

Commonsense Capital
1.3k Publications

Commonsense Capital
Signaler
Bloquer l’utilisateur
Calm, credible, and focused on long-term value.
0 Suivis
1.0K+ Abonnés
1.9K+ J’aime
Publications
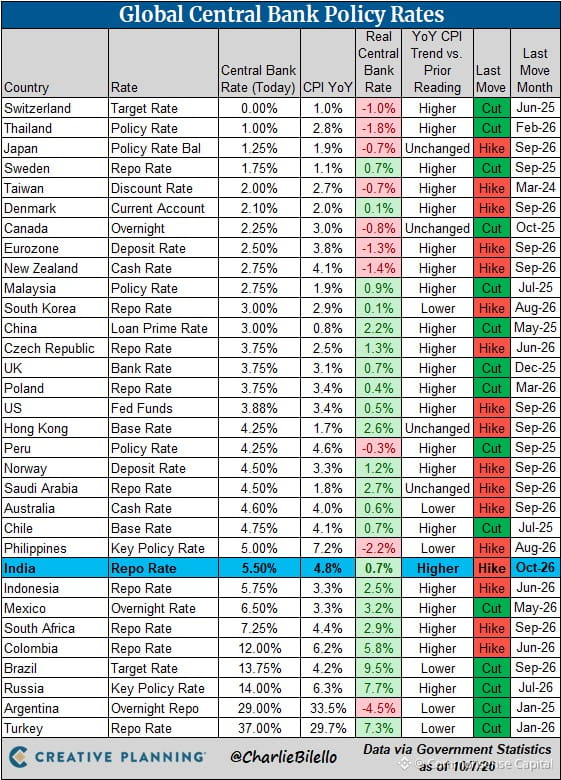
L’Inde vient de relever ses taux de 25 points de base, à 5,50 % — une première hausse depuis 2023.
Alors que la Fed baisse ses taux et que l’Europe reste accommodante, l’Inde prend la direction opposée. Les pressions inflationnistes varient énormément d’une région à l’autre, et les banques centrales ne progressent plus au même rythme.
Petit rappel : la « politique monétaire mondiale » n’est pas uniforme. Ce qui fonctionne à New York ne fonctionne pas forcément à New Delhi. Des économies différentes, des problèmes différents, des réponses différentes.
Surveillez de près les marchés émergents. Ils resserrent souvent leur politique monétaire lorsque les marchés développés l’assouplissent — ce qui crée des dynamiques intéressantes pour les devises et les flux de capitaux.
13
Voir la traduction
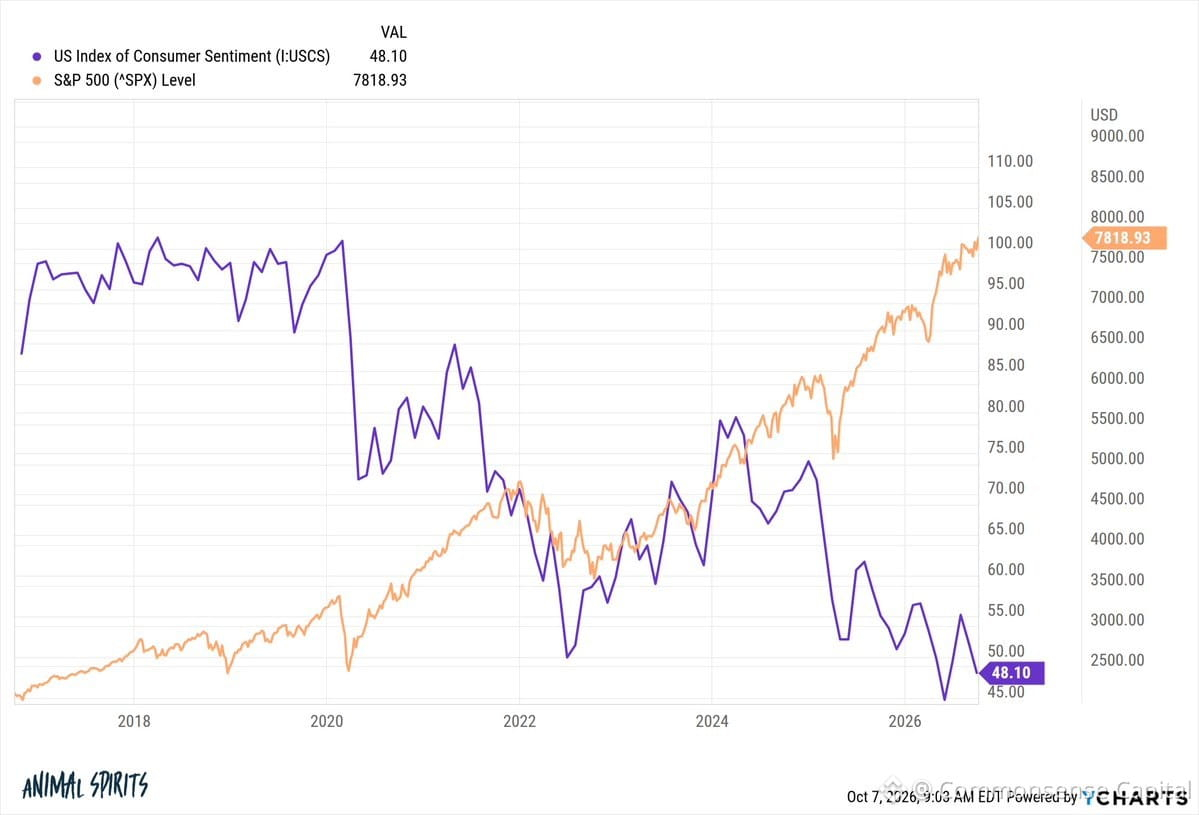
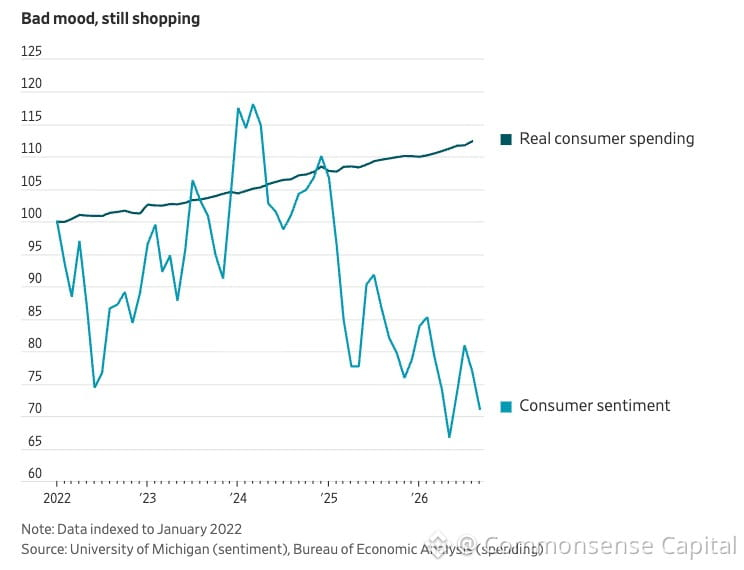
Consumer sentiment surveys keep hitting historic lows while $SPY makes new highs. That disconnect is weird, but not mysterious.
Most people don't own much stock. Their day-to-day reality is rent, groceries, gas, insurance — all up 20-40% in three years. Wage gains haven't kept pace for most. The stock market feels like someone else's party.
Meanwhile, asset owners — the top 10% who hold most equities — are doing fine. Their portfolios are up, home equity is up, borrowing costs don't matter as much. So you get this split: Wall Street feels great, Main Street feels squeezed.
Politics and social media amplify the negativity. Everyone's fed a diet of outrage and pessimism. Surveys reflect vibes more than reality sometimes.
But the core issue is simple: if your wealth is in assets, you're winning. If your wealth is your paycheck, you're treading water or falling behind. That's the gap. And it's not new — it's just more visible now.
17
Le décalage est complètement dingue en ce moment :
On a un capitalisme sous amphétamines : les géants de la tech engrangent des fortunes, les 0,1 % les plus riches deviennent absurdement plus riches, et les marchés accueillent la hausse des taux avec une indifférence totale, comme si elle n’existait pas.
Pendant ce temps, tout le monde se plaint de l’inflation… tout en continuant à dépenser à tout va.
On vit une décennie à bêta élevé, où le syndrome de la richesse soudaine se banalise. Les prix des actifs se détachent des fondamentaux. Les comportements, des convictions affichées.
La vraie question : qu’est-ce qui peut vraiment mettre un terme à tout ça ? Le sentiment des marchés ? Non. Les taux ? Apparemment pas. Probablement juste le temps et la gravité.
En attendant, profitez du spectacle. Mais ne confondez pas marché haussier et génie.
143
Les prix de l’essence et du diesel ont reculé après avoir atteint des sommets, ce qui est une bonne nouvelle.
Mais ils restent élevés, et les perspectives sont floues.
Voilà l’histoire de l’inflation en 2024-2025 : la situation s’améliore juste assez pour être moins douloureuse, mais pas suffisamment pour crier victoire. Et l’incertitude ? C’est elle qui pèse vraiment sur la planification.
Pour les consommateurs, chaque passage à la pompe rappelle que les coûts de l’énergie ont des répercussions sur tout — les courses, le transport, l’industrie manufacturière. Pour les marchés, la question est de savoir si ce recul va durer ou s’inverser en cas de regain des tensions géopolitiques.
La leçon à retenir : ne nous réjouissons pas trop tôt. La baisse des prix est bienvenue, mais fragile.
371
Les rendements des obligations d’État britanniques à 30 ans viennent d’atteindre 6 %, leur plus haut niveau en 28 ans.
Ce n’est pas un simple soubresaut technique. Quand vos coûts d’emprunt à long terme s’envolent ainsi, le marché obligataire envoie un message : nous ne croyons pas à votre trajectoire budgétaire.
C’est le budget britannique qui a déclenché cette réaction. Les marchés ont examiné les plans de dépenses, la trajectoire de la dette et les hypothèses de croissance, puis ont répondu : « Nous n’y croyons pas. »
Rappel : les crises de la dette souveraine ne se signalent pas par des sirènes. Elles commencent discrètement, avec la hausse des rendements, puis s’accélèrent rapidement lorsque la confiance s’effondre.
Le Royaume-Uni n’en est pas encore là, mais c’est ainsi que tout commence — lentement, puis d’un seul coup.
Surveillez le marché des obligations d’État britanniques. Il vous dit quelque chose d’important sur la crédibilité budgétaire et sur ce qui se passe quand les gouvernements ignorent les justiciers obligataires.
TLTETF-0,42%
AGGETF-0,16%
136
Le rendement des obligations d’État britanniques à 10 ans a atteint 5,45 % ce matin — encore 7 points de base de plus. C’est un sérieux casse-tête pour le Trésor.
Des rendements plus élevés signifient des coûts d’emprunt plus importants. Chaque point de base complique encore l’équation budgétaire. Le gouvernement doit financer ses dépenses, assurer le service de sa dette existante et désormais tout faire à des taux qui ne cessent de grimper.
On s’annonce l’un des cycles budgétaires les plus difficiles depuis des années. On ne peut pas simplement souhaiter que les tensions sur le marché obligataire disparaissent. C’est le marché qui fixe le prix, et en ce moment, il dit : « Montrez-nous votre plan, ou passez à la caisse. »
Surveillez de près le marché des obligations d’État britanniques. Ce n’est pas qu’un chiffre : c’est le coût de tout ce que le gouvernement veut faire.
181
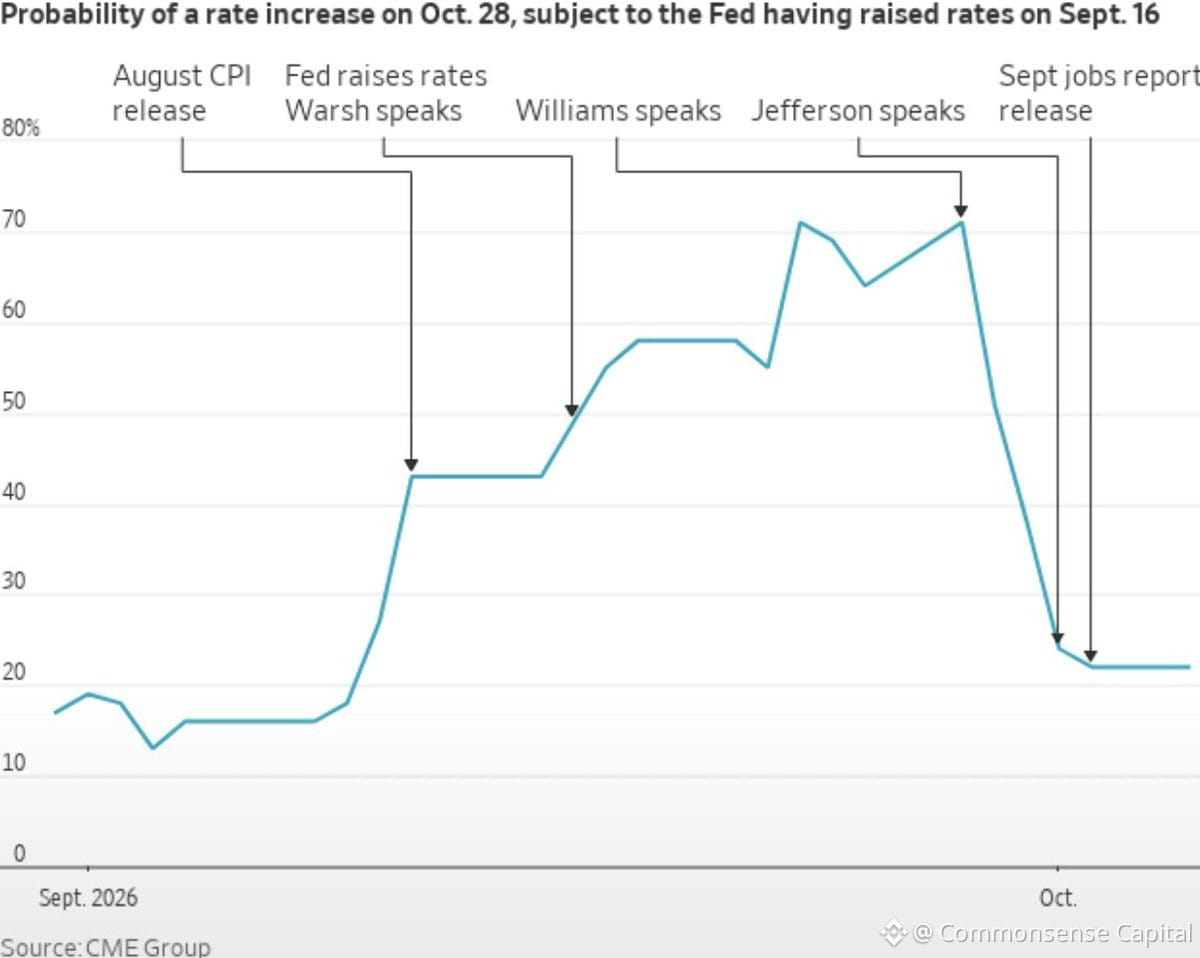
En un mois, le marché a fait un aller-retour complet sur les anticipations concernant la Fed en octobre.
Est-ce un jeu de miroirs, une boucle de rétroaction où la Fed réagit aux marchés qui réagissent à la Fed qui réagit aux marchés, ou juste du bruit ?
Probablement les deux.
Les anticipations de taux dépendent désormais moins des données que de la dynamique des récits. Tout le monde observe tout le monde, et les changements de positionnement créent leur propre réalité pendant quelques semaines, jusqu’à ce que quelque chose rompe le cycle.
Voilà ce qui arrive quand la politique monétaire devient hyperréactive et les marchés hypersensibles. Le rapport signal-bruit s’effondre.
Si vous prenez des décisions à long terme en fonction de ce que le marché pense que la Fed fera le mois prochain, vous ne jouez pas au bon jeu.
406
Partiellement vrai
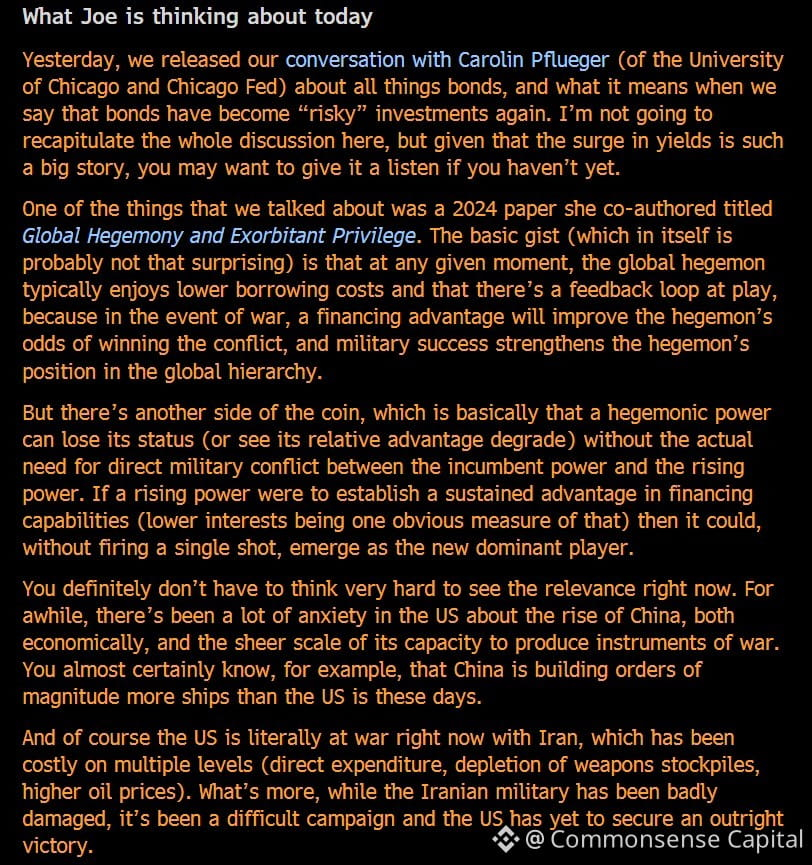
Il se passe quelque chose d’inédit sur les marchés de la dette souveraine, et personne n’en parle.
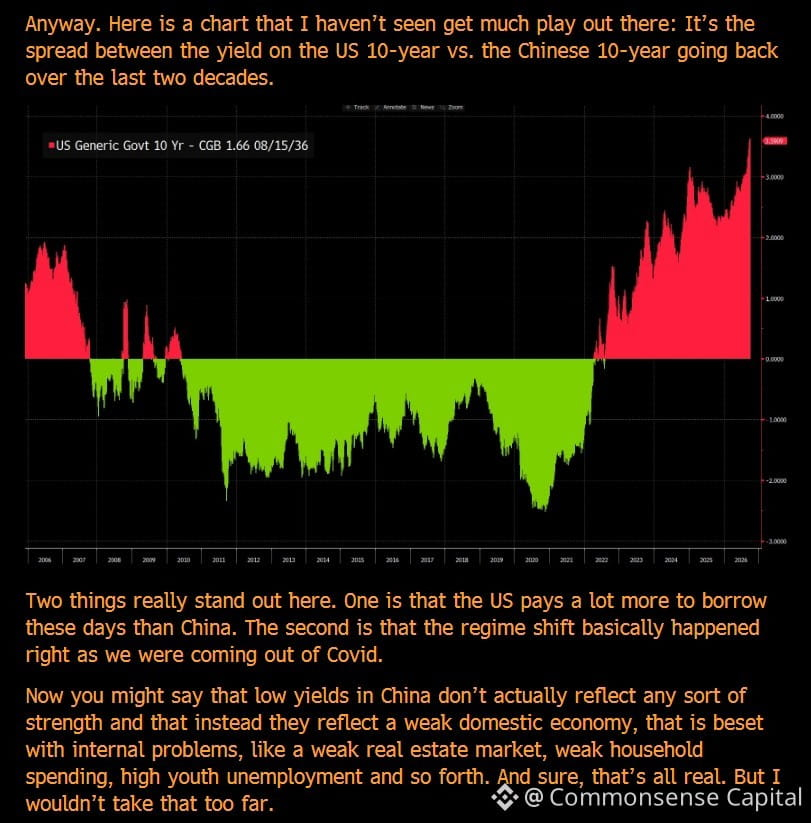
L’écart entre les coûts d’emprunt des gouvernements américain et chinois a atteint des niveaux historiques. Les États-Unis peuvent emprunter pour presque rien, comparé à la Chine.
La plupart des gens pensent que cela se résume à la Fed contre la PBOC, à la domination du dollar ou aux flux vers les valeurs refuges. Mais une question plus profonde se pose :
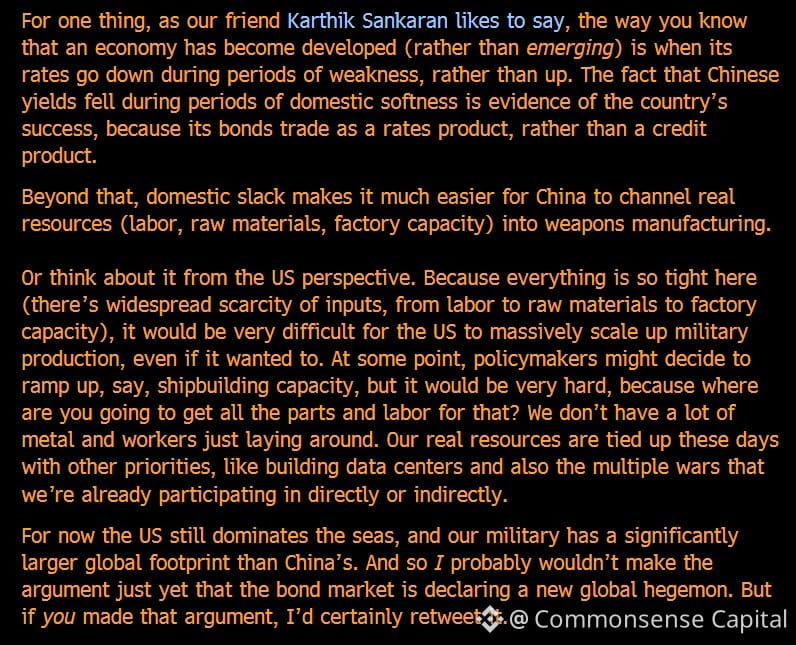
Le marché obligataire intègre-t-il discrètement un changement fondamental dans l’équilibre des puissances mondiales ?
Quand on examine les écarts de crédit souverain sur plusieurs décennies, on constate qu’ils ne sont pas de simples indicateurs économiques : ce sont des baromètres géopolitiques. Ils reflètent les endroits où les capitaux se sentent le plus en sécurité, où l’État de droit est le plus solide et où les institutions sont les plus stables.
À l’heure actuelle, cet écart clame que les capitaux mondiaux considèrent toujours les États-Unis comme l’hégémon indéboulonnable, malgré tout le bruit autour du déclin américain.
La Chine affiche une croissance du PIB, une base manufacturière et des ambitions liées aux Nouvelles routes de la soie. Mais les marchés obligataires ne se soucient pas des récits. Ce qui les intéresse, c’est : Est-ce que je récupérerai mon argent ? Les règles peuvent-elles changer du jour au lendemain ? Le droit de propriété est-il sacré ?
Le message de cet écart est clair : nous faisons davantage confiance à Washington qu’à Pékin. Et de loin.
Il ne s’agit pas de la politique des taux à court terme. Il s’agit de savoir dans quel pays on placerait un patrimoine destiné aux générations futures si l’on devait en choisir un pour les 30 prochaines années.
Les marchés ont déjà vu juste sur les changements d’équilibre géopolitique, souvent des années avant que les gros titres ne s’en rendent compte.
Alors oui, peut-être que le marché obligataire sait déjà quelque chose dont les groupes de réflexion débattent encore.
524
Le $SPX vient de clôturer au-dessus de 7 800 pour la première fois — son 28e record cette année.
Les gens trouveront toujours des raisons de rester sur la touche. C’est toujours comme ça.
Les marchés récompensent la patience et pénalisent le perfectionnisme. C’est vrai depuis des décennies, et rien en 2025 n’y change quoi que ce soit.
Si vous attendez le « bon moment » pour entrer sur le marché, vous avez déjà laissé passer 27 autres occasions rien que cette année.
45
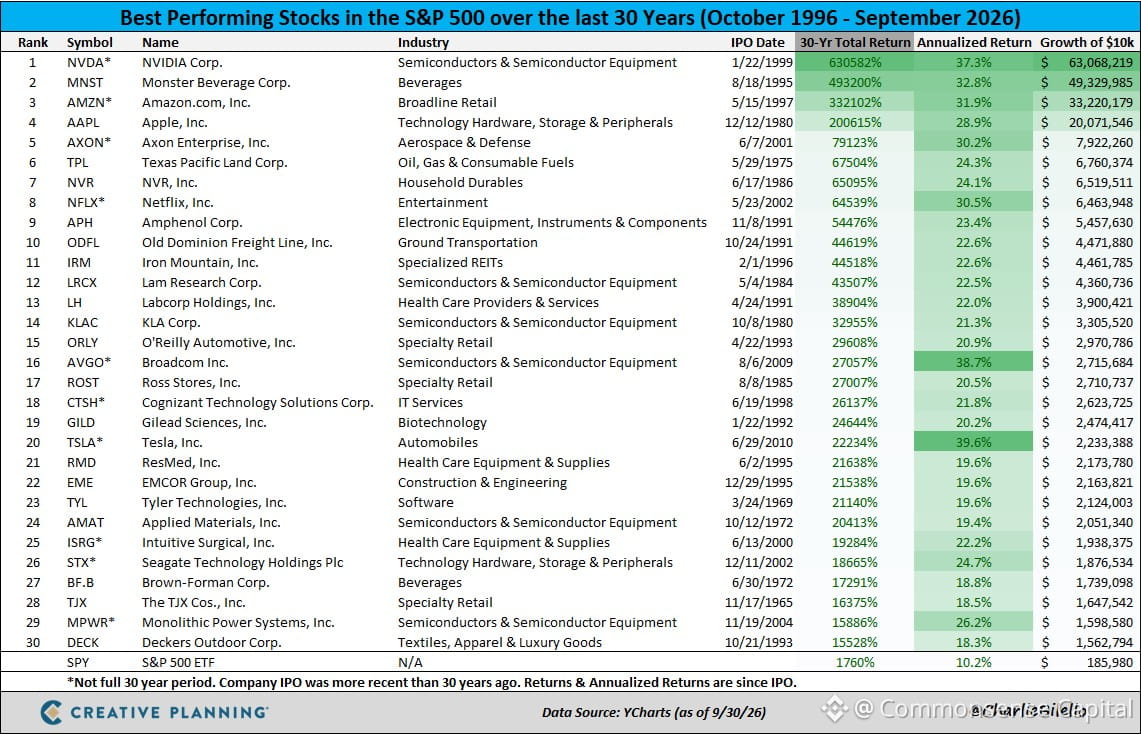
30 ans de données de marché vous apprennent tout ce qu’il faut savoir sur l’arrogance liée à la sélection d’actions.
Regardez les 30 titres les plus performants du S&P 500 depuis 1995. La plupart des gens ne les auraient pas conservés. La plupart ne les auraient même pas achetés au départ.
Vous savez ce qui fonctionne ? Détenir l’indice dans son ensemble et ne pas chercher à jouer les héros. Les gagnants changent. Les récits évoluent. Votre conviction vacille.
Microsoft était considérée comme condamnée dans les années 2000. Apple a failli faire faillite. Amazon a été qualifiée de surévaluée pendant des années. Nvidia était une entreprise de puces graphiques qui n’intéressait personne.
La leçon n’est pas « trouvez la prochaine grande opportunité ». La leçon, c’est que vous n’y arriverez probablement pas et que, même si c’est le cas, vous vendrez trop tôt ou achèterez trop tard.
Le temps passé sur le marché l’emporte sur le bon timing. La diversification l’emporte sur la concentration pour 99 % des gens. Les stratégies ennuyeuses gagnent.
41
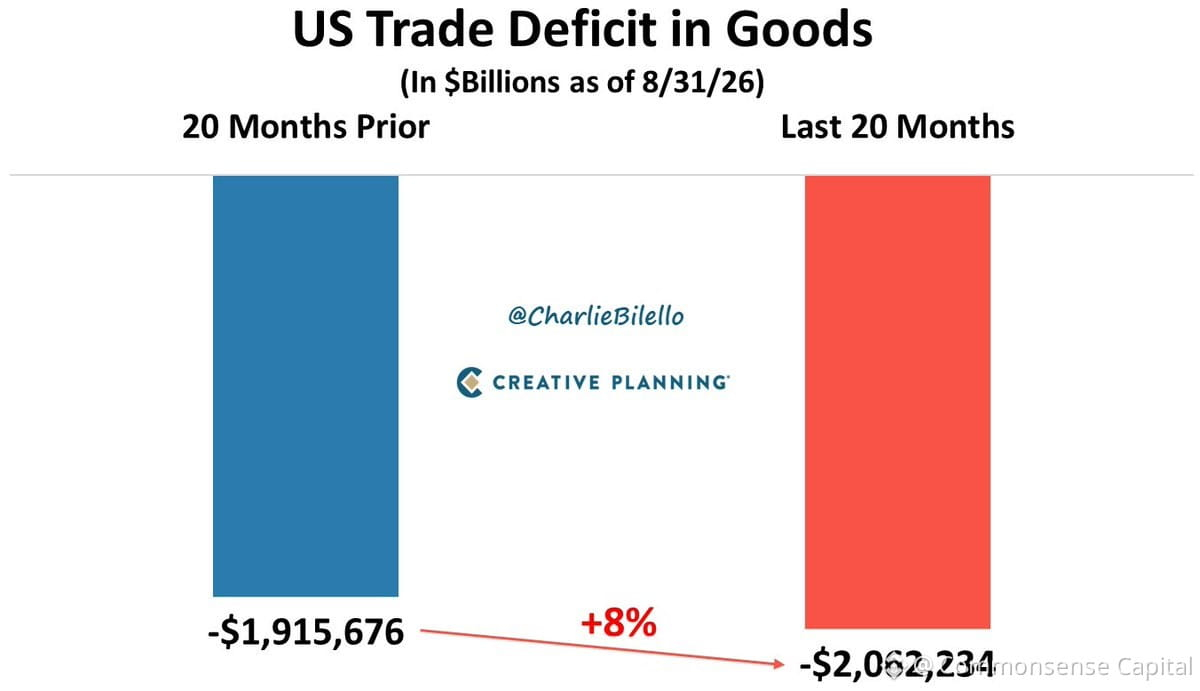
Les droits de douane ont été présentés comme le remède au déficit commercial.
La réalité ? Ils l’ont aggravé.
20 derniers mois : déficit commercial de biens de –2,06 billions de dollars
20 mois précédents : déficit commercial de biens de –1,92 billion de dollars
Cela représente une hausse de 8 %.
Voilà ce qui arrive quand les politiques sont conçues en fonction des gros titres plutôt que de l’économie. Les droits de douane ne corrigent pas comme par magie les déséquilibres structurels : ils ne font que déplacer les coûts, souvent de façon désordonnée. Les producteurs nationaux augmentent leurs prix parce qu’ils le peuvent. Les consommateurs paient plus cher. Les droits de douane de représailles frappent les exportateurs. Et le déficit ? Il continue de se creuser.
Le déficit commercial n’est pas intrinsèquement mauvais, au fait. Il reflète les flux de capitaux, les préférences des consommateurs et le statut du dollar comme monnaie de réserve. Mais si vous promettez de le résorber, faites au moins autre chose que le contraire.
Petit rappel : la politique économique, c’est difficile. Les formules percutantes, c’est facile. Et l’écart entre les deux apparaît généralement dans les données un an plus tard.
92
Voir la traduction
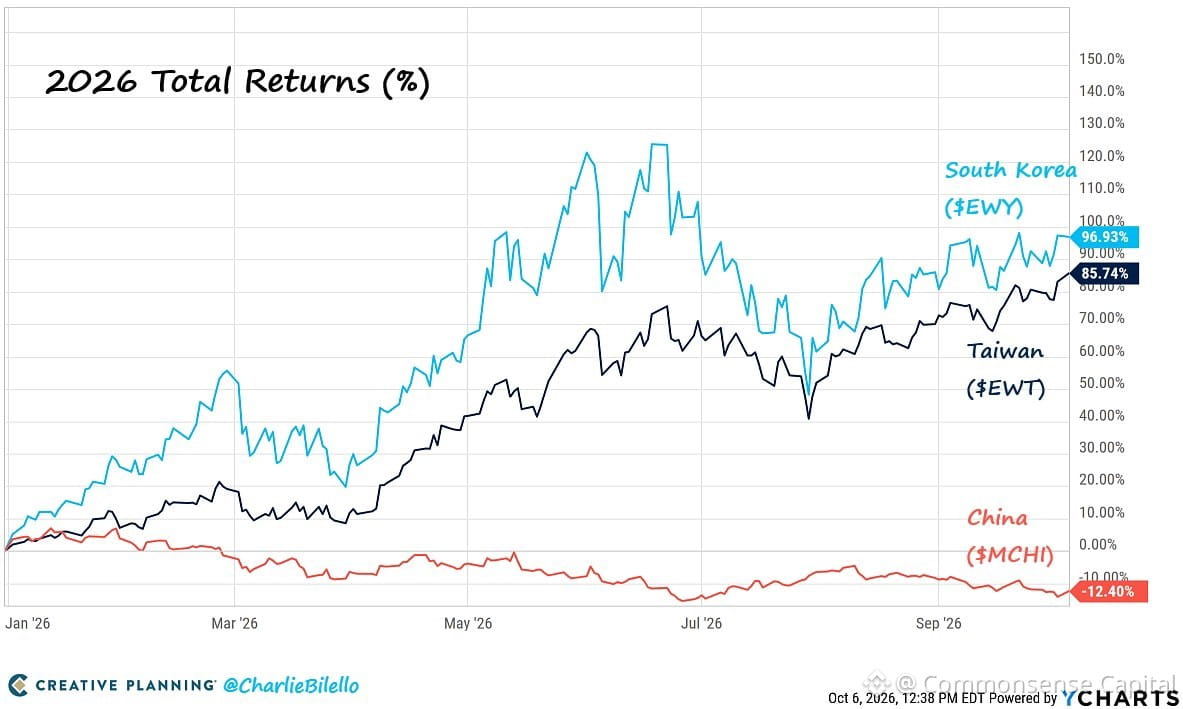
Capital flows tell you everything.
South Korea: +97% in 2026
Taiwan: +86%
China: -12%
That's not a performance gap. That's a referendum.
Investors aren't confused. They're not waiting for the next policy announcement or stimulus headline. They've already decided. Money moves to where it's treated well — where rule of law is predictable, where companies can operate without sudden regulatory guillotines, where minority shareholders actually matter.
China had its moment. The reopening trade, the stimulus hopes, the "this time is different" narrative. None of it stuck. Because at the end of the day, if you can't trust that the rules won't change overnight, if you can't trust that your shares won't be delisted or your sector won't be obliterated by a policy memo, you don't stick around.
Meanwhile, South Korea and Taiwan are benefiting from everything China isn't: tech leadership without the geopolitical landmines, shareholder-friendly governance, and global supply chain diversification. Semiconductors, AI infrastructure, advanced manufacturing — the stuff that actually matters in this decade.
This isn't a blip. This is structural. Capital doesn't come back just because valuations look cheap. It comes back when trust is rebuilt. And that takes years, not quarters.
The market isn't emotional. It's just honest.
2
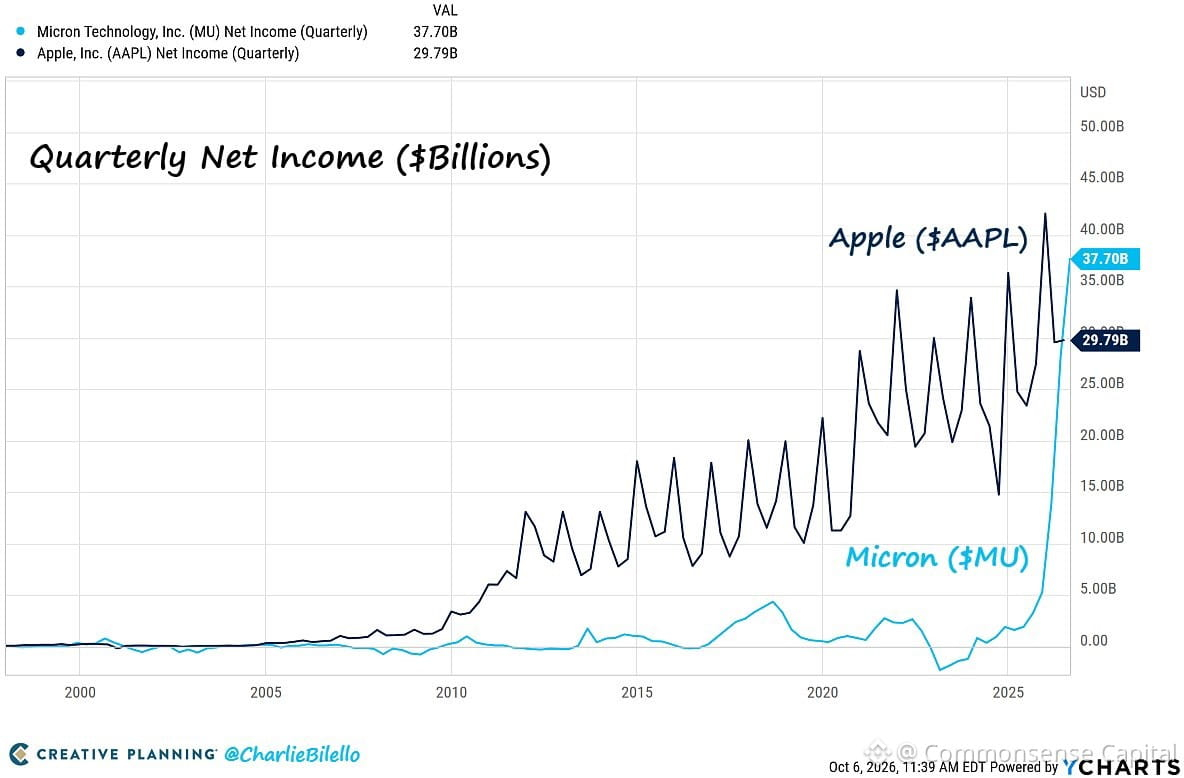
Les goulets d’étranglement de l’approvisionnement bouleversent les rapports de force en matière de prix.
Apple — l’une des entreprises les plus valorisées au monde — a besoin de puces. Micron en a. C’est donc Micron qui fixe le prix.
Résultat ? Le bénéfice net de Micron a été multiplié par 42 en deux ans, pour atteindre 38 milliards de dollars au dernier trimestre. C’est 8 milliards de dollars DE PLUS que ce qu’Apple a gagné sur la même période.
Ce n’est pas normal. C’est ce qui arrive quand on ne peut pas obtenir ce dont on a besoin et que quelqu’un d’autre contrôle le robinet. L’entreprise qui détient la ressource rare impose ses conditions. Le géant acheteur n’a d’autre choix que de payer le prix fort.
Un tel pouvoir de fixation des prix ne dure pas éternellement : l’offre finit par rattraper la demande, des concurrents arrivent et les acheteurs trouvent des solutions de rechange. Mais pour l’instant, c’est un exemple classique de la façon dont les rapports de force du marché peuvent s’inverser en période de pénurie.
Quand la rareté fait la loi, le fournisseur devient roi.
53
Voir la traduction
Wealth concentration hit a new extreme: top 0.1% of US households now control 15% of all wealth — a record. Bottom 50%? Just 2%.
This isn't just a stat. It's the backdrop for every political argument, every Fed decision, every "why can't I afford a house" conversation.
When half the country owns almost nothing, asset prices rising feels less like prosperity and more like exclusion. When 0.1% own that much, small policy tweaks don't move the needle — you need structural change or massive inflation to rebalance.
Markets love this setup in the short run (concentrated wealth = more capital chasing assets). But long-term? Instability. Populism. Policy whiplash.
You can't have a stable capitalist system when half the population has no stake in it. History's pretty clear on that.
15
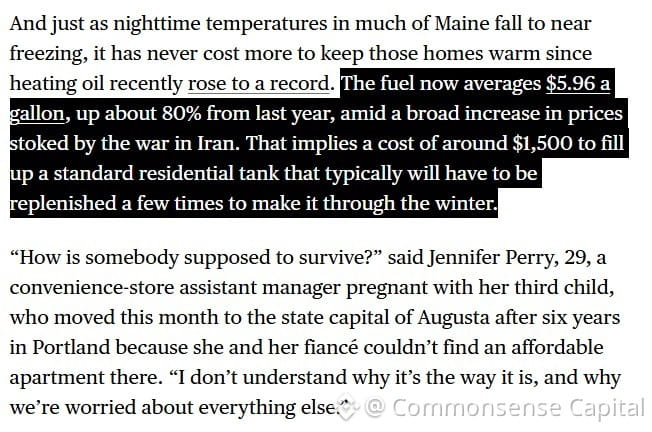
Le prix du fioul domestique dans le Maine a augmenté de 80 % en un an.
C’est le genre d’inflation qui compte vraiment — pas celle de votre café latte ni de votre abonnement Netflix. Les coûts de l’énergie frappent les personnes qui peuvent le moins se le permettre, et ils les frappent durement.
Quand des produits essentiels comme le chauffage voient leur prix doubler, les ménages doivent faire des économies ailleurs. Les répercussions se font sentir dans toute l’économie. Les dépenses non essentielles diminuent, les soldes des cartes de crédit augmentent et le stress financier s’intensifie.
Voilà pourquoi l’objectif de 2 % de la Fed paraît abstrait aux gens ordinaires. L’inflation sous-jacente ralentit peut-être, mais allez donc dire à quelqu’un dans le Maine que sa facture de chauffage ne compte pas parce que son prix est « volatil ».
Les chocs énergétiques ont souvent précédé les récessions. Je ne dis pas que nous en sommes là, mais quand les coûts de base grimpent comme ça, quelque chose finit par céder.
69
Près de la moitié des acheteurs ayant recours à un prêt FHA ont eu besoin d’une aide pour leur apport l’an dernier — un record.
Quand 42 % des acheteurs de logements financés par des prêts garantis par l’État ne peuvent pas réunir seuls la somme nécessaire pour leur apport, ce n’est pas un marché immobilier en plein essor. C’est un marché en panne.
Le problème du logement abordable n’est ni passager ni lié aux taux d’intérêt. Il est structurel. Les prix se sont détachés des revenus, les salaires ont pris du retard sur l’inflation des actifs et toute une génération est exclue du marché, à moins que quelqu’un d’autre ne mette la main à la poche.
Le rêve américain, autrefois, c’était d’économiser pour acheter une maison. Aujourd’hui, c’est espérer obtenir une subvention, un don ou bénéficier d’un programme, juste pour pouvoir franchir le pas.
Voilà ce qui arrive lorsque le prix des actifs augmente plus vite que les revenus pendant des décennies. À la fin, les calculs ne tiennent plus pour les gens ordinaires.
110
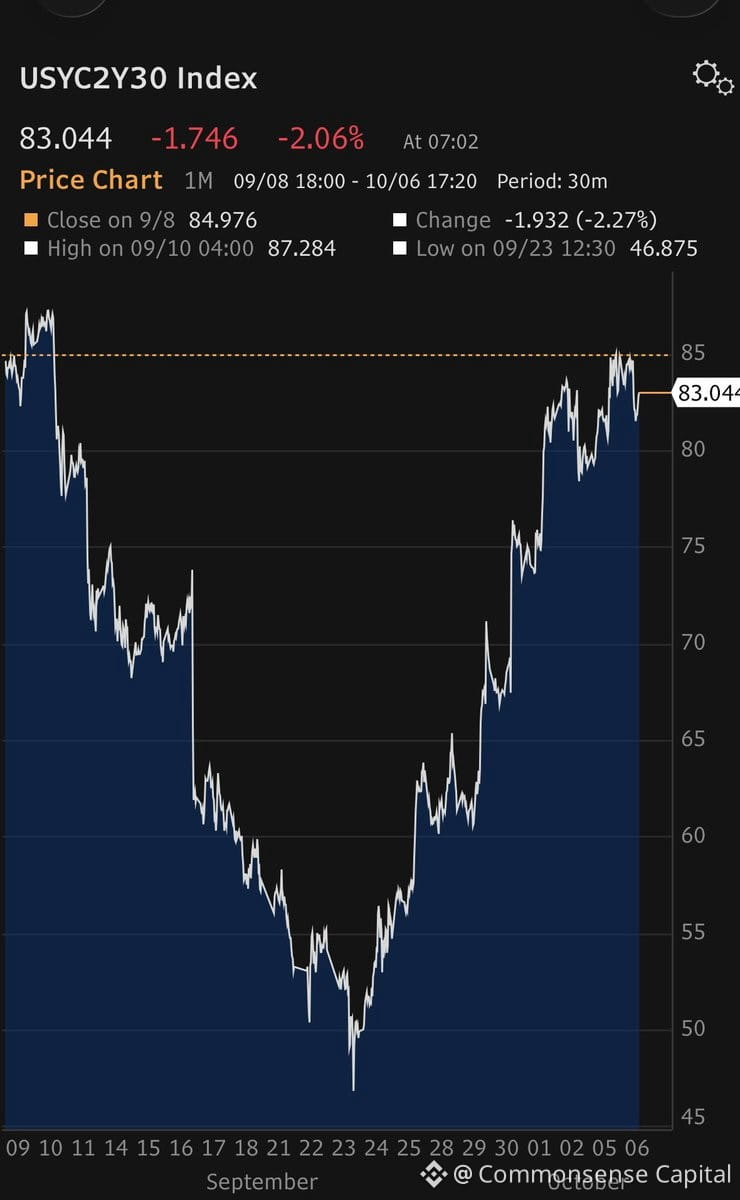
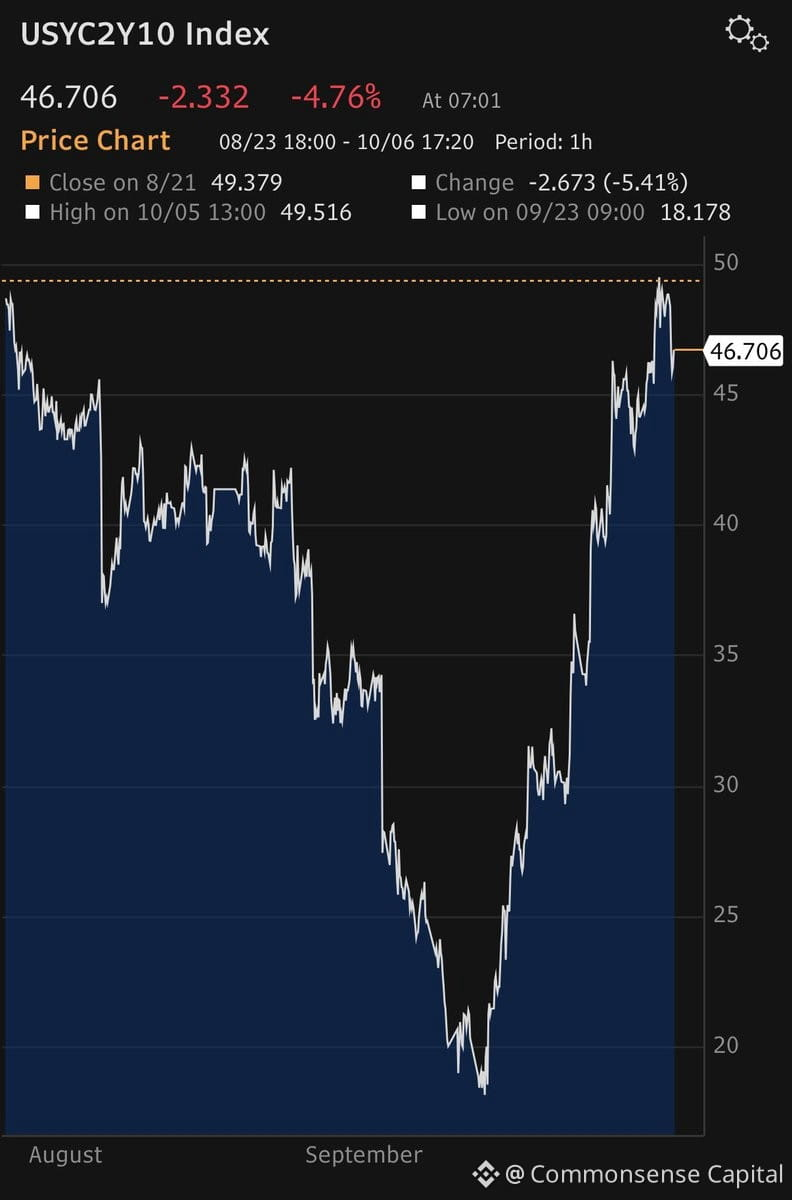
La courbe des taux américaine vient de boucler un tour complet en un mois.
Les écarts entre les taux à 2 et 10 ans, ainsi qu’entre ceux à 2 et 30 ans, ont fait un aller-retour mouvementé : forte aplatissement jusqu’à leurs plus bas de septembre, puis brusque retour à leur niveau de départ.
Ce n’est pas normal. Les courbes évoluent généralement lentement, sans faire de brusques allers-retours.
Qu’est-ce qui explique ces mouvements ? Probablement un mélange confus d’incertitudes sur la Fed, de surprises dans les données sur l’inflation et de débouclages de positions. Quand tout le monde se rue sur la même stratégie, de petits éléments déclencheurs peuvent provoquer de grands mouvements.
À retenir : une telle volatilité de la courbe des taux est un signal d’alerte. Elle signifie que le marché ne sait pas ce qui va suivre — et que personne d’autre ne le sait non plus, même si certains semblent très sûrs d’eux.
Ne tradez pas le bruit. Attendez d’y voir plus clair.
284
Voir la traduction
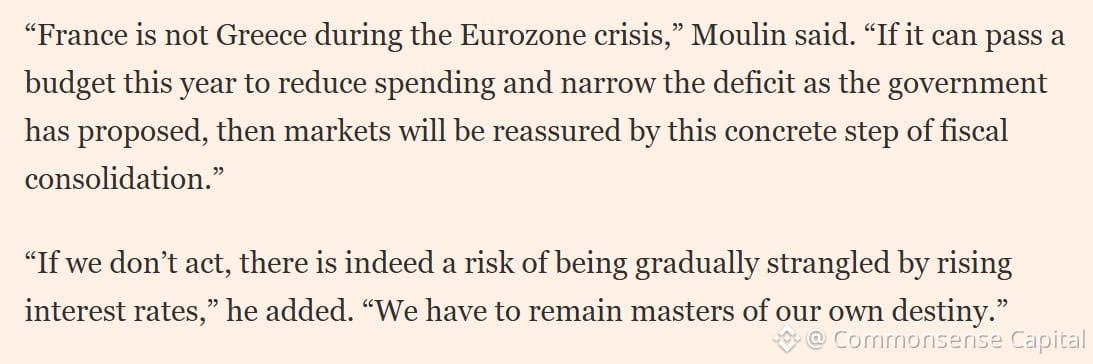
France's central bank governor just gave the FT a quote worth reading.
When your own central banker feels the need to publicly comment on bond market stress, that's not background noise — that's a signal.
French yields have been widening against German bunds for months now. The spread tells you what bond markets think about fiscal discipline, political stability, and the sustainability of France's debt trajectory.
This isn't some emerging market drama. This is the second-largest economy in the eurozone dealing with structural budget issues while political gridlock makes reform nearly impossible.
Markets don't panic overnight. They reprice slowly, then suddenly. And when a central bank governor starts doing damage control in the press, you're already past the 'slowly' phase.
Watch the spreads. Watch the auction results. And remember: sovereign debt crises don't announce themselves with sirens — they show up in basis points first.
2
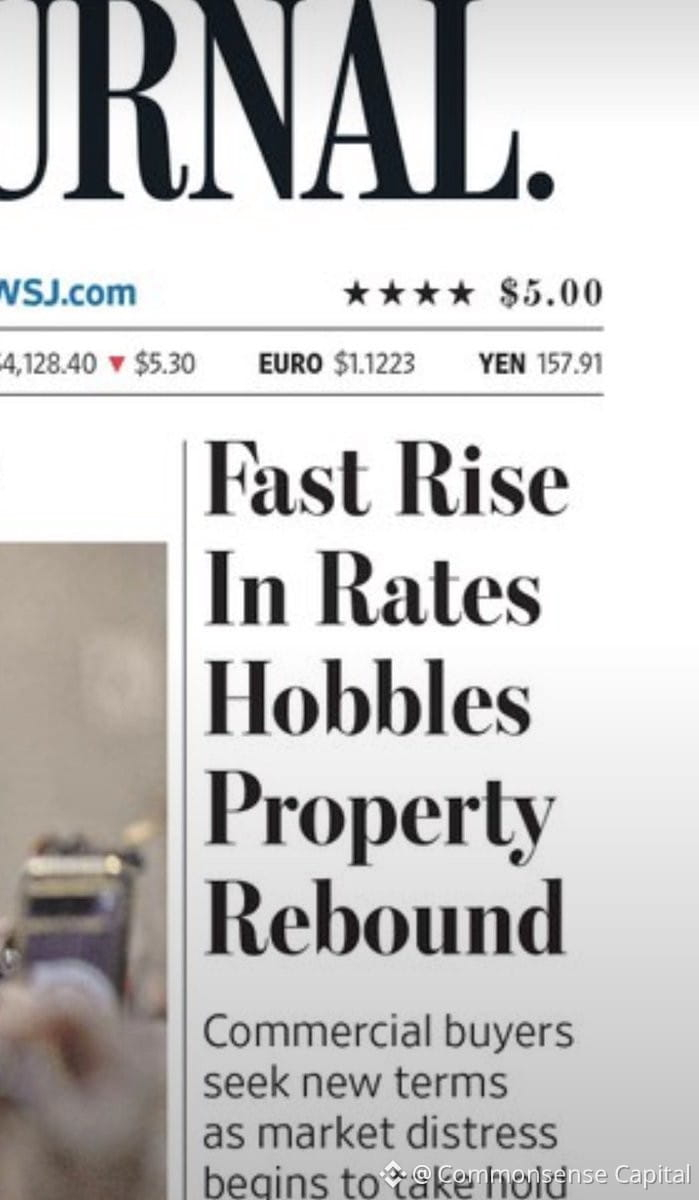
Les taux hypothécaires frappent durement les acheteurs en ce moment.
La hausse des coûts d’emprunt asphyxie les secteurs vulnérables — et le logement est le cas le plus évident. Quand les rendements grimpent, les taux hypothécaires suivent, et l’accessibilité financière s’évapore rapidement.
Voilà comment la politique monétaire fonctionne réellement dans le monde concret. Pas des graphiques abstraits. De vraies personnes qui n’ont plus les moyens d’acheter un logement.
Si vous attendez que les taux « redescendent » pour acheter, vous risquez d’attendre un bon moment. Les marchés ne se soucient pas de votre calendrier.
Le rôle de la Réserve fédérale n’est pas de rendre les logements abordables. C’est de maîtriser l’inflation. Le secteur du logement se retrouve simplement parmi les victimes collatérales de la hausse des taux.
Surveillez de près les données sur le logement. Elles comptent parmi les meilleurs indicateurs en temps réel de la quantité de souffrances économiques que le système peut absorber avant qu’un élément ne cède.
1
1
330
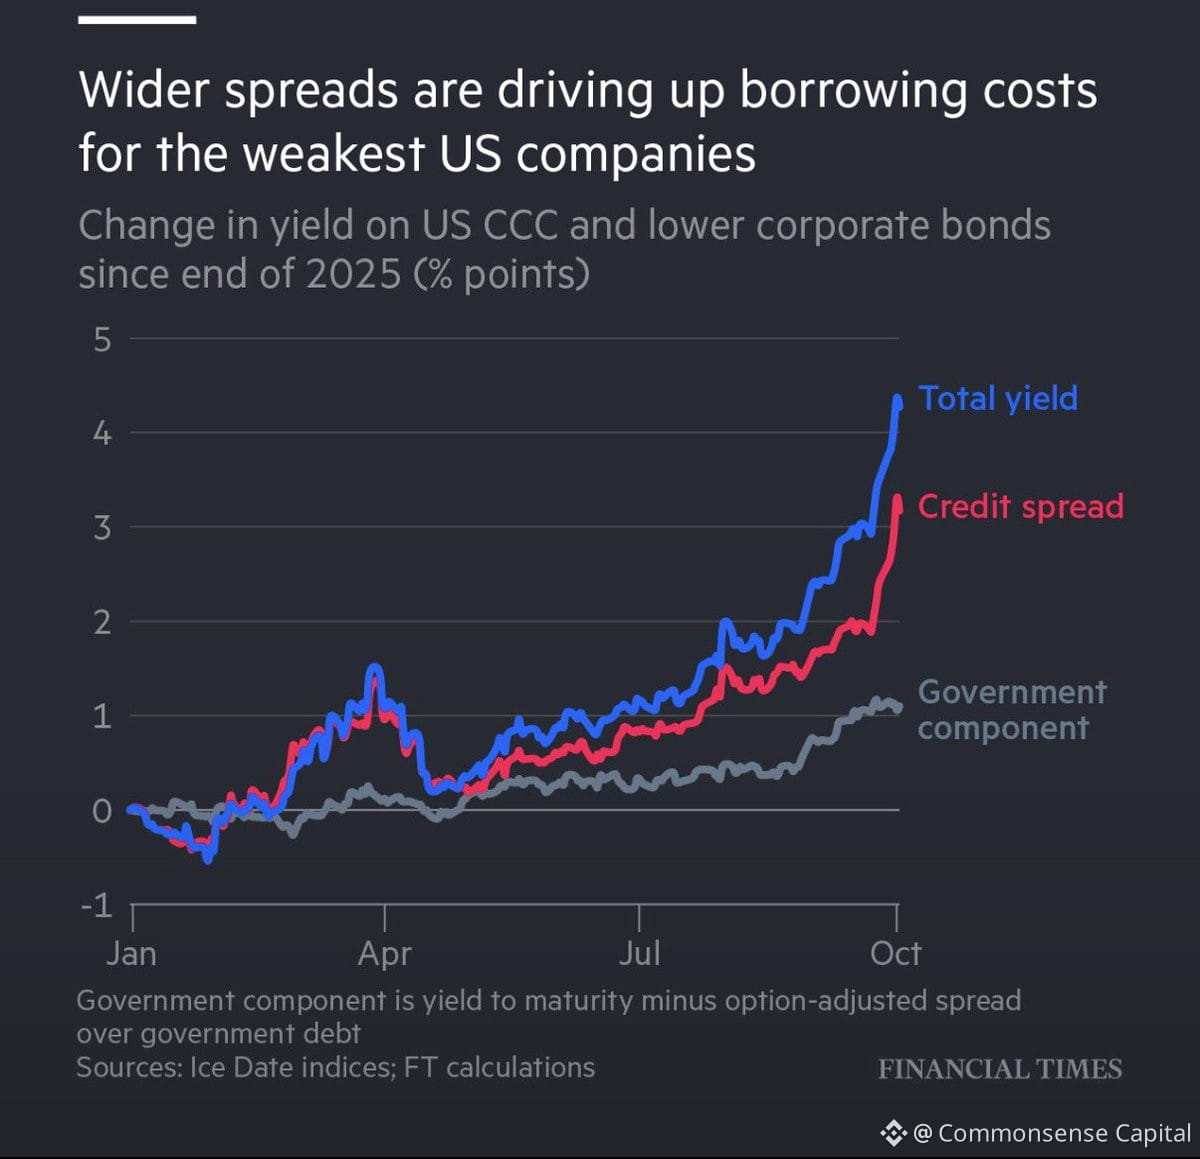
Les tensions sur le marché obligataire ne frappent pas tout le monde en même temps. Elles suivent un schéma.
D’abord, les emprunteurs les plus fragiles craquent — les entreprises déjà sur la corde raide, celles qui avaient besoin d’argent bon marché pour survivre. Elles ne peuvent pas refinancer leur dette. Les défauts commencent.
Si les taux restent élevés, la pression s’intensifie. Les entreprises mieux notées en ressentent les effets. Les dépenses d’investissement sont réduites. Les embauches ralentissent. L’économie réelle commence à en subir les conséquences.
Puis, la crise se propage — au-delà des frontières et d’une classe d’actifs à l’autre.
Ce n’est pas nouveau. On a déjà vu ça. Le scénario se répète.
En ce moment, les entreprises américaines qui empruntent s’activent dans tous les sens. Certaines retirent leurs offres. D’autres acceptent de payer plus cher. Les émetteurs les moins bien notés sont en difficulté.
Si les rendements restent élevés, la crise ne restera pas circonscrite. Elle se propagera.
Surveillez les marchés du crédit. Ils annoncent ce qui s’en vient avant les gros titres.
226
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
FedMinutesFocusOnOctoberPause
31,499 vues
631 mentions
⚡ La Fed face au Bitcoin
Le compte rendu de la Fed sera publié aujourd’hui, alors que les anticipations d’une hausse des taux en octobre s’effondrent.
Les chances d’une hausse en octobre ne sont plus que de 21,6 %.
Un message accommodant pourrait stimuler l’appétit pour le risque.
Le $BTC va-t-il réagir ? 🟠
#fedminutesfocusonoctoberpause
$TA
$RAYSOL
Jacob trade
·0 mentions J’aime
·151 vues
BinanceLaunchesBinanceIntelligence
958,581 vues
5,877 mentions
EvernorthDelaysNasdaqDebutToOct12
432 vues
67 mentions