@TermMax #termmax : Je réfléchissais à une question : Et si les intérêts eux-mêmes pouvaient devenir un actif onchain ?
Regardez, en général, nous percevons les intérêts comme quelque chose qui s’accumule avec le temps. Nous ne pensons normalement pas à ce rendement futur comme à quelque chose qui pourrait, en soi, être représenté et négocié. Ce qui m’a intrigué dans le token à taux fixe de TermMax, ou FT, c’était justement ça.
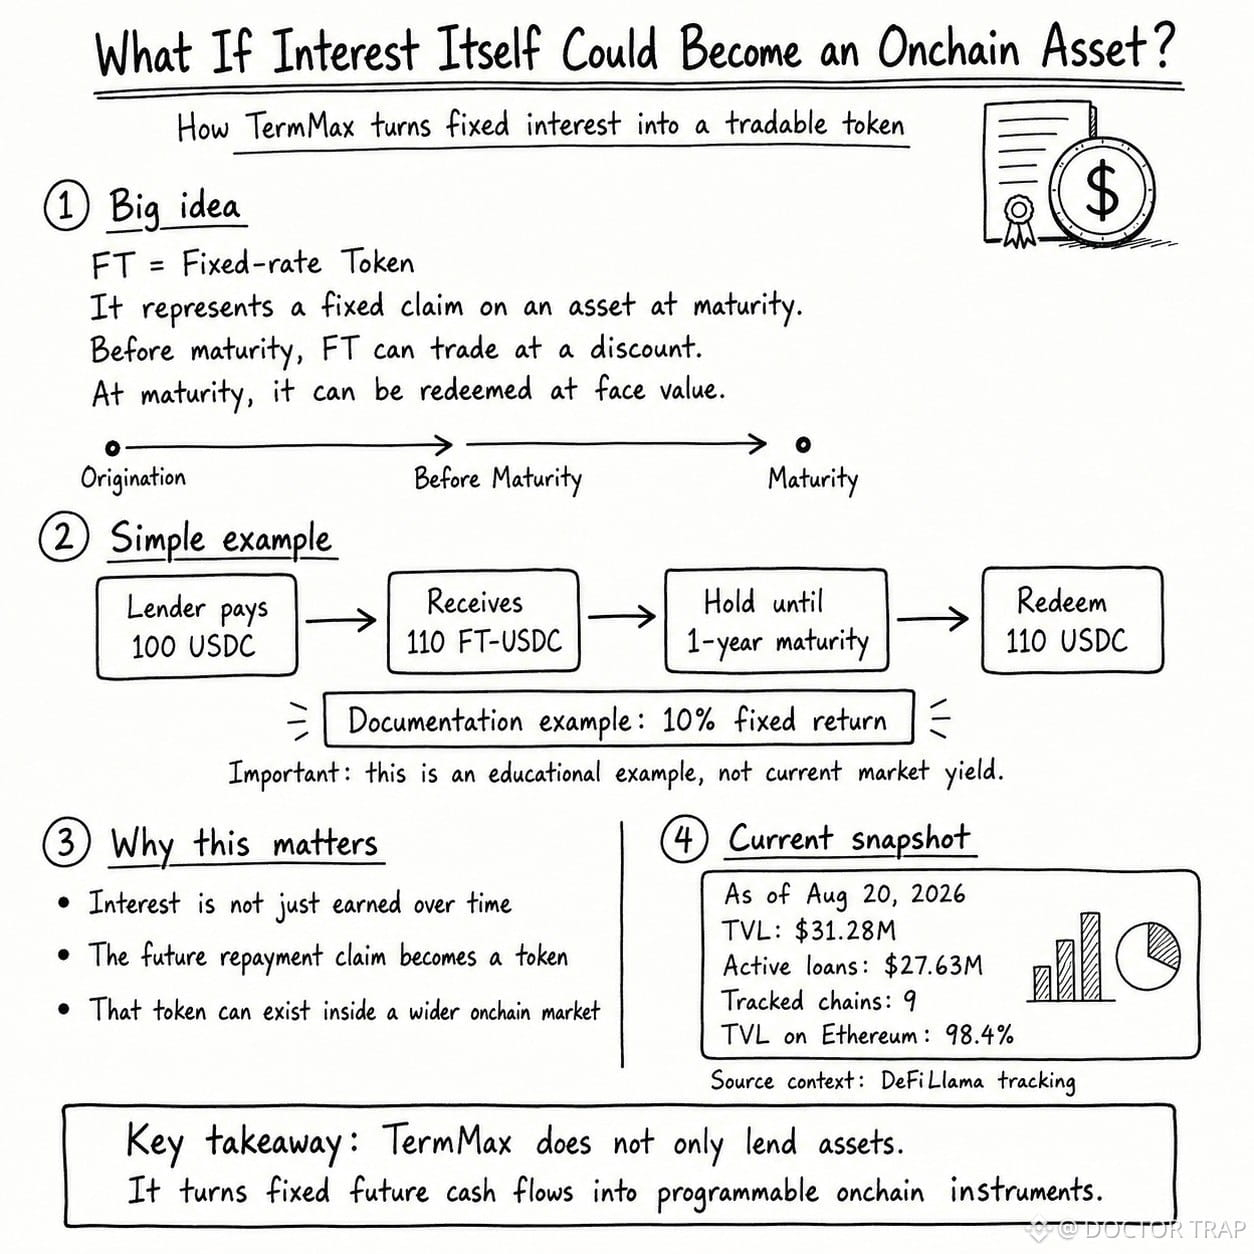
Le FT représente une créance fixe sur un actif sous-jacent à l’échéance. Avant l’échéance, il peut s’échanger avec une décote. À l’échéance, il peut être racheté à sa valeur nominale. La documentation de TermMax donne un exemple simple de cas d’usage avec des mots réels. Un prêteur dépense 100 USDC pour acheter 110 FT-USDC. Si l’échéance est d’un an, ces 110 FT-USDC pourront ensuite être rachetés pour 110 USDC. Dans cet exemple, la différence crée un rendement fixe de 10 %.
Point important : ces 10 % sont un exemple pédagogique tiré de la documentation, et non le rendement actuel du marché chez TermMax.
Cela change ma façon de voir les intérêts à taux fixe. Le rendement n’est plus seulement un pourcentage associé à un prêt. La créance sur ce remboursement futur devient un token onchain qui peut exister au sein d’un marché plus large. Et le modèle a déjà démontré une activité dans le monde réel.
Au 20 août 2026, DeFiLlama suit environ 31,28 M$ de TVL pour TermMax et 27,63 M$ de prêts actifs sur 9 chaînes. Fait intéressant, environ 98,4 % de la TVL suivie est encore concentrée sur Ethereum.
Cette concentration mérite d’être surveillée. TermMax est déjà multichain, mais la majeure partie de son capital reste dans un marché central. Peut-être que la plus grande idée n’est pas seulement le prêt à taux fixe. Il s’agit de savoir si des flux de trésorerie futurs à taux fixe peuvent devenir liquides, sous forme d’actifs programmables onchain. Donc, si les intérêts futurs peuvent être emballés dès aujourd’hui dans un token négociable, est-ce que la DeFi commence à ressembler moins à un simple prêt et davantage à un marché d’actifs à revenu fixe onchain ? Quelle est votre opinion ?
Regardez, en général, nous percevons les intérêts comme quelque chose qui s’accumule avec le temps. Nous ne pensons normalement pas à ce rendement futur comme à quelque chose qui pourrait, en soi, être représenté et négocié. Ce qui m’a intrigué dans le token à taux fixe de TermMax, ou FT, c’était justement ça.
Le FT représente une créance fixe sur un actif sous-jacent à l’échéance. Avant l’échéance, il peut s’échanger avec une décote. À l’échéance, il peut être racheté à sa valeur nominale. La documentation de TermMax donne un exemple simple de cas d’usage avec des mots réels. Un prêteur dépense 100 USDC pour acheter 110 FT-USDC. Si l’échéance est d’un an, ces 110 FT-USDC pourront ensuite être rachetés pour 110 USDC. Dans cet exemple, la différence crée un rendement fixe de 10 %.
Point important : ces 10 % sont un exemple pédagogique tiré de la documentation, et non le rendement actuel du marché chez TermMax.
Cela change ma façon de voir les intérêts à taux fixe. Le rendement n’est plus seulement un pourcentage associé à un prêt. La créance sur ce remboursement futur devient un token onchain qui peut exister au sein d’un marché plus large. Et le modèle a déjà démontré une activité dans le monde réel.
Au 20 août 2026, DeFiLlama suit environ 31,28 M$ de TVL pour TermMax et 27,63 M$ de prêts actifs sur 9 chaînes. Fait intéressant, environ 98,4 % de la TVL suivie est encore concentrée sur Ethereum.
Cette concentration mérite d’être surveillée. TermMax est déjà multichain, mais la majeure partie de son capital reste dans un marché central. Peut-être que la plus grande idée n’est pas seulement le prêt à taux fixe. Il s’agit de savoir si des flux de trésorerie futurs à taux fixe peuvent devenir liquides, sous forme d’actifs programmables onchain. Donc, si les intérêts futurs peuvent être emballés dès aujourd’hui dans un token négociable, est-ce que la DeFi commence à ressembler moins à un simple prêt et davantage à un marché d’actifs à revenu fixe onchain ? Quelle est votre opinion ?