

Pour la plupart des investisseurs, la baisse du volume de transactions est interprétée comme un avertissement.
Moins d’activité signifie généralement moins d’intérêt. Moins d’intérêt implique une liquidité plus faible. Une liquidité plus faible mène souvent à des prix plus faibles.
Mais le T2 2026 pourrait raconter tout autre chose.
Sur les bourses centralisées, les marchés à terme et les DEX perpétuels, l’activité de trading a chuté à son niveau le plus faible depuis près de deux ans. À première vue, les chiffres dressent le portrait d’un marché qui perd de l’élan.
Pourtant, sous ces volumes en baisse se cache quelque chose de plus important : le capital spéculatif disparaît, tandis que la liquidité structurelle commence à se stabiliser.
Cette distinction compte davantage que la plupart des traders ne le réalisent.
Un volume plus faible ne signifie pas toujours un marché plus faible.
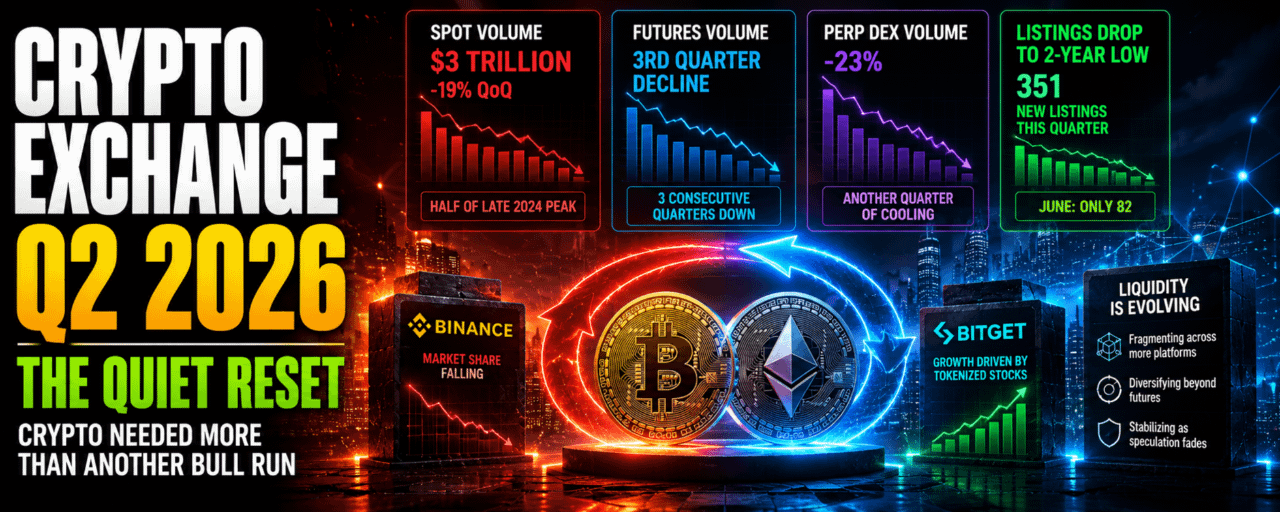
Le volume de trading spot sur les bourses centralisées est tombé à seulement 3 000 milliards de dollars, soit près de 19 % de moins que le trimestre précédent, et exactement la moitié de l’activité observée au sommet euphorique de fin 2024. Le volume des contrats à terme a aussi prolongé sa baisse pour le troisième trimestre consécutif, tandis que l’activité des DEX perpétuels a refroidi encore de 23 %.
Pris ensemble, chaque grande plateforme de trading semblait plus faible.
Cela ressemble à du pessimisme.
Mais les marchés atteignent rarement leur point bas lorsque les volumes sont élevés.
Ils atteignent le creux quand la participation devient douloureusement sélective.
C’est précisément ce que suggèrent les données actuelles.
L’excès spéculatif qui a défini une grande partie de 2024 et du début de 2025 a largement été purgé. L’élan du retail s’est estompé. La rotation des « fast-money » a ralenti. Les lancements de tokens se sont effondrés au rythme le plus faible en deux ans.
Ironiquement, ce sont souvent les conditions exactes qui précèdent des structures de marché plus saines.
Le marché pourrait lire les volumes d’échange dans le mauvais sens
Une statistique attire immédiatement l’attention.
Binance domine toujours le trading spot, mais sa part de marché a continué de baisser, pour tomber à un peu plus de 20 % en juin—le niveau le plus bas observé pendant la période couverte par le rapport.
Beaucoup d’observateurs y voient une perte de dominance de Binance.
Cette conclusion paraît incomplète.
La liquidité ne disparaît pas.
Le secteur se fragmente.
La croissance explosive de Bitget en juin illustre parfaitement cela. L’essentiel de sa hausse provenait de produits boursiers tokenisés plutôt que d’une demande crypto traditionnelle.
En d’autres termes, les traders n’abandonnent pas les bourses.
Ils suivent de nouveaux produits financiers.
Cela représente une concurrence au sein de la liquidité plutôt qu’un déclin pur et simple de la liquidité elle-même.
Cette distinction devient de plus en plus importante à mesure que la crypto évolue au-delà des actifs numériques natifs.
Mais ce n’est pas tout le tableau.
Peut-être le graphique le plus négligé du rapport n’est pas le volume spot.
Il s’agit des inscriptions CEX.
Seulement 351 nouvelles inscriptions ont été enregistrées sur les bourses centralisées au cours du trimestre, tandis que juin n’en a compté que 82 : le chiffre mensuel le plus faible en deux ans.
La plupart des analystes voient moins d’inscriptions comme un signe de ralentissement de l’innovation.
L’argument inverse mérite d’être considéré.
Pendant les marchés haussiers, les bourses se font concurrence en listant tout.
Sur des marchés arrivés à maturité, ils s’affrontent en rejetant la plupart des projets.
Une baisse de l’activité d’inscription peut en réalité refléter des standards de qualité plus élevés plutôt qu’une baisse des opportunités.
Si moins de tokens spéculatifs parviennent aux marchés publics, le capital se concentre naturellement autour des actifs les plus solides.
Cela crée une liquidité plus saine même si les volumes de trading dans les gros titres diminuent.
Les contrats à terme continuent de régner—mais leur dominance s’érode discrètement.
Malgré le ralentissement, les contrats à terme représentent encore environ trois quarts de l’ensemble des transactions crypto.
L’effet de levier reste le moteur de l’activité du marché.
Cependant, quelque chose de plus subtil est en train de changer.
Le trading spot a regagné sa part de marché en juin.
Les DEX perpétuels ont aussi élargi leur part après des mois de contraction.
Pendant ce temps, les contrats à terme ont perdu une partie de leur domination relative malgré leur croissance en termes absolus.
Il s’agit d’un changement important de second ordre.
Le capital commence à se diversifier entre différentes structures de marché, plutôt que de se concentrer entièrement sur une spéculation à fort levier.
Cela arrive généralement quand les traders deviennent plus sélectifs face au risque.
La reprise d’Hyperliquid signale quelque chose de plus vaste
Hyperliquid reprend la tête parmi les DEX perpétuels peut sembler une victoire compétitive isolée.
Il s’agit probablement de quelque chose de plus grand.
Après avoir perdu une part de marché substantielle à la fin de 2025 au profit de concurrents en croissance rapide, Hyperliquid a regagné progressivement sa position sans s’appuyer sur des campagnes d’incitation agressives.
Les marchés récompensent souvent la durabilité après des périodes dominées par des incitations.
Le même cycle s’est répété plusieurs fois dans la DeFi au cours des dernières années.
La liquidité finit par migrer vers des plateformes capables de retenir les utilisateurs même après la disparition des récompenses temporaires.
Cela rend la reprise d’Hyperliquid plus intéressante que ce que suggère sa seule part de marché brute.
Juin ne doit pas être confondu avec un nouveau marché haussier
Le rebond de juin était encourageant.
Le volume au comptant est repassé au-dessus de 1 000 milliards de dollars.
Les contrats à terme ont enregistré leur deuxième hausse mensuelle consécutive.
L’activité des DEX perpétuels s’est aussi redressée.
Mais les marchés produisent souvent des rallyes convaincants pendant des phases de consolidation plus larges.
Un mois suffit rarement à établir une nouvelle tendance.
Ce qui compte davantage, c’est que le rythme de dégradation a ralenti simultanément sur presque tous les segments.
Cela signale généralement une stabilisation—pas une expansion.
Le cycle a peut-être déjà changé.
Les marchés haussiers sont bruyants.
Les marchés baissiers sont émotionnels.
Les points bas de marché, cependant, sont souvent calmes.
Le T2 2026 n’a pas été défini par des ventes paniques ou des effondrements spectaculaires.
À la place, cela reflétait quelque chose de moins visible, mais potentiellement plus significatif : la spéculation s’estompe plus vite que l’infrastructure.
Les volumes diminuent.
Les inscriptions disparaissent.
La concurrence s’intensifie.
Pourtant, les plus grandes places de trading continuent de traiter des milliers de milliards de dollars, les produits dérivés décentralisés gagnent en pertinence, et la liquidité continue de se redistribuer plutôt que de s’évaporer.
Cela ne ressemble pas à une industrie en déclin.
On dirait une industrie qui devient beaucoup plus sélective sur l’endroit où le capital mérite d’affluer.
Et l’histoire suggère que ces transitions comptent souvent plus que le prochain grand titre de rallye.