

AllInWeb3
703 Publications

AllInWeb3
Signaler
Bloquer l’utilisateur
Ouvert au trading

Détenteur pour BNB
Trade fréquemment
5.5 an(s)
60 Suivis
119 Abonnés
313 J’aime
Publications
Portefeuille
Tous
Citations
·
--
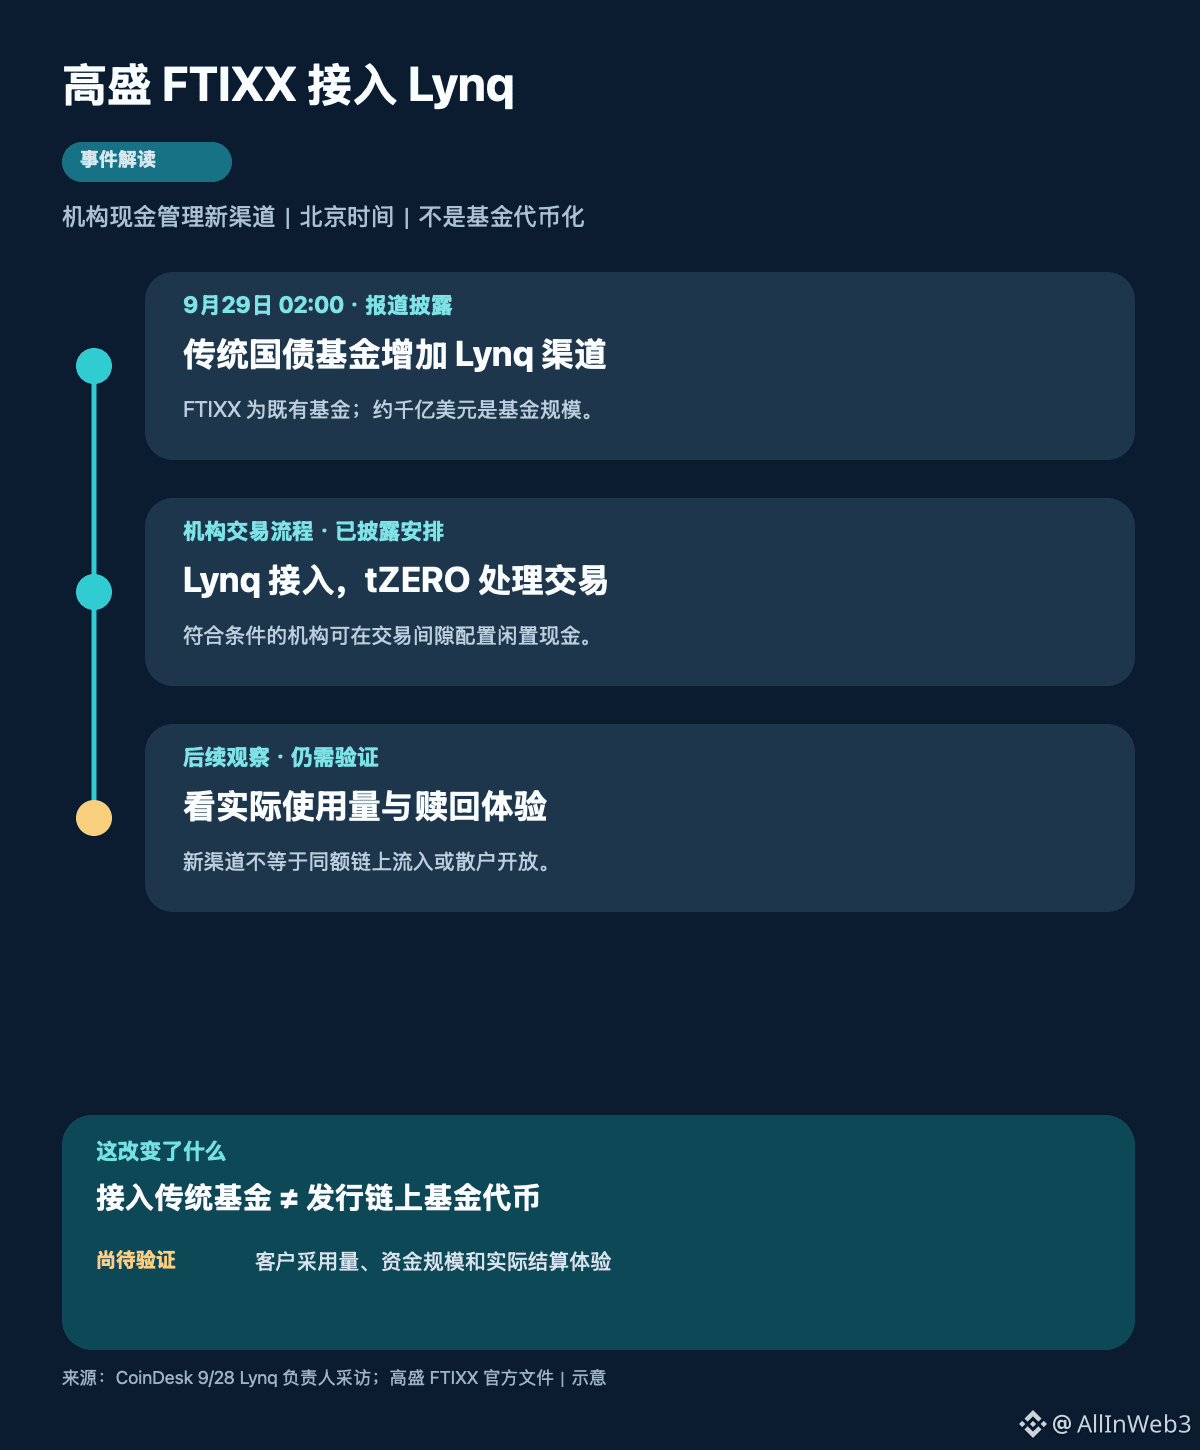
高盛约千亿美元的 FTIXX 国债货币市场基金接入 Lynq,标题里的“千亿美元”很醒目,但先别把它读成千亿美元进入链上。这里说的是既有基金的整体规模,以及面向机构数字资产业务新增的接入渠道,并非本次新增认购额。
按北京时间梳理:9月29日02:00,CoinDesk 发布对 Lynq 首席执行官 Jerald David 的采访。报道披露,FTIXX 成为 Lynq 首只外部基金;它仍是传统基金,相关交易由受美国证券交易委员会监管的经纪交易商 tZERO Securities 处理。高盛自己的基金文件也确认,FTIXX 是 Financial Square Treasury Instruments Fund 的机构份额,目标是在保持流动性的同时取得当期收入。两份材料能相互核对“基金是什么”,但接入后的实时资金流量仍无公开数值。
这件事的第一层,是机构现金管理:数字资产公司可在交易间隙把闲置现金配置到 FTIXX,待下一笔交易需要资金时再调回。能否及时使用,还取决于账户资格、申赎安排和平台操作;不能把基金收益或赎回速度写成保证。
第二层,是产品形态。Lynq 运行在许可制 Avalanche 网络上,但 FTIXX 在此没有变成可自由流通的链上代币。它与直接发行代币化基金份额是两条不同路线。平台连上区块链基础设施,不等于每只接入的传统资产都已经代币化。
第三层,是数字边界。约千亿美元是报道所称 FTIXX 基金规模,Lynq 此前披露的约8900万美元平台资产则是另一口径;两者不能相减或相加来推算本次净流入,更不能由此推断 AVAX 或其他代币的买盘。接下来值得看的是符合条件的机构实际采用量、基金申赎与结算体验,以及后续是否披露新增资金数据。来源:CoinDesk 9月28日报道及负责人采访、高盛 FTIXX 官方基金文件、Lynq 官方披露。
9
·
--
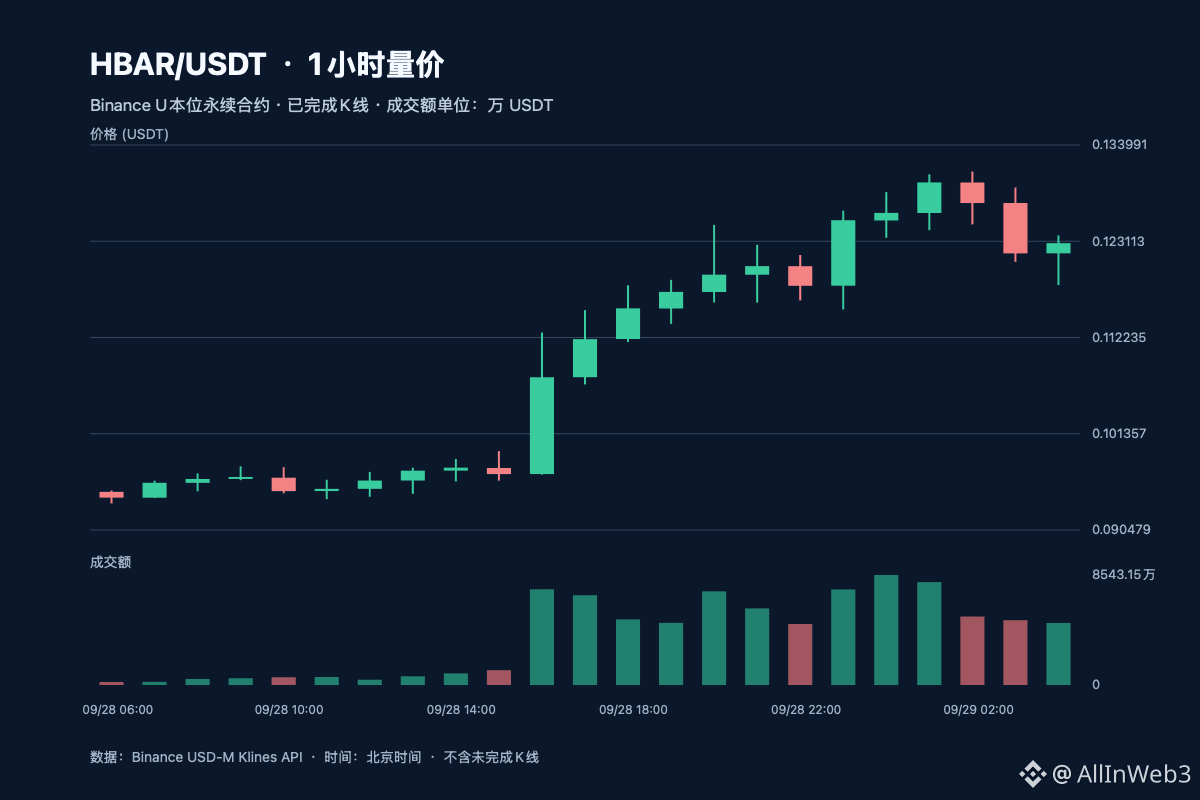
#HBAR $HBAR 短线观望,等待回踩修复:北京时间05:03,币安U本位HBARUSDT滚动24小时涨约30.56%,重新排在涨幅榜第1,成交额约8.75亿USDT。但刚完成的04:00小时最低探到0.11816,反弹收0.12290,仍没收回我们前篇关注的0.12496突破位。榜首说的是过去24小时表现,不等于此刻可以按原突破逻辑追涨。
把前后接起来看。我们00:08公开的那篇分析,依据是23:00完整小时收0.12549,首次收过此前0.12496高点,且当时合约成交约7424万USDT。随后01:00小时最高0.13068、收0.12976,突破一度延续;02:00高到0.13099却收回0.12743;03:00再降至0.12174。04:00小时开0.12175,最低0.11816,虽收回0.12290,但最高也仅0.12378,整小时没碰回0.12496。这是相对上篇最重要的新信息:旧突破位已经从确认点变成待收复的压力。
量能没有给出新的放量反攻证据。04:00合约成交额约4816万USDT,较03:00约5032万少约4.3%,远低于00:00小时约8543万。现货04:00收0.12298,与合约收盘接近,现货成交额约933万USDT、比03:00约895万略高。现货并非完全缺席,但合约这一小时的收复力度与早前突破量级不同。0.11816到0.12290的回升说明低位有接盘,不能仅凭这一点断言趋势已重新启动。
持仓继续给出约束。币安合约未平仓量从04:00样本约5.17亿枚降到05:00约5.05亿枚,约少2.2%;与02:00约5.31亿枚相比已少约4.8%。观察到的最近资金费率约+0.01%。价格从低点回升而持仓继续收缩,可能包含平仓后的反弹,不足以证明新多头持续加仓;OI变动也不是资金流入或流出的直接金额。
Hedera近期公开资料包括9月24日CLPR开源实验室消息,但不能把它当成04:00下探与回升的即时原因;目前未核实到解释这一小时走势的单一新催化。后续看完整小时能否重新收过0.12496,并同时看到成交与持仓改善;若再次跌破0.11816,回踩仍可能继续扩展。数据:币安USD-M及现货已完成1小时K线、OI历史与费率。
2
·
--
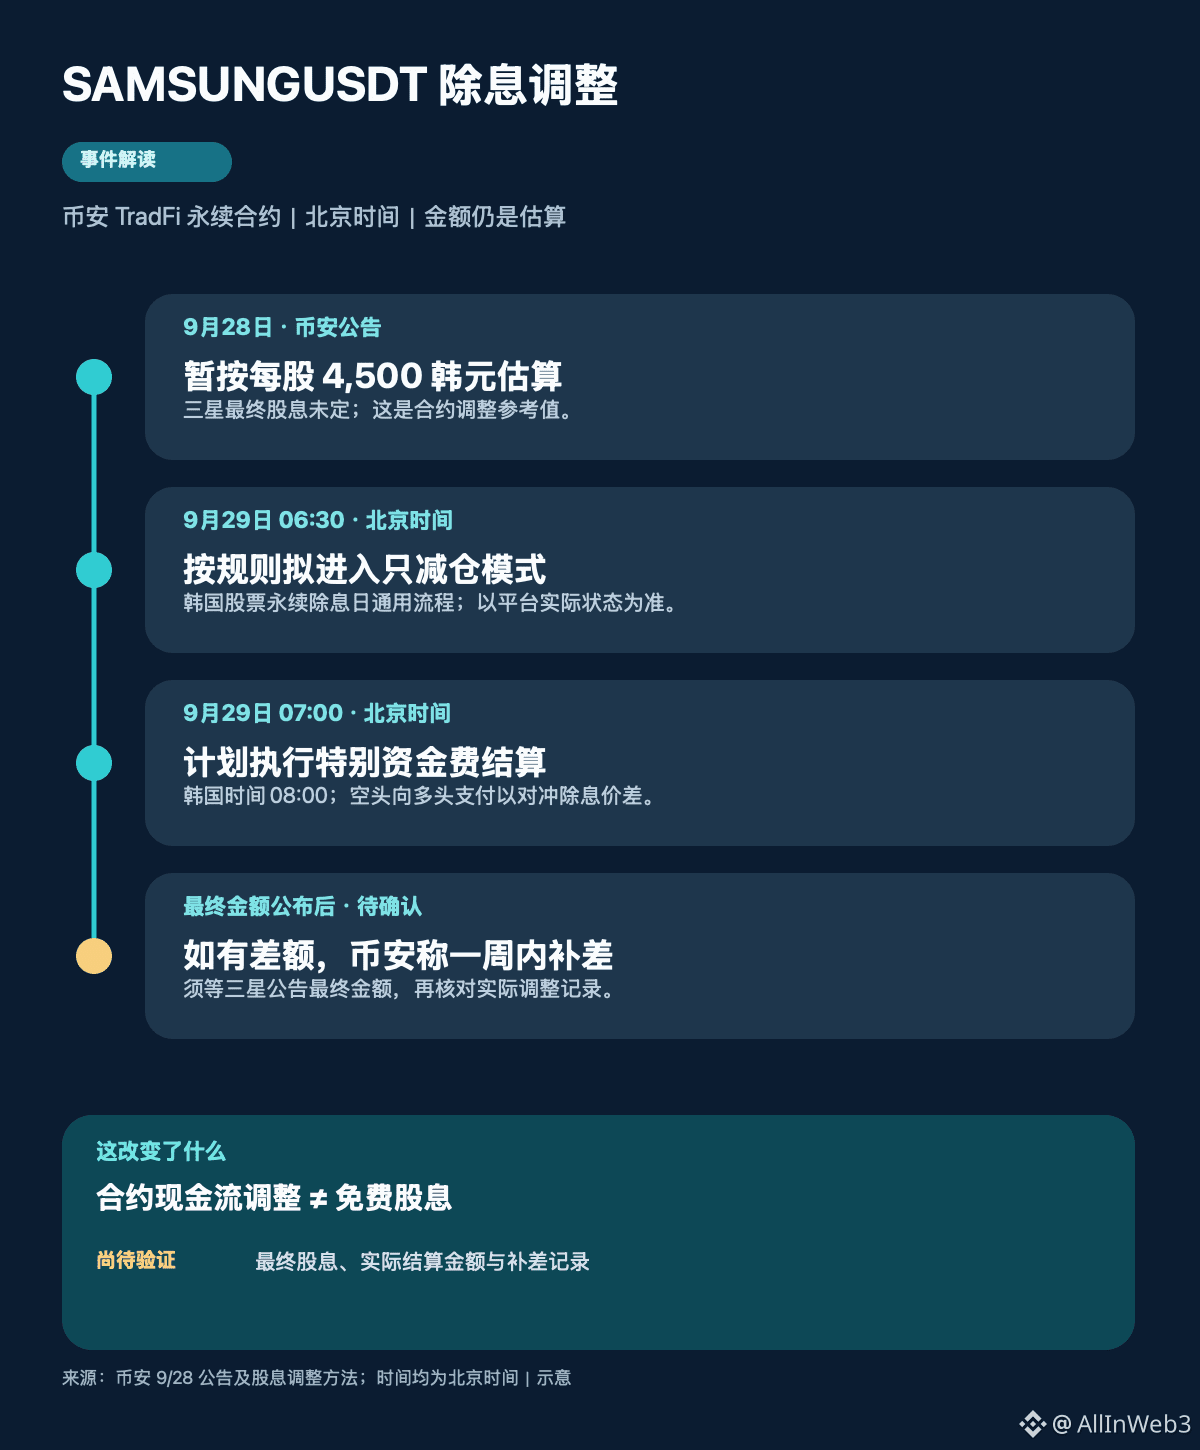
#SAMSUNGUSDT 除息调整临近,最容易误读的是“每股4,500韩元”:这是币安为 TradFi 永续合约暂用的股息估算值,并非三星已经敲定的最终股息,更不是开一张合约就能无风险领取的现金。币安9月28日公告指向韩国时间9月29日08:00,即北京时间今天07:00的合约净持仓调整。
先看时间线。币安表示,三星电子最终金额尚未确定,因此按每股4,500韩元估算。其韩国股票永续合约通用方法写明:除息日07:30韩国时间,合约进入只减仓模式并收紧标记价与指数价偏离阈值;08:00在常规资金费之后执行一次特别股息资金费;08:01恢复相关限制。换算成北京时间,分别是06:30、07:00和07:01。这是平台公布的流程,本文发稿时结算尚未发生,具体状态仍要以合约页面与实际记录为准。
第一层关键是方向。按币安方法,现金股息对应的特别资金费为负值,由空头向多头支付,设计目的是抵消标的除息时的自然价格落差。它不是三星股票账户派发股息,也不能把这笔调整单独算成收益:标的价格、合约价格、杠杆和常规资金费还会共同影响最终盈亏。每股韩元估算值也不能直接写成固定的每张合约USDT到账额。
第二层关键是限额。币安明确说这次特别调整不受通常资金费率上限或下限约束,潜在现金流可能大于交易者熟悉的常规资金费。用平时的费率上限去估算这次持仓成本,会漏掉最重要的风险。
第三层是事后核对。如果三星最终公布的股息与4,500韩元估算不同,币安称会在最终金额公布后一周内核对并调整差额;这不是说今天07:00就能知道最终数。下一步应核对三星正式金额、币安实际特别资金费记录和后续补差记录。资料:币安9月28日SAMSUNGUSDT公告及《股票永续合约股息调整方法》。产品适用地区以平台规则为准。
40
·
--
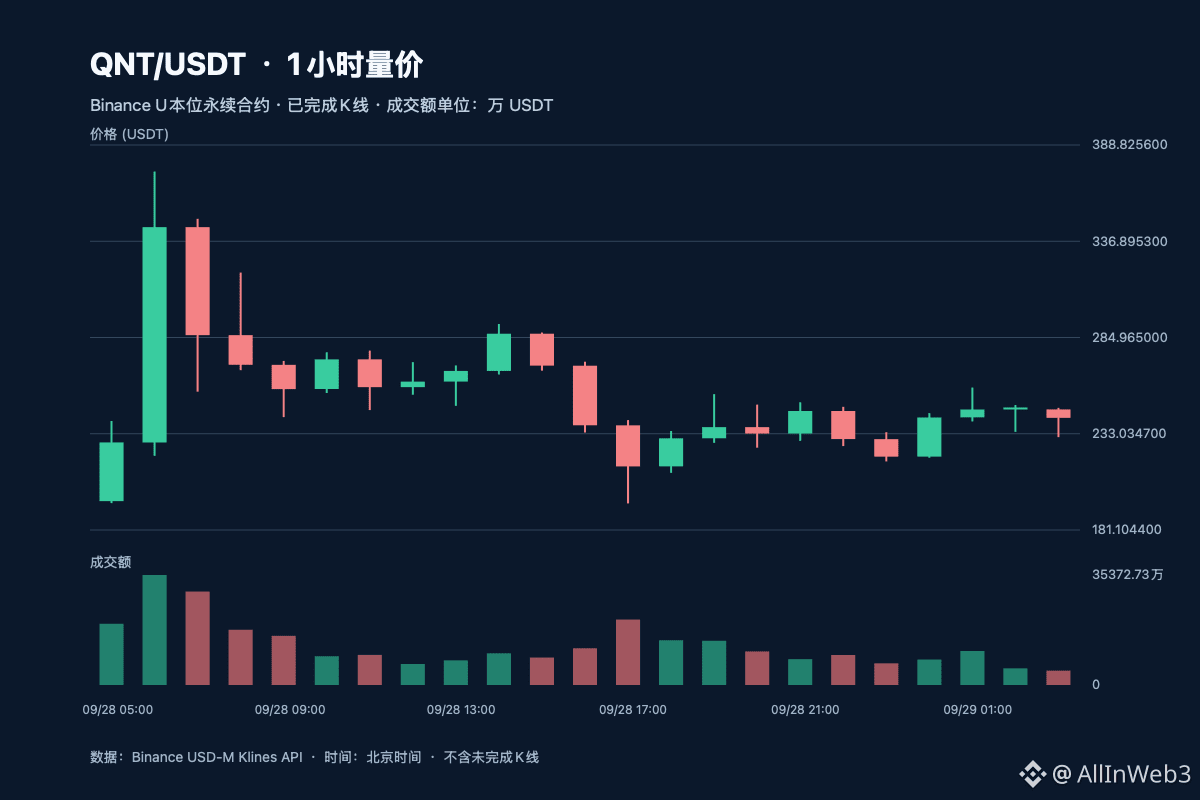
#QNT $QNT 短线观望:24小时涨幅仍在榜首,但最新完整小时又跌破前一轮回调低点。北京时间04:03,币安U本位QNTUSDT滚动24小时涨约29.42%,合约成交额约30.56亿USDT。榜单显示过去24小时仍强,却无法告诉我们反弹是否已站稳;要看刚完成的K线。
我们02:11上篇写到:01:00小时冲上257.99后只收246.13,持仓量随反弹下降,提醒观察239.64一带是否守住。新的03:00小时从246.17开盘,先试247.02,随后最低231.20,跌破02:00小时的234.05低点,最终收241.62。此前的观察条件已经被触发,短线反弹的稳定性需要下调。它不是一路单边下跌:收盘仍高于小时最低点约4.5%,显示低位有承接,但承接还没有把价格重新送回前高。
量价不支持把这一小时描述成“新一轮放量突破”。03:00合约成交额约4619万USDT,低于02:00的约5344万,减少约13.6%;现货同小时收241.79,与合约收盘接近,现货成交额约524万USDT,也比前一小时约604万低。价格创更低的小时低点,成交却缩减,既可能是追跌意愿放缓,也可能只是高波动后的暂歇,单靠一根K线不能判定底部。
再看仓位:币安合约未平仓量由03:00样本约16.27万枚降至04:00约16.07万枚,约减少1.25%;较02:00约16.59万枚已累计缩减约3.15%。价跌、仓位也收缩,符合部分仓位退出的图景,不能据此精确区分多头止损与空头回补,也不是资金净流出的直接证据。04:02附近最近资金费率约-0.0141%,口径是观察值,并非未来费率保证。
9月24日Quant与The Clearing House合作公告仍是背景,而非这根03:00小时K线的新公告;技术合作也不自动等于QNT代币需求增加。接下来观察完整小时能否重新收回246一带并伴随成交、持仓同步修复;若231.20再被有效跌破,反弹结构会继续受损。以上均为币安已完成K线与持仓样本的市场结构分析,不构成买卖建议。
12
·
--
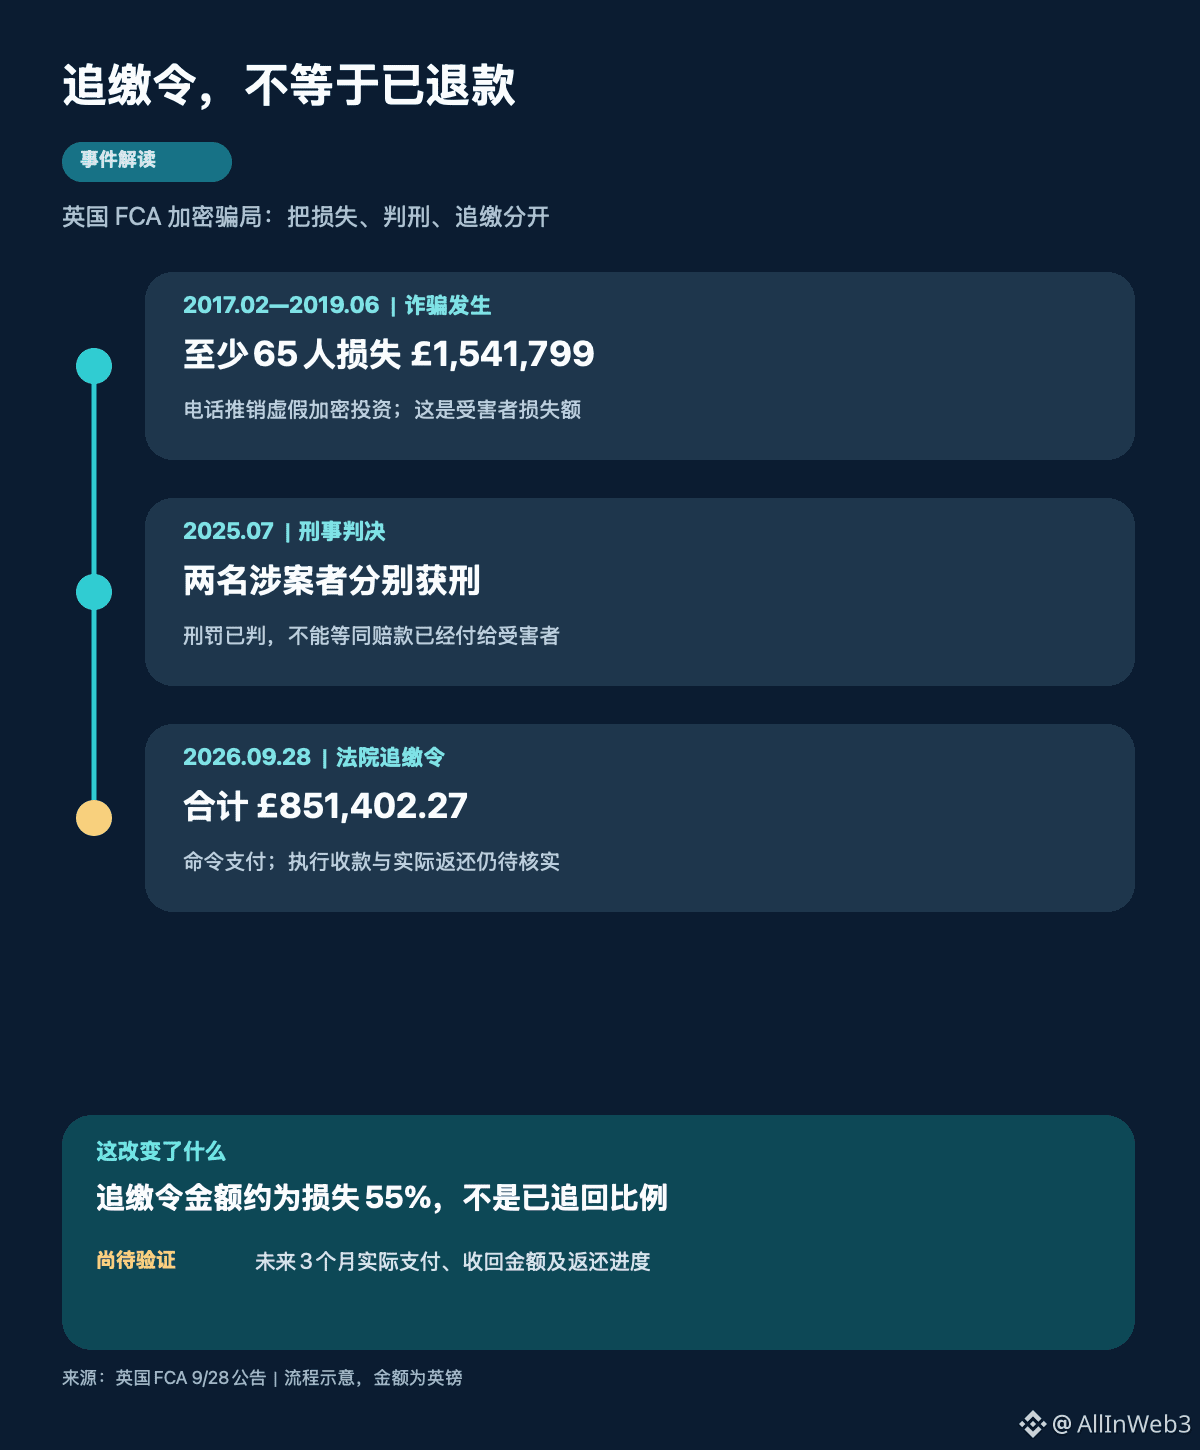
#英国FCA获法院令追缴85.1万英镑 这条热议消息最容易看错的地方是:法院命令支付85.14万英镑,并不等于65名受害者已经收到退款。英国金融行为监管局FCA在9月28日公布了新的追缴进展,案件本身发生在多年前;把时间与金额分开,才能看清这次真正前进了哪一步。
第一段是损失。FCA称,2017年2月至2019年6月,两名涉案人员通过主动致电、展示看似专业的网站,推销虚假的加密资产投资。至少65名投资者合计损失1,541,799英镑。这个数字是被害损失,不是此次法院追缴令的金额,也不是已追回资金。
第二段是刑事责任。FCA早在2024年公布两人定罪;2025年7月,Raymondip Bedi获刑5年4个月,Patrick Mavanga获刑6年6个月。判刑处理的是犯罪责任,无法替代找到可执行资产、收取款项及向受害者分配。FCA本次公告的重要性,正是在判刑之后推进了财产追缴。
第三段是9月28日的法院令:Bedi须支付603,404.28英镑,Mavanga须支付247,997.99英镑,合计851,402.27英镑。这个合计约相当于已公布损失的55.2%,但55.2%只是“命令金额与损失额之比”,不能写成已追回率,更不能推成每个人将拿回55.2%。FCA说明,追缴令金额按犯罪获益和可用资产价值中较低者确定;这也不能证明剩余损失已经消失、被转去哪里,或绝对无法追回。
接下来仍有执行阶段。FCA表示已识别并联系受害者,将把追缴程序实际收回的资金返还给他们;两名被告有三个月履行命令,逾期可能被追加监禁。公告没有给出截至发文时实际到账金额、逐人分配比例和返还日期。因此目前能够确认的是“法院已下令”,尚不能确认“款项已全数收回或发放”。后续最值得核对的是实际支付、FCA收回金额以及受害者返还进度。来源:英国FCA 2026年9月28日公告及此前定罪、判刑公告。
22
·
--
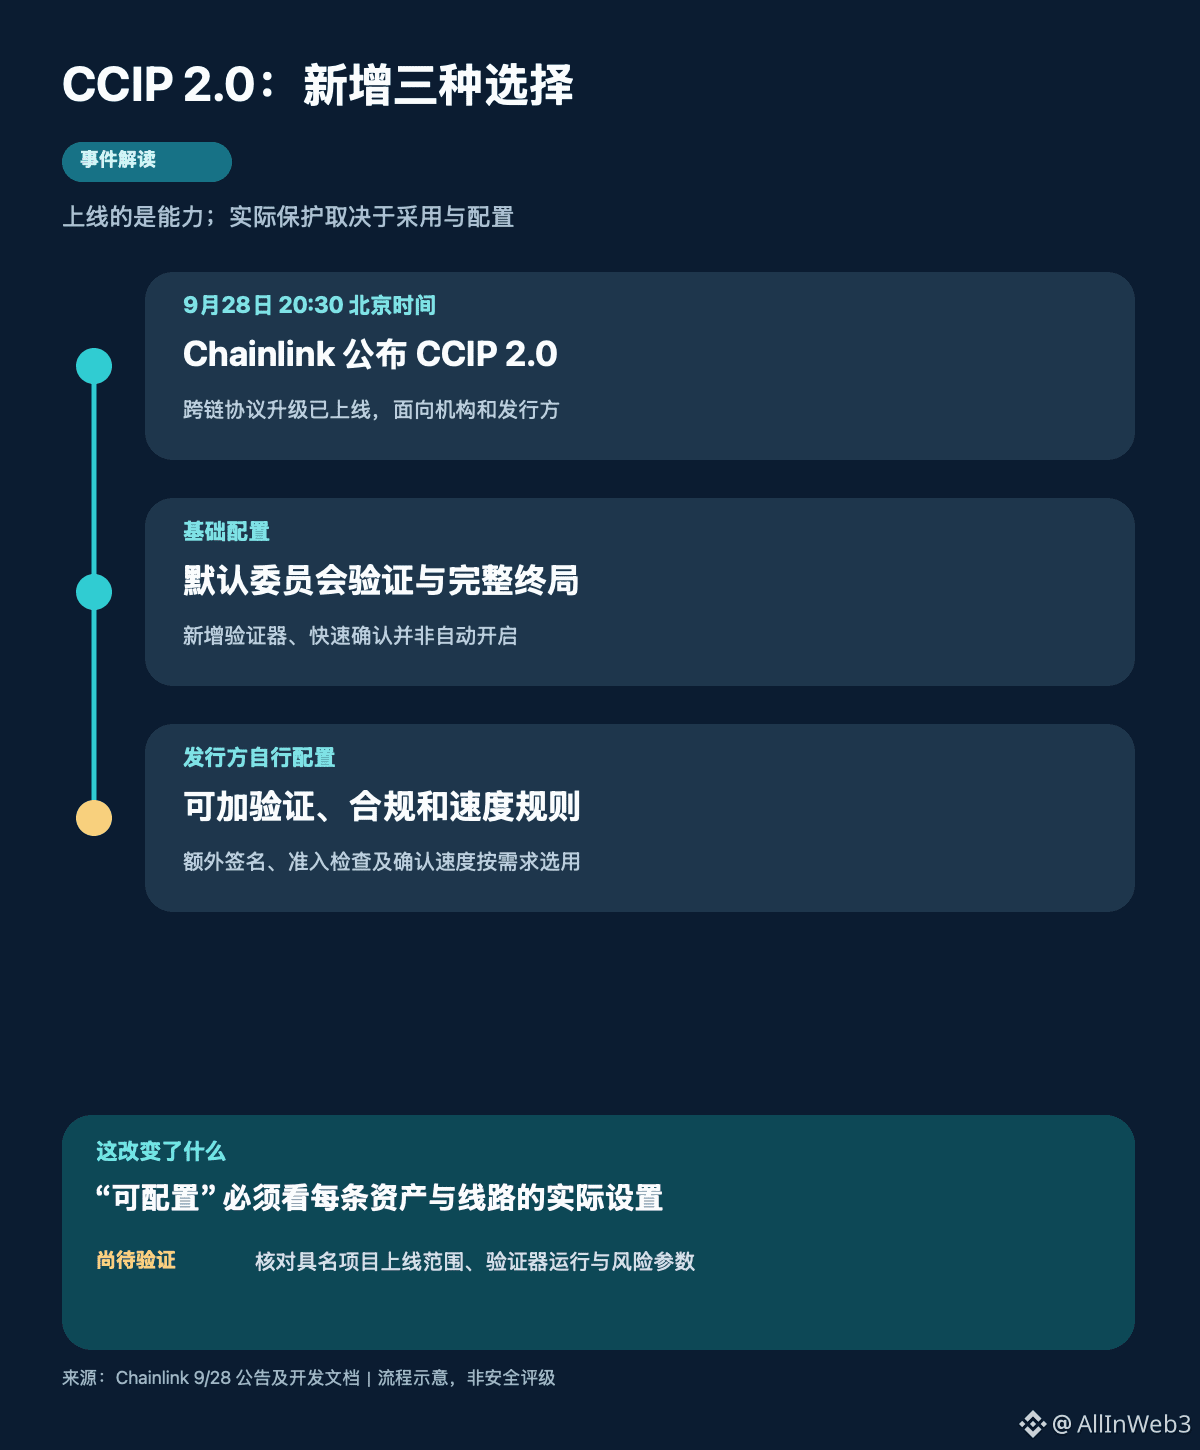
#Chainlink #CCIP Chainlink 在北京时间9月28日20:30公布 CCIP 2.0 已上线。币安广场相关话题正在升温,但看这次升级,重点不是一句‘跨链更安全’,而是三类新能力分别由谁启用、在哪里生效。协议提供选择,并不等于每条资产线路已经用上相同的安全和合规配置。
先看验证。官方说明,基础是 Chainlink 的委员会验证器,现由16名独立节点运营者组成;发行方还可以加自己运行或第三方运行的 Cross-Chain Verifier(CCV)。一旦某条转账被配置为必须经过额外 CCV,基础委员会与新增验证器都需签名,目的链才执行。这把额外审批权交给资产发行方,但也把验证器密钥管理、可用性和规则设置变成它必须负责的运行问题。仅有合作机构名单,不足以证明每一家都已在生产线路运行自有 CCV。
第二个开关是速度。开发文档写明,默认仍等待源链完整终局;更快的确认路径是可选择的配置。更快并非无条件更好:它减少等待,也改变了对链重组和确认深度的承受方式。真正要比较的,是具体资产、具体线路选择了多少确认、单笔或累计能转多少,以及异常时如何暂停,而不是把产品介绍中的‘秒级’当作全部转账的统一结果。
第三个开关是合规。官方将身份、制裁名单、准入与交易限额等规则接入跨链流程,发行方可以按自己的政策配置。对受监管资产,这意味着限制可随资产跨链延续;对普通用户,则意味着是否可转、何时可转可能受到发行方规则约束。‘内置支持’是功能供给,不能倒推所有资产都实施了同一种审查,也不能把合规检查当成智能合约漏洞保险。
Chainlink 称 CCIP 累计跨链代币价值已超过840亿美元,那是官方累计口径,不能当作 CCIP 2.0 上线当天新增交易量。公告列出众多合作方和支持方,但支持、试用、接入与生产环境持续运行是不同阶段。接下来更值得核对的是:哪些具名资产实际启用了额外 CCV,哪些线路启用快速确认,相关验证记录、费用与故障处置是否可查。对 $LINK,也不能仅凭协议升级推导出即时的代币需求或价格方向。资料:Chainlink 9月28日公告、CCIP 开发文档。
#Chainlink #CCIP Chainlink 在北京时间9月28日20:30公布 CCIP 2.0 已上线。币安广场相关话题正在升温,但看这次升级,重点不是一句‘跨链更安全’,而是三类新能力分别由谁启用、在哪里生效。协议提供选择,并不等于每条资产线路已经用上相同的安全和合规配置。
先看验证。官方说明,基础是 Chainlink 的委员会验证器,现由16名独立节点运营者组成;发行方还可以加自己运行或第三方运行的 Cross-Chain Verifier(CCV)。一旦某条转账被配置为必须经过额外 CCV,基础委员会与新增验证器都需签名,目的链才执行。这把额外审批权交给资产发行方,但也把验证器密钥管理、可用性和规则设置变成它必须负责的运行问题。仅有合作机构名单,不足以证明每一家都已在生产线路运行自有 CCV。
第二个开关是速度。开发文档写明,默认仍等待源链完整终局;更快的确认路径是可选择的配置。更快并非无条件更好:它减少等待,也改变了对链重组和确认深度的承受方式。真正要比较的,是具体资产、具体线路选择了多少确认、单笔或累计能转多少,以及异常时如何暂停,而不是把产品介绍中的‘秒级’当作全部转账的统一结果。
第三个开关是合规。官方将身份、制裁名单、准入与交易限额等规则接入跨链流程,发行方可以按自己的政策配置。对受监管资产,这意味着限制可随资产跨链延续;对普通用户,则意味着是否可转、何时可转可能受到发行方规则约束。‘内置支持’是功能供给,不能倒推所有资产都实施了同一种审查,也不能把合规检查当成智能合约漏洞保险。
Chainlink 称 CCIP 累计跨链代币价值已超过840亿美元,那是官方累计口径,不能当作 CCIP 2.0 上线当天新增交易量。公告列出众多合作方和支持方,但支持、试用、接入与生产环境持续运行是不同阶段。接下来更值得核对的是:哪些具名资产实际启用了额外 CCV,哪些线路启用快速确认,相关验证记录、费用与故障处置是否可查。对 $LINK ,也不能仅凭协议升级推导出即时的代币需求或价格方向。资料:Chainlink 9月28日公告、CCIP 开发文档。
7
·
--
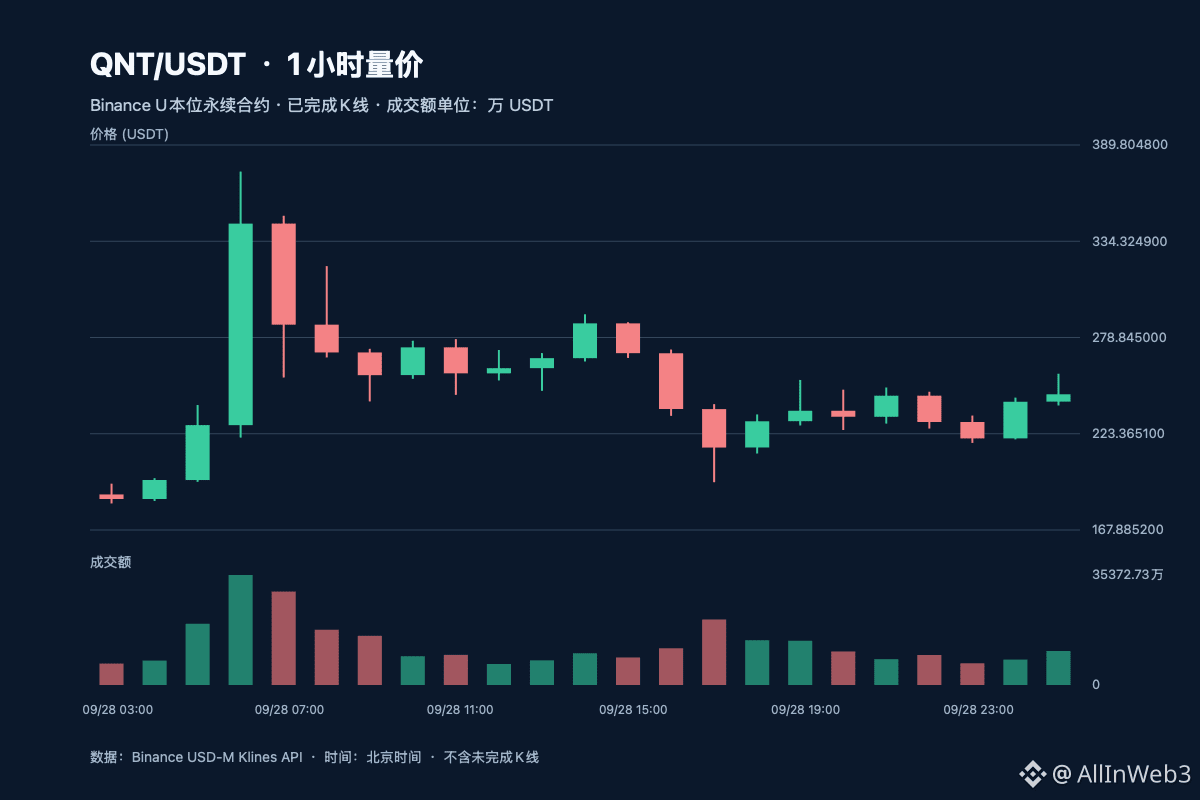
#QNT $QNT 本轮先观望:02:10北京时间币安U本位合约24小时涨幅约33.81%、涨幅榜第2,但反弹进入高波动检验。最新完成的01:00小时一度摸到257.99 USDT,最终只收在246.13。高点之后的回吐,说明成交继续放大,并没有自动换来更稳的收盘。
先把路径接上。我们上篇公开分析的是9月28日17:00前后的急跌,当时一小时从约269.75跌至237.61,最低233.69。随后价格仍反复,23:00小时收至220.68;跨入29日,00:00小时从220.68反弹收241.82,01:00小时再冲257.99后回到246.13。把22:00至01:00四个完整小时合看,开盘245.30、收盘246.13,首尾变化不大,中途却下探218.11、上试257.99。这里更像巨幅换手中的方向争夺,不能只截取反弹两小时就叫趋势恢复。
量能也要拆开看。合约01:00小时成交额约1.093亿USDT,较前一小时约8173万增加约34%;现货同小时约1353万USDT,较前一小时约813万增加约66%,且现货收246.33与合约收246.13接近。现货同步参与让反弹不只是单一合约价格跳动,但01:00收盘较小时高点仍低约4.6%,上方抛压或获利了结至少需要认真观察。仅凭成交额无法判断买盘最终占优。
仓位给出另一条约束:币安合约未平仓量从01:00的约16.83万枚降到02:00的约16.59万枚,约减少1.4%;02:03附近的最近资金费率约-0.019%。价格收高而持仓下降,可能包含空头回补和其他平仓,不能直接断言新增多头推动,更不能据此推定谁已被爆仓。
9月24日 Quant 与 The Clearing House 的合作公告是已知背景,公告谈的是公司技术服务,不能把它当作01:00这根K线的新消息,也未直接证明QNT代币需求同步增加。目前没有找到足以解释本轮上涨的单一基本面催化。下一步看完整小时能否守住约239.64的最新小时低点并重新收过257.99,及放量时OI是否重新扩张;若再失守前者,反弹延续判断要下调。数据:币安USD-M合约与现货已完成1小时K线、持仓历史及资金费率;公告:Quant,9月24日。
8
·
--
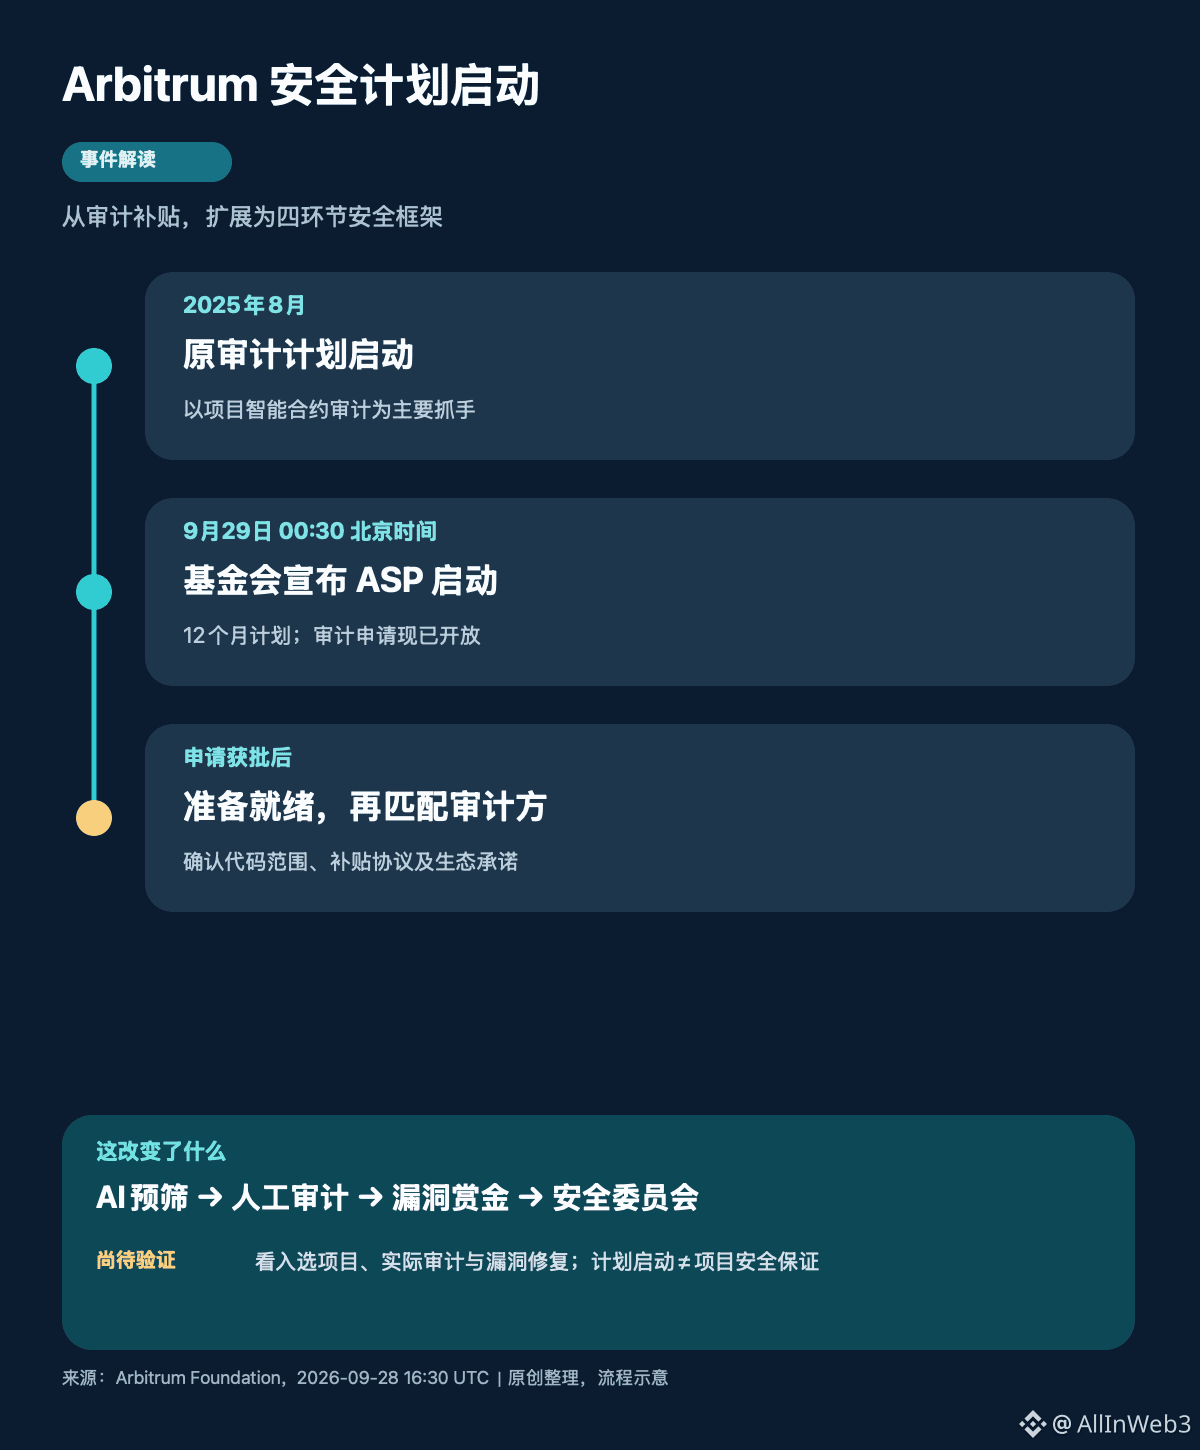
#Arbitrum #ARB Arbitrum 基金会北京时间9月29日00:30宣布启动为期12个月的 Arbitrum Security Program(ASP),并开放审计申请。真正值得看的,不是‘安全’两个字,而是它把原先以一次审计为中心的资助,延伸到审计前筛查、人工审计、漏洞赏金和DAO安全委员会四个环节。计划启动不等于链上项目已经获得安全保证。
先看时间线。基金会称,原 Arbitrum Audit Program 于2025年8月启动,任期一年;此次 ASP 是其扩展。新公告明确审计功能从现在开始运行,申请已开放。项目并非提交表格就自动拿到补贴:获批后,团队还需确认代码已达到可审计状态、接受适用的审计补贴安排,并与基金会签署生态承诺协议,之后才开始匹配审计方。官方建议从获批到预计开审预留约一个月;计划只覆盖约定的首次审计。
第一层变化是把审计前的问题前移。入选团队可在人工审计前使用 AI 辅助安全筛查。它可能减少低级缺陷占用人工审计时间,但 AI 筛查不能替代专业审计,更不能覆盖部署后的全部风险。实际效果要看入选项目的审计范围、公开报告和漏洞修复记录。
第二层是资金口径。公告称按发布时市价,计划涉及约780万美元,即176万 USDC 和2500万 ARB;其中约120万美元对应原审计计划既有承诺,约660万美元用于新增工作。这是计划资源与用途说明,不能写成当天新增购买 ARB,也不能把按市价换算的金额当作固定美元预算。基金会将按各项目商业协议补贴部分审计费用,并非全部项目免费审计。
第三层是适用范围。未上线、跨链迁移、增长阶段、推出新功能或自建 Arbitrum Chain 的团队均可申请;评审还看技术成熟度、团队、成功可能性和生态契合度。范围扩大可能让更多项目进入正式安全流程,但受理范围不等于审计完成,更不等于漏洞不会出现。
后续最值得跟踪三件事:首批获批及实际开审项目、审计发现与修复是否公开、漏洞赏金与安全委员会如何协同处理事件。至于 ARB 价格,公告没有证明它会直接带来新增代币需求;不应把安全计划机械解释成短线利好。资料:Arbitrum Foundation《Introducing the Arbitrum Security Program》,2026年9月28日。
2
173
·
--
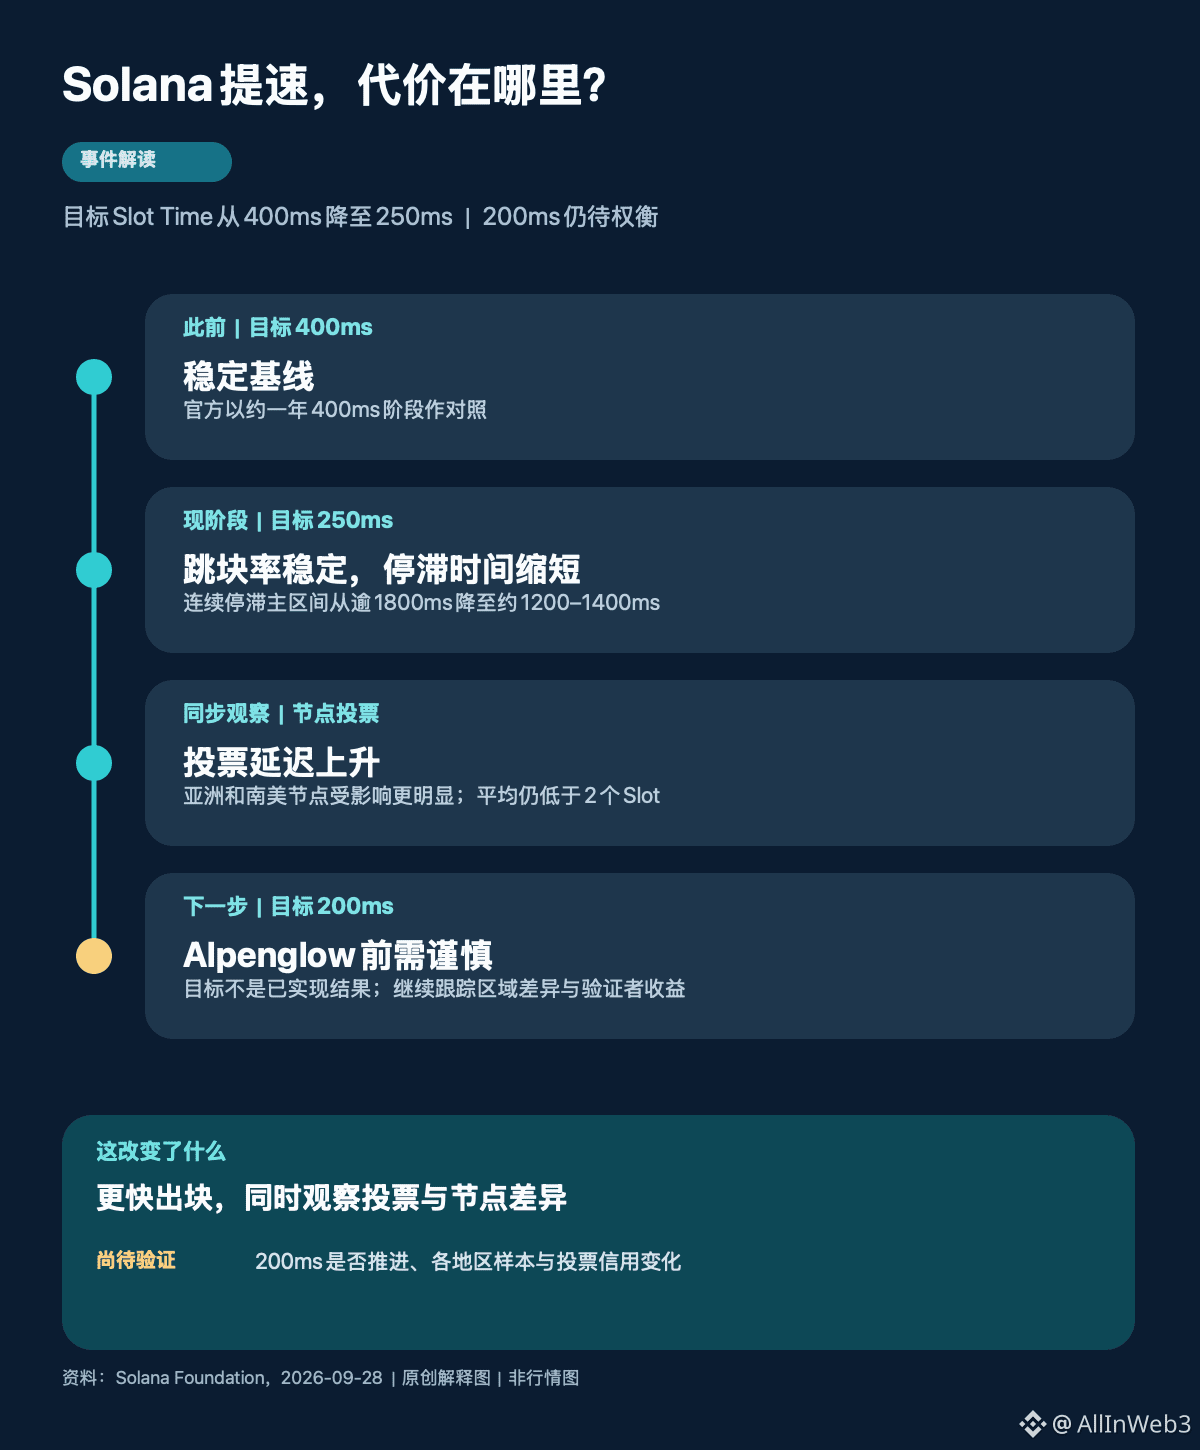
#Solana #SOL Solana把目标Slot Time从400毫秒逐步压到250毫秒后,网络究竟更快了多少,又付出了什么代价?Solana Foundation 9月28日发布的实测复盘,给出的答案比‘即将200毫秒’更有信息量:跳块率保持低位且未随提速明显恶化,但验证者投票延迟上升,地区差异需要继续盯。
先把时间线放准。此前网络约一年以400毫秒为目标;随后逐步调整到350、300、250毫秒。基金会这次观察的是已发生的降速间隔,不是宣布200毫秒已经上线。Odaily在北京时间9月28日23:47报道了这份原文;文中提出的200毫秒,仍是Alpenglow上线前要谨慎评估的下一步。
第一层,看用户能感受到的收益。官方数据显示,缩短目标间隔时,跳块率保持稳定;连续跳块导致的主要停滞时长,从超过1800毫秒缩到约1200至1400毫秒。单个领导者连续掌控排序的时间窗口,其第99百分位也由约3秒降到约2秒。这提示等待和单一领导者提取价值的窗口可能收窄,但不是说每笔交易都按250毫秒确认,更不能把目标间隔直接写成最终确定性。
第二层,看验证者的成本。投票本身需要上链,出块更密会让投票延迟上升;亚洲和南美节点受影响更明显。基金会同时指出,全网平均投票延迟仍低于2个Slot,现有数据没有显示共识不稳定。也就是说,‘有延迟代价’与‘网络已失稳’不是同一个结论。地区交接的部分样本还很少,不能据此断言特定地区长期被系统性惩罚。
第三层,看经济边界。官方表中,250毫秒阶段按节点平均的投票信用损失占比约1.636%,按质押权重计约0.0874%;两种口径差距提醒我们,大节点与小节点承受的影响可能不同。这个阶段的样本期有限,不能把短期数字当成200毫秒的预测。
我的判断是,真正值得追踪的不是更小的毫秒数字,而是提速能否在不同地区、不同规模验证者之间维持可接受的投票表现。后续看200毫秒决策、地区样本扩充、投票信用分布以及Alpenglow后的机制变化。原文没有给出SOL价格上涨的单一催化证据,技术进展也不等于代币价格必然受益。
资料:Solana Foundation《Slot Time Reduction Effects》,2026年9月28日。
212
·
--
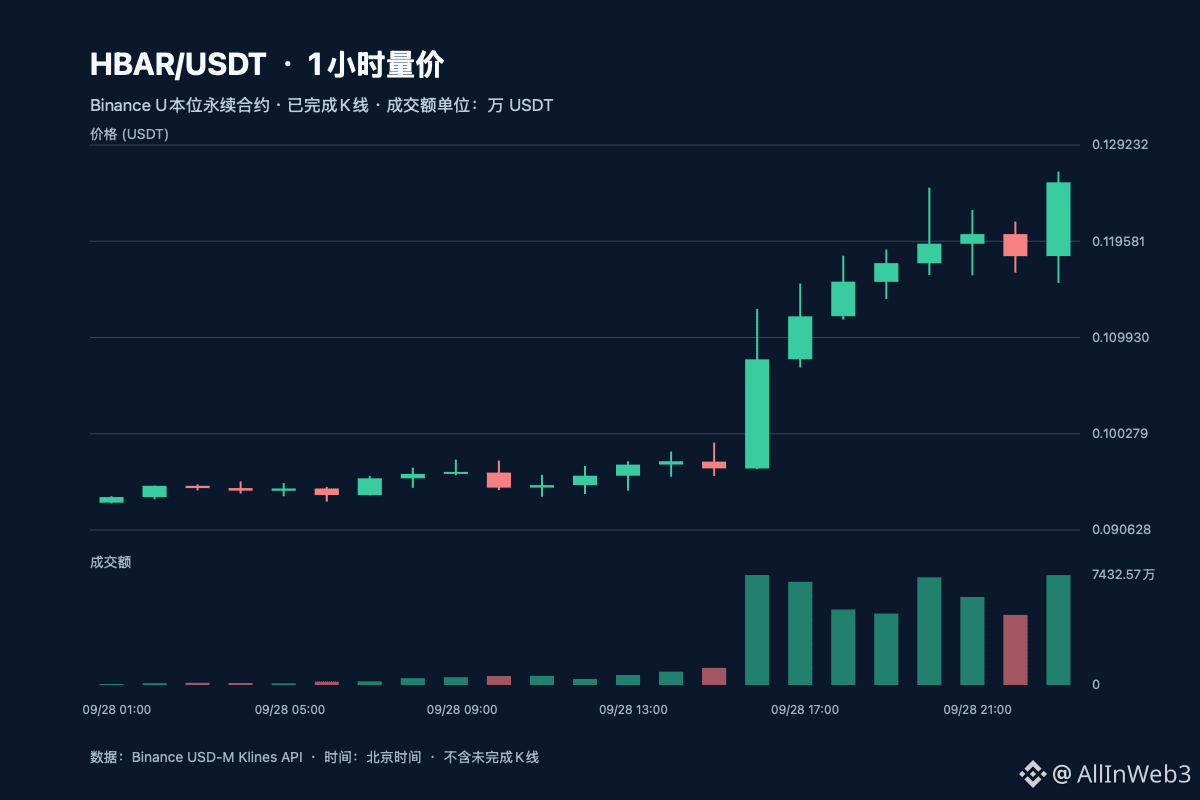
#HBAR #合约异动 $HBAR 刚从缩量回吐转成放量突破,我对短线结构转为偏多观察,但更想确认它能不能守住新高。北京时间9月29日00:02,币安完整525个合格USDT永续交易对里,HBAR升至24小时涨幅第1,约+35.00%,滚动成交约5.67亿USDT。榜首是研究顺序,不能只凭排名追涨。
这次真正变了什么?本账号21:23的上一帖看到20:00—21:00小时成交重新放大、价格触及0.12496,却只收0.11934,当时还缺一个有效站稳。随后22:00—23:00小时收0.11808,合约成交缩至约4737万USDT,看起来像前一轮冲高正在退潮。可最新完成的23:00—00:00小时,合约从0.11808收至0.12549,约+6.28%;成交升至约7424万,较上小时增加约56.7%。最高0.12657,收盘也越过前述20点小时高位0.12496。这是相对上一篇的关键信息增量:价格不只碰到旧高,而是在重新放量后收在其上。
现货并没有完全缺席。相同的23点小时,币安HBAR现货收0.12561,成交约1303万USDT,高于22点小时约932万;合约未平仓量在23:00至00:00样本从约4.928亿枚升至5.118亿枚,约+3.9%。价格、成交和持仓这次同向扩大,比单纯缩量反弹更值得重视。但OI增加既可能有新多也可能有新空,不能直接写成资金净流入或多头胜利。观察到的资金费率约+0.0092%,也没有达到足以独自解释行情的程度。
我核对了Hedera官方近期博客与状态页,目前没有找到足以解释这一小时上涨的单一新基本面催化。我的判断只建立在已完成量价和持仓上:这次突破比前一次冲高多了一层确认,但只确认了一个完整小时。接下来先看后续完整小时能否守在0.12496上方、成交是否继续有承接;若很快收回0.11808附近且OI回吐,就需要重新评估这个突破。你认为这次增加的持仓是趋势接力的证据,还是高波动区多空同时加仓、尚未分出胜负?
46
·
--
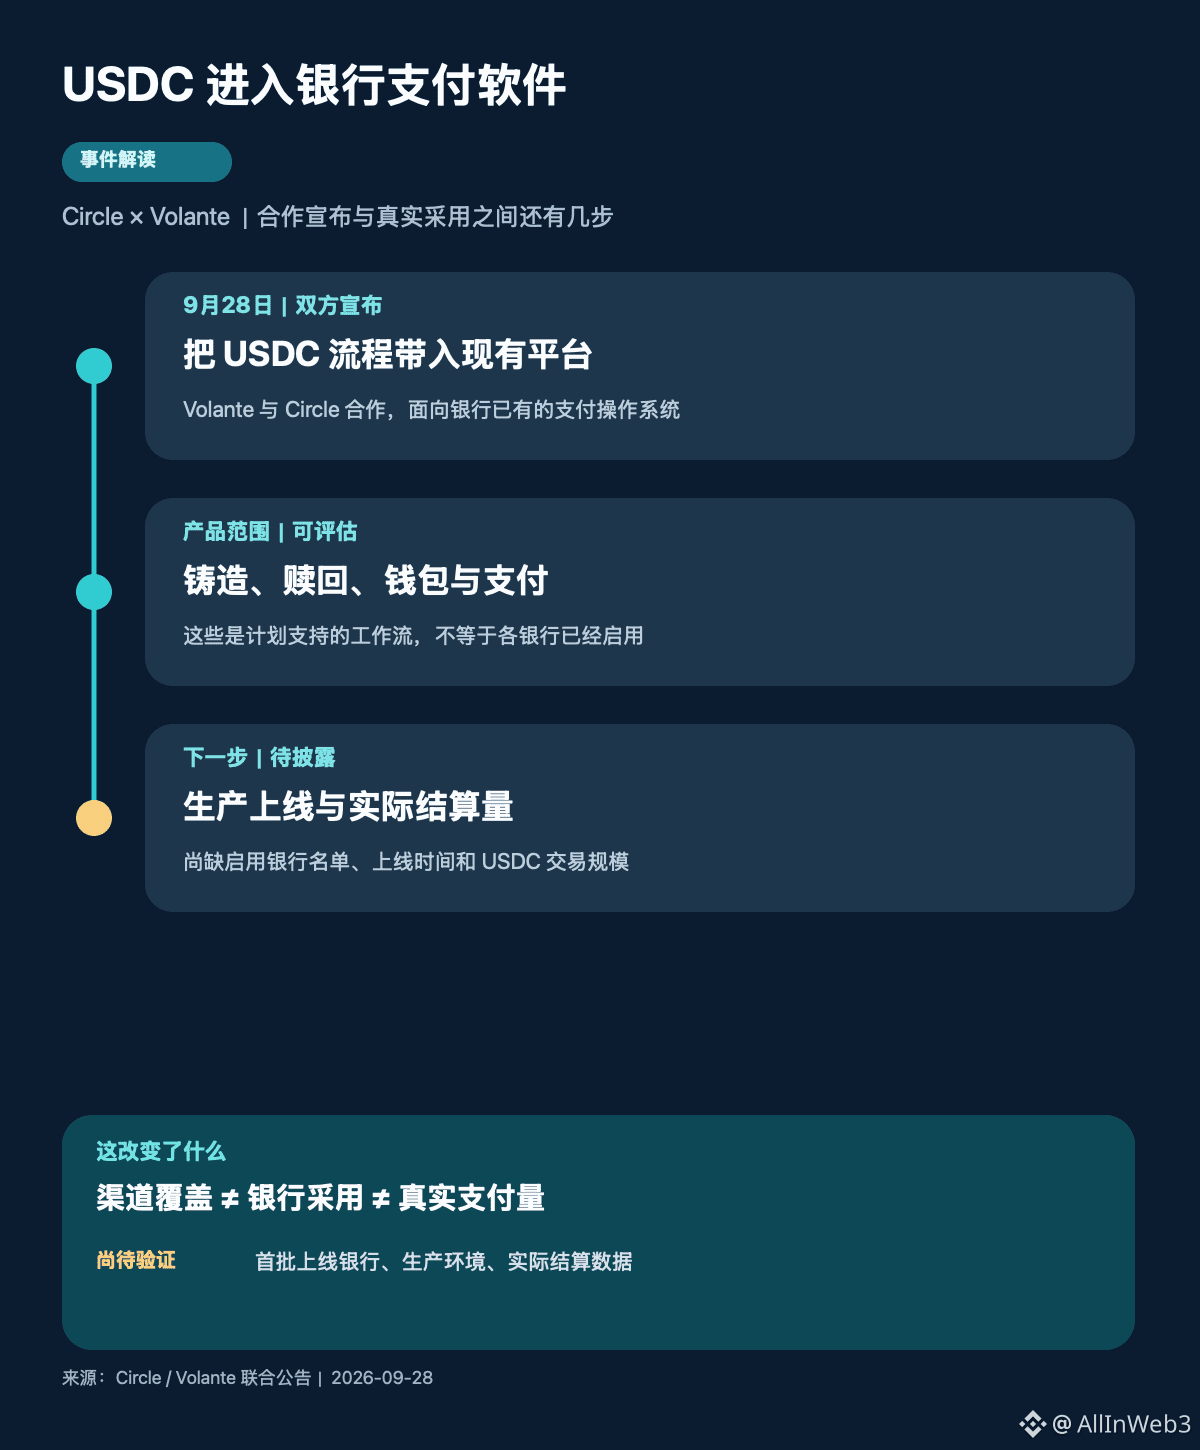
#USDC #稳定币支付 一家支付软件商的客户覆盖全球前五大企业银行中的四家,并不等于四家银行已经用 USDC 结算。Circle 与 Volante 今天公布合作,真正值得追的问题是:把稳定币功能放进银行熟悉的支付系统之后,离真实使用还差哪几步?
先看公告到底说了什么。9月28日,Circle 与 Volante 宣布,后者将在自己的支付平台中引入 USDC 相关流程,让金融机构在原有操作、控制和法币出入金要求下评估稳定币支付。列出的流程包括铸造、赎回、收款钱包登记、资金划拨、通知和钱包间付款。Volante 称自己的现有客户包括全球前五大企业银行中的四家、美国前十大银行中的七家;这描述的是软件客户覆盖,不是这些银行已开通 USDC。Volante 高管的原话是客户“很快可以测试”相关流程,公告没有给出首批银行名单或生产上线日期。
第一层意义是接入方式变化。银行若能在已使用的支付平台内查看 USDC 流程,就不必为了测试另外搭建整套数字资产系统。这可能缩短技术评估路径;但技术入口存在,不代表合规、钱包管理、财务对账和客户授权已全部完成。我更关心的不是平台支持多少功能,而是银行会把哪些流程放进真实业务。
第二层是量的边界。铸造和赎回、钱包登记、钱包间支付被列入可评估清单,只能证明合作设计覆盖了这些环节。它不能推出 USDC 已经流经 Volante 所有银行客户,更不能据此估算新增发行量、手续费或银行结算份额。公告没有披露实际交易量、已上线银行、支付走廊或上线后的故障与合规数据。把客户数直接换算成稳定币采用率,是这条新闻最容易出现的误读。
我的判断是,稳定币的竞争正在进入银行现有工作流,而真正的验证点仍在生产环境。后续若披露具名银行、上线时间、真实结算量和赎回路径,才可判断这次合作从展示能力走到了采用。你认为银行最难跨过的一步,是技术接入、合规审批,还是实际客户愿意使用?
资料:Circle/Volante 9月28日联合公告。
87
·
--
#MiCA #ESMA #加密监管 拿到 MiCA 牌照,是不是就算过关了?今天 ESMA 公布的 2027 年工作计划,给出了另一个观察角度:监管正在把重心移到持牌之后,机构能否持续证明自己有真实的运营能力。
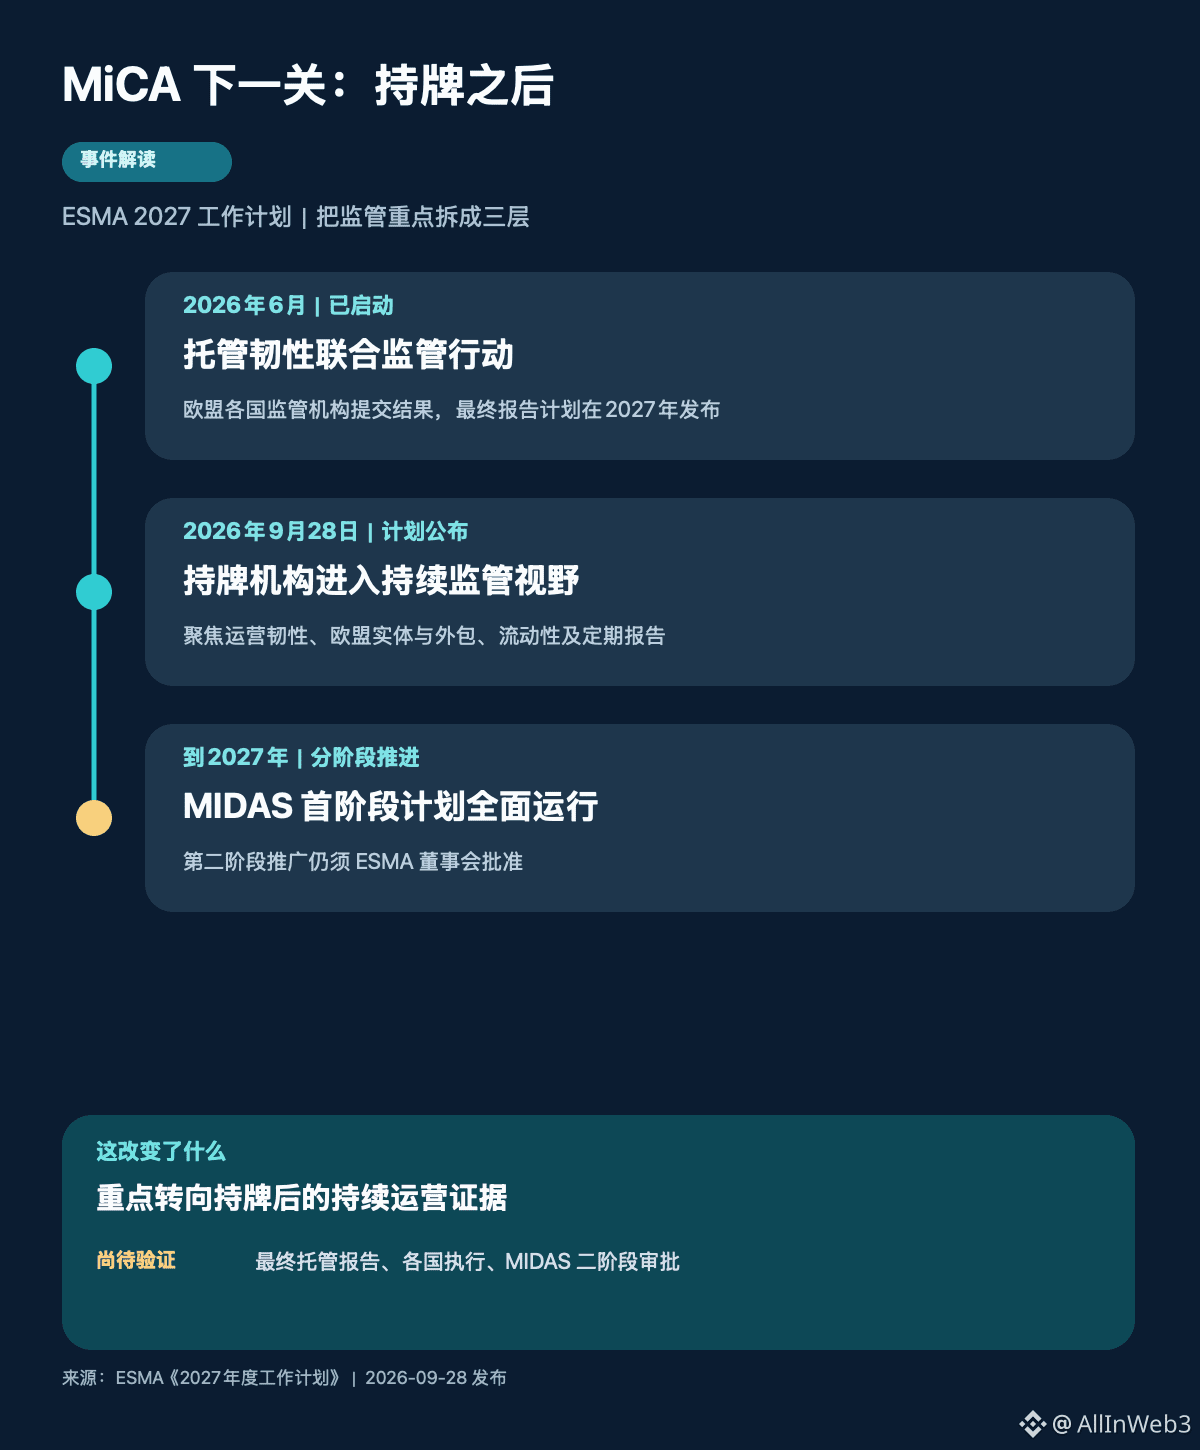
这不是一条“欧盟今天又出台新禁令”的新闻。文件是未来一年的工作计划,不能把拟开展的监管行动写成已经处罚了谁。它值得看,是因为计划把抽象的合规要求拆成了几项可检查的事:加密资产服务商(CASP)的数字运营韧性、欧盟境内是否保有足够的业务实体与人员、外包风险、欧盟加密市场流动性,以及跨境招揽客户和资产分类。ESMA 还打算推动各国监管机构收到的 CASP 定期报告口径更一致。
时间线也要分清。2026 年 6 月,针对加密托管服务运营韧性的联合监管行动已经启动;ESMA 计划在 2027 年发布汇总各国发现的最终报告。今天公布的是 2027 年的执行清单,报告结论尚未出炉。计划还写明,MiCA 加密市场监测系统 MIDAS 的第一阶段预计到 2027 年全面运行;第二阶段推广仍取决于 ESMA 董事会批准。把它说成“今天已全面上线监控”会提前了时间。
我认为,这里的真正变量是“牌照后的可验证性”。如果各国逐步使用更接近的报告口径,托管中断、关键业务外包和流动性安排更容易被放在同一把尺子下比较;只拿到授权、却不能持续解释运营风险的机构,后续压力可能更大。但这是基于工作计划的推论,不是对任何一家交易平台的调查结论,也不代表某个代币立刻受益或受损。
接下来应盯三件事:2027 年托管韧性最终报告具体指出哪些缺口;各国如何落实定期报告口径;MIDAS 第二阶段能否获批。你觉得持牌机构未来最难交出的证据,会是托管故障应对、外包控制,还是欧盟本地流动性?
资料:ESMA《2027 Annual Work Programme》,2026-09-28。
16
·
--
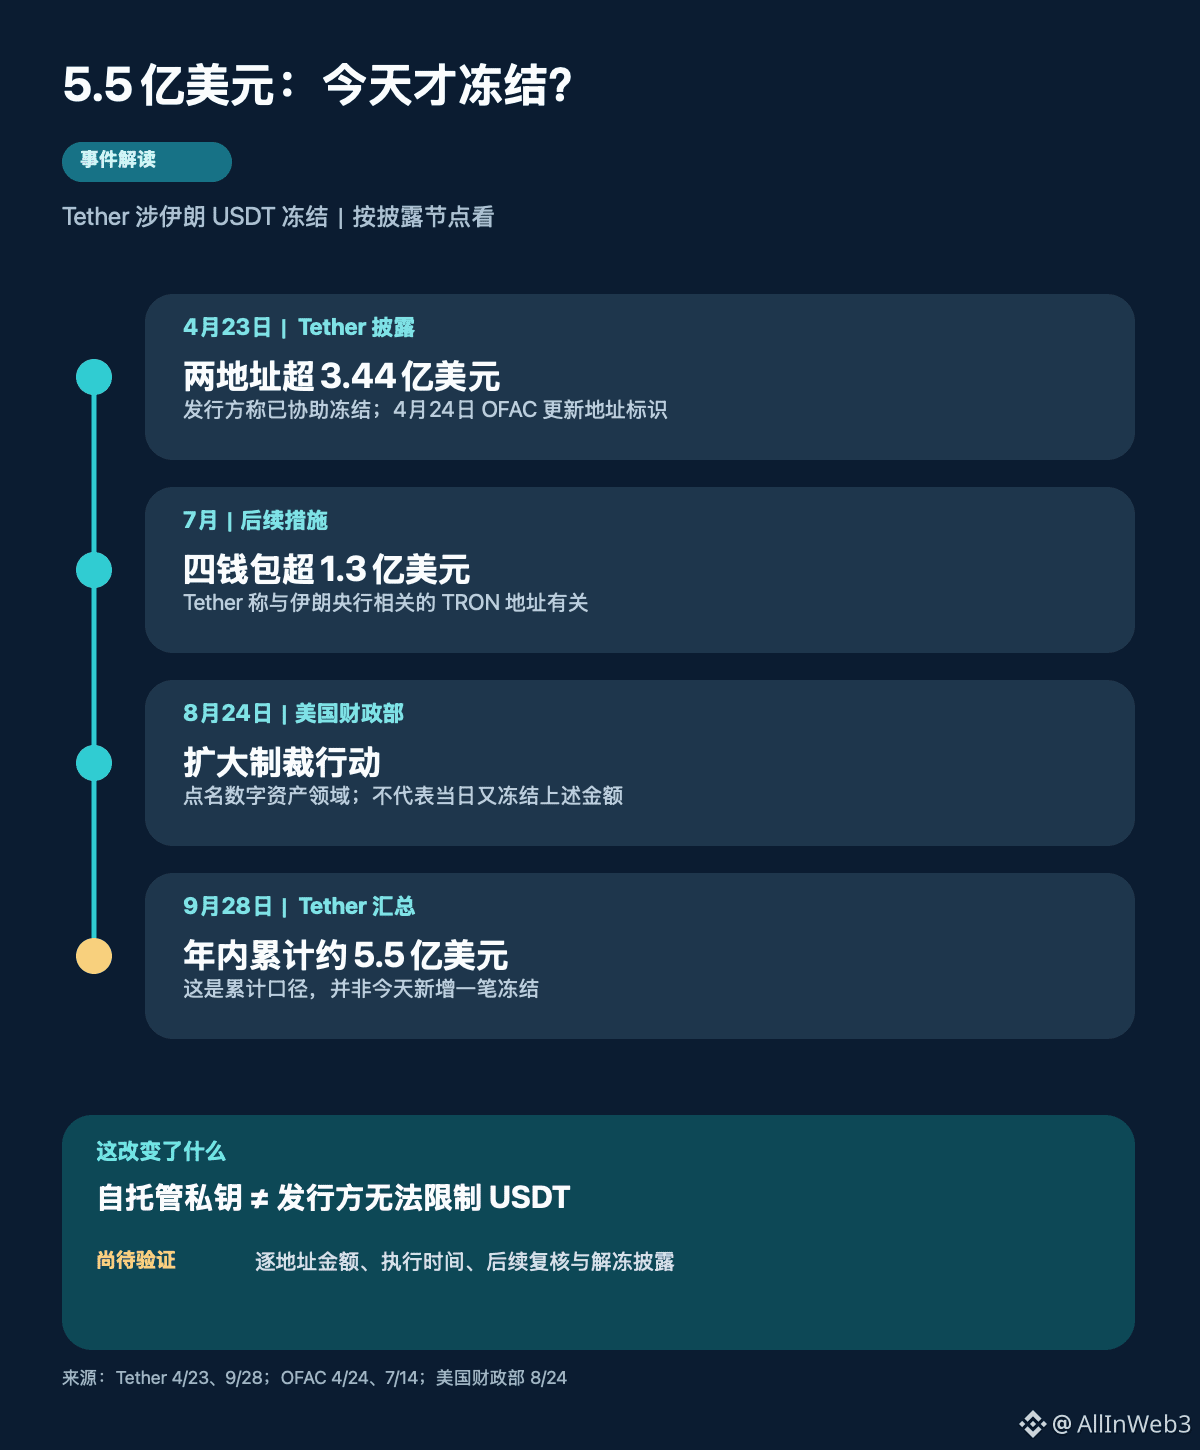
#USDT #Tether #稳定币 Tether今天说的“约5.5亿美元冻结”,容易被读成今天又发生一笔大额冻结。真正值得追问的是:自己掌握钱包私钥,为什么账户里的USDT仍可能动不了?
先把时间拆开。4月23日,Tether披露已协助美国当局冻结两个地址中超过3.44亿美元USDT;4月24日,OFAC把相关TRON地址加入伊朗央行制裁条目的数字货币标识。7月,Tether称又有四个钱包、超过1.3亿美元USDT被冻结;OFAC在7月14日更新了该条目的更多TRON地址。8月24日,美国财政部公布扩大针对伊朗金融网络的行动,并将数字资产列为关注领域。9月28日,Tether把2026年涉伊朗网络的冻结措施汇总为约5.5亿美元。这是年内累计口径,不能当成今天新增的冻结额;公开披露也没有给出可逐地址核对的完整金额表。前两批“超过3.44亿”和“超过1.3亿”都是下限,不能拿它们与约5.5亿的差额,反推某一天又发生了一笔特定规模的新冻结。
我的判断是,这条新闻的核心不是“链上资金突然消失”,而是稳定币有两层控制权:用户可以控制私钥和链上转账指令,但USDT发行方仍能按自身规则及合法请求限制特定地址上的代币转移。链上可追踪与发行方可执行冻结,有助于调查非法资金;同一机制也意味着持有人不能仅凭“自托管”推断资产绝对不受发行方限制。这与交易所是否托管你的钱包是两回事,讨论风险时应分开。
这里有两个边界。冻结是限制转移,不等于资产已经被没收或最终归属已裁定;OFAC列出地址也不能倒过来证明冻结恰在列名当天发生。下一步我更想看的是具体地址、执行时间、复核与解冻机制的公开程度,而不是只比较累计金额。你认为稳定币的可信度更取决于冻结速度,还是每次冻结都能被外部核验和申诉?
5
·
--
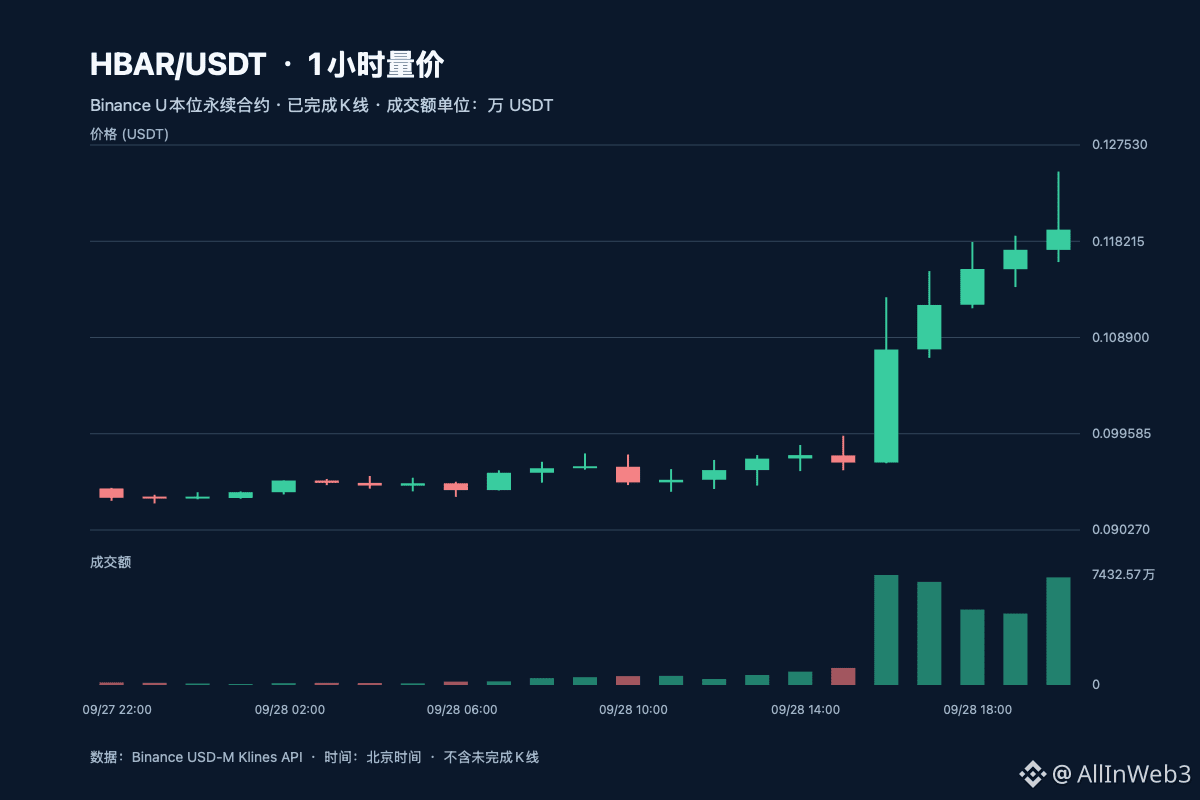
#HBAR #合约异动 $HBAR 的成交额又放大了,价格却没能留在小时高位。我暂不追这根放量上影。北京时间21:14,币安U本位USDT永续完整涨幅榜里它仍排第2,滚动24小时约+27.01%。我的判断从上一帖的“缩量续涨待验证”,改为“增量成交出现,但高位承接仍未过关”;这不是同一组数字的重复。
上一帖观察到16:00—20:00四根完整小时线连续收高,成交额却从约7433万USDT逐步降到4826万。新完成的20:00—21:00小时把这个趋势打断:合约成交约7275万USDT,比前一小时增加50.7%;价格盘中冲到0.12496,却收在0.11934,离高点约4.5%。现货同一小时也触及0.12500、收0.11937,成交约1407万USDT,较前一小时增加34.5%。因此这次冲高不是合约孤立报价,但放量本身也不等于买盘把高位接住。
更值得留意的是仓位没有同步扩张。币安同口径未平仓量从20:00约4.992亿枚HBAR到21:00约4.978亿枚,约-0.27%,与上一帖提到的此前四小时持仓快速上升不同。价格一小时仍收涨约1.66%,但增量成交伴随明显上影、持仓基本持平;这可以对应高位换手,也可能包含平仓和新开仓相互抵消,仅凭这些公开数据不能断定哪一边主导。
截至本轮,没有找到足以解释这段上涨的单一新基本面催化;把旧合作消息直接当作20:00这一小时的原因缺少证据。我暂不把放量看成突破确认。接下来观察完整小时能否在0.12496上方收稳且成交延续;若重新跌回这一小时低点0.11620下方,刚出现的量能更可能成为冲高回落的证据。你会把这根放量上影理解成健康换手,还是高位抛压开始显形?
1
1
11
·
--
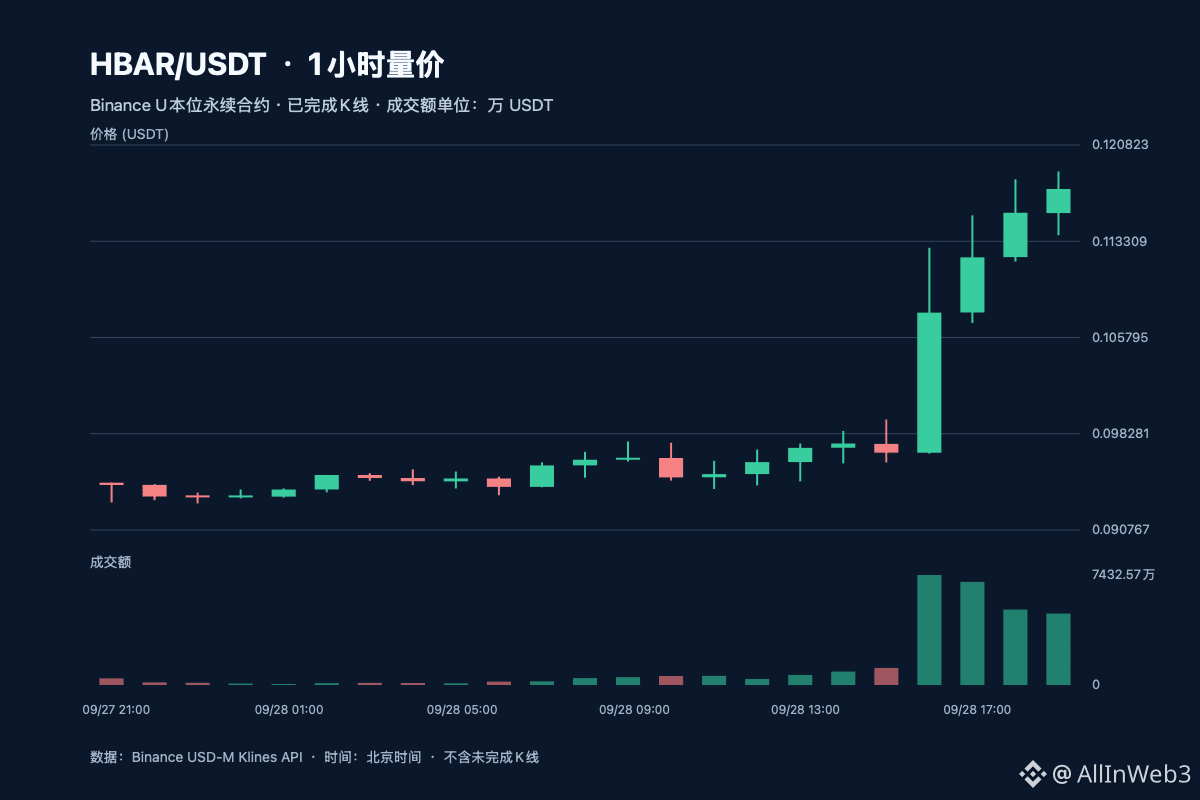
#HBAR #合约异动 $HBAR 在北京时间20:01的币安U本位USDT永续完整榜列涨幅第2,滚动24小时约+23.65%。我暂时不追这段上冲:价格连续四小时抬高,持仓也明显增加,但每小时推动价格的成交额反而逐段缩小。问题不是‘有没有涨’,而是后面还有没有足够的承接。
异动真正加速在16:00—17:00这根已完成小时线:HBAR合约从0.09680附近开,到0.10774收,成交约7433万USDT,较15:00—16:00的约1154万显著放大。之后17、18、19时段分别收0.11205、0.11553、0.11739;以15:00收盘0.09680为基准,四小时约上涨21.3%。现货在相同四小时也从0.09684升至0.11752,说明这段上涨并非只有合约市场的孤立报价。
但节奏变了。合约16、17、18、19时段的成交额约7433万、6969万、5098万、4826万USDT,连续递减;对应的小时收盘仍逐步上移。放量启动后缩量延续,可以是卖压减轻,也可能是新增买盘变少;仅凭这一组数据无法区分。19:00—20:00的盘中高点0.11875,现货同期最高0.11950,下一步更需要看高位是否出现新成交,而不是只看24小时涨幅。
同时,币安合约同口径未平仓量按HBAR枚数,从16:00约3.79亿增至20:00约4.99亿,约+31.6%。这表示尚未平掉的合约规模扩大,不等于资金净流入,更不能告诉我们新增仓位哪一边占优。已结算资金费约+0.01%,也不足以单独证明多头拥挤。价格上行与持仓扩张并存,若成交继续收缩,之后任何回撤都要留意去杠杆的速度。
目前没有找到足以解释本轮上涨的单一基本面催化;把旧合作新闻直接当作这四小时上涨原因没有证据。我的判断是,结构仍偏强,但延续需要新的成交验证:后续完整小时若能站稳0.11875上方且成交重新扩大,强势更可信;若跌回19:00—20:00低点0.11378下方、持仓却仍攀升,就应下调这个判断。你更看重现货同步走高,还是成交递减与持仓扩张之间的背离?
85
·
--
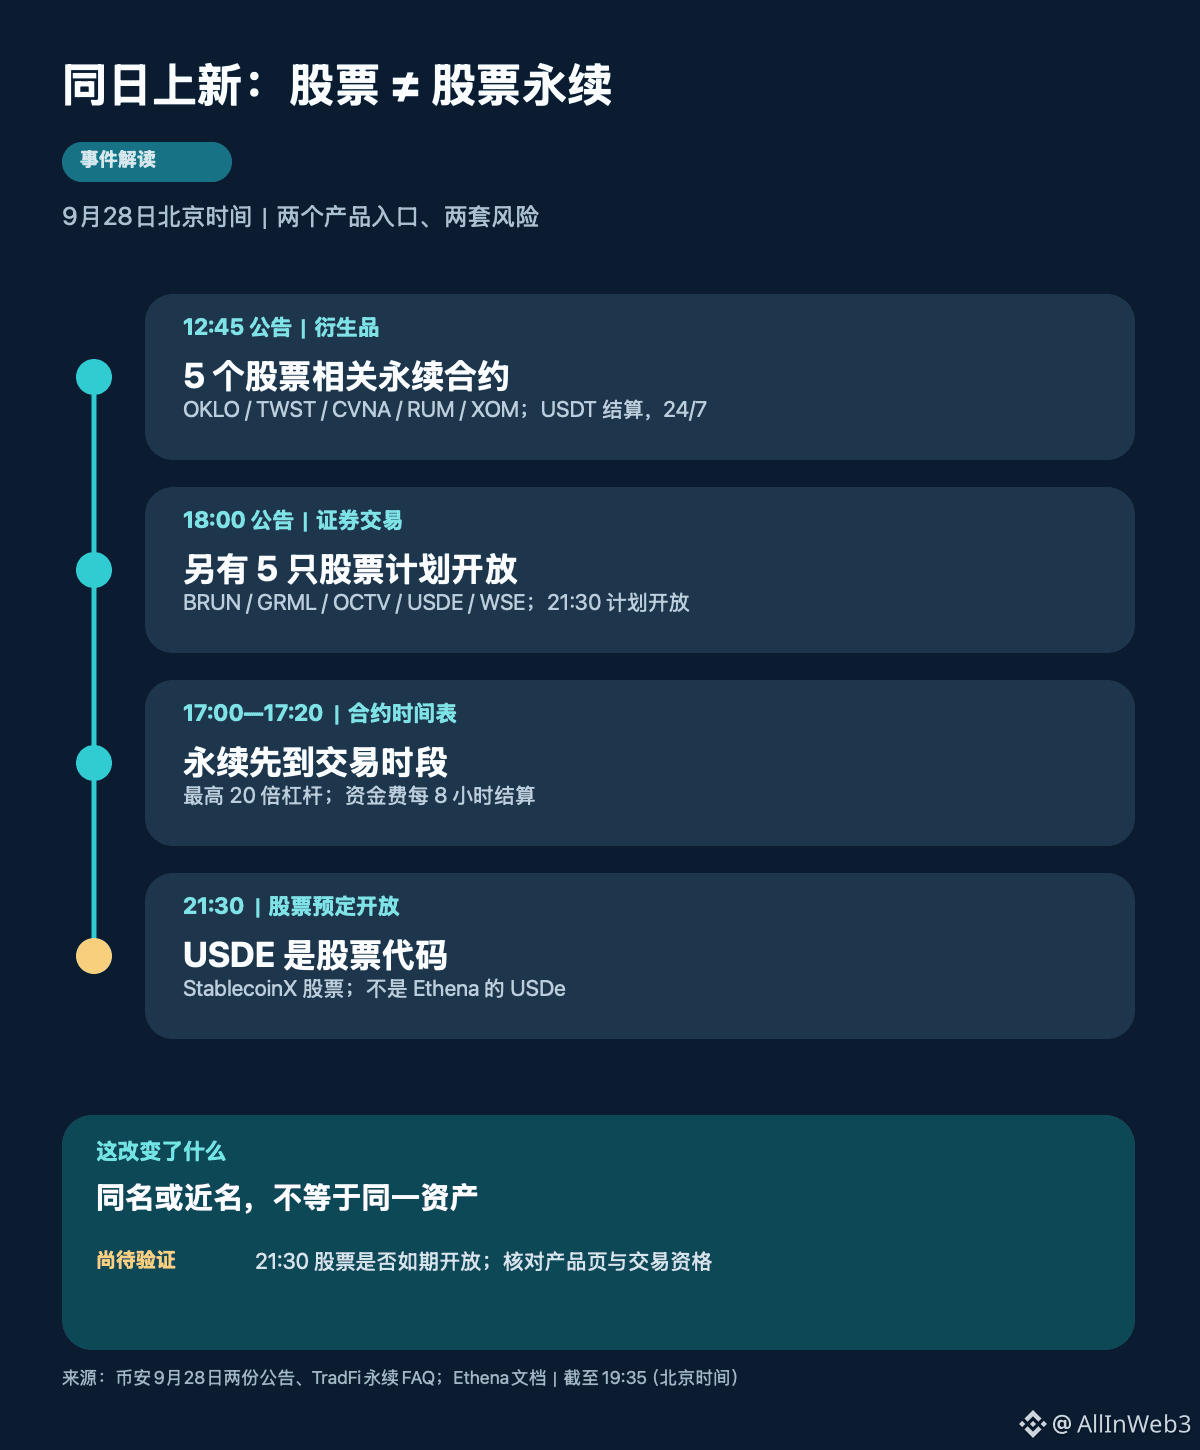
#币安股票 #TradFi合约 #USDE 同一天,币安安排了五只股票交易,也安排了五个股票相关永续合约。最容易看错的不是数量,而是产品身份:股票代码USDE对应StablecoinX公司普通股,并不是Ethena的合成美元USDe;带USDT后缀的股票永续,也不是买进了标的公司的股票。
先把时间摆正。币安9月28日约12:45(北京)公告,OKLO、TWST、CVNA、RUM、XOM对应的五个U本位永续合约计划在17:00—17:20依次开放。它们以USDT结算、可全天候交易,最高杠杆20倍,资金费按八小时周期结算。这里交易的是跟踪传统资产的合约敞口,不是股东权益;合约开了,也不能据此说美股现货市场全天候开了。
约18:00的另一份公告说,股票交易将于21:30(北京)新增BRUN、GRML、OCTV、USDE、WSE五只证券。这是另一组标的,彼此并非前面五个合约的现货版本。截至本文19:35,21:30仍是计划时间,不能写成已经开盘。公告还写明股票订单由Nest Trading转交Alpaca Securities执行、清算、结算和托管;地区可用性也不同。看见同一个币安入口,实际承担的交易和托管关系可能完全不同。
我认为真正值得讨论的是“交易时间错位”。股票相关永续写着24/7,但标的股票的价格形成有盘前、盘中、盘后与休市差别。币安的TradFi合约说明指出,非交易时段会切换价格指数计算方式,股权型合约在周末、节假日等时段使用盘口EWMA输入。于是某个周末合约报价,不应被机械当作美股下一交易日开盘价;还要同时看指数口径、盘口深度、价差和资金费。
21:30若股票如期开放,先核对具体产品页、交易资格和证券名称。尤其是USDE:它是股票代码,Ethena的USDe是另一种资产;名称接近不构成价值关联。若公告改期或产品页信息变化,判断也应随之更新。你看到24/7的股票永续价格时,会把它当作隔夜预期,还是先检查它与标的价格指数之间的差距?
218
·
--
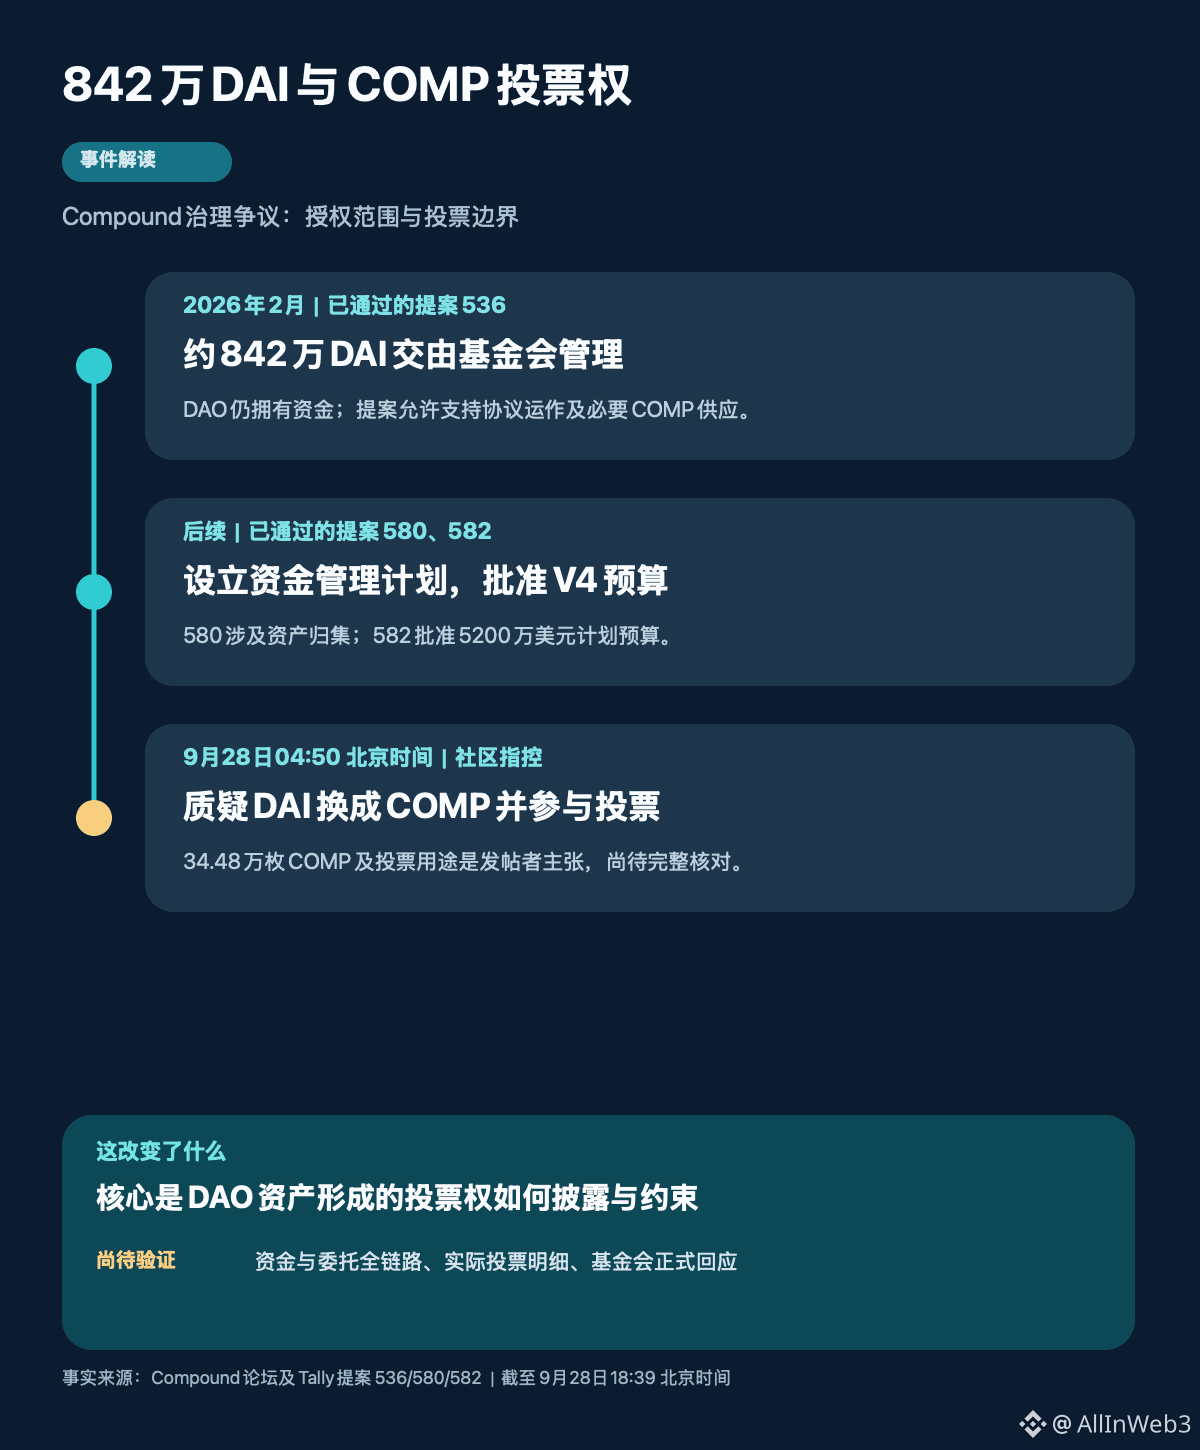
#Compound治理争议 842万枚DAI若最终变成治理投票权,真正需要问的不是‘有没有买COMP’,而是DAO的钱形成的票,能否用来表决下一笔DAO资金的去向。这个问题比一句‘基金会挪用’更值得查清。
先回到授权起点。Compound在今年2月通过提案536,将约842万枚v2储备DAI交由基金会管理,资金仍归DAO,限定用于协议运作,不能用于投机或基金会自身开支。提案也明确提到可维持协议所需COMP供应,包括奖励分发和治理执行。因此,即便发生DAI换COMP,也不能只凭换币动作就断言违反授权;关键在换来的COMP如何使用、如何披露。
后续两项治理决定扩大了这件事的分量:提案580设立资金管理计划与委员会,涉及多处储备和金库的管理安排;提案582批准总额5200万美元的V4计划预算,其中1400万美元对应首年运营,3800万美元属于按里程碑释放的储备。批准预算不等于全部资金已经支出,这一点不能混淆。
9月27日20:50 UTC,一名Compound论坛成员提出指控:上述DAI被送往交易平台,随后出现约34.48万枚COMP,并被委托给基金会投票地址;他认为相关投票与580、582提案有关。帖子列出交易链接,但目前这仍是社区成员的指控,不是基金会承认或独立审计结论。截至北京时间9月28日18:39,论坛页面尚未看到基金会正式回应。
我认为争议有两层。第一层是资金路径和授权解释:换币、托管、委托各发生在何时,季度报告是否充分披露。第二层是投票权边界:DAO资产形成的COMP是否参与了与管理方自身利益有关的表决。Tally显示580和582各获得约188万赞成票、反对票为零;即使暂按34.48万枚全部参与粗算,也不能仅凭总票数断言它决定了提案通过。但‘未必改变结果’也不能替代利益冲突与披露审查。
下一步最有价值的不是先给人定性,而是公布可复核的资金对账、逐地址投票明细和基金会对授权范围的解释。若这些记录证明票权未按指控使用,判断就要修正;若确实参与,应说明当时如何管理回避与披露。你认为DAO自有资产生成的投票权,在涉及资金管理方的提案里,应自动回避,还是充分披露后仍可投票? #COMP #DAO治理
53
·
--
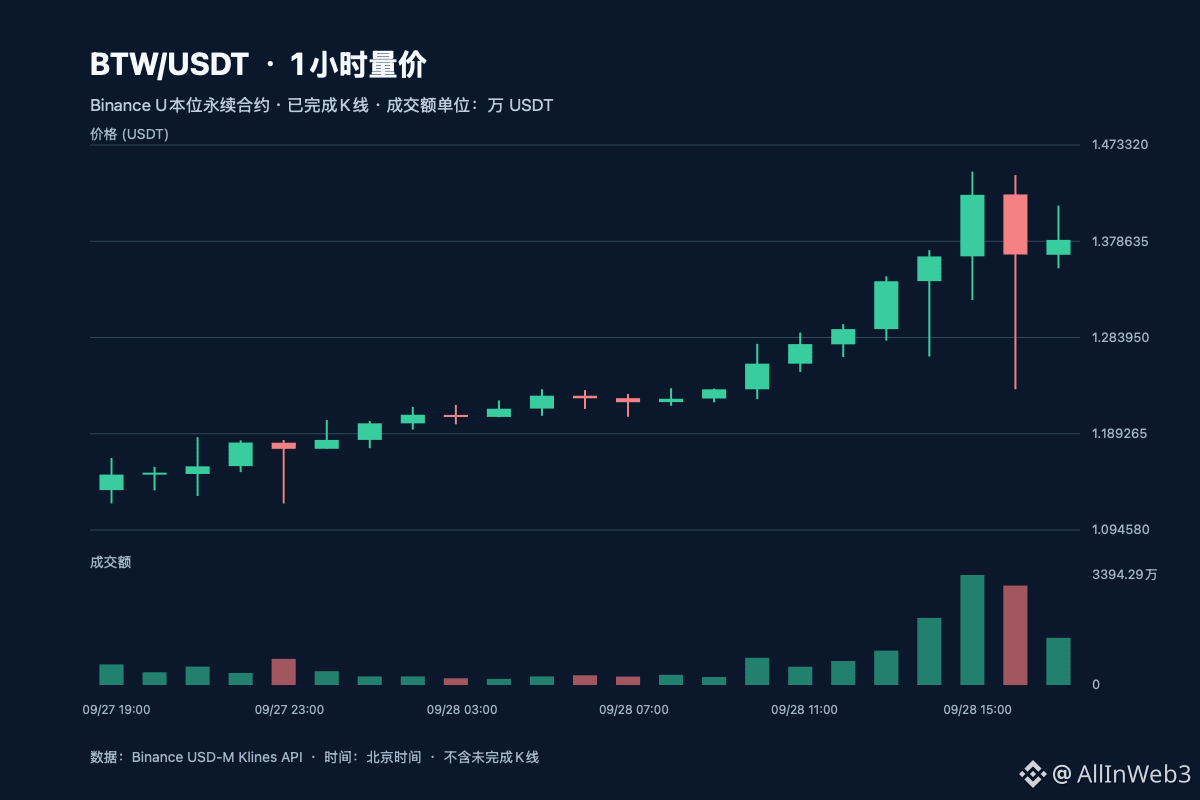
#BTW $BTW 在北京时间18:02还列币安U本位USDT永续24小时涨幅榜第1,18:06重扫已是第2。我现在倾向观望:排名仍靠前,反抽时的成交却明显少了。关键问题已从‘能不能冲上去’,变成‘回落后还有没有足够买盘把价格重新推过上一小时的高位’。
18:02完整榜中,BTW 24小时涨约25.01%,合约成交约1.97亿USDT。若只看这两个滚动数字,很容易把它当作连续上涨;完整小时K线给出的节奏更复杂。15:00—16:00收在1.4243,成交约3394万USDT;16:00—17:00一度下探1.2331,收在1.3656,成交仍有约3066万。那一小时的长下影说明低处出现接盘,但也暴露了高位抛压。
新增的信息出现在17:00—18:00:价格回升,收在1.3800,可最高只到1.4137,未收复前一小时讨论的1.4243;成交额降至约1457万,比冲高时段少约57%。这不是‘反弹必然结束’的证据,却说明这一次回抽尚未用同等成交强度证明突破有效。上一帖等待完整小时重新站上1.4243,这个条件到此刻仍未发生。
再看持仓。币安同口径未平仓量从16:00约1.23154亿BTW到18:00约1.23152亿BTW,几乎回到原处;17:00曾短暂回落。这不能解释为资金净流入,更不能凭持仓总量给新仓判定方向。账户多空比在18:00约0.54,表示账户数量偏空,也不代表空头持仓金额必然占优。
目前没有找到足以单独解释本轮波动的新基本面公告。我更愿意把这段行情先看作剧烈换手后的确认期:若后续完整小时收回1.4243,且成交重新放大,缩量反抽的疑虑才会减轻;若跌回17:00—18:00的1.3520低点下方,短线承接说法就要重新评估。
相比涨幅榜名次,你会更重视回抽时成交额只剩冲高时段四成多这一变化吗? #Bitway
78
·
--
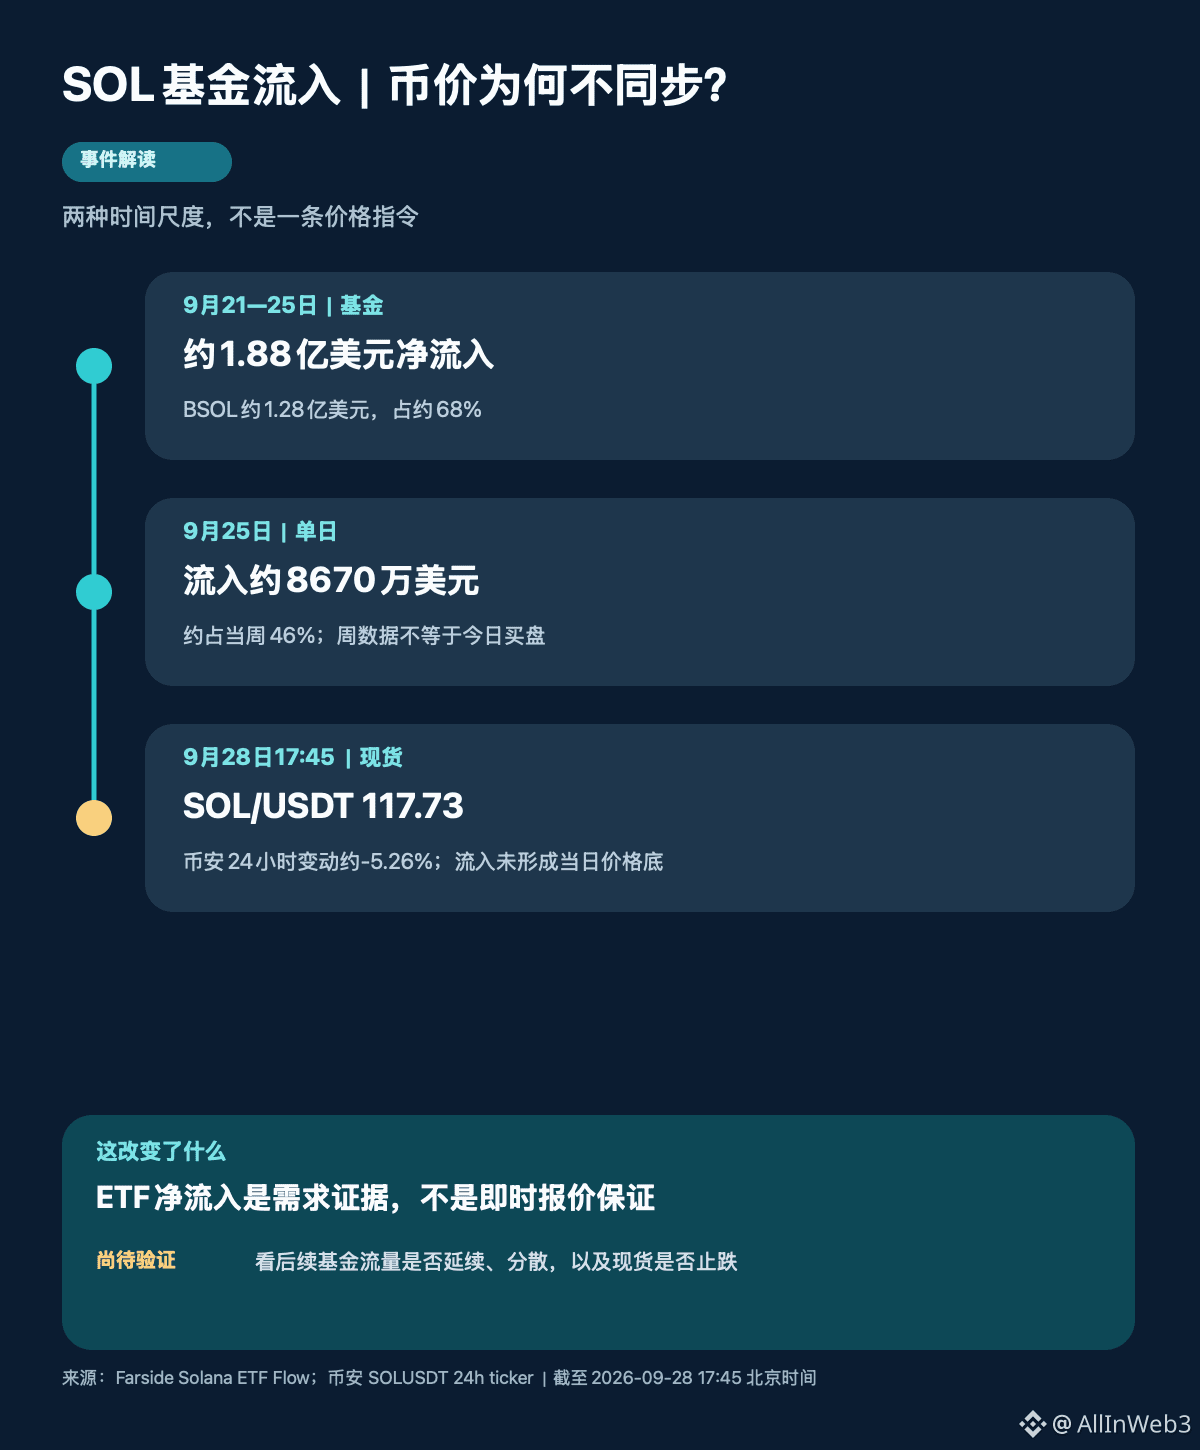
#SolanaETF #SOL 上周美国SOL基金净流入约1.88亿美元,今天SOL却在跌。把这两个数字并排看,比单喊‘机构买入’更有意思:基金申购是真实需求,但为什么没有托住眼前的币价?
先把时间摆正。Farside记录显示,9月21日至25日五个交易日合计净流入约1.88亿美元,其中Bitwise的BSOL约1.28亿美元,占约68%;仅25日各基金合计流入约8670万美元。可这些是上周美国基金交易日的数据,不是9月28日此刻币安现货的实时买单。
再看今天。北京时间17:45,币安SOL/USDT约117.73美元,24小时跌约5.26%。这不能证明ETF资金‘没用’,也不能证明下跌由某个单一卖家造成。基金份额的申赎、做市商对冲、其他交易所的抛压,以及整个加密市场的风险偏好,都可能让基金流量和币价在短窗口里不同步;目前没有足够证据给这些因素排出主次。
我更在意流入的结构:上周约三分之二集中在BSOL,说明这条需求渠道很强,却也提醒我们不要把一周总额误读成所有渠道都在同等力度增配。更不能把‘周净流入’自动推成‘下一根日线就要上涨’。净流入衡量的是基金份额层面的资金变化,价格则由当下所有买卖力量共同决定,二者口径和时钟都不同。
因此,我的判断是:这组数据证明SOL多了一条可观察的持续需求线索,但尚不足以宣布短线下跌已经结束。真正能提高判断把握的,是下一个基金交易日的流入是否延续、是否不再过度集中于单只产品,以及SOL现货在卖压下能否企稳。若资金连续转为净流出,或流入延续而现货持续破位,都要重估‘基金需求足以消化供给’的说法。
你会把连续基金净流入视为领先信号,还是坚持等现货价格与成交同步确认?如果两者继续背离,你会先修正哪一个判断?
44
·
--
#QNT #合约异动 $QNT 还在币安U本位永续涨幅榜前列,但刚结束的一小时,已把上一篇提出的走弱条件真正走出来了。我暂时观望:榜单上的正涨幅与眼前的下跌可以同时成立;只看前者,会错过风险正在换挡。
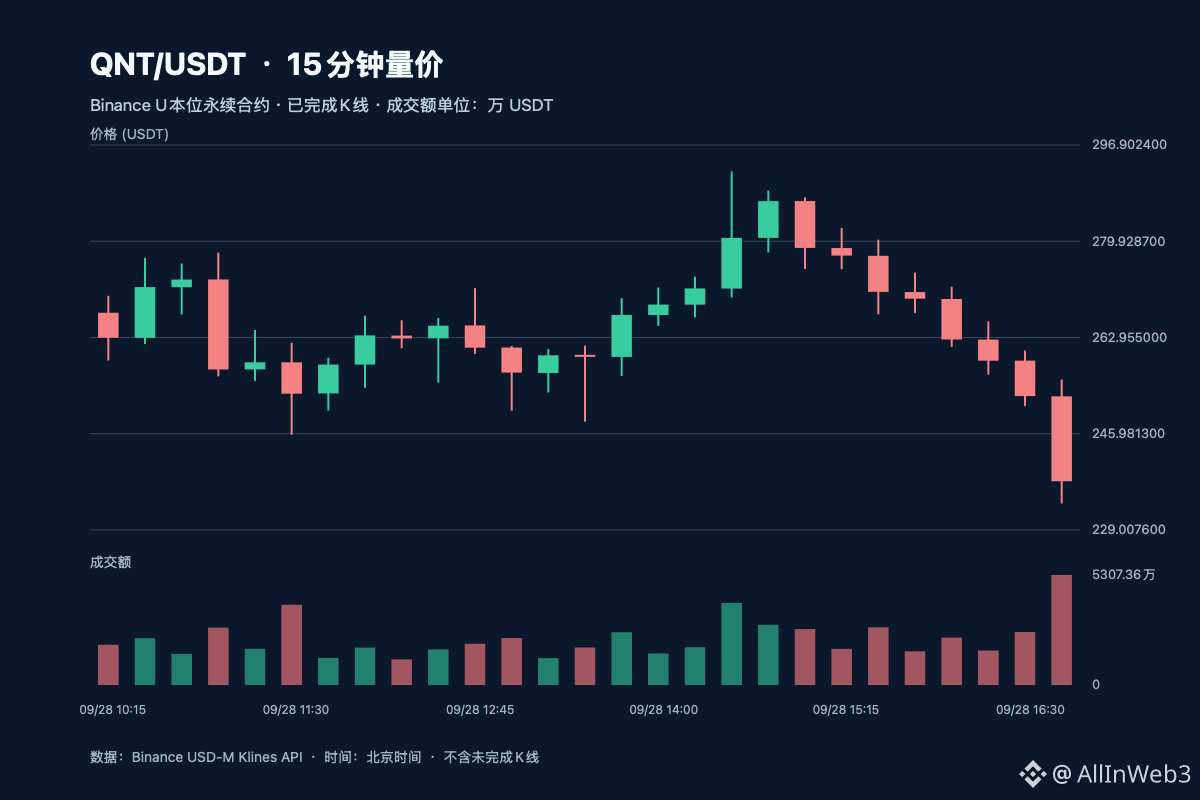
北京时间17:21的完整榜覆盖525个合格交易对,QNT列第2,滚动24小时约+27.12%,成交额约26.43亿USDT。这个涨幅仍包含此前的急拉。我的判断重点已经从“回吐能否止住”,转为“放量跌破后,是否还有持续承接”。
上一篇看到15:00—16:00小时收269.80,提出若继续在270.23下方收盘并跌破267.05,就要把此前上冲视作更明显的失败突破。新完成的16:00—17:00小时从269.75开,低见233.69,收237.61,按开盘约跌11.91%。这不是盘中一根下影线:四根完整15分钟K线依次收262.60、258.86、252.62、237.61。
成交也没有萎缩。该小时合约成交额约1.1817亿USDT,较前一小时约8852万增加约33.5%;最后15分钟就有约5307万,占整小时近45%。现货同小时从269.96收至237.52,方向接近。因此这次失守同时出现在现货和合约,但这些数据不能证明哪边先卖,更不能把成交额直接说成资金净流出。
持仓给出的信号更克制:合约未平仓数量从16:00约17.35万枚增至17:00约17.47万枚,约+0.69%;最新资金费率接近零。价格大跌而持仓略增,说明仍有新旧仓位在换手,不能单凭汇总量判断是多头被清算,还是空头集中加仓。若要给下跌寻找单一原因,公开数据目前不够。Quant与The Clearing House的合作公告发布于9月24日,不能拿旧公告解释这一小时的下挫。
我的判断是:267.05失守后,短线修复假设已明显削弱;接下来先看完整小时能否重新收回该位,以及反弹时成交是否跟上。若只能短暂反抽、又跌回233.69下方,说明承接仍弱;若重新站稳并出现连续小时成交支持,才需要修正判断。你会把这段看作急涨后的正常换手,还是已经变成趋势转弱?关键证据会是哪一根完整K线?
1
47
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
UKFCAWinsCourtOrderToRecover851400Pounds
21,908 vues
681 mentions
🚨 CRYPTO REGULATION JUST ENTERED A NEW PHASE: THEY’RE NOT ONLY WRITING RULES — THEY’RE TAKING MONEY BACK.
The UK’s FCA has secured another court-backed asset recovery, reinforcing a broader enforcement push against unauthorized financial and crypto-related activity.
And look at what’s happening simultaneously:
🇬🇧 FCA → enforcement + asset recovery
🇺🇸 SEC → clearer rules for functional crypto assets
🇺🇸 Fed → formal stablecoin supervision under the GENIUS Act
That combination matters.
Regulators are no longer debating whether crypto belongs inside the financial system.
They’re increasingly deciding who gets access, what rules they follow, and what happens when those rules are broken.
The next crypto cycle may not be “regulation vs innovation.”
It may be regulated crypto vs everyone who can’t meet the standard. 👀
$COIN $CRCL $BTC
#ukfcawinscourtordertorecover851400pounds #ChainlinkLaunchesCCIP2WithEnterpriseVerification #GoldFallsTo$4144 #QNTFallsOver40%FromMorningHigh #USDTAdds845900HoldersInPast7Days
KimHotbae
·3 mentions J’aime
·4.2k vues
ChainlinkLaunchesCCIP2WithEnterpriseVerification
36,447 vues
878 mentions
GoldFallsTo$4144
13,235 vues
148 mentions