

#dolarbcv
dolarbcv
1,294 vues
109 mentions
Populaire
Récents
·
--
Article
Brecha cambiaria en 18%: Análisis de la prima del USDT P2P frente al BCVRadar P2P en vivo Captura: 16/8/2026, 4:00:15 a. m.
USDT/VES referencia Bs. 910.82
Compra USDT Bs. 910.82
Venta USDT Bs. 829.99
BCV Bs. 771.07
Prima vs BCV 18.12%
Spread P2P 9.74%
Ofertas observadas 170
Verificar datos actuales en Radar P2P
El ecosistema financiero venezolano continúa mostrando dinámicas complejas en la formación de precios de las divisas digitales. Para mediados de agosto de 2026, el mercado de criptoactivos refleja una divergencia significativa respecto a los indicadores oficiales. La evaluación cuantitativa de estas métricas es fundamental para los participantes del mercado que buscan optimizar sus operaciones y comprender el costo real de la liquidez.
En este análisis, desglosamos la estructura de la brecha cambiaria actual, el comportamiento de los márgenes de intermediación (spread) y cómo la disponibilidad de bolívares en las principales instituciones financieras del país moldea las cotizaciones del USDT frente a la moneda nacional.
📊 Radiografía de la brecha cambiaria Venezuela en agosto 2026
Los datos extraídos del mercado P2P y las fuentes oficiales revelan una asimetría notable. Al cierre de la jornada de recolección de datos, la tasa oficial BCV se sitúa en Bs. 771,07 por dólar. En contraste, el mercado de USDT VES P2P muestra un precio de compra promedio de Bs. 910,82, lo que se traduce en una prima cambiaria del 18,12% frente a la referencia del Banco Central de Venezuela.
Esta brecha cambiaria del 18% no es un fenómeno aislado, sino el resultado de la interacción entre la oferta limitada de divisas a tasa oficial y la alta demanda de cobertura en criptoactivos estables. Para contextualizar, el dólar paralelo Venezuela tradicional se cotiza en Bs. 872,94, lo que indica que el USDT en plataformas P2P está absorbiendo una prima adicional por la inmediatez, la digitalización del activo y la fricción transaccional inherente al sistema bancario.
Es importante destacar que el semáforo de riesgo del mercado se encuentra en estado "amarillo" (precaución moderada). Esto sugiere que, si bien hay liquidez suficiente, la volatilidad y los altos costos de entrada requieren un análisis detallado antes de ejecutar grandes volúmenes de capital.
📈 El impacto del spread bancario: Banesco, Mercantil y Banco de Venezuela
Uno de los hallazgos más relevantes de la jornada es el amplio margen de intermediación comercial. El spread general del mercado P2P se ubica en 9,74%, lo que representa una diferencia absoluta de Bs. 80,83 entre el precio para comprar USDT (Bs. 910,82) y el precio para venderlo (Bs. 829,99). Este diferencial está intrínsecamente ligado a la liquidez bancaria VES y a los costos operativos de los comerciantes (merchants).
Al observar el libro de órdenes (order book), identificamos que la liquidez está fuertemente concentrada en tres instituciones dominantes: Banco de Venezuela P2P, Banesco USDT y Mercantil. La dinámica en estos bancos dicta el ritmo del mercado:
• Banco de Venezuela (BDV): Concentra una parte masiva del volumen de operaciones. Las órdenes de venta muestran bloques significativos, como ofertas por más de 72.000 USDT a una tasa de Bs. 868,00, operando casi exclusivamente a través de esta entidad. La alta adopción del BDV facilita la rapidez, pero supedita el precio a los límites transaccionales diarios de la plataforma bancaria.
• Banesco y Mercantil: Actúan como los canales preferidos para transacciones de ticket medio y alto. Observamos órdenes de compra de USDT (usuarios entregando bolívares) por montos superiores a los 32.000 USDT a tasas de Bs. 875,00, donde Mercantil y Banesco son los métodos de pago exigidos. La prima en estos bancos suele ser ligeramente distinta debido a la percepción de estabilidad en sus plataformas digitales.
El spread elevado es una respuesta directa al riesgo de liquidez. Los comerciantes exigen un margen mayor para compensar el tiempo que sus bolívares pasan "estacionados" en cuentas bancarias, expuestos a la devaluación implícita de la moneda local, antes de poder rotarlos nuevamente hacia el USDT.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-cambiaria-en-18-analisis-de-la-prima-del-usdt-p2p-frente-al-bcv
https://public.bnbstatic.com/image/pgc/20260929/d426a5c206e041ed81f3c42b1fd8702a.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #dolarBCV #tasaoficialBCV #brechacambiariaVenezuela #USDTVESP2P #primacambiaria
Brecha cambiaria en 18%: Análisis de la prima del USDT P2P frente al BCV
Radar P2P en vivo Captura: 16/8/2026, 4:00:15 a. m.
USDT/VES referencia Bs. 910.82
Compra USDT Bs. 910.82
Venta USDT Bs. 829.99
BCV Bs. 771.07
Prima vs BCV 18.12%
Spread P2P 9.74%
Ofertas observadas 170
Verificar datos actuales en Radar P2P
El ecosistema financiero venezolano continúa mostrando dinámicas complejas en la formación de precios de las divisas digitales. Para mediados de agosto de 2026, el mercado de criptoactivos refleja una divergencia significativa respecto a los indicadores oficiales. La evaluación cuantitativa de estas métricas es fundamental para los participantes del mercado que buscan optimizar sus operaciones y comprender el costo real de la liquidez.
En este análisis, desglosamos la estructura de la brecha cambiaria actual, el comportamiento de los márgenes de intermediación (spread) y cómo la disponibilidad de bolívares en las principales instituciones financieras del país moldea las cotizaciones del USDT frente a la moneda nacional.
📊 Radiografía de la brecha cambiaria Venezuela en agosto 2026
Los datos extraídos del mercado P2P y las fuentes oficiales revelan una asimetría notable. Al cierre de la jornada de recolección de datos, la tasa oficial BCV se sitúa en Bs. 771,07 por dólar. En contraste, el mercado de USDT VES P2P muestra un precio de compra promedio de Bs. 910,82, lo que se traduce en una prima cambiaria del 18,12% frente a la referencia del Banco Central de Venezuela.
Esta brecha cambiaria del 18% no es un fenómeno aislado, sino el resultado de la interacción entre la oferta limitada de divisas a tasa oficial y la alta demanda de cobertura en criptoactivos estables. Para contextualizar, el dólar paralelo Venezuela tradicional se cotiza en Bs. 872,94, lo que indica que el USDT en plataformas P2P está absorbiendo una prima adicional por la inmediatez, la digitalización del activo y la fricción transaccional inherente al sistema bancario.
Es importante destacar que el semáforo de riesgo del mercado se encuentra en estado "amarillo" (precaución moderada). Esto sugiere que, si bien hay liquidez suficiente, la volatilidad y los altos costos de entrada requieren un análisis detallado antes de ejecutar grandes volúmenes de capital.
📈 El impacto del spread bancario: Banesco, Mercantil y Banco de Venezuela
Uno de los hallazgos más relevantes de la jornada es el amplio margen de intermediación comercial. El spread general del mercado P2P se ubica en 9,74%, lo que representa una diferencia absoluta de Bs. 80,83 entre el precio para comprar USDT (Bs. 910,82) y el precio para venderlo (Bs. 829,99). Este diferencial está intrínsecamente ligado a la liquidez bancaria VES y a los costos operativos de los comerciantes (merchants).
Al observar el libro de órdenes (order book), identificamos que la liquidez está fuertemente concentrada en tres instituciones dominantes: Banco de Venezuela P2P, Banesco USDT y Mercantil. La dinámica en estos bancos dicta el ritmo del mercado:
• Banco de Venezuela (BDV): Concentra una parte masiva del volumen de operaciones. Las órdenes de venta muestran bloques significativos, como ofertas por más de 72.000 USDT a una tasa de Bs. 868,00, operando casi exclusivamente a través de esta entidad. La alta adopción del BDV facilita la rapidez, pero supedita el precio a los límites transaccionales diarios de la plataforma bancaria.
• Banesco y Mercantil: Actúan como los canales preferidos para transacciones de ticket medio y alto. Observamos órdenes de compra de USDT (usuarios entregando bolívares) por montos superiores a los 32.000 USDT a tasas de Bs. 875,00, donde Mercantil y Banesco son los métodos de pago exigidos. La prima en estos bancos suele ser ligeramente distinta debido a la percepción de estabilidad en sus plataformas digitales.
El spread elevado es una respuesta directa al riesgo de liquidez. Los comerciantes exigen un margen mayor para compensar el tiempo que sus bolívares pasan "estacionados" en cuentas bancarias, expuestos a la devaluación implícita de la moneda local, antes de poder rotarlos nuevamente hacia el USDT.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-cambiaria-en-18-analisis-de-la-prima-del-usdt-p2p-frente-al-bcv
https://public.bnbstatic.com/image/pgc/20260929/d426a5c206e041ed81f3c42b1fd8702a.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #dolarBCV #tasaoficialBCV #brechacambiariaVenezuela #USDTVESP2P #primacambiaria
4
·
--
Article
Brecha cambiaria USDT-BCV: Análisis de la prima del 15.7% y spread bancarioRadar P2P en vivo Captura: 16/8/2026, 4:00:13 p. m.
USDT/VES referencia Bs. 892.11
Compra USDT Bs. 892.11
Venta USDT Bs. 838.19
BCV Bs. 771.07
Prima vs BCV 15.7%
Spread P2P 6.43%
Ofertas observadas 216
Verificar datos actuales en Radar P2P
El ecosistema financiero venezolano continúa mostrando dinámicas complejas que exigen un monitoreo constante por parte de los actores económicos. Para el 16 de agosto de 2026, la interacción entre el mercado oficial y las plataformas de intercambio de criptoactivos revela asimetrías significativas. Comprender la relación cuantitativa entre la tasa oficial y el mercado de Tether (USDT) es fundamental para quienes buscan optimizar su flujo de caja y proteger su capital de trabajo en bolívares.
📊 El escenario actual: Dólar BCV frente al mercado USDT P2P
De acuerdo con los datos oficiales, la tasa del Banco Central de Venezuela (BCV) cerró la jornada en Bs. 771,07 por dólar. Fuentes financieras confirman que para el inicio de la próxima jornada hábil (17 de agosto), este indicador experimentará un ligero ajuste al alza, ubicándose en Bs. 772,54, lo que representa una variación del +0,191%.
En contraste, el mercado Peer-to-Peer (P2P) de USDT muestra un comportamiento paralelo mucho más dinámico. Los datos en vivo de Radar P2P indican que el precio promedio para comprar USDT se sitúa en Bs. 892,11, mientras que el precio para vender (liquidar USDT por bolívares) promedia los Bs. 838,19. Por su parte, el dólar paralelo tradicional se cotiza en torno a los Bs. 871,17, consolidando a las plataformas digitales como el principal termómetro de la liquidez real en la economía.
📈 Análisis de la prima cambiaria del 15.7%: Impacto en la economía real
El indicador más crítico de esta jornada es la prima cambiaria del 15,7% que existe entre el costo de adquisición de USDT en el mercado P2P (Bs. 892,11) y la tasa oficial del BCV (Bs. 771,07). Esta brecha no es un simple dato estadístico; representa el sobreprecio que el mercado está dispuesto a pagar para acceder a un activo digital indexado al dólar de forma inmediata y sin restricciones de volumen.
Para el sector comercial venezolano, esta prima del 15,7% genera un desafío directo en la estructura de costos. Un comercio que factura sus productos en bolívares a la tasa oficial del BCV y posteriormente necesita reponer inventario importado, se enfrenta a una pérdida de poder adquisitivo al momento de convertir esos bolívares a USDT en el mercado secundario. Esta fricción obliga a las empresas a recalcular sus márgenes de ganancia operativa y a buscar estrategias de cobertura más eficientes.
Es importante destacar que el mercado también emite señales de volatilidad intradiaria. Los sistemas de monitoreo han detectado momentos donde la prima baja temporalmente al 12,2%, acercando el USDT a la paridad oficial. Estos breves periodos representan ventanas de oportunidad para la adquisición de activos digitales a un costo menor, requiriendo una vigilancia activa del libro de órdenes (Order Book).
🔎 El spread del 6.43% y su efecto en la reposición de valor bancario
Más allá de la prima frente al BCV, el mercado interno de criptoactivos presenta un spread cambiario del 6,43% (una diferencia absoluta de Bs. 53,92 entre las puntas de compra y venta). Este diferencial es el costo de fricción implícito para entrar y salir del mercado USDT/VES.
Este spread condiciona severamente la reposición de valor y la gestión de liquidez en la banca nacional. Las operaciones en plataformas como Binance, otras plataformas dependen intrínsecamente de la disponibilidad de fondos en instituciones financieras locales. Actualmente, los bancos dominantes en la provisión de liquidez P2P son Banesco, Mercantil y el Banco de Venezuela.
La profundidad del mercado revela un desequilibrio notable: existe un volumen de venta de 310.221 USDT frente a un volumen de compra de 116.705 USDT, lo que genera un desbalance del -45,33%. Esta presión vendedora explica por qué la tasa de venta (Bs. 838,19) se mantiene deprimida en comparación con la tasa de compra. Los usuarios que necesitan liquidez inmediata en bolívares para cubrir nóminas, pago de impuestos o gastos operativos a través de la banca nacional, se ven obligados a liquidar sus USDT a precios menos favorables, asumiendo el costo del spread.
💰 Dispersión de precios entre exchanges: Oportunidades y precauciones
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-cambiaria-usdt-bcv-analisis-de-la-prima-del-15-7-y-spread-bancario
https://public.bnbstatic.com/image/pgc/20260928/be3bd6c7e9c84bb898b8b5ae0df97953.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #dolarBCV #tasaoficialBCV #USDTVES #primacambiaria #BinanceP2PVenezuela
Brecha cambiaria USDT-BCV: Análisis de la prima del 15.7% y spread bancario
Radar P2P en vivo Captura: 16/8/2026, 4:00:13 p. m.
USDT/VES referencia Bs. 892.11
Compra USDT Bs. 892.11
Venta USDT Bs. 838.19
BCV Bs. 771.07
Prima vs BCV 15.7%
Spread P2P 6.43%
Ofertas observadas 216
Verificar datos actuales en Radar P2P
El ecosistema financiero venezolano continúa mostrando dinámicas complejas que exigen un monitoreo constante por parte de los actores económicos. Para el 16 de agosto de 2026, la interacción entre el mercado oficial y las plataformas de intercambio de criptoactivos revela asimetrías significativas. Comprender la relación cuantitativa entre la tasa oficial y el mercado de Tether (USDT) es fundamental para quienes buscan optimizar su flujo de caja y proteger su capital de trabajo en bolívares.
📊 El escenario actual: Dólar BCV frente al mercado USDT P2P
De acuerdo con los datos oficiales, la tasa del Banco Central de Venezuela (BCV) cerró la jornada en Bs. 771,07 por dólar. Fuentes financieras confirman que para el inicio de la próxima jornada hábil (17 de agosto), este indicador experimentará un ligero ajuste al alza, ubicándose en Bs. 772,54, lo que representa una variación del +0,191%.
En contraste, el mercado Peer-to-Peer (P2P) de USDT muestra un comportamiento paralelo mucho más dinámico. Los datos en vivo de Radar P2P indican que el precio promedio para comprar USDT se sitúa en Bs. 892,11, mientras que el precio para vender (liquidar USDT por bolívares) promedia los Bs. 838,19. Por su parte, el dólar paralelo tradicional se cotiza en torno a los Bs. 871,17, consolidando a las plataformas digitales como el principal termómetro de la liquidez real en la economía.
📈 Análisis de la prima cambiaria del 15.7%: Impacto en la economía real
El indicador más crítico de esta jornada es la prima cambiaria del 15,7% que existe entre el costo de adquisición de USDT en el mercado P2P (Bs. 892,11) y la tasa oficial del BCV (Bs. 771,07). Esta brecha no es un simple dato estadístico; representa el sobreprecio que el mercado está dispuesto a pagar para acceder a un activo digital indexado al dólar de forma inmediata y sin restricciones de volumen.
Para el sector comercial venezolano, esta prima del 15,7% genera un desafío directo en la estructura de costos. Un comercio que factura sus productos en bolívares a la tasa oficial del BCV y posteriormente necesita reponer inventario importado, se enfrenta a una pérdida de poder adquisitivo al momento de convertir esos bolívares a USDT en el mercado secundario. Esta fricción obliga a las empresas a recalcular sus márgenes de ganancia operativa y a buscar estrategias de cobertura más eficientes.
Es importante destacar que el mercado también emite señales de volatilidad intradiaria. Los sistemas de monitoreo han detectado momentos donde la prima baja temporalmente al 12,2%, acercando el USDT a la paridad oficial. Estos breves periodos representan ventanas de oportunidad para la adquisición de activos digitales a un costo menor, requiriendo una vigilancia activa del libro de órdenes (Order Book).
🔎 El spread del 6.43% y su efecto en la reposición de valor bancario
Más allá de la prima frente al BCV, el mercado interno de criptoactivos presenta un spread cambiario del 6,43% (una diferencia absoluta de Bs. 53,92 entre las puntas de compra y venta). Este diferencial es el costo de fricción implícito para entrar y salir del mercado USDT/VES.
Este spread condiciona severamente la reposición de valor y la gestión de liquidez en la banca nacional. Las operaciones en plataformas como Binance, otras plataformas dependen intrínsecamente de la disponibilidad de fondos en instituciones financieras locales. Actualmente, los bancos dominantes en la provisión de liquidez P2P son Banesco, Mercantil y el Banco de Venezuela.
La profundidad del mercado revela un desequilibrio notable: existe un volumen de venta de 310.221 USDT frente a un volumen de compra de 116.705 USDT, lo que genera un desbalance del -45,33%. Esta presión vendedora explica por qué la tasa de venta (Bs. 838,19) se mantiene deprimida en comparación con la tasa de compra. Los usuarios que necesitan liquidez inmediata en bolívares para cubrir nóminas, pago de impuestos o gastos operativos a través de la banca nacional, se ven obligados a liquidar sus USDT a precios menos favorables, asumiendo el costo del spread.
💰 Dispersión de precios entre exchanges: Oportunidades y precauciones
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-cambiaria-usdt-bcv-analisis-de-la-prima-del-15-7-y-spread-bancario
https://public.bnbstatic.com/image/pgc/20260928/be3bd6c7e9c84bb898b8b5ae0df97953.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #dolarBCV #tasaoficialBCV #USDTVES #primacambiaria #BinanceP2PVenezuela
2
·
--
Article
Brecha de 14% entre dólar BCV y P2P impacta liquidez bancariaRadar P2P en vivo Captura: 16/8/2026, 11:00:14 p. m.
USDT/VES referencia Bs. 879.60
Compra USDT Bs. 879.60
Venta USDT Bs. 836.85
BCV Bs. 771.07
Prima vs BCV 14.08%
Spread P2P 5.11%
Ofertas observadas 187
Verificar datos actuales en Radar P2P
El mercado cambiario venezolano inicia la semana con una dinámica que requiere atención detallada por parte de los operadores y usuarios frecuentes. Para este lunes 17 de agosto de 2026, los datos extraídos de las principales plataformas de intercambio reflejan una prima cambiaria del 14,08% entre la tasa oficial del Banco Central de Venezuela (BCV) y el valor del dólar en el mercado P2P.
Mientras que la tasa oficial BCV se ubica en 771,07 bolívares por dólar, el mercado de USDT VES muestra un precio de compra promedio de 879,60 bolívares. Esta divergencia no solo ilustra la presión de la demanda sobre los canales alternativos, sino que también reconfigura la estructura de liquidez y los márgenes de ganancia (spreads) dentro de la banca nacional. En este análisis cuantitativo, desglosamos los factores que sostienen esta brecha cambiaria y su impacto directo en las operaciones diarias a través de plataformas como Binance P2P, otras plataformas.
📊 La anatomía de la brecha cambiaria actual (14,08%)
La diferencia porcentual entre el dólar BCV y el mercado P2P de criptomonedas es uno de los indicadores macroeconómicos más observados en Venezuela. Una prima del 14,08% indica una clara segmentación del mercado. Por un lado, el tipo de cambio oficial de 771,07 Bs/USD rige las transacciones formales, el pago de impuestos y la fijación de precios en comercios físicos. Por otro lado, el ecosistema P2P Venezuela, donde el activo subyacente principal es el USDT, refleja el costo real de reposición y la liquidez inmediata para los actores digitales.
El semáforo de mercado de PitbullChain marca actualmente un estado de "Precaución moderada" (color amarillo) con un puntaje general de 71 sobre 100. Este indicador sugiere condiciones mixtas: si bien hay una liquidez aceptable con un puntaje de 95/100 en disponibilidad bancaria, el spread y la prima frente al BCV presentan niveles que exigen cautela.
El spread general del mercado P2P se ubica en un 5,11% (aproximadamente 42,75 bolívares de diferencia entre las mejores ofertas de compra y venta globales). Este margen es un reflejo directo del riesgo percibido por los comerciantes (merchants) y los costos de fricción al mover capitales entre distintas instituciones financieras. En escenarios donde la tasa oficial BCV se mantiene estable pero la demanda de divisas digitales aumenta, los comerciantes ajustan sus precios al alza para proteger su inventario, ampliando así la brecha cambiaria.
📈 Impacto directo en la liquidez bancaria y spreads P2P
El análisis del libro de órdenes (order book) revela una radiografía fascinante sobre cómo se distribuye la liquidez bancaria en Venezuela. Con un volumen de compra de 189.089,22 USDT frente a un volumen de venta de 122.939,97 USDT, observamos un desbalance del 21,2% a favor de la demanda. Hay más bolívares buscando convertirse en USDT que a la inversa.
Este desbalance no afecta a todos los bancos por igual. La liquidez y los spreads varían drásticamente dependiendo de la institución financiera utilizada para liquidar los bolívares:
• Banesco: Se consolida como uno de los líderes en volumen con 70 anuncios activos. Presenta un precio promedio de compra de 930,23 Bs y de venta de 839,77 Bs, lo que arroja un spread del 10,77%. Su alta adopción permite márgenes relativamente más competitivos dentro del espectro nacional.
• Banco Mercantil: Con 57 anuncios, muestra un spread más amplio del 15,93%, reflejando una menor profundidad en comparación con Banesco, aunque sigue siendo una opción dominante.
• Pago Móvil: Como método transversal, agrupa 60 anuncios con un spread promedio del 14,61%. Su inmediatez lo hace vital, pero los límites transaccionales suelen encarecer el costo operativo.
• Banca Pública y otros privados: Instituciones como el Banco de Venezuela (BDV), BBVA Provincial (spread de 24,75%) y el Banco Nacional de Crédito (BNC, con un spread atípico del 25,33%) muestran márgenes mucho más amplios. Esto indica que los comerciantes exigen una prima mayor por operar con estos bancos, ya sea por fricciones en la plataforma, límites de transferencia o tiempos de liquidación.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-de-14-entre-dolar-bcv-y-p2p-impacta-liquidez-bancaria
https://public.bnbstatic.com/image/pgc/20260927/c46fc47e89c0471496a74096fd512e5e.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #dolarBCV #USDTVES #brechacambiaria #tasaoficialBCV #P2PVenezuela
Brecha de 14% entre dólar BCV y P2P impacta liquidez bancaria
Radar P2P en vivo Captura: 16/8/2026, 11:00:14 p. m.
USDT/VES referencia Bs. 879.60
Compra USDT Bs. 879.60
Venta USDT Bs. 836.85
BCV Bs. 771.07
Prima vs BCV 14.08%
Spread P2P 5.11%
Ofertas observadas 187
Verificar datos actuales en Radar P2P
El mercado cambiario venezolano inicia la semana con una dinámica que requiere atención detallada por parte de los operadores y usuarios frecuentes. Para este lunes 17 de agosto de 2026, los datos extraídos de las principales plataformas de intercambio reflejan una prima cambiaria del 14,08% entre la tasa oficial del Banco Central de Venezuela (BCV) y el valor del dólar en el mercado P2P.
Mientras que la tasa oficial BCV se ubica en 771,07 bolívares por dólar, el mercado de USDT VES muestra un precio de compra promedio de 879,60 bolívares. Esta divergencia no solo ilustra la presión de la demanda sobre los canales alternativos, sino que también reconfigura la estructura de liquidez y los márgenes de ganancia (spreads) dentro de la banca nacional. En este análisis cuantitativo, desglosamos los factores que sostienen esta brecha cambiaria y su impacto directo en las operaciones diarias a través de plataformas como Binance P2P, otras plataformas.
📊 La anatomía de la brecha cambiaria actual (14,08%)
La diferencia porcentual entre el dólar BCV y el mercado P2P de criptomonedas es uno de los indicadores macroeconómicos más observados en Venezuela. Una prima del 14,08% indica una clara segmentación del mercado. Por un lado, el tipo de cambio oficial de 771,07 Bs/USD rige las transacciones formales, el pago de impuestos y la fijación de precios en comercios físicos. Por otro lado, el ecosistema P2P Venezuela, donde el activo subyacente principal es el USDT, refleja el costo real de reposición y la liquidez inmediata para los actores digitales.
El semáforo de mercado de PitbullChain marca actualmente un estado de "Precaución moderada" (color amarillo) con un puntaje general de 71 sobre 100. Este indicador sugiere condiciones mixtas: si bien hay una liquidez aceptable con un puntaje de 95/100 en disponibilidad bancaria, el spread y la prima frente al BCV presentan niveles que exigen cautela.
El spread general del mercado P2P se ubica en un 5,11% (aproximadamente 42,75 bolívares de diferencia entre las mejores ofertas de compra y venta globales). Este margen es un reflejo directo del riesgo percibido por los comerciantes (merchants) y los costos de fricción al mover capitales entre distintas instituciones financieras. En escenarios donde la tasa oficial BCV se mantiene estable pero la demanda de divisas digitales aumenta, los comerciantes ajustan sus precios al alza para proteger su inventario, ampliando así la brecha cambiaria.
📈 Impacto directo en la liquidez bancaria y spreads P2P
El análisis del libro de órdenes (order book) revela una radiografía fascinante sobre cómo se distribuye la liquidez bancaria en Venezuela. Con un volumen de compra de 189.089,22 USDT frente a un volumen de venta de 122.939,97 USDT, observamos un desbalance del 21,2% a favor de la demanda. Hay más bolívares buscando convertirse en USDT que a la inversa.
Este desbalance no afecta a todos los bancos por igual. La liquidez y los spreads varían drásticamente dependiendo de la institución financiera utilizada para liquidar los bolívares:
• Banesco: Se consolida como uno de los líderes en volumen con 70 anuncios activos. Presenta un precio promedio de compra de 930,23 Bs y de venta de 839,77 Bs, lo que arroja un spread del 10,77%. Su alta adopción permite márgenes relativamente más competitivos dentro del espectro nacional.
• Banco Mercantil: Con 57 anuncios, muestra un spread más amplio del 15,93%, reflejando una menor profundidad en comparación con Banesco, aunque sigue siendo una opción dominante.
• Pago Móvil: Como método transversal, agrupa 60 anuncios con un spread promedio del 14,61%. Su inmediatez lo hace vital, pero los límites transaccionales suelen encarecer el costo operativo.
• Banca Pública y otros privados: Instituciones como el Banco de Venezuela (BDV), BBVA Provincial (spread de 24,75%) y el Banco Nacional de Crédito (BNC, con un spread atípico del 25,33%) muestran márgenes mucho más amplios. Esto indica que los comerciantes exigen una prima mayor por operar con estos bancos, ya sea por fricciones en la plataforma, límites de transferencia o tiempos de liquidación.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-de-14-entre-dolar-bcv-y-p2p-impacta-liquidez-bancaria
https://public.bnbstatic.com/image/pgc/20260927/c46fc47e89c0471496a74096fd512e5e.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #dolarBCV #USDTVES #brechacambiaria #tasaoficialBCV #P2PVenezuela
10
·
--
Article
Dólar BCV 857,0058: cómo se descompone la prima P2P de 13,45%Radar P2P en vivo Captura: 26/9/2026, 4:00:11 p. m.
USDT/VES referencia Bs. 972.28
Compra USDT Bs. 972.28
Venta USDT Bs. 947.30
BCV Bs. 857.01
Prima vs BCV 13.45%
Spread P2P 2.64%
Ofertas observadas 99
Verificar datos actuales en Radar P2P
La tasa BCV hoy se ubica en 857,0058 bolívares por dólar, con una variación de 0,157% respecto al reporte previo. En paralelo, el agregado de USDT P2P Venezuela que monitorea PitbullChain marca la compra en 972,2834 Bs y la venta en 947,3024 Bs. De esa resta sale el número que todos repiten: 13,45% de prima frente al BCV.
El error más común es tratar ese 13,45% como un dato único y universal. No lo es: es el resultado de una fórmula concreta, aplicada a una referencia concreta, en una ventana de tiempo concreta. Si cambias la referencia, cambia el porcentaje. Y esa misma lógica explica por qué la calculadora P2P reporta un spread de 2,64% mientras el order book P2P muestra 4,94%. No hay contradicción: hay tres cosas distintas midiéndose con la misma palabra.
📊 Tres referencias que se confunden todo el tiempo
Antes de comparar porcentajes hay que saber qué representa cada fuente. Estas son las que conviven hoy en el mercado venezolano, con datos capturados el 26 de septiembre de 2026 a las 20:00 UTC:
Referencia Compra USDT Venta USDT Qué mide
Dólar BCV — 857,0058 Tipo de cambio oficial. Referencia contable, no una cotización ejecutable en P2P.
Radar P2P (agregado) 972,2834 947,3024 Precio de referencia del mercado amplio, con criterios de elegibilidad aplicados.
Order book (mejor nivel) 922,10 970,00 El precio puntual más conveniente visible en el libro, sin ponderar nada.
Binance (mejor de 10 anuncios) 965,86 (mediana 966,00) 967,00 (mediana 966,998) Top of book de una sola plataforma.
Dólar paralelo 966,60 965,04 Referencia externa al BCV, con spread propio de 0,16%.
Ninguna de las cinco es la verdad absoluta. La tasa BCV no se puede ejecutar en un mercado P2P. El agregado no es un precio al que puedas cerrar una operación. El mejor nivel del libro sí existe, pero puede corresponder a un solo anuncio con método de pago poco común.
📈 La prima de 13,45% es en realidad un rango
La cifra de 13,45% sale de dividir 972,2834 entre 857,0058. Ese numerador es el precio de compra de USDT del agregado: el lado más caro del mercado. Si usas otros lados, el resultado cambia de inmediato:
• 13,45% con el precio de compra agregado (972,2834 Bs).
• 13,19% con el mejor bid del libro (970,00 Bs).
• 13,12% con el promedio de compra en Pago Móvil (969,42 Bs).
• 13,03% con el promedio de compra en Banesco (968,67 Bs).
• 12,83% con el mejor precio de venta en Binance (967,00 Bs).
• 12,70% con el dólar paralelo (965,82 Bs).
• 10,54% con el precio de venta agregado (947,3024 Bs).
• 10,39% con el precio medio del libro (946,05 Bs).
• 7,60% con el mejor ask del libro (922,10 Bs).
Ocho puntos porcentuales de diferencia entre el extremo más alto y el más bajo, todos calculados sobre la misma tasa BCV. Esto no significa que alguien esté midiendo mal. Significa que la prima frente al BCV depende por completo de qué lado del mercado se tome. La propia capa de señales del Radar llegó a publicar un 11,99% usando otra ventana de precios: misma lógica, distinta base.
Dato práctico para dimensionar: a los precios agregados, 100 USDT equivalen a 94.730,24 bolívares, y un millón de bolívares alcanza para 1.055,63 USDT. Esos números son más útiles que el porcentaje suelto.
🔎 Por qué la calculadora dice 2,64% y el libro dice 4,94%
Aquí está la aparente contradicción. Son dos fórmulas distintas sobre dos universos distintos.
La calculadora: (972,2834 − 947,3024) ÷ 947,3024 = 2,637%. Usa el spread del agregado y divide entre el precio de venta. Abarca las 263 ofertas activas del mercado con criterios de elegibilidad.
El order book: (970,00 − 922,10) ÷ 970,00 = 4,938%. Usa el mejor bid menos el mejor ask y divide entre el bid. Abarca 99 anuncios listados en binance, otras plataformas, con top of book por exchange.
Tres factores amplifican la diferencia:
• La base de cálculo. Dividir entre 947,3024 no es lo mismo que dividir entre 970,00. Solo eso mueve el resultado varios puntos.
• El universo. El agregado normaliza 263 ofertas; el libro expone el nivel más extremo de cada plataforma, sin ponderación.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/dolar-bcv-857-0058-como-se-descompone-la-prima-p2p-de-13-45
https://public.bnbstatic.com/image/pgc/20260926/ede2283cc2a94ababae57e9f4c5fae3b.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #dolarBCV #tasaBCVhoy #USDTP2PVenezuela #primafrentealBCV #spreadP2P
Dólar BCV 857,0058: cómo se descompone la prima P2P de 13,45%
Radar P2P en vivo Captura: 26/9/2026, 4:00:11 p. m.
USDT/VES referencia Bs. 972.28
Compra USDT Bs. 972.28
Venta USDT Bs. 947.30
BCV Bs. 857.01
Prima vs BCV 13.45%
Spread P2P 2.64%
Ofertas observadas 99
Verificar datos actuales en Radar P2P
La tasa BCV hoy se ubica en 857,0058 bolívares por dólar, con una variación de 0,157% respecto al reporte previo. En paralelo, el agregado de USDT P2P Venezuela que monitorea PitbullChain marca la compra en 972,2834 Bs y la venta en 947,3024 Bs. De esa resta sale el número que todos repiten: 13,45% de prima frente al BCV.
El error más común es tratar ese 13,45% como un dato único y universal. No lo es: es el resultado de una fórmula concreta, aplicada a una referencia concreta, en una ventana de tiempo concreta. Si cambias la referencia, cambia el porcentaje. Y esa misma lógica explica por qué la calculadora P2P reporta un spread de 2,64% mientras el order book P2P muestra 4,94%. No hay contradicción: hay tres cosas distintas midiéndose con la misma palabra.
📊 Tres referencias que se confunden todo el tiempo
Antes de comparar porcentajes hay que saber qué representa cada fuente. Estas son las que conviven hoy en el mercado venezolano, con datos capturados el 26 de septiembre de 2026 a las 20:00 UTC:
Referencia Compra USDT Venta USDT Qué mide
Dólar BCV — 857,0058 Tipo de cambio oficial. Referencia contable, no una cotización ejecutable en P2P.
Radar P2P (agregado) 972,2834 947,3024 Precio de referencia del mercado amplio, con criterios de elegibilidad aplicados.
Order book (mejor nivel) 922,10 970,00 El precio puntual más conveniente visible en el libro, sin ponderar nada.
Binance (mejor de 10 anuncios) 965,86 (mediana 966,00) 967,00 (mediana 966,998) Top of book de una sola plataforma.
Dólar paralelo 966,60 965,04 Referencia externa al BCV, con spread propio de 0,16%.
Ninguna de las cinco es la verdad absoluta. La tasa BCV no se puede ejecutar en un mercado P2P. El agregado no es un precio al que puedas cerrar una operación. El mejor nivel del libro sí existe, pero puede corresponder a un solo anuncio con método de pago poco común.
📈 La prima de 13,45% es en realidad un rango
La cifra de 13,45% sale de dividir 972,2834 entre 857,0058. Ese numerador es el precio de compra de USDT del agregado: el lado más caro del mercado. Si usas otros lados, el resultado cambia de inmediato:
• 13,45% con el precio de compra agregado (972,2834 Bs).
• 13,19% con el mejor bid del libro (970,00 Bs).
• 13,12% con el promedio de compra en Pago Móvil (969,42 Bs).
• 13,03% con el promedio de compra en Banesco (968,67 Bs).
• 12,83% con el mejor precio de venta en Binance (967,00 Bs).
• 12,70% con el dólar paralelo (965,82 Bs).
• 10,54% con el precio de venta agregado (947,3024 Bs).
• 10,39% con el precio medio del libro (946,05 Bs).
• 7,60% con el mejor ask del libro (922,10 Bs).
Ocho puntos porcentuales de diferencia entre el extremo más alto y el más bajo, todos calculados sobre la misma tasa BCV. Esto no significa que alguien esté midiendo mal. Significa que la prima frente al BCV depende por completo de qué lado del mercado se tome. La propia capa de señales del Radar llegó a publicar un 11,99% usando otra ventana de precios: misma lógica, distinta base.
Dato práctico para dimensionar: a los precios agregados, 100 USDT equivalen a 94.730,24 bolívares, y un millón de bolívares alcanza para 1.055,63 USDT. Esos números son más útiles que el porcentaje suelto.
🔎 Por qué la calculadora dice 2,64% y el libro dice 4,94%
Aquí está la aparente contradicción. Son dos fórmulas distintas sobre dos universos distintos.
La calculadora: (972,2834 − 947,3024) ÷ 947,3024 = 2,637%. Usa el spread del agregado y divide entre el precio de venta. Abarca las 263 ofertas activas del mercado con criterios de elegibilidad.
El order book: (970,00 − 922,10) ÷ 970,00 = 4,938%. Usa el mejor bid menos el mejor ask y divide entre el bid. Abarca 99 anuncios listados en binance, otras plataformas, con top of book por exchange.
Tres factores amplifican la diferencia:
• La base de cálculo. Dividir entre 947,3024 no es lo mismo que dividir entre 970,00. Solo eso mueve el resultado varios puntos.
• El universo. El agregado normaliza 263 ofertas; el libro expone el nivel más extremo de cada plataforma, sin ponderación.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/dolar-bcv-857-0058-como-se-descompone-la-prima-p2p-de-13-45
https://public.bnbstatic.com/image/pgc/20260926/ede2283cc2a94ababae57e9f4c5fae3b.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #dolarBCV #tasaBCVhoy #USDTP2PVenezuela #primafrentealBCV #spreadP2P
14
·
--
Article
BCV sin variación en 855,6625: la prima del USDT se sostiene cerca del 13,5%Radar P2P en vivo Captura: 24/9/2026, 8:00:10 p. m.
USDT/VES referencia Bs. 971.57
Compra USDT Bs. 971.57
Venta USDT Bs. 950.95
BCV Bs. 855.66
Prima vs BCV 13.55%
Spread P2P 2.17%
Ofertas observadas 253
Verificar datos actuales en Radar P2P
El Banco Central de Venezuela publicó su referencia en 855,6625 bolívares por dólar, sin variación (0,00%) y con dirección neutral en el feed. El titular es aburrido; el mercado no lo es. Cuando la tasa oficial se queda plana, la tensión se expresa en la prima del comercio P2P, y ahí los números sí se movieron.
📊 La tasa que no se movió: 855,6625 Bs/USD
La referencia oficial quedó en 855,6625 Bs/USD. Para dimensionarlo: el 22 de septiembre la cotización superó los 852 bolívares (El Estímulo) y el 23 se ubicó en 853,4993 Bs con una variación de +0,127% (finanzasdigital). La referencia se estiró hasta 855,6625 y luego se detuvo.
Una tasa oficial plana no significa un mercado quieto. Significa que el ajuste se está expresando en otro lugar: el precio al que se consiguen los dólares digitales en el comercio P2P.
📈 La prima de 13,55%: qué la compone
Con el feed capturado a las 00:00 del 25 de septiembre, el USDT P2P cotiza en 971,5735 Bs en la punta de compra y 950,9523 Bs en la punta de venta (Radar P2P). De ahí salen las cifras base de este análisis:
• Prima del USDT frente al BCV: 13,55%
• Spread P2P: 2,17%, equivalente a 20,62 Bs entre punta y punta
• Dólar paralelo: 967,20 Bs (compra 966,62 / venta 967,78), con spread de 0,12% y prima de 13,04% frente al BCV
• Distancia entre el USDT P2P y el paralelo: 4,37 Bs, alrededor de 0,45%
Hay un dato que ayuda a interpretar ese 13,55%: el euro BCV está en 972,6487 Bs y el euro paralelo en 1.104,41 Bs, una prima de 13,55%, casi calcada a la del USDT. Cuando dos mercados distintos muestran la misma prima contra la misma referencia oficial, la lectura razonable es que el fenómeno es del bolívar frente a las divisas, y no un rasgo exclusivo del mercado cripto.
Caveat de datos: el módulo de oportunidades del mismo feed reportó una prima de 12,34%, que no coincide con el 13,55% del indicador principal. Es una inconsistencia interna según qué precios se tomen como referencia. En esta pieza trabajamos con el 13,55% del indicador principal y con el mid del order book (966,49 Bs, cerca de 12,95%) como rango de trabajo.
🔎 Order book: 415.744 USDT en compra contra 58.368 en venta
El libro de órdenes muestra la presión que hay detrás del precio:
• Volumen en ofertas de compra de USDT: 415.744,87 USDT (33 ofertas)
• Volumen en ofertas de venta de USDT: 58.368,39 USDT (34 ofertas)
• Desbalance: 75,38% hacia el lado comprador
Dicho de otro modo: hay alrededor de 7,1 veces más volumen dispuesto a comprar USDT con bolívares que volumen dispuesto a venderlo. Ese es el argumento más mecánico para explicar por qué la prima no cede. La demanda se sostiene y la oferta no la acompaña.
La estructura fina del libro, sin embargo, es más matizada. El mejor bid está en 966,00 Bs y el mejor ask en 966,98 Bs, con un spread de 0,98 Bs (0,10%) y un mid de 966,49 Bs. Las puntas de venta cercanas al top son delgadas: 127,05 USDT a 966,98; 127,30 a 967,00; y 200,00 a 967,39. En esos tres primeros niveles apenas se acumulan unos 454 USDT.
Del lado comprador aparecen bloques mucho más gruesos: 32.551,11 USDT a 966,00 (Provincial, BBVA, Banco de Venezuela, BANK), 24.166,12 a 965,80; 24.164,51 a 965,70; 45.052,93 a 965,35 (Mercantil) y 60.841,22 a 964,05 (Pago Móvil). Varios de esos bloques traen límites mínimos altos —el de 45.052,93 USDT pide tickets desde 4.505,29 USDT—, así que no están pensados para el operador pequeño.
Como contraste, en Binance la mejor compra está en 966,00 (mediana 966,30) y la mejor venta en 968,02 (mediana 968,00). El grueso del libro vive entre 964 y 969 Bs, mientras el indicador agregado de Radar P2P marca 971,5735 / 950,9523. Esa diferencia entre mejor precio puntual y precio agregado del feed es la razón para no comparar una punta con un promedio.
Para conversión rápida: 100 USDT al precio de venta del feed equivalen a 95.095,23 Bs, y con 1.000.000 Bs se obtienen aproximadamente 1.051,58 USDT. Son referencias aritméticas, no señales de operación.
💰 Diferencial por banco: de 0,32% a 0,63%
El mismo USDT no cuesta lo mismo según el método de pago. Estos son los spreads promedio por banco registrados en el corte:
📖 Lee el artículo completo: https://pitbullchain.com/noticias/bcv-sin-variacion-en-855-6625-la-prima-del-usdt-se-sostiene-cerca-del-13-5
https://public.bnbstatic.com/image/pgc/20260925/e50428b8a9dc4c309e4fd3ff685d4192.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #dolarBCV #tasaBCV85566 #USDTP2P #primaP2P #spreadP2P
BCV sin variación en 855,6625: la prima del USDT se sostiene cerca del 13,5%
Radar P2P en vivo Captura: 24/9/2026, 8:00:10 p. m.
USDT/VES referencia Bs. 971.57
Compra USDT Bs. 971.57
Venta USDT Bs. 950.95
BCV Bs. 855.66
Prima vs BCV 13.55%
Spread P2P 2.17%
Ofertas observadas 253
Verificar datos actuales en Radar P2P
El Banco Central de Venezuela publicó su referencia en 855,6625 bolívares por dólar, sin variación (0,00%) y con dirección neutral en el feed. El titular es aburrido; el mercado no lo es. Cuando la tasa oficial se queda plana, la tensión se expresa en la prima del comercio P2P, y ahí los números sí se movieron.
📊 La tasa que no se movió: 855,6625 Bs/USD
La referencia oficial quedó en 855,6625 Bs/USD. Para dimensionarlo: el 22 de septiembre la cotización superó los 852 bolívares (El Estímulo) y el 23 se ubicó en 853,4993 Bs con una variación de +0,127% (finanzasdigital). La referencia se estiró hasta 855,6625 y luego se detuvo.
Una tasa oficial plana no significa un mercado quieto. Significa que el ajuste se está expresando en otro lugar: el precio al que se consiguen los dólares digitales en el comercio P2P.
📈 La prima de 13,55%: qué la compone
Con el feed capturado a las 00:00 del 25 de septiembre, el USDT P2P cotiza en 971,5735 Bs en la punta de compra y 950,9523 Bs en la punta de venta (Radar P2P). De ahí salen las cifras base de este análisis:
• Prima del USDT frente al BCV: 13,55%
• Spread P2P: 2,17%, equivalente a 20,62 Bs entre punta y punta
• Dólar paralelo: 967,20 Bs (compra 966,62 / venta 967,78), con spread de 0,12% y prima de 13,04% frente al BCV
• Distancia entre el USDT P2P y el paralelo: 4,37 Bs, alrededor de 0,45%
Hay un dato que ayuda a interpretar ese 13,55%: el euro BCV está en 972,6487 Bs y el euro paralelo en 1.104,41 Bs, una prima de 13,55%, casi calcada a la del USDT. Cuando dos mercados distintos muestran la misma prima contra la misma referencia oficial, la lectura razonable es que el fenómeno es del bolívar frente a las divisas, y no un rasgo exclusivo del mercado cripto.
Caveat de datos: el módulo de oportunidades del mismo feed reportó una prima de 12,34%, que no coincide con el 13,55% del indicador principal. Es una inconsistencia interna según qué precios se tomen como referencia. En esta pieza trabajamos con el 13,55% del indicador principal y con el mid del order book (966,49 Bs, cerca de 12,95%) como rango de trabajo.
🔎 Order book: 415.744 USDT en compra contra 58.368 en venta
El libro de órdenes muestra la presión que hay detrás del precio:
• Volumen en ofertas de compra de USDT: 415.744,87 USDT (33 ofertas)
• Volumen en ofertas de venta de USDT: 58.368,39 USDT (34 ofertas)
• Desbalance: 75,38% hacia el lado comprador
Dicho de otro modo: hay alrededor de 7,1 veces más volumen dispuesto a comprar USDT con bolívares que volumen dispuesto a venderlo. Ese es el argumento más mecánico para explicar por qué la prima no cede. La demanda se sostiene y la oferta no la acompaña.
La estructura fina del libro, sin embargo, es más matizada. El mejor bid está en 966,00 Bs y el mejor ask en 966,98 Bs, con un spread de 0,98 Bs (0,10%) y un mid de 966,49 Bs. Las puntas de venta cercanas al top son delgadas: 127,05 USDT a 966,98; 127,30 a 967,00; y 200,00 a 967,39. En esos tres primeros niveles apenas se acumulan unos 454 USDT.
Del lado comprador aparecen bloques mucho más gruesos: 32.551,11 USDT a 966,00 (Provincial, BBVA, Banco de Venezuela, BANK), 24.166,12 a 965,80; 24.164,51 a 965,70; 45.052,93 a 965,35 (Mercantil) y 60.841,22 a 964,05 (Pago Móvil). Varios de esos bloques traen límites mínimos altos —el de 45.052,93 USDT pide tickets desde 4.505,29 USDT—, así que no están pensados para el operador pequeño.
Como contraste, en Binance la mejor compra está en 966,00 (mediana 966,30) y la mejor venta en 968,02 (mediana 968,00). El grueso del libro vive entre 964 y 969 Bs, mientras el indicador agregado de Radar P2P marca 971,5735 / 950,9523. Esa diferencia entre mejor precio puntual y precio agregado del feed es la razón para no comparar una punta con un promedio.
Para conversión rápida: 100 USDT al precio de venta del feed equivalen a 95.095,23 Bs, y con 1.000.000 Bs se obtienen aproximadamente 1.051,58 USDT. Son referencias aritméticas, no señales de operación.
💰 Diferencial por banco: de 0,32% a 0,63%
El mismo USDT no cuesta lo mismo según el método de pago. Estos son los spreads promedio por banco registrados en el corte:
📖 Lee el artículo completo: https://pitbullchain.com/noticias/bcv-sin-variacion-en-855-6625-la-prima-del-usdt-se-sostiene-cerca-del-13-5
https://public.bnbstatic.com/image/pgc/20260925/e50428b8a9dc4c309e4fd3ff685d4192.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #dolarBCV #tasaBCV85566 #USDTP2P #primaP2P #spreadP2P
67
·
--
Article
Brecha cambiaria supera el 20% con dólar BCV en 785 Bs y presiona el P2PRadar P2P en vivo Captura: 25/8/2026, 1:30:15 p. m.
USDT/VES referencia Bs. 943.89
Compra USDT Bs. 943.89
Venta USDT Bs. 893.96
BCV Bs. 785.07
Prima vs BCV 20.23%
Spread P2P 5.59%
Ofertas observadas 240
Verificar datos actuales en Radar P2P
El mercado cambiario venezolano registra una ampliación significativa en sus diferenciales de cotización. Con la tasa oficial del Banco Central de Venezuela (BCV) fijada en 785,0693 Bs/USD para el 25 de agosto de 2026, la cotización de la stablecoin Tether (USDT) en las plataformas entre pares (P2P) se posicionó con una tasa promedio de compra de 943,89 VES. Este comportamiento consolida una brecha cambiaria del 20,23% frente al tipo de cambio oficial, intensificando la dispersión de precios y ensanchando los márgenes de intermediación en la banca nacional.
📊 Anatomía de la brecha cambiaria: Dólar BCV vs. USDT P2P
La distancia entre el tipo de cambio oficial y las cotizaciones del mercado digital responde a dinámicas de oferta y demanda que condicionan la fijación de precios en bolívares. Mientras el dólar paralelo de referencia promedia 932,61 VES con un spread estrecho de 0,35% (compra en 934,22 VES y venta en 930,99 VES), el mercado de USDT P2P muestra una prima pronunciada y un spread operativo de 49,93 VES (5,58%), con un tipo comprador de 943,89 VES frente a un tipo vendedor de 893,96 VES.
Al analizar los cálculos de conversión directa derivados de estas métricas:
• 100 USDT equivalen a aproximadamente 89.396 VES al precio de venta del mercado general.
• 1.000.000 VES permiten adquirir cerca de 1.118,62 USDT a la cotización de compra evaluada.
• La prima teórica del mercado P2P frente al valor de referencia del BCV (785,0693 VES) se ubica en 19,27% bajo el ponderado del semáforo de mercado y en 20,23% en la tasa bruta de compra.
📈 Profundidad del libro de órdenes y desbalance de liquidez
El libro de órdenes agregado (con datos de Binance, otras plataformas que suman 240 anuncios monitorizados) evidencia una estructura asimétrica en la liquidez disponible. El volumen total acumulado en el lado de la compra se sitúa en 211.489,46 USDT distribuidos en 51 posturas, mientras que la oferta de venta asciende a 368.895,14 USDT en 35 órdenes activas.
Esta configuración arroja un desbalance de liquidez de -27,12%, lo que indica una mayor presión de oferta de tokens frente al capital en bolívares disponible inmediatamente para absorberla. El mejor precio de compra (bid) se ubica en 933,50 VES, mientras que la mejor postura de venta registrada en libro (ask puntual en otras plataformas) inicia en 850,00 VES (para un volumen marginal de 3 USDT), dejando un mid-price de 891,75 VES y un spread de libro de 83,50 VES (8,94%). No obstante, los bloques centrales de liquidez vendedora en Binance se concentran entre 929,71 VES y 930,00 VES, donde convergen más de 200.000 USDT en órdenes institucionales y comerciales.
🔎 Dispersión de precios por banco: Pago Móvil, Banesco y Banco de Venezuela
La fragmentación financiera en Venezuela se refleja con claridad en los precios promedios y spreads según el canal de pago utilizado. Los comerciantes ajustan sus primas según la inmediatez de liquidación y los límites diarios de cada institución bancaria:
• Pago Móvil: Concentra la mayor liquidez con el 24% del mercado (58 anuncios). Presenta un precio promedio de compra de 942,91 VES y de venta de 925,50 VES, resultando en un spread de 17,41 VES (1,88%). Es el canal con mejor puntaje de liquidez y rotación.
• Banesco: Representa el 17,8% de la liquidez (43 anuncios), con una compra promedio de 953,14 VES y venta de 929,78 VES, marcando un spread de 23,36 VES (2,51%).
• Opciones bancarias generales (BANK): Abarcan el 15,7% de participación (38 anuncios), registrando un promedio de compra de 957,88 VES frente a 933,15 VES de venta (spread de 24,73 VES o 2,65%).
• Banco de Venezuela (BDV): Con un 7% del volumen (17 anuncios), exhibe cotizaciones muy ajustadas con compra promedio en 929,81 VES y venta en 933,18 VES, manteniendo un spread reducido de apenas 3,37 VES (0,36%).
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-cambiaria-supera-el-20-con-dolar-bcv-en-785-bs-y-presiona-el-p2p
https://public.bnbstatic.com/image/pgc/20260923/dc52b22c17204690b99236b8ca7c06cc.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #dolarBCV #tasaoficialBCV #brechacambiariaVenezuela #USDTP2P #BinanceP2PVenezuela
Brecha cambiaria supera el 20% con dólar BCV en 785 Bs y presiona el P2P
Radar P2P en vivo Captura: 25/8/2026, 1:30:15 p. m.
USDT/VES referencia Bs. 943.89
Compra USDT Bs. 943.89
Venta USDT Bs. 893.96
BCV Bs. 785.07
Prima vs BCV 20.23%
Spread P2P 5.59%
Ofertas observadas 240
Verificar datos actuales en Radar P2P
El mercado cambiario venezolano registra una ampliación significativa en sus diferenciales de cotización. Con la tasa oficial del Banco Central de Venezuela (BCV) fijada en 785,0693 Bs/USD para el 25 de agosto de 2026, la cotización de la stablecoin Tether (USDT) en las plataformas entre pares (P2P) se posicionó con una tasa promedio de compra de 943,89 VES. Este comportamiento consolida una brecha cambiaria del 20,23% frente al tipo de cambio oficial, intensificando la dispersión de precios y ensanchando los márgenes de intermediación en la banca nacional.
📊 Anatomía de la brecha cambiaria: Dólar BCV vs. USDT P2P
La distancia entre el tipo de cambio oficial y las cotizaciones del mercado digital responde a dinámicas de oferta y demanda que condicionan la fijación de precios en bolívares. Mientras el dólar paralelo de referencia promedia 932,61 VES con un spread estrecho de 0,35% (compra en 934,22 VES y venta en 930,99 VES), el mercado de USDT P2P muestra una prima pronunciada y un spread operativo de 49,93 VES (5,58%), con un tipo comprador de 943,89 VES frente a un tipo vendedor de 893,96 VES.
Al analizar los cálculos de conversión directa derivados de estas métricas:
• 100 USDT equivalen a aproximadamente 89.396 VES al precio de venta del mercado general.
• 1.000.000 VES permiten adquirir cerca de 1.118,62 USDT a la cotización de compra evaluada.
• La prima teórica del mercado P2P frente al valor de referencia del BCV (785,0693 VES) se ubica en 19,27% bajo el ponderado del semáforo de mercado y en 20,23% en la tasa bruta de compra.
📈 Profundidad del libro de órdenes y desbalance de liquidez
El libro de órdenes agregado (con datos de Binance, otras plataformas que suman 240 anuncios monitorizados) evidencia una estructura asimétrica en la liquidez disponible. El volumen total acumulado en el lado de la compra se sitúa en 211.489,46 USDT distribuidos en 51 posturas, mientras que la oferta de venta asciende a 368.895,14 USDT en 35 órdenes activas.
Esta configuración arroja un desbalance de liquidez de -27,12%, lo que indica una mayor presión de oferta de tokens frente al capital en bolívares disponible inmediatamente para absorberla. El mejor precio de compra (bid) se ubica en 933,50 VES, mientras que la mejor postura de venta registrada en libro (ask puntual en otras plataformas) inicia en 850,00 VES (para un volumen marginal de 3 USDT), dejando un mid-price de 891,75 VES y un spread de libro de 83,50 VES (8,94%). No obstante, los bloques centrales de liquidez vendedora en Binance se concentran entre 929,71 VES y 930,00 VES, donde convergen más de 200.000 USDT en órdenes institucionales y comerciales.
🔎 Dispersión de precios por banco: Pago Móvil, Banesco y Banco de Venezuela
La fragmentación financiera en Venezuela se refleja con claridad en los precios promedios y spreads según el canal de pago utilizado. Los comerciantes ajustan sus primas según la inmediatez de liquidación y los límites diarios de cada institución bancaria:
• Pago Móvil: Concentra la mayor liquidez con el 24% del mercado (58 anuncios). Presenta un precio promedio de compra de 942,91 VES y de venta de 925,50 VES, resultando en un spread de 17,41 VES (1,88%). Es el canal con mejor puntaje de liquidez y rotación.
• Banesco: Representa el 17,8% de la liquidez (43 anuncios), con una compra promedio de 953,14 VES y venta de 929,78 VES, marcando un spread de 23,36 VES (2,51%).
• Opciones bancarias generales (BANK): Abarcan el 15,7% de participación (38 anuncios), registrando un promedio de compra de 957,88 VES frente a 933,15 VES de venta (spread de 24,73 VES o 2,65%).
• Banco de Venezuela (BDV): Con un 7% del volumen (17 anuncios), exhibe cotizaciones muy ajustadas con compra promedio en 929,81 VES y venta en 933,18 VES, manteniendo un spread reducido de apenas 3,37 VES (0,36%).
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-cambiaria-supera-el-20-con-dolar-bcv-en-785-bs-y-presiona-el-p2p
https://public.bnbstatic.com/image/pgc/20260923/dc52b22c17204690b99236b8ca7c06cc.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #dolarBCV #tasaoficialBCV #brechacambiariaVenezuela #USDTP2P #BinanceP2PVenezuela
11
·
--
Article
Brecha cambiaria en Venezuela: ¿por qué el P2P supera 18% al BCV?La brecha entre el dólar oficial del BCV y el P2P de USDT alcanza 18,7%. Mientras el BCV marca 813,74 Bs/USD, comprar USDT en el mercado P2P implica pagar, en promedio, 965,88 Bs por unidad. Esta diferencia no es solo un número: refleja dinámicas de oferta y demanda, liquidez y expectativas en un mercado dual. Con los datos en vivo del Radar PitbullChain, desglosamos qué significa esta brecha y cómo navegarla con precaución. Radiografía de la brecha: BCV vs P2P en números De acuerdo con los datos capturados el 6 de septiembre de 2026 a las 18:00 UTC, la tasa oficial publicada por el BCV es de 813,7361 Bs/USD . En paralelo, el mercado P2P de USDT en plataformas como Binance, otras plataformas y otras plataformas registra un precio promedio de compra de 965,8774 Bs/USDT y un precio de venta de 935,9196 Bs . Esto significa una prima del 18,70% frente al BCV para quienes adquieren USDT. Pero también es clave observar el spread entre compra y venta dentro del propio mercado P2P: casi 30 Bs (exactamente 29,96 Bs), lo que equivale a un 3,20% . Es un spread elevado, que indica un costo considerable al entrar y salir del mercado. Evolución reciente: ¿qué pasó desde el 28 de agosto? La tasa oficial ha tenido un movimiento pausado pero constante. El 28 de agosto, el BCV se ubicaba en 791,66 Bs/USD (según fuentes consultadas). Nueve días después, ha subido a 813,74 Bs, lo que supone un incremento del 2,79% en ese período. Este ajuste gradual es típico del tipo de cambio oficial, que busca mantener cierta estabilidad. En contraste, el mercado P2P de USDT ha permanecido significativamente por encima de la tasa oficial. Aunque no contamos con el histórico exacto del P2P en esta captura, la persistente prima frente al BCV sugiere que el mercado paralelo sigue expresando un descubrimiento de precios diferente, influido por la oferta y demanda local, así como por la conveniencia de los criptoactivos en un contexto de restricciones al acceso de divisas. ¿Por qué el P2P cotiza muy por encima del BCV? Varios factores explican esta diferencia. En un sistema de doble cambio, la tasa oficial es administrada y no es de libre convertibilidad. El acceso a dólares al precio del BCV está limitado a ciertas operaciones y a determinados actores. El P2P, en cambio, opera como un mercado libre donde los participantes acuerdan precios según oferta y demanda. Esto incluye usos legítimos como pagos internacionales, ahorro en stablecoins o remesas, lo que genera una presión alcista sobre el precio del USDT. Además, el mercado P2P en Venezuela se ha convertido en un referente para muchos, porque permite disponer de una moneda con mayor valor percibido. Las diferencias en liquidez, restricciones bancarias y tiempos de transacción también generan primas. En este entorno, no es extraño que el P2P supere al oficial por doble dígito. Spread P2P: el costo oculto al operar El radar muestra un spread del 3,20% entre comprar y vender USDT. Esto significa que si compras USDT a 965,88 Bs y lo vendes de inmediato, recibirías 935,92 Bs; perderías 30 Bs por unidad. Este spread es un costo adicional que debe calcularse con cuidado, especialmente en operaciones de gran monto. El semáforo de PitbullChain, en amarillo, refuerza la cautela: el mercado tiene un puntaje de 71/100 , con advertencia sobre el spread, aunque hay suficiente liquidez en varios bancos. La recomendación es comparar ofertas entre exchanges y verificar banco, reputación y límites antes de operar. Semáforo PitbullChain: amarillo, precaución moderada El semáforo se encuentra en estado “precaución moderada” . Las métricas muestran: Spread: puntaje 20 (elevado). Prima vs BCV: 75 (alta). Liquidez: 95 (suficiente en varios bancos). Profundidad: 45 (moderada). Disponibilidad bancaria: 95. En la práctica, la señal amarilla invita a detenerse y verificar: ¿estás pagando demasiado por USDT? ¿Vendes a un precio justo? El libro de órdenes del radar muestra intereses de compra en 963,50 Bs y ofertas de venta desde 917,32 Bs, lo que evidencia el rango real del mercado. Herramientas como el comparador de bancos y la calculadora P2P pueden ayudarte a elegir la mejor opción según tu perfil. Cómo navegar la diferencia en la práctica Si necesitas USDT para enviar dinero o como mecanismo de ahorro, la tasa P2P es la referencia que se te aplica. A 965,88 Bs por unidad, el costo en bolívares es mayor que el oficial, pero es el precio que equilibra la oferta y demanda disponible. Si, por el contrario, tienes USDT y deseas convertirlos a bolívares, el P2P te ofrece 935,92 Bs por unidad, un valor muy superior al oficial (813,74 Bs). En cualquier operación, comparar precios es esencial. Los exchanges como Binance, otras plataformas y otras plataformas muestran variaciones, y algunos bancos como Banesco, Banco de Venezuela y Pago Móvil concentran más ofertas. El radar agrega 253 ofertas activas y muestra una profundidad de mercado interesante, con ofertas desde 917,32 Bs hasta 963,50 Bs. No se trata de recomendar comprar o vender, sino de entender qué referencia aplica en cada caso y qué costos están involucrados. La brecha del 18,7% puede ampliarse o reducirse según las noticias económicas, las medidas cambiarias y la demanda de divisas. Mantente informado con datos actualizados, y verifica siempre el spread y las comisiones antes de ejecutar. Fuentes: [1] Tasa de Cambio BCV 07 de septiembre de 2026 – Finanzas Digital. [4] Tipo de cambio del BCV 28Ago – QBNOTICIAS. Datos en vivo: Radar PitbullChain, 6 de septiembre de 2026.
📊 Tasas y análisis en vivo en pitbullchain.com
$USDT #dolarBCV #P2PUSDT #brechacambiaria #tasadecambio #Venezuela
Brecha cambiaria en Venezuela: ¿por qué el P2P supera 18% al BCV?
La brecha entre el dólar oficial del BCV y el P2P de USDT alcanza 18,7%. Mientras el BCV marca 813,74 Bs/USD, comprar USDT en el mercado P2P implica pagar, en promedio, 965,88 Bs por unidad. Esta diferencia no es solo un número: refleja dinámicas de oferta y demanda, liquidez y expectativas en un mercado dual. Con los datos en vivo del Radar PitbullChain, desglosamos qué significa esta brecha y cómo navegarla con precaución. Radiografía de la brecha: BCV vs P2P en números De acuerdo con los datos capturados el 6 de septiembre de 2026 a las 18:00 UTC, la tasa oficial publicada por el BCV es de 813,7361 Bs/USD . En paralelo, el mercado P2P de USDT en plataformas como Binance, otras plataformas y otras plataformas registra un precio promedio de compra de 965,8774 Bs/USDT y un precio de venta de 935,9196 Bs . Esto significa una prima del 18,70% frente al BCV para quienes adquieren USDT. Pero también es clave observar el spread entre compra y venta dentro del propio mercado P2P: casi 30 Bs (exactamente 29,96 Bs), lo que equivale a un 3,20% . Es un spread elevado, que indica un costo considerable al entrar y salir del mercado. Evolución reciente: ¿qué pasó desde el 28 de agosto? La tasa oficial ha tenido un movimiento pausado pero constante. El 28 de agosto, el BCV se ubicaba en 791,66 Bs/USD (según fuentes consultadas). Nueve días después, ha subido a 813,74 Bs, lo que supone un incremento del 2,79% en ese período. Este ajuste gradual es típico del tipo de cambio oficial, que busca mantener cierta estabilidad. En contraste, el mercado P2P de USDT ha permanecido significativamente por encima de la tasa oficial. Aunque no contamos con el histórico exacto del P2P en esta captura, la persistente prima frente al BCV sugiere que el mercado paralelo sigue expresando un descubrimiento de precios diferente, influido por la oferta y demanda local, así como por la conveniencia de los criptoactivos en un contexto de restricciones al acceso de divisas. ¿Por qué el P2P cotiza muy por encima del BCV? Varios factores explican esta diferencia. En un sistema de doble cambio, la tasa oficial es administrada y no es de libre convertibilidad. El acceso a dólares al precio del BCV está limitado a ciertas operaciones y a determinados actores. El P2P, en cambio, opera como un mercado libre donde los participantes acuerdan precios según oferta y demanda. Esto incluye usos legítimos como pagos internacionales, ahorro en stablecoins o remesas, lo que genera una presión alcista sobre el precio del USDT. Además, el mercado P2P en Venezuela se ha convertido en un referente para muchos, porque permite disponer de una moneda con mayor valor percibido. Las diferencias en liquidez, restricciones bancarias y tiempos de transacción también generan primas. En este entorno, no es extraño que el P2P supere al oficial por doble dígito. Spread P2P: el costo oculto al operar El radar muestra un spread del 3,20% entre comprar y vender USDT. Esto significa que si compras USDT a 965,88 Bs y lo vendes de inmediato, recibirías 935,92 Bs; perderías 30 Bs por unidad. Este spread es un costo adicional que debe calcularse con cuidado, especialmente en operaciones de gran monto. El semáforo de PitbullChain, en amarillo, refuerza la cautela: el mercado tiene un puntaje de 71/100 , con advertencia sobre el spread, aunque hay suficiente liquidez en varios bancos. La recomendación es comparar ofertas entre exchanges y verificar banco, reputación y límites antes de operar. Semáforo PitbullChain: amarillo, precaución moderada El semáforo se encuentra en estado “precaución moderada” . Las métricas muestran: Spread: puntaje 20 (elevado). Prima vs BCV: 75 (alta). Liquidez: 95 (suficiente en varios bancos). Profundidad: 45 (moderada). Disponibilidad bancaria: 95. En la práctica, la señal amarilla invita a detenerse y verificar: ¿estás pagando demasiado por USDT? ¿Vendes a un precio justo? El libro de órdenes del radar muestra intereses de compra en 963,50 Bs y ofertas de venta desde 917,32 Bs, lo que evidencia el rango real del mercado. Herramientas como el comparador de bancos y la calculadora P2P pueden ayudarte a elegir la mejor opción según tu perfil. Cómo navegar la diferencia en la práctica Si necesitas USDT para enviar dinero o como mecanismo de ahorro, la tasa P2P es la referencia que se te aplica. A 965,88 Bs por unidad, el costo en bolívares es mayor que el oficial, pero es el precio que equilibra la oferta y demanda disponible. Si, por el contrario, tienes USDT y deseas convertirlos a bolívares, el P2P te ofrece 935,92 Bs por unidad, un valor muy superior al oficial (813,74 Bs). En cualquier operación, comparar precios es esencial. Los exchanges como Binance, otras plataformas y otras plataformas muestran variaciones, y algunos bancos como Banesco, Banco de Venezuela y Pago Móvil concentran más ofertas. El radar agrega 253 ofertas activas y muestra una profundidad de mercado interesante, con ofertas desde 917,32 Bs hasta 963,50 Bs. No se trata de recomendar comprar o vender, sino de entender qué referencia aplica en cada caso y qué costos están involucrados. La brecha del 18,7% puede ampliarse o reducirse según las noticias económicas, las medidas cambiarias y la demanda de divisas. Mantente informado con datos actualizados, y verifica siempre el spread y las comisiones antes de ejecutar. Fuentes: [1] Tasa de Cambio BCV 07 de septiembre de 2026 – Finanzas Digital. [4] Tipo de cambio del BCV 28Ago – QBNOTICIAS. Datos en vivo: Radar PitbullChain, 6 de septiembre de 2026.

📊 Tasas y análisis en vivo en pitbullchain.com
$USDT #dolarBCV #P2PUSDT #brechacambiaria #tasadecambio #Venezuela

📊 Tasas y análisis en vivo en pitbullchain.com
$USDT #dolarBCV #P2PUSDT #brechacambiaria #tasadecambio #Venezuela
5
·
--
$USDT Basándome en el comportamiento de la tasa oficial durante julio, este es mi pronóstico para el 17/07
🟢 731,81 Bs/USD
📈 Variación estimada: +0,60%
¿Crees que el BCV mantendrá este ritmo de ajuste durante el mes?
#BCV #DolarBCV #TasaBCV #MercadoCambiario
$USDT Basándome en el comportamiento de la tasa oficial durante julio, este es mi pronóstico para el 17/07
🟢 731,81 Bs/USD
📈 Variación estimada: +0,60%
¿Crees que el BCV mantendrá este ritmo de ajuste durante el mes?
#BCV #DolarBCV #TasaBCV #MercadoCambiario
🟢 731,81 Bs/USD
📈 Variación estimada: +0,60%
¿Crees que el BCV mantendrá este ritmo de ajuste durante el mes?
#BCV #DolarBCV #TasaBCV #MercadoCambiario
1
138
·
--
¿Notaron cómo se asentó la prima frente al oficial esta semana?
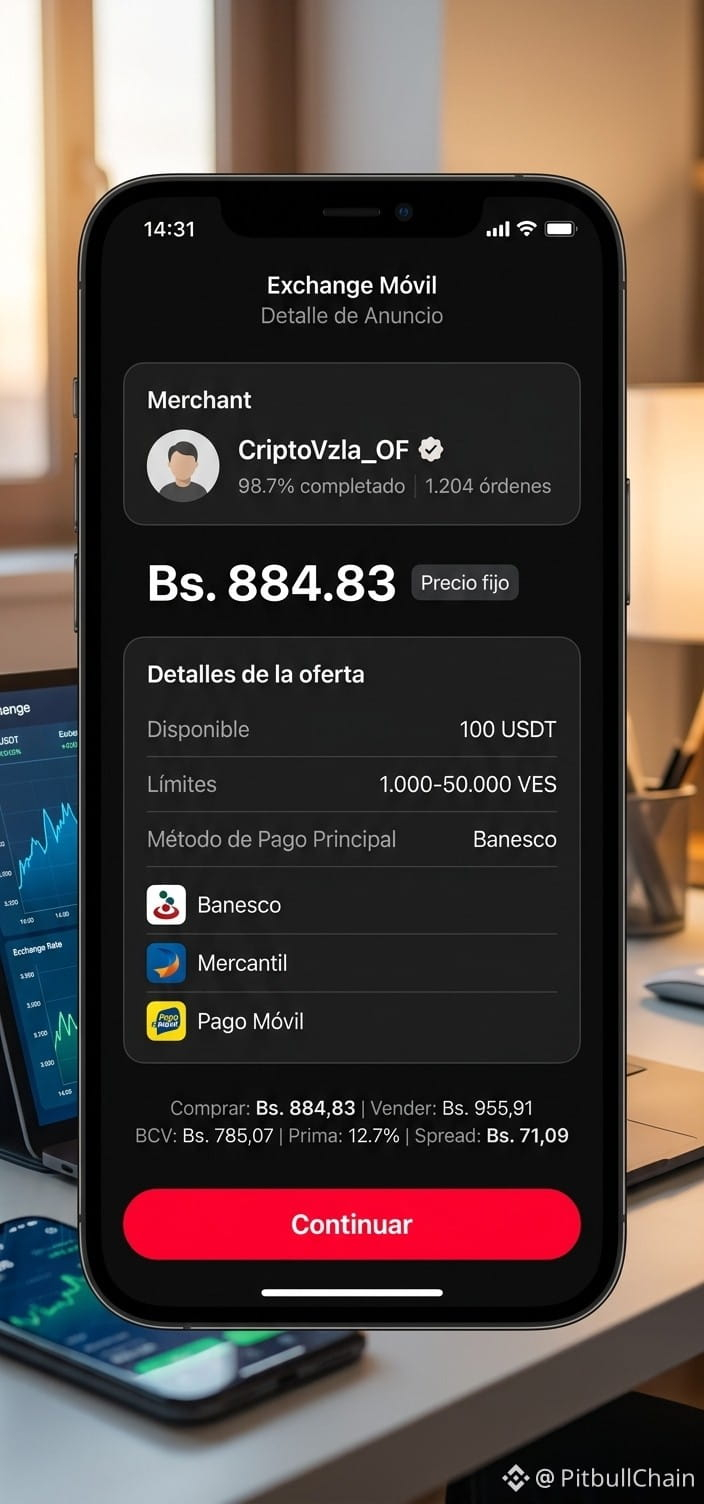
Con la tasa BCV en Bs. 785,07, la prima del P2P se ubica hoy en 12,71%, confirmando una compresión notable en la brecha cambiaria. En Binance vemos el USDT moviéndose entre Bs. 884,83 para la compra y Bs. 955,91 para la venta, manteniendo un spread de Bs. 71,09 (8,03%) con más de 200 comerciantes activos.
El mercado muestra liquidez constante, pero con este margen es clave revisar bien las órdenes antes de operar para no asumir costos innecesarios por deslizamiento.
📊 Tasas y análisis en vivo en pitbullchain.com
#BinanceP2P #VenezuelaCrypto #DolarBCV #USDT
33
·
--
Article
ExxonMobil negocia volver a la Faja: ¿y el dólar P2P qué?📊 Un gigante que toca la puerta otra vez
Ejecutivos de ExxonMobil Holdings Corp. se movieron esta semana hacia Caracas para conversar con el Ejecutivo nacional sobre un posible retorno a Venezuela. La información, adelantada por Bloomberg y replicada por medios locales, apunta a que la compañía quiere asegurarse el acceso a cuatro yacimientos de crudo pesado: dos que ya operó en el pasado en la Faja Petrolífera del Orinoco —Petrovictoria y Petromonagas, nacionalizados a mediados de los 2000— y otros dos ubicados en el Bloque Carabobo.
No hay firma, no hay anuncio oficial y el portavoz de la empresa prefirió no comentar. Pero el solo hecho de que la conversación exista tiene lecturas mucho más terrenales para quien vive en Venezuela y todos los días cambia dólares, cobra en bolívares o guarda sus ahorros en USDT.
📈 La cautela tiene memoria
ExxonMobil no es un novato en el país. Sus activos fueron expropiados en dos oportunidades desde la década de 1970, y esa cicatriz explica por qué se mueve con pies de plomo. Su propio CEO, Darren Woods, calificó a Venezuela como un destino poco apto para la inversión a comienzos de año, aunque dejó abierta la posibilidad de que el país construya condiciones atractivas con respaldo de Washington.
Traducción para el mercado: hay interés, hay presión política desde Estados Unidos para que las energéticas firmen, y hay también un historial que obliga a blindar cualquier acuerdo. Eso significa que estamos ante un proceso de meses o años, no de semanas. Y en Venezuela, los procesos largos se pagan con volatilidad.
🔎 Lo que esto le hace al dólar y al mercado P2P
El mercado P2P venezolano no reacciona a discursos: reacciona a flujos. Cuando entra expectativa de inversión extranjera de gran escala, se mueven tres canales concretos.
💰 1. Expectativa cambiaria
Si un capital de ese tamaño llegara a materializarse, entraría más divisa al sistema, habría más demanda de bolívares para pagar nóminas, contratistas y servicios locales, y eso normalmente presiona el tipo de cambio paralelo a la baja. Pero ojo: la brecha entre la tasa del BCV y el dólar que se publica en las calles no se cierra por un rumor, se cierra por oferta real de divisas. Hoy seguimos con una referencia oficial que se mueve a cuentagotas y un mercado paralelo que fija el precio de la comida.
🛡️ 2. El spread entre BCV y USDT
En la práctica, el venezolano pricea con dos anclas: la tasa del Banco Central y el USDT. En el P2P, cualquier cambio de percepción de riesgo aparece primero en el diferencial entre la mejor orden de compra y la mejor de venta. Si el mercado empieza a creer que habrá dólares, ese spread se estrecha. Si cree que todo quedará en foto y titular, se ensancha.
⚠️ 3. Nómina, proveedores y banca digital
Una reactivación petrolera no es solo taladros y tuberías: es una red de contratistas, empresas de servicio, transporte, alimentación y tecnología que necesitan cobrar y pagar. Ahí es donde la banca digital y las stablecoins se vuelven infraestructura, no moda. Pagos transfronterizos en USDT, cuentas en divisas, pasarelas cripto hacia bolívares: todo eso crece cuando hay actividad económica formal que lo demande.
🧭 USDT como termómetro del ánimo
La stablecoin más usada del país funciona como un sensor silencioso. En momentos de incertidumbre, sube la demanda de USDT, los usuarios buscan refugio y el precio implícito en bolívares tiende a subir. En momentos de optimismo macro, el volumen puede mantenerse alto pero el precio se estabiliza, porque la gente deja de correr a cubrirse.
Por eso, más que el comunicado de ExxonMobil, lo que hay que mirar es el comportamiento del par USDT/VES en los principales exchanges P2P durante los próximos días. Si la expectativa es genuina, veremos menos urgencia por comprar y más calma en las puntas.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/exxonmobil-negocia-volver-a-la-faja-y-el-dolar-p2p-que-428389
https://public.bnbstatic.com/image/pgc/20260917/1e487756086b4ff9b61ea185a8156785.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #ExxonMobilVenezuela #P2PVenezuela #USDTVES #dolarBCV
ExxonMobil negocia volver a la Faja: ¿y el dólar P2P qué?
📊 Un gigante que toca la puerta otra vez
Ejecutivos de ExxonMobil Holdings Corp. se movieron esta semana hacia Caracas para conversar con el Ejecutivo nacional sobre un posible retorno a Venezuela. La información, adelantada por Bloomberg y replicada por medios locales, apunta a que la compañía quiere asegurarse el acceso a cuatro yacimientos de crudo pesado: dos que ya operó en el pasado en la Faja Petrolífera del Orinoco —Petrovictoria y Petromonagas, nacionalizados a mediados de los 2000— y otros dos ubicados en el Bloque Carabobo.
No hay firma, no hay anuncio oficial y el portavoz de la empresa prefirió no comentar. Pero el solo hecho de que la conversación exista tiene lecturas mucho más terrenales para quien vive en Venezuela y todos los días cambia dólares, cobra en bolívares o guarda sus ahorros en USDT.
📈 La cautela tiene memoria
ExxonMobil no es un novato en el país. Sus activos fueron expropiados en dos oportunidades desde la década de 1970, y esa cicatriz explica por qué se mueve con pies de plomo. Su propio CEO, Darren Woods, calificó a Venezuela como un destino poco apto para la inversión a comienzos de año, aunque dejó abierta la posibilidad de que el país construya condiciones atractivas con respaldo de Washington.
Traducción para el mercado: hay interés, hay presión política desde Estados Unidos para que las energéticas firmen, y hay también un historial que obliga a blindar cualquier acuerdo. Eso significa que estamos ante un proceso de meses o años, no de semanas. Y en Venezuela, los procesos largos se pagan con volatilidad.
🔎 Lo que esto le hace al dólar y al mercado P2P
El mercado P2P venezolano no reacciona a discursos: reacciona a flujos. Cuando entra expectativa de inversión extranjera de gran escala, se mueven tres canales concretos.
💰 1. Expectativa cambiaria
Si un capital de ese tamaño llegara a materializarse, entraría más divisa al sistema, habría más demanda de bolívares para pagar nóminas, contratistas y servicios locales, y eso normalmente presiona el tipo de cambio paralelo a la baja. Pero ojo: la brecha entre la tasa del BCV y el dólar que se publica en las calles no se cierra por un rumor, se cierra por oferta real de divisas. Hoy seguimos con una referencia oficial que se mueve a cuentagotas y un mercado paralelo que fija el precio de la comida.
🛡️ 2. El spread entre BCV y USDT
En la práctica, el venezolano pricea con dos anclas: la tasa del Banco Central y el USDT. En el P2P, cualquier cambio de percepción de riesgo aparece primero en el diferencial entre la mejor orden de compra y la mejor de venta. Si el mercado empieza a creer que habrá dólares, ese spread se estrecha. Si cree que todo quedará en foto y titular, se ensancha.
⚠️ 3. Nómina, proveedores y banca digital
Una reactivación petrolera no es solo taladros y tuberías: es una red de contratistas, empresas de servicio, transporte, alimentación y tecnología que necesitan cobrar y pagar. Ahí es donde la banca digital y las stablecoins se vuelven infraestructura, no moda. Pagos transfronterizos en USDT, cuentas en divisas, pasarelas cripto hacia bolívares: todo eso crece cuando hay actividad económica formal que lo demande.
🧭 USDT como termómetro del ánimo
La stablecoin más usada del país funciona como un sensor silencioso. En momentos de incertidumbre, sube la demanda de USDT, los usuarios buscan refugio y el precio implícito en bolívares tiende a subir. En momentos de optimismo macro, el volumen puede mantenerse alto pero el precio se estabiliza, porque la gente deja de correr a cubrirse.
Por eso, más que el comunicado de ExxonMobil, lo que hay que mirar es el comportamiento del par USDT/VES en los principales exchanges P2P durante los próximos días. Si la expectativa es genuina, veremos menos urgencia por comprar y más calma en las puntas.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/exxonmobil-negocia-volver-a-la-faja-y-el-dolar-p2p-que-428389
https://public.bnbstatic.com/image/pgc/20260917/1e487756086b4ff9b61ea185a8156785.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #ExxonMobilVenezuela #P2PVenezuela #USDTVES #dolarBCV
30
·
--
Article
BCV vs. P2P: prima de 13,5% y spread interno de 5,1% no son lo mismoRadar P2P en vivo Captura: 29/9/2026, 4:00:07 a. m.
USDT/VES referencia Bs. 973.80
Compra USDT Bs. 973.80
Venta USDT Bs. 926.39
BCV Bs. 857.89
Prima vs BCV 13.51%
Spread P2P 5.12%
Ofertas observadas 186
Verificar datos actuales en Radar P2P
Cuando alguien dice "el P2P está a 13,5% del BCV" y otra persona responde "el spread es de 5,1%", ambas pueden tener razón y estar hablando de cosas distintas. En el mercado venezolano estas dos métricas se confunden con frecuencia, y confundirlas lleva a decisiones mal calibradas: una mide qué tan lejos está el mercado P2P de la tasa oficial; la otra mide qué tan ancho es el mercado P2P por dentro.
Todos los datos de esta pieza corresponden a la captura del Radar P2P del 29 de septiembre de 2026 a las 08:00 (hora de captura del sistema). Son cifras de un momento específico y cambian durante el día.
📊 Prima y spread: dos preguntas diferentes
Hecho. La tasa oficial del BCV registrada en la captura es de 857,8876 Bs/USD. El USDT en el mercado P2P aparece con mejor precio de compra en 973,8023 Bs y mejor precio de venta en 926,3916 Bs.
• Prima frente al BCV (13,51%): cálculo (973,8023 − 857,8876) ÷ 857,8876 = 13,51%. Responde a la pregunta: ¿cuánto más caro está el USDT en P2P que el dólar oficial? El propio Radar reporta una variación de 13,5116% en ese par, consistente con el cálculo.
• Spread interno del P2P (5,12%): cálculo (973,8023 − 926,3916) = 47,41 Bs, equivalente a 5,12% sobre la referencia de venta. Responde a otra pregunta: ¿qué tan separados están los extremos del mercado P2P entre sí?
Interpretación. La prima te dice qué tan tenso está el diferencial entre lo oficial y lo paralelo. El spread te dice qué tan caro sale entrar y salir del mercado en el mismo momento. Un mercado puede tener prima alta y spread angosto, o prima moderada y spread amplio. Son ejes independientes.
📈 El BCV subió 5,19% en tres semanas y la prima sigue en dos dígitos
El ritmo de ajuste oficial es verificable con fuentes públicas. El 8 de septiembre la tasa oficial se ubicó en 814,69 Bs/USD (Bloomberg Línea). El 28 de septiembre los reportes de Finanzas Digital, eldiariodeguayana.com.ve y El Estímulo la colocaron en 857,0058 Bs/USD, con una variación diaria de +0,157%.
Cálculo: 857,0058 ÷ 814,69 − 1 = +5,19% en 20 días. Es decir, el BCV corrigió algo más de cinco puntos porcentuales en tres semanas.
Dato a vigilar: el valor capturado por el Radar, 857,8876 Bs, está 0,88 Bs por encima del 857,0058 reportado por prensa el día anterior, una diferencia de 0,10%. Es un desfase normal entre fuentes y horarios, pero conviene tenerlo presente: cuando compares, hazlo siempre contra la misma fuente y el mismo momento.
Lo que no se puede afirmar. Con los datos disponibles no tenemos la prima del 8 de septiembre, así que no es posible sostener que la prima se amplió ni que se cerró durante esas tres semanas. Solo podemos fijar el nivel actual y el nivel de la tasa oficial.
De paso, el dólar paralelo aparece en 961,79 Bs (Binance P2P), lo que implica una brecha de 12,11% contra el BCV. El USDT P2P queda por encima de esa referencia, en 973,80 Bs.
🔎 Qué dice el order book: 0,10% en la punta del libro
Aquí aparece la aparente contradicción. El libro de órdenes muestra bestAsk 961,50 y bestBid 960,50: un spread de 1,00 Bs, equivalente a 0,10%. Muy lejos del 5,12% del Radar.
Explicación: no miden lo mismo. El 0,10% es el micro-spread entre las dos mejores órdenes del libro, el punto más líquido y competitivo del mercado. El 5,12% se calcula sobre los extremos de precio publicados en el mercado P2P, donde conviven avisos de distintos bancos, montos y métodos de pago, incluyendo ofertas con sobreprecio o con límites muy bajos. Uno es el centro del libro; el otro es el rango completo del mercado.
Otros datos de profundidad de la misma captura:
• Lado de compra: 483.372,69 USDT.
• Lado de venta: 146.398,96 USDT.
• Desequilibrio neto: 53,51% a favor del lado de compra.
• Avisos en el libro: 186 (29 de compra, 34 de venta en los niveles listados).
• Ofertas activas según el Radar: 204 (75 de compra, 129 de venta).
Niveles que concentran volumen: 964,00 Bs con 78.620,42 USDT en 2 avisos, 958,20 Bs con 99.300 USDT en un solo aviso y 955,30 Bs con 71.872,85 USDT. En el lado de compra, 960,50 Bs agrupa 14.000 USDT por Pago Móvil.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/bcv-vs-p2p-prima-de-13-5-y-spread-interno-de-5-1-no-son-lo-mismo
https://public.bnbstatic.com/image/pgc/20260929/06dafb9b84b844a6aa0d63c360dc1854.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BCV #tasaoficial #dolarBCV #USDTP2P #primaP2P
BCV vs. P2P: prima de 13,5% y spread interno de 5,1% no son lo mismo
Radar P2P en vivo Captura: 29/9/2026, 4:00:07 a. m.
USDT/VES referencia Bs. 973.80
Compra USDT Bs. 973.80
Venta USDT Bs. 926.39
BCV Bs. 857.89
Prima vs BCV 13.51%
Spread P2P 5.12%
Ofertas observadas 186
Verificar datos actuales en Radar P2P
Cuando alguien dice "el P2P está a 13,5% del BCV" y otra persona responde "el spread es de 5,1%", ambas pueden tener razón y estar hablando de cosas distintas. En el mercado venezolano estas dos métricas se confunden con frecuencia, y confundirlas lleva a decisiones mal calibradas: una mide qué tan lejos está el mercado P2P de la tasa oficial; la otra mide qué tan ancho es el mercado P2P por dentro.
Todos los datos de esta pieza corresponden a la captura del Radar P2P del 29 de septiembre de 2026 a las 08:00 (hora de captura del sistema). Son cifras de un momento específico y cambian durante el día.
📊 Prima y spread: dos preguntas diferentes
Hecho. La tasa oficial del BCV registrada en la captura es de 857,8876 Bs/USD. El USDT en el mercado P2P aparece con mejor precio de compra en 973,8023 Bs y mejor precio de venta en 926,3916 Bs.
• Prima frente al BCV (13,51%): cálculo (973,8023 − 857,8876) ÷ 857,8876 = 13,51%. Responde a la pregunta: ¿cuánto más caro está el USDT en P2P que el dólar oficial? El propio Radar reporta una variación de 13,5116% en ese par, consistente con el cálculo.
• Spread interno del P2P (5,12%): cálculo (973,8023 − 926,3916) = 47,41 Bs, equivalente a 5,12% sobre la referencia de venta. Responde a otra pregunta: ¿qué tan separados están los extremos del mercado P2P entre sí?
Interpretación. La prima te dice qué tan tenso está el diferencial entre lo oficial y lo paralelo. El spread te dice qué tan caro sale entrar y salir del mercado en el mismo momento. Un mercado puede tener prima alta y spread angosto, o prima moderada y spread amplio. Son ejes independientes.
📈 El BCV subió 5,19% en tres semanas y la prima sigue en dos dígitos
El ritmo de ajuste oficial es verificable con fuentes públicas. El 8 de septiembre la tasa oficial se ubicó en 814,69 Bs/USD (Bloomberg Línea). El 28 de septiembre los reportes de Finanzas Digital, eldiariodeguayana.com.ve y El Estímulo la colocaron en 857,0058 Bs/USD, con una variación diaria de +0,157%.
Cálculo: 857,0058 ÷ 814,69 − 1 = +5,19% en 20 días. Es decir, el BCV corrigió algo más de cinco puntos porcentuales en tres semanas.
Dato a vigilar: el valor capturado por el Radar, 857,8876 Bs, está 0,88 Bs por encima del 857,0058 reportado por prensa el día anterior, una diferencia de 0,10%. Es un desfase normal entre fuentes y horarios, pero conviene tenerlo presente: cuando compares, hazlo siempre contra la misma fuente y el mismo momento.
Lo que no se puede afirmar. Con los datos disponibles no tenemos la prima del 8 de septiembre, así que no es posible sostener que la prima se amplió ni que se cerró durante esas tres semanas. Solo podemos fijar el nivel actual y el nivel de la tasa oficial.
De paso, el dólar paralelo aparece en 961,79 Bs (Binance P2P), lo que implica una brecha de 12,11% contra el BCV. El USDT P2P queda por encima de esa referencia, en 973,80 Bs.
🔎 Qué dice el order book: 0,10% en la punta del libro
Aquí aparece la aparente contradicción. El libro de órdenes muestra bestAsk 961,50 y bestBid 960,50: un spread de 1,00 Bs, equivalente a 0,10%. Muy lejos del 5,12% del Radar.
Explicación: no miden lo mismo. El 0,10% es el micro-spread entre las dos mejores órdenes del libro, el punto más líquido y competitivo del mercado. El 5,12% se calcula sobre los extremos de precio publicados en el mercado P2P, donde conviven avisos de distintos bancos, montos y métodos de pago, incluyendo ofertas con sobreprecio o con límites muy bajos. Uno es el centro del libro; el otro es el rango completo del mercado.
Otros datos de profundidad de la misma captura:
• Lado de compra: 483.372,69 USDT.
• Lado de venta: 146.398,96 USDT.
• Desequilibrio neto: 53,51% a favor del lado de compra.
• Avisos en el libro: 186 (29 de compra, 34 de venta en los niveles listados).
• Ofertas activas según el Radar: 204 (75 de compra, 129 de venta).
Niveles que concentran volumen: 964,00 Bs con 78.620,42 USDT en 2 avisos, 958,20 Bs con 99.300 USDT en un solo aviso y 955,30 Bs con 71.872,85 USDT. En el lado de compra, 960,50 Bs agrupa 14.000 USDT por Pago Móvil.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/bcv-vs-p2p-prima-de-13-5-y-spread-interno-de-5-1-no-son-lo-mismo
https://public.bnbstatic.com/image/pgc/20260929/06dafb9b84b844a6aa0d63c360dc1854.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BCV #tasaoficial #dolarBCV #USDTP2P #primaP2P
3
·
--
Article
Marcas regresan a Venezuela: la señal que el mercado cripto también está leyendoHay indicadores que no salen en los titulares de economía y, sin embargo, anticipan lo que viene. Uno de ellos es la cantidad de empresas que vuelven a mover papeles para registrar sus marcas en Venezuela. Según despachos legales iberoamericanos consultados por medios internacionales, desde enero de este año el flujo de consultas y solicitudes dejó de ser un desierto y empezó a parecerse a una fila con gente empujando.
Los números que se manejan hablan de unas 14.600 solicitudes de registro presentadas durante 2025 y una proyección de crecimiento cercana al 10% para 2026. Para cualquiera que haya seguido el mercado venezolano en la última década, eso no es un detalle menor: es la diferencia entre un país que nadie mencionaba en una junta directiva y un país que otra vez aparece en la agenda.
📊 Un termómetro que no miente
Registrar una marca no es un trámite romántico. Es plata puesta sobre la mesa, es abogado, es tasa, es paciencia y es la decisión de alguien en una oficina lejana que aprobó un presupuesto para Venezuela. Cuando una empresa vuelve a proteger su nombre en el país es porque está pensando en vender, en producir, en abrir locales, en licenciar o, mínimo, en no perder el terreno por si el negocio arranca.
Los sectores que más están moviendo expedientes son los de siempre: petróleo y gas, pero también automotor y telecomunicaciones. Y ahí está la primera alerta para quien invierte o hace trading desde acá. Si vuelven los concesionarios, vuelven los repuestos, las aseguradoras, los talleres, los planes de financiamiento. Si vuelven las telecom, vuelve la demanda de servicios digitales, de data, de pasarelas de pago, de comercio electrónico. Y todo eso, en Venezuela, termina tarde o temprano conectado con el dólar y con el ecosistema cripto.
📈 ¿Y esto qué tiene que ver con el USDT y el P2P?
Mucho más de lo que parece. Cada empresa que aterriza o retorna necesita resolver tres cosas el primer día: cómo paga, cómo cobra y cómo mueve su dinero entre Venezuela y el exterior. La banca tradicional venezolana sigue con limitaciones conocidas: corresponsalía restringida, comisiones, tiempos y topes que ahuyentan a cualquiera con prisa. Ahí es donde el mercado P2P de USDT lleva años haciendo el trabajo que el sistema formal no puede hacer.
Si el registro de marcas crece, crece también la necesidad de liquidez en divisas, de pagos transfronterizos ágiles y de mecanismos para convertir bolívares a stablecoins y viceversa sin fricción. Traducción: más volumen para los exchanges P2P, más demanda de USDT como unidad de cuenta, más presión para que las tasas de cambio implícitas en las plataformas se mantengan competitivas frente al paralelo y al BCV.
🔎 El detalle que casi nadie comenta
Las marcas también protegen productos digitales. Fintech, billeteras, exchanges, apps de pago, programas de fidelización con tokens: todo eso requiere registro marcario. Si Venezuela empieza a recibir solicitudes de empresas tecnológicas y de servicios financieros digitales, estamos hablando de jugadores que eventualmente querrán operar con criptoactivos o al menos con tecnología blockchain. Eso abre la puerta a un debate que sigue pendiente: regulación clara, licencias, cumplimiento y seguridad jurídica para el sector.
💰 La banca digital, la pata que todavía cojea
El regreso del interés empresarial choca con una realidad operativa que cualquier usuario conoce: la banca digital venezolana funciona, pero con intermitencias. Caídas de plataformas, límites de transferencia, verificaciones engorrosas y una experiencia de usuario que no compite con la de una app cripto bien hecha. Si las empresas grandes vuelven, van a exigir tesorería moderna, conciliaciones automáticas y API. Ese es el hueco que la infraestructura cripto puede llenar, y también el motivo por el cual muchos equipos ya están pensando en stablecoins corporativas como puente entre la nómina y el proveedor.
Hay otro ángulo: el precio del dólar. Históricamente, los anuncios de inversión y la llegada de capital extranjero han servido de ancla psicológica. No es que una marca registrada mueva la cotización por sí sola, pero el relato de reactivación sí influye en la expectativa de los operadores, en la disposición a vender dólares y en la prima de riesgo que se cobra en el P2P. Cuando el mercado cree que vienen tiempos mejores, suele apretarse el spread; cuando cree lo contrario, se dispara la demanda de cobertura en USDT.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/marcas-regresan-a-venezuela-la-senal-que-el-mercado-cripto-tambien-esta-leyendo-623163
https://public.bnbstatic.com/image/pgc/20260928/54a1c95a9a204406a487d18bd8c7bbc1.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #marcasenVenezuela #USDTVenezuela #mercadoP2Pcripto #bancadigitalVenezuela #dolarBCV
Marcas regresan a Venezuela: la señal que el mercado cripto también está leyendo
Hay indicadores que no salen en los titulares de economía y, sin embargo, anticipan lo que viene. Uno de ellos es la cantidad de empresas que vuelven a mover papeles para registrar sus marcas en Venezuela. Según despachos legales iberoamericanos consultados por medios internacionales, desde enero de este año el flujo de consultas y solicitudes dejó de ser un desierto y empezó a parecerse a una fila con gente empujando.
Los números que se manejan hablan de unas 14.600 solicitudes de registro presentadas durante 2025 y una proyección de crecimiento cercana al 10% para 2026. Para cualquiera que haya seguido el mercado venezolano en la última década, eso no es un detalle menor: es la diferencia entre un país que nadie mencionaba en una junta directiva y un país que otra vez aparece en la agenda.
📊 Un termómetro que no miente
Registrar una marca no es un trámite romántico. Es plata puesta sobre la mesa, es abogado, es tasa, es paciencia y es la decisión de alguien en una oficina lejana que aprobó un presupuesto para Venezuela. Cuando una empresa vuelve a proteger su nombre en el país es porque está pensando en vender, en producir, en abrir locales, en licenciar o, mínimo, en no perder el terreno por si el negocio arranca.
Los sectores que más están moviendo expedientes son los de siempre: petróleo y gas, pero también automotor y telecomunicaciones. Y ahí está la primera alerta para quien invierte o hace trading desde acá. Si vuelven los concesionarios, vuelven los repuestos, las aseguradoras, los talleres, los planes de financiamiento. Si vuelven las telecom, vuelve la demanda de servicios digitales, de data, de pasarelas de pago, de comercio electrónico. Y todo eso, en Venezuela, termina tarde o temprano conectado con el dólar y con el ecosistema cripto.
📈 ¿Y esto qué tiene que ver con el USDT y el P2P?
Mucho más de lo que parece. Cada empresa que aterriza o retorna necesita resolver tres cosas el primer día: cómo paga, cómo cobra y cómo mueve su dinero entre Venezuela y el exterior. La banca tradicional venezolana sigue con limitaciones conocidas: corresponsalía restringida, comisiones, tiempos y topes que ahuyentan a cualquiera con prisa. Ahí es donde el mercado P2P de USDT lleva años haciendo el trabajo que el sistema formal no puede hacer.
Si el registro de marcas crece, crece también la necesidad de liquidez en divisas, de pagos transfronterizos ágiles y de mecanismos para convertir bolívares a stablecoins y viceversa sin fricción. Traducción: más volumen para los exchanges P2P, más demanda de USDT como unidad de cuenta, más presión para que las tasas de cambio implícitas en las plataformas se mantengan competitivas frente al paralelo y al BCV.
🔎 El detalle que casi nadie comenta
Las marcas también protegen productos digitales. Fintech, billeteras, exchanges, apps de pago, programas de fidelización con tokens: todo eso requiere registro marcario. Si Venezuela empieza a recibir solicitudes de empresas tecnológicas y de servicios financieros digitales, estamos hablando de jugadores que eventualmente querrán operar con criptoactivos o al menos con tecnología blockchain. Eso abre la puerta a un debate que sigue pendiente: regulación clara, licencias, cumplimiento y seguridad jurídica para el sector.
💰 La banca digital, la pata que todavía cojea
El regreso del interés empresarial choca con una realidad operativa que cualquier usuario conoce: la banca digital venezolana funciona, pero con intermitencias. Caídas de plataformas, límites de transferencia, verificaciones engorrosas y una experiencia de usuario que no compite con la de una app cripto bien hecha. Si las empresas grandes vuelven, van a exigir tesorería moderna, conciliaciones automáticas y API. Ese es el hueco que la infraestructura cripto puede llenar, y también el motivo por el cual muchos equipos ya están pensando en stablecoins corporativas como puente entre la nómina y el proveedor.
Hay otro ángulo: el precio del dólar. Históricamente, los anuncios de inversión y la llegada de capital extranjero han servido de ancla psicológica. No es que una marca registrada mueva la cotización por sí sola, pero el relato de reactivación sí influye en la expectativa de los operadores, en la disposición a vender dólares y en la prima de riesgo que se cobra en el P2P. Cuando el mercado cree que vienen tiempos mejores, suele apretarse el spread; cuando cree lo contrario, se dispara la demanda de cobertura en USDT.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/marcas-regresan-a-venezuela-la-senal-que-el-mercado-cripto-tambien-esta-leyendo-623163
https://public.bnbstatic.com/image/pgc/20260928/54a1c95a9a204406a487d18bd8c7bbc1.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #marcasenVenezuela #USDTVenezuela #mercadoP2Pcripto #bancadigitalVenezuela #dolarBCV
17
·
--
Article
Brecha del USDT en Binance P2P supera 16% frente al BCV con spread de 7,7%Radar P2P en vivo Captura: 16/8/2026, 8:00:16 a. m.
USDT/VES referencia Bs. 898.82
Compra USDT Bs. 898.82
Venta USDT Bs. 833.98
BCV Bs. 771.07
Prima vs BCV 16.57%
Spread P2P 7.77%
Ofertas observadas 189
Verificar datos actuales en Radar P2P
El mercado cambiario venezolano atraviesa una jornada de alta volatilidad este 16 de agosto de 2026. Los datos extraídos directamente de los principales intercambios revelan que la cotización del par USDT VES en Binance P2P ha consolidado una prima significativa frente a los marcadores oficiales, configurando un escenario que exige cautela y análisis estratégico por parte de los operadores.
Con una tasa de compra que alcanza los 898,82 VES por USDT y un dólar oficial anclado, los usuarios del ecosistema cripto en Venezuela se enfrentan a un entorno donde la gestión del riesgo y la comprensión de la liquidez son fundamentales para proteger el capital. La dinámica actual no solo refleja un ajuste de precios, sino un cambio estructural en el comportamiento de la oferta y la demanda dentro de las plataformas peer-to-peer.
📊 Presión de compra desborda el order book P2P
El análisis profundo del order book P2P muestra una clara inclinación hacia la adquisición de criptoactivos. Actualmente, el libro de órdenes registra un desbalance del 26,8% a favor de los compradores, una métrica que ilustra la urgencia de los participantes por resguardar valor en monedas estables.
En términos de volumen, la profundidad del mercado expone una demanda acumulada de 317.088 USDT frente a una oferta de venta de apenas 183.052 USDT. Esta asimetría es el motor principal detrás del desplazamiento de los precios al alza. Cuando el volumen de compra casi duplica al de venta, los comerciantes (merchants) tienen el incentivo y la capacidad de ajustar sus tasas hacia arriba sin perder flujo de caja.
Al observar los niveles específicos de precios, notamos barreras de liquidez importantes. Por el lado de la venta (Ask), existe una concentración masiva de órdenes alrededor del nivel de 868 VES, agrupando más de 47.700 USDT en volumen. Por el lado de la compra (Bid), el soporte más fuerte se encuentra en la franja de los 873,80 a 874,70 VES, donde múltiples comerciantes están absorbiendo la liquidez disponible. Esta compresión en los niveles superiores del libro confirma que la presión compradora está dispuesta a convalidar precios cada vez más altos.
📈 Brecha cambiaria y spread comercial: Los números en detalle
Uno de los indicadores más críticos de la jornada es la brecha cambiaria en Venezuela. Con el dólar BCV fijado en 771,07 VES, la tasa promedio de compra en el mercado P2P (898,82 VES) genera un sobreprecio o "premium" del 16,57%. Esta desconexión entre el mercado oficial y el ecosistema cripto subraya las fricciones actuales para acceder a divisas por vías tradicionales.
A la par de esta brecha, el spread P2P —la diferencia entre el precio al que puedes comprar y el precio al que puedes vender un USDT en la plataforma— se ha ensanchado hasta alcanzar los 64,84 VES, lo que representa un 7,77%. En términos prácticos, esto significa que un usuario que entra y sale del mercado en este momento asume un costo de fricción cercano al 8% de su capital, únicamente por el diferencial de tasas.
Este spread del 7,77% es un indicador directo de estrés en el mercado. En condiciones de alta liquidez y baja volatilidad, los spreads suelen mantenerse por debajo del 2%. El nivel actual sugiere que los comerciantes están valorando un riesgo cambiario inminente y exigen un margen de ganancia mayor para facilitar las transacciones.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-del-usdt-en-binance-p2p-supera-16-frente-al-bcv-con-spread-de-7-7
https://public.bnbstatic.com/image/pgc/20260928/9f3c615ec0ed485da9edc64387bcde81.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BinanceP2P #USDTVES #dolarBCV #brechacambiariaVenezuela #spreadP2P
Brecha del USDT en Binance P2P supera 16% frente al BCV con spread de 7,7%
Radar P2P en vivo Captura: 16/8/2026, 8:00:16 a. m.
USDT/VES referencia Bs. 898.82
Compra USDT Bs. 898.82
Venta USDT Bs. 833.98
BCV Bs. 771.07
Prima vs BCV 16.57%
Spread P2P 7.77%
Ofertas observadas 189
Verificar datos actuales en Radar P2P
El mercado cambiario venezolano atraviesa una jornada de alta volatilidad este 16 de agosto de 2026. Los datos extraídos directamente de los principales intercambios revelan que la cotización del par USDT VES en Binance P2P ha consolidado una prima significativa frente a los marcadores oficiales, configurando un escenario que exige cautela y análisis estratégico por parte de los operadores.
Con una tasa de compra que alcanza los 898,82 VES por USDT y un dólar oficial anclado, los usuarios del ecosistema cripto en Venezuela se enfrentan a un entorno donde la gestión del riesgo y la comprensión de la liquidez son fundamentales para proteger el capital. La dinámica actual no solo refleja un ajuste de precios, sino un cambio estructural en el comportamiento de la oferta y la demanda dentro de las plataformas peer-to-peer.
📊 Presión de compra desborda el order book P2P
El análisis profundo del order book P2P muestra una clara inclinación hacia la adquisición de criptoactivos. Actualmente, el libro de órdenes registra un desbalance del 26,8% a favor de los compradores, una métrica que ilustra la urgencia de los participantes por resguardar valor en monedas estables.
En términos de volumen, la profundidad del mercado expone una demanda acumulada de 317.088 USDT frente a una oferta de venta de apenas 183.052 USDT. Esta asimetría es el motor principal detrás del desplazamiento de los precios al alza. Cuando el volumen de compra casi duplica al de venta, los comerciantes (merchants) tienen el incentivo y la capacidad de ajustar sus tasas hacia arriba sin perder flujo de caja.
Al observar los niveles específicos de precios, notamos barreras de liquidez importantes. Por el lado de la venta (Ask), existe una concentración masiva de órdenes alrededor del nivel de 868 VES, agrupando más de 47.700 USDT en volumen. Por el lado de la compra (Bid), el soporte más fuerte se encuentra en la franja de los 873,80 a 874,70 VES, donde múltiples comerciantes están absorbiendo la liquidez disponible. Esta compresión en los niveles superiores del libro confirma que la presión compradora está dispuesta a convalidar precios cada vez más altos.
📈 Brecha cambiaria y spread comercial: Los números en detalle
Uno de los indicadores más críticos de la jornada es la brecha cambiaria en Venezuela. Con el dólar BCV fijado en 771,07 VES, la tasa promedio de compra en el mercado P2P (898,82 VES) genera un sobreprecio o "premium" del 16,57%. Esta desconexión entre el mercado oficial y el ecosistema cripto subraya las fricciones actuales para acceder a divisas por vías tradicionales.
A la par de esta brecha, el spread P2P —la diferencia entre el precio al que puedes comprar y el precio al que puedes vender un USDT en la plataforma— se ha ensanchado hasta alcanzar los 64,84 VES, lo que representa un 7,77%. En términos prácticos, esto significa que un usuario que entra y sale del mercado en este momento asume un costo de fricción cercano al 8% de su capital, únicamente por el diferencial de tasas.
Este spread del 7,77% es un indicador directo de estrés en el mercado. En condiciones de alta liquidez y baja volatilidad, los spreads suelen mantenerse por debajo del 2%. El nivel actual sugiere que los comerciantes están valorando un riesgo cambiario inminente y exigen un margen de ganancia mayor para facilitar las transacciones.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-del-usdt-en-binance-p2p-supera-16-frente-al-bcv-con-spread-de-7-7
https://public.bnbstatic.com/image/pgc/20260928/9f3c615ec0ed485da9edc64387bcde81.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BinanceP2P #USDTVES #dolarBCV #brechacambiariaVenezuela #spreadP2P
4
·
--
Article
GeoPark mete hasta US$140 millones anuales en Bare: el efecto en el dólar, el BCV y el USDTGeoPark dejó de hablar en condicional. La petrolera de capital canadiense aterrizó cifras concretas sobre Venezuela: un plan de inversión que puede escalar hasta US$140 millones anuales para revivir el campo Bare, en el Zulia, bajo un contrato de participación productiva de 25 años. Para un mercado acostumbrado a sobrevivir con migajas de información, un anuncio así no pasa desapercibido, y menos para quienes todos los días compran y venden USDT en los grupos de Telegram.
📊 Qué firmó GeoPark (y por qué no es humo)
El esquema es sencillo de entender: la empresa asume el 100% del capital de inversión aprobado y se queda con una participación económica neta de 65%; el 35% restante queda para el país entre regalías, impuestos y la tajada de PDVSA. Bare tiene más de 1.100 pozos, de los cuales hoy solo una parte produce, con un factor de recobro bajísimo, entre 4% y 5%. Ahí está el gancho: hay infraestructura montada y muchísimo crudo que nunca salió a la superficie.
El plan va por fases. Entre US$40 y US$80 millones al año hasta 2028, y luego un salto a la franja de US$120 a US$140 millones en 2029 y 2030, cuando la compañía espera acelerar la perforación. Hablan de reactivar más de 400 pozos, meter algunos horizontales y rehabilitar instalaciones. La meta de producción: rondar los 20.000 barriles diarios en 2027, pasar los 30.000 en 2028, cerrar 2030 entre 45.000 y 56.000, y coquetear con los 90.000 a partir de 2031. Hoy Bare apenas bombea unos 11.000 barriles diarios, con capacidad instalada para 30.000.
📈 Más barriles, más divisas: el golpe al dólar paralelo
Aquí está lo que de verdad le importa al venezolano de a pie. Cada barril adicional que sale de Bare no se convierte automáticamente en dólares en el bolsillo, pero sí engrosa las arcas del Estado y, con eso, la capacidad del BCV de intervenir el mercado cambiario. Y cuando el Banco Central tiene munición para inyectar divisas, la brecha entre el dólar oficial y el paralelo tiende a cerrarse. No es magia: es oferta.
🔎 El BCV y la brecha cambiaria
Si el flujo petrolero crece sostenidamente —y el país viene de anunciar acuerdos con Washington por 17 campos y una potencial inversión de US$100.000 millones, más los US$7.000 millones de Chevron y el contrato de Eni en Junín 5—, la presión sobre el tipo de cambio debería aliviarse. Menos estrés cambiario significa un bolívar menos castigado y, para el comerciante que fija precios en referencia al paralelo, un respiro a la hora de recalcular cada mañana.
💰 USDT y P2P: lo que se mueve en los grupos
El mercado P2P venezolano vive de dos cosas: la necesidad de dólares y la desconfianza en el sistema. Cuando el tipo de cambio se estabiliza y la banca tradicional vuelve a ofrecer opciones decentes, parte de la demanda de USDT como refugio baja. Pero cuidado con cantar victoria: el tether sigue siendo el instrumento favorito para quien quiere sacar dinero del circuito bancario, pagar proveedores en el exterior o simplemente no lidiar con límites ni comisiones.
Con más actividad petrolera llegan también más contratistas, más nóminas en dólares y más proveedores que cobran en efectivo o en stablecoins. Eso alimenta la liquidez del P2P: más oferta, spreads más ajustados y un mercado que se vuelve menos volátil en la cotización USDT/VES. El efecto no es inmediato, pero se siente.
🛡️ Banca digital venezolana: el frente que se calienta
Un flujo sostenido de capital extranjero obliga a los bancos a modernizarse. Cuentas en divisas, plataformas de pago internacionales, corresponsalías que vuelven a abrirse y una competencia real por captar al cliente que hoy prefiere una wallet antes que una taquilla. Las entidades que entiendan que el usuario ya piensa en cripto llevan ventaja; las que sigan congeladas en el papel sellado, van a quedar mirando el tren pasar.
⚠️ Ojo con los tiempos: no es plata mañana
El propio contrato está sujeto a aprobaciones regulatorias y de cumplimiento por sanciones, con un periodo estimado de hasta 120 días. Y GeoPark maneja un umbral de retorno mínimo del 15% por proyecto: si los números no cuadran, recortan. Es decir, esto no es una inyección inmediata de liquidez, es una hoja de ruta que se irá materializando por fases y que depende tanto de la geología como de la política.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/geopark-mete-hasta-us-140-millones-anuales-en-bare-el-efecto-en-el-dolar-el-bcv-y-el-usdt-424508
https://public.bnbstatic.com/image/pgc/20260928/acc8e15adf7e4458bca193aef2872d1e.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #P2PVenezuela #USDTVES #GeoParkVenezuela #CampoBare #dolarBCV
GeoPark mete hasta US$140 millones anuales en Bare: el efecto en el dólar, el BCV y el USDT
GeoPark dejó de hablar en condicional. La petrolera de capital canadiense aterrizó cifras concretas sobre Venezuela: un plan de inversión que puede escalar hasta US$140 millones anuales para revivir el campo Bare, en el Zulia, bajo un contrato de participación productiva de 25 años. Para un mercado acostumbrado a sobrevivir con migajas de información, un anuncio así no pasa desapercibido, y menos para quienes todos los días compran y venden USDT en los grupos de Telegram.
📊 Qué firmó GeoPark (y por qué no es humo)
El esquema es sencillo de entender: la empresa asume el 100% del capital de inversión aprobado y se queda con una participación económica neta de 65%; el 35% restante queda para el país entre regalías, impuestos y la tajada de PDVSA. Bare tiene más de 1.100 pozos, de los cuales hoy solo una parte produce, con un factor de recobro bajísimo, entre 4% y 5%. Ahí está el gancho: hay infraestructura montada y muchísimo crudo que nunca salió a la superficie.
El plan va por fases. Entre US$40 y US$80 millones al año hasta 2028, y luego un salto a la franja de US$120 a US$140 millones en 2029 y 2030, cuando la compañía espera acelerar la perforación. Hablan de reactivar más de 400 pozos, meter algunos horizontales y rehabilitar instalaciones. La meta de producción: rondar los 20.000 barriles diarios en 2027, pasar los 30.000 en 2028, cerrar 2030 entre 45.000 y 56.000, y coquetear con los 90.000 a partir de 2031. Hoy Bare apenas bombea unos 11.000 barriles diarios, con capacidad instalada para 30.000.
📈 Más barriles, más divisas: el golpe al dólar paralelo
Aquí está lo que de verdad le importa al venezolano de a pie. Cada barril adicional que sale de Bare no se convierte automáticamente en dólares en el bolsillo, pero sí engrosa las arcas del Estado y, con eso, la capacidad del BCV de intervenir el mercado cambiario. Y cuando el Banco Central tiene munición para inyectar divisas, la brecha entre el dólar oficial y el paralelo tiende a cerrarse. No es magia: es oferta.
🔎 El BCV y la brecha cambiaria
Si el flujo petrolero crece sostenidamente —y el país viene de anunciar acuerdos con Washington por 17 campos y una potencial inversión de US$100.000 millones, más los US$7.000 millones de Chevron y el contrato de Eni en Junín 5—, la presión sobre el tipo de cambio debería aliviarse. Menos estrés cambiario significa un bolívar menos castigado y, para el comerciante que fija precios en referencia al paralelo, un respiro a la hora de recalcular cada mañana.
💰 USDT y P2P: lo que se mueve en los grupos
El mercado P2P venezolano vive de dos cosas: la necesidad de dólares y la desconfianza en el sistema. Cuando el tipo de cambio se estabiliza y la banca tradicional vuelve a ofrecer opciones decentes, parte de la demanda de USDT como refugio baja. Pero cuidado con cantar victoria: el tether sigue siendo el instrumento favorito para quien quiere sacar dinero del circuito bancario, pagar proveedores en el exterior o simplemente no lidiar con límites ni comisiones.
Con más actividad petrolera llegan también más contratistas, más nóminas en dólares y más proveedores que cobran en efectivo o en stablecoins. Eso alimenta la liquidez del P2P: más oferta, spreads más ajustados y un mercado que se vuelve menos volátil en la cotización USDT/VES. El efecto no es inmediato, pero se siente.
🛡️ Banca digital venezolana: el frente que se calienta
Un flujo sostenido de capital extranjero obliga a los bancos a modernizarse. Cuentas en divisas, plataformas de pago internacionales, corresponsalías que vuelven a abrirse y una competencia real por captar al cliente que hoy prefiere una wallet antes que una taquilla. Las entidades que entiendan que el usuario ya piensa en cripto llevan ventaja; las que sigan congeladas en el papel sellado, van a quedar mirando el tren pasar.
⚠️ Ojo con los tiempos: no es plata mañana
El propio contrato está sujeto a aprobaciones regulatorias y de cumplimiento por sanciones, con un periodo estimado de hasta 120 días. Y GeoPark maneja un umbral de retorno mínimo del 15% por proyecto: si los números no cuadran, recortan. Es decir, esto no es una inyección inmediata de liquidez, es una hoja de ruta que se irá materializando por fases y que depende tanto de la geología como de la política.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/geopark-mete-hasta-us-140-millones-anuales-en-bare-el-efecto-en-el-dolar-el-bcv-y-el-usdt-424508
https://public.bnbstatic.com/image/pgc/20260928/acc8e15adf7e4458bca193aef2872d1e.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #P2PVenezuela #USDTVES #GeoParkVenezuela #CampoBare #dolarBCV
12
·
--
Article
Brecha cambiaria del 16% y spreads bancarios en el P2P venezolanoRadar P2P en vivo Captura: 16/8/2026, 9:00:12 a. m.
USDT/VES referencia Bs. 894.91
Compra USDT Bs. 894.91
Venta USDT Bs. 836.93
BCV Bs. 771.07
Prima vs BCV 16.06%
Spread P2P 6.93%
Ofertas observadas 198
Verificar datos actuales en Radar P2P
El mercado P2P venezolano continúa siendo el principal termómetro financiero del país. En un entorno donde la demanda de cobertura cambiaria es constante, la dinámica entre la tasa oficial y los mercados alternativos genera oportunidades y fricciones que todo operador debe comprender. Actualmente, los datos revelan una brecha cambiaria del 16.06% entre el precio del USDT en el mercado entre pares y la tasa oficial del Banco Central de Venezuela (BCV), un fenómeno que redefine la liquidez y el costo de las transacciones diarias.
Más allá de la prima general, el verdadero costo de operar en el ecosistema cripto-fiat venezolano se esconde en la dispersión de los spreads bancarios. No es lo mismo transar USDT utilizando Banesco que hacerlo a través del Banco Provincial o Mercantil. A continuación, presentamos un desglose técnico de cómo estos factores impactan la liquidez real del par USDT/VES y qué significan para los usuarios que buscan optimizar sus intercambios.
📊 Anatomía de la prima cambiaria del 16% sobre el dólar BCV
Para entender la estructura actual del mercado, es imperativo mirar las cifras base. Mientras la tasa oficial del BCV se ubica en 771.07 VES/USD, el mercado P2P cotiza el USDT a un promedio de 894.91 VES. Esta diferencia consolida una prima del 16.06%, un indicador claro de la presión de demanda sobre los criptoactivos como refugio de valor y medio de pago.
Curiosamente, el llamado dólar paralelo tradicional se sitúa en 871.83 VES, actuando como un punto medio, pero siendo superado por la cotización del USDT. Esto demuestra que la liquidez inmediata y la naturaleza transfronteriza de las stablecoins añaden un "premium" adicional al activo digital. El semáforo de mercado de Radar P2P clasifica la situación actual en estado "Amarillo" (Precaución moderada) con un puntaje de 71/100, advirtiendo a los usuarios sobre condiciones mixtas donde los spreads elevados requieren una comparación exhaustiva antes de ejecutar cualquier orden.
Esta prima no es estática; responde directamente a la profundidad del libro de órdenes (Order Book). Con un volumen de compra de 153,833 USDT frente a un volumen de venta de 196,135 USDT, observamos un desbalance del -12.09%. Este exceso relativo de oferta en ciertas bandas de precios sugiere que, aunque hay liquidez, los comerciantes (merchants) están protegiendo sus posiciones exigiendo una prima más alta para soltar sus bolívares o sus criptoactivos, dependiendo del lado de la operación.
📈 Dispersión de spreads por método de pago: Banesco, Mercantil y Provincial
El spread —la diferencia entre el precio de compra y el precio de venta— es el impuesto invisible del mercado P2P. En Venezuela, este margen está intrínsecamente ligado al banco que se utilice para liquidar los bolívares. Los datos actuales muestran una dispersión alarmante entre las principales entidades financieras del país, lo que fragmenta la liquidez y crea "micro-mercados" dentro de plataformas como Binance, otras plataformas.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-cambiaria-del-16-y-spreads-bancarios-en-el-p2p-venezolano
https://public.bnbstatic.com/image/pgc/20260928/050bd9ca104a4e17b5b4e5a6ee0380c6.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #USDTVES #dolarBCV #brechacambiariaVenezuela #BinanceP2PVenezuela #spreadbancarioP2P
Brecha cambiaria del 16% y spreads bancarios en el P2P venezolano
Radar P2P en vivo Captura: 16/8/2026, 9:00:12 a. m.
USDT/VES referencia Bs. 894.91
Compra USDT Bs. 894.91
Venta USDT Bs. 836.93
BCV Bs. 771.07
Prima vs BCV 16.06%
Spread P2P 6.93%
Ofertas observadas 198
Verificar datos actuales en Radar P2P
El mercado P2P venezolano continúa siendo el principal termómetro financiero del país. En un entorno donde la demanda de cobertura cambiaria es constante, la dinámica entre la tasa oficial y los mercados alternativos genera oportunidades y fricciones que todo operador debe comprender. Actualmente, los datos revelan una brecha cambiaria del 16.06% entre el precio del USDT en el mercado entre pares y la tasa oficial del Banco Central de Venezuela (BCV), un fenómeno que redefine la liquidez y el costo de las transacciones diarias.
Más allá de la prima general, el verdadero costo de operar en el ecosistema cripto-fiat venezolano se esconde en la dispersión de los spreads bancarios. No es lo mismo transar USDT utilizando Banesco que hacerlo a través del Banco Provincial o Mercantil. A continuación, presentamos un desglose técnico de cómo estos factores impactan la liquidez real del par USDT/VES y qué significan para los usuarios que buscan optimizar sus intercambios.
📊 Anatomía de la prima cambiaria del 16% sobre el dólar BCV
Para entender la estructura actual del mercado, es imperativo mirar las cifras base. Mientras la tasa oficial del BCV se ubica en 771.07 VES/USD, el mercado P2P cotiza el USDT a un promedio de 894.91 VES. Esta diferencia consolida una prima del 16.06%, un indicador claro de la presión de demanda sobre los criptoactivos como refugio de valor y medio de pago.
Curiosamente, el llamado dólar paralelo tradicional se sitúa en 871.83 VES, actuando como un punto medio, pero siendo superado por la cotización del USDT. Esto demuestra que la liquidez inmediata y la naturaleza transfronteriza de las stablecoins añaden un "premium" adicional al activo digital. El semáforo de mercado de Radar P2P clasifica la situación actual en estado "Amarillo" (Precaución moderada) con un puntaje de 71/100, advirtiendo a los usuarios sobre condiciones mixtas donde los spreads elevados requieren una comparación exhaustiva antes de ejecutar cualquier orden.
Esta prima no es estática; responde directamente a la profundidad del libro de órdenes (Order Book). Con un volumen de compra de 153,833 USDT frente a un volumen de venta de 196,135 USDT, observamos un desbalance del -12.09%. Este exceso relativo de oferta en ciertas bandas de precios sugiere que, aunque hay liquidez, los comerciantes (merchants) están protegiendo sus posiciones exigiendo una prima más alta para soltar sus bolívares o sus criptoactivos, dependiendo del lado de la operación.
📈 Dispersión de spreads por método de pago: Banesco, Mercantil y Provincial
El spread —la diferencia entre el precio de compra y el precio de venta— es el impuesto invisible del mercado P2P. En Venezuela, este margen está intrínsecamente ligado al banco que se utilice para liquidar los bolívares. Los datos actuales muestran una dispersión alarmante entre las principales entidades financieras del país, lo que fragmenta la liquidez y crea "micro-mercados" dentro de plataformas como Binance, otras plataformas.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-cambiaria-del-16-y-spreads-bancarios-en-el-p2p-venezolano
https://public.bnbstatic.com/image/pgc/20260928/050bd9ca104a4e17b5b4e5a6ee0380c6.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #USDTVES #dolarBCV #brechacambiariaVenezuela #BinanceP2PVenezuela #spreadbancarioP2P
30
·
--
Article
Anatomía de la prima P2P: 13,53% frente al BCV y un spread de 3,76%Radar P2P en vivo Captura: 28/9/2026, 8:00:08 a. m.
USDT/VES referencia Bs. 972.96
Compra USDT Bs. 972.96
Venta USDT Bs. 937.72
BCV Bs. 857.01
Prima vs BCV 13.53%
Spread P2P 3.76%
Ofertas observadas 215
Verificar datos actuales en Radar P2P
El dólar BCV cerró la jornada del 28 de septiembre de 2026 en 857,0058 Bs, según la referencia oficial recogida por Finanzas Digital. Ese mismo día, el USDT en el mercado P2P venezolano se movía en 972,9577 Bs por la punta de compra y 937,7177 Bs por la punta de venta del radar. Entre esos tres números hay una historia que casi nunca se cuenta completa: la prima del 13,53% y el spread del 3,76% no miden lo mismo ni se calculan sobre la misma base.
Desarmemos la brecha pieza por pieza, con los datos verificados de la jornada (captura del radar: 28/09/2026, 12:00).
📊 Tres referencias, tres precios distintos
El primer error de lectura es tratar "el dólar" como un solo precio. Hoy hay al menos tres referencias activas y paralelas:
Referencia Precio Detalle Dólar BCV (oficial) 857,0058 Bs Fuente BCV, variación diaria reportada de +0,157% Dólar paralelo (Binance P2P) 964,82 Bs Compra 964,65 / venta 964,98, spread 0,03% USDT P2P (Radar P2P) 972,9577 Bs compra / 937,7177 Bs venta Spread interno de 35,24 Bs (3,76%) Con esos valores, las brechas quedan así:
• BCV vs paralelo: 107,81 Bs de diferencia, un 12,58%.
• BCV vs punta de compra del USDT P2P: 115,95 Bs, un 13,53%. Es la cifra que suele ir en el titular.
• USDT P2P vs paralelo: apenas 8,14 Bs, un 0,84%. Aquí no hay brecha dramática: hay cercanía entre dos referencias del mismo ecosistema.
Hecho medible: la prima grande no nace entre el P2P y el paralelo, nace entre el P2P y la tasa oficial.
📈 Cómo se descompone la prima de 13,53%
La prima frente al BCV es una resta simple dividida entre la tasa oficial: (972,9577 − 857,0058) / 857,0058 = 0,1353, es decir 13,53%. Ese número describe una sola cosa: cuánto más caro sale un USDT en el mercado P2P que un dólar a tasa BCV, en el mismo instante.
Lo importante es que ese 13,53% se calcula sobre la punta de compra del radar. Si se calcula sobre la punta de venta (937,7177 Bs), la prima cae a 9,42%. La diferencia entre ambos porcentajes es, precisamente, el spread interno del mercado.
Interpretación (no cálculo): la prima refleja la demanda de divisas, el costo de operar con contrapartes distintas, los límites de cada oferta y el rezago propio de una tasa oficial que se ajusta por goteo. Los datos del día no permiten aislar cuánto aporta cada factor; solo muestran el resultado agregado.
🔎 El spread interno de 3,76%: la parte que sí se explica sola
El spread P2P del día es de 35,24 Bs por USDT, un 3,758%. Sale de restar la punta de venta a la punta de compra: 972,9577 − 937,7177.
Ese spread no es "la prima". Es el costo de entrar y salir del mercado en el mismo momento, medido con las dos referencias del radar. Y aquí aparece un matiz relevante: los spreads internos por banco que reporta el comparador son mucho menores (entre 0,38% y 0,94%), lo que sugiere que el 3,76% es una medida de puntas agregadas y no el diferencial típico que ve un usuario dentro de una sola oferta o de un solo banco.
💰 100 USDT: el cálculo verificable
Para aterrizar la cifra, multipliquemos por 100. El radar reporta 93.771,77 Bs por cada 100 USDT, un cálculo construido sobre la referencia de venta (937,7177 × 100).
• 100 USDT a la punta de compra (972,9577): 97.295,77 Bs.
• 100 USDT a la referencia de venta (937,7177): 93.771,77 Bs.
• 100 dólares a tasa BCV (857,0058): 85.700,58 Bs.
• Diferencia entre 93.771,77 y 85.700,58: 8.071,19 Bs, equivalente al 9,42%.
• Diferencia entre 97.295,77 y 85.700,58: 11.595,19 Bs, equivalente al 13,53%.
Traducido: el spread de 35,24 Bs por USDT equivale a 3.524 Bs de diferencia por cada 100 USDT según la punta que se tome. Y en sentido inverso, con 1.000.000 Bs el radar estima 1.066,42 USDT a la referencia de venta; a la punta de compra, ese mismo millón rendiría alrededor de 1.027,79 USDT. La distancia entre ambos resultados ronda los 38,6 USDT y es puro efecto del spread y del precio que se use como base.
Para comparar con el euro: la referencia BCV del EUR figura en 976,90 Bs y el euro paralelo en 1.109,07 Bs, con una prima frente al BCV de 13,53% en la misma línea que la del USDT.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/anatomia-de-la-prima-p2p-13-53-frente-al-bcv-y-un-spread-de-3-76
https://public.bnbstatic.com/image/pgc/20260928/391069e33e6241aeb475d6dddd17ce3e.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #tasaBCV #dolarBCV #USDTP2P #primafrentealBCV #spreadP2P
Anatomía de la prima P2P: 13,53% frente al BCV y un spread de 3,76%
Radar P2P en vivo Captura: 28/9/2026, 8:00:08 a. m.
USDT/VES referencia Bs. 972.96
Compra USDT Bs. 972.96
Venta USDT Bs. 937.72
BCV Bs. 857.01
Prima vs BCV 13.53%
Spread P2P 3.76%
Ofertas observadas 215
Verificar datos actuales en Radar P2P
El dólar BCV cerró la jornada del 28 de septiembre de 2026 en 857,0058 Bs, según la referencia oficial recogida por Finanzas Digital. Ese mismo día, el USDT en el mercado P2P venezolano se movía en 972,9577 Bs por la punta de compra y 937,7177 Bs por la punta de venta del radar. Entre esos tres números hay una historia que casi nunca se cuenta completa: la prima del 13,53% y el spread del 3,76% no miden lo mismo ni se calculan sobre la misma base.
Desarmemos la brecha pieza por pieza, con los datos verificados de la jornada (captura del radar: 28/09/2026, 12:00).
📊 Tres referencias, tres precios distintos
El primer error de lectura es tratar "el dólar" como un solo precio. Hoy hay al menos tres referencias activas y paralelas:
Referencia Precio Detalle Dólar BCV (oficial) 857,0058 Bs Fuente BCV, variación diaria reportada de +0,157% Dólar paralelo (Binance P2P) 964,82 Bs Compra 964,65 / venta 964,98, spread 0,03% USDT P2P (Radar P2P) 972,9577 Bs compra / 937,7177 Bs venta Spread interno de 35,24 Bs (3,76%) Con esos valores, las brechas quedan así:
• BCV vs paralelo: 107,81 Bs de diferencia, un 12,58%.
• BCV vs punta de compra del USDT P2P: 115,95 Bs, un 13,53%. Es la cifra que suele ir en el titular.
• USDT P2P vs paralelo: apenas 8,14 Bs, un 0,84%. Aquí no hay brecha dramática: hay cercanía entre dos referencias del mismo ecosistema.
Hecho medible: la prima grande no nace entre el P2P y el paralelo, nace entre el P2P y la tasa oficial.
📈 Cómo se descompone la prima de 13,53%
La prima frente al BCV es una resta simple dividida entre la tasa oficial: (972,9577 − 857,0058) / 857,0058 = 0,1353, es decir 13,53%. Ese número describe una sola cosa: cuánto más caro sale un USDT en el mercado P2P que un dólar a tasa BCV, en el mismo instante.
Lo importante es que ese 13,53% se calcula sobre la punta de compra del radar. Si se calcula sobre la punta de venta (937,7177 Bs), la prima cae a 9,42%. La diferencia entre ambos porcentajes es, precisamente, el spread interno del mercado.
Interpretación (no cálculo): la prima refleja la demanda de divisas, el costo de operar con contrapartes distintas, los límites de cada oferta y el rezago propio de una tasa oficial que se ajusta por goteo. Los datos del día no permiten aislar cuánto aporta cada factor; solo muestran el resultado agregado.
🔎 El spread interno de 3,76%: la parte que sí se explica sola
El spread P2P del día es de 35,24 Bs por USDT, un 3,758%. Sale de restar la punta de venta a la punta de compra: 972,9577 − 937,7177.
Ese spread no es "la prima". Es el costo de entrar y salir del mercado en el mismo momento, medido con las dos referencias del radar. Y aquí aparece un matiz relevante: los spreads internos por banco que reporta el comparador son mucho menores (entre 0,38% y 0,94%), lo que sugiere que el 3,76% es una medida de puntas agregadas y no el diferencial típico que ve un usuario dentro de una sola oferta o de un solo banco.
💰 100 USDT: el cálculo verificable
Para aterrizar la cifra, multipliquemos por 100. El radar reporta 93.771,77 Bs por cada 100 USDT, un cálculo construido sobre la referencia de venta (937,7177 × 100).
• 100 USDT a la punta de compra (972,9577): 97.295,77 Bs.
• 100 USDT a la referencia de venta (937,7177): 93.771,77 Bs.
• 100 dólares a tasa BCV (857,0058): 85.700,58 Bs.
• Diferencia entre 93.771,77 y 85.700,58: 8.071,19 Bs, equivalente al 9,42%.
• Diferencia entre 97.295,77 y 85.700,58: 11.595,19 Bs, equivalente al 13,53%.
Traducido: el spread de 35,24 Bs por USDT equivale a 3.524 Bs de diferencia por cada 100 USDT según la punta que se tome. Y en sentido inverso, con 1.000.000 Bs el radar estima 1.066,42 USDT a la referencia de venta; a la punta de compra, ese mismo millón rendiría alrededor de 1.027,79 USDT. La distancia entre ambos resultados ronda los 38,6 USDT y es puro efecto del spread y del precio que se use como base.
Para comparar con el euro: la referencia BCV del EUR figura en 976,90 Bs y el euro paralelo en 1.109,07 Bs, con una prima frente al BCV de 13,53% en la misma línea que la del USDT.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/anatomia-de-la-prima-p2p-13-53-frente-al-bcv-y-un-spread-de-3-76
https://public.bnbstatic.com/image/pgc/20260928/391069e33e6241aeb475d6dddd17ce3e.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #tasaBCV #dolarBCV #USDTP2P #primafrentealBCV #spreadP2P
8
·
--
Article
EEUU autoriza embargos contra Argentina: lo que enseña al mercado criptoUna jueza del Tribunal de Distrito de Estados Unidos para el Distrito de Columbia, Jia M. Cobb, dio luz verde para que el fondo belga Titan Consortium pueda solicitar embargos y medidas de ejecución sobre activos del Estado argentino. El objetivo es cobrar una compensación millonaria derivada de la expropiación de Aerolíneas Argentinas y Austral, concretada en enero de 2009 durante el gobierno de Cristina Fernández.
La cifra ya tiene número: 390,9 millones de dólares, confirmada por la Corte de Apelaciones del Circuito de Columbia el pasado 21 de julio. La orden del 25 de septiembre no decreta un embargo automático, pero habilita al fondo a pedirlo bajo la ley estadounidense. Para cualquier economía de la región, el mensaje es incómodo: los laudos arbitrales no prescriben tan rápido como algunos gobiernos desearían, y alguien terminará buscando esos activos donde estén.
📊 El recorrido de una deuda que no se borra
Vale recordar la cadena completa, porque explica por qué el caso vuelve al ruedo quince años después. El grupo español Marsans demandó a Argentina ante el Ciadi, el tribunal de comercio P2P del Banco Mundial, que en 2017 condenó al país suramericano a pagar 321 millones de dólares más intereses. Marsans vendió los derechos del litigio a la firma británica Burford Capital, que a su vez los traspasó a Titan Consortium. En 2021 el fondo pidió el reconocimiento del laudo en Columbia; en 2024 la justicia rechazó el plazo de prescripción de tres años que invocaba Argentina y aplicó uno de doce; en 2025 vino la apelación y ahora la habilitación para ejecutar.
La Procuración del Tesoro argentino ya dijo que analiza todas las herramientas jurídicas disponibles para mitigar el golpe. Traducción: se viene una batalla larga por identificar qué activos pueden tocarse y cuáles quedan blindados.
📈 Por qué esto le importa al venezolano que opera con USDT
A simple vista parece un pleito ajeno. No lo es. Venezuela convive desde hace años con sanciones, bloqueos y litigios internacionales que han convertido la gestión del riesgo soberano en una materia cotidiana. Cuando un tribunal extranjero autoriza perseguir activos de un Estado, lo primero que se pregunta el mercado es qué tan expuestos están los activos financieros que descansan en cuentas, custodios y plataformas con jurisdicción extranjera.
🔎 Autocustodia versus activos embargables
Aquí aparece el punto que PitbullChain repite cada semana: no es lo mismo tener dólares digitales en una wallet propia que en una cuenta de un exchange centralizado. Las stablecoins no son inmunes a congelamientos cuando pasan por custodios regulados, pero la autocustodia cambia por completo la ecuación. Para el usuario venezolano que usa USDT como ahorro operativo, la lección es simple: diversificar custodios y no dejar todo el capital en un solo punto de falla. La self-custody no elimina el riesgo, lo redistribuye.
💰 El efecto en el mercado P2P y el spread USDT/VES
A corto plazo, un titular como este no mueve el precio del USDT en Venezuela. El P2P local responde a otra cosa: liquidez de bolívares, demanda estacional, comisiones bancarias, horarios de los bancos y el apetito de cobertura de comercios y remesadores. Sin embargo, el ruido geopolítico regional sí alimenta una tendencia de fondo: cada episodio de este tipo refuerza la percepción de que los sistemas financieros tradicionales son confiscables y los digitales, al menos, más difíciles de alcanzar.
En Argentina, donde ya existe una dolarización informal profunda vía stablecoins, estos fallos suelen traducirse en mayor demanda de cobertura y en un uso más intensivo de billeteras no custodiales. En Venezuela el patrón es parecido, con un matiz: aquí el USDT no compite solo con el dólar físico, compite también con la brecha entre el tipo de cambio oficial del BCV y el paralelo. Cuando esa brecha se ensancha, el P2P se convierte en el termómetro real de la calle.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/eeuu-autoriza-embargos-contra-argentina-lo-que-ensena-al-mercado-cripto-828224
https://public.bnbstatic.com/image/pgc/20260928/b76ad866c1b442ed9ae0b3bb1fb80558.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #USDT #P2PVenezuela #embargosArgentina #bancadigitalVenezuela #dolarBCV
EEUU autoriza embargos contra Argentina: lo que enseña al mercado cripto
Una jueza del Tribunal de Distrito de Estados Unidos para el Distrito de Columbia, Jia M. Cobb, dio luz verde para que el fondo belga Titan Consortium pueda solicitar embargos y medidas de ejecución sobre activos del Estado argentino. El objetivo es cobrar una compensación millonaria derivada de la expropiación de Aerolíneas Argentinas y Austral, concretada en enero de 2009 durante el gobierno de Cristina Fernández.
La cifra ya tiene número: 390,9 millones de dólares, confirmada por la Corte de Apelaciones del Circuito de Columbia el pasado 21 de julio. La orden del 25 de septiembre no decreta un embargo automático, pero habilita al fondo a pedirlo bajo la ley estadounidense. Para cualquier economía de la región, el mensaje es incómodo: los laudos arbitrales no prescriben tan rápido como algunos gobiernos desearían, y alguien terminará buscando esos activos donde estén.
📊 El recorrido de una deuda que no se borra
Vale recordar la cadena completa, porque explica por qué el caso vuelve al ruedo quince años después. El grupo español Marsans demandó a Argentina ante el Ciadi, el tribunal de comercio P2P del Banco Mundial, que en 2017 condenó al país suramericano a pagar 321 millones de dólares más intereses. Marsans vendió los derechos del litigio a la firma británica Burford Capital, que a su vez los traspasó a Titan Consortium. En 2021 el fondo pidió el reconocimiento del laudo en Columbia; en 2024 la justicia rechazó el plazo de prescripción de tres años que invocaba Argentina y aplicó uno de doce; en 2025 vino la apelación y ahora la habilitación para ejecutar.
La Procuración del Tesoro argentino ya dijo que analiza todas las herramientas jurídicas disponibles para mitigar el golpe. Traducción: se viene una batalla larga por identificar qué activos pueden tocarse y cuáles quedan blindados.
📈 Por qué esto le importa al venezolano que opera con USDT
A simple vista parece un pleito ajeno. No lo es. Venezuela convive desde hace años con sanciones, bloqueos y litigios internacionales que han convertido la gestión del riesgo soberano en una materia cotidiana. Cuando un tribunal extranjero autoriza perseguir activos de un Estado, lo primero que se pregunta el mercado es qué tan expuestos están los activos financieros que descansan en cuentas, custodios y plataformas con jurisdicción extranjera.
🔎 Autocustodia versus activos embargables
Aquí aparece el punto que PitbullChain repite cada semana: no es lo mismo tener dólares digitales en una wallet propia que en una cuenta de un exchange centralizado. Las stablecoins no son inmunes a congelamientos cuando pasan por custodios regulados, pero la autocustodia cambia por completo la ecuación. Para el usuario venezolano que usa USDT como ahorro operativo, la lección es simple: diversificar custodios y no dejar todo el capital en un solo punto de falla. La self-custody no elimina el riesgo, lo redistribuye.
💰 El efecto en el mercado P2P y el spread USDT/VES
A corto plazo, un titular como este no mueve el precio del USDT en Venezuela. El P2P local responde a otra cosa: liquidez de bolívares, demanda estacional, comisiones bancarias, horarios de los bancos y el apetito de cobertura de comercios y remesadores. Sin embargo, el ruido geopolítico regional sí alimenta una tendencia de fondo: cada episodio de este tipo refuerza la percepción de que los sistemas financieros tradicionales son confiscables y los digitales, al menos, más difíciles de alcanzar.
En Argentina, donde ya existe una dolarización informal profunda vía stablecoins, estos fallos suelen traducirse en mayor demanda de cobertura y en un uso más intensivo de billeteras no custodiales. En Venezuela el patrón es parecido, con un matiz: aquí el USDT no compite solo con el dólar físico, compite también con la brecha entre el tipo de cambio oficial del BCV y el paralelo. Cuando esa brecha se ensancha, el P2P se convierte en el termómetro real de la calle.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/eeuu-autoriza-embargos-contra-argentina-lo-que-ensena-al-mercado-cripto-828224
https://public.bnbstatic.com/image/pgc/20260928/b76ad866c1b442ed9ae0b3bb1fb80558.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #USDT #P2PVenezuela #embargosArgentina #bancadigitalVenezuela #dolarBCV
13
·
--
Article
Radar P2P: Brecha del 9% Binance vs otras plataformas y DesbalanceRadar P2P en vivo Captura: 16/8/2026, 6:30:13 p. m.
USDT/VES referencia Bs. 877.53
Compra USDT Bs. 877.53
Venta USDT Bs. 849.63
BCV Bs. 771.07
Prima vs BCV 13.81%
Spread P2P 3.28%
Ofertas observadas 206
Verificar datos actuales en Radar P2P
El mercado P2P venezolano es un ecosistema dinámico donde las ineficiencias de precios y los cuellos de botella de liquidez dictan el ritmo de las operaciones diarias. Al cierre del 16 de agosto de 2026, los datos extraídos directamente del libro de órdenes revelan un escenario atípico que exige la atención de cualquier operador frecuente: una disparidad de precios inusualmente alta entre plataformas y una fuerte presión de venta que está reconfigurando las tasas de cambio.
A través del Radar P2P de PitbullChain, hemos procesado las métricas en vivo para desglosar qué está ocurriendo realmente detrás de las pantallas. Con el dólar BCV fijado en 771.07 VES y el USDT P2P promediando los 877.53 VES, el mercado nos arroja señales mixtas que requieren un análisis profundo antes de ejecutar cualquier movimiento de capital.
📊 El Semáforo en Amarillo: Precaución Moderada y Prima del 13.1%
Actualmente, nuestro sistema de monitoreo clasifica el estado del mercado P2P bajo un semáforo amarillo, con un puntaje de riesgo operativo de 58 sobre 100. Esta calificación de 'precaución moderada' no es fortuita; responde a una combinación de alta volatilidad (marcando 95 puntos en nuestro índice) y un spread de precios que castiga la falta de atención del usuario.
Uno de los datos más reveladores de la jornada es la prima del USDT frente a la tasa oficial del Banco Central de Venezuela. Con una diferencia del 13.1% (o 13.81% dependiendo del volumen ponderado), observamos que el criptoactivo se mantiene con un sobreprecio estructural, pero relativamente contenido en comparación con picos históricos. Esta prima baja sugiere que, a pesar de la demanda constante de cobertura en moneda extranjera, la oferta actual está logrando satisfacer las necesidades del mercado sin disparar agresivamente la brecha cambiaria.
Sin embargo, el spread interno del mercado P2P (la diferencia entre el mejor precio de compra y el de venta) se ubica en un 3.28% en promedio, alcanzando hasta un 5.26% en operaciones de menor volumen. Esto significa que los comerciantes están ampliando sus márgenes para protegerse de fluctuaciones repentinas, encareciendo el costo de entrada y salida para el usuario minorista.
📈 Brecha del 9% entre Binance y otras plataformas: ¿Oportunidad de comercio P2P o Espejismo de Liquidez?
El hallazgo más contundente de nuestro escaneo es la masiva disparidad de precios entre los principales exchanges que operan en el país. Los datos muestran una diferencia del 9.02% en la cotización del USDT entre Binance y otras plataformas. Mientras que en Binance es posible encontrar ofertas de venta de USDT alrededor de los 867.02 VES, en otras plataformas el precio exigido por algunos comerciantes escala dramáticamente hasta los 945.22 VES.
En teoría financiera, una brecha de esta magnitud es el caldo de cultivo perfecto para el comercio P2P cripto en Venezuela. Comprar barato en una plataforma y vender caro en otra parece la jugada lógica. No obstante, la realidad del libro de órdenes impone barreras severas. Esta diferencia de precios suele ser un síntoma de fragmentación de liquidez: otras plataformas presenta un vacío temporal de oferentes competitivos en ciertos rangos de volumen, dejando expuestas órdenes con precios alejados del valor justo de mercado.
Para el operador, esto representa un riesgo oculto. Intentar capitalizar esta brecha del 9% requiere no solo tener capital disponible en ambas plataformas simultáneamente, sino también lidiar con los límites transaccionales de los bancos nacionales y las posibles demoras en la liberación de los fondos. La oportunidad existe, pero está reservada para quienes tienen una infraestructura de capital ágil y toleran el riesgo de contraparte.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/radar-p2p-brecha-del-9-binance-vs-otras plataformas-y-desbalance
https://public.bnbstatic.com/image/pgc/20260928/7722de04495e4e6da9518f807d3096c4.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT $BTC #P2PVenezuela #radarP2P #USDTVES #dolarBCV #spreadcambiario
Radar P2P: Brecha del 9% Binance vs otras plataformas y Desbalance
Radar P2P en vivo Captura: 16/8/2026, 6:30:13 p. m.
USDT/VES referencia Bs. 877.53
Compra USDT Bs. 877.53
Venta USDT Bs. 849.63
BCV Bs. 771.07
Prima vs BCV 13.81%
Spread P2P 3.28%
Ofertas observadas 206
Verificar datos actuales en Radar P2P
El mercado P2P venezolano es un ecosistema dinámico donde las ineficiencias de precios y los cuellos de botella de liquidez dictan el ritmo de las operaciones diarias. Al cierre del 16 de agosto de 2026, los datos extraídos directamente del libro de órdenes revelan un escenario atípico que exige la atención de cualquier operador frecuente: una disparidad de precios inusualmente alta entre plataformas y una fuerte presión de venta que está reconfigurando las tasas de cambio.
A través del Radar P2P de PitbullChain, hemos procesado las métricas en vivo para desglosar qué está ocurriendo realmente detrás de las pantallas. Con el dólar BCV fijado en 771.07 VES y el USDT P2P promediando los 877.53 VES, el mercado nos arroja señales mixtas que requieren un análisis profundo antes de ejecutar cualquier movimiento de capital.
📊 El Semáforo en Amarillo: Precaución Moderada y Prima del 13.1%
Actualmente, nuestro sistema de monitoreo clasifica el estado del mercado P2P bajo un semáforo amarillo, con un puntaje de riesgo operativo de 58 sobre 100. Esta calificación de 'precaución moderada' no es fortuita; responde a una combinación de alta volatilidad (marcando 95 puntos en nuestro índice) y un spread de precios que castiga la falta de atención del usuario.
Uno de los datos más reveladores de la jornada es la prima del USDT frente a la tasa oficial del Banco Central de Venezuela. Con una diferencia del 13.1% (o 13.81% dependiendo del volumen ponderado), observamos que el criptoactivo se mantiene con un sobreprecio estructural, pero relativamente contenido en comparación con picos históricos. Esta prima baja sugiere que, a pesar de la demanda constante de cobertura en moneda extranjera, la oferta actual está logrando satisfacer las necesidades del mercado sin disparar agresivamente la brecha cambiaria.
Sin embargo, el spread interno del mercado P2P (la diferencia entre el mejor precio de compra y el de venta) se ubica en un 3.28% en promedio, alcanzando hasta un 5.26% en operaciones de menor volumen. Esto significa que los comerciantes están ampliando sus márgenes para protegerse de fluctuaciones repentinas, encareciendo el costo de entrada y salida para el usuario minorista.
📈 Brecha del 9% entre Binance y otras plataformas: ¿Oportunidad de comercio P2P o Espejismo de Liquidez?
El hallazgo más contundente de nuestro escaneo es la masiva disparidad de precios entre los principales exchanges que operan en el país. Los datos muestran una diferencia del 9.02% en la cotización del USDT entre Binance y otras plataformas. Mientras que en Binance es posible encontrar ofertas de venta de USDT alrededor de los 867.02 VES, en otras plataformas el precio exigido por algunos comerciantes escala dramáticamente hasta los 945.22 VES.
En teoría financiera, una brecha de esta magnitud es el caldo de cultivo perfecto para el comercio P2P cripto en Venezuela. Comprar barato en una plataforma y vender caro en otra parece la jugada lógica. No obstante, la realidad del libro de órdenes impone barreras severas. Esta diferencia de precios suele ser un síntoma de fragmentación de liquidez: otras plataformas presenta un vacío temporal de oferentes competitivos en ciertos rangos de volumen, dejando expuestas órdenes con precios alejados del valor justo de mercado.
Para el operador, esto representa un riesgo oculto. Intentar capitalizar esta brecha del 9% requiere no solo tener capital disponible en ambas plataformas simultáneamente, sino también lidiar con los límites transaccionales de los bancos nacionales y las posibles demoras en la liberación de los fondos. La oportunidad existe, pero está reservada para quienes tienen una infraestructura de capital ágil y toleran el riesgo de contraparte.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/radar-p2p-brecha-del-9-binance-vs-otras plataformas-y-desbalance
https://public.bnbstatic.com/image/pgc/20260928/7722de04495e4e6da9518f807d3096c4.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT $BTC #P2PVenezuela #radarP2P #USDTVES #dolarBCV #spreadcambiario
19
·
--
Article
USDT P2P amplía brecha al 15,5% frente al BCV con alta divergencia P2PRadar P2P en vivo Captura: 16/8/2026, 7:00:13 p. m.
USDT/VES referencia Bs. 891.08
Compra USDT Bs. 891.08
Venta USDT Bs. 849.72
BCV Bs. 771.07
Prima vs BCV 15.56%
Spread P2P 4.87%
Ofertas observadas 216
Verificar datos actuales en Radar P2P
A mediados de agosto de 2026, el mercado de criptomonedas en Venezuela continúa demostrando su dinamismo y complejidad estructural. La cotización del Tether (USDT) en las plataformas Peer-to-Peer (P2P) ha registrado un incremento notable en su brecha cambiaria frente a la tasa oficial del Banco Central de Venezuela (BCV), alcanzando una prima del 15,56%. Este fenómeno subraya la continua dependencia de los venezolanos en las stablecoins como refugio de valor y mecanismo principal para transacciones comerciales y remesas, consolidando al país en los primeros puestos de adopción cripto a nivel global.
Según los datos en vivo verificados por Radar P2P para el 16 de agosto de 2026, el precio promedio para comprar USDT se ubica en 891,08 VES, mientras que la tasa oficial del BCV se mantiene anclada en 771,07 VES por dólar. Por su parte, el dólar paralelo tradicional cotiza en torno a los 869,59 VES. Esta estructura de precios revela una clara preferencia y un sobreprecio por el dólar digital, impulsado por su liquidez inmediata, su utilidad transfronteriza y la facilidad de fraccionamiento que ofrece frente al efectivo físico.
📊 La prima cambiaria del USDT: ¿Por qué alcanza el 15,5% sobre el BCV?
La diferencia entre la tasa oficial y el mercado P2P, conocida comúnmente como prima cambiaria, es un indicador crucial de la salud financiera y la demanda real de divisas en el país. Una prima del 15,56% indica una fuerte presión compradora en el ecosistema cripto. Mientras el ente emisor mantiene una política de intervención para estabilizar el tipo de cambio oficial en la banda de los 771 VES, el mercado P2P refleja el valor real al que los actores económicos están dispuestos a transar para obtener liquidez inmediata en dólares digitales.
Este diferencial no es un evento aislado en el contexto del reseteo económico que atraviesa Venezuela en 2026. Las nuevas dinámicas comerciales han fortalecido el uso de USDT de forma sistémica. Los comerciantes prefieren fijar sus precios de reposición o resguardar sus ganancias en Tether debido a la agilidad de intercambio y la protección contra las fluctuaciones del bolívar. Además, el dólar paralelo (869,59 VES) sirve como un punto intermedio de referencia, pero el hecho de que el USDT alcance los 891,08 VES para la compra demuestra que el mercado asigna un valor premium a la tecnología blockchain y a la operatividad 24/7 que los canales tradicionales no pueden igualar.
📈 Divergencias de precios entre exchanges: Binance vs otras plataformas
Uno de los hallazgos más relevantes en este reporte operativo es la marcada divergencia de precios entre las distintas plataformas de intercambio P2P que operan en el territorio nacional. Los datos procesados muestran una diferencia del 7,80% entre exchanges, una anomalía que presenta tanto riesgos de ejecución como oportunidades teóricas para el comercio P2P entre plataformas.
En Binance, la plataforma que históricamente ha concentrado el mayor volumen y profundidad de mercado en el país, el USDT se puede encontrar en ofertas promedio de 867,42 VES. Sin embargo, en plataformas alternativas como otras plataformas, las cotizaciones de venta pueden dispararse hasta los 935,06 VES. ¿A qué se debe esta disparidad tan pronunciada? Principalmente a la liquidez y la densidad de comerciantes activos (merchants). Binance concentra la mayor parte de las operaciones con bancos de alto tráfico, lo que genera un mercado altamente competitivo y precios más ajustados a la media. Por el contrario, en exchanges con menor volumen local, la escasez de ofertas permite a los vendedores establecer precios con primas mucho más altas, aprovechando la urgencia de compradores específicos.
Es fundamental advertir desde el punto de vista analítico que, aunque una diferencia del 7,80% parece atractiva para estrategias de comercio P2P, el alto spread general del mercado y las comisiones de red pueden absorber rápidamente cualquier margen de ganancia. La falta de liquidez confirmada en los extremos de estos precios añade un riesgo de deslizamiento (slippage) significativo.
🔎 Spread y liquidez: El papel de Banesco, BDV y Mercantil
📖 Lee el artículo completo: https://pitbullchain.com/noticias/usdt-p2p-amplia-brecha-al-15-5-frente-al-bcv-con-alta-divergencia-p2p
https://public.bnbstatic.com/image/pgc/20260928/4acd3403280245459841fa1e53ac8dfc.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT $BTC #USDTVES #P2PVenezuela #dolarBCV #tasadecambioVenezuela #BinanceP2P
USDT P2P amplía brecha al 15,5% frente al BCV con alta divergencia P2P
Radar P2P en vivo Captura: 16/8/2026, 7:00:13 p. m.
USDT/VES referencia Bs. 891.08
Compra USDT Bs. 891.08
Venta USDT Bs. 849.72
BCV Bs. 771.07
Prima vs BCV 15.56%
Spread P2P 4.87%
Ofertas observadas 216
Verificar datos actuales en Radar P2P
A mediados de agosto de 2026, el mercado de criptomonedas en Venezuela continúa demostrando su dinamismo y complejidad estructural. La cotización del Tether (USDT) en las plataformas Peer-to-Peer (P2P) ha registrado un incremento notable en su brecha cambiaria frente a la tasa oficial del Banco Central de Venezuela (BCV), alcanzando una prima del 15,56%. Este fenómeno subraya la continua dependencia de los venezolanos en las stablecoins como refugio de valor y mecanismo principal para transacciones comerciales y remesas, consolidando al país en los primeros puestos de adopción cripto a nivel global.
Según los datos en vivo verificados por Radar P2P para el 16 de agosto de 2026, el precio promedio para comprar USDT se ubica en 891,08 VES, mientras que la tasa oficial del BCV se mantiene anclada en 771,07 VES por dólar. Por su parte, el dólar paralelo tradicional cotiza en torno a los 869,59 VES. Esta estructura de precios revela una clara preferencia y un sobreprecio por el dólar digital, impulsado por su liquidez inmediata, su utilidad transfronteriza y la facilidad de fraccionamiento que ofrece frente al efectivo físico.
📊 La prima cambiaria del USDT: ¿Por qué alcanza el 15,5% sobre el BCV?
La diferencia entre la tasa oficial y el mercado P2P, conocida comúnmente como prima cambiaria, es un indicador crucial de la salud financiera y la demanda real de divisas en el país. Una prima del 15,56% indica una fuerte presión compradora en el ecosistema cripto. Mientras el ente emisor mantiene una política de intervención para estabilizar el tipo de cambio oficial en la banda de los 771 VES, el mercado P2P refleja el valor real al que los actores económicos están dispuestos a transar para obtener liquidez inmediata en dólares digitales.
Este diferencial no es un evento aislado en el contexto del reseteo económico que atraviesa Venezuela en 2026. Las nuevas dinámicas comerciales han fortalecido el uso de USDT de forma sistémica. Los comerciantes prefieren fijar sus precios de reposición o resguardar sus ganancias en Tether debido a la agilidad de intercambio y la protección contra las fluctuaciones del bolívar. Además, el dólar paralelo (869,59 VES) sirve como un punto intermedio de referencia, pero el hecho de que el USDT alcance los 891,08 VES para la compra demuestra que el mercado asigna un valor premium a la tecnología blockchain y a la operatividad 24/7 que los canales tradicionales no pueden igualar.
📈 Divergencias de precios entre exchanges: Binance vs otras plataformas
Uno de los hallazgos más relevantes en este reporte operativo es la marcada divergencia de precios entre las distintas plataformas de intercambio P2P que operan en el territorio nacional. Los datos procesados muestran una diferencia del 7,80% entre exchanges, una anomalía que presenta tanto riesgos de ejecución como oportunidades teóricas para el comercio P2P entre plataformas.
En Binance, la plataforma que históricamente ha concentrado el mayor volumen y profundidad de mercado en el país, el USDT se puede encontrar en ofertas promedio de 867,42 VES. Sin embargo, en plataformas alternativas como otras plataformas, las cotizaciones de venta pueden dispararse hasta los 935,06 VES. ¿A qué se debe esta disparidad tan pronunciada? Principalmente a la liquidez y la densidad de comerciantes activos (merchants). Binance concentra la mayor parte de las operaciones con bancos de alto tráfico, lo que genera un mercado altamente competitivo y precios más ajustados a la media. Por el contrario, en exchanges con menor volumen local, la escasez de ofertas permite a los vendedores establecer precios con primas mucho más altas, aprovechando la urgencia de compradores específicos.
Es fundamental advertir desde el punto de vista analítico que, aunque una diferencia del 7,80% parece atractiva para estrategias de comercio P2P, el alto spread general del mercado y las comisiones de red pueden absorber rápidamente cualquier margen de ganancia. La falta de liquidez confirmada en los extremos de estos precios añade un riesgo de deslizamiento (slippage) significativo.
🔎 Spread y liquidez: El papel de Banesco, BDV y Mercantil
📖 Lee el artículo completo: https://pitbullchain.com/noticias/usdt-p2p-amplia-brecha-al-15-5-frente-al-bcv-con-alta-divergencia-p2p
https://public.bnbstatic.com/image/pgc/20260928/4acd3403280245459841fa1e53ac8dfc.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT $BTC #USDTVES #P2PVenezuela #dolarBCV #tasadecambioVenezuela #BinanceP2P
30
·
--
Article
Cuba aplica el 89% de sus reformas: lecciones para Venezuela y el USDTMientras en Venezuela la conversación diaria sigue girando alrededor del tipo de cambio oficial, las tasas del P2P y el precio del USDT, en La Habana se mueve otra pieza del tablero económico regional. El primer ministro cubano, Manuel Marrero, informó que del paquete de 176 reformas económicas y sociales aprobado en junio ya se ejecuta el 89%, es decir, 158 medidas, respaldadas por 197 normas jurídicas. No es un dato menor para quien sigue de cerca cómo circula el dinero en el Caribe.
📊 Qué trae el paquete cubano
Las reformas están organizadas en 23 ejes temáticos y apuntan a descentralizar competencias hacia los municipios: gestión administrativa, personal, presupuesto, materia financiera, tributos locales, ambiente y proyectos. También tocan terrenos más delicados: dinamizar la agricultura, el comercio exterior, la inversión privada y extranjera, el sector inmobiliario y, sobre todo, la toma de decisiones dentro de las empresas estatales.
Marrero insistió en que transformar una empresa estatal en sociedad mercantil, por acciones o participaciones, no equivale a privatizar. Según su explicación, el objetivo es separar la propiedad de la gestión, atraer capital privado, nacional o extranjero, y ganar eficiencia, competitividad y capacidad exportadora. El marco que habilita estas asociaciones es el Decreto Ley 114, que permite alianzas entre entidades estatales y actores no estatales.
El contexto no ayuda: Cuba acumula seis años de crisis profunda, con una contracción del PIB cercana al 15% según cifras oficiales, agravada desde enero por el bloqueo petrolero y las sanciones adicionales de Estados Unidos bajo la llamada política de máxima presión. Ahí está la verdadera razón por la que La Habana se está moviendo.
📈 El detalle que mira el ecosistema cripto
Hay un punto del paquete que merece atención especial: la autorización de la participación del capital privado en la actividad financiera. Leído en clave regional, eso es abrir una ventana a que actores no estatales puedan operar servicios financieros dentro de la isla, algo que hasta hace poco era terreno exclusivo del aparato estatal y bancario tradicional.
Cuba ya cuenta con un marco regulatorio para proveedores de servicios de activos virtuales desde 2021, gestionado por su banco central, aunque su aplicación ha sido lenta y con pocos licenciatarios. Si las reformas financieras avanzan, es razonable esperar que ese ecosistema deje de ser un tema de nicho y entre en la conversación formal.
🔎 Por qué esto le interesa a un venezolano que compra USDT
Venezuela y Cuba comparten una característica incómoda: ambas economías viven con controles, brechas cambiarias y una población que aprendió a resolver con dólares en efectivo, remesas y stablecoins. En Cuba, el uso de USDT y otras criptomonedas creció como respuesta a la restricción de servicios bancarios internacionales y a las remesas que ya no llegan por canales tradicionales.
Si La Habana abre la puerta al capital privado en finanzas, el escenario probable es un mercado P2P más organizado, con más liquidez y posiblemente con casas de cambio digitales operando bajo licencia. Para el usuario venezolano eso se traduce en algo concreto: más profundidad en los pares USDT/CUP y USDT/VES, aunque en mercados separados, y más competencia entre plataformas que hoy compiten por el mismo tipo de cliente: alguien que necesita dólares digitales para ahorrar, cobrar o enviar dinero.
💰 El espejo venezolano
Venezuela lleva años probando fórmulas parecidas con nombres distintos: apertura parcial, dolarización de facto, flexibilización de controles y una banca que hace malabares entre el BCV y la realidad del mercado paralelo. La lección cubana, vista desde acá, es que ninguna reforma cambia el precio del dólar de un día para otro. Las medidas tardan, y mientras tardan, la gente sigue resolviendo por fuera del sistema: P2P, efectivo, Zelle, Binance y cualquier puente disponible.
Cuando Marrero dice que habrá más oferta y que eso bajará los precios poco a poco, está describiendo un proceso de meses, no de semanas. Ese mismo discurso lo escuchamos en Venezuela varias veces. La diferencia es que aquí el mercado paralelo aprendió a anticiparse a los anuncios mucho antes de que llegaran los resultados.
🛡️ Qué debería estar observando el mercado P2P
📖 Lee el artículo completo: https://pitbullchain.com/noticias/cuba-aplica-el-89-de-sus-reformas-lecciones-para-venezuela-y-el-usdt-426115
https://public.bnbstatic.com/image/pgc/20260927/986193bd430b42218cd653075c93477e.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #reformaseconomicasCuba #USDTVenezuela #mercadoP2P #dolarBCV #criptomonedasCuba
Cuba aplica el 89% de sus reformas: lecciones para Venezuela y el USDT
Mientras en Venezuela la conversación diaria sigue girando alrededor del tipo de cambio oficial, las tasas del P2P y el precio del USDT, en La Habana se mueve otra pieza del tablero económico regional. El primer ministro cubano, Manuel Marrero, informó que del paquete de 176 reformas económicas y sociales aprobado en junio ya se ejecuta el 89%, es decir, 158 medidas, respaldadas por 197 normas jurídicas. No es un dato menor para quien sigue de cerca cómo circula el dinero en el Caribe.
📊 Qué trae el paquete cubano
Las reformas están organizadas en 23 ejes temáticos y apuntan a descentralizar competencias hacia los municipios: gestión administrativa, personal, presupuesto, materia financiera, tributos locales, ambiente y proyectos. También tocan terrenos más delicados: dinamizar la agricultura, el comercio exterior, la inversión privada y extranjera, el sector inmobiliario y, sobre todo, la toma de decisiones dentro de las empresas estatales.
Marrero insistió en que transformar una empresa estatal en sociedad mercantil, por acciones o participaciones, no equivale a privatizar. Según su explicación, el objetivo es separar la propiedad de la gestión, atraer capital privado, nacional o extranjero, y ganar eficiencia, competitividad y capacidad exportadora. El marco que habilita estas asociaciones es el Decreto Ley 114, que permite alianzas entre entidades estatales y actores no estatales.
El contexto no ayuda: Cuba acumula seis años de crisis profunda, con una contracción del PIB cercana al 15% según cifras oficiales, agravada desde enero por el bloqueo petrolero y las sanciones adicionales de Estados Unidos bajo la llamada política de máxima presión. Ahí está la verdadera razón por la que La Habana se está moviendo.
📈 El detalle que mira el ecosistema cripto
Hay un punto del paquete que merece atención especial: la autorización de la participación del capital privado en la actividad financiera. Leído en clave regional, eso es abrir una ventana a que actores no estatales puedan operar servicios financieros dentro de la isla, algo que hasta hace poco era terreno exclusivo del aparato estatal y bancario tradicional.
Cuba ya cuenta con un marco regulatorio para proveedores de servicios de activos virtuales desde 2021, gestionado por su banco central, aunque su aplicación ha sido lenta y con pocos licenciatarios. Si las reformas financieras avanzan, es razonable esperar que ese ecosistema deje de ser un tema de nicho y entre en la conversación formal.
🔎 Por qué esto le interesa a un venezolano que compra USDT
Venezuela y Cuba comparten una característica incómoda: ambas economías viven con controles, brechas cambiarias y una población que aprendió a resolver con dólares en efectivo, remesas y stablecoins. En Cuba, el uso de USDT y otras criptomonedas creció como respuesta a la restricción de servicios bancarios internacionales y a las remesas que ya no llegan por canales tradicionales.
Si La Habana abre la puerta al capital privado en finanzas, el escenario probable es un mercado P2P más organizado, con más liquidez y posiblemente con casas de cambio digitales operando bajo licencia. Para el usuario venezolano eso se traduce en algo concreto: más profundidad en los pares USDT/CUP y USDT/VES, aunque en mercados separados, y más competencia entre plataformas que hoy compiten por el mismo tipo de cliente: alguien que necesita dólares digitales para ahorrar, cobrar o enviar dinero.
💰 El espejo venezolano
Venezuela lleva años probando fórmulas parecidas con nombres distintos: apertura parcial, dolarización de facto, flexibilización de controles y una banca que hace malabares entre el BCV y la realidad del mercado paralelo. La lección cubana, vista desde acá, es que ninguna reforma cambia el precio del dólar de un día para otro. Las medidas tardan, y mientras tardan, la gente sigue resolviendo por fuera del sistema: P2P, efectivo, Zelle, Binance y cualquier puente disponible.
Cuando Marrero dice que habrá más oferta y que eso bajará los precios poco a poco, está describiendo un proceso de meses, no de semanas. Ese mismo discurso lo escuchamos en Venezuela varias veces. La diferencia es que aquí el mercado paralelo aprendió a anticiparse a los anuncios mucho antes de que llegaran los resultados.
🛡️ Qué debería estar observando el mercado P2P
📖 Lee el artículo completo: https://pitbullchain.com/noticias/cuba-aplica-el-89-de-sus-reformas-lecciones-para-venezuela-y-el-usdt-426115
https://public.bnbstatic.com/image/pgc/20260927/986193bd430b42218cd653075c93477e.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #reformaseconomicasCuba #USDTVenezuela #mercadoP2P #dolarBCV #criptomonedasCuba
6
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BitMineETHHoldingsTop6Million
256 vues
52 mentions
2
#StrategyAdds1666BTCHoldingsReach847666
265 vues
38 mentions
3
#NvidiaApproves$150BBuyback
1,780 vues
44 mentions
4
#OpenAIDelaysGPT6.1OverSafetyIssues
9,909 vues
383 mentions
5
#AMDToAcquireWorldLabsFor$8.2B
988 vues
39 mentions
6
#AnthropicIPOProspectusCouldValueItOver$2T
3,555 vues
68 mentions
7
#HackersDrainOver12.4MXRPFromDCENTWallets
23,603 vues
512 mentions
8
#SECSaysDecentralizedTokenBuybacksNotInvestmentContracts
2,071 vues
36 mentions
9
#UKFCAWinsCourtOrderToRecover851400Pounds
79,560 vues
1,370 mentions
10
#ChainlinkLaunchesCCIP2WithEnterpriseVerification
85,232 vues
1,484 mentions