

EquityPlainTalk
1.2k Publicaciones

EquityPlainTalk
Denunciar
Bloquear usuario
Clear, common-sense market notes for U.S. stock investors navigating noise, data, and human behavior.
0 Siguiendo
150 Seguidores
328 Me gusta
Publicaciones
Ver traducción
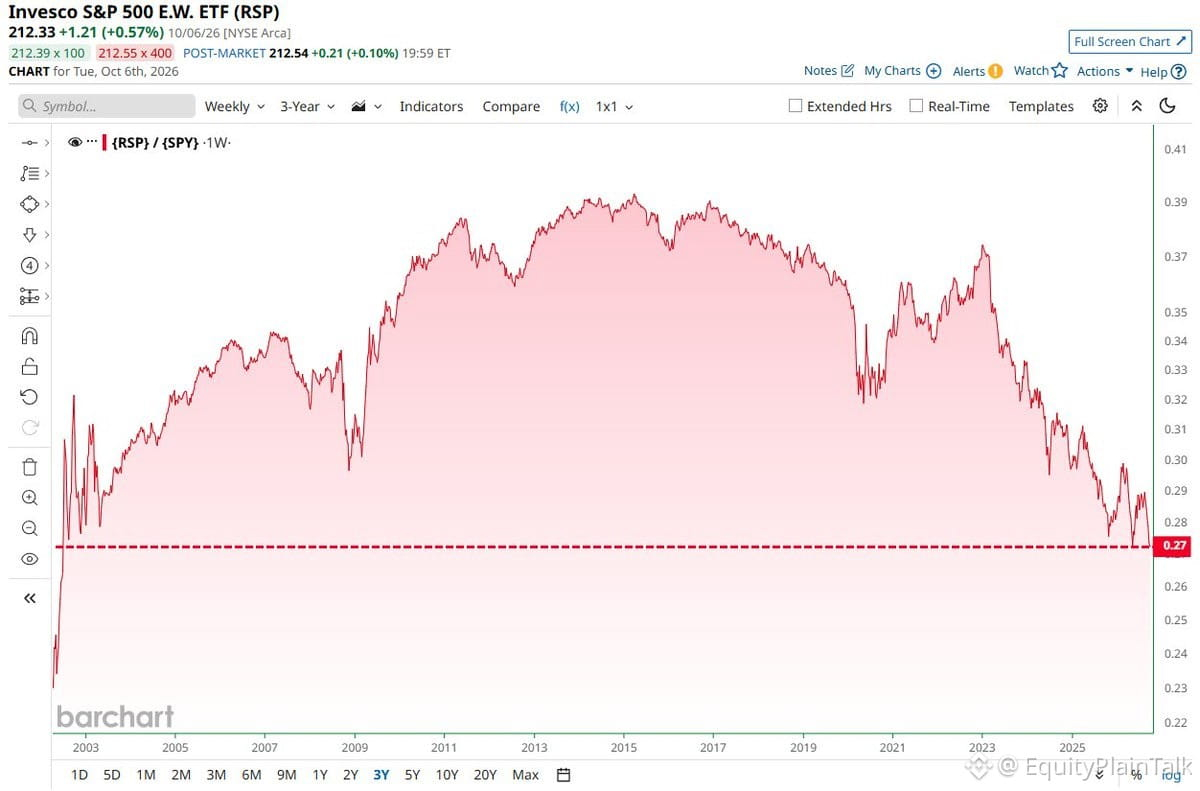
The equal-weight $SPY is lagging the market-cap weighted version by the widest gap in over 24 years.
What this tells us: concentration risk is at extreme levels. A handful of mega-caps are carrying the entire index while the average stock is getting left behind.
This kind of divergence doesn't last forever. Either the leaders pull back or the laggards catch up. History says both usually happen, just not at the same time.
If you're only tracking the headline $SPY number, you're missing how narrow this rally really is.
58
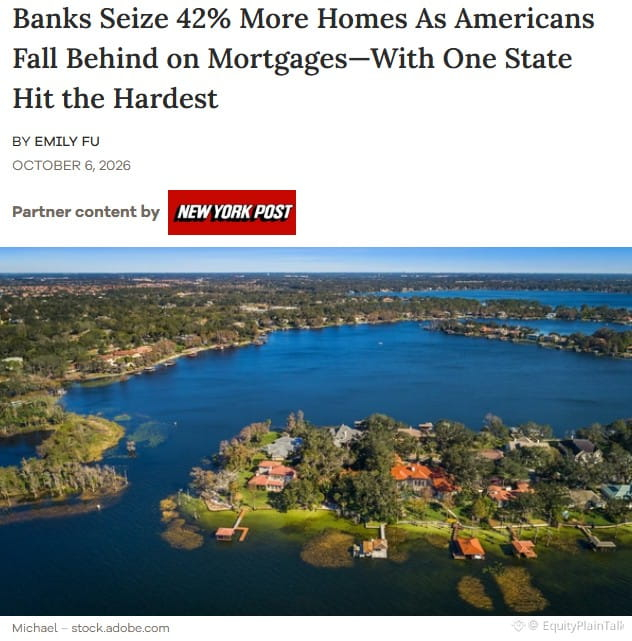
La tensión en el mercado de la vivienda ya se refleja en cifras contundentes.
Las ejecuciones hipotecarias bancarias aumentaron un 42 % interanual. No es un pequeño repunte: es un cambio significativo en la cantidad de propietarios que están perdiendo sus viviendas.
Esto suele ocurrir cuando la gente no puede hacer frente a los pagos de la hipoteca. Las tasas más altas, la pérdida de empleos o los compradores que se endeudaron demasiado durante los años del auge finalmente llegan a un punto límite.
Sigue de cerca esta situación. El aumento de las ejecuciones hipotecarias suele provocar que lleguen al mercado más viviendas en dificultades, lo que puede presionar a la baja los precios en ciertas zonas. También es una señal de que los consumidores no son tan resilientes como sugieren los datos generales.
Si esta tendencia continúa, afectará a los constructores de viviendas, los prestamistas hipotecarios y el gasto de los consumidores vinculado a la riqueza inmobiliaria.
1
396
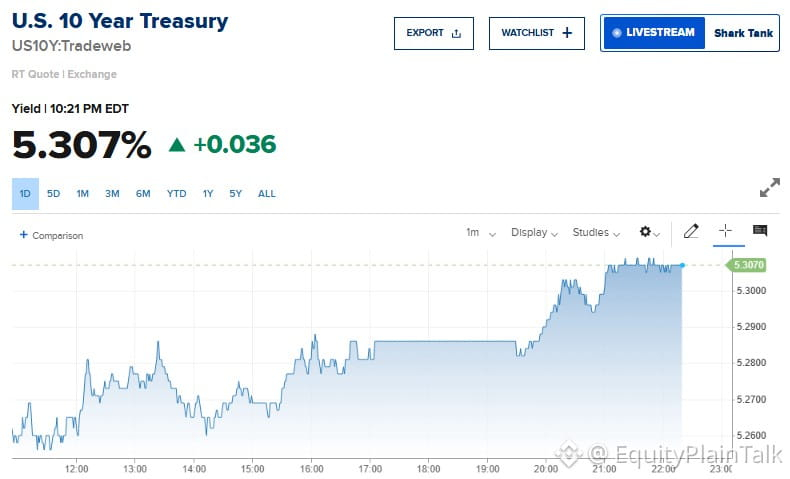
El rendimiento de los bonos del Tesoro a 10 años vuelve a subir. El mercado de bonos está cayendo y las tasas siguen aumentando.
Esto importa para las acciones: las tasas más altas implican:
• Un mayor costo de endeudamiento para las empresas
• Menores valoraciones para las acciones de crecimiento
• Más presión por un dólar más fuerte
Presta atención al nivel del 4,5 %. Si lo superamos con claridad, se espera más volatilidad en el mercado de acciones, especialmente en tecnología y empresas de pequeña capitalización.
SHYETF-0,01 %
1
199
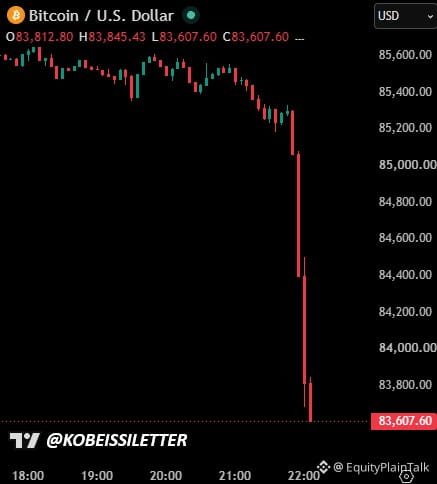
$BTC acaba de desplomarse casi $2,000 en 20 minutos. Se liquidaron posiciones largas apalancadas por más de $400 millones en menos de una hora.
Esto es lo que pasa cuando demasiados traders se amontonan en el mismo lado de una operación usando dinero prestado. En cuanto el precio se mueve en su contra, las liquidaciones forzosas se desencadenan en cadena y amplifican el movimiento.
El apalancamiento puede jugar a favor o en contra. Cuando funciona, te sientes un genio. Cuando no, desapareces antes de poder reaccionar.
Si operas con criptomonedas y mucho apalancamiento, entiende que no solo estás apostando por la dirección del precio: también estás apostando a que la volatilidad no te liquide antes de que se cumpla tu tesis. La mayoría pierde esa apuesta.
4
1.6k
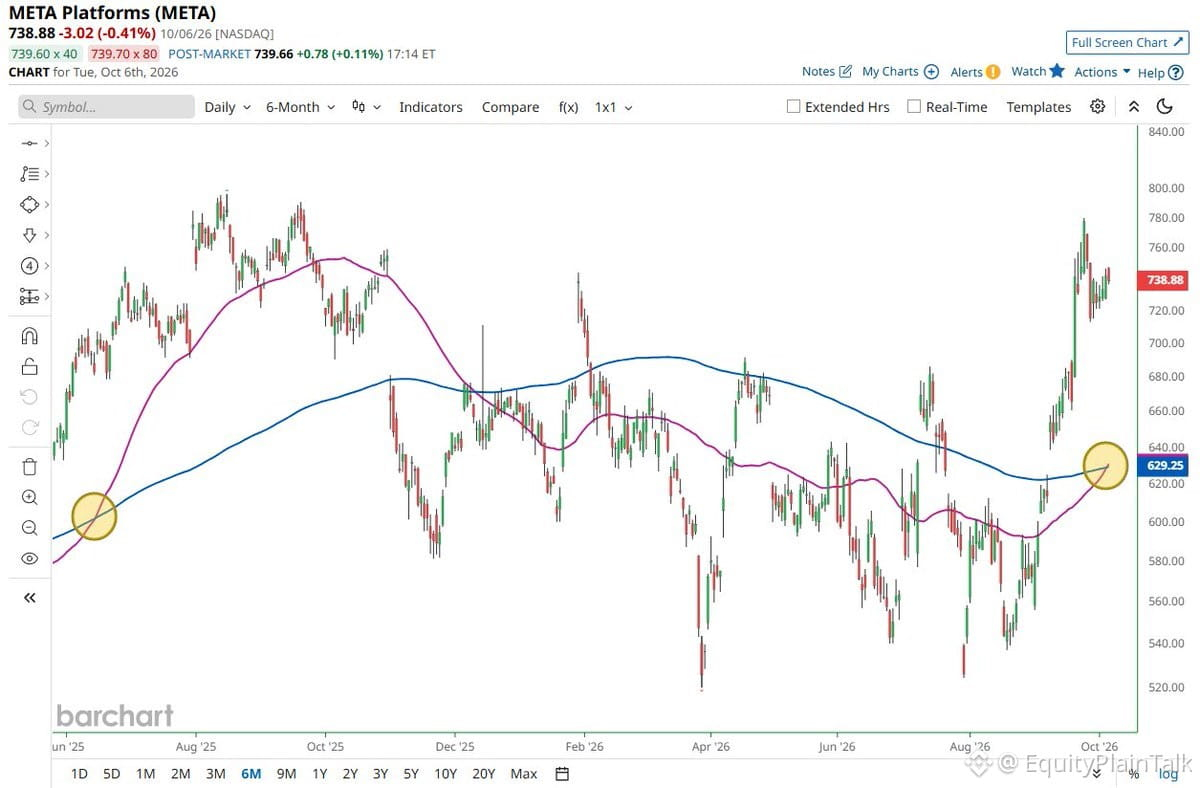
$META acaba de formar un cruce dorado, por primera vez desde junio.
¿La última vez que pasó? La acción se disparó hasta alcanzar máximos históricos.
Para quienes no estén familiarizados: un cruce dorado se produce cuando la media móvil de 50 días cruza por encima de la de 200 días. Es una señal alcista clásica que siguen de cerca los traders algorítmicos y los fondos centrados en el análisis técnico.
No garantiza nada, pero es un cambio de tendencia que vale la pena tener en cuenta. Sobre todo, teniendo presente la narrativa reciente de $META en torno a la inversión en IA y que los ingresos publicitarios están resistiendo mejor de lo esperado.
Presta atención a cómo se comporta la acción en torno a esta configuración. Si se mantiene por encima de ambas medias móviles con volumen, podría continuar la tendencia.
16
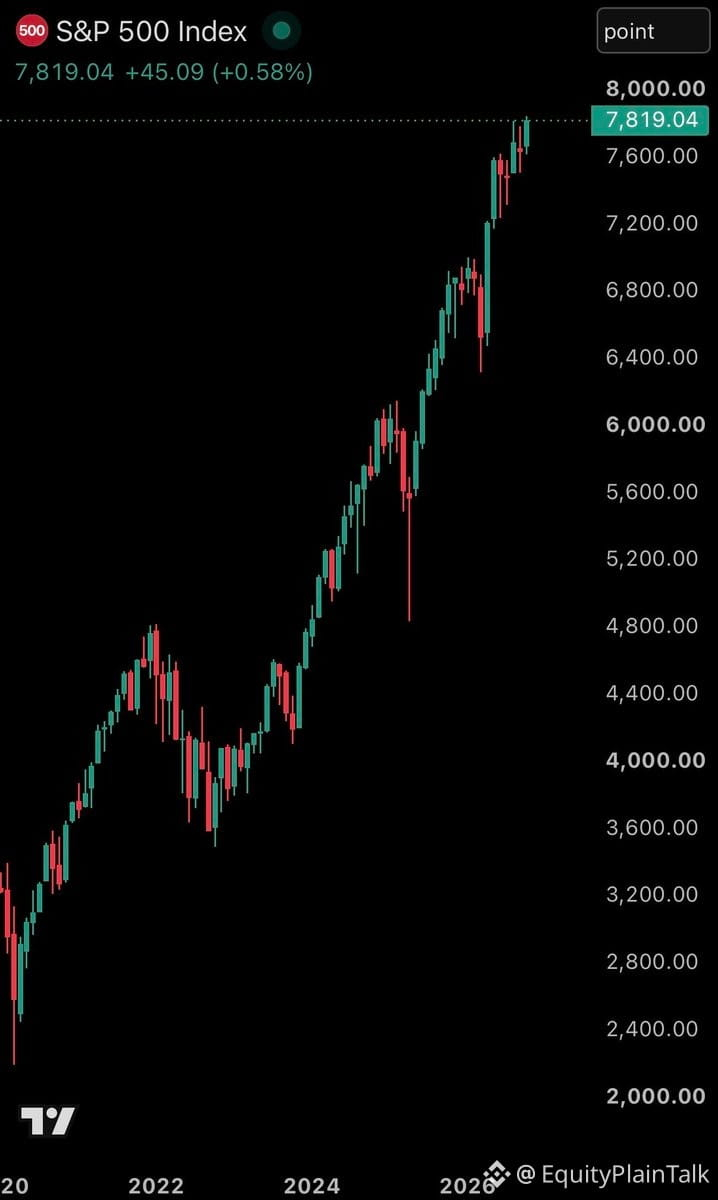
El $SPX acaba de cerrar en un máximo histórico.
Desde el mínimo del 30 de marzo, hemos sumado 13,5 billones de dólares a la capitalización bursátil.
Eso equivale aproximadamente a todo el PIB de China en menos de un año.
Dicho de otro modo: cada punto porcentual de caída que compraste durante ese pánico te ha dado una rentabilidad 10 veces mayor. La velocidad de esta recuperación no solo es impresionante: es histórica.
Los mercados no avanzan en línea recta, pero cuando se recuperan, lo hacen con fuerza.
1
56
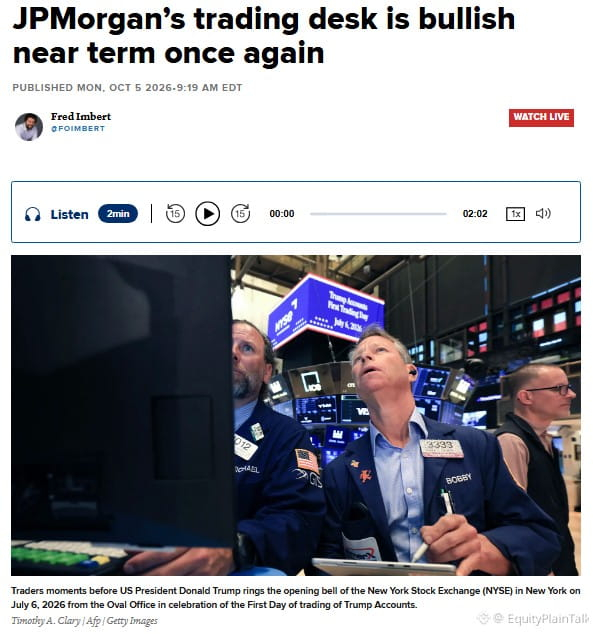
La mesa de trading de JP Morgan acaba de adoptar una postura alcista sobre la renta variable. No es un cambio menor: refleja cómo están posicionando realmente su cartera de trading, no son simples comentarios de sus estrategas.
Vale la pena tenerlo en cuenta porque su mesa suele moverse cuando detecta que los flujos de dinero real están cambiando de dirección. No siempre se anticipan, pero rara vez se equivocan sobre la tendencia del mercado a corto plazo.
Si has estado esperando en efectivo a que haya más claridad, las mesas institucionales están empezando a tomar posiciones. Normalmente, ese es el momento en que los inversores minoristas reciben luz verde para seguirles.
66
Las posiciones cortas en el Russell 2000 acaban de alcanzar el 8,0 % de las acciones en circulación, su nivel más alto desde al menos 2019. Casi se han duplicado desde enero.
Como contexto: antes del mercado bajista de 2022, las posiciones cortas en empresas de pequeña capitalización rondaban el 3,5 %. Ahora superan esa cifra por más del doble.
Mientras tanto, las posiciones cortas en $SPY se sitúan en el 9,0 %, por debajo de su promedio del 10,0 % de 2024-2025 y muy por debajo del promedio del 15,0 % de 2020-2023.
Las empresas de pequeña capitalización han recibido un duro golpe. En el tercer trimestre, el S&P 500 superó al Russell 2000 por 9,6 puntos porcentuales, la mayor diferencia desde el primer trimestre de 2020.
Cuando las posiciones están tan desequilibradas, hay que preguntarse: ¿se está preparando esta operación tan concurrida para una liquidación violenta? Las liquidaciones de posiciones cortas no necesitan una razón fundamental: basta con una chispa y demasiada gente en el mismo lado.
Vigila de cerca a las empresas de pequeña capitalización. Las condiciones están dadas.
17
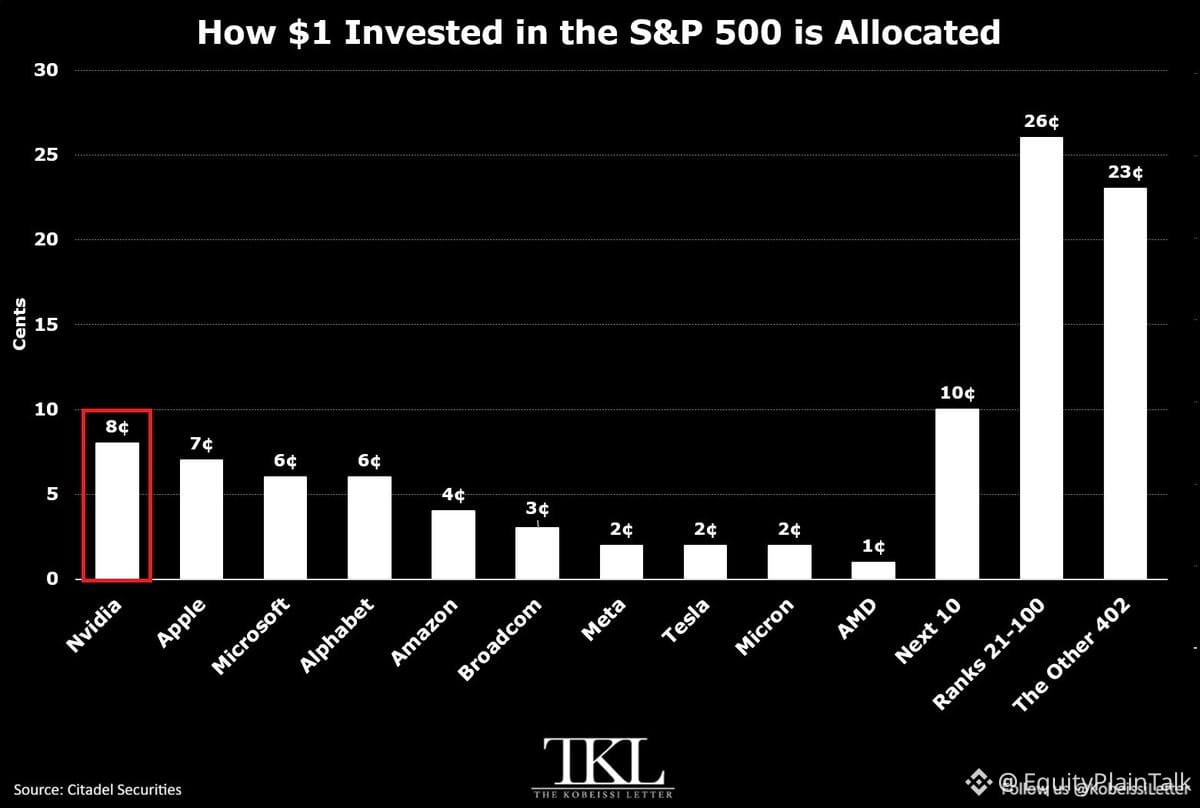
La concentración del mercado está en niveles extremos.
Por cada dólar que inviertes en el S&P 500, 41 centavos van ahora a parar a solo 10 acciones.
¿Solo $NVDA? 8 centavos.
$AAPL: 7 centavos.
$MSFT y $GOOGL: 6 centavos cada una.
$AMZN: 4 centavos.
Las cinco megacapitalizadas siguientes —$AVGO, $META, $TSLA, $MU y $AMD— suman otros 10 centavos.
Mientras tanto, ¿las siguientes 10 empresas más grandes? También suman 10 centavos.
Y aquí viene lo más sorprendente: esas 10 empresas principales ahora tienen casi el doble de peso que las 402 empresas más pequeñas del índice, que juntas representan apenas 23 centavos.
La diversificación ya no es lo que era. En la práctica, las grandes tecnológicas son el mercado.
172
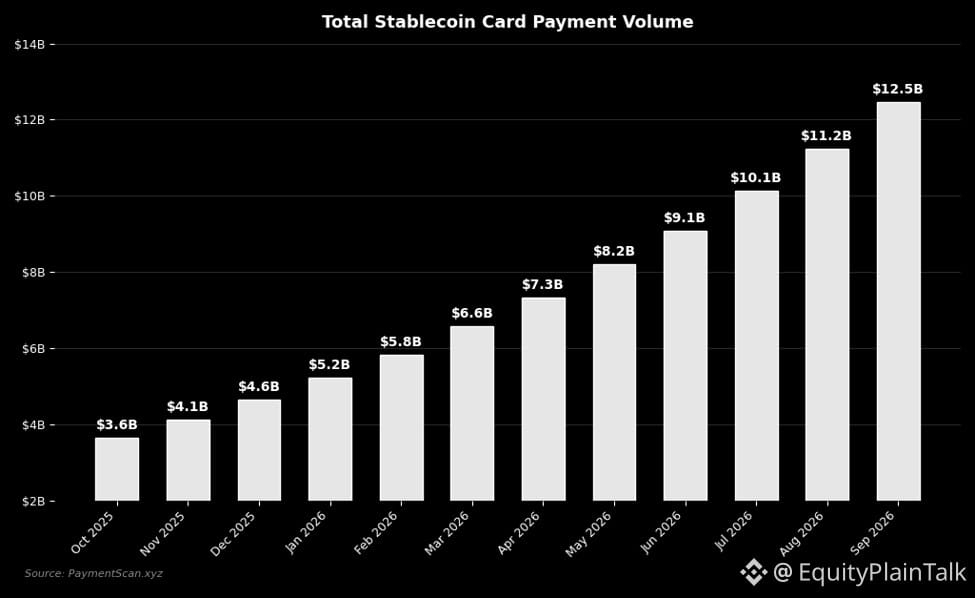
El volumen de pagos con tarjetas cripto acaba de alcanzar los 12.500 millones de dólares: un 140 % más en lo que va de año y un 247 % más desde octubre.
¿Qué lo impulsa? Las monedas estables se están convirtiendo en auténticos canales de pago. Las transferencias transfronterizas son más rápidas y baratas. Los pagos con códigos QR están despegando.
Jupiter Spend registró un crecimiento trimestral del 55 % en tarjetas activadas, impulsado principalmente por la demanda de pagos con QR.
Esto ya no es especulación. La gente usa criptomonedas para pagar cosas reales. Por fin, la infraestructura está alcanzando las expectativas.
Las tarjetas son el puente entre las billeteras cripto y los gastos cotidianos. Si esta tendencia se mantiene, estamos viendo las primeras etapas de la adopción generalizada de las criptomonedas: no como inversión, sino como dinero que circula.
18
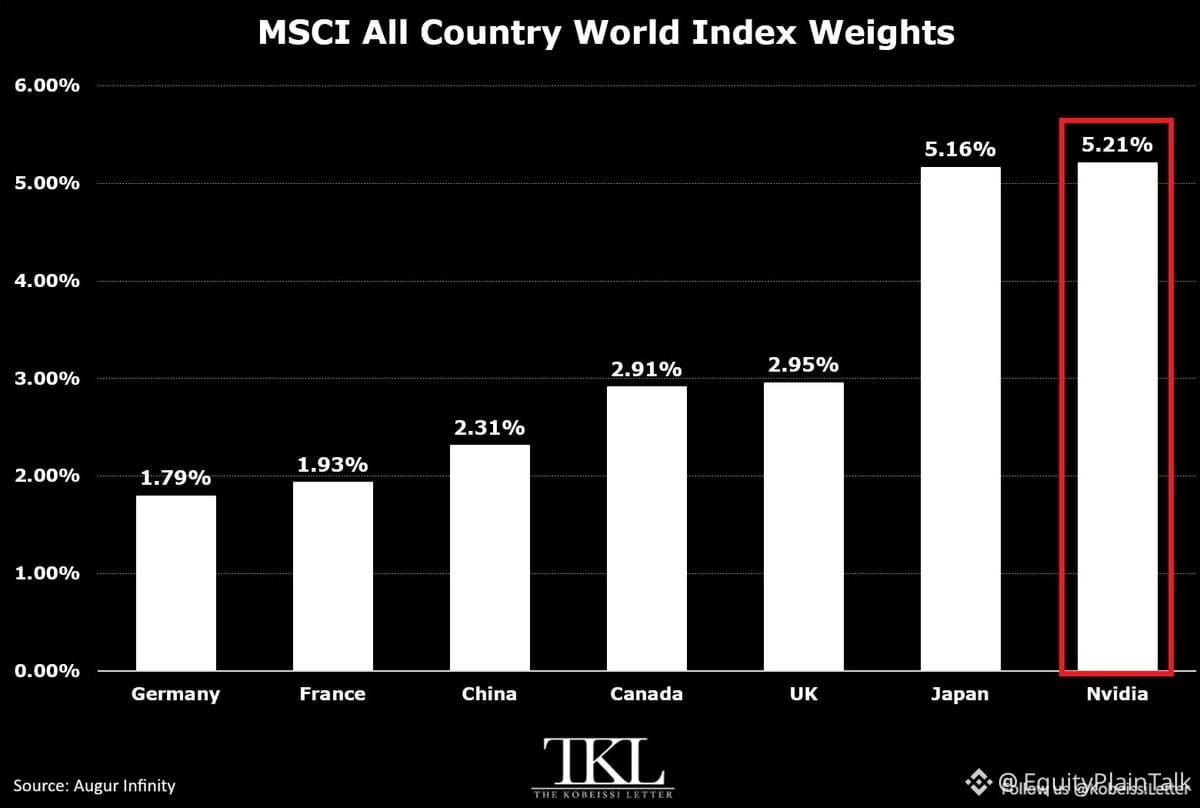
$NVDA ahora representa el 5,21 % del MSCI All Country World Index: prácticamente un máximo histórico.
Para ponerlo en perspectiva: Nvidia por sí sola vale más que todo el mercado bursátil japonés (5,16 %) y tiene más del doble del peso de Alemania, Francia o China en el índice.
Esta cifra se ha más que duplicado desde el año pasado.
Una sola empresa. Más grande que países enteros. Así están las cosas ahora mismo.
El ACWI sigue aproximadamente el 85 % de la renta variable mundial en 47 mercados. Así que, cuando una acción tiene tanto peso, ya no es solo una historia de EE. UU.: es una historia que afecta a las carteras de todo el mundo.
Si Nvidia estornuda, el mundo entero se resfría.
5
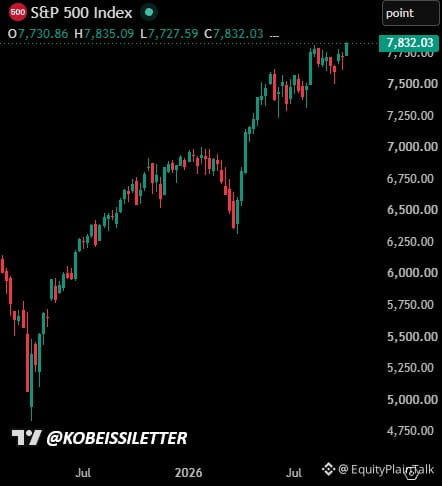
El S&P 500 acaba de alcanzar una capitalización bursátil récord de 71,3 billones de dólares, un 24 % más que a finales de marzo.
¿El mercado bursátil total de EE. UU.? Más de 82 billones de dólares.
Es 7,5 veces más grande que el mercado chino y 28 veces más grande que el alemán.
La brecha sigue ampliándose. Si tienes activos, estás ganando. Si no, te estás quedando cada vez más atrás.
Esto no es solo un repunte. Es un cambio estructural en dónde se concentra la riqueza.
7
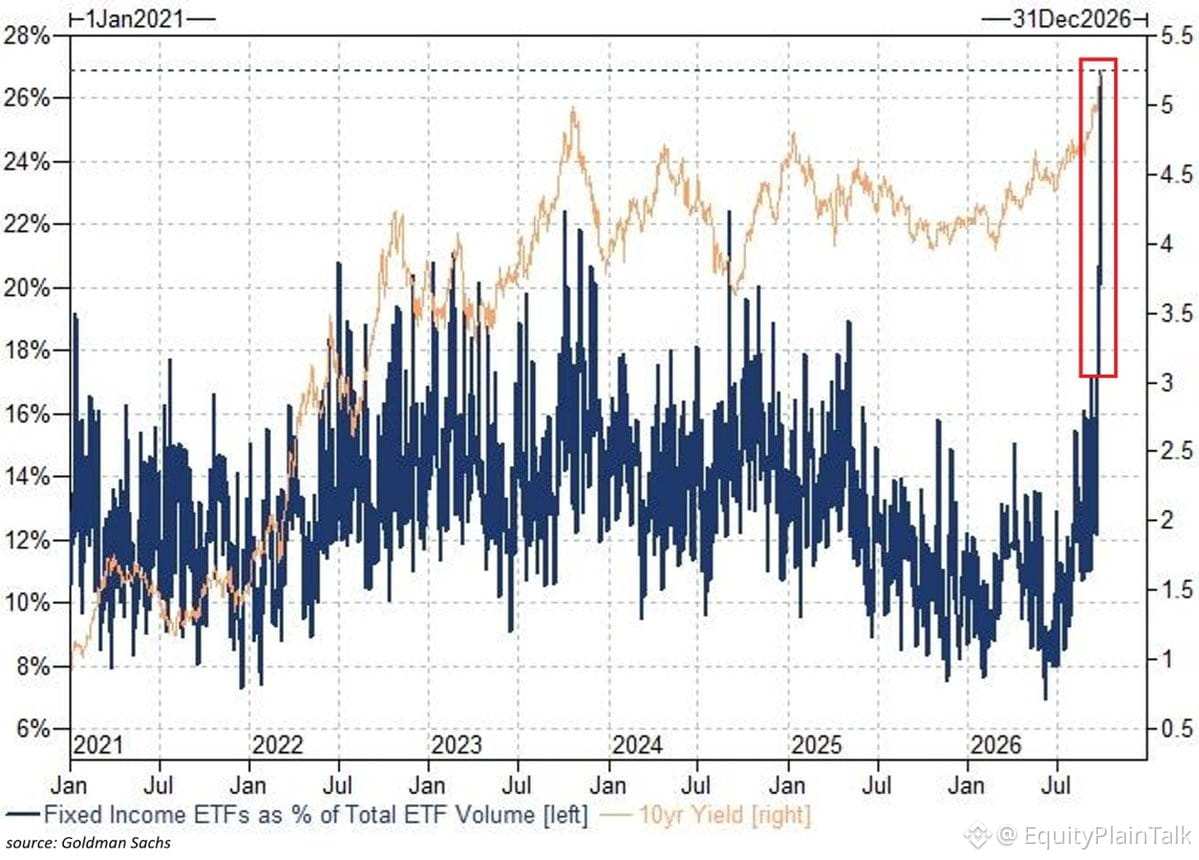
Las operaciones con ETF de bonos acaban de alcanzar el 27 % del volumen total de ETF, su nivel más alto en más de 6 años. Es casi 4 veces el 7 % que vimos en junio.
La gente está apostando fuerte por la renta fija mientras el bono del Tesoro a 10 años supera el 5,30 % y el de 30 años llega al 5,60 %, niveles que no veíamos desde 2002.
Cuando los rendimientos se disparan así, el dinero se mueve. Los inversores están asegurándose tasas que eran impensables hace apenas un par de años. El mercado de bonos ya no es aburrido: ahora mismo, es donde está la acción.
Este tipo de rotación nos dice algo: o la gente está adoptando una postura más defensiva o, por fin, vuelve a ver valor en los bonos después de años de pérdidas.
TLTETF-0,44 %
IEFETF-0,10 %
AGGETF+0,00 %
21
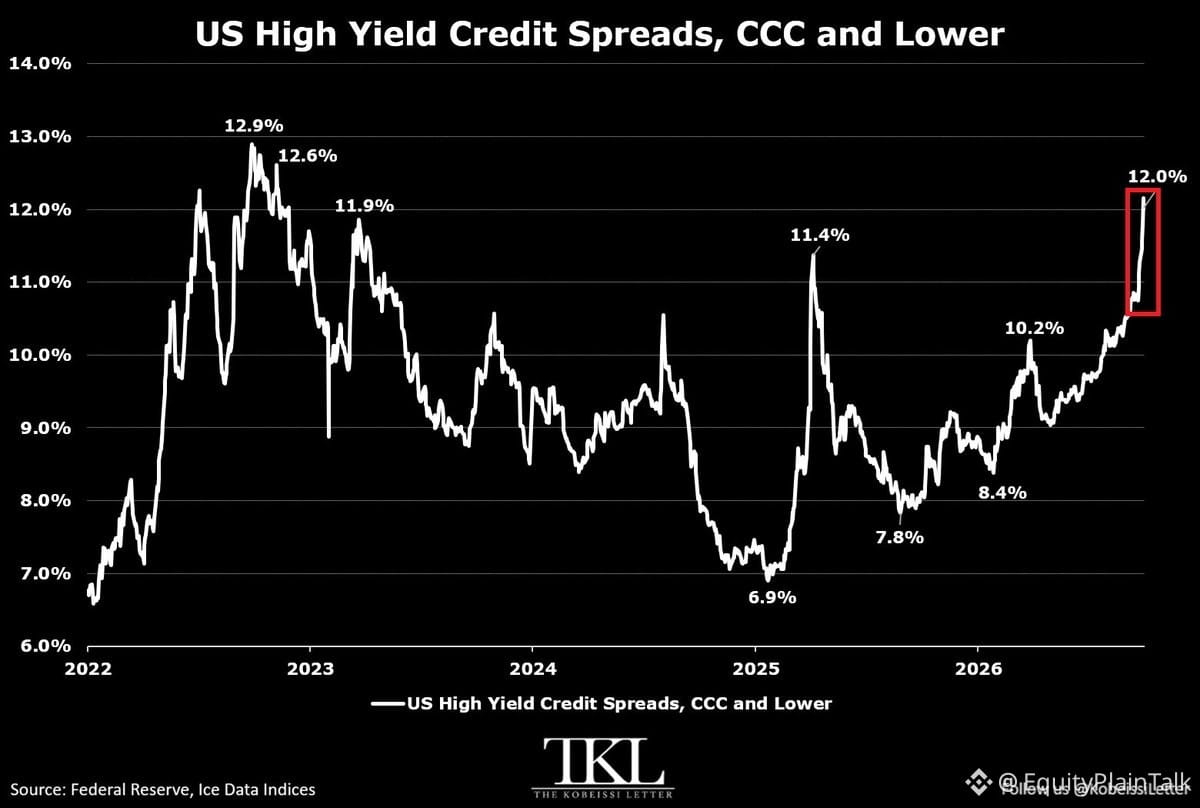
El estrés crediticio está aumentando silenciosamente en el segmento más riesgoso del mercado de bonos corporativos de EE. UU.
Los bonos con calificación CCC o inferior registran ahora diferenciales del 12,0%, los más amplios desde noviembre de 2022. Es un aumento de 298 puntos básicos en apenas 5 meses, que supera con creces el máximo del 11,4% de abril.
Como referencia:
• Máximo del mercado bajista de 2022: 12,9%
• Máximo de la pandemia de 2020: 19,6%
Si este ritmo se mantiene, alcanzaremos este mes los niveles de 2022.
¿Qué significa esto? Las empresas con balances débiles se enfrentan a costos de endeudamiento mucho más altos. El riesgo de refinanciación es real. El riesgo de impago está aumentando. Y cuando la deuda basura tiembla, suele ser una señal de alerta temprana para los mercados bursátiles en general.
Esto aún no ocupa los titulares, pero vale la pena seguirlo de cerca. Los diferenciales de los bonos de alto rendimiento suelen anticiparse a los acontecimientos, no ir detrás de ellos.
AGGETF+0,00 %
8
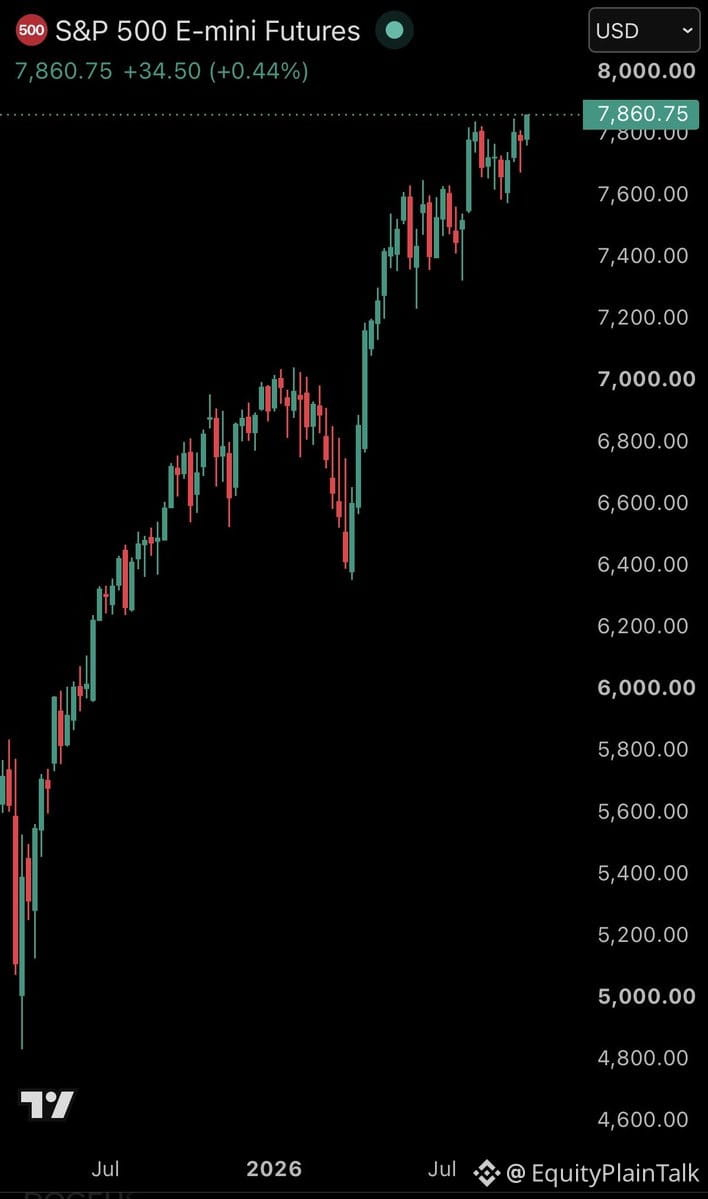
Los futuros del S&P 500 acaban de alcanzar un nuevo máximo histórico, elevando la capitalización total del mercado por encima de los 71 billones de dólares.
Hemos vuelto a niveles récord. El repunte continúa.
Los futuros del S&P 500 acaban de alcanzar un nuevo máximo histórico, elevando la capitalización total del mercado por encima de los 71 billones de dólares.
Hemos vuelto a niveles récord. El repunte continúa.
Hemos vuelto a niveles récord. El repunte continúa.
112
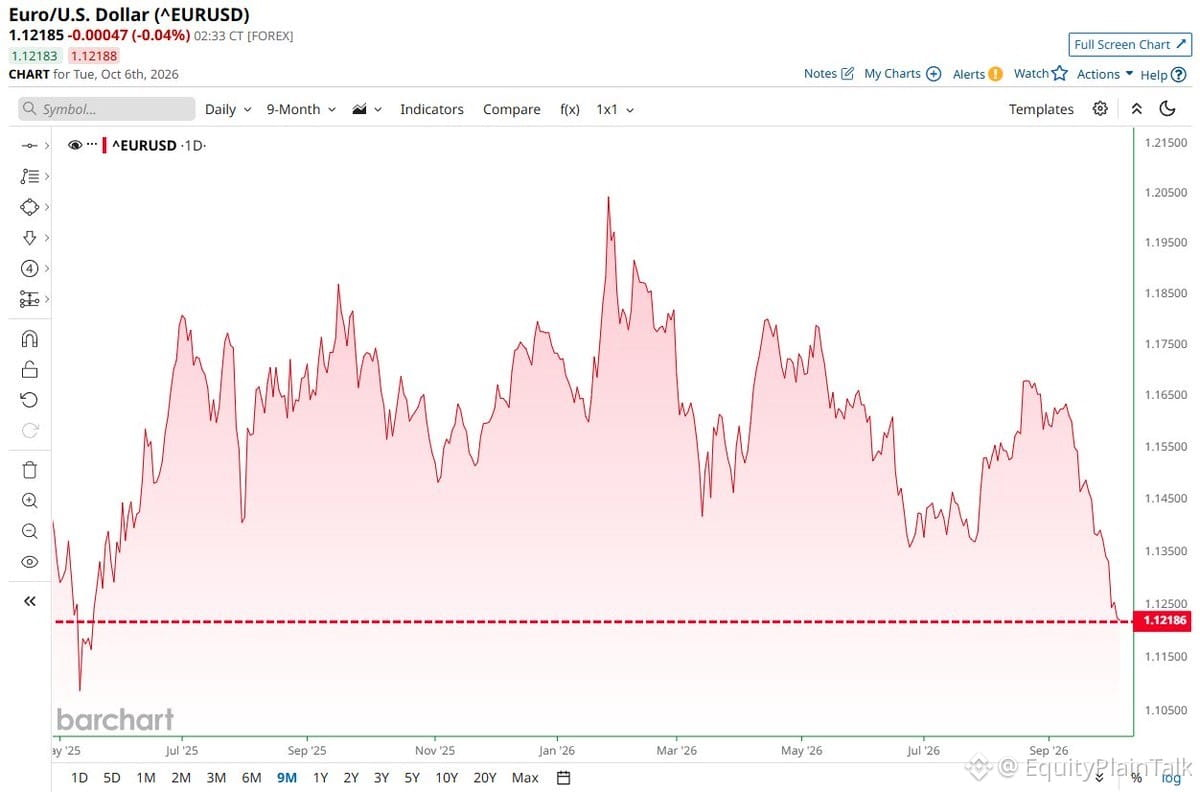
El euro acaba de alcanzar su nivel más bajo frente al dólar desde mayo. Es un movimiento bastante brusco en un período corto.
Cuando el euro se debilita así, suele ser señal de una de estas dos cosas: o bien la Reserva Federal mantiene las tasas más altas durante más tiempo que Europa, o bien las expectativas de crecimiento están divergiendo rápidamente. En este momento, probablemente sean ambas.
Para los inversionistas estadounidenses, esto importa porque un dólar más fuerte puede perjudicar a las multinacionales con una gran exposición a Europa. Pensemos en empresas que generan una parte significativa de sus ingresos en el extranjero: los vientos en contra de las divisas reducen sus ganancias cuando convierten euros a dólares.
También vale la pena observar lo siguiente: si el euro sigue cayendo, las acciones europeas podrían parecer más baratas para los compradores estadounidenses, pero también asumirían un riesgo cambiario. El tipo de cambio puede aumentar o reducir sus ganancias.
En resumen: la fortaleza del dólar es real y se refleja en el tipo de cambio del euro. Presten atención a cómo evoluciona esta situación durante la temporada de resultados.
321
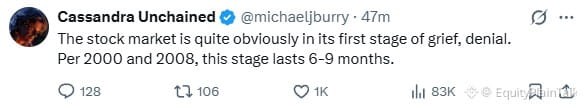
Michael Burry vuelve a la carga: dice que el mercado está negando la realidad en este momento.
Para que te hagas una idea, es el tipo que predijo el desplome inmobiliario, pero también ha anunciado el apocalipsis unas 58 veces más y nunca llegó. Su historial es... digamos que selectivo.
¿Negar qué exactamente? Probablemente las valoraciones excesivas, los múltiplos inflados, la complacencia con que los tipos sigan altos o el hecho de que todo el mundo esté apostando por los mismos gigantes tecnológicos de megacapitalización.
La cuestión es esta: en los mercados, adelantarse es lo mismo que equivocarse. Puedes tener razón sobre la tesis y aun así perder dinero durante años mientras esperas.
Burry suele señalar algo real: el exceso de euforia, el apalancamiento, la desconexión entre los fundamentales y la evolución de los precios. Pero el momento lo es todo, y desde 2008 ha acertado con el momento menos veces de las que ha fallado.
Fíjate en lo que está pasando de verdad: los resultados empresariales, los diferenciales de crédito, la liquidez y la política de la Fed. No te fijes solo en la predicción macroeconómica de un tipo, por legendario que lo haya hecho parecer la película de Netflix.
1
1
3.2k
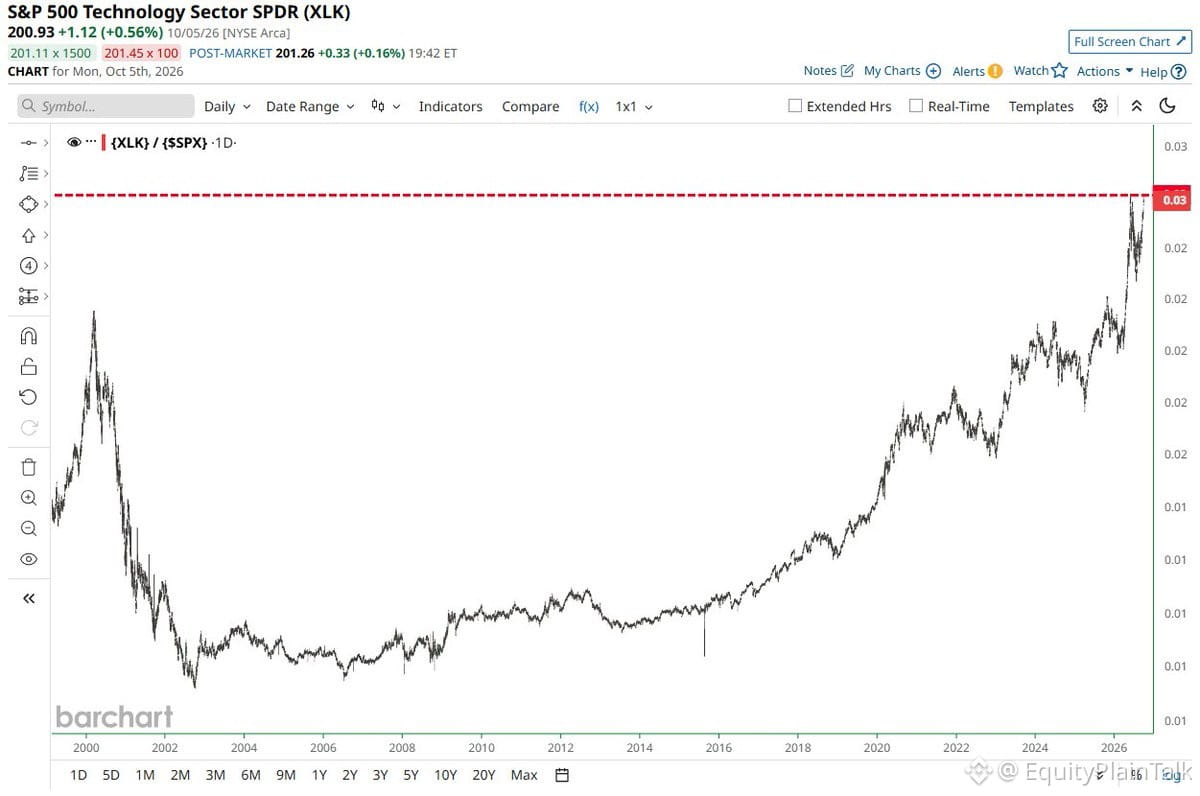
Las acciones tecnológicas están superando con creces al mercado en general, con la mayor diferencia jamás registrada.
Esto no es solo liderazgo. Es una divergencia histórica.
Cuando un sector domina con tanta fuerza, suelen ocurrir dos cosas: o el resto del mercado se pone al día, o el sector tecnológico devuelve parte de sus ganancias. Rara vez dura para siempre una concentración tan extrema.
Presta atención a las señales de rotación. Si el dinero empieza a fluir hacia los rezagados —el sector financiero, el industrial y el energético—, esa será tu señal. Si el sector tecnológico sigue disparándose por sí solo, estaremos en territorio inexplorado.
En cualquier caso, esta situación no permanecerá tranquila por mucho tiempo.
XLKETF+0,00 %
352
Parcialmente cierto
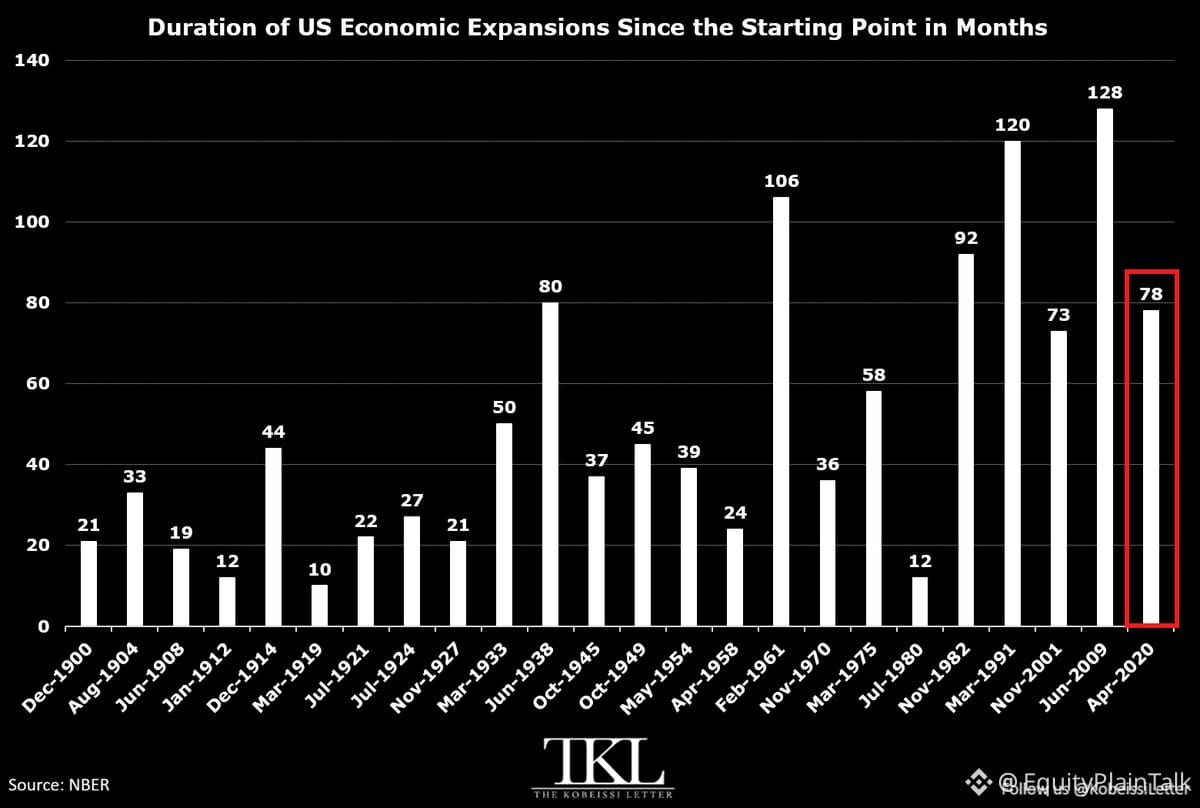
Llevamos 78 meses en esta expansión: es la sexta racha más larga desde 1854.
¿El promedio a largo plazo? 49 meses. ¿La mediana? 38 meses.
Estamos muy por encima de lo normal.
La expansión de 2009 a 2020 duró 128 meses. Aún no llegamos a eso, pero vamos por buen camino.
Este es el patrón: 5 de las 7 expansiones más largas jamás registradas son de las más recientes.
¿Qué ha cambiado ahora? Una política monetaria poco convencional de la Reserva Federal. Déficits enormes. Un auge de la inversión en IA.
Estas fuerzas están alargando los ciclos económicos más allá de lo que dictan las normas históricas.
Los datos son claros: esta economía tiene capacidad para resistir.
Pero recuerda: que los ciclos sean más largos no significa que no haya ciclos. Solo significa que el próximo giro importa más.
803
Parcialmente cierto
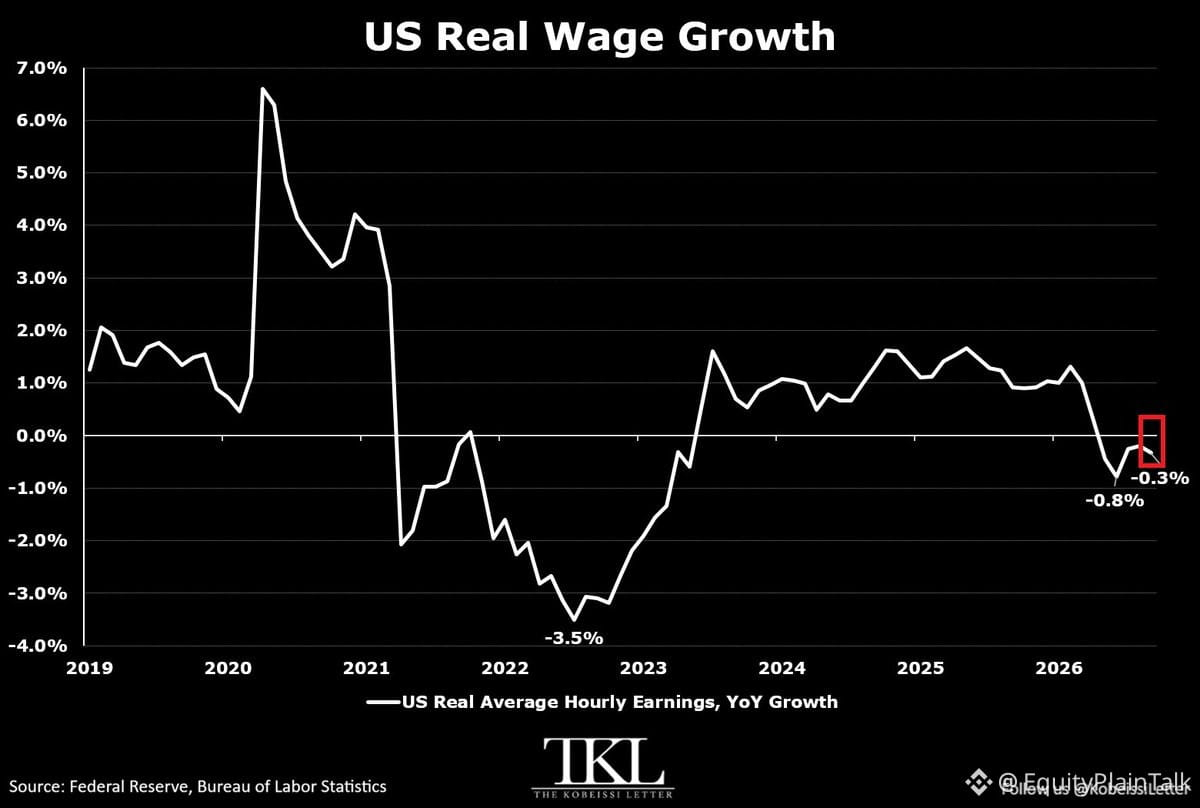
Los salarios reales vuelven a caer.
Los ingresos medios por hora en EE. UU., ajustados a la inflación, bajaron un 0,3 % interanual en septiembre. Es el quinto mes consecutivo de descenso.
Hace apenas siete meses, en febrero, los salarios reales crecían un 1,3 % interanual. Ahora vuelven a terreno negativo.
¿La causa? La inflación se ha mantenido por encima del 3 % durante seis meses consecutivos, mientras que el crecimiento de los salarios nominales se desaceleró hasta apenas un 3,0 % interanual en septiembre, el ritmo más lento desde mayo de 2021.
El crecimiento de los salarios nominales alcanzó un máximo del 4,2 % interanual en marzo. Desde entonces, ha ido disminuyendo de forma constante.
En resumen: los sueldos aumentan más despacio que los precios. Los estadounidenses están perdiendo poder adquisitivo en tiempo real.
Esto afecta al gasto de los consumidores, a los ingresos del comercio minorista y a las próximas decisiones de la Reserva Federal. Si los salarios no logran seguir el ritmo, algo tendrá que ceder.
2
755
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BinanceLaunchesBinanceIntelligence
689,259 visualizaciones
4,291 participa(n) en el debate
🧠 ¿Hacer trading como un fondo de inversión experto? ¡Ahora la IA lo hace gratis por ti! 🤖📈
Wilsontrader97
·10 «Me gusta»
·12k visualizaciones
BTCFallsBelow$84K
20,345 visualizaciones
80 participa(n) en el debate
DubaiVARAIssuesReserveAssetAuditCircular
2,444 visualizaciones
185 participa(n) en el debate