

黑僵尸
154 Publicaciones
黑僵尸
Denunciar
Bloquear usuario
我是来搞笑的
Abrir trade
Trader frecuente
2.4 año(s)
261 Siguiendo
328 Seguidores
186 Me gusta
Publicaciones
Cartera
Todo
Citas
·
--
GSR apuesta 100 millones de dólares por bóvedas de crédito on-chain: el capital institucional empieza a orientarse hacia el crédito
Según informó CoinDesk, el gigante del trading de criptomonedas GSR está destinando 100 millones de dólares de capital propio a bóvedas de crédito on-chain, con especial atención a las bóvedas de stablecoins y oro tokenizado. La importancia de este movimiento no radica únicamente en que GSR sume una nueva línea de negocio, sino en que los principales operadores empiezan a extender su capital desde el trading hacia el crédito on-chain.
Hasta ahora, la principal vía de participación de las instituciones en el sector cripto eran productos orientados al trading, como los activos al contado, los derivados y los ETF. Al colocar capital en bóvedas, GSR demuestra que está dispuesta a asumir periodos de tenencia más largos y riesgos de crédito más complejos. La lógica central del crédito on-chain consiste en convertir fondos en activos de crédito que puedan registrarse en la cadena, fraccionarse y rastrearse, y luego utilizar activos subyacentes como stablecoins y oro tokenizado para aportar garantías y generar rendimientos.
¿Por qué es importante? Porque podría cambiar la forma en que el capital institucional permanece en la cadena. En lugar de entrar y salir rápidamente, los fondos podrían quedar depositados en estructuras de bóveda y generar una liquidez on-chain más estable. Para el sector de los RWA, si este tipo de bóvedas institucionales funciona, podría convertirse en una vía clave para que los activos tokenizados pasen de ser un concepto a recibir asignaciones de capital reales.
Sin embargo, los riesgos también son claros. El negocio de las bóvedas aún está en una fase inicial, y los modelos de rendimiento, la gestión de impagos y los mecanismos de salida de liquidez no se han probado a lo largo de un ciclo completo. La volatilidad de los precios de las garantías del crédito on-chain, los riesgos de los contratos inteligentes y los riesgos de contraparte podrían afectar a los rendimientos finales. Si la narrativa institucional avanza demasiado rápido, también podrían dispararse las expectativas.
De ahora en adelante, conviene observar el volumen real de fondos de las bóvedas de GSR, la composición de sus activos subyacentes y si otros operadores institucionales siguen sus pasos. En cuanto al mercado, en vez de centrarse en las fluctuaciones puntuales de los precios, es mejor observar si los activos relacionados con el crédito on-chain siguen atrayendo capital y si mejora realmente la liquidez de las bóvedas de stablecoins y oro tokenizado.
#CryptoMarket #RWA
Lo anterior es una recopilación de información y un análisis personal; no constituye asesoramiento de inversión.
Sígueme para estar al tanto de los cambios y datos clave del mercado.
6
·
--
El repunte de las tasas de interés desencadena liquidaciones forzosas de posiciones largas: la lógica detrás de la caída del 5 % de $ETH en un solo día
El miércoles, las tasas de interés subieron rápidamente y golpearon directamente a las posiciones largas con alto apalancamiento; ETH fue señalado explícitamente y cayó un 5 %. Según informó CoinDesk, los operadores que apostaban por precios más altos soportaron la mayor presión de ventas forzosas durante el repunte de las tasas.
La clave no es que «ETH haya vuelto a caer», sino el mecanismo que lo desencadenó: el alza de las tasas incrementa el costo de mantener posiciones financiadas con apalancamiento y cambia la valoración de los activos de riesgo en el mercado. Cuando el costo de financiación se encarece de repente, los primeros en verse expulsados son los operadores largos con más apalancamiento y con los stop loss más concentrados. La mayor caída de ETH podría estar relacionada con la estructura de las posiciones largas en su mercado de derivados, o bien reflejar que, ante el impacto de las tasas, los fondos se retiran primero de los activos de beta alta.
Por la reacción del mercado, esto parece más un impacto de liquidez que un deterioro repentino de los fundamentales. La caída del 5 % de ETH es el resultado; el alza de las tasas, la causa; y las liquidaciones forzosas, el factor amplificador. Si las tasas solo fluctúan a corto plazo, el precio podría recuperarse rápidamente. Si la tendencia alcista de las tasas continúa, la presión sobre la valoración de los activos de riesgo persistirá.
Como contrapunto, la información disponible solo confirma «alza de las tasas + liquidaciones forzosas de posiciones largas + caída del 5 % de ETH», pero no ofrece datos sobre la actividad en la cadena de ETH, los flujos de fondos de los ETF ni los cambios en las posiciones institucionales. Para determinar si la caída refleja un debilitamiento de los fundamentales, habrá que esperar a que los datos posteriores lo confirmen; no se puede llegar a esa conclusión basándose únicamente en un episodio de liquidaciones forzosas.
Qué observar a continuación: si sigues de cerca ETH, a corto plazo conviene observar si las expectativas sobre las tasas continúan revisándose al alza y si el volumen de negociación se contrae rápidamente tras las liquidaciones. En términos de operativa, es más importante esperar a que baje la volatilidad y a que las tasas de financiación vuelvan a niveles neutrales que perseguir la caída justo después de que se produzcan las liquidaciones forzosas.
$ETH #Ethereum #CryptoMarket
Lo anterior es una recopilación de información y un análisis personal; no constituye asesoramiento de inversión.
140
·
--
Los ETF de BTC registran entradas de 119 millones en sentido contrario a la tendencia; los fondos de ETH prolongan su récord de salidas
Según informó Cointelegraph, el martes los ETF de Bitcoin registraron entradas netas de 119 millones de dólares pese a la caída de los precios, mientras que los fondos de Ethereum continuaron con las salidas. Esta divergencia entre los flujos de capital y los precios podría reflejar opiniones institucionales divergentes sobre los dos principales activos en un mercado volátil.
Las entradas en ETF en sentido contrario a la tendencia suelen interpretarse de dos maneras: por un lado, las instituciones aprovechan las correcciones para asignar capital o cubrir riesgos; por otro, intervienen fondos de arbitraje a corto plazo. Si se trata del primer caso, la base de demanda institucional de $BTC sigue siendo resiliente; si se trata del segundo, habrá que observar si las entradas se mantienen. Los datos actuales aún no bastan para confirmar un cambio de tendencia, pero los 119 millones de dólares representan un volumen entre medio y alto dentro de los flujos recientes de ETF, lo que indica que parte del capital no se retiró ante las fluctuaciones de precios a corto plazo.
En cambio, las salidas continuas de los fondos de ETH podrían estar relacionadas con la falta de confianza institucional en el impulso a corto plazo de Ethereum. Ante la ausencia de catalizadores claros, la presión sobre los flujos de capital de $ETH podría seguir lastrando el comportamiento de los precios. La divergencia entre los flujos de BTC y ETH podría indicar que, en un periodo de volatilidad, el mercado prefiere activos con mayor liquidez y características más sólidas de refugio.
Lo que conviene observar a continuación es si las entradas en los ETF de BTC continúan durante las próximas jornadas de negociación y si las salidas de los fondos de ETH muestran un punto de inflexión. Si las entradas en BTC persisten y las salidas de ETH se amplían, la señal de divergencia institucional se reforzará; si ambos flujos cambian de rumbo al mismo tiempo, podría significar que el sentimiento del mercado está experimentando un cambio generalizado.
$BTC $ETH #BitcoinETF #CryptoMarket
Lo anterior es una recopilación de información y un análisis personal; no constituye asesoramiento de inversión.
Sígueme para seguir de cerca los cambios y datos clave del mercado.
·
--
BitMine fija un límite máximo del 5% para acumular ETH y cambian las expectativas sobre las compras institucionales
Según Cointelegraph, Tom Lee afirmó que BitMine no acumulará más del 5% de la oferta total de Ethereum, convirtiendo su objetivo de acumulación, hasta ahora abierto, en un límite explícito. La medida en sí no es complicada, pero tiene importantes implicaciones para el mercado: por primera vez, una empresa con una posición destacada ha puesto una cifra concreta a la pregunta de si las compras institucionales siguen acelerándose.
La importancia radica en que la narrativa de empresas como BitMine siempre ha sido la de «comprar continuamente y mantener a largo plazo». Una vez que el objetivo pasa de «comprar todo lo posible» a «hasta un máximo del 5%», el mercado debe reevaluar la contribución marginal de sus futuras compras. Si las tenencias actuales ya están cerca del 5%, el volumen de compras posteriores podría ralentizarse de forma notable; si todavía queda margen hasta alcanzar ese porcentaje, las compras a corto plazo quizá no se debiliten de inmediato, pero las expectativas a largo plazo ya se han revisado a la baja.
Para $ETH, el impacto es doble. Por un lado, el límite del 5% indica que las instituciones siguen considerando ETH un activo central para sus carteras, y no un instrumento de negociación a corto plazo; por otro, pone un techo al relato de las «compras institucionales ilimitadas». Si el mercado interpreta esto como una ralentización de la acumulación, las expectativas de compras institucionales de ETH podrían verse presionadas y las fluctuaciones de precio depender más de otros factores macroeconómicos y on-chain.
A partir de ahora, conviene observar a qué distancia están las tenencias actuales de BitMine del 5% y si se anuncian nuevas compras. Desde el punto de vista de la operativa, en vez de centrarse demasiado en una sola noticia, es mejor prestar atención a si el volumen de negociación de $ETH confirma una dirección cerca de niveles clave de soporte y resistencia, en lugar de perseguir las subidas tras conocerse la noticia.
$ETH #Ethereum #CryptoMarket
Lo anterior es una recopilación de información y un análisis personal, y no constituye asesoramiento de inversión.
BitMine fija un límite máximo del 5% para acumular ETH y cambian las expectativas sobre las compras institucionales
Según Cointelegraph, Tom Lee afirmó que BitMine no acumulará más del 5% de la oferta total de Ethereum, convirtiendo su objetivo de acumulación, hasta ahora abierto, en un límite explícito. La medida en sí no es complicada, pero tiene importantes implicaciones para el mercado: por primera vez, una empresa con una posición destacada ha puesto una cifra concreta a la pregunta de si las compras institucionales siguen acelerándose.
La importancia radica en que la narrativa de empresas como BitMine siempre ha sido la de «comprar continuamente y mantener a largo plazo». Una vez que el objetivo pasa de «comprar todo lo posible» a «hasta un máximo del 5%», el mercado debe reevaluar la contribución marginal de sus futuras compras. Si las tenencias actuales ya están cerca del 5%, el volumen de compras posteriores podría ralentizarse de forma notable; si todavía queda margen hasta alcanzar ese porcentaje, las compras a corto plazo quizá no se debiliten de inmediato, pero las expectativas a largo plazo ya se han revisado a la baja.
Para $ETH , el impacto es doble. Por un lado, el límite del 5% indica que las instituciones siguen considerando ETH un activo central para sus carteras, y no un instrumento de negociación a corto plazo; por otro, pone un techo al relato de las «compras institucionales ilimitadas». Si el mercado interpreta esto como una ralentización de la acumulación, las expectativas de compras institucionales de ETH podrían verse presionadas y las fluctuaciones de precio depender más de otros factores macroeconómicos y on-chain.
A partir de ahora, conviene observar a qué distancia están las tenencias actuales de BitMine del 5% y si se anuncian nuevas compras. Desde el punto de vista de la operativa, en vez de centrarse demasiado en una sola noticia, es mejor prestar atención a si el volumen de negociación de $ETH confirma una dirección cerca de niveles clave de soporte y resistencia, en lugar de perseguir las subidas tras conocerse la noticia.
$ETH #Ethereum #CryptoMarket
Lo anterior es una recopilación de información y un análisis personal, y no constituye asesoramiento de inversión.
180
·
--
Movimiento inusual en las wallets del Gobierno de EE.UU.: transferencias de BTC y BNB por más de 100 millones de dólares generan preocupación por la oferta
Según informó CoinDesk, los datos de seguimiento de Arkham muestran que wallets vinculadas al Gobierno de EE.UU. movieron el martes BTC y BNB por un valor superior a los 100 millones de dólares. El movimiento despertó rápidamente el interés del mercado, y la principal incógnita es si se trata de un posible preludio de una venta o simplemente de una reorganización interna de activos o una transferencia por motivos de seguridad.
Los movimientos de las posiciones gubernamentales influyen directamente en el sentimiento del mercado cripto. Cuando se producen grandes transferencias desde direcciones vinculadas a organismos oficiales, el mercado suele anticipar cambios en la oferta. Si estos activos terminan llegando a exchanges, podrían generar presión vendedora a corto plazo; si solo se transfieren entre distintas wallets del Gobierno, el impacto real sería limitado. Por ahora no se ha confirmado oficialmente ninguna venta, por lo que conviene no sobredimensionar la noticia.
En cuanto a la reacción del mercado, $BTC y $BNB, como activos directamente afectados, podrían sufrir presión sobre el sentimiento a corto plazo. Los inversores son muy sensibles a las posiciones gubernamentales, y cualquier movimiento puede amplificar la volatilidad. Sin embargo, si más adelante se confirma que solo fue una reorganización interna, el sentimiento del mercado podría recuperarse rápidamente.
A continuación, habrá que observar si estos activos se transfieren a direcciones de exchanges y si se emite algún comunicado oficial que aclare el propósito del movimiento. En cuanto a la operativa, si $BTC registra una caída con un aumento del volumen cerca de un nivel de soporte clave, habrá que estar atentos a una posible confirmación de la presión vendedora. Por el contrario, si el precio se estabiliza, podría indicar que el mercado ya ha asimilado la noticia.
$BTC $BNB #Bitcoin #BNB #CryptoMarket
Lo anterior es una recopilación de información y un análisis personal; no constituye asesoramiento de inversión.
Sígueme para estar al tanto de los cambios y datos clave del mercado.
Movimiento inusual en las wallets del Gobierno de EE.UU.: transferencias de BTC y BNB por más de 100 millones de dólares generan preocupación por la oferta
Según informó CoinDesk, los datos de seguimiento de Arkham muestran que wallets vinculadas al Gobierno de EE.UU. movieron el martes BTC y BNB por un valor superior a los 100 millones de dólares. El movimiento despertó rápidamente el interés del mercado, y la principal incógnita es si se trata de un posible preludio de una venta o simplemente de una reorganización interna de activos o una transferencia por motivos de seguridad.
Los movimientos de las posiciones gubernamentales influyen directamente en el sentimiento del mercado cripto. Cuando se producen grandes transferencias desde direcciones vinculadas a organismos oficiales, el mercado suele anticipar cambios en la oferta. Si estos activos terminan llegando a exchanges, podrían generar presión vendedora a corto plazo; si solo se transfieren entre distintas wallets del Gobierno, el impacto real sería limitado. Por ahora no se ha confirmado oficialmente ninguna venta, por lo que conviene no sobredimensionar la noticia.
En cuanto a la reacción del mercado, $BTC y $BNB , como activos directamente afectados, podrían sufrir presión sobre el sentimiento a corto plazo. Los inversores son muy sensibles a las posiciones gubernamentales, y cualquier movimiento puede amplificar la volatilidad. Sin embargo, si más adelante se confirma que solo fue una reorganización interna, el sentimiento del mercado podría recuperarse rápidamente.
A continuación, habrá que observar si estos activos se transfieren a direcciones de exchanges y si se emite algún comunicado oficial que aclare el propósito del movimiento. En cuanto a la operativa, si $BTC registra una caída con un aumento del volumen cerca de un nivel de soporte clave, habrá que estar atentos a una posible confirmación de la presión vendedora. Por el contrario, si el precio se estabiliza, podría indicar que el mercado ya ha asimilado la noticia.
$BTC $BNB #Bitcoin #BNB #CryptoMarket
Lo anterior es una recopilación de información y un análisis personal; no constituye asesoramiento de inversión.
Sígueme para estar al tanto de los cambios y datos clave del mercado.
169
·
--
El banco central de India sube los tipos por primera vez desde 2023 y podría volver a endurecer su política en diciembre
El Banco de la Reserva de la India (RBI) acaba de subir los tipos por primera vez desde 2023. Según CNBC, la decisión se produce en un contexto de crecientes riesgos inflacionarios. Más importante aún, tanto HSBC como Goldman Sachs prevén que el RBI vuelva a subir los tipos en diciembre. Esto significa que la política monetaria de India está pasando de una postura acomodaticia a un ciclo claramente restrictivo.
¿Por qué es importante? India es uno de los mayores mercados emergentes de Asia, y el giro en la política de su banco central suele considerarse un indicador del apetito global por el riesgo. Cuando las principales economías emergentes empiezan a restringir la liquidez, el apetito por el riesgo de los capitales globales puede verse afectado. En el caso de activos de alto beta como BTC, los cambios marginales en la liquidez macroeconómica suelen amplificarse en las interpretaciones del mercado. Si el mercado interpreta la subida de tipos del RBI como una señal de un endurecimiento global más amplio, la presión sobre la valoración de BTC podría aumentar.
En cuanto a los datos, la señal más importante por ahora proviene de las previsiones de los grandes bancos. Según CNBC, tanto HSBC como Goldman Sachs apuntan a otra subida de tipos en diciembre. No se trata simplemente de una medida aislada, sino de la expectativa de una trayectoria de endurecimiento continuado. Esa expectativa, por sí sola, puede influir en los flujos de capital e impulsar a algunos inversores a retirar fondos de los activos de mayor riesgo para buscar refugio.
Por supuesto, conviene mantener la calma. India sigue siendo un único mercado emergente, por lo que el mecanismo de transmisión directa a BTC es relativamente limitado. No se debe equiparar sin más una subida de tipos del RBI con el endurecimiento de la Reserva Federal ni exagerar su impacto hasta convertirlo en una crisis de liquidez global. Por ahora, los principales factores que impulsan el mercado de BTC siguen siendo los datos macroeconómicos de Estados Unidos y los flujos de fondos de los ETF; la influencia del RBI es más bien una perturbación marginal del sentimiento del mercado.
¿Qué conviene observar a continuación? En primer lugar, si el RBI vuelve a subir los tipos en diciembre, tal como prevén los grandes bancos, y cómo responden a esta señal los demás bancos centrales importantes del mundo, especialmente la Reserva Federal. Si más bancos centrales de mercados emergentes siguen el ejemplo y suben los tipos, la contracción del apetito global por el riesgo podría hacerse más evidente y la volatilidad de BTC podría aumentar. Desde el punto de vista de la operativa, por ahora es más importante observar si el sentimiento macroeconómico se deteriora de forma generalizada que centrarse en el impacto a corto plazo de un único acontecimiento.
#Bitcoin #Macro
Lo anterior es una recopilación de información y un análisis personal, y no constituye asesoramiento de inversión.
100
·
--
$BTC cae por debajo de los 84.000: cómo el repunte del petróleo y la fortaleza del dólar frenan el apetito por el riesgo
$BTC acaba de caer por debajo de los 84.000 dólares, un nivel que varias instituciones habían considerado un soporte clave que separaba las tendencias alcistas de las bajistas. Según CoinDesk, el bitcoin perdió brevemente ese nivel tras conocerse el ataque a un petrolero iraní. Al mismo tiempo, tanto el petróleo como el dólar se fortalecieron, y el sentimiento de aversión al riesgo se intensificó claramente.
Esta caída no se debe únicamente a una ruptura técnica. Según CNBC, la preocupación por los ataques de los hutíes yemeníes contra Arabia Saudí eclipsó las noticias positivas sobre la recuperación del suministro de crudo e impulsó los precios del petróleo. El encarecimiento del petróleo refuerza las expectativas de inflación y, a su vez, reduce las apuestas del mercado a que la Reserva Federal recorte los tipos de interés; la fortaleza del dólar aumenta directamente el coste de mantener criptoactivos denominados en esa moneda. Los riesgos macroeconómicos se transmiten rápidamente al mercado cripto a través de la cadena «petróleo-inflación-tipos de interés-dólar», y BTC, como activo de alta beta, es el primero en recibir el impacto.
Desde el punto de vista de la estructura del mercado, si no logra recuperar rápidamente los 84.000 dólares, el precio podría poner a prueba zonas de soporte más bajas. Sin embargo, conviene observar que, si aparecen señales de distensión en el conflicto geopolítico, los activos de riesgo suelen rebotar rápidamente. Una caída del precio del petróleo también aliviaría las presiones inflacionarias y volvería a abrir la puerta a las expectativas de recortes de tipos. Por tanto, la caída actual refleja más un impacto en el sentimiento provocado por los acontecimientos que un cambio radical en la tendencia de los fundamentos.
De cara a los próximos días, conviene observar si el precio del petróleo logra estabilizarse en niveles elevados, si el índice del dólar continúa fortaleciéndose y cómo evoluciona el volumen de negociación de BTC por debajo de los 84.000 dólares. Si estás pendiente de BTC, a corto plazo conviene fijarse en si logra recuperar y mantenerse por encima de los 84.000 dólares, y en si la evolución del petróleo confirma que las presiones inflacionarias persisten, en lugar de vender en medio del pánico.
$BTC #Bitcoin #CryptoMarket
Lo anterior es una recopilación de información y un análisis personal; no constituye asesoramiento de inversión.
Sígueme para estar al tanto de los principales cambios y datos del mercado.
172
·
--
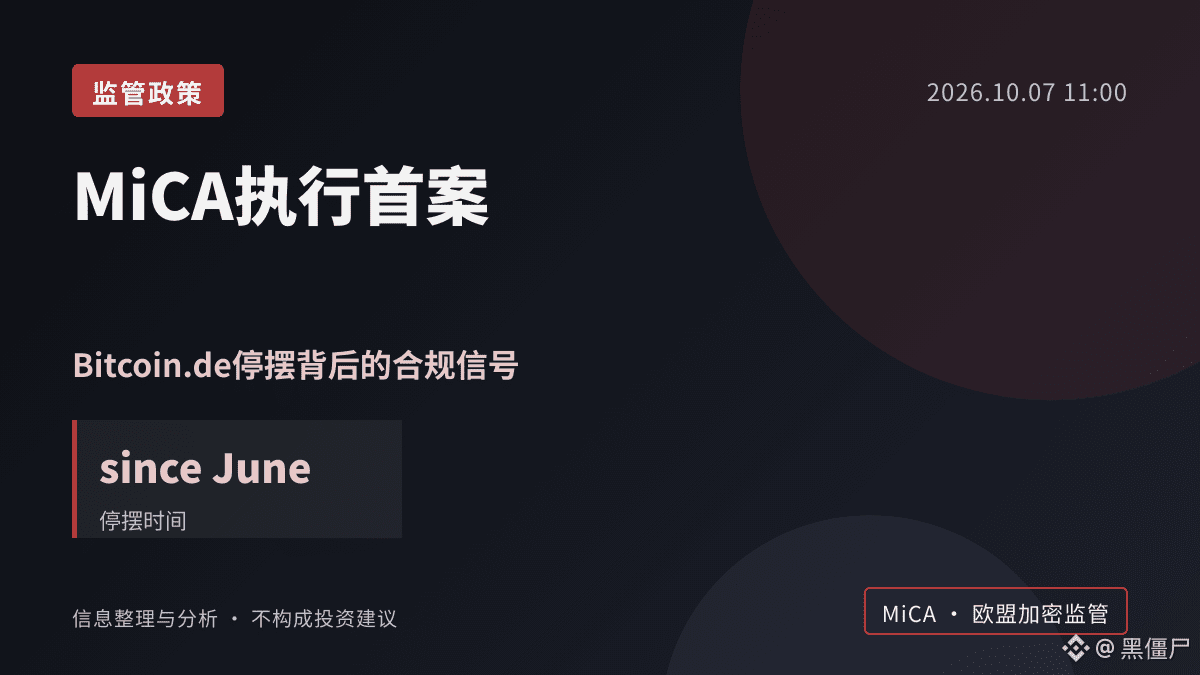
Se rechaza la solicitud MiCA de Bitcoin.de; la paralización de las operaciones pone de relieve las exigencias de cumplimiento de la UE
Según informó Cointelegraph, el regulador alemán ha rechazado oficialmente la solicitud de autorización MiCA de Bitcoin.de. La actividad de trading de la plataforma está prácticamente paralizada desde junio, mientras que su operador llevaba tiempo esperando la concesión de la autorización MiCA. Este resultado significa que, en el marco regulatorio unificado de los mercados de criptomonedas de la UE, los exchanges que no obtengan la licencia a tiempo se enfrentarán a un impacto directo en la continuidad de sus operaciones.
Desde el punto de vista de la aplicación de la normativa, MiCA ya no se limita al ámbito legislativo, sino que empieza a imponer obligaciones concretas a determinadas plataformas. Bitcoin.de, una plataforma alemana de criptomonedas con una larga trayectoria, podría haber visto rechazada su solicitud porque los reguladores exigen más en aspectos como la suficiencia de capital, la estructura de gobernanza o los procesos de cumplimiento. Aunque la información disponible no revela los motivos específicos del rechazo, el caso sigue siendo una referencia importante para observar el ritmo de implementación de MiCA en la UE.
Para el mercado, el impacto de este suceso se refleja más en las expectativas de cumplimiento que en un efecto directo sobre el precio de una criptomoneda concreta. Como el análisis no identifica activos afectados de forma explícita, no conviene atribuir la paralización simplemente a una categoría de tokens o a un par de trading. Sin embargo, si más adelante otros exchanges suspenden sus servicios por problemas de cumplimiento de MiCA, el mercado podría reevaluar la liquidez de las operaciones con criptomonedas dentro de la UE.
De cara al futuro, conviene observar si Bitcoin.de presenta una apelación o aporta documentación adicional para volver a solicitar la autorización, y si el regulador alemán mantiene criterios de revisión similares en las solicitudes de otras plataformas. En cuanto a las operaciones, quienes estén atentos a los cambios en la liquidez del mercado de la UE pueden seguir de cerca si otros exchanges ajustan sus servicios por cuestiones relacionadas con el avance de MiCA, en lugar de centrarse únicamente en la paralización de una sola plataforma.
#Bitcoin #MiCA #CryptoRegulation
Lo anterior es una recopilación de información y un análisis personal, y no constituye asesoramiento de inversión.
Seguiré informando cuando se aclaren más detalles de la política.
44
·
--
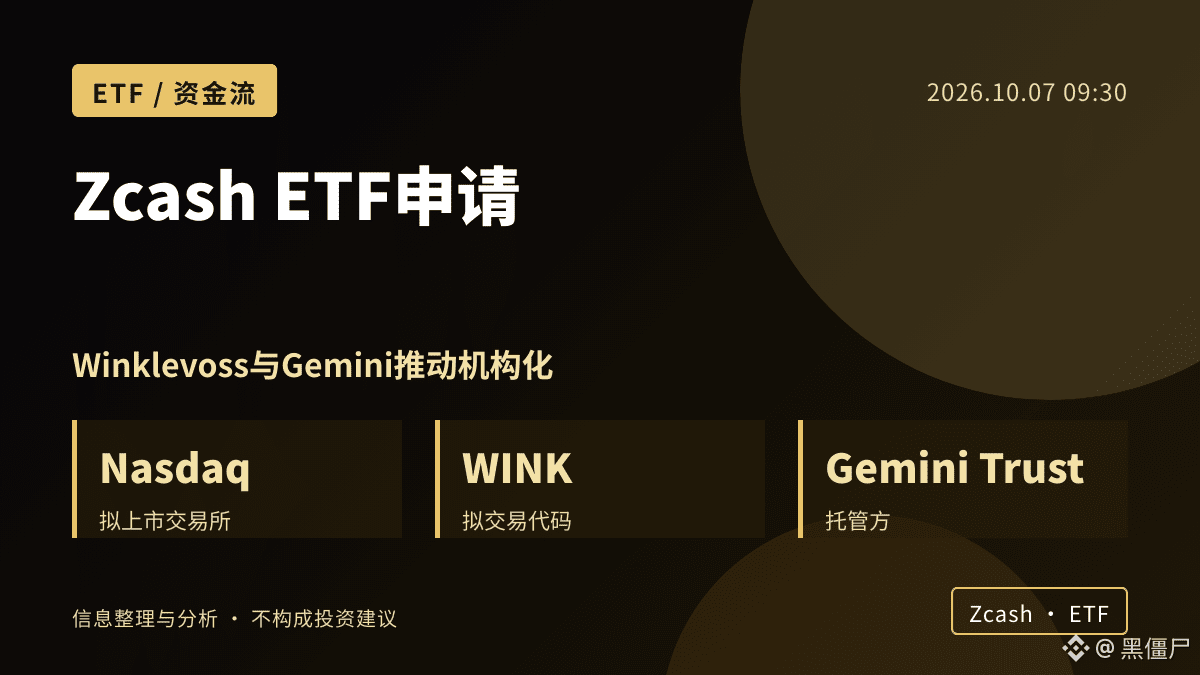
Winklevoss solicita un ETF de Zcash: otro paso hacia la institucionalización de las monedas de privacidad
Según informan Cointelegraph y Decrypt, un fondo vinculado a Winklevoss Capital presentó una solicitud ante la SEC para cotizar en Nasdaq un ETF que mantendría ZEC directamente. Su símbolo bursátil sería WINK y Gemini Trust actuaría como custodio. Se trata de un nuevo avance en la creación de productos ETF basados en Zcash y de una señal importante de que las monedas de privacidad buscan acceder a canales institucionales dentro del marco regulatorio.
Por qué es importante: debido a sus características de privacidad, ZEC ha ocupado durante mucho tiempo una posición delicada en materia de cumplimiento normativo y divulgación fiscal. La estructura del ETF, respaldada por Winklevoss y con custodia de Gemini, indica que busca incorporarse al sistema de las principales bolsas con un producto estandarizado y auditable. Si se aprueba, ZEC tendría una vía de acceso institucional más parecida a las de BTC y ETH, y mejoraría la transparencia de los flujos de capital y de la formación de precios.
En cuanto a los fundamentos, esta solicitud coincide con los recientes esfuerzos de presión y debates sobre políticas relacionados con las monedas de privacidad. La actividad simultánea en el frente de los productos y en el de las políticas podría reforzar las expectativas del mercado sobre la integración regulatoria a largo plazo de estas monedas. Sin embargo, cabe tener en cuenta que la aprobación de un ETF no implica una entrada de capital a corto plazo, y que los mecanismos de privacidad de ZEC podrían seguir afrontando incertidumbre en los ámbitos de la SEC y la fiscalidad. La postura regulatoria sigue siendo la variable más importante.
Cómo podría reaccionar el mercado: a corto plazo, la noticia en sí es positiva para el sentimiento en torno a ZEC, pero que el precio mantenga su fortaleza dependerá del ritmo de revisión posterior de la SEC, de si otras instituciones siguen el ejemplo y del apetito general por el riesgo. Si la aprobación avanza sin problemas, ZEC podría atraer una demanda institucional más estable. Si se ve obstaculizada, podría volver a una fase de especulación temática.
Qué observar a continuación: conviene prestar atención a la respuesta de la SEC a la solicitud de WINK, a la posible presentación de documentación complementaria o a requerimientos de información, y a cómo aborda Gemini los aspectos de divulgación para el cumplimiento normativo de su estructura de custodia. En términos de negociación, es más importante esperar señales regulatorias y confirmar los flujos de capital que perseguir el alza durante esta fase de noticias.
#Zcash #CryptoETF
La información anterior es una recopilación de datos y un análisis personal; no constituye asesoramiento de inversión.
Sígueme para estar al tanto de los cambios clave y los datos del mercado.
152
·
--
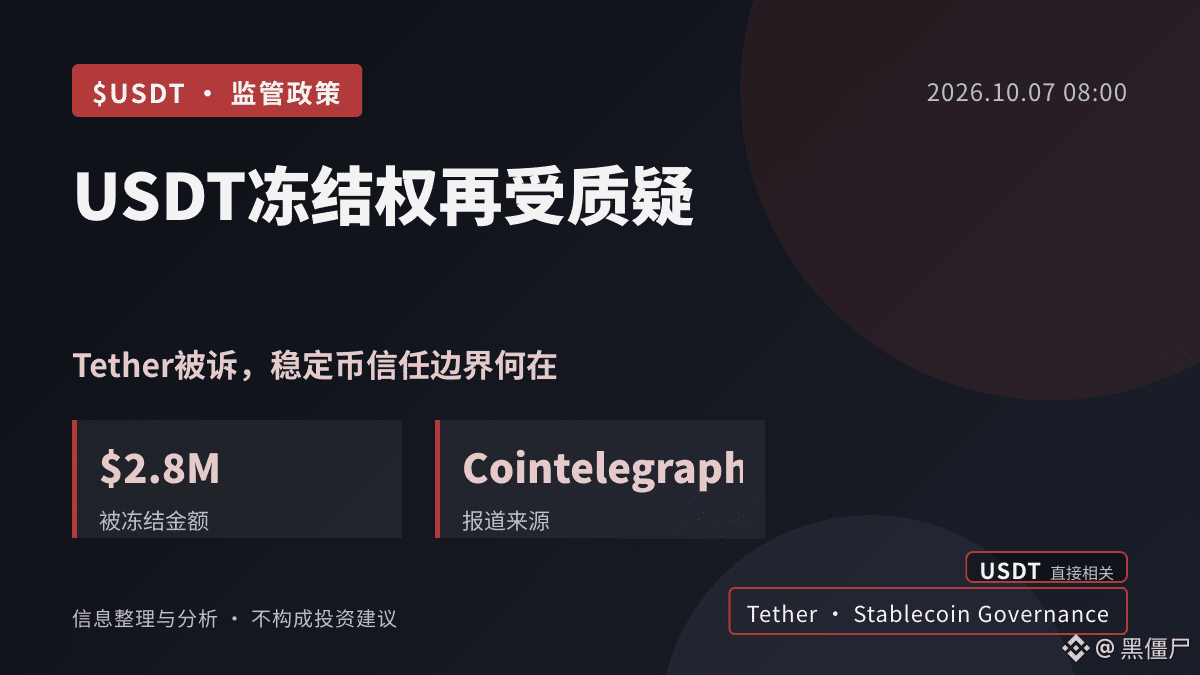
Tether, demandada por congelar 2,8 millones de dólares en USDT; los límites de poder del emisor vuelven a estar en entredicho
Según informó Cointelegraph, la empresa de pagos Conduit demandó a Tether y afirmó que esta congeló aproximadamente 2,8 millones de dólares en USDT en una billetera relacionada con una investigación en Brasil, sin ofrecer explicaciones suficientes. Decrypt también informó de un incidente similar y señaló que Tether congeló de forma proactiva su billetera de tesorería, por un importe aproximado de 2,76 millones de dólares.
Lo que hace que este caso sea digno de atención no es el importe en sí, sino que vuelve a poner en primer plano el «poder de congelación» de los emisores de stablecoins. Como activo fundamental para la liquidez on-chain, la confianza de usuarios e instituciones en USDT se basa en la expectativa de que puede transferirse libremente. Si Tether puede congelar fondos según su propio criterio o en colaboración con una investigación, sin ofrecer explicaciones suficientes, el mercado podría volver a evaluar la transparencia de su gobernanza y los límites de su cumplimiento normativo.
Según los datos, el importe congelado representa una proporción muy pequeña del volumen total de Tether, por lo que el impacto directo a corto plazo en el precio o la liquidez de USDT podría ser limitado. Sin embargo, el caso tiene un valor simbólico: recuerda al mercado que las stablecoins no están completamente descentralizadas y que los emisores aún conservan cierto grado de control centralizado. Si Tether explica claramente los motivos y procedimientos de la congelación, así como el mecanismo para liberar los fondos, el impacto en la confianza podría ser manejable. De lo contrario, la falta de claridad podría intensificar las preocupaciones sobre el cumplimiento normativo de USDT y la seguridad de sus activos.
A continuación, habrá que observar si Tether responde públicamente sobre los motivos de la congelación, cómo avanza la investigación en Brasil y si otras instituciones emprenden acciones legales similares. Si estás siguiendo $USDT, desde el punto de vista operativo es más importante observar si el caso provoca grandes salidas de fondos on-chain o fluctuaciones en el tipo de cambio entre USDT y USDC en los exchanges, en lugar de tomar una decisión direccional basándose únicamente en la reacción emocional a la noticia.
$USDT #USDT #Stablecoin #Tether
Lo anterior es una recopilación de información y un análisis personal, y no constituye asesoramiento de inversión.
Seguiré actualizando la información cuando se aclaren más detalles de las políticas pertinentes.
477
·
--
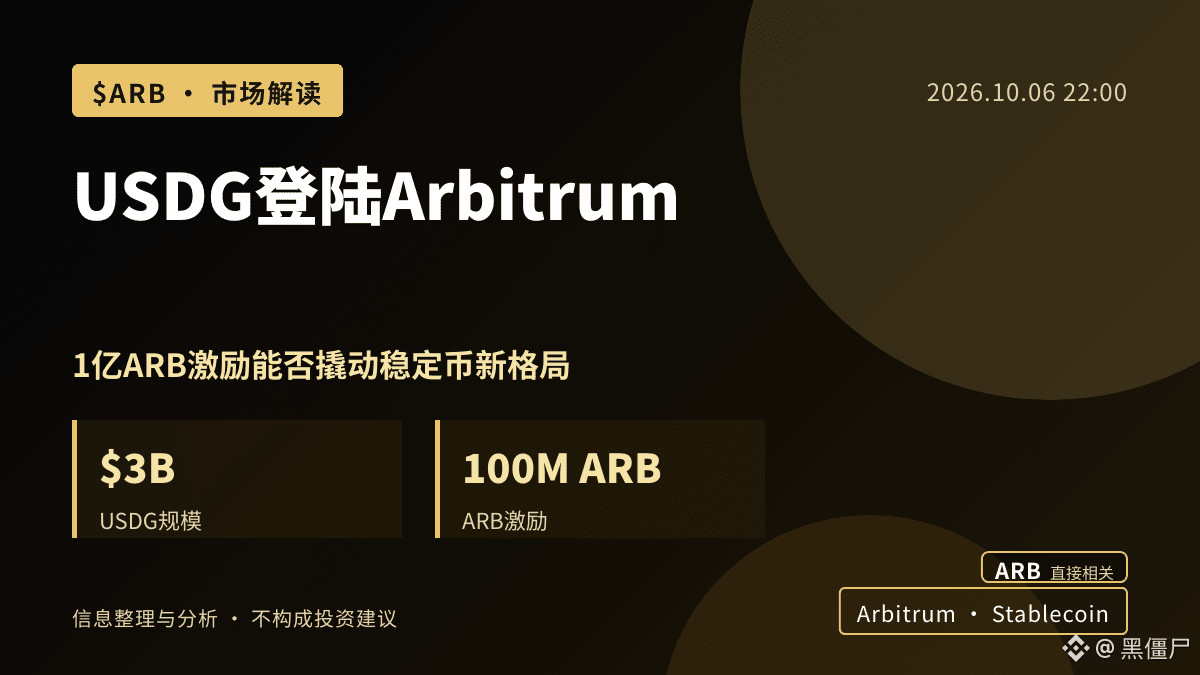
Arbitrum incorpora USDG, una stablecoin de 3.000 millones de dólares: ¿podrán los incentivos de 100 millones de ARB cambiar el panorama de las stablecoins?
Arbitrum ha integrado oficialmente la stablecoin USDG, emitida por Paxos, y se ha unido a Global Dollar Alliance, liderada por Paxos. Según Cointelegraph, USDG ya está disponible en Arbitrum, y la red también ha propuesto destinar 100 millones de tokens ARB a incentivos para impulsar su adopción. Según CoinDesk, la iniciativa busca que Arbitrum participe de los ingresos generados por las reservas. USDG tiene actualmente una capitalización aproximada de 3.000 millones de dólares, por lo que este movimiento se adentra de lleno en el centro de la competencia entre las stablecoins de las redes L2.
Para $ARB, esto no solo supone añadir otra opción de stablecoin, sino que también podría cambiar la estructura de los fondos dentro del ecosistema. Si los incentivos de 100 millones de ARB consiguen impulsar la actividad de USDG en la cadena y su uso en DeFi, podrían generar una nueva fuente de demanda para ARB. Sin embargo, hay que tener en cuenta que los incentivos también pueden implicar presión vendedora a corto plazo y una posible dilución. El mercado deberá observar el calendario de distribución de estos tokens y si estarán sujetos a bloqueo.
Desde la perspectiva de la competencia entre stablecoins, la llegada de USDG a Arbitrum supone un enfrentamiento directo con USDC y USDT. Por ahora, el panorama no ha cambiado de forma sustancial. Sigue sin saberse si USDG logrará que comerciantes, protocolos de préstamo y servicios de pago la adopten rápidamente en el ecosistema de Arbitrum. Si la adopción no alcanza las expectativas, el efecto de los incentivos podría ser limitado.
En adelante, conviene observar la evolución del saldo de USDG en la cadena de Arbitrum, si los principales protocolos DeFi la incorporan como garantía o par de negociación, y los detalles del mecanismo de distribución y el calendario de desbloqueo de los incentivos de 100 millones de ARB. En cuanto a la operativa, si los datos de adopción de USDG siguen fortaleciéndose, los fundamentos de $ARB podrían afianzarse; por el contrario, si los incentivos se agotan rápidamente y la adopción se estanca, habrá que estar atentos al riesgo de una corrección a corto plazo.
$ARB #Arbitrum #Stablecoin
Lo anterior es una recopilación de información y un análisis personal; no constituye asesoramiento de inversión.
Arbitrum incorpora USDG, una stablecoin de 3.000 millones de dólares: ¿podrán los incentivos de 100 millones de ARB cambiar el panorama de las stablecoins?
Arbitrum ha integrado oficialmente la stablecoin USDG, emitida por Paxos, y se ha unido a Global Dollar Alliance, liderada por Paxos. Según Cointelegraph, USDG ya está disponible en Arbitrum, y la red también ha propuesto destinar 100 millones de tokens ARB a incentivos para impulsar su adopción. Según CoinDesk, la iniciativa busca que Arbitrum participe de los ingresos generados por las reservas. USDG tiene actualmente una capitalización aproximada de 3.000 millones de dólares, por lo que este movimiento se adentra de lleno en el centro de la competencia entre las stablecoins de las redes L2.
Para $ARB , esto no solo supone añadir otra opción de stablecoin, sino que también podría cambiar la estructura de los fondos dentro del ecosistema. Si los incentivos de 100 millones de ARB consiguen impulsar la actividad de USDG en la cadena y su uso en DeFi, podrían generar una nueva fuente de demanda para ARB. Sin embargo, hay que tener en cuenta que los incentivos también pueden implicar presión vendedora a corto plazo y una posible dilución. El mercado deberá observar el calendario de distribución de estos tokens y si estarán sujetos a bloqueo.
Desde la perspectiva de la competencia entre stablecoins, la llegada de USDG a Arbitrum supone un enfrentamiento directo con USDC y USDT. Por ahora, el panorama no ha cambiado de forma sustancial. Sigue sin saberse si USDG logrará que comerciantes, protocolos de préstamo y servicios de pago la adopten rápidamente en el ecosistema de Arbitrum. Si la adopción no alcanza las expectativas, el efecto de los incentivos podría ser limitado.
En adelante, conviene observar la evolución del saldo de USDG en la cadena de Arbitrum, si los principales protocolos DeFi la incorporan como garantía o par de negociación, y los detalles del mecanismo de distribución y el calendario de desbloqueo de los incentivos de 100 millones de ARB. En cuanto a la operativa, si los datos de adopción de USDG siguen fortaleciéndose, los fundamentos de $ARB podrían afianzarse; por el contrario, si los incentivos se agotan rápidamente y la adopción se estanca, habrá que estar atentos al riesgo de una corrección a corto plazo.
$ARB #Arbitrum #Stablecoin
Lo anterior es una recopilación de información y un análisis personal; no constituye asesoramiento de inversión.
195
·
--
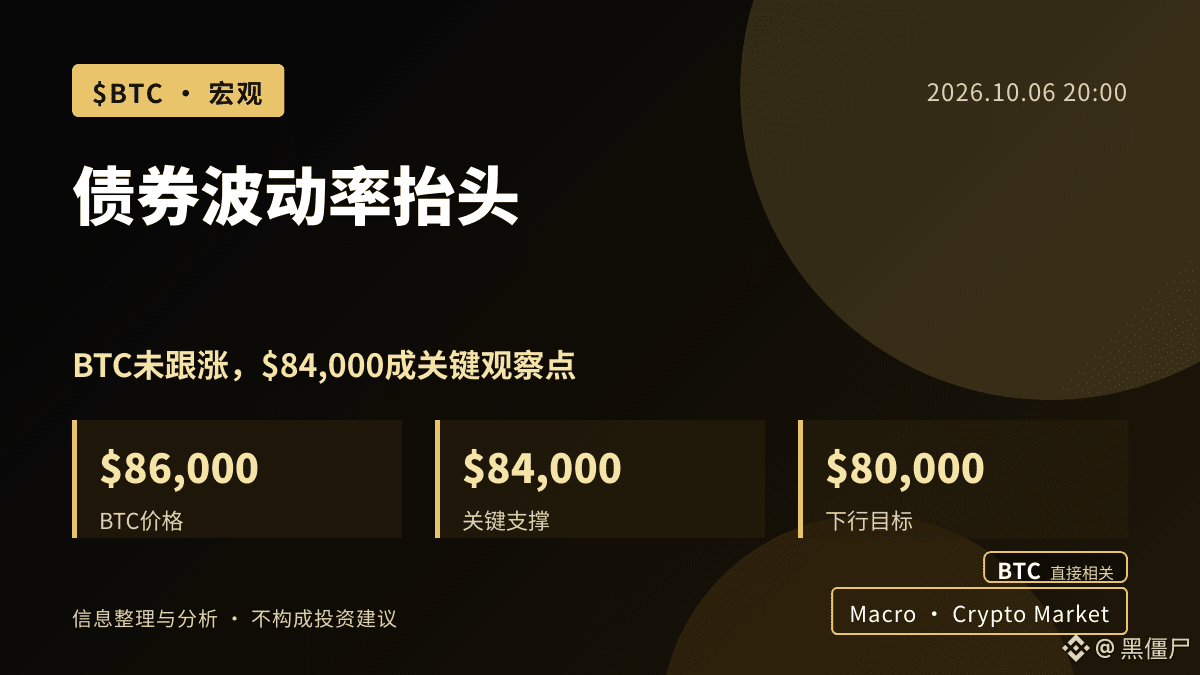
La volatilidad de los bonos repunta, pero ¿por qué $BTC aún no refleja el temor?
Según CoinDesk, el VIX del mercado de bonos está subiendo, pero Bitcoin y las bolsas aún no han reaccionado de forma significativa. Mientras tanto, según otra cobertura en directo de CoinDesk, el precio de $BTC ya ha superado los 86.000 $, y, de acuerdo con CNBC, los rendimientos de los bonos del Tesoro de EE. UU. retrocedieron en general el martes por la mañana, después de alcanzar máximos el día anterior.
Vale la pena prestar atención a esta divergencia entre las señales macroeconómicas y el comportamiento de los activos de riesgo. Un aumento de la volatilidad de los bonos suele indicar una mayor incertidumbre sobre la trayectoria de los tipos de interés o las perspectivas económicas, algo que tradicionalmente presiona a la baja las valoraciones de los activos de riesgo. Sin embargo, $BTC no ha retrocedido junto con el aumento de la volatilidad; al contrario, se ha fortalecido mientras bajaban los precios del petróleo y los rendimientos de los bonos del Tesoro. Esto podría reflejar una menor sensibilidad actual del mercado cripto a las señales macroeconómicas o que los inversores siguen esperando una vía de transmisión más clara.
Desde el punto de vista técnico, según la opinión de FxPro citada por CoinDesk, si $BTC cae por debajo de los 84.000 $, los vendedores podrían recuperar el control y los 80.000 $ se convertirían en un posible objetivo bajista. Esto significa que el nivel actual, cerca de los 86.000 $, constituye una zona clave de observación: si logra mantenerse con firmeza por encima, el rebote podría continuar; si pierde el soporte de los 84.000 $, el riesgo de que se acelere la transmisión de la volatilidad podría materializarse.
Un factor de riesgo es que, si la volatilidad de los bonos sigue aumentando y hace subir aún más los tipos de interés a largo plazo, podría debilitar el respaldo a las valoraciones de los activos de riesgo en general. Además, próximos acontecimientos macroeconómicos, como las actas de la reunión de la Reserva Federal, también podrían cambiar el ánimo del mercado. La actual «insensibilidad» de $BTC quizá sea solo temporal y no una inmunidad estructural.
En adelante, habrá que observar si el VIX de los bonos sigue subiendo, si los rendimientos de los bonos del Tesoro vuelven a repuntar y si $BTC logra mantener el soporte de los 84.000 $. Si la transmisión de la volatilidad empieza a hacerse notar, el rango entre los 84.000 $ y los 80.000 $ será una zona de riesgo clave.
$BTC #Bitcoin #Macro #CryptoMarket
Lo anterior es una recopilación de información y un análisis personal; no constituye asesoramiento de inversión.
Sígueme para estar al tanto de los cambios y datos clave del mercado.
86
·
--
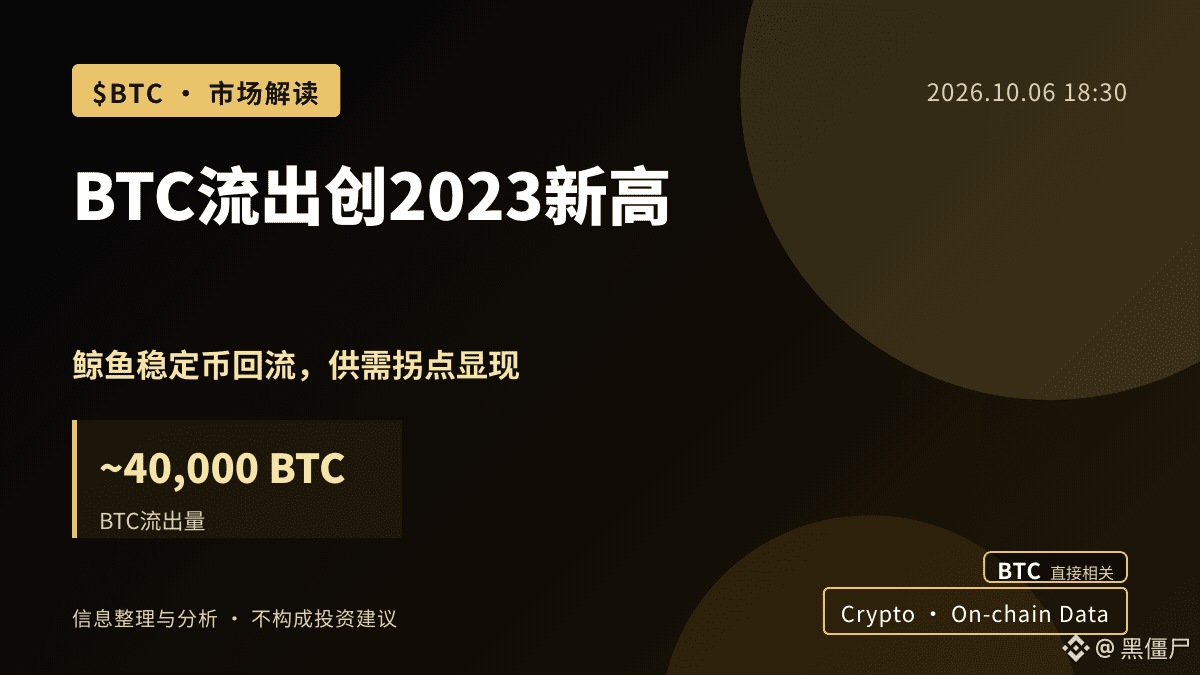
Las salidas de BTC de Binance alcanzan su nivel más alto desde mediados de 2023; el regreso de las stablecoins de las ballenas atrae la atención
Según Cointelegraph, desde el 20 de septiembre las reservas de BTC de Binance han disminuido en casi 40.000 BTC, y las salidas han alcanzado su nivel más alto desde mediados de 2023. Al mismo tiempo, los usuarios ballena están volviendo a depositar fondos en stablecoins en los exchanges. Este cambio en los flujos de capital constituye la señal on-chain más directa del mercado actual.
Este fenómeno es importante porque revela un posible cambio en la estructura de la oferta y la demanda a corto plazo. El regreso de las stablecoins suele indicar que los inversores han acumulado poder adquisitivo en los exchanges, mientras que las posteriores retiradas de grandes cantidades de BTC podrían señalar que parte de los fondos se está trasladando desde los exchanges a monederos fríos u otras direcciones on-chain. Esta combinación de «entrada de stablecoins y salida de BTC» suele interpretarse como una mayor confianza de los holders o como una preparación para mantener los activos a largo plazo, lo que genera ciertas expectativas de soporte para el precio de $BTC a corto plazo.
Desde el punto de vista fundamental, la salida de casi 40.000 BTC es considerable y reduce directamente la presión de venta inmediata en los exchanges. Sin embargo, la reacción del mercado no es unidireccional. El comportamiento de las ballenas es complejo, y estas salidas también podrían deberse a reajustes de cartera, necesidades de cobertura o transferencias entre cadenas, sin que necesariamente representen compras netas sostenidas. Si posteriormente el precio de BTC cae por debajo de un nivel de soporte clave, los activos restantes en los exchanges podrían volver a convertirse en presión de venta y provocar una nueva corrección.
A continuación, habrá que observar si el regreso de las stablecoins y las salidas de BTC se convierten en una tendencia sostenida, y si el precio logra mantenerse por encima de los niveles de soporte clave. En cuanto a la actividad de trading, conviene observar si el volumen aumenta junto con las salidas de fondos, para confirmar si el impulso alcista es real y no basar el análisis únicamente en un solo dato on-chain.
$BTC #Bitcoin #CryptoMarket
Lo anterior es una recopilación de información y un análisis personal; no constituye asesoramiento de inversión.
122
·
--
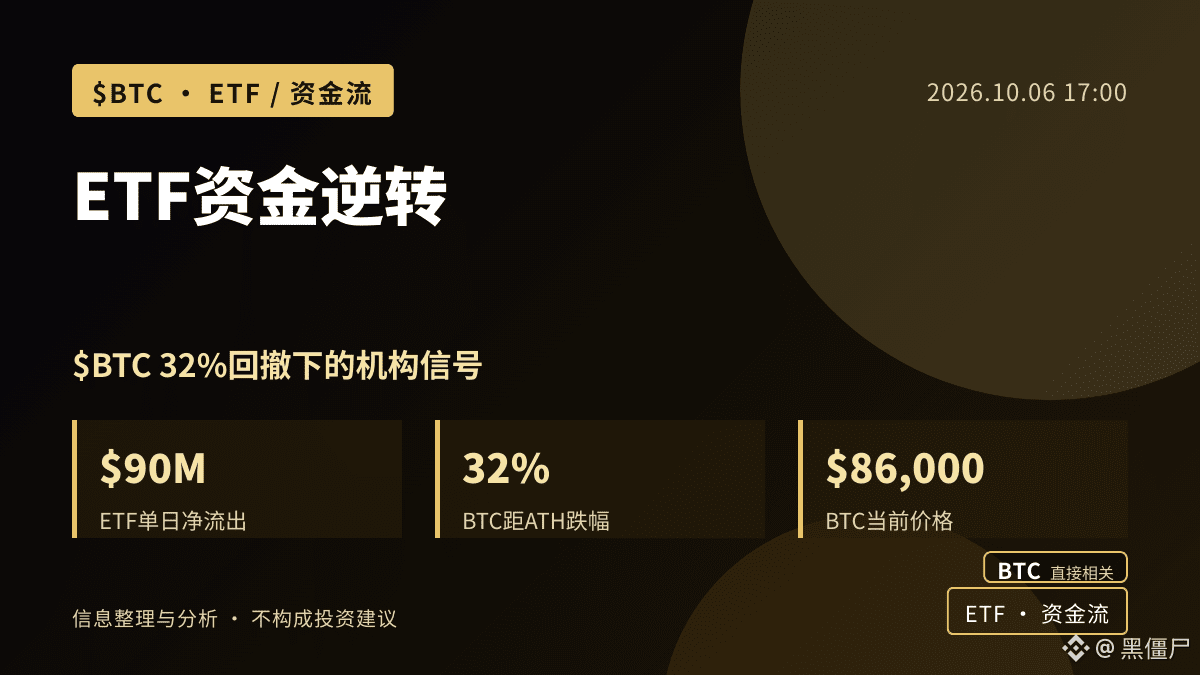
$BTC ETF: salidas netas de $90M en un día, señales institucionales en medio de una caída del 32 %
Según Cointelegraph, los ETF spot de Bitcoin de EE. UU. revirtieron la tendencia tras dos días consecutivos de entradas netas y registraron salidas netas de unos $90M en un solo día. Al mismo tiempo, el precio de $BTC cayó por debajo de los $86,000, lo que supone un retroceso de aproximadamente el 32 % desde su máximo histórico de $126,000. Este cambio en los flujos de capital contrasta con los informes recientes sobre entradas netas sostenidas en los ETF y podría indicar que el sentimiento institucional a corto plazo se está enfriando.
Los flujos de los ETF suelen considerarse un indicador clave de la participación institucional. Por sí sola, una salida de $90M en un día no es extrema, pero lo importante es que se produjo cuando el precio ya había retrocedido un 32 %. Según un análisis de CoinDesk, la caída de este mercado bajista ha sido más moderada que en ciclos anteriores. Esto podría reflejar cambios en la estructura de las posiciones institucionales o indicar que hay una fuerte demanda cerca de los $86,000.
Desde el punto de vista técnico, la caída de $BTC desde el máximo de $126,000 hasta los $86,000 representa un retroceso del 32 %, que históricamente sigue considerándose moderado en un mercado bajista. Sin embargo, el cambio de entradas a salidas en los ETF podría indicar una menor disposición marginal de las instituciones a comprar en los niveles actuales. Si las salidas continúan durante las próximas sesiones, el precio podría verse presionado a la baja; en cambio, si se trata solo de una fluctuación a corto plazo, la zona de los $86,000 podría convertirse en un nivel clave de seguimiento.
Conviene tener en cuenta que las salidas de los ETF en un solo día no implican necesariamente un cambio de tendencia. En el pasado, ha habido varios casos de fuertes salidas diarias seguidas de un rápido regreso a las entradas. Sin embargo, dada la caída del 32 %, esta señal merece atención y no debería atribuirse sin más al ruido a corto plazo.
Lo más importante será observar si los flujos de los ETF vuelven a ser positivos en las próximas sesiones y cómo evoluciona el volumen de negociación de $BTC por debajo de los $86,000. Si estás siguiendo BTC, a corto plazo conviene observar si el nivel de $86,000 logra mantenerse y si los flujos de los ETF confirman varios días consecutivos de salidas netas, en lugar de apresurarse a determinar la dirección de la tendencia tras una sola jornada de salidas.
$BTC #Bitcoin #ETF
Lo anterior es una recopilación de información y un análisis personal, y no constituye asesoramiento de inversión.
Sígueme para seguir de cerca los cambios y datos clave del mercado.
133
·
--
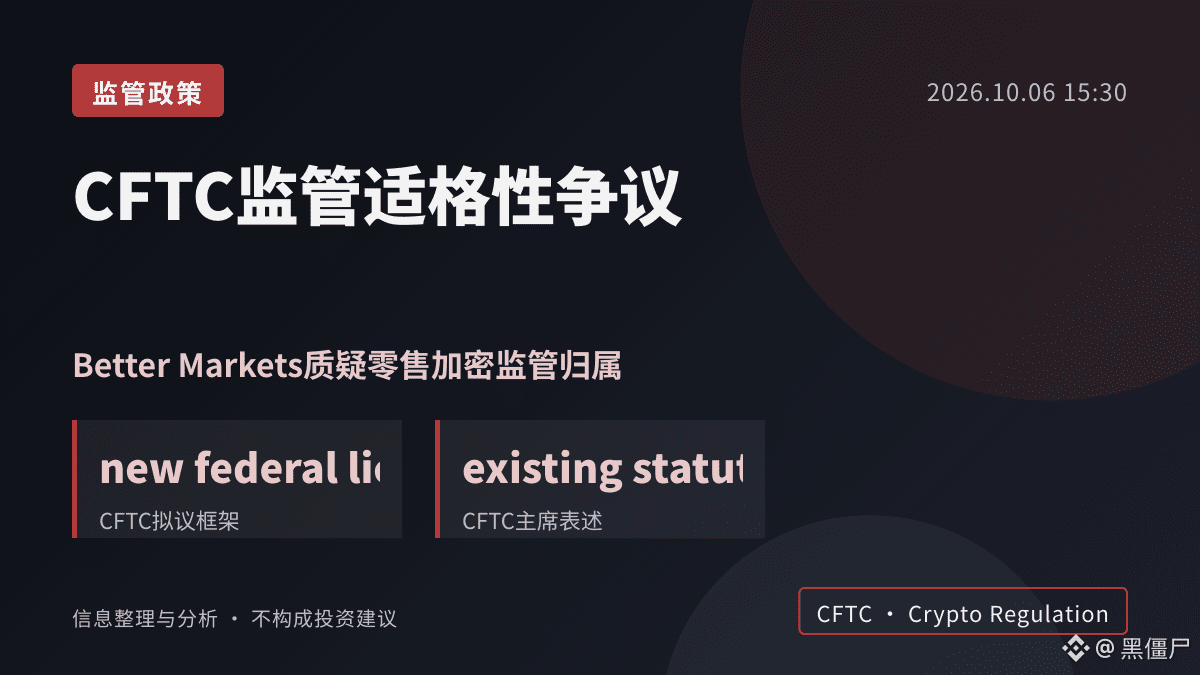
La CFTC propone una licencia federal para exchanges de criptomonedas; Better Markets cuestiona su idoneidad como regulador
Según Decrypt, la CFTC está solicitando comentarios del público sobre un marco propuesto que establecería una nueva licencia federal para los exchanges de criptomonedas, junto con los requisitos regulatorios correspondientes. Según Cointelegraph, el presidente de la CFTC, Michael Selig, afirmó que la iniciativa se basa en la «autoridad legal vigente» para avanzar en la regulación de las criptomonedas. Sin embargo, según Cointelegraph, la organización de defensa de los consumidores Better Markets respondió públicamente de inmediato, al afirmar que la CFTC es la «institución equivocada» para regular las actividades minoristas relacionadas con las criptomonedas.
El núcleo de esta controversia es a quién corresponde la autoridad regulatoria. Tradicionalmente, la CFTC se ha centrado en los mercados de derivados, mientras que las operaciones minoristas con criptomonedas abarcan múltiples ámbitos —como la naturaleza de los valores, la protección al consumidor y los pagos y las liquidaciones— que suelen coincidir con las competencias de la SEC y de los organismos estatales de regulación financiera. Las objeciones de Better Markets no niegan la necesidad de regular, sino que cuestionan si la CFTC cuenta con la base legal y la capacidad especializada necesarias para abordar la complejidad del mercado minorista. Tras no prosperar la votación de la Ley CLARITY, la CFTC y la SEC avanzan en paralelo con sus respectivos marcos, lo que refleja una tendencia de los organismos reguladores federales a «tomar la delantera» ante la falta de legislación.
En cuanto al impacto en el mercado, si el marco de la CFTC acaba implementándose, los costos de cumplimiento podrían aumentar, aunque una licencia federal unificada podría reducir la fragmentación de la regulación estatal y ofrecer mayor certidumbre a los grandes exchanges. Sin embargo, si organizaciones como Better Markets mantienen la presión, el marco podría modificarse durante el período de consulta pública e incluso dar lugar a una disputa jurisdiccional entre la CFTC y la SEC, prolongando el período de transición para el cumplimiento. Por ahora, el marco sigue en fase de consulta pública y la norma definitiva aún podría cambiar. La reacción del mercado podría ser limitada, pero la claridad de la vía regulatoria influirá directamente en las expectativas de cumplimiento de los exchanges y los emisores de stablecoins.
A continuación, habrá que observar cómo responde la CFTC a los comentarios del público y si la SEC propone un marco propio para las actividades minoristas relacionadas con las criptomonedas. Si surgen divergencias claras entre ambos organismos respecto a la regulación de las criptomonedas en el mercado minorista, aumentará la incertidumbre sobre el cumplimiento. Los inversores deberían prestar atención a los detalles de las próximas normas, en lugar de a las declaraciones actuales.
#CFTC #CryptoRegulation
Lo anterior es una recopilación de información y un análisis personal; no constituye asesoramiento de inversión.
27
·
--
FinCEN retira la norma de declaración para billeteras privadas de más de 10.000 dólares; disminuye la presión regulatoria sobre la autocustodia
Según informó CoinDesk, la Red de Control de Delitos Financieros de Estados Unidos (FinCEN) retiró oficialmente dos propuestas que llevaban años pendientes y nunca habían entrado en vigor. Una de ellas exigía declarar las criptomonedas por valor superior a 10.000 dólares enviadas a billeteras privadas. Esta medida reduce directamente la incertidumbre regulatoria que desde hace tiempo afecta a los usuarios de autocustodia y a los mezcladores de criptomonedas.
Desde el punto de vista regulatorio, si la norma hubiera entrado en vigor, podría haber obligado a las herramientas de privacidad en cadena a llegar a un compromiso entre la «trazabilidad» y el «control del usuario». Tras su retirada, el entorno operativo de los mezcladores y las billeteras de autocustodia se vuelve más flexible a corto plazo, y la privacidad en cadena obtiene un respiro en el ámbito de las políticas públicas.
Sin embargo, retirar la norma no significa que haya terminado la regulación. FinCEN podría volver a plantear requisitos similares de otras formas, y el impacto práctico en las vías de cumplimiento de las instituciones será limitado: estas se centran más en los marcos KYC/AML y las responsabilidades de custodia que en los umbrales de declaración para las billeteras personales.
Ahora conviene observar si FinCEN aclarará en documentos posteriores los límites de la definición de «billetera privada» y si los mezcladores aprovecharán esta ventana para acelerar la evolución de sus productos. Si persisten las señales de flexibilización regulatoria, el sector de la privacidad en cadena podría experimentar un nuevo aumento del interés.
#Bitcoin #CryptoRegulation
Lo anterior es una recopilación de información y un análisis personal; no constituye asesoramiento de inversión.
Seguiré actualizando la información cuando se aclaren más detalles de las políticas.
184
·
--
Solana se asocia con JPMorgan para impulsar un estándar de liquidación institucional; el ecosistema de SOL recibe un catalizador clave
Según informa Decrypt, Solana lanzó, con la participación de JPMorgan, un programa de código abierto de «DvP» que permite a las instituciones liquidar operaciones de forma atómica en Solana. Este avance sitúa a $SOL en el centro del debate sobre los estándares de liquidación institucional y pone de manifiesto su potencial para competir de manera diferenciada con Ethereum en el sector de los activos tokenizados.
Desde el punto de vista técnico, DvP (Delivery versus Payment) es un mecanismo fundamental de las finanzas tradicionales que garantiza la entrega simultánea de activos y fondos. Que Solana lo haya convertido en código abierto y haya incorporado aportaciones institucionales significa que su capacidad de liquidación en cadena está pasando de ser «utilizable» a «merecer la confianza de las instituciones». Para $SOL, no se trata solo de una mejora técnica, sino de un paso clave para que el ecosistema evolucione de una blockchain pública de alto rendimiento hacia una infraestructura financiera de nivel institucional.
El mercado podría interpretar esto como otro hito para SOL en el ámbito de la tokenización de RWA (activos del mundo real). Si más instituciones adoptan este estándar, podrían aumentar tanto el volumen de activos tokenizados en la red de SOL como la actividad de negociación, lo que respaldaría la demanda de $SOL. Sin embargo, cabe tener en cuenta que aún queda camino por recorrer desde la publicación de un estándar de código abierto hasta su adopción efectiva por parte de las instituciones. Además, otras redes como Ethereum también están impulsando soluciones similares de liquidación institucional, por lo que SOL no necesariamente tendrá una ventaja exclusiva.
De cara al futuro, conviene observar si más instituciones se incorporan al programa DvP y si el volumen real de negociación de activos tokenizados en Solana registra un crecimiento verificable. Si sigues $SOL, a corto plazo será más importante observar si se materializan señales de adopción institucional que perseguir las fluctuaciones impulsadas únicamente por las noticias.
$SOL #Solana #CryptoMarket
Lo anterior es una recopilación de información y un análisis personal; no constituye asesoramiento de inversión.
Solana se asocia con JPMorgan para impulsar un estándar de liquidación institucional; el ecosistema de SOL recibe un catalizador clave
Según informa Decrypt, Solana lanzó, con la participación de JPMorgan, un programa de código abierto de «DvP» que permite a las instituciones liquidar operaciones de forma atómica en Solana. Este avance sitúa a $SOL en el centro del debate sobre los estándares de liquidación institucional y pone de manifiesto su potencial para competir de manera diferenciada con Ethereum en el sector de los activos tokenizados.
Desde el punto de vista técnico, DvP (Delivery versus Payment) es un mecanismo fundamental de las finanzas tradicionales que garantiza la entrega simultánea de activos y fondos. Que Solana lo haya convertido en código abierto y haya incorporado aportaciones institucionales significa que su capacidad de liquidación en cadena está pasando de ser «utilizable» a «merecer la confianza de las instituciones». Para $SOL , no se trata solo de una mejora técnica, sino de un paso clave para que el ecosistema evolucione de una blockchain pública de alto rendimiento hacia una infraestructura financiera de nivel institucional.
El mercado podría interpretar esto como otro hito para SOL en el ámbito de la tokenización de RWA (activos del mundo real). Si más instituciones adoptan este estándar, podrían aumentar tanto el volumen de activos tokenizados en la red de SOL como la actividad de negociación, lo que respaldaría la demanda de $SOL . Sin embargo, cabe tener en cuenta que aún queda camino por recorrer desde la publicación de un estándar de código abierto hasta su adopción efectiva por parte de las instituciones. Además, otras redes como Ethereum también están impulsando soluciones similares de liquidación institucional, por lo que SOL no necesariamente tendrá una ventaja exclusiva.
De cara al futuro, conviene observar si más instituciones se incorporan al programa DvP y si el volumen real de negociación de activos tokenizados en Solana registra un crecimiento verificable. Si sigues $SOL , a corto plazo será más importante observar si se materializan señales de adopción institucional que perseguir las fluctuaciones impulsadas únicamente por las noticias.
$SOL #Solana #CryptoMarket
Lo anterior es una recopilación de información y un análisis personal; no constituye asesoramiento de inversión.
134
·
--
Tras el bloqueo de CLARITY, la CFTC se alía con la SEC para impulsar un marco regulatorio cripto
Tras quedar bloqueada en el Congreso la ley CLARITY, la regulación de las criptomonedas en Estados Unidos está pasando de la vía legislativa a la administrativa. Según Cointelegraph, el presidente de la CFTC, Michael Selig, afirmó que el organismo está recurriendo a sus «facultades legales vigentes» para avanzar en la regulación cripto, en coordinación con la SEC. Según Decrypt, la CFTC ya ha solicitado comentarios del público sobre un nuevo marco cuyo eje central es crear una licencia federal para plataformas de intercambio de criptomonedas, junto con las normas correspondientes. Según CoinDesk, la CFTC planea proponer dos normas para intentar abarcar las actividades cripto y la supervisión de las plataformas de intercambio, aunque persiste un vacío regulatorio en los mercados al contado.
La importancia de esta iniciativa radica en que el rompecabezas regulatorio ya no depende por completo del Congreso. Que la CFTC cubra vacíos con las facultades vigentes podría aclarar antes las expectativas de cumplimiento para las plataformas de intercambio, y las principales plataformas que ya cumplen con las normas podrían ser las primeras beneficiadas. Como una de las principales plataformas cotizadas, $COIN podría destacar aún más por sus ventajas en materia de cumplimiento si se implementa el marco de licencias federales, aunque todavía habrá que observar los detalles de las normas para determinar el impacto concreto.
En cuanto a los riesgos, el vacío regulatorio en los mercados al contado sigue sin resolverse y los detalles del marco aún no están definidos, lo que podría elevar los costos de cumplimiento o generar incertidumbre sobre el acceso al mercado. El paso de la regulación legislativa a la administrativa podría acelerar el proceso, pero también ofrecer más flexibilidad; conviene prestar atención al margen que habrá para futuras modificaciones.
A continuación, habrá que observar las disposiciones concretas de las dos normas de la CFTC, los comentarios del público y si la SEC desarrolla al mismo tiempo medidas complementarias más detalladas. En cuanto a las operaciones, si estás siguiendo $COIN, conviene observar si el volumen de negociación y los flujos de capital muestran señales de confirmación antes y después de que se implementen los detalles regulatorios, en lugar de anticipar una dirección desde las primeras etapas del marco.
$COIN #CryptoRegulation #CFTC #SEC
Lo anterior es una recopilación de información y un análisis personal; no constituye asesoramiento de inversión.
Tras el bloqueo de CLARITY, la CFTC se alía con la SEC para impulsar un marco regulatorio cripto
Tras quedar bloqueada en el Congreso la ley CLARITY, la regulación de las criptomonedas en Estados Unidos está pasando de la vía legislativa a la administrativa. Según Cointelegraph, el presidente de la CFTC, Michael Selig, afirmó que el organismo está recurriendo a sus «facultades legales vigentes» para avanzar en la regulación cripto, en coordinación con la SEC. Según Decrypt, la CFTC ya ha solicitado comentarios del público sobre un nuevo marco cuyo eje central es crear una licencia federal para plataformas de intercambio de criptomonedas, junto con las normas correspondientes. Según CoinDesk, la CFTC planea proponer dos normas para intentar abarcar las actividades cripto y la supervisión de las plataformas de intercambio, aunque persiste un vacío regulatorio en los mercados al contado.
La importancia de esta iniciativa radica en que el rompecabezas regulatorio ya no depende por completo del Congreso. Que la CFTC cubra vacíos con las facultades vigentes podría aclarar antes las expectativas de cumplimiento para las plataformas de intercambio, y las principales plataformas que ya cumplen con las normas podrían ser las primeras beneficiadas. Como una de las principales plataformas cotizadas, $COIN podría destacar aún más por sus ventajas en materia de cumplimiento si se implementa el marco de licencias federales, aunque todavía habrá que observar los detalles de las normas para determinar el impacto concreto.
En cuanto a los riesgos, el vacío regulatorio en los mercados al contado sigue sin resolverse y los detalles del marco aún no están definidos, lo que podría elevar los costos de cumplimiento o generar incertidumbre sobre el acceso al mercado. El paso de la regulación legislativa a la administrativa podría acelerar el proceso, pero también ofrecer más flexibilidad; conviene prestar atención al margen que habrá para futuras modificaciones.
A continuación, habrá que observar las disposiciones concretas de las dos normas de la CFTC, los comentarios del público y si la SEC desarrolla al mismo tiempo medidas complementarias más detalladas. En cuanto a las operaciones, si estás siguiendo $COIN , conviene observar si el volumen de negociación y los flujos de capital muestran señales de confirmación antes y después de que se implementen los detalles regulatorios, en lugar de anticipar una dirección desde las primeras etapas del marco.
$COIN #CryptoRegulation #CFTC #SEC
Lo anterior es una recopilación de información y un análisis personal; no constituye asesoramiento de inversión.
87
·
--
La tarjeta de stablecoins de Stripe llegará a 100 países antes de fin de año y se acelera la adopción de pagos con USDC
Según informó CoinDesk, Stripe planea ampliar su negocio de tarjetas de stablecoins a más de 100 países antes de fin de año y, al mismo tiempo, está explorando soluciones relacionadas con depósitos tokenizados. La importancia de este movimiento no radica en el lanzamiento de un producto aislado, sino en que la expansión de la red de pagos empieza a vincularse directamente con la capacidad de liquidación de las stablecoins.
Desde el punto de vista de la estructura del mercado, la capacidad de Stripe para llegar a distintos canales ha sido durante mucho tiempo un factor limitante para la adopción de los pagos con criptomonedas. Hasta ahora, las stablecoins se han utilizado principalmente para transferencias en cadena y liquidaciones institucionales, mientras que la integración con las redes de tarjetas y de adquirencia determina si los comercios y consumidores comunes pueden usarlas directamente en sus compras cotidianas. Si el objetivo de llegar a 100 países antes de fin de año avanza según lo previsto, podrían quedar más claras las vías de adopción de USDC en los pagos transfronterizos, las liquidaciones a comerciantes y las compras de consumo. La competencia entre stablecoins también podría pasar de centrarse en «quién las emite» a «quién conecta más nodos de pago».
Sin embargo, cabe tener en cuenta que la información divulgada hasta el momento sigue siendo principalmente una hoja de ruta: no se han precisado los países incluidos, la escala de comercios, el volumen de los flujos de fondos ni el calendario de implementación regulatoria. Los requisitos para las tarjetas de stablecoins, los depósitos tokenizados y las licencias de pago varían mucho entre jurisdicciones, por lo que los plazos son inciertos. Si la expansión se limita a anuncios de colaboración, los flujos reales de fondos y el volumen de transacciones podrían quedar por debajo de las expectativas.
En adelante, convendrá prestar atención a si se anuncian implementaciones concretas en determinados países, datos sobre la incorporación de comercios o cifras de volumen de transacciones. Si estás siguiendo USDC, a corto plazo será más importante observar si la expansión de la red de pagos se traduce en un uso real confirmado, en lugar de intentar anticipar la tendencia basándose únicamente en la hoja de ruta.
#Stablecoin #USDC #CryptoMarket
Lo anterior es una recopilación de información y un análisis personal; no constituye asesoramiento de inversión.
Sígueme para seguir de cerca los cambios y datos clave del mercado.
120
·
--
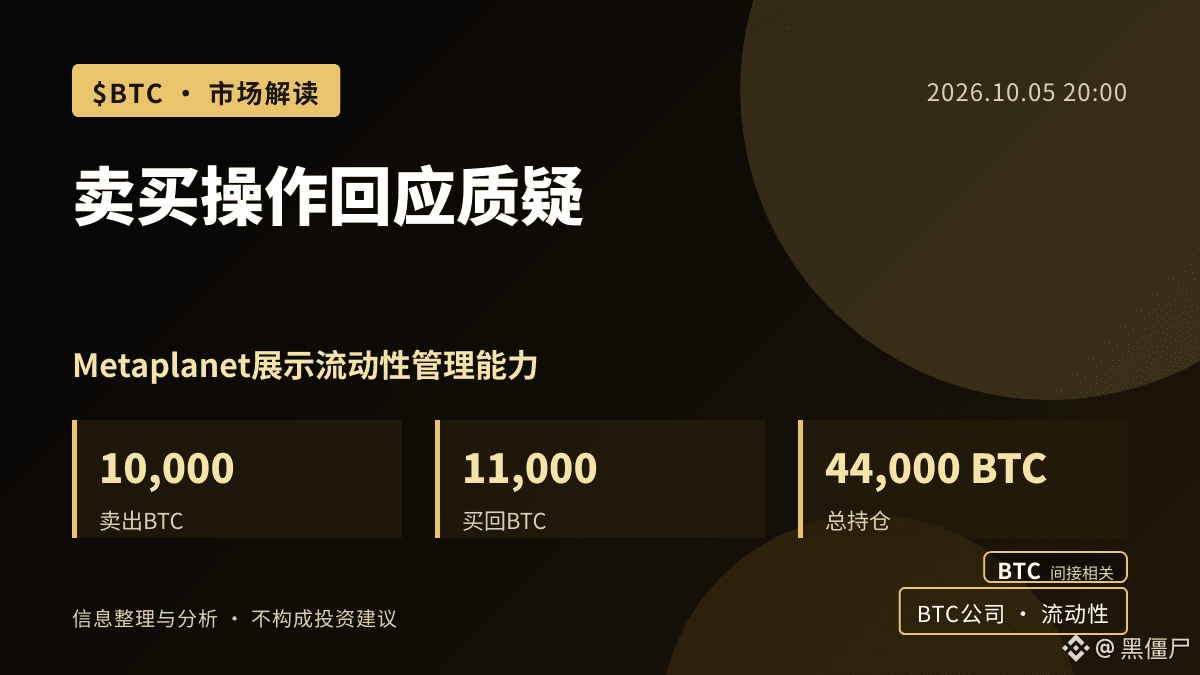
Metaplanet vende 10.000 BTC y recompra 11.000 para responder a las dudas sobre su liquidez
Según informó Decrypt, Metaplanet vendió 10.000 $BTC en el tercer trimestre y luego recompró 11.000, lo que supone un aumento neto de 1.000 BTC en el trimestre y eleva sus tenencias totales a 44.000 BTC. Según CoinDesk, la medida busca demostrar a las agencias de calificación que cuenta con liquidez para pagar sus deudas, y no que simplemente esté reduciendo sus tenencias.
La importancia de esta operación radica en que responde directamente a la principal duda del mercado sobre las empresas de BTC: si realmente venderán cuando venzan sus obligaciones. A las agencias de calificación les interesa saber si las empresas pueden mantener su solvencia cuando vencen sus deudas. Al vender primero y recomprar después, Metaplanet demuestra que sabe gestionar su flujo de caja, sin renunciar a su estrategia de mantener BTC a largo plazo.
Los datos muestran que el aumento neto de 1.000 BTC indica que no ha cambiado su estrategia de asignación a largo plazo. Sin embargo, el aumento de la oferta a corto plazo en 10.000 BTC podría generar presión vendedora puntual. Esta combinación de ventas y compras sirve tanto para respaldar su narrativa crediticia como para gestionar la liquidez, y no necesariamente expresa pura confianza.
La reacción del mercado podría ser neutral: por un lado, las tenencias totales siguen siendo de 44.000 BTC y la tesis a largo plazo se mantiene; por otro, si continúa vendiendo, podría debilitar las expectativas de escasez de las tenencias de BTC de estas empresas. El precio de $BTC a corto plazo podría verse afectado por las fluctuaciones de la oferta, pero los fundamentos aún no han cambiado de rumbo.
El riesgo es que, si las agencias de calificación siguen sin aceptar sus pruebas de liquidez, o si vuelve a registrar ventas netas en los próximos trimestres, el mercado podría reevaluar la sostenibilidad de las tenencias de este tipo de empresas. Además, si recurre con frecuencia a operaciones de venta y recompra, podría diluir el valor de la señal de «mantener a largo plazo».
Habrá que observar si Metaplanet mantiene un aumento neto de sus tenencias en los próximos trimestres y qué evaluación actualizada hacen las agencias de calificación sobre su liquidez. Si estás siguiendo BTC, a corto plazo conviene prestar más atención a si los cambios en las tenencias de este tipo de instituciones provocan un aumento del volumen de negociación o variaciones en las tasas de financiación, para confirmar si el mercado acepta su narrativa de liquidez.
$BTC #Bitcoin #CryptoMarket
Lo anterior es una recopilación de información y un análisis personal; no constituye asesoramiento de inversión.
129
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
FedMinutesFocusOnOctoberPause
58,789 vistas
814 están debatiendo
#fedminutesfocusonoctoberpause
:
🚨🔥 ÚLTIMA HORA | #FedMinutesFocusOnOctoberPause 🔥🚨
✍️ By ElCryptoBoy
🏦🇺🇸 Las actas de la Reserva Federal (Fed) han puesto a los mercados en máxima alerta. Todo apunta a que la Fed podría optar por una pausa en las subidas de tipos de interés durante octubre, después de señales de inflación más moderada y una desaceleración del mercado laboral. [[Informació...nce Square]](https://www.binance.com/es/square/hashtag/fedminutesfocusonoctoberpause)
👀 ¿Por qué importa?
✅ Una pausa en los tipos suele favorecer a los activos de riesgo.
✅ Más liquidez potencial = mejor sentimiento para los mercados.
✅ Bitcoin 🟠, Ethereum 🔷 y las altcoins 🚀 podrían reaccionar con fuerte volatilidad ante cualquier mensaje de la Fed. [[Informació...nce Square]](https://www.binance.com/es/square/hashtag/fedminutesfocusonoctoberpause)
📉 Las probabilidades de una subida de tipos han caído considerablemente según el sentimiento reflejado en la comunidad, mientras los inversores esperan conocer los detalles de las actas. [[Informació...nce Square]](https://www.binance.com/es/square/hashtag/fedminutesfocusonoctoberpause)
🔥 El mercado se divide:
🟢 Fed pausa → BTC podría buscar nuevos máximos 📈
🟡 Fed cauta → volatilidad y consolidación ⚖️
🔴 Fed agresiva → presión bajista para las criptos 📉
💬 Mientras tanto, el hashtag#FedMinutesFocusOnOctoberPause se vuelve viral entre traders y analistas que buscan la próxima gran señal macroeconómica. [[Informació...nce Square]](https://www.binance.com/es/square/hashtag/fedminutesfocusonoctoberpause)
👉 ¿Tú qué opinas?
🚀 #BitcoinToTheMoon
😎 #BullRunLoading
🔥 #CryptoNews
💰 #FedMinutes
📊 #BTC
⚡ #ElCryptoBoy
Esta publicación es informativa y no constituye asesoramiento financiero. 📌
ELCRYPTOBOY
·1 me gusta
·1.1k vistas
BinanceLaunchesBinanceIntelligence
1M vistas
6,074 están debatiendo
EvernorthDelaysNasdaqDebutToOct12
2,509 vistas
131 están debatiendo