

News Crypto IN
40 Publicaciones
News Crypto IN
Denunciar
Bloquear usuario
Research potential projects, and get the latest news from me about cryptocurrency
BP-EAF9097F5A81
3 Siguiendo
53 Seguidores
46 Me gusta
Publicaciones
Todo
Citas
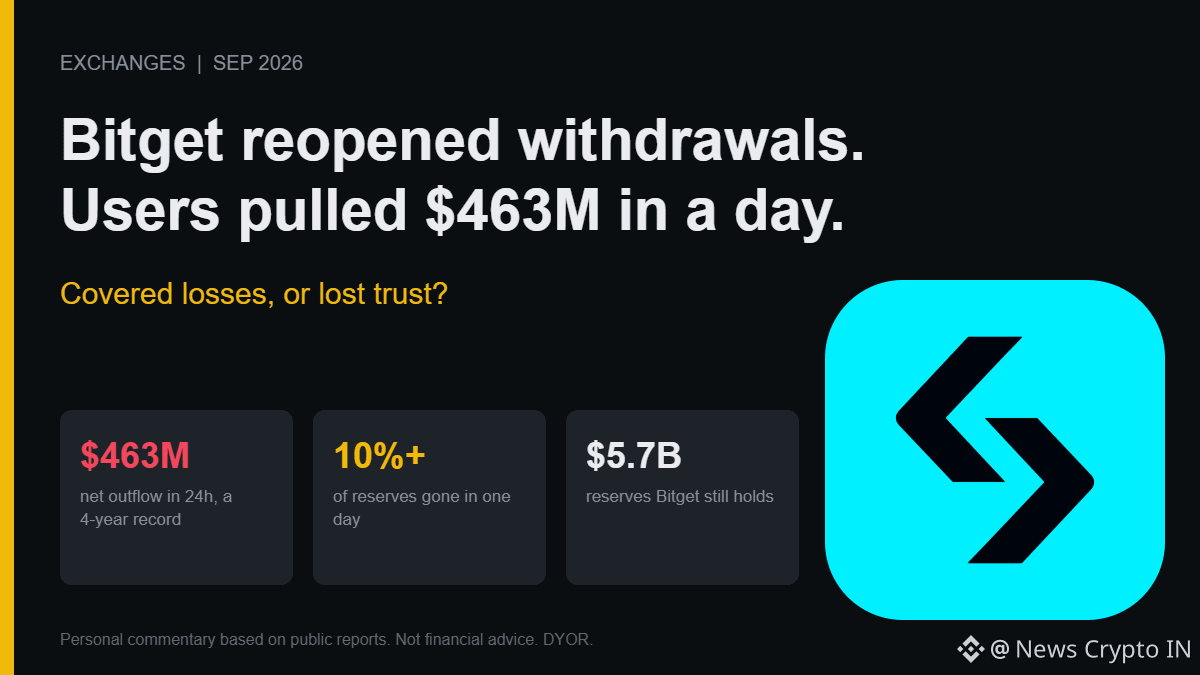
Bitget prometió a los usuarios que los dejaría “indemnizados” después del hack de 387,5 M$. Luego reabrió los retiros y aun así los usuarios sacaron 463 M$ en 24 horas.
Ese es el mayor flujo de salida en un solo día que DefiLlama ha registrado desde que empezó a hacer seguimiento de las pruebas de reservas de los exchanges hace cuatro años. Es más del 10% de las reservas de Bitget perdido en un día. El exchange todavía mantiene alrededor de 5,7 B$, así que no se trata de insolvencia, pero sí es un voto de falta de confianza.
Aquí está la parte que vale la pena meditar: las pérdidas de los usuarios fueron cubiertas. El Fondo de Protección de Bitget absorbió el hack. Nadie vio tocado su saldo. Y aun así la gente se fue, en números mayores que los del propio hack.
Ese es el verdadero costo de una brecha de seguridad. No la cantidad robada, sino la confianza. El Fondo de Protección se ha reducido y Bitget dice que planea volver a colocarlo por encima de los 300 M$ en siete días. Hasta entonces, la red de seguridad que esta vez hizo que los usuarios quedaran indemnes es más delgada que la de hace una semana.
Los exchanges comercializan los fondos de seguro como “tu dinero está seguro aquí”. El mercado acaba de demostrar que los usuarios interpretan un hack como un motivo para irse, incluso cuando el fondo funciona exactamente como se prometió.
Si un hack totalmente cubierto aun así desata una corrida récord, ¿qué está comprando realmente un fondo de seguro de un exchange?
#Bitget #ProofOfReserves
2
3.3k
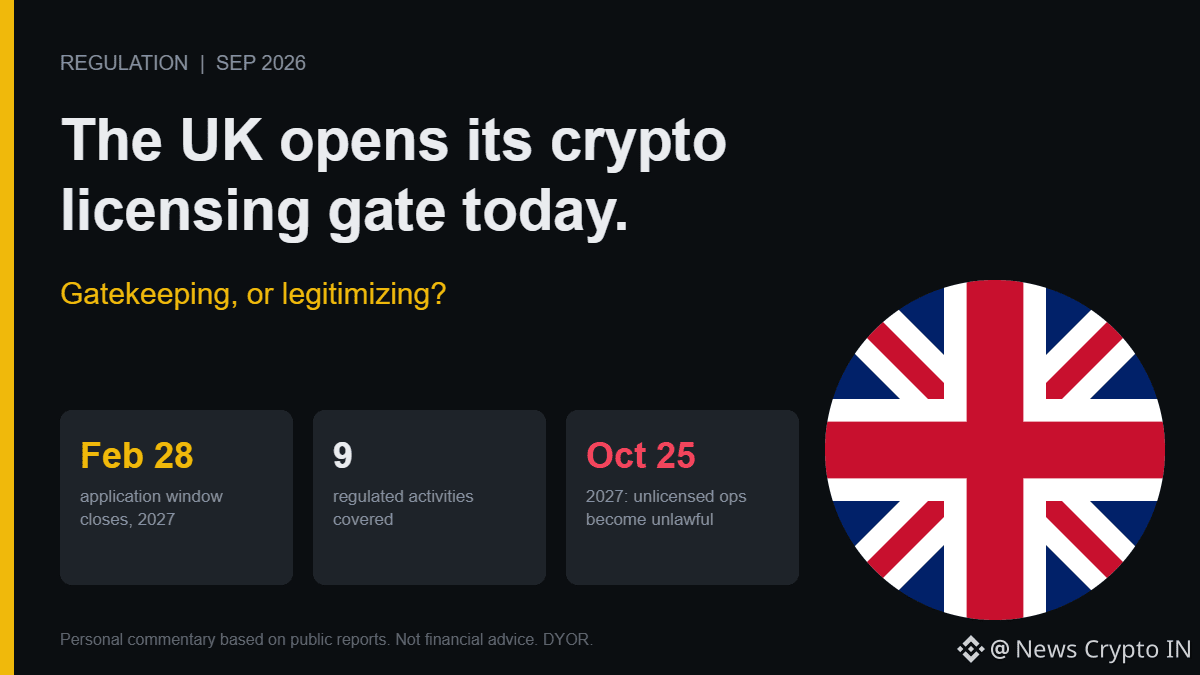
El Reino Unido abrió hoy su puerta de autorización de cripto (30 de septiembre). Las empresas tienen hasta el 28 de febrero de 2027 para solicitar, bajo la FSMA, una de las nueve actividades reguladas: operar una plataforma de trading, negociar por cuenta propia o como agente, salvaguardar criptoactivos, hacer staking y más. El nuevo régimen se vuelve plenamente vinculante el 25 de octubre de 2027; después de esa fecha, realizar una actividad cripto regulada no autorizada que alcance a consumidores del Reino Unido es ilegal.
Lo importante: las inscripciones vigentes en el Reino Unido bajo las antiguas Regulaciones de Prevención del Blanqueo de Capitales NO se convierten automáticamente. Cada empresa que ya opere debe solicitar una autorización FSMA totalmente nueva, incluso las que la FCA ha estado supervisando durante años.
Hay una red de seguridad real: las empresas que soliciten dentro del plazo pueden seguir operando en el Reino Unido bajo las "disposiciones de salvaguarda" mientras la FCA las revisa. Así que esto no es una prohibición de un día para otro. Es una pista larga con una fecha límite estricta al final.
Lo que se omite: el perímetro de la FCA no está limitado a empresas con oficina en el Reino Unido. Cualquier empresa, desde cualquier lugar, que llegue a consumidores del Reino Unido puede quedar dentro de él. Un exchange con base en EE. UU. o Asia con usuarios del Reino Unido podría necesitar esta licencia tanto como una startup de Londres.
Los optimistas lo llaman legitimidad: un regulador real que construye una vía real para operar. Los escépticos lo llaman un filtro que solo pueden superar los actores bien capitalizados; la misma historia de costos de cumplimiento que ya hemos cubierto antes con los stablecoins.
Diecisiete meses para cumplir, o perder el acceso al mercado del Reino Unido. ¿Es suficiente margen, o es una asfixia a cámara lenta?
#FCA #CryptoRegulation
905
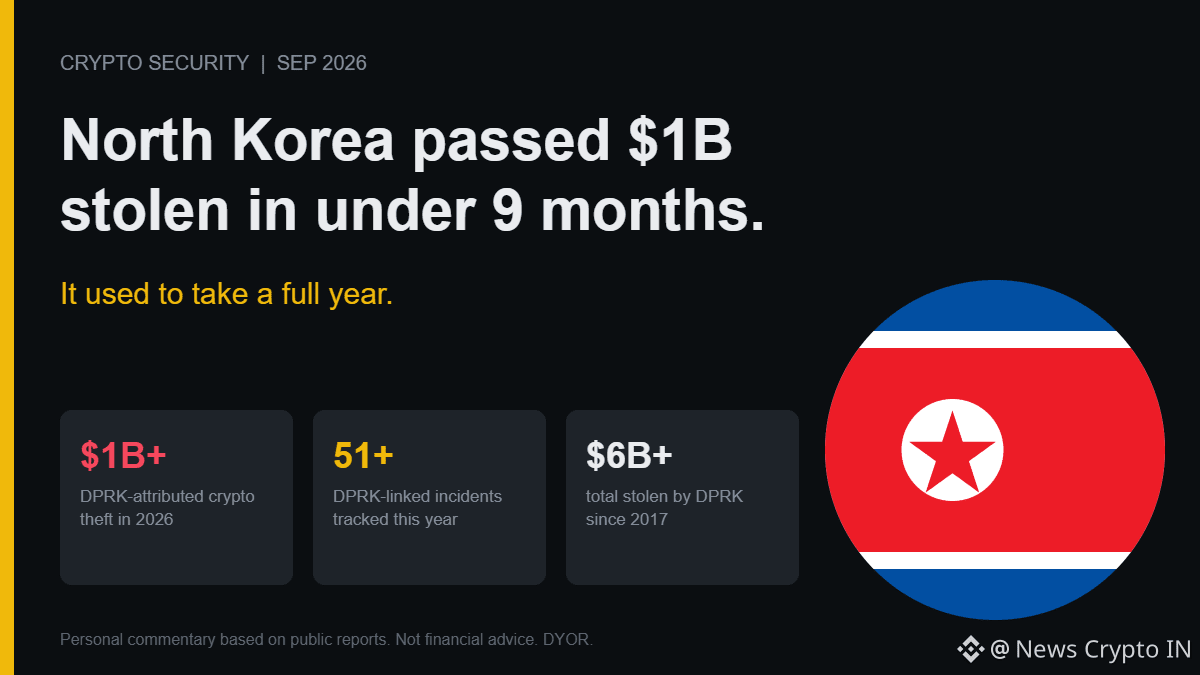
Corea del Norte acaba de superar los 1.000 millones de dólares en robos de criptomonedas para 2026, y lo hizo en menos de 9 meses. El año pasado ese hito tardó 12 meses completos.
El hack de Bitget ($387,5M, confirmado el 24 de septiembre) empujó el total por encima de la línea. Elliptic ha rastreado 51+ incidentes vinculados a la RPDK solo este año, parte de un botín acumulado de más de 6.000 millones de dólares desde 2017. Otro ejemplo de 2026: el ataque al Protocolo Drift, donde la ingeniería social movió 285M de dólares en 12 minutos.
La aceleración importa más que el total. Un actor estatal que se vuelve más rápido extrayendo sumas de nueve cifras significa que el modelo de seguridad de la industria no solo está perdiendo dinero: también está perdiendo la carrera. Las exchanges endurecen una superficie de ataque (carteras calientes, auditorías de contratos inteligentes), y el siguiente golpe llega a través de otra puerta: transferencias suplantadas, ingeniería social, acceso interno.
No todas las atribuciones son totalmente concluyentes; el propio CEO de Bitget dijo que las tácticas eran "consistentes con" grupos de la RPDK, no confirmó Lazarus. Pero el patrón de 51 incidentes de este año es difícil de ignorar como una mera coincidencia.
A este ritmo, ¿cuándo los 1.000 millones de dólares al año en robos auspiciados por el Estado dejan de ser una crisis y pasan a ser un coste que la industria simplemente asume?
#Lazarus #CryptoSecurity
759
Verificado
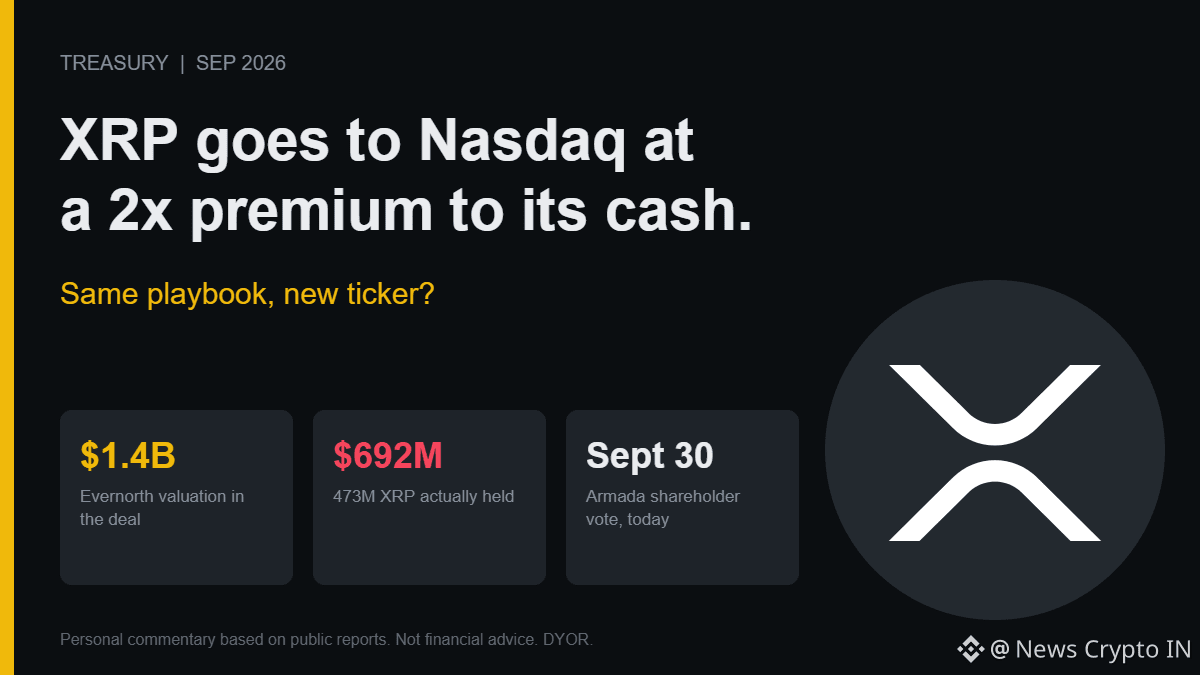
$XRP acabo de ver una entrada al Nasdaq con un estilo muy MSTR. Los accionistas de Armada Acquisition Corp. II votan hoy (30 de septiembre) para fusionarse con Evernorth, la empresa de tesorería de XRP, y cotizar como XRPN. El acuerdo valora a Evernorth en 1,4B de dólares. Sus tenencias reales: 473M de XRP, con un valor aproximado de 692M.
Eso equivale a una prima de ~2x sobre el XRP que está en el balance, el mismo guion de prima-tesorería que acabamos de ver comprimirse a 0,85x para Strategy y Bitcoin. Los inversores aquí incluyen Ripple, Pantera, SBI Group, Arrington Capital, Kraken y GSR, así que esto no es un vehículo marginal.
El argumento: XRPN ofrece a inversores de EE. UU. exposición regulada a la renta variable sobre XRP sin tocar un exchange. El problema: estás pagando casi el doble por esa comodidad, y primas como esta solo se sostienen mientras minoristas sigan comprando la “envoltura” más rápido que el activo subyacente.
Ya tenemos el estudio de caso de lo que ocurre cuando eso se detiene. ¿La prima de XRPN sobrevivirá a su primer mal trimestre, o seguirá el camino de Strategy hacia 1x?
#XRP #Nasdaq
2
4
1.8k
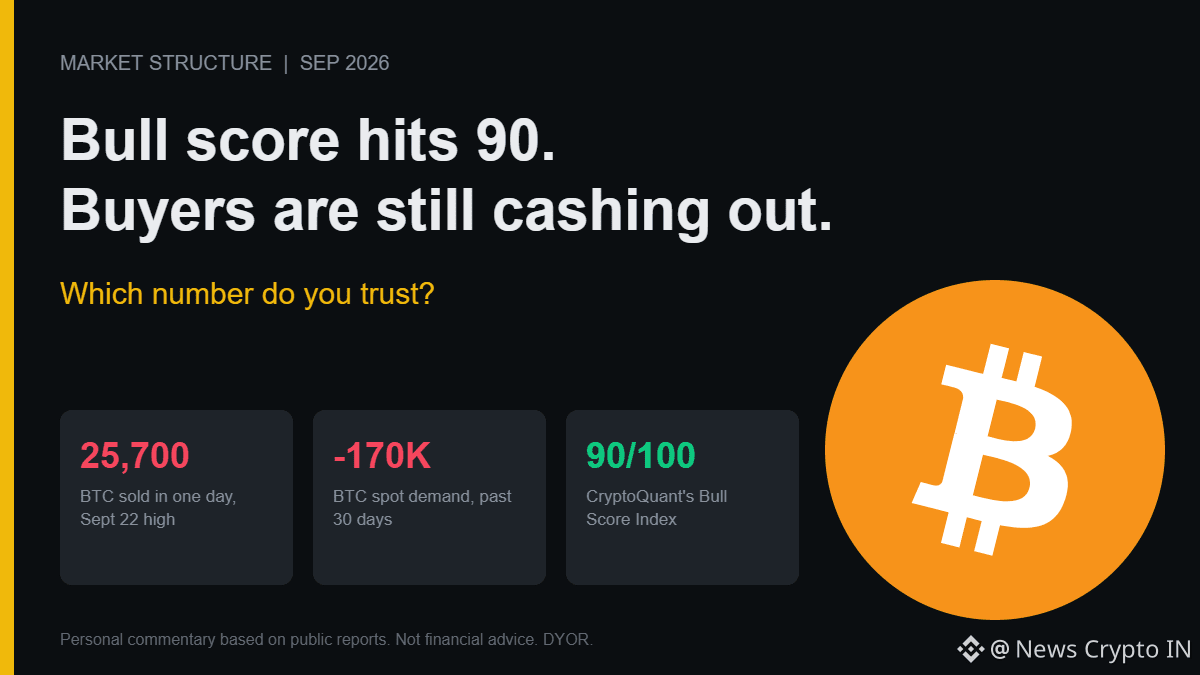
Índice Bull Score de CryptoQuant para $BTC se sitúa en 90 sobre 100. Ese número por sí solo te haría pensar que esta racha aún tiene margen para seguir. Mientras tanto, los traders que ya han asegurado beneficios tenían 25,700 BTC con ganancias al 22 de septiembre, la mayor realización en un solo día de este año, y los compradores recientes están con un 33% de beneficio no realizado promedio, el mayor colchón desde diciembre de 2024.
Ambos datos son ciertos al mismo tiempo, y ahí está exactamente el problema con los titulares que dan puntuaciones.
El Bull Score mira hacia atrás: el BTC cerró por encima de su media móvil de 365 días, algo que históricamente confirma una nueva fase alcista. Pero otros dos indicadores de CryptoQuant miran hacia adelante, y están parpadeando en amarillo. La demanda al contado se contrajo en aproximadamente 170,000 BTC durante los últimos 30 días. El crecimiento de la demanda de futuros, el combustible especulativo para movimientos rápidos, se desplomó un 90% en 15 días.
El BTC ya devolvió parte de la ganancia de la semana pasada, al caer desde un máximo de ocho meses cerca de 87,400 dólares hasta alrededor de 83,300. No es un desplome. Es lo que ocurre cuando la toma de beneficios supera a las compras nuevas.
La lectura de CryptoQuant: "Sin demanda fresca, las subidas luchan por extenderse". Una puntuación de 90 te dice que la estructura ha sido alcista. No te dice quién queda por comprar el siguiente tramo al alza.
Si las personas que compraron esta caída ya están con un 33% de ganancia y empiezan a tomar beneficios, ¿de dónde vendrá la próxima ola de demanda?
#Bitcoin #CryptoQuant
404
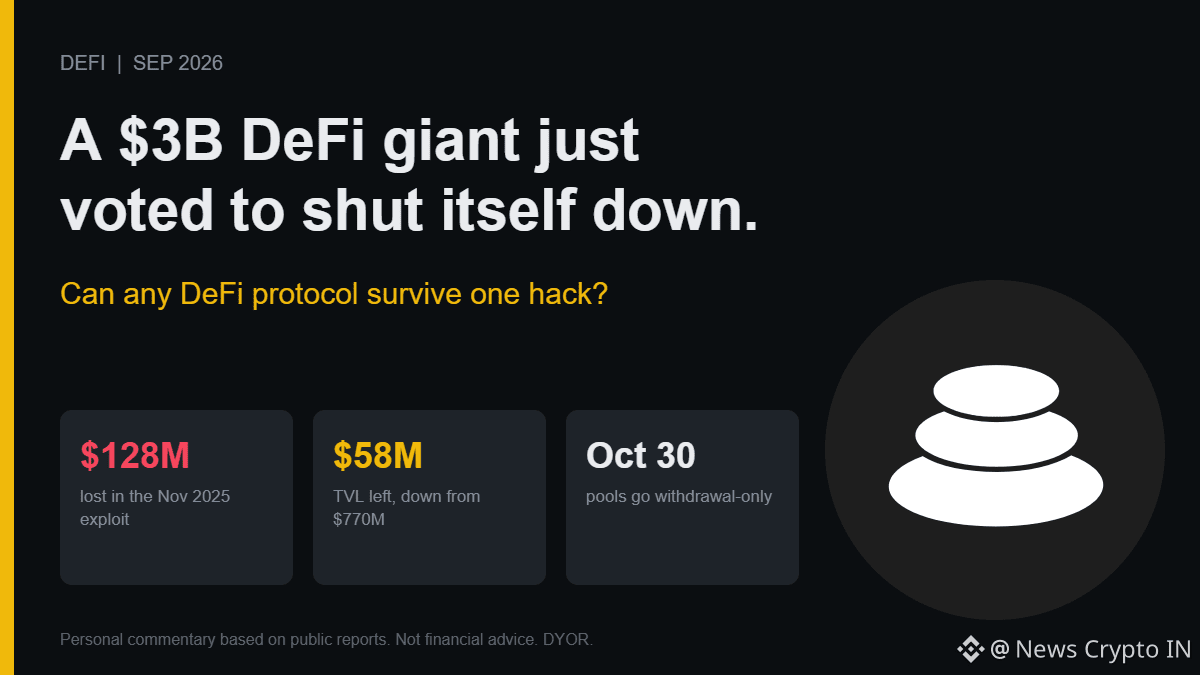
Los titulares de $BAL acaban de votar para poner fin a Balancer, un protocolo que en su momento llegó a tener $3B en TVL. Se aprobó la BIP-928. Las pools permanecen abiertas para retiros hasta el 30 de octubre, y el V3 Vault se pausa el 30 de noviembre.
La cadena de acontecimientos es brutal. 3 de noviembre de 2025: un atacante explota un error de redondeo en la función "upscale" de las Composable Stable Pools, un fallo de pérdida de precisión en cómo Solidity maneja la división entera en umbrales de saldo específicos. $128M se pierden en una sola transacción. El TVL cae 46% en un día, de $770M a $422M, y sigue sangrando hasta alrededor de $58M hoy. Los ingresos mensuales del protocolo pasan de $1.13M en octubre de 2025 a $56,781 para agosto de 2026. Balancer Labs, la entidad corporativa, cerró en marzo.
Esto no fue un rug pull ni un fundador que se esfumó. Fue código auditado, un equipo conocido, años de historial operativo y un bug matemático que nadie detectó hasta que $128M se esfumaron.
Esa es la lectura incómoda para DeFi en general: las auditorías y la reputación reducen el riesgo, no lo eliminan. Un único exploit borró la razón de existir de un protocolo de $3B, no porque la tesorería se agotara, sino porque los usuarios dejaron de confiar en las pools lo suficiente como para seguir usándolas.
Balancer no es el primer protocolo DeFi de "blue chip" en plegarse tras un hack, y no será el último.
Si un protocolo tan establecido puede terminarse con un solo bug, ¿qué significa exactamente "battle-tested" (probado en batalla) en DeFi?
#Balancer #DeFi
639
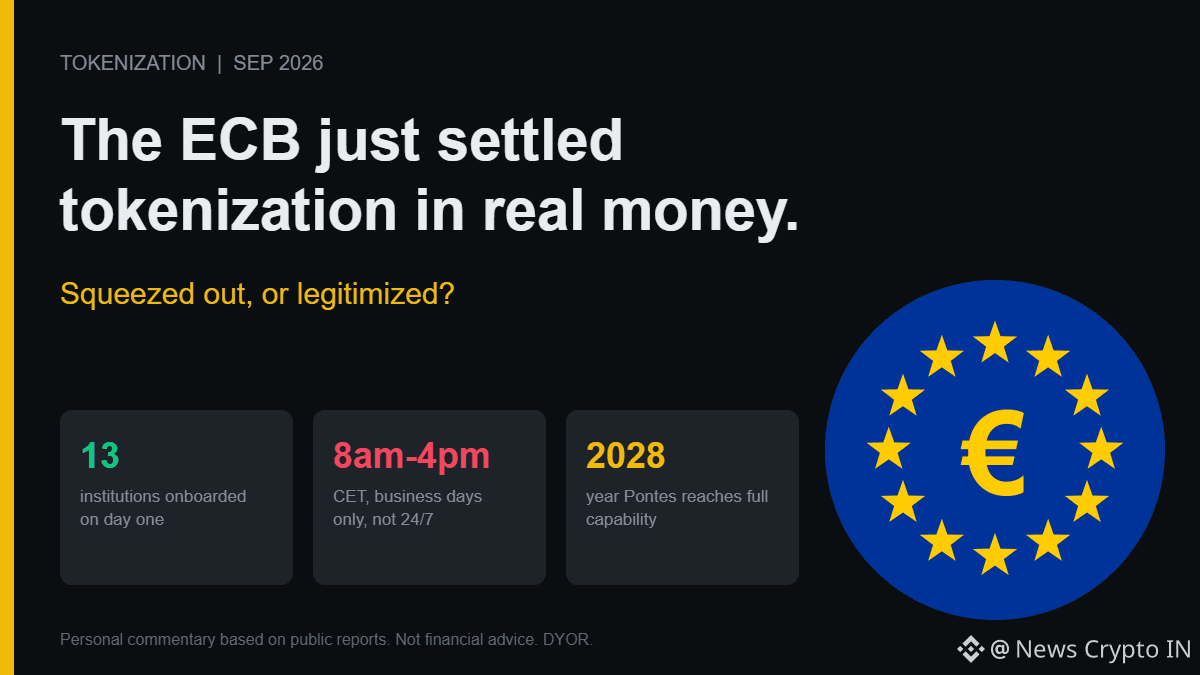
El BCE acaba de activar Pontes, un puente que permite que los valores tokenizados se liquiden en dinero real del banco central. Entró en funcionamiento el 21 de septiembre con 13 instituciones incorporadas, incluidas Deutsche Bank, Santander, Société Générale, KfW y el Banco Europeo de Inversiones, además de cuatro operadores de libro mayor como Clearstream. El BCE también ha empezado a preparar inversiones de una pequeña parte de sus propios fondos en valores tokenizados, liquidados a través de Pontes.
Por qué importa: las operaciones tokenizadas se han liquidado en su mayoría en dinero de bancos comerciales o en stablecoins, que conllevan riesgo de crédito y las grandes instituciones no suelen querer asumirlo. Un activo de liquidación libre de riesgo era uno de los mayores obstáculos. Pontes lo elimina, al menos para los participantes mayoristas.
Ahora las salvedades que Crypto Twitter se saltará:
- Funciona de 8:00 a 16:00 (CET) en días laborables. No 24/7.
- La finalización de la pata en efectivo sigue anclada en el sistema existente TARGET2.
- Solo es mayorista, para bancos y la infraestructura de mercado, no para el retail.
- Se prevé que la capacidad completa, con horarios más largos y más funciones, esté lista para 2028.
Así que esto no es “blockchain reemplaza a los bancos”. Es que los bancos adoptan blockchain en sus propios términos, con el banco central como capa de liquidación.
La pregunta abierta para las stablecoins: si las instituciones pueden liquidar activos tokenizados en dinero del banco central, ¿cuál es el caso de uso mayorista de una stablecoin privada? El retail y el 24/7 todavía parecen territorio de stablecoins (mi lectura), pero el segmento institucional se ha vuelto más reducido.
¿La liquidación del banco central está desplazando las stablecoins de las finanzas institucionales, o está legitimando la operación de tokenización que la cripto lleva vendiendo?
#ECB #Tokenization
1
890
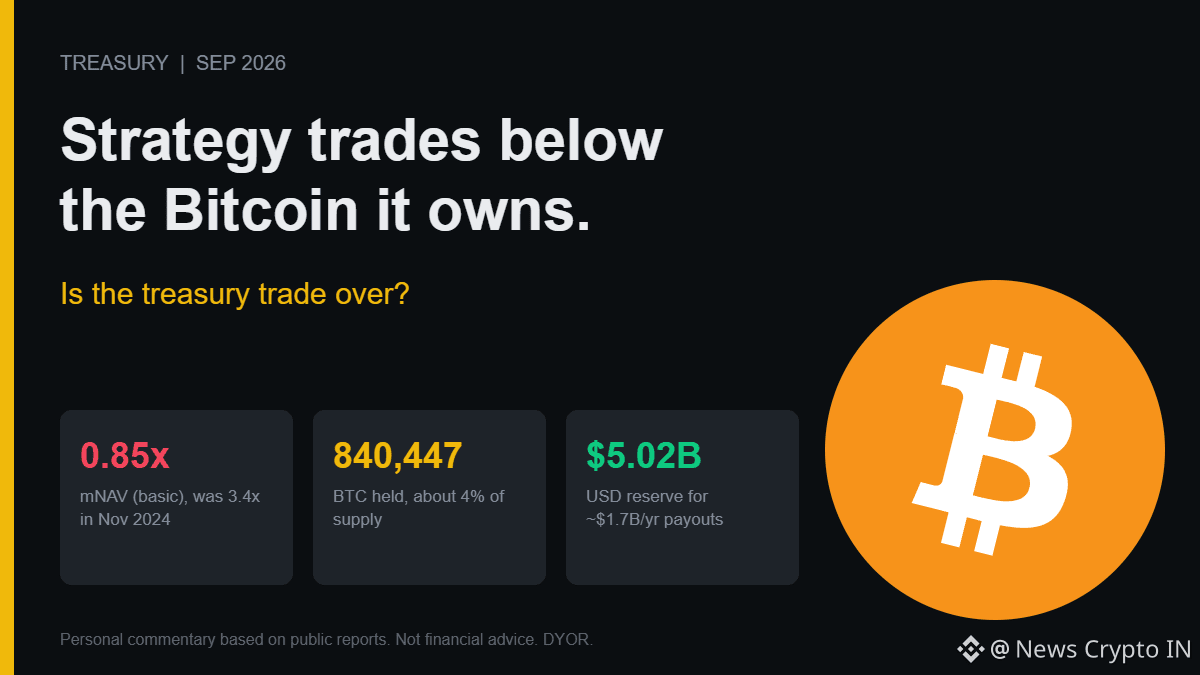
Estrategia, el mayor tenedor corporativo de Bitcoin, ahora cotiza por debajo del valor del Bitcoin que posee. Su mNAV básico fue de 0,85x el 21 de septiembre, lo que significa que el mercado valora a la compañía aproximadamente un 15% por debajo de su BTC por acción. En noviembre de 2024, ese múltiplo rondaba 3,4x.
Por qué importa: todo el modelo de empresa-tesorería funciona con una prima. Vende acciones por encima del valor de tu BTC, compra más $BTC y repite. Por debajo de 1x, ese volante de inercia funciona al revés.
Estrategia mantiene 840.447 BTC (aprox. el 4% de la oferta) y una reserva de 5,02B USD. La reserva existe por una razón: alrededor de 15B USD de acciones preferentes, con unos 1,7B USD al año en dividendos preferentes e intereses de la deuda. A ese ritmo, la reserva cubre un poco menos de tres años (mis cálculos).
El contrapunto razonable: en términos de valor empresarial, que incluye deuda y preferentes, el mNAV sigue estando alrededor de 1,11x. La imagen depende de qué métrica uses, y nada obliga a la empresa a vender Bitcoin hoy.
Aun así, la compañía que construyó el manual de juego de la tesorería corporativa ya no tiene capital barato para financiarlo. Con los ETF spot captando 2,39B USD la semana pasada, el comprador marginal parece más un ETF que una empresa de tesorería (mi lectura).
¿El mayor tesoro corporativo de Bitcoin todavía mueve el precio, o el trade de tesorería terminó?
#Strategy #Bitcoin
1
200
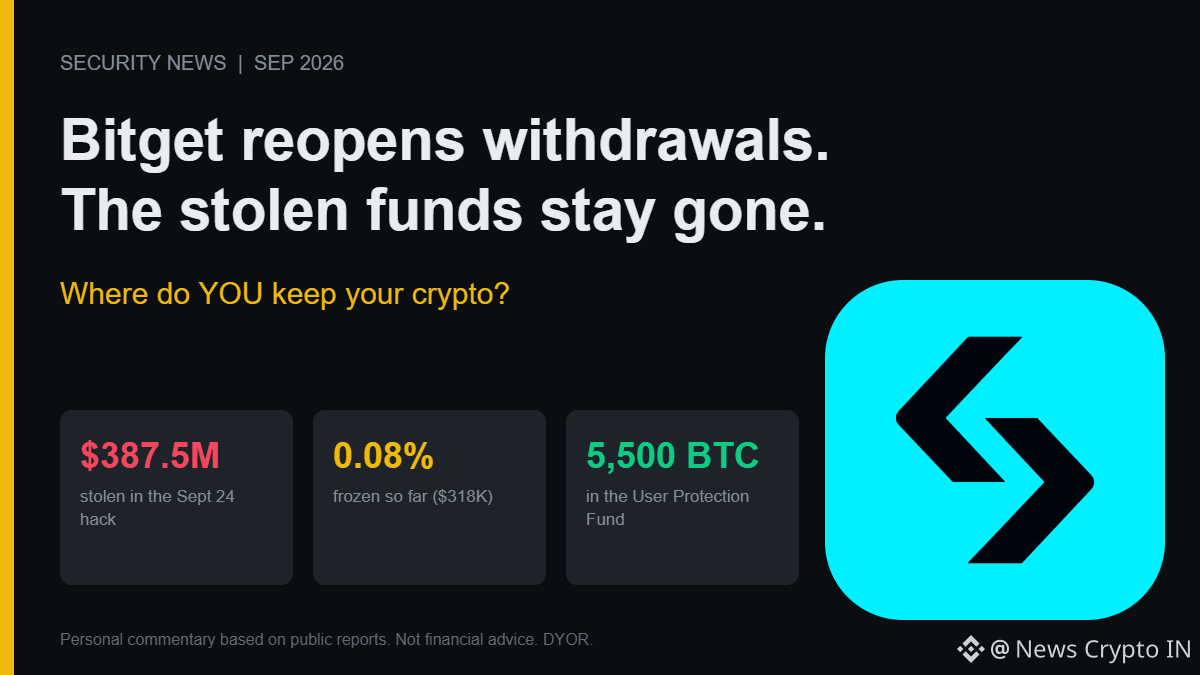
Bitget comienza hoy a reabrir los retiros tras el hack de 387,5 millones de dólares: $BTC first (28 de septiembre), ETH el 29 de septiembre, USDT el 30 de septiembre y todo lo demás para el 2 de octubre. La bolsa afirma que su Fondo de Protección al Usuario, que tiene 5.500 BTC, cubrirá las pérdidas en su totalidad, y que los saldos de los usuarios y las billeteras en frío no se vieron afectados.
El lado de la recuperación es donde se vuelve incómodo. Circle y Tether congelaron unos 318.000 dólares en stablecoins vinculadas al ataque, menos del 0,1% de lo que se robó. Aproximadamente 75 millones de dólares de los $XRP s robados están en cuentas que no pueden congelarse bajo las reglas del XRP Ledger. Bitget ofrece una recompensa del 5% por cualquier cosa que se congele o se recupere.
La lección no trata de una sola bolsa. Los hacks de este tamaño se pagan con un fondo de reserva, por lo que normalmente los usuarios quedan cubiertos. El dinero robado casi nunca vuelve.
ENCUESTA: ¿Dónde guardas la mayor parte de tu cripto?
1) Exchange centralizado
2) Autocustodia (billetera de hardware)
3) Dividido entre ambos
4) DeFi on-chain
Responde con tu número y una línea sobre el porqué.
#Bitget #CryptoSecurity
1
434
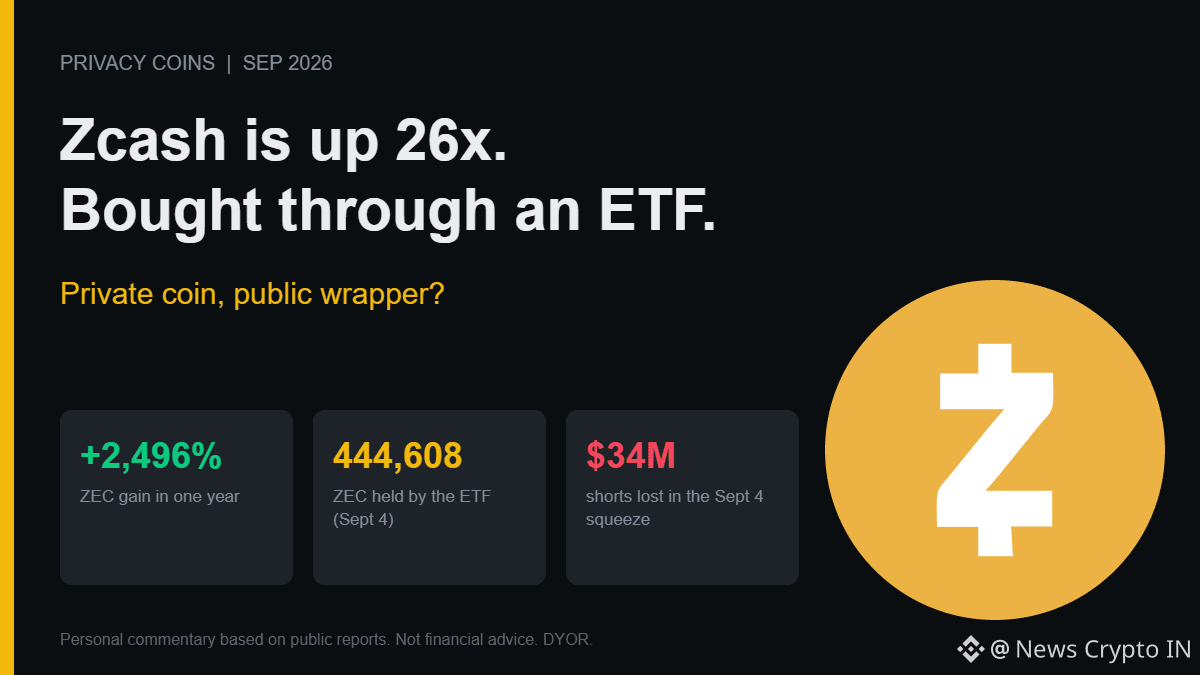
$ZEC is subió aproximadamente un 2.496% en un año y tocó $1.693 el 26 de septiembre. Zcash en cifras de cuatro dígitos era una broma hace doce meses.
Lo impulsaron dos cosas. Primero, el fondo de Grayscale se convirtió en un ETF de NYSE Arca (ZCSH) el 24 de agosto, con aproximadamente 444.608 ZEC (~$463M) al 4 de septiembre. Segundo, la SEC cerró en enero su investigación de varios años sobre la Zcash Foundation sin emprender acciones de cumplimiento.
Fíjese en la ironía: la moneda vendida como privacidad financiera ahora se compra a través de uno de los envoltorios más regulados y más documentados en las finanzas. El comprador del ETF necesita una cuenta de corretaje y KYC. La privacidad está en el activo, no en el comprador.
Eso no es un golpe, es el mecanismo. El acceso institucional movió el precio, y también significa que el comprador marginal ahora es un asignador de fondos, no un cypherpunk. Los fondos rotan. Una historia que eleva una moneda unas 26 veces ("miedo a la vigilancia con IA", "la privacidad es la operación del año") normalmente ya se descuenta cuando llega a cada lista de tendencias.
Un alza tan pronunciada también está impulsada por el apalancamiento. El 4 de septiembre, cuando ZEC tocó $1.000, los vendedores en corto perdieron $34M en un solo squeeze. Los squeezes terminan cuando se acaban los cortos, no cuando llegan los fundamentos.
ZEC cae cerca de un 6% hoy y sigue entre las monedas más buscadas en Binance Square. ¿Es una nueva clase de activo o la operación más concurrida del año?
#Zcash #PrivacyCoins
1
178
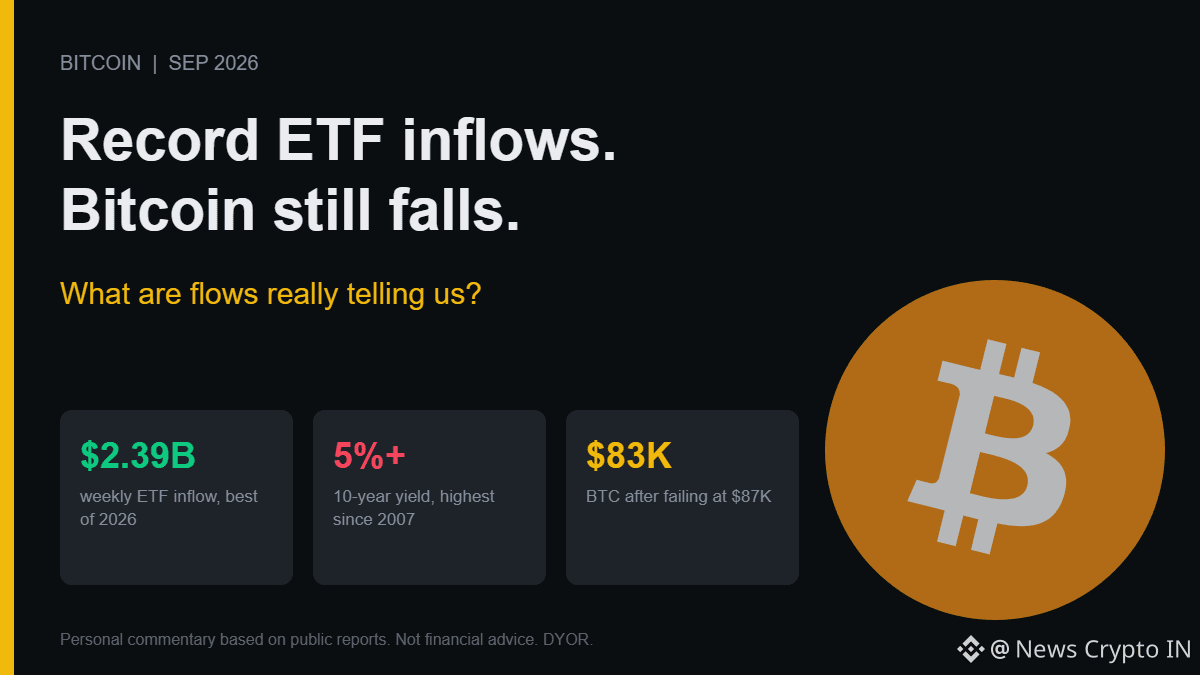
Bitcoin cayó hasta alrededor de $83K después de no lograr mantenerse por encima de $87K, en la misma semana en la que los ETF al contado captaron $2.39B, la mejor semana de 2026. Récord de entradas, vela roja. Ese es el enigma que todos están preguntando.
Esto es lo que deja fuera la historia de la "demanda de los ETF". El rendimiento del Tesoro a 10 años ha superado el 5%, un nivel no visto desde 2007. El Brent ronda los $106 tras el rechazo de Trump a la última propuesta de Irán para reabrir el Estrecho de Ormuz. El dólar está más fuerte. A nadie de todo esto le importa cuántas acciones de ETF se crearon.
La lectura que explica ambas cosas es esta: los compradores de ETF son reales, pero están absorbiendo la oferta de quienes venden en la zona de $84K-$87K. El capital fresco se encuentra con vendedores, así que el precio se mueve lateralmente o hacia abajo en lugar de subir. Eso no es "falta de demanda". Es una demanda igual a la oferta a ese precio.
Por qué importa: los titulares sobre el flujo de los ETF se tratan como una señal de precio. Los flujos te dicen quién está comprando, no si el comprador está ganando. Con un rendimiento del Tesoro por encima del 5%, cada dólar que entra a $BTC es un dólar que renuncia a un rendimiento seguro, y la exigencia para conservarlo sigue subiendo.
Otro vacío que hay que vigilar: Fear & Greed aún marca 68 (Greed) mientras el precio cae. El sentimiento no se ha puesto al día con la cotización.
Si los flujos récord no logran impulsar el precio con rendimientos por encima del 5%, ¿qué podría?
#BTCFallsBelow$83000 #BitcoinSpotETFs$2.39BWeeklyNetInflow
BTC-0,07%
AGGETF-0,02%
1
131
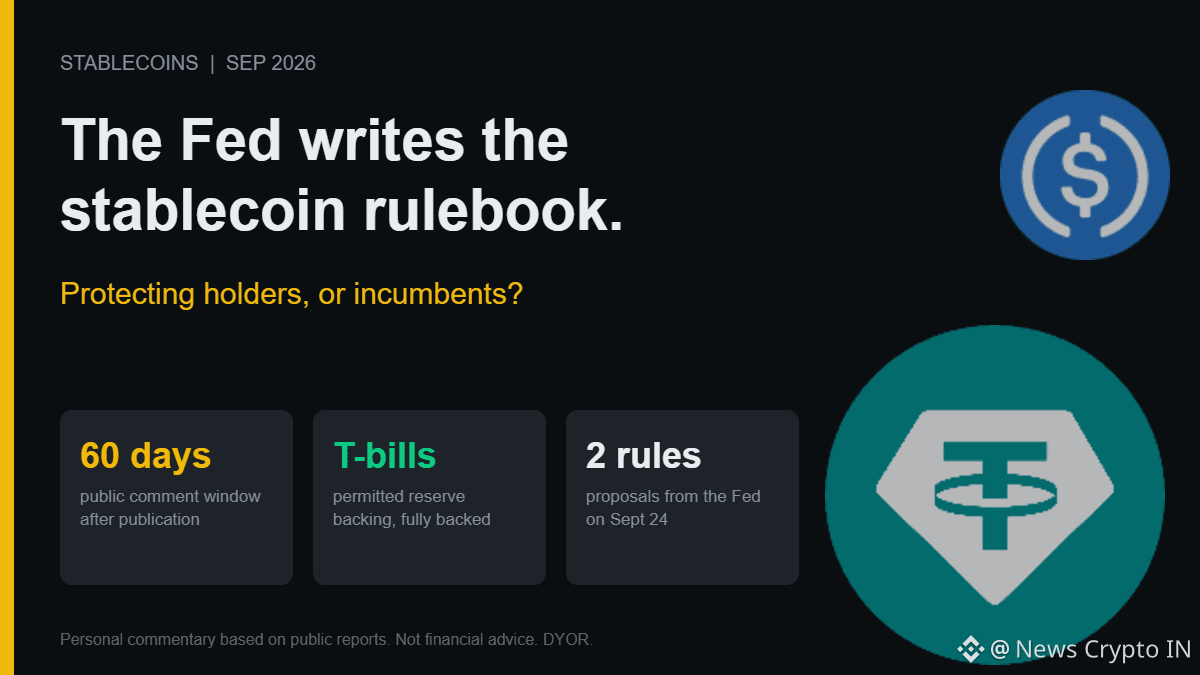
La Fed acaba de poner sobre la mesa el primer texto real de reglas de la Ley GENIUS para emisores de stablecoins, y suena como un manual regulatorio bancario, no como algo propio de cripto.
Dos propuestas, anunciadas el 24 de septiembre:
1. Reservas y capital: los emisores deben respaldar plenamente los tokens con activos permitidos como letras del Tesoro a corto plazo y otros activos líquidos de alta calidad, además de requisitos de capital estandarizados para riesgos crediticios y operativos.
2. Solicitudes: los bancos que quieran emitir deben presentar un plan de negocios e información financiera, con un proceso formal para apelaciones, audiencias y determinaciones finales.
La FDIC emitió su propia propuesta para las instituciones que supervisa. Los comentarios están abiertos durante 60 días después de la publicación en el Federal Register.
Por qué esto importa: ayer escribí sobre cómo los costos fijos de cumplimiento favorecen a los grandes emisores. Estas propuestas son lo que convierte ese pronóstico en texto de reglas. Los colchones de capital y los expedientes de solicitud son baratos para un banco con un departamento de cumplimiento, pero caros para una startup nativa de cripto.
El lado positivo es real: el respaldo total con letras del Tesoro y los colchones de capital hacen que un “run” de la stablecoin sea menos probable, y eso es bueno para cualquiera que esté estacionando dinero en una.
La pregunta abierta es quién termina emitiendo los dólares. Si los ganadores son bancos afiliados, los “dólares permissionless” se convierten en “dólares permitidos”.
¿Estas reglas están protegiendo a los tenedores o protegiendo a los actores establecidos? Ambas cosas pueden ser ciertas.
#FedProposesPaymentStablecoinRules #GENIUSAct
1
141
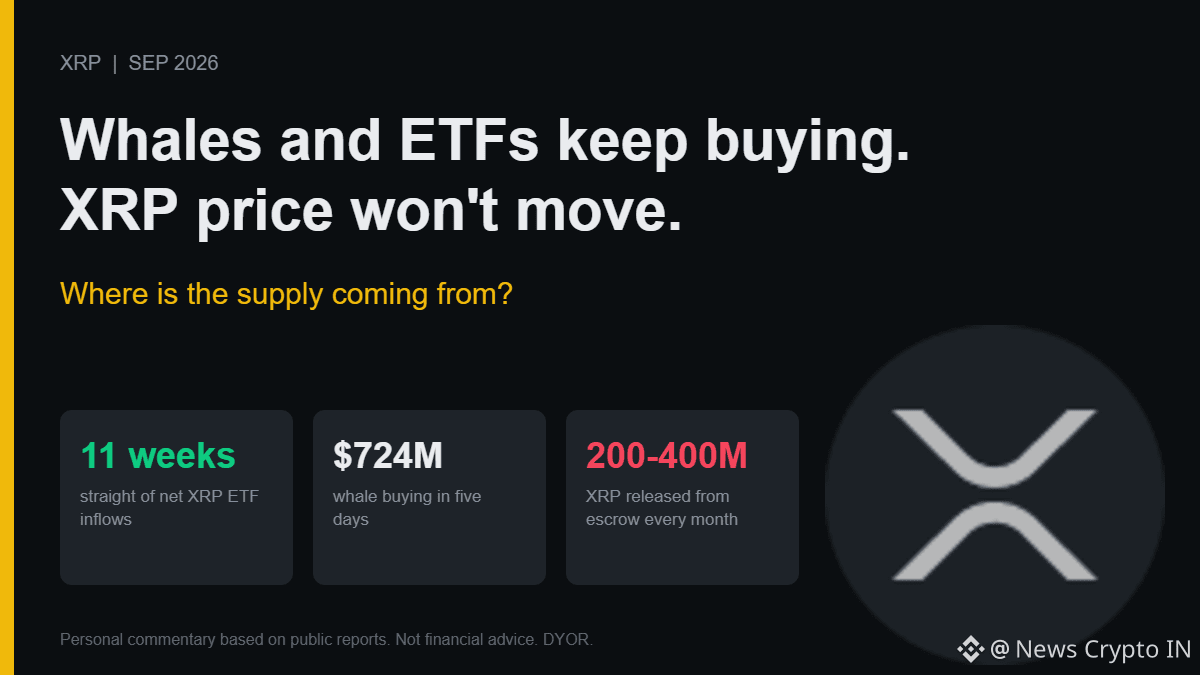
$XRP ballenas compraron alrededor de 470M de tokens (~724M$) en cinco días, y los ETF spot de XRP en EE. UU. acaban de registrar su 11.ª semana consecutiva de entradas netas: 75,59M$ la semana pasada, aproximadamente 1,79B$ acumulados, cerca de 2B$ en AUM entre 7 fondos. ¿El precio? Todavía defendiendo 1,50$, con 1,60$ como primera resistencia.
Entonces, ¿por qué toda esa demanda no lo está elevando? Oferta. Las liberaciones de la tesorería/escrow de Ripple ponen 200-400M de XRP en circulación cada mes. A ~1,50$, eso equivale a alrededor de 300-600M$ de oferta por mes, frente a unos 325M$ al mes de entradas a los ETF al ritmo de la semana pasada (mis cálculos). Ripple históricamente ha vuelto a bloquear una buena parte de lo que desbloquea, así que no todo se vende, pero el “lastre” es lo que explica por qué pueden coexistir “flujos alcistas” y “precio plano”.
Una cosa más: la compra de ballenas y las entradas a los ETF se reportan como dos confirmaciones separadas, pero pueden ser en parte el mismo dinero moviéndose entre wallets, custodios y fondos. Más reportes de actividad no significa automáticamente más compradores.
Aun así, 11 semanas seguidas es una racha real, y 1,50$ se ha mantenido.
Los alcistas dicen que la oferta se está absorbiendo. Los bajistas dicen que, con flujos tan fuertes, el precio ya debería haberse movido. ¿Cuál es?
#XRP #Ripple
2
166
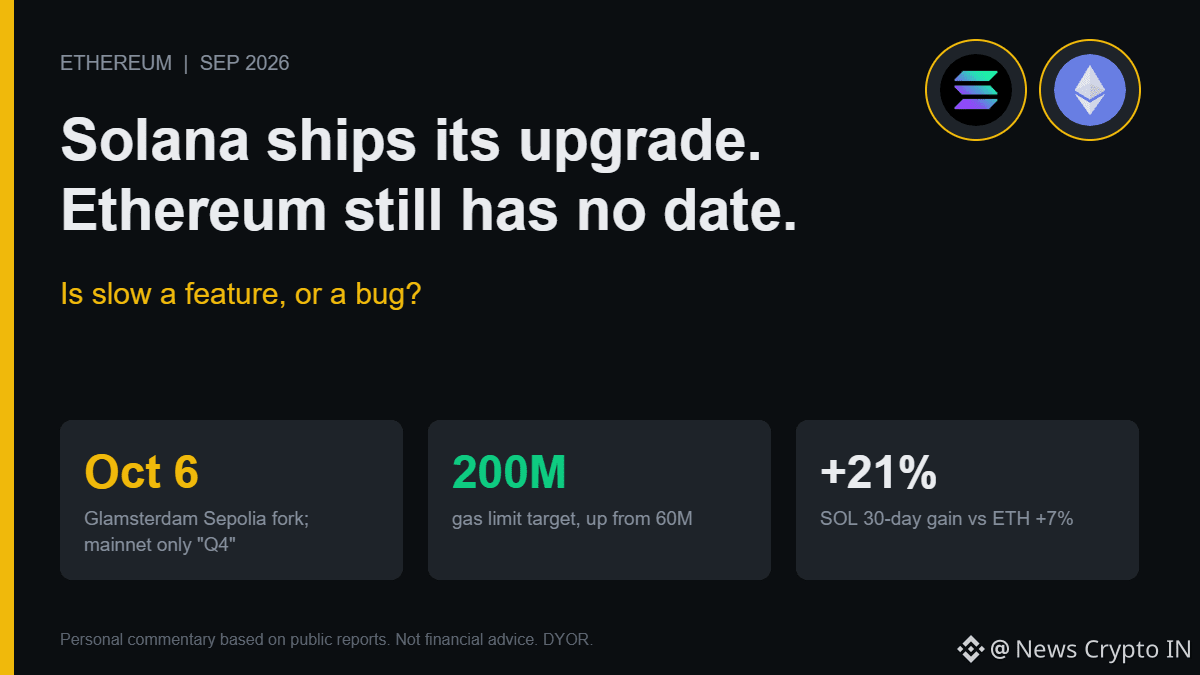
Mismo día, dos hojas de ruta muy diferentes. Solana comenzó hoy a activar en mainnet su reescritura del consenso Alpenglow. El Glamsterdam de Ethereum aún no tiene fecha para mainnet: el fork de la testnet Sepolia está programado para el 6 de octubre, y el mainnet solo se “espera en Q4 2026”.
Lo que promete Glamsterdam es grande: ejecución de transacciones en paralelo, separación proposer-builder consagrada y un límite de gas que se eleva gradualmente de 60M hasta 200M. En el papel, es la respuesta de Ethereum a la carrera por el rendimiento.
La pregunta incómoda: ¿cuánto tiempo puede “entregar cuando esté listo” seguir siendo una característica en lugar de convertirse en un pasivo? Cada trimestre retrasado es otro en el que las cadenas más rápidas ganan velocidad de mercado mientras la historia de escalado del L1 de $ETH sigue en una hoja de ruta.
La contraargumentación: la cautela es el punto. Una red que asegura tanto valor no puede permitirse moverse tan rápido como cadenas más nuevas. Y el dinero no huye: los fondos de ETH ingresaron $86.95M el 25 de septiembre, extendiendo una racha de compras de seis días, con ETH alrededor de $2,687.
Pero el marcador del último mes inclina la balanza en el otro sentido: SOL está arriba cerca de un 21%, ETH cerca de un 7%. La credibilidad de la hoja de ruta es una moneda, y se va agotando con cada fecha que se retrasa.
¿A cuál le confías más: a la cadena que entrega rápido, o a la cadena que entrega tarde?
#Ethereum #Glamsterdam
1
199
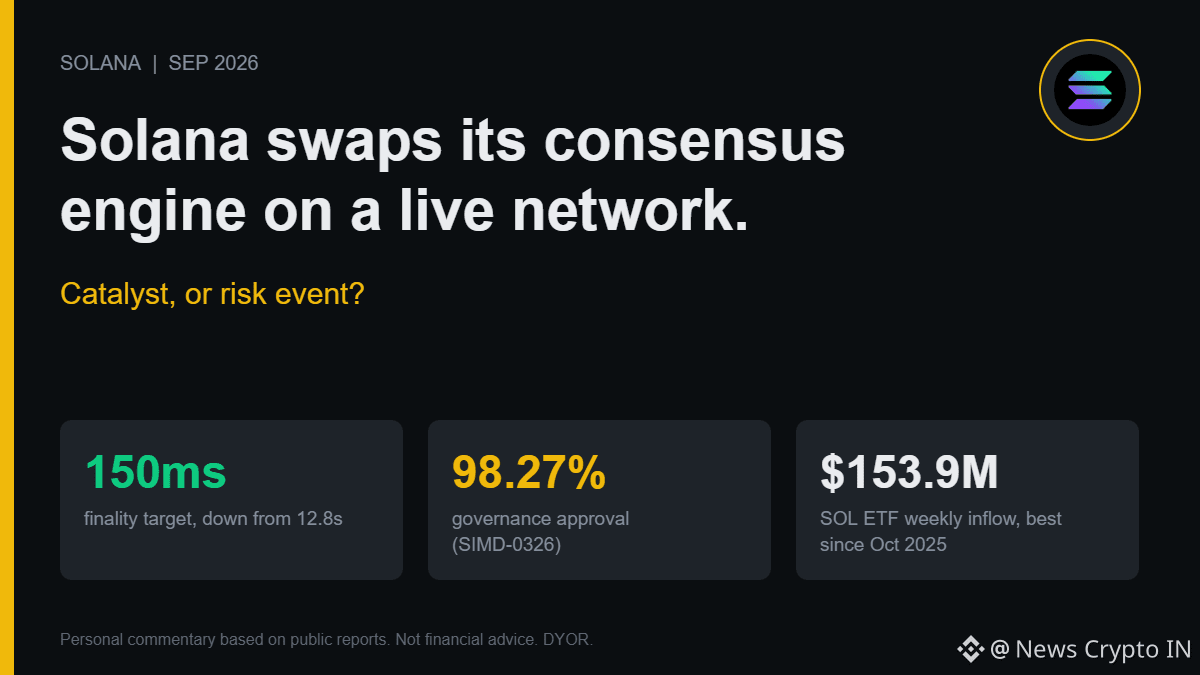
El mayor cambio de protocolo de Solana de toda su historia empieza a activarse hoy. Alpenglow reemplaza a TowerBFT por un nuevo consenso llamado Votor, recortando la finalización de alrededor de 12,8 segundos a unos ~150 milisegundos. Eso es ~85x más rápido. La gobernanza lo aprobó con el 98,27% de los votos.
Lo bueno: la red ahora puede tolerar hasta un 40% del stake sin responder o en modo adversario antes de que se detenga la finalización, frente a un tercio. El tiempo de slot ya bajó a 250 ms desde el 18 de septiembre. Y $SOL ETFs acaba de ingresar 153,87 millones de dólares, su mejor semana desde octubre de 2025, con SOL cotizando alrededor de 124 dólares.
La parte que el hype se salta:
- Solo Votor entra en funcionamiento hoy. Rotor, la otra mitad de la reescritura, llega más adelante.
- Los certificados de voto ya no se limitan por comisiones, así que los críticos señalan un riesgo de spam/DoS que no ha sido sometido a pruebas de estrés en mainnet.
- Buscar velocidad empuja hacia hardware de validadores de gama alta, lo que presiona la descentralización.
- Los validadores que no se hayan actualizado a Agave v4.3 corren el riesgo de bifurcarse fuera de la red.
La Fundación Solana dice que la red ha tenido un 100% de disponibilidad durante unos 30 meses. Ese es el récord que Alpenglow debe proteger. La finalización más rápida no sirve de nada si cuesta confiabilidad.
Reescribir el consenso en una red que vale aproximadamente 70.000 millones de dólares es la actualización más audaz de la historia de Solana. Alcista si se sostiene. Costosa si no.
¿Lo estás tratando como un catalizador o como un evento de riesgo?
#Solana #Alpenglow
2
158
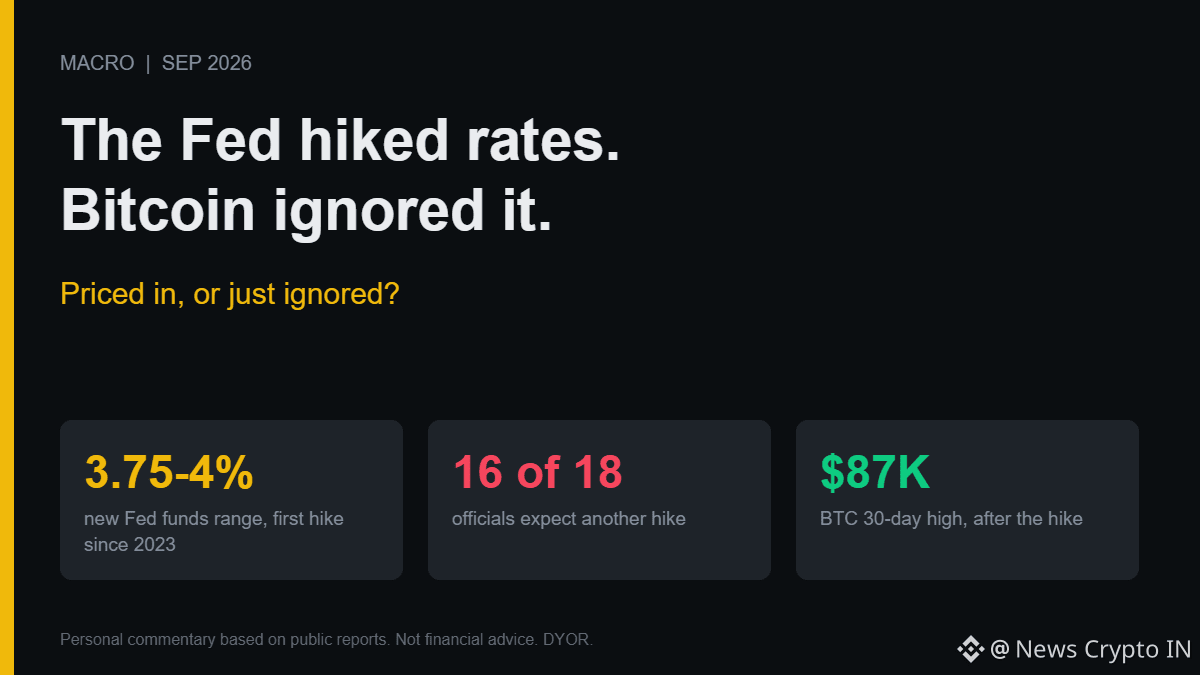
La Fed subió las tasas el 16 de septiembre: 25 puntos básicos hasta 3,75%-4%. Unánime, 12-0, y el primer alza desde julio de 2023. 16 de 18 funcionarios esperan al menos una más, y los mercados están descontando subidas hasta 2027.
La respuesta de Bitcoin: al alza. $BTC pasó de un mínimo en 30 días cerca de $75K a un máximo de $87K, y todavía se mantiene alrededor de $84K.
El manual dice que el dinero más restrictivo presiona los activos de riesgo. Crypto Twitter dice "ya estaba descontado". Quizá. Pero "ya estaba descontado" es a menudo lo que la gente dice cuando no puede explicar un movimiento.
Esta es la lectura incómoda: este rally parece sostenido por una demanda estrecha (ingresos récord en ETFs, compras del tesoro corporativo), no por una liquidez amplia. Las pujas estrechas son las primeras en desvanecerse cuando los rendimientos siguen subiendo, y el propio gráfico de puntos de la Fed indica que el endurecimiento no ha terminado.
Los mayores rendimientos de los bonos del Tesoro también les dan a los grandes inversores una alternativa sin riesgo que paga ~4%. Crypto tiene que superar ese obstáculo, y no paga nada a menos que la apuestes o la prestes.
No estoy diciendo que sea un máximo. Solo señalo el escenario: una Fed más agresiva, rendimientos en aumento y un mercado que ignora todo eso. O la Fed cede, o el mercado.
¿Para cuál te estás posicionando?
#Fed #Bitcoin
1
147
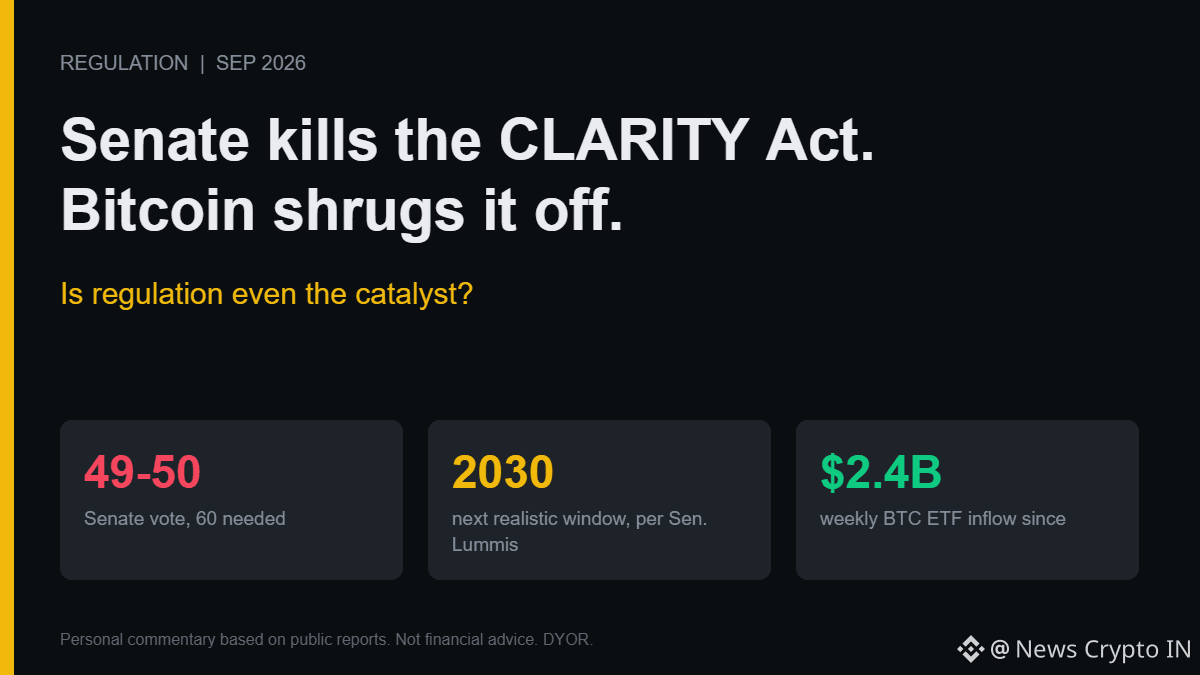
El Senado de EE. UU. acaba de matar el mayor proyecto de ley de criptomonedas de los últimos años. La Ley CLARITY no logró una votación procedimental 49-50 el 15 de septiembre, por debajo de los 60 votos que necesitaba. Todos los demócratas y cuatro republicanos (Collins, Hawley, Moran, Tillis) votaron no. La senadora Lummis dice que la próxima ventana realista para la legislación sobre la estructura del mercado es 2030.
Dos semanas después, $BTC tocó 87K y los ETF spot de Bitcoin recaudaron 2.4B en una sola semana, la mayor cifra desde octubre.
Tanto para "la claridad regulatoria es el catalizador". Durante años, la propuesta era que las criptomonedas no pueden hacerse convencionales sin una ley de estructura de mercado. El mercado acaba de recibir la noticia contraria y ha hecho lo contrario del pánico.
Lo que sugiere: el precio está siendo impulsado por los flujos de ETF y la liquidez, no por la legislación. El capital que quiere exposición a Bitcoin ya tiene una puerta regulada. El proyecto de ley importó mucho más para DeFi, las altcoins y las bolsas que para el BTC en sí.
La cara opuesta es real. Si la guerra territorial entre la SEC y la CFTC sigue sin resolverse, cada token fuera del envoltorio de los ETF permanece en una zona gris. Tillis presentó una moción para reconsiderarlo, así que no está muerto, pero "no está muerto" no es "aprobado".
Los alcistas dicen que la noticia no importa. Los bajistas dicen que el mercado está ignorando un problema real. ¿Qué lado tiene razón, o es que ambos?
#CLARITYAct #Crypto
1
156
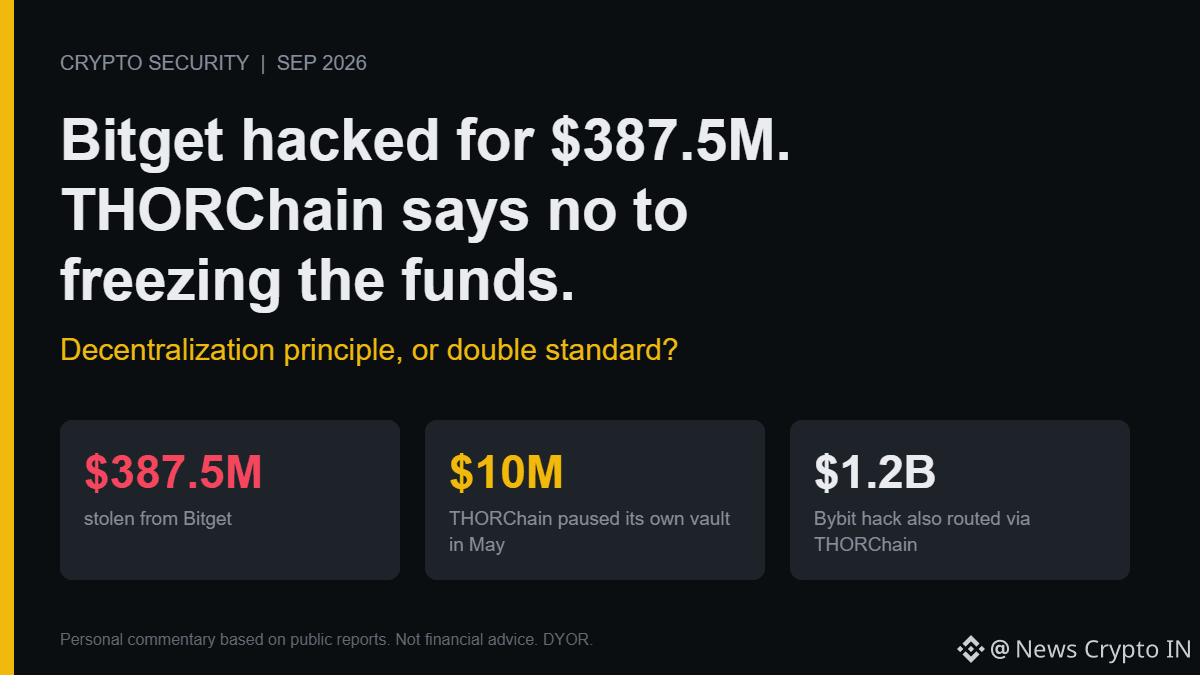
Bitget perdió 387,5 M$ en una brecha de seguridad en una cartera esta semana; uno de los mayores hackeos del año, con vínculos sospechados con Corea del Norte. Los fondos robados se intercambiaron y se transfirieron mediante un puente a través de THORChain ($RUNE). El CEO de Bitget le pidió a THORChain que bloqueara las direcciones marcadas. THORChain dijo que no.
El argumento: protocolo sin permisos, sin censura, el código es neutral. Suena muy principiado.
Excepto que en mayo, THORChain pausó una bóveda después de que se drenaran aproximadamente 10 M$ de sus propios fondos. El fundador de OKX, Star Xu, lo expresó sin rodeos: una red que puede detenerse cuando está en riesgo su propio dinero, pero se niega cuando el de otra persona lo está, no es “como Bitcoin”.
Ese es el problema del doble estándar. O el protocolo puede intervenir o no puede. Si puede, “somos solo código” deja de ser un hecho técnico y pasa a ser una elección sobre qué pérdidas cuentan.
La contrarréplica más justa: una vez que un protocolo bloquea direcciones a solicitud de un exchange, está construyendo la maquinaria de censura que la descentralización debía evitar. ¿Quién decide quién queda marcado a continuación? Esa pendiente es real.
Pero el patrón también importa. Una gran parte del hack de Bybit de ~1,2B $ en 2025 también pasó por THORChain. En algún punto, “infraestructura neutral” y “vía preferida de blanqueo” describen la misma cosa.
No estoy eligiendo un bando por ti. Solo pregunto: ¿la descentralización es un principio aplicado de forma consistente, o es un escudo que se alza dependiendo de quién esté pidiendo?
#THORChain #Descentralización
Bitget perdió 387,5 M$ en una brecha de seguridad en una cartera esta semana; uno de los mayores hackeos del año, con vínculos sospechados con Corea del Norte. Los fondos robados se intercambiaron y se transfirieron mediante un puente a través de THORChain ($RUNE ). El CEO de Bitget le pidió a THORChain que bloqueara las direcciones marcadas. THORChain dijo que no.
El argumento: protocolo sin permisos, sin censura, el código es neutral. Suena muy principiado.
Excepto que en mayo, THORChain pausó una bóveda después de que se drenaran aproximadamente 10 M$ de sus propios fondos. El fundador de OKX, Star Xu, lo expresó sin rodeos: una red que puede detenerse cuando está en riesgo su propio dinero, pero se niega cuando el de otra persona lo está, no es “como Bitcoin”.
Ese es el problema del doble estándar. O el protocolo puede intervenir o no puede. Si puede, “somos solo código” deja de ser un hecho técnico y pasa a ser una elección sobre qué pérdidas cuentan.
La contrarréplica más justa: una vez que un protocolo bloquea direcciones a solicitud de un exchange, está construyendo la maquinaria de censura que la descentralización debía evitar. ¿Quién decide quién queda marcado a continuación? Esa pendiente es real.
Pero el patrón también importa. Una gran parte del hack de Bybit de ~1,2B $ en 2025 también pasó por THORChain. En algún punto, “infraestructura neutral” y “vía preferida de blanqueo” describen la misma cosa.
No estoy eligiendo un bando por ti. Solo pregunto: ¿la descentralización es un principio aplicado de forma consistente, o es un escudo que se alza dependiendo de quién esté pidiendo?
#THORChain #Descentralización
1
1
ETH sube 31% en 30 días. XRP sube 37%. $SOL sube aproximadamente 40%, el mejor de la lista. $BTC "solo" ganó 24% en la misma ventana. El Índice de Temporada de Altcoins ya lo está llamando altseason.
Pero no. No según la definición real. El Índice de Temporada de Altcoins necesita que el 75% de las 100 principales superen a Bitcoin en una ventana móvil de 90 días. Ahora mismo, ese índice está en 33-37: sólido en territorio de Temporada de Bitcoin, y lejos del umbral de altseason.
Aquí está el desajuste: tres ganadores ruidosos (ETH, XRP, SOL) crean una narrativa de "todo está bombeando" en tu feed, mientras que la dominancia de BTC se mantiene elevada y la mayoría de las otras 97 monedas del top 100 se quedan discretamente por detrás del 24% de Bitcoin. Que algunos alts de gran capitalización estén superando a BTC no es lo mismo que afirmar que "el capital está rotando de forma amplia desde Bitcoin hacia los alts": esa segunda afirmación es lo que realmente significa altseason, y los datos dicen que todavía no ha ocurrido.
Como referencia, BNB sube un 6% comparativamente aburrido en la semana, cerca de $800: no forma parte de ningún hilo de hype de altseason, que es exactamente el punto. Si altseason fuera real, BNB no sería el silencioso.
Estructuralmente, los analistas observan los ratios ETH/BTC y SOL/BTC girando al alza después de que la dominancia de BTC alcanza su pico y comienza a revertirse: esa secuencia está en etapas iniciales, no completada. Así que esto es "algunos alts tuvieron un buen mes", no "el mercado ha rotado".
Si tus posiciones son ETH/XRP/SOL y estás arriba 30-40%, felicidades, eso es real. Solo no confundas a tres ganadores con una temporada.
#Altseason #DYOR
1
221
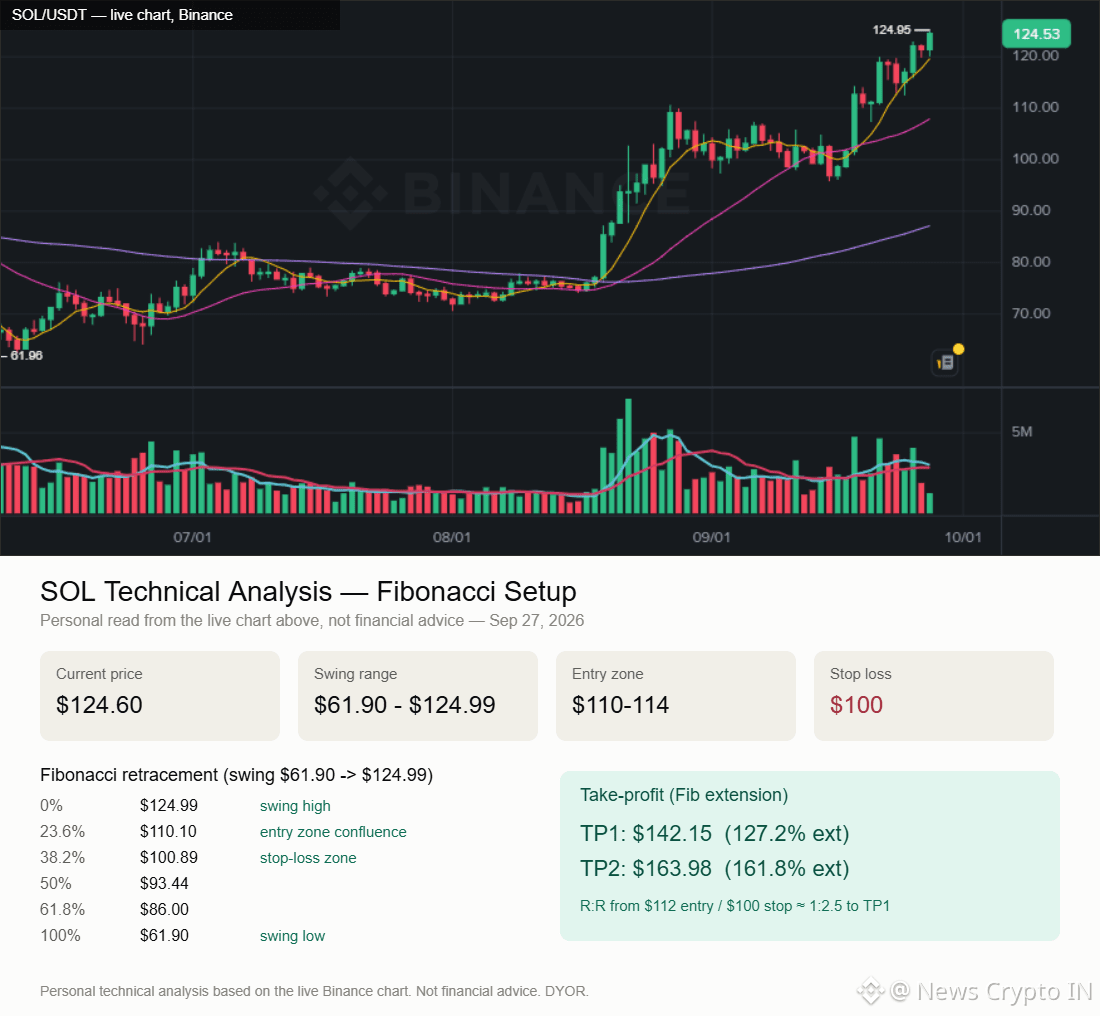
$SOL Análisis Técnico — configuración Fibonacci (lectura personal desde el gráfico en vivo, NFA)
Rango del swing de $61.90 -> $124.99. Observando la zona de entrada $110-114 (confluencia fib del 23.6%). Stop por debajo de $100 (fib del 38.2%). Objetivos: $142 / $164 (extensiones fib). R:R ~ 1:2.5 hasta TP1.
Mi propia opinión técnica basada en el gráfico en vivo — no es una señal. HAZ TU PROPIA INVESTIGACIÓN (DYOR).
#SOL #Solana #TechnicalAnalysis #Fibonacci #DYOR
1
286
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BitcoinClears$85200
210 vistas
57 están debatiendo
Ya tenemos el movimiento, y $BTC está exactamente donde estábamos antes de que llegaran los datos. Así es la paciencia real para una operación.
Los datos llegaron mezclados, pero con algunos números importantes. El Empleo No Agrícola de ADP se ubicó en 90K frente a los 73K pronosticados, mientras que el Core PCE se situó en 0,2% frente al 0,3% esperado. El PIB final también fue más fuerte, con 2,2% frente al 1,5% pronosticado, mientras que el Gasto Personal llegó a 0,9% frente al 0,8% esperado. Al mismo tiempo, los Ingresos Personales estuvieron por debajo con 0,2% frente al 0,5% pronosticado.
El BTC inicialmente se disparó hasta 85.600 dólares y ahora está de vuelta en el punto donde tiene que estar. Aún sigo mirando los rangos más bajos: 82.759 y la liquidez de 80.000 dólares, porque la liquidez de arriba ya quedó hecha y concluida.
Tuvimos una sesión en vivo durante los datos y, durante esa sesión, vimos el mercado en 83.800 dólares, luego en 85.600 dólares y después de vuelta hacia 83.000, y aun así no entramos en una operación.
Eso es la paciencia.
No podemos forzar una entrada cuando el mercado no tiene una dirección clara. El mismo rango sigue siendo el foco y esperaremos a que el mercado nos dé la configuración.
Decidme, chicos, ¿cómo estuvo la sesión? ¿Y deberíamos tener más sesiones regulares con nuestros miembros respetados para que podamos tener conversaciones adecuadas sobre el mercado?
#BitcoinClears$85200 #AltcoinSeasonIndexHoldsAbove60For5Days #USADPAdds90000JobsInSeptember #BitcoinSlipsBelow$84000 #SECToClarifyOnChainFundraisingRules
Crypto_LUX
·5 me gusta
·505 vistas
AltcoinSeasonIndexHoldsAbove60For5Days
4,618 vistas
368 están debatiendo
BitcoinSlipsBelow$84000
1,416 vistas
79 están debatiendo