
Nevo_o
101 Beiträge
Nevo_o
Melden
Nutzer blockieren
crypto enthusiast
24 Following
28 Follower
158 Like gegeben
Beiträge
·
--
FUNDING ALLE 4 STUNDEN – DAS IST NICHT NUR EINE TECHNISCHE KLEINIGKEIT
Seit dem 10. September hat Binance das Funding-Intervall für mehrere TradFi-Perpetual-Kontrakte von 8 auf 4 Stunden geändert.
Dazu gehören unter anderem TENCENTUSDT, MEITUANUSDT, KUAISHOUUSDT und weitere.
Auf den ersten Blick nichts Besonderes.
Aber wenn die Position lange offen ist, wird Funding Teil ihrer Wirtschaftlichkeit.
Perpetuals haben kein Verfallsdatum, deshalb trägt gerade Funding dazu bei, den Kontraktpreis näher am Basismarkt zu halten.
Und hier ist es wichtig zu verstehen:
positives Funding kann bedeuten, dass eine Seite des Marktes an die andere zahlt;
negatives – umgekehrt;
ein kürzeres Intervall bedeutet, dass die Abrechnung häufiger erfolgt.
Deshalb schaue ich vor einer langen Position nicht nur auf:
den Einstiegspunkt;
den Hebel;
die Liquidation.
Noch eine Frage:
Welches Funding und wie viele Abrechnungen können stattfinden, bevor ich die Position halte?
Bei einem kurzen Trade kann das fast nicht auffallen.
Bei einem langen ist es bereits Teil des Ergebnisses.
#CreateWithBinance #ShareMyTradFi #TradFi
FUNDING ALLE 4 STUNDEN – DAS IST NICHT NUR EINE TECHNISCHE KLEINIGKEIT
Seit dem 10. September hat Binance das Funding-Intervall für mehrere TradFi-Perpetual-Kontrakte von 8 auf 4 Stunden geändert.
Dazu gehören unter anderem TENCENTUSDT, MEITUANUSDT, KUAISHOUUSDT und weitere.
Auf den ersten Blick nichts Besonderes.
Aber wenn die Position lange offen ist, wird Funding Teil ihrer Wirtschaftlichkeit.
Perpetuals haben kein Verfallsdatum, deshalb trägt gerade Funding dazu bei, den Kontraktpreis näher am Basismarkt zu halten.
Und hier ist es wichtig zu verstehen:
positives Funding kann bedeuten, dass eine Seite des Marktes an die andere zahlt;
negatives – umgekehrt;
ein kürzeres Intervall bedeutet, dass die Abrechnung häufiger erfolgt.
Deshalb schaue ich vor einer langen Position nicht nur auf:
den Einstiegspunkt;
den Hebel;
die Liquidation.
Noch eine Frage:
Welches Funding und wie viele Abrechnungen können stattfinden, bevor ich die Position halte?
Bei einem kurzen Trade kann das fast nicht auffallen.
Bei einem langen ist es bereits Teil des Ergebnisses.
#CreateWithBinance #ShareMyTradFi #TradFi
Seit dem 10. September hat Binance das Funding-Intervall für mehrere TradFi-Perpetual-Kontrakte von 8 auf 4 Stunden geändert.
Dazu gehören unter anderem TENCENTUSDT, MEITUANUSDT, KUAISHOUUSDT und weitere.
Auf den ersten Blick nichts Besonderes.
Aber wenn die Position lange offen ist, wird Funding Teil ihrer Wirtschaftlichkeit.
Perpetuals haben kein Verfallsdatum, deshalb trägt gerade Funding dazu bei, den Kontraktpreis näher am Basismarkt zu halten.
Und hier ist es wichtig zu verstehen:
positives Funding kann bedeuten, dass eine Seite des Marktes an die andere zahlt;
negatives – umgekehrt;
ein kürzeres Intervall bedeutet, dass die Abrechnung häufiger erfolgt.
Deshalb schaue ich vor einer langen Position nicht nur auf:
den Einstiegspunkt;
den Hebel;
die Liquidation.
Noch eine Frage:
Welches Funding und wie viele Abrechnungen können stattfinden, bevor ich die Position halte?
Bei einem kurzen Trade kann das fast nicht auffallen.
Bei einem langen ist es bereits Teil des Ergebnisses.
#CreateWithBinance #ShareMyTradFi #TradFi
1
100
·
--
Bullisch
DIVIDENDE BEI bSTOCKS KOMMEN NICHT ALS GEWÖHNLICHE BARGELDZAHUNG AUF DEM KONTO AN
Heute gibt es ein gutes, lebendiges Beispiel mit $NVDAB.
Für Inhaber von NVIDIA bStock wurde ein Snapshot zur Ausschüttung der Dividende festgelegt.
Aber hier unterscheidet sich die Mechanik von der klassischen Aktie.
Nach Steuern, Gebühren und anderen Abzügen wird die Dividendensumme wieder in zusätzliche Einheiten oder Anteile von $NVDAB reinvestiert.
Das heißt vereinfacht:
es gab 0.10 NVDAB;
das Unternehmen hat eine Dividende ausgeschüttet;
nach den Abzügen erhältst du nicht eine separate USDT-Zahlung, sondern eine etwas größere Menge NVDAB.
Für On-Chain-Inhaber erfolgt die Ausschüttung durch Anpassung des Multiplier.
Das ist ein wichtiger Punkt, denn manchmal begegnet man der These, dass bStocks „keine Dividenden haben“.
Genauer gesagt anders: Die Dividendenmechanik gibt es hier, sie kopiert nur nicht eins zu eins das Broker-Modell.
Solche Nuancen würde ich prüfen, bevor ich ein tokenisiertes Asset mit einer normalen Aktie vergleiche.
#CreateWithBinance #ShareMyTradFi #bStocks #NVDAB
DIVIDENDE BEI bSTOCKS KOMMEN NICHT ALS GEWÖHNLICHE BARGELDZAHUNG AUF DEM KONTO AN
Heute gibt es ein gutes, lebendiges Beispiel mit $NVDAB.
Für Inhaber von NVIDIA bStock wurde ein Snapshot zur Ausschüttung der Dividende festgelegt.
Aber hier unterscheidet sich die Mechanik von der klassischen Aktie.
Nach Steuern, Gebühren und anderen Abzügen wird die Dividendensumme wieder in zusätzliche Einheiten oder Anteile von $NVDAB reinvestiert.
Das heißt vereinfacht:
es gab 0.10 NVDAB;
das Unternehmen hat eine Dividende ausgeschüttet;
nach den Abzügen erhältst du nicht eine separate USDT-Zahlung, sondern eine etwas größere Menge NVDAB.
Für On-Chain-Inhaber erfolgt die Ausschüttung durch Anpassung des Multiplier.
Das ist ein wichtiger Punkt, denn manchmal begegnet man der These, dass bStocks „keine Dividenden haben“.
Genauer gesagt anders: Die Dividendenmechanik gibt es hier, sie kopiert nur nicht eins zu eins das Broker-Modell.
Solche Nuancen würde ich prüfen, bevor ich ein tokenisiertes Asset mit einer normalen Aktie vergleiche.
#CreateWithBinance #ShareMyTradFi #bStocks #NVDAB
Heute gibt es ein gutes, lebendiges Beispiel mit $NVDAB.
Für Inhaber von NVIDIA bStock wurde ein Snapshot zur Ausschüttung der Dividende festgelegt.
Aber hier unterscheidet sich die Mechanik von der klassischen Aktie.
Nach Steuern, Gebühren und anderen Abzügen wird die Dividendensumme wieder in zusätzliche Einheiten oder Anteile von $NVDAB reinvestiert.
Das heißt vereinfacht:
es gab 0.10 NVDAB;
das Unternehmen hat eine Dividende ausgeschüttet;
nach den Abzügen erhältst du nicht eine separate USDT-Zahlung, sondern eine etwas größere Menge NVDAB.
Für On-Chain-Inhaber erfolgt die Ausschüttung durch Anpassung des Multiplier.
Das ist ein wichtiger Punkt, denn manchmal begegnet man der These, dass bStocks „keine Dividenden haben“.
Genauer gesagt anders: Die Dividendenmechanik gibt es hier, sie kopiert nur nicht eins zu eins das Broker-Modell.
Solche Nuancen würde ich prüfen, bevor ich ein tokenisiertes Asset mit einer normalen Aktie vergleiche.
#CreateWithBinance #ShareMyTradFi #bStocks #NVDAB
1
341
·
--
Bullisch
1:1 SORGFALT—DAS MACHT bSTOCK NICHT ZU EINER GEWÖHNLICHEN AKTIE
Wahrscheinlich wäre das das Erste, was ich vor dem Kauf von bStocks prüfen würde.
Die Formulierung „1:1 backed“ lässt sich leicht als „das ist einfach eine Aktie auf der Blockchain“ lesen.
Nicht ganz.
Hinter jedem bStock steht eine entsprechende Basisaktie bei einem regulierten Verwahrer. Aber der Inhaber des Tokens wird nicht direkt Aktionär des Unternehmens.
Für mich ist der Unterschied entscheidend.
Ich erhalte eine Kurs-Exposition gegenüber einem traditionellen Vermögenswert, die Möglichkeit, ihn 24/7 zu handeln, und die Möglichkeit, mit einer Bruchteilposition ab einem kleinen Betrag zu arbeiten.
Aber die rechtliche Konstruktion ist anders.
Daher stelle ich mir vor jedem RWA jetzt drei Fragen:
Was genau besichert den Token?
Wer hält den Basiswert?
Welche Rechte gibt mir der Token – und welche nicht?
„1:1“ beantwortet nur die erste Frage.
Und genau deshalb ist es manchmal wichtiger, die Produktstruktur zu lesen, als auf ein vertrautes NVIDIA- oder Tesla-Logo zu schauen.
#CreateWithBinance #ShareMyTradFi #bStocks
1:1 SORGFALT—DAS MACHT bSTOCK NICHT ZU EINER GEWÖHNLICHEN AKTIE
Wahrscheinlich wäre das das Erste, was ich vor dem Kauf von bStocks prüfen würde.
Die Formulierung „1:1 backed“ lässt sich leicht als „das ist einfach eine Aktie auf der Blockchain“ lesen.
Nicht ganz.
Hinter jedem bStock steht eine entsprechende Basisaktie bei einem regulierten Verwahrer. Aber der Inhaber des Tokens wird nicht direkt Aktionär des Unternehmens.
Für mich ist der Unterschied entscheidend.
Ich erhalte eine Kurs-Exposition gegenüber einem traditionellen Vermögenswert, die Möglichkeit, ihn 24/7 zu handeln, und die Möglichkeit, mit einer Bruchteilposition ab einem kleinen Betrag zu arbeiten.
Aber die rechtliche Konstruktion ist anders.
Daher stelle ich mir vor jedem RWA jetzt drei Fragen:
Was genau besichert den Token?
Wer hält den Basiswert?
Welche Rechte gibt mir der Token – und welche nicht?
„1:1“ beantwortet nur die erste Frage.
Und genau deshalb ist es manchmal wichtiger, die Produktstruktur zu lesen, als auf ein vertrautes NVIDIA- oder Tesla-Logo zu schauen.
#CreateWithBinance #ShareMyTradFi #bStocks
Wahrscheinlich wäre das das Erste, was ich vor dem Kauf von bStocks prüfen würde.
Die Formulierung „1:1 backed“ lässt sich leicht als „das ist einfach eine Aktie auf der Blockchain“ lesen.
Nicht ganz.
Hinter jedem bStock steht eine entsprechende Basisaktie bei einem regulierten Verwahrer. Aber der Inhaber des Tokens wird nicht direkt Aktionär des Unternehmens.
Für mich ist der Unterschied entscheidend.
Ich erhalte eine Kurs-Exposition gegenüber einem traditionellen Vermögenswert, die Möglichkeit, ihn 24/7 zu handeln, und die Möglichkeit, mit einer Bruchteilposition ab einem kleinen Betrag zu arbeiten.
Aber die rechtliche Konstruktion ist anders.
Daher stelle ich mir vor jedem RWA jetzt drei Fragen:
Was genau besichert den Token?
Wer hält den Basiswert?
Welche Rechte gibt mir der Token – und welche nicht?
„1:1“ beantwortet nur die erste Frage.
Und genau deshalb ist es manchmal wichtiger, die Produktstruktur zu lesen, als auf ein vertrautes NVIDIA- oder Tesla-Logo zu schauen.
#CreateWithBinance #ShareMyTradFi #bStocks
1
68
·
--
Bullisch
Diese langen TermMax-Marktnamen sahen aus wie Tickersalat, also habe ich anfangs nur das Datum am Ende gelesen. Das war ein Fehler.
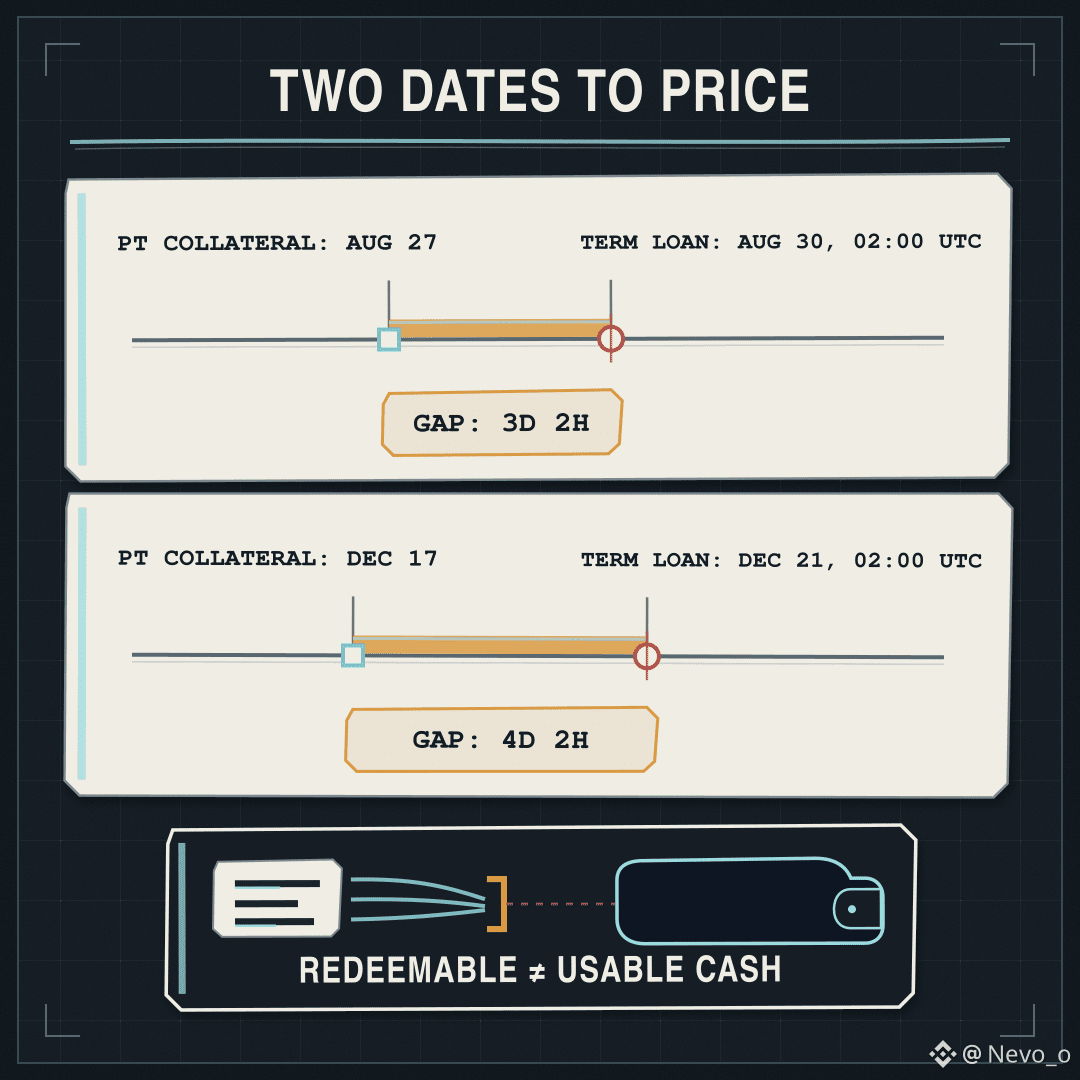
Im App-Snapshot vom 21. Aug zeigte USDC/PT-USDat-27AUG2026@30AUG2026 ungefähr 1 Mio. US-Dollar TVL, während die Version PT-srUSDat etwa 317.000 US-Dollar hatte.
Hier ist der Detailpunkt, den ich fast übersehen hätte: Beide Sicherheiten-Token werden am 27. Aug fällig, aber die TermMax-Kredite am 30. Aug um 02:00 UTC. Die neueren Dezember-PT-Märkte wiederholen dasselbe Muster mit einer Lücke von ungefähr 3 bis 4 Tagen.
Das bedeutet: „Sicherheit ist fällig“ und „die Schuld ist fällig“ sind zwei getrennte Ereignisse.
Mein Eindruck ist, dass diese Lücke dem PT Zeit gibt, sein Rückkaufs-Asset zu erreichen, bevor der Kredit ausläuft. Aber das ist kein automatisch risikofreier Puffer. Einige dieser Beschreibungen der Sicherheiten erwähnen noch immer Limits für die Pool-Liquidität, Rückkaufgebühren oder Cooldowns.
Ich würde daher zwei Fragen verfolgen, nicht nur eine:
Wann wird die Sicherheit rücktauschbar?
Und kann sie tatsächlich als nutzbares Cash dienen, bevor die Schuld fällig ist?
Die Reifezeit, die am Ende des Marktnamens gedruckt ist, beantwortet nur die Hälfte davon.
@termmax #TermMax
Diese langen TermMax-Marktnamen sahen aus wie Tickersalat, also habe ich anfangs nur das Datum am Ende gelesen. Das war ein Fehler.
Im App-Snapshot vom 21. Aug zeigte USDC/PT-USDat-27AUG2026@30AUG2026 ungefähr 1 Mio. US-Dollar TVL, während die Version PT-srUSDat etwa 317.000 US-Dollar hatte.
Hier ist der Detailpunkt, den ich fast übersehen hätte: Beide Sicherheiten-Token werden am 27. Aug fällig, aber die TermMax-Kredite am 30. Aug um 02:00 UTC. Die neueren Dezember-PT-Märkte wiederholen dasselbe Muster mit einer Lücke von ungefähr 3 bis 4 Tagen.
Das bedeutet: „Sicherheit ist fällig“ und „die Schuld ist fällig“ sind zwei getrennte Ereignisse.
Mein Eindruck ist, dass diese Lücke dem PT Zeit gibt, sein Rückkaufs-Asset zu erreichen, bevor der Kredit ausläuft. Aber das ist kein automatisch risikofreier Puffer. Einige dieser Beschreibungen der Sicherheiten erwähnen noch immer Limits für die Pool-Liquidität, Rückkaufgebühren oder Cooldowns.
Ich würde daher zwei Fragen verfolgen, nicht nur eine:
Wann wird die Sicherheit rücktauschbar?
Und kann sie tatsächlich als nutzbares Cash dienen, bevor die Schuld fällig ist?
Die Reifezeit, die am Ende des Marktnamens gedruckt ist, beantwortet nur die Hälfte davon.
@TermMax #TermMax
Im App-Snapshot vom 21. Aug zeigte USDC/PT-USDat-27AUG2026@30AUG2026 ungefähr 1 Mio. US-Dollar TVL, während die Version PT-srUSDat etwa 317.000 US-Dollar hatte.
Hier ist der Detailpunkt, den ich fast übersehen hätte: Beide Sicherheiten-Token werden am 27. Aug fällig, aber die TermMax-Kredite am 30. Aug um 02:00 UTC. Die neueren Dezember-PT-Märkte wiederholen dasselbe Muster mit einer Lücke von ungefähr 3 bis 4 Tagen.
Das bedeutet: „Sicherheit ist fällig“ und „die Schuld ist fällig“ sind zwei getrennte Ereignisse.
Mein Eindruck ist, dass diese Lücke dem PT Zeit gibt, sein Rückkaufs-Asset zu erreichen, bevor der Kredit ausläuft. Aber das ist kein automatisch risikofreier Puffer. Einige dieser Beschreibungen der Sicherheiten erwähnen noch immer Limits für die Pool-Liquidität, Rückkaufgebühren oder Cooldowns.
Ich würde daher zwei Fragen verfolgen, nicht nur eine:
Wann wird die Sicherheit rücktauschbar?
Und kann sie tatsächlich als nutzbares Cash dienen, bevor die Schuld fällig ist?
Die Reifezeit, die am Ende des Marktnamens gedruckt ist, beantwortet nur die Hälfte davon.
@TermMax #TermMax
1
134
·
--
Bullisch
Ich hatte Smart-Contract-Audits als Abschlusslinie für die TermMax-Sicherheit behandelt. Das war zu ordentlich.
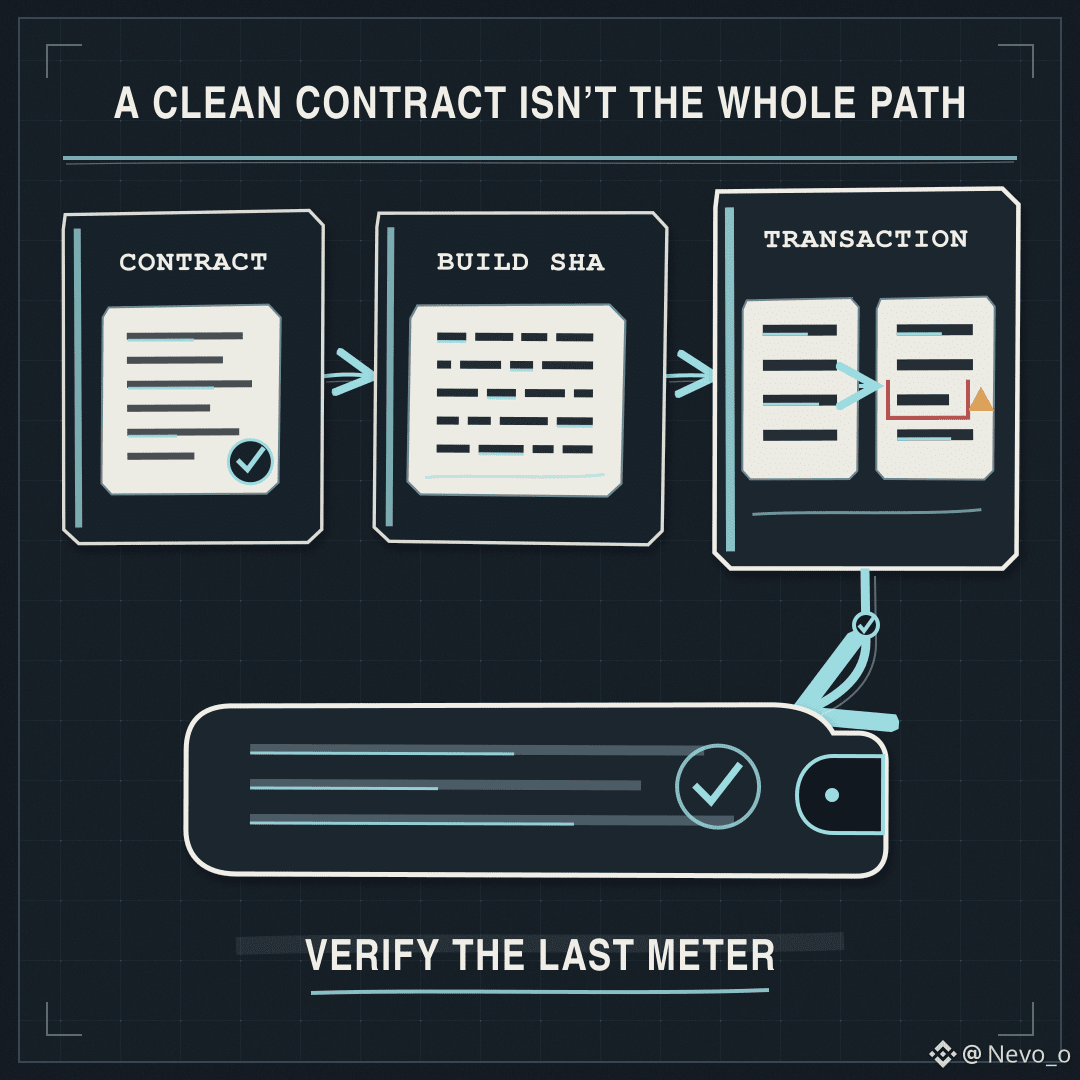
Ein sauberer Vertrag hilft nicht, wenn die Seite davor die Vertragsadresse austauscht oder die Transaktionsparameter ändert, bevor ich unterschreibe. Der letzte Kilometer zwischen der App und meiner Wallet gehört ebenfalls zum Protokoll.
Die Sicherheitsdokumentation von TermMax sagt, dass bei jeder Frontend-Veröffentlichung ein eindeutiger Build-SHA vergeben wird, die aktuelle SHA in der App angezeigt wird und automatische Prüfungen den bereitgestellten Build mit dem erwarteten abgleichen. Jede Abweichung soll einen Alarm auslösen. Außerdem beschreiben sie Container-Image-Scans und eine restriktive Content-Security-Policy.
Was es weniger nach einer Checkliste wirken ließ, war das Timing. Die TermMax-App V2 wurde am 17. August in den Immunefi-Umfang aufgenommen. Dieser Umfang behandelt böswillige Änderungen an den Transaktionsparametern einer verbundenen Wallet, Vertragsaustausch oder böswillige Transaktionsübermittlung ausdrücklich als kritische Auswirkungen.
Das gefällt mir, weil es die Sache testet, die die Nutzer tatsächlich anfassen – nicht nur die Verträge im Hintergrund.
Es gibt aber noch eine Frage, die ich stellen würde. Die Doku sagt, dass die maßgebliche SHA-Referenz intern gepflegt wird. Ein Hash, der innerhalb der App angezeigt wird, wird viel nützlicher, wenn Nutzer ihn mit einer unabhängig veröffentlichten Referenz vergleichen können.
Meine Sicherheitsprüfung besteht jetzt aus zwei Zeilen: Ist der Vertrag vertrauenswürdig, und bedient die Oberfläche den Build, von dem ich glaube, dass sie ihn liefert?
@termmax #TermMax
Ich hatte Smart-Contract-Audits als Abschlusslinie für die TermMax-Sicherheit behandelt. Das war zu ordentlich.
Ein sauberer Vertrag hilft nicht, wenn die Seite davor die Vertragsadresse austauscht oder die Transaktionsparameter ändert, bevor ich unterschreibe. Der letzte Kilometer zwischen der App und meiner Wallet gehört ebenfalls zum Protokoll.
Die Sicherheitsdokumentation von TermMax sagt, dass bei jeder Frontend-Veröffentlichung ein eindeutiger Build-SHA vergeben wird, die aktuelle SHA in der App angezeigt wird und automatische Prüfungen den bereitgestellten Build mit dem erwarteten abgleichen. Jede Abweichung soll einen Alarm auslösen. Außerdem beschreiben sie Container-Image-Scans und eine restriktive Content-Security-Policy.
Was es weniger nach einer Checkliste wirken ließ, war das Timing. Die TermMax-App V2 wurde am 17. August in den Immunefi-Umfang aufgenommen. Dieser Umfang behandelt böswillige Änderungen an den Transaktionsparametern einer verbundenen Wallet, Vertragsaustausch oder böswillige Transaktionsübermittlung ausdrücklich als kritische Auswirkungen.
Das gefällt mir, weil es die Sache testet, die die Nutzer tatsächlich anfassen – nicht nur die Verträge im Hintergrund.
Es gibt aber noch eine Frage, die ich stellen würde. Die Doku sagt, dass die maßgebliche SHA-Referenz intern gepflegt wird. Ein Hash, der innerhalb der App angezeigt wird, wird viel nützlicher, wenn Nutzer ihn mit einer unabhängig veröffentlichten Referenz vergleichen können.
Meine Sicherheitsprüfung besteht jetzt aus zwei Zeilen: Ist der Vertrag vertrauenswürdig, und bedient die Oberfläche den Build, von dem ich glaube, dass sie ihn liefert?
@TermMax #TermMax
Ein sauberer Vertrag hilft nicht, wenn die Seite davor die Vertragsadresse austauscht oder die Transaktionsparameter ändert, bevor ich unterschreibe. Der letzte Kilometer zwischen der App und meiner Wallet gehört ebenfalls zum Protokoll.
Die Sicherheitsdokumentation von TermMax sagt, dass bei jeder Frontend-Veröffentlichung ein eindeutiger Build-SHA vergeben wird, die aktuelle SHA in der App angezeigt wird und automatische Prüfungen den bereitgestellten Build mit dem erwarteten abgleichen. Jede Abweichung soll einen Alarm auslösen. Außerdem beschreiben sie Container-Image-Scans und eine restriktive Content-Security-Policy.
Was es weniger nach einer Checkliste wirken ließ, war das Timing. Die TermMax-App V2 wurde am 17. August in den Immunefi-Umfang aufgenommen. Dieser Umfang behandelt böswillige Änderungen an den Transaktionsparametern einer verbundenen Wallet, Vertragsaustausch oder böswillige Transaktionsübermittlung ausdrücklich als kritische Auswirkungen.
Das gefällt mir, weil es die Sache testet, die die Nutzer tatsächlich anfassen – nicht nur die Verträge im Hintergrund.
Es gibt aber noch eine Frage, die ich stellen würde. Die Doku sagt, dass die maßgebliche SHA-Referenz intern gepflegt wird. Ein Hash, der innerhalb der App angezeigt wird, wird viel nützlicher, wenn Nutzer ihn mit einer unabhängig veröffentlichten Referenz vergleichen können.
Meine Sicherheitsprüfung besteht jetzt aus zwei Zeilen: Ist der Vertrag vertrauenswürdig, und bedient die Oberfläche den Build, von dem ich glaube, dass sie ihn liefert?
@TermMax #TermMax
1
80
·
--
Bullisch
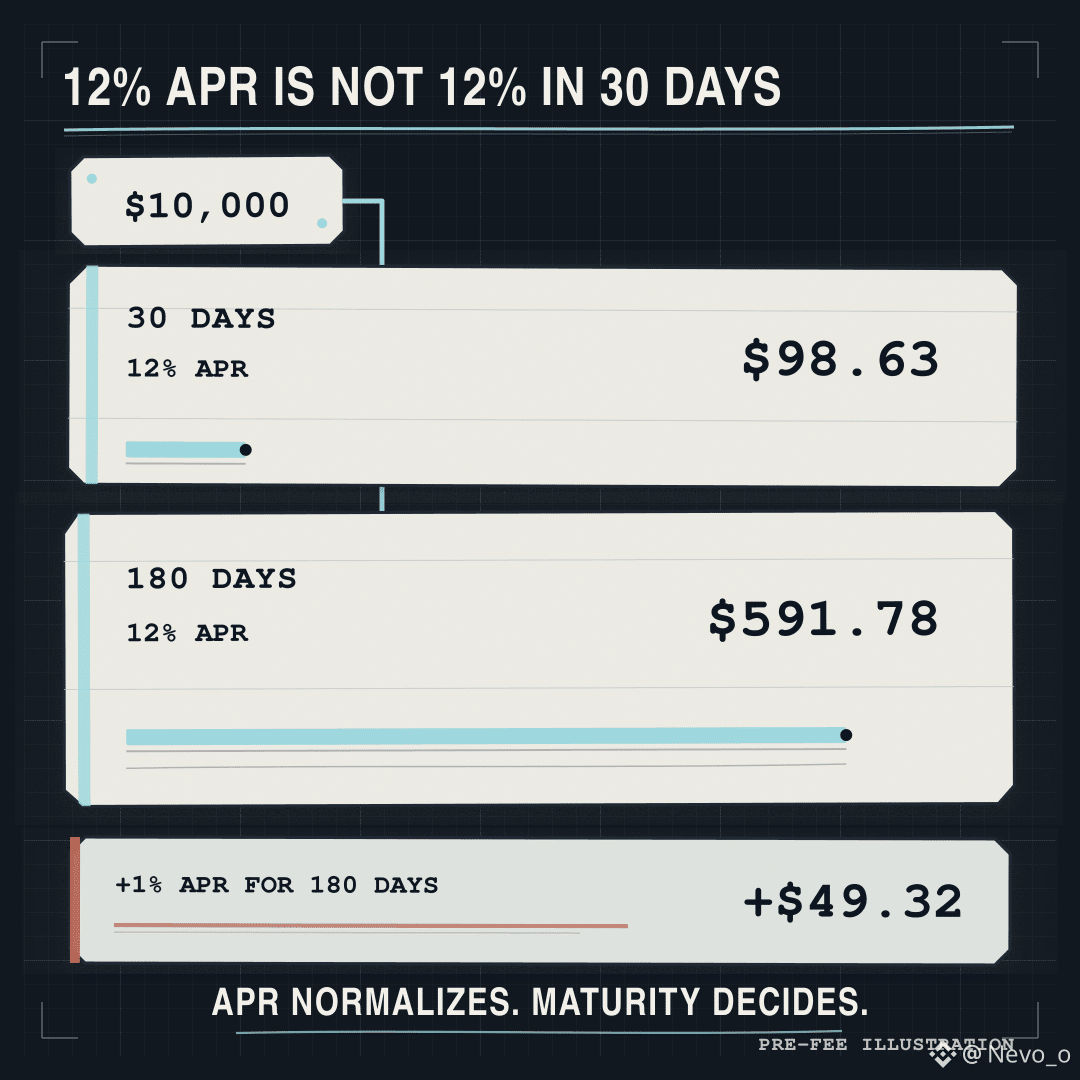
12% APR ist keine 12% Rendite für eine 30-Tage-Position.
Offensichtlich, vielleicht. Dennoch lassen jährliche Bezeichnungen zwei TermMax-Märkte ähnlicher wirken, als sie es sind.
Bei 10.000 US-Dollar, anhand eines einfachen Vergleichs vor Gebühren:
30 Tage bei 12% APR = etwa 98,63 US-Dollar
180 Tage bei 12% APR = etwa 591,78 US-Dollar
Die zweite Zahl ist ungefähr sechs Mal so groß, weil die Exponierung ungefähr sechs Mal länger läuft, wenn man bis zur Fälligkeit hält. Das ist kein besserer Zinssatz. Es ist eine längere Laufzeit.
Sehen wir uns nun ein 180-Tage-Angebot an, das von 12% auf 13% steigt. Dieser komplette zusätzliche Prozentpunkt bringt über die Laufzeit nur etwa 49,32 US-Dollar mehr auf 10.000 US-Dollar. Ich würde fragen, ob das eine dünnere Marktliquidität, riskantere Sicherheiten oder einen schwierigeren Ausstieg ausgleicht.
Daher würde ich TermMax-Märkte nicht allein nach dem APR einordnen. Ich würde reale Dollarbeträge bis zur Fälligkeit vergleichen, Markt-Tiefe, Qualität der Sicherheiten und die Kosten eines frühen Ausstiegs.
Ein fixer Zinssatz nimmt eine Unbekannte weg. Die Fälligkeit sagt mir, für wie lange die Entscheidung bepreist ist.
@termmax #TermMax
12% APR ist keine 12% Rendite für eine 30-Tage-Position.
Offensichtlich, vielleicht. Dennoch lassen jährliche Bezeichnungen zwei TermMax-Märkte ähnlicher wirken, als sie es sind.
Bei 10.000 US-Dollar, anhand eines einfachen Vergleichs vor Gebühren:
30 Tage bei 12% APR = etwa 98,63 US-Dollar
180 Tage bei 12% APR = etwa 591,78 US-Dollar
Die zweite Zahl ist ungefähr sechs Mal so groß, weil die Exponierung ungefähr sechs Mal länger läuft, wenn man bis zur Fälligkeit hält. Das ist kein besserer Zinssatz. Es ist eine längere Laufzeit.
Sehen wir uns nun ein 180-Tage-Angebot an, das von 12% auf 13% steigt. Dieser komplette zusätzliche Prozentpunkt bringt über die Laufzeit nur etwa 49,32 US-Dollar mehr auf 10.000 US-Dollar. Ich würde fragen, ob das eine dünnere Marktliquidität, riskantere Sicherheiten oder einen schwierigeren Ausstieg ausgleicht.
Daher würde ich TermMax-Märkte nicht allein nach dem APR einordnen. Ich würde reale Dollarbeträge bis zur Fälligkeit vergleichen, Markt-Tiefe, Qualität der Sicherheiten und die Kosten eines frühen Ausstiegs.
Ein fixer Zinssatz nimmt eine Unbekannte weg. Die Fälligkeit sagt mir, für wie lange die Entscheidung bepreist ist.
@TermMax #TermMax
Offensichtlich, vielleicht. Dennoch lassen jährliche Bezeichnungen zwei TermMax-Märkte ähnlicher wirken, als sie es sind.
Bei 10.000 US-Dollar, anhand eines einfachen Vergleichs vor Gebühren:
30 Tage bei 12% APR = etwa 98,63 US-Dollar
180 Tage bei 12% APR = etwa 591,78 US-Dollar
Die zweite Zahl ist ungefähr sechs Mal so groß, weil die Exponierung ungefähr sechs Mal länger läuft, wenn man bis zur Fälligkeit hält. Das ist kein besserer Zinssatz. Es ist eine längere Laufzeit.
Sehen wir uns nun ein 180-Tage-Angebot an, das von 12% auf 13% steigt. Dieser komplette zusätzliche Prozentpunkt bringt über die Laufzeit nur etwa 49,32 US-Dollar mehr auf 10.000 US-Dollar. Ich würde fragen, ob das eine dünnere Marktliquidität, riskantere Sicherheiten oder einen schwierigeren Ausstieg ausgleicht.
Daher würde ich TermMax-Märkte nicht allein nach dem APR einordnen. Ich würde reale Dollarbeträge bis zur Fälligkeit vergleichen, Markt-Tiefe, Qualität der Sicherheiten und die Kosten eines frühen Ausstiegs.
Ein fixer Zinssatz nimmt eine Unbekannte weg. Die Fälligkeit sagt mir, für wie lange die Entscheidung bepreist ist.
@TermMax #TermMax
1
93
·
--
Bullisch
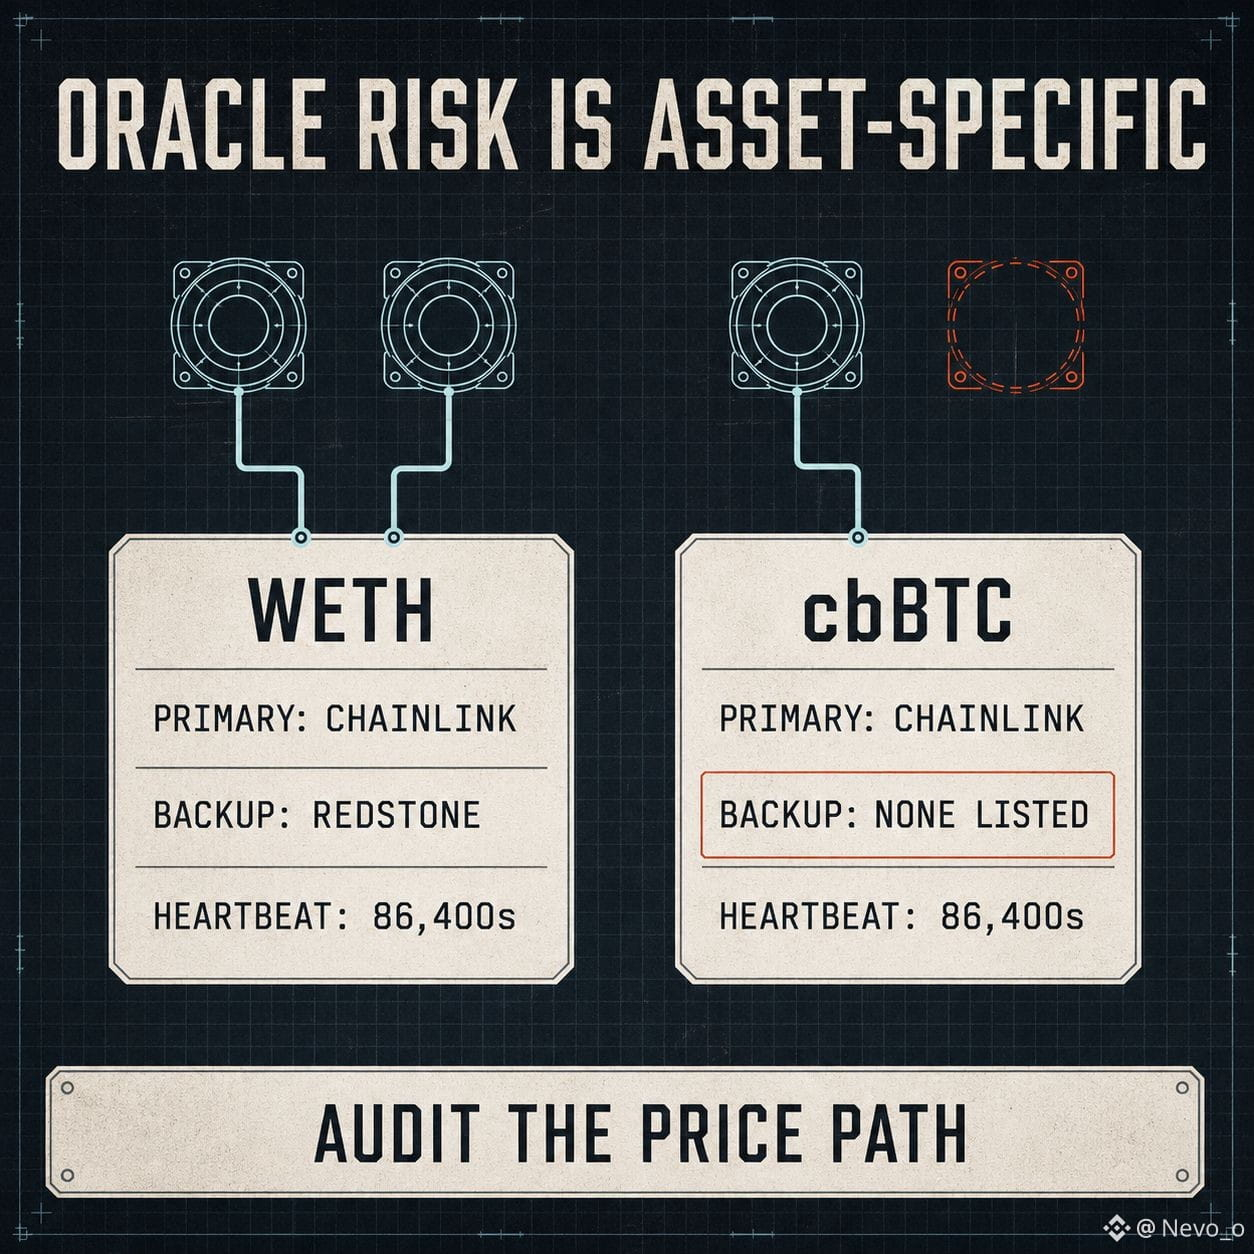
Oracle-Risiko lässt sich auf Protokollebene leichter diskutieren als auf Marktebene zu messen. Ich habe die aktuelle Ethereum-Oracle-Tabelle von TermMax geprüft und eine hilfreiche Gegenüberstellung gefunden.
WETH führt Chainlink als primären Feed, RedStone als Backup und eine 86.400-Sekunden-Heartbeat-Intervallzeit. cbBTC führt einen Chainlink-Feed auf, denselben Heartbeat, aber keinen Backup-Feed.
Das macht cbBTC nicht unsicher. Es bedeutet jedoch, dass „Dual-Oracle“ nicht als pauschale Eigenschaft für jeden Markt behandelt werden sollte. Bevor ich eine beliebige Kollateralposition bemesse, würde ich vier Dinge abbilden: primäre Quelle, Backup-Quelle, Heartbeat und ob der Preis aus mehreren Feeds aufgebaut ist.
Das Risiko steckt im tatsächlichen Preis-Pfad, nicht im stärksten Beispiel aus dem Protokoll.
@termmax #TermMax
Oracle-Risiko lässt sich auf Protokollebene leichter diskutieren als auf Marktebene zu messen. Ich habe die aktuelle Ethereum-Oracle-Tabelle von TermMax geprüft und eine hilfreiche Gegenüberstellung gefunden.
WETH führt Chainlink als primären Feed, RedStone als Backup und eine 86.400-Sekunden-Heartbeat-Intervallzeit. cbBTC führt einen Chainlink-Feed auf, denselben Heartbeat, aber keinen Backup-Feed.
Das macht cbBTC nicht unsicher. Es bedeutet jedoch, dass „Dual-Oracle“ nicht als pauschale Eigenschaft für jeden Markt behandelt werden sollte. Bevor ich eine beliebige Kollateralposition bemesse, würde ich vier Dinge abbilden: primäre Quelle, Backup-Quelle, Heartbeat und ob der Preis aus mehreren Feeds aufgebaut ist.
Das Risiko steckt im tatsächlichen Preis-Pfad, nicht im stärksten Beispiel aus dem Protokoll.
@TermMax #TermMax
WETH führt Chainlink als primären Feed, RedStone als Backup und eine 86.400-Sekunden-Heartbeat-Intervallzeit. cbBTC führt einen Chainlink-Feed auf, denselben Heartbeat, aber keinen Backup-Feed.
Das macht cbBTC nicht unsicher. Es bedeutet jedoch, dass „Dual-Oracle“ nicht als pauschale Eigenschaft für jeden Markt behandelt werden sollte. Bevor ich eine beliebige Kollateralposition bemesse, würde ich vier Dinge abbilden: primäre Quelle, Backup-Quelle, Heartbeat und ob der Preis aus mehreren Feeds aufgebaut ist.
Das Risiko steckt im tatsächlichen Preis-Pfad, nicht im stärksten Beispiel aus dem Protokoll.
@TermMax #TermMax
1
85
·
--
Bullisch
#bStocksCIS @BinanceCIS $SPCXB
EINE GRÜNE PNL-KARTE IST KEIN AUSFÜHRUNGSBERICHT.
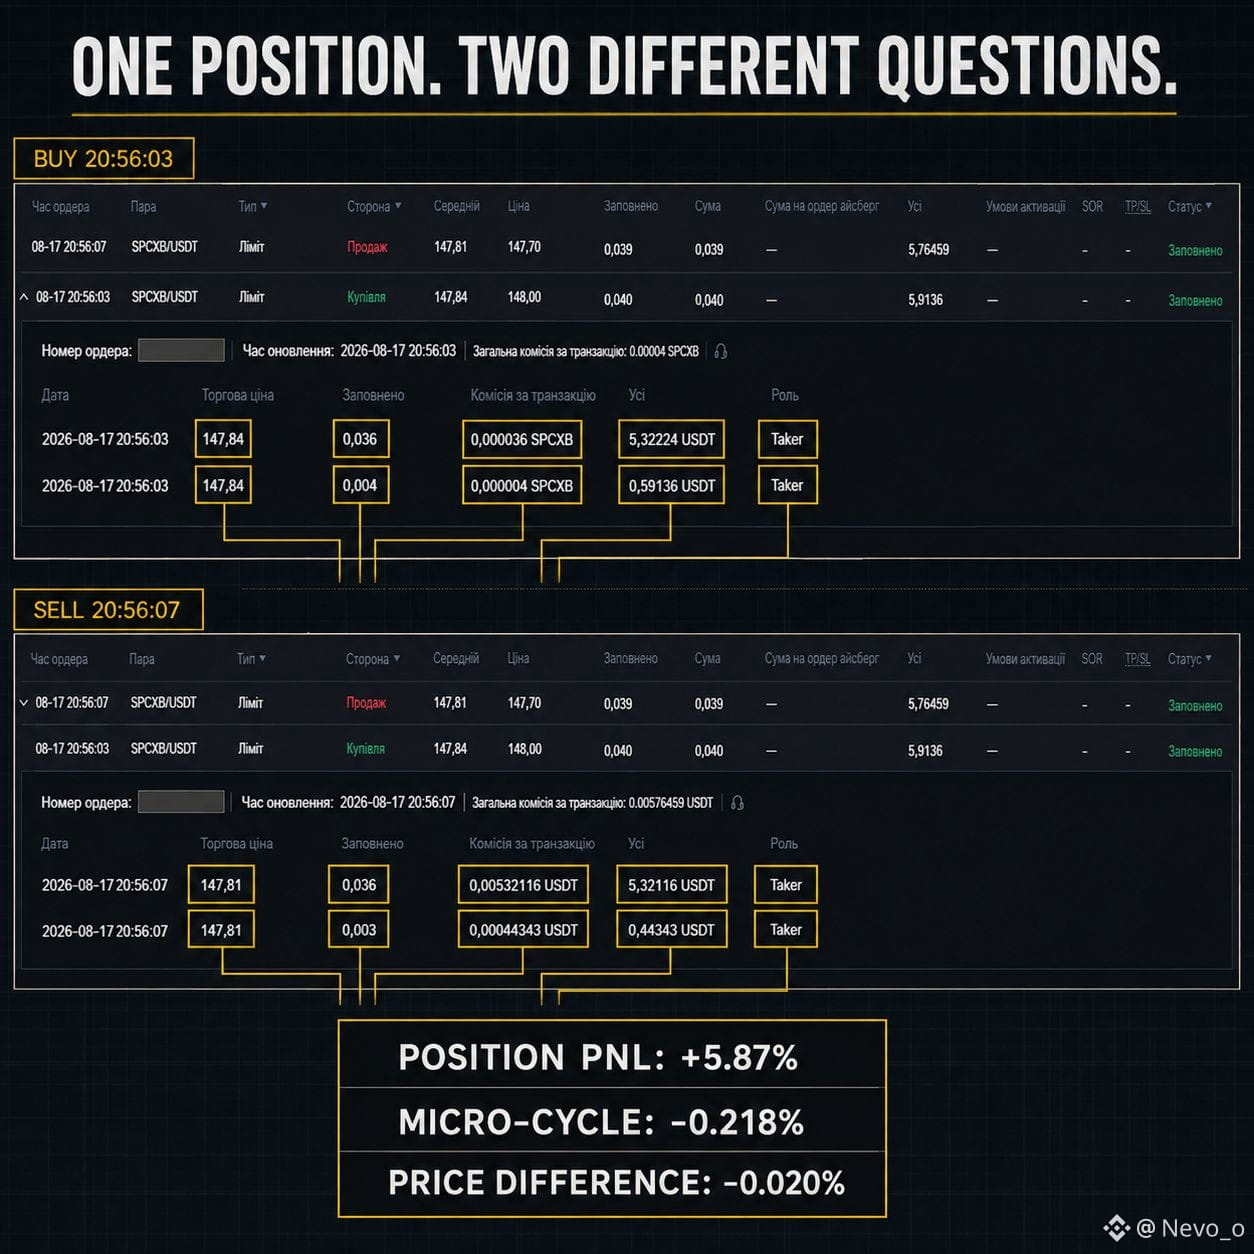
Meine aktuelle Positionskarte für $SPCXB zeigt kumulierten PnL von +35,72 USDT bzw. +5,87 %.
Das ist ein positionsbezogenes Ergebnis, das sich über seine gesamte Historie aufsummiert. Ich wollte wissen, was genau eine winzige Ausführungsrunde tatsächlich gekostet hat, also öffnete ich die einzelnen Fills ab dem 17. August.
20:56:03
Limit Buy: 0,040 SPCXB
Durchschnittlicher Fill: 147,84
Bruttokosten: 5,9136 USDT
Gebühr: 0,00004 SPCXB
Netto erhalten: 0,03996 SPCXB
20:56:07
Limit Sell: 0,039 SPCXB
Durchschnittlicher Fill: 147,81
Bruttoerlöse: 5,76459 USDT
Gebühr: 0,00576459 USDT
Nettoerlöse: 5,75882541 USDT
Beide Orders wurden in zwei Fills aufgeteilt, und jeder Fill wurde als Taker markiert.
Ich hielt nach dem Verkauf noch 0,00096 SPCXB. Wenn ich diesen Rest zum Verkaufspreis bewerte, ergibt sich ein Gesamtendwert von 5,90072301 USDT.
Geschätztes Ergebnis der Vier-Sekunden-Mikro-Zyklus:
5,90072301 - 5,9136 = -0,01287699 USDT
Das entspricht ungefähr -0,218 % der ursprünglichen Einzahlung. Gleichzeitig unterschieden sich die beiden durchschnittlichen Ausführungspreise nur um 0,020 %.
Die grüne Positionskarte ist nicht falsch, und auch der negative Mikro-Zyklus nicht. Sie beantworten unterschiedliche Fragen.
Positions-PnL fragt, ob die breitere Haltedauer Geld eingebracht hat.
Fill-Historie fragt, was genau eine bestimmte Entscheidung nach Preisbewegung und Gebühren gekostet hat.
Für bStocks möchte ich beides sehen, bevor ich das Ergebnis beurteile.
#bStocksCIS @BinanceCIS $SPCXB
EINE GRÜNE PNL-KARTE IST KEIN AUSFÜHRUNGSBERICHT.
Meine aktuelle Positionskarte für $SPCXB zeigt kumulierten PnL von +35,72 USDT bzw. +5,87 %.
Das ist ein positionsbezogenes Ergebnis, das sich über seine gesamte Historie aufsummiert. Ich wollte wissen, was genau eine winzige Ausführungsrunde tatsächlich gekostet hat, also öffnete ich die einzelnen Fills ab dem 17. August.
20:56:03
Limit Buy: 0,040 SPCXB
Durchschnittlicher Fill: 147,84
Bruttokosten: 5,9136 USDT
Gebühr: 0,00004 SPCXB
Netto erhalten: 0,03996 SPCXB
20:56:07
Limit Sell: 0,039 SPCXB
Durchschnittlicher Fill: 147,81
Bruttoerlöse: 5,76459 USDT
Gebühr: 0,00576459 USDT
Nettoerlöse: 5,75882541 USDT
Beide Orders wurden in zwei Fills aufgeteilt, und jeder Fill wurde als Taker markiert.
Ich hielt nach dem Verkauf noch 0,00096 SPCXB. Wenn ich diesen Rest zum Verkaufspreis bewerte, ergibt sich ein Gesamtendwert von 5,90072301 USDT.
Geschätztes Ergebnis der Vier-Sekunden-Mikro-Zyklus:
5,90072301 - 5,9136 = -0,01287699 USDT
Das entspricht ungefähr -0,218 % der ursprünglichen Einzahlung. Gleichzeitig unterschieden sich die beiden durchschnittlichen Ausführungspreise nur um 0,020 %.
Die grüne Positionskarte ist nicht falsch, und auch der negative Mikro-Zyklus nicht. Sie beantworten unterschiedliche Fragen.
Positions-PnL fragt, ob die breitere Haltedauer Geld eingebracht hat.
Fill-Historie fragt, was genau eine bestimmte Entscheidung nach Preisbewegung und Gebühren gekostet hat.
Für bStocks möchte ich beides sehen, bevor ich das Ergebnis beurteile.
EINE GRÜNE PNL-KARTE IST KEIN AUSFÜHRUNGSBERICHT.
Meine aktuelle Positionskarte für $SPCXB zeigt kumulierten PnL von +35,72 USDT bzw. +5,87 %.
Das ist ein positionsbezogenes Ergebnis, das sich über seine gesamte Historie aufsummiert. Ich wollte wissen, was genau eine winzige Ausführungsrunde tatsächlich gekostet hat, also öffnete ich die einzelnen Fills ab dem 17. August.
20:56:03
Limit Buy: 0,040 SPCXB
Durchschnittlicher Fill: 147,84
Bruttokosten: 5,9136 USDT
Gebühr: 0,00004 SPCXB
Netto erhalten: 0,03996 SPCXB
20:56:07
Limit Sell: 0,039 SPCXB
Durchschnittlicher Fill: 147,81
Bruttoerlöse: 5,76459 USDT
Gebühr: 0,00576459 USDT
Nettoerlöse: 5,75882541 USDT
Beide Orders wurden in zwei Fills aufgeteilt, und jeder Fill wurde als Taker markiert.
Ich hielt nach dem Verkauf noch 0,00096 SPCXB. Wenn ich diesen Rest zum Verkaufspreis bewerte, ergibt sich ein Gesamtendwert von 5,90072301 USDT.
Geschätztes Ergebnis der Vier-Sekunden-Mikro-Zyklus:
5,90072301 - 5,9136 = -0,01287699 USDT
Das entspricht ungefähr -0,218 % der ursprünglichen Einzahlung. Gleichzeitig unterschieden sich die beiden durchschnittlichen Ausführungspreise nur um 0,020 %.
Die grüne Positionskarte ist nicht falsch, und auch der negative Mikro-Zyklus nicht. Sie beantworten unterschiedliche Fragen.
Positions-PnL fragt, ob die breitere Haltedauer Geld eingebracht hat.
Fill-Historie fragt, was genau eine bestimmte Entscheidung nach Preisbewegung und Gebühren gekostet hat.
Für bStocks möchte ich beides sehen, bevor ich das Ergebnis beurteile.
4
4
124
·
--
Bullisch
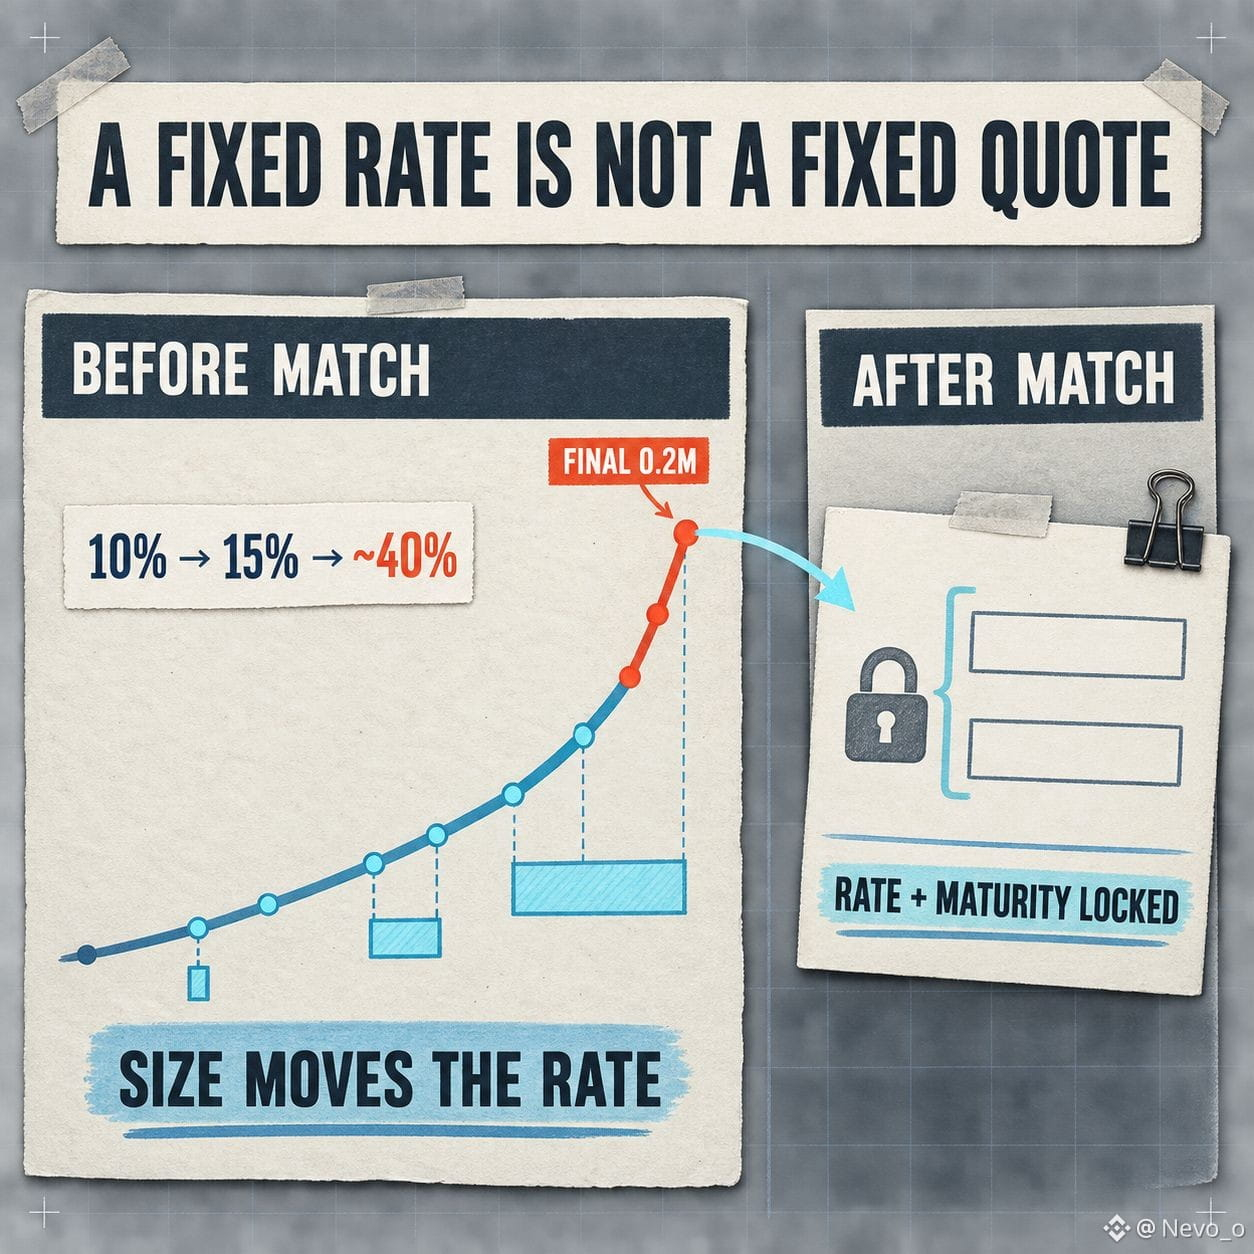
Ein fester Zinssatz ist nicht dasselbe wie ein fester Kurs.
Ich habe fast 10% APR auf einer TermMax-Kurve so behandelt, als wäre es ein Preisschild. Das ist es nicht. Bevor ein Trade ausgeführt wird, hängt der Kurs weiterhin davon ab, wie viel Liquidität der Auftrag verbraucht.
TermMax Range Orders bepreisen Liquidität in Segmenten. In einer dokumentierten Lending-Kurve bewegt sich der Großteil der Reserve von 10% in Richtung etwa 15%. Das letzte 0,2-Millionen-Segment steigt von 15% in Richtung etwa 40%. Ein kleiner Test und eine viel größere Kreditaufnahme können daher mit unterschiedlichen effektiven Sätzen durchlaufen, selbst innerhalb desselben Marktes und derselben Laufzeit.
Sobald der Trade ausgeführt ist, driften der Zinssatz und die Laufzeit für diese Position nicht weiter. Vor der Ausführung spielen jedoch weiterhin Tiefe und Slippage eine Rolle.
Wenn ich also zwei TermMax-Märkte vergleiche, spare ich nicht nur den Schlagzeilen-APR ein. Ich erfasse das Debt-Asset, die Sicherheiten, die Laufzeit, die Ordergröße und den finalen, ausgeführten Zinssatz. Andernfalls vergleiche ich möglicherweise den ersten Punkt auf einer Kurve mit dem teuren Ende einer anderen.
„Fix“ beschreibt die Finanzierung nach der Ausführung. Es macht die Liquidität vor dem Trade nicht flach.
@termmax #TermMax
Ein fester Zinssatz ist nicht dasselbe wie ein fester Kurs.
Ich habe fast 10% APR auf einer TermMax-Kurve so behandelt, als wäre es ein Preisschild. Das ist es nicht. Bevor ein Trade ausgeführt wird, hängt der Kurs weiterhin davon ab, wie viel Liquidität der Auftrag verbraucht.
TermMax Range Orders bepreisen Liquidität in Segmenten. In einer dokumentierten Lending-Kurve bewegt sich der Großteil der Reserve von 10% in Richtung etwa 15%. Das letzte 0,2-Millionen-Segment steigt von 15% in Richtung etwa 40%. Ein kleiner Test und eine viel größere Kreditaufnahme können daher mit unterschiedlichen effektiven Sätzen durchlaufen, selbst innerhalb desselben Marktes und derselben Laufzeit.
Sobald der Trade ausgeführt ist, driften der Zinssatz und die Laufzeit für diese Position nicht weiter. Vor der Ausführung spielen jedoch weiterhin Tiefe und Slippage eine Rolle.
Wenn ich also zwei TermMax-Märkte vergleiche, spare ich nicht nur den Schlagzeilen-APR ein. Ich erfasse das Debt-Asset, die Sicherheiten, die Laufzeit, die Ordergröße und den finalen, ausgeführten Zinssatz. Andernfalls vergleiche ich möglicherweise den ersten Punkt auf einer Kurve mit dem teuren Ende einer anderen.
„Fix“ beschreibt die Finanzierung nach der Ausführung. Es macht die Liquidität vor dem Trade nicht flach.
@TermMax #TermMax
Ich habe fast 10% APR auf einer TermMax-Kurve so behandelt, als wäre es ein Preisschild. Das ist es nicht. Bevor ein Trade ausgeführt wird, hängt der Kurs weiterhin davon ab, wie viel Liquidität der Auftrag verbraucht.
TermMax Range Orders bepreisen Liquidität in Segmenten. In einer dokumentierten Lending-Kurve bewegt sich der Großteil der Reserve von 10% in Richtung etwa 15%. Das letzte 0,2-Millionen-Segment steigt von 15% in Richtung etwa 40%. Ein kleiner Test und eine viel größere Kreditaufnahme können daher mit unterschiedlichen effektiven Sätzen durchlaufen, selbst innerhalb desselben Marktes und derselben Laufzeit.
Sobald der Trade ausgeführt ist, driften der Zinssatz und die Laufzeit für diese Position nicht weiter. Vor der Ausführung spielen jedoch weiterhin Tiefe und Slippage eine Rolle.
Wenn ich also zwei TermMax-Märkte vergleiche, spare ich nicht nur den Schlagzeilen-APR ein. Ich erfasse das Debt-Asset, die Sicherheiten, die Laufzeit, die Ordergröße und den finalen, ausgeführten Zinssatz. Andernfalls vergleiche ich möglicherweise den ersten Punkt auf einer Kurve mit dem teuren Ende einer anderen.
„Fix“ beschreibt die Finanzierung nach der Ausführung. Es macht die Liquidität vor dem Trade nicht flach.
@TermMax #TermMax
1
60
·
--
Bullisch
#bStocksCIS @BinanceCIS
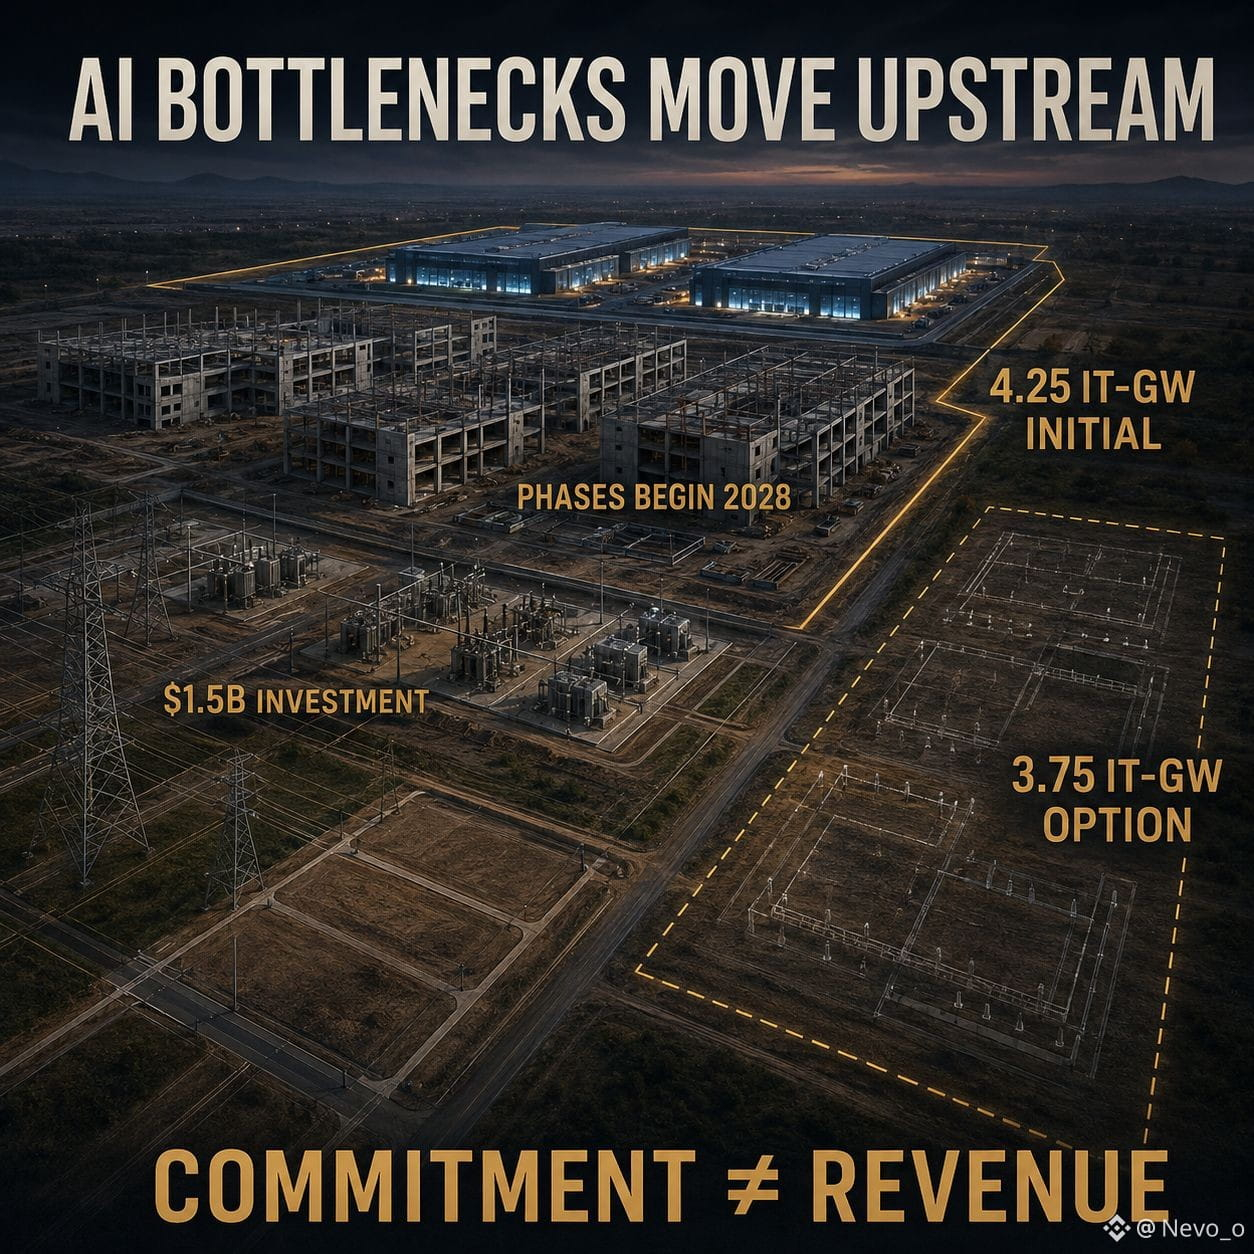
NVIDIAs neuestes KI-Deal geht nicht in erster Linie um eine neue GPU. Es geht darum, die Engpässe zu reservieren, die anfallen, bevor überhaupt eine GPU installiert werden kann: Land, Strom und ein fertiggestellter Rechenzentrums-„Shell“.
Am 17. August sagte NVIDIA, es werde Kreditsupport für die ersten 4,25 IT-GW im PORTS-Pike-Campus von SB Energy in Ohio bereitstellen, mit einer Option für die restlichen 3,75 IT-GW. OpenAI wird voraussichtlich alle 8 IT-GW nutzen. SB Energy wird den Standort unter einem 20-Jahres-Lease an OpenAI bauen, besitzen und betreiben, während NVIDIA 1,5 Milliarden US-Dollar in SB Energy investiert.
Das verändert, wie ich $NVDAB lese.
Die positive Interpretation lautet: NVIDIA sichert sich eine langfristige Route für seinen gesamten KI-Stack in eine sehr große Kundenbereitstellung. Exklusivität verstärkt dieses Nachfragesignal.
Aber diese Zahlen liegen nicht in der Nähe von Umsätzen aus Chips in der kurzfristigen Perspektive. Kreditsupport ist keine Bestellung für eine GPU. Eine Option ist keine feste Zusage. Die Kapazität ist geplant, in Etappen ab 2028 anzukommen, sodass Strombereitstellung, Bau, Finanzierung und die Konzentration auf den Kundenbereich noch zwischen der heutigen Ankündigung und künftigen Compute-Verkäufen liegen.
Die strategische Verschiebung ist für mich am wichtigsten: NVIDIA wartet nicht länger darauf, dass Rechenzentren bereit werden. NVIDIA hilft dabei, sie finanzierbar zu machen.
Rechtfertigt eine bessere Nachfrage-Sichtbarkeit, mehr Kapital und Kreditsupport an Infrastruktur zu binden – Jahre, bevor daraus Umsätze entstehen?
{spot}(NVDABUSDT)
#bStocksCIS @BinanceCIS
NVIDIAs neuestes KI-Deal geht nicht in erster Linie um eine neue GPU. Es geht darum, die Engpässe zu reservieren, die anfallen, bevor überhaupt eine GPU installiert werden kann: Land, Strom und ein fertiggestellter Rechenzentrums-„Shell“.
Am 17. August sagte NVIDIA, es werde Kreditsupport für die ersten 4,25 IT-GW im PORTS-Pike-Campus von SB Energy in Ohio bereitstellen, mit einer Option für die restlichen 3,75 IT-GW. OpenAI wird voraussichtlich alle 8 IT-GW nutzen. SB Energy wird den Standort unter einem 20-Jahres-Lease an OpenAI bauen, besitzen und betreiben, während NVIDIA 1,5 Milliarden US-Dollar in SB Energy investiert.
Das verändert, wie ich $NVDAB lese.
Die positive Interpretation lautet: NVIDIA sichert sich eine langfristige Route für seinen gesamten KI-Stack in eine sehr große Kundenbereitstellung. Exklusivität verstärkt dieses Nachfragesignal.
Aber diese Zahlen liegen nicht in der Nähe von Umsätzen aus Chips in der kurzfristigen Perspektive. Kreditsupport ist keine Bestellung für eine GPU. Eine Option ist keine feste Zusage. Die Kapazität ist geplant, in Etappen ab 2028 anzukommen, sodass Strombereitstellung, Bau, Finanzierung und die Konzentration auf den Kundenbereich noch zwischen der heutigen Ankündigung und künftigen Compute-Verkäufen liegen.
Die strategische Verschiebung ist für mich am wichtigsten: NVIDIA wartet nicht länger darauf, dass Rechenzentren bereit werden. NVIDIA hilft dabei, sie finanzierbar zu machen.
Rechtfertigt eine bessere Nachfrage-Sichtbarkeit, mehr Kapital und Kreditsupport an Infrastruktur zu binden – Jahre, bevor daraus Umsätze entstehen?
NVIDIAs neuestes KI-Deal geht nicht in erster Linie um eine neue GPU. Es geht darum, die Engpässe zu reservieren, die anfallen, bevor überhaupt eine GPU installiert werden kann: Land, Strom und ein fertiggestellter Rechenzentrums-„Shell“.
Am 17. August sagte NVIDIA, es werde Kreditsupport für die ersten 4,25 IT-GW im PORTS-Pike-Campus von SB Energy in Ohio bereitstellen, mit einer Option für die restlichen 3,75 IT-GW. OpenAI wird voraussichtlich alle 8 IT-GW nutzen. SB Energy wird den Standort unter einem 20-Jahres-Lease an OpenAI bauen, besitzen und betreiben, während NVIDIA 1,5 Milliarden US-Dollar in SB Energy investiert.
Das verändert, wie ich $NVDAB lese.
Die positive Interpretation lautet: NVIDIA sichert sich eine langfristige Route für seinen gesamten KI-Stack in eine sehr große Kundenbereitstellung. Exklusivität verstärkt dieses Nachfragesignal.
Aber diese Zahlen liegen nicht in der Nähe von Umsätzen aus Chips in der kurzfristigen Perspektive. Kreditsupport ist keine Bestellung für eine GPU. Eine Option ist keine feste Zusage. Die Kapazität ist geplant, in Etappen ab 2028 anzukommen, sodass Strombereitstellung, Bau, Finanzierung und die Konzentration auf den Kundenbereich noch zwischen der heutigen Ankündigung und künftigen Compute-Verkäufen liegen.
Die strategische Verschiebung ist für mich am wichtigsten: NVIDIA wartet nicht länger darauf, dass Rechenzentren bereit werden. NVIDIA hilft dabei, sie finanzierbar zu machen.
Rechtfertigt eine bessere Nachfrage-Sichtbarkeit, mehr Kapital und Kreditsupport an Infrastruktur zu binden – Jahre, bevor daraus Umsätze entstehen?
1
2
96
·
--
Bullisch
Verifiziert
#bStocksCIS @BinanceCIS
Robinhoods Juli-Dashboard hat mich den üblichen Shortcut hinterfragen lassen:
$HOODB = ein Crypto-Proxy.
Die Linien bewegen sich in entgegengesetzte Richtungen.
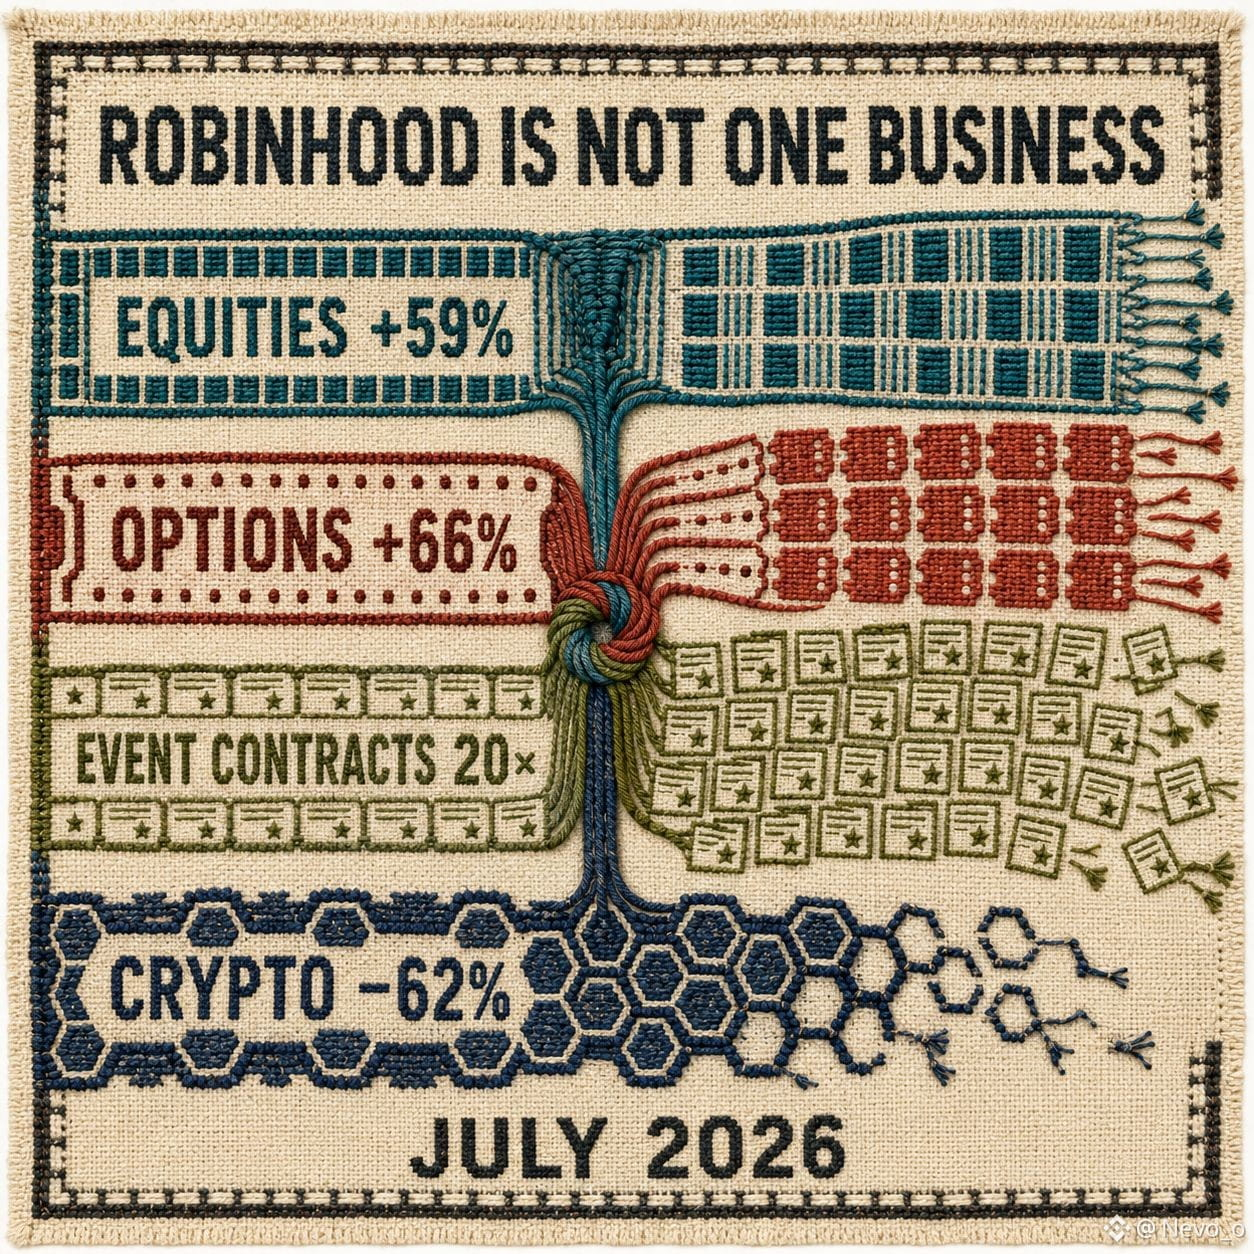
Das Notional-Equity-Volumen lag bei 333 Mrd. USD, ein Plus von 59 % gegenüber dem Vorjahr. Optionskontrakte waren 324 Mio., ein Plus von 66 %. Event-Kontrakte erreichten 6,1 Mrd., das 20-Fache des Vorjahres.
Das Crypto-Volumen lag bei 10,9 Mrd. USD, ein Minus von 62 % gegenüber dem Vorjahr. Darunter sank das Crypto-Volumen in der Robinhood-App um 74 %, während das Volumen von Bitstamp um 45 % fiel.
Unterdessen waren die finanzierten Kunden 28,5 Mio. und die gesamten Plattform-Assets 355 Mrd. USD, ein Plus von 19 % gegenüber dem Vorjahr – obwohl die Assets im Juni um 4 % gefallen sind.
Mein Fazit ist weder bullisch noch bärisch. Es ist, dass ein einziges Label das Geschäft nicht mehr erklärt. Wenn ich Robinhood nur als Crypto-Beta bewerte, ignoriere ich die Teile, die derzeit am schnellsten wachsen. Wenn ich mich nur auf Event-Kontrakte konzentriere, könnte ich ein junges Produkt mit enormem prozentualem Wachstum überinterpretieren.
Welche Linie würdest du zuerst beobachten: Assets, Equity und Optionen, Crypto oder Event-Kontrakte?
{spot}(HOODBUSDT)
#bStocksCIS @BinanceCIS
Robinhoods Juli-Dashboard hat mich den üblichen Shortcut hinterfragen lassen:
$HOODB = ein Crypto-Proxy.
Die Linien bewegen sich in entgegengesetzte Richtungen.
Das Notional-Equity-Volumen lag bei 333 Mrd. USD, ein Plus von 59 % gegenüber dem Vorjahr. Optionskontrakte waren 324 Mio., ein Plus von 66 %. Event-Kontrakte erreichten 6,1 Mrd., das 20-Fache des Vorjahres.
Das Crypto-Volumen lag bei 10,9 Mrd. USD, ein Minus von 62 % gegenüber dem Vorjahr. Darunter sank das Crypto-Volumen in der Robinhood-App um 74 %, während das Volumen von Bitstamp um 45 % fiel.
Unterdessen waren die finanzierten Kunden 28,5 Mio. und die gesamten Plattform-Assets 355 Mrd. USD, ein Plus von 19 % gegenüber dem Vorjahr – obwohl die Assets im Juni um 4 % gefallen sind.
Mein Fazit ist weder bullisch noch bärisch. Es ist, dass ein einziges Label das Geschäft nicht mehr erklärt. Wenn ich Robinhood nur als Crypto-Beta bewerte, ignoriere ich die Teile, die derzeit am schnellsten wachsen. Wenn ich mich nur auf Event-Kontrakte konzentriere, könnte ich ein junges Produkt mit enormem prozentualem Wachstum überinterpretieren.
Welche Linie würdest du zuerst beobachten: Assets, Equity und Optionen, Crypto oder Event-Kontrakte?
Robinhoods Juli-Dashboard hat mich den üblichen Shortcut hinterfragen lassen:
$HOODB = ein Crypto-Proxy.
Die Linien bewegen sich in entgegengesetzte Richtungen.
Das Notional-Equity-Volumen lag bei 333 Mrd. USD, ein Plus von 59 % gegenüber dem Vorjahr. Optionskontrakte waren 324 Mio., ein Plus von 66 %. Event-Kontrakte erreichten 6,1 Mrd., das 20-Fache des Vorjahres.
Das Crypto-Volumen lag bei 10,9 Mrd. USD, ein Minus von 62 % gegenüber dem Vorjahr. Darunter sank das Crypto-Volumen in der Robinhood-App um 74 %, während das Volumen von Bitstamp um 45 % fiel.
Unterdessen waren die finanzierten Kunden 28,5 Mio. und die gesamten Plattform-Assets 355 Mrd. USD, ein Plus von 19 % gegenüber dem Vorjahr – obwohl die Assets im Juni um 4 % gefallen sind.
Mein Fazit ist weder bullisch noch bärisch. Es ist, dass ein einziges Label das Geschäft nicht mehr erklärt. Wenn ich Robinhood nur als Crypto-Beta bewerte, ignoriere ich die Teile, die derzeit am schnellsten wachsen. Wenn ich mich nur auf Event-Kontrakte konzentriere, könnte ich ein junges Produkt mit enormem prozentualem Wachstum überinterpretieren.
Welche Linie würdest du zuerst beobachten: Assets, Equity und Optionen, Crypto oder Event-Kontrakte?
5
6
100
·
--
Bullisch
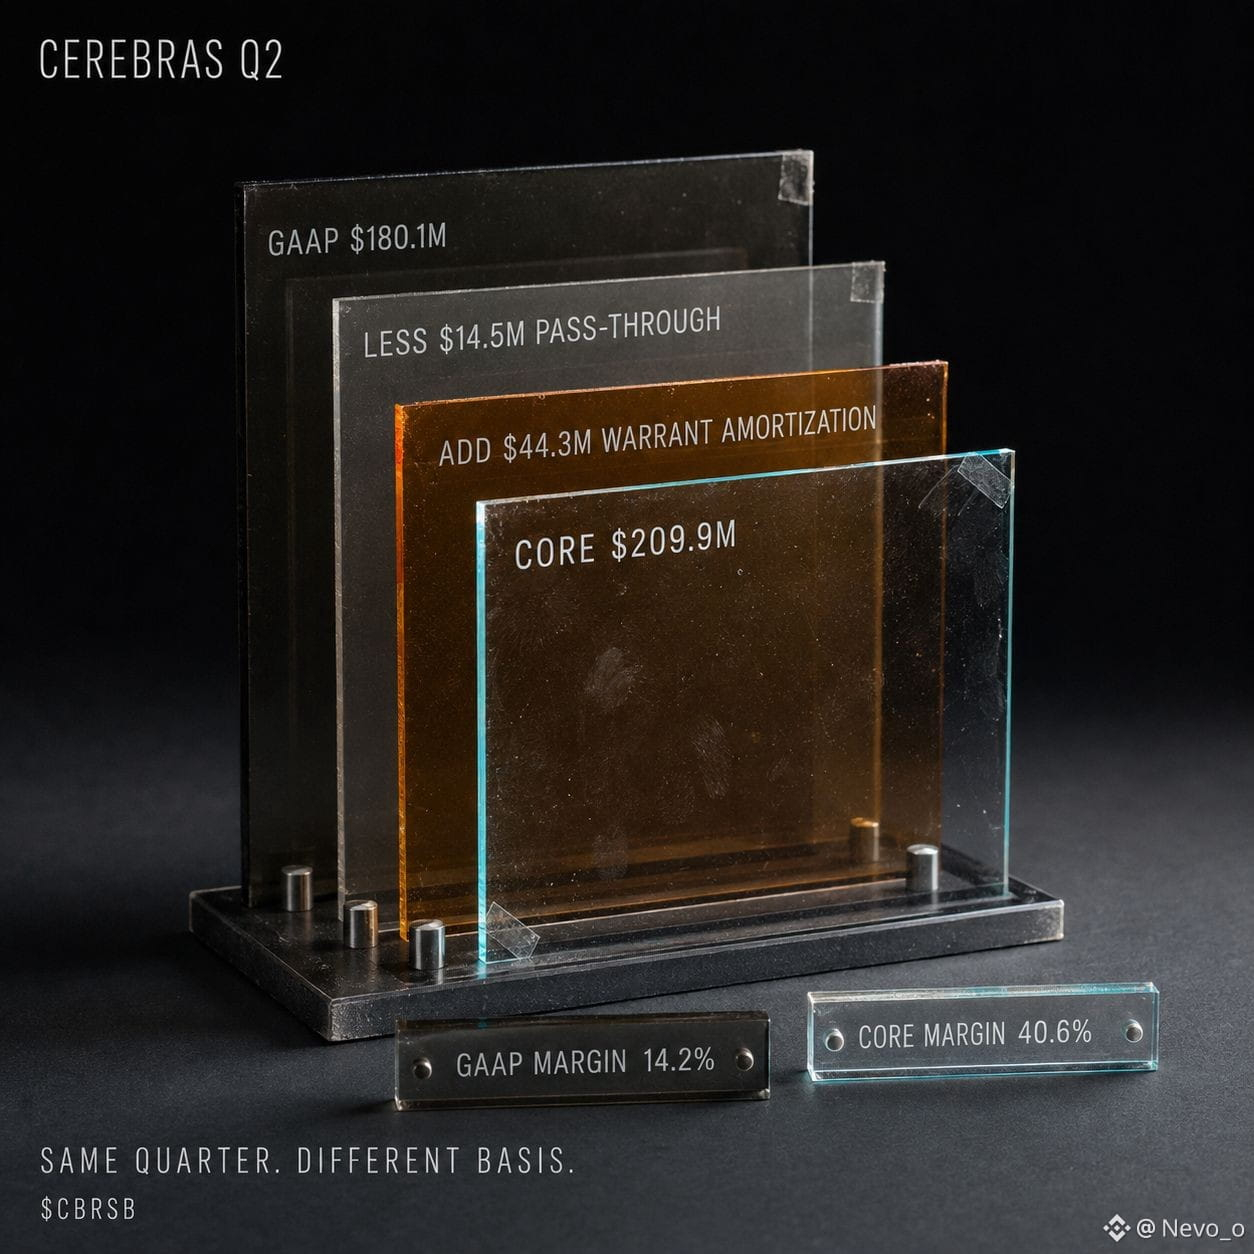
#bStocksCIS Cerebras meldete für dasselbe Quartal zwei Umsatzkennzahlen: 180,1 Mio. US-Dollar nach GAAP und 209,9 Mio. US-Dollar „Core“. Für einen Moment dachte ich, ich hätte zwei Berichtszeiträume durcheinandergebracht.
Die Überleitung hat das geklärt. Der Core-Umsatz entfernt 14,5 Mio. US-Dollar an Durchlauf-/Weiterleitungsumsätzen und fügt 44,3 Mio. US-Dollar an Kunden-Warrant-Amortisation wieder hinzu. Die Lücke erreicht damit auch die Bruttomarge: 14,2 % nach GAAP und 40,6 % auf Basis des „Core“-Konzepts des Unternehmens.
Beide Sichtweisen können nützlich sein. Was ich nicht tun sollte, ist sie zu vermischen. Wenn ich das 103%-Wachstum beim Core-Umsatz verwende, sollten die Marge und der Verlust daneben ebenfalls „Core“ sein. Wenn ich mit dem GAAP-Umsatz beginne, sollte der Rest des Vergleichs ebenfalls GAAP bleiben.
Wenn ich jetzt $CBRSB auf @BinanceCIS prüfe, schreibe ich „GAAP“ oder „core“ neben jede Kennzahl, bevor ich Quartale vergleiche. Das dauert zehn Sekunden und hält eine Differenz von nahezu 30 Mio. US-Dollar sichtbar. Welche Zahl würdet ihr zuerst prüfen?
{spot}(CBRSBUSDT)
#bStocksCIS Cerebras meldete für dasselbe Quartal zwei Umsatzkennzahlen: 180,1 Mio. US-Dollar nach GAAP und 209,9 Mio. US-Dollar „Core“. Für einen Moment dachte ich, ich hätte zwei Berichtszeiträume durcheinandergebracht.
Die Überleitung hat das geklärt. Der Core-Umsatz entfernt 14,5 Mio. US-Dollar an Durchlauf-/Weiterleitungsumsätzen und fügt 44,3 Mio. US-Dollar an Kunden-Warrant-Amortisation wieder hinzu. Die Lücke erreicht damit auch die Bruttomarge: 14,2 % nach GAAP und 40,6 % auf Basis des „Core“-Konzepts des Unternehmens.
Beide Sichtweisen können nützlich sein. Was ich nicht tun sollte, ist sie zu vermischen. Wenn ich das 103%-Wachstum beim Core-Umsatz verwende, sollten die Marge und der Verlust daneben ebenfalls „Core“ sein. Wenn ich mit dem GAAP-Umsatz beginne, sollte der Rest des Vergleichs ebenfalls GAAP bleiben.
Wenn ich jetzt $CBRSB auf @BinanceCIS prüfe, schreibe ich „GAAP“ oder „core“ neben jede Kennzahl, bevor ich Quartale vergleiche. Das dauert zehn Sekunden und hält eine Differenz von nahezu 30 Mio. US-Dollar sichtbar. Welche Zahl würdet ihr zuerst prüfen?
Die Überleitung hat das geklärt. Der Core-Umsatz entfernt 14,5 Mio. US-Dollar an Durchlauf-/Weiterleitungsumsätzen und fügt 44,3 Mio. US-Dollar an Kunden-Warrant-Amortisation wieder hinzu. Die Lücke erreicht damit auch die Bruttomarge: 14,2 % nach GAAP und 40,6 % auf Basis des „Core“-Konzepts des Unternehmens.
Beide Sichtweisen können nützlich sein. Was ich nicht tun sollte, ist sie zu vermischen. Wenn ich das 103%-Wachstum beim Core-Umsatz verwende, sollten die Marge und der Verlust daneben ebenfalls „Core“ sein. Wenn ich mit dem GAAP-Umsatz beginne, sollte der Rest des Vergleichs ebenfalls GAAP bleiben.
Wenn ich jetzt $CBRSB auf @BinanceCIS prüfe, schreibe ich „GAAP“ oder „core“ neben jede Kennzahl, bevor ich Quartale vergleiche. Das dauert zehn Sekunden und hält eine Differenz von nahezu 30 Mio. US-Dollar sichtbar. Welche Zahl würdet ihr zuerst prüfen?
6
4
92
·
--
Bullisch
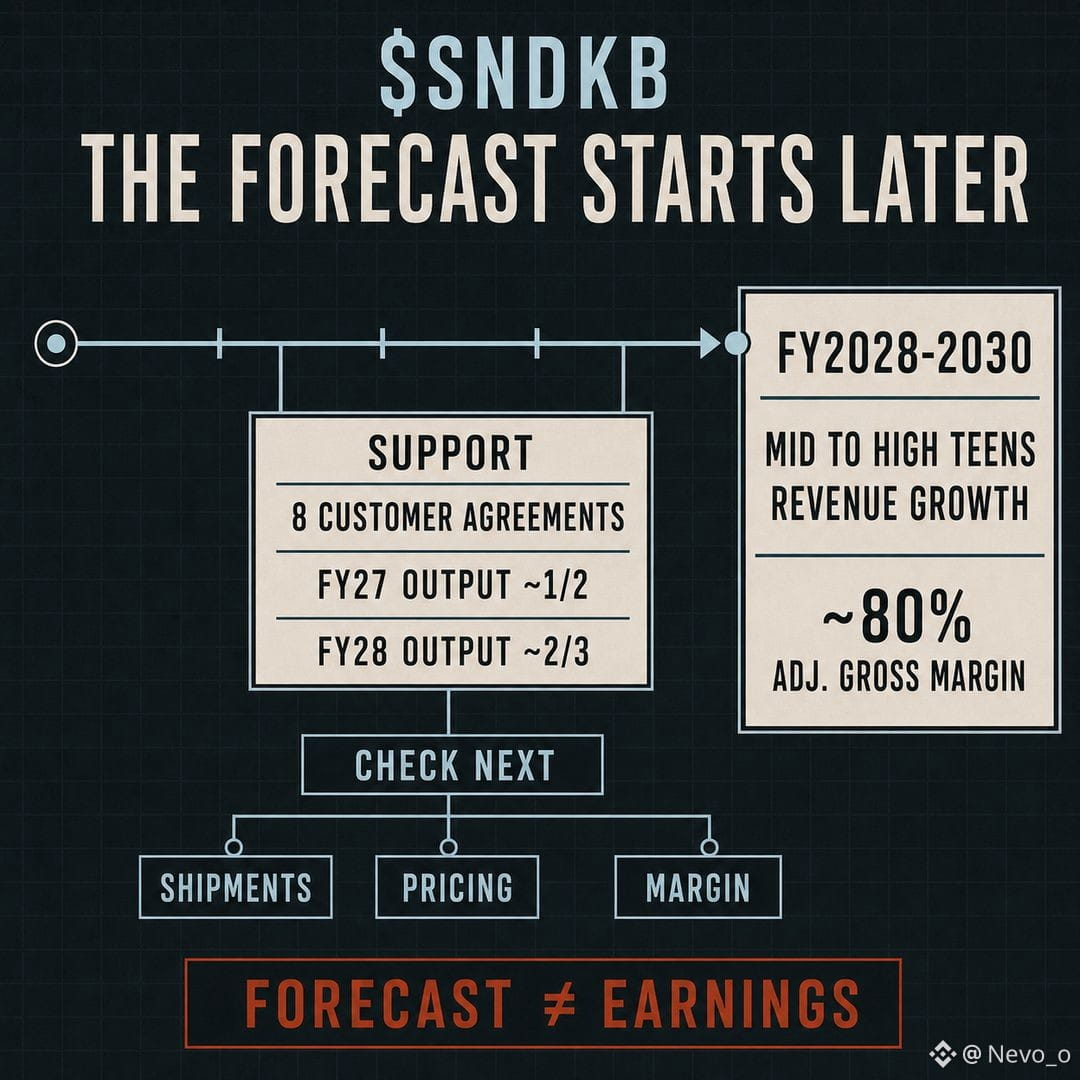
#bStocksCIS Sandisk-Aktien sind nach dem Investor Day um mehr als 15% gestiegen. Die Schlagzeile hinter $SNDKB ist eindrucksvoll: Umsatzwachstum im mittleren bis hohen einstelligen Bereich von Geschäftsjahr 2028 bis 2030, mit einer bereinigten Bruttomarge von rund 80%.
Doch die Termine sind entscheidend. Das ist ein langfristiger Rahmen, kein Ergebnis, das bereits in den heutigen Konten steckt.
Dafür gibt es echte Unterstützung. Sandisk sagt, dass acht Kundenvereinbarungen etwa die Hälfte der Produktion von Geschäftsjahr 2027 und zwei Drittel der Produktion von Geschäftsjahr 2028 abdecken. Das senkt ein Risiko: Käufer zu finden.
Es beseitigt aber die anderen Risiken nicht: das Volumen zu produzieren, den Preis zu halten, die Marge zu erreichen und die Lieferung rechtzeitig zu liefern.
Diese Unterscheidung ist wichtig, wenn $SNDKB rund um die Uhr auf @BinanceCIS handelt. Eine schnelle Bewegung kann eine künftige Prognose wie aktuelle Ergebnisse wirken lassen. Ich trenne beides.
Meine nächsten Prüfungen sind einfach:
Wie viel der abgedeckten Produktion wird tatsächlich versandt?
Hält die Preisgestaltung stand, während das Angebot wächst?
Bleibt der Margenpfad nahe am Rahmen des Investor Day?
Die Prognose hat Aufmerksamkeit erhalten. Die Umsetzung muss aber die Bewertung erst verdienen.
{spot}(SNDKBUSDT)
#bStocksCIS Sandisk-Aktien sind nach dem Investor Day um mehr als 15% gestiegen. Die Schlagzeile hinter $SNDKB ist eindrucksvoll: Umsatzwachstum im mittleren bis hohen einstelligen Bereich von Geschäftsjahr 2028 bis 2030, mit einer bereinigten Bruttomarge von rund 80%.
Doch die Termine sind entscheidend. Das ist ein langfristiger Rahmen, kein Ergebnis, das bereits in den heutigen Konten steckt.
Dafür gibt es echte Unterstützung. Sandisk sagt, dass acht Kundenvereinbarungen etwa die Hälfte der Produktion von Geschäftsjahr 2027 und zwei Drittel der Produktion von Geschäftsjahr 2028 abdecken. Das senkt ein Risiko: Käufer zu finden.
Es beseitigt aber die anderen Risiken nicht: das Volumen zu produzieren, den Preis zu halten, die Marge zu erreichen und die Lieferung rechtzeitig zu liefern.
Diese Unterscheidung ist wichtig, wenn $SNDKB rund um die Uhr auf @BinanceCIS handelt. Eine schnelle Bewegung kann eine künftige Prognose wie aktuelle Ergebnisse wirken lassen. Ich trenne beides.
Meine nächsten Prüfungen sind einfach:
Wie viel der abgedeckten Produktion wird tatsächlich versandt?
Hält die Preisgestaltung stand, während das Angebot wächst?
Bleibt der Margenpfad nahe am Rahmen des Investor Day?
Die Prognose hat Aufmerksamkeit erhalten. Die Umsetzung muss aber die Bewertung erst verdienen.
Doch die Termine sind entscheidend. Das ist ein langfristiger Rahmen, kein Ergebnis, das bereits in den heutigen Konten steckt.
Dafür gibt es echte Unterstützung. Sandisk sagt, dass acht Kundenvereinbarungen etwa die Hälfte der Produktion von Geschäftsjahr 2027 und zwei Drittel der Produktion von Geschäftsjahr 2028 abdecken. Das senkt ein Risiko: Käufer zu finden.
Es beseitigt aber die anderen Risiken nicht: das Volumen zu produzieren, den Preis zu halten, die Marge zu erreichen und die Lieferung rechtzeitig zu liefern.
Diese Unterscheidung ist wichtig, wenn $SNDKB rund um die Uhr auf @BinanceCIS handelt. Eine schnelle Bewegung kann eine künftige Prognose wie aktuelle Ergebnisse wirken lassen. Ich trenne beides.
Meine nächsten Prüfungen sind einfach:
Wie viel der abgedeckten Produktion wird tatsächlich versandt?
Hält die Preisgestaltung stand, während das Angebot wächst?
Bleibt der Margenpfad nahe am Rahmen des Investor Day?
Die Prognose hat Aufmerksamkeit erhalten. Die Umsetzung muss aber die Bewertung erst verdienen.
5
4
142
·
--
Bullisch
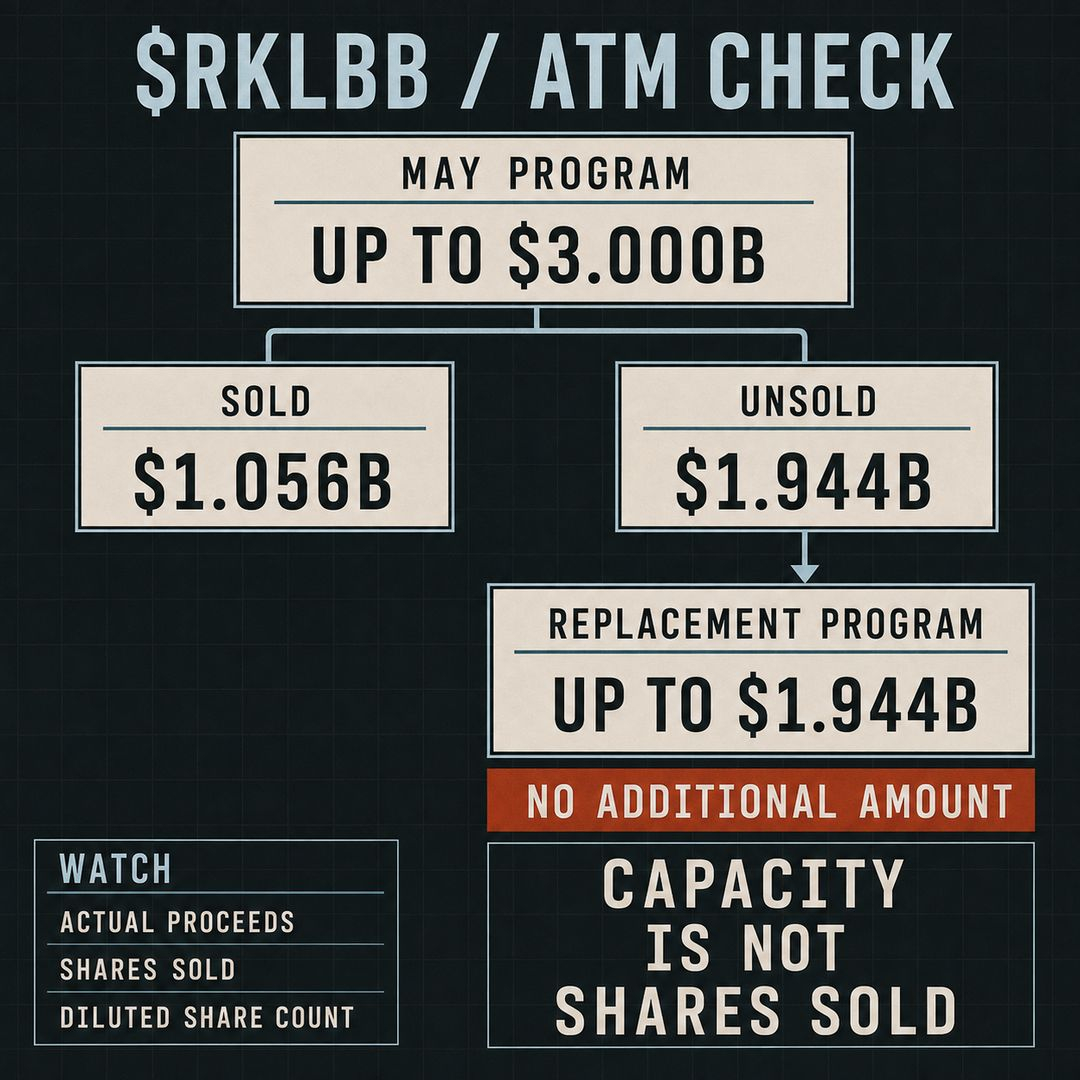
#bStocksCIS Rocket Lab hat keinen zweiten $1,944 Milliarden ATM auf den alten gestapelt.
Das Ersetzungsvorhaben führt den unverkauften Teil der Vereinbarung vom Mai fort. Rocket Lab sagt, dass sich die angebotene Gesamtsumme nicht erhöht habe. Bei $RKLBB würde die Behandlung der beiden Schlagzeilen als kumulativ bedeuten, dass die verbleibende Finanzierungskapazität doppelt gezählt würde.
Aber „Ersatz“ heißt nicht „harmlos“. Ein ATM ist eine Genehmigung, Aktien über die Zeit zu verkaufen. Es ist kein Beleg dafür, dass die gesamte Summe bereits verkauft wurde.
Das Unternehmen sagt, dass die Erlöse helfen könnten, den Bargeldanteil des Iridium-Deals zu finanzieren und eine Brückenverpflichtung in Höhe von 3,6 Milliarden US-Dollar zu reduzieren. Der Trade-off ist real: Mehr Eigenkapital kann jede Aktie verwässern, während weniger Brückenschulden den Finanzierungsdruck verringern können.
@BinanceCIS
Die nächsten Einreichungen benötigen drei Angaben:
Erhaltene tatsächliche ATM-Erlöse;
verkaufte Aktien und durchschnittlicher Preis;
verwässerte ausstehende Aktien.
Die heutige Einreichung entfernt einen analytischen Fehler: das Hinzufügen des alten und des neuen Programms zusammen. Sie entfernt nicht das künftige Verwässerungsrisiko.
$RKLBB
{spot}(RKLBBUSDT)
#bStocksCIS Rocket Lab hat keinen zweiten $1,944 Milliarden ATM auf den alten gestapelt.
Das Ersetzungsvorhaben führt den unverkauften Teil der Vereinbarung vom Mai fort. Rocket Lab sagt, dass sich die angebotene Gesamtsumme nicht erhöht habe. Bei $RKLBB würde die Behandlung der beiden Schlagzeilen als kumulativ bedeuten, dass die verbleibende Finanzierungskapazität doppelt gezählt würde.
Aber „Ersatz“ heißt nicht „harmlos“. Ein ATM ist eine Genehmigung, Aktien über die Zeit zu verkaufen. Es ist kein Beleg dafür, dass die gesamte Summe bereits verkauft wurde.
Das Unternehmen sagt, dass die Erlöse helfen könnten, den Bargeldanteil des Iridium-Deals zu finanzieren und eine Brückenverpflichtung in Höhe von 3,6 Milliarden US-Dollar zu reduzieren. Der Trade-off ist real: Mehr Eigenkapital kann jede Aktie verwässern, während weniger Brückenschulden den Finanzierungsdruck verringern können.
@BinanceCIS
Die nächsten Einreichungen benötigen drei Angaben:
Erhaltene tatsächliche ATM-Erlöse;
verkaufte Aktien und durchschnittlicher Preis;
verwässerte ausstehende Aktien.
Die heutige Einreichung entfernt einen analytischen Fehler: das Hinzufügen des alten und des neuen Programms zusammen. Sie entfernt nicht das künftige Verwässerungsrisiko.
$RKLBB
Das Ersetzungsvorhaben führt den unverkauften Teil der Vereinbarung vom Mai fort. Rocket Lab sagt, dass sich die angebotene Gesamtsumme nicht erhöht habe. Bei $RKLBB würde die Behandlung der beiden Schlagzeilen als kumulativ bedeuten, dass die verbleibende Finanzierungskapazität doppelt gezählt würde.
Aber „Ersatz“ heißt nicht „harmlos“. Ein ATM ist eine Genehmigung, Aktien über die Zeit zu verkaufen. Es ist kein Beleg dafür, dass die gesamte Summe bereits verkauft wurde.
Das Unternehmen sagt, dass die Erlöse helfen könnten, den Bargeldanteil des Iridium-Deals zu finanzieren und eine Brückenverpflichtung in Höhe von 3,6 Milliarden US-Dollar zu reduzieren. Der Trade-off ist real: Mehr Eigenkapital kann jede Aktie verwässern, während weniger Brückenschulden den Finanzierungsdruck verringern können.
@BinanceCIS
Die nächsten Einreichungen benötigen drei Angaben:
Erhaltene tatsächliche ATM-Erlöse;
verkaufte Aktien und durchschnittlicher Preis;
verwässerte ausstehende Aktien.
Die heutige Einreichung entfernt einen analytischen Fehler: das Hinzufügen des alten und des neuen Programms zusammen. Sie entfernt nicht das künftige Verwässerungsrisiko.
$RKLBB
7
6
107
·
--
Bullisch
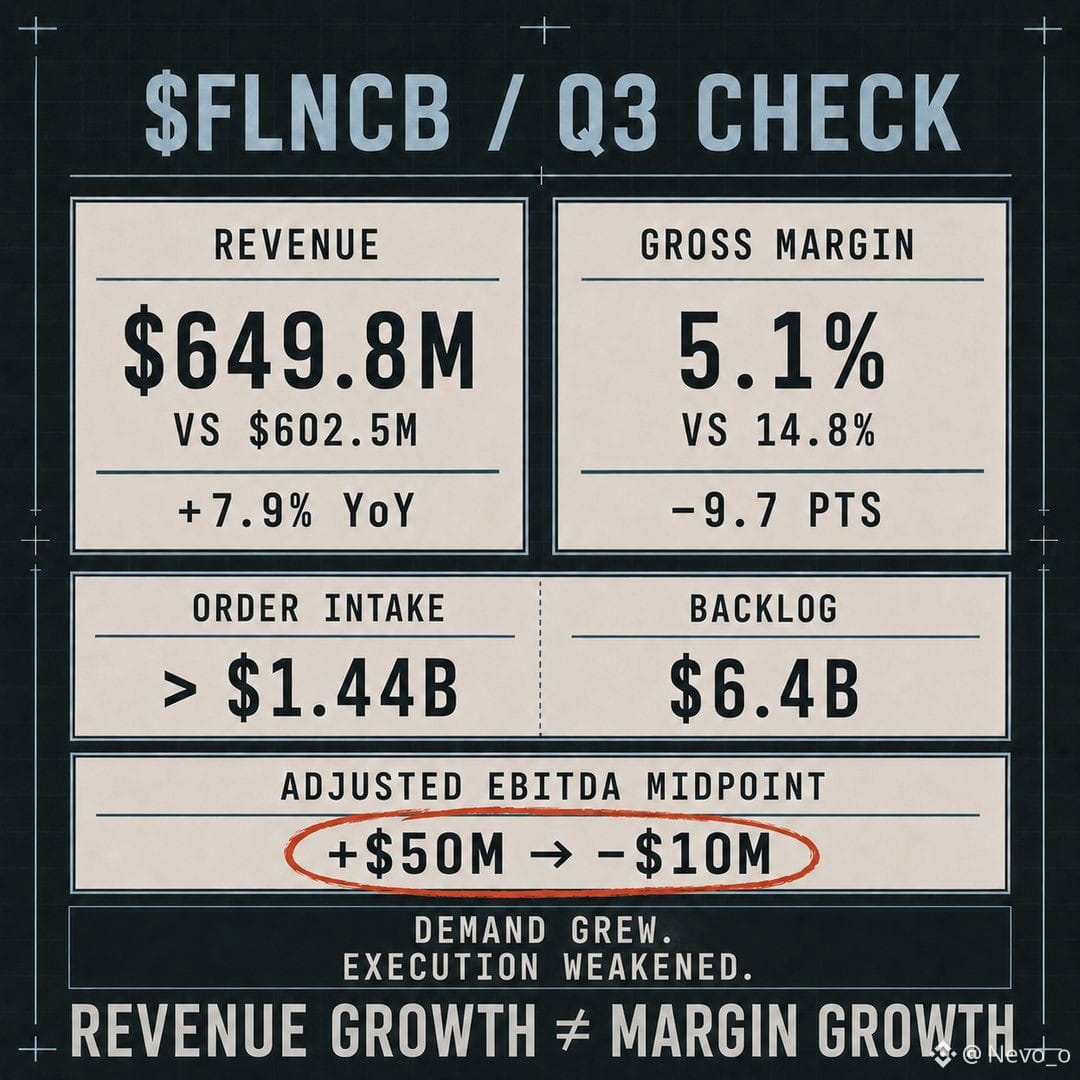
$FLNCB EINNAHMEN WUCHSEN UM 7,9 %. DIE ÖKONOMIE VERLIEF IN DIE ANDERE RICHTUNG.
Fluence meldete einen Q3-Umsatz von 649,8 Mio. US-Dollar, nach 602,5 Mio. US-Dollar im Vorjahr. Die GAAP-Bruttomarge sank von 14,8 % auf 5,1 %.
Die Nachfrage wirkte weiterhin stark. Der Auftragseingang lag im Quartal bei etwa 1,44 Mrd. US-Dollar, und der Auftragsbestand erreichte einen Rekordwert von 6,4 Mrd. US-Dollar. Das Problem lag in der Umsetzung: Produktionsprobleme verschoben 400 Mio. US-Dollar an Projektlieferungen in das Geschäftsjahr 2027. Fluence senkte die Umsatz-Mitteprognose für FY2026 von 3,4 Mrd. US-Dollar auf 3,0 Mrd. US-Dollar und die bereinigte EBITDA-Mitteprognose von +50 Mio. US-Dollar auf -10 Mio. US-Dollar.
Für $FLNCB interessiert mich weniger ein weiterer Rekord beim Auftragsbestand als vielmehr, was passiert, wenn diese Aufträge ausgeliefert werden. Wenn der Umsatz zurückkehrt, aber die Marge nahe 5 % bleibt, war der Auftragsbestand nicht die ganze Antwort.
Was würdet ihr im nächsten Quartal zuerst prüfen: Lieferungen oder Bruttomarge?
{spot}(FLNCBUSDT)
@BinanceCIS $FLNCB #bStocksCIS
$FLNCB EINNAHMEN WUCHSEN UM 7,9 %. DIE ÖKONOMIE VERLIEF IN DIE ANDERE RICHTUNG.
Fluence meldete einen Q3-Umsatz von 649,8 Mio. US-Dollar, nach 602,5 Mio. US-Dollar im Vorjahr. Die GAAP-Bruttomarge sank von 14,8 % auf 5,1 %.
Die Nachfrage wirkte weiterhin stark. Der Auftragseingang lag im Quartal bei etwa 1,44 Mrd. US-Dollar, und der Auftragsbestand erreichte einen Rekordwert von 6,4 Mrd. US-Dollar. Das Problem lag in der Umsetzung: Produktionsprobleme verschoben 400 Mio. US-Dollar an Projektlieferungen in das Geschäftsjahr 2027. Fluence senkte die Umsatz-Mitteprognose für FY2026 von 3,4 Mrd. US-Dollar auf 3,0 Mrd. US-Dollar und die bereinigte EBITDA-Mitteprognose von +50 Mio. US-Dollar auf -10 Mio. US-Dollar.
Für $FLNCB interessiert mich weniger ein weiterer Rekord beim Auftragsbestand als vielmehr, was passiert, wenn diese Aufträge ausgeliefert werden. Wenn der Umsatz zurückkehrt, aber die Marge nahe 5 % bleibt, war der Auftragsbestand nicht die ganze Antwort.
Was würdet ihr im nächsten Quartal zuerst prüfen: Lieferungen oder Bruttomarge?
@BinanceCIS $FLNCB #bStocksCIS
Fluence meldete einen Q3-Umsatz von 649,8 Mio. US-Dollar, nach 602,5 Mio. US-Dollar im Vorjahr. Die GAAP-Bruttomarge sank von 14,8 % auf 5,1 %.
Die Nachfrage wirkte weiterhin stark. Der Auftragseingang lag im Quartal bei etwa 1,44 Mrd. US-Dollar, und der Auftragsbestand erreichte einen Rekordwert von 6,4 Mrd. US-Dollar. Das Problem lag in der Umsetzung: Produktionsprobleme verschoben 400 Mio. US-Dollar an Projektlieferungen in das Geschäftsjahr 2027. Fluence senkte die Umsatz-Mitteprognose für FY2026 von 3,4 Mrd. US-Dollar auf 3,0 Mrd. US-Dollar und die bereinigte EBITDA-Mitteprognose von +50 Mio. US-Dollar auf -10 Mio. US-Dollar.
Für $FLNCB interessiert mich weniger ein weiterer Rekord beim Auftragsbestand als vielmehr, was passiert, wenn diese Aufträge ausgeliefert werden. Wenn der Umsatz zurückkehrt, aber die Marge nahe 5 % bleibt, war der Auftragsbestand nicht die ganze Antwort.
Was würdet ihr im nächsten Quartal zuerst prüfen: Lieferungen oder Bruttomarge?
@BinanceCIS $FLNCB #bStocksCIS
5
2
182
·
--
Bullisch
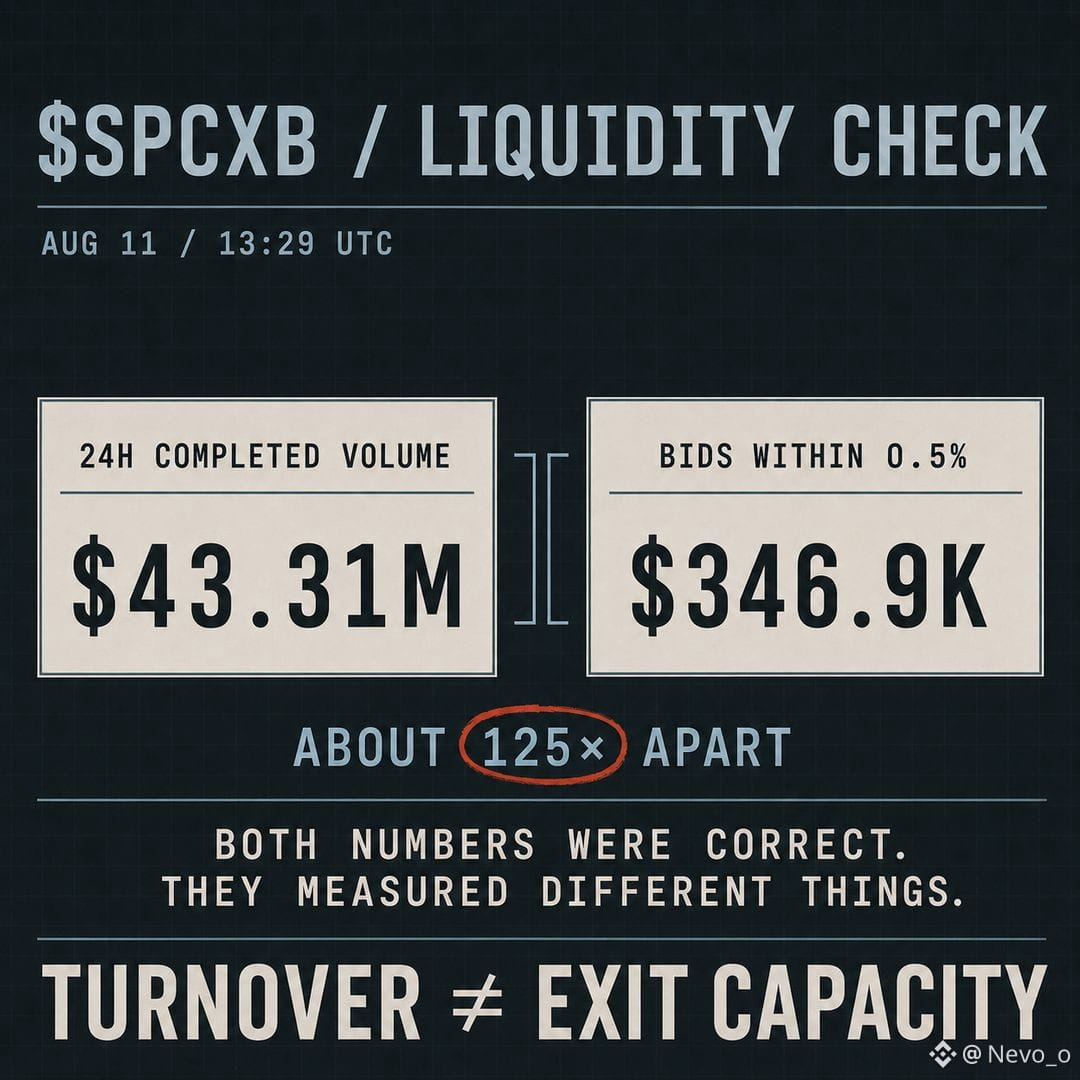
$43,31 Mio. VOLUMEN BEDEUTETE NICHT, DASS $43,31 Mio. DAFÜR BEREITSTANDEN, UM $SPCXB ZU KAUFEN.
⠀
Um 13:29 UTC am 11. August zeigte Binance $43,31 Mio. im 24-Stunden-Quote-Volumen.
⠀
Im selben Snapshot waren Gebote, die innerhalb von 0,5 % unter dem Mittelpunkt lagen, etwa 346,9 Tsd. US-Dollar wert.
⠀
Die erste Zahl war etwa 125-mal so groß. Beide waren korrekt.
⠀
Das 24-Stunden-Volumen ist der abgeschlossene Umsatz über ein gleitendes Zeitfenster. Dasselbe Kapital kann mehr als einmal handeln.
⠀
Die 0,5 %-Bid-Depth ist die ruhende Nachfrage, die in der Nähe des Preises sichtbar ist. Sie kann sich ändern, bevor eine Order eintrifft.
⠀
Für einen großen Exit ist der jüngste Umsatz der Kontext. Nahe liegende Gebote und geschätztes Slippage sind der Ausführungstest.
⠀
Was würdest du lieber neben einem bStock sehen: 24-Stunden-Volumen oder 0,5 %-Depth?
⠀
{spot}(SPCXBUSDT)
@BinanceCIS $SPCXB #bStocksCIS
$43,31 Mio. VOLUMEN BEDEUTETE NICHT, DASS $43,31 Mio. DAFÜR BEREITSTANDEN, UM $SPCXB ZU KAUFEN.
⠀
Um 13:29 UTC am 11. August zeigte Binance $43,31 Mio. im 24-Stunden-Quote-Volumen.
⠀
Im selben Snapshot waren Gebote, die innerhalb von 0,5 % unter dem Mittelpunkt lagen, etwa 346,9 Tsd. US-Dollar wert.
⠀
Die erste Zahl war etwa 125-mal so groß. Beide waren korrekt.
⠀
Das 24-Stunden-Volumen ist der abgeschlossene Umsatz über ein gleitendes Zeitfenster. Dasselbe Kapital kann mehr als einmal handeln.
⠀
Die 0,5 %-Bid-Depth ist die ruhende Nachfrage, die in der Nähe des Preises sichtbar ist. Sie kann sich ändern, bevor eine Order eintrifft.
⠀
Für einen großen Exit ist der jüngste Umsatz der Kontext. Nahe liegende Gebote und geschätztes Slippage sind der Ausführungstest.
⠀
Was würdest du lieber neben einem bStock sehen: 24-Stunden-Volumen oder 0,5 %-Depth?
⠀
@BinanceCIS $SPCXB #bStocksCIS
⠀
Um 13:29 UTC am 11. August zeigte Binance $43,31 Mio. im 24-Stunden-Quote-Volumen.
⠀
Im selben Snapshot waren Gebote, die innerhalb von 0,5 % unter dem Mittelpunkt lagen, etwa 346,9 Tsd. US-Dollar wert.
⠀
Die erste Zahl war etwa 125-mal so groß. Beide waren korrekt.
⠀
Das 24-Stunden-Volumen ist der abgeschlossene Umsatz über ein gleitendes Zeitfenster. Dasselbe Kapital kann mehr als einmal handeln.
⠀
Die 0,5 %-Bid-Depth ist die ruhende Nachfrage, die in der Nähe des Preises sichtbar ist. Sie kann sich ändern, bevor eine Order eintrifft.
⠀
Für einen großen Exit ist der jüngste Umsatz der Kontext. Nahe liegende Gebote und geschätztes Slippage sind der Ausführungstest.
⠀
Was würdest du lieber neben einem bStock sehen: 24-Stunden-Volumen oder 0,5 %-Depth?
⠀
@BinanceCIS $SPCXB #bStocksCIS
8
8
139
·
--
EIN SPOT-FILL IST NICHT IMMER EIN ON-CHAIN-EVENT.
⠀
Das ist ein einfacher Audit-Fehler mit $NVDAB: BscScan öffnen, um nach einem Trade zu suchen, der nie mit BSC in Berührung kam.
⠀
In der CSD-Umgebung von Binance werden Zertifikatsübertragungen off-chain als Buchungssatz-Aktualisierungen im CSD Master Ledger erfasst. Es sind keine einzelnen Transaktionen auf BNB Smart Chain.
⠀
$NVDAB zu einer externen Wallet auszahlen und die öffentliche Kette wird relevant. Im CSD-Umfeld handeln und der Eintrag lebt woanders.
⠀
BscScan kann Bewegungen auf BSC anzeigen. Es kann nicht jeden Binance Spot-Fill rekonstruieren oder die Binance-Orderhistorie ersetzen.
⠀
Eine fehlende Transaktions-Hash bedeutet nicht, dass der Spot-Fill fehlgeschlagen ist. Möglicherweise handelt es sich nur um ein off-chain Ereignis, das im anderen Ledger aufgezeichnet wurde.
⠀
Ein Asset, zwei Aufzeichnungssysteme. Den Eintrag mit dem Ereignis abgleichen.
{spot}(NVDABUSDT)
⠀
@BinanceCIS $NVDAB #bStocksCIS
EIN SPOT-FILL IST NICHT IMMER EIN ON-CHAIN-EVENT.
⠀
Das ist ein einfacher Audit-Fehler mit $NVDAB : BscScan öffnen, um nach einem Trade zu suchen, der nie mit BSC in Berührung kam.
⠀
In der CSD-Umgebung von Binance werden Zertifikatsübertragungen off-chain als Buchungssatz-Aktualisierungen im CSD Master Ledger erfasst. Es sind keine einzelnen Transaktionen auf BNB Smart Chain.
⠀
$NVDAB zu einer externen Wallet auszahlen und die öffentliche Kette wird relevant. Im CSD-Umfeld handeln und der Eintrag lebt woanders.
⠀
BscScan kann Bewegungen auf BSC anzeigen. Es kann nicht jeden Binance Spot-Fill rekonstruieren oder die Binance-Orderhistorie ersetzen.
⠀
Eine fehlende Transaktions-Hash bedeutet nicht, dass der Spot-Fill fehlgeschlagen ist. Möglicherweise handelt es sich nur um ein off-chain Ereignis, das im anderen Ledger aufgezeichnet wurde.
⠀
Ein Asset, zwei Aufzeichnungssysteme. Den Eintrag mit dem Ereignis abgleichen.
⠀
@BinanceCIS $NVDAB #bStocksCIS
⠀
Das ist ein einfacher Audit-Fehler mit $NVDAB : BscScan öffnen, um nach einem Trade zu suchen, der nie mit BSC in Berührung kam.
⠀
In der CSD-Umgebung von Binance werden Zertifikatsübertragungen off-chain als Buchungssatz-Aktualisierungen im CSD Master Ledger erfasst. Es sind keine einzelnen Transaktionen auf BNB Smart Chain.
⠀
$NVDAB zu einer externen Wallet auszahlen und die öffentliche Kette wird relevant. Im CSD-Umfeld handeln und der Eintrag lebt woanders.
⠀
BscScan kann Bewegungen auf BSC anzeigen. Es kann nicht jeden Binance Spot-Fill rekonstruieren oder die Binance-Orderhistorie ersetzen.
⠀
Eine fehlende Transaktions-Hash bedeutet nicht, dass der Spot-Fill fehlgeschlagen ist. Möglicherweise handelt es sich nur um ein off-chain Ereignis, das im anderen Ledger aufgezeichnet wurde.
⠀
Ein Asset, zwei Aufzeichnungssysteme. Den Eintrag mit dem Ereignis abgleichen.
⠀
@BinanceCIS $NVDAB #bStocksCIS
6
5
93
·
--
Bullisch
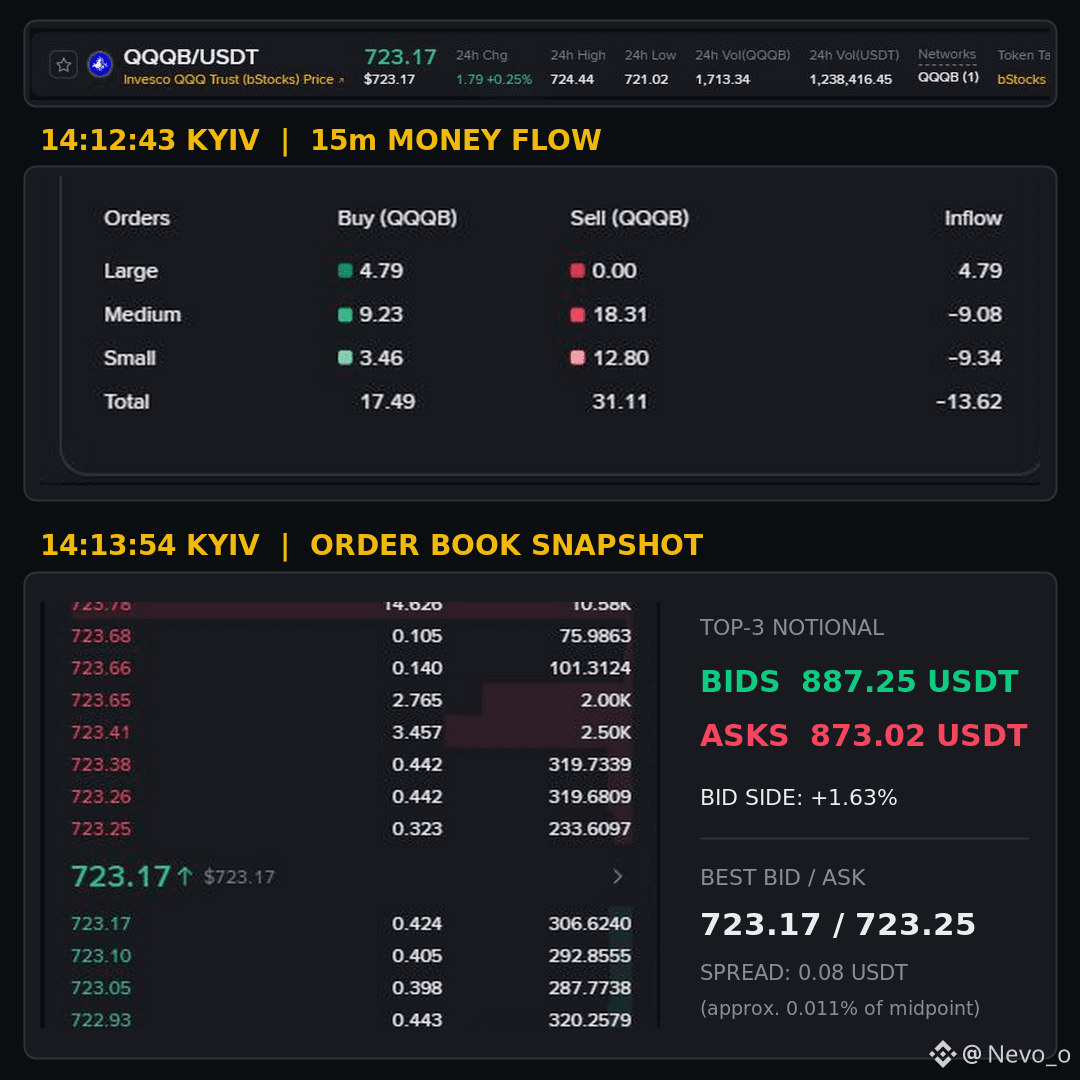
$QQQB SHOWED −13.62 QQQB NET FLOW. 71 SEKUNDEN SPÄTER WAR DIE TOP-3-BOOK-TIEFE FAST GLEICH.
⠀
Um 14:12:43 Uhr Kiew öffnete ich die 15m Money Flow Analysis von Binance. Der Bucket für Großorders lag bei +4.79 QQQB. Mittelgroße und kleine waren negativ, während Binance einen gesamten Zufluss von −13.62 QQQB anzeigte.
⠀
Um 14:13:54 Uhr prüfte ich die drei nächst sichtbaren Levels im $QQQB/USDT-Orderbuch:
Top-3 Bids: $887.25
Top-3 Asks: $873.02
Das Bid-Notional war nur 1.63% größer. Best Bid/Ask waren 723.17/723.25—eine ≈0.011% Midpoint-Spread.
⠀
Die Screens widersprachen einander nicht. Money Flow fasste die ausgeführten Trades im ausgewählten 15-Minuten-Fenster zusammen. Das Book zeigte zu einem Zeitpunkt ruhende Orders.
⠀
Der US-Markt für den zugrunde liegenden QQQ-ETF war zu dem Zeitpunkt geschlossen. Beide Screens beschrieben Binances $QQQB/USDT-Markt—nicht den QQQ-Order-Flow.
⠀
Ein rotes Gesamtbild war nicht genug. Ich würde die Bucket-Zusammensetzung und die nächstliegende Bid/Ask-Tiefe prüfen, bevor ich es als richtungsweisend interpretiere.
⠀
{spot}(QQQBUSDT)
@BinanceCIS $QQQB #bStocksCIS
$QQQB SHOWED −13.62 QQQB NET FLOW. 71 SEKUNDEN SPÄTER WAR DIE TOP-3-BOOK-TIEFE FAST GLEICH.
⠀
Um 14:12:43 Uhr Kiew öffnete ich die 15m Money Flow Analysis von Binance. Der Bucket für Großorders lag bei +4.79 QQQB. Mittelgroße und kleine waren negativ, während Binance einen gesamten Zufluss von −13.62 QQQB anzeigte.
⠀
Um 14:13:54 Uhr prüfte ich die drei nächst sichtbaren Levels im $QQQB /USDT-Orderbuch:
Top-3 Bids: $887.25
Top-3 Asks: $873.02
Das Bid-Notional war nur 1.63% größer. Best Bid/Ask waren 723.17/723.25—eine ≈0.011% Midpoint-Spread.
⠀
Die Screens widersprachen einander nicht. Money Flow fasste die ausgeführten Trades im ausgewählten 15-Minuten-Fenster zusammen. Das Book zeigte zu einem Zeitpunkt ruhende Orders.
⠀
Der US-Markt für den zugrunde liegenden QQQ-ETF war zu dem Zeitpunkt geschlossen. Beide Screens beschrieben Binances $QQQB /USDT-Markt—nicht den QQQ-Order-Flow.
⠀
Ein rotes Gesamtbild war nicht genug. Ich würde die Bucket-Zusammensetzung und die nächstliegende Bid/Ask-Tiefe prüfen, bevor ich es als richtungsweisend interpretiere.
⠀
@BinanceCIS $QQQB #bStocksCIS
⠀
Um 14:12:43 Uhr Kiew öffnete ich die 15m Money Flow Analysis von Binance. Der Bucket für Großorders lag bei +4.79 QQQB. Mittelgroße und kleine waren negativ, während Binance einen gesamten Zufluss von −13.62 QQQB anzeigte.
⠀
Um 14:13:54 Uhr prüfte ich die drei nächst sichtbaren Levels im $QQQB /USDT-Orderbuch:
Top-3 Bids: $887.25
Top-3 Asks: $873.02
Das Bid-Notional war nur 1.63% größer. Best Bid/Ask waren 723.17/723.25—eine ≈0.011% Midpoint-Spread.
⠀
Die Screens widersprachen einander nicht. Money Flow fasste die ausgeführten Trades im ausgewählten 15-Minuten-Fenster zusammen. Das Book zeigte zu einem Zeitpunkt ruhende Orders.
⠀
Der US-Markt für den zugrunde liegenden QQQ-ETF war zu dem Zeitpunkt geschlossen. Beide Screens beschrieben Binances $QQQB /USDT-Markt—nicht den QQQ-Order-Flow.
⠀
Ein rotes Gesamtbild war nicht genug. Ich würde die Bucket-Zusammensetzung und die nächstliegende Bid/Ask-Tiefe prüfen, bevor ich es als richtungsweisend interpretiere.
⠀
@BinanceCIS $QQQB #bStocksCIS
4
189
·
--
Bullisch
Verifiziert
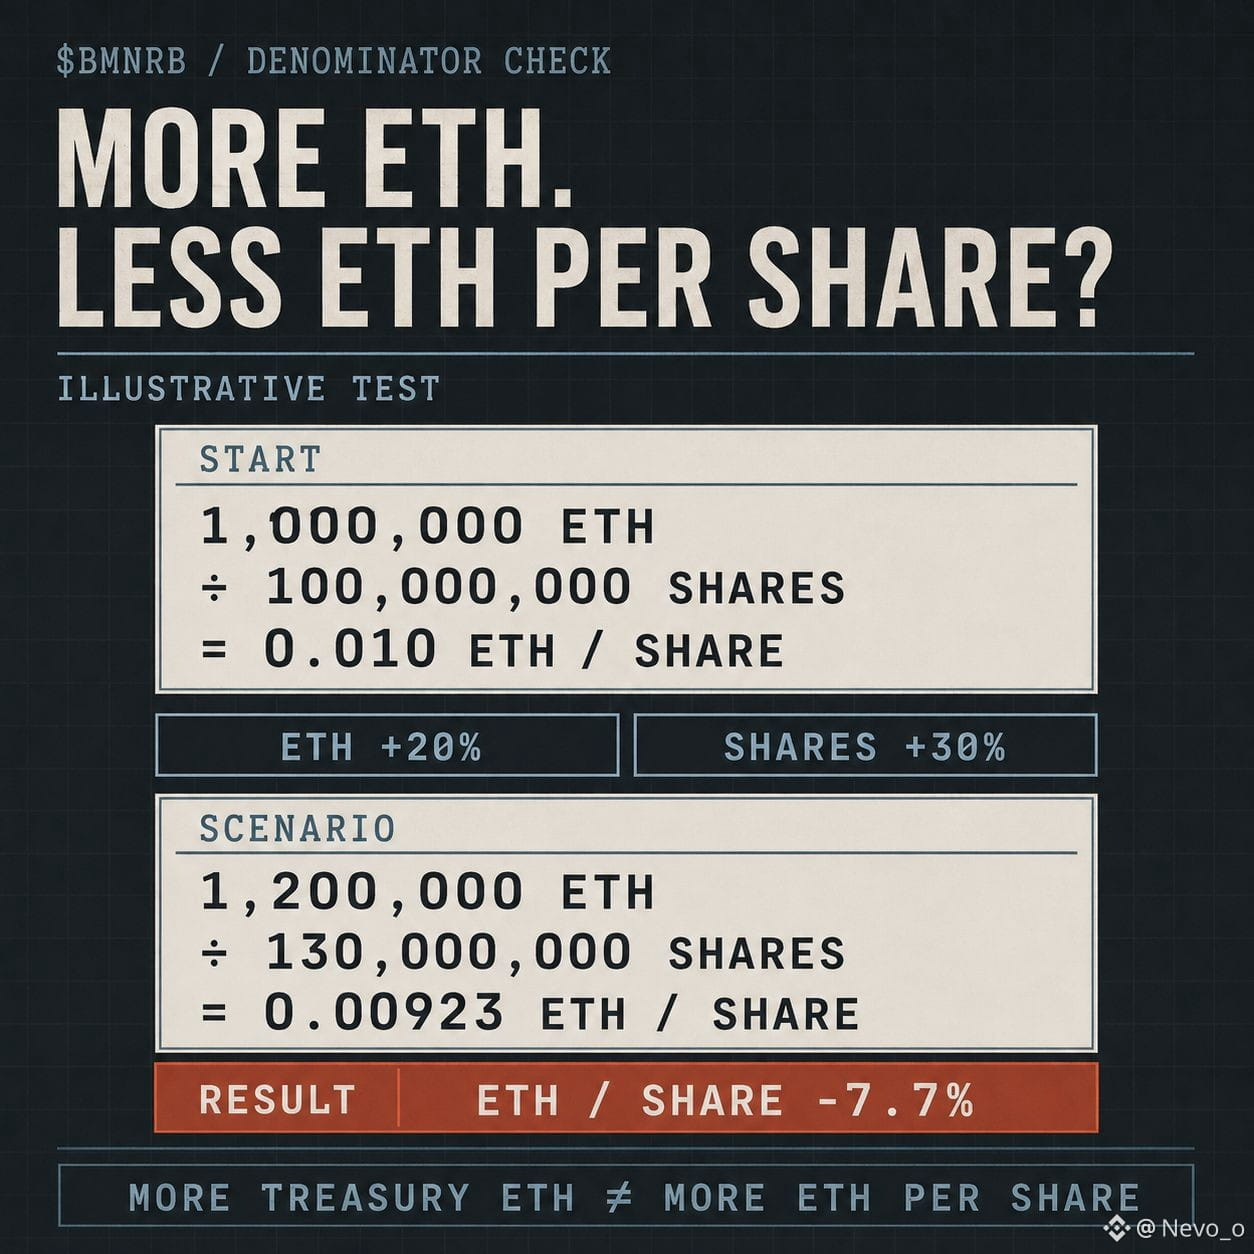
BITMINE KANN MEHR ETH HALTEN, WÄHREND DER ETH-BETRAG PRO AKTIE FÄLLT.
⠀
BitMine sagt, dass seine Strategie darauf basiert, den ETH-Betrag pro Aktie zu maximieren. Für $BMNRB ist dafür der Nenner genauso wichtig wie die Schlagzeile zum Treasury-Saldo.
⠀
Anschauliche Prüfung:
1.000.000 ETH / 100.000.000 Aktien = 0,010 ETH pro Aktie.
⠀
Nun steigt die gesamte ETH um 20% auf 1.200.000, während die Anzahl der Aktien um 30% auf 130.000.000 steigt.
1.200.000 / 130.000.000 = 0,00923 ETH pro Aktie.
⠀
Das Unternehmen hält mehr ETH. Der Wert pro Aktie liegt etwa 7,7% niedriger.
⠀
Dies ist keine Aussage über die aktuelle Ausgabe von BitMine. Es ist der Test, den ich durchführen würde, bevor ich „mehr ETH“ automatisch als wertsteigernd (akkretiv) behandle.
⠀
$BMNRB gibt eine wirtschaftliche Exponierung gegenüber BMNR, nicht aber einen festen Anspruch auf eine bestimmte Menge an ETH. Ich würde die gesamte ETH, die verwässerte Aktienanzahl und die Finanzierung verfolgen, die genutzt wurde, um mehr ETH zu kaufen. Wenn der Zähler langsamer wächst als der Nenner, kann sich die Schlagzeile verbessern, während die Exponierung pro Aktie schwächer wird.
⠀
{spot}(BMNRBUSDT)
@BinanceCIS $BMNRB #bStocksCIS
BITMINE KANN MEHR ETH HALTEN, WÄHREND DER ETH-BETRAG PRO AKTIE FÄLLT.
⠀
BitMine sagt, dass seine Strategie darauf basiert, den ETH-Betrag pro Aktie zu maximieren. Für $BMNRB ist dafür der Nenner genauso wichtig wie die Schlagzeile zum Treasury-Saldo.
⠀
Anschauliche Prüfung:
1.000.000 ETH / 100.000.000 Aktien = 0,010 ETH pro Aktie.
⠀
Nun steigt die gesamte ETH um 20% auf 1.200.000, während die Anzahl der Aktien um 30% auf 130.000.000 steigt.
1.200.000 / 130.000.000 = 0,00923 ETH pro Aktie.
⠀
Das Unternehmen hält mehr ETH. Der Wert pro Aktie liegt etwa 7,7% niedriger.
⠀
Dies ist keine Aussage über die aktuelle Ausgabe von BitMine. Es ist der Test, den ich durchführen würde, bevor ich „mehr ETH“ automatisch als wertsteigernd (akkretiv) behandle.
⠀
$BMNRB gibt eine wirtschaftliche Exponierung gegenüber BMNR, nicht aber einen festen Anspruch auf eine bestimmte Menge an ETH. Ich würde die gesamte ETH, die verwässerte Aktienanzahl und die Finanzierung verfolgen, die genutzt wurde, um mehr ETH zu kaufen. Wenn der Zähler langsamer wächst als der Nenner, kann sich die Schlagzeile verbessern, während die Exponierung pro Aktie schwächer wird.
⠀
@BinanceCIS $BMNRB #bStocksCIS
⠀
BitMine sagt, dass seine Strategie darauf basiert, den ETH-Betrag pro Aktie zu maximieren. Für $BMNRB ist dafür der Nenner genauso wichtig wie die Schlagzeile zum Treasury-Saldo.
⠀
Anschauliche Prüfung:
1.000.000 ETH / 100.000.000 Aktien = 0,010 ETH pro Aktie.
⠀
Nun steigt die gesamte ETH um 20% auf 1.200.000, während die Anzahl der Aktien um 30% auf 130.000.000 steigt.
1.200.000 / 130.000.000 = 0,00923 ETH pro Aktie.
⠀
Das Unternehmen hält mehr ETH. Der Wert pro Aktie liegt etwa 7,7% niedriger.
⠀
Dies ist keine Aussage über die aktuelle Ausgabe von BitMine. Es ist der Test, den ich durchführen würde, bevor ich „mehr ETH“ automatisch als wertsteigernd (akkretiv) behandle.
⠀
$BMNRB gibt eine wirtschaftliche Exponierung gegenüber BMNR, nicht aber einen festen Anspruch auf eine bestimmte Menge an ETH. Ich würde die gesamte ETH, die verwässerte Aktienanzahl und die Finanzierung verfolgen, die genutzt wurde, um mehr ETH zu kaufen. Wenn der Zähler langsamer wächst als der Nenner, kann sich die Schlagzeile verbessern, während die Exponierung pro Aktie schwächer wird.
⠀
@BinanceCIS $BMNRB #bStocksCIS
2
3
141
·
--
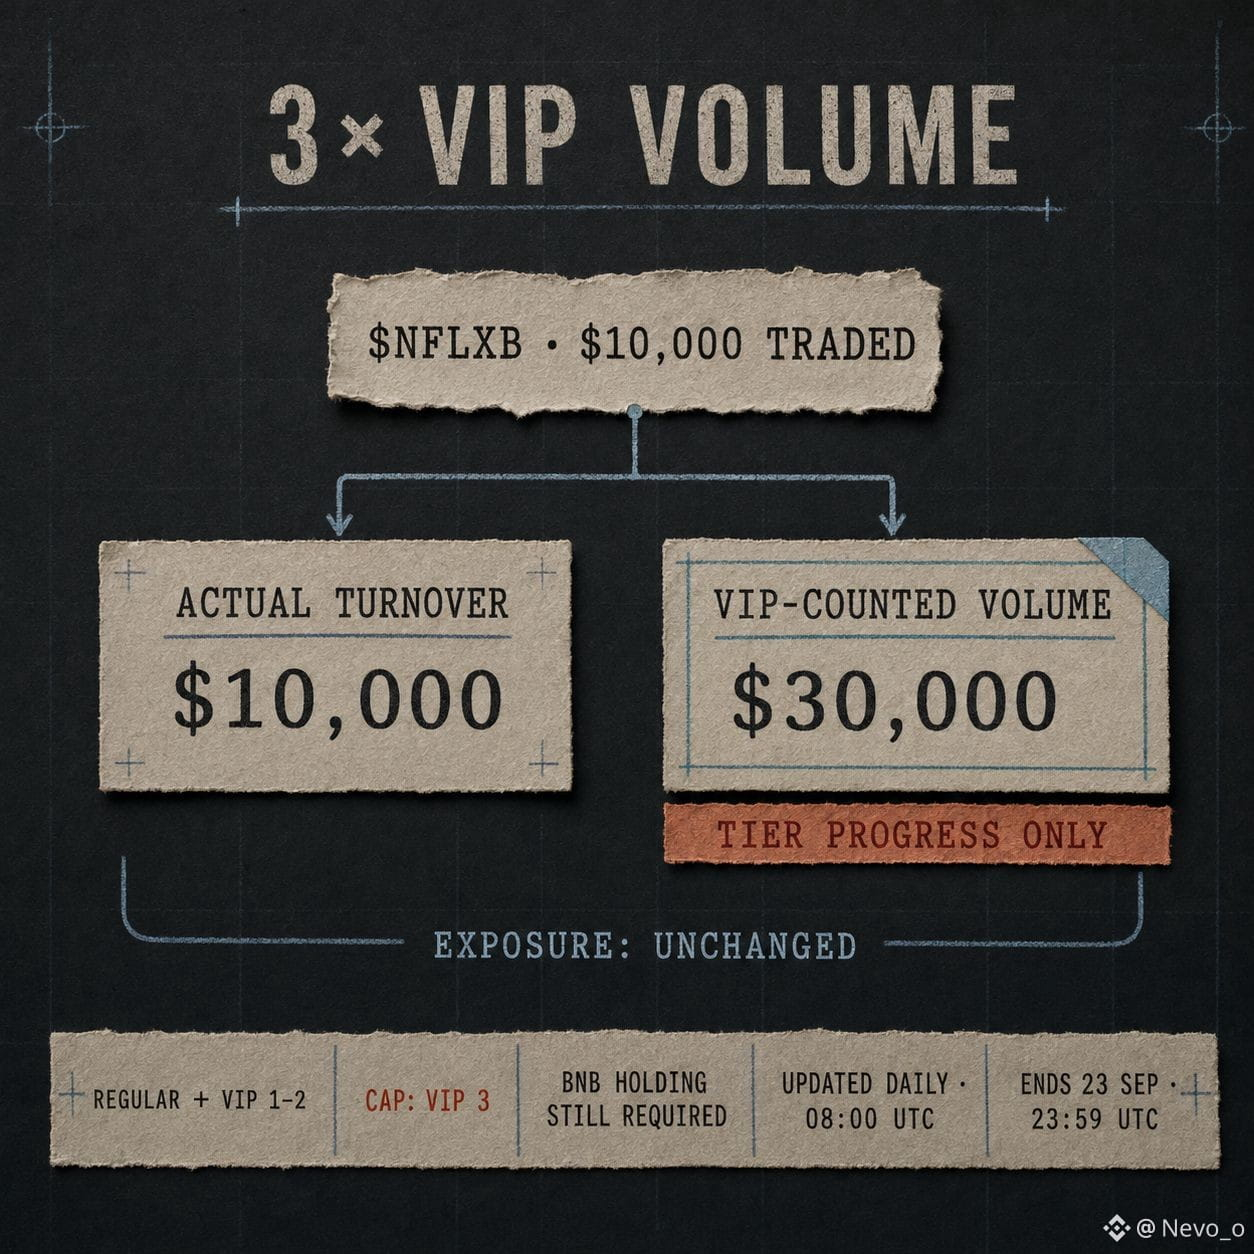
3× VIP-Volumen kann eine Zahl in deiner VIP-Berechnung eintragen, die niemals in dein PnL-Sheet gelangen sollte.
⠀
Angenommen, ich handle während der Promotion $10.000 von $NFLXB . Für die VIP-Qualifizierung zählt das als $30.000 für das 30-Tage-Spot-Volumen. Der tatsächliche Umsatz bleibt jedoch $10.000. Auch meine Exponierung verdreifacht sich nicht.
⠀
Der Bonus ist für reguläre Nutzer sowie VIP 1–2 verfügbar. Er kann dabei helfen, ein Konto auf VIP 3 zu bringen, aber nicht darüber hinaus. Die BNB-Bestandsanforderung gilt weiterhin.
⠀
VIP-Stufen werden täglich um 08:00 UTC aktualisiert. Der 3×-Zeitraum endet am 23. September um 23:59 UTC.
⠀
In meinem Sheet gehören diese in getrennte Spalten: tatsächlicher Umsatz für Risiko und Kosten, VIP-gezähltes Volumen für den Fortschritt der Stufe.
⠀
Würdest du wollen, dass Binance beide Zahlen nebeneinander anzeigt?
⠀
@BinanceCIS $NFLXB #bStocksCIS
3× VIP-Volumen kann eine Zahl in deiner VIP-Berechnung eintragen, die niemals in dein PnL-Sheet gelangen sollte.
⠀
Angenommen, ich handle während der Promotion $10.000 von $NFLXB . Für die VIP-Qualifizierung zählt das als $30.000 für das 30-Tage-Spot-Volumen. Der tatsächliche Umsatz bleibt jedoch $10.000. Auch meine Exponierung verdreifacht sich nicht.
⠀
Der Bonus ist für reguläre Nutzer sowie VIP 1–2 verfügbar. Er kann dabei helfen, ein Konto auf VIP 3 zu bringen, aber nicht darüber hinaus. Die BNB-Bestandsanforderung gilt weiterhin.
⠀
VIP-Stufen werden täglich um 08:00 UTC aktualisiert. Der 3×-Zeitraum endet am 23. September um 23:59 UTC.
⠀
In meinem Sheet gehören diese in getrennte Spalten: tatsächlicher Umsatz für Risiko und Kosten, VIP-gezähltes Volumen für den Fortschritt der Stufe.
⠀
Würdest du wollen, dass Binance beide Zahlen nebeneinander anzeigt?
⠀
@BinanceCIS $NFLXB #bStocksCIS
⠀
Angenommen, ich handle während der Promotion $10.000 von $NFLXB . Für die VIP-Qualifizierung zählt das als $30.000 für das 30-Tage-Spot-Volumen. Der tatsächliche Umsatz bleibt jedoch $10.000. Auch meine Exponierung verdreifacht sich nicht.
⠀
Der Bonus ist für reguläre Nutzer sowie VIP 1–2 verfügbar. Er kann dabei helfen, ein Konto auf VIP 3 zu bringen, aber nicht darüber hinaus. Die BNB-Bestandsanforderung gilt weiterhin.
⠀
VIP-Stufen werden täglich um 08:00 UTC aktualisiert. Der 3×-Zeitraum endet am 23. September um 23:59 UTC.
⠀
In meinem Sheet gehören diese in getrennte Spalten: tatsächlicher Umsatz für Risiko und Kosten, VIP-gezähltes Volumen für den Fortschritt der Stufe.
⠀
Würdest du wollen, dass Binance beide Zahlen nebeneinander anzeigt?
⠀
@BinanceCIS $NFLXB #bStocksCIS
2
359
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
FedHikeOddsRiseTo89%
40,420 Aufrufe
744 Kommentare
Die Fed MUSS morgen erhöhen (und das ist tatsächlich bullish)"
Morgen Krypto hat 2 Türen:
Tür 1: Fed erhöht (89% Chance). Kurzer Schmerz, der Markt weiß das bereits.
Tür 2: Clarity Act wird verabschiedet (50% Chance). Die USA geben Krypto endlich einen Regelkatalog. Dieses Marktgeschehen ist hier ZERO eingepreist.
CPI kam bei 0,3% vs. 0,2% erwartet. Diese einzelnen 0,1% haben die Wahrscheinlichkeit für eine Fed-Erhöhung von 58% auf 89% in 24 Stunden gedrückt.
Alle sind auf die Erhöhung fixiert, aber die echte Alpha ist CLARITY.
Erhöhung = kurzfristiger Schmerz (eingepreist)
Clarity Pass = langfristiges Unlock für den gesamten US-Krypto-Markt.
Blende nicht die größeren News aus.
$BTC $ETH#fedhikeoddsriseto89%
True News
·8 Likes
·5.4k Aufrufe
RLUSDSupplyHitsRecord$2.442B
1,724 Aufrufe
33 Kommentare
AvalancheIntegratesIntoUAEPassDigitalVault
47,793 Aufrufe
813 Kommentare