
Boundless Wind and Moonlight
150 Beiträge
Boundless Wind and Moonlight
Melden
Nutzer blockieren
少一些信息搬运,多一些可检验的独立判断。
关注企业、行业、市场与经济变化。追问变化背后的机制,区分已经兑现的结果与尚待验证的预期;证据不足时保留判断,新的事实出现时重新检验结论。
7 Following
14 Follower
63 Like gegeben
Beiträge
Alle
Zitierungen
PINNED
#股票财报季
Ich habe meine jüngsten Unternehmensanalysen in einem E-Journal mit dem Titel „Business-Notizen“ zusammengestellt.
Es umfasst derzeit mehr als zehn Analysen, unter anderem zu SpaceX, Tesla, Meta und Netflix. Von Gewinnen und Cashflow bis hin zur Bewertung – entdecken Sie die Geschäfte hinter den Zahlen. Weitere Unternehmens- und Branchenanalysen werden regelmäßig hinzukommen.
https://earnings-journal.pages.dev/about
#股票财报季
Ich habe meine jüngsten Unternehmensanalysen in einem E-Journal mit dem Titel „Business-Notizen“ zusammengestellt.
Es umfasst derzeit mehr als zehn Analysen, unter anderem zu SpaceX, Tesla, Meta und Netflix. Von Gewinnen und Cashflow bis hin zur Bewertung – entdecken Sie die Geschäfte hinter den Zahlen. Weitere Unternehmens- und Branchenanalysen werden regelmäßig hinzukommen.
https://earnings-journal.pages.dev/about
Ich habe meine jüngsten Unternehmensanalysen in einem E-Journal mit dem Titel „Business-Notizen“ zusammengestellt.
Es umfasst derzeit mehr als zehn Analysen, unter anderem zu SpaceX, Tesla, Meta und Netflix. Von Gewinnen und Cashflow bis hin zur Bewertung – entdecken Sie die Geschäfte hinter den Zahlen. Weitere Unternehmens- und Branchenanalysen werden regelmäßig hinzukommen.
https://earnings-journal.pages.dev/about
1
50
#比特币连续五周下跌
Der Kurs fiel auf 75.000, und die Fähigkeit, einen Boden zu bilden, wird auf eine härtere Probe gestellt.
Vom 2. bis zum 6. verzeichneten US-Spot-BTC-ETFs Nettoabflüsse von rund 1,282 Milliarden, davon entfielen etwa 94 % auf IBIT. Das ist keine eintägige Schwankung mehr. Der makroökonomische Druck bleibt eine wichtige Erklärung, doch die anhaltenden Rücknahmen verstärken die Einschätzung, dass die interne Nachfrage möglicherweise schwächer ist. Das bedeutet nicht, dass sich Institutionen vollständig zurückziehen. Wenn sich die Risikoanlagen erholen, BTC aber weiterhin Kapitalzuflüsse verliert, lässt sich seine Schwäche nicht mehr hauptsächlich mit dem makroökonomischen Druck erklären.
#比特币连续五周下跌
Der Kurs fiel auf 75.000, und die Fähigkeit, einen Boden zu bilden, wird auf eine härtere Probe gestellt.
Vom 2. bis zum 6. verzeichneten US-Spot-BTC-ETFs Nettoabflüsse von rund 1,282 Milliarden, davon entfielen etwa 94 % auf IBIT. Das ist keine eintägige Schwankung mehr. Der makroökonomische Druck bleibt eine wichtige Erklärung, doch die anhaltenden Rücknahmen verstärken die Einschätzung, dass die interne Nachfrage möglicherweise schwächer ist. Das bedeutet nicht, dass sich Institutionen vollständig zurückziehen. Wenn sich die Risikoanlagen erholen, BTC aber weiterhin Kapitalzuflüsse verliert, lässt sich seine Schwäche nicht mehr hauptsächlich mit dem makroökonomischen Druck erklären.
Der Kurs fiel auf 75.000, und die Fähigkeit, einen Boden zu bilden, wird auf eine härtere Probe gestellt.
Vom 2. bis zum 6. verzeichneten US-Spot-BTC-ETFs Nettoabflüsse von rund 1,282 Milliarden, davon entfielen etwa 94 % auf IBIT. Das ist keine eintägige Schwankung mehr. Der makroökonomische Druck bleibt eine wichtige Erklärung, doch die anhaltenden Rücknahmen verstärken die Einschätzung, dass die interne Nachfrage möglicherweise schwächer ist. Das bedeutet nicht, dass sich Institutionen vollständig zurückziehen. Wenn sich die Risikoanlagen erholen, BTC aber weiterhin Kapitalzuflüsse verliert, lässt sich seine Schwäche nicht mehr hauptsächlich mit dem makroökonomischen Druck erklären.
274
#美股走弱,加密货币市场普遍承压
Die jüngsten Ergebnisse der US-Zwischenwahlen haben heftige Reaktionen an den Märkten ausgelöst, doch inhaltlich gibt es kaum etwas Bemerkenswertes. Gehandelt wird die Wahl selbst; beim politischen Kurs und den fiskalischen Beschränkungen hat sich dadurch nichts Neues klar abgezeichnet.
#美股走弱,加密货币市场普遍承压
Die jüngsten Ergebnisse der US-Zwischenwahlen haben heftige Reaktionen an den Märkten ausgelöst, doch inhaltlich gibt es kaum etwas Bemerkenswertes. Gehandelt wird die Wahl selbst; beim politischen Kurs und den fiskalischen Beschränkungen hat sich dadurch nichts Neues klar abgezeichnet.
Die jüngsten Ergebnisse der US-Zwischenwahlen haben heftige Reaktionen an den Märkten ausgelöst, doch inhaltlich gibt es kaum etwas Bemerkenswertes. Gehandelt wird die Wahl selbst; beim politischen Kurs und den fiskalischen Beschränkungen hat sich dadurch nichts Neues klar abgezeichnet.
77
War der Rückgang nur Panik?
Am 29. legte Binance offen, dass etwa 6,34 Milliarden gestohlen worden waren; vom 1. bis zum 3. beliefen sich die Nettoabhebungen der Kunden auf rund 5,28 Milliarden. Am 2. verzeichneten die BTC-Spot-ETFs erneut Nettoabflüsse von etwa 399 Millionen. Abhebungen bedeuten nicht gleich Verkäufe, und die Auffüllung der Reserven bedeutet nicht gleich, dass das Vertrauen zurückgekehrt ist. Dennoch muss man wachsam bleiben: Der Sicherheitsschock trifft auf eine ohnehin schwache institutionelle Nachfrage. Derzeit lässt sich kein anhaltender Run bestätigen. Sollten die ETFs jedoch auch nach Abklingen des Schocks weiterhin Abflüsse verzeichnen, muss die Annahme einer unzureichenden internen Nachfrage stärker gewichtet werden.
War der Rückgang nur Panik?
Am 29. legte Binance offen, dass etwa 6,34 Milliarden gestohlen worden waren; vom 1. bis zum 3. beliefen sich die Nettoabhebungen der Kunden auf rund 5,28 Milliarden. Am 2. verzeichneten die BTC-Spot-ETFs erneut Nettoabflüsse von etwa 399 Millionen. Abhebungen bedeuten nicht gleich Verkäufe, und die Auffüllung der Reserven bedeutet nicht gleich, dass das Vertrauen zurückgekehrt ist. Dennoch muss man wachsam bleiben: Der Sicherheitsschock trifft auf eine ohnehin schwache institutionelle Nachfrage. Derzeit lässt sich kein anhaltender Run bestätigen. Sollten die ETFs jedoch auch nach Abklingen des Schocks weiterhin Abflüsse verzeichnen, muss die Annahme einer unzureichenden internen Nachfrage stärker gewichtet werden.
Am 29. legte Binance offen, dass etwa 6,34 Milliarden gestohlen worden waren; vom 1. bis zum 3. beliefen sich die Nettoabhebungen der Kunden auf rund 5,28 Milliarden. Am 2. verzeichneten die BTC-Spot-ETFs erneut Nettoabflüsse von etwa 399 Millionen. Abhebungen bedeuten nicht gleich Verkäufe, und die Auffüllung der Reserven bedeutet nicht gleich, dass das Vertrauen zurückgekehrt ist. Dennoch muss man wachsam bleiben: Der Sicherheitsschock trifft auf eine ohnehin schwache institutionelle Nachfrage. Derzeit lässt sich kein anhaltender Run bestätigen. Sollten die ETFs jedoch auch nach Abklingen des Schocks weiterhin Abflüsse verzeichnen, muss die Annahme einer unzureichenden internen Nachfrage stärker gewichtet werden.
306
#股票财报季
#苹果财报喜忧参半
Apple verfügt über ein ausgereiftes und sehr profitables Geschäftsmodell. Das Umsatzwachstum in diesem Quartal, die relativ stabilen iPhone-Auslieferungen, das margenstarke Servicegeschäft und der Cashflow des Gesamtjahres stützen gemeinsam die Einschätzung, dass die Qualität des Geschäfts weiterhin hoch ist. Das Wachstum der Hardwareumsätze entspricht jedoch nicht vollständig einer Ausweitung der Absatzmengen, und auch der künftige Kostendruck zeichnet sich bereits ab. Apples Preissetzungsmacht und Vorteile bei der Kundenbindung müssen sich weiterhin bewähren.
Ausgehend von einem Schlusskurs von rund 338,32 US-Dollar zum Ende des regulären US-Börsenhandels am 2. November 2026 und einem verwässerten EPS von 8,98 US-Dollar für das Geschäftsjahr 2026 ergibt sich ein historisches Kurs-Gewinn-Verhältnis von etwa 37,7. Dabei handelt es sich um eine statische Berechnung auf Basis des Schlusskurses am Tag der Veröffentlichung der Geschäftszahlen und des neu ausgewiesenen Jahres-EPS, nicht um ein vollständiges Bewertungsmodell.
Dieser Kurs setzt bereits hohe Erwartungen an ein anhaltendes künftiges Gewinnwachstum. Auch wenn Apple hervorragende Möglichkeiten zur Kapitalrückführung besitzt, lässt sich allein anhand der Quartalszahlen nicht belegen, dass die Aktie eine ausreichende Sicherheitsmarge bietet. Ob die Margen in der nächsten Phase stabil bleiben, ist eine wichtige Voraussetzung dafür, die aktuelle Bewertung als angemessen einzustufen.
{stock_us}(AAPL.US)
#股票财报季
#苹果财报喜忧参半
Apple verfügt über ein ausgereiftes und sehr profitables Geschäftsmodell. Das Umsatzwachstum in diesem Quartal, die relativ stabilen iPhone-Auslieferungen, das margenstarke Servicegeschäft und der Cashflow des Gesamtjahres stützen gemeinsam die Einschätzung, dass die Qualität des Geschäfts weiterhin hoch ist. Das Wachstum der Hardwareumsätze entspricht jedoch nicht vollständig einer Ausweitung der Absatzmengen, und auch der künftige Kostendruck zeichnet sich bereits ab. Apples Preissetzungsmacht und Vorteile bei der Kundenbindung müssen sich weiterhin bewähren.
Ausgehend von einem Schlusskurs von rund 338,32 US-Dollar zum Ende des regulären US-Börsenhandels am 2. November 2026 und einem verwässerten EPS von 8,98 US-Dollar für das Geschäftsjahr 2026 ergibt sich ein historisches Kurs-Gewinn-Verhältnis von etwa 37,7. Dabei handelt es sich um eine statische Berechnung auf Basis des Schlusskurses am Tag der Veröffentlichung der Geschäftszahlen und des neu ausgewiesenen Jahres-EPS, nicht um ein vollständiges Bewertungsmodell.
Dieser Kurs setzt bereits hohe Erwartungen an ein anhaltendes künftiges Gewinnwachstum. Auch wenn Apple hervorragende Möglichkeiten zur Kapitalrückführung besitzt, lässt sich allein anhand der Quartalszahlen nicht belegen, dass die Aktie eine ausreichende Sicherheitsmarge bietet. Ob die Margen in der nächsten Phase stabil bleiben, ist eine wichtige Voraussetzung dafür, die aktuelle Bewertung als angemessen einzustufen.
#苹果财报喜忧参半
Apple verfügt über ein ausgereiftes und sehr profitables Geschäftsmodell. Das Umsatzwachstum in diesem Quartal, die relativ stabilen iPhone-Auslieferungen, das margenstarke Servicegeschäft und der Cashflow des Gesamtjahres stützen gemeinsam die Einschätzung, dass die Qualität des Geschäfts weiterhin hoch ist. Das Wachstum der Hardwareumsätze entspricht jedoch nicht vollständig einer Ausweitung der Absatzmengen, und auch der künftige Kostendruck zeichnet sich bereits ab. Apples Preissetzungsmacht und Vorteile bei der Kundenbindung müssen sich weiterhin bewähren.
Ausgehend von einem Schlusskurs von rund 338,32 US-Dollar zum Ende des regulären US-Börsenhandels am 2. November 2026 und einem verwässerten EPS von 8,98 US-Dollar für das Geschäftsjahr 2026 ergibt sich ein historisches Kurs-Gewinn-Verhältnis von etwa 37,7. Dabei handelt es sich um eine statische Berechnung auf Basis des Schlusskurses am Tag der Veröffentlichung der Geschäftszahlen und des neu ausgewiesenen Jahres-EPS, nicht um ein vollständiges Bewertungsmodell.
Dieser Kurs setzt bereits hohe Erwartungen an ein anhaltendes künftiges Gewinnwachstum. Auch wenn Apple hervorragende Möglichkeiten zur Kapitalrückführung besitzt, lässt sich allein anhand der Quartalszahlen nicht belegen, dass die Aktie eine ausreichende Sicherheitsmarge bietet. Ob die Margen in der nächsten Phase stabil bleiben, ist eine wichtige Voraussetzung dafür, die aktuelle Bewertung als angemessen einzustufen.
AAPLUS-0,42%
2
1
600
#股票财报季
#AMZN
Beurteilung der Geschäftsentwicklung
Eher positiv
Die Verbesserung der Geschäftsentwicklung von Amazon beruht auf einer soliden Grundlage. Umsatz und Betriebsergebnis von AWS wachsen gleichzeitig stark, und auch das Einzelhandelsgeschäft verbessert die Ertragskraft des Konzerns. Das zeigt, dass die bestehenden Geschäftsbereiche zunehmend wirtschaftlichen Mehrwert schaffen.
Die Investitionen in die KI-Infrastruktur übersteigen jedoch inzwischen deutlich die aktuelle Fähigkeit, Cashflow zu generieren. Ob die zusätzliche Rechenkapazität über den gesamten Lebenszyklus der Anlagen hinweg eine ausreichende Kapitalrendite erzielen kann, bleibt die größte langfristige Unbekannte hinsichtlich der Qualität des operativen Geschäfts. Derzeit lässt sich eine Verbesserung der operativen Leistungsfähigkeit bestätigen, nicht jedoch, dass die langfristige Rendite der Kapitalexpansion gesichert ist.
Anlageurteil
Neutral bis vorsichtig; derzeit ist weder eine klare Unterbewertungs- noch eine Kaufthese gerechtfertigt.
Amazon verfügt über eine solide Grundlage für operatives Wachstum. Gute Geschäftsergebnisse bedeuten jedoch nicht automatisch, dass die Aktie ausreichend attraktiv ist. Entscheidend ist, ob der aktuelle Aktienkurs das künftige starke Wachstum von AWS bereits angemessen widerspiegelt und wie hohe Risiken Anleger im Hinblick auf Investitionsausgaben, die Realisierung der Nachfrage und den Ersatz von Anlagen tragen müssen.
{stock_us}(AMZN.US)
#股票财报季
#AMZN
Beurteilung der Geschäftsentwicklung
Eher positiv
Die Verbesserung der Geschäftsentwicklung von Amazon beruht auf einer soliden Grundlage. Umsatz und Betriebsergebnis von AWS wachsen gleichzeitig stark, und auch das Einzelhandelsgeschäft verbessert die Ertragskraft des Konzerns. Das zeigt, dass die bestehenden Geschäftsbereiche zunehmend wirtschaftlichen Mehrwert schaffen.
Die Investitionen in die KI-Infrastruktur übersteigen jedoch inzwischen deutlich die aktuelle Fähigkeit, Cashflow zu generieren. Ob die zusätzliche Rechenkapazität über den gesamten Lebenszyklus der Anlagen hinweg eine ausreichende Kapitalrendite erzielen kann, bleibt die größte langfristige Unbekannte hinsichtlich der Qualität des operativen Geschäfts. Derzeit lässt sich eine Verbesserung der operativen Leistungsfähigkeit bestätigen, nicht jedoch, dass die langfristige Rendite der Kapitalexpansion gesichert ist.
Anlageurteil
Neutral bis vorsichtig; derzeit ist weder eine klare Unterbewertungs- noch eine Kaufthese gerechtfertigt.
Amazon verfügt über eine solide Grundlage für operatives Wachstum. Gute Geschäftsergebnisse bedeuten jedoch nicht automatisch, dass die Aktie ausreichend attraktiv ist. Entscheidend ist, ob der aktuelle Aktienkurs das künftige starke Wachstum von AWS bereits angemessen widerspiegelt und wie hohe Risiken Anleger im Hinblick auf Investitionsausgaben, die Realisierung der Nachfrage und den Ersatz von Anlagen tragen müssen.
#AMZN
Beurteilung der Geschäftsentwicklung
Eher positiv
Die Verbesserung der Geschäftsentwicklung von Amazon beruht auf einer soliden Grundlage. Umsatz und Betriebsergebnis von AWS wachsen gleichzeitig stark, und auch das Einzelhandelsgeschäft verbessert die Ertragskraft des Konzerns. Das zeigt, dass die bestehenden Geschäftsbereiche zunehmend wirtschaftlichen Mehrwert schaffen.
Die Investitionen in die KI-Infrastruktur übersteigen jedoch inzwischen deutlich die aktuelle Fähigkeit, Cashflow zu generieren. Ob die zusätzliche Rechenkapazität über den gesamten Lebenszyklus der Anlagen hinweg eine ausreichende Kapitalrendite erzielen kann, bleibt die größte langfristige Unbekannte hinsichtlich der Qualität des operativen Geschäfts. Derzeit lässt sich eine Verbesserung der operativen Leistungsfähigkeit bestätigen, nicht jedoch, dass die langfristige Rendite der Kapitalexpansion gesichert ist.
Anlageurteil
Neutral bis vorsichtig; derzeit ist weder eine klare Unterbewertungs- noch eine Kaufthese gerechtfertigt.
Amazon verfügt über eine solide Grundlage für operatives Wachstum. Gute Geschäftsergebnisse bedeuten jedoch nicht automatisch, dass die Aktie ausreichend attraktiv ist. Entscheidend ist, ob der aktuelle Aktienkurs das künftige starke Wachstum von AWS bereits angemessen widerspiegelt und wie hohe Risiken Anleger im Hinblick auf Investitionsausgaben, die Realisierung der Nachfrage und den Ersatz von Anlagen tragen müssen.
AMZNUS+0,13%
205
#fomc会议
Das FOMC im Oktober hat weder bewiesen, dass die Fed zu einer Lockerung übergegangen ist, noch dass die Risiken an den Finanzmärkten sie dazu gezwungen haben, von ihrer Straffungspolitik abzulassen. Derzeit neige ich eher zu folgender Einschätzung: Der Ausschuss nimmt die Inflation weiterhin ernst, ist sich jedoch uneinig darüber, wann die Zinsen weiter angehoben werden sollen.
#fomc会议
Das FOMC im Oktober hat weder bewiesen, dass die Fed zu einer Lockerung übergegangen ist, noch dass die Risiken an den Finanzmärkten sie dazu gezwungen haben, von ihrer Straffungspolitik abzulassen. Derzeit neige ich eher zu folgender Einschätzung: Der Ausschuss nimmt die Inflation weiterhin ernst, ist sich jedoch uneinig darüber, wann die Zinsen weiter angehoben werden sollen.
Das FOMC im Oktober hat weder bewiesen, dass die Fed zu einer Lockerung übergegangen ist, noch dass die Risiken an den Finanzmärkten sie dazu gezwungen haben, von ihrer Straffungspolitik abzulassen. Derzeit neige ich eher zu folgender Einschätzung: Der Ausschuss nimmt die Inflation weiterhin ernst, ist sich jedoch uneinig darüber, wann die Zinsen weiter angehoben werden sollen.
327
Artikel
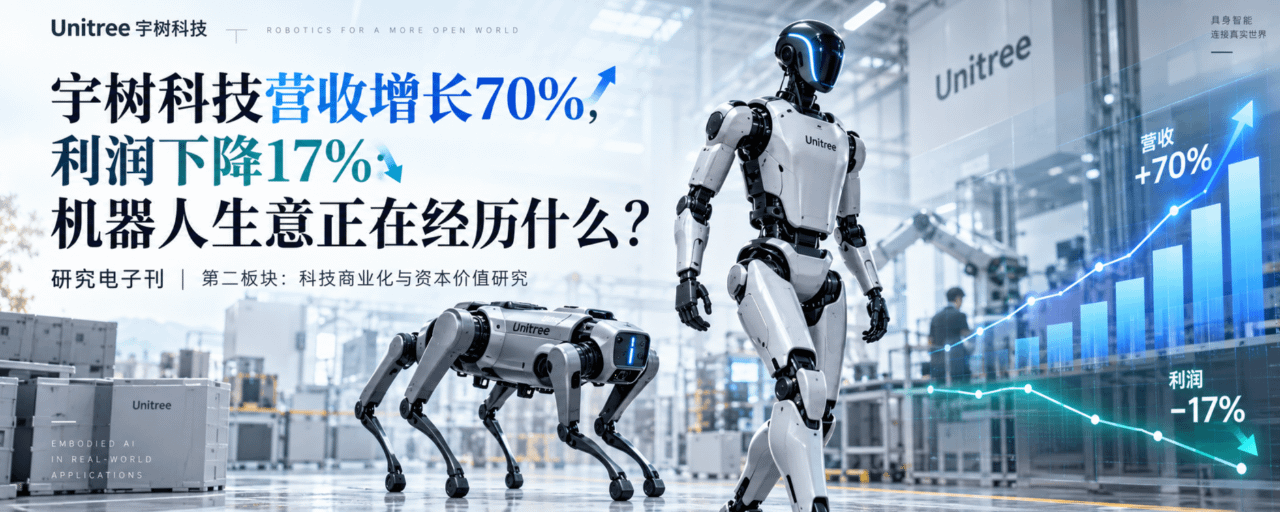
70 % Umsatzwachstum, 17 % Gewinnrückgang bei Unitree Robotics: Was passiert gerade im Robotergeschäft?Am Abend des 28. Oktober 2026 veröffentlichte Unitree Robotics seinen ersten Quartalsbericht seit dem Börsengang. Im dritten Quartal beliefen sich die Umsatzerlöse auf 665 Millionen Yuan, ein Plus von 69,93 % gegenüber dem Vorjahr. Der den Anteilseignern der börsennotierten Gesellschaft zurechenbare Nettogewinn betrug 113 Millionen Yuan, ein Rückgang von 17,37 %. Die Umsätze stiegen um fast 70 %, der Gewinn sank jedoch um beinahe 20 %. Für ein Robotikunternehmen, in das große Hoffnungen auf die Kommerzialisierung verkörperter Intelligenz gesetzt werden, lässt sich aus diesen Zahlen leicht eine Geschichte mit zwei gegensätzlichen Deutungen machen: Die einen sehen Roboter, die nun in großem Maßstab verkauft werden; die anderen sehen hohe Investitionen, die den Gewinn aufzehren.[1]
Beide Deutungen greifen nur einen Teil der Fakten auf. Das Umsatzwachstum zeigt, dass der Markt bereit ist, für die Roboterprodukte des Unternehmens zu bezahlen. Der Gewinnrückgang verlangt dagegen, die Bruttomargen der Produkte sowie die Frage zu überprüfen, ob die Ausgaben für Forschung und Entwicklung und der Ausbau des Vertriebssystems die betriebliche Effizienz parallel verbessert haben. Noch wichtiger ist: Der Verkauf eines Roboters bedeutet nicht, dass er in unterschiedlichen Arbeitsumgebungen dauerhaft und selbstständig wirtschaftlichen Mehrwert schaffen kann.
70 % Umsatzwachstum, 17 % Gewinnrückgang bei Unitree Robotics: Was passiert gerade im Robotergeschäft?
Am Abend des 28. Oktober 2026 veröffentlichte Unitree Robotics seinen ersten Quartalsbericht seit dem Börsengang. Im dritten Quartal beliefen sich die Umsatzerlöse auf 665 Millionen Yuan, ein Plus von 69,93 % gegenüber dem Vorjahr. Der den Anteilseignern der börsennotierten Gesellschaft zurechenbare Nettogewinn betrug 113 Millionen Yuan, ein Rückgang von 17,37 %. Die Umsätze stiegen um fast 70 %, der Gewinn sank jedoch um beinahe 20 %. Für ein Robotikunternehmen, in das große Hoffnungen auf die Kommerzialisierung verkörperter Intelligenz gesetzt werden, lässt sich aus diesen Zahlen leicht eine Geschichte mit zwei gegensätzlichen Deutungen machen: Die einen sehen Roboter, die nun in großem Maßstab verkauft werden; die anderen sehen hohe Investitionen, die den Gewinn aufzehren.[1]
Beide Deutungen greifen nur einen Teil der Fakten auf. Das Umsatzwachstum zeigt, dass der Markt bereit ist, für die Roboterprodukte des Unternehmens zu bezahlen. Der Gewinnrückgang verlangt dagegen, die Bruttomargen der Produkte sowie die Frage zu überprüfen, ob die Ausgaben für Forschung und Entwicklung und der Ausbau des Vertriebssystems die betriebliche Effizienz parallel verbessert haben. Noch wichtiger ist: Der Verkauf eines Roboters bedeutet nicht, dass er in unterschiedlichen Arbeitsumgebungen dauerhaft und selbstständig wirtschaftlichen Mehrwert schaffen kann.
Beide Deutungen greifen nur einen Teil der Fakten auf. Das Umsatzwachstum zeigt, dass der Markt bereit ist, für die Roboterprodukte des Unternehmens zu bezahlen. Der Gewinnrückgang verlangt dagegen, die Bruttomargen der Produkte sowie die Frage zu überprüfen, ob die Ausgaben für Forschung und Entwicklung und der Ausbau des Vertriebssystems die betriebliche Effizienz parallel verbessert haben. Noch wichtiger ist: Der Verkauf eines Roboters bedeutet nicht, dass er in unterschiedlichen Arbeitsumgebungen dauerhaft und selbstständig wirtschaftlichen Mehrwert schaffen kann.
11
#比特币core发现三个漏洞
Drei Schwachstellen: Ist die Sicherheit auf der Basisebene geknackt?
Am 28. wurden zwei mittelschwere und eine geringfügige Schwachstelle offengelegt. Sie betreffen die Erschöpfung des Arbeitsspeichers von Nodes und Daten-Rollbacks. Eine korrigierte Version wurde bereits veröffentlicht. Die Schwachstellen wurden mithilfe KI-gestützter Scans entdeckt und anschließend manuell überprüft. Derzeit gibt es keine Belege dafür, dass die Ausgaberegeln oder der netzwerkweite Konsens kompromittiert wurden. Im Mittelpunkt sollte die Frage stehen, ob manuelle Überprüfung, Patches und Node-Upgrades Schritt halten können, nachdem KI die Kosten für das Aufdecken von Schwachstellen gesenkt hat.
#比特币core发现三个漏洞
Drei Schwachstellen: Ist die Sicherheit auf der Basisebene geknackt?
Am 28. wurden zwei mittelschwere und eine geringfügige Schwachstelle offengelegt. Sie betreffen die Erschöpfung des Arbeitsspeichers von Nodes und Daten-Rollbacks. Eine korrigierte Version wurde bereits veröffentlicht. Die Schwachstellen wurden mithilfe KI-gestützter Scans entdeckt und anschließend manuell überprüft. Derzeit gibt es keine Belege dafür, dass die Ausgaberegeln oder der netzwerkweite Konsens kompromittiert wurden. Im Mittelpunkt sollte die Frage stehen, ob manuelle Überprüfung, Patches und Node-Upgrades Schritt halten können, nachdem KI die Kosten für das Aufdecken von Schwachstellen gesenkt hat.
Drei Schwachstellen: Ist die Sicherheit auf der Basisebene geknackt?
Am 28. wurden zwei mittelschwere und eine geringfügige Schwachstelle offengelegt. Sie betreffen die Erschöpfung des Arbeitsspeichers von Nodes und Daten-Rollbacks. Eine korrigierte Version wurde bereits veröffentlicht. Die Schwachstellen wurden mithilfe KI-gestützter Scans entdeckt und anschließend manuell überprüft. Derzeit gibt es keine Belege dafür, dass die Ausgaberegeln oder der netzwerkweite Konsens kompromittiert wurden. Im Mittelpunkt sollte die Frage stehen, ob manuelle Überprüfung, Patches und Node-Upgrades Schritt halten können, nachdem KI die Kosten für das Aufdecken von Schwachstellen gesenkt hat.
1
755
Teilweise korrekt
#谷歌财报能否守住基本盘
#股票财报季
#GOOGL
Unternehmensbezogene Beurteilung:
Die KI-Kommerzialisierung von Alphabet hat bereits nachweisbare Umsätze und operativen Gewinn hervorgebracht und beruht nicht nur auf einer zukünftigen Erzählung.
Beurteilung der langfristigen Kapitalrendite: Derzeit fehlen weiterhin die Verkaufseffizienz von TPU, der vollständige Investitionsrenditepfad der KI-bezogenen Vermögenswerte und der Weg zur langfristigen Erholung des Cashflows.
Es gibt außerdem ein Bilanzierungsproblem, das separat behandelt werden muss: In diesem Quartal sank das GAAP-EPS von 2,87 US-Dollar auf 2,12 US-Dollar, hauptsächlich aufgrund von Verlusten aus Investitionen in Eigenkapitaltitel. Das Unternehmen wies einen Nettverlust von rund 8,664 Milliarden US-Dollar aus Investitionen in Eigenkapitaltitel aus, dessen Nachsteuerwirkung den Gewinn je Aktie um etwa 0,55 US-Dollar verringerte. Daher kann der Rückgang des EPS nicht direkt als Verschlechterung der operativen Profitabilität im Such- oder Cloud-Geschäft interpretiert werden.
Auf Investitionsebene bedeutet der operative Vorteil des Unternehmens nicht automatisch, dass die Aktie günstig ist. Während einer Phase hoher Kapitalausgaben müssen auch die Finanzierungskosten, die potenzielle Verwässerung des Eigenkapitals sowie die Frage bewertet werden, ob der Marktpreis das zukünftige Wachstum bereits ausreichend eingepreist hat.
Die nachfolgenden Cloud-Umsätze wachsen zwar weiter, aber das Wachstum der Dienstleistungen ohne TPU-Verkäufe hat sich deutlich verlangsamt, während die Cloud-Margen zurückgehen und der freie Cashflow sich weiter verschlechtert. Das wird die derzeit relativ positive Einschätzung der Kommerzialisierung schwächen.
{stock_us}(GOOGL.US)
#谷歌财报能否守住基本盘
#股票财报季
#GOOGL
Unternehmensbezogene Beurteilung:
Die KI-Kommerzialisierung von Alphabet hat bereits nachweisbare Umsätze und operativen Gewinn hervorgebracht und beruht nicht nur auf einer zukünftigen Erzählung.
Beurteilung der langfristigen Kapitalrendite: Derzeit fehlen weiterhin die Verkaufseffizienz von TPU, der vollständige Investitionsrenditepfad der KI-bezogenen Vermögenswerte und der Weg zur langfristigen Erholung des Cashflows.
Es gibt außerdem ein Bilanzierungsproblem, das separat behandelt werden muss: In diesem Quartal sank das GAAP-EPS von 2,87 US-Dollar auf 2,12 US-Dollar, hauptsächlich aufgrund von Verlusten aus Investitionen in Eigenkapitaltitel. Das Unternehmen wies einen Nettverlust von rund 8,664 Milliarden US-Dollar aus Investitionen in Eigenkapitaltitel aus, dessen Nachsteuerwirkung den Gewinn je Aktie um etwa 0,55 US-Dollar verringerte. Daher kann der Rückgang des EPS nicht direkt als Verschlechterung der operativen Profitabilität im Such- oder Cloud-Geschäft interpretiert werden.
Auf Investitionsebene bedeutet der operative Vorteil des Unternehmens nicht automatisch, dass die Aktie günstig ist. Während einer Phase hoher Kapitalausgaben müssen auch die Finanzierungskosten, die potenzielle Verwässerung des Eigenkapitals sowie die Frage bewertet werden, ob der Marktpreis das zukünftige Wachstum bereits ausreichend eingepreist hat.
Die nachfolgenden Cloud-Umsätze wachsen zwar weiter, aber das Wachstum der Dienstleistungen ohne TPU-Verkäufe hat sich deutlich verlangsamt, während die Cloud-Margen zurückgehen und der freie Cashflow sich weiter verschlechtert. Das wird die derzeit relativ positive Einschätzung der Kommerzialisierung schwächen.
#股票财报季
#GOOGL
Unternehmensbezogene Beurteilung:
Die KI-Kommerzialisierung von Alphabet hat bereits nachweisbare Umsätze und operativen Gewinn hervorgebracht und beruht nicht nur auf einer zukünftigen Erzählung.
Beurteilung der langfristigen Kapitalrendite: Derzeit fehlen weiterhin die Verkaufseffizienz von TPU, der vollständige Investitionsrenditepfad der KI-bezogenen Vermögenswerte und der Weg zur langfristigen Erholung des Cashflows.
Es gibt außerdem ein Bilanzierungsproblem, das separat behandelt werden muss: In diesem Quartal sank das GAAP-EPS von 2,87 US-Dollar auf 2,12 US-Dollar, hauptsächlich aufgrund von Verlusten aus Investitionen in Eigenkapitaltitel. Das Unternehmen wies einen Nettverlust von rund 8,664 Milliarden US-Dollar aus Investitionen in Eigenkapitaltitel aus, dessen Nachsteuerwirkung den Gewinn je Aktie um etwa 0,55 US-Dollar verringerte. Daher kann der Rückgang des EPS nicht direkt als Verschlechterung der operativen Profitabilität im Such- oder Cloud-Geschäft interpretiert werden.
Auf Investitionsebene bedeutet der operative Vorteil des Unternehmens nicht automatisch, dass die Aktie günstig ist. Während einer Phase hoher Kapitalausgaben müssen auch die Finanzierungskosten, die potenzielle Verwässerung des Eigenkapitals sowie die Frage bewertet werden, ob der Marktpreis das zukünftige Wachstum bereits ausreichend eingepreist hat.
Die nachfolgenden Cloud-Umsätze wachsen zwar weiter, aber das Wachstum der Dienstleistungen ohne TPU-Verkäufe hat sich deutlich verlangsamt, während die Cloud-Margen zurückgehen und der freie Cashflow sich weiter verschlechtert. Das wird die derzeit relativ positive Einschätzung der Kommerzialisierung schwächen.
GOOGLUS+0,91%
1
2
7.3k
Verifiziert
#微软财报能否兑现ai红利
#股票财报季
#MSFT
Beurteilung der Geschäftsentwicklung:
Microsoft hat bewiesen, dass das Unternehmen sein starkes Cloud-Geschäft erfolgreich kommerzialisieren und während umfangreicher Investitionen seine operative Marge weiter steigern sowie einen positiven freien Cashflow aufrechterhalten kann. Derzeit gibt es weder ausreichende Belege dafür, dass sich die Investitionen in Rechenkapazität nicht ausreichend auszahlen, noch separat ausgewiesene Daten zur Kapitalrendite des KI-Geschäfts, die belegen würden, dass sich die Investitionseffizienz bereits stabilisiert hat.
Darüber hinaus stieg der GAAP-Gewinn je Aktie um 32 %, während der Non-GAAP-Gewinn je Aktie ohne Berücksichtigung der Auswirkungen von Gewinnen und Verlusten aus der OpenAI-Investition um 18 % zunahm. Anleger sollten die 32 % nicht unmittelbar als Wachstumsrate der nachhaltig erzielbaren operativen Gewinne betrachten.
Anlageeinschätzung:
Die Qualität des Geschäftsbetriebs rechtfertigt für Microsoft eine höhere Bewertung, doch dieser Finanzbericht allein reicht nicht aus, um zu belegen, dass die Aktie zum aktuellen Kurs unterbewertet ist. Die Qualität des Unternehmens und der Kaufwert der Aktie müssen weiterhin getrennt beurteilt werden.
Wenn die Investitionen weiter zunehmen, während sich das Umsatzwachstum von Azure deutlich verlangsamt, die Bruttomarge im Cloud-Geschäft weiter sinkt und sich der freie Cashflow nicht erholt, würde dies die Erklärung, dass sich die bisherigen Investitionen in nachhaltige Kapitalrenditen niederschlagen, erheblich schwächen.
{stock_us}(MSFT.US)
#微软财报能否兑现ai红利
#股票财报季
#MSFT
Beurteilung der Geschäftsentwicklung:
Microsoft hat bewiesen, dass das Unternehmen sein starkes Cloud-Geschäft erfolgreich kommerzialisieren und während umfangreicher Investitionen seine operative Marge weiter steigern sowie einen positiven freien Cashflow aufrechterhalten kann. Derzeit gibt es weder ausreichende Belege dafür, dass sich die Investitionen in Rechenkapazität nicht ausreichend auszahlen, noch separat ausgewiesene Daten zur Kapitalrendite des KI-Geschäfts, die belegen würden, dass sich die Investitionseffizienz bereits stabilisiert hat.
Darüber hinaus stieg der GAAP-Gewinn je Aktie um 32 %, während der Non-GAAP-Gewinn je Aktie ohne Berücksichtigung der Auswirkungen von Gewinnen und Verlusten aus der OpenAI-Investition um 18 % zunahm. Anleger sollten die 32 % nicht unmittelbar als Wachstumsrate der nachhaltig erzielbaren operativen Gewinne betrachten.
Anlageeinschätzung:
Die Qualität des Geschäftsbetriebs rechtfertigt für Microsoft eine höhere Bewertung, doch dieser Finanzbericht allein reicht nicht aus, um zu belegen, dass die Aktie zum aktuellen Kurs unterbewertet ist. Die Qualität des Unternehmens und der Kaufwert der Aktie müssen weiterhin getrennt beurteilt werden.
Wenn die Investitionen weiter zunehmen, während sich das Umsatzwachstum von Azure deutlich verlangsamt, die Bruttomarge im Cloud-Geschäft weiter sinkt und sich der freie Cashflow nicht erholt, würde dies die Erklärung, dass sich die bisherigen Investitionen in nachhaltige Kapitalrenditen niederschlagen, erheblich schwächen.
#股票财报季
#MSFT
Beurteilung der Geschäftsentwicklung:
Microsoft hat bewiesen, dass das Unternehmen sein starkes Cloud-Geschäft erfolgreich kommerzialisieren und während umfangreicher Investitionen seine operative Marge weiter steigern sowie einen positiven freien Cashflow aufrechterhalten kann. Derzeit gibt es weder ausreichende Belege dafür, dass sich die Investitionen in Rechenkapazität nicht ausreichend auszahlen, noch separat ausgewiesene Daten zur Kapitalrendite des KI-Geschäfts, die belegen würden, dass sich die Investitionseffizienz bereits stabilisiert hat.
Darüber hinaus stieg der GAAP-Gewinn je Aktie um 32 %, während der Non-GAAP-Gewinn je Aktie ohne Berücksichtigung der Auswirkungen von Gewinnen und Verlusten aus der OpenAI-Investition um 18 % zunahm. Anleger sollten die 32 % nicht unmittelbar als Wachstumsrate der nachhaltig erzielbaren operativen Gewinne betrachten.
Anlageeinschätzung:
Die Qualität des Geschäftsbetriebs rechtfertigt für Microsoft eine höhere Bewertung, doch dieser Finanzbericht allein reicht nicht aus, um zu belegen, dass die Aktie zum aktuellen Kurs unterbewertet ist. Die Qualität des Unternehmens und der Kaufwert der Aktie müssen weiterhin getrennt beurteilt werden.
Wenn die Investitionen weiter zunehmen, während sich das Umsatzwachstum von Azure deutlich verlangsamt, die Bruttomarge im Cloud-Geschäft weiter sinkt und sich der freie Cashflow nicht erholt, würde dies die Erklärung, dass sich die bisherigen Investitionen in nachhaltige Kapitalrenditen niederschlagen, erheblich schwächen.
MSFTUS-0,53%
3
1.9k
#股票财报季
#Visa
Einschätzung der Geschäftsentwicklung
Visa verfügt weiterhin über ein globales Zahlungsnetzwerk mit Wettbewerbsvorteilen. Das Transaktionsvolumen, die Gebührenstärke und der Ausbau von Mehrwertdiensten haben sich gemeinsam in tatsächliche Gewinne umgewandelt.
Der wirtschaftliche Wert eines Zahlungsnetzwerks wird jedoch nicht allein durch die Anzahl der abgewickelten Transaktionen bestimmt. Issuing-Banken, Acquirer und andere Partner müssen ausreichende vertragliche Erträge erzielen, damit sie einen Anreiz haben, die Nutzung des Visa-Netzwerks dauerhaft voranzutreiben.
Da wichtige Kundenverträge gebündelt zur Verlängerung anstehen, muss Visa beweisen, dass das Unternehmen langfristig weiterhin ein Netto-Umsatzwachstum erzielen und zugleich die Erträge des Netzwerks angemessen verteilen kann.
Die Prognose des Unternehmens für FY2027 geht weiterhin von einem niedrigen zweistelligen Netto-Umsatzwachstum aus. Das zeigt, dass das Management davon ausgeht, höhere Anreize durch Geschäftswachstum und Preissetzungsmacht auffangen zu können. Diese Erwartung muss sich jedoch erst in den tatsächlichen Ergebnissen bestätigen.
Anlageeinschätzung
Die aktuelle Bewertung enthält einen deutlichen Aufschlag für die Qualität des Zahlungsnetzwerks; es reicht jedoch nicht aus, um die Aktie als eindeutig unterbewertet einzustufen.
Wenn Visa nach der gebündelten Verlängerung der Verträge im Geschäftsjahr 2027 weiterhin ein zweistelliges Netto-Umsatzwachstum, stabile Margen und eine hohe Cashflow-Konversion erzielt, ist die aktuelle Bewertung durch die Geschäftsentwicklung gerechtfertigt.
Sollten zusätzliche Anreize dagegen die wirtschaftlichen Erträge des Netzwerks dauerhaft schmälern, wäre das historische bereinigte Kurs-Gewinn-Verhältnis von rund 30 mit dem Risiko behaftet, dass das Gewinnwachstum hinter den Erwartungen zurückbleibt.
Die Einschätzung der künftigen Bewertung ist mit mittlerer Sicherheit verbunden. Die wichtigste Unbekannte ist die tatsächliche Vertragsökonomie nach der Verlängerung, nicht die kurzfristige Kursreaktion.
{stock_us}(V.US)
#股票财报季
#Visa
Einschätzung der Geschäftsentwicklung
Visa verfügt weiterhin über ein globales Zahlungsnetzwerk mit Wettbewerbsvorteilen. Das Transaktionsvolumen, die Gebührenstärke und der Ausbau von Mehrwertdiensten haben sich gemeinsam in tatsächliche Gewinne umgewandelt.
Der wirtschaftliche Wert eines Zahlungsnetzwerks wird jedoch nicht allein durch die Anzahl der abgewickelten Transaktionen bestimmt. Issuing-Banken, Acquirer und andere Partner müssen ausreichende vertragliche Erträge erzielen, damit sie einen Anreiz haben, die Nutzung des Visa-Netzwerks dauerhaft voranzutreiben.
Da wichtige Kundenverträge gebündelt zur Verlängerung anstehen, muss Visa beweisen, dass das Unternehmen langfristig weiterhin ein Netto-Umsatzwachstum erzielen und zugleich die Erträge des Netzwerks angemessen verteilen kann.
Die Prognose des Unternehmens für FY2027 geht weiterhin von einem niedrigen zweistelligen Netto-Umsatzwachstum aus. Das zeigt, dass das Management davon ausgeht, höhere Anreize durch Geschäftswachstum und Preissetzungsmacht auffangen zu können. Diese Erwartung muss sich jedoch erst in den tatsächlichen Ergebnissen bestätigen.
Anlageeinschätzung
Die aktuelle Bewertung enthält einen deutlichen Aufschlag für die Qualität des Zahlungsnetzwerks; es reicht jedoch nicht aus, um die Aktie als eindeutig unterbewertet einzustufen.
Wenn Visa nach der gebündelten Verlängerung der Verträge im Geschäftsjahr 2027 weiterhin ein zweistelliges Netto-Umsatzwachstum, stabile Margen und eine hohe Cashflow-Konversion erzielt, ist die aktuelle Bewertung durch die Geschäftsentwicklung gerechtfertigt.
Sollten zusätzliche Anreize dagegen die wirtschaftlichen Erträge des Netzwerks dauerhaft schmälern, wäre das historische bereinigte Kurs-Gewinn-Verhältnis von rund 30 mit dem Risiko behaftet, dass das Gewinnwachstum hinter den Erwartungen zurückbleibt.
Die Einschätzung der künftigen Bewertung ist mit mittlerer Sicherheit verbunden. Die wichtigste Unbekannte ist die tatsächliche Vertragsökonomie nach der Verlängerung, nicht die kurzfristige Kursreaktion.
#Visa
Einschätzung der Geschäftsentwicklung
Visa verfügt weiterhin über ein globales Zahlungsnetzwerk mit Wettbewerbsvorteilen. Das Transaktionsvolumen, die Gebührenstärke und der Ausbau von Mehrwertdiensten haben sich gemeinsam in tatsächliche Gewinne umgewandelt.
Der wirtschaftliche Wert eines Zahlungsnetzwerks wird jedoch nicht allein durch die Anzahl der abgewickelten Transaktionen bestimmt. Issuing-Banken, Acquirer und andere Partner müssen ausreichende vertragliche Erträge erzielen, damit sie einen Anreiz haben, die Nutzung des Visa-Netzwerks dauerhaft voranzutreiben.
Da wichtige Kundenverträge gebündelt zur Verlängerung anstehen, muss Visa beweisen, dass das Unternehmen langfristig weiterhin ein Netto-Umsatzwachstum erzielen und zugleich die Erträge des Netzwerks angemessen verteilen kann.
Die Prognose des Unternehmens für FY2027 geht weiterhin von einem niedrigen zweistelligen Netto-Umsatzwachstum aus. Das zeigt, dass das Management davon ausgeht, höhere Anreize durch Geschäftswachstum und Preissetzungsmacht auffangen zu können. Diese Erwartung muss sich jedoch erst in den tatsächlichen Ergebnissen bestätigen.
Anlageeinschätzung
Die aktuelle Bewertung enthält einen deutlichen Aufschlag für die Qualität des Zahlungsnetzwerks; es reicht jedoch nicht aus, um die Aktie als eindeutig unterbewertet einzustufen.
Wenn Visa nach der gebündelten Verlängerung der Verträge im Geschäftsjahr 2027 weiterhin ein zweistelliges Netto-Umsatzwachstum, stabile Margen und eine hohe Cashflow-Konversion erzielt, ist die aktuelle Bewertung durch die Geschäftsentwicklung gerechtfertigt.
Sollten zusätzliche Anreize dagegen die wirtschaftlichen Erträge des Netzwerks dauerhaft schmälern, wäre das historische bereinigte Kurs-Gewinn-Verhältnis von rund 30 mit dem Risiko behaftet, dass das Gewinnwachstum hinter den Erwartungen zurückbleibt.
Die Einschätzung der künftigen Bewertung ist mit mittlerer Sicherheit verbunden. Die wichtigste Unbekannte ist die tatsächliche Vertragsökonomie nach der Verlängerung, nicht die kurzfristige Kursreaktion.
VUS+0,32%
112
#anthropic预计今日公布s1招股书
Unternehmensbewertung: mittlere bis hohe Zuversicht. Anthropic hat die erste Phase der Validierung seiner kommerziellen Tragfähigkeit bereits hinter sich. Die Entwicklung von Umsatz, Zahl der Unternehmenskunden und operativer Marge belegt hinreichend, dass das Unternehmen nicht nur über technisches Potenzial, sondern auch über eine reale Nachfrage verfügt. Ein Gewinn in einem einzelnen Quartal belegt jedoch noch keine kapitaleffiziente Geschäftstätigkeit über einen vollständigen Zyklus hinweg. Insbesondere wenn die Umsätze nutzungsabhängig abgerechnet werden, während die Verpflichtungen für Rechenkapazitäten über Jahre fortbestehen, zeigt sich die tatsächliche Bewährungsprobe daran, ob das Unternehmen auch nach einer Normalisierung der Nachfrage weiterhin angemessene Renditen erzielen kann.
Einschätzung zur Anlage: Eine klare Einschätzung des Preises ist derzeit noch nicht möglich. Im erstmals veröffentlichten S-1 des Unternehmens sind weder eine Preisspanne für die Emission noch die Anzahl der auszugebenden Aktien angegeben; zudem ist der Börsengang noch nicht abgeschlossen. Noch wichtiger ist, dass sich Anleger in Stammaktien mit einer besonderen Governance-Struktur auseinandersetzen müssen: Eine Gründerorganisation soll bei Angelegenheiten der allgemeinen Aktionäre 50,1 % der Stimmrechte kontrollieren, während ein langfristig ausgerichteter gemeinnütziger Trust das Recht hat, die Mehrheit der Verwaltungsratsmitglieder zu bestimmen. Das bedeutet nicht automatisch, dass die Governance scheitern wird, schränkt aber tatsächlich die Kontrollrechte der Stammaktionäre ein.
Ausführliche Analyse:
https://earnings-journal.pages.dev/articles/anthropic-s1-2026
#anthropic预计今日公布s1招股书
Unternehmensbewertung: mittlere bis hohe Zuversicht. Anthropic hat die erste Phase der Validierung seiner kommerziellen Tragfähigkeit bereits hinter sich. Die Entwicklung von Umsatz, Zahl der Unternehmenskunden und operativer Marge belegt hinreichend, dass das Unternehmen nicht nur über technisches Potenzial, sondern auch über eine reale Nachfrage verfügt. Ein Gewinn in einem einzelnen Quartal belegt jedoch noch keine kapitaleffiziente Geschäftstätigkeit über einen vollständigen Zyklus hinweg. Insbesondere wenn die Umsätze nutzungsabhängig abgerechnet werden, während die Verpflichtungen für Rechenkapazitäten über Jahre fortbestehen, zeigt sich die tatsächliche Bewährungsprobe daran, ob das Unternehmen auch nach einer Normalisierung der Nachfrage weiterhin angemessene Renditen erzielen kann.
Einschätzung zur Anlage: Eine klare Einschätzung des Preises ist derzeit noch nicht möglich. Im erstmals veröffentlichten S-1 des Unternehmens sind weder eine Preisspanne für die Emission noch die Anzahl der auszugebenden Aktien angegeben; zudem ist der Börsengang noch nicht abgeschlossen. Noch wichtiger ist, dass sich Anleger in Stammaktien mit einer besonderen Governance-Struktur auseinandersetzen müssen: Eine Gründerorganisation soll bei Angelegenheiten der allgemeinen Aktionäre 50,1 % der Stimmrechte kontrollieren, während ein langfristig ausgerichteter gemeinnütziger Trust das Recht hat, die Mehrheit der Verwaltungsratsmitglieder zu bestimmen. Das bedeutet nicht automatisch, dass die Governance scheitern wird, schränkt aber tatsächlich die Kontrollrechte der Stammaktionäre ein.
Ausführliche Analyse:
https://earnings-journal.pages.dev/articles/anthropic-s1-2026
Unternehmensbewertung: mittlere bis hohe Zuversicht. Anthropic hat die erste Phase der Validierung seiner kommerziellen Tragfähigkeit bereits hinter sich. Die Entwicklung von Umsatz, Zahl der Unternehmenskunden und operativer Marge belegt hinreichend, dass das Unternehmen nicht nur über technisches Potenzial, sondern auch über eine reale Nachfrage verfügt. Ein Gewinn in einem einzelnen Quartal belegt jedoch noch keine kapitaleffiziente Geschäftstätigkeit über einen vollständigen Zyklus hinweg. Insbesondere wenn die Umsätze nutzungsabhängig abgerechnet werden, während die Verpflichtungen für Rechenkapazitäten über Jahre fortbestehen, zeigt sich die tatsächliche Bewährungsprobe daran, ob das Unternehmen auch nach einer Normalisierung der Nachfrage weiterhin angemessene Renditen erzielen kann.
Einschätzung zur Anlage: Eine klare Einschätzung des Preises ist derzeit noch nicht möglich. Im erstmals veröffentlichten S-1 des Unternehmens sind weder eine Preisspanne für die Emission noch die Anzahl der auszugebenden Aktien angegeben; zudem ist der Börsengang noch nicht abgeschlossen. Noch wichtiger ist, dass sich Anleger in Stammaktien mit einer besonderen Governance-Struktur auseinandersetzen müssen: Eine Gründerorganisation soll bei Angelegenheiten der allgemeinen Aktionäre 50,1 % der Stimmrechte kontrollieren, während ein langfristig ausgerichteter gemeinnütziger Trust das Recht hat, die Mehrheit der Verwaltungsratsmitglieder zu bestimmen. Das bedeutet nicht automatisch, dass die Governance scheitern wird, schränkt aber tatsächlich die Kontrollrechte der Stammaktionäre ein.
Ausführliche Analyse:
https://earnings-journal.pages.dev/articles/anthropic-s1-2026
483
#股票财报季
#MS
Unternehmensbeurteilung: Morgan Stanley hat einen wettbewerbsfähigen Synergieverbund zwischen den Geschäftsbereichen Wealth Management und institutionelle Wertpapiere aufgebaut. Die Einnahmen aus dem Wealth Management stiegen im dritten Quartal um 10 %, die Vermögensverwaltungserträge um 16 %. Zugleich blieb die Vorsteuergewinnmarge bei rund 30 % – ein Beleg dafür, dass das Wachstum der Kundenvermögen tatsächlich zum Gewinn beiträgt. Die Mittelzuflüsse aus Börsengängen und betrieblichen Altersvorsorgeplänen zeigen zwar, dass die Plattform Kundenvermögen gewinnen kann; sie sind jedoch deutlich durch Einzelereignisse geprägt und lassen sich nicht ohne Weiteres mit einem langfristig wiederholbaren Wachstum gebührenpflichtiger Vermögen gleichsetzen. Das Geschäft mit institutionellen Wertpapieren bleibt eine wichtige Einnahmequelle des Konzerns: Die Erträge aus dem Aktienhandel stiegen deutlich, während sich die Kapitalrendite des Konzerns nicht im gleichen Maße verbesserte. Morgan Stanley stärkt die Stabilität seiner Erträge, hat jedoch noch nicht bewiesen, dass die Expansion des Wealth Managements die Abhängigkeit des Gesamtkonzerns von den Kapitalmarktzyklen deutlich verringern kann.
Anlagebeurteilung: Das aktuelle historische Kurs-Gewinn-Verhältnis von Morgan Stanley von rund 14,2 ist teilweise durch die starke Ertragskraft des Unternehmens gerechtfertigt. Die Bewertung mit etwa dem 3,33-Fachen des materiellen Buchwerts nimmt jedoch bereits anhaltend hohe Kapitalrenditen vorweg. Das Unternehmen verfügt über eine solide Gebührenbasis im Wealth Management, einen hohen ROTCE und die Fähigkeit, Kapitalrenditen zu erzielen. Die vorliegenden Belege sprechen daher nicht gegen seinen langfristigen Anlagewert. Die Rekordmittelzuflüsse dieses Quartals waren allerdings in erheblichem Maße auf besondere Ereignisse zurückzuführen, der ROTCE des Konzerns sank im Jahresvergleich, und Markthandelserträge bleiben eine wichtige Gewinnquelle. Daher gibt es bislang keine ausreichende Grundlage für die Annahme, die Aktie sei deutlich unterbewertet. Der künftige Anlagewert hängt vor allem davon ab, ob die neu gewonnenen Kundenvermögen langfristig erhalten bleiben und in stabile Gebühreneinnahmen umgewandelt werden können, während auch bei veränderten Kapitalmarktbedingungen eine hohe Kapitalrendite aufrechterhalten wird.
{stock_us}(MS.US)
#股票财报季
#MS
Unternehmensbeurteilung: Morgan Stanley hat einen wettbewerbsfähigen Synergieverbund zwischen den Geschäftsbereichen Wealth Management und institutionelle Wertpapiere aufgebaut. Die Einnahmen aus dem Wealth Management stiegen im dritten Quartal um 10 %, die Vermögensverwaltungserträge um 16 %. Zugleich blieb die Vorsteuergewinnmarge bei rund 30 % – ein Beleg dafür, dass das Wachstum der Kundenvermögen tatsächlich zum Gewinn beiträgt. Die Mittelzuflüsse aus Börsengängen und betrieblichen Altersvorsorgeplänen zeigen zwar, dass die Plattform Kundenvermögen gewinnen kann; sie sind jedoch deutlich durch Einzelereignisse geprägt und lassen sich nicht ohne Weiteres mit einem langfristig wiederholbaren Wachstum gebührenpflichtiger Vermögen gleichsetzen. Das Geschäft mit institutionellen Wertpapieren bleibt eine wichtige Einnahmequelle des Konzerns: Die Erträge aus dem Aktienhandel stiegen deutlich, während sich die Kapitalrendite des Konzerns nicht im gleichen Maße verbesserte. Morgan Stanley stärkt die Stabilität seiner Erträge, hat jedoch noch nicht bewiesen, dass die Expansion des Wealth Managements die Abhängigkeit des Gesamtkonzerns von den Kapitalmarktzyklen deutlich verringern kann.
Anlagebeurteilung: Das aktuelle historische Kurs-Gewinn-Verhältnis von Morgan Stanley von rund 14,2 ist teilweise durch die starke Ertragskraft des Unternehmens gerechtfertigt. Die Bewertung mit etwa dem 3,33-Fachen des materiellen Buchwerts nimmt jedoch bereits anhaltend hohe Kapitalrenditen vorweg. Das Unternehmen verfügt über eine solide Gebührenbasis im Wealth Management, einen hohen ROTCE und die Fähigkeit, Kapitalrenditen zu erzielen. Die vorliegenden Belege sprechen daher nicht gegen seinen langfristigen Anlagewert. Die Rekordmittelzuflüsse dieses Quartals waren allerdings in erheblichem Maße auf besondere Ereignisse zurückzuführen, der ROTCE des Konzerns sank im Jahresvergleich, und Markthandelserträge bleiben eine wichtige Gewinnquelle. Daher gibt es bislang keine ausreichende Grundlage für die Annahme, die Aktie sei deutlich unterbewertet. Der künftige Anlagewert hängt vor allem davon ab, ob die neu gewonnenen Kundenvermögen langfristig erhalten bleiben und in stabile Gebühreneinnahmen umgewandelt werden können, während auch bei veränderten Kapitalmarktbedingungen eine hohe Kapitalrendite aufrechterhalten wird.
#MS
Unternehmensbeurteilung: Morgan Stanley hat einen wettbewerbsfähigen Synergieverbund zwischen den Geschäftsbereichen Wealth Management und institutionelle Wertpapiere aufgebaut. Die Einnahmen aus dem Wealth Management stiegen im dritten Quartal um 10 %, die Vermögensverwaltungserträge um 16 %. Zugleich blieb die Vorsteuergewinnmarge bei rund 30 % – ein Beleg dafür, dass das Wachstum der Kundenvermögen tatsächlich zum Gewinn beiträgt. Die Mittelzuflüsse aus Börsengängen und betrieblichen Altersvorsorgeplänen zeigen zwar, dass die Plattform Kundenvermögen gewinnen kann; sie sind jedoch deutlich durch Einzelereignisse geprägt und lassen sich nicht ohne Weiteres mit einem langfristig wiederholbaren Wachstum gebührenpflichtiger Vermögen gleichsetzen. Das Geschäft mit institutionellen Wertpapieren bleibt eine wichtige Einnahmequelle des Konzerns: Die Erträge aus dem Aktienhandel stiegen deutlich, während sich die Kapitalrendite des Konzerns nicht im gleichen Maße verbesserte. Morgan Stanley stärkt die Stabilität seiner Erträge, hat jedoch noch nicht bewiesen, dass die Expansion des Wealth Managements die Abhängigkeit des Gesamtkonzerns von den Kapitalmarktzyklen deutlich verringern kann.
Anlagebeurteilung: Das aktuelle historische Kurs-Gewinn-Verhältnis von Morgan Stanley von rund 14,2 ist teilweise durch die starke Ertragskraft des Unternehmens gerechtfertigt. Die Bewertung mit etwa dem 3,33-Fachen des materiellen Buchwerts nimmt jedoch bereits anhaltend hohe Kapitalrenditen vorweg. Das Unternehmen verfügt über eine solide Gebührenbasis im Wealth Management, einen hohen ROTCE und die Fähigkeit, Kapitalrenditen zu erzielen. Die vorliegenden Belege sprechen daher nicht gegen seinen langfristigen Anlagewert. Die Rekordmittelzuflüsse dieses Quartals waren allerdings in erheblichem Maße auf besondere Ereignisse zurückzuführen, der ROTCE des Konzerns sank im Jahresvergleich, und Markthandelserträge bleiben eine wichtige Gewinnquelle. Daher gibt es bislang keine ausreichende Grundlage für die Annahme, die Aktie sei deutlich unterbewertet. Der künftige Anlagewert hängt vor allem davon ab, ob die neu gewonnenen Kundenvermögen langfristig erhalten bleiben und in stabile Gebühreneinnahmen umgewandelt werden können, während auch bei veränderten Kapitalmarktbedingungen eine hohe Kapitalrendite aufrechterhalten wird.
MSUS+0,80%
66
#股票财报季
#AXP
Unternehmensbeurteilung: Das Geschäftsmodell von American Express mit seinen Premium-Mitgliedschaften verfügt weiterhin über echte Wettbewerbsstärke. Im dritten Quartal stiegen die Kundenausgaben um 8 %, die Nettoerlöse aus Kartengebühren um 16 % und die Nettozinserträge um 10 %. Dies zeigt, dass das Unternehmen gleichzeitig mit Transaktionen, Mitgliedschaften und Kreditbeziehungen Einnahmen erzielen kann. Die Kreditqualität ist weiterhin stabil, und auch das Wachstum des bereinigten Gewinns hat eine operative Grundlage. Die Kosten für Mitgliederservices stiegen jedoch um 36 %, und die variablen Aufwendungen für die Kundenbindung nahmen deutlich stärker zu als die Umsätze. Das zeigt, dass es fortlaufend hoher Kosten bedarf, um die Attraktivität der Premium-Mitgliedschaften aufrechtzuerhalten. Das Unternehmen baut seine Mitgliederwirtschaft aus, hat aber noch nicht nachgewiesen, dass zusätzliche Investitionen in Leistungen die Rentabilität nachhaltig verbessern können. Die langfristige operative Qualität hängt davon ab, ob sich ein stabiles wirtschaftliches Verhältnis zwischen Kundenbindung, Gebühreneinnahmen und den Kosten für Mitgliedervorteile herstellen lässt.
Anlagebeurteilung: Das aktuelle KGV von American Express auf Basis des für das Gesamtjahr erwarteten bereinigten Gewinns liegt bei etwa dem 17,5- bis 17,8-Fachen. Dies steht in einem gewissen Verhältnis zur Premium-Kundenbasis, den wiederkehrenden Mitgliedschaftserlösen und der relativ stabilen Kreditentwicklung und stellt keine offensichtlich extreme Überbewertung dar. Das Wachstum des GAAP-EPS um 31 % wurde jedoch durch einmalige Gewinne aus dem Verkauf von Vermögenswerten verstärkt; auch die Auflösung von Kreditrückstellungen trug zum Gewinn der aktuellen Periode bei, während die steigenden Kosten für Mitgliedervorteile die Margen belasten. Die verfügbaren Belege reichen nicht aus, um die Aktie als deutlich unterbewertet einzustufen. Der langfristige Anlagewert hängt davon ab, ob American Express das Wachstum seiner Premium-Kunden und die niedrigen Kreditverluste aufrechterhalten, zugleich die Kosten für Mitgliedervorteile kontrollieren und nachhaltige Gewinne in stabile Kapitalrenditen für die Aktionäre umwandeln kann.
{stock_us}(AXP.US)
#股票财报季
#AXP
Unternehmensbeurteilung: Das Geschäftsmodell von American Express mit seinen Premium-Mitgliedschaften verfügt weiterhin über echte Wettbewerbsstärke. Im dritten Quartal stiegen die Kundenausgaben um 8 %, die Nettoerlöse aus Kartengebühren um 16 % und die Nettozinserträge um 10 %. Dies zeigt, dass das Unternehmen gleichzeitig mit Transaktionen, Mitgliedschaften und Kreditbeziehungen Einnahmen erzielen kann. Die Kreditqualität ist weiterhin stabil, und auch das Wachstum des bereinigten Gewinns hat eine operative Grundlage. Die Kosten für Mitgliederservices stiegen jedoch um 36 %, und die variablen Aufwendungen für die Kundenbindung nahmen deutlich stärker zu als die Umsätze. Das zeigt, dass es fortlaufend hoher Kosten bedarf, um die Attraktivität der Premium-Mitgliedschaften aufrechtzuerhalten. Das Unternehmen baut seine Mitgliederwirtschaft aus, hat aber noch nicht nachgewiesen, dass zusätzliche Investitionen in Leistungen die Rentabilität nachhaltig verbessern können. Die langfristige operative Qualität hängt davon ab, ob sich ein stabiles wirtschaftliches Verhältnis zwischen Kundenbindung, Gebühreneinnahmen und den Kosten für Mitgliedervorteile herstellen lässt.
Anlagebeurteilung: Das aktuelle KGV von American Express auf Basis des für das Gesamtjahr erwarteten bereinigten Gewinns liegt bei etwa dem 17,5- bis 17,8-Fachen. Dies steht in einem gewissen Verhältnis zur Premium-Kundenbasis, den wiederkehrenden Mitgliedschaftserlösen und der relativ stabilen Kreditentwicklung und stellt keine offensichtlich extreme Überbewertung dar. Das Wachstum des GAAP-EPS um 31 % wurde jedoch durch einmalige Gewinne aus dem Verkauf von Vermögenswerten verstärkt; auch die Auflösung von Kreditrückstellungen trug zum Gewinn der aktuellen Periode bei, während die steigenden Kosten für Mitgliedervorteile die Margen belasten. Die verfügbaren Belege reichen nicht aus, um die Aktie als deutlich unterbewertet einzustufen. Der langfristige Anlagewert hängt davon ab, ob American Express das Wachstum seiner Premium-Kunden und die niedrigen Kreditverluste aufrechterhalten, zugleich die Kosten für Mitgliedervorteile kontrollieren und nachhaltige Gewinne in stabile Kapitalrenditen für die Aktionäre umwandeln kann.
#AXP
Unternehmensbeurteilung: Das Geschäftsmodell von American Express mit seinen Premium-Mitgliedschaften verfügt weiterhin über echte Wettbewerbsstärke. Im dritten Quartal stiegen die Kundenausgaben um 8 %, die Nettoerlöse aus Kartengebühren um 16 % und die Nettozinserträge um 10 %. Dies zeigt, dass das Unternehmen gleichzeitig mit Transaktionen, Mitgliedschaften und Kreditbeziehungen Einnahmen erzielen kann. Die Kreditqualität ist weiterhin stabil, und auch das Wachstum des bereinigten Gewinns hat eine operative Grundlage. Die Kosten für Mitgliederservices stiegen jedoch um 36 %, und die variablen Aufwendungen für die Kundenbindung nahmen deutlich stärker zu als die Umsätze. Das zeigt, dass es fortlaufend hoher Kosten bedarf, um die Attraktivität der Premium-Mitgliedschaften aufrechtzuerhalten. Das Unternehmen baut seine Mitgliederwirtschaft aus, hat aber noch nicht nachgewiesen, dass zusätzliche Investitionen in Leistungen die Rentabilität nachhaltig verbessern können. Die langfristige operative Qualität hängt davon ab, ob sich ein stabiles wirtschaftliches Verhältnis zwischen Kundenbindung, Gebühreneinnahmen und den Kosten für Mitgliedervorteile herstellen lässt.
Anlagebeurteilung: Das aktuelle KGV von American Express auf Basis des für das Gesamtjahr erwarteten bereinigten Gewinns liegt bei etwa dem 17,5- bis 17,8-Fachen. Dies steht in einem gewissen Verhältnis zur Premium-Kundenbasis, den wiederkehrenden Mitgliedschaftserlösen und der relativ stabilen Kreditentwicklung und stellt keine offensichtlich extreme Überbewertung dar. Das Wachstum des GAAP-EPS um 31 % wurde jedoch durch einmalige Gewinne aus dem Verkauf von Vermögenswerten verstärkt; auch die Auflösung von Kreditrückstellungen trug zum Gewinn der aktuellen Periode bei, während die steigenden Kosten für Mitgliedervorteile die Margen belasten. Die verfügbaren Belege reichen nicht aus, um die Aktie als deutlich unterbewertet einzustufen. Der langfristige Anlagewert hängt davon ab, ob American Express das Wachstum seiner Premium-Kunden und die niedrigen Kreditverluste aufrechterhalten, zugleich die Kosten für Mitgliedervorteile kontrollieren und nachhaltige Gewinne in stabile Kapitalrenditen für die Aktionäre umwandeln kann.
AXPUS+0,52%
281
Verifiziert
#股票财报季
#PG
Unternehmensbeurteilung: Die Erholung der Nachfrage bei Procter & Gamble wird inzwischen durch ein tatsächliches Absatzwachstum gestützt. Verbesserte Geschäftsergebnisse in Bereichen wie Haushaltspflege und Schönheit zeigen, dass die Marken, Vertriebskanäle und Produktinnovationen des Unternehmens weiterhin eine solide kommerzielle Grundlage bieten. Gleichzeitig sank die Kernbruttomarge in diesem Quartal um 150 Basispunkte und die Kernbetriebsmarge um 80 Basispunkte. Dies zeigt, dass steigende Rohstoffkosten sowie zusätzliche Ausgaben für Produkte und Marketing die Effizienzgewinne aufzehren. Die vorliegenden Belege sprechen eher dafür, dass P&G die Nachfrage aktiv wiederbelebt und zugleich unter Kostendruck steht, als für einen strukturellen Rückgang der Preissetzungsmacht seiner Marken insgesamt. Das Absatzwachstum hat sich jedoch noch nicht in einer entsprechenden Verbesserung der Margen niedergeschlagen; dieser Erholungsmechanismus muss sich daher in den kommenden Quartalen erst noch bewähren.
Anlagebeurteilung: Das aktuelle KGV von etwa dem 23-Fachen der für das Gesamtjahr erwarteten Kerngewinne je Aktie steht in einem gewissen Verhältnis zu den etablierten Konsumgütermarken, der relativ stabilen Cashgenerierung und der soliden Grundlage für Dividendenzahlungen des Unternehmens. Die vorliegenden Belege reichen jedoch nicht aus, um die Aktie als deutlich unterbewertet einzustufen. Insbesondere angesichts des erwarteten Wachstums des Kerngewinns je Aktie von lediglich 0 %–3 % im Gesamtjahr und der weiter angehobenen Schätzung für die Kostenbelastungen setzt die aktuelle Bewertung voraus, dass das Unternehmen seine operative Stabilität wahrt und das Gewinnwachstum allmählich wiederherstellt. Die langfristige Attraktivität der Aktie hängt davon ab, ob P&G die Erholung bei Absatz und Marktanteilen in eine anhaltende Margenverbesserung umwandeln kann, statt das derzeitige Gewinnniveau lediglich durch Produktivitätseinsparungen zu sichern.
{stock_us}(PG.US)
#股票财报季
#PG
Unternehmensbeurteilung: Die Erholung der Nachfrage bei Procter & Gamble wird inzwischen durch ein tatsächliches Absatzwachstum gestützt. Verbesserte Geschäftsergebnisse in Bereichen wie Haushaltspflege und Schönheit zeigen, dass die Marken, Vertriebskanäle und Produktinnovationen des Unternehmens weiterhin eine solide kommerzielle Grundlage bieten. Gleichzeitig sank die Kernbruttomarge in diesem Quartal um 150 Basispunkte und die Kernbetriebsmarge um 80 Basispunkte. Dies zeigt, dass steigende Rohstoffkosten sowie zusätzliche Ausgaben für Produkte und Marketing die Effizienzgewinne aufzehren. Die vorliegenden Belege sprechen eher dafür, dass P&G die Nachfrage aktiv wiederbelebt und zugleich unter Kostendruck steht, als für einen strukturellen Rückgang der Preissetzungsmacht seiner Marken insgesamt. Das Absatzwachstum hat sich jedoch noch nicht in einer entsprechenden Verbesserung der Margen niedergeschlagen; dieser Erholungsmechanismus muss sich daher in den kommenden Quartalen erst noch bewähren.
Anlagebeurteilung: Das aktuelle KGV von etwa dem 23-Fachen der für das Gesamtjahr erwarteten Kerngewinne je Aktie steht in einem gewissen Verhältnis zu den etablierten Konsumgütermarken, der relativ stabilen Cashgenerierung und der soliden Grundlage für Dividendenzahlungen des Unternehmens. Die vorliegenden Belege reichen jedoch nicht aus, um die Aktie als deutlich unterbewertet einzustufen. Insbesondere angesichts des erwarteten Wachstums des Kerngewinns je Aktie von lediglich 0 %–3 % im Gesamtjahr und der weiter angehobenen Schätzung für die Kostenbelastungen setzt die aktuelle Bewertung voraus, dass das Unternehmen seine operative Stabilität wahrt und das Gewinnwachstum allmählich wiederherstellt. Die langfristige Attraktivität der Aktie hängt davon ab, ob P&G die Erholung bei Absatz und Marktanteilen in eine anhaltende Margenverbesserung umwandeln kann, statt das derzeitige Gewinnniveau lediglich durch Produktivitätseinsparungen zu sichern.
#PG
Unternehmensbeurteilung: Die Erholung der Nachfrage bei Procter & Gamble wird inzwischen durch ein tatsächliches Absatzwachstum gestützt. Verbesserte Geschäftsergebnisse in Bereichen wie Haushaltspflege und Schönheit zeigen, dass die Marken, Vertriebskanäle und Produktinnovationen des Unternehmens weiterhin eine solide kommerzielle Grundlage bieten. Gleichzeitig sank die Kernbruttomarge in diesem Quartal um 150 Basispunkte und die Kernbetriebsmarge um 80 Basispunkte. Dies zeigt, dass steigende Rohstoffkosten sowie zusätzliche Ausgaben für Produkte und Marketing die Effizienzgewinne aufzehren. Die vorliegenden Belege sprechen eher dafür, dass P&G die Nachfrage aktiv wiederbelebt und zugleich unter Kostendruck steht, als für einen strukturellen Rückgang der Preissetzungsmacht seiner Marken insgesamt. Das Absatzwachstum hat sich jedoch noch nicht in einer entsprechenden Verbesserung der Margen niedergeschlagen; dieser Erholungsmechanismus muss sich daher in den kommenden Quartalen erst noch bewähren.
Anlagebeurteilung: Das aktuelle KGV von etwa dem 23-Fachen der für das Gesamtjahr erwarteten Kerngewinne je Aktie steht in einem gewissen Verhältnis zu den etablierten Konsumgütermarken, der relativ stabilen Cashgenerierung und der soliden Grundlage für Dividendenzahlungen des Unternehmens. Die vorliegenden Belege reichen jedoch nicht aus, um die Aktie als deutlich unterbewertet einzustufen. Insbesondere angesichts des erwarteten Wachstums des Kerngewinns je Aktie von lediglich 0 %–3 % im Gesamtjahr und der weiter angehobenen Schätzung für die Kostenbelastungen setzt die aktuelle Bewertung voraus, dass das Unternehmen seine operative Stabilität wahrt und das Gewinnwachstum allmählich wiederherstellt. Die langfristige Attraktivität der Aktie hängt davon ab, ob P&G die Erholung bei Absatz und Marktanteilen in eine anhaltende Margenverbesserung umwandeln kann, statt das derzeitige Gewinnniveau lediglich durch Produktivitätseinsparungen zu sichern.
PGUS+0,70%
1
7
5.7k
Verifiziert
#股票财报季
#RTX
Unternehmensbeurteilung: Sowohl das kommerzielle Luftfahrtgeschäft als auch das Verteidigungsgeschäft von RTX verfügen über eine solide Nachfragebasis und Potenzial für profitables Wachstum. Die Geschäftsentwicklung der kommerziellen Luftfahrt bei Collins Aerospace und die Auslieferung von Verteidigungsprogrammen durch Raytheon haben die operative Verbesserung in diesem Quartal deutlich gestützt. Das Wachstum des bereinigten Gewinns je Aktie um 33 % beinhaltet jedoch einen Beitrag von rund 0,25 US-Dollar aus der Erstattung von IEEPA-Kosten. Auch die Quartalsmarge von Pratt & Whitney hat sich ohne diese Erstattungen noch nicht deutlich verbessert. Einzelne Vertragskorrekturen und Kosten im Zusammenhang mit der Insolvenz eines Kunden haben die Unterschiede zwischen den verschiedenen Gewinnkennzahlen zusätzlich vergrößert. Der Auftragsbestand von 340 Milliarden US-Dollar erhöht die Visibilität der künftigen Umsätze, doch eine anhaltende Gewinnsteigerung hängt weiterhin von der Produktionseffizienz, der Programmausführung und der Cashflow-Generierung ab. Die operative Verbesserung von RTX ist anzuerkennen; dennoch lässt sich das gesamte Gewinnwachstum dieses Quartals noch nicht als langfristig wiederholbares Wachstum betrachten.
Anlagebeurteilung: Die derzeitige Bewertung von RTX mit etwa dem 25-Fachen des bereinigten Jahresgewinns je Aktie enthält bereits hohe Erwartungen des Marktes an das Wachstum der Nachfrage in der kommerziellen Luftfahrt und im Verteidigungsbereich sowie an eine Verbesserung der Ertragskraft. Zwar verzeichnet das Unternehmen auch ohne die IEEPA-Erstattungen einen tatsächlichen Gewinnzuwachs, doch bietet die aktuelle Bewertung keine ausreichende Grundlage für die Annahme, dass die Aktie deutlich unterbewertet ist. Der gegenüber dem Vorjahr gesunkene freie Cashflow im dritten Quartal, die Unterstützung der Margen in einigen Geschäftsbereichen durch vorübergehende Erträge sowie der Kapital- und Betriebskapitalbedarf für die künftige Umwandlung des Auftragsbestands in Umsatz schränken die Sicherheit der aktuellen Anlagebeurteilung ein. Der langfristige Anlagewert hängt davon ab, ob RTX nach dem Auslaufen einmaliger Erträge die Margen im Kerngeschäft weiter steigern und das Wachstum von Aufträgen und Umsatz dauerhaft in Cashflows umwandeln kann.
{stock_us}(RTX.US)
#股票财报季
#RTX
Unternehmensbeurteilung: Sowohl das kommerzielle Luftfahrtgeschäft als auch das Verteidigungsgeschäft von RTX verfügen über eine solide Nachfragebasis und Potenzial für profitables Wachstum. Die Geschäftsentwicklung der kommerziellen Luftfahrt bei Collins Aerospace und die Auslieferung von Verteidigungsprogrammen durch Raytheon haben die operative Verbesserung in diesem Quartal deutlich gestützt. Das Wachstum des bereinigten Gewinns je Aktie um 33 % beinhaltet jedoch einen Beitrag von rund 0,25 US-Dollar aus der Erstattung von IEEPA-Kosten. Auch die Quartalsmarge von Pratt & Whitney hat sich ohne diese Erstattungen noch nicht deutlich verbessert. Einzelne Vertragskorrekturen und Kosten im Zusammenhang mit der Insolvenz eines Kunden haben die Unterschiede zwischen den verschiedenen Gewinnkennzahlen zusätzlich vergrößert. Der Auftragsbestand von 340 Milliarden US-Dollar erhöht die Visibilität der künftigen Umsätze, doch eine anhaltende Gewinnsteigerung hängt weiterhin von der Produktionseffizienz, der Programmausführung und der Cashflow-Generierung ab. Die operative Verbesserung von RTX ist anzuerkennen; dennoch lässt sich das gesamte Gewinnwachstum dieses Quartals noch nicht als langfristig wiederholbares Wachstum betrachten.
Anlagebeurteilung: Die derzeitige Bewertung von RTX mit etwa dem 25-Fachen des bereinigten Jahresgewinns je Aktie enthält bereits hohe Erwartungen des Marktes an das Wachstum der Nachfrage in der kommerziellen Luftfahrt und im Verteidigungsbereich sowie an eine Verbesserung der Ertragskraft. Zwar verzeichnet das Unternehmen auch ohne die IEEPA-Erstattungen einen tatsächlichen Gewinnzuwachs, doch bietet die aktuelle Bewertung keine ausreichende Grundlage für die Annahme, dass die Aktie deutlich unterbewertet ist. Der gegenüber dem Vorjahr gesunkene freie Cashflow im dritten Quartal, die Unterstützung der Margen in einigen Geschäftsbereichen durch vorübergehende Erträge sowie der Kapital- und Betriebskapitalbedarf für die künftige Umwandlung des Auftragsbestands in Umsatz schränken die Sicherheit der aktuellen Anlagebeurteilung ein. Der langfristige Anlagewert hängt davon ab, ob RTX nach dem Auslaufen einmaliger Erträge die Margen im Kerngeschäft weiter steigern und das Wachstum von Aufträgen und Umsatz dauerhaft in Cashflows umwandeln kann.
#RTX
Unternehmensbeurteilung: Sowohl das kommerzielle Luftfahrtgeschäft als auch das Verteidigungsgeschäft von RTX verfügen über eine solide Nachfragebasis und Potenzial für profitables Wachstum. Die Geschäftsentwicklung der kommerziellen Luftfahrt bei Collins Aerospace und die Auslieferung von Verteidigungsprogrammen durch Raytheon haben die operative Verbesserung in diesem Quartal deutlich gestützt. Das Wachstum des bereinigten Gewinns je Aktie um 33 % beinhaltet jedoch einen Beitrag von rund 0,25 US-Dollar aus der Erstattung von IEEPA-Kosten. Auch die Quartalsmarge von Pratt & Whitney hat sich ohne diese Erstattungen noch nicht deutlich verbessert. Einzelne Vertragskorrekturen und Kosten im Zusammenhang mit der Insolvenz eines Kunden haben die Unterschiede zwischen den verschiedenen Gewinnkennzahlen zusätzlich vergrößert. Der Auftragsbestand von 340 Milliarden US-Dollar erhöht die Visibilität der künftigen Umsätze, doch eine anhaltende Gewinnsteigerung hängt weiterhin von der Produktionseffizienz, der Programmausführung und der Cashflow-Generierung ab. Die operative Verbesserung von RTX ist anzuerkennen; dennoch lässt sich das gesamte Gewinnwachstum dieses Quartals noch nicht als langfristig wiederholbares Wachstum betrachten.
Anlagebeurteilung: Die derzeitige Bewertung von RTX mit etwa dem 25-Fachen des bereinigten Jahresgewinns je Aktie enthält bereits hohe Erwartungen des Marktes an das Wachstum der Nachfrage in der kommerziellen Luftfahrt und im Verteidigungsbereich sowie an eine Verbesserung der Ertragskraft. Zwar verzeichnet das Unternehmen auch ohne die IEEPA-Erstattungen einen tatsächlichen Gewinnzuwachs, doch bietet die aktuelle Bewertung keine ausreichende Grundlage für die Annahme, dass die Aktie deutlich unterbewertet ist. Der gegenüber dem Vorjahr gesunkene freie Cashflow im dritten Quartal, die Unterstützung der Margen in einigen Geschäftsbereichen durch vorübergehende Erträge sowie der Kapital- und Betriebskapitalbedarf für die künftige Umwandlung des Auftragsbestands in Umsatz schränken die Sicherheit der aktuellen Anlagebeurteilung ein. Der langfristige Anlagewert hängt davon ab, ob RTX nach dem Auslaufen einmaliger Erträge die Margen im Kerngeschäft weiter steigern und das Wachstum von Aufträgen und Umsatz dauerhaft in Cashflows umwandeln kann.
RTXUS+0,38%
1
9
11.8k
Verkünde nicht vorschnell das Platzen der KI-Blase.
OpenAI will Berichten zufolge bis zu 30 Milliarden US-Dollar aufnehmen. Das angestrebte Pre-Money-Bewertungsziel soll von 1,4 Billionen auf etwa 1,25 Billionen US-Dollar gesunken sein. Die 1,4 Billionen waren lediglich ein Verhandlungsziel und kein vereinbarter Preis. Die Umsätze im Bereich Frontier-KI steigen, zugleich sind der Bedarf an Rechenleistung und die Finanzierungserfordernisse hoch. Investoren könnten daher Cashflow, Kapitalverbrauch und Profitabilität strenger bewerten. Auch normale Verhandlungen können die Anpassung erklären. Erst der endgültige Zeichnungsbetrag, die tatsächliche Bewertung und die Vertragsbedingungen zeigen, ob sich die Haltung des Kapitals verändert hat. Ein gesenktes Bewertungsziel ist ein Signal, aber noch kein Beleg dafür, dass sich der gesamte Kapitalmarkt für Frontier-KI gedreht hat.
Verkünde nicht vorschnell das Platzen der KI-Blase.
OpenAI will Berichten zufolge bis zu 30 Milliarden US-Dollar aufnehmen. Das angestrebte Pre-Money-Bewertungsziel soll von 1,4 Billionen auf etwa 1,25 Billionen US-Dollar gesunken sein. Die 1,4 Billionen waren lediglich ein Verhandlungsziel und kein vereinbarter Preis. Die Umsätze im Bereich Frontier-KI steigen, zugleich sind der Bedarf an Rechenleistung und die Finanzierungserfordernisse hoch. Investoren könnten daher Cashflow, Kapitalverbrauch und Profitabilität strenger bewerten. Auch normale Verhandlungen können die Anpassung erklären. Erst der endgültige Zeichnungsbetrag, die tatsächliche Bewertung und die Vertragsbedingungen zeigen, ob sich die Haltung des Kapitals verändert hat. Ein gesenktes Bewertungsziel ist ein Signal, aber noch kein Beleg dafür, dass sich der gesamte Kapitalmarkt für Frontier-KI gedreht hat.
OpenAI will Berichten zufolge bis zu 30 Milliarden US-Dollar aufnehmen. Das angestrebte Pre-Money-Bewertungsziel soll von 1,4 Billionen auf etwa 1,25 Billionen US-Dollar gesunken sein. Die 1,4 Billionen waren lediglich ein Verhandlungsziel und kein vereinbarter Preis. Die Umsätze im Bereich Frontier-KI steigen, zugleich sind der Bedarf an Rechenleistung und die Finanzierungserfordernisse hoch. Investoren könnten daher Cashflow, Kapitalverbrauch und Profitabilität strenger bewerten. Auch normale Verhandlungen können die Anpassung erklären. Erst der endgültige Zeichnungsbetrag, die tatsächliche Bewertung und die Vertragsbedingungen zeigen, ob sich die Haltung des Kapitals verändert hat. Ein gesenktes Bewertungsziel ist ein Signal, aber noch kein Beleg dafür, dass sich der gesamte Kapitalmarkt für Frontier-KI gedreht hat.
66
Teilweise korrekt
#股票财报季
#HON
Unternehmensbeurteilung: Die Kerngeschäfte von Honeywell verfügen auch nach der Abspaltung weiterhin über eine solide Wachstumsbasis. Organisches Umsatzwachstum und sinkende Betriebskosten haben gemeinsam zur Ergebnisverbesserung beigetragen. Das organische Wachstum in diesem Quartal beruhte jedoch stärker auf Preiserhöhungen, und der Zuwachs beim Segmentgewinn des Konzerns resultierte hauptsächlich aus einer geringeren Kostenbelastung durch die Zentrale und sonstige Bereiche – nicht aus einer kräftigen Gewinnsteigerung in allen drei Kerngeschäftsbereichen. Die Abspaltung und die Vereinfachung der Kostenstruktur zeigen konkrete wirtschaftliche Wirkung. Es ist jedoch noch nicht bewiesen, dass das Unternehmen einen neuen Mechanismus etabliert hat, der langfristiges Gewinnwachstum durch steigende Absatzmengen und eine kontinuierliche Verbesserung der Profitabilität der Kerngeschäfte vorantreibt.
Anlageurteil: Das derzeitige Kurs-Gewinn-Verhältnis von rund 26 auf Basis des bereinigten Jahresgewinns für das Gesamtjahr spiegelt die hohen Erwartungen des Marktes an die Umstrukturierung der Geschäftsbereiche und das künftige Gewinnwachstum von Honeywell wider. Angesichts des relativ begrenzten Gewinnwachstums in den Kerngeschäftsbereichen, der Tatsache, dass ein Teil der Ergebnisverbesserung auf vorübergehende Kostenoptimierungen zurückgeht, sowie der Abweichung zwischen dem bereinigten freien Cashflow und den tatsächlichen Barausgaben reichen die vorliegenden Anhaltspunkte nicht aus, um die Aktie als deutlich unterbewertet einzustufen. Der langfristige Anlagewert hängt davon ab, ob die abgespaltenen Geschäftsbereiche ihre Betriebsgewinne auch dann weiter steigern können, wenn die Vorteile der Kostenoptimierung allmählich nachlassen, und ob sie das Wachstum in ausschüttungsfähige Mittelzuflüsse für die Aktionäre umwandeln können.
{stock_us}(HON.US)
#股票财报季
#HON
Unternehmensbeurteilung: Die Kerngeschäfte von Honeywell verfügen auch nach der Abspaltung weiterhin über eine solide Wachstumsbasis. Organisches Umsatzwachstum und sinkende Betriebskosten haben gemeinsam zur Ergebnisverbesserung beigetragen. Das organische Wachstum in diesem Quartal beruhte jedoch stärker auf Preiserhöhungen, und der Zuwachs beim Segmentgewinn des Konzerns resultierte hauptsächlich aus einer geringeren Kostenbelastung durch die Zentrale und sonstige Bereiche – nicht aus einer kräftigen Gewinnsteigerung in allen drei Kerngeschäftsbereichen. Die Abspaltung und die Vereinfachung der Kostenstruktur zeigen konkrete wirtschaftliche Wirkung. Es ist jedoch noch nicht bewiesen, dass das Unternehmen einen neuen Mechanismus etabliert hat, der langfristiges Gewinnwachstum durch steigende Absatzmengen und eine kontinuierliche Verbesserung der Profitabilität der Kerngeschäfte vorantreibt.
Anlageurteil: Das derzeitige Kurs-Gewinn-Verhältnis von rund 26 auf Basis des bereinigten Jahresgewinns für das Gesamtjahr spiegelt die hohen Erwartungen des Marktes an die Umstrukturierung der Geschäftsbereiche und das künftige Gewinnwachstum von Honeywell wider. Angesichts des relativ begrenzten Gewinnwachstums in den Kerngeschäftsbereichen, der Tatsache, dass ein Teil der Ergebnisverbesserung auf vorübergehende Kostenoptimierungen zurückgeht, sowie der Abweichung zwischen dem bereinigten freien Cashflow und den tatsächlichen Barausgaben reichen die vorliegenden Anhaltspunkte nicht aus, um die Aktie als deutlich unterbewertet einzustufen. Der langfristige Anlagewert hängt davon ab, ob die abgespaltenen Geschäftsbereiche ihre Betriebsgewinne auch dann weiter steigern können, wenn die Vorteile der Kostenoptimierung allmählich nachlassen, und ob sie das Wachstum in ausschüttungsfähige Mittelzuflüsse für die Aktionäre umwandeln können.
#HON
Unternehmensbeurteilung: Die Kerngeschäfte von Honeywell verfügen auch nach der Abspaltung weiterhin über eine solide Wachstumsbasis. Organisches Umsatzwachstum und sinkende Betriebskosten haben gemeinsam zur Ergebnisverbesserung beigetragen. Das organische Wachstum in diesem Quartal beruhte jedoch stärker auf Preiserhöhungen, und der Zuwachs beim Segmentgewinn des Konzerns resultierte hauptsächlich aus einer geringeren Kostenbelastung durch die Zentrale und sonstige Bereiche – nicht aus einer kräftigen Gewinnsteigerung in allen drei Kerngeschäftsbereichen. Die Abspaltung und die Vereinfachung der Kostenstruktur zeigen konkrete wirtschaftliche Wirkung. Es ist jedoch noch nicht bewiesen, dass das Unternehmen einen neuen Mechanismus etabliert hat, der langfristiges Gewinnwachstum durch steigende Absatzmengen und eine kontinuierliche Verbesserung der Profitabilität der Kerngeschäfte vorantreibt.
Anlageurteil: Das derzeitige Kurs-Gewinn-Verhältnis von rund 26 auf Basis des bereinigten Jahresgewinns für das Gesamtjahr spiegelt die hohen Erwartungen des Marktes an die Umstrukturierung der Geschäftsbereiche und das künftige Gewinnwachstum von Honeywell wider. Angesichts des relativ begrenzten Gewinnwachstums in den Kerngeschäftsbereichen, der Tatsache, dass ein Teil der Ergebnisverbesserung auf vorübergehende Kostenoptimierungen zurückgeht, sowie der Abweichung zwischen dem bereinigten freien Cashflow und den tatsächlichen Barausgaben reichen die vorliegenden Anhaltspunkte nicht aus, um die Aktie als deutlich unterbewertet einzustufen. Der langfristige Anlagewert hängt davon ab, ob die abgespaltenen Geschäftsbereiche ihre Betriebsgewinne auch dann weiter steigern können, wenn die Vorteile der Kostenoptimierung allmählich nachlassen, und ob sie das Wachstum in ausschüttungsfähige Mittelzuflüsse für die Aktionäre umwandeln können.
HONUS+0,19%
1.3k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
CPITestsDecemberRateOutlook
746,989 Aufrufe
3,643 Kommentare
Oktober-Verbraucherpreise dürften um 0,3 Prozent steigen und Fed auf Kurs für Zinserhöhung im Dezember halten
Binance News
·8 Likes
·10.7k Aufrufe
AnthropicRejectsIPODelayValuationinQuestion
83,831 Aufrufe
782 Kommentare
NvidiaInvestigatesAfterHuang’sAffairApology
305,613 Aufrufe
2,335 Kommentare