
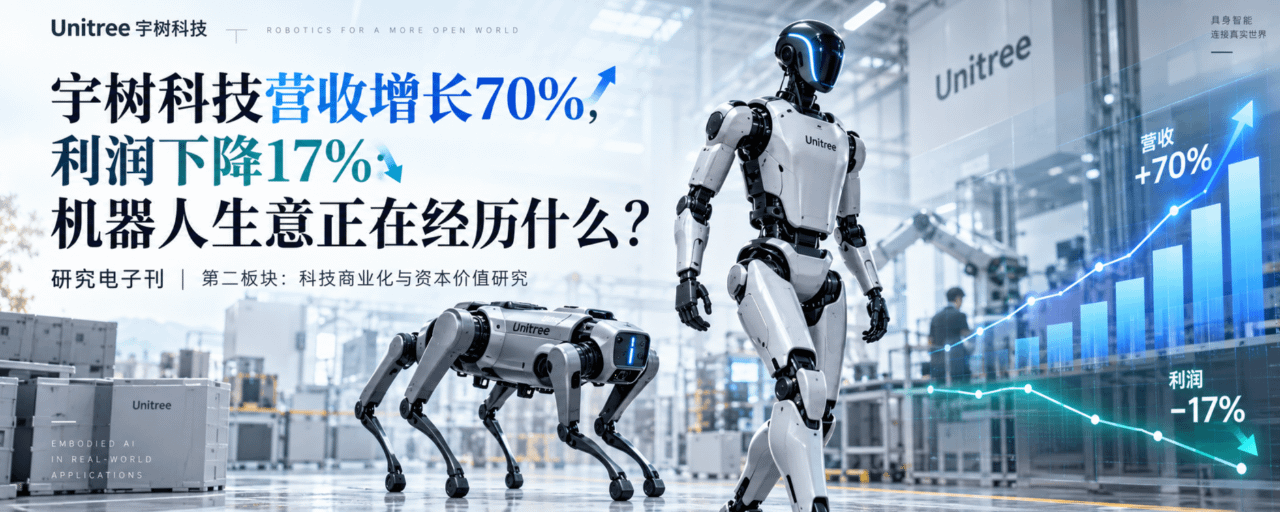
Am Abend des 28. Oktober 2026 veröffentlichte Unitree Robotics seinen ersten Quartalsbericht seit dem Börsengang. Im dritten Quartal beliefen sich die Umsatzerlöse auf 665 Millionen Yuan, ein Plus von 69,93 % gegenüber dem Vorjahr. Der den Anteilseignern der börsennotierten Gesellschaft zurechenbare Nettogewinn betrug 113 Millionen Yuan, ein Rückgang von 17,37 %. Die Umsätze stiegen um fast 70 %, der Gewinn sank jedoch um beinahe 20 %. Für ein Robotikunternehmen, in das große Hoffnungen auf die Kommerzialisierung verkörperter Intelligenz gesetzt werden, lässt sich aus diesen Zahlen leicht eine Geschichte mit zwei gegensätzlichen Deutungen machen: Die einen sehen Roboter, die nun in großem Maßstab verkauft werden; die anderen sehen hohe Investitionen, die den Gewinn aufzehren.[1]
Beide Deutungen greifen nur einen Teil der Fakten auf. Das Umsatzwachstum zeigt, dass der Markt bereit ist, für die Roboterprodukte des Unternehmens zu bezahlen. Der Gewinnrückgang verlangt dagegen, die Bruttomargen der Produkte sowie die Frage zu überprüfen, ob die Ausgaben für Forschung und Entwicklung und der Ausbau des Vertriebssystems die betriebliche Effizienz parallel verbessert haben. Noch wichtiger ist: Der Verkauf eines Roboters bedeutet nicht, dass er in unterschiedlichen Arbeitsumgebungen dauerhaft und selbstständig wirtschaftlichen Mehrwert schaffen kann.
Der Geschäftsbericht stützt folgende Einschätzung: Unitree verfügt über eine echte und bereits in gewissem Umfang etablierte Fähigkeit, Roboterprodukte zu kommerzialisieren. Zwischen dem Wachstum der Hardwareverkäufe und einer nachhaltigen Kapitalrendite aus allgemeiner verkörperter Intelligenz müssen jedoch noch weitere Hürden bei der Überprüfung genommen werden.
I. Warum ergeben sich aus demselben Geschäftsbericht zwei unterschiedliche Gewinnbilder?
Zunächst müssen Einzelquartal und die ersten drei Quartale jeweils richtig eingeordnet werden. Alle nachfolgenden Zahlen entsprechen dem Quartalsbericht, der am 28. Oktober 2026 veröffentlicht wurde. Der Abschluss des dritten Quartals wurde nicht geprüft:[1]
Kennzahl 3. Quartal 2026 gegenüber Vorjahr Erste drei Quartale 2026 gegenüber Vorjahr Umsatzerlöse 665 Millionen Yuan +69,93 % 1,817 Milliarden Yuan +55,71 % Den Anteilseignern der Muttergesellschaft zurechenbarer Nettogewinn 113 Millionen Yuan −17,37 % 387 Millionen Yuan +270,54 % Bereinigter den Anteilseignern der Muttergesellschaft zurechenbarer Nettogewinn 105 Millionen Yuan −17,42 % 349 Millionen Yuan −18,78 % Gesamtausgaben für Forschung und Entwicklung 127 Millionen Yuan +249,58 % 263 Millionen Yuan +191,48 % Netto-Cashflow aus betrieblicher Tätigkeit nicht gesondert ausgewiesen — 194 Millionen Yuan −54,69 %
Am auffälligsten ist nicht der Gewinnrückgang im Einzelquartal, sondern dass der **den Anteilseignern der Muttergesellschaft zurechenbare Nettogewinn in den ersten drei Quartalen um 270,54 % stieg, während der bereinigte Nettogewinn um 18,78 % sank**. Die erste Zahl zeigt den Anlegern eine deutliche Verbesserung des ausgewiesenen Nettogewinns. Die zweite deutet darauf hin, dass die vergleichbaren operativen Erträge nicht mit den Umsätzen Schritt gehalten haben.
Das Unternehmen hat dazu eine wichtige Erklärung abgegeben: Im Vorjahreszeitraum 2025 wurde einmalig ein hoher Aufwand aus aktienbasierter Vergütung verbucht. Dadurch stiegen die Verwaltungskosten und der Nettogewinn der damaligen Periode wurde gedrückt. In den ersten drei Quartalen 2026 beliefen sich die Verwaltungskosten auf rund 74 Millionen Yuan, gegenüber etwa 381 Millionen Yuan im Vorjahreszeitraum – ein Rückgang um rund 308 Millionen Yuan. Der Anstieg des Nettogewinns gegenüber dem Vorjahr enthält somit auch den Effekt, dass die außergewöhnliche Kostenbasis des Vorjahres weggefallen ist.[1]
Doch auch der bereinigte Gewinn ist kein universeller Maßstab, den man ohne weitere Prüfung mit dem tatsächlichen operativen Gewinn gleichsetzen kann. Eine aktienbasierte Vergütung fällt zwar möglicherweise nicht regelmäßig an, verursacht aber reale wirtschaftliche Kosten – durch eine Verwässerung der Anteile der Aktionäre oder als Anreiz für Beschäftigte. Richtig ist es, Umsatz, Bruttogewinn, einzelne Aufwandspositionen und Cashflow gemeinsam zu betrachten, statt einfach die am besten aussehende Gewinnzahl herauszugreifen.
Außerdem vermerkt der Quartalsbericht, dass die Vergleichszahlen für die ersten drei Quartale 2025 bereits die im Mai 2026 beschlossene Korrektur früherer Bilanzierungsfehler und die rückwirkende Anpassung enthalten. Dadurch weichen sie geringfügig vom Prospektentwurf vom März 2026 ab. Die folgenden periodenübergreifenden Berechnungen verwenden einheitlich die im Quartalsbericht ausgewiesene Vergleichsbasis, um eine Vermischung unterschiedlicher Datenstände zu vermeiden.[1]
II. Warum ist der Gewinn nicht mit den Umsätzen gewachsen?
Um die Gewinnentwicklung zu erklären, muss man zunächst bei der Bruttomarge ansetzen, statt die gesamte Verantwortung unmittelbar der Forschung und Entwicklung zuzuschreiben.
In den ersten drei Quartalen 2026 stiegen die Umsatzerlöse von Unitree gegenüber dem Vorjahreszeitraum von rund 1,167 Milliarden auf 1,817 Milliarden Yuan, ein Plus von 55,71 %. Die Umsatzkosten stiegen jedoch von rund 470 Millionen auf 836 Millionen Yuan, also um etwa 77,86 %. Berechnet auf Grundlage der im Bericht ausgewiesenen Umsätze und Kosten sank die Bruttomarge insgesamt von etwa 59,75 % auf 54,02 %, ein Rückgang um rund 5,73 Prozentpunkte.[1]
Das ist ein wichtiges operatives Signal: Das Unternehmen hat den Absatz ausgeweitet und insgesamt mehr Bruttogewinn erzielt, doch der Anteil des Bruttogewinns an jedem Yuan Umsatz ist gesunken. Der Bruttogewinn in den ersten drei Quartalen stieg von rund 697 Millionen auf 982 Millionen Yuan, also um etwa 284 Millionen Yuan. Im selben Zeitraum erhöhten sich die Vertriebskosten um rund 154 Millionen Yuan und die Forschungs- und Entwicklungskosten um etwa 173 Millionen Yuan. Zusammen beliefen sich die zusätzlichen Ausgaben auf rund 327 Millionen Yuan und überstiegen damit den Zuwachs des Bruttogewinns.[1]
Dieser Vergleich ist keine vollständige Überleitung des Gewinns. Steuern, Verwaltungskosten, Finanzaufwendungen, sonstige Erträge, Ertragsteuern und außerordentliche Posten beeinflussen weiterhin den endgültigen Nettogewinn. Insbesondere darf die Veränderung der Verwaltungskostenbasis durch aktienbasierte Vergütungen im Vorjahr nicht außer Acht gelassen werden. Der Vergleich macht jedoch deutlich, wie die Kostenstruktur der Geschäftsausweitung in der aktuellen Periode aussieht: Der zusätzliche Bruttogewinn aus höheren Verkaufszahlen reicht bislang nicht aus, um die gestiegenen Vertriebs- und Forschungs- und Entwicklungskosten allein zu decken.
Auch für den Rückgang der Bruttomarge gibt es mehrere mögliche Erklärungen. Er könnte auf einen höheren Anteil preisgünstiger Produkte, Anpassungen der Marktpreise, Veränderungen bei Kunden oder Vertriebskanälen oder auf gestiegene Produktions- und Auslieferungskosten zurückgehen. Der Quartalsbericht enthält keine ausreichenden Angaben zu Produktverkäufen, Durchschnittspreisen und Bruttomargen für 2026, um diese Faktoren voneinander zu trennen. Die Hauptursache lässt sich daher derzeit nicht als erwiesen darstellen.
Diese Unsicherheit ist nicht unbegründet. Aus dem Börsenprospekt geht hervor, dass der durchschnittliche Verkaufspreis humanoider Roboter des Unternehmens von 260.400 Yuan im Jahr 2024 auf 166.400 Yuan im Jahr 2025 sank. Bei Vierbeinrobotern ging der durchschnittliche Verkaufspreis von 32.300 auf 30.300 Yuan zurück. Das Unternehmen brachte die Preisveränderungen bei den verschiedenen Produkten mit Faktoren wie Herstellungsverfahren, Kosten und Produktmix in Verbindung. Dabei ist zu beachten, dass es sich um historische Durchschnittspreise für 2024 bis 2025 handelt, die verschiedene Modelle zusammenfassen. Daraus lässt sich weder direkt ableiten, dass die Preise im dritten Quartal 2026 weiterhin im gleichen Tempo sanken, noch lässt sich eine Veränderung des Produktmixes mit einem Verlust der Preissetzungsmacht bei unveränderten Modellen gleichsetzen.[2]
Damit wirft der Geschäftsbericht eine ernstere Frage auf als die, ob „Forschung und Entwicklung Geld verbrennen“: Kann Unitree bei einer größeren Kundenreichweite und niedrigeren Einstiegshürden für die Produktnutzung eine Stückmarge sichern, die kontinuierliche Forschung und Entwicklung ermöglicht?
III. Die Ausgaben für Forschung und Entwicklung stiegen um 250 % – wofür wird das Geld eingesetzt?
Im dritten Quartal beliefen sich die Aufwendungen für Forschung und Entwicklung auf 127 Millionen Yuan, ein Plus von 249,58 % gegenüber dem Vorjahr. Sie entsprachen 19,10 % des Quartalsumsatzes und lagen damit 9,82 Prozentpunkte über dem Vorjahreswert. In den ersten drei Quartalen betrugen die Aufwendungen für Forschung und Entwicklung 263 Millionen Yuan, ein Zuwachs von 191,48 %; ihr Anteil am Umsatz lag bei 14,47 %. Das Unternehmen erklärt, dass die zusätzlichen Investitionen hauptsächlich in die Forschung an großen Modellen für verkörperte Intelligenz, den Ausbau der Rechenkapazität, die Vergrößerung des Forschungsteams und die Entwicklung neuer Produkte fließen.[1]
Solche Investitionen unterscheiden sich von Modellpflege bei traditionellen Hardwareprodukten. Der Roboterkörper erfordert mechanische Konstruktion, Aktoren, Sensoren und Steuerungssysteme. Allgemeine verkörperte Intelligenz benötigt darüber hinaus Modelltraining, Daten aus realen Umgebungen, Simulationen und eine kontinuierliche Softwareweiterentwicklung. Unternehmen müssen zunächst die Kosten für Forschung und Entwicklung sowie Fachkräfte tragen, um zu prüfen, ob eine höhere Fähigkeit zu autonomer Arbeit höhere Verkaufspreise, mehr Einsatzbereiche oder geringere Installationskosten ermöglicht.
Dahinter steht ein plausibler positiver Wirkungsmechanismus: Investitionen in Forschung und Entwicklung versetzen Roboter in die Lage, mehr Aufgaben zuverlässig zu bewältigen. Anschließend bauen Kunden den Einsatz aus, wodurch neue Verkaufs- und Servicechancen entstehen. Höhere Produktionsmengen und die Wiederverwendung von Technologien könnten dann die Wirtschaftlichkeit je Einheit verbessern. Die zweite Hälfte dieses Wirkungsmechanismus ist durch den Quartalsbericht jedoch noch nicht belegt. Das Unternehmen berichtet über Forschungs- und Entwicklungsaktivitäten und die laufenden Aufwendungen, nicht aber über zurechenbare zusätzliche Umsätze durch verkörperte Modelle, den Erfüllungsgrad von Kundenaufgaben oder nachhaltig erzielbare Gewinnmargen.
In den Risikohinweisen seiner Börsenzulassungsbekanntmachung vom August 2026 erklärte Unitree, dass sich allgemeine verkörperte Großmodelle weltweit zu diesem Zeitpunkt noch in der Forschungs- und Testphase befanden. Das Unternehmen habe sein selbst entwickeltes allgemeines verkörpertes Großmodell noch nicht in großem Maßstab in Roboterprodukten eingesetzt; die entsprechenden Fähigkeiten würden bereits in Pilotumgebungen wie den eigenen Fabriken erprobt.[3] Diese Aussage bezieht sich ausdrücklich auf den damals offengelegten Stand. Daraus lässt sich nicht automatisch schließen, dass es bis Ende Oktober keinerlei Fortschritte gab. Ohne neue Belege kann man aber ebenso wenig behaupten, dass der Einsatz im großen Maßstab bereits abgeschlossen sei.
Forschungsausgaben lassen sich nicht allein anhand ihrer Wachstumsrate als gut oder schlecht beurteilen. Wenn zusätzliche Algorithmen die Installationskosten für Kunden künftig deutlich senken, könnten die heutigen Investitionen sehr wertvoll sein. Wenn die Produkte dagegen nur in kontrollierten Umgebungen vorgeführt werden können und es an wiederholbaren, bezahlten Aufgaben mangelt, könnten höhere Forschungsausgaben die Erträge auch langfristig belasten. Die Investitionen sind tatsächlich angefallene Kosten; der künftige Wettbewerbsvorteil bleibt hingegen eine Annahme, die sich am Verhalten der Kunden und an den finanziellen Ergebnissen messen lassen muss.
IV. Was beweist der Verkauf von 5.215 humanoiden Robotern?
Anders als viele Robotikprojekte, die noch in der Laborphase stecken, verfügt Unitree bereits über nachprüfbare Produktions- und Verkaufszahlen. Aus dem Börsenprospekt geht hervor, dass das Unternehmen 2025 insgesamt 5.215 humanoide und 23.037 Vierbeinroboter verkaufte. Die Umsatzerlöse aus dem Hauptgeschäft mit humanoiden Robotern beliefen sich auf rund 868 Millionen Yuan und machten 51,78 % der damaligen Umsatzerlöse aus dem Hauptgeschäft aus. Die Auslieferungszahl der humanoiden Roboter lag im selben Jahr bei 5.511. Sie ist nicht mit der für die Umsatzrealisierung maßgeblichen Verkaufsmenge identisch und darf nicht mit ihr verwechselt werden.[2]
Diese Zahlen belegen, dass das Unternehmen Produkte herstellen und ausliefern, zahlende Kunden finden und Umsätze verbuchen kann. Der Kauf eines Roboters für wissenschaftliche Forschung, Unterricht, Produktvorführungen oder Weiterentwicklung durch Dritte kann ebenso Umsätze generieren wie sein wiederholter Einsatz für Transportaufgaben in einem Lager. Diese Zwecke stehen jedoch jeweils für unterschiedliche Phasen der Kommerzialisierung.
Die zuvor vom Emittenten und seinen Intermediären veröffentlichten Antworten auf die zweite Runde von Prüfungsfragen liefern eine wichtige Ergänzung: **Von Januar bis September 2025 entfielen 73,60 % der Umsätze mit humanoiden Robotern auf wissenschaftliche Forschung und Bildung, 17,39 % auf kommerzielle Nutzung und Konsum sowie 9,01 % auf industrielle Anwendungen.** Die Kategorie „wissenschaftliche Forschung und Bildung“ umfasst auch Käufe durch Technologieunternehmen und Entwickler zur Forschung und Weiterentwicklung. Sie beschränkt sich nicht auf Schullabore.[4]
Bei den 9,01 % der Umsätze aus industriellen Anwendungen entfiel nach Angaben des Unternehmens ein hoher Anteil auf Besucherführungen in Unternehmen – rund 50 % bis 70 %. Eine erste Schätzung ergab, dass sich die Verkaufserlöse aus klar den Bereichen intelligente Fertigung, intelligente Inspektion, Logistik und Zustellung zugeordneten Szenarien auf rund 15,702 Millionen Yuan beliefen. Das entsprach 29,29 % der damaligen Umsätze mit humanoiden Robotern in industriellen Anwendungen. Zugleich räumte das Unternehmen ein, dass einige nachgelagerte Kunden selbst Anwendungen entwickeln und es deshalb nicht alle konkreten Einsatzbereiche seiner Kunden vollständig kennt.[4]
Diese Zahlen unterliegen zwei Einschränkungen. Erstens beschreiben sie die historische Verteilung der Anwendungen in den ersten drei Quartalen 2025 und sind keine neuen Segmentdaten für das dritte Quartal 2026. Zweitens decken sich die Kategorien industrieller Anwendungen des Unternehmens, die endgültigen Einsatzumgebungen und der tatsächliche Arbeitsumfang der Roboter nicht vollständig. Daraus lässt sich weder schließen, dass 2026 „nur 9 % der humanoiden Roboter wirklich nützlich“ waren, noch dass industrielle Anwendungen keine Zukunft haben.
Doch sie reichen aus, um einer anderen Überinterpretation entgegenzuwirken: Führende Hardware-Verkäufe bedeuten nicht, dass autonome Arbeit bereits in großem Umfang verifizierte wirtschaftliche Erträge in realen Produktionsumgebungen erzielt. Bei Unitree ist die Fähigkeit zur Herstellung und zum Verkauf von Produkten derzeit vergleichsweise gut belegt. Für ein reproduzierbares Geschäftsmodell mit profitabler allgemeiner autonomer Arbeit sind weiterhin unabhängige Belege erforderlich.
V. Was verrät uns das Geld jenseits des Gewinns?
In den ersten drei Quartalen erzielte das Unternehmen einen den Anteilseignern der Muttergesellschaft zurechenbaren Nettogewinn von 387 Millionen Yuan. Der Netto-Cashflow aus betrieblicher Tätigkeit betrug jedoch 194 Millionen Yuan, ein Rückgang von 54,69 % gegenüber dem Vorjahreszeitraum. Im selben Zeitraum gingen aus dem Verkauf von Waren und der Erbringung von Dienstleistungen rund 2,022 Milliarden Yuan an Zahlungsmitteln ein – mehr als die für denselben Zeitraum ausgewiesenen Umsatzerlöse von 1,817 Milliarden Yuan. Das ist kein Beleg für eine allgemein schlechtere Zahlungseingangsquote; zwischen Zahlungseingängen und den Umsatzerlösen der jeweiligen Periode besteht ein zeitlicher Versatz, zudem wirken sich erhaltene Anzahlungen, Steuern und weitere Faktoren aus. Die Beträge lassen sich daher nicht einzeln direkt einander zuordnen.[1]
Besondere Aufmerksamkeit verdienen die Ausgaben für Beschaffung und Betrieb während der Expansion. In den ersten drei Quartalen beliefen sich die Zahlungen für den Kauf von Waren und den Bezug von Dienstleistungen auf rund 1,352 Milliarden Yuan, gegenüber etwa 623 Millionen Yuan im Vorjahreszeitraum. Die Zahlungen an Beschäftigte und für Beschäftigte lagen bei rund 224 Millionen Yuan, gegenüber etwa 118 Millionen Yuan im Vorjahreszeitraum. Das Unternehmen führt den Rückgang des operativen Cashflows ausdrücklich auf gestiegene Ausgaben für Beschaffung, Personal, Vertrieb und Forschung und Entwicklung zurück.[1]
Die Bilanz zeigt eine ähnliche Entwicklung: Ende September beliefen sich die Vorräte auf rund 1,019 Milliarden Yuan, etwa 177 % mehr als die 368 Millionen Yuan zum Jahresende 2025. Die Forderungen aus Lieferungen und Leistungen stiegen von rund 59 Millionen auf 143 Millionen Yuan. Der Vorratsanstieg könnte mit vorgezogener Bevorratung, Produktaktualisierungen oder Produkten zusammenhängen, die unterwegs sind oder noch ausgeliefert werden müssen; auch die höheren Forderungen könnten auf ein größeres Verkaufsvolumen sowie Veränderungen bei Vertriebskanälen und Zahlungsfristen zurückzuführen sein. Steigende Bestände bedeuten für sich genommen weder Ladenhüter noch uneinbringliche Forderungen. Sie zeigen jedoch, dass mehr Kapital in der Kette von der Produktion bis zum endgültigen Zahlungseingang gebunden ist.[1]
Außerdem beliefen sich die Zahlungsmittel und Zahlungsmitteläquivalente zum Ende des Berichtszeitraums auf rund 7,351 Milliarden Yuan. Dieser Betrag lässt sich nicht unmittelbar als durch das Robotergeschäft erwirtschaftetes Geld betrachten. Der Netto-Cashflow aus Finanzierungstätigkeit lag in den ersten drei Quartalen bei rund 5,885 Milliarden Yuan; nach Angaben des Unternehmens hängt dies hauptsächlich mit dem Eingang der durch den Börsengang eingeworbenen Mittel zusammen. Der finanzielle Spielraum des Unternehmens hat sich deutlich vergrößert und ermöglicht höhere Forschungs- und Entwicklungsaufwendungen sowie eine weitere Expansion. Doch durch Finanzierung beschaffte Zahlungsmittel und kontinuierlich im operativen Geschäft erwirtschaftete Zahlungsmittel sind zwei unterschiedliche Kapitalquellen.[1]
Nach einer vereinfachten Berechnung auf Grundlage der Kapitalflussrechnung ergibt sich für die ersten drei Quartale ein operativer Cashflow von 194 Millionen Yuan abzüglich 101 Millionen Yuan an Auszahlungen für den Erwerb von Sachanlagen, immateriellen Vermögenswerten und sonstigen langfristigen Vermögenswerten, also rund 92 Millionen Yuan. Dieser Betrag ist lediglich ein einfacher Näherungswert für den Free Cashflow, berechnet anhand der aufgeführten Posten. Er berücksichtigt weder alle möglichen Anlagenleasingverpflichtungen noch künftige Forschungs- und Entwicklungszusagen oder Veränderungen des Betriebskapitals und entspricht auch nicht dem langfristig an die Aktionäre ausschüttbaren Cashflow.[1]
Daher lässt sich die Qualität des Wachstums weder allein anhand des Nettogewinns beurteilen noch beweist der Kassenbestand nach dem Börsengang, dass das Unternehmen bereits ein selbstfinanziertes Wachstumsmodell aufgebaut hat. Für ein expandierendes Robotikunternehmen ist entscheidender und nachhaltiger als der Buchgewinn eines einzelnen Quartals, ob die Zahlungsmittel mit wachsendem Umsatz stabil zunehmen können.
VI. Welche der beiden Erklärungen passt besser zu den derzeitigen Belegen?
Die erste Erklärung lautet, dass es sich um vorübergehenden Druck durch aktive Investitionen in die Expansion handelt. Unitree verfügt über tatsächliche Produktverkäufe und Bruttogewinne und baut Forschung und Entwicklung, Rechenkapazitäten, Personal und Kundennetzwerk aus. Die zusätzlichen Investitionen fallen an, bevor sich die Erträge aus neuen Produkten einstellen, und belasten daher kurzfristig den Gewinn. Wenn sich die technischen Fähigkeiten in kommerziellen Einsatzbereichen bewähren, könnten höhere Verkaufszahlen, vielfältigere Anwendungen und eine effizientere Produktion künftig zu einer Erholung von Gewinn und Cashflow führen.
Die zweite Erklärung lautet, dass der Wettbewerb bei Hardware und Veränderungen im Produktmix die Stückökonomie dauerhaft unter Druck setzen. Wenn Roboter günstiger werden und mehr preiswerte Produkte in den Verkaufsmix gelangen, können die Umsätze weiter steigen, während der Gewinn pro Gerät sinkt. Wenn zusätzliche Verkäufe außerdem fortlaufend höhere Ausgaben für Vertriebskanäle, Kundendienst und Modellforschung erfordern, muss eine größere Größenordnung die Rendite für die Aktionäre nicht zwangsläufig verbessern.
Die vorliegenden Belege stützen die erste Erklärung teilweise: Die Ausgaben für Forschung und Entwicklung sowie Vertrieb sind tatsächlich deutlich gestiegen, und das Unternehmen hat die Bereiche, in die investiert wird, klar benannt. Außerdem handelt es sich derzeit nicht um ein Geschäft ohne Verkäufe oder Bruttogewinne. Der Rückgang der Bruttomarge, der historische Rückgang des durchschnittlichen Verkaufspreises über alle Produkte hinweg und der schwächere operative Cashflow stützen jedoch auch die zweite Erklärung substanziell. Daher lässt sich der Gewinndruck derzeit nicht vollständig als „aktive Investitionen für die Zukunft“ erklären. Ebenso wenig kann man daraus bereits sicher auf eine sinkende Wettbewerbsfähigkeit der Produkte schließen.
Was die beiden Erklärungen tatsächlich voneinander unterscheiden kann, ist nicht, wie eindrucksvoll das nächste Robotervideo ausfällt, sondern ob die kommenden Geschäftsberichte Antworten auf folgende Fragen liefern: Kann sich die Bruttomarge stabilisieren, wenn das Wachstum der Ausgaben für Forschung und Entwicklung nachlässt? Welcher Anteil der zusätzlichen Verkäufe entfällt auf Folgeaufträge und tatsächliche Einsätze in der Industrie? Lassen sich die wachsenden Vorräte reibungslos in Umsätze und Zahlungsmittel umwandeln? Wenn sich diese Kennzahlen dauerhaft verschlechtern, muss die Einschätzung der langfristigen Kapitalrendite auch dann nach unten angepasst werden, wenn der Umsatz weiterhin schnell wächst.
VII. Unternehmenswert und Aktienkurs müssen getrennt beurteilt werden
Zum Börsenschluss am 28. Oktober 2026 lag der Aktienkurs von Unitree bei rund 695,90 Yuan und die Marktkapitalisierung bei etwa 281,5 Milliarden Yuan. Dieser Marktpreis spiegelt offensichtlich mehr wider als den den Anteilseignern der Muttergesellschaft zurechenbaren Nettogewinn von 387 Millionen Yuan in den ersten drei Quartalen. Er umfasst auch die Erwartungen der Anleger an künftige humanoide Roboter, verkörperte Modelle und den Umfang des industriellen Einsatzes.[5]
Die aktuelle Marktkapitalisierung einfach durch den Nettogewinn der ersten drei Quartale zu teilen und das Ergebnis als vergleichbares Kurs-Gewinn-Verhältnis für das Gesamtjahr zu behandeln, wäre jedoch nicht sinnvoll. Die Gewinne hängen vom Zeitpunkt der Kosten in den einzelnen Quartalen, den Veränderungen der Aktienzahl nach dem Börsengang und den künftigen Aufwendungen für Forschung und Entwicklung ab. Eine Hochrechnung eines Gewinns aus einem Zeitraum, der keinen vollständigen Zyklus umfasst, würde eine unzuverlässige Bewertungsgenauigkeit vortäuschen.
Aus Unternehmenssicht hat Unitree bereits etwas wirklich Wichtiges erreicht: Roboter lassen sich herstellen, ausliefern und verkaufen und generieren derzeit Umsätze und Bruttogewinne. Dieser Vorteil lässt sich nicht dadurch entkräften, dass der Gewinn in einem einzelnen Quartal gesunken ist.
Aus Anlegersicht muss sich der künftige Markt jedoch an strengeren Maßstäben messen lassen: Können die aktuellen Hardwareverkäufe dauerhaft wirtschaftliche Gewinne abwerfen? Kann die Forschung an allgemeiner verkörperter Intelligenz tatsächlich zu zusätzlichen zahlungspflichtigen Anwendungen führen? Können die zusätzlichen Investitionen über einen vollständigen Zyklus hinweg Erträge erzielen, die über den Kapitalkosten liegen? Der Sekundärmarkt kann die Zukunft vorwegnehmen – das bedeutet aber nicht, dass sie zwangsläufig eintritt.
Derzeit besteht mittelhohes Vertrauen in die Einschätzung der Fähigkeit von Unitree, seine Produkte zu kommerzialisieren. Für die Einschätzung eines breiten Einsatzes allgemeiner verkörperter Intelligenz und langfristiger Kapitalrenditen besteht dagegen nur mittleres Vertrauen. Das ist kein Widerspruch in der Bewertung, sondern spiegelt wider, dass sich die beiden untersuchten Bereiche in unterschiedlichen Phasen der Überprüfung befinden.
Schluss: Vom Verkauf eines Roboters zu einem Roboter, der tatsächlich Erträge erwirtschaftet
Das Bemerkenswerteste an diesem Geschäftsbericht von Unitree ist nicht der kurzfristige Gegensatz zwischen „70 % Umsatzwachstum und 17 % Gewinnrückgang“. Vielmehr vereint er in einem Finanzbericht mehrere Schritte, die die Kommerzialisierung verkörperter Intelligenz durchlaufen muss: Produkte werden gekauft und generieren Umsätze; Produktion und Auslieferung verursachen Kosten und bestimmen die Bruttomarge; der Ausbau von Modellen, Rechenkapazitäten und Vertriebskanälen erfordert Vorleistungen; Vorräte, Forderungen und Cashflow wiederum zeigen, ob sich das Wachstum dauerhaft in tatsächliche Ergebnisse umwandeln lässt.
In dieser Kette hat Unitree bereits einige der vorderen Schritte nachgewiesen. Es gibt jedoch keinen Grund, die späteren Prüfungen zu überspringen und den Erfolg bereits auszurufen. Gleichzeitig reicht der vorübergehende Gewinndruck nicht aus, um die laufenden technischen Investitionen infrage zu stellen.
Die derzeit verlässlichste Einschätzung lautet: Unitree hat Roboter zu einem echten Produktgeschäft gemacht. Bis daraus jedoch ein hochprofitables Geschäft mit breit eingesetzter autonomer Arbeit wird, bleibt noch eine Strecke, die durch tatsächliche Aufträge, Einsatzbereiche und Cashflows belegt werden muss.
Erst wenn künftige Offenlegungen Forschung und Entwicklung, konkrete Produkte, Kundennutzen, Stückgewinne und Zahlungseingänge miteinander verknüpfen, kann die Einschätzung mit größerer Sicherheit getroffen werden. Bis dahin gilt: Erfolge nicht übertreiben und ein Scheitern nicht vorwegnehmen.
Wesentliche Quellen und Hinweise zur Datengrundlage
Unitree Robotics Co., Ltd.: (Quartalsbericht für das dritte Quartal 2026), Bekanntmachung des Verwaltungsrats vom 28. Oktober 2026, ungeprüft. Die maßgeblichen Kennzahlen, die Konzern-Gewinn- und Verlustrechnung, die Bilanz sowie die Kapitalflussrechnung entstammen diesem Bericht. Original-PDF der Bekanntmachung: https://static.cninfo.com.cn/finalpage/2026-10-29/1225637442.PDF; durchsuchbarer Volltext der Bekanntmachung. Die Bruttomarge, der Bruttogewinnzuwachs, die Ausgabensteigerungen und der vereinfachte Free Cashflow in diesem Artikel wurden anhand der Zahlen des Berichts berechnet und sind keine separat vom Unternehmen ausgewiesenen Kennzahlen.
Unitree Robotics Co., Ltd.: (Prospekt zum Börsengang und zur Notierung am STAR Market), August 2026. Die Angaben zu verkauften Produkten, den für die Umsatzrealisierung maßgeblichen Verkaufsmengen, dem Produktmix und den historischen durchschnittlichen Verkaufspreisen über alle Produkte hinweg stammen aus diesem Dokument. Volltext der Prospektbekanntmachung.
Unitree Robotics Co., Ltd.: (Börsenzulassungsbekanntmachung), 18. August 2026. Die Aussage, dass verkörperte große Modelle noch nicht im großen Maßstab eingesetzt werden, ist strikt auf den damals offengelegten Stand begrenzt. Original-PDF der Bekanntmachung.
Unitree Robotics und ihre Intermediäre: (Antwort auf die zweite Runde von Vorabprüfungsfragen), 2026. Die Aufteilung humanoider Roboter nach wissenschaftlicher Forschung und Bildung, kommerzieller Nutzung und Konsum sowie industriellen Anwendungen von Januar bis September 2025 und die Angaben zu einzelnen Einsatzbereichen stammen aus diesem Dokument. Sie lassen sich nicht unmittelbar auf das dritte Quartal 2026 übertragen. Volltext der Bekanntmachung mit den Antworten auf die Prüfungsfragen.
Schlusskurs am 28. Oktober 2026 am Shanghaier Wertpapiermarkt: etwa 695,90 Yuan je Aktie, Marktkapitalisierung rund 281,5 Milliarden Yuan. Die Angaben stammen aus der damaligen Marktberichterstattung und Kursaufzeichnungen der Finanzmedien. Aktienkurs und Marktkapitalisierung sind Momentaufnahmen und dienen nicht dazu, abzuleiten, ob die Unternehmensbewertung angemessen ist oder nicht.
Dieser Artikel unterscheidet zwischen veröffentlichten Fakten, Erklärungen des Unternehmens und analytischen Schlussfolgerungen. Er stellt keine Empfehlung zum Kauf oder Verkauf von Aktien dar.