
Proof of X
304 Beiträge
Proof of X
Melden
Nutzer blockieren
Daily crypto market briefings 📊
Reading the market through on-chain data
Not financial advice · NFA / DYOR
17 Following
21 Follower
46 Like gegeben
Beiträge
·
--
Übersetzung ansehen
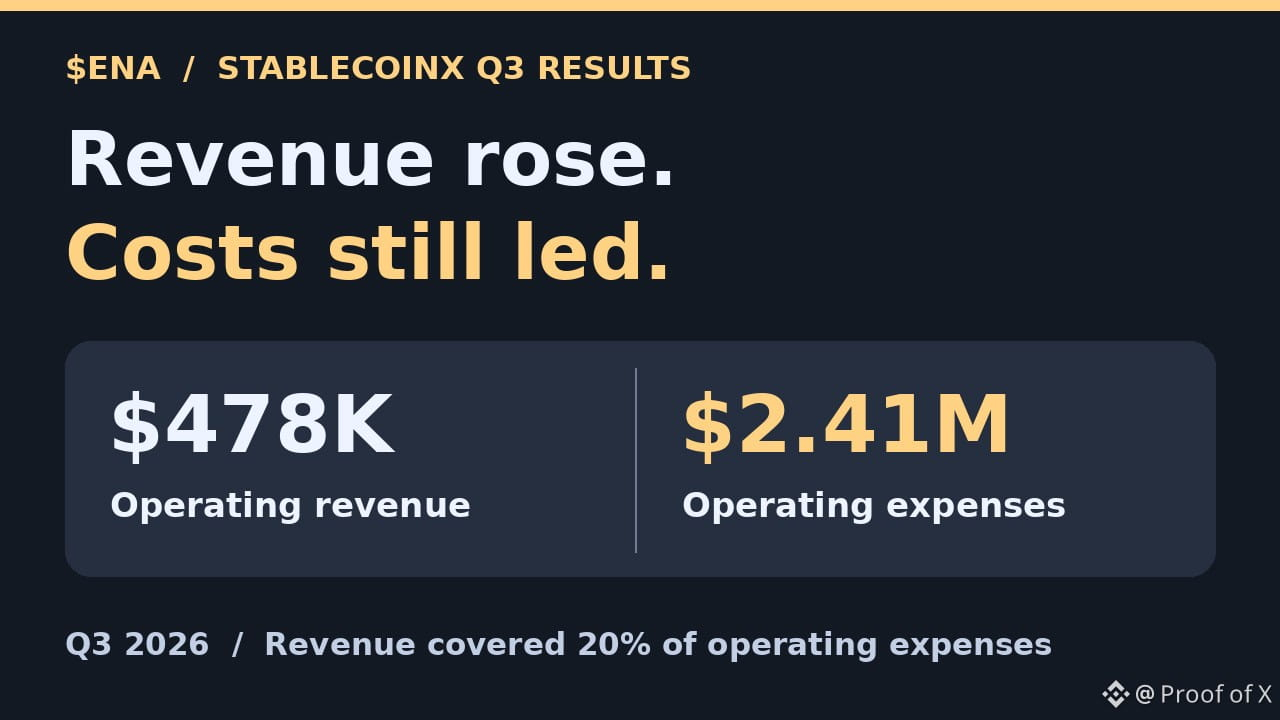
📉 TL;DR: StablecoinX reported almost 8x quarterly revenue, but it still covered only 20% of operating expenses. I’m cautious on $ENA: the company holds about 20% of total ENA supply, and its operating business still runs at a loss.
On Nov. 16, the Nasdaq-listed Ethena infrastructure company reported $478K of Q3 revenue against $2.41M in operating expenses, for a $1.93M operating loss. Q2 revenue was $62K, but the verifier business was only generating revenue in the final two weeks of June. Q3 was its first full quarter of verifier revenue, so the headline multiple is a poor guide to the underlying growth rate.
The verifier checks cross-chain messages for Ethena assets. The fees StablecoinX earns from that work are company revenue, with no disclosed automatic flow to ENA holders. The company reported $10.4M in cash and about 3B ENA, roughly 20% of total token supply, as of Sept. 30. The previously announced lockup waiver allows certain treasury sales subject to conditions, including advance notice and Ethena’s right of first refusal. The operating loss is not cash burn, and the filing does not establish a new ENA sale or an imminent need to sell.
My take: The new number to watch is operating revenue as a share of operating expenses. If that ratio rises toward break-even without confirmed ENA treasury sales, I’d assign less weight to the risk of the company using ENA to fund operations.
NFA. DYOR.
📉 TL;DR: StablecoinX reported almost 8x quarterly revenue, but it still covered only 20% of operating expenses. I’m cautious on $ENA : the company holds about 20% of total ENA supply, and its operating business still runs at a loss.
On Nov. 16, the Nasdaq-listed Ethena infrastructure company reported $478K of Q3 revenue against $2.41M in operating expenses, for a $1.93M operating loss. Q2 revenue was $62K, but the verifier business was only generating revenue in the final two weeks of June. Q3 was its first full quarter of verifier revenue, so the headline multiple is a poor guide to the underlying growth rate.
The verifier checks cross-chain messages for Ethena assets. The fees StablecoinX earns from that work are company revenue, with no disclosed automatic flow to ENA holders. The company reported $10.4M in cash and about 3B ENA, roughly 20% of total token supply, as of Sept. 30. The previously announced lockup waiver allows certain treasury sales subject to conditions, including advance notice and Ethena’s right of first refusal. The operating loss is not cash burn, and the filing does not establish a new ENA sale or an imminent need to sell.
My take: The new number to watch is operating revenue as a share of operating expenses. If that ratio rises toward break-even without confirmed ENA treasury sales, I’d assign less weight to the risk of the company using ENA to fund operations.
NFA. DYOR.
On Nov. 16, the Nasdaq-listed Ethena infrastructure company reported $478K of Q3 revenue against $2.41M in operating expenses, for a $1.93M operating loss. Q2 revenue was $62K, but the verifier business was only generating revenue in the final two weeks of June. Q3 was its first full quarter of verifier revenue, so the headline multiple is a poor guide to the underlying growth rate.
The verifier checks cross-chain messages for Ethena assets. The fees StablecoinX earns from that work are company revenue, with no disclosed automatic flow to ENA holders. The company reported $10.4M in cash and about 3B ENA, roughly 20% of total token supply, as of Sept. 30. The previously announced lockup waiver allows certain treasury sales subject to conditions, including advance notice and Ethena’s right of first refusal. The operating loss is not cash burn, and the filing does not establish a new ENA sale or an imminent need to sell.
My take: The new number to watch is operating revenue as a share of operating expenses. If that ratio rises toward break-even without confirmed ENA treasury sales, I’d assign less weight to the risk of the company using ENA to fund operations.
NFA. DYOR.
233
·
--
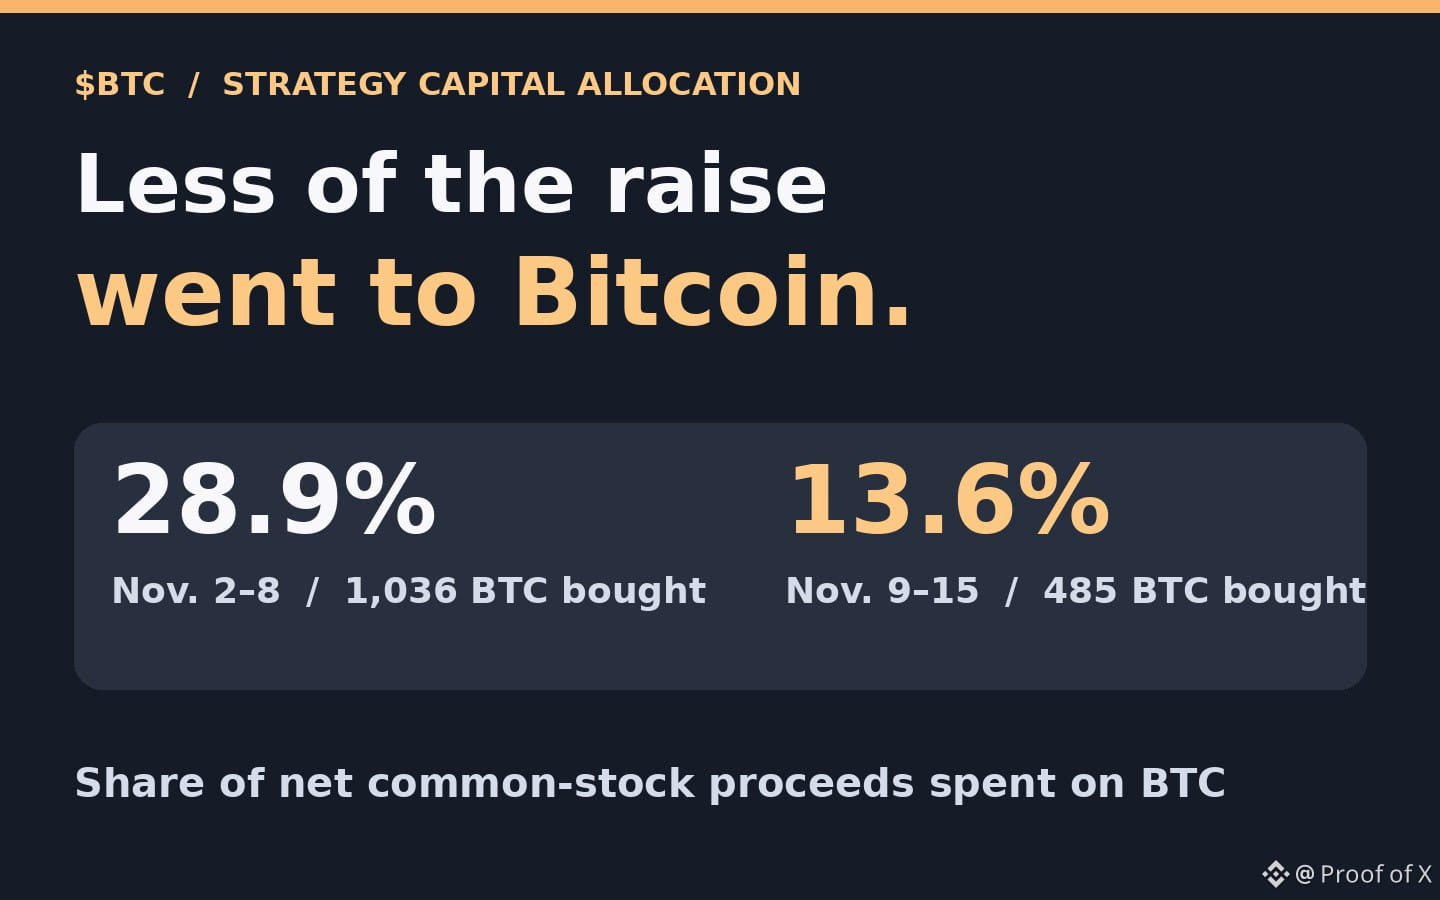
📉 TL;DR: Strategy steckte vom 9. bis 15. Nov. 13,6 % der Nettoerlöse aus Stammaktien in Höhe von 244,7 Mio. $ in $BTC . Eine Woche zuvor waren es noch 28,9 %. Das Unternehmen kaufte weiterhin 485 BTC, doch dieser Käufer leistete einen geringeren Nachfragebeitrag.
Aus Strategy’s Meldung vom 16. Nov. geht hervor, wofür die Nettoerlöse von 244,7 Mio. $ aus Stammaktien im Zeitraum vom 9. bis 15. Nov. verwendet wurden: 33,4 Mio. $ flossen in den Kauf von 485 BTC, 206,3 Mio. $ in den Rückkauf von STRC-Vorzugsaktien und 5 Mio. $ in die Kasse. In der Vorwoche flossen von 283,8 Mio. $ insgesamt 81,9 Mio. $ in Bitcoin; damit wurden 1.036 BTC gekauft. Der Anteil für Bitcoin sank somit von 28,9 % auf 13,6 %, und die Zahl der gekauften Coins ging um 53 % zurück.
Anleger kauften neu ausgegebene MSTR-Stammaktien. Strategy verwendete den Großteil der Erlöse für den Rückkauf eines anderen Wertpapiers, ihrer STRC-Vorzugsaktien, statt Bitcoin zu kaufen. Der gesamte STRC-Rückkauf belief sich auf 228,1 Mio. $: Zusätzlich zu den 206,3 Mio. $ aus Aktienverkäufen verwendete Strategy 21,8 Mio. $ an Zinserträgen aus Barmitteln und kurzfristigen Anlagen.
Strategy stockte ihren Bitcoin-Bestand dennoch auf und meldete zum 15. Nov. insgesamt 850.849 BTC. Der Rückkauf von Vorzugsaktien deutet für sich genommen nicht auf einen Bitcoin-Verkauf hin. Es handelt sich um die Mittelverwendung eines einzelnen Unternehmens über zwei Wochen; daraus lässt sich wenig über die Gesamtnachfrage am Markt oder die weitere Kursentwicklung ableiten.
Meine Einschätzung: Bei dieser kurzfristigen Nachfragequelle ist Vorsicht angebracht. Beobachtet jede Woche die gekaufte Bitcoin-Menge und die dafür aufgewendeten Mittel im Verhältnis zu den Nettoerlösen aus Stammaktien. Ich würde das Nachfragesignal neu gewichten, wenn sich beide Werte über mehrere aufeinanderfolgende Meldungen hinweg erholen.
Keine Finanzberatung. Recherchiert selbst.
📉 TL;DR: Strategy steckte vom 9. bis 15. Nov. 13,6 % der Nettoerlöse aus Stammaktien in Höhe von 244,7 Mio. $ in $BTC . Eine Woche zuvor waren es noch 28,9 %. Das Unternehmen kaufte weiterhin 485 BTC, doch dieser Käufer leistete einen geringeren Nachfragebeitrag.
Aus Strategy’s Meldung vom 16. Nov. geht hervor, wofür die Nettoerlöse von 244,7 Mio. $ aus Stammaktien im Zeitraum vom 9. bis 15. Nov. verwendet wurden: 33,4 Mio. $ flossen in den Kauf von 485 BTC, 206,3 Mio. $ in den Rückkauf von STRC-Vorzugsaktien und 5 Mio. $ in die Kasse. In der Vorwoche flossen von 283,8 Mio. $ insgesamt 81,9 Mio. $ in Bitcoin; damit wurden 1.036 BTC gekauft. Der Anteil für Bitcoin sank somit von 28,9 % auf 13,6 %, und die Zahl der gekauften Coins ging um 53 % zurück.
Anleger kauften neu ausgegebene MSTR-Stammaktien. Strategy verwendete den Großteil der Erlöse für den Rückkauf eines anderen Wertpapiers, ihrer STRC-Vorzugsaktien, statt Bitcoin zu kaufen. Der gesamte STRC-Rückkauf belief sich auf 228,1 Mio. $: Zusätzlich zu den 206,3 Mio. $ aus Aktienverkäufen verwendete Strategy 21,8 Mio. $ an Zinserträgen aus Barmitteln und kurzfristigen Anlagen.
Strategy stockte ihren Bitcoin-Bestand dennoch auf und meldete zum 15. Nov. insgesamt 850.849 BTC. Der Rückkauf von Vorzugsaktien deutet für sich genommen nicht auf einen Bitcoin-Verkauf hin. Es handelt sich um die Mittelverwendung eines einzelnen Unternehmens über zwei Wochen; daraus lässt sich wenig über die Gesamtnachfrage am Markt oder die weitere Kursentwicklung ableiten.
Meine Einschätzung: Bei dieser kurzfristigen Nachfragequelle ist Vorsicht angebracht. Beobachtet jede Woche die gekaufte Bitcoin-Menge und die dafür aufgewendeten Mittel im Verhältnis zu den Nettoerlösen aus Stammaktien. Ich würde das Nachfragesignal neu gewichten, wenn sich beide Werte über mehrere aufeinanderfolgende Meldungen hinweg erholen.
Keine Finanzberatung. Recherchiert selbst.
Aus Strategy’s Meldung vom 16. Nov. geht hervor, wofür die Nettoerlöse von 244,7 Mio. $ aus Stammaktien im Zeitraum vom 9. bis 15. Nov. verwendet wurden: 33,4 Mio. $ flossen in den Kauf von 485 BTC, 206,3 Mio. $ in den Rückkauf von STRC-Vorzugsaktien und 5 Mio. $ in die Kasse. In der Vorwoche flossen von 283,8 Mio. $ insgesamt 81,9 Mio. $ in Bitcoin; damit wurden 1.036 BTC gekauft. Der Anteil für Bitcoin sank somit von 28,9 % auf 13,6 %, und die Zahl der gekauften Coins ging um 53 % zurück.
Anleger kauften neu ausgegebene MSTR-Stammaktien. Strategy verwendete den Großteil der Erlöse für den Rückkauf eines anderen Wertpapiers, ihrer STRC-Vorzugsaktien, statt Bitcoin zu kaufen. Der gesamte STRC-Rückkauf belief sich auf 228,1 Mio. $: Zusätzlich zu den 206,3 Mio. $ aus Aktienverkäufen verwendete Strategy 21,8 Mio. $ an Zinserträgen aus Barmitteln und kurzfristigen Anlagen.
Strategy stockte ihren Bitcoin-Bestand dennoch auf und meldete zum 15. Nov. insgesamt 850.849 BTC. Der Rückkauf von Vorzugsaktien deutet für sich genommen nicht auf einen Bitcoin-Verkauf hin. Es handelt sich um die Mittelverwendung eines einzelnen Unternehmens über zwei Wochen; daraus lässt sich wenig über die Gesamtnachfrage am Markt oder die weitere Kursentwicklung ableiten.
Meine Einschätzung: Bei dieser kurzfristigen Nachfragequelle ist Vorsicht angebracht. Beobachtet jede Woche die gekaufte Bitcoin-Menge und die dafür aufgewendeten Mittel im Verhältnis zu den Nettoerlösen aus Stammaktien. Ich würde das Nachfragesignal neu gewichten, wenn sich beide Werte über mehrere aufeinanderfolgende Meldungen hinweg erholen.
Keine Finanzberatung. Recherchiert selbst.
1
113
·
--
Übersetzung ansehen
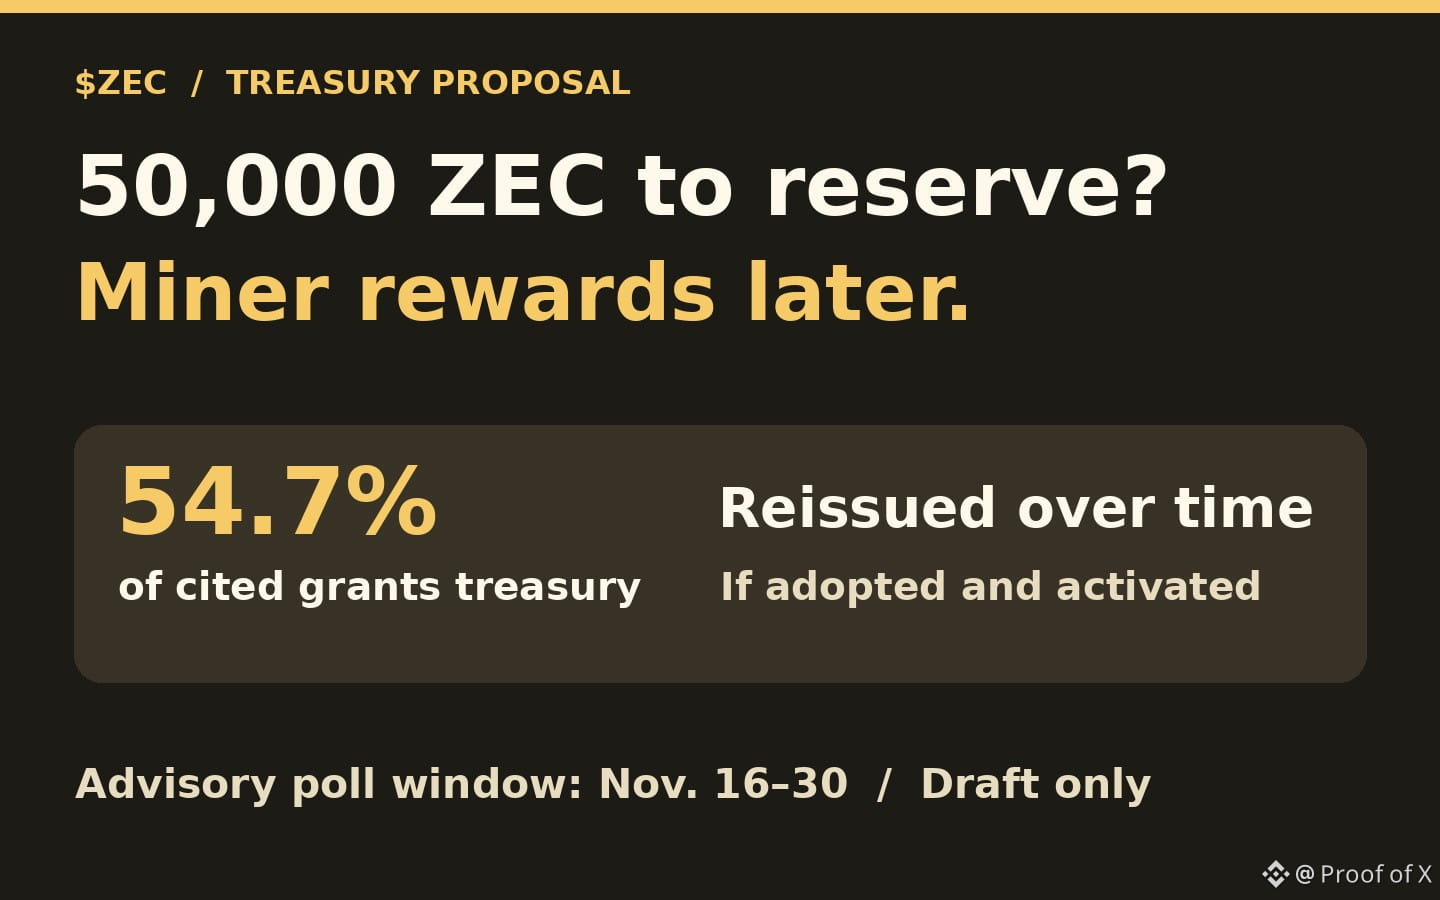
📉 TL;DR: A draft would move about 55% of Zcash Community Grants’ ZEC treasury (50,000 $ZEC) into a reserve. I’m neutral on long-term scarcity: the reserve would later return the value to circulation through miner rewards.
One of the drafts in Zcash’s Nov. 16–30 advisory polling window would move 50,000 ZEC out of circulation. That is 54.7% of the 91,452.98 ZEC treasury snapshot cited in the draft, leaving about 41,453 ZEC from that starting balance. It is a proposal; the poll cannot move the coins.
If the network adopts and activates this draft, Zcash Community Grants would remove the coins from circulation within 30 days. The amount would be credited to the Network Sustainability Mechanism and reissued over time through future block rewards. That changes when the coins are spendable and who receives them.
The draft also redirects the grants program’s 8% share of the block subsidy to a lockbox for future development and legal defense for the rest of the existing funding term. That step changes where the subsidy goes, not how much is scheduled under that stream. It also leaves the grants program with a smaller treasury and no ongoing allocation from that stream.
My take: Neutral on long-term scarcity. I’d track the final upgrade rules and, if activated, the amount actually credited to the reserve. I’d revisit the scarcity thesis if the final rules permanently remove the coins instead of returning them as miner rewards.
NFA. DYOR.
📉 TL;DR: A draft would move about 55% of Zcash Community Grants’ ZEC treasury (50,000 $ZEC ) into a reserve. I’m neutral on long-term scarcity: the reserve would later return the value to circulation through miner rewards.
One of the drafts in Zcash’s Nov. 16–30 advisory polling window would move 50,000 ZEC out of circulation. That is 54.7% of the 91,452.98 ZEC treasury snapshot cited in the draft, leaving about 41,453 ZEC from that starting balance. It is a proposal; the poll cannot move the coins.
If the network adopts and activates this draft, Zcash Community Grants would remove the coins from circulation within 30 days. The amount would be credited to the Network Sustainability Mechanism and reissued over time through future block rewards. That changes when the coins are spendable and who receives them.
The draft also redirects the grants program’s 8% share of the block subsidy to a lockbox for future development and legal defense for the rest of the existing funding term. That step changes where the subsidy goes, not how much is scheduled under that stream. It also leaves the grants program with a smaller treasury and no ongoing allocation from that stream.
My take: Neutral on long-term scarcity. I’d track the final upgrade rules and, if activated, the amount actually credited to the reserve. I’d revisit the scarcity thesis if the final rules permanently remove the coins instead of returning them as miner rewards.
NFA. DYOR.
One of the drafts in Zcash’s Nov. 16–30 advisory polling window would move 50,000 ZEC out of circulation. That is 54.7% of the 91,452.98 ZEC treasury snapshot cited in the draft, leaving about 41,453 ZEC from that starting balance. It is a proposal; the poll cannot move the coins.
If the network adopts and activates this draft, Zcash Community Grants would remove the coins from circulation within 30 days. The amount would be credited to the Network Sustainability Mechanism and reissued over time through future block rewards. That changes when the coins are spendable and who receives them.
The draft also redirects the grants program’s 8% share of the block subsidy to a lockbox for future development and legal defense for the rest of the existing funding term. That step changes where the subsidy goes, not how much is scheduled under that stream. It also leaves the grants program with a smaller treasury and no ongoing allocation from that stream.
My take: Neutral on long-term scarcity. I’d track the final upgrade rules and, if activated, the amount actually credited to the reserve. I’d revisit the scarcity thesis if the final rules permanently remove the coins instead of returning them as miner rewards.
NFA. DYOR.
225
·
--
Übersetzung ansehen
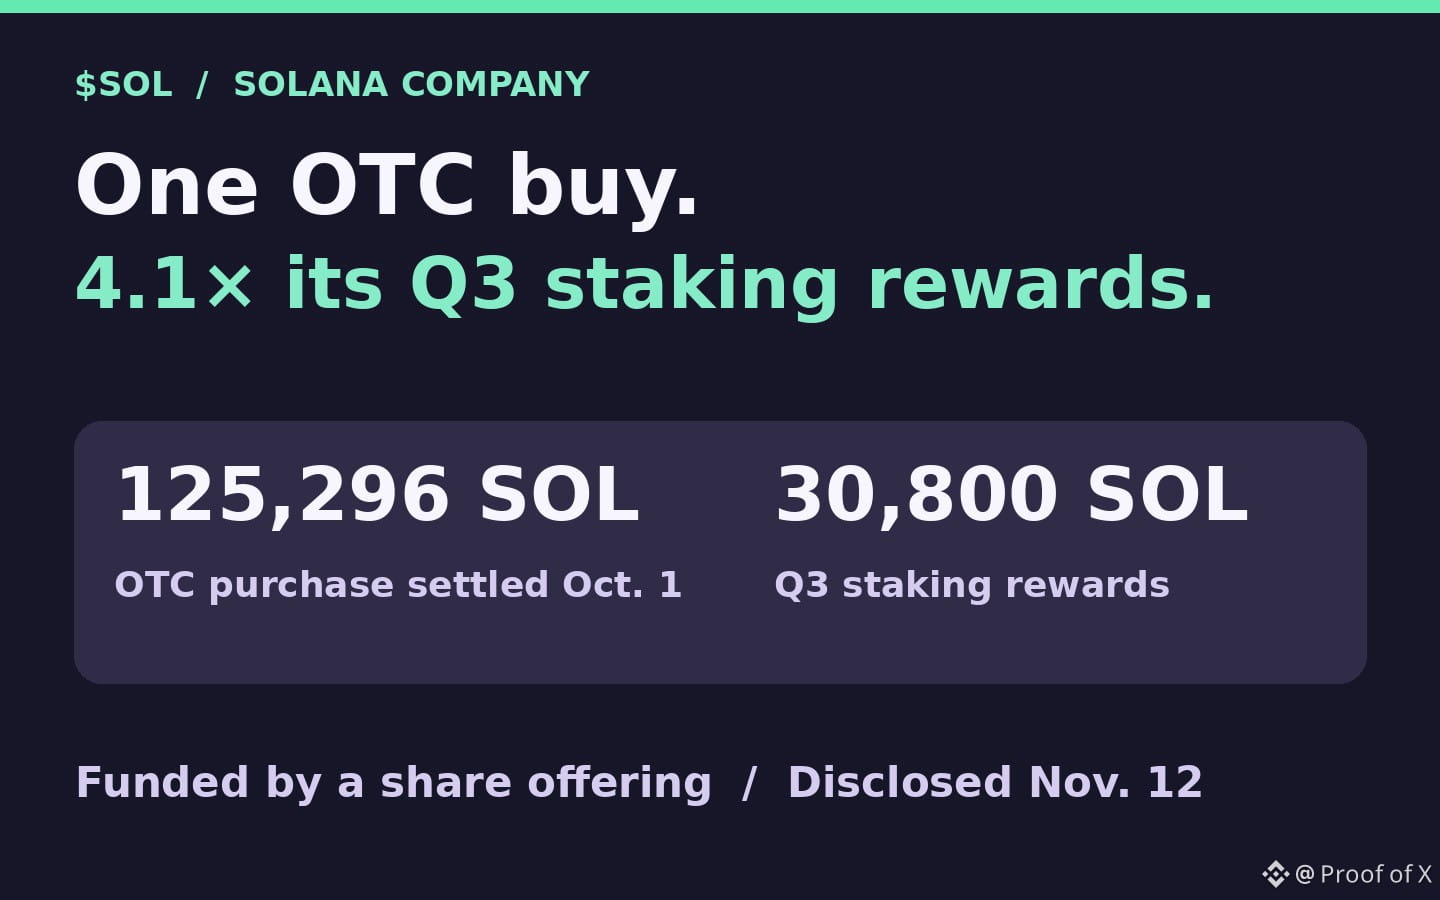
📈 TL;DR: Solana Company bought 125,296 $SOL, about 4.1 times its Q3 staking rewards. That is positive for demand, but one OTC purchase backed by a stock offering doesn’t establish repeat buying.
Solana Company’s Nov. 12 quarterly filing disclosed that its $15M OTC purchase of 125,296 SOL settled on Oct. 1. That single purchase was about 4.1 times the 30,800 SOL it earned in staking rewards over all of Q3. The comparison shows scale; it doesn’t imply a quarterly purchase rate.
The Nasdaq-listed treasury company raised about $15M gross ($14.3M net) in a share offering that included warrants. The company says it used the proceeds to buy SOL. This created an actual buyer for existing tokens through an OTC counterparty. It didn’t burn SOL, and the filing doesn’t show how the counterparty sourced the tokens or whether the trade generated exchange buying.
The company’s own staking rewards were restaked. That grows its holdings without another OTC purchase. Its validator infrastructure also reported 1.0M SOL delegated by third parties at Sept. 30; that stake belongs to customers and shouldn’t be counted as company purchases.
My take: Constructive on the confirmed demand, cautious about calling it recurring. Track actual SOL bought or sold each quarter and the cash proceeds the company can raise for purchases. I’d put more weight on treasury demand if later filings show consecutive net purchases funded by completed raises.
NFA. DYOR.
📈 TL;DR: Solana Company bought 125,296 $SOL , about 4.1 times its Q3 staking rewards. That is positive for demand, but one OTC purchase backed by a stock offering doesn’t establish repeat buying.
Solana Company’s Nov. 12 quarterly filing disclosed that its $15M OTC purchase of 125,296 SOL settled on Oct. 1. That single purchase was about 4.1 times the 30,800 SOL it earned in staking rewards over all of Q3. The comparison shows scale; it doesn’t imply a quarterly purchase rate.
The Nasdaq-listed treasury company raised about $15M gross ($14.3M net) in a share offering that included warrants. The company says it used the proceeds to buy SOL. This created an actual buyer for existing tokens through an OTC counterparty. It didn’t burn SOL, and the filing doesn’t show how the counterparty sourced the tokens or whether the trade generated exchange buying.
The company’s own staking rewards were restaked. That grows its holdings without another OTC purchase. Its validator infrastructure also reported 1.0M SOL delegated by third parties at Sept. 30; that stake belongs to customers and shouldn’t be counted as company purchases.
My take: Constructive on the confirmed demand, cautious about calling it recurring. Track actual SOL bought or sold each quarter and the cash proceeds the company can raise for purchases. I’d put more weight on treasury demand if later filings show consecutive net purchases funded by completed raises.
NFA. DYOR.
Solana Company’s Nov. 12 quarterly filing disclosed that its $15M OTC purchase of 125,296 SOL settled on Oct. 1. That single purchase was about 4.1 times the 30,800 SOL it earned in staking rewards over all of Q3. The comparison shows scale; it doesn’t imply a quarterly purchase rate.
The Nasdaq-listed treasury company raised about $15M gross ($14.3M net) in a share offering that included warrants. The company says it used the proceeds to buy SOL. This created an actual buyer for existing tokens through an OTC counterparty. It didn’t burn SOL, and the filing doesn’t show how the counterparty sourced the tokens or whether the trade generated exchange buying.
The company’s own staking rewards were restaked. That grows its holdings without another OTC purchase. Its validator infrastructure also reported 1.0M SOL delegated by third parties at Sept. 30; that stake belongs to customers and shouldn’t be counted as company purchases.
My take: Constructive on the confirmed demand, cautious about calling it recurring. Track actual SOL bought or sold each quarter and the cash proceeds the company can raise for purchases. I’d put more weight on treasury demand if later filings show consecutive net purchases funded by completed raises.
NFA. DYOR.
220
·
--
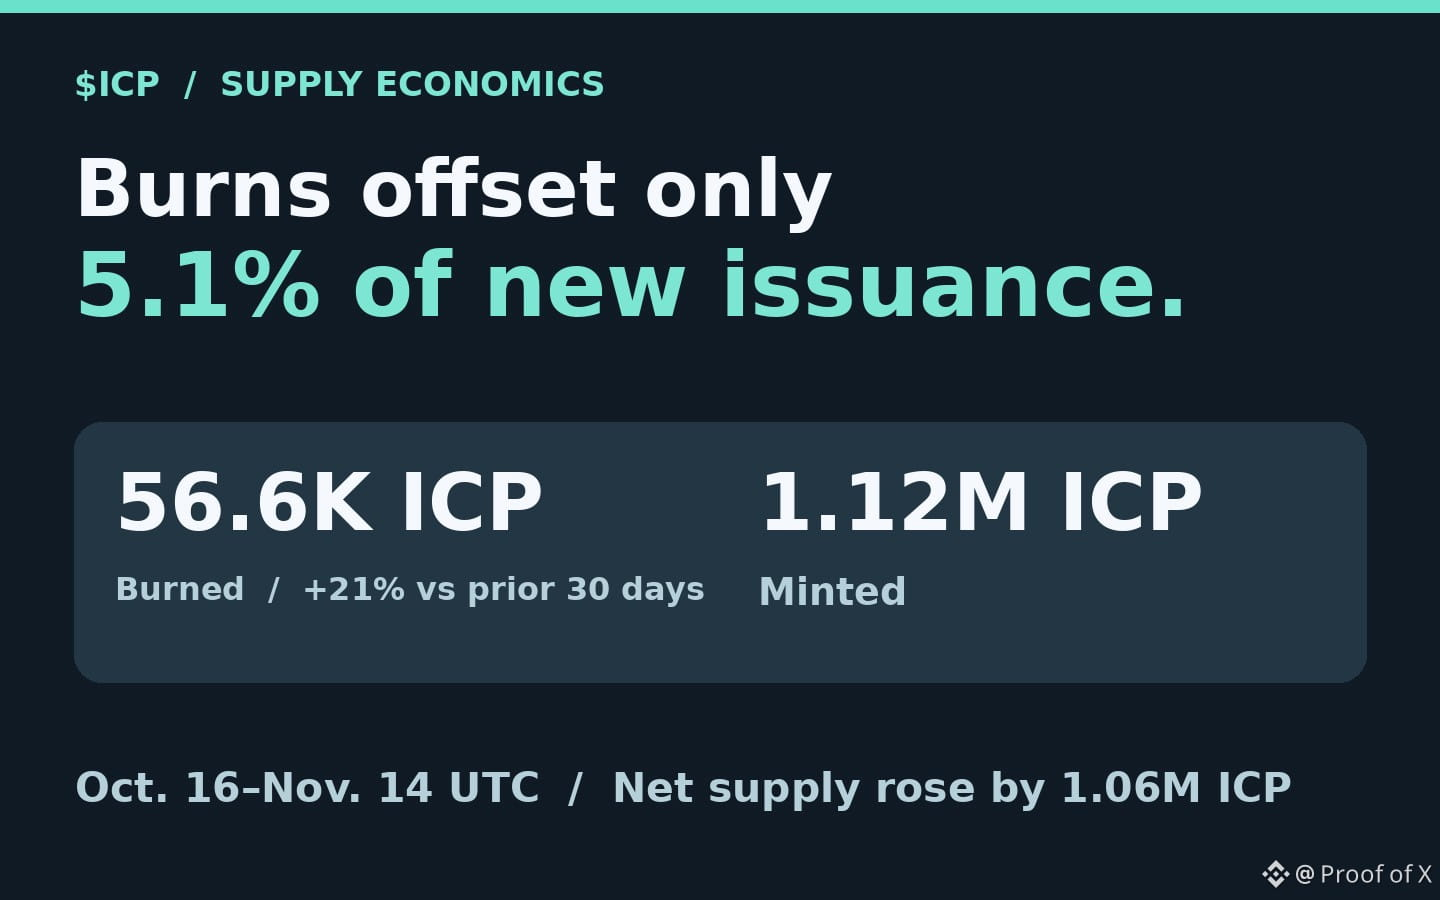
📉 Kurzfassung: $ICP verbrannte in den 30 Tagen bis zum 14. Nov. 21 % mehr Token, doch die Verbrennungen glichen nur 5,1 % der Neuausgabe aus. Ich bin hinsichtlich der Knappheit vorsichtig: Trotz der höheren Verbrennungen stieg das Nettoangebot um 1,06 Mio. ICP.
Vom 16. Okt. bis zum 14. Nov. UTC verzeichnete das ICP-Ledger 56.619 verbrannte und 1.117.422 neu geschaffene ICP. Die Abdeckung durch Verbrennungen stieg gegenüber den vorherigen 30 Tagen von 4,3 % auf 5,1 %. Die Nettoausgabe stieg jedoch ebenfalls, von 1,03 Mio. auf 1,06 Mio. ICP.
Betreiber von Apps kaufen mit ICP Rechenzyklen, um Berechnungen und Speicherplatz zu finanzieren. Die ICP werden vernichtet, wenn sie die Gutschriften kaufen; die Gutschriften können später ausgegeben werden. Das verringert das Angebot. Daher müssen die Nutzung von Rechenleistung und die verbrannte Menge an ICP in einem bestimmten Zeitraum nicht parallel verlaufen.
Die andere Seite des Ledgers ist ebenso wichtig: Rund 579.569 ICP gingen an Node-Provider und 537.853 ICP wurden aus Governance-Belohnungsguthaben neu geschaffen. Die zusätzlichen Tokenverbrennungen konnten mit dem absoluten Anstieg der Ausgabe nicht Schritt halten. Aus der Neuausgabe lässt sich außerdem nicht ableiten, ob die Empfänger ihre ICP verkauft haben.
Meine Einschätzung: Verfolgt den Anteil der tatsächlich verbrannten ICP an der Bruttoausgabe über vergleichbare 30-Tage-Zeiträume und achtet darauf, ob die Nettoausgabe sinkt. Ich würde der Knappheitsthese mehr Gewicht beimessen, wenn die Abdeckung durch Verbrennungen weiter steigt und die Nettoausgabe über mehrere monatliche Belohnungszyklen hinweg sinkt.
Keine Finanzberatung. Informiert euch selbst.
📉 Kurzfassung: $ICP verbrannte in den 30 Tagen bis zum 14. Nov. 21 % mehr Token, doch die Verbrennungen glichen nur 5,1 % der Neuausgabe aus. Ich bin hinsichtlich der Knappheit vorsichtig: Trotz der höheren Verbrennungen stieg das Nettoangebot um 1,06 Mio. ICP.
Vom 16. Okt. bis zum 14. Nov. UTC verzeichnete das ICP-Ledger 56.619 verbrannte und 1.117.422 neu geschaffene ICP. Die Abdeckung durch Verbrennungen stieg gegenüber den vorherigen 30 Tagen von 4,3 % auf 5,1 %. Die Nettoausgabe stieg jedoch ebenfalls, von 1,03 Mio. auf 1,06 Mio. ICP.
Betreiber von Apps kaufen mit ICP Rechenzyklen, um Berechnungen und Speicherplatz zu finanzieren. Die ICP werden vernichtet, wenn sie die Gutschriften kaufen; die Gutschriften können später ausgegeben werden. Das verringert das Angebot. Daher müssen die Nutzung von Rechenleistung und die verbrannte Menge an ICP in einem bestimmten Zeitraum nicht parallel verlaufen.
Die andere Seite des Ledgers ist ebenso wichtig: Rund 579.569 ICP gingen an Node-Provider und 537.853 ICP wurden aus Governance-Belohnungsguthaben neu geschaffen. Die zusätzlichen Tokenverbrennungen konnten mit dem absoluten Anstieg der Ausgabe nicht Schritt halten. Aus der Neuausgabe lässt sich außerdem nicht ableiten, ob die Empfänger ihre ICP verkauft haben.
Meine Einschätzung: Verfolgt den Anteil der tatsächlich verbrannten ICP an der Bruttoausgabe über vergleichbare 30-Tage-Zeiträume und achtet darauf, ob die Nettoausgabe sinkt. Ich würde der Knappheitsthese mehr Gewicht beimessen, wenn die Abdeckung durch Verbrennungen weiter steigt und die Nettoausgabe über mehrere monatliche Belohnungszyklen hinweg sinkt.
Keine Finanzberatung. Informiert euch selbst.
Vom 16. Okt. bis zum 14. Nov. UTC verzeichnete das ICP-Ledger 56.619 verbrannte und 1.117.422 neu geschaffene ICP. Die Abdeckung durch Verbrennungen stieg gegenüber den vorherigen 30 Tagen von 4,3 % auf 5,1 %. Die Nettoausgabe stieg jedoch ebenfalls, von 1,03 Mio. auf 1,06 Mio. ICP.
Betreiber von Apps kaufen mit ICP Rechenzyklen, um Berechnungen und Speicherplatz zu finanzieren. Die ICP werden vernichtet, wenn sie die Gutschriften kaufen; die Gutschriften können später ausgegeben werden. Das verringert das Angebot. Daher müssen die Nutzung von Rechenleistung und die verbrannte Menge an ICP in einem bestimmten Zeitraum nicht parallel verlaufen.
Die andere Seite des Ledgers ist ebenso wichtig: Rund 579.569 ICP gingen an Node-Provider und 537.853 ICP wurden aus Governance-Belohnungsguthaben neu geschaffen. Die zusätzlichen Tokenverbrennungen konnten mit dem absoluten Anstieg der Ausgabe nicht Schritt halten. Aus der Neuausgabe lässt sich außerdem nicht ableiten, ob die Empfänger ihre ICP verkauft haben.
Meine Einschätzung: Verfolgt den Anteil der tatsächlich verbrannten ICP an der Bruttoausgabe über vergleichbare 30-Tage-Zeiträume und achtet darauf, ob die Nettoausgabe sinkt. Ich würde der Knappheitsthese mehr Gewicht beimessen, wenn die Abdeckung durch Verbrennungen weiter steigt und die Nettoausgabe über mehrere monatliche Belohnungszyklen hinweg sinkt.
Keine Finanzberatung. Informiert euch selbst.
3
1.7k
·
--
Verifiziert
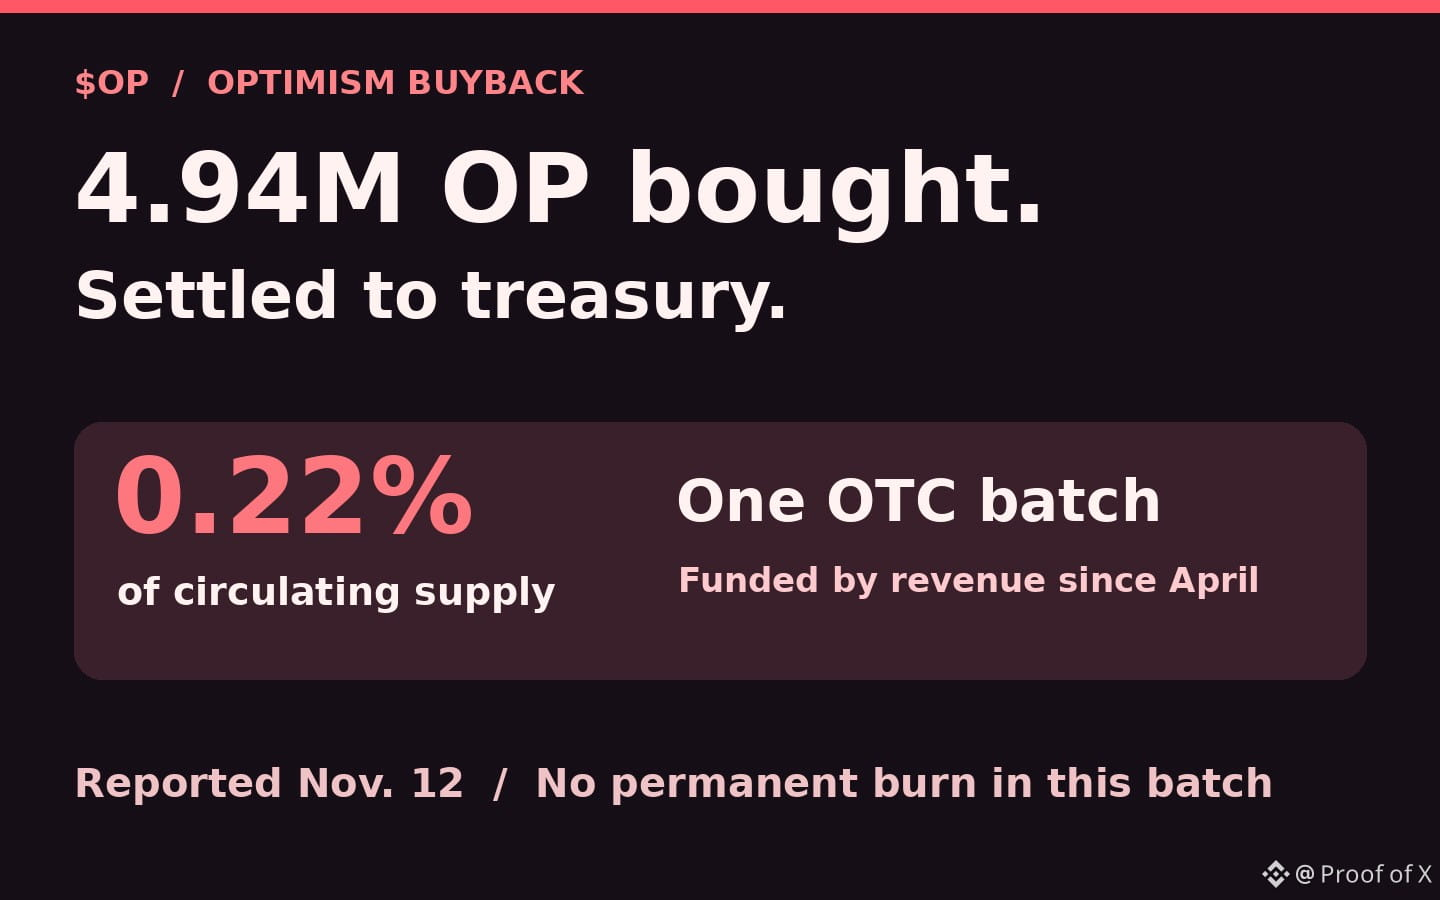
📉 TL;DR: Optimism hat 4,94 Mio. $OP zurückgekauft, etwa 0,22 % des umlaufenden Angebots. Meine Einschätzung zu den Auswirkungen auf das Angebot ist neutral: Für den Rückkauf wurden Einnahmen aus mehreren Monaten gebündelt, und die Token gingen an die Treasury.
Optimism berichtete am 12. Nov., dass 241,4 ETH für den außerbörslichen Kauf von 4.937.457 OP ausgegeben wurden. Das entspricht etwa 0,22 % der 2,29 Mrd. OP im veröffentlichten Snapshot des umlaufenden Angebots von Optimism und 34 % der 14,39 Mio. OP, die das Programm bis dato gekauft hatte. Beim vierten Rückkauf wurden seit April angesammelte Einnahmen verwendet. Die 4,94 Mio. OP sind also eine Kauftranche und kein monatliches Tempo.
Optimism erhält einen Anteil an den Sequencer-Einnahmen der teilnehmenden Superchain-Netzwerke. Das zwölfmonatige Programm sieht vor, 50 % der eingehenden Superchain-Einnahmen für OP-Käufe zu reservieren; die Ausführung unterliegt dabei Übertragungsregeln. Diese Tranche zeigt, dass ein Teil dieser Einnahmen tatsächlich Nachfrage nach OP erzeugt hat. Die Token wurden an die Treasury übertragen, wo die Governance weiterhin über ihre Verwendung entscheiden kann. Die Verwahrung in der Treasury setzt das Angebot nicht dauerhaft außer Umlauf und schüttet auch kein Geld an die Halter aus.
Meine Einschätzung: Verfolgt die monatlichen Superchain-Einnahmen und vergleicht die gekauften OP mit den OP, die im selben Zeitraum aus der Treasury ausgezahlt wurden. Ich würde die Auswirkungen auf das Angebot positiver einschätzen, wenn regelmäßige, durch Einnahmen finanzierte Käufe die Ausschüttungen aus der Treasury dauerhaft übersteigen.
Keine Finanzberatung. Recherchiert selbst.
📉 TL;DR: Optimism hat 4,94 Mio. $OP zurückgekauft, etwa 0,22 % des umlaufenden Angebots. Meine Einschätzung zu den Auswirkungen auf das Angebot ist neutral: Für den Rückkauf wurden Einnahmen aus mehreren Monaten gebündelt, und die Token gingen an die Treasury.
Optimism berichtete am 12. Nov., dass 241,4 ETH für den außerbörslichen Kauf von 4.937.457 OP ausgegeben wurden. Das entspricht etwa 0,22 % der 2,29 Mrd. OP im veröffentlichten Snapshot des umlaufenden Angebots von Optimism und 34 % der 14,39 Mio. OP, die das Programm bis dato gekauft hatte. Beim vierten Rückkauf wurden seit April angesammelte Einnahmen verwendet. Die 4,94 Mio. OP sind also eine Kauftranche und kein monatliches Tempo.
Optimism erhält einen Anteil an den Sequencer-Einnahmen der teilnehmenden Superchain-Netzwerke. Das zwölfmonatige Programm sieht vor, 50 % der eingehenden Superchain-Einnahmen für OP-Käufe zu reservieren; die Ausführung unterliegt dabei Übertragungsregeln. Diese Tranche zeigt, dass ein Teil dieser Einnahmen tatsächlich Nachfrage nach OP erzeugt hat. Die Token wurden an die Treasury übertragen, wo die Governance weiterhin über ihre Verwendung entscheiden kann. Die Verwahrung in der Treasury setzt das Angebot nicht dauerhaft außer Umlauf und schüttet auch kein Geld an die Halter aus.
Meine Einschätzung: Verfolgt die monatlichen Superchain-Einnahmen und vergleicht die gekauften OP mit den OP, die im selben Zeitraum aus der Treasury ausgezahlt wurden. Ich würde die Auswirkungen auf das Angebot positiver einschätzen, wenn regelmäßige, durch Einnahmen finanzierte Käufe die Ausschüttungen aus der Treasury dauerhaft übersteigen.
Keine Finanzberatung. Recherchiert selbst.
Optimism berichtete am 12. Nov., dass 241,4 ETH für den außerbörslichen Kauf von 4.937.457 OP ausgegeben wurden. Das entspricht etwa 0,22 % der 2,29 Mrd. OP im veröffentlichten Snapshot des umlaufenden Angebots von Optimism und 34 % der 14,39 Mio. OP, die das Programm bis dato gekauft hatte. Beim vierten Rückkauf wurden seit April angesammelte Einnahmen verwendet. Die 4,94 Mio. OP sind also eine Kauftranche und kein monatliches Tempo.
Optimism erhält einen Anteil an den Sequencer-Einnahmen der teilnehmenden Superchain-Netzwerke. Das zwölfmonatige Programm sieht vor, 50 % der eingehenden Superchain-Einnahmen für OP-Käufe zu reservieren; die Ausführung unterliegt dabei Übertragungsregeln. Diese Tranche zeigt, dass ein Teil dieser Einnahmen tatsächlich Nachfrage nach OP erzeugt hat. Die Token wurden an die Treasury übertragen, wo die Governance weiterhin über ihre Verwendung entscheiden kann. Die Verwahrung in der Treasury setzt das Angebot nicht dauerhaft außer Umlauf und schüttet auch kein Geld an die Halter aus.
Meine Einschätzung: Verfolgt die monatlichen Superchain-Einnahmen und vergleicht die gekauften OP mit den OP, die im selben Zeitraum aus der Treasury ausgezahlt wurden. Ich würde die Auswirkungen auf das Angebot positiver einschätzen, wenn regelmäßige, durch Einnahmen finanzierte Käufe die Ausschüttungen aus der Treasury dauerhaft übersteigen.
Keine Finanzberatung. Recherchiert selbst.
1
824
·
--
Teilweise korrekt
Übersetzung ansehen
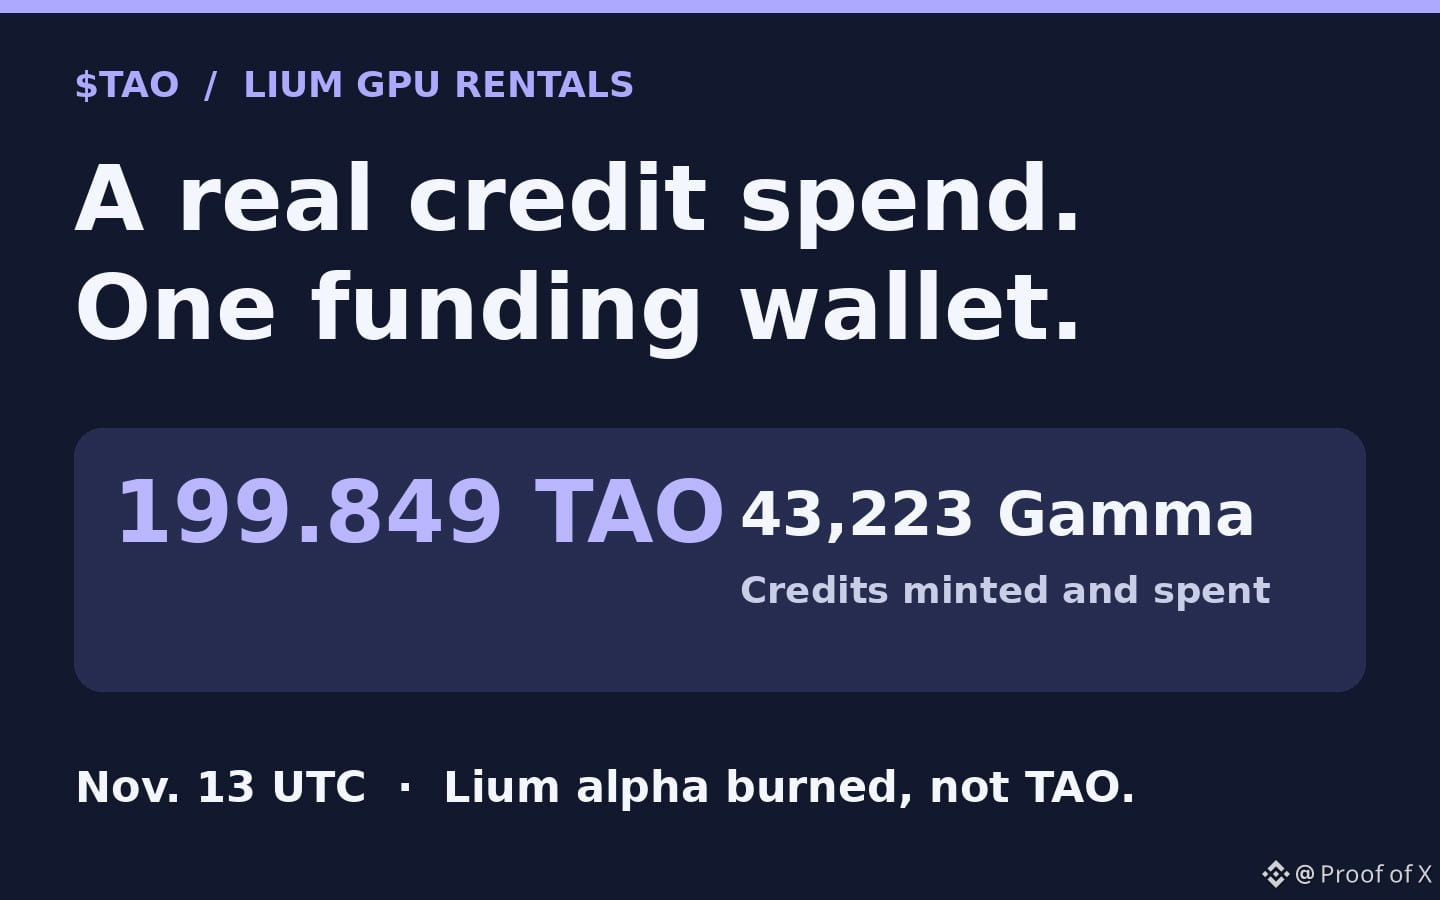
📈 TL;DR: One Lium deposit used 199.849 $TAO to mint 43,223 Gamma credits, all later spent. That’s positive for TAO as a payment asset, but one wallet doesn’t establish repeat demand.
On Nov. 13 UTC, one deposit on Bittensor’s Lium subnet (SN51), which offers GPU rentals, used 199.849 TAO to mint 43,223.23 Gamma credits. The mint burned 1,665.83 Lium alpha. A later event consumed the same credit amount from that deposit via Lium’s registered billing account. The day’s other recorded Lium spend was 21.54 Gamma, so the large entry accounted for about 99.95% of those two spends.
Gamma turns a network token or existing subnet stake into prepaid service credits. In this transaction the protocol used TAO to buy Lium alpha and burned that alpha at mint. The later spend consumed the credit balance. Existing alpha stake can also fund credits, without the TAO-to-alpha purchase. Neither route makes the alpha burn a TAO burn or a cash distribution to TAO holders.
The ledger shows a funded deposit and credit consumption, but does not show how much GPU time was delivered or whether the wallet belongs to a recurring, independent customer. Using TAO already held also doesn’t establish a new exchange purchase of TAO.
My take: Positive for TAO as a way to pay, still early for repeat demand. Track weekly TAO used to fund Gamma and the number of distinct funding wallets that return the following week. If both rise across several subnets and the usage stops depending on one deposit, I’d give the demand thesis more weight.
NFA. DYOR.
📈 TL;DR: One Lium deposit used 199.849 $TAO to mint 43,223 Gamma credits, all later spent. That’s positive for TAO as a payment asset, but one wallet doesn’t establish repeat demand.
On Nov. 13 UTC, one deposit on Bittensor’s Lium subnet (SN51), which offers GPU rentals, used 199.849 TAO to mint 43,223.23 Gamma credits. The mint burned 1,665.83 Lium alpha. A later event consumed the same credit amount from that deposit via Lium’s registered billing account. The day’s other recorded Lium spend was 21.54 Gamma, so the large entry accounted for about 99.95% of those two spends.
Gamma turns a network token or existing subnet stake into prepaid service credits. In this transaction the protocol used TAO to buy Lium alpha and burned that alpha at mint. The later spend consumed the credit balance. Existing alpha stake can also fund credits, without the TAO-to-alpha purchase. Neither route makes the alpha burn a TAO burn or a cash distribution to TAO holders.
The ledger shows a funded deposit and credit consumption, but does not show how much GPU time was delivered or whether the wallet belongs to a recurring, independent customer. Using TAO already held also doesn’t establish a new exchange purchase of TAO.
My take: Positive for TAO as a way to pay, still early for repeat demand. Track weekly TAO used to fund Gamma and the number of distinct funding wallets that return the following week. If both rise across several subnets and the usage stops depending on one deposit, I’d give the demand thesis more weight.
NFA. DYOR.
On Nov. 13 UTC, one deposit on Bittensor’s Lium subnet (SN51), which offers GPU rentals, used 199.849 TAO to mint 43,223.23 Gamma credits. The mint burned 1,665.83 Lium alpha. A later event consumed the same credit amount from that deposit via Lium’s registered billing account. The day’s other recorded Lium spend was 21.54 Gamma, so the large entry accounted for about 99.95% of those two spends.
Gamma turns a network token or existing subnet stake into prepaid service credits. In this transaction the protocol used TAO to buy Lium alpha and burned that alpha at mint. The later spend consumed the credit balance. Existing alpha stake can also fund credits, without the TAO-to-alpha purchase. Neither route makes the alpha burn a TAO burn or a cash distribution to TAO holders.
The ledger shows a funded deposit and credit consumption, but does not show how much GPU time was delivered or whether the wallet belongs to a recurring, independent customer. Using TAO already held also doesn’t establish a new exchange purchase of TAO.
My take: Positive for TAO as a way to pay, still early for repeat demand. Track weekly TAO used to fund Gamma and the number of distinct funding wallets that return the following week. If both rise across several subnets and the usage stops depending on one deposit, I’d give the demand thesis more weight.
NFA. DYOR.
687
·
--
Übersetzung ansehen
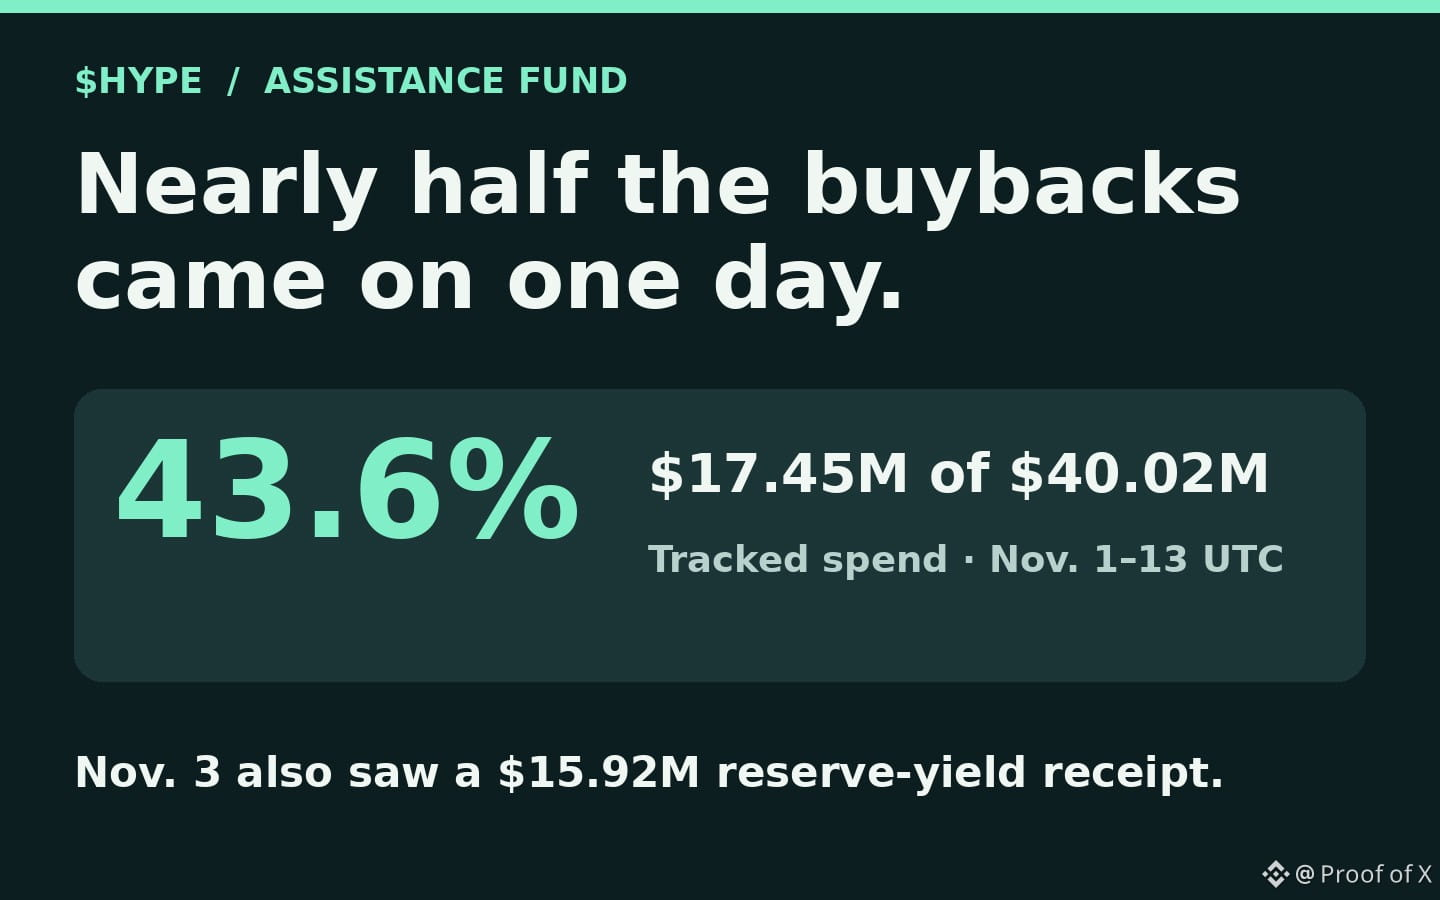
📈 TL;DR: One day drove 43.6% of tracked $HYPE buyback spending on Nov. 1–13. I’m positive on the extra source of funding: $15.92M in stablecoin reserve yield hit the fund that same day. I’m cautious on extrapolating the pace.
On Nov. 3, the Assistance Fund’s tracked HYPE purchases cost $17.45M, or 43.6% of its $40.02M in tracked buyback spending from Nov. 1 through 13 UTC. Excluding that day, daily spending averaged $1.88M across the other 12 days, versus $3.08M across all 13.
That same day the fund received 15.92M USDC from its aligned stablecoin program, up 9.2% from the 14.58M USDC paid on Oct. 4. Under AQAv2, participating issuers share about 90% of cost-adjusted reserve yield on their Hyperliquid supply. It accrues in 30-day intervals and is sent to the fund eight days after each interval. That gives the fund a second funding source alongside fees paid by traders.
The payment is a cash receipt; the $17.45M is tracked purchase spending. The timing lines up, but it doesn’t tell us which dollars funded each fill. Hyperliquid describes fund-held HYPE as burned; the effect I’m tracking here is tokens bought out of the market, not a separate burn to add on top or cash distributed to holders.
My take: Positive on the second source of funds, cautious on using the headline daily average as a run rate. In the next full payment cycle, I’d compare the reserve-yield payment and average daily buyback spending excluding its payment day. If the latter rises even when the reserve payment falls, I’d put more weight on a higher recurring pace.
NFA. DYOR.
📈 TL;DR: One day drove 43.6% of tracked $HYPE buyback spending on Nov. 1–13. I’m positive on the extra source of funding: $15.92M in stablecoin reserve yield hit the fund that same day. I’m cautious on extrapolating the pace.
On Nov. 3, the Assistance Fund’s tracked HYPE purchases cost $17.45M, or 43.6% of its $40.02M in tracked buyback spending from Nov. 1 through 13 UTC. Excluding that day, daily spending averaged $1.88M across the other 12 days, versus $3.08M across all 13.
That same day the fund received 15.92M USDC from its aligned stablecoin program, up 9.2% from the 14.58M USDC paid on Oct. 4. Under AQAv2, participating issuers share about 90% of cost-adjusted reserve yield on their Hyperliquid supply. It accrues in 30-day intervals and is sent to the fund eight days after each interval. That gives the fund a second funding source alongside fees paid by traders.
The payment is a cash receipt; the $17.45M is tracked purchase spending. The timing lines up, but it doesn’t tell us which dollars funded each fill. Hyperliquid describes fund-held HYPE as burned; the effect I’m tracking here is tokens bought out of the market, not a separate burn to add on top or cash distributed to holders.
My take: Positive on the second source of funds, cautious on using the headline daily average as a run rate. In the next full payment cycle, I’d compare the reserve-yield payment and average daily buyback spending excluding its payment day. If the latter rises even when the reserve payment falls, I’d put more weight on a higher recurring pace.
NFA. DYOR.
On Nov. 3, the Assistance Fund’s tracked HYPE purchases cost $17.45M, or 43.6% of its $40.02M in tracked buyback spending from Nov. 1 through 13 UTC. Excluding that day, daily spending averaged $1.88M across the other 12 days, versus $3.08M across all 13.
That same day the fund received 15.92M USDC from its aligned stablecoin program, up 9.2% from the 14.58M USDC paid on Oct. 4. Under AQAv2, participating issuers share about 90% of cost-adjusted reserve yield on their Hyperliquid supply. It accrues in 30-day intervals and is sent to the fund eight days after each interval. That gives the fund a second funding source alongside fees paid by traders.
The payment is a cash receipt; the $17.45M is tracked purchase spending. The timing lines up, but it doesn’t tell us which dollars funded each fill. Hyperliquid describes fund-held HYPE as burned; the effect I’m tracking here is tokens bought out of the market, not a separate burn to add on top or cash distributed to holders.
My take: Positive on the second source of funds, cautious on using the headline daily average as a run rate. In the next full payment cycle, I’d compare the reserve-yield payment and average daily buyback spending excluding its payment day. If the latter rises even when the reserve payment falls, I’d put more weight on a higher recurring pace.
NFA. DYOR.
239
·
--
Übersetzung ansehen
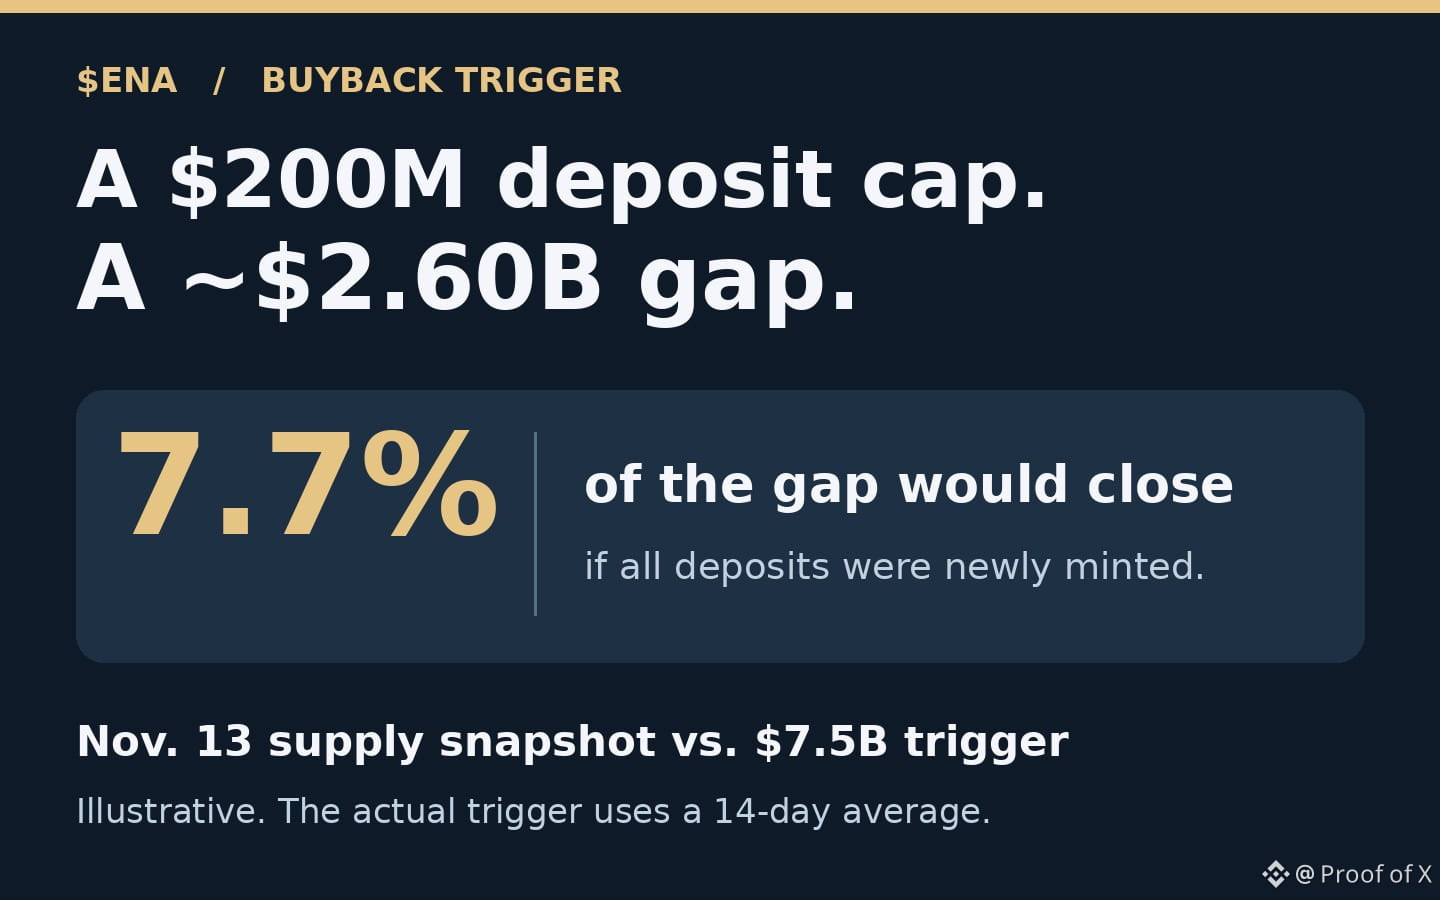
📉 TL;DR: Tydro’s $200M USDe cap would close just 7.7% of the gap to $ENA’s buyback trigger, even if filled with newly minted USDe. I’m neutral because deposits can come from existing supply.
Ethena reported 4.901B USDe outstanding on Nov. 13 (UTC). The approved fee switch starts at $7.5B of USDe supply on a 14-day average. Against that threshold, the snapshot gap was about $2.60B at par. Tydro’s new $200M cap is 7.7% of that gap.
Tydro, an Aave-powered lending market on Ink, lets borrowers post USDe as collateral to borrow USDT0. Tydro says the cap is scheduled to take effect at 23:23 UTC on Nov. 14. A cap limits deposits. It tells us neither how much users will deposit nor how much new USDe Ethena will issue. A borrower can bring existing USDe and pay interest on USDT0 without adding to USDe supply.
Even if the cap fills entirely with newly minted USDe and nothing else changes, the supply snapshot would move to about $5.10B at par. That’s still about $2.40B below the threshold. This is a scale comparison against a single snapshot, not a calculation of the 14-day average or a forecast of minting. If the fee switch activates, eligible Ethena revenue can fund ENA purchases. The Tydro deposit cap does not itself route borrower interest to ENA holders.
My take: I’m neutral on this as an ENA catalyst. After launch, I’d compare Tydro’s USDe deposits with Ethena’s global net USDe issuance over the same 14 days. If deposits rise but net issuance doesn’t, the new venue is improving USDe’s utility without closing the buyback gap. I’d revisit that view if the 14-day supply average clears the trigger and purchases are recorded.
NFA. DYOR.
📉 TL;DR: Tydro’s $200M USDe cap would close just 7.7% of the gap to $ENA ’s buyback trigger, even if filled with newly minted USDe. I’m neutral because deposits can come from existing supply.
Ethena reported 4.901B USDe outstanding on Nov. 13 (UTC). The approved fee switch starts at $7.5B of USDe supply on a 14-day average. Against that threshold, the snapshot gap was about $2.60B at par. Tydro’s new $200M cap is 7.7% of that gap.
Tydro, an Aave-powered lending market on Ink, lets borrowers post USDe as collateral to borrow USDT0. Tydro says the cap is scheduled to take effect at 23:23 UTC on Nov. 14. A cap limits deposits. It tells us neither how much users will deposit nor how much new USDe Ethena will issue. A borrower can bring existing USDe and pay interest on USDT0 without adding to USDe supply.
Even if the cap fills entirely with newly minted USDe and nothing else changes, the supply snapshot would move to about $5.10B at par. That’s still about $2.40B below the threshold. This is a scale comparison against a single snapshot, not a calculation of the 14-day average or a forecast of minting. If the fee switch activates, eligible Ethena revenue can fund ENA purchases. The Tydro deposit cap does not itself route borrower interest to ENA holders.
My take: I’m neutral on this as an ENA catalyst. After launch, I’d compare Tydro’s USDe deposits with Ethena’s global net USDe issuance over the same 14 days. If deposits rise but net issuance doesn’t, the new venue is improving USDe’s utility without closing the buyback gap. I’d revisit that view if the 14-day supply average clears the trigger and purchases are recorded.
NFA. DYOR.
Ethena reported 4.901B USDe outstanding on Nov. 13 (UTC). The approved fee switch starts at $7.5B of USDe supply on a 14-day average. Against that threshold, the snapshot gap was about $2.60B at par. Tydro’s new $200M cap is 7.7% of that gap.
Tydro, an Aave-powered lending market on Ink, lets borrowers post USDe as collateral to borrow USDT0. Tydro says the cap is scheduled to take effect at 23:23 UTC on Nov. 14. A cap limits deposits. It tells us neither how much users will deposit nor how much new USDe Ethena will issue. A borrower can bring existing USDe and pay interest on USDT0 without adding to USDe supply.
Even if the cap fills entirely with newly minted USDe and nothing else changes, the supply snapshot would move to about $5.10B at par. That’s still about $2.40B below the threshold. This is a scale comparison against a single snapshot, not a calculation of the 14-day average or a forecast of minting. If the fee switch activates, eligible Ethena revenue can fund ENA purchases. The Tydro deposit cap does not itself route borrower interest to ENA holders.
My take: I’m neutral on this as an ENA catalyst. After launch, I’d compare Tydro’s USDe deposits with Ethena’s global net USDe issuance over the same 14 days. If deposits rise but net issuance doesn’t, the new venue is improving USDe’s utility without closing the buyback gap. I’d revisit that view if the 14-day supply average clears the trigger and purchases are recorded.
NFA. DYOR.
486
·
--
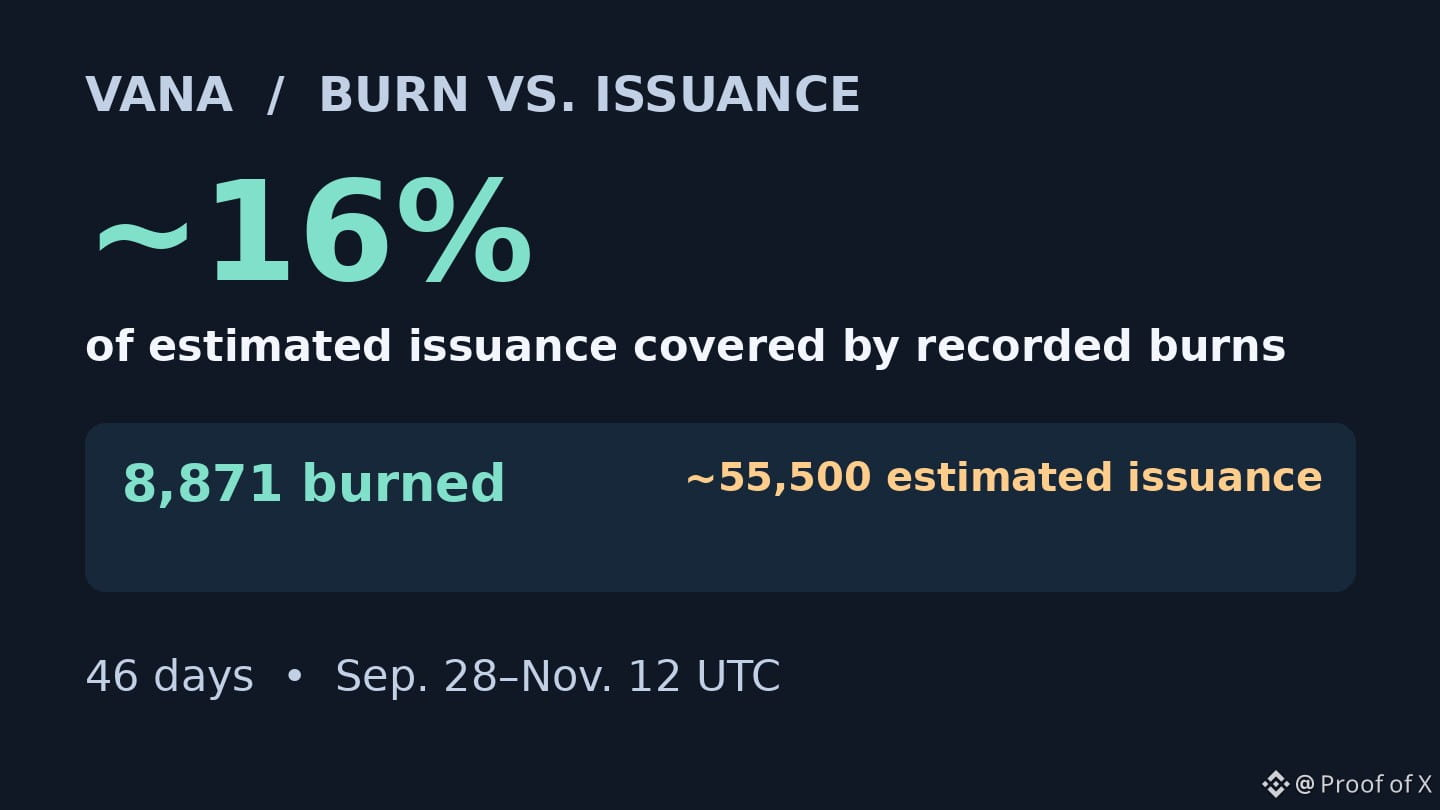
📉 TL;DR: Der Tracker von $VANA verzeichnete vom 28. Sep. bis zum 12. Nov. UTC 8.871 Burns, etwa 16 % der geschätzten Emission im selben Zeitraum. Bei diesem Burn-Tempo bin ich gegenüber der Deflationsthese pessimistisch.
Der Tracker von Vana listete vom 28. Sep. bis zum 12. Nov. UTC 8.871 verbrannte VANA auf. Bei der von der Foundation veröffentlichten Schätzung von 440.700 ausgegebenen VANA pro Jahr entsprächen 46 Tage etwa 55.500 VANA an Emission. Damit belaufen sich die erfassten Burns auf etwa 16 % der geschätzten Emission. Die Emissionszahl ist eine Schätzung und keine Zählung der in diesen 46 Tagen geprägten Token.
Apps zahlen für autorisierte Datenabfragen in USDC. Laut der veröffentlichten Aufteilung von Vana fließen 60 % ins Staking, 20 % in Rückkäufe zum Verbrennen und 20 % ins Ökosystem. Gemäß dem veröffentlichten Modell werden sowohl der Staking- als auch der Burn-Anteil zum Kauf von VANA verwendet, aber Staking-Ausschüttungen entfernen keine Token aus dem Umlauf. Das Dashboard erfasst Käufe und Burns getrennt; ich zähle einen Kauf nicht als Burn.
Am 12. Nov. UTC betrug das Spot-Handelsvolumen von Binance VANA/USDT 942.000 USDT gegenüber einem Median von 230.000 USDT vom 5. bis 11. Nov., also etwa das 4,1-Fache. Diese Börsenaktivität misst weder kostenpflichtige Datenabfragen noch finanziert sie den Burn.
Meine Einschätzung: Die Verbindung zu den Gebühren ist greifbar, aber angesichts des beobachteten Burn-Tempos bin ich gegenüber der Deflationsthese pessimistisch. Vergleicht die erfassten Burns mit der tatsächlichen Validator-Emission im selben Monat. Ich würde meine Einschätzung überdenken, wenn die Burns die Emission dauerhaft übersteigen.
Keine Finanzberatung. Recherchiert selbst.
📉 TL;DR: Der Tracker von $VANA verzeichnete vom 28. Sep. bis zum 12. Nov. UTC 8.871 Burns, etwa 16 % der geschätzten Emission im selben Zeitraum. Bei diesem Burn-Tempo bin ich gegenüber der Deflationsthese pessimistisch.
Der Tracker von Vana listete vom 28. Sep. bis zum 12. Nov. UTC 8.871 verbrannte VANA auf. Bei der von der Foundation veröffentlichten Schätzung von 440.700 ausgegebenen VANA pro Jahr entsprächen 46 Tage etwa 55.500 VANA an Emission. Damit belaufen sich die erfassten Burns auf etwa 16 % der geschätzten Emission. Die Emissionszahl ist eine Schätzung und keine Zählung der in diesen 46 Tagen geprägten Token.
Apps zahlen für autorisierte Datenabfragen in USDC. Laut der veröffentlichten Aufteilung von Vana fließen 60 % ins Staking, 20 % in Rückkäufe zum Verbrennen und 20 % ins Ökosystem. Gemäß dem veröffentlichten Modell werden sowohl der Staking- als auch der Burn-Anteil zum Kauf von VANA verwendet, aber Staking-Ausschüttungen entfernen keine Token aus dem Umlauf. Das Dashboard erfasst Käufe und Burns getrennt; ich zähle einen Kauf nicht als Burn.
Am 12. Nov. UTC betrug das Spot-Handelsvolumen von Binance VANA/USDT 942.000 USDT gegenüber einem Median von 230.000 USDT vom 5. bis 11. Nov., also etwa das 4,1-Fache. Diese Börsenaktivität misst weder kostenpflichtige Datenabfragen noch finanziert sie den Burn.
Meine Einschätzung: Die Verbindung zu den Gebühren ist greifbar, aber angesichts des beobachteten Burn-Tempos bin ich gegenüber der Deflationsthese pessimistisch. Vergleicht die erfassten Burns mit der tatsächlichen Validator-Emission im selben Monat. Ich würde meine Einschätzung überdenken, wenn die Burns die Emission dauerhaft übersteigen.
Keine Finanzberatung. Recherchiert selbst.
Der Tracker von Vana listete vom 28. Sep. bis zum 12. Nov. UTC 8.871 verbrannte VANA auf. Bei der von der Foundation veröffentlichten Schätzung von 440.700 ausgegebenen VANA pro Jahr entsprächen 46 Tage etwa 55.500 VANA an Emission. Damit belaufen sich die erfassten Burns auf etwa 16 % der geschätzten Emission. Die Emissionszahl ist eine Schätzung und keine Zählung der in diesen 46 Tagen geprägten Token.
Apps zahlen für autorisierte Datenabfragen in USDC. Laut der veröffentlichten Aufteilung von Vana fließen 60 % ins Staking, 20 % in Rückkäufe zum Verbrennen und 20 % ins Ökosystem. Gemäß dem veröffentlichten Modell werden sowohl der Staking- als auch der Burn-Anteil zum Kauf von VANA verwendet, aber Staking-Ausschüttungen entfernen keine Token aus dem Umlauf. Das Dashboard erfasst Käufe und Burns getrennt; ich zähle einen Kauf nicht als Burn.
Am 12. Nov. UTC betrug das Spot-Handelsvolumen von Binance VANA/USDT 942.000 USDT gegenüber einem Median von 230.000 USDT vom 5. bis 11. Nov., also etwa das 4,1-Fache. Diese Börsenaktivität misst weder kostenpflichtige Datenabfragen noch finanziert sie den Burn.
Meine Einschätzung: Die Verbindung zu den Gebühren ist greifbar, aber angesichts des beobachteten Burn-Tempos bin ich gegenüber der Deflationsthese pessimistisch. Vergleicht die erfassten Burns mit der tatsächlichen Validator-Emission im selben Monat. Ich würde meine Einschätzung überdenken, wenn die Burns die Emission dauerhaft übersteigen.
Keine Finanzberatung. Recherchiert selbst.
256
·
--
Übersetzung ansehen
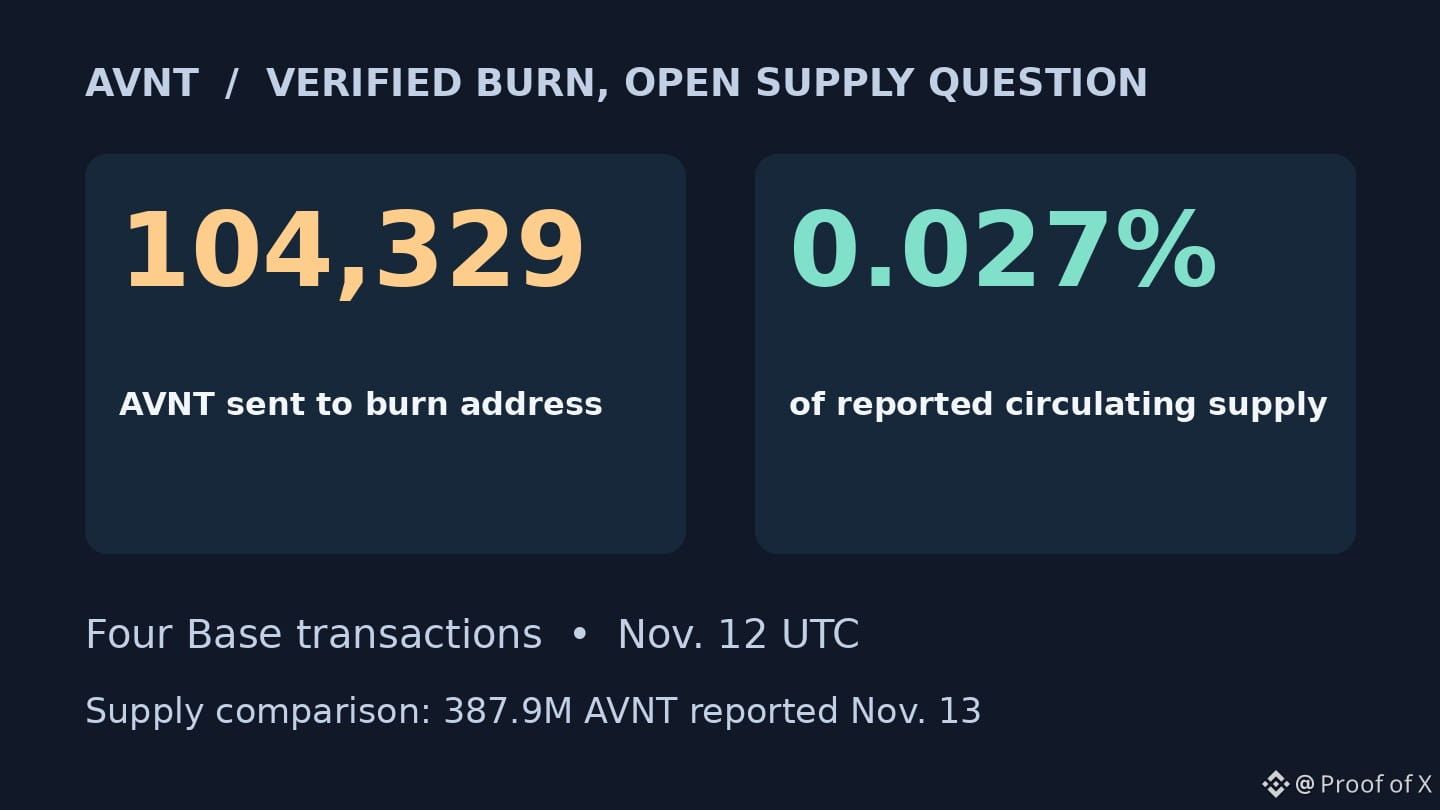
🔥 TL;DR: $AVNT sent 104,329 tokens to a burn address on Nov. 12 UTC, about 0.027% of reported circulating supply. I'm neutral on net supply: the burn is verifiable, but it doesn't establish that the float is shrinking.
Four Base transactions on Nov. 12 UTC sent 104,329 AVNT to the burn address. That is about 0.027% of the 387.9M AVNT reported in circulation on Nov. 13. I verified the token transfers; the ratio uses a reported supply snapshot, not an exact change in circulating supply.
Veranta says it allocates 30% of eligible opening, closing and win fees to AVNT market purchases and sends those tokens to an inaccessible address. That ties actual trading fees to token demand and removes the purchased tokens from spendable supply. It isn't a cash distribution to holders. The transfers verify the burn leg; the funding rule comes from Veranta, and I did not independently trace each fee payment. The roadmap's 50%+ allocation is not the live rate.
My take: Neutral on net supply. The burn mechanism is working, but the next useful number is AVNT sent to the burn address over a full month versus tokens newly entering circulation in that same month. I'd turn more constructive on supply if verified burns consistently exceeded new circulation.
NFA. DYOR.
🔥 TL;DR: $AVNT sent 104,329 tokens to a burn address on Nov. 12 UTC, about 0.027% of reported circulating supply. I'm neutral on net supply: the burn is verifiable, but it doesn't establish that the float is shrinking.
Four Base transactions on Nov. 12 UTC sent 104,329 AVNT to the burn address. That is about 0.027% of the 387.9M AVNT reported in circulation on Nov. 13. I verified the token transfers; the ratio uses a reported supply snapshot, not an exact change in circulating supply.
Veranta says it allocates 30% of eligible opening, closing and win fees to AVNT market purchases and sends those tokens to an inaccessible address. That ties actual trading fees to token demand and removes the purchased tokens from spendable supply. It isn't a cash distribution to holders. The transfers verify the burn leg; the funding rule comes from Veranta, and I did not independently trace each fee payment. The roadmap's 50%+ allocation is not the live rate.
My take: Neutral on net supply. The burn mechanism is working, but the next useful number is AVNT sent to the burn address over a full month versus tokens newly entering circulation in that same month. I'd turn more constructive on supply if verified burns consistently exceeded new circulation.
NFA. DYOR.
Four Base transactions on Nov. 12 UTC sent 104,329 AVNT to the burn address. That is about 0.027% of the 387.9M AVNT reported in circulation on Nov. 13. I verified the token transfers; the ratio uses a reported supply snapshot, not an exact change in circulating supply.
Veranta says it allocates 30% of eligible opening, closing and win fees to AVNT market purchases and sends those tokens to an inaccessible address. That ties actual trading fees to token demand and removes the purchased tokens from spendable supply. It isn't a cash distribution to holders. The transfers verify the burn leg; the funding rule comes from Veranta, and I did not independently trace each fee payment. The roadmap's 50%+ allocation is not the live rate.
My take: Neutral on net supply. The burn mechanism is working, but the next useful number is AVNT sent to the burn address over a full month versus tokens newly entering circulation in that same month. I'd turn more constructive on supply if verified burns consistently exceeded new circulation.
NFA. DYOR.
196
·
--
Übersetzung ansehen
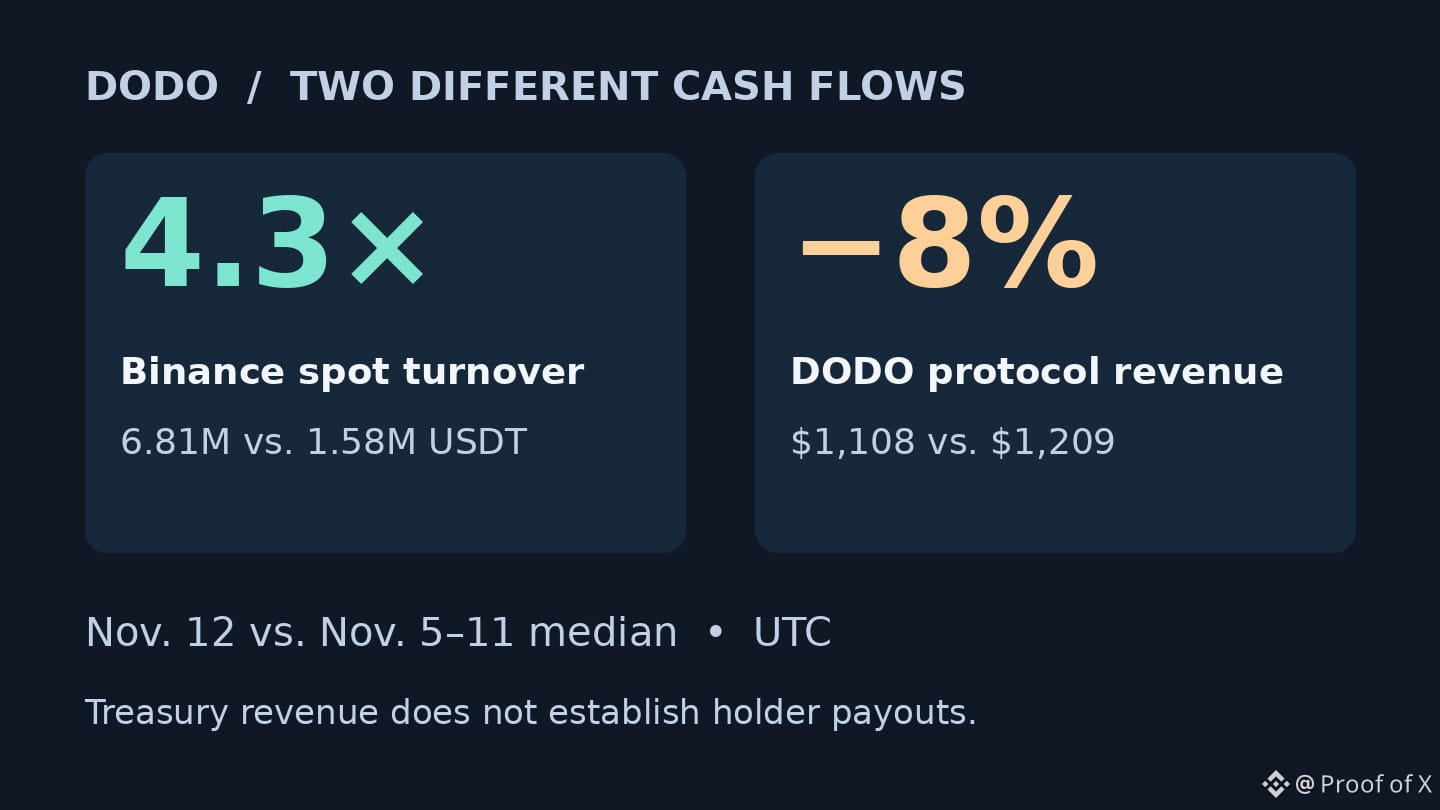
📉 TL;DR: $DODO spot turnover on Binance hit 4.3x its prior seven-day median on Nov. 12 UTC. I'm bearish on the value-capture case: DODO DEX revenue was 8% below its own median that day.
On Nov. 12 UTC, Binance DODO/USDT spot turnover reached 6.81M USDT versus a 1.58M USDT median over Nov. 5–11. On the same dates, tracked DODO protocol revenue was about $1,108 versus a $1,209 median. Each series is compared with its own baseline. This is a one-day divergence, not a trend or a measure of net buying.
The money goes to different places. A Binance trade in the DODO token doesn't pay a DODO pool's swap fee. On the DODO pools covered by the fee data, swappers pay fees; the adapter assigns roughly 80% to liquidity providers and 20% to the protocol treasury. That treasury share is an estimate of protocol revenue. It doesn't show cash distributed to holders or DODO repurchased. The token has governance utility, but I couldn't verify a fresh distribution or buyback tied to the spike.
My take: I'm bearish on using the turnover surge as a reason to revalue DODO. Watch seven-day protocol revenue and any documented treasury-funded purchases or distributions over the same dates. A sustained rise in revenue plus verified value reaching holders would change my view.
NFA. DYOR.
📉 TL;DR: $DODO spot turnover on Binance hit 4.3x its prior seven-day median on Nov. 12 UTC. I'm bearish on the value-capture case: DODO DEX revenue was 8% below its own median that day.
On Nov. 12 UTC, Binance DODO/USDT spot turnover reached 6.81M USDT versus a 1.58M USDT median over Nov. 5–11. On the same dates, tracked DODO protocol revenue was about $1,108 versus a $1,209 median. Each series is compared with its own baseline. This is a one-day divergence, not a trend or a measure of net buying.
The money goes to different places. A Binance trade in the DODO token doesn't pay a DODO pool's swap fee. On the DODO pools covered by the fee data, swappers pay fees; the adapter assigns roughly 80% to liquidity providers and 20% to the protocol treasury. That treasury share is an estimate of protocol revenue. It doesn't show cash distributed to holders or DODO repurchased. The token has governance utility, but I couldn't verify a fresh distribution or buyback tied to the spike.
My take: I'm bearish on using the turnover surge as a reason to revalue DODO. Watch seven-day protocol revenue and any documented treasury-funded purchases or distributions over the same dates. A sustained rise in revenue plus verified value reaching holders would change my view.
NFA. DYOR.
On Nov. 12 UTC, Binance DODO/USDT spot turnover reached 6.81M USDT versus a 1.58M USDT median over Nov. 5–11. On the same dates, tracked DODO protocol revenue was about $1,108 versus a $1,209 median. Each series is compared with its own baseline. This is a one-day divergence, not a trend or a measure of net buying.
The money goes to different places. A Binance trade in the DODO token doesn't pay a DODO pool's swap fee. On the DODO pools covered by the fee data, swappers pay fees; the adapter assigns roughly 80% to liquidity providers and 20% to the protocol treasury. That treasury share is an estimate of protocol revenue. It doesn't show cash distributed to holders or DODO repurchased. The token has governance utility, but I couldn't verify a fresh distribution or buyback tied to the spike.
My take: I'm bearish on using the turnover surge as a reason to revalue DODO. Watch seven-day protocol revenue and any documented treasury-funded purchases or distributions over the same dates. A sustained rise in revenue plus verified value reaching holders would change my view.
NFA. DYOR.
184
·
--
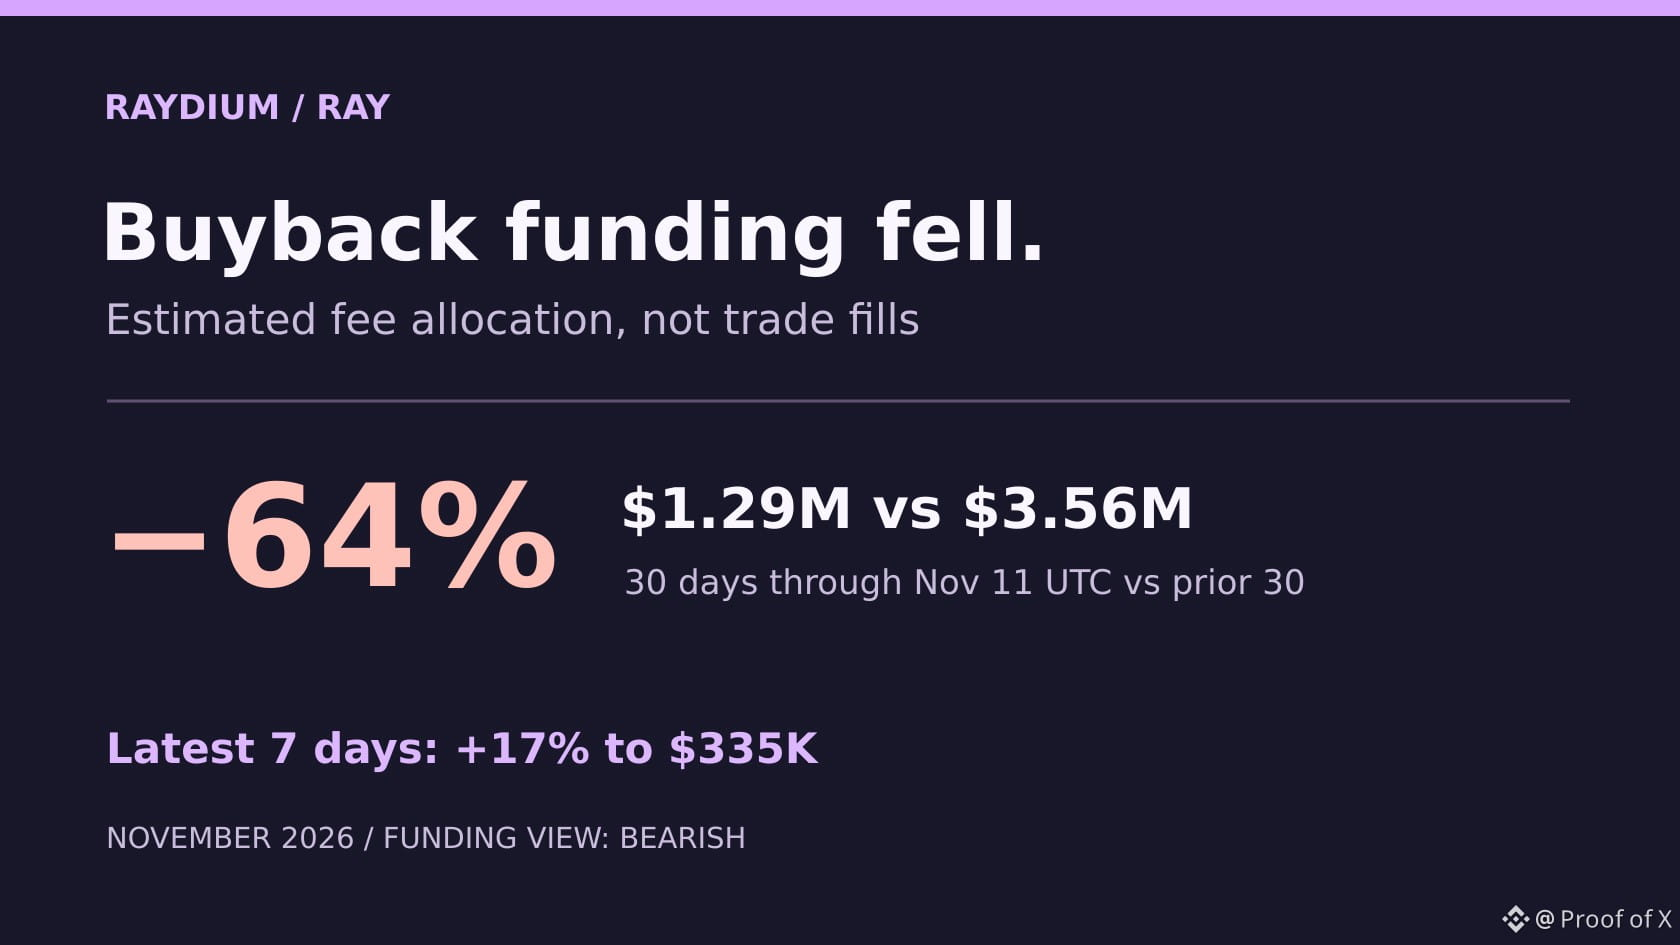
📉 TL;DR: Die geschätzte Finanzierung der $RAY -Rückkäufe sank in den 30 Tagen bis zum 11. Nov. UTC um 64 % auf 1,29 Mio. $, gegenüber 3,56 Mio. $ in den vorangegangenen 30 Tagen. Ich bin hinsichtlich der durch Gebühren finanzierten Unterstützung pessimistisch: Der jüngste wöchentliche Aufschwung fällt im Verhältnis zu dieser Lücke gering aus.
Die beiden Vergleichszeiträume sind der 13. Okt. bis 11. Nov. und der 13. Sep. bis 12. Okt. UTC. Im jüngsten Zeitraum stieg die Finanzierung vom 29. Okt. bis 4. Nov. mit 286.000 $ auf 335.000 $ vom 5. bis 11. Nov., ein Anstieg um 17 %.
Trader zahlen Gebühren auf Swaps, und Raydium verwendet 12 % der AMM-Swap-Gebühren für RAY-Rückkäufe. Den Großteil der Gebühren erhalten die Liquiditätsanbieter. Die Datenreihe des Trackers basiert auf den für Rückkäufe vorgesehenen Gebühren. Sie belegt weder den Zeitpunkt noch das Volumen tatsächlich ausgeführter Käufe und entspricht auch nicht der Gesamtmenge verbrannter Token. Andere Mittel oder frühere Guthaben könnten Käufe vorübergehend aufrechterhalten, doch ihre Verwendung in diesen Zeiträumen wurde nicht verifiziert.
Meine Einschätzung: Verfolgt die Gebührenzuweisungen und unabhängig verifizierte Ausführungen der Käufe über die entsprechenden Wallets in denselben 30-Tage-Zeiträumen. Eine Erholung in Richtung 3,56 Mio. $ bei entsprechender Ausführung wäre für mich ein Grund, meine pessimistische Einschätzung zur Unterstützung durch Rückkäufe zu überdenken.
Keine Finanzberatung. Informiert euch selbst.
📉 TL;DR: Die geschätzte Finanzierung der $RAY -Rückkäufe sank in den 30 Tagen bis zum 11. Nov. UTC um 64 % auf 1,29 Mio. $, gegenüber 3,56 Mio. $ in den vorangegangenen 30 Tagen. Ich bin hinsichtlich der durch Gebühren finanzierten Unterstützung pessimistisch: Der jüngste wöchentliche Aufschwung fällt im Verhältnis zu dieser Lücke gering aus.
Die beiden Vergleichszeiträume sind der 13. Okt. bis 11. Nov. und der 13. Sep. bis 12. Okt. UTC. Im jüngsten Zeitraum stieg die Finanzierung vom 29. Okt. bis 4. Nov. mit 286.000 $ auf 335.000 $ vom 5. bis 11. Nov., ein Anstieg um 17 %.
Trader zahlen Gebühren auf Swaps, und Raydium verwendet 12 % der AMM-Swap-Gebühren für RAY-Rückkäufe. Den Großteil der Gebühren erhalten die Liquiditätsanbieter. Die Datenreihe des Trackers basiert auf den für Rückkäufe vorgesehenen Gebühren. Sie belegt weder den Zeitpunkt noch das Volumen tatsächlich ausgeführter Käufe und entspricht auch nicht der Gesamtmenge verbrannter Token. Andere Mittel oder frühere Guthaben könnten Käufe vorübergehend aufrechterhalten, doch ihre Verwendung in diesen Zeiträumen wurde nicht verifiziert.
Meine Einschätzung: Verfolgt die Gebührenzuweisungen und unabhängig verifizierte Ausführungen der Käufe über die entsprechenden Wallets in denselben 30-Tage-Zeiträumen. Eine Erholung in Richtung 3,56 Mio. $ bei entsprechender Ausführung wäre für mich ein Grund, meine pessimistische Einschätzung zur Unterstützung durch Rückkäufe zu überdenken.
Keine Finanzberatung. Informiert euch selbst.
Die beiden Vergleichszeiträume sind der 13. Okt. bis 11. Nov. und der 13. Sep. bis 12. Okt. UTC. Im jüngsten Zeitraum stieg die Finanzierung vom 29. Okt. bis 4. Nov. mit 286.000 $ auf 335.000 $ vom 5. bis 11. Nov., ein Anstieg um 17 %.
Trader zahlen Gebühren auf Swaps, und Raydium verwendet 12 % der AMM-Swap-Gebühren für RAY-Rückkäufe. Den Großteil der Gebühren erhalten die Liquiditätsanbieter. Die Datenreihe des Trackers basiert auf den für Rückkäufe vorgesehenen Gebühren. Sie belegt weder den Zeitpunkt noch das Volumen tatsächlich ausgeführter Käufe und entspricht auch nicht der Gesamtmenge verbrannter Token. Andere Mittel oder frühere Guthaben könnten Käufe vorübergehend aufrechterhalten, doch ihre Verwendung in diesen Zeiträumen wurde nicht verifiziert.
Meine Einschätzung: Verfolgt die Gebührenzuweisungen und unabhängig verifizierte Ausführungen der Käufe über die entsprechenden Wallets in denselben 30-Tage-Zeiträumen. Eine Erholung in Richtung 3,56 Mio. $ bei entsprechender Ausführung wäre für mich ein Grund, meine pessimistische Einschätzung zur Unterstützung durch Rückkäufe zu überdenken.
Keine Finanzberatung. Informiert euch selbst.
1
322
·
--
Übersetzung ansehen
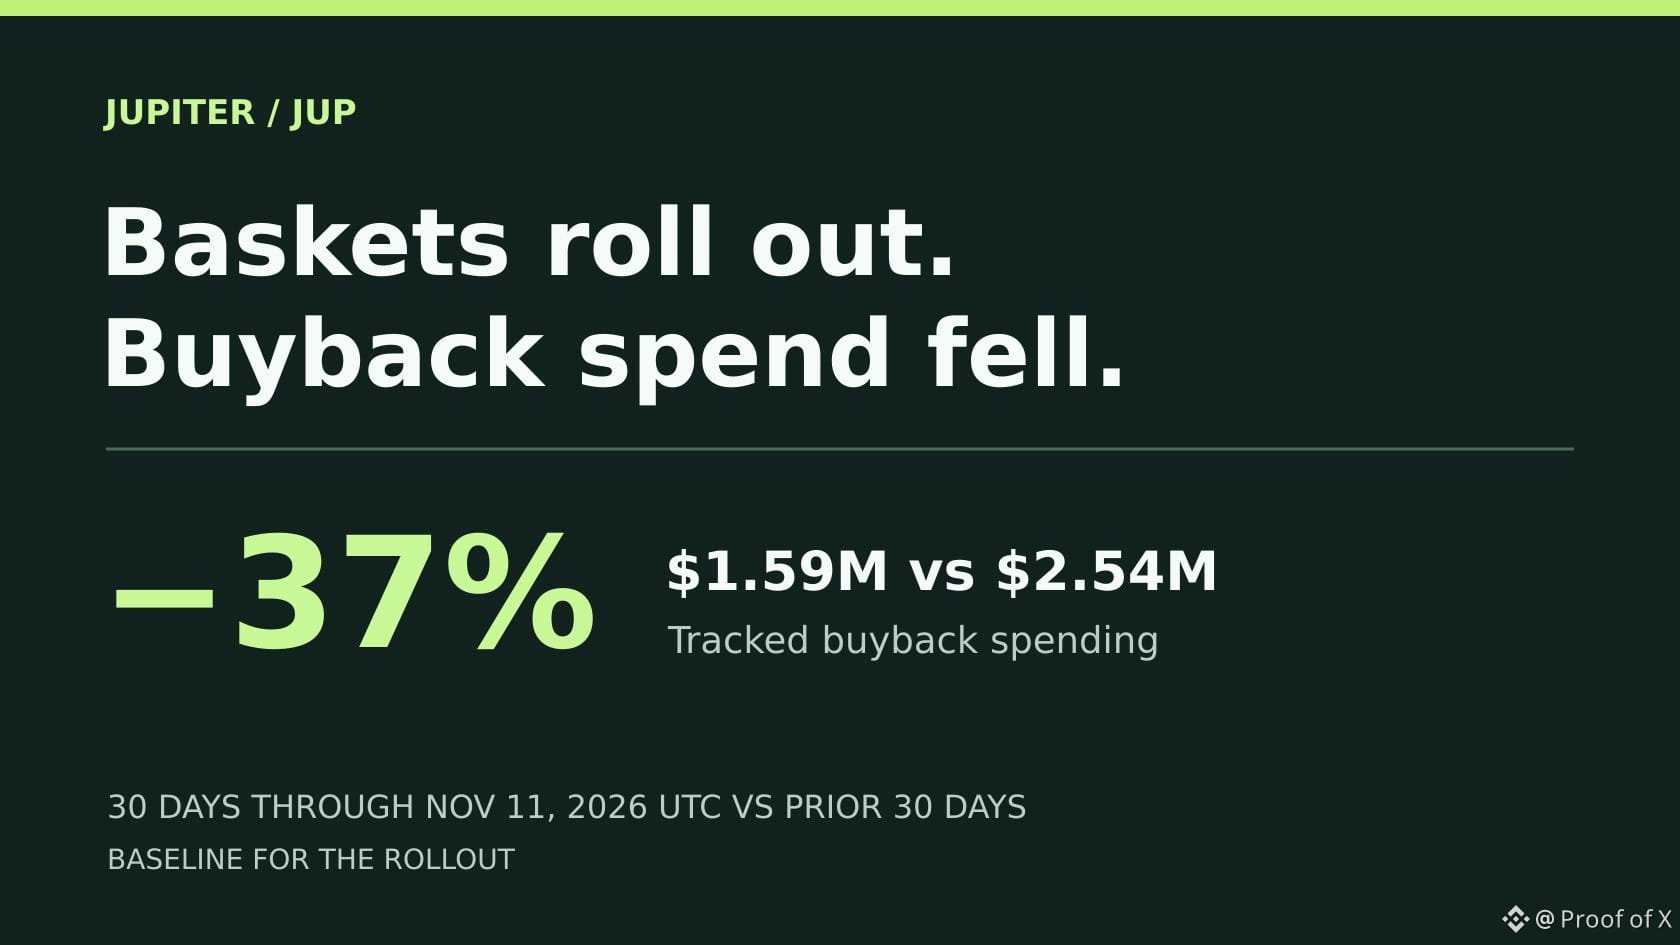
📉 TL;DR: I'm bearish on $JUP's buyback momentum. Tracked spending fell 37% to $1.59M over 30 days, and Baskets has yet to show it can generate enough fees to close the $950K gap.
Tracked JUP buybacks totaled $1.59M in Oct. 13–Nov. 11 UTC, down from $2.54M in the prior 30 days. The tracker may lag, especially in the latest days. Baskets rolled out near the end of the window, so this is the baseline for evaluating its impact.
Baskets let users buy several assets with one SOL or USDC deposit. Jupiter routes trades on deposit, rebalance and exit. Crypto 6 and 4USD+ both displayed a 0% basket fee when checked. What matters for holders is how much revenue Jupiter retains from those trades and whether it reaches the buyback program.
The existing program uses 50% of tracked revenue from products including swaps, limit orders and perps to buy JUP. Baskets' contribution has yet to be broken out.
My take: I'd value Baskets as a new way to bring trades to Jupiter and leave any incremental JUP demand out of the thesis for now. Watch retained Baskets fees and executed buybacks over matched 30-day windows. I'd reassess the bearish view on buyback momentum if tracked spending recovers toward $2.54M with a measurable contribution from Baskets.
NFA. DYOR.
📉 TL;DR: I'm bearish on $JUP 's buyback momentum. Tracked spending fell 37% to $1.59M over 30 days, and Baskets has yet to show it can generate enough fees to close the $950K gap.
Tracked JUP buybacks totaled $1.59M in Oct. 13–Nov. 11 UTC, down from $2.54M in the prior 30 days. The tracker may lag, especially in the latest days. Baskets rolled out near the end of the window, so this is the baseline for evaluating its impact.
Baskets let users buy several assets with one SOL or USDC deposit. Jupiter routes trades on deposit, rebalance and exit. Crypto 6 and 4USD+ both displayed a 0% basket fee when checked. What matters for holders is how much revenue Jupiter retains from those trades and whether it reaches the buyback program.
The existing program uses 50% of tracked revenue from products including swaps, limit orders and perps to buy JUP. Baskets' contribution has yet to be broken out.
My take: I'd value Baskets as a new way to bring trades to Jupiter and leave any incremental JUP demand out of the thesis for now. Watch retained Baskets fees and executed buybacks over matched 30-day windows. I'd reassess the bearish view on buyback momentum if tracked spending recovers toward $2.54M with a measurable contribution from Baskets.
NFA. DYOR.
Tracked JUP buybacks totaled $1.59M in Oct. 13–Nov. 11 UTC, down from $2.54M in the prior 30 days. The tracker may lag, especially in the latest days. Baskets rolled out near the end of the window, so this is the baseline for evaluating its impact.
Baskets let users buy several assets with one SOL or USDC deposit. Jupiter routes trades on deposit, rebalance and exit. Crypto 6 and 4USD+ both displayed a 0% basket fee when checked. What matters for holders is how much revenue Jupiter retains from those trades and whether it reaches the buyback program.
The existing program uses 50% of tracked revenue from products including swaps, limit orders and perps to buy JUP. Baskets' contribution has yet to be broken out.
My take: I'd value Baskets as a new way to bring trades to Jupiter and leave any incremental JUP demand out of the thesis for now. Watch retained Baskets fees and executed buybacks over matched 30-day windows. I'd reassess the bearish view on buyback momentum if tracked spending recovers toward $2.54M with a measurable contribution from Baskets.
NFA. DYOR.
175
·
--
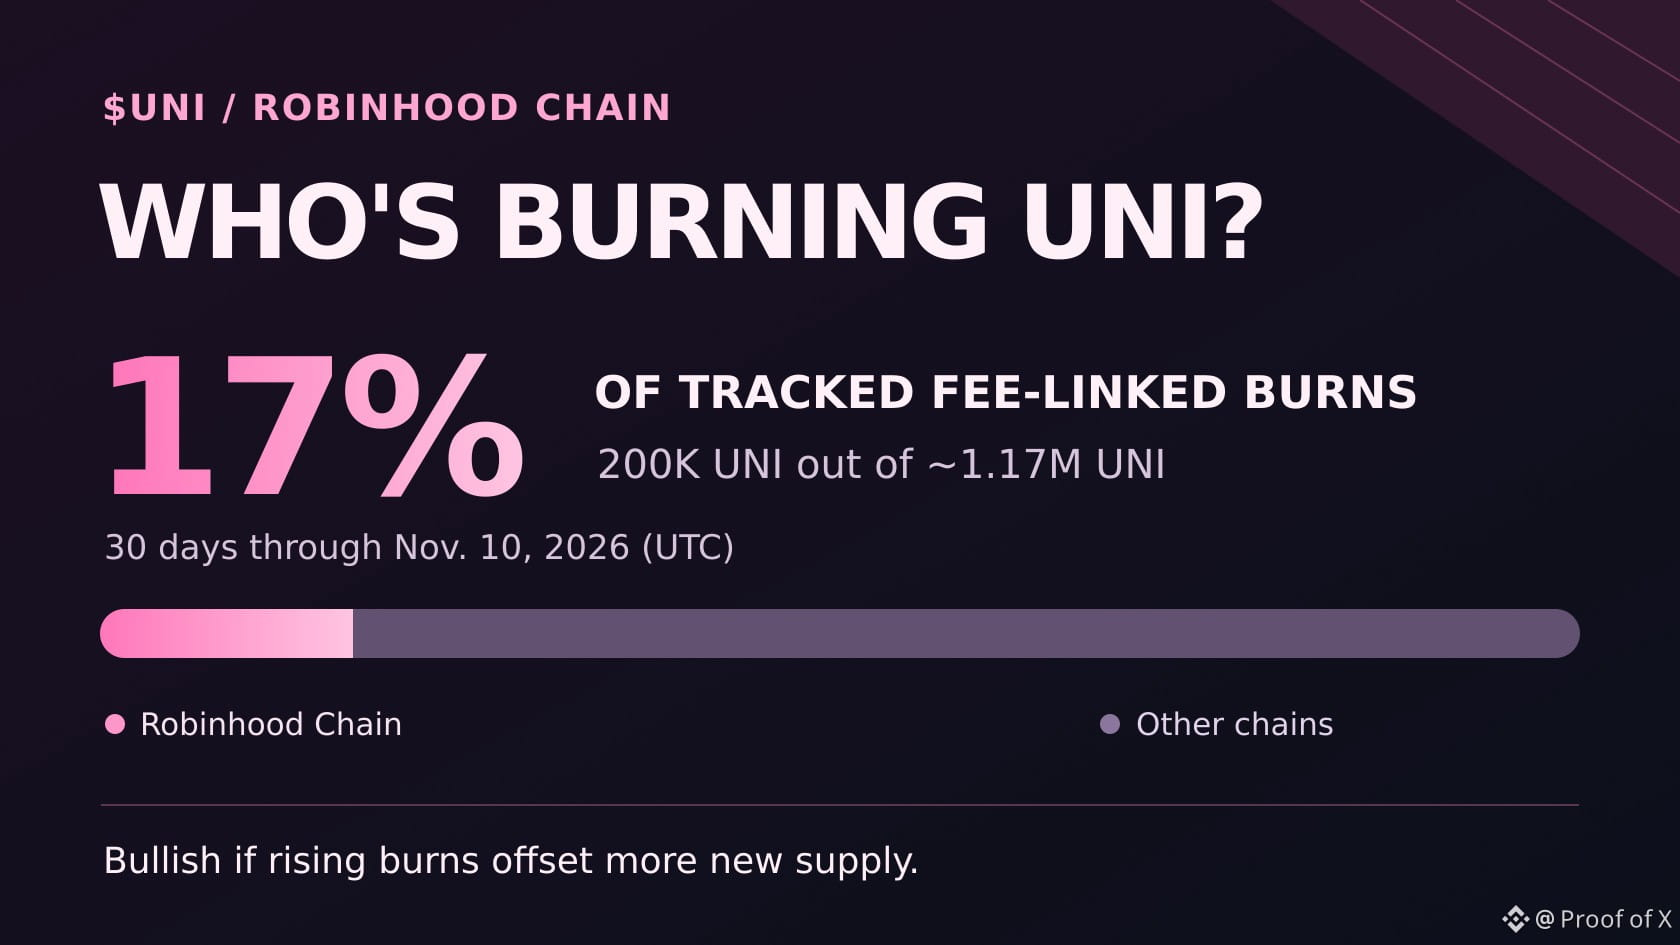
🔥 TL;DR: Robinhood Chain war für etwa 17 % der erfassten $UNI fee-verknüpften Burns in den 30 Tagen bis zum 10. Nov. UTC verantwortlich: 200.000 von 1,17 Mio. UNI. Heute bin ich neutral, würde aber bullisch werden, wenn das Wachstum die Gesamtzahl der Burns genug erhöht, um das größere neue zirkulierende Angebot auszugleichen.
Robinhood Chain verbrannte in den letzten sieben Tagen durchschnittlich etwa 6,86.000 UNI pro Tag, gegenüber 6,61.000 in den vorangegangenen 23 Tagen. Das entspricht einem Anstieg von etwa 3,8 % und reicht nicht aus, um von einer anhaltenden Beschleunigung zu sprechen.
Berechtigte Swaps generieren Protokollgebühren, und ein Dritter kann seine eigenen UNI verbrennen, um die angesammelten Gebühren zu beanspruchen. Dadurch verringert sich das verfügbare Angebot; es bedeutet nicht, dass die UNI an diesem Tag gekauft wurden.
Wenn Robinhood Chain seine 30-Tage-Burns auf 400.000 UNI verdoppeln würde und die anderen Chains unverändert blieben, würden die Gesamt-Burns von etwa 1,17 Mio. auf 1,37 Mio. UNI steigen, also um etwa 17 %. Wenn andere Chains 200.000 weniger verbrennen würden, bliebe die Gesamtsumme unverändert. Das sind Szenarien, keine Prognosen. Der frühere einmalige Treasury-Burn ist nicht berücksichtigt.
Meine Einschätzung: Ich würde aufeinanderfolgende 30-Tage-Zeiträume vergleichen – Robinhoods gebührengebundene Burns, die gesamten gebührengebundenen Burns und den Anteil des neu in Umlauf gebrachten UNI, den diese Burns ausgleichen. Ich würde bullisch werden, wenn Robinhood weiterhin mehr beiträgt, die Gesamt-Burns steigen und der Ausgleich besser wird.
Keine Finanzberatung. Recherchiere selbst.
🔥 TL;DR: Robinhood Chain war für etwa 17 % der erfassten $UNI fee-verknüpften Burns in den 30 Tagen bis zum 10. Nov. UTC verantwortlich: 200.000 von 1,17 Mio. UNI. Heute bin ich neutral, würde aber bullisch werden, wenn das Wachstum die Gesamtzahl der Burns genug erhöht, um das größere neue zirkulierende Angebot auszugleichen.
Robinhood Chain verbrannte in den letzten sieben Tagen durchschnittlich etwa 6,86.000 UNI pro Tag, gegenüber 6,61.000 in den vorangegangenen 23 Tagen. Das entspricht einem Anstieg von etwa 3,8 % und reicht nicht aus, um von einer anhaltenden Beschleunigung zu sprechen.
Berechtigte Swaps generieren Protokollgebühren, und ein Dritter kann seine eigenen UNI verbrennen, um die angesammelten Gebühren zu beanspruchen. Dadurch verringert sich das verfügbare Angebot; es bedeutet nicht, dass die UNI an diesem Tag gekauft wurden.
Wenn Robinhood Chain seine 30-Tage-Burns auf 400.000 UNI verdoppeln würde und die anderen Chains unverändert blieben, würden die Gesamt-Burns von etwa 1,17 Mio. auf 1,37 Mio. UNI steigen, also um etwa 17 %. Wenn andere Chains 200.000 weniger verbrennen würden, bliebe die Gesamtsumme unverändert. Das sind Szenarien, keine Prognosen. Der frühere einmalige Treasury-Burn ist nicht berücksichtigt.
Meine Einschätzung: Ich würde aufeinanderfolgende 30-Tage-Zeiträume vergleichen – Robinhoods gebührengebundene Burns, die gesamten gebührengebundenen Burns und den Anteil des neu in Umlauf gebrachten UNI, den diese Burns ausgleichen. Ich würde bullisch werden, wenn Robinhood weiterhin mehr beiträgt, die Gesamt-Burns steigen und der Ausgleich besser wird.
Keine Finanzberatung. Recherchiere selbst.
Robinhood Chain verbrannte in den letzten sieben Tagen durchschnittlich etwa 6,86.000 UNI pro Tag, gegenüber 6,61.000 in den vorangegangenen 23 Tagen. Das entspricht einem Anstieg von etwa 3,8 % und reicht nicht aus, um von einer anhaltenden Beschleunigung zu sprechen.
Berechtigte Swaps generieren Protokollgebühren, und ein Dritter kann seine eigenen UNI verbrennen, um die angesammelten Gebühren zu beanspruchen. Dadurch verringert sich das verfügbare Angebot; es bedeutet nicht, dass die UNI an diesem Tag gekauft wurden.
Wenn Robinhood Chain seine 30-Tage-Burns auf 400.000 UNI verdoppeln würde und die anderen Chains unverändert blieben, würden die Gesamt-Burns von etwa 1,17 Mio. auf 1,37 Mio. UNI steigen, also um etwa 17 %. Wenn andere Chains 200.000 weniger verbrennen würden, bliebe die Gesamtsumme unverändert. Das sind Szenarien, keine Prognosen. Der frühere einmalige Treasury-Burn ist nicht berücksichtigt.
Meine Einschätzung: Ich würde aufeinanderfolgende 30-Tage-Zeiträume vergleichen – Robinhoods gebührengebundene Burns, die gesamten gebührengebundenen Burns und den Anteil des neu in Umlauf gebrachten UNI, den diese Burns ausgleichen. Ich würde bullisch werden, wenn Robinhood weiterhin mehr beiträgt, die Gesamt-Burns steigen und der Ausgleich besser wird.
Keine Finanzberatung. Recherchiere selbst.
292
·
--
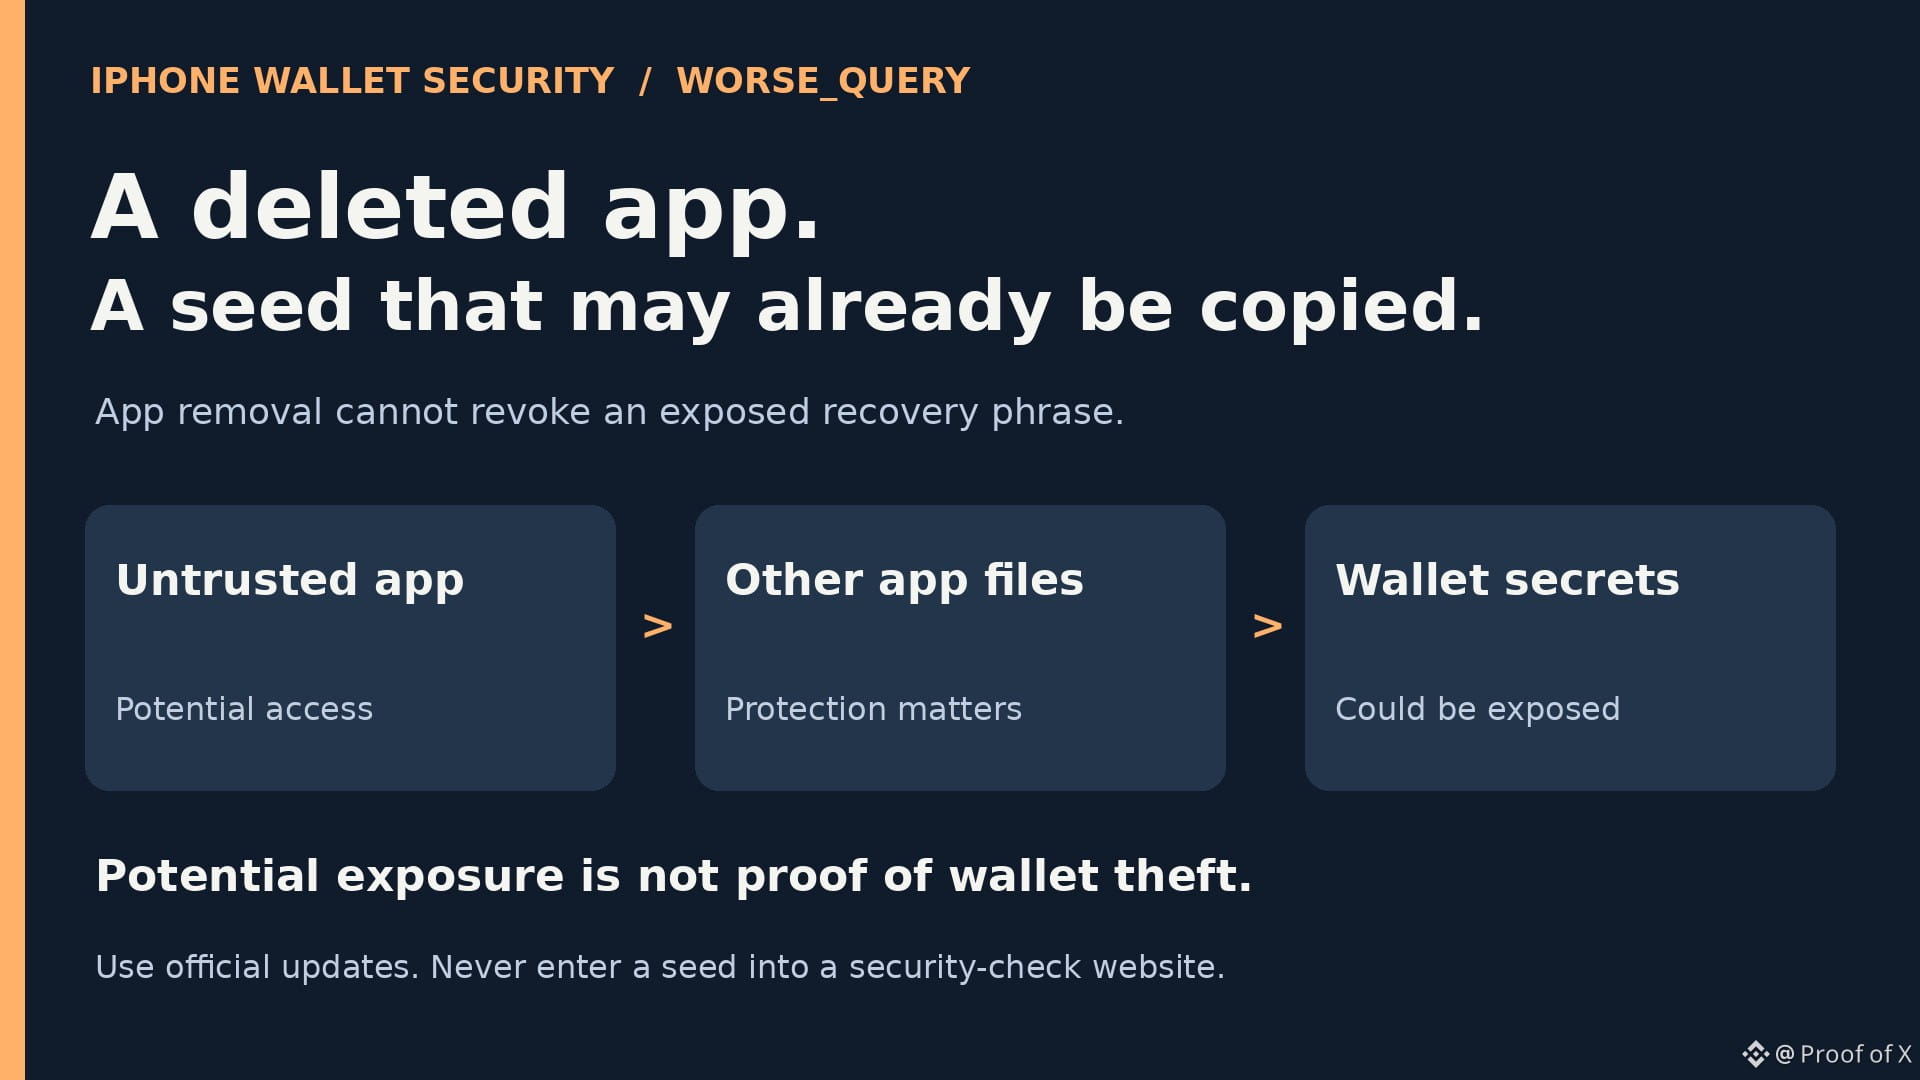
🚨 Kurzfassung: Eine nicht vertrauenswürdige iPhone-App könnte die Geheimnisse deiner $BTC -Wallet gefährden. Binances worse_query-Warnung gibt Anlass zu ernsthafter Sorge um die sichere Verwahrung: Das Löschen einer App kann eine bereits kopierte Seed-Phrase nicht ungeschehen machen.
Binances Warnung vom 10. November betrifft eine iOS-Sandbox-Umgehung, durch die schädliche Apps die lokalen Dateien anderer Apps auslesen können. Die Warnung betrifft nicht nur Binance: Entscheidend ist, wie deine Wallet sensible Daten auf dem Gerät speichert.
In der Warnung werden iOS 26.7.1, 27.0.1 und 27.2 genannt. Das sind auch die getesteten Versionen, die ein auf dieser Technik basierendes Tool aufführt; die zugrunde liegende Forschung beschreibt einen größeren Bereich. Es wäre ein Fehler, alle anderen Versionen als sicher anzusehen.
Das beweist nicht, dass jede Wallet betroffen ist oder dass Gelder gestohlen wurden. Der Zugriff auf App-Dateien hebelt nicht automatisch die Verschlüsselung aus und legt auch nicht jeden privaten Schlüssel offen. Das Risiko hängt davon ab, welche Daten gespeichert werden und wie sie geschützt sind.
Entferne Apps aus nicht vertrauenswürdigen Quellen und aktualisiere iOS und Apps über offizielle Kanäle. Apples Sicherheitsinformationen vom 9. November bestätigen eine Behebung von worse_query nicht ausdrücklich. Besteht der Verdacht auf eine Kompromittierung, empfiehlt Binance, eine neue Wallet auf einem sauberen Gerät zu erstellen, das Guthaben auf diese Wallet zu übertragen und aktive Anmeldesitzungen zurückzusetzen.
Meine Einschätzung: Konzentriere dich darauf, wer die Schlüssel kontrolliert, und nicht nur auf die App-Liste des Smartphones. Eine Änderung des Wallet-Passworts oder das Löschen der App macht eine offengelegte Wiederherstellungsphrase nicht ungültig. Gib diese Phrase niemals auf einer vermeintlichen Sicherheitsprüfungs-Website ein.
Keine Finanzberatung. Recherchiere selbst.
🚨 Kurzfassung: Eine nicht vertrauenswürdige iPhone-App könnte die Geheimnisse deiner $BTC -Wallet gefährden. Binances worse_query-Warnung gibt Anlass zu ernsthafter Sorge um die sichere Verwahrung: Das Löschen einer App kann eine bereits kopierte Seed-Phrase nicht ungeschehen machen.
Binances Warnung vom 10. November betrifft eine iOS-Sandbox-Umgehung, durch die schädliche Apps die lokalen Dateien anderer Apps auslesen können. Die Warnung betrifft nicht nur Binance: Entscheidend ist, wie deine Wallet sensible Daten auf dem Gerät speichert.
In der Warnung werden iOS 26.7.1, 27.0.1 und 27.2 genannt. Das sind auch die getesteten Versionen, die ein auf dieser Technik basierendes Tool aufführt; die zugrunde liegende Forschung beschreibt einen größeren Bereich. Es wäre ein Fehler, alle anderen Versionen als sicher anzusehen.
Das beweist nicht, dass jede Wallet betroffen ist oder dass Gelder gestohlen wurden. Der Zugriff auf App-Dateien hebelt nicht automatisch die Verschlüsselung aus und legt auch nicht jeden privaten Schlüssel offen. Das Risiko hängt davon ab, welche Daten gespeichert werden und wie sie geschützt sind.
Entferne Apps aus nicht vertrauenswürdigen Quellen und aktualisiere iOS und Apps über offizielle Kanäle. Apples Sicherheitsinformationen vom 9. November bestätigen eine Behebung von worse_query nicht ausdrücklich. Besteht der Verdacht auf eine Kompromittierung, empfiehlt Binance, eine neue Wallet auf einem sauberen Gerät zu erstellen, das Guthaben auf diese Wallet zu übertragen und aktive Anmeldesitzungen zurückzusetzen.
Meine Einschätzung: Konzentriere dich darauf, wer die Schlüssel kontrolliert, und nicht nur auf die App-Liste des Smartphones. Eine Änderung des Wallet-Passworts oder das Löschen der App macht eine offengelegte Wiederherstellungsphrase nicht ungültig. Gib diese Phrase niemals auf einer vermeintlichen Sicherheitsprüfungs-Website ein.
Keine Finanzberatung. Recherchiere selbst.
Binances Warnung vom 10. November betrifft eine iOS-Sandbox-Umgehung, durch die schädliche Apps die lokalen Dateien anderer Apps auslesen können. Die Warnung betrifft nicht nur Binance: Entscheidend ist, wie deine Wallet sensible Daten auf dem Gerät speichert.
In der Warnung werden iOS 26.7.1, 27.0.1 und 27.2 genannt. Das sind auch die getesteten Versionen, die ein auf dieser Technik basierendes Tool aufführt; die zugrunde liegende Forschung beschreibt einen größeren Bereich. Es wäre ein Fehler, alle anderen Versionen als sicher anzusehen.
Das beweist nicht, dass jede Wallet betroffen ist oder dass Gelder gestohlen wurden. Der Zugriff auf App-Dateien hebelt nicht automatisch die Verschlüsselung aus und legt auch nicht jeden privaten Schlüssel offen. Das Risiko hängt davon ab, welche Daten gespeichert werden und wie sie geschützt sind.
Entferne Apps aus nicht vertrauenswürdigen Quellen und aktualisiere iOS und Apps über offizielle Kanäle. Apples Sicherheitsinformationen vom 9. November bestätigen eine Behebung von worse_query nicht ausdrücklich. Besteht der Verdacht auf eine Kompromittierung, empfiehlt Binance, eine neue Wallet auf einem sauberen Gerät zu erstellen, das Guthaben auf diese Wallet zu übertragen und aktive Anmeldesitzungen zurückzusetzen.
Meine Einschätzung: Konzentriere dich darauf, wer die Schlüssel kontrolliert, und nicht nur auf die App-Liste des Smartphones. Eine Änderung des Wallet-Passworts oder das Löschen der App macht eine offengelegte Wiederherstellungsphrase nicht ungültig. Gib diese Phrase niemals auf einer vermeintlichen Sicherheitsprüfungs-Website ein.
Keine Finanzberatung. Recherchiere selbst.
193
·
--
Übersetzung ansehen
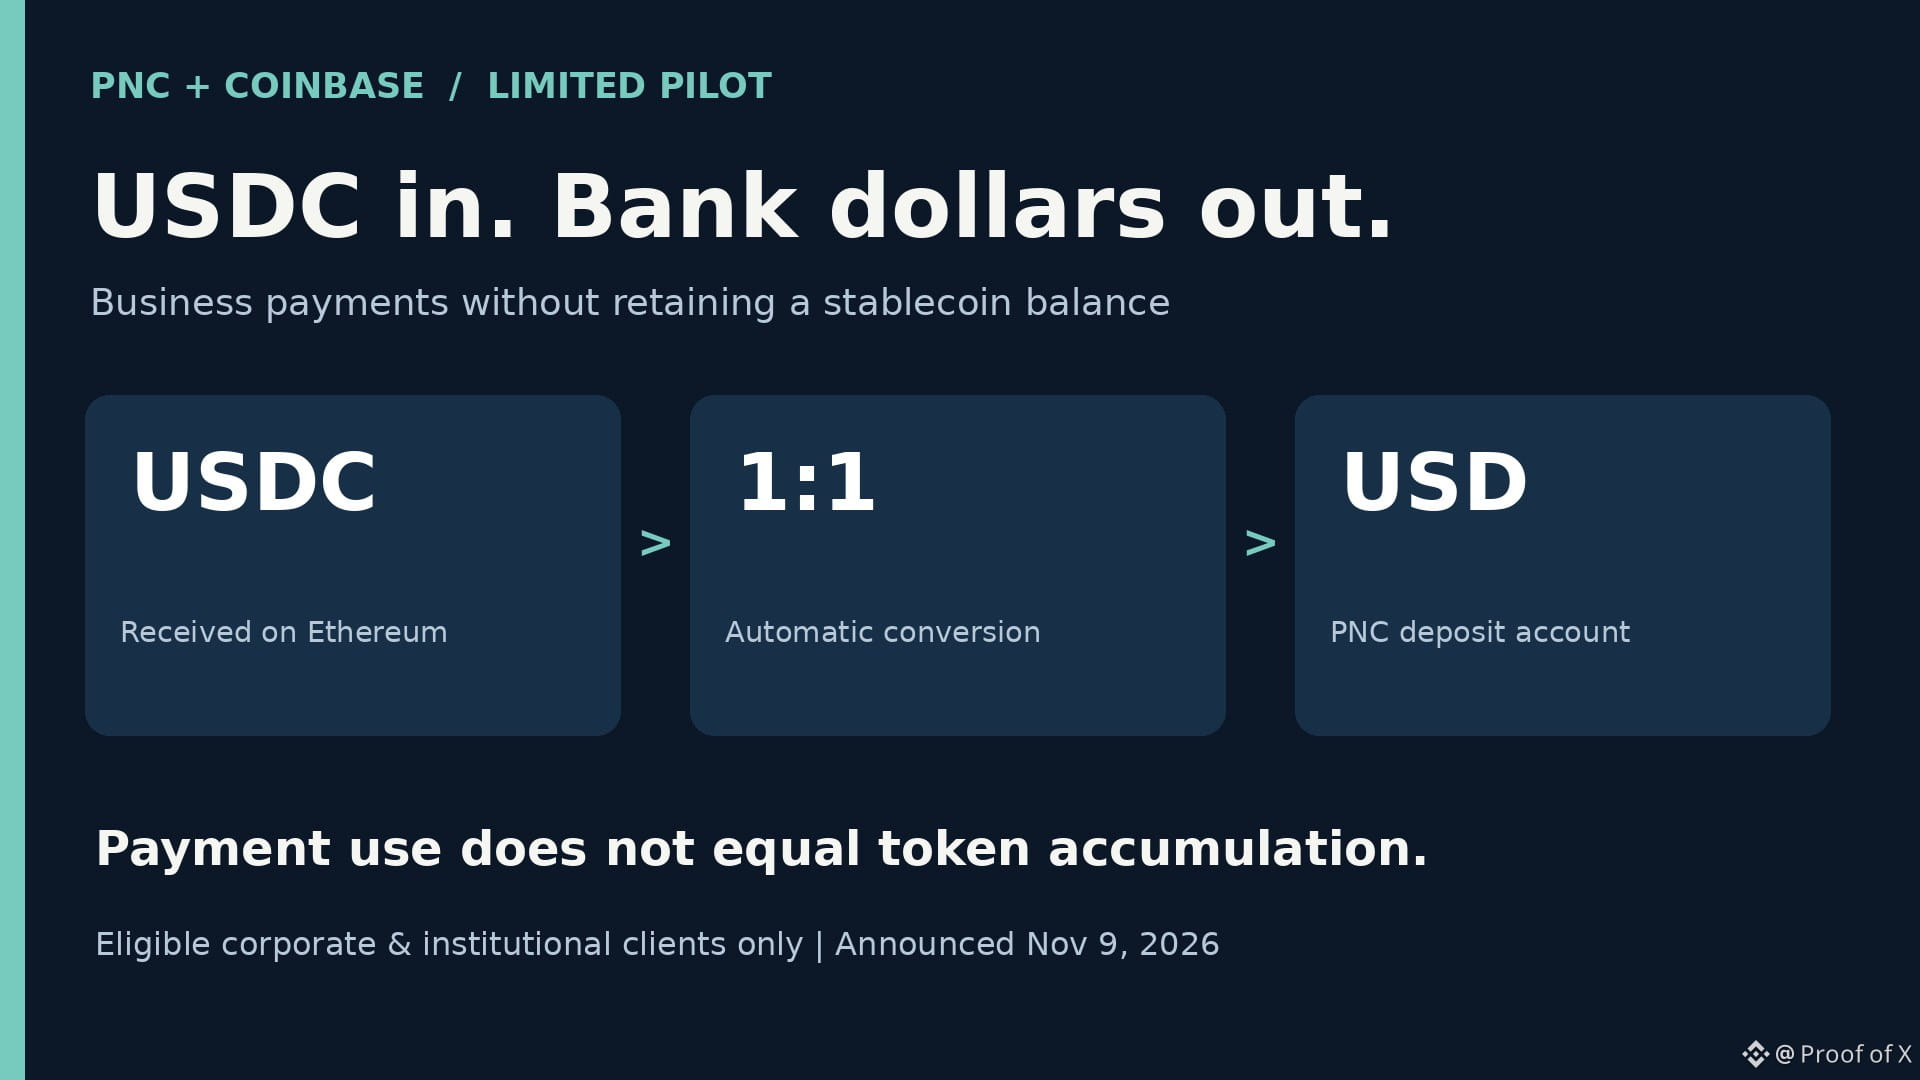
🔥 TL;DR: $USDC in, bank dollars out. PNC's new limited pilot is bullish for stablecoin utility: eligible corporate clients can accept USDC without retaining it on their balance sheet.
PNC's Corporate & Institutional Banking business already provides banking and treasury management to companies. Its November 9 launch connects those services with Coinbase's payment infrastructure: incoming USDC on Ethereum is automatically converted 1-to-1 into dollars in a designated PNC deposit account.
For a business paid by a stablecoin-using customer, that joins two distinct jobs—receiving an onchain payment and getting usable bank cash. The recipient gets dollars rather than an ongoing USDC position. That is the useful change, beyond another bank partnership headline.
The service is initially a limited pilot for eligible clients. Neither announcement quantifies processed payments or establishes new USDC issuance. Payment adoption does not automatically mean businesses accumulate stablecoins, and no ETH purchase flow is established here.
My take: This is progress for stablecoins as payment rails. Judge the opportunity by whether the route becomes useful in everyday treasury operations, while keeping payment turnover distinct from token supply or investment demand.
NFA. DYOR.
🔥 TL;DR: $USDC in, bank dollars out. PNC's new limited pilot is bullish for stablecoin utility: eligible corporate clients can accept USDC without retaining it on their balance sheet.
PNC's Corporate & Institutional Banking business already provides banking and treasury management to companies. Its November 9 launch connects those services with Coinbase's payment infrastructure: incoming USDC on Ethereum is automatically converted 1-to-1 into dollars in a designated PNC deposit account.
For a business paid by a stablecoin-using customer, that joins two distinct jobs—receiving an onchain payment and getting usable bank cash. The recipient gets dollars rather than an ongoing USDC position. That is the useful change, beyond another bank partnership headline.
The service is initially a limited pilot for eligible clients. Neither announcement quantifies processed payments or establishes new USDC issuance. Payment adoption does not automatically mean businesses accumulate stablecoins, and no ETH purchase flow is established here.
My take: This is progress for stablecoins as payment rails. Judge the opportunity by whether the route becomes useful in everyday treasury operations, while keeping payment turnover distinct from token supply or investment demand.
NFA. DYOR.
PNC's Corporate & Institutional Banking business already provides banking and treasury management to companies. Its November 9 launch connects those services with Coinbase's payment infrastructure: incoming USDC on Ethereum is automatically converted 1-to-1 into dollars in a designated PNC deposit account.
For a business paid by a stablecoin-using customer, that joins two distinct jobs—receiving an onchain payment and getting usable bank cash. The recipient gets dollars rather than an ongoing USDC position. That is the useful change, beyond another bank partnership headline.
The service is initially a limited pilot for eligible clients. Neither announcement quantifies processed payments or establishes new USDC issuance. Payment adoption does not automatically mean businesses accumulate stablecoins, and no ETH purchase flow is established here.
My take: This is progress for stablecoins as payment rails. Judge the opportunity by whether the route becomes useful in everyday treasury operations, while keeping payment turnover distinct from token supply or investment demand.
NFA. DYOR.
71
·
--
🐻 TL;DR: MARA verkaufte nach Quartalsende 13,597 $BTC —entsprechend 40 % ihrer Bestände vom 30. September. Das ist schlecht für das Corporate-HODL-Narrativ, doch mit dem Geld wurden auch Bitcoin-besicherte Schulden in Höhe von 750 Mio. $ getilgt.
MARA ist ein börsennotierter Bitcoin-Miner und hatte zum 30. September 34,012 BTC in der Bilanz. In ihrer Mitteilung vom 9. November beziffert das Unternehmen die Erlöse aus den anschließenden Verkäufen auf etwa 1,1 Mrd. $. Der 40-%-Vergleich bezieht sich auf den Abbau gegenüber diesem damaligen Bestand; er ist keine Berechnung des heutigen Bestands.
Warum das wichtig ist: Unternehmen können ihre Bitcoin-Reserven zur Finanzierung von Gläubigern und Unternehmensinvestitionen einsetzen, anstatt sie dauerhaft dem Angebot zu entziehen. MARA zufolge will das Unternehmen BTC weiterhin zu Geld machen, unter anderem für KI-Infrastruktur, Rückkaufrechte bei Wandelanleihen und mögliche Aktienrückkäufe.
Es gibt einen wichtigen gegenläufigen Effekt. Durch die Rückzahlung der Kredite wurden 17,477 BTC freigegeben, die zuvor als Sicherheit verpfändet waren, wodurch sich das Sicherheitenrisiko verringerte. Diese freigegebenen Coins sind weder neue Käufe noch bestätigte zusätzliche Verkäufe. Der separate Aktienrückkauf im Umfang von 500 Mio. $ ist eine Genehmigung und bedeutet nicht, dass bereits Aktien zurückgekauft oder BTC gekauft wurden.
Meine Einschätzung: Das ist ein Beleg dafür, dass das Unternehmen aktiv BTC aus seiner Treasury verkauft, wobei gleichzeitig die Schuldenlast gesunken ist. Der gemeldete Verkauf ist bereits erfolgt; daraus lässt sich weder ein neuer Verkaufsauftrag ableiten noch eine bestimmte Kursbewegung erklären.
Keine Finanzberatung. Recherchiere selbst.
🐻 TL;DR: MARA verkaufte nach Quartalsende 13,597 $BTC —entsprechend 40 % ihrer Bestände vom 30. September. Das ist schlecht für das Corporate-HODL-Narrativ, doch mit dem Geld wurden auch Bitcoin-besicherte Schulden in Höhe von 750 Mio. $ getilgt.
MARA ist ein börsennotierter Bitcoin-Miner und hatte zum 30. September 34,012 BTC in der Bilanz. In ihrer Mitteilung vom 9. November beziffert das Unternehmen die Erlöse aus den anschließenden Verkäufen auf etwa 1,1 Mrd. $. Der 40-%-Vergleich bezieht sich auf den Abbau gegenüber diesem damaligen Bestand; er ist keine Berechnung des heutigen Bestands.
Warum das wichtig ist: Unternehmen können ihre Bitcoin-Reserven zur Finanzierung von Gläubigern und Unternehmensinvestitionen einsetzen, anstatt sie dauerhaft dem Angebot zu entziehen. MARA zufolge will das Unternehmen BTC weiterhin zu Geld machen, unter anderem für KI-Infrastruktur, Rückkaufrechte bei Wandelanleihen und mögliche Aktienrückkäufe.
Es gibt einen wichtigen gegenläufigen Effekt. Durch die Rückzahlung der Kredite wurden 17,477 BTC freigegeben, die zuvor als Sicherheit verpfändet waren, wodurch sich das Sicherheitenrisiko verringerte. Diese freigegebenen Coins sind weder neue Käufe noch bestätigte zusätzliche Verkäufe. Der separate Aktienrückkauf im Umfang von 500 Mio. $ ist eine Genehmigung und bedeutet nicht, dass bereits Aktien zurückgekauft oder BTC gekauft wurden.
Meine Einschätzung: Das ist ein Beleg dafür, dass das Unternehmen aktiv BTC aus seiner Treasury verkauft, wobei gleichzeitig die Schuldenlast gesunken ist. Der gemeldete Verkauf ist bereits erfolgt; daraus lässt sich weder ein neuer Verkaufsauftrag ableiten noch eine bestimmte Kursbewegung erklären.
Keine Finanzberatung. Recherchiere selbst.
MARA ist ein börsennotierter Bitcoin-Miner und hatte zum 30. September 34,012 BTC in der Bilanz. In ihrer Mitteilung vom 9. November beziffert das Unternehmen die Erlöse aus den anschließenden Verkäufen auf etwa 1,1 Mrd. $. Der 40-%-Vergleich bezieht sich auf den Abbau gegenüber diesem damaligen Bestand; er ist keine Berechnung des heutigen Bestands.
Warum das wichtig ist: Unternehmen können ihre Bitcoin-Reserven zur Finanzierung von Gläubigern und Unternehmensinvestitionen einsetzen, anstatt sie dauerhaft dem Angebot zu entziehen. MARA zufolge will das Unternehmen BTC weiterhin zu Geld machen, unter anderem für KI-Infrastruktur, Rückkaufrechte bei Wandelanleihen und mögliche Aktienrückkäufe.
Es gibt einen wichtigen gegenläufigen Effekt. Durch die Rückzahlung der Kredite wurden 17,477 BTC freigegeben, die zuvor als Sicherheit verpfändet waren, wodurch sich das Sicherheitenrisiko verringerte. Diese freigegebenen Coins sind weder neue Käufe noch bestätigte zusätzliche Verkäufe. Der separate Aktienrückkauf im Umfang von 500 Mio. $ ist eine Genehmigung und bedeutet nicht, dass bereits Aktien zurückgekauft oder BTC gekauft wurden.
Meine Einschätzung: Das ist ein Beleg dafür, dass das Unternehmen aktiv BTC aus seiner Treasury verkauft, wobei gleichzeitig die Schuldenlast gesunken ist. Der gemeldete Verkauf ist bereits erfolgt; daraus lässt sich weder ein neuer Verkaufsauftrag ableiten noch eine bestimmte Kursbewegung erklären.
Keine Finanzberatung. Recherchiere selbst.
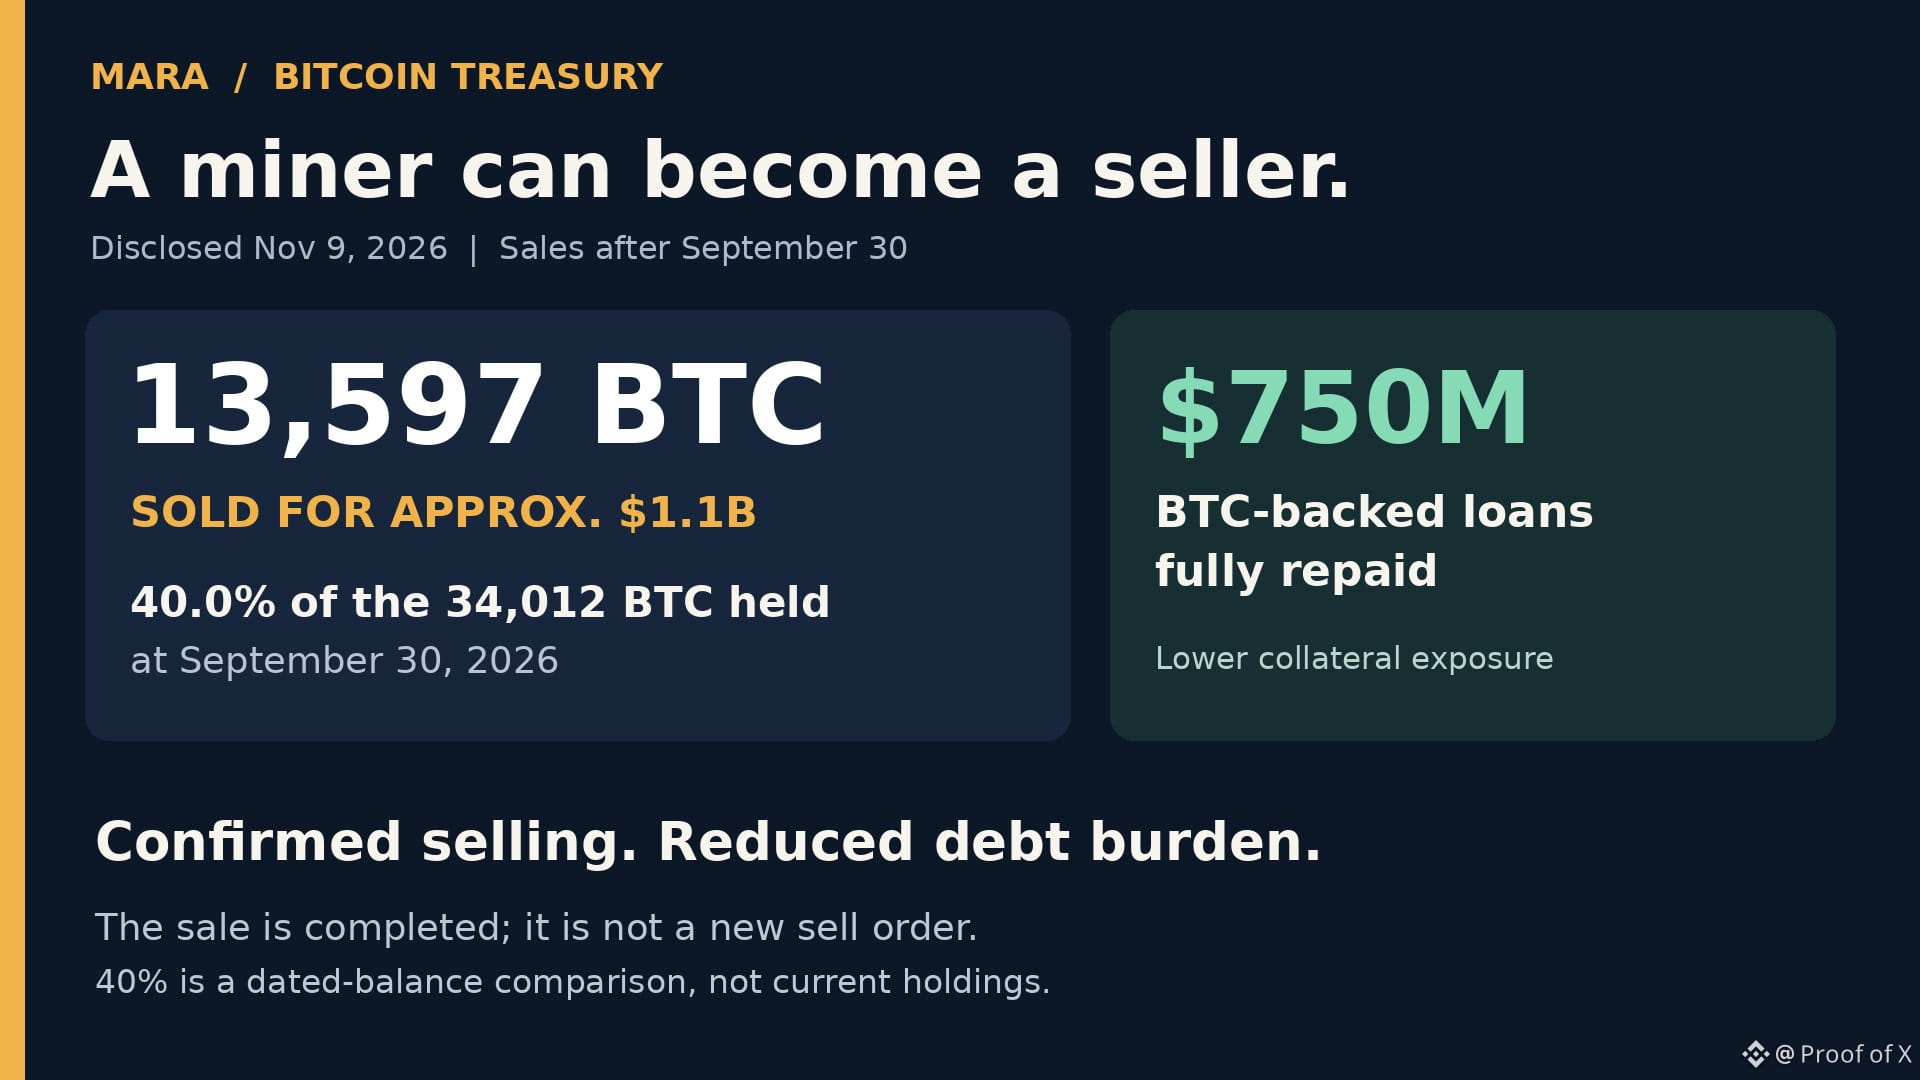
102
·
--
📈 Kurz gesagt: $SOL, $AVAX und $LINK werden jetzt über Schwab Crypto gehandelt. Ich bin optimistisch: Ein Unternehmen mit 13,33 Billionen US-Dollar Kundenvermögen bietet berechtigten Privatanlegern nun einen direkten Zugang zu diesen Token.
Schwab meldete zum 30. September 2026 ein Kundenvermögen von insgesamt 13,33 Billionen US-Dollar und rund 40,3 Millionen Brokerage-Konten. Das Unternehmen ist ein bedeutender US-amerikanischer Anbieter von Wertpapierdienstleistungen. Seine große Reichweite macht diese Einführung also bedeutsam – und zwar über die drei Tickersymbole hinaus.
Die Erweiterung vom 9. November vergrößert das Kryptoangebot von BTC und ETH auf fünf Assets. Berechtigte Kunden können über die Website, die mobile App und thinkorswim von Schwab handeln, sofern sie ein verknüpftes Schwab-Crypto-Konto haben.
Warum das für Anleger wichtig ist: Wer Schwab bereits für traditionelle Anlagen nutzt, hat nun eine weitere Möglichkeit, SOL, AVAX und LINK in einer vertrauten Umgebung zu entdecken und zu kaufen. Der Vertriebskanal ist größer geworden; ob Kunden ihn nutzen, entscheidet über die zusätzliche Nachfrage.
Bei diesen unternehmensweiten Vermögenswerten handelt es sich weder um Krypto-Bestände noch um erwartete Mittelzuflüsse. Brokerage-Konten stehen nicht für einzelne Personen und umfassen auch nicht ausschließlich berechtigte Krypto-Nutzer. Kaufvolumina wurden nicht bekannt gegeben. Die Gebühr beträgt 0,75 % pro Trade, also 7,50 $ bei einem Kauf über 1.000 $.
Meine Einschätzung: Ich begrüße diesen Zugang zu einer etablierten Gruppe von Privatanlegern. Das ist eine echte Verbesserung der Zugänglichkeit. Den nächsten Schritt würde ich anhand tatsächlicher Käufe von Kunden beurteilen – und nicht Schwabs gesamtes Kundenvermögen als vermeintliche Krypto-Nachfrage interpretieren.
Keine Anlageberatung. Recherchiere selbst.
📈 Kurz gesagt: $SOL , $AVAX und $LINK werden jetzt über Schwab Crypto gehandelt. Ich bin optimistisch: Ein Unternehmen mit 13,33 Billionen US-Dollar Kundenvermögen bietet berechtigten Privatanlegern nun einen direkten Zugang zu diesen Token.
Schwab meldete zum 30. September 2026 ein Kundenvermögen von insgesamt 13,33 Billionen US-Dollar und rund 40,3 Millionen Brokerage-Konten. Das Unternehmen ist ein bedeutender US-amerikanischer Anbieter von Wertpapierdienstleistungen. Seine große Reichweite macht diese Einführung also bedeutsam – und zwar über die drei Tickersymbole hinaus.
Die Erweiterung vom 9. November vergrößert das Kryptoangebot von BTC und ETH auf fünf Assets. Berechtigte Kunden können über die Website, die mobile App und thinkorswim von Schwab handeln, sofern sie ein verknüpftes Schwab-Crypto-Konto haben.
Warum das für Anleger wichtig ist: Wer Schwab bereits für traditionelle Anlagen nutzt, hat nun eine weitere Möglichkeit, SOL, AVAX und LINK in einer vertrauten Umgebung zu entdecken und zu kaufen. Der Vertriebskanal ist größer geworden; ob Kunden ihn nutzen, entscheidet über die zusätzliche Nachfrage.
Bei diesen unternehmensweiten Vermögenswerten handelt es sich weder um Krypto-Bestände noch um erwartete Mittelzuflüsse. Brokerage-Konten stehen nicht für einzelne Personen und umfassen auch nicht ausschließlich berechtigte Krypto-Nutzer. Kaufvolumina wurden nicht bekannt gegeben. Die Gebühr beträgt 0,75 % pro Trade, also 7,50 $ bei einem Kauf über 1.000 $.
Meine Einschätzung: Ich begrüße diesen Zugang zu einer etablierten Gruppe von Privatanlegern. Das ist eine echte Verbesserung der Zugänglichkeit. Den nächsten Schritt würde ich anhand tatsächlicher Käufe von Kunden beurteilen – und nicht Schwabs gesamtes Kundenvermögen als vermeintliche Krypto-Nachfrage interpretieren.
Keine Anlageberatung. Recherchiere selbst.
Schwab meldete zum 30. September 2026 ein Kundenvermögen von insgesamt 13,33 Billionen US-Dollar und rund 40,3 Millionen Brokerage-Konten. Das Unternehmen ist ein bedeutender US-amerikanischer Anbieter von Wertpapierdienstleistungen. Seine große Reichweite macht diese Einführung also bedeutsam – und zwar über die drei Tickersymbole hinaus.
Die Erweiterung vom 9. November vergrößert das Kryptoangebot von BTC und ETH auf fünf Assets. Berechtigte Kunden können über die Website, die mobile App und thinkorswim von Schwab handeln, sofern sie ein verknüpftes Schwab-Crypto-Konto haben.
Warum das für Anleger wichtig ist: Wer Schwab bereits für traditionelle Anlagen nutzt, hat nun eine weitere Möglichkeit, SOL, AVAX und LINK in einer vertrauten Umgebung zu entdecken und zu kaufen. Der Vertriebskanal ist größer geworden; ob Kunden ihn nutzen, entscheidet über die zusätzliche Nachfrage.
Bei diesen unternehmensweiten Vermögenswerten handelt es sich weder um Krypto-Bestände noch um erwartete Mittelzuflüsse. Brokerage-Konten stehen nicht für einzelne Personen und umfassen auch nicht ausschließlich berechtigte Krypto-Nutzer. Kaufvolumina wurden nicht bekannt gegeben. Die Gebühr beträgt 0,75 % pro Trade, also 7,50 $ bei einem Kauf über 1.000 $.
Meine Einschätzung: Ich begrüße diesen Zugang zu einer etablierten Gruppe von Privatanlegern. Das ist eine echte Verbesserung der Zugänglichkeit. Den nächsten Schritt würde ich anhand tatsächlicher Käufe von Kunden beurteilen – und nicht Schwabs gesamtes Kundenvermögen als vermeintliche Krypto-Nachfrage interpretieren.
Keine Anlageberatung. Recherchiere selbst.
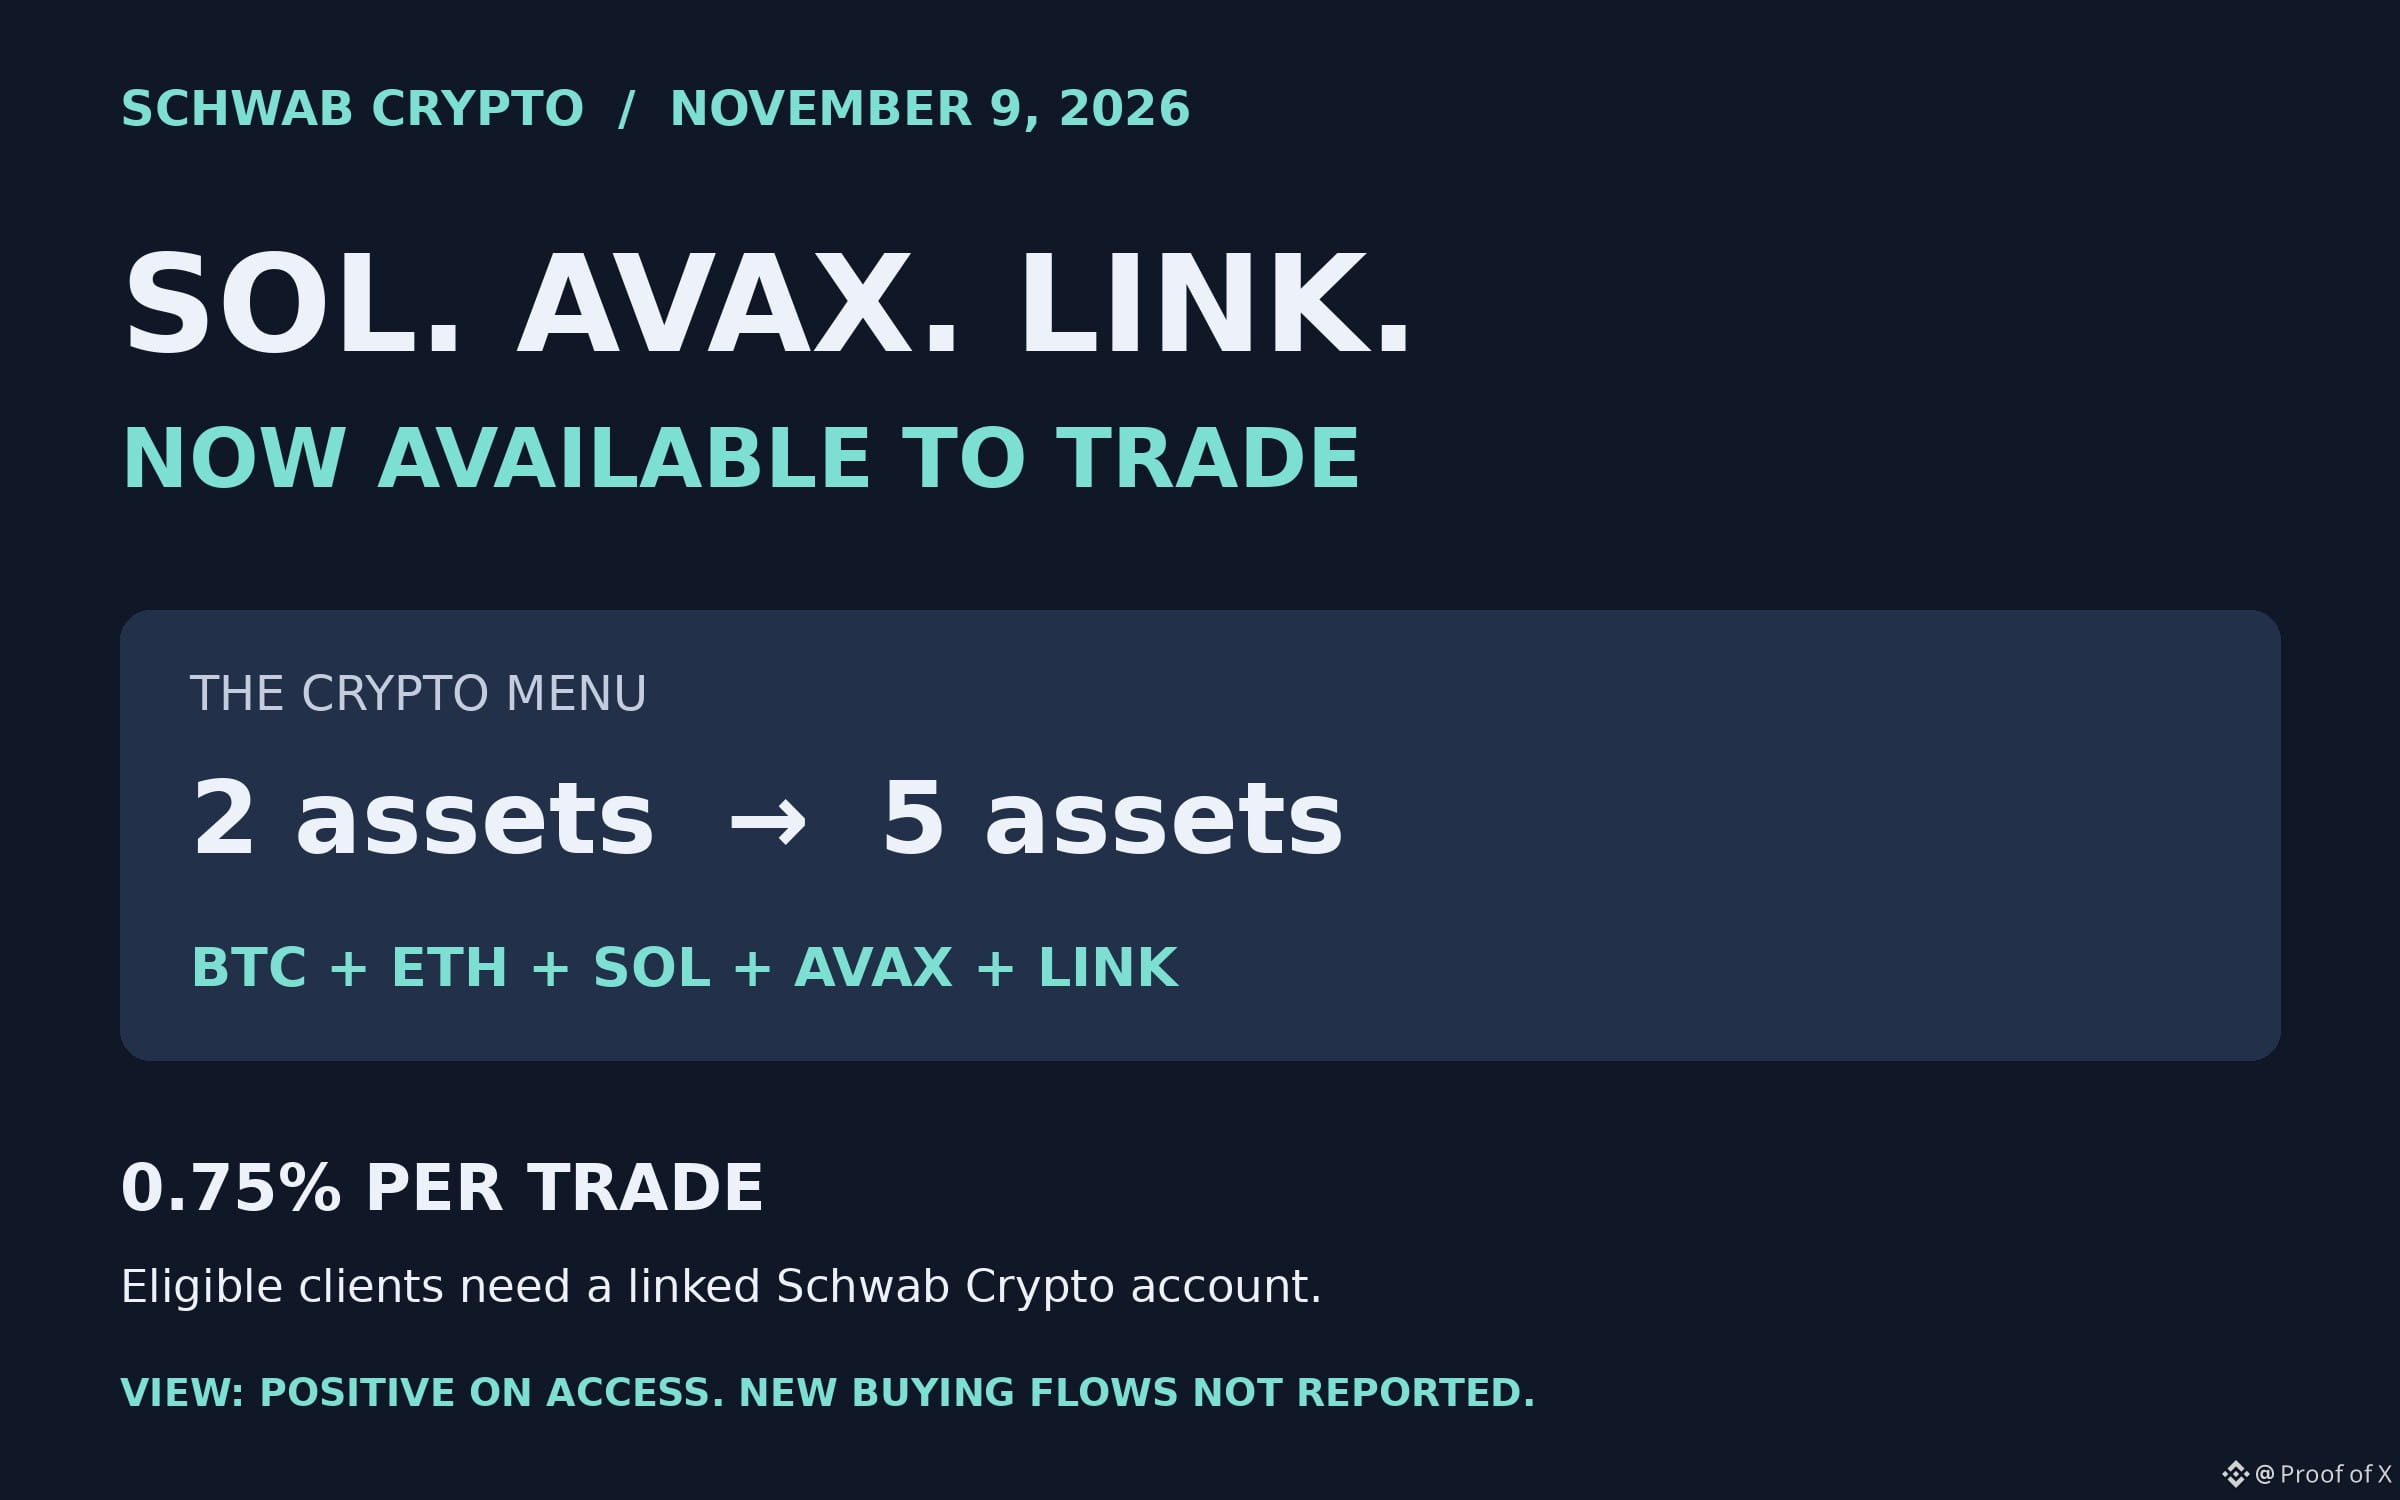
122
·
--
📈 TL;DR: Der Vorschlag für $AAVE, BTC als natives Collateral zu verwenden, weckt mein Interesse. Die Produktidee finde ich gut, aber die vorgeschlagenen AAVE-Käufe fallen kleiner aus, als die Schlagzeile vermuten lässt.
Stablecoins leihen und BTC auf Bitcoin gesperrt halten, ohne dass ein Verwahrer die Coins hält: Das ist der Reiz der für Aave V4 vorgeschlagenen Babylon-Integration. Ethereum würde den Vault anhand eines übertragungsbeschränkten Collateral-Eintrags erkennen. Dies ist ein Vorschlag und kein hier bestätigter Live-Markt.
Die ersten 500.000 $ an jährlichen qualifizierenden Protokollgebühren würden vollständig an die Aave DAO gehen, ohne Zuteilung für Token-Käufe. Für die nächsten 1,5 Mio. $ gilt eine Zuteilung von 4 %. Dabei handelt es sich um Protokollgebühren, nicht um sämtliche von Kreditnehmern gezahlten Zinsen.
Bei beispielhaft angenommenen 2 Mio. $ an jährlichen qualifizierenden Einnahmen: (2 Mio. $ − 500.000 $) × 4 % = 60.000 $ für Käufe. Bei einer Aufteilung von 85 % AAVE / 15 % BABY entfallen 51.000 $ auf AAVE und 9.000 $ auf BABY. Die gekauften Token würden zu gleichen Teilen auf die beiden Organisationen aufgeteilt. Eine Auszahlung an Tokeninhaber oder ein Burn wird nicht zugesagt. Für höhere Einnahmen gelten andere Grenzverteilungen.
Was mich vorsichtig bleiben lässt: Die Rücknahme von BTC dauert Tage, Notfallkontrollen können Auszahlungen pausieren und Liquidationen nutzen weiterhin die Liquidität von Wrapped BTC. Selbst ein positives Snapshot-Ergebnis müsste noch durch einen AIP und eine Onchain-Abstimmung bestätigt werden.
Meine Einschätzung: Mir gefällt ein Produkt, das Bitcoin-Haltern mehr Spielraum gibt, ohne dass sie verkaufen müssen. AAVE würde ich jedoch anhand der tatsächlichen Kreditaufnahme, Gebühren und zuverlässigen Ausstiegsmöglichkeiten beurteilen. Die Produktidee ist spannend; sie als riesige automatische Kaufnachfrage nach dem Token zu behandeln, ist verfrüht.
Keine Finanzberatung. DYOR.
📈 TL;DR: Der Vorschlag für $AAVE , BTC als natives Collateral zu verwenden, weckt mein Interesse. Die Produktidee finde ich gut, aber die vorgeschlagenen AAVE-Käufe fallen kleiner aus, als die Schlagzeile vermuten lässt.
Stablecoins leihen und BTC auf Bitcoin gesperrt halten, ohne dass ein Verwahrer die Coins hält: Das ist der Reiz der für Aave V4 vorgeschlagenen Babylon-Integration. Ethereum würde den Vault anhand eines übertragungsbeschränkten Collateral-Eintrags erkennen. Dies ist ein Vorschlag und kein hier bestätigter Live-Markt.
Die ersten 500.000 $ an jährlichen qualifizierenden Protokollgebühren würden vollständig an die Aave DAO gehen, ohne Zuteilung für Token-Käufe. Für die nächsten 1,5 Mio. $ gilt eine Zuteilung von 4 %. Dabei handelt es sich um Protokollgebühren, nicht um sämtliche von Kreditnehmern gezahlten Zinsen.
Bei beispielhaft angenommenen 2 Mio. $ an jährlichen qualifizierenden Einnahmen: (2 Mio. $ − 500.000 $) × 4 % = 60.000 $ für Käufe. Bei einer Aufteilung von 85 % AAVE / 15 % BABY entfallen 51.000 $ auf AAVE und 9.000 $ auf BABY. Die gekauften Token würden zu gleichen Teilen auf die beiden Organisationen aufgeteilt. Eine Auszahlung an Tokeninhaber oder ein Burn wird nicht zugesagt. Für höhere Einnahmen gelten andere Grenzverteilungen.
Was mich vorsichtig bleiben lässt: Die Rücknahme von BTC dauert Tage, Notfallkontrollen können Auszahlungen pausieren und Liquidationen nutzen weiterhin die Liquidität von Wrapped BTC. Selbst ein positives Snapshot-Ergebnis müsste noch durch einen AIP und eine Onchain-Abstimmung bestätigt werden.
Meine Einschätzung: Mir gefällt ein Produkt, das Bitcoin-Haltern mehr Spielraum gibt, ohne dass sie verkaufen müssen. AAVE würde ich jedoch anhand der tatsächlichen Kreditaufnahme, Gebühren und zuverlässigen Ausstiegsmöglichkeiten beurteilen. Die Produktidee ist spannend; sie als riesige automatische Kaufnachfrage nach dem Token zu behandeln, ist verfrüht.
Keine Finanzberatung. DYOR.
Stablecoins leihen und BTC auf Bitcoin gesperrt halten, ohne dass ein Verwahrer die Coins hält: Das ist der Reiz der für Aave V4 vorgeschlagenen Babylon-Integration. Ethereum würde den Vault anhand eines übertragungsbeschränkten Collateral-Eintrags erkennen. Dies ist ein Vorschlag und kein hier bestätigter Live-Markt.
Die ersten 500.000 $ an jährlichen qualifizierenden Protokollgebühren würden vollständig an die Aave DAO gehen, ohne Zuteilung für Token-Käufe. Für die nächsten 1,5 Mio. $ gilt eine Zuteilung von 4 %. Dabei handelt es sich um Protokollgebühren, nicht um sämtliche von Kreditnehmern gezahlten Zinsen.
Bei beispielhaft angenommenen 2 Mio. $ an jährlichen qualifizierenden Einnahmen: (2 Mio. $ − 500.000 $) × 4 % = 60.000 $ für Käufe. Bei einer Aufteilung von 85 % AAVE / 15 % BABY entfallen 51.000 $ auf AAVE und 9.000 $ auf BABY. Die gekauften Token würden zu gleichen Teilen auf die beiden Organisationen aufgeteilt. Eine Auszahlung an Tokeninhaber oder ein Burn wird nicht zugesagt. Für höhere Einnahmen gelten andere Grenzverteilungen.
Was mich vorsichtig bleiben lässt: Die Rücknahme von BTC dauert Tage, Notfallkontrollen können Auszahlungen pausieren und Liquidationen nutzen weiterhin die Liquidität von Wrapped BTC. Selbst ein positives Snapshot-Ergebnis müsste noch durch einen AIP und eine Onchain-Abstimmung bestätigt werden.
Meine Einschätzung: Mir gefällt ein Produkt, das Bitcoin-Haltern mehr Spielraum gibt, ohne dass sie verkaufen müssen. AAVE würde ich jedoch anhand der tatsächlichen Kreditaufnahme, Gebühren und zuverlässigen Ausstiegsmöglichkeiten beurteilen. Die Produktidee ist spannend; sie als riesige automatische Kaufnachfrage nach dem Token zu behandeln, ist verfrüht.
Keine Finanzberatung. DYOR.
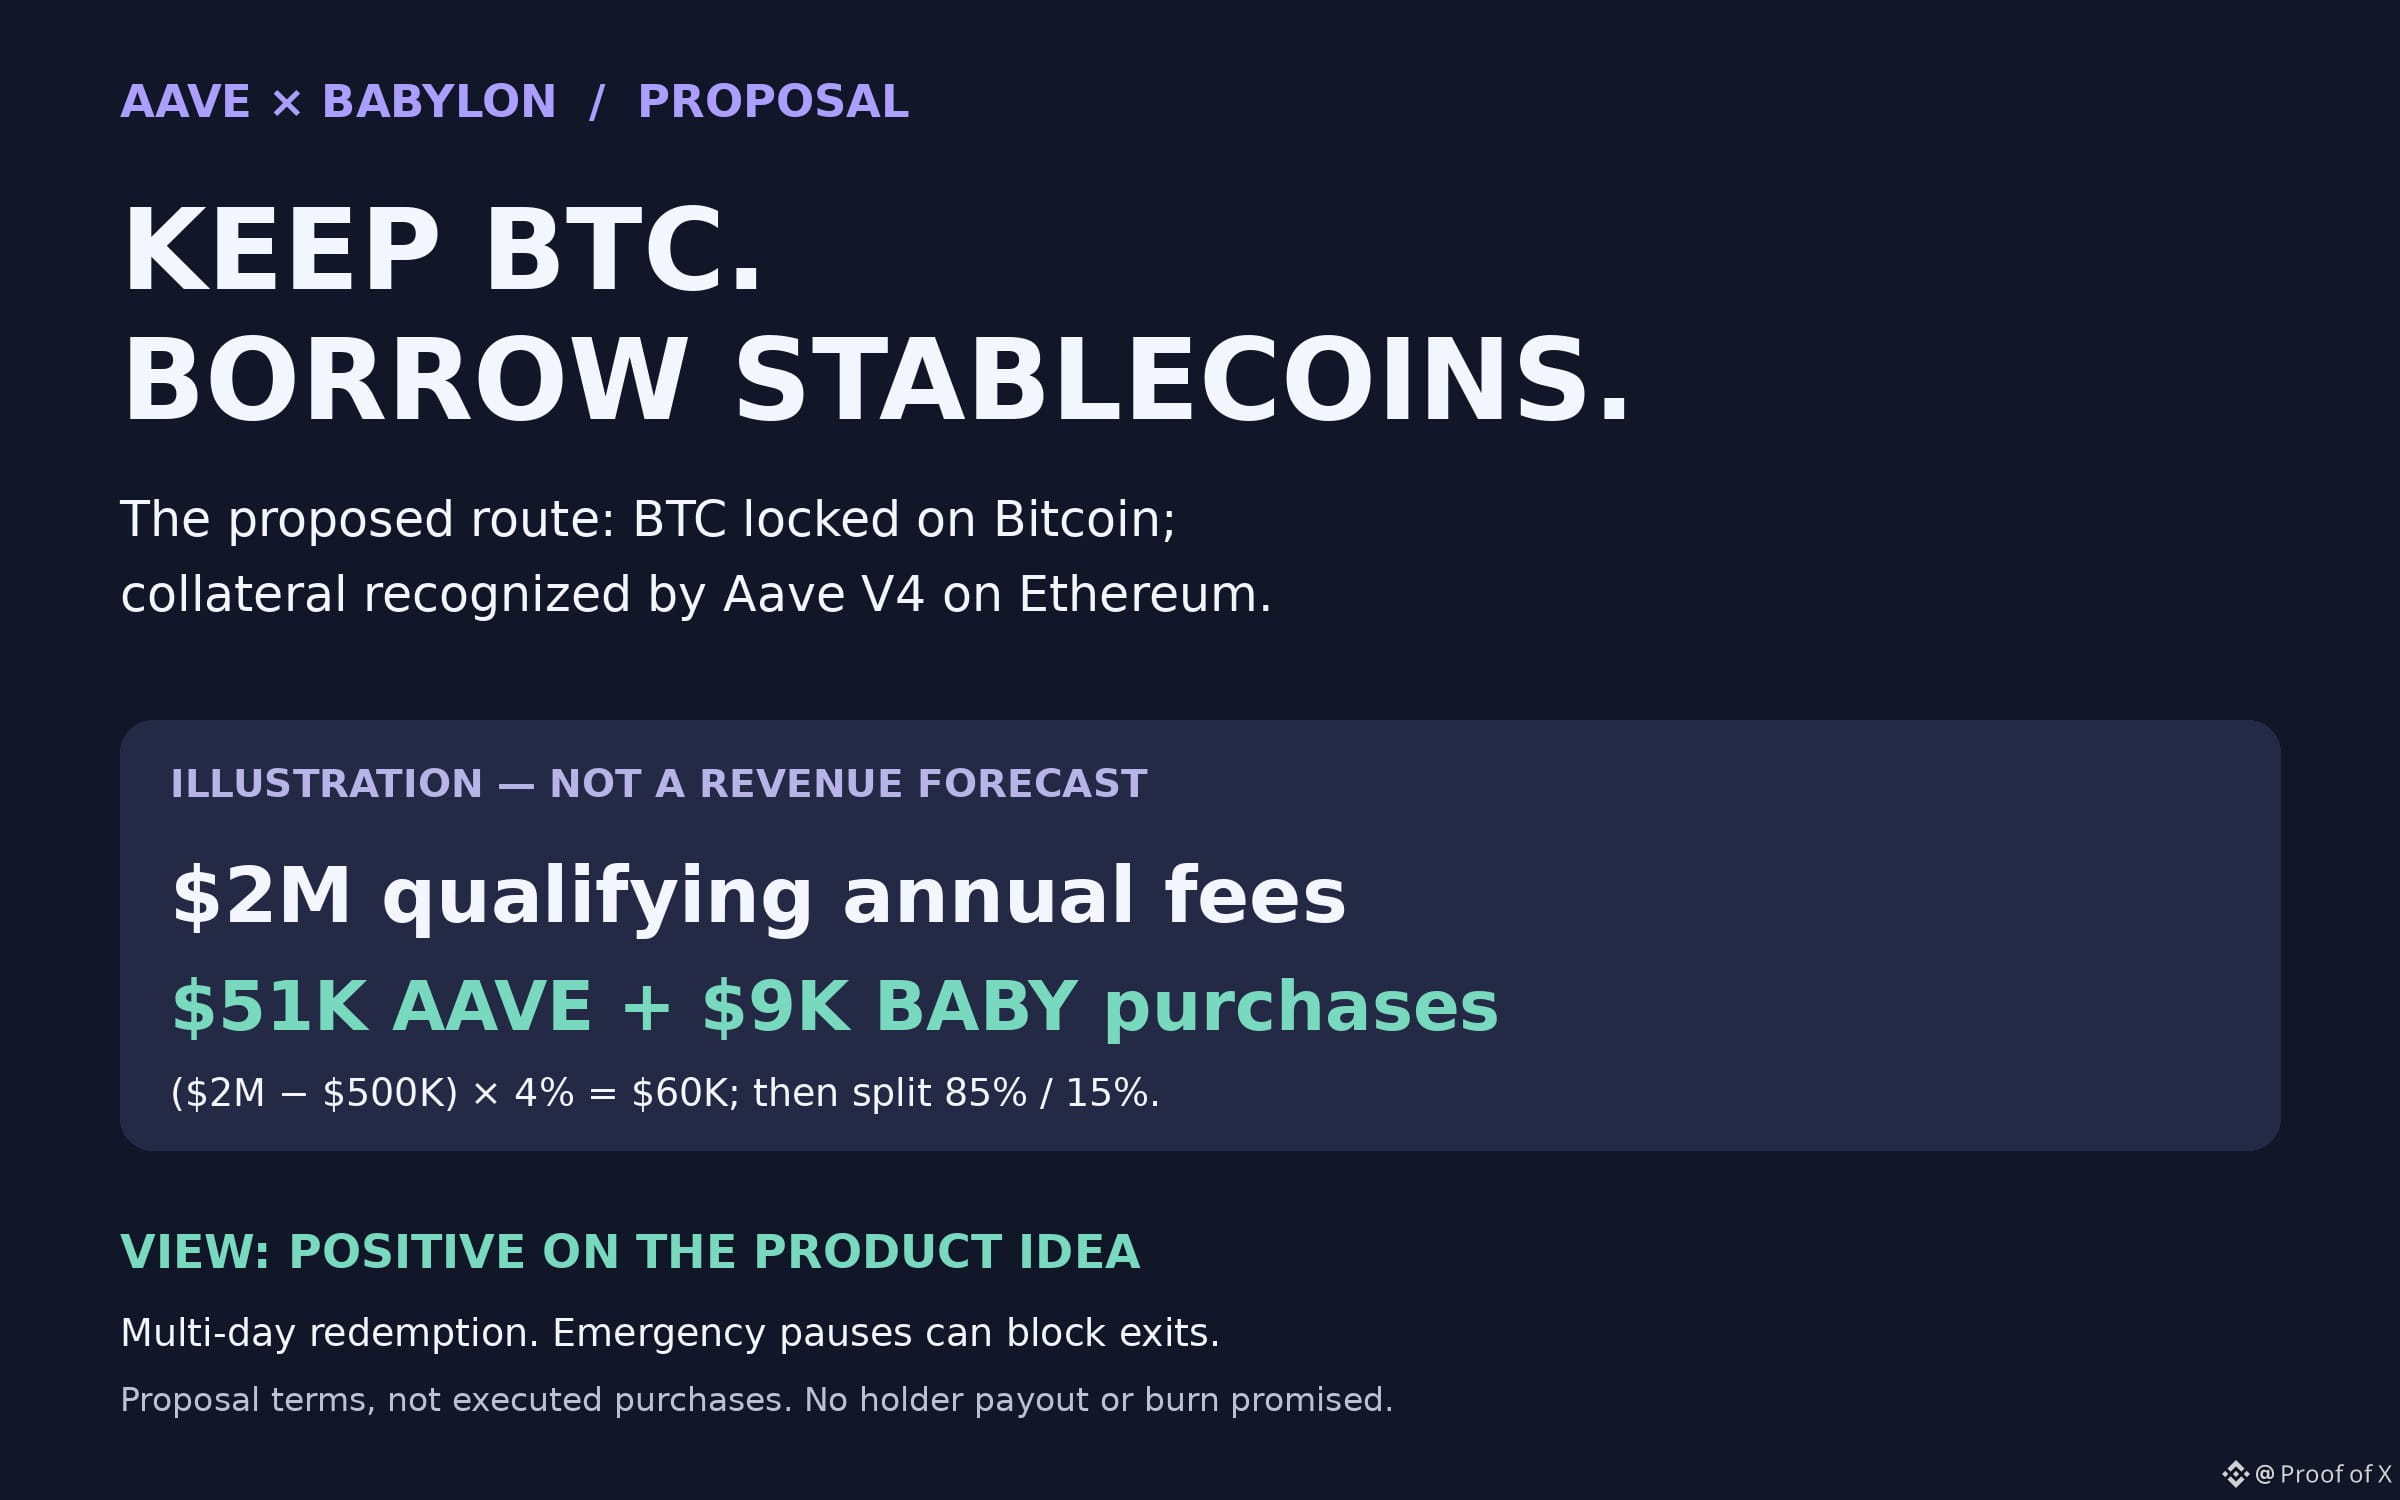
305
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
A Packed Week of Earnings and Data Tests Markets
65,274 Aufrufe
419 Kommentare
Nvidia, Anthropic und die Fed: drei Bewährungsproben in einer Woche
Nick_Invest
·3 Likes
·1.4k Aufrufe
AnthropicIPOTestsInvestorAppetiteForAI
124,927 Aufrufe
1,407 Kommentare
NvidiaBoardNotConsideringHuang’sReturnasCEO
8 Aufrufe
8 Kommentare