📈 TL;DR: Der Vorschlag für $AAVE , BTC als natives Collateral zu verwenden, weckt mein Interesse. Die Produktidee finde ich gut, aber die vorgeschlagenen AAVE-Käufe fallen kleiner aus, als die Schlagzeile vermuten lässt.
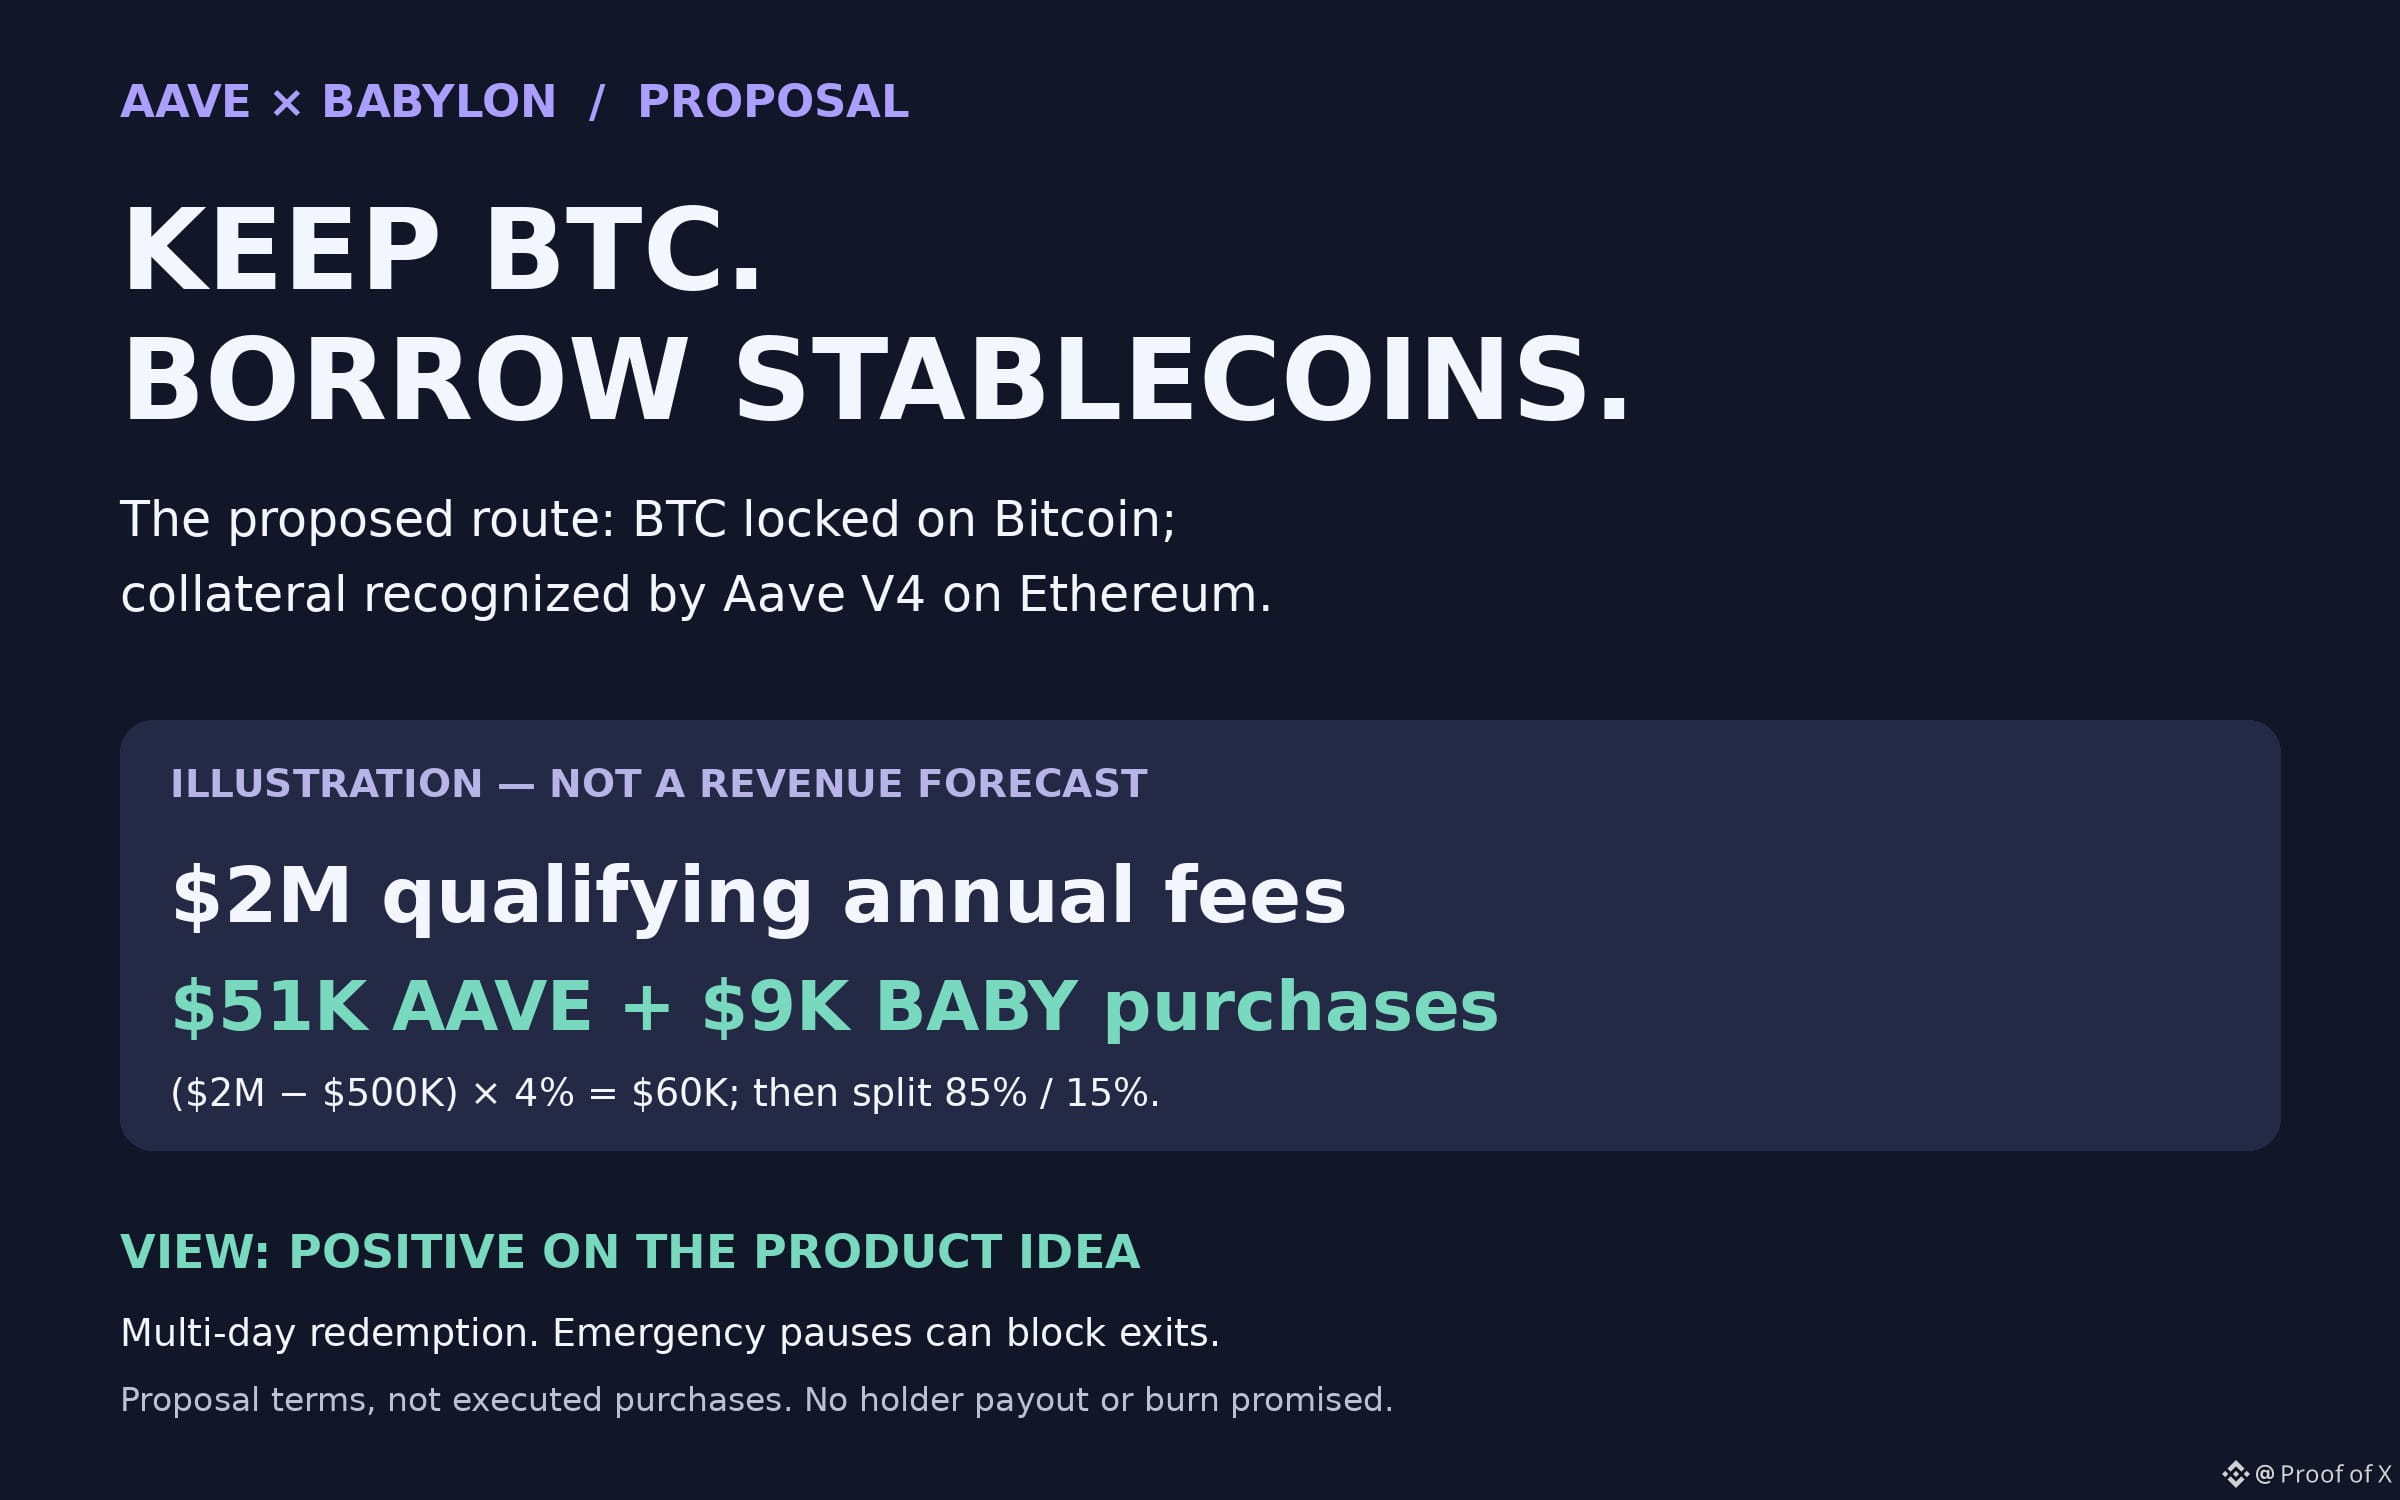
Stablecoins leihen und BTC auf Bitcoin gesperrt halten, ohne dass ein Verwahrer die Coins hält: Das ist der Reiz der für Aave V4 vorgeschlagenen Babylon-Integration. Ethereum würde den Vault anhand eines übertragungsbeschränkten Collateral-Eintrags erkennen. Dies ist ein Vorschlag und kein hier bestätigter Live-Markt.
Die ersten 500.000 $ an jährlichen qualifizierenden Protokollgebühren würden vollständig an die Aave DAO gehen, ohne Zuteilung für Token-Käufe. Für die nächsten 1,5 Mio. $ gilt eine Zuteilung von 4 %. Dabei handelt es sich um Protokollgebühren, nicht um sämtliche von Kreditnehmern gezahlten Zinsen.
Bei beispielhaft angenommenen 2 Mio. $ an jährlichen qualifizierenden Einnahmen: (2 Mio. $ − 500.000 $) × 4 % = 60.000 $ für Käufe. Bei einer Aufteilung von 85 % AAVE / 15 % BABY entfallen 51.000 $ auf AAVE und 9.000 $ auf BABY. Die gekauften Token würden zu gleichen Teilen auf die beiden Organisationen aufgeteilt. Eine Auszahlung an Tokeninhaber oder ein Burn wird nicht zugesagt. Für höhere Einnahmen gelten andere Grenzverteilungen.
Was mich vorsichtig bleiben lässt: Die Rücknahme von BTC dauert Tage, Notfallkontrollen können Auszahlungen pausieren und Liquidationen nutzen weiterhin die Liquidität von Wrapped BTC. Selbst ein positives Snapshot-Ergebnis müsste noch durch einen AIP und eine Onchain-Abstimmung bestätigt werden.
Meine Einschätzung: Mir gefällt ein Produkt, das Bitcoin-Haltern mehr Spielraum gibt, ohne dass sie verkaufen müssen. AAVE würde ich jedoch anhand der tatsächlichen Kreditaufnahme, Gebühren und zuverlässigen Ausstiegsmöglichkeiten beurteilen. Die Produktidee ist spannend; sie als riesige automatische Kaufnachfrage nach dem Token zu behandeln, ist verfrüht.
Keine Finanzberatung. DYOR.
Stablecoins leihen und BTC auf Bitcoin gesperrt halten, ohne dass ein Verwahrer die Coins hält: Das ist der Reiz der für Aave V4 vorgeschlagenen Babylon-Integration. Ethereum würde den Vault anhand eines übertragungsbeschränkten Collateral-Eintrags erkennen. Dies ist ein Vorschlag und kein hier bestätigter Live-Markt.
Die ersten 500.000 $ an jährlichen qualifizierenden Protokollgebühren würden vollständig an die Aave DAO gehen, ohne Zuteilung für Token-Käufe. Für die nächsten 1,5 Mio. $ gilt eine Zuteilung von 4 %. Dabei handelt es sich um Protokollgebühren, nicht um sämtliche von Kreditnehmern gezahlten Zinsen.
Bei beispielhaft angenommenen 2 Mio. $ an jährlichen qualifizierenden Einnahmen: (2 Mio. $ − 500.000 $) × 4 % = 60.000 $ für Käufe. Bei einer Aufteilung von 85 % AAVE / 15 % BABY entfallen 51.000 $ auf AAVE und 9.000 $ auf BABY. Die gekauften Token würden zu gleichen Teilen auf die beiden Organisationen aufgeteilt. Eine Auszahlung an Tokeninhaber oder ein Burn wird nicht zugesagt. Für höhere Einnahmen gelten andere Grenzverteilungen.
Was mich vorsichtig bleiben lässt: Die Rücknahme von BTC dauert Tage, Notfallkontrollen können Auszahlungen pausieren und Liquidationen nutzen weiterhin die Liquidität von Wrapped BTC. Selbst ein positives Snapshot-Ergebnis müsste noch durch einen AIP und eine Onchain-Abstimmung bestätigt werden.
Meine Einschätzung: Mir gefällt ein Produkt, das Bitcoin-Haltern mehr Spielraum gibt, ohne dass sie verkaufen müssen. AAVE würde ich jedoch anhand der tatsächlichen Kreditaufnahme, Gebühren und zuverlässigen Ausstiegsmöglichkeiten beurteilen. Die Produktidee ist spannend; sie als riesige automatische Kaufnachfrage nach dem Token zu behandeln, ist verfrüht.
Keine Finanzberatung. DYOR.