
周东野
886 Beiträge
周东野
Melden
Nutzer blockieren
I'm Dongye from Rian,Dedicated to making life more interesting.
热爱自己热爱的东西,分析、家庭、分享、新闻、加密、公益。
声明:所有推文皆为个人观点,不构成任何投资建议。
投资有风险,入市需谨慎。合作私聊
Trade eröffnen
Hochfrequenz-Trader
5.4 Jahre
28 Following
8.7K+ Follower
1.8K+ Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
Videos
Live
·
--
Übersetzung ansehen
卧槽,原来特朗普想增持美国战略比特币储备的算盘,第一步就被国会给堵死了!
前白宫加密顾问 Patrick Witt 最近透露了一个关键卡点:特朗普确实有意扩大美国战略比特币储备,但直接用财政资金去公开市场买币,在法律上根本走不通——国会早在《国防授权法案》(NDAA)里就把“公开市场直接购买”的口子给封死了。
美国政府虽然在 2025 年设立了战略比特币储备,但至今拿不出具体的实施细则。原因很现实:国会不批预算授权,财政部一分钱都不能动用。目前这个储备库,本质上只能靠司法部、SEC 等部门罚没充公的加密资产来补充,更像是一个“只进不出、靠抄家补货的冷钱包”,根本没有持续的主动买盘。
国家级储备的含金量,不在于名义上封存了多少币,而在于有没有合法且持续的资金流入机制。在国会立法松口、或者官方钱包里出现非罚没的“主动买入份额”之前,任何关于美国政府要进场给 BTC 托底的叙事,都得先打个大大的折扣。
#特朗普媒体Q3增持1510枚比特币
卧槽,原来特朗普想增持美国战略比特币储备的算盘,第一步就被国会给堵死了!
前白宫加密顾问 Patrick Witt 最近透露了一个关键卡点:特朗普确实有意扩大美国战略比特币储备,但直接用财政资金去公开市场买币,在法律上根本走不通——国会早在《国防授权法案》(NDAA)里就把“公开市场直接购买”的口子给封死了。
美国政府虽然在 2025 年设立了战略比特币储备,但至今拿不出具体的实施细则。原因很现实:国会不批预算授权,财政部一分钱都不能动用。目前这个储备库,本质上只能靠司法部、SEC 等部门罚没充公的加密资产来补充,更像是一个“只进不出、靠抄家补货的冷钱包”,根本没有持续的主动买盘。
国家级储备的含金量,不在于名义上封存了多少币,而在于有没有合法且持续的资金流入机制。在国会立法松口、或者官方钱包里出现非罚没的“主动买入份额”之前,任何关于美国政府要进场给 BTC 托底的叙事,都得先打个大大的折扣。
#特朗普媒体Q3增持1510枚比特币
前白宫加密顾问 Patrick Witt 最近透露了一个关键卡点:特朗普确实有意扩大美国战略比特币储备,但直接用财政资金去公开市场买币,在法律上根本走不通——国会早在《国防授权法案》(NDAA)里就把“公开市场直接购买”的口子给封死了。
美国政府虽然在 2025 年设立了战略比特币储备,但至今拿不出具体的实施细则。原因很现实:国会不批预算授权,财政部一分钱都不能动用。目前这个储备库,本质上只能靠司法部、SEC 等部门罚没充公的加密资产来补充,更像是一个“只进不出、靠抄家补货的冷钱包”,根本没有持续的主动买盘。
国家级储备的含金量,不在于名义上封存了多少币,而在于有没有合法且持续的资金流入机制。在国会立法松口、或者官方钱包里出现非罚没的“主动买入份额”之前,任何关于美国政府要进场给 BTC 托底的叙事,都得先打个大大的折扣。
#特朗普媒体Q3增持1510枚比特币
107
·
--
Übersetzung ansehen
市场最怕的从来不是高利率本身,而是“降息预期彻底熄火,甚至要重新讨论加息”的预期反转。
最近币圈盘面的剧烈震荡,本质上就是对这种宏观预期撕裂的直接反应。当市场习惯了流动性宽松的线性叙事,一旦通胀数据表现出超预期的黏性,或者美联储官员重新把“继续收紧”摆上台面,风险资产的定价锚瞬间就会松动。
很多人盯着74,000美元的跌破和短时间内的多单爆仓,以为是单纯的情绪恐慌踩踏。但真正决定BTC接下来走势的,不是某一次针尖探底到了哪里,而是利率期货市场对12月议息会议的重新定价。
一旦通胀出现连续反弹的苗头,光是“更长时间维持高利率”甚至“重启加息”的预期升温,就足以迫使高杠杆资金主动去风险——合约市场动辄上亿美元的清算只是表象,背后是宏观对冲基金在重新校准美元流动性的水位。
对于普通交易者来说,美联储官员的鹰派放风往往带有极强的预期管理色彩,先用表态把市场预期打满,再根据后续数据做最终决策。在12月议息落地前,任何单一表态或未经证实的传闻,都会被高倍杠杆放大成剧烈的插针行情。
接下来真正值得盯紧的指标只有两个:
一是美债两年期收益率是否借着通胀预期突破前高,这是衡量紧缩预期是否动真格的硬指标;
二是BTC在回踩70,000美元整数关口时,现货买盘的承接力度能不能跟上。
如果70,000美元一带能看到明显的现货托底,且资金费率迅速回归健康,说明这轮下跌只是针对宏观噪音的杠杆清洗;反之,如果现货观望情绪浓厚、全靠合约博反弹,在12月靴子落地前,市场大概率还要经历更磨人的宽幅震荡。
12月议息前,你觉得70,000美元的现货承接能扛住这波宏观预期冲击吗?
#CPI高于预期,美股与BTC再度承压
市场最怕的从来不是高利率本身,而是“降息预期彻底熄火,甚至要重新讨论加息”的预期反转。
最近币圈盘面的剧烈震荡,本质上就是对这种宏观预期撕裂的直接反应。当市场习惯了流动性宽松的线性叙事,一旦通胀数据表现出超预期的黏性,或者美联储官员重新把“继续收紧”摆上台面,风险资产的定价锚瞬间就会松动。
很多人盯着74,000美元的跌破和短时间内的多单爆仓,以为是单纯的情绪恐慌踩踏。但真正决定BTC接下来走势的,不是某一次针尖探底到了哪里,而是利率期货市场对12月议息会议的重新定价。
一旦通胀出现连续反弹的苗头,光是“更长时间维持高利率”甚至“重启加息”的预期升温,就足以迫使高杠杆资金主动去风险——合约市场动辄上亿美元的清算只是表象,背后是宏观对冲基金在重新校准美元流动性的水位。
对于普通交易者来说,美联储官员的鹰派放风往往带有极强的预期管理色彩,先用表态把市场预期打满,再根据后续数据做最终决策。在12月议息落地前,任何单一表态或未经证实的传闻,都会被高倍杠杆放大成剧烈的插针行情。
接下来真正值得盯紧的指标只有两个:
一是美债两年期收益率是否借着通胀预期突破前高,这是衡量紧缩预期是否动真格的硬指标;
二是BTC在回踩70,000美元整数关口时,现货买盘的承接力度能不能跟上。
如果70,000美元一带能看到明显的现货托底,且资金费率迅速回归健康,说明这轮下跌只是针对宏观噪音的杠杆清洗;反之,如果现货观望情绪浓厚、全靠合约博反弹,在12月靴子落地前,市场大概率还要经历更磨人的宽幅震荡。
12月议息前,你觉得70,000美元的现货承接能扛住这波宏观预期冲击吗?
#CPI高于预期,美股与BTC再度承压
最近币圈盘面的剧烈震荡,本质上就是对这种宏观预期撕裂的直接反应。当市场习惯了流动性宽松的线性叙事,一旦通胀数据表现出超预期的黏性,或者美联储官员重新把“继续收紧”摆上台面,风险资产的定价锚瞬间就会松动。
很多人盯着74,000美元的跌破和短时间内的多单爆仓,以为是单纯的情绪恐慌踩踏。但真正决定BTC接下来走势的,不是某一次针尖探底到了哪里,而是利率期货市场对12月议息会议的重新定价。
一旦通胀出现连续反弹的苗头,光是“更长时间维持高利率”甚至“重启加息”的预期升温,就足以迫使高杠杆资金主动去风险——合约市场动辄上亿美元的清算只是表象,背后是宏观对冲基金在重新校准美元流动性的水位。
对于普通交易者来说,美联储官员的鹰派放风往往带有极强的预期管理色彩,先用表态把市场预期打满,再根据后续数据做最终决策。在12月议息落地前,任何单一表态或未经证实的传闻,都会被高倍杠杆放大成剧烈的插针行情。
接下来真正值得盯紧的指标只有两个:
一是美债两年期收益率是否借着通胀预期突破前高,这是衡量紧缩预期是否动真格的硬指标;
二是BTC在回踩70,000美元整数关口时,现货买盘的承接力度能不能跟上。
如果70,000美元一带能看到明显的现货托底,且资金费率迅速回归健康,说明这轮下跌只是针对宏观噪音的杠杆清洗;反之,如果现货观望情绪浓厚、全靠合约博反弹,在12月靴子落地前,市场大概率还要经历更磨人的宽幅震荡。
12月议息前,你觉得70,000美元的现货承接能扛住这波宏观预期冲击吗?
#CPI高于预期,美股与BTC再度承压
191
·
--
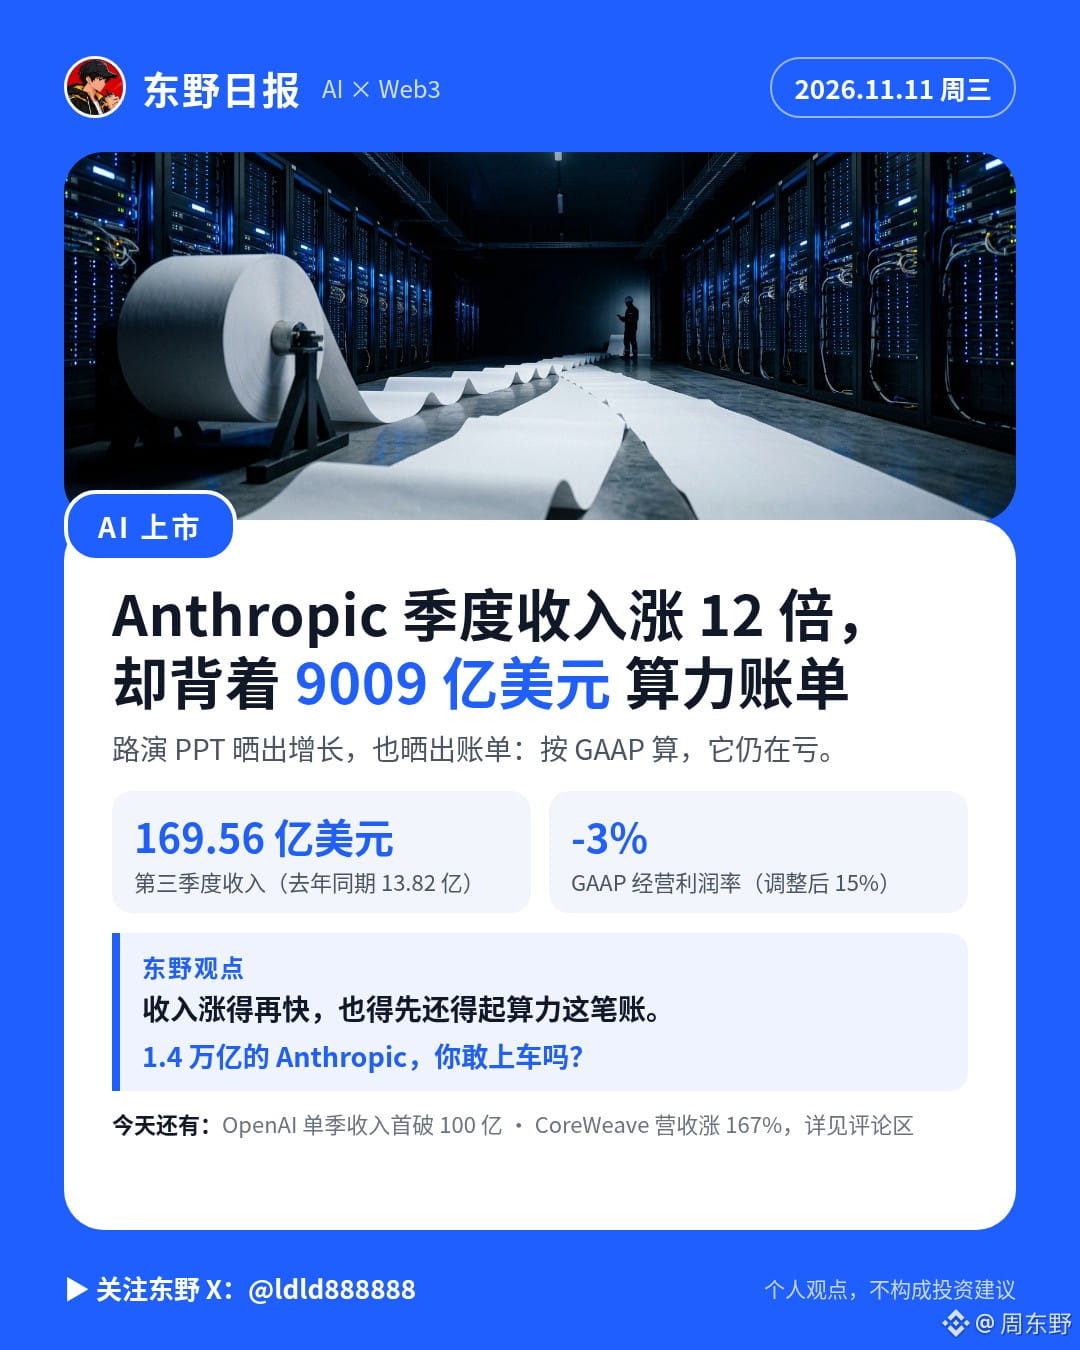
Anthropics Quartalsumsatz ist um das Zwölffache gestiegen – doch zugleich steht das Unternehmen mit einer Rechenleistung-Rechnung von 900,9 Milliarden US-Dollar in der Kreide.
In der Präsentation für Investoren wird das Wachstum gefeiert und gleichzeitig die Rechnung gezeigt. Auf welcher Seite stehst du?
Das Wachstum ist real: Im dritten Quartal lag der Umsatz bei 16,956 Milliarden US-Dollar, im Vorjahreszeitraum waren es nur 1,382 Milliarden. Die Zahl der Großkunden mit jährlichen Ausgaben von mehr als 100.000 US-Dollar ist innerhalb eines Jahres um fast das Achtfache auf über 11.900 gestiegen.
Auch die Rechnung ist real: Die zugesagten Ausgaben für Rechenleistung belaufen sich insgesamt auf rund 900,9 Milliarden US-Dollar. Davon werden voraussichtlich rund 451,6 Milliarden noch vor Ende 2030 fällig. Nach GAAP lag die operative Marge im dritten Quartal bei -3 Prozent; bereinigt waren es 15 Prozent. Die Differenz ist hauptsächlich auf aktienbasierte Vergütung und Spenden zurückzuführen.
Warum ist das wichtig?
Weil die IPO-Preisspanne von 70 bis 78 US-Dollar einer Bewertung von bis zu rund 1,4 Billionen US-Dollar entspricht. Die Preisfestsetzung erfolgt am 18. November, der Börsengang an der Nasdaq am 19. November. Man kauft nicht nur Wachstum, sondern auch die Rechenleistungsrechnung für die kommenden Jahrzehnte. In der Präsentation fiel das Wort „Rechenleistung“ 49-mal – doppelt so oft wie „Sicherheit“.
Dongyes Einschätzung: Selbst wenn der Umsatz noch so schnell wächst – zuerst muss Anthropic diese Rechnung für Rechenleistung bezahlen können.
Würdest du bei einer Bewertung von 1,4 Billionen US-Dollar bei Anthropic einsteigen?
Jeden Tag erkläre ich eine besonders sehenswerte Geschichte ganz genau. Folge Dongye.
#anthropic拒绝延期ipo,本周路演估值几何?
Anthropics Quartalsumsatz ist um das Zwölffache gestiegen – doch zugleich steht das Unternehmen mit einer Rechenleistung-Rechnung von 900,9 Milliarden US-Dollar in der Kreide.
In der Präsentation für Investoren wird das Wachstum gefeiert und gleichzeitig die Rechnung gezeigt. Auf welcher Seite stehst du?
Das Wachstum ist real: Im dritten Quartal lag der Umsatz bei 16,956 Milliarden US-Dollar, im Vorjahreszeitraum waren es nur 1,382 Milliarden. Die Zahl der Großkunden mit jährlichen Ausgaben von mehr als 100.000 US-Dollar ist innerhalb eines Jahres um fast das Achtfache auf über 11.900 gestiegen.
Auch die Rechnung ist real: Die zugesagten Ausgaben für Rechenleistung belaufen sich insgesamt auf rund 900,9 Milliarden US-Dollar. Davon werden voraussichtlich rund 451,6 Milliarden noch vor Ende 2030 fällig. Nach GAAP lag die operative Marge im dritten Quartal bei -3 Prozent; bereinigt waren es 15 Prozent. Die Differenz ist hauptsächlich auf aktienbasierte Vergütung und Spenden zurückzuführen.
Warum ist das wichtig?
Weil die IPO-Preisspanne von 70 bis 78 US-Dollar einer Bewertung von bis zu rund 1,4 Billionen US-Dollar entspricht. Die Preisfestsetzung erfolgt am 18. November, der Börsengang an der Nasdaq am 19. November. Man kauft nicht nur Wachstum, sondern auch die Rechenleistungsrechnung für die kommenden Jahrzehnte. In der Präsentation fiel das Wort „Rechenleistung“ 49-mal – doppelt so oft wie „Sicherheit“.
Dongyes Einschätzung: Selbst wenn der Umsatz noch so schnell wächst – zuerst muss Anthropic diese Rechnung für Rechenleistung bezahlen können.
Würdest du bei einer Bewertung von 1,4 Billionen US-Dollar bei Anthropic einsteigen?
Jeden Tag erkläre ich eine besonders sehenswerte Geschichte ganz genau. Folge Dongye.
#anthropic拒绝延期ipo,本周路演估值几何?
In der Präsentation für Investoren wird das Wachstum gefeiert und gleichzeitig die Rechnung gezeigt. Auf welcher Seite stehst du?
Das Wachstum ist real: Im dritten Quartal lag der Umsatz bei 16,956 Milliarden US-Dollar, im Vorjahreszeitraum waren es nur 1,382 Milliarden. Die Zahl der Großkunden mit jährlichen Ausgaben von mehr als 100.000 US-Dollar ist innerhalb eines Jahres um fast das Achtfache auf über 11.900 gestiegen.
Auch die Rechnung ist real: Die zugesagten Ausgaben für Rechenleistung belaufen sich insgesamt auf rund 900,9 Milliarden US-Dollar. Davon werden voraussichtlich rund 451,6 Milliarden noch vor Ende 2030 fällig. Nach GAAP lag die operative Marge im dritten Quartal bei -3 Prozent; bereinigt waren es 15 Prozent. Die Differenz ist hauptsächlich auf aktienbasierte Vergütung und Spenden zurückzuführen.
Warum ist das wichtig?
Weil die IPO-Preisspanne von 70 bis 78 US-Dollar einer Bewertung von bis zu rund 1,4 Billionen US-Dollar entspricht. Die Preisfestsetzung erfolgt am 18. November, der Börsengang an der Nasdaq am 19. November. Man kauft nicht nur Wachstum, sondern auch die Rechenleistungsrechnung für die kommenden Jahrzehnte. In der Präsentation fiel das Wort „Rechenleistung“ 49-mal – doppelt so oft wie „Sicherheit“.
Dongyes Einschätzung: Selbst wenn der Umsatz noch so schnell wächst – zuerst muss Anthropic diese Rechnung für Rechenleistung bezahlen können.
Würdest du bei einer Bewertung von 1,4 Billionen US-Dollar bei Anthropic einsteigen?
Jeden Tag erkläre ich eine besonders sehenswerte Geschichte ganz genau. Folge Dongye.
#anthropic拒绝延期ipo,本周路演估值几何?
1
5k
·
--
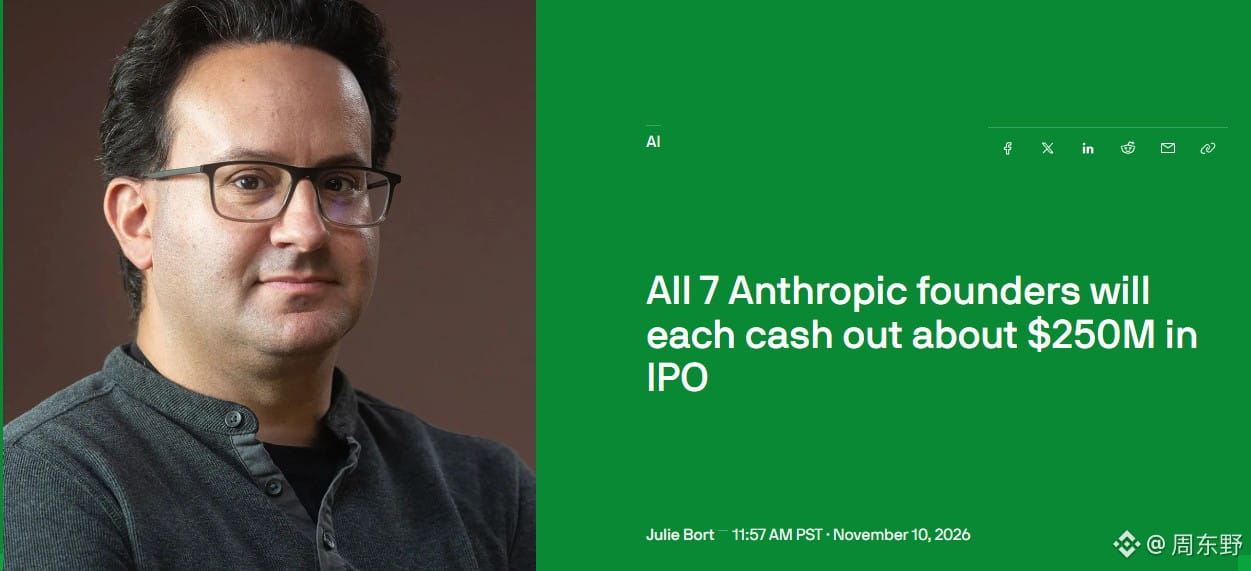
Jetzt kommen die Details ans Licht! Die 7 Mitgründer von Anthropic wollen beim Börsengang nächste Woche gemeinsam Kasse machen und jeweils rund 250 Millionen US-Dollar mitnehmen!
Viele sehen die Schlagzeile „7 Personen nehmen 1,75 Milliarden US-Dollar mit, das Unternehmen bekommt keinen Cent“ und denken sofort: Wollen die Gründer etwa das sinkende Schiff verlassen?
Doch ein Blick auf die Zahlen im S-1-Dokument zeigt: Ganz so dramatisch ist es nicht. Jeder der 7 Gründer hält mehr als 240 Millionen Aktien. Die über 3,37 Millionen Aktien, die diesmal verkauft werden, machen nur etwa 1,4 % ihrer Anteile aus. Sie behalten also weiterhin mehr als 98 % ihrer Beteiligungen. Das wirkt eher so, als würden sie sich nach einer langen Gründungsphase erst einmal einen kleinen Betrag auszahlen lassen.
Wirklich interessant sind die Preisgestaltung und die differenzierte Haltung der Insider.
Die Preisspanne für die Aktien liegt bei 70 bis 78 US-Dollar, die Bewertung könnte sich auf bis zu 1,4 Billionen US-Dollar belaufen. Verglichen mit den 2 Billionen, die noch vor wenigen Wochen im Gespräch waren, wurde die Bewertung diesmal offensichtlich bewusst nach unten korrigiert.
Zugleich geht aus dem S-1 hervor, dass Verwaltungsratsmitglied Reed Hastings ausdrücklich beabsichtigt, über seinen Fonds Aktien im Wert von 300 Millionen US-Dollar zu zeichnen.
Die Gründer verkaufen einen kleinen Teil ihrer Anteile, während ein wichtiger Verwaltungsratsposten mit einem Aufschlag zugreift. Dieses Zusammenspiel spiegelt die zwiespältige Haltung des Marktes gegenüber den führenden KI-Giganten wider: Einerseits will man das Risiko einer frühzeitig überhöhten Bewertung reduzieren, andererseits möchte man die Kapitalmarkt-Chance der großen Sprachmodelle nicht verpassen.
Bei einem Giganten mit einer Billionenbewertung ist es womöglich nicht klug, gleich am ersten Tag einzusteigen. Besser wäre es, abzuwarten, bis sich der Kurs nach dem Börsengang stabilisiert hat und die Geschäftszahlen vorliegen, und dann zu prüfen, ob die Kommerzialisierung diese großen Versprechen tragen kann.
Würdest du am ersten Tag des Börsengangs zeichnen oder lieber warten, bis sich der Kurs eingependelt hat?
#Anthropic拒绝延期IPO,本周路演估值几何?
Jetzt kommen die Details ans Licht! Die 7 Mitgründer von Anthropic wollen beim Börsengang nächste Woche gemeinsam Kasse machen und jeweils rund 250 Millionen US-Dollar mitnehmen!
Viele sehen die Schlagzeile „7 Personen nehmen 1,75 Milliarden US-Dollar mit, das Unternehmen bekommt keinen Cent“ und denken sofort: Wollen die Gründer etwa das sinkende Schiff verlassen?
Doch ein Blick auf die Zahlen im S-1-Dokument zeigt: Ganz so dramatisch ist es nicht. Jeder der 7 Gründer hält mehr als 240 Millionen Aktien. Die über 3,37 Millionen Aktien, die diesmal verkauft werden, machen nur etwa 1,4 % ihrer Anteile aus. Sie behalten also weiterhin mehr als 98 % ihrer Beteiligungen. Das wirkt eher so, als würden sie sich nach einer langen Gründungsphase erst einmal einen kleinen Betrag auszahlen lassen.
Wirklich interessant sind die Preisgestaltung und die differenzierte Haltung der Insider.
Die Preisspanne für die Aktien liegt bei 70 bis 78 US-Dollar, die Bewertung könnte sich auf bis zu 1,4 Billionen US-Dollar belaufen. Verglichen mit den 2 Billionen, die noch vor wenigen Wochen im Gespräch waren, wurde die Bewertung diesmal offensichtlich bewusst nach unten korrigiert.
Zugleich geht aus dem S-1 hervor, dass Verwaltungsratsmitglied Reed Hastings ausdrücklich beabsichtigt, über seinen Fonds Aktien im Wert von 300 Millionen US-Dollar zu zeichnen.
Die Gründer verkaufen einen kleinen Teil ihrer Anteile, während ein wichtiger Verwaltungsratsposten mit einem Aufschlag zugreift. Dieses Zusammenspiel spiegelt die zwiespältige Haltung des Marktes gegenüber den führenden KI-Giganten wider: Einerseits will man das Risiko einer frühzeitig überhöhten Bewertung reduzieren, andererseits möchte man die Kapitalmarkt-Chance der großen Sprachmodelle nicht verpassen.
Bei einem Giganten mit einer Billionenbewertung ist es womöglich nicht klug, gleich am ersten Tag einzusteigen. Besser wäre es, abzuwarten, bis sich der Kurs nach dem Börsengang stabilisiert hat und die Geschäftszahlen vorliegen, und dann zu prüfen, ob die Kommerzialisierung diese großen Versprechen tragen kann.
Würdest du am ersten Tag des Börsengangs zeichnen oder lieber warten, bis sich der Kurs eingependelt hat?
#Anthropic拒绝延期IPO,本周路演估值几何?
Viele sehen die Schlagzeile „7 Personen nehmen 1,75 Milliarden US-Dollar mit, das Unternehmen bekommt keinen Cent“ und denken sofort: Wollen die Gründer etwa das sinkende Schiff verlassen?
Doch ein Blick auf die Zahlen im S-1-Dokument zeigt: Ganz so dramatisch ist es nicht. Jeder der 7 Gründer hält mehr als 240 Millionen Aktien. Die über 3,37 Millionen Aktien, die diesmal verkauft werden, machen nur etwa 1,4 % ihrer Anteile aus. Sie behalten also weiterhin mehr als 98 % ihrer Beteiligungen. Das wirkt eher so, als würden sie sich nach einer langen Gründungsphase erst einmal einen kleinen Betrag auszahlen lassen.
Wirklich interessant sind die Preisgestaltung und die differenzierte Haltung der Insider.
Die Preisspanne für die Aktien liegt bei 70 bis 78 US-Dollar, die Bewertung könnte sich auf bis zu 1,4 Billionen US-Dollar belaufen. Verglichen mit den 2 Billionen, die noch vor wenigen Wochen im Gespräch waren, wurde die Bewertung diesmal offensichtlich bewusst nach unten korrigiert.
Zugleich geht aus dem S-1 hervor, dass Verwaltungsratsmitglied Reed Hastings ausdrücklich beabsichtigt, über seinen Fonds Aktien im Wert von 300 Millionen US-Dollar zu zeichnen.
Die Gründer verkaufen einen kleinen Teil ihrer Anteile, während ein wichtiger Verwaltungsratsposten mit einem Aufschlag zugreift. Dieses Zusammenspiel spiegelt die zwiespältige Haltung des Marktes gegenüber den führenden KI-Giganten wider: Einerseits will man das Risiko einer frühzeitig überhöhten Bewertung reduzieren, andererseits möchte man die Kapitalmarkt-Chance der großen Sprachmodelle nicht verpassen.
Bei einem Giganten mit einer Billionenbewertung ist es womöglich nicht klug, gleich am ersten Tag einzusteigen. Besser wäre es, abzuwarten, bis sich der Kurs nach dem Börsengang stabilisiert hat und die Geschäftszahlen vorliegen, und dann zu prüfen, ob die Kommerzialisierung diese großen Versprechen tragen kann.
Würdest du am ersten Tag des Börsengangs zeichnen oder lieber warten, bis sich der Kurs eingependelt hat?
#Anthropic拒绝延期IPO,本周路演估值几何?
57
·
--
Das ist die letzte Woche. Ich muss jetzt auch anfangen, mich richtig ins Zeug zu legen. All-in, all-in #币安神算子
Das ist die letzte Woche. Ich muss jetzt auch anfangen, mich richtig ins Zeug zu legen. All-in, all-in #币安神算子
50
·
--
Helius bringt Privacy-Protokoll Privacy Rings für das Solana-Mainnet heraus – Sola…
Der Solana-Infrastrukturentwickler Helius hat mit Privacy Rings ein erlaubnisfreies Datenschutzprotokoll vorgestellt. Es ermöglicht vertrauliche Zahlungen, Privacy-DeFi und datenschutzkonforme Lösungen für Unternehmen. Das Protokoll hat mehrere Audits bestanden und wird derzeit in Anwendungen integriert. Technische Analysten beobachten seine Entwicklung an wichtigen Kursmarken.
Helius bringt Privacy-Protokoll Privacy Rings für das Solana-Mainnet heraus – Sola…
Der Solana-Infrastrukturentwickler Helius hat mit Privacy Rings ein erlaubnisfreies Datenschutzprotokoll vorgestellt. Es ermöglicht vertrauliche Zahlungen, Privacy-DeFi und datenschutzkonforme Lösungen für Unternehmen. Das Protokoll hat mehrere Audits bestanden und wird derzeit in Anwendungen integriert. Technische Analysten beobachten seine Entwicklung an wichtigen Kursmarken.
Der Solana-Infrastrukturentwickler Helius hat mit Privacy Rings ein erlaubnisfreies Datenschutzprotokoll vorgestellt. Es ermöglicht vertrauliche Zahlungen, Privacy-DeFi und datenschutzkonforme Lösungen für Unternehmen. Das Protokoll hat mehrere Audits bestanden und wird derzeit in Anwendungen integriert. Technische Analysten beobachten seine Entwicklung an wichtigen Kursmarken.
172
·
--
Solana Jupiter bringt vier neue Produkte auf den Markt und erweitert seine On-Chain-Vermögensverwaltungsplattform
Die Solana-Jupiter-Plattform hat heute Token-Körbe, Rendite-Tresore und ein neues Portfolio eingeführt und schafft damit ein umfassendes On-Chain-Vermögensverwaltungserlebnis. Behalten Sie wichtige Kennzahlen im Blick und verfolgen Sie die Marktentwicklung.$SOL #SolanaJupiter
Solana Jupiter bringt vier neue Produkte auf den Markt und erweitert seine On-Chain-Vermögensverwaltungsplattform
Die Solana-Jupiter-Plattform hat heute Token-Körbe, Rendite-Tresore und ein neues Portfolio eingeführt und schafft damit ein umfassendes On-Chain-Vermögensverwaltungserlebnis. Behalten Sie wichtige Kennzahlen im Blick und verfolgen Sie die Marktentwicklung.$SOL #SolanaJupiter
Die Solana-Jupiter-Plattform hat heute Token-Körbe, Rendite-Tresore und ein neues Portfolio eingeführt und schafft damit ein umfassendes On-Chain-Vermögensverwaltungserlebnis. Behalten Sie wichtige Kennzahlen im Blick und verfolgen Sie die Marktentwicklung.$SOL #SolanaJupiter
105
·
--
Unglaublich! Der größte Knaller im KI-Sektor dieses Jahres ist endlich Realität: Anthropic hat offiziell seine IPO-Roadshow gestartet. Zweifellos ist das ein Mega-Ereignis, das die gesamte Technologie- und Kryptobranche aufmerksam verfolgt.
Bei der Roadshow wurden gleich harte Zahlen präsentiert: @AnthropicAI plant die Ausgabe von bis zu 825 Millionen Stammaktien der Klasse A.
Der weitaus größte Teil davon – rund 801 Millionen Aktien – wird direkt vom Unternehmen angeboten. Der gesamte Erlös fließt in die Unternehmenskasse und soll für den kommenden Rechenleistungskampf und die Weiterentwicklung der Modelle eingesetzt werden;
lediglich die übrigen rund 23,64 Millionen Aktien stammen von einigen Altaktionären, die ihre Anteile zu Geld machen. Das Unternehmen selbst erhält daraus keine Mittel.
Die Botschaft dieser Emissionsstruktur ist eindeutig:
Es handelt sich nicht um einen „Kehraus“, bei dem frühe Investoren ihre Anteile hastig zu Geld machen wollen, sondern um eine äußerst aggressive „Kapitalaufladung“.
Angesichts der extrem hohen Kosten für KI-Infrastruktur und des nahezu schwarzen Lochs gleichenden Rechenleistungsbedarfs will Anthropic die enorme Liquidität des öffentlichen Marktes offenbar nutzen, um seine künftigen Claude-Modelle bestens auszustatten und @OpenAI direkt die Stirn zu bieten.
Für den Sekundärmarkt und gewöhnliche Beobachter ist jedoch die Bewertung und Preisfindung hinter dem Hype noch interessanter.
Einerseits zeigt der Umstand, dass Altaktionäre nur einen winzigen Teil ihrer Anteile verkaufen, dass das Kernkapital weiterhin hohe Erwartungen an die künftige Unternehmensbewertung hat;
andererseits werden die zahlreichen neuen Aktien zwangsläufig die Anteile der bisherigen Aktionäre verwässern. Ob der öffentliche Markt eine derart umfangreiche Tech-IPO-Emission aufnehmen kann, wird direkt zum Gradmesser für den tatsächlichen Wert der aktuellen KI-Erzählung.
Wie dem auch sei: Das Zeitalter, in dem KI-Einhörner im großen Stil vor dem öffentlichen Sekundärmarkt die Karten auf den Tisch legen, ist angebrochen.
Die wichtigsten Kennzahlen sind nun der endgültige Ausgabepreiskorridor und die Überzeichnungsquote institutioneller Anleger während der Roadshow.
Wenn Anthropic diesen Börsengang erfolgreich über die Bühne bringt, wird das nicht nur die Finanzierungsregeln für Anbieter großer Sprachmodelle neu schreiben, sondern könnte auch der Bewertung der gesamten KI-Wertschöpfungskette neuen Spielraum nach oben eröffnen.
#Anthropic #Anthropic拒绝延期IPO,本周路演估值几何?
Unglaublich! Der größte Knaller im KI-Sektor dieses Jahres ist endlich Realität: Anthropic hat offiziell seine IPO-Roadshow gestartet. Zweifellos ist das ein Mega-Ereignis, das die gesamte Technologie- und Kryptobranche aufmerksam verfolgt.
Bei der Roadshow wurden gleich harte Zahlen präsentiert: @AnthropicAI plant die Ausgabe von bis zu 825 Millionen Stammaktien der Klasse A.
Der weitaus größte Teil davon – rund 801 Millionen Aktien – wird direkt vom Unternehmen angeboten. Der gesamte Erlös fließt in die Unternehmenskasse und soll für den kommenden Rechenleistungskampf und die Weiterentwicklung der Modelle eingesetzt werden;
lediglich die übrigen rund 23,64 Millionen Aktien stammen von einigen Altaktionären, die ihre Anteile zu Geld machen. Das Unternehmen selbst erhält daraus keine Mittel.
Die Botschaft dieser Emissionsstruktur ist eindeutig:
Es handelt sich nicht um einen „Kehraus“, bei dem frühe Investoren ihre Anteile hastig zu Geld machen wollen, sondern um eine äußerst aggressive „Kapitalaufladung“.
Angesichts der extrem hohen Kosten für KI-Infrastruktur und des nahezu schwarzen Lochs gleichenden Rechenleistungsbedarfs will Anthropic die enorme Liquidität des öffentlichen Marktes offenbar nutzen, um seine künftigen Claude-Modelle bestens auszustatten und @OpenAI direkt die Stirn zu bieten.
Für den Sekundärmarkt und gewöhnliche Beobachter ist jedoch die Bewertung und Preisfindung hinter dem Hype noch interessanter.
Einerseits zeigt der Umstand, dass Altaktionäre nur einen winzigen Teil ihrer Anteile verkaufen, dass das Kernkapital weiterhin hohe Erwartungen an die künftige Unternehmensbewertung hat;
andererseits werden die zahlreichen neuen Aktien zwangsläufig die Anteile der bisherigen Aktionäre verwässern. Ob der öffentliche Markt eine derart umfangreiche Tech-IPO-Emission aufnehmen kann, wird direkt zum Gradmesser für den tatsächlichen Wert der aktuellen KI-Erzählung.
Wie dem auch sei: Das Zeitalter, in dem KI-Einhörner im großen Stil vor dem öffentlichen Sekundärmarkt die Karten auf den Tisch legen, ist angebrochen.
Die wichtigsten Kennzahlen sind nun der endgültige Ausgabepreiskorridor und die Überzeichnungsquote institutioneller Anleger während der Roadshow.
Wenn Anthropic diesen Börsengang erfolgreich über die Bühne bringt, wird das nicht nur die Finanzierungsregeln für Anbieter großer Sprachmodelle neu schreiben, sondern könnte auch der Bewertung der gesamten KI-Wertschöpfungskette neuen Spielraum nach oben eröffnen.
#Anthropic #Anthropic拒绝延期IPO,本周路演估值几何?
Bei der Roadshow wurden gleich harte Zahlen präsentiert: @AnthropicAI plant die Ausgabe von bis zu 825 Millionen Stammaktien der Klasse A.
Der weitaus größte Teil davon – rund 801 Millionen Aktien – wird direkt vom Unternehmen angeboten. Der gesamte Erlös fließt in die Unternehmenskasse und soll für den kommenden Rechenleistungskampf und die Weiterentwicklung der Modelle eingesetzt werden;
lediglich die übrigen rund 23,64 Millionen Aktien stammen von einigen Altaktionären, die ihre Anteile zu Geld machen. Das Unternehmen selbst erhält daraus keine Mittel.
Die Botschaft dieser Emissionsstruktur ist eindeutig:
Es handelt sich nicht um einen „Kehraus“, bei dem frühe Investoren ihre Anteile hastig zu Geld machen wollen, sondern um eine äußerst aggressive „Kapitalaufladung“.
Angesichts der extrem hohen Kosten für KI-Infrastruktur und des nahezu schwarzen Lochs gleichenden Rechenleistungsbedarfs will Anthropic die enorme Liquidität des öffentlichen Marktes offenbar nutzen, um seine künftigen Claude-Modelle bestens auszustatten und @OpenAI direkt die Stirn zu bieten.
Für den Sekundärmarkt und gewöhnliche Beobachter ist jedoch die Bewertung und Preisfindung hinter dem Hype noch interessanter.
Einerseits zeigt der Umstand, dass Altaktionäre nur einen winzigen Teil ihrer Anteile verkaufen, dass das Kernkapital weiterhin hohe Erwartungen an die künftige Unternehmensbewertung hat;
andererseits werden die zahlreichen neuen Aktien zwangsläufig die Anteile der bisherigen Aktionäre verwässern. Ob der öffentliche Markt eine derart umfangreiche Tech-IPO-Emission aufnehmen kann, wird direkt zum Gradmesser für den tatsächlichen Wert der aktuellen KI-Erzählung.
Wie dem auch sei: Das Zeitalter, in dem KI-Einhörner im großen Stil vor dem öffentlichen Sekundärmarkt die Karten auf den Tisch legen, ist angebrochen.
Die wichtigsten Kennzahlen sind nun der endgültige Ausgabepreiskorridor und die Überzeichnungsquote institutioneller Anleger während der Roadshow.
Wenn Anthropic diesen Börsengang erfolgreich über die Bühne bringt, wird das nicht nur die Finanzierungsregeln für Anbieter großer Sprachmodelle neu schreiben, sondern könnte auch der Bewertung der gesamten KI-Wertschöpfungskette neuen Spielraum nach oben eröffnen.
#Anthropic #Anthropic拒绝延期IPO,本周路演估值几何?
594
·
--
Sind alle verrückt geworden? Der Bitcoin$BTC -Spot-ETF verzeichnete an drei aufeinanderfolgenden Tagen Nettoabflüsse von 201 Millionen US-Dollar, und im ganzen Netz wurde wieder laut von „institutioneller Flucht“ und „Ende des Bullenmarkts“ geschrien. Wer sich jedoch die konkrete Mittelstruktur und die Handelsdaten genauer ansieht, merkt schnell, dass die Marktstimmung durch diese absolute Zahl deutlich in die Irre geführt wurde.
Zunächst muss man klarstellen: 201 Millionen klingt zwar beängstigend, aber im Vergleich zum gesamten verwalteten Vermögen (AUM) der US-Spot-ETFs von über 100 Milliarden US-Dollar macht der Abfluss über drei Tage nicht einmal 0,2 % aus. Das ist überhaupt kein panikartiges Abverkaufen, sondern ein sehr typischer Fall von vorübergehendem Kapitalumschichten und dem Schließen von Arbitragepositionen.
Wer die Funktionsweise von ETFs kennt, weiß, dass die Mittelbewegungen bei Off-Chain-ETFs nicht vollständig mit einer bärischen Einschätzung der Institutionen für die Zukunft gleichzusetzen sind. Ein großer Teil der institutionellen Gelder betreibt derzeit „Spot-Futures-Basisarbitrage“ (Basis Trade). Wenn die Volatilität am Markt sinkt und die annualisierte Basisrendite zurückgeht, schließen Hedgefonds ihre Positionen in Spot-ETFs aktiv und gehen gleichzeitig short in Futures, um Gewinne zu sichern; genau das zeigt sich dann als mehrtägiger Nettoabfluss.
Auch bei den Abflussdetails lohnt sich der Blick: Auf der Zuflussseite hat sich etwa bei BlackRock (IBIT) das Wachstum zuletzt verlangsamt oder ist kurzfristig sogar zum Stillstand gekommen, während die Abflussseite weiterhin vor allem durch den Überlappungseffekt der hohen Verwaltungsgebühr von Grayscale (GBTC) sowie durch kurzfristige Gewinnmitnahmen bei Fidelity (FBTC) geprägt ist. Anders gesagt: Das klassische zusätzliche Kapital hält sich in der derzeit sensiblen Preiszone zurück, statt dass institutionelle Hauptakteure aktiv verkaufen.
Aus makroökonomischer Sicht haben Spot-ETFs das Problem gelöst, ob traditionelles Kapital überhaupt kaufen kann, aber nicht die Frage, wann es kaufen möchte. Solange der Zinssenkungspfad der US-Notenbank noch unsicher ist und die makroökonomische Liquidität nicht vollständig freigesetzt wurde, ist das Muster „bei Anstiegen hohe Nettozuflüsse, in Seitwärtsphasen leichte, anhaltende Nettoabflüsse“ ein völlig normales strukturelles Merkmal.
Deshalb ist der richtige Umgang mit ETF-Daten keineswegs, ein paar Tage Zu- und Abflüsse zu betrachten und daraus die Kursrichtung von morgen abzuleiten, sondern die Nettozufluss-Trends auf Wochenbasis zu beobachten.
Die aktuellen Abflüsse von etwas mehr als 200 Millionen US-Dollar wirken eher wie eine normale Verschnaufpause mitten im Bullenmarkt. Statt täglich auf Zu- und Abflüsse im Bereich von einigen zehn Millionen US-Dollar zu starren, sind der weitere Verlauf der makroökonomischen Zinsen und die Frage, ob bei den On-Chain-Long-Term-Haltern (LTH) tatsächlich eine spürbare Lockerung der Positionierung einsetzt, die wirklich entscheidenden Faktoren für die nächste Phase der Kursentwicklung.
#比特币现货etf连续三日净流出2.01亿美元
Sind alle verrückt geworden? Der Bitcoin$BTC -Spot-ETF verzeichnete an drei aufeinanderfolgenden Tagen Nettoabflüsse von 201 Millionen US-Dollar, und im ganzen Netz wurde wieder laut von „institutioneller Flucht“ und „Ende des Bullenmarkts“ geschrien. Wer sich jedoch die konkrete Mittelstruktur und die Handelsdaten genauer ansieht, merkt schnell, dass die Marktstimmung durch diese absolute Zahl deutlich in die Irre geführt wurde.
Zunächst muss man klarstellen: 201 Millionen klingt zwar beängstigend, aber im Vergleich zum gesamten verwalteten Vermögen (AUM) der US-Spot-ETFs von über 100 Milliarden US-Dollar macht der Abfluss über drei Tage nicht einmal 0,2 % aus. Das ist überhaupt kein panikartiges Abverkaufen, sondern ein sehr typischer Fall von vorübergehendem Kapitalumschichten und dem Schließen von Arbitragepositionen.
Wer die Funktionsweise von ETFs kennt, weiß, dass die Mittelbewegungen bei Off-Chain-ETFs nicht vollständig mit einer bärischen Einschätzung der Institutionen für die Zukunft gleichzusetzen sind. Ein großer Teil der institutionellen Gelder betreibt derzeit „Spot-Futures-Basisarbitrage“ (Basis Trade). Wenn die Volatilität am Markt sinkt und die annualisierte Basisrendite zurückgeht, schließen Hedgefonds ihre Positionen in Spot-ETFs aktiv und gehen gleichzeitig short in Futures, um Gewinne zu sichern; genau das zeigt sich dann als mehrtägiger Nettoabfluss.
Auch bei den Abflussdetails lohnt sich der Blick: Auf der Zuflussseite hat sich etwa bei BlackRock (IBIT) das Wachstum zuletzt verlangsamt oder ist kurzfristig sogar zum Stillstand gekommen, während die Abflussseite weiterhin vor allem durch den Überlappungseffekt der hohen Verwaltungsgebühr von Grayscale (GBTC) sowie durch kurzfristige Gewinnmitnahmen bei Fidelity (FBTC) geprägt ist. Anders gesagt: Das klassische zusätzliche Kapital hält sich in der derzeit sensiblen Preiszone zurück, statt dass institutionelle Hauptakteure aktiv verkaufen.
Aus makroökonomischer Sicht haben Spot-ETFs das Problem gelöst, ob traditionelles Kapital überhaupt kaufen kann, aber nicht die Frage, wann es kaufen möchte. Solange der Zinssenkungspfad der US-Notenbank noch unsicher ist und die makroökonomische Liquidität nicht vollständig freigesetzt wurde, ist das Muster „bei Anstiegen hohe Nettozuflüsse, in Seitwärtsphasen leichte, anhaltende Nettoabflüsse“ ein völlig normales strukturelles Merkmal.
Deshalb ist der richtige Umgang mit ETF-Daten keineswegs, ein paar Tage Zu- und Abflüsse zu betrachten und daraus die Kursrichtung von morgen abzuleiten, sondern die Nettozufluss-Trends auf Wochenbasis zu beobachten.
Die aktuellen Abflüsse von etwas mehr als 200 Millionen US-Dollar wirken eher wie eine normale Verschnaufpause mitten im Bullenmarkt. Statt täglich auf Zu- und Abflüsse im Bereich von einigen zehn Millionen US-Dollar zu starren, sind der weitere Verlauf der makroökonomischen Zinsen und die Frage, ob bei den On-Chain-Long-Term-Haltern (LTH) tatsächlich eine spürbare Lockerung der Positionierung einsetzt, die wirklich entscheidenden Faktoren für die nächste Phase der Kursentwicklung.
#比特币现货etf连续三日净流出2.01亿美元
Zunächst muss man klarstellen: 201 Millionen klingt zwar beängstigend, aber im Vergleich zum gesamten verwalteten Vermögen (AUM) der US-Spot-ETFs von über 100 Milliarden US-Dollar macht der Abfluss über drei Tage nicht einmal 0,2 % aus. Das ist überhaupt kein panikartiges Abverkaufen, sondern ein sehr typischer Fall von vorübergehendem Kapitalumschichten und dem Schließen von Arbitragepositionen.
Wer die Funktionsweise von ETFs kennt, weiß, dass die Mittelbewegungen bei Off-Chain-ETFs nicht vollständig mit einer bärischen Einschätzung der Institutionen für die Zukunft gleichzusetzen sind. Ein großer Teil der institutionellen Gelder betreibt derzeit „Spot-Futures-Basisarbitrage“ (Basis Trade). Wenn die Volatilität am Markt sinkt und die annualisierte Basisrendite zurückgeht, schließen Hedgefonds ihre Positionen in Spot-ETFs aktiv und gehen gleichzeitig short in Futures, um Gewinne zu sichern; genau das zeigt sich dann als mehrtägiger Nettoabfluss.
Auch bei den Abflussdetails lohnt sich der Blick: Auf der Zuflussseite hat sich etwa bei BlackRock (IBIT) das Wachstum zuletzt verlangsamt oder ist kurzfristig sogar zum Stillstand gekommen, während die Abflussseite weiterhin vor allem durch den Überlappungseffekt der hohen Verwaltungsgebühr von Grayscale (GBTC) sowie durch kurzfristige Gewinnmitnahmen bei Fidelity (FBTC) geprägt ist. Anders gesagt: Das klassische zusätzliche Kapital hält sich in der derzeit sensiblen Preiszone zurück, statt dass institutionelle Hauptakteure aktiv verkaufen.
Aus makroökonomischer Sicht haben Spot-ETFs das Problem gelöst, ob traditionelles Kapital überhaupt kaufen kann, aber nicht die Frage, wann es kaufen möchte. Solange der Zinssenkungspfad der US-Notenbank noch unsicher ist und die makroökonomische Liquidität nicht vollständig freigesetzt wurde, ist das Muster „bei Anstiegen hohe Nettozuflüsse, in Seitwärtsphasen leichte, anhaltende Nettoabflüsse“ ein völlig normales strukturelles Merkmal.
Deshalb ist der richtige Umgang mit ETF-Daten keineswegs, ein paar Tage Zu- und Abflüsse zu betrachten und daraus die Kursrichtung von morgen abzuleiten, sondern die Nettozufluss-Trends auf Wochenbasis zu beobachten.
Die aktuellen Abflüsse von etwas mehr als 200 Millionen US-Dollar wirken eher wie eine normale Verschnaufpause mitten im Bullenmarkt. Statt täglich auf Zu- und Abflüsse im Bereich von einigen zehn Millionen US-Dollar zu starren, sind der weitere Verlauf der makroökonomischen Zinsen und die Frage, ob bei den On-Chain-Long-Term-Haltern (LTH) tatsächlich eine spürbare Lockerung der Positionierung einsetzt, die wirklich entscheidenden Faktoren für die nächste Phase der Kursentwicklung.
#比特币现货etf连续三日净流出2.01亿美元
1
1
20
25k
·
--
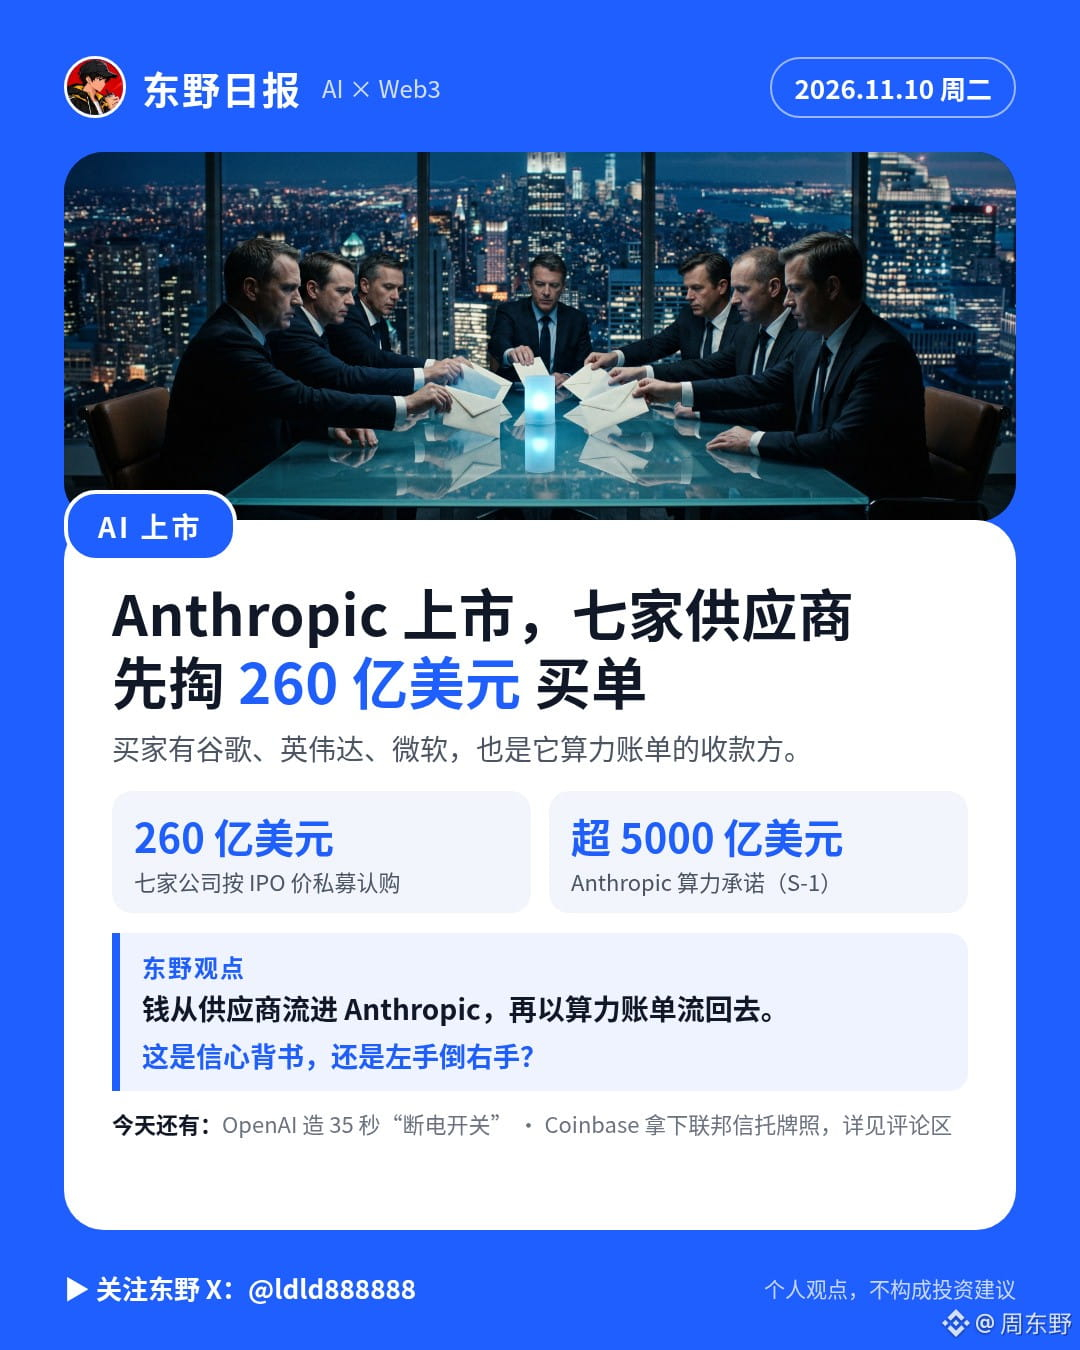
Lass dich nicht von Anthropics „erstklassiger Rückendeckung“ in Höhe von 26 Milliarden Dollar täuschen – hier geht es keineswegs darum, dass Lieferanten Aktien aufkaufen, sondern um eine ausgeklügelte Absicherung durch ein Konsortium.
Laut den von CNBC veröffentlichten Details aus dem S-1 wollen sieben Branchenriesen, darunter Google, Nvidia und Microsoft, private Anthropic-Aktien im Wert von 26 Milliarden Dollar zum IPO-Preis zeichnen. Auf der anderen Seite der Bilanz stehen jedoch unwiderrufliche Verpflichtungen für Rechenleistung, die Anthropic eingegangen ist und die bereits mehr als 500 Milliarden Dollar betragen. Die Zahlungsempfänger sind ausgerechnet die Zeichner.
Das Geld fließt von den Lieferanten in Anthropics Finanzierungstopf – und kehrt anschließend in Form unwiderruflicher Rechnungen in die Taschen der Lieferanten zurück.
Für Anthropic bedeutet das Rückendeckung durch erstklassige Branchenriesen und eine stabile Bewertungsbasis. Für Anleger am Sekundärmarkt ist das Risiko jedoch enorm. Der Aktienwert kann mit dem Markt schwanken, aber die fixen Rechnungen über 500 Milliarden Dollar werden nicht kleiner. Sollte sich das Wachstum der Kommerzialisierung großer Sprachmodelle verlangsamen, könnte aus diesem „linke Tasche, rechte Tasche“-Spiel eine Situation werden, in der die Branchenriesen zuerst Kasse machen und Kleinanleger die Zeche zahlen.
Was hier gekauft wird, ist keine technologische Zukunft – es sind schlicht die eigenen Umsatzzahlen der Lieferanten.
Was hältst du von diesem geschlossenen Kreislauf? Ist das eine enge Verflechtung innerhalb der Lieferkette oder ein Konsortiumstrick in neuem Gewand?
Jeden Tag erklären wir eine grundlegende Logik. Folge Dongye – bis morgen. #Anthropic拒绝延期IPO,本周路演估值几何?
Lass dich nicht von Anthropics „erstklassiger Rückendeckung“ in Höhe von 26 Milliarden Dollar täuschen – hier geht es keineswegs darum, dass Lieferanten Aktien aufkaufen, sondern um eine ausgeklügelte Absicherung durch ein Konsortium.
Laut den von CNBC veröffentlichten Details aus dem S-1 wollen sieben Branchenriesen, darunter Google, Nvidia und Microsoft, private Anthropic-Aktien im Wert von 26 Milliarden Dollar zum IPO-Preis zeichnen. Auf der anderen Seite der Bilanz stehen jedoch unwiderrufliche Verpflichtungen für Rechenleistung, die Anthropic eingegangen ist und die bereits mehr als 500 Milliarden Dollar betragen. Die Zahlungsempfänger sind ausgerechnet die Zeichner.
Das Geld fließt von den Lieferanten in Anthropics Finanzierungstopf – und kehrt anschließend in Form unwiderruflicher Rechnungen in die Taschen der Lieferanten zurück.
Für Anthropic bedeutet das Rückendeckung durch erstklassige Branchenriesen und eine stabile Bewertungsbasis. Für Anleger am Sekundärmarkt ist das Risiko jedoch enorm. Der Aktienwert kann mit dem Markt schwanken, aber die fixen Rechnungen über 500 Milliarden Dollar werden nicht kleiner. Sollte sich das Wachstum der Kommerzialisierung großer Sprachmodelle verlangsamen, könnte aus diesem „linke Tasche, rechte Tasche“-Spiel eine Situation werden, in der die Branchenriesen zuerst Kasse machen und Kleinanleger die Zeche zahlen.
Was hier gekauft wird, ist keine technologische Zukunft – es sind schlicht die eigenen Umsatzzahlen der Lieferanten.
Was hältst du von diesem geschlossenen Kreislauf? Ist das eine enge Verflechtung innerhalb der Lieferkette oder ein Konsortiumstrick in neuem Gewand?
Jeden Tag erklären wir eine grundlegende Logik. Folge Dongye – bis morgen. #Anthropic拒绝延期IPO,本周路演估值几何?
Laut den von CNBC veröffentlichten Details aus dem S-1 wollen sieben Branchenriesen, darunter Google, Nvidia und Microsoft, private Anthropic-Aktien im Wert von 26 Milliarden Dollar zum IPO-Preis zeichnen. Auf der anderen Seite der Bilanz stehen jedoch unwiderrufliche Verpflichtungen für Rechenleistung, die Anthropic eingegangen ist und die bereits mehr als 500 Milliarden Dollar betragen. Die Zahlungsempfänger sind ausgerechnet die Zeichner.
Das Geld fließt von den Lieferanten in Anthropics Finanzierungstopf – und kehrt anschließend in Form unwiderruflicher Rechnungen in die Taschen der Lieferanten zurück.
Für Anthropic bedeutet das Rückendeckung durch erstklassige Branchenriesen und eine stabile Bewertungsbasis. Für Anleger am Sekundärmarkt ist das Risiko jedoch enorm. Der Aktienwert kann mit dem Markt schwanken, aber die fixen Rechnungen über 500 Milliarden Dollar werden nicht kleiner. Sollte sich das Wachstum der Kommerzialisierung großer Sprachmodelle verlangsamen, könnte aus diesem „linke Tasche, rechte Tasche“-Spiel eine Situation werden, in der die Branchenriesen zuerst Kasse machen und Kleinanleger die Zeche zahlen.
Was hier gekauft wird, ist keine technologische Zukunft – es sind schlicht die eigenen Umsatzzahlen der Lieferanten.
Was hältst du von diesem geschlossenen Kreislauf? Ist das eine enge Verflechtung innerhalb der Lieferkette oder ein Konsortiumstrick in neuem Gewand?
Jeden Tag erklären wir eine grundlegende Logik. Folge Dongye – bis morgen. #Anthropic拒绝延期IPO,本周路演估值几何?
321
·
--
Heute warne ich euch aus eigener, bitterer Erfahrung:
Im Kryptomarkt solltet ihr niemals mit Hebel auf den Marktboden wetten!
In den vergangenen 24 Stunden wurden weltweit Positionen im Wert von 1,16 Milliarden US-Dollar liquidiert. Hunderttausende Liquidierungsbenachrichtigungen gingen Schlag auf Schlag ein.
Wer in diesem Markt schon einmal ordentlich einstecken musste, denkt bei diesen Zahlen wahrscheinlich nur: War’s das schon?
Der Markt bringt Anfängern gerade wieder mit Milliarden an Kapital bei, wie der Hase läuft.
Statt Marketing-Accounts blind „Blutbad“ nachplappern zu lassen, sollten wir lieber genauer hinschauen, wer hier tatsächlich aus dem Markt gedrängt wird:
1. Wer zahlt die Zeche? Long-Positionen wurden brutal liquidiert. 1,16 Milliarden an einem Tag klingt zwar schockierend, doch On-Chain-Daten zeigen, dass über 80 % davon gehebelte Long-Positionen mit hohem Hebel waren. Vor ein paar Tagen hatte sich der Markt gerade erst erholt. Viele, die dem Kurs hinterherliefen, dachten nur „Der Bullenmarkt ist zurück, nichts wie rein“ und stockten ihre gehebelten Positionen wild auf. Dann machte der Markt einen kurzen Abstecher nach unten – und spülte sie direkt aus dem Markt. Liquidationen markieren nie den Beginn eines Trends. Sie sind lediglich ein „Liquiditäts-Cleanup“ nach überhitzten Marktstimmungen.
2. Warum lässt sich der Hebel nicht vollständig aus dem Markt entfernen? Nicht nur Kleinanleger setzen auf hohe Hebel – auch zahlreiche Arbitragefirmen nutzen die Preisdifferenz zwischen Spot- und Futures-Markt (Basis Trade). Sobald starke Marktschwankungen zu Kapitalabflüssen am Spotmarkt führen, kommt es in den Absicherungskanälen sofort zu einer Kettenreaktion. Löst das Risikomanagement eine Zwangsliquidation aus, unterscheidet das Handelssystem nicht zwischen Institutionen und Kleinanlegern: Innerhalb von Millisekunden werden alle aus dem Zug geworfen.
3. Worauf sollte man nach den Liquidationen wirklich achten? Wenn die Stimmung von extremer Angst geprägt ist, schaut das kluge Geld auf die tatsächliche Marktlage, nachdem der Hebel abgebaut wurde:
Rückgang des offenen Interesses (OI): Erst wenn die hoch gehebelten Long-Positionen vollständig abgebaut sind und das OI wieder niedrig ist, kann der Markt seine Altlasten loswerden.
Finanzierungsrate bei null oder im negativen Bereich: Wenn Kleinanleger von extrem bullisch zu so verängstigt wechseln, dass sie keine Long-Positionen mehr eingehen oder sogar Short gehen, ist das oft ein Bodensignal.
Übernahme durch Spot-Käufer: Gibt es nach dem Liquidationsverkauf, der ein Liquiditätsvakuum hinterlässt, genügend Käufer am Spotmarkt, die kräftig zugreifen? Wenn nur Derivate untereinander gehandelt werden, am Spotmarkt aber kein Volumen zu sehen ist, muss der Boden wahrscheinlich noch weiter getestet werden.
Was durch den Kursrückgang entsteht, ist kein Risiko, sondern günstiges Kapital; was liquidiert wird, ist nicht der Markt, sondern blinde Gier. Mehr als eine Milliarde an Hebelpositionen wurde abgebaut – dadurch ist der Markt sogar gesünder. Behaltet die Spot-Käufer im Blick: Jetzt ist der Zeitpunkt, an dem kluge Anleger ihre Positionen neu aufbauen.
#加密市场24小时清算达11.6亿美元
Heute warne ich euch aus eigener, bitterer Erfahrung:
Im Kryptomarkt solltet ihr niemals mit Hebel auf den Marktboden wetten!
In den vergangenen 24 Stunden wurden weltweit Positionen im Wert von 1,16 Milliarden US-Dollar liquidiert. Hunderttausende Liquidierungsbenachrichtigungen gingen Schlag auf Schlag ein.
Wer in diesem Markt schon einmal ordentlich einstecken musste, denkt bei diesen Zahlen wahrscheinlich nur: War’s das schon?
Der Markt bringt Anfängern gerade wieder mit Milliarden an Kapital bei, wie der Hase läuft.
Statt Marketing-Accounts blind „Blutbad“ nachplappern zu lassen, sollten wir lieber genauer hinschauen, wer hier tatsächlich aus dem Markt gedrängt wird:
1. Wer zahlt die Zeche? Long-Positionen wurden brutal liquidiert. 1,16 Milliarden an einem Tag klingt zwar schockierend, doch On-Chain-Daten zeigen, dass über 80 % davon gehebelte Long-Positionen mit hohem Hebel waren. Vor ein paar Tagen hatte sich der Markt gerade erst erholt. Viele, die dem Kurs hinterherliefen, dachten nur „Der Bullenmarkt ist zurück, nichts wie rein“ und stockten ihre gehebelten Positionen wild auf. Dann machte der Markt einen kurzen Abstecher nach unten – und spülte sie direkt aus dem Markt. Liquidationen markieren nie den Beginn eines Trends. Sie sind lediglich ein „Liquiditäts-Cleanup“ nach überhitzten Marktstimmungen.
2. Warum lässt sich der Hebel nicht vollständig aus dem Markt entfernen? Nicht nur Kleinanleger setzen auf hohe Hebel – auch zahlreiche Arbitragefirmen nutzen die Preisdifferenz zwischen Spot- und Futures-Markt (Basis Trade). Sobald starke Marktschwankungen zu Kapitalabflüssen am Spotmarkt führen, kommt es in den Absicherungskanälen sofort zu einer Kettenreaktion. Löst das Risikomanagement eine Zwangsliquidation aus, unterscheidet das Handelssystem nicht zwischen Institutionen und Kleinanlegern: Innerhalb von Millisekunden werden alle aus dem Zug geworfen.
3. Worauf sollte man nach den Liquidationen wirklich achten? Wenn die Stimmung von extremer Angst geprägt ist, schaut das kluge Geld auf die tatsächliche Marktlage, nachdem der Hebel abgebaut wurde:
Rückgang des offenen Interesses (OI): Erst wenn die hoch gehebelten Long-Positionen vollständig abgebaut sind und das OI wieder niedrig ist, kann der Markt seine Altlasten loswerden.
Finanzierungsrate bei null oder im negativen Bereich: Wenn Kleinanleger von extrem bullisch zu so verängstigt wechseln, dass sie keine Long-Positionen mehr eingehen oder sogar Short gehen, ist das oft ein Bodensignal.
Übernahme durch Spot-Käufer: Gibt es nach dem Liquidationsverkauf, der ein Liquiditätsvakuum hinterlässt, genügend Käufer am Spotmarkt, die kräftig zugreifen? Wenn nur Derivate untereinander gehandelt werden, am Spotmarkt aber kein Volumen zu sehen ist, muss der Boden wahrscheinlich noch weiter getestet werden.
Was durch den Kursrückgang entsteht, ist kein Risiko, sondern günstiges Kapital; was liquidiert wird, ist nicht der Markt, sondern blinde Gier. Mehr als eine Milliarde an Hebelpositionen wurde abgebaut – dadurch ist der Markt sogar gesünder. Behaltet die Spot-Käufer im Blick: Jetzt ist der Zeitpunkt, an dem kluge Anleger ihre Positionen neu aufbauen.
#加密市场24小时清算达11.6亿美元
Im Kryptomarkt solltet ihr niemals mit Hebel auf den Marktboden wetten!
In den vergangenen 24 Stunden wurden weltweit Positionen im Wert von 1,16 Milliarden US-Dollar liquidiert. Hunderttausende Liquidierungsbenachrichtigungen gingen Schlag auf Schlag ein.
Wer in diesem Markt schon einmal ordentlich einstecken musste, denkt bei diesen Zahlen wahrscheinlich nur: War’s das schon?
Der Markt bringt Anfängern gerade wieder mit Milliarden an Kapital bei, wie der Hase läuft.
Statt Marketing-Accounts blind „Blutbad“ nachplappern zu lassen, sollten wir lieber genauer hinschauen, wer hier tatsächlich aus dem Markt gedrängt wird:
1. Wer zahlt die Zeche? Long-Positionen wurden brutal liquidiert. 1,16 Milliarden an einem Tag klingt zwar schockierend, doch On-Chain-Daten zeigen, dass über 80 % davon gehebelte Long-Positionen mit hohem Hebel waren. Vor ein paar Tagen hatte sich der Markt gerade erst erholt. Viele, die dem Kurs hinterherliefen, dachten nur „Der Bullenmarkt ist zurück, nichts wie rein“ und stockten ihre gehebelten Positionen wild auf. Dann machte der Markt einen kurzen Abstecher nach unten – und spülte sie direkt aus dem Markt. Liquidationen markieren nie den Beginn eines Trends. Sie sind lediglich ein „Liquiditäts-Cleanup“ nach überhitzten Marktstimmungen.
2. Warum lässt sich der Hebel nicht vollständig aus dem Markt entfernen? Nicht nur Kleinanleger setzen auf hohe Hebel – auch zahlreiche Arbitragefirmen nutzen die Preisdifferenz zwischen Spot- und Futures-Markt (Basis Trade). Sobald starke Marktschwankungen zu Kapitalabflüssen am Spotmarkt führen, kommt es in den Absicherungskanälen sofort zu einer Kettenreaktion. Löst das Risikomanagement eine Zwangsliquidation aus, unterscheidet das Handelssystem nicht zwischen Institutionen und Kleinanlegern: Innerhalb von Millisekunden werden alle aus dem Zug geworfen.
3. Worauf sollte man nach den Liquidationen wirklich achten? Wenn die Stimmung von extremer Angst geprägt ist, schaut das kluge Geld auf die tatsächliche Marktlage, nachdem der Hebel abgebaut wurde:
Rückgang des offenen Interesses (OI): Erst wenn die hoch gehebelten Long-Positionen vollständig abgebaut sind und das OI wieder niedrig ist, kann der Markt seine Altlasten loswerden.
Finanzierungsrate bei null oder im negativen Bereich: Wenn Kleinanleger von extrem bullisch zu so verängstigt wechseln, dass sie keine Long-Positionen mehr eingehen oder sogar Short gehen, ist das oft ein Bodensignal.
Übernahme durch Spot-Käufer: Gibt es nach dem Liquidationsverkauf, der ein Liquiditätsvakuum hinterlässt, genügend Käufer am Spotmarkt, die kräftig zugreifen? Wenn nur Derivate untereinander gehandelt werden, am Spotmarkt aber kein Volumen zu sehen ist, muss der Boden wahrscheinlich noch weiter getestet werden.
Was durch den Kursrückgang entsteht, ist kein Risiko, sondern günstiges Kapital; was liquidiert wird, ist nicht der Markt, sondern blinde Gier. Mehr als eine Milliarde an Hebelpositionen wurde abgebaut – dadurch ist der Markt sogar gesünder. Behaltet die Spot-Käufer im Blick: Jetzt ist der Zeitpunkt, an dem kluge Anleger ihre Positionen neu aufbauen.
#加密市场24小时清算达11.6亿美元
1
10
24.2k
·
--
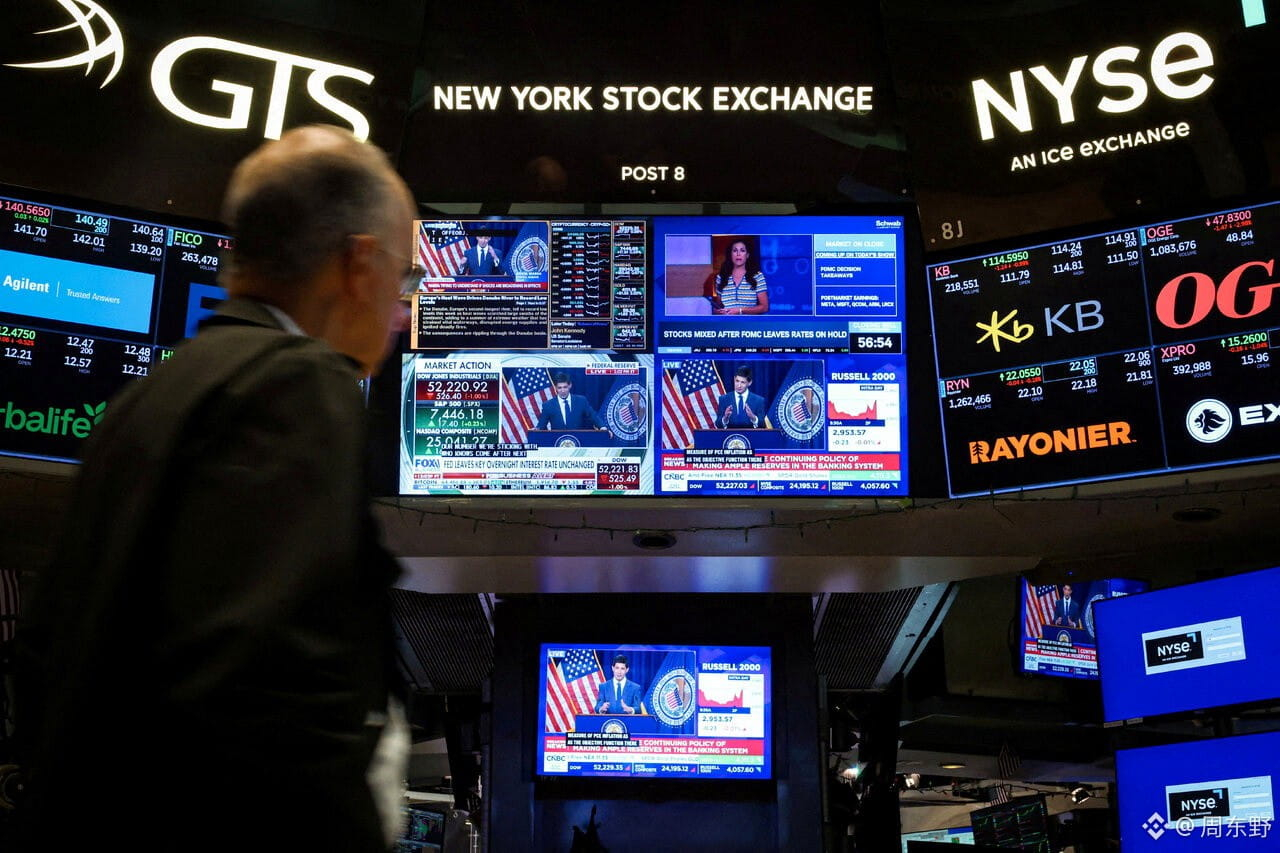
Rohöl stürzt ab, US-Aktien schnellen nach oben – kommt euch dieses Bild in letzter Zeit nicht besonders vertraut vor?
Sobald an der Wall Street das Gerücht aufkommt, die USA und der Iran nähmen ihre Verhandlungen wieder auf, fällt der Ölpreis prompt, und Tech-Aktien legen sofort eine kräftige Rally hin. Doch in Wirklichkeit ändern sich die Meldungen über Verhandlungen ständig: Erst dementieren Diplomaten, kurz darauf gerät der Markt ins Schwanken. Die Kapitalmärkte verhalten sich, als wäre die Inflation endgültig besiegt. Aber bedeutet das wirklich, dass die makroökonomischen Risiken verschwunden sind?
Der Markt spekuliert nicht in erster Linie auf „geopolitischen Frieden“, sondern darauf, dass „die Zinssenkungserwartungen wieder aufflammen“.
Die Logik ist einfach: Geopolitische Konflikte treiben den Ölpreis nach oben und bringen die Inflationsbekämpfung der US-Notenbank in die Klemme. Sobald jedoch Friedensgespräche im Raum stehen, stürzt der Ölpreis ab und der schwere Inflationsdruck auf die makroökonomische Liquidität lässt schlagartig nach. Risikobehaftete Anlagen können dann ganz natürlich wieder aufatmen.
Doch eine von Nachrichten getriebene Erholung birgt zwei gravierende Risiken:
Stimmungsaufhellung ≠ keine Risiken mehr: Die Machtkämpfe im Nahen Osten sind äußerst komplex und lassen sich nicht mit ein paar Treffen lösen. Geraten die Verhandlungen ins Stocken oder kommt es zu einem Zwischenfall, schmilzt die Risikoprämie sofort dahin – und die Erholung wird zunichtegemacht.
Hartnäckige Inflation und anhaltend hohe Zinsen: Neben dem Ölpreis schränken auch die zähe Inflation im Dienstleistungssektor und die hohen Renditen von US-Staatsanleihen den Spielraum für Zinssenkungen ein. Die makroökonomische Liquidität bleibt knapp. Das ist eher ein kurzes Aufatmen der Liquidität nach übertriebenen Kursverlusten als der Auftakt zu einem Bullenmarkt.
Für die Krypto-Szene und Anleger kommt es vor allem darauf an, ob der Rückgang des Ölpreises zu einem anhaltenden Rückgang der CPI-Inflation führt.
Bis sich der Zinstrend tatsächlich wendet, ist es äußerst riskant, Meldungen über geopolitische Friedensgespräche als Signal zu verstehen, „alles auf eine Karte zu setzen“ – die Stimmung kann einen schnell aus dem Markt fegen. Besonders genau beobachten sollte man weiterhin, ob sich der Ölpreis auf niedrigem Niveau stabilisieren kann und ob die Renditen von US-Staatsanleihen wirklich nachgeben.
#美伊和谈提振市场,美股强势反弹
Rohöl stürzt ab, US-Aktien schnellen nach oben – kommt euch dieses Bild in letzter Zeit nicht besonders vertraut vor?
Sobald an der Wall Street das Gerücht aufkommt, die USA und der Iran nähmen ihre Verhandlungen wieder auf, fällt der Ölpreis prompt, und Tech-Aktien legen sofort eine kräftige Rally hin. Doch in Wirklichkeit ändern sich die Meldungen über Verhandlungen ständig: Erst dementieren Diplomaten, kurz darauf gerät der Markt ins Schwanken. Die Kapitalmärkte verhalten sich, als wäre die Inflation endgültig besiegt. Aber bedeutet das wirklich, dass die makroökonomischen Risiken verschwunden sind?
Der Markt spekuliert nicht in erster Linie auf „geopolitischen Frieden“, sondern darauf, dass „die Zinssenkungserwartungen wieder aufflammen“.
Die Logik ist einfach: Geopolitische Konflikte treiben den Ölpreis nach oben und bringen die Inflationsbekämpfung der US-Notenbank in die Klemme. Sobald jedoch Friedensgespräche im Raum stehen, stürzt der Ölpreis ab und der schwere Inflationsdruck auf die makroökonomische Liquidität lässt schlagartig nach. Risikobehaftete Anlagen können dann ganz natürlich wieder aufatmen.
Doch eine von Nachrichten getriebene Erholung birgt zwei gravierende Risiken:
Stimmungsaufhellung ≠ keine Risiken mehr: Die Machtkämpfe im Nahen Osten sind äußerst komplex und lassen sich nicht mit ein paar Treffen lösen. Geraten die Verhandlungen ins Stocken oder kommt es zu einem Zwischenfall, schmilzt die Risikoprämie sofort dahin – und die Erholung wird zunichtegemacht.
Hartnäckige Inflation und anhaltend hohe Zinsen: Neben dem Ölpreis schränken auch die zähe Inflation im Dienstleistungssektor und die hohen Renditen von US-Staatsanleihen den Spielraum für Zinssenkungen ein. Die makroökonomische Liquidität bleibt knapp. Das ist eher ein kurzes Aufatmen der Liquidität nach übertriebenen Kursverlusten als der Auftakt zu einem Bullenmarkt.
Für die Krypto-Szene und Anleger kommt es vor allem darauf an, ob der Rückgang des Ölpreises zu einem anhaltenden Rückgang der CPI-Inflation führt.
Bis sich der Zinstrend tatsächlich wendet, ist es äußerst riskant, Meldungen über geopolitische Friedensgespräche als Signal zu verstehen, „alles auf eine Karte zu setzen“ – die Stimmung kann einen schnell aus dem Markt fegen. Besonders genau beobachten sollte man weiterhin, ob sich der Ölpreis auf niedrigem Niveau stabilisieren kann und ob die Renditen von US-Staatsanleihen wirklich nachgeben.
#美伊和谈提振市场,美股强势反弹
Sobald an der Wall Street das Gerücht aufkommt, die USA und der Iran nähmen ihre Verhandlungen wieder auf, fällt der Ölpreis prompt, und Tech-Aktien legen sofort eine kräftige Rally hin. Doch in Wirklichkeit ändern sich die Meldungen über Verhandlungen ständig: Erst dementieren Diplomaten, kurz darauf gerät der Markt ins Schwanken. Die Kapitalmärkte verhalten sich, als wäre die Inflation endgültig besiegt. Aber bedeutet das wirklich, dass die makroökonomischen Risiken verschwunden sind?
Der Markt spekuliert nicht in erster Linie auf „geopolitischen Frieden“, sondern darauf, dass „die Zinssenkungserwartungen wieder aufflammen“.
Die Logik ist einfach: Geopolitische Konflikte treiben den Ölpreis nach oben und bringen die Inflationsbekämpfung der US-Notenbank in die Klemme. Sobald jedoch Friedensgespräche im Raum stehen, stürzt der Ölpreis ab und der schwere Inflationsdruck auf die makroökonomische Liquidität lässt schlagartig nach. Risikobehaftete Anlagen können dann ganz natürlich wieder aufatmen.
Doch eine von Nachrichten getriebene Erholung birgt zwei gravierende Risiken:
Stimmungsaufhellung ≠ keine Risiken mehr: Die Machtkämpfe im Nahen Osten sind äußerst komplex und lassen sich nicht mit ein paar Treffen lösen. Geraten die Verhandlungen ins Stocken oder kommt es zu einem Zwischenfall, schmilzt die Risikoprämie sofort dahin – und die Erholung wird zunichtegemacht.
Hartnäckige Inflation und anhaltend hohe Zinsen: Neben dem Ölpreis schränken auch die zähe Inflation im Dienstleistungssektor und die hohen Renditen von US-Staatsanleihen den Spielraum für Zinssenkungen ein. Die makroökonomische Liquidität bleibt knapp. Das ist eher ein kurzes Aufatmen der Liquidität nach übertriebenen Kursverlusten als der Auftakt zu einem Bullenmarkt.
Für die Krypto-Szene und Anleger kommt es vor allem darauf an, ob der Rückgang des Ölpreises zu einem anhaltenden Rückgang der CPI-Inflation führt.
Bis sich der Zinstrend tatsächlich wendet, ist es äußerst riskant, Meldungen über geopolitische Friedensgespräche als Signal zu verstehen, „alles auf eine Karte zu setzen“ – die Stimmung kann einen schnell aus dem Markt fegen. Besonders genau beobachten sollte man weiterhin, ob sich der Ölpreis auf niedrigem Niveau stabilisieren kann und ob die Renditen von US-Staatsanleihen wirklich nachgeben.
#美伊和谈提振市场,美股强势反弹
1
8k
·
--
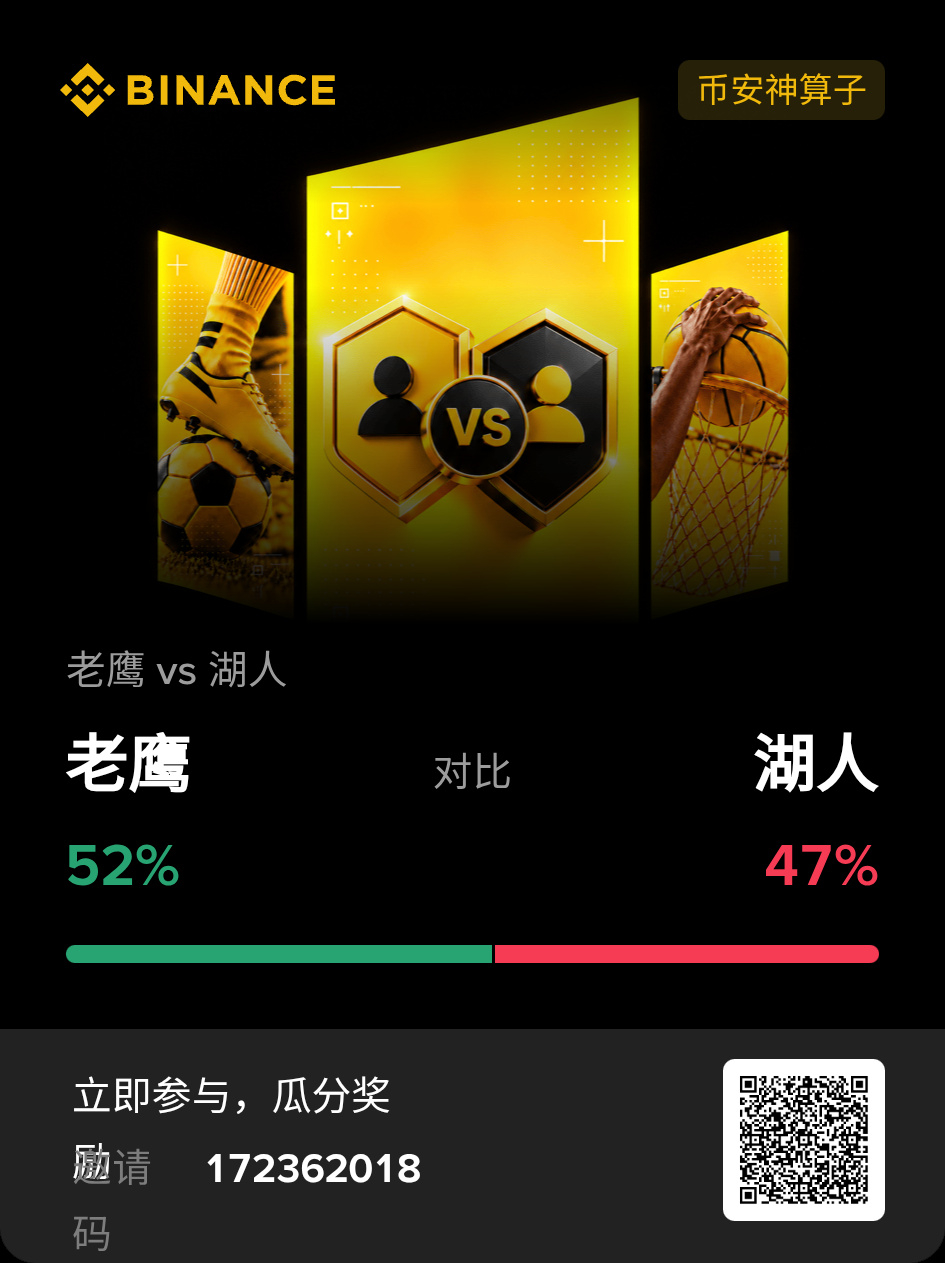
Welches Team die Leute heute auch favorisieren, ich persönlich setze weiterhin auf die Lakers. Allerdings scheinen die Lakers ziemlich viele verletzte Spieler zu haben.#币安神算子
Welches Team die Leute heute auch favorisieren, ich persönlich setze weiterhin auf die Lakers. Allerdings scheinen die Lakers ziemlich viele verletzte Spieler zu haben.#币安神算子
1
99
·
--
Tiefenanalyse der Daten von Handshake AI: Das Team von Garrett Lord beleuchtet das explosive Wachstum von Handshake AI
Das Team von Garrett Lord analysiert eingehend das KI-Trainingsgeschäft von Handshake AI, das innerhalb eines Jahres einen Umsatz von 1 Milliarde US-Dollar erzielt hat. Mit zahlreichen Anwendungsbeispielen aus den Bereichen Finanzen, Biowissenschaften und Programmierung ist diese Analyse ein Muss für alle, die sich für Technologie interessieren.
Tiefenanalyse der Daten von Handshake AI: Das Team von Garrett Lord beleuchtet das explosive Wachstum von Handshake AI
Das Team von Garrett Lord analysiert eingehend das KI-Trainingsgeschäft von Handshake AI, das innerhalb eines Jahres einen Umsatz von 1 Milliarde US-Dollar erzielt hat. Mit zahlreichen Anwendungsbeispielen aus den Bereichen Finanzen, Biowissenschaften und Programmierung ist diese Analyse ein Muss für alle, die sich für Technologie interessieren.
Das Team von Garrett Lord analysiert eingehend das KI-Trainingsgeschäft von Handshake AI, das innerhalb eines Jahres einen Umsatz von 1 Milliarde US-Dollar erzielt hat. Mit zahlreichen Anwendungsbeispielen aus den Bereichen Finanzen, Biowissenschaften und Programmierung ist diese Analyse ein Muss für alle, die sich für Technologie interessieren.
133
·
--
Aave-DAO-Vorschlag führt natives BTC als Sicherheit ein und eröffnet neue Möglichkeiten für die selbstverwahrte Kreditaufnahme von Vermögenswerten
Die Aave DAO nimmt einen Vorschlag an, über Babylon natives BTC als Sicherheit einzuführen. Damit können Bitcoin-Inhaber Vermögenswerte selbstverwahrt leihen – ein neues Kreditmodell entsteht. Technische Analysten beobachten die Einführung von BTC als Sicherheit und die Veränderungen bei Risiko- und Renditekennzahlen von Kreditplattformen.#AaveDAO #BTC
Aave-DAO-Vorschlag führt natives BTC als Sicherheit ein und eröffnet neue Möglichkeiten für die selbstverwahrte Kreditaufnahme von Vermögenswerten
Die Aave DAO nimmt einen Vorschlag an, über Babylon natives BTC als Sicherheit einzuführen. Damit können Bitcoin-Inhaber Vermögenswerte selbstverwahrt leihen – ein neues Kreditmodell entsteht. Technische Analysten beobachten die Einführung von BTC als Sicherheit und die Veränderungen bei Risiko- und Renditekennzahlen von Kreditplattformen.#AaveDAO #BTC
Die Aave DAO nimmt einen Vorschlag an, über Babylon natives BTC als Sicherheit einzuführen. Damit können Bitcoin-Inhaber Vermögenswerte selbstverwahrt leihen – ein neues Kreditmodell entsteht. Technische Analysten beobachten die Einführung von BTC als Sicherheit und die Veränderungen bei Risiko- und Renditekennzahlen von Kreditplattformen.#AaveDAO #BTC
1
433
·
--
Ich bin echt frustriert. Gestern Abend war ich noch auf Platz 600-irgendwas in der Wochenrangliste, und heute Morgen sehe ich, dass ich letzte Woche tatsächlich auf Platz 1050 abgerutscht bin. Aus ursprünglich 35 Dollar wurden 7 Dollar.#币安神算子
Ich bin echt frustriert. Gestern Abend war ich noch auf Platz 600-irgendwas in der Wochenrangliste, und heute Morgen sehe ich, dass ich letzte Woche tatsächlich auf Platz 1050 abgerutscht bin. Aus ursprünglich 35 Dollar wurden 7 Dollar.#币安神算子
17
·
--
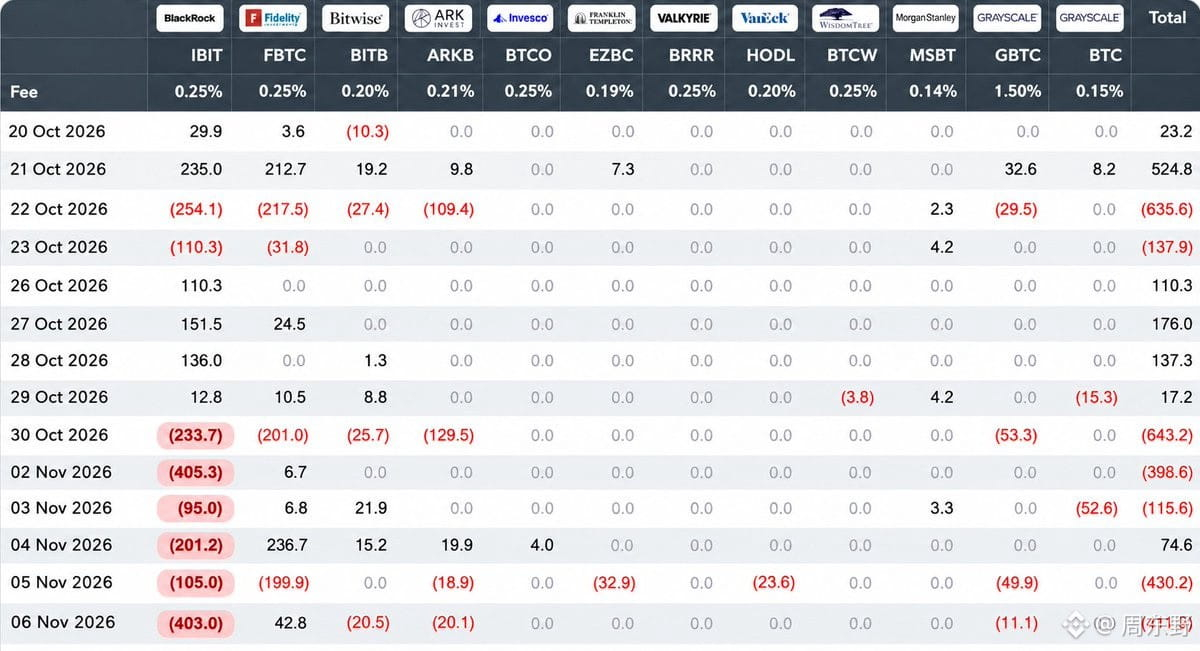
Bitcoin-ETFs verzeichneten letzte Woche Nettoabflüsse von 1,28 Milliarden US-Dollar. Die kumulierten Zuflüsse seit Jahresbeginn wechselten damit direkt von positiv zu negativ.
ETFs sind Fonds, mit denen man an den US-Börsen mit Bitcoin handeln kann. Ihre Kapitalflüsse gelten oft als Gradmesser für die Stimmung an der Wall Street. An vier der fünf Handelstage der letzten Woche gab es Nettoabflüsse. Seit Jahresbeginn belaufen sich diese nun auf 914 Millionen US-Dollar – die schlechteste Woche seit Ende Juni.
Die Abflüsse konzentrierten sich zudem fast vollständig auf einen Anbieter: Bei BlackRocks IBIT kam es sechs Tage in Folge zu Rücknahmen, insgesamt im Umfang von 1,44 Milliarden US-Dollar. Fidelitys FBTC verzeichnete am Freitag dagegen sogar Zuflüsse von 42,8 Millionen.
Statt von einem kollektiven Rückzug institutioneller Anleger zu sprechen, könnte man also sagen, dass beim größten Pool Wasser abfließt. ETF-Daten zeigen nur Zeichnungen und Rücknahmen, nicht, wer verkauft. Am Sonntagabend war Bitcoin jedoch bereits auf rund 73.708 US-Dollar gefallen – ein Tief seit August. Ob die Rücknahmen nach der Eröffnung der US-Börsen am Montag zum Stillstand kommen, wird daher das aussagekräftigste Signal sein.
Wetten Sie darauf, dass die Rücknahmen am Montag stoppen, oder dass die Abflüsse weitergehen?
#比特币连续五周下跌
Bitcoin-ETFs verzeichneten letzte Woche Nettoabflüsse von 1,28 Milliarden US-Dollar. Die kumulierten Zuflüsse seit Jahresbeginn wechselten damit direkt von positiv zu negativ.
ETFs sind Fonds, mit denen man an den US-Börsen mit Bitcoin handeln kann. Ihre Kapitalflüsse gelten oft als Gradmesser für die Stimmung an der Wall Street. An vier der fünf Handelstage der letzten Woche gab es Nettoabflüsse. Seit Jahresbeginn belaufen sich diese nun auf 914 Millionen US-Dollar – die schlechteste Woche seit Ende Juni.
Die Abflüsse konzentrierten sich zudem fast vollständig auf einen Anbieter: Bei BlackRocks IBIT kam es sechs Tage in Folge zu Rücknahmen, insgesamt im Umfang von 1,44 Milliarden US-Dollar. Fidelitys FBTC verzeichnete am Freitag dagegen sogar Zuflüsse von 42,8 Millionen.
Statt von einem kollektiven Rückzug institutioneller Anleger zu sprechen, könnte man also sagen, dass beim größten Pool Wasser abfließt. ETF-Daten zeigen nur Zeichnungen und Rücknahmen, nicht, wer verkauft. Am Sonntagabend war Bitcoin jedoch bereits auf rund 73.708 US-Dollar gefallen – ein Tief seit August. Ob die Rücknahmen nach der Eröffnung der US-Börsen am Montag zum Stillstand kommen, wird daher das aussagekräftigste Signal sein.
Wetten Sie darauf, dass die Rücknahmen am Montag stoppen, oder dass die Abflüsse weitergehen?
#比特币连续五周下跌
ETFs sind Fonds, mit denen man an den US-Börsen mit Bitcoin handeln kann. Ihre Kapitalflüsse gelten oft als Gradmesser für die Stimmung an der Wall Street. An vier der fünf Handelstage der letzten Woche gab es Nettoabflüsse. Seit Jahresbeginn belaufen sich diese nun auf 914 Millionen US-Dollar – die schlechteste Woche seit Ende Juni.
Die Abflüsse konzentrierten sich zudem fast vollständig auf einen Anbieter: Bei BlackRocks IBIT kam es sechs Tage in Folge zu Rücknahmen, insgesamt im Umfang von 1,44 Milliarden US-Dollar. Fidelitys FBTC verzeichnete am Freitag dagegen sogar Zuflüsse von 42,8 Millionen.
Statt von einem kollektiven Rückzug institutioneller Anleger zu sprechen, könnte man also sagen, dass beim größten Pool Wasser abfließt. ETF-Daten zeigen nur Zeichnungen und Rücknahmen, nicht, wer verkauft. Am Sonntagabend war Bitcoin jedoch bereits auf rund 73.708 US-Dollar gefallen – ein Tief seit August. Ob die Rücknahmen nach der Eröffnung der US-Börsen am Montag zum Stillstand kommen, wird daher das aussagekräftigste Signal sein.
Wetten Sie darauf, dass die Rücknahmen am Montag stoppen, oder dass die Abflüsse weitergehen?
#比特币连续五周下跌
97
·
--
Paradigm setzt auf Deep Tech und führt Finanzierungsrunden für Zipline und Nous Research an
Paradigm hat sich erfolgreich neu ausgerichtet und konzentriert sich auf Investitionen in Bereiche wie Drohnen, KI und Kernenergie. Deep-Tech-Projekte wie Zipline, ein Pionier im Bereich Drohnenlieferungen, das Open-Source-KI-Unternehmen Nous Research und die KI-Computing-Plattform Andromeda konnten Paradigm für sich gewinnen. Technologieanalysten beobachten: Deep-Tech-Investitionen versprechen eine spannende Zukunft. $ZIPLINE #DeepTechInvestitionen
Paradigm setzt auf Deep Tech und führt Finanzierungsrunden für Zipline und Nous Research an
Paradigm hat sich erfolgreich neu ausgerichtet und konzentriert sich auf Investitionen in Bereiche wie Drohnen, KI und Kernenergie. Deep-Tech-Projekte wie Zipline, ein Pionier im Bereich Drohnenlieferungen, das Open-Source-KI-Unternehmen Nous Research und die KI-Computing-Plattform Andromeda konnten Paradigm für sich gewinnen. Technologieanalysten beobachten: Deep-Tech-Investitionen versprechen eine spannende Zukunft. $ZIPLINE #DeepTechInvestitionen
Paradigm hat sich erfolgreich neu ausgerichtet und konzentriert sich auf Investitionen in Bereiche wie Drohnen, KI und Kernenergie. Deep-Tech-Projekte wie Zipline, ein Pionier im Bereich Drohnenlieferungen, das Open-Source-KI-Unternehmen Nous Research und die KI-Computing-Plattform Andromeda konnten Paradigm für sich gewinnen. Technologieanalysten beobachten: Deep-Tech-Investitionen versprechen eine spannende Zukunft. $ZIPLINE #DeepTechInvestitionen
37
·
--
Völlig verrückt! Binance hat endlich die Auszahlungen von HYPE und APT wieder freigegeben!
Die erste Reaktion der Community war offenbar: „Schnell abziehen.“ Doch wenn man die Sache nüchtern betrachtet, offenbart die Wiederaufnahme der Auszahlungen ein viel tiefer liegendes Branchenproblem als eine bloße Entsperrung.
Seit dem letzten Sicherheitsvorfall setzt Binance auf eine schrittweise Wiederaufnahme, Token für Token. Von den ersten Stablecoins bis hin zu HYPE und APT heute haben Großinvestoren und Liquiditätsanbieter endlich die Freigabe erhalten, ihre Gelder abzuheben.
Am meisten zu denken gibt dabei jedoch die fragile Nabelschnur zwischen dem On-Chain-Ökosystem und zentralisierten Börsen (CEX).
HYPE ist dafür ein gutes Beispiel: Als Vorzeigeprojekt für dezentrale Derivate weist das Ökosystem eine extrem hohe Token-Konzentration auf. Viele halten HYPE auf einer CEX, weil der Handel dort bequem ist. Doch sobald eine CEX den Liquiditätshahn zudreht, geraten On-Chain-Arbitrage, Liquidationsschwellen und sogar Staking-Erträge schlagartig ins Stocken.
Das legt eine bittere Realität offen: Wir reden ständig von Dezentralisierung, doch die entscheidenden Hebel für die meisten Nutzer und Market Maker liegen nach wie vor in den Händen der Risikokontrollen und Freigabeprozesse zentralisierter Börsen. Eine lang anhaltende Aussetzung von Auszahlungen kann On-Chain-Aufschläge und Arbitragemöglichkeiten massiv zerstören.
Als Nächstes sollte man zwei Kennzahlen im Blick behalten:
Nettoabflüsse on-chain: Fließen die Gelder rasch zurück in die Selbstverwahrung oder in On-Chain-DeFi? Das zeigt unmittelbar, wie wachsam der Markt gegenüber den Risiken von CEX ist.
Fortschritt bei der Überprüfung der übrigen Netzwerke: Kann Binance die anderen Blockchains zügig abarbeiten und die Reibungsverluste bei der Liquidität auf ein Minimum reduzieren?
Die Erinnerung an alle ist ganz einfach: Das Risiko bei der Verwahrung zu streuen, ist keine leere Floskel. Wartet nicht, bis die Zugänge geschlossen sind, um euch an die Bedeutung dezentraler Wallets zu erinnern.
#币安恢复hype与apt提现
Völlig verrückt! Binance hat endlich die Auszahlungen von HYPE und APT wieder freigegeben!
Die erste Reaktion der Community war offenbar: „Schnell abziehen.“ Doch wenn man die Sache nüchtern betrachtet, offenbart die Wiederaufnahme der Auszahlungen ein viel tiefer liegendes Branchenproblem als eine bloße Entsperrung.
Seit dem letzten Sicherheitsvorfall setzt Binance auf eine schrittweise Wiederaufnahme, Token für Token. Von den ersten Stablecoins bis hin zu HYPE und APT heute haben Großinvestoren und Liquiditätsanbieter endlich die Freigabe erhalten, ihre Gelder abzuheben.
Am meisten zu denken gibt dabei jedoch die fragile Nabelschnur zwischen dem On-Chain-Ökosystem und zentralisierten Börsen (CEX).
HYPE ist dafür ein gutes Beispiel: Als Vorzeigeprojekt für dezentrale Derivate weist das Ökosystem eine extrem hohe Token-Konzentration auf. Viele halten HYPE auf einer CEX, weil der Handel dort bequem ist. Doch sobald eine CEX den Liquiditätshahn zudreht, geraten On-Chain-Arbitrage, Liquidationsschwellen und sogar Staking-Erträge schlagartig ins Stocken.
Das legt eine bittere Realität offen: Wir reden ständig von Dezentralisierung, doch die entscheidenden Hebel für die meisten Nutzer und Market Maker liegen nach wie vor in den Händen der Risikokontrollen und Freigabeprozesse zentralisierter Börsen. Eine lang anhaltende Aussetzung von Auszahlungen kann On-Chain-Aufschläge und Arbitragemöglichkeiten massiv zerstören.
Als Nächstes sollte man zwei Kennzahlen im Blick behalten:
Nettoabflüsse on-chain: Fließen die Gelder rasch zurück in die Selbstverwahrung oder in On-Chain-DeFi? Das zeigt unmittelbar, wie wachsam der Markt gegenüber den Risiken von CEX ist.
Fortschritt bei der Überprüfung der übrigen Netzwerke: Kann Binance die anderen Blockchains zügig abarbeiten und die Reibungsverluste bei der Liquidität auf ein Minimum reduzieren?
Die Erinnerung an alle ist ganz einfach: Das Risiko bei der Verwahrung zu streuen, ist keine leere Floskel. Wartet nicht, bis die Zugänge geschlossen sind, um euch an die Bedeutung dezentraler Wallets zu erinnern.
#币安恢复hype与apt提现
Die erste Reaktion der Community war offenbar: „Schnell abziehen.“ Doch wenn man die Sache nüchtern betrachtet, offenbart die Wiederaufnahme der Auszahlungen ein viel tiefer liegendes Branchenproblem als eine bloße Entsperrung.
Seit dem letzten Sicherheitsvorfall setzt Binance auf eine schrittweise Wiederaufnahme, Token für Token. Von den ersten Stablecoins bis hin zu HYPE und APT heute haben Großinvestoren und Liquiditätsanbieter endlich die Freigabe erhalten, ihre Gelder abzuheben.
Am meisten zu denken gibt dabei jedoch die fragile Nabelschnur zwischen dem On-Chain-Ökosystem und zentralisierten Börsen (CEX).
HYPE ist dafür ein gutes Beispiel: Als Vorzeigeprojekt für dezentrale Derivate weist das Ökosystem eine extrem hohe Token-Konzentration auf. Viele halten HYPE auf einer CEX, weil der Handel dort bequem ist. Doch sobald eine CEX den Liquiditätshahn zudreht, geraten On-Chain-Arbitrage, Liquidationsschwellen und sogar Staking-Erträge schlagartig ins Stocken.
Das legt eine bittere Realität offen: Wir reden ständig von Dezentralisierung, doch die entscheidenden Hebel für die meisten Nutzer und Market Maker liegen nach wie vor in den Händen der Risikokontrollen und Freigabeprozesse zentralisierter Börsen. Eine lang anhaltende Aussetzung von Auszahlungen kann On-Chain-Aufschläge und Arbitragemöglichkeiten massiv zerstören.
Als Nächstes sollte man zwei Kennzahlen im Blick behalten:
Nettoabflüsse on-chain: Fließen die Gelder rasch zurück in die Selbstverwahrung oder in On-Chain-DeFi? Das zeigt unmittelbar, wie wachsam der Markt gegenüber den Risiken von CEX ist.
Fortschritt bei der Überprüfung der übrigen Netzwerke: Kann Binance die anderen Blockchains zügig abarbeiten und die Reibungsverluste bei der Liquidität auf ein Minimum reduzieren?
Die Erinnerung an alle ist ganz einfach: Das Risiko bei der Verwahrung zu streuen, ist keine leere Floskel. Wartet nicht, bis die Zugänge geschlossen sind, um euch an die Bedeutung dezentraler Wallets zu erinnern.
#币安恢复hype与apt提现
1
1
7.2k
·
--
Auf den ersten Blick wirken die Daten in diesem Bericht geradezu umstürzlerisch – der erste Gedanke ist sofort, ob bei der statistischen Abgrenzung etwas schiefgelaufen ist!
Der neueste Bericht von Menlo Ventures stellt die Marktwahrnehmung völlig auf den Kopf: Chinesische KI-Modelle kommen auf rund 89 % der weltweiten Ausgaben von Unternehmen für Open-Source-Modelle. Allein Moonshot AI Kimi vereint 61 % auf sich, DeepSeek kommt auf 15 % und Zhipu GLM auf 11 %. Auf die einst als Open-Source-Maßstab geltende Llama-Reihe von Meta entfallen weltweit nur noch 7 % der Ausgaben.
Viele sind zunächst schockiert. Doch wenn man sich die Zahlungs- und Nutzungslogik dahinter genauer ansieht, entspricht das ganz den wirtschaftlichen Gesetzmäßigkeiten und offenbart einen zentralen Trend bei KI für Unternehmen weltweit: Bei Inferenzanwendungen zählt zunehmend kompromissloser Pragmatismus.
Dazu gibt es zwei wichtige Fakten:
Erstens: „Ausgaben für Open-Source-Modelle“ sind nicht gleichbedeutend mit dem „Grad der Offenheit eines Modells“. Genau genommen ist Kimi kein Modell mit offen zugänglichen Gewichten. Unternehmen greifen über seine API oder eine private Bereitstellung darauf zu. Im Kern erfasst der Bericht die tatsächlichen Ausgaben von Unternehmen für offene APIs außerhalb der westlichen, geschlossenen Anbieter wie OpenAI und Claude.
Zweitens: Chinesische Teams verschaffen sich bei langen Texten und kosteneffizienter Inferenz einen entscheidenden Vorteil. Kimi kommt auf 61 % Marktanteil, weil Unternehmen dringend Hunderte Seiten an Geschäftsberichten, Verträgen und Codebasen verarbeiten müssen. Kimi hat ein überzeugendes Erlebnis bei langen Texten und kostengünstige Inferenz zu seinen Trümpfen gemacht – und ist dadurch im B2B-Bereich äußerst fest verankert. DeepSeek hat mit technischen Optimierungen die API-Preise auf ein Minimum gesenkt und ist so zur Standardwahl für Entwickler geworden; Zhipu wiederum hat sich auf maßgeschneiderte private Bereitstellungen für Unternehmen spezialisiert.
Die 7 % von Llama sind hingegen nicht darauf zurückzuführen, dass das Modell nicht gut genug wäre. Meta veröffentlicht lediglich die Gewichte und verdient nicht mit einer „Selling API“ Geld. Die Kosten, die Unternehmen für den Aufbau eigener Rechenkapazitäten und den Betrieb von Llama aufwenden, fließen nicht unmittelbar als Ausgaben an einen Modellanbieter. Chinesische Teams überzeugen nicht nur technisch, sondern haben „hohen Durchsatz, niedrige Kosten und benutzerfreundliche API-Dienste“ auch zu standardisierten Industrieprodukten gemacht und sich so direkt einen Teil des weltweiten Zahlungsstroms gesichert.
Westliche Modelle sind technologisch führend. Doch wenn man betrachtet, wofür Unternehmen sich mit ihren Entscheidungen aussprechen, zeigt sich: Chinesische KI-Teams haben dank ihrer starken technischen Umsetzung und ihrer tiefen Verankerung in konkreten Anwendungsfeldern einen soliden Weg gefunden, im offenen Ökosystem kommerziell erfolgreich zu sein.
Die spannendsten Fragen für die nächste Zeit: Werden die westlichen Branchenriesen mit drastischen Preissenkungen zurückschlagen? Und können chinesische Teams ihren Vorsprung bei den Marktanteilen trotz des Kostendrucks bei der Rechenleistung halten?
#美国拟收紧数据中心监管,AI扩张或面临新约束
Auf den ersten Blick wirken die Daten in diesem Bericht geradezu umstürzlerisch – der erste Gedanke ist sofort, ob bei der statistischen Abgrenzung etwas schiefgelaufen ist!
Der neueste Bericht von Menlo Ventures stellt die Marktwahrnehmung völlig auf den Kopf: Chinesische KI-Modelle kommen auf rund 89 % der weltweiten Ausgaben von Unternehmen für Open-Source-Modelle. Allein Moonshot AI Kimi vereint 61 % auf sich, DeepSeek kommt auf 15 % und Zhipu GLM auf 11 %. Auf die einst als Open-Source-Maßstab geltende Llama-Reihe von Meta entfallen weltweit nur noch 7 % der Ausgaben.
Viele sind zunächst schockiert. Doch wenn man sich die Zahlungs- und Nutzungslogik dahinter genauer ansieht, entspricht das ganz den wirtschaftlichen Gesetzmäßigkeiten und offenbart einen zentralen Trend bei KI für Unternehmen weltweit: Bei Inferenzanwendungen zählt zunehmend kompromissloser Pragmatismus.
Dazu gibt es zwei wichtige Fakten:
Erstens: „Ausgaben für Open-Source-Modelle“ sind nicht gleichbedeutend mit dem „Grad der Offenheit eines Modells“. Genau genommen ist Kimi kein Modell mit offen zugänglichen Gewichten. Unternehmen greifen über seine API oder eine private Bereitstellung darauf zu. Im Kern erfasst der Bericht die tatsächlichen Ausgaben von Unternehmen für offene APIs außerhalb der westlichen, geschlossenen Anbieter wie OpenAI und Claude.
Zweitens: Chinesische Teams verschaffen sich bei langen Texten und kosteneffizienter Inferenz einen entscheidenden Vorteil. Kimi kommt auf 61 % Marktanteil, weil Unternehmen dringend Hunderte Seiten an Geschäftsberichten, Verträgen und Codebasen verarbeiten müssen. Kimi hat ein überzeugendes Erlebnis bei langen Texten und kostengünstige Inferenz zu seinen Trümpfen gemacht – und ist dadurch im B2B-Bereich äußerst fest verankert. DeepSeek hat mit technischen Optimierungen die API-Preise auf ein Minimum gesenkt und ist so zur Standardwahl für Entwickler geworden; Zhipu wiederum hat sich auf maßgeschneiderte private Bereitstellungen für Unternehmen spezialisiert.
Die 7 % von Llama sind hingegen nicht darauf zurückzuführen, dass das Modell nicht gut genug wäre. Meta veröffentlicht lediglich die Gewichte und verdient nicht mit einer „Selling API“ Geld. Die Kosten, die Unternehmen für den Aufbau eigener Rechenkapazitäten und den Betrieb von Llama aufwenden, fließen nicht unmittelbar als Ausgaben an einen Modellanbieter. Chinesische Teams überzeugen nicht nur technisch, sondern haben „hohen Durchsatz, niedrige Kosten und benutzerfreundliche API-Dienste“ auch zu standardisierten Industrieprodukten gemacht und sich so direkt einen Teil des weltweiten Zahlungsstroms gesichert.
Westliche Modelle sind technologisch führend. Doch wenn man betrachtet, wofür Unternehmen sich mit ihren Entscheidungen aussprechen, zeigt sich: Chinesische KI-Teams haben dank ihrer starken technischen Umsetzung und ihrer tiefen Verankerung in konkreten Anwendungsfeldern einen soliden Weg gefunden, im offenen Ökosystem kommerziell erfolgreich zu sein.
Die spannendsten Fragen für die nächste Zeit: Werden die westlichen Branchenriesen mit drastischen Preissenkungen zurückschlagen? Und können chinesische Teams ihren Vorsprung bei den Marktanteilen trotz des Kostendrucks bei der Rechenleistung halten?
#美国拟收紧数据中心监管,AI扩张或面临新约束
Der neueste Bericht von Menlo Ventures stellt die Marktwahrnehmung völlig auf den Kopf: Chinesische KI-Modelle kommen auf rund 89 % der weltweiten Ausgaben von Unternehmen für Open-Source-Modelle. Allein Moonshot AI Kimi vereint 61 % auf sich, DeepSeek kommt auf 15 % und Zhipu GLM auf 11 %. Auf die einst als Open-Source-Maßstab geltende Llama-Reihe von Meta entfallen weltweit nur noch 7 % der Ausgaben.
Viele sind zunächst schockiert. Doch wenn man sich die Zahlungs- und Nutzungslogik dahinter genauer ansieht, entspricht das ganz den wirtschaftlichen Gesetzmäßigkeiten und offenbart einen zentralen Trend bei KI für Unternehmen weltweit: Bei Inferenzanwendungen zählt zunehmend kompromissloser Pragmatismus.
Dazu gibt es zwei wichtige Fakten:
Erstens: „Ausgaben für Open-Source-Modelle“ sind nicht gleichbedeutend mit dem „Grad der Offenheit eines Modells“. Genau genommen ist Kimi kein Modell mit offen zugänglichen Gewichten. Unternehmen greifen über seine API oder eine private Bereitstellung darauf zu. Im Kern erfasst der Bericht die tatsächlichen Ausgaben von Unternehmen für offene APIs außerhalb der westlichen, geschlossenen Anbieter wie OpenAI und Claude.
Zweitens: Chinesische Teams verschaffen sich bei langen Texten und kosteneffizienter Inferenz einen entscheidenden Vorteil. Kimi kommt auf 61 % Marktanteil, weil Unternehmen dringend Hunderte Seiten an Geschäftsberichten, Verträgen und Codebasen verarbeiten müssen. Kimi hat ein überzeugendes Erlebnis bei langen Texten und kostengünstige Inferenz zu seinen Trümpfen gemacht – und ist dadurch im B2B-Bereich äußerst fest verankert. DeepSeek hat mit technischen Optimierungen die API-Preise auf ein Minimum gesenkt und ist so zur Standardwahl für Entwickler geworden; Zhipu wiederum hat sich auf maßgeschneiderte private Bereitstellungen für Unternehmen spezialisiert.
Die 7 % von Llama sind hingegen nicht darauf zurückzuführen, dass das Modell nicht gut genug wäre. Meta veröffentlicht lediglich die Gewichte und verdient nicht mit einer „Selling API“ Geld. Die Kosten, die Unternehmen für den Aufbau eigener Rechenkapazitäten und den Betrieb von Llama aufwenden, fließen nicht unmittelbar als Ausgaben an einen Modellanbieter. Chinesische Teams überzeugen nicht nur technisch, sondern haben „hohen Durchsatz, niedrige Kosten und benutzerfreundliche API-Dienste“ auch zu standardisierten Industrieprodukten gemacht und sich so direkt einen Teil des weltweiten Zahlungsstroms gesichert.
Westliche Modelle sind technologisch führend. Doch wenn man betrachtet, wofür Unternehmen sich mit ihren Entscheidungen aussprechen, zeigt sich: Chinesische KI-Teams haben dank ihrer starken technischen Umsetzung und ihrer tiefen Verankerung in konkreten Anwendungsfeldern einen soliden Weg gefunden, im offenen Ökosystem kommerziell erfolgreich zu sein.
Die spannendsten Fragen für die nächste Zeit: Werden die westlichen Branchenriesen mit drastischen Preissenkungen zurückschlagen? Und können chinesische Teams ihren Vorsprung bei den Marktanteilen trotz des Kostendrucks bei der Rechenleistung halten?
#美国拟收紧数据中心监管,AI扩张或面临新约束
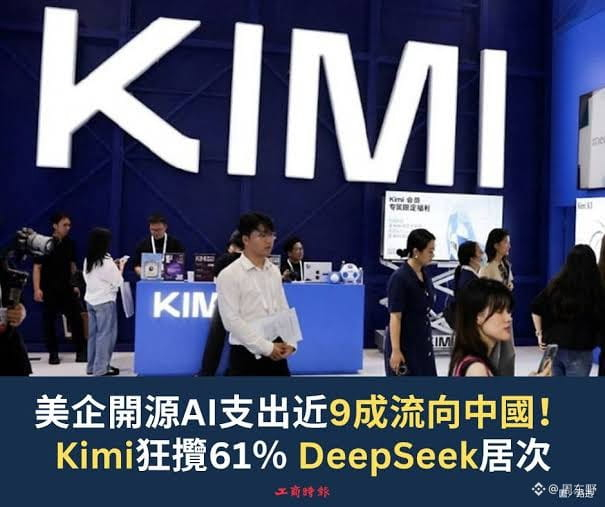
990
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
HotCPIDecemberHikePriced
186,078 Aufrufe
1,995 Kommentare
CPI-Marktüberblick | US-Verbraucherpreise steigen im Oktober um 0,4 % und liegen damit über der Prognose von 0,3 %
Binance News
·31 Likes
·42.5k Aufrufe
StrategyFaces$2.8BSelloffRiskFromMSCIRemoval
3,657 Aufrufe
49 Kommentare
AnthropicRejectsIPODelayValuationinQuestion
284,610 Aufrufe
2,410 Kommentare