

Crypto_Paykash
2.4k Beiträge
Crypto_Paykash
Melden
Nutzer blockieren
Crypto enthusiast | Exploring blockchain and digital assets | Content creator | Writer | CMC KOL.
Trade eröffnen
Gelegenheitstrader
4.4 Jahre
18 Following
1.7K+ Follower
3.2K+ Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
PINNED
Für viele Trader, die nicht wissen, wie SpaceX $SPCX funktioniert, ist es viel größer, als viele Trader ihm zutrauen.
Aus meiner Sicht sollte jeder, der jetzt kauft, an eine langfristige Entwicklung denken, statt kurzfristiger Kursbewegung hinterherzulaufen. Das zukünftige Ertragspotenzial des Unternehmens ist enorm, also wundere dich nicht, wenn der Kurs irgendwann unter 100 $ gehandelt wird. Das ist völlig normal an der Börse.
Wenn du an die langfristige Story glaubst, ist kurzfristige Volatilität einfach nur ein Teil der Reise.
Für viele Trader, die nicht wissen, wie SpaceX $SPCX funktioniert, ist es viel größer, als viele Trader ihm zutrauen.
Aus meiner Sicht sollte jeder, der jetzt kauft, an eine langfristige Entwicklung denken, statt kurzfristiger Kursbewegung hinterherzulaufen. Das zukünftige Ertragspotenzial des Unternehmens ist enorm, also wundere dich nicht, wenn der Kurs irgendwann unter 100 $ gehandelt wird. Das ist völlig normal an der Börse.
Wenn du an die langfristige Story glaubst, ist kurzfristige Volatilität einfach nur ein Teil der Reise.
Aus meiner Sicht sollte jeder, der jetzt kauft, an eine langfristige Entwicklung denken, statt kurzfristiger Kursbewegung hinterherzulaufen. Das zukünftige Ertragspotenzial des Unternehmens ist enorm, also wundere dich nicht, wenn der Kurs irgendwann unter 100 $ gehandelt wird. Das ist völlig normal an der Börse.
Wenn du an die langfristige Story glaubst, ist kurzfristige Volatilität einfach nur ein Teil der Reise.
17
3
122
397.6k
PINNED
Artikel
Verstehen des Potenzials von XRP für einen Zykluswechsel im Jahr 2026Kryptomärkte bewegen sich in Zyklen, Phasen rapiden Wachstums gefolgt von tiefen Korrekturen. Anfang 2026 fühlt sich das Sentiment bärisch an: Bitcoin liegt nahe bei 69.000 $ nach einem Rückgang von den Höchstständen 2025, während wichtige Altcoins wie Solana (SOL) und
um etwa 40–45 % im Jahr zurückgegangen sind. Historisch gesehen setzen diese pessimistischen Phasen oft die Bühne für den nächsten großen Anstieg.
XRP ist gerade jetzt besonders interessant. Der Handel liegt bei etwa 1,40–1,60 $, bleibt jedoch unter seinem ATH von 3,65 $ aus 2018, aber weit über den Tiefstständen von 0,20 $, die in früheren Rückgängen zu sehen waren. Die große Frage: Könnte 2026 einen Zykluswechsel von Bär zu Stier markieren?
Verstehen des Potenzials von XRP für einen Zykluswechsel im Jahr 2026
Kryptomärkte bewegen sich in Zyklen, Phasen rapiden Wachstums gefolgt von tiefen Korrekturen. Anfang 2026 fühlt sich das Sentiment bärisch an: Bitcoin liegt nahe bei 69.000 $ nach einem Rückgang von den Höchstständen 2025, während wichtige Altcoins wie Solana (SOL) und
um etwa 40–45 % im Jahr zurückgegangen sind. Historisch gesehen setzen diese pessimistischen Phasen oft die Bühne für den nächsten großen Anstieg.
XRP ist gerade jetzt besonders interessant. Der Handel liegt bei etwa 1,40–1,60 $, bleibt jedoch unter seinem ATH von 3,65 $ aus 2018, aber weit über den Tiefstständen von 0,20 $, die in früheren Rückgängen zu sehen waren. Die große Frage: Könnte 2026 einen Zykluswechsel von Bär zu Stier markieren?
um etwa 40–45 % im Jahr zurückgegangen sind. Historisch gesehen setzen diese pessimistischen Phasen oft die Bühne für den nächsten großen Anstieg.
XRP ist gerade jetzt besonders interessant. Der Handel liegt bei etwa 1,40–1,60 $, bleibt jedoch unter seinem ATH von 3,65 $ aus 2018, aber weit über den Tiefstständen von 0,20 $, die in früheren Rückgängen zu sehen waren. Die große Frage: Könnte 2026 einen Zykluswechsel von Bär zu Stier markieren?
8
5
71
55.5k
$CIFR und $IREN sind zwei Unternehmen im Bereich KI-Infrastruktur, die ich in den nächsten sechs Monaten genau beobachten werde.
Beide haben Wachstumspotenzial, entscheidend ist jedoch, wie gut sie ihre Pläne umsetzen können.
Bei IREN ist der Geschäftsbericht am 5. November besonders interessant. Ich möchte sehen, wie schnell sich das KI-Geschäft in Umsatz niederschlägt und ob die Ausbaupläne weiterhin im Zeitplan liegen.
Mein Fokus bei IREN:
· Umsatzwachstum im Vergleich zum vertraglich vereinbarten ARR
· Fortschritte bei den Microsoft-Deployments
· Investitionsausgaben, Finanzierungsbedarf und mögliche Verwässerung
Bei CIFR hängt die Chance davon ab, ob das Unternehmen seine Rechenzentrumspipeline in Projekte umwandeln kann, die Umsatz generieren, ohne die Bilanz zu stark zu belasten.
Was ich beobachte:
· Neue Mietverträge und bestehende Verträge
· Baufortschritt und Zeitpläne für die Fertigstellung
· Wie das Unternehmen seinen Ausbau finanziert
Die Nachfrage nach KI schafft große Chancen, aber eine umfangreiche Projektpipeline führt nicht automatisch zu einem Mehrwert für die Aktionäre.
In den nächsten sechs Monaten könnten die Umsetzung, das Umsatzwachstum und der Umgang der beiden Unternehmen mit ihrem Finanzierungsbedarf den Unterschied machen.
$CIFR und $IREN sind zwei Unternehmen im Bereich KI-Infrastruktur, die ich in den nächsten sechs Monaten genau beobachten werde.
Beide haben Wachstumspotenzial, entscheidend ist jedoch, wie gut sie ihre Pläne umsetzen können.
Bei IREN ist der Geschäftsbericht am 5. November besonders interessant. Ich möchte sehen, wie schnell sich das KI-Geschäft in Umsatz niederschlägt und ob die Ausbaupläne weiterhin im Zeitplan liegen.
Mein Fokus bei IREN:
· Umsatzwachstum im Vergleich zum vertraglich vereinbarten ARR
· Fortschritte bei den Microsoft-Deployments
· Investitionsausgaben, Finanzierungsbedarf und mögliche Verwässerung
Bei CIFR hängt die Chance davon ab, ob das Unternehmen seine Rechenzentrumspipeline in Projekte umwandeln kann, die Umsatz generieren, ohne die Bilanz zu stark zu belasten.
Was ich beobachte:
· Neue Mietverträge und bestehende Verträge
· Baufortschritt und Zeitpläne für die Fertigstellung
· Wie das Unternehmen seinen Ausbau finanziert
Die Nachfrage nach KI schafft große Chancen, aber eine umfangreiche Projektpipeline führt nicht automatisch zu einem Mehrwert für die Aktionäre.
In den nächsten sechs Monaten könnten die Umsetzung, das Umsatzwachstum und der Umgang der beiden Unternehmen mit ihrem Finanzierungsbedarf den Unterschied machen.
Beide haben Wachstumspotenzial, entscheidend ist jedoch, wie gut sie ihre Pläne umsetzen können.
Bei IREN ist der Geschäftsbericht am 5. November besonders interessant. Ich möchte sehen, wie schnell sich das KI-Geschäft in Umsatz niederschlägt und ob die Ausbaupläne weiterhin im Zeitplan liegen.
Mein Fokus bei IREN:
· Umsatzwachstum im Vergleich zum vertraglich vereinbarten ARR
· Fortschritte bei den Microsoft-Deployments
· Investitionsausgaben, Finanzierungsbedarf und mögliche Verwässerung
Bei CIFR hängt die Chance davon ab, ob das Unternehmen seine Rechenzentrumspipeline in Projekte umwandeln kann, die Umsatz generieren, ohne die Bilanz zu stark zu belasten.
Was ich beobachte:
· Neue Mietverträge und bestehende Verträge
· Baufortschritt und Zeitpläne für die Fertigstellung
· Wie das Unternehmen seinen Ausbau finanziert
Die Nachfrage nach KI schafft große Chancen, aber eine umfangreiche Projektpipeline führt nicht automatisch zu einem Mehrwert für die Aktionäre.
In den nächsten sechs Monaten könnten die Umsetzung, das Umsatzwachstum und der Umgang der beiden Unternehmen mit ihrem Finanzierungsbedarf den Unterschied machen.
1
1.6k
Der Binance-Hack erinnert daran, dass Cybersicherheit im KI-Zeitalter zu einem der größten Engpässe werden könnte.
Mit der zunehmenden Verbreitung von KI wird die Nachfrage nach Inferenz steigen, aber auch die Raffinesse von Cyberangriffen. Unternehmen wie $CRWD und $PANW arbeiten daran, die Erkennung von Bedrohungen und die Sicherheit zu verbessern, während $GOOGL , $MSFT und NVDA in die gesamte KI-Infrastruktur und deren Einsatz investieren.
KI kann Börsen dabei helfen, verdächtige Transaktionen zu erkennen, ungewöhnliche Wallet-Aktivitäten zu markieren und schneller auf Bedrohungen zu reagieren. Dieselbe Technologie kann Angreifern jedoch dabei helfen, Phishing zu automatisieren, Schwachstellen auszunutzen und überzeugendere Betrugsmaschen zu entwickeln.
Das betrifft nicht nur Kryptowährungen. An den Aktienmärkten kann KI die Betrugserkennung, das Risikomanagement und die Effizienz des Handels verbessern. Automatisierte Angriffe und Desinformation können jedoch ebenfalls die Volatilität erhöhen und das Vertrauen untergraben.
Die Inferenzseite ist ebenso wichtig. $NVDA stellt Recheninfrastruktur bereit, während auch $AMD und $AVGO wichtige Akteure in der KI-Computing- und Halbleiterlieferkette sind. Da KI zunehmend in Echtzeitanwendungen zum Einsatz kommt, dürfte die Nachfrage nach schnellerer, kostengünstigerer und effizienterer Inferenz steigen.
Die nächsten Gewinner entlang der KI-Wertschöpfungskette könnten nicht nur Chiphersteller und Betreiber von Rechenzentren sein. Cybersicherheitsunternehmen und Anbieter von Inferenzinfrastruktur könnten mit der zunehmenden Verbreitung von KI ebenso wichtig werden.
KI schafft auf beiden Seiten Chancen, doch je leistungsfähiger sie wird, desto wertvoller werden Sicherheit und Vertrauen.
Der Binance-Hack erinnert daran, dass Cybersicherheit im KI-Zeitalter zu einem der größten Engpässe werden könnte.
Mit der zunehmenden Verbreitung von KI wird die Nachfrage nach Inferenz steigen, aber auch die Raffinesse von Cyberangriffen. Unternehmen wie $CRWD und $PANW arbeiten daran, die Erkennung von Bedrohungen und die Sicherheit zu verbessern, während $GOOGL , $MSFT und NVDA in die gesamte KI-Infrastruktur und deren Einsatz investieren.
KI kann Börsen dabei helfen, verdächtige Transaktionen zu erkennen, ungewöhnliche Wallet-Aktivitäten zu markieren und schneller auf Bedrohungen zu reagieren. Dieselbe Technologie kann Angreifern jedoch dabei helfen, Phishing zu automatisieren, Schwachstellen auszunutzen und überzeugendere Betrugsmaschen zu entwickeln.
Das betrifft nicht nur Kryptowährungen. An den Aktienmärkten kann KI die Betrugserkennung, das Risikomanagement und die Effizienz des Handels verbessern. Automatisierte Angriffe und Desinformation können jedoch ebenfalls die Volatilität erhöhen und das Vertrauen untergraben.
Die Inferenzseite ist ebenso wichtig. $NVDA stellt Recheninfrastruktur bereit, während auch $AMD und $AVGO wichtige Akteure in der KI-Computing- und Halbleiterlieferkette sind. Da KI zunehmend in Echtzeitanwendungen zum Einsatz kommt, dürfte die Nachfrage nach schnellerer, kostengünstigerer und effizienterer Inferenz steigen.
Die nächsten Gewinner entlang der KI-Wertschöpfungskette könnten nicht nur Chiphersteller und Betreiber von Rechenzentren sein. Cybersicherheitsunternehmen und Anbieter von Inferenzinfrastruktur könnten mit der zunehmenden Verbreitung von KI ebenso wichtig werden.
KI schafft auf beiden Seiten Chancen, doch je leistungsfähiger sie wird, desto wertvoller werden Sicherheit und Vertrauen.
Mit der zunehmenden Verbreitung von KI wird die Nachfrage nach Inferenz steigen, aber auch die Raffinesse von Cyberangriffen. Unternehmen wie $CRWD und $PANW arbeiten daran, die Erkennung von Bedrohungen und die Sicherheit zu verbessern, während $GOOGL , $MSFT und NVDA in die gesamte KI-Infrastruktur und deren Einsatz investieren.
KI kann Börsen dabei helfen, verdächtige Transaktionen zu erkennen, ungewöhnliche Wallet-Aktivitäten zu markieren und schneller auf Bedrohungen zu reagieren. Dieselbe Technologie kann Angreifern jedoch dabei helfen, Phishing zu automatisieren, Schwachstellen auszunutzen und überzeugendere Betrugsmaschen zu entwickeln.
Das betrifft nicht nur Kryptowährungen. An den Aktienmärkten kann KI die Betrugserkennung, das Risikomanagement und die Effizienz des Handels verbessern. Automatisierte Angriffe und Desinformation können jedoch ebenfalls die Volatilität erhöhen und das Vertrauen untergraben.
Die Inferenzseite ist ebenso wichtig. $NVDA stellt Recheninfrastruktur bereit, während auch $AMD und $AVGO wichtige Akteure in der KI-Computing- und Halbleiterlieferkette sind. Da KI zunehmend in Echtzeitanwendungen zum Einsatz kommt, dürfte die Nachfrage nach schnellerer, kostengünstigerer und effizienterer Inferenz steigen.
Die nächsten Gewinner entlang der KI-Wertschöpfungskette könnten nicht nur Chiphersteller und Betreiber von Rechenzentren sein. Cybersicherheitsunternehmen und Anbieter von Inferenzinfrastruktur könnten mit der zunehmenden Verbreitung von KI ebenso wichtig werden.
KI schafft auf beiden Seiten Chancen, doch je leistungsfähiger sie wird, desto wertvoller werden Sicherheit und Vertrauen.
2
2.1k
Verifiziert
$INTC verlor 18 %, nachdem eine Explosion in einer Fabrik in Israel Berichten zufolge eine zweiwöchige Stilllegung erzwungen hatte. Die Unterbrechung dürfte über zwei Quartale hinweg zu Umsatzeinbußen von rund 600 Millionen US-Dollar führen.
Die Auswirkungen belasteten nach Börsenschluss auch andere Chip-Aktien, vor allem aufgrund der Prognose von Intel und der allgemein negativen Stimmung.
Doch Intels Probleme im PC-Geschäft bedeuten nicht automatisch Schwierigkeiten für den KI-Chip-Sektor. Die beiden Märkte werden von unterschiedlichen Faktoren auf der Nachfrageseite bestimmt, daher lohnt es sich, sie getrennt zu betrachten.
AMD fiel um 4 %, Broadcom verlor 2 % und der dreifach gehebelte Halbleiter-ETF gab um 9 % nach.
Halbleiteraktien haben 2026 eine starke Entwicklung verzeichnet. Der SOX-Index legte um mehr als 60 % zu, da die KI-Nachfrage und Chipknappheit die Preise und Gewinne von Unternehmen wie Nvidia, Micron und Marvell steigen ließen.
Nun achten Anleger stärker auf Bewertungen, Finanzierungskosten und darauf, wie viel Wachstum diese Unternehmen tatsächlich erzielen können.
Die KI-Nachfrage ist nach wie vor ein wichtiger Treiber für den Chipsektor, aber nicht jedes Unternehmen wird gleichermaßen davon profitieren.
$INTC verlor 18 %, nachdem eine Explosion in einer Fabrik in Israel Berichten zufolge eine zweiwöchige Stilllegung erzwungen hatte. Die Unterbrechung dürfte über zwei Quartale hinweg zu Umsatzeinbußen von rund 600 Millionen US-Dollar führen.
Die Auswirkungen belasteten nach Börsenschluss auch andere Chip-Aktien, vor allem aufgrund der Prognose von Intel und der allgemein negativen Stimmung.
Doch Intels Probleme im PC-Geschäft bedeuten nicht automatisch Schwierigkeiten für den KI-Chip-Sektor. Die beiden Märkte werden von unterschiedlichen Faktoren auf der Nachfrageseite bestimmt, daher lohnt es sich, sie getrennt zu betrachten.
AMD fiel um 4 %, Broadcom verlor 2 % und der dreifach gehebelte Halbleiter-ETF gab um 9 % nach.
Halbleiteraktien haben 2026 eine starke Entwicklung verzeichnet. Der SOX-Index legte um mehr als 60 % zu, da die KI-Nachfrage und Chipknappheit die Preise und Gewinne von Unternehmen wie Nvidia, Micron und Marvell steigen ließen.
Nun achten Anleger stärker auf Bewertungen, Finanzierungskosten und darauf, wie viel Wachstum diese Unternehmen tatsächlich erzielen können.
Die KI-Nachfrage ist nach wie vor ein wichtiger Treiber für den Chipsektor, aber nicht jedes Unternehmen wird gleichermaßen davon profitieren.
Die Auswirkungen belasteten nach Börsenschluss auch andere Chip-Aktien, vor allem aufgrund der Prognose von Intel und der allgemein negativen Stimmung.
Doch Intels Probleme im PC-Geschäft bedeuten nicht automatisch Schwierigkeiten für den KI-Chip-Sektor. Die beiden Märkte werden von unterschiedlichen Faktoren auf der Nachfrageseite bestimmt, daher lohnt es sich, sie getrennt zu betrachten.
AMD fiel um 4 %, Broadcom verlor 2 % und der dreifach gehebelte Halbleiter-ETF gab um 9 % nach.
Halbleiteraktien haben 2026 eine starke Entwicklung verzeichnet. Der SOX-Index legte um mehr als 60 % zu, da die KI-Nachfrage und Chipknappheit die Preise und Gewinne von Unternehmen wie Nvidia, Micron und Marvell steigen ließen.
Nun achten Anleger stärker auf Bewertungen, Finanzierungskosten und darauf, wie viel Wachstum diese Unternehmen tatsächlich erzielen können.
Die KI-Nachfrage ist nach wie vor ein wichtiger Treiber für den Chipsektor, aber nicht jedes Unternehmen wird gleichermaßen davon profitieren.
2
3.7k
Big Tech verfügt über das nötige Kapital, um weiter in KI zu investieren. Anleger werden jedoch vorsichtiger gegenüber kleineren KI-Cloud-Unternehmen, die sich stark auf Schulden verlassen, um ihre wachsenden Auftragsbestände zu finanzieren.
Diese Sorge zeigte sich nach Börsenschluss: Amazon verlor 7 %, während $CRWV, $NBIS und $IREN zwischen 5,8 % und 6,7 % nachgaben. Alphabet fiel um weitere 1,5 %, nachdem die Aktie im regulären Handel bereits fast 13 % verloren hatte.
Der Markt blickt zunehmend über die KI-Nachfrage und die Auftragsbestände hinaus. Große Kunden zu haben, ist das eine; die Infrastruktur zu finanzieren, Schulden zu verwalten und diese Investitionen in tatsächliche Cashflows umzuwandeln, ist etwas anderes.
Big Tech verfügt über das nötige Kapital, um weiter in KI zu investieren. Anleger werden jedoch vorsichtiger gegenüber kleineren KI-Cloud-Unternehmen, die sich stark auf Schulden verlassen, um ihre wachsenden Auftragsbestände zu finanzieren.
Diese Sorge zeigte sich nach Börsenschluss: Amazon verlor 7 %, während $CRWV, $NBIS und $IREN zwischen 5,8 % und 6,7 % nachgaben. Alphabet fiel um weitere 1,5 %, nachdem die Aktie im regulären Handel bereits fast 13 % verloren hatte.
Der Markt blickt zunehmend über die KI-Nachfrage und die Auftragsbestände hinaus. Große Kunden zu haben, ist das eine; die Infrastruktur zu finanzieren, Schulden zu verwalten und diese Investitionen in tatsächliche Cashflows umzuwandeln, ist etwas anderes.
Diese Sorge zeigte sich nach Börsenschluss: Amazon verlor 7 %, während $CRWV, $NBIS und $IREN zwischen 5,8 % und 6,7 % nachgaben. Alphabet fiel um weitere 1,5 %, nachdem die Aktie im regulären Handel bereits fast 13 % verloren hatte.
Der Markt blickt zunehmend über die KI-Nachfrage und die Auftragsbestände hinaus. Große Kunden zu haben, ist das eine; die Infrastruktur zu finanzieren, Schulden zu verwalten und diese Investitionen in tatsächliche Cashflows umzuwandeln, ist etwas anderes.
4
2
4.3k
Verifiziert
Nebius $NBIS zeigt, dass der Zugang zu Kapital im Wettlauf um KI-Infrastruktur nach wie vor wichtig ist.
Nachdem sich das Unternehmen eine Kreditfazilität über 775 Millionen US-Dollar gesichert hatte, hat es nun 3,5 Milliarden US-Dollar von Citi erhalten und damit seine Finanzierungskapazität gestärkt, während es seine KI-Infrastruktur ausbaut.
Der Bau von KI-Rechenzentren erfordert enorme Anfangsinvestitionen in GPUs, Stromversorgung, Grundstücke und Kühlsysteme. Der Zugang zu Finanzierung kann Nebius dabei helfen, schneller zu wachsen und um die steigende Nachfrage von KI-Unternehmen zu konkurrieren.
Was ich jedoch besonders im Blick behalte, ist, wie effizient dieses Kapital in Umsatz und Cashflow umgewandelt wird. Mehr Finanzierung schafft Spielraum für Wachstum, doch Umsetzung, Schuldverpflichtungen und die Rendite auf das investierte Kapital werden über den langfristigen Erfolg entscheiden.
In der KI-Infrastruktur ist die Sicherung von Kapital ein Vorteil. Es in profitables Wachstum umzuwandeln, ist die eigentliche Bewährungsprobe.
Nebius $NBIS zeigt, dass der Zugang zu Kapital im Wettlauf um KI-Infrastruktur nach wie vor wichtig ist.
Nachdem sich das Unternehmen eine Kreditfazilität über 775 Millionen US-Dollar gesichert hatte, hat es nun 3,5 Milliarden US-Dollar von Citi erhalten und damit seine Finanzierungskapazität gestärkt, während es seine KI-Infrastruktur ausbaut.
Der Bau von KI-Rechenzentren erfordert enorme Anfangsinvestitionen in GPUs, Stromversorgung, Grundstücke und Kühlsysteme. Der Zugang zu Finanzierung kann Nebius dabei helfen, schneller zu wachsen und um die steigende Nachfrage von KI-Unternehmen zu konkurrieren.
Was ich jedoch besonders im Blick behalte, ist, wie effizient dieses Kapital in Umsatz und Cashflow umgewandelt wird. Mehr Finanzierung schafft Spielraum für Wachstum, doch Umsetzung, Schuldverpflichtungen und die Rendite auf das investierte Kapital werden über den langfristigen Erfolg entscheiden.
In der KI-Infrastruktur ist die Sicherung von Kapital ein Vorteil. Es in profitables Wachstum umzuwandeln, ist die eigentliche Bewährungsprobe.
Nachdem sich das Unternehmen eine Kreditfazilität über 775 Millionen US-Dollar gesichert hatte, hat es nun 3,5 Milliarden US-Dollar von Citi erhalten und damit seine Finanzierungskapazität gestärkt, während es seine KI-Infrastruktur ausbaut.
Der Bau von KI-Rechenzentren erfordert enorme Anfangsinvestitionen in GPUs, Stromversorgung, Grundstücke und Kühlsysteme. Der Zugang zu Finanzierung kann Nebius dabei helfen, schneller zu wachsen und um die steigende Nachfrage von KI-Unternehmen zu konkurrieren.
Was ich jedoch besonders im Blick behalte, ist, wie effizient dieses Kapital in Umsatz und Cashflow umgewandelt wird. Mehr Finanzierung schafft Spielraum für Wachstum, doch Umsetzung, Schuldverpflichtungen und die Rendite auf das investierte Kapital werden über den langfristigen Erfolg entscheiden.
In der KI-Infrastruktur ist die Sicherung von Kapital ein Vorteil. Es in profitables Wachstum umzuwandeln, ist die eigentliche Bewährungsprobe.
637
Die KI-Infrastruktur steht vor einem Problem, das sich mit Geld allein nicht lösen lässt.
Unternehmen können mehr GPUs bestellen und Milliarden in neue Rechenzentren investieren, doch sie benötigen weiterhin verlässliche Stromversorgung, Netzanschlüsse, Fachkräfte und regulatorische Genehmigungen, um diese Kapazitäten in Betrieb zu nehmen.
Hier wird die Lücke zwischen der KI-Nachfrage und der tatsächlichen Rechenkapazität wichtig.
Für Unternehmen wie $IREN , $NBIS , $CRWV und $CIFR können die Verfügbarkeit von Strom und die Bauzeiten genauso wichtig sein wie die GPU-Versorgung. Verzögerungen können die Umsätze weiter nach hinten verschieben, während sich Zinsaufwendungen, Gerätekosten und andere Kapitalanforderungen weiter aufbauen.
Die finanziellen Auswirkungen unterscheiden sich auch je nach Unternehmen. Etablierte Betreiber mit bestehender Strominfrastruktur können im Vorteil sein, während Unternehmen, die aggressiv expandieren, stärkerem Druck auf den Cashflow und einer möglichen Verwässerung ausgesetzt sein könnten.
Die KI-Nachfrage wächst, aber die Unternehmen, die am besten positioniert sind, davon zu profitieren, werden diejenigen sein, die Strom, Land und Infrastruktur rechtzeitig in bezahlte Rechenkapazität umwandeln können.
In diesem Zyklus ist es eine Sache, das Kapital zum Bauen zu haben. Entscheidend ist, die Infrastruktur in Betrieb zu nehmen und Renditen zu erzielen.
Die KI-Infrastruktur steht vor einem Problem, das sich mit Geld allein nicht lösen lässt.
Unternehmen können mehr GPUs bestellen und Milliarden in neue Rechenzentren investieren, doch sie benötigen weiterhin verlässliche Stromversorgung, Netzanschlüsse, Fachkräfte und regulatorische Genehmigungen, um diese Kapazitäten in Betrieb zu nehmen.
Hier wird die Lücke zwischen der KI-Nachfrage und der tatsächlichen Rechenkapazität wichtig.
Für Unternehmen wie $IREN , $NBIS , $CRWV und $CIFR können die Verfügbarkeit von Strom und die Bauzeiten genauso wichtig sein wie die GPU-Versorgung. Verzögerungen können die Umsätze weiter nach hinten verschieben, während sich Zinsaufwendungen, Gerätekosten und andere Kapitalanforderungen weiter aufbauen.
Die finanziellen Auswirkungen unterscheiden sich auch je nach Unternehmen. Etablierte Betreiber mit bestehender Strominfrastruktur können im Vorteil sein, während Unternehmen, die aggressiv expandieren, stärkerem Druck auf den Cashflow und einer möglichen Verwässerung ausgesetzt sein könnten.
Die KI-Nachfrage wächst, aber die Unternehmen, die am besten positioniert sind, davon zu profitieren, werden diejenigen sein, die Strom, Land und Infrastruktur rechtzeitig in bezahlte Rechenkapazität umwandeln können.
In diesem Zyklus ist es eine Sache, das Kapital zum Bauen zu haben. Entscheidend ist, die Infrastruktur in Betrieb zu nehmen und Renditen zu erzielen.
Unternehmen können mehr GPUs bestellen und Milliarden in neue Rechenzentren investieren, doch sie benötigen weiterhin verlässliche Stromversorgung, Netzanschlüsse, Fachkräfte und regulatorische Genehmigungen, um diese Kapazitäten in Betrieb zu nehmen.
Hier wird die Lücke zwischen der KI-Nachfrage und der tatsächlichen Rechenkapazität wichtig.
Für Unternehmen wie $IREN , $NBIS , $CRWV und $CIFR können die Verfügbarkeit von Strom und die Bauzeiten genauso wichtig sein wie die GPU-Versorgung. Verzögerungen können die Umsätze weiter nach hinten verschieben, während sich Zinsaufwendungen, Gerätekosten und andere Kapitalanforderungen weiter aufbauen.
Die finanziellen Auswirkungen unterscheiden sich auch je nach Unternehmen. Etablierte Betreiber mit bestehender Strominfrastruktur können im Vorteil sein, während Unternehmen, die aggressiv expandieren, stärkerem Druck auf den Cashflow und einer möglichen Verwässerung ausgesetzt sein könnten.
Die KI-Nachfrage wächst, aber die Unternehmen, die am besten positioniert sind, davon zu profitieren, werden diejenigen sein, die Strom, Land und Infrastruktur rechtzeitig in bezahlte Rechenkapazität umwandeln können.
In diesem Zyklus ist es eine Sache, das Kapital zum Bauen zu haben. Entscheidend ist, die Infrastruktur in Betrieb zu nehmen und Renditen zu erzielen.
673
Mit Blick auf die nächsten 4 Jahre konzentriere ich mich auf KI-Aktien, die am meisten davon profitieren könnten, wenn die Branche von massiven Infrastrukturinvestitionen zu echten Cashflows übergeht.
$IREN habe ich wegen des Ausbaus seines KI-Cloud-Geschäfts und seiner Stromkapazität auf dem Radar. $CIFR beobachte ich ebenfalls, während die Pläne für seine Rechenzentren Gestalt annehmen. $NVDA bleibt unterdessen der wichtigste Anbieter der Chips, die diesen gesamten Ausbau antreiben.
Jedes dieser Unternehmen birgt unterschiedliche Risiken, insbesondere bei der Umsetzung, der Finanzierung und der Bewertung. Mich interessiert jedoch mehr, was diese Unternehmen bis 2030 leisten können, als jedem kurzfristigen Kursausschlag hinterherzujagen.
#FedWatch
Mit Blick auf die nächsten 4 Jahre konzentriere ich mich auf KI-Aktien, die am meisten davon profitieren könnten, wenn die Branche von massiven Infrastrukturinvestitionen zu echten Cashflows übergeht.
$IREN habe ich wegen des Ausbaus seines KI-Cloud-Geschäfts und seiner Stromkapazität auf dem Radar. $CIFR beobachte ich ebenfalls, während die Pläne für seine Rechenzentren Gestalt annehmen. $NVDA bleibt unterdessen der wichtigste Anbieter der Chips, die diesen gesamten Ausbau antreiben.
Jedes dieser Unternehmen birgt unterschiedliche Risiken, insbesondere bei der Umsetzung, der Finanzierung und der Bewertung. Mich interessiert jedoch mehr, was diese Unternehmen bis 2030 leisten können, als jedem kurzfristigen Kursausschlag hinterherzujagen.
#FedWatch
$IREN habe ich wegen des Ausbaus seines KI-Cloud-Geschäfts und seiner Stromkapazität auf dem Radar. $CIFR beobachte ich ebenfalls, während die Pläne für seine Rechenzentren Gestalt annehmen. $NVDA bleibt unterdessen der wichtigste Anbieter der Chips, die diesen gesamten Ausbau antreiben.
Jedes dieser Unternehmen birgt unterschiedliche Risiken, insbesondere bei der Umsetzung, der Finanzierung und der Bewertung. Mich interessiert jedoch mehr, was diese Unternehmen bis 2030 leisten können, als jedem kurzfristigen Kursausschlag hinterherzujagen.
#FedWatch
2
538
Bei der nächsten Etappe des KI-Investmenttrends geht es möglicherweise nicht nur um Chips und Infrastruktur.
Unternehmen wie $NVDA, $AMD, $AVGO und $MU liefern die Hardware, die den KI-Boom antreibt. Anbieter von Rechenzentrumskapazitäten wie $IREN, $NBIS und $CRWV bauen die nötige Rechenleistung auf, um diese Modelle auszuführen.
Doch die andere Seite des Trends wird mindestens genauso spannend: die Unternehmen, die KI tatsächlich nutzen, um ihr Geschäft auszubauen.
Man denke an $MSFT, $GOOGL, $AMZN und $META. Sie integrieren KI in Software, Cloud-Dienste, Werbung und Unternehmenstools – und könnten so aus der Nutzung wiederkehrende Umsätze und höhere Margen machen.
Der große Unterschied: Infrastrukturunternehmen investieren massiv, um mit der Nachfrage Schritt zu halten, während KI-Anwender erst noch beweisen müssen, dass die Technologie messbare Geschäftsergebnisse liefert.
Bei beiden Gruppen achte ich auf drei Dinge: Umsatzwachstum, freien Cashflow und darauf, ob sich die Ausgaben für KI tatsächlich in realen Gewinnen niederschlagen.
Der Ausbau der Infrastruktur könnte das Fundament legen. Doch Unternehmen, die KI effizient zu Geld machen, könnten die nächste Gruppe sein, der Anleger mehr Aufmerksamkeit schenken.
Die langfristigen Gewinner werden nicht unbedingt diejenigen sein, die am meisten für KI ausgeben – sondern diejenigen, die den größten Nutzen daraus ziehen.
Bei der nächsten Etappe des KI-Investmenttrends geht es möglicherweise nicht nur um Chips und Infrastruktur.
Unternehmen wie $NVDA, $AMD, $AVGO und $MU liefern die Hardware, die den KI-Boom antreibt. Anbieter von Rechenzentrumskapazitäten wie $IREN, $NBIS und $CRWV bauen die nötige Rechenleistung auf, um diese Modelle auszuführen.
Doch die andere Seite des Trends wird mindestens genauso spannend: die Unternehmen, die KI tatsächlich nutzen, um ihr Geschäft auszubauen.
Man denke an $MSFT, $GOOGL, $AMZN und $META. Sie integrieren KI in Software, Cloud-Dienste, Werbung und Unternehmenstools – und könnten so aus der Nutzung wiederkehrende Umsätze und höhere Margen machen.
Der große Unterschied: Infrastrukturunternehmen investieren massiv, um mit der Nachfrage Schritt zu halten, während KI-Anwender erst noch beweisen müssen, dass die Technologie messbare Geschäftsergebnisse liefert.
Bei beiden Gruppen achte ich auf drei Dinge: Umsatzwachstum, freien Cashflow und darauf, ob sich die Ausgaben für KI tatsächlich in realen Gewinnen niederschlagen.
Der Ausbau der Infrastruktur könnte das Fundament legen. Doch Unternehmen, die KI effizient zu Geld machen, könnten die nächste Gruppe sein, der Anleger mehr Aufmerksamkeit schenken.
Die langfristigen Gewinner werden nicht unbedingt diejenigen sein, die am meisten für KI ausgeben – sondern diejenigen, die den größten Nutzen daraus ziehen.
Unternehmen wie $NVDA, $AMD, $AVGO und $MU liefern die Hardware, die den KI-Boom antreibt. Anbieter von Rechenzentrumskapazitäten wie $IREN, $NBIS und $CRWV bauen die nötige Rechenleistung auf, um diese Modelle auszuführen.
Doch die andere Seite des Trends wird mindestens genauso spannend: die Unternehmen, die KI tatsächlich nutzen, um ihr Geschäft auszubauen.
Man denke an $MSFT, $GOOGL, $AMZN und $META. Sie integrieren KI in Software, Cloud-Dienste, Werbung und Unternehmenstools – und könnten so aus der Nutzung wiederkehrende Umsätze und höhere Margen machen.
Der große Unterschied: Infrastrukturunternehmen investieren massiv, um mit der Nachfrage Schritt zu halten, während KI-Anwender erst noch beweisen müssen, dass die Technologie messbare Geschäftsergebnisse liefert.
Bei beiden Gruppen achte ich auf drei Dinge: Umsatzwachstum, freien Cashflow und darauf, ob sich die Ausgaben für KI tatsächlich in realen Gewinnen niederschlagen.
Der Ausbau der Infrastruktur könnte das Fundament legen. Doch Unternehmen, die KI effizient zu Geld machen, könnten die nächste Gruppe sein, der Anleger mehr Aufmerksamkeit schenken.
Die langfristigen Gewinner werden nicht unbedingt diejenigen sein, die am meisten für KI ausgeben – sondern diejenigen, die den größten Nutzen daraus ziehen.
6
10k
$IREN findet einen weiteren Weg, seine KI-Expansion zu finanzieren, ohne sich vollständig auf die Ausgabe neuer Aktien zu verlassen.
Der Ausrüstungsfinanzierungsdeal über 363 Mio. $ mit Wingspire ermöglicht es IREN, Kapital aus GPU-Servern und Netzwerkausrüstung freizusetzen, die bereits Einnahmen generieren.
Dadurch erhält das Unternehmen mehr Liquidität, um bei wachsender Nachfrage in zusätzliche KI-Kapazitäten zu investieren und zugleich möglicherweise den Druck zu verringern, neues Eigenkapital aufzunehmen.
Als Nächstes gilt es zu beobachten, ob dieses Kapital zu einem stärkeren Cashflow und nachhaltigem Wachstum führt. Die Finanzierung hilft, doch die Umsetzung und die Schuldendienstverpflichtungen bleiben ebenfalls wichtig.
$IREN findet einen weiteren Weg, seine KI-Expansion zu finanzieren, ohne sich vollständig auf die Ausgabe neuer Aktien zu verlassen.
Der Ausrüstungsfinanzierungsdeal über 363 Mio. $ mit Wingspire ermöglicht es IREN, Kapital aus GPU-Servern und Netzwerkausrüstung freizusetzen, die bereits Einnahmen generieren.
Dadurch erhält das Unternehmen mehr Liquidität, um bei wachsender Nachfrage in zusätzliche KI-Kapazitäten zu investieren und zugleich möglicherweise den Druck zu verringern, neues Eigenkapital aufzunehmen.
Als Nächstes gilt es zu beobachten, ob dieses Kapital zu einem stärkeren Cashflow und nachhaltigem Wachstum führt. Die Finanzierung hilft, doch die Umsetzung und die Schuldendienstverpflichtungen bleiben ebenfalls wichtig.
Der Ausrüstungsfinanzierungsdeal über 363 Mio. $ mit Wingspire ermöglicht es IREN, Kapital aus GPU-Servern und Netzwerkausrüstung freizusetzen, die bereits Einnahmen generieren.
Dadurch erhält das Unternehmen mehr Liquidität, um bei wachsender Nachfrage in zusätzliche KI-Kapazitäten zu investieren und zugleich möglicherweise den Druck zu verringern, neues Eigenkapital aufzunehmen.
Als Nächstes gilt es zu beobachten, ob dieses Kapital zu einem stärkeren Cashflow und nachhaltigem Wachstum führt. Die Finanzierung hilft, doch die Umsetzung und die Schuldendienstverpflichtungen bleiben ebenfalls wichtig.
1
136
Bei KI-Aktien geht es nicht nur darum, wie viel Unternehmen ausgeben. Entscheidend ist auch, wie sie den Ausbau finanzieren, bevor die Umsätze vollständig nachziehen.
$IREN baut sein KI-Cloud-Geschäft aus, muss aber noch vertraglich vereinbarte ARR in tatsächlichen Cashflow umwandeln und dabei die Finanzierung sowie eine mögliche Verwässerung im Blick behalten.
$NBIS verfügt über hohe Barreserven und erhält Vorauszahlungen von Kunden, doch die Ausgaben für Infrastruktur liegen weiterhin weit über dem operativen Cashflow.
$CRWV expandiert aggressiv. Massive Investitionsausgaben und Schuldenverpflichtungen setzen den Weg zu einem nachhaltigen freien Cashflow unter Druck.
$CIFR investiert stark in KI-Infrastruktur. Der künftige Finanzierungsbedarf und die Verwässerung der Aktionärsanteile sind daher wichtige Risiken, die es zu beobachten gilt.
$WULF baut sein HPC-Geschäft aus, doch negativer operativer Cashflow und Eigenkapitalfinanzierungen zeigen, wie teuer dieser Wandel sein kann.
Entscheidend ist der Cashflow je Aktie, nicht nur das Umsatzwachstum. Wenn diese Unternehmen weiterhin schneller Kapital aufnehmen, als ihre Geschäfte Geld erwirtschaften, könnten die Anteile der Aktionäre verwässert werden – selbst wenn das KI-Geschäft wächst.
Die wahren Gewinner werden diejenigen sein, die ihren Umsatz steigern, die Finanzierungskosten im Griff behalten und ihren weiteren Ausbau schließlich zunehmend aus eigener Kraft finanzieren.
Bei KI-Aktien geht es nicht nur darum, wie viel Unternehmen ausgeben. Entscheidend ist auch, wie sie den Ausbau finanzieren, bevor die Umsätze vollständig nachziehen.
$IREN baut sein KI-Cloud-Geschäft aus, muss aber noch vertraglich vereinbarte ARR in tatsächlichen Cashflow umwandeln und dabei die Finanzierung sowie eine mögliche Verwässerung im Blick behalten.
$NBIS verfügt über hohe Barreserven und erhält Vorauszahlungen von Kunden, doch die Ausgaben für Infrastruktur liegen weiterhin weit über dem operativen Cashflow.
$CRWV expandiert aggressiv. Massive Investitionsausgaben und Schuldenverpflichtungen setzen den Weg zu einem nachhaltigen freien Cashflow unter Druck.
$CIFR investiert stark in KI-Infrastruktur. Der künftige Finanzierungsbedarf und die Verwässerung der Aktionärsanteile sind daher wichtige Risiken, die es zu beobachten gilt.
$WULF baut sein HPC-Geschäft aus, doch negativer operativer Cashflow und Eigenkapitalfinanzierungen zeigen, wie teuer dieser Wandel sein kann.
Entscheidend ist der Cashflow je Aktie, nicht nur das Umsatzwachstum. Wenn diese Unternehmen weiterhin schneller Kapital aufnehmen, als ihre Geschäfte Geld erwirtschaften, könnten die Anteile der Aktionäre verwässert werden – selbst wenn das KI-Geschäft wächst.
Die wahren Gewinner werden diejenigen sein, die ihren Umsatz steigern, die Finanzierungskosten im Griff behalten und ihren weiteren Ausbau schließlich zunehmend aus eigener Kraft finanzieren.
$IREN baut sein KI-Cloud-Geschäft aus, muss aber noch vertraglich vereinbarte ARR in tatsächlichen Cashflow umwandeln und dabei die Finanzierung sowie eine mögliche Verwässerung im Blick behalten.
$NBIS verfügt über hohe Barreserven und erhält Vorauszahlungen von Kunden, doch die Ausgaben für Infrastruktur liegen weiterhin weit über dem operativen Cashflow.
$CRWV expandiert aggressiv. Massive Investitionsausgaben und Schuldenverpflichtungen setzen den Weg zu einem nachhaltigen freien Cashflow unter Druck.
$CIFR investiert stark in KI-Infrastruktur. Der künftige Finanzierungsbedarf und die Verwässerung der Aktionärsanteile sind daher wichtige Risiken, die es zu beobachten gilt.
$WULF baut sein HPC-Geschäft aus, doch negativer operativer Cashflow und Eigenkapitalfinanzierungen zeigen, wie teuer dieser Wandel sein kann.
Entscheidend ist der Cashflow je Aktie, nicht nur das Umsatzwachstum. Wenn diese Unternehmen weiterhin schneller Kapital aufnehmen, als ihre Geschäfte Geld erwirtschaften, könnten die Anteile der Aktionäre verwässert werden – selbst wenn das KI-Geschäft wächst.
Die wahren Gewinner werden diejenigen sein, die ihren Umsatz steigern, die Finanzierungskosten im Griff behalten und ihren weiteren Ausbau schließlich zunehmend aus eigener Kraft finanzieren.
561
KI-Aktien werden zunehmend danach beurteilt, ob sich all diese Ausgaben tatsächlich in Gewinne umwandeln.
Unternehmen wie $NVDA verkaufen die Chips, die KI antreiben, während Cloud-Giganten wie $MSFT , $GOOGL und $AMZN Milliarden in Rechenzentren, Rechenleistung und KI-Modelle investieren.
Der Zusammenhang ist klar: Eine stärkere Verbreitung von KI schafft Nachfrage nach GPUs, Servern, Strom und Cloud-Kapazitäten. Diese Ausgaben generieren Umsatz für Infrastrukturanbieter, während Softwareunternehmen KI über Abonnements, Unternehmenstools und nutzungsabhängige Gebühren zu Geld machen.
Die Herausforderung besteht darin, dass die Infrastrukturkosten zuerst anfallen, während es Jahre dauern kann, bis sich die Erträge voll entfalten.
Wächst der KI-Umsatz schnell genug, um die Ausgaben zu rechtfertigen, können Margen und Gewinne steigen. Bleibt die Monetarisierung hinter den Investitionsausgaben zurück, könnten selbst Unternehmen, die von der KI-Nachfrage profitieren, unter Bewertungsdruck geraten.
Die eigentliche Chance liegt darin, herauszufinden, welche Unternehmen KI-Investitionen in nachhaltigen Cashflow umwandeln können – und nicht nur, welche am meisten ausgeben.
#CanMicrosoftDeliverOnAI
KI-Aktien werden zunehmend danach beurteilt, ob sich all diese Ausgaben tatsächlich in Gewinne umwandeln.
Unternehmen wie $NVDA verkaufen die Chips, die KI antreiben, während Cloud-Giganten wie $MSFT , $GOOGL und $AMZN Milliarden in Rechenzentren, Rechenleistung und KI-Modelle investieren.
Der Zusammenhang ist klar: Eine stärkere Verbreitung von KI schafft Nachfrage nach GPUs, Servern, Strom und Cloud-Kapazitäten. Diese Ausgaben generieren Umsatz für Infrastrukturanbieter, während Softwareunternehmen KI über Abonnements, Unternehmenstools und nutzungsabhängige Gebühren zu Geld machen.
Die Herausforderung besteht darin, dass die Infrastrukturkosten zuerst anfallen, während es Jahre dauern kann, bis sich die Erträge voll entfalten.
Wächst der KI-Umsatz schnell genug, um die Ausgaben zu rechtfertigen, können Margen und Gewinne steigen. Bleibt die Monetarisierung hinter den Investitionsausgaben zurück, könnten selbst Unternehmen, die von der KI-Nachfrage profitieren, unter Bewertungsdruck geraten.
Die eigentliche Chance liegt darin, herauszufinden, welche Unternehmen KI-Investitionen in nachhaltigen Cashflow umwandeln können – und nicht nur, welche am meisten ausgeben.
#CanMicrosoftDeliverOnAI
Unternehmen wie $NVDA verkaufen die Chips, die KI antreiben, während Cloud-Giganten wie $MSFT , $GOOGL und $AMZN Milliarden in Rechenzentren, Rechenleistung und KI-Modelle investieren.
Der Zusammenhang ist klar: Eine stärkere Verbreitung von KI schafft Nachfrage nach GPUs, Servern, Strom und Cloud-Kapazitäten. Diese Ausgaben generieren Umsatz für Infrastrukturanbieter, während Softwareunternehmen KI über Abonnements, Unternehmenstools und nutzungsabhängige Gebühren zu Geld machen.
Die Herausforderung besteht darin, dass die Infrastrukturkosten zuerst anfallen, während es Jahre dauern kann, bis sich die Erträge voll entfalten.
Wächst der KI-Umsatz schnell genug, um die Ausgaben zu rechtfertigen, können Margen und Gewinne steigen. Bleibt die Monetarisierung hinter den Investitionsausgaben zurück, könnten selbst Unternehmen, die von der KI-Nachfrage profitieren, unter Bewertungsdruck geraten.
Die eigentliche Chance liegt darin, herauszufinden, welche Unternehmen KI-Investitionen in nachhaltigen Cashflow umwandeln können – und nicht nur, welche am meisten ausgeben.
#CanMicrosoftDeliverOnAI
169
$GOOGL vs. $MSFT: Die Quartalsergebnisse zeigen, dass starkes KI-Wachstum nicht immer zu derselben Marktreaktion führt.
Google stach mit einer widerstandsfähigen Entwicklung im Suchgeschäft und einem starken Wachstum bei Google Cloud hervor: ein Plus von 82 % im Jahresvergleich auf 24,8 Mrd. $. Doch Googles Plan, 2026 zwischen 195 und 205 Mrd. $ in Investitionen zu stecken, wirft Fragen dazu auf, wie schnell sich diese KI-Investitionen auszahlen werden.
Bei Microsoft ist die wichtigste Erkenntnis, wie gut sich die Nachfrage nach Azure und KI in tatsächliches Wachstum umsetzt – insbesondere, da Anleger die Ausgaben und Infrastrukturkosten genau im Blick behalten.
Der Unterschied liegt in den Erwartungen. Google hat starke Dynamik, doch der Markt wägt die massiven KI-Ausgaben gegen die künftigen Erträge ab. Microsoft steht vor einem ähnlichen Druck und muss beweisen, dass seine KI-Investitionen genug Wachstum generieren können, um die Kosten zu rechtfertigen.
Bei KI-Investitionen geht es zunehmend nicht mehr darum, wer am meisten ausgibt. Anleger wollen immer stärker sehen, wer diese Ausgaben in nachhaltige Umsätze und Gewinne umwandeln kann.
#CanGoogleDefindItsCore
$GOOGL vs. $MSFT: Die Quartalsergebnisse zeigen, dass starkes KI-Wachstum nicht immer zu derselben Marktreaktion führt.
Google stach mit einer widerstandsfähigen Entwicklung im Suchgeschäft und einem starken Wachstum bei Google Cloud hervor: ein Plus von 82 % im Jahresvergleich auf 24,8 Mrd. $. Doch Googles Plan, 2026 zwischen 195 und 205 Mrd. $ in Investitionen zu stecken, wirft Fragen dazu auf, wie schnell sich diese KI-Investitionen auszahlen werden.
Bei Microsoft ist die wichtigste Erkenntnis, wie gut sich die Nachfrage nach Azure und KI in tatsächliches Wachstum umsetzt – insbesondere, da Anleger die Ausgaben und Infrastrukturkosten genau im Blick behalten.
Der Unterschied liegt in den Erwartungen. Google hat starke Dynamik, doch der Markt wägt die massiven KI-Ausgaben gegen die künftigen Erträge ab. Microsoft steht vor einem ähnlichen Druck und muss beweisen, dass seine KI-Investitionen genug Wachstum generieren können, um die Kosten zu rechtfertigen.
Bei KI-Investitionen geht es zunehmend nicht mehr darum, wer am meisten ausgibt. Anleger wollen immer stärker sehen, wer diese Ausgaben in nachhaltige Umsätze und Gewinne umwandeln kann.
#CanGoogleDefindItsCore
Google stach mit einer widerstandsfähigen Entwicklung im Suchgeschäft und einem starken Wachstum bei Google Cloud hervor: ein Plus von 82 % im Jahresvergleich auf 24,8 Mrd. $. Doch Googles Plan, 2026 zwischen 195 und 205 Mrd. $ in Investitionen zu stecken, wirft Fragen dazu auf, wie schnell sich diese KI-Investitionen auszahlen werden.
Bei Microsoft ist die wichtigste Erkenntnis, wie gut sich die Nachfrage nach Azure und KI in tatsächliches Wachstum umsetzt – insbesondere, da Anleger die Ausgaben und Infrastrukturkosten genau im Blick behalten.
Der Unterschied liegt in den Erwartungen. Google hat starke Dynamik, doch der Markt wägt die massiven KI-Ausgaben gegen die künftigen Erträge ab. Microsoft steht vor einem ähnlichen Druck und muss beweisen, dass seine KI-Investitionen genug Wachstum generieren können, um die Kosten zu rechtfertigen.
Bei KI-Investitionen geht es zunehmend nicht mehr darum, wer am meisten ausgibt. Anleger wollen immer stärker sehen, wer diese Ausgaben in nachhaltige Umsätze und Gewinne umwandeln kann.
#CanGoogleDefindItsCore
Crypto_Paykash
·
--
Ich möchte eine Aktienanalyse besprechen.
Bei $GOOGL geht es nicht nur um das Umsatzwachstum. Entscheidend ist, wie schnell sich Google Cloud zu einem wichtigen Wachstumsmotor im KI-Bereich entwickelt.
Im zweiten Quartal 2026 erzielte Alphabet einen Umsatz von 119,8 Mrd. $, ein Plus von 24 % gegenüber dem Vorjahr. Der Umsatz von Google Cloud stieg unterdessen um 82 % auf 24,8 Mrd. $. Auch die Suche blieb trotz des zunehmenden Wettbewerbs durch KI-Tools robust.
Doch es gibt noch eine andere Seite der Geschichte.
Alphabet erhöhte seine Prognose für die Investitionsausgaben 2026 auf 195–205 Mrd. $, da das Unternehmen weiterhin massiv in KI-Infrastruktur investiert. Diese Ausgaben sind notwendig, um die Nachfrage zu bedienen, belasten aber auch den Cashflow und erhöhen die Erwartungen an künftige Renditen.
Für mich ist die wichtigste Frage, ob Googles KI-Investitionen sich in nachhaltige Gewinne und einen stärkeren freien Cashflow umsetzen lassen.
Das Wachstum ist beeindruckend. Jetzt muss der Markt sehen, dass sich die Investitionen auszahlen.
Bei $GOOGL geht es nicht nur um das Umsatzwachstum. Entscheidend ist, wie schnell sich Google Cloud zu einem wichtigen Wachstumsmotor im KI-Bereich entwickelt.
Im zweiten Quartal 2026 erzielte Alphabet einen Umsatz von 119,8 Mrd. $, ein Plus von 24 % gegenüber dem Vorjahr. Der Umsatz von Google Cloud stieg unterdessen um 82 % auf 24,8 Mrd. $. Auch die Suche blieb trotz des zunehmenden Wettbewerbs durch KI-Tools robust.
Doch es gibt noch eine andere Seite der Geschichte.
Alphabet erhöhte seine Prognose für die Investitionsausgaben 2026 auf 195–205 Mrd. $, da das Unternehmen weiterhin massiv in KI-Infrastruktur investiert. Diese Ausgaben sind notwendig, um die Nachfrage zu bedienen, belasten aber auch den Cashflow und erhöhen die Erwartungen an künftige Renditen.
Für mich ist die wichtigste Frage, ob Googles KI-Investitionen sich in nachhaltige Gewinne und einen stärkeren freien Cashflow umsetzen lassen.
Das Wachstum ist beeindruckend. Jetzt muss der Markt sehen, dass sich die Investitionen auszahlen.
1
233
Ich möchte eine Aktienanalyse besprechen.
Bei $GOOGL geht es nicht nur um das Umsatzwachstum. Entscheidend ist, wie schnell sich Google Cloud zu einem wichtigen Wachstumsmotor im KI-Bereich entwickelt.
Im zweiten Quartal 2026 erzielte Alphabet einen Umsatz von 119,8 Mrd. $, ein Plus von 24 % gegenüber dem Vorjahr. Der Umsatz von Google Cloud stieg unterdessen um 82 % auf 24,8 Mrd. $. Auch die Suche blieb trotz des zunehmenden Wettbewerbs durch KI-Tools robust.
Doch es gibt noch eine andere Seite der Geschichte.
Alphabet erhöhte seine Prognose für die Investitionsausgaben 2026 auf 195–205 Mrd. $, da das Unternehmen weiterhin massiv in KI-Infrastruktur investiert. Diese Ausgaben sind notwendig, um die Nachfrage zu bedienen, belasten aber auch den Cashflow und erhöhen die Erwartungen an künftige Renditen.
Für mich ist die wichtigste Frage, ob Googles KI-Investitionen sich in nachhaltige Gewinne und einen stärkeren freien Cashflow umsetzen lassen.
Das Wachstum ist beeindruckend. Jetzt muss der Markt sehen, dass sich die Investitionen auszahlen.
Ich möchte eine Aktienanalyse besprechen.
Bei $GOOGL geht es nicht nur um das Umsatzwachstum. Entscheidend ist, wie schnell sich Google Cloud zu einem wichtigen Wachstumsmotor im KI-Bereich entwickelt.
Im zweiten Quartal 2026 erzielte Alphabet einen Umsatz von 119,8 Mrd. $, ein Plus von 24 % gegenüber dem Vorjahr. Der Umsatz von Google Cloud stieg unterdessen um 82 % auf 24,8 Mrd. $. Auch die Suche blieb trotz des zunehmenden Wettbewerbs durch KI-Tools robust.
Doch es gibt noch eine andere Seite der Geschichte.
Alphabet erhöhte seine Prognose für die Investitionsausgaben 2026 auf 195–205 Mrd. $, da das Unternehmen weiterhin massiv in KI-Infrastruktur investiert. Diese Ausgaben sind notwendig, um die Nachfrage zu bedienen, belasten aber auch den Cashflow und erhöhen die Erwartungen an künftige Renditen.
Für mich ist die wichtigste Frage, ob Googles KI-Investitionen sich in nachhaltige Gewinne und einen stärkeren freien Cashflow umsetzen lassen.
Das Wachstum ist beeindruckend. Jetzt muss der Markt sehen, dass sich die Investitionen auszahlen.
Bei $GOOGL geht es nicht nur um das Umsatzwachstum. Entscheidend ist, wie schnell sich Google Cloud zu einem wichtigen Wachstumsmotor im KI-Bereich entwickelt.
Im zweiten Quartal 2026 erzielte Alphabet einen Umsatz von 119,8 Mrd. $, ein Plus von 24 % gegenüber dem Vorjahr. Der Umsatz von Google Cloud stieg unterdessen um 82 % auf 24,8 Mrd. $. Auch die Suche blieb trotz des zunehmenden Wettbewerbs durch KI-Tools robust.
Doch es gibt noch eine andere Seite der Geschichte.
Alphabet erhöhte seine Prognose für die Investitionsausgaben 2026 auf 195–205 Mrd. $, da das Unternehmen weiterhin massiv in KI-Infrastruktur investiert. Diese Ausgaben sind notwendig, um die Nachfrage zu bedienen, belasten aber auch den Cashflow und erhöhen die Erwartungen an künftige Renditen.
Für mich ist die wichtigste Frage, ob Googles KI-Investitionen sich in nachhaltige Gewinne und einen stärkeren freien Cashflow umsetzen lassen.
Das Wachstum ist beeindruckend. Jetzt muss der Markt sehen, dass sich die Investitionen auszahlen.
1
203
$IREN Horizon 2 ist ein wichtiger Meilenstein, denn erst mit der Lieferung und der Kundenabnahme kann der Microsoft-Vertrag operative Umsätze generieren. Eine Verzögerung könnte die Umsatzrealisierung verschieben, bedeutet aber nicht automatisch, dass der Vertrag gefährdet ist.
IRENs offizielle Prognose sieht weiterhin die Lieferung von Horizons 2–4 im vierten Quartal 2026 vor. In der SEC-Einreichung werden außerdem vertraglich vereinbarte Nachfristregelungen erwähnt, die bis ins frühe zweite Quartal 2027 reichen.
Dennoch werden für den Erfolg weiterhin viel harte Arbeit, Durchhaltevermögen und eine disziplinierte Umsetzung nötig sein.
#EarningsSeason
$IREN Horizon 2 ist ein wichtiger Meilenstein, denn erst mit der Lieferung und der Kundenabnahme kann der Microsoft-Vertrag operative Umsätze generieren. Eine Verzögerung könnte die Umsatzrealisierung verschieben, bedeutet aber nicht automatisch, dass der Vertrag gefährdet ist.
IRENs offizielle Prognose sieht weiterhin die Lieferung von Horizons 2–4 im vierten Quartal 2026 vor. In der SEC-Einreichung werden außerdem vertraglich vereinbarte Nachfristregelungen erwähnt, die bis ins frühe zweite Quartal 2027 reichen.
Dennoch werden für den Erfolg weiterhin viel harte Arbeit, Durchhaltevermögen und eine disziplinierte Umsetzung nötig sein.
#EarningsSeason
IRENs offizielle Prognose sieht weiterhin die Lieferung von Horizons 2–4 im vierten Quartal 2026 vor. In der SEC-Einreichung werden außerdem vertraglich vereinbarte Nachfristregelungen erwähnt, die bis ins frühe zweite Quartal 2027 reichen.
Dennoch werden für den Erfolg weiterhin viel harte Arbeit, Durchhaltevermögen und eine disziplinierte Umsetzung nötig sein.
#EarningsSeason
143
Google spielt im KI-Wettlauf auf beiden Seiten. Mit Gemini konkurriert das Unternehmen mit Claude und könnte gleichzeitig Milliarden damit verdienen, Anthropic die Rechenleistung bereitzustellen, die dessen KI antreibt.
$GOOGL profitiert so oder so, und seine TPUs werden zu einem wichtigen Bestandteil der KI-Infrastruktur.
Google spielt im KI-Wettlauf auf beiden Seiten. Mit Gemini konkurriert das Unternehmen mit Claude und könnte gleichzeitig Milliarden damit verdienen, Anthropic die Rechenleistung bereitzustellen, die dessen KI antreibt.
$GOOGL profitiert so oder so, und seine TPUs werden zu einem wichtigen Bestandteil der KI-Infrastruktur.
$GOOGL profitiert so oder so, und seine TPUs werden zu einem wichtigen Bestandteil der KI-Infrastruktur.
267
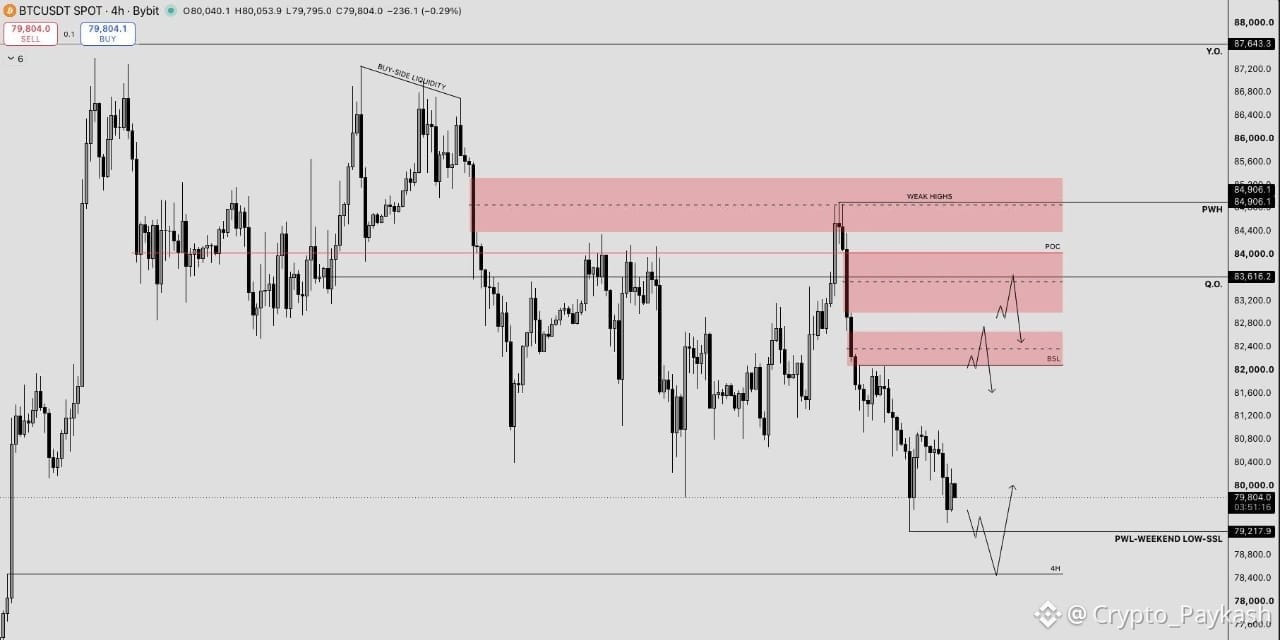
$BTC versucht, das Niveau von $79.2K zu halten, während wir in eine neue Handelswoche starten. Mein Gesamtplan bleibt unverändert.
Persönlich würde ich gerne sehen, wie der Kurs das Wochenendtief bei $79.2K abfischt und die darunterliegende Sell-Side-Liquidität abholt. Gibt es einen sauberen Sweep, auf den ein bullisches Signal folgt, werde ich nach Long-Gelegenheiten Ausschau halten, mit der Buy-Side-Liquidität bei $82K als Ziel.
Die Zone zwischen $78.3K und $79K finde ich interessant, aber ich steige nicht blind ein. Ich möchte eine Bestätigung, denn wir können nicht wissen, wie tief der Sweep gehen könnte.
Hält BTC das aktuelle Tief und erobert die Marke von $81K mit starkem Momentum zurück, könnte es Gelegenheiten für Scalping-Longs geben. Das ist im Moment allerdings nicht mein bevorzugtes Setup.
Bei Shorts würde ich lieber warten, bis der Kurs steigt. Mein erster Interessensbereich liegt zwischen $82.3K und $82.8K, wo die Buy-Side-Liquidität mit Ungleichgewichten im 4-Stunden- und Tageschart zusammenfällt. Sollte der Kurs diese Zone erreichen, werde ich nach einer bärischen Bestätigung Ausschau halten.
Auch den Bereich um $83.5K beobachte ich, falls BTC weiter steigt und in die Ungleichgewichte läuft. Beide Setups sind valide, aber die Zone zwischen $82.3K und $82.8K weist eine stärkere Konfluenz auf höheren Zeitebenen auf.
Wichtig ist auch: Es ist FOMC-Woche. Vor der Ankündigung am Mittwoch könnten wir viel Hin und Her sowie eine Seitwärtsbewegung sehen. Geduld und Bestätigung sind daher wichtiger, als jede Bewegung vorhersagen zu wollen.
#EarningsSeason
$BTC versucht, das Niveau von $79.2K zu halten, während wir in eine neue Handelswoche starten. Mein Gesamtplan bleibt unverändert.
Persönlich würde ich gerne sehen, wie der Kurs das Wochenendtief bei $79.2K abfischt und die darunterliegende Sell-Side-Liquidität abholt. Gibt es einen sauberen Sweep, auf den ein bullisches Signal folgt, werde ich nach Long-Gelegenheiten Ausschau halten, mit der Buy-Side-Liquidität bei $82K als Ziel.
Die Zone zwischen $78.3K und $79K finde ich interessant, aber ich steige nicht blind ein. Ich möchte eine Bestätigung, denn wir können nicht wissen, wie tief der Sweep gehen könnte.
Hält BTC das aktuelle Tief und erobert die Marke von $81K mit starkem Momentum zurück, könnte es Gelegenheiten für Scalping-Longs geben. Das ist im Moment allerdings nicht mein bevorzugtes Setup.
Bei Shorts würde ich lieber warten, bis der Kurs steigt. Mein erster Interessensbereich liegt zwischen $82.3K und $82.8K, wo die Buy-Side-Liquidität mit Ungleichgewichten im 4-Stunden- und Tageschart zusammenfällt. Sollte der Kurs diese Zone erreichen, werde ich nach einer bärischen Bestätigung Ausschau halten.
Auch den Bereich um $83.5K beobachte ich, falls BTC weiter steigt und in die Ungleichgewichte läuft. Beide Setups sind valide, aber die Zone zwischen $82.3K und $82.8K weist eine stärkere Konfluenz auf höheren Zeitebenen auf.
Wichtig ist auch: Es ist FOMC-Woche. Vor der Ankündigung am Mittwoch könnten wir viel Hin und Her sowie eine Seitwärtsbewegung sehen. Geduld und Bestätigung sind daher wichtiger, als jede Bewegung vorhersagen zu wollen.
#EarningsSeason
Persönlich würde ich gerne sehen, wie der Kurs das Wochenendtief bei $79.2K abfischt und die darunterliegende Sell-Side-Liquidität abholt. Gibt es einen sauberen Sweep, auf den ein bullisches Signal folgt, werde ich nach Long-Gelegenheiten Ausschau halten, mit der Buy-Side-Liquidität bei $82K als Ziel.
Die Zone zwischen $78.3K und $79K finde ich interessant, aber ich steige nicht blind ein. Ich möchte eine Bestätigung, denn wir können nicht wissen, wie tief der Sweep gehen könnte.
Hält BTC das aktuelle Tief und erobert die Marke von $81K mit starkem Momentum zurück, könnte es Gelegenheiten für Scalping-Longs geben. Das ist im Moment allerdings nicht mein bevorzugtes Setup.
Bei Shorts würde ich lieber warten, bis der Kurs steigt. Mein erster Interessensbereich liegt zwischen $82.3K und $82.8K, wo die Buy-Side-Liquidität mit Ungleichgewichten im 4-Stunden- und Tageschart zusammenfällt. Sollte der Kurs diese Zone erreichen, werde ich nach einer bärischen Bestätigung Ausschau halten.
Auch den Bereich um $83.5K beobachte ich, falls BTC weiter steigt und in die Ungleichgewichte läuft. Beide Setups sind valide, aber die Zone zwischen $82.3K und $82.8K weist eine stärkere Konfluenz auf höheren Zeitebenen auf.
Wichtig ist auch: Es ist FOMC-Woche. Vor der Ankündigung am Mittwoch könnten wir viel Hin und Her sowie eine Seitwärtsbewegung sehen. Geduld und Bestätigung sind daher wichtiger, als jede Bewegung vorhersagen zu wollen.
#EarningsSeason
115
Elon Musks Warnung macht den Vergleich der Verwässerung tatsächlich noch wichtiger. Sie unterstreicht, dass KI-Infrastrukturunternehmen mehr als nur Nachfrage brauchen: enorm viel Kapital, Energie, Kühlung und eine starke Umsetzung, um Rechenkapazitäten bereitzustellen. $SPCX sicherte sich eine Fremdfinanzierung in Höhe von 40 Milliarden US-Dollar, doch Musk argumentierte, dass Unternehmen ohne nennenswerte Umsätze außerhalb der KI-Infrastruktur Schwierigkeiten haben könnten, Zugang zu Kapital zu erhalten.
Bei $IREN lautet das bullische Argument, dass höhere Preise für Rechenleistung und Vorauszahlungen von Kunden eine weitere Expansion mit geringerer Verwässerung finanzieren könnten. Bei $CRWV gibt dagegen die höhere Schuldenlast samt Finanzierungskosten Anlass zur Sorge.
Elon Musks Warnung macht den Vergleich der Verwässerung tatsächlich noch wichtiger. Sie unterstreicht, dass KI-Infrastrukturunternehmen mehr als nur Nachfrage brauchen: enorm viel Kapital, Energie, Kühlung und eine starke Umsetzung, um Rechenkapazitäten bereitzustellen. $SPCX sicherte sich eine Fremdfinanzierung in Höhe von 40 Milliarden US-Dollar, doch Musk argumentierte, dass Unternehmen ohne nennenswerte Umsätze außerhalb der KI-Infrastruktur Schwierigkeiten haben könnten, Zugang zu Kapital zu erhalten.
Bei $IREN lautet das bullische Argument, dass höhere Preise für Rechenleistung und Vorauszahlungen von Kunden eine weitere Expansion mit geringerer Verwässerung finanzieren könnten. Bei $CRWV gibt dagegen die höhere Schuldenlast samt Finanzierungskosten Anlass zur Sorge.
Bei $IREN lautet das bullische Argument, dass höhere Preise für Rechenleistung und Vorauszahlungen von Kunden eine weitere Expansion mit geringerer Verwässerung finanzieren könnten. Bei $CRWV gibt dagegen die höhere Schuldenlast samt Finanzierungskosten Anlass zur Sorge.
556
⚡️ CZ sagt, die Sorgen, dass KI die Sicherheit von Kryptowährungen gefährden könnte, seien übertrieben. Schließlich setzten große Teile des Internets und des traditionellen Bankwesens auf schwächere Verschlüsselung.
Er warnt jedoch, dass KI die Kryptografie von $BTC nicht knacken muss, um eine Bedrohung darzustellen. Durchgesickerte Daten können Angreifern bereits dabei helfen, überzeugendere Phishing-Betrugsversuche und Social-Engineering-Angriffe durchzuführen.
⚡️ CZ sagt, die Sorgen, dass KI die Sicherheit von Kryptowährungen gefährden könnte, seien übertrieben. Schließlich setzten große Teile des Internets und des traditionellen Bankwesens auf schwächere Verschlüsselung.
Er warnt jedoch, dass KI die Kryptografie von $BTC nicht knacken muss, um eine Bedrohung darzustellen. Durchgesickerte Daten können Angreifern bereits dabei helfen, überzeugendere Phishing-Betrugsversuche und Social-Engineering-Angriffe durchzuführen.
Er warnt jedoch, dass KI die Kryptografie von $BTC nicht knacken muss, um eine Bedrohung darzustellen. Durchgesickerte Daten können Angreifern bereits dabei helfen, überzeugendere Phishing-Betrugsversuche und Social-Engineering-Angriffe durchzuführen.
32
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
44,237 Aufrufe
947 Kommentare
#CryptoTax 🚨 KRYPTOMARKT- & REGULIERUNGS-UPDATE #HKDollarStablecoinHKDAPToLaunchOnSolana
#uniswapa16zseekdefiexemptionfromillinoiscryptotax UNISWAP, a16z & DeFi Education Fund stellen die Krypto-Steuerregeln von Illinois infrage
30. Oktober 2026 | Marktvolatilität & Branchenentwicklungen
📊 1. MARKTÜBERBLICK
Die Kryptomärkte zeigen gemischte Signale: Einige ausgewählte Vermögenswerte verzeichnen starke Gewinne, während mehrere große Kryptowährungen weiterhin unter Druck stehen.
📈 Größte gemeldete Gewinner
SOPH: +60.81% — $0.00238
BEAMX: +37.94% — $0.004701
SKDDB: +16.81% — $9.38
📉 Bemerkenswerte gemeldete Verlierer
INTWUSDT: −61.09% — $6.72
AKEUSDT: −31.47% — $0.013989
SNXXUSDT: −30.71% — $6.43
🔎 Große Krypto-Assets unter Druck
DOGE: −5.06%
PEPE: −4.91%
SUI: −4.83%
NEAR: −3.28%
XRP: −3.13%
Uniswap Labs, Andreessen Horowitz (a16z) und der DeFi Education Fund (DEF) setzen sich für Ausnahmen von Illinois’
#Uniswap #a16z #DeFi #CryptoRegulation #Illinois # #Web3 #BinanceSquare
#HKDollarStablecoinHKDAPToLaunchOnSolana #HKDAP #Stablecoin #CryptoNews #Blockchain #DeFi #DigitalPayments
⚖️ 3. UNISWAP, a16z & DIE KRYPTO-STEUERREGELN VON ILLINOIS
Uniswap Labs, Andreessen Horowitz (a16z) und der DeFi Education Fund sind an Bemühungen beteiligt, Ausnahmen von den vorgeschlagenen Krypto-Steueranforderungen in Illinois zu erwirken.
Die Debatte wirft eine zentrale Frage auf: Wie sollten steuerliche Meldepflichten für dezentrale gelten, die möglicherweise nicht wie traditionelle Finanzintermediäre funktionieren?
Das Ergebnis könnte die DeFi-Compliance, die Pflichten von Entwicklern und das künftige regulatorische Umfeld beeinflussen.
#BinanceSquare #CryptoNews #HKDAP #Stablecoin #Uniswap #a16z #DeFi #CryptoTax
CHASEPA SULUXù
·2 Likes
·488 Aufrufe
HKDollarStablecoinHKDAPToLaunchOnSolana
31,532 Aufrufe
615 Kommentare
$1.5BInLeveragedCryptoBetsLiquidated
64,266 Aufrufe
277 Kommentare