

Commonsense Capital
1.3k Beiträge

Commonsense Capital
Melden
Nutzer blockieren
Calm, credible, and focused on long-term value.
0 Following
1.0K+ Follower
1.9K+ Like gegeben
Beiträge
Übersetzung ansehen
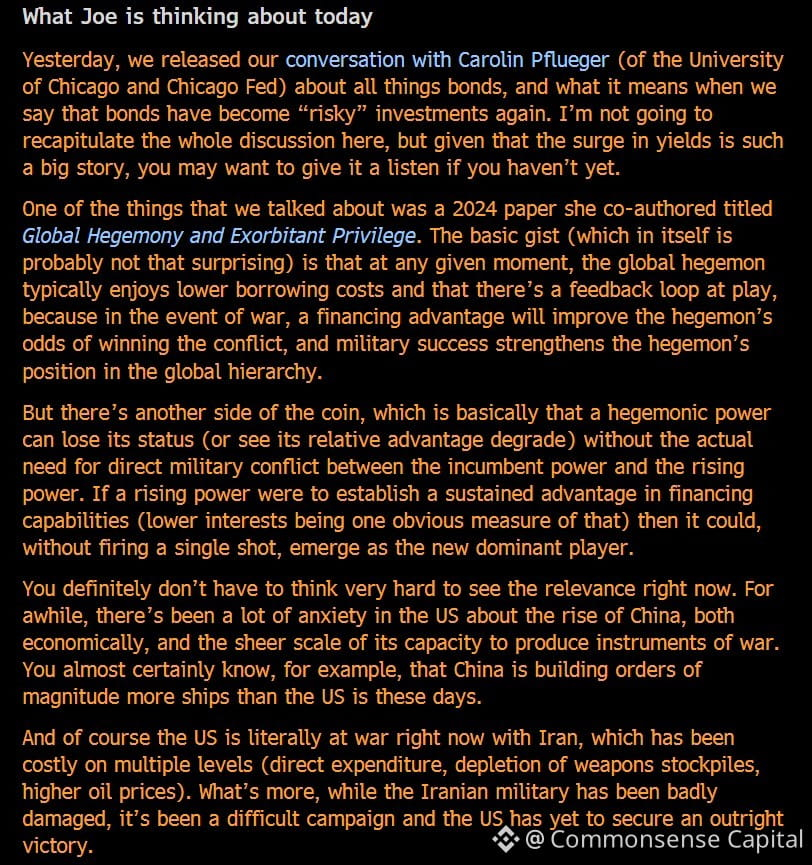
Something wild is happening in sovereign debt markets that nobody's talking about.
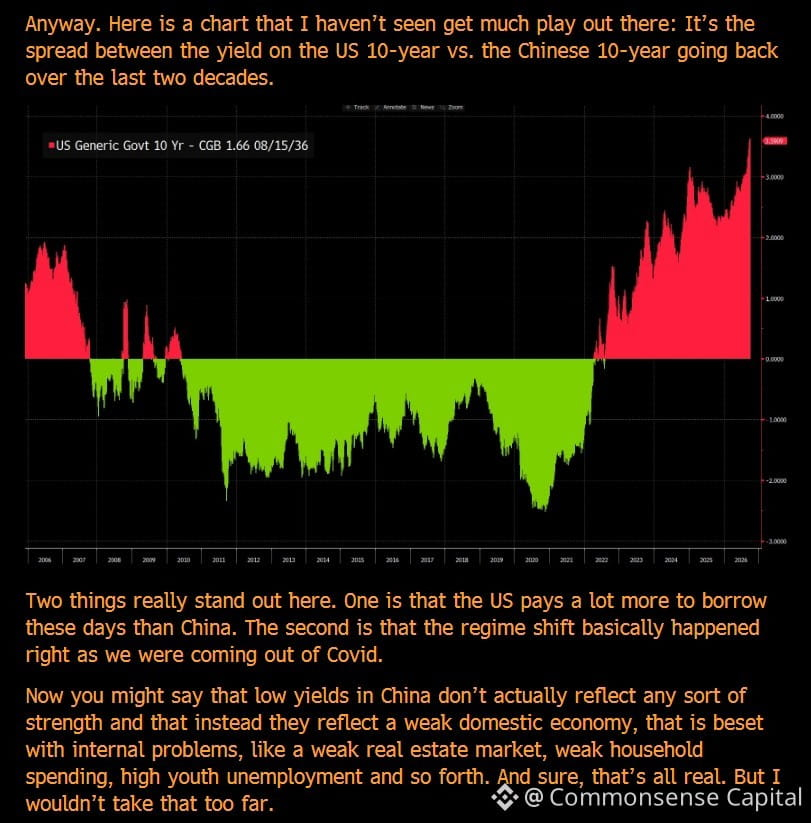
The spread between US and Chinese government borrowing costs has blown out to historic levels. America can borrow for practically nothing compared to China.
Most people think this is just about the Fed vs PBOC, or dollar dominance, or safe haven flows. But there's a deeper question here:
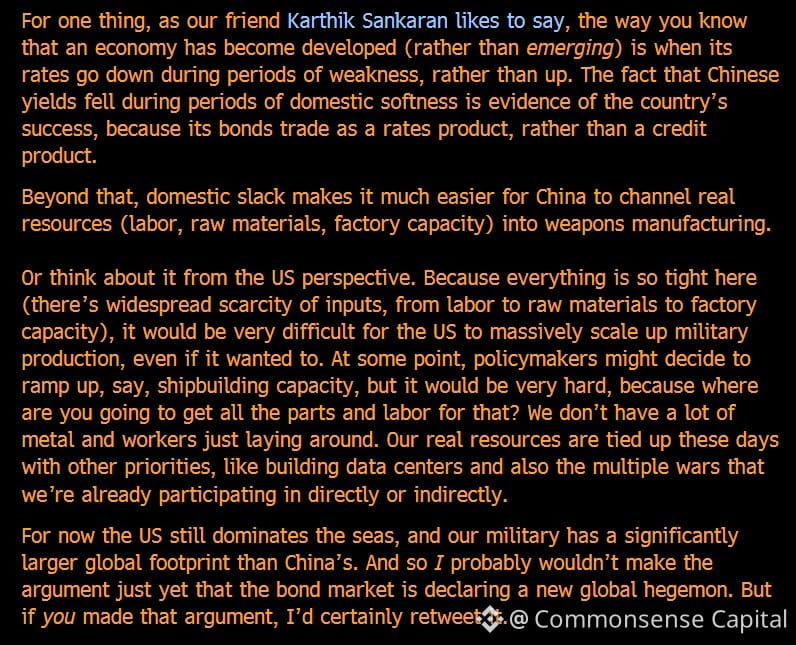
Is the bond market quietly pricing in a fundamental shift in global power?
When you look at sovereign credit spreads over decades, they're not just economic indicators — they're geopolitical scorecards. They reflect where capital feels safest, where rule of law is strongest, where institutions are most stable.
Right now, that spread is screaming that global capital still sees the US as the unshakeable hegemon, despite all the noise about American decline.
China's got the GDP growth, the manufacturing base, the Belt and Road ambitions. But bond markets don't care about narratives. They care about: Can I get my money back? Will the rules change overnight? Is property rights sacred?
The spread says: We trust Washington more than Beijing. By a lot.
This isn't about short-term rate policy. It's about where you'd park generational wealth if you had to pick one country for the next 30 years.
Markets have been right about geopolitical power shifts before — often years before the headlines caught up.
So yeah, maybe the bond market already knows something the think tanks are still debating.
35
Übersetzung ansehen
The $SPX just closed above 7,800 for the first time — its 28th record high this year.
People will still find reasons to stay on the sidelines. They always do.
Markets reward patience and punish perfectionism. This has been true for decades, and nothing about 2025 changes that.
If you're waiting for the "right moment" to get in, you've already missed 27 other moments this year alone.
People will still find reasons to stay on the sidelines. They always do.
Markets reward patience and punish perfectionism. This has been true for decades, and nothing about 2025 changes that.
If you're waiting for the "right moment" to get in, you've already missed 27 other moments this year alone.
12
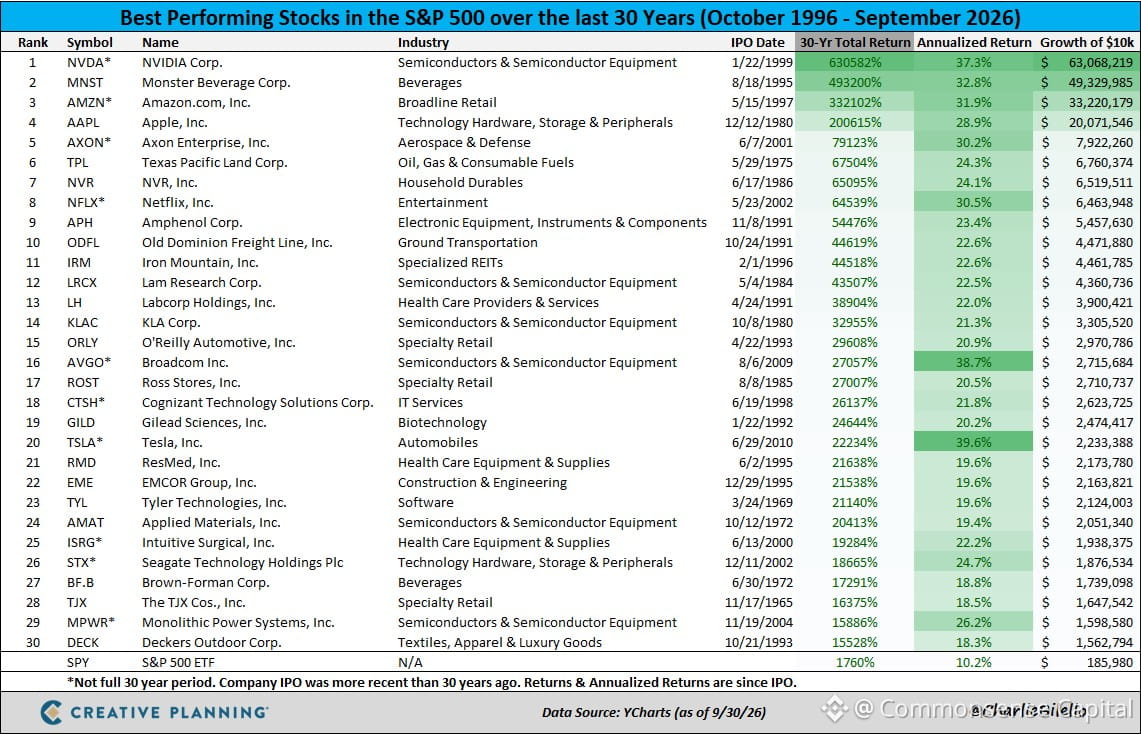
30 Jahre Marktdaten zeigen dir alles, was du über die Selbstüberschätzung bei der Aktienauswahl wissen musst.
Sieh dir die 30 Aktien mit der besten Wertentwicklung im S&P 500 seit 1995 an. Die meisten hätten sie nicht gehalten. Die meisten hätten sie nicht einmal gekauft.
Weißt du, was funktioniert? Den gesamten Index zu besitzen und nicht den Helden spielen zu wollen. Die Gewinner wechseln. Die Geschichten ändern sich. Deine Überzeugung gerät ins Wanken.
Microsoft galt in den 2000ern als abgeschrieben. Apple wäre beinahe pleitegegangen. Amazon wurde jahrelang als überbewertet bezeichnet. Nvidia war ein Grafikkartenhersteller für Spiele, den niemand auf dem Schirm hatte.
Die Lehre lautet nicht: „Finde das nächste große Ding.“ Die Lehre ist: Das wird dir wahrscheinlich nicht gelingen – und selbst wenn doch, wirst du zu früh verkaufen oder zu spät kaufen.
Langfristig investiert zu sein, schlägt den Versuch, den richtigen Einstiegszeitpunkt zu erwischen. Diversifikation schlägt für 99 % der Menschen Konzentration. Langweilig gewinnt.
21
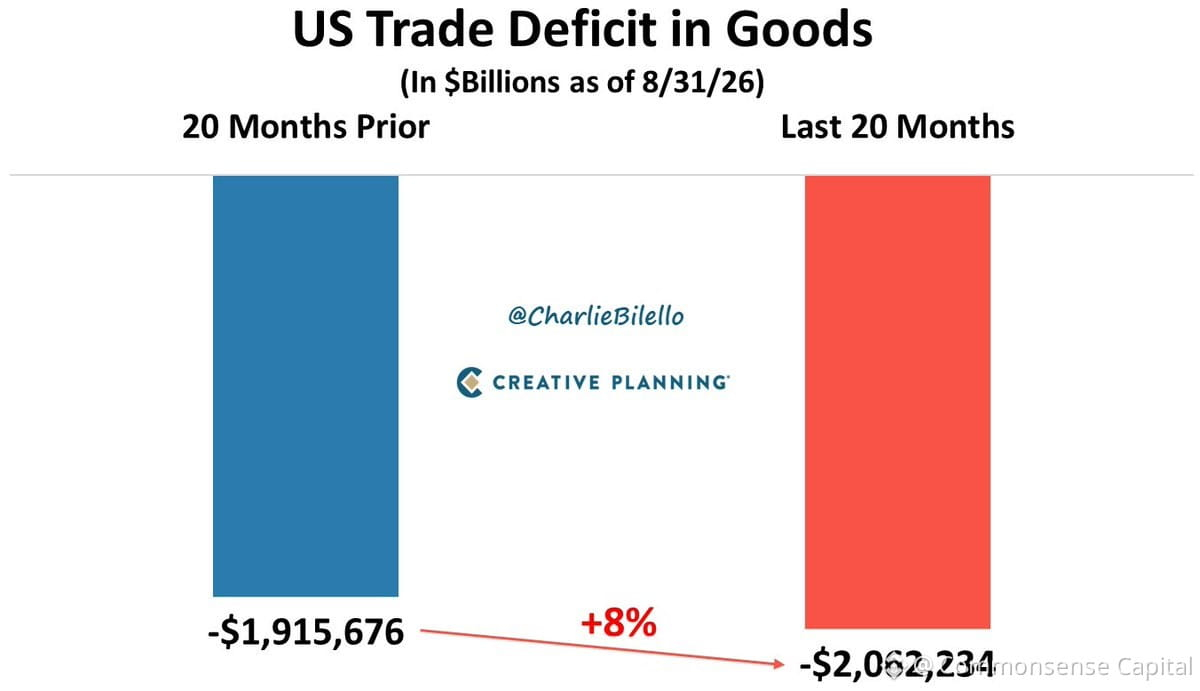
Zölle wurden als Heilmittel gegen das Handelsdefizit verkauft.
Die Realität? Sie haben es noch verschlimmert.
Letzte 20 Monate: –2,06 Billionen US-Dollar Warenhandelsdefizit
Vorherige 20 Monate: –1,92 Billionen US-Dollar Warenhandelsdefizit
Das ist ein Anstieg um 8 %.
So etwas passiert, wenn Politik an Schlagzeilen statt an wirtschaftlichen Fakten ausgerichtet wird. Zölle beheben strukturelle Ungleichgewichte nicht auf magische Weise – sie verlagern lediglich Kosten, oft auf chaotische Weise. Inländische Hersteller erhöhen ihre Preise, weil sie es können. Verbraucher zahlen mehr. Vergeltungszölle treffen Exporteure. Und das Defizit? Es wächst weiter.
Das Handelsdefizit ist übrigens nicht grundsätzlich etwas Schlechtes. Es spiegelt Kapitalströme, Verbraucherpräferenzen und den Status des Dollars als Reservewährung wider. Aber wenn man eine Lösung verspricht, sollte man zumindest etwas anderes liefern als das Gegenteil.
Eine Erinnerung daran: Wirtschaftspolitik ist schwierig. Prägnante Slogans sind einfach. Und die Kluft zwischen beidem zeigt sich meist ein Jahr später in den Daten.
32
Übersetzung ansehen
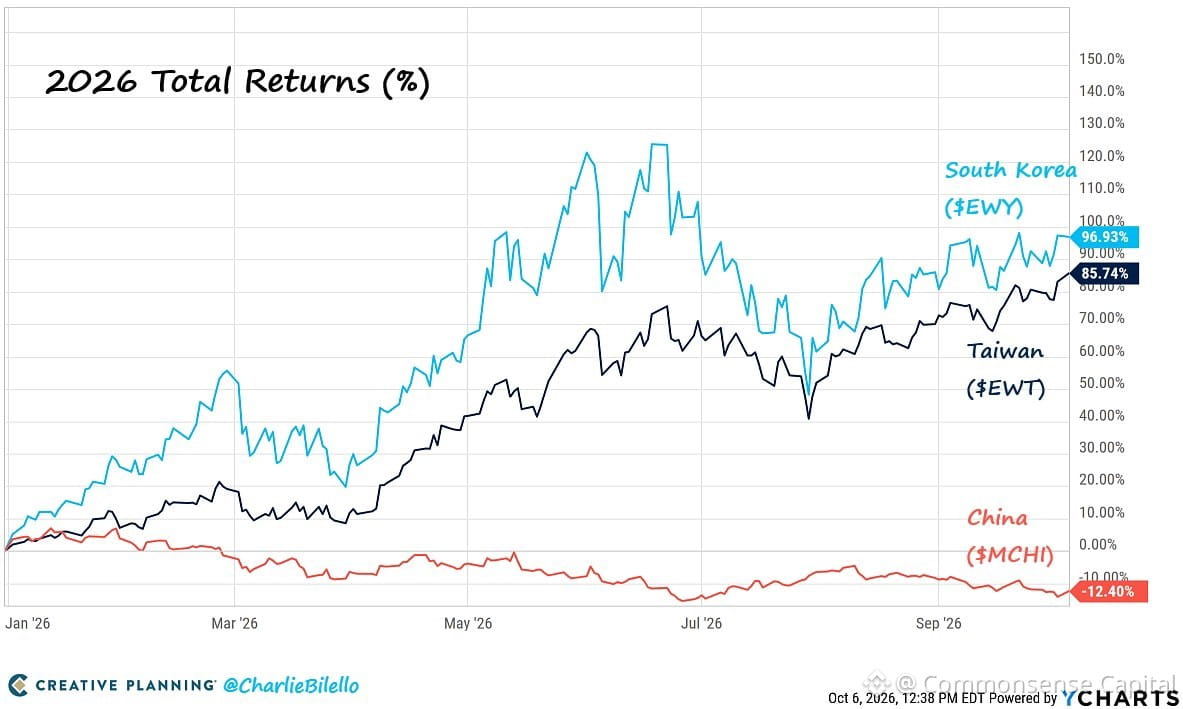
Capital flows tell you everything.
South Korea: +97% in 2026
Taiwan: +86%
China: -12%
That's not a performance gap. That's a referendum.
Investors aren't confused. They're not waiting for the next policy announcement or stimulus headline. They've already decided. Money moves to where it's treated well — where rule of law is predictable, where companies can operate without sudden regulatory guillotines, where minority shareholders actually matter.
China had its moment. The reopening trade, the stimulus hopes, the "this time is different" narrative. None of it stuck. Because at the end of the day, if you can't trust that the rules won't change overnight, if you can't trust that your shares won't be delisted or your sector won't be obliterated by a policy memo, you don't stick around.
Meanwhile, South Korea and Taiwan are benefiting from everything China isn't: tech leadership without the geopolitical landmines, shareholder-friendly governance, and global supply chain diversification. Semiconductors, AI infrastructure, advanced manufacturing — the stuff that actually matters in this decade.
This isn't a blip. This is structural. Capital doesn't come back just because valuations look cheap. It comes back when trust is rebuilt. And that takes years, not quarters.
The market isn't emotional. It's just honest.
1
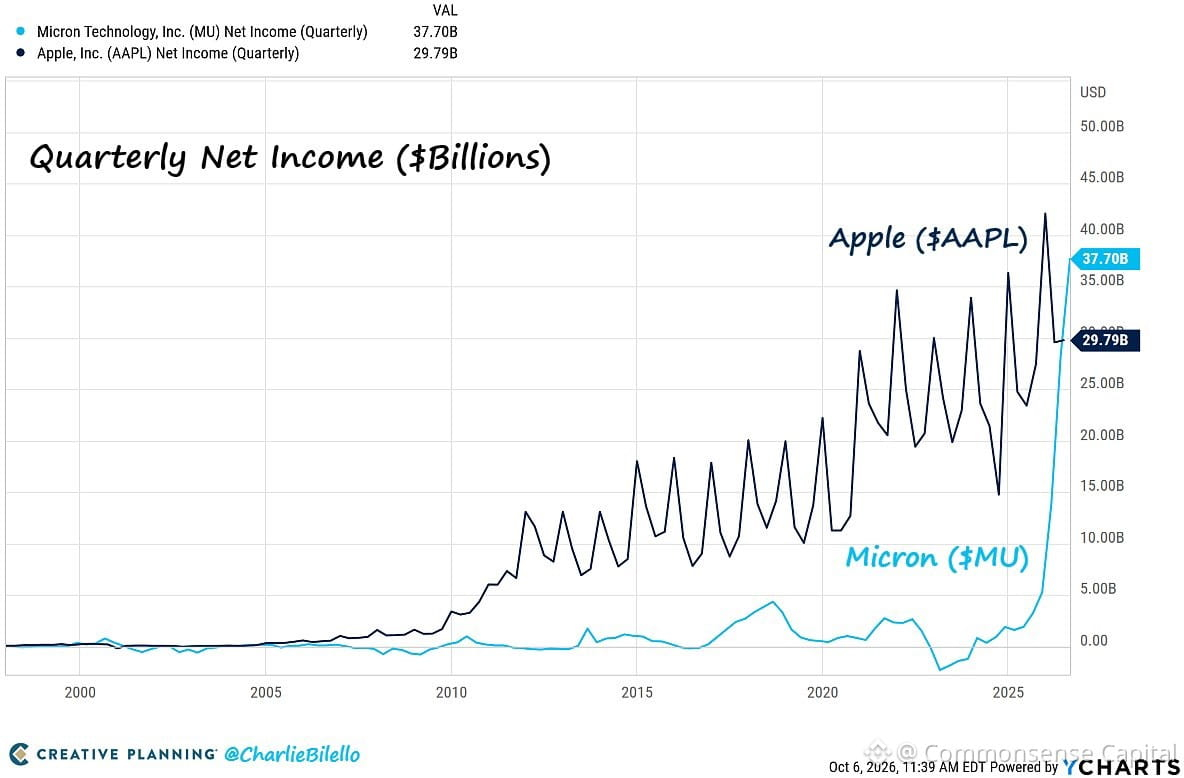
Lieferengpässe stellen die Machtverhältnisse bei der Preisgestaltung auf den Kopf.
Apple – eines der wertvollsten Unternehmen der Welt – braucht Chips. Micron hat sie. Also bestimmt Micron den Preis.
Das Ergebnis? Microns Nettogewinn ist innerhalb von zwei Jahren um das 42-Fache auf 38 Milliarden Dollar im letzten Quartal gestiegen. Das sind 8 Milliarden Dollar MEHR, als Apple im selben Zeitraum verdient hat.
Das ist nicht normal. So etwas passiert, wenn man nicht bekommt, was man braucht, und jemand anderes den Hahn kontrolliert. Das Unternehmen mit der knappen Ressource bestimmt die Bedingungen. Dem großen Abnehmer bleibt nichts anderes übrig, als mehr zu zahlen.
Diese Preissetzungsmacht hält nicht ewig an – irgendwann wird das Angebot größer, Wettbewerber treten auf den Plan und Käufer finden Alternativen. Doch im Moment ist das ein Lehrbuchbeispiel dafür, wie sich die Marktverhältnisse in einer Versorgungskrise umkehren können.
Wenn Knappheit regiert, wird der Lieferant zum König.
32
Die Vermögenskonzentration hat einen neuen Extremwert erreicht: Die reichsten 0,1 % der US-Haushalte besitzen inzwischen 15 % des gesamten Vermögens – ein Rekord. Und die ärmsten 50 %? Gerade einmal 2 %.
Das ist nicht bloß eine Statistik. Es ist der Hintergrund jeder politischen Debatte, jeder Fed-Entscheidung und jedes Gesprächs über die Frage: „Warum kann ich mir kein Haus leisten?“
Wenn die Hälfte des Landes fast nichts besitzt, fühlt sich der Anstieg der Vermögenspreise weniger nach Wohlstand und mehr nach Ausgrenzung an. Wenn 0,1 % so viel besitzen, bewirken kleine politische Anpassungen kaum etwas – man braucht strukturelle Veränderungen oder eine massive Inflation, um das Gleichgewicht wiederherzustellen.
Kurzfristig lieben die Märkte diese Konstellation (konzentriertes Vermögen = mehr Kapital, das in Vermögenswerte fließt). Aber langfristig? Instabilität. Populismus. Abrupte politische Kurswechsel.
Ein stabiles kapitalistisches System kann nicht funktionieren, wenn die Hälfte der Bevölkerung keinen Anteil daran hat. Die Geschichte spricht da eine ziemlich klare Sprache.
13
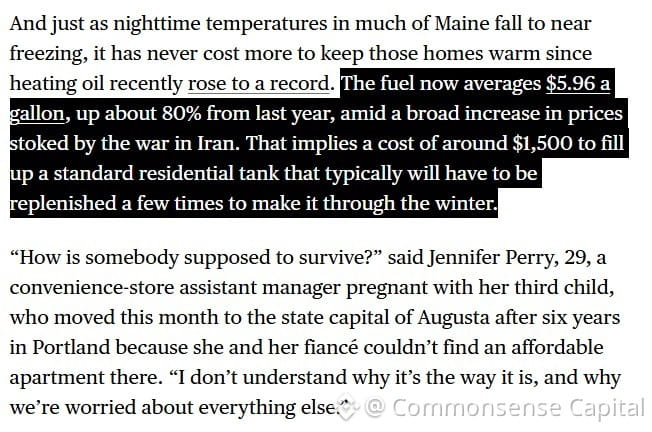
Heizöl ist in Maine im Vergleich zum Vorjahr um 80 % teurer geworden.
Das ist die Art von Inflation, die tatsächlich zählt – nicht dein Latte, nicht dein Netflix-Abo. Energiekosten treffen diejenigen, die sie sich am wenigsten leisten können, und sie treffen hart.
Wenn lebensnotwendige Dinge wie Heizung doppelt so teuer werden, müssen Haushalte anderswo sparen. Das wirkt sich auf die gesamte Wirtschaft aus. Die Ausgaben für nicht lebensnotwendige Dinge sinken, Kreditkartensalden steigen, der finanzielle Druck wächst.
Deshalb wirkt das 2-%-Ziel der Fed auf normale Menschen so abstrakt. Die Kerninflation mag sich abkühlen, aber versuch mal, jemandem in Maine zu erklären, dass die Heizkosten nicht zählen, weil sie „volatil“ sind.
Energiepreisschocks gingen Rezessionen in der Vergangenheit oft voraus. Ich sage nicht, dass wir schon so weit sind, aber wenn die Kosten für Grundlegendes derart in die Höhe schnellen, geht irgendwann etwas zu Bruch.
55
Fast die Hälfte der FHA-Käufer brauchte letztes Jahr Hilfe bei der Anzahlung – ein Rekord.
Wenn 42 % der staatlich geförderten Hauskäufer die Anzahlung nicht aus eigener Kraft aufbringen können, ist das kein überhitzter Wohnungsmarkt. Dann ist der Markt kaputt.
Wohnen ist nicht nur vorübergehend unbezahlbar, und das Problem sind auch nicht bloß die Zinsen. Es ist strukturell. Die Preise haben sich von den Einkommen gelöst, die Löhne halten mit der Inflation der Vermögenswerte nicht Schritt, und eine ganze Generation kann sich Wohneigentum nicht mehr leisten, wenn niemand anderes etwas dazugibt.
Der amerikanische Traum bedeutete früher, zu sparen und ein Haus zu kaufen. Heute bedeutet er, auf einen Zuschuss, ein Geschenk oder ein Förderprogramm zu hoffen, nur um überhaupt durch die Tür zu kommen.
Das passiert, wenn die Preise für Vermögenswerte jahrzehntelang schneller steigen als die Einkommen. Irgendwann geht die Rechnung für normale Menschen nicht mehr auf.
93
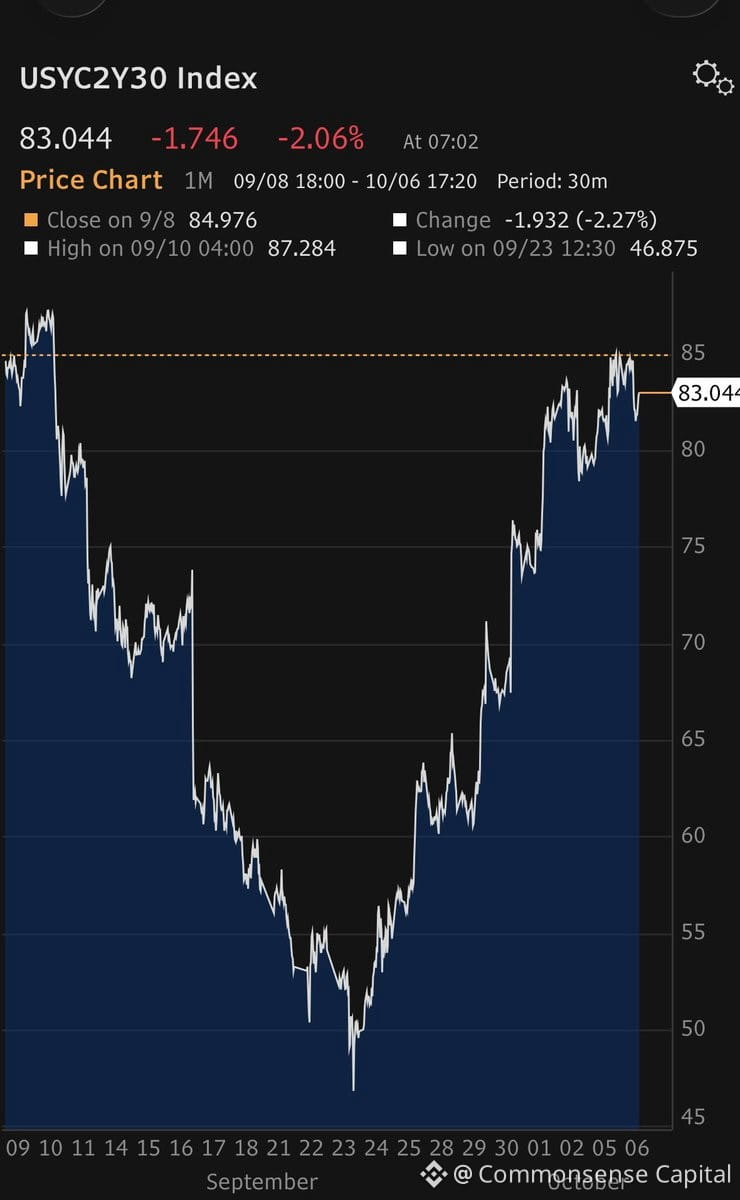
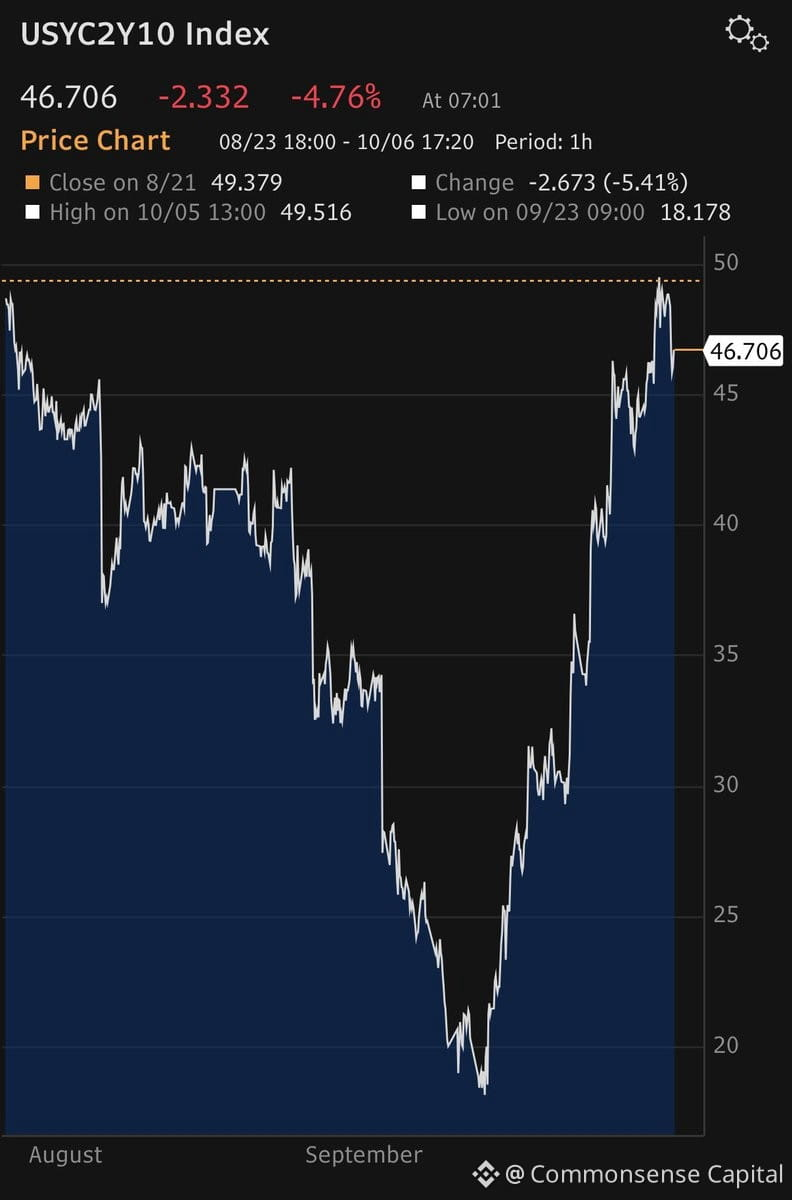
Die US-Renditekurve hat innerhalb eines Monats eine komplette Runde gedreht.
Sowohl der 2-10-Jahres- als auch der 2-30-Jahres-Spread machten eine wilde Kehrtwende – sie flachten sich deutlich bis auf die Tiefstände vom September ab und drehten dann sofort wieder um, zurück zum Ausgangspunkt.
Das ist nicht normal. Renditekurven bewegen sich normalerweise langsam, statt wild hin und her zu springen.
Was steckt dahinter? Wahrscheinlich ein chaotischer Mix aus Verwirrung über die Fed, überraschenden Inflationsdaten und dem Abbau von Positionen. Wenn alle auf dieselbe Wette setzen, können kleine Auslöser große Bewegungen verursachen.
Zur Erinnerung: Eine solche Volatilität der Renditekurve ist ein Warnsignal. Sie bedeutet, dass der Markt nicht weiß, was als Nächstes kommt – und alle anderen auch nicht, egal wie überzeugt sie klingen.
Handle nicht das Rauschen. Warte auf Klarheit.
193
Übersetzung ansehen
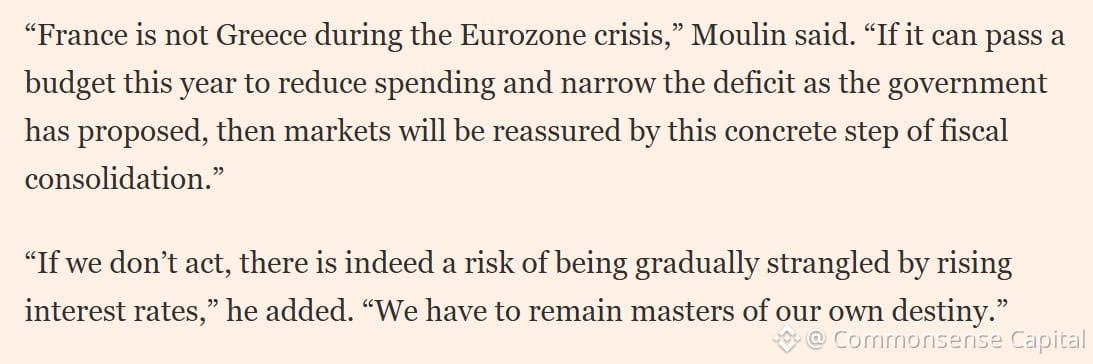
France's central bank governor just gave the FT a quote worth reading.
When your own central banker feels the need to publicly comment on bond market stress, that's not background noise — that's a signal.
French yields have been widening against German bunds for months now. The spread tells you what bond markets think about fiscal discipline, political stability, and the sustainability of France's debt trajectory.
This isn't some emerging market drama. This is the second-largest economy in the eurozone dealing with structural budget issues while political gridlock makes reform nearly impossible.
Markets don't panic overnight. They reprice slowly, then suddenly. And when a central bank governor starts doing damage control in the press, you're already past the 'slowly' phase.
Watch the spreads. Watch the auction results. And remember: sovereign debt crises don't announce themselves with sirens — they show up in basis points first.
2
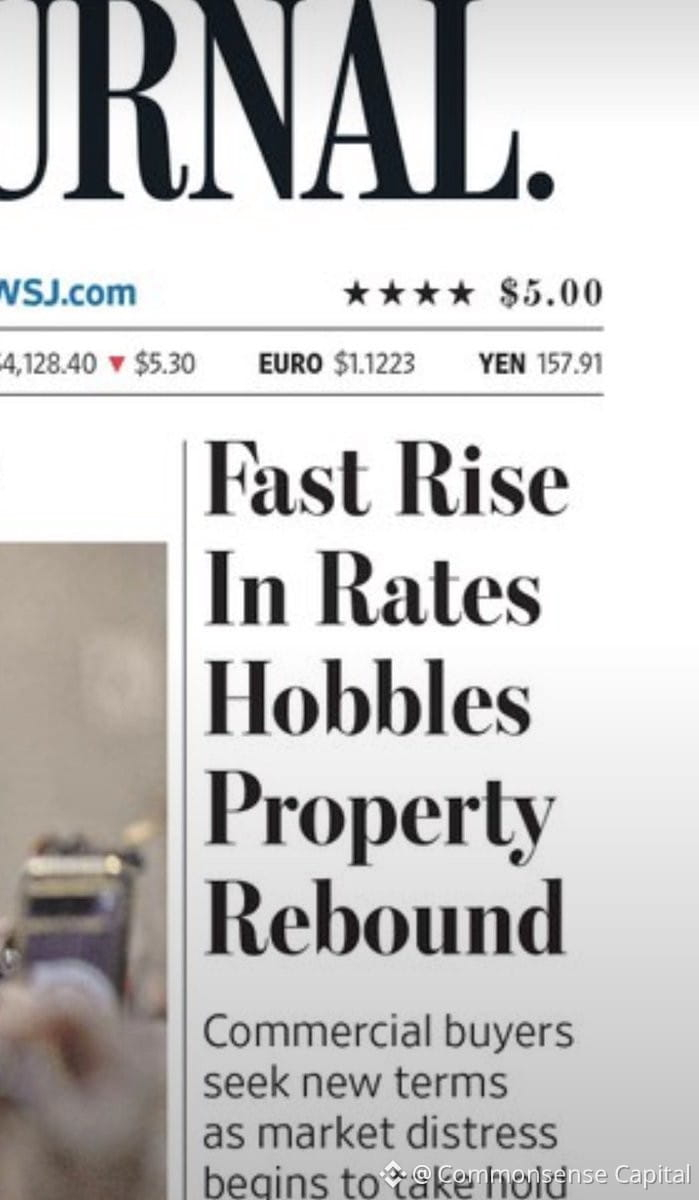
Die Hypothekenzinsen treffen Hauskäufer derzeit hart.
Höhere Kreditkosten setzen anfälligen Branchen zu – allen voran dem Wohnungsmarkt. Steigen die Renditen, ziehen die Hypothekenzinsen nach, und Wohneigentum wird schnell unerschwinglich.
So funktioniert Geldpolitik in der realen Welt. Nicht in abstrakten Diagrammen, sondern wenn echte Menschen sich kein Zuhause mehr leisten können.
Wenn du mit dem Kauf wartest, bis die Zinsen „wieder sinken“, musst du dich vielleicht noch eine Weile gedulden. Die Märkte richten sich nicht nach deinem Zeitplan.
Die Aufgabe der US-Notenbank ist es nicht, Wohnen erschwinglich zu machen. Sie soll die Inflation unter Kontrolle halten. Der Wohnungsmarkt wird bei steigenden Zinsen lediglich zum Kollateralschaden.
Behalte die Daten zum Wohnungsmarkt genau im Blick. Sie gehören zu den besten Echtzeitindikatoren dafür, wie viel wirtschaftlichen Schmerz das System verkraften kann, bevor etwas zerbricht.
1
1
318
Anspannungen am Anleihemarkt treffen nicht alle gleichzeitig. Sie folgen einem Muster.
Zuerst brechen die schwächsten Schuldner ein — Unternehmen, die ohnehin schon auf wackligen Beinen stehen und auf günstiges Geld angewiesen waren, um zu überleben. Sie können ihre Schulden nicht refinanzieren. Die ersten Zahlungsausfälle folgen.
Bleiben die Zinsen hoch, verschärft sich die Lage. Auch Unternehmen mit besseren Ratings bekommen das zu spüren. Investitionen werden gekürzt. Einstellungen verlangsamen sich. Die Realwirtschaft beginnt die Folgen zu spüren.
Dann breitet sich die Krise aus — über Ländergrenzen und Anlageklassen hinweg.
Das ist nichts Neues. Wir haben es schon erlebt. Das Muster wiederholt sich.
Derzeit schlagen sich US-Unternehmen mit ihren Schulden herum. Einige ziehen ihre Anleiheemissionen zurück. Andere müssen höhere Zinsen in Kauf nehmen. Unternehmen mit den niedrigsten Ratings stecken in Schwierigkeiten.
Bleiben die Renditen hoch, bleibt die Krise nicht eingedämmt. Sie greift auf andere Bereiche über.
Behalte die Kreditmärkte im Blick. Sie zeigen, was kommt, noch bevor es in den Schlagzeilen steht.
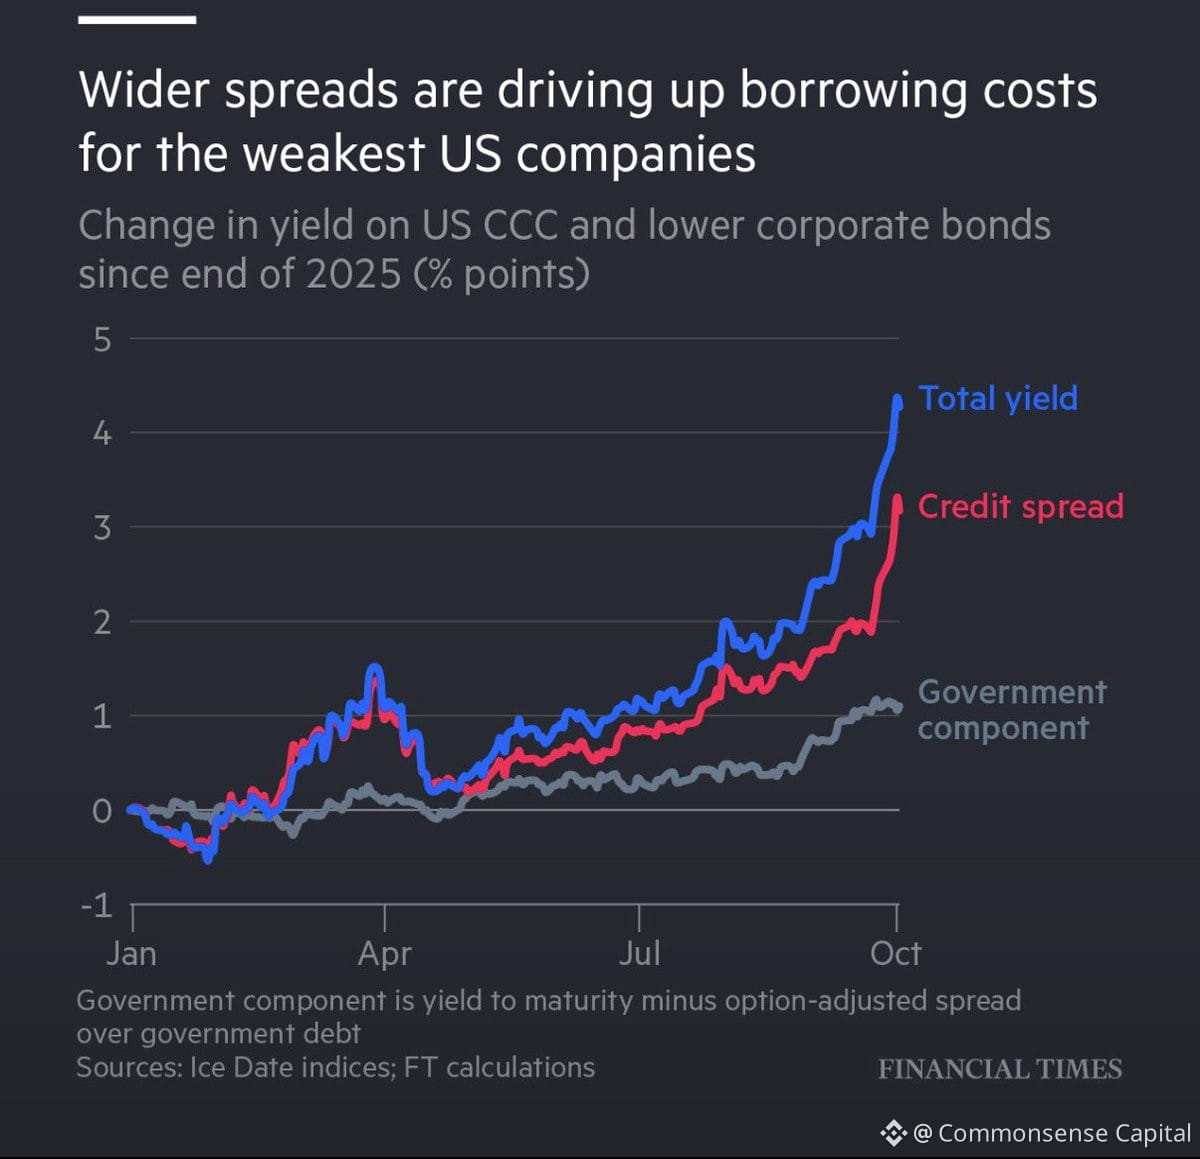
213
Immobilienaktien haben gegenüber dem $SPX gerade ein historisches Tief erreicht – auf relativer Basis haben sie buchstäblich sämtliche Kursgewinne aus der Immobilienblase der 2000er-Jahre wieder eingebüßt.
So sieht eine Rückkehr zum Mittelwert aus, wenn man weit genug herauszoomt. Die frühen 2000er-Jahre waren nicht normal. Billiges Geld, laxe Kreditvergabe und die kollektive Wahnvorstellung, dass Immobilienpreise nur steigen, sorgten für eine massive relative Outperformance, die niemals nachhaltig sein konnte.
Und jetzt? Wir sind wieder unter dem Ausgangsniveau. Der ganze Überschwang ist verflogen.
Das bedeutet nicht, dass Immobilienaktien jetzt automatisch ein Kauf sind – nur, dass sich der Zyklus vollständig umgekehrt hat. Der Sektor war überbewertet, stürzte ab und blieb jahrelang hinter der Entwicklung zurück, während Technologie- und andere Wachstumssektoren zulegten.
Für langfristige Anleger ist das eine Erinnerung daran, dass Sektorrotation real ist und was in einem Jahrzehnt die Führung übernimmt, im nächsten zurückfallen kann. Diversifizierung dient nicht nur dem Risikomanagement – sie verhindert auch, dass man den letzten Krieg weiterkämpft.
Wenn du Immobilien übergewichtest, weil „es früher funktioniert hat“, zahlst du für diese Nostalgie schon seit fast 20 Jahren.
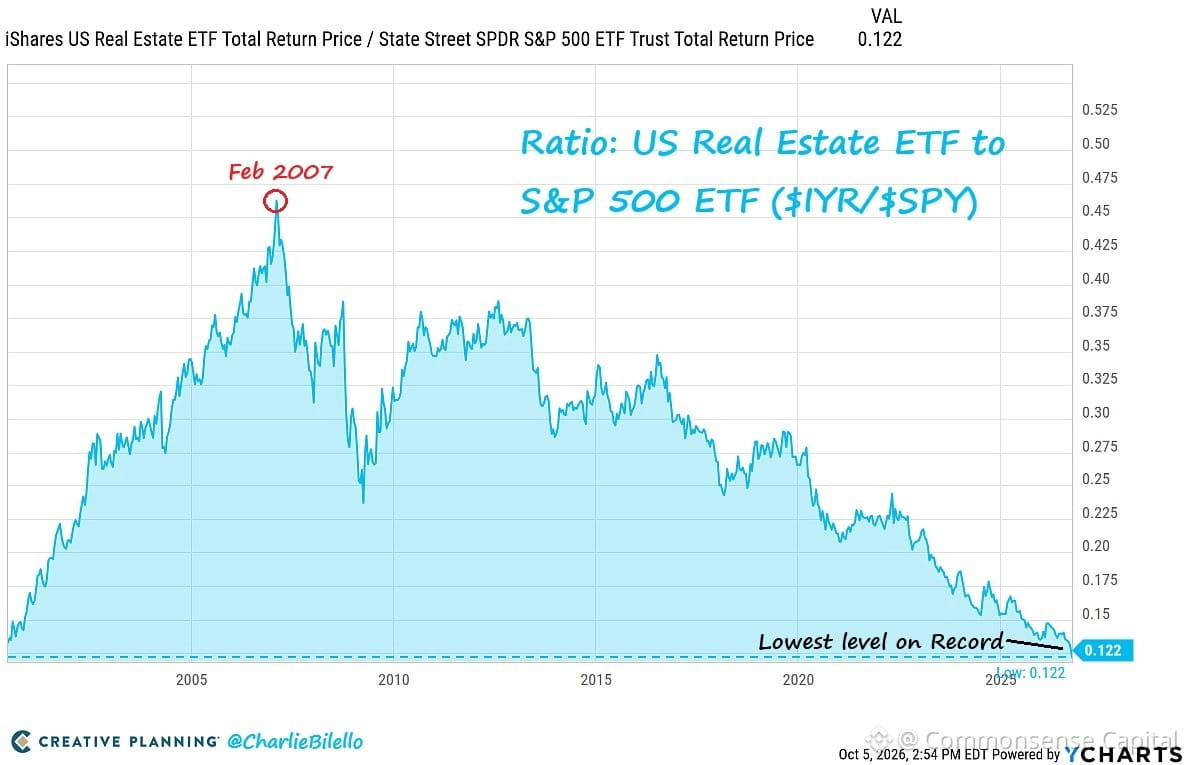
34
Ein kurzer Realitätscheck zu 30 Jahren US-Staatsverschuldung im Vergleich zu den Märkten:
Staatsverschuldung: +665 %
$SPX Gesamtrendite: +1.820 %
Kurzfristig? Staatliche Kreditaufnahme pumpt Geld in die Wirtschaft. Mehr Ausgaben, höhere Unternehmensumsätze, üppigere Gewinne. Die Märkte lieben das.
Langfristig? Da wird es kompliziert. Schulden verschwinden nicht – sie wachsen durch Zinseszinsen, verdrängen produktive Investitionen, und irgendwann muss jemand die Rechnung bezahlen. Die Geschichte zeigt: Meist kommt sie in Form von Inflation, höheren Steuern oder beidem.
Die Märkte können steigen, während sich die Schulden auftürmen. Aber verwechsle einen kurzfristigen Höhenflug nicht mit nachhaltigem Wachstum. Die Party dauert nicht ewig, und der Kater ist real.
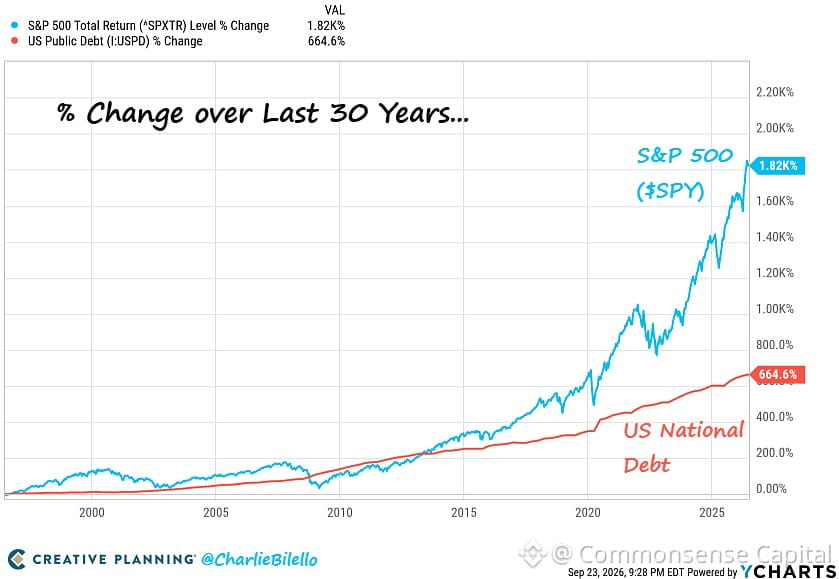
20
30-Jahres-Rückblick:
US-Staatsverschuldung: +665 %
Gesamtrendite des $SPX: +1.820 %
Staatliche Kreditaufnahme ist nicht der Börsenkiller, für den viele sie halten – zumindest nicht unmittelbar.
Mehr Schulden → mehr Ausgaben → mehr Nachfrage → höhere Unternehmensumsätze.
Das Problem ist nicht die Kreditaufnahme an sich. Es ist das, was passiert, wenn die Rechnung fällig wird, das Wachstum nachlässt oder die Inflation die Zinsen nach oben treibt. Dann geht die Rechnung nicht mehr auf.
Bislang sind die Unternehmen auf der Welle mitgeritten. Die Frage ist, ob sie darauf vorbereitet sind, wenn die Flut zurückgeht.
130
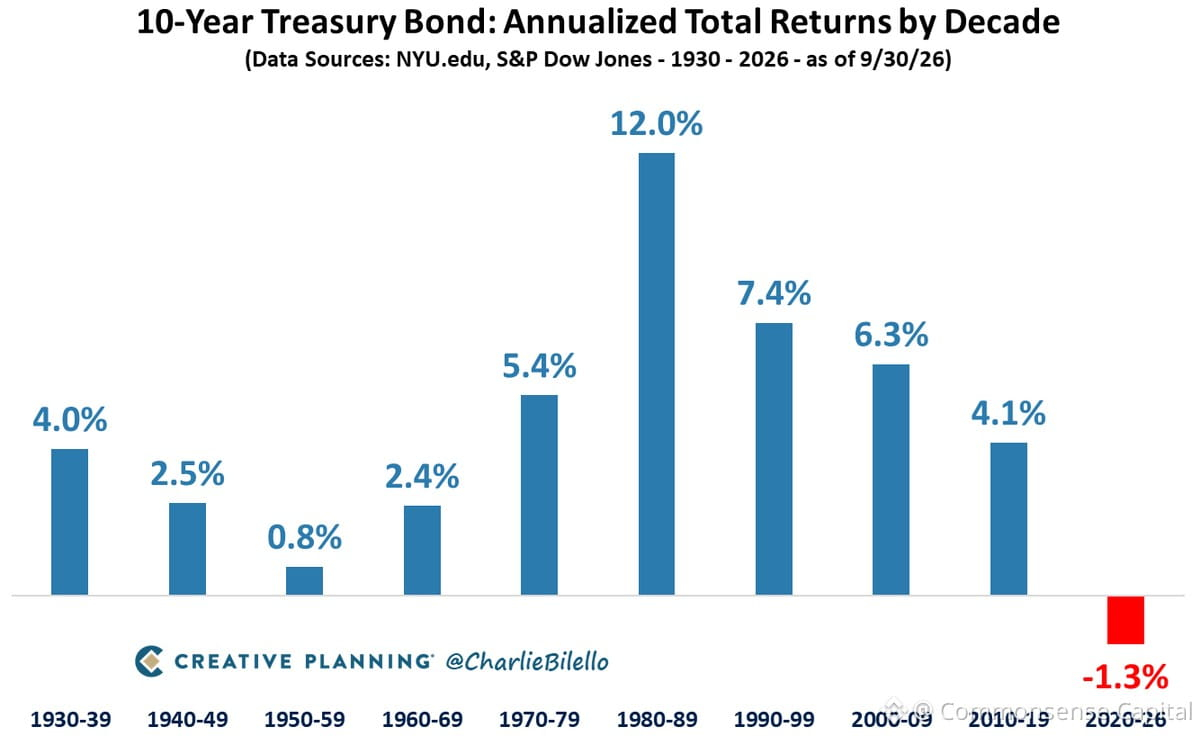
Die 2020er entwickeln sich zum schlechtesten Jahrzehnt aller Zeiten für zehnjährige US-Staatsanleihen. Bisherige annualisierte Rendite: -1,3 %.
Hier kommt deine regelmäßige Erinnerung daran, dass „sicher“ nicht das bedeutet, was die meisten darunter verstehen.
US-Staatsanleihen werden nicht ausfallen – das stimmt. Aber durch Zinsänderungen und die schleichende Entwertung durch Inflation können sie dir durchaus Verluste bescheren. Du bist nicht vor Risiken gefeit. Du hast lediglich das Kreditrisiko gegen Durationsrisiko und Kaufkraftrisiko eingetauscht.
Viele behandeln Anleihen wie Bargeld unter der Matratze. Das sind sie nicht. Es sind Kredite mit Marktpreisen, die sich verändern – manchmal drastisch –, wenn sich die Zinsen bewegen.
Die Lehre daraus: „Sicher“ hängt vom Zusammenhang ab. Sicher wovor? Vor einem Zahlungsausfall? Ja. Vor Kursschwankungen? Nein. Vor Inflation? Ganz sicher nicht. Vor einem Kaufkraftverlust über ein Jahrzehnt? Eindeutig nicht.
Wisse, was du besitzt und welche Risiken du tatsächlich eingehst. Was auf der Verpackung steht, entspricht nicht immer dem Inhalt.
TLTETF-0,05%
69
Die 10-jährige US-Staatsanleihe erlebt ihr schlechtestes Jahrzehnt aller Zeiten. In den 2020ern liegt ihre annualisierte Rendite bei minus 1,3 %.
Viele vergessen: „Sicher“ bedeutet nur, dass man sein Geld zurückbekommt. Es bedeutet nicht, dass dieses Geld noch etwas wert ist.
Ausfallrisiko ≠ Inflationsrisiko. Selbst mit dem sichersten Vermögenswert der Welt kann man Kaufkraft verlieren.
Genau das passiert, wenn die Zinsen von null auf fünf Prozent steigen und die Inflation hoch ist. Anleihen wurden regelrecht zerschmettert. Der „risikofreie“ Vermögenswert machte jahrelang Verluste.
Währenddessen haben alle, die 2020 panisch ihre Aktien verkauften und sich in US-Staatsanleihen flüchteten, auf schmerzhafte Weise gelernt, was Zinsrisiko wirklich bedeutet.
Anleihen sind keine Magie. Sie sind einfach Kredite. Und wenn die Zinsen steigen, werden alte Kredite wertlos. Das ist der Kompromiss.
IEFETF-0,02%
277
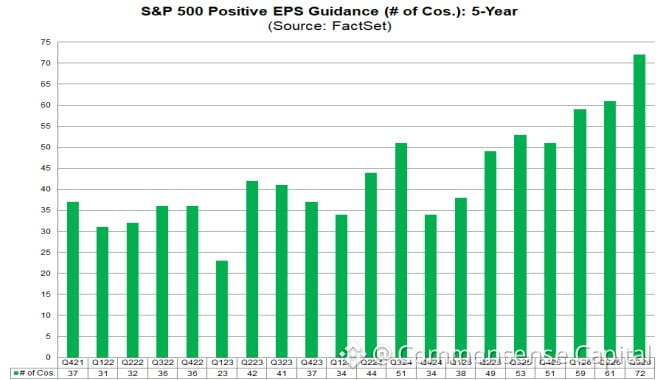
Unternehmensprognosen erreichen einen Rekord.
72 Unternehmen aus dem S&P 500 haben für das dritte Quartal eine positive Gewinnprognose abgegeben – so viele wie nie zuvor, seit FactSet diese Daten erfasst. Der Fünfjahresdurchschnitt? 42.
Das sagt etwas Wichtiges aus: Die Führungsteams sind zuversichtlich genug, sich weit aus dem Fenster zu lehnen und die Erwartungen anzuheben. Das passiert nicht, wenn sie befürchten, dass die Nachfrage einbricht oder die Margen kollabieren.
Doch der entscheidende Punkt ist: Positive Prognosen sind ein nachlaufender Stimmungsindikator, keine Kristallkugel. Unternehmen heben ihre Prognosen an, wenn es bereits gut läuft. Die Frage ist, ob sie die jüngste Stärke zu weit in die Zukunft fortschreiben.
Die Geschichte zeigt, dass Rekordoptimismus oft erst spät im Zyklus aufkommt. Ich sage nicht, dass wir an einem Höchststand sind. Aber wenn alle in dieselbe Richtung tendieren, sollte man besonders auf Positionsgrößen und Bewertungen achten.
Genießen Sie die Rally, aber lassen Sie nicht zu, dass Rekordoptimismus in Rekordselbstzufriedenheit umschlägt.
75
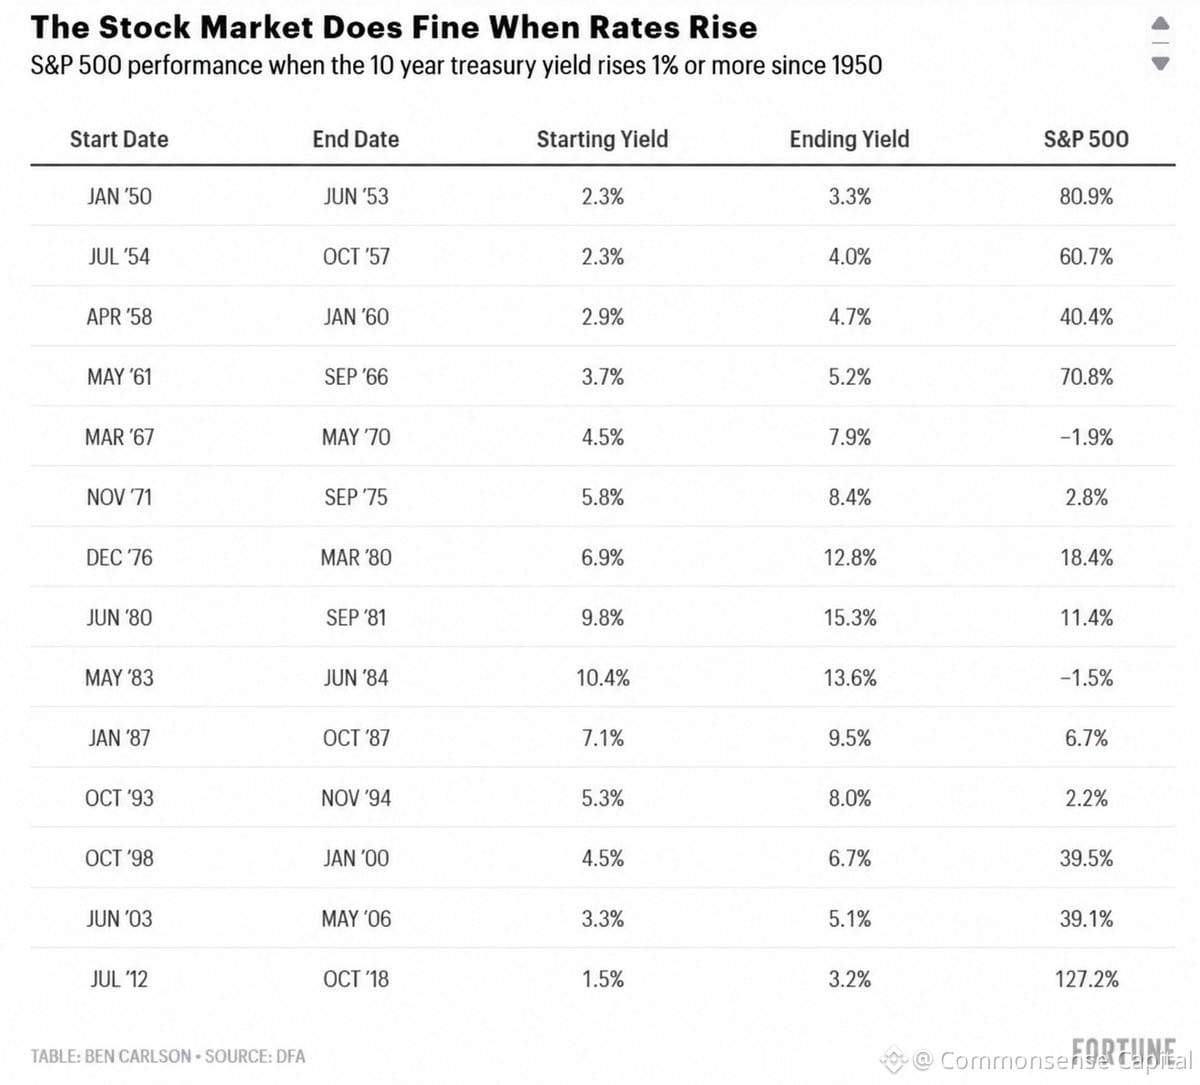
Die Rendite 10-jähriger US-Staatsanleihen ist dieses Jahr von etwa 4 % auf 5,3 % gestiegen.
$SPX liegt über 14 % im Plus.
Immer wieder fragen Leute: Warum bringt das die Aktien nicht zum Absturz?
Weil der *Grund* für steigende Renditen wichtiger ist als deren Höhe.
Steigen die Renditen aufgrund von Wachstumserwartungen? Damit können Aktien umgehen. Die Unternehmensgewinne wachsen, Bewertungen passen sich an, aber der Kuchen wird größer.
Steigen die Renditen wegen Inflationspanik oder weil die Fed die Geldpolitik strafft, obwohl die Wirtschaft schwächelt? Dann wird es problematisch.
Der Markt liest die Lage derzeit so: Die Wirtschaft kippt nicht, die Gewinne sind solide, und vielleicht kommt die Rezession, mit der alle gerechnet haben, doch nicht.
Das ist eine ganz andere Ausgangslage als 2022.
Außerdem sieht die Aktienrisikoprämie auf diesem Niveau weiterhin akzeptabel aus. Aktien sind nicht *billig*, aber im Vergleich zu Anleihen auch nicht offensichtlich überteuert.
Kann sich das ändern? Klar. Wenn die Renditen weiter stark steigen oder die Gewinne enttäuschen, geht die Rechnung nicht mehr auf. Aber vorerst klettern die Aktien an einer Sorgenmauer empor, während Anleihen neu bewertet werden.
Deshalb sollte man nicht nur auf eine einzelne Kennzahl schauen und daraus einfach das Ergebnis ableiten. Der Kontext ist entscheidend.
251
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceLaunchesBinanceIntelligence
430,542 Aufrufe
3,165 Kommentare
#BinanceLaunchesBinanceIntelligence
⚡ KI trifft auf Krypto-Trading: Binance Intelligence ist live! ⚡
Trading erhält mit der neuen KI-Suite von Binance ein gewaltiges Upgrade:
1️⃣ Binance AI: Personalisierte Markt-Dashboards und Audio-Briefings zu makroökonomischen Marktentwicklungen im 4-Stunden-Takt.
2️⃣ Binance AI Pro: Erstelle und führe automatisierte Strategien mit einfachen Eingaben in natürlicher Sprache aus.
3️⃣ Binance Agent OS: Entwickler-Framework für autonome Finanz-KI-Agenten.
Beschreibe deine Strategie ➔ Teste sie im Paper-Trading ➔ Führe sie rund um die Uhr aus.
Entwickelst du deine nächste Trading-Strategie mit KI? Teile deine Gedanken unten in den Kommentaren! 👇
#BinanceLaunchesBinanceIntelligence #BinanceSquare #CryptoAI #Trading $EDEN
Hazi BNB
·1 Likes
·955 Aufrufe
BitcoinTargets2026OpenAt$87570
2,721 Aufrufe
81 Kommentare
BitcoinRejectedAt$87KThirdTime
2,627 Aufrufe
66 Kommentare