
#earnings
earnings
309,650 Aufrufe
1,390 Kommentare
Hot
Zuletzt

#BIDU 👉 Wird KI Baidus Zukunft neu gestalten? 🤖
Baidu steht vor der Veröffentlichung seiner Ergebnisse für das dritte Quartal 2026. Dabei steht das Wachstum der KI-Cloud im Mittelpunkt des Interesses. Die Umsatzerwartungen bleiben vielversprechend, doch Analysten rechnen mit einem deutlichen Gewinnrückgang, da eine Schwäche im Werbegeschäft und steigende KI-Investitionen die Rentabilität belasten.
{stock_us}(BIDU.US)
Die entscheidende Frage ist, ob die Monetarisierung von KI den Druck auf die traditionellen Geschäftsbereiche ausgleichen kann. Investoren werden das Cloud-Wachstum, die Verbreitung von Ernie und die Prognosen des Managements im Auge behalten, um Hinweise auf eine stärkere Zukunft zu erkennen.
$BIDU.US #ArtificialIntelligence #CoinVahini #ChineseStocks #Earnings
#BIDU 👉 Wird KI Baidus Zukunft neu gestalten? 🤖
Baidu steht vor der Veröffentlichung seiner Ergebnisse für das dritte Quartal 2026. Dabei steht das Wachstum der KI-Cloud im Mittelpunkt des Interesses. Die Umsatzerwartungen bleiben vielversprechend, doch Analysten rechnen mit einem deutlichen Gewinnrückgang, da eine Schwäche im Werbegeschäft und steigende KI-Investitionen die Rentabilität belasten.
Die entscheidende Frage ist, ob die Monetarisierung von KI den Druck auf die traditionellen Geschäftsbereiche ausgleichen kann. Investoren werden das Cloud-Wachstum, die Verbreitung von Ernie und die Prognosen des Managements im Auge behalten, um Hinweise auf eine stärkere Zukunft zu erkennen.
$BIDU.US #ArtificialIntelligence #CoinVahini #ChineseStocks #Earnings
Baidu steht vor der Veröffentlichung seiner Ergebnisse für das dritte Quartal 2026. Dabei steht das Wachstum der KI-Cloud im Mittelpunkt des Interesses. Die Umsatzerwartungen bleiben vielversprechend, doch Analysten rechnen mit einem deutlichen Gewinnrückgang, da eine Schwäche im Werbegeschäft und steigende KI-Investitionen die Rentabilität belasten.
Die entscheidende Frage ist, ob die Monetarisierung von KI den Druck auf die traditionellen Geschäftsbereiche ausgleichen kann. Investoren werden das Cloud-Wachstum, die Verbreitung von Ernie und die Prognosen des Managements im Auge behalten, um Hinweise auf eine stärkere Zukunft zu erkennen.
$BIDU.US #ArtificialIntelligence #CoinVahini #ChineseStocks #Earnings
BIDUUS+0,00%
9


Verifiziert
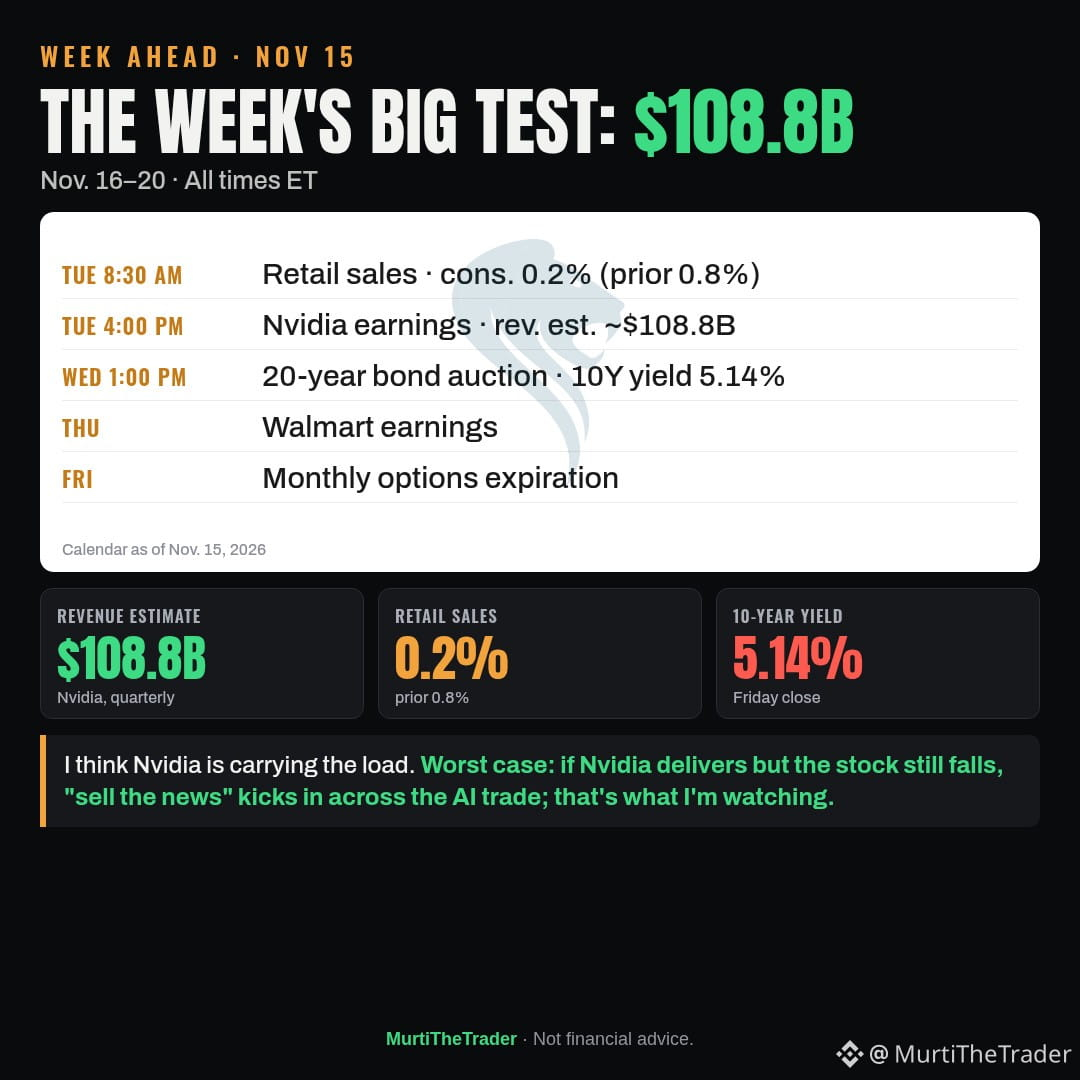
Der Kalender dieser Woche: Nvidia wird voraussichtlich einen Umsatz von etwa 108,8 Mrd. $ melden – das ist die eigentliche Bewährungsprobe der Woche.
→ Di., 8:30 Uhr ET · Einzelhandelsumsätze (Konsens: 0,2 %, zuvor 0,8 %)
→ Di., 16:00 Uhr ET · Nvidia-Geschäftszahlen
→ Mi., 13:00 Uhr ET · Auktion 20-jähriger Staatsanleihen
→ Do. · Walmart-Geschäftszahlen, Fr. · monatlicher Verfallstermin von Optionen
Ich denke, Nvidia trägt die Hauptlast. Im schlimmsten Fall: Wenn Nvidia die Erwartungen erfüllt, die Aktie aber trotzdem fällt, setzt sich beim KI-Trade das Motto „Sell the news“ durch. Darauf achte ich.
#Stocks #Geschäftszahlen
Im Blick: $NVDA $WMT $QQQ
Der Kalender dieser Woche: Nvidia wird voraussichtlich einen Umsatz von etwa 108,8 Mrd. $ melden – das ist die eigentliche Bewährungsprobe der Woche.
→ Di., 8:30 Uhr ET · Einzelhandelsumsätze (Konsens: 0,2 %, zuvor 0,8 %)
→ Di., 16:00 Uhr ET · Nvidia-Geschäftszahlen
→ Mi., 13:00 Uhr ET · Auktion 20-jähriger Staatsanleihen
→ Do. · Walmart-Geschäftszahlen, Fr. · monatlicher Verfallstermin von Optionen
Ich denke, Nvidia trägt die Hauptlast. Im schlimmsten Fall: Wenn Nvidia die Erwartungen erfüllt, die Aktie aber trotzdem fällt, setzt sich beim KI-Trade das Motto „Sell the news“ durch. Darauf achte ich.
#Stocks #Geschäftszahlen
Im Blick: $NVDA $WMT $QQQ
→ Di., 8:30 Uhr ET · Einzelhandelsumsätze (Konsens: 0,2 %, zuvor 0,8 %)
→ Di., 16:00 Uhr ET · Nvidia-Geschäftszahlen
→ Mi., 13:00 Uhr ET · Auktion 20-jähriger Staatsanleihen
→ Do. · Walmart-Geschäftszahlen, Fr. · monatlicher Verfallstermin von Optionen
Ich denke, Nvidia trägt die Hauptlast. Im schlimmsten Fall: Wenn Nvidia die Erwartungen erfüllt, die Aktie aber trotzdem fällt, setzt sich beim KI-Trade das Motto „Sell the news“ durch. Darauf achte ich.
#Stocks #Geschäftszahlen
Im Blick: $NVDA $WMT $QQQ
885

·
--
🦈 $BTC DER TREASURY-GIGANT VERBUCHT MILLIARDENSCHWERE BUCHGEWINNE, WÄHREND VERÄNDERUNGEN BEVORSTEHEN! ⚡
Twenty One Capital hat gerade einen massiven Q3-Gewinn von 1,09 Milliarden US-Dollar bekannt gegeben, der fast vollständig auf seine beträchtliche Reserve von 43.514 $BTC zurückzuführen ist. 📊 Bei steigenden Kursen sehen die Bilanzen unglaublich gut aus, doch Buchgewinne können genauso schnell wieder verschwinden, wenn die Dynamik nachlässt.
Die Führung setzt nun verstärkt auf tatsächlichen operativen Cashflow durch Mining und Energie statt auf passives Halten. 💡 Wenn Unternehmenstreasuries nach echtem Nutzen suchen, statt allein auf Wertsteigerungen zu setzen, reift die Marktstruktur. 🌊 Werden Unternehmen mit großen Krypto-Beständen in ihren Treasuries zu echten operativen Geschäften? 🤔
⚠️ Keine Finanzberatung. Behalte stets dein Risiko im Blick. 🛡️
🏷️ #BTC #CryptoTreasury #Earnings #MarketInsights
🔥 💎
🦈 $BTC DER TREASURY-GIGANT VERBUCHT MILLIARDENSCHWERE BUCHGEWINNE, WÄHREND VERÄNDERUNGEN BEVORSTEHEN! ⚡
Twenty One Capital hat gerade einen massiven Q3-Gewinn von 1,09 Milliarden US-Dollar bekannt gegeben, der fast vollständig auf seine beträchtliche Reserve von 43.514 $BTC zurückzuführen ist. 📊 Bei steigenden Kursen sehen die Bilanzen unglaublich gut aus, doch Buchgewinne können genauso schnell wieder verschwinden, wenn die Dynamik nachlässt.
Die Führung setzt nun verstärkt auf tatsächlichen operativen Cashflow durch Mining und Energie statt auf passives Halten. 💡 Wenn Unternehmenstreasuries nach echtem Nutzen suchen, statt allein auf Wertsteigerungen zu setzen, reift die Marktstruktur. 🌊 Werden Unternehmen mit großen Krypto-Beständen in ihren Treasuries zu echten operativen Geschäften? 🤔
⚠️ Keine Finanzberatung. Behalte stets dein Risiko im Blick. 🛡️
🏷️ #BTC #CryptoTreasury #Earnings #MarketInsights
🔥 💎
Twenty One Capital hat gerade einen massiven Q3-Gewinn von 1,09 Milliarden US-Dollar bekannt gegeben, der fast vollständig auf seine beträchtliche Reserve von 43.514 $BTC zurückzuführen ist. 📊 Bei steigenden Kursen sehen die Bilanzen unglaublich gut aus, doch Buchgewinne können genauso schnell wieder verschwinden, wenn die Dynamik nachlässt.
Die Führung setzt nun verstärkt auf tatsächlichen operativen Cashflow durch Mining und Energie statt auf passives Halten. 💡 Wenn Unternehmenstreasuries nach echtem Nutzen suchen, statt allein auf Wertsteigerungen zu setzen, reift die Marktstruktur. 🌊 Werden Unternehmen mit großen Krypto-Beständen in ihren Treasuries zu echten operativen Geschäften? 🤔
⚠️ Keine Finanzberatung. Behalte stets dein Risiko im Blick. 🛡️
🏷️ #BTC #CryptoTreasury #Earnings #MarketInsights
🔥 💎
9

·
--
📊 Der Umsatzindikator von Kraken-Mutter Payward sinkt im Q3 um 12 %, da der Handel abkühlt
Payward, die Muttergesellschaft der Kryptobörse Kraken, teilte mit, dass die Gesamtplattformmarge, ihr neuer bevorzugter Umsatzindikator, im dritten Quartal im Jahresvergleich um 12 % auf 487 Millionen US-Dollar gesunken sei, da der schwache Handel die Gebühren belastete. Einnahmen aus Kundenvermögen sowie dem Zugang zu Produkten, Daten und Dienstleistungen stiegen auf 52 % des Gesamtumsatzes, gegenüber 46 % im Vorjahr.
Es gibt Anzeichen einer Erholung: Der Indikator stieg gegenüber dem zweiten Quartal um 12 %, und das bereinigte Ergebnis verbesserte sich, als der Handel anzog. Außerdem ergänzte Payward KI als fünfte Geschäftssäule neben Handel, Bankgeschäft, Vermögensverwaltung und Infrastruktur.
⭐ Da die Umsätze von Coinbase im Q3 um 35 % und die von Gemini um 19 % zurückgingen, bemühen sich die Börsen darum, Einnahmen jenseits der Handelsgebühren zu erzielen. Die Erholung gegenüber dem Vorquartal deutet darauf hin, dass die Handelsvolumina möglicherweise ihren Tiefpunkt erreichen.
#Kraken #Payward #CryptoExchanges #Earnings
📊 Der Umsatzindikator von Kraken-Mutter Payward sinkt im Q3 um 12 %, da der Handel abkühlt
Payward, die Muttergesellschaft der Kryptobörse Kraken, teilte mit, dass die Gesamtplattformmarge, ihr neuer bevorzugter Umsatzindikator, im dritten Quartal im Jahresvergleich um 12 % auf 487 Millionen US-Dollar gesunken sei, da der schwache Handel die Gebühren belastete. Einnahmen aus Kundenvermögen sowie dem Zugang zu Produkten, Daten und Dienstleistungen stiegen auf 52 % des Gesamtumsatzes, gegenüber 46 % im Vorjahr.
Es gibt Anzeichen einer Erholung: Der Indikator stieg gegenüber dem zweiten Quartal um 12 %, und das bereinigte Ergebnis verbesserte sich, als der Handel anzog. Außerdem ergänzte Payward KI als fünfte Geschäftssäule neben Handel, Bankgeschäft, Vermögensverwaltung und Infrastruktur.
⭐ Da die Umsätze von Coinbase im Q3 um 35 % und die von Gemini um 19 % zurückgingen, bemühen sich die Börsen darum, Einnahmen jenseits der Handelsgebühren zu erzielen. Die Erholung gegenüber dem Vorquartal deutet darauf hin, dass die Handelsvolumina möglicherweise ihren Tiefpunkt erreichen.
#Kraken #Payward #CryptoExchanges #Earnings
Payward, die Muttergesellschaft der Kryptobörse Kraken, teilte mit, dass die Gesamtplattformmarge, ihr neuer bevorzugter Umsatzindikator, im dritten Quartal im Jahresvergleich um 12 % auf 487 Millionen US-Dollar gesunken sei, da der schwache Handel die Gebühren belastete. Einnahmen aus Kundenvermögen sowie dem Zugang zu Produkten, Daten und Dienstleistungen stiegen auf 52 % des Gesamtumsatzes, gegenüber 46 % im Vorjahr.
Es gibt Anzeichen einer Erholung: Der Indikator stieg gegenüber dem zweiten Quartal um 12 %, und das bereinigte Ergebnis verbesserte sich, als der Handel anzog. Außerdem ergänzte Payward KI als fünfte Geschäftssäule neben Handel, Bankgeschäft, Vermögensverwaltung und Infrastruktur.
⭐ Da die Umsätze von Coinbase im Q3 um 35 % und die von Gemini um 19 % zurückgingen, bemühen sich die Börsen darum, Einnahmen jenseits der Handelsgebühren zu erzielen. Die Erholung gegenüber dem Vorquartal deutet darauf hin, dass die Handelsvolumina möglicherweise ihren Tiefpunkt erreichen.
#Kraken #Payward #CryptoExchanges #Earnings
126

PRIVATANLEGER-VOLUMEN TROCKNET AUS, WÄHREND $GEMI KOSTEN SENKT UND AUF PREDICTION MARKETS SETZT! 📉⚡
Die jüngsten Geschäftszahlen von $GEMI offenbaren eine harte Realität: Nach der anfänglichen Euphorie im Jahr 2025 ist es um das Kapital der Privatanleger ruhig geworden. 📊 Ein Einbruch des Handelsvolumens um über siebzig Prozent zeigt, dass Liquidität anderswohin abwandert, während Börsen den Gürtel enger schnallen, um den Winter zu überstehen. 🛡️
Selbst bei einem geringeren Nettoverlust und wachsenden Plattformvermögen zeigt der Schwenk zu Prognosemärkten, wo Plattformen verzweifelt nach neuen Einnahmequellen suchen. 💡 Wenn das traditionelle Spot-Handelsvolumen abkühlt, erfordert das Überleben eine aggressive Anpassung und schlanke Betriebsabläufe. ⚡
💬 Reichen Prognosemärkte aus, um die Margen der Börsen zu retten, oder wartet der Privatkundenmarkt an der Seitenlinie auf den nächsten großen makroökonomischen Impuls? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #GEMI #CryptoExchange #Earnings #MarketTrends
🔥 💎
PRIVATANLEGER-VOLUMEN TROCKNET AUS, WÄHREND $GEMI KOSTEN SENKT UND AUF PREDICTION MARKETS SETZT! 📉⚡
Die jüngsten Geschäftszahlen von $GEMI offenbaren eine harte Realität: Nach der anfänglichen Euphorie im Jahr 2025 ist es um das Kapital der Privatanleger ruhig geworden. 📊 Ein Einbruch des Handelsvolumens um über siebzig Prozent zeigt, dass Liquidität anderswohin abwandert, während Börsen den Gürtel enger schnallen, um den Winter zu überstehen. 🛡️
Selbst bei einem geringeren Nettoverlust und wachsenden Plattformvermögen zeigt der Schwenk zu Prognosemärkten, wo Plattformen verzweifelt nach neuen Einnahmequellen suchen. 💡 Wenn das traditionelle Spot-Handelsvolumen abkühlt, erfordert das Überleben eine aggressive Anpassung und schlanke Betriebsabläufe. ⚡
💬 Reichen Prognosemärkte aus, um die Margen der Börsen zu retten, oder wartet der Privatkundenmarkt an der Seitenlinie auf den nächsten großen makroökonomischen Impuls? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #GEMI #CryptoExchange #Earnings #MarketTrends
🔥 💎
Die jüngsten Geschäftszahlen von $GEMI offenbaren eine harte Realität: Nach der anfänglichen Euphorie im Jahr 2025 ist es um das Kapital der Privatanleger ruhig geworden. 📊 Ein Einbruch des Handelsvolumens um über siebzig Prozent zeigt, dass Liquidität anderswohin abwandert, während Börsen den Gürtel enger schnallen, um den Winter zu überstehen. 🛡️
Selbst bei einem geringeren Nettoverlust und wachsenden Plattformvermögen zeigt der Schwenk zu Prognosemärkten, wo Plattformen verzweifelt nach neuen Einnahmequellen suchen. 💡 Wenn das traditionelle Spot-Handelsvolumen abkühlt, erfordert das Überleben eine aggressive Anpassung und schlanke Betriebsabläufe. ⚡
💬 Reichen Prognosemärkte aus, um die Margen der Börsen zu retten, oder wartet der Privatkundenmarkt an der Seitenlinie auf den nächsten großen makroökonomischen Impuls? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #GEMI #CryptoExchange #Earnings #MarketTrends
🔥 💎
GEMIUS-9,16%
3
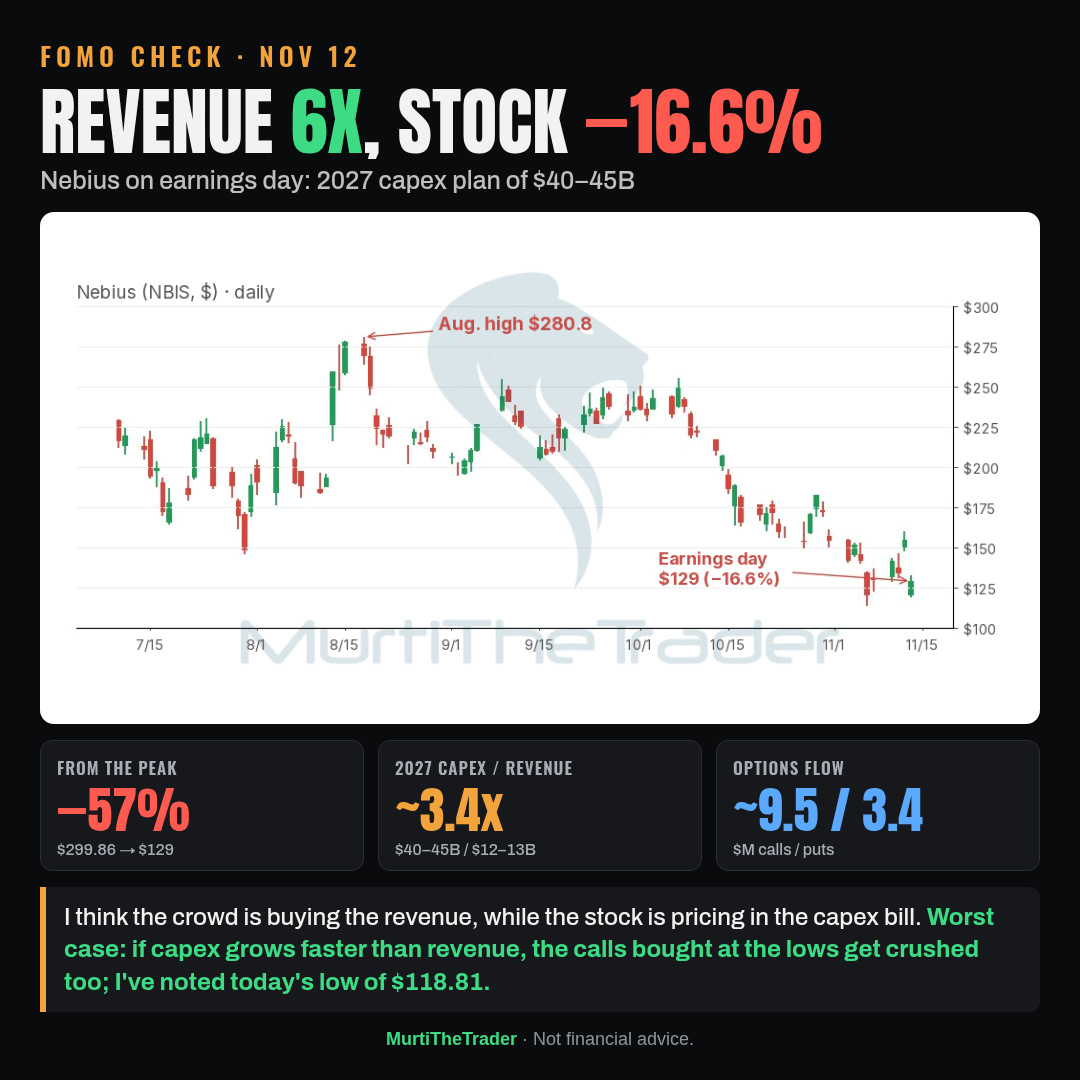
FOMO-Check: Alle sagen: „Der Umsatz ist sechsmal so hoch, die KI-Nachfrage nimmt kein Ende.“ Nebius fiel am Tag der Geschäftszahlen um 16,6 %.
→ Umsatz um 571 % gestiegen, aber der Capex-Plan für 2027 sieht 40–45 Mrd. $ vor, bei einem Umsatzziel von 12–13 Mrd. $
→ 57 % unter dem Höchststand; Huangs Rücktritt traf auch die KI-Cloud-Aktien
→ Der Orderflow ist wieder call-lastig: ca. 9,5 Mio. $ in Calls gegenüber ca. 3,4 Mio. $ in Puts
Ich denke, die Anleger setzen auf den Umsatz, während der Aktienkurs die Capex-Rechnung einpreist. Im schlimmsten Fall werden auch die Calls, die nahe den Tiefstständen gekauft wurden, massiv abgestraft, wenn die Capex schneller wachsen als der Umsatz. Ich habe das heutige Tief von 118,81 $ notiert.
#Stocks #AI #Earnings
Beobachtet: $NBIS $NVDA $QQQ
FOMO-Check: Alle sagen: „Der Umsatz ist sechsmal so hoch, die KI-Nachfrage nimmt kein Ende.“ Nebius fiel am Tag der Geschäftszahlen um 16,6 %.
→ Umsatz um 571 % gestiegen, aber der Capex-Plan für 2027 sieht 40–45 Mrd. $ vor, bei einem Umsatzziel von 12–13 Mrd. $
→ 57 % unter dem Höchststand; Huangs Rücktritt traf auch die KI-Cloud-Aktien
→ Der Orderflow ist wieder call-lastig: ca. 9,5 Mio. $ in Calls gegenüber ca. 3,4 Mio. $ in Puts
Ich denke, die Anleger setzen auf den Umsatz, während der Aktienkurs die Capex-Rechnung einpreist. Im schlimmsten Fall werden auch die Calls, die nahe den Tiefstständen gekauft wurden, massiv abgestraft, wenn die Capex schneller wachsen als der Umsatz. Ich habe das heutige Tief von 118,81 $ notiert.
#Stocks #AI #Earnings
Beobachtet: $NBIS $NVDA $QQQ
→ Umsatz um 571 % gestiegen, aber der Capex-Plan für 2027 sieht 40–45 Mrd. $ vor, bei einem Umsatzziel von 12–13 Mrd. $
→ 57 % unter dem Höchststand; Huangs Rücktritt traf auch die KI-Cloud-Aktien
→ Der Orderflow ist wieder call-lastig: ca. 9,5 Mio. $ in Calls gegenüber ca. 3,4 Mio. $ in Puts
Ich denke, die Anleger setzen auf den Umsatz, während der Aktienkurs die Capex-Rechnung einpreist. Im schlimmsten Fall werden auch die Calls, die nahe den Tiefstständen gekauft wurden, massiv abgestraft, wenn die Capex schneller wachsen als der Umsatz. Ich habe das heutige Tief von 118,81 $ notiert.
#Stocks #AI #Earnings
Beobachtet: $NBIS $NVDA $QQQ
444

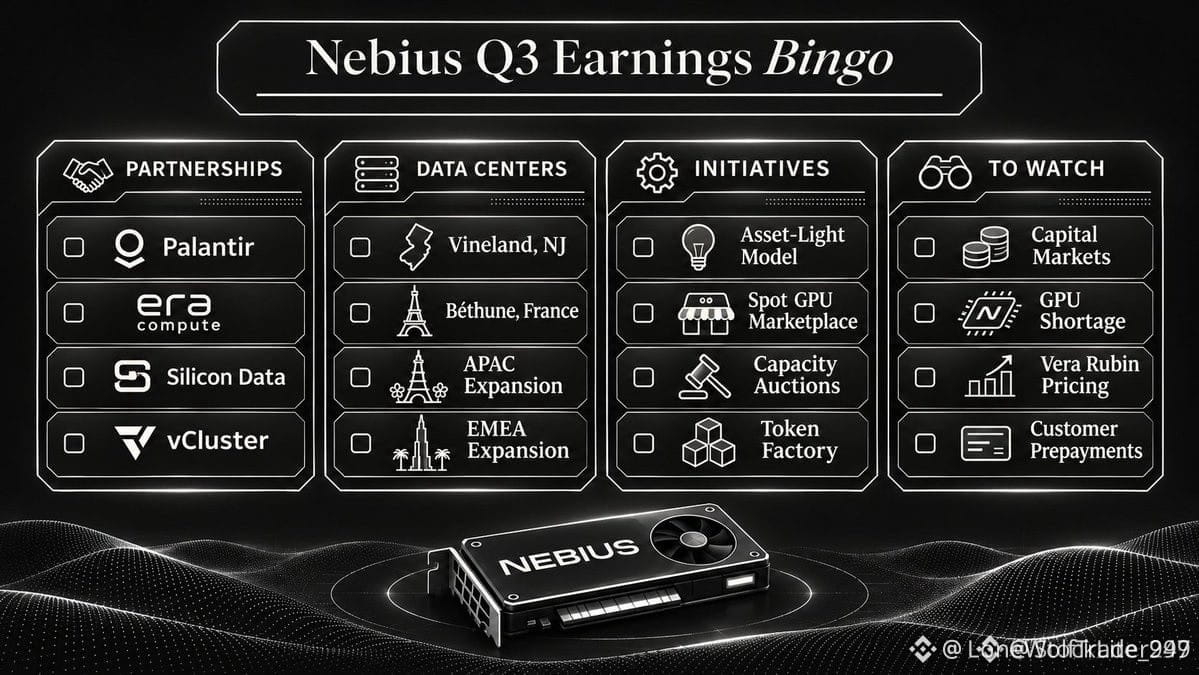
🚨 $NBIS Q3 ERGEBNIS-FAHRPLAN: DER INFRASTRUKTUR-KATALYSATOR FÜR DIE NÄCHSTE WELLE ⚡
Die bevorstehende Veröffentlichung der $NBIS Ergebnisse ist eine Lehrstunde darin, den Ausbau institutioneller Infrastruktur und die Kapitaleffizienz im Blick zu behalten. Beobachte, wie das Management seine aggressive Kapazitätsskalierung und den Zugang zu den Kapitalmärkten gegenüber etablierten Wettbewerbern wie $IREN und $CRWV verteidigt. 📊
Die Wirtschaftlichkeit der Token-Fabrik und die Zeitpläne für die Monetarisierung von Vera Rubin werden darüber entscheiden, ob das strukturelle Wachstum das ambitionierte ARR-Ziel erreicht. ⚡ Kluge Anleger verfolgen jeden Meilenstein bei Rechenzentren und jede Partnerintegration, um Hinweise auf eine langfristige Margenausweitung zu erhalten. 🔍
💬 Welche Kennzahl ist hier der Schlüssel für die nächste größere Neubewertungsphase? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Griff. 🛡️
🏷️ #NBIS #Earnings #Infrastructure #Crypto
🔥 💎
🚨 $NBIS Q3 ERGEBNIS-FAHRPLAN: DER INFRASTRUKTUR-KATALYSATOR FÜR DIE NÄCHSTE WELLE ⚡
Die bevorstehende Veröffentlichung der $NBIS Ergebnisse ist eine Lehrstunde darin, den Ausbau institutioneller Infrastruktur und die Kapitaleffizienz im Blick zu behalten. Beobachte, wie das Management seine aggressive Kapazitätsskalierung und den Zugang zu den Kapitalmärkten gegenüber etablierten Wettbewerbern wie $IREN und $CRWV verteidigt. 📊
Die Wirtschaftlichkeit der Token-Fabrik und die Zeitpläne für die Monetarisierung von Vera Rubin werden darüber entscheiden, ob das strukturelle Wachstum das ambitionierte ARR-Ziel erreicht. ⚡ Kluge Anleger verfolgen jeden Meilenstein bei Rechenzentren und jede Partnerintegration, um Hinweise auf eine langfristige Margenausweitung zu erhalten. 🔍
💬 Welche Kennzahl ist hier der Schlüssel für die nächste größere Neubewertungsphase? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Griff. 🛡️
🏷️ #NBIS #Earnings #Infrastructure #Crypto
🔥 💎
Die bevorstehende Veröffentlichung der $NBIS Ergebnisse ist eine Lehrstunde darin, den Ausbau institutioneller Infrastruktur und die Kapitaleffizienz im Blick zu behalten. Beobachte, wie das Management seine aggressive Kapazitätsskalierung und den Zugang zu den Kapitalmärkten gegenüber etablierten Wettbewerbern wie $IREN und $CRWV verteidigt. 📊
Die Wirtschaftlichkeit der Token-Fabrik und die Zeitpläne für die Monetarisierung von Vera Rubin werden darüber entscheiden, ob das strukturelle Wachstum das ambitionierte ARR-Ziel erreicht. ⚡ Kluge Anleger verfolgen jeden Meilenstein bei Rechenzentren und jede Partnerintegration, um Hinweise auf eine langfristige Margenausweitung zu erhalten. 🔍
💬 Welche Kennzahl ist hier der Schlüssel für die nächste größere Neubewertungsphase? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Griff. 🛡️
🏷️ #NBIS #Earnings #Infrastructure #Crypto
🔥 💎
1
·
--
Bullisch
Verifiziert
#cannvidiaearningseasemarketconcerns?
🚨 NVIDIA BEREITET EINEN TEST DER KI-MARKTSTIMMUNG VOR, WÄHREND DAS UMSATZZIEL FÜR Q3 BEI 109 Mrd. $ LIEGT! 📈💻
Während sich Technologieaktien nach den herausragenden Ergebnissen von CoreWeave stabilisieren, richten sich alle Blicke auf den 17. November 2026, wenn NVIDIA ($NVDA) nach Börsenschluss seine Ergebnisse für Q3 des Geschäftsjahres 2027 vorlegt.
Da die Wall Street mit einem Umsatz von 109,2 Milliarden $ (etwa 91,5 % Wachstum im Jahresvergleich) und einem Gewinn je Aktie von 2,48 $ rechnet, prüfen Händler, ob starke CapEx-Ausgaben der Hyperscaler und der Hochlauf der Vera-Rubin-Plattform den Druck auf die Bruttomarge und die Governance-Risiken rund um den CEO ausgleichen können.
📌 Zentrale Kennzahlen und Erwartungen der Wall Street
💰 Umsatz- und Gewinnziele: Der Konsens liegt bei 108,8 bis 109,2 Mrd. $, was einem sequenziellen Wachstum von etwa 12 % gegenüber den 96,2 Milliarden $ in Q2 entspricht, angetrieben durch die enorme Nachfrage im Bereich Rechenzentren.
⚡ Vera Rubin und Blackwell Ultra: Für die ersten ausgelieferten Serienprodukte der Next-Gen-Plattform Vera Rubin (Auslieferung im August 2026) wird neben einem starken Absatz von Blackwell Ultra ein Beitrag von etwa 20 % zum Rechenzentrumsumsatz in Q3 erwartet.
🎯 Kurszielspanne der Wall Street: Überwiegender Konsens lautet „Starker Kauf“, mit durchschnittlichen 12-Monats-Kurszielen von 320 bis 340 $ (Bernstein: 400 $, Bank of America: 350 $, Citi: 315 $, Morgan Stanley: 300 $).
$APP
{future}(APPUSDT)
⚠️ Risiken und Gegenwind im Fokus
📉 Margendruck: Die Bruttomarge wird mit etwa 74 % prognostiziert (gegenüber 75 % in Q2). Die Kosten für HBM-Speicher könnten in Q4 zu einem Rückgang auf 71–72 % führen.
$INIT
{future}(INITUSDT)
👁️ Governance-Risiko durch Schlüsselperson: Die laufende Untersuchung des unabhängigen Verwaltungsrats zu CEO Jensen Huang im Zusammenhang mit Spionagebedenken und persönlichen Offenlegungen bleibt ein belastendes Schlagzeilenthema, auch wenn sich an der Kerndynamik der Nachfrage nichts geändert hat.
$BTC
{future}(BTCUSDT)
🚫 Keine Umsätze aus China: Die Prognose hält an einer strikten Null-Basis für Umsätze mit Rechenzentrums-Computing aus China fest, da die Exportbeschränkungen weiterhin gelten.
#AnthropicRejectsIPODelayValuationinQuestion #BarclaysRaisesBlackRockBitcoinETFStake48% #earnings #AI
#cannvidiaearningseasemarketconcerns?
🚨 NVIDIA BEREITET EINEN TEST DER KI-MARKTSTIMMUNG VOR, WÄHREND DAS UMSATZZIEL FÜR Q3 BEI 109 Mrd. $ LIEGT! 📈💻
Während sich Technologieaktien nach den herausragenden Ergebnissen von CoreWeave stabilisieren, richten sich alle Blicke auf den 17. November 2026, wenn NVIDIA ($NVDA) nach Börsenschluss seine Ergebnisse für Q3 des Geschäftsjahres 2027 vorlegt.
Da die Wall Street mit einem Umsatz von 109,2 Milliarden $ (etwa 91,5 % Wachstum im Jahresvergleich) und einem Gewinn je Aktie von 2,48 $ rechnet, prüfen Händler, ob starke CapEx-Ausgaben der Hyperscaler und der Hochlauf der Vera-Rubin-Plattform den Druck auf die Bruttomarge und die Governance-Risiken rund um den CEO ausgleichen können.
📌 Zentrale Kennzahlen und Erwartungen der Wall Street
💰 Umsatz- und Gewinnziele: Der Konsens liegt bei 108,8 bis 109,2 Mrd. $, was einem sequenziellen Wachstum von etwa 12 % gegenüber den 96,2 Milliarden $ in Q2 entspricht, angetrieben durch die enorme Nachfrage im Bereich Rechenzentren.
⚡ Vera Rubin und Blackwell Ultra: Für die ersten ausgelieferten Serienprodukte der Next-Gen-Plattform Vera Rubin (Auslieferung im August 2026) wird neben einem starken Absatz von Blackwell Ultra ein Beitrag von etwa 20 % zum Rechenzentrumsumsatz in Q3 erwartet.
🎯 Kurszielspanne der Wall Street: Überwiegender Konsens lautet „Starker Kauf“, mit durchschnittlichen 12-Monats-Kurszielen von 320 bis 340 $ (Bernstein: 400 $, Bank of America: 350 $, Citi: 315 $, Morgan Stanley: 300 $).
$APP
⚠️ Risiken und Gegenwind im Fokus
📉 Margendruck: Die Bruttomarge wird mit etwa 74 % prognostiziert (gegenüber 75 % in Q2). Die Kosten für HBM-Speicher könnten in Q4 zu einem Rückgang auf 71–72 % führen.
$INIT
👁️ Governance-Risiko durch Schlüsselperson: Die laufende Untersuchung des unabhängigen Verwaltungsrats zu CEO Jensen Huang im Zusammenhang mit Spionagebedenken und persönlichen Offenlegungen bleibt ein belastendes Schlagzeilenthema, auch wenn sich an der Kerndynamik der Nachfrage nichts geändert hat.
$BTC
🚫 Keine Umsätze aus China: Die Prognose hält an einer strikten Null-Basis für Umsätze mit Rechenzentrums-Computing aus China fest, da die Exportbeschränkungen weiterhin gelten.
#AnthropicRejectsIPODelayValuationinQuestion #BarclaysRaisesBlackRockBitcoinETFStake48% #earnings #AI
🚨 NVIDIA BEREITET EINEN TEST DER KI-MARKTSTIMMUNG VOR, WÄHREND DAS UMSATZZIEL FÜR Q3 BEI 109 Mrd. $ LIEGT! 📈💻
Während sich Technologieaktien nach den herausragenden Ergebnissen von CoreWeave stabilisieren, richten sich alle Blicke auf den 17. November 2026, wenn NVIDIA ($NVDA) nach Börsenschluss seine Ergebnisse für Q3 des Geschäftsjahres 2027 vorlegt.
Da die Wall Street mit einem Umsatz von 109,2 Milliarden $ (etwa 91,5 % Wachstum im Jahresvergleich) und einem Gewinn je Aktie von 2,48 $ rechnet, prüfen Händler, ob starke CapEx-Ausgaben der Hyperscaler und der Hochlauf der Vera-Rubin-Plattform den Druck auf die Bruttomarge und die Governance-Risiken rund um den CEO ausgleichen können.
📌 Zentrale Kennzahlen und Erwartungen der Wall Street
💰 Umsatz- und Gewinnziele: Der Konsens liegt bei 108,8 bis 109,2 Mrd. $, was einem sequenziellen Wachstum von etwa 12 % gegenüber den 96,2 Milliarden $ in Q2 entspricht, angetrieben durch die enorme Nachfrage im Bereich Rechenzentren.
⚡ Vera Rubin und Blackwell Ultra: Für die ersten ausgelieferten Serienprodukte der Next-Gen-Plattform Vera Rubin (Auslieferung im August 2026) wird neben einem starken Absatz von Blackwell Ultra ein Beitrag von etwa 20 % zum Rechenzentrumsumsatz in Q3 erwartet.
🎯 Kurszielspanne der Wall Street: Überwiegender Konsens lautet „Starker Kauf“, mit durchschnittlichen 12-Monats-Kurszielen von 320 bis 340 $ (Bernstein: 400 $, Bank of America: 350 $, Citi: 315 $, Morgan Stanley: 300 $).
$APP
⚠️ Risiken und Gegenwind im Fokus
📉 Margendruck: Die Bruttomarge wird mit etwa 74 % prognostiziert (gegenüber 75 % in Q2). Die Kosten für HBM-Speicher könnten in Q4 zu einem Rückgang auf 71–72 % führen.
$INIT
👁️ Governance-Risiko durch Schlüsselperson: Die laufende Untersuchung des unabhängigen Verwaltungsrats zu CEO Jensen Huang im Zusammenhang mit Spionagebedenken und persönlichen Offenlegungen bleibt ein belastendes Schlagzeilenthema, auch wenn sich an der Kerndynamik der Nachfrage nichts geändert hat.
$BTC
🚫 Keine Umsätze aus China: Die Prognose hält an einer strikten Null-Basis für Umsätze mit Rechenzentrums-Computing aus China fest, da die Exportbeschränkungen weiterhin gelten.
#AnthropicRejectsIPODelayValuationinQuestion #BarclaysRaisesBlackRockBitcoinETFStake48% #earnings #AI
1
1
941
🚀 CoreWeave legt vorbörslich um ~15 % zu und belebt den KI-Handel wieder
$CRWV meldete nach Börsenschluss am Dienstag die Ergebnisse für das dritte Quartal: Der Umsatz stieg um 168 % auf 3,66 Mrd. $, und das Unternehmen hob seine Umsatzprognose für 2026 auf 13,0–13,3 Mrd. $ an. Im vorbörslichen Handel am Mittwoch stiegen die Aktien um rund 15 %. Der Aufwärtstrend zieht auch die Chipwerte mit: $NVDA legt nach zwei Verlusttagen in Folge um etwa 4 % zu, während auch $MU, $AMD und $INTC im Plus liegen. Die Nasdaq-100-Futures steigen um ~1,9 % und die S&P-500-Futures um ~0,8 %, nachdem der höher als erwartete Kern-CPI am Dienstag den S&P 500 um 0,4 % und den Nasdaq um 0,7 % nach unten gedrückt hatte.
Warum das wichtig ist:
• Neocloud-Aktien waren wegen Sorgen um Schulden und Finanzierung unter Druck geraten; ein Ergebnis über den Erwartungen und eine angehobene Prognose begegnen diesen Bedenken direkt.
• CoreWeave ist ein wichtiger Abnehmer von Nvidia-GPUs. Das Nachfragesignal des Unternehmens wirkt sich daher auf die gesamte KI-Lieferkette aus.
• Die Rendite zehnjähriger Anleihen liegt nahe 5 %, sodass die Zinsen das Hauptrisiko für diese Erholung bleiben.
Was als Nächstes zu beobachten ist:
• US-Handelsbeginn heute um 9:30 Uhr ET (17:30 Uhr in Istanbul). Der US-Anleihemarkt bleibt wegen des Veterans Day geschlossen; der Aktienhandel findet wie gewohnt statt.
• Donnerstag, 12. Nov.: Geschäftszahlen von Nebius ($NBIS) vor Handelsbeginn sowie von Cisco, Applied Materials und Cerebras.
• Freitag, 13. Nov.: US-Erzeugerpreisindex (PPI) um 8:30 Uhr ET (16:30 Uhr in Istanbul).
Keine Anlageberatung.
#CoreWeave #AIStocks #Nvidia #StockMarket #Earnings
🚀 CoreWeave legt vorbörslich um ~15 % zu und belebt den KI-Handel wieder
$CRWV meldete nach Börsenschluss am Dienstag die Ergebnisse für das dritte Quartal: Der Umsatz stieg um 168 % auf 3,66 Mrd. $, und das Unternehmen hob seine Umsatzprognose für 2026 auf 13,0–13,3 Mrd. $ an. Im vorbörslichen Handel am Mittwoch stiegen die Aktien um rund 15 %. Der Aufwärtstrend zieht auch die Chipwerte mit: $NVDA legt nach zwei Verlusttagen in Folge um etwa 4 % zu, während auch $MU, $AMD und $INTC im Plus liegen. Die Nasdaq-100-Futures steigen um ~1,9 % und die S&P-500-Futures um ~0,8 %, nachdem der höher als erwartete Kern-CPI am Dienstag den S&P 500 um 0,4 % und den Nasdaq um 0,7 % nach unten gedrückt hatte.
Warum das wichtig ist:
• Neocloud-Aktien waren wegen Sorgen um Schulden und Finanzierung unter Druck geraten; ein Ergebnis über den Erwartungen und eine angehobene Prognose begegnen diesen Bedenken direkt.
• CoreWeave ist ein wichtiger Abnehmer von Nvidia-GPUs. Das Nachfragesignal des Unternehmens wirkt sich daher auf die gesamte KI-Lieferkette aus.
• Die Rendite zehnjähriger Anleihen liegt nahe 5 %, sodass die Zinsen das Hauptrisiko für diese Erholung bleiben.
Was als Nächstes zu beobachten ist:
• US-Handelsbeginn heute um 9:30 Uhr ET (17:30 Uhr in Istanbul). Der US-Anleihemarkt bleibt wegen des Veterans Day geschlossen; der Aktienhandel findet wie gewohnt statt.
• Donnerstag, 12. Nov.: Geschäftszahlen von Nebius ($NBIS) vor Handelsbeginn sowie von Cisco, Applied Materials und Cerebras.
• Freitag, 13. Nov.: US-Erzeugerpreisindex (PPI) um 8:30 Uhr ET (16:30 Uhr in Istanbul).
Keine Anlageberatung.
#CoreWeave #AIStocks #Nvidia #StockMarket #Earnings
$CRWV meldete nach Börsenschluss am Dienstag die Ergebnisse für das dritte Quartal: Der Umsatz stieg um 168 % auf 3,66 Mrd. $, und das Unternehmen hob seine Umsatzprognose für 2026 auf 13,0–13,3 Mrd. $ an. Im vorbörslichen Handel am Mittwoch stiegen die Aktien um rund 15 %. Der Aufwärtstrend zieht auch die Chipwerte mit: $NVDA legt nach zwei Verlusttagen in Folge um etwa 4 % zu, während auch $MU, $AMD und $INTC im Plus liegen. Die Nasdaq-100-Futures steigen um ~1,9 % und die S&P-500-Futures um ~0,8 %, nachdem der höher als erwartete Kern-CPI am Dienstag den S&P 500 um 0,4 % und den Nasdaq um 0,7 % nach unten gedrückt hatte.
Warum das wichtig ist:
• Neocloud-Aktien waren wegen Sorgen um Schulden und Finanzierung unter Druck geraten; ein Ergebnis über den Erwartungen und eine angehobene Prognose begegnen diesen Bedenken direkt.
• CoreWeave ist ein wichtiger Abnehmer von Nvidia-GPUs. Das Nachfragesignal des Unternehmens wirkt sich daher auf die gesamte KI-Lieferkette aus.
• Die Rendite zehnjähriger Anleihen liegt nahe 5 %, sodass die Zinsen das Hauptrisiko für diese Erholung bleiben.
Was als Nächstes zu beobachten ist:
• US-Handelsbeginn heute um 9:30 Uhr ET (17:30 Uhr in Istanbul). Der US-Anleihemarkt bleibt wegen des Veterans Day geschlossen; der Aktienhandel findet wie gewohnt statt.
• Donnerstag, 12. Nov.: Geschäftszahlen von Nebius ($NBIS) vor Handelsbeginn sowie von Cisco, Applied Materials und Cerebras.
• Freitag, 13. Nov.: US-Erzeugerpreisindex (PPI) um 8:30 Uhr ET (16:30 Uhr in Istanbul).
Keine Anlageberatung.
#CoreWeave #AIStocks #Nvidia #StockMarket #Earnings
281
Intelligent Protection Management hat sich das klare Ziel gesetzt, im vierten Quartal ein positives bereinigtes EBITDA zu erzielen – ein Meilenstein, der dazu beitrug, die Aktie um 5,33 % steigen zu lassen. Der Ausblick baut auf dem jüngsten Umsatzwachstum, der Einführung von KI-Produkten und der Übernahme eines AdTech-Unternehmens auf, die auf den Ausbau der Managed Services abzielt.
Anleger konzentrieren sich darauf, ob das Unternehmen die Dynamik beim Umsatzwachstum und die Kostendisziplin in anhaltende Profitabilität umwandeln kann. Die Erreichung des EBITDA-Ziels für das vierte Quartal sowie Fortschritte bei den neuen KI-Tools und der Integration des AdTech-Unternehmens werden kurzfristig die entscheidenden Prüfsteine für die Aktie sein.
$IPM.US #CoinVahini #IPM #Earnings #TechStocks
Intelligent Protection Management hat sich das klare Ziel gesetzt, im vierten Quartal ein positives bereinigtes EBITDA zu erzielen – ein Meilenstein, der dazu beitrug, die Aktie um 5,33 % steigen zu lassen. Der Ausblick baut auf dem jüngsten Umsatzwachstum, der Einführung von KI-Produkten und der Übernahme eines AdTech-Unternehmens auf, die auf den Ausbau der Managed Services abzielt.
Anleger konzentrieren sich darauf, ob das Unternehmen die Dynamik beim Umsatzwachstum und die Kostendisziplin in anhaltende Profitabilität umwandeln kann. Die Erreichung des EBITDA-Ziels für das vierte Quartal sowie Fortschritte bei den neuen KI-Tools und der Integration des AdTech-Unternehmens werden kurzfristig die entscheidenden Prüfsteine für die Aktie sein.
$IPM.US #CoinVahini #IPM #Earnings #TechStocks
Anleger konzentrieren sich darauf, ob das Unternehmen die Dynamik beim Umsatzwachstum und die Kostendisziplin in anhaltende Profitabilität umwandeln kann. Die Erreichung des EBITDA-Ziels für das vierte Quartal sowie Fortschritte bei den neuen KI-Tools und der Integration des AdTech-Unternehmens werden kurzfristig die entscheidenden Prüfsteine für die Aktie sein.
$IPM.US #CoinVahini #IPM #Earnings #TechStocks
IPMUS-1,14%
46
$APP 👀 Die juristische Wolke über dem starken Wachstum🎈
AppLovin sieht sich mit einer Sammelklage konfrontiert, in der dem Unternehmen irreführende Aussagen über Verzögerungen bei seinen KI-Tools vorgeworfen werden. Gleichzeitig meldete das Unternehmen einen Umsatzanstieg um 55 % auf 2,18 Milliarden US-Dollar, was den robusten Cashflow und die fortgesetzte Expansion in den E-Commerce unterstreicht.
{future}(APPUSDT)
Dieser Gegensatz lässt Anleger eine mögliche rechtliche Belastung gegen die klare operative Dynamik abwägen. Kurzfristig wird im Mittelpunkt stehen, wie das Unternehmen mit den Vorwürfen umgeht, während es seinen Wachstumskurs beibehält und seine E-Commerce-Offensive in nachhaltige Gewinne umwandelt.
$APPB $APP.US #CoinVahini #AppLovin #AIStocks #Earnings
$APP 👀 Die juristische Wolke über dem starken Wachstum🎈
AppLovin sieht sich mit einer Sammelklage konfrontiert, in der dem Unternehmen irreführende Aussagen über Verzögerungen bei seinen KI-Tools vorgeworfen werden. Gleichzeitig meldete das Unternehmen einen Umsatzanstieg um 55 % auf 2,18 Milliarden US-Dollar, was den robusten Cashflow und die fortgesetzte Expansion in den E-Commerce unterstreicht.
Dieser Gegensatz lässt Anleger eine mögliche rechtliche Belastung gegen die klare operative Dynamik abwägen. Kurzfristig wird im Mittelpunkt stehen, wie das Unternehmen mit den Vorwürfen umgeht, während es seinen Wachstumskurs beibehält und seine E-Commerce-Offensive in nachhaltige Gewinne umwandelt.
$APPB $APP.US #CoinVahini #AppLovin #AIStocks #Earnings
AppLovin sieht sich mit einer Sammelklage konfrontiert, in der dem Unternehmen irreführende Aussagen über Verzögerungen bei seinen KI-Tools vorgeworfen werden. Gleichzeitig meldete das Unternehmen einen Umsatzanstieg um 55 % auf 2,18 Milliarden US-Dollar, was den robusten Cashflow und die fortgesetzte Expansion in den E-Commerce unterstreicht.
Dieser Gegensatz lässt Anleger eine mögliche rechtliche Belastung gegen die klare operative Dynamik abwägen. Kurzfristig wird im Mittelpunkt stehen, wie das Unternehmen mit den Vorwürfen umgeht, während es seinen Wachstumskurs beibehält und seine E-Commerce-Offensive in nachhaltige Gewinne umwandelt.
$APPB $APP.US #CoinVahini #AppLovin #AIStocks #Earnings
APPUS+3,97%
19
·
--
📉 eToros Gewinn im dritten Quartal sinkt um 74 %, da der Kryptohandel abkühlt
eToro meldete für das dritte Quartal einen Nettogewinn von 15 Millionen US-Dollar, 74 % weniger als die 57 Millionen US-Dollar im Vorjahr. Der schwächere Kryptohandel belastete die Ergebnisse. Der Nettobeitrag sank um 13 % auf 186 Millionen US-Dollar, und die Einnahmen aus Kryptoanlagen gingen von 3,97 Milliarden auf 1,35 Milliarden US-Dollar zurück.
Die Abschwächung setzte sich im Oktober fort: Die Zahl der Kryptotransaktionen sank im Jahresvergleich um 62 % auf 2 Millionen, während der durchschnittliche Betrag pro Kryptotransaktion um 29 % auf 228 US-Dollar zurückging. Der Vorstand genehmigte außerdem einen Aktienrückkauf im Umfang von 250 Millionen US-Dollar.
⭐ Die sinkende Aktivität von Privatanlegern im Kryptobereich bei einem großen Broker signalisiert eine nachlassende Nachfrage am gesamten Markt – ein Gegenwind für Börsenerlöse und Liquidität.
#eToro #Crypto #Earnings #Märkte
📉 eToros Gewinn im dritten Quartal sinkt um 74 %, da der Kryptohandel abkühlt
eToro meldete für das dritte Quartal einen Nettogewinn von 15 Millionen US-Dollar, 74 % weniger als die 57 Millionen US-Dollar im Vorjahr. Der schwächere Kryptohandel belastete die Ergebnisse. Der Nettobeitrag sank um 13 % auf 186 Millionen US-Dollar, und die Einnahmen aus Kryptoanlagen gingen von 3,97 Milliarden auf 1,35 Milliarden US-Dollar zurück.
Die Abschwächung setzte sich im Oktober fort: Die Zahl der Kryptotransaktionen sank im Jahresvergleich um 62 % auf 2 Millionen, während der durchschnittliche Betrag pro Kryptotransaktion um 29 % auf 228 US-Dollar zurückging. Der Vorstand genehmigte außerdem einen Aktienrückkauf im Umfang von 250 Millionen US-Dollar.
⭐ Die sinkende Aktivität von Privatanlegern im Kryptobereich bei einem großen Broker signalisiert eine nachlassende Nachfrage am gesamten Markt – ein Gegenwind für Börsenerlöse und Liquidität.
#eToro #Crypto #Earnings #Märkte
eToro meldete für das dritte Quartal einen Nettogewinn von 15 Millionen US-Dollar, 74 % weniger als die 57 Millionen US-Dollar im Vorjahr. Der schwächere Kryptohandel belastete die Ergebnisse. Der Nettobeitrag sank um 13 % auf 186 Millionen US-Dollar, und die Einnahmen aus Kryptoanlagen gingen von 3,97 Milliarden auf 1,35 Milliarden US-Dollar zurück.
Die Abschwächung setzte sich im Oktober fort: Die Zahl der Kryptotransaktionen sank im Jahresvergleich um 62 % auf 2 Millionen, während der durchschnittliche Betrag pro Kryptotransaktion um 29 % auf 228 US-Dollar zurückging. Der Vorstand genehmigte außerdem einen Aktienrückkauf im Umfang von 250 Millionen US-Dollar.
⭐ Die sinkende Aktivität von Privatanlegern im Kryptobereich bei einem großen Broker signalisiert eine nachlassende Nachfrage am gesamten Markt – ein Gegenwind für Börsenerlöse und Liquidität.
#eToro #Crypto #Earnings #Märkte
64

·
--
TTD stieg in der Montagssitzung um 15,5 % – dann wurde der Q3-Bericht veröffentlicht und die Aktie legte nach Börsenschluss noch einmal um rund 20 % zu.
Die Fakten: The Trade Desk (TTD) schloss am Montag, dem 9. Nov., bei 14,93 $, ein Plus von 15,47 % gegenüber 12,93 $ – der größte Tagesgewinn seit März, laut Dow-Jones-Daten über Barron's. Auslöser waren die Erwartungen an den Q3-Bericht und die Rückkehr von Mitgründer Dave Pickles (am 3. Nov. bekannt gegeben). Nach Börsenschluss folgten die Q3-Zahlen: bereinigter Gewinn von 0,33 $ je Aktie gegenüber erwarteten 0,25 $ (FactSet), Umsatz von 736 Mio. $ gegenüber geschätzten 650,9 Mio. $. Q4-Ausblick: mindestens 755 Mio. $ Umsatz.
Marktkontext: Der S&P 500 stieg um 2,35 % auf 7.549,94 – der beste Tag seit dem 8. April –, der Nasdaq um 2,74 %, der Dow um 1.104 Punkte; alle 11 Sektoren legten zu. Der Chipindex stieg um 6,85 %, der VIX fiel um rund 22 %, Brent um 5,5 %. Mitten in der Chip-Rally stieg AMD um 13,26 %, während NVDA um 4,27 % fiel – als einziger Wert im Chipindex, weiterhin belastet durch die Untersuchung des Vorstands gegen den CEO.
Was ich beobachte: ob der Kursanstieg nach Börsenschluss in der Dienstagssitzung anhält, der US-CPI heute Abend um 20:30 WIB und die Umsetzung des Q4-Ausblicks von TTD.
Meine Meinung: Das ist nicht einfach nur eine Erholung – sowohl Q3 als auch der Ausblick lagen nach einem schwachen Q2 über den Erwartungen. Aber ganz ehrlich: Die Aktie liegt 2026 immer noch rund 60 % im Minus, und das Management selbst bezeichnet 2027 als Stabilisierungsjahr vor dem „Wachstumsjahr“ 2028. Der Markt gibt dem Unternehmen eine zweite Chance, spricht aber noch kein Urteil über die Erholung.
Was meint ihr: Reicht ein guter Bericht aus, um eine Aktie zu drehen, die dieses Jahr bereits 60 % verloren hat, oder feiert der Markt zu früh?
Das ist meine Analyse, keine Finanzberatung – macht immer eure eigene Recherche.
#SahamUSA #Earnings
TTD stieg in der Montagssitzung um 15,5 % – dann wurde der Q3-Bericht veröffentlicht und die Aktie legte nach Börsenschluss noch einmal um rund 20 % zu.
Die Fakten: The Trade Desk (TTD) schloss am Montag, dem 9. Nov., bei 14,93 $, ein Plus von 15,47 % gegenüber 12,93 $ – der größte Tagesgewinn seit März, laut Dow-Jones-Daten über Barron's. Auslöser waren die Erwartungen an den Q3-Bericht und die Rückkehr von Mitgründer Dave Pickles (am 3. Nov. bekannt gegeben). Nach Börsenschluss folgten die Q3-Zahlen: bereinigter Gewinn von 0,33 $ je Aktie gegenüber erwarteten 0,25 $ (FactSet), Umsatz von 736 Mio. $ gegenüber geschätzten 650,9 Mio. $. Q4-Ausblick: mindestens 755 Mio. $ Umsatz.
Marktkontext: Der S&P 500 stieg um 2,35 % auf 7.549,94 – der beste Tag seit dem 8. April –, der Nasdaq um 2,74 %, der Dow um 1.104 Punkte; alle 11 Sektoren legten zu. Der Chipindex stieg um 6,85 %, der VIX fiel um rund 22 %, Brent um 5,5 %. Mitten in der Chip-Rally stieg AMD um 13,26 %, während NVDA um 4,27 % fiel – als einziger Wert im Chipindex, weiterhin belastet durch die Untersuchung des Vorstands gegen den CEO.
Was ich beobachte: ob der Kursanstieg nach Börsenschluss in der Dienstagssitzung anhält, der US-CPI heute Abend um 20:30 WIB und die Umsetzung des Q4-Ausblicks von TTD.
Meine Meinung: Das ist nicht einfach nur eine Erholung – sowohl Q3 als auch der Ausblick lagen nach einem schwachen Q2 über den Erwartungen. Aber ganz ehrlich: Die Aktie liegt 2026 immer noch rund 60 % im Minus, und das Management selbst bezeichnet 2027 als Stabilisierungsjahr vor dem „Wachstumsjahr“ 2028. Der Markt gibt dem Unternehmen eine zweite Chance, spricht aber noch kein Urteil über die Erholung.
Was meint ihr: Reicht ein guter Bericht aus, um eine Aktie zu drehen, die dieses Jahr bereits 60 % verloren hat, oder feiert der Markt zu früh?
Das ist meine Analyse, keine Finanzberatung – macht immer eure eigene Recherche.
#SahamUSA #Earnings
Die Fakten: The Trade Desk (TTD) schloss am Montag, dem 9. Nov., bei 14,93 $, ein Plus von 15,47 % gegenüber 12,93 $ – der größte Tagesgewinn seit März, laut Dow-Jones-Daten über Barron's. Auslöser waren die Erwartungen an den Q3-Bericht und die Rückkehr von Mitgründer Dave Pickles (am 3. Nov. bekannt gegeben). Nach Börsenschluss folgten die Q3-Zahlen: bereinigter Gewinn von 0,33 $ je Aktie gegenüber erwarteten 0,25 $ (FactSet), Umsatz von 736 Mio. $ gegenüber geschätzten 650,9 Mio. $. Q4-Ausblick: mindestens 755 Mio. $ Umsatz.
Marktkontext: Der S&P 500 stieg um 2,35 % auf 7.549,94 – der beste Tag seit dem 8. April –, der Nasdaq um 2,74 %, der Dow um 1.104 Punkte; alle 11 Sektoren legten zu. Der Chipindex stieg um 6,85 %, der VIX fiel um rund 22 %, Brent um 5,5 %. Mitten in der Chip-Rally stieg AMD um 13,26 %, während NVDA um 4,27 % fiel – als einziger Wert im Chipindex, weiterhin belastet durch die Untersuchung des Vorstands gegen den CEO.
Was ich beobachte: ob der Kursanstieg nach Börsenschluss in der Dienstagssitzung anhält, der US-CPI heute Abend um 20:30 WIB und die Umsetzung des Q4-Ausblicks von TTD.
Meine Meinung: Das ist nicht einfach nur eine Erholung – sowohl Q3 als auch der Ausblick lagen nach einem schwachen Q2 über den Erwartungen. Aber ganz ehrlich: Die Aktie liegt 2026 immer noch rund 60 % im Minus, und das Management selbst bezeichnet 2027 als Stabilisierungsjahr vor dem „Wachstumsjahr“ 2028. Der Markt gibt dem Unternehmen eine zweite Chance, spricht aber noch kein Urteil über die Erholung.
Was meint ihr: Reicht ein guter Bericht aus, um eine Aktie zu drehen, die dieses Jahr bereits 60 % verloren hat, oder feiert der Markt zu früh?
Das ist meine Analyse, keine Finanzberatung – macht immer eure eigene Recherche.
#SahamUSA #Earnings
139
·
--
Sharplink hat im Q3 gerade 751,4 Mio. $ Gewinn verbucht, und fast alles davon ist auf die Kursbewegung von Ether zurückzuführen.
• Der Nettogewinn im Q3 erreichte 751,4 Mio. $ (3,45 $ je Aktie), darunter 676,7 Mio. $ nicht realisierte und 75,2 Mio. $ realisierte Gewinne aus Kryptowährungen
• Der Umsatz stieg um 24 % auf 13,5 Mio. $, davon entfielen 13,1 Mio. $ auf Staking-Einnahmen
• Der ETH-Bestand lag am 30. September bei rund 892.708 ETH und am 2. November bei etwa 895.117 ETH
Warum das wichtig ist: Der größte Ausschlag kam durch die Neubewertung von ETH zustande. Der ausgewiesene Gewinn hängt also stärker vom Ether-Kurs als vom operativen Cashflow ab.
Quelle: Sharplinks Q3-Mitteilung 2026 (GlobeNewswire)
Keine Anlageberatung.
💬 Sollten ETH-Treasury-Unternehmen anhand ihrer Staking-Einnahmen oder ihrer Gewinne aus der Marktbewertung beurteilt werden?
$ETH #Ethereum #Sharplink #Earnings
Sharplink hat im Q3 gerade 751,4 Mio. $ Gewinn verbucht, und fast alles davon ist auf die Kursbewegung von Ether zurückzuführen.
• Der Nettogewinn im Q3 erreichte 751,4 Mio. $ (3,45 $ je Aktie), darunter 676,7 Mio. $ nicht realisierte und 75,2 Mio. $ realisierte Gewinne aus Kryptowährungen
• Der Umsatz stieg um 24 % auf 13,5 Mio. $, davon entfielen 13,1 Mio. $ auf Staking-Einnahmen
• Der ETH-Bestand lag am 30. September bei rund 892.708 ETH und am 2. November bei etwa 895.117 ETH
Warum das wichtig ist: Der größte Ausschlag kam durch die Neubewertung von ETH zustande. Der ausgewiesene Gewinn hängt also stärker vom Ether-Kurs als vom operativen Cashflow ab.
Quelle: Sharplinks Q3-Mitteilung 2026 (GlobeNewswire)
Keine Anlageberatung.
💬 Sollten ETH-Treasury-Unternehmen anhand ihrer Staking-Einnahmen oder ihrer Gewinne aus der Marktbewertung beurteilt werden?
$ETH #Ethereum #Sharplink #Earnings
• Der Nettogewinn im Q3 erreichte 751,4 Mio. $ (3,45 $ je Aktie), darunter 676,7 Mio. $ nicht realisierte und 75,2 Mio. $ realisierte Gewinne aus Kryptowährungen
• Der Umsatz stieg um 24 % auf 13,5 Mio. $, davon entfielen 13,1 Mio. $ auf Staking-Einnahmen
• Der ETH-Bestand lag am 30. September bei rund 892.708 ETH und am 2. November bei etwa 895.117 ETH
Warum das wichtig ist: Der größte Ausschlag kam durch die Neubewertung von ETH zustande. Der ausgewiesene Gewinn hängt also stärker vom Ether-Kurs als vom operativen Cashflow ab.
Quelle: Sharplinks Q3-Mitteilung 2026 (GlobeNewswire)
Keine Anlageberatung.
💬 Sollten ETH-Treasury-Unternehmen anhand ihrer Staking-Einnahmen oder ihrer Gewinne aus der Marktbewertung beurteilt werden?
$ETH #Ethereum #Sharplink #Earnings
82
🚨 Krypto-Berichtssaison: Auf die Q3-Rallye folgt die November-Korrektur 🧠
📊 | $BTC | $ETH | $BNB |
- Folgen Sie diesem Account, liken und kommentieren Sie, um die neuesten Entwicklungen am Kryptomarkt zu erhalten. 📈
- MARA, DeFi Development Corp und Gemini veröffentlichen diese Woche ihre Quartalszahlen für das dritte Quartal.
- Die Gesamtmarktkapitalisierung des Kryptomarkts stieg im dritten Quartal um 40.86 %. Die Geschäftsergebnisse der drei Unternehmen aus dem Kryptobereich stehen besonders im Fokus.
- Seit dem 30. September sind die Aktien der drei Unternehmen um mindestens 37 % gefallen und notieren unter ihrem Stand zum Quartalsende.
- Die Veröffentlichung der Quartalszahlen fällt mit der Marktkorrektur zusammen und könnte die kurzfristige Anlegerstimmung beeinflussen. 🔥
- Die Zahlen könnten Aufschluss über Veränderungen bei der Gewinnstruktur während der Q3-Rallye geben.
- Sollten die Ergebnisse hinter den Erwartungen zurückbleiben, könnten die betreffenden Aktien ihren Abwärtstrend fortsetzen.
- Es wird erwartet, dass sich die Aktivitäten der Krypto-Wale neutral entwickeln; kurzfristig fehlen klare Richtungsimpulse.
- Kurzfristig dürfte der Markt seitwärts schwanken und auf weitere fundamentale Signale warten.
- Was halten Sie von den Q3-Ergebnissen dieser drei Unternehmen? Teilen Sie Ihre Meinung gerne in den Kommentaren.
- Folgen Sie uns und hinterlassen Sie Ihre Meinung – lassen Sie uns gemeinsam über die Trends am Kryptomarkt sprechen.
#Crypto #Earnings #Bitcoin #Altcoins #Trading
🚨 Krypto-Berichtssaison: Auf die Q3-Rallye folgt die November-Korrektur 🧠
📊 | $BTC | $ETH | $BNB |
- Folgen Sie diesem Account, liken und kommentieren Sie, um die neuesten Entwicklungen am Kryptomarkt zu erhalten. 📈
- MARA, DeFi Development Corp und Gemini veröffentlichen diese Woche ihre Quartalszahlen für das dritte Quartal.
- Die Gesamtmarktkapitalisierung des Kryptomarkts stieg im dritten Quartal um 40.86 %. Die Geschäftsergebnisse der drei Unternehmen aus dem Kryptobereich stehen besonders im Fokus.
- Seit dem 30. September sind die Aktien der drei Unternehmen um mindestens 37 % gefallen und notieren unter ihrem Stand zum Quartalsende.
- Die Veröffentlichung der Quartalszahlen fällt mit der Marktkorrektur zusammen und könnte die kurzfristige Anlegerstimmung beeinflussen. 🔥
- Die Zahlen könnten Aufschluss über Veränderungen bei der Gewinnstruktur während der Q3-Rallye geben.
- Sollten die Ergebnisse hinter den Erwartungen zurückbleiben, könnten die betreffenden Aktien ihren Abwärtstrend fortsetzen.
- Es wird erwartet, dass sich die Aktivitäten der Krypto-Wale neutral entwickeln; kurzfristig fehlen klare Richtungsimpulse.
- Kurzfristig dürfte der Markt seitwärts schwanken und auf weitere fundamentale Signale warten.
- Was halten Sie von den Q3-Ergebnissen dieser drei Unternehmen? Teilen Sie Ihre Meinung gerne in den Kommentaren.
- Folgen Sie uns und hinterlassen Sie Ihre Meinung – lassen Sie uns gemeinsam über die Trends am Kryptomarkt sprechen.
#Crypto #Earnings #Bitcoin #Altcoins #Trading
📊 | $BTC | $ETH | $BNB |
- Folgen Sie diesem Account, liken und kommentieren Sie, um die neuesten Entwicklungen am Kryptomarkt zu erhalten. 📈
- MARA, DeFi Development Corp und Gemini veröffentlichen diese Woche ihre Quartalszahlen für das dritte Quartal.
- Die Gesamtmarktkapitalisierung des Kryptomarkts stieg im dritten Quartal um 40.86 %. Die Geschäftsergebnisse der drei Unternehmen aus dem Kryptobereich stehen besonders im Fokus.
- Seit dem 30. September sind die Aktien der drei Unternehmen um mindestens 37 % gefallen und notieren unter ihrem Stand zum Quartalsende.
- Die Veröffentlichung der Quartalszahlen fällt mit der Marktkorrektur zusammen und könnte die kurzfristige Anlegerstimmung beeinflussen. 🔥
- Die Zahlen könnten Aufschluss über Veränderungen bei der Gewinnstruktur während der Q3-Rallye geben.
- Sollten die Ergebnisse hinter den Erwartungen zurückbleiben, könnten die betreffenden Aktien ihren Abwärtstrend fortsetzen.
- Es wird erwartet, dass sich die Aktivitäten der Krypto-Wale neutral entwickeln; kurzfristig fehlen klare Richtungsimpulse.
- Kurzfristig dürfte der Markt seitwärts schwanken und auf weitere fundamentale Signale warten.
- Was halten Sie von den Q3-Ergebnissen dieser drei Unternehmen? Teilen Sie Ihre Meinung gerne in den Kommentaren.
- Folgen Sie uns und hinterlassen Sie Ihre Meinung – lassen Sie uns gemeinsam über die Trends am Kryptomarkt sprechen.
#Crypto #Earnings #Bitcoin #Altcoins #Trading
177
·
--
Heute berichten zwei interessante Unternehmen. $CEG (Constellation Energy) vor Börsenöffnung, EPS-Prognose: $3,90: Der Markt sucht nach Anzeichen für eine Stromnachfrage durch Rechenzentren. $OXY (Occidental) nach Börsenschluss, EPS-Prognose: $1,43: Für das Unternehmen ist der Ölmarkt wichtig, wo WTI auf etwa $91 gefallen ist. Diese beiden Berichte zeigen, wie KI und Öl ins Gesamtbild vor dem CPI passen. Keine Finanzberatung.
Welche der beiden Aktien reagiert stärker auf Öl und KI: CEG oder OXY? 👇
#Earnings
Heute berichten zwei interessante Unternehmen. $CEG (Constellation Energy) vor Börsenöffnung, EPS-Prognose: $3,90: Der Markt sucht nach Anzeichen für eine Stromnachfrage durch Rechenzentren. $OXY (Occidental) nach Börsenschluss, EPS-Prognose: $1,43: Für das Unternehmen ist der Ölmarkt wichtig, wo WTI auf etwa $91 gefallen ist. Diese beiden Berichte zeigen, wie KI und Öl ins Gesamtbild vor dem CPI passen. Keine Finanzberatung.
Welche der beiden Aktien reagiert stärker auf Öl und KI: CEG oder OXY? 👇
#Earnings
Welche der beiden Aktien reagiert stärker auf Öl und KI: CEG oder OXY? 👇
#Earnings
Satoshi Pupil:
$CEG є чутливішою до теми ШІ, тоді як $OXY залежить від ринку нафти.
Так що тут, 50/50
1
3
160
·
--
Diese Aktie fiel zusammen mit dem Markt um 8 % – und schoss nach Börsenschluss um ~18 % nach oben. Das macht Cloudflare anders.
Fakten: Cloudflare (NET) meldete die Ergebnisse für Q3 2026 nach Börsenschluss an der US-Börse am Donnerstag, dem 5. Nov.: Umsatz von 782,5 Mio. $, ein Plus von 39 % im Jahresvergleich – das schnellste Wachstum seit fast 4 Jahren – und über dem Konsens von etwa 737 Mio. $. Der Non-GAAP-Gewinn lag bei 0,38 $ je Aktie gegenüber erwarteten 0,34 $. Die Jahresprognose wurde dieses Jahr zum dritten Mal angehoben: Umsatz von 2,963–2,964 Mrd. $ und Gewinn von 1,35 $ je Aktie. Das Management peilt ab Q4 2026 eine GAAP-Profitabilität an und zieht das Ziel damit gegenüber dem ursprünglichen Zeitplan Ende 2028 vor. Die Aktie schloss den regulären Handel bei 244,51 $ (−8,3 %) und schoss anschließend im nachbörslichen Handel um etwa 17–18 % auf rund 288 $ nach oben. (Quellen: WSJ, CryptoBriefing, KuCoin, 5.–6. Nov. 2026.)
Marktkontext: Am vergangenen Donnerstag fiel der Nasdaq um 5,52 % und der S&P 500 um 4,36 % – der schlechteste Tag an der Wall Street seit 18 Monaten. Chip- und KI-Aktien waren die größten Verlierer. NET wurde im regulären Handel mit nach unten gezogen, doch der Bericht schlug nach Börsenschluss gegen den Trend.
Was ich als Nächstes beobachte: ob der nachbörsliche Kursanstieg anhält, wenn der reguläre Handel am Freitag eröffnet. Und eine ehrliche Einschränkung: Nach GAAP verzeichnete das Unternehmen in Q3 weiterhin einen Nettoverlust von 34,1 Mio. $, die „Profitabilitäts“-Story muss sich also erst noch in Q4 bewähren.
Meine Meinung: Ein derartiger Gewinnsprung inmitten eines Ausverkaufs zeigt, dass der Markt gerade unterscheidet, welche KI-Unternehmen tatsächlich Geld verdienen und welche nur Versprechen machen. Aber ein gutes Quartal ist kein Grund, dem Kurs hinterherzulaufen – ich warte erst die Bestätigung im regulären Handel ab, bevor ich mir ein genaueres Urteil bilde.
Das ist meine Analyse und keine Finanzberatung – immer DYOR.
Was meint ihr: Kann NET diesen Kurssprung halten, wenn der Markt öffnet, oder wird die Aktie erneut mit nach unten gezogen?
#Cloudflare #Earnings
Diese Aktie fiel zusammen mit dem Markt um 8 % – und schoss nach Börsenschluss um ~18 % nach oben. Das macht Cloudflare anders.
Fakten: Cloudflare (NET) meldete die Ergebnisse für Q3 2026 nach Börsenschluss an der US-Börse am Donnerstag, dem 5. Nov.: Umsatz von 782,5 Mio. $, ein Plus von 39 % im Jahresvergleich – das schnellste Wachstum seit fast 4 Jahren – und über dem Konsens von etwa 737 Mio. $. Der Non-GAAP-Gewinn lag bei 0,38 $ je Aktie gegenüber erwarteten 0,34 $. Die Jahresprognose wurde dieses Jahr zum dritten Mal angehoben: Umsatz von 2,963–2,964 Mrd. $ und Gewinn von 1,35 $ je Aktie. Das Management peilt ab Q4 2026 eine GAAP-Profitabilität an und zieht das Ziel damit gegenüber dem ursprünglichen Zeitplan Ende 2028 vor. Die Aktie schloss den regulären Handel bei 244,51 $ (−8,3 %) und schoss anschließend im nachbörslichen Handel um etwa 17–18 % auf rund 288 $ nach oben. (Quellen: WSJ, CryptoBriefing, KuCoin, 5.–6. Nov. 2026.)
Marktkontext: Am vergangenen Donnerstag fiel der Nasdaq um 5,52 % und der S&P 500 um 4,36 % – der schlechteste Tag an der Wall Street seit 18 Monaten. Chip- und KI-Aktien waren die größten Verlierer. NET wurde im regulären Handel mit nach unten gezogen, doch der Bericht schlug nach Börsenschluss gegen den Trend.
Was ich als Nächstes beobachte: ob der nachbörsliche Kursanstieg anhält, wenn der reguläre Handel am Freitag eröffnet. Und eine ehrliche Einschränkung: Nach GAAP verzeichnete das Unternehmen in Q3 weiterhin einen Nettoverlust von 34,1 Mio. $, die „Profitabilitäts“-Story muss sich also erst noch in Q4 bewähren.
Meine Meinung: Ein derartiger Gewinnsprung inmitten eines Ausverkaufs zeigt, dass der Markt gerade unterscheidet, welche KI-Unternehmen tatsächlich Geld verdienen und welche nur Versprechen machen. Aber ein gutes Quartal ist kein Grund, dem Kurs hinterherzulaufen – ich warte erst die Bestätigung im regulären Handel ab, bevor ich mir ein genaueres Urteil bilde.
Das ist meine Analyse und keine Finanzberatung – immer DYOR.
Was meint ihr: Kann NET diesen Kurssprung halten, wenn der Markt öffnet, oder wird die Aktie erneut mit nach unten gezogen?
#Cloudflare #Earnings
Fakten: Cloudflare (NET) meldete die Ergebnisse für Q3 2026 nach Börsenschluss an der US-Börse am Donnerstag, dem 5. Nov.: Umsatz von 782,5 Mio. $, ein Plus von 39 % im Jahresvergleich – das schnellste Wachstum seit fast 4 Jahren – und über dem Konsens von etwa 737 Mio. $. Der Non-GAAP-Gewinn lag bei 0,38 $ je Aktie gegenüber erwarteten 0,34 $. Die Jahresprognose wurde dieses Jahr zum dritten Mal angehoben: Umsatz von 2,963–2,964 Mrd. $ und Gewinn von 1,35 $ je Aktie. Das Management peilt ab Q4 2026 eine GAAP-Profitabilität an und zieht das Ziel damit gegenüber dem ursprünglichen Zeitplan Ende 2028 vor. Die Aktie schloss den regulären Handel bei 244,51 $ (−8,3 %) und schoss anschließend im nachbörslichen Handel um etwa 17–18 % auf rund 288 $ nach oben. (Quellen: WSJ, CryptoBriefing, KuCoin, 5.–6. Nov. 2026.)
Marktkontext: Am vergangenen Donnerstag fiel der Nasdaq um 5,52 % und der S&P 500 um 4,36 % – der schlechteste Tag an der Wall Street seit 18 Monaten. Chip- und KI-Aktien waren die größten Verlierer. NET wurde im regulären Handel mit nach unten gezogen, doch der Bericht schlug nach Börsenschluss gegen den Trend.
Was ich als Nächstes beobachte: ob der nachbörsliche Kursanstieg anhält, wenn der reguläre Handel am Freitag eröffnet. Und eine ehrliche Einschränkung: Nach GAAP verzeichnete das Unternehmen in Q3 weiterhin einen Nettoverlust von 34,1 Mio. $, die „Profitabilitäts“-Story muss sich also erst noch in Q4 bewähren.
Meine Meinung: Ein derartiger Gewinnsprung inmitten eines Ausverkaufs zeigt, dass der Markt gerade unterscheidet, welche KI-Unternehmen tatsächlich Geld verdienen und welche nur Versprechen machen. Aber ein gutes Quartal ist kein Grund, dem Kurs hinterherzulaufen – ich warte erst die Bestätigung im regulären Handel ab, bevor ich mir ein genaueres Urteil bilde.
Das ist meine Analyse und keine Finanzberatung – immer DYOR.
Was meint ihr: Kann NET diesen Kurssprung halten, wenn der Markt öffnet, oder wird die Aktie erneut mit nach unten gezogen?
#Cloudflare #Earnings
115
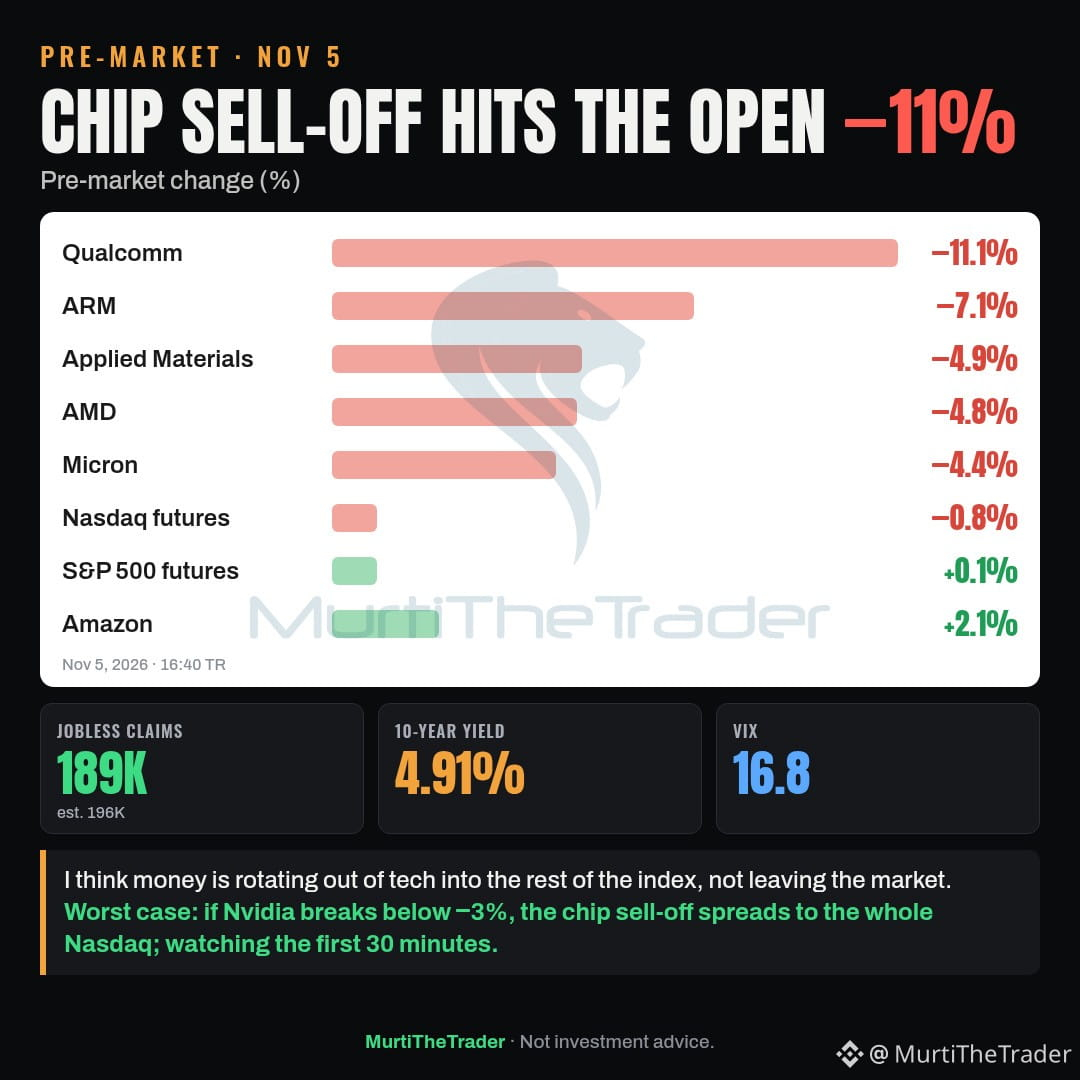
Vorbörslich: Qualcomm ($QCOM ) verliert nach den Geschäftszahlen 11,1 %, und der Ausverkauf bei Chipwerten setzt sich zum Börsenstart fort.
→ ARM −7,1 %, Applied Materials −4,9 %, AMD ($AMD ) −4,8 %, Micron −4,4 %
→ Nasdaq-Futures −0,8 %, S&P-500-Futures +0,1 %, Amazon +2,1 %
→ Die Erstanträge auf Arbeitslosenhilfe lagen bei 189K (Prognose: 196K), die Rendite 10-jähriger Anleihen bei 4,91 %
Meine Einschätzung: Das Geld rotiert aus Tech-Werten in den Rest des Index, es verlässt nicht den Markt. Im schlimmsten Fall: Wenn Nvidia ($NVDA ) ebenfalls mehr als 3 % verliert, greift der Ausverkauf bei Chipwerten auf den gesamten Nasdaq über. Ich beobachte die ersten 30 Minuten.
Im Blick: $QCOM $NVDA $AMD
#Semiconductors #Earnings #AI
Vorbörslich: Qualcomm ($QCOM ) verliert nach den Geschäftszahlen 11,1 %, und der Ausverkauf bei Chipwerten setzt sich zum Börsenstart fort.
→ ARM −7,1 %, Applied Materials −4,9 %, AMD ($AMD ) −4,8 %, Micron −4,4 %
→ Nasdaq-Futures −0,8 %, S&P-500-Futures +0,1 %, Amazon +2,1 %
→ Die Erstanträge auf Arbeitslosenhilfe lagen bei 189K (Prognose: 196K), die Rendite 10-jähriger Anleihen bei 4,91 %
Meine Einschätzung: Das Geld rotiert aus Tech-Werten in den Rest des Index, es verlässt nicht den Markt. Im schlimmsten Fall: Wenn Nvidia ($NVDA ) ebenfalls mehr als 3 % verliert, greift der Ausverkauf bei Chipwerten auf den gesamten Nasdaq über. Ich beobachte die ersten 30 Minuten.
Im Blick: $QCOM $NVDA $AMD
#Semiconductors #Earnings #AI
→ ARM −7,1 %, Applied Materials −4,9 %, AMD ($AMD ) −4,8 %, Micron −4,4 %
→ Nasdaq-Futures −0,8 %, S&P-500-Futures +0,1 %, Amazon +2,1 %
→ Die Erstanträge auf Arbeitslosenhilfe lagen bei 189K (Prognose: 196K), die Rendite 10-jähriger Anleihen bei 4,91 %
Meine Einschätzung: Das Geld rotiert aus Tech-Werten in den Rest des Index, es verlässt nicht den Markt. Im schlimmsten Fall: Wenn Nvidia ($NVDA ) ebenfalls mehr als 3 % verliert, greift der Ausverkauf bei Chipwerten auf den gesamten Nasdaq über. Ich beobachte die ersten 30 Minuten.
Im Blick: $QCOM $NVDA $AMD
#Semiconductors #Earnings #AI
424
·
--
Qualcomm übertraf die Gewinnerwartungen – doch die Aktie fiel nach Börsenschluss um mehr als 7 %. Der Markt bestrafte nicht das vergangene Quartal, sondern den Ausblick.
Die Fakten: Qualcomm (QCOM) meldete am 4. Nov. 2026 die Ergebnisse für das vierte Fiskalquartal (Reuters, CNBC): Der bereinigte Umsatz lag bei 10,44 Mrd. $ (−7 % im Jahresvergleich), das bereinigte EPS bei 2,17 $ gegenüber einem Konsens von 2,16 $ – eine knappe Überraschung nach oben. Doch der Ausblick für das Dezemberquartal: EPS von 2,15–2,35 $, mit einem Mittelwert von 2,25 $ und damit unter den erwarteten 2,27 $. Die Aktie schloss im regulären Handel mit einem Plus von 5,33 % bei 173,19 $ und fiel anschließend im nachbörslichen Handel auf 160,25 $ (−7,47 %). Hinweis zur Vergleichsbasis: Der GAAP-Umsatz lag bei 10,32 Mrd. $ und weicht damit von der oben genannten bereinigten Zahl ab.
Marktkontext: Das geschah an einem Tag, an dem die US-Aktienmärkte nach der Wahl eine Rally hinlegten – der Dow stieg um 1.569 Punkte (+3,03 %) auf 53.356, der Nasdaq legte um 1,44 % zu. Qualcomm fiel entgegen dem Markttrend. Bei Kryptowährungen notierte BTC zum Zeitpunkt, an dem ich dies schreibe, bei etwa 80.350 $ und befand sich weiterhin in einer Konsolidierungsphase nach der Erholung.
Was ich als Nächstes beobachte: ob der nachbörsliche Rückgang am 5. Nov. im regulären Handel anhält; die prognostizierte Marge im Chipdesign-Geschäft von 20–22 % gegenüber 24 % im Q4; und die Speicherpreise – CEO Cristiano Amon sagte, es handle sich um ein Angebots-, nicht um ein Nachfrageproblem: „Wir haben kein Nachfrageproblem, sondern ein Angebotsproblem.“
Meine Einschätzung: Die Geschichte hat zwei Seiten. Das Handset-Geschäft – nach wie vor das größte – schrumpfte um 26 % auf 5,14 Mrd. $, unter den erwarteten 5,21 Mrd. $, da die Speicherkosten stiegen und die Smartphone-Hersteller ihre Preise erhöhten. Das Automobilgeschäft legte dagegen um 89 % auf 1,99 Mrd. $ zu, und das Rechenzentrumsgeschäft erzielte in diesem Quartal rund 650 Mio. $, mit einem Ziel von 5 Mrd. $ im Fiskaljahr 2027. Der Markt bestraft heute die unter Druck stehenden Margen, statt die funktionierende Diversifizierung zu belohnen.
Findet ihr, der Markt bestraft Qualcomm zu hart, oder ist dieser Margenausblick ein triftiger Grund, vorerst Abstand zu halten?
Das ist meine Analyse, keine Finanzberatung – macht immer eure eigene Recherche (DYOR).
#Qualcomm #Earnings
Qualcomm übertraf die Gewinnerwartungen – doch die Aktie fiel nach Börsenschluss um mehr als 7 %. Der Markt bestrafte nicht das vergangene Quartal, sondern den Ausblick.
Die Fakten: Qualcomm (QCOM) meldete am 4. Nov. 2026 die Ergebnisse für das vierte Fiskalquartal (Reuters, CNBC): Der bereinigte Umsatz lag bei 10,44 Mrd. $ (−7 % im Jahresvergleich), das bereinigte EPS bei 2,17 $ gegenüber einem Konsens von 2,16 $ – eine knappe Überraschung nach oben. Doch der Ausblick für das Dezemberquartal: EPS von 2,15–2,35 $, mit einem Mittelwert von 2,25 $ und damit unter den erwarteten 2,27 $. Die Aktie schloss im regulären Handel mit einem Plus von 5,33 % bei 173,19 $ und fiel anschließend im nachbörslichen Handel auf 160,25 $ (−7,47 %). Hinweis zur Vergleichsbasis: Der GAAP-Umsatz lag bei 10,32 Mrd. $ und weicht damit von der oben genannten bereinigten Zahl ab.
Marktkontext: Das geschah an einem Tag, an dem die US-Aktienmärkte nach der Wahl eine Rally hinlegten – der Dow stieg um 1.569 Punkte (+3,03 %) auf 53.356, der Nasdaq legte um 1,44 % zu. Qualcomm fiel entgegen dem Markttrend. Bei Kryptowährungen notierte BTC zum Zeitpunkt, an dem ich dies schreibe, bei etwa 80.350 $ und befand sich weiterhin in einer Konsolidierungsphase nach der Erholung.
Was ich als Nächstes beobachte: ob der nachbörsliche Rückgang am 5. Nov. im regulären Handel anhält; die prognostizierte Marge im Chipdesign-Geschäft von 20–22 % gegenüber 24 % im Q4; und die Speicherpreise – CEO Cristiano Amon sagte, es handle sich um ein Angebots-, nicht um ein Nachfrageproblem: „Wir haben kein Nachfrageproblem, sondern ein Angebotsproblem.“
Meine Einschätzung: Die Geschichte hat zwei Seiten. Das Handset-Geschäft – nach wie vor das größte – schrumpfte um 26 % auf 5,14 Mrd. $, unter den erwarteten 5,21 Mrd. $, da die Speicherkosten stiegen und die Smartphone-Hersteller ihre Preise erhöhten. Das Automobilgeschäft legte dagegen um 89 % auf 1,99 Mrd. $ zu, und das Rechenzentrumsgeschäft erzielte in diesem Quartal rund 650 Mio. $, mit einem Ziel von 5 Mrd. $ im Fiskaljahr 2027. Der Markt bestraft heute die unter Druck stehenden Margen, statt die funktionierende Diversifizierung zu belohnen.
Findet ihr, der Markt bestraft Qualcomm zu hart, oder ist dieser Margenausblick ein triftiger Grund, vorerst Abstand zu halten?
Das ist meine Analyse, keine Finanzberatung – macht immer eure eigene Recherche (DYOR).
#Qualcomm #Earnings
Die Fakten: Qualcomm (QCOM) meldete am 4. Nov. 2026 die Ergebnisse für das vierte Fiskalquartal (Reuters, CNBC): Der bereinigte Umsatz lag bei 10,44 Mrd. $ (−7 % im Jahresvergleich), das bereinigte EPS bei 2,17 $ gegenüber einem Konsens von 2,16 $ – eine knappe Überraschung nach oben. Doch der Ausblick für das Dezemberquartal: EPS von 2,15–2,35 $, mit einem Mittelwert von 2,25 $ und damit unter den erwarteten 2,27 $. Die Aktie schloss im regulären Handel mit einem Plus von 5,33 % bei 173,19 $ und fiel anschließend im nachbörslichen Handel auf 160,25 $ (−7,47 %). Hinweis zur Vergleichsbasis: Der GAAP-Umsatz lag bei 10,32 Mrd. $ und weicht damit von der oben genannten bereinigten Zahl ab.
Marktkontext: Das geschah an einem Tag, an dem die US-Aktienmärkte nach der Wahl eine Rally hinlegten – der Dow stieg um 1.569 Punkte (+3,03 %) auf 53.356, der Nasdaq legte um 1,44 % zu. Qualcomm fiel entgegen dem Markttrend. Bei Kryptowährungen notierte BTC zum Zeitpunkt, an dem ich dies schreibe, bei etwa 80.350 $ und befand sich weiterhin in einer Konsolidierungsphase nach der Erholung.
Was ich als Nächstes beobachte: ob der nachbörsliche Rückgang am 5. Nov. im regulären Handel anhält; die prognostizierte Marge im Chipdesign-Geschäft von 20–22 % gegenüber 24 % im Q4; und die Speicherpreise – CEO Cristiano Amon sagte, es handle sich um ein Angebots-, nicht um ein Nachfrageproblem: „Wir haben kein Nachfrageproblem, sondern ein Angebotsproblem.“
Meine Einschätzung: Die Geschichte hat zwei Seiten. Das Handset-Geschäft – nach wie vor das größte – schrumpfte um 26 % auf 5,14 Mrd. $, unter den erwarteten 5,21 Mrd. $, da die Speicherkosten stiegen und die Smartphone-Hersteller ihre Preise erhöhten. Das Automobilgeschäft legte dagegen um 89 % auf 1,99 Mrd. $ zu, und das Rechenzentrumsgeschäft erzielte in diesem Quartal rund 650 Mio. $, mit einem Ziel von 5 Mrd. $ im Fiskaljahr 2027. Der Markt bestraft heute die unter Druck stehenden Margen, statt die funktionierende Diversifizierung zu belohnen.
Findet ihr, der Markt bestraft Qualcomm zu hart, oder ist dieser Margenausblick ein triftiger Grund, vorerst Abstand zu halten?
Das ist meine Analyse, keine Finanzberatung – macht immer eure eigene Recherche (DYOR).
#Qualcomm #Earnings
29
·
--
Die Schlagzeile von AppLovin mit einer Marge von 84 % bezieht sich nicht auf die Nettogewinnmarge. In einer optimistischen Reddit-These vor der Veröffentlichung der Geschäftszahlen wurde eine nicht näher bezeichnete Marge als Teil des Aufwärtspotenzials angeführt; diese verkürzte Darstellung ist beim Lesen der neuen Ergebnisse von Bedeutung.
In der am 2026-11-04 veröffentlichten Mitteilung zu den Geschäftszahlen für das am 2026-09-30 beendete Quartal weist AppLovin eine bereinigte EBITDA-Marge von 84 % und eine Nettogewinnmarge von 66 % aus.
Beim bereinigten EBITDA werden unter anderem Zinsen, Ertragsteuern und aktienbasierte Vergütungen wieder hinzugerechnet. Die Überleitung enthält für das Quartal 84,2 Millionen Dollar an aktienbasierten Vergütungen. Dass dieser Aufwand bei dieser Kennzahl herausgerechnet wird, bedeutet nicht, dass er verschwindet.
Meine Einschätzung: AppLovin kann sehr profitabel sein, während eine nicht näher bezeichnete Marge trotzdem zu einem Vergleich anhand der falschen Gewinngröße führt. Für einen Vergleich der Nettogewinne sollten Nettogewinn und verwässertes EPS herangezogen werden. Das bereinigte EBITDA sollte zusammen mit seiner Überleitung und derselben Kennzahl für das andere Unternehmen betrachtet werden.
$APP #Earnings #CryptoMarkets
Die Schlagzeile von AppLovin mit einer Marge von 84 % bezieht sich nicht auf die Nettogewinnmarge. In einer optimistischen Reddit-These vor der Veröffentlichung der Geschäftszahlen wurde eine nicht näher bezeichnete Marge als Teil des Aufwärtspotenzials angeführt; diese verkürzte Darstellung ist beim Lesen der neuen Ergebnisse von Bedeutung.
In der am 2026-11-04 veröffentlichten Mitteilung zu den Geschäftszahlen für das am 2026-09-30 beendete Quartal weist AppLovin eine bereinigte EBITDA-Marge von 84 % und eine Nettogewinnmarge von 66 % aus.
Beim bereinigten EBITDA werden unter anderem Zinsen, Ertragsteuern und aktienbasierte Vergütungen wieder hinzugerechnet. Die Überleitung enthält für das Quartal 84,2 Millionen Dollar an aktienbasierten Vergütungen. Dass dieser Aufwand bei dieser Kennzahl herausgerechnet wird, bedeutet nicht, dass er verschwindet.
Meine Einschätzung: AppLovin kann sehr profitabel sein, während eine nicht näher bezeichnete Marge trotzdem zu einem Vergleich anhand der falschen Gewinngröße führt. Für einen Vergleich der Nettogewinne sollten Nettogewinn und verwässertes EPS herangezogen werden. Das bereinigte EBITDA sollte zusammen mit seiner Überleitung und derselben Kennzahl für das andere Unternehmen betrachtet werden.
$APP #Earnings #CryptoMarkets
In der am 2026-11-04 veröffentlichten Mitteilung zu den Geschäftszahlen für das am 2026-09-30 beendete Quartal weist AppLovin eine bereinigte EBITDA-Marge von 84 % und eine Nettogewinnmarge von 66 % aus.
Beim bereinigten EBITDA werden unter anderem Zinsen, Ertragsteuern und aktienbasierte Vergütungen wieder hinzugerechnet. Die Überleitung enthält für das Quartal 84,2 Millionen Dollar an aktienbasierten Vergütungen. Dass dieser Aufwand bei dieser Kennzahl herausgerechnet wird, bedeutet nicht, dass er verschwindet.
Meine Einschätzung: AppLovin kann sehr profitabel sein, während eine nicht näher bezeichnete Marge trotzdem zu einem Vergleich anhand der falschen Gewinngröße führt. Für einen Vergleich der Nettogewinne sollten Nettogewinn und verwässertes EPS herangezogen werden. Das bereinigte EBITDA sollte zusammen mit seiner Überleitung und derselben Kennzahl für das andere Unternehmen betrachtet werden.
$APP #Earnings #CryptoMarkets
164
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#CryptoSelloffTriggersMultipleWhaleLiquidations
232,923 Aufrufe
2,033 Kommentare
2
#HuangReportedlyConsidersReturnToNvidia
528 Aufrufe
47 Kommentare
3
#About64000BitcoinMiningMachinesReportedlyHijacked
182 Aufrufe
33 Kommentare
4
#USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
195,342 Aufrufe
1,688 Kommentare
5
#WillFOMCMinutesReinforceRateHikeExpectations?
69,016 Aufrufe
853 Kommentare
6
#BitcoinActiveSupplyInProfitDropsBelow45%
270,761 Aufrufe
1,929 Kommentare
7
#TONStrategyReports$23.97MQ3NetLoss
23,254 Aufrufe
161 Kommentare
8
#KavaSaysAbnormalActivityLimitedToKavaLend
179,679 Aufrufe
1,101 Kommentare
9
#WORPTLetsTouristsConvertCryptoToThaiBaht
71,416 Aufrufe
462 Kommentare
10
#WhoWillSucceedJensenHuangatNvidia?
396,480 Aufrufe
2,233 Kommentare