
MurtiTheTrader
529 Beiträge

MurtiTheTrader
Melden
Nutzer blockieren
US stocks, options flow and crypto. Data-driven daily market notes, no FOMO. Risk first, always. Not financial advice.

TradFi-KOL
0 Following
81 Follower
6 Like gegeben
1 Abzeichen
Beiträge
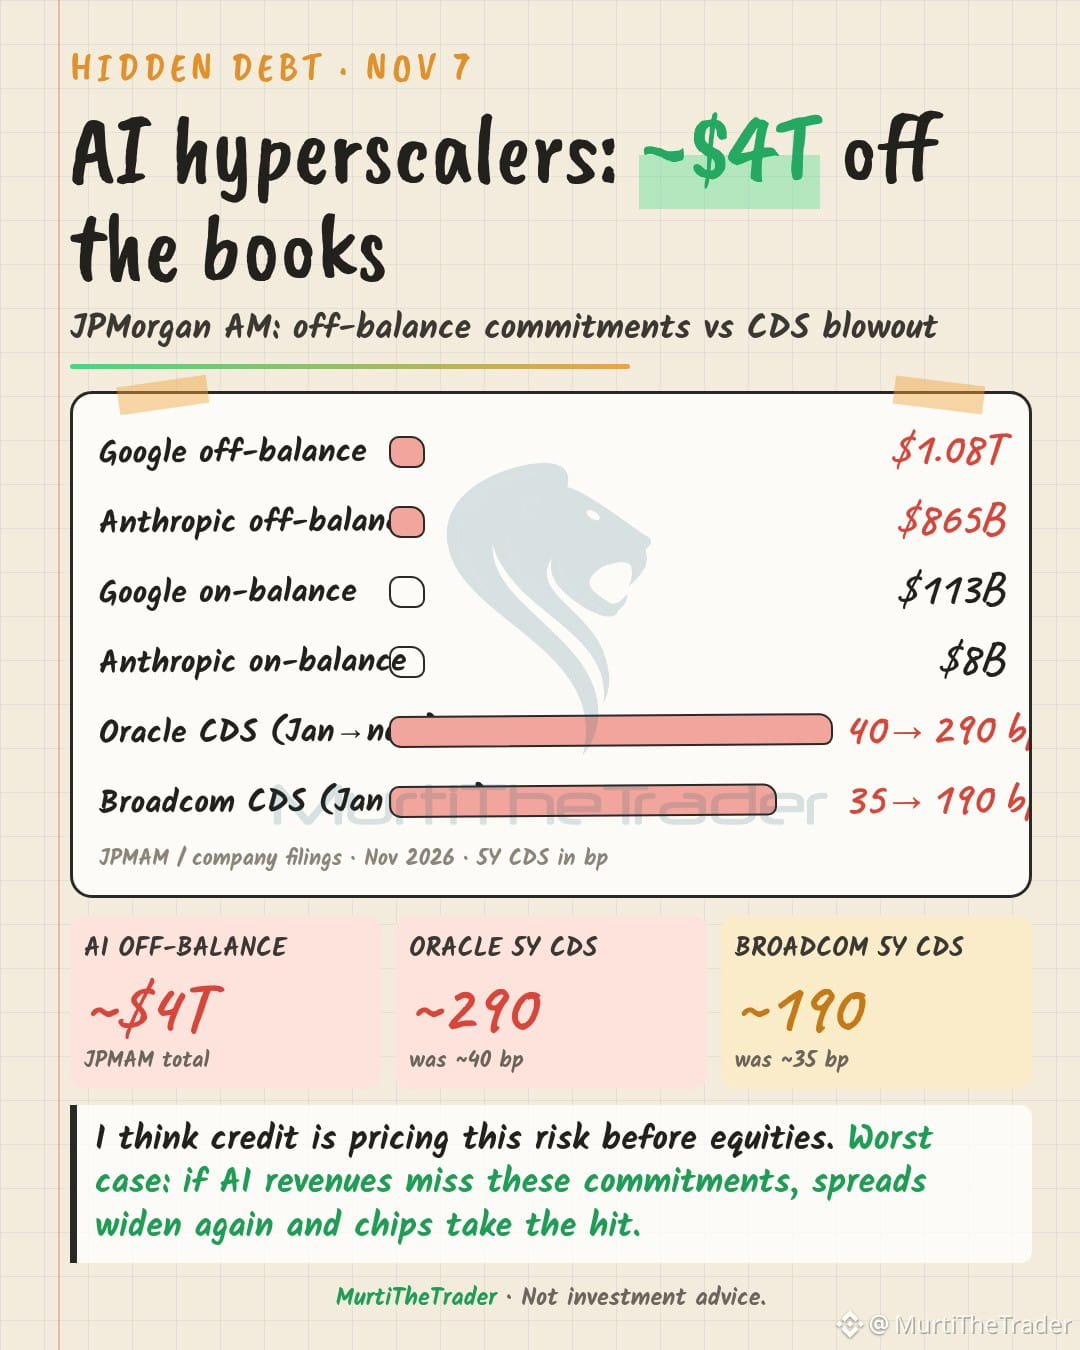
Verborgene Schulden: Laut JPMorgan AM haben die KI-Hyperscaler rund 4 Bio. $ an außerbilanziellen Verpflichtungen.
→ Google: 113 Mrd. $ in der Bilanz, 1,08 Bio. $ außerbilanziell
→ Anthropic: 8 Mrd. $ in der Bilanz, 865 Mrd. $ außerbilanziell
→ Oracle: 5Y-CDS ~40 bp → ~290; Broadcom ~35 → ~190
Ich denke, der Kreditmarkt preist dieses Risiko früher ein als die Aktienmärkte. Im schlimmsten Fall: Wenn die KI-Umsätze diese Verpflichtungen nicht decken, weiten sich die Spreads weiter aus und die Chipbranche bekommt den Schlag ab; ich beobachte die CDS.
Beobachte: $ORCL $AVGO $GOOGL
#AI #Stocks #Economy
Verborgene Schulden: Laut JPMorgan AM haben die KI-Hyperscaler rund 4 Bio. $ an außerbilanziellen Verpflichtungen.
→ Google: 113 Mrd. $ in der Bilanz, 1,08 Bio. $ außerbilanziell
→ Anthropic: 8 Mrd. $ in der Bilanz, 865 Mrd. $ außerbilanziell
→ Oracle: 5Y-CDS ~40 bp → ~290; Broadcom ~35 → ~190
Ich denke, der Kreditmarkt preist dieses Risiko früher ein als die Aktienmärkte. Im schlimmsten Fall: Wenn die KI-Umsätze diese Verpflichtungen nicht decken, weiten sich die Spreads weiter aus und die Chipbranche bekommt den Schlag ab; ich beobachte die CDS.
Beobachte: $ORCL $AVGO $GOOGL
#AI #Stocks #Economy
→ Google: 113 Mrd. $ in der Bilanz, 1,08 Bio. $ außerbilanziell
→ Anthropic: 8 Mrd. $ in der Bilanz, 865 Mrd. $ außerbilanziell
→ Oracle: 5Y-CDS ~40 bp → ~290; Broadcom ~35 → ~190
Ich denke, der Kreditmarkt preist dieses Risiko früher ein als die Aktienmärkte. Im schlimmsten Fall: Wenn die KI-Umsätze diese Verpflichtungen nicht decken, weiten sich die Spreads weiter aus und die Chipbranche bekommt den Schlag ab; ich beobachte die CDS.
Beobachte: $ORCL $AVGO $GOOGL
#AI #Stocks #Economy
17
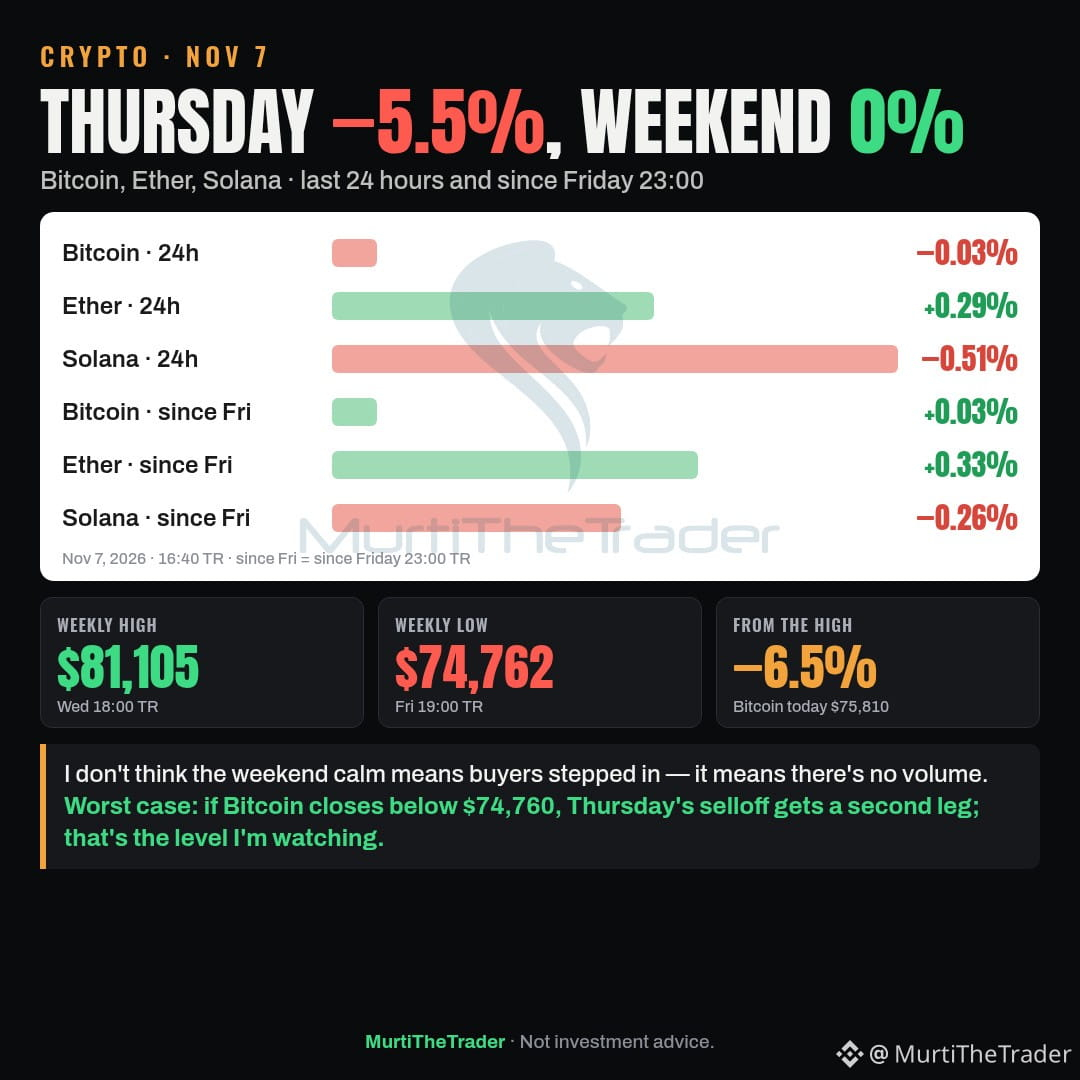
Krypto: Bitcoin fiel am Donnerstag innerhalb von 4 Stunden um 5,5 % – und hat sich das ganze Wochenende kaum bewegt.
→ Letzte 24 Stunden: Bitcoin −0,03 %, Ether +0,29 %, Solana −0,51 %
→ Seit Freitag, 23:00 Uhr: Bitcoin +0,03 %, Ether +0,33 %, Solana −0,26 %
→ Wochenhoch von Bitcoin: 81.105 $, Wochentief: 74.762 $; heute: 75.810 $
Ich glaube nicht, dass die Ruhe am Wochenende bedeutet, dass Käufer eingestiegen sind – sie bedeutet, dass kein Handelsvolumen da ist. Im schlimmsten Fall bekommt der Ausverkauf vom Donnerstag eine zweite Welle, wenn Bitcoin unter 74.760 $ schließt. Das ist das Niveau, das ich im Auge behalte.
Im Blick: $BTC $ETH $SOL
#Bitcoin #Crypto #Selloff
Krypto: Bitcoin fiel am Donnerstag innerhalb von 4 Stunden um 5,5 % – und hat sich das ganze Wochenende kaum bewegt.
→ Letzte 24 Stunden: Bitcoin −0,03 %, Ether +0,29 %, Solana −0,51 %
→ Seit Freitag, 23:00 Uhr: Bitcoin +0,03 %, Ether +0,33 %, Solana −0,26 %
→ Wochenhoch von Bitcoin: 81.105 $, Wochentief: 74.762 $; heute: 75.810 $
Ich glaube nicht, dass die Ruhe am Wochenende bedeutet, dass Käufer eingestiegen sind – sie bedeutet, dass kein Handelsvolumen da ist. Im schlimmsten Fall bekommt der Ausverkauf vom Donnerstag eine zweite Welle, wenn Bitcoin unter 74.760 $ schließt. Das ist das Niveau, das ich im Auge behalte.
Im Blick: $BTC $ETH $SOL
#Bitcoin #Crypto #Selloff
→ Letzte 24 Stunden: Bitcoin −0,03 %, Ether +0,29 %, Solana −0,51 %
→ Seit Freitag, 23:00 Uhr: Bitcoin +0,03 %, Ether +0,33 %, Solana −0,26 %
→ Wochenhoch von Bitcoin: 81.105 $, Wochentief: 74.762 $; heute: 75.810 $
Ich glaube nicht, dass die Ruhe am Wochenende bedeutet, dass Käufer eingestiegen sind – sie bedeutet, dass kein Handelsvolumen da ist. Im schlimmsten Fall bekommt der Ausverkauf vom Donnerstag eine zweite Welle, wenn Bitcoin unter 74.760 $ schließt. Das ist das Niveau, das ich im Auge behalte.
Im Blick: $BTC $ETH $SOL
#Bitcoin #Crypto #Selloff
153
Teilweise korrekt
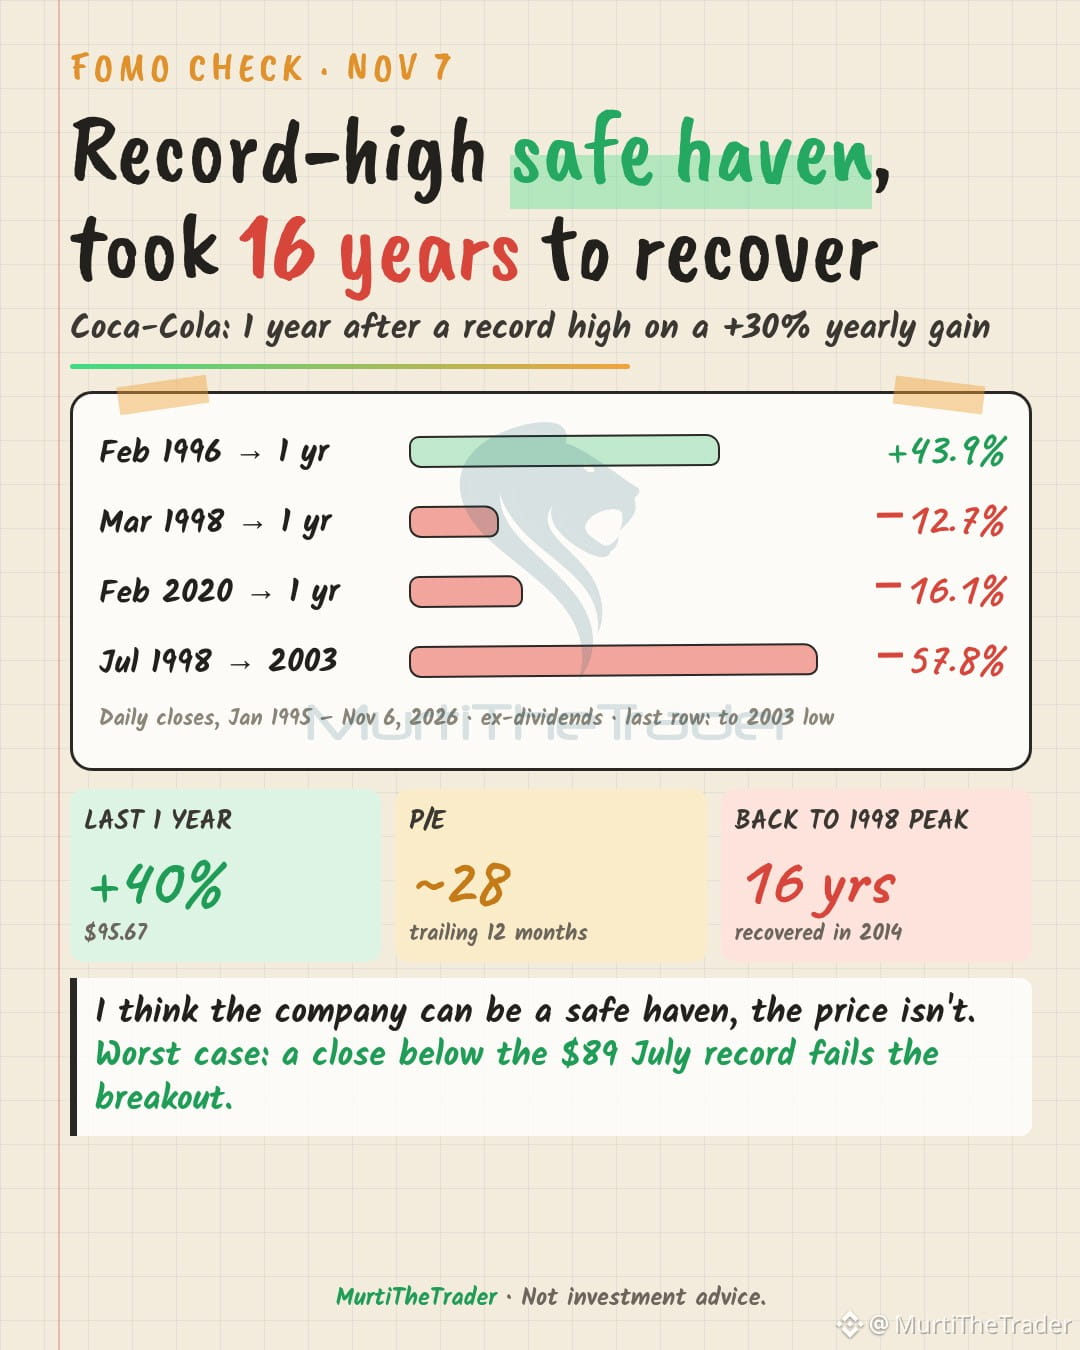
FOMO-Check: Alle sagen: „Coca-Cola hat einen Rekord aufgestellt, die Aktie ist ein sicherer Hafen, sie wird weiter steigen.“ Die Aktie liegt innerhalb eines Jahres +40 % im Plus.
→ Seit 1995 lag die Aktie in 2 von 3 Fällen, in denen sie nach einem Anstieg von mindestens 30 % einen Rekord erreichte, ein Jahr später niedriger
→ Vom Höchststand 1998 fiel sie bis 2003 um −57,8 % und brauchte 16 Jahre, um diesen Höchststand wieder zu erreichen
Ich denke, das Unternehmen könnte ein sicherer Hafen sein, aber der Aktienkurs ist es nicht; auch eine defensive Aktie, die auf einem Rekordhoch gekauft wird, kann fallen. Im schlimmsten Fall: Wenn Coca-Cola unter seinem Rekordhoch vom Juli von 89 $ schließt, scheitert der Ausbruch und diejenigen, die am Höchststand gekauft haben, geraten unter Druck.
Beobachten: $KO $DIA $SPY
#Stocks #DowJones #Economy
FOMO-Check: Alle sagen: „Coca-Cola hat einen Rekord aufgestellt, die Aktie ist ein sicherer Hafen, sie wird weiter steigen.“ Die Aktie liegt innerhalb eines Jahres +40 % im Plus.
→ Seit 1995 lag die Aktie in 2 von 3 Fällen, in denen sie nach einem Anstieg von mindestens 30 % einen Rekord erreichte, ein Jahr später niedriger
→ Vom Höchststand 1998 fiel sie bis 2003 um −57,8 % und brauchte 16 Jahre, um diesen Höchststand wieder zu erreichen
Ich denke, das Unternehmen könnte ein sicherer Hafen sein, aber der Aktienkurs ist es nicht; auch eine defensive Aktie, die auf einem Rekordhoch gekauft wird, kann fallen. Im schlimmsten Fall: Wenn Coca-Cola unter seinem Rekordhoch vom Juli von 89 $ schließt, scheitert der Ausbruch und diejenigen, die am Höchststand gekauft haben, geraten unter Druck.
Beobachten: $KO $DIA $SPY
#Stocks #DowJones #Economy
→ Seit 1995 lag die Aktie in 2 von 3 Fällen, in denen sie nach einem Anstieg von mindestens 30 % einen Rekord erreichte, ein Jahr später niedriger
→ Vom Höchststand 1998 fiel sie bis 2003 um −57,8 % und brauchte 16 Jahre, um diesen Höchststand wieder zu erreichen
Ich denke, das Unternehmen könnte ein sicherer Hafen sein, aber der Aktienkurs ist es nicht; auch eine defensive Aktie, die auf einem Rekordhoch gekauft wird, kann fallen. Im schlimmsten Fall: Wenn Coca-Cola unter seinem Rekordhoch vom Juli von 89 $ schließt, scheitert der Ausbruch und diejenigen, die am Höchststand gekauft haben, geraten unter Druck.
Beobachten: $KO $DIA $SPY
#Stocks #DowJones #Economy
825
Teilweise korrekt
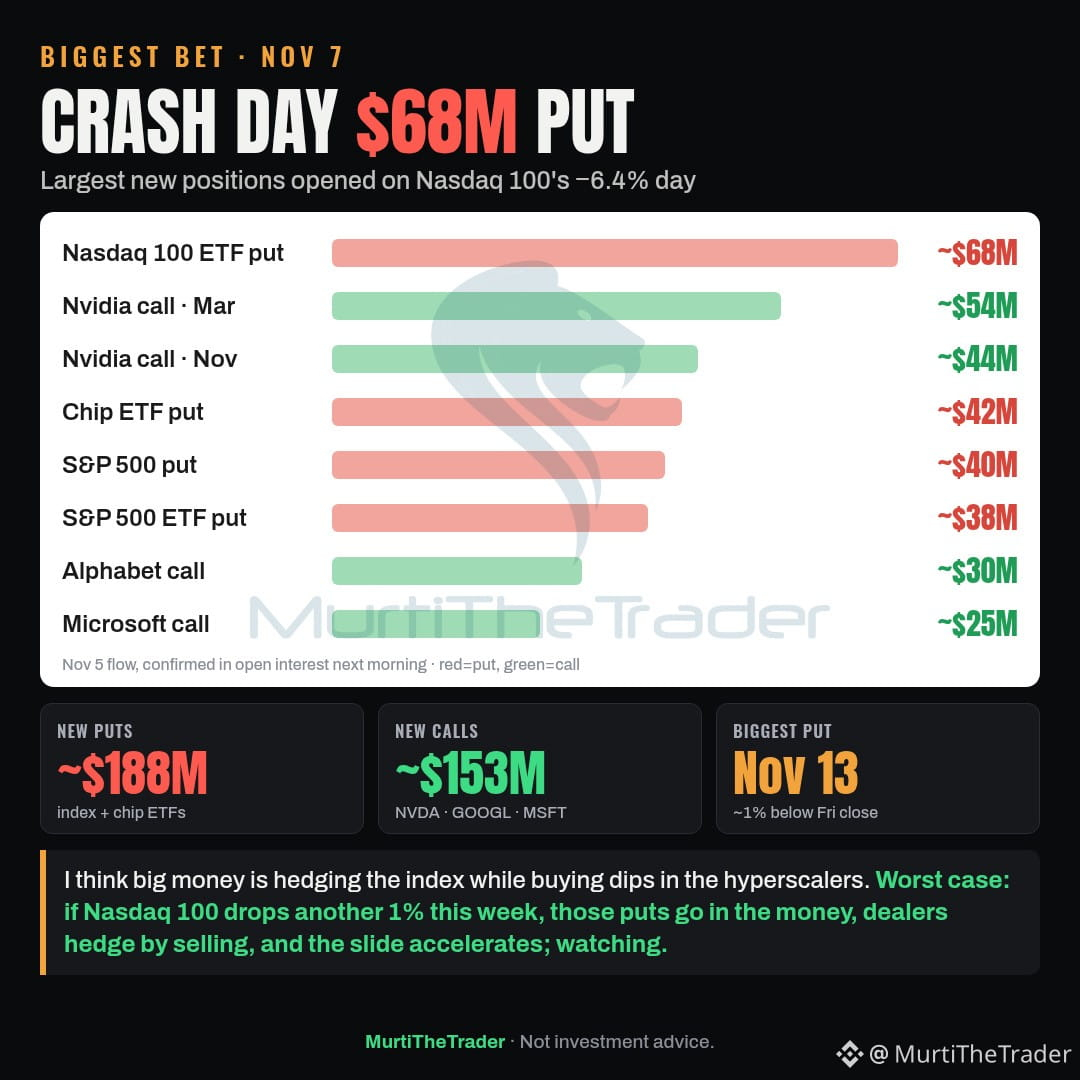
Größte Wette der Woche: Am Tag mit −6,4 % beim Nasdaq 100 war die größte neue Position ein Put im Wert von etwa 68 Mio. $, der diesen Freitag ausläuft.
→ Ausübungspreis ~1 % unter dem Schlusskurs vom Freitag
→ ~188 Mio. $ neue Puts auf Index- und Chip-ETFs
→ ~153 Mio. $ Calls auf Nvidia, Alphabet und Microsoft
Ich denke, dass große Anleger den Index absichern und gleichzeitig Rücksetzer bei den Hyperscalern kaufen. Schlimmster Fall: Wenn der Nasdaq 100 diese Woche um weitere 1 % fällt, sind diese Puts im Geld, die Dealer sichern sich durch Verkäufe ab, und der Abwärtstrend beschleunigt sich; ich beobachte das.
Im Blick: $QQQ $NVDA $MSFT
#Options #Stocks #AI
Größte Wette der Woche: Am Tag mit −6,4 % beim Nasdaq 100 war die größte neue Position ein Put im Wert von etwa 68 Mio. $, der diesen Freitag ausläuft.
→ Ausübungspreis ~1 % unter dem Schlusskurs vom Freitag
→ ~188 Mio. $ neue Puts auf Index- und Chip-ETFs
→ ~153 Mio. $ Calls auf Nvidia, Alphabet und Microsoft
Ich denke, dass große Anleger den Index absichern und gleichzeitig Rücksetzer bei den Hyperscalern kaufen. Schlimmster Fall: Wenn der Nasdaq 100 diese Woche um weitere 1 % fällt, sind diese Puts im Geld, die Dealer sichern sich durch Verkäufe ab, und der Abwärtstrend beschleunigt sich; ich beobachte das.
Im Blick: $QQQ $NVDA $MSFT
#Options #Stocks #AI
→ Ausübungspreis ~1 % unter dem Schlusskurs vom Freitag
→ ~188 Mio. $ neue Puts auf Index- und Chip-ETFs
→ ~153 Mio. $ Calls auf Nvidia, Alphabet und Microsoft
Ich denke, dass große Anleger den Index absichern und gleichzeitig Rücksetzer bei den Hyperscalern kaufen. Schlimmster Fall: Wenn der Nasdaq 100 diese Woche um weitere 1 % fällt, sind diese Puts im Geld, die Dealer sichern sich durch Verkäufe ab, und der Abwärtstrend beschleunigt sich; ich beobachte das.
Im Blick: $QQQ $NVDA $MSFT
#Options #Stocks #AI
557
Verifiziert
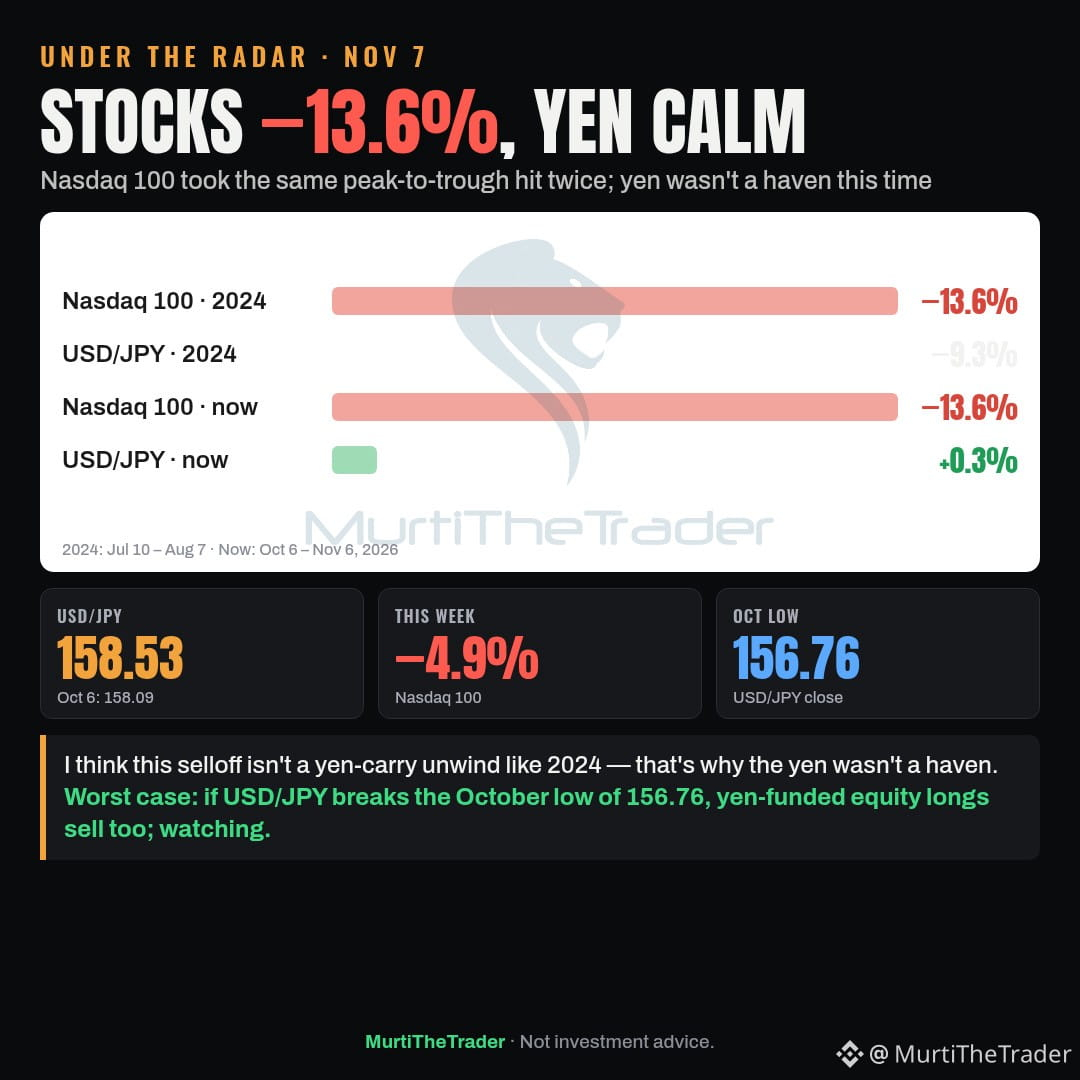
Unter dem Radar: Der Nasdaq 100 liegt seit dem 6. Oktober 13,6 % im Minus – und USD/JPY bewegt sich nicht von ~158.
→ Diese Woche: Nasdaq 100 −4,9 %, Yen −0,6 % gegenüber dem Dollar
→ 2024 fiel USD/JPY bei demselben Nasdaq-Rückgang von 13,6 % von 161,7 auf 146,7 (−9,3 %)
Ich glaube, dieser Ausverkauf ist keine Auflösung von Yen-Carry-Trades wie 2024 – deshalb war der Yen kein sicherer Hafen. Im schlimmsten Fall verkaufen auch mit Yen finanzierte Aktien-Long-Positionen, falls USD/JPY das Oktober-Tief von 156.76 unterschreitet; ich behalte das im Auge.
Ich behalte im Auge: $QQQ $SPY $DIA
#Stocks #Economy #Selloff
Unter dem Radar: Der Nasdaq 100 liegt seit dem 6. Oktober 13,6 % im Minus – und USD/JPY bewegt sich nicht von ~158.
→ Diese Woche: Nasdaq 100 −4,9 %, Yen −0,6 % gegenüber dem Dollar
→ 2024 fiel USD/JPY bei demselben Nasdaq-Rückgang von 13,6 % von 161,7 auf 146,7 (−9,3 %)
Ich glaube, dieser Ausverkauf ist keine Auflösung von Yen-Carry-Trades wie 2024 – deshalb war der Yen kein sicherer Hafen. Im schlimmsten Fall verkaufen auch mit Yen finanzierte Aktien-Long-Positionen, falls USD/JPY das Oktober-Tief von 156.76 unterschreitet; ich behalte das im Auge.
Ich behalte im Auge: $QQQ $SPY $DIA
#Stocks #Economy #Selloff
→ Diese Woche: Nasdaq 100 −4,9 %, Yen −0,6 % gegenüber dem Dollar
→ 2024 fiel USD/JPY bei demselben Nasdaq-Rückgang von 13,6 % von 161,7 auf 146,7 (−9,3 %)
Ich glaube, dieser Ausverkauf ist keine Auflösung von Yen-Carry-Trades wie 2024 – deshalb war der Yen kein sicherer Hafen. Im schlimmsten Fall verkaufen auch mit Yen finanzierte Aktien-Long-Positionen, falls USD/JPY das Oktober-Tief von 156.76 unterschreitet; ich behalte das im Auge.
Ich behalte im Auge: $QQQ $SPY $DIA
#Stocks #Economy #Selloff
929
Teilweise korrekt
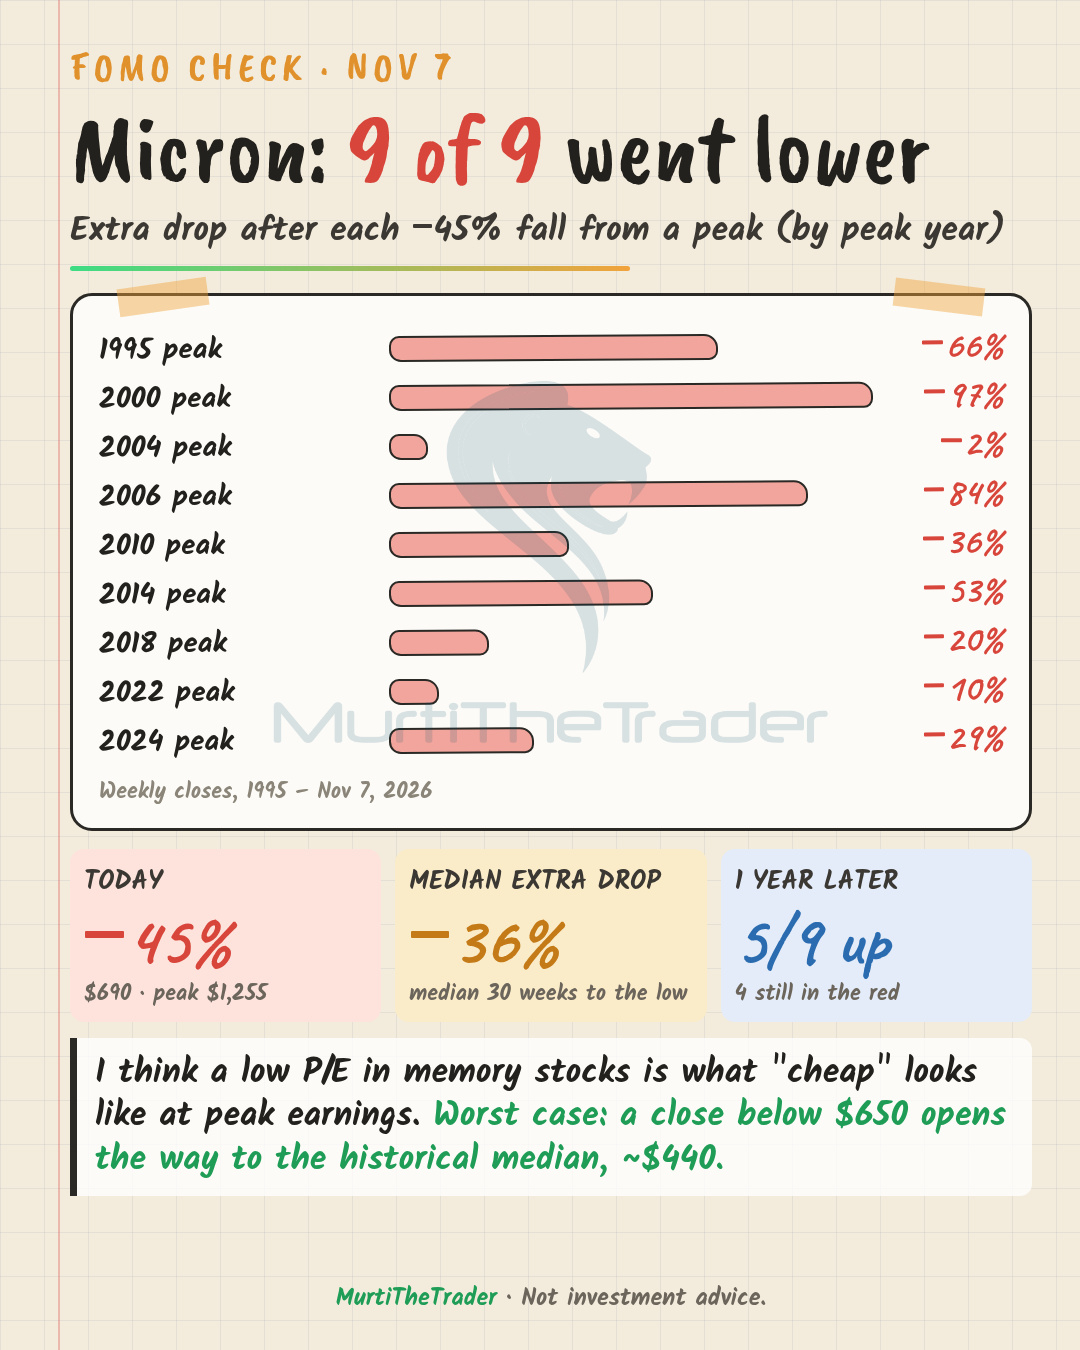
FOMO-Check: Alle sagen: „Micron ist günstig, das KGV ist am Tiefpunkt, jetzt kaufen.“ Die Aktie liegt 45 % unter ihrem Höchststand.
→ Seit 1995 ist Micron neunmal um 45 % von einem Höchststand gefallen – und jedes Mal lag der Tiefpunkt noch tiefer
→ Von diesem Punkt aus betrug der zusätzliche Rückgang im Median −36 %, wobei es im Median 30 Wochen bis zum Tief dauerte
→ Ein Jahr später: In 5 von 9 Fällen im Plus, in 4 weiterhin im Minus
Ich denke, ein niedriges KGV bei Speicheraktien sieht einfach nur deshalb „günstig“ aus, weil die Gewinne gerade ihren Höhepunkt erreicht haben. Im schlimmsten Fall: Wenn Micron unter 650 $ schließt, deutet der historische Median auf einen möglichen Rückgang bis auf etwa 440 $ hin – darauf habe ich ein Auge.
Beobachten: $MU $QQQ $SPY
#Stocks #AI #Semiconductors
FOMO-Check: Alle sagen: „Micron ist günstig, das KGV ist am Tiefpunkt, jetzt kaufen.“ Die Aktie liegt 45 % unter ihrem Höchststand.
→ Seit 1995 ist Micron neunmal um 45 % von einem Höchststand gefallen – und jedes Mal lag der Tiefpunkt noch tiefer
→ Von diesem Punkt aus betrug der zusätzliche Rückgang im Median −36 %, wobei es im Median 30 Wochen bis zum Tief dauerte
→ Ein Jahr später: In 5 von 9 Fällen im Plus, in 4 weiterhin im Minus
Ich denke, ein niedriges KGV bei Speicheraktien sieht einfach nur deshalb „günstig“ aus, weil die Gewinne gerade ihren Höhepunkt erreicht haben. Im schlimmsten Fall: Wenn Micron unter 650 $ schließt, deutet der historische Median auf einen möglichen Rückgang bis auf etwa 440 $ hin – darauf habe ich ein Auge.
Beobachten: $MU $QQQ $SPY
#Stocks #AI #Semiconductors
→ Seit 1995 ist Micron neunmal um 45 % von einem Höchststand gefallen – und jedes Mal lag der Tiefpunkt noch tiefer
→ Von diesem Punkt aus betrug der zusätzliche Rückgang im Median −36 %, wobei es im Median 30 Wochen bis zum Tief dauerte
→ Ein Jahr später: In 5 von 9 Fällen im Plus, in 4 weiterhin im Minus
Ich denke, ein niedriges KGV bei Speicheraktien sieht einfach nur deshalb „günstig“ aus, weil die Gewinne gerade ihren Höhepunkt erreicht haben. Im schlimmsten Fall: Wenn Micron unter 650 $ schließt, deutet der historische Median auf einen möglichen Rückgang bis auf etwa 440 $ hin – darauf habe ich ein Auge.
Beobachten: $MU $QQQ $SPY
#Stocks #AI #Semiconductors
831
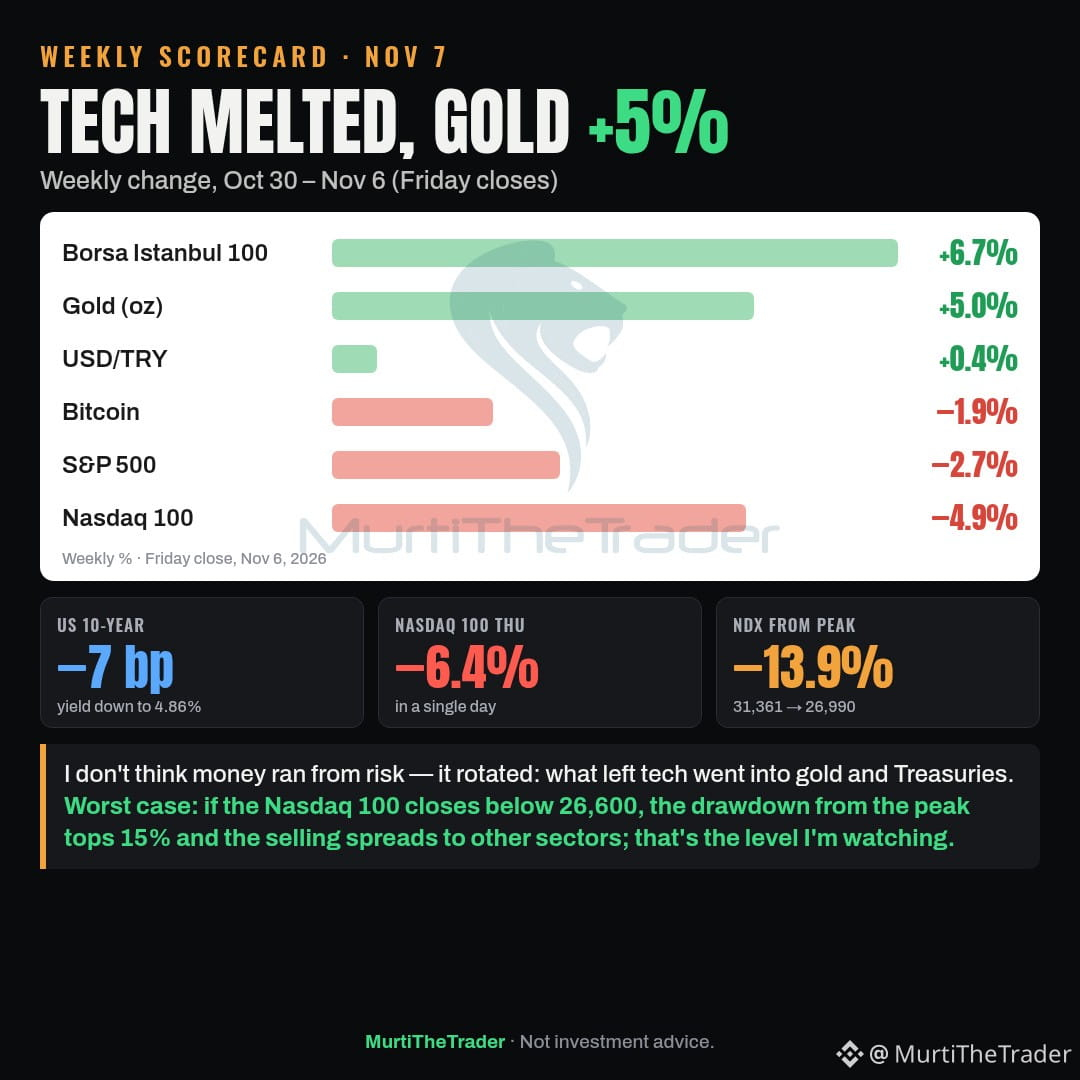
Wochenbilanz: Der Nasdaq 100 beendete die Woche mit einem Minus von 4,9 % — während die Borsa Istanbul im selben Zeitraum 6,7 % zulegte.
→ S&P 500 −2,7 %; Nasdaq 100 allein am Donnerstag −6,4 %
→ Gold +5,0 %, Bitcoin −1,9 %, USD/TRY +0,4 %
→ Rendite zehnjähriger US-Staatsanleihen 7 Basispunkte niedriger bei 4,86 %
Ich glaube nicht, dass sich Geld aus riskanten Anlagen zurückgezogen hat — es wurde umgeschichtet: Was aus dem Technologiesektor abfloss, floss in Gold und US-Staatsanleihen. Im schlimmsten Fall gilt: Schließt der Nasdaq 100 unter 26.600, übersteigt der Rückgang vom Höchststand 15 %, und die Verkäufe greifen auf andere Sektoren über; auf dieses Niveau achte ich.
Im Blick: $QQQ $SPY $GLD
#Stocks #Economy #Selloff
Wochenbilanz: Der Nasdaq 100 beendete die Woche mit einem Minus von 4,9 % — während die Borsa Istanbul im selben Zeitraum 6,7 % zulegte.
→ S&P 500 −2,7 %; Nasdaq 100 allein am Donnerstag −6,4 %
→ Gold +5,0 %, Bitcoin −1,9 %, USD/TRY +0,4 %
→ Rendite zehnjähriger US-Staatsanleihen 7 Basispunkte niedriger bei 4,86 %
Ich glaube nicht, dass sich Geld aus riskanten Anlagen zurückgezogen hat — es wurde umgeschichtet: Was aus dem Technologiesektor abfloss, floss in Gold und US-Staatsanleihen. Im schlimmsten Fall gilt: Schließt der Nasdaq 100 unter 26.600, übersteigt der Rückgang vom Höchststand 15 %, und die Verkäufe greifen auf andere Sektoren über; auf dieses Niveau achte ich.
Im Blick: $QQQ $SPY $GLD
#Stocks #Economy #Selloff
→ S&P 500 −2,7 %; Nasdaq 100 allein am Donnerstag −6,4 %
→ Gold +5,0 %, Bitcoin −1,9 %, USD/TRY +0,4 %
→ Rendite zehnjähriger US-Staatsanleihen 7 Basispunkte niedriger bei 4,86 %
Ich glaube nicht, dass sich Geld aus riskanten Anlagen zurückgezogen hat — es wurde umgeschichtet: Was aus dem Technologiesektor abfloss, floss in Gold und US-Staatsanleihen. Im schlimmsten Fall gilt: Schließt der Nasdaq 100 unter 26.600, übersteigt der Rückgang vom Höchststand 15 %, und die Verkäufe greifen auf andere Sektoren über; auf dieses Niveau achte ich.
Im Blick: $QQQ $SPY $GLD
#Stocks #Economy #Selloff
822
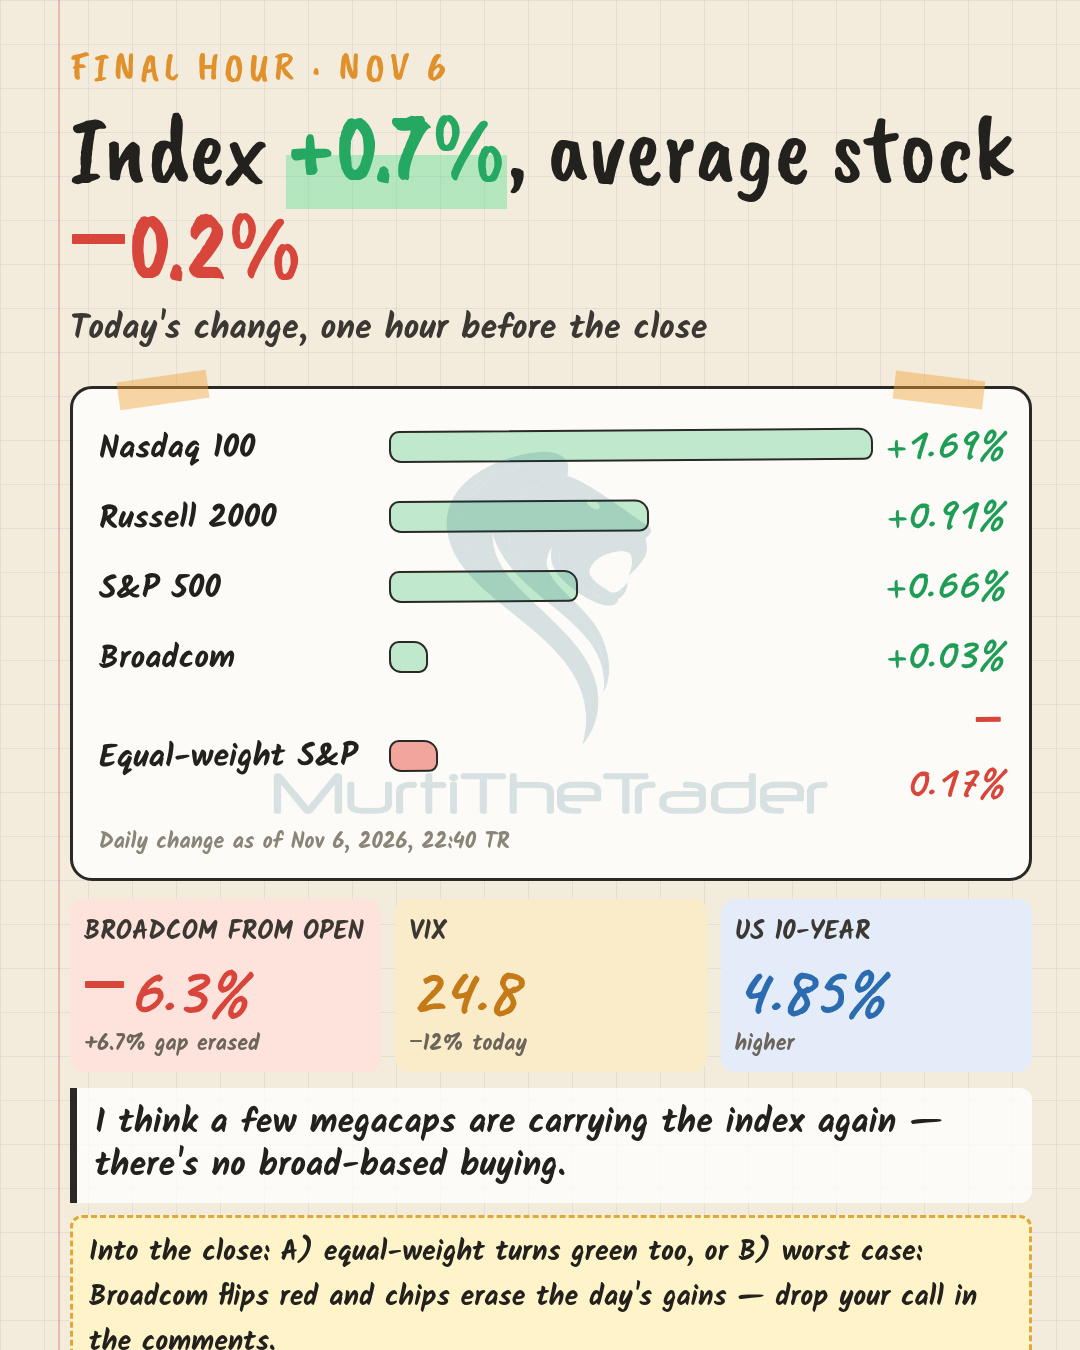
Letzte Stunde: S&P 500 +0,7 %, aber gleichgewichteter S&P −0,2 % — die durchschnittliche Aktie liegt heute im Minus.
→ Broadcom ($AVGO ) hat den gesamten Eröffnungssprung von +6,7 % wieder abgegeben und liegt jetzt bei ±0,0 %
→ Nasdaq 100 +1,7 %, VIX −12 % auf 24,8
Ich glaube, eine Handvoll Mega-Caps zieht den Index wieder nach oben — es gibt keine breit angelegten Käufe.
Zum Handelsschluss: A) Auch der gleichgewichtete Index dreht ins Plus, oder B) schlimmstenfalls: Broadcom dreht ins Minus und Chip-Aktien machen die Tagesgewinne zunichte — schreibt eure Einschätzung in die Kommentare.
Im Blick: $SPY $QQQ $AVGO
#Stocks #Economy #Semiconductors
Letzte Stunde: S&P 500 +0,7 %, aber gleichgewichteter S&P −0,2 % — die durchschnittliche Aktie liegt heute im Minus.
→ Broadcom ($AVGO ) hat den gesamten Eröffnungssprung von +6,7 % wieder abgegeben und liegt jetzt bei ±0,0 %
→ Nasdaq 100 +1,7 %, VIX −12 % auf 24,8
Ich glaube, eine Handvoll Mega-Caps zieht den Index wieder nach oben — es gibt keine breit angelegten Käufe.
Zum Handelsschluss: A) Auch der gleichgewichtete Index dreht ins Plus, oder B) schlimmstenfalls: Broadcom dreht ins Minus und Chip-Aktien machen die Tagesgewinne zunichte — schreibt eure Einschätzung in die Kommentare.
Im Blick: $SPY $QQQ $AVGO
#Stocks #Economy #Semiconductors
→ Broadcom ($AVGO ) hat den gesamten Eröffnungssprung von +6,7 % wieder abgegeben und liegt jetzt bei ±0,0 %
→ Nasdaq 100 +1,7 %, VIX −12 % auf 24,8
Ich glaube, eine Handvoll Mega-Caps zieht den Index wieder nach oben — es gibt keine breit angelegten Käufe.
Zum Handelsschluss: A) Auch der gleichgewichtete Index dreht ins Plus, oder B) schlimmstenfalls: Broadcom dreht ins Minus und Chip-Aktien machen die Tagesgewinne zunichte — schreibt eure Einschätzung in die Kommentare.
Im Blick: $SPY $QQQ $AVGO
#Stocks #Economy #Semiconductors
209
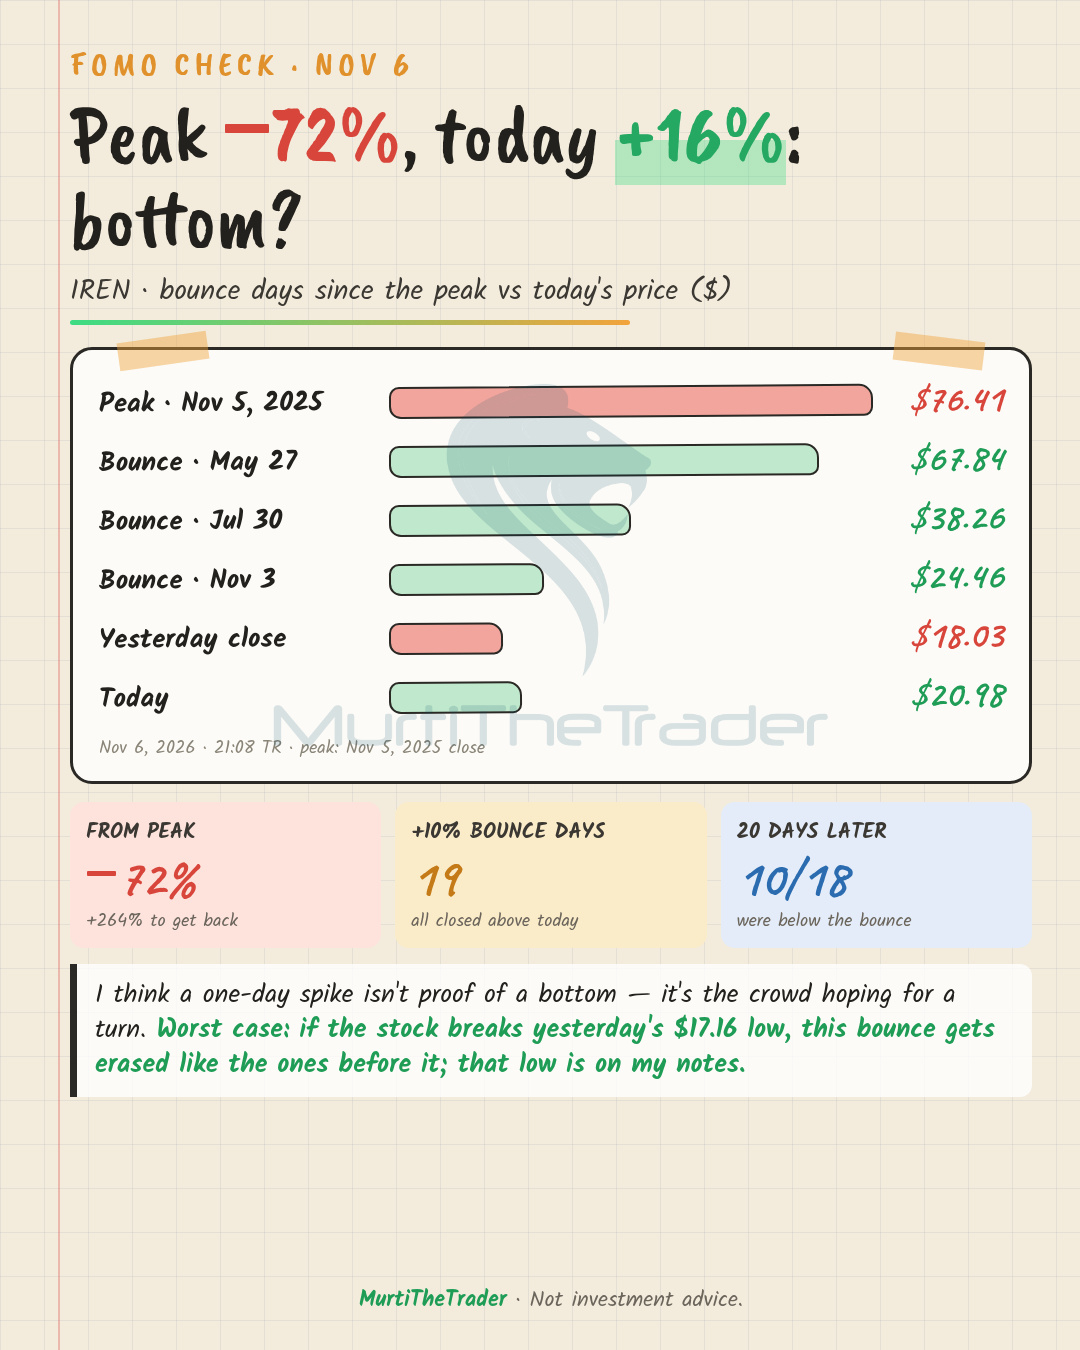
FOMO-Check: Alle sagen: „IREN hat den Boden erreicht.“ Die Aktie liegt heute +16 %, aber wer am Höchststand gekauft hat, liegt immer noch −72 % im Minus.
→ Seit dem Höchststand gab es 19-mal einen Sprung von +10 % an einem einzigen Tag — und jeder dieser Schlusskurse lag über dem heutigen Kurs von 20,98 $
→ Größter Flow des Tages: ca. 1,8 Mio. $ in 2027-Calls, ca. 1,55 Mio. $ auf der Verkaufsseite
→ Letzte Stunde: ca. 588.000 $ Käufe von 2027-Puts
Ich denke, ein Tagesanstieg ist kein Beweis für einen Boden — sondern die Hoffnung auf eine Trendwende. Schlimmster Fall: Wenn das gestrige Tief von 17,16 $ unterschritten wird, ist diese Erholung dahin, wie die vorherigen — dieses Tief ist notiert.
Beobachte: $IREN $SPY $QQQ
#AI #Bitcoin #Aktien
FOMO-Check: Alle sagen: „IREN hat den Boden erreicht.“ Die Aktie liegt heute +16 %, aber wer am Höchststand gekauft hat, liegt immer noch −72 % im Minus.
→ Seit dem Höchststand gab es 19-mal einen Sprung von +10 % an einem einzigen Tag — und jeder dieser Schlusskurse lag über dem heutigen Kurs von 20,98 $
→ Größter Flow des Tages: ca. 1,8 Mio. $ in 2027-Calls, ca. 1,55 Mio. $ auf der Verkaufsseite
→ Letzte Stunde: ca. 588.000 $ Käufe von 2027-Puts
Ich denke, ein Tagesanstieg ist kein Beweis für einen Boden — sondern die Hoffnung auf eine Trendwende. Schlimmster Fall: Wenn das gestrige Tief von 17,16 $ unterschritten wird, ist diese Erholung dahin, wie die vorherigen — dieses Tief ist notiert.
Beobachte: $IREN $SPY $QQQ
#AI #Bitcoin #Aktien
→ Seit dem Höchststand gab es 19-mal einen Sprung von +10 % an einem einzigen Tag — und jeder dieser Schlusskurse lag über dem heutigen Kurs von 20,98 $
→ Größter Flow des Tages: ca. 1,8 Mio. $ in 2027-Calls, ca. 1,55 Mio. $ auf der Verkaufsseite
→ Letzte Stunde: ca. 588.000 $ Käufe von 2027-Puts
Ich denke, ein Tagesanstieg ist kein Beweis für einen Boden — sondern die Hoffnung auf eine Trendwende. Schlimmster Fall: Wenn das gestrige Tief von 17,16 $ unterschritten wird, ist diese Erholung dahin, wie die vorherigen — dieses Tief ist notiert.
Beobachte: $IREN $SPY $QQQ
#AI #Bitcoin #Aktien
222
Teilweise korrekt
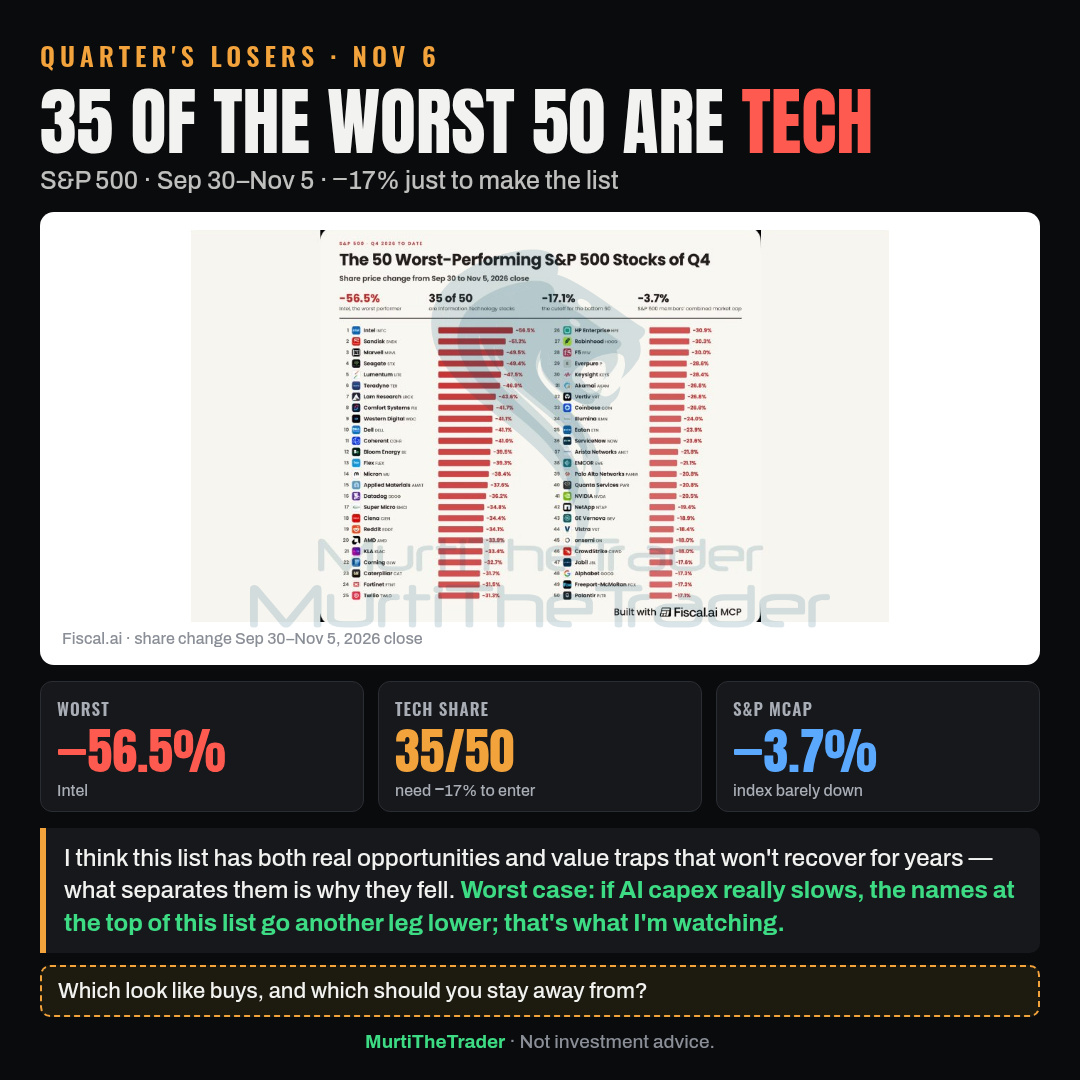
Im S&P 500 sind 35 der 50 größten Q4-Verlierer Techwerte — und man muss mindestens −17 % verlieren, um es überhaupt auf die Liste zu schaffen (Daten von Fiscal.ai).
→ Intel ($INTC ) −56,5 %, Sandisk −51,2 %
→ Micron ($MU ) −38,4 %, Nvidia ($NVDA ) −20,5 %
→ Die kombinierte Marktkapitalisierung des S&P ist nur um −3,7 % gesunken
Ich glaube, auf dieser Liste gibt es sowohl echte Chancen als auch Value-Fallen, von denen sich manche jahrelang nicht erholen werden — entscheidend ist, warum sie gefallen sind. Im schlimmsten Fall: Wenn die KI-Investitionen wirklich zurückgehen, fallen die Aktien an der Spitze noch eine Etappe weiter; das beobachte ich.
Welche sehen nach Käufen aus und von welchen sollte man lieber die Finger lassen? Schreibt es in die Kommentare.
Auf der Beobachtungsliste: $INTC $MU $NVDA
#Semiconductors #AI #Aktien
Im S&P 500 sind 35 der 50 größten Q4-Verlierer Techwerte — und man muss mindestens −17 % verlieren, um es überhaupt auf die Liste zu schaffen (Daten von Fiscal.ai).
→ Intel ($INTC ) −56,5 %, Sandisk −51,2 %
→ Micron ($MU ) −38,4 %, Nvidia ($NVDA ) −20,5 %
→ Die kombinierte Marktkapitalisierung des S&P ist nur um −3,7 % gesunken
Ich glaube, auf dieser Liste gibt es sowohl echte Chancen als auch Value-Fallen, von denen sich manche jahrelang nicht erholen werden — entscheidend ist, warum sie gefallen sind. Im schlimmsten Fall: Wenn die KI-Investitionen wirklich zurückgehen, fallen die Aktien an der Spitze noch eine Etappe weiter; das beobachte ich.
Welche sehen nach Käufen aus und von welchen sollte man lieber die Finger lassen? Schreibt es in die Kommentare.
Auf der Beobachtungsliste: $INTC $MU $NVDA
#Semiconductors #AI #Aktien
→ Intel ($INTC ) −56,5 %, Sandisk −51,2 %
→ Micron ($MU ) −38,4 %, Nvidia ($NVDA ) −20,5 %
→ Die kombinierte Marktkapitalisierung des S&P ist nur um −3,7 % gesunken
Ich glaube, auf dieser Liste gibt es sowohl echte Chancen als auch Value-Fallen, von denen sich manche jahrelang nicht erholen werden — entscheidend ist, warum sie gefallen sind. Im schlimmsten Fall: Wenn die KI-Investitionen wirklich zurückgehen, fallen die Aktien an der Spitze noch eine Etappe weiter; das beobachte ich.
Welche sehen nach Käufen aus und von welchen sollte man lieber die Finger lassen? Schreibt es in die Kommentare.
Auf der Beobachtungsliste: $INTC $MU $NVDA
#Semiconductors #AI #Aktien
880
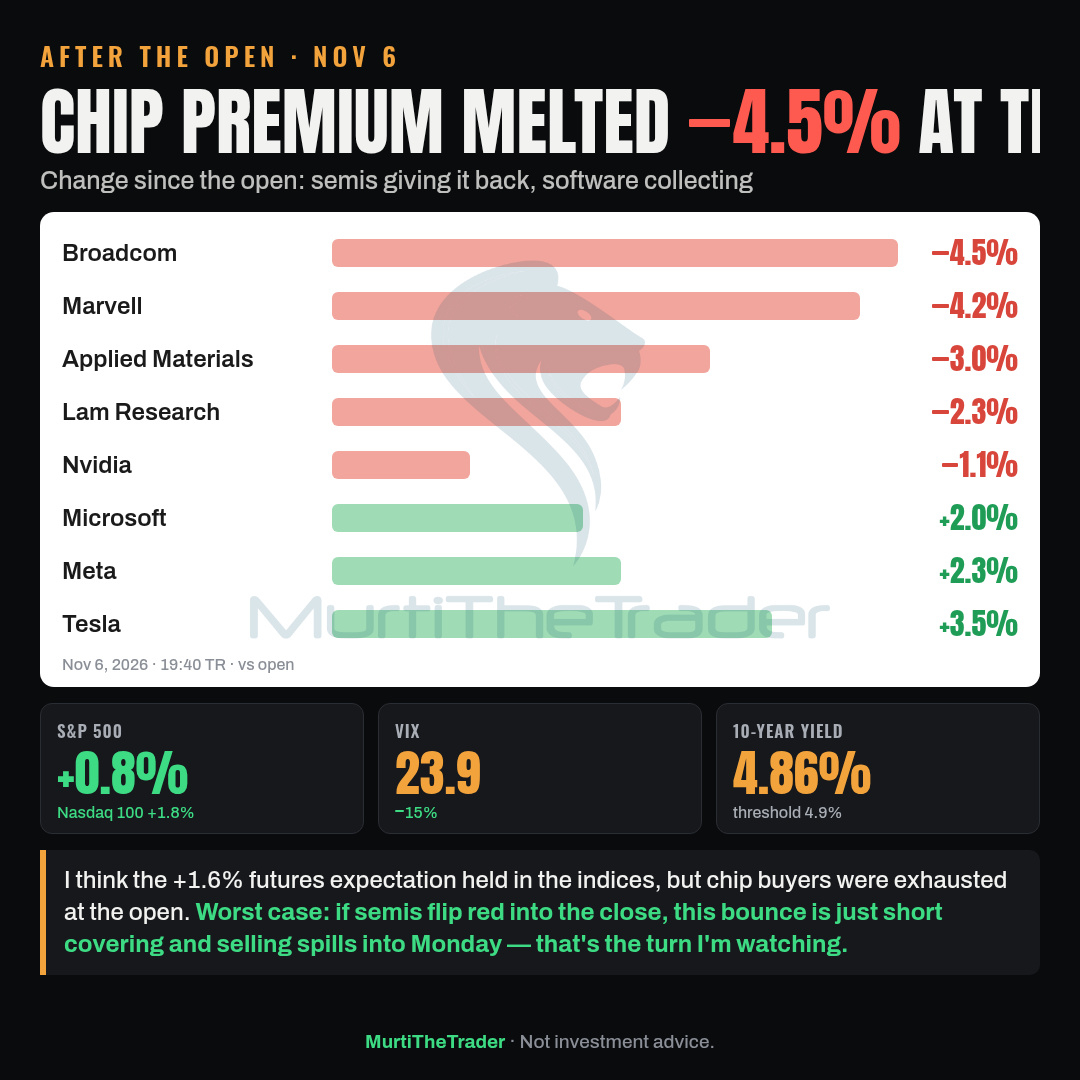
Nach Handelsbeginn: Broadcom ($AVGO ) startete mit +6.7% in den Tag, gab vom Eröffnungskurs aus 4.5% ab und liegt jetzt nur noch bei +1.9%.
→ Marvell ($MRVL ) −4.2%, Applied Materials −3.0%, Lam Research −2.3%
→ Microsoft ($MSFT ) hat seit Handelsbeginn +2.0% zugelegt
→ S&P 500 +0.8%, Nasdaq 100 +1.8%, VIX 23.9
Ich glaube, die Futures-Erwartung von +1.6% hat sich in den Indizes gehalten, aber die Käufer von Chipaktien waren zur Eröffnung erschöpft. Schlimmstenfalls ist diese Erholung nur auf das Eindecken von Leerverkäufen zurückzuführen, wenn Halbleiteraktien bis zum Börsenschluss ins Minus drehen, und die Verkäufe setzen sich am Montag fort — auf genau diese Wende achte ich.
Im Blick: $AVGO $MRVL $MSFT
#Semiconductors #AI #Stocks
Nach Handelsbeginn: Broadcom ($AVGO ) startete mit +6.7% in den Tag, gab vom Eröffnungskurs aus 4.5% ab und liegt jetzt nur noch bei +1.9%.
→ Marvell ($MRVL ) −4.2%, Applied Materials −3.0%, Lam Research −2.3%
→ Microsoft ($MSFT ) hat seit Handelsbeginn +2.0% zugelegt
→ S&P 500 +0.8%, Nasdaq 100 +1.8%, VIX 23.9
Ich glaube, die Futures-Erwartung von +1.6% hat sich in den Indizes gehalten, aber die Käufer von Chipaktien waren zur Eröffnung erschöpft. Schlimmstenfalls ist diese Erholung nur auf das Eindecken von Leerverkäufen zurückzuführen, wenn Halbleiteraktien bis zum Börsenschluss ins Minus drehen, und die Verkäufe setzen sich am Montag fort — auf genau diese Wende achte ich.
Im Blick: $AVGO $MRVL $MSFT
#Semiconductors #AI #Stocks
→ Marvell ($MRVL ) −4.2%, Applied Materials −3.0%, Lam Research −2.3%
→ Microsoft ($MSFT ) hat seit Handelsbeginn +2.0% zugelegt
→ S&P 500 +0.8%, Nasdaq 100 +1.8%, VIX 23.9
Ich glaube, die Futures-Erwartung von +1.6% hat sich in den Indizes gehalten, aber die Käufer von Chipaktien waren zur Eröffnung erschöpft. Schlimmstenfalls ist diese Erholung nur auf das Eindecken von Leerverkäufen zurückzuführen, wenn Halbleiteraktien bis zum Börsenschluss ins Minus drehen, und die Verkäufe setzen sich am Montag fort — auf genau diese Wende achte ich.
Im Blick: $AVGO $MRVL $MSFT
#Semiconductors #AI #Stocks
331
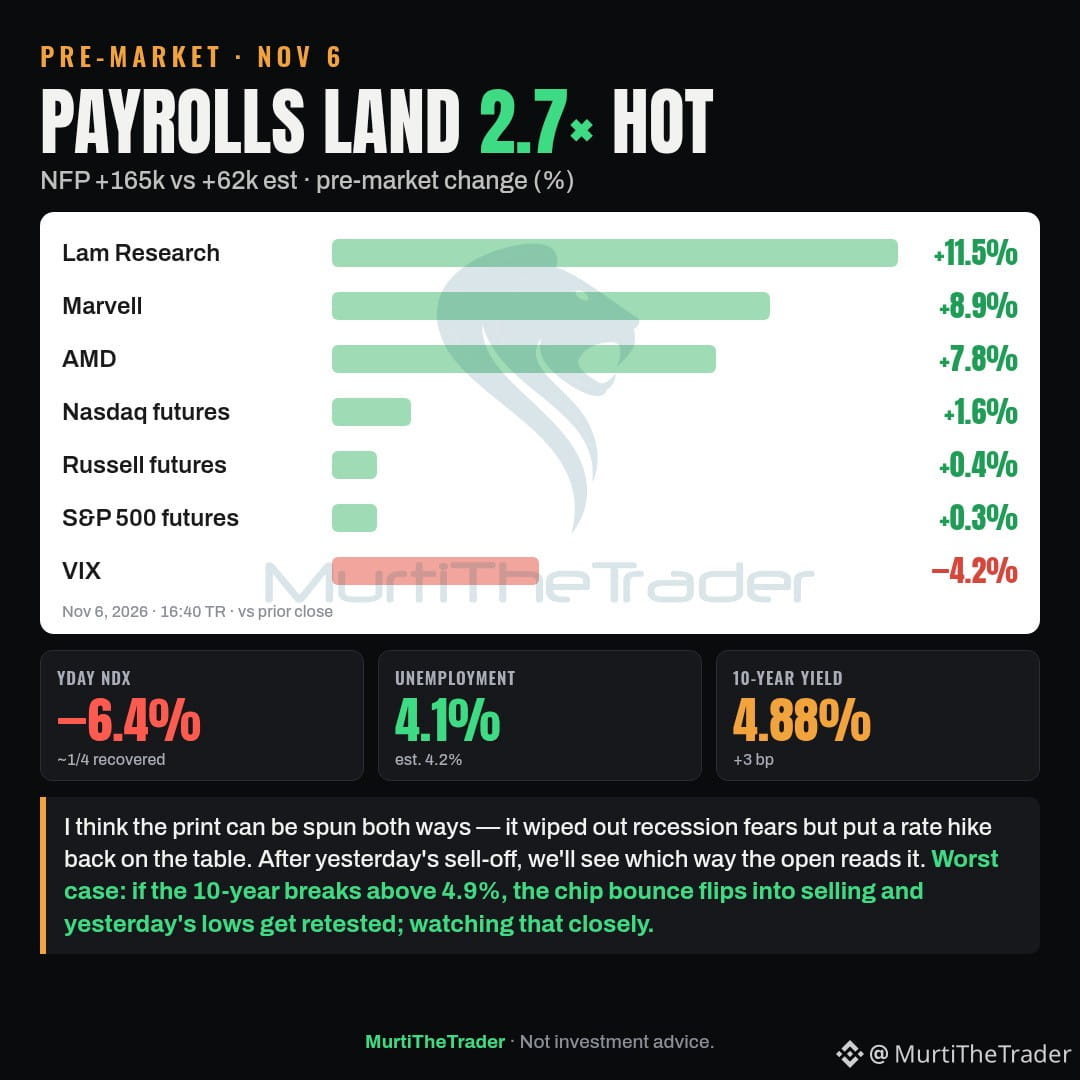
Vorbörslich: Die Zahl der Beschäftigten außerhalb der Landwirtschaft lag mit 2,7× der Schätzung (+165k) deutlich höher und ließ Rezessionsängste schwinden – brachte eine Zinserhöhung aber wieder ins Gespräch.
→ Arbeitslosigkeit 4,1 %, durchschnittliche Stundenlöhne +0,4 % (Schätzung: +0,3 %)
→ Rendite 10-jähriger US-Staatsanleihen 4,88 %, Nasdaq-Futures +1,6 %
→ Halbleiterwerte erholen sich: $LRCX +11,5 %, $MRVL +8,9 %, $AMD +7,8 %
Ich denke, die Zahlen lassen sich in beide Richtungen deuten. Nach dem Ausverkauf gestern werden wir sehen, wie der Markt sie zur Eröffnung interpretiert. Im schlimmsten Fall kippt die Erholung bei Chipwerten in Verkäufe, falls die Rendite der 10-jährigen US-Staatsanleihen über 4,9 % steigt. Das behalte ich genau im Auge.
Im Blick: $LRCX $MRVL $AMD
#JobsReportRaisesHikeOdds #Jobs #AI
Vorbörslich: Die Zahl der Beschäftigten außerhalb der Landwirtschaft lag mit 2,7× der Schätzung (+165k) deutlich höher und ließ Rezessionsängste schwinden – brachte eine Zinserhöhung aber wieder ins Gespräch.
→ Arbeitslosigkeit 4,1 %, durchschnittliche Stundenlöhne +0,4 % (Schätzung: +0,3 %)
→ Rendite 10-jähriger US-Staatsanleihen 4,88 %, Nasdaq-Futures +1,6 %
→ Halbleiterwerte erholen sich: $LRCX +11,5 %, $MRVL +8,9 %, $AMD +7,8 %
Ich denke, die Zahlen lassen sich in beide Richtungen deuten. Nach dem Ausverkauf gestern werden wir sehen, wie der Markt sie zur Eröffnung interpretiert. Im schlimmsten Fall kippt die Erholung bei Chipwerten in Verkäufe, falls die Rendite der 10-jährigen US-Staatsanleihen über 4,9 % steigt. Das behalte ich genau im Auge.
Im Blick: $LRCX $MRVL $AMD
#JobsReportRaisesHikeOdds #Jobs #AI
→ Arbeitslosigkeit 4,1 %, durchschnittliche Stundenlöhne +0,4 % (Schätzung: +0,3 %)
→ Rendite 10-jähriger US-Staatsanleihen 4,88 %, Nasdaq-Futures +1,6 %
→ Halbleiterwerte erholen sich: $LRCX +11,5 %, $MRVL +8,9 %, $AMD +7,8 %
Ich denke, die Zahlen lassen sich in beide Richtungen deuten. Nach dem Ausverkauf gestern werden wir sehen, wie der Markt sie zur Eröffnung interpretiert. Im schlimmsten Fall kippt die Erholung bei Chipwerten in Verkäufe, falls die Rendite der 10-jährigen US-Staatsanleihen über 4,9 % steigt. Das behalte ich genau im Auge.
Im Blick: $LRCX $MRVL $AMD
#JobsReportRaisesHikeOdds #Jobs #AI
366
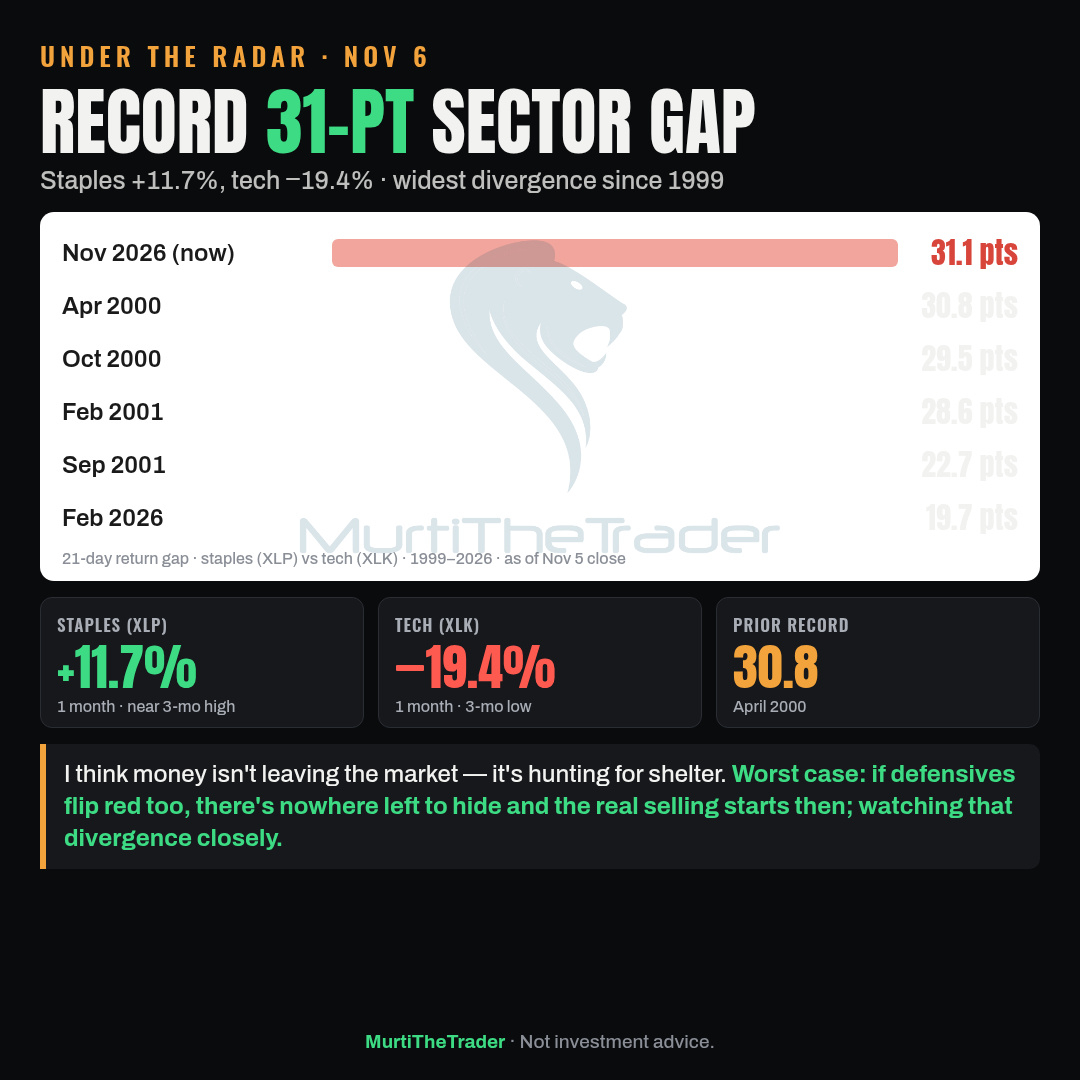
Unter dem Radar: Im vergangenen Monat legten Basiskonsumgüter ($XLP ) um +11.7% zu, während Technologie ($XLK ) um −19.4% nachgab — eine Lücke von 31 Punkten, die größte seit 1999.
→ Bisheriger Rekord: April 2000 mit 30.8 Punkten
→ 4 der 5 größten Abstände stammen aus den Jahren 2000–2001, als die Blase platzte
→ Basiskonsumgüter liegen nahe einem 3-Monats-Hoch; Technologie auf einem 3-Monats-Tief
Ich glaube, das Geld verlässt den Markt nicht — es sucht Schutz. Im schlimmsten Fall gibt es, wenn auch defensive Werte ins Minus drehen, keinen Ort mehr, an dem man sich verstecken kann, und dann beginnt der echte Ausverkauf; ich beobachte diese Divergenz genau.
Beobachte: $XLP $XLK $SPY
#Stocks #Economy #Selloff
Unter dem Radar: Im vergangenen Monat legten Basiskonsumgüter ($XLP ) um +11.7% zu, während Technologie ($XLK ) um −19.4% nachgab — eine Lücke von 31 Punkten, die größte seit 1999.
→ Bisheriger Rekord: April 2000 mit 30.8 Punkten
→ 4 der 5 größten Abstände stammen aus den Jahren 2000–2001, als die Blase platzte
→ Basiskonsumgüter liegen nahe einem 3-Monats-Hoch; Technologie auf einem 3-Monats-Tief
Ich glaube, das Geld verlässt den Markt nicht — es sucht Schutz. Im schlimmsten Fall gibt es, wenn auch defensive Werte ins Minus drehen, keinen Ort mehr, an dem man sich verstecken kann, und dann beginnt der echte Ausverkauf; ich beobachte diese Divergenz genau.
Beobachte: $XLP $XLK $SPY
#Stocks #Economy #Selloff
→ Bisheriger Rekord: April 2000 mit 30.8 Punkten
→ 4 der 5 größten Abstände stammen aus den Jahren 2000–2001, als die Blase platzte
→ Basiskonsumgüter liegen nahe einem 3-Monats-Hoch; Technologie auf einem 3-Monats-Tief
Ich glaube, das Geld verlässt den Markt nicht — es sucht Schutz. Im schlimmsten Fall gibt es, wenn auch defensive Werte ins Minus drehen, keinen Ort mehr, an dem man sich verstecken kann, und dann beginnt der echte Ausverkauf; ich beobachte diese Divergenz genau.
Beobachte: $XLP $XLK $SPY
#Stocks #Economy #Selloff
401
Teilweise korrekt
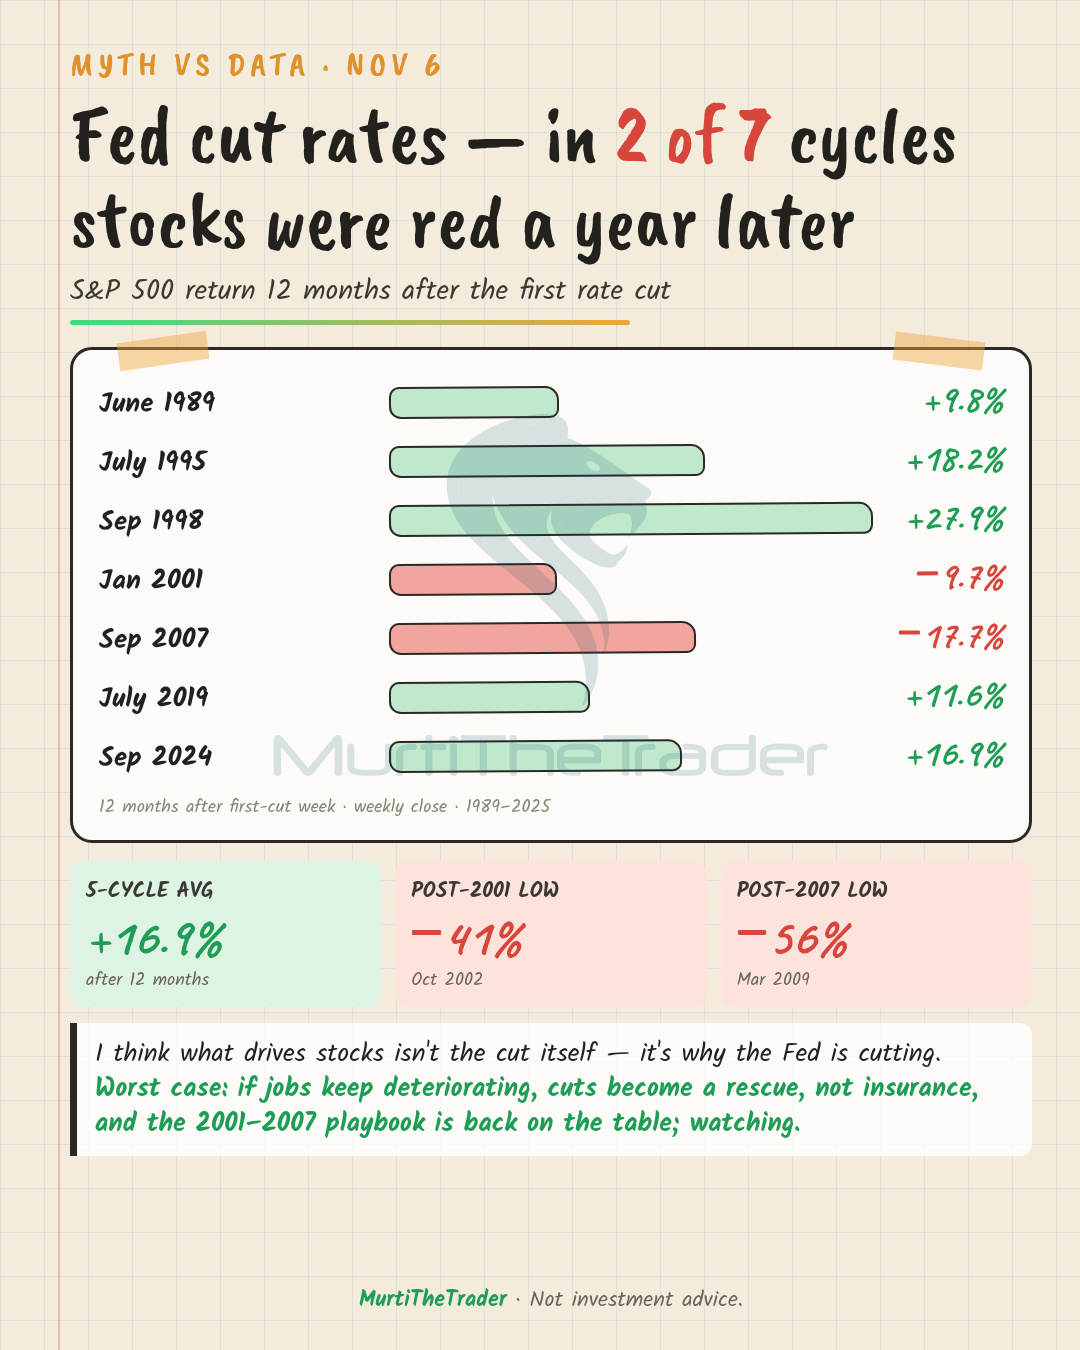
Mythos vs. Daten: „Wenn die Fed die Zinsen senkt, steigen die Aktienkurse.“ Seit 1989 lag der S&P 500 ($SPY ) in 2 von 7 Zinssenkungszyklen ein Jahr später immer noch im Minus.
→ 1989, 1995, 1998, 2019, 2024: zwölf Monate später +9,8 % bis +27,9 %
→ 2001: nach 12 Monaten −9,7 %, bis zum Tiefpunkt −41 %
→ 2007: nach 12 Monaten −17,7 %, bis zum Tiefpunkt −56 %
Ich denke, was die Aktienkurse antreibt, ist nicht die Zinssenkung – sondern der Grund dafür. Im schlimmsten Fall werden Zinssenkungen zur Rettungsmaßnahme statt zur Versicherung, wenn sich die Lage am Arbeitsmarkt weiter verschlechtert. Dann könnte das Muster von 2001–2007 wieder aktuell werden. Ich behalte das im Blick.
Im Blick: $SPY $QQQ $IWM
#FOMC #Economy #Stocks
Mythos vs. Daten: „Wenn die Fed die Zinsen senkt, steigen die Aktienkurse.“ Seit 1989 lag der S&P 500 ($SPY ) in 2 von 7 Zinssenkungszyklen ein Jahr später immer noch im Minus.
→ 1989, 1995, 1998, 2019, 2024: zwölf Monate später +9,8 % bis +27,9 %
→ 2001: nach 12 Monaten −9,7 %, bis zum Tiefpunkt −41 %
→ 2007: nach 12 Monaten −17,7 %, bis zum Tiefpunkt −56 %
Ich denke, was die Aktienkurse antreibt, ist nicht die Zinssenkung – sondern der Grund dafür. Im schlimmsten Fall werden Zinssenkungen zur Rettungsmaßnahme statt zur Versicherung, wenn sich die Lage am Arbeitsmarkt weiter verschlechtert. Dann könnte das Muster von 2001–2007 wieder aktuell werden. Ich behalte das im Blick.
Im Blick: $SPY $QQQ $IWM
#FOMC #Economy #Stocks
→ 1989, 1995, 1998, 2019, 2024: zwölf Monate später +9,8 % bis +27,9 %
→ 2001: nach 12 Monaten −9,7 %, bis zum Tiefpunkt −41 %
→ 2007: nach 12 Monaten −17,7 %, bis zum Tiefpunkt −56 %
Ich denke, was die Aktienkurse antreibt, ist nicht die Zinssenkung – sondern der Grund dafür. Im schlimmsten Fall werden Zinssenkungen zur Rettungsmaßnahme statt zur Versicherung, wenn sich die Lage am Arbeitsmarkt weiter verschlechtert. Dann könnte das Muster von 2001–2007 wieder aktuell werden. Ich behalte das im Blick.
Im Blick: $SPY $QQQ $IWM
#FOMC #Economy #Stocks
964
Verifiziert
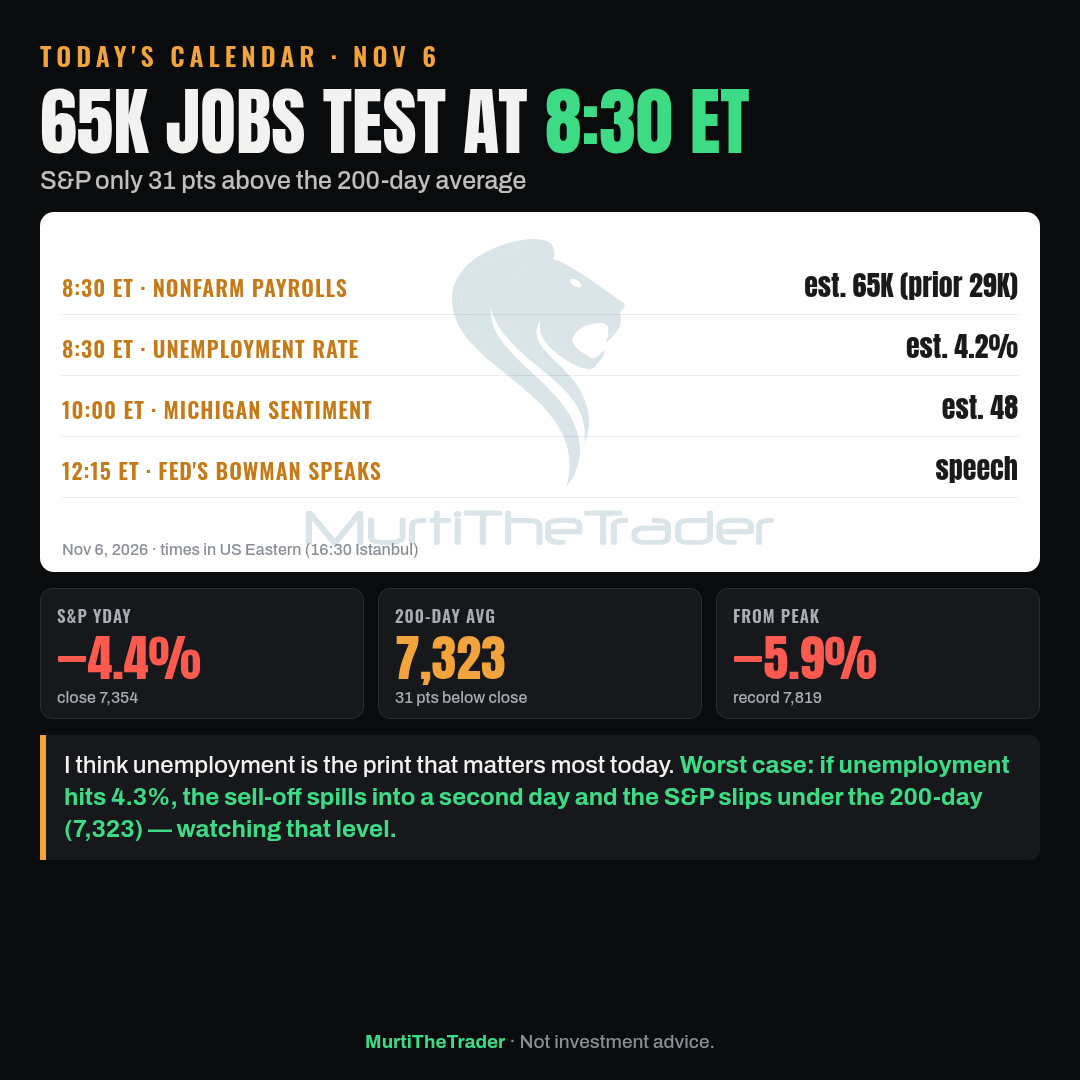
Heutiger Kalender: Der erste echte Test nach dem −6,4%-Tag des Nasdaq 100 ($QQQ ) steht um 8:30 Uhr ET mit den Arbeitsmarktdaten an.
→ 8:30 Uhr ET · Beschäftigungszuwachs außerhalb der Landwirtschaft (Schätzung: 65.000, zuvor: 29.000)
→ 8:30 Uhr ET · Arbeitslosenquote (Schätzung: 4,2 %)
→ 10:00 Uhr ET · Verbraucherstimmung der University of Michigan (Schätzung: 48)
→ 12:15 Uhr ET · Fed-Mitglied Bowman spricht
Ich denke, die Arbeitslosenquote ist die wichtigste Zahl. Im schlimmsten Fall, wenn sie bei 4,3 % liegt, setzt sich der Ausverkauf am zweiten Tag fort und der S&P 500 ($SPY ) fällt unter den 200-Tage-Durchschnitt (7.323) – auf dieses Niveau achte ich.
Beobachte: $SPY $QQQ $IWM
#Jobs #Economy #FOMC
Heutiger Kalender: Der erste echte Test nach dem −6,4%-Tag des Nasdaq 100 ($QQQ ) steht um 8:30 Uhr ET mit den Arbeitsmarktdaten an.
→ 8:30 Uhr ET · Beschäftigungszuwachs außerhalb der Landwirtschaft (Schätzung: 65.000, zuvor: 29.000)
→ 8:30 Uhr ET · Arbeitslosenquote (Schätzung: 4,2 %)
→ 10:00 Uhr ET · Verbraucherstimmung der University of Michigan (Schätzung: 48)
→ 12:15 Uhr ET · Fed-Mitglied Bowman spricht
Ich denke, die Arbeitslosenquote ist die wichtigste Zahl. Im schlimmsten Fall, wenn sie bei 4,3 % liegt, setzt sich der Ausverkauf am zweiten Tag fort und der S&P 500 ($SPY ) fällt unter den 200-Tage-Durchschnitt (7.323) – auf dieses Niveau achte ich.
Beobachte: $SPY $QQQ $IWM
#Jobs #Economy #FOMC
→ 8:30 Uhr ET · Beschäftigungszuwachs außerhalb der Landwirtschaft (Schätzung: 65.000, zuvor: 29.000)
→ 8:30 Uhr ET · Arbeitslosenquote (Schätzung: 4,2 %)
→ 10:00 Uhr ET · Verbraucherstimmung der University of Michigan (Schätzung: 48)
→ 12:15 Uhr ET · Fed-Mitglied Bowman spricht
Ich denke, die Arbeitslosenquote ist die wichtigste Zahl. Im schlimmsten Fall, wenn sie bei 4,3 % liegt, setzt sich der Ausverkauf am zweiten Tag fort und der S&P 500 ($SPY ) fällt unter den 200-Tage-Durchschnitt (7.323) – auf dieses Niveau achte ich.
Beobachte: $SPY $QQQ $IWM
#Jobs #Economy #FOMC
628
Teilweise korrekt
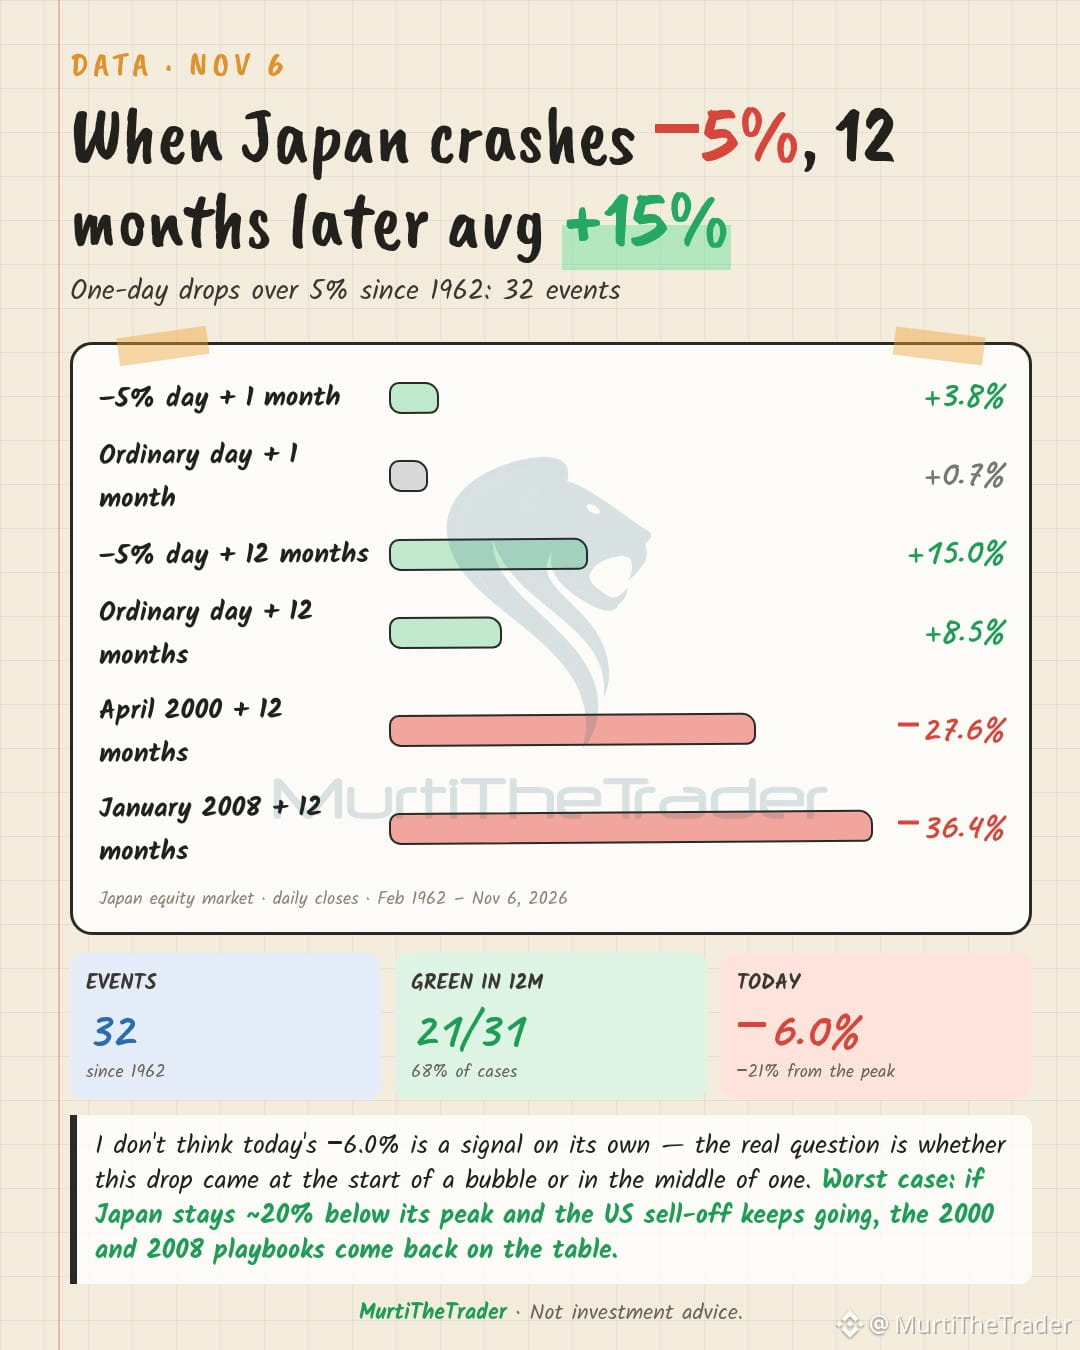
Daten: Seit 1962 ist der japanische Aktienmarkt an einem einzigen Tag 32-mal um mehr als 5 % gefallen – und 12 Monate später lagen 21 von 31 dieser Fälle im Plus.
→ 1 Monat später: durchschnittlich +3,8 % gegenüber +0,7 % an einem normalen Tag
→ 12 Monate später: durchschnittlich +15,0 % gegenüber +8,5 % an einem normalen Tag
→ Aber April 2000: −27,6 %, Januar 2008: −36,4 %
Ich glaube nicht, dass die heutigen −6,0 % für sich genommen ein Signal sind – die eigentliche Frage ist, ob dieser Rückgang am Anfang einer Blase oder mittendrin kam.
Beobachte: $EWJ $SPY $QQQ
#USStocksSlipandCryptoMarketUnderBroadPressure #Stocks #Economy
Daten: Seit 1962 ist der japanische Aktienmarkt an einem einzigen Tag 32-mal um mehr als 5 % gefallen – und 12 Monate später lagen 21 von 31 dieser Fälle im Plus.
→ 1 Monat später: durchschnittlich +3,8 % gegenüber +0,7 % an einem normalen Tag
→ 12 Monate später: durchschnittlich +15,0 % gegenüber +8,5 % an einem normalen Tag
→ Aber April 2000: −27,6 %, Januar 2008: −36,4 %
Ich glaube nicht, dass die heutigen −6,0 % für sich genommen ein Signal sind – die eigentliche Frage ist, ob dieser Rückgang am Anfang einer Blase oder mittendrin kam.
Beobachte: $EWJ $SPY $QQQ
#USStocksSlipandCryptoMarketUnderBroadPressure #Stocks #Economy
→ 1 Monat später: durchschnittlich +3,8 % gegenüber +0,7 % an einem normalen Tag
→ 12 Monate später: durchschnittlich +15,0 % gegenüber +8,5 % an einem normalen Tag
→ Aber April 2000: −27,6 %, Januar 2008: −36,4 %
Ich glaube nicht, dass die heutigen −6,0 % für sich genommen ein Signal sind – die eigentliche Frage ist, ob dieser Rückgang am Anfang einer Blase oder mittendrin kam.
Beobachte: $EWJ $SPY $QQQ
#USStocksSlipandCryptoMarketUnderBroadPressure #Stocks #Economy
1
878
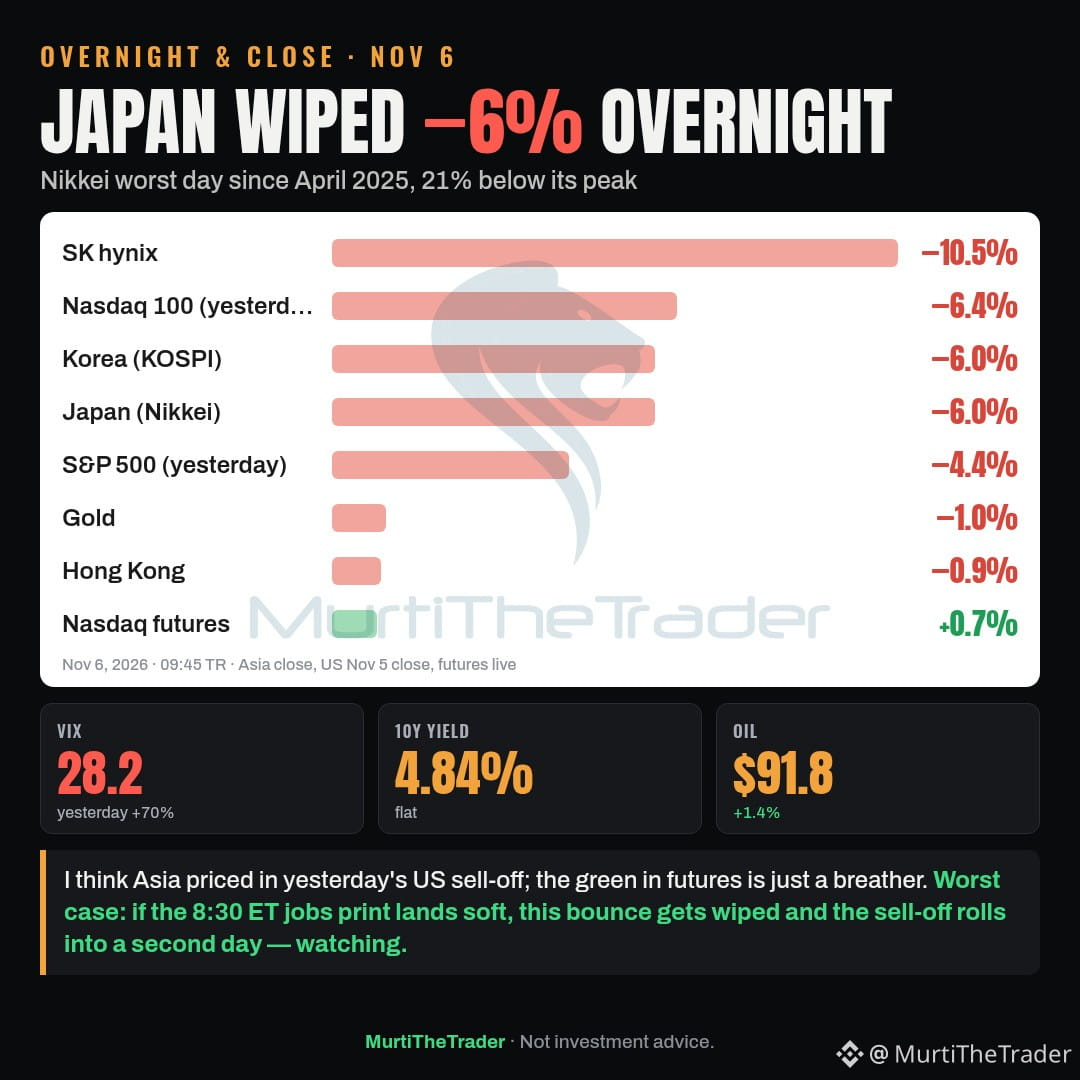
Über Nacht & zum Börsenschluss: Japans Markt brach über Nacht um −6,0 % ein – der schlimmste Tag seit April 2025; jetzt 21 % unter dem Höchststand.
→ Korea −6,0 %, SK hynix −10,5 %; Hongkong nur −0,9 %
→ Gestern: S&P 500 ($SPY ) −4,4 %, Nasdaq 100 ($QQQ ) −6,4 %, VIX 28,2
→ Nasdaq-Futures jetzt +0,7 %, Gold −1,0 %, Öl 91,8 $
Ich denke, Asien hat den gestrigen Ausverkauf in den USA bereits eingepreist; das Plus bei den Futures ist nur eine Verschnaufpause. Im schlimmsten Fall wird diese Erholung zunichtegemacht, wenn die Arbeitsmarktdaten um 8:30 Uhr ET schwach ausfallen, und der Ausverkauf geht in einen zweiten Tag – ich beobachte die Lage.
Im Blick: $SPY $QQQ $IWM
#USStocksSufferSteepestRoutSince2020 #Selloff #Economy
Über Nacht & zum Börsenschluss: Japans Markt brach über Nacht um −6,0 % ein – der schlimmste Tag seit April 2025; jetzt 21 % unter dem Höchststand.
→ Korea −6,0 %, SK hynix −10,5 %; Hongkong nur −0,9 %
→ Gestern: S&P 500 ($SPY ) −4,4 %, Nasdaq 100 ($QQQ ) −6,4 %, VIX 28,2
→ Nasdaq-Futures jetzt +0,7 %, Gold −1,0 %, Öl 91,8 $
Ich denke, Asien hat den gestrigen Ausverkauf in den USA bereits eingepreist; das Plus bei den Futures ist nur eine Verschnaufpause. Im schlimmsten Fall wird diese Erholung zunichtegemacht, wenn die Arbeitsmarktdaten um 8:30 Uhr ET schwach ausfallen, und der Ausverkauf geht in einen zweiten Tag – ich beobachte die Lage.
Im Blick: $SPY $QQQ $IWM
#USStocksSufferSteepestRoutSince2020 #Selloff #Economy
→ Korea −6,0 %, SK hynix −10,5 %; Hongkong nur −0,9 %
→ Gestern: S&P 500 ($SPY ) −4,4 %, Nasdaq 100 ($QQQ ) −6,4 %, VIX 28,2
→ Nasdaq-Futures jetzt +0,7 %, Gold −1,0 %, Öl 91,8 $
Ich denke, Asien hat den gestrigen Ausverkauf in den USA bereits eingepreist; das Plus bei den Futures ist nur eine Verschnaufpause. Im schlimmsten Fall wird diese Erholung zunichtegemacht, wenn die Arbeitsmarktdaten um 8:30 Uhr ET schwach ausfallen, und der Ausverkauf geht in einen zweiten Tag – ich beobachte die Lage.
Im Blick: $SPY $QQQ $IWM
#USStocksSufferSteepestRoutSince2020 #Selloff #Economy
1
2.8k
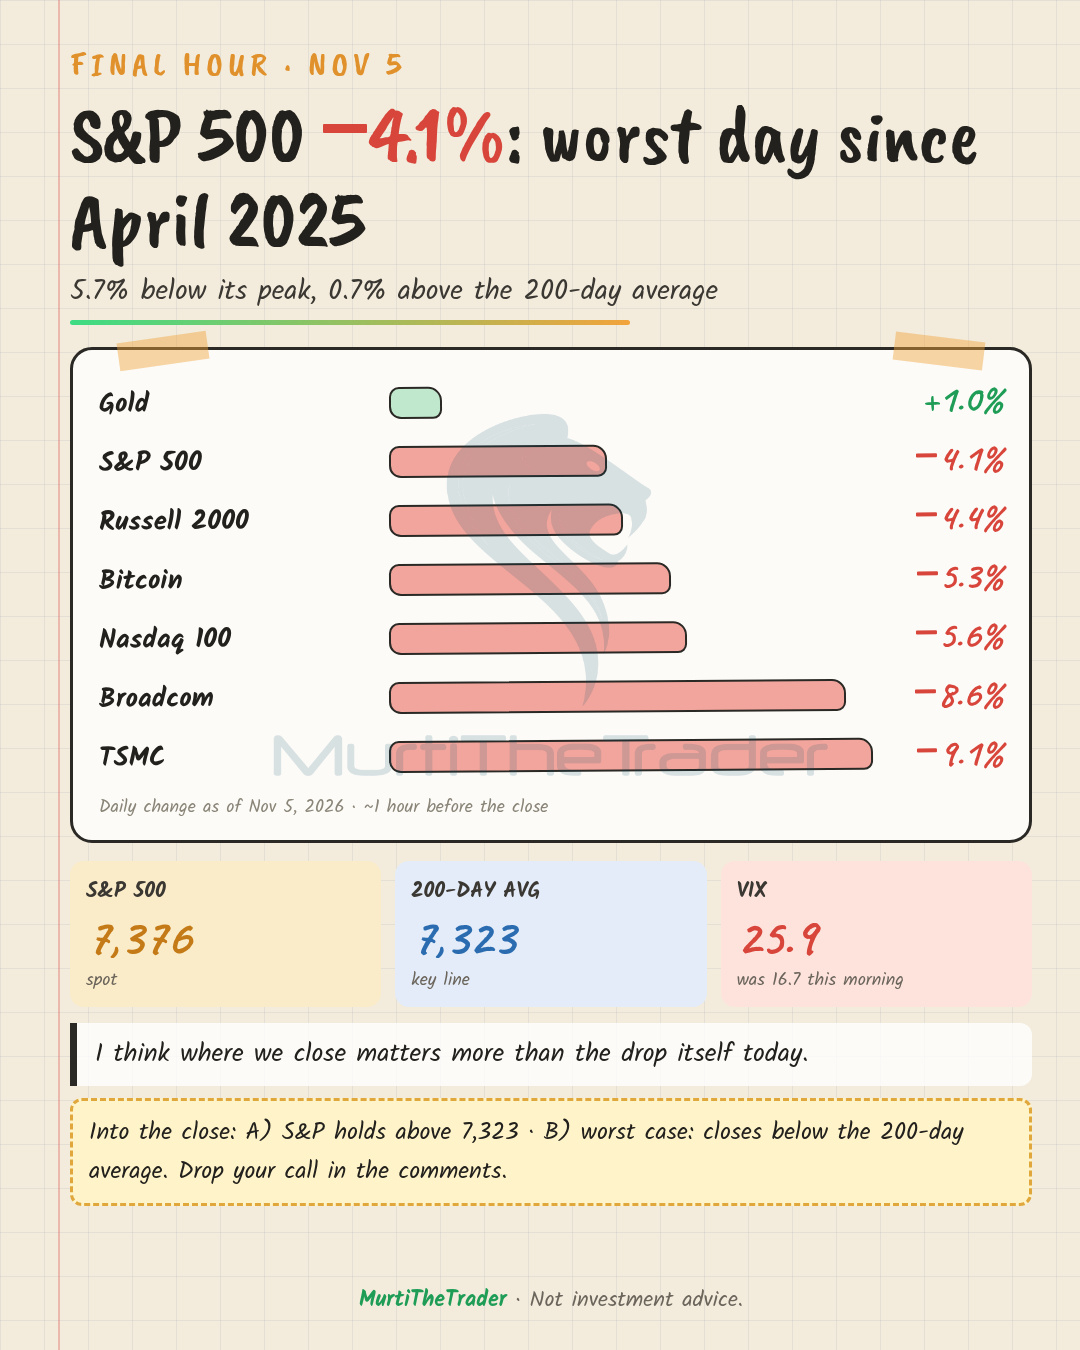
Letzte Stunde: Der S&P 500 ($SPY ) steuert mit −4,1 % auf seinen schlechtesten Tag seit April 2025 zu und liegt jetzt 5,7 % unter seinem Höchststand.
→ Index bei 7.376 — nur 0,7 % über dem 200-Tage-Durchschnitt (7.323); Nasdaq 100 ($QQQ ) −5,6 %
→ Der VIX lag heute Morgen bei 16,7 und steht jetzt bei 25,9; Broadcom −8,6 %, TSMC −9,1 %
Ich denke, wo wir heute schließen, ist wichtiger als der Rückgang selbst.
Zum Börsenschluss: A) Der S&P hält sich über 7.323 B) schlimmster Fall: Schluss unter dem 200-Tage-Durchschnitt — schreibt eure Einschätzung in die Kommentare.
Beobachte: $SPY $QQQ $IWM
#USStocksSlipandCryptoMarketUnderBroadPressure #Selloff #Economy
Letzte Stunde: Der S&P 500 ($SPY ) steuert mit −4,1 % auf seinen schlechtesten Tag seit April 2025 zu und liegt jetzt 5,7 % unter seinem Höchststand.
→ Index bei 7.376 — nur 0,7 % über dem 200-Tage-Durchschnitt (7.323); Nasdaq 100 ($QQQ ) −5,6 %
→ Der VIX lag heute Morgen bei 16,7 und steht jetzt bei 25,9; Broadcom −8,6 %, TSMC −9,1 %
Ich denke, wo wir heute schließen, ist wichtiger als der Rückgang selbst.
Zum Börsenschluss: A) Der S&P hält sich über 7.323 B) schlimmster Fall: Schluss unter dem 200-Tage-Durchschnitt — schreibt eure Einschätzung in die Kommentare.
Beobachte: $SPY $QQQ $IWM
#USStocksSlipandCryptoMarketUnderBroadPressure #Selloff #Economy
→ Index bei 7.376 — nur 0,7 % über dem 200-Tage-Durchschnitt (7.323); Nasdaq 100 ($QQQ ) −5,6 %
→ Der VIX lag heute Morgen bei 16,7 und steht jetzt bei 25,9; Broadcom −8,6 %, TSMC −9,1 %
Ich denke, wo wir heute schließen, ist wichtiger als der Rückgang selbst.
Zum Börsenschluss: A) Der S&P hält sich über 7.323 B) schlimmster Fall: Schluss unter dem 200-Tage-Durchschnitt — schreibt eure Einschätzung in die Kommentare.
Beobachte: $SPY $QQQ $IWM
#USStocksSlipandCryptoMarketUnderBroadPressure #Selloff #Economy
256
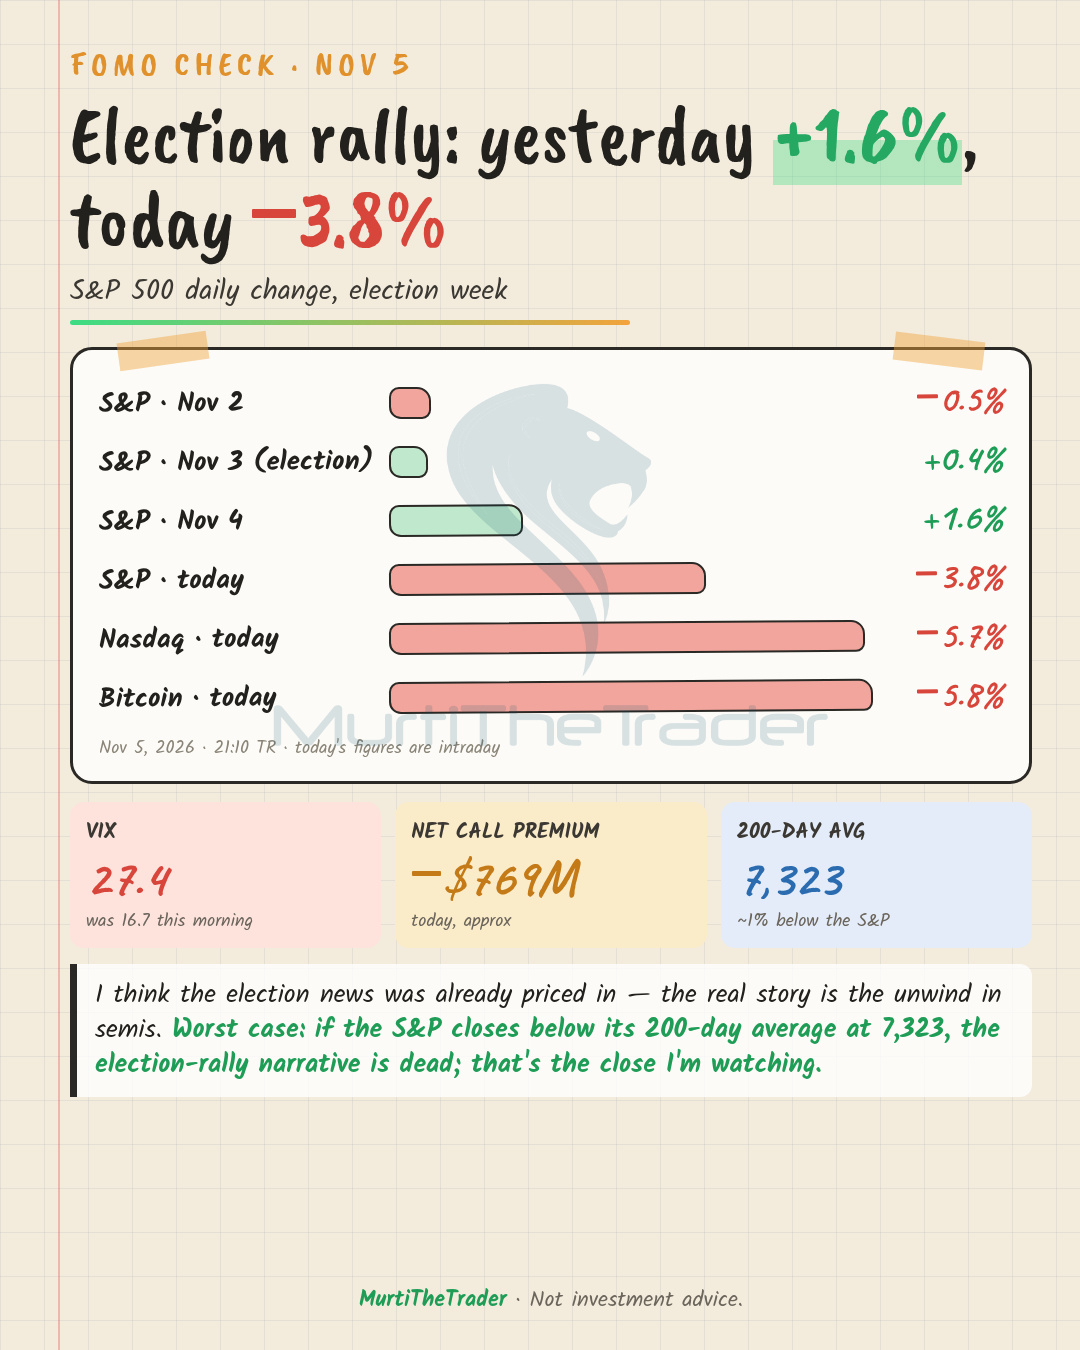
FOMO-Check: Alle sagen: „Die Demokraten haben gewonnen, die Aktien werden durch die Decke gehen.“ Der S&P 500 ($SPY ) hat in nur einer Sitzung doppelt so viel von seinem Kursgewinn nach der Wahl wieder eingebüßt.
→ Gestern +1,6 %, heute −3,8 %; jetzt 2,3 % unter dem Schlusskurs vom Wahltag
→ Nasdaq 100 ($QQQ ) −5,7 %, VIX von 16,7 auf 27,4
→ Optionen: Netto-Call-Prämie ca. −769 Mio. $, Netto-Put-Prämie ca. +392 Mio. $
Ich glaube, die Wahlnachrichten waren bereits eingepreist – die eigentliche Geschichte ist der Abbau von Positionen bei Halbleitern. Schlimmstenfalls ist die Erzählung von der Wahlrallye hinfällig, wenn der S&P unter seinem 200-Tage-Durchschnitt bei 7.323 schließt. Auf diesen Schlusskurs achte ich.
Beobachte: $SPY $QQQ $IWM
#USStocksSlipandCryptoMarketUnderBroadPressure #Economy #Stocks
FOMO-Check: Alle sagen: „Die Demokraten haben gewonnen, die Aktien werden durch die Decke gehen.“ Der S&P 500 ($SPY ) hat in nur einer Sitzung doppelt so viel von seinem Kursgewinn nach der Wahl wieder eingebüßt.
→ Gestern +1,6 %, heute −3,8 %; jetzt 2,3 % unter dem Schlusskurs vom Wahltag
→ Nasdaq 100 ($QQQ ) −5,7 %, VIX von 16,7 auf 27,4
→ Optionen: Netto-Call-Prämie ca. −769 Mio. $, Netto-Put-Prämie ca. +392 Mio. $
Ich glaube, die Wahlnachrichten waren bereits eingepreist – die eigentliche Geschichte ist der Abbau von Positionen bei Halbleitern. Schlimmstenfalls ist die Erzählung von der Wahlrallye hinfällig, wenn der S&P unter seinem 200-Tage-Durchschnitt bei 7.323 schließt. Auf diesen Schlusskurs achte ich.
Beobachte: $SPY $QQQ $IWM
#USStocksSlipandCryptoMarketUnderBroadPressure #Economy #Stocks
→ Gestern +1,6 %, heute −3,8 %; jetzt 2,3 % unter dem Schlusskurs vom Wahltag
→ Nasdaq 100 ($QQQ ) −5,7 %, VIX von 16,7 auf 27,4
→ Optionen: Netto-Call-Prämie ca. −769 Mio. $, Netto-Put-Prämie ca. +392 Mio. $
Ich glaube, die Wahlnachrichten waren bereits eingepreist – die eigentliche Geschichte ist der Abbau von Positionen bei Halbleitern. Schlimmstenfalls ist die Erzählung von der Wahlrallye hinfällig, wenn der S&P unter seinem 200-Tage-Durchschnitt bei 7.323 schließt. Auf diesen Schlusskurs achte ich.
Beobachte: $SPY $QQQ $IWM
#USStocksSlipandCryptoMarketUnderBroadPressure #Economy #Stocks
127
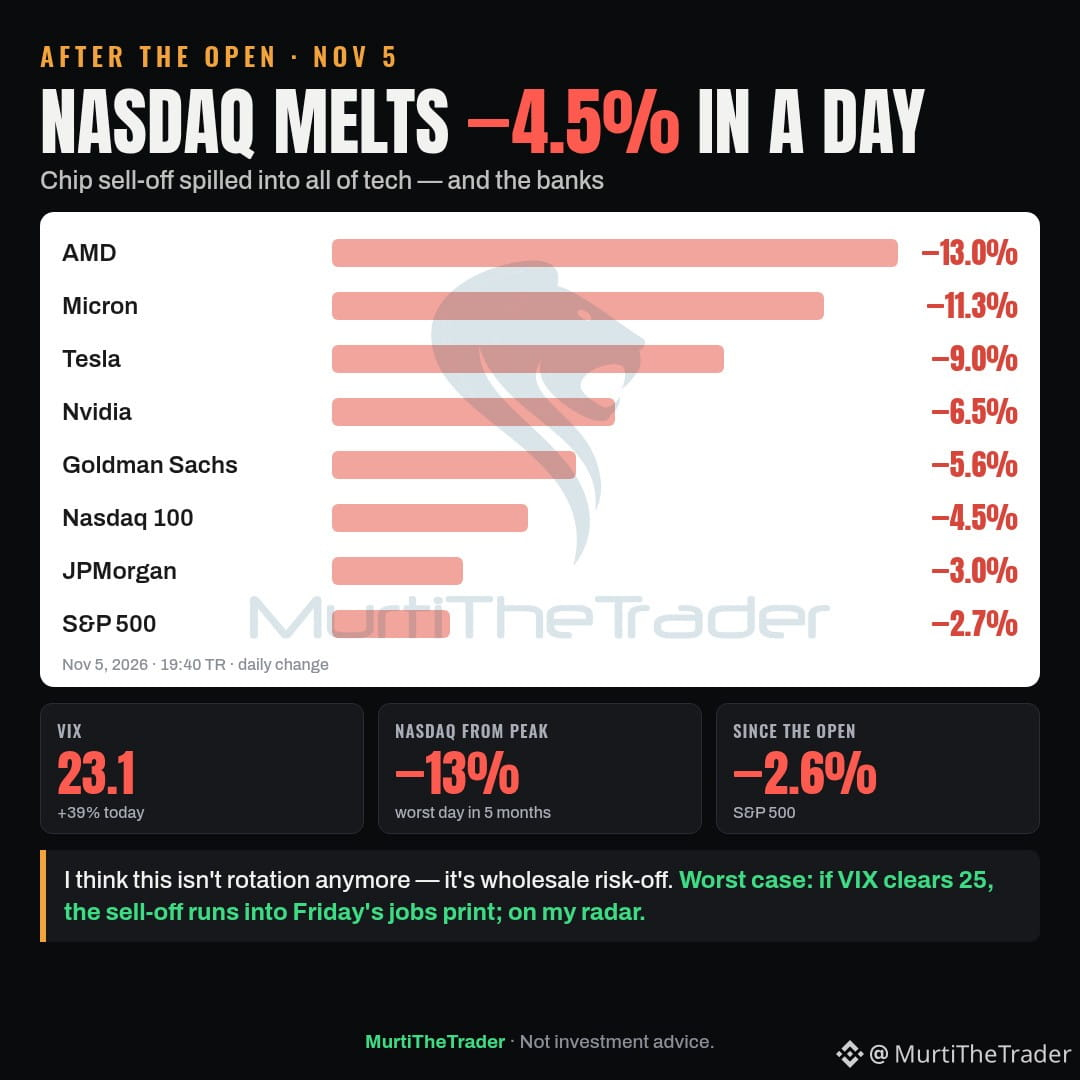
Nach Börsenöffnung: Der Nasdaq 100 ($QQQ ) steuert mit −4,5 % auf seinen schlechtesten Tag seit 5 Monaten zu und liegt 13 % unter seinem Höchststand.
→ Seit Börsenöffnung: S&P 500 −2,6 %, Nasdaq 100 −3,2 %; VIX +39 % auf 23,1
→ AMD ($AMD ) −13 %, Micron −11,3 %, Tesla −9 %, Nvidia ($NVDA ) −6,5 %
→ Heute Morgen sagte ich, dass Kapital aus Tech abfließt — aber bei JPMorgan −3 % und Goldman Sachs −5,6 % verkaufen auch die Banken
Ich glaube, das ist keine Umschichtung mehr — sondern ein umfassender Rückzug aus Risikoanlagen. Im schlimmsten Fall geht der Ausverkauf weiter bis zur Veröffentlichung der Arbeitsmarktdaten am Freitag, falls der VIX die Marke von 25 übersteigt; behalte ich im Auge.
Beobachte: $QQQ $NVDA $AMD
#USStocksSlipandCryptoMarketUnderBroadPressure #Banks #Stocks
Nach Börsenöffnung: Der Nasdaq 100 ($QQQ ) steuert mit −4,5 % auf seinen schlechtesten Tag seit 5 Monaten zu und liegt 13 % unter seinem Höchststand.
→ Seit Börsenöffnung: S&P 500 −2,6 %, Nasdaq 100 −3,2 %; VIX +39 % auf 23,1
→ AMD ($AMD ) −13 %, Micron −11,3 %, Tesla −9 %, Nvidia ($NVDA ) −6,5 %
→ Heute Morgen sagte ich, dass Kapital aus Tech abfließt — aber bei JPMorgan −3 % und Goldman Sachs −5,6 % verkaufen auch die Banken
Ich glaube, das ist keine Umschichtung mehr — sondern ein umfassender Rückzug aus Risikoanlagen. Im schlimmsten Fall geht der Ausverkauf weiter bis zur Veröffentlichung der Arbeitsmarktdaten am Freitag, falls der VIX die Marke von 25 übersteigt; behalte ich im Auge.
Beobachte: $QQQ $NVDA $AMD
#USStocksSlipandCryptoMarketUnderBroadPressure #Banks #Stocks
→ Seit Börsenöffnung: S&P 500 −2,6 %, Nasdaq 100 −3,2 %; VIX +39 % auf 23,1
→ AMD ($AMD ) −13 %, Micron −11,3 %, Tesla −9 %, Nvidia ($NVDA ) −6,5 %
→ Heute Morgen sagte ich, dass Kapital aus Tech abfließt — aber bei JPMorgan −3 % und Goldman Sachs −5,6 % verkaufen auch die Banken
Ich glaube, das ist keine Umschichtung mehr — sondern ein umfassender Rückzug aus Risikoanlagen. Im schlimmsten Fall geht der Ausverkauf weiter bis zur Veröffentlichung der Arbeitsmarktdaten am Freitag, falls der VIX die Marke von 25 übersteigt; behalte ich im Auge.
Beobachte: $QQQ $NVDA $AMD
#USStocksSlipandCryptoMarketUnderBroadPressure #Banks #Stocks
240
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
JobsReportRaisesHikeOdds
340,201 Aufrufe
2,569 Kommentare
TradFi-News | USA schaffen im Oktober 165.000 Stellen – mehr als doppelt so viele wie die prognostizierten 65.000 –, während die Arbeitslosenquote auf 4,1 % sinkt
Binance News
·39 Likes
·23.6k Aufrufe
CPITestsDecemberRateOutlook
61,593 Aufrufe
660 Kommentare
BitcoinRebounds$75KAsChipsLead
28,350 Aufrufe
261 Kommentare