
#paiements
paiements
2,845 Aufrufe
20 Kommentare
Hot
Zuletzt

·
--
🐶 Dogecoin will nicht länger « nur ein Meme » sein. Am 21. Okt. startete die Dogecoin Foundation Dogecoin Labs, um $DOGE in Richtung alltäglicher Zahlungen zu bewegen. Echter Nutzen oder eine neue Erzählung?
📌 Die Fakten
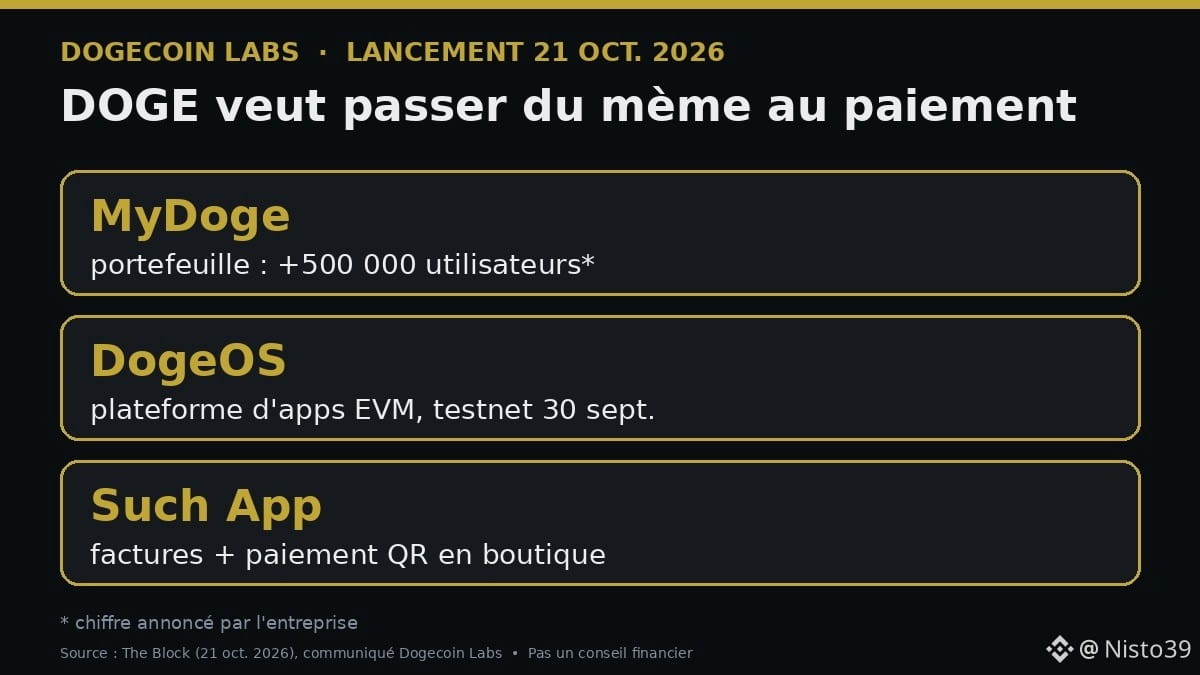
• Dogecoin Labs vereint 3 Produkte unter einer einzigen Organisation, die von Jordan Jefferson geleitet wird
• MyDoge: eine Wallet, die mehr als 500.000 Nutzer für sich beansprucht
• DogeOS: eine mit Ethereum kompatible Anwendungsplattform (EVM), seit dem 30. Sept. im öffentlichen Testnet
• Such App: Tools für Händler, darunter Rechnungen und Zahlungen per QR-Code im Geschäft
• Die Foundation behält ihre Rolle als Hüterin des Netzwerks und des Open-Source-Codes
🧠 Der Mechanismus
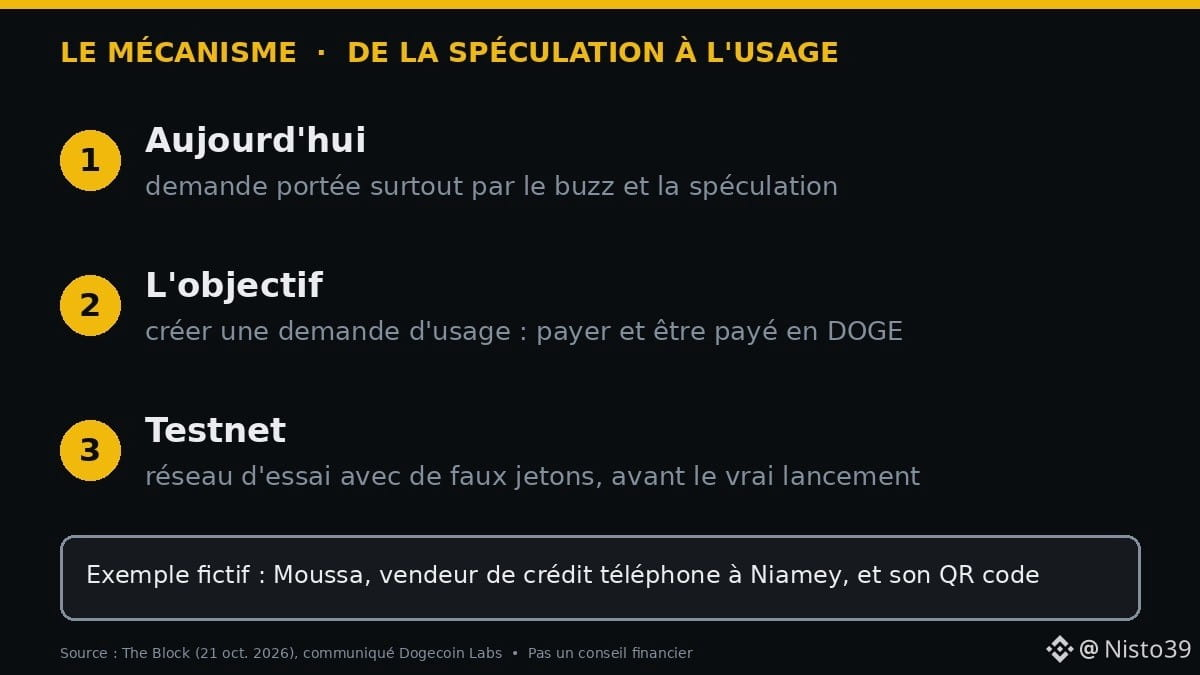
Heute stammt ein großer Teil der Nachfrage nach DOGE aus Spekulationen und Tweets. Die Idee ist, eine Nachfrage durch tatsächliche Nutzung zu schaffen: Wenn Menschen mit DOGE bezahlen und in DOGE bezahlt werden, erfüllt die Kryptowährung auch jenseits des Hypes einen Zweck. Ein Testnet ist ein Testnetzwerk: Dort wird mit Spielgeld getestet, bevor der echte Start erfolgt.
👤 Moussa (eine fiktive Figur) verkauft in Niamey Guthaben fürs Handy. Für ihn reicht ein auf den Tresen gedruckter QR-Code, um Zahlungen anzunehmen. Er wird ihn aber nur akzeptieren, wenn seine Kunden bereits DOGE besitzen und der Kurs zwischen dem Verkauf und dem Abend nicht zu stark schwankt.
⚖️ Die Einschränkungen
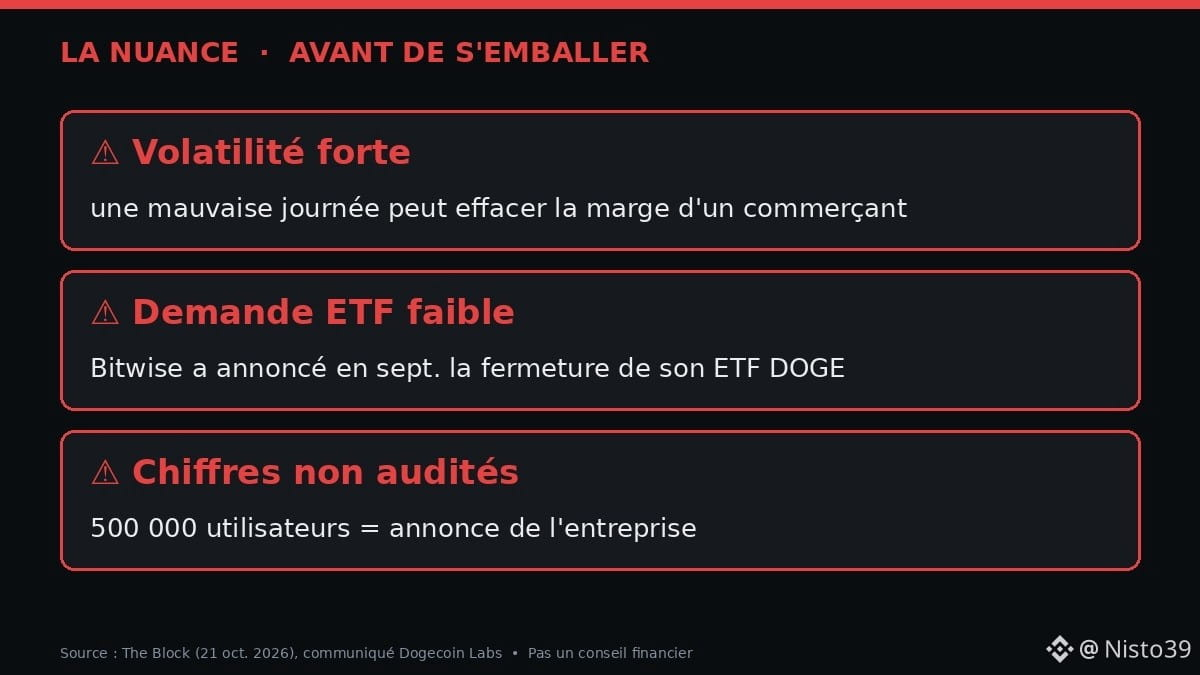
• DOGE bleibt sehr volatil: Eine Kursschwankung von 10 % an einem Tag kann die Gewinnspanne eines kleinen Händlers zunichtemachen
• Das Interesse « klassischer » Anleger ist gering: Bitwise kündigte im September die Schließung seines Dogecoin-ETF an, weil die Nachfrage fehlte
• 500.000 Nutzer – das ist die von dem Unternehmen genannte Zahl, keine unabhängige Prüfung
✅ Würdest du für deine Arbeit in DOGE bezahlt werden wollen? Ja, nein oder nur, wenn es sofort in einen Stablecoin umgetauscht wird? 👇
Keine Finanzberatung. DYOR.
Quelle: The Block (21. Okt. 2026), Mitteilung von Dogecoin Labs.
#Dogecoin #CryptoNews #Paiements $DOGE
🐶 Dogecoin will nicht länger « nur ein Meme » sein. Am 21. Okt. startete die Dogecoin Foundation Dogecoin Labs, um $DOGE in Richtung alltäglicher Zahlungen zu bewegen. Echter Nutzen oder eine neue Erzählung?
📌 Die Fakten
• Dogecoin Labs vereint 3 Produkte unter einer einzigen Organisation, die von Jordan Jefferson geleitet wird
• MyDoge: eine Wallet, die mehr als 500.000 Nutzer für sich beansprucht
• DogeOS: eine mit Ethereum kompatible Anwendungsplattform (EVM), seit dem 30. Sept. im öffentlichen Testnet
• Such App: Tools für Händler, darunter Rechnungen und Zahlungen per QR-Code im Geschäft
• Die Foundation behält ihre Rolle als Hüterin des Netzwerks und des Open-Source-Codes
🧠 Der Mechanismus
Heute stammt ein großer Teil der Nachfrage nach DOGE aus Spekulationen und Tweets. Die Idee ist, eine Nachfrage durch tatsächliche Nutzung zu schaffen: Wenn Menschen mit DOGE bezahlen und in DOGE bezahlt werden, erfüllt die Kryptowährung auch jenseits des Hypes einen Zweck. Ein Testnet ist ein Testnetzwerk: Dort wird mit Spielgeld getestet, bevor der echte Start erfolgt.
👤 Moussa (eine fiktive Figur) verkauft in Niamey Guthaben fürs Handy. Für ihn reicht ein auf den Tresen gedruckter QR-Code, um Zahlungen anzunehmen. Er wird ihn aber nur akzeptieren, wenn seine Kunden bereits DOGE besitzen und der Kurs zwischen dem Verkauf und dem Abend nicht zu stark schwankt.
⚖️ Die Einschränkungen
• DOGE bleibt sehr volatil: Eine Kursschwankung von 10 % an einem Tag kann die Gewinnspanne eines kleinen Händlers zunichtemachen
• Das Interesse « klassischer » Anleger ist gering: Bitwise kündigte im September die Schließung seines Dogecoin-ETF an, weil die Nachfrage fehlte
• 500.000 Nutzer – das ist die von dem Unternehmen genannte Zahl, keine unabhängige Prüfung
✅ Würdest du für deine Arbeit in DOGE bezahlt werden wollen? Ja, nein oder nur, wenn es sofort in einen Stablecoin umgetauscht wird? 👇
Keine Finanzberatung. DYOR.
Quelle: The Block (21. Okt. 2026), Mitteilung von Dogecoin Labs.
#Dogecoin #CryptoNews #Paiements $DOGE
📌 Die Fakten
• Dogecoin Labs vereint 3 Produkte unter einer einzigen Organisation, die von Jordan Jefferson geleitet wird
• MyDoge: eine Wallet, die mehr als 500.000 Nutzer für sich beansprucht
• DogeOS: eine mit Ethereum kompatible Anwendungsplattform (EVM), seit dem 30. Sept. im öffentlichen Testnet
• Such App: Tools für Händler, darunter Rechnungen und Zahlungen per QR-Code im Geschäft
• Die Foundation behält ihre Rolle als Hüterin des Netzwerks und des Open-Source-Codes
🧠 Der Mechanismus
Heute stammt ein großer Teil der Nachfrage nach DOGE aus Spekulationen und Tweets. Die Idee ist, eine Nachfrage durch tatsächliche Nutzung zu schaffen: Wenn Menschen mit DOGE bezahlen und in DOGE bezahlt werden, erfüllt die Kryptowährung auch jenseits des Hypes einen Zweck. Ein Testnet ist ein Testnetzwerk: Dort wird mit Spielgeld getestet, bevor der echte Start erfolgt.
👤 Moussa (eine fiktive Figur) verkauft in Niamey Guthaben fürs Handy. Für ihn reicht ein auf den Tresen gedruckter QR-Code, um Zahlungen anzunehmen. Er wird ihn aber nur akzeptieren, wenn seine Kunden bereits DOGE besitzen und der Kurs zwischen dem Verkauf und dem Abend nicht zu stark schwankt.
⚖️ Die Einschränkungen
• DOGE bleibt sehr volatil: Eine Kursschwankung von 10 % an einem Tag kann die Gewinnspanne eines kleinen Händlers zunichtemachen
• Das Interesse « klassischer » Anleger ist gering: Bitwise kündigte im September die Schließung seines Dogecoin-ETF an, weil die Nachfrage fehlte
• 500.000 Nutzer – das ist die von dem Unternehmen genannte Zahl, keine unabhängige Prüfung
✅ Würdest du für deine Arbeit in DOGE bezahlt werden wollen? Ja, nein oder nur, wenn es sofort in einen Stablecoin umgetauscht wird? 👇
Keine Finanzberatung. DYOR.
Quelle: The Block (21. Okt. 2026), Mitteilung von Dogecoin Labs.
#Dogecoin #CryptoNews #Paiements $DOGE
138
·
--
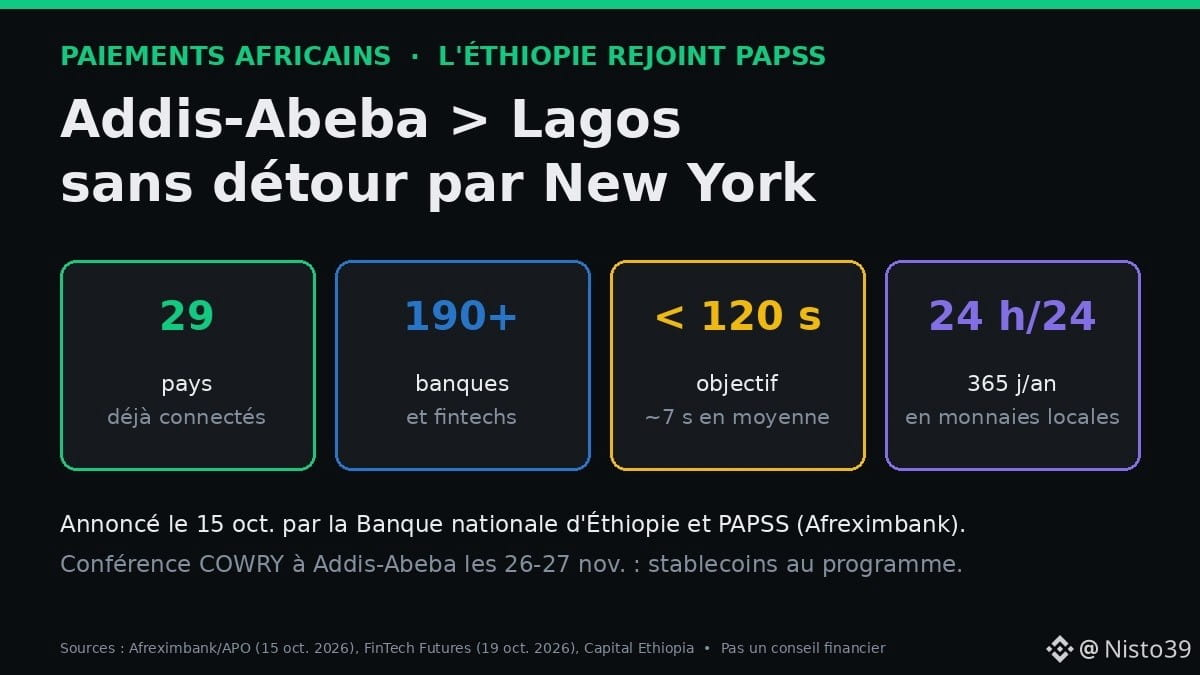
🌍 Eine Zahlung von Addis Abeba nach Lagos in 120 Sekunden, in afrikanischen Währungen und ohne Umweg über New York. Äthiopien ist dem Netzwerk beigetreten, das genau das verspricht.
📌 Die Fakten
• 15. Okt.: Die Nationalbank von Äthiopien gibt ihren Beitritt zu PAPSS bekannt, dem panafrikanischen Zahlungssystem, das 2022 von Afreximbank, der Afrikanischen Union und der AfCFTA ins Leben gerufen wurde
• PAPSS verbindet bereits 29 Länder und mehr als 190 Banken und Fintechs (FinTech Futures, 19. Okt.)
• Erklärtes Ziel: Abwicklung in weniger als 120 Sekunden, durchschnittlich etwa 7 Sekunden, rund um die Uhr
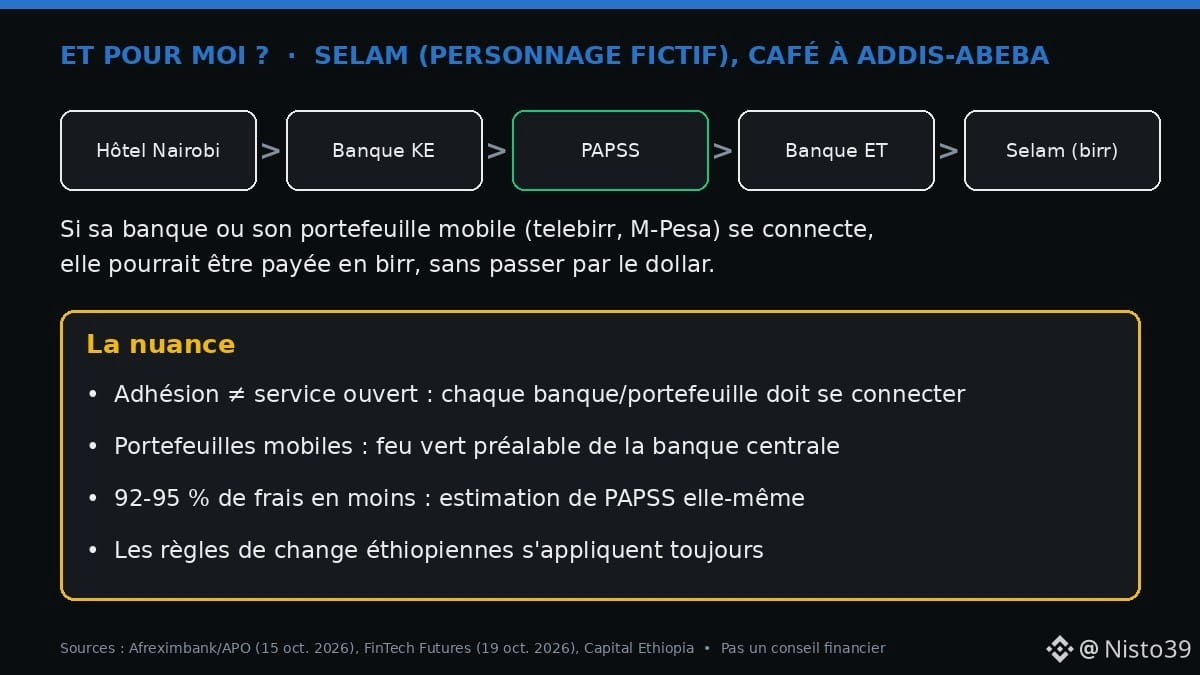
• Mobile Wallets (telebirr, M-Pesa) bereiten sich darauf vor, sich über EthSwitch anzuschließen – mit vorheriger Genehmigung der Zentralbank
• Addis Abeba ist am 26.–27. Nov. Gastgeber der COWRY-Konferenz, auf deren Programm Stablecoins und digitale Vermögenswerte stehen
🧠 So funktioniert es
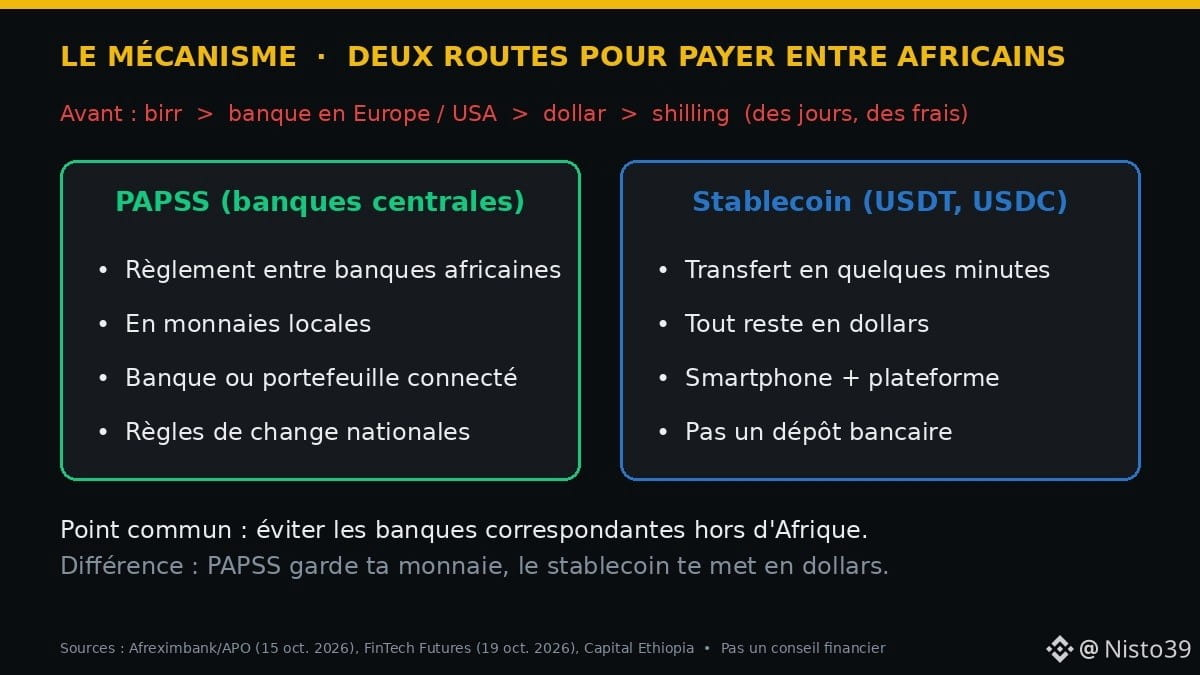
Heute läuft eine Zahlung zwischen zwei afrikanischen Ländern oft über eine Bank in Europa oder den USA und wird dabei zweimal in US-Dollar umgerechnet. PAPSS wickelt Zahlungen direkt zwischen afrikanischen Banken in lokalen Währungen ab. Ein Stablecoin wie $USDT ist genauso schnell, aber alles bleibt in US-Dollar.
👤 Selam (eine fiktive Figur) röstet Kaffee in Addis Abeba und verkauft ihn an ein Hotel in Nairobi. Wenn ihre Bank oder Mobile Wallet angeschlossen ist, könnte sie in Birr bezahlt werden, ohne den Umweg über den US-Dollar.
⚖️ Die Einschränkungen
• Beitritt ≠ verfügbarer Dienst: Jede Bank und jede Wallet muss sich noch anschließen
• Die von PAPSS selbst geschätzten Einsparungen bei den Gebühren von 92–95 % sind eine Schätzung
• Die äthiopischen Devisenregeln gelten weiterhin
✅ Für Zahlungen zwischen Afrikanern zeichnen sich zwei Wege ab: die Schienen der Zentralbanken und Stablecoins.
Welchen Weg würdest du wählen, um bezahlt zu werden? 👇
Keine Finanzberatung. DYOR.
Quellen: Afreximbank/APO (15. Okt.), FinTech Futures (19. Okt.), Capital Ethiopia.
#Afrique #Paiements #Stablecoins #Äthiopien
🌍 Eine Zahlung von Addis Abeba nach Lagos in 120 Sekunden, in afrikanischen Währungen und ohne Umweg über New York. Äthiopien ist dem Netzwerk beigetreten, das genau das verspricht.
📌 Die Fakten
• 15. Okt.: Die Nationalbank von Äthiopien gibt ihren Beitritt zu PAPSS bekannt, dem panafrikanischen Zahlungssystem, das 2022 von Afreximbank, der Afrikanischen Union und der AfCFTA ins Leben gerufen wurde
• PAPSS verbindet bereits 29 Länder und mehr als 190 Banken und Fintechs (FinTech Futures, 19. Okt.)
• Erklärtes Ziel: Abwicklung in weniger als 120 Sekunden, durchschnittlich etwa 7 Sekunden, rund um die Uhr
• Mobile Wallets (telebirr, M-Pesa) bereiten sich darauf vor, sich über EthSwitch anzuschließen – mit vorheriger Genehmigung der Zentralbank
• Addis Abeba ist am 26.–27. Nov. Gastgeber der COWRY-Konferenz, auf deren Programm Stablecoins und digitale Vermögenswerte stehen
🧠 So funktioniert es
Heute läuft eine Zahlung zwischen zwei afrikanischen Ländern oft über eine Bank in Europa oder den USA und wird dabei zweimal in US-Dollar umgerechnet. PAPSS wickelt Zahlungen direkt zwischen afrikanischen Banken in lokalen Währungen ab. Ein Stablecoin wie $USDT ist genauso schnell, aber alles bleibt in US-Dollar.
👤 Selam (eine fiktive Figur) röstet Kaffee in Addis Abeba und verkauft ihn an ein Hotel in Nairobi. Wenn ihre Bank oder Mobile Wallet angeschlossen ist, könnte sie in Birr bezahlt werden, ohne den Umweg über den US-Dollar.
⚖️ Die Einschränkungen
• Beitritt ≠ verfügbarer Dienst: Jede Bank und jede Wallet muss sich noch anschließen
• Die von PAPSS selbst geschätzten Einsparungen bei den Gebühren von 92–95 % sind eine Schätzung
• Die äthiopischen Devisenregeln gelten weiterhin
✅ Für Zahlungen zwischen Afrikanern zeichnen sich zwei Wege ab: die Schienen der Zentralbanken und Stablecoins.
Welchen Weg würdest du wählen, um bezahlt zu werden? 👇
Keine Finanzberatung. DYOR.
Quellen: Afreximbank/APO (15. Okt.), FinTech Futures (19. Okt.), Capital Ethiopia.
#Afrique #Paiements #Stablecoins #Äthiopien
📌 Die Fakten
• 15. Okt.: Die Nationalbank von Äthiopien gibt ihren Beitritt zu PAPSS bekannt, dem panafrikanischen Zahlungssystem, das 2022 von Afreximbank, der Afrikanischen Union und der AfCFTA ins Leben gerufen wurde
• PAPSS verbindet bereits 29 Länder und mehr als 190 Banken und Fintechs (FinTech Futures, 19. Okt.)
• Erklärtes Ziel: Abwicklung in weniger als 120 Sekunden, durchschnittlich etwa 7 Sekunden, rund um die Uhr
• Mobile Wallets (telebirr, M-Pesa) bereiten sich darauf vor, sich über EthSwitch anzuschließen – mit vorheriger Genehmigung der Zentralbank
• Addis Abeba ist am 26.–27. Nov. Gastgeber der COWRY-Konferenz, auf deren Programm Stablecoins und digitale Vermögenswerte stehen
🧠 So funktioniert es
Heute läuft eine Zahlung zwischen zwei afrikanischen Ländern oft über eine Bank in Europa oder den USA und wird dabei zweimal in US-Dollar umgerechnet. PAPSS wickelt Zahlungen direkt zwischen afrikanischen Banken in lokalen Währungen ab. Ein Stablecoin wie $USDT ist genauso schnell, aber alles bleibt in US-Dollar.
👤 Selam (eine fiktive Figur) röstet Kaffee in Addis Abeba und verkauft ihn an ein Hotel in Nairobi. Wenn ihre Bank oder Mobile Wallet angeschlossen ist, könnte sie in Birr bezahlt werden, ohne den Umweg über den US-Dollar.
⚖️ Die Einschränkungen
• Beitritt ≠ verfügbarer Dienst: Jede Bank und jede Wallet muss sich noch anschließen
• Die von PAPSS selbst geschätzten Einsparungen bei den Gebühren von 92–95 % sind eine Schätzung
• Die äthiopischen Devisenregeln gelten weiterhin
✅ Für Zahlungen zwischen Afrikanern zeichnen sich zwei Wege ab: die Schienen der Zentralbanken und Stablecoins.
Welchen Weg würdest du wählen, um bezahlt zu werden? 👇
Keine Finanzberatung. DYOR.
Quellen: Afreximbank/APO (15. Okt.), FinTech Futures (19. Okt.), Capital Ethiopia.
#Afrique #Paiements #Stablecoins #Äthiopien
54
·
--
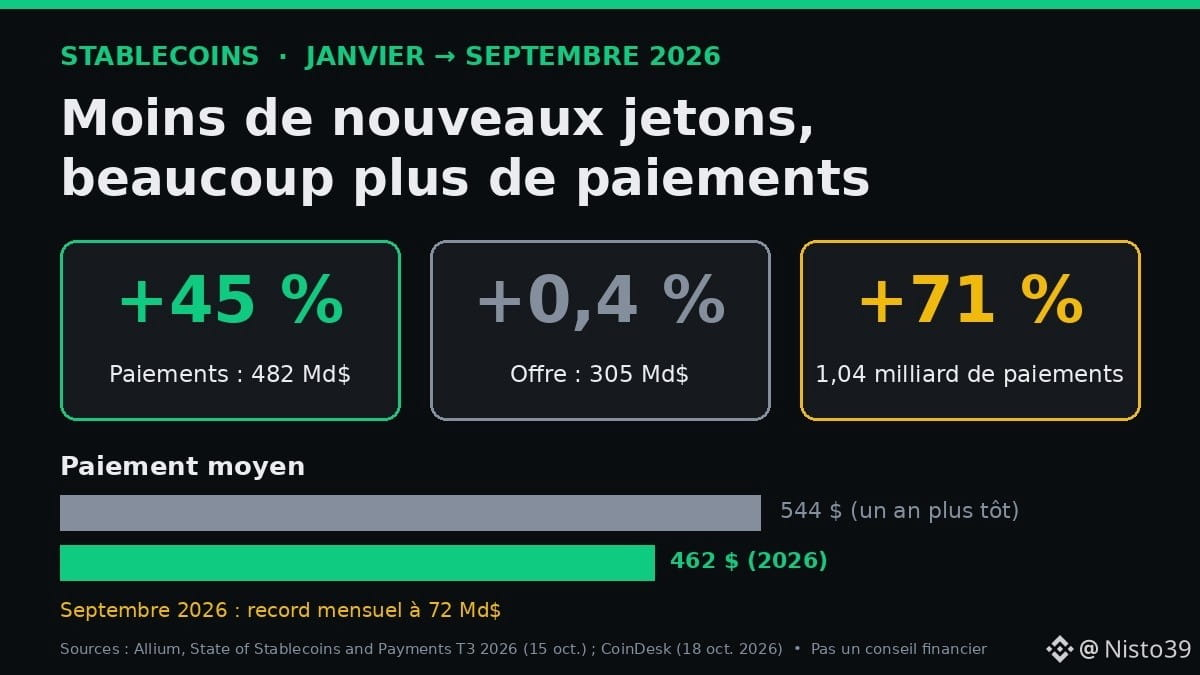
📈 Stablecoins vermehren sich nicht mehr … aber sie zirkulieren viel stärker. 45 % mehr Zahlungen in 9 Monaten, während sich die umlaufende Menge kaum verändert hat.
📌 Die Fakten (Allium-Bericht Q3 2026, 15. Okt.; CoinDesk, 18. Okt.)
• Zahlungen mit Stablecoins: 482 Mrd$ von Januar bis September 2026, +45 % im Jahresvergleich
• Gesamtangebot: 305 Mrd$ Ende September, seit Januar gerade einmal +0,4 %
• 1,04 Milliarden Zahlungen (+71 %). Durchschnittliche Zahlung: 462 $ gegenüber 544 $
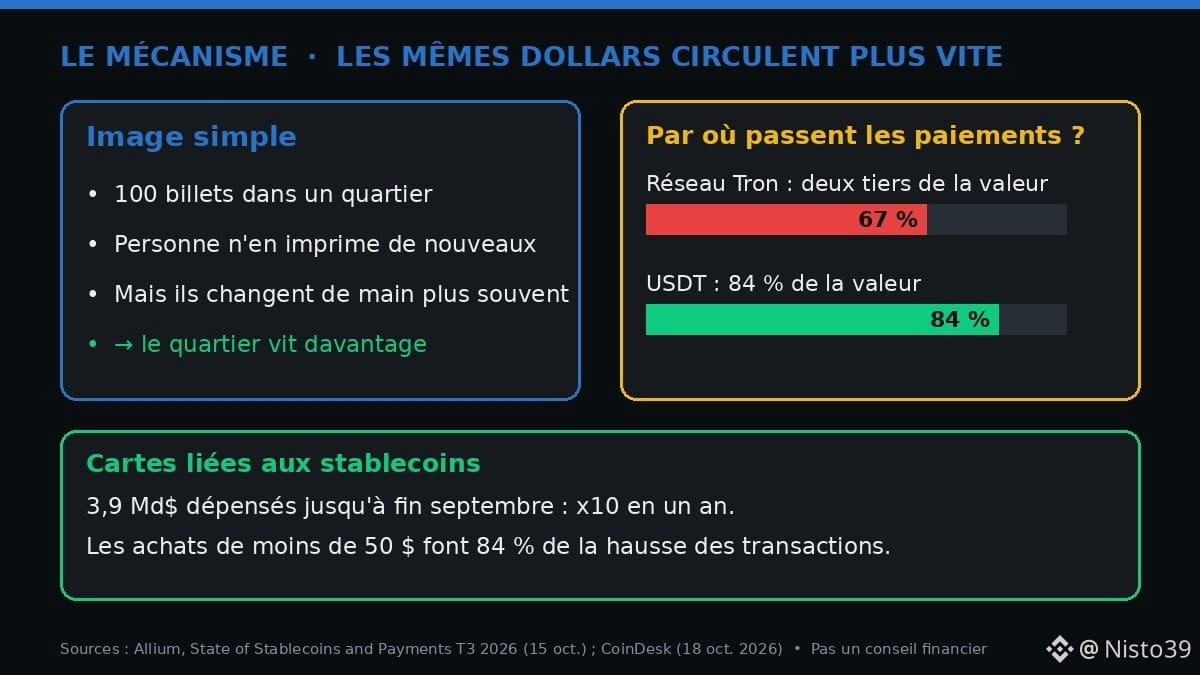
• Tron wickelte zwei Drittel des Zahlungsvolumens ab, $USDT 84 %
• Stablecoin-Karten: 3,9 Mrd$ ausgegeben, innerhalb eines Jahres verzehnfacht
🧠 Der Mechanismus
Ein Stablecoin ist ein „digitaler Dollar“: 1 Token ≈ 1 $, durch Reserven gedeckt. Stell dir 100 Geldscheine in einem Viertel vor: Niemand druckt neue, aber sie wechseln viel öfter den Besitzer. Dieselben digitalen Dollars werden häufiger und für kleinere Beträge verwendet – und kommen damit dem Alltag näher.
⚖️ Die Einschränkung
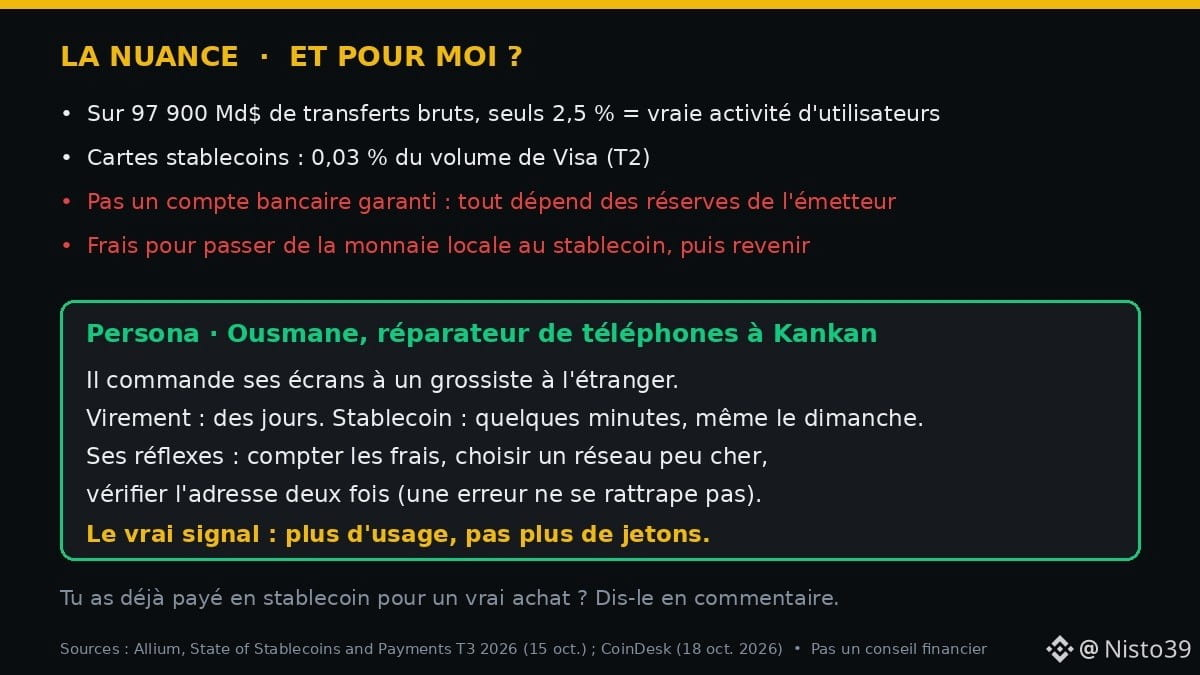
• Von 97 900 Mrd$ Bruttotransfers wertet Allium nur 2,5 % als tatsächliche Nutzeraktivität (ohne Börsen, DeFi oder Bots)
• Stablecoin-Karten machen immer noch nur 0,03 % des Visa-Volumens aus
• Kein garantiertes Bankkonto: Alles hängt von den Reserven des Herausgebers ab. Und für den Umtausch von deiner Landeswährung in Stablecoins und zurück fallen Gebühren an
👤 Ousmane, Handyreparateur in Kankan, bestellt seine Bildschirme im Ausland. Eine Banküberweisung dauert Tage. Mit Stablecoins kann er innerhalb weniger Minuten bezahlen, sogar sonntags. Seine Faustregeln: Gebühren in guineischen Francs berechnen, ein günstiges Netzwerk wählen und die Adresse zweimal überprüfen (ein Fehler lässt sich nicht rückgängig machen).
✅ Das entscheidende Signal: mehr Nutzung, nicht mehr Token.
Hast du schon einmal für einen echten Einkauf (nicht fürs Trading) mit Stablecoins bezahlt oder Stablecoins als Zahlung erhalten? 👇
Keine Finanzberatung. DYOR.
Quellen: Allium, CoinDesk.
#Stablecoins #Paiements #Crypto #Afrique
📈 Stablecoins vermehren sich nicht mehr … aber sie zirkulieren viel stärker. 45 % mehr Zahlungen in 9 Monaten, während sich die umlaufende Menge kaum verändert hat.
📌 Die Fakten (Allium-Bericht Q3 2026, 15. Okt.; CoinDesk, 18. Okt.)
• Zahlungen mit Stablecoins: 482 Mrd$ von Januar bis September 2026, +45 % im Jahresvergleich
• Gesamtangebot: 305 Mrd$ Ende September, seit Januar gerade einmal +0,4 %
• 1,04 Milliarden Zahlungen (+71 %). Durchschnittliche Zahlung: 462 $ gegenüber 544 $
• Tron wickelte zwei Drittel des Zahlungsvolumens ab, $USDT 84 %
• Stablecoin-Karten: 3,9 Mrd$ ausgegeben, innerhalb eines Jahres verzehnfacht
🧠 Der Mechanismus
Ein Stablecoin ist ein „digitaler Dollar“: 1 Token ≈ 1 $, durch Reserven gedeckt. Stell dir 100 Geldscheine in einem Viertel vor: Niemand druckt neue, aber sie wechseln viel öfter den Besitzer. Dieselben digitalen Dollars werden häufiger und für kleinere Beträge verwendet – und kommen damit dem Alltag näher.
⚖️ Die Einschränkung
• Von 97 900 Mrd$ Bruttotransfers wertet Allium nur 2,5 % als tatsächliche Nutzeraktivität (ohne Börsen, DeFi oder Bots)
• Stablecoin-Karten machen immer noch nur 0,03 % des Visa-Volumens aus
• Kein garantiertes Bankkonto: Alles hängt von den Reserven des Herausgebers ab. Und für den Umtausch von deiner Landeswährung in Stablecoins und zurück fallen Gebühren an
👤 Ousmane, Handyreparateur in Kankan, bestellt seine Bildschirme im Ausland. Eine Banküberweisung dauert Tage. Mit Stablecoins kann er innerhalb weniger Minuten bezahlen, sogar sonntags. Seine Faustregeln: Gebühren in guineischen Francs berechnen, ein günstiges Netzwerk wählen und die Adresse zweimal überprüfen (ein Fehler lässt sich nicht rückgängig machen).
✅ Das entscheidende Signal: mehr Nutzung, nicht mehr Token.
Hast du schon einmal für einen echten Einkauf (nicht fürs Trading) mit Stablecoins bezahlt oder Stablecoins als Zahlung erhalten? 👇
Keine Finanzberatung. DYOR.
Quellen: Allium, CoinDesk.
#Stablecoins #Paiements #Crypto #Afrique
📌 Die Fakten (Allium-Bericht Q3 2026, 15. Okt.; CoinDesk, 18. Okt.)
• Zahlungen mit Stablecoins: 482 Mrd$ von Januar bis September 2026, +45 % im Jahresvergleich
• Gesamtangebot: 305 Mrd$ Ende September, seit Januar gerade einmal +0,4 %
• 1,04 Milliarden Zahlungen (+71 %). Durchschnittliche Zahlung: 462 $ gegenüber 544 $
• Tron wickelte zwei Drittel des Zahlungsvolumens ab, $USDT 84 %
• Stablecoin-Karten: 3,9 Mrd$ ausgegeben, innerhalb eines Jahres verzehnfacht
🧠 Der Mechanismus
Ein Stablecoin ist ein „digitaler Dollar“: 1 Token ≈ 1 $, durch Reserven gedeckt. Stell dir 100 Geldscheine in einem Viertel vor: Niemand druckt neue, aber sie wechseln viel öfter den Besitzer. Dieselben digitalen Dollars werden häufiger und für kleinere Beträge verwendet – und kommen damit dem Alltag näher.
⚖️ Die Einschränkung
• Von 97 900 Mrd$ Bruttotransfers wertet Allium nur 2,5 % als tatsächliche Nutzeraktivität (ohne Börsen, DeFi oder Bots)
• Stablecoin-Karten machen immer noch nur 0,03 % des Visa-Volumens aus
• Kein garantiertes Bankkonto: Alles hängt von den Reserven des Herausgebers ab. Und für den Umtausch von deiner Landeswährung in Stablecoins und zurück fallen Gebühren an
👤 Ousmane, Handyreparateur in Kankan, bestellt seine Bildschirme im Ausland. Eine Banküberweisung dauert Tage. Mit Stablecoins kann er innerhalb weniger Minuten bezahlen, sogar sonntags. Seine Faustregeln: Gebühren in guineischen Francs berechnen, ein günstiges Netzwerk wählen und die Adresse zweimal überprüfen (ein Fehler lässt sich nicht rückgängig machen).
✅ Das entscheidende Signal: mehr Nutzung, nicht mehr Token.
Hast du schon einmal für einen echten Einkauf (nicht fürs Trading) mit Stablecoins bezahlt oder Stablecoins als Zahlung erhalten? 👇
Keine Finanzberatung. DYOR.
Quellen: Allium, CoinDesk.
#Stablecoins #Paiements #Crypto #Afrique
89
·
--
💳 Auf dem Markt mit Stablecoins bezahlen, ohne erst „ich verkaufe sie zuerst“? Coinbase und Marqeta wollen das zur Normalität machen.
📌 Die Fakten (Ankündigung vom 16. Okt. 2026)
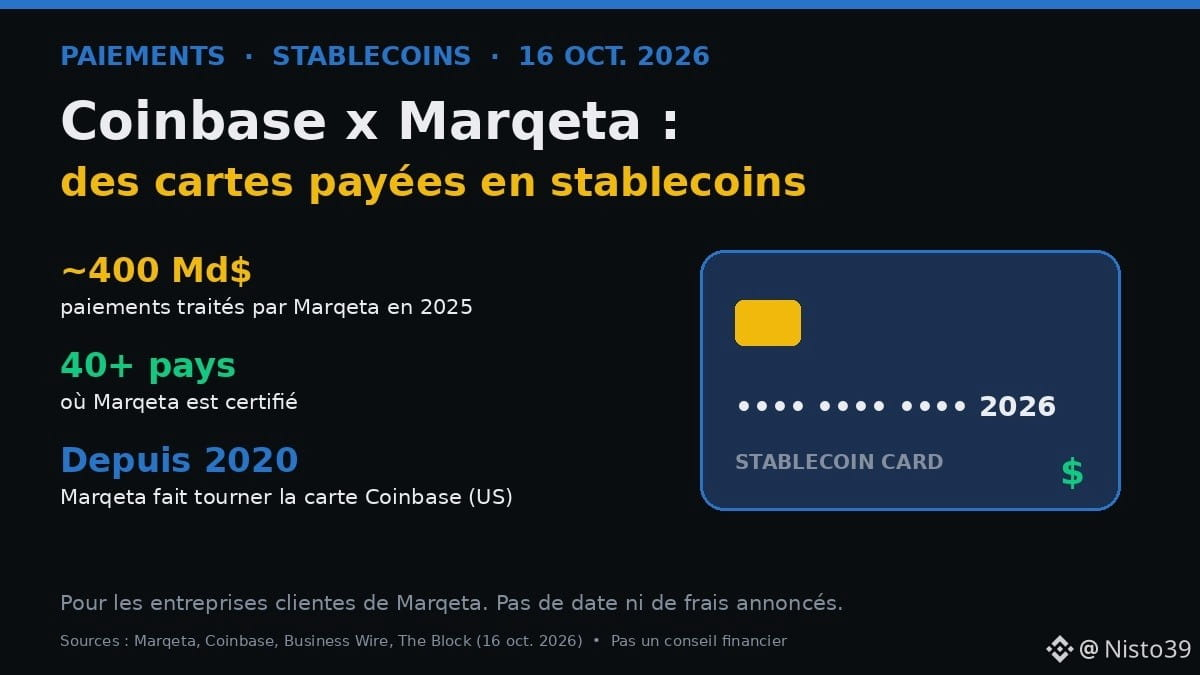
• Marqeta, das Zahlungskarten für andere Unternehmen herstellt und verwaltet, geht mit Coinbase eine Partnerschaft für Karten ein, die „durch Stablecoins gedeckt“ sind
• Marqeta hat 2025 fast 400 Milliarden $ Zahlungen abgewickelt und ist in mehr als 40 Ländern aktiv
• Die beiden arbeiten bereits zusammen: Marqeta betreibt seit 2020 die Coinbase-Karte in den USA
🧠 So funktioniert es
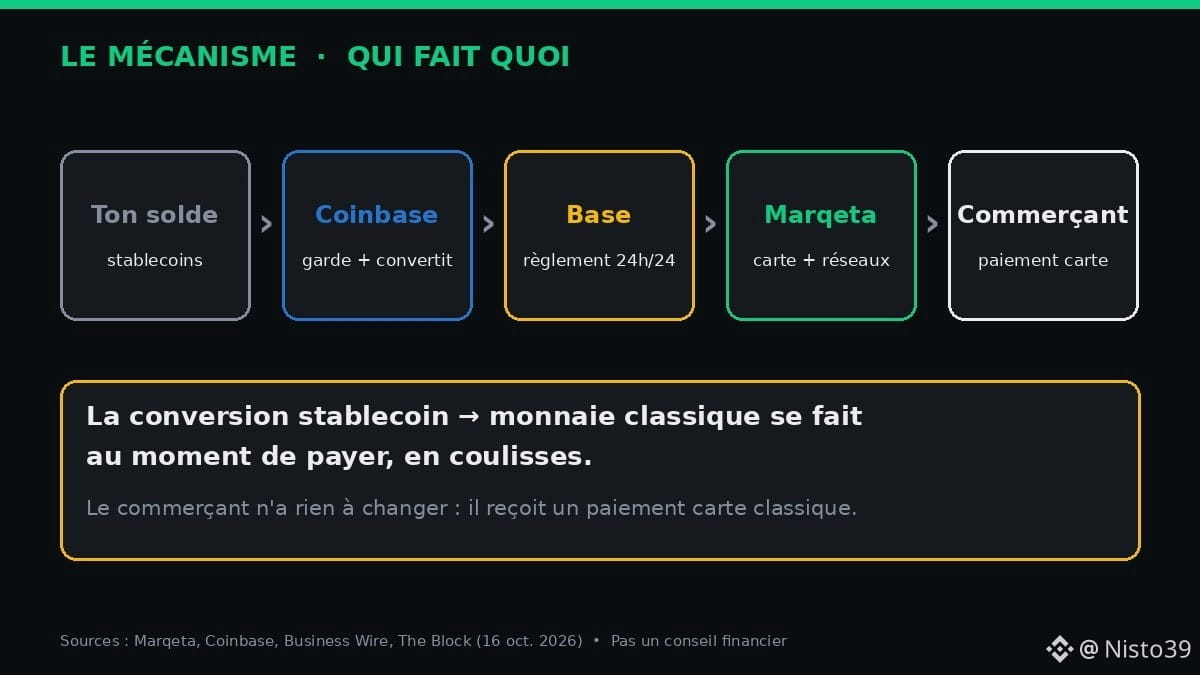
• Coinbase verwahrt die Stablecoins und wandelt sie beim Bezahlen in herkömmliches Geld um
• Base, die Blockchain von Coinbase, dient rund um die Uhr zur Abwicklung zwischen den Unternehmen
• Marqeta gibt die Karte aus und kümmert sich um die Beziehungen zu Banken und Kartennetzwerken
• Der Händler erhält eine ganz normale Kartenzahlung. Er muss nichts ändern
⚖️ Was man beachten sollte
• Das Angebot richtet sich an Geschäftskunden von Marqeta – man kann also nicht einfach morgen eine solche Karte beantragen
• Es wurden weder ein Datum noch Gebühren oder eine Liste der unterstützten Stablecoins bekannt gegeben
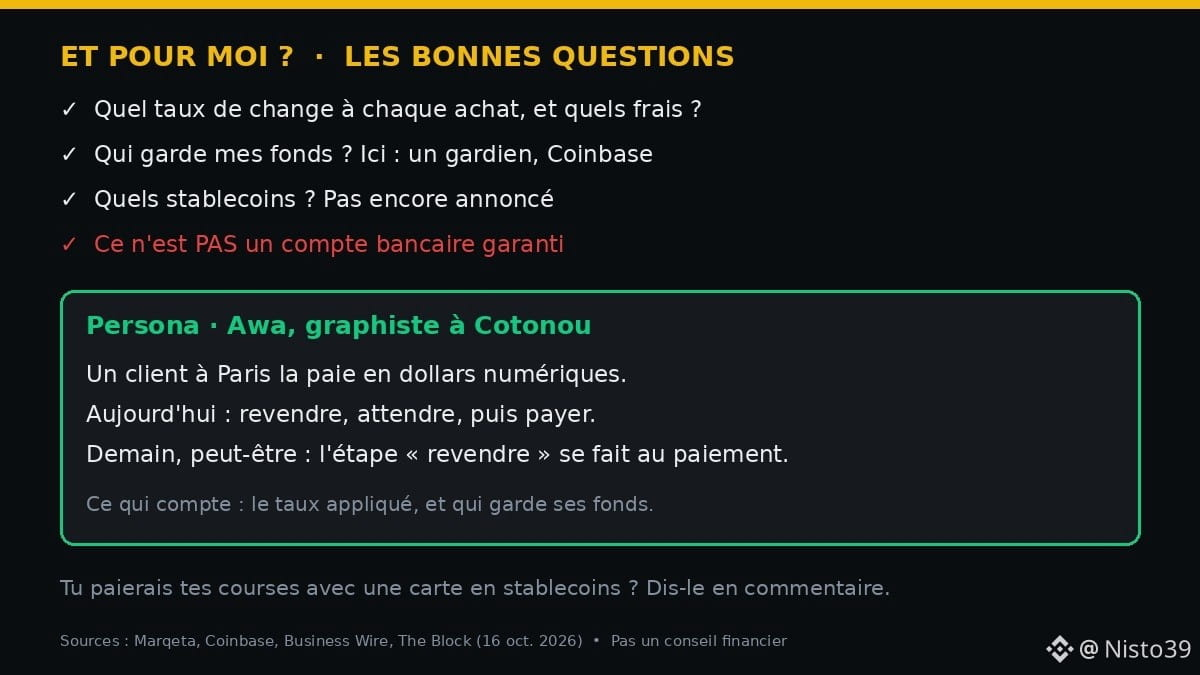
• Deine Stablecoins liegen bei einem Verwahrer (Coinbase): Das ist kein durch eine Einlagensicherung geschütztes Bankkonto
• Jede Zahlung ist eine Umwandlung: Achte auf den Wechselkurs und die Gebühren
👤 Awa, Grafikdesignerin in Cotonou, wird von einem Kunden in Paris in digitalen Dollar bezahlt. Heute muss sie diese erst verkaufen, warten und dann bezahlen. Mit einer solchen Karte würde der Schritt „verkaufen“ beim Bezahlen im Hintergrund stattfinden.
✅ Was für sie zählt: der bei jedem Einkauf angewandte Wechselkurs und die Frage, wer ihre Gelder verwahrt.
Würdest du deine Einkäufe mit einer Stablecoin-Karte bezahlen? 👇
Keine Finanzberatung. DYOR.
Quellen: Marqeta, Coinbase, Business Wire, The Block.
#Crypto #Stablecoins #Paiements #Afrique
💳 Auf dem Markt mit Stablecoins bezahlen, ohne erst „ich verkaufe sie zuerst“? Coinbase und Marqeta wollen das zur Normalität machen.
📌 Die Fakten (Ankündigung vom 16. Okt. 2026)
• Marqeta, das Zahlungskarten für andere Unternehmen herstellt und verwaltet, geht mit Coinbase eine Partnerschaft für Karten ein, die „durch Stablecoins gedeckt“ sind
• Marqeta hat 2025 fast 400 Milliarden $ Zahlungen abgewickelt und ist in mehr als 40 Ländern aktiv
• Die beiden arbeiten bereits zusammen: Marqeta betreibt seit 2020 die Coinbase-Karte in den USA
🧠 So funktioniert es
• Coinbase verwahrt die Stablecoins und wandelt sie beim Bezahlen in herkömmliches Geld um
• Base, die Blockchain von Coinbase, dient rund um die Uhr zur Abwicklung zwischen den Unternehmen
• Marqeta gibt die Karte aus und kümmert sich um die Beziehungen zu Banken und Kartennetzwerken
• Der Händler erhält eine ganz normale Kartenzahlung. Er muss nichts ändern
⚖️ Was man beachten sollte
• Das Angebot richtet sich an Geschäftskunden von Marqeta – man kann also nicht einfach morgen eine solche Karte beantragen
• Es wurden weder ein Datum noch Gebühren oder eine Liste der unterstützten Stablecoins bekannt gegeben
• Deine Stablecoins liegen bei einem Verwahrer (Coinbase): Das ist kein durch eine Einlagensicherung geschütztes Bankkonto
• Jede Zahlung ist eine Umwandlung: Achte auf den Wechselkurs und die Gebühren
👤 Awa, Grafikdesignerin in Cotonou, wird von einem Kunden in Paris in digitalen Dollar bezahlt. Heute muss sie diese erst verkaufen, warten und dann bezahlen. Mit einer solchen Karte würde der Schritt „verkaufen“ beim Bezahlen im Hintergrund stattfinden.
✅ Was für sie zählt: der bei jedem Einkauf angewandte Wechselkurs und die Frage, wer ihre Gelder verwahrt.
Würdest du deine Einkäufe mit einer Stablecoin-Karte bezahlen? 👇
Keine Finanzberatung. DYOR.
Quellen: Marqeta, Coinbase, Business Wire, The Block.
#Crypto #Stablecoins #Paiements #Afrique
📌 Die Fakten (Ankündigung vom 16. Okt. 2026)
• Marqeta, das Zahlungskarten für andere Unternehmen herstellt und verwaltet, geht mit Coinbase eine Partnerschaft für Karten ein, die „durch Stablecoins gedeckt“ sind
• Marqeta hat 2025 fast 400 Milliarden $ Zahlungen abgewickelt und ist in mehr als 40 Ländern aktiv
• Die beiden arbeiten bereits zusammen: Marqeta betreibt seit 2020 die Coinbase-Karte in den USA
🧠 So funktioniert es
• Coinbase verwahrt die Stablecoins und wandelt sie beim Bezahlen in herkömmliches Geld um
• Base, die Blockchain von Coinbase, dient rund um die Uhr zur Abwicklung zwischen den Unternehmen
• Marqeta gibt die Karte aus und kümmert sich um die Beziehungen zu Banken und Kartennetzwerken
• Der Händler erhält eine ganz normale Kartenzahlung. Er muss nichts ändern
⚖️ Was man beachten sollte
• Das Angebot richtet sich an Geschäftskunden von Marqeta – man kann also nicht einfach morgen eine solche Karte beantragen
• Es wurden weder ein Datum noch Gebühren oder eine Liste der unterstützten Stablecoins bekannt gegeben
• Deine Stablecoins liegen bei einem Verwahrer (Coinbase): Das ist kein durch eine Einlagensicherung geschütztes Bankkonto
• Jede Zahlung ist eine Umwandlung: Achte auf den Wechselkurs und die Gebühren
👤 Awa, Grafikdesignerin in Cotonou, wird von einem Kunden in Paris in digitalen Dollar bezahlt. Heute muss sie diese erst verkaufen, warten und dann bezahlen. Mit einer solchen Karte würde der Schritt „verkaufen“ beim Bezahlen im Hintergrund stattfinden.
✅ Was für sie zählt: der bei jedem Einkauf angewandte Wechselkurs und die Frage, wer ihre Gelder verwahrt.
Würdest du deine Einkäufe mit einer Stablecoin-Karte bezahlen? 👇
Keine Finanzberatung. DYOR.
Quellen: Marqeta, Coinbase, Business Wire, The Block.
#Crypto #Stablecoins #Paiements #Afrique
36
·
--
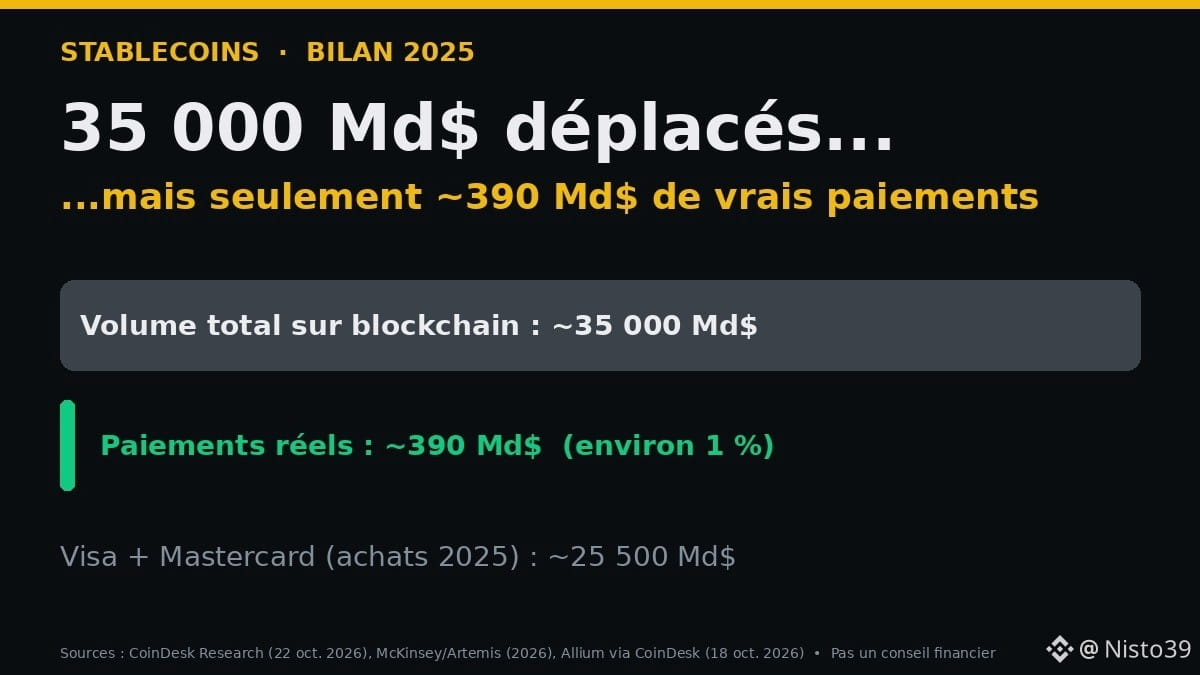
💸 35.000 Milliarden Dollar. So viel haben Stablecoins 2025 auf Blockchains bewegt – mehr als Visa und Mastercard zusammen. Aber wie viel davon waren ECHTE Zahlungen? Etwa 1 %.
📌 Die Zahlen (CoinDesk Research, 22. Okt. 2026, laut McKinsey und Artemis)
• 2025 wurden etwa 35.000 Mrd. $ bewegt, gegenüber rund 25.500 Mrd. $ an Einkäufen über Visa + Mastercard
• Tatsächliche Zahlungen (Lieferanten, Gehälter, Geldtransfers): etwa 390 Mrd. $
• Das sind rund 0,02 % aller Zahlungen weltweit
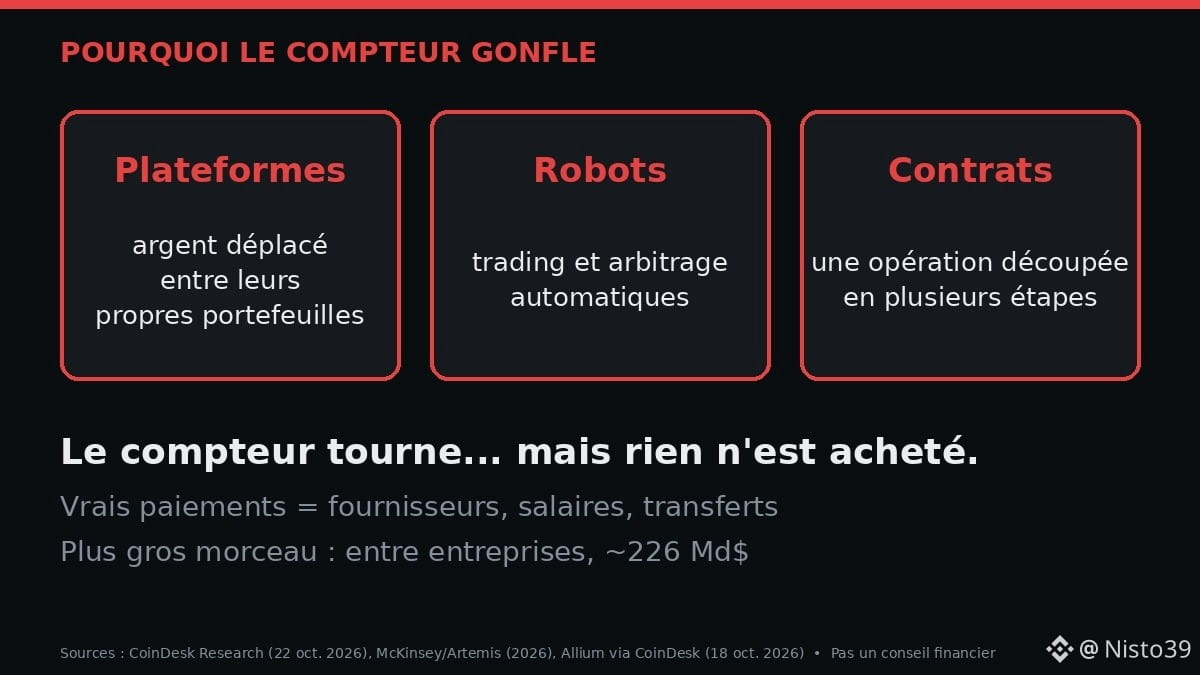
• Der größte Anteil: Zahlungen zwischen Unternehmen, rund 226 Mrd. $
🧠 Warum diese große Diskrepanz?
Dieselbe Summe kann Dutzende Male hin- und herfließen, ohne dass jemand etwas kauft: eine Plattform, die Geld zwischen ihren eigenen Wallets verschiebt, Trading-Bots, automatische Verträge, die einen Vorgang in mehrere Schritte aufteilen. Der Zähler läuft, aber weder ein Lendentuch noch ein Sack Reis wird bezahlt.
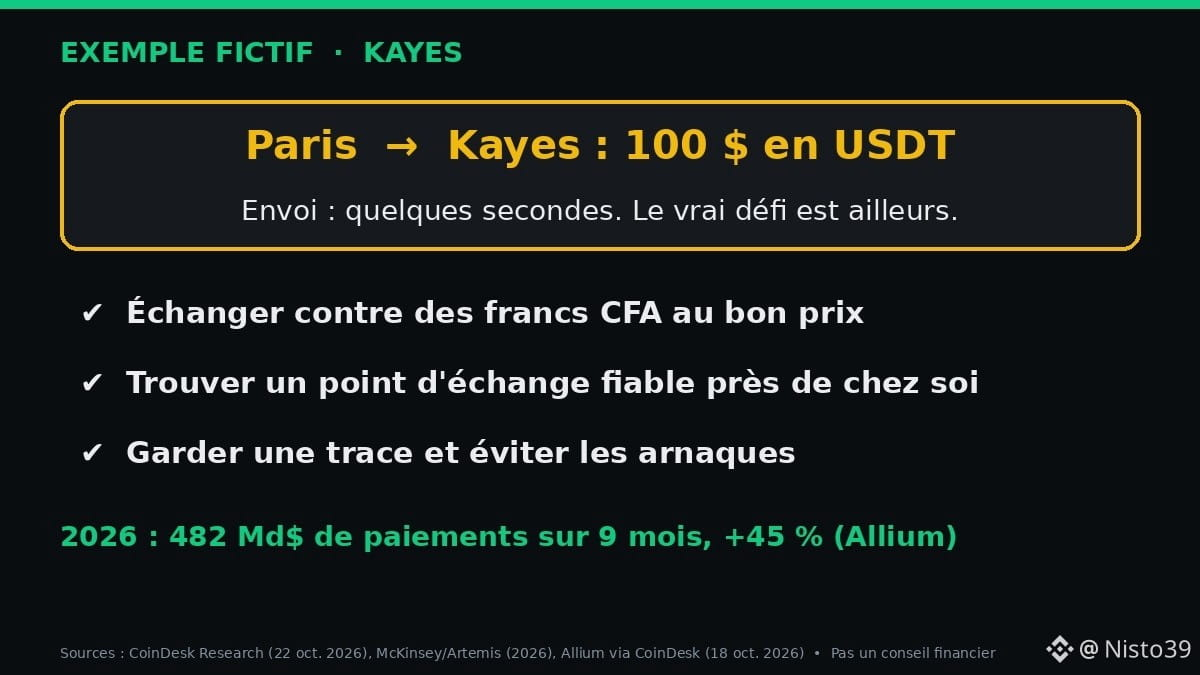
👤 Stell dir Binta vor (eine fiktive Person), Händlerin in Kayes. Ihr Bruder in Paris schickt ihr 100 $ in $USDT. Das ist eine echte Zahlung. Das Problem ist nicht der Transfer, der nur wenige Sekunden dauert: Es geht darum, in ihrer Nähe jemanden Zuverlässigen zu finden, der zu einem fairen Kurs in CFA-Francs tauscht.
⚖️ Die Nuance
• Echte Zahlungen mit Stablecoins haben sich zwischen 2024 und 2025 mehr als verdoppelt (McKinsey)
• Allium zählt in den ersten 9 Monaten des Jahres 2026 Zahlungen im Wert von 482 Mrd. $, ein Plus von 45 % gegenüber dem Vorjahr, während das Gesamtangebot bei rund 305 Mrd. $ stagniert
• Laut CoinDesk ist das Versenden von Geld fast kostenlos geworden: Der Mehrwert verlagert sich zu denen, die den Umtausch in lokale Währungen ermöglichen
✅ Hast du schon einmal $USDC oder USDT verwendet, um etwas Reales zu BEZAHLEN? Ja / Nein / Noch nicht 👇
Keine Finanzberatung. DYOR.
Quellen: CoinDesk Research „The Float Is the Business“ (22. Okt. 2026), McKinsey (Feb. 2026), Allium via CoinDesk (18. Okt. 2026).
#Stablecoins #CryptoNews #Afrique #Paiements #USDT
💸 35.000 Milliarden Dollar. So viel haben Stablecoins 2025 auf Blockchains bewegt – mehr als Visa und Mastercard zusammen. Aber wie viel davon waren ECHTE Zahlungen? Etwa 1 %.
📌 Die Zahlen (CoinDesk Research, 22. Okt. 2026, laut McKinsey und Artemis)
• 2025 wurden etwa 35.000 Mrd. $ bewegt, gegenüber rund 25.500 Mrd. $ an Einkäufen über Visa + Mastercard
• Tatsächliche Zahlungen (Lieferanten, Gehälter, Geldtransfers): etwa 390 Mrd. $
• Das sind rund 0,02 % aller Zahlungen weltweit
• Der größte Anteil: Zahlungen zwischen Unternehmen, rund 226 Mrd. $
🧠 Warum diese große Diskrepanz?
Dieselbe Summe kann Dutzende Male hin- und herfließen, ohne dass jemand etwas kauft: eine Plattform, die Geld zwischen ihren eigenen Wallets verschiebt, Trading-Bots, automatische Verträge, die einen Vorgang in mehrere Schritte aufteilen. Der Zähler läuft, aber weder ein Lendentuch noch ein Sack Reis wird bezahlt.
👤 Stell dir Binta vor (eine fiktive Person), Händlerin in Kayes. Ihr Bruder in Paris schickt ihr 100 $ in $USDT. Das ist eine echte Zahlung. Das Problem ist nicht der Transfer, der nur wenige Sekunden dauert: Es geht darum, in ihrer Nähe jemanden Zuverlässigen zu finden, der zu einem fairen Kurs in CFA-Francs tauscht.
⚖️ Die Nuance
• Echte Zahlungen mit Stablecoins haben sich zwischen 2024 und 2025 mehr als verdoppelt (McKinsey)
• Allium zählt in den ersten 9 Monaten des Jahres 2026 Zahlungen im Wert von 482 Mrd. $, ein Plus von 45 % gegenüber dem Vorjahr, während das Gesamtangebot bei rund 305 Mrd. $ stagniert
• Laut CoinDesk ist das Versenden von Geld fast kostenlos geworden: Der Mehrwert verlagert sich zu denen, die den Umtausch in lokale Währungen ermöglichen
✅ Hast du schon einmal $USDC oder USDT verwendet, um etwas Reales zu BEZAHLEN? Ja / Nein / Noch nicht 👇
Keine Finanzberatung. DYOR.
Quellen: CoinDesk Research „The Float Is the Business“ (22. Okt. 2026), McKinsey (Feb. 2026), Allium via CoinDesk (18. Okt. 2026).
#Stablecoins #CryptoNews #Afrique #Paiements #USDT
📌 Die Zahlen (CoinDesk Research, 22. Okt. 2026, laut McKinsey und Artemis)
• 2025 wurden etwa 35.000 Mrd. $ bewegt, gegenüber rund 25.500 Mrd. $ an Einkäufen über Visa + Mastercard
• Tatsächliche Zahlungen (Lieferanten, Gehälter, Geldtransfers): etwa 390 Mrd. $
• Das sind rund 0,02 % aller Zahlungen weltweit
• Der größte Anteil: Zahlungen zwischen Unternehmen, rund 226 Mrd. $
🧠 Warum diese große Diskrepanz?
Dieselbe Summe kann Dutzende Male hin- und herfließen, ohne dass jemand etwas kauft: eine Plattform, die Geld zwischen ihren eigenen Wallets verschiebt, Trading-Bots, automatische Verträge, die einen Vorgang in mehrere Schritte aufteilen. Der Zähler läuft, aber weder ein Lendentuch noch ein Sack Reis wird bezahlt.
👤 Stell dir Binta vor (eine fiktive Person), Händlerin in Kayes. Ihr Bruder in Paris schickt ihr 100 $ in $USDT. Das ist eine echte Zahlung. Das Problem ist nicht der Transfer, der nur wenige Sekunden dauert: Es geht darum, in ihrer Nähe jemanden Zuverlässigen zu finden, der zu einem fairen Kurs in CFA-Francs tauscht.
⚖️ Die Nuance
• Echte Zahlungen mit Stablecoins haben sich zwischen 2024 und 2025 mehr als verdoppelt (McKinsey)
• Allium zählt in den ersten 9 Monaten des Jahres 2026 Zahlungen im Wert von 482 Mrd. $, ein Plus von 45 % gegenüber dem Vorjahr, während das Gesamtangebot bei rund 305 Mrd. $ stagniert
• Laut CoinDesk ist das Versenden von Geld fast kostenlos geworden: Der Mehrwert verlagert sich zu denen, die den Umtausch in lokale Währungen ermöglichen
✅ Hast du schon einmal $USDC oder USDT verwendet, um etwas Reales zu BEZAHLEN? Ja / Nein / Noch nicht 👇
Keine Finanzberatung. DYOR.
Quellen: CoinDesk Research „The Float Is the Business“ (22. Okt. 2026), McKinsey (Feb. 2026), Allium via CoinDesk (18. Okt. 2026).
#Stablecoins #CryptoNews #Afrique #Paiements #USDT
107
·
--
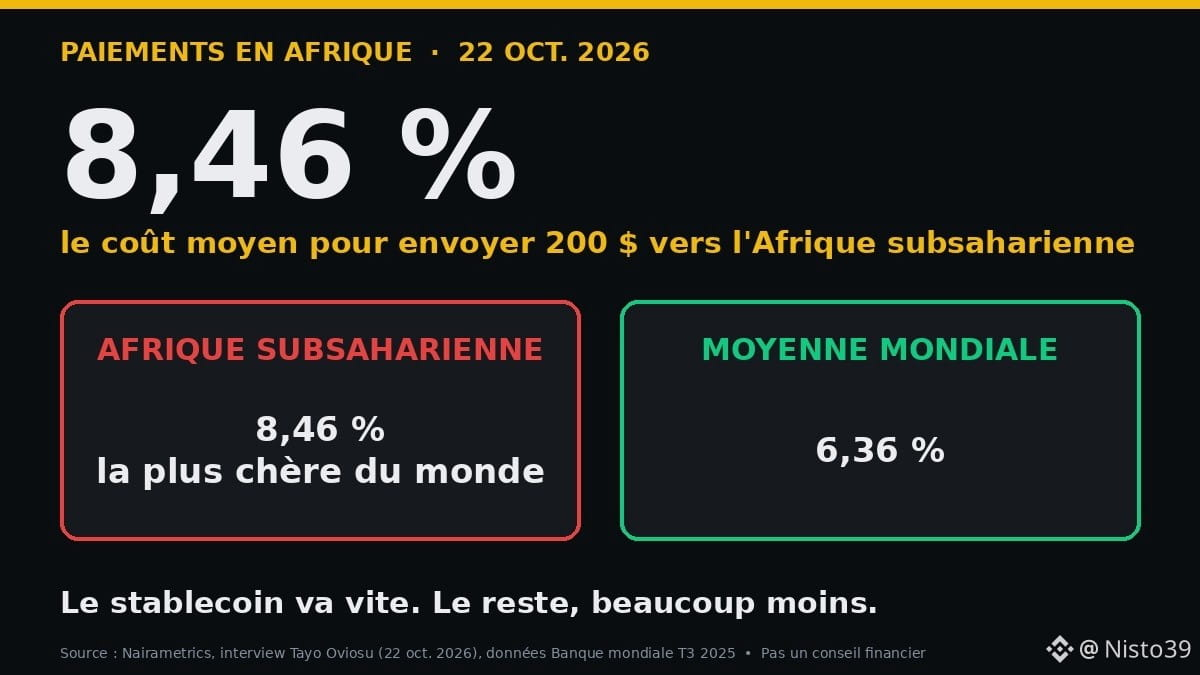
💸 Ein Stablecoin überquert eine afrikanische Grenze in wenigen Sekunden. Warum kostet es dann immer noch etwa 8,46 %, 200 $ nach Subsahara-Afrika zu senden? Der Chef von Paga, einem nigerianischen Fintech-Unternehmen, antwortet offen.
📌 Die Fakten (Nairametrics, 22. Okt. 2026)
• Weltbank (Q3 2025): Eine Überweisung von 200 $ nach Subsahara-Afrika kostet durchschnittlich 8,46 % – die teuerste Region der Welt (weltweiter Durchschnitt: 6,36 %)
• Eine klassische Überweisung kann mehrere Tage dauern und läuft oft über Korrespondenzbanken
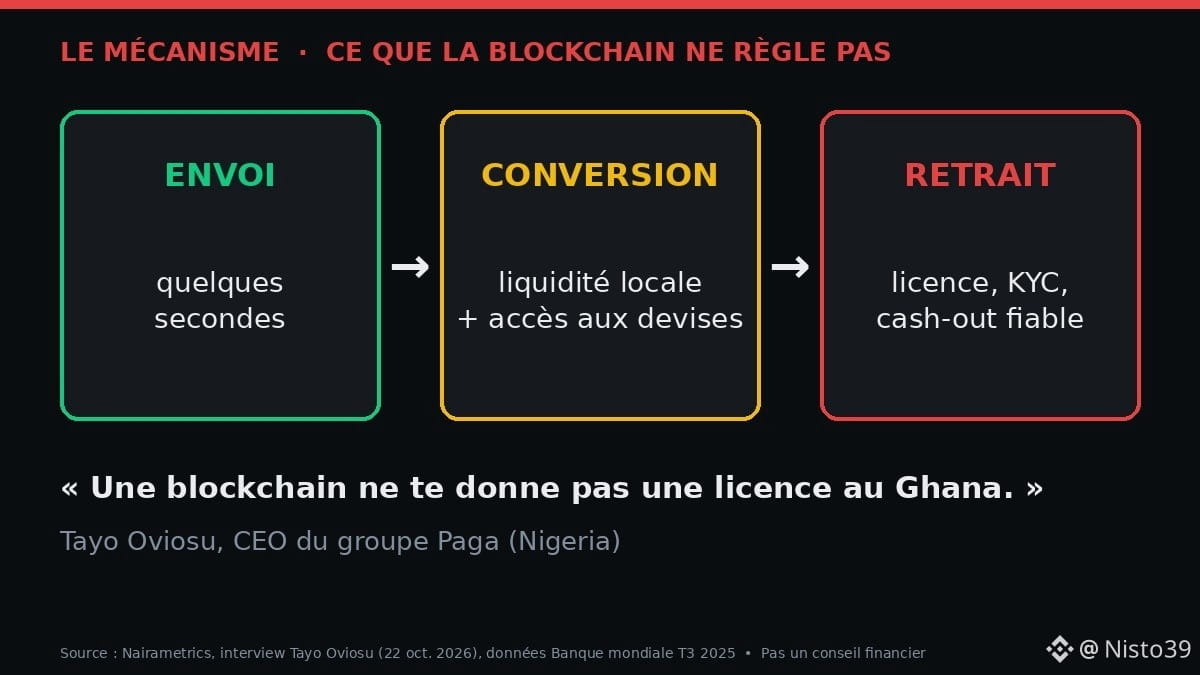
• Tayo Oviosu, CEO der Paga Group: „Ein Dollar-Stablecoin bewegt sich in wenigen Sekunden, aber der Empfänger möchte Naira auf seinem Konto. Alles, was dazwischenliegt, ist nach wie vor schwierig.“
• Paga ist im Mai 2026 eine Partnerschaft mit der Blockchain $SUI eingegangen, um Stablecoin-Zahlungen zu ermöglichen.
🧠 So funktioniert es
Die Übertragung des Tokens ist der einfache Teil. Die eigentliche Arbeit besteht darin, lokale Liquidität bereitzustellen, um ohne Preisschwankungen umzutauschen, Zugang zu Devisen zu erhalten (der von der Zentralbank abhängt), in jedem Land eine Lizenz zu haben, die Identität zu überprüfen und eine zuverlässige Möglichkeit zur Barauszahlung anzubieten.
Der echte Vorteil: Es muss nicht mehr im Voraus Geld bei einem Partner in jedem einzelnen Land hinterlegt werden.
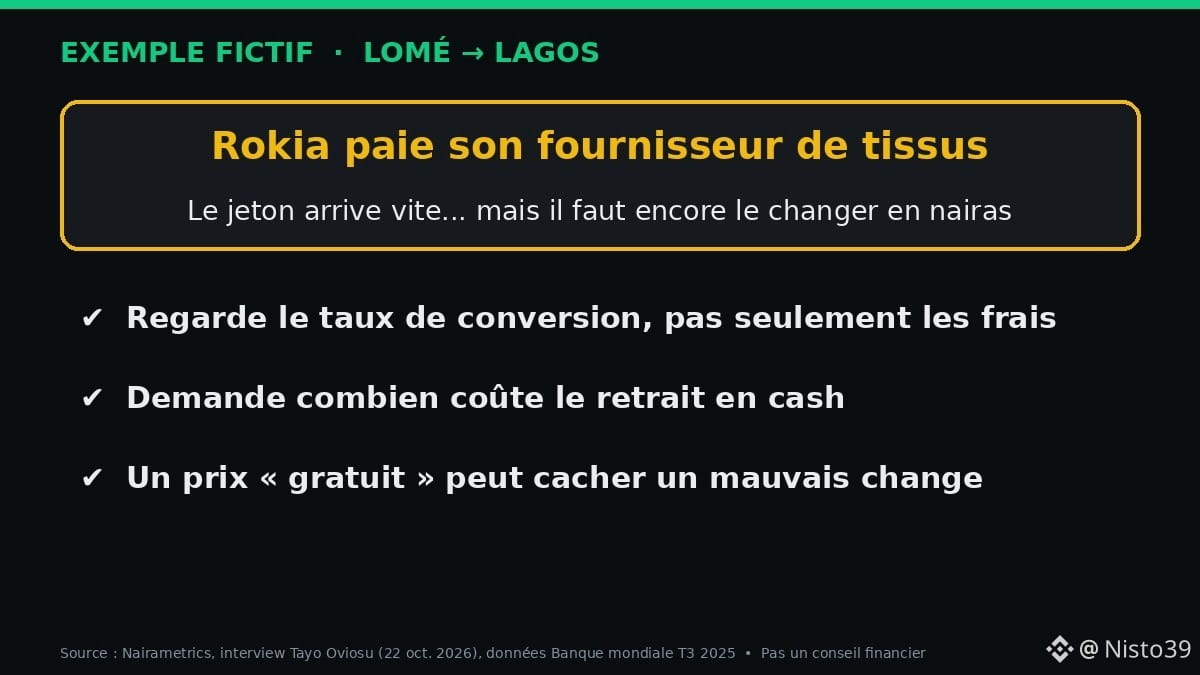
👤 Stell dir Rokia vor (eine fiktive Figur), eine Händlerin in Lomé, die Stoffe in Lagos einkauft. Ihr Lieferant erhält innerhalb weniger Sekunden USDT … aber wenn er keine Naira zu einem guten Kurs findet oder für die Auszahlung hohe Gebühren zahlen muss, verliert Rokia beim Wechselkurs trotzdem Geld.
⚖️ Die Einschränkungen
• Stablecoins verringern die Zahl der Vermittler, nicht aber die Vorschriften der einzelnen Länder
• Jede neue Blockchain oder jeder neue Stablecoin kann zu „einer weiteren Insel“ werden, wenn niemand sie miteinander verbindet
• Die endgültigen Kosten hängen vor allem vom Umtausch und der Auszahlung ab
✅ Was ist für dich am schwierigsten: Senden / Umtauschen / Bargeld abheben? 👇
Keine Finanzberatung. DYOR.
Quelle: Nairametrics (Interview mit Tayo Oviosu, 22. Okt. 2026).
#Stablecoins #Afrique #Paiements #CryptoNews #Nigeria
💸 Ein Stablecoin überquert eine afrikanische Grenze in wenigen Sekunden. Warum kostet es dann immer noch etwa 8,46 %, 200 $ nach Subsahara-Afrika zu senden? Der Chef von Paga, einem nigerianischen Fintech-Unternehmen, antwortet offen.
📌 Die Fakten (Nairametrics, 22. Okt. 2026)
• Weltbank (Q3 2025): Eine Überweisung von 200 $ nach Subsahara-Afrika kostet durchschnittlich 8,46 % – die teuerste Region der Welt (weltweiter Durchschnitt: 6,36 %)
• Eine klassische Überweisung kann mehrere Tage dauern und läuft oft über Korrespondenzbanken
• Tayo Oviosu, CEO der Paga Group: „Ein Dollar-Stablecoin bewegt sich in wenigen Sekunden, aber der Empfänger möchte Naira auf seinem Konto. Alles, was dazwischenliegt, ist nach wie vor schwierig.“
• Paga ist im Mai 2026 eine Partnerschaft mit der Blockchain $SUI eingegangen, um Stablecoin-Zahlungen zu ermöglichen.
🧠 So funktioniert es
Die Übertragung des Tokens ist der einfache Teil. Die eigentliche Arbeit besteht darin, lokale Liquidität bereitzustellen, um ohne Preisschwankungen umzutauschen, Zugang zu Devisen zu erhalten (der von der Zentralbank abhängt), in jedem Land eine Lizenz zu haben, die Identität zu überprüfen und eine zuverlässige Möglichkeit zur Barauszahlung anzubieten.
Der echte Vorteil: Es muss nicht mehr im Voraus Geld bei einem Partner in jedem einzelnen Land hinterlegt werden.
👤 Stell dir Rokia vor (eine fiktive Figur), eine Händlerin in Lomé, die Stoffe in Lagos einkauft. Ihr Lieferant erhält innerhalb weniger Sekunden USDT … aber wenn er keine Naira zu einem guten Kurs findet oder für die Auszahlung hohe Gebühren zahlen muss, verliert Rokia beim Wechselkurs trotzdem Geld.
⚖️ Die Einschränkungen
• Stablecoins verringern die Zahl der Vermittler, nicht aber die Vorschriften der einzelnen Länder
• Jede neue Blockchain oder jeder neue Stablecoin kann zu „einer weiteren Insel“ werden, wenn niemand sie miteinander verbindet
• Die endgültigen Kosten hängen vor allem vom Umtausch und der Auszahlung ab
✅ Was ist für dich am schwierigsten: Senden / Umtauschen / Bargeld abheben? 👇
Keine Finanzberatung. DYOR.
Quelle: Nairametrics (Interview mit Tayo Oviosu, 22. Okt. 2026).
#Stablecoins #Afrique #Paiements #CryptoNews #Nigeria
📌 Die Fakten (Nairametrics, 22. Okt. 2026)
• Weltbank (Q3 2025): Eine Überweisung von 200 $ nach Subsahara-Afrika kostet durchschnittlich 8,46 % – die teuerste Region der Welt (weltweiter Durchschnitt: 6,36 %)
• Eine klassische Überweisung kann mehrere Tage dauern und läuft oft über Korrespondenzbanken
• Tayo Oviosu, CEO der Paga Group: „Ein Dollar-Stablecoin bewegt sich in wenigen Sekunden, aber der Empfänger möchte Naira auf seinem Konto. Alles, was dazwischenliegt, ist nach wie vor schwierig.“
• Paga ist im Mai 2026 eine Partnerschaft mit der Blockchain $SUI eingegangen, um Stablecoin-Zahlungen zu ermöglichen.
🧠 So funktioniert es
Die Übertragung des Tokens ist der einfache Teil. Die eigentliche Arbeit besteht darin, lokale Liquidität bereitzustellen, um ohne Preisschwankungen umzutauschen, Zugang zu Devisen zu erhalten (der von der Zentralbank abhängt), in jedem Land eine Lizenz zu haben, die Identität zu überprüfen und eine zuverlässige Möglichkeit zur Barauszahlung anzubieten.
Der echte Vorteil: Es muss nicht mehr im Voraus Geld bei einem Partner in jedem einzelnen Land hinterlegt werden.
👤 Stell dir Rokia vor (eine fiktive Figur), eine Händlerin in Lomé, die Stoffe in Lagos einkauft. Ihr Lieferant erhält innerhalb weniger Sekunden USDT … aber wenn er keine Naira zu einem guten Kurs findet oder für die Auszahlung hohe Gebühren zahlen muss, verliert Rokia beim Wechselkurs trotzdem Geld.
⚖️ Die Einschränkungen
• Stablecoins verringern die Zahl der Vermittler, nicht aber die Vorschriften der einzelnen Länder
• Jede neue Blockchain oder jeder neue Stablecoin kann zu „einer weiteren Insel“ werden, wenn niemand sie miteinander verbindet
• Die endgültigen Kosten hängen vor allem vom Umtausch und der Auszahlung ab
✅ Was ist für dich am schwierigsten: Senden / Umtauschen / Bargeld abheben? 👇
Keine Finanzberatung. DYOR.
Quelle: Nairametrics (Interview mit Tayo Oviosu, 22. Okt. 2026).
#Stablecoins #Afrique #Paiements #CryptoNews #Nigeria
131
·
--
🛵 In Bolivien kannst du jetzt Essen bestellen und direkt in der App mit USDT bezahlen. Tether hat gerade in das Start-up investiert, das dies möglich macht. Warum ist das auch für Afrika interessant?
📌 Die Fakten
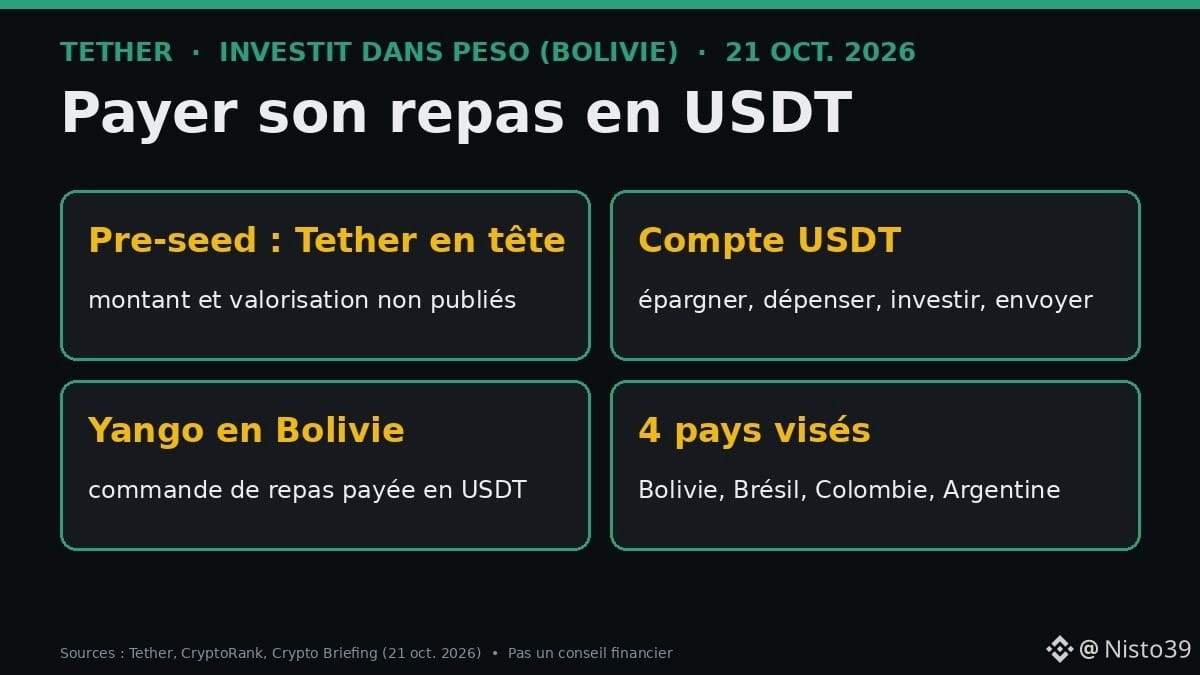
• Am 21. Okt. 2026 führte Tether die Pre-Seed-Finanzierungsrunde von Peso an, einem bolivianischen Fintech-Unternehmen
• Betrag und Bewertung: nicht veröffentlicht
• Peso bietet ein $USDT-Konto zum Sparen, Ausgeben, Investieren und für internationale Überweisungen
• Zahlungen in USDT sind bereits bei Yango (Essenslieferdienst) in Bolivien integriert
• Virtuelle Konten auf den Namen der Nutzer, verbunden mit bolivianischen Banken per QR-Code und ACH-Überweisungen
• Ziel: mehr Ein- und Ausstiegspunkte (Kauf/Verkauf gegen lokale Währung) in Bolivien, Brasilien, Kolumbien und Argentinien (Tether, CryptoRank, Crypto Briefing)
🧠 So funktioniert es
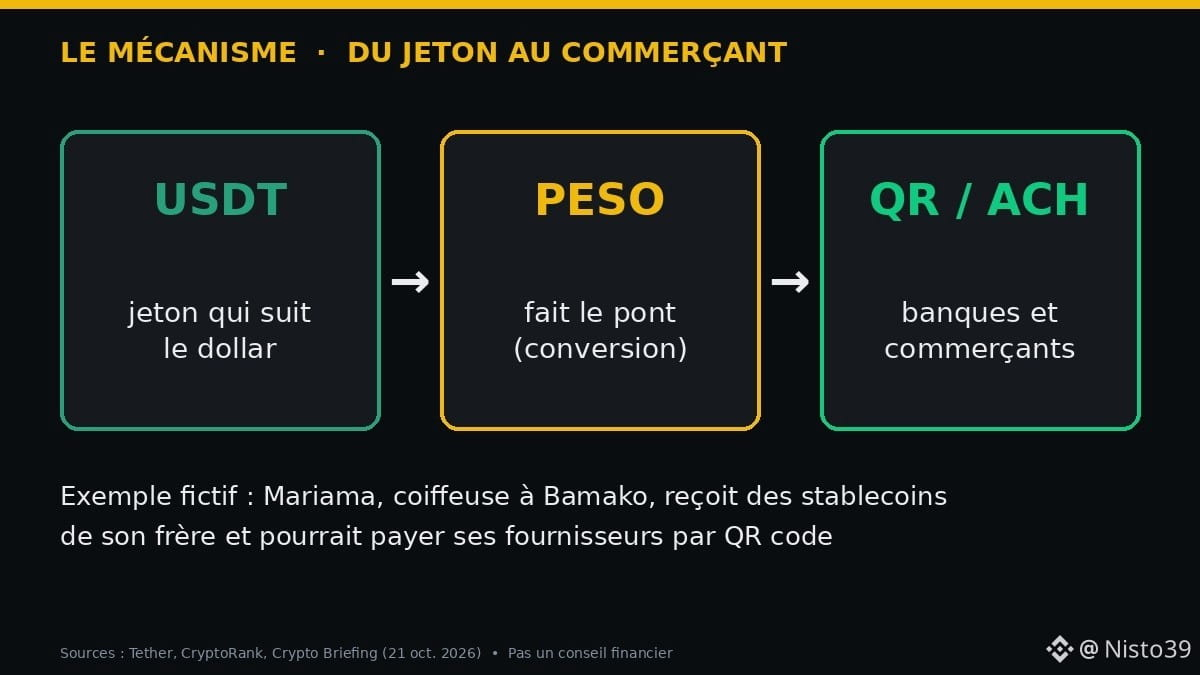
Ein Stablecoin wie USDT ist ein Token, dessen Wert dem Dollar folgt. Das Problem ist nicht, ihn zu besitzen, sondern ihn im Alltag auszugeben. Peso schlägt die Brücke: Auf der einen Seite der Token, auf der anderen der QR-Code des Händlers und das lokale Bankkonto. Der Kunde zahlt in USDT, das System rechnet bei Bedarf um.
👤 Stell dir Mariama vor (eine fiktive Person), Friseurin in Bamako, die von ihrem Bruder in Frankreich Geld in Stablecoins erhält. Heute muss sie oft über einen Vermittler gehen, um es vor dem Bezahlen in CFA-Francs umzutauschen. Mit einer solchen App könnte sie ihre Lieferanten per QR-Code bezahlen, ohne zusätzlichen Schritt.
⚖️ Die Einschränkungen
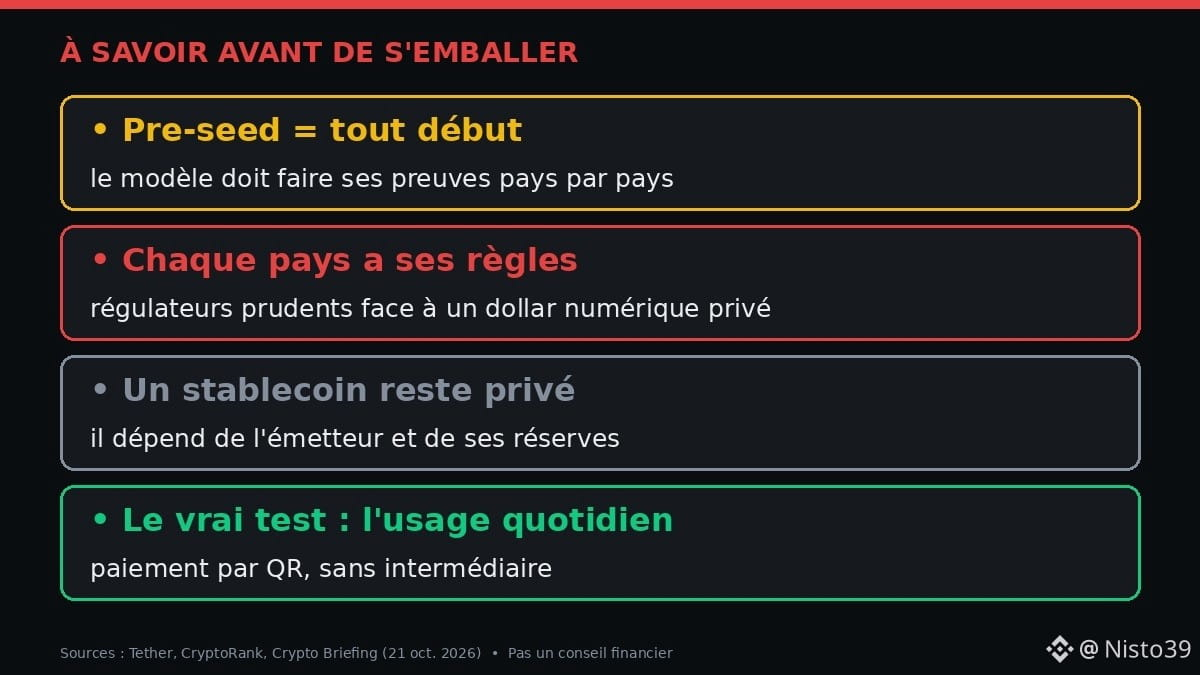
• Pre-Seed = ganz am Anfang: Das Modell muss sich in jedem Land erst noch bewähren
• Jedes Land hat eigene Regeln, Banken und Aufsichtsbehörden, die einem privaten digitalen Dollar nicht alle wohlgesonnen sind
• Ein Stablecoin bleibt ein privates Produkt: Er hängt vom Herausgeber und dessen Reserven ab
✅ Würdest du deine Einkäufe mit einem Stablecoin bezahlen, wenn dein Händler ihn akzeptieren würde? Ja / Nein / Kommt darauf an 👇
Keine Finanzberatung. DYOR.
Quellen: Tether (21. Okt. 2026), CryptoRank, Crypto Briefing, TokenPost.
#Stablecoins #USDT #CryptoNews #Afrique #Paiements
🛵 In Bolivien kannst du jetzt Essen bestellen und direkt in der App mit USDT bezahlen. Tether hat gerade in das Start-up investiert, das dies möglich macht. Warum ist das auch für Afrika interessant?
📌 Die Fakten
• Am 21. Okt. 2026 führte Tether die Pre-Seed-Finanzierungsrunde von Peso an, einem bolivianischen Fintech-Unternehmen
• Betrag und Bewertung: nicht veröffentlicht
• Peso bietet ein $USDT-Konto zum Sparen, Ausgeben, Investieren und für internationale Überweisungen
• Zahlungen in USDT sind bereits bei Yango (Essenslieferdienst) in Bolivien integriert
• Virtuelle Konten auf den Namen der Nutzer, verbunden mit bolivianischen Banken per QR-Code und ACH-Überweisungen
• Ziel: mehr Ein- und Ausstiegspunkte (Kauf/Verkauf gegen lokale Währung) in Bolivien, Brasilien, Kolumbien und Argentinien (Tether, CryptoRank, Crypto Briefing)
🧠 So funktioniert es
Ein Stablecoin wie USDT ist ein Token, dessen Wert dem Dollar folgt. Das Problem ist nicht, ihn zu besitzen, sondern ihn im Alltag auszugeben. Peso schlägt die Brücke: Auf der einen Seite der Token, auf der anderen der QR-Code des Händlers und das lokale Bankkonto. Der Kunde zahlt in USDT, das System rechnet bei Bedarf um.
👤 Stell dir Mariama vor (eine fiktive Person), Friseurin in Bamako, die von ihrem Bruder in Frankreich Geld in Stablecoins erhält. Heute muss sie oft über einen Vermittler gehen, um es vor dem Bezahlen in CFA-Francs umzutauschen. Mit einer solchen App könnte sie ihre Lieferanten per QR-Code bezahlen, ohne zusätzlichen Schritt.
⚖️ Die Einschränkungen
• Pre-Seed = ganz am Anfang: Das Modell muss sich in jedem Land erst noch bewähren
• Jedes Land hat eigene Regeln, Banken und Aufsichtsbehörden, die einem privaten digitalen Dollar nicht alle wohlgesonnen sind
• Ein Stablecoin bleibt ein privates Produkt: Er hängt vom Herausgeber und dessen Reserven ab
✅ Würdest du deine Einkäufe mit einem Stablecoin bezahlen, wenn dein Händler ihn akzeptieren würde? Ja / Nein / Kommt darauf an 👇
Keine Finanzberatung. DYOR.
Quellen: Tether (21. Okt. 2026), CryptoRank, Crypto Briefing, TokenPost.
#Stablecoins #USDT #CryptoNews #Afrique #Paiements
📌 Die Fakten
• Am 21. Okt. 2026 führte Tether die Pre-Seed-Finanzierungsrunde von Peso an, einem bolivianischen Fintech-Unternehmen
• Betrag und Bewertung: nicht veröffentlicht
• Peso bietet ein $USDT-Konto zum Sparen, Ausgeben, Investieren und für internationale Überweisungen
• Zahlungen in USDT sind bereits bei Yango (Essenslieferdienst) in Bolivien integriert
• Virtuelle Konten auf den Namen der Nutzer, verbunden mit bolivianischen Banken per QR-Code und ACH-Überweisungen
• Ziel: mehr Ein- und Ausstiegspunkte (Kauf/Verkauf gegen lokale Währung) in Bolivien, Brasilien, Kolumbien und Argentinien (Tether, CryptoRank, Crypto Briefing)
🧠 So funktioniert es
Ein Stablecoin wie USDT ist ein Token, dessen Wert dem Dollar folgt. Das Problem ist nicht, ihn zu besitzen, sondern ihn im Alltag auszugeben. Peso schlägt die Brücke: Auf der einen Seite der Token, auf der anderen der QR-Code des Händlers und das lokale Bankkonto. Der Kunde zahlt in USDT, das System rechnet bei Bedarf um.
👤 Stell dir Mariama vor (eine fiktive Person), Friseurin in Bamako, die von ihrem Bruder in Frankreich Geld in Stablecoins erhält. Heute muss sie oft über einen Vermittler gehen, um es vor dem Bezahlen in CFA-Francs umzutauschen. Mit einer solchen App könnte sie ihre Lieferanten per QR-Code bezahlen, ohne zusätzlichen Schritt.
⚖️ Die Einschränkungen
• Pre-Seed = ganz am Anfang: Das Modell muss sich in jedem Land erst noch bewähren
• Jedes Land hat eigene Regeln, Banken und Aufsichtsbehörden, die einem privaten digitalen Dollar nicht alle wohlgesonnen sind
• Ein Stablecoin bleibt ein privates Produkt: Er hängt vom Herausgeber und dessen Reserven ab
✅ Würdest du deine Einkäufe mit einem Stablecoin bezahlen, wenn dein Händler ihn akzeptieren würde? Ja / Nein / Kommt darauf an 👇
Keine Finanzberatung. DYOR.
Quellen: Tether (21. Okt. 2026), CryptoRank, Crypto Briefing, TokenPost.
#Stablecoins #USDT #CryptoNews #Afrique #Paiements
25
·
--
Artikel
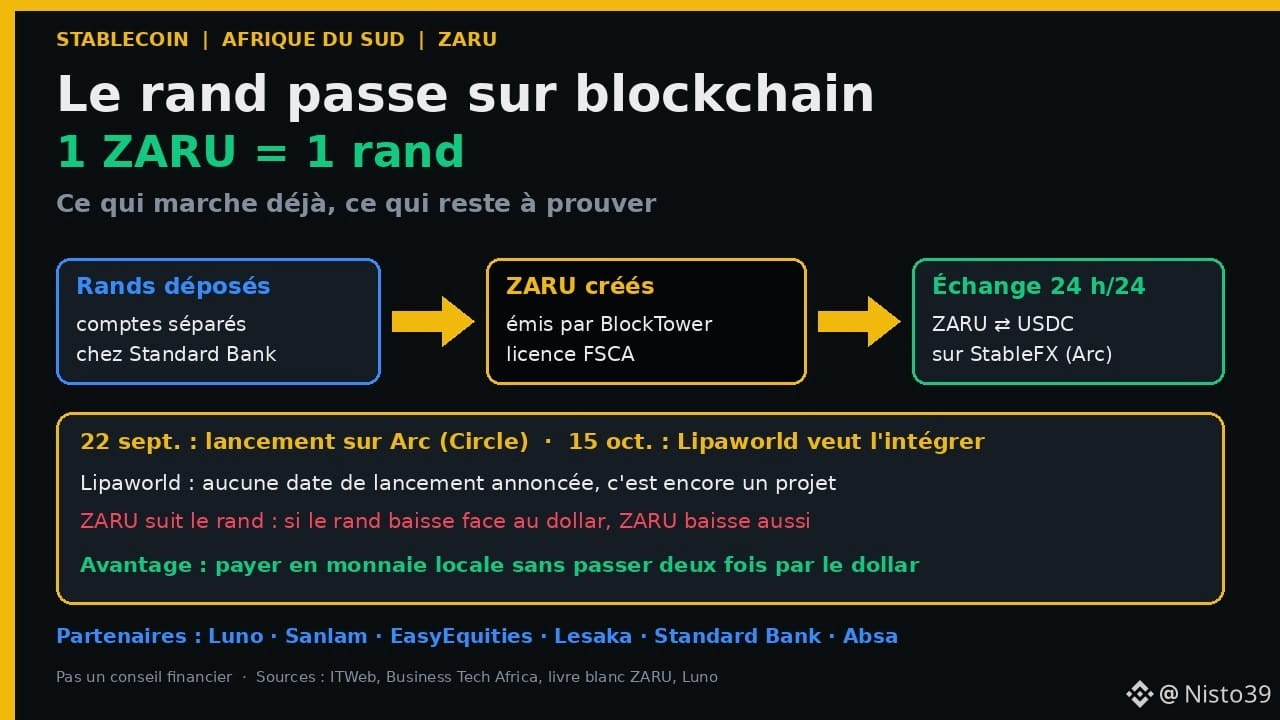
ZARU: Der südafrikanische Rand kommt auf die Blockchain – was sich dadurch ändert (oder auch nicht)Wenn von Stablecoins die Rede ist, denkt man fast immer an den Dollar: USDT, $USDC … Doch in Südafrika gewinnt eine andere Idee an Fahrt: den Rand selbst auf eine Blockchain zu bringen. Dieser Stablecoin heißt ZARU (ZAR Universal), und das Fintech-Unternehmen Lipaworld hat am 15. Oktober 2026 angekündigt, ihn in seine Plattform für Unternehmen integrieren zu wollen. So funktioniert es, was bereits umgesetzt wurde und was noch bewiesen werden muss.
📋 Die Fakten (ITWeb, Business Tech Africa, ZARU-Whitepaper, Luno)
ZARU: Der südafrikanische Rand kommt auf die Blockchain – was sich dadurch ändert (oder auch nicht)
Wenn von Stablecoins die Rede ist, denkt man fast immer an den Dollar: USDT, $USDC … Doch in Südafrika gewinnt eine andere Idee an Fahrt: den Rand selbst auf eine Blockchain zu bringen. Dieser Stablecoin heißt ZARU (ZAR Universal), und das Fintech-Unternehmen Lipaworld hat am 15. Oktober 2026 angekündigt, ihn in seine Plattform für Unternehmen integrieren zu wollen. So funktioniert es, was bereits umgesetzt wurde und was noch bewiesen werden muss.
📋 Die Fakten (ITWeb, Business Tech Africa, ZARU-Whitepaper, Luno)
📋 Die Fakten (ITWeb, Business Tech Africa, ZARU-Whitepaper, Luno)
19
·
--
Artikel
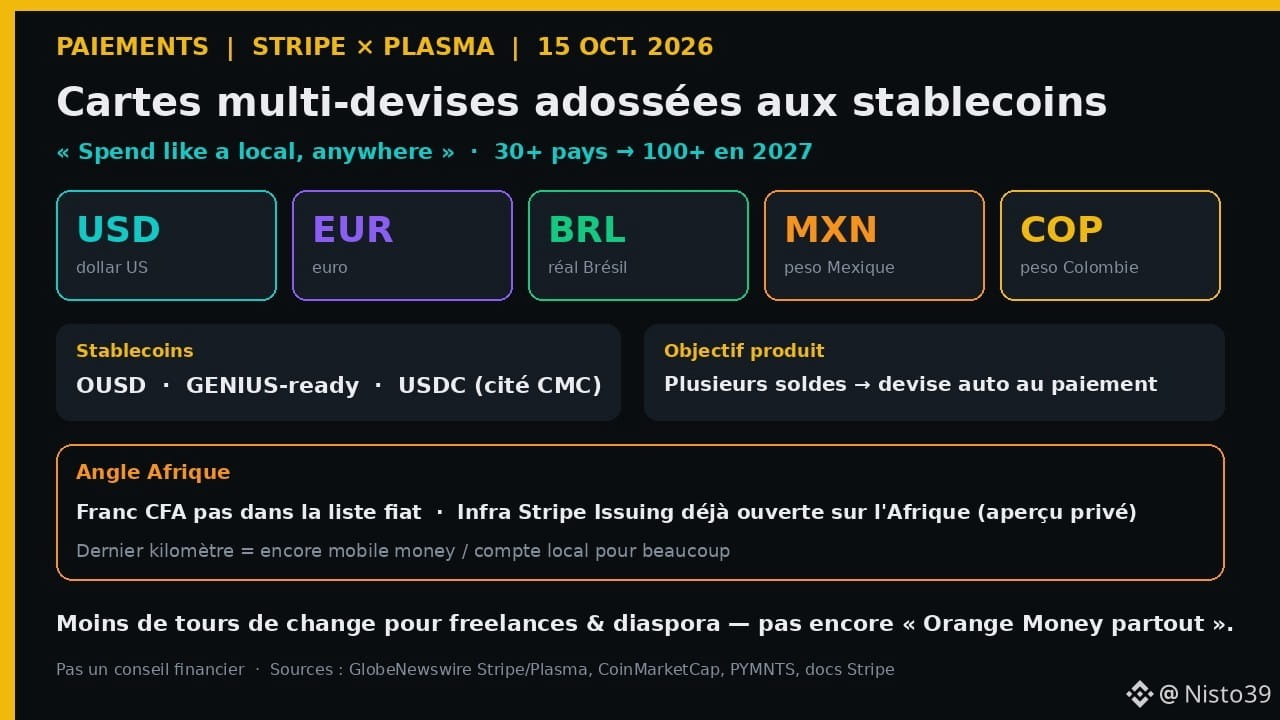
Stripe × Plasma: Multiwährungskarten, mit denen du deine Stablecoins wie Einheimische ausgeben kannstDu erhältst Zahlungen in Euro oder Stablecoins in US-Dollar und möchtest Miete, Einkäufe oder einen Lieferanten bezahlen, ohne dreimal Geld wechseln zu müssen? Stripe und Plasma haben gerade eine Karte angekündigt, die genau das ermöglichen soll: überall mehrere Währungen und Stablecoins ausgeben wie Einheimische.
📋 Die Fakten (Stripe / Plasma, GlobeNewswire, CoinMarketCap, PYMNTS — 15. Okt. 2026)
• Stripe und Plasma haben am 15. Oktober 2026 eine Zusammenarbeit für Multiwährungskarten angekündigt, die mit Stablecoins hinterlegt sind. Plasma ist „Designpartner“: Das Unternehmen hilft dabei, das Produkt auf die Bedürfnisse von Menschen auszurichten, deren Leben sich über mehrere Länder erstreckt.
Stripe × Plasma: Multiwährungskarten, mit denen du deine Stablecoins wie Einheimische ausgeben kannst
Du erhältst Zahlungen in Euro oder Stablecoins in US-Dollar und möchtest Miete, Einkäufe oder einen Lieferanten bezahlen, ohne dreimal Geld wechseln zu müssen? Stripe und Plasma haben gerade eine Karte angekündigt, die genau das ermöglichen soll: überall mehrere Währungen und Stablecoins ausgeben wie Einheimische.
📋 Die Fakten (Stripe / Plasma, GlobeNewswire, CoinMarketCap, PYMNTS — 15. Okt. 2026)
• Stripe und Plasma haben am 15. Oktober 2026 eine Zusammenarbeit für Multiwährungskarten angekündigt, die mit Stablecoins hinterlegt sind. Plasma ist „Designpartner“: Das Unternehmen hilft dabei, das Produkt auf die Bedürfnisse von Menschen auszurichten, deren Leben sich über mehrere Länder erstreckt.
📋 Die Fakten (Stripe / Plasma, GlobeNewswire, CoinMarketCap, PYMNTS — 15. Okt. 2026)
• Stripe und Plasma haben am 15. Oktober 2026 eine Zusammenarbeit für Multiwährungskarten angekündigt, die mit Stablecoins hinterlegt sind. Plasma ist „Designpartner“: Das Unternehmen hilft dabei, das Produkt auf die Bedürfnisse von Menschen auszurichten, deren Leben sich über mehrere Länder erstreckt.
13
·
--
Artikel
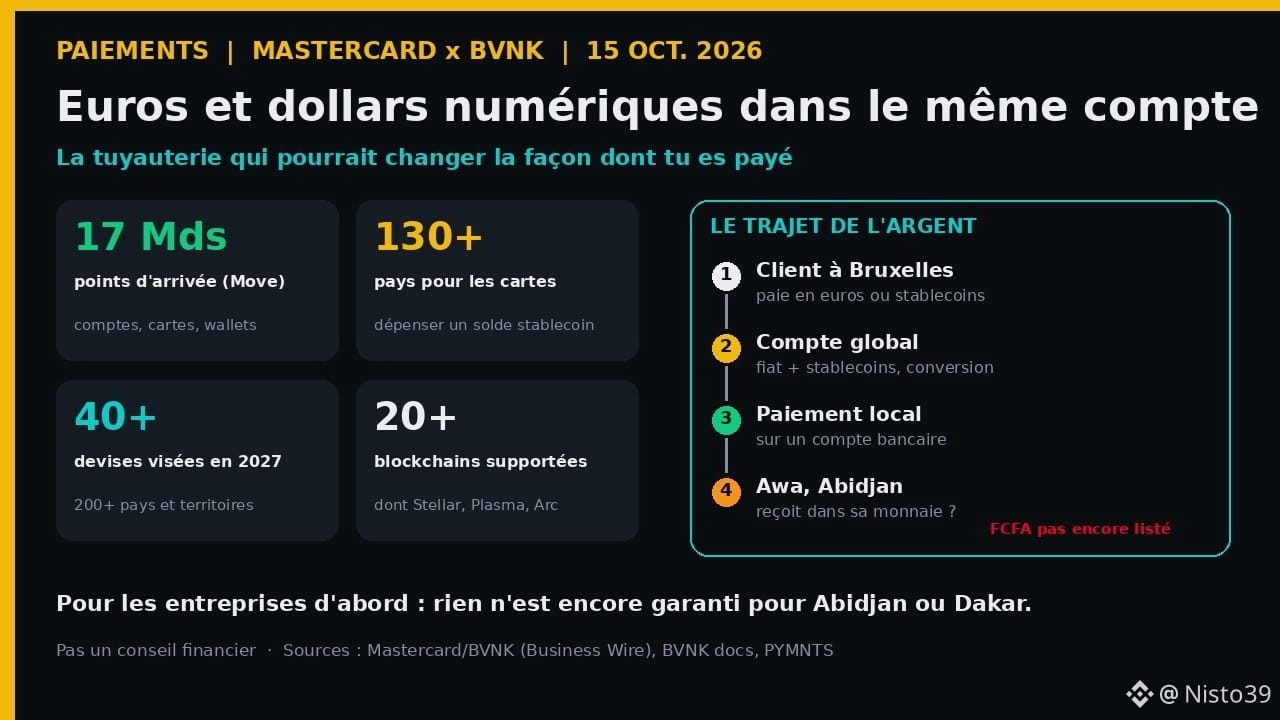
Mastercard bringt Euro und digitale Dollar auf dasselbe Konto: Was das für Zahlungen in Afrika ändern könnteArbeitest du für Kunden im Ausland, verkaufst du online oder schickt dir deine Familie Geld? Am 15. Oktober 2026 hat Mastercard gemeinsam mit BVNK – dem Stablecoin-Unternehmen, das Mastercard im August übernommen hat – eine Plattform gestartet, die herkömmliches Geld und digitale Dollar auf einem Konto zusammenführt. Das ist keine App, die du morgen herunterladen kannst. Aber es ist die Art von „Infrastruktur“, die in den kommenden Jahren verändern könnte, wie du bezahlt wirst.
📋 Die Fakten (Ankündigung vom 15. Okt. 2026)
Mastercard bringt Euro und digitale Dollar auf dasselbe Konto: Was das für Zahlungen in Afrika ändern könnte
Arbeitest du für Kunden im Ausland, verkaufst du online oder schickt dir deine Familie Geld? Am 15. Oktober 2026 hat Mastercard gemeinsam mit BVNK – dem Stablecoin-Unternehmen, das Mastercard im August übernommen hat – eine Plattform gestartet, die herkömmliches Geld und digitale Dollar auf einem Konto zusammenführt. Das ist keine App, die du morgen herunterladen kannst. Aber es ist die Art von „Infrastruktur“, die in den kommenden Jahren verändern könnte, wie du bezahlt wirst.
📋 Die Fakten (Ankündigung vom 15. Okt. 2026)
📋 Die Fakten (Ankündigung vom 15. Okt. 2026)
135
·
--
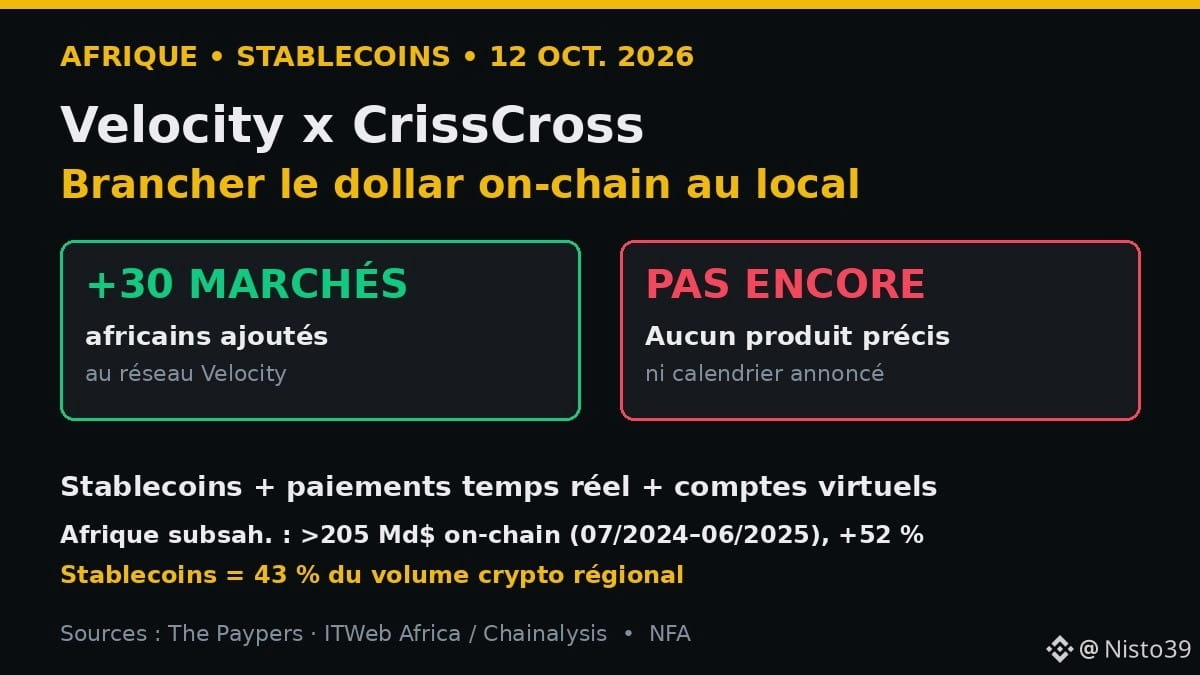
🌍 Der Stablecoin überquert die Grenze in wenigen Minuten … aber die letzte Meile bleibt die größte Herausforderung. Eine neue Vereinbarung will diese Lücke in Afrika schließen.
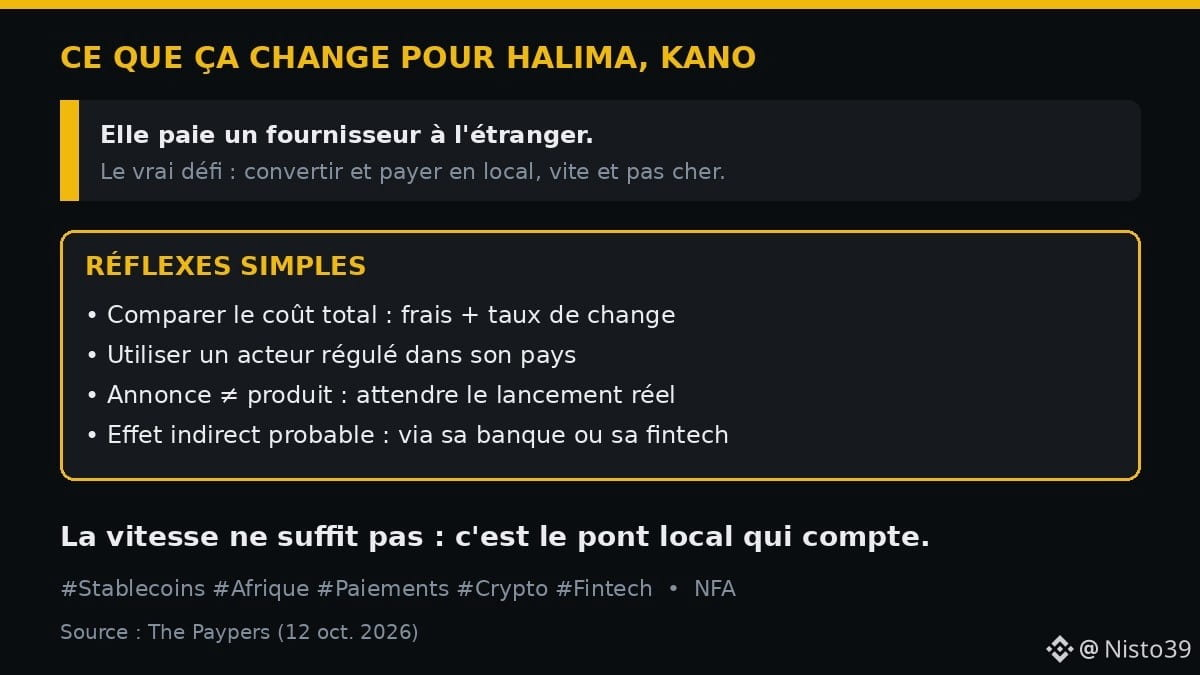
Halima, Händlerin in Kano, bezahlt einen Lieferanten im Ausland. Das Problem ist nicht nur, „Dollar zu senden“: Das Geld muss umgetauscht, ausgezahlt und in lokaler Währung bezahlt werden – ohne dabei Tage und Gebühren zu verlieren.
📌 Die Fakten
• 12. Oktober 2026: Velocity (Infrastruktur, die Institutionen und Unternehmen mit der Blockchain verbindet) und CrissCross (Zahlungen und Devisen in Afrika) geben eine Partnerschaft bekannt (The Paypers).
• Velocity erweitert sein Netzwerk um mehr als 30 zusätzliche afrikanische Märkte.
• Das Vorhaben: Stablecoins ($USDT, $USDC …), Echtzeitzahlungen und virtuelle Konten kombinieren.
• Bisher wurden weder ein konkretes Produkt noch ein Zeitplan angekündigt.
• Hintergrund (Chainalysis, zitiert von ITWeb): Subsahara-Afrika erhielt zwischen Juli 2024 und Juni 2025 On-Chain-Zahlungen im Wert von mehr als 205 Mrd. $ (+52 % im Jahresvergleich); Stablecoins machten 43 % des regionalen Kryptovolumens aus.
🧠 Der Mechanismus
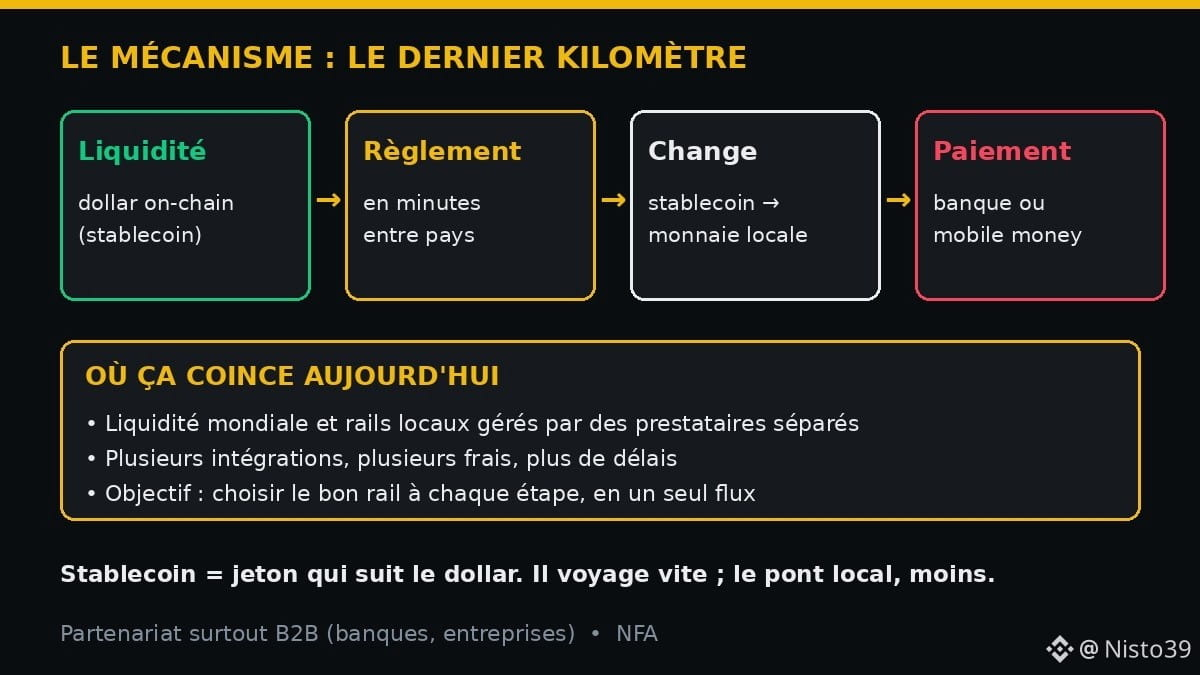
Ein Stablecoin ist ein Token, dessen Wert an den Dollar gekoppelt ist. Er gelangt schnell von einem Land ins andere. Am Ziel braucht es jedoch eine „Brücke“ zum lokalen Bankkonto oder Mobile Money: Diese Brücke (Devisentausch und lokale Zahlung) wollen die Unternehmen direkt an die weltweite Liquidität anbinden.
⚖️ Die Einschränkung
Partnerschaft ≠ verfügbarer Dienst. Hier geht es vor allem um B2B (Banken, Unternehmen). Für Halima wäre der Effekt indirekt: Lieferanten könnten vielleicht schneller über ihre Bank oder ihr Fintech bezahlt werden – sofern die lokalen Aufsichtsbehörden mitziehen.
👉 Für Halima
1. Auf die Gesamtkosten achten: Gebühren + Wechselkurs, nicht nur auf die Geschwindigkeit.
2. Einen in ihrem Land regulierten Anbieter nutzen.
3. Ankündigung ≠ Produkt: den tatsächlichen Start abwarten.
Und Sie: Was ist beim Bezahlen im Ausland das größte Hindernis – Gebühren, Dauer oder der Zugang zum Dollar? 👇
Keine Finanzberatung. DYOR.
Quellen: The Paypers (12. Okt. 2026); ITWeb Africa (8. Okt. 2026, Daten von Chainalysis).
#Stablecoins #Afrique #Paiements #Crypto #Fintech
🌍 Der Stablecoin überquert die Grenze in wenigen Minuten … aber die letzte Meile bleibt die größte Herausforderung. Eine neue Vereinbarung will diese Lücke in Afrika schließen.
Halima, Händlerin in Kano, bezahlt einen Lieferanten im Ausland. Das Problem ist nicht nur, „Dollar zu senden“: Das Geld muss umgetauscht, ausgezahlt und in lokaler Währung bezahlt werden – ohne dabei Tage und Gebühren zu verlieren.
📌 Die Fakten
• 12. Oktober 2026: Velocity (Infrastruktur, die Institutionen und Unternehmen mit der Blockchain verbindet) und CrissCross (Zahlungen und Devisen in Afrika) geben eine Partnerschaft bekannt (The Paypers).
• Velocity erweitert sein Netzwerk um mehr als 30 zusätzliche afrikanische Märkte.
• Das Vorhaben: Stablecoins ($USDT, $USDC …), Echtzeitzahlungen und virtuelle Konten kombinieren.
• Bisher wurden weder ein konkretes Produkt noch ein Zeitplan angekündigt.
• Hintergrund (Chainalysis, zitiert von ITWeb): Subsahara-Afrika erhielt zwischen Juli 2024 und Juni 2025 On-Chain-Zahlungen im Wert von mehr als 205 Mrd. $ (+52 % im Jahresvergleich); Stablecoins machten 43 % des regionalen Kryptovolumens aus.
🧠 Der Mechanismus
Ein Stablecoin ist ein Token, dessen Wert an den Dollar gekoppelt ist. Er gelangt schnell von einem Land ins andere. Am Ziel braucht es jedoch eine „Brücke“ zum lokalen Bankkonto oder Mobile Money: Diese Brücke (Devisentausch und lokale Zahlung) wollen die Unternehmen direkt an die weltweite Liquidität anbinden.
⚖️ Die Einschränkung
Partnerschaft ≠ verfügbarer Dienst. Hier geht es vor allem um B2B (Banken, Unternehmen). Für Halima wäre der Effekt indirekt: Lieferanten könnten vielleicht schneller über ihre Bank oder ihr Fintech bezahlt werden – sofern die lokalen Aufsichtsbehörden mitziehen.
👉 Für Halima
1. Auf die Gesamtkosten achten: Gebühren + Wechselkurs, nicht nur auf die Geschwindigkeit.
2. Einen in ihrem Land regulierten Anbieter nutzen.
3. Ankündigung ≠ Produkt: den tatsächlichen Start abwarten.
Und Sie: Was ist beim Bezahlen im Ausland das größte Hindernis – Gebühren, Dauer oder der Zugang zum Dollar? 👇
Keine Finanzberatung. DYOR.
Quellen: The Paypers (12. Okt. 2026); ITWeb Africa (8. Okt. 2026, Daten von Chainalysis).
#Stablecoins #Afrique #Paiements #Crypto #Fintech
Halima, Händlerin in Kano, bezahlt einen Lieferanten im Ausland. Das Problem ist nicht nur, „Dollar zu senden“: Das Geld muss umgetauscht, ausgezahlt und in lokaler Währung bezahlt werden – ohne dabei Tage und Gebühren zu verlieren.
📌 Die Fakten
• 12. Oktober 2026: Velocity (Infrastruktur, die Institutionen und Unternehmen mit der Blockchain verbindet) und CrissCross (Zahlungen und Devisen in Afrika) geben eine Partnerschaft bekannt (The Paypers).
• Velocity erweitert sein Netzwerk um mehr als 30 zusätzliche afrikanische Märkte.
• Das Vorhaben: Stablecoins ($USDT, $USDC …), Echtzeitzahlungen und virtuelle Konten kombinieren.
• Bisher wurden weder ein konkretes Produkt noch ein Zeitplan angekündigt.
• Hintergrund (Chainalysis, zitiert von ITWeb): Subsahara-Afrika erhielt zwischen Juli 2024 und Juni 2025 On-Chain-Zahlungen im Wert von mehr als 205 Mrd. $ (+52 % im Jahresvergleich); Stablecoins machten 43 % des regionalen Kryptovolumens aus.
🧠 Der Mechanismus
Ein Stablecoin ist ein Token, dessen Wert an den Dollar gekoppelt ist. Er gelangt schnell von einem Land ins andere. Am Ziel braucht es jedoch eine „Brücke“ zum lokalen Bankkonto oder Mobile Money: Diese Brücke (Devisentausch und lokale Zahlung) wollen die Unternehmen direkt an die weltweite Liquidität anbinden.
⚖️ Die Einschränkung
Partnerschaft ≠ verfügbarer Dienst. Hier geht es vor allem um B2B (Banken, Unternehmen). Für Halima wäre der Effekt indirekt: Lieferanten könnten vielleicht schneller über ihre Bank oder ihr Fintech bezahlt werden – sofern die lokalen Aufsichtsbehörden mitziehen.
👉 Für Halima
1. Auf die Gesamtkosten achten: Gebühren + Wechselkurs, nicht nur auf die Geschwindigkeit.
2. Einen in ihrem Land regulierten Anbieter nutzen.
3. Ankündigung ≠ Produkt: den tatsächlichen Start abwarten.
Und Sie: Was ist beim Bezahlen im Ausland das größte Hindernis – Gebühren, Dauer oder der Zugang zum Dollar? 👇
Keine Finanzberatung. DYOR.
Quellen: The Paypers (12. Okt. 2026); ITWeb Africa (8. Okt. 2026, Daten von Chainalysis).
#Stablecoins #Afrique #Paiements #Crypto #Fintech
30
·
--
Artikel
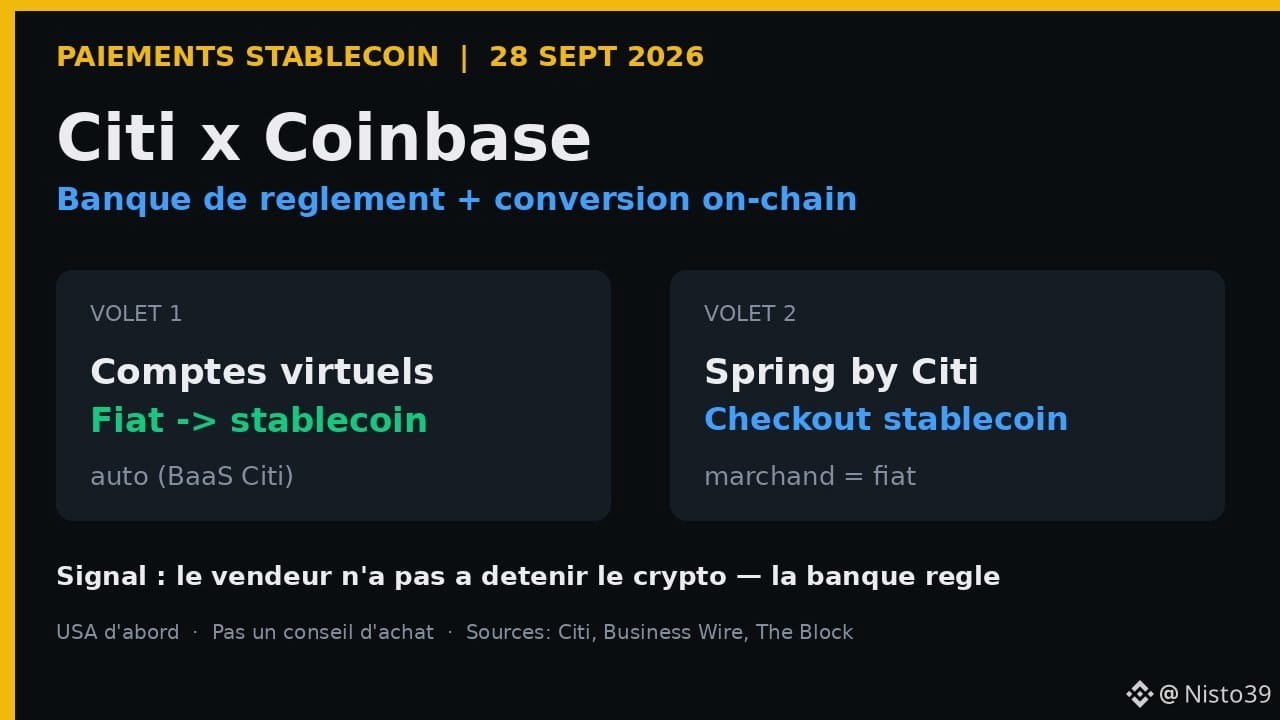
Citi x Coinbase: Stablecoin-Zahlungen ohne Verwahrung durch den HändlerCiti und Coinbase bauen ihre Partnerschaft aus (angekündigt am 28. Sept. 2026), um Zahlungen in klassischer Währung und Stablecoins miteinander zu verbinden, ohne dass Unternehmen zwei Systeme verwalten müssen. Im Kern geht es nicht um „Eine Bank macht Krypto“. Es geht um ein Zahlungswege-Modell: Die Bank bleibt die Abwicklungsbank, die Kryptobörse übernimmt den On-Chain-Umtausch – der Händler kann einen Stablecoin akzeptieren, ohne ihn jemals selbst zu halten.
📋 Was angekündigt wurde (Citi-Mitteilung / Business Wire)
• Zwei Bereiche. 1) Virtuelle Coinbase-Konten, die über Citi Virtual Account Wallet (Banking-as-a-Service) gespeist werden: akzeptieren, halten, bezahlen – eingehendes Fiat wird automatisch in einen Stablecoin umgetauscht (als weltweit erste Lösung dieser Art vorgestellt). 2) Spring by Citi: Institutionelle Kunden akzeptieren beim Bezahlvorgang Stablecoin-Zahlungen; Coinbase tauscht sie in Fiat um; Citi wickelt die Zahlung als Hausbank ab.
Citi x Coinbase: Stablecoin-Zahlungen ohne Verwahrung durch den Händler
Citi und Coinbase bauen ihre Partnerschaft aus (angekündigt am 28. Sept. 2026), um Zahlungen in klassischer Währung und Stablecoins miteinander zu verbinden, ohne dass Unternehmen zwei Systeme verwalten müssen. Im Kern geht es nicht um „Eine Bank macht Krypto“. Es geht um ein Zahlungswege-Modell: Die Bank bleibt die Abwicklungsbank, die Kryptobörse übernimmt den On-Chain-Umtausch – der Händler kann einen Stablecoin akzeptieren, ohne ihn jemals selbst zu halten.
📋 Was angekündigt wurde (Citi-Mitteilung / Business Wire)
• Zwei Bereiche. 1) Virtuelle Coinbase-Konten, die über Citi Virtual Account Wallet (Banking-as-a-Service) gespeist werden: akzeptieren, halten, bezahlen – eingehendes Fiat wird automatisch in einen Stablecoin umgetauscht (als weltweit erste Lösung dieser Art vorgestellt). 2) Spring by Citi: Institutionelle Kunden akzeptieren beim Bezahlvorgang Stablecoin-Zahlungen; Coinbase tauscht sie in Fiat um; Citi wickelt die Zahlung als Hausbank ab.
📋 Was angekündigt wurde (Citi-Mitteilung / Business Wire)
• Zwei Bereiche. 1) Virtuelle Coinbase-Konten, die über Citi Virtual Account Wallet (Banking-as-a-Service) gespeist werden: akzeptieren, halten, bezahlen – eingehendes Fiat wird automatisch in einen Stablecoin umgetauscht (als weltweit erste Lösung dieser Art vorgestellt). 2) Spring by Citi: Institutionelle Kunden akzeptieren beim Bezahlvorgang Stablecoin-Zahlungen; Coinbase tauscht sie in Fiat um; Citi wickelt die Zahlung als Hausbank ab.
18
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#BTCRebounds80K
771 Aufrufe
151 Kommentare
2
#Binance98PercentReplenished
3,072 Aufrufe
252 Kommentare
3
#USMidterms-WhatAreMarketsExpecting?
218,375 Aufrufe
1,700 Kommentare
4
#USOctoberNFP-AreRateCutsStillPossible
322,854 Aufrufe
2,569 Kommentare
5
#AMDBeatsExpectations-AINarrativeContinues
58,547 Aufrufe
645 Kommentare
6
#CircleQ3Revenue865M
11,432 Aufrufe
341 Kommentare
7
#BinanceIncidentReport
393,074 Aufrufe
1,919 Kommentare
8
#USStocksOpenHigherAsDowGains1.9%
805 Aufrufe
42 Kommentare
9
#ADPUSPrivateEmployersAdd86000JobsInOctober
297 Aufrufe
22 Kommentare
10
#FrenchAssemblyPassesSelfCustodiedCryptoReportingAmendment
315 Aufrufe
12 Kommentare