

#cbdc
cbdc
36.1M Aufrufe
156,230 Kommentare
Hot
Zuletzt

Artikel
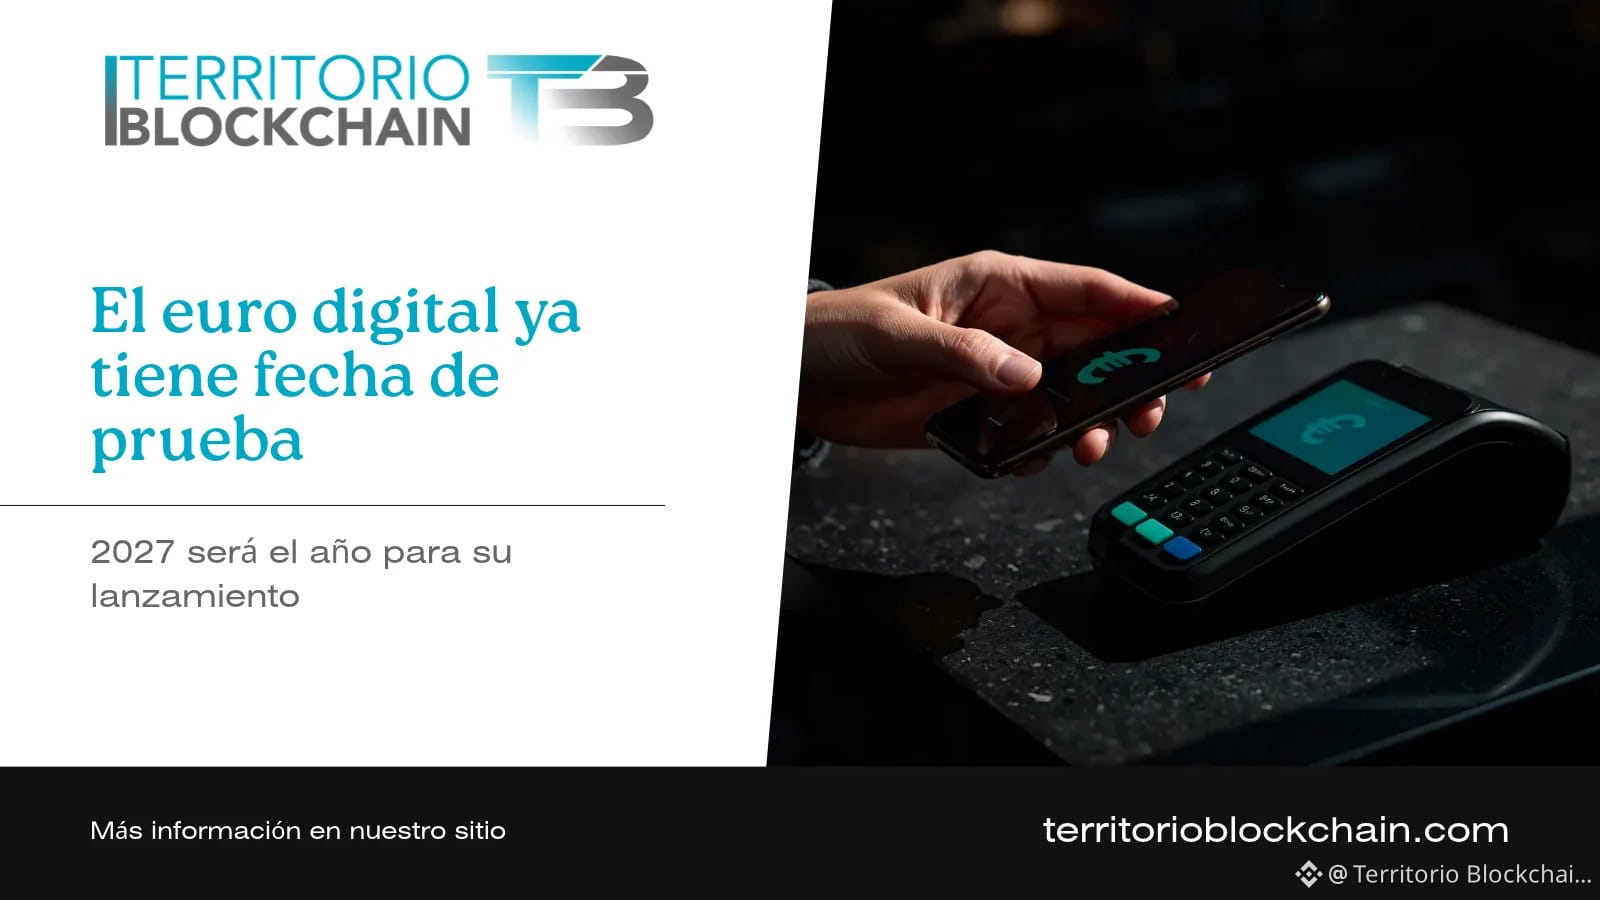
Wer schützt deine Einkäufe, wenn du mit digitalem Euro zahlst?Wenn du mit Karte zahlst und die Bestellung nicht ankommt, bekommst du normalerweise dein Geld zurück. Beim digitalen Euro, für den sich der Europäische Rat einsetzt, vielleicht nicht.
In der neuen Folge von Territorio Bitcoin gehe ich auf die drei Streitpunkte ein, über die in Brüssel bis Ende des Jahres entschieden wird und die bestimmen, wie der digitale Euro deinen Alltag beeinflussen wird:
• Die Rückerstattung: Was passiert, wenn beim Kauf etwas schiefgeht.
• Die Gebühren: Wer für welche Zahlung aufkommt.
• Das Limit pro Person: Wie viele digitale Euro du haben kannst.
Die ganze Folge (22 Minuten) bei Territorio Bitcoin, dem Podcast von Territorio Blockchain, auf iVoox.
Wer schützt deine Einkäufe, wenn du mit digitalem Euro zahlst?
Wenn du mit Karte zahlst und die Bestellung nicht ankommt, bekommst du normalerweise dein Geld zurück. Beim digitalen Euro, für den sich der Europäische Rat einsetzt, vielleicht nicht.
In der neuen Folge von Territorio Bitcoin gehe ich auf die drei Streitpunkte ein, über die in Brüssel bis Ende des Jahres entschieden wird und die bestimmen, wie der digitale Euro deinen Alltag beeinflussen wird:
• Die Rückerstattung: Was passiert, wenn beim Kauf etwas schiefgeht.
• Die Gebühren: Wer für welche Zahlung aufkommt.
• Das Limit pro Person: Wie viele digitale Euro du haben kannst.
Die ganze Folge (22 Minuten) bei Territorio Bitcoin, dem Podcast von Territorio Blockchain, auf iVoox.
1
290
·
--
Verifiziert
🚨 Der digitale Yuan nimmt Fahrt auf! China öffnet sich zunehmend für den Einsatz der Blockchain-Technologie!
Am 21. Oktober 2026 gab die Chinesische Volksbank bekannt, dass die Infrastruktur des digitalen Yuan umfassend modernisiert wurde. Zugleich stellte sie ein Zahlungssystem der nächsten Generation sowie einen Rahmen für ein Ökosystem intelligenter Verträge vor, um Anwendungsbereiche wie Blockchain-Zahlungen und grenzüberschreitende Abrechnungen weiter auszubauen.
Den Daten zufolge wurden bis Ende September 2026 insgesamt 4,3 Milliarden Transaktionen mit dem digitalen Yuan abgewickelt. Das Gesamtvolumen belief sich auf rund 31 Billionen Yuan. Da immer mehr Anwendungsmöglichkeiten entstehen, schreitet der digitale Yuan in China auf dem Weg zur großflächigen Nutzung immer schneller voran.
🔭 Ausblick:
Die Weiterentwicklung des digitalen Yuan könnte den Wandel des globalen Zahlungssystems vorantreiben, die Effizienz grenzüberschreitender Abrechnungen steigern und neue Möglichkeiten für die Verbindung von Blockchain-Technologie und traditionellem Finanzwesen schaffen. Ob der digitale Yuan künftig im internationalen Handel eine größere Rolle spielen kann, wird der globale Markt für digitale Vermögenswerte aufmerksam verfolgen.
#数字人民币 #区块链 #CBDC #DigitaleFinanzen
sdxmgj1987:
不用 局域网 不玩
6
4
6.4k
Artikel
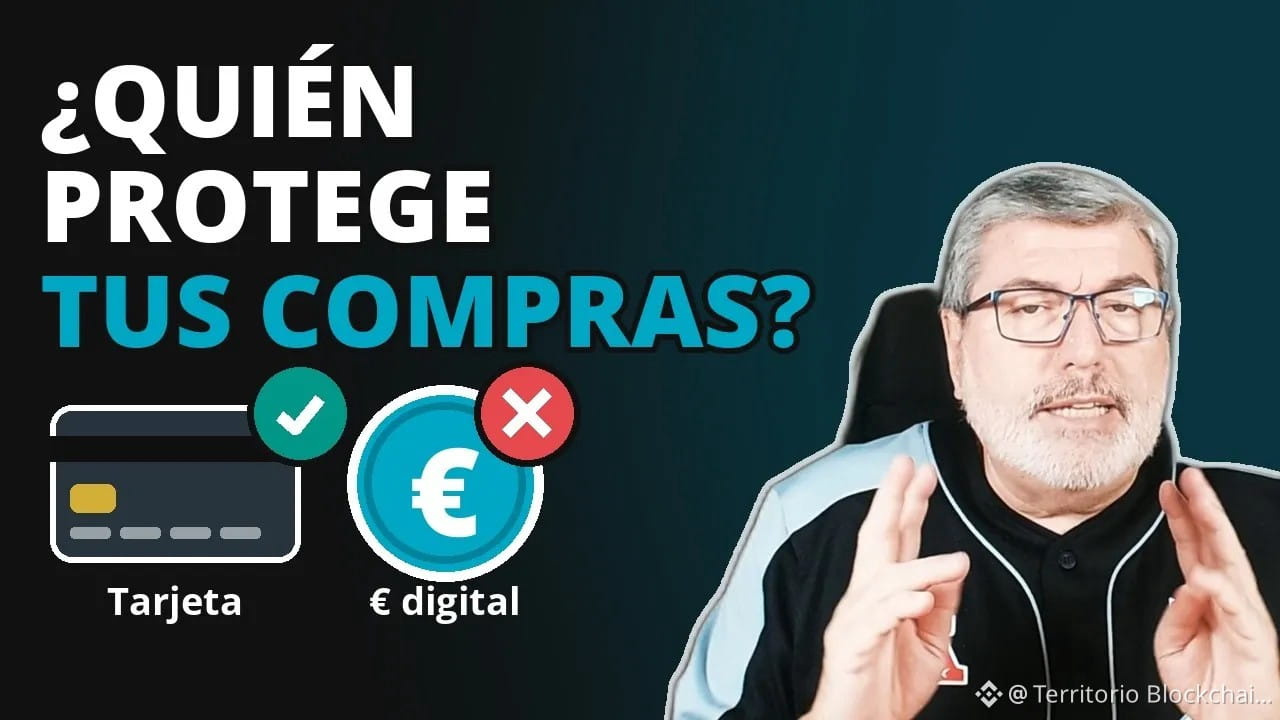
Digitaler Euro oder Karte: Wer schützt deine Einkäufe und wer profitiert vom Wandel?Wenn vom digitalen Euro die Rede ist, vergleichen ihn die meisten mit dem, was sie ohnehin schon im Portemonnaie haben: der Karte. Im neuesten Video auf dem Kanal von Territorio Blockchain gehe ich diesem Vergleich anhand einer konkreten Frage nach: Wer schützt deine Einkäufe wirklich?
Das sind zwei unterschiedliche Ansätze. Die Karte wird von privaten Unternehmen ausgegeben und funktioniert über internationale Zahlungsnetzwerke. Der digitale Euro ist öffentliches Geld in digitaler Form – die digitale Zentralbankwährung, die die EZB vorbereitet, damit sie neben Bargeld und den heutigen elektronischen Zahlungsmitteln bestehen kann.
Digitaler Euro oder Karte: Wer schützt deine Einkäufe und wer profitiert vom Wandel?
Wenn vom digitalen Euro die Rede ist, vergleichen ihn die meisten mit dem, was sie ohnehin schon im Portemonnaie haben: der Karte. Im neuesten Video auf dem Kanal von Territorio Blockchain gehe ich diesem Vergleich anhand einer konkreten Frage nach: Wer schützt deine Einkäufe wirklich?
Das sind zwei unterschiedliche Ansätze. Die Karte wird von privaten Unternehmen ausgegeben und funktioniert über internationale Zahlungsnetzwerke. Der digitale Euro ist öffentliches Geld in digitaler Form – die digitale Zentralbankwährung, die die EZB vorbereitet, damit sie neben Bargeld und den heutigen elektronischen Zahlungsmitteln bestehen kann.
Das sind zwei unterschiedliche Ansätze. Die Karte wird von privaten Unternehmen ausgegeben und funktioniert über internationale Zahlungsnetzwerke. Der digitale Euro ist öffentliches Geld in digitaler Form – die digitale Zentralbankwährung, die die EZB vorbereitet, damit sie neben Bargeld und den heutigen elektronischen Zahlungsmitteln bestehen kann.
262

·
--
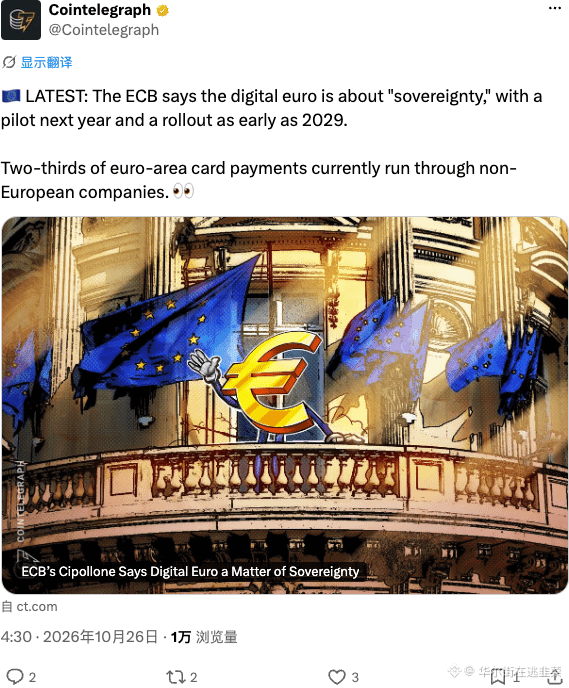
Die Europäische Zentralbank will ihre Souveränität bewahren und beschließt deshalb, den digitalen Euro einzuführen. Der Start ist für 2029 geplant, denn inzwischen laufen die meisten Kartenzahlungen über Drittanbieter …
Die Vorherrschaft des US-Dollars wird langsam nervös. Mit diesem Schritt will die EZB die USA im Finanzsektor herausfordern und die Kontrolle über die Wallets zurückgewinnen. Das ist der wahre nichtstaatliche Retter.
$BTC #DigitalEuro #CBDC #Bitcoin #DeFi
Die Vorherrschaft des US-Dollars wird langsam nervös. Mit diesem Schritt will die EZB die USA im Finanzsektor herausfordern und die Kontrolle über die Wallets zurückgewinnen. Das ist der wahre nichtstaatliche Retter.
$BTC #DigitalEuro #CBDC #Bitcoin #DeFi
2
347

·
--
🚨 $T EUROZONE-CBDC-START IM BLICK – EIN SOUVERÄNER DIGITALER EURO AM HORIZONT 💥
📊 Die Ankündigung der EZB, im kommenden Jahr einen digitalen Euro zu testen, signalisiert eine strategische Neuausrichtung hin zu monetärer Souveränität – ein Schritt, den kluge Kapitalallokatoren bereits als langfristigen strukturellen Katalysator einstufen. 🌊 Da derzeit zwei Drittel des Kartenverkehrs im Euroraum über außereuropäische Zahlungsdienstleister abgewickelt werden, könnte die bevorstehende CBDC enorme Liquidität zurück in den Währungsraum lenken und die institutionelle Nachfragekurve steiler werden lassen.
🔍 Die Marktreaktion ist verhalten, aber aussagekräftig: Der Euro legt leicht zu, während Händler eine potenziell neue Anlageklasse einpreisen. Gleichzeitig prüfen Krypto-Projekte Integrationsmöglichkeiten, um grenzüberschreitende Zahlungsströme zu erschließen. Das Zusammenspiel zwischen souveräner digitaler Währung und dezentraler Finanzwelt könnte für Clevere neue Arbitragemöglichkeiten eröffnen. 💬 Wie positionierst du dich vor der Einführung des digitalen Euro? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Griff. 🛡️
🏷️ #T #CBDC #Eurozone #SmartMoney #Crypto
🦈 🔥
7

·
--
Bei der Zahlungssouveränität will Europa nicht länger auf externe Anbieter setzen.
Berichten zufolge erklärte ein Vertreter der Europäischen Zentralbank, dass das Pilotprojekt für den digitalen Euro nächstes Jahr starten soll. Ziel ist der Aufbau einer autonomeren und besser kontrollierbaren Zahlungsinfrastruktur, um die Abhängigkeit von Zahlungsdienstleistern aus Drittstaaten außerhalb Europas zu verringern. Im Pilotprojekt sollen echte Transaktionen von Beschäftigten der EZB und der nationalen Zentralbanken zum Einsatz kommen. Außerdem werden Betreiber aus dem E-Commerce und Mobile Commerce eingeladen, sich an den Tests zu beteiligen.
Wie ist das einzuordnen? Im Mittelpunkt steht nicht die Frage, ob „noch eine weitere Währung“ ausgegeben wird, sondern ob Europa bei den Zahlungswegen selbst das Sagen hat. Für die Kryptobranche ist besonders relevant, ob das Pilotprojekt auch Stablecoins und grenzüberschreitende Abwicklungen umfasst und wie die späteren Wege für Privatkunden und den Großhandel gestaltet werden. Kurzfristig sind die Auswirkungen auf die Stimmung begrenzt; mittelfristig geht es um die Kontrolle über die Infrastruktur.
#数字欧元 #CBDC #支付 #Regulierung
17

·
--
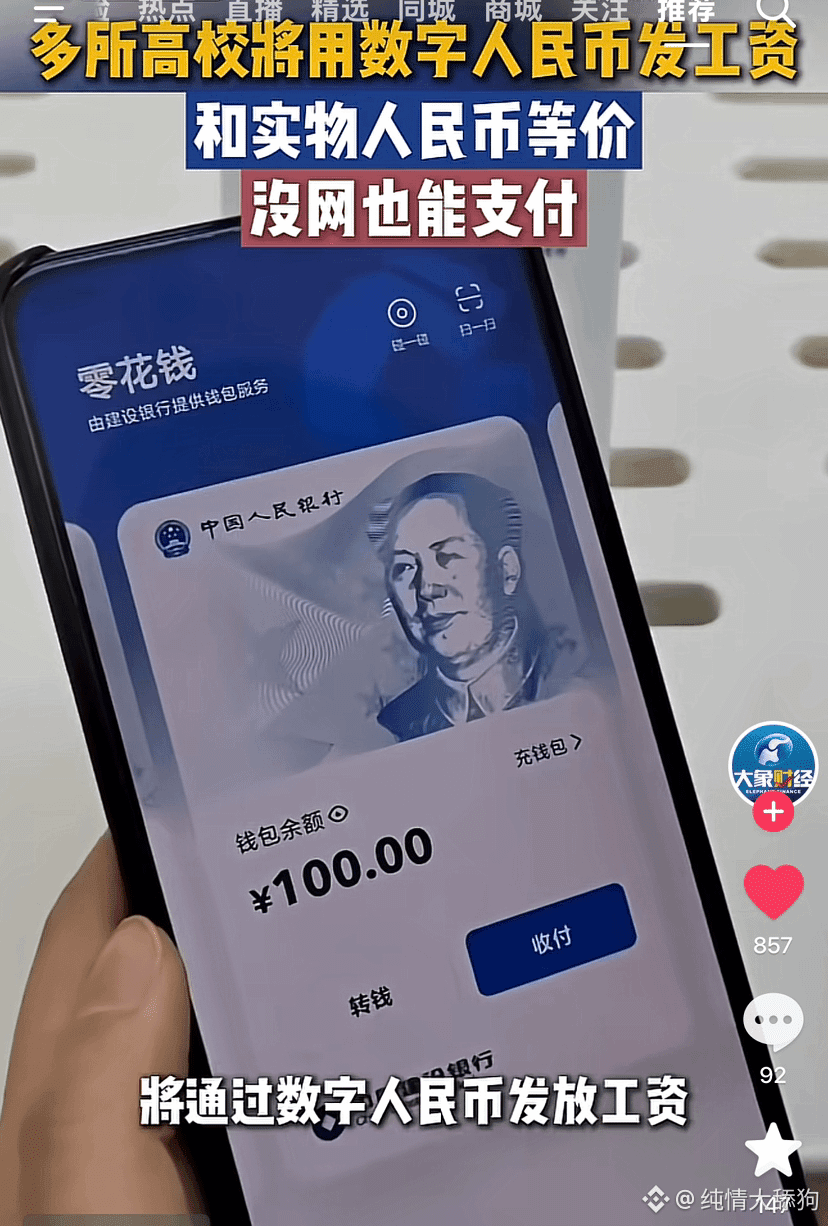
Beim Scrollen auf Mitteilungen der Finanzabteilungen der Universität Nantong und der Universität Yangzhou gestoßen: Auf Anforderung der Finanzabteilung der Provinz Jiangsu werden die Gehälter der fest angestellten und über Personalvermittlungen beschäftigten Mitarbeiter beider Universitäten ab November 2026 über digitale-Renminbi-Wallets ausgezahlt.
Wichtig: Nantong verlangt, dass bis zum 30. Oktober ein Wallet für den digitalen Renminbi eröffnet oder aktualisiert wird. Gehalt und Leistungszulagen werden auf zwei getrennte Karten ausgezahlt – für beide muss ein Wallet eingerichtet sein. In Yangzhou ist die Frist bereits der 23. Oktober. Am 24. Oktober werden die Wallet-Kontonummern bei vier Banken zentral abgefragt, um die Tests zur Anbindung an die Gehaltsauszahlung durchzuführen. Auch die Finanzabteilung der Pädagogischen Universität Jiangsu sammelt Nummern von Wallets für den digitalen Renminbi bei der Bank of China; Einsendeschluss ist der 30. Oktober vormittags.
Hintergrund ist die Bekanntmachung Nr. 98 von 2026 der Volksregierung der Provinz Jiangsu, die den Einsatz des digitalen Renminbi für Gehälter, Zulagen und andere Zahlungen aus öffentlichen Mitteln vorantreibt und eine lückenlose Nachverfolgung der Geldflüsse verlangt. CBDC ist damit vom Pilotprojekt-Schlagwort in einem häufig genutzten, verbindlichen Auszahlungsbereich wie der Gehaltszahlung an Hochschulen angekommen.
#数字人民币 #CBDC
425
Artikel
Digitaler Euro: EZB bereitet Pilotprojekt mit echten Zahlungen für 2027 vor und peilt Einführung 2029 anDer digitale Euro hat nun einen Zeitplan. Piero Cipollone, Mitglied des EZB-Direktoriums und zuständig für den Zahlungsverkehr, erklärte in einem Interview mit Milano Finanza (von der EZB am 24. Oktober veröffentlicht), dass 2027 ein Pilotprojekt starten wird, bei dem Mitarbeitende der EZB und der nationalen Zentralbanken echte Zahlungen tätigen.
Im Kern geht es um Souveränität. Heute ist Bargeld das einzige Zentralbankgeld, das Bürgerinnen und Bürger nutzen können, und wir bezahlen immer häufiger im Internet. Zwei von drei Kartenzahlungen laufen über nicht-europäische Netzwerke.
Digitaler Euro: EZB bereitet Pilotprojekt mit echten Zahlungen für 2027 vor und peilt Einführung 2029 an
Der digitale Euro hat nun einen Zeitplan. Piero Cipollone, Mitglied des EZB-Direktoriums und zuständig für den Zahlungsverkehr, erklärte in einem Interview mit Milano Finanza (von der EZB am 24. Oktober veröffentlicht), dass 2027 ein Pilotprojekt starten wird, bei dem Mitarbeitende der EZB und der nationalen Zentralbanken echte Zahlungen tätigen.
Im Kern geht es um Souveränität. Heute ist Bargeld das einzige Zentralbankgeld, das Bürgerinnen und Bürger nutzen können, und wir bezahlen immer häufiger im Internet. Zwei von drei Kartenzahlungen laufen über nicht-europäische Netzwerke.
Im Kern geht es um Souveränität. Heute ist Bargeld das einzige Zentralbankgeld, das Bürgerinnen und Bürger nutzen können, und wir bezahlen immer häufiger im Internet. Zwei von drei Kartenzahlungen laufen über nicht-europäische Netzwerke.
141
·
--
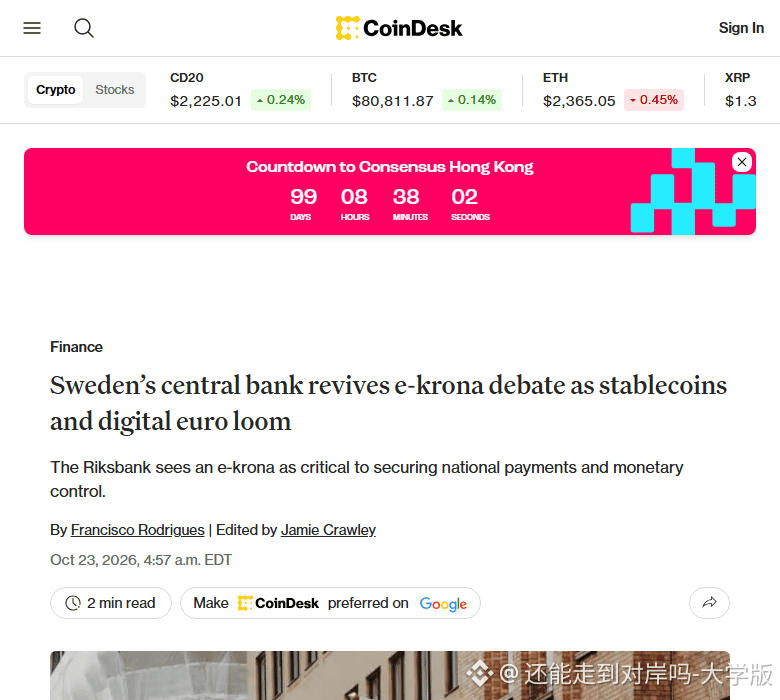
Die schwedische Zentralbank bringt die e-Krona erneut ins Gespräch und befürchtet, dass Stablecoins und der digitale Euro die Nachfrage nach der Krone schmälern könnten. Sie betrachtet eine digitale Zentralbankwährung als entscheidend für die Wahrung der Zahlungssouveränität. Trend: Der Wettstreit um souveräne digitale Währungen verschärft sich. #CBDC #e-krona #Stablecoins
Die schwedische Zentralbank bringt die e-Krona erneut ins Gespräch und befürchtet, dass Stablecoins und der digitale Euro die Nachfrage nach der Krone schmälern könnten. Sie betrachtet eine digitale Zentralbankwährung als entscheidend für die Wahrung der Zahlungssouveränität. Trend: Der Wettstreit um souveräne digitale Währungen verschärft sich. #CBDC #e-krona #Stablecoins
30

·
--
Die Monetary Authority of Singapore (MAS) gab am 23.10. bekannt, dass die Nationalbank von Malaysia und die Bank of Thailand der digitalen Währungsinitiative BLOOM offiziell beigetreten sind. Das Projekt soll die grenzüberschreitende Zahlungsinfrastruktur standardisieren und vernetzen. Beteiligt sind große Finanzinstitutionen wie Mastercard, Visa, Ripple und die Weltbank.
Dieser Schritt markiert einen wichtigen Fortschritt bei der institutionellen Verankerung digitaler Währungen in Südostasien. Statt fragmentiert zu agieren, entwickeln die drei führenden Volkswirtschaften der Region einen gemeinsamen Rahmen für Risikomanagement und Identitätsprüfung, um internationale Zahlungsströme zu optimieren.
Diese Vernetzung trägt dazu bei, Zwischenkosten und die Bearbeitungszeit für Handelsgeschäfte zwischen den Ländern deutlich zu senken. Langfristig wird die länderübergreifende digitale Zahlungsinfrastruktur das Vertrauen in hochmoderne Finanztechnologien stärken und den Kapitalfluss in der Region fördern.
Für den Kryptomarkt ist die direkte Beteiligung großer Unternehmen wie Ripple ($XRP) an der Infrastruktur von Zentralbanken ein positives Signal für die praktische Anwendbarkeit. Grenzüberschreitende digitale Zahlungsströme werden den Weg für eine breitere Akzeptanz standardisierter Blockchain-Lösungen ebnen.
#CBDC #CrossBorderPayments #Fintech
Die Monetary Authority of Singapore (MAS) gab am 23.10. bekannt, dass die Nationalbank von Malaysia und die Bank of Thailand der digitalen Währungsinitiative BLOOM offiziell beigetreten sind. Das Projekt soll die grenzüberschreitende Zahlungsinfrastruktur standardisieren und vernetzen. Beteiligt sind große Finanzinstitutionen wie Mastercard, Visa, Ripple und die Weltbank.
Dieser Schritt markiert einen wichtigen Fortschritt bei der institutionellen Verankerung digitaler Währungen in Südostasien. Statt fragmentiert zu agieren, entwickeln die drei führenden Volkswirtschaften der Region einen gemeinsamen Rahmen für Risikomanagement und Identitätsprüfung, um internationale Zahlungsströme zu optimieren.
Diese Vernetzung trägt dazu bei, Zwischenkosten und die Bearbeitungszeit für Handelsgeschäfte zwischen den Ländern deutlich zu senken. Langfristig wird die länderübergreifende digitale Zahlungsinfrastruktur das Vertrauen in hochmoderne Finanztechnologien stärken und den Kapitalfluss in der Region fördern.
Für den Kryptomarkt ist die direkte Beteiligung großer Unternehmen wie Ripple ($XRP ) an der Infrastruktur von Zentralbanken ein positives Signal für die praktische Anwendbarkeit. Grenzüberschreitende digitale Zahlungsströme werden den Weg für eine breitere Akzeptanz standardisierter Blockchain-Lösungen ebnen.
#CBDC #CrossBorderPayments #Fintech
173

Die Monetary Authority of Singapore gab am 23. bekannt, dass sich Bank Negara Malaysia und die Bank of Thailand dem Project BLOOM angeschlossen haben. Diese trilaterale Initiative zielt darauf ab, grenzüberschreitende Abwicklungen mit digitalen Währungen gemeinsam mit Partnern wie Mastercard, Visa, Ripple und der Weltbankgruppe voranzubringen.
Diese Zusammenarbeit ist ein wichtiger Meilenstein für die regionale Finanzinfrastruktur. Im Mittelpunkt stehen die Akzeptanz von CBDCs, die Interoperabilität von Systemen und die Einhaltung von Risikovorgaben. Die Integration etablierter Zahlungsdienstleister und Blockchain-Unternehmen verdeutlicht den entschiedenen Wandel hin zur institutionellen Nutzung verteilter Register.
Die Vereinfachung regionaler Überweisungen und Devisenabwicklungen schafft solide regulatorische Rahmenbedingungen für grenzüberschreitende Kapitalflüsse in ganz Südostasien.
Für unternehmensorientierte Krypto-Netzwerke wie Ripple ($XRP) bestätigt dieses Pilotprojekt den praktischen Nutzen in staatlichen Abwicklungsinfrastrukturen und stärkt die institutionelle Akzeptanz. #CBDC #CrossBorderPayments #DigitalAssets
Die Monetary Authority of Singapore gab am 23. bekannt, dass sich Bank Negara Malaysia und die Bank of Thailand dem Project BLOOM angeschlossen haben. Diese trilaterale Initiative zielt darauf ab, grenzüberschreitende Abwicklungen mit digitalen Währungen gemeinsam mit Partnern wie Mastercard, Visa, Ripple und der Weltbankgruppe voranzubringen.
Diese Zusammenarbeit ist ein wichtiger Meilenstein für die regionale Finanzinfrastruktur. Im Mittelpunkt stehen die Akzeptanz von CBDCs, die Interoperabilität von Systemen und die Einhaltung von Risikovorgaben. Die Integration etablierter Zahlungsdienstleister und Blockchain-Unternehmen verdeutlicht den entschiedenen Wandel hin zur institutionellen Nutzung verteilter Register.
Die Vereinfachung regionaler Überweisungen und Devisenabwicklungen schafft solide regulatorische Rahmenbedingungen für grenzüberschreitende Kapitalflüsse in ganz Südostasien.
Für unternehmensorientierte Krypto-Netzwerke wie Ripple ($XRP ) bestätigt dieses Pilotprojekt den praktischen Nutzen in staatlichen Abwicklungsinfrastrukturen und stärkt die institutionelle Akzeptanz. #CBDC #CrossBorderPayments #DigitalAssets
70

Verifiziert
#swedishcentralbankurgesekronareview
Schweden überdenkt seine monetäre Zukunft. Die Riksbank hat das Parlament erneut dazu gedrängt, die Einführung der E-Krona, der digitalen Währung des Landes, zu prüfen.
Dabei geht es nicht nur um Modernisierung, sondern auch um das Überleben der schwedischen Krone. Angesichts des Vormarschs privater Stablecoins und des digitalen Euro befürchtet die Zentralbank, dass Schweden gegenüber ausländischen Infrastrukturen an Boden verliert und letztlich von privaten Zahlungssystemen abhängig wird.
Worum es geht:
Komfort: eine native digitale Form der Währung sicherstellen.
Resilienz: das System auch bei Ausfällen oder Cyberangriffen funktionsfähig halten.
Der entscheidende Unterschied: Eine CBDC ist nicht wie Bitcoin. Sie wird von der Zentralbank ausgegeben und kontrolliert – das wirft grundlegende Fragen zum Datenschutz und zur Rolle der Geschäftsbanken auf.
Die Einführung der E-Krona ist keineswegs sicher. Die Diskussion ist der erste Schritt in einem Prozess, der Gesetze und das Vertrauen der Öffentlichkeit erfordert.
Der eigentliche Kampf dreht sich um die Souveränität des öffentlichen Geldes und die Abhängigkeit von privaten Lösungen. Rechtfertigt die monetäre Unabhängigkeit die Einführung einer CBDC, auch wenn digitale Zahlungen bereits funktionieren?
Hinweis: Dieser Inhalt dient ausschließlich der Information und stellt keine Finanzberatung dar.
#CBDC #DigitalEuro #GrowWithSAC $IRYS $BMT $AVA
{future}(IRYSUSDT)
{spot}(BMTUSDT)
{spot}(AVAUSDT)
#swedishcentralbankurgesekronareview
Schweden überdenkt seine monetäre Zukunft. Die Riksbank hat das Parlament erneut dazu gedrängt, die Einführung der E-Krona, der digitalen Währung des Landes, zu prüfen.
Dabei geht es nicht nur um Modernisierung, sondern auch um das Überleben der schwedischen Krone. Angesichts des Vormarschs privater Stablecoins und des digitalen Euro befürchtet die Zentralbank, dass Schweden gegenüber ausländischen Infrastrukturen an Boden verliert und letztlich von privaten Zahlungssystemen abhängig wird.
Worum es geht:
Komfort: eine native digitale Form der Währung sicherstellen.
Resilienz: das System auch bei Ausfällen oder Cyberangriffen funktionsfähig halten.
Der entscheidende Unterschied: Eine CBDC ist nicht wie Bitcoin. Sie wird von der Zentralbank ausgegeben und kontrolliert – das wirft grundlegende Fragen zum Datenschutz und zur Rolle der Geschäftsbanken auf.
Die Einführung der E-Krona ist keineswegs sicher. Die Diskussion ist der erste Schritt in einem Prozess, der Gesetze und das Vertrauen der Öffentlichkeit erfordert.
Der eigentliche Kampf dreht sich um die Souveränität des öffentlichen Geldes und die Abhängigkeit von privaten Lösungen. Rechtfertigt die monetäre Unabhängigkeit die Einführung einer CBDC, auch wenn digitale Zahlungen bereits funktionieren?
Hinweis: Dieser Inhalt dient ausschließlich der Information und stellt keine Finanzberatung dar.
#CBDC #DigitalEuro #GrowWithSAC $IRYS $BMT $AVA
1
1.3k
Artikel
Schweden belebt die Pläne für eine E-Krona neu, während sich Europas Debatte um digitale Währungen intensiviertSchweden belebt die Debatte um die E-Krona angesichts des Wandels im Finanzwesen durch digitale Zahlungen neu
Schwedens Zentralbank rückt die E-Krona wieder in den Fokus und fordert eine weitere Prüfung der rechtlichen Änderungen, die für die mögliche Einführung einer digitalen Zentralbankwährung erforderlich wären.
In einer Mitteilung vom 15. Oktober 2026 hob die Riksbank die Entwicklungen im Bereich digitaler Zahlungen und die wachsende Bedeutung eines resilienten, zuverlässigen Zahlungssystems hervor. Dieser Schritt erfolgt, während Europa die Diskussionen über einen möglichen digitalen Euro vorantreibt. @Cite refs={["turn433435search7","turn433435search6"]}/>
Schweden belebt die Pläne für eine E-Krona neu, während sich Europas Debatte um digitale Währungen intensiviert
Schweden belebt die Debatte um die E-Krona angesichts des Wandels im Finanzwesen durch digitale Zahlungen neu
Schwedens Zentralbank rückt die E-Krona wieder in den Fokus und fordert eine weitere Prüfung der rechtlichen Änderungen, die für die mögliche Einführung einer digitalen Zentralbankwährung erforderlich wären.
In einer Mitteilung vom 15. Oktober 2026 hob die Riksbank die Entwicklungen im Bereich digitaler Zahlungen und die wachsende Bedeutung eines resilienten, zuverlässigen Zahlungssystems hervor. Dieser Schritt erfolgt, während Europa die Diskussionen über einen möglichen digitalen Euro vorantreibt. @Cite refs={["turn433435search7","turn433435search6"]}/>
39
·
--
Verifiziert
#swedishcentralbankurgesekronareview
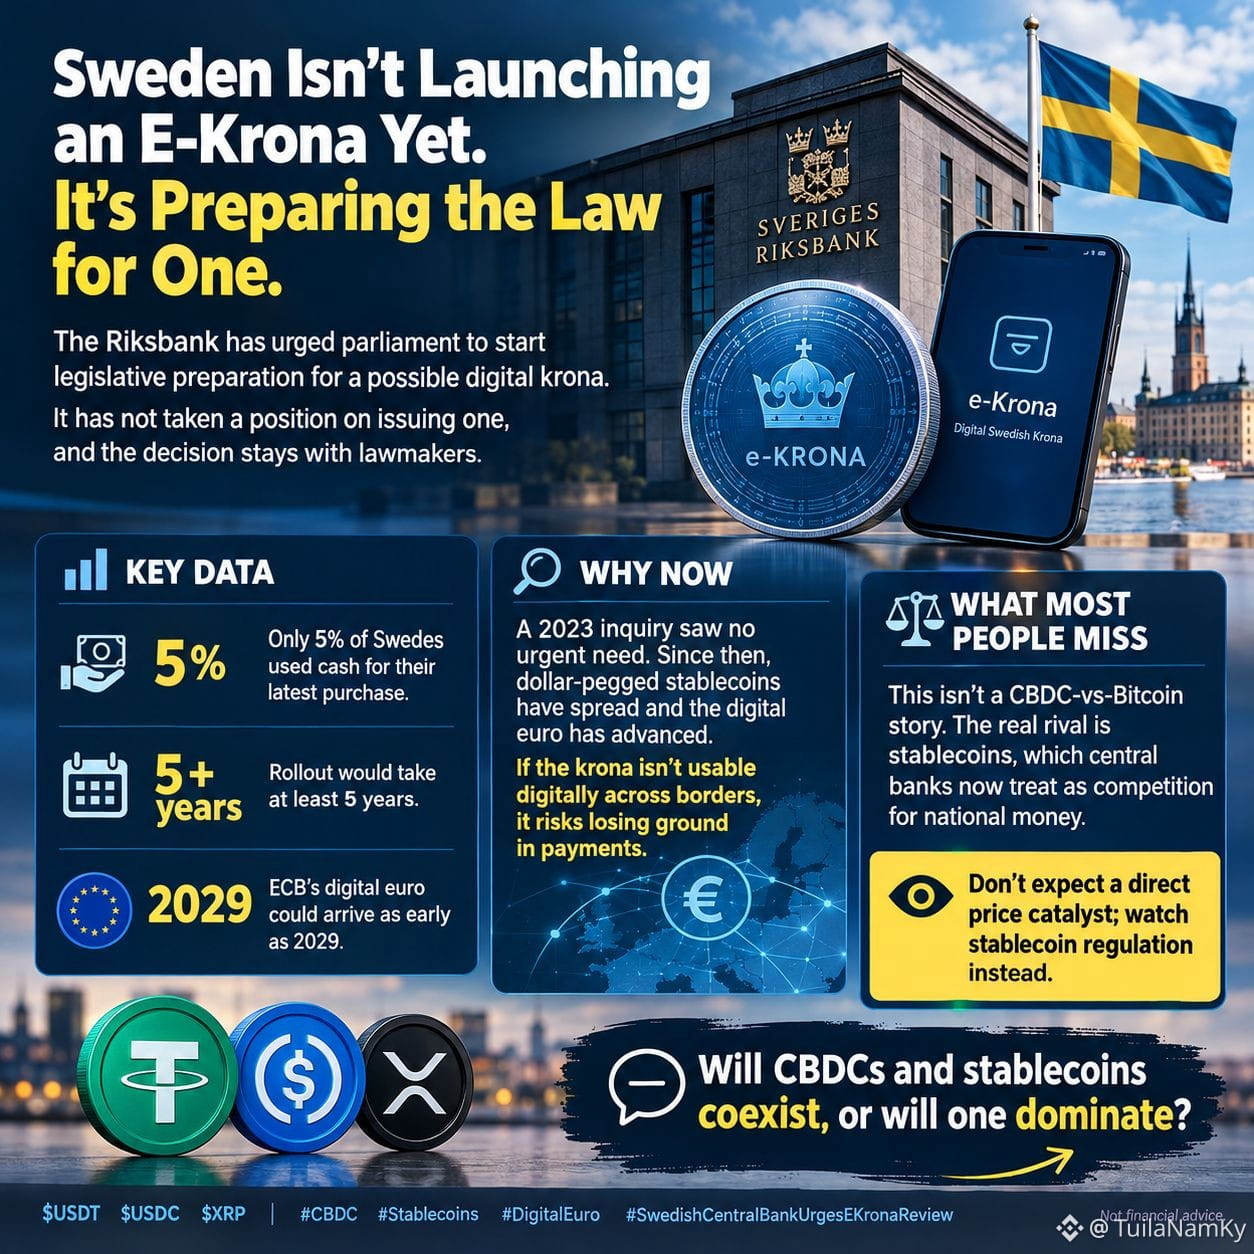
Schweden führt noch keine E-Krona ein. Das Land bereitet dafür die Gesetzgebung vor.
Die Riksbank hat das Parlament aufgefordert, mit den gesetzgeberischen Vorbereitungen für eine mögliche digitale Krone zu beginnen. Sie hat sich nicht dazu positioniert, ob eine solche eingeführt werden soll; die Entscheidung liegt weiterhin bei den Gesetzgebern.
📊 Die wichtigsten Daten
Nur 5 % der Schweden nutzten bei ihrem letzten Einkauf Bargeld. Die Einführung würde mindestens 5 Jahre dauern. Der digitale Euro der EZB könnte bereits 2029 kommen.
🔍 Warum gerade jetzt?
Eine Untersuchung aus dem Jahr 2023 sah keinen dringenden Handlungsbedarf. Seitdem haben sich an den US-Dollar gekoppelte Stablecoins verbreitet und der digitale Euro ist weiter vorangekommen. Wenn die Krone nicht grenzüberschreitend digital nutzbar ist, droht sie im Zahlungsverkehr an Boden zu verlieren.
⚖️ Was die meisten übersehen
Hier geht es nicht um CBDCs gegen Bitcoin. Der eigentliche Konkurrent sind Stablecoins, die Zentralbanken inzwischen als Konkurrenz für nationales Geld betrachten. Erwarte keinen direkten Kurstreiber – behalte stattdessen die Regulierung von Stablecoins im Auge.
Werden CBDCs und Stablecoins nebeneinander bestehen oder wird eines von beiden dominieren? 👇
Keine Finanzberatung.
$USDT $USDC
{future}(USDCUSDT)
$XRP
{future}(XRPUSDT)
#CBDC #Stablecoins #DigitalEuro
#swedishcentralbankurgesekronareview
Schweden führt noch keine E-Krona ein. Das Land bereitet dafür die Gesetzgebung vor.
Die Riksbank hat das Parlament aufgefordert, mit den gesetzgeberischen Vorbereitungen für eine mögliche digitale Krone zu beginnen. Sie hat sich nicht dazu positioniert, ob eine solche eingeführt werden soll; die Entscheidung liegt weiterhin bei den Gesetzgebern.
📊 Die wichtigsten Daten
Nur 5 % der Schweden nutzten bei ihrem letzten Einkauf Bargeld. Die Einführung würde mindestens 5 Jahre dauern. Der digitale Euro der EZB könnte bereits 2029 kommen.
🔍 Warum gerade jetzt?
Eine Untersuchung aus dem Jahr 2023 sah keinen dringenden Handlungsbedarf. Seitdem haben sich an den US-Dollar gekoppelte Stablecoins verbreitet und der digitale Euro ist weiter vorangekommen. Wenn die Krone nicht grenzüberschreitend digital nutzbar ist, droht sie im Zahlungsverkehr an Boden zu verlieren.
⚖️ Was die meisten übersehen
Hier geht es nicht um CBDCs gegen Bitcoin. Der eigentliche Konkurrent sind Stablecoins, die Zentralbanken inzwischen als Konkurrenz für nationales Geld betrachten. Erwarte keinen direkten Kurstreiber – behalte stattdessen die Regulierung von Stablecoins im Auge.
Werden CBDCs und Stablecoins nebeneinander bestehen oder wird eines von beiden dominieren? 👇
Keine Finanzberatung.
$USDT $USDC
$XRP
#CBDC #Stablecoins #DigitalEuro
1
902
Verifiziert
#swedishcentralbankurgesekronareview
Die Riksbank, Schwedens Zentralbank, hat gerade Alarm geschlagen angesichts des Wettlaufs um digitales Geld.
Die Institution drängt die Gesetzgeber, ihre Pläne für die digitale Krone (e-Krona) zu überarbeiten. Der Grund: die rasche Verbreitung dollarbasierter Stablecoins und die Fortschritte der EZB beim digitalen Euro. Die Sorge ist, dass ausländische Währungen den täglichen Zahlungsverkehr dominieren und die Souveränität der schwedischen Krone schwächen könnten.
Die Auswirkungen auf das Krypto-Ökosystem:
Die Nachricht verschärft den Wettbewerb zwischen CBDCs (digitalen Zentralbankwährungen) und privaten Stablecoins.
Eine CBDC ist keine dezentrale Kryptowährung. Es handelt sich um unterschiedliche Modelle, die jedoch um denselben Bereich konkurrieren.
Für Trader sollte die Regulierung von Stablecoins im Fokus stehen. Klare Regeln ebnen den Weg für eine breite Akzeptanz, während strenge Beschränkungen die Branche erschüttern könnten.
Der Übergang zu digitalem Geld ist unvermeidlich. Der Erfolg dezentraler Kryptowährungen in diesem Umfeld wird davon abhängen, wie die Regeln gestaltet werden und wie Stablecoins mit staatlichen Währungen konkurrieren.
$IRYS $AGT $DOS
#CryptoNews #CBDC #Stciaablecoins
{future}(IRYSUSDT)
{future}(AGTUSDT)
{future}(DOSUSDT)
#swedishcentralbankurgesekronareview
Die Riksbank, Schwedens Zentralbank, hat gerade Alarm geschlagen angesichts des Wettlaufs um digitales Geld.
Die Institution drängt die Gesetzgeber, ihre Pläne für die digitale Krone (e-Krona) zu überarbeiten. Der Grund: die rasche Verbreitung dollarbasierter Stablecoins und die Fortschritte der EZB beim digitalen Euro. Die Sorge ist, dass ausländische Währungen den täglichen Zahlungsverkehr dominieren und die Souveränität der schwedischen Krone schwächen könnten.
Die Auswirkungen auf das Krypto-Ökosystem:
Die Nachricht verschärft den Wettbewerb zwischen CBDCs (digitalen Zentralbankwährungen) und privaten Stablecoins.
Eine CBDC ist keine dezentrale Kryptowährung. Es handelt sich um unterschiedliche Modelle, die jedoch um denselben Bereich konkurrieren.
Für Trader sollte die Regulierung von Stablecoins im Fokus stehen. Klare Regeln ebnen den Weg für eine breite Akzeptanz, während strenge Beschränkungen die Branche erschüttern könnten.
Der Übergang zu digitalem Geld ist unvermeidlich. Der Erfolg dezentraler Kryptowährungen in diesem Umfeld wird davon abhängen, wie die Regeln gestaltet werden und wie Stablecoins mit staatlichen Währungen konkurrieren.
$IRYS $AGT $DOS
#CryptoNews #CBDC #Stciaablecoins
2
1
3k
·
--
#swedishcentralbankurgesekronareview #dot #CBDC
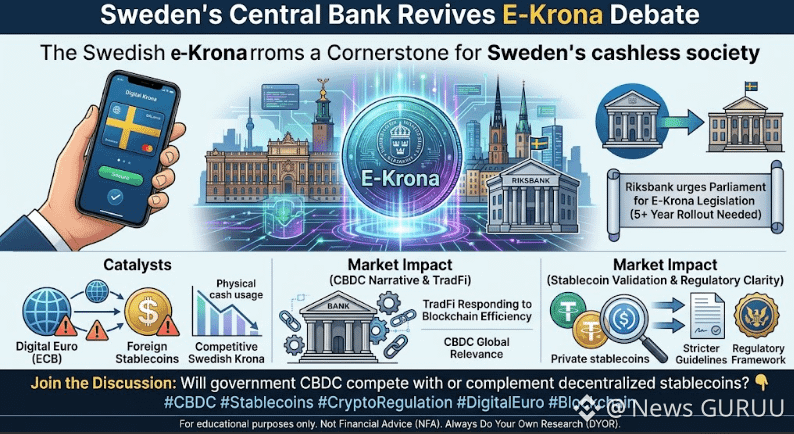
🇸🇪 Schweden belebt die Debatte um die E-Krona!
Schwedens Zentralbank fordert die Abgeordneten auf, Gesetze für eine digitale Krone vorzubereiten. Als Gründe nennt sie die zunehmende Verbreitung von Stablecoins und die Pläne der EZB für einen digitalen Euro.
📊 Warum das wichtig ist:
• Stärkt den Wettbewerb bei digitalen Zahlungen
• Wirft Fragen zur Regulierung von Stablecoins auf
• Die Einführung könnte mindestens fünf Jahre dauern
💬 Deine Meinung: Werden CBDCs mit Stablecoins konkurrieren oder neben ihnen bestehen?
„KLICKE AUF DAS GELBE MÜNZEN-TAG UNTEN, UM ZUR GEWÜNSCHTEN HANDELSSEITE ZU GELANGEN UND VOM HANDEL ZU PROFITIEREN“$DOT $KERNEL
{spot}(KERNELUSDT)
{spot}(DOTUSDT)
#swedishcentralbankurgesekronareview #dot #CBDC
🇸🇪 Schweden belebt die Debatte um die E-Krona!
Schwedens Zentralbank fordert die Abgeordneten auf, Gesetze für eine digitale Krone vorzubereiten. Als Gründe nennt sie die zunehmende Verbreitung von Stablecoins und die Pläne der EZB für einen digitalen Euro.
📊 Warum das wichtig ist:
• Stärkt den Wettbewerb bei digitalen Zahlungen
• Wirft Fragen zur Regulierung von Stablecoins auf
• Die Einführung könnte mindestens fünf Jahre dauern
💬 Deine Meinung: Werden CBDCs mit Stablecoins konkurrieren oder neben ihnen bestehen?
„KLICKE AUF DAS GELBE MÜNZEN-TAG UNTEN, UM ZUR GEWÜNSCHTEN HANDELSSEITE ZU GELANGEN UND VOM HANDEL ZU PROFITIEREN“$DOT $KERNEL
1
52

·
--
Artikel
Beim letzten Einkauf zahlten nur 5 % bar – Schweden drängt dennoch auf Prüfung der E-KroneDie schwedische Zentralbank drängt das Parlament dazu, die E-Krone neu zu bewerten; eine Ausgabe wurde noch nicht beschlossen. Die Aussage von Vizegouverneur Per Jansson am 22. Oktober war deutlicher: Die gesetzliche Vorbereitung dauert mindestens fünf Jahre. Der Druck kommt sowohl von Stablecoins in Fremdwährungen als auch vom digitalen Euro.
Bargeld spielt im Alltag bereits eine sehr geringe Rolle – beim letzten Einkauf nutzten nur etwa 5 % der Menschen Bargeld. In einer Regierungsumfrage von 2023 hieß es noch, es gebe keinen ausreichenden gesellschaftlichen Bedarf. Jetzt hat sich der Wind gedreht: Wenn der digitale Euro 2027 erprobt und 2029 möglicherweise offiziell eingeführt wird und Stablecoins in Fremdwährungen sich zuvor weiter verbreiten, dürfte es für die Krone im alltäglichen Zahlungsverkehr noch schwieriger werden, sich zu behaupten. Das Volumen von Stablecoins in US-Dollar beträgt etwa 301,4 Milliarden US-Dollar und macht rund 99,5 % des Stablecoin-Marktes aus; sie wurden in die Liste der Bedrohungen aufgenommen. Auch die Widerstandsfähigkeit des Zahlungsverkehrs bei Netzausfällen und Stromausfällen ist ein Grund für die geforderte Neubewertung. Die Entscheidung liegt weiterhin beim Parlament; die mindestens fünf Jahre sind kein Zeitplan für die Einführung einer digitalen Währung.
Beim letzten Einkauf zahlten nur 5 % bar – Schweden drängt dennoch auf Prüfung der E-Krone
Die schwedische Zentralbank drängt das Parlament dazu, die E-Krone neu zu bewerten; eine Ausgabe wurde noch nicht beschlossen. Die Aussage von Vizegouverneur Per Jansson am 22. Oktober war deutlicher: Die gesetzliche Vorbereitung dauert mindestens fünf Jahre. Der Druck kommt sowohl von Stablecoins in Fremdwährungen als auch vom digitalen Euro.
Bargeld spielt im Alltag bereits eine sehr geringe Rolle – beim letzten Einkauf nutzten nur etwa 5 % der Menschen Bargeld. In einer Regierungsumfrage von 2023 hieß es noch, es gebe keinen ausreichenden gesellschaftlichen Bedarf. Jetzt hat sich der Wind gedreht: Wenn der digitale Euro 2027 erprobt und 2029 möglicherweise offiziell eingeführt wird und Stablecoins in Fremdwährungen sich zuvor weiter verbreiten, dürfte es für die Krone im alltäglichen Zahlungsverkehr noch schwieriger werden, sich zu behaupten. Das Volumen von Stablecoins in US-Dollar beträgt etwa 301,4 Milliarden US-Dollar und macht rund 99,5 % des Stablecoin-Marktes aus; sie wurden in die Liste der Bedrohungen aufgenommen. Auch die Widerstandsfähigkeit des Zahlungsverkehrs bei Netzausfällen und Stromausfällen ist ein Grund für die geforderte Neubewertung. Die Entscheidung liegt weiterhin beim Parlament; die mindestens fünf Jahre sind kein Zeitplan für die Einführung einer digitalen Währung.
Bargeld spielt im Alltag bereits eine sehr geringe Rolle – beim letzten Einkauf nutzten nur etwa 5 % der Menschen Bargeld. In einer Regierungsumfrage von 2023 hieß es noch, es gebe keinen ausreichenden gesellschaftlichen Bedarf. Jetzt hat sich der Wind gedreht: Wenn der digitale Euro 2027 erprobt und 2029 möglicherweise offiziell eingeführt wird und Stablecoins in Fremdwährungen sich zuvor weiter verbreiten, dürfte es für die Krone im alltäglichen Zahlungsverkehr noch schwieriger werden, sich zu behaupten. Das Volumen von Stablecoins in US-Dollar beträgt etwa 301,4 Milliarden US-Dollar und macht rund 99,5 % des Stablecoin-Marktes aus; sie wurden in die Liste der Bedrohungen aufgenommen. Auch die Widerstandsfähigkeit des Zahlungsverkehrs bei Netzausfällen und Stromausfällen ist ein Grund für die geforderte Neubewertung. Die Entscheidung liegt weiterhin beim Parlament; die mindestens fünf Jahre sind kein Zeitplan für die Einführung einer digitalen Währung.
122
·
--
🚨 SCHWEDEN WILL SEINE DIGITALE WÄHRUNG ERNEUT AUF DEN PRÜFSTAND STELLEN! 🇸🇪
Die schwedische Zentralbank fordert die Abgeordneten auf, die Vorbereitungen für die E-Krona zu überdenken, denn digitale Zahlungen, Stablecoins und der geplante digitale Euro verändern die Finanzlandschaft. ⚡
Das ist wichtig: Schweden hat noch NICHT entschieden, die E-Krona einzuführen. Doch die Debatte ist zurück – und wirft eine größere Frage zur Zukunft des Geldes auf.
💡 Könnten staatlich gestützte digitale Währungen der nächste große Wandel im globalen Finanzwesen sein?
Oder bleiben private Stablecoins und dezentrale Kryptowährungen die bevorzugte Wahl?
👇 Wem würdest DU mehr vertrauen?
#SwedishCentralBankUrgesEKronaReview #crypto #Bitcoin #CBDC
75
·
--
Schwedens Debatte um die E-Krona ist zurück – und die Kontrolle über den Zahlungsverkehr steht auf dem Spiel. 👀
Die Riksbank hält eine digitale Krone für entscheidend, um den nationalen Zahlungsverkehr und die geldpolitische Kontrolle zu sichern – während Stablecoins und der digitale Euro näher rücken.
Was mir auffällt: Es geht nicht nur darum, Geld digital zu machen. Es geht darum, wer die Kontrolle behält, wenn sich der Zahlungsverkehr verändert. 🏦
Würdest du für alltägliche Zahlungen lieber eine digitale Zentralbankwährung oder einen Stablecoin nutzen – und was wäre für dich ausschlaggebend?
#Stablecoins #CBDC #DigitaleZahlungen
51

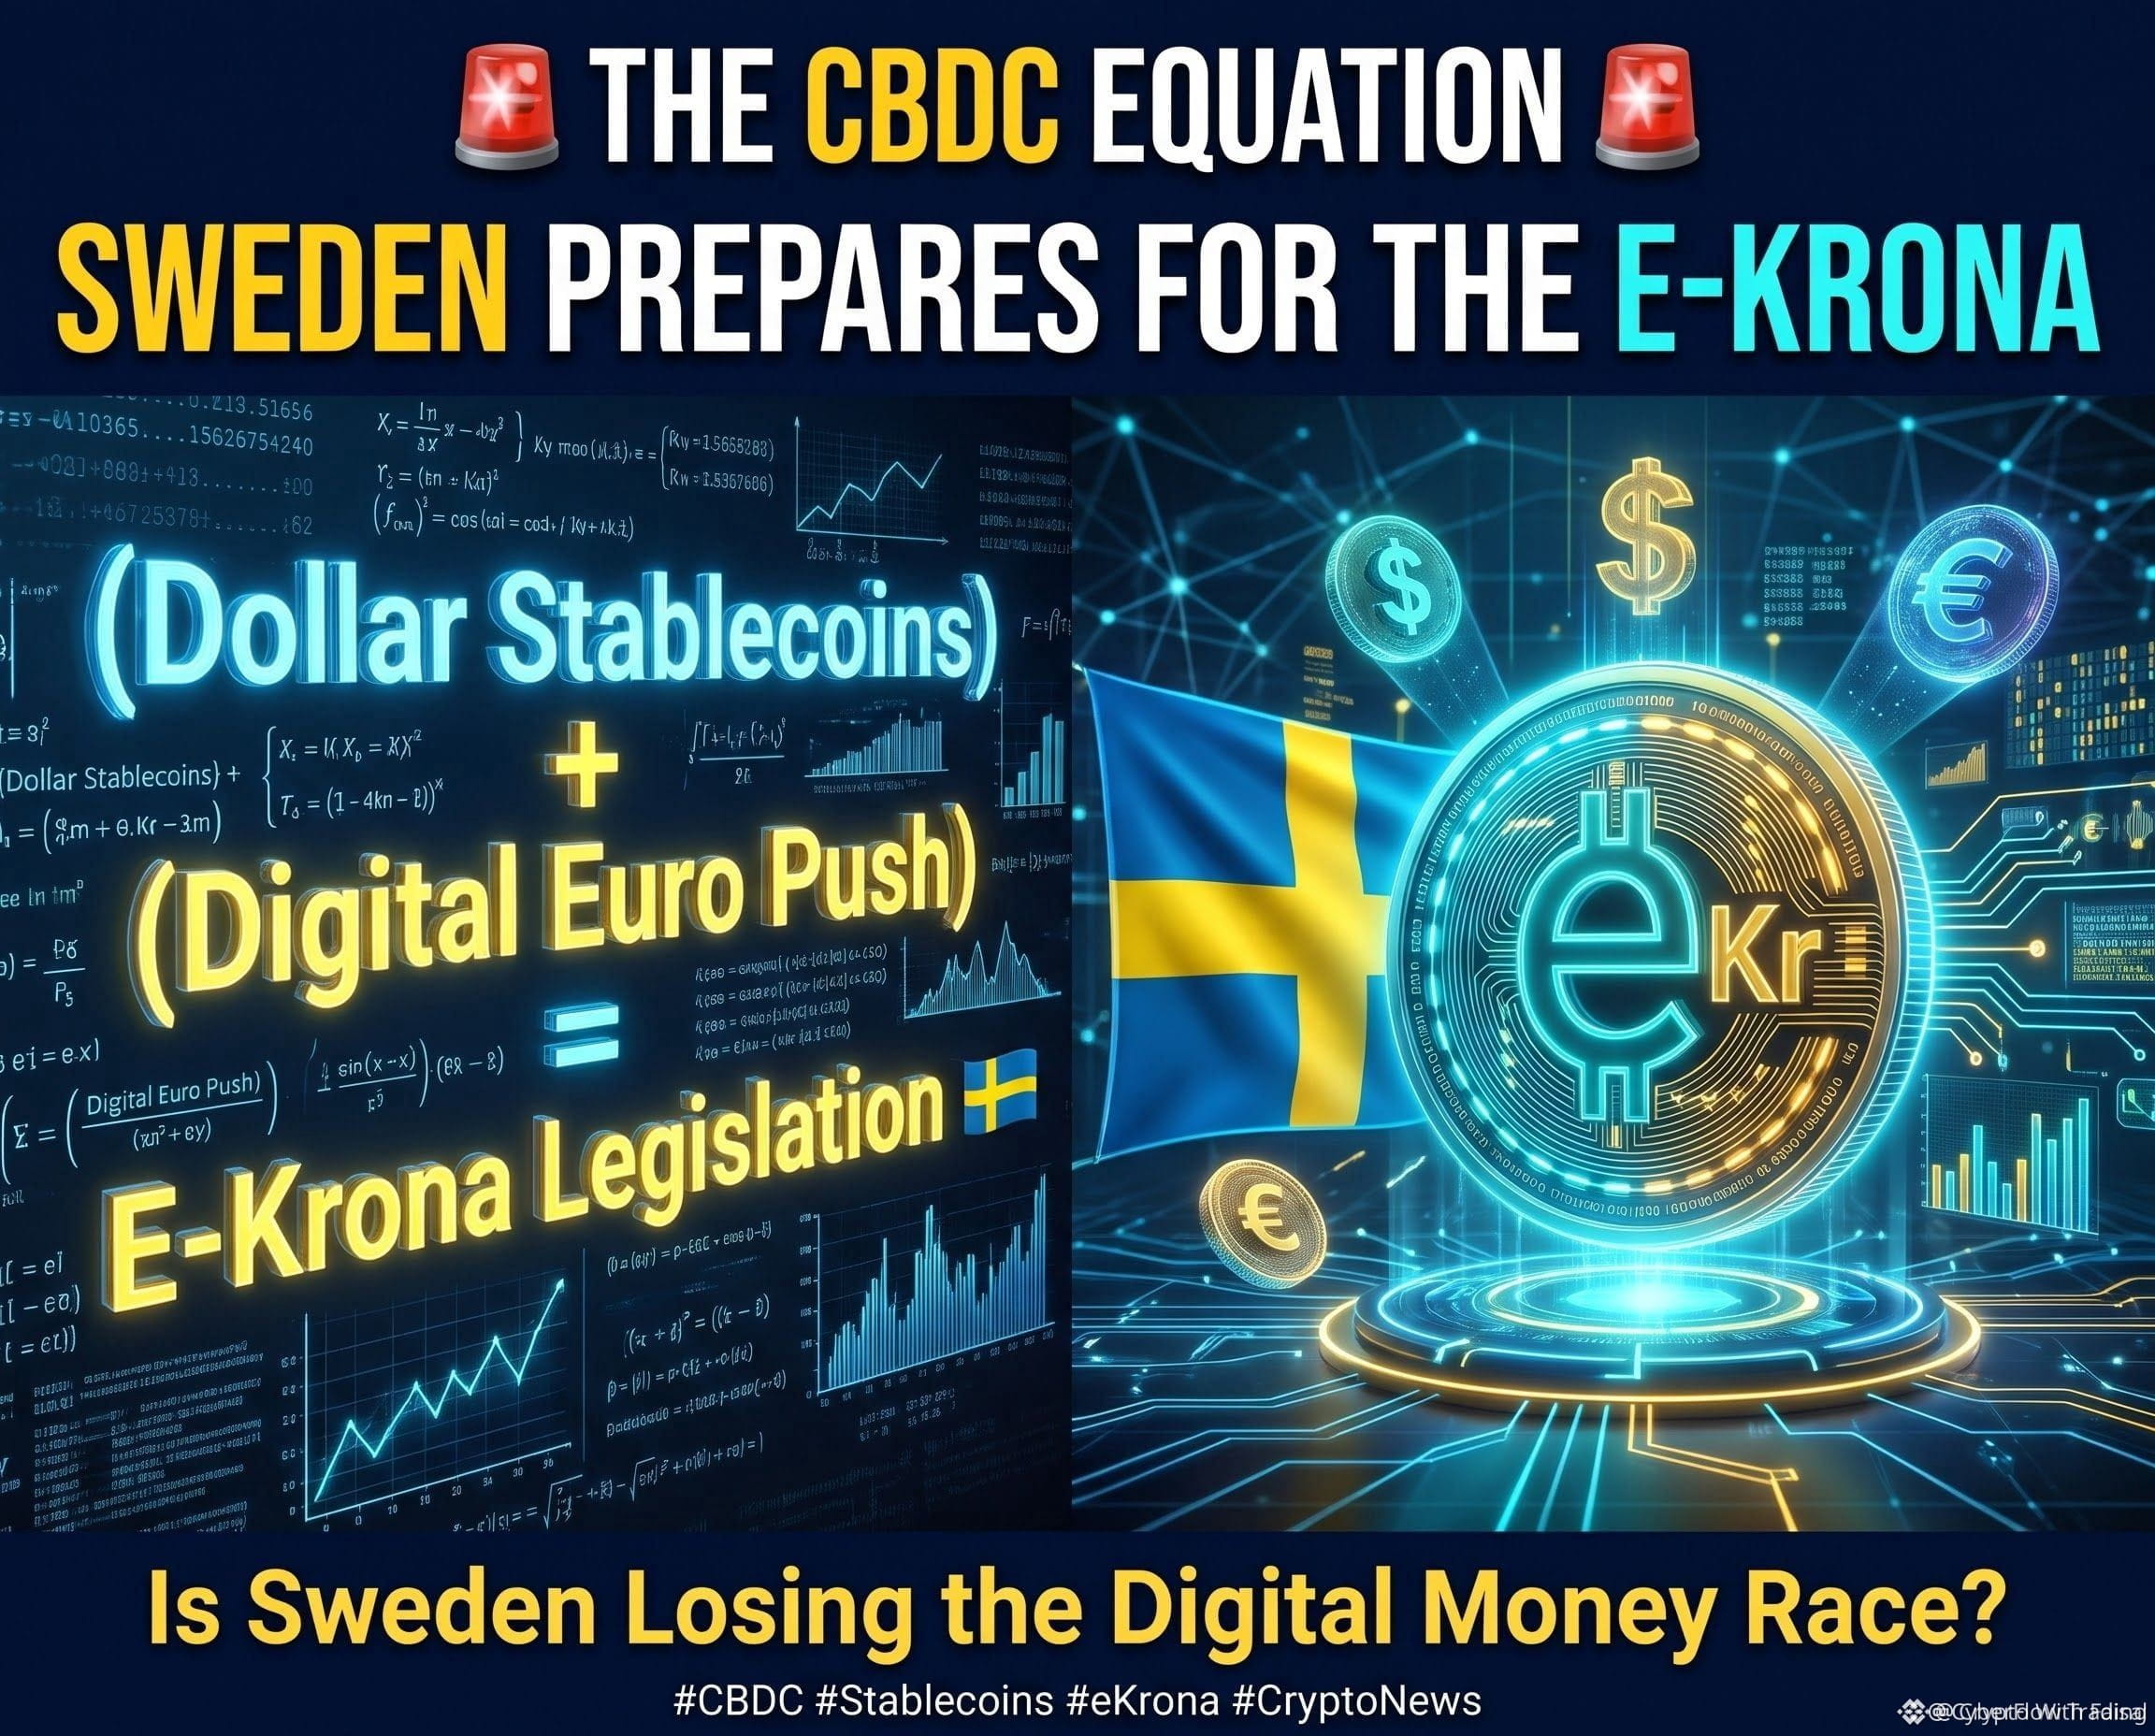
🚨 $BTC ACHTUNG: SCHWEDENS E-KRONA-VORSTOSS SCHREIBT DIE SPIELREGELN FÜR DIGITALES GELD NEU 🦈
🦈 Die schwedische Riksbank treibt die Gesetzgebung für die E-Krona beschleunigt voran – eine staatliche digitale Fiatwährung, die private Stablecoins in der Region überholen könnte. 📊 Das Rennen nimmt an Fahrt auf: Die EZB führt den digitalen Euro ein, während an den Dollar gekoppelte Token den Markt überschwemmen. Das zwingt die Zentralbanken, jetzt rechtliche Rahmenbedingungen zu schaffen. ⚡ Der geplante Einführungszeitraum von fünf Jahren macht die Dringlichkeit deutlich: Die Regulierungsbehörden versuchen, die Kontrolle über die Liquidität zurückzugewinnen, bevor private Akteure den Orderflow dominieren.
💡 Die Gleichung ist einfach: (Stablecoins) + (Vorstoß für den digitalen Euro) = Druck auf die E-Krona. Dieser Konflikt könnte grenzüberschreitende Zahlungen neu gestalten und Krypto-Projekte dazu zwingen, sich anzupassen oder ihre Compliance-Maßnahmen zu verstärken. 💬 Wie wird die E-Krona deiner Meinung nach das Kräftemessen zwischen Krypto und Stablecoins verändern? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #BTC #CBDC #Ekróna #CryptoNews #Stablecoins
🔥 🦈
12
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
16,672 Aufrufe
156 Kommentare
2
#HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
30,653 Aufrufe
596 Kommentare
3
#CZSaysCompensationIsinPlaceUsersAreProtected
35,170 Aufrufe
478 Kommentare
4
#RichardTengSaysBinanceWillCoverAllHackedLosseswithCompanyFunds
5,832 Aufrufe
36 Kommentare
5
#IntelHasItsWorstDaySince1974
4,807 Aufrufe
156 Kommentare
6
#TRMCambodianCasinosReceived$1.07BInCrypto
1,363 Aufrufe
46 Kommentare
7
#USDCCirculationFallsAbout800MInSevenDays
21,178 Aufrufe
325 Kommentare
8
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
8,217 Aufrufe
73 Kommentare
9
#OpenAICutsFundraisingTargetBy$10B
1,681 Aufrufe
57 Kommentare
10
#ASICHasReceivedNoPredictionMarketApplications
32,915 Aufrufe
749 Kommentare