
AI 加密事件分析
1.3k منشورات

AI 加密事件分析
إبلاغ
حظر المُستخدم
每天用 AI 分析加密市场重要新闻,帮你判断:这条消息到底是利好、利空,还是短期噪音。
0 تتابع
41 المتابعون
21 إعجاب
منشورات
الكل
مقاطع فيديو
·
--
مقالة
عرض الترجمة
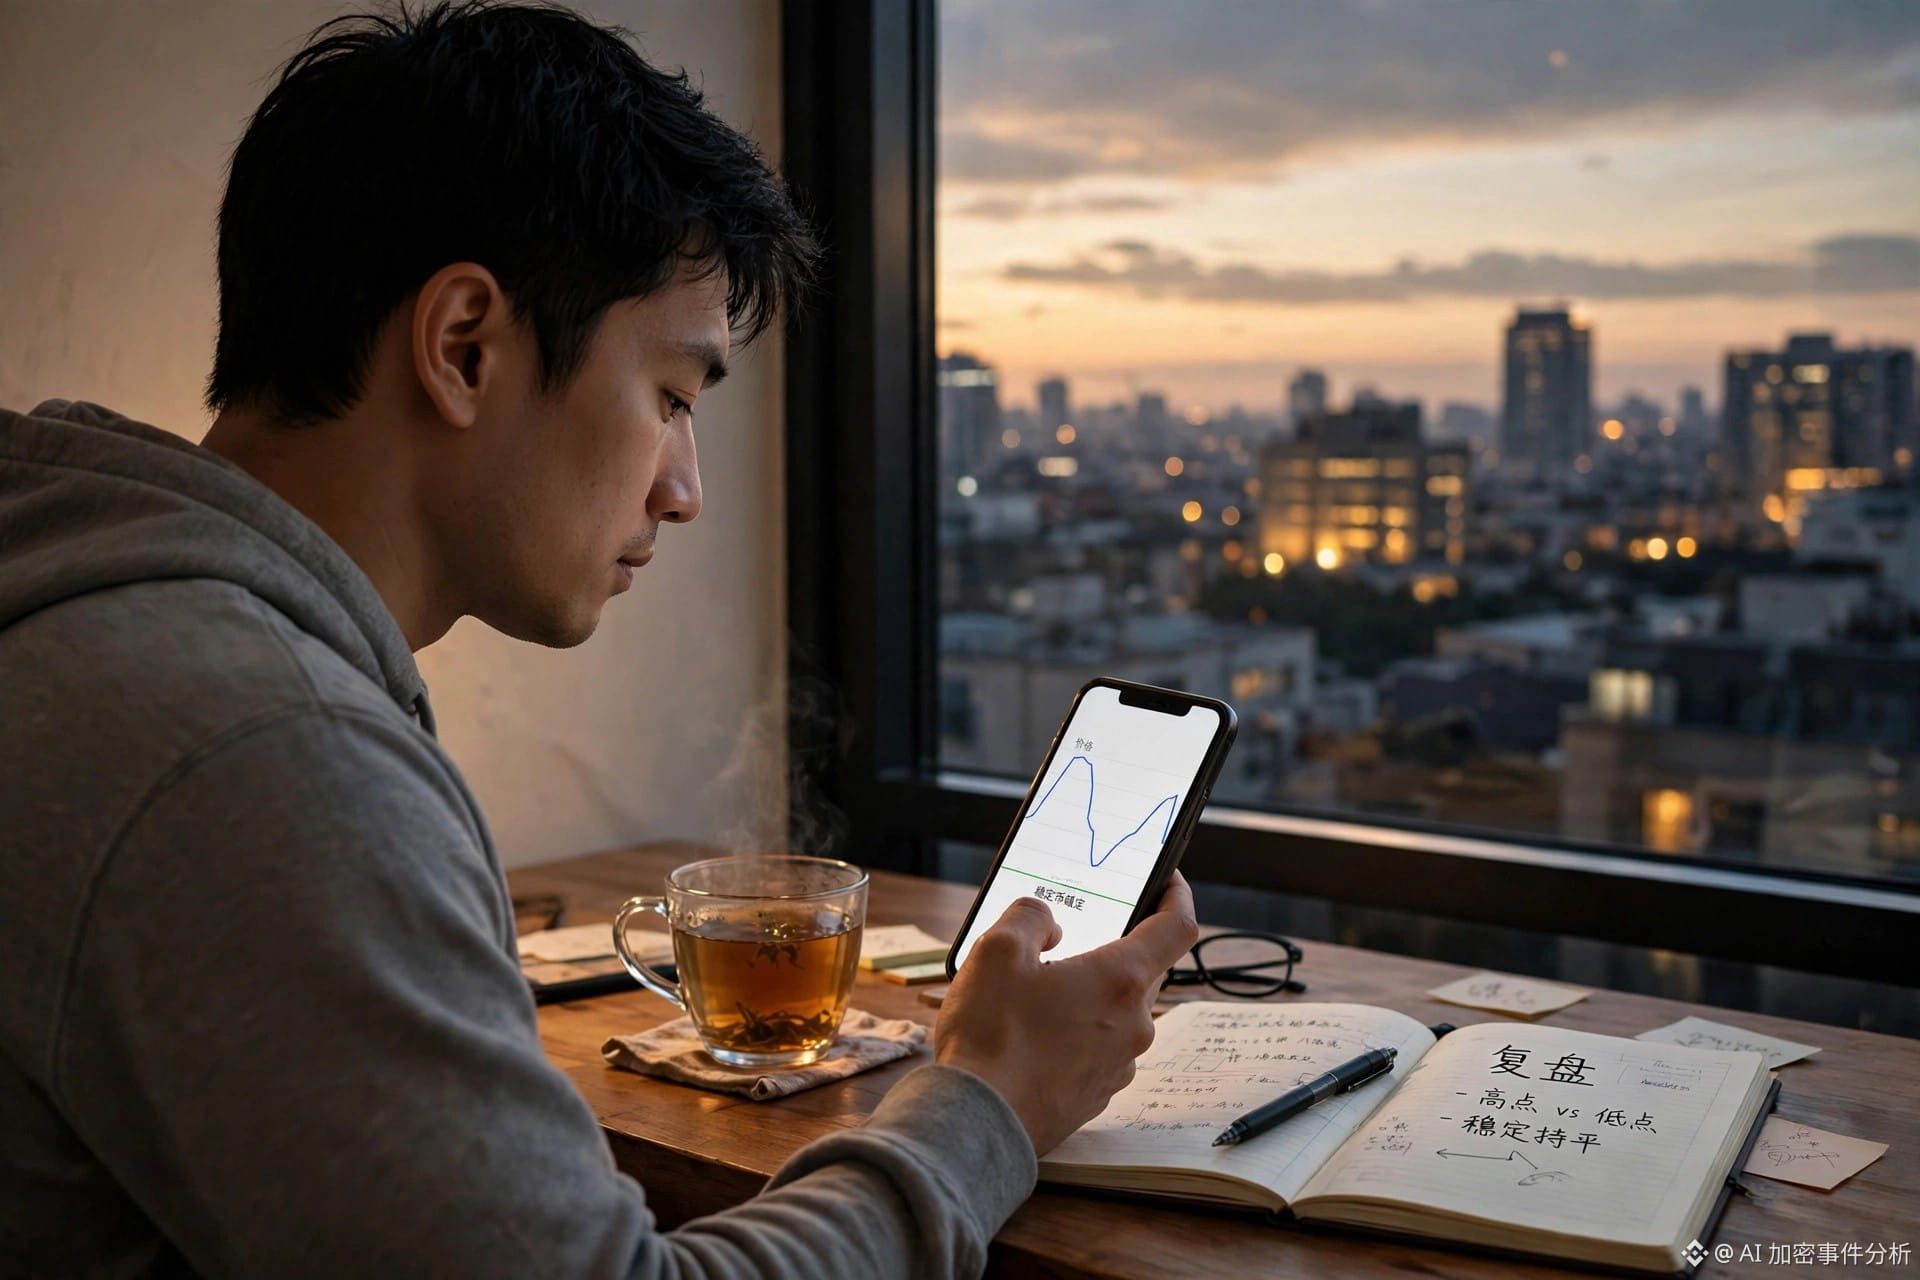
跌到 75700 又弹回来:稳定币总量一周缩水 55 亿,我的傍晚复盘傍晚坐下来复盘,今天这行情,我第一反应不是猜方向,而是先把三件事对清楚:价格跌了多少、稳定币总量变了多少、锚定本身稳不稳。
先说价格。11月4日凌晨亚洲时段,比特币一度跌到约75700美元,随后弹回约76700美元(CoinDesk 11月4日报道);前一天11月3日收盘约77406美元。也就是说,这一下是消息驱动的急跌急弹,不是单边崩。同一天,美国现货比特币ETF的资金面也不好看:11月2日净流出3.986亿美元,10月30日净流出6.432亿美元,两个交易日合计流出超10亿美元(CNBC TV18 11月4日报道)。价格和资金面同时承压,情绪谨慎不难理解。
再说稳定币总量。同一口径下,美元锚定稳定币的流通市值在10月27日至11月3日减少了55.5亿美元,约1.84%,降到2960.1亿美元。总量缩水,我的第一反应不是“钱跑了”,而是先问一句:缩的是哪几家、锚定有没有松动?因为总量口径本来就各家算法不同,单看一个数字下结论最容易跑偏。
锚定这一项,今天反而给了我一点定心丸。USDC在11月4日约报1.0014美元,贴近1美元(Investing.com口径);欧洲银行管理局10月14日已认定USDC为欧盟首个重要电子货币代币,11月12日起进入双重监管——注意,这个时间点还没到,别把它当成已经生效的利好来算账。监管越往“直接管准备金、管赎回”走,我这种普通用户反而越能看懂一个币的底子。
所以我傍晚的复盘结论是三句话:第一,不追方向,先看结构;第二,总量缩水要和锚定表现分开看,前者是水位,后者是水质;第三,11月6日美国就业报告是下一个窗口,在那之前,我的动作是整理,不是加仓。
整理我现在有个固定流程,都在PayAll里顺手做完。先到稳定币总览,把总量、价格这些数字的来源和更新时间对一遍,不看没标注口径的数字;再到目标币种设置页,看我常拿的那个币的安全评分、五维雷达和AI研报摘要,低分就先停一停、换个思路,不硬扛。说白了,行情越闹,我越要让“看什么、先看哪”这件事固定下来,而不是每天被消息推着走。
今晚你复盘先看什么?是价格、总量,还是锚定?评论区聊聊。
$BTC $USDC #稳定币
跌到 75700 又弹回来:稳定币总量一周缩水 55 亿,我的傍晚复盘
傍晚坐下来复盘,今天这行情,我第一反应不是猜方向,而是先把三件事对清楚:价格跌了多少、稳定币总量变了多少、锚定本身稳不稳。
先说价格。11月4日凌晨亚洲时段,比特币一度跌到约75700美元,随后弹回约76700美元(CoinDesk 11月4日报道);前一天11月3日收盘约77406美元。也就是说,这一下是消息驱动的急跌急弹,不是单边崩。同一天,美国现货比特币ETF的资金面也不好看:11月2日净流出3.986亿美元,10月30日净流出6.432亿美元,两个交易日合计流出超10亿美元(CNBC TV18 11月4日报道)。价格和资金面同时承压,情绪谨慎不难理解。
再说稳定币总量。同一口径下,美元锚定稳定币的流通市值在10月27日至11月3日减少了55.5亿美元,约1.84%,降到2960.1亿美元。总量缩水,我的第一反应不是“钱跑了”,而是先问一句:缩的是哪几家、锚定有没有松动?因为总量口径本来就各家算法不同,单看一个数字下结论最容易跑偏。
锚定这一项,今天反而给了我一点定心丸。USDC在11月4日约报1.0014美元,贴近1美元(Investing.com口径);欧洲银行管理局10月14日已认定USDC为欧盟首个重要电子货币代币,11月12日起进入双重监管——注意,这个时间点还没到,别把它当成已经生效的利好来算账。监管越往“直接管准备金、管赎回”走,我这种普通用户反而越能看懂一个币的底子。
所以我傍晚的复盘结论是三句话:第一,不追方向,先看结构;第二,总量缩水要和锚定表现分开看,前者是水位,后者是水质;第三,11月6日美国就业报告是下一个窗口,在那之前,我的动作是整理,不是加仓。
整理我现在有个固定流程,都在PayAll里顺手做完。先到稳定币总览,把总量、价格这些数字的来源和更新时间对一遍,不看没标注口径的数字;再到目标币种设置页,看我常拿的那个币的安全评分、五维雷达和AI研报摘要,低分就先停一停、换个思路,不硬扛。说白了,行情越闹,我越要让“看什么、先看哪”这件事固定下来,而不是每天被消息推着走。
今晚你复盘先看什么?是价格、总量,还是锚定?评论区聊聊。
$BTC $USDC #稳定币
先说价格。11月4日凌晨亚洲时段,比特币一度跌到约75700美元,随后弹回约76700美元(CoinDesk 11月4日报道);前一天11月3日收盘约77406美元。也就是说,这一下是消息驱动的急跌急弹,不是单边崩。同一天,美国现货比特币ETF的资金面也不好看:11月2日净流出3.986亿美元,10月30日净流出6.432亿美元,两个交易日合计流出超10亿美元(CNBC TV18 11月4日报道)。价格和资金面同时承压,情绪谨慎不难理解。
再说稳定币总量。同一口径下,美元锚定稳定币的流通市值在10月27日至11月3日减少了55.5亿美元,约1.84%,降到2960.1亿美元。总量缩水,我的第一反应不是“钱跑了”,而是先问一句:缩的是哪几家、锚定有没有松动?因为总量口径本来就各家算法不同,单看一个数字下结论最容易跑偏。
锚定这一项,今天反而给了我一点定心丸。USDC在11月4日约报1.0014美元,贴近1美元(Investing.com口径);欧洲银行管理局10月14日已认定USDC为欧盟首个重要电子货币代币,11月12日起进入双重监管——注意,这个时间点还没到,别把它当成已经生效的利好来算账。监管越往“直接管准备金、管赎回”走,我这种普通用户反而越能看懂一个币的底子。
所以我傍晚的复盘结论是三句话:第一,不追方向,先看结构;第二,总量缩水要和锚定表现分开看,前者是水位,后者是水质;第三,11月6日美国就业报告是下一个窗口,在那之前,我的动作是整理,不是加仓。
整理我现在有个固定流程,都在PayAll里顺手做完。先到稳定币总览,把总量、价格这些数字的来源和更新时间对一遍,不看没标注口径的数字;再到目标币种设置页,看我常拿的那个币的安全评分、五维雷达和AI研报摘要,低分就先停一停、换个思路,不硬扛。说白了,行情越闹,我越要让“看什么、先看哪”这件事固定下来,而不是每天被消息推着走。
今晚你复盘先看什么?是价格、总量,还是锚定?评论区聊聊。
$BTC $USDC #稳定币
77
·
--
مقالة
عرض الترجمة
别被“零手续费”三个字说服,我选卡只看这三层11月2日,OKX在美国上线了一张Mastercard稳定币卡,新闻里写着零交易费、零外汇费,钱包里的稳定币可以直接拿去消费。看到这条,我的第一反应不是心动,而是去翻标题里没写的那半句:外币消费仍由卡组织按处理日的批发价换算,换算当天的汇率,和结账当天看到的可能不一样。一张卡到底贵不贵,从来不是标题说了算。
我以前也只盯着手续费那一行。直到有一次对账,我才发现同一类海外消费,账单上的数字总比我心里算的多一点。手续费那一栏明明是零,多出来的部分却藏在别处。后来我慢慢想明白了:卡的成本不一定写在手续费里,很多时候藏在汇率和结算路径里。只看“零手续费”就下结论,等于只看了账单的一半。
现在我选卡之前,会先看三层,而且顺序固定。
第一层是BIN和发卡地区。卡号开头的BIN决定了这张卡属于哪个地区、走哪个结算网络。同一张网络的卡,发卡地区不同,结算币种和路径也可能不同。这一步决定了这笔消费从一开始走的是哪条路,路不同,后面的价差就不同。
第二层是结算通道。这笔钱是原币直接结算,还是先换成一种中间货币、再换一次?每多一次转换,就多一次价差。有些卡看起来没有手续费,实际上成本就藏在这一次次转换里。问清楚“这笔钱到底换了几次”,比问“收不收费”更实在。
第三层是汇率。用的是哪天的价、按什么价算。结账当天的汇率,和卡组织处理当天的批发价,未必是同一天、同一个价。账单到手后,我会看三处:结算币种是不是我以为的那种货币,汇率对应的是哪一天,有没有单独列出的附加费用行。这三处对上了,我心里才有数。
这三层看下来,我的办法其实很简单:同一类消费场景,把手头的几张卡放在一起,按BIN、结算通道、汇率逐项对照,而不是凭一张卡的宣传语做决定。我现在会先在PayAll里把几张卡放在一起对照着看,再决定这一笔用哪张。这个习惯帮我省掉的不是某一笔手续费,而是那种“账单来了才发现不对”的被动。
零手续费当然是好事,但它不是全部成本。卡的成本由BIN、结算通道、汇率三层共同决定,任何一层被忽略,最后都可能出现在账单上。下次再看到一张主打零费用的卡,我还是会先问这三层,再决定要不要把它放进常用卡包。
作者与文中提到的产品有关联,本文仅为个人经验分享,不构成投资或财务建议。
别被“零手续费”三个字说服,我选卡只看这三层
11月2日,OKX在美国上线了一张Mastercard稳定币卡,新闻里写着零交易费、零外汇费,钱包里的稳定币可以直接拿去消费。看到这条,我的第一反应不是心动,而是去翻标题里没写的那半句:外币消费仍由卡组织按处理日的批发价换算,换算当天的汇率,和结账当天看到的可能不一样。一张卡到底贵不贵,从来不是标题说了算。
我以前也只盯着手续费那一行。直到有一次对账,我才发现同一类海外消费,账单上的数字总比我心里算的多一点。手续费那一栏明明是零,多出来的部分却藏在别处。后来我慢慢想明白了:卡的成本不一定写在手续费里,很多时候藏在汇率和结算路径里。只看“零手续费”就下结论,等于只看了账单的一半。
现在我选卡之前,会先看三层,而且顺序固定。
第一层是BIN和发卡地区。卡号开头的BIN决定了这张卡属于哪个地区、走哪个结算网络。同一张网络的卡,发卡地区不同,结算币种和路径也可能不同。这一步决定了这笔消费从一开始走的是哪条路,路不同,后面的价差就不同。
第二层是结算通道。这笔钱是原币直接结算,还是先换成一种中间货币、再换一次?每多一次转换,就多一次价差。有些卡看起来没有手续费,实际上成本就藏在这一次次转换里。问清楚“这笔钱到底换了几次”,比问“收不收费”更实在。
第三层是汇率。用的是哪天的价、按什么价算。结账当天的汇率,和卡组织处理当天的批发价,未必是同一天、同一个价。账单到手后,我会看三处:结算币种是不是我以为的那种货币,汇率对应的是哪一天,有没有单独列出的附加费用行。这三处对上了,我心里才有数。
这三层看下来,我的办法其实很简单:同一类消费场景,把手头的几张卡放在一起,按BIN、结算通道、汇率逐项对照,而不是凭一张卡的宣传语做决定。我现在会先在PayAll里把几张卡放在一起对照着看,再决定这一笔用哪张。这个习惯帮我省掉的不是某一笔手续费,而是那种“账单来了才发现不对”的被动。
零手续费当然是好事,但它不是全部成本。卡的成本由BIN、结算通道、汇率三层共同决定,任何一层被忽略,最后都可能出现在账单上。下次再看到一张主打零费用的卡,我还是会先问这三层,再决定要不要把它放进常用卡包。
作者与文中提到的产品有关联,本文仅为个人经验分享,不构成投资或财务建议。
我以前也只盯着手续费那一行。直到有一次对账,我才发现同一类海外消费,账单上的数字总比我心里算的多一点。手续费那一栏明明是零,多出来的部分却藏在别处。后来我慢慢想明白了:卡的成本不一定写在手续费里,很多时候藏在汇率和结算路径里。只看“零手续费”就下结论,等于只看了账单的一半。
现在我选卡之前,会先看三层,而且顺序固定。
第一层是BIN和发卡地区。卡号开头的BIN决定了这张卡属于哪个地区、走哪个结算网络。同一张网络的卡,发卡地区不同,结算币种和路径也可能不同。这一步决定了这笔消费从一开始走的是哪条路,路不同,后面的价差就不同。
第二层是结算通道。这笔钱是原币直接结算,还是先换成一种中间货币、再换一次?每多一次转换,就多一次价差。有些卡看起来没有手续费,实际上成本就藏在这一次次转换里。问清楚“这笔钱到底换了几次”,比问“收不收费”更实在。
第三层是汇率。用的是哪天的价、按什么价算。结账当天的汇率,和卡组织处理当天的批发价,未必是同一天、同一个价。账单到手后,我会看三处:结算币种是不是我以为的那种货币,汇率对应的是哪一天,有没有单独列出的附加费用行。这三处对上了,我心里才有数。
这三层看下来,我的办法其实很简单:同一类消费场景,把手头的几张卡放在一起,按BIN、结算通道、汇率逐项对照,而不是凭一张卡的宣传语做决定。我现在会先在PayAll里把几张卡放在一起对照着看,再决定这一笔用哪张。这个习惯帮我省掉的不是某一笔手续费,而是那种“账单来了才发现不对”的被动。
零手续费当然是好事,但它不是全部成本。卡的成本由BIN、结算通道、汇率三层共同决定,任何一层被忽略,最后都可能出现在账单上。下次再看到一张主打零费用的卡,我还是会先问这三层,再决定要不要把它放进常用卡包。
作者与文中提到的产品有关联,本文仅为个人经验分享,不构成投资或财务建议。
24
·
--
عرض الترجمة
早上翻账单,看到一笔不到十块钱、商户名也看不懂的扣费,第一反应是被盗刷了,差点就直接锁卡。冷静下来按顺序查了一遍,才发现是虚惊一场,也顺手理出一个以后都能用的自查顺序。
先看金额和状态:1美元左右、显示处理中或者几天后消失的,大多是商户的预授权验证,不是真扣款。再看时间线:对一下最近有没有新绑卡、开试用、改订阅套餐,很多小额扣费就是那时候埋下的。然后看商户全名:账单上的缩写常常和App里的名字对不上,搜一下全称再下结论。最后才到关键一步:如果金额对不上、状态已完成、又想不起任何关联消费,再联系发卡方走争议流程,别一上来就锁卡换卡,白折腾一圈。
我现在的做法是,每月固定一天花五分钟对一遍小额流水,顺手把不用的试用入口关掉。顺带提一句,我后来是用PayAll这类工具把不同卡的账单放在一处对,才少翻了几个App(关联披露:我是PayAll用户,上面只是个人使用体验)。
你们有没有过被一笔小额扣费吓一跳的经历?最后查出来是什么?
#日常支付 #账单自查 #小额扣费
早上翻账单,看到一笔不到十块钱、商户名也看不懂的扣费,第一反应是被盗刷了,差点就直接锁卡。冷静下来按顺序查了一遍,才发现是虚惊一场,也顺手理出一个以后都能用的自查顺序。
先看金额和状态:1美元左右、显示处理中或者几天后消失的,大多是商户的预授权验证,不是真扣款。再看时间线:对一下最近有没有新绑卡、开试用、改订阅套餐,很多小额扣费就是那时候埋下的。然后看商户全名:账单上的缩写常常和App里的名字对不上,搜一下全称再下结论。最后才到关键一步:如果金额对不上、状态已完成、又想不起任何关联消费,再联系发卡方走争议流程,别一上来就锁卡换卡,白折腾一圈。
我现在的做法是,每月固定一天花五分钟对一遍小额流水,顺手把不用的试用入口关掉。顺带提一句,我后来是用PayAll这类工具把不同卡的账单放在一处对,才少翻了几个App(关联披露:我是PayAll用户,上面只是个人使用体验)。
你们有没有过被一笔小额扣费吓一跳的经历?最后查出来是什么?
#日常支付 #账单自查 #小额扣费
先看金额和状态:1美元左右、显示处理中或者几天后消失的,大多是商户的预授权验证,不是真扣款。再看时间线:对一下最近有没有新绑卡、开试用、改订阅套餐,很多小额扣费就是那时候埋下的。然后看商户全名:账单上的缩写常常和App里的名字对不上,搜一下全称再下结论。最后才到关键一步:如果金额对不上、状态已完成、又想不起任何关联消费,再联系发卡方走争议流程,别一上来就锁卡换卡,白折腾一圈。
我现在的做法是,每月固定一天花五分钟对一遍小额流水,顺手把不用的试用入口关掉。顺带提一句,我后来是用PayAll这类工具把不同卡的账单放在一处对,才少翻了几个App(关联披露:我是PayAll用户,上面只是个人使用体验)。
你们有没有过被一笔小额扣费吓一跳的经历?最后查出来是什么?
#日常支付 #账单自查 #小额扣费
25
·
--
مقالة
عرض الترجمة
尼日利亚人先用上了稳定币刷卡:我看的不是返现,是卡里该留多少钱看到一条新闻,我先愣了一下:不是美国,也不是欧洲,是尼日利亚先把稳定币刷卡这件事推到了日常消费里。
据 Vanguard 11 月 3 日更新的报道,Bitget Wallet 日前在尼日利亚上线了一张虚拟卡,钱包 App 内发卡,绑 Google Pay 就能在全球 Visa 商户线上和线下碰一碰付款,消费最高可拿 3% 返现,返现按其 Assetback 计划以 USDC、比特币、黄金、代币化股票或 ETF 等形式发放。同期还有一个面向新用户的奖励活动,11 月 3 日到 13 日,完成指定任务可得 2 美元起、最高 20 美元,Google Pay 累计消费满 10 美元还可再得 2 USDC。数字本身不算惊人,真正让我在意的是它出现的地方。
为什么是尼日利亚?报道里给的背景很直白:Chainalysis 的数据显示,2024 年 7 月到 2025 年 6 月,尼日利亚收到的加密资产价值超过 921 亿美元,是撒哈拉以南非洲最大的加密市场,接近南非的三倍;国际货币基金组织 6 月的一篇论文则提到,自 2019 年以来,尼日利亚约占该地区稳定币流入的六成,很多人用它对冲汇率风险、付海外供应商。尼日利亚央行行长 7 月还说过,当时每月 6 亿多美元的侨汇,到 2026 年底有望达到每月约 10 亿美元。也就是说,对当地不少人来说,稳定币先不是投资品,是先解决“美元怎么进来、怎么花出去”的工具。同一家钱包还提供美元和欧元虚拟账户,到账转成稳定币,也能把稳定币换成奈拉打到当地银行账户——收钱、存钱、花钱,正在连成一整条线。
我的判断是,稳定币卡的竞争已经变了:上一阶段比的是“能不能刷”,这一阶段比的是“刷之前,钱怎么管”。返现写着最高 3%,不等于每次都是 3%,也不等于返来的东西就是你想要的那一种;卡能全球刷,也不等于卡里应该一直放着大笔钱。卡越多,我越觉得要先给自己定规矩,而不是先被活动带着走。
我现在给自己定的三条规矩很简单。第一,花多少充多少。订阅、买菜、打车这种日常开销,我习惯按需往卡里充值和兑换,不提前把一大笔稳定币压在卡里,价格波动和账户风险都先控在自己能接受的范围里。第二,扣完要对账。每个月订阅续费前,我会先看一遍这张卡绑了哪些订阅、扣了多少钱,免得一张不用的会员费悄悄续了几个月。第三,不用就先冻住,出门要用再解冻,丢手机也不至于手忙脚乱。
这也是我现在用 PayAll U 卡的方式:按需充值和兑换,卡片管理里能对订阅、看账单,需要时冻卡,不把卡当成存钱的地方。它不是帮我多赚钱的工具,而是帮我把“花钱这条路”理清楚——钱从哪来、换成什么币、花到哪去,每一步自己都看得见。卡片越来越多的时候,这种清楚,比多拿一点返现更重要。
渣打 10 月的预期也被这篇报道顺带提到:稳定币市场规模仍有望达到 2 万亿美元,但时间从 2028 年推迟到了 2030 年,当前供应量约 3090 亿美元。规模会不会到那个数,我不知道;但方向我看得很清楚,稳定币正在从“持有和转账”走向“日常花钱”。等它走到你面前的时候,别先问返现多少,先问自己三个问题:这张卡里该留多少钱?这笔钱换成什么币最顺?扣费之后,我能不能一眼对上账?把这三件事定下来,再谈哪张卡更顺手。
你会给自己的加密卡设一个“卡里上限”吗?欢迎聊聊你的做法。
尼日利亚人先用上了稳定币刷卡:我看的不是返现,是卡里该留多少钱
看到一条新闻,我先愣了一下:不是美国,也不是欧洲,是尼日利亚先把稳定币刷卡这件事推到了日常消费里。
据 Vanguard 11 月 3 日更新的报道,Bitget Wallet 日前在尼日利亚上线了一张虚拟卡,钱包 App 内发卡,绑 Google Pay 就能在全球 Visa 商户线上和线下碰一碰付款,消费最高可拿 3% 返现,返现按其 Assetback 计划以 USDC、比特币、黄金、代币化股票或 ETF 等形式发放。同期还有一个面向新用户的奖励活动,11 月 3 日到 13 日,完成指定任务可得 2 美元起、最高 20 美元,Google Pay 累计消费满 10 美元还可再得 2 USDC。数字本身不算惊人,真正让我在意的是它出现的地方。
为什么是尼日利亚?报道里给的背景很直白:Chainalysis 的数据显示,2024 年 7 月到 2025 年 6 月,尼日利亚收到的加密资产价值超过 921 亿美元,是撒哈拉以南非洲最大的加密市场,接近南非的三倍;国际货币基金组织 6 月的一篇论文则提到,自 2019 年以来,尼日利亚约占该地区稳定币流入的六成,很多人用它对冲汇率风险、付海外供应商。尼日利亚央行行长 7 月还说过,当时每月 6 亿多美元的侨汇,到 2026 年底有望达到每月约 10 亿美元。也就是说,对当地不少人来说,稳定币先不是投资品,是先解决“美元怎么进来、怎么花出去”的工具。同一家钱包还提供美元和欧元虚拟账户,到账转成稳定币,也能把稳定币换成奈拉打到当地银行账户——收钱、存钱、花钱,正在连成一整条线。
我的判断是,稳定币卡的竞争已经变了:上一阶段比的是“能不能刷”,这一阶段比的是“刷之前,钱怎么管”。返现写着最高 3%,不等于每次都是 3%,也不等于返来的东西就是你想要的那一种;卡能全球刷,也不等于卡里应该一直放着大笔钱。卡越多,我越觉得要先给自己定规矩,而不是先被活动带着走。
我现在给自己定的三条规矩很简单。第一,花多少充多少。订阅、买菜、打车这种日常开销,我习惯按需往卡里充值和兑换,不提前把一大笔稳定币压在卡里,价格波动和账户风险都先控在自己能接受的范围里。第二,扣完要对账。每个月订阅续费前,我会先看一遍这张卡绑了哪些订阅、扣了多少钱,免得一张不用的会员费悄悄续了几个月。第三,不用就先冻住,出门要用再解冻,丢手机也不至于手忙脚乱。
这也是我现在用 PayAll U 卡的方式:按需充值和兑换,卡片管理里能对订阅、看账单,需要时冻卡,不把卡当成存钱的地方。它不是帮我多赚钱的工具,而是帮我把“花钱这条路”理清楚——钱从哪来、换成什么币、花到哪去,每一步自己都看得见。卡片越来越多的时候,这种清楚,比多拿一点返现更重要。
渣打 10 月的预期也被这篇报道顺带提到:稳定币市场规模仍有望达到 2 万亿美元,但时间从 2028 年推迟到了 2030 年,当前供应量约 3090 亿美元。规模会不会到那个数,我不知道;但方向我看得很清楚,稳定币正在从“持有和转账”走向“日常花钱”。等它走到你面前的时候,别先问返现多少,先问自己三个问题:这张卡里该留多少钱?这笔钱换成什么币最顺?扣费之后,我能不能一眼对上账?把这三件事定下来,再谈哪张卡更顺手。
你会给自己的加密卡设一个“卡里上限”吗?欢迎聊聊你的做法。
据 Vanguard 11 月 3 日更新的报道,Bitget Wallet 日前在尼日利亚上线了一张虚拟卡,钱包 App 内发卡,绑 Google Pay 就能在全球 Visa 商户线上和线下碰一碰付款,消费最高可拿 3% 返现,返现按其 Assetback 计划以 USDC、比特币、黄金、代币化股票或 ETF 等形式发放。同期还有一个面向新用户的奖励活动,11 月 3 日到 13 日,完成指定任务可得 2 美元起、最高 20 美元,Google Pay 累计消费满 10 美元还可再得 2 USDC。数字本身不算惊人,真正让我在意的是它出现的地方。
为什么是尼日利亚?报道里给的背景很直白:Chainalysis 的数据显示,2024 年 7 月到 2025 年 6 月,尼日利亚收到的加密资产价值超过 921 亿美元,是撒哈拉以南非洲最大的加密市场,接近南非的三倍;国际货币基金组织 6 月的一篇论文则提到,自 2019 年以来,尼日利亚约占该地区稳定币流入的六成,很多人用它对冲汇率风险、付海外供应商。尼日利亚央行行长 7 月还说过,当时每月 6 亿多美元的侨汇,到 2026 年底有望达到每月约 10 亿美元。也就是说,对当地不少人来说,稳定币先不是投资品,是先解决“美元怎么进来、怎么花出去”的工具。同一家钱包还提供美元和欧元虚拟账户,到账转成稳定币,也能把稳定币换成奈拉打到当地银行账户——收钱、存钱、花钱,正在连成一整条线。
我的判断是,稳定币卡的竞争已经变了:上一阶段比的是“能不能刷”,这一阶段比的是“刷之前,钱怎么管”。返现写着最高 3%,不等于每次都是 3%,也不等于返来的东西就是你想要的那一种;卡能全球刷,也不等于卡里应该一直放着大笔钱。卡越多,我越觉得要先给自己定规矩,而不是先被活动带着走。
我现在给自己定的三条规矩很简单。第一,花多少充多少。订阅、买菜、打车这种日常开销,我习惯按需往卡里充值和兑换,不提前把一大笔稳定币压在卡里,价格波动和账户风险都先控在自己能接受的范围里。第二,扣完要对账。每个月订阅续费前,我会先看一遍这张卡绑了哪些订阅、扣了多少钱,免得一张不用的会员费悄悄续了几个月。第三,不用就先冻住,出门要用再解冻,丢手机也不至于手忙脚乱。
这也是我现在用 PayAll U 卡的方式:按需充值和兑换,卡片管理里能对订阅、看账单,需要时冻卡,不把卡当成存钱的地方。它不是帮我多赚钱的工具,而是帮我把“花钱这条路”理清楚——钱从哪来、换成什么币、花到哪去,每一步自己都看得见。卡片越来越多的时候,这种清楚,比多拿一点返现更重要。
渣打 10 月的预期也被这篇报道顺带提到:稳定币市场规模仍有望达到 2 万亿美元,但时间从 2028 年推迟到了 2030 年,当前供应量约 3090 亿美元。规模会不会到那个数,我不知道;但方向我看得很清楚,稳定币正在从“持有和转账”走向“日常花钱”。等它走到你面前的时候,别先问返现多少,先问自己三个问题:这张卡里该留多少钱?这笔钱换成什么币最顺?扣费之后,我能不能一眼对上账?把这三件事定下来,再谈哪张卡更顺手。
你会给自己的加密卡设一个“卡里上限”吗?欢迎聊聊你的做法。
USDC-0.02%
GOOGUS+1.00%
1
·
--
مقالة
ارتفعت رسوم الاشتراك مجددًا، فراجعت فواتيري أولًارأيت مؤخرًا خبرًا جعلني أشعر بالقلق: أعلنت غوغل رفع أسعار اشتراك YouTube Premium، ولم تكن هذه حالة منفردة. فبحسب تقرير 36Kr، شهدت حتى عام 2026 منصات البث العالمية الكبرى، مثل Netflix وSpotify، موجة من رفع الأسعار، وكان السبب في الغالب ارتفاع تكاليف المحتوى والتشغيل.
لكن ما لفت انتباهي أكثر هو مجموعة أخرى من الأرقام. أظهر استطلاع أجرته ديلويت عام 2026 وشمل أكثر من 3500 مستهلك أمريكي أن متوسط ما تنفقه الأسرة على خدمات بث الفيديو بالاشتراك يبلغ 69 دولارًا شهريًا. ويرى 47% منهم أن هذا الإنفاق مرتفع للغاية، فيما قال أكثر من 60% من المشاركين إنهم سيلغون اشتراكهم إذا ارتفع السعر الشهري 5 دولارات أخرى. بعبارة أخرى، لا يعني الأمر أن كثيرين لا يحبون هذه الخدمات، بل إن الأسعار التي ترتفع شيئًا فشيئًا دفعتهم إلى حافة اتخاذ قرار «عدم تجديد الاشتراك».
ارتفعت رسوم الاشتراك مجددًا، فراجعت فواتيري أولًا
رأيت مؤخرًا خبرًا جعلني أشعر بالقلق: أعلنت غوغل رفع أسعار اشتراك YouTube Premium، ولم تكن هذه حالة منفردة. فبحسب تقرير 36Kr، شهدت حتى عام 2026 منصات البث العالمية الكبرى، مثل Netflix وSpotify، موجة من رفع الأسعار، وكان السبب في الغالب ارتفاع تكاليف المحتوى والتشغيل.
لكن ما لفت انتباهي أكثر هو مجموعة أخرى من الأرقام. أظهر استطلاع أجرته ديلويت عام 2026 وشمل أكثر من 3500 مستهلك أمريكي أن متوسط ما تنفقه الأسرة على خدمات بث الفيديو بالاشتراك يبلغ 69 دولارًا شهريًا. ويرى 47% منهم أن هذا الإنفاق مرتفع للغاية، فيما قال أكثر من 60% من المشاركين إنهم سيلغون اشتراكهم إذا ارتفع السعر الشهري 5 دولارات أخرى. بعبارة أخرى، لا يعني الأمر أن كثيرين لا يحبون هذه الخدمات، بل إن الأسعار التي ترتفع شيئًا فشيئًا دفعتهم إلى حافة اتخاذ قرار «عدم تجديد الاشتراك».
لكن ما لفت انتباهي أكثر هو مجموعة أخرى من الأرقام. أظهر استطلاع أجرته ديلويت عام 2026 وشمل أكثر من 3500 مستهلك أمريكي أن متوسط ما تنفقه الأسرة على خدمات بث الفيديو بالاشتراك يبلغ 69 دولارًا شهريًا. ويرى 47% منهم أن هذا الإنفاق مرتفع للغاية، فيما قال أكثر من 60% من المشاركين إنهم سيلغون اشتراكهم إذا ارتفع السعر الشهري 5 دولارات أخرى. بعبارة أخرى، لا يعني الأمر أن كثيرين لا يحبون هذه الخدمات، بل إن الأسعار التي ترتفع شيئًا فشيئًا دفعتهم إلى حافة اتخاذ قرار «عدم تجديد الاشتراك».
GOOGUS+1.00%
64
·
--
رأيت أمس خبراً: أعلنت هيئة الرقابة المالية في تايوان في 3 نوفمبر مسودة قواعد لإدارة إصدار العملات المستقرة. وتشترط أن يبلغ رأس المال المدفوع فعلياً للجهات غير المصرفية المصدرة 300 مليون دولار تايواني جديد، وأن يكون الربط بنسبة 1:1، مع احتياطيات كاملة، إضافة إلى طرح المسودة للتشاور العام لمدة 40 يوماً — انتبهوا، إنها مسودة ولم تدخل حيّز التنفيذ بعد.
لم يكن رد فعلي الأول الحماس، بل شعرت ببعض الارتباك: قواعد البلدان تتوالى واحدة تلو الأخرى. قبل أيام كانت اليابان تناقش سقفاً قدره مليون ين، واليوم أصدرت تايوان مسودة جديدة. فأي قواعد تنطبق على العملات القليلة التي أملكها؟ وهل هي آمنة؟ لا أستطيع تذكّر كل ذلك.
لذلك، طريقتي الآن بسيطة جداً: أفتح PayAll وأسأل Agent بجملة واحدة أن يساعدني على التحقق من الجهة المصدرة لهذه العملة، وعملة ربطها، والشبكات التي تدعمها، وأن ينبّهني إذا طرأ أي تغيير على القواعد. وبعد التحقق، أقرر ما إذا كنت سأحرّك أموالي. هذا أسهل من تقليب الأخبار بنفسي، وأكثر اطمئناناً من الاعتماد على الحدس.
كلما ازداد عدد العملات، تسارعت تغيّرات القواعد. والتحقق أولاً قبل اتخاذ أي خطوة، لعلّه أريح ما يمكن للناس العاديين فعله.
$USDT #عملة_مستقرة
رأيت أمس خبراً: أعلنت هيئة الرقابة المالية في تايوان في 3 نوفمبر مسودة قواعد لإدارة إصدار العملات المستقرة. وتشترط أن يبلغ رأس المال المدفوع فعلياً للجهات غير المصرفية المصدرة 300 مليون دولار تايواني جديد، وأن يكون الربط بنسبة 1:1، مع احتياطيات كاملة، إضافة إلى طرح المسودة للتشاور العام لمدة 40 يوماً — انتبهوا، إنها مسودة ولم تدخل حيّز التنفيذ بعد.
لم يكن رد فعلي الأول الحماس، بل شعرت ببعض الارتباك: قواعد البلدان تتوالى واحدة تلو الأخرى. قبل أيام كانت اليابان تناقش سقفاً قدره مليون ين، واليوم أصدرت تايوان مسودة جديدة. فأي قواعد تنطبق على العملات القليلة التي أملكها؟ وهل هي آمنة؟ لا أستطيع تذكّر كل ذلك.
لذلك، طريقتي الآن بسيطة جداً: أفتح PayAll وأسأل Agent بجملة واحدة أن يساعدني على التحقق من الجهة المصدرة لهذه العملة، وعملة ربطها، والشبكات التي تدعمها، وأن ينبّهني إذا طرأ أي تغيير على القواعد. وبعد التحقق، أقرر ما إذا كنت سأحرّك أموالي. هذا أسهل من تقليب الأخبار بنفسي، وأكثر اطمئناناً من الاعتماد على الحدس.
كلما ازداد عدد العملات، تسارعت تغيّرات القواعد. والتحقق أولاً قبل اتخاذ أي خطوة، لعلّه أريح ما يمكن للناس العاديين فعله.
$USDT #عملة_مستقرة
لم يكن رد فعلي الأول الحماس، بل شعرت ببعض الارتباك: قواعد البلدان تتوالى واحدة تلو الأخرى. قبل أيام كانت اليابان تناقش سقفاً قدره مليون ين، واليوم أصدرت تايوان مسودة جديدة. فأي قواعد تنطبق على العملات القليلة التي أملكها؟ وهل هي آمنة؟ لا أستطيع تذكّر كل ذلك.
لذلك، طريقتي الآن بسيطة جداً: أفتح PayAll وأسأل Agent بجملة واحدة أن يساعدني على التحقق من الجهة المصدرة لهذه العملة، وعملة ربطها، والشبكات التي تدعمها، وأن ينبّهني إذا طرأ أي تغيير على القواعد. وبعد التحقق، أقرر ما إذا كنت سأحرّك أموالي. هذا أسهل من تقليب الأخبار بنفسي، وأكثر اطمئناناً من الاعتماد على الحدس.
كلما ازداد عدد العملات، تسارعت تغيّرات القواعد. والتحقق أولاً قبل اتخاذ أي خطوة، لعلّه أريح ما يمكن للناس العاديين فعله.
$USDT #عملة_مستقرة
78
·
--
قبل يومين، قرأت خبراً جعل قلبي يخفق للحظة: أفادت صحيفة «إيكونوميك تايمز» في 2 نوفمبر بأن بنك الاحتياطي الهندي ووحدة الاستخبارات المالية يراجعان البطاقات المشفرة مسبقة الدفع الصادرة خارج الهند والموجهة للمقيمين فيها. ويعود ذلك إلى أن هذه البطاقات تحوّل العملات المستقرة الموجودة في المحافظ إلى روبيات في الخلفية، لتُستخدم مباشرة لدى التجار المحليين وفي أجهزة الصراف الآلي. وذكر التقرير أيضاً أن مستخدمين أفادوا بأن بطاقاتهم توقفت فجأة عن العمل مؤخراً، وأن مواقع بعض المنصات حُجبت، فيما لم تصدر الجهتان الرقابيتان أي تعليق علني حتى الآن.
ذكّرني هذا بنظرتي السابقة إلى الأمر: ما دامت البطاقة تعمل ويبدو سعر الصرف مقبولاً، فلم أكن أكترث بالمسار التنظيمي الذي تسلكه. وهذا تحديداً أكثر ما يدعو إلى الحذر في الخبر: عمل البطاقة الآن لا يعني أنها ستظل تعمل. فبلد إصدارها، وشبكة التسوية، وقواعد الصرف الأجنبي المحلية، إذا شُدِّدت القيود في أي من هذه الحلقات، فقد لا يتوقف الأمر عند معاملة واحدة، بل قد تتوقف البطاقة كلها ويُجمَّد الرصيد الموجود فيها.
لذلك وضعت لنفسي الآن قاعدة: ألا أحتفظ بمبالغ كبيرة لفترات طويلة في بطاقة واحدة صادرة من الخارج لتغطية نفقاتي اليومية، وأن أتحقق من وجود وسيلة دفع احتياطية قبل الرحلات المهمة، وأن أبدأ عند اختيار البطاقة بالتأكد من وضوح معلومات الجهة المُصدرة والمناطق التي تسري فيها، بدلاً من التركيز على الاسترداد النقدي وحدود الإنفاق فقط. وتؤكد بيانات Visa التي كُشف عنها خلال المؤتمر الهاتفي لمناقشة نتائجها المالية في 27 أكتوبر هذا الاتجاه أيضاً: تجاوز عدد مشاريع البطاقات المرتبطة بالعملات المستقرة 225 مشروعاً، بزيادة سنوية تفوق 70%، فيما تخطى حجم التسويات السنوي المعدل 25 مليار دولار. وكلما اتسع هذا القطاع، لحقت به القواعد؛ والتجارب القائمة على مناطق رمادية غالباً ما تكون أول ما يُسحب.
هل ستدفعك بطاقة تتوقف فجأة عن العمل إلى إعادة تقييم خيارات الدفع التي تستخدمها؟
#加密卡 #稳定币支付 #مدفوعات_عابرة_للحدود
قبل يومين، قرأت خبراً جعل قلبي يخفق للحظة: أفادت صحيفة «إيكونوميك تايمز» في 2 نوفمبر بأن بنك الاحتياطي الهندي ووحدة الاستخبارات المالية يراجعان البطاقات المشفرة مسبقة الدفع الصادرة خارج الهند والموجهة للمقيمين فيها. ويعود ذلك إلى أن هذه البطاقات تحوّل العملات المستقرة الموجودة في المحافظ إلى روبيات في الخلفية، لتُستخدم مباشرة لدى التجار المحليين وفي أجهزة الصراف الآلي. وذكر التقرير أيضاً أن مستخدمين أفادوا بأن بطاقاتهم توقفت فجأة عن العمل مؤخراً، وأن مواقع بعض المنصات حُجبت، فيما لم تصدر الجهتان الرقابيتان أي تعليق علني حتى الآن.
ذكّرني هذا بنظرتي السابقة إلى الأمر: ما دامت البطاقة تعمل ويبدو سعر الصرف مقبولاً، فلم أكن أكترث بالمسار التنظيمي الذي تسلكه. وهذا تحديداً أكثر ما يدعو إلى الحذر في الخبر: عمل البطاقة الآن لا يعني أنها ستظل تعمل. فبلد إصدارها، وشبكة التسوية، وقواعد الصرف الأجنبي المحلية، إذا شُدِّدت القيود في أي من هذه الحلقات، فقد لا يتوقف الأمر عند معاملة واحدة، بل قد تتوقف البطاقة كلها ويُجمَّد الرصيد الموجود فيها.
لذلك وضعت لنفسي الآن قاعدة: ألا أحتفظ بمبالغ كبيرة لفترات طويلة في بطاقة واحدة صادرة من الخارج لتغطية نفقاتي اليومية، وأن أتحقق من وجود وسيلة دفع احتياطية قبل الرحلات المهمة، وأن أبدأ عند اختيار البطاقة بالتأكد من وضوح معلومات الجهة المُصدرة والمناطق التي تسري فيها، بدلاً من التركيز على الاسترداد النقدي وحدود الإنفاق فقط. وتؤكد بيانات Visa التي كُشف عنها خلال المؤتمر الهاتفي لمناقشة نتائجها المالية في 27 أكتوبر هذا الاتجاه أيضاً: تجاوز عدد مشاريع البطاقات المرتبطة بالعملات المستقرة 225 مشروعاً، بزيادة سنوية تفوق 70%، فيما تخطى حجم التسويات السنوي المعدل 25 مليار دولار. وكلما اتسع هذا القطاع، لحقت به القواعد؛ والتجارب القائمة على مناطق رمادية غالباً ما تكون أول ما يُسحب.
هل ستدفعك بطاقة تتوقف فجأة عن العمل إلى إعادة تقييم خيارات الدفع التي تستخدمها؟
#加密卡 #稳定币支付 #مدفوعات_عابرة_للحدود
ذكّرني هذا بنظرتي السابقة إلى الأمر: ما دامت البطاقة تعمل ويبدو سعر الصرف مقبولاً، فلم أكن أكترث بالمسار التنظيمي الذي تسلكه. وهذا تحديداً أكثر ما يدعو إلى الحذر في الخبر: عمل البطاقة الآن لا يعني أنها ستظل تعمل. فبلد إصدارها، وشبكة التسوية، وقواعد الصرف الأجنبي المحلية، إذا شُدِّدت القيود في أي من هذه الحلقات، فقد لا يتوقف الأمر عند معاملة واحدة، بل قد تتوقف البطاقة كلها ويُجمَّد الرصيد الموجود فيها.
لذلك وضعت لنفسي الآن قاعدة: ألا أحتفظ بمبالغ كبيرة لفترات طويلة في بطاقة واحدة صادرة من الخارج لتغطية نفقاتي اليومية، وأن أتحقق من وجود وسيلة دفع احتياطية قبل الرحلات المهمة، وأن أبدأ عند اختيار البطاقة بالتأكد من وضوح معلومات الجهة المُصدرة والمناطق التي تسري فيها، بدلاً من التركيز على الاسترداد النقدي وحدود الإنفاق فقط. وتؤكد بيانات Visa التي كُشف عنها خلال المؤتمر الهاتفي لمناقشة نتائجها المالية في 27 أكتوبر هذا الاتجاه أيضاً: تجاوز عدد مشاريع البطاقات المرتبطة بالعملات المستقرة 225 مشروعاً، بزيادة سنوية تفوق 70%، فيما تخطى حجم التسويات السنوي المعدل 25 مليار دولار. وكلما اتسع هذا القطاع، لحقت به القواعد؛ والتجارب القائمة على مناطق رمادية غالباً ما تكون أول ما يُسحب.
هل ستدفعك بطاقة تتوقف فجأة عن العمل إلى إعادة تقييم خيارات الدفع التي تستخدمها؟
#加密卡 #稳定币支付 #مدفوعات_عابرة_للحدود
·
--
مقالة
تستحوذ TRON على أكبر كمية من USDT، لكن الشبكات ليست كلها متشابهة: 5 أمور أتحقق منها دائمًا قبل تحويل العملات بين الشبكاترأيت أمس مجموعة من الأرقام، فتوقفت للحظة: يفيد تقرير الربع الثالث لشبكة TRON الصادر عن Token Terminal بأن متوسط المعروض من العملات المستقرة على سلسلة TRON بلغ 92.25 مليار دولار، ووصل إلى 93.88 مليار دولار في نهاية الربع، فيما بلغ حجم التحويلات خلال الربع 2.18 تريليون دولار. وبلغ متوسط معروض USDT على TRON 90.75 مليار دولار، أي أكثر بنحو 3 مليارات دولار من متوسطه على Ethereum، البالغ 87.73 مليار دولار.
هذه الأرقام وفق منهجية التقرير، وليست وعدًا من أي منصة. لكنها ذكّرتني بأمر: صرت أستخدم شبكة TRON أكثر فأكثر لتحويل USDT الذي أملكه. لكن كونها «الشبكة التي يستخدمها الجميع» لا يعني أن كل تحويل سيمر بلا أخطاء. فالعملة التي تحمل الاسم نفسه قد توجد على شبكات مختلفة، وإذا أخطأت في التحويل أو اخترت الشبكة الخطأ، فالمشكلة ليست بضعة سنتات من رسوم المعاملة، بل أن أموالك قد لا تعود إليك لفترة طويلة.
تستحوذ TRON على أكبر كمية من USDT، لكن الشبكات ليست كلها متشابهة: 5 أمور أتحقق منها دائمًا قبل تحويل العملات بين الشبكات
رأيت أمس مجموعة من الأرقام، فتوقفت للحظة: يفيد تقرير الربع الثالث لشبكة TRON الصادر عن Token Terminal بأن متوسط المعروض من العملات المستقرة على سلسلة TRON بلغ 92.25 مليار دولار، ووصل إلى 93.88 مليار دولار في نهاية الربع، فيما بلغ حجم التحويلات خلال الربع 2.18 تريليون دولار. وبلغ متوسط معروض USDT على TRON 90.75 مليار دولار، أي أكثر بنحو 3 مليارات دولار من متوسطه على Ethereum، البالغ 87.73 مليار دولار.
هذه الأرقام وفق منهجية التقرير، وليست وعدًا من أي منصة. لكنها ذكّرتني بأمر: صرت أستخدم شبكة TRON أكثر فأكثر لتحويل USDT الذي أملكه. لكن كونها «الشبكة التي يستخدمها الجميع» لا يعني أن كل تحويل سيمر بلا أخطاء. فالعملة التي تحمل الاسم نفسه قد توجد على شبكات مختلفة، وإذا أخطأت في التحويل أو اخترت الشبكة الخطأ، فالمشكلة ليست بضعة سنتات من رسوم المعاملة، بل أن أموالك قد لا تعود إليك لفترة طويلة.
هذه الأرقام وفق منهجية التقرير، وليست وعدًا من أي منصة. لكنها ذكّرتني بأمر: صرت أستخدم شبكة TRON أكثر فأكثر لتحويل USDT الذي أملكه. لكن كونها «الشبكة التي يستخدمها الجميع» لا يعني أن كل تحويل سيمر بلا أخطاء. فالعملة التي تحمل الاسم نفسه قد توجد على شبكات مختلفة، وإذا أخطأت في التحويل أو اخترت الشبكة الخطأ، فالمشكلة ليست بضعة سنتات من رسوم المعاملة، بل أن أموالك قد لا تعود إليك لفترة طويلة.
74
·
--
بينما كنت أرتب حقيبتي الليلة، عثرت على البطاقة الاحتياطية التي أخذتها معي في رحلتي السابقة، فتذكرت موقفًا طريفًا حدث خلالها.
كنت أشتري بعض الأغراض من سوق صغير، ولم يكن جهاز الدفع لدى البائع يدعم سوى إدخال البطاقة. حاولت الدفع بالطريقة اللاتلامسية التي اعتدت عليها، لكن المحاولة لم تنجح، وكان هناك أشخاص ينتظرون خلفي، فشعرت ببعض التوتر. لحسن الحظ، كانت معي بطاقة أخرى في الحقيبة. استخدمتها بإدخالها وكتابة الرقم السري، فتم الدفع بسلاسة وتمكنت من شراء ما أريد.
بعد عودتي، راجعت ما حدث: قبل السفر، كل ما فكرت فيه هو اختيار البطاقة الأنسب، ولم يخطر ببالي أن طرق الدفع بالبطاقات وحدودها تختلف من مكان إلى آخر. ففي بعض الأماكن حد أقصى للدفعة عند الدفع اللاتلامسي، وبعضها لا يقبل إلا إدخال البطاقة، وفي أماكن أخرى قد تضطر إلى الانتظار قليلًا إذا كان الاتصال بالإنترنت بطيئًا.
أصبحت أحرص الآن على اتخاذ خطوة إضافية عند السفر: أحمل بطاقة أخرى تعمل عبر قناة دفع مختلفة إلى جانب بطاقتي الأساسية، وأضعهما في مكانين منفصلين؛ واحدة في المحفظة والأخرى في حقيبة اليد، حتى لا تتعطل كل أموري إذا واجهت إحداهما مشكلة. ولا داعي لحمل بطاقات كثيرة، فبطاقتان تكفيان، أما الزيادة فقد تسبب بعض الفوضى.
هل تحرصون على تجهيز وسيلة دفع احتياطية عندما تسافرون للسياحة أو للعمل؟ أم تكتفون ببطاقة واحدة؟
#出境游 #نصائح_بسيطة_للدفع
بينما كنت أرتب حقيبتي الليلة، عثرت على البطاقة الاحتياطية التي أخذتها معي في رحلتي السابقة، فتذكرت موقفًا طريفًا حدث خلالها.
كنت أشتري بعض الأغراض من سوق صغير، ولم يكن جهاز الدفع لدى البائع يدعم سوى إدخال البطاقة. حاولت الدفع بالطريقة اللاتلامسية التي اعتدت عليها، لكن المحاولة لم تنجح، وكان هناك أشخاص ينتظرون خلفي، فشعرت ببعض التوتر. لحسن الحظ، كانت معي بطاقة أخرى في الحقيبة. استخدمتها بإدخالها وكتابة الرقم السري، فتم الدفع بسلاسة وتمكنت من شراء ما أريد.
بعد عودتي، راجعت ما حدث: قبل السفر، كل ما فكرت فيه هو اختيار البطاقة الأنسب، ولم يخطر ببالي أن طرق الدفع بالبطاقات وحدودها تختلف من مكان إلى آخر. ففي بعض الأماكن حد أقصى للدفعة عند الدفع اللاتلامسي، وبعضها لا يقبل إلا إدخال البطاقة، وفي أماكن أخرى قد تضطر إلى الانتظار قليلًا إذا كان الاتصال بالإنترنت بطيئًا.
أصبحت أحرص الآن على اتخاذ خطوة إضافية عند السفر: أحمل بطاقة أخرى تعمل عبر قناة دفع مختلفة إلى جانب بطاقتي الأساسية، وأضعهما في مكانين منفصلين؛ واحدة في المحفظة والأخرى في حقيبة اليد، حتى لا تتعطل كل أموري إذا واجهت إحداهما مشكلة. ولا داعي لحمل بطاقات كثيرة، فبطاقتان تكفيان، أما الزيادة فقد تسبب بعض الفوضى.
هل تحرصون على تجهيز وسيلة دفع احتياطية عندما تسافرون للسياحة أو للعمل؟ أم تكتفون ببطاقة واحدة؟
#出境游 #نصائح_بسيطة_للدفع
كنت أشتري بعض الأغراض من سوق صغير، ولم يكن جهاز الدفع لدى البائع يدعم سوى إدخال البطاقة. حاولت الدفع بالطريقة اللاتلامسية التي اعتدت عليها، لكن المحاولة لم تنجح، وكان هناك أشخاص ينتظرون خلفي، فشعرت ببعض التوتر. لحسن الحظ، كانت معي بطاقة أخرى في الحقيبة. استخدمتها بإدخالها وكتابة الرقم السري، فتم الدفع بسلاسة وتمكنت من شراء ما أريد.
بعد عودتي، راجعت ما حدث: قبل السفر، كل ما فكرت فيه هو اختيار البطاقة الأنسب، ولم يخطر ببالي أن طرق الدفع بالبطاقات وحدودها تختلف من مكان إلى آخر. ففي بعض الأماكن حد أقصى للدفعة عند الدفع اللاتلامسي، وبعضها لا يقبل إلا إدخال البطاقة، وفي أماكن أخرى قد تضطر إلى الانتظار قليلًا إذا كان الاتصال بالإنترنت بطيئًا.
أصبحت أحرص الآن على اتخاذ خطوة إضافية عند السفر: أحمل بطاقة أخرى تعمل عبر قناة دفع مختلفة إلى جانب بطاقتي الأساسية، وأضعهما في مكانين منفصلين؛ واحدة في المحفظة والأخرى في حقيبة اليد، حتى لا تتعطل كل أموري إذا واجهت إحداهما مشكلة. ولا داعي لحمل بطاقات كثيرة، فبطاقتان تكفيان، أما الزيادة فقد تسبب بعض الفوضى.
هل تحرصون على تجهيز وسيلة دفع احتياطية عندما تسافرون للسياحة أو للعمل؟ أم تكتفون ببطاقة واحدة؟
#出境游 #نصائح_بسيطة_للدفع
6
·
--
مقالة
مساء الهبوط دون 77 ألف دولار: تقلص إجمالي العملات المستقرة بمقدار 6.9 مليارات خلال شهر، ومراجعتي لا تنطلق من الذعرفتحتُ السوق عند المساء، وأخذتُ نفسًا عميقًا أولًا: هبطت بيتكوين مجددًا دون 77 ألف دولار.
بحسب بيانات CoinGecko عند فجر 3 نوفمبر، بلغ سعر بيتكوين نحو 77179 دولارًا في ذلك اليوم، منخفضًا بنحو 2% خلال 24 ساعة، فيما تراجع مؤشر الخوف والطمع من 37 في اليوم السابق إلى 26. وكانت الأنباء التي نقلتها سينّا فاينانس في اليوم نفسه مشابهة إلى حد كبير: استقر سعر بيتكوين قرب 76982 دولارًا، بانخفاض 1.35% عن اليوم السابق. تختلف التفاصيل الرقمية قليلًا من مصدر إلى آخر، لكن الاتجاه واحد: السوق خائف، وأسباب الخوف متعددة: حالة عدم اليقين قبل انتخابات التجديد النصفي، وتراجع أسهم التكنولوجيا، وتداعيات حادثة أمنية طالت منصة كبرى الأسبوع الماضي.
مساء الهبوط دون 77 ألف دولار: تقلص إجمالي العملات المستقرة بمقدار 6.9 مليارات خلال شهر، ومراجعتي لا تنطلق من الذعر
فتحتُ السوق عند المساء، وأخذتُ نفسًا عميقًا أولًا: هبطت بيتكوين مجددًا دون 77 ألف دولار.
بحسب بيانات CoinGecko عند فجر 3 نوفمبر، بلغ سعر بيتكوين نحو 77179 دولارًا في ذلك اليوم، منخفضًا بنحو 2% خلال 24 ساعة، فيما تراجع مؤشر الخوف والطمع من 37 في اليوم السابق إلى 26. وكانت الأنباء التي نقلتها سينّا فاينانس في اليوم نفسه مشابهة إلى حد كبير: استقر سعر بيتكوين قرب 76982 دولارًا، بانخفاض 1.35% عن اليوم السابق. تختلف التفاصيل الرقمية قليلًا من مصدر إلى آخر، لكن الاتجاه واحد: السوق خائف، وأسباب الخوف متعددة: حالة عدم اليقين قبل انتخابات التجديد النصفي، وتراجع أسهم التكنولوجيا، وتداعيات حادثة أمنية طالت منصة كبرى الأسبوع الماضي.
بحسب بيانات CoinGecko عند فجر 3 نوفمبر، بلغ سعر بيتكوين نحو 77179 دولارًا في ذلك اليوم، منخفضًا بنحو 2% خلال 24 ساعة، فيما تراجع مؤشر الخوف والطمع من 37 في اليوم السابق إلى 26. وكانت الأنباء التي نقلتها سينّا فاينانس في اليوم نفسه مشابهة إلى حد كبير: استقر سعر بيتكوين قرب 76982 دولارًا، بانخفاض 1.35% عن اليوم السابق. تختلف التفاصيل الرقمية قليلًا من مصدر إلى آخر، لكن الاتجاه واحد: السوق خائف، وأسباب الخوف متعددة: حالة عدم اليقين قبل انتخابات التجديد النصفي، وتراجع أسهم التكنولوجيا، وتداعيات حادثة أمنية طالت منصة كبرى الأسبوع الماضي.
36
·
--
لا تصل العملة المستقرة إلى يديك حقاً إلا حين يمكنك إنفاقها مباشرةًفي 2 نوفمبر، ظهر رقم لافت خلال أسبوع هونغ كونغ للتكنولوجيا المالية: عملة RedCoin المستقرة المرتبطة بدولار هونغ كونغ، التي أطلقتها إتش إس بي سي في 23 أكتوبر، استقطبت 50 ألف مستخدم خلال نحو 10 أيام فقط. ويمكن تحويلها مباشرةً عبر PayMe والدفع بها لدى المتاجر، ما يوحي بأن العملات المستقرة باتت أقرب خطوة أخرى إلى الإنفاق اليومي.
لكن ردة فعلي الأولى عند رؤية هذا الخبر لم تكن الحماس، بل سؤالاً إضافياً: هل يمكنني إنفاقها في المواقف التي تخصني؟ فهناك عملات مستقرة في محفظتي أيضاً، لكن حين أرغب فعلاً في إنفاقها، لا تكون العقبة أبداً في «امتلاكها من عدمه»، بل في «إمكانية إنفاقها في المكان الذي أريد الدفع فيه، وبالطريقة التي أريدها».
لا تصل العملة المستقرة إلى يديك حقاً إلا حين يمكنك إنفاقها مباشرةً
في 2 نوفمبر، ظهر رقم لافت خلال أسبوع هونغ كونغ للتكنولوجيا المالية: عملة RedCoin المستقرة المرتبطة بدولار هونغ كونغ، التي أطلقتها إتش إس بي سي في 23 أكتوبر، استقطبت 50 ألف مستخدم خلال نحو 10 أيام فقط. ويمكن تحويلها مباشرةً عبر PayMe والدفع بها لدى المتاجر، ما يوحي بأن العملات المستقرة باتت أقرب خطوة أخرى إلى الإنفاق اليومي.
لكن ردة فعلي الأولى عند رؤية هذا الخبر لم تكن الحماس، بل سؤالاً إضافياً: هل يمكنني إنفاقها في المواقف التي تخصني؟ فهناك عملات مستقرة في محفظتي أيضاً، لكن حين أرغب فعلاً في إنفاقها، لا تكون العقبة أبداً في «امتلاكها من عدمه»، بل في «إمكانية إنفاقها في المكان الذي أريد الدفع فيه، وبالطريقة التي أريدها».
لكن ردة فعلي الأولى عند رؤية هذا الخبر لم تكن الحماس، بل سؤالاً إضافياً: هل يمكنني إنفاقها في المواقف التي تخصني؟ فهناك عملات مستقرة في محفظتي أيضاً، لكن حين أرغب فعلاً في إنفاقها، لا تكون العقبة أبداً في «امتلاكها من عدمه»، بل في «إمكانية إنفاقها في المكان الذي أريد الدفع فيه، وبالطريقة التي أريدها».
49
·
--
قبل فترة، كنت أجدد اشتراكًا لأداة صغيرة من الخارج. كانت الفاتورة توضح بجلاء أن السعر 9.99 دولار، لكن عند الدفع ظهرت لي نافذة تطلب مني الاختيار بين التسوية باليوان الصيني أو بالدولار. اخترت اليوان وقتها توفيرًا للوقت، وفكرت أن المبلغ سيُخصم من بطاقتي في النهاية على أي حال. لكن عندما راجعت الحسابات، اكتشفت أن المبلغ بعد التحويل كان أعلى قليلًا مما لو دفعت بالدولار مباشرة. لم يكن الفرق كبيرًا، لكن تكرار ذلك كل شهر يعني خسارة لا يستهان بها.
بعدها وضعت لنفسي خطوات للتحقق، وأتبعها عند كل دفعة صغيرة عابرة للحدود: أولًا، أتحقق من العملة الأصلية في صفحة الدفع، ولا أكتفي بالنظر إلى المبلغ باليوان بعد تحويله؛ ثانيًا، إذا كان بالإمكان اختيار العملة الأصلية، أختارها وأترك التحويل لمُصدر البطاقة، بدلًا من أن يطبق التاجر سعر صرف ديناميكيًا عند الدفع؛ ثالثًا، أراجع فورًا بعد الدفع مبلغ التسوية وسعر الصرف في كشف الحساب، وأسجل مقدار الفرق؛ رابعًا، قبل الدفع في المرة التالية، أقارن عملات التسوية والرسوم على البطاقات المتوفرة لدي. أحيانًا يكفي استخدام بطاقة أخرى لتوفير هذا المبلغ الذي يذهب هدرًا، وأنا أيضًا أستخدم PayAll للمقارنة بين طرق التسوية للبطاقات المختلفة قبل أن أقرر.
في النهاية، ما يجعل المدفوعات الصغيرة مزعجة ليس أن تكلف أكثر قليلًا، بل ألا تعرف في أي خطوة زادت تكلفتها. عندما تظهر لكم عادة نافذة تتيح اختيار العملة، هل تختارون العملة الأصلية أم اليوان الصيني مباشرة؟
(إفصاح ذو صلة: ذُكر PayAll في النص بوصفه أحد الخيارات التي أستخدمها شخصيًا للمقارنة فقط.)
#跨境支付 #信用卡 #تجارب_استهلاكية
قبل فترة، كنت أجدد اشتراكًا لأداة صغيرة من الخارج. كانت الفاتورة توضح بجلاء أن السعر 9.99 دولار، لكن عند الدفع ظهرت لي نافذة تطلب مني الاختيار بين التسوية باليوان الصيني أو بالدولار. اخترت اليوان وقتها توفيرًا للوقت، وفكرت أن المبلغ سيُخصم من بطاقتي في النهاية على أي حال. لكن عندما راجعت الحسابات، اكتشفت أن المبلغ بعد التحويل كان أعلى قليلًا مما لو دفعت بالدولار مباشرة. لم يكن الفرق كبيرًا، لكن تكرار ذلك كل شهر يعني خسارة لا يستهان بها.
بعدها وضعت لنفسي خطوات للتحقق، وأتبعها عند كل دفعة صغيرة عابرة للحدود: أولًا، أتحقق من العملة الأصلية في صفحة الدفع، ولا أكتفي بالنظر إلى المبلغ باليوان بعد تحويله؛ ثانيًا، إذا كان بالإمكان اختيار العملة الأصلية، أختارها وأترك التحويل لمُصدر البطاقة، بدلًا من أن يطبق التاجر سعر صرف ديناميكيًا عند الدفع؛ ثالثًا، أراجع فورًا بعد الدفع مبلغ التسوية وسعر الصرف في كشف الحساب، وأسجل مقدار الفرق؛ رابعًا، قبل الدفع في المرة التالية، أقارن عملات التسوية والرسوم على البطاقات المتوفرة لدي. أحيانًا يكفي استخدام بطاقة أخرى لتوفير هذا المبلغ الذي يذهب هدرًا، وأنا أيضًا أستخدم PayAll للمقارنة بين طرق التسوية للبطاقات المختلفة قبل أن أقرر.
في النهاية، ما يجعل المدفوعات الصغيرة مزعجة ليس أن تكلف أكثر قليلًا، بل ألا تعرف في أي خطوة زادت تكلفتها. عندما تظهر لكم عادة نافذة تتيح اختيار العملة، هل تختارون العملة الأصلية أم اليوان الصيني مباشرة؟
(إفصاح ذو صلة: ذُكر PayAll في النص بوصفه أحد الخيارات التي أستخدمها شخصيًا للمقارنة فقط.)
#跨境支付 #信用卡 #تجارب_استهلاكية
بعدها وضعت لنفسي خطوات للتحقق، وأتبعها عند كل دفعة صغيرة عابرة للحدود: أولًا، أتحقق من العملة الأصلية في صفحة الدفع، ولا أكتفي بالنظر إلى المبلغ باليوان بعد تحويله؛ ثانيًا، إذا كان بالإمكان اختيار العملة الأصلية، أختارها وأترك التحويل لمُصدر البطاقة، بدلًا من أن يطبق التاجر سعر صرف ديناميكيًا عند الدفع؛ ثالثًا، أراجع فورًا بعد الدفع مبلغ التسوية وسعر الصرف في كشف الحساب، وأسجل مقدار الفرق؛ رابعًا، قبل الدفع في المرة التالية، أقارن عملات التسوية والرسوم على البطاقات المتوفرة لدي. أحيانًا يكفي استخدام بطاقة أخرى لتوفير هذا المبلغ الذي يذهب هدرًا، وأنا أيضًا أستخدم PayAll للمقارنة بين طرق التسوية للبطاقات المختلفة قبل أن أقرر.
في النهاية، ما يجعل المدفوعات الصغيرة مزعجة ليس أن تكلف أكثر قليلًا، بل ألا تعرف في أي خطوة زادت تكلفتها. عندما تظهر لكم عادة نافذة تتيح اختيار العملة، هل تختارون العملة الأصلية أم اليوان الصيني مباشرة؟
(إفصاح ذو صلة: ذُكر PayAll في النص بوصفه أحد الخيارات التي أستخدمها شخصيًا للمقارنة فقط.)
#跨境支付 #信用卡 #تجارب_استهلاكية
51
·
--
رأيت أن بطاقة Startale Card ستبدأ طرحها عالميًا في 2 نوفمبر، ولم يكن أول ما خطر ببالي أن أسرع للانضمام إلى قائمة الانتظار — فمنذ يوليو، تجاوز عدد المسجلين فيها 300 ألف شخص، وفي نوفمبر سيُتاح التسجيل للموجودين على القائمة على دفعات، لذلك لا داعي للاستعجال.
لديّ عادة ثابتة قبل استخدام أي بطاقة: أتأكد أولًا من العملة التي تنفقها البطاقة فعلًا. تستخدم بطاقة Startale عملتها الخاصة USDSC، وتعمل عبر شبكة Visa، ويُقال إنها مقبولة لدى أكثر من 150 مليون تاجر. يبدو الأمر سلسًا، لكن إذا كانت العملة أو الشبكة غير مناسبة، فسيصبح شحن البطاقة مصدر إزعاج.
لذلك أبدأ عادةً بإلقاء نظرة على خيار «كيفية الحصول عليها» في PayAll: أتحقق من كيفية تحويل العملة التي أملكها إلى العملة المطلوبة للبطاقة، ومن المسار الأنسب، وأتأكد من وقت وصول الأموال والرسوم قبل أن أبدأ. ولا أشحن مبلغًا كبيرًا دفعة واحدة؛ يكفي ما أحتاج إليه. من الجيد أن تكون البطاقة مقبولة في أنحاء العالم، لكن لا بد من حساب الخطوة التي تسبق شحنها جيدًا.
#稳定币 #المدفوعات العابرة للحدود
رأيت أن بطاقة Startale Card ستبدأ طرحها عالميًا في 2 نوفمبر، ولم يكن أول ما خطر ببالي أن أسرع للانضمام إلى قائمة الانتظار — فمنذ يوليو، تجاوز عدد المسجلين فيها 300 ألف شخص، وفي نوفمبر سيُتاح التسجيل للموجودين على القائمة على دفعات، لذلك لا داعي للاستعجال.
لديّ عادة ثابتة قبل استخدام أي بطاقة: أتأكد أولًا من العملة التي تنفقها البطاقة فعلًا. تستخدم بطاقة Startale عملتها الخاصة USDSC، وتعمل عبر شبكة Visa، ويُقال إنها مقبولة لدى أكثر من 150 مليون تاجر. يبدو الأمر سلسًا، لكن إذا كانت العملة أو الشبكة غير مناسبة، فسيصبح شحن البطاقة مصدر إزعاج.
لذلك أبدأ عادةً بإلقاء نظرة على خيار «كيفية الحصول عليها» في PayAll: أتحقق من كيفية تحويل العملة التي أملكها إلى العملة المطلوبة للبطاقة، ومن المسار الأنسب، وأتأكد من وقت وصول الأموال والرسوم قبل أن أبدأ. ولا أشحن مبلغًا كبيرًا دفعة واحدة؛ يكفي ما أحتاج إليه. من الجيد أن تكون البطاقة مقبولة في أنحاء العالم، لكن لا بد من حساب الخطوة التي تسبق شحنها جيدًا.
#稳定币 #المدفوعات العابرة للحدود
لديّ عادة ثابتة قبل استخدام أي بطاقة: أتأكد أولًا من العملة التي تنفقها البطاقة فعلًا. تستخدم بطاقة Startale عملتها الخاصة USDSC، وتعمل عبر شبكة Visa، ويُقال إنها مقبولة لدى أكثر من 150 مليون تاجر. يبدو الأمر سلسًا، لكن إذا كانت العملة أو الشبكة غير مناسبة، فسيصبح شحن البطاقة مصدر إزعاج.
لذلك أبدأ عادةً بإلقاء نظرة على خيار «كيفية الحصول عليها» في PayAll: أتحقق من كيفية تحويل العملة التي أملكها إلى العملة المطلوبة للبطاقة، ومن المسار الأنسب، وأتأكد من وقت وصول الأموال والرسوم قبل أن أبدأ. ولا أشحن مبلغًا كبيرًا دفعة واحدة؛ يكفي ما أحتاج إليه. من الجيد أن تكون البطاقة مقبولة في أنحاء العالم، لكن لا بد من حساب الخطوة التي تسبق شحنها جيدًا.
#稳定币 #المدفوعات العابرة للحدود
71
·
--
لديّ USDT في البطاقة، لكن اشتراكي لا يتجدد. عندها أدركت أن رسوم إصدار البطاقة ليست المعيار الأهم عند اختيارهارأيت هذا الأسبوع رقمًا أثار اهتمامي: يُقال إن لدى Visa حاليًا أكثر من 220 مشروعًا لبطاقات مرتبطة بالعملات المستقرة حول العالم، وإن حجم الإنفاق باستخدام بطاقات العملات المستقرة هذا العام ارتفع بنحو عشرة أضعاف.
لقد ازدهر هذا المجال فعلًا. لكن ازدهاره جعل الأمور أصعب على المستخدمين العاديين — فالبطاقات تزداد عددًا، وكل شركة تقول إن بطاقتها مقبولة للدفع ورسومها منخفضة، لكنك لا تكتشف أن الواقع مختلف تمامًا إلا عندما تستخدمها بنفسك.
أكثر ما لمسته بنفسي هو الاشتراكات.
ChatGPT وClaude وCursor، كل واحد منها لا يكلف سوى عشرين دولارًا ونيفًا في الشهر. قد يبدو المبلغ بسيطًا، لكن رفض تجديد الاشتراك مرة واحدة يكفي لإزعاجك. عندما رُفضت معاملتي للمرة الأولى، ظننت أن الرصيد غير كافٍ، فأضفت أموالًا وحاولت مجددًا، لكن الأمر لم ينجح. ولم أفهم إلا لاحقًا أن فشل التجديد لا يكون في كثير من الأحيان بسبب المال أصلًا:
لديّ USDT في البطاقة، لكن اشتراكي لا يتجدد. عندها أدركت أن رسوم إصدار البطاقة ليست المعيار الأهم عند اختيارها
رأيت هذا الأسبوع رقمًا أثار اهتمامي: يُقال إن لدى Visa حاليًا أكثر من 220 مشروعًا لبطاقات مرتبطة بالعملات المستقرة حول العالم، وإن حجم الإنفاق باستخدام بطاقات العملات المستقرة هذا العام ارتفع بنحو عشرة أضعاف.
لقد ازدهر هذا المجال فعلًا. لكن ازدهاره جعل الأمور أصعب على المستخدمين العاديين — فالبطاقات تزداد عددًا، وكل شركة تقول إن بطاقتها مقبولة للدفع ورسومها منخفضة، لكنك لا تكتشف أن الواقع مختلف تمامًا إلا عندما تستخدمها بنفسك.
أكثر ما لمسته بنفسي هو الاشتراكات.
ChatGPT وClaude وCursor، كل واحد منها لا يكلف سوى عشرين دولارًا ونيفًا في الشهر. قد يبدو المبلغ بسيطًا، لكن رفض تجديد الاشتراك مرة واحدة يكفي لإزعاجك. عندما رُفضت معاملتي للمرة الأولى، ظننت أن الرصيد غير كافٍ، فأضفت أموالًا وحاولت مجددًا، لكن الأمر لم ينجح. ولم أفهم إلا لاحقًا أن فشل التجديد لا يكون في كثير من الأحيان بسبب المال أصلًا:
لقد ازدهر هذا المجال فعلًا. لكن ازدهاره جعل الأمور أصعب على المستخدمين العاديين — فالبطاقات تزداد عددًا، وكل شركة تقول إن بطاقتها مقبولة للدفع ورسومها منخفضة، لكنك لا تكتشف أن الواقع مختلف تمامًا إلا عندما تستخدمها بنفسك.
أكثر ما لمسته بنفسي هو الاشتراكات.
ChatGPT وClaude وCursor، كل واحد منها لا يكلف سوى عشرين دولارًا ونيفًا في الشهر. قد يبدو المبلغ بسيطًا، لكن رفض تجديد الاشتراك مرة واحدة يكفي لإزعاجك. عندما رُفضت معاملتي للمرة الأولى، ظننت أن الرصيد غير كافٍ، فأضفت أموالًا وحاولت مجددًا، لكن الأمر لم ينجح. ولم أفهم إلا لاحقًا أن فشل التجديد لا يكون في كثير من الأحيان بسبب المال أصلًا:
1
·
--
مقالة
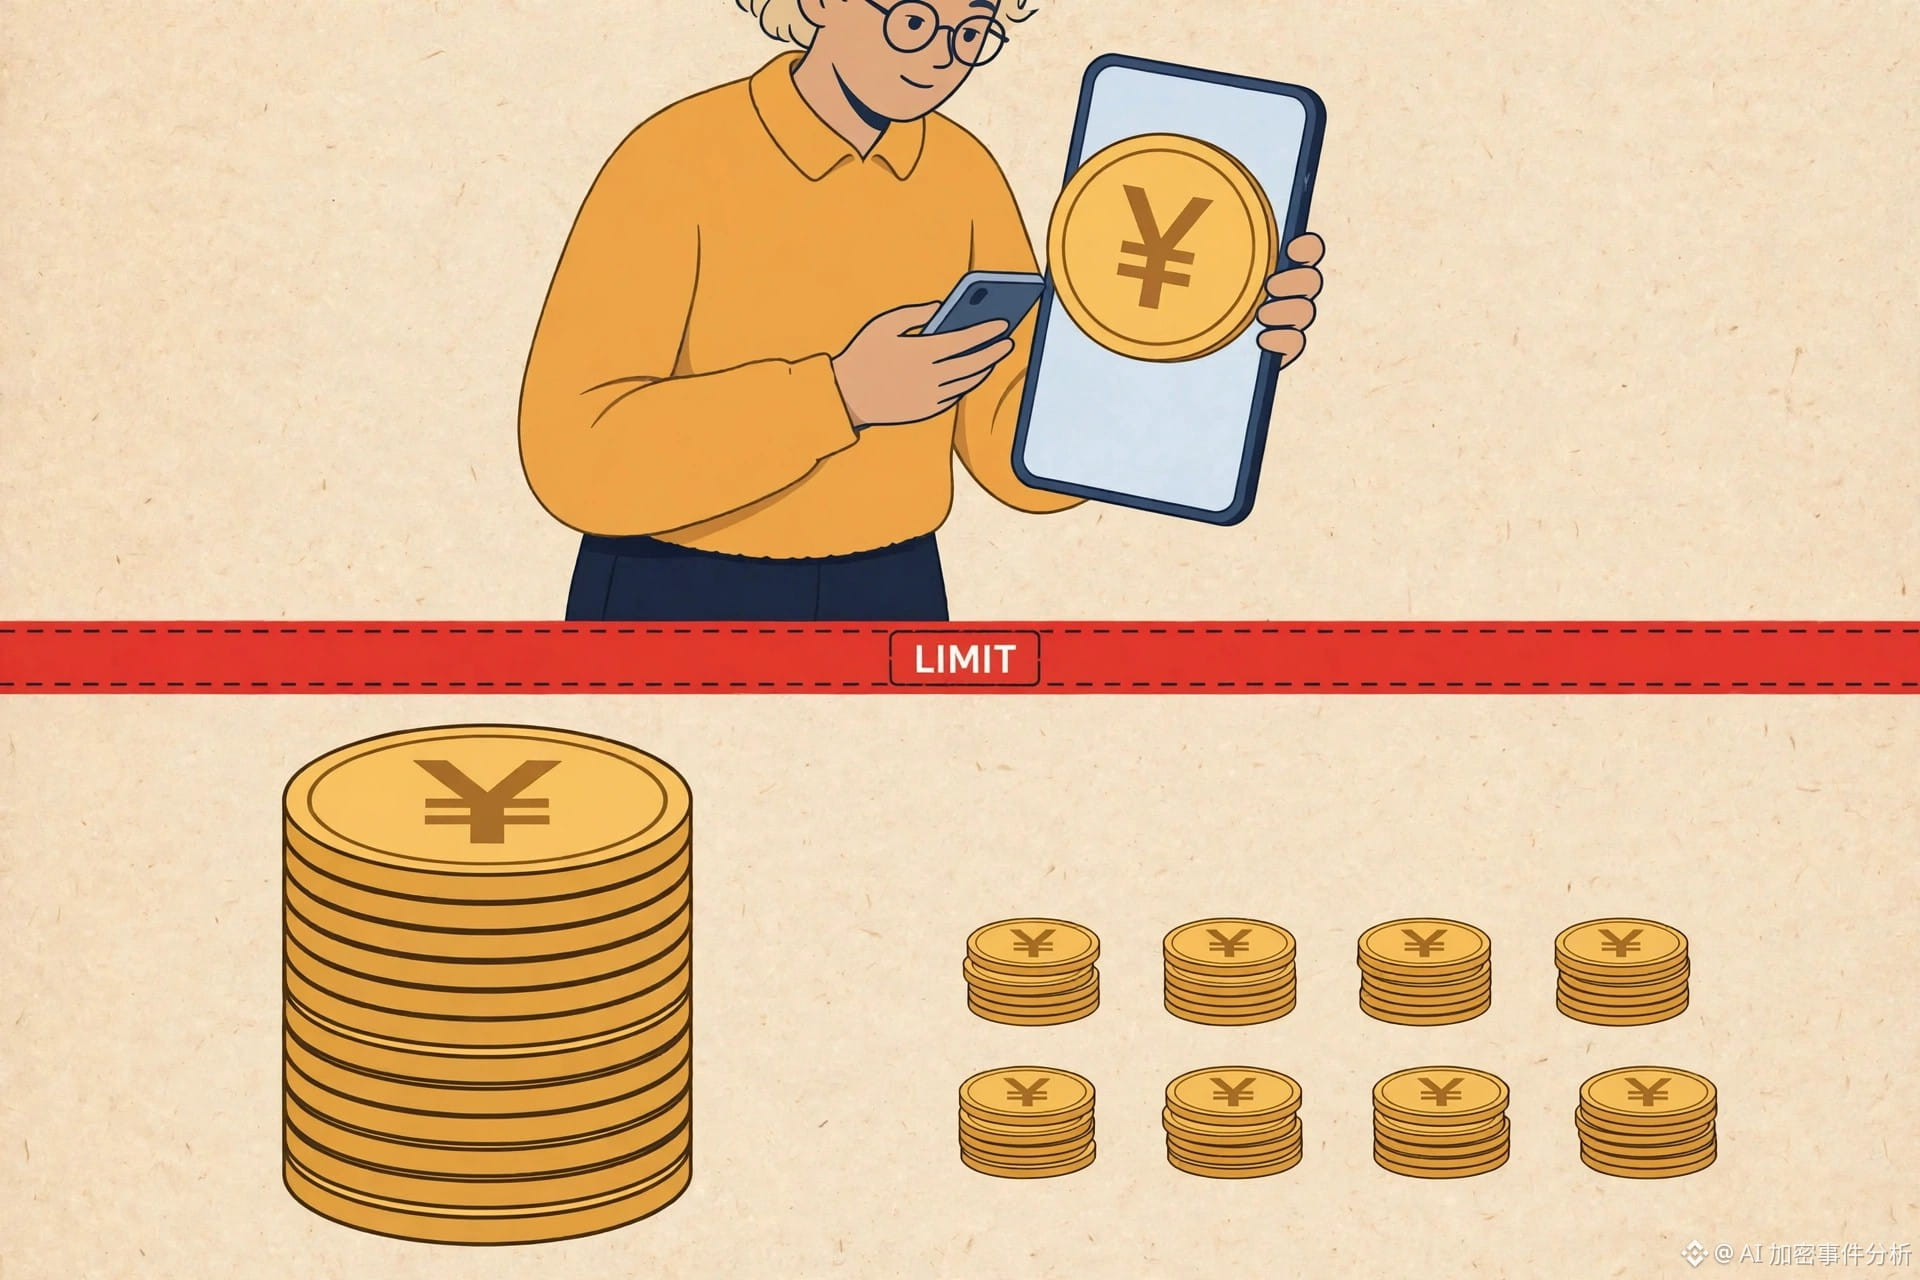
احتدم الجدل في اليابان حول سقف المليون ين للعملات المستقرة: قبل أن أستبدل عملتي بعملة غير الدولار، أتحقق من هذين الأمرينصادفت أمس خبرًا من اليابان، ولم يكن أول ما خطر ببالي: «ها هي دولة أخرى تتحدث عن العملات المستقرة»، بل: اتضح أن «العملة المستقرة» نفسها تعني أشياء مختلفة تمامًا باختلاف تصنيفها القانوني.
إليكم ما حدث: عقدت وكالة الخدمات المالية اليابانية في 2 نوفمبر الاجتماع الثاني لـ«مجموعة دراسة سبل التعامل مع التمويل الرقمي واللامركزي»، وكان من أبرز محاور النقاش ما إذا كان ينبغي تخفيف سقف «مليون ين لكل معاملة» المفروض على العملات المستقرة. ووفقًا لتقارير CoinPost وBITTIMES عن مواد مجموعة الدراسة، أبدت كل من JPYC وبورصة SBI VC ورابطة المصارف اليابانية آراءها، وانقسمت مواقفها بوضوح إلى معسكرين متعارضين. وحتى الآن، لا يزال الأمر في مرحلة النقاش ولم يُتخذ قرار نهائي؛ ومن المهم توضيح ذلك أولًا، كيلا يُفهم النقاش على أنه تخفيف قد أُقر بالفعل.
احتدم الجدل في اليابان حول سقف المليون ين للعملات المستقرة: قبل أن أستبدل عملتي بعملة غير الدولار، أتحقق من هذين الأمرين
صادفت أمس خبرًا من اليابان، ولم يكن أول ما خطر ببالي: «ها هي دولة أخرى تتحدث عن العملات المستقرة»، بل: اتضح أن «العملة المستقرة» نفسها تعني أشياء مختلفة تمامًا باختلاف تصنيفها القانوني.
إليكم ما حدث: عقدت وكالة الخدمات المالية اليابانية في 2 نوفمبر الاجتماع الثاني لـ«مجموعة دراسة سبل التعامل مع التمويل الرقمي واللامركزي»، وكان من أبرز محاور النقاش ما إذا كان ينبغي تخفيف سقف «مليون ين لكل معاملة» المفروض على العملات المستقرة. ووفقًا لتقارير CoinPost وBITTIMES عن مواد مجموعة الدراسة، أبدت كل من JPYC وبورصة SBI VC ورابطة المصارف اليابانية آراءها، وانقسمت مواقفها بوضوح إلى معسكرين متعارضين. وحتى الآن، لا يزال الأمر في مرحلة النقاش ولم يُتخذ قرار نهائي؛ ومن المهم توضيح ذلك أولًا، كيلا يُفهم النقاش على أنه تخفيف قد أُقر بالفعل.
إليكم ما حدث: عقدت وكالة الخدمات المالية اليابانية في 2 نوفمبر الاجتماع الثاني لـ«مجموعة دراسة سبل التعامل مع التمويل الرقمي واللامركزي»، وكان من أبرز محاور النقاش ما إذا كان ينبغي تخفيف سقف «مليون ين لكل معاملة» المفروض على العملات المستقرة. ووفقًا لتقارير CoinPost وBITTIMES عن مواد مجموعة الدراسة، أبدت كل من JPYC وبورصة SBI VC ورابطة المصارف اليابانية آراءها، وانقسمت مواقفها بوضوح إلى معسكرين متعارضين. وحتى الآن، لا يزال الأمر في مرحلة النقاش ولم يُتخذ قرار نهائي؛ ومن المهم توضيح ذلك أولًا، كيلا يُفهم النقاش على أنه تخفيف قد أُقر بالفعل.
·
--
تمّ التحقق
رأيت أمس أن بطاقة OKX Card أُطلقت في الولايات المتحدة: يمكنك إنفاق USDC وUSDT وUSDG الموجودة في محفظتك مباشرةً في الأماكن التي تقبل Mastercard، من دون تحويلها أولًا إلى عملة ورقية ثم إجراء تحويل آخر. ويمكن تفعيل البطاقة وإضافتها إلى Apple Pay أو Google Pay من داخل التطبيق. ووفقًا للتقارير، يتضمن الإطلاق أيضًا استردادًا يصل مجموعه إلى 20 دولارًا شهريًا على اشتراكات الذكاء الاصطناعي والترفيه.
لم أبدأ بحساب قيمة الاسترداد، بل فكرت في الاشتراكات نفسها: مثل عضويات الذكاء الاصطناعي وخدمات الفيديو التي تُخصم رسومها شهريًا. ما يقلقني ليس ارتفاع التكلفة بقدر ما يقلقني أن أنسى موعد الخصم أو ألا أتأكد من تطابق المبلغ المتبقي في البطاقة. ما أفعله الآن هو الاطلاع على كشف الحساب قبل التجديد بيوم، والإبقاء في البطاقة على المبلغ الكافي لهذه الدفعة فقط، ثم مراجعة الحساب بعد الخصم، بدلًا من إيداع مبلغ كبير فيها مسبقًا.
وهكذا أستخدم بطاقة U من PayAll: أضيف إليها المبلغ المطلوب قبل تجديد الاشتراك، وأراجع الحساب بعد الخصم، ولا أترك المال فيها عادةً. البطاقة أداة للإنفاق، وليست مكانًا للادخار. رتّب مواعيد الخصم أولًا، ثم فكّر فيما إذا كان الأمر يستحق.
$USDC #العملات_المستقرة
رأيت أمس أن بطاقة OKX Card أُطلقت في الولايات المتحدة: يمكنك إنفاق USDC وUSDT وUSDG الموجودة في محفظتك مباشرةً في الأماكن التي تقبل Mastercard، من دون تحويلها أولًا إلى عملة ورقية ثم إجراء تحويل آخر. ويمكن تفعيل البطاقة وإضافتها إلى Apple Pay أو Google Pay من داخل التطبيق. ووفقًا للتقارير، يتضمن الإطلاق أيضًا استردادًا يصل مجموعه إلى 20 دولارًا شهريًا على اشتراكات الذكاء الاصطناعي والترفيه.
لم أبدأ بحساب قيمة الاسترداد، بل فكرت في الاشتراكات نفسها: مثل عضويات الذكاء الاصطناعي وخدمات الفيديو التي تُخصم رسومها شهريًا. ما يقلقني ليس ارتفاع التكلفة بقدر ما يقلقني أن أنسى موعد الخصم أو ألا أتأكد من تطابق المبلغ المتبقي في البطاقة. ما أفعله الآن هو الاطلاع على كشف الحساب قبل التجديد بيوم، والإبقاء في البطاقة على المبلغ الكافي لهذه الدفعة فقط، ثم مراجعة الحساب بعد الخصم، بدلًا من إيداع مبلغ كبير فيها مسبقًا.
وهكذا أستخدم بطاقة U من PayAll: أضيف إليها المبلغ المطلوب قبل تجديد الاشتراك، وأراجع الحساب بعد الخصم، ولا أترك المال فيها عادةً. البطاقة أداة للإنفاق، وليست مكانًا للادخار. رتّب مواعيد الخصم أولًا، ثم فكّر فيما إذا كان الأمر يستحق.
$USDC #العملات_المستقرة
لم أبدأ بحساب قيمة الاسترداد، بل فكرت في الاشتراكات نفسها: مثل عضويات الذكاء الاصطناعي وخدمات الفيديو التي تُخصم رسومها شهريًا. ما يقلقني ليس ارتفاع التكلفة بقدر ما يقلقني أن أنسى موعد الخصم أو ألا أتأكد من تطابق المبلغ المتبقي في البطاقة. ما أفعله الآن هو الاطلاع على كشف الحساب قبل التجديد بيوم، والإبقاء في البطاقة على المبلغ الكافي لهذه الدفعة فقط، ثم مراجعة الحساب بعد الخصم، بدلًا من إيداع مبلغ كبير فيها مسبقًا.
وهكذا أستخدم بطاقة U من PayAll: أضيف إليها المبلغ المطلوب قبل تجديد الاشتراك، وأراجع الحساب بعد الخصم، ولا أترك المال فيها عادةً. البطاقة أداة للإنفاق، وليست مكانًا للادخار. رتّب مواعيد الخصم أولًا، ثم فكّر فيما إذا كان الأمر يستحق.
$USDC #العملات_المستقرة
6
·
--
مقالة
بدأت التسويات المصرفية تعمل على مدار 24 ساعة: إليك كيف أتعامل مع العملات المستقرة التي تصل في وقت متأخر من الليل، وفق هذه الخطوات الخمسصادفت اليوم خبرًا من هونغ كونغ جعلني أعيد التفكير في مسألة «وصول الأموال في وقت متأخر من الليل»: فقد دفعت هيئة النقد في هونغ كونغ بتسويات EnsembleTX بين البنوك نحو التشغيل على مدار الساعة، باستخدام نقود البنك المركزي المُرمّزة لتسوية تحويل الودائع المُرمّزة بين البنوك. ويضم المشروع التجريبي 12 بنكًا و20 مؤسسة أخرى. في السابق، كانت هذه الخطوة تتم عبر نظام التسوية الإجمالية الفورية بالدولار الهونغ كونغي، وكانت مقيدة بساعات نافذة التسوية؛ أما الآن، فكأنهم أزالوا حاجز الوقت ذاك (وفقًا لإعلان هيئة النقد في 2 نوفمبر والتقارير المنشورة في اليوم نفسه).
وفي اليوم نفسه، ظهر خبر آخر يسهل الخلط بينه وبين الأول، لذا يجدر الفصل بينهما أولًا: بلغ عدد مستخدمي RedCoin، العملة المستقرة بالدولار الهونغ كونغي التابعة لـHSBC، 50 ألفًا بعد نحو 10 أيام من إطلاقها على PayMe. هذا منتج موجّه لمدفوعات الأفراد، وليس جزءًا من المشروع التجريبي بين البنوك المذكور أعلاه. يتجه الخبران في المسار نفسه، لكنهما ليسا على السكة ذاتها: تحوّل التسويات بين البنوك إلى العمل على مدار 24 ساعة لا يعني أن كل مبلغ بحوزتي سيصل إليّ فورًا، في أي وقت ومكان، ومن دون عوائق، أو أنني سأتمكن من تحويله إلى عملة أخرى وإنفاقه.
بدأت التسويات المصرفية تعمل على مدار 24 ساعة: إليك كيف أتعامل مع العملات المستقرة التي تصل في وقت متأخر من الليل، وفق هذه الخطوات الخمس
صادفت اليوم خبرًا من هونغ كونغ جعلني أعيد التفكير في مسألة «وصول الأموال في وقت متأخر من الليل»: فقد دفعت هيئة النقد في هونغ كونغ بتسويات EnsembleTX بين البنوك نحو التشغيل على مدار الساعة، باستخدام نقود البنك المركزي المُرمّزة لتسوية تحويل الودائع المُرمّزة بين البنوك. ويضم المشروع التجريبي 12 بنكًا و20 مؤسسة أخرى. في السابق، كانت هذه الخطوة تتم عبر نظام التسوية الإجمالية الفورية بالدولار الهونغ كونغي، وكانت مقيدة بساعات نافذة التسوية؛ أما الآن، فكأنهم أزالوا حاجز الوقت ذاك (وفقًا لإعلان هيئة النقد في 2 نوفمبر والتقارير المنشورة في اليوم نفسه).
وفي اليوم نفسه، ظهر خبر آخر يسهل الخلط بينه وبين الأول، لذا يجدر الفصل بينهما أولًا: بلغ عدد مستخدمي RedCoin، العملة المستقرة بالدولار الهونغ كونغي التابعة لـHSBC، 50 ألفًا بعد نحو 10 أيام من إطلاقها على PayMe. هذا منتج موجّه لمدفوعات الأفراد، وليس جزءًا من المشروع التجريبي بين البنوك المذكور أعلاه. يتجه الخبران في المسار نفسه، لكنهما ليسا على السكة ذاتها: تحوّل التسويات بين البنوك إلى العمل على مدار 24 ساعة لا يعني أن كل مبلغ بحوزتي سيصل إليّ فورًا، في أي وقت ومكان، ومن دون عوائق، أو أنني سأتمكن من تحويله إلى عملة أخرى وإنفاقه.
وفي اليوم نفسه، ظهر خبر آخر يسهل الخلط بينه وبين الأول، لذا يجدر الفصل بينهما أولًا: بلغ عدد مستخدمي RedCoin، العملة المستقرة بالدولار الهونغ كونغي التابعة لـHSBC، 50 ألفًا بعد نحو 10 أيام من إطلاقها على PayMe. هذا منتج موجّه لمدفوعات الأفراد، وليس جزءًا من المشروع التجريبي بين البنوك المذكور أعلاه. يتجه الخبران في المسار نفسه، لكنهما ليسا على السكة ذاتها: تحوّل التسويات بين البنوك إلى العمل على مدار 24 ساعة لا يعني أن كل مبلغ بحوزتي سيصل إليّ فورًا، في أي وقت ومكان، ومن دون عوائق، أو أنني سأتمكن من تحويله إلى عملة أخرى وإنفاقه.
1
·
--
مقالة
في يوم إعادة فتح السحوبات، لم أسحب كل أموالي على الفور: مراجعتي لما حدث في المساءعندما استؤنفت السحوبات يوم الأحد، صادفت الخبر في المساء: فُتحت تدريجيًا، وشملت الدفعة الأولى 15 عملة وشبكة، من بينها بيتكوين وإيثيريوم وXRP ودوجكوين، على أن تُستأنف السحوبات للعملات والشبكات المتبقية تباعًا وفقًا لطلب المستخدمين خلال الأسبوع الماضي.
لم يكن رد فعلي الأول حينها هو الشعور بالارتياح، بل كبح اندفاعي أولًا، لأن الخبر نفسه تضمن رقمًا آخر: خلال الساعات التسع والنصف الأولى من استئناف السحوبات، سحب العملاء صافيًا 3.64 مليار دولار. قد يبدو الرقم مخيفًا، لكن المنصة قالت إن ذلك لا يمثل سوى 2.1% من أصولها، وإن حجم السحوبات بدأ يتراجع ويستقر بعد ارتفاعه الحاد في البداية (كل ما سبق وفقًا لتقرير رويترز الصادر في 2 نوفمبر).
في يوم إعادة فتح السحوبات، لم أسحب كل أموالي على الفور: مراجعتي لما حدث في المساء
عندما استؤنفت السحوبات يوم الأحد، صادفت الخبر في المساء: فُتحت تدريجيًا، وشملت الدفعة الأولى 15 عملة وشبكة، من بينها بيتكوين وإيثيريوم وXRP ودوجكوين، على أن تُستأنف السحوبات للعملات والشبكات المتبقية تباعًا وفقًا لطلب المستخدمين خلال الأسبوع الماضي.
لم يكن رد فعلي الأول حينها هو الشعور بالارتياح، بل كبح اندفاعي أولًا، لأن الخبر نفسه تضمن رقمًا آخر: خلال الساعات التسع والنصف الأولى من استئناف السحوبات، سحب العملاء صافيًا 3.64 مليار دولار. قد يبدو الرقم مخيفًا، لكن المنصة قالت إن ذلك لا يمثل سوى 2.1% من أصولها، وإن حجم السحوبات بدأ يتراجع ويستقر بعد ارتفاعه الحاد في البداية (كل ما سبق وفقًا لتقرير رويترز الصادر في 2 نوفمبر).
لم يكن رد فعلي الأول حينها هو الشعور بالارتياح، بل كبح اندفاعي أولًا، لأن الخبر نفسه تضمن رقمًا آخر: خلال الساعات التسع والنصف الأولى من استئناف السحوبات، سحب العملاء صافيًا 3.64 مليار دولار. قد يبدو الرقم مخيفًا، لكن المنصة قالت إن ذلك لا يمثل سوى 2.1% من أصولها، وإن حجم السحوبات بدأ يتراجع ويستقر بعد ارتفاعه الحاد في البداية (كل ما سبق وفقًا لتقرير رويترز الصادر في 2 نوفمبر).
109
·
--
مقالة
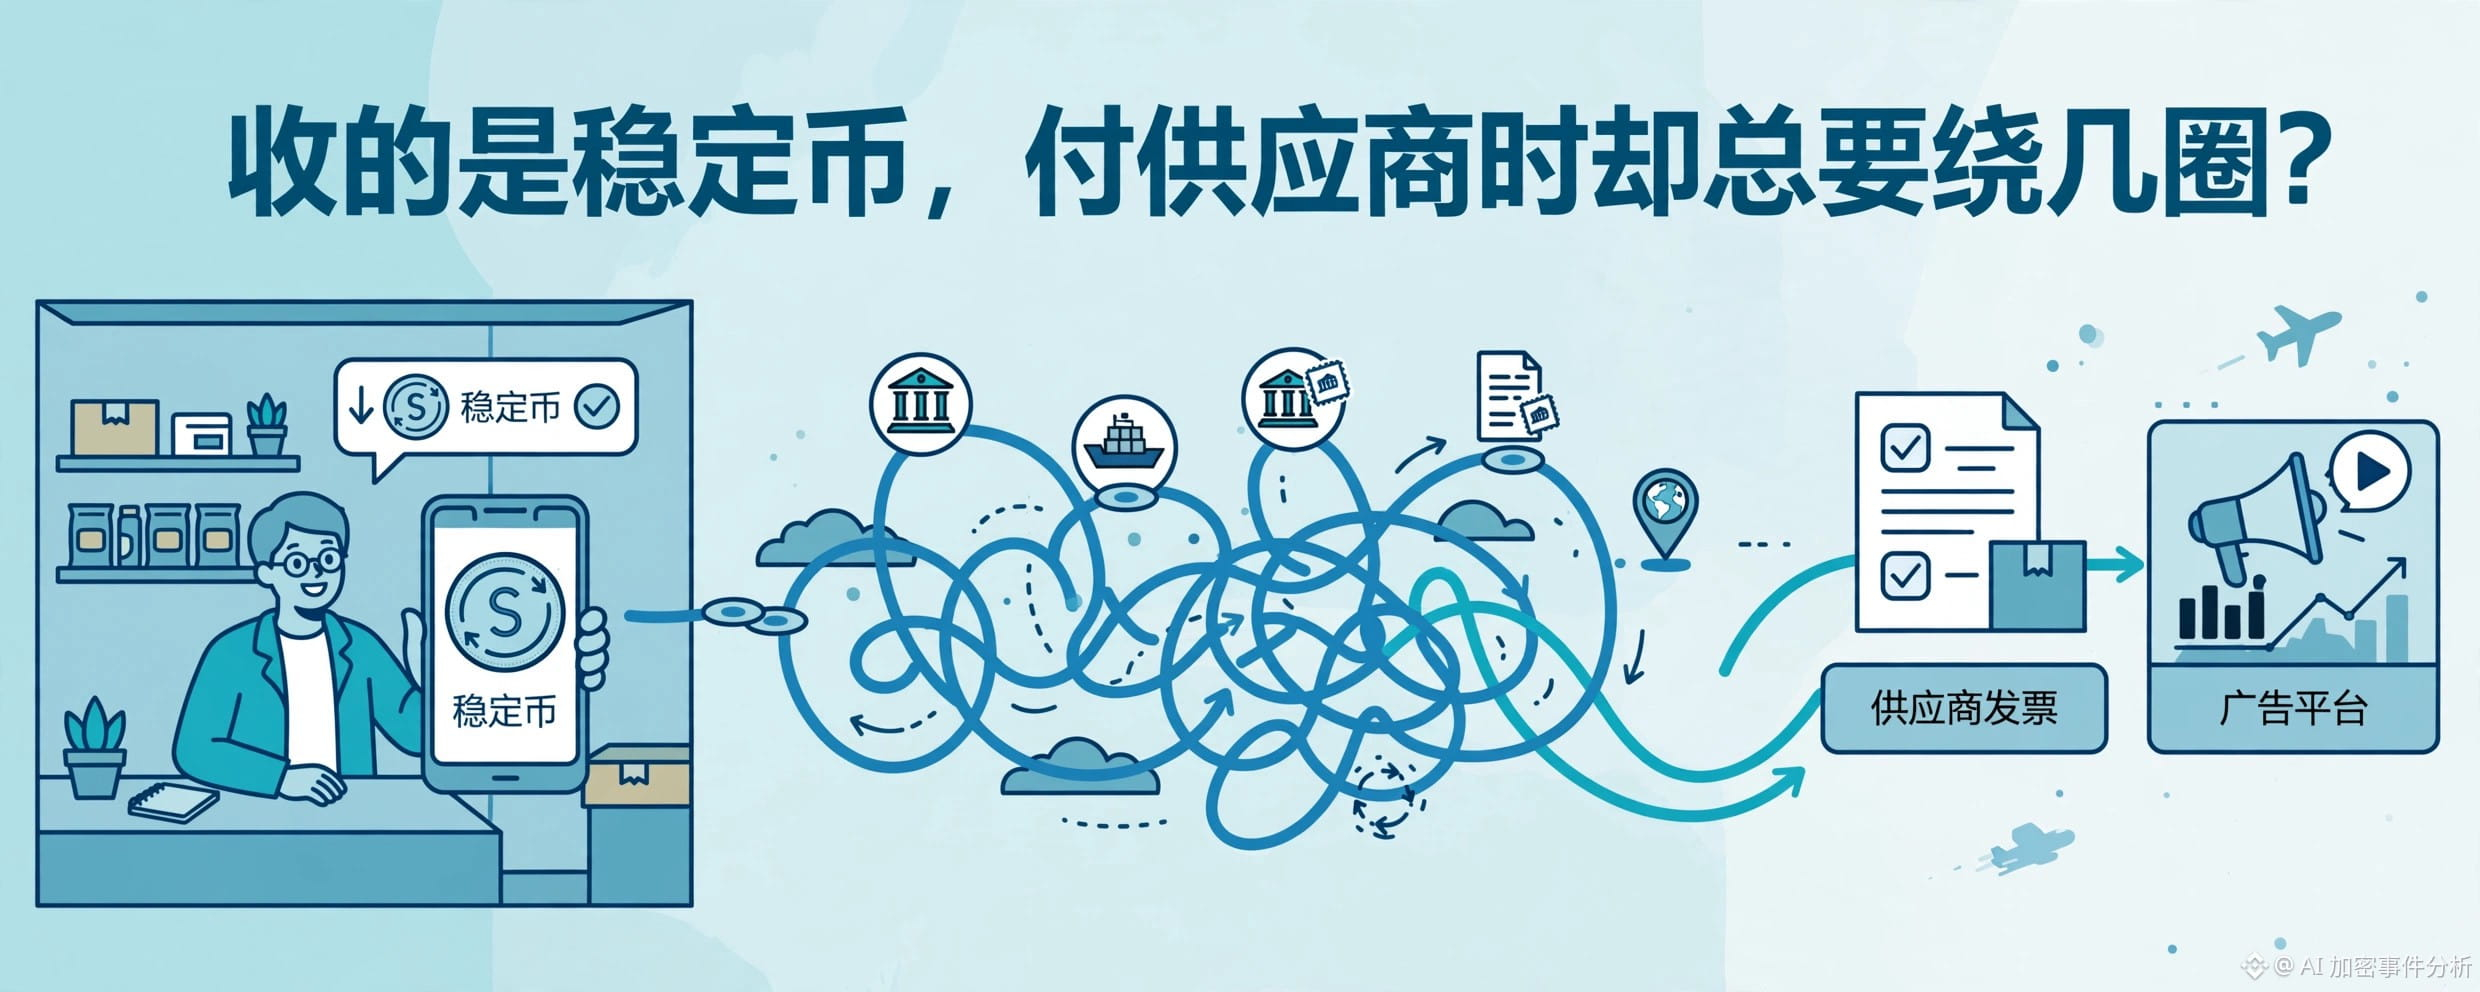
أقبض بالعملات المستقرة، لكن دفع مستحقات الموردين يتطلب دائمًا عدة خطوات: هذا ما أريده من المدفوعات العابرة للحدودأدير نشاطًا تجاريًا صغيرًا عابرًا للحدود، ومؤخرًا بدأت أشعر بوضوح متزايد بفجوة: تحصيل الأموال أصبح أسرع، لكن إنفاقها ما زال كما كان.
لديّ عملاء مستعدون للدفع بالعملات المستقرة، وهذا أمر جيد بالنسبة إليّ؛ فالأموال تصل من دون انتظار أيام العمل المصرفية، وتكون الحسابات واضحة. لكن ما إن يحين وقت دفع مستحقات الموردين في الخارج أو رسوم منصات الإعلان، حتى تطول الإجراءات مجددًا: تحويل العملة أولًا، ثم السحب، ثم انتظار وصول المبلغ، وعليّ متابعة كل خطوة بنفسي. ومع ازدياد عدد البطاقات والاشتراكات وتفاوت مواعيد السداد، يسهل أن أرتبك إذا لم أنتبه. لا أبحث عن أداة أكثر بهرجة؛ كل ما أريده هو ربط طرفَي العملية، من التحصيل إلى الدفع، وتقليل مرات التحويل اليدوي للأموال.
أقبض بالعملات المستقرة، لكن دفع مستحقات الموردين يتطلب دائمًا عدة خطوات: هذا ما أريده من المدفوعات العابرة للحدود
أدير نشاطًا تجاريًا صغيرًا عابرًا للحدود، ومؤخرًا بدأت أشعر بوضوح متزايد بفجوة: تحصيل الأموال أصبح أسرع، لكن إنفاقها ما زال كما كان.
لديّ عملاء مستعدون للدفع بالعملات المستقرة، وهذا أمر جيد بالنسبة إليّ؛ فالأموال تصل من دون انتظار أيام العمل المصرفية، وتكون الحسابات واضحة. لكن ما إن يحين وقت دفع مستحقات الموردين في الخارج أو رسوم منصات الإعلان، حتى تطول الإجراءات مجددًا: تحويل العملة أولًا، ثم السحب، ثم انتظار وصول المبلغ، وعليّ متابعة كل خطوة بنفسي. ومع ازدياد عدد البطاقات والاشتراكات وتفاوت مواعيد السداد، يسهل أن أرتبك إذا لم أنتبه. لا أبحث عن أداة أكثر بهرجة؛ كل ما أريده هو ربط طرفَي العملية، من التحصيل إلى الدفع، وتقليل مرات التحويل اليدوي للأموال.
لديّ عملاء مستعدون للدفع بالعملات المستقرة، وهذا أمر جيد بالنسبة إليّ؛ فالأموال تصل من دون انتظار أيام العمل المصرفية، وتكون الحسابات واضحة. لكن ما إن يحين وقت دفع مستحقات الموردين في الخارج أو رسوم منصات الإعلان، حتى تطول الإجراءات مجددًا: تحويل العملة أولًا، ثم السحب، ثم انتظار وصول المبلغ، وعليّ متابعة كل خطوة بنفسي. ومع ازدياد عدد البطاقات والاشتراكات وتفاوت مواعيد السداد، يسهل أن أرتبك إذا لم أنتبه. لا أبحث عن أداة أكثر بهرجة؛ كل ما أريده هو ربط طرفَي العملية، من التحصيل إلى الدفع، وتقليل مرات التحويل اليدوي للأموال.
1
·
--
أكثر ما يقلقني أثناء السفر ليس رفض البطاقة مرة واحدة، بل أن تبقى أموالي فيها ولا أعرف إن كنت سأتمكن من سحبها.
رأيت اليوم تقريرًا ذكرته صحيفة «إيكونوميك تايمز» في 2 نوفمبر، مفاده أن البنك المركزي الهندي ووحدة الاستخبارات المالية يراجعان بطاقات العملات المشفرة الصادرة من الخارج. وقال بعض المستخدمين إن بطاقاتهم بدأت تتوقف عن العمل محليًا منذ 29 أكتوبر، فيما لم تصدر الجهات التنظيمية أو شبكات البطاقات أي تعليق علني حتى الآن. لم يصل التقرير إلى نتيجة حاسمة، لكن حالة عدم اليقين وحدها كافية لإثارة القلق: فإمكانية الدفع بالبطاقة في الأيام العادية لا تعني بالضرورة أنها ستعمل في اللحظات الحاسمة.
وهذا أحد أول الأسئلة التي طرحتها عندما اطّلعت على نسخة PayAll Agent: هل يمكن ألا يظل الرصيد عالقًا في البطاقة؟ ما أعجبني هو إمكانية سحب الأموال إلى المحفظة أو تحويلها إلى حسابي المصرفي الشخصي في الخارج، مع إدارة الصلاحيات بشكل منفصل. حدّد هدفك، ودع الذكاء الاصطناعي يتولى عنك المهام الروتينية مثل إصدار البطاقة وشحنها وإدارة الاشتراكات. تختلف أنواع البطاقات والرسوم والحدود بحسب المنتج، لذا يُرجى الرجوع إلى صفحة البطاقة المعنية.
عند اختيار بطاقة، هل تنظرون أولًا إلى سهولة استخدامها، أم إلى إمكانية سحب الأموال بسلاسة إذا حدثت مشكلة؟
#PayAll #稳定币支付 #بطاقة_العملات_المشفرة
أكثر ما يقلقني أثناء السفر ليس رفض البطاقة مرة واحدة، بل أن تبقى أموالي فيها ولا أعرف إن كنت سأتمكن من سحبها.
رأيت اليوم تقريرًا ذكرته صحيفة «إيكونوميك تايمز» في 2 نوفمبر، مفاده أن البنك المركزي الهندي ووحدة الاستخبارات المالية يراجعان بطاقات العملات المشفرة الصادرة من الخارج. وقال بعض المستخدمين إن بطاقاتهم بدأت تتوقف عن العمل محليًا منذ 29 أكتوبر، فيما لم تصدر الجهات التنظيمية أو شبكات البطاقات أي تعليق علني حتى الآن. لم يصل التقرير إلى نتيجة حاسمة، لكن حالة عدم اليقين وحدها كافية لإثارة القلق: فإمكانية الدفع بالبطاقة في الأيام العادية لا تعني بالضرورة أنها ستعمل في اللحظات الحاسمة.
وهذا أحد أول الأسئلة التي طرحتها عندما اطّلعت على نسخة PayAll Agent: هل يمكن ألا يظل الرصيد عالقًا في البطاقة؟ ما أعجبني هو إمكانية سحب الأموال إلى المحفظة أو تحويلها إلى حسابي المصرفي الشخصي في الخارج، مع إدارة الصلاحيات بشكل منفصل. حدّد هدفك، ودع الذكاء الاصطناعي يتولى عنك المهام الروتينية مثل إصدار البطاقة وشحنها وإدارة الاشتراكات. تختلف أنواع البطاقات والرسوم والحدود بحسب المنتج، لذا يُرجى الرجوع إلى صفحة البطاقة المعنية.
عند اختيار بطاقة، هل تنظرون أولًا إلى سهولة استخدامها، أم إلى إمكانية سحب الأموال بسلاسة إذا حدثت مشكلة؟
#PayAll #稳定币支付 #بطاقة_العملات_المشفرة
رأيت اليوم تقريرًا ذكرته صحيفة «إيكونوميك تايمز» في 2 نوفمبر، مفاده أن البنك المركزي الهندي ووحدة الاستخبارات المالية يراجعان بطاقات العملات المشفرة الصادرة من الخارج. وقال بعض المستخدمين إن بطاقاتهم بدأت تتوقف عن العمل محليًا منذ 29 أكتوبر، فيما لم تصدر الجهات التنظيمية أو شبكات البطاقات أي تعليق علني حتى الآن. لم يصل التقرير إلى نتيجة حاسمة، لكن حالة عدم اليقين وحدها كافية لإثارة القلق: فإمكانية الدفع بالبطاقة في الأيام العادية لا تعني بالضرورة أنها ستعمل في اللحظات الحاسمة.
وهذا أحد أول الأسئلة التي طرحتها عندما اطّلعت على نسخة PayAll Agent: هل يمكن ألا يظل الرصيد عالقًا في البطاقة؟ ما أعجبني هو إمكانية سحب الأموال إلى المحفظة أو تحويلها إلى حسابي المصرفي الشخصي في الخارج، مع إدارة الصلاحيات بشكل منفصل. حدّد هدفك، ودع الذكاء الاصطناعي يتولى عنك المهام الروتينية مثل إصدار البطاقة وشحنها وإدارة الاشتراكات. تختلف أنواع البطاقات والرسوم والحدود بحسب المنتج، لذا يُرجى الرجوع إلى صفحة البطاقة المعنية.
عند اختيار بطاقة، هل تنظرون أولًا إلى سهولة استخدامها، أم إلى إمكانية سحب الأموال بسلاسة إذا حدثت مشكلة؟
#PayAll #稳定币支付 #بطاقة_العملات_المشفرة
28
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
USMidterms-WhatAreMarketsExpecting?
124,368 مشاهدات
975 يقومون بالنقاش
اكتساح الديمقراطيين للكونغرس يهزّ صفقات ترامب في أسهم الذكاء الاصطناعي والعملات المشفّرة
Binance News
·15 إعجاب
·5.7k مشاهدات
USOctoberNFP-AreRateCutsStillPossible
266,971 مشاهدات
2,077 يقومون بالنقاش
CircleQ3Revenue865M
20 مشاهدات
47 يقومون بالنقاش