
ivanlabrie
97 منشورات
ivanlabrie
إبلاغ
حظر المُستخدم
Time@Mode trend trader. Called Bitcoin cycle tops and bottoms in real time since 2015, public and timestamped. Crypto, stocks, macro: the levels and the why.
56 تتابع
10 المتابعون
8 إعجاب
منشورات
PINNED
·
--
صاعد
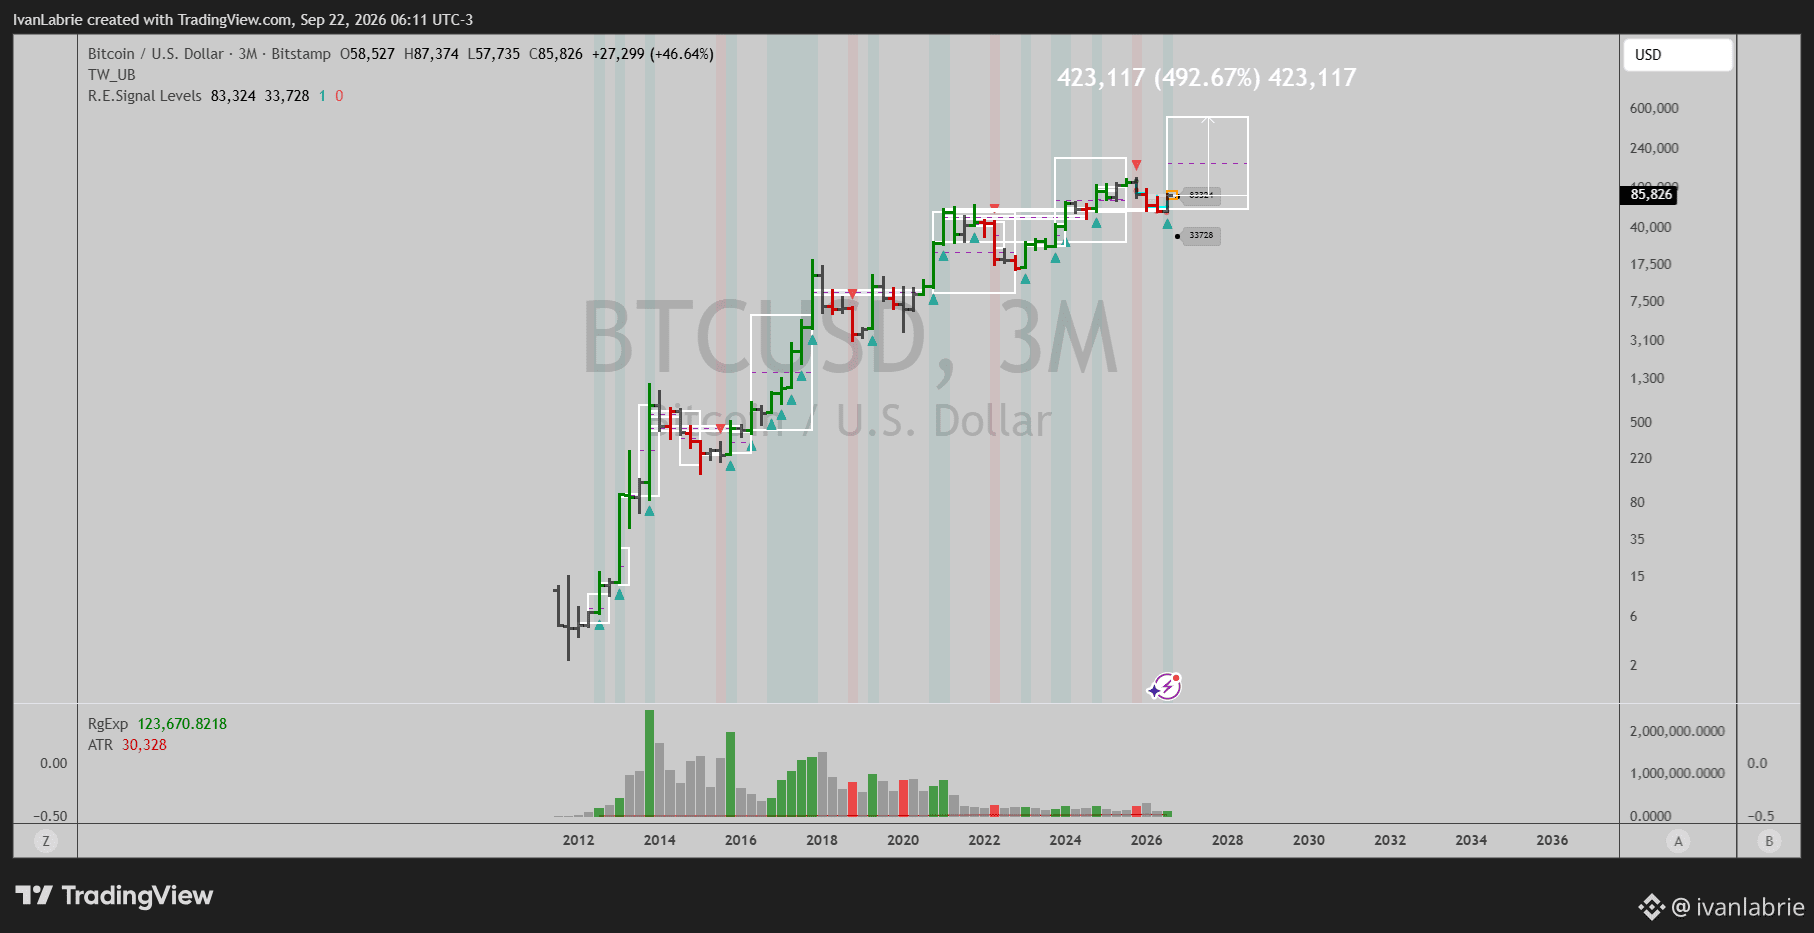
أطلقت بيتكوين هذا الأسبوع إشارة اتجاه ربع سنوية عندما تداول السعر عبر 83,324 على شريط Bitstamp لمدة ثلاثة أشهر. كان السعر عند 85,826 هذا الصباح، مرتفعًا بنسبة 46.64% خلال الربع.
الاتجاه الصاعد نشط طالما السعر فوق 56,500. تمتد الإسقاطات إلى 509,000 في أكتوبر 2028.
أثق في التاريخ في هذا الإسقاط أكثر من الرقم، وسجلي العام هو السبب. في فبراير 2024 نشرت أن الارتفاع سيستمر حتى نحو الربع الثالث من 2025 وأن العوائد ستزداد سوءًا بعد ذلك. وهذا ما حدث عندما وصل إلى القمة. في نوفمبر 2023 نشرت أن القيمة السوقية الإجمالية للعملات الرقمية ستتوسع من 1.32 تريليون إلى ما بين 4.8 و19.55 تريليون. وقد بلغت ذروتها قرب 4.08 تريليون، أي أقل حتى من الحد الأدنى للنطاق الخاص بي.
لذلك فقد صمد توقيتي وتحقق هدفي السعري لكن على مستوى أدنى، وهذه كانت النمط خلال عدة دورات. قرأت 509,000 باعتباره قمة نطاق وترك 56,500 ليقوم بدور إدارة المخاطر.
$BTC
{future}(BTCUSDT)
#Bitcoin #TrendFollowing #Quarterly #Macro
أطلقت بيتكوين هذا الأسبوع إشارة اتجاه ربع سنوية عندما تداول السعر عبر 83,324 على شريط Bitstamp لمدة ثلاثة أشهر. كان السعر عند 85,826 هذا الصباح، مرتفعًا بنسبة 46.64% خلال الربع.
الاتجاه الصاعد نشط طالما السعر فوق 56,500. تمتد الإسقاطات إلى 509,000 في أكتوبر 2028.
أثق في التاريخ في هذا الإسقاط أكثر من الرقم، وسجلي العام هو السبب. في فبراير 2024 نشرت أن الارتفاع سيستمر حتى نحو الربع الثالث من 2025 وأن العوائد ستزداد سوءًا بعد ذلك. وهذا ما حدث عندما وصل إلى القمة. في نوفمبر 2023 نشرت أن القيمة السوقية الإجمالية للعملات الرقمية ستتوسع من 1.32 تريليون إلى ما بين 4.8 و19.55 تريليون. وقد بلغت ذروتها قرب 4.08 تريليون، أي أقل حتى من الحد الأدنى للنطاق الخاص بي.
لذلك فقد صمد توقيتي وتحقق هدفي السعري لكن على مستوى أدنى، وهذه كانت النمط خلال عدة دورات. قرأت 509,000 باعتباره قمة نطاق وترك 56,500 ليقوم بدور إدارة المخاطر.
$BTC
#Bitcoin #TrendFollowing #Quarterly #Macro
الاتجاه الصاعد نشط طالما السعر فوق 56,500. تمتد الإسقاطات إلى 509,000 في أكتوبر 2028.
أثق في التاريخ في هذا الإسقاط أكثر من الرقم، وسجلي العام هو السبب. في فبراير 2024 نشرت أن الارتفاع سيستمر حتى نحو الربع الثالث من 2025 وأن العوائد ستزداد سوءًا بعد ذلك. وهذا ما حدث عندما وصل إلى القمة. في نوفمبر 2023 نشرت أن القيمة السوقية الإجمالية للعملات الرقمية ستتوسع من 1.32 تريليون إلى ما بين 4.8 و19.55 تريليون. وقد بلغت ذروتها قرب 4.08 تريليون، أي أقل حتى من الحد الأدنى للنطاق الخاص بي.
لذلك فقد صمد توقيتي وتحقق هدفي السعري لكن على مستوى أدنى، وهذه كانت النمط خلال عدة دورات. قرأت 509,000 باعتباره قمة نطاق وترك 56,500 ليقوم بدور إدارة المخاطر.
$BTC
#Bitcoin #TrendFollowing #Quarterly #Macro
209
·
--
تبدو إفصاحات 13F للربع الثالث التي صدرت يوم الاثنين وكأن البنوك الكبرى تتهافت على صناديق بيتكوين المتداولة. أصبح ويلز فارغو الآن أكبر حامل مؤسسي مُعلن لأسهم $IBIT، إذ يمتلك 49,577,094 سهمًا تبلغ قيمتها نحو 2.35 مليار دولار في 30 سبتمبر، بزيادة 103% في عدد الأسهم مقارنة بالربع السابق. وارتفعت حيازات غولدمان من صناديق بيتكوين الفورية المتداولة بنسبة 121% لتبلغ نحو 1.283 مليار دولار.
لكنني لا أظن أن قدرًا كبيرًا من ذلك يعود إلى أموال البنوك نفسها... يصف أليكس ثورن، رئيس الأبحاث في غالاكسي، حيازة ويلز فارغو بأنها مراكز لحسابات إدارة الثروات، لا لحساب البنك الخاص أو لنشاطه التجاري. وتشمل الجهات التي قدمت الإفصاحات والمذكورة في الصفحة الأولى ويلز فارغو كليرينغ سيرفيسز وويلز فارغو أدفايزرز فاينانشال نتوورك. لذا يبدو لي أن المشتري هنا هو أموال عملاء إدارة الثروات التي تمر عبر منصة وساطة.
وتؤيد السلسلة الأطول لدى غالاكسي هذا التفسير. فقد تراجعت حيازات المؤسسات التي تفصح بموجب 13F من ما يعادل 355,000 بيتكوين في نهاية سبتمبر 2025 إلى 307,000 بحلول يونيو 2026، إذ خفّضت تسعة صناديق تحوط وبنوك حيازاتها بمقدار 68,000 عندما ضعف تداول فروق العائد، بينما اشترت منصات إدارة الثروات والصناديق السيادية. سأراقب ما إذا كانت الجولة التالية من الإفصاحات ستُبقي هذا الانقسام قائمًا.
#Bitcoin #IBIT #ETF #العملات_المشفرة
تبدو إفصاحات 13F للربع الثالث التي صدرت يوم الاثنين وكأن البنوك الكبرى تتهافت على صناديق بيتكوين المتداولة. أصبح ويلز فارغو الآن أكبر حامل مؤسسي مُعلن لأسهم $IBIT ، إذ يمتلك 49,577,094 سهمًا تبلغ قيمتها نحو 2.35 مليار دولار في 30 سبتمبر، بزيادة 103% في عدد الأسهم مقارنة بالربع السابق. وارتفعت حيازات غولدمان من صناديق بيتكوين الفورية المتداولة بنسبة 121% لتبلغ نحو 1.283 مليار دولار.
لكنني لا أظن أن قدرًا كبيرًا من ذلك يعود إلى أموال البنوك نفسها... يصف أليكس ثورن، رئيس الأبحاث في غالاكسي، حيازة ويلز فارغو بأنها مراكز لحسابات إدارة الثروات، لا لحساب البنك الخاص أو لنشاطه التجاري. وتشمل الجهات التي قدمت الإفصاحات والمذكورة في الصفحة الأولى ويلز فارغو كليرينغ سيرفيسز وويلز فارغو أدفايزرز فاينانشال نتوورك. لذا يبدو لي أن المشتري هنا هو أموال عملاء إدارة الثروات التي تمر عبر منصة وساطة.
وتؤيد السلسلة الأطول لدى غالاكسي هذا التفسير. فقد تراجعت حيازات المؤسسات التي تفصح بموجب 13F من ما يعادل 355,000 بيتكوين في نهاية سبتمبر 2025 إلى 307,000 بحلول يونيو 2026، إذ خفّضت تسعة صناديق تحوط وبنوك حيازاتها بمقدار 68,000 عندما ضعف تداول فروق العائد، بينما اشترت منصات إدارة الثروات والصناديق السيادية. سأراقب ما إذا كانت الجولة التالية من الإفصاحات ستُبقي هذا الانقسام قائمًا.
#Bitcoin #IBIT #ETF #العملات_المشفرة
لكنني لا أظن أن قدرًا كبيرًا من ذلك يعود إلى أموال البنوك نفسها... يصف أليكس ثورن، رئيس الأبحاث في غالاكسي، حيازة ويلز فارغو بأنها مراكز لحسابات إدارة الثروات، لا لحساب البنك الخاص أو لنشاطه التجاري. وتشمل الجهات التي قدمت الإفصاحات والمذكورة في الصفحة الأولى ويلز فارغو كليرينغ سيرفيسز وويلز فارغو أدفايزرز فاينانشال نتوورك. لذا يبدو لي أن المشتري هنا هو أموال عملاء إدارة الثروات التي تمر عبر منصة وساطة.
وتؤيد السلسلة الأطول لدى غالاكسي هذا التفسير. فقد تراجعت حيازات المؤسسات التي تفصح بموجب 13F من ما يعادل 355,000 بيتكوين في نهاية سبتمبر 2025 إلى 307,000 بحلول يونيو 2026، إذ خفّضت تسعة صناديق تحوط وبنوك حيازاتها بمقدار 68,000 عندما ضعف تداول فروق العائد، بينما اشترت منصات إدارة الثروات والصناديق السيادية. سأراقب ما إذا كانت الجولة التالية من الإفصاحات ستُبقي هذا الانقسام قائمًا.
#Bitcoin #IBIT #ETF #العملات_المشفرة
69
·
--
خفضت إدارة معلومات الطاقة الأمريكية (EIA) توقعاتها لأسعار هنري هب من نوفمبر إلى مارس بنسبة 16.3% في توقعاتها لهذا الشهر، بعدما أدت البداية الدافئة لشهر نوفمبر إلى بقاء كمية من الغاز في المخزون أكبر مما توقعت... ومع ذلك، أغلقت العقود الآجلة للغاز الطبيعي لشهر ديسمبر يوم الجمعة مرتفعة بنسبة 11.46% منذ نهاية أكتوبر، في حين تراجعت أسعار النفط الخام وبرنت والديزل والبنزين جميعها خلال الشهر.
أعتقد أن مراكز التداول تفسر معظم هذه الفجوة. فقد كانت الأموال المدارة في مركز بيع صافٍ يعادل 13.4% من المراكز المفتوحة، وفق تقرير لجنة تداول السلع الآجلة (CFTC) الصادر في 3 نوفمبر، وهي النسبة المئوية الثانية من بين 1,065 أسبوعًا من البيانات التاريخية. ومن المرجح أن حشدًا بهذا القدر من مراكز البيع لا يحتاج إلى كثير من الذرائع لبدء الشراء لتغطية مراكزه.
أدى يوم المحاربين القدامى إلى تأجيل تقرير هذا الأسبوع إلى اليوم عند الساعة 15:30 بتوقيت الساحل الشرقي، ويتضمن مراكز التداول حتى 10 نوفمبر، لذا فهو أول تقرير يغطي تحركات الأسعار لهذا الشهر. وسيشير الانخفاض الكبير في مراكز البيع إلى أن تغطية المراكز قامت بالفعل بمعظم ما دفع الأسعار إلى الارتفاع. أما إذا ظلت المراكز قرب تلك المستويات المتطرفة، فقد تبقى مساحة كبيرة لتغطيتها إذا حلّ الشتاء باردًا، وأتوقع أن يظل $NATGAS شديد التقلب. هذا هو الرقم الذي أراقبه اليوم.
#NaturalGas #Energy #Commodities #الاقتصاد_الكلي
خفضت إدارة معلومات الطاقة الأمريكية (EIA) توقعاتها لأسعار هنري هب من نوفمبر إلى مارس بنسبة 16.3% في توقعاتها لهذا الشهر، بعدما أدت البداية الدافئة لشهر نوفمبر إلى بقاء كمية من الغاز في المخزون أكبر مما توقعت... ومع ذلك، أغلقت العقود الآجلة للغاز الطبيعي لشهر ديسمبر يوم الجمعة مرتفعة بنسبة 11.46% منذ نهاية أكتوبر، في حين تراجعت أسعار النفط الخام وبرنت والديزل والبنزين جميعها خلال الشهر.
أعتقد أن مراكز التداول تفسر معظم هذه الفجوة. فقد كانت الأموال المدارة في مركز بيع صافٍ يعادل 13.4% من المراكز المفتوحة، وفق تقرير لجنة تداول السلع الآجلة (CFTC) الصادر في 3 نوفمبر، وهي النسبة المئوية الثانية من بين 1,065 أسبوعًا من البيانات التاريخية. ومن المرجح أن حشدًا بهذا القدر من مراكز البيع لا يحتاج إلى كثير من الذرائع لبدء الشراء لتغطية مراكزه.
أدى يوم المحاربين القدامى إلى تأجيل تقرير هذا الأسبوع إلى اليوم عند الساعة 15:30 بتوقيت الساحل الشرقي، ويتضمن مراكز التداول حتى 10 نوفمبر، لذا فهو أول تقرير يغطي تحركات الأسعار لهذا الشهر. وسيشير الانخفاض الكبير في مراكز البيع إلى أن تغطية المراكز قامت بالفعل بمعظم ما دفع الأسعار إلى الارتفاع. أما إذا ظلت المراكز قرب تلك المستويات المتطرفة، فقد تبقى مساحة كبيرة لتغطيتها إذا حلّ الشتاء باردًا، وأتوقع أن يظل $NATGAS شديد التقلب. هذا هو الرقم الذي أراقبه اليوم.
#NaturalGas #Energy #Commodities #الاقتصاد_الكلي
أعتقد أن مراكز التداول تفسر معظم هذه الفجوة. فقد كانت الأموال المدارة في مركز بيع صافٍ يعادل 13.4% من المراكز المفتوحة، وفق تقرير لجنة تداول السلع الآجلة (CFTC) الصادر في 3 نوفمبر، وهي النسبة المئوية الثانية من بين 1,065 أسبوعًا من البيانات التاريخية. ومن المرجح أن حشدًا بهذا القدر من مراكز البيع لا يحتاج إلى كثير من الذرائع لبدء الشراء لتغطية مراكزه.
أدى يوم المحاربين القدامى إلى تأجيل تقرير هذا الأسبوع إلى اليوم عند الساعة 15:30 بتوقيت الساحل الشرقي، ويتضمن مراكز التداول حتى 10 نوفمبر، لذا فهو أول تقرير يغطي تحركات الأسعار لهذا الشهر. وسيشير الانخفاض الكبير في مراكز البيع إلى أن تغطية المراكز قامت بالفعل بمعظم ما دفع الأسعار إلى الارتفاع. أما إذا ظلت المراكز قرب تلك المستويات المتطرفة، فقد تبقى مساحة كبيرة لتغطيتها إذا حلّ الشتاء باردًا، وأتوقع أن يظل $NATGAS شديد التقلب. هذا هو الرقم الذي أراقبه اليوم.
#NaturalGas #Energy #Commodities #الاقتصاد_الكلي
302
·
--
$TIA شراء من 9/22: تم إيقاف الصفقة عند 0.3373، بانخفاض 25.28% عن سعر الدخول 0.4514. تم الوصول إلى الهدف 1 أولاً. تم جني الأرباح على نصف الكمية عند 0.6694 (+48.29%). الإجمالي: +11.51%.
تم التقييم على عقد TIAUSDT الدائم في Binance.
#فكرة_تداول
$TIA شراء من 9/22: تم إيقاف الصفقة عند 0.3373، بانخفاض 25.28% عن سعر الدخول 0.4514. تم الوصول إلى الهدف 1 أولاً. تم جني الأرباح على نصف الكمية عند 0.6694 (+48.29%). الإجمالي: +11.51%.
تم التقييم على عقد TIAUSDT الدائم في Binance.
#فكرة_تداول
تم التقييم على عقد TIAUSDT الدائم في Binance.
#فكرة_تداول
1
303
·
--
أصبح الضريبة الموحدة البالغة 20% في اليابان على مكاسب العملات المشفرة قانونًا بالفعل، وصودق عليها في 31 مارس 2026، ومع ذلك لا أتوقع أن يدفعها أي مستثمر ياباني قبل عام 2028.
تتكون من ضريبة دخل بنسبة 15% وضريبة مقيمين بنسبة 5%، مع إمكانية ترحيل الخسائر لمدة ثلاث سنوات، مقارنةً بالمعدلات التصاعدية التي تصل اليوم إلى نحو 55% إجمالًا. لكن موعد بدء تطبيقها مرتبط بأمر آخر... إذ يبدأ تطبيق نسبة 20% في 1 يناير من السنة التالية لدخول الجزء المتعلق بالعملات المشفرة من تعديل قانون الأوراق المالية الياباني حيز التنفيذ، وهذا يتطلب أمرًا من مجلس الوزراء. والموعد النهائي لإصدار الأمر هو 22 يوليو 2027، ولم يصدر حتى الآن، لذا إذا صدر في 2027 فسيبدأ تطبيق النسبة الموحدة في 1 يناير 2028. أما بدء التطبيق في 2027، فيستلزم صدور الأمر خلال الأسابيع السبعة المقبلة.
كما أن الضريبة لا تشمل سوى «الأصول المشفرة المحددة»، لذا ستتوقف خضوع أي رمز لنسبة 20% أو بقاؤه خاضعًا للمعدلات القديمة على كل اسم على حدة، بعد صدور الأمر. أترقب صدور هذا الأمر، لأن وثيقة واحدة ستحدد إعادة تصنيف الأوراق المالية والموعد الضريبي لحاملي $BTC اليابانيين، $ETH وغيرهم.
#Crypto #Japan #Tax #Bitcoin #Ethereum
أصبح الضريبة الموحدة البالغة 20% في اليابان على مكاسب العملات المشفرة قانونًا بالفعل، وصودق عليها في 31 مارس 2026، ومع ذلك لا أتوقع أن يدفعها أي مستثمر ياباني قبل عام 2028.
تتكون من ضريبة دخل بنسبة 15% وضريبة مقيمين بنسبة 5%، مع إمكانية ترحيل الخسائر لمدة ثلاث سنوات، مقارنةً بالمعدلات التصاعدية التي تصل اليوم إلى نحو 55% إجمالًا. لكن موعد بدء تطبيقها مرتبط بأمر آخر... إذ يبدأ تطبيق نسبة 20% في 1 يناير من السنة التالية لدخول الجزء المتعلق بالعملات المشفرة من تعديل قانون الأوراق المالية الياباني حيز التنفيذ، وهذا يتطلب أمرًا من مجلس الوزراء. والموعد النهائي لإصدار الأمر هو 22 يوليو 2027، ولم يصدر حتى الآن، لذا إذا صدر في 2027 فسيبدأ تطبيق النسبة الموحدة في 1 يناير 2028. أما بدء التطبيق في 2027، فيستلزم صدور الأمر خلال الأسابيع السبعة المقبلة.
كما أن الضريبة لا تشمل سوى «الأصول المشفرة المحددة»، لذا ستتوقف خضوع أي رمز لنسبة 20% أو بقاؤه خاضعًا للمعدلات القديمة على كل اسم على حدة، بعد صدور الأمر. أترقب صدور هذا الأمر، لأن وثيقة واحدة ستحدد إعادة تصنيف الأوراق المالية والموعد الضريبي لحاملي $BTC اليابانيين، $ETH وغيرهم.
#Crypto #Japan #Tax #Bitcoin #Ethereum
تتكون من ضريبة دخل بنسبة 15% وضريبة مقيمين بنسبة 5%، مع إمكانية ترحيل الخسائر لمدة ثلاث سنوات، مقارنةً بالمعدلات التصاعدية التي تصل اليوم إلى نحو 55% إجمالًا. لكن موعد بدء تطبيقها مرتبط بأمر آخر... إذ يبدأ تطبيق نسبة 20% في 1 يناير من السنة التالية لدخول الجزء المتعلق بالعملات المشفرة من تعديل قانون الأوراق المالية الياباني حيز التنفيذ، وهذا يتطلب أمرًا من مجلس الوزراء. والموعد النهائي لإصدار الأمر هو 22 يوليو 2027، ولم يصدر حتى الآن، لذا إذا صدر في 2027 فسيبدأ تطبيق النسبة الموحدة في 1 يناير 2028. أما بدء التطبيق في 2027، فيستلزم صدور الأمر خلال الأسابيع السبعة المقبلة.
كما أن الضريبة لا تشمل سوى «الأصول المشفرة المحددة»، لذا ستتوقف خضوع أي رمز لنسبة 20% أو بقاؤه خاضعًا للمعدلات القديمة على كل اسم على حدة، بعد صدور الأمر. أترقب صدور هذا الأمر، لأن وثيقة واحدة ستحدد إعادة تصنيف الأوراق المالية والموعد الضريبي لحاملي $BTC اليابانيين، $ETH وغيرهم.
#Crypto #Japan #Tax #Bitcoin #Ethereum
1
100
·
--
$TMF مركز شراء من 10/22: أُغلق عند 27.63، بانخفاض 5.80% عن سعر الدخول 29.33. تحقق الهدف 1 أولًا. تم جني نصف الكمية عند 29.64 (+1.06%). الإجمالي: -2.37%.
تم التقييم على العقد الدائم Binance TMFUSDT.
#فكرة_تداول
$TMF مركز شراء من 10/22: أُغلق عند 27.63، بانخفاض 5.80% عن سعر الدخول 29.33. تحقق الهدف 1 أولًا. تم جني نصف الكمية عند 29.64 (+1.06%). الإجمالي: -2.37%.
تم التقييم على العقد الدائم Binance TMFUSDT.
#فكرة_تداول
تم التقييم على العقد الدائم Binance TMFUSDT.
#فكرة_تداول
1
122
·
--
نشرت MSCI قائمتها في 11 نوفمبر، وظهرت فيها Strategy. وسيغادر $MSTR مؤشر MSCI USA عند إغلاق 30 نوفمبر، ما يخرجه أيضًا من مؤشري World وACWI.
أُدرجت قاعدة الهامش الوقائي في الصيغة النهائية. فلا يُستبعد أي مكوّن حالي إلا إذا أخفق «في كلٍّ من فترتي الإفصاح السنويتين الأحدث»... لكن هذه إفصاحات سنوية، لذا أعتقد أن شركةً تجاوزت فيها حيازات البيتكوين الأغلبية لأكثر من عام قد تخفق في الفترتين معًا عند إجراء الفحص للمرة الأولى، ولن يفيدها الهامش الوقائي بشيء. وقد ذكرت Strategy نفسها في تقرير الربع الثالث أنها توقعت استبعادها.
استُبعدت خمسة أسماء بموجب فحص عدم مزاولة العمليات: Strategy وMetaplanet وYellow Cake وSkel وUpexi، واثنان منها كيانٌ قابض لليورانيوم وشركة استثمار آيسلندية. يشمل الفحص الكيانات القابضة من أي نوع، لذا أعتقد أن حجة التمييز يصعب كسبها.
تكون القاعدة أشد صرامة عند الإدراج. إذ يتعين على الشركة غير المدرجة في المؤشر أن تستثمر أكثر من 50% من أصولها في أنشطة تشغيلية كي تُدرج أصلًا، كما أن الإخفاق في أيٍّ من آخر فترتين سنويتين يُبقيها خارجه، في حين يُمنح المكوّن الحالي فرصتي إخفاق. وأتوقع أن يؤدي ذلك إلى إغلاق باب المؤشر أمام الإدراجات الجديدة لشركات الخزانة لبعض الوقت، وسأراقب تداول $MSTR حتى يوم 30.
#MSTR #Bitcoin #MSCI #العملات_المشفرة
نشرت MSCI قائمتها في 11 نوفمبر، وظهرت فيها Strategy. وسيغادر $MSTR مؤشر MSCI USA عند إغلاق 30 نوفمبر، ما يخرجه أيضًا من مؤشري World وACWI.
أُدرجت قاعدة الهامش الوقائي في الصيغة النهائية. فلا يُستبعد أي مكوّن حالي إلا إذا أخفق «في كلٍّ من فترتي الإفصاح السنويتين الأحدث»... لكن هذه إفصاحات سنوية، لذا أعتقد أن شركةً تجاوزت فيها حيازات البيتكوين الأغلبية لأكثر من عام قد تخفق في الفترتين معًا عند إجراء الفحص للمرة الأولى، ولن يفيدها الهامش الوقائي بشيء. وقد ذكرت Strategy نفسها في تقرير الربع الثالث أنها توقعت استبعادها.
استُبعدت خمسة أسماء بموجب فحص عدم مزاولة العمليات: Strategy وMetaplanet وYellow Cake وSkel وUpexi، واثنان منها كيانٌ قابض لليورانيوم وشركة استثمار آيسلندية. يشمل الفحص الكيانات القابضة من أي نوع، لذا أعتقد أن حجة التمييز يصعب كسبها.
تكون القاعدة أشد صرامة عند الإدراج. إذ يتعين على الشركة غير المدرجة في المؤشر أن تستثمر أكثر من 50% من أصولها في أنشطة تشغيلية كي تُدرج أصلًا، كما أن الإخفاق في أيٍّ من آخر فترتين سنويتين يُبقيها خارجه، في حين يُمنح المكوّن الحالي فرصتي إخفاق. وأتوقع أن يؤدي ذلك إلى إغلاق باب المؤشر أمام الإدراجات الجديدة لشركات الخزانة لبعض الوقت، وسأراقب تداول $MSTR حتى يوم 30.
#MSTR #Bitcoin #MSCI #العملات_المشفرة
أُدرجت قاعدة الهامش الوقائي في الصيغة النهائية. فلا يُستبعد أي مكوّن حالي إلا إذا أخفق «في كلٍّ من فترتي الإفصاح السنويتين الأحدث»... لكن هذه إفصاحات سنوية، لذا أعتقد أن شركةً تجاوزت فيها حيازات البيتكوين الأغلبية لأكثر من عام قد تخفق في الفترتين معًا عند إجراء الفحص للمرة الأولى، ولن يفيدها الهامش الوقائي بشيء. وقد ذكرت Strategy نفسها في تقرير الربع الثالث أنها توقعت استبعادها.
استُبعدت خمسة أسماء بموجب فحص عدم مزاولة العمليات: Strategy وMetaplanet وYellow Cake وSkel وUpexi، واثنان منها كيانٌ قابض لليورانيوم وشركة استثمار آيسلندية. يشمل الفحص الكيانات القابضة من أي نوع، لذا أعتقد أن حجة التمييز يصعب كسبها.
تكون القاعدة أشد صرامة عند الإدراج. إذ يتعين على الشركة غير المدرجة في المؤشر أن تستثمر أكثر من 50% من أصولها في أنشطة تشغيلية كي تُدرج أصلًا، كما أن الإخفاق في أيٍّ من آخر فترتين سنويتين يُبقيها خارجه، في حين يُمنح المكوّن الحالي فرصتي إخفاق. وأتوقع أن يؤدي ذلك إلى إغلاق باب المؤشر أمام الإدراجات الجديدة لشركات الخزانة لبعض الوقت، وسأراقب تداول $MSTR حتى يوم 30.
#MSTR #Bitcoin #MSCI #العملات_المشفرة
1
105
·
--
جاء التضخم الأساسي لمؤشر أسعار المستهلكين لشهر أكتوبر مرتفعًا يوم الثلاثاء، بزيادة 0.3% على أساس شهري مقابل 0.2% متوقعة، وللمرة الثالثة على التوالي عند 0.3%. وأضافت العقود الآجلة لسعر الفائدة على الأموال الفيدرالية رهاناتها على رفع الفائدة في ديسمبر، كما توقعت أن تفعل إذا تكررت القراءة... واستقرت عند تسعير 1.08 رفعًا في اجتماع ديسمبر، ارتفاعًا من 0.80 في اليوم السابق.
لكن التحرك الأكبر كان في الآجال الأبعد. فقد ارتفعت توقعات مارس من 1.48 رفعًا إلى 2.36 عند التسوية نفسها، بينما لم تضف توقعات ديسمبر سوى 0.28. هذا يعني أن السوق يسعّر استمرار الفيدرالي في رفع الفائدة حتى عام 2027، وهو ما أشار إليه لوغان، وهو عضو مصوّت، يوم الثلاثاء بقوله: «رفعان إضافيان على الأقل بمقدار 25 نقطة أساس، وربما بوتيرة أسرع هذا الشتاء».
أتابع $XAU وبيتكوين من خلال العائد الحقيقي طويل الأجل، إذ لا يدرّ أي منهما تدفقات نقدية، وأعتقد أن مسار رفع الفائدة الممتد إلى العام المقبل يشكل عائقًا أمام كليهما. وسوق السندات مغلق اليوم بمناسبة يوم المحاربين القدامى، وتصدر بيانات مؤشر أسعار المنتجين يوم الجمعة، لذا سأراقب ما إذا كانت ستدفع تسعير مارس إلى مستويات أعلى.
#Gold #CPI #Fed #Rates #الاقتصاد_الكلي
جاء التضخم الأساسي لمؤشر أسعار المستهلكين لشهر أكتوبر مرتفعًا يوم الثلاثاء، بزيادة 0.3% على أساس شهري مقابل 0.2% متوقعة، وللمرة الثالثة على التوالي عند 0.3%. وأضافت العقود الآجلة لسعر الفائدة على الأموال الفيدرالية رهاناتها على رفع الفائدة في ديسمبر، كما توقعت أن تفعل إذا تكررت القراءة... واستقرت عند تسعير 1.08 رفعًا في اجتماع ديسمبر، ارتفاعًا من 0.80 في اليوم السابق.
لكن التحرك الأكبر كان في الآجال الأبعد. فقد ارتفعت توقعات مارس من 1.48 رفعًا إلى 2.36 عند التسوية نفسها، بينما لم تضف توقعات ديسمبر سوى 0.28. هذا يعني أن السوق يسعّر استمرار الفيدرالي في رفع الفائدة حتى عام 2027، وهو ما أشار إليه لوغان، وهو عضو مصوّت، يوم الثلاثاء بقوله: «رفعان إضافيان على الأقل بمقدار 25 نقطة أساس، وربما بوتيرة أسرع هذا الشتاء».
أتابع $XAU وبيتكوين من خلال العائد الحقيقي طويل الأجل، إذ لا يدرّ أي منهما تدفقات نقدية، وأعتقد أن مسار رفع الفائدة الممتد إلى العام المقبل يشكل عائقًا أمام كليهما. وسوق السندات مغلق اليوم بمناسبة يوم المحاربين القدامى، وتصدر بيانات مؤشر أسعار المنتجين يوم الجمعة، لذا سأراقب ما إذا كانت ستدفع تسعير مارس إلى مستويات أعلى.
#Gold #CPI #Fed #Rates #الاقتصاد_الكلي
لكن التحرك الأكبر كان في الآجال الأبعد. فقد ارتفعت توقعات مارس من 1.48 رفعًا إلى 2.36 عند التسوية نفسها، بينما لم تضف توقعات ديسمبر سوى 0.28. هذا يعني أن السوق يسعّر استمرار الفيدرالي في رفع الفائدة حتى عام 2027، وهو ما أشار إليه لوغان، وهو عضو مصوّت، يوم الثلاثاء بقوله: «رفعان إضافيان على الأقل بمقدار 25 نقطة أساس، وربما بوتيرة أسرع هذا الشتاء».
أتابع $XAU وبيتكوين من خلال العائد الحقيقي طويل الأجل، إذ لا يدرّ أي منهما تدفقات نقدية، وأعتقد أن مسار رفع الفائدة الممتد إلى العام المقبل يشكل عائقًا أمام كليهما. وسوق السندات مغلق اليوم بمناسبة يوم المحاربين القدامى، وتصدر بيانات مؤشر أسعار المنتجين يوم الجمعة، لذا سأراقب ما إذا كانت ستدفع تسعير مارس إلى مستويات أعلى.
#Gold #CPI #Fed #Rates #الاقتصاد_الكلي
141
·
--
أُحيلت قاعدة وزارة العمل بشأن كيفية اختيار أمناء خطط 401(k) للاستثمارات البديلة إلى مكتب المراجعة التنظيمية في البيت الأبيض في 5 نوفمبر، وأعتقد أن هناك قيدين فيها يحددان مدى تأثيرها الفعلي على العملات المشفرة.
أولهما أن نوافذ الوساطة مستثناة صراحةً. فهذه النافذة ذاتية التوجيه هي الوسيلة التي تصل بها العملات المشفرة إلى كل خطة 401(k) تقريبًا تتيحها اليوم، لذا فإن القناة القائمة بالفعل لا تحظى بأي حماية من الدعاوى القضائية بموجب هذه القاعدة... أما الخيارات الأساسية في الخطة فتحظى بها، وفي مرحلة الاقتراح يشمل ذلك صناديق توزيع الأصول التي تحتفظ باستثمارات بديلة، وهي المسار الذي يتيح الوصول إلى أشخاص لا يختارون أصولًا بأنفسهم. أما القيد الثاني فهو أن الملاذ الآمن يشمل اختيار أحد الخيارات وينتهي عند ذلك، لذا يظل واجب الوصي المستمر في مراقبته مصدرًا للمخاطر.
لم يُنشر نص في السجل الفيدرالي بعد، ومن شأن مراجعة تستغرق 60 إلى 90 يومًا أن تجعل موعد النشر في الفترة بين يناير وفبراير 2027، لذلك لا أتوقع أن تجلب هذه القاعدة مشتريًا جديدًا إلى $ETH أو إلى بقية سوق العملات المشفرة قبل العام المقبل. أراقب ما إذا كان النص النهائي سيُبقي على صناديق توزيع الأصول.
#Crypto #401k #Regulation #إيثيريوم
أُحيلت قاعدة وزارة العمل بشأن كيفية اختيار أمناء خطط 401(k) للاستثمارات البديلة إلى مكتب المراجعة التنظيمية في البيت الأبيض في 5 نوفمبر، وأعتقد أن هناك قيدين فيها يحددان مدى تأثيرها الفعلي على العملات المشفرة.
أولهما أن نوافذ الوساطة مستثناة صراحةً. فهذه النافذة ذاتية التوجيه هي الوسيلة التي تصل بها العملات المشفرة إلى كل خطة 401(k) تقريبًا تتيحها اليوم، لذا فإن القناة القائمة بالفعل لا تحظى بأي حماية من الدعاوى القضائية بموجب هذه القاعدة... أما الخيارات الأساسية في الخطة فتحظى بها، وفي مرحلة الاقتراح يشمل ذلك صناديق توزيع الأصول التي تحتفظ باستثمارات بديلة، وهي المسار الذي يتيح الوصول إلى أشخاص لا يختارون أصولًا بأنفسهم. أما القيد الثاني فهو أن الملاذ الآمن يشمل اختيار أحد الخيارات وينتهي عند ذلك، لذا يظل واجب الوصي المستمر في مراقبته مصدرًا للمخاطر.
لم يُنشر نص في السجل الفيدرالي بعد، ومن شأن مراجعة تستغرق 60 إلى 90 يومًا أن تجعل موعد النشر في الفترة بين يناير وفبراير 2027، لذلك لا أتوقع أن تجلب هذه القاعدة مشتريًا جديدًا إلى $ETH أو إلى بقية سوق العملات المشفرة قبل العام المقبل. أراقب ما إذا كان النص النهائي سيُبقي على صناديق توزيع الأصول.
#Crypto #401k #Regulation #إيثيريوم
أولهما أن نوافذ الوساطة مستثناة صراحةً. فهذه النافذة ذاتية التوجيه هي الوسيلة التي تصل بها العملات المشفرة إلى كل خطة 401(k) تقريبًا تتيحها اليوم، لذا فإن القناة القائمة بالفعل لا تحظى بأي حماية من الدعاوى القضائية بموجب هذه القاعدة... أما الخيارات الأساسية في الخطة فتحظى بها، وفي مرحلة الاقتراح يشمل ذلك صناديق توزيع الأصول التي تحتفظ باستثمارات بديلة، وهي المسار الذي يتيح الوصول إلى أشخاص لا يختارون أصولًا بأنفسهم. أما القيد الثاني فهو أن الملاذ الآمن يشمل اختيار أحد الخيارات وينتهي عند ذلك، لذا يظل واجب الوصي المستمر في مراقبته مصدرًا للمخاطر.
لم يُنشر نص في السجل الفيدرالي بعد، ومن شأن مراجعة تستغرق 60 إلى 90 يومًا أن تجعل موعد النشر في الفترة بين يناير وفبراير 2027، لذلك لا أتوقع أن تجلب هذه القاعدة مشتريًا جديدًا إلى $ETH أو إلى بقية سوق العملات المشفرة قبل العام المقبل. أراقب ما إذا كان النص النهائي سيُبقي على صناديق توزيع الأصول.
#Crypto #401k #Regulation #إيثيريوم
80
·
--
$ZEC صفقة شراء منذ 11/5: أُغلقت عند 1,149.9، بانخفاض 12.89% عن سعر الدخول البالغ 1,320.
تم تقييمها على العقد الدائم ZECUSDT في Binance.
#فكرة_تداول
$ZEC صفقة شراء منذ 11/5: أُغلقت عند 1,149.9، بانخفاض 12.89% عن سعر الدخول البالغ 1,320.
تم تقييمها على العقد الدائم ZECUSDT في Binance.
#فكرة_تداول
تم تقييمها على العقد الدائم ZECUSDT في Binance.
#فكرة_تداول
243
·
--
يصدر مؤشر أسعار المستهلك لشهر أكتوبر يوم الثلاثاء الساعة 08:30 بتوقيت الساحل الشرقي، وأعتقد أن هذا هو البيان الأرجح هذا الأسبوع لتحريك توقعات ديسمبر. أغلقت العقود الآجلة لسعر الأموال الفيدرالية يوم الجمعة على تسعير زيادة بمقدار 0.75 نقطة في اجتماع 9 ديسمبر، ارتفاعًا من 0.68 قبل أسبوع. ولا يُسعَّر أي اجتماع آخر في سلسلة الاجتماعات عند مستوى أعلى مما كان عليه قبل أسبوع.
ارتفع المؤشر الأساسي في سبتمبر بنسبة 0.3% على أساس شهري مقابل 0.2% متوقعة، وكانت هذه ثاني زيادة متتالية بنسبة 0.3%، كما شكّلت الطاقة أكثر من نصف الارتفاع الشهري للمؤشر العام. ويتوقع الإجماع لشهر أكتوبر ارتفاع المؤشر الأساسي بنسبة 0.2%... فإذا تكرر ارتفاع 0.3%، مع مساهمة الطاقة مجددًا في رفع المؤشر العام، فأتوقع أن يحافظ تسعير ديسمبر على مستواه أو أن يرتفع، بينما من المرجح أن تؤدي قراءة 0.2% إلى التراجع عن جزء من ذلك التسعير. وسيتحدث كل من والر وبولسون من بنك الاحتياطي الفيدرالي في فيلادلفيا بعد صدور البيانات.
أتابع $BTC عبر العائد الحقيقي طويل الأجل، إذ لا يدرّ البيتكوين أي تدفقات نقدية، ويؤدي معدل الخصم معظم العمل. وبالنسبة إلى فترة إعادة التراكم للبيتكوين الممتدة إلى العام المقبل، فإن المعيار الذي وضعته هو توقف الاحتياطي الفيدرالي عن رفع أسعار الفائدة، وبيانات يوم الثلاثاء هي المؤشر التالي على ذلك.
#Bitcoin #CPI #Fed #الاقتصاد_الكلي
يصدر مؤشر أسعار المستهلك لشهر أكتوبر يوم الثلاثاء الساعة 08:30 بتوقيت الساحل الشرقي، وأعتقد أن هذا هو البيان الأرجح هذا الأسبوع لتحريك توقعات ديسمبر. أغلقت العقود الآجلة لسعر الأموال الفيدرالية يوم الجمعة على تسعير زيادة بمقدار 0.75 نقطة في اجتماع 9 ديسمبر، ارتفاعًا من 0.68 قبل أسبوع. ولا يُسعَّر أي اجتماع آخر في سلسلة الاجتماعات عند مستوى أعلى مما كان عليه قبل أسبوع.
ارتفع المؤشر الأساسي في سبتمبر بنسبة 0.3% على أساس شهري مقابل 0.2% متوقعة، وكانت هذه ثاني زيادة متتالية بنسبة 0.3%، كما شكّلت الطاقة أكثر من نصف الارتفاع الشهري للمؤشر العام. ويتوقع الإجماع لشهر أكتوبر ارتفاع المؤشر الأساسي بنسبة 0.2%... فإذا تكرر ارتفاع 0.3%، مع مساهمة الطاقة مجددًا في رفع المؤشر العام، فأتوقع أن يحافظ تسعير ديسمبر على مستواه أو أن يرتفع، بينما من المرجح أن تؤدي قراءة 0.2% إلى التراجع عن جزء من ذلك التسعير. وسيتحدث كل من والر وبولسون من بنك الاحتياطي الفيدرالي في فيلادلفيا بعد صدور البيانات.
أتابع $BTC عبر العائد الحقيقي طويل الأجل، إذ لا يدرّ البيتكوين أي تدفقات نقدية، ويؤدي معدل الخصم معظم العمل. وبالنسبة إلى فترة إعادة التراكم للبيتكوين الممتدة إلى العام المقبل، فإن المعيار الذي وضعته هو توقف الاحتياطي الفيدرالي عن رفع أسعار الفائدة، وبيانات يوم الثلاثاء هي المؤشر التالي على ذلك.
#Bitcoin #CPI #Fed #الاقتصاد_الكلي
ارتفع المؤشر الأساسي في سبتمبر بنسبة 0.3% على أساس شهري مقابل 0.2% متوقعة، وكانت هذه ثاني زيادة متتالية بنسبة 0.3%، كما شكّلت الطاقة أكثر من نصف الارتفاع الشهري للمؤشر العام. ويتوقع الإجماع لشهر أكتوبر ارتفاع المؤشر الأساسي بنسبة 0.2%... فإذا تكرر ارتفاع 0.3%، مع مساهمة الطاقة مجددًا في رفع المؤشر العام، فأتوقع أن يحافظ تسعير ديسمبر على مستواه أو أن يرتفع، بينما من المرجح أن تؤدي قراءة 0.2% إلى التراجع عن جزء من ذلك التسعير. وسيتحدث كل من والر وبولسون من بنك الاحتياطي الفيدرالي في فيلادلفيا بعد صدور البيانات.
أتابع $BTC عبر العائد الحقيقي طويل الأجل، إذ لا يدرّ البيتكوين أي تدفقات نقدية، ويؤدي معدل الخصم معظم العمل. وبالنسبة إلى فترة إعادة التراكم للبيتكوين الممتدة إلى العام المقبل، فإن المعيار الذي وضعته هو توقف الاحتياطي الفيدرالي عن رفع أسعار الفائدة، وبيانات يوم الثلاثاء هي المؤشر التالي على ذلك.
#Bitcoin #CPI #Fed #الاقتصاد_الكلي
134
·
--
أفكار التداول، الأسبوع حتى 11/6:
$TSLA مركز شراء منذ 10/21: تم إيقافه، -9.01%
$ZEC مركز شراء منذ 11/5: مفتوح
$SKHY مركز بيع منذ 11/6: مفتوح
يُقيَّم كل اقتراح تداول على العقود الدائمة في Binance مقارنةً بالمستويات الواردة في المنشور الأصلي.
#فكرة_تداول
أفكار التداول، الأسبوع حتى 11/6:
$TSLA مركز شراء منذ 10/21: تم إيقافه، -9.01%
$ZEC مركز شراء منذ 11/5: مفتوح
$SKHY مركز بيع منذ 11/6: مفتوح
يُقيَّم كل اقتراح تداول على العقود الدائمة في Binance مقارنةً بالمستويات الواردة في المنشور الأصلي.
#فكرة_تداول
$TSLA مركز شراء منذ 10/21: تم إيقافه، -9.01%
$ZEC مركز شراء منذ 11/5: مفتوح
$SKHY مركز بيع منذ 11/6: مفتوح
يُقيَّم كل اقتراح تداول على العقود الدائمة في Binance مقارنةً بالمستويات الواردة في المنشور الأصلي.
#فكرة_تداول
326
·
--
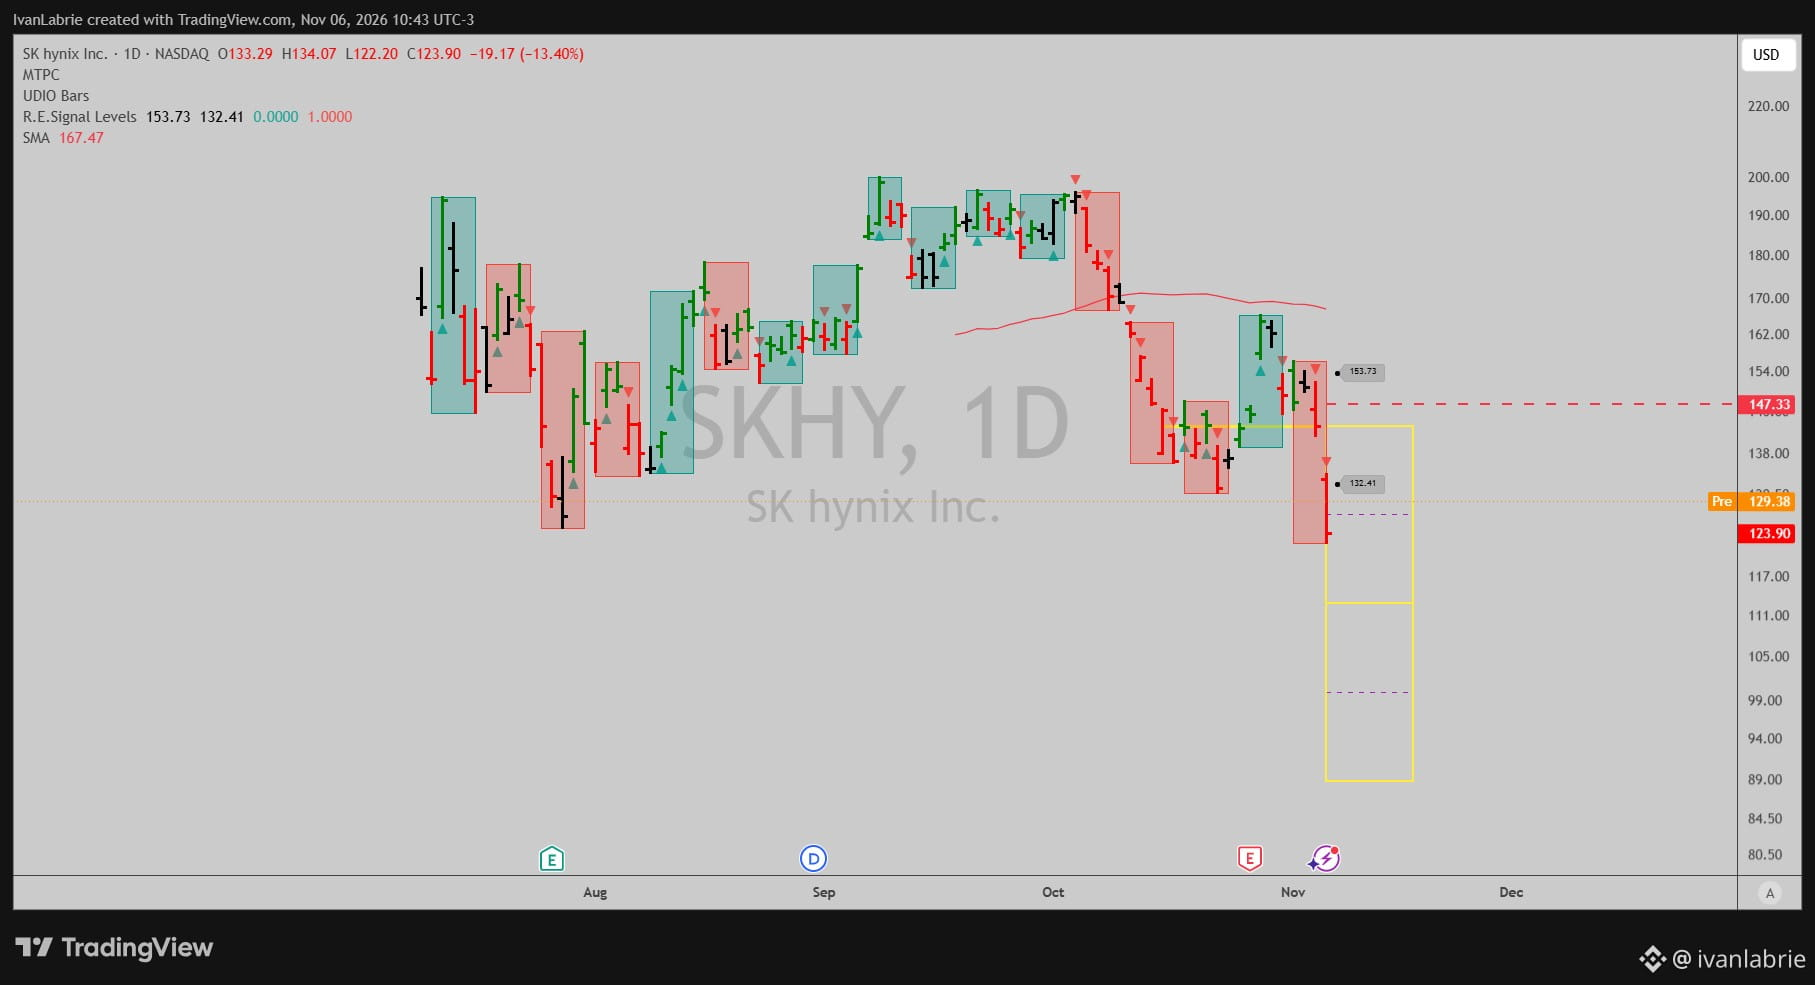
بيع على المكشوف لسهم SK Hynix عند افتتاح السوق الأمريكي اليوم، على الرسم البياني اليومي للإدراج الأمريكي. انعكس الرسم اليومي هبوطًا عند إغلاق الأمس.
وقف الخسارة عند 147.33. الأهداف: 112.72 أولًا، ثم 88.77.
سأحدد حجم الصفقة بحيث لا تتجاوز خسارة وقف الخسارة 1-2% من رأس المال.
$SKHY
#SKHY #SKHynix #TradeIdea
بيع على المكشوف لسهم SK Hynix عند افتتاح السوق الأمريكي اليوم، على الرسم البياني اليومي للإدراج الأمريكي. انعكس الرسم اليومي هبوطًا عند إغلاق الأمس.
وقف الخسارة عند 147.33. الأهداف: 112.72 أولًا، ثم 88.77.
سأحدد حجم الصفقة بحيث لا تتجاوز خسارة وقف الخسارة 1-2% من رأس المال.
$SKHY
#SKHY #SKHynix #TradeIdea
وقف الخسارة عند 147.33. الأهداف: 112.72 أولًا، ثم 88.77.
سأحدد حجم الصفقة بحيث لا تتجاوز خسارة وقف الخسارة 1-2% من رأس المال.
$SKHY
#SKHY #SKHynix #TradeIdea
146
·
--
أغلق عقد ديسمبر $CL يوم الخميس مرتفعًا بنسبة 2.72%، بينما انخفض $XLE بنسبة 2.98% في الجلسة نفسها. وخسر مؤشر S&P 500 نسبة 4.1% في ذلك اليوم، وتراجعت أسهم الطاقة معه رغم ارتفاع سعر البرميل... كما انخفض $XOM أيضًا، لذا إذا كنت تحتفظ بأسهم شركات الإنتاج باعتبارها بديلًا عن النفط، فلم تؤدِّ هذه الأداة دورها يوم الخميس.
تحركا معًا إلى حد كبير منذ نهاية أكتوبر؛ إذ تراجع XLE بنسبة 11.98% مقابل انخفاض عقد خام غرب تكساس الوسيط لشهر ديسمبر بنسبة 13.06%، لذلك لا أرى أن يوم الخميس يشير إلى انفصال في المسار. فـ XLE سلة من الأسهم، وفي يوم تتراجع فيه السوق بأكملها، تُباع هذه الأسهم مع كل شيء آخر.
تحركت أسعار الفائدة في الاتجاه نفسه. فقد قلّصت عقود الأموال الفيدرالية الآجلة توقعاتها بنحو 0.7 نقطة من الزيادة في كل اجتماع خلال عام 2027 في تلك الجلسة الواحدة، حتى مع دعوة هاماك إلى زيادات تدريجية، واعتبار باركين التضخمَ أهم المخاطر التي تواجه اللجنة. أعتقد أن السوق تُقدّم أثر تباطؤ النمو على أثر التضخم في الوقت الراهن، وفي مثل هذه الأجواء أتوقع أن تتفاعل أسهم الطاقة أولًا مع مخاوف تباطؤ النمو.
تصدر بيانات الوظائف هذا الصباح وسط هذه التوقعات، وسأراقب ما إذا كان $XLE سيبدأ مجددًا في تتبع أسعار النفط الخام بمجرد توقف المؤشر عن الهبوط.
#Oil #Energy #Fed #Macro #الأسهم
أغلق عقد ديسمبر $CL يوم الخميس مرتفعًا بنسبة 2.72%، بينما انخفض $XLE بنسبة 2.98% في الجلسة نفسها. وخسر مؤشر S&P 500 نسبة 4.1% في ذلك اليوم، وتراجعت أسهم الطاقة معه رغم ارتفاع سعر البرميل... كما انخفض $XOM أيضًا، لذا إذا كنت تحتفظ بأسهم شركات الإنتاج باعتبارها بديلًا عن النفط، فلم تؤدِّ هذه الأداة دورها يوم الخميس.
تحركا معًا إلى حد كبير منذ نهاية أكتوبر؛ إذ تراجع XLE بنسبة 11.98% مقابل انخفاض عقد خام غرب تكساس الوسيط لشهر ديسمبر بنسبة 13.06%، لذلك لا أرى أن يوم الخميس يشير إلى انفصال في المسار. فـ XLE سلة من الأسهم، وفي يوم تتراجع فيه السوق بأكملها، تُباع هذه الأسهم مع كل شيء آخر.
تحركت أسعار الفائدة في الاتجاه نفسه. فقد قلّصت عقود الأموال الفيدرالية الآجلة توقعاتها بنحو 0.7 نقطة من الزيادة في كل اجتماع خلال عام 2027 في تلك الجلسة الواحدة، حتى مع دعوة هاماك إلى زيادات تدريجية، واعتبار باركين التضخمَ أهم المخاطر التي تواجه اللجنة. أعتقد أن السوق تُقدّم أثر تباطؤ النمو على أثر التضخم في الوقت الراهن، وفي مثل هذه الأجواء أتوقع أن تتفاعل أسهم الطاقة أولًا مع مخاوف تباطؤ النمو.
تصدر بيانات الوظائف هذا الصباح وسط هذه التوقعات، وسأراقب ما إذا كان $XLE سيبدأ مجددًا في تتبع أسعار النفط الخام بمجرد توقف المؤشر عن الهبوط.
#Oil #Energy #Fed #Macro #الأسهم
تحركا معًا إلى حد كبير منذ نهاية أكتوبر؛ إذ تراجع XLE بنسبة 11.98% مقابل انخفاض عقد خام غرب تكساس الوسيط لشهر ديسمبر بنسبة 13.06%، لذلك لا أرى أن يوم الخميس يشير إلى انفصال في المسار. فـ XLE سلة من الأسهم، وفي يوم تتراجع فيه السوق بأكملها، تُباع هذه الأسهم مع كل شيء آخر.
تحركت أسعار الفائدة في الاتجاه نفسه. فقد قلّصت عقود الأموال الفيدرالية الآجلة توقعاتها بنحو 0.7 نقطة من الزيادة في كل اجتماع خلال عام 2027 في تلك الجلسة الواحدة، حتى مع دعوة هاماك إلى زيادات تدريجية، واعتبار باركين التضخمَ أهم المخاطر التي تواجه اللجنة. أعتقد أن السوق تُقدّم أثر تباطؤ النمو على أثر التضخم في الوقت الراهن، وفي مثل هذه الأجواء أتوقع أن تتفاعل أسهم الطاقة أولًا مع مخاوف تباطؤ النمو.
تصدر بيانات الوظائف هذا الصباح وسط هذه التوقعات، وسأراقب ما إذا كان $XLE سيبدأ مجددًا في تتبع أسعار النفط الخام بمجرد توقف المؤشر عن الهبوط.
#Oil #Energy #Fed #Macro #الأسهم
371
·
--
$TSLA مركز شراء منذ 10/21: تم إيقافه عند 350.19، بانخفاض -9.01% عن سعر الدخول البالغ 384.86.
تم تقييم الصفقة على العقد الدائم TSLAUSDT في Binance.
#فكرة_تداول
$TSLA مركز شراء منذ 10/21: تم إيقافه عند 350.19، بانخفاض -9.01% عن سعر الدخول البالغ 384.86.
تم تقييم الصفقة على العقد الدائم TSLAUSDT في Binance.
#فكرة_تداول
تم تقييم الصفقة على العقد الدائم TSLAUSDT في Binance.
#فكرة_تداول
185
·
--
تنشر MSCI في 11 نوفمبر قائمة الشركات المتأثرة بقاعدتها الجديدة الخاصة بالشركات غير التشغيلية، والاسم الذي سيبحث عنه معظم الناس فيها هو $MSTR . تجعل هذه القاعدة الشركات التي لا تمتلك أصولًا تشغيلية كبيرة غير مؤهلة لمؤشرات الأسواق العالمية القابلة للاستثمار التابعة لها، وتدخل حيز التنفيذ بعد إغلاق السوق في 30 نوفمبر.
ما زلت أعتقد أن معظم الحديث عن البيع القسري مجرد تهويل... فتقديرات التدفقات الخارجة الكبيرة المتداولة بُنيت على المقترح القديم الذي كان يقضي باستبعاد أي شركة تستثمر 50% أو أكثر من أصولها في الأصول الرقمية، لكن MSCI استبدلت ذلك بإطار عمل أوسع. وليس هناك ما يحدث تلقائيًا أيضًا. فلا يُستبعد أي مكوّن من المؤشر إلا إذا أخفق في اجتياز الفحص في كل واحد من آخر إفصاحين سنويين له.
وإذا اضطرّت أموال المؤشرات إلى الخروج، فستبيع الصناديق أسهم Strategy التي تمتلكها، وهذا لا يجعل Strategy تبيع أي بيتكوين. سأتعامل مع مخاطر السهم المرتبطة بالمؤشر وسعر البيتكوين باعتبارهما مسألتين منفصلتين.
أراقب ما إذا كانت Strategy ستظهر في قائمة 11 نوفمبر، وكيف سيتداول $MSTR حتى يوم 30.
#MSTR #Bitcoin #MSCI #العملات_المشفرة
تنشر MSCI في 11 نوفمبر قائمة الشركات المتأثرة بقاعدتها الجديدة الخاصة بالشركات غير التشغيلية، والاسم الذي سيبحث عنه معظم الناس فيها هو $MSTR . تجعل هذه القاعدة الشركات التي لا تمتلك أصولًا تشغيلية كبيرة غير مؤهلة لمؤشرات الأسواق العالمية القابلة للاستثمار التابعة لها، وتدخل حيز التنفيذ بعد إغلاق السوق في 30 نوفمبر.
ما زلت أعتقد أن معظم الحديث عن البيع القسري مجرد تهويل... فتقديرات التدفقات الخارجة الكبيرة المتداولة بُنيت على المقترح القديم الذي كان يقضي باستبعاد أي شركة تستثمر 50% أو أكثر من أصولها في الأصول الرقمية، لكن MSCI استبدلت ذلك بإطار عمل أوسع. وليس هناك ما يحدث تلقائيًا أيضًا. فلا يُستبعد أي مكوّن من المؤشر إلا إذا أخفق في اجتياز الفحص في كل واحد من آخر إفصاحين سنويين له.
وإذا اضطرّت أموال المؤشرات إلى الخروج، فستبيع الصناديق أسهم Strategy التي تمتلكها، وهذا لا يجعل Strategy تبيع أي بيتكوين. سأتعامل مع مخاطر السهم المرتبطة بالمؤشر وسعر البيتكوين باعتبارهما مسألتين منفصلتين.
أراقب ما إذا كانت Strategy ستظهر في قائمة 11 نوفمبر، وكيف سيتداول $MSTR حتى يوم 30.
#MSTR #Bitcoin #MSCI #العملات_المشفرة
ما زلت أعتقد أن معظم الحديث عن البيع القسري مجرد تهويل... فتقديرات التدفقات الخارجة الكبيرة المتداولة بُنيت على المقترح القديم الذي كان يقضي باستبعاد أي شركة تستثمر 50% أو أكثر من أصولها في الأصول الرقمية، لكن MSCI استبدلت ذلك بإطار عمل أوسع. وليس هناك ما يحدث تلقائيًا أيضًا. فلا يُستبعد أي مكوّن من المؤشر إلا إذا أخفق في اجتياز الفحص في كل واحد من آخر إفصاحين سنويين له.
وإذا اضطرّت أموال المؤشرات إلى الخروج، فستبيع الصناديق أسهم Strategy التي تمتلكها، وهذا لا يجعل Strategy تبيع أي بيتكوين. سأتعامل مع مخاطر السهم المرتبطة بالمؤشر وسعر البيتكوين باعتبارهما مسألتين منفصلتين.
أراقب ما إذا كانت Strategy ستظهر في قائمة 11 نوفمبر، وكيف سيتداول $MSTR حتى يوم 30.
#MSTR #Bitcoin #MSCI #العملات_المشفرة
119
·
--
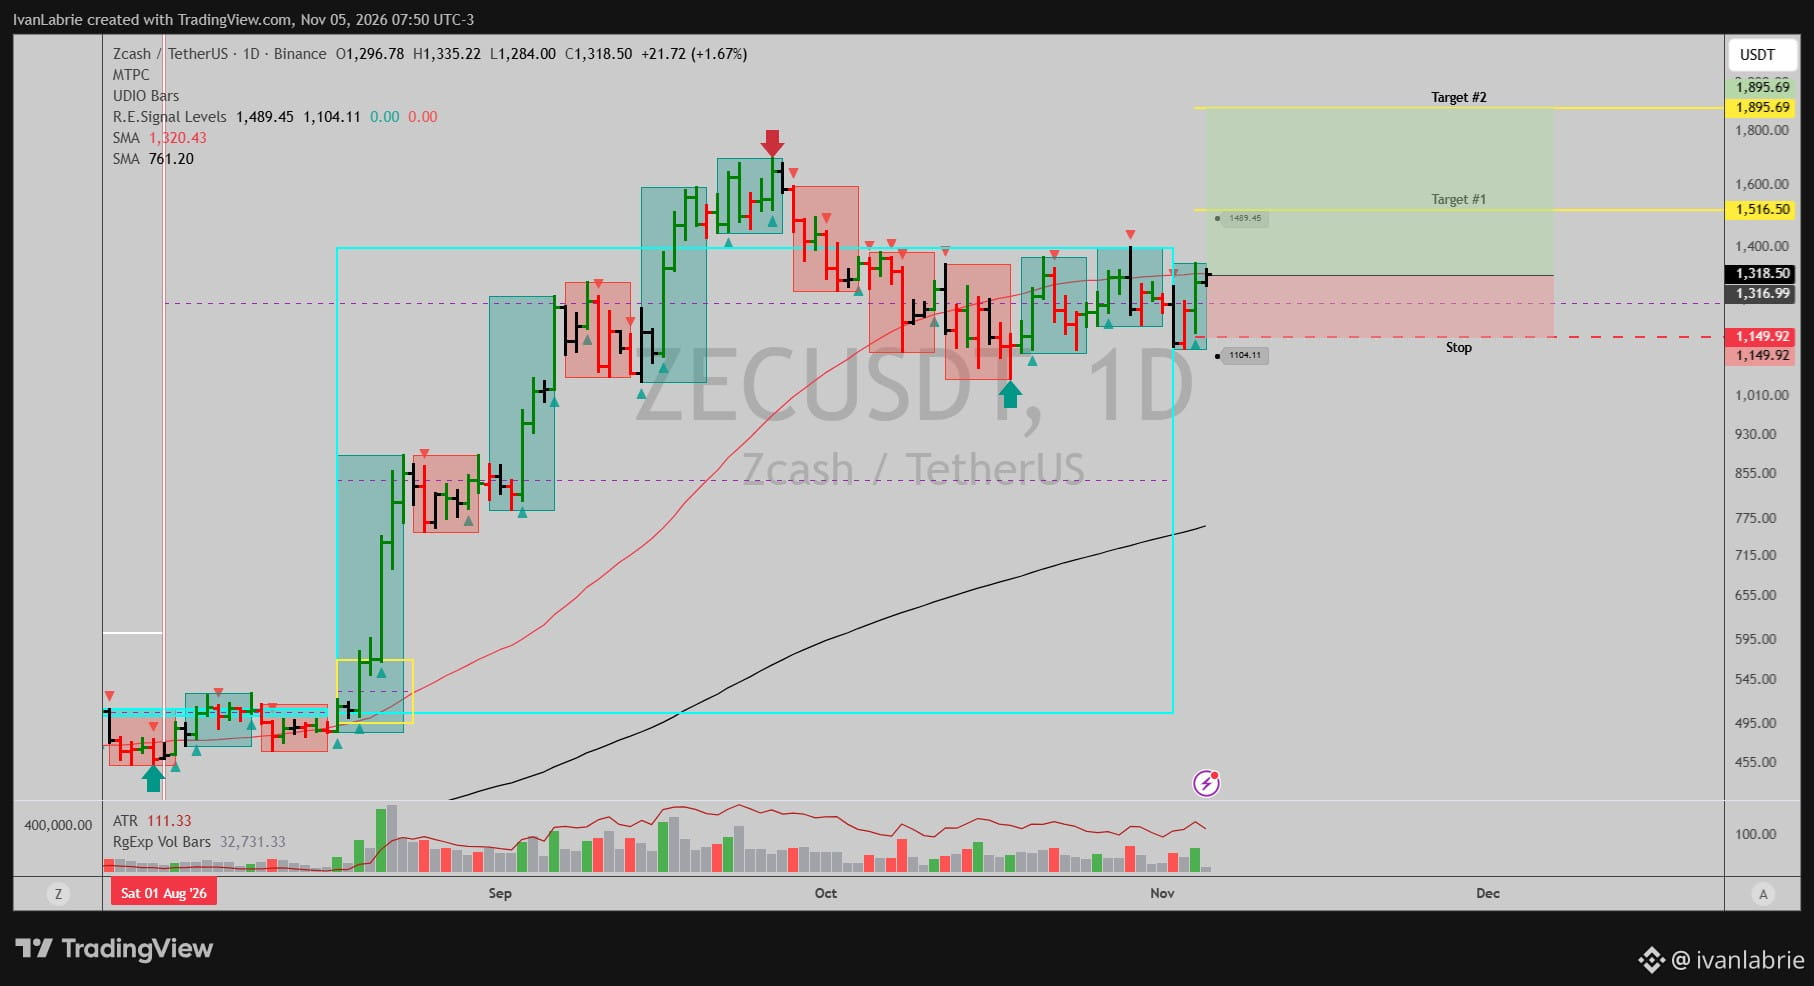
شراء ZEC بسعر السوق، عند 1320 في العقود الدائمة، على الرسم البياني اليومي. تحوّل الاتجاه اليومي إلى الصعود عند إغلاق أمس، وكان الاتجاهان الأسبوعي والشهري صاعدين بالفعل.
وقف الخسارة عند 1149.9. الأهداف هي 1516.5 أولًا، ثم 1895.7.
يمثل ذلك مكسبًا بنحو +15% و+44% عند بلوغ الهدفين، مقابل خسارة تقارب 13% عند وقف الخسارة. أوصي بتحديد حجم الصفقة بحيث تكلّف خسارة وقف الخسارة 1-2% من رأس المال.
$ZEC
#ZEC #Zcash #فكرة_تداول
شراء ZEC بسعر السوق، عند 1320 في العقود الدائمة، على الرسم البياني اليومي. تحوّل الاتجاه اليومي إلى الصعود عند إغلاق أمس، وكان الاتجاهان الأسبوعي والشهري صاعدين بالفعل.
وقف الخسارة عند 1149.9. الأهداف هي 1516.5 أولًا، ثم 1895.7.
يمثل ذلك مكسبًا بنحو +15% و+44% عند بلوغ الهدفين، مقابل خسارة تقارب 13% عند وقف الخسارة. أوصي بتحديد حجم الصفقة بحيث تكلّف خسارة وقف الخسارة 1-2% من رأس المال.
$ZEC
#ZEC #Zcash #فكرة_تداول
وقف الخسارة عند 1149.9. الأهداف هي 1516.5 أولًا، ثم 1895.7.
يمثل ذلك مكسبًا بنحو +15% و+44% عند بلوغ الهدفين، مقابل خسارة تقارب 13% عند وقف الخسارة. أوصي بتحديد حجم الصفقة بحيث تكلّف خسارة وقف الخسارة 1-2% من رأس المال.
$ZEC
#ZEC #Zcash #فكرة_تداول
1
1
3
2.5k
·
--
حرّكت انتخابات التجديد النصفي الأمريكية اليوم ما هو أكثر من الأسهم. هبط النفط بنحو 8% مع تسعير المتداولين لنهاية أسرع للحرب مع إيران، وتراجعت عوائد سندات الخزانة، فيما ارتفعت بيتكوين مجددًا إلى ما يقارب 80 ألفًا بعد موجة بيع حادة ليلًا عقب ظهور النتائج.
أراقب أمرين في سوق العملات المشفرة. أولًا، أسعار الفائدة، إذ يخفف انخفاض أسعار النفط بعض الضغوط الداعية إلى مزيد من رفع الفائدة من قبل الاحتياطي الفيدرالي، ولا تزال العقود الآجلة تسعّر احتمالًا بنحو 80% لرفعها مرة واحدة في ديسمبر. ثم السياسة، إذ أمام قانون CLARITY حتى أوائل يناير لإقراره خلال جلسة الكونغرس المنتهية ولايته، وإلا فسيتعين البدء من جديد مع كونغرس ديمقراطي.
ما زلت أقيّم أداء BTC استنادًا إلى اتجاهه الصاعد على الإطار الفصلي، الذي لا ينكسر إلا إذا هبط السعر دون نحو 56.5 ألفًا. لنرَ كيف ستنتهي تداولات الأسبوع.
حرّكت انتخابات التجديد النصفي الأمريكية اليوم ما هو أكثر من الأسهم. هبط النفط بنحو 8% مع تسعير المتداولين لنهاية أسرع للحرب مع إيران، وتراجعت عوائد سندات الخزانة، فيما ارتفعت بيتكوين مجددًا إلى ما يقارب 80 ألفًا بعد موجة بيع حادة ليلًا عقب ظهور النتائج.
أراقب أمرين في سوق العملات المشفرة. أولًا، أسعار الفائدة، إذ يخفف انخفاض أسعار النفط بعض الضغوط الداعية إلى مزيد من رفع الفائدة من قبل الاحتياطي الفيدرالي، ولا تزال العقود الآجلة تسعّر احتمالًا بنحو 80% لرفعها مرة واحدة في ديسمبر. ثم السياسة، إذ أمام قانون CLARITY حتى أوائل يناير لإقراره خلال جلسة الكونغرس المنتهية ولايته، وإلا فسيتعين البدء من جديد مع كونغرس ديمقراطي.
ما زلت أقيّم أداء BTC استنادًا إلى اتجاهه الصاعد على الإطار الفصلي، الذي لا ينكسر إلا إذا هبط السعر دون نحو 56.5 ألفًا. لنرَ كيف ستنتهي تداولات الأسبوع.
أراقب أمرين في سوق العملات المشفرة. أولًا، أسعار الفائدة، إذ يخفف انخفاض أسعار النفط بعض الضغوط الداعية إلى مزيد من رفع الفائدة من قبل الاحتياطي الفيدرالي، ولا تزال العقود الآجلة تسعّر احتمالًا بنحو 80% لرفعها مرة واحدة في ديسمبر. ثم السياسة، إذ أمام قانون CLARITY حتى أوائل يناير لإقراره خلال جلسة الكونغرس المنتهية ولايته، وإلا فسيتعين البدء من جديد مع كونغرس ديمقراطي.
ما زلت أقيّم أداء BTC استنادًا إلى اتجاهه الصاعد على الإطار الفصلي، الذي لا ينكسر إلا إذا هبط السعر دون نحو 56.5 ألفًا. لنرَ كيف ستنتهي تداولات الأسبوع.
515
·
--
تمّ التحقق
لماذا ارتفع الديزل يوم الثلاثاء بينما واصل النفط الخام تراجعهأغلق عقد ديسمبر $CL يوم الثلاثاء عند 96.09، منخفضًا بنسبة 0.38%، وخسر عقد يناير $BZ نسبة 1.12% ليصل إلى 103.60. وفي الجلسة نفسها، ارتفع عقد ديسمبر لزيت التدفئة منخفض الكبريت (ULSD)، وهو عقد العقود الآجلة للديزل في الولايات المتحدة، بنسبة 2.47% إلى 4.5306، كما زاد البنزين لعقد ديسمبر بنسبة 1.22%، ما يعني أن المنتجات ارتفعت في يوم تراجع فيه المؤشران المرجعيان للنفط الخام.
جرى الأمر بالعكس في اليوم السابق. فقد تراجع خام غرب تكساس الوسيط لعقد ديسمبر بنسبة 7.36% يوم الاثنين، وانخفض معه هامش تكرير الديزل، وهو تقريبًا ما يجنيه المكرّر من تحويل برميل من النفط الخام إلى ديزل، بمقدار 3.03 دولارات، من 92.28 دولارًا في نهاية أكتوبر إلى 89.25 دولارًا. ويوم الثلاثاء، ارتفع الهامش بنسبة 5.55% إلى 94.20 دولارًا، ليصبح أعلى بـ1.92 دولارًا من مستواه عند إغلاق أكتوبر، بينما لا يزال خام غرب تكساس الوسيط لعقد ديسمبر أقل بنسبة 7.71% من مستواه عند إغلاق أكتوبر.
لماذا ارتفع الديزل يوم الثلاثاء بينما واصل النفط الخام تراجعه
أغلق عقد ديسمبر $CL يوم الثلاثاء عند 96.09، منخفضًا بنسبة 0.38%، وخسر عقد يناير $BZ نسبة 1.12% ليصل إلى 103.60. وفي الجلسة نفسها، ارتفع عقد ديسمبر لزيت التدفئة منخفض الكبريت (ULSD)، وهو عقد العقود الآجلة للديزل في الولايات المتحدة، بنسبة 2.47% إلى 4.5306، كما زاد البنزين لعقد ديسمبر بنسبة 1.22%، ما يعني أن المنتجات ارتفعت في يوم تراجع فيه المؤشران المرجعيان للنفط الخام.
جرى الأمر بالعكس في اليوم السابق. فقد تراجع خام غرب تكساس الوسيط لعقد ديسمبر بنسبة 7.36% يوم الاثنين، وانخفض معه هامش تكرير الديزل، وهو تقريبًا ما يجنيه المكرّر من تحويل برميل من النفط الخام إلى ديزل، بمقدار 3.03 دولارات، من 92.28 دولارًا في نهاية أكتوبر إلى 89.25 دولارًا. ويوم الثلاثاء، ارتفع الهامش بنسبة 5.55% إلى 94.20 دولارًا، ليصبح أعلى بـ1.92 دولارًا من مستواه عند إغلاق أكتوبر، بينما لا يزال خام غرب تكساس الوسيط لعقد ديسمبر أقل بنسبة 7.71% من مستواه عند إغلاق أكتوبر.
جرى الأمر بالعكس في اليوم السابق. فقد تراجع خام غرب تكساس الوسيط لعقد ديسمبر بنسبة 7.36% يوم الاثنين، وانخفض معه هامش تكرير الديزل، وهو تقريبًا ما يجنيه المكرّر من تحويل برميل من النفط الخام إلى ديزل، بمقدار 3.03 دولارات، من 92.28 دولارًا في نهاية أكتوبر إلى 89.25 دولارًا. ويوم الثلاثاء، ارتفع الهامش بنسبة 5.55% إلى 94.20 دولارًا، ليصبح أعلى بـ1.92 دولارًا من مستواه عند إغلاق أكتوبر، بينما لا يزال خام غرب تكساس الوسيط لعقد ديسمبر أقل بنسبة 7.71% من مستواه عند إغلاق أكتوبر.
705
·
--
$BTC تراجع إلى أدنى مستوى له في سبعة أسابيع، قرب 75,600، خلال الليل بينما كانت نتائج انتخابات التجديد النصفي تصدر، ومنذ ذلك الحين عاد للتداول فوق 78,000.
تمت تصفية مراكز بقيمة نحو 443 مليون دولار أثناء الهبوط، وتراجعت الفائدة المفتوحة خلال ذلك، لذا أرى أن مراكز الشراء ذات الرافعة المالية أُجبرت على الخروج... أما فتح مراكز بيع عمدًا فيزيد الفائدة المفتوحة، لكن هذا الهبوط الحاد قلّصها.
أزالت عقود الأموال الفيدرالية الآجلة توقعات رفع الفائدة من كل اجتماعات عام 2027 خلال الفترة الليلية نفسها. وعادةً ما يكون ذلك عاملًا داعمًا لبيتكوين، لكنه لم يساعد إطلاقًا... أعتقد أن عمليات البيع كانت مرتبطة بالمسار التشريعي الخاص بقطاع العملات المشفرة، إذ ينقضي قانون CLARITY في 3 يناير 2027، عند انعقاد الكونغرس الجديد، وسيكون من الضروري تقديمه مجددًا.
بعد خروج معظم البائعين الذين أُجبروا على البيع، أراقب ما إذا كان الارتداد سيصمد حين تتاح للعامل الداعم الناجم عن أسعار الفائدة فرصة للظهور في السعر.
#Bitcoin #Crypto #Fed #الاقتصاد_الكلي
$BTC تراجع إلى أدنى مستوى له في سبعة أسابيع، قرب 75,600، خلال الليل بينما كانت نتائج انتخابات التجديد النصفي تصدر، ومنذ ذلك الحين عاد للتداول فوق 78,000.
تمت تصفية مراكز بقيمة نحو 443 مليون دولار أثناء الهبوط، وتراجعت الفائدة المفتوحة خلال ذلك، لذا أرى أن مراكز الشراء ذات الرافعة المالية أُجبرت على الخروج... أما فتح مراكز بيع عمدًا فيزيد الفائدة المفتوحة، لكن هذا الهبوط الحاد قلّصها.
أزالت عقود الأموال الفيدرالية الآجلة توقعات رفع الفائدة من كل اجتماعات عام 2027 خلال الفترة الليلية نفسها. وعادةً ما يكون ذلك عاملًا داعمًا لبيتكوين، لكنه لم يساعد إطلاقًا... أعتقد أن عمليات البيع كانت مرتبطة بالمسار التشريعي الخاص بقطاع العملات المشفرة، إذ ينقضي قانون CLARITY في 3 يناير 2027، عند انعقاد الكونغرس الجديد، وسيكون من الضروري تقديمه مجددًا.
بعد خروج معظم البائعين الذين أُجبروا على البيع، أراقب ما إذا كان الارتداد سيصمد حين تتاح للعامل الداعم الناجم عن أسعار الفائدة فرصة للظهور في السعر.
#Bitcoin #Crypto #Fed #الاقتصاد_الكلي
تمت تصفية مراكز بقيمة نحو 443 مليون دولار أثناء الهبوط، وتراجعت الفائدة المفتوحة خلال ذلك، لذا أرى أن مراكز الشراء ذات الرافعة المالية أُجبرت على الخروج... أما فتح مراكز بيع عمدًا فيزيد الفائدة المفتوحة، لكن هذا الهبوط الحاد قلّصها.
أزالت عقود الأموال الفيدرالية الآجلة توقعات رفع الفائدة من كل اجتماعات عام 2027 خلال الفترة الليلية نفسها. وعادةً ما يكون ذلك عاملًا داعمًا لبيتكوين، لكنه لم يساعد إطلاقًا... أعتقد أن عمليات البيع كانت مرتبطة بالمسار التشريعي الخاص بقطاع العملات المشفرة، إذ ينقضي قانون CLARITY في 3 يناير 2027، عند انعقاد الكونغرس الجديد، وسيكون من الضروري تقديمه مجددًا.
بعد خروج معظم البائعين الذين أُجبروا على البيع، أراقب ما إذا كان الارتداد سيصمد حين تتاح للعامل الداعم الناجم عن أسعار الفائدة فرصة للظهور في السعر.
#Bitcoin #Crypto #Fed #الاقتصاد_الكلي
89
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
MoreHikesExpectedIsBTCUnderPressure
22,192 مشاهدات
216 يقومون بالنقاش
محضر اللجنة الفيدرالية للسوق المفتوحة | محضر الاحتياطي الفيدرالي يُظهر أن جميع المسؤولين تقريبًا يتوقعون مزيدًا من رفع أسعار الفائدة، مع استعداد بعضهم لزيادة أكبر في ديسمبر
Binance News
·27 إعجاب
·33.3k مشاهدات
NvidiaBeatsEstimatesWith$130BQ4Outlook
85,898 مشاهدات
319 يقومون بالنقاش
AnthropicIPOPriceCouldExceed$80
81,368 مشاهدات
262 يقومون بالنقاش