
Cryptoreach
635 منشورات

Cryptoreach
إبلاغ
حظر المُستخدم
Activateur Web3 | Builder d’écosystèmes décentralisés | Tokenisation & Adoption RWA
1.2K+ تتابع
677 المتابعون
871 إعجاب
منشورات
الكل
اقتباسات
مقاطع فيديو
·
--
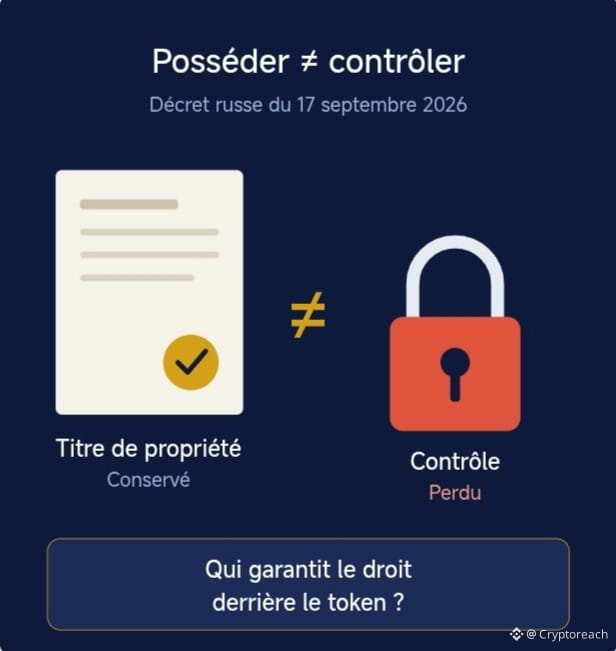
مرسوم 17 سبتمبر 2026: توضع نِستليه وأوشان و”آو-ليروي ميرلين“ السابقون تحت “إدارة مؤقتة” في روسيا.
تحتفظ المجموعات بالملكية القانونية لشركاتها التابعة… لكنها تفقد السيطرة: التعيينات، والاستراتيجية، والتدفقات المالية.
الدرس في مجال التمويل:
امتلاك أصل ≠ القدرة على التصرف به.
يثير هذا سؤالاً جوهرياً، بما في ذلك بالنسبة إلى الترميز. فالرمز يمثل حقاً. لكن إذا كان هذا الحق تابعاً لولاية قضائية يمكنها تحييده، فإن التكنولوجيا لا تحمي من كل شيء.
ما الذي يهم: الولاية القضائية، والحفظ، والتعرّض للعقوبات، والإطار القانوني الذي يحيط بالأصل.
ما رأيكم؟
#الترميز #Blockchain #التمويل #خطر-سيادي #Actifs $AAPLB $MSFTB $NVDAB
مرسوم 17 سبتمبر 2026: توضع نِستليه وأوشان و”آو-ليروي ميرلين“ السابقون تحت “إدارة مؤقتة” في روسيا.
تحتفظ المجموعات بالملكية القانونية لشركاتها التابعة… لكنها تفقد السيطرة: التعيينات، والاستراتيجية، والتدفقات المالية.
الدرس في مجال التمويل:
امتلاك أصل ≠ القدرة على التصرف به.
يثير هذا سؤالاً جوهرياً، بما في ذلك بالنسبة إلى الترميز. فالرمز يمثل حقاً. لكن إذا كان هذا الحق تابعاً لولاية قضائية يمكنها تحييده، فإن التكنولوجيا لا تحمي من كل شيء.
ما الذي يهم: الولاية القضائية، والحفظ، والتعرّض للعقوبات، والإطار القانوني الذي يحيط بالأصل.
ما رأيكم؟
#الترميز #Blockchain #التمويل #خطر-سيادي #Actifs $AAPLB $MSFTB $NVDAB
تحتفظ المجموعات بالملكية القانونية لشركاتها التابعة… لكنها تفقد السيطرة: التعيينات، والاستراتيجية، والتدفقات المالية.
الدرس في مجال التمويل:
امتلاك أصل ≠ القدرة على التصرف به.
يثير هذا سؤالاً جوهرياً، بما في ذلك بالنسبة إلى الترميز. فالرمز يمثل حقاً. لكن إذا كان هذا الحق تابعاً لولاية قضائية يمكنها تحييده، فإن التكنولوجيا لا تحمي من كل شيء.
ما الذي يهم: الولاية القضائية، والحفظ، والتعرّض للعقوبات، والإطار القانوني الذي يحيط بالأصل.
ما رأيكم؟
#الترميز #Blockchain #التمويل #خطر-سيادي #Actifs $AAPLB $MSFTB $NVDAB
1
790
·
--
موضوع عملات رقمية اليوم
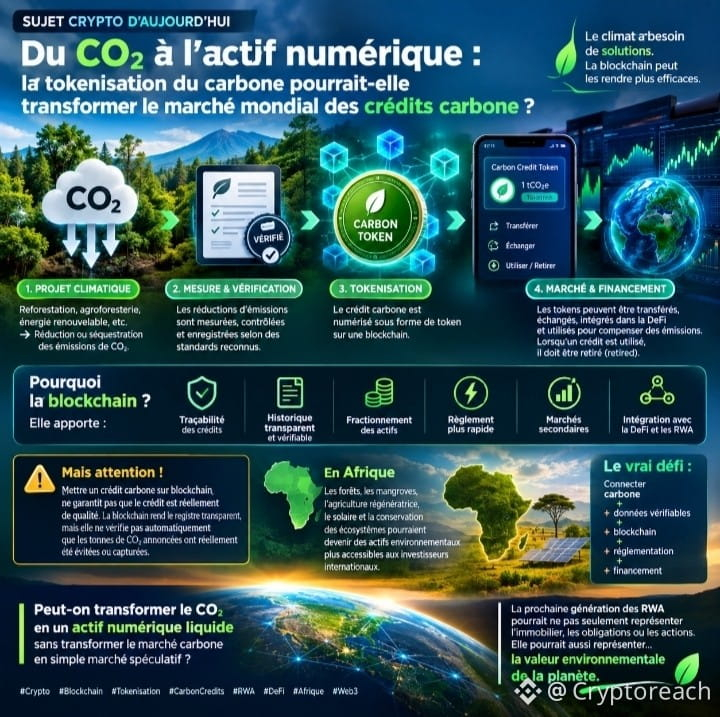
« من ثاني أكسيد الكربون إلى الأصول الرقمية: هل يمكن لتجزئة/ترميز الكربون أن تُحوّل السوق العالمي لائتمانات الكربون؟ »
يدخل سوق الكربون تدريجيًا عصر البلوك تشين.
تتيح عملية ترميز الأصول تمثيل ائتمانات الكربون رقميًا على بلوك تشين، مع إمكانية تحسين تتبّعها، ونقلها، وإتاحة الوصول إليها.
لكن التحوّل الحقيقي لا يكمن فقط في إنشاء توكن.
التحدي هو ضمان أنه خلف كل توكن كربون توجد فعليًا ائتمان كربون واحد مُتحقق منه وقابل للقياس وغير مستخدم مرتين.
إذا أصبحت هذه البنية التحتية موثوقة بما يكفي، فقد تُمكّن من:
* شفافية أفضل لأسواق الكربون؛
* تجزئة/تفكيك ائتمانات الكربون إلى حصص أصغر؛
* مشاركة أوسع للمستثمرين؛
* التكامل مع الـ DeFi وRWA؛
* تمويل أكثر مباشرة للمشاريع البيئية في أفريقيا.
قد تكون أفريقيا في قلب هذا التحول، بفضل إمكاناتها في الغابات والزراعة والطاقة.
لكن يبقى سؤال واحد:
هل يمكن تحويل ثاني أكسيد الكربون إلى أصل رقمي سائل دون تحويل سوق الكربون إلى مجرد سوق مضاربة؟
قد لا تمثل الجيل القادم من RWA العقارات فقط، أو السندات أو الأسهم.
قد تمثل أيضًا… القيمة البيئية لكوكبنا.
#Crypto #Blockchain #Tokenisation #CarbonCredits #RWA #DeFi #Afrique #Web3 $NVDAB $AAPLB $MSFTB
موضوع عملات رقمية اليوم
« من ثاني أكسيد الكربون إلى الأصول الرقمية: هل يمكن لتجزئة/ترميز الكربون أن تُحوّل السوق العالمي لائتمانات الكربون؟ »
يدخل سوق الكربون تدريجيًا عصر البلوك تشين.
تتيح عملية ترميز الأصول تمثيل ائتمانات الكربون رقميًا على بلوك تشين، مع إمكانية تحسين تتبّعها، ونقلها، وإتاحة الوصول إليها.
لكن التحوّل الحقيقي لا يكمن فقط في إنشاء توكن.
التحدي هو ضمان أنه خلف كل توكن كربون توجد فعليًا ائتمان كربون واحد مُتحقق منه وقابل للقياس وغير مستخدم مرتين.
إذا أصبحت هذه البنية التحتية موثوقة بما يكفي، فقد تُمكّن من:
* شفافية أفضل لأسواق الكربون؛
* تجزئة/تفكيك ائتمانات الكربون إلى حصص أصغر؛
* مشاركة أوسع للمستثمرين؛
* التكامل مع الـ DeFi وRWA؛
* تمويل أكثر مباشرة للمشاريع البيئية في أفريقيا.
قد تكون أفريقيا في قلب هذا التحول، بفضل إمكاناتها في الغابات والزراعة والطاقة.
لكن يبقى سؤال واحد:
هل يمكن تحويل ثاني أكسيد الكربون إلى أصل رقمي سائل دون تحويل سوق الكربون إلى مجرد سوق مضاربة؟
قد لا تمثل الجيل القادم من RWA العقارات فقط، أو السندات أو الأسهم.
قد تمثل أيضًا… القيمة البيئية لكوكبنا.
#Crypto #Blockchain #Tokenisation #CarbonCredits #RWA #DeFi #Afrique #Web3 $NVDAB $AAPLB $MSFTB
« من ثاني أكسيد الكربون إلى الأصول الرقمية: هل يمكن لتجزئة/ترميز الكربون أن تُحوّل السوق العالمي لائتمانات الكربون؟ »
يدخل سوق الكربون تدريجيًا عصر البلوك تشين.
تتيح عملية ترميز الأصول تمثيل ائتمانات الكربون رقميًا على بلوك تشين، مع إمكانية تحسين تتبّعها، ونقلها، وإتاحة الوصول إليها.
لكن التحوّل الحقيقي لا يكمن فقط في إنشاء توكن.
التحدي هو ضمان أنه خلف كل توكن كربون توجد فعليًا ائتمان كربون واحد مُتحقق منه وقابل للقياس وغير مستخدم مرتين.
إذا أصبحت هذه البنية التحتية موثوقة بما يكفي، فقد تُمكّن من:
* شفافية أفضل لأسواق الكربون؛
* تجزئة/تفكيك ائتمانات الكربون إلى حصص أصغر؛
* مشاركة أوسع للمستثمرين؛
* التكامل مع الـ DeFi وRWA؛
* تمويل أكثر مباشرة للمشاريع البيئية في أفريقيا.
قد تكون أفريقيا في قلب هذا التحول، بفضل إمكاناتها في الغابات والزراعة والطاقة.
لكن يبقى سؤال واحد:
هل يمكن تحويل ثاني أكسيد الكربون إلى أصل رقمي سائل دون تحويل سوق الكربون إلى مجرد سوق مضاربة؟
قد لا تمثل الجيل القادم من RWA العقارات فقط، أو السندات أو الأسهم.
قد تمثل أيضًا… القيمة البيئية لكوكبنا.
#Crypto #Blockchain #Tokenisation #CarbonCredits #RWA #DeFi #Afrique #Web3 $NVDAB $AAPLB $MSFTB
210
·
--
مقالة
الموافقة المطلقة.موضوع العملات المشفّرة اليوم:
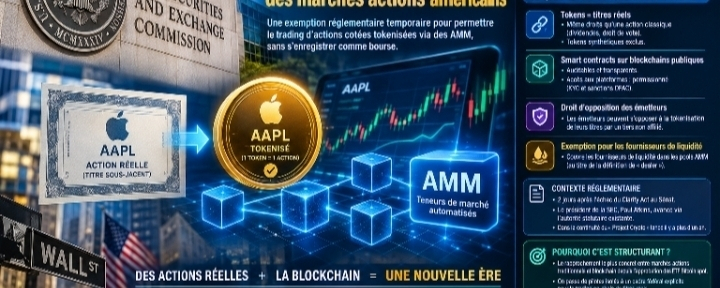
تخطو هيئة SEC خطوة محورية نحو ترقيم أسواق الأسهم الأمريكية
في 17 سبتمبر 2026، نشرت هيئة الأوراق المالية والبورصات الأمريكية (SEC) « إعفاء الابتكار »: إعفاء تنظيمي مؤقت (5 سنوات) يسمح للمنصات المرخّصة — « منافذ الأوراق المالية المُرقمنة » (TSV) — بإجراء تداول لأسهم مُرقمنة مدرجة عبر صُنّاع سوق آليين (AMM)، دون الاضطرار إلى التسجيل كمنصة تداول (بورصة).
ما الذي ينصّ عليه هذا الأمر تحديدًا:
الموافقة المطلقة.
موضوع العملات المشفّرة اليوم:
تخطو هيئة SEC خطوة محورية نحو ترقيم أسواق الأسهم الأمريكية
في 17 سبتمبر 2026، نشرت هيئة الأوراق المالية والبورصات الأمريكية (SEC) « إعفاء الابتكار »: إعفاء تنظيمي مؤقت (5 سنوات) يسمح للمنصات المرخّصة — « منافذ الأوراق المالية المُرقمنة » (TSV) — بإجراء تداول لأسهم مُرقمنة مدرجة عبر صُنّاع سوق آليين (AMM)، دون الاضطرار إلى التسجيل كمنصة تداول (بورصة).
ما الذي ينصّ عليه هذا الأمر تحديدًا:
تخطو هيئة SEC خطوة محورية نحو ترقيم أسواق الأسهم الأمريكية
في 17 سبتمبر 2026، نشرت هيئة الأوراق المالية والبورصات الأمريكية (SEC) « إعفاء الابتكار »: إعفاء تنظيمي مؤقت (5 سنوات) يسمح للمنصات المرخّصة — « منافذ الأوراق المالية المُرقمنة » (TSV) — بإجراء تداول لأسهم مُرقمنة مدرجة عبر صُنّاع سوق آليين (AMM)، دون الاضطرار إلى التسجيل كمنصة تداول (بورصة).
ما الذي ينصّ عليه هذا الأمر تحديدًا:
682
·
--
كل شيء على أعيننا.
الأمر متروك لكم لتفهموا، هذا كل شيء.
الانهيار الاقتصادي أو الانهيار إن شئتم يحدث الآن، كونوا حذرين.
$TSMB $MSFTB $AAPLB
كل شيء على أعيننا.
الأمر متروك لكم لتفهموا، هذا كل شيء.
الانهيار الاقتصادي أو الانهيار إن شئتم يحدث الآن، كونوا حذرين.
$TSMB $MSFTB $AAPLB
الأمر متروك لكم لتفهموا، هذا كل شيء.
الانهيار الاقتصادي أو الانهيار إن شئتم يحدث الآن، كونوا حذرين.
$TSMB $MSFTB $AAPLB
252
·
--
موضوع العملات المشفّرة اليوم
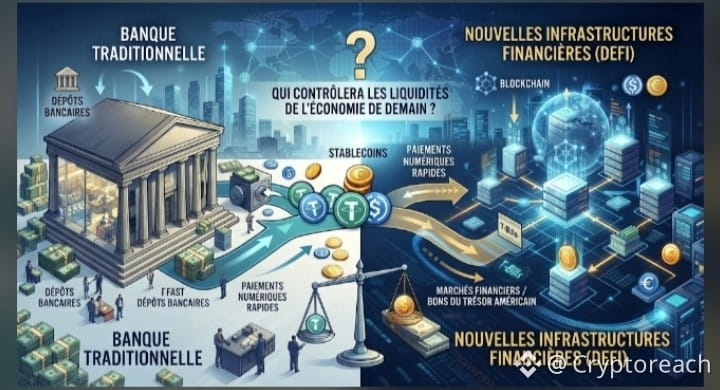
إزالة الوساطة المصرفية: هل ستغيّر العملات المستقرة النظام المالي؟
على مدى عقود، كانت البنوك الوسيط الذي لا غنى عنه بين أموالنا والاقتصاد.
لكن نموذجًا جديدًا يتطوّر:
إيداع بنكي → عملة مستقرة → الأسواق المالية / أذون الخزانة (T-Bills)
إذا احتفظ المستخدمون بسيولتهم قدرًا أكبر في العملات المستقرة بدلًا من الودائع البنكية، فقد تخسر البنوك تدريجيًا جزءًا من قاعدة ودائعها.
وهنا يبدأ الجدل الحقيقي.
يمكن للعملات المستقرة أن تفعل في الوقت نفسه:
🔹 تعزيز الطلب على أذون الخزانة الأمريكية؛
🔹 تسريع المدفوعات الرقمية؛
🔹 تقليل بعض تكاليف الوساطة؛
🔹 ولكن أيضًا ممارسة ضغط على التمويل التقليدي للبنوك.
إذن ليست القضية الحقيقية بالضرورة هي «العملات المشفّرة ضد البنوك».
بل هي بالأحرى:
من سيسيطر على سيولة اقتصاد الغد: البنوك أم البنى التحتية المالية الجديدة القائمة على تقنية البلوك تشين؟
قد لا تمحو الثورة المالية القادمة البنوك.
قد تكون ببساطة تقلّل دورها كوسيط.
$NVDAB $AAPLB $MSFTB
#Crypto #Stablecoins #Blockchain #DeFi #Finance #Bitcoin #CLARITYAct
موضوع العملات المشفّرة اليوم
إزالة الوساطة المصرفية: هل ستغيّر العملات المستقرة النظام المالي؟
على مدى عقود، كانت البنوك الوسيط الذي لا غنى عنه بين أموالنا والاقتصاد.
لكن نموذجًا جديدًا يتطوّر:
إيداع بنكي → عملة مستقرة → الأسواق المالية / أذون الخزانة (T-Bills)
إذا احتفظ المستخدمون بسيولتهم قدرًا أكبر في العملات المستقرة بدلًا من الودائع البنكية، فقد تخسر البنوك تدريجيًا جزءًا من قاعدة ودائعها.
وهنا يبدأ الجدل الحقيقي.
يمكن للعملات المستقرة أن تفعل في الوقت نفسه:
🔹 تعزيز الطلب على أذون الخزانة الأمريكية؛
🔹 تسريع المدفوعات الرقمية؛
🔹 تقليل بعض تكاليف الوساطة؛
🔹 ولكن أيضًا ممارسة ضغط على التمويل التقليدي للبنوك.
إذن ليست القضية الحقيقية بالضرورة هي «العملات المشفّرة ضد البنوك».
بل هي بالأحرى:
من سيسيطر على سيولة اقتصاد الغد: البنوك أم البنى التحتية المالية الجديدة القائمة على تقنية البلوك تشين؟
قد لا تمحو الثورة المالية القادمة البنوك.
قد تكون ببساطة تقلّل دورها كوسيط.
$NVDAB $AAPLB $MSFTB
#Crypto #Stablecoins #Blockchain #DeFi #Finance #Bitcoin #CLARITYAct
إزالة الوساطة المصرفية: هل ستغيّر العملات المستقرة النظام المالي؟
على مدى عقود، كانت البنوك الوسيط الذي لا غنى عنه بين أموالنا والاقتصاد.
لكن نموذجًا جديدًا يتطوّر:
إيداع بنكي → عملة مستقرة → الأسواق المالية / أذون الخزانة (T-Bills)
إذا احتفظ المستخدمون بسيولتهم قدرًا أكبر في العملات المستقرة بدلًا من الودائع البنكية، فقد تخسر البنوك تدريجيًا جزءًا من قاعدة ودائعها.
وهنا يبدأ الجدل الحقيقي.
يمكن للعملات المستقرة أن تفعل في الوقت نفسه:
🔹 تعزيز الطلب على أذون الخزانة الأمريكية؛
🔹 تسريع المدفوعات الرقمية؛
🔹 تقليل بعض تكاليف الوساطة؛
🔹 ولكن أيضًا ممارسة ضغط على التمويل التقليدي للبنوك.
إذن ليست القضية الحقيقية بالضرورة هي «العملات المشفّرة ضد البنوك».
بل هي بالأحرى:
من سيسيطر على سيولة اقتصاد الغد: البنوك أم البنى التحتية المالية الجديدة القائمة على تقنية البلوك تشين؟
قد لا تمحو الثورة المالية القادمة البنوك.
قد تكون ببساطة تقلّل دورها كوسيط.
$NVDAB $AAPLB $MSFTB
#Crypto #Stablecoins #Blockchain #DeFi #Finance #Bitcoin #CLARITYAct
108
·
--
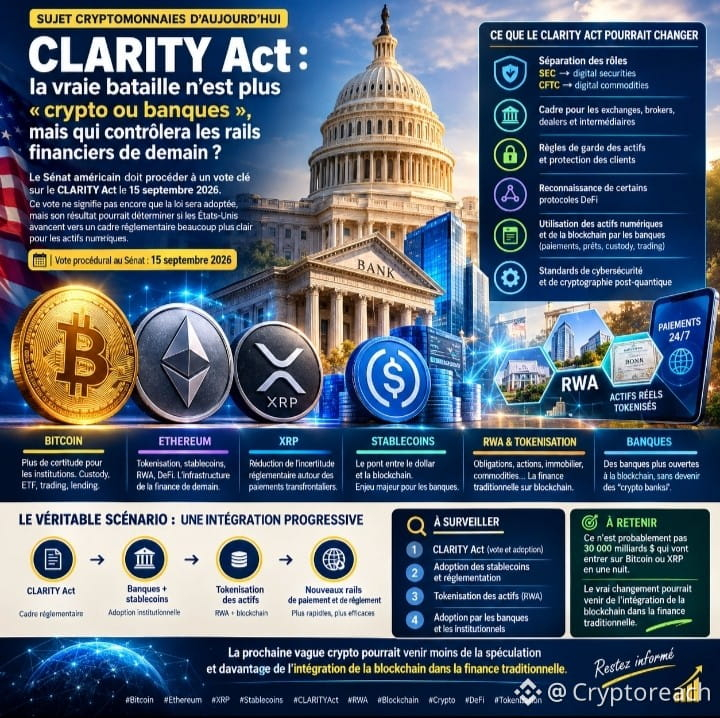
قانون CLARITY: لم تعد المعركة الحقيقية هي “كريبتو أم بنوك”، بل من سيسيطر على مسارات التمويل في الغد؟
يدخل سوق الكريبتو أسبوعًا حاسمًا: يجب على مجلس الشيوخ الأمريكي إجراء تصويت رئيسي بشأن قانون CLARITY Act في 15 سبتمبر. لا يعني هذا التصويت بعد أن القانون سيتم اعتماده، لكن نتيجته قد تحدد ما إذا كانت الولايات المتحدة ستتجه نحو إطار تنظيمي أوضح بكثير للأصول الرقمية.
الأمر الأكثر إثارة للاهتمام في مكان آخر.
قد يستفيد بيتكوين من بيئة مؤسسية أكثر قابلية للتنبؤ.
وقد يستفيد إيثيريوم من تسارع عملية الترميز (tokenisation)، والستابل كوينز (stablecoins)، والأصول الحقيقية (RWA).
وقد يستفيد XRP من تقليل حالة عدم اليقين التنظيمي حول الأصول الرقمية المستخدمة في المدفوعات.
لكن الرهان الحقيقي قد يكون على الستابل كوينز.
اليوم، تمثل الستابل كوينز بالفعل جسرًا بين الدولار وسلسلة الكتل (blockchain). وتسعى شركة Ripple، على سبيل المثال، إلى وضع RLUSD لديها لدى خزائن شركات يمكن أن تمثل تدفقات سنوية بقيمة تصل إلى 13,000 مليار دولار.
السيناريو الذي يجب مراقبته
قانون CLARITY Act
↓
إطار تنظيمي
↓
بنوك + ستابل كوينز
↓
ترميز الأصول
↓
RWA + blockchain
↓
مسارات دفع وتسوية جديدة
قد يكون التغيير الحقيقي أعمق بكثير:
قد تأتي الموجة الكريبتوية التالية أقل من المضاربة وأكثر من دمج تقنية blockchain في التمويل التقليدي.
وهذه هي التحوّلات التي يتعين مراقبتها بعد 15 سبتمبر.
#Bitcoin #Ethereum #XRP #Stablecoins #CLARITYAct #RWA #Blockchain #Crypto #DeFi #Tokenization $NVDAB $AAPLB $MSFTB
قانون CLARITY: لم تعد المعركة الحقيقية هي “كريبتو أم بنوك”، بل من سيسيطر على مسارات التمويل في الغد؟
يدخل سوق الكريبتو أسبوعًا حاسمًا: يجب على مجلس الشيوخ الأمريكي إجراء تصويت رئيسي بشأن قانون CLARITY Act في 15 سبتمبر. لا يعني هذا التصويت بعد أن القانون سيتم اعتماده، لكن نتيجته قد تحدد ما إذا كانت الولايات المتحدة ستتجه نحو إطار تنظيمي أوضح بكثير للأصول الرقمية.
الأمر الأكثر إثارة للاهتمام في مكان آخر.
قد يستفيد بيتكوين من بيئة مؤسسية أكثر قابلية للتنبؤ.
وقد يستفيد إيثيريوم من تسارع عملية الترميز (tokenisation)، والستابل كوينز (stablecoins)، والأصول الحقيقية (RWA).
وقد يستفيد XRP من تقليل حالة عدم اليقين التنظيمي حول الأصول الرقمية المستخدمة في المدفوعات.
لكن الرهان الحقيقي قد يكون على الستابل كوينز.
اليوم، تمثل الستابل كوينز بالفعل جسرًا بين الدولار وسلسلة الكتل (blockchain). وتسعى شركة Ripple، على سبيل المثال، إلى وضع RLUSD لديها لدى خزائن شركات يمكن أن تمثل تدفقات سنوية بقيمة تصل إلى 13,000 مليار دولار.
السيناريو الذي يجب مراقبته
قانون CLARITY Act
↓
إطار تنظيمي
↓
بنوك + ستابل كوينز
↓
ترميز الأصول
↓
RWA + blockchain
↓
مسارات دفع وتسوية جديدة
قد يكون التغيير الحقيقي أعمق بكثير:
قد تأتي الموجة الكريبتوية التالية أقل من المضاربة وأكثر من دمج تقنية blockchain في التمويل التقليدي.
وهذه هي التحوّلات التي يتعين مراقبتها بعد 15 سبتمبر.
#Bitcoin #Ethereum #XRP #Stablecoins #CLARITYAct #RWA #Blockchain #Crypto #DeFi #Tokenization $NVDAB $AAPLB $MSFTB
يدخل سوق الكريبتو أسبوعًا حاسمًا: يجب على مجلس الشيوخ الأمريكي إجراء تصويت رئيسي بشأن قانون CLARITY Act في 15 سبتمبر. لا يعني هذا التصويت بعد أن القانون سيتم اعتماده، لكن نتيجته قد تحدد ما إذا كانت الولايات المتحدة ستتجه نحو إطار تنظيمي أوضح بكثير للأصول الرقمية.
الأمر الأكثر إثارة للاهتمام في مكان آخر.
قد يستفيد بيتكوين من بيئة مؤسسية أكثر قابلية للتنبؤ.
وقد يستفيد إيثيريوم من تسارع عملية الترميز (tokenisation)، والستابل كوينز (stablecoins)، والأصول الحقيقية (RWA).
وقد يستفيد XRP من تقليل حالة عدم اليقين التنظيمي حول الأصول الرقمية المستخدمة في المدفوعات.
لكن الرهان الحقيقي قد يكون على الستابل كوينز.
اليوم، تمثل الستابل كوينز بالفعل جسرًا بين الدولار وسلسلة الكتل (blockchain). وتسعى شركة Ripple، على سبيل المثال، إلى وضع RLUSD لديها لدى خزائن شركات يمكن أن تمثل تدفقات سنوية بقيمة تصل إلى 13,000 مليار دولار.
السيناريو الذي يجب مراقبته
قانون CLARITY Act
↓
إطار تنظيمي
↓
بنوك + ستابل كوينز
↓
ترميز الأصول
↓
RWA + blockchain
↓
مسارات دفع وتسوية جديدة
قد يكون التغيير الحقيقي أعمق بكثير:
قد تأتي الموجة الكريبتوية التالية أقل من المضاربة وأكثر من دمج تقنية blockchain في التمويل التقليدي.
وهذه هي التحوّلات التي يتعين مراقبتها بعد 15 سبتمبر.
#Bitcoin #Ethereum #XRP #Stablecoins #CLARITYAct #RWA #Blockchain #Crypto #DeFi #Tokenization $NVDAB $AAPLB $MSFTB
336
·
--
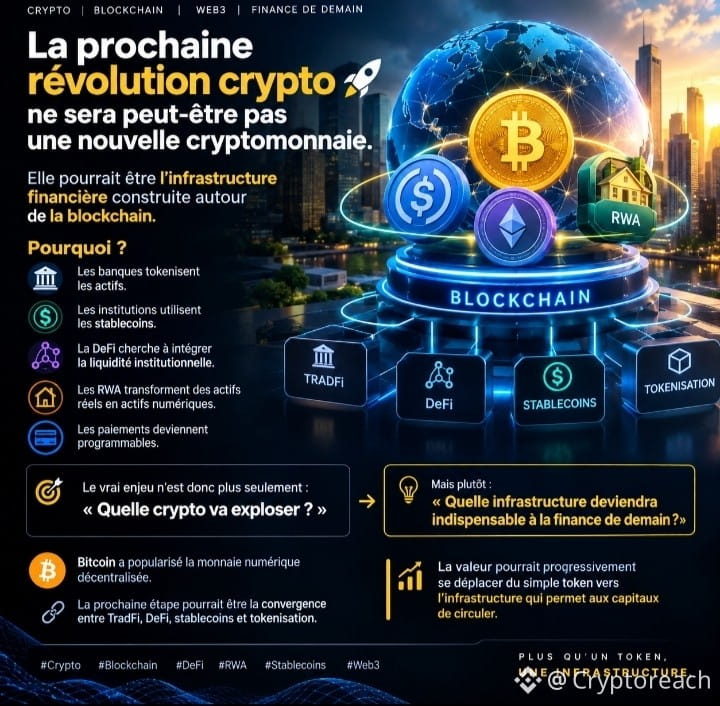
قد لا تكون ثورة العملات الرقمية القادمة عملة رقمية جديدة.
قد تكون البنية التحتية المالية المبنية حول تقنية البلوكشين.
لماذا؟
* تقوم البنوك بإصدار/ترميز الأصول
* تستخدم المؤسسات العملات المستقرة
* تسعى اللامركزية المالية (DeFi) لدمج السيولة المؤسسية
* تحوّل الأصول الواقعية المرمّزة (RWA) الأصول الحقيقية إلى أصول رقمية
* تصبح المدفوعات قابلة للبرمجة
إذن، يتمثل التحدي الحقيقي ليس فقط في:
« أي عملة رقمية ستنطلق؟ »
بل بالأحرى:
« أي بنية تحتية ستصبح ضرورية لمالية الغد؟ »
لقد جعلت بيتكوين المال الرقمي اللامركزي شائعًا.
قد تكون الخطوة التالية هي التقارب بين الأنظمة المالية التقليدية (TradFi) وDeFi والعملات المستقرة والترميز.
وقد تنتقل القيمة تدريجيًا من مجرد “توكن” إلى البنية التحتية التي تُمكّن رؤوس الأموال من التداول.
$AMZNB $MSFTB $AAPLB
#Crypto #Blockchain #DeFi #RWA #Stablecoins #Web3
قد لا تكون ثورة العملات الرقمية القادمة عملة رقمية جديدة.
قد تكون البنية التحتية المالية المبنية حول تقنية البلوكشين.
لماذا؟
* تقوم البنوك بإصدار/ترميز الأصول
* تستخدم المؤسسات العملات المستقرة
* تسعى اللامركزية المالية (DeFi) لدمج السيولة المؤسسية
* تحوّل الأصول الواقعية المرمّزة (RWA) الأصول الحقيقية إلى أصول رقمية
* تصبح المدفوعات قابلة للبرمجة
إذن، يتمثل التحدي الحقيقي ليس فقط في:
« أي عملة رقمية ستنطلق؟ »
بل بالأحرى:
« أي بنية تحتية ستصبح ضرورية لمالية الغد؟ »
لقد جعلت بيتكوين المال الرقمي اللامركزي شائعًا.
قد تكون الخطوة التالية هي التقارب بين الأنظمة المالية التقليدية (TradFi) وDeFi والعملات المستقرة والترميز.
وقد تنتقل القيمة تدريجيًا من مجرد “توكن” إلى البنية التحتية التي تُمكّن رؤوس الأموال من التداول.
$AMZNB $MSFTB $AAPLB
#Crypto #Blockchain #DeFi #RWA #Stablecoins #Web3
قد تكون البنية التحتية المالية المبنية حول تقنية البلوكشين.
لماذا؟
* تقوم البنوك بإصدار/ترميز الأصول
* تستخدم المؤسسات العملات المستقرة
* تسعى اللامركزية المالية (DeFi) لدمج السيولة المؤسسية
* تحوّل الأصول الواقعية المرمّزة (RWA) الأصول الحقيقية إلى أصول رقمية
* تصبح المدفوعات قابلة للبرمجة
إذن، يتمثل التحدي الحقيقي ليس فقط في:
« أي عملة رقمية ستنطلق؟ »
بل بالأحرى:
« أي بنية تحتية ستصبح ضرورية لمالية الغد؟ »
لقد جعلت بيتكوين المال الرقمي اللامركزي شائعًا.
قد تكون الخطوة التالية هي التقارب بين الأنظمة المالية التقليدية (TradFi) وDeFi والعملات المستقرة والترميز.
وقد تنتقل القيمة تدريجيًا من مجرد “توكن” إلى البنية التحتية التي تُمكّن رؤوس الأموال من التداول.
$AMZNB $MSFTB $AAPLB
#Crypto #Blockchain #DeFi #RWA #Stablecoins #Web3
1
70
·
--
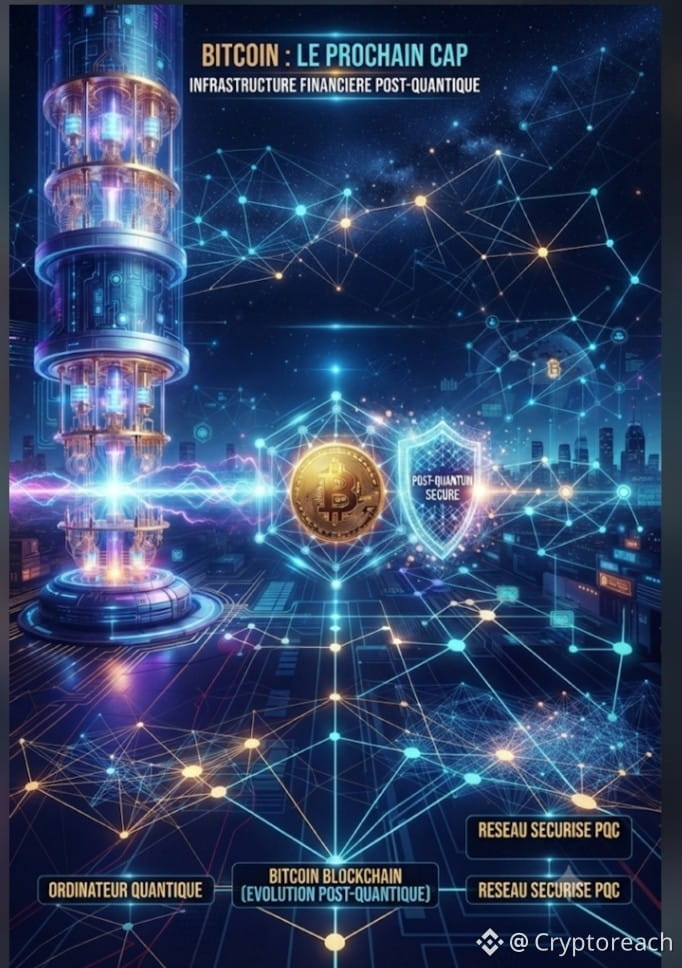
هل يمكن أن تكون هناك بنية تحتية مالية ما بعد-الكمّ هي الجيل القادم من البيتكوين؟
قد تعيد الحوسبة الكمية يومًا ما إلى الشك بعض التشفيرات المستخدمة من قبل سلاسل الكتل الحالية.
لذا سيتعين على البيتكوين أن يتطور: توقيعات جديدة، وتشفير ما بعد-الكمّ، وأمان معزز، وربما بنى تحتية مالية جديدة.
لكن انتبه: ما بعد-الكمّ لا يعني تلقائيًا QFS، ولا يعني أن البيتكوين محكوم عليه بالفشل.
السؤال الحقيقي يكمن في مكان آخر
فماذا لو كانت الثورة الكريبتو القادمة لا تتمثل في استبدال البيتكوين، بل في بناء بنية تحتية قادرة على العمل في عصر ما بعد-الكمّ؟
هل سيكون البيتكوين مناسبًا… أم سيتجاوزه الزمن؟
$TSMB $MSFTB $AAPLB
#Bitcoin #Crypto #Blockchain #QuantumComputing #PostQuantum #Web3 #DeFi
هل يمكن أن تكون هناك بنية تحتية مالية ما بعد-الكمّ هي الجيل القادم من البيتكوين؟
قد تعيد الحوسبة الكمية يومًا ما إلى الشك بعض التشفيرات المستخدمة من قبل سلاسل الكتل الحالية.
لذا سيتعين على البيتكوين أن يتطور: توقيعات جديدة، وتشفير ما بعد-الكمّ، وأمان معزز، وربما بنى تحتية مالية جديدة.
لكن انتبه: ما بعد-الكمّ لا يعني تلقائيًا QFS، ولا يعني أن البيتكوين محكوم عليه بالفشل.
السؤال الحقيقي يكمن في مكان آخر
فماذا لو كانت الثورة الكريبتو القادمة لا تتمثل في استبدال البيتكوين، بل في بناء بنية تحتية قادرة على العمل في عصر ما بعد-الكمّ؟
هل سيكون البيتكوين مناسبًا… أم سيتجاوزه الزمن؟
$TSMB $MSFTB $AAPLB
#Bitcoin #Crypto #Blockchain #QuantumComputing #PostQuantum #Web3 #DeFi
قد تعيد الحوسبة الكمية يومًا ما إلى الشك بعض التشفيرات المستخدمة من قبل سلاسل الكتل الحالية.
لذا سيتعين على البيتكوين أن يتطور: توقيعات جديدة، وتشفير ما بعد-الكمّ، وأمان معزز، وربما بنى تحتية مالية جديدة.
لكن انتبه: ما بعد-الكمّ لا يعني تلقائيًا QFS، ولا يعني أن البيتكوين محكوم عليه بالفشل.
السؤال الحقيقي يكمن في مكان آخر
فماذا لو كانت الثورة الكريبتو القادمة لا تتمثل في استبدال البيتكوين، بل في بناء بنية تحتية قادرة على العمل في عصر ما بعد-الكمّ؟
هل سيكون البيتكوين مناسبًا… أم سيتجاوزه الزمن؟
$TSMB $MSFTB $AAPLB
#Bitcoin #Crypto #Blockchain #QuantumComputing #PostQuantum #Web3 #DeFi
119
·
--
$NVDAB $AAPLB $MSFTB تم إصدار رأي إيجابي، لن نمضي قدمًا إلا إلى أن يتم العثور على المستند المبرر.
$NVDAB $AAPLB $MSFTB تم إصدار رأي إيجابي، لن نمضي قدمًا إلا إلى أن يتم العثور على المستند المبرر.

277
·
--
موضوع العملات المشفّرة اليوم
TradFi + Blockchain + DeFi: الثلاثي الرابح لتمويل الغد.
من المرجّح أن لا تكون الثورة المالية القادمة هي استبدال التمويل التقليدي، بل تَحوُّله/تلاقيه مع تقنية البلوكشين والـDeFi.
يقدّم TradFi البنوك، ورأس المال، والتنظيم، والثقة المؤسسية.
يوفّر البلوكشين إمكانية التتبّع، والـTokenisation (الترميز)، وتسوية أسرع.
توفّر الـDeFi العقود الذكية، وقابلية البرمجة، وأسواقًا متاحة 24/7.
إن ترميز السندات وصناديق الاستثمار والودائع وغيرها من الأصول الحقيقية يُظهر هذا التقارب بالفعل. ويقدّر صندوق النقد الدولي أن السيناريو الأكثر احتمالًا هو بنية تحتية مالية هجينة، يعمل فيها كلٌّ من المؤسسات وتقنية البلوكشين معًا.
والحركة ملموسة: فقد أعلنت Nasdaq للتو استثمار 100 مليون دولار في الشركة الأم لـKraken لتطوير البنية التحتية للأوراق المالية المرمّزة.
غدًا، قد لا تكون المسألة هي TradFi أو DeFi، بل: TradFi + Blockchain + DeFi.
$NVDAB $AAPLB $AMZNB
#Crypto #Blockchain #DeFi #TradFi #Tokenisation #Web3
موضوع العملات المشفّرة اليوم
TradFi + Blockchain + DeFi: الثلاثي الرابح لتمويل الغد.
من المرجّح أن لا تكون الثورة المالية القادمة هي استبدال التمويل التقليدي، بل تَحوُّله/تلاقيه مع تقنية البلوكشين والـDeFi.
يقدّم TradFi البنوك، ورأس المال، والتنظيم، والثقة المؤسسية.
يوفّر البلوكشين إمكانية التتبّع، والـTokenisation (الترميز)، وتسوية أسرع.
توفّر الـDeFi العقود الذكية، وقابلية البرمجة، وأسواقًا متاحة 24/7.
إن ترميز السندات وصناديق الاستثمار والودائع وغيرها من الأصول الحقيقية يُظهر هذا التقارب بالفعل. ويقدّر صندوق النقد الدولي أن السيناريو الأكثر احتمالًا هو بنية تحتية مالية هجينة، يعمل فيها كلٌّ من المؤسسات وتقنية البلوكشين معًا.
والحركة ملموسة: فقد أعلنت Nasdaq للتو استثمار 100 مليون دولار في الشركة الأم لـKraken لتطوير البنية التحتية للأوراق المالية المرمّزة.
غدًا، قد لا تكون المسألة هي TradFi أو DeFi، بل: TradFi + Blockchain + DeFi.
$NVDAB $AAPLB $AMZNB
#Crypto #Blockchain #DeFi #TradFi #Tokenisation #Web3
TradFi + Blockchain + DeFi: الثلاثي الرابح لتمويل الغد.
من المرجّح أن لا تكون الثورة المالية القادمة هي استبدال التمويل التقليدي، بل تَحوُّله/تلاقيه مع تقنية البلوكشين والـDeFi.
يقدّم TradFi البنوك، ورأس المال، والتنظيم، والثقة المؤسسية.
يوفّر البلوكشين إمكانية التتبّع، والـTokenisation (الترميز)، وتسوية أسرع.
توفّر الـDeFi العقود الذكية، وقابلية البرمجة، وأسواقًا متاحة 24/7.
إن ترميز السندات وصناديق الاستثمار والودائع وغيرها من الأصول الحقيقية يُظهر هذا التقارب بالفعل. ويقدّر صندوق النقد الدولي أن السيناريو الأكثر احتمالًا هو بنية تحتية مالية هجينة، يعمل فيها كلٌّ من المؤسسات وتقنية البلوكشين معًا.
والحركة ملموسة: فقد أعلنت Nasdaq للتو استثمار 100 مليون دولار في الشركة الأم لـKraken لتطوير البنية التحتية للأوراق المالية المرمّزة.
غدًا، قد لا تكون المسألة هي TradFi أو DeFi، بل: TradFi + Blockchain + DeFi.
$NVDAB $AAPLB $AMZNB
#Crypto #Blockchain #DeFi #TradFi #Tokenisation #Web3

104
·
--
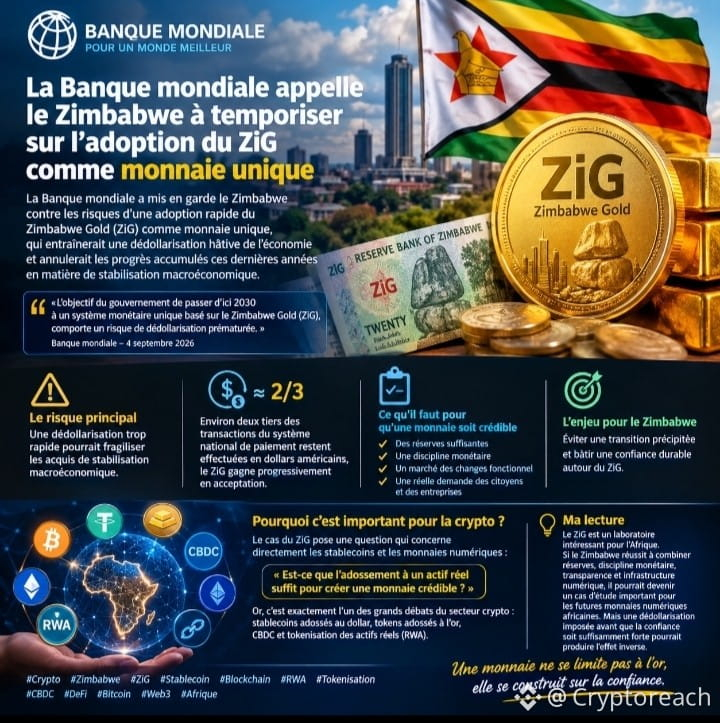
يواجه الـZiG الدولار
يدعو البنك الدولي زيمبابوي إلى عدم التسرّع في الانتقال إلى عملة موحّدة تكون مدعومة بالذهب في زيمبابوي (ZiG). يتمثل الهدف الحكومي في الوصول إلى نظام نقدي تهيمن عليه عملة ZiG بحلول عام 2030، لكن المؤسسة ترى أن نزع الدولارنة بسرعة مفرطة قد يعرّض مكاسب الاستقرار للخطر.
المشكلة بسيطة: لا تصبح العملة ذات مصداقية فقط لأنها مدعومة بالذهب. يجب أيضًا أن تُلهم الثقة، وأن تتوفر لديها احتياطيات كافية، وأن يكون لديها سوق صرف فعّال، وأن تكون مطلوبة فعلاً من قبل المواطنين والشركات.
ويُشير صندوق النقد الدولي أيضًا إلى أن حوالي ثلثي المعاملات في نظام المدفوعات الوطني ما تزال تتم بالدولار الأمريكي، في حين يحرز الـZiG قبولاً متزايدًا تدريجيًا.
لماذا هذا مهم بالنسبة إلى العملات المشفرة؟
يثير مثال الـZiG سؤالاً يمس مباشرةً العملات المستقرة (stablecoins) والعملات الرقمية:
هل يكفي أن تكون العملة مدعومة بأصل حقيقي لإنشاء عملة ذات مصداقية؟
وهذا بالضبط أحد أبرز الجدل في قطاع العملات المشفرة: عملات مستقرة مدعومة بالدولار، وتوكنات مدعومة بالذهب، وCBDC، وترميز الأصول الحقيقية (RWA).
تُظهر زيمبابوي أنه بين إنشاء عملة جديدة وبين كسب ثقة السوق، توجد فجوة كبيرة.
قراءتي: يُعدّ الـZiG مختبرًا مثيراً للاهتمام بالنسبة إلى أفريقيا. إذا نجحت زيمبابوي في الجمع بين الاحتياطيات والانضباط النقدي والشفافية والبنية التحتية الرقمية، فقد تصبح حالة دراسة مهمة بالنسبة إلى العملات الرقمية الأفريقية المستقبلية. لكن فرض نزع الدولارنة قبل أن تكون الثقة قوية بما يكفي قد ينتج الأثر العكسي.
$NVDAB $AMZNB $TSMB
#Crypto #Zimbabwe #ZiG #Stablecoin #Blockchain #RWA #Tokenisation #CBDC #DeFi #Bitcoin #Web3 #Afrique
يواجه الـZiG الدولار
يدعو البنك الدولي زيمبابوي إلى عدم التسرّع في الانتقال إلى عملة موحّدة تكون مدعومة بالذهب في زيمبابوي (ZiG). يتمثل الهدف الحكومي في الوصول إلى نظام نقدي تهيمن عليه عملة ZiG بحلول عام 2030، لكن المؤسسة ترى أن نزع الدولارنة بسرعة مفرطة قد يعرّض مكاسب الاستقرار للخطر.
المشكلة بسيطة: لا تصبح العملة ذات مصداقية فقط لأنها مدعومة بالذهب. يجب أيضًا أن تُلهم الثقة، وأن تتوفر لديها احتياطيات كافية، وأن يكون لديها سوق صرف فعّال، وأن تكون مطلوبة فعلاً من قبل المواطنين والشركات.
ويُشير صندوق النقد الدولي أيضًا إلى أن حوالي ثلثي المعاملات في نظام المدفوعات الوطني ما تزال تتم بالدولار الأمريكي، في حين يحرز الـZiG قبولاً متزايدًا تدريجيًا.
لماذا هذا مهم بالنسبة إلى العملات المشفرة؟
يثير مثال الـZiG سؤالاً يمس مباشرةً العملات المستقرة (stablecoins) والعملات الرقمية:
هل يكفي أن تكون العملة مدعومة بأصل حقيقي لإنشاء عملة ذات مصداقية؟
وهذا بالضبط أحد أبرز الجدل في قطاع العملات المشفرة: عملات مستقرة مدعومة بالدولار، وتوكنات مدعومة بالذهب، وCBDC، وترميز الأصول الحقيقية (RWA).
تُظهر زيمبابوي أنه بين إنشاء عملة جديدة وبين كسب ثقة السوق، توجد فجوة كبيرة.
قراءتي: يُعدّ الـZiG مختبرًا مثيراً للاهتمام بالنسبة إلى أفريقيا. إذا نجحت زيمبابوي في الجمع بين الاحتياطيات والانضباط النقدي والشفافية والبنية التحتية الرقمية، فقد تصبح حالة دراسة مهمة بالنسبة إلى العملات الرقمية الأفريقية المستقبلية. لكن فرض نزع الدولارنة قبل أن تكون الثقة قوية بما يكفي قد ينتج الأثر العكسي.
$NVDAB $AMZNB $TSMB
#Crypto #Zimbabwe #ZiG #Stablecoin #Blockchain #RWA #Tokenisation #CBDC #DeFi #Bitcoin #Web3 #Afrique
يدعو البنك الدولي زيمبابوي إلى عدم التسرّع في الانتقال إلى عملة موحّدة تكون مدعومة بالذهب في زيمبابوي (ZiG). يتمثل الهدف الحكومي في الوصول إلى نظام نقدي تهيمن عليه عملة ZiG بحلول عام 2030، لكن المؤسسة ترى أن نزع الدولارنة بسرعة مفرطة قد يعرّض مكاسب الاستقرار للخطر.
المشكلة بسيطة: لا تصبح العملة ذات مصداقية فقط لأنها مدعومة بالذهب. يجب أيضًا أن تُلهم الثقة، وأن تتوفر لديها احتياطيات كافية، وأن يكون لديها سوق صرف فعّال، وأن تكون مطلوبة فعلاً من قبل المواطنين والشركات.
ويُشير صندوق النقد الدولي أيضًا إلى أن حوالي ثلثي المعاملات في نظام المدفوعات الوطني ما تزال تتم بالدولار الأمريكي، في حين يحرز الـZiG قبولاً متزايدًا تدريجيًا.
لماذا هذا مهم بالنسبة إلى العملات المشفرة؟
يثير مثال الـZiG سؤالاً يمس مباشرةً العملات المستقرة (stablecoins) والعملات الرقمية:
هل يكفي أن تكون العملة مدعومة بأصل حقيقي لإنشاء عملة ذات مصداقية؟
وهذا بالضبط أحد أبرز الجدل في قطاع العملات المشفرة: عملات مستقرة مدعومة بالدولار، وتوكنات مدعومة بالذهب، وCBDC، وترميز الأصول الحقيقية (RWA).
تُظهر زيمبابوي أنه بين إنشاء عملة جديدة وبين كسب ثقة السوق، توجد فجوة كبيرة.
قراءتي: يُعدّ الـZiG مختبرًا مثيراً للاهتمام بالنسبة إلى أفريقيا. إذا نجحت زيمبابوي في الجمع بين الاحتياطيات والانضباط النقدي والشفافية والبنية التحتية الرقمية، فقد تصبح حالة دراسة مهمة بالنسبة إلى العملات الرقمية الأفريقية المستقبلية. لكن فرض نزع الدولارنة قبل أن تكون الثقة قوية بما يكفي قد ينتج الأثر العكسي.
$NVDAB $AMZNB $TSMB
#Crypto #Zimbabwe #ZiG #Stablecoin #Blockchain #RWA #Tokenisation #CBDC #DeFi #Bitcoin #Web3 #Afrique
1
144
·
--
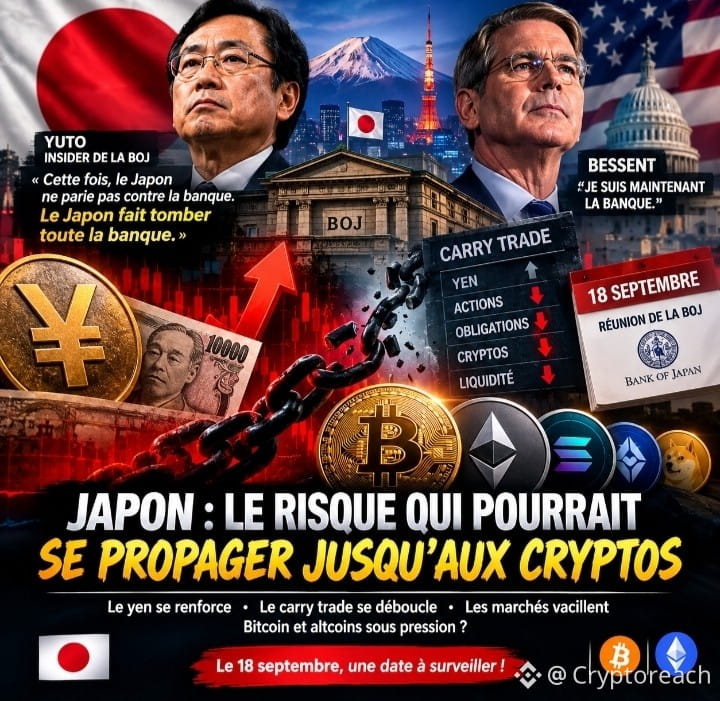
اليابان: الخطر الذي قد ينتشر حتى إلى العملات المشفرة
قد لا يكون الموضوع الحقيقي هو «حرب» بين اليابان والولايات المتحدة.
بل هي عملية الين كاري تريد.
يتعزز الين بسرعة بينما تتوقع الأسواق زيادة جديدة في أسعار الفائدة لدى بنك اليابان. والنتيجة: قد يُجبر المستثمرون الذين اقترضوا بالين لشراء أصول أكثر خطورة على تفكيك مراكزهم.
وماذا عن العملات المشفرة؟
إذا تسارع تفكيك المراكز، فقد تمتد الضغوط إلى الأسهم والأصول عالية المخاطر وربما إلى البيتكوين والعديد من العملات البديلة، خصوصًا المراكز شديدة الرافعة المالية.
لذلك يصبح 18 سبتمبر تاريخًا يستحق المراقبة، مع اجتماع بنك اليابان والتوقعات المتعلقة بالين.
لكن انتبه: الحديث عن «انهيار مضمون» سيكون سابقًا لأوانه.
السؤال الحقيقي هو:
هل ستتسبب اليابان في مجرد إعادة موازنة عالمية لرؤوس الأموال، أم في صدمة سيولة جديدة لأسواق العملات المشفرة؟
$AMZNB $MSFTB $NVDAB
#Bitcoin #Crypto #BTC #Ethereum #ETH #Japan #BOJ #Yen #CarryTrade #Liquidity #CryptoMarket #Finance
اليابان: الخطر الذي قد ينتشر حتى إلى العملات المشفرة
قد لا يكون الموضوع الحقيقي هو «حرب» بين اليابان والولايات المتحدة.
بل هي عملية الين كاري تريد.
يتعزز الين بسرعة بينما تتوقع الأسواق زيادة جديدة في أسعار الفائدة لدى بنك اليابان. والنتيجة: قد يُجبر المستثمرون الذين اقترضوا بالين لشراء أصول أكثر خطورة على تفكيك مراكزهم.
وماذا عن العملات المشفرة؟
إذا تسارع تفكيك المراكز، فقد تمتد الضغوط إلى الأسهم والأصول عالية المخاطر وربما إلى البيتكوين والعديد من العملات البديلة، خصوصًا المراكز شديدة الرافعة المالية.
لذلك يصبح 18 سبتمبر تاريخًا يستحق المراقبة، مع اجتماع بنك اليابان والتوقعات المتعلقة بالين.
لكن انتبه: الحديث عن «انهيار مضمون» سيكون سابقًا لأوانه.
السؤال الحقيقي هو:
هل ستتسبب اليابان في مجرد إعادة موازنة عالمية لرؤوس الأموال، أم في صدمة سيولة جديدة لأسواق العملات المشفرة؟
$AMZNB $MSFTB $NVDAB
#Bitcoin #Crypto #BTC #Ethereum #ETH #Japan #BOJ #Yen #CarryTrade #Liquidity #CryptoMarket #Finance
قد لا يكون الموضوع الحقيقي هو «حرب» بين اليابان والولايات المتحدة.
بل هي عملية الين كاري تريد.
يتعزز الين بسرعة بينما تتوقع الأسواق زيادة جديدة في أسعار الفائدة لدى بنك اليابان. والنتيجة: قد يُجبر المستثمرون الذين اقترضوا بالين لشراء أصول أكثر خطورة على تفكيك مراكزهم.
وماذا عن العملات المشفرة؟
إذا تسارع تفكيك المراكز، فقد تمتد الضغوط إلى الأسهم والأصول عالية المخاطر وربما إلى البيتكوين والعديد من العملات البديلة، خصوصًا المراكز شديدة الرافعة المالية.
لذلك يصبح 18 سبتمبر تاريخًا يستحق المراقبة، مع اجتماع بنك اليابان والتوقعات المتعلقة بالين.
لكن انتبه: الحديث عن «انهيار مضمون» سيكون سابقًا لأوانه.
السؤال الحقيقي هو:
هل ستتسبب اليابان في مجرد إعادة موازنة عالمية لرؤوس الأموال، أم في صدمة سيولة جديدة لأسواق العملات المشفرة؟
$AMZNB $MSFTB $NVDAB
#Bitcoin #Crypto #BTC #Ethereum #ETH #Japan #BOJ #Yen #CarryTrade #Liquidity #CryptoMarket #Finance
·
--
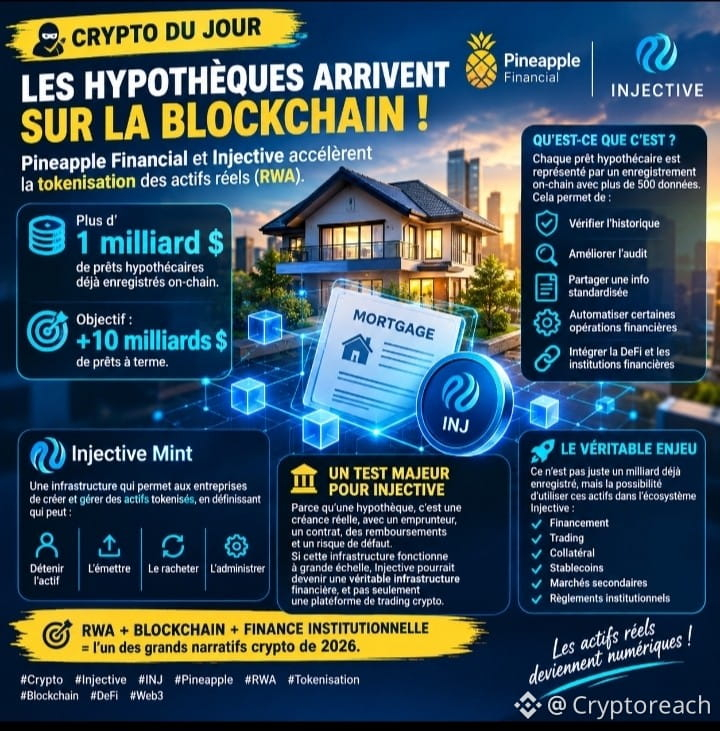
تصل الرهونات إلى البلوكشين!
تسرّع Pineapple Financial وInjective عملية تحويل الأصول الحقيقية إلى رموز (RWA).
تم بالفعل تسجيل أكثر من 1 مليار دولار من القروض العقارية على السلسلة، مع هدف يتجاوز 10 مليارات دولار.
المسألة كبيرة للغاية: تحويل المطالبات/الحقوق الحقيقية إلى أصول يمكن التحقق منها وإدارتها، وربما استخدامها ضمن بنية تحتية مالية مبنية على البلوكشين.
إذا نجحت هذه التجربة، فقد تُظهر Injective أن البلوكشين يمكن أن يصبح بنية تحتية حقيقية للتمويل التقليدي.
RWA + Blockchain + التمويل المؤسسي = أحد أبرز السرديات الكبرى في عالم العملات المشفرة لعام 2026.
#Crypto #Injective #INJ #Pineapple #RWA #Tokenisation #Blockchain #DeFi #Web3 $NVDAB $AAPLB $MSFTB
تصل الرهونات إلى البلوكشين!
تسرّع Pineapple Financial وInjective عملية تحويل الأصول الحقيقية إلى رموز (RWA).
تم بالفعل تسجيل أكثر من 1 مليار دولار من القروض العقارية على السلسلة، مع هدف يتجاوز 10 مليارات دولار.
المسألة كبيرة للغاية: تحويل المطالبات/الحقوق الحقيقية إلى أصول يمكن التحقق منها وإدارتها، وربما استخدامها ضمن بنية تحتية مالية مبنية على البلوكشين.
إذا نجحت هذه التجربة، فقد تُظهر Injective أن البلوكشين يمكن أن يصبح بنية تحتية حقيقية للتمويل التقليدي.
RWA + Blockchain + التمويل المؤسسي = أحد أبرز السرديات الكبرى في عالم العملات المشفرة لعام 2026.
#Crypto #Injective #INJ #Pineapple #RWA #Tokenisation #Blockchain #DeFi #Web3 $NVDAB $AAPLB $MSFTB
تسرّع Pineapple Financial وInjective عملية تحويل الأصول الحقيقية إلى رموز (RWA).
تم بالفعل تسجيل أكثر من 1 مليار دولار من القروض العقارية على السلسلة، مع هدف يتجاوز 10 مليارات دولار.
المسألة كبيرة للغاية: تحويل المطالبات/الحقوق الحقيقية إلى أصول يمكن التحقق منها وإدارتها، وربما استخدامها ضمن بنية تحتية مالية مبنية على البلوكشين.
إذا نجحت هذه التجربة، فقد تُظهر Injective أن البلوكشين يمكن أن يصبح بنية تحتية حقيقية للتمويل التقليدي.
RWA + Blockchain + التمويل المؤسسي = أحد أبرز السرديات الكبرى في عالم العملات المشفرة لعام 2026.
#Crypto #Injective #INJ #Pineapple #RWA #Tokenisation #Blockchain #DeFi #Web3 $NVDAB $AAPLB $MSFTB
136
·
--
تنبيه — اقتصاد عالمي: تزداد مؤشرات التوتر
تُظهر العناية الواجبة والتحليل الكلي ورصد تدفقات الأموال نظامًا عالميًا تحت ضغط متزايد.
تحاول «الفيدرالي» (Fed) الحفاظ على الاستقرار المالي عبر الإبقاء على ظروف سيولة مواتية عندما يصبح ذلك ضروريًا. وفي الوقت ذاته، تواصل عدة بنوك مركزية تعزيز احتياطياتها من الذهب، بينما يتعين على اليابان التعامل مع وضع ميزاني و نقدي معقّد بشكل خاص، لا سيما فيما يتعلق بحيازاته من سندات الخزانة الأمريكية.
وبمعزل عن بعضها، قد تبدو كل واحدة من هذه العناصر طبيعية. أما عند جمعها معًا، فهي تمثل إشارة تستحق اهتمامًا بالغًا.
في التداول، توجد قاعدة أساسية:
«« لا تمسك سكينًا ساقطًا. »»
لذا، فليس الهدف هو الهلع، بل الاستعداد.
من يتجاهل إشارات هشاشة نظام مالي يعرّض نفسه لخطر مواجهة الأحداث بدل توقعها.
يُجري تحليلنا تقاطعًا عبر عدة أبعاد:
- السيولة العالمية وسياسات البنوك المركزية
- الدين السيادي والسندات الأمريكية
- تراكم الذهب لدى البنوك المركزية
- تدفقات رأس المال وبيانات السلسلة (on-chain)
- التوترات الجيوسياسية والتجارية
- تطور السلع الأساسية
- التحول التدريجي في بنية النظام المالي العالمي
إذا كان من المقرر بالفعل أن تقع أزمة نظامية كبرى، فقد يُجبر العالم على إعادة التفكير بعمق في آليات الاقتصاد الدولي.
قد يتمثل سيناريو محتمل آنذاك في اقتصادٍ منظم بدرجة أكبر حول الذهب والسلع الأساسية والأصول الملموسة وبنى تحتية مالية رقمية جديدة.
لكن انتبه: لا يعني الانهيار العالمي حتمية، ولا يمكن لأي تحليل ضمان موعده أو حجمه. الهدف من هذا التنبيه هو التذكير فقط بقاعدة أساسية: الاستعداد للمخاطر قبل العاصفة،
تنبيه — اقتصاد عالمي: تزداد مؤشرات التوتر
تُظهر العناية الواجبة والتحليل الكلي ورصد تدفقات الأموال نظامًا عالميًا تحت ضغط متزايد.
تحاول «الفيدرالي» (Fed) الحفاظ على الاستقرار المالي عبر الإبقاء على ظروف سيولة مواتية عندما يصبح ذلك ضروريًا. وفي الوقت ذاته، تواصل عدة بنوك مركزية تعزيز احتياطياتها من الذهب، بينما يتعين على اليابان التعامل مع وضع ميزاني و نقدي معقّد بشكل خاص، لا سيما فيما يتعلق بحيازاته من سندات الخزانة الأمريكية.
وبمعزل عن بعضها، قد تبدو كل واحدة من هذه العناصر طبيعية. أما عند جمعها معًا، فهي تمثل إشارة تستحق اهتمامًا بالغًا.
في التداول، توجد قاعدة أساسية:
«« لا تمسك سكينًا ساقطًا. »»
لذا، فليس الهدف هو الهلع، بل الاستعداد.
من يتجاهل إشارات هشاشة نظام مالي يعرّض نفسه لخطر مواجهة الأحداث بدل توقعها.
يُجري تحليلنا تقاطعًا عبر عدة أبعاد:
- السيولة العالمية وسياسات البنوك المركزية
- الدين السيادي والسندات الأمريكية
- تراكم الذهب لدى البنوك المركزية
- تدفقات رأس المال وبيانات السلسلة (on-chain)
- التوترات الجيوسياسية والتجارية
- تطور السلع الأساسية
- التحول التدريجي في بنية النظام المالي العالمي
إذا كان من المقرر بالفعل أن تقع أزمة نظامية كبرى، فقد يُجبر العالم على إعادة التفكير بعمق في آليات الاقتصاد الدولي.
قد يتمثل سيناريو محتمل آنذاك في اقتصادٍ منظم بدرجة أكبر حول الذهب والسلع الأساسية والأصول الملموسة وبنى تحتية مالية رقمية جديدة.
لكن انتبه: لا يعني الانهيار العالمي حتمية، ولا يمكن لأي تحليل ضمان موعده أو حجمه. الهدف من هذا التنبيه هو التذكير فقط بقاعدة أساسية: الاستعداد للمخاطر قبل العاصفة،
تُظهر العناية الواجبة والتحليل الكلي ورصد تدفقات الأموال نظامًا عالميًا تحت ضغط متزايد.
تحاول «الفيدرالي» (Fed) الحفاظ على الاستقرار المالي عبر الإبقاء على ظروف سيولة مواتية عندما يصبح ذلك ضروريًا. وفي الوقت ذاته، تواصل عدة بنوك مركزية تعزيز احتياطياتها من الذهب، بينما يتعين على اليابان التعامل مع وضع ميزاني و نقدي معقّد بشكل خاص، لا سيما فيما يتعلق بحيازاته من سندات الخزانة الأمريكية.
وبمعزل عن بعضها، قد تبدو كل واحدة من هذه العناصر طبيعية. أما عند جمعها معًا، فهي تمثل إشارة تستحق اهتمامًا بالغًا.
في التداول، توجد قاعدة أساسية:
«« لا تمسك سكينًا ساقطًا. »»
لذا، فليس الهدف هو الهلع، بل الاستعداد.
من يتجاهل إشارات هشاشة نظام مالي يعرّض نفسه لخطر مواجهة الأحداث بدل توقعها.
يُجري تحليلنا تقاطعًا عبر عدة أبعاد:
- السيولة العالمية وسياسات البنوك المركزية
- الدين السيادي والسندات الأمريكية
- تراكم الذهب لدى البنوك المركزية
- تدفقات رأس المال وبيانات السلسلة (on-chain)
- التوترات الجيوسياسية والتجارية
- تطور السلع الأساسية
- التحول التدريجي في بنية النظام المالي العالمي
إذا كان من المقرر بالفعل أن تقع أزمة نظامية كبرى، فقد يُجبر العالم على إعادة التفكير بعمق في آليات الاقتصاد الدولي.
قد يتمثل سيناريو محتمل آنذاك في اقتصادٍ منظم بدرجة أكبر حول الذهب والسلع الأساسية والأصول الملموسة وبنى تحتية مالية رقمية جديدة.
لكن انتبه: لا يعني الانهيار العالمي حتمية، ولا يمكن لأي تحليل ضمان موعده أو حجمه. الهدف من هذا التنبيه هو التذكير فقط بقاعدة أساسية: الاستعداد للمخاطر قبل العاصفة،
1
147
·
--
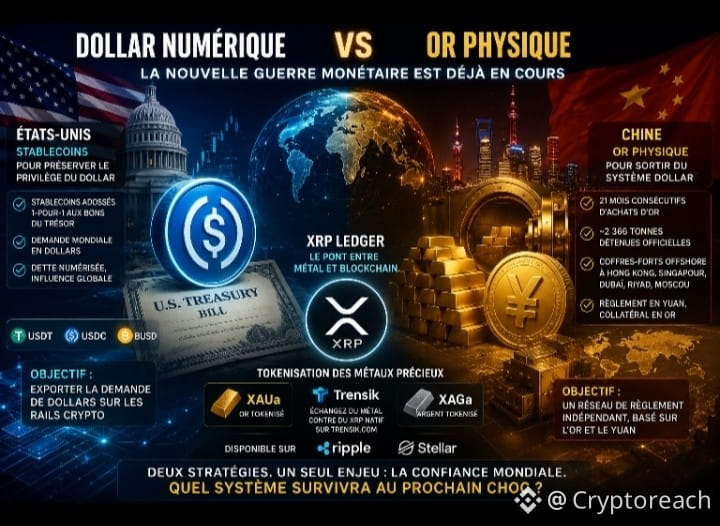
الدولار الرقمي مقابل الذهب المادي
تراهن الولايات المتحدة على العملات المستقرة (stablescoins) لتعزيز الطلب العالمي على الدولار وسندات الخزانة.
وتواصل الصين تجميع الذهب المادي وتطوير بنية تحتية بديلة للتسوية.
وفي الوقت نفسه، يبرز XRP Ledger كمسار محتمل لتوكنة الذهب والمال.
استراتيجيتان: رقمنة الديون بالدولار مقابل تعزيز الضمانات المادية بالذهب.
السؤال الكبير بالنسبة إلى العملات المشفرة: ما الدور الذي ستؤديه XRP والعملات المستقرة والأصول المرمّزة في المستقبل لتسوية المعاملات الدولية؟
#Crypto #Cryptomonnaies #XRP #Ripple #XRPL #Stablecoins #Or #Tokenisation #Blockchain #DigitalAssets #Bitcoin #DeFi #Web3 #CBDC #Dollar #Chine #Finance #CryptoAfrique $NVDAB $AAPLB $MSFTB
الدولار الرقمي مقابل الذهب المادي
تراهن الولايات المتحدة على العملات المستقرة (stablescoins) لتعزيز الطلب العالمي على الدولار وسندات الخزانة.
وتواصل الصين تجميع الذهب المادي وتطوير بنية تحتية بديلة للتسوية.
وفي الوقت نفسه، يبرز XRP Ledger كمسار محتمل لتوكنة الذهب والمال.
استراتيجيتان: رقمنة الديون بالدولار مقابل تعزيز الضمانات المادية بالذهب.
السؤال الكبير بالنسبة إلى العملات المشفرة: ما الدور الذي ستؤديه XRP والعملات المستقرة والأصول المرمّزة في المستقبل لتسوية المعاملات الدولية؟
#Crypto #Cryptomonnaies #XRP #Ripple #XRPL #Stablecoins #Or #Tokenisation #Blockchain #DigitalAssets #Bitcoin #DeFi #Web3 #CBDC #Dollar #Chine #Finance #CryptoAfrique $NVDAB $AAPLB $MSFTB
تراهن الولايات المتحدة على العملات المستقرة (stablescoins) لتعزيز الطلب العالمي على الدولار وسندات الخزانة.
وتواصل الصين تجميع الذهب المادي وتطوير بنية تحتية بديلة للتسوية.
وفي الوقت نفسه، يبرز XRP Ledger كمسار محتمل لتوكنة الذهب والمال.
استراتيجيتان: رقمنة الديون بالدولار مقابل تعزيز الضمانات المادية بالذهب.
السؤال الكبير بالنسبة إلى العملات المشفرة: ما الدور الذي ستؤديه XRP والعملات المستقرة والأصول المرمّزة في المستقبل لتسوية المعاملات الدولية؟
#Crypto #Cryptomonnaies #XRP #Ripple #XRPL #Stablecoins #Or #Tokenisation #Blockchain #DigitalAssets #Bitcoin #DeFi #Web3 #CBDC #Dollar #Chine #Finance #CryptoAfrique $NVDAB $AAPLB $MSFTB
1
414
·
--
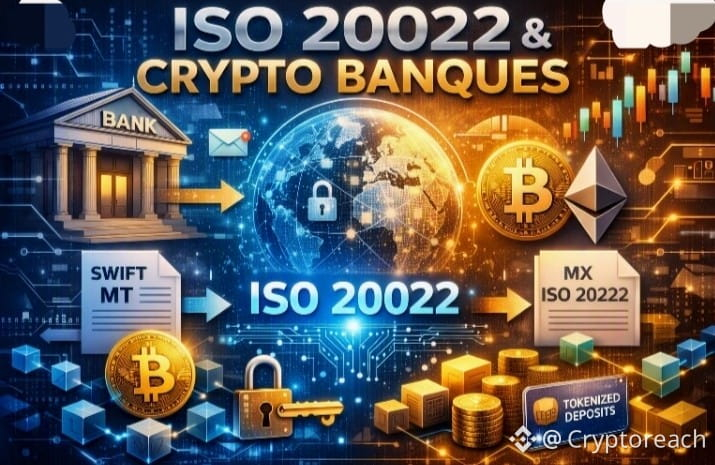
تُسرِّع البنوك العالمية التحوّل إلى معيار ISO‑20022 والتشفير المقاوم لما بعد الحوسبة الكمية.
الهدف: إعداد العملاء لإعادة ضبط المفاتيح ودمج نظام نقدي هجين جديد، حيث تصبح الودائع المرمَّزة وسلاسل الكتل المعتمدة هي القاعدة.
النقاط الرئيسية:
- ترحيل SWIFT MT → MX وفق ISO 20022 في نوفمبر 2026.
- اعتماد معايير NIST لما بعد الكوانتمية لتأمين المدفوعات.
- قابلية التشغيل البيني بين قنوات البنوك والكر yبتو.
- فرصة لإفريقيا: ودائع مُرمَّزة وسيولة قابلة للبرمجة.
#ISO20022 #CryptoAgilité #PostQuantique #BanquesNumériques #Tokenisation $NVDAB $AAPLB $MSFTB
تُسرِّع البنوك العالمية التحوّل إلى معيار ISO‑20022 والتشفير المقاوم لما بعد الحوسبة الكمية.
الهدف: إعداد العملاء لإعادة ضبط المفاتيح ودمج نظام نقدي هجين جديد، حيث تصبح الودائع المرمَّزة وسلاسل الكتل المعتمدة هي القاعدة.
النقاط الرئيسية:
- ترحيل SWIFT MT → MX وفق ISO 20022 في نوفمبر 2026.
- اعتماد معايير NIST لما بعد الكوانتمية لتأمين المدفوعات.
- قابلية التشغيل البيني بين قنوات البنوك والكر yبتو.
- فرصة لإفريقيا: ودائع مُرمَّزة وسيولة قابلة للبرمجة.
#ISO20022 #CryptoAgilité #PostQuantique #BanquesNumériques #Tokenisation $NVDAB $AAPLB $MSFTB
الهدف: إعداد العملاء لإعادة ضبط المفاتيح ودمج نظام نقدي هجين جديد، حيث تصبح الودائع المرمَّزة وسلاسل الكتل المعتمدة هي القاعدة.
النقاط الرئيسية:
- ترحيل SWIFT MT → MX وفق ISO 20022 في نوفمبر 2026.
- اعتماد معايير NIST لما بعد الكوانتمية لتأمين المدفوعات.
- قابلية التشغيل البيني بين قنوات البنوك والكر yبتو.
- فرصة لإفريقيا: ودائع مُرمَّزة وسيولة قابلة للبرمجة.
#ISO20022 #CryptoAgilité #PostQuantique #BanquesNumériques #Tokenisation $NVDAB $AAPLB $MSFTB
123
·
--
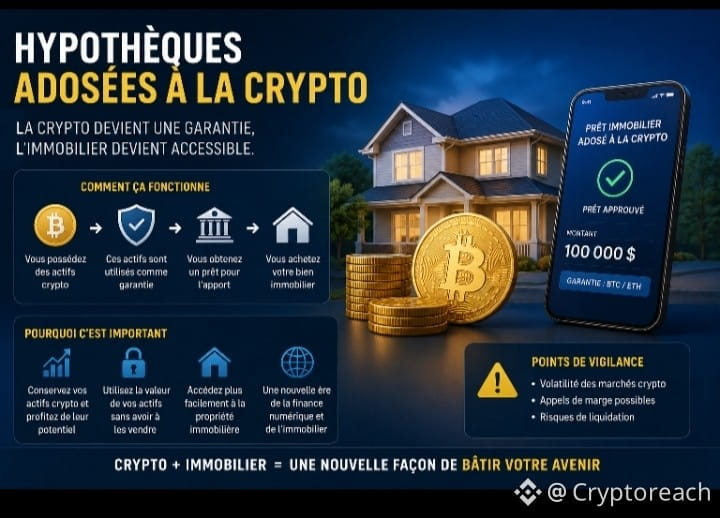
الرهون العقارية المدعومة بالعملات المشفّرة
يخترق سوق العملات المشفّرة مرحلة جديدة: يبدأ كل من البيتكوين والعملات المستقرة في أن تصبح ضمانات للوصول إلى الائتمان العقاري.
في عام 2026، أطلقت شركة Better Mortgage وشركة Coinbase في الولايات المتحدة نموذجًا يتيح لبعض المشترين تمويل دفعة الشراء (المقدم) عبر قرض مضمون بواسطة أصولهم المشفّرة، دون الحاجة إلى بيع بيتكوينهم.
كيف يعمل ذلك؟
يمكن لمشتَرٍ، على سبيل المثال:
250 000 دولار من البيتكوين → تُستخدم كضمان → 100 000 دولار من التمويل للمقدم → شراء العقار.
يعتمد الهيكل على قرضين:
قرض عقاري تقليدي مضمون بواسطة المنزل؛
وقرض منفصل مضمون بواسطة البيتكوين.
في نموذج Better/Coinbase، يجب أن تمثل قيمة البيتكوين ما لا يقل عن 250% من مبلغ القرض المخصص للمقدم.
لماذا هذا مهم بالنسبة إلى العملات المشفّرة؟
إنه تغيير في نموذج التفكير:
قبل:
المشفّرات → بيع → عملة ورقية (فيات) → شراء عقار.
غدًا:
المشفّرات → ضمان → ائتمان → عقار.
وهكذا يمكن للمستثمر الاحتفاظ بتعرّضه للبيتكوين مع استخدام قيمته كرافعة مالية.
لكن المخاطر حقيقية
يقوم المالك بالاقتراض مع وضع أصل شديد التقلب كضمان. قد تؤدي الهبطة الكبيرة في البيتكوين إلى جعل البنية أكثر خطورة بكثير، وذلك بحسب شروط العقد. كما يمكن لبعض نماذج القروض المشفّرة الأخرى أن تتضمن نداءات هامش أو عمليات تصفية.
وماذا بالنسبة إلى أفريقيا؟
تخيّلوا غدًا في ساحل العاج، أو نيجيريا، أو كينيا، أو غانا:
BTC/ETH/العملات المستقرة → ضمان رقمي → ائتمان عقاري → أرض أو منزل.
عندها لن تصبح العملات المشفّرة مجرد وسيلة دفع أو استثمار فقط: بل ستصبح شكلًا جديدًا من أشكال الضمان المالي.
وبالتالي، فإن السؤال الحقيقي أمام البنوك الأفريقية لم يعد: “هل ينبغي قبول العملات المشفّرة؟” بل بالأحرى: “كيف يمكن تحويل الأصول الرقمية قانونيًا وبحذر إلى ضمانات لتمويل الاقتصاد الحقيقي؟” $AMZNB $MSFTB $AAPLB
الرهون العقارية المدعومة بالعملات المشفّرة
يخترق سوق العملات المشفّرة مرحلة جديدة: يبدأ كل من البيتكوين والعملات المستقرة في أن تصبح ضمانات للوصول إلى الائتمان العقاري.
في عام 2026، أطلقت شركة Better Mortgage وشركة Coinbase في الولايات المتحدة نموذجًا يتيح لبعض المشترين تمويل دفعة الشراء (المقدم) عبر قرض مضمون بواسطة أصولهم المشفّرة، دون الحاجة إلى بيع بيتكوينهم.
كيف يعمل ذلك؟
يمكن لمشتَرٍ، على سبيل المثال:
250 000 دولار من البيتكوين → تُستخدم كضمان → 100 000 دولار من التمويل للمقدم → شراء العقار.
يعتمد الهيكل على قرضين:
قرض عقاري تقليدي مضمون بواسطة المنزل؛
وقرض منفصل مضمون بواسطة البيتكوين.
في نموذج Better/Coinbase، يجب أن تمثل قيمة البيتكوين ما لا يقل عن 250% من مبلغ القرض المخصص للمقدم.
لماذا هذا مهم بالنسبة إلى العملات المشفّرة؟
إنه تغيير في نموذج التفكير:
قبل:
المشفّرات → بيع → عملة ورقية (فيات) → شراء عقار.
غدًا:
المشفّرات → ضمان → ائتمان → عقار.
وهكذا يمكن للمستثمر الاحتفاظ بتعرّضه للبيتكوين مع استخدام قيمته كرافعة مالية.
لكن المخاطر حقيقية
يقوم المالك بالاقتراض مع وضع أصل شديد التقلب كضمان. قد تؤدي الهبطة الكبيرة في البيتكوين إلى جعل البنية أكثر خطورة بكثير، وذلك بحسب شروط العقد. كما يمكن لبعض نماذج القروض المشفّرة الأخرى أن تتضمن نداءات هامش أو عمليات تصفية.
وماذا بالنسبة إلى أفريقيا؟
تخيّلوا غدًا في ساحل العاج، أو نيجيريا، أو كينيا، أو غانا:
BTC/ETH/العملات المستقرة → ضمان رقمي → ائتمان عقاري → أرض أو منزل.
عندها لن تصبح العملات المشفّرة مجرد وسيلة دفع أو استثمار فقط: بل ستصبح شكلًا جديدًا من أشكال الضمان المالي.
وبالتالي، فإن السؤال الحقيقي أمام البنوك الأفريقية لم يعد: “هل ينبغي قبول العملات المشفّرة؟” بل بالأحرى: “كيف يمكن تحويل الأصول الرقمية قانونيًا وبحذر إلى ضمانات لتمويل الاقتصاد الحقيقي؟” $AMZNB $MSFTB $AAPLB
يخترق سوق العملات المشفّرة مرحلة جديدة: يبدأ كل من البيتكوين والعملات المستقرة في أن تصبح ضمانات للوصول إلى الائتمان العقاري.
في عام 2026، أطلقت شركة Better Mortgage وشركة Coinbase في الولايات المتحدة نموذجًا يتيح لبعض المشترين تمويل دفعة الشراء (المقدم) عبر قرض مضمون بواسطة أصولهم المشفّرة، دون الحاجة إلى بيع بيتكوينهم.
كيف يعمل ذلك؟
يمكن لمشتَرٍ، على سبيل المثال:
250 000 دولار من البيتكوين → تُستخدم كضمان → 100 000 دولار من التمويل للمقدم → شراء العقار.
يعتمد الهيكل على قرضين:
قرض عقاري تقليدي مضمون بواسطة المنزل؛
وقرض منفصل مضمون بواسطة البيتكوين.
في نموذج Better/Coinbase، يجب أن تمثل قيمة البيتكوين ما لا يقل عن 250% من مبلغ القرض المخصص للمقدم.
لماذا هذا مهم بالنسبة إلى العملات المشفّرة؟
إنه تغيير في نموذج التفكير:
قبل:
المشفّرات → بيع → عملة ورقية (فيات) → شراء عقار.
غدًا:
المشفّرات → ضمان → ائتمان → عقار.
وهكذا يمكن للمستثمر الاحتفاظ بتعرّضه للبيتكوين مع استخدام قيمته كرافعة مالية.
لكن المخاطر حقيقية
يقوم المالك بالاقتراض مع وضع أصل شديد التقلب كضمان. قد تؤدي الهبطة الكبيرة في البيتكوين إلى جعل البنية أكثر خطورة بكثير، وذلك بحسب شروط العقد. كما يمكن لبعض نماذج القروض المشفّرة الأخرى أن تتضمن نداءات هامش أو عمليات تصفية.
وماذا بالنسبة إلى أفريقيا؟
تخيّلوا غدًا في ساحل العاج، أو نيجيريا، أو كينيا، أو غانا:
BTC/ETH/العملات المستقرة → ضمان رقمي → ائتمان عقاري → أرض أو منزل.
عندها لن تصبح العملات المشفّرة مجرد وسيلة دفع أو استثمار فقط: بل ستصبح شكلًا جديدًا من أشكال الضمان المالي.
وبالتالي، فإن السؤال الحقيقي أمام البنوك الأفريقية لم يعد: “هل ينبغي قبول العملات المشفّرة؟” بل بالأحرى: “كيف يمكن تحويل الأصول الرقمية قانونيًا وبحذر إلى ضمانات لتمويل الاقتصاد الحقيقي؟” $AMZNB $MSFTB $AAPLB
3
322
·
--
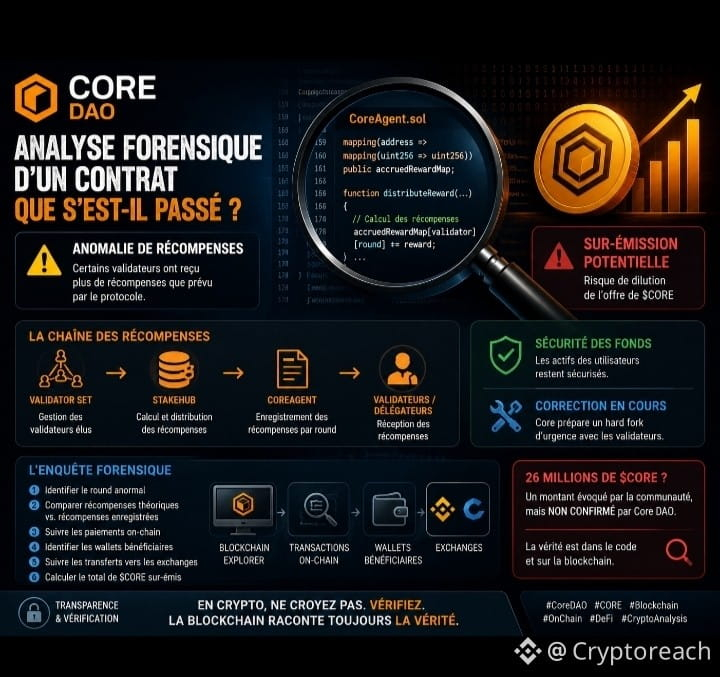
تحليل جنائي لسمارْت كونتركت
تُظهر قضية Core DAO لماذا يُعدّ تحليل السلسلة (on-chain) أمرًا ضروريًا.
سمحت شذوذات ما لبعض المُدقّقين (validateurs) بتجميع مكافآت تفوق الإصدار المتوقع. تُحضّر Core لإجراء هارد فورك طارئ لتصحيح المشكلة.
يجب أن تتبع التحقيقات السلسلة كاملة:
الشفرة → العقد → المكافآت → المحافظ → التحويلات → البورصات → الأثر على العرض.
تبقى الـ26 مليون CORE المذكورة من بعض المصادر المجتمعية غير مؤكدة حتى هذا الوقت.
إذن، السؤال الحقيقي هو: كم مقدار CORE الذي تمّت له زيادة الإصدار فعليًا وأين توجد اليوم؟
في عالم العملات الرقمية، فإن المعاملة المريبة ليست سوى بداية التحقيق. الشفرة والبلوكشين تروي القصة كاملة.$AAPLB $MSFTB $AMZNB
#Crypto #CoreDAO #CORE #Blockchain #OnChain #SmartContract #DeFi #Web3 #CryptoAnalysis #Forensics
تحليل جنائي لسمارْت كونتركت
تُظهر قضية Core DAO لماذا يُعدّ تحليل السلسلة (on-chain) أمرًا ضروريًا.
سمحت شذوذات ما لبعض المُدقّقين (validateurs) بتجميع مكافآت تفوق الإصدار المتوقع. تُحضّر Core لإجراء هارد فورك طارئ لتصحيح المشكلة.
يجب أن تتبع التحقيقات السلسلة كاملة:
الشفرة → العقد → المكافآت → المحافظ → التحويلات → البورصات → الأثر على العرض.
تبقى الـ26 مليون CORE المذكورة من بعض المصادر المجتمعية غير مؤكدة حتى هذا الوقت.
إذن، السؤال الحقيقي هو: كم مقدار CORE الذي تمّت له زيادة الإصدار فعليًا وأين توجد اليوم؟
في عالم العملات الرقمية، فإن المعاملة المريبة ليست سوى بداية التحقيق. الشفرة والبلوكشين تروي القصة كاملة.$AAPLB $MSFTB $AMZNB
#Crypto #CoreDAO #CORE #Blockchain #OnChain #SmartContract #DeFi #Web3 #CryptoAnalysis #Forensics
تُظهر قضية Core DAO لماذا يُعدّ تحليل السلسلة (on-chain) أمرًا ضروريًا.
سمحت شذوذات ما لبعض المُدقّقين (validateurs) بتجميع مكافآت تفوق الإصدار المتوقع. تُحضّر Core لإجراء هارد فورك طارئ لتصحيح المشكلة.
يجب أن تتبع التحقيقات السلسلة كاملة:
الشفرة → العقد → المكافآت → المحافظ → التحويلات → البورصات → الأثر على العرض.
تبقى الـ26 مليون CORE المذكورة من بعض المصادر المجتمعية غير مؤكدة حتى هذا الوقت.
إذن، السؤال الحقيقي هو: كم مقدار CORE الذي تمّت له زيادة الإصدار فعليًا وأين توجد اليوم؟
في عالم العملات الرقمية، فإن المعاملة المريبة ليست سوى بداية التحقيق. الشفرة والبلوكشين تروي القصة كاملة.$AAPLB $MSFTB $AMZNB
#Crypto #CoreDAO #CORE #Blockchain #OnChain #SmartContract #DeFi #Web3 #CryptoAnalysis #Forensics
2
137
·
--
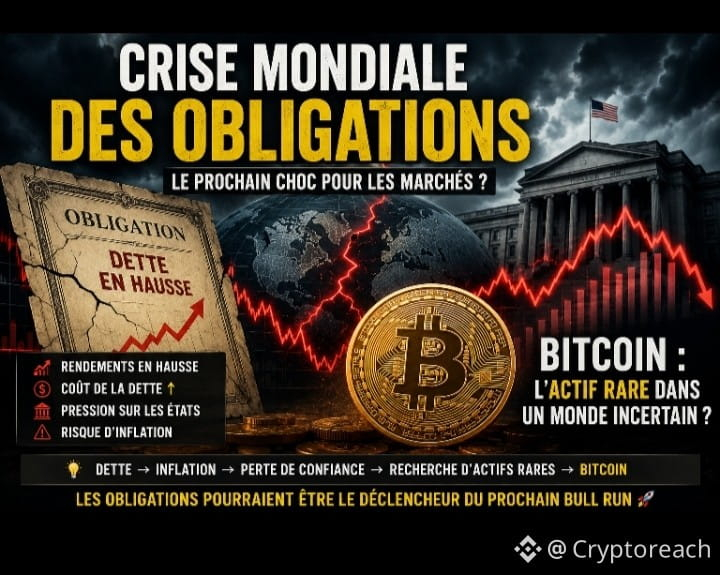
الأزمة العالمية للسندات: هل الصدمة القادمة في الطريق؟
الدول مثقلة بالديون، والمستثمرون يطالبون بعوائد أعلى.
العوائد على السندات
تكلفة الدين
الضغط على البنوك والدول
مخاطر التضخم وأزمة السيولة
وماذا عن البيتكوين في كل ذلك؟
إذا تدهورت الثقة في العملات والديون السيادية، فقد يعزز BTC دوره كأصل نادر لامركزي.
لكن أزمة السيولة قد تؤدي أولًا إلى تصحيح حاد.
السؤال الحقيقي: هل ستكون السندات هي المحفز للحركة الكبرى التالية في عالم العملات المشفرة؟
#Bitcoin #BTC #Crypto #Finance #Fed #Inflation #Dette #Web3 $NVDAB $AAPLB $AMZNB
الأزمة العالمية للسندات: هل الصدمة القادمة في الطريق؟
الدول مثقلة بالديون، والمستثمرون يطالبون بعوائد أعلى.
العوائد على السندات
تكلفة الدين
الضغط على البنوك والدول
مخاطر التضخم وأزمة السيولة
وماذا عن البيتكوين في كل ذلك؟
إذا تدهورت الثقة في العملات والديون السيادية، فقد يعزز BTC دوره كأصل نادر لامركزي.
لكن أزمة السيولة قد تؤدي أولًا إلى تصحيح حاد.
السؤال الحقيقي: هل ستكون السندات هي المحفز للحركة الكبرى التالية في عالم العملات المشفرة؟
#Bitcoin #BTC #Crypto #Finance #Fed #Inflation #Dette #Web3 $NVDAB $AAPLB $AMZNB
الدول مثقلة بالديون، والمستثمرون يطالبون بعوائد أعلى.
العوائد على السندات
تكلفة الدين
الضغط على البنوك والدول
مخاطر التضخم وأزمة السيولة
وماذا عن البيتكوين في كل ذلك؟
إذا تدهورت الثقة في العملات والديون السيادية، فقد يعزز BTC دوره كأصل نادر لامركزي.
لكن أزمة السيولة قد تؤدي أولًا إلى تصحيح حاد.
السؤال الحقيقي: هل ستكون السندات هي المحفز للحركة الكبرى التالية في عالم العملات المشفرة؟
#Bitcoin #BTC #Crypto #Finance #Fed #Inflation #Dette #Web3 $NVDAB $AAPLB $AMZNB
110
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
HKCompletesFirstHKDStablecoinUseCase
10,015 مشاهدات
355 يقومون بالنقاش
#hkcompletesfirsthkdstablecoinusecase
🇭🇰 انتظر، عملة مستقرة أخرى؟ 🤯 هونغ كونغ أنهت للتو أول حالة استخدام لاستثمار أصول رقمية باستخدام HKDAP، وهي عملة مستقرة مدعومة بالدولار الهونغ كونغي (HKD) ومنظمة في هونغ كونغ ومغطاة من Standard Chartered.
هل نتجه نحو عالم يكون فيه لدينا عدد كبير من العملات المستقرة مثل عدد العملات الورقية؟ سيكون الأمر فوضويًا تمامًا إذا أنشأت كل دولة عملتها الخاصة! 🌀 تخيّل التبديل من USD إلى HKD إلى EUR لكن عبر عملات مستقرة.
ماذا يجب أن يفعل المتداولون؟
💵 اتبع العملة الورقية: راقب كيف تؤثر العملات المستقرة الإقليمية على السيولة.
💵 حافظ على السيولة: التزم بالعملات المستقرة السائدة مثل USDT/USDC للتداول السريع.
💵 كن مستعدًا: العملات المستقرة المنظمة ستأتي سواء أحببنا ذلك أم لا.
ليس نصيحة مالية! 🚫
متابعة من فضلكم
$BTC
$ETH
$BNB
#HongKongCrypto #stablecoin #HKDAP
Shamika Metting
·1 إعجاب
·785 مشاهدات
VietnamPlansFirstCryptoLicensesIn2026
7,814 مشاهدات
227 يقومون بالنقاش
BTCBreaks80K
217,476 مشاهدات
3,482 يقومون بالنقاش