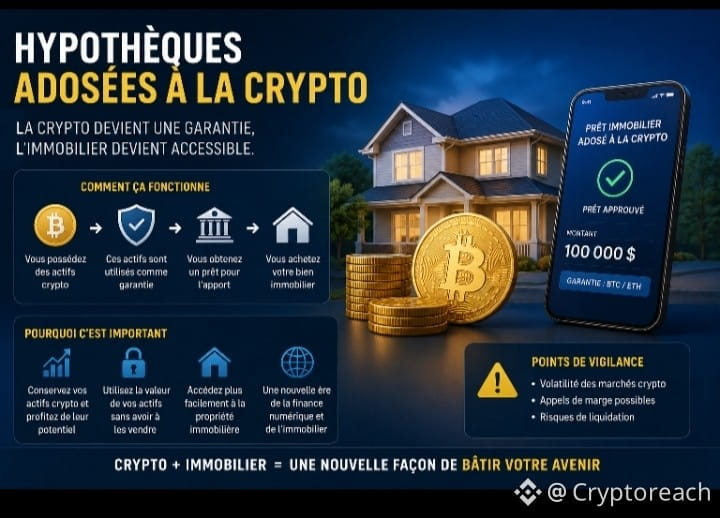
الرهون العقارية المدعومة بالعملات المشفّرة
يخترق سوق العملات المشفّرة مرحلة جديدة: يبدأ كل من البيتكوين والعملات المستقرة في أن تصبح ضمانات للوصول إلى الائتمان العقاري.
في عام 2026، أطلقت شركة Better Mortgage وشركة Coinbase في الولايات المتحدة نموذجًا يتيح لبعض المشترين تمويل دفعة الشراء (المقدم) عبر قرض مضمون بواسطة أصولهم المشفّرة، دون الحاجة إلى بيع بيتكوينهم.
كيف يعمل ذلك؟
يمكن لمشتَرٍ، على سبيل المثال:
250 000 دولار من البيتكوين → تُستخدم كضمان → 100 000 دولار من التمويل للمقدم → شراء العقار.
يعتمد الهيكل على قرضين:
قرض عقاري تقليدي مضمون بواسطة المنزل؛
وقرض منفصل مضمون بواسطة البيتكوين.
في نموذج Better/Coinbase، يجب أن تمثل قيمة البيتكوين ما لا يقل عن 250% من مبلغ القرض المخصص للمقدم.
لماذا هذا مهم بالنسبة إلى العملات المشفّرة؟
إنه تغيير في نموذج التفكير:
قبل:
المشفّرات → بيع → عملة ورقية (فيات) → شراء عقار.
غدًا:
المشفّرات → ضمان → ائتمان → عقار.
وهكذا يمكن للمستثمر الاحتفاظ بتعرّضه للبيتكوين مع استخدام قيمته كرافعة مالية.
لكن المخاطر حقيقية
يقوم المالك بالاقتراض مع وضع أصل شديد التقلب كضمان. قد تؤدي الهبطة الكبيرة في البيتكوين إلى جعل البنية أكثر خطورة بكثير، وذلك بحسب شروط العقد. كما يمكن لبعض نماذج القروض المشفّرة الأخرى أن تتضمن نداءات هامش أو عمليات تصفية.
وماذا بالنسبة إلى أفريقيا؟
تخيّلوا غدًا في ساحل العاج، أو نيجيريا، أو كينيا، أو غانا:
BTC/ETH/العملات المستقرة → ضمان رقمي → ائتمان عقاري → أرض أو منزل.
عندها لن تصبح العملات المشفّرة مجرد وسيلة دفع أو استثمار فقط: بل ستصبح شكلًا جديدًا من أشكال الضمان المالي.
وبالتالي، فإن السؤال الحقيقي أمام البنوك الأفريقية لم يعد: “هل ينبغي قبول العملات المشفّرة؟” بل بالأحرى: “كيف يمكن تحويل الأصول الرقمية قانونيًا وبحذر إلى ضمانات لتمويل الاقتصاد الحقيقي؟” $AMZNB $MSFTB $AAPLB
يخترق سوق العملات المشفّرة مرحلة جديدة: يبدأ كل من البيتكوين والعملات المستقرة في أن تصبح ضمانات للوصول إلى الائتمان العقاري.
في عام 2026، أطلقت شركة Better Mortgage وشركة Coinbase في الولايات المتحدة نموذجًا يتيح لبعض المشترين تمويل دفعة الشراء (المقدم) عبر قرض مضمون بواسطة أصولهم المشفّرة، دون الحاجة إلى بيع بيتكوينهم.
كيف يعمل ذلك؟
يمكن لمشتَرٍ، على سبيل المثال:
250 000 دولار من البيتكوين → تُستخدم كضمان → 100 000 دولار من التمويل للمقدم → شراء العقار.
يعتمد الهيكل على قرضين:
قرض عقاري تقليدي مضمون بواسطة المنزل؛
وقرض منفصل مضمون بواسطة البيتكوين.
في نموذج Better/Coinbase، يجب أن تمثل قيمة البيتكوين ما لا يقل عن 250% من مبلغ القرض المخصص للمقدم.
لماذا هذا مهم بالنسبة إلى العملات المشفّرة؟
إنه تغيير في نموذج التفكير:
قبل:
المشفّرات → بيع → عملة ورقية (فيات) → شراء عقار.
غدًا:
المشفّرات → ضمان → ائتمان → عقار.
وهكذا يمكن للمستثمر الاحتفاظ بتعرّضه للبيتكوين مع استخدام قيمته كرافعة مالية.
لكن المخاطر حقيقية
يقوم المالك بالاقتراض مع وضع أصل شديد التقلب كضمان. قد تؤدي الهبطة الكبيرة في البيتكوين إلى جعل البنية أكثر خطورة بكثير، وذلك بحسب شروط العقد. كما يمكن لبعض نماذج القروض المشفّرة الأخرى أن تتضمن نداءات هامش أو عمليات تصفية.
وماذا بالنسبة إلى أفريقيا؟
تخيّلوا غدًا في ساحل العاج، أو نيجيريا، أو كينيا، أو غانا:
BTC/ETH/العملات المستقرة → ضمان رقمي → ائتمان عقاري → أرض أو منزل.
عندها لن تصبح العملات المشفّرة مجرد وسيلة دفع أو استثمار فقط: بل ستصبح شكلًا جديدًا من أشكال الضمان المالي.
وبالتالي، فإن السؤال الحقيقي أمام البنوك الأفريقية لم يعد: “هل ينبغي قبول العملات المشفّرة؟” بل بالأحرى: “كيف يمكن تحويل الأصول الرقمية قانونيًا وبحذر إلى ضمانات لتمويل الاقتصاد الحقيقي؟” $AMZNB $MSFTB $AAPLB