

Insight Lab CH
1.2k منشورات

Insight Lab CH
إبلاغ
حظر المُستخدم
2 تتابع
32 المتابعون
57 إعجاب
منشورات
عرض الترجمة
华尔街日报著名记者 Nick Timiraos(常被称为“美联储传声筒”)近日撰文指出,在现任美联储主席沃什(Kevin Warsh)领导下,美联储已正式转向紧缩周期。他回顾历史强调,当前正是“前瞻性指引”发挥关键作用的时刻,正如1999年美联储在调整利率前通过明确沟通引导市场预期,避免重演剧烈震荡。
这种对历史紧缩路径的重温并非空穴来风,它暗示美联储在9月重启加息后,政策沟通正处于极度敏感的转折期。与部分市场参与者所抱有的“单次加息即止”的侥幸心理相反,前瞻性指引在紧缩周期的强化往往预示着更高、更持久的利率路径正在成型,决策层正试图提前消化进一步紧缩带来的冲击。
宏观层面上,这种严厉的紧缩信号对风险资产构成实质性压制。随着政策利率预期保持坚挺,美债收益率与美元指数将获得持续支撑,而整体金融环境的边际收紧将不可避免地推高全球借贷成本,打压实体经济与资本市场的估值弹性。
对于加密资产而言,在流动性紧缩与利率高企的双重阻力下,市场很难走出独立的大级别行情。投资者对 $BTC 等资产的风险偏好或将进一步降温,资金面更倾向于防守,短期需高度警惕宏观政策指引转向强硬带来的估值下修风险。📉
#Fed #InterestRates #MacroEconomics
23
عرض الترجمة
美国商务部于周二公布了9月份耐用消费品订单数据,整体环比增长1.8%,高于此前预期的1.7%,前值亦由-0.10%上修至0.1%。然而,反映企业长期投资意愿的核心耐用消费品订单(扣除飞机和国防)却环比下降0.5%,远不及市场预期的0.70%增幅。
这一数据组合暴露出当前经济基本面的结构性分化。整体指标虽受军工及大宗运输拉动表现强劲,但核心资本品订单出现较大幅度萎缩,暗示企业在面对高利率与宏观不确定性时正显著放缓资本支出步伐。
在数据公布后,传统金融市场反应剧烈,美国30年期国债收益率快速拉升并维持在5.304%的高位。长期借贷成本的居高不下,加剧了对实体经济中长期增长动能受阻的担忧,美元资产的收益率溢价对风险偏好形成直接压制。
对于加密资产而言,高企的长端美债收益率将持续抽离高风险投机市场的流动性,限制了以 $BTC 为代表的数字资产在短期的估值修复空间。若宏观紧缩压力继续发酵,投资者需警惕风险偏好进一步回落带来的下行波动。 📉
#DurableGoods #USEconomy #BondYields
34
عرض الترجمة
沙特主导的多国联军发布官方通报称,联军防空部队近期在沙特首都利雅得上空成功拦截并摧毁了两枚由也门胡塞武装发射的弹道导弹。此次直接针对海湾核心能源大国政治与经济中枢的袭击行动,标志着中东地缘对抗进入了新一轮实质性军事升级阶段。这不仅打破了该区域近期的脆弱平衡,也令海湾关键安全走廊的稳定再度面临严峻考验。
这一事件的重要性在于其对全球能源供应链构成了最直接的安全威胁。此前市场普遍预期中东冲突局限于局部消耗战,但针对沙特腹地与核心城市的直接打击彻底推翻了这一乐观预期。在当前全球主要经济体通胀粘性依然高企的敏感窗口期,关键产油国安全防线的任何动摇,都极易诱发原油供应端的风险溢价集中释放。
从宏观金融市场的传导机制来看,地缘危机的骤然升级将迅速推高原油价格,并直接延缓通胀回落的节奏。原油成本的攀升将压缩主要央行的降息空间,促使无风险美债收益率再度反弹,进而推动美元避险买盘扩张。在此背景下,全球股票市场与跨资产估值体系普遍承压,宏观层面的滞胀担忧开始重新占据主导地位。
对于加密货币市场而言,中东局势的恶化将在短期内带来显著的流动性抽离压力。在极端不确定性与避险情绪升温的冲击下,资金更倾向于撤离高风险头寸并回流美元与黄金等传统防御资产。若宏观紧缩预期伴随地缘风险进一步固化,包括 $BTC 在内的加密资产将面临更为沉重的估值修正与去杠杆压力。
#Geopolitics #CrudeOil #MacroEconomy
373
عرض الترجمة
乌克兰总统泽连斯基最新通报称,俄军在过去一夜向乌克兰境内发射了16枚弹道导弹并出动超过280架无人机。同时,泽连斯基公开批评防空系统拦截导弹交付延误,直接削弱了前线防御并助长了对方战略意图。
大规模空袭的持续升级以及西方军援供应链的脱节,凸显出东欧地缘冲突正进入消耗战的新危险阶段。市场此前对冲突常态化的麻木情绪可能被迫重构,避险溢价面临再次重估的压力。
地缘风险实质性升温正在推高全球滞胀预期,大宗商品与原油价格波动加剧。美元指数和美债收益率获得避险支撑,高风险资产估值将持续面临流动性收紧与避险情绪的双重压制。
对于加密市场而言,地缘危机带来的流动性抽离往往先于避险叙事生效。在宏观环境不确定性激增的背景下,$BTC 等风险资产短期内极易承压,投资者需警惕剧烈去杠杆风险。
#Geopolitics #UkraineCrisis #MacroRisk
大规模空袭的持续升级以及西方军援供应链的脱节,凸显出东欧地缘冲突正进入消耗战的新危险阶段。市场此前对冲突常态化的麻木情绪可能被迫重构,避险溢价面临再次重估的压力。
地缘风险实质性升温正在推高全球滞胀预期,大宗商品与原油价格波动加剧。美元指数和美债收益率获得避险支撑,高风险资产估值将持续面临流动性收紧与避险情绪的双重压制。
对于加密市场而言,地缘危机带来的流动性抽离往往先于避险叙事生效。在宏观环境不确定性激增的背景下,$BTC 等风险资产短期内极易承压,投资者需警惕剧烈去杠杆风险。
#Geopolitics #UkraineCrisis #MacroRisk
727
أصدر بنك اليابان (BOJ) يوم الثلاثاء رسميًا أحدث تقرير لمؤشرات اتجاهات الأسعار. وأظهرت البيانات أن مؤشر التضخم الأساسي، بعد استبعاد الأغذية الطازجة والعوامل الخاصة، قفز في سبتمبر إلى 3.2% على أساس سنوي، متسارعًا بوضوح مقارنةً بـ2.6% في الشهر السابق، ومسجلًا أعلى مستوى له خلال السنوات الثلاث الماضية. وكان بنك اليابان قد رفع سعر الفائدة الأساسي في سبتمبر إلى 1.25%، وهي أكبر زيادة منذ عام 1990، وتؤكد هذه البيانات القوية مباشرةً اتساع ضغوط التضخم في أنحاء اليابان.
وتكمن أهمية هذه البيانات التي تجاوزت التوقعات في أنها تثبت بما لا يدع مجالًا للشك أن التضخم الأساسي في اليابان قد ترسخ، وابتعد كثيرًا عن هدفه طويل الأجل البالغ 2%. ورغم أن الأسواق عمومًا لا تزال تتوقع أن يحجم بنك اليابان عن اتخاذ إجراء في اجتماع السياسة النقدية يوم الجمعة، فإن ارتفاع أسعار المنتجين في قطاع الخدمات بفعل التطورات في الشرق الأوسط يجعل الإعلان الرسمي عن بلوغ التضخم الأساسي المستوى المستهدف وشيكًا. وهذا يرفع فجأة احتمال استئناف رفع أسعار الفائدة خلال الأشهر القليلة المقبلة.
وعلى صعيد الاقتصاد الكلي والتمويل التقليدي، فإن تحوّل بنك اليابان المستمر نحو سياسة أكثر تشددًا يُحدث أثرًا عميقًا في تدفقات رؤوس الأموال العالمية. فارتفاع تكلفة التمويل بالين ارتفاعًا ملموسًا سيواصل تسريع تصفية صفقات «تجارة الفائدة بالين» (Yen Carry Trade) عالميًا. ومن شأن الانسحاب واسع النطاق للأموال ذات الرافعة المالية الممولة بالين منخفض التكلفة أن يدفع عوائد السندات السيادية العالمية إلى الارتفاع بسهولة، وأن يفاقم هشاشة السيولة في الأسواق المالية الدولية.
أما بالنسبة إلى سوق الأصول المشفرة، فإن ارتفاع أسعار الفائدة العالمية الخالية من المخاطر وانحسار أموال تجارة الفائدة يشكلان رياحًا معاكسة قوية بلا شك. ومع اتجاه بيئة السيولة الكلية نحو التشديد، تواجه الأصول عالية المخاطر، وفي مقدمتها $BTC ، اختبارًا مزدوجًا يتمثل في ضغوط التقييم وسحب السيولة. وفي ظل تضافر التعقيدات الجيوسياسية وتشديد السياسة النقدية حاليًا، ينبغي للمستثمرين التحلي بدرجة عالية من الحذر والانتباه إلى مخاطر الهبوط الحاد المحتملة.📉
#BOJ #Inflation #InterestRates #الاقتصاد_الكلي
136
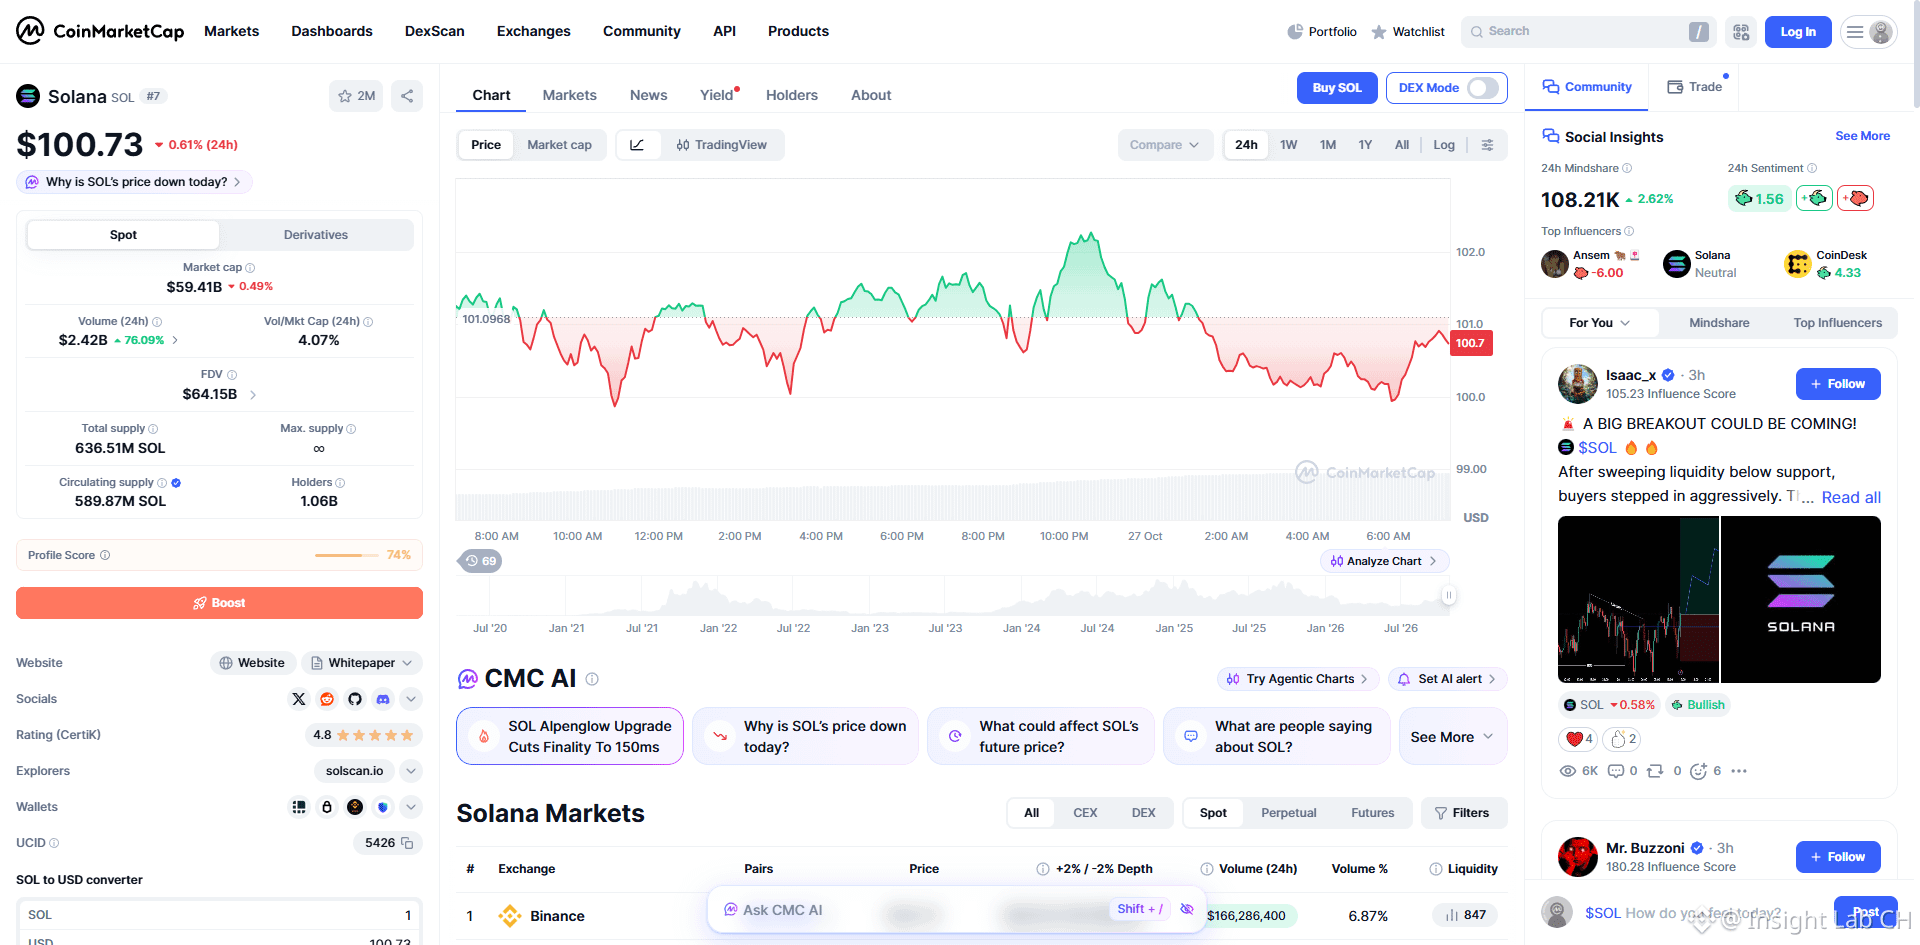
لوحظ أن $SOL يحتل حاليًا المرتبة الرابعة في قائمة الموضوعات الرائجة على CoinMarketCap. في ظل ارتفاع أسعار الفائدة وتشديد السيولة على مستوى الاقتصاد الكلي، غالبًا ما ينطوي تصاعد الاهتمام بالأصول عالية المخاطر على احتمال المبالغة في التفاؤل. ومع اشتداد المضاربات قصيرة الأجل، ينبغي توخي الحذر الشديد من تراجع محتمل بسبب ضغوط السيولة. ⚠️ #Solana #Layer1
لوحظ أن $SOL يحتل حاليًا المرتبة الرابعة في قائمة الموضوعات الرائجة على CoinMarketCap. في ظل ارتفاع أسعار الفائدة وتشديد السيولة على مستوى الاقتصاد الكلي، غالبًا ما ينطوي تصاعد الاهتمام بالأصول عالية المخاطر على احتمال المبالغة في التفاؤل. ومع اشتداد المضاربات قصيرة الأجل، ينبغي توخي الحذر الشديد من تراجع محتمل بسبب ضغوط السيولة. ⚠️ #Solana #Layer1
106
أصدر البنك المركزي الكوري يوم الثلاثاء بيانات أولية عن النمو الاقتصادي في الربع الثالث، أظهرت ارتفاع الناتج المحلي الإجمالي بنسبة 1.0% على أساس فصلي، متجاوزًا بكثير توقعات السوق السابقة البالغة 0.7%. ويُعزى هذا النمو أساسًا إلى الطفرة العالمية في مجال الذكاء الاصطناعي، التي دفعت صادرات أشباه الموصلات والمعدات الكهربائية المرتبطة بها إلى الارتفاع بنسبة 2.3%، فيما قفز الاستثمار في معدات تصنيع الرقائق بنسبة 4.1%. غير أن هذه البيانات اللافتة تخفي انتعاشًا شديد الاختلال، إذ انكمش الاستهلاك الخاص فعليًا بنسبة 0.2% على أساس فصلي.
وعلى المستوى الهيكلي الكلي، لا يمثل هذا ازدهارًا داخليًا واسع النطاق وصحيًا، بل ارتدادًا هيكليًا يعتمد بشدة على دورة تكنولوجية خارجية واحدة. ورغم أن نمو الإنفاق العام بنسبة 1.9% أسهم في دعم النمو، فإن خفض الأسر إنفاقها على السلع والخدمات يعكس ضعف الطلب المحلي في ظل أسعار الفائدة المرتفعة. ومما يبعث على القلق أكثر أن الارتفاع الحاد في أسعار العقارات بمنطقة سيول، إلى جانب ارتفاع ديون الأسر، يشكلان خطرين مزدوجين على الاستقرار المالي، ويضيّقان بشدة هامش المناورة أمام البنك المركزي لمواصلة التيسير النقدي.
وفي الأسواق المالية التقليدية، قد يدفع هذا التباين بين «قوة الصادرات وضعف الطلب المحلي» البنك المركزي الكوري إلى الإبقاء على موقف نقدي متشدد نسبيًا لكبح فقاعات الأصول، ما قد يؤدي بدوره إلى رفع عوائد السندات المقومة بالعملة المحلية والضغط على علاوة المخاطر. وإذا شهد الإنفاق الرأسمالي العالمي على البنية التحتية للذكاء الاصطناعي تباطؤًا مؤقتًا في المستقبل، فستواجه الاقتصادات التي تتركز صادراتها بدرجة كبيرة في أشباه الموصلات ضغوطًا هائلة لإعادة تقييمها.
أما بالنسبة إلى سوق العملات المشفرة، فإن النمو المدفوع بدورة خارجية قوية لا يتحول بالضرورة إلى وفرة في السيولة لدى مستثمري التجزئة، كما يصعب على الأموال المضاربية المحلية القوية في كوريا مواصلة التوسع في ظل انكماش الطلب المحلي وضغوط الديون. وينبغي للمستثمرين توخي الحذر من التداعيات المتسلسلة الناجمة عن هشاشة الأساسيات الاقتصادية الكلية، ولا سيما أن الأصول عالية المخاطر، مثل $BTC ، قد تجد صعوبة في الاستفادة من المكاسب القطاعية المحدودة لتأمين دعم طويل الأجل عندما تتراجع شهية المخاطرة عالميًا.
#SouthKorea #MacroEconomics #الاقتصاد_العالمي
وفقًا لأحدث بيانات أداة «فيد ووتش» التابعة لبورصة شيكاغو التجارية (CME)، تتوقع الأسواق حاليًا بنسبة تصل إلى 89.5% أن يُبقي مجلس الاحتياطي الفيدرالي على أسعار الفائدة دون تغيير في اجتماعه هذا الأسبوع، بينما لا تتجاوز احتمالية رفعها بمقدار 25 نقطة أساس 10.5%. لكن توقعات الأسواق لمسار السياسة في ديسمبر شهدت تحولًا ملحوظًا؛ إذ ارتفعت احتمالية رفع الفائدة تراكميًا بمقدار 25 نقطة أساس إلى 73.9%، وبلغت احتمالية رفعها بمقدار 50 نقطة أساس 8.4%، في حين لم تتجاوز احتمالية الإبقاء على أسعار الفائدة الحالية 17.7%.
تعكس هذه البيانات تنامي التباين في الأسواق بين توقعات التوقف المؤقت عن تشديد السياسة على المدى القصير واستئناف التشديد في نهاية العام. فعلى الرغم من أن بقاء السياسة على حالها في الأجل القريب بات شبه محسوم، فإن تصاعد توقعات رفع الفائدة في نهاية العام يشير إلى أن استمرار التضخم ومتانة الاقتصاد لا يزالان يدفعان صانعي القرار إلى توخي الحذر. وقد بدد هذا التباين في التوقعات التفاؤل المفرط الذي ساد سابقًا بشأن تحول السياسة نحو التيسير، مضيفًا مزيدًا من عدم اليقين إلى تسعير الأصول في الفترة المقبلة.
على صعيد الأسواق المالية والاقتصاد الكلي، ستوفر عودة توقعات رفع الفائدة في نهاية العام دعمًا قويًا لعوائد سندات الخزانة الأمريكية ومؤشر الدولار. ومع استيعاب الأسواق تدريجيًا لاحتمال بلوغ أسعار الفائدة النهائية مستويات أعلى واستمرارها لفترة أطول، ستتعرض آفاق ارتفاع تقييمات الأصول العالمية عالية المخاطر لضغوط مباشرة. كما أن احتمال تشديد أوضاع السيولة يزيد من مخاطر التقلبات والتراجعات في أسواق رأس المال التقليدية قبل نهاية العام.
أما بالنسبة إلى الأصول المشفرة، فعادةً ما تؤدي عودة توقعات التشديد إلى ارتفاع علاوة المخاطر وتباطؤ تدفقات رؤوس الأموال الجديدة. وإذا ترسخت توقعات رفع الفائدة في نهاية العام، فقد يصعب على الأصول الرئيسية مثل $BTC الحصول على دفعة كافية من السيولة على المدى القصير، وقد تتحول معنويات السوق من التفاؤل الأعمى إلى الترقب الحذر. وينبغي للمستثمرين الحذر من مخاطر ضغوط السيولة الناجمة عن تقلب توقعات السياسات الاقتصادية الكلية.🏛️
#Fed #InterestRates #الاقتصاد_الكلي
أفادت وكالة أنباء فارس شبه الرسمية الإيرانية مؤخراً بأن مسؤولاً أمنياً إيرانياً صرّح علناً بأن إيران مستعدة تماماً، وفي حالة تأهب قصوى، تحسباً لأي تحرك محتمل من إسرائيل. وشدد المسؤول على أن إيران سترد بالمثل بسرعة وحجم غير مسبوقين، حتى في حال تعرضها لأدنى هجوم، موجهاً تحذيراً مباشراً إلى الشعب الإسرائيلي.
أدى تجدد احتدام التنافس الجيوسياسي في الشرق الأوسط إلى تبديد التفاؤل الذي ساد الأسواق سابقاً بشأن احتمال انفراج الأوضاع. ولا تقتصر التصريحات المتشددة المتبادلة بين الطرفين على مجرد سجال دبلوماسي، بل تشير إلى مخاطر حقيقية لتعطل ممرات نقل الطاقة وسلاسل الإمداد في الشرق الأوسط، ما يلقي بظلال من الشك على آفاق التضخم العالمي.
وعلى إثر ذلك، تصاعدت بوضوح مشاعر العزوف عن المخاطرة. وعلى المدى القصير، حظي مؤشر الدولار وأصول الملاذ الآمن التقليدية مثل الذهب بدعم قوي، فيما تواجه أسعار النفط ضغوطاً صعودية بفعل علاوة المخاطر. وفي ظل شح السيولة الكلية أصلاً، قد تؤدي زيادة تكاليف السلع الأولية إلى اضطرار البنوك المركزية الرئيسية إلى الإبقاء على أسعار الفائدة المرتفعة لفترة طويلة، ما يزيد من كبح شهية المخاطرة عالمياً.
أما الأصول المشفرة، فلا يُستهان بالضغوط الهبوطية التي تفرضها الأوضاع الراهنة. ففي الأسواق التي تهيمن عليها مشاعر العزوف عن المخاطرة، غالباً ما يُنظر إلى $BTC والعملات البديلة الرئيسية باعتبارها أصولاً عالية التقلب والمخاطر، ما يعرضها للبيع. وتميل الأموال على المدى القصير إلى العودة إلى النقد طلباً للأمان، لذا ينبغي للمستثمرين توخي الحذر الشديد من مخاطر التصحيح الحاد الناجم عن تشديد السيولة. 📉
#Geopolitics #OilMarket #العزوف_عن_المخاطرة
420
شهدت الأسواق المالية في أمريكا اللاتينية اضطرابات حادة يوم الاثنين. فبعد إعلان نتائج الانتخابات البرازيلية، هزم المرشح اليساري لولا السيناتور اليميني بولسونارو وفاز بالانتخابات. وهبطت العقود الآجلة لمؤشر بورصة ساو باولو (Bovespa) بنحو 15% في وقت من تداولات الصباح، كما انخفض سعر الصرف الفوري للريال البرازيلي مقابل الدولار الأمريكي بنسبة 12.2%، وقفزت عقود أسعار الفائدة الآجلة بالتزامن مع ذلك، حيث ارتفع سعر الفائدة على العقد المستحق في يناير 2031 بمقدار 182 نقطة أساس.
جاءت نتائج الانتخابات مخالفة لتوقعات بعض استطلاعات الرأي، ما أثار مخاوف الأسواق بشأن التوسع المالي والتحول في السياسات مستقبلاً في البرازيل. وتعكس القفزة الحادة في علاوة مخاطر الديون السيادية مباشرةً نزعة المستثمرين إلى التحوط من توسع الدين السيادي، فيما تواجه الأصول السيادية في الأسواق الناشئة أزمة ثقة جديدة.
وسرعان ما دفعت هذه التقلبات الحادة علاوات المخاطر على العملات والسندات في المنطقة إلى الارتفاع، وحفّزت تسارع عودة رؤوس الأموال العابرة للحدود إلى الأصول الآمنة المقومة بالدولار. كما أن الهبوط الحاد لعملات الدول المصدّرة للسلع الأساسية ألقى بظلاله على توقعات السيولة العالمية، وزاد من حدة التقلبات عبر الأسواق.
أما بالنسبة إلى سوق العملات المشفرة، فعلى الرغم من أن الانخفاض الكبير في قيمة العملات السيادية قد يولّد في بعض المناطق طلباً اضطرارياً للتحوط من التضخم والحفاظ على قيمة الأصول، فإن الأصول عالية المخاطر مثل $BTC تظل أكثر عرضة لضغوط سحب السيولة في ظل هيمنة مشاعر العزوف عن المخاطر على المشهد الاقتصادي الكلي العالمي. لذا ينبغي للمستثمرين الحذر من مخاطر موجات البيع واسعة النطاق.📉
#Brazil #EmergingMarkets #MacroEconomics
55
ستُطلق منصة Binance Futures قريبًا عقدًا دائمًا لـ $STMUSDT. في ظل شح السيولة على المستوى الكلي حاليًا، ينبغي للمستثمرين توخي الحذر الشديد من التقلبات الحادة ومخاطر الهبوط التي قد ينجم عنها إدراج المشتقات الجديدة. #BinanceFutures #STM
ستُطلق منصة Binance Futures قريبًا عقدًا دائمًا لـ $STMUSDT. في ظل شح السيولة على المستوى الكلي حاليًا، ينبغي للمستثمرين توخي الحذر الشديد من التقلبات الحادة ومخاطر الهبوط التي قد ينجم عنها إدراج المشتقات الجديدة. #BinanceFutures #STM
86
لوحظ أن $SOL يحتل حاليًا المرتبة #18 في قائمة الاتجاهات على CoinMarketCap. في ظل دورة التشديد الحالية والضغوط على السيولة الكلية، قد تخفي الشعبية قصيرة الأجل للأصول عالية البيتا مخاطر الهبوط العميقة، لذا ينبغي الحذر من ملاحقة الارتفاعات دون تفكير، إذ قد يؤدي انحسار السيولة إلى تصحيح التقييمات. #Solana #Layer1
لوحظ أن $SOL يحتل حاليًا المرتبة #18 في قائمة الاتجاهات على CoinMarketCap. في ظل دورة التشديد الحالية والضغوط على السيولة الكلية، قد تخفي الشعبية قصيرة الأجل للأصول عالية البيتا مخاطر الهبوط العميقة، لذا ينبغي الحذر من ملاحقة الارتفاعات دون تفكير، إذ قد يؤدي انحسار السيولة إلى تصحيح التقييمات. #Solana #Layer1
26
تستعد Binance لإدراج العقد الدائم $EQTUSDT. في ظل شح السيولة في المشهد الاقتصادي الكلي الحالي، غالبًا ما يترافق توسع أسواق المشتقات مع تقلبات حادة؛ لذا يُرجى الحذر من مخاطر الهبوط والسيولة. ⚠️ #BinanceFutures #EQT
تستعد Binance لإدراج العقد الدائم $EQTUSDT. في ظل شح السيولة في المشهد الاقتصادي الكلي الحالي، غالبًا ما يترافق توسع أسواق المشتقات مع تقلبات حادة؛ لذا يُرجى الحذر من مخاطر الهبوط والسيولة. ⚠️ #BinanceFutures #EQT
100
من المقرر أن تدرج عقود باينانس الآجلة عقد EIDOUSDT الدائم. في ظل شح السيولة الحالي، غالبًا ما يصاحب إطلاق مشتقات جديدة تقلبات حادة، لذا يُنصح بالحذر من مخاطر الهبوط. #Binance #FuturesListing
من المقرر أن تدرج عقود باينانس الآجلة عقد EIDOUSDT الدائم. في ظل شح السيولة الحالي، غالبًا ما يصاحب إطلاق مشتقات جديدة تقلبات حادة، لذا يُنصح بالحذر من مخاطر الهبوط. #Binance #FuturesListing
88
كشف مسؤولان أمريكيان أن القوات الأمريكية المنتشرة في الشرق الأوسط أتمّت الاستعدادات لعملية عسكرية واسعة النطاق، ويمكنها شنّ جولة جديدة من الضربات المكثفة على إيران خلال 96 ساعة من تلقي توجيهات الرئيس الأمريكي دونالد ترامب. وعلى خلاف العمليات الدفاعية التقليدية السابقة، التي اقتصرت على تحييد أنظمة الرادار ومواقع إطلاق الصواريخ، ستتسع دائرة الاستهداف في الخطة العملياتية الحالية بشكل ملحوظ، بهدف توجيه ضربات عميقة إلى أهداف استراتيجية رئيسية.
هذا التصعيد العسكري المحتمل بدّد تمامًا توقعات الأسواق السابقة بشأن استمرار توازن هش في الشرق الأوسط. وإذا شنّت القوات الأمريكية حملة عسكرية شاملة، فستواجه سلاسل إمداد الطاقة والممرات البحرية الحيوية في منطقة الخليج العربي خطر الإغلاق المباشر، كما سترتفع بشدة احتمالات تحول الصراع الجيوسياسي من احتكاك محلي إلى مواجهة منهجية.
وسرعان ما سعّرت الأسواق المالية الكلية هذه المخاطر. إذ تواجه أسعار النفط ضغوطًا تصاعدية هائلة، وسيؤدي تشديد إمدادات الطاقة إلى رفع توقعات التضخم مباشرة والحدّ من هامش خفض أسعار الفائدة لدى البنوك المركزية؛ كما أن ارتفاع الطلب على أصول الملاذ الآمن يدفع مؤشر الدولار والذهب إلى الصعود، في حين ستتعرض تقييمات الأصول العالمية عالية المخاطر لضغوط شديدة.
أما الأصول المشفرة، فيشكّل تشديد السيولة وانتشار النزعة إلى تجنب المخاطر عاملين سلبيين بارزين. وخلال تصاعد أزمة جيوسياسية كلية، غالبًا ما تكون الأصول عالية المخاطر، مثل $BTC ، في طليعة ما يتعرض لعمليات بيع وخفض للرافعة المالية. وينبغي للمستثمرين توخي الحذر الشديد من مخاطر التدافع على السيولة على المدى القصير ومن تراجع السوق. ⚠️
#Geopolitics #MiddleEastCrisis #مخاطر_الاقتصاد_الكلي
43
دفع الرئيس الفرنسي إيمانويل ماكرون مؤخراً رسمياً بخطة «الإنذار النووي المتقدم»، بالتعاون مع 10 حلفاء أوروبيين، من بينهم المملكة المتحدة وألمانيا وبولندا، لتوسيع انتشار القوات النووية الفرنسية في الخطوط الأمامية وتعزيز الردع والإنذار. وتقترح الخطة نشر مقاتلات رافال القادرة على تنفيذ ضربات نووية في مواقع متعددة بأوروبا، وإنشاء شبكة جديدة لتبادل المعلومات الاستخباراتية واتصالات الإنذار. لكن إيطاليا رفضت الانضمام صراحةً، كما لم تشمل الخطة دول البلطيق الثلاث، ما يبرز استمرار الخلافات الحادة داخل أوروبا بشأن الدفاع.
وتشير هذه الخطوة الاستراتيجية إلى أن أوروبا تحاول التحرر من مظلة الأمن التقليدية القائمة على الاعتماد الحصري على الولايات المتحدة، فيما تدخل البيئة الجيوستراتيجية مرحلة عالية المخاطر من الردع المستقل. غير أن تباين مواقف الدول بشأن الاستراتيجية النووية لا يجعل تشكيل جبهة دفاعية موحدة أمراً عسيراً فحسب، بل قد يزيد أيضاً من مخاطر المواجهة المباشرة مع روسيا، ويرفع احتمال سوء التقدير والاحتكاك في القارة الأوروبية.
ويؤثر تصعيد الردع النووي الجيوسياسي مباشرةً في شهية المخاطرة بالأسواق المالية التقليدية. ومن شأن استمرار ارتفاع العلاوة الجيوسياسية الأوروبية أن يضعف توقعات تعافي الاقتصاد الأوروبي، ويدفع المزيد من رؤوس الأموال الباحثة عن الملاذ الآمن إلى الدولار والذهب وغيرهما من الأصول الصلبة، ما قد يؤدي إلى ارتفاع ملحوظ في المستوى العام لتقلبات أسواق رأس المال العالمية.
أما الأصول المشفرة، فعادةً ما يؤدي استمرار التوترات الجيوسياسية وتعقّدها إلى تضييق السيولة المضاربية في السوق. وفي ظل هيمنة مشاعر التحوط من المخاطر، قد تتعرض الأصول عالية المخاطر مثل $BTC لضغوط أكبر نتيجة عودة السيولة إلى الأصول التقليدية الآمنة. وينبغي للمستثمرين الحذر من مخاطر التدافع على السيولة على المدى القصير، الناجمة عن أحداث جيوسياسية مفاجئة وغير متوقعة.
#Geopolitics #NuclearDeterrence #الاقتصاد_الكلي
258
📅 أبرز المؤشرات الاقتصادية الكلية لهذا الأسبوع والتوقعات
🇺🇸 27/10 22:00 (UTC+8) - مؤشر ثقة المستهلك الصادر عن مجلس المؤتمرات (التوقعات: 80.5، القراءة السابقة: 81.9)
🇺🇸 29/10 02:00 (UTC+8) - سعر الفائدة على الأموال الفيدرالية (التوقعات: 4.00%، القراءة السابقة: 4.00%)
🇺🇸 29/10 02:00 (UTC+8) - بيان اللجنة الفيدرالية للسوق المفتوحة
🇺🇸 29/10 02:30 (UTC+8) - المؤتمر الصحفي للجنة الفيدرالية للسوق المفتوحة
🇺🇸 29/10 20:30 (UTC+8) - الناتج المحلي الإجمالي الأولي على أساس ربع سنوي (التوقعات: 3.2%، القراءة السابقة: 1.5%)
🇺🇸 29/10 20:30 (UTC+8) - مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي على أساس شهري (التوقعات: 0.3%، القراءة السابقة: 0.2%)
تشير التوقعات المتعلقة ببيانات الاقتصاد الكلي إلى ارتفاع متوقع في معدل التضخم الأساسي وفق مؤشر نفقات الاستهلاك الشخصي الشهري، إلى جانب تسارع ملحوظ في توقعات نمو الناتج المحلي الإجمالي. وهذا يدل على أن مخاطر استمرار التضخم الأساسي وارتفاع حرارة الاقتصاد لم تتبدد بعد. وفي ظل إطار السياسة النقدية الحالي، إذا عاودت الضغوط التضخمية الارتفاع، فمن المرجح أن يحافظ الاحتياطي الفيدرالي على موقف أكثر تشددًا. وقد تواجه الأصول عالية المخاطر على المدى القصير ضغوطًا مزدوجة على السيولة والتقييمات، لذا ينبغي توخي الحذر الشديد من مخاطر تقلبات السوق.
#FOMC #Fed
65
في مرحلة افتتاح التداول يوم الاثنين، تصاعدت سريعًا مشاعر العزوف عن المخاطرة في أسواق السلع العالمية. وافتتح الذهب الفوري التداول على ارتفاع قوي مقتربًا من مستوى مهم، مسجلًا 3,997 دولارًا للأونصة؛ كما ارتفعت الفضة الفورية بالتوازي، لتسجل حاليًا 54.17 دولارًا للأونصة. ويعكس الارتفاع بفجوة سعرية للمعادن النفيسة في بداية الأسبوع مباشرةً تسارع احتدام التوترات الجيوسياسية وحالة عدم اليقين على مستوى الاقتصاد الكلي.
وتكشف التحركات الحادة الأخيرة للمعادن النفيسة عن مخاوف عميقة لدى الأسواق من مخاطر الركود التضخمي العالمي ومن منظومة الثقة بالعملات الورقية. فاقتراب الذهب من مستوى نفسي تاريخي، واختراق الفضة مستوى مقاومة رئيسيًا، يشيران إلى أن رؤوس الأموال تسعى للتحوط من المخاطر بأي ثمن، بينما تواجه التوقعات المتفائلة السابقة بتحقيق هبوط سلس للسيولة تحديات جسيمة.
وعلى صعيد الأسواق المالية التقليدية، غالبًا ما يترافق الارتفاع الحاد في أسعار المعادن النفيسة مع سحب الأموال الباحثة عن الملاذ الآمن من الأصول عالية المخاطر، مثل الأسهم. ومن المرجح أيضًا أن تزداد التقلبات المحتملة في مؤشر الدولار وعوائد سندات الخزانة الأمريكية. وقد يؤدي ارتفاع أسعار السلع على المدى القصير إلى زيادة توقعات التضخم، ما يحد من هامش المناورة أمام البنوك المركزية الكبرى في سياساتها النقدية المقبلة، ويزيد من تشديد أوضاع السيولة العالمية.
أما بالنسبة إلى الأصول المشفرة، فمشاعر العزوف الحادة عن المخاطرة هذه لا تصب في مصلحتها بالضرورة. فعلى الرغم من أن $BTC كثيرًا ما يُوصَف بأنه «الذهب الرقمي»، فإن سوق العملات المشفرة يميل في المراحل الأولية من تشديد السيولة والارتفاع المفاجئ في علاوة المخاطر إلى التصرف كأصول عالية المخاطر والتعرض لضغوط البيع. وينبغي للمستثمرين توخي الحذر من مخاطر التصحيح على المدى القصير الناجمة عن مزاحمة السيولة.
#Gold #Silver #الاقتصاد_الكلي
508
وفقًا لأحدث بيانات FedWatch الصادرة عن بورصة شيكاغو التجارية (CME)، يتوقع السوق باحتمال يبلغ 90% أن يُبقي الاحتياطي الفيدرالي أسعار الفائدة دون تغيير في اجتماعه هذا الأسبوع، بينما لا تتجاوز احتمالية رفعها بمقدار 25 نقطة أساس 10%. والأهم من ذلك هو المسار طويل الأجل؛ إذ لا تتعدى احتمالية إبقاء أسعار الفائدة عند مستوياتها الحالية حتى ديسمبر 23.8%، في حين ترتفع احتمالية زيادة قدرها 25 نقطة أساس إلى 68.9%، بل إن هناك احتمالًا بنسبة 7.3% لرفعها بمقدار 50 نقطة أساس.
تشير هذه البيانات بوضوح إلى أن دورة التشديد النقدي التي ينتهجها الاحتياطي الفيدرالي لم تقترب من نهايتها. فعلى الرغم من أن البنك قد يختار التريث على المدى القصير لمراقبة التداعيات الاقتصادية الكلية، فإن التوقعات باستئناف التشديد قبل نهاية العام باتت تهيمن على الأسواق، فيما لا يزال التضخم المستمر يدفع البنك المركزي إلى الإبقاء على سياسة نقدية شديدة التقييد.
أما بالنسبة إلى الأسواق المالية التقليدية، فإن استمرار توقعات ارتفاع أسعار الفائدة لفترة أطول سيدعم مؤشر الدولار مباشرةً، ويرفع عوائد سندات الخزانة الأمريكية. ومع ازدياد تشديد السيولة، ستواجه تقييمات الأصول عالية المخاطر، مثل الأسهم الأمريكية، ضغوطًا كبيرة لتصحيح قيمتها، ومن المرجح أن ترتفع تقلبات الأصول بشكل ملحوظ.
أما بالنسبة إلى سوق العملات المشفرة، فهذا يعني أنه لا يمكن التعويل مطلقًا على تدفق السيولة الخارجية الإيجابي على المدى القصير. وستظل الأصول المشفرة، وفي مقدمتها $BTC ، تحت الضغط وسط تراجع أحجام التداول وتنامي نزعة تجنب المخاطر. وينبغي للمستثمرين توخي الحذر الشديد من مخاطر انكماش السيولة وتفاقم الضغوط الهبوطية نتيجة استمرار أسعار الفائدة المرتفعة لفترة طويلة. 📊
#Fed #InterestRates #اقتصاد_كلي
1
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف