
Alex1i9
175 منشورات
Alex1i9
إبلاغ
حظر المُستخدم
Bull bear whatever - I am Here | #Binance KOL |
0 تتابع
11 المتابعون
17 إعجاب
منشورات
·
--
ترميز الأصول يواجه مشكلة أمنية لا يمكن لأحد تجاهلها 👀
إن وضع الأصول التقليدية على البلوكشين ليس سوى نصف التحدي. أما الحفاظ على أمنها وسريتها وإمكانية التحقق منها على المدى الطويل، فهنا تبرز الفرصة الحقيقية للبنية التحتية.
بدأ كل من $ONDO و$LINK بالفعل بإتاحة الأسهم المُرمّزة والمنتجات المؤسسية على البلوكشين، لكن المؤسسات التي تدير أصولًا بمليارات الدولارات تحتاج إلى أكثر من مجرد الوصول إلى البلوكشين. إنها بحاجة إلى الخصوصية والضوابط التشغيلية والأمن المشفّر المصمم لمواجهة تهديدات المستقبل.
وهنا يأتي دور ZKsync.
تتيح Prividium Ledger إجراء عمليات مالية خاصة وقابلة للتحقق، بينما توفر Commander الأذونات والضوابط التشغيلية للسلاسل الحالية المدعومة.
ويضيف Airbender Prime عنصرًا آخر إلى استراتيجية ZKsync التقنية الأوسع: إثباتات سريعة للبلوكشين باستخدام STARKs قائمة على دوال التجزئة، ومصممة لتوفير الأمان في مرحلة ما بعد الحوسبة الكمومية.
مع مشاركة أكثر من 30 بنكًا في Cari Network واختبار Deutsche Bundesbank لتقنية Prividium، يتضح الاهتمام المؤسسي.
سنحتاج إلى معرفة مدى تأثير هذا التبني مباشرةً على الطلب على الرمز، لكن المؤشرات تبدو قوية حتى الآن. سأبقي عيني على ZK
#موسم_العملات_البديلة#
ترميز الأصول يواجه مشكلة أمنية لا يمكن لأحد تجاهلها 👀
إن وضع الأصول التقليدية على البلوكشين ليس سوى نصف التحدي. أما الحفاظ على أمنها وسريتها وإمكانية التحقق منها على المدى الطويل، فهنا تبرز الفرصة الحقيقية للبنية التحتية.
بدأ كل من $ONDO و$LINK بالفعل بإتاحة الأسهم المُرمّزة والمنتجات المؤسسية على البلوكشين، لكن المؤسسات التي تدير أصولًا بمليارات الدولارات تحتاج إلى أكثر من مجرد الوصول إلى البلوكشين. إنها بحاجة إلى الخصوصية والضوابط التشغيلية والأمن المشفّر المصمم لمواجهة تهديدات المستقبل.
وهنا يأتي دور ZKsync.
تتيح Prividium Ledger إجراء عمليات مالية خاصة وقابلة للتحقق، بينما توفر Commander الأذونات والضوابط التشغيلية للسلاسل الحالية المدعومة.
ويضيف Airbender Prime عنصرًا آخر إلى استراتيجية ZKsync التقنية الأوسع: إثباتات سريعة للبلوكشين باستخدام STARKs قائمة على دوال التجزئة، ومصممة لتوفير الأمان في مرحلة ما بعد الحوسبة الكمومية.
مع مشاركة أكثر من 30 بنكًا في Cari Network واختبار Deutsche Bundesbank لتقنية Prividium، يتضح الاهتمام المؤسسي.
سنحتاج إلى معرفة مدى تأثير هذا التبني مباشرةً على الطلب على الرمز، لكن المؤشرات تبدو قوية حتى الآن. سأبقي عيني على ZK
#موسم_العملات_البديلة#
إن وضع الأصول التقليدية على البلوكشين ليس سوى نصف التحدي. أما الحفاظ على أمنها وسريتها وإمكانية التحقق منها على المدى الطويل، فهنا تبرز الفرصة الحقيقية للبنية التحتية.
بدأ كل من $ONDO و$LINK بالفعل بإتاحة الأسهم المُرمّزة والمنتجات المؤسسية على البلوكشين، لكن المؤسسات التي تدير أصولًا بمليارات الدولارات تحتاج إلى أكثر من مجرد الوصول إلى البلوكشين. إنها بحاجة إلى الخصوصية والضوابط التشغيلية والأمن المشفّر المصمم لمواجهة تهديدات المستقبل.
وهنا يأتي دور ZKsync.
تتيح Prividium Ledger إجراء عمليات مالية خاصة وقابلة للتحقق، بينما توفر Commander الأذونات والضوابط التشغيلية للسلاسل الحالية المدعومة.
ويضيف Airbender Prime عنصرًا آخر إلى استراتيجية ZKsync التقنية الأوسع: إثباتات سريعة للبلوكشين باستخدام STARKs قائمة على دوال التجزئة، ومصممة لتوفير الأمان في مرحلة ما بعد الحوسبة الكمومية.
مع مشاركة أكثر من 30 بنكًا في Cari Network واختبار Deutsche Bundesbank لتقنية Prividium، يتضح الاهتمام المؤسسي.
سنحتاج إلى معرفة مدى تأثير هذا التبني مباشرةً على الطلب على الرمز، لكن المؤشرات تبدو قوية حتى الآن. سأبقي عيني على ZK
#موسم_العملات_البديلة#
81
·
--
الحصول على المدفوعات يكشف المحفظة كاملة 💸
وضع عنوان محفظة على فاتورة يمنح العميل، في اللحظة نفسها، رؤية مباشرة لكل عميل آخر وكل رصيد وكل عملية شراء أُجريت من ذلك العنوان، سواء أكان صاحب المحفظة مستقلاً أم صانع محتوى أم متجراً صغيراً.
على $SOL، هذا هو الوضع الافتراضي، لأن العنوان سجل حساب عام؛ لذا فإن أبسط خطوة في التجارة، وهي إعطاء شخص ما مكاناً للدفع، تتحول إلى كشف حساب كامل.
Umbra أحد التطبيقات المصممة لهذا الغرض، وهي محفظة سرية مبنية على $ARX، أُتيحت للعامة في مارس، حيث يمكن الاحتفاظ بالأموال بصيغة محمية وإرسالها وتبديلها من هناك.
المهم هنا هو أمر أضيق من إخفاء انتقال الأموال، إذ لا ينبغي أن يمنح استلام دفعة واحدة المُرسِل خريطةً بكل ما فعلته المحفظة من أمور أخرى.
في الخلفية، تُقسّم العمليات إلى أجزاء موزعة على مجموعة من العُقد، بحيث لا تحتفظ أي عقدة بنسخة مقروءة، ومع ذلك تصل النتيجة الصحيحة إلى التطبيق.
تُسوى هذه النتيجة على Solana كمعاملة عامة عادية، ولذلك تواصل المحفظة العمل مع التطبيقات ومستكشفي البلوكشين الذين يستخدمهم الناس بالفعل.
تعمل Mainnet Alpha منذ 2 فبراير، أما C-SPL، التي ستخفي المبلغ داخل تحويل رموز عادي، فلم تُطلق بعد.
كان من المفترض أن يكون قبول العملات المشفرة سهلاً كسهولة مشاركة عنوان، والنسخة التي سيعتمدها الناس فعلياً هي تلك التي لا تكشف مشاركتها عن كل ما وراءها.
#موسم العملات البديلة# #Solana
الحصول على المدفوعات يكشف المحفظة كاملة 💸
وضع عنوان محفظة على فاتورة يمنح العميل، في اللحظة نفسها، رؤية مباشرة لكل عميل آخر وكل رصيد وكل عملية شراء أُجريت من ذلك العنوان، سواء أكان صاحب المحفظة مستقلاً أم صانع محتوى أم متجراً صغيراً.
على $SOL، هذا هو الوضع الافتراضي، لأن العنوان سجل حساب عام؛ لذا فإن أبسط خطوة في التجارة، وهي إعطاء شخص ما مكاناً للدفع، تتحول إلى كشف حساب كامل.
Umbra أحد التطبيقات المصممة لهذا الغرض، وهي محفظة سرية مبنية على $ARX، أُتيحت للعامة في مارس، حيث يمكن الاحتفاظ بالأموال بصيغة محمية وإرسالها وتبديلها من هناك.
المهم هنا هو أمر أضيق من إخفاء انتقال الأموال، إذ لا ينبغي أن يمنح استلام دفعة واحدة المُرسِل خريطةً بكل ما فعلته المحفظة من أمور أخرى.
في الخلفية، تُقسّم العمليات إلى أجزاء موزعة على مجموعة من العُقد، بحيث لا تحتفظ أي عقدة بنسخة مقروءة، ومع ذلك تصل النتيجة الصحيحة إلى التطبيق.
تُسوى هذه النتيجة على Solana كمعاملة عامة عادية، ولذلك تواصل المحفظة العمل مع التطبيقات ومستكشفي البلوكشين الذين يستخدمهم الناس بالفعل.
تعمل Mainnet Alpha منذ 2 فبراير، أما C-SPL، التي ستخفي المبلغ داخل تحويل رموز عادي، فلم تُطلق بعد.
كان من المفترض أن يكون قبول العملات المشفرة سهلاً كسهولة مشاركة عنوان، والنسخة التي سيعتمدها الناس فعلياً هي تلك التي لا تكشف مشاركتها عن كل ما وراءها.
#موسم العملات البديلة# #Solana
وضع عنوان محفظة على فاتورة يمنح العميل، في اللحظة نفسها، رؤية مباشرة لكل عميل آخر وكل رصيد وكل عملية شراء أُجريت من ذلك العنوان، سواء أكان صاحب المحفظة مستقلاً أم صانع محتوى أم متجراً صغيراً.
على $SOL، هذا هو الوضع الافتراضي، لأن العنوان سجل حساب عام؛ لذا فإن أبسط خطوة في التجارة، وهي إعطاء شخص ما مكاناً للدفع، تتحول إلى كشف حساب كامل.
Umbra أحد التطبيقات المصممة لهذا الغرض، وهي محفظة سرية مبنية على $ARX، أُتيحت للعامة في مارس، حيث يمكن الاحتفاظ بالأموال بصيغة محمية وإرسالها وتبديلها من هناك.
المهم هنا هو أمر أضيق من إخفاء انتقال الأموال، إذ لا ينبغي أن يمنح استلام دفعة واحدة المُرسِل خريطةً بكل ما فعلته المحفظة من أمور أخرى.
في الخلفية، تُقسّم العمليات إلى أجزاء موزعة على مجموعة من العُقد، بحيث لا تحتفظ أي عقدة بنسخة مقروءة، ومع ذلك تصل النتيجة الصحيحة إلى التطبيق.
تُسوى هذه النتيجة على Solana كمعاملة عامة عادية، ولذلك تواصل المحفظة العمل مع التطبيقات ومستكشفي البلوكشين الذين يستخدمهم الناس بالفعل.
تعمل Mainnet Alpha منذ 2 فبراير، أما C-SPL، التي ستخفي المبلغ داخل تحويل رموز عادي، فلم تُطلق بعد.
كان من المفترض أن يكون قبول العملات المشفرة سهلاً كسهولة مشاركة عنوان، والنسخة التي سيعتمدها الناس فعلياً هي تلك التي لا تكشف مشاركتها عن كل ما وراءها.
#موسم العملات البديلة# #Solana
77
·
--
مشكلة اللقطة 📸
لاحظتُ أمرًا مثيرًا للاهتمام حول طريقة عرض تطبيقات العملات المشفرة للبيانات.
قد تحلّل لوحتا معلومات البروتوكول نفسه، ومع ذلك تعرضان أرقامًا مختلفة.
لماذا؟
لأنهما لا تنظران بالضرورة إلى اللقطة نفسها من البيانات.
تخيّل أن إحدى لوحات المعلومات تحسب نشاط بروتوكول عند الساعة 11:59 مساءً، بينما تضمّ الأخرى المعاملات المسجّلة بعد منتصف الليل.
قد يكون كلا الحسابين صحيحًا من الناحية الرياضية.
لكنهما يجيبان عن سؤالين مختلفين.
يصبح هذا الأمر ذا أهمية خاصة في الأنظمة البيئية عالية النشاط مثل $SOL، حيث تعالج التطبيقات المالية معاملات جديدة باستمرار.
ما يلفت الانتباه في Space and Time هو نهجها في إجراء حسابات قابلة للتحقق على البيانات.
من خلال Proof of SQL، يمكن للتطبيقات التحقق من تنفيذ الاستعلامات المدعومة على البيانات المعتمدة بشكل صحيح.
هذا لا يجعل لقطتين مختلفتين متطابقتين تلقائيًا.
لكنه يوفّر طريقة للتحقق بشكل مستقل من الحسابات المنفّذة على كل مجموعة بيانات محددة.
أرى أن هذا التمييز يستحق مزيدًا من الاهتمام مع تزايد أهمية تحليلات البلوك تشين.
قبل مقارنة رقمين، تأكّد من أنهما يقيسان الشيء نفسه.
#موسم_العملات_البديلة#
مشكلة اللقطة 📸
لاحظتُ أمرًا مثيرًا للاهتمام حول طريقة عرض تطبيقات العملات المشفرة للبيانات.
قد تحلّل لوحتا معلومات البروتوكول نفسه، ومع ذلك تعرضان أرقامًا مختلفة.
لماذا؟
لأنهما لا تنظران بالضرورة إلى اللقطة نفسها من البيانات.
تخيّل أن إحدى لوحات المعلومات تحسب نشاط بروتوكول عند الساعة 11:59 مساءً، بينما تضمّ الأخرى المعاملات المسجّلة بعد منتصف الليل.
قد يكون كلا الحسابين صحيحًا من الناحية الرياضية.
لكنهما يجيبان عن سؤالين مختلفين.
يصبح هذا الأمر ذا أهمية خاصة في الأنظمة البيئية عالية النشاط مثل $SOL، حيث تعالج التطبيقات المالية معاملات جديدة باستمرار.
ما يلفت الانتباه في Space and Time هو نهجها في إجراء حسابات قابلة للتحقق على البيانات.
من خلال Proof of SQL، يمكن للتطبيقات التحقق من تنفيذ الاستعلامات المدعومة على البيانات المعتمدة بشكل صحيح.
هذا لا يجعل لقطتين مختلفتين متطابقتين تلقائيًا.
لكنه يوفّر طريقة للتحقق بشكل مستقل من الحسابات المنفّذة على كل مجموعة بيانات محددة.
أرى أن هذا التمييز يستحق مزيدًا من الاهتمام مع تزايد أهمية تحليلات البلوك تشين.
قبل مقارنة رقمين، تأكّد من أنهما يقيسان الشيء نفسه.
#موسم_العملات_البديلة#
لاحظتُ أمرًا مثيرًا للاهتمام حول طريقة عرض تطبيقات العملات المشفرة للبيانات.
قد تحلّل لوحتا معلومات البروتوكول نفسه، ومع ذلك تعرضان أرقامًا مختلفة.
لماذا؟
لأنهما لا تنظران بالضرورة إلى اللقطة نفسها من البيانات.
تخيّل أن إحدى لوحات المعلومات تحسب نشاط بروتوكول عند الساعة 11:59 مساءً، بينما تضمّ الأخرى المعاملات المسجّلة بعد منتصف الليل.
قد يكون كلا الحسابين صحيحًا من الناحية الرياضية.
لكنهما يجيبان عن سؤالين مختلفين.
يصبح هذا الأمر ذا أهمية خاصة في الأنظمة البيئية عالية النشاط مثل $SOL، حيث تعالج التطبيقات المالية معاملات جديدة باستمرار.
ما يلفت الانتباه في Space and Time هو نهجها في إجراء حسابات قابلة للتحقق على البيانات.
من خلال Proof of SQL، يمكن للتطبيقات التحقق من تنفيذ الاستعلامات المدعومة على البيانات المعتمدة بشكل صحيح.
هذا لا يجعل لقطتين مختلفتين متطابقتين تلقائيًا.
لكنه يوفّر طريقة للتحقق بشكل مستقل من الحسابات المنفّذة على كل مجموعة بيانات محددة.
أرى أن هذا التمييز يستحق مزيدًا من الاهتمام مع تزايد أهمية تحليلات البلوك تشين.
قبل مقارنة رقمين، تأكّد من أنهما يقيسان الشيء نفسه.
#موسم_العملات_البديلة#
43
·
--
مشكلة الإنزال الجوي التي لا يحتسبها أحد 🎯
شاهدتُ حملات المكافآت في عالم العملات المشفرة تتحول إلى منافسات بين من يستطيع توليد أكبر قدر من النشاط.
أشاعت منظومات مثل $SOL المكافآت القائمة على المشاركة، لكنني أعتقد أن بنية التحقق المدعومة بـ $VFY من zkVerify تطرح سؤالًا أهم.
هل يمكن لمشروع أن يتحقق بشكل مستقل مما إذا كان شخص ما قد استوفى الشروط بالفعل؟
فكّر في عدد برامج المكافآت التي تعتمد على:
• حجم التداول
• المعاملات المكتملة
• تفاعلات محددة على السلسلة
• النشاط قبل موعد نهائي
يرى معظم المستخدمين لوحة ترتيب.
لكن ما لا يرونه هو كيفية احتساب الأهلية.
إليكم الفرصة التي أجدها مثيرة للاهتمام.
يمكن لتطبيق أن ينشئ إثباتًا للمعرفة الصفرية يبرهن على استيفاء شروط المكافآت المنشورة.
ويمكن لـ zkVerify التحقق بشكل مستقل من هذا الإثبات المدعوم، دون الحاجة إلى كشف كل تفاصيل النشاط الأساسية.
بالطبع، يتطلب منع الهويات الوهمية أدلة إضافية وقواعد مناسبة.
لكن ثمة مبدأ أكبر بكثير هنا.
ينبغي توزيع المكافآت وفقًا لمشاركة قابلة للتحقق، لا استنادًا فحسب إلى أرقام يعلنها القائمون على الحملة.
أرى أن zkVerify ستزداد أهميتها مع توجه التطبيقات نحو أنظمة حوافز مدعومة بالإثباتات.
يحتاج الجيل القادم من الإنزالات الجوية إلى أكثر من مجمعات مكافآت أكبر.
إنه يحتاج إلى أهلية يمكن التحقق منها بشكل مستقل.
#DeFi #موسم_العملات_البديلة#
مشكلة الإنزال الجوي التي لا يحتسبها أحد 🎯
شاهدتُ حملات المكافآت في عالم العملات المشفرة تتحول إلى منافسات بين من يستطيع توليد أكبر قدر من النشاط.
أشاعت منظومات مثل $SOL المكافآت القائمة على المشاركة، لكنني أعتقد أن بنية التحقق المدعومة بـ $VFY من zkVerify تطرح سؤالًا أهم.
هل يمكن لمشروع أن يتحقق بشكل مستقل مما إذا كان شخص ما قد استوفى الشروط بالفعل؟
فكّر في عدد برامج المكافآت التي تعتمد على:
• حجم التداول
• المعاملات المكتملة
• تفاعلات محددة على السلسلة
• النشاط قبل موعد نهائي
يرى معظم المستخدمين لوحة ترتيب.
لكن ما لا يرونه هو كيفية احتساب الأهلية.
إليكم الفرصة التي أجدها مثيرة للاهتمام.
يمكن لتطبيق أن ينشئ إثباتًا للمعرفة الصفرية يبرهن على استيفاء شروط المكافآت المنشورة.
ويمكن لـ zkVerify التحقق بشكل مستقل من هذا الإثبات المدعوم، دون الحاجة إلى كشف كل تفاصيل النشاط الأساسية.
بالطبع، يتطلب منع الهويات الوهمية أدلة إضافية وقواعد مناسبة.
لكن ثمة مبدأ أكبر بكثير هنا.
ينبغي توزيع المكافآت وفقًا لمشاركة قابلة للتحقق، لا استنادًا فحسب إلى أرقام يعلنها القائمون على الحملة.
أرى أن zkVerify ستزداد أهميتها مع توجه التطبيقات نحو أنظمة حوافز مدعومة بالإثباتات.
يحتاج الجيل القادم من الإنزالات الجوية إلى أكثر من مجمعات مكافآت أكبر.
إنه يحتاج إلى أهلية يمكن التحقق منها بشكل مستقل.
#DeFi #موسم_العملات_البديلة#
شاهدتُ حملات المكافآت في عالم العملات المشفرة تتحول إلى منافسات بين من يستطيع توليد أكبر قدر من النشاط.
أشاعت منظومات مثل $SOL المكافآت القائمة على المشاركة، لكنني أعتقد أن بنية التحقق المدعومة بـ $VFY من zkVerify تطرح سؤالًا أهم.
هل يمكن لمشروع أن يتحقق بشكل مستقل مما إذا كان شخص ما قد استوفى الشروط بالفعل؟
فكّر في عدد برامج المكافآت التي تعتمد على:
• حجم التداول
• المعاملات المكتملة
• تفاعلات محددة على السلسلة
• النشاط قبل موعد نهائي
يرى معظم المستخدمين لوحة ترتيب.
لكن ما لا يرونه هو كيفية احتساب الأهلية.
إليكم الفرصة التي أجدها مثيرة للاهتمام.
يمكن لتطبيق أن ينشئ إثباتًا للمعرفة الصفرية يبرهن على استيفاء شروط المكافآت المنشورة.
ويمكن لـ zkVerify التحقق بشكل مستقل من هذا الإثبات المدعوم، دون الحاجة إلى كشف كل تفاصيل النشاط الأساسية.
بالطبع، يتطلب منع الهويات الوهمية أدلة إضافية وقواعد مناسبة.
لكن ثمة مبدأ أكبر بكثير هنا.
ينبغي توزيع المكافآت وفقًا لمشاركة قابلة للتحقق، لا استنادًا فحسب إلى أرقام يعلنها القائمون على الحملة.
أرى أن zkVerify ستزداد أهميتها مع توجه التطبيقات نحو أنظمة حوافز مدعومة بالإثباتات.
يحتاج الجيل القادم من الإنزالات الجوية إلى أكثر من مجمعات مكافآت أكبر.
إنه يحتاج إلى أهلية يمكن التحقق منها بشكل مستقل.
#DeFi #موسم_العملات_البديلة#
57
·
--
لدى سلاسل الكتل تخصصات ⚡
لا أعتقد أن على كل سلسلة كتل حل كل مشكلة.
في الواقع، أعتقد أن محاولة القيام بكل شيء قد تجعل فهم البنية التحتية أصعب.
تأمل المسؤوليات المختلفة التي ينطوي عليها إنشاء تطبيق متطور على السلسلة.
أنت بحاجة إلى مكان لتنفيذ المعاملات.
وقد تحتاج إلى استضافة تطبيقات لامركزية.
وقد تحتاج إلى معالجة مجموعات بيانات تاريخية أكبر من أن تُحسب مباشرةً داخل عقد ذكي، أو أعقد من ذلك.
هذه تحديات هندسية منفصلة.
لنأخذ $ICP على سبيل المثال.
يركز تصميمه المعماري على دعم التطبيقات والحوسبة ضمن بيئة سلسلة الكتل الخاصة به.
أما Space and Time، فيعالج مشكلة مختلفة.
فهو يوفر بنية تحتية لاستعلامات SQL المدعومة على البيانات المُثبتة، مع جعل «إثبات SQL» عملية الحوسبة قابلة للتحقق بشكل مستقل.
أرى في ذلك فرقًا مهمًا بين بيئات سلاسل الكتل متعددة الأغراض وبنية البيانات التحتية المصممة لغرض محدد.
يركز أحد النهجين على مكان تشغيل التطبيقات.
أما الآخر فيركز على كيفية التحقق من بعض عمليات حساب البيانات.
ولا يعني أي من الوصفين أن إحدى البنيتين ستحل تلقائيًا محل الأخرى.
لكن فهم تخصصاتهما يجعل تقييم مشهد البنية التحتية أسهل بكثير.
#موسم العملات البديلة#
لدى سلاسل الكتل تخصصات ⚡
لا أعتقد أن على كل سلسلة كتل حل كل مشكلة.
في الواقع، أعتقد أن محاولة القيام بكل شيء قد تجعل فهم البنية التحتية أصعب.
تأمل المسؤوليات المختلفة التي ينطوي عليها إنشاء تطبيق متطور على السلسلة.
أنت بحاجة إلى مكان لتنفيذ المعاملات.
وقد تحتاج إلى استضافة تطبيقات لامركزية.
وقد تحتاج إلى معالجة مجموعات بيانات تاريخية أكبر من أن تُحسب مباشرةً داخل عقد ذكي، أو أعقد من ذلك.
هذه تحديات هندسية منفصلة.
لنأخذ $ICP على سبيل المثال.
يركز تصميمه المعماري على دعم التطبيقات والحوسبة ضمن بيئة سلسلة الكتل الخاصة به.
أما Space and Time، فيعالج مشكلة مختلفة.
فهو يوفر بنية تحتية لاستعلامات SQL المدعومة على البيانات المُثبتة، مع جعل «إثبات SQL» عملية الحوسبة قابلة للتحقق بشكل مستقل.
أرى في ذلك فرقًا مهمًا بين بيئات سلاسل الكتل متعددة الأغراض وبنية البيانات التحتية المصممة لغرض محدد.
يركز أحد النهجين على مكان تشغيل التطبيقات.
أما الآخر فيركز على كيفية التحقق من بعض عمليات حساب البيانات.
ولا يعني أي من الوصفين أن إحدى البنيتين ستحل تلقائيًا محل الأخرى.
لكن فهم تخصصاتهما يجعل تقييم مشهد البنية التحتية أسهل بكثير.
#موسم العملات البديلة#
لا أعتقد أن على كل سلسلة كتل حل كل مشكلة.
في الواقع، أعتقد أن محاولة القيام بكل شيء قد تجعل فهم البنية التحتية أصعب.
تأمل المسؤوليات المختلفة التي ينطوي عليها إنشاء تطبيق متطور على السلسلة.
أنت بحاجة إلى مكان لتنفيذ المعاملات.
وقد تحتاج إلى استضافة تطبيقات لامركزية.
وقد تحتاج إلى معالجة مجموعات بيانات تاريخية أكبر من أن تُحسب مباشرةً داخل عقد ذكي، أو أعقد من ذلك.
هذه تحديات هندسية منفصلة.
لنأخذ $ICP على سبيل المثال.
يركز تصميمه المعماري على دعم التطبيقات والحوسبة ضمن بيئة سلسلة الكتل الخاصة به.
أما Space and Time، فيعالج مشكلة مختلفة.
فهو يوفر بنية تحتية لاستعلامات SQL المدعومة على البيانات المُثبتة، مع جعل «إثبات SQL» عملية الحوسبة قابلة للتحقق بشكل مستقل.
أرى في ذلك فرقًا مهمًا بين بيئات سلاسل الكتل متعددة الأغراض وبنية البيانات التحتية المصممة لغرض محدد.
يركز أحد النهجين على مكان تشغيل التطبيقات.
أما الآخر فيركز على كيفية التحقق من بعض عمليات حساب البيانات.
ولا يعني أي من الوصفين أن إحدى البنيتين ستحل تلقائيًا محل الأخرى.
لكن فهم تخصصاتهما يجعل تقييم مشهد البنية التحتية أسهل بكثير.
#موسم العملات البديلة#
37
·
--
الجميع يتحدث عن نقاط الدخول 👀
يدرك المتداولون الذين يتابعون الأسواق حول $HYPE و$GMX أن فتح صفقة ليس سوى نصف المعركة.
معرفة متى وكيف تخرج من الصفقة لا تقل أهمية.
ومع ذلك، تجعل أعداد مدهشة من تطبيقات العملات الرقمية الدخول إلى سوق المضاربة أسهل بكثير من إدارة الصفقة بعد ذلك.
أعتقد أن هذا الخلل يستحق مزيدًا من الاهتمام.
وخصوصًا عند التعامل مع الرموز الأصغر حجمًا، حيث يمكن أن تتغير ظروف السيولة بسرعة.
تعمل Zora على توسيع وظائف التداول لديها لتتجاوز مجرد الشراء والبيع.
يمكن للمستخدمين الاطلاع على معلومات الأرباح والخسائر، ومراجعة النشاط، واستكشاف مخططات الرموز، وإدارة أوامر البيع التلقائي المجدولة كلٌّ على حدة.
هذه إضافات عملية وليست إعلانات لافتة للأنظار.
لكنها تعالج مشكلة مهمة.
تصبح منصة التداول أكثر فائدة عندما يستطيع المتداولون تقييم مراكزهم وإدارتها دون الاعتماد باستمرار على أدوات خارجية.
لا تزال الواجهة عاجزة عن إزالة تقلبات الأسعار أو الانزلاق السعري أو مخاطر السيولة.
وتظل هذه اعتبارات أساسية عند التداول في الأسواق الأصغر.
لكنني أهتم أكثر بالمنتجات التي تحسّن تجربة التداول بأكملها، لا تلك التي تركز حصرًا على استقطاب مشترين جدد.
يبدو أن Zora باتت أكثر وعيًا بهذا الفرق.
إذا واصلت المنصة تحسين تنفيذ الصفقات وإدارة المراكز، فقد تصبح أكثر جاذبية للمتداولين النشطين.
#التداول #التمويل_اللامركزي
الجميع يتحدث عن نقاط الدخول 👀
يدرك المتداولون الذين يتابعون الأسواق حول $HYPE و$GMX أن فتح صفقة ليس سوى نصف المعركة.
معرفة متى وكيف تخرج من الصفقة لا تقل أهمية.
ومع ذلك، تجعل أعداد مدهشة من تطبيقات العملات الرقمية الدخول إلى سوق المضاربة أسهل بكثير من إدارة الصفقة بعد ذلك.
أعتقد أن هذا الخلل يستحق مزيدًا من الاهتمام.
وخصوصًا عند التعامل مع الرموز الأصغر حجمًا، حيث يمكن أن تتغير ظروف السيولة بسرعة.
تعمل Zora على توسيع وظائف التداول لديها لتتجاوز مجرد الشراء والبيع.
يمكن للمستخدمين الاطلاع على معلومات الأرباح والخسائر، ومراجعة النشاط، واستكشاف مخططات الرموز، وإدارة أوامر البيع التلقائي المجدولة كلٌّ على حدة.
هذه إضافات عملية وليست إعلانات لافتة للأنظار.
لكنها تعالج مشكلة مهمة.
تصبح منصة التداول أكثر فائدة عندما يستطيع المتداولون تقييم مراكزهم وإدارتها دون الاعتماد باستمرار على أدوات خارجية.
لا تزال الواجهة عاجزة عن إزالة تقلبات الأسعار أو الانزلاق السعري أو مخاطر السيولة.
وتظل هذه اعتبارات أساسية عند التداول في الأسواق الأصغر.
لكنني أهتم أكثر بالمنتجات التي تحسّن تجربة التداول بأكملها، لا تلك التي تركز حصرًا على استقطاب مشترين جدد.
يبدو أن Zora باتت أكثر وعيًا بهذا الفرق.
إذا واصلت المنصة تحسين تنفيذ الصفقات وإدارة المراكز، فقد تصبح أكثر جاذبية للمتداولين النشطين.
#التداول #التمويل_اللامركزي
يدرك المتداولون الذين يتابعون الأسواق حول $HYPE و$GMX أن فتح صفقة ليس سوى نصف المعركة.
معرفة متى وكيف تخرج من الصفقة لا تقل أهمية.
ومع ذلك، تجعل أعداد مدهشة من تطبيقات العملات الرقمية الدخول إلى سوق المضاربة أسهل بكثير من إدارة الصفقة بعد ذلك.
أعتقد أن هذا الخلل يستحق مزيدًا من الاهتمام.
وخصوصًا عند التعامل مع الرموز الأصغر حجمًا، حيث يمكن أن تتغير ظروف السيولة بسرعة.
تعمل Zora على توسيع وظائف التداول لديها لتتجاوز مجرد الشراء والبيع.
يمكن للمستخدمين الاطلاع على معلومات الأرباح والخسائر، ومراجعة النشاط، واستكشاف مخططات الرموز، وإدارة أوامر البيع التلقائي المجدولة كلٌّ على حدة.
هذه إضافات عملية وليست إعلانات لافتة للأنظار.
لكنها تعالج مشكلة مهمة.
تصبح منصة التداول أكثر فائدة عندما يستطيع المتداولون تقييم مراكزهم وإدارتها دون الاعتماد باستمرار على أدوات خارجية.
لا تزال الواجهة عاجزة عن إزالة تقلبات الأسعار أو الانزلاق السعري أو مخاطر السيولة.
وتظل هذه اعتبارات أساسية عند التداول في الأسواق الأصغر.
لكنني أهتم أكثر بالمنتجات التي تحسّن تجربة التداول بأكملها، لا تلك التي تركز حصرًا على استقطاب مشترين جدد.
يبدو أن Zora باتت أكثر وعيًا بهذا الفرق.
إذا واصلت المنصة تحسين تنفيذ الصفقات وإدارة المراكز، فقد تصبح أكثر جاذبية للمتداولين النشطين.
#التداول #التمويل_اللامركزي
49
·
--
تخطط Web3 للمنتجات أفضل مما تخطط للثقافة 🔥
اعتاد جمهور $AVAX و$NEAR على خرائط الطريق التي توضّح كيف تعتزم الأنظمة التقنية التطور بمرور الوقت.
نادرًا ما يُمنح بناء المجتمعات أفقًا زمنيًا مماثلًا.
يظهر حدث ما، ويحظى ببضعة أيام من الاهتمام، ثم يختفي من دون أن يوضح إلى أين تتجه القصة الأوسع.
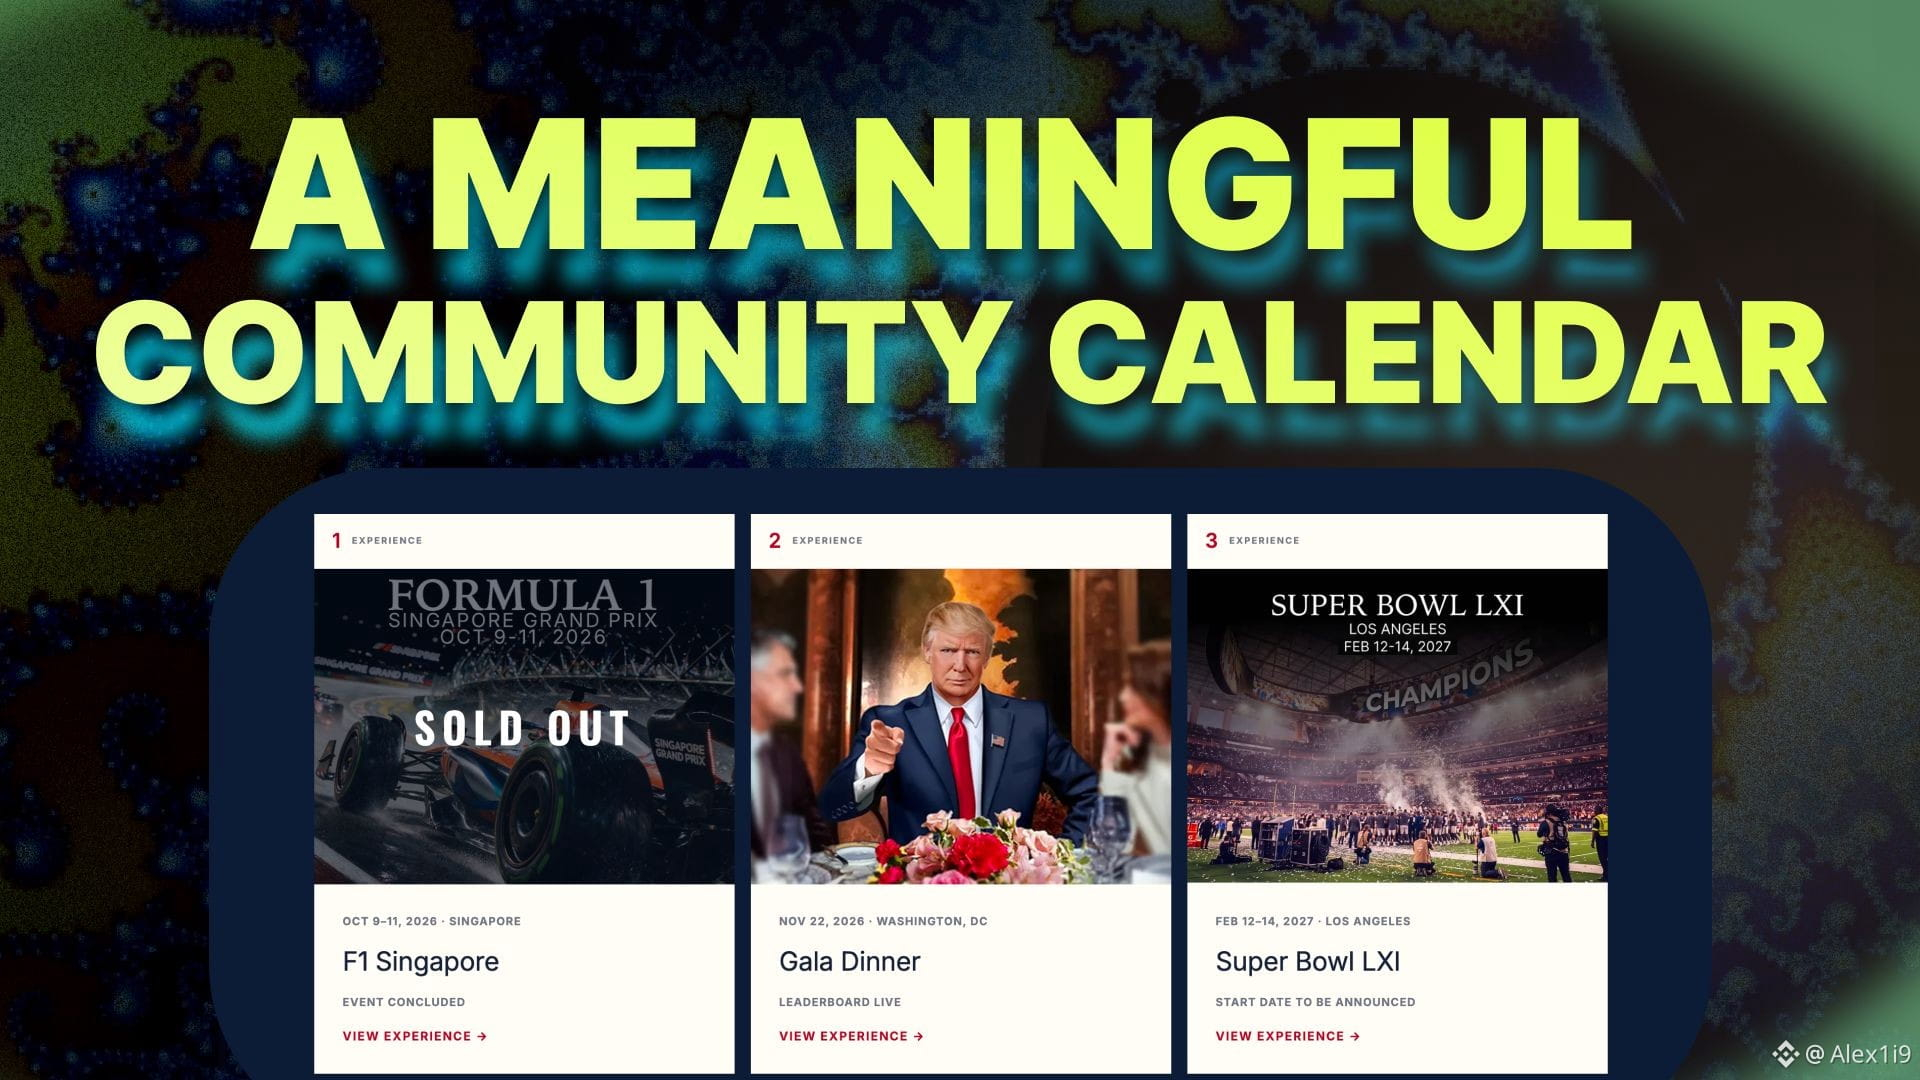
يتخذ تقويم Trump Coin Club شكلًا أكثر تعمّدًا.
انتهى حدث سنغافورة، ومن المقرر إقامة عشاء احتفالي في 22 نوفمبر، كما جرى بالفعل تحديد موعد في لوس أنجلوس لشهر فبراير.
يجعل هذا التسلسل كل تجربة تبدو جزءًا من شيء أكبر، بدلًا من أن تكون فعالية منفصلة أخرى.
يكتسب تقويم المجتمع مزيدًا من المعنى حين يتمكن الناس من رؤية الفصل التالي وهو يتشكل.
#رؤى كلية#
تخطط Web3 للمنتجات أفضل مما تخطط للثقافة 🔥
اعتاد جمهور $AVAX و$NEAR على خرائط الطريق التي توضّح كيف تعتزم الأنظمة التقنية التطور بمرور الوقت.
نادرًا ما يُمنح بناء المجتمعات أفقًا زمنيًا مماثلًا.
يظهر حدث ما، ويحظى ببضعة أيام من الاهتمام، ثم يختفي من دون أن يوضح إلى أين تتجه القصة الأوسع.
يتخذ تقويم Trump Coin Club شكلًا أكثر تعمّدًا.
انتهى حدث سنغافورة، ومن المقرر إقامة عشاء احتفالي في 22 نوفمبر، كما جرى بالفعل تحديد موعد في لوس أنجلوس لشهر فبراير.
يجعل هذا التسلسل كل تجربة تبدو جزءًا من شيء أكبر، بدلًا من أن تكون فعالية منفصلة أخرى.
يكتسب تقويم المجتمع مزيدًا من المعنى حين يتمكن الناس من رؤية الفصل التالي وهو يتشكل.
#رؤى كلية#
اعتاد جمهور $AVAX و$NEAR على خرائط الطريق التي توضّح كيف تعتزم الأنظمة التقنية التطور بمرور الوقت.
نادرًا ما يُمنح بناء المجتمعات أفقًا زمنيًا مماثلًا.
يظهر حدث ما، ويحظى ببضعة أيام من الاهتمام، ثم يختفي من دون أن يوضح إلى أين تتجه القصة الأوسع.
يتخذ تقويم Trump Coin Club شكلًا أكثر تعمّدًا.
انتهى حدث سنغافورة، ومن المقرر إقامة عشاء احتفالي في 22 نوفمبر، كما جرى بالفعل تحديد موعد في لوس أنجلوس لشهر فبراير.
يجعل هذا التسلسل كل تجربة تبدو جزءًا من شيء أكبر، بدلًا من أن تكون فعالية منفصلة أخرى.
يكتسب تقويم المجتمع مزيدًا من المعنى حين يتمكن الناس من رؤية الفصل التالي وهو يتشكل.
#رؤى كلية#
60
·
--
ينبغي أن تأتي المكافآت نتيجةً للتداول الحقيقي 🌟
عندما أتداول في أسواق مثل $XMR أو $ZEC، تأتي خطة التداول دائمًا أولًا، لكن أفضل أنظمة المكافآت تضيف قيمة إلى النشاط الذي أنوي القيام به أصلًا.
وهذا يمنح الحوافز دورًا أكثر توازنًا، لأن المتداول يظل يتخذ قرارًا حقيقيًا بشأن اتجاه السوق أو تقلباته.
يتبع نظام نهاية العام لدى Aevo هذا النهج.
يُحتسب حجم التداول المؤهل في الخيارات والعقود الدائمة الرئيسية ضمن متطلبات التأهل البالغة 10m.
والشرط الآخر هو الاحتفاظ بحصة نشطة من COMMANDER أو LEGEND.
يمكن للحسابات التي تستوفي كلا الشرطين التأهل للتوزيع المتوقع في نهاية العام، والبالغ 808,800 USDC.
بالنسبة إليّ، هكذا ينبغي أن تعمل حوافز التداول.
خطة التداول هي ما يقود الصفقة، بينما تضيف المكافأة قيمة إضافية إلى حجم التداول نفسه.
#موسم العملات البديلة#
ينبغي أن تأتي المكافآت نتيجةً للتداول الحقيقي 🌟
عندما أتداول في أسواق مثل $XMR أو $ZEC، تأتي خطة التداول دائمًا أولًا، لكن أفضل أنظمة المكافآت تضيف قيمة إلى النشاط الذي أنوي القيام به أصلًا.
وهذا يمنح الحوافز دورًا أكثر توازنًا، لأن المتداول يظل يتخذ قرارًا حقيقيًا بشأن اتجاه السوق أو تقلباته.
يتبع نظام نهاية العام لدى Aevo هذا النهج.
يُحتسب حجم التداول المؤهل في الخيارات والعقود الدائمة الرئيسية ضمن متطلبات التأهل البالغة 10m.
والشرط الآخر هو الاحتفاظ بحصة نشطة من COMMANDER أو LEGEND.
يمكن للحسابات التي تستوفي كلا الشرطين التأهل للتوزيع المتوقع في نهاية العام، والبالغ 808,800 USDC.
بالنسبة إليّ، هكذا ينبغي أن تعمل حوافز التداول.
خطة التداول هي ما يقود الصفقة، بينما تضيف المكافأة قيمة إضافية إلى حجم التداول نفسه.
#موسم العملات البديلة#
عندما أتداول في أسواق مثل $XMR أو $ZEC، تأتي خطة التداول دائمًا أولًا، لكن أفضل أنظمة المكافآت تضيف قيمة إلى النشاط الذي أنوي القيام به أصلًا.
وهذا يمنح الحوافز دورًا أكثر توازنًا، لأن المتداول يظل يتخذ قرارًا حقيقيًا بشأن اتجاه السوق أو تقلباته.
يتبع نظام نهاية العام لدى Aevo هذا النهج.
يُحتسب حجم التداول المؤهل في الخيارات والعقود الدائمة الرئيسية ضمن متطلبات التأهل البالغة 10m.
والشرط الآخر هو الاحتفاظ بحصة نشطة من COMMANDER أو LEGEND.
يمكن للحسابات التي تستوفي كلا الشرطين التأهل للتوزيع المتوقع في نهاية العام، والبالغ 808,800 USDC.
بالنسبة إليّ، هكذا ينبغي أن تعمل حوافز التداول.
خطة التداول هي ما يقود الصفقة، بينما تضيف المكافأة قيمة إضافية إلى حجم التداول نفسه.
#موسم العملات البديلة#
72
·
--
يمكن للعملات المشفّرة تحويل سعة الشبكة إلى بنية تحتية منتجة 🔌
يمنح $2Z عرض النطاق الترددي دورًا ضمن اقتصاد شبكات لامركزي. ويوضح $AVAX مقدار الاتصال الذي قد تتطلبه الأنظمة الموزعة عالية الأداء مع تزايد النشاط.
يتيح DoubleZero للمساهمين المستقلين توفير وصلات وسعة للشبكة.
وهذا مهم لأن الطلب على البنية التحتية للبلوك تشين لا يلزم تلبيته من خلال مزود مركزي واحد يبني كل شيء بنفسه.
يمكن لزيادة الطلب على الشبكة أن تدعم توفير سعة أكبر.
ويمكن للسعة الأكبر أن تدعم مزيدًا من النشاط.
هذه طريقة أصيلة جدًا في عالم العملات المشفّرة لتوسيع نطاق البنية التحتية المادية.
#التداول #رؤى_اقتصادية#
يمكن للعملات المشفّرة تحويل سعة الشبكة إلى بنية تحتية منتجة 🔌
يمنح $2Z عرض النطاق الترددي دورًا ضمن اقتصاد شبكات لامركزي. ويوضح $AVAX مقدار الاتصال الذي قد تتطلبه الأنظمة الموزعة عالية الأداء مع تزايد النشاط.
يتيح DoubleZero للمساهمين المستقلين توفير وصلات وسعة للشبكة.
وهذا مهم لأن الطلب على البنية التحتية للبلوك تشين لا يلزم تلبيته من خلال مزود مركزي واحد يبني كل شيء بنفسه.
يمكن لزيادة الطلب على الشبكة أن تدعم توفير سعة أكبر.
ويمكن للسعة الأكبر أن تدعم مزيدًا من النشاط.
هذه طريقة أصيلة جدًا في عالم العملات المشفّرة لتوسيع نطاق البنية التحتية المادية.
#التداول #رؤى_اقتصادية#
يمنح $2Z عرض النطاق الترددي دورًا ضمن اقتصاد شبكات لامركزي. ويوضح $AVAX مقدار الاتصال الذي قد تتطلبه الأنظمة الموزعة عالية الأداء مع تزايد النشاط.
يتيح DoubleZero للمساهمين المستقلين توفير وصلات وسعة للشبكة.
وهذا مهم لأن الطلب على البنية التحتية للبلوك تشين لا يلزم تلبيته من خلال مزود مركزي واحد يبني كل شيء بنفسه.
يمكن لزيادة الطلب على الشبكة أن تدعم توفير سعة أكبر.
ويمكن للسعة الأكبر أن تدعم مزيدًا من النشاط.
هذه طريقة أصيلة جدًا في عالم العملات المشفّرة لتوسيع نطاق البنية التحتية المادية.
#التداول #رؤى_اقتصادية#
72
·
--
الترقية التالية للتمويل اللامركزي هي الخصوصية 🔐
ساعد $AAVE في ترسيخ الإقراض على السلسلة كقطاع رئيسي في عالم العملات المشفرة. وتعمل $NIGHT على بناء البنية التحتية للتطبيقات المالية التي لا تكشف كل معلومة عن المستخدمين.
يدعم التمويل اللامركزي بالفعل التداول والإقراض والاقتراض وإدارة الأصول عبر العقود الذكية.
لكن النشاط على سلاسل الكتل العامة يفرض قيدًا كبيرًا.
يمكن الاطلاع على أرصدة المحافظ.
ويمكن تحليل مراكز الضمانات.
وقد تنكشف استراتيجيات التداول.
كما تظل سجلات المعاملات متاحة.
يغيّر Midnight ما يمكن للمطورين بناءه.
يتيح نموذج الخصوصية القابل للبرمجة للتطبيقات استخدام المعلومات الحساسة، مع إنشاء براهين تثبت استيفاء الشروط المطلوبة.
تخيّل تطبيقًا للإقراض يتحقق من الضمانات دون نشر المحفظة الاستثمارية بأكملها.
أو تطبيقًا للتداول يحمي تفاصيل الأوامر، مع إثبات الالتزام بقواعد التنفيذ.
هذه أمثلة على المنتجات المالية التي تتيحها الخصوصية القابلة للبرمجة.
جعل التمويل اللامركزي الخدمات المالية متاحة للجميع دون إذن. ويضيف Midnight السرية إلى المعادلة.
إنها خطوة كبيرة نحو تطبيقات مالية مصممة لتلبية احتياجات شريحة أوسع بكثير من السوق.
#التمويل_اللامركزي #الخصوصية
الترقية التالية للتمويل اللامركزي هي الخصوصية 🔐
ساعد $AAVE في ترسيخ الإقراض على السلسلة كقطاع رئيسي في عالم العملات المشفرة. وتعمل $NIGHT على بناء البنية التحتية للتطبيقات المالية التي لا تكشف كل معلومة عن المستخدمين.
يدعم التمويل اللامركزي بالفعل التداول والإقراض والاقتراض وإدارة الأصول عبر العقود الذكية.
لكن النشاط على سلاسل الكتل العامة يفرض قيدًا كبيرًا.
يمكن الاطلاع على أرصدة المحافظ.
ويمكن تحليل مراكز الضمانات.
وقد تنكشف استراتيجيات التداول.
كما تظل سجلات المعاملات متاحة.
يغيّر Midnight ما يمكن للمطورين بناءه.
يتيح نموذج الخصوصية القابل للبرمجة للتطبيقات استخدام المعلومات الحساسة، مع إنشاء براهين تثبت استيفاء الشروط المطلوبة.
تخيّل تطبيقًا للإقراض يتحقق من الضمانات دون نشر المحفظة الاستثمارية بأكملها.
أو تطبيقًا للتداول يحمي تفاصيل الأوامر، مع إثبات الالتزام بقواعد التنفيذ.
هذه أمثلة على المنتجات المالية التي تتيحها الخصوصية القابلة للبرمجة.
جعل التمويل اللامركزي الخدمات المالية متاحة للجميع دون إذن. ويضيف Midnight السرية إلى المعادلة.
إنها خطوة كبيرة نحو تطبيقات مالية مصممة لتلبية احتياجات شريحة أوسع بكثير من السوق.
#التمويل_اللامركزي #الخصوصية
ساعد $AAVE في ترسيخ الإقراض على السلسلة كقطاع رئيسي في عالم العملات المشفرة. وتعمل $NIGHT على بناء البنية التحتية للتطبيقات المالية التي لا تكشف كل معلومة عن المستخدمين.
يدعم التمويل اللامركزي بالفعل التداول والإقراض والاقتراض وإدارة الأصول عبر العقود الذكية.
لكن النشاط على سلاسل الكتل العامة يفرض قيدًا كبيرًا.
يمكن الاطلاع على أرصدة المحافظ.
ويمكن تحليل مراكز الضمانات.
وقد تنكشف استراتيجيات التداول.
كما تظل سجلات المعاملات متاحة.
يغيّر Midnight ما يمكن للمطورين بناءه.
يتيح نموذج الخصوصية القابل للبرمجة للتطبيقات استخدام المعلومات الحساسة، مع إنشاء براهين تثبت استيفاء الشروط المطلوبة.
تخيّل تطبيقًا للإقراض يتحقق من الضمانات دون نشر المحفظة الاستثمارية بأكملها.
أو تطبيقًا للتداول يحمي تفاصيل الأوامر، مع إثبات الالتزام بقواعد التنفيذ.
هذه أمثلة على المنتجات المالية التي تتيحها الخصوصية القابلة للبرمجة.
جعل التمويل اللامركزي الخدمات المالية متاحة للجميع دون إذن. ويضيف Midnight السرية إلى المعادلة.
إنها خطوة كبيرة نحو تطبيقات مالية مصممة لتلبية احتياجات شريحة أوسع بكثير من السوق.
#التمويل_اللامركزي #الخصوصية
66
·
--
الأسماء الكبيرة تجذب الانتباه 👀
دعم صندوق رأس المال الاستثماري التابع لمايكروسوفت، M12، لمشروع Space and Time لفت انتباهي في البداية.
لكنني لا أعتقد أن الدعم المؤسسي وحده يجعل مشروعًا ما جديرًا بالمتابعة.
ما يهم هو التكنولوجيا التي يجري تطويرها.
يعمل Space and Time على بناء قاعدة بيانات لامركزية تتيح للمطورين تنفيذ استعلامات SQL والتحقق تشفيريًا من العمليات الحسابية المدعومة.
وهذا تحدٍ مختلف في البنية التحتية عن التحديات التي تحاول معظم سلاسل الكتل متعددة الأغراض حلها.
ومع استمرار أنظمة مثل $AVAX في دعم تطبيقات متزايدة التطور، قد تزداد أهمية البنية التحتية المتخصصة للبيانات.
إليكم وجهة نظري:
💰 الاستثمار يخلق الفرص.
⚙️ التكنولوجيا تخلق الإمكانات.
📈 التبني هو ما يحدد الأهمية على المدى الطويل.
الدعم مثير للاهتمام، لكن البنية التحتية نفسها هي ما يجعلني أرغب في مواصلة متابعة المشروع.
#موسم العملات البديلة#
الأسماء الكبيرة تجذب الانتباه 👀
دعم صندوق رأس المال الاستثماري التابع لمايكروسوفت، M12، لمشروع Space and Time لفت انتباهي في البداية.
لكنني لا أعتقد أن الدعم المؤسسي وحده يجعل مشروعًا ما جديرًا بالمتابعة.
ما يهم هو التكنولوجيا التي يجري تطويرها.
يعمل Space and Time على بناء قاعدة بيانات لامركزية تتيح للمطورين تنفيذ استعلامات SQL والتحقق تشفيريًا من العمليات الحسابية المدعومة.
وهذا تحدٍ مختلف في البنية التحتية عن التحديات التي تحاول معظم سلاسل الكتل متعددة الأغراض حلها.
ومع استمرار أنظمة مثل $AVAX في دعم تطبيقات متزايدة التطور، قد تزداد أهمية البنية التحتية المتخصصة للبيانات.
إليكم وجهة نظري:
💰 الاستثمار يخلق الفرص.
⚙️ التكنولوجيا تخلق الإمكانات.
📈 التبني هو ما يحدد الأهمية على المدى الطويل.
الدعم مثير للاهتمام، لكن البنية التحتية نفسها هي ما يجعلني أرغب في مواصلة متابعة المشروع.
#موسم العملات البديلة#
دعم صندوق رأس المال الاستثماري التابع لمايكروسوفت، M12، لمشروع Space and Time لفت انتباهي في البداية.
لكنني لا أعتقد أن الدعم المؤسسي وحده يجعل مشروعًا ما جديرًا بالمتابعة.
ما يهم هو التكنولوجيا التي يجري تطويرها.
يعمل Space and Time على بناء قاعدة بيانات لامركزية تتيح للمطورين تنفيذ استعلامات SQL والتحقق تشفيريًا من العمليات الحسابية المدعومة.
وهذا تحدٍ مختلف في البنية التحتية عن التحديات التي تحاول معظم سلاسل الكتل متعددة الأغراض حلها.
ومع استمرار أنظمة مثل $AVAX في دعم تطبيقات متزايدة التطور، قد تزداد أهمية البنية التحتية المتخصصة للبيانات.
إليكم وجهة نظري:
💰 الاستثمار يخلق الفرص.
⚙️ التكنولوجيا تخلق الإمكانات.
📈 التبني هو ما يحدد الأهمية على المدى الطويل.
الدعم مثير للاهتمام، لكن البنية التحتية نفسها هي ما يجعلني أرغب في مواصلة متابعة المشروع.
#موسم العملات البديلة#
64
·
--
بلغت الفائدة المفتوحة لـRWA مستوى قياسيًا عند 12.62 مليار دولار، بينما حدّد PYTH أسعار معظم السوق 📈
يدرك مستثمرو XLM أهمية البنية التحتية عندما تنتقل الأسواق الواقعية إلى عالم العملات المشفرة، وقد أظهرت بيانات العقود الدائمة لـRWA في سبتمبر بوضوح سبب تحوّل البنية التحتية للتسعير إلى جزء أساسي من المنظومة.
تراجع حجم التداول مقارنةً بأغسطس، لكن متوسط الفائدة المفتوحة اليومية ارتفع 12% ليصل إلى 11.71 مليار دولار، وبلغ مستوى قياسيًا عند 12.62 مليار دولار في 30 سبتمبر.
وهذه إشارة أكثر فائدة من مجرد ارتفاع مفاجئ في حجم التداول.
فهي تعني أن المتداولين احتفظوا بمراكز مكشوفة أكبر في الأسهم والسلع والمؤشرات والعملات الأجنبية، بدلًا من الاكتفاء بالتنقل بين موجات قصيرة من النشاط. وعندما تكبر المراكز المفتوحة، تزداد أهمية جودة السعر المرجعي، لأن الهامش والتمويل والتصفية وآليات التسوية تعتمد عليه جميعًا.
حدّد Pyth أسعار 90.29% من حجم تداول العقود الدائمة لـRWA في سبتمبر، و94.4% من السوق المُتابَعة بالكامل في الربع الثالث.
وخلال الربع الثالث، بلغ حجم تداول العقود الدائمة المُتابَعة لـRWA نحو 2.16 تريليون دولار، حدّد Pyth أسعار 2.04 تريليون دولار منها.
هذه هي قصة الاستخدام.
أما قصة حاملي الرمز، فهي أن المنظمة اللامركزية المستقلة (DAO) تستخدم الآن 100% من الأموال التي تتلقاها من منتجات Pyth لشراء PYTH وتكديسه كل شهر.
لهذا أعتقد أن السوق لا يزال يقلل من أهمية هذا التحديث. فـPyth لا يوفّر التسعير لحصة كبيرة من العقود الدائمة لـRWA فحسب، بل بات لديه الآن نهج أوضح لتحويل عائدات منتجات المنظمة اللامركزية المستقلة إلى تراكم في الاحتياطي.
تُستخدم البنية التحتية فعليًا، وأصبحت آلية الرمز أسهل فهمًا.
#موسم_العملات_البديلة# #RWA
بلغت الفائدة المفتوحة لـRWA مستوى قياسيًا عند 12.62 مليار دولار، بينما حدّد PYTH أسعار معظم السوق 📈
يدرك مستثمرو XLM أهمية البنية التحتية عندما تنتقل الأسواق الواقعية إلى عالم العملات المشفرة، وقد أظهرت بيانات العقود الدائمة لـRWA في سبتمبر بوضوح سبب تحوّل البنية التحتية للتسعير إلى جزء أساسي من المنظومة.
تراجع حجم التداول مقارنةً بأغسطس، لكن متوسط الفائدة المفتوحة اليومية ارتفع 12% ليصل إلى 11.71 مليار دولار، وبلغ مستوى قياسيًا عند 12.62 مليار دولار في 30 سبتمبر.
وهذه إشارة أكثر فائدة من مجرد ارتفاع مفاجئ في حجم التداول.
فهي تعني أن المتداولين احتفظوا بمراكز مكشوفة أكبر في الأسهم والسلع والمؤشرات والعملات الأجنبية، بدلًا من الاكتفاء بالتنقل بين موجات قصيرة من النشاط. وعندما تكبر المراكز المفتوحة، تزداد أهمية جودة السعر المرجعي، لأن الهامش والتمويل والتصفية وآليات التسوية تعتمد عليه جميعًا.
حدّد Pyth أسعار 90.29% من حجم تداول العقود الدائمة لـRWA في سبتمبر، و94.4% من السوق المُتابَعة بالكامل في الربع الثالث.
وخلال الربع الثالث، بلغ حجم تداول العقود الدائمة المُتابَعة لـRWA نحو 2.16 تريليون دولار، حدّد Pyth أسعار 2.04 تريليون دولار منها.
هذه هي قصة الاستخدام.
أما قصة حاملي الرمز، فهي أن المنظمة اللامركزية المستقلة (DAO) تستخدم الآن 100% من الأموال التي تتلقاها من منتجات Pyth لشراء PYTH وتكديسه كل شهر.
لهذا أعتقد أن السوق لا يزال يقلل من أهمية هذا التحديث. فـPyth لا يوفّر التسعير لحصة كبيرة من العقود الدائمة لـRWA فحسب، بل بات لديه الآن نهج أوضح لتحويل عائدات منتجات المنظمة اللامركزية المستقلة إلى تراكم في الاحتياطي.
تُستخدم البنية التحتية فعليًا، وأصبحت آلية الرمز أسهل فهمًا.
#موسم_العملات_البديلة# #RWA
يدرك مستثمرو XLM أهمية البنية التحتية عندما تنتقل الأسواق الواقعية إلى عالم العملات المشفرة، وقد أظهرت بيانات العقود الدائمة لـRWA في سبتمبر بوضوح سبب تحوّل البنية التحتية للتسعير إلى جزء أساسي من المنظومة.
تراجع حجم التداول مقارنةً بأغسطس، لكن متوسط الفائدة المفتوحة اليومية ارتفع 12% ليصل إلى 11.71 مليار دولار، وبلغ مستوى قياسيًا عند 12.62 مليار دولار في 30 سبتمبر.
وهذه إشارة أكثر فائدة من مجرد ارتفاع مفاجئ في حجم التداول.
فهي تعني أن المتداولين احتفظوا بمراكز مكشوفة أكبر في الأسهم والسلع والمؤشرات والعملات الأجنبية، بدلًا من الاكتفاء بالتنقل بين موجات قصيرة من النشاط. وعندما تكبر المراكز المفتوحة، تزداد أهمية جودة السعر المرجعي، لأن الهامش والتمويل والتصفية وآليات التسوية تعتمد عليه جميعًا.
حدّد Pyth أسعار 90.29% من حجم تداول العقود الدائمة لـRWA في سبتمبر، و94.4% من السوق المُتابَعة بالكامل في الربع الثالث.
وخلال الربع الثالث، بلغ حجم تداول العقود الدائمة المُتابَعة لـRWA نحو 2.16 تريليون دولار، حدّد Pyth أسعار 2.04 تريليون دولار منها.
هذه هي قصة الاستخدام.
أما قصة حاملي الرمز، فهي أن المنظمة اللامركزية المستقلة (DAO) تستخدم الآن 100% من الأموال التي تتلقاها من منتجات Pyth لشراء PYTH وتكديسه كل شهر.
لهذا أعتقد أن السوق لا يزال يقلل من أهمية هذا التحديث. فـPyth لا يوفّر التسعير لحصة كبيرة من العقود الدائمة لـRWA فحسب، بل بات لديه الآن نهج أوضح لتحويل عائدات منتجات المنظمة اللامركزية المستقلة إلى تراكم في الاحتياطي.
تُستخدم البنية التحتية فعليًا، وأصبحت آلية الرمز أسهل فهمًا.
#موسم_العملات_البديلة# #RWA
69
·
--
كان تثبيت نقرة واحدة يستغرق أسبوعين من التكامل 🧩
جعل $ENS الأسماء قابلة للحل عبر استعلام واحد، وجعل $GRT البيانات قابلة للاستعلام من دون تشغيل عقدة. أزال كلاهما خطوة إعداد افترض الجميع أنها دائمة. ويفعل Bankr الشيء نفسه مع إمكانات الوكلاء.
تُثبَّت المهارات في طرفية Bankr بنقرة واحدة. تصبح محادثتك قادرة على فعل شيء لم تكن قادرة على فعله قبل دقيقة، من دون أن يتغير أي شيء في محفظتك أو مفاتيحك أو إعداداتك.
هذا تحول أكبر مما توحي به واجهة المستخدم.
تاريخيًا، كانت إضافة قدرة إلى سير عمل مالي مؤتمت تعني قراءة الوثائق، والحصول على المفاتيح، وكتابة الشيفرة اللازمة لربط المكونات، ومعالجة أخطاء لم يوثّقها أحد، ثم صيانة كل شيء عندما يتغير عنوان نقطة نهاية.
يختصر دليل المهارات كل ذلك إلى مفتاح تشغيل. فالتكامل موجود بالفعل، ويتولى شخص آخر صيانته، وما تختاره هو ما إذا كان وكيلك سيمتلك هذه الصلاحية أم لا.
وهكذا تصبح الإمكانات مسألة أذونات، لا مسألة هندسة. هذا هو السؤال الصحيح الذي ينبغي طرحه، لكن معظم الناس لم يقتربوا قط بما يكفي لطرحه.
ومن المفيد أن نكون واقعيين: كل مهارة تفعّلها توسّع نطاق المخاطر، كما أن الدليل يجعل تفعيل الأشياء سهلًا في الاتجاهين. ثبّت ما تحتاج إليه، وتحقق مما يُسمح لكل مهارة بفعله.
المثير للاهتمام هو من يصل إليه هذا. ليس المطورين، الذين كانوا قادرين دائمًا على بنائه، بل كل الآخرين الذين لم يستطيعوا ذلك قط.
#DeFi #AI
كان تثبيت نقرة واحدة يستغرق أسبوعين من التكامل 🧩
جعل $ENS الأسماء قابلة للحل عبر استعلام واحد، وجعل $GRT البيانات قابلة للاستعلام من دون تشغيل عقدة. أزال كلاهما خطوة إعداد افترض الجميع أنها دائمة. ويفعل Bankr الشيء نفسه مع إمكانات الوكلاء.
تُثبَّت المهارات في طرفية Bankr بنقرة واحدة. تصبح محادثتك قادرة على فعل شيء لم تكن قادرة على فعله قبل دقيقة، من دون أن يتغير أي شيء في محفظتك أو مفاتيحك أو إعداداتك.
هذا تحول أكبر مما توحي به واجهة المستخدم.
تاريخيًا، كانت إضافة قدرة إلى سير عمل مالي مؤتمت تعني قراءة الوثائق، والحصول على المفاتيح، وكتابة الشيفرة اللازمة لربط المكونات، ومعالجة أخطاء لم يوثّقها أحد، ثم صيانة كل شيء عندما يتغير عنوان نقطة نهاية.
يختصر دليل المهارات كل ذلك إلى مفتاح تشغيل. فالتكامل موجود بالفعل، ويتولى شخص آخر صيانته، وما تختاره هو ما إذا كان وكيلك سيمتلك هذه الصلاحية أم لا.
وهكذا تصبح الإمكانات مسألة أذونات، لا مسألة هندسة. هذا هو السؤال الصحيح الذي ينبغي طرحه، لكن معظم الناس لم يقتربوا قط بما يكفي لطرحه.
ومن المفيد أن نكون واقعيين: كل مهارة تفعّلها توسّع نطاق المخاطر، كما أن الدليل يجعل تفعيل الأشياء سهلًا في الاتجاهين. ثبّت ما تحتاج إليه، وتحقق مما يُسمح لكل مهارة بفعله.
المثير للاهتمام هو من يصل إليه هذا. ليس المطورين، الذين كانوا قادرين دائمًا على بنائه، بل كل الآخرين الذين لم يستطيعوا ذلك قط.
#DeFi #AI
جعل $ENS الأسماء قابلة للحل عبر استعلام واحد، وجعل $GRT البيانات قابلة للاستعلام من دون تشغيل عقدة. أزال كلاهما خطوة إعداد افترض الجميع أنها دائمة. ويفعل Bankr الشيء نفسه مع إمكانات الوكلاء.
تُثبَّت المهارات في طرفية Bankr بنقرة واحدة. تصبح محادثتك قادرة على فعل شيء لم تكن قادرة على فعله قبل دقيقة، من دون أن يتغير أي شيء في محفظتك أو مفاتيحك أو إعداداتك.
هذا تحول أكبر مما توحي به واجهة المستخدم.
تاريخيًا، كانت إضافة قدرة إلى سير عمل مالي مؤتمت تعني قراءة الوثائق، والحصول على المفاتيح، وكتابة الشيفرة اللازمة لربط المكونات، ومعالجة أخطاء لم يوثّقها أحد، ثم صيانة كل شيء عندما يتغير عنوان نقطة نهاية.
يختصر دليل المهارات كل ذلك إلى مفتاح تشغيل. فالتكامل موجود بالفعل، ويتولى شخص آخر صيانته، وما تختاره هو ما إذا كان وكيلك سيمتلك هذه الصلاحية أم لا.
وهكذا تصبح الإمكانات مسألة أذونات، لا مسألة هندسة. هذا هو السؤال الصحيح الذي ينبغي طرحه، لكن معظم الناس لم يقتربوا قط بما يكفي لطرحه.
ومن المفيد أن نكون واقعيين: كل مهارة تفعّلها توسّع نطاق المخاطر، كما أن الدليل يجعل تفعيل الأشياء سهلًا في الاتجاهين. ثبّت ما تحتاج إليه، وتحقق مما يُسمح لكل مهارة بفعله.
المثير للاهتمام هو من يصل إليه هذا. ليس المطورين، الذين كانوا قادرين دائمًا على بنائه، بل كل الآخرين الذين لم يستطيعوا ذلك قط.
#DeFi #AI
75
·
--
هل كُشفت هوية ساتوشي في 2026؟ 🕵️
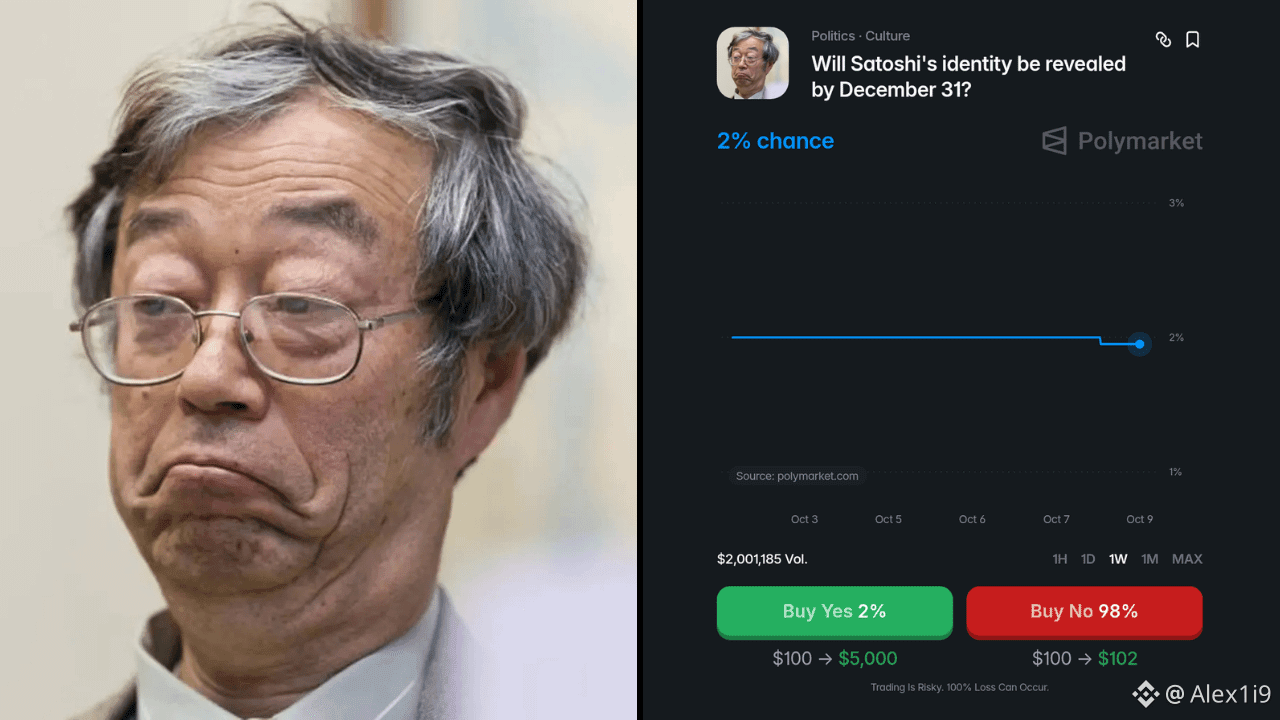
احتمال بنسبة 2%. عائد محتمل يصل إلى 50 ضعفًا.
لدى بولي ماركت سوق يتساءل عمّا إذا كانت هوية ساتوشي ناكاموتو ستُكشف قبل 31 ديسمبر.
ويُراهن المتداولون بشدة على العكس.
🕵️ نعم: 2%
❌ لا: 98%
بهذه الاحتمالات، قد يحقق مركز «نعم» بقيمة 100 دولار عائدًا نظريًا قدره 5,000 دولار إذا حُسم السوق لصالحه.
إنه عائد هائل، لكنه ينطوي أيضًا على مخاطرة هائلة تتمثل في خسارة كامل المبلغ المستثمر.
إليك سبب إثارة هذا السوق لاهتمامي.
ظلت هوية مبتكر بيتكوين واحدة من أكبر الألغاز في عالم التكنولوجيا والمال.
على مر السنين، انتشرت نظريات كثيرة وهويات مزعومة، لكن لم ينجح أي منها في حسم المسألة بشكل قاطع.
وتتيح بولي ماركت للمتداولين تحديد سعر لاحتمال حل هذا اللغز.
أكثر ما يثير اهتمامي هو مدى تأثر الأسواق ذات الاحتمالات المنخفضة بالمعلومات الجديدة.
إذا ظهرت أدلة موثوقة وارتفعت احتمالات «نعم» من 2% إلى 8%، فقد تتضاعف القيمة السوقية لمركز قائم نظريًا أربع مرات.
ليس من الضروري حتى تأكيد الهوية رسميًا كي يتفاعل المتداولون.
هذا هو الفرق بين التداول على نتيجة والتداول على التوقعات.
بالنسبة إلى المتداولين المعتادين على أصول مثل $BNB، توفر أسواق التنبؤ طريقة أخرى للتعامل مع التطورات المرتبطة بالعملات المشفرة دون الاعتماد كليًا على تحركات أسعار الرموز.
هل ستخاطر بمبلغ 100 دولار مقابل احتمال بنسبة 2% للتعرّف أخيرًا إلى ساتوشي؟
#موسم_العملات_البديلة#
هل كُشفت هوية ساتوشي في 2026؟ 🕵️
احتمال بنسبة 2%. عائد محتمل يصل إلى 50 ضعفًا.
لدى بولي ماركت سوق يتساءل عمّا إذا كانت هوية ساتوشي ناكاموتو ستُكشف قبل 31 ديسمبر.
ويُراهن المتداولون بشدة على العكس.
🕵️ نعم: 2%
❌ لا: 98%
بهذه الاحتمالات، قد يحقق مركز «نعم» بقيمة 100 دولار عائدًا نظريًا قدره 5,000 دولار إذا حُسم السوق لصالحه.
إنه عائد هائل، لكنه ينطوي أيضًا على مخاطرة هائلة تتمثل في خسارة كامل المبلغ المستثمر.
إليك سبب إثارة هذا السوق لاهتمامي.
ظلت هوية مبتكر بيتكوين واحدة من أكبر الألغاز في عالم التكنولوجيا والمال.
على مر السنين، انتشرت نظريات كثيرة وهويات مزعومة، لكن لم ينجح أي منها في حسم المسألة بشكل قاطع.
وتتيح بولي ماركت للمتداولين تحديد سعر لاحتمال حل هذا اللغز.
أكثر ما يثير اهتمامي هو مدى تأثر الأسواق ذات الاحتمالات المنخفضة بالمعلومات الجديدة.
إذا ظهرت أدلة موثوقة وارتفعت احتمالات «نعم» من 2% إلى 8%، فقد تتضاعف القيمة السوقية لمركز قائم نظريًا أربع مرات.
ليس من الضروري حتى تأكيد الهوية رسميًا كي يتفاعل المتداولون.
هذا هو الفرق بين التداول على نتيجة والتداول على التوقعات.
بالنسبة إلى المتداولين المعتادين على أصول مثل $BNB، توفر أسواق التنبؤ طريقة أخرى للتعامل مع التطورات المرتبطة بالعملات المشفرة دون الاعتماد كليًا على تحركات أسعار الرموز.
هل ستخاطر بمبلغ 100 دولار مقابل احتمال بنسبة 2% للتعرّف أخيرًا إلى ساتوشي؟
#موسم_العملات_البديلة#
احتمال بنسبة 2%. عائد محتمل يصل إلى 50 ضعفًا.
لدى بولي ماركت سوق يتساءل عمّا إذا كانت هوية ساتوشي ناكاموتو ستُكشف قبل 31 ديسمبر.
ويُراهن المتداولون بشدة على العكس.
🕵️ نعم: 2%
❌ لا: 98%
بهذه الاحتمالات، قد يحقق مركز «نعم» بقيمة 100 دولار عائدًا نظريًا قدره 5,000 دولار إذا حُسم السوق لصالحه.
إنه عائد هائل، لكنه ينطوي أيضًا على مخاطرة هائلة تتمثل في خسارة كامل المبلغ المستثمر.
إليك سبب إثارة هذا السوق لاهتمامي.
ظلت هوية مبتكر بيتكوين واحدة من أكبر الألغاز في عالم التكنولوجيا والمال.
على مر السنين، انتشرت نظريات كثيرة وهويات مزعومة، لكن لم ينجح أي منها في حسم المسألة بشكل قاطع.
وتتيح بولي ماركت للمتداولين تحديد سعر لاحتمال حل هذا اللغز.
أكثر ما يثير اهتمامي هو مدى تأثر الأسواق ذات الاحتمالات المنخفضة بالمعلومات الجديدة.
إذا ظهرت أدلة موثوقة وارتفعت احتمالات «نعم» من 2% إلى 8%، فقد تتضاعف القيمة السوقية لمركز قائم نظريًا أربع مرات.
ليس من الضروري حتى تأكيد الهوية رسميًا كي يتفاعل المتداولون.
هذا هو الفرق بين التداول على نتيجة والتداول على التوقعات.
بالنسبة إلى المتداولين المعتادين على أصول مثل $BNB، توفر أسواق التنبؤ طريقة أخرى للتعامل مع التطورات المرتبطة بالعملات المشفرة دون الاعتماد كليًا على تحركات أسعار الرموز.
هل ستخاطر بمبلغ 100 دولار مقابل احتمال بنسبة 2% للتعرّف أخيرًا إلى ساتوشي؟
#موسم_العملات_البديلة#
77
·
--
التمويل الخاص يتجاوز التحويلات 🔒
جعلت الأصول مثل $ZEC و$XMR تحويلات القيمة الخاصة جزءًا راسخًا من سوق العملات المشفرة، لكنني أعتقد أن دورة الخصوصية التالية ستتشكل بفعل انتقال أنشطة مالية أكثر تعقيدًا إلى البلوكشين.
تعمل Injective على تطوير هذا الاتجاه من خلال CypherOS.
أظهر العرض التجريبي العام الأول إخفاء المعاملات قبل إرسالها بشكل خاص على البلوكشين، أما التوجه على المدى الأطول فيوسّع نطاق السرية ليشمل التداول والأصول المُرمّزة ضمن الشبكة نفسها المصممة للتمويل.
نحن نتحدث عن أصول العالم الحقيقي الخاصة!
إذا نجحت Injective في توفير الخصوصية عبر بنيتها المالية مباشرةً، فقد يتمكن المستخدمون والمؤسسات من الحفاظ على سرية أنشطتهم من دون نقلها إلى منظومة منفصلة.
بالنسبة إليّ، يجعل ذلك CypherOS أكثر أهمية من مجرد ميزة للتحويلات الخاصة؛ فهذا أحد تطورات Injective التي أتابعها عن كثب 👀
#رؤى_الاقتصاد_الكلي#
التمويل الخاص يتجاوز التحويلات 🔒
جعلت الأصول مثل $ZEC و$XMR تحويلات القيمة الخاصة جزءًا راسخًا من سوق العملات المشفرة، لكنني أعتقد أن دورة الخصوصية التالية ستتشكل بفعل انتقال أنشطة مالية أكثر تعقيدًا إلى البلوكشين.
تعمل Injective على تطوير هذا الاتجاه من خلال CypherOS.
أظهر العرض التجريبي العام الأول إخفاء المعاملات قبل إرسالها بشكل خاص على البلوكشين، أما التوجه على المدى الأطول فيوسّع نطاق السرية ليشمل التداول والأصول المُرمّزة ضمن الشبكة نفسها المصممة للتمويل.
نحن نتحدث عن أصول العالم الحقيقي الخاصة!
إذا نجحت Injective في توفير الخصوصية عبر بنيتها المالية مباشرةً، فقد يتمكن المستخدمون والمؤسسات من الحفاظ على سرية أنشطتهم من دون نقلها إلى منظومة منفصلة.
بالنسبة إليّ، يجعل ذلك CypherOS أكثر أهمية من مجرد ميزة للتحويلات الخاصة؛ فهذا أحد تطورات Injective التي أتابعها عن كثب 👀
#رؤى_الاقتصاد_الكلي#
جعلت الأصول مثل $ZEC و$XMR تحويلات القيمة الخاصة جزءًا راسخًا من سوق العملات المشفرة، لكنني أعتقد أن دورة الخصوصية التالية ستتشكل بفعل انتقال أنشطة مالية أكثر تعقيدًا إلى البلوكشين.
تعمل Injective على تطوير هذا الاتجاه من خلال CypherOS.
أظهر العرض التجريبي العام الأول إخفاء المعاملات قبل إرسالها بشكل خاص على البلوكشين، أما التوجه على المدى الأطول فيوسّع نطاق السرية ليشمل التداول والأصول المُرمّزة ضمن الشبكة نفسها المصممة للتمويل.
نحن نتحدث عن أصول العالم الحقيقي الخاصة!
إذا نجحت Injective في توفير الخصوصية عبر بنيتها المالية مباشرةً، فقد يتمكن المستخدمون والمؤسسات من الحفاظ على سرية أنشطتهم من دون نقلها إلى منظومة منفصلة.
بالنسبة إليّ، يجعل ذلك CypherOS أكثر أهمية من مجرد ميزة للتحويلات الخاصة؛ فهذا أحد تطورات Injective التي أتابعها عن كثب 👀
#رؤى_الاقتصاد_الكلي#
79
·
--
المجتمع يحتاج إلى زيارة ثانية 🤝
يطرح $POL بنية تحتية مفيدة للتجارة الرقمية ضمن النقاش عبر Polygon.
إليكم السؤال الذي سأضيفه إلى نقاش المجتمع.
ما الذي يدفع شخصًا للعودة الأسبوع المقبل؟
قد يجذب اسم مشهور الزوار للمرة الأولى. أما التجارب المشتركة، فقد تمنحهم سببًا للعودة.
لدى DeLorean مزيج مثير للاهتمام من المشاركين المحتملين.
قد يأتي عشاق السيارات لارتباطهم بالعلامة التجارية، بينما قد يأتي مستخدمو العملات المشفرة بدافع الفضول بشأن DMC.
يمكن أن تلتقي هذه الاهتمامات ضمن المنظومة نفسها.
وسيكون بناء تجارب يفهمها كلا الفريقين إنجازًا قيّمًا.
تزداد قوة فرضية الملكية الفكرية عندما يجد الناس ما يمكنهم فعله معًا.
خلال موسم العملات البديلة، سأتابع ما يحدث بعد التعارف الأول.
فالزيارات المتكررة تحكي قصة مفيدة.
#موسم العملات البديلة#
المجتمع يحتاج إلى زيارة ثانية 🤝
يطرح $POL بنية تحتية مفيدة للتجارة الرقمية ضمن النقاش عبر Polygon.
إليكم السؤال الذي سأضيفه إلى نقاش المجتمع.
ما الذي يدفع شخصًا للعودة الأسبوع المقبل؟
قد يجذب اسم مشهور الزوار للمرة الأولى. أما التجارب المشتركة، فقد تمنحهم سببًا للعودة.
لدى DeLorean مزيج مثير للاهتمام من المشاركين المحتملين.
قد يأتي عشاق السيارات لارتباطهم بالعلامة التجارية، بينما قد يأتي مستخدمو العملات المشفرة بدافع الفضول بشأن DMC.
يمكن أن تلتقي هذه الاهتمامات ضمن المنظومة نفسها.
وسيكون بناء تجارب يفهمها كلا الفريقين إنجازًا قيّمًا.
تزداد قوة فرضية الملكية الفكرية عندما يجد الناس ما يمكنهم فعله معًا.
خلال موسم العملات البديلة، سأتابع ما يحدث بعد التعارف الأول.
فالزيارات المتكررة تحكي قصة مفيدة.
#موسم العملات البديلة#
يطرح $POL بنية تحتية مفيدة للتجارة الرقمية ضمن النقاش عبر Polygon.
إليكم السؤال الذي سأضيفه إلى نقاش المجتمع.
ما الذي يدفع شخصًا للعودة الأسبوع المقبل؟
قد يجذب اسم مشهور الزوار للمرة الأولى. أما التجارب المشتركة، فقد تمنحهم سببًا للعودة.
لدى DeLorean مزيج مثير للاهتمام من المشاركين المحتملين.
قد يأتي عشاق السيارات لارتباطهم بالعلامة التجارية، بينما قد يأتي مستخدمو العملات المشفرة بدافع الفضول بشأن DMC.
يمكن أن تلتقي هذه الاهتمامات ضمن المنظومة نفسها.
وسيكون بناء تجارب يفهمها كلا الفريقين إنجازًا قيّمًا.
تزداد قوة فرضية الملكية الفكرية عندما يجد الناس ما يمكنهم فعله معًا.
خلال موسم العملات البديلة، سأتابع ما يحدث بعد التعارف الأول.
فالزيارات المتكررة تحكي قصة مفيدة.
#موسم العملات البديلة#
71
·
--
المزيد على السلسلة ليس دائمًا أفضل ⚙️
قد يبدو هذا مخالفًا للمنطق.
لكنني لا أعتقد أن كل عملية حسابية يجب أن تُجرى مباشرةً على سلسلة الكتل.
إذا كان التطبيق يحتاج إلى تحليل ملايين السجلات التاريخية لمجرد إنتاج إجابة واحدة مفيدة، فليس من الضروري أن تكون إعادة تنفيذ طبقة التنفيذ لكل هذا العمل هي الحل الأمثل.
تتبع Space and Time نهجًا متخصصًا.
📚 تبقى مجموعات البيانات الضخمة في طبقة البيانات
🧮 تتولى SQL الحسابات المعقدة
🔐 يتحقق إثبات SQL من النتيجة
⛓️ تستهلك التطبيقات الإجابة
أعتقد أن هذا التصميم سيزداد أهمية مع توسّع منظومات مثل $POL لتشمل تطبيقات أكثر تعقيدًا.
تتميز سلاسل الكتل بقدرتها الاستثنائية على تحقيق الإجماع والتنفيذ.
لكنها لا تحتاج أيضًا إلى أن تصبح قواعد بيانات ضخمة.
أحيانًا، تعني البنية التحتية الأفضل توزيع مهام أقل على كل طبقة، لا أكثر.
#موسم العملات البديلة#
المزيد على السلسلة ليس دائمًا أفضل ⚙️
قد يبدو هذا مخالفًا للمنطق.
لكنني لا أعتقد أن كل عملية حسابية يجب أن تُجرى مباشرةً على سلسلة الكتل.
إذا كان التطبيق يحتاج إلى تحليل ملايين السجلات التاريخية لمجرد إنتاج إجابة واحدة مفيدة، فليس من الضروري أن تكون إعادة تنفيذ طبقة التنفيذ لكل هذا العمل هي الحل الأمثل.
تتبع Space and Time نهجًا متخصصًا.
📚 تبقى مجموعات البيانات الضخمة في طبقة البيانات
🧮 تتولى SQL الحسابات المعقدة
🔐 يتحقق إثبات SQL من النتيجة
⛓️ تستهلك التطبيقات الإجابة
أعتقد أن هذا التصميم سيزداد أهمية مع توسّع منظومات مثل $POL لتشمل تطبيقات أكثر تعقيدًا.
تتميز سلاسل الكتل بقدرتها الاستثنائية على تحقيق الإجماع والتنفيذ.
لكنها لا تحتاج أيضًا إلى أن تصبح قواعد بيانات ضخمة.
أحيانًا، تعني البنية التحتية الأفضل توزيع مهام أقل على كل طبقة، لا أكثر.
#موسم العملات البديلة#
قد يبدو هذا مخالفًا للمنطق.
لكنني لا أعتقد أن كل عملية حسابية يجب أن تُجرى مباشرةً على سلسلة الكتل.
إذا كان التطبيق يحتاج إلى تحليل ملايين السجلات التاريخية لمجرد إنتاج إجابة واحدة مفيدة، فليس من الضروري أن تكون إعادة تنفيذ طبقة التنفيذ لكل هذا العمل هي الحل الأمثل.
تتبع Space and Time نهجًا متخصصًا.
📚 تبقى مجموعات البيانات الضخمة في طبقة البيانات
🧮 تتولى SQL الحسابات المعقدة
🔐 يتحقق إثبات SQL من النتيجة
⛓️ تستهلك التطبيقات الإجابة
أعتقد أن هذا التصميم سيزداد أهمية مع توسّع منظومات مثل $POL لتشمل تطبيقات أكثر تعقيدًا.
تتميز سلاسل الكتل بقدرتها الاستثنائية على تحقيق الإجماع والتنفيذ.
لكنها لا تحتاج أيضًا إلى أن تصبح قواعد بيانات ضخمة.
أحيانًا، تعني البنية التحتية الأفضل توزيع مهام أقل على كل طبقة، لا أكثر.
#موسم العملات البديلة#
74
·
--
الثقافة تصنع الأسواق الآن في الوقت الفعلي 🔥
يتزايد تأثير المجتمعات في ألفا الميمات، حتى قبل أن تلاحظ المؤسسات هذا التوجه. ويوضح الاهتمام المحيط بـ $PEPE مدى سرعة تحوّل الثقافة إلى سوق قابل للاستثمار.
ومع ذلك، لا تصل معظم المنصات إلا بعد أن يكون هذا الاهتمام قد تشكّل بالفعل.
الجائزة الحقيقية من نصيب من يتيح للمستخدمين البناء مباشرةً في قلب التوجه.
ويتطلب ذلك أن يجري الإبداع والتوزيع والاكتشاف الاجتماعي في مكان واحد.
كما يتطلب منتجًا سريعًا بما يكفي لمواكبة الثقافة أينما اتجهت.
تعمل $ZORA على البناء انطلاقًا من هذا السلوك تحديدًا.
تتيح الأزواج المخصصة للمستخدمين تحويل السرديات الناشئة إلى أسواق قابلة للتداول.
وتضع ميزة Takes أطروحة المجتمع مباشرةً إلى جانب الرمز. ويتيح الوصول عبر السلاسل لهذه الأسواق الوصول إلى المستخدمين عبر منظومات متعددة. وهذا يجعل Zora بنية تحتية للفرص التي ينشئها المستخدمون.
لا يكتفي المجتمع باستهلاك التوجه القادم، بل يساعد على إطلاقه وصياغته ومنحه الزخم.
ولهذا أعتقد أن Zora قد تصبح إحدى منصات الإطلاق الأكثر تميزًا في هذه الدورة.
#ألفا_الميمات# #موسم_العملات_البديلة#
الثقافة تصنع الأسواق الآن في الوقت الفعلي 🔥
يتزايد تأثير المجتمعات في ألفا الميمات، حتى قبل أن تلاحظ المؤسسات هذا التوجه. ويوضح الاهتمام المحيط بـ $PEPE مدى سرعة تحوّل الثقافة إلى سوق قابل للاستثمار.
ومع ذلك، لا تصل معظم المنصات إلا بعد أن يكون هذا الاهتمام قد تشكّل بالفعل.
الجائزة الحقيقية من نصيب من يتيح للمستخدمين البناء مباشرةً في قلب التوجه.
ويتطلب ذلك أن يجري الإبداع والتوزيع والاكتشاف الاجتماعي في مكان واحد.
كما يتطلب منتجًا سريعًا بما يكفي لمواكبة الثقافة أينما اتجهت.
تعمل $ZORA على البناء انطلاقًا من هذا السلوك تحديدًا.
تتيح الأزواج المخصصة للمستخدمين تحويل السرديات الناشئة إلى أسواق قابلة للتداول.
وتضع ميزة Takes أطروحة المجتمع مباشرةً إلى جانب الرمز. ويتيح الوصول عبر السلاسل لهذه الأسواق الوصول إلى المستخدمين عبر منظومات متعددة. وهذا يجعل Zora بنية تحتية للفرص التي ينشئها المستخدمون.
لا يكتفي المجتمع باستهلاك التوجه القادم، بل يساعد على إطلاقه وصياغته ومنحه الزخم.
ولهذا أعتقد أن Zora قد تصبح إحدى منصات الإطلاق الأكثر تميزًا في هذه الدورة.
#ألفا_الميمات# #موسم_العملات_البديلة#
يتزايد تأثير المجتمعات في ألفا الميمات، حتى قبل أن تلاحظ المؤسسات هذا التوجه. ويوضح الاهتمام المحيط بـ $PEPE مدى سرعة تحوّل الثقافة إلى سوق قابل للاستثمار.
ومع ذلك، لا تصل معظم المنصات إلا بعد أن يكون هذا الاهتمام قد تشكّل بالفعل.
الجائزة الحقيقية من نصيب من يتيح للمستخدمين البناء مباشرةً في قلب التوجه.
ويتطلب ذلك أن يجري الإبداع والتوزيع والاكتشاف الاجتماعي في مكان واحد.
كما يتطلب منتجًا سريعًا بما يكفي لمواكبة الثقافة أينما اتجهت.
تعمل $ZORA على البناء انطلاقًا من هذا السلوك تحديدًا.
تتيح الأزواج المخصصة للمستخدمين تحويل السرديات الناشئة إلى أسواق قابلة للتداول.
وتضع ميزة Takes أطروحة المجتمع مباشرةً إلى جانب الرمز. ويتيح الوصول عبر السلاسل لهذه الأسواق الوصول إلى المستخدمين عبر منظومات متعددة. وهذا يجعل Zora بنية تحتية للفرص التي ينشئها المستخدمون.
لا يكتفي المجتمع باستهلاك التوجه القادم، بل يساعد على إطلاقه وصياغته ومنحه الزخم.
ولهذا أعتقد أن Zora قد تصبح إحدى منصات الإطلاق الأكثر تميزًا في هذه الدورة.
#ألفا_الميمات# #موسم_العملات_البديلة#
69
·
--
Nasdaq Basic، وإيرادات سنوية متكررة بقيمة 11.49 مليون دولار، وقاعدة أقوى لإعادة شراء PYTH 🚀
يراقب مستثمرو $ARB و$MNT البنية التحتية عن كثب، ولهذا يتجاوز تحديث Nasdaq Basic أهمية العنوان الرئيسي. القصة الحقيقية هي أن Pyth تبتعد أكثر عن فئة خدمات الأوراكل التقليدية، وتقترب من أن تصبح شركة لتوزيع بيانات الأسواق.
تمت الموافقة على Pyth كموزّع خارجي لـ Nasdaq Basic عبر سوق بيانات Pyth.
وفي الوقت نفسه، أنهت Pyth الربع الثالث بإيرادات سنوية متكررة نشطة بلغت 11.49 مليون دولار، بزيادة 86% عن الربع الثاني.
ثم جاء الجزء الذي يغيّر طريقة تقييم حاملي العملة لنمو الإيرادات: وافقت المنظمة اللامركزية المستقلة (DAO) على قاعدة الـ100%، ما يعني أن كل دولار تتلقاه الآن من منتجات Pyth سيُستخدم لشراء PYTH من السوق المفتوحة.
لهذا السبب، لن أختزل الخبر في شعار Nasdaq.
القراءة الأهم هي أن Pyth توسّع سبل تحقيق الإيرادات. فاشتراكات Pyth Pro، ومؤشرات Pyth، والتوزيع عبر السوق، والبنية التحتية لعقود RWA الدائمة، والأسواق ذات التسعير المستمر، كلها أجزاء من التوجه الأكبر نفسه.
قاعدة إعادة شراء مرتبطة بضعف الطلب ليست سوى عبارة جميلة.
أما قاعدة إعادة شراء مرتبطة بنمو الإيرادات السنوية المتكررة، ووجود 276 حسابًا مدفوعًا، وتوزيع البيانات على المؤسسات، فتمثل وضعًا مختلفًا تمامًا.
هنا تبدأ PYTH في الظهور كرهان على تحوّل Pyth إلى شركة جادة لبيانات الأسواق، بدلًا من كونها مجرد صفقة تراهن على مكانتها في مجال الأوراكل.
أعتقد أن السوق ما زال بحاجة إلى استيعاب هذا التحول.
#موسم_العملات_البديلة#
Nasdaq Basic، وإيرادات سنوية متكررة بقيمة 11.49 مليون دولار، وقاعدة أقوى لإعادة شراء PYTH 🚀
يراقب مستثمرو $ARB و$MNT البنية التحتية عن كثب، ولهذا يتجاوز تحديث Nasdaq Basic أهمية العنوان الرئيسي. القصة الحقيقية هي أن Pyth تبتعد أكثر عن فئة خدمات الأوراكل التقليدية، وتقترب من أن تصبح شركة لتوزيع بيانات الأسواق.
تمت الموافقة على Pyth كموزّع خارجي لـ Nasdaq Basic عبر سوق بيانات Pyth.
وفي الوقت نفسه، أنهت Pyth الربع الثالث بإيرادات سنوية متكررة نشطة بلغت 11.49 مليون دولار، بزيادة 86% عن الربع الثاني.
ثم جاء الجزء الذي يغيّر طريقة تقييم حاملي العملة لنمو الإيرادات: وافقت المنظمة اللامركزية المستقلة (DAO) على قاعدة الـ100%، ما يعني أن كل دولار تتلقاه الآن من منتجات Pyth سيُستخدم لشراء PYTH من السوق المفتوحة.
لهذا السبب، لن أختزل الخبر في شعار Nasdaq.
القراءة الأهم هي أن Pyth توسّع سبل تحقيق الإيرادات. فاشتراكات Pyth Pro، ومؤشرات Pyth، والتوزيع عبر السوق، والبنية التحتية لعقود RWA الدائمة، والأسواق ذات التسعير المستمر، كلها أجزاء من التوجه الأكبر نفسه.
قاعدة إعادة شراء مرتبطة بضعف الطلب ليست سوى عبارة جميلة.
أما قاعدة إعادة شراء مرتبطة بنمو الإيرادات السنوية المتكررة، ووجود 276 حسابًا مدفوعًا، وتوزيع البيانات على المؤسسات، فتمثل وضعًا مختلفًا تمامًا.
هنا تبدأ PYTH في الظهور كرهان على تحوّل Pyth إلى شركة جادة لبيانات الأسواق، بدلًا من كونها مجرد صفقة تراهن على مكانتها في مجال الأوراكل.
أعتقد أن السوق ما زال بحاجة إلى استيعاب هذا التحول.
#موسم_العملات_البديلة#
يراقب مستثمرو $ARB و$MNT البنية التحتية عن كثب، ولهذا يتجاوز تحديث Nasdaq Basic أهمية العنوان الرئيسي. القصة الحقيقية هي أن Pyth تبتعد أكثر عن فئة خدمات الأوراكل التقليدية، وتقترب من أن تصبح شركة لتوزيع بيانات الأسواق.
تمت الموافقة على Pyth كموزّع خارجي لـ Nasdaq Basic عبر سوق بيانات Pyth.
وفي الوقت نفسه، أنهت Pyth الربع الثالث بإيرادات سنوية متكررة نشطة بلغت 11.49 مليون دولار، بزيادة 86% عن الربع الثاني.
ثم جاء الجزء الذي يغيّر طريقة تقييم حاملي العملة لنمو الإيرادات: وافقت المنظمة اللامركزية المستقلة (DAO) على قاعدة الـ100%، ما يعني أن كل دولار تتلقاه الآن من منتجات Pyth سيُستخدم لشراء PYTH من السوق المفتوحة.
لهذا السبب، لن أختزل الخبر في شعار Nasdaq.
القراءة الأهم هي أن Pyth توسّع سبل تحقيق الإيرادات. فاشتراكات Pyth Pro، ومؤشرات Pyth، والتوزيع عبر السوق، والبنية التحتية لعقود RWA الدائمة، والأسواق ذات التسعير المستمر، كلها أجزاء من التوجه الأكبر نفسه.
قاعدة إعادة شراء مرتبطة بضعف الطلب ليست سوى عبارة جميلة.
أما قاعدة إعادة شراء مرتبطة بنمو الإيرادات السنوية المتكررة، ووجود 276 حسابًا مدفوعًا، وتوزيع البيانات على المؤسسات، فتمثل وضعًا مختلفًا تمامًا.
هنا تبدأ PYTH في الظهور كرهان على تحوّل Pyth إلى شركة جادة لبيانات الأسواق، بدلًا من كونها مجرد صفقة تراهن على مكانتها في مجال الأوراكل.
أعتقد أن السوق ما زال بحاجة إلى استيعاب هذا التحول.
#موسم_العملات_البديلة#
31
·
--
Nasdaq Basic، و$11.49 مليون ARR، وقاعدة أقوى لإعادة شراء PYTH 🚀
يراقب مستثمرو $ARB و$MNT البنية التحتية عن كثب، وهذا هو سبب أهمية تحديث Nasdaq Basic بما يتجاوز العنوان. القصة الحقيقية هي أن Pyth تتحرك أكثر بعيدًا عن “سلة” الأوراكل القديمة وتقترب من كونها شركة لتوزيع بيانات السوق.
تمت الموافقة على Pyth كموزّع خارجي لـ Nasdaq Basic عبر Pyth Data Marketplace.
وفي الوقت نفسه، أنهت Pyth الربع الثالث بإجمالي $11.49 مليون من ARR النشط، بزيادة 86% عن الربع الثاني.
ثم جاءت النقطة التي تغيّر طريقة قراءة حاملي الأسهم لنمو الإيرادات: وافقت الـDAO على قاعدة الـ100%، ما يعني أن كل دولار تحصل عليه من منتجات Pyth يذهب الآن إلى شراء PYTH في السوق المفتوحة.
ولهذا السبب لا أرى أن اختزال الخبر في شعار Nasdaq هو الخيار الصحيح.
القراءة الأقوى هي أن Pyth توسّع عدد الطرق التي يمكنها من خلالها تحقيق إيرادات. اشتراكات Pyth Pro، وPyth Indices، وتوزيع السوق (marketplace distribution)، وبنية RWA perp التحتية، والأسواق ذات التسعير المستمر كلها جزء من الاتجاه الأكبر نفسه.
إن قاعدة إعادة شراء مرتبطة بطلب ضعيف مجرد جملة لطيفة.
أما قاعدة إعادة شراء مرتبطة بنمو ARR، و276 حسابًا مدفوعًا، وتوزيع بيانات مؤسسي، فهي إعداد مختلف تمامًا.
عندها يبدأ $PYTH بالظهور بشكل أقل كونه صفقة على حساب “الظهور” في عالم الأوراكل وأكثر كونه رهانا على أن Pyth تصبح شركة جادة في مجال بيانات السوق.
أعتقد أن السوق ما زال عليه اللحاق بهذا التحول.
#Altcoin Season#
Nasdaq Basic، و$11.49 مليون ARR، وقاعدة أقوى لإعادة شراء PYTH 🚀
يراقب مستثمرو $ARB و$MNT البنية التحتية عن كثب، وهذا هو سبب أهمية تحديث Nasdaq Basic بما يتجاوز العنوان. القصة الحقيقية هي أن Pyth تتحرك أكثر بعيدًا عن “سلة” الأوراكل القديمة وتقترب من كونها شركة لتوزيع بيانات السوق.
تمت الموافقة على Pyth كموزّع خارجي لـ Nasdaq Basic عبر Pyth Data Marketplace.
وفي الوقت نفسه، أنهت Pyth الربع الثالث بإجمالي $11.49 مليون من ARR النشط، بزيادة 86% عن الربع الثاني.
ثم جاءت النقطة التي تغيّر طريقة قراءة حاملي الأسهم لنمو الإيرادات: وافقت الـDAO على قاعدة الـ100%، ما يعني أن كل دولار تحصل عليه من منتجات Pyth يذهب الآن إلى شراء PYTH في السوق المفتوحة.
ولهذا السبب لا أرى أن اختزال الخبر في شعار Nasdaq هو الخيار الصحيح.
القراءة الأقوى هي أن Pyth توسّع عدد الطرق التي يمكنها من خلالها تحقيق إيرادات. اشتراكات Pyth Pro، وPyth Indices، وتوزيع السوق (marketplace distribution)، وبنية RWA perp التحتية، والأسواق ذات التسعير المستمر كلها جزء من الاتجاه الأكبر نفسه.
إن قاعدة إعادة شراء مرتبطة بطلب ضعيف مجرد جملة لطيفة.
أما قاعدة إعادة شراء مرتبطة بنمو ARR، و276 حسابًا مدفوعًا، وتوزيع بيانات مؤسسي، فهي إعداد مختلف تمامًا.
عندها يبدأ $PYTH بالظهور بشكل أقل كونه صفقة على حساب “الظهور” في عالم الأوراكل وأكثر كونه رهانا على أن Pyth تصبح شركة جادة في مجال بيانات السوق.
أعتقد أن السوق ما زال عليه اللحاق بهذا التحول.
#Altcoin Season#
يراقب مستثمرو $ARB و$MNT البنية التحتية عن كثب، وهذا هو سبب أهمية تحديث Nasdaq Basic بما يتجاوز العنوان. القصة الحقيقية هي أن Pyth تتحرك أكثر بعيدًا عن “سلة” الأوراكل القديمة وتقترب من كونها شركة لتوزيع بيانات السوق.
تمت الموافقة على Pyth كموزّع خارجي لـ Nasdaq Basic عبر Pyth Data Marketplace.
وفي الوقت نفسه، أنهت Pyth الربع الثالث بإجمالي $11.49 مليون من ARR النشط، بزيادة 86% عن الربع الثاني.
ثم جاءت النقطة التي تغيّر طريقة قراءة حاملي الأسهم لنمو الإيرادات: وافقت الـDAO على قاعدة الـ100%، ما يعني أن كل دولار تحصل عليه من منتجات Pyth يذهب الآن إلى شراء PYTH في السوق المفتوحة.
ولهذا السبب لا أرى أن اختزال الخبر في شعار Nasdaq هو الخيار الصحيح.
القراءة الأقوى هي أن Pyth توسّع عدد الطرق التي يمكنها من خلالها تحقيق إيرادات. اشتراكات Pyth Pro، وPyth Indices، وتوزيع السوق (marketplace distribution)، وبنية RWA perp التحتية، والأسواق ذات التسعير المستمر كلها جزء من الاتجاه الأكبر نفسه.
إن قاعدة إعادة شراء مرتبطة بطلب ضعيف مجرد جملة لطيفة.
أما قاعدة إعادة شراء مرتبطة بنمو ARR، و276 حسابًا مدفوعًا، وتوزيع بيانات مؤسسي، فهي إعداد مختلف تمامًا.
عندها يبدأ $PYTH بالظهور بشكل أقل كونه صفقة على حساب “الظهور” في عالم الأوراكل وأكثر كونه رهانا على أن Pyth تصبح شركة جادة في مجال بيانات السوق.
أعتقد أن السوق ما زال عليه اللحاق بهذا التحول.
#Altcoin Season#
36
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
HotCPIDecemberHikePriced
196,041 مشاهدات
2,095 يقومون بالنقاش
متابعة السوق لمؤشر أسعار المستهلك | ارتفاع المؤشر في الولايات المتحدة بنسبة 0.4% في أكتوبر، متجاوزًا التوقعات البالغة 0.3%
Binance News
·31 إعجاب
·42.5k مشاهدات
StrategyFaces$2.8BSelloffRiskFromMSCIRemoval
4,617 مشاهدات
63 يقومون بالنقاش
AnthropicRejectsIPODelayValuationinQuestion
292,983 مشاهدات
2,473 يقومون بالنقاش