
OneaNetwork
687 Bài đăng
OneaNetwork
Báo cáo
Chặn người dùng
🌌 ONEA —— 探索数字未来的新愿景 ONEA 是一个以技术、创新与社区为核心驱动的未来数字生态。 连接人与人、连接想法与可能,ONEA 致力于构建一个更加开放、协作与持续发展的数字世界,让社区共同成长,让未来拥有更多可能。 🚀 ONEA —— 携手共建未来。
Trader tần suất thấp
7.7 tháng
4 Đang theo dõi
18 Người theo dõi
1.1K+ Đã thích
Bài đăng
·
--
Cơ hội trong thị trường giá xuống: Nên chuẩn bị thế nào cho đợt tăng giá tiếp theo?
ĐỢT TĂNG GIÁ TIẾP THEO BẮT ĐẦU TỪ NHỮNG QUYẾT ĐỊNH HÔM NAY
Khi thị trường liên tục giảm, sai lầm phổ biến nhất của nhiều nhà đầu tư là hoặc hoảng loạn bán tháo toàn bộ, hoặc nghĩ rằng giá đã đủ rẻ nên mua vào một lần.
Nhưng nhà đầu tư thực sự trưởng thành nên xem thị trường giá xuống là cơ hội để tái phân bổ tài sản và tích lũy những tài sản chất lượng.
Trước tiên, giữ lại tiền mặt là điều rất quan trọng. Thường không thể dự đoán chính xác trước đáy thị trường. Nếu dồn toàn bộ vốn vào cùng một lúc, bạn có thể mất khả năng ứng phó với đợt giảm tiếp theo. Tiền mặt không chỉ là công cụ phòng thủ mà còn giúp bạn chủ động khi cơ hội xuất hiện.
Thứ hai, giải ngân theo từng đợt hợp lý hơn là cố đoán đáy. Bạn có thể chia số vốn dự định đầu tư thành nhiều giai đoạn, rồi giải ngân dần dựa trên định giá thị trường, xu hướng giá, dòng vốn ETF và nhu cầu giao dịch giao ngay, thay vì liên tục mua thêm chỉ vì giá giảm.
Thứ ba, ưu tiên những tài sản có lợi thế cạnh tranh dài hạn. Giá trị cốt lõi của BTC nằm ở tính khan hiếm và sự chấp nhận của các tổ chức; ETH đại diện cho hợp đồng thông minh và cơ sở hạ tầng tài chính trên chuỗi; còn SOL có mạng lưới hiệu suất cao cùng tiềm năng tăng trưởng ứng dụng. Tuy nhiên, tiềm năng tăng trưởng cao cũng đồng nghĩa với rủi ro lớn hơn, vì vậy không nên xem mọi tài sản có mức độ rủi ro như nhau.
Cuối cùng, cần kiểm soát quy mô vị thế và mức sụt giảm. Đừng sử dụng đòn bẩy cao, đừng đuổi theo giá khi thị trường hồi phục trong ngắn hạn, và đừng để một tài sản duy nhất quyết định số phận của toàn bộ danh mục đầu tư.
Tôi luôn tin rằng cơ hội đầu tư thực sự không thuộc về những người cố dự đoán mọi lần tăng giảm, mà thuộc về những người vẫn có vốn, kỷ luật và sự kiên nhẫn khi thị trường khó khăn nhất.
Đợt tăng giá tiếp theo sẽ không mang lại phần thưởng cho tất cả mọi người, nhưng chắc chắn sẽ thử thách lựa chọn của mỗi người trong thị trường giá xuống.
Lúc này, bạn sẽ tiếp tục chờ đợi hay bắt đầu giải ngân từng đợt?
Cơ hội trong thị trường giá xuống: Nên chuẩn bị thế nào cho đợt tăng giá tiếp theo?
ĐỢT TĂNG GIÁ TIẾP THEO BẮT ĐẦU TỪ NHỮNG QUYẾT ĐỊNH HÔM NAY
Khi thị trường liên tục giảm, sai lầm phổ biến nhất của nhiều nhà đầu tư là hoặc hoảng loạn bán tháo toàn bộ, hoặc nghĩ rằng giá đã đủ rẻ nên mua vào một lần.
Nhưng nhà đầu tư thực sự trưởng thành nên xem thị trường giá xuống là cơ hội để tái phân bổ tài sản và tích lũy những tài sản chất lượng.
Trước tiên, giữ lại tiền mặt là điều rất quan trọng. Thường không thể dự đoán chính xác trước đáy thị trường. Nếu dồn toàn bộ vốn vào cùng một lúc, bạn có thể mất khả năng ứng phó với đợt giảm tiếp theo. Tiền mặt không chỉ là công cụ phòng thủ mà còn giúp bạn chủ động khi cơ hội xuất hiện.
Thứ hai, giải ngân theo từng đợt hợp lý hơn là cố đoán đáy. Bạn có thể chia số vốn dự định đầu tư thành nhiều giai đoạn, rồi giải ngân dần dựa trên định giá thị trường, xu hướng giá, dòng vốn ETF và nhu cầu giao dịch giao ngay, thay vì liên tục mua thêm chỉ vì giá giảm.
Thứ ba, ưu tiên những tài sản có lợi thế cạnh tranh dài hạn. Giá trị cốt lõi của BTC nằm ở tính khan hiếm và sự chấp nhận của các tổ chức; ETH đại diện cho hợp đồng thông minh và cơ sở hạ tầng tài chính trên chuỗi; còn SOL có mạng lưới hiệu suất cao cùng tiềm năng tăng trưởng ứng dụng. Tuy nhiên, tiềm năng tăng trưởng cao cũng đồng nghĩa với rủi ro lớn hơn, vì vậy không nên xem mọi tài sản có mức độ rủi ro như nhau.
Cuối cùng, cần kiểm soát quy mô vị thế và mức sụt giảm. Đừng sử dụng đòn bẩy cao, đừng đuổi theo giá khi thị trường hồi phục trong ngắn hạn, và đừng để một tài sản duy nhất quyết định số phận của toàn bộ danh mục đầu tư.
Tôi luôn tin rằng cơ hội đầu tư thực sự không thuộc về những người cố dự đoán mọi lần tăng giảm, mà thuộc về những người vẫn có vốn, kỷ luật và sự kiên nhẫn khi thị trường khó khăn nhất.
Đợt tăng giá tiếp theo sẽ không mang lại phần thưởng cho tất cả mọi người, nhưng chắc chắn sẽ thử thách lựa chọn của mỗi người trong thị trường giá xuống.
Lúc này, bạn sẽ tiếp tục chờ đợi hay bắt đầu giải ngân từng đợt?
ĐỢT TĂNG GIÁ TIẾP THEO BẮT ĐẦU TỪ NHỮNG QUYẾT ĐỊNH HÔM NAY
Khi thị trường liên tục giảm, sai lầm phổ biến nhất của nhiều nhà đầu tư là hoặc hoảng loạn bán tháo toàn bộ, hoặc nghĩ rằng giá đã đủ rẻ nên mua vào một lần.
Nhưng nhà đầu tư thực sự trưởng thành nên xem thị trường giá xuống là cơ hội để tái phân bổ tài sản và tích lũy những tài sản chất lượng.
Trước tiên, giữ lại tiền mặt là điều rất quan trọng. Thường không thể dự đoán chính xác trước đáy thị trường. Nếu dồn toàn bộ vốn vào cùng một lúc, bạn có thể mất khả năng ứng phó với đợt giảm tiếp theo. Tiền mặt không chỉ là công cụ phòng thủ mà còn giúp bạn chủ động khi cơ hội xuất hiện.
Thứ hai, giải ngân theo từng đợt hợp lý hơn là cố đoán đáy. Bạn có thể chia số vốn dự định đầu tư thành nhiều giai đoạn, rồi giải ngân dần dựa trên định giá thị trường, xu hướng giá, dòng vốn ETF và nhu cầu giao dịch giao ngay, thay vì liên tục mua thêm chỉ vì giá giảm.
Thứ ba, ưu tiên những tài sản có lợi thế cạnh tranh dài hạn. Giá trị cốt lõi của BTC nằm ở tính khan hiếm và sự chấp nhận của các tổ chức; ETH đại diện cho hợp đồng thông minh và cơ sở hạ tầng tài chính trên chuỗi; còn SOL có mạng lưới hiệu suất cao cùng tiềm năng tăng trưởng ứng dụng. Tuy nhiên, tiềm năng tăng trưởng cao cũng đồng nghĩa với rủi ro lớn hơn, vì vậy không nên xem mọi tài sản có mức độ rủi ro như nhau.
Cuối cùng, cần kiểm soát quy mô vị thế và mức sụt giảm. Đừng sử dụng đòn bẩy cao, đừng đuổi theo giá khi thị trường hồi phục trong ngắn hạn, và đừng để một tài sản duy nhất quyết định số phận của toàn bộ danh mục đầu tư.
Tôi luôn tin rằng cơ hội đầu tư thực sự không thuộc về những người cố dự đoán mọi lần tăng giảm, mà thuộc về những người vẫn có vốn, kỷ luật và sự kiên nhẫn khi thị trường khó khăn nhất.
Đợt tăng giá tiếp theo sẽ không mang lại phần thưởng cho tất cả mọi người, nhưng chắc chắn sẽ thử thách lựa chọn của mỗi người trong thị trường giá xuống.
Lúc này, bạn sẽ tiếp tục chờ đợi hay bắt đầu giải ngân từng đợt?
2
804
·
--
BTC, ETH, SOL: Ai có thể dẫn đầu đà phục hồi sau khi thị trường chạm đáy?
BA GÃ KHỔNG LỒ, BA TƯƠNG LAI KHÁC BIỆT
Khi thị trường tiền mã hóa bước vào giai đoạn điều chỉnh sâu, điều nhà đầu tư thực sự cần cân nhắc không phải là đồng nào giảm mạnh nhất, mà là đồng nào có sức cạnh tranh tốt hơn khi dòng vốn quay trở lại trong chu kỳ tiếp theo.
Đầu tiên là Bitcoin. BTC vẫn là tài sản cốt lõi của toàn bộ thị trường tiền mã hóa, với các kênh đầu tư tổ chức phát triển hoàn thiện nhất, mức độ nhận diện cao nhất và thanh khoản giao dịch sâu nhất. Khi bất ổn thị trường gia tăng, BTC thường dễ thu hút dòng vốn hơn phần lớn các altcoin. Tuy nhiên, dòng vốn tổ chức liên tục chảy ra cũng cho thấy BTC không phải là không có rủi ro.
Tiếp theo là Ethereum. Giá trị cốt lõi của ETH không chỉ nằm ở giá cả, mà còn ở hợp đồng thông minh, DeFi, stablecoin và việc token hóa tài sản trong thế giới thực. ETH là nền tảng cho một lượng lớn cơ sở hạ tầng tài chính trên chuỗi. Tuy nhiên, gần đây ETH phải đối mặt với tình trạng dòng vốn ETF chảy ra và nhu cầu thị trường suy yếu. Trong tương lai, ETH cần chứng minh rằng sự phát triển của hệ sinh thái có thể thực sự chuyển hóa thành giá trị của token.
Thứ ba là Solana. Ưu thế của SOL nằm ở mạng lưới hiệu năng cao, chi phí giao dịch thấp và tiềm năng phát triển trong lĩnh vực thanh toán, DeFi và các ứng dụng dành cho người tiêu dùng. SOL có tiềm năng tăng trưởng cao hơn, nhưng điều đó cũng đồng nghĩa với rủi ro biến động thị trường lớn hơn.
Tính đến ngày 12 tháng 11, các ETF giao ngay BTC, ETH và SOL đều ghi nhận dòng vốn ròng chảy ra trong ngày, lần lượt khoảng 284 triệu, 70,5 triệu và 1,9 triệu USD. Điều này cho thấy hiện tại cả ba vẫn chưa nhận được sự ủng hộ toàn diện từ dòng vốn tổ chức.
Theo tôi, BTC phù hợp hơn với vai trò tài sản cốt lõi trong danh mục, ETH đại diện cho giá trị cơ sở hạ tầng, còn SOL đại diện cho tiềm năng tăng trưởng cao. Điều thực sự đáng chú ý là đồng nào có thể dẫn đầu trong việc thu hút dòng vốn giao ngay chảy vào liên tục ở đợt tăng giá tiếp theo.
Trong đợt tăng giá tiếp theo, bạn đánh giá cao BTC, ETH hay SOL hơn?
BTC, ETH, SOL: Ai có thể dẫn đầu đà phục hồi sau khi thị trường chạm đáy?
BA GÃ KHỔNG LỒ, BA TƯƠNG LAI KHÁC BIỆT
Khi thị trường tiền mã hóa bước vào giai đoạn điều chỉnh sâu, điều nhà đầu tư thực sự cần cân nhắc không phải là đồng nào giảm mạnh nhất, mà là đồng nào có sức cạnh tranh tốt hơn khi dòng vốn quay trở lại trong chu kỳ tiếp theo.
Đầu tiên là Bitcoin. BTC vẫn là tài sản cốt lõi của toàn bộ thị trường tiền mã hóa, với các kênh đầu tư tổ chức phát triển hoàn thiện nhất, mức độ nhận diện cao nhất và thanh khoản giao dịch sâu nhất. Khi bất ổn thị trường gia tăng, BTC thường dễ thu hút dòng vốn hơn phần lớn các altcoin. Tuy nhiên, dòng vốn tổ chức liên tục chảy ra cũng cho thấy BTC không phải là không có rủi ro.
Tiếp theo là Ethereum. Giá trị cốt lõi của ETH không chỉ nằm ở giá cả, mà còn ở hợp đồng thông minh, DeFi, stablecoin và việc token hóa tài sản trong thế giới thực. ETH là nền tảng cho một lượng lớn cơ sở hạ tầng tài chính trên chuỗi. Tuy nhiên, gần đây ETH phải đối mặt với tình trạng dòng vốn ETF chảy ra và nhu cầu thị trường suy yếu. Trong tương lai, ETH cần chứng minh rằng sự phát triển của hệ sinh thái có thể thực sự chuyển hóa thành giá trị của token.
Thứ ba là Solana. Ưu thế của SOL nằm ở mạng lưới hiệu năng cao, chi phí giao dịch thấp và tiềm năng phát triển trong lĩnh vực thanh toán, DeFi và các ứng dụng dành cho người tiêu dùng. SOL có tiềm năng tăng trưởng cao hơn, nhưng điều đó cũng đồng nghĩa với rủi ro biến động thị trường lớn hơn.
Tính đến ngày 12 tháng 11, các ETF giao ngay BTC, ETH và SOL đều ghi nhận dòng vốn ròng chảy ra trong ngày, lần lượt khoảng 284 triệu, 70,5 triệu và 1,9 triệu USD. Điều này cho thấy hiện tại cả ba vẫn chưa nhận được sự ủng hộ toàn diện từ dòng vốn tổ chức.
Theo tôi, BTC phù hợp hơn với vai trò tài sản cốt lõi trong danh mục, ETH đại diện cho giá trị cơ sở hạ tầng, còn SOL đại diện cho tiềm năng tăng trưởng cao. Điều thực sự đáng chú ý là đồng nào có thể dẫn đầu trong việc thu hút dòng vốn giao ngay chảy vào liên tục ở đợt tăng giá tiếp theo.
Trong đợt tăng giá tiếp theo, bạn đánh giá cao BTC, ETH hay SOL hơn?
BA GÃ KHỔNG LỒ, BA TƯƠNG LAI KHÁC BIỆT
Khi thị trường tiền mã hóa bước vào giai đoạn điều chỉnh sâu, điều nhà đầu tư thực sự cần cân nhắc không phải là đồng nào giảm mạnh nhất, mà là đồng nào có sức cạnh tranh tốt hơn khi dòng vốn quay trở lại trong chu kỳ tiếp theo.
Đầu tiên là Bitcoin. BTC vẫn là tài sản cốt lõi của toàn bộ thị trường tiền mã hóa, với các kênh đầu tư tổ chức phát triển hoàn thiện nhất, mức độ nhận diện cao nhất và thanh khoản giao dịch sâu nhất. Khi bất ổn thị trường gia tăng, BTC thường dễ thu hút dòng vốn hơn phần lớn các altcoin. Tuy nhiên, dòng vốn tổ chức liên tục chảy ra cũng cho thấy BTC không phải là không có rủi ro.
Tiếp theo là Ethereum. Giá trị cốt lõi của ETH không chỉ nằm ở giá cả, mà còn ở hợp đồng thông minh, DeFi, stablecoin và việc token hóa tài sản trong thế giới thực. ETH là nền tảng cho một lượng lớn cơ sở hạ tầng tài chính trên chuỗi. Tuy nhiên, gần đây ETH phải đối mặt với tình trạng dòng vốn ETF chảy ra và nhu cầu thị trường suy yếu. Trong tương lai, ETH cần chứng minh rằng sự phát triển của hệ sinh thái có thể thực sự chuyển hóa thành giá trị của token.
Thứ ba là Solana. Ưu thế của SOL nằm ở mạng lưới hiệu năng cao, chi phí giao dịch thấp và tiềm năng phát triển trong lĩnh vực thanh toán, DeFi và các ứng dụng dành cho người tiêu dùng. SOL có tiềm năng tăng trưởng cao hơn, nhưng điều đó cũng đồng nghĩa với rủi ro biến động thị trường lớn hơn.
Tính đến ngày 12 tháng 11, các ETF giao ngay BTC, ETH và SOL đều ghi nhận dòng vốn ròng chảy ra trong ngày, lần lượt khoảng 284 triệu, 70,5 triệu và 1,9 triệu USD. Điều này cho thấy hiện tại cả ba vẫn chưa nhận được sự ủng hộ toàn diện từ dòng vốn tổ chức.
Theo tôi, BTC phù hợp hơn với vai trò tài sản cốt lõi trong danh mục, ETH đại diện cho giá trị cơ sở hạ tầng, còn SOL đại diện cho tiềm năng tăng trưởng cao. Điều thực sự đáng chú ý là đồng nào có thể dẫn đầu trong việc thu hút dòng vốn giao ngay chảy vào liên tục ở đợt tăng giá tiếp theo.
Trong đợt tăng giá tiếp theo, bạn đánh giá cao BTC, ETH hay SOL hơn?
3
726
·
--
LÀN SÓNG THANH LÝ DÂY CHUYỀN
Đợt thanh lý do đòn bẩy đã kết thúc chưa? Đáy thực sự ở đâu?
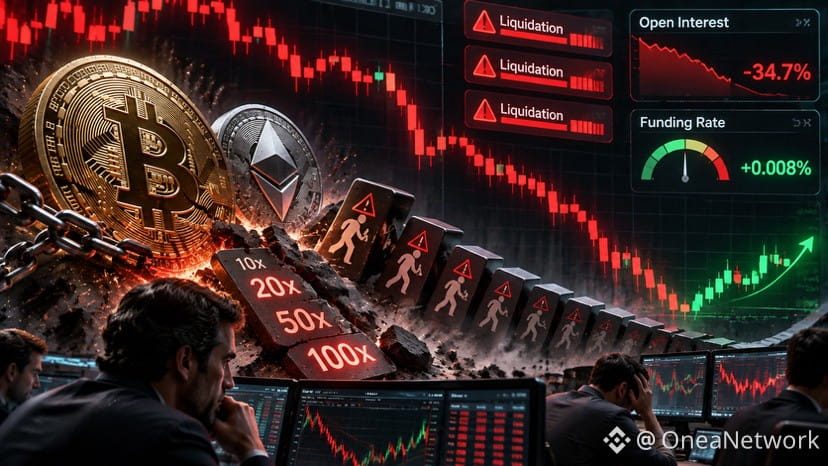
Trong đợt lao dốc của thị trường tiền mã hóa lần này, có một hiện tượng đáng chú ý: rất nhiều nhà đầu tư không chủ động bán ra mà bị các sàn giao dịch buộc phải đóng vị thế.
Khi nhà đầu tư sử dụng đòn bẩy gấp 10, 20 lần hoặc cao hơn, chỉ cần giá biến động ngược chiều một mức nhất định là có thể kích hoạt thanh lý. Sau đó, các lệnh đóng vị thế bắt buộc lại tạo thêm áp lực bán, dẫn đến một chuỗi thanh lý liên tiếp.
Theo dữ liệu thị trường ngày 13 tháng 11, tổng giá trị thanh lý trên thị trường tiền mã hóa toàn cầu trong một ngày có thời điểm vượt 1,6 tỷ USD. Riêng BTC, ước tính giá trị thanh lý trong 24 giờ tiếp theo đạt khoảng 639 triệu USD, trong đó các vị thế mua chiếm khoảng 93%. Cùng lúc đó, hợp đồng mở của BTC giảm khoảng 4,5%. Điều này cho thấy thị trường đang trải qua quá trình giảm đòn bẩy rõ rệt.
Nhưng câu hỏi đặt ra là: thanh lý nhiều như vậy có nghĩa là đáy đã xuất hiện chưa?
Câu trả lời là không.
Để xác định đáy thị trường, không thể chỉ nhìn vào giá trị thanh lý mà còn cần theo dõi ba chỉ báo then chốt.
Thứ nhất, hợp đồng mở có tiếp tục giảm hay không — điều này cho biết tình trạng đòn bẩy quá mức đã thực sự được giải tỏa chưa.
Thứ hai, tỷ lệ tài trợ có trở về mức trung tính hay không, tránh tình trạng thị trường vẫn tích tụ lượng lớn đòn bẩy mua ngay cả khi giá đang giảm.
Thứ ba, khối lượng giao dịch giao ngay có phục hồi hay không, và đà hồi phục của giá có được hỗ trợ bởi lực mua thực sự hay không.
Nếu giá phục hồi nhưng đòn bẩy trên thị trường hợp đồng nhanh chóng tích tụ trở lại, thị trường vẫn có thể tiếp tục đối mặt với một đợt thanh lý khác.
Theo tôi, điều thực sự đáng chờ đợi không phải là một cây nến xanh bật tăng dữ dội, mà là sự xuất hiện đồng thời của ba tín hiệu: giá ổn định, đòn bẩy hạ nhiệt và dòng tiền giao ngay quay trở lại.
Đáy không phải thứ có thể đoán ra, mà là điều thị trường tạo nên bằng dòng tiền và thời gian.
Bạn có cho rằng thị trường hiện tại đã hoàn tất quá trình giảm đòn bẩy chưa?
LÀN SÓNG THANH LÝ DÂY CHUYỀN
Đợt thanh lý do đòn bẩy đã kết thúc chưa? Đáy thực sự ở đâu?
Trong đợt lao dốc của thị trường tiền mã hóa lần này, có một hiện tượng đáng chú ý: rất nhiều nhà đầu tư không chủ động bán ra mà bị các sàn giao dịch buộc phải đóng vị thế.
Khi nhà đầu tư sử dụng đòn bẩy gấp 10, 20 lần hoặc cao hơn, chỉ cần giá biến động ngược chiều một mức nhất định là có thể kích hoạt thanh lý. Sau đó, các lệnh đóng vị thế bắt buộc lại tạo thêm áp lực bán, dẫn đến một chuỗi thanh lý liên tiếp.
Theo dữ liệu thị trường ngày 13 tháng 11, tổng giá trị thanh lý trên thị trường tiền mã hóa toàn cầu trong một ngày có thời điểm vượt 1,6 tỷ USD. Riêng BTC, ước tính giá trị thanh lý trong 24 giờ tiếp theo đạt khoảng 639 triệu USD, trong đó các vị thế mua chiếm khoảng 93%. Cùng lúc đó, hợp đồng mở của BTC giảm khoảng 4,5%. Điều này cho thấy thị trường đang trải qua quá trình giảm đòn bẩy rõ rệt.
Nhưng câu hỏi đặt ra là: thanh lý nhiều như vậy có nghĩa là đáy đã xuất hiện chưa?
Câu trả lời là không.
Để xác định đáy thị trường, không thể chỉ nhìn vào giá trị thanh lý mà còn cần theo dõi ba chỉ báo then chốt.
Thứ nhất, hợp đồng mở có tiếp tục giảm hay không — điều này cho biết tình trạng đòn bẩy quá mức đã thực sự được giải tỏa chưa.
Thứ hai, tỷ lệ tài trợ có trở về mức trung tính hay không, tránh tình trạng thị trường vẫn tích tụ lượng lớn đòn bẩy mua ngay cả khi giá đang giảm.
Thứ ba, khối lượng giao dịch giao ngay có phục hồi hay không, và đà hồi phục của giá có được hỗ trợ bởi lực mua thực sự hay không.
Nếu giá phục hồi nhưng đòn bẩy trên thị trường hợp đồng nhanh chóng tích tụ trở lại, thị trường vẫn có thể tiếp tục đối mặt với một đợt thanh lý khác.
Theo tôi, điều thực sự đáng chờ đợi không phải là một cây nến xanh bật tăng dữ dội, mà là sự xuất hiện đồng thời của ba tín hiệu: giá ổn định, đòn bẩy hạ nhiệt và dòng tiền giao ngay quay trở lại.
Đáy không phải thứ có thể đoán ra, mà là điều thị trường tạo nên bằng dòng tiền và thời gian.
Bạn có cho rằng thị trường hiện tại đã hoàn tất quá trình giảm đòn bẩy chưa?
Đợt thanh lý do đòn bẩy đã kết thúc chưa? Đáy thực sự ở đâu?
Trong đợt lao dốc của thị trường tiền mã hóa lần này, có một hiện tượng đáng chú ý: rất nhiều nhà đầu tư không chủ động bán ra mà bị các sàn giao dịch buộc phải đóng vị thế.
Khi nhà đầu tư sử dụng đòn bẩy gấp 10, 20 lần hoặc cao hơn, chỉ cần giá biến động ngược chiều một mức nhất định là có thể kích hoạt thanh lý. Sau đó, các lệnh đóng vị thế bắt buộc lại tạo thêm áp lực bán, dẫn đến một chuỗi thanh lý liên tiếp.
Theo dữ liệu thị trường ngày 13 tháng 11, tổng giá trị thanh lý trên thị trường tiền mã hóa toàn cầu trong một ngày có thời điểm vượt 1,6 tỷ USD. Riêng BTC, ước tính giá trị thanh lý trong 24 giờ tiếp theo đạt khoảng 639 triệu USD, trong đó các vị thế mua chiếm khoảng 93%. Cùng lúc đó, hợp đồng mở của BTC giảm khoảng 4,5%. Điều này cho thấy thị trường đang trải qua quá trình giảm đòn bẩy rõ rệt.
Nhưng câu hỏi đặt ra là: thanh lý nhiều như vậy có nghĩa là đáy đã xuất hiện chưa?
Câu trả lời là không.
Để xác định đáy thị trường, không thể chỉ nhìn vào giá trị thanh lý mà còn cần theo dõi ba chỉ báo then chốt.
Thứ nhất, hợp đồng mở có tiếp tục giảm hay không — điều này cho biết tình trạng đòn bẩy quá mức đã thực sự được giải tỏa chưa.
Thứ hai, tỷ lệ tài trợ có trở về mức trung tính hay không, tránh tình trạng thị trường vẫn tích tụ lượng lớn đòn bẩy mua ngay cả khi giá đang giảm.
Thứ ba, khối lượng giao dịch giao ngay có phục hồi hay không, và đà hồi phục của giá có được hỗ trợ bởi lực mua thực sự hay không.
Nếu giá phục hồi nhưng đòn bẩy trên thị trường hợp đồng nhanh chóng tích tụ trở lại, thị trường vẫn có thể tiếp tục đối mặt với một đợt thanh lý khác.
Theo tôi, điều thực sự đáng chờ đợi không phải là một cây nến xanh bật tăng dữ dội, mà là sự xuất hiện đồng thời của ba tín hiệu: giá ổn định, đòn bẩy hạ nhiệt và dòng tiền giao ngay quay trở lại.
Đáy không phải thứ có thể đoán ra, mà là điều thị trường tạo nên bằng dòng tiền và thời gian.
Bạn có cho rằng thị trường hiện tại đã hoàn tất quá trình giảm đòn bẩy chưa?
3
255
·
--
Vì sao dòng vốn tổ chức đang rút khỏi thị trường tiền mã hóa?
DÒNG TIỀN TỔ CHỨC ĐANG DỊCH CHUYỂN
Gần đây, một trong những tín hiệu đáng chú ý nhất trên thị trường tiền mã hóa không phải là bản thân đà giảm giá, mà là sự dịch chuyển của dòng vốn tổ chức.
Theo dữ liệu công khai về dòng vốn ETF, từ ngày 2 đến ngày 6 tháng 11, các ETF Bitcoin giao ngay tại Mỹ ghi nhận dòng vốn ròng chảy ra khoảng 1,282 tỷ USD trong một tuần, thuộc hàng những tuần có mức rút vốn lớn nhất kể từ tháng 6. Tính đến ngày 11 tháng 11, các ETF Bitcoin đã ghi nhận dòng vốn ròng chảy ra trong năm phiên giao dịch liên tiếp; các ETF Ethereum cũng liên tục bị rút vốn.
Điều này có ý nghĩa gì?
Trước hết, các nhà đầu tư tổ chức đang đánh giá lại rủi ro. Với các quỹ lớn, quyết định đầu tư không chỉ phụ thuộc vào triển vọng dài hạn của một tài sản, mà còn phụ thuộc vào lãi suất, thanh khoản, ngân sách rủi ro và diễn biến thị trường ngắn hạn. Khi mức độ bất định của thị trường tăng lên, giảm tỷ trọng đầu tư thường là lựa chọn hợp lý hơn so với việc mù quáng bắt đáy.
Thứ hai, dòng vốn rút khỏi ETF có thể ảnh hưởng đến tâm lý thị trường. Trước đây, ETF giao ngay từng là một kênh vốn quan trọng thúc đẩy đà tăng của thị trường tiền mã hóa. Khi dòng vốn liên tục rút khỏi kênh này, thị trường cần tìm những người mua giao ngay mới để hấp thụ áp lực bán.
Tuy nhiên, cần làm rõ một điều: dòng vốn rút khỏi ETF không có nghĩa là tất cả các tổ chức đều đang bán, càng không có nghĩa là các tổ chức đã từ bỏ tiền mã hóa. Giữa các quỹ và chiến lược đầu tư khác nhau vẫn tồn tại những khác biệt đáng kể.
Theo tôi, điều thực sự quan trọng không phải là lượng vốn rút ra trong một ngày cụ thể, mà là liệu tình trạng rút vốn này có kéo dài hay không và liệu trong tương lai dòng vốn ròng ổn định có quay trở lại hay không.
Giá có thể phục hồi, nhưng nếu dòng vốn không quay lại thì nền tảng của đợt phục hồi đó vẫn đáng nghi ngờ.
Bạn cho rằng các tổ chức chỉ đang tạm thời tìm nơi trú ẩn an toàn, hay họ đang điều chỉnh lại tỷ trọng phân bổ dài hạn vào thị trường tiền mã hóa?
Vì sao dòng vốn tổ chức đang rút khỏi thị trường tiền mã hóa?
DÒNG TIỀN TỔ CHỨC ĐANG DỊCH CHUYỂN
Gần đây, một trong những tín hiệu đáng chú ý nhất trên thị trường tiền mã hóa không phải là bản thân đà giảm giá, mà là sự dịch chuyển của dòng vốn tổ chức.
Theo dữ liệu công khai về dòng vốn ETF, từ ngày 2 đến ngày 6 tháng 11, các ETF Bitcoin giao ngay tại Mỹ ghi nhận dòng vốn ròng chảy ra khoảng 1,282 tỷ USD trong một tuần, thuộc hàng những tuần có mức rút vốn lớn nhất kể từ tháng 6. Tính đến ngày 11 tháng 11, các ETF Bitcoin đã ghi nhận dòng vốn ròng chảy ra trong năm phiên giao dịch liên tiếp; các ETF Ethereum cũng liên tục bị rút vốn.
Điều này có ý nghĩa gì?
Trước hết, các nhà đầu tư tổ chức đang đánh giá lại rủi ro. Với các quỹ lớn, quyết định đầu tư không chỉ phụ thuộc vào triển vọng dài hạn của một tài sản, mà còn phụ thuộc vào lãi suất, thanh khoản, ngân sách rủi ro và diễn biến thị trường ngắn hạn. Khi mức độ bất định của thị trường tăng lên, giảm tỷ trọng đầu tư thường là lựa chọn hợp lý hơn so với việc mù quáng bắt đáy.
Thứ hai, dòng vốn rút khỏi ETF có thể ảnh hưởng đến tâm lý thị trường. Trước đây, ETF giao ngay từng là một kênh vốn quan trọng thúc đẩy đà tăng của thị trường tiền mã hóa. Khi dòng vốn liên tục rút khỏi kênh này, thị trường cần tìm những người mua giao ngay mới để hấp thụ áp lực bán.
Tuy nhiên, cần làm rõ một điều: dòng vốn rút khỏi ETF không có nghĩa là tất cả các tổ chức đều đang bán, càng không có nghĩa là các tổ chức đã từ bỏ tiền mã hóa. Giữa các quỹ và chiến lược đầu tư khác nhau vẫn tồn tại những khác biệt đáng kể.
Theo tôi, điều thực sự quan trọng không phải là lượng vốn rút ra trong một ngày cụ thể, mà là liệu tình trạng rút vốn này có kéo dài hay không và liệu trong tương lai dòng vốn ròng ổn định có quay trở lại hay không.
Giá có thể phục hồi, nhưng nếu dòng vốn không quay lại thì nền tảng của đợt phục hồi đó vẫn đáng nghi ngờ.
Bạn cho rằng các tổ chức chỉ đang tạm thời tìm nơi trú ẩn an toàn, hay họ đang điều chỉnh lại tỷ trọng phân bổ dài hạn vào thị trường tiền mã hóa?
DÒNG TIỀN TỔ CHỨC ĐANG DỊCH CHUYỂN
Gần đây, một trong những tín hiệu đáng chú ý nhất trên thị trường tiền mã hóa không phải là bản thân đà giảm giá, mà là sự dịch chuyển của dòng vốn tổ chức.
Theo dữ liệu công khai về dòng vốn ETF, từ ngày 2 đến ngày 6 tháng 11, các ETF Bitcoin giao ngay tại Mỹ ghi nhận dòng vốn ròng chảy ra khoảng 1,282 tỷ USD trong một tuần, thuộc hàng những tuần có mức rút vốn lớn nhất kể từ tháng 6. Tính đến ngày 11 tháng 11, các ETF Bitcoin đã ghi nhận dòng vốn ròng chảy ra trong năm phiên giao dịch liên tiếp; các ETF Ethereum cũng liên tục bị rút vốn.
Điều này có ý nghĩa gì?
Trước hết, các nhà đầu tư tổ chức đang đánh giá lại rủi ro. Với các quỹ lớn, quyết định đầu tư không chỉ phụ thuộc vào triển vọng dài hạn của một tài sản, mà còn phụ thuộc vào lãi suất, thanh khoản, ngân sách rủi ro và diễn biến thị trường ngắn hạn. Khi mức độ bất định của thị trường tăng lên, giảm tỷ trọng đầu tư thường là lựa chọn hợp lý hơn so với việc mù quáng bắt đáy.
Thứ hai, dòng vốn rút khỏi ETF có thể ảnh hưởng đến tâm lý thị trường. Trước đây, ETF giao ngay từng là một kênh vốn quan trọng thúc đẩy đà tăng của thị trường tiền mã hóa. Khi dòng vốn liên tục rút khỏi kênh này, thị trường cần tìm những người mua giao ngay mới để hấp thụ áp lực bán.
Tuy nhiên, cần làm rõ một điều: dòng vốn rút khỏi ETF không có nghĩa là tất cả các tổ chức đều đang bán, càng không có nghĩa là các tổ chức đã từ bỏ tiền mã hóa. Giữa các quỹ và chiến lược đầu tư khác nhau vẫn tồn tại những khác biệt đáng kể.
Theo tôi, điều thực sự quan trọng không phải là lượng vốn rút ra trong một ngày cụ thể, mà là liệu tình trạng rút vốn này có kéo dài hay không và liệu trong tương lai dòng vốn ròng ổn định có quay trở lại hay không.
Giá có thể phục hồi, nhưng nếu dòng vốn không quay lại thì nền tảng của đợt phục hồi đó vẫn đáng nghi ngờ.
Bạn cho rằng các tổ chức chỉ đang tạm thời tìm nơi trú ẩn an toàn, hay họ đang điều chỉnh lại tỷ trọng phân bổ dài hạn vào thị trường tiền mã hóa?
3
130
·
--
THỊ TRƯỜNG TIỀN MÃ HÓA ĐANG CHỊU ÁP LỰC
Đây không phải là một đợt điều chỉnh thị trường đơn giản
Gần đây, thị trường tiền mã hóa lại trải qua đợt sụt giảm mạnh. BTC giảm xuống dưới 70.000 USD, ETH có lúc rơi về gần 1.900 USD. Ngày 13 tháng 11, thị trường ghi nhận khoảng 1,64 tỷ USD hợp đồng bị thanh lý trong vòng 24 giờ, trong đó gần 89% đến từ các vị thế mua.
Nhưng điều thực sự đáng chú ý không phải là giá đã giảm bao nhiêu, mà là dòng vốn biến động ra sao đằng sau đợt giảm này.
Trước hết, bối cảnh kinh tế vĩ mô đang thay đổi. Áp lực lạm phát tại Mỹ khiến thị trường đánh giá lại chính sách lãi suất của Cục Dự trữ Liên bang Mỹ; chỉ số USD tăng, lợi suất trái phiếu chính phủ Mỹ đi lên, kéo theo sức hấp dẫn của các tài sản rủi ro suy giảm.
Thứ hai, dòng vốn tổ chức đang thể hiện sự phân hóa rõ rệt. Các ETF Bitcoin giao ngay tại Mỹ ghi nhận dòng vốn ròng chảy ra trong nhiều phiên liên tiếp, cho thấy một số nhà đầu tư tổ chức đang giảm mức độ tiếp xúc với rủi ro.
Thứ ba, đòn bẩy đang khuếch đại biến động thị trường. Khi BTC giảm xuống dưới các ngưỡng giá quan trọng, nhiều vị thế mua buộc phải đóng, dẫn đến các đợt thanh lý liên tiếp và khiến áp lực bán càng gia tăng.
Sự kết hợp của ba yếu tố này tạo nên rủi ro cần được cảnh giác nhất trên thị trường hiện nay.
Tuy nhiên, tôi cho rằng chúng ta không nên đồng nhất việc giá giảm với việc ngành tiền mã hóa mất đi giá trị. Dòng vốn rút đi trong ngắn hạn và sự phát triển công nghệ trong dài hạn là hai vấn đề khác nhau.
Điều thực sự đáng theo dõi tiếp theo là: dòng vốn ETF có quay trở lại hay không, đòn bẩy đã được giải phóng hết chưa, và lực mua giao ngay có thể tạo lại vùng hỗ trợ hay không.
Khi thị trường hoảng loạn, điều quan trọng nhất không phải là vội vàng dự đoán đáy, mà là hiểu dòng vốn đang chảy về đâu.
Bạn cho rằng đợt giảm này là một nhịp điều chỉnh sâu trong thị trường tăng giá, hay là khởi đầu của một thị trường giá xuống mới?
THỊ TRƯỜNG TIỀN MÃ HÓA ĐANG CHỊU ÁP LỰC
Đây không phải là một đợt điều chỉnh thị trường đơn giản
Gần đây, thị trường tiền mã hóa lại trải qua đợt sụt giảm mạnh. BTC giảm xuống dưới 70.000 USD, ETH có lúc rơi về gần 1.900 USD. Ngày 13 tháng 11, thị trường ghi nhận khoảng 1,64 tỷ USD hợp đồng bị thanh lý trong vòng 24 giờ, trong đó gần 89% đến từ các vị thế mua.
Nhưng điều thực sự đáng chú ý không phải là giá đã giảm bao nhiêu, mà là dòng vốn biến động ra sao đằng sau đợt giảm này.
Trước hết, bối cảnh kinh tế vĩ mô đang thay đổi. Áp lực lạm phát tại Mỹ khiến thị trường đánh giá lại chính sách lãi suất của Cục Dự trữ Liên bang Mỹ; chỉ số USD tăng, lợi suất trái phiếu chính phủ Mỹ đi lên, kéo theo sức hấp dẫn của các tài sản rủi ro suy giảm.
Thứ hai, dòng vốn tổ chức đang thể hiện sự phân hóa rõ rệt. Các ETF Bitcoin giao ngay tại Mỹ ghi nhận dòng vốn ròng chảy ra trong nhiều phiên liên tiếp, cho thấy một số nhà đầu tư tổ chức đang giảm mức độ tiếp xúc với rủi ro.
Thứ ba, đòn bẩy đang khuếch đại biến động thị trường. Khi BTC giảm xuống dưới các ngưỡng giá quan trọng, nhiều vị thế mua buộc phải đóng, dẫn đến các đợt thanh lý liên tiếp và khiến áp lực bán càng gia tăng.
Sự kết hợp của ba yếu tố này tạo nên rủi ro cần được cảnh giác nhất trên thị trường hiện nay.
Tuy nhiên, tôi cho rằng chúng ta không nên đồng nhất việc giá giảm với việc ngành tiền mã hóa mất đi giá trị. Dòng vốn rút đi trong ngắn hạn và sự phát triển công nghệ trong dài hạn là hai vấn đề khác nhau.
Điều thực sự đáng theo dõi tiếp theo là: dòng vốn ETF có quay trở lại hay không, đòn bẩy đã được giải phóng hết chưa, và lực mua giao ngay có thể tạo lại vùng hỗ trợ hay không.
Khi thị trường hoảng loạn, điều quan trọng nhất không phải là vội vàng dự đoán đáy, mà là hiểu dòng vốn đang chảy về đâu.
Bạn cho rằng đợt giảm này là một nhịp điều chỉnh sâu trong thị trường tăng giá, hay là khởi đầu của một thị trường giá xuống mới?
Đây không phải là một đợt điều chỉnh thị trường đơn giản
Gần đây, thị trường tiền mã hóa lại trải qua đợt sụt giảm mạnh. BTC giảm xuống dưới 70.000 USD, ETH có lúc rơi về gần 1.900 USD. Ngày 13 tháng 11, thị trường ghi nhận khoảng 1,64 tỷ USD hợp đồng bị thanh lý trong vòng 24 giờ, trong đó gần 89% đến từ các vị thế mua.
Nhưng điều thực sự đáng chú ý không phải là giá đã giảm bao nhiêu, mà là dòng vốn biến động ra sao đằng sau đợt giảm này.
Trước hết, bối cảnh kinh tế vĩ mô đang thay đổi. Áp lực lạm phát tại Mỹ khiến thị trường đánh giá lại chính sách lãi suất của Cục Dự trữ Liên bang Mỹ; chỉ số USD tăng, lợi suất trái phiếu chính phủ Mỹ đi lên, kéo theo sức hấp dẫn của các tài sản rủi ro suy giảm.
Thứ hai, dòng vốn tổ chức đang thể hiện sự phân hóa rõ rệt. Các ETF Bitcoin giao ngay tại Mỹ ghi nhận dòng vốn ròng chảy ra trong nhiều phiên liên tiếp, cho thấy một số nhà đầu tư tổ chức đang giảm mức độ tiếp xúc với rủi ro.
Thứ ba, đòn bẩy đang khuếch đại biến động thị trường. Khi BTC giảm xuống dưới các ngưỡng giá quan trọng, nhiều vị thế mua buộc phải đóng, dẫn đến các đợt thanh lý liên tiếp và khiến áp lực bán càng gia tăng.
Sự kết hợp của ba yếu tố này tạo nên rủi ro cần được cảnh giác nhất trên thị trường hiện nay.
Tuy nhiên, tôi cho rằng chúng ta không nên đồng nhất việc giá giảm với việc ngành tiền mã hóa mất đi giá trị. Dòng vốn rút đi trong ngắn hạn và sự phát triển công nghệ trong dài hạn là hai vấn đề khác nhau.
Điều thực sự đáng theo dõi tiếp theo là: dòng vốn ETF có quay trở lại hay không, đòn bẩy đã được giải phóng hết chưa, và lực mua giao ngay có thể tạo lại vùng hỗ trợ hay không.
Khi thị trường hoảng loạn, điều quan trọng nhất không phải là vội vàng dự đoán đáy, mà là hiểu dòng vốn đang chảy về đâu.
Bạn cho rằng đợt giảm này là một nhịp điều chỉnh sâu trong thị trường tăng giá, hay là khởi đầu của một thị trường giá xuống mới?
3
520
·
--
ETF Bitcoin liên tục ghi nhận dòng vốn rút ra, thị trường đang phát đi tín hiệu gì?
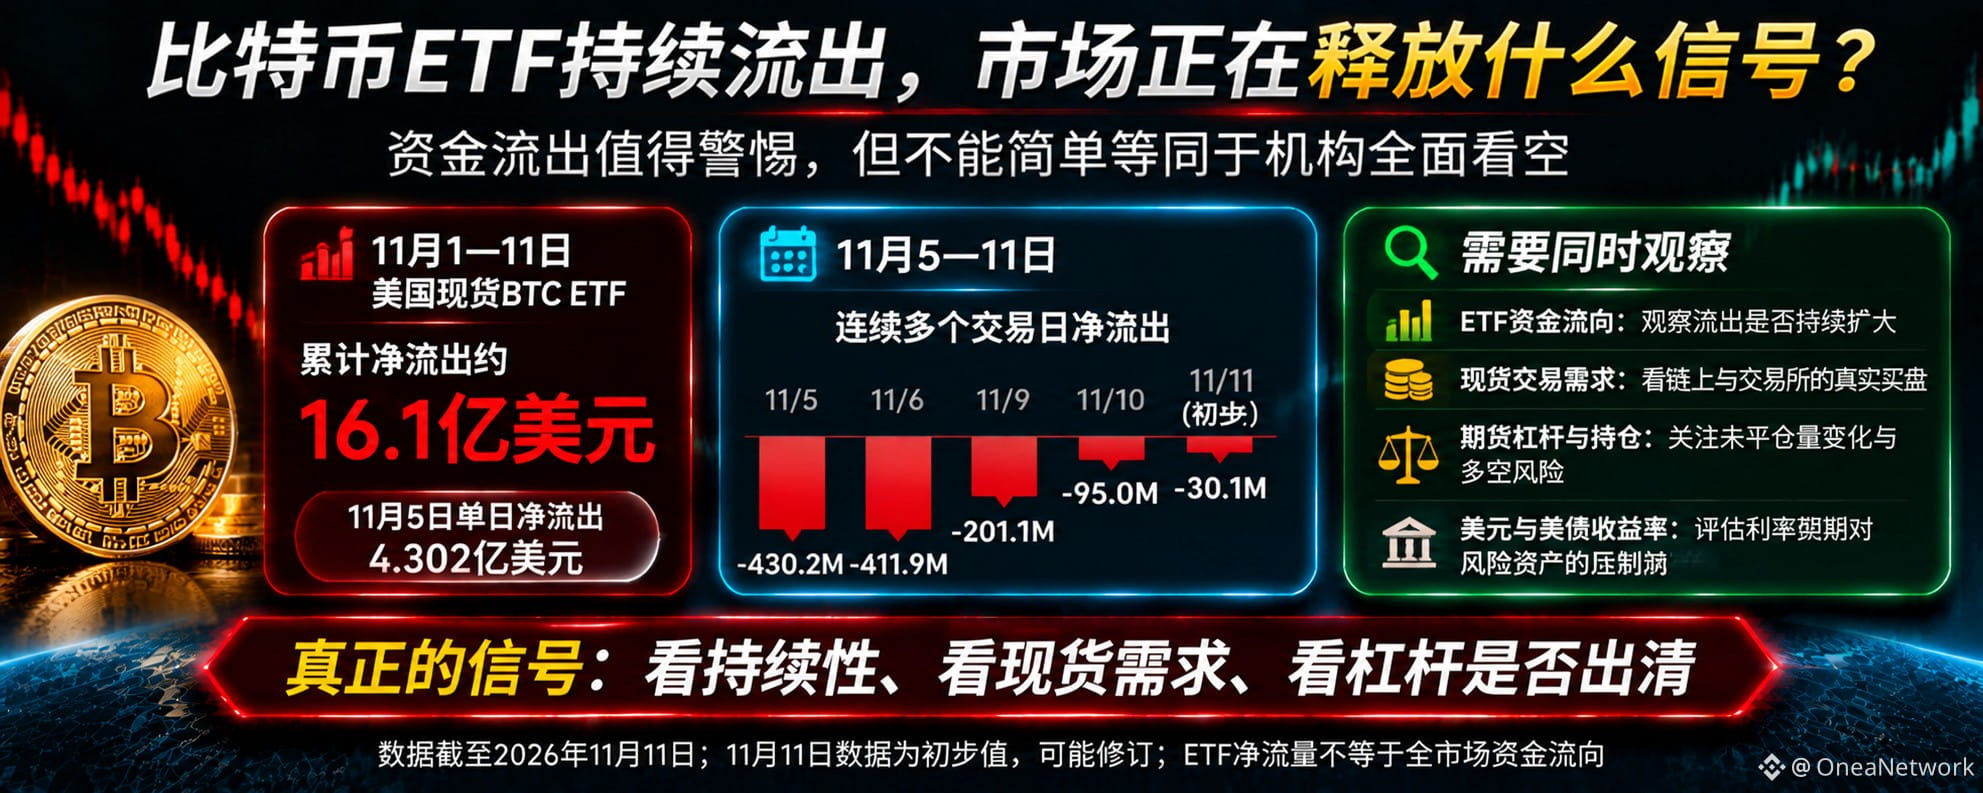
Gần đây, thị trường Bitcoin xuất hiện một hiện tượng đáng cảnh giác: các ETF Bitcoin giao ngay tại Mỹ đang trải qua một đợt rút vốn ròng đáng kể. Đây không chỉ là vấn đề biến động giá mà còn phản ánh việc một bộ phận nhà đầu tư đang đánh giá lại rủi ro.
Theo số liệu công khai tính đến ngày 11 tháng 11 năm 2026, tổng dòng vốn ròng rút khỏi các ETF Bitcoin giao ngay tại Mỹ trong tháng này vào khoảng 1,61 tỷ USD. Trong đó, riêng ngày 5 tháng 11 ghi nhận dòng vốn ròng rút ra khoảng 430,2 triệu USD; ngày 6 tháng 11 là khoảng 411,9 triệu USD. Trong một số phiên giao dịch tiếp theo, lượng vốn rút ra có thu hẹp, nhưng nhìn chung dòng vốn vẫn ở trạng thái ròng chảy ra.
Điều này có ý nghĩa gì?
Thứ nhất, nhu cầu từ các tổ chức trong ngắn hạn có thể đang suy yếu. ETF là một kênh quan trọng để nhà đầu tư tài chính truyền thống tham gia vào Bitcoin. Việc liên tục rút vốn cho thấy một bộ phận nhà đầu tư đang giảm mức độ tiếp xúc với rủi ro.
Thứ hai, cần chú ý đến khả năng hấp thụ của thị trường. Nếu ETF tiếp tục ghi nhận dòng vốn rút ra trong khi lực mua giao ngay không đủ mạnh, giá Bitcoin có thể phải đối mặt với áp lực giảm lớn hơn.
Thứ ba, tình hình giữa các quỹ có sự phân hóa rõ rệt. Lấy số liệu dòng vốn tháng 11 làm ví dụ, IBIT của BlackRock ghi nhận lượng vốn ròng rút ra khá lớn, trong khi FBTC của Fidelity và MSBT của Morgan Stanley vẫn thu hút dòng vốn ròng. Điều này cho thấy các nhà đầu tư tổ chức không hoàn toàn áp dụng cùng một chiến lược.
Tuy nhiên, chúng ta cũng không nên đơn giản xem dòng vốn rút khỏi ETF là dấu hiệu cho thấy tất cả các tổ chức đều đang bán tháo Bitcoin. Dòng vốn ròng của ETF chỉ là một chỉ báo quan trọng; cần đánh giá kết hợp với khối lượng giao dịch giao ngay trên các sàn, hành vi của những người nắm giữ dài hạn, đòn bẩy trên thị trường hợp đồng tương lai và nguồn cung stablecoin.
Trong thời gian tới, có ba tín hiệu đáng theo dõi nhất: liệu ETF có quay lại trạng thái liên tục thu hút dòng vốn ròng hay không, thị trường giao ngay có hình thành được lực mua hiệu quả hay không, và đòn bẩy trên thị trường phái sinh có dần được giải tỏa hay không.
Điều thực sự quan trọng không phải là dòng vốn rút ra bao nhiêu trong một ngày, mà là xu hướng rút vốn có tiếp diễn hay không và thị trường có đủ nhu cầu thực để hấp thụ lượng bán ra hay không.
Bạn cho rằng đợt rút vốn khỏi ETF lần này là sự điều chỉnh rủi ro trong ngắn hạn, hay các tổ chức đang thay đổi chiến lược phân bổ Bitcoin dài hạn?
ETF Bitcoin liên tục ghi nhận dòng vốn rút ra, thị trường đang phát đi tín hiệu gì?
Gần đây, thị trường Bitcoin xuất hiện một hiện tượng đáng cảnh giác: các ETF Bitcoin giao ngay tại Mỹ đang trải qua một đợt rút vốn ròng đáng kể. Đây không chỉ là vấn đề biến động giá mà còn phản ánh việc một bộ phận nhà đầu tư đang đánh giá lại rủi ro.
Theo số liệu công khai tính đến ngày 11 tháng 11 năm 2026, tổng dòng vốn ròng rút khỏi các ETF Bitcoin giao ngay tại Mỹ trong tháng này vào khoảng 1,61 tỷ USD. Trong đó, riêng ngày 5 tháng 11 ghi nhận dòng vốn ròng rút ra khoảng 430,2 triệu USD; ngày 6 tháng 11 là khoảng 411,9 triệu USD. Trong một số phiên giao dịch tiếp theo, lượng vốn rút ra có thu hẹp, nhưng nhìn chung dòng vốn vẫn ở trạng thái ròng chảy ra.
Điều này có ý nghĩa gì?
Thứ nhất, nhu cầu từ các tổ chức trong ngắn hạn có thể đang suy yếu. ETF là một kênh quan trọng để nhà đầu tư tài chính truyền thống tham gia vào Bitcoin. Việc liên tục rút vốn cho thấy một bộ phận nhà đầu tư đang giảm mức độ tiếp xúc với rủi ro.
Thứ hai, cần chú ý đến khả năng hấp thụ của thị trường. Nếu ETF tiếp tục ghi nhận dòng vốn rút ra trong khi lực mua giao ngay không đủ mạnh, giá Bitcoin có thể phải đối mặt với áp lực giảm lớn hơn.
Thứ ba, tình hình giữa các quỹ có sự phân hóa rõ rệt. Lấy số liệu dòng vốn tháng 11 làm ví dụ, IBIT của BlackRock ghi nhận lượng vốn ròng rút ra khá lớn, trong khi FBTC của Fidelity và MSBT của Morgan Stanley vẫn thu hút dòng vốn ròng. Điều này cho thấy các nhà đầu tư tổ chức không hoàn toàn áp dụng cùng một chiến lược.
Tuy nhiên, chúng ta cũng không nên đơn giản xem dòng vốn rút khỏi ETF là dấu hiệu cho thấy tất cả các tổ chức đều đang bán tháo Bitcoin. Dòng vốn ròng của ETF chỉ là một chỉ báo quan trọng; cần đánh giá kết hợp với khối lượng giao dịch giao ngay trên các sàn, hành vi của những người nắm giữ dài hạn, đòn bẩy trên thị trường hợp đồng tương lai và nguồn cung stablecoin.
Trong thời gian tới, có ba tín hiệu đáng theo dõi nhất: liệu ETF có quay lại trạng thái liên tục thu hút dòng vốn ròng hay không, thị trường giao ngay có hình thành được lực mua hiệu quả hay không, và đòn bẩy trên thị trường phái sinh có dần được giải tỏa hay không.
Điều thực sự quan trọng không phải là dòng vốn rút ra bao nhiêu trong một ngày, mà là xu hướng rút vốn có tiếp diễn hay không và thị trường có đủ nhu cầu thực để hấp thụ lượng bán ra hay không.
Bạn cho rằng đợt rút vốn khỏi ETF lần này là sự điều chỉnh rủi ro trong ngắn hạn, hay các tổ chức đang thay đổi chiến lược phân bổ Bitcoin dài hạn?
Gần đây, thị trường Bitcoin xuất hiện một hiện tượng đáng cảnh giác: các ETF Bitcoin giao ngay tại Mỹ đang trải qua một đợt rút vốn ròng đáng kể. Đây không chỉ là vấn đề biến động giá mà còn phản ánh việc một bộ phận nhà đầu tư đang đánh giá lại rủi ro.
Theo số liệu công khai tính đến ngày 11 tháng 11 năm 2026, tổng dòng vốn ròng rút khỏi các ETF Bitcoin giao ngay tại Mỹ trong tháng này vào khoảng 1,61 tỷ USD. Trong đó, riêng ngày 5 tháng 11 ghi nhận dòng vốn ròng rút ra khoảng 430,2 triệu USD; ngày 6 tháng 11 là khoảng 411,9 triệu USD. Trong một số phiên giao dịch tiếp theo, lượng vốn rút ra có thu hẹp, nhưng nhìn chung dòng vốn vẫn ở trạng thái ròng chảy ra.
Điều này có ý nghĩa gì?
Thứ nhất, nhu cầu từ các tổ chức trong ngắn hạn có thể đang suy yếu. ETF là một kênh quan trọng để nhà đầu tư tài chính truyền thống tham gia vào Bitcoin. Việc liên tục rút vốn cho thấy một bộ phận nhà đầu tư đang giảm mức độ tiếp xúc với rủi ro.
Thứ hai, cần chú ý đến khả năng hấp thụ của thị trường. Nếu ETF tiếp tục ghi nhận dòng vốn rút ra trong khi lực mua giao ngay không đủ mạnh, giá Bitcoin có thể phải đối mặt với áp lực giảm lớn hơn.
Thứ ba, tình hình giữa các quỹ có sự phân hóa rõ rệt. Lấy số liệu dòng vốn tháng 11 làm ví dụ, IBIT của BlackRock ghi nhận lượng vốn ròng rút ra khá lớn, trong khi FBTC của Fidelity và MSBT của Morgan Stanley vẫn thu hút dòng vốn ròng. Điều này cho thấy các nhà đầu tư tổ chức không hoàn toàn áp dụng cùng một chiến lược.
Tuy nhiên, chúng ta cũng không nên đơn giản xem dòng vốn rút khỏi ETF là dấu hiệu cho thấy tất cả các tổ chức đều đang bán tháo Bitcoin. Dòng vốn ròng của ETF chỉ là một chỉ báo quan trọng; cần đánh giá kết hợp với khối lượng giao dịch giao ngay trên các sàn, hành vi của những người nắm giữ dài hạn, đòn bẩy trên thị trường hợp đồng tương lai và nguồn cung stablecoin.
Trong thời gian tới, có ba tín hiệu đáng theo dõi nhất: liệu ETF có quay lại trạng thái liên tục thu hút dòng vốn ròng hay không, thị trường giao ngay có hình thành được lực mua hiệu quả hay không, và đòn bẩy trên thị trường phái sinh có dần được giải tỏa hay không.
Điều thực sự quan trọng không phải là dòng vốn rút ra bao nhiêu trong một ngày, mà là xu hướng rút vốn có tiếp diễn hay không và thị trường có đủ nhu cầu thực để hấp thụ lượng bán ra hay không.
Bạn cho rằng đợt rút vốn khỏi ETF lần này là sự điều chỉnh rủi ro trong ngắn hạn, hay các tổ chức đang thay đổi chiến lược phân bổ Bitcoin dài hạn?
BTC-5,59%
BLKUS-0,05%
1
10
·
--
Vàng liên tục thu hút dòng vốn, tại sao Bitcoin không tăng đồng nhịp?
Gần đây, thị trường tài chính xuất hiện một hiện tượng đáng chú ý: vàng và Bitcoin đều được một số nhà đầu tư xem là tài sản thay thế nằm ngoài hệ thống tài chính truyền thống, nhưng dòng vốn vào hai loại tài sản này lại có sự phân hóa rõ rệt.
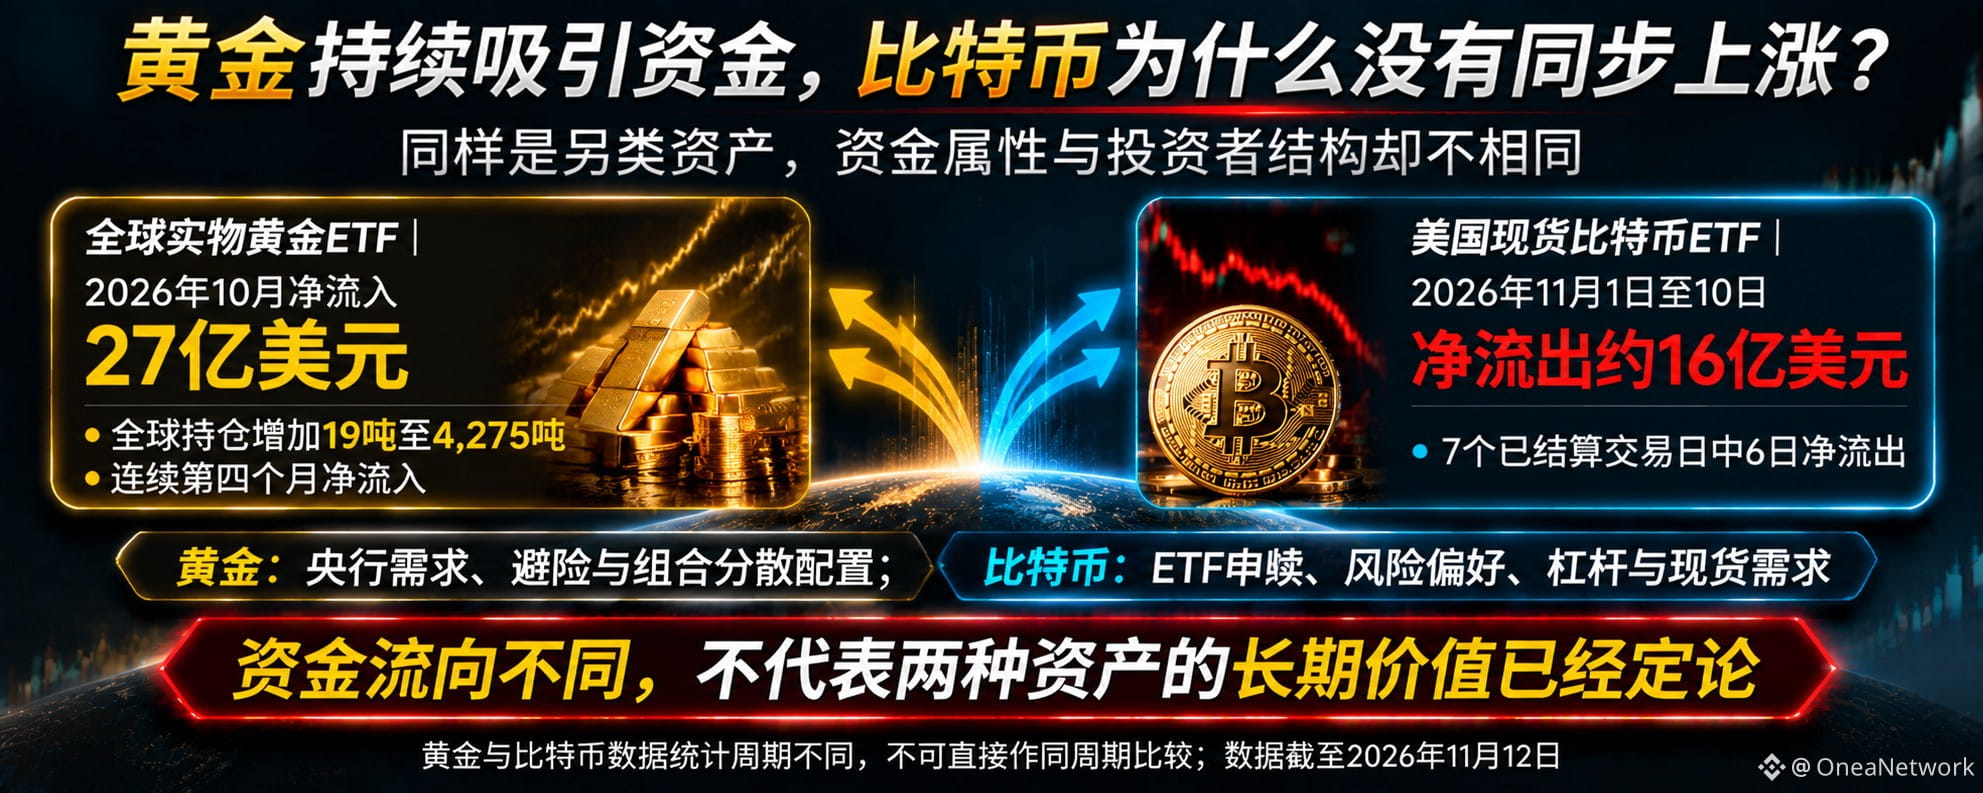
Theo dữ liệu do Hội đồng Vàng Thế giới công bố ngày 5 tháng 11, các ETF vàng vật chất toàn cầu ghi nhận dòng vốn vào ròng khoảng 2,7 tỷ USD trong tháng 10 năm 2026, đánh dấu tháng thứ tư liên tiếp có dòng vốn vào ròng. Lượng vàng nắm giữ của các ETF vàng toàn cầu tăng 19 tấn, lên 4.275 tấn, lập kỷ lục mới vào cuối tháng. Trong 10 tháng đầu năm nay, tổng dòng vốn vào ròng các ETF vàng đạt khoảng 41 tỷ USD.
Ngược lại, các ETF Bitcoin giao ngay tại Mỹ ghi nhận tổng dòng vốn rút ròng khoảng 1,6 tỷ USD trong giai đoạn từ ngày 1 đến ngày 10 tháng 11. Trong 7 ngày giao dịch đã quyết toán, có 6 ngày ghi nhận dòng vốn rút ròng.
Vì sao lại có sự khác biệt này?
Thứ nhất, vàng có đặc tính trú ẩn an toàn và tài sản dự trữ lâu đời hơn. Các ngân hàng trung ương, tổ chức quản lý tài sản dài hạn và nhà đầu tư muốn phân tán rủi ro đều có thể xem vàng là một phần trong danh mục đầu tư dài hạn.
Thứ hai, cơ cấu nhà đầu tư Bitcoin đa dạng hơn. Bên cạnh những người nắm giữ dài hạn, còn có nhiều dòng vốn giao dịch quan tâm đến biến động giá, hoạt động tạo và mua lại ETF cũng như thanh khoản thị trường. Vì vậy, dòng vốn ngắn hạn có thể biến động mạnh hơn.
Thứ ba, hai loại tài sản chịu tác động từ những yếu tố thị trường khác nhau. Vàng chịu ảnh hưởng từ nhu cầu của ngân hàng trung ương, lãi suất thực và tình hình địa chính trị; trong khi đó, Bitcoin còn chịu tác động từ dòng vốn ETF, đòn bẩy, nhu cầu giao dịch giao ngay và thanh khoản nội bộ của thị trường tiền mã hóa.
Đáng chú ý, dòng vốn liên tục chảy vào các ETF vàng không có nghĩa là giá vàng tăng mỗi ngày. Giá vàng cũng đã trải qua đợt điều chỉnh đáng kể trong tháng 10. Điều này cho thấy việc phân bổ vốn và diễn biến giá trong ngắn hạn không phải lúc nào cũng đồng nhất.
Vì vậy, chúng ta không thể đơn giản cho rằng vàng đang thay thế Bitcoin, cũng không thể cho rằng dòng vốn rút khỏi Bitcoin trong ngắn hạn đồng nghĩa với việc giá trị dài hạn của nó đã biến mất.
Điều thực sự đáng tìm hiểu là vì sao các nhà đầu tư khác nhau lại lựa chọn những tài sản khác nhau, và liệu lựa chọn đó có đang hình thành một xu hướng dài hạn hay không.
Theo bạn, trong ba năm tới, vàng hay Bitcoin có nhiều khả năng được các tổ chức phân bổ vốn dài hạn hơn?
Vàng liên tục thu hút dòng vốn, tại sao Bitcoin không tăng đồng nhịp?
Gần đây, thị trường tài chính xuất hiện một hiện tượng đáng chú ý: vàng và Bitcoin đều được một số nhà đầu tư xem là tài sản thay thế nằm ngoài hệ thống tài chính truyền thống, nhưng dòng vốn vào hai loại tài sản này lại có sự phân hóa rõ rệt.
Theo dữ liệu do Hội đồng Vàng Thế giới công bố ngày 5 tháng 11, các ETF vàng vật chất toàn cầu ghi nhận dòng vốn vào ròng khoảng 2,7 tỷ USD trong tháng 10 năm 2026, đánh dấu tháng thứ tư liên tiếp có dòng vốn vào ròng. Lượng vàng nắm giữ của các ETF vàng toàn cầu tăng 19 tấn, lên 4.275 tấn, lập kỷ lục mới vào cuối tháng. Trong 10 tháng đầu năm nay, tổng dòng vốn vào ròng các ETF vàng đạt khoảng 41 tỷ USD.
Ngược lại, các ETF Bitcoin giao ngay tại Mỹ ghi nhận tổng dòng vốn rút ròng khoảng 1,6 tỷ USD trong giai đoạn từ ngày 1 đến ngày 10 tháng 11. Trong 7 ngày giao dịch đã quyết toán, có 6 ngày ghi nhận dòng vốn rút ròng.
Vì sao lại có sự khác biệt này?
Thứ nhất, vàng có đặc tính trú ẩn an toàn và tài sản dự trữ lâu đời hơn. Các ngân hàng trung ương, tổ chức quản lý tài sản dài hạn và nhà đầu tư muốn phân tán rủi ro đều có thể xem vàng là một phần trong danh mục đầu tư dài hạn.
Thứ hai, cơ cấu nhà đầu tư Bitcoin đa dạng hơn. Bên cạnh những người nắm giữ dài hạn, còn có nhiều dòng vốn giao dịch quan tâm đến biến động giá, hoạt động tạo và mua lại ETF cũng như thanh khoản thị trường. Vì vậy, dòng vốn ngắn hạn có thể biến động mạnh hơn.
Thứ ba, hai loại tài sản chịu tác động từ những yếu tố thị trường khác nhau. Vàng chịu ảnh hưởng từ nhu cầu của ngân hàng trung ương, lãi suất thực và tình hình địa chính trị; trong khi đó, Bitcoin còn chịu tác động từ dòng vốn ETF, đòn bẩy, nhu cầu giao dịch giao ngay và thanh khoản nội bộ của thị trường tiền mã hóa.
Đáng chú ý, dòng vốn liên tục chảy vào các ETF vàng không có nghĩa là giá vàng tăng mỗi ngày. Giá vàng cũng đã trải qua đợt điều chỉnh đáng kể trong tháng 10. Điều này cho thấy việc phân bổ vốn và diễn biến giá trong ngắn hạn không phải lúc nào cũng đồng nhất.
Vì vậy, chúng ta không thể đơn giản cho rằng vàng đang thay thế Bitcoin, cũng không thể cho rằng dòng vốn rút khỏi Bitcoin trong ngắn hạn đồng nghĩa với việc giá trị dài hạn của nó đã biến mất.
Điều thực sự đáng tìm hiểu là vì sao các nhà đầu tư khác nhau lại lựa chọn những tài sản khác nhau, và liệu lựa chọn đó có đang hình thành một xu hướng dài hạn hay không.
Theo bạn, trong ba năm tới, vàng hay Bitcoin có nhiều khả năng được các tổ chức phân bổ vốn dài hạn hơn?
Gần đây, thị trường tài chính xuất hiện một hiện tượng đáng chú ý: vàng và Bitcoin đều được một số nhà đầu tư xem là tài sản thay thế nằm ngoài hệ thống tài chính truyền thống, nhưng dòng vốn vào hai loại tài sản này lại có sự phân hóa rõ rệt.
Theo dữ liệu do Hội đồng Vàng Thế giới công bố ngày 5 tháng 11, các ETF vàng vật chất toàn cầu ghi nhận dòng vốn vào ròng khoảng 2,7 tỷ USD trong tháng 10 năm 2026, đánh dấu tháng thứ tư liên tiếp có dòng vốn vào ròng. Lượng vàng nắm giữ của các ETF vàng toàn cầu tăng 19 tấn, lên 4.275 tấn, lập kỷ lục mới vào cuối tháng. Trong 10 tháng đầu năm nay, tổng dòng vốn vào ròng các ETF vàng đạt khoảng 41 tỷ USD.
Ngược lại, các ETF Bitcoin giao ngay tại Mỹ ghi nhận tổng dòng vốn rút ròng khoảng 1,6 tỷ USD trong giai đoạn từ ngày 1 đến ngày 10 tháng 11. Trong 7 ngày giao dịch đã quyết toán, có 6 ngày ghi nhận dòng vốn rút ròng.
Vì sao lại có sự khác biệt này?
Thứ nhất, vàng có đặc tính trú ẩn an toàn và tài sản dự trữ lâu đời hơn. Các ngân hàng trung ương, tổ chức quản lý tài sản dài hạn và nhà đầu tư muốn phân tán rủi ro đều có thể xem vàng là một phần trong danh mục đầu tư dài hạn.
Thứ hai, cơ cấu nhà đầu tư Bitcoin đa dạng hơn. Bên cạnh những người nắm giữ dài hạn, còn có nhiều dòng vốn giao dịch quan tâm đến biến động giá, hoạt động tạo và mua lại ETF cũng như thanh khoản thị trường. Vì vậy, dòng vốn ngắn hạn có thể biến động mạnh hơn.
Thứ ba, hai loại tài sản chịu tác động từ những yếu tố thị trường khác nhau. Vàng chịu ảnh hưởng từ nhu cầu của ngân hàng trung ương, lãi suất thực và tình hình địa chính trị; trong khi đó, Bitcoin còn chịu tác động từ dòng vốn ETF, đòn bẩy, nhu cầu giao dịch giao ngay và thanh khoản nội bộ của thị trường tiền mã hóa.
Đáng chú ý, dòng vốn liên tục chảy vào các ETF vàng không có nghĩa là giá vàng tăng mỗi ngày. Giá vàng cũng đã trải qua đợt điều chỉnh đáng kể trong tháng 10. Điều này cho thấy việc phân bổ vốn và diễn biến giá trong ngắn hạn không phải lúc nào cũng đồng nhất.
Vì vậy, chúng ta không thể đơn giản cho rằng vàng đang thay thế Bitcoin, cũng không thể cho rằng dòng vốn rút khỏi Bitcoin trong ngắn hạn đồng nghĩa với việc giá trị dài hạn của nó đã biến mất.
Điều thực sự đáng tìm hiểu là vì sao các nhà đầu tư khác nhau lại lựa chọn những tài sản khác nhau, và liệu lựa chọn đó có đang hình thành một xu hướng dài hạn hay không.
Theo bạn, trong ba năm tới, vàng hay Bitcoin có nhiều khả năng được các tổ chức phân bổ vốn dài hạn hơn?
1
180
·
--
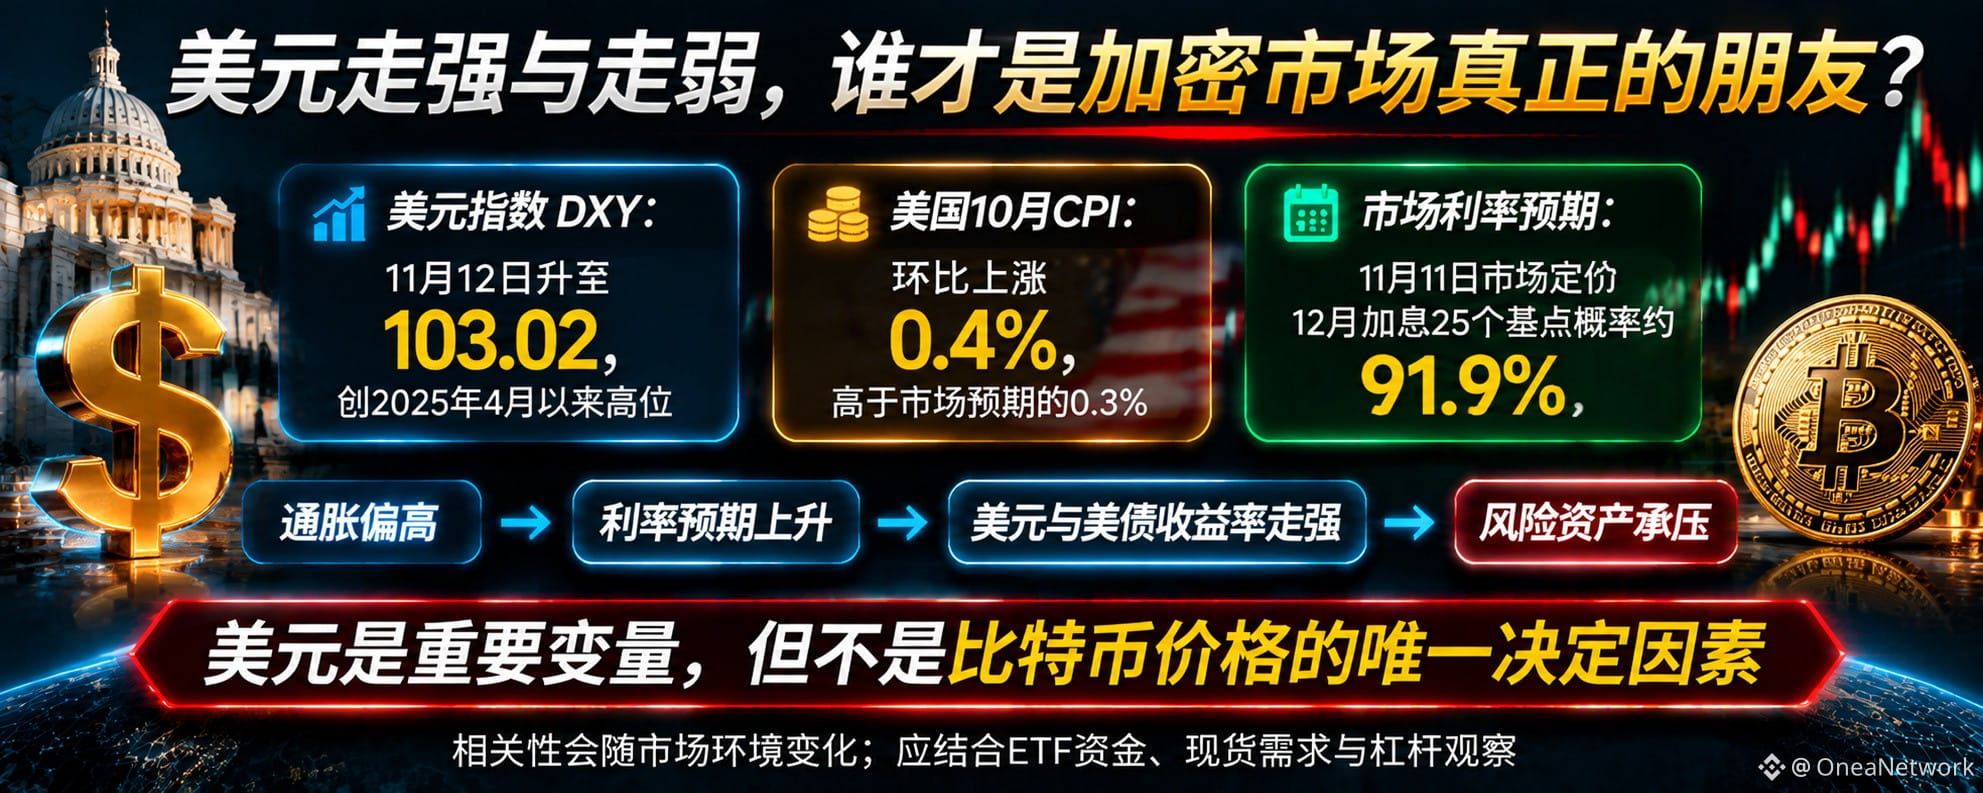
Đồng USD mạnh lên hay yếu đi, đâu mới là người bạn thực sự của thị trường tiền mã hóa?
Nhiều người cho rằng USD giảm thì Bitcoin sẽ tăng; USD tăng thì Bitcoin sẽ giảm. Nhưng thị trường tài chính thực tế phức tạp hơn nhiều so với quy luật đơn giản này.
USD là đồng tiền định giá quan trọng trong hệ thống tài chính toàn cầu. Khi USD mạnh lên, điều đó thường có nghĩa là dòng vốn toàn cầu đang đánh giá lại nền kinh tế Mỹ, lãi suất và mức sinh lời so với rủi ro. Nếu kỳ vọng lãi suất tại Mỹ tiếp tục tăng, sức hấp dẫn của các tài sản định giá bằng USD có thể tăng lên, trong khi các tài sản rủi ro khác có thể chịu áp lực về dòng vốn.
Những biến động thị trường gần đây là một ví dụ điển hình. Ngày 12 tháng 11, chỉ số USD tăng lên 103.02, đạt mức cao nhất kể từ tháng 4 năm 2025. Trước đó, chỉ số CPI tháng 10 của Mỹ được công bố, tăng 0.4% so với tháng trước, cao hơn mức 0.3% mà thị trường dự đoán. Cùng lúc, kỳ vọng về việc Fed tăng lãi suất thêm 25 điểm cơ bản vào tháng 12 tăng rõ rệt.
Vì sao điều này ảnh hưởng đến Bitcoin?
Thứ nhất, USD mạnh lên có thể làm tăng chi phí huy động vốn bằng USD trên toàn cầu, khiến một số nhà đầu tư giảm khả năng chấp nhận rủi ro.
Thứ hai, lợi suất trái phiếu chính phủ Mỹ tăng sẽ làm tăng chi phí cơ hội khi nắm giữ các tài sản rủi ro không sinh lời.
Thứ ba, khi thanh khoản USD thắt chặt, một số tổ chức có thể giảm tỷ trọng phân bổ vào các tài sản biến động mạnh như tiền mã hóa.
Tuy nhiên, có một điểm quan trọng: USD và Bitcoin không phải lúc nào cũng biến động ngược chiều. Dòng vốn ETF, nhu cầu trên thị trường giao ngay, hoạt động phân bổ của các tổ chức, thay đổi về quy định và các đợt thanh lý vị thế đòn bẩy đều có thể khiến mối quan hệ truyền thống giữa hai bên tạm thời bị phá vỡ.
Vì vậy, không thể chỉ dựa vào việc chỉ số USD tăng để kết luận Bitcoin chắc chắn sẽ giảm, cũng không thể cho rằng thị trường giá lên đã bắt đầu chỉ vì USD suy yếu.
Điều thực sự đáng chú ý là liệu chỉ số USD, lợi suất trái phiếu chính phủ Mỹ, dòng vốn ETF và khối lượng giao dịch giao ngay có phát đi những tín hiệu nhất quán hay không.
USD là một biến số quan trọng ảnh hưởng đến thị trường tiền mã hóa, nhưng hướng đi của thị trường thực sự được quyết định bởi sự thay đổi tổng hợp của thanh khoản vĩ mô và nhu cầu nội tại của thị trường tiền mã hóa.
Theo bạn, trong thời gian tới, Bitcoin cần USD suy yếu hơn hay cần dòng vốn từ các tổ chức tiếp tục đổ vào?
Đồng USD mạnh lên hay yếu đi, đâu mới là người bạn thực sự của thị trường tiền mã hóa?
Nhiều người cho rằng USD giảm thì Bitcoin sẽ tăng; USD tăng thì Bitcoin sẽ giảm. Nhưng thị trường tài chính thực tế phức tạp hơn nhiều so với quy luật đơn giản này.
USD là đồng tiền định giá quan trọng trong hệ thống tài chính toàn cầu. Khi USD mạnh lên, điều đó thường có nghĩa là dòng vốn toàn cầu đang đánh giá lại nền kinh tế Mỹ, lãi suất và mức sinh lời so với rủi ro. Nếu kỳ vọng lãi suất tại Mỹ tiếp tục tăng, sức hấp dẫn của các tài sản định giá bằng USD có thể tăng lên, trong khi các tài sản rủi ro khác có thể chịu áp lực về dòng vốn.
Những biến động thị trường gần đây là một ví dụ điển hình. Ngày 12 tháng 11, chỉ số USD tăng lên 103.02, đạt mức cao nhất kể từ tháng 4 năm 2025. Trước đó, chỉ số CPI tháng 10 của Mỹ được công bố, tăng 0.4% so với tháng trước, cao hơn mức 0.3% mà thị trường dự đoán. Cùng lúc, kỳ vọng về việc Fed tăng lãi suất thêm 25 điểm cơ bản vào tháng 12 tăng rõ rệt.
Vì sao điều này ảnh hưởng đến Bitcoin?
Thứ nhất, USD mạnh lên có thể làm tăng chi phí huy động vốn bằng USD trên toàn cầu, khiến một số nhà đầu tư giảm khả năng chấp nhận rủi ro.
Thứ hai, lợi suất trái phiếu chính phủ Mỹ tăng sẽ làm tăng chi phí cơ hội khi nắm giữ các tài sản rủi ro không sinh lời.
Thứ ba, khi thanh khoản USD thắt chặt, một số tổ chức có thể giảm tỷ trọng phân bổ vào các tài sản biến động mạnh như tiền mã hóa.
Tuy nhiên, có một điểm quan trọng: USD và Bitcoin không phải lúc nào cũng biến động ngược chiều. Dòng vốn ETF, nhu cầu trên thị trường giao ngay, hoạt động phân bổ của các tổ chức, thay đổi về quy định và các đợt thanh lý vị thế đòn bẩy đều có thể khiến mối quan hệ truyền thống giữa hai bên tạm thời bị phá vỡ.
Vì vậy, không thể chỉ dựa vào việc chỉ số USD tăng để kết luận Bitcoin chắc chắn sẽ giảm, cũng không thể cho rằng thị trường giá lên đã bắt đầu chỉ vì USD suy yếu.
Điều thực sự đáng chú ý là liệu chỉ số USD, lợi suất trái phiếu chính phủ Mỹ, dòng vốn ETF và khối lượng giao dịch giao ngay có phát đi những tín hiệu nhất quán hay không.
USD là một biến số quan trọng ảnh hưởng đến thị trường tiền mã hóa, nhưng hướng đi của thị trường thực sự được quyết định bởi sự thay đổi tổng hợp của thanh khoản vĩ mô và nhu cầu nội tại của thị trường tiền mã hóa.
Theo bạn, trong thời gian tới, Bitcoin cần USD suy yếu hơn hay cần dòng vốn từ các tổ chức tiếp tục đổ vào?
Nhiều người cho rằng USD giảm thì Bitcoin sẽ tăng; USD tăng thì Bitcoin sẽ giảm. Nhưng thị trường tài chính thực tế phức tạp hơn nhiều so với quy luật đơn giản này.
USD là đồng tiền định giá quan trọng trong hệ thống tài chính toàn cầu. Khi USD mạnh lên, điều đó thường có nghĩa là dòng vốn toàn cầu đang đánh giá lại nền kinh tế Mỹ, lãi suất và mức sinh lời so với rủi ro. Nếu kỳ vọng lãi suất tại Mỹ tiếp tục tăng, sức hấp dẫn của các tài sản định giá bằng USD có thể tăng lên, trong khi các tài sản rủi ro khác có thể chịu áp lực về dòng vốn.
Những biến động thị trường gần đây là một ví dụ điển hình. Ngày 12 tháng 11, chỉ số USD tăng lên 103.02, đạt mức cao nhất kể từ tháng 4 năm 2025. Trước đó, chỉ số CPI tháng 10 của Mỹ được công bố, tăng 0.4% so với tháng trước, cao hơn mức 0.3% mà thị trường dự đoán. Cùng lúc, kỳ vọng về việc Fed tăng lãi suất thêm 25 điểm cơ bản vào tháng 12 tăng rõ rệt.
Vì sao điều này ảnh hưởng đến Bitcoin?
Thứ nhất, USD mạnh lên có thể làm tăng chi phí huy động vốn bằng USD trên toàn cầu, khiến một số nhà đầu tư giảm khả năng chấp nhận rủi ro.
Thứ hai, lợi suất trái phiếu chính phủ Mỹ tăng sẽ làm tăng chi phí cơ hội khi nắm giữ các tài sản rủi ro không sinh lời.
Thứ ba, khi thanh khoản USD thắt chặt, một số tổ chức có thể giảm tỷ trọng phân bổ vào các tài sản biến động mạnh như tiền mã hóa.
Tuy nhiên, có một điểm quan trọng: USD và Bitcoin không phải lúc nào cũng biến động ngược chiều. Dòng vốn ETF, nhu cầu trên thị trường giao ngay, hoạt động phân bổ của các tổ chức, thay đổi về quy định và các đợt thanh lý vị thế đòn bẩy đều có thể khiến mối quan hệ truyền thống giữa hai bên tạm thời bị phá vỡ.
Vì vậy, không thể chỉ dựa vào việc chỉ số USD tăng để kết luận Bitcoin chắc chắn sẽ giảm, cũng không thể cho rằng thị trường giá lên đã bắt đầu chỉ vì USD suy yếu.
Điều thực sự đáng chú ý là liệu chỉ số USD, lợi suất trái phiếu chính phủ Mỹ, dòng vốn ETF và khối lượng giao dịch giao ngay có phát đi những tín hiệu nhất quán hay không.
USD là một biến số quan trọng ảnh hưởng đến thị trường tiền mã hóa, nhưng hướng đi của thị trường thực sự được quyết định bởi sự thay đổi tổng hợp của thanh khoản vĩ mô và nhu cầu nội tại của thị trường tiền mã hóa.
Theo bạn, trong thời gian tới, Bitcoin cần USD suy yếu hơn hay cần dòng vốn từ các tổ chức tiếp tục đổ vào?
BTC-5,59%
AGGETF-0,11%
1
90
·
--
Chính sách lãi suất của Fed ảnh hưởng đến giá tài sản toàn cầu như thế nào?
Nhiều nhà đầu tư theo dõi biến động của Bitcoin, chứng khoán Mỹ và vàng mỗi ngày, nhưng lại bỏ qua một biến số quan trọng hơn: chính sách tiền tệ của Fed.
Vì sao mỗi lần Mỹ điều chỉnh lãi suất, thị trường tài chính toàn cầu đều chịu ảnh hưởng? Vì đồng đô la không chỉ là một đồng tiền dự trữ quan trọng của thế giới, mà còn là nền tảng quan trọng cho hoạt động vay vốn quốc tế, thanh toán thương mại và phân bổ vốn.
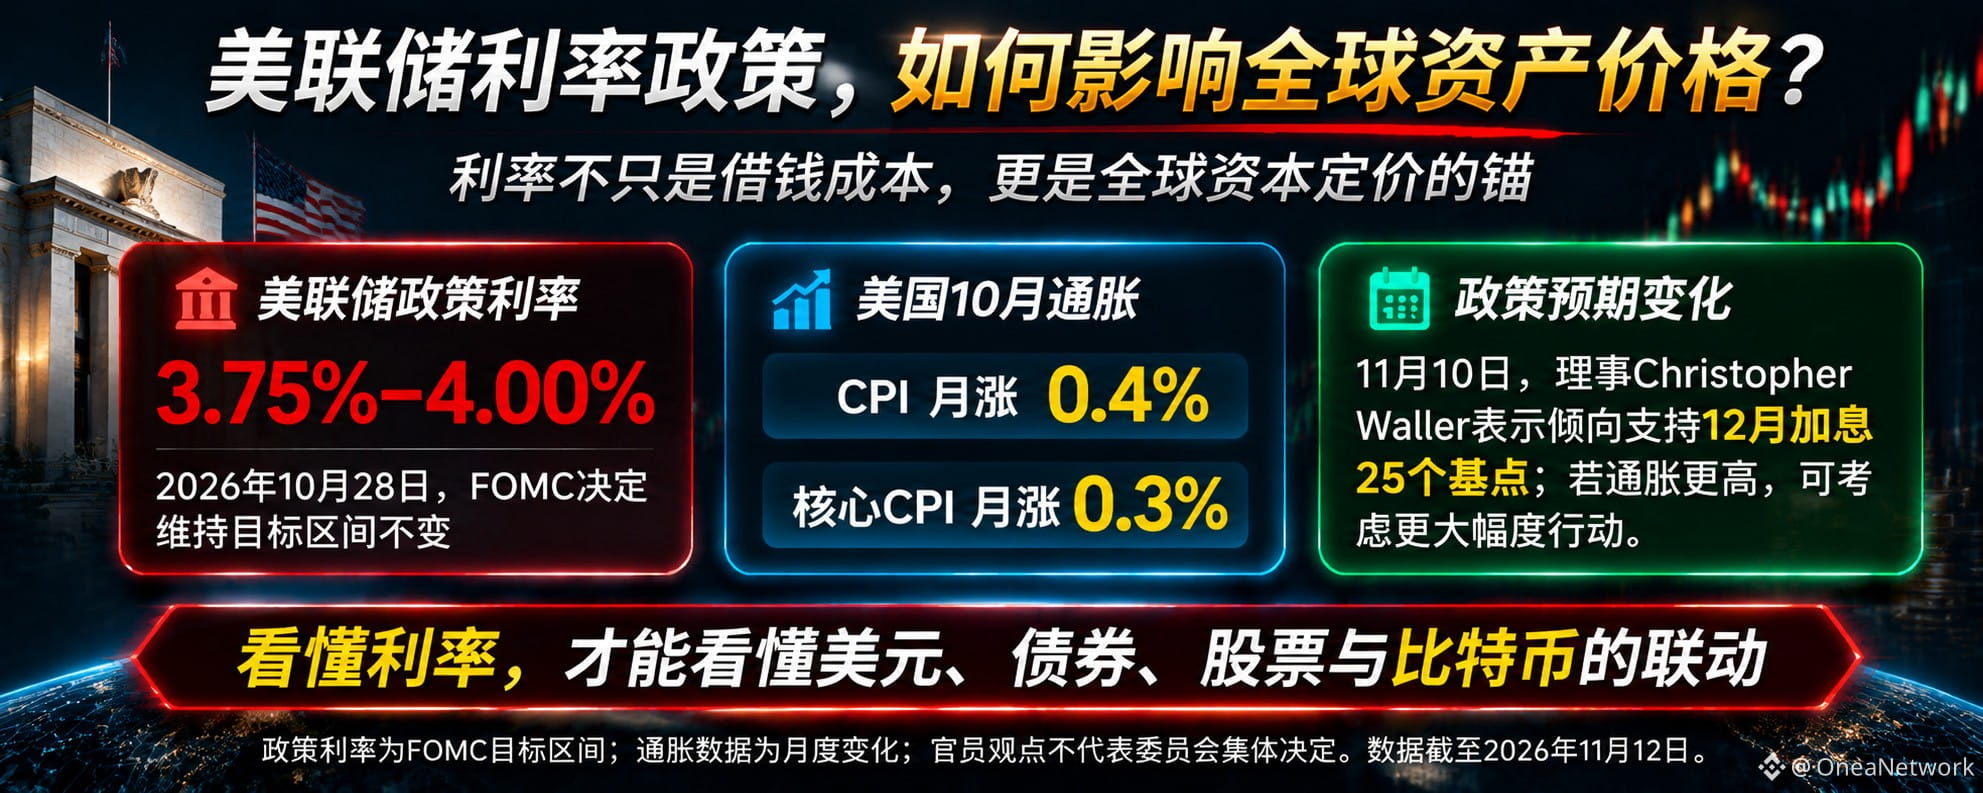
Ngày 28 tháng 10 năm 2026, Fed giữ nguyên phạm vi mục tiêu lãi suất quỹ liên bang ở mức 3,75% đến 4,00%. Tuy nhiên, điều này không có nghĩa là thị trường đã bước vào chu kỳ nới lỏng. Ngày 10 tháng 11, Thống đốc Fed Christopher Waller cho biết ông nghiêng về việc ủng hộ tăng lãi suất thêm 25 điểm cơ bản vào tháng 12; nếu dữ liệu lạm phát tiếp tục ở mức cao, Fed cũng nên cân nhắc hành động mạnh hơn. Sau đó, số liệu CPI của Mỹ công bố cho tháng 10 cho thấy CPI tăng 0,4% so với tháng trước, còn CPI lõi tăng 0,3%; áp lực lạm phát vẫn đáng chú ý.
Lãi suất truyền dẫn đến thị trường tài sản như thế nào?
Thứ nhất, đồng đô la. Khi lãi suất ở Mỹ tương đối cao, tài sản định giá bằng đô la có thể trở nên hấp dẫn hơn, qua đó ảnh hưởng đến phân bổ vốn toàn cầu và tỷ giá hối đoái.
Thứ hai, chứng khoán Mỹ. Lãi suất tăng làm tăng chi phí vốn của doanh nghiệp, đồng thời làm giảm giá trị hiện tại của lợi nhuận trong tương lai sau khi chiết khấu. Cổ phiếu công nghệ có định giá cao đặc biệt nhạy cảm với điều này.
Thứ ba, Bitcoin. Tài sản tiền mã hóa khá nhạy cảm với thanh khoản và khẩu vị rủi ro. Khi chi phí vay vốn tăng và nhà đầu tư giảm mức độ chấp nhận rủi ro, thị trường có thể chịu áp lực.
Thứ tư, vàng. Lãi suất thực và diễn biến của đồng đô la ảnh hưởng đến chi phí cơ hội khi nắm giữ vàng, nhưng các yếu tố địa chính trị và nhu cầu trú ẩn an toàn cũng có thể làm thay đổi mối quan hệ này.
Vì vậy, điều thực sự quan trọng không phải là dự đoán đơn giản lần tới Fed sẽ tăng hay giảm lãi suất, mà là theo dõi xem lạm phát, việc làm, đồng đô la và các điều kiện tài chính có cùng thay đổi hay không.
Chỉ khi hiểu được cơ chế truyền dẫn của lãi suất, chúng ta mới thực sự hiểu vì sao các tài sản toàn cầu lại biến động đồng thời.
Theo bạn, tác động lớn nhất của chính sách Fed trong giai đoạn tiếp theo sẽ thể hiện trước tiên ở thị trường chứng khoán Mỹ, Bitcoin hay vàng?
Chính sách lãi suất của Fed ảnh hưởng đến giá tài sản toàn cầu như thế nào?
Nhiều nhà đầu tư theo dõi biến động của Bitcoin, chứng khoán Mỹ và vàng mỗi ngày, nhưng lại bỏ qua một biến số quan trọng hơn: chính sách tiền tệ của Fed.
Vì sao mỗi lần Mỹ điều chỉnh lãi suất, thị trường tài chính toàn cầu đều chịu ảnh hưởng? Vì đồng đô la không chỉ là một đồng tiền dự trữ quan trọng của thế giới, mà còn là nền tảng quan trọng cho hoạt động vay vốn quốc tế, thanh toán thương mại và phân bổ vốn.
Ngày 28 tháng 10 năm 2026, Fed giữ nguyên phạm vi mục tiêu lãi suất quỹ liên bang ở mức 3,75% đến 4,00%. Tuy nhiên, điều này không có nghĩa là thị trường đã bước vào chu kỳ nới lỏng. Ngày 10 tháng 11, Thống đốc Fed Christopher Waller cho biết ông nghiêng về việc ủng hộ tăng lãi suất thêm 25 điểm cơ bản vào tháng 12; nếu dữ liệu lạm phát tiếp tục ở mức cao, Fed cũng nên cân nhắc hành động mạnh hơn. Sau đó, số liệu CPI của Mỹ công bố cho tháng 10 cho thấy CPI tăng 0,4% so với tháng trước, còn CPI lõi tăng 0,3%; áp lực lạm phát vẫn đáng chú ý.
Lãi suất truyền dẫn đến thị trường tài sản như thế nào?
Thứ nhất, đồng đô la. Khi lãi suất ở Mỹ tương đối cao, tài sản định giá bằng đô la có thể trở nên hấp dẫn hơn, qua đó ảnh hưởng đến phân bổ vốn toàn cầu và tỷ giá hối đoái.
Thứ hai, chứng khoán Mỹ. Lãi suất tăng làm tăng chi phí vốn của doanh nghiệp, đồng thời làm giảm giá trị hiện tại của lợi nhuận trong tương lai sau khi chiết khấu. Cổ phiếu công nghệ có định giá cao đặc biệt nhạy cảm với điều này.
Thứ ba, Bitcoin. Tài sản tiền mã hóa khá nhạy cảm với thanh khoản và khẩu vị rủi ro. Khi chi phí vay vốn tăng và nhà đầu tư giảm mức độ chấp nhận rủi ro, thị trường có thể chịu áp lực.
Thứ tư, vàng. Lãi suất thực và diễn biến của đồng đô la ảnh hưởng đến chi phí cơ hội khi nắm giữ vàng, nhưng các yếu tố địa chính trị và nhu cầu trú ẩn an toàn cũng có thể làm thay đổi mối quan hệ này.
Vì vậy, điều thực sự quan trọng không phải là dự đoán đơn giản lần tới Fed sẽ tăng hay giảm lãi suất, mà là theo dõi xem lạm phát, việc làm, đồng đô la và các điều kiện tài chính có cùng thay đổi hay không.
Chỉ khi hiểu được cơ chế truyền dẫn của lãi suất, chúng ta mới thực sự hiểu vì sao các tài sản toàn cầu lại biến động đồng thời.
Theo bạn, tác động lớn nhất của chính sách Fed trong giai đoạn tiếp theo sẽ thể hiện trước tiên ở thị trường chứng khoán Mỹ, Bitcoin hay vàng?
Nhiều nhà đầu tư theo dõi biến động của Bitcoin, chứng khoán Mỹ và vàng mỗi ngày, nhưng lại bỏ qua một biến số quan trọng hơn: chính sách tiền tệ của Fed.
Vì sao mỗi lần Mỹ điều chỉnh lãi suất, thị trường tài chính toàn cầu đều chịu ảnh hưởng? Vì đồng đô la không chỉ là một đồng tiền dự trữ quan trọng của thế giới, mà còn là nền tảng quan trọng cho hoạt động vay vốn quốc tế, thanh toán thương mại và phân bổ vốn.
Ngày 28 tháng 10 năm 2026, Fed giữ nguyên phạm vi mục tiêu lãi suất quỹ liên bang ở mức 3,75% đến 4,00%. Tuy nhiên, điều này không có nghĩa là thị trường đã bước vào chu kỳ nới lỏng. Ngày 10 tháng 11, Thống đốc Fed Christopher Waller cho biết ông nghiêng về việc ủng hộ tăng lãi suất thêm 25 điểm cơ bản vào tháng 12; nếu dữ liệu lạm phát tiếp tục ở mức cao, Fed cũng nên cân nhắc hành động mạnh hơn. Sau đó, số liệu CPI của Mỹ công bố cho tháng 10 cho thấy CPI tăng 0,4% so với tháng trước, còn CPI lõi tăng 0,3%; áp lực lạm phát vẫn đáng chú ý.
Lãi suất truyền dẫn đến thị trường tài sản như thế nào?
Thứ nhất, đồng đô la. Khi lãi suất ở Mỹ tương đối cao, tài sản định giá bằng đô la có thể trở nên hấp dẫn hơn, qua đó ảnh hưởng đến phân bổ vốn toàn cầu và tỷ giá hối đoái.
Thứ hai, chứng khoán Mỹ. Lãi suất tăng làm tăng chi phí vốn của doanh nghiệp, đồng thời làm giảm giá trị hiện tại của lợi nhuận trong tương lai sau khi chiết khấu. Cổ phiếu công nghệ có định giá cao đặc biệt nhạy cảm với điều này.
Thứ ba, Bitcoin. Tài sản tiền mã hóa khá nhạy cảm với thanh khoản và khẩu vị rủi ro. Khi chi phí vay vốn tăng và nhà đầu tư giảm mức độ chấp nhận rủi ro, thị trường có thể chịu áp lực.
Thứ tư, vàng. Lãi suất thực và diễn biến của đồng đô la ảnh hưởng đến chi phí cơ hội khi nắm giữ vàng, nhưng các yếu tố địa chính trị và nhu cầu trú ẩn an toàn cũng có thể làm thay đổi mối quan hệ này.
Vì vậy, điều thực sự quan trọng không phải là dự đoán đơn giản lần tới Fed sẽ tăng hay giảm lãi suất, mà là theo dõi xem lạm phát, việc làm, đồng đô la và các điều kiện tài chính có cùng thay đổi hay không.
Chỉ khi hiểu được cơ chế truyền dẫn của lãi suất, chúng ta mới thực sự hiểu vì sao các tài sản toàn cầu lại biến động đồng thời.
Theo bạn, tác động lớn nhất của chính sách Fed trong giai đoạn tiếp theo sẽ thể hiện trước tiên ở thị trường chứng khoán Mỹ, Bitcoin hay vàng?
1
200
·
--
Vì sao các tổ chức bắt đầu đánh giá lại Bitcoin?
Gần đây, thị trường Bitcoin xuất hiện một nghịch lý đáng để tìm hiểu sâu hơn: một mặt, các ETF liên tục ghi nhận dòng tiền rút ra; mặt khác, các tổ chức tài chính lớn lại công bố tăng lượng nắm giữ liên quan đến Bitcoin. Điều này thực sự có ý nghĩa gì?
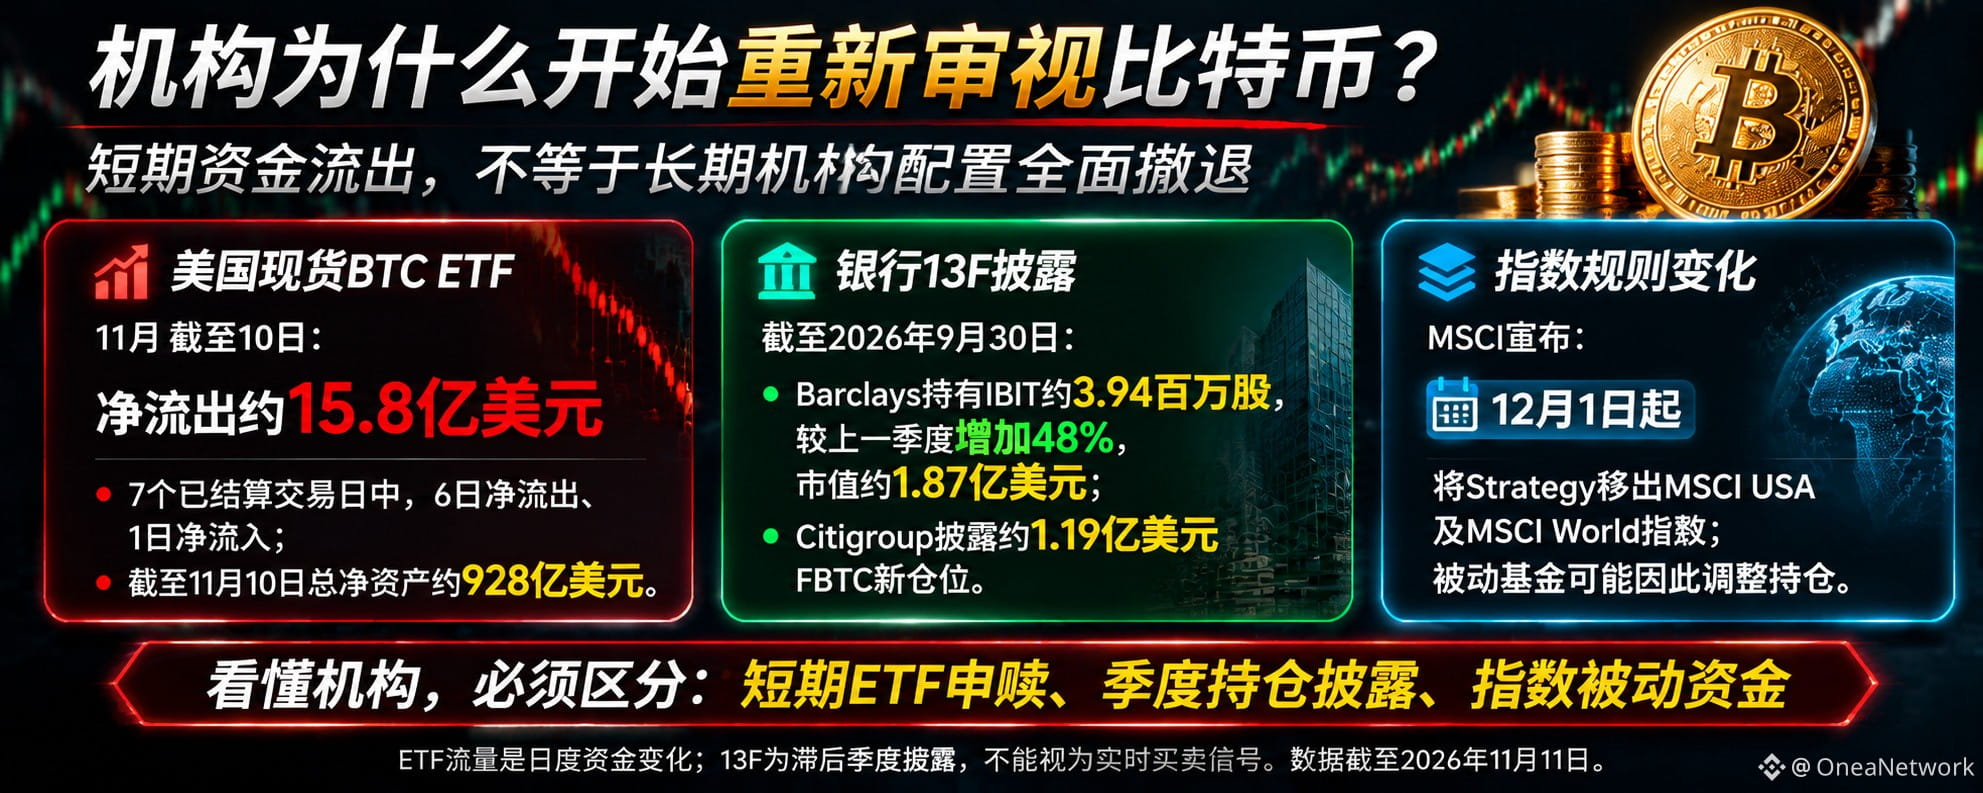
Trước tiên, hãy xem dữ liệu dòng tiền. Tính đến ngày 10 tháng 11 năm 2026, các ETF Bitcoin giao ngay của Mỹ đã ghi nhận tổng dòng tiền ròng chảy ra trong tháng khoảng 1,578 tỷ USD; trong 7 ngày giao dịch đã quyết toán, có 6 ngày ghi nhận dòng tiền ròng chảy ra. Nhưng điều đó không có nghĩa là tất cả các tổ chức đều đang rút lui.
Theo hồ sơ 13F quý III được công bố ngày 11 tháng 11, số cổ phần IBIT của BlackRock mà Barclays nắm giữ đã tăng 48% so với quý trước, với giá trị danh mục khoảng 187 triệu USD. Citigroup cũng công bố khoản đầu tư mới vào FBTC của Fidelity, trị giá khoảng 119 triệu USD.
Vì sao lại xuất hiện hiện tượng có vẻ mâu thuẫn này?
Thứ nhất, dòng tiền ETF phản ánh những thay đổi trong hoạt động đăng ký mua và mua lại trong ngắn hạn, còn hồ sơ 13F phản ánh danh mục nắm giữ của các tổ chức vào cuối quý trước. Hai điều này không thể đánh đồng trực tiếp.
Thứ hai, mục tiêu đầu tư của mỗi tổ chức là khác nhau. Một số dòng vốn quan tâm đến biến động giá ngắn hạn, trong khi một số tổ chức có thể tham gia thị trường tài sản số thông qua phân bổ tài sản dài hạn, đa dạng hóa rủi ro hoặc phát triển sản phẩm tài chính.
Ngoài ra, các quy tắc về chỉ số cũng có thể ảnh hưởng đến hành vi của các tổ chức. MSCI thông báo sẽ loại Strategy khỏi các chỉ số MSCI USA và MSCI World kể từ ngày 1 tháng 12. Điều này có thể ảnh hưởng đến việc phân bổ vốn thụ động theo dõi các chỉ số liên quan.
Vì vậy, chúng ta không thể đơn giản xem dòng tiền rút khỏi ETF là dấu hiệu cho thấy các tổ chức đồng loạt bi quan, cũng không thể cho rằng việc một số ngân hàng tăng lượng nắm giữ đồng nghĩa với việc một đợt tăng giá mới sắp bắt đầu.
Điều thực sự đáng tiếp tục theo dõi là: liệu dòng tiền ETF, thông tin công bố về danh mục nắm giữ của ngân hàng, bảng cân đối kế toán của doanh nghiệp và thanh khoản thị trường có dần đi theo cùng một hướng hay không.
Dòng vốn của các tổ chức không hành động theo một logic thống nhất. Hiểu được hành vi của từng dòng vốn quan trọng hơn nhiều so với việc chỉ đoán Bitcoin sẽ tăng hay giảm.
Theo bạn, động lực cốt lõi thúc đẩy Bitcoin tăng giá trong tương lai sẽ là dòng tiền ETF, các ngân hàng truyền thống hay hoạt động phân bổ dài hạn của doanh nghiệp?
Vì sao các tổ chức bắt đầu đánh giá lại Bitcoin?
Gần đây, thị trường Bitcoin xuất hiện một nghịch lý đáng để tìm hiểu sâu hơn: một mặt, các ETF liên tục ghi nhận dòng tiền rút ra; mặt khác, các tổ chức tài chính lớn lại công bố tăng lượng nắm giữ liên quan đến Bitcoin. Điều này thực sự có ý nghĩa gì?
Trước tiên, hãy xem dữ liệu dòng tiền. Tính đến ngày 10 tháng 11 năm 2026, các ETF Bitcoin giao ngay của Mỹ đã ghi nhận tổng dòng tiền ròng chảy ra trong tháng khoảng 1,578 tỷ USD; trong 7 ngày giao dịch đã quyết toán, có 6 ngày ghi nhận dòng tiền ròng chảy ra. Nhưng điều đó không có nghĩa là tất cả các tổ chức đều đang rút lui.
Theo hồ sơ 13F quý III được công bố ngày 11 tháng 11, số cổ phần IBIT của BlackRock mà Barclays nắm giữ đã tăng 48% so với quý trước, với giá trị danh mục khoảng 187 triệu USD. Citigroup cũng công bố khoản đầu tư mới vào FBTC của Fidelity, trị giá khoảng 119 triệu USD.
Vì sao lại xuất hiện hiện tượng có vẻ mâu thuẫn này?
Thứ nhất, dòng tiền ETF phản ánh những thay đổi trong hoạt động đăng ký mua và mua lại trong ngắn hạn, còn hồ sơ 13F phản ánh danh mục nắm giữ của các tổ chức vào cuối quý trước. Hai điều này không thể đánh đồng trực tiếp.
Thứ hai, mục tiêu đầu tư của mỗi tổ chức là khác nhau. Một số dòng vốn quan tâm đến biến động giá ngắn hạn, trong khi một số tổ chức có thể tham gia thị trường tài sản số thông qua phân bổ tài sản dài hạn, đa dạng hóa rủi ro hoặc phát triển sản phẩm tài chính.
Ngoài ra, các quy tắc về chỉ số cũng có thể ảnh hưởng đến hành vi của các tổ chức. MSCI thông báo sẽ loại Strategy khỏi các chỉ số MSCI USA và MSCI World kể từ ngày 1 tháng 12. Điều này có thể ảnh hưởng đến việc phân bổ vốn thụ động theo dõi các chỉ số liên quan.
Vì vậy, chúng ta không thể đơn giản xem dòng tiền rút khỏi ETF là dấu hiệu cho thấy các tổ chức đồng loạt bi quan, cũng không thể cho rằng việc một số ngân hàng tăng lượng nắm giữ đồng nghĩa với việc một đợt tăng giá mới sắp bắt đầu.
Điều thực sự đáng tiếp tục theo dõi là: liệu dòng tiền ETF, thông tin công bố về danh mục nắm giữ của ngân hàng, bảng cân đối kế toán của doanh nghiệp và thanh khoản thị trường có dần đi theo cùng một hướng hay không.
Dòng vốn của các tổ chức không hành động theo một logic thống nhất. Hiểu được hành vi của từng dòng vốn quan trọng hơn nhiều so với việc chỉ đoán Bitcoin sẽ tăng hay giảm.
Theo bạn, động lực cốt lõi thúc đẩy Bitcoin tăng giá trong tương lai sẽ là dòng tiền ETF, các ngân hàng truyền thống hay hoạt động phân bổ dài hạn của doanh nghiệp?
Gần đây, thị trường Bitcoin xuất hiện một nghịch lý đáng để tìm hiểu sâu hơn: một mặt, các ETF liên tục ghi nhận dòng tiền rút ra; mặt khác, các tổ chức tài chính lớn lại công bố tăng lượng nắm giữ liên quan đến Bitcoin. Điều này thực sự có ý nghĩa gì?
Trước tiên, hãy xem dữ liệu dòng tiền. Tính đến ngày 10 tháng 11 năm 2026, các ETF Bitcoin giao ngay của Mỹ đã ghi nhận tổng dòng tiền ròng chảy ra trong tháng khoảng 1,578 tỷ USD; trong 7 ngày giao dịch đã quyết toán, có 6 ngày ghi nhận dòng tiền ròng chảy ra. Nhưng điều đó không có nghĩa là tất cả các tổ chức đều đang rút lui.
Theo hồ sơ 13F quý III được công bố ngày 11 tháng 11, số cổ phần IBIT của BlackRock mà Barclays nắm giữ đã tăng 48% so với quý trước, với giá trị danh mục khoảng 187 triệu USD. Citigroup cũng công bố khoản đầu tư mới vào FBTC của Fidelity, trị giá khoảng 119 triệu USD.
Vì sao lại xuất hiện hiện tượng có vẻ mâu thuẫn này?
Thứ nhất, dòng tiền ETF phản ánh những thay đổi trong hoạt động đăng ký mua và mua lại trong ngắn hạn, còn hồ sơ 13F phản ánh danh mục nắm giữ của các tổ chức vào cuối quý trước. Hai điều này không thể đánh đồng trực tiếp.
Thứ hai, mục tiêu đầu tư của mỗi tổ chức là khác nhau. Một số dòng vốn quan tâm đến biến động giá ngắn hạn, trong khi một số tổ chức có thể tham gia thị trường tài sản số thông qua phân bổ tài sản dài hạn, đa dạng hóa rủi ro hoặc phát triển sản phẩm tài chính.
Ngoài ra, các quy tắc về chỉ số cũng có thể ảnh hưởng đến hành vi của các tổ chức. MSCI thông báo sẽ loại Strategy khỏi các chỉ số MSCI USA và MSCI World kể từ ngày 1 tháng 12. Điều này có thể ảnh hưởng đến việc phân bổ vốn thụ động theo dõi các chỉ số liên quan.
Vì vậy, chúng ta không thể đơn giản xem dòng tiền rút khỏi ETF là dấu hiệu cho thấy các tổ chức đồng loạt bi quan, cũng không thể cho rằng việc một số ngân hàng tăng lượng nắm giữ đồng nghĩa với việc một đợt tăng giá mới sắp bắt đầu.
Điều thực sự đáng tiếp tục theo dõi là: liệu dòng tiền ETF, thông tin công bố về danh mục nắm giữ của ngân hàng, bảng cân đối kế toán của doanh nghiệp và thanh khoản thị trường có dần đi theo cùng một hướng hay không.
Dòng vốn của các tổ chức không hành động theo một logic thống nhất. Hiểu được hành vi của từng dòng vốn quan trọng hơn nhiều so với việc chỉ đoán Bitcoin sẽ tăng hay giảm.
Theo bạn, động lực cốt lõi thúc đẩy Bitcoin tăng giá trong tương lai sẽ là dòng tiền ETF, các ngân hàng truyền thống hay hoạt động phân bổ dài hạn của doanh nghiệp?
1
49
·
--
Vốn toàn cầu đang định giá lại các tài sản rủi ro, vậy tiền đang đổ về đâu?
Gần đây, thị trường tài chính toàn cầu xuất hiện một hiện tượng đáng chú ý: dòng vốn đang dịch chuyển theo những hướng mới giữa thị trường cổ phiếu, tiền mã hóa, vàng và trái phiếu.
Nhiều nhà đầu tư thấy Bitcoin giảm, cổ phiếu công nghệ Mỹ điều chỉnh, liền cho rằng vốn toàn cầu đang rút khỏi thị trường trên diện rộng. Nhưng thực tế có thể phức tạp hơn: dòng vốn không đơn giản biến mất, mà đang đánh giá lại rủi ro, lợi nhuận và tính thanh khoản.
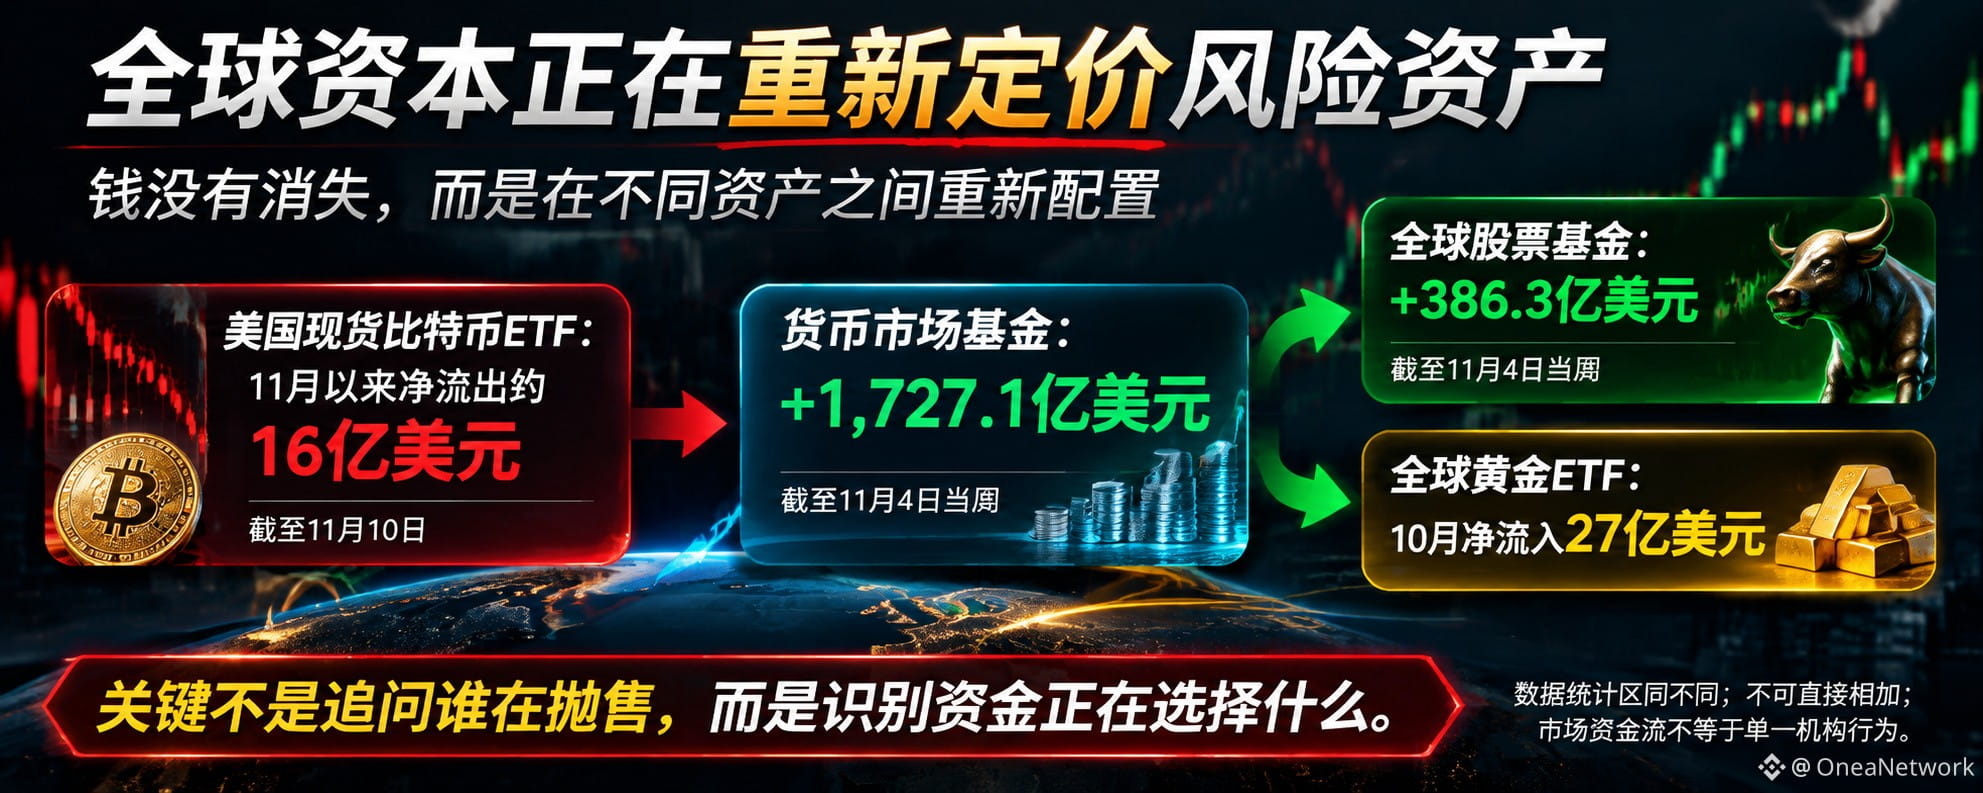
Theo dữ liệu công khai gần đây, trong tuần kết thúc ngày 4 tháng 11, các quỹ cổ phiếu toàn cầu ghi nhận dòng vốn ròng vào khoảng 38,63 tỷ USD, còn các quỹ thị trường tiền tệ ghi nhận dòng vốn ròng vào khoảng 172,71 tỷ USD. Trong khi đó, các ETF Bitcoin giao ngay của Mỹ ghi nhận tổng dòng vốn ròng chảy ra khoảng 1,6 tỷ USD tính đến ngày 10 tháng 11. Dữ liệu của Hội đồng Vàng Thế giới cho thấy các ETF vàng toàn cầu ghi nhận dòng vốn ròng vào 2,7 tỷ USD trong tháng 10.
Các dữ liệu này được thống kê theo những kỳ hạn khác nhau, nên không thể so sánh trực tiếp từng con số. Tuy nhiên, chúng cho thấy một hiện tượng quan trọng: việc phân bổ vốn giữa các nhóm tài sản khác nhau đang có sự phân hóa.
Tại sao lại như vậy?
Thứ nhất, kỳ vọng về lãi suất và lạm phát đang ảnh hưởng đến mức độ chấp nhận rủi ro của nhà đầu tư. Thứ hai, định giá cổ phiếu công nghệ và chi tiêu vốn cho AI khiến thị trường phải đánh giá lại. Thứ ba, những thay đổi về dòng vốn ETF, đòn bẩy và tính thanh khoản của chính thị trường tiền mã hóa cũng có thể khuếch đại biến động giá.
Điều thực sự đáng chú ý không phải là ai bán tháo trong một ngày nào đó, mà là liệu dòng vốn có thay đổi trong nhiều tuần, nhiều tháng liên tiếp hay không.
Tiếp theo, chúng ta cần theo dõi sát ba chỉ số: thanh khoản toàn cầu, dòng vốn ETF của các tổ chức và những thay đổi về nguồn cung stablecoin.
Thị trường giảm không nhất thiết có nghĩa là cơ hội đã biến mất; thị trường tăng cũng không có nghĩa là rủi ro đã được loại bỏ.
Chỉ khi thực sự hiểu được dòng vốn, chúng ta mới có thể hiểu rõ hơn chu kỳ thị trường tiếp theo.
Theo bạn, hướng đi của dòng vốn nào đáng chú ý nhất trong giai đoạn tới? Bitcoin, vàng hay cổ phiếu công nghệ Mỹ?
Vốn toàn cầu đang định giá lại các tài sản rủi ro, vậy tiền đang đổ về đâu?
Gần đây, thị trường tài chính toàn cầu xuất hiện một hiện tượng đáng chú ý: dòng vốn đang dịch chuyển theo những hướng mới giữa thị trường cổ phiếu, tiền mã hóa, vàng và trái phiếu.
Nhiều nhà đầu tư thấy Bitcoin giảm, cổ phiếu công nghệ Mỹ điều chỉnh, liền cho rằng vốn toàn cầu đang rút khỏi thị trường trên diện rộng. Nhưng thực tế có thể phức tạp hơn: dòng vốn không đơn giản biến mất, mà đang đánh giá lại rủi ro, lợi nhuận và tính thanh khoản.
Theo dữ liệu công khai gần đây, trong tuần kết thúc ngày 4 tháng 11, các quỹ cổ phiếu toàn cầu ghi nhận dòng vốn ròng vào khoảng 38,63 tỷ USD, còn các quỹ thị trường tiền tệ ghi nhận dòng vốn ròng vào khoảng 172,71 tỷ USD. Trong khi đó, các ETF Bitcoin giao ngay của Mỹ ghi nhận tổng dòng vốn ròng chảy ra khoảng 1,6 tỷ USD tính đến ngày 10 tháng 11. Dữ liệu của Hội đồng Vàng Thế giới cho thấy các ETF vàng toàn cầu ghi nhận dòng vốn ròng vào 2,7 tỷ USD trong tháng 10.
Các dữ liệu này được thống kê theo những kỳ hạn khác nhau, nên không thể so sánh trực tiếp từng con số. Tuy nhiên, chúng cho thấy một hiện tượng quan trọng: việc phân bổ vốn giữa các nhóm tài sản khác nhau đang có sự phân hóa.
Tại sao lại như vậy?
Thứ nhất, kỳ vọng về lãi suất và lạm phát đang ảnh hưởng đến mức độ chấp nhận rủi ro của nhà đầu tư. Thứ hai, định giá cổ phiếu công nghệ và chi tiêu vốn cho AI khiến thị trường phải đánh giá lại. Thứ ba, những thay đổi về dòng vốn ETF, đòn bẩy và tính thanh khoản của chính thị trường tiền mã hóa cũng có thể khuếch đại biến động giá.
Điều thực sự đáng chú ý không phải là ai bán tháo trong một ngày nào đó, mà là liệu dòng vốn có thay đổi trong nhiều tuần, nhiều tháng liên tiếp hay không.
Tiếp theo, chúng ta cần theo dõi sát ba chỉ số: thanh khoản toàn cầu, dòng vốn ETF của các tổ chức và những thay đổi về nguồn cung stablecoin.
Thị trường giảm không nhất thiết có nghĩa là cơ hội đã biến mất; thị trường tăng cũng không có nghĩa là rủi ro đã được loại bỏ.
Chỉ khi thực sự hiểu được dòng vốn, chúng ta mới có thể hiểu rõ hơn chu kỳ thị trường tiếp theo.
Theo bạn, hướng đi của dòng vốn nào đáng chú ý nhất trong giai đoạn tới? Bitcoin, vàng hay cổ phiếu công nghệ Mỹ?
Gần đây, thị trường tài chính toàn cầu xuất hiện một hiện tượng đáng chú ý: dòng vốn đang dịch chuyển theo những hướng mới giữa thị trường cổ phiếu, tiền mã hóa, vàng và trái phiếu.
Nhiều nhà đầu tư thấy Bitcoin giảm, cổ phiếu công nghệ Mỹ điều chỉnh, liền cho rằng vốn toàn cầu đang rút khỏi thị trường trên diện rộng. Nhưng thực tế có thể phức tạp hơn: dòng vốn không đơn giản biến mất, mà đang đánh giá lại rủi ro, lợi nhuận và tính thanh khoản.
Theo dữ liệu công khai gần đây, trong tuần kết thúc ngày 4 tháng 11, các quỹ cổ phiếu toàn cầu ghi nhận dòng vốn ròng vào khoảng 38,63 tỷ USD, còn các quỹ thị trường tiền tệ ghi nhận dòng vốn ròng vào khoảng 172,71 tỷ USD. Trong khi đó, các ETF Bitcoin giao ngay của Mỹ ghi nhận tổng dòng vốn ròng chảy ra khoảng 1,6 tỷ USD tính đến ngày 10 tháng 11. Dữ liệu của Hội đồng Vàng Thế giới cho thấy các ETF vàng toàn cầu ghi nhận dòng vốn ròng vào 2,7 tỷ USD trong tháng 10.
Các dữ liệu này được thống kê theo những kỳ hạn khác nhau, nên không thể so sánh trực tiếp từng con số. Tuy nhiên, chúng cho thấy một hiện tượng quan trọng: việc phân bổ vốn giữa các nhóm tài sản khác nhau đang có sự phân hóa.
Tại sao lại như vậy?
Thứ nhất, kỳ vọng về lãi suất và lạm phát đang ảnh hưởng đến mức độ chấp nhận rủi ro của nhà đầu tư. Thứ hai, định giá cổ phiếu công nghệ và chi tiêu vốn cho AI khiến thị trường phải đánh giá lại. Thứ ba, những thay đổi về dòng vốn ETF, đòn bẩy và tính thanh khoản của chính thị trường tiền mã hóa cũng có thể khuếch đại biến động giá.
Điều thực sự đáng chú ý không phải là ai bán tháo trong một ngày nào đó, mà là liệu dòng vốn có thay đổi trong nhiều tuần, nhiều tháng liên tiếp hay không.
Tiếp theo, chúng ta cần theo dõi sát ba chỉ số: thanh khoản toàn cầu, dòng vốn ETF của các tổ chức và những thay đổi về nguồn cung stablecoin.
Thị trường giảm không nhất thiết có nghĩa là cơ hội đã biến mất; thị trường tăng cũng không có nghĩa là rủi ro đã được loại bỏ.
Chỉ khi thực sự hiểu được dòng vốn, chúng ta mới có thể hiểu rõ hơn chu kỳ thị trường tiếp theo.
Theo bạn, hướng đi của dòng vốn nào đáng chú ý nhất trong giai đoạn tới? Bitcoin, vàng hay cổ phiếu công nghệ Mỹ?
1
222
·
--
Giới hạn 21 triệu bitcoin có thực sự đáng tin cậy? Khi phần thưởng khối về 0, mạng lưới còn có thể duy trì an toàn không?
Một trong những thiết kế quan trọng nhất của Bitcoin là giới hạn tổng nguồn cung ở mức 21 triệu đồng. Nhưng nhiều nhà đầu tư bỏ qua một vấn đề: theo thời gian, phần thưởng khối sẽ liên tục giảm một nửa và dự kiến dần tiến về 0 vào khoảng năm 2140. Khi đó, thợ đào còn động lực để tiếp tục duy trì mạng lưới Bitcoin không?
Theo tôi, cần nhìn nhận vấn đề này từ ba khía cạnh.
Thứ nhất, giới hạn 21 triệu đồng có tính ổn định rất cao về mặt thể chế. Quy tắc phát hành Bitcoin được duy trì bởi giao thức mã nguồn mở và các nút mạng trên toàn cầu. Muốn thay đổi giới hạn nguồn cung, cần được đông đảo người tham gia mạng lưới chấp thuận, chứ không phải một tổ chức nào đó có thể đơn phương quyết định. Đây cũng là nền tảng quan trọng tạo nên tính khan hiếm của Bitcoin.
Thứ hai, nguồn thu của thợ đào đang trải qua quá trình chuyển đổi dài hạn. Hiện nay, thu nhập của thợ đào chủ yếu đến từ phần thưởng khối và phí giao dịch. Sau mỗi lần giảm một nửa, phần thưởng khối lại giảm dần, khiến phí giao dịch ngày càng trở nên quan trọng trong tương lai. Sự phát triển của Ordinals, các bản khắc và những ứng dụng khác trên chuỗi cũng khiến thị trường bắt đầu chú ý đến nhu cầu về không gian khối Bitcoin.
Thứ ba, an ninh mạng lưới phụ thuộc vào động lực kinh tế. Chừng nào phần thưởng khối và phí giao dịch mà thợ đào nhận được còn đủ trang trải chi phí vận hành, và hoạt động đào vẫn mang lại lợi nhuận hợp lý, sẽ luôn có người sẵn sàng cung cấp sức mạnh tính toán để duy trì mạng lưới. Nhưng nếu trong tương lai, doanh thu từ phí không đủ, việc thợ đào rời bỏ mạng lưới có thể khiến sức mạnh tính toán giảm, làm tăng rủi ro an ninh về lâu dài.
Vì vậy, giới hạn 21 triệu đồng và an ninh mạng lưới thực chất là hai vấn đề khác nhau. Vấn đề thứ nhất liên quan đến các quy tắc tiền tệ của Bitcoin, còn vấn đề thứ hai liên quan đến việc liệu động lực kinh tế dành cho thợ đào có thể duy trì lâu dài hay không.
Điều thực sự đáng nghiên cứu ở Bitcoin không chỉ là có bao nhiêu đồng, mà còn là liệu vài chục năm nữa, mạng lưới có thể tiếp tục an toàn khi không còn trợ cấp khối hay không.
Bạn nghĩ phí giao dịch trong tương lai có thể duy trì an ninh lâu dài cho mạng lưới Bitcoin không?
Giới hạn 21 triệu bitcoin có thực sự đáng tin cậy? Khi phần thưởng khối về 0, mạng lưới còn có thể duy trì an toàn không?
Một trong những thiết kế quan trọng nhất của Bitcoin là giới hạn tổng nguồn cung ở mức 21 triệu đồng. Nhưng nhiều nhà đầu tư bỏ qua một vấn đề: theo thời gian, phần thưởng khối sẽ liên tục giảm một nửa và dự kiến dần tiến về 0 vào khoảng năm 2140. Khi đó, thợ đào còn động lực để tiếp tục duy trì mạng lưới Bitcoin không?
Theo tôi, cần nhìn nhận vấn đề này từ ba khía cạnh.
Thứ nhất, giới hạn 21 triệu đồng có tính ổn định rất cao về mặt thể chế. Quy tắc phát hành Bitcoin được duy trì bởi giao thức mã nguồn mở và các nút mạng trên toàn cầu. Muốn thay đổi giới hạn nguồn cung, cần được đông đảo người tham gia mạng lưới chấp thuận, chứ không phải một tổ chức nào đó có thể đơn phương quyết định. Đây cũng là nền tảng quan trọng tạo nên tính khan hiếm của Bitcoin.
Thứ hai, nguồn thu của thợ đào đang trải qua quá trình chuyển đổi dài hạn. Hiện nay, thu nhập của thợ đào chủ yếu đến từ phần thưởng khối và phí giao dịch. Sau mỗi lần giảm một nửa, phần thưởng khối lại giảm dần, khiến phí giao dịch ngày càng trở nên quan trọng trong tương lai. Sự phát triển của Ordinals, các bản khắc và những ứng dụng khác trên chuỗi cũng khiến thị trường bắt đầu chú ý đến nhu cầu về không gian khối Bitcoin.
Thứ ba, an ninh mạng lưới phụ thuộc vào động lực kinh tế. Chừng nào phần thưởng khối và phí giao dịch mà thợ đào nhận được còn đủ trang trải chi phí vận hành, và hoạt động đào vẫn mang lại lợi nhuận hợp lý, sẽ luôn có người sẵn sàng cung cấp sức mạnh tính toán để duy trì mạng lưới. Nhưng nếu trong tương lai, doanh thu từ phí không đủ, việc thợ đào rời bỏ mạng lưới có thể khiến sức mạnh tính toán giảm, làm tăng rủi ro an ninh về lâu dài.
Vì vậy, giới hạn 21 triệu đồng và an ninh mạng lưới thực chất là hai vấn đề khác nhau. Vấn đề thứ nhất liên quan đến các quy tắc tiền tệ của Bitcoin, còn vấn đề thứ hai liên quan đến việc liệu động lực kinh tế dành cho thợ đào có thể duy trì lâu dài hay không.
Điều thực sự đáng nghiên cứu ở Bitcoin không chỉ là có bao nhiêu đồng, mà còn là liệu vài chục năm nữa, mạng lưới có thể tiếp tục an toàn khi không còn trợ cấp khối hay không.
Bạn nghĩ phí giao dịch trong tương lai có thể duy trì an ninh lâu dài cho mạng lưới Bitcoin không?
Một trong những thiết kế quan trọng nhất của Bitcoin là giới hạn tổng nguồn cung ở mức 21 triệu đồng. Nhưng nhiều nhà đầu tư bỏ qua một vấn đề: theo thời gian, phần thưởng khối sẽ liên tục giảm một nửa và dự kiến dần tiến về 0 vào khoảng năm 2140. Khi đó, thợ đào còn động lực để tiếp tục duy trì mạng lưới Bitcoin không?
Theo tôi, cần nhìn nhận vấn đề này từ ba khía cạnh.
Thứ nhất, giới hạn 21 triệu đồng có tính ổn định rất cao về mặt thể chế. Quy tắc phát hành Bitcoin được duy trì bởi giao thức mã nguồn mở và các nút mạng trên toàn cầu. Muốn thay đổi giới hạn nguồn cung, cần được đông đảo người tham gia mạng lưới chấp thuận, chứ không phải một tổ chức nào đó có thể đơn phương quyết định. Đây cũng là nền tảng quan trọng tạo nên tính khan hiếm của Bitcoin.
Thứ hai, nguồn thu của thợ đào đang trải qua quá trình chuyển đổi dài hạn. Hiện nay, thu nhập của thợ đào chủ yếu đến từ phần thưởng khối và phí giao dịch. Sau mỗi lần giảm một nửa, phần thưởng khối lại giảm dần, khiến phí giao dịch ngày càng trở nên quan trọng trong tương lai. Sự phát triển của Ordinals, các bản khắc và những ứng dụng khác trên chuỗi cũng khiến thị trường bắt đầu chú ý đến nhu cầu về không gian khối Bitcoin.
Thứ ba, an ninh mạng lưới phụ thuộc vào động lực kinh tế. Chừng nào phần thưởng khối và phí giao dịch mà thợ đào nhận được còn đủ trang trải chi phí vận hành, và hoạt động đào vẫn mang lại lợi nhuận hợp lý, sẽ luôn có người sẵn sàng cung cấp sức mạnh tính toán để duy trì mạng lưới. Nhưng nếu trong tương lai, doanh thu từ phí không đủ, việc thợ đào rời bỏ mạng lưới có thể khiến sức mạnh tính toán giảm, làm tăng rủi ro an ninh về lâu dài.
Vì vậy, giới hạn 21 triệu đồng và an ninh mạng lưới thực chất là hai vấn đề khác nhau. Vấn đề thứ nhất liên quan đến các quy tắc tiền tệ của Bitcoin, còn vấn đề thứ hai liên quan đến việc liệu động lực kinh tế dành cho thợ đào có thể duy trì lâu dài hay không.
Điều thực sự đáng nghiên cứu ở Bitcoin không chỉ là có bao nhiêu đồng, mà còn là liệu vài chục năm nữa, mạng lưới có thể tiếp tục an toàn khi không còn trợ cấp khối hay không.
Bạn nghĩ phí giao dịch trong tương lai có thể duy trì an ninh lâu dài cho mạng lưới Bitcoin không?
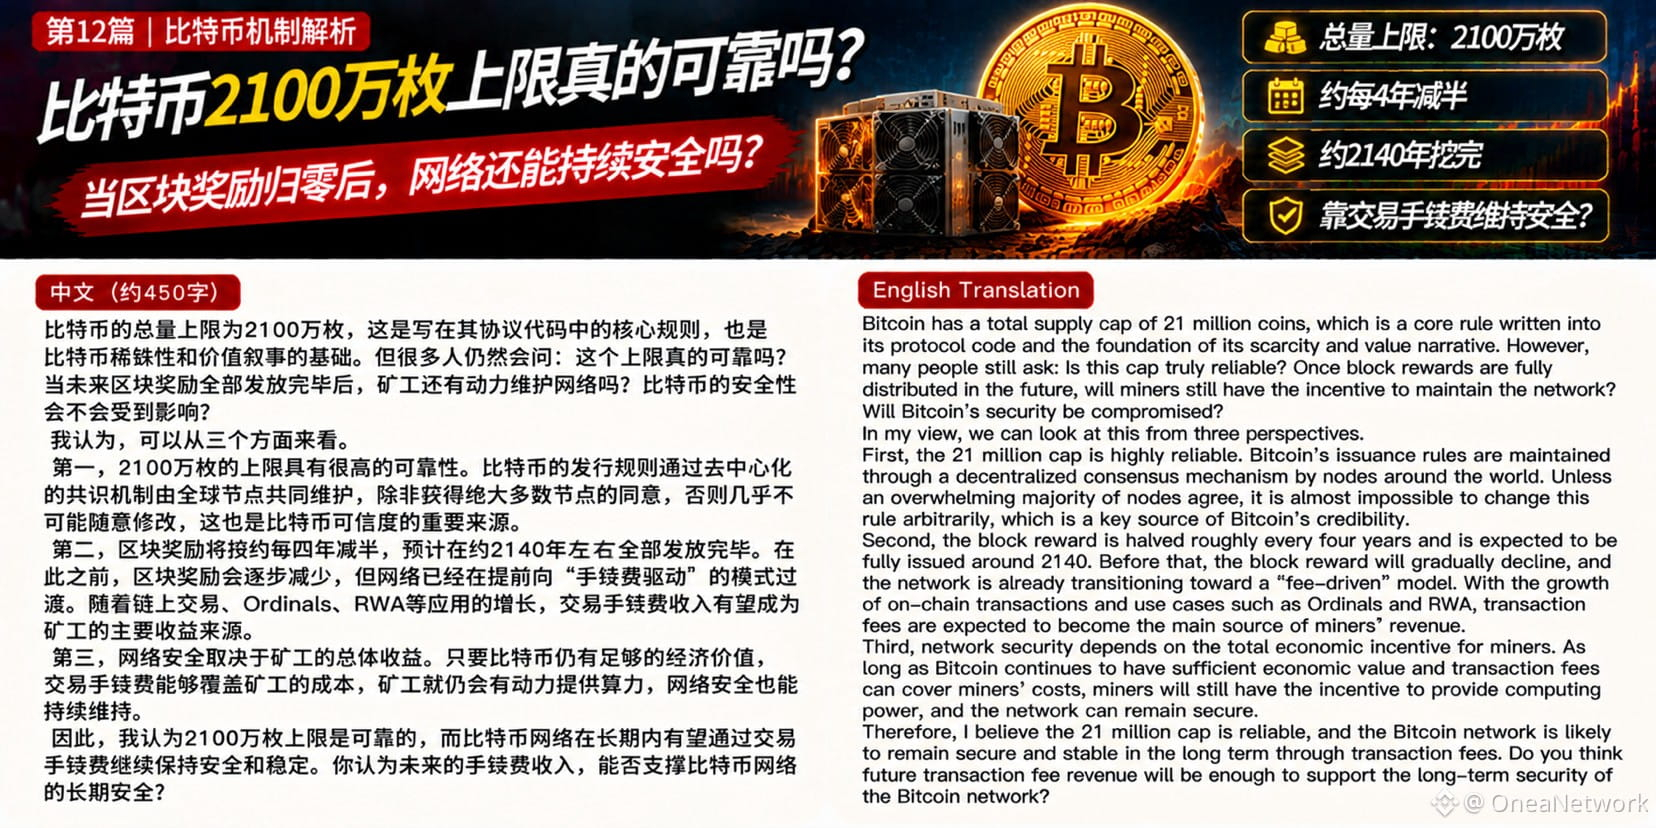
1
4
·
--
Rốt cuộc Bitcoin có giá trị thực sự hay không? Nó là vàng kỹ thuật số hay một tài sản đầu cơ?
Kể từ khi ra đời, Bitcoin luôn gây tranh cãi. Có người cho rằng đây là vàng kỹ thuật số, có người cho rằng nó không có giá trị thực tế, cũng có người tin rằng nó sẽ trở thành một phần quan trọng của hệ thống tài chính trong tương lai.
Theo tôi, giá trị của Bitcoin chủ yếu đến từ ba khía cạnh.
Thứ nhất, tính khan hiếm. Tổng nguồn cung Bitcoin được giới hạn ở mức 21 triệu đồng. Cơ chế cung cố định này tạo nên đặc điểm khác biệt so với các loại tiền pháp định truyền thống. Trong bối cảnh hệ thống tiền tệ toàn cầu không ngừng biến đổi, tính khan hiếm trở thành nền tảng quan trọng khiến các nhà đầu tư công nhận giá trị của Bitcoin.
Thứ hai, tính phi tập trung. Bitcoin không phụ thuộc vào một quốc gia, ngân hàng hay tổ chức duy nhất để phát hành và kiểm soát. Bất kỳ ai tham gia cũng có thể xác minh giao dịch thông qua mạng lưới công khai. Cơ chế này giúp Bitcoin có khả năng chống kiểm duyệt nhất định, đồng thời mang đến một lựa chọn mới cho việc chuyển giao giá trị xuyên biên giới.
Thứ ba, hiệu ứng mạng lưới. Sau hơn mười năm phát triển, Bitcoin đã hình thành một cộng đồng người dùng toàn cầu đông đảo, cơ sở hạ tầng giao dịch và sự đồng thuận của thị trường. Ngày càng nhiều tổ chức tham gia thông qua các kênh như ETF, qua đó củng cố hơn nữa đặc tính tài sản tài chính của Bitcoin.
Tuy nhiên, chúng ta cũng phải nhìn nhận rằng Bitcoin không phải là không có nhược điểm. Biến động giá mạnh, định giá thiếu sự hỗ trợ của dòng tiền truyền thống và những thay đổi trong chính sách quản lý đều là các rủi ro mà nhà đầu tư dài hạn phải đối mặt.
Vì vậy, theo tôi, Bitcoin không đơn thuần là một lựa chọn thay thế vàng, nhưng cũng không thể hoàn toàn xem nó như một tài sản đầu cơ thông thường. Nó giống một loại tài sản kỹ thuật số mới, được xây dựng trên nền tảng tính khan hiếm, tính phi tập trung và sự đồng thuận toàn cầu.
Trong mười năm tới, liệu Bitcoin có thực sự trở thành một phần quan trọng của hệ thống tài chính toàn cầu hay không vẫn là điều đáng để tiếp tục theo dõi.
Theo bạn, giá trị cốt lõi nhất của Bitcoin rốt cuộc là gì? Là sự khan hiếm với nguồn cung 21 triệu đồng, hay là sự đồng thuận hình thành từ người dùng trên toàn cầu?
Rốt cuộc Bitcoin có giá trị thực sự hay không? Nó là vàng kỹ thuật số hay một tài sản đầu cơ?
Kể từ khi ra đời, Bitcoin luôn gây tranh cãi. Có người cho rằng đây là vàng kỹ thuật số, có người cho rằng nó không có giá trị thực tế, cũng có người tin rằng nó sẽ trở thành một phần quan trọng của hệ thống tài chính trong tương lai.
Theo tôi, giá trị của Bitcoin chủ yếu đến từ ba khía cạnh.
Thứ nhất, tính khan hiếm. Tổng nguồn cung Bitcoin được giới hạn ở mức 21 triệu đồng. Cơ chế cung cố định này tạo nên đặc điểm khác biệt so với các loại tiền pháp định truyền thống. Trong bối cảnh hệ thống tiền tệ toàn cầu không ngừng biến đổi, tính khan hiếm trở thành nền tảng quan trọng khiến các nhà đầu tư công nhận giá trị của Bitcoin.
Thứ hai, tính phi tập trung. Bitcoin không phụ thuộc vào một quốc gia, ngân hàng hay tổ chức duy nhất để phát hành và kiểm soát. Bất kỳ ai tham gia cũng có thể xác minh giao dịch thông qua mạng lưới công khai. Cơ chế này giúp Bitcoin có khả năng chống kiểm duyệt nhất định, đồng thời mang đến một lựa chọn mới cho việc chuyển giao giá trị xuyên biên giới.
Thứ ba, hiệu ứng mạng lưới. Sau hơn mười năm phát triển, Bitcoin đã hình thành một cộng đồng người dùng toàn cầu đông đảo, cơ sở hạ tầng giao dịch và sự đồng thuận của thị trường. Ngày càng nhiều tổ chức tham gia thông qua các kênh như ETF, qua đó củng cố hơn nữa đặc tính tài sản tài chính của Bitcoin.
Tuy nhiên, chúng ta cũng phải nhìn nhận rằng Bitcoin không phải là không có nhược điểm. Biến động giá mạnh, định giá thiếu sự hỗ trợ của dòng tiền truyền thống và những thay đổi trong chính sách quản lý đều là các rủi ro mà nhà đầu tư dài hạn phải đối mặt.
Vì vậy, theo tôi, Bitcoin không đơn thuần là một lựa chọn thay thế vàng, nhưng cũng không thể hoàn toàn xem nó như một tài sản đầu cơ thông thường. Nó giống một loại tài sản kỹ thuật số mới, được xây dựng trên nền tảng tính khan hiếm, tính phi tập trung và sự đồng thuận toàn cầu.
Trong mười năm tới, liệu Bitcoin có thực sự trở thành một phần quan trọng của hệ thống tài chính toàn cầu hay không vẫn là điều đáng để tiếp tục theo dõi.
Theo bạn, giá trị cốt lõi nhất của Bitcoin rốt cuộc là gì? Là sự khan hiếm với nguồn cung 21 triệu đồng, hay là sự đồng thuận hình thành từ người dùng trên toàn cầu?
Kể từ khi ra đời, Bitcoin luôn gây tranh cãi. Có người cho rằng đây là vàng kỹ thuật số, có người cho rằng nó không có giá trị thực tế, cũng có người tin rằng nó sẽ trở thành một phần quan trọng của hệ thống tài chính trong tương lai.
Theo tôi, giá trị của Bitcoin chủ yếu đến từ ba khía cạnh.
Thứ nhất, tính khan hiếm. Tổng nguồn cung Bitcoin được giới hạn ở mức 21 triệu đồng. Cơ chế cung cố định này tạo nên đặc điểm khác biệt so với các loại tiền pháp định truyền thống. Trong bối cảnh hệ thống tiền tệ toàn cầu không ngừng biến đổi, tính khan hiếm trở thành nền tảng quan trọng khiến các nhà đầu tư công nhận giá trị của Bitcoin.
Thứ hai, tính phi tập trung. Bitcoin không phụ thuộc vào một quốc gia, ngân hàng hay tổ chức duy nhất để phát hành và kiểm soát. Bất kỳ ai tham gia cũng có thể xác minh giao dịch thông qua mạng lưới công khai. Cơ chế này giúp Bitcoin có khả năng chống kiểm duyệt nhất định, đồng thời mang đến một lựa chọn mới cho việc chuyển giao giá trị xuyên biên giới.
Thứ ba, hiệu ứng mạng lưới. Sau hơn mười năm phát triển, Bitcoin đã hình thành một cộng đồng người dùng toàn cầu đông đảo, cơ sở hạ tầng giao dịch và sự đồng thuận của thị trường. Ngày càng nhiều tổ chức tham gia thông qua các kênh như ETF, qua đó củng cố hơn nữa đặc tính tài sản tài chính của Bitcoin.
Tuy nhiên, chúng ta cũng phải nhìn nhận rằng Bitcoin không phải là không có nhược điểm. Biến động giá mạnh, định giá thiếu sự hỗ trợ của dòng tiền truyền thống và những thay đổi trong chính sách quản lý đều là các rủi ro mà nhà đầu tư dài hạn phải đối mặt.
Vì vậy, theo tôi, Bitcoin không đơn thuần là một lựa chọn thay thế vàng, nhưng cũng không thể hoàn toàn xem nó như một tài sản đầu cơ thông thường. Nó giống một loại tài sản kỹ thuật số mới, được xây dựng trên nền tảng tính khan hiếm, tính phi tập trung và sự đồng thuận toàn cầu.
Trong mười năm tới, liệu Bitcoin có thực sự trở thành một phần quan trọng của hệ thống tài chính toàn cầu hay không vẫn là điều đáng để tiếp tục theo dõi.
Theo bạn, giá trị cốt lõi nhất của Bitcoin rốt cuộc là gì? Là sự khan hiếm với nguồn cung 21 triệu đồng, hay là sự đồng thuận hình thành từ người dùng trên toàn cầu?
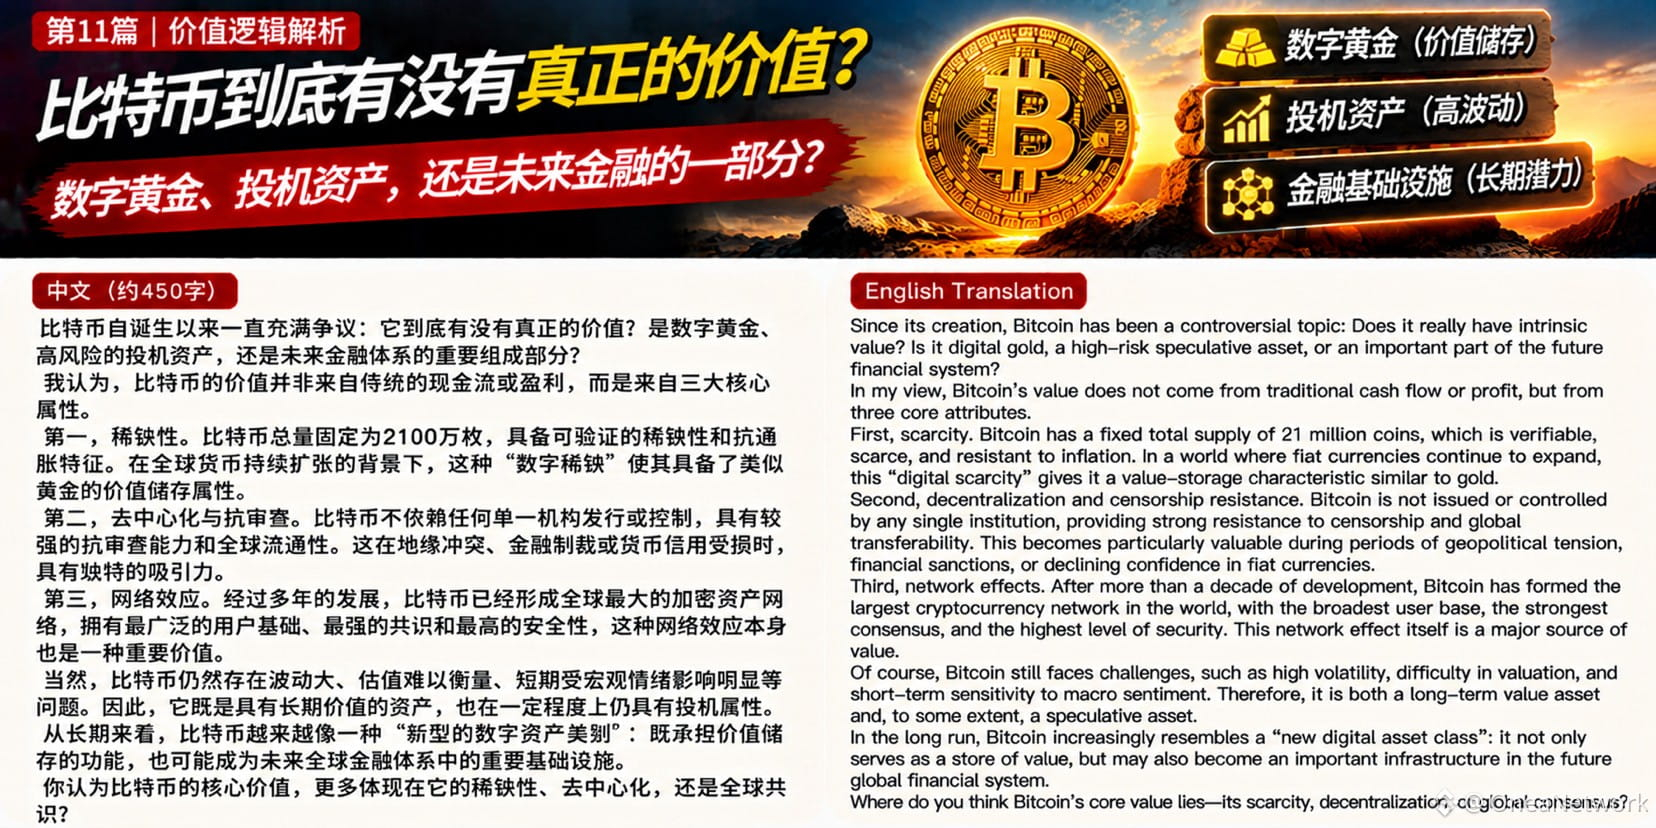
1
16
·
--
Thị trường tiền mã hóa thực sự thiếu tiền sao? Ai đang quyết định đợt tăng giá tiếp theo?
Gần đây, thị trường tiền mã hóa liên tục đi xuống, khiến nhiều nhà đầu tư bắt đầu cho rằng thị trường đã cạn nguồn vốn mới. Nhưng theo tôi, nói chính xác hơn thì thị trường đang trải qua giai đoạn thanh khoản suy giảm, dòng tiền đứng ngoài quan sát và tài sản được định giá lại.
Để đánh giá đợt tăng giá tiếp theo, chúng ta cần chú ý đến ba nguồn vốn chính.
Thứ nhất là thanh khoản toàn cầu. Chính sách lãi suất của Cục Dự trữ Liên bang Mỹ (Fed), chỉ số đô la Mỹ và môi trường tiền tệ của các nền kinh tế lớn trên thế giới quyết định chi phí vốn chung của thị trường. Khi lãi suất duy trì ở mức cao và thanh khoản thắt chặt, các tài sản rủi ro thường chịu áp lực lớn hơn. Ngược lại, nếu kỳ vọng cắt giảm lãi suất tăng lên trong tương lai và điều kiện vốn dần nới lỏng, thị trường tiền mã hóa có thể là nơi phản ứng đầu tiên.
Thứ hai là nguồn cung stablecoin. USDT và USDC là phương tiện giao dịch quan trọng và nguồn dự trữ vốn của thị trường tiền mã hóa. Biến động tổng nguồn cung stablecoin có thể giúp chúng ta quan sát liệu nền tảng vốn của thị trường tiền mã hóa có đang mở rộng hay không. Tuy nhiên, cần lưu ý rằng stablecoin tăng trưởng không có nghĩa là dòng tiền chắc chắn sẽ lập tức mua Bitcoin.
Thứ ba là dòng vốn từ các tổ chức. ETF Bitcoin giao ngay, lượng Bitcoin các công ty niêm yết nắm giữ và hoạt động phân bổ vốn của các tổ chức đầu tư chuyên nghiệp đang ảnh hưởng đến cơ cấu dòng vốn trên thị trường tiền mã hóa. Dòng vốn liên tục đổ vào từ các tổ chức không chỉ mang lại nguồn vốn mà còn có thể củng cố niềm tin dài hạn của thị trường.
Vì vậy, theo tôi, thị trường tiền mã hóa không thực sự thiếu tiền, mà dòng vốn đang lựa chọn lại hướng đi. Đợt tăng giá tiếp theo có thể cần ba điều kiện cùng xuất hiện: thanh khoản toàn cầu cải thiện, nguồn cung stablecoin mở rộng trở lại và dòng vốn từ các tổ chức liên tục quay trở lại.
Điều thực sự đáng quan tâm không phải là khối lượng giao dịch ngắn hạn, mà là liệu dòng vốn mới có bắt đầu hình thành xu hướng bền vững hay không.
Theo bạn, tín hiệu đầu tiên của đợt tăng giá tiếp theo sẽ là Fed cắt giảm lãi suất, nguồn cung stablecoin tăng trưởng hay các tổ chức quay lại mua Bitcoin với quy mô lớn?
Thị trường tiền mã hóa thực sự thiếu tiền sao? Ai đang quyết định đợt tăng giá tiếp theo?
Gần đây, thị trường tiền mã hóa liên tục đi xuống, khiến nhiều nhà đầu tư bắt đầu cho rằng thị trường đã cạn nguồn vốn mới. Nhưng theo tôi, nói chính xác hơn thì thị trường đang trải qua giai đoạn thanh khoản suy giảm, dòng tiền đứng ngoài quan sát và tài sản được định giá lại.
Để đánh giá đợt tăng giá tiếp theo, chúng ta cần chú ý đến ba nguồn vốn chính.
Thứ nhất là thanh khoản toàn cầu. Chính sách lãi suất của Cục Dự trữ Liên bang Mỹ (Fed), chỉ số đô la Mỹ và môi trường tiền tệ của các nền kinh tế lớn trên thế giới quyết định chi phí vốn chung của thị trường. Khi lãi suất duy trì ở mức cao và thanh khoản thắt chặt, các tài sản rủi ro thường chịu áp lực lớn hơn. Ngược lại, nếu kỳ vọng cắt giảm lãi suất tăng lên trong tương lai và điều kiện vốn dần nới lỏng, thị trường tiền mã hóa có thể là nơi phản ứng đầu tiên.
Thứ hai là nguồn cung stablecoin. USDT và USDC là phương tiện giao dịch quan trọng và nguồn dự trữ vốn của thị trường tiền mã hóa. Biến động tổng nguồn cung stablecoin có thể giúp chúng ta quan sát liệu nền tảng vốn của thị trường tiền mã hóa có đang mở rộng hay không. Tuy nhiên, cần lưu ý rằng stablecoin tăng trưởng không có nghĩa là dòng tiền chắc chắn sẽ lập tức mua Bitcoin.
Thứ ba là dòng vốn từ các tổ chức. ETF Bitcoin giao ngay, lượng Bitcoin các công ty niêm yết nắm giữ và hoạt động phân bổ vốn của các tổ chức đầu tư chuyên nghiệp đang ảnh hưởng đến cơ cấu dòng vốn trên thị trường tiền mã hóa. Dòng vốn liên tục đổ vào từ các tổ chức không chỉ mang lại nguồn vốn mà còn có thể củng cố niềm tin dài hạn của thị trường.
Vì vậy, theo tôi, thị trường tiền mã hóa không thực sự thiếu tiền, mà dòng vốn đang lựa chọn lại hướng đi. Đợt tăng giá tiếp theo có thể cần ba điều kiện cùng xuất hiện: thanh khoản toàn cầu cải thiện, nguồn cung stablecoin mở rộng trở lại và dòng vốn từ các tổ chức liên tục quay trở lại.
Điều thực sự đáng quan tâm không phải là khối lượng giao dịch ngắn hạn, mà là liệu dòng vốn mới có bắt đầu hình thành xu hướng bền vững hay không.
Theo bạn, tín hiệu đầu tiên của đợt tăng giá tiếp theo sẽ là Fed cắt giảm lãi suất, nguồn cung stablecoin tăng trưởng hay các tổ chức quay lại mua Bitcoin với quy mô lớn?
Gần đây, thị trường tiền mã hóa liên tục đi xuống, khiến nhiều nhà đầu tư bắt đầu cho rằng thị trường đã cạn nguồn vốn mới. Nhưng theo tôi, nói chính xác hơn thì thị trường đang trải qua giai đoạn thanh khoản suy giảm, dòng tiền đứng ngoài quan sát và tài sản được định giá lại.
Để đánh giá đợt tăng giá tiếp theo, chúng ta cần chú ý đến ba nguồn vốn chính.
Thứ nhất là thanh khoản toàn cầu. Chính sách lãi suất của Cục Dự trữ Liên bang Mỹ (Fed), chỉ số đô la Mỹ và môi trường tiền tệ của các nền kinh tế lớn trên thế giới quyết định chi phí vốn chung của thị trường. Khi lãi suất duy trì ở mức cao và thanh khoản thắt chặt, các tài sản rủi ro thường chịu áp lực lớn hơn. Ngược lại, nếu kỳ vọng cắt giảm lãi suất tăng lên trong tương lai và điều kiện vốn dần nới lỏng, thị trường tiền mã hóa có thể là nơi phản ứng đầu tiên.
Thứ hai là nguồn cung stablecoin. USDT và USDC là phương tiện giao dịch quan trọng và nguồn dự trữ vốn của thị trường tiền mã hóa. Biến động tổng nguồn cung stablecoin có thể giúp chúng ta quan sát liệu nền tảng vốn của thị trường tiền mã hóa có đang mở rộng hay không. Tuy nhiên, cần lưu ý rằng stablecoin tăng trưởng không có nghĩa là dòng tiền chắc chắn sẽ lập tức mua Bitcoin.
Thứ ba là dòng vốn từ các tổ chức. ETF Bitcoin giao ngay, lượng Bitcoin các công ty niêm yết nắm giữ và hoạt động phân bổ vốn của các tổ chức đầu tư chuyên nghiệp đang ảnh hưởng đến cơ cấu dòng vốn trên thị trường tiền mã hóa. Dòng vốn liên tục đổ vào từ các tổ chức không chỉ mang lại nguồn vốn mà còn có thể củng cố niềm tin dài hạn của thị trường.
Vì vậy, theo tôi, thị trường tiền mã hóa không thực sự thiếu tiền, mà dòng vốn đang lựa chọn lại hướng đi. Đợt tăng giá tiếp theo có thể cần ba điều kiện cùng xuất hiện: thanh khoản toàn cầu cải thiện, nguồn cung stablecoin mở rộng trở lại và dòng vốn từ các tổ chức liên tục quay trở lại.
Điều thực sự đáng quan tâm không phải là khối lượng giao dịch ngắn hạn, mà là liệu dòng vốn mới có bắt đầu hình thành xu hướng bền vững hay không.
Theo bạn, tín hiệu đầu tiên của đợt tăng giá tiếp theo sẽ là Fed cắt giảm lãi suất, nguồn cung stablecoin tăng trưởng hay các tổ chức quay lại mua Bitcoin với quy mô lớn?
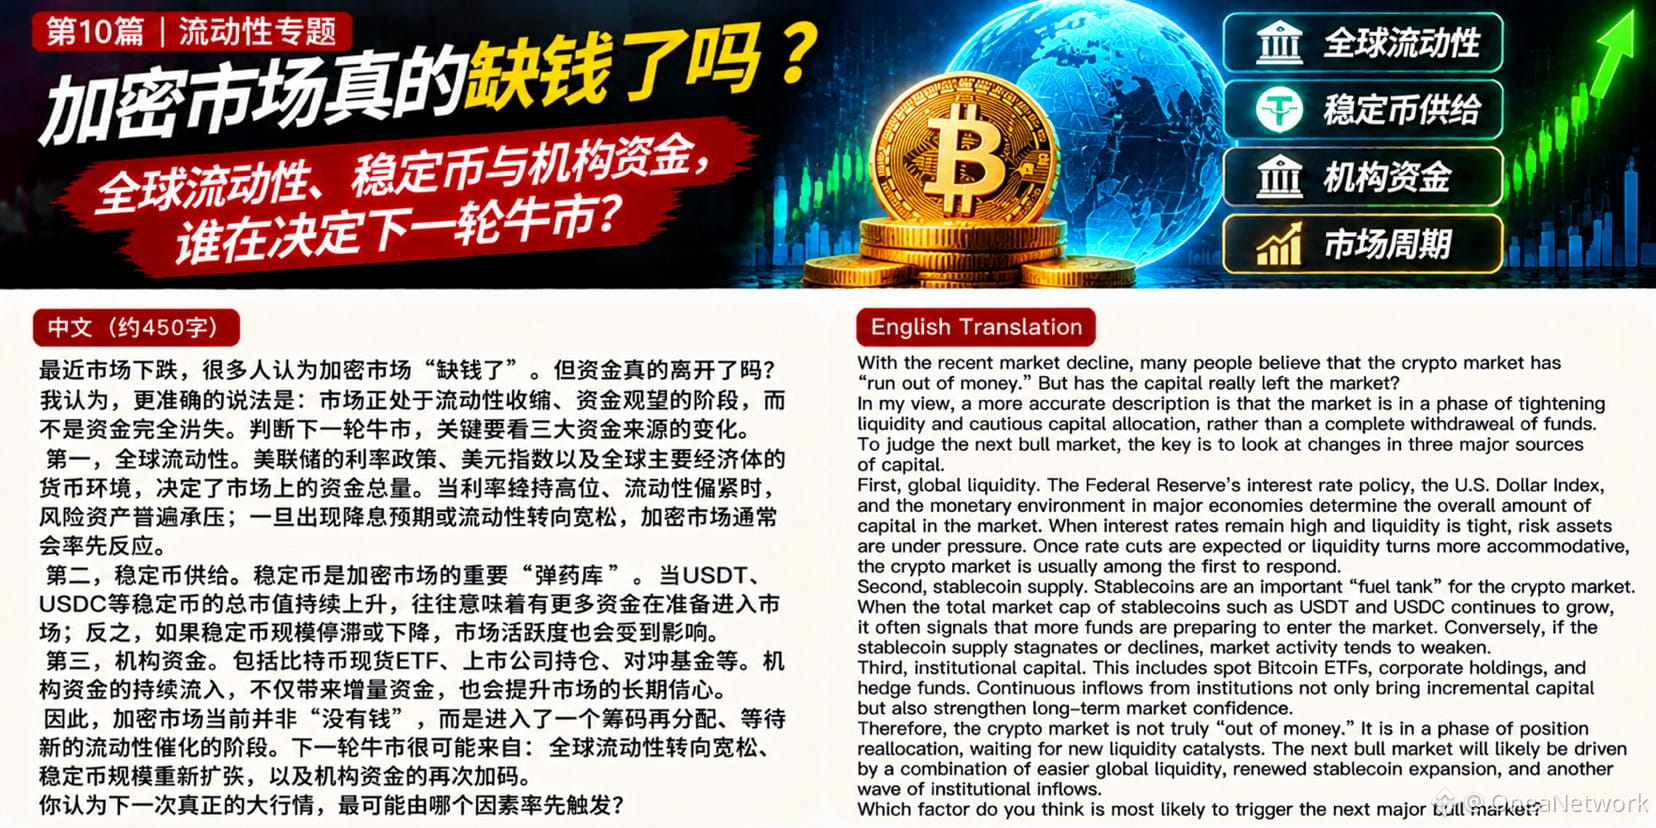
1
32
·
--
Solana còn có thể thách thức Ethereum không? Cuộc cạnh tranh giữa các blockchain tốc độ cao, ai mới thực sự là người chiến thắng?
Khi hệ sinh thái Solana (SOL) tiếp tục phát triển, nền tảng này đã trở thành một trong những đối thủ cạnh tranh quan trọng nhất của Ethereum. Ngày càng nhiều nhà đầu tư bắt đầu quan tâm: Solana có cơ hội trở thành nền tảng hợp đồng thông minh phổ biến trong tương lai, thậm chí vượt qua Ethereum (ETH) hay không?
Tôi cho rằng Solana có tiềm năng tăng trưởng rất lớn, nhưng vẫn phải đối mặt với không ít thách thức để có thể vượt qua Ethereum trên mọi phương diện.
Trước hết, ưu thế lớn nhất của Solana là hiệu năng và chi phí giao dịch. Thông lượng cao, phí thấp và trải nghiệm người dùng tương đối mượt mà giúp nền tảng này có sức cạnh tranh trong lĩnh vực DeFi, thanh toán, giao dịch on-chain và các ứng dụng dành cho người tiêu dùng.
Thứ hai, tốc độ phát triển của hệ sinh thái rất đáng chú ý. Solana đang thu hút ngày càng nhiều nhà phát triển, người dùng và dự án, đặc biệt trong các lĩnh vực thanh toán, mạng xã hội, tài chính on-chain và ứng dụng dành cho người tiêu dùng, dần hình thành lợi thế riêng trên thị trường.
Tuy nhiên, Solana cũng còn những vấn đề cần giải quyết. Trong quá khứ, mạng lưới từng xảy ra tình trạng tắc nghẽn và gián đoạn. Tính ổn định, mức độ phi tập trung và độ an toàn trong dài hạn vẫn cần được kiểm chứng liên tục.
Trong khi đó, Ethereum sở hữu hệ sinh thái hợp đồng thông minh trưởng thành hơn, cộng đồng nhà phát triển rộng lớn hơn và nền tảng DeFi vững chắc hơn. Lộ trình mở rộng Layer 2 cũng tạo thêm dư địa để nâng cao hiệu năng.
Vì vậy, tôi cho rằng tương lai có thể không phải là việc một blockchain hoàn toàn thay thế blockchain khác, mà là các blockchain khác nhau cạnh tranh và cùng tồn tại trong những lĩnh vực ứng dụng khác nhau.
Solana có thể tiếp tục mở rộng lợi thế trong giao dịch tần suất cao và các ứng dụng dành cho người tiêu dùng, trong khi Ethereum vẫn có cơ hội giữ vững vị thế trong các ứng dụng tài chính phức tạp và lĩnh vực cơ sở hạ tầng.
Yếu tố thực sự quyết định ai là người chiến thắng trong dài hạn không chỉ là tốc độ giao dịch, mà còn là liệu người dùng, nhà phát triển, dòng vốn và ứng dụng có thể tạo nên một hệ sinh thái khép kín tăng trưởng bền vững hay không.
Bạn đánh giá cao tiềm năng phát triển của Solana hơn, hay hào lũy hệ sinh thái được Ethereum bồi đắp trong thời gian dài?
Solana còn có thể thách thức Ethereum không? Cuộc cạnh tranh giữa các blockchain tốc độ cao, ai mới thực sự là người chiến thắng?
Khi hệ sinh thái Solana (SOL) tiếp tục phát triển, nền tảng này đã trở thành một trong những đối thủ cạnh tranh quan trọng nhất của Ethereum. Ngày càng nhiều nhà đầu tư bắt đầu quan tâm: Solana có cơ hội trở thành nền tảng hợp đồng thông minh phổ biến trong tương lai, thậm chí vượt qua Ethereum (ETH) hay không?
Tôi cho rằng Solana có tiềm năng tăng trưởng rất lớn, nhưng vẫn phải đối mặt với không ít thách thức để có thể vượt qua Ethereum trên mọi phương diện.
Trước hết, ưu thế lớn nhất của Solana là hiệu năng và chi phí giao dịch. Thông lượng cao, phí thấp và trải nghiệm người dùng tương đối mượt mà giúp nền tảng này có sức cạnh tranh trong lĩnh vực DeFi, thanh toán, giao dịch on-chain và các ứng dụng dành cho người tiêu dùng.
Thứ hai, tốc độ phát triển của hệ sinh thái rất đáng chú ý. Solana đang thu hút ngày càng nhiều nhà phát triển, người dùng và dự án, đặc biệt trong các lĩnh vực thanh toán, mạng xã hội, tài chính on-chain và ứng dụng dành cho người tiêu dùng, dần hình thành lợi thế riêng trên thị trường.
Tuy nhiên, Solana cũng còn những vấn đề cần giải quyết. Trong quá khứ, mạng lưới từng xảy ra tình trạng tắc nghẽn và gián đoạn. Tính ổn định, mức độ phi tập trung và độ an toàn trong dài hạn vẫn cần được kiểm chứng liên tục.
Trong khi đó, Ethereum sở hữu hệ sinh thái hợp đồng thông minh trưởng thành hơn, cộng đồng nhà phát triển rộng lớn hơn và nền tảng DeFi vững chắc hơn. Lộ trình mở rộng Layer 2 cũng tạo thêm dư địa để nâng cao hiệu năng.
Vì vậy, tôi cho rằng tương lai có thể không phải là việc một blockchain hoàn toàn thay thế blockchain khác, mà là các blockchain khác nhau cạnh tranh và cùng tồn tại trong những lĩnh vực ứng dụng khác nhau.
Solana có thể tiếp tục mở rộng lợi thế trong giao dịch tần suất cao và các ứng dụng dành cho người tiêu dùng, trong khi Ethereum vẫn có cơ hội giữ vững vị thế trong các ứng dụng tài chính phức tạp và lĩnh vực cơ sở hạ tầng.
Yếu tố thực sự quyết định ai là người chiến thắng trong dài hạn không chỉ là tốc độ giao dịch, mà còn là liệu người dùng, nhà phát triển, dòng vốn và ứng dụng có thể tạo nên một hệ sinh thái khép kín tăng trưởng bền vững hay không.
Bạn đánh giá cao tiềm năng phát triển của Solana hơn, hay hào lũy hệ sinh thái được Ethereum bồi đắp trong thời gian dài?
Khi hệ sinh thái Solana (SOL) tiếp tục phát triển, nền tảng này đã trở thành một trong những đối thủ cạnh tranh quan trọng nhất của Ethereum. Ngày càng nhiều nhà đầu tư bắt đầu quan tâm: Solana có cơ hội trở thành nền tảng hợp đồng thông minh phổ biến trong tương lai, thậm chí vượt qua Ethereum (ETH) hay không?
Tôi cho rằng Solana có tiềm năng tăng trưởng rất lớn, nhưng vẫn phải đối mặt với không ít thách thức để có thể vượt qua Ethereum trên mọi phương diện.
Trước hết, ưu thế lớn nhất của Solana là hiệu năng và chi phí giao dịch. Thông lượng cao, phí thấp và trải nghiệm người dùng tương đối mượt mà giúp nền tảng này có sức cạnh tranh trong lĩnh vực DeFi, thanh toán, giao dịch on-chain và các ứng dụng dành cho người tiêu dùng.
Thứ hai, tốc độ phát triển của hệ sinh thái rất đáng chú ý. Solana đang thu hút ngày càng nhiều nhà phát triển, người dùng và dự án, đặc biệt trong các lĩnh vực thanh toán, mạng xã hội, tài chính on-chain và ứng dụng dành cho người tiêu dùng, dần hình thành lợi thế riêng trên thị trường.
Tuy nhiên, Solana cũng còn những vấn đề cần giải quyết. Trong quá khứ, mạng lưới từng xảy ra tình trạng tắc nghẽn và gián đoạn. Tính ổn định, mức độ phi tập trung và độ an toàn trong dài hạn vẫn cần được kiểm chứng liên tục.
Trong khi đó, Ethereum sở hữu hệ sinh thái hợp đồng thông minh trưởng thành hơn, cộng đồng nhà phát triển rộng lớn hơn và nền tảng DeFi vững chắc hơn. Lộ trình mở rộng Layer 2 cũng tạo thêm dư địa để nâng cao hiệu năng.
Vì vậy, tôi cho rằng tương lai có thể không phải là việc một blockchain hoàn toàn thay thế blockchain khác, mà là các blockchain khác nhau cạnh tranh và cùng tồn tại trong những lĩnh vực ứng dụng khác nhau.
Solana có thể tiếp tục mở rộng lợi thế trong giao dịch tần suất cao và các ứng dụng dành cho người tiêu dùng, trong khi Ethereum vẫn có cơ hội giữ vững vị thế trong các ứng dụng tài chính phức tạp và lĩnh vực cơ sở hạ tầng.
Yếu tố thực sự quyết định ai là người chiến thắng trong dài hạn không chỉ là tốc độ giao dịch, mà còn là liệu người dùng, nhà phát triển, dòng vốn và ứng dụng có thể tạo nên một hệ sinh thái khép kín tăng trưởng bền vững hay không.
Bạn đánh giá cao tiềm năng phát triển của Solana hơn, hay hào lũy hệ sinh thái được Ethereum bồi đắp trong thời gian dài?
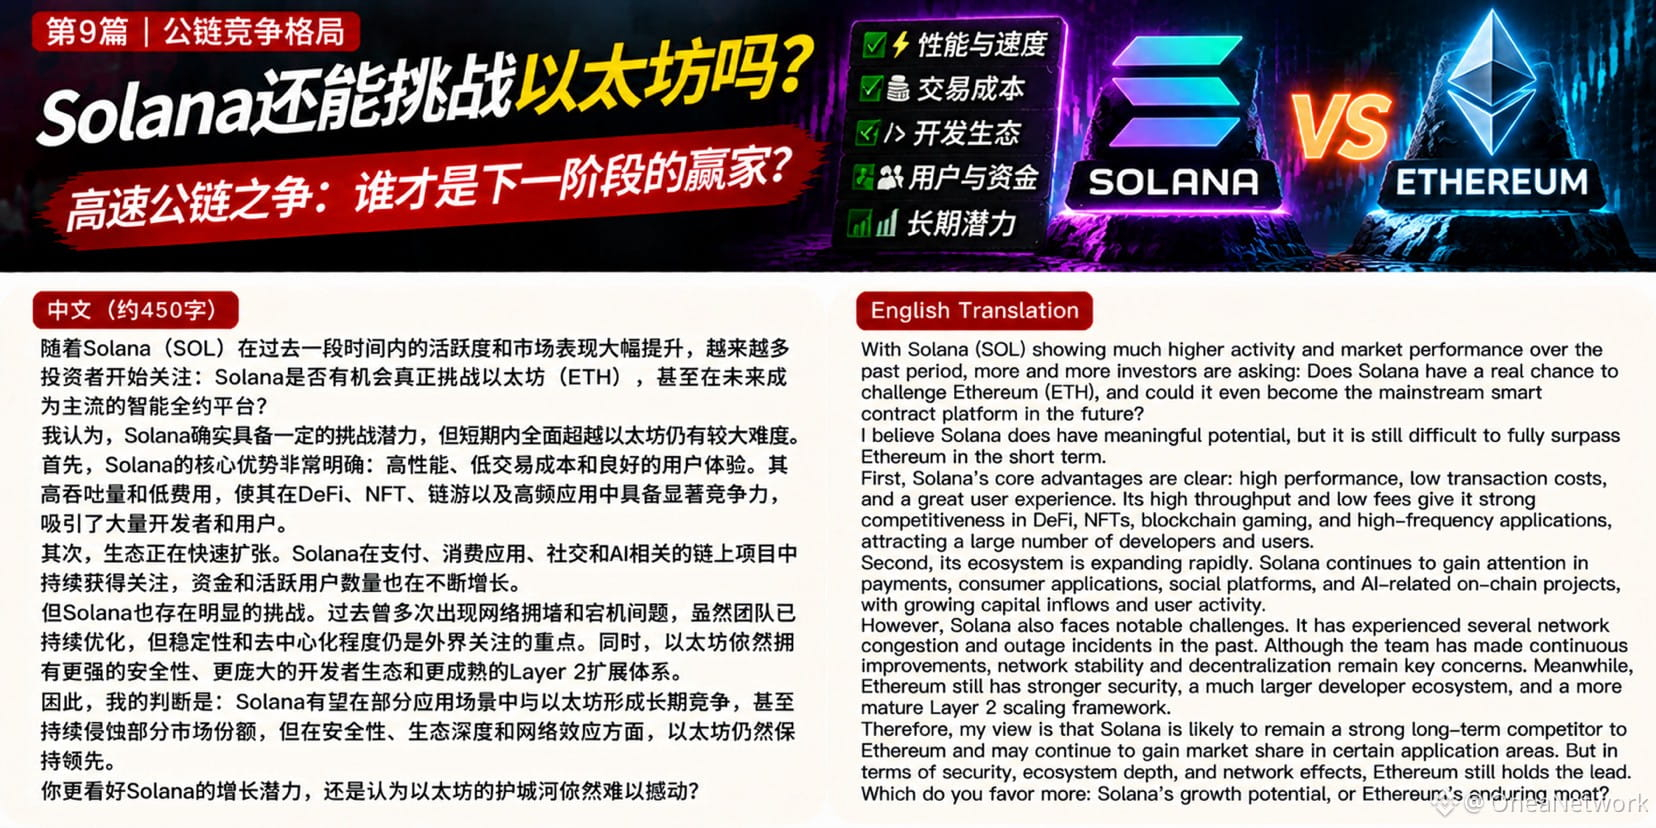
1
108
·
--
Vì sao Ethereum liên tục có hiệu suất kém hơn Bitcoin? Năng lực cạnh tranh cốt lõi của ETH đang suy yếu?
Trong thời gian qua, ETH có hiệu suất thị trường rõ rệt kém hơn BTC. Dù xét về diễn biến giá, mức độ thu hút dòng tiền hay câu chuyện thị trường, ETH đều đang chịu một số áp lực. Điều này khiến các nhà đầu tư bắt đầu suy nghĩ: liệu năng lực cạnh tranh cốt lõi của Ethereum có đang thay đổi?
Theo tôi, ETH có hiệu suất kém hơn BTC chủ yếu vì bốn lý do.
Thứ nhất, câu chuyện thị trường đã thay đổi. Khi bất ổn vĩ mô gia tăng, nhà đầu tư có xu hướng xem Bitcoin là vàng kỹ thuật số và coi đây là khoản phân bổ cốt lõi trong danh mục tài sản tiền mã hóa, trong khi giá trị ứng dụng của Ethereum cần nhiều thời gian hơn để thể hiện.
Thứ hai, dòng vốn tổ chức có sự khác biệt. ETF Bitcoin giao ngay đã sớm mở ra kênh đầu tư cho các tổ chức và thu hút nhiều sự chú ý. Dù Ethereum cũng có ETF giao ngay, nhu cầu về vốn và mức độ quan tâm của thị trường vẫn có sự chênh lệch.
Thứ ba, hệ sinh thái Layer 2 đã làm thay đổi cách phân bổ giá trị. Các mạng lưới như Arbitrum, Optimism và Base không ngừng phát triển, nâng cao hiệu quả giao dịch trong hệ sinh thái Ethereum, nhưng cũng khiến thị trường bắt đầu xem xét lại mối quan hệ giữa doanh thu phí giao dịch trên mạng chính và giá trị của ETH.
Thứ tư, cạnh tranh ngày càng gay gắt. Các blockchain hiệu suất cao như Solana liên tục cạnh tranh để thu hút người dùng, nhà phát triển và dòng vốn. Ethereum phải không ngừng cải thiện hiệu quả giao dịch, trải nghiệm người dùng và sức hấp dẫn của hệ sinh thái.
Tuy nhiên, điều này không có nghĩa là Ethereum đã mất đi giá trị. Ethereum vẫn sở hữu cộng đồng nhà phát triển đông đảo, hệ sinh thái hợp đồng thông minh hoàn thiện và nền tảng bảo mật phi tập trung vững chắc.
Điều thực sự cần theo dõi là liệu trong tương lai, Ethereum có thể chuyển mức tăng trưởng của hệ sinh thái thành khả năng nắm bắt giá trị cho chính ETH hay không.
Bạn nghĩ Ethereum còn cơ hội vượt trội hơn Bitcoin trong đợt tăng giá tiếp theo không?
Vì sao Ethereum liên tục có hiệu suất kém hơn Bitcoin? Năng lực cạnh tranh cốt lõi của ETH đang suy yếu?
Trong thời gian qua, ETH có hiệu suất thị trường rõ rệt kém hơn BTC. Dù xét về diễn biến giá, mức độ thu hút dòng tiền hay câu chuyện thị trường, ETH đều đang chịu một số áp lực. Điều này khiến các nhà đầu tư bắt đầu suy nghĩ: liệu năng lực cạnh tranh cốt lõi của Ethereum có đang thay đổi?
Theo tôi, ETH có hiệu suất kém hơn BTC chủ yếu vì bốn lý do.
Thứ nhất, câu chuyện thị trường đã thay đổi. Khi bất ổn vĩ mô gia tăng, nhà đầu tư có xu hướng xem Bitcoin là vàng kỹ thuật số và coi đây là khoản phân bổ cốt lõi trong danh mục tài sản tiền mã hóa, trong khi giá trị ứng dụng của Ethereum cần nhiều thời gian hơn để thể hiện.
Thứ hai, dòng vốn tổ chức có sự khác biệt. ETF Bitcoin giao ngay đã sớm mở ra kênh đầu tư cho các tổ chức và thu hút nhiều sự chú ý. Dù Ethereum cũng có ETF giao ngay, nhu cầu về vốn và mức độ quan tâm của thị trường vẫn có sự chênh lệch.
Thứ ba, hệ sinh thái Layer 2 đã làm thay đổi cách phân bổ giá trị. Các mạng lưới như Arbitrum, Optimism và Base không ngừng phát triển, nâng cao hiệu quả giao dịch trong hệ sinh thái Ethereum, nhưng cũng khiến thị trường bắt đầu xem xét lại mối quan hệ giữa doanh thu phí giao dịch trên mạng chính và giá trị của ETH.
Thứ tư, cạnh tranh ngày càng gay gắt. Các blockchain hiệu suất cao như Solana liên tục cạnh tranh để thu hút người dùng, nhà phát triển và dòng vốn. Ethereum phải không ngừng cải thiện hiệu quả giao dịch, trải nghiệm người dùng và sức hấp dẫn của hệ sinh thái.
Tuy nhiên, điều này không có nghĩa là Ethereum đã mất đi giá trị. Ethereum vẫn sở hữu cộng đồng nhà phát triển đông đảo, hệ sinh thái hợp đồng thông minh hoàn thiện và nền tảng bảo mật phi tập trung vững chắc.
Điều thực sự cần theo dõi là liệu trong tương lai, Ethereum có thể chuyển mức tăng trưởng của hệ sinh thái thành khả năng nắm bắt giá trị cho chính ETH hay không.
Bạn nghĩ Ethereum còn cơ hội vượt trội hơn Bitcoin trong đợt tăng giá tiếp theo không?
Trong thời gian qua, ETH có hiệu suất thị trường rõ rệt kém hơn BTC. Dù xét về diễn biến giá, mức độ thu hút dòng tiền hay câu chuyện thị trường, ETH đều đang chịu một số áp lực. Điều này khiến các nhà đầu tư bắt đầu suy nghĩ: liệu năng lực cạnh tranh cốt lõi của Ethereum có đang thay đổi?
Theo tôi, ETH có hiệu suất kém hơn BTC chủ yếu vì bốn lý do.
Thứ nhất, câu chuyện thị trường đã thay đổi. Khi bất ổn vĩ mô gia tăng, nhà đầu tư có xu hướng xem Bitcoin là vàng kỹ thuật số và coi đây là khoản phân bổ cốt lõi trong danh mục tài sản tiền mã hóa, trong khi giá trị ứng dụng của Ethereum cần nhiều thời gian hơn để thể hiện.
Thứ hai, dòng vốn tổ chức có sự khác biệt. ETF Bitcoin giao ngay đã sớm mở ra kênh đầu tư cho các tổ chức và thu hút nhiều sự chú ý. Dù Ethereum cũng có ETF giao ngay, nhu cầu về vốn và mức độ quan tâm của thị trường vẫn có sự chênh lệch.
Thứ ba, hệ sinh thái Layer 2 đã làm thay đổi cách phân bổ giá trị. Các mạng lưới như Arbitrum, Optimism và Base không ngừng phát triển, nâng cao hiệu quả giao dịch trong hệ sinh thái Ethereum, nhưng cũng khiến thị trường bắt đầu xem xét lại mối quan hệ giữa doanh thu phí giao dịch trên mạng chính và giá trị của ETH.
Thứ tư, cạnh tranh ngày càng gay gắt. Các blockchain hiệu suất cao như Solana liên tục cạnh tranh để thu hút người dùng, nhà phát triển và dòng vốn. Ethereum phải không ngừng cải thiện hiệu quả giao dịch, trải nghiệm người dùng và sức hấp dẫn của hệ sinh thái.
Tuy nhiên, điều này không có nghĩa là Ethereum đã mất đi giá trị. Ethereum vẫn sở hữu cộng đồng nhà phát triển đông đảo, hệ sinh thái hợp đồng thông minh hoàn thiện và nền tảng bảo mật phi tập trung vững chắc.
Điều thực sự cần theo dõi là liệu trong tương lai, Ethereum có thể chuyển mức tăng trưởng của hệ sinh thái thành khả năng nắm bắt giá trị cho chính ETH hay không.
Bạn nghĩ Ethereum còn cơ hội vượt trội hơn Bitcoin trong đợt tăng giá tiếp theo không?
1
61
·
--
NVIDIA có thể tiếp tục dẫn đầu làn sóng AI không? Tiềm năng tăng trưởng trong ba năm tới lớn đến đâu?
Là doanh nghiệp hàng đầu thế giới trong lĩnh vực chip AI, NVIDIA đã trở thành một trong những bên hưởng lợi lớn từ cuộc cách mạng trí tuệ nhân tạo lần này. Tuy nhiên, khi cạnh tranh ngày càng gay gắt và áp lực định giá gia tăng, các nhà đầu tư bắt đầu suy nghĩ: NVIDIA có thể duy trì vị thế dẫn đầu không?
Theo tôi, NVIDIA vẫn có lợi thế cạnh tranh đáng kể trong tương lai, nhưng cần chú ý đến bốn khía cạnh.
Thứ nhất, nhu cầu về năng lực tính toán AI vẫn có tiềm năng tăng trưởng dài hạn. Việc huấn luyện mô hình lớn, suy luận AI, xe tự lái, robot và quá trình chuyển đổi thông minh của doanh nghiệp đều cần lượng lớn tài nguyên tính toán hiệu năng cao. Ứng dụng AI càng rộng rãi thì nhu cầu về cơ sở hạ tầng tính toán càng lớn.
Thứ hai, lợi thế thực sự của NVIDIA không chỉ nằm ở chip. Hệ sinh thái phần mềm CUDA, cộng đồng nhà phát triển, nền tảng máy chủ và công nghệ kết nối tốc độ cao cùng tạo nên rào cản cạnh tranh. Ngay cả khi các đối thủ tung ra những con chip có hiệu năng tốt, họ vẫn cần thời gian để xây dựng một hệ sinh thái hoàn chỉnh.
Thứ ba, cạnh tranh đang gia tăng rõ rệt. AMD, Intel và các doanh nghiệp điện toán đám mây lớn đang phát triển chip riêng, tất cả đều tranh giành thị trường điện toán AI. Trong tương lai, NVIDIA vẫn có thể duy trì vị thế dẫn đầu, nhưng thị phần và biên lợi nhuận chưa chắc có thể mãi giữ ở mức hiện tại.
Thứ tư, định giá quyết định lợi nhuận đầu tư. Ngay cả khi một doanh nghiệp sở hữu công nghệ xuất sắc và triển vọng tăng trưởng tốt, nếu giá cổ phiếu đã phản ánh đầy đủ kỳ vọng tương lai, nhà đầu tư vẫn có thể phải đối mặt với quá trình điều chỉnh định giá kéo dài.
Vì vậy, tôi vẫn lạc quan về vị thế lâu dài của NVIDIA trong ngành, nhưng nhà đầu tư không nên đơn giản đồng nhất nhu cầu AI tăng trưởng với việc giá cổ phiếu chắc chắn sẽ tăng.
Trong ba năm tới, điều thực sự cần theo dõi là liệu nhu cầu về năng lực tính toán AI có thể tiếp tục tăng trưởng hay không, liệu chi tiêu vốn của doanh nghiệp có thể chuyển hóa thành lợi nhuận hay không, và liệu NVIDIA có thể tiếp tục duy trì vị thế dẫn đầu về công nghệ hay không.
Bạn nghĩ NVIDIA có thể tiếp tục duy trì vị thế dẫn đầu tuyệt đối trong lĩnh vực chip AI trong ba năm tới không?
NVIDIA có thể tiếp tục dẫn đầu làn sóng AI không? Tiềm năng tăng trưởng trong ba năm tới lớn đến đâu?
Là doanh nghiệp hàng đầu thế giới trong lĩnh vực chip AI, NVIDIA đã trở thành một trong những bên hưởng lợi lớn từ cuộc cách mạng trí tuệ nhân tạo lần này. Tuy nhiên, khi cạnh tranh ngày càng gay gắt và áp lực định giá gia tăng, các nhà đầu tư bắt đầu suy nghĩ: NVIDIA có thể duy trì vị thế dẫn đầu không?
Theo tôi, NVIDIA vẫn có lợi thế cạnh tranh đáng kể trong tương lai, nhưng cần chú ý đến bốn khía cạnh.
Thứ nhất, nhu cầu về năng lực tính toán AI vẫn có tiềm năng tăng trưởng dài hạn. Việc huấn luyện mô hình lớn, suy luận AI, xe tự lái, robot và quá trình chuyển đổi thông minh của doanh nghiệp đều cần lượng lớn tài nguyên tính toán hiệu năng cao. Ứng dụng AI càng rộng rãi thì nhu cầu về cơ sở hạ tầng tính toán càng lớn.
Thứ hai, lợi thế thực sự của NVIDIA không chỉ nằm ở chip. Hệ sinh thái phần mềm CUDA, cộng đồng nhà phát triển, nền tảng máy chủ và công nghệ kết nối tốc độ cao cùng tạo nên rào cản cạnh tranh. Ngay cả khi các đối thủ tung ra những con chip có hiệu năng tốt, họ vẫn cần thời gian để xây dựng một hệ sinh thái hoàn chỉnh.
Thứ ba, cạnh tranh đang gia tăng rõ rệt. AMD, Intel và các doanh nghiệp điện toán đám mây lớn đang phát triển chip riêng, tất cả đều tranh giành thị trường điện toán AI. Trong tương lai, NVIDIA vẫn có thể duy trì vị thế dẫn đầu, nhưng thị phần và biên lợi nhuận chưa chắc có thể mãi giữ ở mức hiện tại.
Thứ tư, định giá quyết định lợi nhuận đầu tư. Ngay cả khi một doanh nghiệp sở hữu công nghệ xuất sắc và triển vọng tăng trưởng tốt, nếu giá cổ phiếu đã phản ánh đầy đủ kỳ vọng tương lai, nhà đầu tư vẫn có thể phải đối mặt với quá trình điều chỉnh định giá kéo dài.
Vì vậy, tôi vẫn lạc quan về vị thế lâu dài của NVIDIA trong ngành, nhưng nhà đầu tư không nên đơn giản đồng nhất nhu cầu AI tăng trưởng với việc giá cổ phiếu chắc chắn sẽ tăng.
Trong ba năm tới, điều thực sự cần theo dõi là liệu nhu cầu về năng lực tính toán AI có thể tiếp tục tăng trưởng hay không, liệu chi tiêu vốn của doanh nghiệp có thể chuyển hóa thành lợi nhuận hay không, và liệu NVIDIA có thể tiếp tục duy trì vị thế dẫn đầu về công nghệ hay không.
Bạn nghĩ NVIDIA có thể tiếp tục duy trì vị thế dẫn đầu tuyệt đối trong lĩnh vực chip AI trong ba năm tới không?
Là doanh nghiệp hàng đầu thế giới trong lĩnh vực chip AI, NVIDIA đã trở thành một trong những bên hưởng lợi lớn từ cuộc cách mạng trí tuệ nhân tạo lần này. Tuy nhiên, khi cạnh tranh ngày càng gay gắt và áp lực định giá gia tăng, các nhà đầu tư bắt đầu suy nghĩ: NVIDIA có thể duy trì vị thế dẫn đầu không?
Theo tôi, NVIDIA vẫn có lợi thế cạnh tranh đáng kể trong tương lai, nhưng cần chú ý đến bốn khía cạnh.
Thứ nhất, nhu cầu về năng lực tính toán AI vẫn có tiềm năng tăng trưởng dài hạn. Việc huấn luyện mô hình lớn, suy luận AI, xe tự lái, robot và quá trình chuyển đổi thông minh của doanh nghiệp đều cần lượng lớn tài nguyên tính toán hiệu năng cao. Ứng dụng AI càng rộng rãi thì nhu cầu về cơ sở hạ tầng tính toán càng lớn.
Thứ hai, lợi thế thực sự của NVIDIA không chỉ nằm ở chip. Hệ sinh thái phần mềm CUDA, cộng đồng nhà phát triển, nền tảng máy chủ và công nghệ kết nối tốc độ cao cùng tạo nên rào cản cạnh tranh. Ngay cả khi các đối thủ tung ra những con chip có hiệu năng tốt, họ vẫn cần thời gian để xây dựng một hệ sinh thái hoàn chỉnh.
Thứ ba, cạnh tranh đang gia tăng rõ rệt. AMD, Intel và các doanh nghiệp điện toán đám mây lớn đang phát triển chip riêng, tất cả đều tranh giành thị trường điện toán AI. Trong tương lai, NVIDIA vẫn có thể duy trì vị thế dẫn đầu, nhưng thị phần và biên lợi nhuận chưa chắc có thể mãi giữ ở mức hiện tại.
Thứ tư, định giá quyết định lợi nhuận đầu tư. Ngay cả khi một doanh nghiệp sở hữu công nghệ xuất sắc và triển vọng tăng trưởng tốt, nếu giá cổ phiếu đã phản ánh đầy đủ kỳ vọng tương lai, nhà đầu tư vẫn có thể phải đối mặt với quá trình điều chỉnh định giá kéo dài.
Vì vậy, tôi vẫn lạc quan về vị thế lâu dài của NVIDIA trong ngành, nhưng nhà đầu tư không nên đơn giản đồng nhất nhu cầu AI tăng trưởng với việc giá cổ phiếu chắc chắn sẽ tăng.
Trong ba năm tới, điều thực sự cần theo dõi là liệu nhu cầu về năng lực tính toán AI có thể tiếp tục tăng trưởng hay không, liệu chi tiêu vốn của doanh nghiệp có thể chuyển hóa thành lợi nhuận hay không, và liệu NVIDIA có thể tiếp tục duy trì vị thế dẫn đầu về công nghệ hay không.
Bạn nghĩ NVIDIA có thể tiếp tục duy trì vị thế dẫn đầu tuyệt đối trong lĩnh vực chip AI trong ba năm tới không?
1
54
·
--
Vì sao cổ phiếu công nghệ Mỹ đột ngột lao dốc? Bong bóng AI thực sự sắp vỡ?
Gần đây, cổ phiếu công nghệ trên toàn cầu đã điều chỉnh rõ rệt, đặc biệt là các công ty thuộc chuỗi ngành AI. Nhà đầu tư bắt đầu xem xét lại luận điểm đầu tư vào AI vốn đã thúc đẩy đà tăng liên tục trong vài năm qua. Biến động giá cổ phiếu của những ông lớn công nghệ như Nvidia, Microsoft và Tesla cũng khiến thị trường đặt ra một câu hỏi quan trọng: Kỷ nguyên hoàng kim của ngành AI đã kết thúc chưa?
Theo tôi, vẫn còn quá sớm để kết luận bong bóng AI đã vỡ, nhưng thị trường thực sự đã bước vào giai đoạn thẩm định định giá nghiêm ngặt hơn.
Thứ nhất, áp lực định giá đang gia tăng. Trong vài năm qua, khái niệm AI đã đẩy giá cổ phiếu của nhiều công ty công nghệ lên cao; một số doanh nghiệp đã phản ánh trước vào giá kỳ vọng tăng trưởng của nhiều năm tới. Khi thị trường nghi ngờ về khả năng sinh lời, những cổ phiếu được định giá cao rất dễ đối mặt với đợt điều chỉnh.
Thứ hai, mâu thuẫn giữa chi tiêu vốn và lợi nhuận thực tế ngày càng được chú ý. Microsoft, Google, Amazon và nhiều doanh nghiệp khác liên tục đầu tư những khoản tiền khổng lồ để xây dựng trung tâm dữ liệu và cơ sở hạ tầng AI. Nhưng điều nhà đầu tư thực sự quan tâm là liệu những khoản đầu tư này cuối cùng có thể chuyển thành nguồn thu và lợi nhuận bền vững hay không.
Thứ ba, môi trường lãi suất cao vẫn bất lợi cho cổ phiếu tăng trưởng. Chi phí huy động vốn và áp lực chiết khấu dòng tiền trong tương lai khiến các công ty công nghệ có định giá cao càng trở nên nhạy cảm.
Thứ tư, dòng tiền trên thị trường bắt đầu chọn lọc lại những doanh nghiệp thực sự có lợi thế cạnh tranh và khả năng sinh lời, thay vì chỉ chạy theo khái niệm AI.
Theo tôi, định hướng phát triển dài hạn của ngành AI không vì thế mà thay đổi, nhưng luận điểm đầu tư trong tương lai có thể sẽ chuyển dịch: từ chạy theo khái niệm công nghệ sang chú trọng ứng dụng thương mại, khả năng sinh lời và dòng tiền.
Cơ hội thực sự có thể thuộc về những doanh nghiệp có khả năng biến công nghệ AI thành năng suất thực tế.
Bạn cho rằng ngành AI hiện đang trải qua một đợt điều chỉnh bình thường, hay đã xuất hiện những dấu hiệu ban đầu cho thấy bong bóng sắp vỡ?
Vì sao cổ phiếu công nghệ Mỹ đột ngột lao dốc? Bong bóng AI thực sự sắp vỡ?
Gần đây, cổ phiếu công nghệ trên toàn cầu đã điều chỉnh rõ rệt, đặc biệt là các công ty thuộc chuỗi ngành AI. Nhà đầu tư bắt đầu xem xét lại luận điểm đầu tư vào AI vốn đã thúc đẩy đà tăng liên tục trong vài năm qua. Biến động giá cổ phiếu của những ông lớn công nghệ như Nvidia, Microsoft và Tesla cũng khiến thị trường đặt ra một câu hỏi quan trọng: Kỷ nguyên hoàng kim của ngành AI đã kết thúc chưa?
Theo tôi, vẫn còn quá sớm để kết luận bong bóng AI đã vỡ, nhưng thị trường thực sự đã bước vào giai đoạn thẩm định định giá nghiêm ngặt hơn.
Thứ nhất, áp lực định giá đang gia tăng. Trong vài năm qua, khái niệm AI đã đẩy giá cổ phiếu của nhiều công ty công nghệ lên cao; một số doanh nghiệp đã phản ánh trước vào giá kỳ vọng tăng trưởng của nhiều năm tới. Khi thị trường nghi ngờ về khả năng sinh lời, những cổ phiếu được định giá cao rất dễ đối mặt với đợt điều chỉnh.
Thứ hai, mâu thuẫn giữa chi tiêu vốn và lợi nhuận thực tế ngày càng được chú ý. Microsoft, Google, Amazon và nhiều doanh nghiệp khác liên tục đầu tư những khoản tiền khổng lồ để xây dựng trung tâm dữ liệu và cơ sở hạ tầng AI. Nhưng điều nhà đầu tư thực sự quan tâm là liệu những khoản đầu tư này cuối cùng có thể chuyển thành nguồn thu và lợi nhuận bền vững hay không.
Thứ ba, môi trường lãi suất cao vẫn bất lợi cho cổ phiếu tăng trưởng. Chi phí huy động vốn và áp lực chiết khấu dòng tiền trong tương lai khiến các công ty công nghệ có định giá cao càng trở nên nhạy cảm.
Thứ tư, dòng tiền trên thị trường bắt đầu chọn lọc lại những doanh nghiệp thực sự có lợi thế cạnh tranh và khả năng sinh lời, thay vì chỉ chạy theo khái niệm AI.
Theo tôi, định hướng phát triển dài hạn của ngành AI không vì thế mà thay đổi, nhưng luận điểm đầu tư trong tương lai có thể sẽ chuyển dịch: từ chạy theo khái niệm công nghệ sang chú trọng ứng dụng thương mại, khả năng sinh lời và dòng tiền.
Cơ hội thực sự có thể thuộc về những doanh nghiệp có khả năng biến công nghệ AI thành năng suất thực tế.
Bạn cho rằng ngành AI hiện đang trải qua một đợt điều chỉnh bình thường, hay đã xuất hiện những dấu hiệu ban đầu cho thấy bong bóng sắp vỡ?
Gần đây, cổ phiếu công nghệ trên toàn cầu đã điều chỉnh rõ rệt, đặc biệt là các công ty thuộc chuỗi ngành AI. Nhà đầu tư bắt đầu xem xét lại luận điểm đầu tư vào AI vốn đã thúc đẩy đà tăng liên tục trong vài năm qua. Biến động giá cổ phiếu của những ông lớn công nghệ như Nvidia, Microsoft và Tesla cũng khiến thị trường đặt ra một câu hỏi quan trọng: Kỷ nguyên hoàng kim của ngành AI đã kết thúc chưa?
Theo tôi, vẫn còn quá sớm để kết luận bong bóng AI đã vỡ, nhưng thị trường thực sự đã bước vào giai đoạn thẩm định định giá nghiêm ngặt hơn.
Thứ nhất, áp lực định giá đang gia tăng. Trong vài năm qua, khái niệm AI đã đẩy giá cổ phiếu của nhiều công ty công nghệ lên cao; một số doanh nghiệp đã phản ánh trước vào giá kỳ vọng tăng trưởng của nhiều năm tới. Khi thị trường nghi ngờ về khả năng sinh lời, những cổ phiếu được định giá cao rất dễ đối mặt với đợt điều chỉnh.
Thứ hai, mâu thuẫn giữa chi tiêu vốn và lợi nhuận thực tế ngày càng được chú ý. Microsoft, Google, Amazon và nhiều doanh nghiệp khác liên tục đầu tư những khoản tiền khổng lồ để xây dựng trung tâm dữ liệu và cơ sở hạ tầng AI. Nhưng điều nhà đầu tư thực sự quan tâm là liệu những khoản đầu tư này cuối cùng có thể chuyển thành nguồn thu và lợi nhuận bền vững hay không.
Thứ ba, môi trường lãi suất cao vẫn bất lợi cho cổ phiếu tăng trưởng. Chi phí huy động vốn và áp lực chiết khấu dòng tiền trong tương lai khiến các công ty công nghệ có định giá cao càng trở nên nhạy cảm.
Thứ tư, dòng tiền trên thị trường bắt đầu chọn lọc lại những doanh nghiệp thực sự có lợi thế cạnh tranh và khả năng sinh lời, thay vì chỉ chạy theo khái niệm AI.
Theo tôi, định hướng phát triển dài hạn của ngành AI không vì thế mà thay đổi, nhưng luận điểm đầu tư trong tương lai có thể sẽ chuyển dịch: từ chạy theo khái niệm công nghệ sang chú trọng ứng dụng thương mại, khả năng sinh lời và dòng tiền.
Cơ hội thực sự có thể thuộc về những doanh nghiệp có khả năng biến công nghệ AI thành năng suất thực tế.
Bạn cho rằng ngành AI hiện đang trải qua một đợt điều chỉnh bình thường, hay đã xuất hiện những dấu hiệu ban đầu cho thấy bong bóng sắp vỡ?
1
74
·
--
Vì sao đồng USD có thể tác động đến thị trường tài chính toàn cầu? USD mạnh lên có ý nghĩa gì đối với Bitcoin, vàng và chứng khoán Mỹ?
Nhiều nhà đầu tư nhận thấy rằng khi chỉ số USD liên tục tăng, thị trường tài chính toàn cầu thường chịu áp lực ở các mức độ khác nhau. Bitcoin giảm, vàng chịu sức ép, chứng khoán Mỹ biến động mạnh hơn — logic đằng sau những diễn biến này là gì?
Trước hết, USD là đồng tiền dự trữ và thanh toán quốc tế quan trọng nhất thế giới. Phần lớn hoạt động thương mại quốc tế, giao dịch hàng hóa và huy động vốn xuyên biên giới đều gắn chặt với USD. Khi USD tăng giá, các đồng tiền khác tương đối mất giá, sức hấp dẫn của tài sản định giá bằng USD có thể tăng lên, và dòng vốn toàn cầu cũng có thể quay trở lại thị trường USD.
Thứ hai, USD mạnh lên thường gây áp lực lên Bitcoin. Bởi đôi khi điều này đồng nghĩa với việc thanh khoản toàn cầu thắt chặt, khẩu vị rủi ro của nhà đầu tư suy giảm, khiến các tài sản tiền mã hóa có mức biến động cao dễ bị rút vốn. Tuy nhiên, mối quan hệ này không phải lúc nào cũng đúng; thị trường còn chịu ảnh hưởng của nhu cầu từ các tổ chức và những yếu tố nội tại của ngành tiền mã hóa.
Thứ ba, vàng cũng có thể chịu sức ép. Vàng được định giá bằng USD, nên khi USD tăng giá, chi phí mua vàng đối với người nắm giữ các đồng tiền khác sẽ tăng lên. Đồng thời, nếu lãi suất thực của Mỹ tăng, chi phí cơ hội của việc nắm giữ vàng — tài sản không sinh lãi — cũng sẽ tăng.
Thứ tư, chứng khoán Mỹ cũng chịu ảnh hưởng. USD tăng giá có thể làm giảm giá trị doanh thu ở nước ngoài của các doanh nghiệp đa quốc gia khi quy đổi sang USD, đồng thời thay đổi hướng phân bổ vốn quốc tế, gây áp lực định giá lên một số cổ phiếu tăng trưởng.
Vì vậy, chỉ số USD (DXY) là một trong những chỉ báo quan trọng để theo dõi thị trường tài chính toàn cầu. Tuy nhiên, không thể đơn giản cho rằng USD tăng thì mọi tài sản rủi ro chắc chắn sẽ giảm; cần đánh giá tổng hợp cả lãi suất thực, tăng trưởng kinh tế và dòng vốn.
Trong đợt biến động tiếp theo của thị trường, liệu chỉ số USD có trở thành biến số then chốt quyết định xu hướng của Bitcoin và chứng khoán Mỹ?
Vì sao đồng USD có thể tác động đến thị trường tài chính toàn cầu? USD mạnh lên có ý nghĩa gì đối với Bitcoin, vàng và chứng khoán Mỹ?
Nhiều nhà đầu tư nhận thấy rằng khi chỉ số USD liên tục tăng, thị trường tài chính toàn cầu thường chịu áp lực ở các mức độ khác nhau. Bitcoin giảm, vàng chịu sức ép, chứng khoán Mỹ biến động mạnh hơn — logic đằng sau những diễn biến này là gì?
Trước hết, USD là đồng tiền dự trữ và thanh toán quốc tế quan trọng nhất thế giới. Phần lớn hoạt động thương mại quốc tế, giao dịch hàng hóa và huy động vốn xuyên biên giới đều gắn chặt với USD. Khi USD tăng giá, các đồng tiền khác tương đối mất giá, sức hấp dẫn của tài sản định giá bằng USD có thể tăng lên, và dòng vốn toàn cầu cũng có thể quay trở lại thị trường USD.
Thứ hai, USD mạnh lên thường gây áp lực lên Bitcoin. Bởi đôi khi điều này đồng nghĩa với việc thanh khoản toàn cầu thắt chặt, khẩu vị rủi ro của nhà đầu tư suy giảm, khiến các tài sản tiền mã hóa có mức biến động cao dễ bị rút vốn. Tuy nhiên, mối quan hệ này không phải lúc nào cũng đúng; thị trường còn chịu ảnh hưởng của nhu cầu từ các tổ chức và những yếu tố nội tại của ngành tiền mã hóa.
Thứ ba, vàng cũng có thể chịu sức ép. Vàng được định giá bằng USD, nên khi USD tăng giá, chi phí mua vàng đối với người nắm giữ các đồng tiền khác sẽ tăng lên. Đồng thời, nếu lãi suất thực của Mỹ tăng, chi phí cơ hội của việc nắm giữ vàng — tài sản không sinh lãi — cũng sẽ tăng.
Thứ tư, chứng khoán Mỹ cũng chịu ảnh hưởng. USD tăng giá có thể làm giảm giá trị doanh thu ở nước ngoài của các doanh nghiệp đa quốc gia khi quy đổi sang USD, đồng thời thay đổi hướng phân bổ vốn quốc tế, gây áp lực định giá lên một số cổ phiếu tăng trưởng.
Vì vậy, chỉ số USD (DXY) là một trong những chỉ báo quan trọng để theo dõi thị trường tài chính toàn cầu. Tuy nhiên, không thể đơn giản cho rằng USD tăng thì mọi tài sản rủi ro chắc chắn sẽ giảm; cần đánh giá tổng hợp cả lãi suất thực, tăng trưởng kinh tế và dòng vốn.
Trong đợt biến động tiếp theo của thị trường, liệu chỉ số USD có trở thành biến số then chốt quyết định xu hướng của Bitcoin và chứng khoán Mỹ?
Nhiều nhà đầu tư nhận thấy rằng khi chỉ số USD liên tục tăng, thị trường tài chính toàn cầu thường chịu áp lực ở các mức độ khác nhau. Bitcoin giảm, vàng chịu sức ép, chứng khoán Mỹ biến động mạnh hơn — logic đằng sau những diễn biến này là gì?
Trước hết, USD là đồng tiền dự trữ và thanh toán quốc tế quan trọng nhất thế giới. Phần lớn hoạt động thương mại quốc tế, giao dịch hàng hóa và huy động vốn xuyên biên giới đều gắn chặt với USD. Khi USD tăng giá, các đồng tiền khác tương đối mất giá, sức hấp dẫn của tài sản định giá bằng USD có thể tăng lên, và dòng vốn toàn cầu cũng có thể quay trở lại thị trường USD.
Thứ hai, USD mạnh lên thường gây áp lực lên Bitcoin. Bởi đôi khi điều này đồng nghĩa với việc thanh khoản toàn cầu thắt chặt, khẩu vị rủi ro của nhà đầu tư suy giảm, khiến các tài sản tiền mã hóa có mức biến động cao dễ bị rút vốn. Tuy nhiên, mối quan hệ này không phải lúc nào cũng đúng; thị trường còn chịu ảnh hưởng của nhu cầu từ các tổ chức và những yếu tố nội tại của ngành tiền mã hóa.
Thứ ba, vàng cũng có thể chịu sức ép. Vàng được định giá bằng USD, nên khi USD tăng giá, chi phí mua vàng đối với người nắm giữ các đồng tiền khác sẽ tăng lên. Đồng thời, nếu lãi suất thực của Mỹ tăng, chi phí cơ hội của việc nắm giữ vàng — tài sản không sinh lãi — cũng sẽ tăng.
Thứ tư, chứng khoán Mỹ cũng chịu ảnh hưởng. USD tăng giá có thể làm giảm giá trị doanh thu ở nước ngoài của các doanh nghiệp đa quốc gia khi quy đổi sang USD, đồng thời thay đổi hướng phân bổ vốn quốc tế, gây áp lực định giá lên một số cổ phiếu tăng trưởng.
Vì vậy, chỉ số USD (DXY) là một trong những chỉ báo quan trọng để theo dõi thị trường tài chính toàn cầu. Tuy nhiên, không thể đơn giản cho rằng USD tăng thì mọi tài sản rủi ro chắc chắn sẽ giảm; cần đánh giá tổng hợp cả lãi suất thực, tăng trưởng kinh tế và dòng vốn.
Trong đợt biến động tiếp theo của thị trường, liệu chỉ số USD có trở thành biến số then chốt quyết định xu hướng của Bitcoin và chứng khoán Mỹ?
1
56
·
--
Fed chậm giảm lãi suất, điều đó có ý nghĩa gì đối với Bitcoin, vàng và cổ phiếu Mỹ?
Gần đây, kỳ vọng của thị trường về chính sách tiền tệ của Fed một lần nữa trở thành yếu tố quan trọng ảnh hưởng đến giá tài sản toàn cầu. Nhiều nhà đầu tư đang chờ Fed giảm lãi suất, nhưng điều thực sự cần quan tâm không phải là Fed sẽ giảm lãi suất khi nào, mà là vì sao họ vẫn chần chừ chưa giảm.
Nếu lạm phát ở Mỹ tiếp tục cao hơn mục tiêu, hoặc thị trường lao động vẫn vững mạnh, Fed có thể sẽ chọn duy trì lãi suất ở mức cao. Môi trường lãi suất cao ảnh hưởng đến các loại tài sản thông qua chi phí vốn, thanh khoản và khẩu vị rủi ro của nhà đầu tư.
Trước tiên là cổ phiếu Mỹ. Lãi suất duy trì ở mức cao đồng nghĩa với chi phí huy động vốn của doanh nghiệp tăng lên và giá trị hiện tại của lợi nhuận tương lai giảm xuống. Đặc biệt, các cổ phiếu công nghệ tăng trưởng có định giá cao sẽ dễ chịu tác động hơn.
Tiếp theo là Bitcoin. Dù Bitcoin có cơ chế nguồn cung đặc thù, nhưng trong bối cảnh ngày càng có nhiều dòng vốn tổ chức tham gia, đồng tiền này cũng chịu ảnh hưởng từ thanh khoản toàn cầu. Khi chi phí vốn tăng và khẩu vị rủi ro giảm, Bitcoin thường phải đối mặt với áp lực bán lớn hơn.
Cuối cùng là vàng. Bản thân vàng không sinh lãi, vì vậy lãi suất thực cao thường làm tăng chi phí cơ hội của việc nắm giữ vàng. Tuy nhiên, nếu thị trường bắt đầu lo ngại về suy thoái kinh tế, rủi ro tài chính hoặc xung đột địa chính trị, vàng vẫn có thể được hỗ trợ nhờ nhu cầu trú ẩn an toàn.
Điều này có nghĩa là ba loại tài sản trên sẽ không đơn giản cùng biến động theo một hướng. Những yếu tố thực sự quyết định xu hướng sắp tới là lạm phát, lãi suất thực, diễn biến của đồng USD và dòng vốn toàn cầu.
Nhà đầu tư không nên chỉ đặt cược vào một lần giảm lãi suất, mà nên xây dựng danh mục tài sản có thể ứng phó với nhiều môi trường kinh tế vĩ mô khác nhau.
Theo bạn, trong giai đoạn tiếp theo, kỳ vọng Fed giảm lãi suất sẽ trở thành chất xúc tác cho thị trường phục hồi, hay thị trường vẫn cần trải qua một đợt điều chỉnh kéo dài hơn?
Fed chậm giảm lãi suất, điều đó có ý nghĩa gì đối với Bitcoin, vàng và cổ phiếu Mỹ?
Gần đây, kỳ vọng của thị trường về chính sách tiền tệ của Fed một lần nữa trở thành yếu tố quan trọng ảnh hưởng đến giá tài sản toàn cầu. Nhiều nhà đầu tư đang chờ Fed giảm lãi suất, nhưng điều thực sự cần quan tâm không phải là Fed sẽ giảm lãi suất khi nào, mà là vì sao họ vẫn chần chừ chưa giảm.
Nếu lạm phát ở Mỹ tiếp tục cao hơn mục tiêu, hoặc thị trường lao động vẫn vững mạnh, Fed có thể sẽ chọn duy trì lãi suất ở mức cao. Môi trường lãi suất cao ảnh hưởng đến các loại tài sản thông qua chi phí vốn, thanh khoản và khẩu vị rủi ro của nhà đầu tư.
Trước tiên là cổ phiếu Mỹ. Lãi suất duy trì ở mức cao đồng nghĩa với chi phí huy động vốn của doanh nghiệp tăng lên và giá trị hiện tại của lợi nhuận tương lai giảm xuống. Đặc biệt, các cổ phiếu công nghệ tăng trưởng có định giá cao sẽ dễ chịu tác động hơn.
Tiếp theo là Bitcoin. Dù Bitcoin có cơ chế nguồn cung đặc thù, nhưng trong bối cảnh ngày càng có nhiều dòng vốn tổ chức tham gia, đồng tiền này cũng chịu ảnh hưởng từ thanh khoản toàn cầu. Khi chi phí vốn tăng và khẩu vị rủi ro giảm, Bitcoin thường phải đối mặt với áp lực bán lớn hơn.
Cuối cùng là vàng. Bản thân vàng không sinh lãi, vì vậy lãi suất thực cao thường làm tăng chi phí cơ hội của việc nắm giữ vàng. Tuy nhiên, nếu thị trường bắt đầu lo ngại về suy thoái kinh tế, rủi ro tài chính hoặc xung đột địa chính trị, vàng vẫn có thể được hỗ trợ nhờ nhu cầu trú ẩn an toàn.
Điều này có nghĩa là ba loại tài sản trên sẽ không đơn giản cùng biến động theo một hướng. Những yếu tố thực sự quyết định xu hướng sắp tới là lạm phát, lãi suất thực, diễn biến của đồng USD và dòng vốn toàn cầu.
Nhà đầu tư không nên chỉ đặt cược vào một lần giảm lãi suất, mà nên xây dựng danh mục tài sản có thể ứng phó với nhiều môi trường kinh tế vĩ mô khác nhau.
Theo bạn, trong giai đoạn tiếp theo, kỳ vọng Fed giảm lãi suất sẽ trở thành chất xúc tác cho thị trường phục hồi, hay thị trường vẫn cần trải qua một đợt điều chỉnh kéo dài hơn?
Gần đây, kỳ vọng của thị trường về chính sách tiền tệ của Fed một lần nữa trở thành yếu tố quan trọng ảnh hưởng đến giá tài sản toàn cầu. Nhiều nhà đầu tư đang chờ Fed giảm lãi suất, nhưng điều thực sự cần quan tâm không phải là Fed sẽ giảm lãi suất khi nào, mà là vì sao họ vẫn chần chừ chưa giảm.
Nếu lạm phát ở Mỹ tiếp tục cao hơn mục tiêu, hoặc thị trường lao động vẫn vững mạnh, Fed có thể sẽ chọn duy trì lãi suất ở mức cao. Môi trường lãi suất cao ảnh hưởng đến các loại tài sản thông qua chi phí vốn, thanh khoản và khẩu vị rủi ro của nhà đầu tư.
Trước tiên là cổ phiếu Mỹ. Lãi suất duy trì ở mức cao đồng nghĩa với chi phí huy động vốn của doanh nghiệp tăng lên và giá trị hiện tại của lợi nhuận tương lai giảm xuống. Đặc biệt, các cổ phiếu công nghệ tăng trưởng có định giá cao sẽ dễ chịu tác động hơn.
Tiếp theo là Bitcoin. Dù Bitcoin có cơ chế nguồn cung đặc thù, nhưng trong bối cảnh ngày càng có nhiều dòng vốn tổ chức tham gia, đồng tiền này cũng chịu ảnh hưởng từ thanh khoản toàn cầu. Khi chi phí vốn tăng và khẩu vị rủi ro giảm, Bitcoin thường phải đối mặt với áp lực bán lớn hơn.
Cuối cùng là vàng. Bản thân vàng không sinh lãi, vì vậy lãi suất thực cao thường làm tăng chi phí cơ hội của việc nắm giữ vàng. Tuy nhiên, nếu thị trường bắt đầu lo ngại về suy thoái kinh tế, rủi ro tài chính hoặc xung đột địa chính trị, vàng vẫn có thể được hỗ trợ nhờ nhu cầu trú ẩn an toàn.
Điều này có nghĩa là ba loại tài sản trên sẽ không đơn giản cùng biến động theo một hướng. Những yếu tố thực sự quyết định xu hướng sắp tới là lạm phát, lãi suất thực, diễn biến của đồng USD và dòng vốn toàn cầu.
Nhà đầu tư không nên chỉ đặt cược vào một lần giảm lãi suất, mà nên xây dựng danh mục tài sản có thể ứng phó với nhiều môi trường kinh tế vĩ mô khác nhau.
Theo bạn, trong giai đoạn tiếp theo, kỳ vọng Fed giảm lãi suất sẽ trở thành chất xúc tác cho thị trường phục hồi, hay thị trường vẫn cần trải qua một đợt điều chỉnh kéo dài hơn?
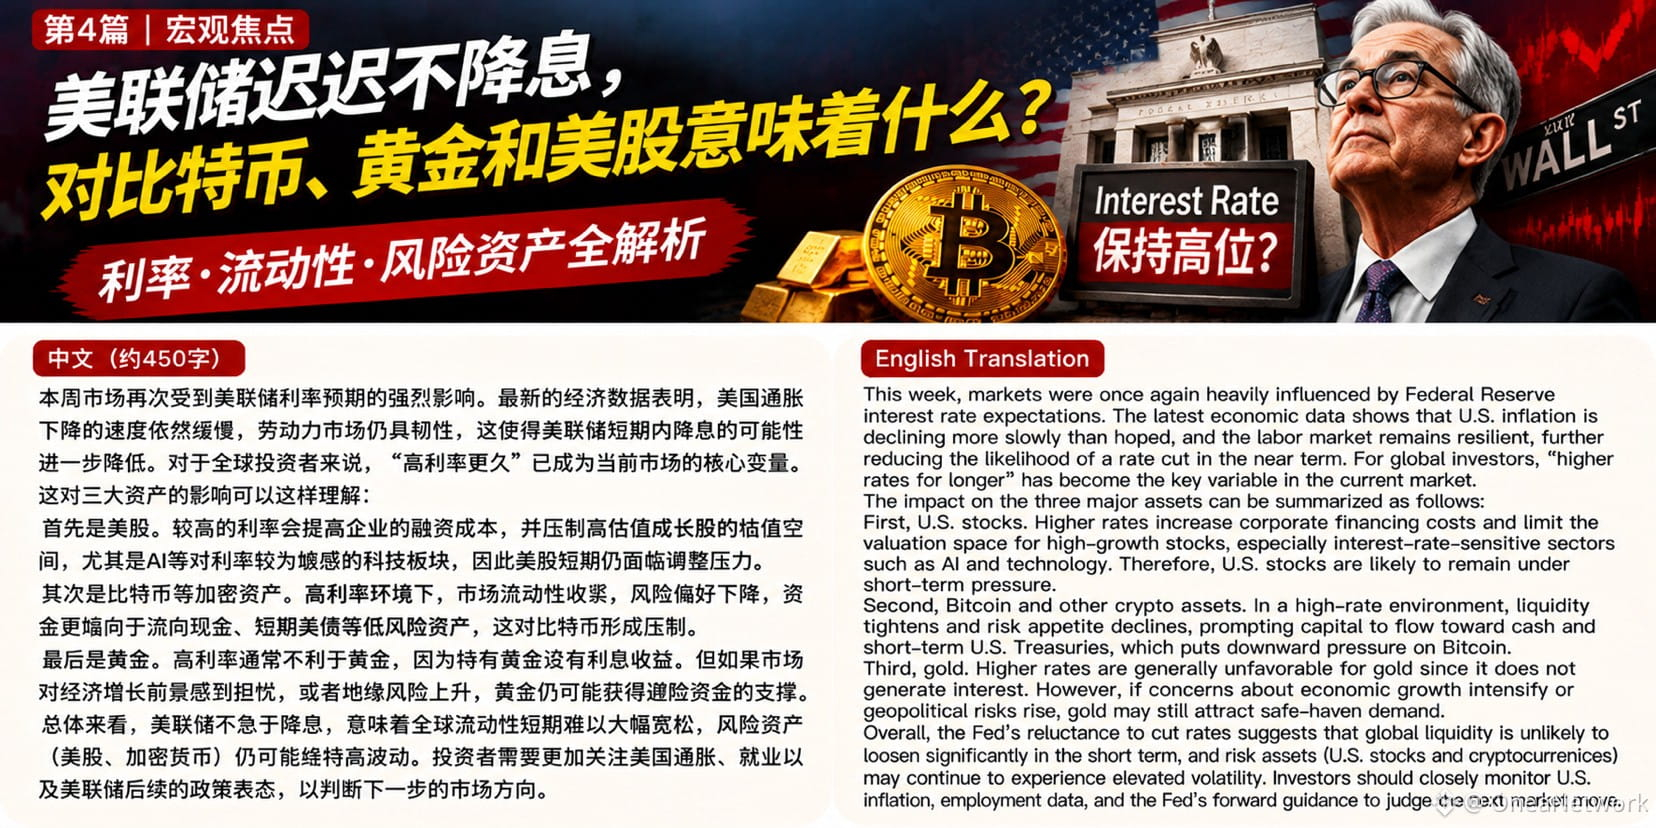
1
49
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại