
Proof of X
304 Bài đăng
Proof of X
Báo cáo
Chặn người dùng
Daily crypto market briefings 📊
Reading the market through on-chain data
Not financial advice · NFA / DYOR
17 Đang theo dõi
21 Người theo dõi
46 Đã thích
Bài đăng
·
--
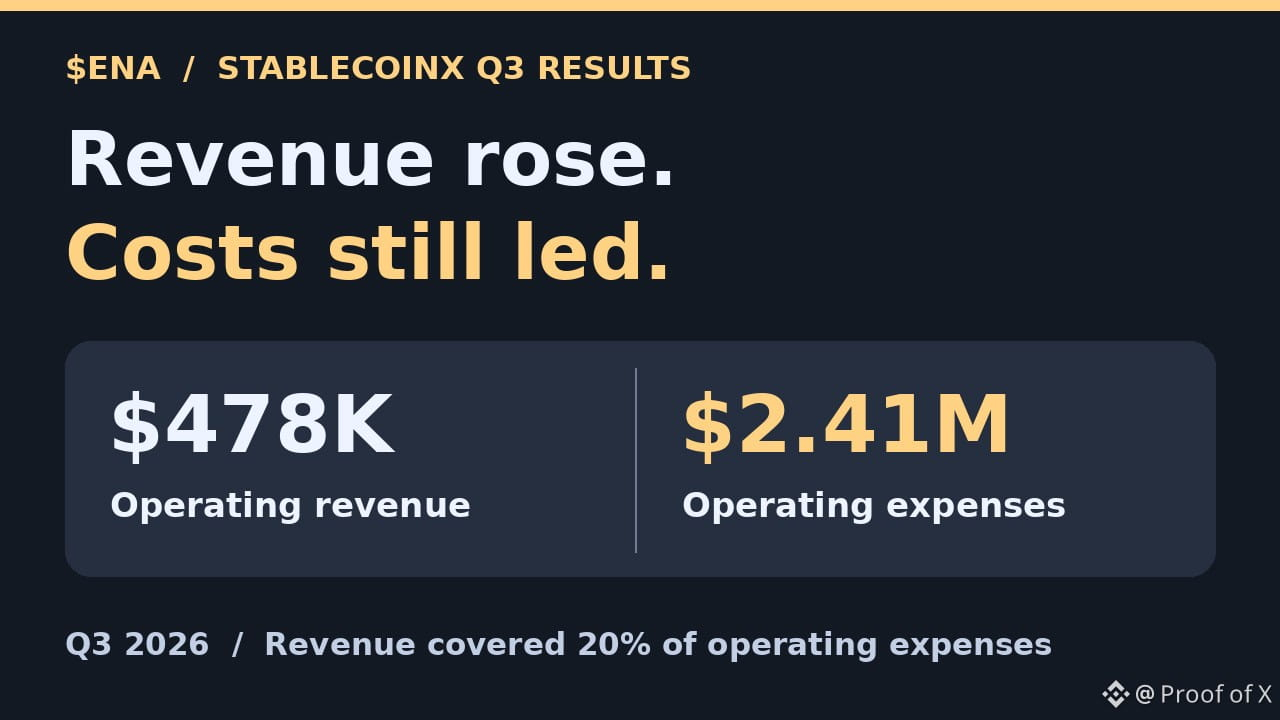
📉 Tóm tắt: StablecoinX báo cáo doanh thu quý tăng gần 8 lần, nhưng vẫn chỉ đủ trang trải 20% chi phí hoạt động. Tôi thận trọng với $ENA: công ty nắm giữ khoảng 20% tổng nguồn cung ENA, còn hoạt động kinh doanh vẫn thua lỗ.
Ngày 16 tháng 11, công ty hạ tầng Ethena niêm yết trên Nasdaq báo cáo doanh thu quý 3 đạt 478.000 USD, so với chi phí hoạt động 2,41 triệu USD, dẫn đến khoản lỗ hoạt động 1,93 triệu USD. Doanh thu quý 2 là 62.000 USD, nhưng mảng xác minh chỉ bắt đầu tạo doanh thu trong hai tuần cuối tháng 6. Quý 3 là quý đầu tiên ghi nhận doanh thu xác minh trọn vẹn, vì vậy mức tăng trưởng nổi bật này không phản ánh chính xác tốc độ tăng trưởng thực tế.
Bộ xác minh kiểm tra các thông điệp xuyên chuỗi dành cho tài sản Ethena. Phí StablecoinX thu được từ hoạt động này là doanh thu của công ty, và không có thông tin nào cho thấy khoản phí này tự động được chuyển cho người nắm giữ ENA. Tính đến ngày 30 tháng 9, công ty báo cáo có 10,4 triệu USD tiền mặt và khoảng 3 tỷ ENA, tương đương gần 20% tổng nguồn cung token. Quyết định miễn hạn chế khóa token đã được công bố trước đó cho phép bán một số token trong ngân quỹ theo các điều kiện nhất định, bao gồm thông báo trước và quyền ưu tiên mua trước của Ethena. Khoản lỗ hoạt động không đồng nghĩa với dòng tiền mặt bị đốt, và báo cáo không xác nhận có đợt bán ENA mới hay nhu cầu bán sắp xảy ra.
Nhận định của tôi: Chỉ số mới cần theo dõi là tỷ lệ doanh thu hoạt động trên chi phí hoạt động. Nếu tỷ lệ này tăng dần đến mức hòa vốn mà không có xác nhận về việc bán ENA từ ngân quỹ, tôi sẽ đánh giá thấp hơn rủi ro công ty sử dụng ENA để tài trợ hoạt động.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
📉 Tóm tắt: StablecoinX báo cáo doanh thu quý tăng gần 8 lần, nhưng vẫn chỉ đủ trang trải 20% chi phí hoạt động. Tôi thận trọng với $ENA : công ty nắm giữ khoảng 20% tổng nguồn cung ENA, còn hoạt động kinh doanh vẫn thua lỗ.
Ngày 16 tháng 11, công ty hạ tầng Ethena niêm yết trên Nasdaq báo cáo doanh thu quý 3 đạt 478.000 USD, so với chi phí hoạt động 2,41 triệu USD, dẫn đến khoản lỗ hoạt động 1,93 triệu USD. Doanh thu quý 2 là 62.000 USD, nhưng mảng xác minh chỉ bắt đầu tạo doanh thu trong hai tuần cuối tháng 6. Quý 3 là quý đầu tiên ghi nhận doanh thu xác minh trọn vẹn, vì vậy mức tăng trưởng nổi bật này không phản ánh chính xác tốc độ tăng trưởng thực tế.
Bộ xác minh kiểm tra các thông điệp xuyên chuỗi dành cho tài sản Ethena. Phí StablecoinX thu được từ hoạt động này là doanh thu của công ty, và không có thông tin nào cho thấy khoản phí này tự động được chuyển cho người nắm giữ ENA. Tính đến ngày 30 tháng 9, công ty báo cáo có 10,4 triệu USD tiền mặt và khoảng 3 tỷ ENA, tương đương gần 20% tổng nguồn cung token. Quyết định miễn hạn chế khóa token đã được công bố trước đó cho phép bán một số token trong ngân quỹ theo các điều kiện nhất định, bao gồm thông báo trước và quyền ưu tiên mua trước của Ethena. Khoản lỗ hoạt động không đồng nghĩa với dòng tiền mặt bị đốt, và báo cáo không xác nhận có đợt bán ENA mới hay nhu cầu bán sắp xảy ra.
Nhận định của tôi: Chỉ số mới cần theo dõi là tỷ lệ doanh thu hoạt động trên chi phí hoạt động. Nếu tỷ lệ này tăng dần đến mức hòa vốn mà không có xác nhận về việc bán ENA từ ngân quỹ, tôi sẽ đánh giá thấp hơn rủi ro công ty sử dụng ENA để tài trợ hoạt động.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Ngày 16 tháng 11, công ty hạ tầng Ethena niêm yết trên Nasdaq báo cáo doanh thu quý 3 đạt 478.000 USD, so với chi phí hoạt động 2,41 triệu USD, dẫn đến khoản lỗ hoạt động 1,93 triệu USD. Doanh thu quý 2 là 62.000 USD, nhưng mảng xác minh chỉ bắt đầu tạo doanh thu trong hai tuần cuối tháng 6. Quý 3 là quý đầu tiên ghi nhận doanh thu xác minh trọn vẹn, vì vậy mức tăng trưởng nổi bật này không phản ánh chính xác tốc độ tăng trưởng thực tế.
Bộ xác minh kiểm tra các thông điệp xuyên chuỗi dành cho tài sản Ethena. Phí StablecoinX thu được từ hoạt động này là doanh thu của công ty, và không có thông tin nào cho thấy khoản phí này tự động được chuyển cho người nắm giữ ENA. Tính đến ngày 30 tháng 9, công ty báo cáo có 10,4 triệu USD tiền mặt và khoảng 3 tỷ ENA, tương đương gần 20% tổng nguồn cung token. Quyết định miễn hạn chế khóa token đã được công bố trước đó cho phép bán một số token trong ngân quỹ theo các điều kiện nhất định, bao gồm thông báo trước và quyền ưu tiên mua trước của Ethena. Khoản lỗ hoạt động không đồng nghĩa với dòng tiền mặt bị đốt, và báo cáo không xác nhận có đợt bán ENA mới hay nhu cầu bán sắp xảy ra.
Nhận định của tôi: Chỉ số mới cần theo dõi là tỷ lệ doanh thu hoạt động trên chi phí hoạt động. Nếu tỷ lệ này tăng dần đến mức hòa vốn mà không có xác nhận về việc bán ENA từ ngân quỹ, tôi sẽ đánh giá thấp hơn rủi ro công ty sử dụng ENA để tài trợ hoạt động.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
234
·
--
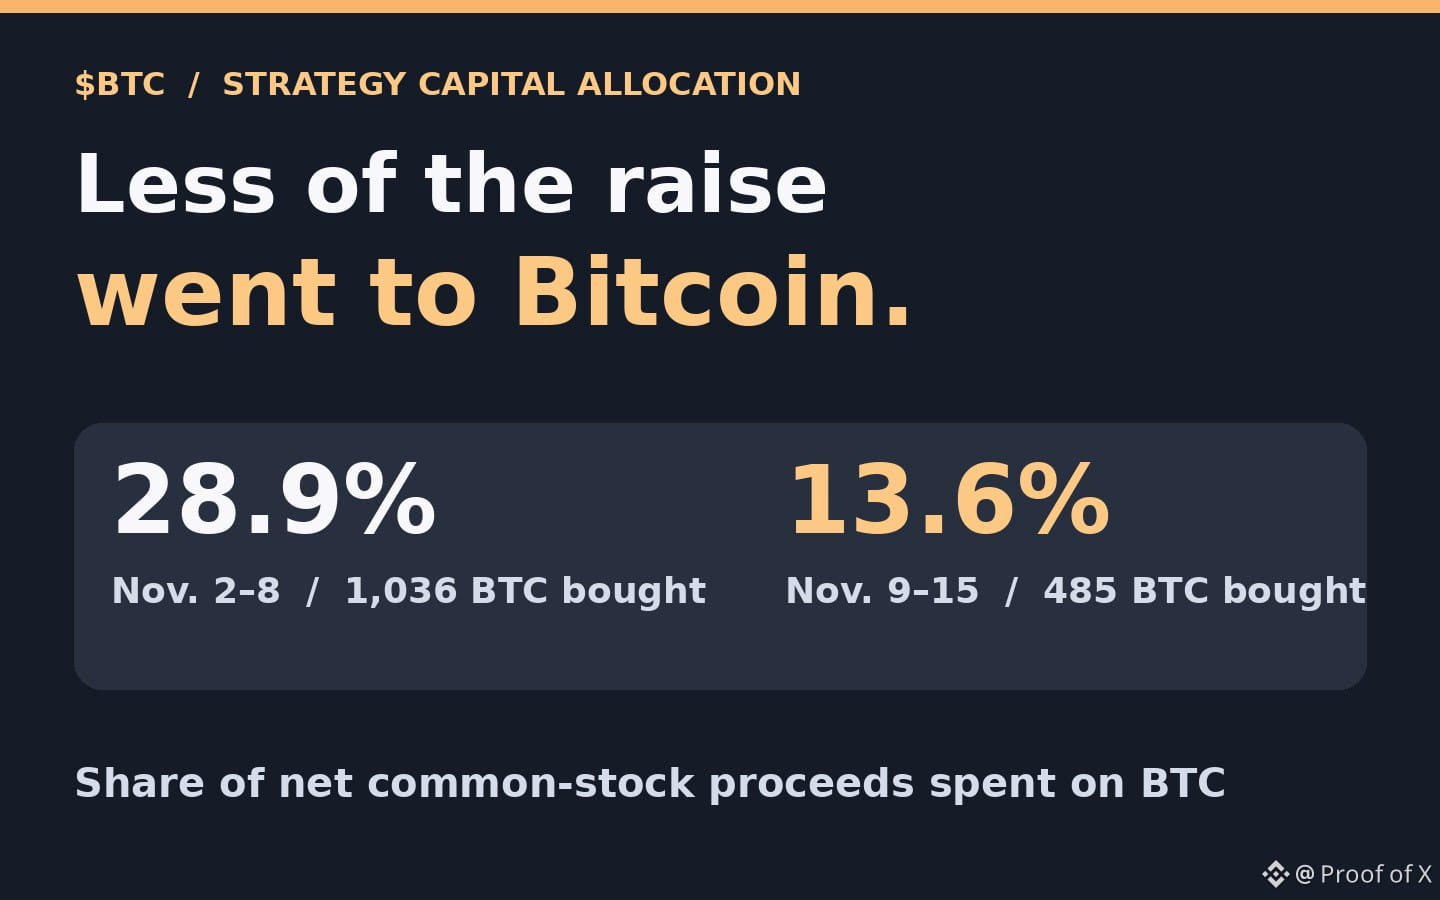
📉 Tóm tắt: Strategy đã dùng 13,6% trong số 244,7 triệu USD thu ròng từ cổ phiếu phổ thông để mua $BTC vào ngày 9–15 tháng 11, giảm từ 28,9% của tuần trước đó. Công ty vẫn mua 485 BTC, nhưng khoản đóng góp vào nhu cầu từ người mua này đã yếu hơn.
Hồ sơ Strategy nộp ngày 16 tháng 11 cho biết 244,7 triệu USD thu ròng từ cổ phiếu phổ thông trong ngày 9–15 tháng 11 đã được sử dụng như sau: 33,4 triệu USD mua 485 BTC, 206,3 triệu USD dùng để mua lại cổ phiếu ưu đãi STRC và 5 triệu USD được giữ dưới dạng tiền mặt. Tuần trước đó, trong số 283,8 triệu USD, có 81,9 triệu USD được dùng để mua Bitcoin, tương đương 1.036 BTC. Như vậy, tỷ trọng phân bổ cho Bitcoin giảm từ 28,9% xuống 13,6%, còn số lượng coin mua vào giảm 53%.
Nhà đầu tư đã mua cổ phiếu phổ thông MSTR mới phát hành. Strategy dùng phần lớn số tiền thu được để mua lại một loại chứng khoán khác — cổ phiếu ưu đãi STRC — thay vì mua Bitcoin. Tổng giá trị mua lại STRC là 228,1 triệu USD: ngoài 206,3 triệu USD từ việc bán cổ phiếu, Strategy còn dùng 21,8 triệu USD tiền lãi thu được từ tiền mặt và các khoản đầu tư ngắn hạn.
Strategy vẫn mua thêm Bitcoin, nâng lượng nắm giữ được công bố lên 850.849 BTC tính đến ngày 15 tháng 11. Việc mua lại cổ phiếu ưu đãi không đồng nghĩa với việc bán Bitcoin. Đây là quyết định phân bổ vốn của một công ty trong hai tuần, vì vậy không cho biết nhiều về tổng nhu cầu thị trường hay diễn biến giá tiếp theo.
Quan điểm của tôi: Thận trọng với nguồn cầu ngắn hạn này. Hãy theo dõi lượng Bitcoin được mua và chi tiêu cho Bitcoin so với số tiền thu ròng từ cổ phiếu phổ thông mỗi tuần. Tôi sẽ điều chỉnh lại đánh giá về tín hiệu nhu cầu nếu cả hai chỉ số phục hồi trong nhiều hồ sơ liên tiếp.
NFA. DYOR.
📉 Tóm tắt: Strategy đã dùng 13,6% trong số 244,7 triệu USD thu ròng từ cổ phiếu phổ thông để mua $BTC vào ngày 9–15 tháng 11, giảm từ 28,9% của tuần trước đó. Công ty vẫn mua 485 BTC, nhưng khoản đóng góp vào nhu cầu từ người mua này đã yếu hơn.
Hồ sơ Strategy nộp ngày 16 tháng 11 cho biết 244,7 triệu USD thu ròng từ cổ phiếu phổ thông trong ngày 9–15 tháng 11 đã được sử dụng như sau: 33,4 triệu USD mua 485 BTC, 206,3 triệu USD dùng để mua lại cổ phiếu ưu đãi STRC và 5 triệu USD được giữ dưới dạng tiền mặt. Tuần trước đó, trong số 283,8 triệu USD, có 81,9 triệu USD được dùng để mua Bitcoin, tương đương 1.036 BTC. Như vậy, tỷ trọng phân bổ cho Bitcoin giảm từ 28,9% xuống 13,6%, còn số lượng coin mua vào giảm 53%.
Nhà đầu tư đã mua cổ phiếu phổ thông MSTR mới phát hành. Strategy dùng phần lớn số tiền thu được để mua lại một loại chứng khoán khác — cổ phiếu ưu đãi STRC — thay vì mua Bitcoin. Tổng giá trị mua lại STRC là 228,1 triệu USD: ngoài 206,3 triệu USD từ việc bán cổ phiếu, Strategy còn dùng 21,8 triệu USD tiền lãi thu được từ tiền mặt và các khoản đầu tư ngắn hạn.
Strategy vẫn mua thêm Bitcoin, nâng lượng nắm giữ được công bố lên 850.849 BTC tính đến ngày 15 tháng 11. Việc mua lại cổ phiếu ưu đãi không đồng nghĩa với việc bán Bitcoin. Đây là quyết định phân bổ vốn của một công ty trong hai tuần, vì vậy không cho biết nhiều về tổng nhu cầu thị trường hay diễn biến giá tiếp theo.
Quan điểm của tôi: Thận trọng với nguồn cầu ngắn hạn này. Hãy theo dõi lượng Bitcoin được mua và chi tiêu cho Bitcoin so với số tiền thu ròng từ cổ phiếu phổ thông mỗi tuần. Tôi sẽ điều chỉnh lại đánh giá về tín hiệu nhu cầu nếu cả hai chỉ số phục hồi trong nhiều hồ sơ liên tiếp.
NFA. DYOR.
Hồ sơ Strategy nộp ngày 16 tháng 11 cho biết 244,7 triệu USD thu ròng từ cổ phiếu phổ thông trong ngày 9–15 tháng 11 đã được sử dụng như sau: 33,4 triệu USD mua 485 BTC, 206,3 triệu USD dùng để mua lại cổ phiếu ưu đãi STRC và 5 triệu USD được giữ dưới dạng tiền mặt. Tuần trước đó, trong số 283,8 triệu USD, có 81,9 triệu USD được dùng để mua Bitcoin, tương đương 1.036 BTC. Như vậy, tỷ trọng phân bổ cho Bitcoin giảm từ 28,9% xuống 13,6%, còn số lượng coin mua vào giảm 53%.
Nhà đầu tư đã mua cổ phiếu phổ thông MSTR mới phát hành. Strategy dùng phần lớn số tiền thu được để mua lại một loại chứng khoán khác — cổ phiếu ưu đãi STRC — thay vì mua Bitcoin. Tổng giá trị mua lại STRC là 228,1 triệu USD: ngoài 206,3 triệu USD từ việc bán cổ phiếu, Strategy còn dùng 21,8 triệu USD tiền lãi thu được từ tiền mặt và các khoản đầu tư ngắn hạn.
Strategy vẫn mua thêm Bitcoin, nâng lượng nắm giữ được công bố lên 850.849 BTC tính đến ngày 15 tháng 11. Việc mua lại cổ phiếu ưu đãi không đồng nghĩa với việc bán Bitcoin. Đây là quyết định phân bổ vốn của một công ty trong hai tuần, vì vậy không cho biết nhiều về tổng nhu cầu thị trường hay diễn biến giá tiếp theo.
Quan điểm của tôi: Thận trọng với nguồn cầu ngắn hạn này. Hãy theo dõi lượng Bitcoin được mua và chi tiêu cho Bitcoin so với số tiền thu ròng từ cổ phiếu phổ thông mỗi tuần. Tôi sẽ điều chỉnh lại đánh giá về tín hiệu nhu cầu nếu cả hai chỉ số phục hồi trong nhiều hồ sơ liên tiếp.
NFA. DYOR.
1
122
·
--
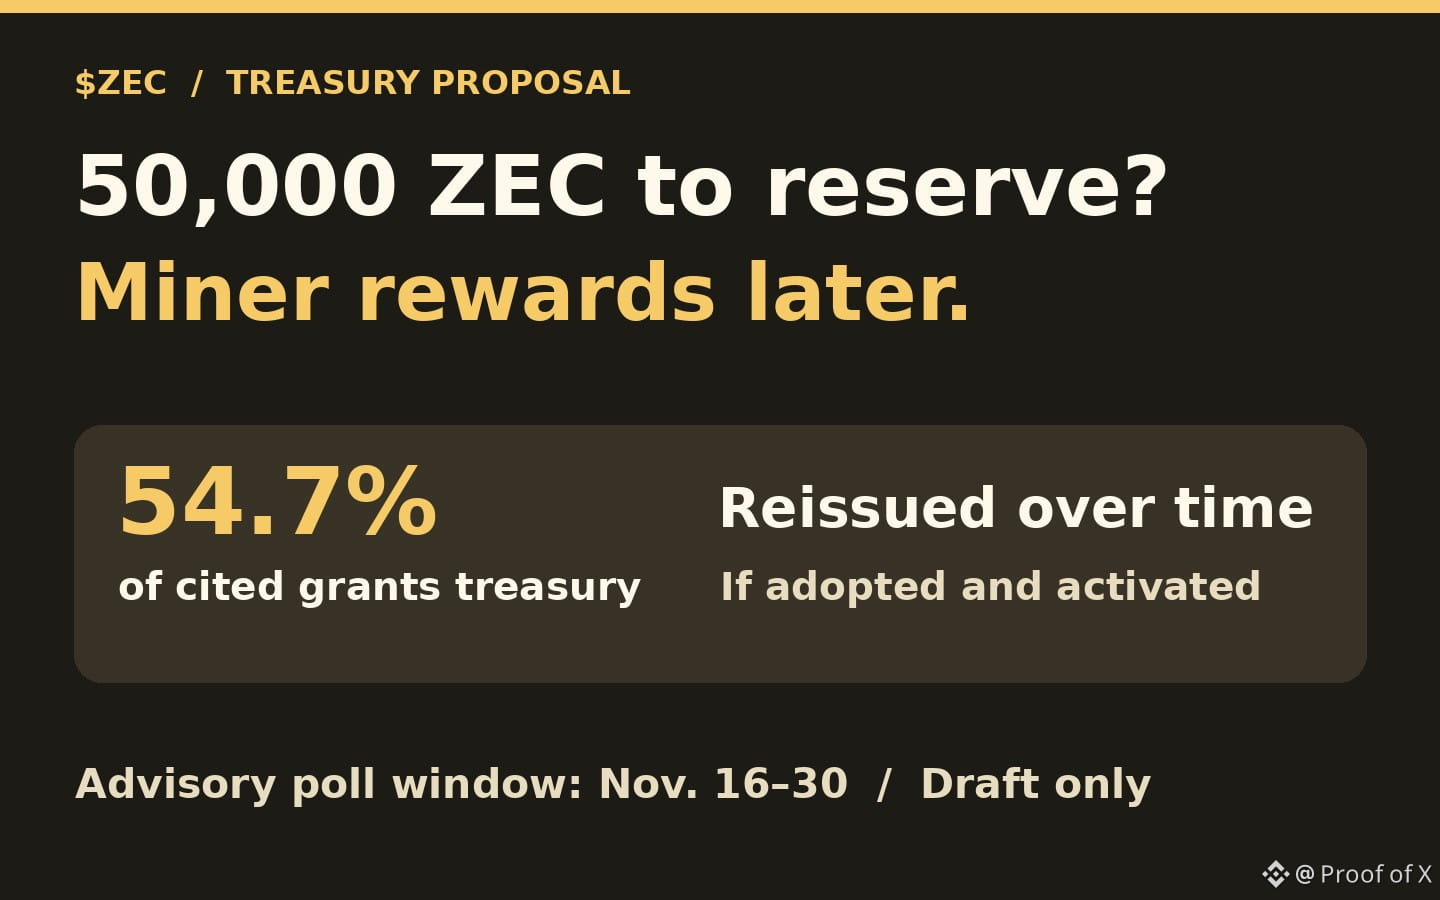
📉 Tóm tắt: Một bản dự thảo sẽ chuyển khoảng 55% kho bạc ZEC của Quỹ tài trợ cộng đồng Zcash (50.000 $ZEC) vào quỹ dự trữ. Tôi giữ thái độ trung lập về sự khan hiếm dài hạn: sau này, quỹ dự trữ sẽ đưa giá trị trở lại lưu thông thông qua phần thưởng cho thợ đào.
Một trong các bản dự thảo trong đợt thăm dò ý kiến tư vấn của Zcash từ ngày 16 đến 30 tháng 11 sẽ đưa 50.000 ZEC ra khỏi lưu thông. Con số này tương đương 54,7% trong tổng số 91.452,98 ZEC của kho bạc, theo số liệu được trích dẫn trong bản dự thảo, và sẽ để lại khoảng 41.453 ZEC tính từ số dư ban đầu đó. Đây là một đề xuất; cuộc thăm dò không thể tự chuyển số coin này.
Nếu mạng lưới thông qua và kích hoạt bản dự thảo này, Quỹ tài trợ cộng đồng Zcash sẽ đưa số coin đó ra khỏi lưu thông trong vòng 30 ngày. Khoản này sẽ được ghi có vào Cơ chế Bền vững Mạng lưới và được phát hành lại dần theo thời gian thông qua phần thưởng khối trong tương lai. Điều này làm thay đổi thời điểm số coin có thể được chi tiêu và đối tượng nhận chúng.
Bản dự thảo cũng chuyển 8% phần trợ cấp khối vốn dành cho chương trình tài trợ sang một tài khoản phong tỏa để phục vụ phát triển trong tương lai và bảo vệ pháp lý trong thời gian còn lại của kỳ cấp vốn hiện tại. Bước này thay đổi nơi khoản trợ cấp được chuyển đến, chứ không thay đổi tổng số tiền dự kiến theo nguồn cấp vốn đó. Đồng thời, chương trình tài trợ sẽ còn lại kho bạc nhỏ hơn và không tiếp tục nhận phân bổ từ nguồn này.
Quan điểm của tôi: Trung lập về sự khan hiếm dài hạn. Tôi sẽ theo dõi các quy tắc nâng cấp cuối cùng và, nếu được kích hoạt, số tiền thực tế được ghi có vào quỹ dự trữ. Tôi sẽ xem xét lại luận điểm về sự khan hiếm nếu các quy tắc cuối cùng loại bỏ vĩnh viễn số coin đó thay vì đưa chúng trở lại dưới dạng phần thưởng cho thợ đào.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
📉 Tóm tắt: Một bản dự thảo sẽ chuyển khoảng 55% kho bạc ZEC của Quỹ tài trợ cộng đồng Zcash (50.000 $ZEC ) vào quỹ dự trữ. Tôi giữ thái độ trung lập về sự khan hiếm dài hạn: sau này, quỹ dự trữ sẽ đưa giá trị trở lại lưu thông thông qua phần thưởng cho thợ đào.
Một trong các bản dự thảo trong đợt thăm dò ý kiến tư vấn của Zcash từ ngày 16 đến 30 tháng 11 sẽ đưa 50.000 ZEC ra khỏi lưu thông. Con số này tương đương 54,7% trong tổng số 91.452,98 ZEC của kho bạc, theo số liệu được trích dẫn trong bản dự thảo, và sẽ để lại khoảng 41.453 ZEC tính từ số dư ban đầu đó. Đây là một đề xuất; cuộc thăm dò không thể tự chuyển số coin này.
Nếu mạng lưới thông qua và kích hoạt bản dự thảo này, Quỹ tài trợ cộng đồng Zcash sẽ đưa số coin đó ra khỏi lưu thông trong vòng 30 ngày. Khoản này sẽ được ghi có vào Cơ chế Bền vững Mạng lưới và được phát hành lại dần theo thời gian thông qua phần thưởng khối trong tương lai. Điều này làm thay đổi thời điểm số coin có thể được chi tiêu và đối tượng nhận chúng.
Bản dự thảo cũng chuyển 8% phần trợ cấp khối vốn dành cho chương trình tài trợ sang một tài khoản phong tỏa để phục vụ phát triển trong tương lai và bảo vệ pháp lý trong thời gian còn lại của kỳ cấp vốn hiện tại. Bước này thay đổi nơi khoản trợ cấp được chuyển đến, chứ không thay đổi tổng số tiền dự kiến theo nguồn cấp vốn đó. Đồng thời, chương trình tài trợ sẽ còn lại kho bạc nhỏ hơn và không tiếp tục nhận phân bổ từ nguồn này.
Quan điểm của tôi: Trung lập về sự khan hiếm dài hạn. Tôi sẽ theo dõi các quy tắc nâng cấp cuối cùng và, nếu được kích hoạt, số tiền thực tế được ghi có vào quỹ dự trữ. Tôi sẽ xem xét lại luận điểm về sự khan hiếm nếu các quy tắc cuối cùng loại bỏ vĩnh viễn số coin đó thay vì đưa chúng trở lại dưới dạng phần thưởng cho thợ đào.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Một trong các bản dự thảo trong đợt thăm dò ý kiến tư vấn của Zcash từ ngày 16 đến 30 tháng 11 sẽ đưa 50.000 ZEC ra khỏi lưu thông. Con số này tương đương 54,7% trong tổng số 91.452,98 ZEC của kho bạc, theo số liệu được trích dẫn trong bản dự thảo, và sẽ để lại khoảng 41.453 ZEC tính từ số dư ban đầu đó. Đây là một đề xuất; cuộc thăm dò không thể tự chuyển số coin này.
Nếu mạng lưới thông qua và kích hoạt bản dự thảo này, Quỹ tài trợ cộng đồng Zcash sẽ đưa số coin đó ra khỏi lưu thông trong vòng 30 ngày. Khoản này sẽ được ghi có vào Cơ chế Bền vững Mạng lưới và được phát hành lại dần theo thời gian thông qua phần thưởng khối trong tương lai. Điều này làm thay đổi thời điểm số coin có thể được chi tiêu và đối tượng nhận chúng.
Bản dự thảo cũng chuyển 8% phần trợ cấp khối vốn dành cho chương trình tài trợ sang một tài khoản phong tỏa để phục vụ phát triển trong tương lai và bảo vệ pháp lý trong thời gian còn lại của kỳ cấp vốn hiện tại. Bước này thay đổi nơi khoản trợ cấp được chuyển đến, chứ không thay đổi tổng số tiền dự kiến theo nguồn cấp vốn đó. Đồng thời, chương trình tài trợ sẽ còn lại kho bạc nhỏ hơn và không tiếp tục nhận phân bổ từ nguồn này.
Quan điểm của tôi: Trung lập về sự khan hiếm dài hạn. Tôi sẽ theo dõi các quy tắc nâng cấp cuối cùng và, nếu được kích hoạt, số tiền thực tế được ghi có vào quỹ dự trữ. Tôi sẽ xem xét lại luận điểm về sự khan hiếm nếu các quy tắc cuối cùng loại bỏ vĩnh viễn số coin đó thay vì đưa chúng trở lại dưới dạng phần thưởng cho thợ đào.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
225
·
--
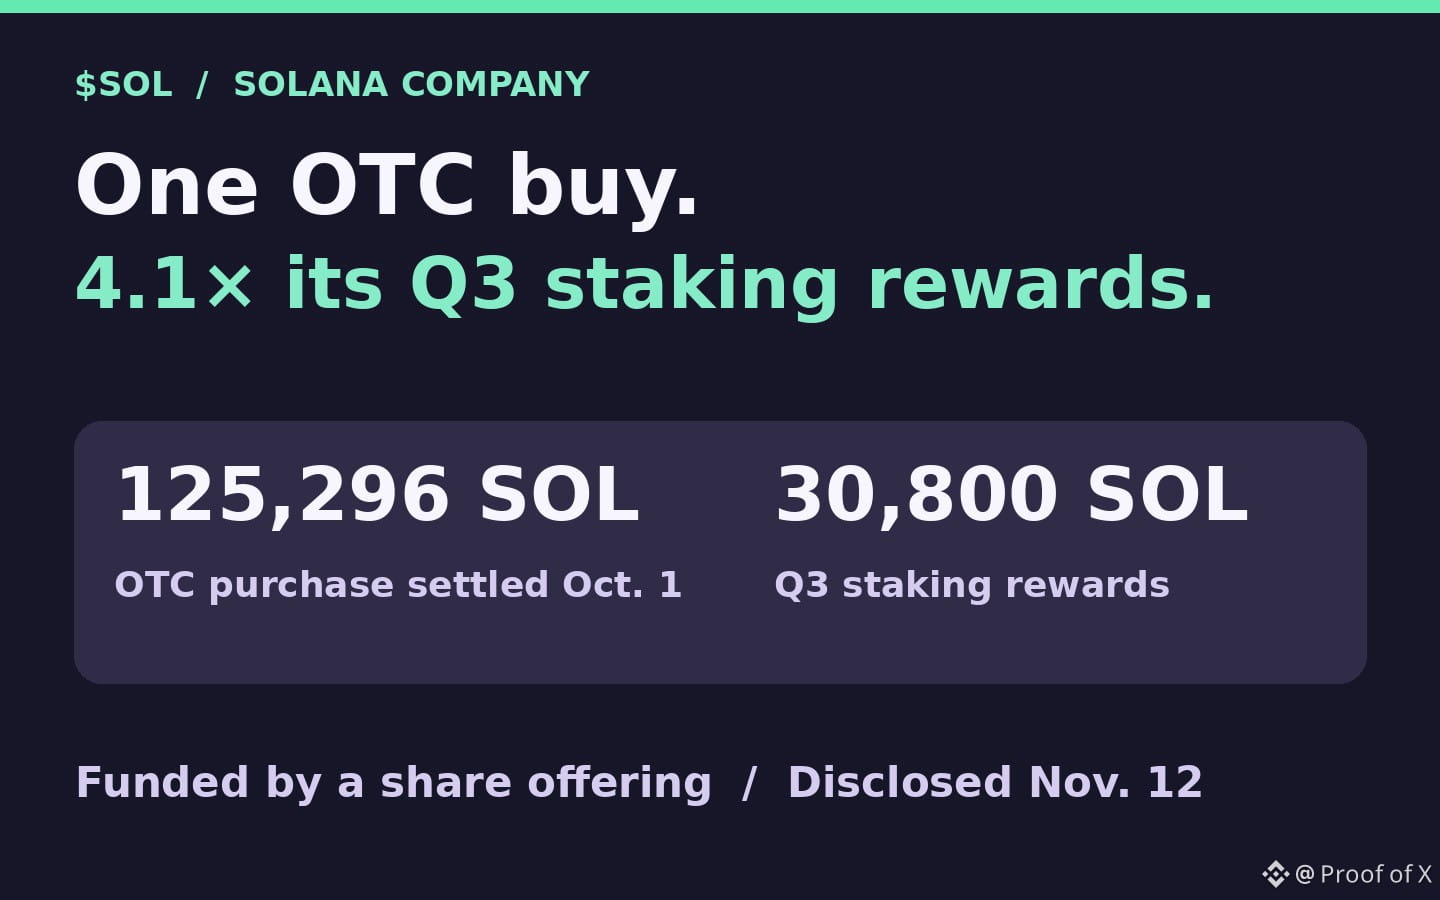
📈 Tóm tắt: Solana Company đã mua 125,296 $SOL, gấp khoảng 4,1 lần phần thưởng staking trong Q3. Đây là tín hiệu tích cực cho nhu cầu, nhưng một giao dịch mua OTC được tài trợ bằng đợt chào bán cổ phiếu không chứng minh việc mua sẽ tiếp diễn.
Báo cáo quý công bố ngày 12 tháng 11 của Solana Company cho biết giao dịch mua OTC 125,296 SOL trị giá 15 triệu USD đã hoàn tất vào ngày 1 tháng 10. Giao dịch duy nhất này có quy mô gấp khoảng 4,1 lần số SOL mà công ty nhận được từ phần thưởng staking trong suốt Q3 (30.800 SOL). Phép so sánh cho thấy quy mô; không có nghĩa là công ty mua với tần suất hằng quý.
Công ty quản lý ngân quỹ niêm yết trên Nasdaq đã huy động khoảng 15 triệu USD tổng cộng (14,3 triệu USD ròng) thông qua đợt chào bán cổ phiếu có kèm chứng quyền. Công ty cho biết đã dùng số tiền thu được để mua SOL. Việc này tạo ra một bên mua thực sự đối với số token đang lưu hành thông qua một đối tác OTC. SOL không bị đốt, và báo cáo không cho biết đối tác lấy số token đó từ đâu hay giao dịch có tạo ra lực mua trên sàn hay không.
Phần thưởng staking của chính công ty được tái staking. Việc này làm tăng lượng SOL nắm giữ mà không cần thêm giao dịch mua OTC nào. Hạ tầng trình xác thực của công ty cũng báo cáo có 1,0 triệu SOL được bên thứ ba ủy quyền tính đến ngày 30 tháng 9; số SOL đó thuộc về khách hàng và không nên được tính là lượng công ty mua vào.
Nhận định của tôi: Tích cực về nhu cầu đã được xác nhận, nhưng thận trọng khi gọi đây là hoạt động mua lặp lại. Hãy theo dõi lượng SOL thực tế được mua hoặc bán trong mỗi quý và số tiền mặt công ty có thể huy động để mua vào. Tôi sẽ đánh giá nhu cầu từ ngân quỹ cao hơn nếu các báo cáo sau này cho thấy công ty mua ròng liên tiếp bằng nguồn vốn từ những đợt huy động đã hoàn tất.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
📈 Tóm tắt: Solana Company đã mua 125,296 $SOL , gấp khoảng 4,1 lần phần thưởng staking trong Q3. Đây là tín hiệu tích cực cho nhu cầu, nhưng một giao dịch mua OTC được tài trợ bằng đợt chào bán cổ phiếu không chứng minh việc mua sẽ tiếp diễn.
Báo cáo quý công bố ngày 12 tháng 11 của Solana Company cho biết giao dịch mua OTC 125,296 SOL trị giá 15 triệu USD đã hoàn tất vào ngày 1 tháng 10. Giao dịch duy nhất này có quy mô gấp khoảng 4,1 lần số SOL mà công ty nhận được từ phần thưởng staking trong suốt Q3 (30.800 SOL). Phép so sánh cho thấy quy mô; không có nghĩa là công ty mua với tần suất hằng quý.
Công ty quản lý ngân quỹ niêm yết trên Nasdaq đã huy động khoảng 15 triệu USD tổng cộng (14,3 triệu USD ròng) thông qua đợt chào bán cổ phiếu có kèm chứng quyền. Công ty cho biết đã dùng số tiền thu được để mua SOL. Việc này tạo ra một bên mua thực sự đối với số token đang lưu hành thông qua một đối tác OTC. SOL không bị đốt, và báo cáo không cho biết đối tác lấy số token đó từ đâu hay giao dịch có tạo ra lực mua trên sàn hay không.
Phần thưởng staking của chính công ty được tái staking. Việc này làm tăng lượng SOL nắm giữ mà không cần thêm giao dịch mua OTC nào. Hạ tầng trình xác thực của công ty cũng báo cáo có 1,0 triệu SOL được bên thứ ba ủy quyền tính đến ngày 30 tháng 9; số SOL đó thuộc về khách hàng và không nên được tính là lượng công ty mua vào.
Nhận định của tôi: Tích cực về nhu cầu đã được xác nhận, nhưng thận trọng khi gọi đây là hoạt động mua lặp lại. Hãy theo dõi lượng SOL thực tế được mua hoặc bán trong mỗi quý và số tiền mặt công ty có thể huy động để mua vào. Tôi sẽ đánh giá nhu cầu từ ngân quỹ cao hơn nếu các báo cáo sau này cho thấy công ty mua ròng liên tiếp bằng nguồn vốn từ những đợt huy động đã hoàn tất.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Báo cáo quý công bố ngày 12 tháng 11 của Solana Company cho biết giao dịch mua OTC 125,296 SOL trị giá 15 triệu USD đã hoàn tất vào ngày 1 tháng 10. Giao dịch duy nhất này có quy mô gấp khoảng 4,1 lần số SOL mà công ty nhận được từ phần thưởng staking trong suốt Q3 (30.800 SOL). Phép so sánh cho thấy quy mô; không có nghĩa là công ty mua với tần suất hằng quý.
Công ty quản lý ngân quỹ niêm yết trên Nasdaq đã huy động khoảng 15 triệu USD tổng cộng (14,3 triệu USD ròng) thông qua đợt chào bán cổ phiếu có kèm chứng quyền. Công ty cho biết đã dùng số tiền thu được để mua SOL. Việc này tạo ra một bên mua thực sự đối với số token đang lưu hành thông qua một đối tác OTC. SOL không bị đốt, và báo cáo không cho biết đối tác lấy số token đó từ đâu hay giao dịch có tạo ra lực mua trên sàn hay không.
Phần thưởng staking của chính công ty được tái staking. Việc này làm tăng lượng SOL nắm giữ mà không cần thêm giao dịch mua OTC nào. Hạ tầng trình xác thực của công ty cũng báo cáo có 1,0 triệu SOL được bên thứ ba ủy quyền tính đến ngày 30 tháng 9; số SOL đó thuộc về khách hàng và không nên được tính là lượng công ty mua vào.
Nhận định của tôi: Tích cực về nhu cầu đã được xác nhận, nhưng thận trọng khi gọi đây là hoạt động mua lặp lại. Hãy theo dõi lượng SOL thực tế được mua hoặc bán trong mỗi quý và số tiền mặt công ty có thể huy động để mua vào. Tôi sẽ đánh giá nhu cầu từ ngân quỹ cao hơn nếu các báo cáo sau này cho thấy công ty mua ròng liên tiếp bằng nguồn vốn từ những đợt huy động đã hoàn tất.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
220
·
--
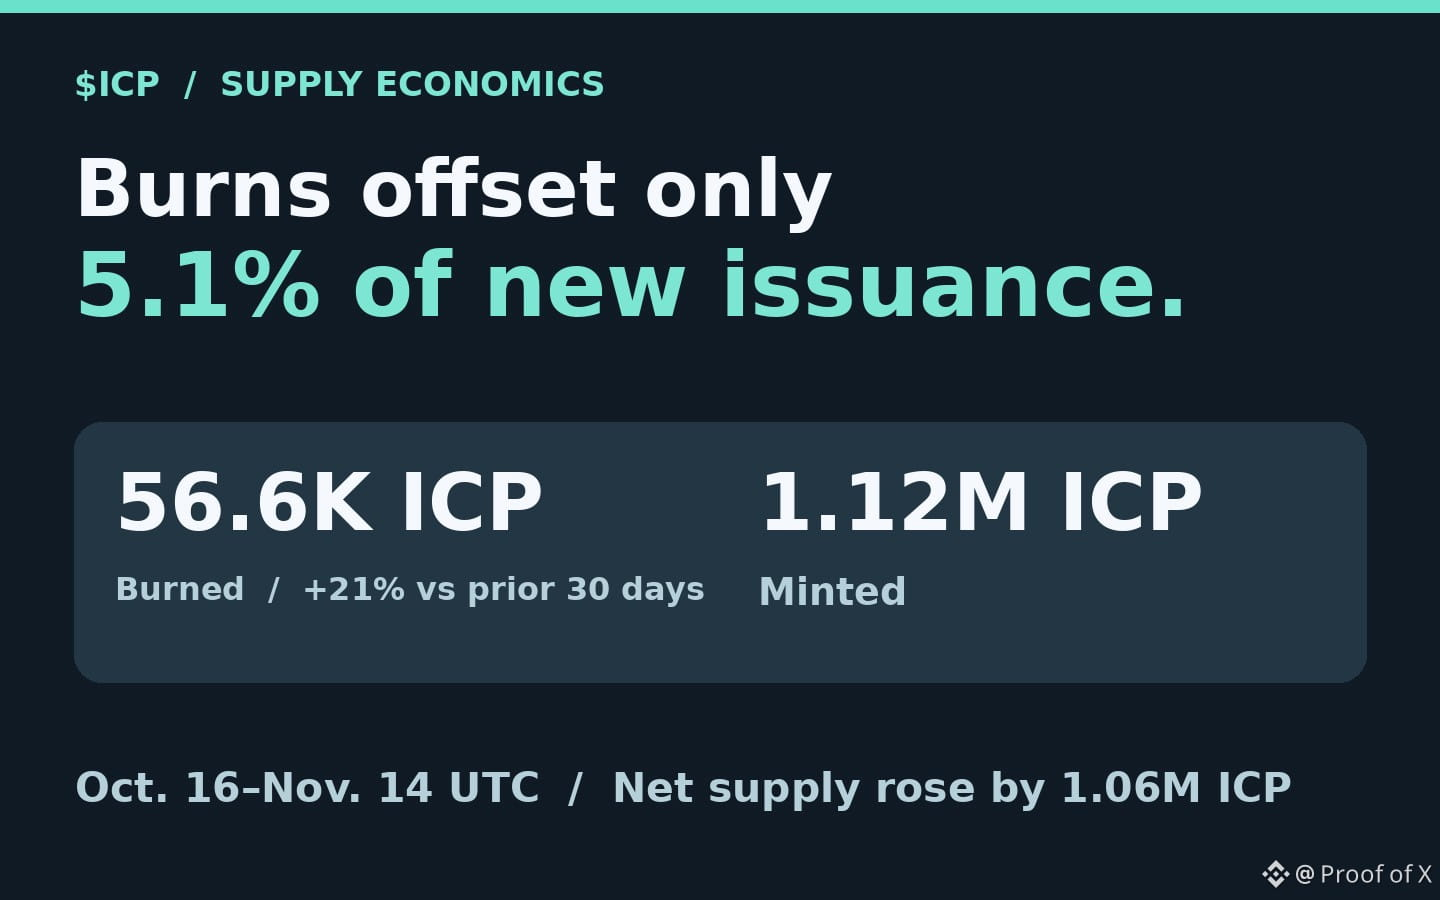
📉 Tóm tắt: $ICP đã đốt nhiều hơn 21% token trong 30 ngày tính đến ngày 14 tháng 11, nhưng lượng đốt chỉ bù đắp 5,1% lượng phát hành mới. Tôi thận trọng với luận điểm khan hiếm: nguồn cung ròng tăng 1,06 triệu ICP dù lượng đốt cao hơn.
Từ ngày 16 tháng 10 đến ngày 14 tháng 11 theo giờ UTC, sổ cái ICP ghi nhận 56.619 ICP bị đốt và 1.117.422 ICP được đúc. Tỷ lệ lượng đốt bù đắp lượng phát hành tăng từ 4,3% lên 5,1% so với 30 ngày trước đó. Tuy nhiên, lượng phát hành ròng cũng tăng, từ 1,03 triệu lên 1,06 triệu ICP.
Các đơn vị vận hành ứng dụng mua chu kỳ bằng ICP để chi trả cho năng lực tính toán và lưu trữ. ICP bị hủy khi họ mua tín dụng; số tín dụng này có thể được sử dụng sau đó. Đây là một cơ chế làm giảm nguồn cung, vì vậy mức sử dụng năng lực tính toán và lượng ICP bị đốt không nhất thiết biến động cùng chiều trong bất kỳ giai đoạn nào.
Phía còn lại của sổ cái cũng quan trọng không kém: khoảng 579.569 ICP được chuyển cho các nhà cung cấp nút mạng và 537.853 ICP được đúc từ số dư phần thưởng quản trị. Việc đốt nhiều token hơn vẫn không theo kịp mức tăng tuyệt đối của lượng phát hành. Lượng phát hành mới cũng không cho biết liệu người nhận có bán token hay không.
Quan điểm của tôi: Hãy theo dõi lượng ICP thực tế bị đốt so với tổng lượng phát hành trong các khoảng thời gian 30 ngày tương ứng, đồng thời quan sát xem lượng phát hành ròng có giảm hay không. Tôi sẽ coi trọng luận điểm khan hiếm hơn nếu tỷ lệ lượng đốt bù đắp lượng phát hành tiếp tục tăng và lượng phát hành ròng giảm qua nhiều chu kỳ phần thưởng hằng tháng.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
📉 Tóm tắt: $ICP đã đốt nhiều hơn 21% token trong 30 ngày tính đến ngày 14 tháng 11, nhưng lượng đốt chỉ bù đắp 5,1% lượng phát hành mới. Tôi thận trọng với luận điểm khan hiếm: nguồn cung ròng tăng 1,06 triệu ICP dù lượng đốt cao hơn.
Từ ngày 16 tháng 10 đến ngày 14 tháng 11 theo giờ UTC, sổ cái ICP ghi nhận 56.619 ICP bị đốt và 1.117.422 ICP được đúc. Tỷ lệ lượng đốt bù đắp lượng phát hành tăng từ 4,3% lên 5,1% so với 30 ngày trước đó. Tuy nhiên, lượng phát hành ròng cũng tăng, từ 1,03 triệu lên 1,06 triệu ICP.
Các đơn vị vận hành ứng dụng mua chu kỳ bằng ICP để chi trả cho năng lực tính toán và lưu trữ. ICP bị hủy khi họ mua tín dụng; số tín dụng này có thể được sử dụng sau đó. Đây là một cơ chế làm giảm nguồn cung, vì vậy mức sử dụng năng lực tính toán và lượng ICP bị đốt không nhất thiết biến động cùng chiều trong bất kỳ giai đoạn nào.
Phía còn lại của sổ cái cũng quan trọng không kém: khoảng 579.569 ICP được chuyển cho các nhà cung cấp nút mạng và 537.853 ICP được đúc từ số dư phần thưởng quản trị. Việc đốt nhiều token hơn vẫn không theo kịp mức tăng tuyệt đối của lượng phát hành. Lượng phát hành mới cũng không cho biết liệu người nhận có bán token hay không.
Quan điểm của tôi: Hãy theo dõi lượng ICP thực tế bị đốt so với tổng lượng phát hành trong các khoảng thời gian 30 ngày tương ứng, đồng thời quan sát xem lượng phát hành ròng có giảm hay không. Tôi sẽ coi trọng luận điểm khan hiếm hơn nếu tỷ lệ lượng đốt bù đắp lượng phát hành tiếp tục tăng và lượng phát hành ròng giảm qua nhiều chu kỳ phần thưởng hằng tháng.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Từ ngày 16 tháng 10 đến ngày 14 tháng 11 theo giờ UTC, sổ cái ICP ghi nhận 56.619 ICP bị đốt và 1.117.422 ICP được đúc. Tỷ lệ lượng đốt bù đắp lượng phát hành tăng từ 4,3% lên 5,1% so với 30 ngày trước đó. Tuy nhiên, lượng phát hành ròng cũng tăng, từ 1,03 triệu lên 1,06 triệu ICP.
Các đơn vị vận hành ứng dụng mua chu kỳ bằng ICP để chi trả cho năng lực tính toán và lưu trữ. ICP bị hủy khi họ mua tín dụng; số tín dụng này có thể được sử dụng sau đó. Đây là một cơ chế làm giảm nguồn cung, vì vậy mức sử dụng năng lực tính toán và lượng ICP bị đốt không nhất thiết biến động cùng chiều trong bất kỳ giai đoạn nào.
Phía còn lại của sổ cái cũng quan trọng không kém: khoảng 579.569 ICP được chuyển cho các nhà cung cấp nút mạng và 537.853 ICP được đúc từ số dư phần thưởng quản trị. Việc đốt nhiều token hơn vẫn không theo kịp mức tăng tuyệt đối của lượng phát hành. Lượng phát hành mới cũng không cho biết liệu người nhận có bán token hay không.
Quan điểm của tôi: Hãy theo dõi lượng ICP thực tế bị đốt so với tổng lượng phát hành trong các khoảng thời gian 30 ngày tương ứng, đồng thời quan sát xem lượng phát hành ròng có giảm hay không. Tôi sẽ coi trọng luận điểm khan hiếm hơn nếu tỷ lệ lượng đốt bù đắp lượng phát hành tiếp tục tăng và lượng phát hành ròng giảm qua nhiều chu kỳ phần thưởng hằng tháng.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
3
1.7k
·
--
Đã xác minh
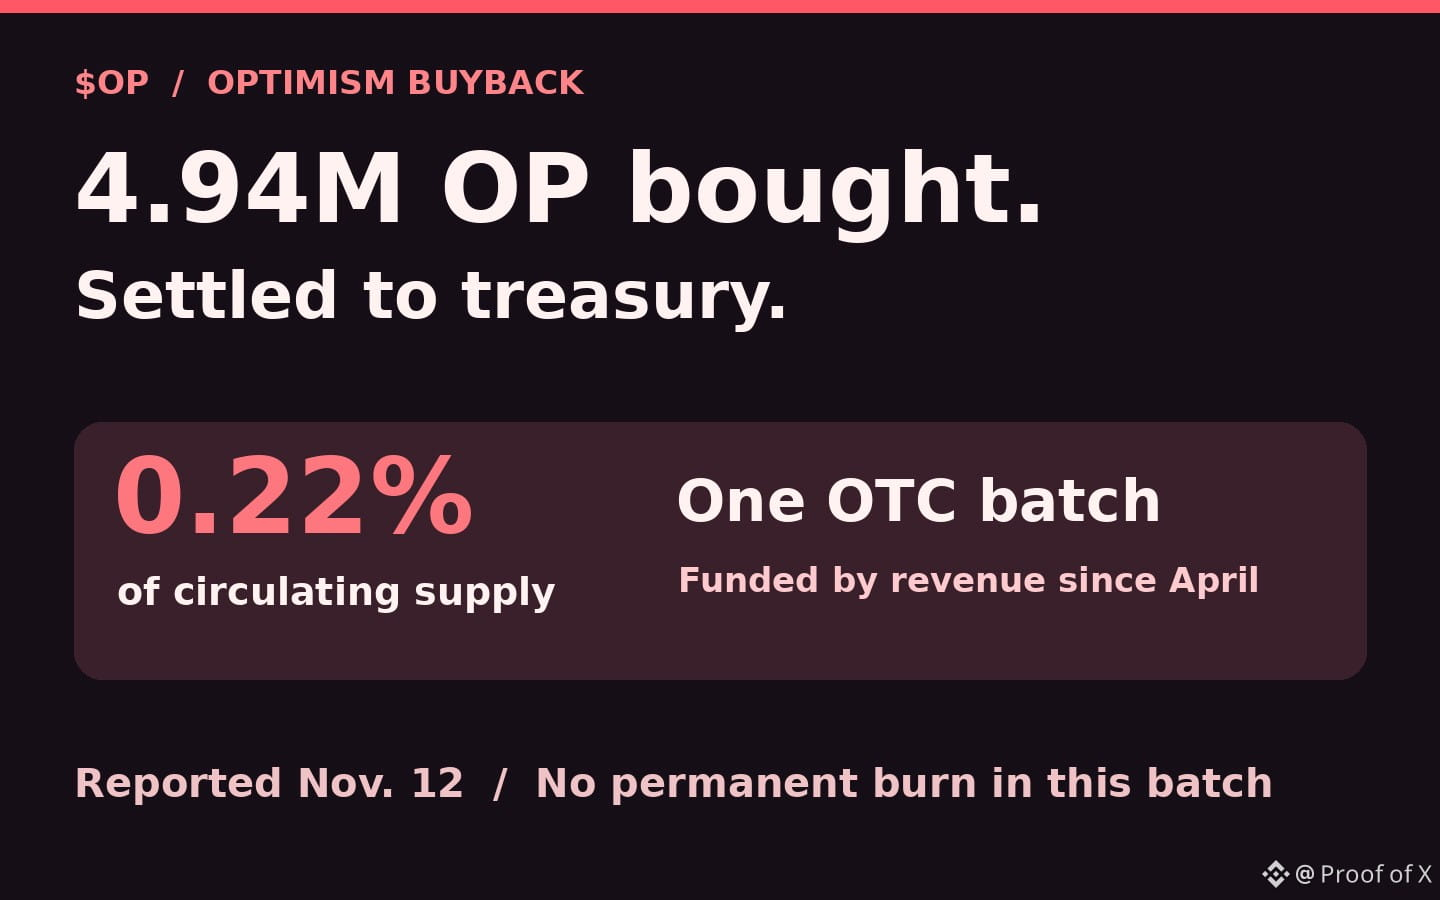
📉 TL;DR: Optimism đã mua lại 4,94 triệu $OP, tương đương khoảng 0,22% nguồn cung lưu hành. Tôi trung lập về tác động đến nguồn cung: đợt mua lại này gộp doanh thu của vài tháng và số token được chuyển vào kho bạc.
Ngày 12 tháng 11, Optimism cho biết họ đã chi 241,4 ETH để mua 4.937.457 OP theo hình thức giao dịch ngoài sàn. Con số này tương đương khoảng 0,22% trong tổng số 2,29 tỷ OP theo số liệu nguồn cung lưu hành mà Optimism công bố, và bằng 34% trong tổng số 14,39 triệu OP mà chương trình đã mua tính đến nay. Đợt mua lại thứ tư sử dụng doanh thu tích lũy kể từ tháng 4, vì vậy 4,94 triệu OP là khối lượng của một đợt mua, không phải mức mua mỗi tháng.
Optimism nhận một phần doanh thu từ phí sắp xếp giao dịch của các mạng Superchain tham gia. Chương trình kéo dài 12 tháng dành 50% doanh thu Superchain nhận được để mua OP, với việc thực hiện tuân theo các quy tắc chuyển tiếp. Đợt mua này cho thấy một phần doanh thu đó đã tạo ra nhu cầu thực tế đối với OP. Số token được chuyển vào kho bạc, nơi cơ chế quản trị vẫn có thể quyết định cách sử dụng chúng. Việc kho bạc nắm giữ token không đồng nghĩa với việc nguồn cung sẽ bị loại bỏ vĩnh viễn hay tiền mặt được phân phối cho người nắm giữ.
Quan điểm của tôi: Hãy theo dõi doanh thu Superchain hằng tháng và so sánh lượng OP được mua với lượng OP được giải ngân từ kho bạc trong cùng kỳ. Tôi sẽ lạc quan hơn về nguồn cung nếu các đợt mua thường xuyên, được tài trợ bằng doanh thu, liên tục vượt lượng phân phối từ kho bạc.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
📉 TL;DR: Optimism đã mua lại 4,94 triệu $OP , tương đương khoảng 0,22% nguồn cung lưu hành. Tôi trung lập về tác động đến nguồn cung: đợt mua lại này gộp doanh thu của vài tháng và số token được chuyển vào kho bạc.
Ngày 12 tháng 11, Optimism cho biết họ đã chi 241,4 ETH để mua 4.937.457 OP theo hình thức giao dịch ngoài sàn. Con số này tương đương khoảng 0,22% trong tổng số 2,29 tỷ OP theo số liệu nguồn cung lưu hành mà Optimism công bố, và bằng 34% trong tổng số 14,39 triệu OP mà chương trình đã mua tính đến nay. Đợt mua lại thứ tư sử dụng doanh thu tích lũy kể từ tháng 4, vì vậy 4,94 triệu OP là khối lượng của một đợt mua, không phải mức mua mỗi tháng.
Optimism nhận một phần doanh thu từ phí sắp xếp giao dịch của các mạng Superchain tham gia. Chương trình kéo dài 12 tháng dành 50% doanh thu Superchain nhận được để mua OP, với việc thực hiện tuân theo các quy tắc chuyển tiếp. Đợt mua này cho thấy một phần doanh thu đó đã tạo ra nhu cầu thực tế đối với OP. Số token được chuyển vào kho bạc, nơi cơ chế quản trị vẫn có thể quyết định cách sử dụng chúng. Việc kho bạc nắm giữ token không đồng nghĩa với việc nguồn cung sẽ bị loại bỏ vĩnh viễn hay tiền mặt được phân phối cho người nắm giữ.
Quan điểm của tôi: Hãy theo dõi doanh thu Superchain hằng tháng và so sánh lượng OP được mua với lượng OP được giải ngân từ kho bạc trong cùng kỳ. Tôi sẽ lạc quan hơn về nguồn cung nếu các đợt mua thường xuyên, được tài trợ bằng doanh thu, liên tục vượt lượng phân phối từ kho bạc.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Ngày 12 tháng 11, Optimism cho biết họ đã chi 241,4 ETH để mua 4.937.457 OP theo hình thức giao dịch ngoài sàn. Con số này tương đương khoảng 0,22% trong tổng số 2,29 tỷ OP theo số liệu nguồn cung lưu hành mà Optimism công bố, và bằng 34% trong tổng số 14,39 triệu OP mà chương trình đã mua tính đến nay. Đợt mua lại thứ tư sử dụng doanh thu tích lũy kể từ tháng 4, vì vậy 4,94 triệu OP là khối lượng của một đợt mua, không phải mức mua mỗi tháng.
Optimism nhận một phần doanh thu từ phí sắp xếp giao dịch của các mạng Superchain tham gia. Chương trình kéo dài 12 tháng dành 50% doanh thu Superchain nhận được để mua OP, với việc thực hiện tuân theo các quy tắc chuyển tiếp. Đợt mua này cho thấy một phần doanh thu đó đã tạo ra nhu cầu thực tế đối với OP. Số token được chuyển vào kho bạc, nơi cơ chế quản trị vẫn có thể quyết định cách sử dụng chúng. Việc kho bạc nắm giữ token không đồng nghĩa với việc nguồn cung sẽ bị loại bỏ vĩnh viễn hay tiền mặt được phân phối cho người nắm giữ.
Quan điểm của tôi: Hãy theo dõi doanh thu Superchain hằng tháng và so sánh lượng OP được mua với lượng OP được giải ngân từ kho bạc trong cùng kỳ. Tôi sẽ lạc quan hơn về nguồn cung nếu các đợt mua thường xuyên, được tài trợ bằng doanh thu, liên tục vượt lượng phân phối từ kho bạc.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
1
824
·
--
Đúng một phần
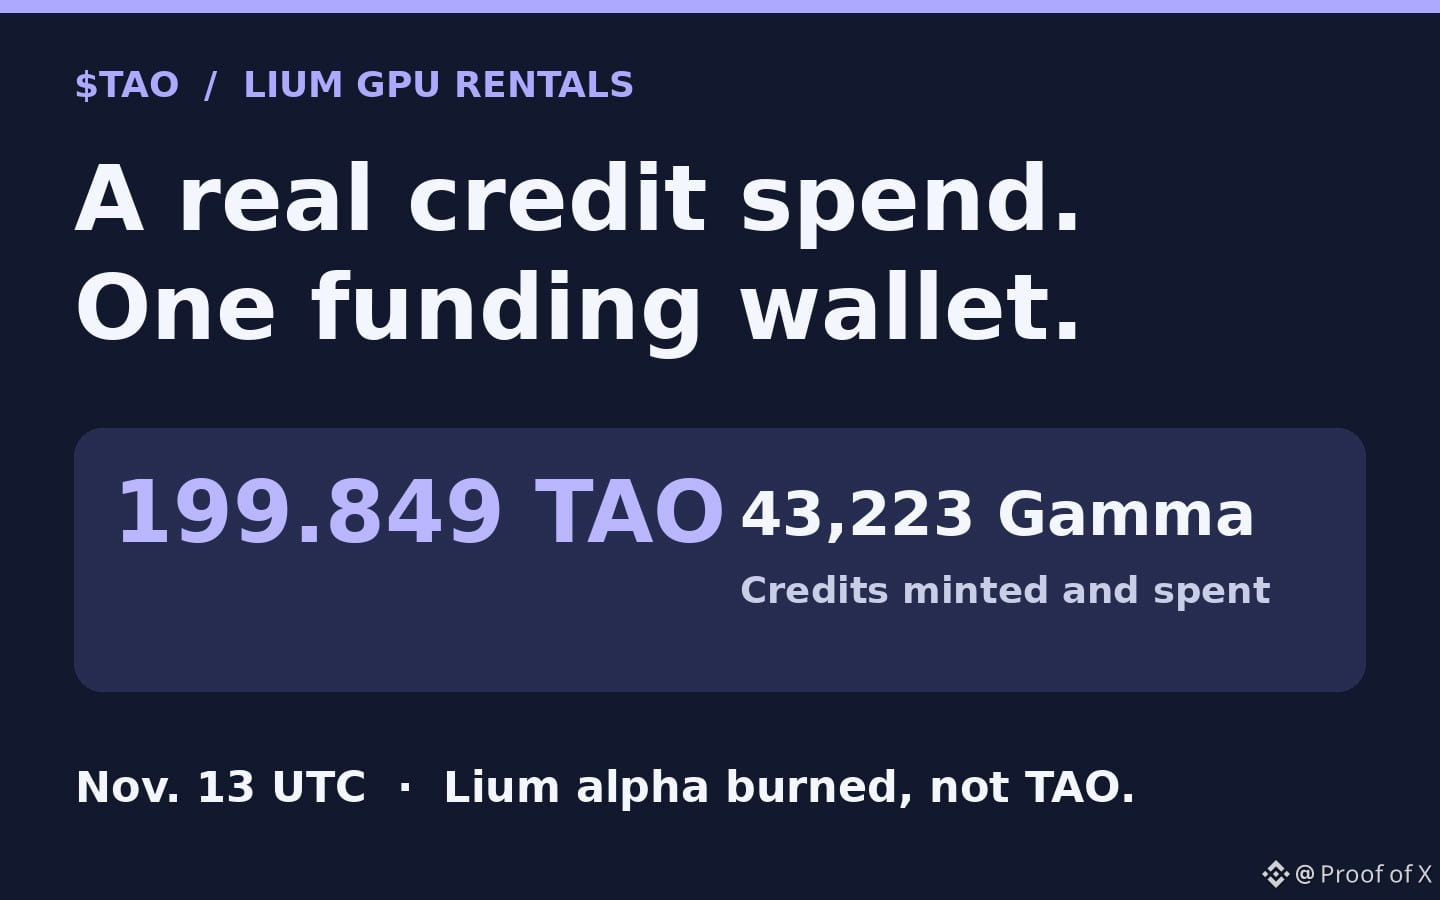
📈 Tóm tắt: Một khoản nạp vào Lium đã dùng 199.849 $TAO để đúc 43,223 tín dụng Gamma, và toàn bộ số tín dụng sau đó đã được sử dụng. Đây là tín hiệu tích cực cho TAO với vai trò tài sản thanh toán, nhưng một ví không chứng minh được nhu cầu lặp lại.
Ngày 13 tháng 11 theo giờ UTC, một khoản nạp vào subnet Lium (SN51) của Bittensor, nơi cho thuê GPU, đã dùng 199.849 TAO để đúc 43,223.23 tín dụng Gamma. Giao dịch đúc đã đốt 1,665.83 Lium alpha. Một sự kiện sau đó đã sử dụng cùng số tín dụng từ khoản nạp đó thông qua tài khoản thanh toán đã đăng ký của Lium. Khoản chi Lium khác được ghi nhận trong ngày là 21.54 Gamma, nên khoản lớn chiếm khoảng 99.95% tổng số của hai khoản chi này.
Gamma chuyển đổi token mạng lưới hoặc lượng stake subnet hiện có thành tín dụng dịch vụ trả trước. Trong giao dịch này, giao thức đã dùng TAO để mua Lium alpha và đốt lượng alpha đó khi đúc tín dụng. Khoản chi sau đó đã sử dụng số dư tín dụng. Lượng alpha đã stake cũng có thể dùng để nạp tín dụng mà không cần mua alpha bằng TAO. Cả hai cách đều không khiến việc đốt alpha trở thành đốt TAO hay khoản phân phối tiền mặt cho người nắm giữ TAO.
Sổ cái cho thấy khoản nạp đã được cấp vốn và tín dụng đã được sử dụng, nhưng không cho biết đã cung cấp bao nhiêu thời gian GPU, cũng như ví đó có thuộc về một khách hàng độc lập sử dụng dịch vụ thường xuyên hay không. Việc dùng TAO đang nắm giữ cũng không chứng minh có giao dịch mua TAO mới trên sàn.
Nhận định của tôi: Tích cực cho TAO với vai trò phương thức thanh toán, nhưng còn quá sớm để kết luận nhu cầu sẽ lặp lại. Hãy theo dõi lượng TAO dùng để nạp Gamma mỗi tuần và số ví cấp vốn riêng biệt quay lại trong tuần tiếp theo. Nếu cả hai chỉ số đều tăng trên nhiều subnet và mức sử dụng không còn phụ thuộc vào một khoản nạp duy nhất, tôi sẽ đánh giá luận điểm về nhu cầu cao hơn.
Không phải lời khuyên tài chính. Tự nghiên cứu.
📈 Tóm tắt: Một khoản nạp vào Lium đã dùng 199.849 $TAO để đúc 43,223 tín dụng Gamma, và toàn bộ số tín dụng sau đó đã được sử dụng. Đây là tín hiệu tích cực cho TAO với vai trò tài sản thanh toán, nhưng một ví không chứng minh được nhu cầu lặp lại.
Ngày 13 tháng 11 theo giờ UTC, một khoản nạp vào subnet Lium (SN51) của Bittensor, nơi cho thuê GPU, đã dùng 199.849 TAO để đúc 43,223.23 tín dụng Gamma. Giao dịch đúc đã đốt 1,665.83 Lium alpha. Một sự kiện sau đó đã sử dụng cùng số tín dụng từ khoản nạp đó thông qua tài khoản thanh toán đã đăng ký của Lium. Khoản chi Lium khác được ghi nhận trong ngày là 21.54 Gamma, nên khoản lớn chiếm khoảng 99.95% tổng số của hai khoản chi này.
Gamma chuyển đổi token mạng lưới hoặc lượng stake subnet hiện có thành tín dụng dịch vụ trả trước. Trong giao dịch này, giao thức đã dùng TAO để mua Lium alpha và đốt lượng alpha đó khi đúc tín dụng. Khoản chi sau đó đã sử dụng số dư tín dụng. Lượng alpha đã stake cũng có thể dùng để nạp tín dụng mà không cần mua alpha bằng TAO. Cả hai cách đều không khiến việc đốt alpha trở thành đốt TAO hay khoản phân phối tiền mặt cho người nắm giữ TAO.
Sổ cái cho thấy khoản nạp đã được cấp vốn và tín dụng đã được sử dụng, nhưng không cho biết đã cung cấp bao nhiêu thời gian GPU, cũng như ví đó có thuộc về một khách hàng độc lập sử dụng dịch vụ thường xuyên hay không. Việc dùng TAO đang nắm giữ cũng không chứng minh có giao dịch mua TAO mới trên sàn.
Nhận định của tôi: Tích cực cho TAO với vai trò phương thức thanh toán, nhưng còn quá sớm để kết luận nhu cầu sẽ lặp lại. Hãy theo dõi lượng TAO dùng để nạp Gamma mỗi tuần và số ví cấp vốn riêng biệt quay lại trong tuần tiếp theo. Nếu cả hai chỉ số đều tăng trên nhiều subnet và mức sử dụng không còn phụ thuộc vào một khoản nạp duy nhất, tôi sẽ đánh giá luận điểm về nhu cầu cao hơn.
Không phải lời khuyên tài chính. Tự nghiên cứu.
Ngày 13 tháng 11 theo giờ UTC, một khoản nạp vào subnet Lium (SN51) của Bittensor, nơi cho thuê GPU, đã dùng 199.849 TAO để đúc 43,223.23 tín dụng Gamma. Giao dịch đúc đã đốt 1,665.83 Lium alpha. Một sự kiện sau đó đã sử dụng cùng số tín dụng từ khoản nạp đó thông qua tài khoản thanh toán đã đăng ký của Lium. Khoản chi Lium khác được ghi nhận trong ngày là 21.54 Gamma, nên khoản lớn chiếm khoảng 99.95% tổng số của hai khoản chi này.
Gamma chuyển đổi token mạng lưới hoặc lượng stake subnet hiện có thành tín dụng dịch vụ trả trước. Trong giao dịch này, giao thức đã dùng TAO để mua Lium alpha và đốt lượng alpha đó khi đúc tín dụng. Khoản chi sau đó đã sử dụng số dư tín dụng. Lượng alpha đã stake cũng có thể dùng để nạp tín dụng mà không cần mua alpha bằng TAO. Cả hai cách đều không khiến việc đốt alpha trở thành đốt TAO hay khoản phân phối tiền mặt cho người nắm giữ TAO.
Sổ cái cho thấy khoản nạp đã được cấp vốn và tín dụng đã được sử dụng, nhưng không cho biết đã cung cấp bao nhiêu thời gian GPU, cũng như ví đó có thuộc về một khách hàng độc lập sử dụng dịch vụ thường xuyên hay không. Việc dùng TAO đang nắm giữ cũng không chứng minh có giao dịch mua TAO mới trên sàn.
Nhận định của tôi: Tích cực cho TAO với vai trò phương thức thanh toán, nhưng còn quá sớm để kết luận nhu cầu sẽ lặp lại. Hãy theo dõi lượng TAO dùng để nạp Gamma mỗi tuần và số ví cấp vốn riêng biệt quay lại trong tuần tiếp theo. Nếu cả hai chỉ số đều tăng trên nhiều subnet và mức sử dụng không còn phụ thuộc vào một khoản nạp duy nhất, tôi sẽ đánh giá luận điểm về nhu cầu cao hơn.
Không phải lời khuyên tài chính. Tự nghiên cứu.
687
·
--
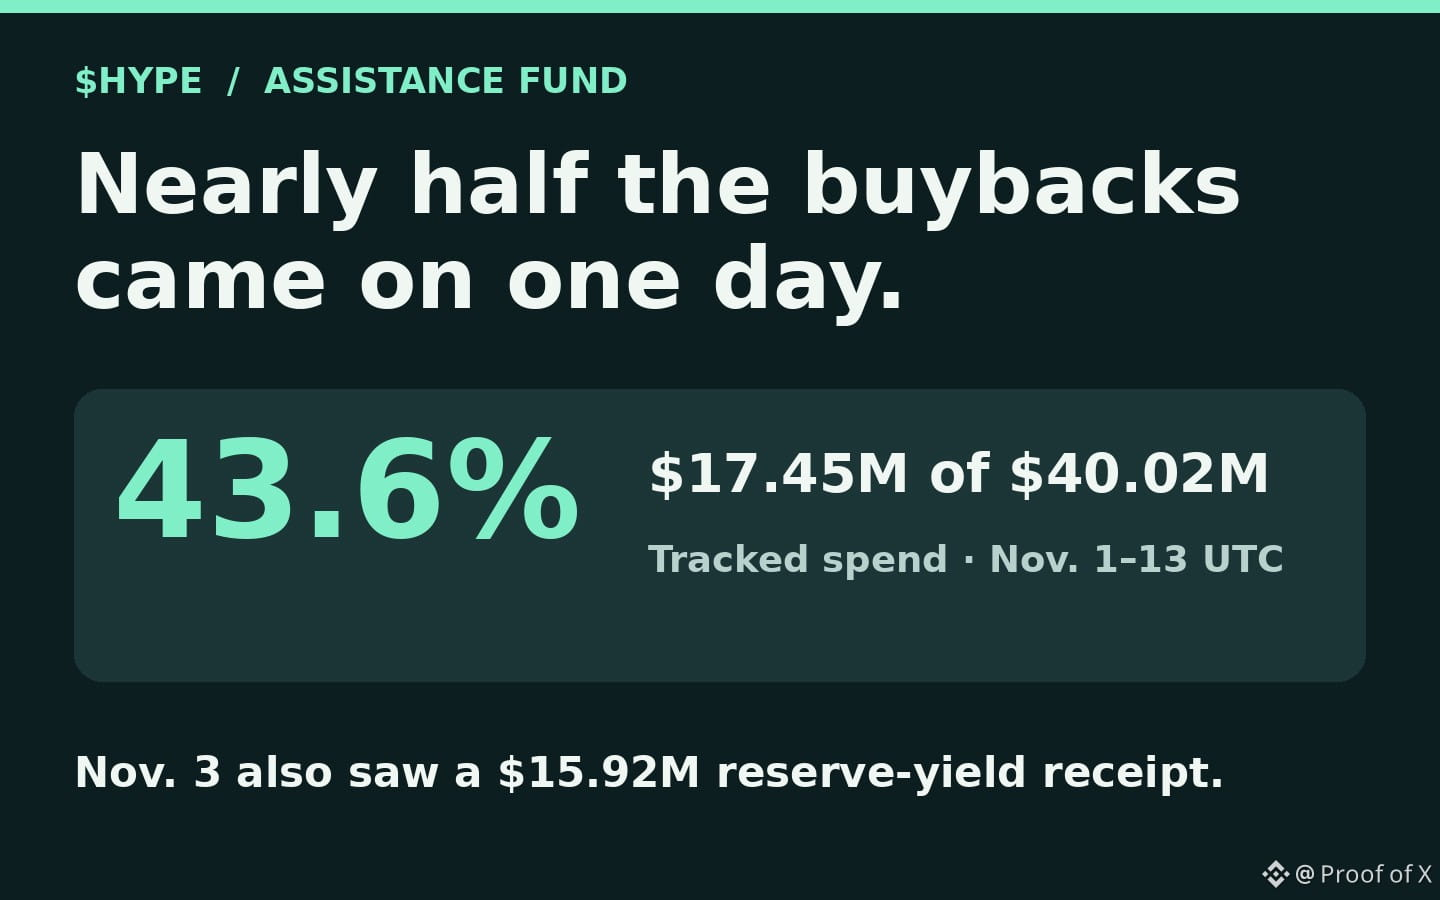
📈 Tóm tắt: Một ngày chiếm 43,6% tổng chi tiêu mua lại được theo dõi là $HYPE buyback trong giai đoạn 1–13 tháng 11. Tôi đánh giá tích cực về nguồn tài trợ bổ sung: 15,92 triệu USD lợi suất từ dự trữ stablecoin đã được chuyển vào quỹ đúng ngày đó. Tôi thận trọng với việc ngoại suy tốc độ này.
Ngày 3 tháng 11, các giao dịch mua HYPE được theo dõi của Quỹ Hỗ trợ tiêu tốn 17,45 triệu USD, tương đương 43,6% trong tổng số 40,02 triệu USD chi tiêu mua lại được theo dõi từ ngày 1 đến ngày 13 tháng 11 theo giờ UTC. Nếu không tính ngày đó, chi tiêu trung bình mỗi ngày là 1,88 triệu USD trong 12 ngày còn lại, so với 3,08 triệu USD nếu tính cả 13 ngày.
Cũng trong ngày đó, quỹ nhận được 15,92 triệu USDC từ chương trình stablecoin liên kết, tăng 9,2% so với 14,58 triệu USDC được trả vào ngày 4 tháng 10. Theo AQAv2, các tổ chức phát hành tham gia chia sẻ khoảng 90% lợi suất dự trữ đã điều chỉnh theo chi phí từ lượng stablecoin họ cung cấp trên Hyperliquid. Khoản này tích lũy theo chu kỳ 30 ngày và được chuyển cho quỹ tám ngày sau mỗi chu kỳ. Nhờ đó, quỹ có thêm một nguồn tài trợ bên cạnh phí do các nhà giao dịch trả.
Khoản thanh toán là tiền mặt quỹ nhận được; 17,45 triệu USD là chi tiêu mua được theo dõi. Thời điểm hai khoản trùng khớp, nhưng điều đó không cho biết đồng tiền nào đã tài trợ cho từng lệnh khớp. Hyperliquid mô tả HYPE do quỹ nắm giữ là được đốt; tác động tôi theo dõi ở đây là số token được mua khỏi thị trường, chứ không phải một đợt đốt riêng để cộng thêm hoặc tiền mặt phân phối cho người nắm giữ.
Nhận định của tôi: Tích cực về nguồn quỹ thứ hai, nhưng thận trọng khi xem mức trung bình mỗi ngày được nêu bật là tốc độ duy trì. Trong chu kỳ thanh toán đầy đủ tiếp theo, tôi sẽ so sánh khoản thanh toán từ lợi suất dự trữ với mức chi tiêu mua lại trung bình mỗi ngày, không tính ngày nhận thanh toán. Nếu khoản chi tiêu sau vẫn tăng ngay cả khi khoản thanh toán từ dự trữ giảm, tôi sẽ tin tưởng hơn vào khả năng tốc độ định kỳ đã tăng.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
📈 Tóm tắt: Một ngày chiếm 43,6% tổng chi tiêu mua lại được theo dõi là $HYPE buyback trong giai đoạn 1–13 tháng 11. Tôi đánh giá tích cực về nguồn tài trợ bổ sung: 15,92 triệu USD lợi suất từ dự trữ stablecoin đã được chuyển vào quỹ đúng ngày đó. Tôi thận trọng với việc ngoại suy tốc độ này.
Ngày 3 tháng 11, các giao dịch mua HYPE được theo dõi của Quỹ Hỗ trợ tiêu tốn 17,45 triệu USD, tương đương 43,6% trong tổng số 40,02 triệu USD chi tiêu mua lại được theo dõi từ ngày 1 đến ngày 13 tháng 11 theo giờ UTC. Nếu không tính ngày đó, chi tiêu trung bình mỗi ngày là 1,88 triệu USD trong 12 ngày còn lại, so với 3,08 triệu USD nếu tính cả 13 ngày.
Cũng trong ngày đó, quỹ nhận được 15,92 triệu USDC từ chương trình stablecoin liên kết, tăng 9,2% so với 14,58 triệu USDC được trả vào ngày 4 tháng 10. Theo AQAv2, các tổ chức phát hành tham gia chia sẻ khoảng 90% lợi suất dự trữ đã điều chỉnh theo chi phí từ lượng stablecoin họ cung cấp trên Hyperliquid. Khoản này tích lũy theo chu kỳ 30 ngày và được chuyển cho quỹ tám ngày sau mỗi chu kỳ. Nhờ đó, quỹ có thêm một nguồn tài trợ bên cạnh phí do các nhà giao dịch trả.
Khoản thanh toán là tiền mặt quỹ nhận được; 17,45 triệu USD là chi tiêu mua được theo dõi. Thời điểm hai khoản trùng khớp, nhưng điều đó không cho biết đồng tiền nào đã tài trợ cho từng lệnh khớp. Hyperliquid mô tả HYPE do quỹ nắm giữ là được đốt; tác động tôi theo dõi ở đây là số token được mua khỏi thị trường, chứ không phải một đợt đốt riêng để cộng thêm hoặc tiền mặt phân phối cho người nắm giữ.
Nhận định của tôi: Tích cực về nguồn quỹ thứ hai, nhưng thận trọng khi xem mức trung bình mỗi ngày được nêu bật là tốc độ duy trì. Trong chu kỳ thanh toán đầy đủ tiếp theo, tôi sẽ so sánh khoản thanh toán từ lợi suất dự trữ với mức chi tiêu mua lại trung bình mỗi ngày, không tính ngày nhận thanh toán. Nếu khoản chi tiêu sau vẫn tăng ngay cả khi khoản thanh toán từ dự trữ giảm, tôi sẽ tin tưởng hơn vào khả năng tốc độ định kỳ đã tăng.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Ngày 3 tháng 11, các giao dịch mua HYPE được theo dõi của Quỹ Hỗ trợ tiêu tốn 17,45 triệu USD, tương đương 43,6% trong tổng số 40,02 triệu USD chi tiêu mua lại được theo dõi từ ngày 1 đến ngày 13 tháng 11 theo giờ UTC. Nếu không tính ngày đó, chi tiêu trung bình mỗi ngày là 1,88 triệu USD trong 12 ngày còn lại, so với 3,08 triệu USD nếu tính cả 13 ngày.
Cũng trong ngày đó, quỹ nhận được 15,92 triệu USDC từ chương trình stablecoin liên kết, tăng 9,2% so với 14,58 triệu USDC được trả vào ngày 4 tháng 10. Theo AQAv2, các tổ chức phát hành tham gia chia sẻ khoảng 90% lợi suất dự trữ đã điều chỉnh theo chi phí từ lượng stablecoin họ cung cấp trên Hyperliquid. Khoản này tích lũy theo chu kỳ 30 ngày và được chuyển cho quỹ tám ngày sau mỗi chu kỳ. Nhờ đó, quỹ có thêm một nguồn tài trợ bên cạnh phí do các nhà giao dịch trả.
Khoản thanh toán là tiền mặt quỹ nhận được; 17,45 triệu USD là chi tiêu mua được theo dõi. Thời điểm hai khoản trùng khớp, nhưng điều đó không cho biết đồng tiền nào đã tài trợ cho từng lệnh khớp. Hyperliquid mô tả HYPE do quỹ nắm giữ là được đốt; tác động tôi theo dõi ở đây là số token được mua khỏi thị trường, chứ không phải một đợt đốt riêng để cộng thêm hoặc tiền mặt phân phối cho người nắm giữ.
Nhận định của tôi: Tích cực về nguồn quỹ thứ hai, nhưng thận trọng khi xem mức trung bình mỗi ngày được nêu bật là tốc độ duy trì. Trong chu kỳ thanh toán đầy đủ tiếp theo, tôi sẽ so sánh khoản thanh toán từ lợi suất dự trữ với mức chi tiêu mua lại trung bình mỗi ngày, không tính ngày nhận thanh toán. Nếu khoản chi tiêu sau vẫn tăng ngay cả khi khoản thanh toán từ dự trữ giảm, tôi sẽ tin tưởng hơn vào khả năng tốc độ định kỳ đã tăng.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
239
·
--
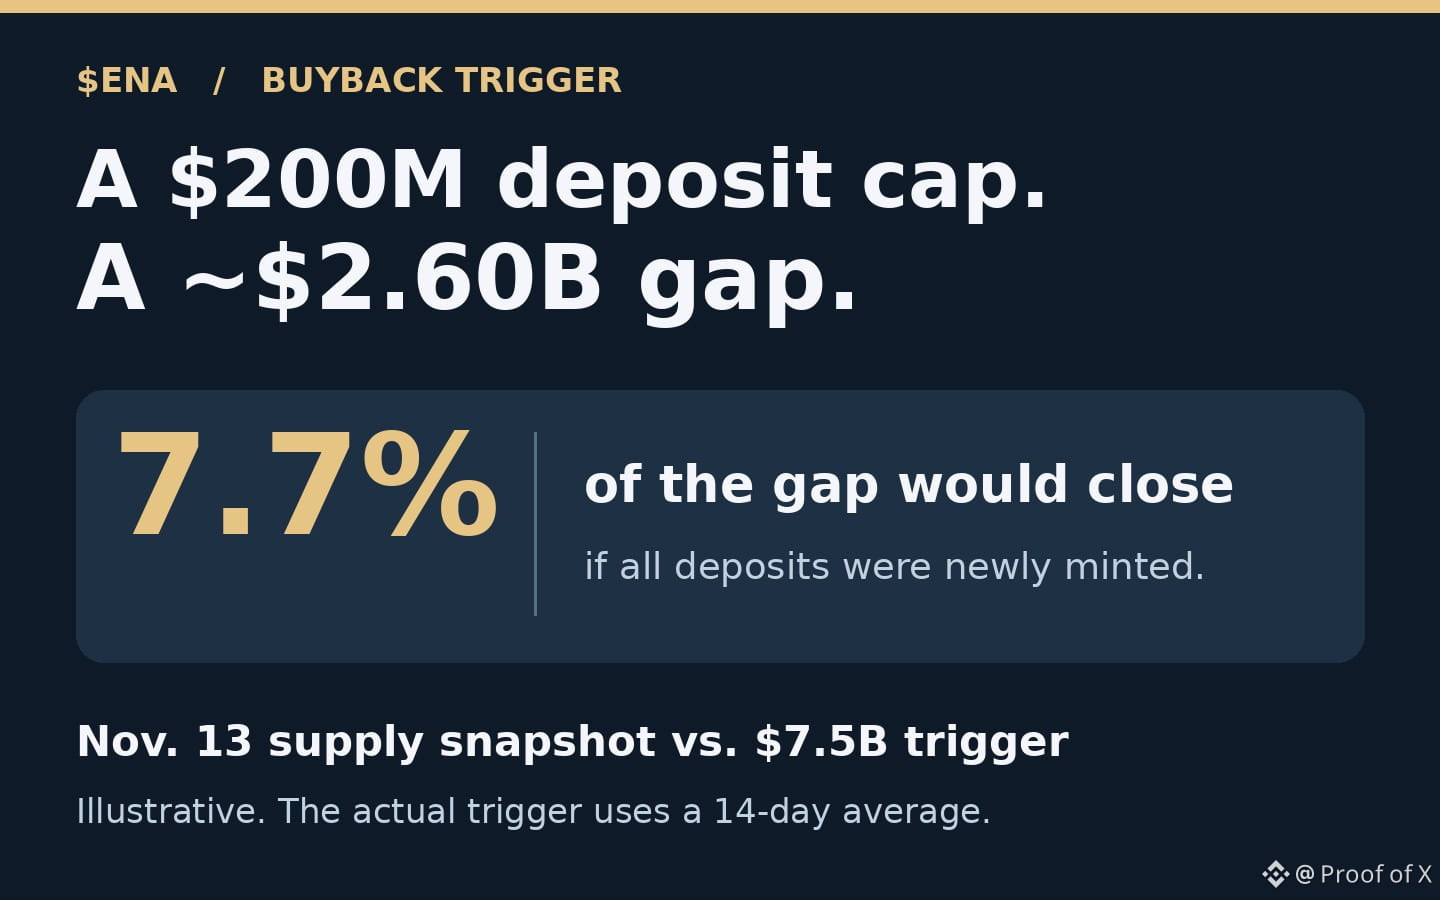
📉 Tóm tắt: Mức trần 200 triệu USD USDe của Tydro chỉ thu hẹp được 7,7% khoảng cách đến ngưỡng kích hoạt mua lại $ENA, ngay cả khi toàn bộ số tiền này đến từ USDe mới được phát hành. Tôi giữ quan điểm trung lập vì tiền gửi có thể đến từ nguồn cung hiện có.
Ethena báo cáo có 4,901 tỷ USDe đang lưu hành vào ngày 13 tháng 11 (UTC). Cơ chế chuyển phí đã được phê duyệt sẽ bắt đầu khi nguồn cung USDe đạt 7,5 tỷ USD tính theo mức trung bình 14 ngày. So với ngưỡng đó, khoảng cách tại thời điểm chụp dữ liệu là khoảng 2,60 tỷ USD theo giá ngang mệnh giá. Mức trần mới 200 triệu USD của Tydro bằng 7,7% khoảng cách này.
Tydro, một thị trường cho vay vận hành trên Aave trên Ink, cho phép người vay dùng USDe làm tài sản thế chấp để vay USDT0. Tydro cho biết mức trần dự kiến có hiệu lực lúc 23:23 UTC ngày 14 tháng 11. Mức trần giới hạn tiền gửi. Nó không cho biết người dùng sẽ gửi bao nhiêu hay Ethena sẽ phát hành bao nhiêu USDe mới. Người vay có thể mang USDe hiện có đến và trả lãi cho khoản vay USDT0 mà không làm tăng nguồn cung USDe.
Ngay cả khi toàn bộ mức trần được lấp đầy bằng USDe mới phát hành và không có gì khác thay đổi, mức cung tại thời điểm chụp dữ liệu sẽ tăng lên khoảng 5,10 tỷ USD theo giá ngang mệnh giá. Con số này vẫn thấp hơn ngưỡng khoảng 2,40 tỷ USD. Đây là phép so sánh quy mô với một lần chụp dữ liệu duy nhất, không phải phép tính mức trung bình 14 ngày hay dự báo lượng phát hành. Nếu cơ chế chuyển phí được kích hoạt, doanh thu đủ điều kiện của Ethena có thể được dùng để mua ENA. Bản thân mức trần tiền gửi của Tydro không chuyển lãi vay của người đi vay đến tay người nắm giữ ENA.
Quan điểm của tôi: Tôi giữ thái độ trung lập về tác động của sự kiện này đối với ENA. Sau khi ra mắt, tôi sẽ so sánh lượng USDe gửi vào Tydro với mức phát hành ròng USDe toàn cầu của Ethena trong cùng 14 ngày. Nếu tiền gửi tăng nhưng lượng phát hành ròng không tăng, địa điểm giao dịch mới đang cải thiện tính hữu dụng của USDe mà không thu hẹp khoảng cách đến ngưỡng mua lại. Tôi sẽ xem xét lại quan điểm này nếu mức cung trung bình 14 ngày vượt ngưỡng kích hoạt và các giao dịch mua được ghi nhận.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
📉 Tóm tắt: Mức trần 200 triệu USD USDe của Tydro chỉ thu hẹp được 7,7% khoảng cách đến ngưỡng kích hoạt mua lại $ENA , ngay cả khi toàn bộ số tiền này đến từ USDe mới được phát hành. Tôi giữ quan điểm trung lập vì tiền gửi có thể đến từ nguồn cung hiện có.
Ethena báo cáo có 4,901 tỷ USDe đang lưu hành vào ngày 13 tháng 11 (UTC). Cơ chế chuyển phí đã được phê duyệt sẽ bắt đầu khi nguồn cung USDe đạt 7,5 tỷ USD tính theo mức trung bình 14 ngày. So với ngưỡng đó, khoảng cách tại thời điểm chụp dữ liệu là khoảng 2,60 tỷ USD theo giá ngang mệnh giá. Mức trần mới 200 triệu USD của Tydro bằng 7,7% khoảng cách này.
Tydro, một thị trường cho vay vận hành trên Aave trên Ink, cho phép người vay dùng USDe làm tài sản thế chấp để vay USDT0. Tydro cho biết mức trần dự kiến có hiệu lực lúc 23:23 UTC ngày 14 tháng 11. Mức trần giới hạn tiền gửi. Nó không cho biết người dùng sẽ gửi bao nhiêu hay Ethena sẽ phát hành bao nhiêu USDe mới. Người vay có thể mang USDe hiện có đến và trả lãi cho khoản vay USDT0 mà không làm tăng nguồn cung USDe.
Ngay cả khi toàn bộ mức trần được lấp đầy bằng USDe mới phát hành và không có gì khác thay đổi, mức cung tại thời điểm chụp dữ liệu sẽ tăng lên khoảng 5,10 tỷ USD theo giá ngang mệnh giá. Con số này vẫn thấp hơn ngưỡng khoảng 2,40 tỷ USD. Đây là phép so sánh quy mô với một lần chụp dữ liệu duy nhất, không phải phép tính mức trung bình 14 ngày hay dự báo lượng phát hành. Nếu cơ chế chuyển phí được kích hoạt, doanh thu đủ điều kiện của Ethena có thể được dùng để mua ENA. Bản thân mức trần tiền gửi của Tydro không chuyển lãi vay của người đi vay đến tay người nắm giữ ENA.
Quan điểm của tôi: Tôi giữ thái độ trung lập về tác động của sự kiện này đối với ENA. Sau khi ra mắt, tôi sẽ so sánh lượng USDe gửi vào Tydro với mức phát hành ròng USDe toàn cầu của Ethena trong cùng 14 ngày. Nếu tiền gửi tăng nhưng lượng phát hành ròng không tăng, địa điểm giao dịch mới đang cải thiện tính hữu dụng của USDe mà không thu hẹp khoảng cách đến ngưỡng mua lại. Tôi sẽ xem xét lại quan điểm này nếu mức cung trung bình 14 ngày vượt ngưỡng kích hoạt và các giao dịch mua được ghi nhận.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Ethena báo cáo có 4,901 tỷ USDe đang lưu hành vào ngày 13 tháng 11 (UTC). Cơ chế chuyển phí đã được phê duyệt sẽ bắt đầu khi nguồn cung USDe đạt 7,5 tỷ USD tính theo mức trung bình 14 ngày. So với ngưỡng đó, khoảng cách tại thời điểm chụp dữ liệu là khoảng 2,60 tỷ USD theo giá ngang mệnh giá. Mức trần mới 200 triệu USD của Tydro bằng 7,7% khoảng cách này.
Tydro, một thị trường cho vay vận hành trên Aave trên Ink, cho phép người vay dùng USDe làm tài sản thế chấp để vay USDT0. Tydro cho biết mức trần dự kiến có hiệu lực lúc 23:23 UTC ngày 14 tháng 11. Mức trần giới hạn tiền gửi. Nó không cho biết người dùng sẽ gửi bao nhiêu hay Ethena sẽ phát hành bao nhiêu USDe mới. Người vay có thể mang USDe hiện có đến và trả lãi cho khoản vay USDT0 mà không làm tăng nguồn cung USDe.
Ngay cả khi toàn bộ mức trần được lấp đầy bằng USDe mới phát hành và không có gì khác thay đổi, mức cung tại thời điểm chụp dữ liệu sẽ tăng lên khoảng 5,10 tỷ USD theo giá ngang mệnh giá. Con số này vẫn thấp hơn ngưỡng khoảng 2,40 tỷ USD. Đây là phép so sánh quy mô với một lần chụp dữ liệu duy nhất, không phải phép tính mức trung bình 14 ngày hay dự báo lượng phát hành. Nếu cơ chế chuyển phí được kích hoạt, doanh thu đủ điều kiện của Ethena có thể được dùng để mua ENA. Bản thân mức trần tiền gửi của Tydro không chuyển lãi vay của người đi vay đến tay người nắm giữ ENA.
Quan điểm của tôi: Tôi giữ thái độ trung lập về tác động của sự kiện này đối với ENA. Sau khi ra mắt, tôi sẽ so sánh lượng USDe gửi vào Tydro với mức phát hành ròng USDe toàn cầu của Ethena trong cùng 14 ngày. Nếu tiền gửi tăng nhưng lượng phát hành ròng không tăng, địa điểm giao dịch mới đang cải thiện tính hữu dụng của USDe mà không thu hẹp khoảng cách đến ngưỡng mua lại. Tôi sẽ xem xét lại quan điểm này nếu mức cung trung bình 14 ngày vượt ngưỡng kích hoạt và các giao dịch mua được ghi nhận.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
486
·
--
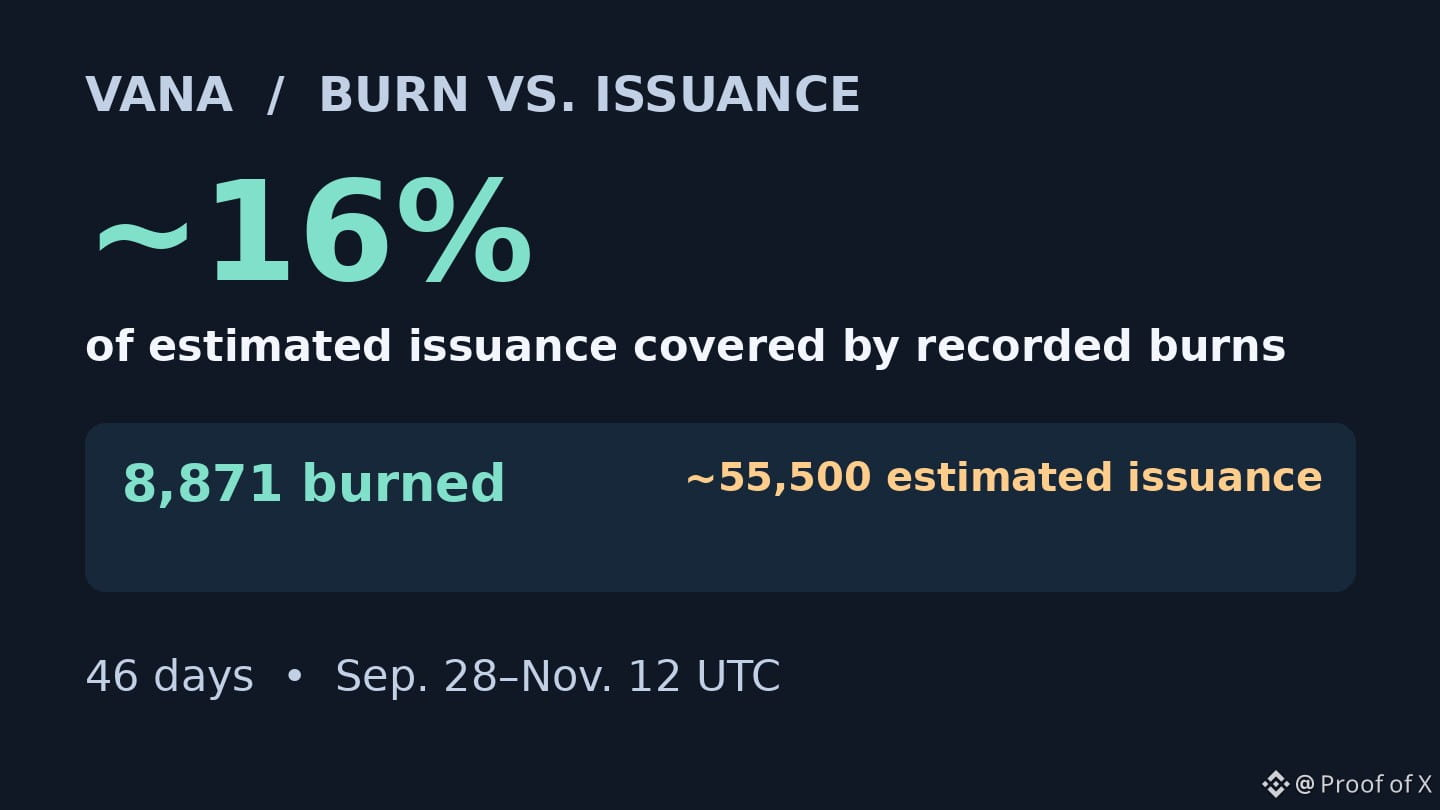
📉 TL;DR: Trình theo dõi $VANA ghi nhận 8.871 token bị đốt trong giai đoạn 28/9–12/11 UTC, tương đương khoảng 16% lượng phát hành ước tính trong cùng kỳ. Với tốc độ đốt này, tôi không lạc quan về luận điểm giảm phát.
Trình theo dõi của Vana ghi nhận 8.871 VANA bị đốt trong giai đoạn 28/9–12/11 UTC. Theo ước tính được quỹ công bố là 440.700 VANA phát hành mỗi năm, 46 ngày tương ứng với khoảng 55.500 VANA được phát hành. Như vậy, lượng token bị đốt ghi nhận bằng khoảng 16% lượng phát hành ước tính. Con số phát hành là ước tính, không phải số token được đúc trong 46 ngày đó.
Các ứng dụng thanh toán bằng USDC để đọc dữ liệu được cấp quyền. Theo cơ chế phân chia được Vana công bố, 60% dành cho staking, 20% cho hoạt động mua lại để đốt và 20% cho hệ sinh thái. Theo thiết kế đã công bố, cả phần dành cho staking lẫn phần dành cho đốt đều được dùng để mua VANA, nhưng phần thưởng staking không làm giảm nguồn cung token. Bảng điều khiển theo dõi riêng hoạt động mua và đốt; tôi không tính một giao dịch mua là một lần đốt.
Ngày 12/11 UTC, khối lượng giao dịch giao ngay VANA/USDT trên Binance đạt 942K USDT, so với mức trung vị 230K trong giai đoạn 5–11/11, cao gấp khoảng 4,1 lần. Hoạt động trên sàn này không đo lường số lượt đọc dữ liệu có trả phí và cũng không cấp vốn cho việc đốt token.
Nhận định của tôi: Mối liên hệ với phí là rõ ràng, nhưng với tốc độ đốt quan sát được, tôi không lạc quan về luận điểm giảm phát. Hãy so sánh lượng token bị đốt ghi nhận với lượng phát hành thực tế của validator trong cùng tháng. Tôi sẽ xem xét lại luận điểm này nếu lượng đốt liên tục vượt lượng phát hành.
Không phải lời khuyên tài chính. Tự nghiên cứu.
📉 TL;DR: Trình theo dõi $VANA ghi nhận 8.871 token bị đốt trong giai đoạn 28/9–12/11 UTC, tương đương khoảng 16% lượng phát hành ước tính trong cùng kỳ. Với tốc độ đốt này, tôi không lạc quan về luận điểm giảm phát.
Trình theo dõi của Vana ghi nhận 8.871 VANA bị đốt trong giai đoạn 28/9–12/11 UTC. Theo ước tính được quỹ công bố là 440.700 VANA phát hành mỗi năm, 46 ngày tương ứng với khoảng 55.500 VANA được phát hành. Như vậy, lượng token bị đốt ghi nhận bằng khoảng 16% lượng phát hành ước tính. Con số phát hành là ước tính, không phải số token được đúc trong 46 ngày đó.
Các ứng dụng thanh toán bằng USDC để đọc dữ liệu được cấp quyền. Theo cơ chế phân chia được Vana công bố, 60% dành cho staking, 20% cho hoạt động mua lại để đốt và 20% cho hệ sinh thái. Theo thiết kế đã công bố, cả phần dành cho staking lẫn phần dành cho đốt đều được dùng để mua VANA, nhưng phần thưởng staking không làm giảm nguồn cung token. Bảng điều khiển theo dõi riêng hoạt động mua và đốt; tôi không tính một giao dịch mua là một lần đốt.
Ngày 12/11 UTC, khối lượng giao dịch giao ngay VANA/USDT trên Binance đạt 942K USDT, so với mức trung vị 230K trong giai đoạn 5–11/11, cao gấp khoảng 4,1 lần. Hoạt động trên sàn này không đo lường số lượt đọc dữ liệu có trả phí và cũng không cấp vốn cho việc đốt token.
Nhận định của tôi: Mối liên hệ với phí là rõ ràng, nhưng với tốc độ đốt quan sát được, tôi không lạc quan về luận điểm giảm phát. Hãy so sánh lượng token bị đốt ghi nhận với lượng phát hành thực tế của validator trong cùng tháng. Tôi sẽ xem xét lại luận điểm này nếu lượng đốt liên tục vượt lượng phát hành.
Không phải lời khuyên tài chính. Tự nghiên cứu.
Trình theo dõi của Vana ghi nhận 8.871 VANA bị đốt trong giai đoạn 28/9–12/11 UTC. Theo ước tính được quỹ công bố là 440.700 VANA phát hành mỗi năm, 46 ngày tương ứng với khoảng 55.500 VANA được phát hành. Như vậy, lượng token bị đốt ghi nhận bằng khoảng 16% lượng phát hành ước tính. Con số phát hành là ước tính, không phải số token được đúc trong 46 ngày đó.
Các ứng dụng thanh toán bằng USDC để đọc dữ liệu được cấp quyền. Theo cơ chế phân chia được Vana công bố, 60% dành cho staking, 20% cho hoạt động mua lại để đốt và 20% cho hệ sinh thái. Theo thiết kế đã công bố, cả phần dành cho staking lẫn phần dành cho đốt đều được dùng để mua VANA, nhưng phần thưởng staking không làm giảm nguồn cung token. Bảng điều khiển theo dõi riêng hoạt động mua và đốt; tôi không tính một giao dịch mua là một lần đốt.
Ngày 12/11 UTC, khối lượng giao dịch giao ngay VANA/USDT trên Binance đạt 942K USDT, so với mức trung vị 230K trong giai đoạn 5–11/11, cao gấp khoảng 4,1 lần. Hoạt động trên sàn này không đo lường số lượt đọc dữ liệu có trả phí và cũng không cấp vốn cho việc đốt token.
Nhận định của tôi: Mối liên hệ với phí là rõ ràng, nhưng với tốc độ đốt quan sát được, tôi không lạc quan về luận điểm giảm phát. Hãy so sánh lượng token bị đốt ghi nhận với lượng phát hành thực tế của validator trong cùng tháng. Tôi sẽ xem xét lại luận điểm này nếu lượng đốt liên tục vượt lượng phát hành.
Không phải lời khuyên tài chính. Tự nghiên cứu.
256
·
--
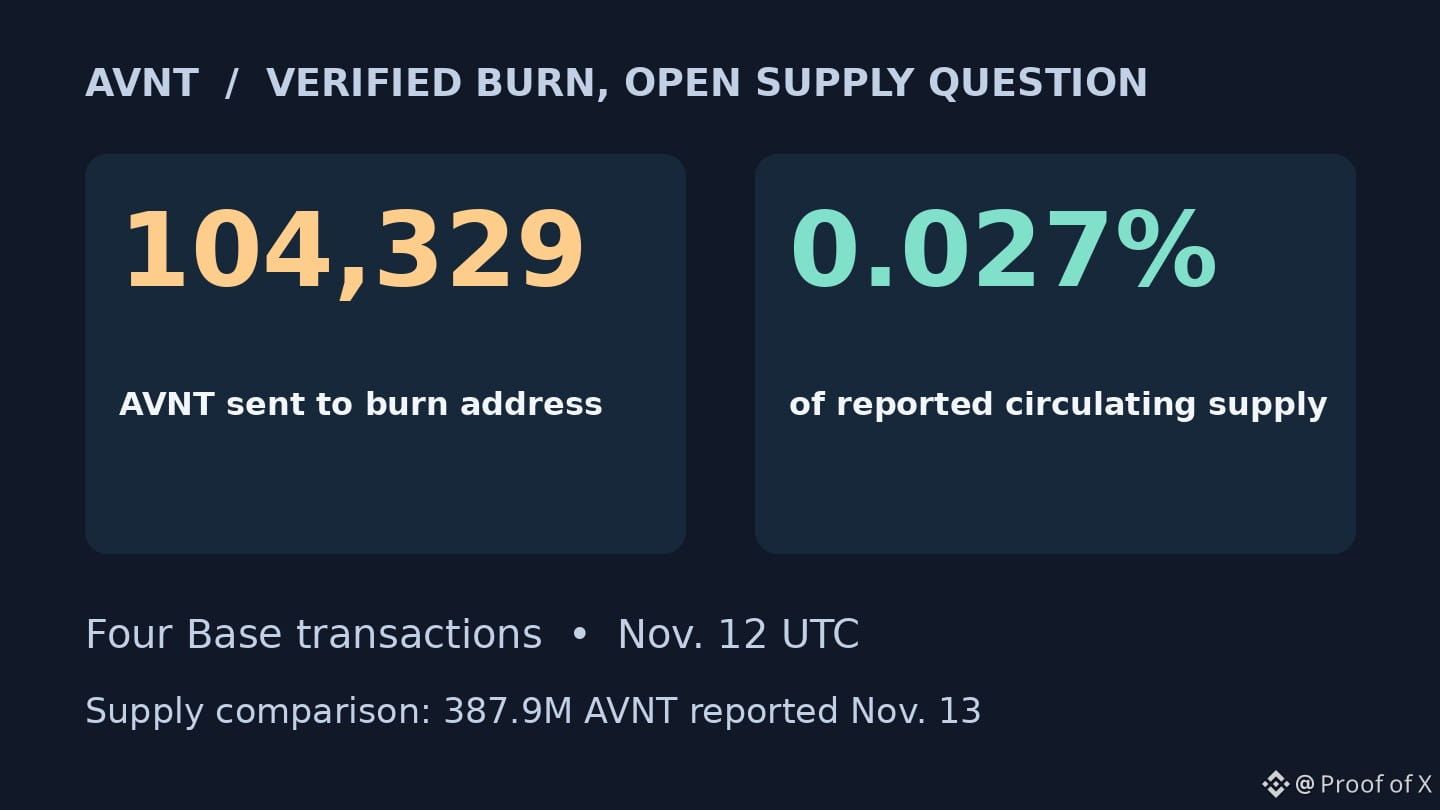
🔥 Tóm tắt: $AVNT đã gửi 104,329 token đến một địa chỉ đốt vào ngày 12 tháng 11 UTC, tương đương khoảng 0.027% nguồn cung lưu hành được báo cáo. Tôi giữ quan điểm trung lập về nguồn cung ròng: việc đốt token có thể xác minh, nhưng điều đó không chứng minh lượng token lưu hành đang giảm.
Bốn giao dịch trên Base vào ngày 12 tháng 11 UTC đã gửi 104,329 AVNT đến địa chỉ đốt. Con số này tương đương khoảng 0.027% trong số 387.9M AVNT được báo cáo đang lưu hành vào ngày 13 tháng 11. Tôi đã xác minh các giao dịch chuyển token; tỷ lệ này dựa trên ảnh chụp nguồn cung được báo cáo, chứ không phải thay đổi chính xác trong nguồn cung lưu hành.
Veranta cho biết họ phân bổ 30% phí mở lệnh, đóng lệnh và phí thắng đủ điều kiện để mua AVNT trên thị trường, rồi gửi số token đó đến một địa chỉ không thể truy cập. Điều này gắn phí giao dịch thực tế với nhu cầu về token và loại số token đã mua khỏi nguồn cung có thể chi tiêu. Đây không phải khoản phân phối tiền mặt cho người nắm giữ. Các giao dịch xác minh phần đốt token; quy tắc cấp vốn là thông tin từ Veranta, và tôi chưa tự mình lần theo từng khoản thanh toán phí. Mức phân bổ 50%+ trong lộ trình không phải tỷ lệ hiện tại.
Quan điểm của tôi: Trung lập về nguồn cung ròng. Cơ chế đốt đang hoạt động, nhưng con số hữu ích tiếp theo là lượng AVNT được gửi đến địa chỉ đốt trong cả tháng so với lượng token mới lưu hành trong cùng tháng đó. Tôi sẽ có quan điểm tích cực hơn về nguồn cung nếu lượng đốt được xác minh liên tục vượt lượng token mới lưu hành.
NFA. DYOR.
🔥 Tóm tắt: $AVNT đã gửi 104,329 token đến một địa chỉ đốt vào ngày 12 tháng 11 UTC, tương đương khoảng 0.027% nguồn cung lưu hành được báo cáo. Tôi giữ quan điểm trung lập về nguồn cung ròng: việc đốt token có thể xác minh, nhưng điều đó không chứng minh lượng token lưu hành đang giảm.
Bốn giao dịch trên Base vào ngày 12 tháng 11 UTC đã gửi 104,329 AVNT đến địa chỉ đốt. Con số này tương đương khoảng 0.027% trong số 387.9M AVNT được báo cáo đang lưu hành vào ngày 13 tháng 11. Tôi đã xác minh các giao dịch chuyển token; tỷ lệ này dựa trên ảnh chụp nguồn cung được báo cáo, chứ không phải thay đổi chính xác trong nguồn cung lưu hành.
Veranta cho biết họ phân bổ 30% phí mở lệnh, đóng lệnh và phí thắng đủ điều kiện để mua AVNT trên thị trường, rồi gửi số token đó đến một địa chỉ không thể truy cập. Điều này gắn phí giao dịch thực tế với nhu cầu về token và loại số token đã mua khỏi nguồn cung có thể chi tiêu. Đây không phải khoản phân phối tiền mặt cho người nắm giữ. Các giao dịch xác minh phần đốt token; quy tắc cấp vốn là thông tin từ Veranta, và tôi chưa tự mình lần theo từng khoản thanh toán phí. Mức phân bổ 50%+ trong lộ trình không phải tỷ lệ hiện tại.
Quan điểm của tôi: Trung lập về nguồn cung ròng. Cơ chế đốt đang hoạt động, nhưng con số hữu ích tiếp theo là lượng AVNT được gửi đến địa chỉ đốt trong cả tháng so với lượng token mới lưu hành trong cùng tháng đó. Tôi sẽ có quan điểm tích cực hơn về nguồn cung nếu lượng đốt được xác minh liên tục vượt lượng token mới lưu hành.
NFA. DYOR.
Bốn giao dịch trên Base vào ngày 12 tháng 11 UTC đã gửi 104,329 AVNT đến địa chỉ đốt. Con số này tương đương khoảng 0.027% trong số 387.9M AVNT được báo cáo đang lưu hành vào ngày 13 tháng 11. Tôi đã xác minh các giao dịch chuyển token; tỷ lệ này dựa trên ảnh chụp nguồn cung được báo cáo, chứ không phải thay đổi chính xác trong nguồn cung lưu hành.
Veranta cho biết họ phân bổ 30% phí mở lệnh, đóng lệnh và phí thắng đủ điều kiện để mua AVNT trên thị trường, rồi gửi số token đó đến một địa chỉ không thể truy cập. Điều này gắn phí giao dịch thực tế với nhu cầu về token và loại số token đã mua khỏi nguồn cung có thể chi tiêu. Đây không phải khoản phân phối tiền mặt cho người nắm giữ. Các giao dịch xác minh phần đốt token; quy tắc cấp vốn là thông tin từ Veranta, và tôi chưa tự mình lần theo từng khoản thanh toán phí. Mức phân bổ 50%+ trong lộ trình không phải tỷ lệ hiện tại.
Quan điểm của tôi: Trung lập về nguồn cung ròng. Cơ chế đốt đang hoạt động, nhưng con số hữu ích tiếp theo là lượng AVNT được gửi đến địa chỉ đốt trong cả tháng so với lượng token mới lưu hành trong cùng tháng đó. Tôi sẽ có quan điểm tích cực hơn về nguồn cung nếu lượng đốt được xác minh liên tục vượt lượng token mới lưu hành.
NFA. DYOR.
196
·
--
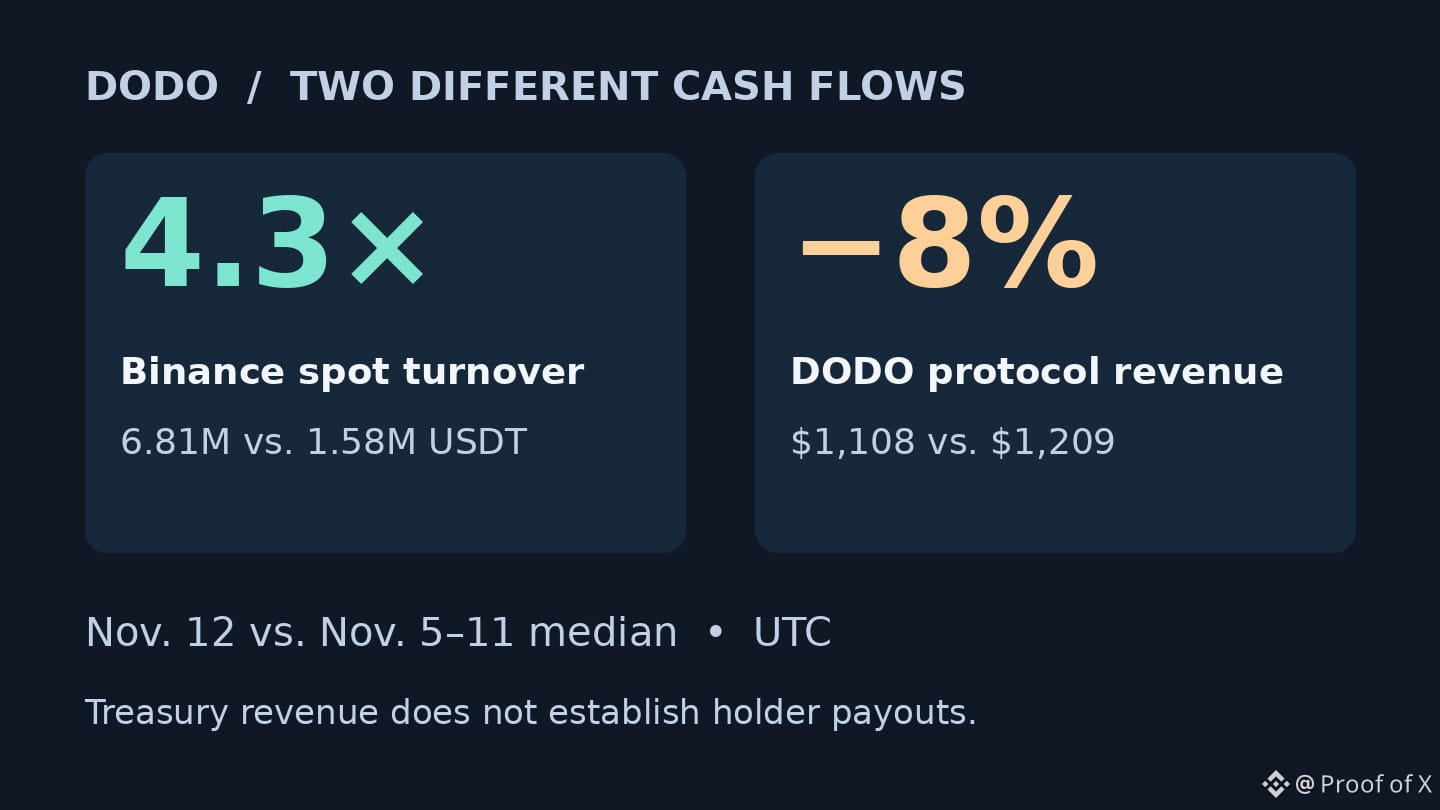
📉 TL;DR: $DODO Doanh số giao dịch giao ngay trên Binance đạt mức gấp 4,3 lần trung vị của bảy ngày trước đó vào ngày 12 tháng 11 UTC. Tôi bi quan về luận điểm nắm bắt giá trị: doanh thu DEX của DODO thấp hơn 8% so với mức trung vị của chính nó trong ngày hôm đó.
Vào ngày 12 tháng 11 UTC, doanh số giao dịch giao ngay DODO/USDT trên Binance đạt 6,81 triệu USDT, so với mức trung vị 1,58 triệu USDT trong giai đoạn từ ngày 5 đến ngày 11 tháng 11. Trong cùng khoảng thời gian, doanh thu giao thức DODO được theo dõi đạt khoảng 1.108 USD, so với mức trung vị 1.209 USD. Mỗi chuỗi dữ liệu được so sánh với mức cơ sở riêng. Đây là sự phân kỳ trong một ngày, không phải xu hướng hay thước đo lượng mua ròng.
Tiền được chuyển đến những nơi khác nhau. Một giao dịch token DODO trên Binance không phải trả phí hoán đổi cho pool DODO. Tại các pool DODO được dữ liệu phí bao quát, người hoán đổi trả phí; bộ điều hợp phân bổ khoảng 80% cho nhà cung cấp thanh khoản và 20% cho kho bạc giao thức. Phần kho bạc này là ước tính doanh thu giao thức. Nó không cho thấy tiền mặt được phân phối cho người nắm giữ hay DODO được mua lại. Token này có tiện ích quản trị, nhưng tôi không thể xác minh được khoản phân phối hay đợt mua lại mới nào gắn với đợt tăng đột biến này.
Quan điểm của tôi: Tôi bi quan về việc dùng đợt tăng mạnh doanh số giao dịch làm lý do định giá lại DODO. Hãy theo dõi doanh thu giao thức trong bảy ngày và mọi giao dịch mua hoặc phân phối bằng ngân quỹ được ghi nhận trong cùng khoảng thời gian. Nếu doanh thu tăng bền vững và giá trị chuyển đến người nắm giữ được xác minh, tôi sẽ thay đổi quan điểm.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
📉 TL;DR: $DODO Doanh số giao dịch giao ngay trên Binance đạt mức gấp 4,3 lần trung vị của bảy ngày trước đó vào ngày 12 tháng 11 UTC. Tôi bi quan về luận điểm nắm bắt giá trị: doanh thu DEX của DODO thấp hơn 8% so với mức trung vị của chính nó trong ngày hôm đó.
Vào ngày 12 tháng 11 UTC, doanh số giao dịch giao ngay DODO/USDT trên Binance đạt 6,81 triệu USDT, so với mức trung vị 1,58 triệu USDT trong giai đoạn từ ngày 5 đến ngày 11 tháng 11. Trong cùng khoảng thời gian, doanh thu giao thức DODO được theo dõi đạt khoảng 1.108 USD, so với mức trung vị 1.209 USD. Mỗi chuỗi dữ liệu được so sánh với mức cơ sở riêng. Đây là sự phân kỳ trong một ngày, không phải xu hướng hay thước đo lượng mua ròng.
Tiền được chuyển đến những nơi khác nhau. Một giao dịch token DODO trên Binance không phải trả phí hoán đổi cho pool DODO. Tại các pool DODO được dữ liệu phí bao quát, người hoán đổi trả phí; bộ điều hợp phân bổ khoảng 80% cho nhà cung cấp thanh khoản và 20% cho kho bạc giao thức. Phần kho bạc này là ước tính doanh thu giao thức. Nó không cho thấy tiền mặt được phân phối cho người nắm giữ hay DODO được mua lại. Token này có tiện ích quản trị, nhưng tôi không thể xác minh được khoản phân phối hay đợt mua lại mới nào gắn với đợt tăng đột biến này.
Quan điểm của tôi: Tôi bi quan về việc dùng đợt tăng mạnh doanh số giao dịch làm lý do định giá lại DODO. Hãy theo dõi doanh thu giao thức trong bảy ngày và mọi giao dịch mua hoặc phân phối bằng ngân quỹ được ghi nhận trong cùng khoảng thời gian. Nếu doanh thu tăng bền vững và giá trị chuyển đến người nắm giữ được xác minh, tôi sẽ thay đổi quan điểm.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Vào ngày 12 tháng 11 UTC, doanh số giao dịch giao ngay DODO/USDT trên Binance đạt 6,81 triệu USDT, so với mức trung vị 1,58 triệu USDT trong giai đoạn từ ngày 5 đến ngày 11 tháng 11. Trong cùng khoảng thời gian, doanh thu giao thức DODO được theo dõi đạt khoảng 1.108 USD, so với mức trung vị 1.209 USD. Mỗi chuỗi dữ liệu được so sánh với mức cơ sở riêng. Đây là sự phân kỳ trong một ngày, không phải xu hướng hay thước đo lượng mua ròng.
Tiền được chuyển đến những nơi khác nhau. Một giao dịch token DODO trên Binance không phải trả phí hoán đổi cho pool DODO. Tại các pool DODO được dữ liệu phí bao quát, người hoán đổi trả phí; bộ điều hợp phân bổ khoảng 80% cho nhà cung cấp thanh khoản và 20% cho kho bạc giao thức. Phần kho bạc này là ước tính doanh thu giao thức. Nó không cho thấy tiền mặt được phân phối cho người nắm giữ hay DODO được mua lại. Token này có tiện ích quản trị, nhưng tôi không thể xác minh được khoản phân phối hay đợt mua lại mới nào gắn với đợt tăng đột biến này.
Quan điểm của tôi: Tôi bi quan về việc dùng đợt tăng mạnh doanh số giao dịch làm lý do định giá lại DODO. Hãy theo dõi doanh thu giao thức trong bảy ngày và mọi giao dịch mua hoặc phân phối bằng ngân quỹ được ghi nhận trong cùng khoảng thời gian. Nếu doanh thu tăng bền vững và giá trị chuyển đến người nắm giữ được xác minh, tôi sẽ thay đổi quan điểm.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
184
·
--
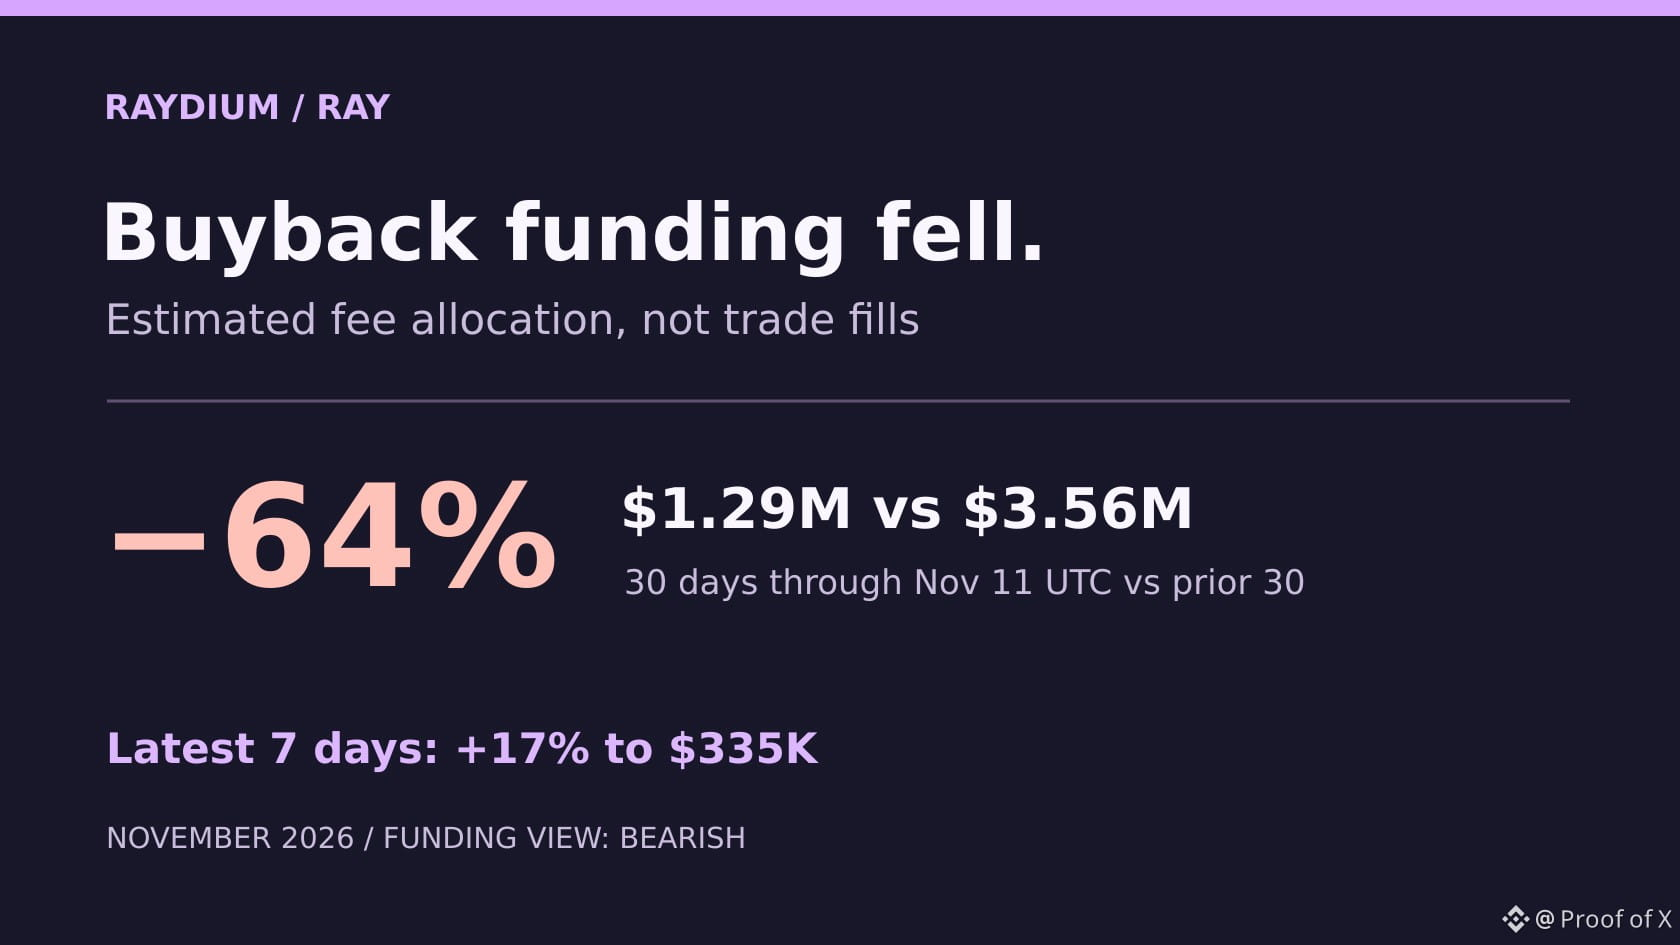
📉 Tóm tắt: Nguồn vốn mua lại $RAY ước tính đã giảm 64% xuống còn 1,29 triệu USD trong 30 ngày tính đến ngày 11 tháng 11 UTC, so với 3,56 triệu USD trong 30 ngày trước đó. Tôi có quan điểm bi quan về nguồn hỗ trợ được tài trợ bằng phí: đợt phục hồi hàng tuần gần đây khá nhỏ so với mức chênh lệch đó.
Hai khoảng thời gian được so sánh là từ ngày 13 tháng 10 đến ngày 11 tháng 11 và từ ngày 13 tháng 9 đến ngày 12 tháng 10 UTC. Trong khoảng thời gian gần đây nhất, nguồn vốn tăng lên 335.000 USD trong giai đoạn 5–11 tháng 11, từ mức 286.000 USD trong giai đoạn 29 tháng 10–4 tháng 11, phục hồi 17%.
Nhà giao dịch trả phí khi hoán đổi, và Raydium phân bổ 12% phí hoán đổi AMM cho việc mua lại RAY. Các nhà cung cấp thanh khoản nhận phần lớn phí. Chuỗi dữ liệu của công cụ theo dõi được tính từ các khoản phí dành riêng cho việc mua lại. Dữ liệu này không xác định thời điểm hoặc quy mô khớp lệnh thực tế, và cũng không phải tổng lượng token đã đốt. Các khoản tiền khác hoặc số dư từ trước có thể tạm thời duy trì hoạt động mua, nhưng việc sử dụng chúng trong những giai đoạn này chưa được xác minh.
Quan điểm của tôi: Hãy theo dõi các khoản phí được phân bổ và các giao dịch mua được xác minh độc lập từ ví mua trong cùng các khoảng thời gian 30 ngày. Nếu con số phục hồi về mức 3,56 triệu USD cùng với hoạt động mua tương ứng, tôi sẽ có lý do để xem xét lại quan điểm bi quan về nguồn hỗ trợ từ việc mua lại.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
📉 Tóm tắt: Nguồn vốn mua lại $RAY ước tính đã giảm 64% xuống còn 1,29 triệu USD trong 30 ngày tính đến ngày 11 tháng 11 UTC, so với 3,56 triệu USD trong 30 ngày trước đó. Tôi có quan điểm bi quan về nguồn hỗ trợ được tài trợ bằng phí: đợt phục hồi hàng tuần gần đây khá nhỏ so với mức chênh lệch đó.
Hai khoảng thời gian được so sánh là từ ngày 13 tháng 10 đến ngày 11 tháng 11 và từ ngày 13 tháng 9 đến ngày 12 tháng 10 UTC. Trong khoảng thời gian gần đây nhất, nguồn vốn tăng lên 335.000 USD trong giai đoạn 5–11 tháng 11, từ mức 286.000 USD trong giai đoạn 29 tháng 10–4 tháng 11, phục hồi 17%.
Nhà giao dịch trả phí khi hoán đổi, và Raydium phân bổ 12% phí hoán đổi AMM cho việc mua lại RAY. Các nhà cung cấp thanh khoản nhận phần lớn phí. Chuỗi dữ liệu của công cụ theo dõi được tính từ các khoản phí dành riêng cho việc mua lại. Dữ liệu này không xác định thời điểm hoặc quy mô khớp lệnh thực tế, và cũng không phải tổng lượng token đã đốt. Các khoản tiền khác hoặc số dư từ trước có thể tạm thời duy trì hoạt động mua, nhưng việc sử dụng chúng trong những giai đoạn này chưa được xác minh.
Quan điểm của tôi: Hãy theo dõi các khoản phí được phân bổ và các giao dịch mua được xác minh độc lập từ ví mua trong cùng các khoảng thời gian 30 ngày. Nếu con số phục hồi về mức 3,56 triệu USD cùng với hoạt động mua tương ứng, tôi sẽ có lý do để xem xét lại quan điểm bi quan về nguồn hỗ trợ từ việc mua lại.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Hai khoảng thời gian được so sánh là từ ngày 13 tháng 10 đến ngày 11 tháng 11 và từ ngày 13 tháng 9 đến ngày 12 tháng 10 UTC. Trong khoảng thời gian gần đây nhất, nguồn vốn tăng lên 335.000 USD trong giai đoạn 5–11 tháng 11, từ mức 286.000 USD trong giai đoạn 29 tháng 10–4 tháng 11, phục hồi 17%.
Nhà giao dịch trả phí khi hoán đổi, và Raydium phân bổ 12% phí hoán đổi AMM cho việc mua lại RAY. Các nhà cung cấp thanh khoản nhận phần lớn phí. Chuỗi dữ liệu của công cụ theo dõi được tính từ các khoản phí dành riêng cho việc mua lại. Dữ liệu này không xác định thời điểm hoặc quy mô khớp lệnh thực tế, và cũng không phải tổng lượng token đã đốt. Các khoản tiền khác hoặc số dư từ trước có thể tạm thời duy trì hoạt động mua, nhưng việc sử dụng chúng trong những giai đoạn này chưa được xác minh.
Quan điểm của tôi: Hãy theo dõi các khoản phí được phân bổ và các giao dịch mua được xác minh độc lập từ ví mua trong cùng các khoảng thời gian 30 ngày. Nếu con số phục hồi về mức 3,56 triệu USD cùng với hoạt động mua tương ứng, tôi sẽ có lý do để xem xét lại quan điểm bi quan về nguồn hỗ trợ từ việc mua lại.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
1
322
·
--
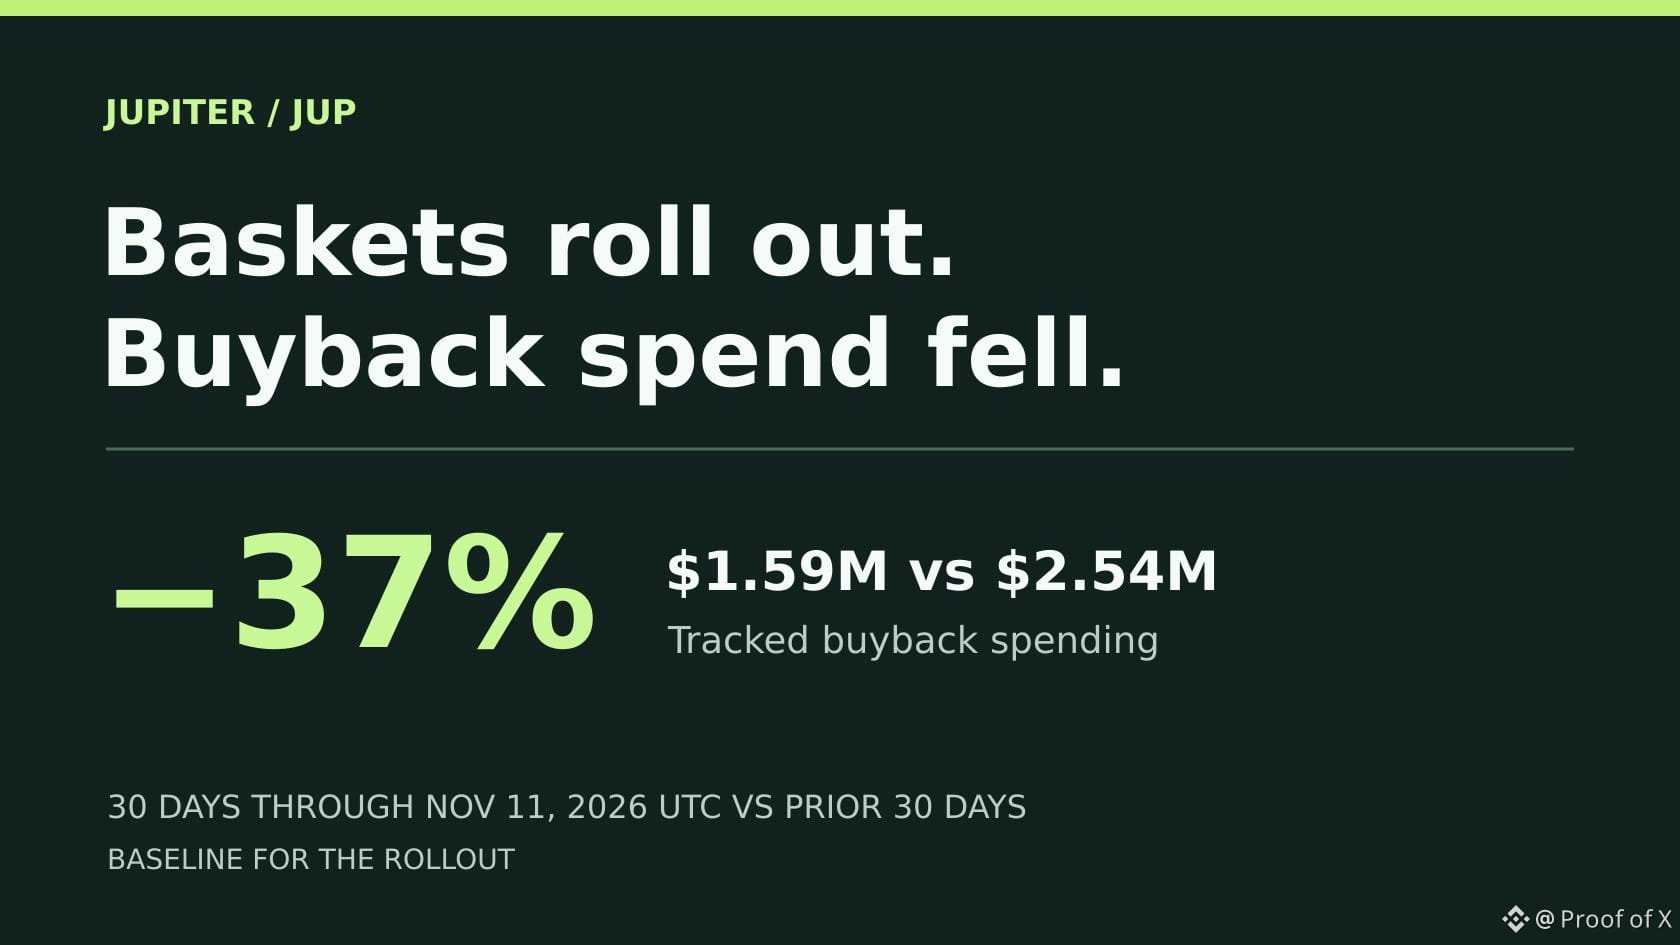
📉 Tóm tắt: Tôi bi quan về đà mua lại $JUP. Chi tiêu được theo dõi giảm 37% xuống còn 1,59 triệu USD trong 30 ngày, và Baskets vẫn chưa chứng minh được khả năng tạo đủ phí để bù khoảng thiếu hụt 950.000 USD.
Tổng giá trị mua lại JUP được theo dõi là 1,59 triệu USD trong giai đoạn từ ngày 13 tháng 10 đến ngày 11 tháng 11 (UTC), giảm so với mức 2,54 triệu USD của 30 ngày trước đó. Dữ liệu của công cụ theo dõi có thể bị trễ, nhất là trong những ngày gần đây. Baskets được ra mắt gần cuối giai đoạn này, vì vậy đây là mốc cơ sở để đánh giá tác động của sản phẩm.
Baskets cho phép người dùng mua nhiều tài sản chỉ bằng một khoản nạp SOL hoặc USDC. Jupiter định tuyến giao dịch khi nạp tiền, tái cân bằng và thoát vị thế. Khi kiểm tra, cả Crypto 6 và 4USD+ đều hiển thị phí giỏ tài sản là 0%. Điều quan trọng với người nắm giữ là Jupiter giữ lại bao nhiêu doanh thu từ các giao dịch đó và liệu khoản này có được chuyển vào chương trình mua lại hay không.
Chương trình hiện tại sử dụng 50% doanh thu được theo dõi từ các sản phẩm như hoán đổi, lệnh giới hạn và hợp đồng vĩnh cửu để mua JUP. Đóng góp của Baskets vẫn chưa được tách riêng.
Quan điểm của tôi: Tôi xem Baskets là một cách mới để đưa giao dịch về với Jupiter, còn hiện tại sẽ chưa tính bất kỳ nhu cầu JUP gia tăng nào vào luận điểm đầu tư. Hãy theo dõi phí Baskets được giữ lại và lượng mua lại thực tế qua các giai đoạn 30 ngày tương ứng. Tôi sẽ xem xét lại quan điểm bi quan về đà mua lại nếu chi tiêu được theo dõi phục hồi về gần mức 2,54 triệu USD, đồng thời Baskets có đóng góp đo lường được.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
📉 Tóm tắt: Tôi bi quan về đà mua lại $JUP . Chi tiêu được theo dõi giảm 37% xuống còn 1,59 triệu USD trong 30 ngày, và Baskets vẫn chưa chứng minh được khả năng tạo đủ phí để bù khoảng thiếu hụt 950.000 USD.
Tổng giá trị mua lại JUP được theo dõi là 1,59 triệu USD trong giai đoạn từ ngày 13 tháng 10 đến ngày 11 tháng 11 (UTC), giảm so với mức 2,54 triệu USD của 30 ngày trước đó. Dữ liệu của công cụ theo dõi có thể bị trễ, nhất là trong những ngày gần đây. Baskets được ra mắt gần cuối giai đoạn này, vì vậy đây là mốc cơ sở để đánh giá tác động của sản phẩm.
Baskets cho phép người dùng mua nhiều tài sản chỉ bằng một khoản nạp SOL hoặc USDC. Jupiter định tuyến giao dịch khi nạp tiền, tái cân bằng và thoát vị thế. Khi kiểm tra, cả Crypto 6 và 4USD+ đều hiển thị phí giỏ tài sản là 0%. Điều quan trọng với người nắm giữ là Jupiter giữ lại bao nhiêu doanh thu từ các giao dịch đó và liệu khoản này có được chuyển vào chương trình mua lại hay không.
Chương trình hiện tại sử dụng 50% doanh thu được theo dõi từ các sản phẩm như hoán đổi, lệnh giới hạn và hợp đồng vĩnh cửu để mua JUP. Đóng góp của Baskets vẫn chưa được tách riêng.
Quan điểm của tôi: Tôi xem Baskets là một cách mới để đưa giao dịch về với Jupiter, còn hiện tại sẽ chưa tính bất kỳ nhu cầu JUP gia tăng nào vào luận điểm đầu tư. Hãy theo dõi phí Baskets được giữ lại và lượng mua lại thực tế qua các giai đoạn 30 ngày tương ứng. Tôi sẽ xem xét lại quan điểm bi quan về đà mua lại nếu chi tiêu được theo dõi phục hồi về gần mức 2,54 triệu USD, đồng thời Baskets có đóng góp đo lường được.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Tổng giá trị mua lại JUP được theo dõi là 1,59 triệu USD trong giai đoạn từ ngày 13 tháng 10 đến ngày 11 tháng 11 (UTC), giảm so với mức 2,54 triệu USD của 30 ngày trước đó. Dữ liệu của công cụ theo dõi có thể bị trễ, nhất là trong những ngày gần đây. Baskets được ra mắt gần cuối giai đoạn này, vì vậy đây là mốc cơ sở để đánh giá tác động của sản phẩm.
Baskets cho phép người dùng mua nhiều tài sản chỉ bằng một khoản nạp SOL hoặc USDC. Jupiter định tuyến giao dịch khi nạp tiền, tái cân bằng và thoát vị thế. Khi kiểm tra, cả Crypto 6 và 4USD+ đều hiển thị phí giỏ tài sản là 0%. Điều quan trọng với người nắm giữ là Jupiter giữ lại bao nhiêu doanh thu từ các giao dịch đó và liệu khoản này có được chuyển vào chương trình mua lại hay không.
Chương trình hiện tại sử dụng 50% doanh thu được theo dõi từ các sản phẩm như hoán đổi, lệnh giới hạn và hợp đồng vĩnh cửu để mua JUP. Đóng góp của Baskets vẫn chưa được tách riêng.
Quan điểm của tôi: Tôi xem Baskets là một cách mới để đưa giao dịch về với Jupiter, còn hiện tại sẽ chưa tính bất kỳ nhu cầu JUP gia tăng nào vào luận điểm đầu tư. Hãy theo dõi phí Baskets được giữ lại và lượng mua lại thực tế qua các giai đoạn 30 ngày tương ứng. Tôi sẽ xem xét lại quan điểm bi quan về đà mua lại nếu chi tiêu được theo dõi phục hồi về gần mức 2,54 triệu USD, đồng thời Baskets có đóng góp đo lường được.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
175
·
--
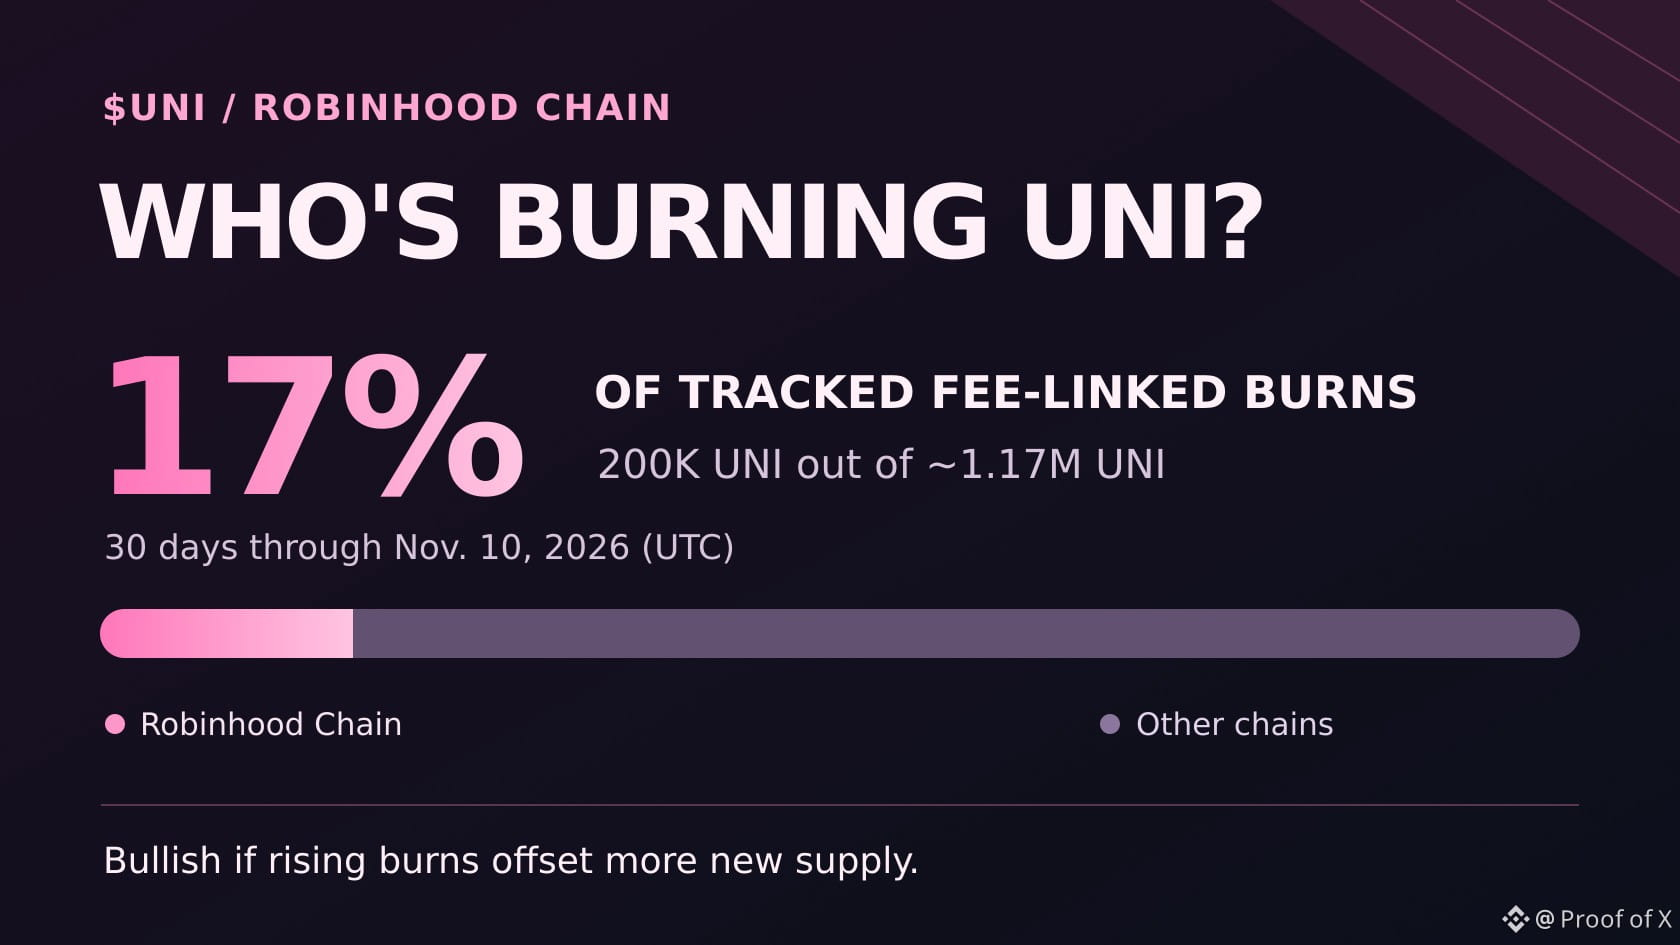
🔥 TL;DR: Robinhood Chain chiếm khoảng 17% số UNI bị đốt có liên kết với $UNI fee được theo dõi trong 30 ngày tính đến ngày 10 tháng 11 UTC: 200K trên tổng 1,17M UNI. Hôm nay tôi giữ quan điểm trung lập, nhưng sẽ chuyển sang lạc quan nếu tăng trưởng của chuỗi này đẩy tổng lượng UNI bị đốt tăng đủ để bù đắp lượng cung lưu hành mới lớn hơn.
Trong 7 ngày gần đây, Robinhood Chain đốt trung bình khoảng 6,86K UNI mỗi ngày, so với 6,61K trong 23 ngày trước đó. Mức tăng khoảng 3,8% này chưa đủ để gọi là đà tăng tốc bền vững.
Các giao dịch hoán đổi đủ điều kiện sẽ tạo ra phí giao thức, và bên thứ ba có thể đốt UNI của chính mình để nhận số phí tích lũy. Điều đó làm giảm nguồn cung sẵn có; nhưng không cho thấy UNI đã được mua vào ngày hôm đó.
Nếu lượng UNI bị đốt trên Robinhood Chain trong 30 ngày tăng gấp đôi lên 400K UNI và các chuỗi khác giữ nguyên, tổng lượng UNI bị đốt sẽ tăng từ khoảng 1,17M lên 1,37M UNI, tức tăng khoảng 17%. Nếu các chuỗi khác đốt ít hơn 200K UNI, tổng lượng sẽ không đổi. Đây là các kịch bản, không phải dự báo. Không tính đợt đốt token một lần trước đây từ kho bạc.
Quan điểm của tôi: Tôi sẽ so sánh các giai đoạn 30 ngày liên tiếp về lượng UNI bị đốt trên Robinhood gắn với phí, tổng lượng UNI bị đốt gắn với phí và mức độ các đợt đốt đó bù đắp cho lượng UNI lưu hành mới. Tôi sẽ chuyển sang lạc quan nếu Robinhood tiếp tục đóng góp nhiều hơn, tổng lượng bị đốt tăng và mức bù đắp được cải thiện.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
🔥 TL;DR: Robinhood Chain chiếm khoảng 17% số UNI bị đốt có liên kết với $UNI fee được theo dõi trong 30 ngày tính đến ngày 10 tháng 11 UTC: 200K trên tổng 1,17M UNI. Hôm nay tôi giữ quan điểm trung lập, nhưng sẽ chuyển sang lạc quan nếu tăng trưởng của chuỗi này đẩy tổng lượng UNI bị đốt tăng đủ để bù đắp lượng cung lưu hành mới lớn hơn.
Trong 7 ngày gần đây, Robinhood Chain đốt trung bình khoảng 6,86K UNI mỗi ngày, so với 6,61K trong 23 ngày trước đó. Mức tăng khoảng 3,8% này chưa đủ để gọi là đà tăng tốc bền vững.
Các giao dịch hoán đổi đủ điều kiện sẽ tạo ra phí giao thức, và bên thứ ba có thể đốt UNI của chính mình để nhận số phí tích lũy. Điều đó làm giảm nguồn cung sẵn có; nhưng không cho thấy UNI đã được mua vào ngày hôm đó.
Nếu lượng UNI bị đốt trên Robinhood Chain trong 30 ngày tăng gấp đôi lên 400K UNI và các chuỗi khác giữ nguyên, tổng lượng UNI bị đốt sẽ tăng từ khoảng 1,17M lên 1,37M UNI, tức tăng khoảng 17%. Nếu các chuỗi khác đốt ít hơn 200K UNI, tổng lượng sẽ không đổi. Đây là các kịch bản, không phải dự báo. Không tính đợt đốt token một lần trước đây từ kho bạc.
Quan điểm của tôi: Tôi sẽ so sánh các giai đoạn 30 ngày liên tiếp về lượng UNI bị đốt trên Robinhood gắn với phí, tổng lượng UNI bị đốt gắn với phí và mức độ các đợt đốt đó bù đắp cho lượng UNI lưu hành mới. Tôi sẽ chuyển sang lạc quan nếu Robinhood tiếp tục đóng góp nhiều hơn, tổng lượng bị đốt tăng và mức bù đắp được cải thiện.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Trong 7 ngày gần đây, Robinhood Chain đốt trung bình khoảng 6,86K UNI mỗi ngày, so với 6,61K trong 23 ngày trước đó. Mức tăng khoảng 3,8% này chưa đủ để gọi là đà tăng tốc bền vững.
Các giao dịch hoán đổi đủ điều kiện sẽ tạo ra phí giao thức, và bên thứ ba có thể đốt UNI của chính mình để nhận số phí tích lũy. Điều đó làm giảm nguồn cung sẵn có; nhưng không cho thấy UNI đã được mua vào ngày hôm đó.
Nếu lượng UNI bị đốt trên Robinhood Chain trong 30 ngày tăng gấp đôi lên 400K UNI và các chuỗi khác giữ nguyên, tổng lượng UNI bị đốt sẽ tăng từ khoảng 1,17M lên 1,37M UNI, tức tăng khoảng 17%. Nếu các chuỗi khác đốt ít hơn 200K UNI, tổng lượng sẽ không đổi. Đây là các kịch bản, không phải dự báo. Không tính đợt đốt token một lần trước đây từ kho bạc.
Quan điểm của tôi: Tôi sẽ so sánh các giai đoạn 30 ngày liên tiếp về lượng UNI bị đốt trên Robinhood gắn với phí, tổng lượng UNI bị đốt gắn với phí và mức độ các đợt đốt đó bù đắp cho lượng UNI lưu hành mới. Tôi sẽ chuyển sang lạc quan nếu Robinhood tiếp tục đóng góp nhiều hơn, tổng lượng bị đốt tăng và mức bù đắp được cải thiện.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
292
·
--
🚨 Tóm tắt: Một ứng dụng iPhone không đáng tin cậy có thể khiến các bí mật trong ví $BTC của bạn gặp rủi ro. Cảnh báo worse_query của Binance là mối lo ngại nghiêm trọng về việc lưu ký: xóa ứng dụng không thể thu hồi cụm từ khôi phục đã bị sao chép.
Cảnh báo ngày 10 tháng 11 của Binance liên quan đến một lỗ hổng thoát khỏi sandbox iOS, có thể cho phép ứng dụng độc hại đọc các tệp cục bộ của ứng dụng khác. Cảnh báo này không chỉ liên quan đến Binance: điều cần quan tâm là ví của bạn lưu trữ dữ liệu nhạy cảm trên thiết bị như thế nào.
Cảnh báo đề cập đến iOS 26.7.1, 27.0.1 và 27.2. Đây cũng là các phiên bản đã được kiểm thử và liệt kê trong một công cụ xây dựng dựa trên kỹ thuật này; nghiên cứu nền tảng mô tả phạm vi rộng hơn. Cho rằng mọi phiên bản khác đều an toàn là một sai lầm.
Điều này không chứng minh rằng mọi ví đều bị ảnh hưởng hay tiền đã bị đánh cắp. Truy cập được vào các tệp ứng dụng không đồng nghĩa với việc có thể vượt qua mã hóa hoặc xem được mọi khóa riêng tư. Rủi ro bị lộ phụ thuộc vào những gì được lưu trữ và cách bảo vệ chúng.
Gỡ bỏ các ứng dụng tải từ nguồn không đáng tin cậy và cập nhật iOS cũng như ứng dụng qua các kênh chính thức. Ghi chú bảo mật ngày 9 tháng 11 của Apple không xác nhận rõ ràng việc khắc phục lỗi worse_query. Nếu nghi ngờ thiết bị đã bị xâm nhập, Binance khuyến nghị tạo ví mới trên một thiết bị sạch, chuyển tiền sang ví đó và đặt lại các phiên đăng nhập đang hoạt động.
Quan điểm của tôi: Hãy tập trung vào việc kiểm soát khóa, chứ không chỉ danh sách ứng dụng trên điện thoại. Đổi mật khẩu ví hoặc xóa ứng dụng không thể vô hiệu hóa cụm từ khôi phục đã bị lộ. Đừng bao giờ nhập cụm từ đó vào một trang web được cho là dùng để kiểm tra bảo mật.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
🚨 Tóm tắt: Một ứng dụng iPhone không đáng tin cậy có thể khiến các bí mật trong ví $BTC của bạn gặp rủi ro. Cảnh báo worse_query của Binance là mối lo ngại nghiêm trọng về việc lưu ký: xóa ứng dụng không thể thu hồi cụm từ khôi phục đã bị sao chép.
Cảnh báo ngày 10 tháng 11 của Binance liên quan đến một lỗ hổng thoát khỏi sandbox iOS, có thể cho phép ứng dụng độc hại đọc các tệp cục bộ của ứng dụng khác. Cảnh báo này không chỉ liên quan đến Binance: điều cần quan tâm là ví của bạn lưu trữ dữ liệu nhạy cảm trên thiết bị như thế nào.
Cảnh báo đề cập đến iOS 26.7.1, 27.0.1 và 27.2. Đây cũng là các phiên bản đã được kiểm thử và liệt kê trong một công cụ xây dựng dựa trên kỹ thuật này; nghiên cứu nền tảng mô tả phạm vi rộng hơn. Cho rằng mọi phiên bản khác đều an toàn là một sai lầm.
Điều này không chứng minh rằng mọi ví đều bị ảnh hưởng hay tiền đã bị đánh cắp. Truy cập được vào các tệp ứng dụng không đồng nghĩa với việc có thể vượt qua mã hóa hoặc xem được mọi khóa riêng tư. Rủi ro bị lộ phụ thuộc vào những gì được lưu trữ và cách bảo vệ chúng.
Gỡ bỏ các ứng dụng tải từ nguồn không đáng tin cậy và cập nhật iOS cũng như ứng dụng qua các kênh chính thức. Ghi chú bảo mật ngày 9 tháng 11 của Apple không xác nhận rõ ràng việc khắc phục lỗi worse_query. Nếu nghi ngờ thiết bị đã bị xâm nhập, Binance khuyến nghị tạo ví mới trên một thiết bị sạch, chuyển tiền sang ví đó và đặt lại các phiên đăng nhập đang hoạt động.
Quan điểm của tôi: Hãy tập trung vào việc kiểm soát khóa, chứ không chỉ danh sách ứng dụng trên điện thoại. Đổi mật khẩu ví hoặc xóa ứng dụng không thể vô hiệu hóa cụm từ khôi phục đã bị lộ. Đừng bao giờ nhập cụm từ đó vào một trang web được cho là dùng để kiểm tra bảo mật.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Cảnh báo ngày 10 tháng 11 của Binance liên quan đến một lỗ hổng thoát khỏi sandbox iOS, có thể cho phép ứng dụng độc hại đọc các tệp cục bộ của ứng dụng khác. Cảnh báo này không chỉ liên quan đến Binance: điều cần quan tâm là ví của bạn lưu trữ dữ liệu nhạy cảm trên thiết bị như thế nào.
Cảnh báo đề cập đến iOS 26.7.1, 27.0.1 và 27.2. Đây cũng là các phiên bản đã được kiểm thử và liệt kê trong một công cụ xây dựng dựa trên kỹ thuật này; nghiên cứu nền tảng mô tả phạm vi rộng hơn. Cho rằng mọi phiên bản khác đều an toàn là một sai lầm.
Điều này không chứng minh rằng mọi ví đều bị ảnh hưởng hay tiền đã bị đánh cắp. Truy cập được vào các tệp ứng dụng không đồng nghĩa với việc có thể vượt qua mã hóa hoặc xem được mọi khóa riêng tư. Rủi ro bị lộ phụ thuộc vào những gì được lưu trữ và cách bảo vệ chúng.
Gỡ bỏ các ứng dụng tải từ nguồn không đáng tin cậy và cập nhật iOS cũng như ứng dụng qua các kênh chính thức. Ghi chú bảo mật ngày 9 tháng 11 của Apple không xác nhận rõ ràng việc khắc phục lỗi worse_query. Nếu nghi ngờ thiết bị đã bị xâm nhập, Binance khuyến nghị tạo ví mới trên một thiết bị sạch, chuyển tiền sang ví đó và đặt lại các phiên đăng nhập đang hoạt động.
Quan điểm của tôi: Hãy tập trung vào việc kiểm soát khóa, chứ không chỉ danh sách ứng dụng trên điện thoại. Đổi mật khẩu ví hoặc xóa ứng dụng không thể vô hiệu hóa cụm từ khôi phục đã bị lộ. Đừng bao giờ nhập cụm từ đó vào một trang web được cho là dùng để kiểm tra bảo mật.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
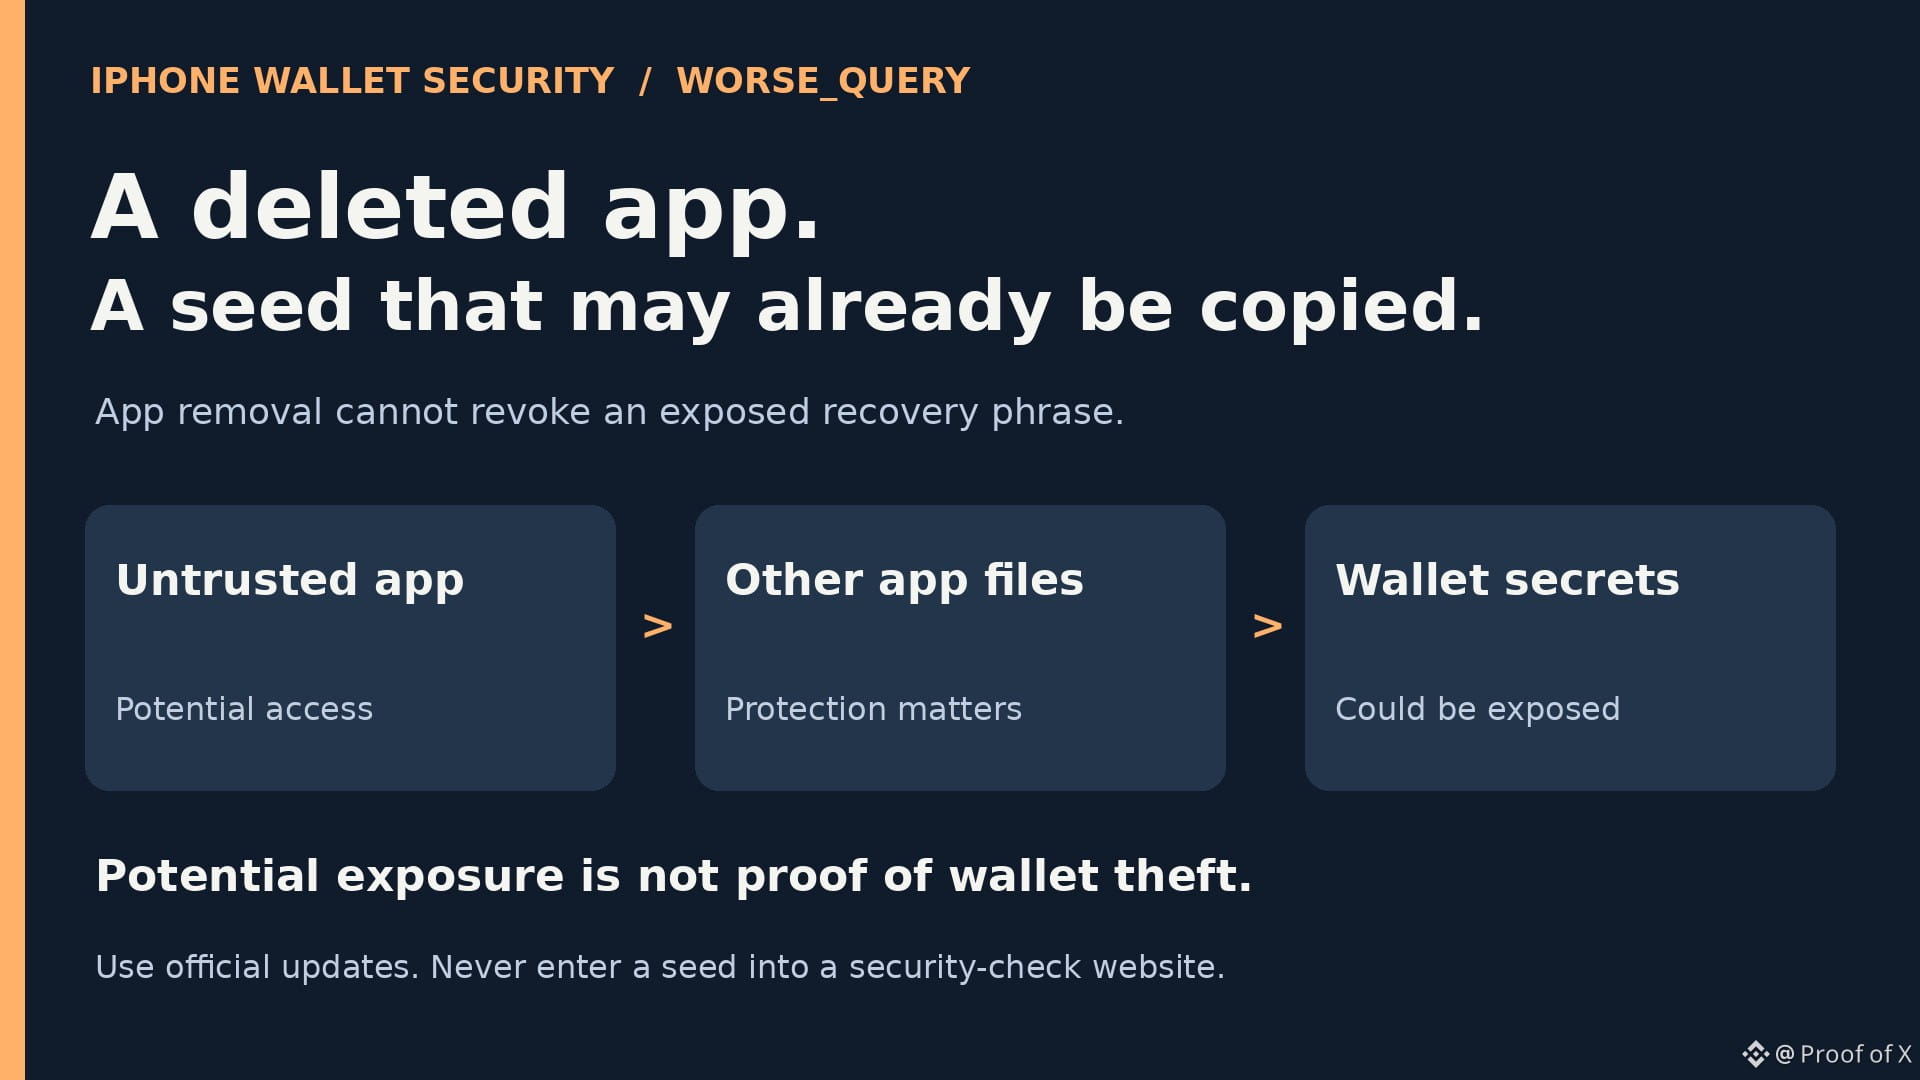
193
·
--
🔥 Tóm tắt: $USDC vào, đô la từ ngân hàng đi ra. Chương trình thí điểm giới hạn mới của PNC là tín hiệu tích cực cho tính hữu dụng của stablecoin: các khách hàng doanh nghiệp đủ điều kiện có thể nhận USDC mà không cần giữ số tiền này trên bảng cân đối kế toán.
Mảng Ngân hàng Doanh nghiệp & Định chế của PNC vốn đã cung cấp dịch vụ ngân hàng và quản lý ngân quỹ cho các công ty. Chương trình ra mắt ngày 9 tháng 11 kết nối những dịch vụ đó với hạ tầng thanh toán của Coinbase: USDC chuyển đến trên Ethereum được tự động quy đổi theo tỷ lệ 1:1 thành đô la trong một tài khoản tiền gửi PNC được chỉ định.
Với một doanh nghiệp được khách hàng sử dụng stablecoin thanh toán, dịch vụ này kết nối hai khâu riêng biệt—nhận khoản thanh toán trên chuỗi và có tiền mặt khả dụng trong ngân hàng. Bên nhận nhận đô la thay vì phải duy trì khoản nắm giữ USDC. Đây mới là thay đổi hữu ích, vượt xa một tiêu đề thông báo hợp tác ngân hàng nữa.
Ban đầu, dịch vụ chỉ là chương trình thí điểm giới hạn dành cho các khách hàng đủ điều kiện. Không thông báo nào đưa ra số liệu về các khoản thanh toán đã xử lý hay xác nhận việc phát hành USDC mới. Việc áp dụng thanh toán không đồng nghĩa doanh nghiệp tự động tích lũy stablecoin, và cũng chưa có luồng mua ETH nào được xác lập ở đây.
Quan điểm của tôi: Đây là bước tiến cho stablecoin với vai trò là phương tiện thanh toán. Hãy đánh giá cơ hội dựa trên việc liệu giải pháp này có trở nên hữu ích trong hoạt động quản lý ngân quỹ hằng ngày hay không, đồng thời phân biệt rõ vòng quay thanh toán với nguồn cung token hoặc nhu cầu đầu tư.
NFA. DYOR.
🔥 Tóm tắt: $USDC vào, đô la từ ngân hàng đi ra. Chương trình thí điểm giới hạn mới của PNC là tín hiệu tích cực cho tính hữu dụng của stablecoin: các khách hàng doanh nghiệp đủ điều kiện có thể nhận USDC mà không cần giữ số tiền này trên bảng cân đối kế toán.
Mảng Ngân hàng Doanh nghiệp & Định chế của PNC vốn đã cung cấp dịch vụ ngân hàng và quản lý ngân quỹ cho các công ty. Chương trình ra mắt ngày 9 tháng 11 kết nối những dịch vụ đó với hạ tầng thanh toán của Coinbase: USDC chuyển đến trên Ethereum được tự động quy đổi theo tỷ lệ 1:1 thành đô la trong một tài khoản tiền gửi PNC được chỉ định.
Với một doanh nghiệp được khách hàng sử dụng stablecoin thanh toán, dịch vụ này kết nối hai khâu riêng biệt—nhận khoản thanh toán trên chuỗi và có tiền mặt khả dụng trong ngân hàng. Bên nhận nhận đô la thay vì phải duy trì khoản nắm giữ USDC. Đây mới là thay đổi hữu ích, vượt xa một tiêu đề thông báo hợp tác ngân hàng nữa.
Ban đầu, dịch vụ chỉ là chương trình thí điểm giới hạn dành cho các khách hàng đủ điều kiện. Không thông báo nào đưa ra số liệu về các khoản thanh toán đã xử lý hay xác nhận việc phát hành USDC mới. Việc áp dụng thanh toán không đồng nghĩa doanh nghiệp tự động tích lũy stablecoin, và cũng chưa có luồng mua ETH nào được xác lập ở đây.
Quan điểm của tôi: Đây là bước tiến cho stablecoin với vai trò là phương tiện thanh toán. Hãy đánh giá cơ hội dựa trên việc liệu giải pháp này có trở nên hữu ích trong hoạt động quản lý ngân quỹ hằng ngày hay không, đồng thời phân biệt rõ vòng quay thanh toán với nguồn cung token hoặc nhu cầu đầu tư.
NFA. DYOR.
Mảng Ngân hàng Doanh nghiệp & Định chế của PNC vốn đã cung cấp dịch vụ ngân hàng và quản lý ngân quỹ cho các công ty. Chương trình ra mắt ngày 9 tháng 11 kết nối những dịch vụ đó với hạ tầng thanh toán của Coinbase: USDC chuyển đến trên Ethereum được tự động quy đổi theo tỷ lệ 1:1 thành đô la trong một tài khoản tiền gửi PNC được chỉ định.
Với một doanh nghiệp được khách hàng sử dụng stablecoin thanh toán, dịch vụ này kết nối hai khâu riêng biệt—nhận khoản thanh toán trên chuỗi và có tiền mặt khả dụng trong ngân hàng. Bên nhận nhận đô la thay vì phải duy trì khoản nắm giữ USDC. Đây mới là thay đổi hữu ích, vượt xa một tiêu đề thông báo hợp tác ngân hàng nữa.
Ban đầu, dịch vụ chỉ là chương trình thí điểm giới hạn dành cho các khách hàng đủ điều kiện. Không thông báo nào đưa ra số liệu về các khoản thanh toán đã xử lý hay xác nhận việc phát hành USDC mới. Việc áp dụng thanh toán không đồng nghĩa doanh nghiệp tự động tích lũy stablecoin, và cũng chưa có luồng mua ETH nào được xác lập ở đây.
Quan điểm của tôi: Đây là bước tiến cho stablecoin với vai trò là phương tiện thanh toán. Hãy đánh giá cơ hội dựa trên việc liệu giải pháp này có trở nên hữu ích trong hoạt động quản lý ngân quỹ hằng ngày hay không, đồng thời phân biệt rõ vòng quay thanh toán với nguồn cung token hoặc nhu cầu đầu tư.
NFA. DYOR.
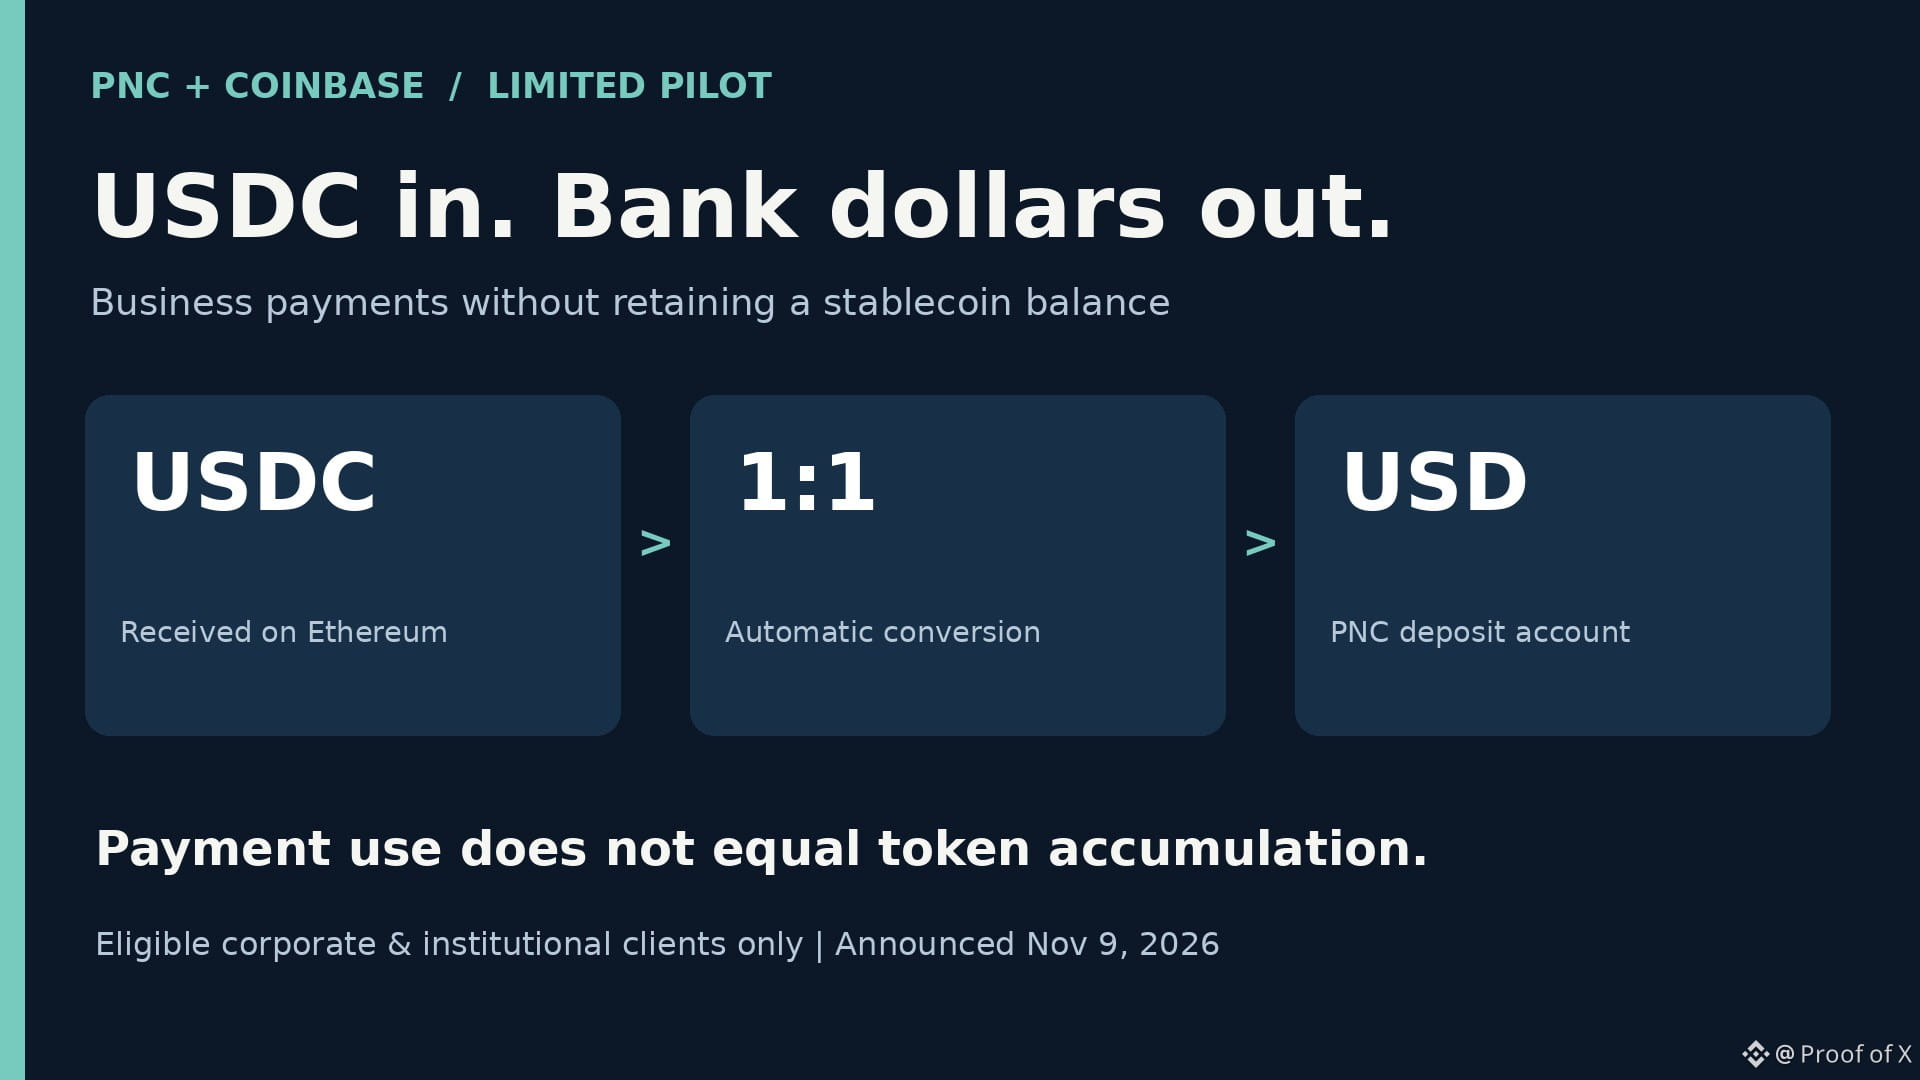
71
·
--
🐻 TL;DR: MARA đã bán 13,597 $BTC sau khi kết thúc quý—tương đương 40% lượng nắm giữ tính đến ngày 30 tháng 9. Điều này không có lợi cho câu chuyện doanh nghiệp HODL, nhưng số tiền thu được cũng giúp thanh toán khoản nợ được bảo đảm bằng Bitcoin trị giá 750 triệu USD.
MARA là một công ty khai thác Bitcoin niêm yết, có 34,012 BTC trên bảng cân đối kế toán tính đến ngày 30 tháng 9. Thông tin công bố ngày 9 tháng 11 cho biết công ty thu về khoảng 1,1 tỷ USD từ các đợt bán sau đó. Tỷ lệ 40% được tính bằng cách so lượng tài sản đã bán với số dư tại thời điểm đó; đây không phải là phép tính về lượng nắm giữ hiện nay.
Vì sao điều này quan trọng: Dự trữ Bitcoin của doanh nghiệp có thể được dùng để trả nợ cho chủ nợ và đầu tư kinh doanh, thay vì bị giữ lại vĩnh viễn, làm giảm nguồn cung lưu thông. MARA cho biết họ dự định tiếp tục kiếm tiền từ BTC để phục vụ các mục đích như đầu tư vào hạ tầng AI, quyền bán đối với trái phiếu chuyển đổi và khả năng mua lại cổ phiếu.
Có một yếu tố bù trừ quan trọng. Việc trả nợ đã giải phóng 17,477 BTC từng được dùng làm tài sản thế chấp, qua đó giảm mức độ rủi ro liên quan đến tài sản thế chấp. Số coin được giải phóng này không phải là các khoản mua mới hay các đợt bán bổ sung đã được xác nhận. Chương trình mua lại cổ phiếu phổ thông trị giá 500 triệu USD là một quyết định cho phép mua lại, chứ không có nghĩa là cổ phiếu đã được mua lại hoặc BTC đã được mua.
Nhận định của tôi: Hãy xem đây là bằng chứng cho thấy MARA đang chủ động bán tài sản trong kho bạc, đồng thời ghi nhận gánh nặng nợ đã giảm. Lượng tài sản được báo cáo đã bán xong; điều đó không chứng minh có lệnh bán mới hay giải thích một biến động giá cụ thể.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
🐻 TL;DR: MARA đã bán 13,597 $BTC sau khi kết thúc quý—tương đương 40% lượng nắm giữ tính đến ngày 30 tháng 9. Điều này không có lợi cho câu chuyện doanh nghiệp HODL, nhưng số tiền thu được cũng giúp thanh toán khoản nợ được bảo đảm bằng Bitcoin trị giá 750 triệu USD.
MARA là một công ty khai thác Bitcoin niêm yết, có 34,012 BTC trên bảng cân đối kế toán tính đến ngày 30 tháng 9. Thông tin công bố ngày 9 tháng 11 cho biết công ty thu về khoảng 1,1 tỷ USD từ các đợt bán sau đó. Tỷ lệ 40% được tính bằng cách so lượng tài sản đã bán với số dư tại thời điểm đó; đây không phải là phép tính về lượng nắm giữ hiện nay.
Vì sao điều này quan trọng: Dự trữ Bitcoin của doanh nghiệp có thể được dùng để trả nợ cho chủ nợ và đầu tư kinh doanh, thay vì bị giữ lại vĩnh viễn, làm giảm nguồn cung lưu thông. MARA cho biết họ dự định tiếp tục kiếm tiền từ BTC để phục vụ các mục đích như đầu tư vào hạ tầng AI, quyền bán đối với trái phiếu chuyển đổi và khả năng mua lại cổ phiếu.
Có một yếu tố bù trừ quan trọng. Việc trả nợ đã giải phóng 17,477 BTC từng được dùng làm tài sản thế chấp, qua đó giảm mức độ rủi ro liên quan đến tài sản thế chấp. Số coin được giải phóng này không phải là các khoản mua mới hay các đợt bán bổ sung đã được xác nhận. Chương trình mua lại cổ phiếu phổ thông trị giá 500 triệu USD là một quyết định cho phép mua lại, chứ không có nghĩa là cổ phiếu đã được mua lại hoặc BTC đã được mua.
Nhận định của tôi: Hãy xem đây là bằng chứng cho thấy MARA đang chủ động bán tài sản trong kho bạc, đồng thời ghi nhận gánh nặng nợ đã giảm. Lượng tài sản được báo cáo đã bán xong; điều đó không chứng minh có lệnh bán mới hay giải thích một biến động giá cụ thể.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
MARA là một công ty khai thác Bitcoin niêm yết, có 34,012 BTC trên bảng cân đối kế toán tính đến ngày 30 tháng 9. Thông tin công bố ngày 9 tháng 11 cho biết công ty thu về khoảng 1,1 tỷ USD từ các đợt bán sau đó. Tỷ lệ 40% được tính bằng cách so lượng tài sản đã bán với số dư tại thời điểm đó; đây không phải là phép tính về lượng nắm giữ hiện nay.
Vì sao điều này quan trọng: Dự trữ Bitcoin của doanh nghiệp có thể được dùng để trả nợ cho chủ nợ và đầu tư kinh doanh, thay vì bị giữ lại vĩnh viễn, làm giảm nguồn cung lưu thông. MARA cho biết họ dự định tiếp tục kiếm tiền từ BTC để phục vụ các mục đích như đầu tư vào hạ tầng AI, quyền bán đối với trái phiếu chuyển đổi và khả năng mua lại cổ phiếu.
Có một yếu tố bù trừ quan trọng. Việc trả nợ đã giải phóng 17,477 BTC từng được dùng làm tài sản thế chấp, qua đó giảm mức độ rủi ro liên quan đến tài sản thế chấp. Số coin được giải phóng này không phải là các khoản mua mới hay các đợt bán bổ sung đã được xác nhận. Chương trình mua lại cổ phiếu phổ thông trị giá 500 triệu USD là một quyết định cho phép mua lại, chứ không có nghĩa là cổ phiếu đã được mua lại hoặc BTC đã được mua.
Nhận định của tôi: Hãy xem đây là bằng chứng cho thấy MARA đang chủ động bán tài sản trong kho bạc, đồng thời ghi nhận gánh nặng nợ đã giảm. Lượng tài sản được báo cáo đã bán xong; điều đó không chứng minh có lệnh bán mới hay giải thích một biến động giá cụ thể.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
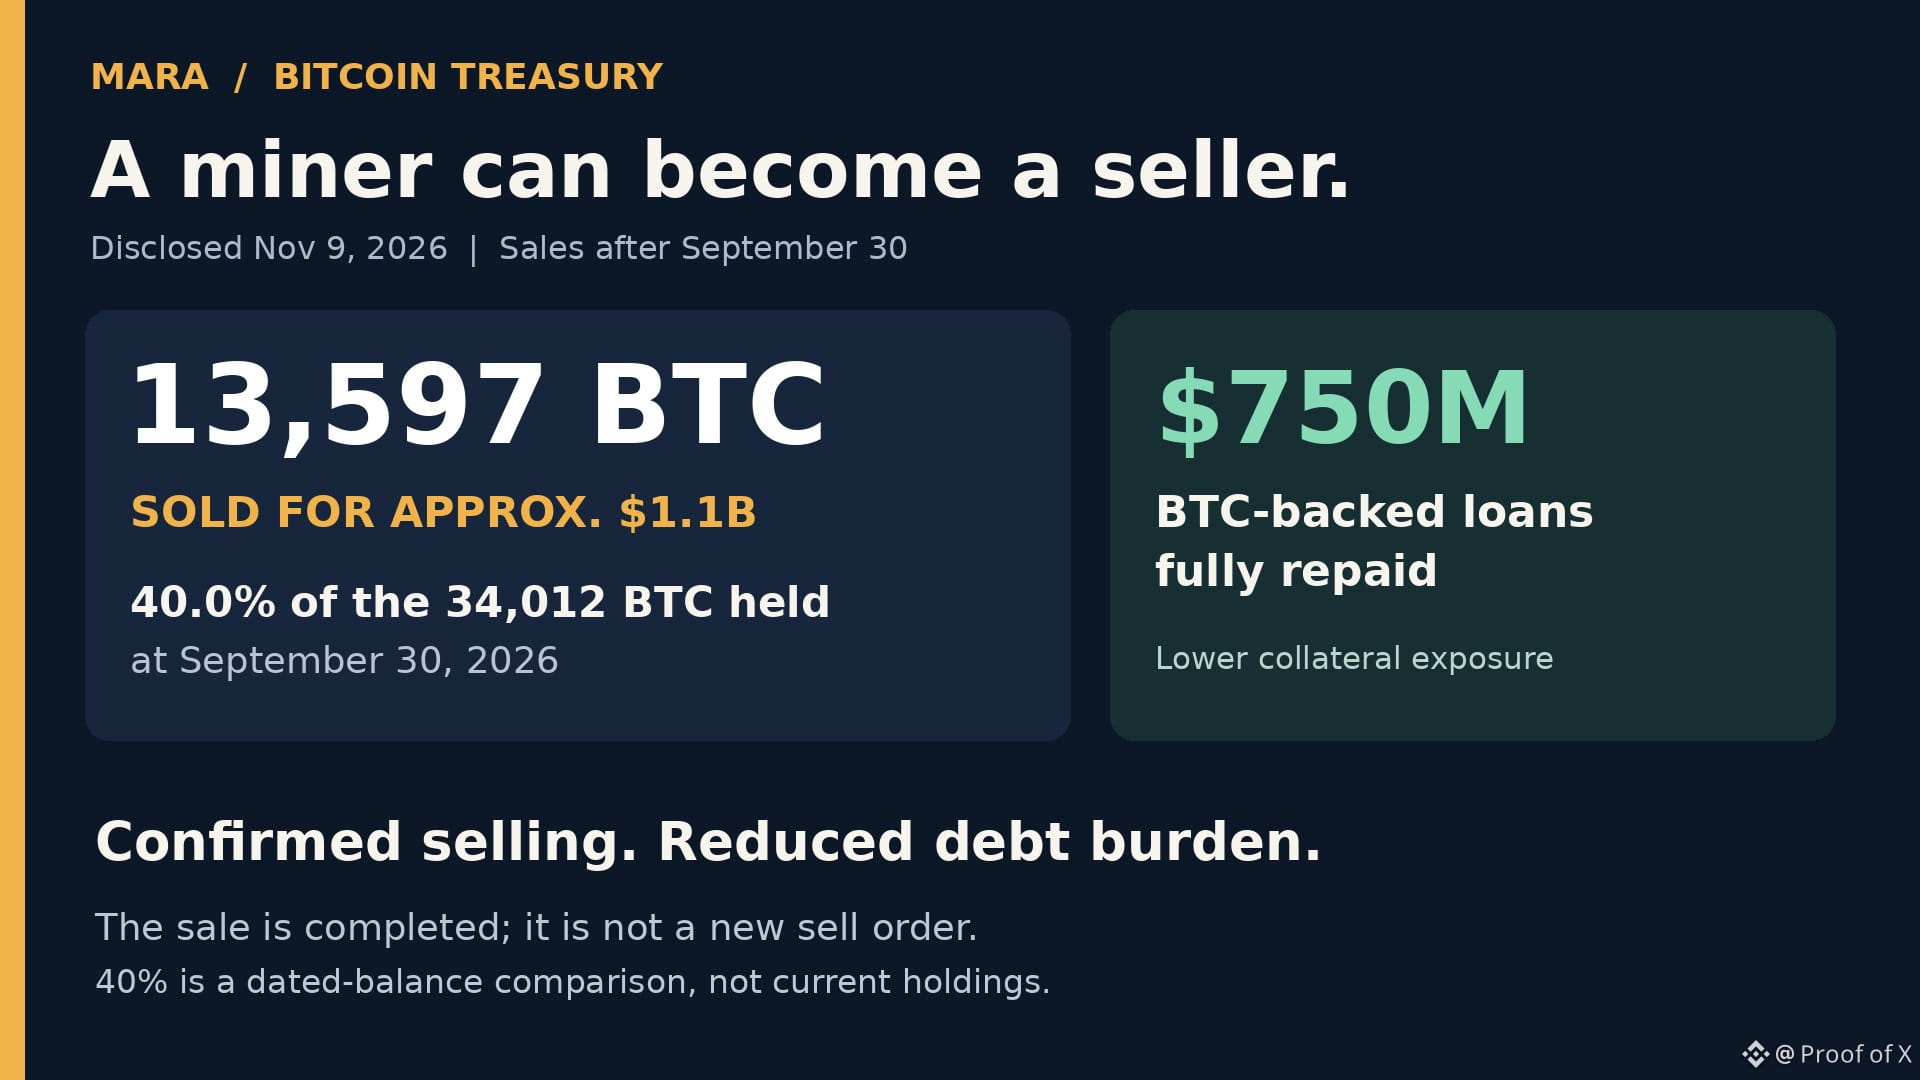
102
·
--
📈 Tóm tắt: $SOL, $AVAX và $LINK hiện được giao dịch thông qua Schwab Crypto. Tôi lạc quan: một công ty có 13,33 nghìn tỷ USD tài sản khách hàng đã bổ sung một kênh giao dịch trực tiếp để các nhà đầu tư cá nhân đủ điều kiện tiếp cận những token này.
Schwab báo cáo tổng tài sản khách hàng đạt 13,33 nghìn tỷ USD và khoảng 40,3 triệu tài khoản môi giới tính đến ngày 30 tháng 9 năm 2026. Đây là một công ty dịch vụ đầu tư lớn của Mỹ, vì vậy phạm vi phân phối của công ty khiến đợt ra mắt này có ý nghĩa vượt xa ba mã token.
Đợt bổ sung ngày 9 tháng 11 mở rộng danh mục tiền mã hóa từ BTC và ETH lên năm tài sản. Khách hàng đủ điều kiện có thể giao dịch qua trang web, ứng dụng di động và thinkorswim của Schwab, bằng tài khoản Schwab Crypto được liên kết.
Vì sao người nắm giữ nên quan tâm: các nhà đầu tư vốn đã sử dụng Schwab cho những khoản đầu tư truyền thống nay có thêm một kênh để cân nhắc và mua SOL, AVAX và LINK trong một môi trường quen thuộc. Kênh phân phối đã được mở rộng; nhu cầu mới có xuất hiện hay không còn tùy thuộc vào việc khách hàng có sử dụng kênh này hay không.
Tổng tài sản của toàn công ty không phải là lượng tiền mã hóa đang nắm giữ hay dòng vốn dự kiến đổ vào. Số tài khoản môi giới không tương đương với số người dùng riêng biệt, cũng không đại diện cho toàn bộ người dùng đủ điều kiện giao dịch tiền mã hóa. Khối lượng mua chưa được công bố. Phí là 0,75% mỗi giao dịch, tương đương 7,50 USD cho một khoản mua trị giá 1.000 USD.
Quan điểm của tôi: Tôi thích việc mở rộng này đến với nhóm nhà đầu tư cá nhân đã hình thành. Đây là một cải thiện thực sự về khả năng tiếp cận. Tôi sẽ đánh giá bước tiếp theo dựa trên hoạt động mua thực tế của khách hàng, thay vì xem toàn bộ tài sản của Schwab như một lực mua tiền mã hóa giả định.
NFA. Tự nghiên cứu.
📈 Tóm tắt: $SOL , $AVAX và $LINK hiện được giao dịch thông qua Schwab Crypto. Tôi lạc quan: một công ty có 13,33 nghìn tỷ USD tài sản khách hàng đã bổ sung một kênh giao dịch trực tiếp để các nhà đầu tư cá nhân đủ điều kiện tiếp cận những token này.
Schwab báo cáo tổng tài sản khách hàng đạt 13,33 nghìn tỷ USD và khoảng 40,3 triệu tài khoản môi giới tính đến ngày 30 tháng 9 năm 2026. Đây là một công ty dịch vụ đầu tư lớn của Mỹ, vì vậy phạm vi phân phối của công ty khiến đợt ra mắt này có ý nghĩa vượt xa ba mã token.
Đợt bổ sung ngày 9 tháng 11 mở rộng danh mục tiền mã hóa từ BTC và ETH lên năm tài sản. Khách hàng đủ điều kiện có thể giao dịch qua trang web, ứng dụng di động và thinkorswim của Schwab, bằng tài khoản Schwab Crypto được liên kết.
Vì sao người nắm giữ nên quan tâm: các nhà đầu tư vốn đã sử dụng Schwab cho những khoản đầu tư truyền thống nay có thêm một kênh để cân nhắc và mua SOL, AVAX và LINK trong một môi trường quen thuộc. Kênh phân phối đã được mở rộng; nhu cầu mới có xuất hiện hay không còn tùy thuộc vào việc khách hàng có sử dụng kênh này hay không.
Tổng tài sản của toàn công ty không phải là lượng tiền mã hóa đang nắm giữ hay dòng vốn dự kiến đổ vào. Số tài khoản môi giới không tương đương với số người dùng riêng biệt, cũng không đại diện cho toàn bộ người dùng đủ điều kiện giao dịch tiền mã hóa. Khối lượng mua chưa được công bố. Phí là 0,75% mỗi giao dịch, tương đương 7,50 USD cho một khoản mua trị giá 1.000 USD.
Quan điểm của tôi: Tôi thích việc mở rộng này đến với nhóm nhà đầu tư cá nhân đã hình thành. Đây là một cải thiện thực sự về khả năng tiếp cận. Tôi sẽ đánh giá bước tiếp theo dựa trên hoạt động mua thực tế của khách hàng, thay vì xem toàn bộ tài sản của Schwab như một lực mua tiền mã hóa giả định.
NFA. Tự nghiên cứu.
Schwab báo cáo tổng tài sản khách hàng đạt 13,33 nghìn tỷ USD và khoảng 40,3 triệu tài khoản môi giới tính đến ngày 30 tháng 9 năm 2026. Đây là một công ty dịch vụ đầu tư lớn của Mỹ, vì vậy phạm vi phân phối của công ty khiến đợt ra mắt này có ý nghĩa vượt xa ba mã token.
Đợt bổ sung ngày 9 tháng 11 mở rộng danh mục tiền mã hóa từ BTC và ETH lên năm tài sản. Khách hàng đủ điều kiện có thể giao dịch qua trang web, ứng dụng di động và thinkorswim của Schwab, bằng tài khoản Schwab Crypto được liên kết.
Vì sao người nắm giữ nên quan tâm: các nhà đầu tư vốn đã sử dụng Schwab cho những khoản đầu tư truyền thống nay có thêm một kênh để cân nhắc và mua SOL, AVAX và LINK trong một môi trường quen thuộc. Kênh phân phối đã được mở rộng; nhu cầu mới có xuất hiện hay không còn tùy thuộc vào việc khách hàng có sử dụng kênh này hay không.
Tổng tài sản của toàn công ty không phải là lượng tiền mã hóa đang nắm giữ hay dòng vốn dự kiến đổ vào. Số tài khoản môi giới không tương đương với số người dùng riêng biệt, cũng không đại diện cho toàn bộ người dùng đủ điều kiện giao dịch tiền mã hóa. Khối lượng mua chưa được công bố. Phí là 0,75% mỗi giao dịch, tương đương 7,50 USD cho một khoản mua trị giá 1.000 USD.
Quan điểm của tôi: Tôi thích việc mở rộng này đến với nhóm nhà đầu tư cá nhân đã hình thành. Đây là một cải thiện thực sự về khả năng tiếp cận. Tôi sẽ đánh giá bước tiếp theo dựa trên hoạt động mua thực tế của khách hàng, thay vì xem toàn bộ tài sản của Schwab như một lực mua tiền mã hóa giả định.
NFA. Tự nghiên cứu.
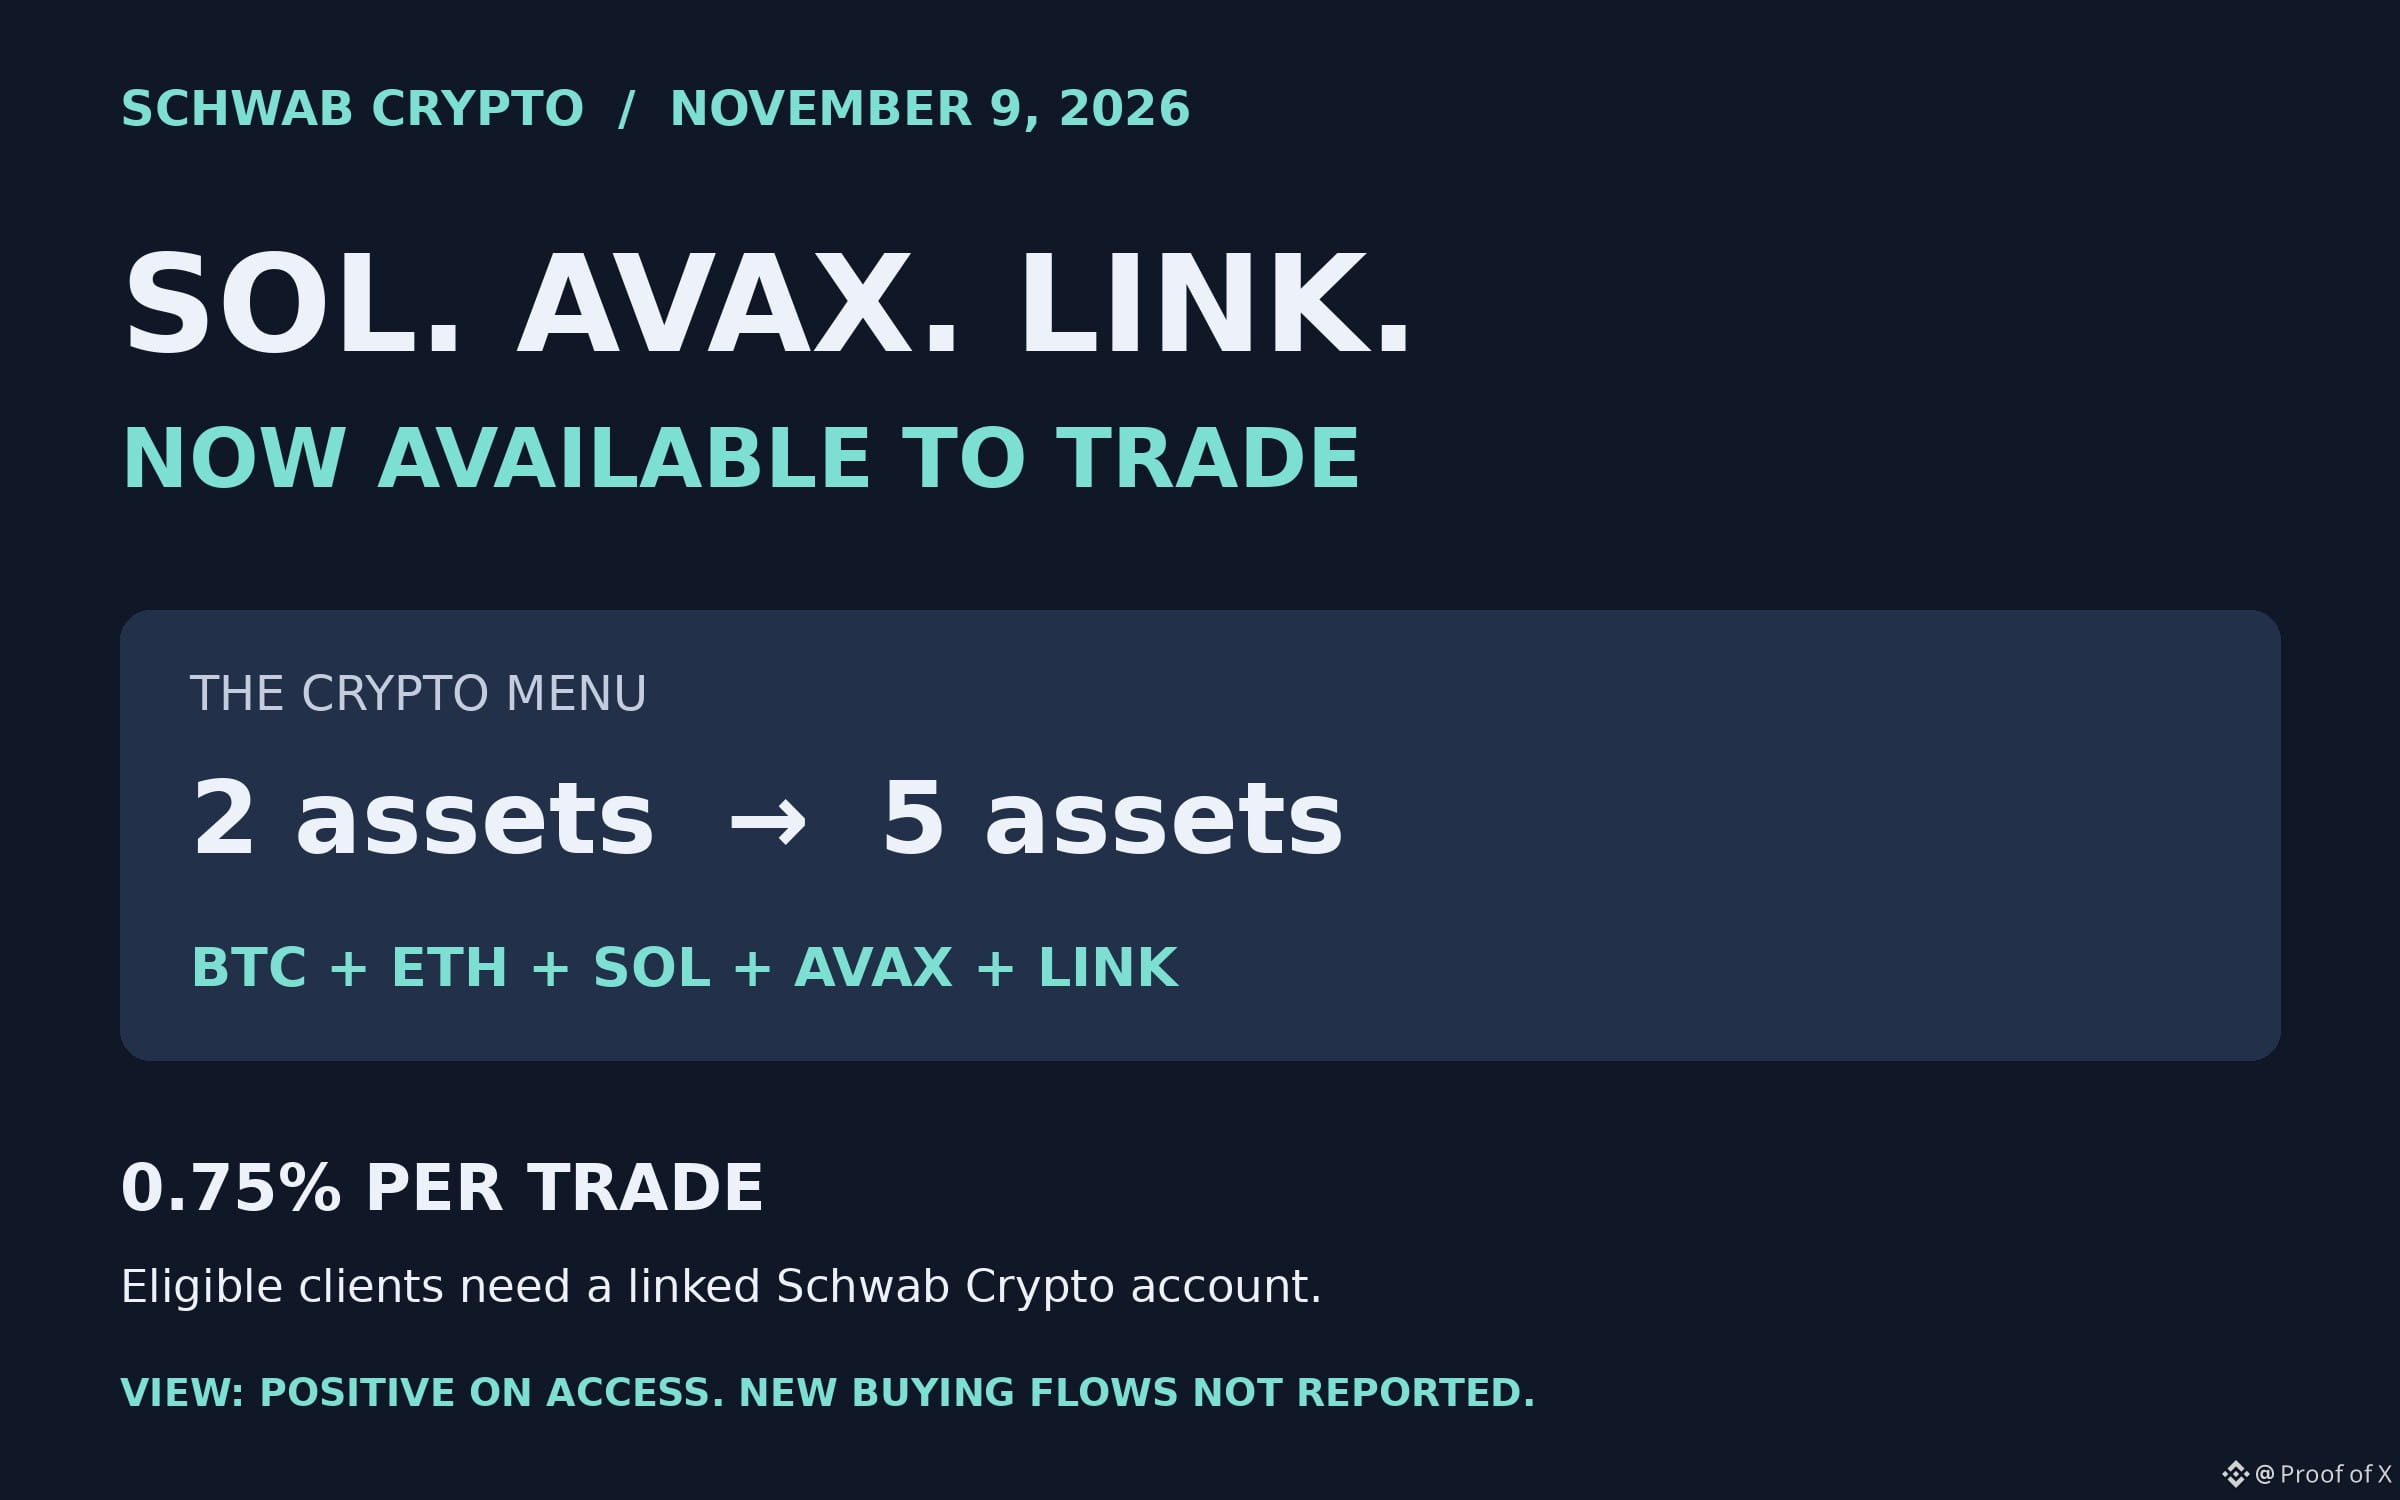
122
·
--
📈 TL;DR: Đề xuất dùng BTC gốc làm tài sản thế chấp của $AAVE thu hút sự chú ý của tôi. Tôi đánh giá tích cực về ý tưởng sản phẩm, nhưng quy mô mua AAVE được đề xuất nhỏ hơn nhiều so với những gì tiêu đề gợi ra.
Vay stablecoin trong khi vẫn khóa BTC trên Bitcoin, không cần đơn vị lưu ký nắm giữ số coin: đó là sức hấp dẫn của tích hợp Babylon được đề xuất cho Aave V4. Ethereum sẽ ghi nhận kho lưu ký này thông qua một bản ghi tài sản thế chấp bị hạn chế chuyển nhượng. Đây mới là đề xuất, chưa phải thị trường đang hoạt động được xác nhận tại đây.
500K đô la đầu tiên trong phí giao thức đủ điều kiện hằng năm sẽ được chuyển toàn bộ cho Aave DAO, không phân bổ cho việc mua token. 1,5M đô la tiếp theo được phân bổ 4%. Đây là phí giao thức, không phải toàn bộ tiền lãi vay.
Với doanh thu đủ điều kiện hằng năm giả định là 2M đô la: (2M đô la − 500K đô la) × 4% = 60K đô la để mua token. Tỷ lệ chia 85% AAVE / 15% BABY tương đương 51K đô la AAVE và 9K đô la BABY. Số token được mua sẽ chia đều cho hai tổ chức. Không có cam kết chi trả cho người nắm giữ hay đốt token. Các bậc doanh thu cao hơn áp dụng tỷ lệ chia biên khác.
Rủi ro khiến tôi vẫn thận trọng: mất nhiều ngày để rút BTC, các biện pháp kiểm soát khẩn cấp có thể tạm dừng việc rút tài sản, còn thanh lý vẫn dựa vào thanh khoản BTC được bọc. Ngay cả khi Snapshot cho kết quả tích cực, đề xuất vẫn cần AIP và phê duyệt trên chuỗi.
Quan điểm của tôi: Tôi thích một sản phẩm giúp người nắm giữ Bitcoin có khả năng chi tiêu mà không phải bán BTC. Nhưng tôi sẽ đánh giá AAVE dựa trên hoạt động vay thực tế, phí và khả năng rút tài sản đáng tin cậy. Ý tưởng sản phẩm rất hấp dẫn; xem đây là lực mua token tự động khổng lồ thì còn quá sớm.
NFA. DYOR.
📈 TL;DR: Đề xuất dùng BTC gốc làm tài sản thế chấp của $AAVE thu hút sự chú ý của tôi. Tôi đánh giá tích cực về ý tưởng sản phẩm, nhưng quy mô mua AAVE được đề xuất nhỏ hơn nhiều so với những gì tiêu đề gợi ra.
Vay stablecoin trong khi vẫn khóa BTC trên Bitcoin, không cần đơn vị lưu ký nắm giữ số coin: đó là sức hấp dẫn của tích hợp Babylon được đề xuất cho Aave V4. Ethereum sẽ ghi nhận kho lưu ký này thông qua một bản ghi tài sản thế chấp bị hạn chế chuyển nhượng. Đây mới là đề xuất, chưa phải thị trường đang hoạt động được xác nhận tại đây.
500K đô la đầu tiên trong phí giao thức đủ điều kiện hằng năm sẽ được chuyển toàn bộ cho Aave DAO, không phân bổ cho việc mua token. 1,5M đô la tiếp theo được phân bổ 4%. Đây là phí giao thức, không phải toàn bộ tiền lãi vay.
Với doanh thu đủ điều kiện hằng năm giả định là 2M đô la: (2M đô la − 500K đô la) × 4% = 60K đô la để mua token. Tỷ lệ chia 85% AAVE / 15% BABY tương đương 51K đô la AAVE và 9K đô la BABY. Số token được mua sẽ chia đều cho hai tổ chức. Không có cam kết chi trả cho người nắm giữ hay đốt token. Các bậc doanh thu cao hơn áp dụng tỷ lệ chia biên khác.
Rủi ro khiến tôi vẫn thận trọng: mất nhiều ngày để rút BTC, các biện pháp kiểm soát khẩn cấp có thể tạm dừng việc rút tài sản, còn thanh lý vẫn dựa vào thanh khoản BTC được bọc. Ngay cả khi Snapshot cho kết quả tích cực, đề xuất vẫn cần AIP và phê duyệt trên chuỗi.
Quan điểm của tôi: Tôi thích một sản phẩm giúp người nắm giữ Bitcoin có khả năng chi tiêu mà không phải bán BTC. Nhưng tôi sẽ đánh giá AAVE dựa trên hoạt động vay thực tế, phí và khả năng rút tài sản đáng tin cậy. Ý tưởng sản phẩm rất hấp dẫn; xem đây là lực mua token tự động khổng lồ thì còn quá sớm.
NFA. DYOR.
Vay stablecoin trong khi vẫn khóa BTC trên Bitcoin, không cần đơn vị lưu ký nắm giữ số coin: đó là sức hấp dẫn của tích hợp Babylon được đề xuất cho Aave V4. Ethereum sẽ ghi nhận kho lưu ký này thông qua một bản ghi tài sản thế chấp bị hạn chế chuyển nhượng. Đây mới là đề xuất, chưa phải thị trường đang hoạt động được xác nhận tại đây.
500K đô la đầu tiên trong phí giao thức đủ điều kiện hằng năm sẽ được chuyển toàn bộ cho Aave DAO, không phân bổ cho việc mua token. 1,5M đô la tiếp theo được phân bổ 4%. Đây là phí giao thức, không phải toàn bộ tiền lãi vay.
Với doanh thu đủ điều kiện hằng năm giả định là 2M đô la: (2M đô la − 500K đô la) × 4% = 60K đô la để mua token. Tỷ lệ chia 85% AAVE / 15% BABY tương đương 51K đô la AAVE và 9K đô la BABY. Số token được mua sẽ chia đều cho hai tổ chức. Không có cam kết chi trả cho người nắm giữ hay đốt token. Các bậc doanh thu cao hơn áp dụng tỷ lệ chia biên khác.
Rủi ro khiến tôi vẫn thận trọng: mất nhiều ngày để rút BTC, các biện pháp kiểm soát khẩn cấp có thể tạm dừng việc rút tài sản, còn thanh lý vẫn dựa vào thanh khoản BTC được bọc. Ngay cả khi Snapshot cho kết quả tích cực, đề xuất vẫn cần AIP và phê duyệt trên chuỗi.
Quan điểm của tôi: Tôi thích một sản phẩm giúp người nắm giữ Bitcoin có khả năng chi tiêu mà không phải bán BTC. Nhưng tôi sẽ đánh giá AAVE dựa trên hoạt động vay thực tế, phí và khả năng rút tài sản đáng tin cậy. Ý tưởng sản phẩm rất hấp dẫn; xem đây là lực mua token tự động khổng lồ thì còn quá sớm.
NFA. DYOR.
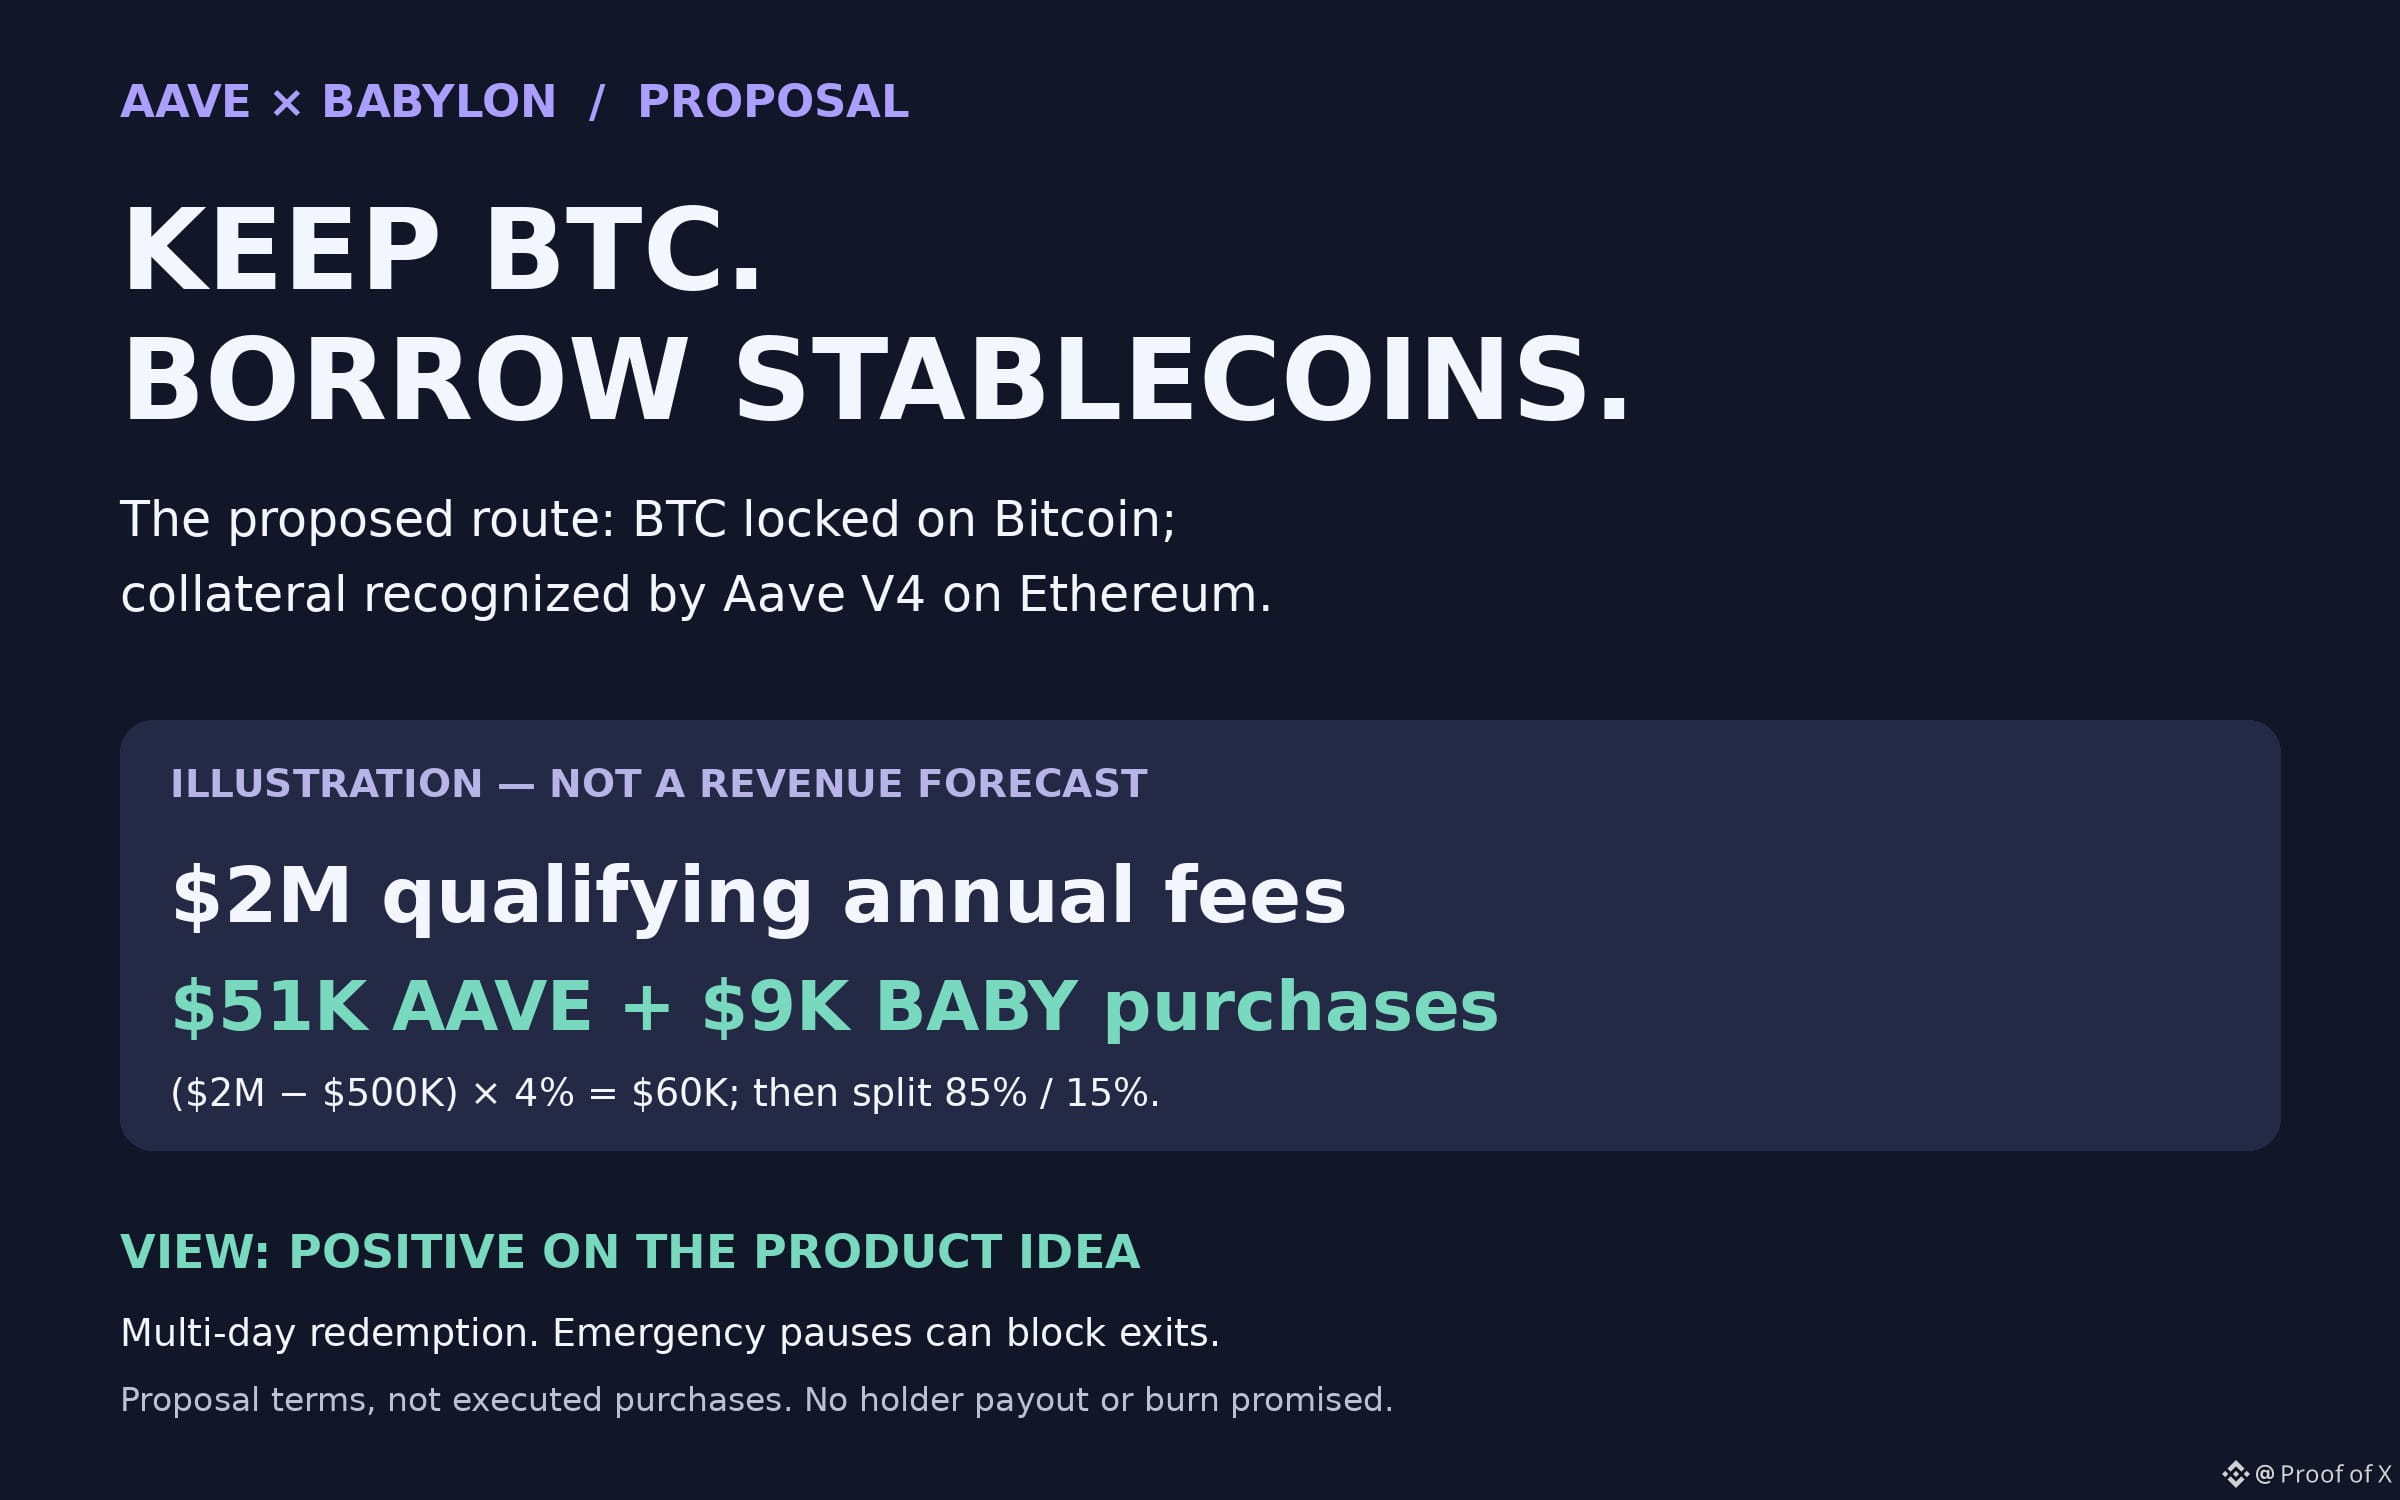
305
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
358,299 lượt xem
1,528 đang thảo luận
ĐỢT TĂNG LÃI SUẤT THÁNG 12 CỦA FED ĐÃ ĐƯỢC TÍNH VÀO GIÁ, VÌ VẬY BIÊN BẢN CUỘC HỌP HÔM THỨ TƯ QUAN TRỌNG VÌ MỘT LÝ DO KHÁC
Ngày 28 tháng 10, Fed giữ lãi suất ở mức 3,75% đến 4%, một tháng sau đợt tăng 0,25 điểm phần trăm vào tháng 9
Kết quả bỏ phiếu là 10-2, và cả hai người bất đồng, Lisa Cook và Beth Hammack, đều muốn tăng lãi suất thêm ngay lập tức
📅 Biên bản cuộc họp đó dự kiến được công bố vào thứ Tư, ngày 18 tháng 11, lúc 2:00 PM ET, tức 02:00 thứ Năm tại Việt Nam
$BTC
🔍 Các dự báo dựa trên hợp đồng tương lai đã xem việc tăng lãi suất vào tháng 12 là kịch bản cơ bản, vì vậy xác nhận điều đó cũng không bổ sung nhiều thông tin
Tín hiệu thực sự là có bao nhiêu quan chức khác nghiêng về phía tăng lãi suất, và liệu họ có đề cập đến nhiều hơn một lần tăng nữa hay không
Một danh sách dài những người tham gia ủng hộ việc thắt chặt hơn nữa sẽ đẩy lộ trình lãi suất lên cao hơn, chứ không chỉ riêng tháng 12
⚠️ Với các nhà giao dịch tiền mã hóa, thời điểm công bố mới là rủi ro
Thông tin được công bố vào khung giờ đêm khuya ít giao dịch ở châu Á, khi các vị thế sử dụng đòn bẩy có thể nhanh chóng bị thanh lý
Thay vào đó, nếu biên bản cho thấy nhiều người không muốn tiếp tục tăng lãi suất, áp lực có thể dịu bớt
$BTC #TinFed #TheoDõiFOMC #fomc
SanjiHunter — Crypto Market Intelligence
·0 lượt thích
·54 lượt xem
TinFed
421,003 lượt xem
1,281 đang thảo luận
A Packed Week of Earnings and Data Tests Markets
65,274 lượt xem
419 đang thảo luận