
ifreqs
31 Bài đăng
ifreqs
 Đã xác minh trên Square
Báo cáo
Chặn người dùng
https://x.com/0xifreqs
6 Đang theo dõi
6.1K+ Người theo dõi
672 Đã thích
Bài đăng
·
--
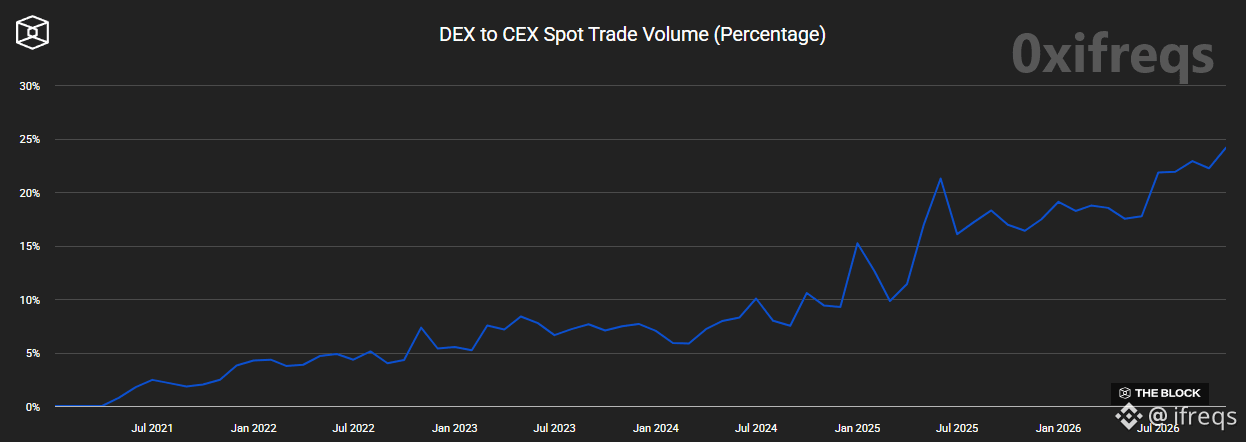
Các DEX onchain đạt khối lượng giao dịch spot 122 tỷ USD trong 18 ngày đầu tháng 11, bằng 94% mức 130 tỷ USD của Binance, theo The Block.
Một năm trước, con số đó là 45%.
Khối lượng DEX hiện bằng 24,2% khối lượng CEX, cao nhất trong dữ liệu của The Block.
Đây không phải là làn sóng bùng nổ của DEX: khối lượng DEX hằng ngày chỉ tăng 1–8% so với tháng 10, tùy theo công cụ theo dõi.
Thay đổi nằm ở Binance: khối lượng spot hằng ngày của sàn giảm 18% so với tháng 10, thời điểm sàn bị tấn công, và thị phần CEX của sàn giảm còn 25,6%, thấp nhất kể từ giữa năm 2020.
Các CEX khác tăng 8% mỗi ngày, nên dòng giao dịch đang phân tán rộng hơn, chứ không chỉ chuyển sang onchain.
Lưu ý: tháng 11 mới có 18 ngày, và The Block chỉ tính 30 DEX hàng đầu.
Điều cần theo dõi tiếp: thị phần của Binance trong tháng 12.
Đây là vấn đề của Binance, hay là thời khắc của giao dịch spot onchain?
Các DEX onchain đạt khối lượng giao dịch spot 122 tỷ USD trong 18 ngày đầu tháng 11, bằng 94% mức 130 tỷ USD của Binance, theo The Block.
Một năm trước, con số đó là 45%.
Khối lượng DEX hiện bằng 24,2% khối lượng CEX, cao nhất trong dữ liệu của The Block.
Đây không phải là làn sóng bùng nổ của DEX: khối lượng DEX hằng ngày chỉ tăng 1–8% so với tháng 10, tùy theo công cụ theo dõi.
Thay đổi nằm ở Binance: khối lượng spot hằng ngày của sàn giảm 18% so với tháng 10, thời điểm sàn bị tấn công, và thị phần CEX của sàn giảm còn 25,6%, thấp nhất kể từ giữa năm 2020.
Các CEX khác tăng 8% mỗi ngày, nên dòng giao dịch đang phân tán rộng hơn, chứ không chỉ chuyển sang onchain.
Lưu ý: tháng 11 mới có 18 ngày, và The Block chỉ tính 30 DEX hàng đầu.
Điều cần theo dõi tiếp: thị phần của Binance trong tháng 12.
Đây là vấn đề của Binance, hay là thời khắc của giao dịch spot onchain?
Một năm trước, con số đó là 45%.
Khối lượng DEX hiện bằng 24,2% khối lượng CEX, cao nhất trong dữ liệu của The Block.
Đây không phải là làn sóng bùng nổ của DEX: khối lượng DEX hằng ngày chỉ tăng 1–8% so với tháng 10, tùy theo công cụ theo dõi.
Thay đổi nằm ở Binance: khối lượng spot hằng ngày của sàn giảm 18% so với tháng 10, thời điểm sàn bị tấn công, và thị phần CEX của sàn giảm còn 25,6%, thấp nhất kể từ giữa năm 2020.
Các CEX khác tăng 8% mỗi ngày, nên dòng giao dịch đang phân tán rộng hơn, chứ không chỉ chuyển sang onchain.
Lưu ý: tháng 11 mới có 18 ngày, và The Block chỉ tính 30 DEX hàng đầu.
Điều cần theo dõi tiếp: thị phần của Binance trong tháng 12.
Đây là vấn đề của Binance, hay là thời khắc của giao dịch spot onchain?
275
·
--
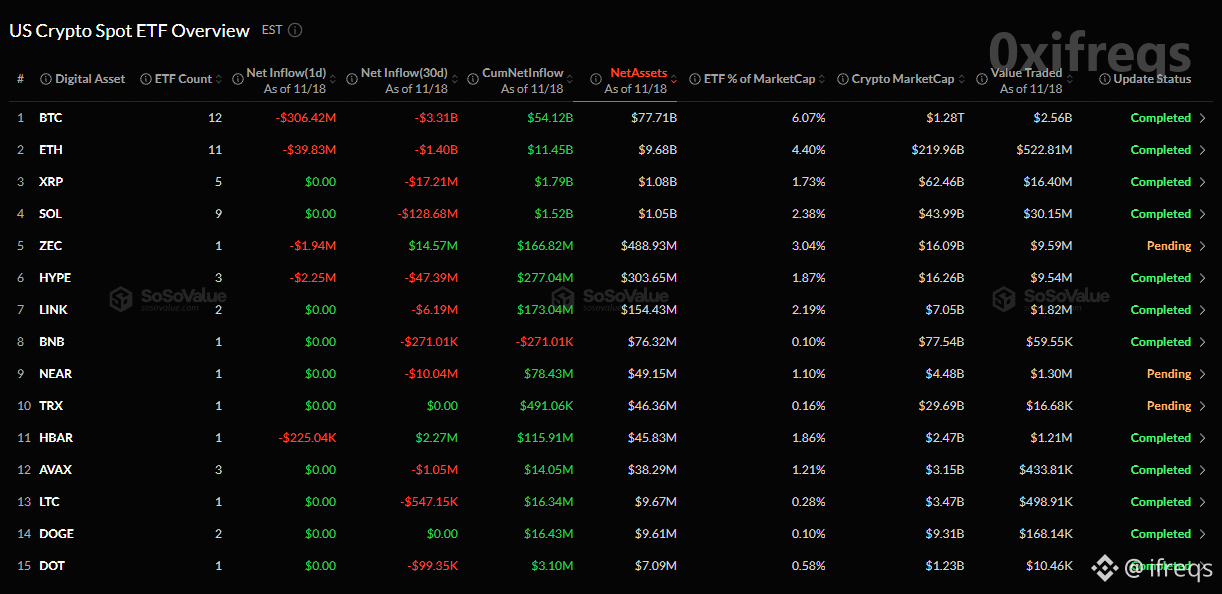
Các ETF tiền mã hóa giao ngay của Mỹ đã mất khoảng 4,9 tỷ USD trong 30 ngày qua, theo SoSoValue.
11 trong số 15 tài sản có ETF giao ngay tại Mỹ ghi nhận dòng tiền ròng chảy ra; chỉ ZEC và HBAR thu hút dòng tiền.
$BTC dẫn đầu với mức giảm 3,31 tỷ USD, tương đương khoảng 46 nghìn BTC, tiếp theo là ETH với 1,40 tỷ USD và SOL với 129 triệu USD.
Trên chuỗi, số dư trên các sàn cũng giảm trong cùng 30 ngày: 35 nghìn BTC và 449 nghìn ETH, theo CoinGlass.
Thoạt nhìn, có vẻ như đang tích lũy — cho đến khi phân tích theo từng sàn.
Riêng Binance mất 41 nghìn BTC và 571 nghìn ETH trong giai đoạn bao gồm vụ tấn công ngày 29 tháng 10.
Không tính Binance, các sàn tăng khoảng 6 nghìn BTC và 122 nghìn ETH.
Nhận định của tôi: bên ngoài Binance, coin đang nhỏ giọt quay trở lại các sàn trong khi sản phẩm ETF bán ra.
Lưu ý: số dư trên sàn chỉ tính các địa chỉ đã được gắn nhãn, và số liệu tổng có thể khác nhau tùy đơn vị theo dõi.
Điểm cần kiểm tra tiếp theo: số dư ngoài Binance có tiếp tục tăng hay không.
Đầu hàng, hay chỉ là sản phẩm ETF đang thoái vị thế?
Các ETF tiền mã hóa giao ngay của Mỹ đã mất khoảng 4,9 tỷ USD trong 30 ngày qua, theo SoSoValue.
11 trong số 15 tài sản có ETF giao ngay tại Mỹ ghi nhận dòng tiền ròng chảy ra; chỉ ZEC và HBAR thu hút dòng tiền.
$BTC dẫn đầu với mức giảm 3,31 tỷ USD, tương đương khoảng 46 nghìn BTC, tiếp theo là ETH với 1,40 tỷ USD và SOL với 129 triệu USD.
Trên chuỗi, số dư trên các sàn cũng giảm trong cùng 30 ngày: 35 nghìn BTC và 449 nghìn ETH, theo CoinGlass.
Thoạt nhìn, có vẻ như đang tích lũy — cho đến khi phân tích theo từng sàn.
Riêng Binance mất 41 nghìn BTC và 571 nghìn ETH trong giai đoạn bao gồm vụ tấn công ngày 29 tháng 10.
Không tính Binance, các sàn tăng khoảng 6 nghìn BTC và 122 nghìn ETH.
Nhận định của tôi: bên ngoài Binance, coin đang nhỏ giọt quay trở lại các sàn trong khi sản phẩm ETF bán ra.
Lưu ý: số dư trên sàn chỉ tính các địa chỉ đã được gắn nhãn, và số liệu tổng có thể khác nhau tùy đơn vị theo dõi.
Điểm cần kiểm tra tiếp theo: số dư ngoài Binance có tiếp tục tăng hay không.
Đầu hàng, hay chỉ là sản phẩm ETF đang thoái vị thế?
11 trong số 15 tài sản có ETF giao ngay tại Mỹ ghi nhận dòng tiền ròng chảy ra; chỉ ZEC và HBAR thu hút dòng tiền.
$BTC dẫn đầu với mức giảm 3,31 tỷ USD, tương đương khoảng 46 nghìn BTC, tiếp theo là ETH với 1,40 tỷ USD và SOL với 129 triệu USD.
Trên chuỗi, số dư trên các sàn cũng giảm trong cùng 30 ngày: 35 nghìn BTC và 449 nghìn ETH, theo CoinGlass.
Thoạt nhìn, có vẻ như đang tích lũy — cho đến khi phân tích theo từng sàn.
Riêng Binance mất 41 nghìn BTC và 571 nghìn ETH trong giai đoạn bao gồm vụ tấn công ngày 29 tháng 10.
Không tính Binance, các sàn tăng khoảng 6 nghìn BTC và 122 nghìn ETH.
Nhận định của tôi: bên ngoài Binance, coin đang nhỏ giọt quay trở lại các sàn trong khi sản phẩm ETF bán ra.
Lưu ý: số dư trên sàn chỉ tính các địa chỉ đã được gắn nhãn, và số liệu tổng có thể khác nhau tùy đơn vị theo dõi.
Điểm cần kiểm tra tiếp theo: số dư ngoài Binance có tiếp tục tăng hay không.
Đầu hàng, hay chỉ là sản phẩm ETF đang thoái vị thế?
378
·
--
Đúng một phần
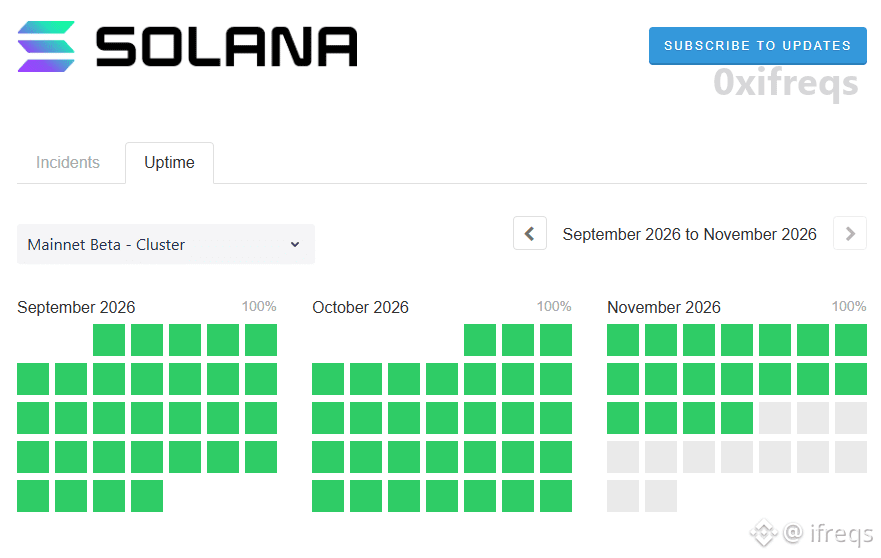
1.016 ngày không xảy ra sự cố nào trên trang trạng thái chính thức của Solana.
Sự cố gần nhất là vào ngày 6 tháng 2 năm 2024, khi mainnet ngừng hoạt động gần 5 giờ.
Năm 2022, trang này ghi nhận 26 sự cố.
Điều đáng chú ý là khối lượng tải mà mạng lưới xử lý trong khi vẫn duy trì hoạt động.
Theo Allium, trong 30 ngày qua, Solana đạt trung bình 152 triệu giao dịch không phải biểu quyết mỗi ngày, với chi phí khoảng 0,003 USD mỗi giao dịch.
Theo Etherscan, Ethereum L1 đạt trung bình 1,9 triệu giao dịch mỗi ngày, với phí trung bình là 0,41 USD trong tháng 10.
Đó là mức hoạt động cao hơn khoảng 80 lần với chi phí chỉ bằng 1/125, trên một blockchain dùng chung một trạng thái thay vì thanh khoản bị chia nhỏ qua các rollup.
Lưu ý: khoảng 35% giao dịch không phải biểu quyết trên Solana thất bại, nên số liệu thô đang phóng đại mức độ hoạt động thực tế.
Điều tiếp theo tôi đang theo dõi là liệu phí và thời gian hoạt động có được duy trì khi làn sóng memecoin tiếp theo ập đến hay không.
Liệu độ tin cậy nhàm chán có phải là lợi thế lớn nhất của $SOL vào lúc này?
1.016 ngày không xảy ra sự cố nào trên trang trạng thái chính thức của Solana.
Sự cố gần nhất là vào ngày 6 tháng 2 năm 2024, khi mainnet ngừng hoạt động gần 5 giờ.
Năm 2022, trang này ghi nhận 26 sự cố.
Điều đáng chú ý là khối lượng tải mà mạng lưới xử lý trong khi vẫn duy trì hoạt động.
Theo Allium, trong 30 ngày qua, Solana đạt trung bình 152 triệu giao dịch không phải biểu quyết mỗi ngày, với chi phí khoảng 0,003 USD mỗi giao dịch.
Theo Etherscan, Ethereum L1 đạt trung bình 1,9 triệu giao dịch mỗi ngày, với phí trung bình là 0,41 USD trong tháng 10.
Đó là mức hoạt động cao hơn khoảng 80 lần với chi phí chỉ bằng 1/125, trên một blockchain dùng chung một trạng thái thay vì thanh khoản bị chia nhỏ qua các rollup.
Lưu ý: khoảng 35% giao dịch không phải biểu quyết trên Solana thất bại, nên số liệu thô đang phóng đại mức độ hoạt động thực tế.
Điều tiếp theo tôi đang theo dõi là liệu phí và thời gian hoạt động có được duy trì khi làn sóng memecoin tiếp theo ập đến hay không.
Liệu độ tin cậy nhàm chán có phải là lợi thế lớn nhất của $SOL vào lúc này?
Sự cố gần nhất là vào ngày 6 tháng 2 năm 2024, khi mainnet ngừng hoạt động gần 5 giờ.
Năm 2022, trang này ghi nhận 26 sự cố.
Điều đáng chú ý là khối lượng tải mà mạng lưới xử lý trong khi vẫn duy trì hoạt động.
Theo Allium, trong 30 ngày qua, Solana đạt trung bình 152 triệu giao dịch không phải biểu quyết mỗi ngày, với chi phí khoảng 0,003 USD mỗi giao dịch.
Theo Etherscan, Ethereum L1 đạt trung bình 1,9 triệu giao dịch mỗi ngày, với phí trung bình là 0,41 USD trong tháng 10.
Đó là mức hoạt động cao hơn khoảng 80 lần với chi phí chỉ bằng 1/125, trên một blockchain dùng chung một trạng thái thay vì thanh khoản bị chia nhỏ qua các rollup.
Lưu ý: khoảng 35% giao dịch không phải biểu quyết trên Solana thất bại, nên số liệu thô đang phóng đại mức độ hoạt động thực tế.
Điều tiếp theo tôi đang theo dõi là liệu phí và thời gian hoạt động có được duy trì khi làn sóng memecoin tiếp theo ập đến hay không.
Liệu độ tin cậy nhàm chán có phải là lợi thế lớn nhất của $SOL vào lúc này?
1
2.7k
·
--
Đúng một phần
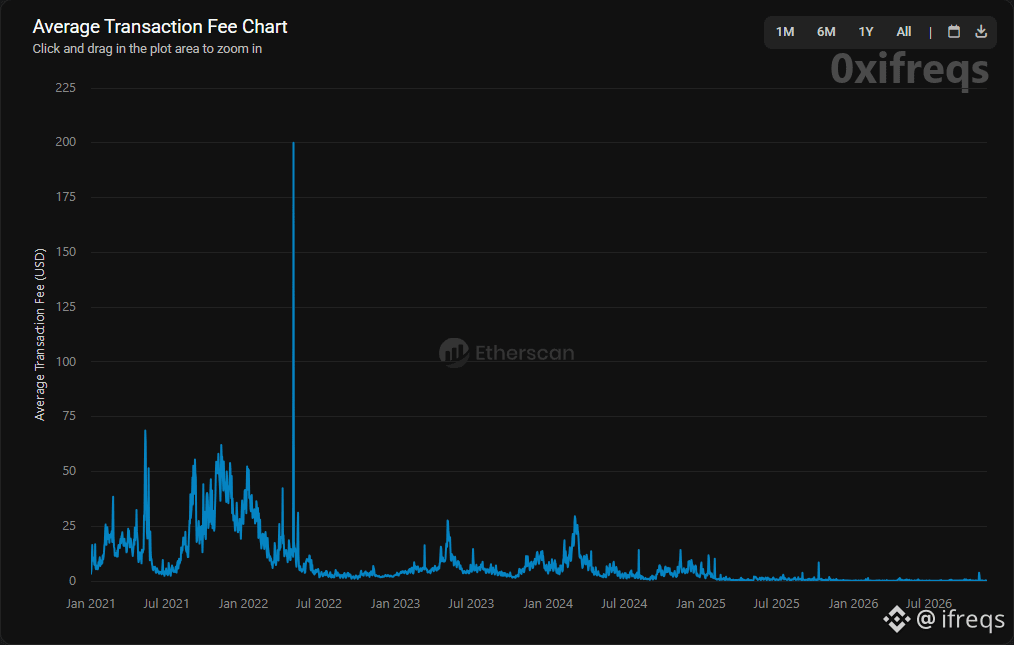
Theo Etherscan, chi phí trung bình cho một giao dịch Ethereum trong tháng 10 là 0,41 USD, giảm từ mức 47 USD hồi tháng 11 năm 2021.
Thế nhưng mạng lưới chưa bao giờ hoạt động nhộn nhịp hơn: tính đến nay trong năm 2026 đã có 692,7 triệu giao dịch, nhiều hơn bất kỳ năm trọn vẹn nào.
Theo DefiLlama, tổng phí hằng tháng trong cùng giai đoạn đã giảm từ 1,83 tỷ USD xuống còn 22,9 triệu USD.
Theo tôi, đây là câu chuyện về nguồn cung, chứ không phải nhu cầu sụp đổ.
Giới hạn gas đã tăng gấp đôi, lên 60 triệu vào năm 2025, còn các rollup chuyển dữ liệu sang blob, khiến giá gas trung bình giảm từ 105 gwei vào năm 2021 xuống còn 0,9 gwei trong năm nay.
Tác động thể hiện ở nguồn cung $ETH: trong 7 ngày qua, 367 ETH bị đốt trong khi 20.968 ETH được phát hành, tương đương mức tăng khoảng 0,88% mỗi năm (Ultrasound Money).
Số lượng giao dịch không thể phân biệt người dùng thực với bot hoặc thư rác; gas rẻ cũng khiến việc gửi thư rác trở nên rẻ hơn.
Điều cần kiểm tra tiếp theo: liệu phí mỗi giao dịch có tăng khi hoạt động tăng đột biến hay không.
Không gian khối giá rẻ là kế hoạch tăng trưởng của Ethereum, hay là dấu chấm hết cho “tiền siêu âm”?
Theo Etherscan, chi phí trung bình cho một giao dịch Ethereum trong tháng 10 là 0,41 USD, giảm từ mức 47 USD hồi tháng 11 năm 2021.
Thế nhưng mạng lưới chưa bao giờ hoạt động nhộn nhịp hơn: tính đến nay trong năm 2026 đã có 692,7 triệu giao dịch, nhiều hơn bất kỳ năm trọn vẹn nào.
Theo DefiLlama, tổng phí hằng tháng trong cùng giai đoạn đã giảm từ 1,83 tỷ USD xuống còn 22,9 triệu USD.
Theo tôi, đây là câu chuyện về nguồn cung, chứ không phải nhu cầu sụp đổ.
Giới hạn gas đã tăng gấp đôi, lên 60 triệu vào năm 2025, còn các rollup chuyển dữ liệu sang blob, khiến giá gas trung bình giảm từ 105 gwei vào năm 2021 xuống còn 0,9 gwei trong năm nay.
Tác động thể hiện ở nguồn cung $ETH: trong 7 ngày qua, 367 ETH bị đốt trong khi 20.968 ETH được phát hành, tương đương mức tăng khoảng 0,88% mỗi năm (Ultrasound Money).
Số lượng giao dịch không thể phân biệt người dùng thực với bot hoặc thư rác; gas rẻ cũng khiến việc gửi thư rác trở nên rẻ hơn.
Điều cần kiểm tra tiếp theo: liệu phí mỗi giao dịch có tăng khi hoạt động tăng đột biến hay không.
Không gian khối giá rẻ là kế hoạch tăng trưởng của Ethereum, hay là dấu chấm hết cho “tiền siêu âm”?
Thế nhưng mạng lưới chưa bao giờ hoạt động nhộn nhịp hơn: tính đến nay trong năm 2026 đã có 692,7 triệu giao dịch, nhiều hơn bất kỳ năm trọn vẹn nào.
Theo DefiLlama, tổng phí hằng tháng trong cùng giai đoạn đã giảm từ 1,83 tỷ USD xuống còn 22,9 triệu USD.
Theo tôi, đây là câu chuyện về nguồn cung, chứ không phải nhu cầu sụp đổ.
Giới hạn gas đã tăng gấp đôi, lên 60 triệu vào năm 2025, còn các rollup chuyển dữ liệu sang blob, khiến giá gas trung bình giảm từ 105 gwei vào năm 2021 xuống còn 0,9 gwei trong năm nay.
Tác động thể hiện ở nguồn cung $ETH: trong 7 ngày qua, 367 ETH bị đốt trong khi 20.968 ETH được phát hành, tương đương mức tăng khoảng 0,88% mỗi năm (Ultrasound Money).
Số lượng giao dịch không thể phân biệt người dùng thực với bot hoặc thư rác; gas rẻ cũng khiến việc gửi thư rác trở nên rẻ hơn.
Điều cần kiểm tra tiếp theo: liệu phí mỗi giao dịch có tăng khi hoạt động tăng đột biến hay không.
Không gian khối giá rẻ là kế hoạch tăng trưởng của Ethereum, hay là dấu chấm hết cho “tiền siêu âm”?
1
1
826
·
--
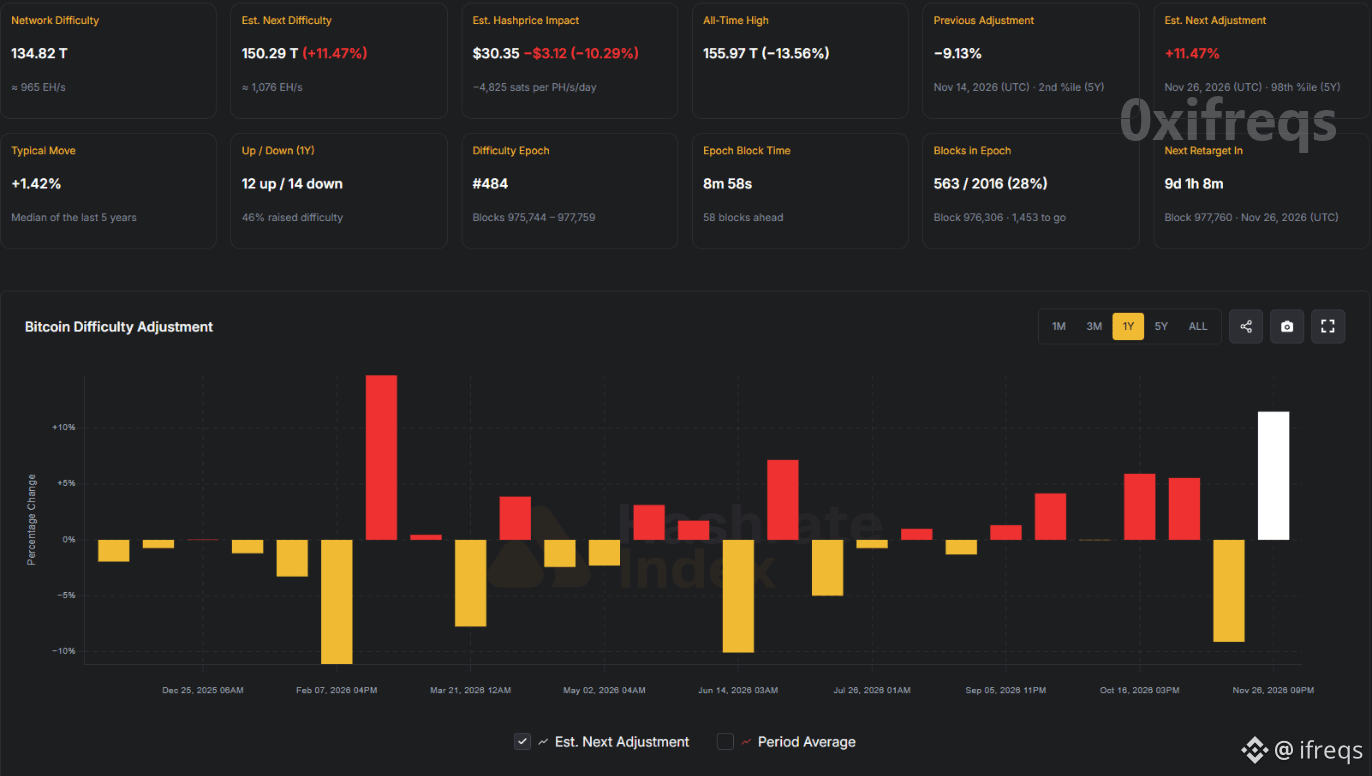
Theo Hashrate Index của Luxor, ba lần giảm độ khó lớn nhất của Bitcoin trong năm năm qua đều diễn ra vào năm 2026.
Tháng 2: -11,16%, tháng 6: -10,09% và -9,13% vào ngày 14 tháng 11.
Hai lần đầu tiên lần lượt được nối tiếp bằng mức tăng +14,73% và +7,15% ở kỳ điều chỉnh tiếp theo.
Giờ đây, kịch bản tương tự lại diễn ra: thời gian trung bình giữa các khối là 8 phút 58 giây, nên mức điều chỉnh ngày 26 tháng 11 hiện được dự báo là +11,47%.
Với mức giá hôm nay, điều đó khiến hashprice giảm 10,29% xuống khoảng 27,23 USD mỗi PH/s mỗi ngày, thấp hơn mức đáy kỷ lục hồi tháng 2 là 27,67 USD.
Phí chỉ chiếm 0,55% phần thưởng khối, nên không đủ bù đắp.
Độ khó không thể phân biệt việc giảm tải do bão, thợ đào tắt máy vì thua lỗ hay điện được chuyển sang phục vụ AI.
Cả ba đều trông giống như cùng một đợt sụt giảm.
Tiếp theo cần theo dõi các ví của thợ đào có gửi $BTC lên sàn trước ngày 26 tháng 11 hay không.
Nếu hashprice chạm đáy mới, thợ đào sẽ lại tắt máy hay bán ra?
Theo Hashrate Index của Luxor, ba lần giảm độ khó lớn nhất của Bitcoin trong năm năm qua đều diễn ra vào năm 2026.
Tháng 2: -11,16%, tháng 6: -10,09% và -9,13% vào ngày 14 tháng 11.
Hai lần đầu tiên lần lượt được nối tiếp bằng mức tăng +14,73% và +7,15% ở kỳ điều chỉnh tiếp theo.
Giờ đây, kịch bản tương tự lại diễn ra: thời gian trung bình giữa các khối là 8 phút 58 giây, nên mức điều chỉnh ngày 26 tháng 11 hiện được dự báo là +11,47%.
Với mức giá hôm nay, điều đó khiến hashprice giảm 10,29% xuống khoảng 27,23 USD mỗi PH/s mỗi ngày, thấp hơn mức đáy kỷ lục hồi tháng 2 là 27,67 USD.
Phí chỉ chiếm 0,55% phần thưởng khối, nên không đủ bù đắp.
Độ khó không thể phân biệt việc giảm tải do bão, thợ đào tắt máy vì thua lỗ hay điện được chuyển sang phục vụ AI.
Cả ba đều trông giống như cùng một đợt sụt giảm.
Tiếp theo cần theo dõi các ví của thợ đào có gửi $BTC lên sàn trước ngày 26 tháng 11 hay không.
Nếu hashprice chạm đáy mới, thợ đào sẽ lại tắt máy hay bán ra?
Tháng 2: -11,16%, tháng 6: -10,09% và -9,13% vào ngày 14 tháng 11.
Hai lần đầu tiên lần lượt được nối tiếp bằng mức tăng +14,73% và +7,15% ở kỳ điều chỉnh tiếp theo.
Giờ đây, kịch bản tương tự lại diễn ra: thời gian trung bình giữa các khối là 8 phút 58 giây, nên mức điều chỉnh ngày 26 tháng 11 hiện được dự báo là +11,47%.
Với mức giá hôm nay, điều đó khiến hashprice giảm 10,29% xuống khoảng 27,23 USD mỗi PH/s mỗi ngày, thấp hơn mức đáy kỷ lục hồi tháng 2 là 27,67 USD.
Phí chỉ chiếm 0,55% phần thưởng khối, nên không đủ bù đắp.
Độ khó không thể phân biệt việc giảm tải do bão, thợ đào tắt máy vì thua lỗ hay điện được chuyển sang phục vụ AI.
Cả ba đều trông giống như cùng một đợt sụt giảm.
Tiếp theo cần theo dõi các ví của thợ đào có gửi $BTC lên sàn trước ngày 26 tháng 11 hay không.
Nếu hashprice chạm đáy mới, thợ đào sẽ lại tắt máy hay bán ra?
1
394
·
--
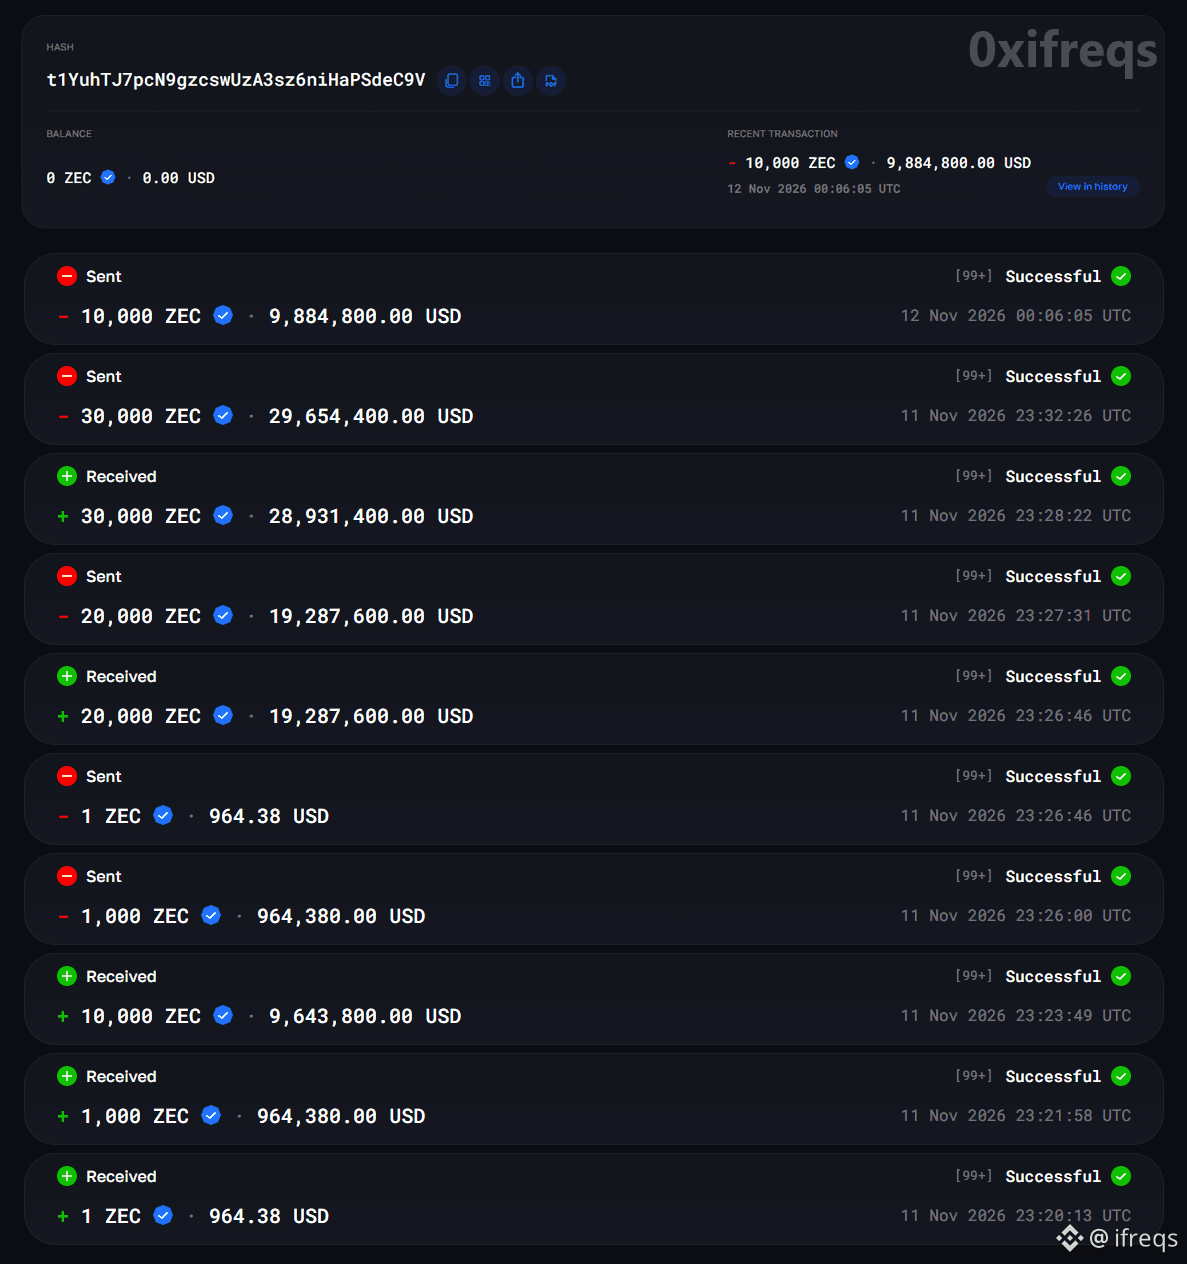
61,000 $ZEC đã rời khỏi bể ẩn danh của Zcash trong bảy phút vào ngày 11 tháng 11, theo Blockchair.
Trong vòng 39 phút, 60,000 trong số đó được chia ra gửi đến 286 địa chỉ.
Sau đó, dường như bể đã lấy lại được một phần.
Ngày 14 tháng 11, một ví hiện đang nắm giữ khoảng 467,000 ZEC đã gửi 100,000 ZEC đến một địa chỉ từ năm 2018; địa chỉ này đã đưa 50,000 ZEC vào bể ẩn danh trong đêm đó.
Ngày 16 tháng 11, 50,002 ZEC được rút ra, và chưa đầy một giờ sau, 50,000 trong số đó đã quay trở lại chính chiếc ví ấy.
Vậy nên dòng tiền vào này có vẻ là một vòng khứ hồi kéo dài hai ngày, chứ không phải tiền mới được đưa vào vùng riêng tư.
Dữ liệu của ZecHub, được cập nhật lần cuối vào ngày 15 tháng 11, vẫn hiển thị dòng tiền vào nhưng chưa có dòng tiền ra.
Bước tiếp theo là kiểm tra xem 286 địa chỉ đó gửi ZEC đến đâu.
Và tại sao lại chuyển 50,000 ZEC qua bể rồi mới đưa về ví?
61,000 $ZEC đã rời khỏi bể ẩn danh của Zcash trong bảy phút vào ngày 11 tháng 11, theo Blockchair.
Trong vòng 39 phút, 60,000 trong số đó được chia ra gửi đến 286 địa chỉ.
Sau đó, dường như bể đã lấy lại được một phần.
Ngày 14 tháng 11, một ví hiện đang nắm giữ khoảng 467,000 ZEC đã gửi 100,000 ZEC đến một địa chỉ từ năm 2018; địa chỉ này đã đưa 50,000 ZEC vào bể ẩn danh trong đêm đó.
Ngày 16 tháng 11, 50,002 ZEC được rút ra, và chưa đầy một giờ sau, 50,000 trong số đó đã quay trở lại chính chiếc ví ấy.
Vậy nên dòng tiền vào này có vẻ là một vòng khứ hồi kéo dài hai ngày, chứ không phải tiền mới được đưa vào vùng riêng tư.
Dữ liệu của ZecHub, được cập nhật lần cuối vào ngày 15 tháng 11, vẫn hiển thị dòng tiền vào nhưng chưa có dòng tiền ra.
Bước tiếp theo là kiểm tra xem 286 địa chỉ đó gửi ZEC đến đâu.
Và tại sao lại chuyển 50,000 ZEC qua bể rồi mới đưa về ví?
Trong vòng 39 phút, 60,000 trong số đó được chia ra gửi đến 286 địa chỉ.
Sau đó, dường như bể đã lấy lại được một phần.
Ngày 14 tháng 11, một ví hiện đang nắm giữ khoảng 467,000 ZEC đã gửi 100,000 ZEC đến một địa chỉ từ năm 2018; địa chỉ này đã đưa 50,000 ZEC vào bể ẩn danh trong đêm đó.
Ngày 16 tháng 11, 50,002 ZEC được rút ra, và chưa đầy một giờ sau, 50,000 trong số đó đã quay trở lại chính chiếc ví ấy.
Vậy nên dòng tiền vào này có vẻ là một vòng khứ hồi kéo dài hai ngày, chứ không phải tiền mới được đưa vào vùng riêng tư.
Dữ liệu của ZecHub, được cập nhật lần cuối vào ngày 15 tháng 11, vẫn hiển thị dòng tiền vào nhưng chưa có dòng tiền ra.
Bước tiếp theo là kiểm tra xem 286 địa chỉ đó gửi ZEC đến đâu.
Và tại sao lại chuyển 50,000 ZEC qua bể rồi mới đưa về ví?
4
2
2
8.2k
·
--
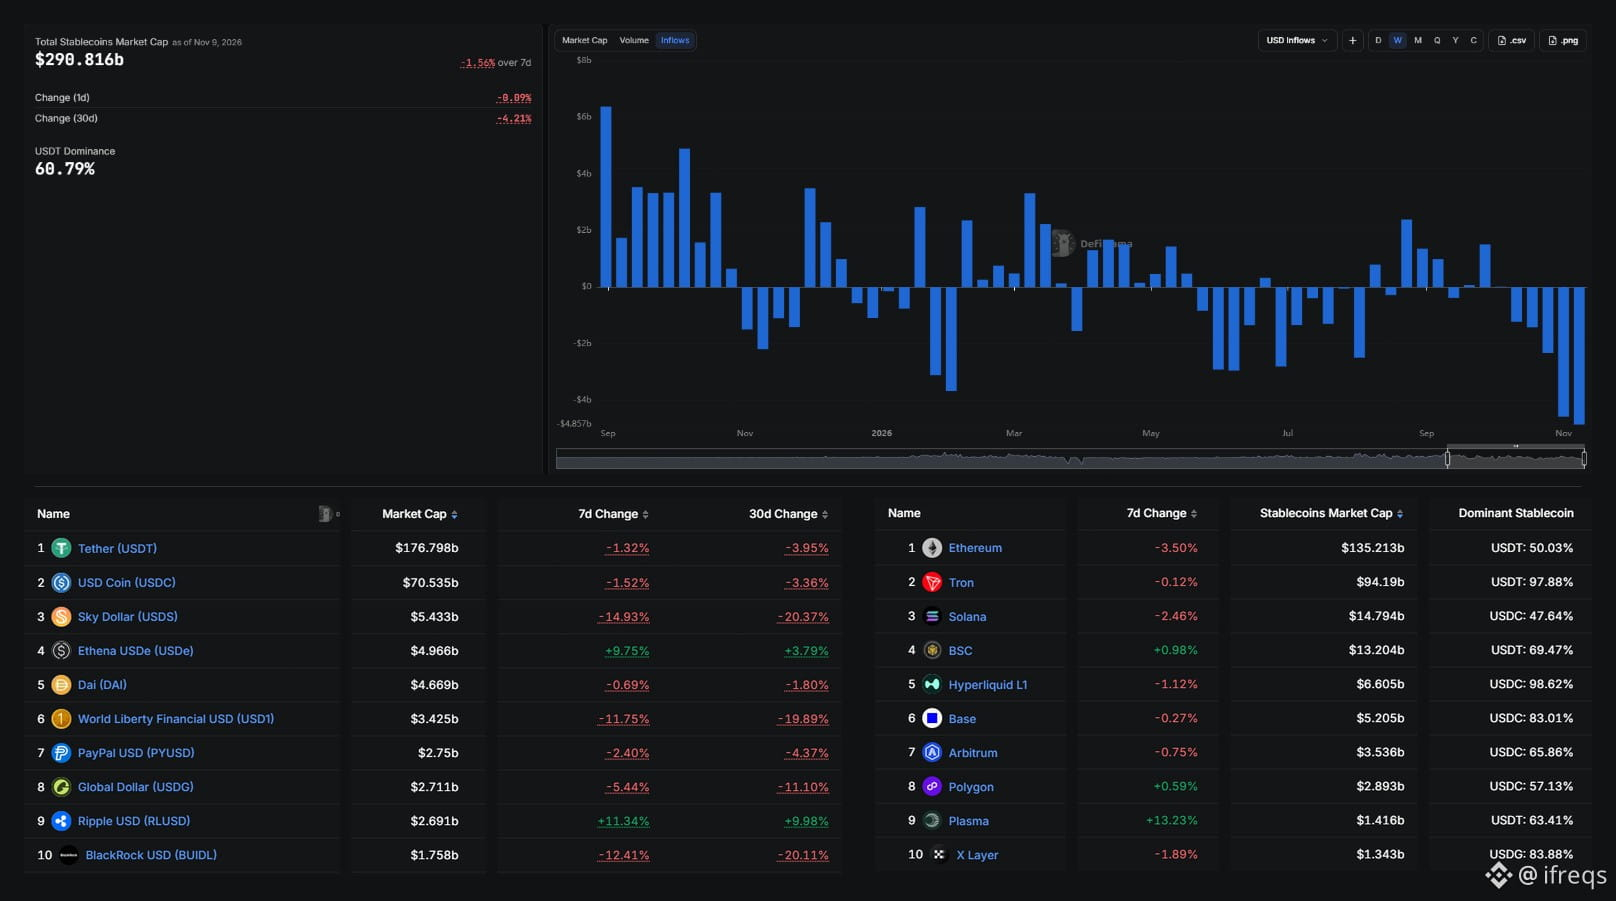
Ngày 9 tháng 11, tôi đã hỏi điều gì sẽ đưa dòng tiền stablecoin quay trở lại on-chain: Fed giảm lãi suất, hay lợi suất on-chain cao hơn tín phiếu Kho bạc Mỹ.
Một tuần sau, cả hai đều diễn biến theo chiều hướng ngược lại.
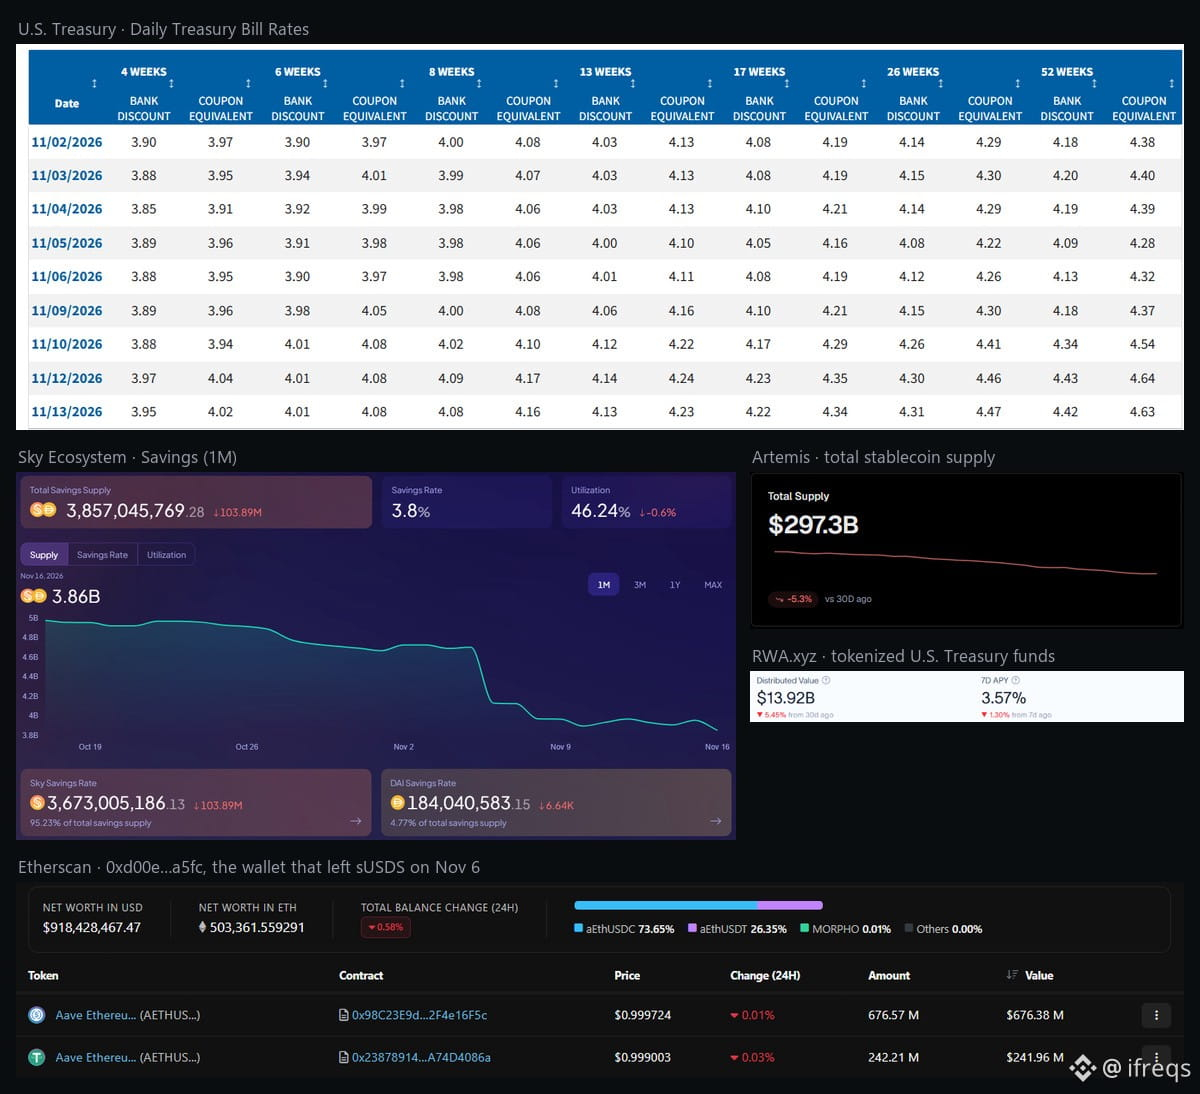
~Tín phiếu Kho bạc kỳ hạn khoảng 13 tuần: 4.10% → 4.23% kể từ ngày 5 tháng 11, theo Bộ Tài chính Mỹ. Tín phiếu kỳ hạn 1 năm: 4.28% → 4.63%
~Lãi suất tiết kiệm Sky: vẫn ở mức 3.80%
~Các quỹ Kho bạc được token hóa: APY trung bình 7 ngày là 3.57%, theo RWA.xyz
~Aave V3 USDT: ~3.2%
Trong khi đó, dòng tiền tiếp tục chảy ra.
DefiLlama ghi nhận nguồn cung stablecoin giảm sáu tuần liên tiếp, từ $305.1B xuống $287.1B. Artemis cho thấy mức giảm -$17.0B trong một tháng.
Nguồn cung tiền gửi tiết kiệm của Sky giảm từ khoảng $5.0B xuống còn $3.86B trong 30 ngày. Các quỹ Kho bạc được token hóa giảm 5.4%.
Xu hướng khá rõ ràng: hiện nay, các mức lãi suất tiết kiệm mặc định trên on-chain thấp hơn lợi suất của một tín phiếu Kho bạc thông thường, và những người nắm giữ tài sản đều nhận ra điều đó.
Điều khiến tôi chú ý là một giao dịch rút tiền mà tôi lần theo. Ví đã rút $676M khỏi sUSDS vào ngày 6 tháng 11 vẫn chưa rời khỏi crypto. Ví vẫn đang trên Aave, hiện có khoảng $918M sau khi nạp thêm USDT.
Theo tôi, các nhà đầu tư lớn đang tìm kiếm mức lãi suất tốt hơn trong DeFi, còn những người khác thì đổi tài sản sang tiền pháp định.
Nhưng tôi chỉ có thể theo dõi hoạt động trên on-chain. Tôi không thể biết những đồng đô la đã rút ra sẽ đi đâu sau đó.
Mức lãi suất nào sẽ khiến bạn đưa tiền quay lại on-chain, khi tín phiếu Kho bạc đang ở mức 4.23%?
$AAVE $SKY
Ngày 9 tháng 11, tôi đã hỏi điều gì sẽ đưa dòng tiền stablecoin quay trở lại on-chain: Fed giảm lãi suất, hay lợi suất on-chain cao hơn tín phiếu Kho bạc Mỹ.
Một tuần sau, cả hai đều diễn biến theo chiều hướng ngược lại.
~Tín phiếu Kho bạc kỳ hạn khoảng 13 tuần: 4.10% → 4.23% kể từ ngày 5 tháng 11, theo Bộ Tài chính Mỹ. Tín phiếu kỳ hạn 1 năm: 4.28% → 4.63%
~Lãi suất tiết kiệm Sky: vẫn ở mức 3.80%
~Các quỹ Kho bạc được token hóa: APY trung bình 7 ngày là 3.57%, theo RWA.xyz
~Aave V3 USDT: ~3.2%
Trong khi đó, dòng tiền tiếp tục chảy ra.
DefiLlama ghi nhận nguồn cung stablecoin giảm sáu tuần liên tiếp, từ $305.1B xuống $287.1B. Artemis cho thấy mức giảm -$17.0B trong một tháng.
Nguồn cung tiền gửi tiết kiệm của Sky giảm từ khoảng $5.0B xuống còn $3.86B trong 30 ngày. Các quỹ Kho bạc được token hóa giảm 5.4%.
Xu hướng khá rõ ràng: hiện nay, các mức lãi suất tiết kiệm mặc định trên on-chain thấp hơn lợi suất của một tín phiếu Kho bạc thông thường, và những người nắm giữ tài sản đều nhận ra điều đó.
Điều khiến tôi chú ý là một giao dịch rút tiền mà tôi lần theo. Ví đã rút $676M khỏi sUSDS vào ngày 6 tháng 11 vẫn chưa rời khỏi crypto. Ví vẫn đang trên Aave, hiện có khoảng $918M sau khi nạp thêm USDT.
Theo tôi, các nhà đầu tư lớn đang tìm kiếm mức lãi suất tốt hơn trong DeFi, còn những người khác thì đổi tài sản sang tiền pháp định.
Nhưng tôi chỉ có thể theo dõi hoạt động trên on-chain. Tôi không thể biết những đồng đô la đã rút ra sẽ đi đâu sau đó.
Mức lãi suất nào sẽ khiến bạn đưa tiền quay lại on-chain, khi tín phiếu Kho bạc đang ở mức 4.23%?
$AAVE $SKY
Một tuần sau, cả hai đều diễn biến theo chiều hướng ngược lại.
~Tín phiếu Kho bạc kỳ hạn khoảng 13 tuần: 4.10% → 4.23% kể từ ngày 5 tháng 11, theo Bộ Tài chính Mỹ. Tín phiếu kỳ hạn 1 năm: 4.28% → 4.63%
~Lãi suất tiết kiệm Sky: vẫn ở mức 3.80%
~Các quỹ Kho bạc được token hóa: APY trung bình 7 ngày là 3.57%, theo RWA.xyz
~Aave V3 USDT: ~3.2%
Trong khi đó, dòng tiền tiếp tục chảy ra.
DefiLlama ghi nhận nguồn cung stablecoin giảm sáu tuần liên tiếp, từ $305.1B xuống $287.1B. Artemis cho thấy mức giảm -$17.0B trong một tháng.
Nguồn cung tiền gửi tiết kiệm của Sky giảm từ khoảng $5.0B xuống còn $3.86B trong 30 ngày. Các quỹ Kho bạc được token hóa giảm 5.4%.
Xu hướng khá rõ ràng: hiện nay, các mức lãi suất tiết kiệm mặc định trên on-chain thấp hơn lợi suất của một tín phiếu Kho bạc thông thường, và những người nắm giữ tài sản đều nhận ra điều đó.
Điều khiến tôi chú ý là một giao dịch rút tiền mà tôi lần theo. Ví đã rút $676M khỏi sUSDS vào ngày 6 tháng 11 vẫn chưa rời khỏi crypto. Ví vẫn đang trên Aave, hiện có khoảng $918M sau khi nạp thêm USDT.
Theo tôi, các nhà đầu tư lớn đang tìm kiếm mức lãi suất tốt hơn trong DeFi, còn những người khác thì đổi tài sản sang tiền pháp định.
Nhưng tôi chỉ có thể theo dõi hoạt động trên on-chain. Tôi không thể biết những đồng đô la đã rút ra sẽ đi đâu sau đó.
Mức lãi suất nào sẽ khiến bạn đưa tiền quay lại on-chain, khi tín phiếu Kho bạc đang ở mức 4.23%?
$AAVE $SKY
2
811
·
--
Đã xác minh
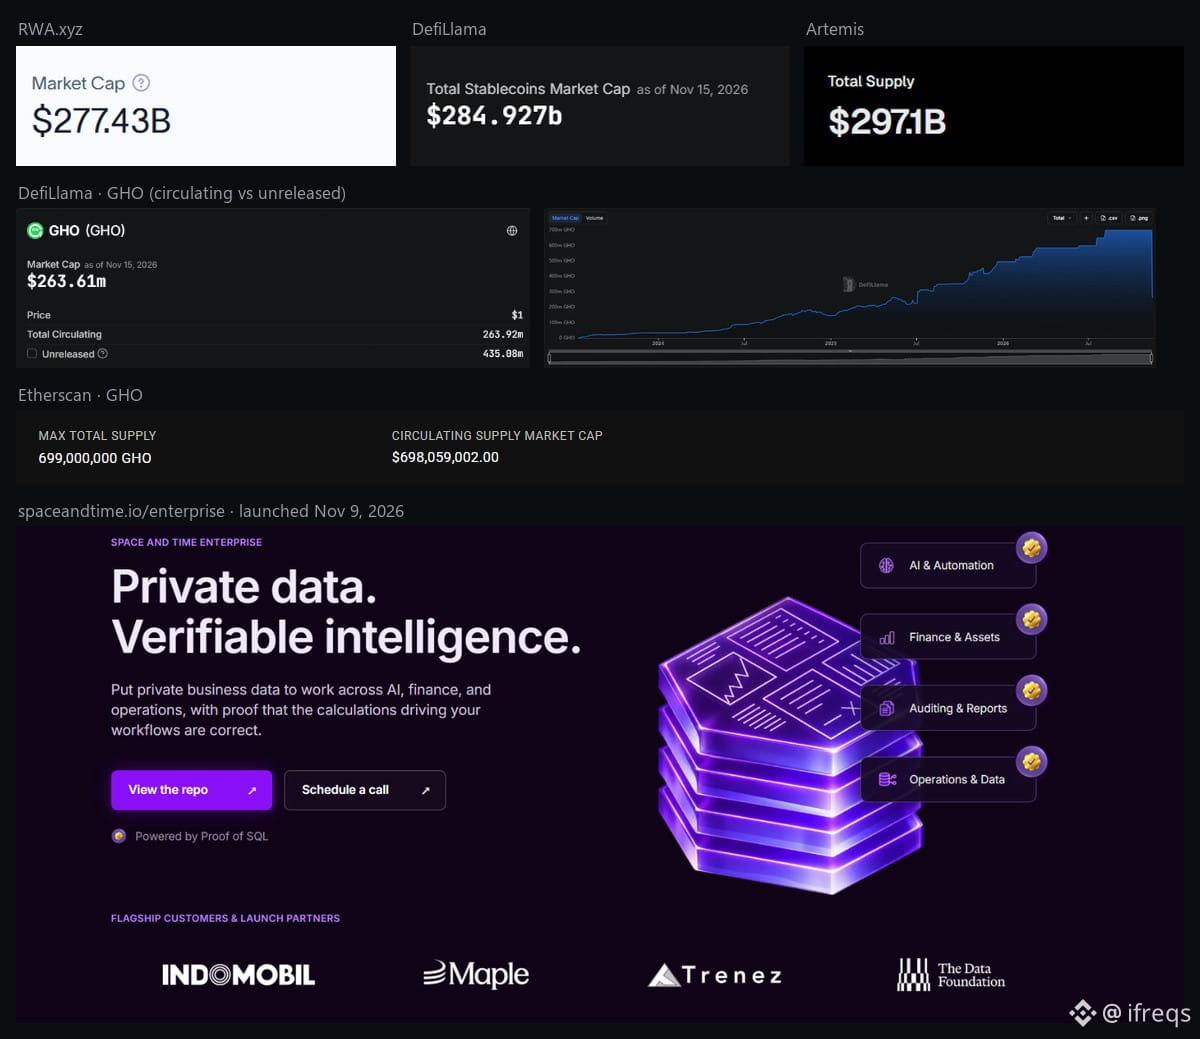
Ba bảng điều khiển, ba con số khác nhau về cùng một thị trường stablecoin hôm nay.
RWA.xyz: $277.4B. DefiLlama: $284.9B trên trang web, $287.1B từ API của chính họ. Artemis: $297.1B.
Chênh lệch khoảng $20B trong cùng một ngày.
GHO cho thấy vấn đề từ một góc độ khác. DefiLlama ghi nhận lượng GHO giảm 62% trong tuần này, từ khoảng 698M xuống còn 263.9M. Etherscan vẫn hiển thị nguồn cung 699M.
Không ai sai cả. Kể từ ngày 12 tháng 11, DefiLlama không tính GHO đã được đúc trước nhưng chưa sử dụng, và liệt kê 435M là “Chưa phát hành”. Chỉ khi tìm hiểu sâu, bạn mới biết điều đó.
Mỗi con số đều là kết quả từ một truy vấn nào đó. Bạn thấy kết quả, nhưng không bao giờ thấy truy vấn.
Đây chính là khoảng trống mà Space and Time được xây dựng để giải quyết: dữ liệu có thể xác minh cho AI, token hóa và DeFi.
Proof of SQL trả về kết quả truy vấn kèm theo bằng chứng ZK chứng minh truy vấn đã chạy chính xác trên dữ liệu đã được cam kết. Bộ xác minh đủ nhẹ để chạy bên trong hợp đồng thông minh.
Điều này hữu ích trong các lĩnh vực sau:
- AI: một tác nhân hành động dựa trên một con số sẽ kế thừa cả sai sót của con số đó. Kết quả có bằng chứng là kết quả mà tác nhân có thể kiểm tra trước khi hành động.
- Token hóa: báo cáo NAV là các phép tính dựa trên tài sản nắm giữ và dòng tiền, và có thể được chứng minh mà không cần công khai hồ sơ.
- DeFi: các mẫu hook Uniswap v4 của họ cho phép một pool hỏi “ví này đã giao dịch bao nhiêu trong 30 ngày qua?” rồi thiết lập phí dựa trên câu trả lời đã được chứng minh.
Ngày 9 tháng 11, họ ra mắt Space and Time Enterprise: áp dụng cùng các bằng chứng đó lên dữ liệu riêng tư, trên máy chủ riêng của doanh nghiệp, không cần blockchain hay phần cứng GPU chuyên dụng. Các đối tác bao gồm Maple và The Data Foundation.
SXT được dùng để thanh toán cho các tác vụ trên SXT Chain và được staking để bảo vệ các trình xác thực của mạng.
Lưu ý: bằng chứng xác nhận phép tính, chứ không xác nhận dữ liệu đầu vào. Dữ liệu nguồn sai vẫn có thể cho ra một câu trả lời sai nhưng đã được chứng minh.
Bạn muốn tác nhân của mình tin vào con số nào: con số trên bảng điều khiển, hay con số có bằng chứng?
Công bố: bài đăng có trả phí, thuộc chiến dịch Space and Time trên Binance Square CreatorPad.
Mua SXT tiềm ẩn rủi ro. Bạn nên tự nghiên cứu (DYOR) và tham khảo ý kiến chuyên gia trước khi mua SXT hoặc bất kỳ loại tiền mã hóa nào khác.
#SXT $SXT @SpaceandTimeDB
Ba bảng điều khiển, ba con số khác nhau về cùng một thị trường stablecoin hôm nay.
RWA.xyz: $277.4B. DefiLlama: $284.9B trên trang web, $287.1B từ API của chính họ. Artemis: $297.1B.
Chênh lệch khoảng $20B trong cùng một ngày.
GHO cho thấy vấn đề từ một góc độ khác. DefiLlama ghi nhận lượng GHO giảm 62% trong tuần này, từ khoảng 698M xuống còn 263.9M. Etherscan vẫn hiển thị nguồn cung 699M.
Không ai sai cả. Kể từ ngày 12 tháng 11, DefiLlama không tính GHO đã được đúc trước nhưng chưa sử dụng, và liệt kê 435M là “Chưa phát hành”. Chỉ khi tìm hiểu sâu, bạn mới biết điều đó.
Mỗi con số đều là kết quả từ một truy vấn nào đó. Bạn thấy kết quả, nhưng không bao giờ thấy truy vấn.
Đây chính là khoảng trống mà Space and Time được xây dựng để giải quyết: dữ liệu có thể xác minh cho AI, token hóa và DeFi.
Proof of SQL trả về kết quả truy vấn kèm theo bằng chứng ZK chứng minh truy vấn đã chạy chính xác trên dữ liệu đã được cam kết. Bộ xác minh đủ nhẹ để chạy bên trong hợp đồng thông minh.
Điều này hữu ích trong các lĩnh vực sau:
- AI: một tác nhân hành động dựa trên một con số sẽ kế thừa cả sai sót của con số đó. Kết quả có bằng chứng là kết quả mà tác nhân có thể kiểm tra trước khi hành động.
- Token hóa: báo cáo NAV là các phép tính dựa trên tài sản nắm giữ và dòng tiền, và có thể được chứng minh mà không cần công khai hồ sơ.
- DeFi: các mẫu hook Uniswap v4 của họ cho phép một pool hỏi “ví này đã giao dịch bao nhiêu trong 30 ngày qua?” rồi thiết lập phí dựa trên câu trả lời đã được chứng minh.
Ngày 9 tháng 11, họ ra mắt Space and Time Enterprise: áp dụng cùng các bằng chứng đó lên dữ liệu riêng tư, trên máy chủ riêng của doanh nghiệp, không cần blockchain hay phần cứng GPU chuyên dụng. Các đối tác bao gồm Maple và The Data Foundation.
SXT được dùng để thanh toán cho các tác vụ trên SXT Chain và được staking để bảo vệ các trình xác thực của mạng.
Lưu ý: bằng chứng xác nhận phép tính, chứ không xác nhận dữ liệu đầu vào. Dữ liệu nguồn sai vẫn có thể cho ra một câu trả lời sai nhưng đã được chứng minh.
Bạn muốn tác nhân của mình tin vào con số nào: con số trên bảng điều khiển, hay con số có bằng chứng?
Công bố: bài đăng có trả phí, thuộc chiến dịch Space and Time trên Binance Square CreatorPad.
Mua SXT tiềm ẩn rủi ro. Bạn nên tự nghiên cứu (DYOR) và tham khảo ý kiến chuyên gia trước khi mua SXT hoặc bất kỳ loại tiền mã hóa nào khác.
#SXT $SXT @SpaceandTime
RWA.xyz: $277.4B. DefiLlama: $284.9B trên trang web, $287.1B từ API của chính họ. Artemis: $297.1B.
Chênh lệch khoảng $20B trong cùng một ngày.
GHO cho thấy vấn đề từ một góc độ khác. DefiLlama ghi nhận lượng GHO giảm 62% trong tuần này, từ khoảng 698M xuống còn 263.9M. Etherscan vẫn hiển thị nguồn cung 699M.
Không ai sai cả. Kể từ ngày 12 tháng 11, DefiLlama không tính GHO đã được đúc trước nhưng chưa sử dụng, và liệt kê 435M là “Chưa phát hành”. Chỉ khi tìm hiểu sâu, bạn mới biết điều đó.
Mỗi con số đều là kết quả từ một truy vấn nào đó. Bạn thấy kết quả, nhưng không bao giờ thấy truy vấn.
Đây chính là khoảng trống mà Space and Time được xây dựng để giải quyết: dữ liệu có thể xác minh cho AI, token hóa và DeFi.
Proof of SQL trả về kết quả truy vấn kèm theo bằng chứng ZK chứng minh truy vấn đã chạy chính xác trên dữ liệu đã được cam kết. Bộ xác minh đủ nhẹ để chạy bên trong hợp đồng thông minh.
Điều này hữu ích trong các lĩnh vực sau:
- AI: một tác nhân hành động dựa trên một con số sẽ kế thừa cả sai sót của con số đó. Kết quả có bằng chứng là kết quả mà tác nhân có thể kiểm tra trước khi hành động.
- Token hóa: báo cáo NAV là các phép tính dựa trên tài sản nắm giữ và dòng tiền, và có thể được chứng minh mà không cần công khai hồ sơ.
- DeFi: các mẫu hook Uniswap v4 của họ cho phép một pool hỏi “ví này đã giao dịch bao nhiêu trong 30 ngày qua?” rồi thiết lập phí dựa trên câu trả lời đã được chứng minh.
Ngày 9 tháng 11, họ ra mắt Space and Time Enterprise: áp dụng cùng các bằng chứng đó lên dữ liệu riêng tư, trên máy chủ riêng của doanh nghiệp, không cần blockchain hay phần cứng GPU chuyên dụng. Các đối tác bao gồm Maple và The Data Foundation.
SXT được dùng để thanh toán cho các tác vụ trên SXT Chain và được staking để bảo vệ các trình xác thực của mạng.
Lưu ý: bằng chứng xác nhận phép tính, chứ không xác nhận dữ liệu đầu vào. Dữ liệu nguồn sai vẫn có thể cho ra một câu trả lời sai nhưng đã được chứng minh.
Bạn muốn tác nhân của mình tin vào con số nào: con số trên bảng điều khiển, hay con số có bằng chứng?
Công bố: bài đăng có trả phí, thuộc chiến dịch Space and Time trên Binance Square CreatorPad.
Mua SXT tiềm ẩn rủi ro. Bạn nên tự nghiên cứu (DYOR) và tham khảo ý kiến chuyên gia trước khi mua SXT hoặc bất kỳ loại tiền mã hóa nào khác.
#SXT $SXT @SpaceandTime
1
4.5k
·
--
Đã xác minh
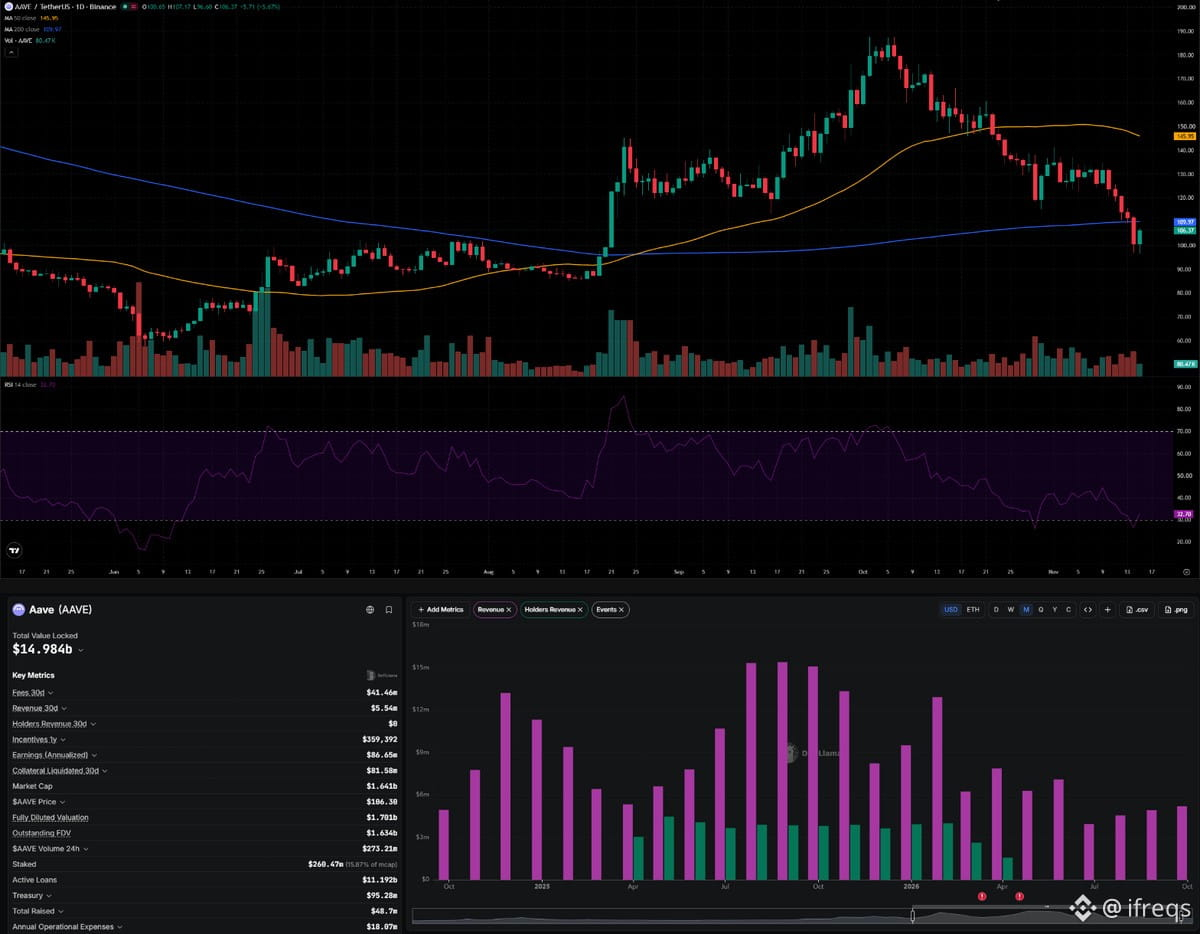
Aave cho biết V4 vừa đạt mức kỷ lục 1,75 tỷ USD tiền gửi. DefiLlama, đơn vị theo dõi bốn trong số năm mạng lưới của giao thức này, ghi nhận khoảng 1,3 tỷ USD, tăng từ khoảng 0,3 tỷ USD vào đầu tháng 8.
Tuy vậy, $AAVE vừa đóng cửa dưới mức trung bình 200 ngày lần đầu tiên kể từ tháng 8. Đồng này đã giảm hơn 30% trong 30 ngày.
Điều khiến tôi chú ý là những ai không mua. DAO của Aave chưa mua lại AAVE kể từ ngày 19 tháng 4.
Theo DefiLlama, chương trình đã mua khoảng 46 triệu USD token kể từ tháng 4 năm 2025. Vào tháng 3, ngân sách chương trình bị cắt từ khoảng 50 triệu USD xuống còn khoảng 30 triệu USD mỗi năm. Sau đó, vụ khai thác lỗ hổng cầu nối rsETH ảnh hưởng đến các thị trường của Aave, và hoạt động mua lại bị tạm dừng.
Bảy tháng sau, hoạt động này vẫn chưa được nối lại. Bản cập nhật ngân sách hôm thứ Sáu từ TokenLogic cho biết thay vào đó họ mua 2,7 triệu GHO để duy trì nguồn vốn hoạt động.
Giao thức vẫn đang làm đúng chức năng của mình. Trong 8 ngày qua, 612 vụ thanh lý đã tất toán khoảng 44 triệu USD nợ trên thị trường Ethereum chính của Aave (trên chuỗi). Phí hằng ngày tăng từ khoảng 1,3 triệu USD lên khoảng 2,3 triệu USD.
Nhưng doanh thu tháng 10 là 5,2 triệu USD, so với 15,1 triệu USD cùng kỳ năm trước. Ngân sách 30 triệu USD sẽ ngốn gần một nửa số đó.
Theo tôi, biểu đồ đang phản ánh kỳ vọng về doanh thu thấp hơn, trong khi không có lực mua từ ngân quỹ hỗ trợ.
Nhưng tôi cũng không muốn phóng đại tầm quan trọng của việc mua lại. Ngay cả khi triển khai hết công suất, quy mô này cũng chưa đến 2% vốn hóa thị trường 1,64 tỷ USD mỗi năm.
Nối lại việc mua lại, hay bảo toàn nguồn vốn hoạt động?
Aave cho biết V4 vừa đạt mức kỷ lục 1,75 tỷ USD tiền gửi. DefiLlama, đơn vị theo dõi bốn trong số năm mạng lưới của giao thức này, ghi nhận khoảng 1,3 tỷ USD, tăng từ khoảng 0,3 tỷ USD vào đầu tháng 8.
Tuy vậy, $AAVE vừa đóng cửa dưới mức trung bình 200 ngày lần đầu tiên kể từ tháng 8. Đồng này đã giảm hơn 30% trong 30 ngày.
Điều khiến tôi chú ý là những ai không mua. DAO của Aave chưa mua lại AAVE kể từ ngày 19 tháng 4.
Theo DefiLlama, chương trình đã mua khoảng 46 triệu USD token kể từ tháng 4 năm 2025. Vào tháng 3, ngân sách chương trình bị cắt từ khoảng 50 triệu USD xuống còn khoảng 30 triệu USD mỗi năm. Sau đó, vụ khai thác lỗ hổng cầu nối rsETH ảnh hưởng đến các thị trường của Aave, và hoạt động mua lại bị tạm dừng.
Bảy tháng sau, hoạt động này vẫn chưa được nối lại. Bản cập nhật ngân sách hôm thứ Sáu từ TokenLogic cho biết thay vào đó họ mua 2,7 triệu GHO để duy trì nguồn vốn hoạt động.
Giao thức vẫn đang làm đúng chức năng của mình. Trong 8 ngày qua, 612 vụ thanh lý đã tất toán khoảng 44 triệu USD nợ trên thị trường Ethereum chính của Aave (trên chuỗi). Phí hằng ngày tăng từ khoảng 1,3 triệu USD lên khoảng 2,3 triệu USD.
Nhưng doanh thu tháng 10 là 5,2 triệu USD, so với 15,1 triệu USD cùng kỳ năm trước. Ngân sách 30 triệu USD sẽ ngốn gần một nửa số đó.
Theo tôi, biểu đồ đang phản ánh kỳ vọng về doanh thu thấp hơn, trong khi không có lực mua từ ngân quỹ hỗ trợ.
Nhưng tôi cũng không muốn phóng đại tầm quan trọng của việc mua lại. Ngay cả khi triển khai hết công suất, quy mô này cũng chưa đến 2% vốn hóa thị trường 1,64 tỷ USD mỗi năm.
Nối lại việc mua lại, hay bảo toàn nguồn vốn hoạt động?
Tuy vậy, $AAVE vừa đóng cửa dưới mức trung bình 200 ngày lần đầu tiên kể từ tháng 8. Đồng này đã giảm hơn 30% trong 30 ngày.
Điều khiến tôi chú ý là những ai không mua. DAO của Aave chưa mua lại AAVE kể từ ngày 19 tháng 4.
Theo DefiLlama, chương trình đã mua khoảng 46 triệu USD token kể từ tháng 4 năm 2025. Vào tháng 3, ngân sách chương trình bị cắt từ khoảng 50 triệu USD xuống còn khoảng 30 triệu USD mỗi năm. Sau đó, vụ khai thác lỗ hổng cầu nối rsETH ảnh hưởng đến các thị trường của Aave, và hoạt động mua lại bị tạm dừng.
Bảy tháng sau, hoạt động này vẫn chưa được nối lại. Bản cập nhật ngân sách hôm thứ Sáu từ TokenLogic cho biết thay vào đó họ mua 2,7 triệu GHO để duy trì nguồn vốn hoạt động.
Giao thức vẫn đang làm đúng chức năng của mình. Trong 8 ngày qua, 612 vụ thanh lý đã tất toán khoảng 44 triệu USD nợ trên thị trường Ethereum chính của Aave (trên chuỗi). Phí hằng ngày tăng từ khoảng 1,3 triệu USD lên khoảng 2,3 triệu USD.
Nhưng doanh thu tháng 10 là 5,2 triệu USD, so với 15,1 triệu USD cùng kỳ năm trước. Ngân sách 30 triệu USD sẽ ngốn gần một nửa số đó.
Theo tôi, biểu đồ đang phản ánh kỳ vọng về doanh thu thấp hơn, trong khi không có lực mua từ ngân quỹ hỗ trợ.
Nhưng tôi cũng không muốn phóng đại tầm quan trọng của việc mua lại. Ngay cả khi triển khai hết công suất, quy mô này cũng chưa đến 2% vốn hóa thị trường 1,64 tỷ USD mỗi năm.
Nối lại việc mua lại, hay bảo toàn nguồn vốn hoạt động?
1
1.1k
·
--
Tuần trước, tôi viết rằng các quỹ Trái phiếu Kho bạc được token hóa đã mất 5,1% trong 30 ngày.
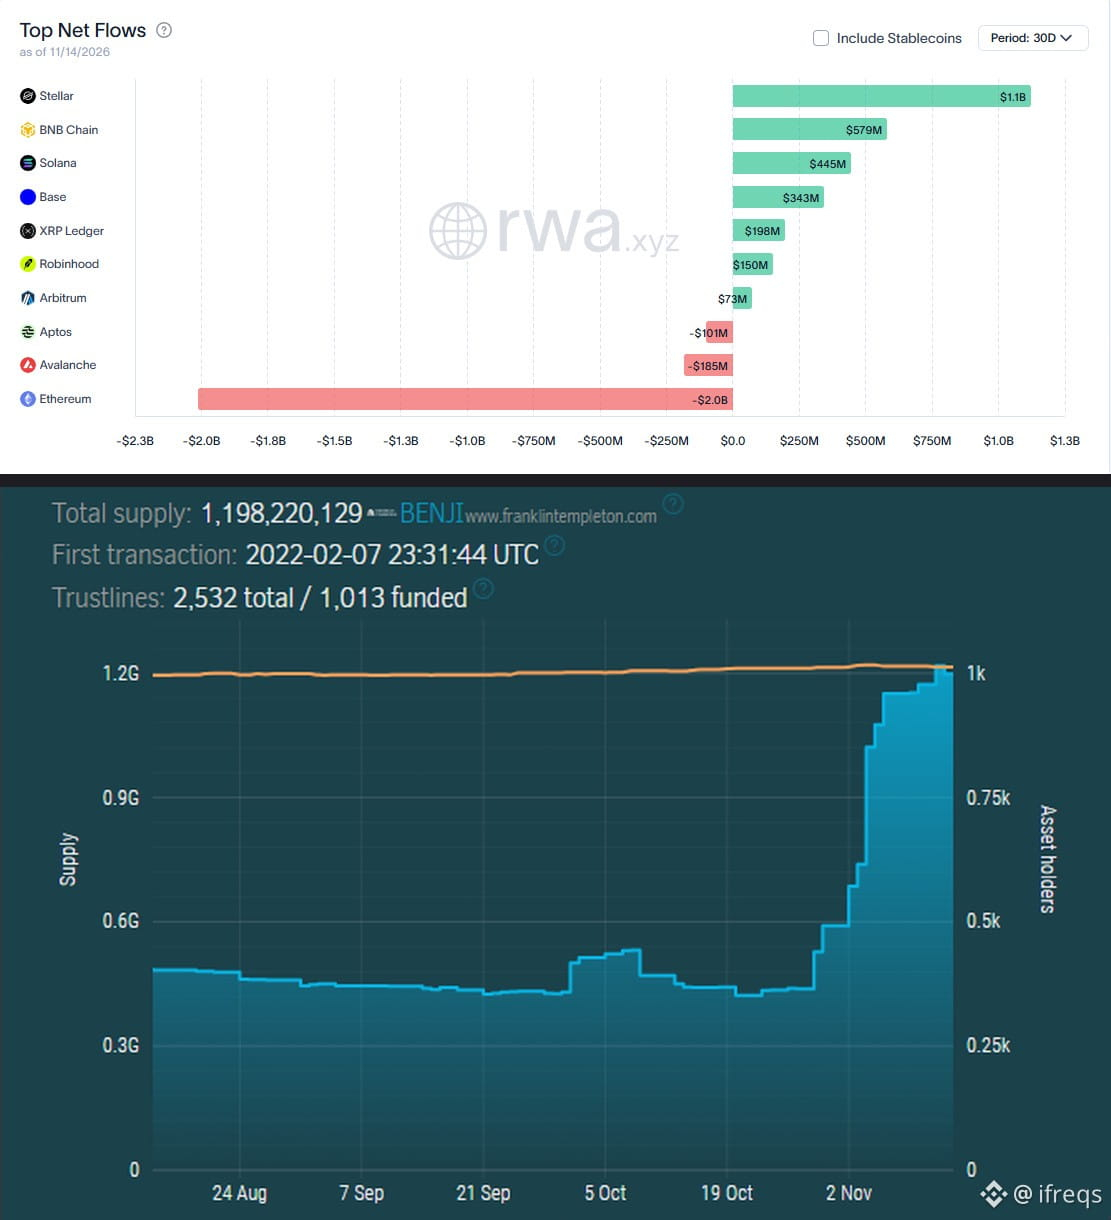
Nhìn rộng ra toàn bộ RWA, biến động lớn hơn nằm giữa các blockchain: $ETH rời đi và $XLM đổ vào.
Dòng vốn RWA ròng trong 30 ngày, không tính stablecoin, theo RWA.xyz:
~Ethereum: -2,0 tỷ USD
~Stellar: +1,1 tỷ USD
~BNB Chain: +579 triệu USD
~Solana: +445 triệu USD
~Base: +343 triệu USD
Tổng giá trị RWA được phân phối hầu như không thay đổi: 39,7 tỷ USD, giảm 1,6%.
Điều đáng chú ý là động lực thúc đẩy Stellar. Theo StellarExpert, quỹ BENJI của Franklin Templeton hiện có 1,198 tỷ token trên Stellar, tăng từ khoảng 440 triệu vào cuối tháng 10. Trên RWA.xyz, giá trị của Franklin trên Stellar tăng 157% trong 30 ngày, lên 1,3 tỷ USD.
Thế nhưng, số lượng người nắm giữ hầu như không đổi. BENJI có khoảng 1.000 tài khoản đã nạp tiền trên đó. Đó là một vài nhà phân bổ vốn lớn, chứ không phải làn sóng nhà đầu tư cá nhân.
Theo tôi, việc chọn blockchain giờ là quyết định của tổ chức phát hành, chứ không phải người dùng. Các quỹ chuyển đến nơi đã có sẵn hệ thống thanh toán, tuân thủ và phân phối của họ.
Nhưng tôi chưa gọi đây là cuộc tháo chạy khỏi Ethereum. Mới chỉ có một tháng, và một vài quỹ cũng đủ tạo ra biến động lớn.
Bạn nghĩ blockchain nào sẽ hút 1 tỷ USD tiếp theo?
Tuần trước, tôi viết rằng các quỹ Trái phiếu Kho bạc được token hóa đã mất 5,1% trong 30 ngày.
Nhìn rộng ra toàn bộ RWA, biến động lớn hơn nằm giữa các blockchain: $ETH rời đi và $XLM đổ vào.
Dòng vốn RWA ròng trong 30 ngày, không tính stablecoin, theo RWA.xyz:
~Ethereum: -2,0 tỷ USD
~Stellar: +1,1 tỷ USD
~BNB Chain: +579 triệu USD
~Solana: +445 triệu USD
~Base: +343 triệu USD
Tổng giá trị RWA được phân phối hầu như không thay đổi: 39,7 tỷ USD, giảm 1,6%.
Điều đáng chú ý là động lực thúc đẩy Stellar. Theo StellarExpert, quỹ BENJI của Franklin Templeton hiện có 1,198 tỷ token trên Stellar, tăng từ khoảng 440 triệu vào cuối tháng 10. Trên RWA.xyz, giá trị của Franklin trên Stellar tăng 157% trong 30 ngày, lên 1,3 tỷ USD.
Thế nhưng, số lượng người nắm giữ hầu như không đổi. BENJI có khoảng 1.000 tài khoản đã nạp tiền trên đó. Đó là một vài nhà phân bổ vốn lớn, chứ không phải làn sóng nhà đầu tư cá nhân.
Theo tôi, việc chọn blockchain giờ là quyết định của tổ chức phát hành, chứ không phải người dùng. Các quỹ chuyển đến nơi đã có sẵn hệ thống thanh toán, tuân thủ và phân phối của họ.
Nhưng tôi chưa gọi đây là cuộc tháo chạy khỏi Ethereum. Mới chỉ có một tháng, và một vài quỹ cũng đủ tạo ra biến động lớn.
Bạn nghĩ blockchain nào sẽ hút 1 tỷ USD tiếp theo?
Nhìn rộng ra toàn bộ RWA, biến động lớn hơn nằm giữa các blockchain: $ETH rời đi và $XLM đổ vào.
Dòng vốn RWA ròng trong 30 ngày, không tính stablecoin, theo RWA.xyz:
~Ethereum: -2,0 tỷ USD
~Stellar: +1,1 tỷ USD
~BNB Chain: +579 triệu USD
~Solana: +445 triệu USD
~Base: +343 triệu USD
Tổng giá trị RWA được phân phối hầu như không thay đổi: 39,7 tỷ USD, giảm 1,6%.
Điều đáng chú ý là động lực thúc đẩy Stellar. Theo StellarExpert, quỹ BENJI của Franklin Templeton hiện có 1,198 tỷ token trên Stellar, tăng từ khoảng 440 triệu vào cuối tháng 10. Trên RWA.xyz, giá trị của Franklin trên Stellar tăng 157% trong 30 ngày, lên 1,3 tỷ USD.
Thế nhưng, số lượng người nắm giữ hầu như không đổi. BENJI có khoảng 1.000 tài khoản đã nạp tiền trên đó. Đó là một vài nhà phân bổ vốn lớn, chứ không phải làn sóng nhà đầu tư cá nhân.
Theo tôi, việc chọn blockchain giờ là quyết định của tổ chức phát hành, chứ không phải người dùng. Các quỹ chuyển đến nơi đã có sẵn hệ thống thanh toán, tuân thủ và phân phối của họ.
Nhưng tôi chưa gọi đây là cuộc tháo chạy khỏi Ethereum. Mới chỉ có một tháng, và một vài quỹ cũng đủ tạo ra biến động lớn.
Bạn nghĩ blockchain nào sẽ hút 1 tỷ USD tiếp theo?
575
·
--
Đã xác minh
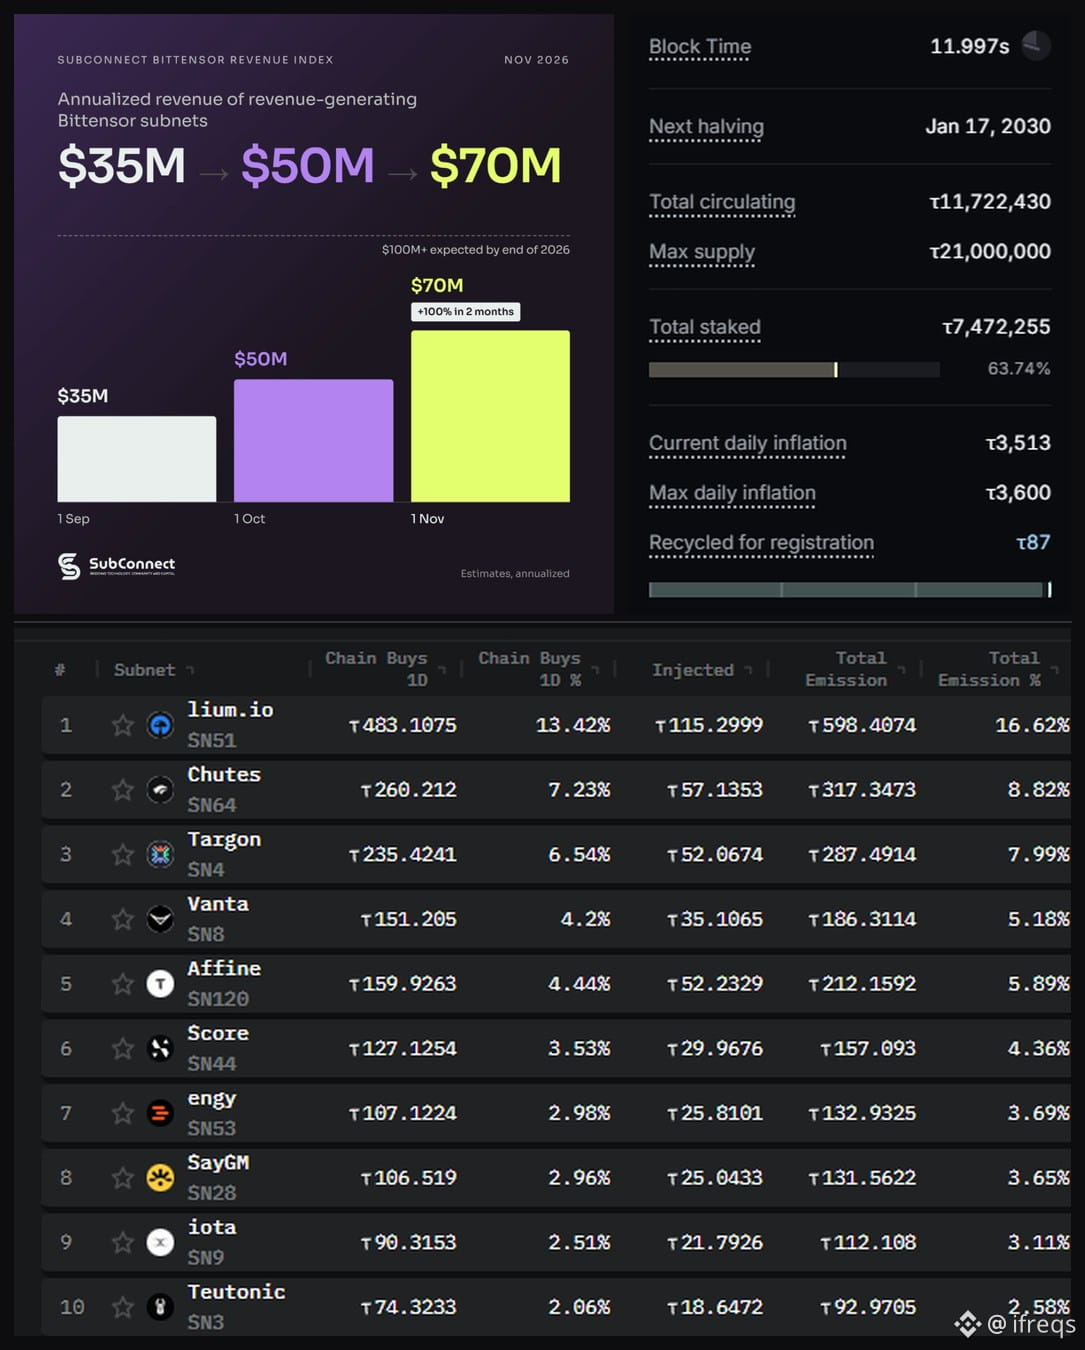
Doanh thu subnet của Bittensor đã tăng gấp đôi trong hai tháng, theo chỉ số doanh thu của SubConnect: từ 35 triệu USD lên 70 triệu USD mỗi năm. Đây là mặt còn lại của sổ sách.
Bittensor phát hành 3.600 TAO mỗi ngày cho các subnet. Với mức giá khoảng 210 USD, con số đó tương đương khoảng 277 triệu USD mỗi năm.
Vậy doanh thu bên ngoài hiện bù đắp khoảng một phần tư:
~Ngày 1 tháng 9: 35 triệu USD so với khoảng 298 triệu USD phát hành mỗi năm, 12%
~Ngày 1 tháng 10: 50 triệu USD so với khoảng 402 triệu USD, 12%
~Ngày 1 tháng 11: 70 triệu USD so với khoảng 310 triệu USD, 23%
Đó là một bước nhảy khá đáng chú ý. TAO ở mức khoảng 227 USD vào ngày 1 tháng 9 và khoảng 236 USD vào ngày 1 tháng 11, vậy nên mức tăng này đến từ doanh thu, chứ không phải do khoản trợ cấp rẻ hơn.
Vào tháng 4, một luận điểm bi quan được chia sẻ rộng rãi cho rằng hệ thống phát hành 328 triệu USD nhưng chỉ kiếm được 15 triệu USD.
Tuy vậy, doanh thu khá tập trung. Theo taostats, Lium, Chutes và Targon nhận một phần ba lượng phát hành hằng ngày; ba dự án này cũng chiếm gần một nửa doanh thu trong chỉ số đầu tiên.
Theo tôi, $TAO cuối cùng cũng có một dòng doanh thu đáng để theo dõi, nhưng việc phát hành token vẫn chi trả khoảng ba phần tư chi phí của mạng lưới.
Tuy nhiên, tôi sẽ không xem đây là những con số đã được kiểm toán. Đây là các ước tính quy đổi theo năm, và nhiều số liệu do chính các bên tự báo cáo.
Theo bạn, mức độ doanh thu trang trải chi phí nào thì có thể gọi Bittensor là tự duy trì?
Doanh thu subnet của Bittensor đã tăng gấp đôi trong hai tháng, theo chỉ số doanh thu của SubConnect: từ 35 triệu USD lên 70 triệu USD mỗi năm. Đây là mặt còn lại của sổ sách.
Bittensor phát hành 3.600 TAO mỗi ngày cho các subnet. Với mức giá khoảng 210 USD, con số đó tương đương khoảng 277 triệu USD mỗi năm.
Vậy doanh thu bên ngoài hiện bù đắp khoảng một phần tư:
~Ngày 1 tháng 9: 35 triệu USD so với khoảng 298 triệu USD phát hành mỗi năm, 12%
~Ngày 1 tháng 10: 50 triệu USD so với khoảng 402 triệu USD, 12%
~Ngày 1 tháng 11: 70 triệu USD so với khoảng 310 triệu USD, 23%
Đó là một bước nhảy khá đáng chú ý. TAO ở mức khoảng 227 USD vào ngày 1 tháng 9 và khoảng 236 USD vào ngày 1 tháng 11, vậy nên mức tăng này đến từ doanh thu, chứ không phải do khoản trợ cấp rẻ hơn.
Vào tháng 4, một luận điểm bi quan được chia sẻ rộng rãi cho rằng hệ thống phát hành 328 triệu USD nhưng chỉ kiếm được 15 triệu USD.
Tuy vậy, doanh thu khá tập trung. Theo taostats, Lium, Chutes và Targon nhận một phần ba lượng phát hành hằng ngày; ba dự án này cũng chiếm gần một nửa doanh thu trong chỉ số đầu tiên.
Theo tôi, $TAO cuối cùng cũng có một dòng doanh thu đáng để theo dõi, nhưng việc phát hành token vẫn chi trả khoảng ba phần tư chi phí của mạng lưới.
Tuy nhiên, tôi sẽ không xem đây là những con số đã được kiểm toán. Đây là các ước tính quy đổi theo năm, và nhiều số liệu do chính các bên tự báo cáo.
Theo bạn, mức độ doanh thu trang trải chi phí nào thì có thể gọi Bittensor là tự duy trì?
Bittensor phát hành 3.600 TAO mỗi ngày cho các subnet. Với mức giá khoảng 210 USD, con số đó tương đương khoảng 277 triệu USD mỗi năm.
Vậy doanh thu bên ngoài hiện bù đắp khoảng một phần tư:
~Ngày 1 tháng 9: 35 triệu USD so với khoảng 298 triệu USD phát hành mỗi năm, 12%
~Ngày 1 tháng 10: 50 triệu USD so với khoảng 402 triệu USD, 12%
~Ngày 1 tháng 11: 70 triệu USD so với khoảng 310 triệu USD, 23%
Đó là một bước nhảy khá đáng chú ý. TAO ở mức khoảng 227 USD vào ngày 1 tháng 9 và khoảng 236 USD vào ngày 1 tháng 11, vậy nên mức tăng này đến từ doanh thu, chứ không phải do khoản trợ cấp rẻ hơn.
Vào tháng 4, một luận điểm bi quan được chia sẻ rộng rãi cho rằng hệ thống phát hành 328 triệu USD nhưng chỉ kiếm được 15 triệu USD.
Tuy vậy, doanh thu khá tập trung. Theo taostats, Lium, Chutes và Targon nhận một phần ba lượng phát hành hằng ngày; ba dự án này cũng chiếm gần một nửa doanh thu trong chỉ số đầu tiên.
Theo tôi, $TAO cuối cùng cũng có một dòng doanh thu đáng để theo dõi, nhưng việc phát hành token vẫn chi trả khoảng ba phần tư chi phí của mạng lưới.
Tuy nhiên, tôi sẽ không xem đây là những con số đã được kiểm toán. Đây là các ước tính quy đổi theo năm, và nhiều số liệu do chính các bên tự báo cáo.
Theo bạn, mức độ doanh thu trang trải chi phí nào thì có thể gọi Bittensor là tự duy trì?
1.5k
·
--
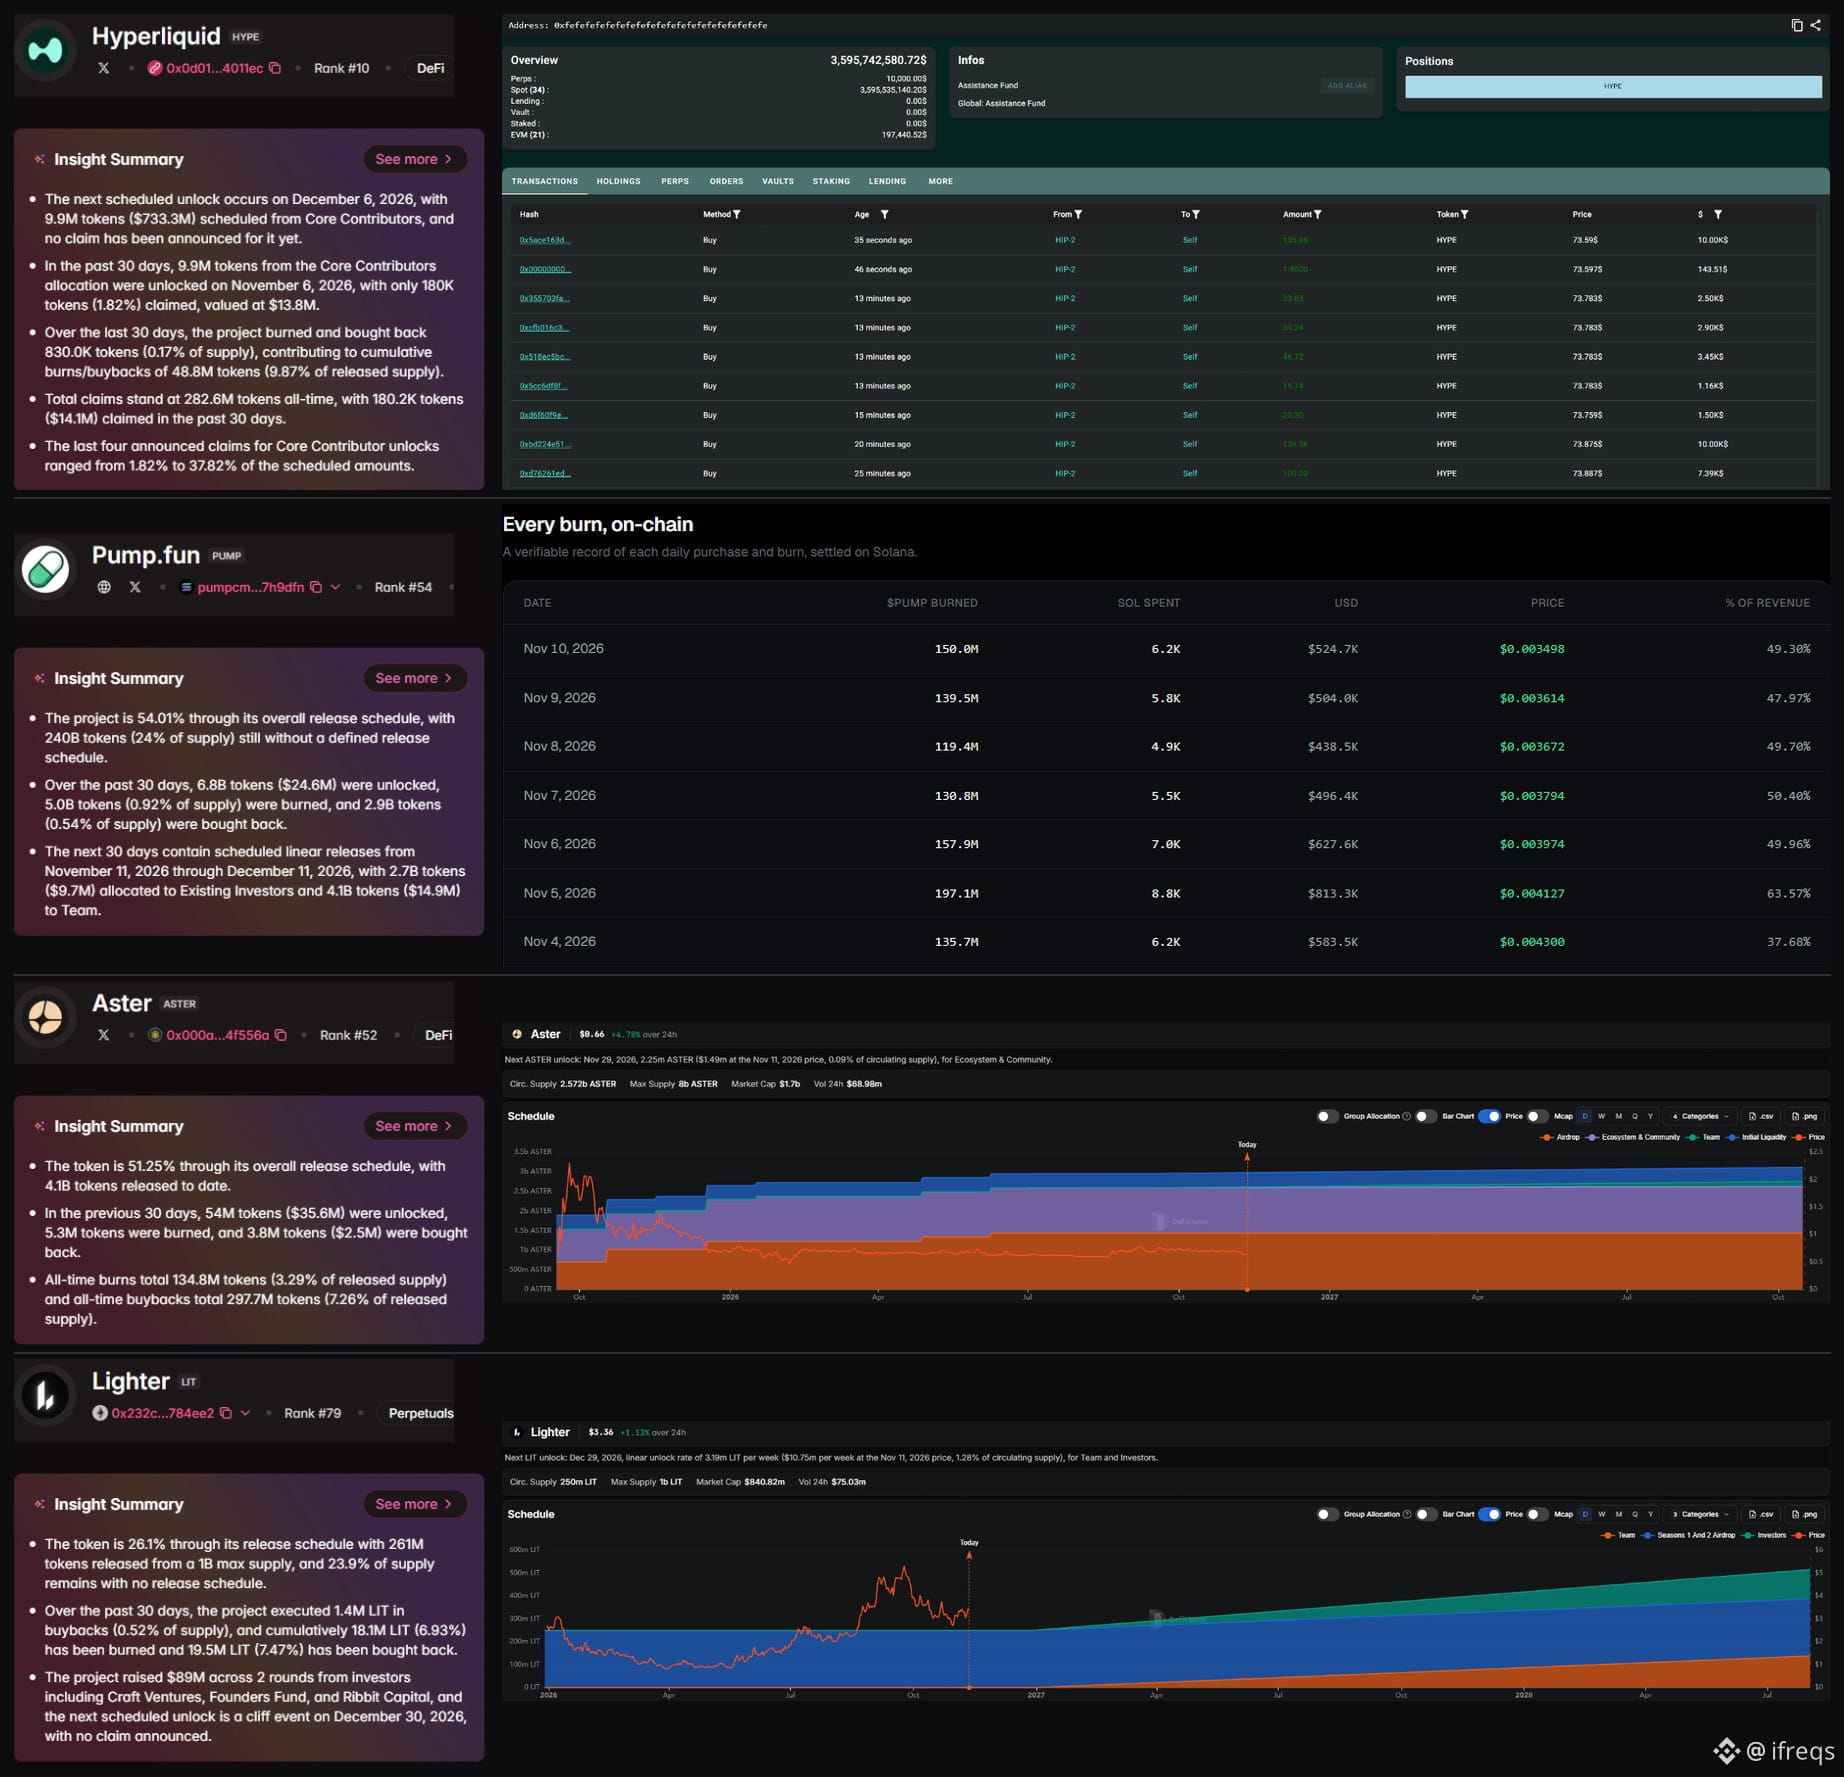
Quỹ mua lại của Hyperliquid hiện nắm giữ 48.8M $HYPE , trị giá khoảng 3.6 tỷ USD.
Nhưng việc mua lại chỉ có ý nghĩa khi đặt cạnh lịch mở khóa. Vì vậy, tôi đã so sánh bốn dự án trong cùng 30 ngày, dựa trên dữ liệu từ Tokenomist và dữ liệu on-chain của chính từng dự án.
~Hyperliquid: ~830K HYPE được mua lại hoặc đốt. 9.9M được mở khóa vào ngày 6 tháng 11, nhưng chỉ 180K thực sự được nhận
~Pumpfun: 5.17B $PUMP được đốt so với 6.8B được mở khóa
~Aster: 3.8M $ASTER được mua lại so với 12M đến 54M được mở khóa, tùy theo công cụ theo dõi
~Lighter: 1.4M $LIT được mua lại, không có token nào được mở khóa
Sự chênh lệch này khá thú vị. Cùng một tính năng, nhưng phép tính rất khác nhau.
Hyperliquid và Lighter đã đưa khỏi thị trường nhiều token hơn số token được phát hành. Pumpfun bù đắp khoảng ba phần tư lượng token mở khóa. Aster bù đắp từ 7% đến 31%.
Theo tôi, các bên dẫn đầu đang thắng nhờ thời điểm cũng nhiều như nhờ doanh thu. Đội ngũ Hyperliquid mới nhận chưa đến 2% lượng token mở khóa gần nhất, còn lịch vesting của Lighter vẫn chưa bắt đầu.
Nhưng điều đó có thể thay đổi nhanh chóng. Thêm 9.9M HYPE dự kiến được mở khóa vào ngày 6 tháng 12, và Lighter sẽ bắt đầu phát hành ~3.2M LIT mỗi tuần vào cuối tháng 12, gấp khoảng 10 lần tốc độ mua lại hiện tại.
Đến tháng 2, dự án nào trong số này vẫn có số dư ròng dương?
Quỹ mua lại của Hyperliquid hiện nắm giữ 48.8M $HYPE , trị giá khoảng 3.6 tỷ USD.
Nhưng việc mua lại chỉ có ý nghĩa khi đặt cạnh lịch mở khóa. Vì vậy, tôi đã so sánh bốn dự án trong cùng 30 ngày, dựa trên dữ liệu từ Tokenomist và dữ liệu on-chain của chính từng dự án.
~Hyperliquid: ~830K HYPE được mua lại hoặc đốt. 9.9M được mở khóa vào ngày 6 tháng 11, nhưng chỉ 180K thực sự được nhận
~Pumpfun: 5.17B $PUMP được đốt so với 6.8B được mở khóa
~Aster: 3.8M $ASTER được mua lại so với 12M đến 54M được mở khóa, tùy theo công cụ theo dõi
~Lighter: 1.4M $LIT được mua lại, không có token nào được mở khóa
Sự chênh lệch này khá thú vị. Cùng một tính năng, nhưng phép tính rất khác nhau.
Hyperliquid và Lighter đã đưa khỏi thị trường nhiều token hơn số token được phát hành. Pumpfun bù đắp khoảng ba phần tư lượng token mở khóa. Aster bù đắp từ 7% đến 31%.
Theo tôi, các bên dẫn đầu đang thắng nhờ thời điểm cũng nhiều như nhờ doanh thu. Đội ngũ Hyperliquid mới nhận chưa đến 2% lượng token mở khóa gần nhất, còn lịch vesting của Lighter vẫn chưa bắt đầu.
Nhưng điều đó có thể thay đổi nhanh chóng. Thêm 9.9M HYPE dự kiến được mở khóa vào ngày 6 tháng 12, và Lighter sẽ bắt đầu phát hành ~3.2M LIT mỗi tuần vào cuối tháng 12, gấp khoảng 10 lần tốc độ mua lại hiện tại.
Đến tháng 2, dự án nào trong số này vẫn có số dư ròng dương?
Nhưng việc mua lại chỉ có ý nghĩa khi đặt cạnh lịch mở khóa. Vì vậy, tôi đã so sánh bốn dự án trong cùng 30 ngày, dựa trên dữ liệu từ Tokenomist và dữ liệu on-chain của chính từng dự án.
~Hyperliquid: ~830K HYPE được mua lại hoặc đốt. 9.9M được mở khóa vào ngày 6 tháng 11, nhưng chỉ 180K thực sự được nhận
~Pumpfun: 5.17B $PUMP được đốt so với 6.8B được mở khóa
~Aster: 3.8M $ASTER được mua lại so với 12M đến 54M được mở khóa, tùy theo công cụ theo dõi
~Lighter: 1.4M $LIT được mua lại, không có token nào được mở khóa
Sự chênh lệch này khá thú vị. Cùng một tính năng, nhưng phép tính rất khác nhau.
Hyperliquid và Lighter đã đưa khỏi thị trường nhiều token hơn số token được phát hành. Pumpfun bù đắp khoảng ba phần tư lượng token mở khóa. Aster bù đắp từ 7% đến 31%.
Theo tôi, các bên dẫn đầu đang thắng nhờ thời điểm cũng nhiều như nhờ doanh thu. Đội ngũ Hyperliquid mới nhận chưa đến 2% lượng token mở khóa gần nhất, còn lịch vesting của Lighter vẫn chưa bắt đầu.
Nhưng điều đó có thể thay đổi nhanh chóng. Thêm 9.9M HYPE dự kiến được mở khóa vào ngày 6 tháng 12, và Lighter sẽ bắt đầu phát hành ~3.2M LIT mỗi tuần vào cuối tháng 12, gấp khoảng 10 lần tốc độ mua lại hiện tại.
Đến tháng 2, dự án nào trong số này vẫn có số dư ròng dương?
1
3k
·
--
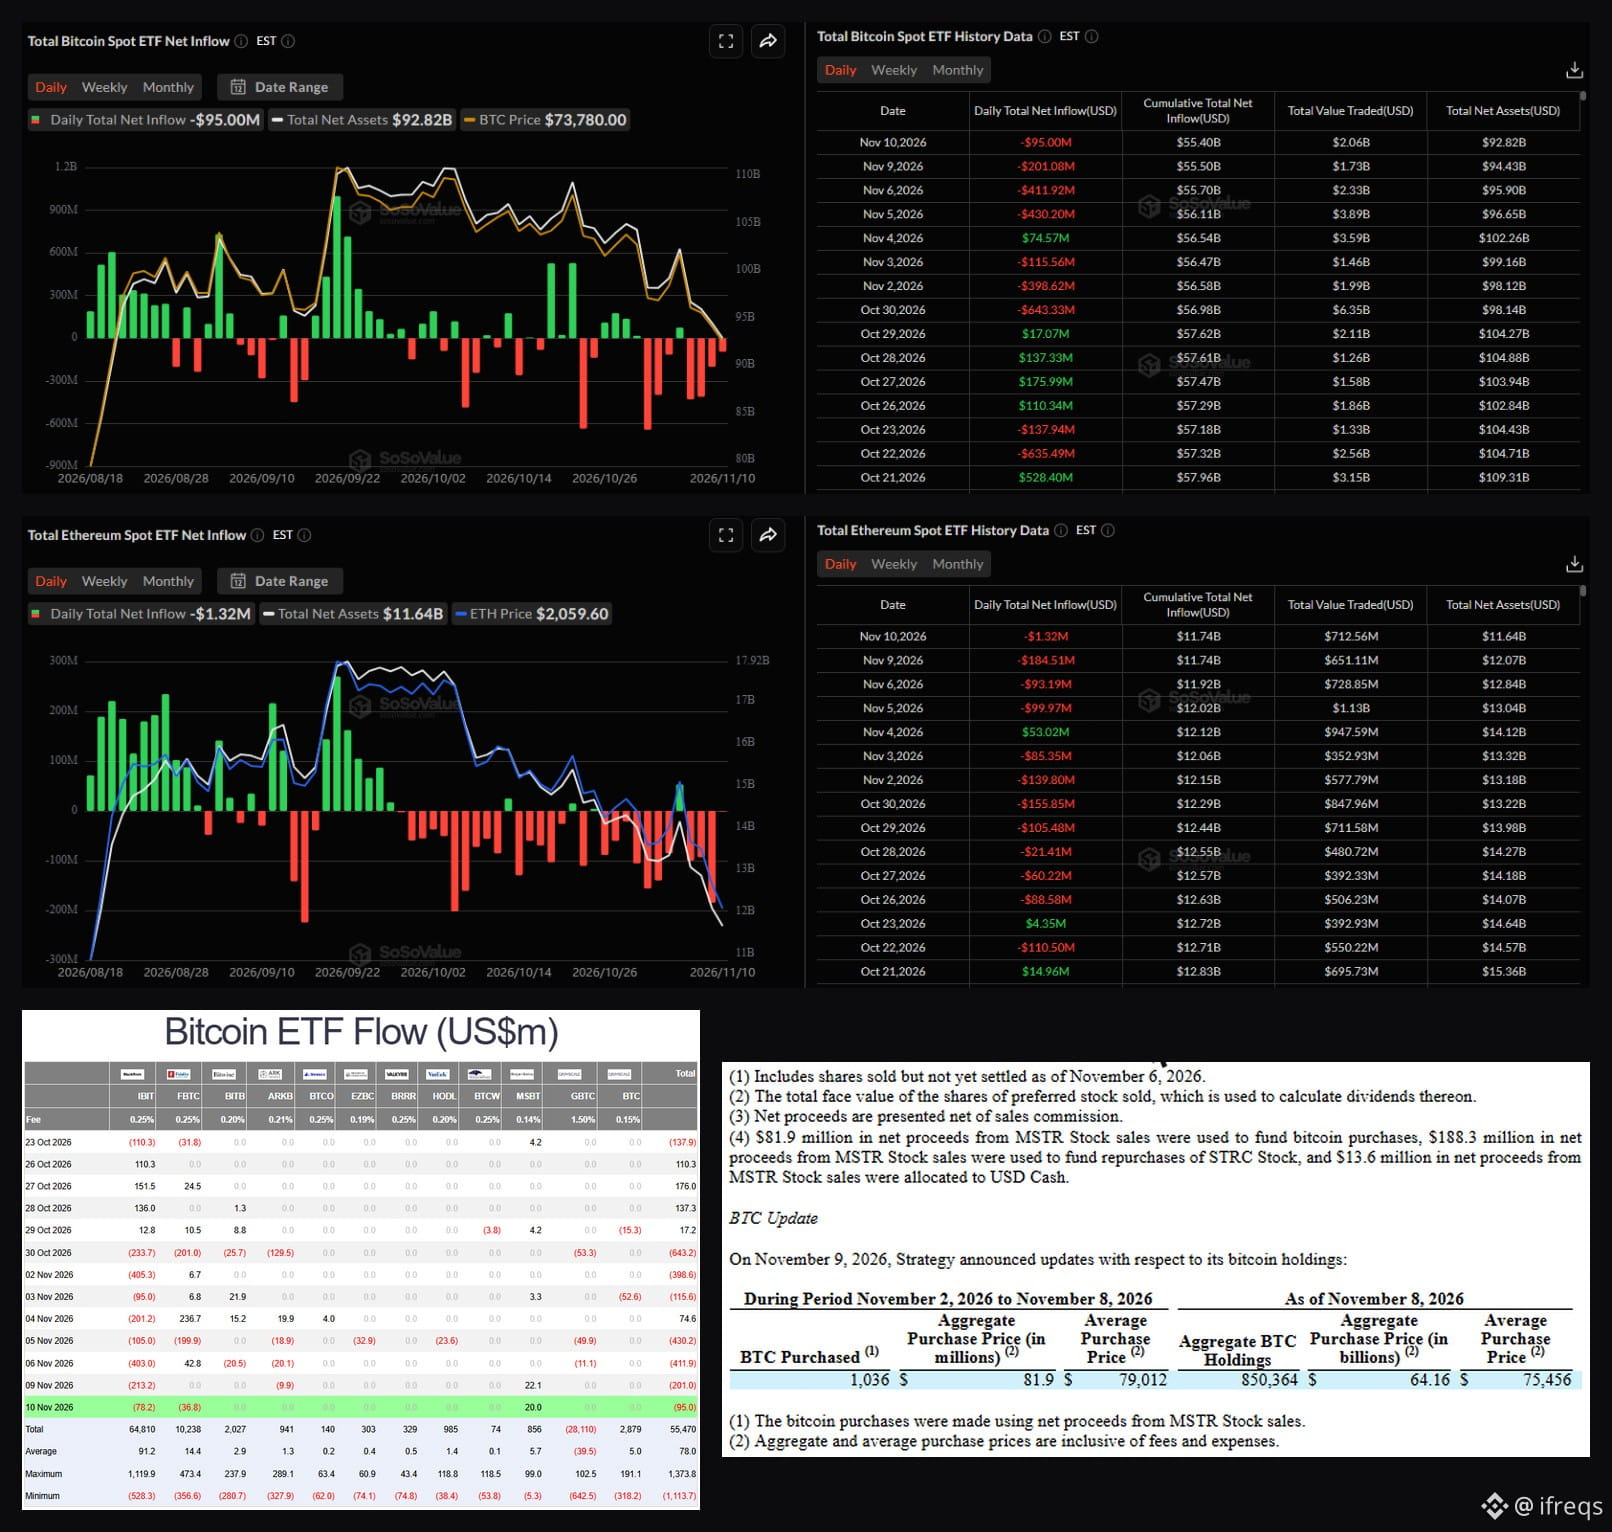
Các ETF Bitcoin vừa mất 2,22 tỷ USD trong tám phiên, chuỗi tệ nhất kể từ đầu tháng 7, theo Farside.
IBIT của BlackRock chiếm 1,73 tỷ USD trong số đó, với dòng tiền rút ra trong cả tám ngày.
Còn nhà mua lớn khác lại chi nhiều tiền mua cổ phiếu ưu đãi của chính mình hơn là mua bitcoin.
~$ETH ETF: -707 triệu USD trong cùng tám phiên
~Dòng vốn ETF tích lũy: BTC thấp hơn 12% so với đỉnh tháng 10/2025, ETH thấp hơn 22%
~Strategy đã mua 1.036 BTC vào tuần trước với giá 81,9 triệu USD, đồng thời chi 188,3 triệu USD để mua lại cổ phiếu ưu đãi STRC
~Giá vốn trung bình của công ty là 75.456 USD. $BTC được giao dịch ở mức 73,7 nghìn USD
~Nguồn cung stablecoin giảm 10,6 tỷ USD kể từ ngày 28 tháng 10, theo DefiLlama
Sự trùng hợp này khá đáng chú ý. Hai bên mua ổn định nhất trong chu kỳ này cùng lùi bước trong đúng hai tuần mà dòng tiền rời khỏi on-chain.
Theo tôi, đây là khoảng trống về nhu cầu, chứ không phải hoảng loạn. Không có tay chơi lớn nào buộc phải bán, nhưng cũng chẳng có ai mua thêm.
Nhưng tám phiên là khoảng thời gian ngắn. 2,2 tỷ USD chỉ chiếm khoảng 2,4% trong số 92,8 tỷ USD mà các ETF này nắm giữ, theo SoSoValue.
Ai sẽ trở thành người mua cận biên nếu cả hai bên tiếp tục đứng ngoài?
Các ETF Bitcoin vừa mất 2,22 tỷ USD trong tám phiên, chuỗi tệ nhất kể từ đầu tháng 7, theo Farside.
IBIT của BlackRock chiếm 1,73 tỷ USD trong số đó, với dòng tiền rút ra trong cả tám ngày.
Còn nhà mua lớn khác lại chi nhiều tiền mua cổ phiếu ưu đãi của chính mình hơn là mua bitcoin.
~$ETH ETF: -707 triệu USD trong cùng tám phiên
~Dòng vốn ETF tích lũy: BTC thấp hơn 12% so với đỉnh tháng 10/2025, ETH thấp hơn 22%
~Strategy đã mua 1.036 BTC vào tuần trước với giá 81,9 triệu USD, đồng thời chi 188,3 triệu USD để mua lại cổ phiếu ưu đãi STRC
~Giá vốn trung bình của công ty là 75.456 USD. $BTC được giao dịch ở mức 73,7 nghìn USD
~Nguồn cung stablecoin giảm 10,6 tỷ USD kể từ ngày 28 tháng 10, theo DefiLlama
Sự trùng hợp này khá đáng chú ý. Hai bên mua ổn định nhất trong chu kỳ này cùng lùi bước trong đúng hai tuần mà dòng tiền rời khỏi on-chain.
Theo tôi, đây là khoảng trống về nhu cầu, chứ không phải hoảng loạn. Không có tay chơi lớn nào buộc phải bán, nhưng cũng chẳng có ai mua thêm.
Nhưng tám phiên là khoảng thời gian ngắn. 2,2 tỷ USD chỉ chiếm khoảng 2,4% trong số 92,8 tỷ USD mà các ETF này nắm giữ, theo SoSoValue.
Ai sẽ trở thành người mua cận biên nếu cả hai bên tiếp tục đứng ngoài?
IBIT của BlackRock chiếm 1,73 tỷ USD trong số đó, với dòng tiền rút ra trong cả tám ngày.
Còn nhà mua lớn khác lại chi nhiều tiền mua cổ phiếu ưu đãi của chính mình hơn là mua bitcoin.
~$ETH ETF: -707 triệu USD trong cùng tám phiên
~Dòng vốn ETF tích lũy: BTC thấp hơn 12% so với đỉnh tháng 10/2025, ETH thấp hơn 22%
~Strategy đã mua 1.036 BTC vào tuần trước với giá 81,9 triệu USD, đồng thời chi 188,3 triệu USD để mua lại cổ phiếu ưu đãi STRC
~Giá vốn trung bình của công ty là 75.456 USD. $BTC được giao dịch ở mức 73,7 nghìn USD
~Nguồn cung stablecoin giảm 10,6 tỷ USD kể từ ngày 28 tháng 10, theo DefiLlama
Sự trùng hợp này khá đáng chú ý. Hai bên mua ổn định nhất trong chu kỳ này cùng lùi bước trong đúng hai tuần mà dòng tiền rời khỏi on-chain.
Theo tôi, đây là khoảng trống về nhu cầu, chứ không phải hoảng loạn. Không có tay chơi lớn nào buộc phải bán, nhưng cũng chẳng có ai mua thêm.
Nhưng tám phiên là khoảng thời gian ngắn. 2,2 tỷ USD chỉ chiếm khoảng 2,4% trong số 92,8 tỷ USD mà các ETF này nắm giữ, theo SoSoValue.
Ai sẽ trở thành người mua cận biên nếu cả hai bên tiếp tục đứng ngoài?
1
1.2k
·
--
Đã xác minh
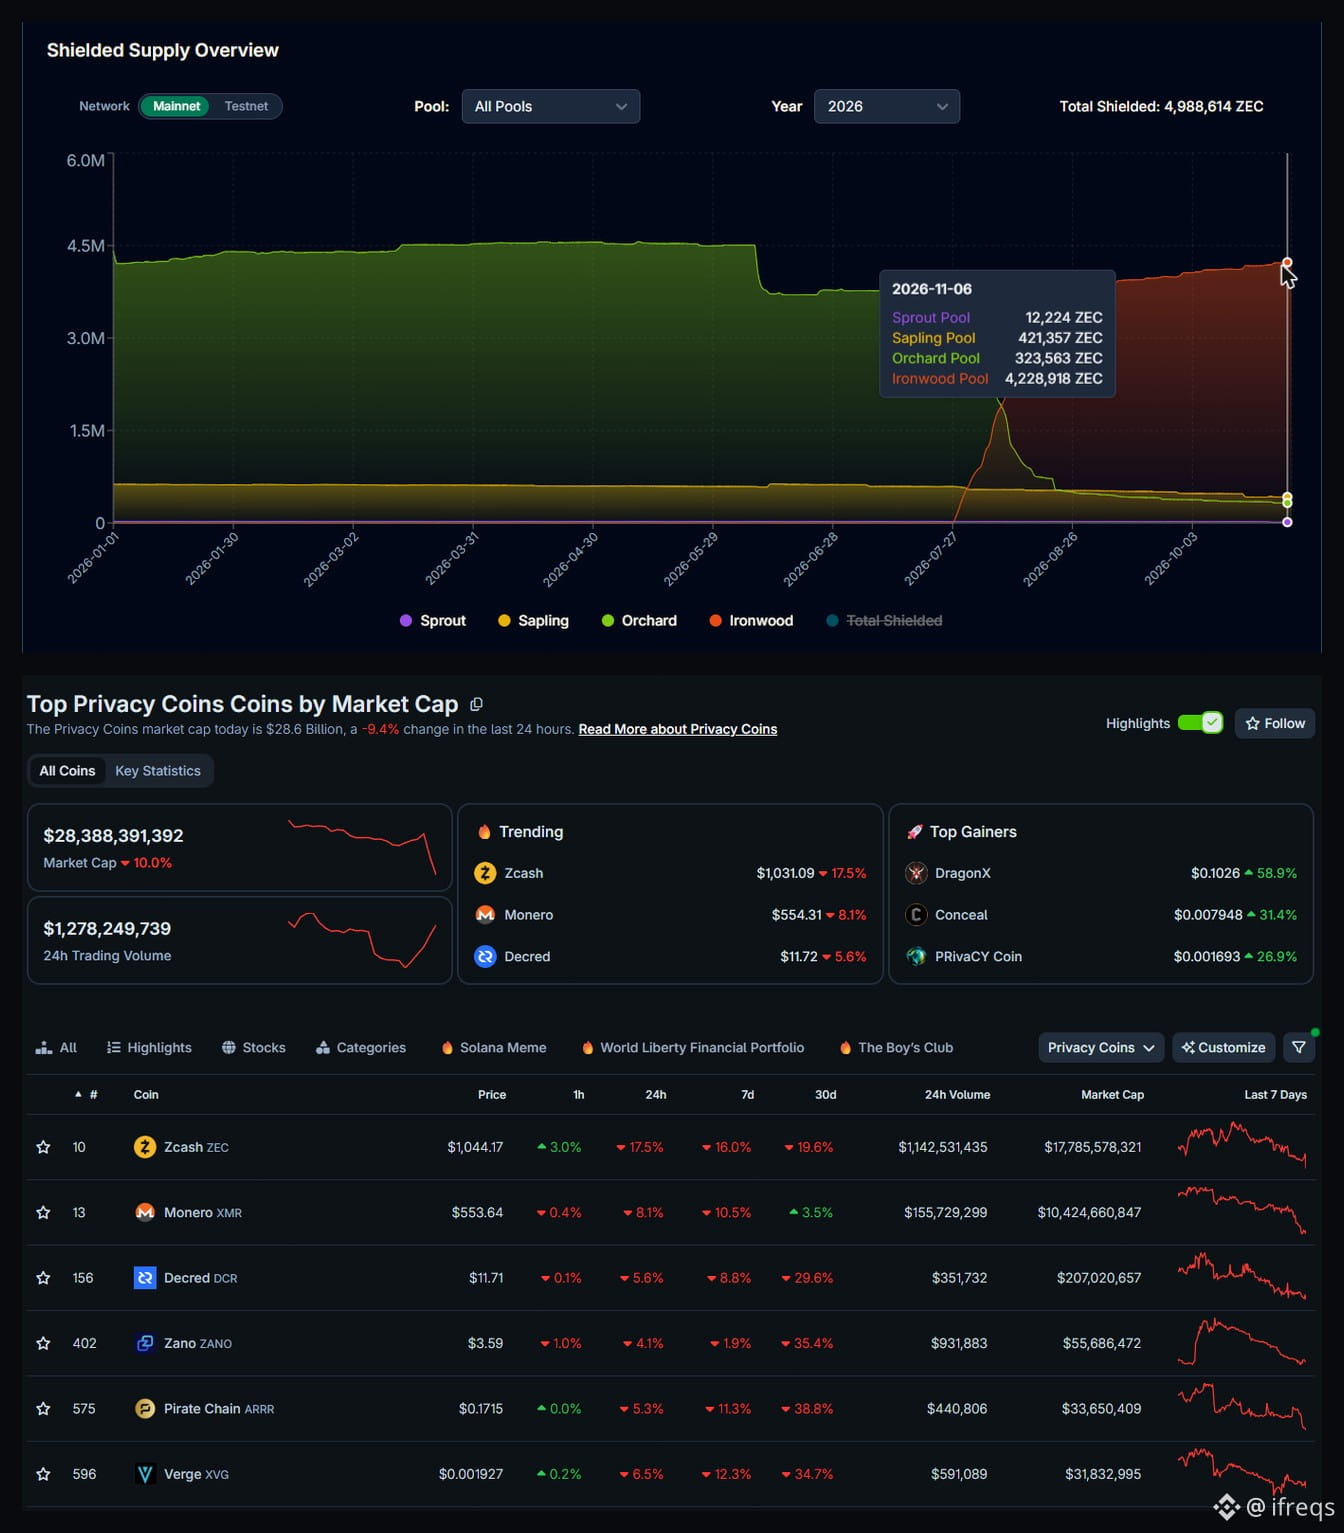
Shielded Labs phát hiện một lỗi trong pool Orchard của Zcash vào cuối tháng 5, có thể cho phép ai đó âm thầm tạo ZEC giả. Các nhà phân tích không tìm thấy dấu hiệu nào cho thấy lỗi từng bị khai thác.
Những người nắm giữ không rời bỏ quyền riêng tư. Họ chỉ chuyển sang nơi khác.
Pool Ironwood mới đi vào hoạt động ngày 28 tháng 7. Theo ZecHub, hiện pool này nắm giữ 4.23M ZEC. Lượng ZEC trong Orchard giảm từ 3.77M xuống còn 324K.
~Tổng lượng ZEC được bảo vệ: 4.38M ZEC vào ngày 26 tháng 7, hiện là 4.99M, chiếm 29.3% tổng lượng ZEC
~51.8% giao dịch trong 24 giờ qua được bảo vệ, 99% trong số đó diễn ra trên Ironwood
~Lĩnh vực quyền riêng tư của CoinGecko có quy mô $28.4B, và $ZEC + $XMR chiếm khoảng 99% trong đó
~Trong hơn một năm, ZEC tăng 65% và XMR tăng 40%, trong khi DCR, ZANO, ARRR và FIRO giảm từ 63% đến 80%
Đó là một phản ứng khá thú vị. Một lỗi nghiêm trọng thường khiến lượng tiền trong pool bị rút cạn. Nhưng ở đây, lượng ZEC được bảo vệ đã tăng 14% sau sự cố.
Theo tôi, lĩnh vực quyền riêng tư giờ chỉ còn hai đồng coin chủ chốt, và người dùng Zcash thực sự sử dụng tính năng bảo mật thay vì chỉ nắm giữ mã giao dịch.
Nhưng tôi sẽ không suy diễn điều đó từ giá. ZEC giảm 16% trong tuần này và 19.6% trong 30 ngày qua; phần lớn quá trình chuyển dịch là bắt buộc, vì Orchard đã ngừng nhận tiền mới.
Liệu lượng ZEC được bảo vệ có tiếp tục tăng sau khi quá trình chuyển dịch bắt buộc kết thúc không?
Shielded Labs phát hiện một lỗi trong pool Orchard của Zcash vào cuối tháng 5, có thể cho phép ai đó âm thầm tạo ZEC giả. Các nhà phân tích không tìm thấy dấu hiệu nào cho thấy lỗi từng bị khai thác.
Những người nắm giữ không rời bỏ quyền riêng tư. Họ chỉ chuyển sang nơi khác.
Pool Ironwood mới đi vào hoạt động ngày 28 tháng 7. Theo ZecHub, hiện pool này nắm giữ 4.23M ZEC. Lượng ZEC trong Orchard giảm từ 3.77M xuống còn 324K.
~Tổng lượng ZEC được bảo vệ: 4.38M ZEC vào ngày 26 tháng 7, hiện là 4.99M, chiếm 29.3% tổng lượng ZEC
~51.8% giao dịch trong 24 giờ qua được bảo vệ, 99% trong số đó diễn ra trên Ironwood
~Lĩnh vực quyền riêng tư của CoinGecko có quy mô $28.4B, và $ZEC + $XMR chiếm khoảng 99% trong đó
~Trong hơn một năm, ZEC tăng 65% và XMR tăng 40%, trong khi DCR, ZANO, ARRR và FIRO giảm từ 63% đến 80%
Đó là một phản ứng khá thú vị. Một lỗi nghiêm trọng thường khiến lượng tiền trong pool bị rút cạn. Nhưng ở đây, lượng ZEC được bảo vệ đã tăng 14% sau sự cố.
Theo tôi, lĩnh vực quyền riêng tư giờ chỉ còn hai đồng coin chủ chốt, và người dùng Zcash thực sự sử dụng tính năng bảo mật thay vì chỉ nắm giữ mã giao dịch.
Nhưng tôi sẽ không suy diễn điều đó từ giá. ZEC giảm 16% trong tuần này và 19.6% trong 30 ngày qua; phần lớn quá trình chuyển dịch là bắt buộc, vì Orchard đã ngừng nhận tiền mới.
Liệu lượng ZEC được bảo vệ có tiếp tục tăng sau khi quá trình chuyển dịch bắt buộc kết thúc không?
Những người nắm giữ không rời bỏ quyền riêng tư. Họ chỉ chuyển sang nơi khác.
Pool Ironwood mới đi vào hoạt động ngày 28 tháng 7. Theo ZecHub, hiện pool này nắm giữ 4.23M ZEC. Lượng ZEC trong Orchard giảm từ 3.77M xuống còn 324K.
~Tổng lượng ZEC được bảo vệ: 4.38M ZEC vào ngày 26 tháng 7, hiện là 4.99M, chiếm 29.3% tổng lượng ZEC
~51.8% giao dịch trong 24 giờ qua được bảo vệ, 99% trong số đó diễn ra trên Ironwood
~Lĩnh vực quyền riêng tư của CoinGecko có quy mô $28.4B, và $ZEC + $XMR chiếm khoảng 99% trong đó
~Trong hơn một năm, ZEC tăng 65% và XMR tăng 40%, trong khi DCR, ZANO, ARRR và FIRO giảm từ 63% đến 80%
Đó là một phản ứng khá thú vị. Một lỗi nghiêm trọng thường khiến lượng tiền trong pool bị rút cạn. Nhưng ở đây, lượng ZEC được bảo vệ đã tăng 14% sau sự cố.
Theo tôi, lĩnh vực quyền riêng tư giờ chỉ còn hai đồng coin chủ chốt, và người dùng Zcash thực sự sử dụng tính năng bảo mật thay vì chỉ nắm giữ mã giao dịch.
Nhưng tôi sẽ không suy diễn điều đó từ giá. ZEC giảm 16% trong tuần này và 19.6% trong 30 ngày qua; phần lớn quá trình chuyển dịch là bắt buộc, vì Orchard đã ngừng nhận tiền mới.
Liệu lượng ZEC được bảo vệ có tiếp tục tăng sau khi quá trình chuyển dịch bắt buộc kết thúc không?
1.4k
·
--
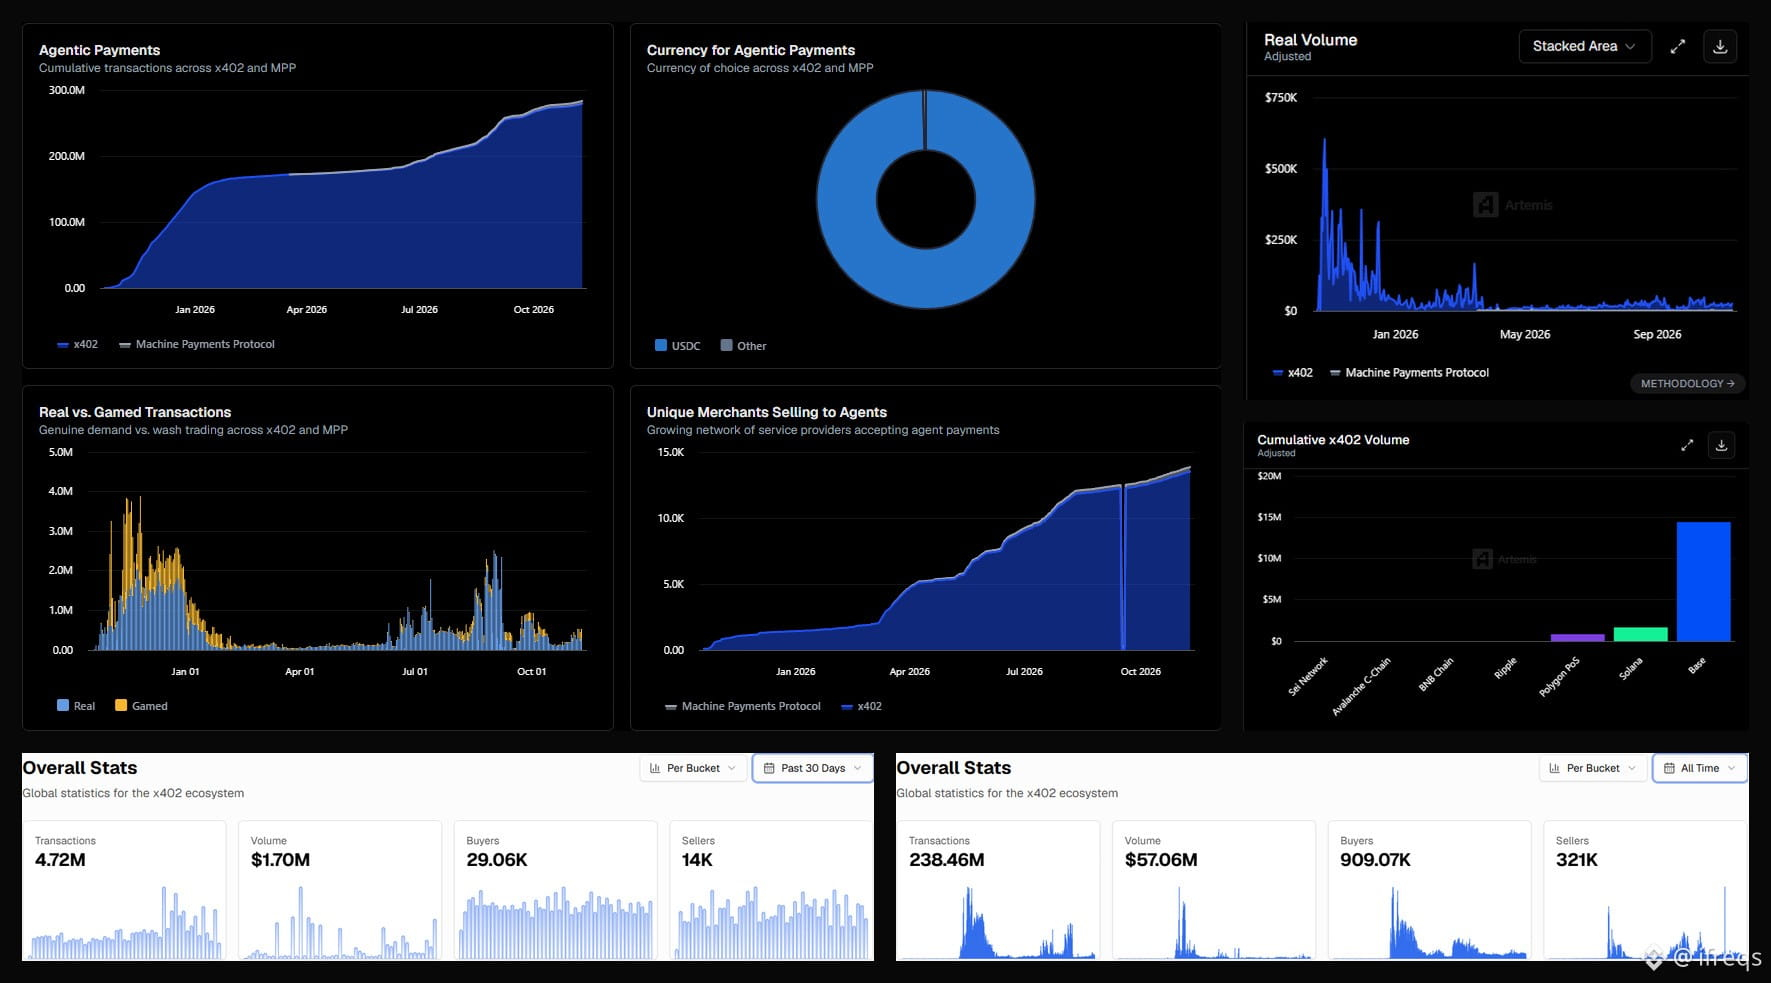
Các tác nhân AI đã thực hiện 280M khoản thanh toán on-chain thông qua x402 và MPP của Stripe, theo Artemis, bao gồm cả giao dịch wash.
99,6% khối lượng tính bằng đô la đó được thanh toán bằng $USDC .
Tuy nhiên, nhu cầu thực chỉ bằng một phần nhỏ so với mức đỉnh năm ngoái.
~Khối lượng đã điều chỉnh giao dịch wash của Artemis: $603K vào ngày 27 tháng 10, 2025, $17.7K vào ngày 7 tháng 11, 2026
~x402scan, 30 ngày gần nhất: 4.72M khoản thanh toán, khối lượng $1.70M, trung bình khoảng $0.36 mỗi khoản
~Tổng cộng, nền tảng ghi nhận 909K người mua. Chỉ 29K người đã thanh toán trong 30 ngày gần nhất
~Phần lớn hoạt động diễn ra trên Base: 168.1M giao dịch x402 và $14.4M khối lượng đã điều chỉnh
~Lĩnh vực tác nhân AI của CoinGecko: $2.8B. $VIRTUAL giảm 63% và $FET giảm 58% trong một năm, $VVV tăng 1,337%
Sự phân hóa này khá thú vị. Các tác nhân có trả tiền cho mọi thứ, bằng những khoản nhỏ tính bằng xu, nhưng gần như toàn bộ được thanh toán bằng USDC, chủ yếu trên Base. Token tác nhân không nằm trong vòng lặp đó.
Theo tôi, kinh tế tác nhân trước hết là câu chuyện về stablecoin. Token lớn duy nhất thắng thế là Venice, gắn token của mình với quyền truy cập vào khả năng suy luận.
Nhưng đây vẫn là dữ liệu ban đầu, và Artemis vẫn đánh dấu rằng có tới một nửa số giao dịch x402 trong một số ngày là giao dịch wash.
Điều gì khiến một token tác nhân đáng để nắm giữ nếu tác nhân thanh toán bằng USDC?
Các tác nhân AI đã thực hiện 280M khoản thanh toán on-chain thông qua x402 và MPP của Stripe, theo Artemis, bao gồm cả giao dịch wash.
99,6% khối lượng tính bằng đô la đó được thanh toán bằng $USDC .
Tuy nhiên, nhu cầu thực chỉ bằng một phần nhỏ so với mức đỉnh năm ngoái.
~Khối lượng đã điều chỉnh giao dịch wash của Artemis: $603K vào ngày 27 tháng 10, 2025, $17.7K vào ngày 7 tháng 11, 2026
~x402scan, 30 ngày gần nhất: 4.72M khoản thanh toán, khối lượng $1.70M, trung bình khoảng $0.36 mỗi khoản
~Tổng cộng, nền tảng ghi nhận 909K người mua. Chỉ 29K người đã thanh toán trong 30 ngày gần nhất
~Phần lớn hoạt động diễn ra trên Base: 168.1M giao dịch x402 và $14.4M khối lượng đã điều chỉnh
~Lĩnh vực tác nhân AI của CoinGecko: $2.8B. $VIRTUAL giảm 63% và $FET giảm 58% trong một năm, $VVV tăng 1,337%
Sự phân hóa này khá thú vị. Các tác nhân có trả tiền cho mọi thứ, bằng những khoản nhỏ tính bằng xu, nhưng gần như toàn bộ được thanh toán bằng USDC, chủ yếu trên Base. Token tác nhân không nằm trong vòng lặp đó.
Theo tôi, kinh tế tác nhân trước hết là câu chuyện về stablecoin. Token lớn duy nhất thắng thế là Venice, gắn token của mình với quyền truy cập vào khả năng suy luận.
Nhưng đây vẫn là dữ liệu ban đầu, và Artemis vẫn đánh dấu rằng có tới một nửa số giao dịch x402 trong một số ngày là giao dịch wash.
Điều gì khiến một token tác nhân đáng để nắm giữ nếu tác nhân thanh toán bằng USDC?
99,6% khối lượng tính bằng đô la đó được thanh toán bằng $USDC .
Tuy nhiên, nhu cầu thực chỉ bằng một phần nhỏ so với mức đỉnh năm ngoái.
~Khối lượng đã điều chỉnh giao dịch wash của Artemis: $603K vào ngày 27 tháng 10, 2025, $17.7K vào ngày 7 tháng 11, 2026
~x402scan, 30 ngày gần nhất: 4.72M khoản thanh toán, khối lượng $1.70M, trung bình khoảng $0.36 mỗi khoản
~Tổng cộng, nền tảng ghi nhận 909K người mua. Chỉ 29K người đã thanh toán trong 30 ngày gần nhất
~Phần lớn hoạt động diễn ra trên Base: 168.1M giao dịch x402 và $14.4M khối lượng đã điều chỉnh
~Lĩnh vực tác nhân AI của CoinGecko: $2.8B. $VIRTUAL giảm 63% và $FET giảm 58% trong một năm, $VVV tăng 1,337%
Sự phân hóa này khá thú vị. Các tác nhân có trả tiền cho mọi thứ, bằng những khoản nhỏ tính bằng xu, nhưng gần như toàn bộ được thanh toán bằng USDC, chủ yếu trên Base. Token tác nhân không nằm trong vòng lặp đó.
Theo tôi, kinh tế tác nhân trước hết là câu chuyện về stablecoin. Token lớn duy nhất thắng thế là Venice, gắn token của mình với quyền truy cập vào khả năng suy luận.
Nhưng đây vẫn là dữ liệu ban đầu, và Artemis vẫn đánh dấu rằng có tới một nửa số giao dịch x402 trong một số ngày là giao dịch wash.
Điều gì khiến một token tác nhân đáng để nắm giữ nếu tác nhân thanh toán bằng USDC?
1
978
·
--
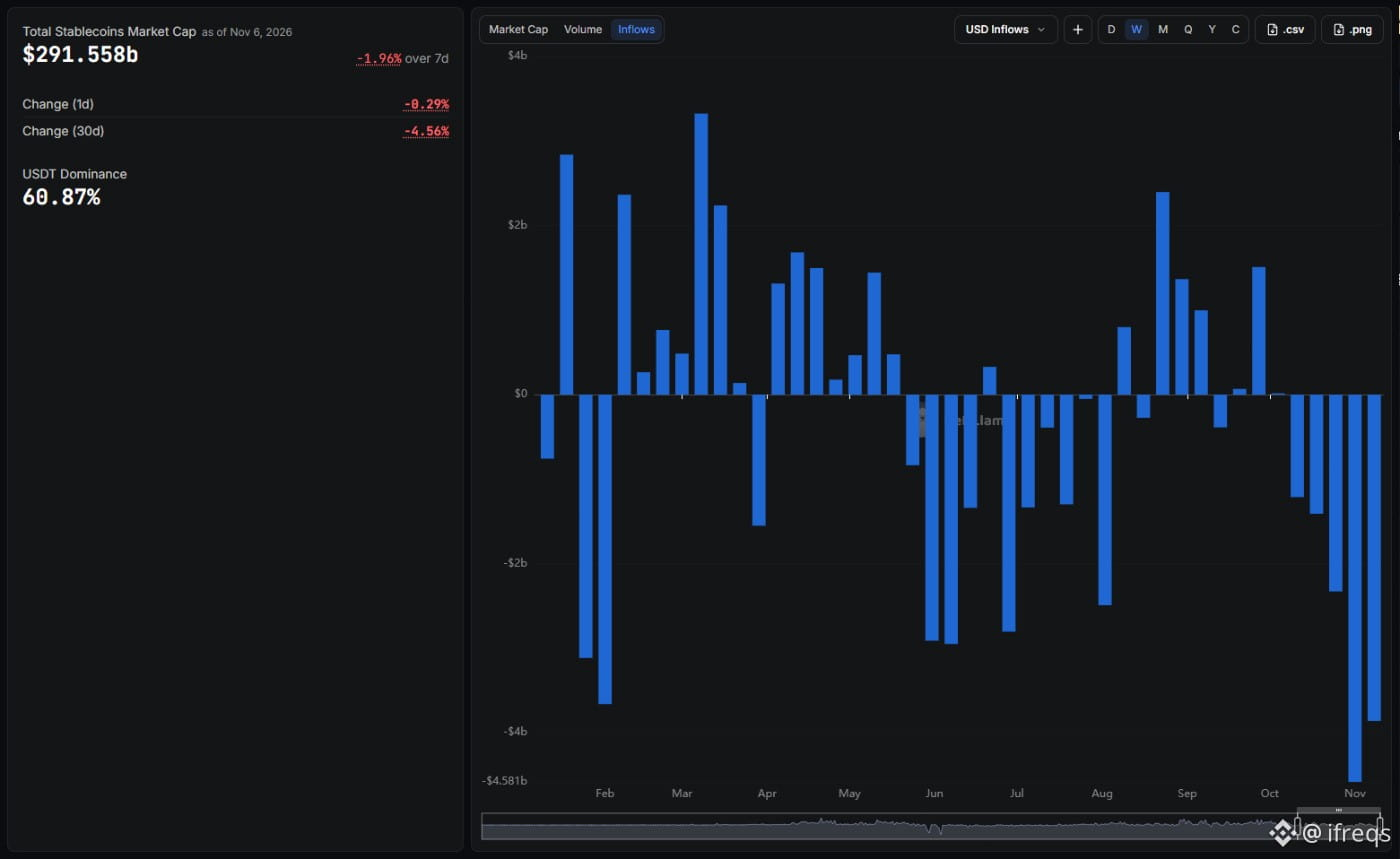
Stablecoin vừa ghi nhận hai đợt giảm hàng tuần lớn nhất kể từ cú sụp đổ Terra, liên tiếp nhau: -$4.58B, rồi -$4.86B, theo DefiLlama.
Nguồn cung giảm còn $290.8B, mức thấp nhất kể từ tháng 9 năm 2025.
Nhưng dòng tiền rút ra không phân bổ đồng đều.
~Từ ngày 28 tháng 10: Ethereum -$7.3B, Solana -$0.7B, Tron -$0.3B, BNB Chain +$0.1B
~Tether đã đốt $4B trong số $USDT trên Ethereum vào ngày 2 tháng 11, qua hai đợt đổi lại trị giá $2B mỗi đợt
~Lần phát hành USDT gần nhất của họ trên Ethereum là ngày 23 tháng 4. Kể từ đó, họ đã đốt khoảng $14.8B trên mạng này
~Trong 30 ngày: USDS -20%, USD1 -20%, BUIDL -20%, trong khi USDe +4% và RLUSD +10%
Sự phân hóa này khá đáng chú ý.
Tron có 98% là USDT và là đường ray thanh toán chính. Mạng này hầu như không biến động. BNB Chain thậm chí còn tăng trưởng sau vụ tấn công Binance.
Theo tôi, đây không phải là nhà đầu tư nhỏ lẻ rời bỏ tiền mã hóa. Mà là các nhà đầu tư lớn và quỹ kho bạc DeFi đổi lại tài sản trên Ethereum, nơi phép tính lợi suất không còn hiệu quả.
Nhưng Ethereum cũng là nơi phần lớn các khoản đổi lại lớn được thanh toán, nên một phần số tiền này có thể đã đến từ các chain khác trước đó.
Điều gì sẽ đảo chiều dòng tiền: Fed hạ lãi suất, hay lợi suất on-chain lại vượt lợi suất tín phiếu Kho bạc Mỹ?
Stablecoin vừa ghi nhận hai đợt giảm hàng tuần lớn nhất kể từ cú sụp đổ Terra, liên tiếp nhau: -$4.58B, rồi -$4.86B, theo DefiLlama.
Nguồn cung giảm còn $290.8B, mức thấp nhất kể từ tháng 9 năm 2025.
Nhưng dòng tiền rút ra không phân bổ đồng đều.
~Từ ngày 28 tháng 10: Ethereum -$7.3B, Solana -$0.7B, Tron -$0.3B, BNB Chain +$0.1B
~Tether đã đốt $4B trong số $USDT trên Ethereum vào ngày 2 tháng 11, qua hai đợt đổi lại trị giá $2B mỗi đợt
~Lần phát hành USDT gần nhất của họ trên Ethereum là ngày 23 tháng 4. Kể từ đó, họ đã đốt khoảng $14.8B trên mạng này
~Trong 30 ngày: USDS -20%, USD1 -20%, BUIDL -20%, trong khi USDe +4% và RLUSD +10%
Sự phân hóa này khá đáng chú ý.
Tron có 98% là USDT và là đường ray thanh toán chính. Mạng này hầu như không biến động. BNB Chain thậm chí còn tăng trưởng sau vụ tấn công Binance.
Theo tôi, đây không phải là nhà đầu tư nhỏ lẻ rời bỏ tiền mã hóa. Mà là các nhà đầu tư lớn và quỹ kho bạc DeFi đổi lại tài sản trên Ethereum, nơi phép tính lợi suất không còn hiệu quả.
Nhưng Ethereum cũng là nơi phần lớn các khoản đổi lại lớn được thanh toán, nên một phần số tiền này có thể đã đến từ các chain khác trước đó.
Điều gì sẽ đảo chiều dòng tiền: Fed hạ lãi suất, hay lợi suất on-chain lại vượt lợi suất tín phiếu Kho bạc Mỹ?
Nguồn cung giảm còn $290.8B, mức thấp nhất kể từ tháng 9 năm 2025.
Nhưng dòng tiền rút ra không phân bổ đồng đều.
~Từ ngày 28 tháng 10: Ethereum -$7.3B, Solana -$0.7B, Tron -$0.3B, BNB Chain +$0.1B
~Tether đã đốt $4B trong số $USDT trên Ethereum vào ngày 2 tháng 11, qua hai đợt đổi lại trị giá $2B mỗi đợt
~Lần phát hành USDT gần nhất của họ trên Ethereum là ngày 23 tháng 4. Kể từ đó, họ đã đốt khoảng $14.8B trên mạng này
~Trong 30 ngày: USDS -20%, USD1 -20%, BUIDL -20%, trong khi USDe +4% và RLUSD +10%
Sự phân hóa này khá đáng chú ý.
Tron có 98% là USDT và là đường ray thanh toán chính. Mạng này hầu như không biến động. BNB Chain thậm chí còn tăng trưởng sau vụ tấn công Binance.
Theo tôi, đây không phải là nhà đầu tư nhỏ lẻ rời bỏ tiền mã hóa. Mà là các nhà đầu tư lớn và quỹ kho bạc DeFi đổi lại tài sản trên Ethereum, nơi phép tính lợi suất không còn hiệu quả.
Nhưng Ethereum cũng là nơi phần lớn các khoản đổi lại lớn được thanh toán, nên một phần số tiền này có thể đã đến từ các chain khác trước đó.
Điều gì sẽ đảo chiều dòng tiền: Fed hạ lãi suất, hay lợi suất on-chain lại vượt lợi suất tín phiếu Kho bạc Mỹ?
1
535
·
--
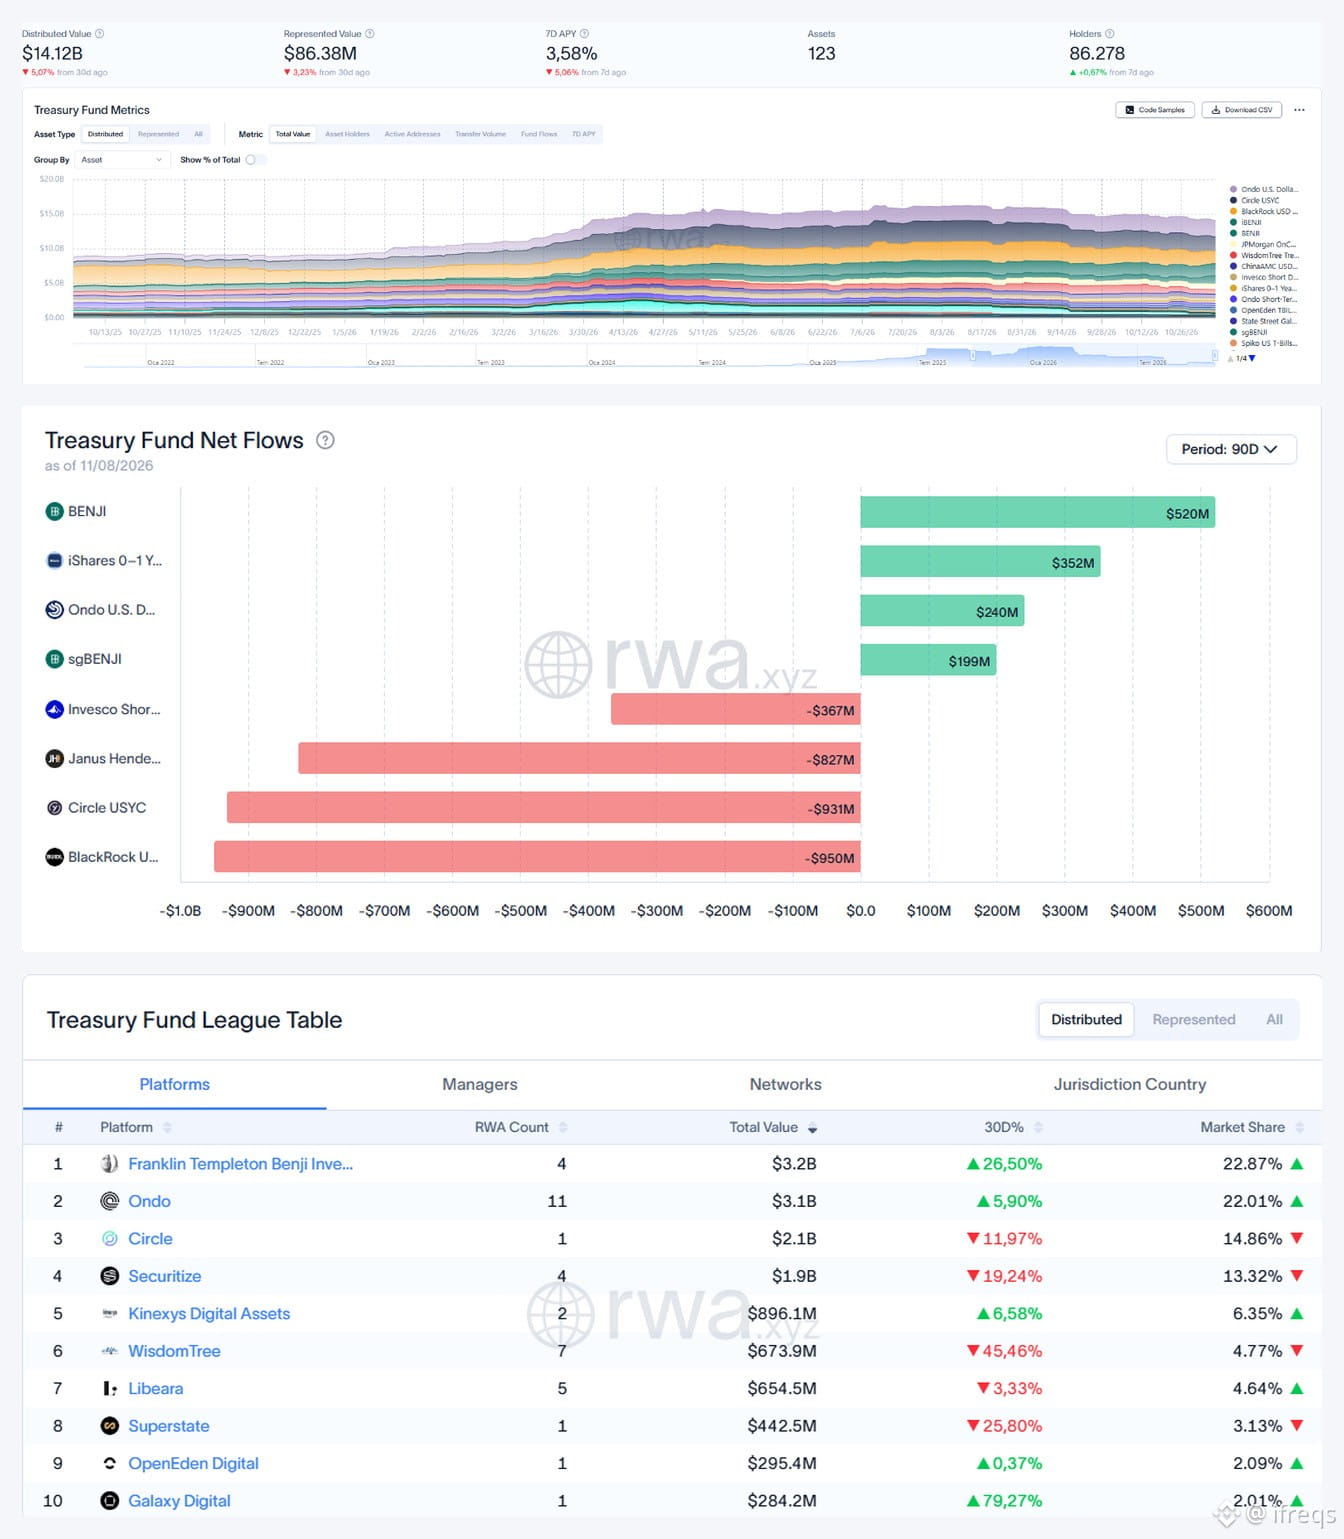
Theo dữ liệu của RWA.xyz, các quỹ Trái phiếu Kho bạc được token hóa đã giảm 5,1% trong 30 ngày, xuống còn 14,12 tỷ USD.
Mức này ghi nhận khi tín phiếu Kho bạc Mỹ kỳ hạn 3 tháng vẫn trả lãi suất 4,00%. Vậy nên nguyên nhân không phải là lợi suất.
Dòng tiền trong 90 ngày cho thấy ai đang rút vốn:
~BUIDL -950 triệu USD, USYC -931 triệu USD, JTRSY -827 triệu USD, USTB -367 triệu USD
~BENJI +520 triệu USD, SHVon +352 triệu USD, USDY +240 triệu USD
~JTRSY về cơ bản chỉ có một địa chỉ nắm giữ: Grove, đơn vị phân bổ vốn của Sky, đã chuyển đi khoảng 770 triệu token kể từ tháng 8 và hiện không còn nắm giữ token nào
Sự phân hóa này khá đáng chú ý.
Các quỹ đang bị rút vốn là những quỹ được các bảng cân đối kế toán trong lĩnh vực crypto sử dụng. BUIDL của BlackRock bảo chứng cho USDtb của Ethena ($ENA ), USYC của Circle được dùng làm tài sản thế chấp trên Binance, còn JTRSY là của Grove.
Các quỹ tăng trưởng là những quỹ được bán cho ví điện tử và ứng dụng bán lẻ.
Theo tôi, tín phiếu Kho bạc Mỹ được token hóa vẫn chủ yếu là tài sản dự trữ của DeFi. Khi lượng đô la trên chuỗi giảm, chúng cũng giảm theo, bất kể lợi suất ra sao.
Nhưng tôi không cho rằng thị trường này giờ chỉ dành riêng cho DeFi nữa. BENJI của Franklin Templeton đã tăng thêm 399 triệu USD chỉ trong một tuần, sau khi SEC cho phép các quỹ ETF và quỹ tương hỗ của chính Franklin dùng token này để quản lý tiền mặt.
Liệu trái phiếu Kho bạc được token hóa có thể tăng trưởng nếu stablecoin không tăng?
Theo dữ liệu của RWA.xyz, các quỹ Trái phiếu Kho bạc được token hóa đã giảm 5,1% trong 30 ngày, xuống còn 14,12 tỷ USD.
Mức này ghi nhận khi tín phiếu Kho bạc Mỹ kỳ hạn 3 tháng vẫn trả lãi suất 4,00%. Vậy nên nguyên nhân không phải là lợi suất.
Dòng tiền trong 90 ngày cho thấy ai đang rút vốn:
~BUIDL -950 triệu USD, USYC -931 triệu USD, JTRSY -827 triệu USD, USTB -367 triệu USD
~BENJI +520 triệu USD, SHVon +352 triệu USD, USDY +240 triệu USD
~JTRSY về cơ bản chỉ có một địa chỉ nắm giữ: Grove, đơn vị phân bổ vốn của Sky, đã chuyển đi khoảng 770 triệu token kể từ tháng 8 và hiện không còn nắm giữ token nào
Sự phân hóa này khá đáng chú ý.
Các quỹ đang bị rút vốn là những quỹ được các bảng cân đối kế toán trong lĩnh vực crypto sử dụng. BUIDL của BlackRock bảo chứng cho USDtb của Ethena ($ENA ), USYC của Circle được dùng làm tài sản thế chấp trên Binance, còn JTRSY là của Grove.
Các quỹ tăng trưởng là những quỹ được bán cho ví điện tử và ứng dụng bán lẻ.
Theo tôi, tín phiếu Kho bạc Mỹ được token hóa vẫn chủ yếu là tài sản dự trữ của DeFi. Khi lượng đô la trên chuỗi giảm, chúng cũng giảm theo, bất kể lợi suất ra sao.
Nhưng tôi không cho rằng thị trường này giờ chỉ dành riêng cho DeFi nữa. BENJI của Franklin Templeton đã tăng thêm 399 triệu USD chỉ trong một tuần, sau khi SEC cho phép các quỹ ETF và quỹ tương hỗ của chính Franklin dùng token này để quản lý tiền mặt.
Liệu trái phiếu Kho bạc được token hóa có thể tăng trưởng nếu stablecoin không tăng?
Mức này ghi nhận khi tín phiếu Kho bạc Mỹ kỳ hạn 3 tháng vẫn trả lãi suất 4,00%. Vậy nên nguyên nhân không phải là lợi suất.
Dòng tiền trong 90 ngày cho thấy ai đang rút vốn:
~BUIDL -950 triệu USD, USYC -931 triệu USD, JTRSY -827 triệu USD, USTB -367 triệu USD
~BENJI +520 triệu USD, SHVon +352 triệu USD, USDY +240 triệu USD
~JTRSY về cơ bản chỉ có một địa chỉ nắm giữ: Grove, đơn vị phân bổ vốn của Sky, đã chuyển đi khoảng 770 triệu token kể từ tháng 8 và hiện không còn nắm giữ token nào
Sự phân hóa này khá đáng chú ý.
Các quỹ đang bị rút vốn là những quỹ được các bảng cân đối kế toán trong lĩnh vực crypto sử dụng. BUIDL của BlackRock bảo chứng cho USDtb của Ethena ($ENA ), USYC của Circle được dùng làm tài sản thế chấp trên Binance, còn JTRSY là của Grove.
Các quỹ tăng trưởng là những quỹ được bán cho ví điện tử và ứng dụng bán lẻ.
Theo tôi, tín phiếu Kho bạc Mỹ được token hóa vẫn chủ yếu là tài sản dự trữ của DeFi. Khi lượng đô la trên chuỗi giảm, chúng cũng giảm theo, bất kể lợi suất ra sao.
Nhưng tôi không cho rằng thị trường này giờ chỉ dành riêng cho DeFi nữa. BENJI của Franklin Templeton đã tăng thêm 399 triệu USD chỉ trong một tuần, sau khi SEC cho phép các quỹ ETF và quỹ tương hỗ của chính Franklin dùng token này để quản lý tiền mặt.
Liệu trái phiếu Kho bạc được token hóa có thể tăng trưởng nếu stablecoin không tăng?
BENUS+3,46%
1
1
746
·
--
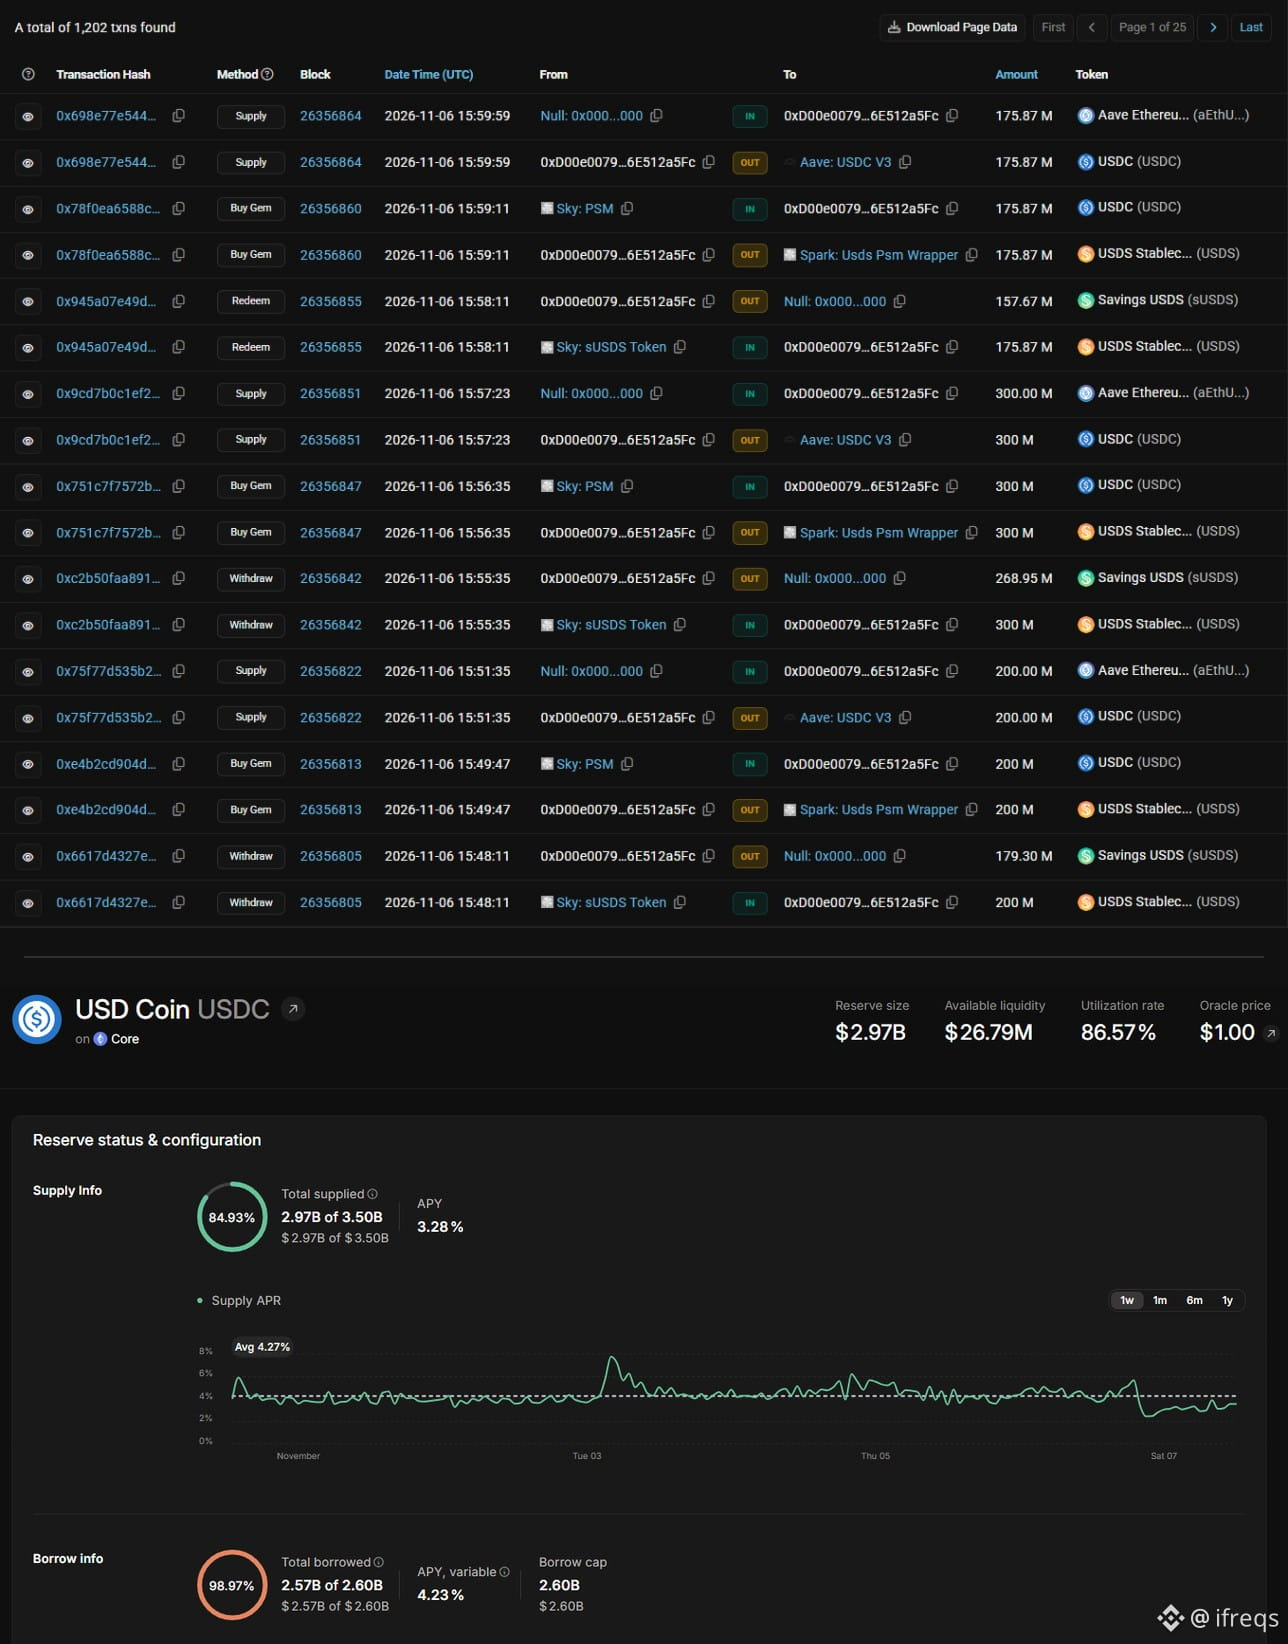
Một ví đã chuyển 676 triệu USD từ kho tiết kiệm của Sky sang Aave trong chưa đầy 12 phút vào ngày 6 tháng 11.
Trên lý thuyết, đây là một giao dịch dễ dàng. sUSDS trả lãi 3,80%. Pool $USDC của Aave trên Ethereum đã được vay 95% và trả lãi 5,82%.
Sau đó, chính khoản tiền gửi này khiến lãi suất của Aave giảm xuống còn 2,38%.
~Khoảng hai giờ sau, Aave nâng hạn mức vay của pool từ 2,27 tỷ USD lên 2,60 tỷ USD
~Lượng USDC được vay tăng từ 2,24 tỷ USD lên 2,57 tỷ USD, bằng 99% hạn mức mới
~Lãi suất đã tăng lại lên 3,28%, vẫn thấp hơn mức ví này bỏ lại
~Số dư sUSDS của ví này vào ngày 1 tháng 6 và ngày 28 tháng 10 giống hệt nhau
Dòng cuối cùng mới là điều đáng chú ý.
Mỗi ngày kể từ ngày 1 tháng 6, sUSDS đều trả lãi thấp hơn tín phiếu Kho bạc kỳ hạn 3 tháng (hiện là 4,00%), còn lượng tiền gửi đã giảm từ 5,88 tỷ USD xuống 3,94 tỷ USD.
Ví này đã chịu đựng suốt quãng thời gian đó và chỉ chuyển tiền vì chênh lệch 2 điểm phần trăm.
Theo tôi, các khoản tiền lớn trên chuỗi chạy theo chênh lệch lãi suất, chứ không phải thương hiệu. Còn trên Aave, nhu cầu USDC có vẻ bị giới hạn, chứ không phải yếu.
Nhưng đây chỉ là một ví, chúng ta không biết chủ nhân là ai, và các mức lãi suất này thay đổi theo từng block.
Sky sẽ nâng lãi suất tiết kiệm trở lại cao hơn tín phiếu Kho bạc, hay để tiền gửi tiếp tục rời đi?
Một ví đã chuyển 676 triệu USD từ kho tiết kiệm của Sky sang Aave trong chưa đầy 12 phút vào ngày 6 tháng 11.
Trên lý thuyết, đây là một giao dịch dễ dàng. sUSDS trả lãi 3,80%. Pool $USDC của Aave trên Ethereum đã được vay 95% và trả lãi 5,82%.
Sau đó, chính khoản tiền gửi này khiến lãi suất của Aave giảm xuống còn 2,38%.
~Khoảng hai giờ sau, Aave nâng hạn mức vay của pool từ 2,27 tỷ USD lên 2,60 tỷ USD
~Lượng USDC được vay tăng từ 2,24 tỷ USD lên 2,57 tỷ USD, bằng 99% hạn mức mới
~Lãi suất đã tăng lại lên 3,28%, vẫn thấp hơn mức ví này bỏ lại
~Số dư sUSDS của ví này vào ngày 1 tháng 6 và ngày 28 tháng 10 giống hệt nhau
Dòng cuối cùng mới là điều đáng chú ý.
Mỗi ngày kể từ ngày 1 tháng 6, sUSDS đều trả lãi thấp hơn tín phiếu Kho bạc kỳ hạn 3 tháng (hiện là 4,00%), còn lượng tiền gửi đã giảm từ 5,88 tỷ USD xuống 3,94 tỷ USD.
Ví này đã chịu đựng suốt quãng thời gian đó và chỉ chuyển tiền vì chênh lệch 2 điểm phần trăm.
Theo tôi, các khoản tiền lớn trên chuỗi chạy theo chênh lệch lãi suất, chứ không phải thương hiệu. Còn trên Aave, nhu cầu USDC có vẻ bị giới hạn, chứ không phải yếu.
Nhưng đây chỉ là một ví, chúng ta không biết chủ nhân là ai, và các mức lãi suất này thay đổi theo từng block.
Sky sẽ nâng lãi suất tiết kiệm trở lại cao hơn tín phiếu Kho bạc, hay để tiền gửi tiếp tục rời đi?
Trên lý thuyết, đây là một giao dịch dễ dàng. sUSDS trả lãi 3,80%. Pool $USDC của Aave trên Ethereum đã được vay 95% và trả lãi 5,82%.
Sau đó, chính khoản tiền gửi này khiến lãi suất của Aave giảm xuống còn 2,38%.
~Khoảng hai giờ sau, Aave nâng hạn mức vay của pool từ 2,27 tỷ USD lên 2,60 tỷ USD
~Lượng USDC được vay tăng từ 2,24 tỷ USD lên 2,57 tỷ USD, bằng 99% hạn mức mới
~Lãi suất đã tăng lại lên 3,28%, vẫn thấp hơn mức ví này bỏ lại
~Số dư sUSDS của ví này vào ngày 1 tháng 6 và ngày 28 tháng 10 giống hệt nhau
Dòng cuối cùng mới là điều đáng chú ý.
Mỗi ngày kể từ ngày 1 tháng 6, sUSDS đều trả lãi thấp hơn tín phiếu Kho bạc kỳ hạn 3 tháng (hiện là 4,00%), còn lượng tiền gửi đã giảm từ 5,88 tỷ USD xuống 3,94 tỷ USD.
Ví này đã chịu đựng suốt quãng thời gian đó và chỉ chuyển tiền vì chênh lệch 2 điểm phần trăm.
Theo tôi, các khoản tiền lớn trên chuỗi chạy theo chênh lệch lãi suất, chứ không phải thương hiệu. Còn trên Aave, nhu cầu USDC có vẻ bị giới hạn, chứ không phải yếu.
Nhưng đây chỉ là một ví, chúng ta không biết chủ nhân là ai, và các mức lãi suất này thay đổi theo từng block.
Sky sẽ nâng lãi suất tiết kiệm trở lại cao hơn tín phiếu Kho bạc, hay để tiền gửi tiếp tục rời đi?
1
2
696
·
--
Vốn hóa thị trường stablecoin vừa ghi nhận mức giảm theo tuần lớn nhất kể từ cú sụp đổ của Terra: -4,58 tỷ USD trong tuần xảy ra vụ tấn công Binance, theo DefiLlama.
Tuy vậy, khối lượng giao dịch DEX đạt 14,8 tỷ USD vào ngày 29 tháng 10, mức cao nhất trong ngày kể từ tháng 2.
Vậy vụ tấn công có khiến mọi người chuyển lên on-chain không?
Chỉ một chút.
~Thị phần DEX trên thị trường giao ngay: 17,2% trước vụ tấn công, 21,1% sau đó (tháng 9: 19,5%)
~Giao dịch giao ngay trên Binance giảm 14%, trong khi tổng giao dịch giao ngay trên các CEX đi ngang (+1%)
~Hợp đồng tương lai trên Binance tăng 37%, phí của Hyperliquid tăng 34%
~Stablecoin giảm từ 299,2 tỷ USD xuống 291,6 tỷ USD kể từ ngày 28 tháng 10, riêng $USDT giảm 4,3 tỷ USD
Sự phân hóa này khá thú vị: các nhà giao dịch giao ngay phân tán sang nhiều nơi, nhà giao dịch hợp đồng vĩnh cửu vẫn ở nguyên chỗ cũ, còn dòng tiền thì rời đi.
Theo tôi, vụ tấn công đã làm thay đổi nơi mọi người giao dịch, chứ không phải lượng vốn họ giữ trong crypto.
Nhưng đây chỉ là dữ liệu của tám ngày, trong đó có hai phiên biến động rất mạnh.
Liệu thị phần DEX có duy trì trên 20% khi hoạt động rút tiền khỏi Binance trở lại bình thường hoàn toàn không?
Vốn hóa thị trường stablecoin vừa ghi nhận mức giảm theo tuần lớn nhất kể từ cú sụp đổ của Terra: -4,58 tỷ USD trong tuần xảy ra vụ tấn công Binance, theo DefiLlama.
Tuy vậy, khối lượng giao dịch DEX đạt 14,8 tỷ USD vào ngày 29 tháng 10, mức cao nhất trong ngày kể từ tháng 2.
Vậy vụ tấn công có khiến mọi người chuyển lên on-chain không?
Chỉ một chút.
~Thị phần DEX trên thị trường giao ngay: 17,2% trước vụ tấn công, 21,1% sau đó (tháng 9: 19,5%)
~Giao dịch giao ngay trên Binance giảm 14%, trong khi tổng giao dịch giao ngay trên các CEX đi ngang (+1%)
~Hợp đồng tương lai trên Binance tăng 37%, phí của Hyperliquid tăng 34%
~Stablecoin giảm từ 299,2 tỷ USD xuống 291,6 tỷ USD kể từ ngày 28 tháng 10, riêng $USDT giảm 4,3 tỷ USD
Sự phân hóa này khá thú vị: các nhà giao dịch giao ngay phân tán sang nhiều nơi, nhà giao dịch hợp đồng vĩnh cửu vẫn ở nguyên chỗ cũ, còn dòng tiền thì rời đi.
Theo tôi, vụ tấn công đã làm thay đổi nơi mọi người giao dịch, chứ không phải lượng vốn họ giữ trong crypto.
Nhưng đây chỉ là dữ liệu của tám ngày, trong đó có hai phiên biến động rất mạnh.
Liệu thị phần DEX có duy trì trên 20% khi hoạt động rút tiền khỏi Binance trở lại bình thường hoàn toàn không?
Tuy vậy, khối lượng giao dịch DEX đạt 14,8 tỷ USD vào ngày 29 tháng 10, mức cao nhất trong ngày kể từ tháng 2.
Vậy vụ tấn công có khiến mọi người chuyển lên on-chain không?
Chỉ một chút.
~Thị phần DEX trên thị trường giao ngay: 17,2% trước vụ tấn công, 21,1% sau đó (tháng 9: 19,5%)
~Giao dịch giao ngay trên Binance giảm 14%, trong khi tổng giao dịch giao ngay trên các CEX đi ngang (+1%)
~Hợp đồng tương lai trên Binance tăng 37%, phí của Hyperliquid tăng 34%
~Stablecoin giảm từ 299,2 tỷ USD xuống 291,6 tỷ USD kể từ ngày 28 tháng 10, riêng $USDT giảm 4,3 tỷ USD
Sự phân hóa này khá thú vị: các nhà giao dịch giao ngay phân tán sang nhiều nơi, nhà giao dịch hợp đồng vĩnh cửu vẫn ở nguyên chỗ cũ, còn dòng tiền thì rời đi.
Theo tôi, vụ tấn công đã làm thay đổi nơi mọi người giao dịch, chứ không phải lượng vốn họ giữ trong crypto.
Nhưng đây chỉ là dữ liệu của tám ngày, trong đó có hai phiên biến động rất mạnh.
Liệu thị phần DEX có duy trì trên 20% khi hoạt động rút tiền khỏi Binance trở lại bình thường hoàn toàn không?
1
415
·
--
$ETH vừa có ngày tăng tốt nhất kể từ 18/9: +6,6% vào ngày 4/11, từ 2.275 USD lên 2.425 USD, với khối lượng giao dịch khoảng gấp 1,5 lần mức trung bình.
ETH cũng vượt bitcoin (+3,9%), và ETH/BTC đã tăng 6% so với mức đáy ngày 30/10.
Thế nhưng, các nhà giao dịch lại nghiêng về chiều ngược lại.
OI trên Binance hầu như không đổi (2,37 triệu ETH), nhưng tỷ lệ tài khoản mua/bán đã giảm từ 3,30 vào ngày 30/10 xuống 1,83, mức thấp nhất trong 30 ngày.
~Dòng vốn ETF vào đầu tiên (+53 triệu USD) sau bảy ngày liên tiếp bị rút vốn (-656 triệu USD), theo Farside Investors
~115 triệu USD vị thế bán ETH bị thanh lý trong 24 giờ (vị thế mua: 83 triệu USD), theo CoinGlass
~Đã vượt trở lại đường trung bình 20 ngày (2.352 USD), nhưng vẫn thấp hơn đường trung bình 50 ngày (2.508 USD)
Đây là một thế trận khá thú vị: giá tăng, nhưng vị thế giao dịch lại đi ngược đà tăng.
Theo tôi, mốc 2.500 USD mới là phép thử thực sự. ETH đã mất đường trung bình 50 ngày vào ngày 8/10 và kể từ đó chưa từng đóng cửa trên mức này. Nếu giữ được mốc 2.225 USD, khả năng xảy ra một đợt ép bán khống vẫn còn.
Nhưng đây là một ngày phục hồi sau bầu cử giữa nhiệm kỳ, và một lần ghi nhận dòng vốn ETF vào chưa thể tạo thành xu hướng.
Các vị thế bán khống là nhiên liệu cho nhịp tăng tiếp theo, hay mới là phe sáng suốt trong đợt hồi phục này?
$ETH vừa có ngày tăng tốt nhất kể từ 18/9: +6,6% vào ngày 4/11, từ 2.275 USD lên 2.425 USD, với khối lượng giao dịch khoảng gấp 1,5 lần mức trung bình.
ETH cũng vượt bitcoin (+3,9%), và ETH/BTC đã tăng 6% so với mức đáy ngày 30/10.
Thế nhưng, các nhà giao dịch lại nghiêng về chiều ngược lại.
OI trên Binance hầu như không đổi (2,37 triệu ETH), nhưng tỷ lệ tài khoản mua/bán đã giảm từ 3,30 vào ngày 30/10 xuống 1,83, mức thấp nhất trong 30 ngày.
~Dòng vốn ETF vào đầu tiên (+53 triệu USD) sau bảy ngày liên tiếp bị rút vốn (-656 triệu USD), theo Farside Investors
~115 triệu USD vị thế bán ETH bị thanh lý trong 24 giờ (vị thế mua: 83 triệu USD), theo CoinGlass
~Đã vượt trở lại đường trung bình 20 ngày (2.352 USD), nhưng vẫn thấp hơn đường trung bình 50 ngày (2.508 USD)
Đây là một thế trận khá thú vị: giá tăng, nhưng vị thế giao dịch lại đi ngược đà tăng.
Theo tôi, mốc 2.500 USD mới là phép thử thực sự. ETH đã mất đường trung bình 50 ngày vào ngày 8/10 và kể từ đó chưa từng đóng cửa trên mức này. Nếu giữ được mốc 2.225 USD, khả năng xảy ra một đợt ép bán khống vẫn còn.
Nhưng đây là một ngày phục hồi sau bầu cử giữa nhiệm kỳ, và một lần ghi nhận dòng vốn ETF vào chưa thể tạo thành xu hướng.
Các vị thế bán khống là nhiên liệu cho nhịp tăng tiếp theo, hay mới là phe sáng suốt trong đợt hồi phục này?
ETH cũng vượt bitcoin (+3,9%), và ETH/BTC đã tăng 6% so với mức đáy ngày 30/10.
Thế nhưng, các nhà giao dịch lại nghiêng về chiều ngược lại.
OI trên Binance hầu như không đổi (2,37 triệu ETH), nhưng tỷ lệ tài khoản mua/bán đã giảm từ 3,30 vào ngày 30/10 xuống 1,83, mức thấp nhất trong 30 ngày.
~Dòng vốn ETF vào đầu tiên (+53 triệu USD) sau bảy ngày liên tiếp bị rút vốn (-656 triệu USD), theo Farside Investors
~115 triệu USD vị thế bán ETH bị thanh lý trong 24 giờ (vị thế mua: 83 triệu USD), theo CoinGlass
~Đã vượt trở lại đường trung bình 20 ngày (2.352 USD), nhưng vẫn thấp hơn đường trung bình 50 ngày (2.508 USD)
Đây là một thế trận khá thú vị: giá tăng, nhưng vị thế giao dịch lại đi ngược đà tăng.
Theo tôi, mốc 2.500 USD mới là phép thử thực sự. ETH đã mất đường trung bình 50 ngày vào ngày 8/10 và kể từ đó chưa từng đóng cửa trên mức này. Nếu giữ được mốc 2.225 USD, khả năng xảy ra một đợt ép bán khống vẫn còn.
Nhưng đây là một ngày phục hồi sau bầu cử giữa nhiệm kỳ, và một lần ghi nhận dòng vốn ETF vào chưa thể tạo thành xu hướng.
Các vị thế bán khống là nhiên liệu cho nhịp tăng tiếp theo, hay mới là phe sáng suốt trong đợt hồi phục này?
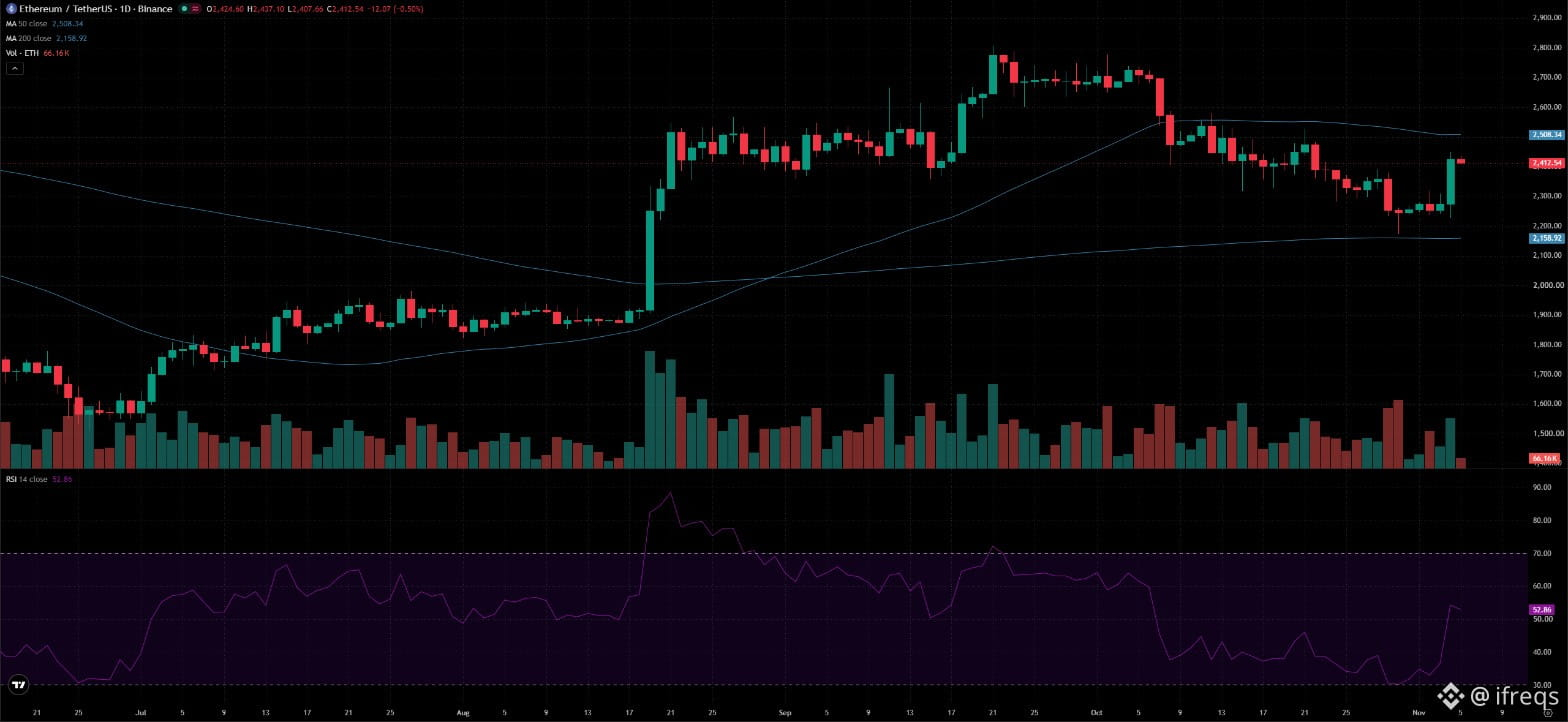
1
234
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
425,899 lượt xem
1,322 đang thảo luận
🚨 BREAKING: 🇺🇸 Cục Dự trữ Liên bang Mỹ (FED) sẽ công bố biên bản cuộc họp FOMC vào lúc 2:00 chiều (giờ ET).
• Giọng điệu diều hâu hơn (Hawkish): Tín hiệu tiêu cực, có thể gây áp lực giảm giá lên thị trường.
• Không có bất ngờ lớn: Tác động trung lập đối với thị trường.
• Giọng điệu ôn hòa hơn (Dovish): Tín hiệu tích cực, có thể thúc đẩy thị trường tăng giá.
⚠️ Đây là sự kiện cực kỳ quan trọng mà các nhà đầu tư cần theo dõi, bởi nội dung biên bản FED có thể tác động mạnh đến tâm lý thị trường và biến động giá của các tài sản tài chính, đặc biệt là tiền điện tử. #TheoDõiFOMC #TinFed
blogtienso
·1 lượt thích
·829 lượt xem
TheoDõiFOMC
361,787 lượt xem
1,546 đang thảo luận
AnthropicToDebutAfter$83IPOPricing
15,333 lượt xem
129 đang thảo luận