

CryptoLite_247
1k Bài đăng

CryptoLite_247
Báo cáo
Chặn người dùng
Free Stock Market News ACCURATE, CONSISTENT, & RELIABLE || https://x.com/Yusty121 || Crypto first commentary with Marco Market Context
Giao dịch mở
Trader thường xuyên
{thời gian} năm
7 Đang theo dõi
464 Người theo dõi
1.6K+ Đã thích
Bài đăng
Danh mục đầu tư
Tất cả
Trích dẫn
Video
PINNED
Đã xác minh
Cathie Wood nói rằng mỗi lần phóng Starship có thể tạo ra khoảng 1 tỷ USD doanh thu, với việc Elon Musk nhắm tới tối đa 10.000 chuyến bay mỗi năm vào năm 2030.
Cô cho rằng điều đó sẽ đưa Starship đạt 10 nghìn tỷ USD doanh thu hằng năm và khiến con số định giá IPO $SPCX trị giá 1,8 nghìn tỷ USD trông hoàn toàn khác đi nếu nhìn lại từ sau.
Cathie Wood nói rằng mỗi lần phóng Starship có thể tạo ra khoảng 1 tỷ USD doanh thu, với việc Elon Musk nhắm tới tối đa 10.000 chuyến bay mỗi năm vào năm 2030.
Cô cho rằng điều đó sẽ đưa Starship đạt 10 nghìn tỷ USD doanh thu hằng năm và khiến con số định giá IPO $SPCX trị giá 1,8 nghìn tỷ USD trông hoàn toàn khác đi nếu nhìn lại từ sau.
Cô cho rằng điều đó sẽ đưa Starship đạt 10 nghìn tỷ USD doanh thu hằng năm và khiến con số định giá IPO $SPCX trị giá 1,8 nghìn tỷ USD trông hoàn toàn khác đi nếu nhìn lại từ sau.
22
3
69
85k
PINNED
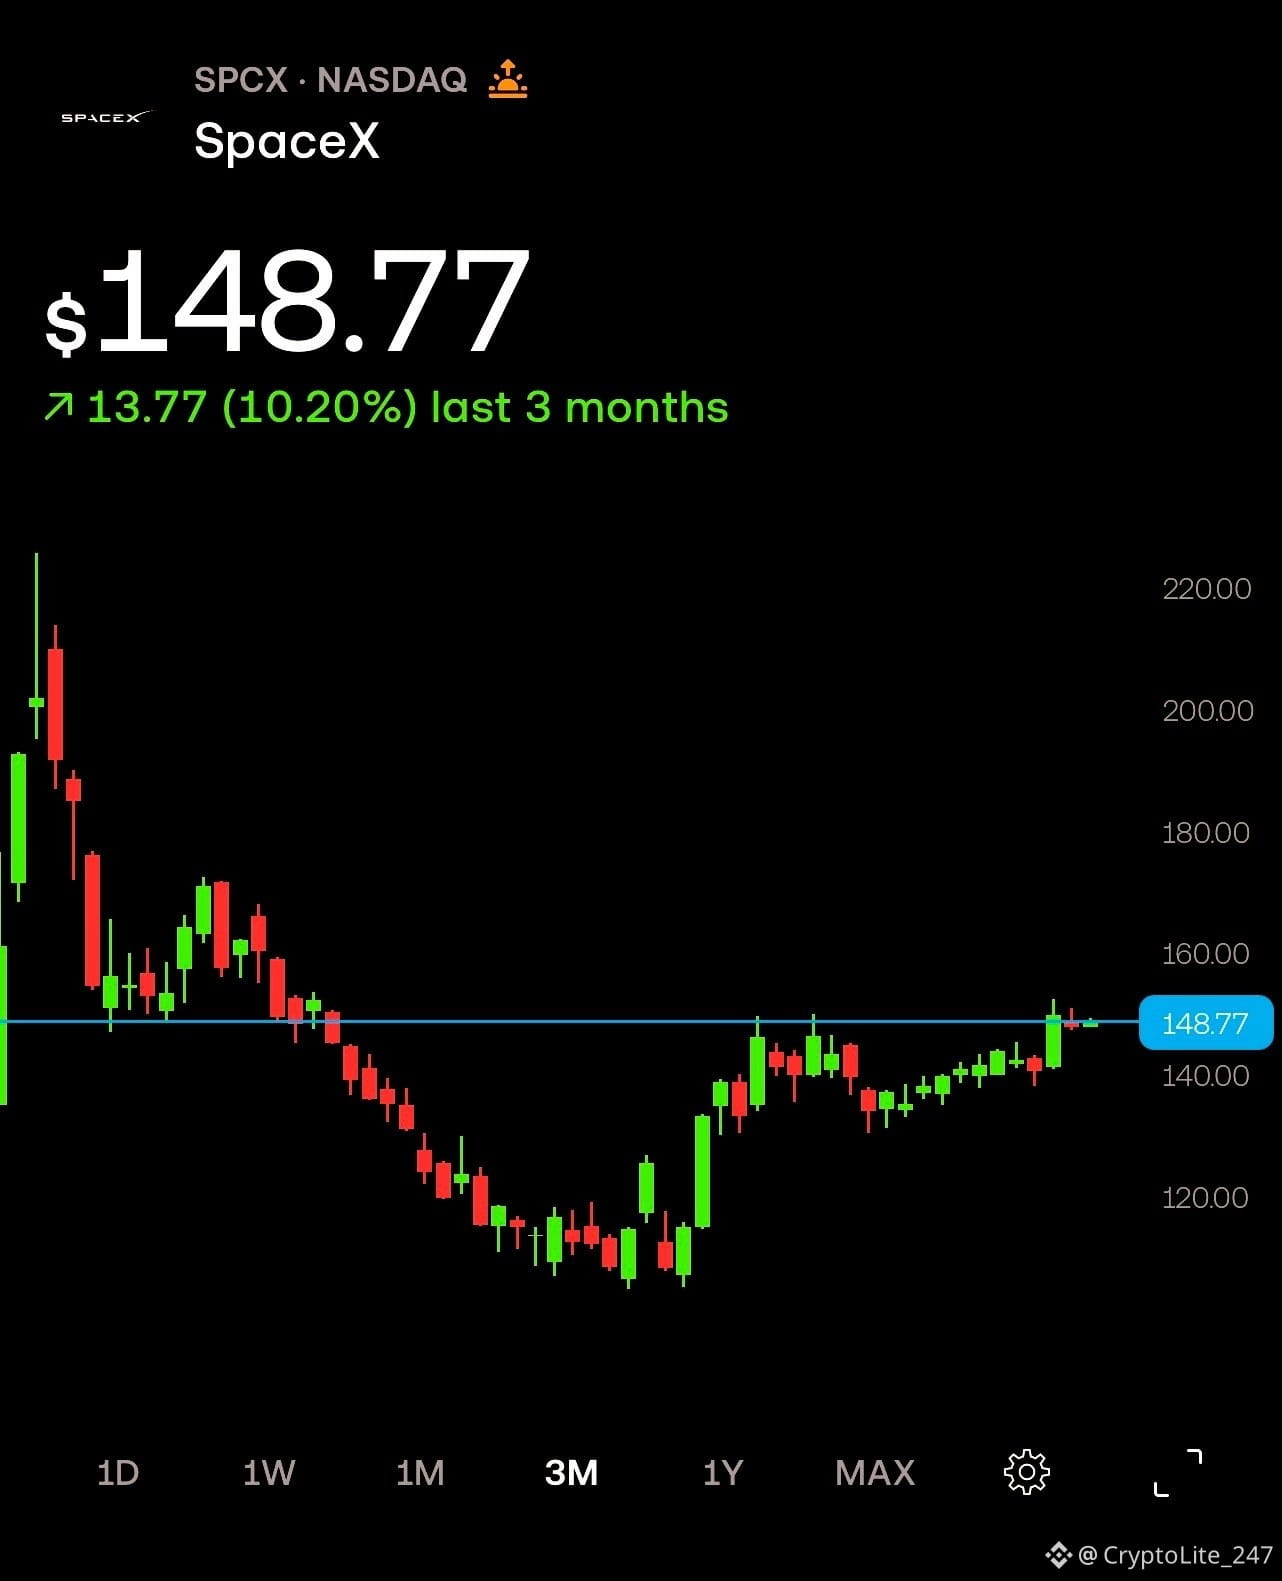
Chúng ta sẽ không bao giờ thấy $SPCX dưới 100 đô la, đúng không?
Chúng ta sẽ không bao giờ thấy $SPCX dưới 100 đô la, đúng không?
19
1
52
82k
·
--
Tăng giá
$GOOGL đang đưa điện toán AI lên quỹ đạo vào tuần tới bằng cách phóng các TPU lên tàu Falcon 9 $SPCX .
Sứ mệnh sẽ thử nghiệm liệu các trung tâm dữ liệu AI cuối cùng có thể hoạt động trong không gian hay không.
$GOOGL đang đưa điện toán AI lên quỹ đạo vào tuần tới bằng cách phóng các TPU lên tàu Falcon 9 $SPCX .
Sứ mệnh sẽ thử nghiệm liệu các trung tâm dữ liệu AI cuối cùng có thể hoạt động trong không gian hay không.
Sứ mệnh sẽ thử nghiệm liệu các trung tâm dữ liệu AI cuối cùng có thể hoạt động trong không gian hay không.
2
450
·
--
Tăng giá
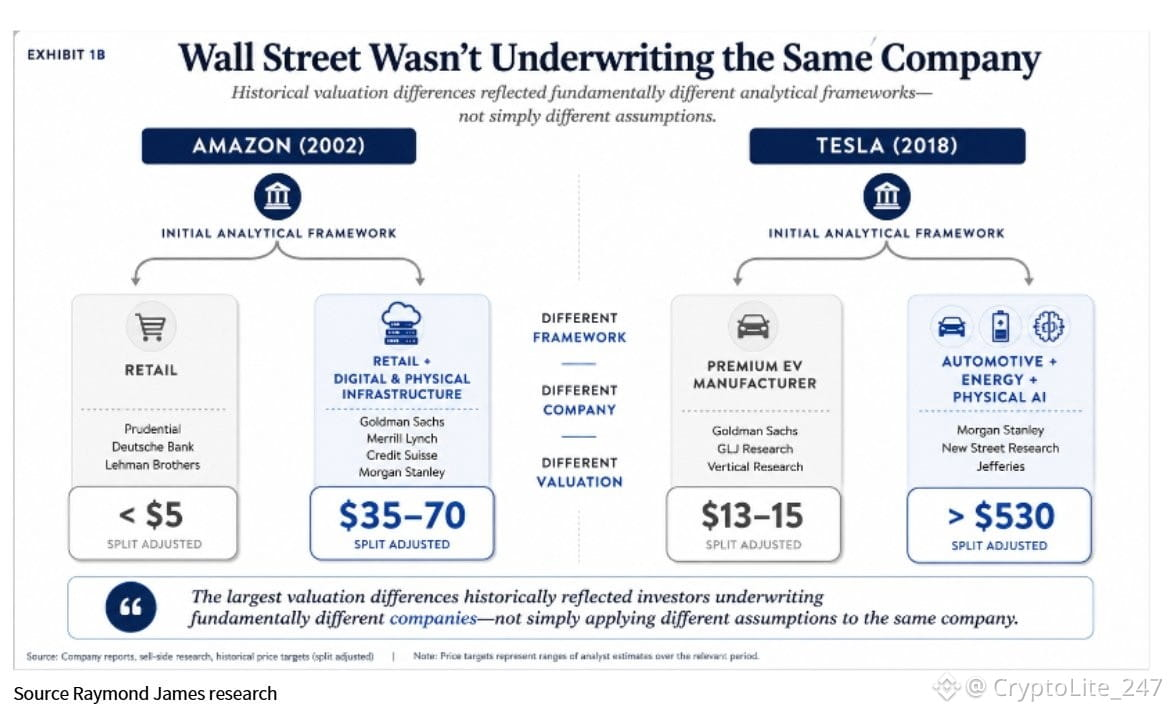
Chính xác là như vậy—cách tôi nghĩ về $SPCX —vì thị trường vẫn đang định giá giá trị doanh nghiệp SpaceX hiện có, thay vì định giá nền tảng mà công ty đang xây dựng cho ngày mai.
$AMZN trông giống như bán lẻ trước khi có AWS, Prime và mảng quảng cáo, trong khi $TSLA giống như một hãng sản xuất ô tô trước kỷ nguyên năng lượng, tự hành và robot, bởi vì hạ tầng đã có trước khi việc kiếm tiền được triển khai.
Tôi nghĩ việc phóng, Starlink và AI có thể tạo ra một đợt “định giá lại” tương tự trong vài năm tới đối với SpaceX, khi các doanh nghiệp mới được xây dựng dựa trên chính hạ tầng đó. Đó là lý do tôi hy vọng sẽ tiếp tục phát triển nó để giữ vị trí top 5 trong danh mục đầu tư của gia đình mình.
Chính xác là như vậy—cách tôi nghĩ về $SPCX —vì thị trường vẫn đang định giá giá trị doanh nghiệp SpaceX hiện có, thay vì định giá nền tảng mà công ty đang xây dựng cho ngày mai.
$AMZN trông giống như bán lẻ trước khi có AWS, Prime và mảng quảng cáo, trong khi $TSLA giống như một hãng sản xuất ô tô trước kỷ nguyên năng lượng, tự hành và robot, bởi vì hạ tầng đã có trước khi việc kiếm tiền được triển khai.
Tôi nghĩ việc phóng, Starlink và AI có thể tạo ra một đợt “định giá lại” tương tự trong vài năm tới đối với SpaceX, khi các doanh nghiệp mới được xây dựng dựa trên chính hạ tầng đó. Đó là lý do tôi hy vọng sẽ tiếp tục phát triển nó để giữ vị trí top 5 trong danh mục đầu tư của gia đình mình.
$AMZN trông giống như bán lẻ trước khi có AWS, Prime và mảng quảng cáo, trong khi $TSLA giống như một hãng sản xuất ô tô trước kỷ nguyên năng lượng, tự hành và robot, bởi vì hạ tầng đã có trước khi việc kiếm tiền được triển khai.
Tôi nghĩ việc phóng, Starlink và AI có thể tạo ra một đợt “định giá lại” tương tự trong vài năm tới đối với SpaceX, khi các doanh nghiệp mới được xây dựng dựa trên chính hạ tầng đó. Đó là lý do tôi hy vọng sẽ tiếp tục phát triển nó để giữ vị trí top 5 trong danh mục đầu tư của gia đình mình.
1
736
·
--
Tăng giá
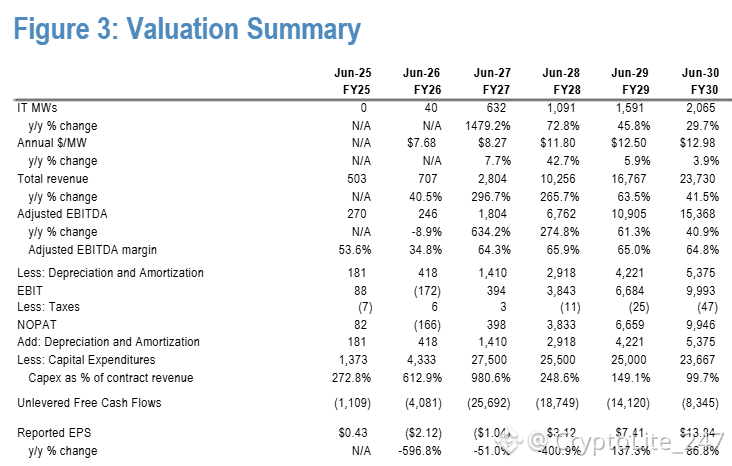
JPMorgan cho rằng $IREN sẽ trở thành một doanh nghiệp 2.065 MW tạo ra khoảng ~24B doanh thu với biên EBITDA 65% vào năm 2030.
Điều thực sự thú vị là giả định về giá, vì JPMorgan chỉ mô hình hóa mức ~$13M cho mỗi MW đến FY30, trong khi IREN hiện đã ở khoảng ~$11M và ban lãnh đạo đang thảo luận các hợp đồng gần hơn với ~$25M.
Vì vậy, nếu chúng ta dùng mức ~$25M trên cùng nền tảng 2.065 MW thì điều đó sẽ tương đương với doanh thu hơn $50B trước bất kỳ tiềm năng tăng thêm công suất nào.
JPMorgan cho rằng $IREN sẽ trở thành một doanh nghiệp 2.065 MW tạo ra khoảng ~24B doanh thu với biên EBITDA 65% vào năm 2030.
Điều thực sự thú vị là giả định về giá, vì JPMorgan chỉ mô hình hóa mức ~$13M cho mỗi MW đến FY30, trong khi IREN hiện đã ở khoảng ~$11M và ban lãnh đạo đang thảo luận các hợp đồng gần hơn với ~$25M.
Vì vậy, nếu chúng ta dùng mức ~$25M trên cùng nền tảng 2.065 MW thì điều đó sẽ tương đương với doanh thu hơn $50B trước bất kỳ tiềm năng tăng thêm công suất nào.
Điều thực sự thú vị là giả định về giá, vì JPMorgan chỉ mô hình hóa mức ~$13M cho mỗi MW đến FY30, trong khi IREN hiện đã ở khoảng ~$11M và ban lãnh đạo đang thảo luận các hợp đồng gần hơn với ~$25M.
Vì vậy, nếu chúng ta dùng mức ~$25M trên cùng nền tảng 2.065 MW thì điều đó sẽ tương đương với doanh thu hơn $50B trước bất kỳ tiềm năng tăng thêm công suất nào.
1
330
$SPCX vừa ra mắt USSF-385 trên B1100, đây là tên lửa tăng cường Falcon 9 Block 5 thứ 100 mà SpaceX đã chế tạo.
Nhiệm vụ đang mang theo một tải trọng Lực lượng Không gian (Space Force) được phân loại, nhưng làn sương mù dày đặc tại Vandenberg đã khiến đoạn video phóng trông thật sự ấn tượng.
$SPCX vừa ra mắt USSF-385 trên B1100, đây là tên lửa tăng cường Falcon 9 Block 5 thứ 100 mà SpaceX đã chế tạo.
Nhiệm vụ đang mang theo một tải trọng Lực lượng Không gian (Space Force) được phân loại, nhưng làn sương mù dày đặc tại Vandenberg đã khiến đoạn video phóng trông thật sự ấn tượng.
Nhiệm vụ đang mang theo một tải trọng Lực lượng Không gian (Space Force) được phân loại, nhưng làn sương mù dày đặc tại Vandenberg đã khiến đoạn video phóng trông thật sự ấn tượng.
1
10
10k
·
--
Tăng giá
Đúng một phần
$SPCX
{future}(SPCXUSDT)
vẫn khiến tôi ngạc nhiên.
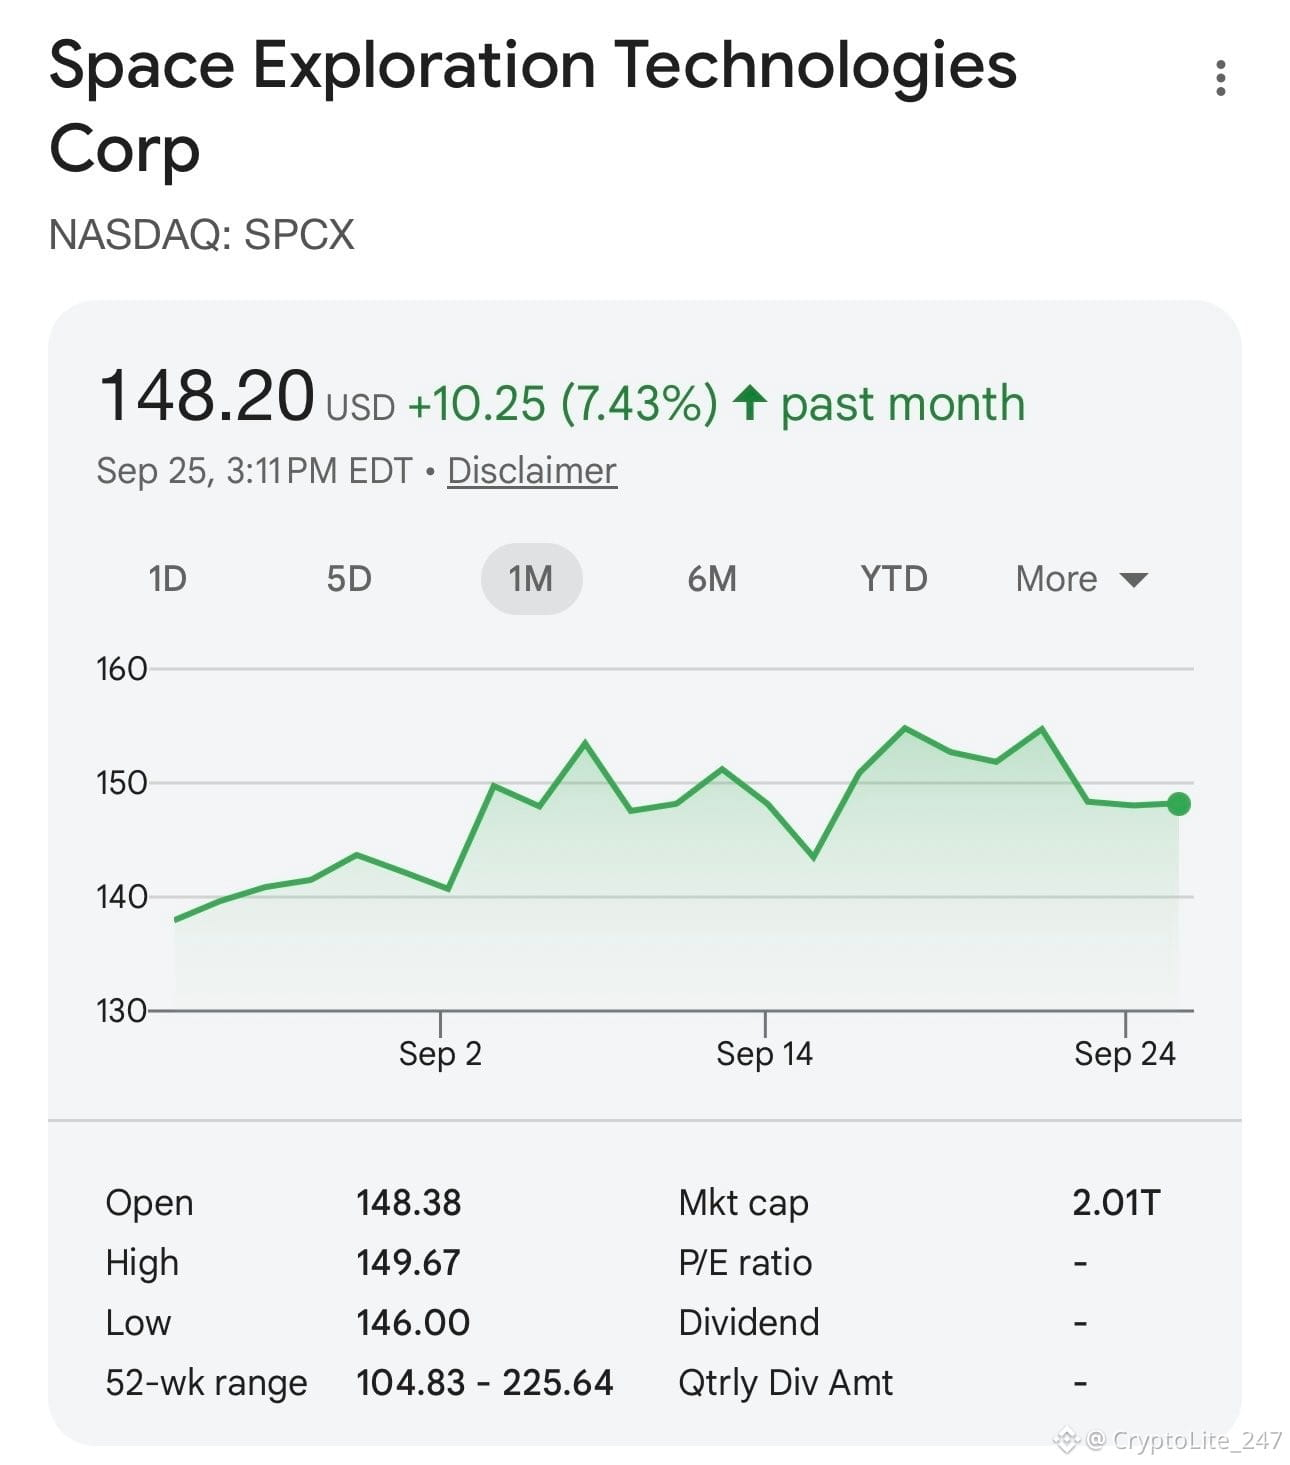
Trong tháng qua, giá cổ phiếu tăng khoảng 7%-8%, mặc dù đã có nhiều đợt mở khóa cổ phiếu khiến lượng cổ phiếu đưa ra thị trường nhiều hơn đáng kể.
Từ tháng 8 đến nay, gần 2 TỶ cổ phiếu bổ sung đã trở nên đủ điều kiện để giao dịch qua nhiều lần hết hạn ràng buộc.
Bạn sẽ nghĩ rằng lượng cung bổ sung như vậy sẽ khiến giá cổ phiếu sụp đổ.
Thế nhưng, $SPCX vẫn đang ở quanh mức 148 USD.
Tôi vẫn cho rằng định giá đang đắt đỏ, nhưng cổ phiếu đã xử lý các đợt mở khóa này tốt hơn nhiều so với những gì tôi kỳ vọng.
Đến một lúc nào đó, bạn phải chú ý khi một cổ phiếu không chịu “gãy”.
$SPCX
vẫn khiến tôi ngạc nhiên.
Trong tháng qua, giá cổ phiếu tăng khoảng 7%-8%, mặc dù đã có nhiều đợt mở khóa cổ phiếu khiến lượng cổ phiếu đưa ra thị trường nhiều hơn đáng kể.
Từ tháng 8 đến nay, gần 2 TỶ cổ phiếu bổ sung đã trở nên đủ điều kiện để giao dịch qua nhiều lần hết hạn ràng buộc.
Bạn sẽ nghĩ rằng lượng cung bổ sung như vậy sẽ khiến giá cổ phiếu sụp đổ.
Thế nhưng, $SPCX vẫn đang ở quanh mức 148 USD.
Tôi vẫn cho rằng định giá đang đắt đỏ, nhưng cổ phiếu đã xử lý các đợt mở khóa này tốt hơn nhiều so với những gì tôi kỳ vọng.
Đến một lúc nào đó, bạn phải chú ý khi một cổ phiếu không chịu “gãy”.
vẫn khiến tôi ngạc nhiên.
Trong tháng qua, giá cổ phiếu tăng khoảng 7%-8%, mặc dù đã có nhiều đợt mở khóa cổ phiếu khiến lượng cổ phiếu đưa ra thị trường nhiều hơn đáng kể.
Từ tháng 8 đến nay, gần 2 TỶ cổ phiếu bổ sung đã trở nên đủ điều kiện để giao dịch qua nhiều lần hết hạn ràng buộc.
Bạn sẽ nghĩ rằng lượng cung bổ sung như vậy sẽ khiến giá cổ phiếu sụp đổ.
Thế nhưng, $SPCX vẫn đang ở quanh mức 148 USD.
Tôi vẫn cho rằng định giá đang đắt đỏ, nhưng cổ phiếu đã xử lý các đợt mở khóa này tốt hơn nhiều so với những gì tôi kỳ vọng.
Đến một lúc nào đó, bạn phải chú ý khi một cổ phiếu không chịu “gãy”.
4
3.4k
·
--
Tăng giá
Đã xác minh
$NBIS 9/21 Tóm tắt hàng tuần:
Các sự kiện đáng chú ý về Nebian
💠 $NBIS đạt hạng Platinum ClusterMAX 3.0
- Hiện là 1 trong 2 AI Cloud ở nhóm dẫn đầu
🎯 BNP Paribas nâng $NBIS PT từ $260 → $399
🏭 NBIS tăng giá Token Factory khoảng ~18%
- Theo sau là đợt tăng giá tương tự cho điện toán AI Cloud theo nhu cầu (on-demand)
- Sức mạnh định giá đang mở rộng thêm lên phía trên trong chuỗi
⚡️ NBIS ra mắt các phiên đấu giá cho điện toán spot
- Biến phần năng lực nhàn rỗi thành doanh thu gia tăng
- Có thể thu hồi nếu nhu cầu ở mức giá cao hơn xuất hiện
🇦🇹 NBIS là đối tác dẫn đầu cho Vienna TEDAI 2026
- Trùng hợp với thông tin rò rỉ về một địa điểm 300MW tại Vienna?
🤖 Ngăn xếp agentic đang có thêm “thịt” thực sự
- Comet Opik bổ sung quan sát agent (agent observability), tracing, đánh giá (evaluation) và giám sát ngay trong NBIS Cloud
🧠 NBIS x WEKA benchmark chia sẻ KV cache cho B300
- Cải thiện khả năng tái sử dụng cache và giảm phải tính lại (recompute) cho các tác vụ ngữ cảnh dài (long-context) và agentic
- Phục vụ nhiều token hơn trên cùng một diện tích phần cứng GPU
Cũng đáng chú ý
📜 Nscale đua tới IPO lên bare-metal
- Phần lớn khoản tồn backlog trị giá $103.4B đã được “khóa” theo các mức giá hiện tại cho các thỏa thuận với Microsoft và Anthropic
💰 Akamai giành hợp đồng CPU Anthropic 7 năm trị giá $11.6B
- Bằng chứng thêm rằng kỷ nguyên agentic đã đến
💰 Người sáng lập Coreweave bán $2.25B tính đến hiện tại (YTD)
- Arkady mới chỉ bán $14.4M thông qua cơ chế tự động sell-to-cover để nộp thuế
$NBIS 9/21 Tóm tắt hàng tuần:
Các sự kiện đáng chú ý về Nebian
💠 $NBIS đạt hạng Platinum ClusterMAX 3.0
- Hiện là 1 trong 2 AI Cloud ở nhóm dẫn đầu
🎯 BNP Paribas nâng $NBIS PT từ $260 → $399
🏭 NBIS tăng giá Token Factory khoảng ~18%
- Theo sau là đợt tăng giá tương tự cho điện toán AI Cloud theo nhu cầu (on-demand)
- Sức mạnh định giá đang mở rộng thêm lên phía trên trong chuỗi
⚡️ NBIS ra mắt các phiên đấu giá cho điện toán spot
- Biến phần năng lực nhàn rỗi thành doanh thu gia tăng
- Có thể thu hồi nếu nhu cầu ở mức giá cao hơn xuất hiện
🇦🇹 NBIS là đối tác dẫn đầu cho Vienna TEDAI 2026
- Trùng hợp với thông tin rò rỉ về một địa điểm 300MW tại Vienna?
🤖 Ngăn xếp agentic đang có thêm “thịt” thực sự
- Comet Opik bổ sung quan sát agent (agent observability), tracing, đánh giá (evaluation) và giám sát ngay trong NBIS Cloud
🧠 NBIS x WEKA benchmark chia sẻ KV cache cho B300
- Cải thiện khả năng tái sử dụng cache và giảm phải tính lại (recompute) cho các tác vụ ngữ cảnh dài (long-context) và agentic
- Phục vụ nhiều token hơn trên cùng một diện tích phần cứng GPU
Cũng đáng chú ý
📜 Nscale đua tới IPO lên bare-metal
- Phần lớn khoản tồn backlog trị giá $103.4B đã được “khóa” theo các mức giá hiện tại cho các thỏa thuận với Microsoft và Anthropic
💰 Akamai giành hợp đồng CPU Anthropic 7 năm trị giá $11.6B
- Bằng chứng thêm rằng kỷ nguyên agentic đã đến
💰 Người sáng lập Coreweave bán $2.25B tính đến hiện tại (YTD)
- Arkady mới chỉ bán $14.4M thông qua cơ chế tự động sell-to-cover để nộp thuế
Các sự kiện đáng chú ý về Nebian
💠 $NBIS đạt hạng Platinum ClusterMAX 3.0
- Hiện là 1 trong 2 AI Cloud ở nhóm dẫn đầu
🎯 BNP Paribas nâng $NBIS PT từ $260 → $399
🏭 NBIS tăng giá Token Factory khoảng ~18%
- Theo sau là đợt tăng giá tương tự cho điện toán AI Cloud theo nhu cầu (on-demand)
- Sức mạnh định giá đang mở rộng thêm lên phía trên trong chuỗi
⚡️ NBIS ra mắt các phiên đấu giá cho điện toán spot
- Biến phần năng lực nhàn rỗi thành doanh thu gia tăng
- Có thể thu hồi nếu nhu cầu ở mức giá cao hơn xuất hiện
🇦🇹 NBIS là đối tác dẫn đầu cho Vienna TEDAI 2026
- Trùng hợp với thông tin rò rỉ về một địa điểm 300MW tại Vienna?
🤖 Ngăn xếp agentic đang có thêm “thịt” thực sự
- Comet Opik bổ sung quan sát agent (agent observability), tracing, đánh giá (evaluation) và giám sát ngay trong NBIS Cloud
🧠 NBIS x WEKA benchmark chia sẻ KV cache cho B300
- Cải thiện khả năng tái sử dụng cache và giảm phải tính lại (recompute) cho các tác vụ ngữ cảnh dài (long-context) và agentic
- Phục vụ nhiều token hơn trên cùng một diện tích phần cứng GPU
Cũng đáng chú ý
📜 Nscale đua tới IPO lên bare-metal
- Phần lớn khoản tồn backlog trị giá $103.4B đã được “khóa” theo các mức giá hiện tại cho các thỏa thuận với Microsoft và Anthropic
💰 Akamai giành hợp đồng CPU Anthropic 7 năm trị giá $11.6B
- Bằng chứng thêm rằng kỷ nguyên agentic đã đến
💰 Người sáng lập Coreweave bán $2.25B tính đến hiện tại (YTD)
- Arkady mới chỉ bán $14.4M thông qua cơ chế tự động sell-to-cover để nộp thuế
1
2
1.4k
·
--
Tăng giá
Đã xác minh
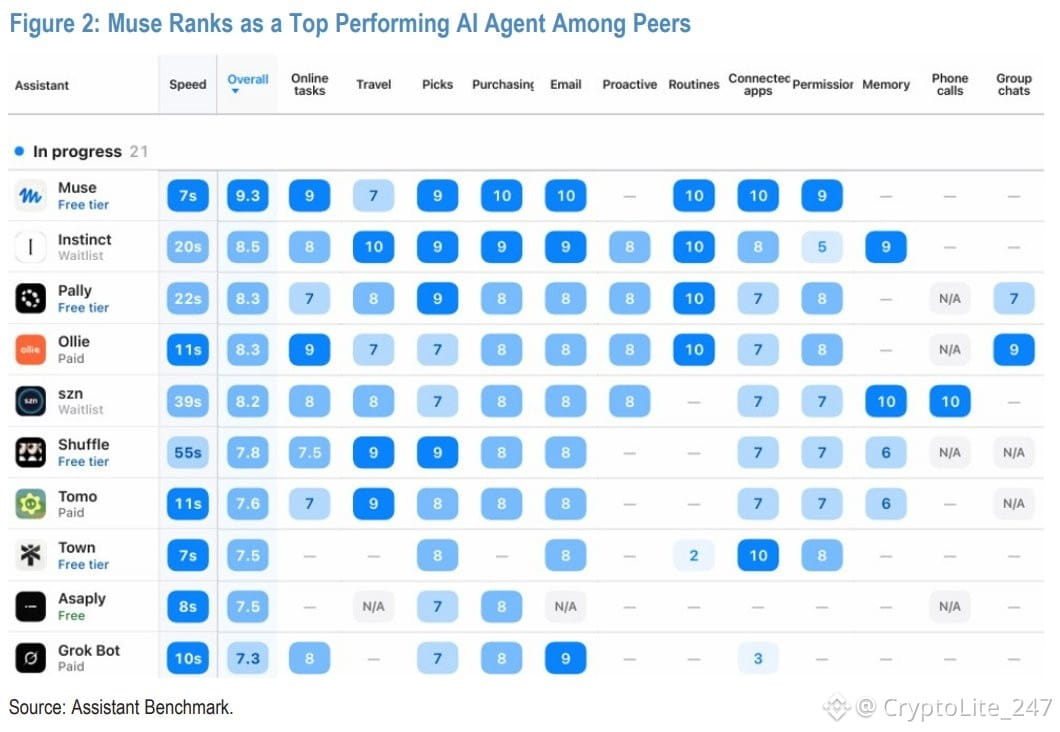
JPMorgan xếp hạng $META Muse #1 trên Assistant Benchmark với điểm 9,3 và các điểm hoàn hảo về mua hàng, email, thói quen và các ứng dụng được kết nối.
Đó chính là những tác vụ biến một trợ lý thành một tác nhân và Muse phản hồi trong khoảng ~7 giây, nhanh hơn ~38 giây của các đối thủ.
Các điểm số tụ lại đúng nơi mà tiền bắt đầu chuyển tay, vì vậy tôi vẫn cho rằng thuê bao là lớp kiếm tiền dễ dàng, trong khi thương mại thông qua $SHOP, $PYPL , $WMT, $CART và Stripe mới là cơ hội lớn hơn.
JPMorgan xếp hạng $META Muse #1 trên Assistant Benchmark với điểm 9,3 và các điểm hoàn hảo về mua hàng, email, thói quen và các ứng dụng được kết nối.
Đó chính là những tác vụ biến một trợ lý thành một tác nhân và Muse phản hồi trong khoảng ~7 giây, nhanh hơn ~38 giây của các đối thủ.
Các điểm số tụ lại đúng nơi mà tiền bắt đầu chuyển tay, vì vậy tôi vẫn cho rằng thuê bao là lớp kiếm tiền dễ dàng, trong khi thương mại thông qua $SHOP, $PYPL , $WMT, $CART và Stripe mới là cơ hội lớn hơn.
Đó chính là những tác vụ biến một trợ lý thành một tác nhân và Muse phản hồi trong khoảng ~7 giây, nhanh hơn ~38 giây của các đối thủ.
Các điểm số tụ lại đúng nơi mà tiền bắt đầu chuyển tay, vì vậy tôi vẫn cho rằng thuê bao là lớp kiếm tiền dễ dàng, trong khi thương mại thông qua $SHOP, $PYPL , $WMT, $CART và Stripe mới là cơ hội lớn hơn.
1
626
·
--
Tăng giá
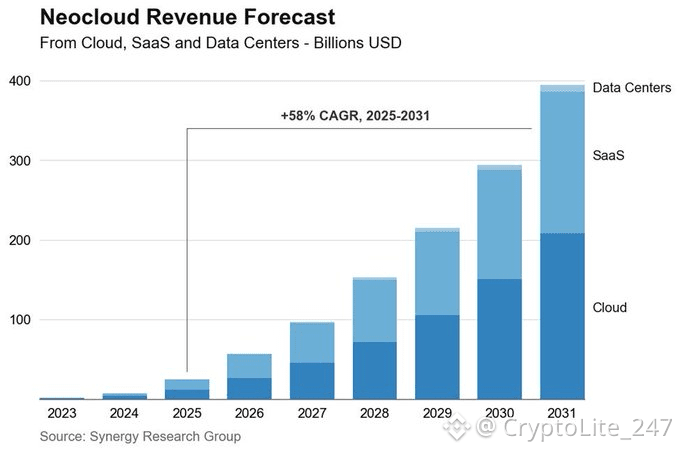
Sự cộng hưởng dự báo doanh thu neocloud đạt khoảng 400 tỷ USD vào năm 2031 với tốc độ tăng trưởng kép (CAGR) 58%, khi các nhà cung cấp đám mây chuyển từ việc cho thuê GPU sang phần mềm và hạ tầng do chính họ sở hữu.
Đó là lý do tại sao $NBIS , $IREN và $CRWV lại có cơ hội cực kỳ lớn ngay lúc này, khi các ứng dụng AI hướng đến tiện ích như META Muse tạo ra nhu cầu suy luận mang tính lặp lại cần được “chuyển” sang một nơi nào đó.
Điểm “then chốt” lớn nhất là việc ~400 tỷ USD doanh thu tương đương với khoảng 18GW công suất, nghĩa là điện năng và khả năng kết nối (interconnection) có thể trở thành giới hạn thực sự đối với tốc độ thị trường này mở rộng nhanh đến mức nào.
Sự cộng hưởng dự báo doanh thu neocloud đạt khoảng 400 tỷ USD vào năm 2031 với tốc độ tăng trưởng kép (CAGR) 58%, khi các nhà cung cấp đám mây chuyển từ việc cho thuê GPU sang phần mềm và hạ tầng do chính họ sở hữu.
Đó là lý do tại sao $NBIS , $IREN và $CRWV lại có cơ hội cực kỳ lớn ngay lúc này, khi các ứng dụng AI hướng đến tiện ích như META Muse tạo ra nhu cầu suy luận mang tính lặp lại cần được “chuyển” sang một nơi nào đó.
Điểm “then chốt” lớn nhất là việc ~400 tỷ USD doanh thu tương đương với khoảng 18GW công suất, nghĩa là điện năng và khả năng kết nối (interconnection) có thể trở thành giới hạn thực sự đối với tốc độ thị trường này mở rộng nhanh đến mức nào.
Đó là lý do tại sao $NBIS , $IREN và $CRWV lại có cơ hội cực kỳ lớn ngay lúc này, khi các ứng dụng AI hướng đến tiện ích như META Muse tạo ra nhu cầu suy luận mang tính lặp lại cần được “chuyển” sang một nơi nào đó.
Điểm “then chốt” lớn nhất là việc ~400 tỷ USD doanh thu tương đương với khoảng 18GW công suất, nghĩa là điện năng và khả năng kết nối (interconnection) có thể trở thành giới hạn thực sự đối với tốc độ thị trường này mở rộng nhanh đến mức nào.
1
1
5
4.2k
·
--
Tăng giá
Đã xác minh
$SPCX cho biết dấu ấn siêu máy tính của họ ở Mid-South hiện nay trải dài trên 2,5 triệu feet vuông với hàng triệu $NVDA GPU và hơn 2GW năng lực tính toán.
Điều đó khiến nó trở thành một trong những cụm huấn luyện AI lớn nhất thế giới.
$SPCX cho biết dấu ấn siêu máy tính của họ ở Mid-South hiện nay trải dài trên 2,5 triệu feet vuông với hàng triệu $NVDA GPU và hơn 2GW năng lực tính toán.
Điều đó khiến nó trở thành một trong những cụm huấn luyện AI lớn nhất thế giới.
Điều đó khiến nó trở thành một trong những cụm huấn luyện AI lớn nhất thế giới.
2
708
·
--
Tăng giá
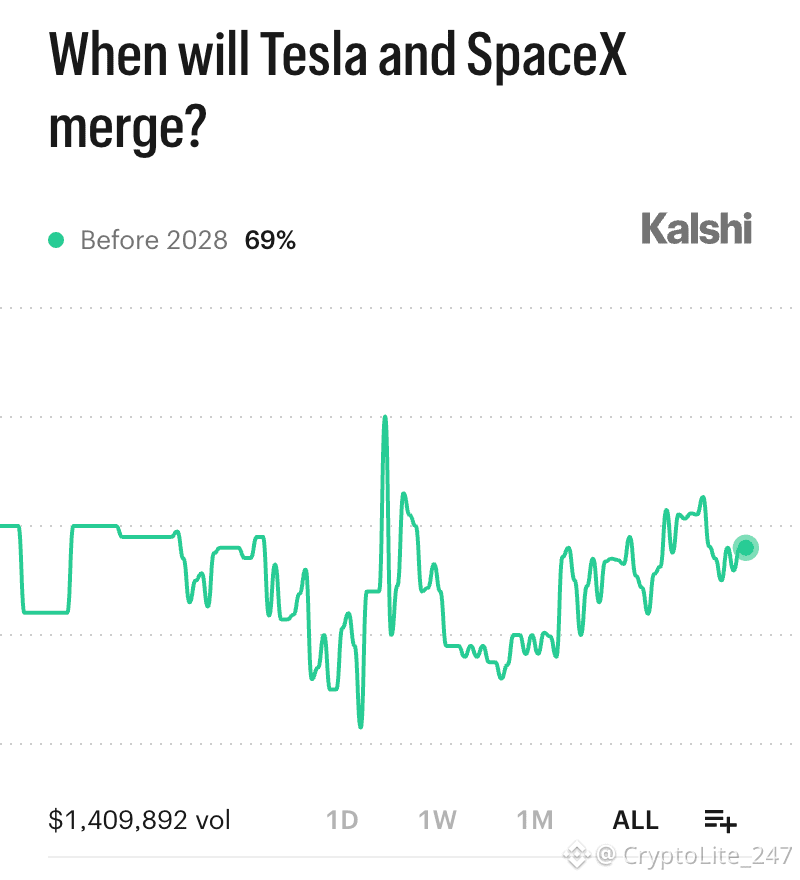
Bạn có 100.000 USD để đầu tư.
$TSLA hoặc $SPCX ?
Bạn chỉ có thể chọn một.
Bạn có 100.000 USD để đầu tư.
$TSLA hoặc $SPCX ?
Bạn chỉ có thể chọn một.
$TSLA hoặc $SPCX ?
Bạn chỉ có thể chọn một.
4
490
·
--
Tăng giá
Cơ sở hạ tầng AI đang có nhu cầu. Câu hỏi khó hơn là ai có thể tài trợ cho nhu cầu đó mà không để lãi suất, capex và sự pha loãng “ăn” mất phần lợi thế.
$CRWV , $NBIS và $IREN đều đang hưởng lợi từ cùng một làn sóng bùng nổ điện toán AI, nhưng các mô hình tài trợ của họ ngày càng quan trọng không kém gì các đầu mục backlog.
CRWV tạo ra 2,58B USD doanh thu trong quý 2, tăng 112% so với cùng kỳ năm trước, với khoảng 104B USD backlog. Tuy nhiên, công ty cũng gánh 640M USD chi phí lãi ròng và ghi nhận khoản lỗ ròng 626M USD. Thách thức là phải tài trợ cho GPU, trung tâm dữ liệu, mạng lưới và điện năng trước khi doanh thu theo hợp đồng kịp đến.
NBIS có phần mạnh tay hơn trong việc huy động vốn, chốt khoảng 5,75B USD trái phiếu chuyển đổi, cùng với chừng 775M USD nợ vay được bảo đảm bằng GPU. Cấu trúc này cho thấy hợp đồng với khách hàng và hạ tầng đã triển khai ngày càng được dùng để hỗ trợ mở rộng AI — nhưng các trái phiếu chuyển đổi cũng có thể dẫn tới rủi ro pha loãng.
IREN có một lợi thế khác: thỏa thuận với Microsoft trị giá 9,7B USD của công ty bao phủ 5 năm hạ tầng Nvidia GB300 và dự kiến sẽ tạo ra khoảng 1,94B USD doanh thu theo tốc độ hằng năm khi được đưa vào vận hành đầy đủ, với việc Microsoft cung cấp khoản thanh toán trước 20%.
Cơ sở hạ tầng AI đang có nhu cầu. Câu hỏi khó hơn là ai có thể tài trợ cho nhu cầu đó mà không để lãi suất, capex và sự pha loãng “ăn” mất phần lợi thế.
$CRWV , $NBIS và $IREN đều đang hưởng lợi từ cùng một làn sóng bùng nổ điện toán AI, nhưng các mô hình tài trợ của họ ngày càng quan trọng không kém gì các đầu mục backlog.
CRWV tạo ra 2,58B USD doanh thu trong quý 2, tăng 112% so với cùng kỳ năm trước, với khoảng 104B USD backlog. Tuy nhiên, công ty cũng gánh 640M USD chi phí lãi ròng và ghi nhận khoản lỗ ròng 626M USD. Thách thức là phải tài trợ cho GPU, trung tâm dữ liệu, mạng lưới và điện năng trước khi doanh thu theo hợp đồng kịp đến.
NBIS có phần mạnh tay hơn trong việc huy động vốn, chốt khoảng 5,75B USD trái phiếu chuyển đổi, cùng với chừng 775M USD nợ vay được bảo đảm bằng GPU. Cấu trúc này cho thấy hợp đồng với khách hàng và hạ tầng đã triển khai ngày càng được dùng để hỗ trợ mở rộng AI — nhưng các trái phiếu chuyển đổi cũng có thể dẫn tới rủi ro pha loãng.
IREN có một lợi thế khác: thỏa thuận với Microsoft trị giá 9,7B USD của công ty bao phủ 5 năm hạ tầng Nvidia GB300 và dự kiến sẽ tạo ra khoảng 1,94B USD doanh thu theo tốc độ hằng năm khi được đưa vào vận hành đầy đủ, với việc Microsoft cung cấp khoản thanh toán trước 20%.
$CRWV , $NBIS và $IREN đều đang hưởng lợi từ cùng một làn sóng bùng nổ điện toán AI, nhưng các mô hình tài trợ của họ ngày càng quan trọng không kém gì các đầu mục backlog.
CRWV tạo ra 2,58B USD doanh thu trong quý 2, tăng 112% so với cùng kỳ năm trước, với khoảng 104B USD backlog. Tuy nhiên, công ty cũng gánh 640M USD chi phí lãi ròng và ghi nhận khoản lỗ ròng 626M USD. Thách thức là phải tài trợ cho GPU, trung tâm dữ liệu, mạng lưới và điện năng trước khi doanh thu theo hợp đồng kịp đến.
NBIS có phần mạnh tay hơn trong việc huy động vốn, chốt khoảng 5,75B USD trái phiếu chuyển đổi, cùng với chừng 775M USD nợ vay được bảo đảm bằng GPU. Cấu trúc này cho thấy hợp đồng với khách hàng và hạ tầng đã triển khai ngày càng được dùng để hỗ trợ mở rộng AI — nhưng các trái phiếu chuyển đổi cũng có thể dẫn tới rủi ro pha loãng.
IREN có một lợi thế khác: thỏa thuận với Microsoft trị giá 9,7B USD của công ty bao phủ 5 năm hạ tầng Nvidia GB300 và dự kiến sẽ tạo ra khoảng 1,94B USD doanh thu theo tốc độ hằng năm khi được đưa vào vận hành đầy đủ, với việc Microsoft cung cấp khoản thanh toán trước 20%.
2
2
243
·
--
Tăng giá
Đã xác minh
$HIMS vẫn đang tăng trưởng nhanh Hims & Hers Health ghi nhận mức tăng trưởng doanh thu 38% và nâng triển vọng cả năm sau thương vụ mua lại Eucalyptus, cho thấy nền tảng này vẫn có thể tiếp tục mở rộng quy mô trên các mảng giảm cân, sức khỏe tình dục, da liễu và sức khỏe tâm thần.
Chi phí tích hợp, đầu tư công nghệ và mở rộng quốc tế đang gây áp lực lên biên lợi nhuận và tạo dòng tiền, khiến việc triển khai quan trọng không kém gì tăng trưởng doanh thu.
Câu chuyện dài hạn vẫn mang tính quyết liệt: các dự báo từ giới phân tích kỳ vọng doanh thu đạt 4,6B USD và lợi nhuận đạt 241M USD vào năm 2029, tương ứng tăng trưởng doanh thu hằng năm khoảng 21,6% và chuyển từ khoản lỗ 142M USD hiện tại sang lợi nhuận 241M USD.
$HIMS vẫn đang tăng trưởng nhanh Hims & Hers Health ghi nhận mức tăng trưởng doanh thu 38% và nâng triển vọng cả năm sau thương vụ mua lại Eucalyptus, cho thấy nền tảng này vẫn có thể tiếp tục mở rộng quy mô trên các mảng giảm cân, sức khỏe tình dục, da liễu và sức khỏe tâm thần.
Chi phí tích hợp, đầu tư công nghệ và mở rộng quốc tế đang gây áp lực lên biên lợi nhuận và tạo dòng tiền, khiến việc triển khai quan trọng không kém gì tăng trưởng doanh thu.
Câu chuyện dài hạn vẫn mang tính quyết liệt: các dự báo từ giới phân tích kỳ vọng doanh thu đạt 4,6B USD và lợi nhuận đạt 241M USD vào năm 2029, tương ứng tăng trưởng doanh thu hằng năm khoảng 21,6% và chuyển từ khoản lỗ 142M USD hiện tại sang lợi nhuận 241M USD.
Chi phí tích hợp, đầu tư công nghệ và mở rộng quốc tế đang gây áp lực lên biên lợi nhuận và tạo dòng tiền, khiến việc triển khai quan trọng không kém gì tăng trưởng doanh thu.
Câu chuyện dài hạn vẫn mang tính quyết liệt: các dự báo từ giới phân tích kỳ vọng doanh thu đạt 4,6B USD và lợi nhuận đạt 241M USD vào năm 2029, tương ứng tăng trưởng doanh thu hằng năm khoảng 21,6% và chuyển từ khoản lỗ 142M USD hiện tại sang lợi nhuận 241M USD.
1
91
·
--
Tăng giá
$IREN đang trượt đi, nhưng điều này trông giống như một lần reset theo kiểu tân mây hơn là một cú sốc riêng của IREN.
IREN giảm 5,4% xuống 43,68 USD trong phiên giao dịch buổi sáng khi các nhà đầu tư tiếp tục bán các cổ phiếu cơ sở hạ tầng AI sau khi Nscale nộp hồ sơ IPO nhắm định giá lên tới 35 tỷ USD.
Hồ sơ đã cung cấp cho nhà đầu tư một chuẩn mực mới để định giá các doanh nghiệp “neocloud” và thổi bùng lại cuộc tranh luận về giá GPU, tăng trưởng nguồn cung và liệu biên lợi nhuận hiện tại có bền vững không khi thêm nhiều năng lực AI được đưa vào hoạt động.
Bernstein vẫn giữ khuyến nghị Outperform đối với $IREN, nhưng cảnh báo rằng việc nguồn cung AI-compute có thể được nới lỏng cuối cùng có thể gây áp lực lên giá trên toàn ngành. Trong khi đó, các khuyến nghị Sell gần đây đối với CoreWeave và Nebius đã làm tăng thêm sắc thái thận trọng.
IREN cũng có một “gánh nặng” riêng: doanh thu năm tài chính 2026 tăng 41,1%, nhưng công ty vẫn ghi nhận khoản lỗ ròng 702,6 triệu USD.
Khi chỉ số S&P 500 và Nasdaq rộng hơn về cơ bản đi ngang, diễn biến của hôm nay chủ yếu mang tính đặc thù theo ngành.
$IREN đang trượt đi, nhưng điều này trông giống như một lần reset theo kiểu tân mây hơn là một cú sốc riêng của IREN.
IREN giảm 5,4% xuống 43,68 USD trong phiên giao dịch buổi sáng khi các nhà đầu tư tiếp tục bán các cổ phiếu cơ sở hạ tầng AI sau khi Nscale nộp hồ sơ IPO nhắm định giá lên tới 35 tỷ USD.
Hồ sơ đã cung cấp cho nhà đầu tư một chuẩn mực mới để định giá các doanh nghiệp “neocloud” và thổi bùng lại cuộc tranh luận về giá GPU, tăng trưởng nguồn cung và liệu biên lợi nhuận hiện tại có bền vững không khi thêm nhiều năng lực AI được đưa vào hoạt động.
Bernstein vẫn giữ khuyến nghị Outperform đối với $IREN , nhưng cảnh báo rằng việc nguồn cung AI-compute có thể được nới lỏng cuối cùng có thể gây áp lực lên giá trên toàn ngành. Trong khi đó, các khuyến nghị Sell gần đây đối với CoreWeave và Nebius đã làm tăng thêm sắc thái thận trọng.
IREN cũng có một “gánh nặng” riêng: doanh thu năm tài chính 2026 tăng 41,1%, nhưng công ty vẫn ghi nhận khoản lỗ ròng 702,6 triệu USD.
Khi chỉ số S&P 500 và Nasdaq rộng hơn về cơ bản đi ngang, diễn biến của hôm nay chủ yếu mang tính đặc thù theo ngành.
IREN giảm 5,4% xuống 43,68 USD trong phiên giao dịch buổi sáng khi các nhà đầu tư tiếp tục bán các cổ phiếu cơ sở hạ tầng AI sau khi Nscale nộp hồ sơ IPO nhắm định giá lên tới 35 tỷ USD.
Hồ sơ đã cung cấp cho nhà đầu tư một chuẩn mực mới để định giá các doanh nghiệp “neocloud” và thổi bùng lại cuộc tranh luận về giá GPU, tăng trưởng nguồn cung và liệu biên lợi nhuận hiện tại có bền vững không khi thêm nhiều năng lực AI được đưa vào hoạt động.
Bernstein vẫn giữ khuyến nghị Outperform đối với $IREN , nhưng cảnh báo rằng việc nguồn cung AI-compute có thể được nới lỏng cuối cùng có thể gây áp lực lên giá trên toàn ngành. Trong khi đó, các khuyến nghị Sell gần đây đối với CoreWeave và Nebius đã làm tăng thêm sắc thái thận trọng.
IREN cũng có một “gánh nặng” riêng: doanh thu năm tài chính 2026 tăng 41,1%, nhưng công ty vẫn ghi nhận khoản lỗ ròng 702,6 triệu USD.
Khi chỉ số S&P 500 và Nasdaq rộng hơn về cơ bản đi ngang, diễn biến của hôm nay chủ yếu mang tính đặc thù theo ngành.
1
1
380
·
--
Tăng giá
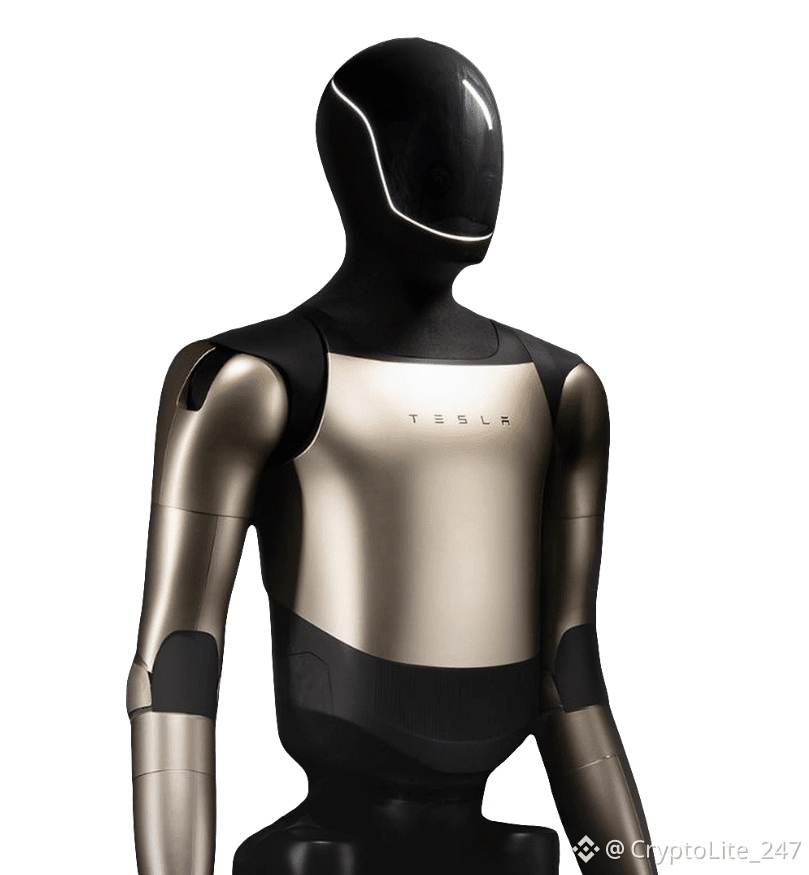
$TSLA đã tăng sản lượng Optimus lên gần 10 lần, đạt vài trăm chiếc mỗi tuần, với các quản lý đặt mục tiêu 1.000+ vào cuối năm.
Phần khó vẫn là mở rộng quy mô phần cứng, đặc biệt là mảng hơn 100 chiếc, trong khi các đơn vị V3 vẫn được giữ nội bộ để đào tạo trước khi triển khai ra bên ngoài.
$TSLA đã tăng sản lượng Optimus lên gần 10 lần, đạt vài trăm chiếc mỗi tuần, với các quản lý đặt mục tiêu 1.000+ vào cuối năm.
Phần khó vẫn là mở rộng quy mô phần cứng, đặc biệt là mảng hơn 100 chiếc, trong khi các đơn vị V3 vẫn được giữ nội bộ để đào tạo trước khi triển khai ra bên ngoài.
Phần khó vẫn là mở rộng quy mô phần cứng, đặc biệt là mảng hơn 100 chiếc, trong khi các đơn vị V3 vẫn được giữ nội bộ để đào tạo trước khi triển khai ra bên ngoài.
2
4
858
·
--
Tăng giá
Canaccord đã nâng giá mục tiêu $META của mình lên 950 USD khi Muse đạt 2,5 triệu lượt tải xuống trong hai tuần và mở rộng sang kính, Mac & phần cứng chuyên dụng.
Công ty cho rằng việc phân phối tạo ra nhiều lộ trình kiếm tiền từ AI thông qua các gói thuê bao (subs) & điều mà Zuck gọi là “một khoản phí nhỏ từ các giao dịch.”
Canaccord đã nâng giá mục tiêu $META của mình lên 950 USD khi Muse đạt 2,5 triệu lượt tải xuống trong hai tuần và mở rộng sang kính, Mac & phần cứng chuyên dụng.
Công ty cho rằng việc phân phối tạo ra nhiều lộ trình kiếm tiền từ AI thông qua các gói thuê bao (subs) & điều mà Zuck gọi là “một khoản phí nhỏ từ các giao dịch.”
Công ty cho rằng việc phân phối tạo ra nhiều lộ trình kiếm tiền từ AI thông qua các gói thuê bao (subs) & điều mà Zuck gọi là “một khoản phí nhỏ từ các giao dịch.”
1
1
393
·
--
Tăng giá
$CIFR.US đã tăng lên khoảng 7 lần trong 3 năm. Nhưng ở mức 18,35 USD, câu hỏi lớn hơn là liệu doanh số của công ty có thực sự đủ để biện minh cho mức định giá hay không.
Cipher Digital đang giao dịch quanh 39,9x chỉ số giá trên doanh thu, so với khoảng 3,8x của nhóm phần mềm và 16,7x của các công ty cùng nhóm. Đây là mức chênh lệch/chiết khấu rất lớn, nghĩa là các nhà đầu tư đang định giá trước cho sự tăng trưởng mạnh mẽ từ bước chuyển sang trung tâm dữ liệu AI.
Luận điểm tích cực là rõ ràng: các trung tâm dữ liệu tập trung vào AI, năng lực điện công suất lớn tại Texas và khả năng có nguồn tài trợ liên quan đến Lầu Năm Góc có thể giúp mở rộng đáng kể cơ sở doanh thu trong dài hạn. Nhưng sự mở rộng đó cũng đi kèm nhu cầu vốn đầu tư ban đầu rất lớn và dự báo sẽ có các khoản lỗ dòng tiền tự do.
$CIFR có câu chuyện. Giờ thì các con số phải chứng minh điều đó.
$CIFR.US đã tăng lên khoảng 7 lần trong 3 năm. Nhưng ở mức 18,35 USD, câu hỏi lớn hơn là liệu doanh số của công ty có thực sự đủ để biện minh cho mức định giá hay không.
Cipher Digital đang giao dịch quanh 39,9x chỉ số giá trên doanh thu, so với khoảng 3,8x của nhóm phần mềm và 16,7x của các công ty cùng nhóm. Đây là mức chênh lệch/chiết khấu rất lớn, nghĩa là các nhà đầu tư đang định giá trước cho sự tăng trưởng mạnh mẽ từ bước chuyển sang trung tâm dữ liệu AI.
Luận điểm tích cực là rõ ràng: các trung tâm dữ liệu tập trung vào AI, năng lực điện công suất lớn tại Texas và khả năng có nguồn tài trợ liên quan đến Lầu Năm Góc có thể giúp mở rộng đáng kể cơ sở doanh thu trong dài hạn. Nhưng sự mở rộng đó cũng đi kèm nhu cầu vốn đầu tư ban đầu rất lớn và dự báo sẽ có các khoản lỗ dòng tiền tự do.
$CIFR có câu chuyện. Giờ thì các con số phải chứng minh điều đó.
Cipher Digital đang giao dịch quanh 39,9x chỉ số giá trên doanh thu, so với khoảng 3,8x của nhóm phần mềm và 16,7x của các công ty cùng nhóm. Đây là mức chênh lệch/chiết khấu rất lớn, nghĩa là các nhà đầu tư đang định giá trước cho sự tăng trưởng mạnh mẽ từ bước chuyển sang trung tâm dữ liệu AI.
Luận điểm tích cực là rõ ràng: các trung tâm dữ liệu tập trung vào AI, năng lực điện công suất lớn tại Texas và khả năng có nguồn tài trợ liên quan đến Lầu Năm Góc có thể giúp mở rộng đáng kể cơ sở doanh thu trong dài hạn. Nhưng sự mở rộng đó cũng đi kèm nhu cầu vốn đầu tư ban đầu rất lớn và dự báo sẽ có các khoản lỗ dòng tiền tự do.
$CIFR có câu chuyện. Giờ thì các con số phải chứng minh điều đó.
CIFRUS-2,18%
374
·
--
Tăng giá
Đã xác minh
$BE giảm 13,8% trong ba tháng, nhưng liệu đợt bán tháo có thay đổi câu chuyện “sức mạnh AI” nền tảng hay không.
Khách hàng của Bloom Energy thường không mua trực tiếp các máy chủ năng lượng. Thay vào đó, các tổ chức như Brookfield có thể tài trợ và sở hữu thiết bị, trong khi khách hàng sẽ thanh toán theo thời gian.
Brookfield đã mở rộng cam kết tài trợ lên gấp 5 lần, đạt 25 tỷ USD, mang lại cho Bloom một “đường ống” tài trợ đáng kể khi nhu cầu chuyển thành các dự án triển khai.
Các chỉ số hoạt động cũng đáng theo dõi. Doanh thu sản phẩm Q2 tăng 215% so với cùng kỳ năm ngoái lên 935 triệu USD, trong khi Bloom nâng triển vọng doanh thu năm 2026 lên 3,9-4,2 tỷ USD.
Tuy nhiên, định giá không để lại nhiều “khoảng trống” cho những lần thực thi chệch kỳ vọng. $BE hiện vẫn giao dịch ở mức khoảng 313 lần lợi nhuận, so với khoảng 22 lần đối với S&P 500, trong khi các lo ngại liên quan đến nguồn cung scandium, chậm trễ trong xây dựng và tốc độ tài trợ của khách hàng vẫn còn đó.
$BE giảm 13,8% trong ba tháng, nhưng liệu đợt bán tháo có thay đổi câu chuyện “sức mạnh AI” nền tảng hay không.
Khách hàng của Bloom Energy thường không mua trực tiếp các máy chủ năng lượng. Thay vào đó, các tổ chức như Brookfield có thể tài trợ và sở hữu thiết bị, trong khi khách hàng sẽ thanh toán theo thời gian.
Brookfield đã mở rộng cam kết tài trợ lên gấp 5 lần, đạt 25 tỷ USD, mang lại cho Bloom một “đường ống” tài trợ đáng kể khi nhu cầu chuyển thành các dự án triển khai.
Các chỉ số hoạt động cũng đáng theo dõi. Doanh thu sản phẩm Q2 tăng 215% so với cùng kỳ năm ngoái lên 935 triệu USD, trong khi Bloom nâng triển vọng doanh thu năm 2026 lên 3,9-4,2 tỷ USD.
Tuy nhiên, định giá không để lại nhiều “khoảng trống” cho những lần thực thi chệch kỳ vọng. $BE hiện vẫn giao dịch ở mức khoảng 313 lần lợi nhuận, so với khoảng 22 lần đối với S&P 500, trong khi các lo ngại liên quan đến nguồn cung scandium, chậm trễ trong xây dựng và tốc độ tài trợ của khách hàng vẫn còn đó.
Khách hàng của Bloom Energy thường không mua trực tiếp các máy chủ năng lượng. Thay vào đó, các tổ chức như Brookfield có thể tài trợ và sở hữu thiết bị, trong khi khách hàng sẽ thanh toán theo thời gian.
Brookfield đã mở rộng cam kết tài trợ lên gấp 5 lần, đạt 25 tỷ USD, mang lại cho Bloom một “đường ống” tài trợ đáng kể khi nhu cầu chuyển thành các dự án triển khai.
Các chỉ số hoạt động cũng đáng theo dõi. Doanh thu sản phẩm Q2 tăng 215% so với cùng kỳ năm ngoái lên 935 triệu USD, trong khi Bloom nâng triển vọng doanh thu năm 2026 lên 3,9-4,2 tỷ USD.
Tuy nhiên, định giá không để lại nhiều “khoảng trống” cho những lần thực thi chệch kỳ vọng. $BE hiện vẫn giao dịch ở mức khoảng 313 lần lợi nhuận, so với khoảng 22 lần đối với S&P 500, trong khi các lo ngại liên quan đến nguồn cung scandium, chậm trễ trong xây dựng và tốc độ tài trợ của khách hàng vẫn còn đó.
1
2
1.7k
Đúng một phần
$MU thu nhập vào thứ Tư tuần sau
Điều này có thể là một trong những ER quan trọng nhất đối với toàn bộ giao dịch AI.
Micron đang nằm ngay trên nút thắt HBM phía sau $NVDA và $AMD .
Phố Wall dự kiến:
Doanh thu 50B USD
Biên lợi nhuận gộp 86%
Cách đây một năm, doanh thu là 11,3B USD
bạn kỳ vọng gì???
$MU thu nhập vào thứ Tư tuần sau
Điều này có thể là một trong những ER quan trọng nhất đối với toàn bộ giao dịch AI.
Micron đang nằm ngay trên nút thắt HBM phía sau $NVDA và $AMD .
Phố Wall dự kiến:
Doanh thu 50B USD
Biên lợi nhuận gộp 86%
Cách đây một năm, doanh thu là 11,3B USD
bạn kỳ vọng gì???
Điều này có thể là một trong những ER quan trọng nhất đối với toàn bộ giao dịch AI.
Micron đang nằm ngay trên nút thắt HBM phía sau $NVDA và $AMD .
Phố Wall dự kiến:
Doanh thu 50B USD
Biên lợi nhuận gộp 86%
Cách đây một năm, doanh thu là 11,3B USD
bạn kỳ vọng gì???
3
9
5.7k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
102,511 lượt xem
601 đang thảo luận
Cục Dự trữ Liên bang (Fed) đã tăng lãi suất lần đầu tiên kể từ năm 2023 trong bối cảnh lạm phát dai dẳng. Các nhà hoạch định chính sách của Fed đã bỏ phiếu 12-0 để nâng lãi suất quỹ liên bang từ 3,5% lên 3,75%, với mức mục tiêu mới là 3,75% đến 4%. Mức tăng 25 điểm cơ bản này đánh dấu lần điều chỉnh lãi suất đầu tiên kể từ tháng 7/2023 và diễn ra sau khi Fed giữ nguyên lãi suất trong năm cuộc họp đầu tiên trong năm nay. #TheoDõiFOMC #45NgayTuDoTaiChinh #DotPlotSignalsOneMoreHikeIn2026 $NVDAB $AAPLB $NVDA.US #45NgayTuDoTaiChinh #FedHikes25BpsUSStocksClose #
kynfoolishupdate
·0 lượt thích
·191 lượt xem
TinFed
85,700 lượt xem
411 đang thảo luận
CircleMints500MUSDCOnSolana
128,819 lượt xem
2,484 đang thảo luận