
Crypto_Paykash
2.5k Bài đăng

Crypto_Paykash
Báo cáo
Chặn người dùng
Crypto enthusiast | Exploring blockchain and digital assets | Content creator | Writer | CMC KOL.
Giao dịch mở
Trader thường xuyên
{thời gian} năm
19 Đang theo dõi
2.1K+ Người theo dõi
3.2K+ Đã thích
Bài đăng
Danh mục đầu tư
Tất cả
Trích dẫn
PINNED
Đối với nhiều nhà giao dịch chưa biết SpaceX $SPCX hoạt động như thế nào, nó lớn hơn nhiều so với những gì không ít nhà giao dịch đã đánh giá.
Theo quan điểm của tôi, bất kỳ ai mua vào hiện tại đều nên nghĩ dài hạn thay vì đuổi theo biến động giá ngắn hạn. Tiềm năng doanh thu trong tương lai của công ty là rất lớn, vì vậy đừng ngạc nhiên nếu giá có lúc giao dịch dưới 100 USD. Điều đó hoàn toàn bình thường trên thị trường chứng khoán.
Nếu bạn tin vào câu chuyện dài hạn, thì biến động ngắn hạn chỉ là một phần của hành trình.
Đối với nhiều nhà giao dịch chưa biết SpaceX $SPCX hoạt động như thế nào, nó lớn hơn nhiều so với những gì không ít nhà giao dịch đã đánh giá.
Theo quan điểm của tôi, bất kỳ ai mua vào hiện tại đều nên nghĩ dài hạn thay vì đuổi theo biến động giá ngắn hạn. Tiềm năng doanh thu trong tương lai của công ty là rất lớn, vì vậy đừng ngạc nhiên nếu giá có lúc giao dịch dưới 100 USD. Điều đó hoàn toàn bình thường trên thị trường chứng khoán.
Nếu bạn tin vào câu chuyện dài hạn, thì biến động ngắn hạn chỉ là một phần của hành trình.
Theo quan điểm của tôi, bất kỳ ai mua vào hiện tại đều nên nghĩ dài hạn thay vì đuổi theo biến động giá ngắn hạn. Tiềm năng doanh thu trong tương lai của công ty là rất lớn, vì vậy đừng ngạc nhiên nếu giá có lúc giao dịch dưới 100 USD. Điều đó hoàn toàn bình thường trên thị trường chứng khoán.
Nếu bạn tin vào câu chuyện dài hạn, thì biến động ngắn hạn chỉ là một phần của hành trình.
17
3
122
397.8k
PINNED
Bài viết
Hiểu về Tiềm Năng Chuyển Đổi Chu Kỳ của XRP vào năm 2026Thị trường tiền điện tử di chuyển theo chu kỳ, với các giai đoạn tăng trưởng nhanh chóng tiếp theo là những đợt điều chỉnh sâu. Vào đầu năm 2026, tâm lý cảm thấy tiêu cực: Bitcoin ngồi gần $69K sau khi giảm từ mức cao nhất năm 2025, trong khi các altcoin lớn như Solana (SOL) và
giảm khoảng 40–45% kể từ đầu năm. Tuy nhiên, trong lịch sử, những giai đoạn bi quan này thường tạo điều kiện cho đợt tăng trưởng lớn tiếp theo.
XRP hiện đang rất thú vị. Giao dịch quanh mức $1.40–$1.60, nó vẫn thấp hơn ATH năm 2018 là $3.65 nhưng cao hơn nhiều so với mức thấp $0.20 trong các đợt suy thoái trước đây. Câu hỏi lớn: Liệu năm 2026 có đánh dấu một sự chuyển đổi chu kỳ từ gấu sang bò không?
Hiểu về Tiềm Năng Chuyển Đổi Chu Kỳ của XRP vào năm 2026
Thị trường tiền điện tử di chuyển theo chu kỳ, với các giai đoạn tăng trưởng nhanh chóng tiếp theo là những đợt điều chỉnh sâu. Vào đầu năm 2026, tâm lý cảm thấy tiêu cực: Bitcoin ngồi gần $69K sau khi giảm từ mức cao nhất năm 2025, trong khi các altcoin lớn như Solana (SOL) và
giảm khoảng 40–45% kể từ đầu năm. Tuy nhiên, trong lịch sử, những giai đoạn bi quan này thường tạo điều kiện cho đợt tăng trưởng lớn tiếp theo.
XRP hiện đang rất thú vị. Giao dịch quanh mức $1.40–$1.60, nó vẫn thấp hơn ATH năm 2018 là $3.65 nhưng cao hơn nhiều so với mức thấp $0.20 trong các đợt suy thoái trước đây. Câu hỏi lớn: Liệu năm 2026 có đánh dấu một sự chuyển đổi chu kỳ từ gấu sang bò không?
giảm khoảng 40–45% kể từ đầu năm. Tuy nhiên, trong lịch sử, những giai đoạn bi quan này thường tạo điều kiện cho đợt tăng trưởng lớn tiếp theo.
XRP hiện đang rất thú vị. Giao dịch quanh mức $1.40–$1.60, nó vẫn thấp hơn ATH năm 2018 là $3.65 nhưng cao hơn nhiều so với mức thấp $0.20 trong các đợt suy thoái trước đây. Câu hỏi lớn: Liệu năm 2026 có đánh dấu một sự chuyển đổi chu kỳ từ gấu sang bò không?
8
5
71
55.5k
Khi thị trường bắt đầu quay lưng với cổ phiếu, nhà đầu tư sẽ luôn tìm được lý do để bán. Đôi khi đó là định giá, đôi khi là sự bất định, và những lúc khác đơn giản chỉ là nỗi sợ mất lại khoản lãi đã kiếm được.
Nhưng có một điều tôi luôn quay lại cân nhắc: dòng tiền.
Một câu chuyện hấp dẫn có thể thu hút nhà đầu tư, và những kỳ vọng mạnh mẽ có thể đẩy giá cổ phiếu lên cao hơn, nhưng cuối cùng doanh nghiệp phải chứng minh được năng lực của mình. Tăng trưởng doanh thu rất quan trọng, nhưng lượng tiền mặt thực tế mà một công ty tạo ra, cách công ty tài trợ cho việc mở rộng và liệu công ty có thể duy trì đà tăng trưởng đó hay không cũng quan trọng không kém.
Đó là điều đáng theo dõi ở $NVDA, AMD, $AVGO, MRVL, $MU và DELL khi đợt bán tháo cổ phiếu công nghệ vẫn tiếp diễn.
Tâm lý thị trường có thể thay đổi rất nhanh, nhưng các công ty tạo ra dòng tiền ổn định và có nền tảng vững chắc sẽ có cơ sở tốt hơn để vượt qua những giai đoạn khó khăn.
Đôi khi thị trường bán tháo trước rồi mới đặt câu hỏi sau. Đó là lý do tôi chú ý đến hoạt động kinh doanh đằng sau cổ phiếu, chứ không chỉ nhìn vào mức giá trên màn hình.
Khi thị trường bắt đầu quay lưng với cổ phiếu, nhà đầu tư sẽ luôn tìm được lý do để bán. Đôi khi đó là định giá, đôi khi là sự bất định, và những lúc khác đơn giản chỉ là nỗi sợ mất lại khoản lãi đã kiếm được.
Nhưng có một điều tôi luôn quay lại cân nhắc: dòng tiền.
Một câu chuyện hấp dẫn có thể thu hút nhà đầu tư, và những kỳ vọng mạnh mẽ có thể đẩy giá cổ phiếu lên cao hơn, nhưng cuối cùng doanh nghiệp phải chứng minh được năng lực của mình. Tăng trưởng doanh thu rất quan trọng, nhưng lượng tiền mặt thực tế mà một công ty tạo ra, cách công ty tài trợ cho việc mở rộng và liệu công ty có thể duy trì đà tăng trưởng đó hay không cũng quan trọng không kém.
Đó là điều đáng theo dõi ở $NVDA, AMD, $AVGO, MRVL, $MU và DELL khi đợt bán tháo cổ phiếu công nghệ vẫn tiếp diễn.
Tâm lý thị trường có thể thay đổi rất nhanh, nhưng các công ty tạo ra dòng tiền ổn định và có nền tảng vững chắc sẽ có cơ sở tốt hơn để vượt qua những giai đoạn khó khăn.
Đôi khi thị trường bán tháo trước rồi mới đặt câu hỏi sau. Đó là lý do tôi chú ý đến hoạt động kinh doanh đằng sau cổ phiếu, chứ không chỉ nhìn vào mức giá trên màn hình.
Nhưng có một điều tôi luôn quay lại cân nhắc: dòng tiền.
Một câu chuyện hấp dẫn có thể thu hút nhà đầu tư, và những kỳ vọng mạnh mẽ có thể đẩy giá cổ phiếu lên cao hơn, nhưng cuối cùng doanh nghiệp phải chứng minh được năng lực của mình. Tăng trưởng doanh thu rất quan trọng, nhưng lượng tiền mặt thực tế mà một công ty tạo ra, cách công ty tài trợ cho việc mở rộng và liệu công ty có thể duy trì đà tăng trưởng đó hay không cũng quan trọng không kém.
Đó là điều đáng theo dõi ở $NVDA, AMD, $AVGO, MRVL, $MU và DELL khi đợt bán tháo cổ phiếu công nghệ vẫn tiếp diễn.
Tâm lý thị trường có thể thay đổi rất nhanh, nhưng các công ty tạo ra dòng tiền ổn định và có nền tảng vững chắc sẽ có cơ sở tốt hơn để vượt qua những giai đoạn khó khăn.
Đôi khi thị trường bán tháo trước rồi mới đặt câu hỏi sau. Đó là lý do tôi chú ý đến hoạt động kinh doanh đằng sau cổ phiếu, chứ không chỉ nhìn vào mức giá trên màn hình.
1
504
Tin tức xoay quanh $NVDA khiến tôi suy nghĩ về việc một cá nhân có thể ảnh hưởng lớn đến định hướng của một công ty đến mức nào.
Jensen Huang đã đóng vai trò rất lớn trong hành trình của Nvidia, đưa công ty từ một nhà sản xuất chip đồ họa trở thành một trong những tên tuổi hàng đầu của ngành AI.
Vì vậy, khả năng ông trở lại làm CEO rất đáng chú ý, nhất là khi các nhà đầu tư đang cố gắng hình dung ban lãnh đạo tương lai của Nvidia sẽ ra sao.
Tôi không nghĩ Nvidia sẽ đột nhiên trở thành một công ty yếu kém nếu không có Jensen. Công nghệ, hệ sinh thái CUDA và các mối quan hệ với những công ty công nghệ lớn của họ vẫn còn đó.
Nhưng vai trò lãnh đạo rất quan trọng, đặc biệt khi một công ty phát triển nhanh như vậy và đưa ra những quyết định có thể định hình thập kỷ tiếp theo của ngành AI.
Một điều đáng theo dõi là liệu sự bất định này có tạo thêm cơ hội cho các đối thủ như $AMD và $AVGO thu hút nhà đầu tư và nhận được nhiều sự chú ý hơn hay không.
Liệu Nvidia có thể duy trì đà phát triển như hiện nay nếu Jensen Huang không còn chèo lái công ty?
#HuangReportedlyConsidersReturnToNvidia
Tin tức xoay quanh $NVDA khiến tôi suy nghĩ về việc một cá nhân có thể ảnh hưởng lớn đến định hướng của một công ty đến mức nào.
Jensen Huang đã đóng vai trò rất lớn trong hành trình của Nvidia, đưa công ty từ một nhà sản xuất chip đồ họa trở thành một trong những tên tuổi hàng đầu của ngành AI.
Vì vậy, khả năng ông trở lại làm CEO rất đáng chú ý, nhất là khi các nhà đầu tư đang cố gắng hình dung ban lãnh đạo tương lai của Nvidia sẽ ra sao.
Tôi không nghĩ Nvidia sẽ đột nhiên trở thành một công ty yếu kém nếu không có Jensen. Công nghệ, hệ sinh thái CUDA và các mối quan hệ với những công ty công nghệ lớn của họ vẫn còn đó.
Nhưng vai trò lãnh đạo rất quan trọng, đặc biệt khi một công ty phát triển nhanh như vậy và đưa ra những quyết định có thể định hình thập kỷ tiếp theo của ngành AI.
Một điều đáng theo dõi là liệu sự bất định này có tạo thêm cơ hội cho các đối thủ như $AMD và $AVGO thu hút nhà đầu tư và nhận được nhiều sự chú ý hơn hay không.
Liệu Nvidia có thể duy trì đà phát triển như hiện nay nếu Jensen Huang không còn chèo lái công ty?
#HuangReportedlyConsidersReturnToNvidia
Jensen Huang đã đóng vai trò rất lớn trong hành trình của Nvidia, đưa công ty từ một nhà sản xuất chip đồ họa trở thành một trong những tên tuổi hàng đầu của ngành AI.
Vì vậy, khả năng ông trở lại làm CEO rất đáng chú ý, nhất là khi các nhà đầu tư đang cố gắng hình dung ban lãnh đạo tương lai của Nvidia sẽ ra sao.
Tôi không nghĩ Nvidia sẽ đột nhiên trở thành một công ty yếu kém nếu không có Jensen. Công nghệ, hệ sinh thái CUDA và các mối quan hệ với những công ty công nghệ lớn của họ vẫn còn đó.
Nhưng vai trò lãnh đạo rất quan trọng, đặc biệt khi một công ty phát triển nhanh như vậy và đưa ra những quyết định có thể định hình thập kỷ tiếp theo của ngành AI.
Một điều đáng theo dõi là liệu sự bất định này có tạo thêm cơ hội cho các đối thủ như $AMD và $AVGO thu hút nhà đầu tư và nhận được nhiều sự chú ý hơn hay không.
Liệu Nvidia có thể duy trì đà phát triển như hiện nay nếu Jensen Huang không còn chèo lái công ty?
#HuangReportedlyConsidersReturnToNvidia
2
435
$AMD và Nvidia là những ví dụ điển hình cho thấy tầm nhìn dài hạn quan trọng như thế nào trong ngành bán dẫn.
AMD được thành lập vào năm 1969 bởi Jerry Sanders cùng một nhóm nhỏ kỹ sư muốn tạo ra những sản phẩm bán dẫn tốt hơn. Phải mất hàng thập kỷ cạnh tranh, vượt qua thất bại và phát triển sản phẩm, AMD mới trở thành một trong những cái tên lớn nhất trong lĩnh vực CPU và chip AI.
Nvidia ra đời vào năm 1993, do Jensen Huang, Chris Malachowsky và Curtis Priem sáng lập. Tầm nhìn ban đầu của họ là chuyển đổi ngành đồ họa máy tính, đặc biệt là lĩnh vực trò chơi điện tử. Nhưng một trong những quyết định quan trọng nhất của họ là đầu tư vào điện toán GPU và CUDA từ nhiều năm trước khi AI trở thành cơ hội khổng lồ như hiện nay.
AMD đã xây dựng được vị thế vững chắc trong lĩnh vực CPU, trung tâm dữ liệu và bộ tăng tốc AI, trong khi Nvidia trở thành một động lực lớn thúc đẩy làn sóng bùng nổ cơ sở hạ tầng AI.
Điều đó khiến tôi nghĩ về việc hiện nay có bao nhiêu công ty công nghệ khác đang âm thầm xây dựng những thứ có thể trở thành cơ hội lớn tiếp theo trong tương lai.
Theo bạn, AMD và Nvidia đã đưa ra những quyết định kinh doanh thực sự tạo tiền đề cho đà tăng trưởng vượt bậc mà chúng ta đang chứng kiến ngày nay vào năm nào?
$AMD và Nvidia là những ví dụ điển hình cho thấy tầm nhìn dài hạn quan trọng như thế nào trong ngành bán dẫn.
AMD được thành lập vào năm 1969 bởi Jerry Sanders cùng một nhóm nhỏ kỹ sư muốn tạo ra những sản phẩm bán dẫn tốt hơn. Phải mất hàng thập kỷ cạnh tranh, vượt qua thất bại và phát triển sản phẩm, AMD mới trở thành một trong những cái tên lớn nhất trong lĩnh vực CPU và chip AI.
Nvidia ra đời vào năm 1993, do Jensen Huang, Chris Malachowsky và Curtis Priem sáng lập. Tầm nhìn ban đầu của họ là chuyển đổi ngành đồ họa máy tính, đặc biệt là lĩnh vực trò chơi điện tử. Nhưng một trong những quyết định quan trọng nhất của họ là đầu tư vào điện toán GPU và CUDA từ nhiều năm trước khi AI trở thành cơ hội khổng lồ như hiện nay.
AMD đã xây dựng được vị thế vững chắc trong lĩnh vực CPU, trung tâm dữ liệu và bộ tăng tốc AI, trong khi Nvidia trở thành một động lực lớn thúc đẩy làn sóng bùng nổ cơ sở hạ tầng AI.
Điều đó khiến tôi nghĩ về việc hiện nay có bao nhiêu công ty công nghệ khác đang âm thầm xây dựng những thứ có thể trở thành cơ hội lớn tiếp theo trong tương lai.
Theo bạn, AMD và Nvidia đã đưa ra những quyết định kinh doanh thực sự tạo tiền đề cho đà tăng trưởng vượt bậc mà chúng ta đang chứng kiến ngày nay vào năm nào?
AMD được thành lập vào năm 1969 bởi Jerry Sanders cùng một nhóm nhỏ kỹ sư muốn tạo ra những sản phẩm bán dẫn tốt hơn. Phải mất hàng thập kỷ cạnh tranh, vượt qua thất bại và phát triển sản phẩm, AMD mới trở thành một trong những cái tên lớn nhất trong lĩnh vực CPU và chip AI.
Nvidia ra đời vào năm 1993, do Jensen Huang, Chris Malachowsky và Curtis Priem sáng lập. Tầm nhìn ban đầu của họ là chuyển đổi ngành đồ họa máy tính, đặc biệt là lĩnh vực trò chơi điện tử. Nhưng một trong những quyết định quan trọng nhất của họ là đầu tư vào điện toán GPU và CUDA từ nhiều năm trước khi AI trở thành cơ hội khổng lồ như hiện nay.
AMD đã xây dựng được vị thế vững chắc trong lĩnh vực CPU, trung tâm dữ liệu và bộ tăng tốc AI, trong khi Nvidia trở thành một động lực lớn thúc đẩy làn sóng bùng nổ cơ sở hạ tầng AI.
Điều đó khiến tôi nghĩ về việc hiện nay có bao nhiêu công ty công nghệ khác đang âm thầm xây dựng những thứ có thể trở thành cơ hội lớn tiếp theo trong tương lai.
Theo bạn, AMD và Nvidia đã đưa ra những quyết định kinh doanh thực sự tạo tiền đề cho đà tăng trưởng vượt bậc mà chúng ta đang chứng kiến ngày nay vào năm nào?
480
Bạn có biết Jensen Huang từng làm việc tại $AMD trước khi đồng sáng lập $NVDA không?
Bạn có biết Jensen Huang từng làm việc tại $AMD trước khi đồng sáng lập $NVDA không?
275
Sự bất định quanh $NVDA có thể tạo ra cơ hội hấp dẫn cho $AMD và AVGO.
Một điều tôi đang theo dõi là khách hàng AI đang bắt đầu tìm kiếm những lựa chọn ngoài Nvidia nhiều đến mức nào.
Các công ty chi hàng tỷ đô la cho cơ sở hạ tầng AI không nhất thiết muốn phụ thuộc mãi vào một nhà cung cấp. Họ muốn có thêm lựa chọn, giá tốt hơn và những con chip phù hợp với khối lượng công việc cụ thể của mình.
Đó là lúc AMD và Broadcom phát huy vai trò.
AMD đang trở thành một lựa chọn thay thế đáng gờm hơn trong lĩnh vực GPU AI, trong khi CPU máy chủ EPYC giúp hãng có thêm một cách hưởng lợi từ sự mở rộng của các trung tâm dữ liệu.
$AVGO đang đi theo một hướng khác, thông qua chip AI tùy chỉnh và công nghệ mạng. Các nhà cung cấp dịch vụ đám mây siêu quy mô ngày càng quan tâm đến việc tự phát triển chip thay vì hoàn toàn dựa vào GPU đa dụng.
Tôi không nghĩ Nvidia sẽ đột nhiên đánh mất vị thế thống trị. Hệ sinh thái phần mềm và lợi thế phần cứng của hãng vẫn rất khó sánh bằng.
Nhưng thị trường AI đang phát triển quá lớn để tôi cho rằng một công ty sẽ chiếm phần lớn giá trị.
AMD và Broadcom không cần Nvidia thất bại để trở thành những bên thắng lớn hơn trong thị trường này. Họ chỉ cần giành được thị phần lớn hơn trong nhu cầu điện toán AI đang tăng trưởng.
Sự bất định quanh $NVDA có thể tạo ra cơ hội hấp dẫn cho $AMD và AVGO.
Một điều tôi đang theo dõi là khách hàng AI đang bắt đầu tìm kiếm những lựa chọn ngoài Nvidia nhiều đến mức nào.
Các công ty chi hàng tỷ đô la cho cơ sở hạ tầng AI không nhất thiết muốn phụ thuộc mãi vào một nhà cung cấp. Họ muốn có thêm lựa chọn, giá tốt hơn và những con chip phù hợp với khối lượng công việc cụ thể của mình.
Đó là lúc AMD và Broadcom phát huy vai trò.
AMD đang trở thành một lựa chọn thay thế đáng gờm hơn trong lĩnh vực GPU AI, trong khi CPU máy chủ EPYC giúp hãng có thêm một cách hưởng lợi từ sự mở rộng của các trung tâm dữ liệu.
$AVGO đang đi theo một hướng khác, thông qua chip AI tùy chỉnh và công nghệ mạng. Các nhà cung cấp dịch vụ đám mây siêu quy mô ngày càng quan tâm đến việc tự phát triển chip thay vì hoàn toàn dựa vào GPU đa dụng.
Tôi không nghĩ Nvidia sẽ đột nhiên đánh mất vị thế thống trị. Hệ sinh thái phần mềm và lợi thế phần cứng của hãng vẫn rất khó sánh bằng.
Nhưng thị trường AI đang phát triển quá lớn để tôi cho rằng một công ty sẽ chiếm phần lớn giá trị.
AMD và Broadcom không cần Nvidia thất bại để trở thành những bên thắng lớn hơn trong thị trường này. Họ chỉ cần giành được thị phần lớn hơn trong nhu cầu điện toán AI đang tăng trưởng.
Một điều tôi đang theo dõi là khách hàng AI đang bắt đầu tìm kiếm những lựa chọn ngoài Nvidia nhiều đến mức nào.
Các công ty chi hàng tỷ đô la cho cơ sở hạ tầng AI không nhất thiết muốn phụ thuộc mãi vào một nhà cung cấp. Họ muốn có thêm lựa chọn, giá tốt hơn và những con chip phù hợp với khối lượng công việc cụ thể của mình.
Đó là lúc AMD và Broadcom phát huy vai trò.
AMD đang trở thành một lựa chọn thay thế đáng gờm hơn trong lĩnh vực GPU AI, trong khi CPU máy chủ EPYC giúp hãng có thêm một cách hưởng lợi từ sự mở rộng của các trung tâm dữ liệu.
$AVGO đang đi theo một hướng khác, thông qua chip AI tùy chỉnh và công nghệ mạng. Các nhà cung cấp dịch vụ đám mây siêu quy mô ngày càng quan tâm đến việc tự phát triển chip thay vì hoàn toàn dựa vào GPU đa dụng.
Tôi không nghĩ Nvidia sẽ đột nhiên đánh mất vị thế thống trị. Hệ sinh thái phần mềm và lợi thế phần cứng của hãng vẫn rất khó sánh bằng.
Nhưng thị trường AI đang phát triển quá lớn để tôi cho rằng một công ty sẽ chiếm phần lớn giá trị.
AMD và Broadcom không cần Nvidia thất bại để trở thành những bên thắng lớn hơn trong thị trường này. Họ chỉ cần giành được thị phần lớn hơn trong nhu cầu điện toán AI đang tăng trưởng.
1
525
Lạm phát, giá dầu và lãi suất đang tạo ra môi trường khó khăn cho cổ phiếu AI, và tôi nghĩ các nhà đầu tư cần chú ý hơn đến điều này.
Cơ hội từ AI vẫn vô cùng lớn, nhưng việc xây dựng cơ sở hạ tầng để hỗ trợ lĩnh vực này ngày càng tốn kém.
Giá dầu cao hơn có thể đẩy chi phí vận tải, xây dựng và năng lượng lên cao. Lạm phát dai dẳng khiến GPU, hệ thống làm mát, máy biến áp và việc xây dựng trung tâm dữ liệu trở nên đắt đỏ hơn. Và khi lãi suất duy trì ở mức cao, việc huy động hàng tỷ đô la cần thiết để mở rộng sẽ khó khăn hơn.
Điều này đặc biệt quan trọng đối với những công ty như IREN , NBIS và CRWV, vốn cần lượng vốn khổng lồ để mở rộng cơ sở hạ tầng AI.
Thách thức không chỉ là thu hút đủ khách hàng hay tạo thêm doanh thu. Mà còn là khả năng tài trợ cho việc mở rộng mà không gánh quá nhiều nợ, làm pha loãng cổ phần của cổ đông hoặc hy sinh biên lợi nhuận trong tương lai.
Tôi cũng nghĩ môi trường này có thể tạo ra khoảng cách lớn hơn giữa các công ty AI. Những doanh nghiệp như $NVDA , $MSFT và $GOOGL có dòng tiền hiện tại vững mạnh hơn để hỗ trợ các khoản đầu tư, trong khi các nhà cung cấp cơ sở hạ tầng phải thận trọng hơn nhiều về cách sử dụng vốn.
Tôi không bi quan về AI. Tôi vẫn tin rằng nhu cầu về năng lực tính toán sẽ tiếp tục tăng, nhưng chỉ riêng nhu cầu mạnh mẽ không đảm bảo mang lại lợi nhuận tốt cho cổ đông.
Ở giai đoạn này, tôi chú ý nhiều hơn đến bảng cân đối kế toán, khả năng tiếp cận nguồn điện với giá phải chăng, chi phí tài trợ và mức độ hiệu quả mà các công ty này chuyển vốn đầu tư thành dòng tiền thực tế.
Giai đoạn tiếp theo của làn sóng đầu tư vào AI có thể không chỉ xoay quanh việc ai có thể xây dựng những trung tâm dữ liệu lớn nhất, mà còn là ai có đủ khả năng xây dựng chúng và kiếm tiền từ chúng.
Lạm phát, giá dầu và lãi suất đang tạo ra môi trường khó khăn cho cổ phiếu AI, và tôi nghĩ các nhà đầu tư cần chú ý hơn đến điều này.
Cơ hội từ AI vẫn vô cùng lớn, nhưng việc xây dựng cơ sở hạ tầng để hỗ trợ lĩnh vực này ngày càng tốn kém.
Giá dầu cao hơn có thể đẩy chi phí vận tải, xây dựng và năng lượng lên cao. Lạm phát dai dẳng khiến GPU, hệ thống làm mát, máy biến áp và việc xây dựng trung tâm dữ liệu trở nên đắt đỏ hơn. Và khi lãi suất duy trì ở mức cao, việc huy động hàng tỷ đô la cần thiết để mở rộng sẽ khó khăn hơn.
Điều này đặc biệt quan trọng đối với những công ty như IREN , NBIS và CRWV, vốn cần lượng vốn khổng lồ để mở rộng cơ sở hạ tầng AI.
Thách thức không chỉ là thu hút đủ khách hàng hay tạo thêm doanh thu. Mà còn là khả năng tài trợ cho việc mở rộng mà không gánh quá nhiều nợ, làm pha loãng cổ phần của cổ đông hoặc hy sinh biên lợi nhuận trong tương lai.
Tôi cũng nghĩ môi trường này có thể tạo ra khoảng cách lớn hơn giữa các công ty AI. Những doanh nghiệp như $NVDA , $MSFT và $GOOGL có dòng tiền hiện tại vững mạnh hơn để hỗ trợ các khoản đầu tư, trong khi các nhà cung cấp cơ sở hạ tầng phải thận trọng hơn nhiều về cách sử dụng vốn.
Tôi không bi quan về AI. Tôi vẫn tin rằng nhu cầu về năng lực tính toán sẽ tiếp tục tăng, nhưng chỉ riêng nhu cầu mạnh mẽ không đảm bảo mang lại lợi nhuận tốt cho cổ đông.
Ở giai đoạn này, tôi chú ý nhiều hơn đến bảng cân đối kế toán, khả năng tiếp cận nguồn điện với giá phải chăng, chi phí tài trợ và mức độ hiệu quả mà các công ty này chuyển vốn đầu tư thành dòng tiền thực tế.
Giai đoạn tiếp theo của làn sóng đầu tư vào AI có thể không chỉ xoay quanh việc ai có thể xây dựng những trung tâm dữ liệu lớn nhất, mà còn là ai có đủ khả năng xây dựng chúng và kiếm tiền từ chúng.
Cơ hội từ AI vẫn vô cùng lớn, nhưng việc xây dựng cơ sở hạ tầng để hỗ trợ lĩnh vực này ngày càng tốn kém.
Giá dầu cao hơn có thể đẩy chi phí vận tải, xây dựng và năng lượng lên cao. Lạm phát dai dẳng khiến GPU, hệ thống làm mát, máy biến áp và việc xây dựng trung tâm dữ liệu trở nên đắt đỏ hơn. Và khi lãi suất duy trì ở mức cao, việc huy động hàng tỷ đô la cần thiết để mở rộng sẽ khó khăn hơn.
Điều này đặc biệt quan trọng đối với những công ty như IREN , NBIS và CRWV, vốn cần lượng vốn khổng lồ để mở rộng cơ sở hạ tầng AI.
Thách thức không chỉ là thu hút đủ khách hàng hay tạo thêm doanh thu. Mà còn là khả năng tài trợ cho việc mở rộng mà không gánh quá nhiều nợ, làm pha loãng cổ phần của cổ đông hoặc hy sinh biên lợi nhuận trong tương lai.
Tôi cũng nghĩ môi trường này có thể tạo ra khoảng cách lớn hơn giữa các công ty AI. Những doanh nghiệp như $NVDA , $MSFT và $GOOGL có dòng tiền hiện tại vững mạnh hơn để hỗ trợ các khoản đầu tư, trong khi các nhà cung cấp cơ sở hạ tầng phải thận trọng hơn nhiều về cách sử dụng vốn.
Tôi không bi quan về AI. Tôi vẫn tin rằng nhu cầu về năng lực tính toán sẽ tiếp tục tăng, nhưng chỉ riêng nhu cầu mạnh mẽ không đảm bảo mang lại lợi nhuận tốt cho cổ đông.
Ở giai đoạn này, tôi chú ý nhiều hơn đến bảng cân đối kế toán, khả năng tiếp cận nguồn điện với giá phải chăng, chi phí tài trợ và mức độ hiệu quả mà các công ty này chuyển vốn đầu tư thành dòng tiền thực tế.
Giai đoạn tiếp theo của làn sóng đầu tư vào AI có thể không chỉ xoay quanh việc ai có thể xây dựng những trung tâm dữ liệu lớn nhất, mà còn là ai có đủ khả năng xây dựng chúng và kiếm tiền từ chúng.
1
3
908
$NBIS và IREN đang theo đuổi hai hướng tiếp cận khác nhau trước làn sóng bùng nổ hạ tầng AI.
Nebius đang xây dựng một nền tảng đám mây AI, tập trung cải thiện hiệu quả kinh tế của các hợp đồng bằng cách đảm bảo cam kết dài hạn hơn, mức giá cao hơn và khách hàng thanh toán trước nhiều hơn.
Tuy nhiên, công ty vẫn còn một số thách thức trong khâu triển khai cần vượt qua. Việc các trung tâm dữ liệu của bên thứ ba chậm tiến độ đã khiến dự báo doanh thu năm 2026 giảm xuống còn 3–3,2 tỷ USD, trong khi triển vọng sơ bộ năm 2027 ở mức 12–13 tỷ USD, với chi phí đầu tư dự kiến là 40–45 tỷ USD. Cơ hội rất lớn, nhưng việc đạt được mức tăng trưởng đó và tài trợ cho kế hoạch mở rộng sẽ mang tính quyết định.
Mặt khác, $IREN đã dành nhiều năm xây dựng lợi thế về cơ sở hạ tầng thông qua đất đai, nguồn điện và các trung tâm dữ liệu.
Một diễn biến khiến tôi chú ý là hợp đồng ngắn hạn của công ty, có giá khoảng 40 triệu USD cho mỗi MW công suất CNTT. Con số này rất ấn tượng, dù không nên so sánh trực tiếp với mức trung bình trên 25 triệu USD của Nebius nếu chưa xét đến sự khác biệt về thời hạn hợp đồng.
Theo tôi, cả hai công ty đều có tiềm năng dài hạn đáng chú ý, nhưng mỗi công ty cần chứng minh những điều khác nhau.
NBIS cần cho thấy hiệu quả kinh tế hợp đồng mạnh mẽ có thể chuyển thành tăng trưởng doanh thu đúng tiến độ, trong khi IREN cần biến lợi thế cơ sở hạ tầng thành dòng tiền bền vững mà không chịu áp lực tài chính quá mức hoặc làm pha loãng cổ phần của cổ đông quá nhiều.
Sau cùng, năng lực triển khai sẽ quan trọng hơn quy mô các hợp đồng được công bố.
$NBIS và IREN đang theo đuổi hai hướng tiếp cận khác nhau trước làn sóng bùng nổ hạ tầng AI.
Nebius đang xây dựng một nền tảng đám mây AI, tập trung cải thiện hiệu quả kinh tế của các hợp đồng bằng cách đảm bảo cam kết dài hạn hơn, mức giá cao hơn và khách hàng thanh toán trước nhiều hơn.
Tuy nhiên, công ty vẫn còn một số thách thức trong khâu triển khai cần vượt qua. Việc các trung tâm dữ liệu của bên thứ ba chậm tiến độ đã khiến dự báo doanh thu năm 2026 giảm xuống còn 3–3,2 tỷ USD, trong khi triển vọng sơ bộ năm 2027 ở mức 12–13 tỷ USD, với chi phí đầu tư dự kiến là 40–45 tỷ USD. Cơ hội rất lớn, nhưng việc đạt được mức tăng trưởng đó và tài trợ cho kế hoạch mở rộng sẽ mang tính quyết định.
Mặt khác, $IREN đã dành nhiều năm xây dựng lợi thế về cơ sở hạ tầng thông qua đất đai, nguồn điện và các trung tâm dữ liệu.
Một diễn biến khiến tôi chú ý là hợp đồng ngắn hạn của công ty, có giá khoảng 40 triệu USD cho mỗi MW công suất CNTT. Con số này rất ấn tượng, dù không nên so sánh trực tiếp với mức trung bình trên 25 triệu USD của Nebius nếu chưa xét đến sự khác biệt về thời hạn hợp đồng.
Theo tôi, cả hai công ty đều có tiềm năng dài hạn đáng chú ý, nhưng mỗi công ty cần chứng minh những điều khác nhau.
NBIS cần cho thấy hiệu quả kinh tế hợp đồng mạnh mẽ có thể chuyển thành tăng trưởng doanh thu đúng tiến độ, trong khi IREN cần biến lợi thế cơ sở hạ tầng thành dòng tiền bền vững mà không chịu áp lực tài chính quá mức hoặc làm pha loãng cổ phần của cổ đông quá nhiều.
Sau cùng, năng lực triển khai sẽ quan trọng hơn quy mô các hợp đồng được công bố.
Nebius đang xây dựng một nền tảng đám mây AI, tập trung cải thiện hiệu quả kinh tế của các hợp đồng bằng cách đảm bảo cam kết dài hạn hơn, mức giá cao hơn và khách hàng thanh toán trước nhiều hơn.
Tuy nhiên, công ty vẫn còn một số thách thức trong khâu triển khai cần vượt qua. Việc các trung tâm dữ liệu của bên thứ ba chậm tiến độ đã khiến dự báo doanh thu năm 2026 giảm xuống còn 3–3,2 tỷ USD, trong khi triển vọng sơ bộ năm 2027 ở mức 12–13 tỷ USD, với chi phí đầu tư dự kiến là 40–45 tỷ USD. Cơ hội rất lớn, nhưng việc đạt được mức tăng trưởng đó và tài trợ cho kế hoạch mở rộng sẽ mang tính quyết định.
Mặt khác, $IREN đã dành nhiều năm xây dựng lợi thế về cơ sở hạ tầng thông qua đất đai, nguồn điện và các trung tâm dữ liệu.
Một diễn biến khiến tôi chú ý là hợp đồng ngắn hạn của công ty, có giá khoảng 40 triệu USD cho mỗi MW công suất CNTT. Con số này rất ấn tượng, dù không nên so sánh trực tiếp với mức trung bình trên 25 triệu USD của Nebius nếu chưa xét đến sự khác biệt về thời hạn hợp đồng.
Theo tôi, cả hai công ty đều có tiềm năng dài hạn đáng chú ý, nhưng mỗi công ty cần chứng minh những điều khác nhau.
NBIS cần cho thấy hiệu quả kinh tế hợp đồng mạnh mẽ có thể chuyển thành tăng trưởng doanh thu đúng tiến độ, trong khi IREN cần biến lợi thế cơ sở hạ tầng thành dòng tiền bền vững mà không chịu áp lực tài chính quá mức hoặc làm pha loãng cổ phần của cổ đông quá nhiều.
Sau cùng, năng lực triển khai sẽ quan trọng hơn quy mô các hợp đồng được công bố.
1
4
1.2k
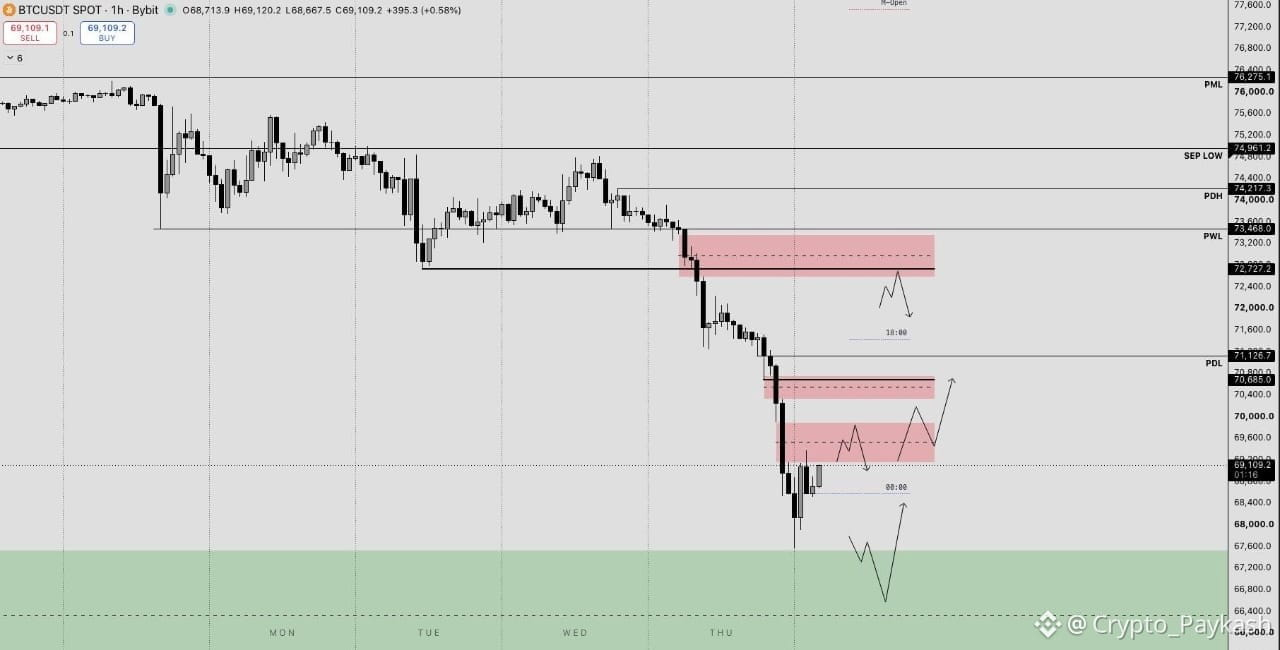
$BTC bật tăng sau khi chạm vùng $67.6K.
Lệnh bán khống hôm qua đã trở thành một lệnh chạy dài, giúp tôi chốt lời trong tuần. Chúc mừng tất cả những ai đã bắt được nhịp này.
Bitcoin hiện đang bật tăng vào vùng mất cân bằng 1H đầu tiên quanh $69.5K.
Sau một nhịp biến động mạnh như vậy, tôi không vội mở vị thế mới. Tôi muốn để thị trường có thời gian tích lũy và hình thành thanh khoản.
Trên biểu đồ 4H, chúng ta vẫn chưa lấp đầy hoàn toàn râu nến trước đó, nên tôi vẫn đang theo dõi khả năng giá giảm sâu hơn và có thể tạo đáy thấp hơn.
Vùng $65.1K–$67.5K là khu vực hỗ trợ HTF quan trọng, nơi tôi sẽ tìm kiếm các tín hiệu vào lệnh mua tiềm năng và tín hiệu đảo chiều.
Phía trên giá còn có một số vùng mất cân bằng 1H theo hướng giảm, có thể tạo cơ hội bán khống lướt sóng, nhưng tôi cho rằng đây là những điểm vào lệnh muộn và sẽ không vội tham gia.
Lý tưởng nhất là giá bị từ chối ở một trong các vùng mất cân bằng thấp hơn, giảm thêm một nhịp nữa, rồi xuất hiện tín hiệu vào lệnh mua rõ ràng để có thể bật tăng hồi phục.
#BitcoinETFOutflowsHit1.6B
$BTC bật tăng sau khi chạm vùng $67.6K.
Lệnh bán khống hôm qua đã trở thành một lệnh chạy dài, giúp tôi chốt lời trong tuần. Chúc mừng tất cả những ai đã bắt được nhịp này.
Bitcoin hiện đang bật tăng vào vùng mất cân bằng 1H đầu tiên quanh $69.5K.
Sau một nhịp biến động mạnh như vậy, tôi không vội mở vị thế mới. Tôi muốn để thị trường có thời gian tích lũy và hình thành thanh khoản.
Trên biểu đồ 4H, chúng ta vẫn chưa lấp đầy hoàn toàn râu nến trước đó, nên tôi vẫn đang theo dõi khả năng giá giảm sâu hơn và có thể tạo đáy thấp hơn.
Vùng $65.1K–$67.5K là khu vực hỗ trợ HTF quan trọng, nơi tôi sẽ tìm kiếm các tín hiệu vào lệnh mua tiềm năng và tín hiệu đảo chiều.
Phía trên giá còn có một số vùng mất cân bằng 1H theo hướng giảm, có thể tạo cơ hội bán khống lướt sóng, nhưng tôi cho rằng đây là những điểm vào lệnh muộn và sẽ không vội tham gia.
Lý tưởng nhất là giá bị từ chối ở một trong các vùng mất cân bằng thấp hơn, giảm thêm một nhịp nữa, rồi xuất hiện tín hiệu vào lệnh mua rõ ràng để có thể bật tăng hồi phục.
#BitcoinETFOutflowsHit1.6B
Lệnh bán khống hôm qua đã trở thành một lệnh chạy dài, giúp tôi chốt lời trong tuần. Chúc mừng tất cả những ai đã bắt được nhịp này.
Bitcoin hiện đang bật tăng vào vùng mất cân bằng 1H đầu tiên quanh $69.5K.
Sau một nhịp biến động mạnh như vậy, tôi không vội mở vị thế mới. Tôi muốn để thị trường có thời gian tích lũy và hình thành thanh khoản.
Trên biểu đồ 4H, chúng ta vẫn chưa lấp đầy hoàn toàn râu nến trước đó, nên tôi vẫn đang theo dõi khả năng giá giảm sâu hơn và có thể tạo đáy thấp hơn.
Vùng $65.1K–$67.5K là khu vực hỗ trợ HTF quan trọng, nơi tôi sẽ tìm kiếm các tín hiệu vào lệnh mua tiềm năng và tín hiệu đảo chiều.
Phía trên giá còn có một số vùng mất cân bằng 1H theo hướng giảm, có thể tạo cơ hội bán khống lướt sóng, nhưng tôi cho rằng đây là những điểm vào lệnh muộn và sẽ không vội tham gia.
Lý tưởng nhất là giá bị từ chối ở một trong các vùng mất cân bằng thấp hơn, giảm thêm một nhịp nữa, rồi xuất hiện tín hiệu vào lệnh mua rõ ràng để có thể bật tăng hồi phục.
#BitcoinETFOutflowsHit1.6B
1
433
Các nhà đầu tư hiện đang phải đối mặt với nhiều yếu tố bất định. Tình hình lãnh đạo của Nvidia, lợi suất trái phiếu Kho bạc Mỹ tăng, những lo ngại về lạm phát và các câu hỏi xoay quanh chi tiêu cho cơ sở hạ tầng AI đều đang làm gia tăng biến động trên thị trường.
Điều tôi nhận thấy là mỗi khi mức độ bất định tăng lên, nhiều nhà đầu tư cảm thấy bị áp lực phải bán và chờ giá giảm sâu hơn rồi mới mua lại.
Vấn đề là không ai biết chính xác đâu là đáy.
Một cổ phiếu có thể giảm thêm 10% sau khi bạn bán, nhưng cũng có thể phục hồi 15% trước khi bạn đủ tự tin để quay lại thị trường. Hôm qua, chúng ta đã thấy một ví dụ điển hình về điều này với $NVDA.
Một điều các nhà đầu tư cần hiểu là tầm quan trọng của việc phân biệt nỗi sợ hãi trên thị trường với những thay đổi thực sự trong các yếu tố nền tảng của một công ty.
Có một chiến lược rõ ràng sẽ giúp bạn tránh việc liên tục bán rồi mua lại theo cảm xúc, hoặc biến những biến động tạm thời của thị trường thành khoản lỗ vĩnh viễn do bán ra không cần thiết.
Nhu cầu về AI không đột nhiên biến mất chỉ vì Nvidia đang đối mặt với sự bất định về lãnh đạo, hay vì các nhà đầu tư đang đặt câu hỏi về chi tiêu cho cơ sở hạ tầng AI.
Đôi khi, kiên nhẫn nắm giữ những công ty có nền tảng vững chắc sẽ tốt hơn là liên tục cố gắng dự đoán đáy tiếp theo của thị trường.
#HuangExitNvidiaStrategyInFocus
Các nhà đầu tư hiện đang phải đối mặt với nhiều yếu tố bất định. Tình hình lãnh đạo của Nvidia, lợi suất trái phiếu Kho bạc Mỹ tăng, những lo ngại về lạm phát và các câu hỏi xoay quanh chi tiêu cho cơ sở hạ tầng AI đều đang làm gia tăng biến động trên thị trường.
Điều tôi nhận thấy là mỗi khi mức độ bất định tăng lên, nhiều nhà đầu tư cảm thấy bị áp lực phải bán và chờ giá giảm sâu hơn rồi mới mua lại.
Vấn đề là không ai biết chính xác đâu là đáy.
Một cổ phiếu có thể giảm thêm 10% sau khi bạn bán, nhưng cũng có thể phục hồi 15% trước khi bạn đủ tự tin để quay lại thị trường. Hôm qua, chúng ta đã thấy một ví dụ điển hình về điều này với $NVDA.
Một điều các nhà đầu tư cần hiểu là tầm quan trọng của việc phân biệt nỗi sợ hãi trên thị trường với những thay đổi thực sự trong các yếu tố nền tảng của một công ty.
Có một chiến lược rõ ràng sẽ giúp bạn tránh việc liên tục bán rồi mua lại theo cảm xúc, hoặc biến những biến động tạm thời của thị trường thành khoản lỗ vĩnh viễn do bán ra không cần thiết.
Nhu cầu về AI không đột nhiên biến mất chỉ vì Nvidia đang đối mặt với sự bất định về lãnh đạo, hay vì các nhà đầu tư đang đặt câu hỏi về chi tiêu cho cơ sở hạ tầng AI.
Đôi khi, kiên nhẫn nắm giữ những công ty có nền tảng vững chắc sẽ tốt hơn là liên tục cố gắng dự đoán đáy tiếp theo của thị trường.
#HuangExitNvidiaStrategyInFocus
Điều tôi nhận thấy là mỗi khi mức độ bất định tăng lên, nhiều nhà đầu tư cảm thấy bị áp lực phải bán và chờ giá giảm sâu hơn rồi mới mua lại.
Vấn đề là không ai biết chính xác đâu là đáy.
Một cổ phiếu có thể giảm thêm 10% sau khi bạn bán, nhưng cũng có thể phục hồi 15% trước khi bạn đủ tự tin để quay lại thị trường. Hôm qua, chúng ta đã thấy một ví dụ điển hình về điều này với $NVDA.
Một điều các nhà đầu tư cần hiểu là tầm quan trọng của việc phân biệt nỗi sợ hãi trên thị trường với những thay đổi thực sự trong các yếu tố nền tảng của một công ty.
Có một chiến lược rõ ràng sẽ giúp bạn tránh việc liên tục bán rồi mua lại theo cảm xúc, hoặc biến những biến động tạm thời của thị trường thành khoản lỗ vĩnh viễn do bán ra không cần thiết.
Nhu cầu về AI không đột nhiên biến mất chỉ vì Nvidia đang đối mặt với sự bất định về lãnh đạo, hay vì các nhà đầu tư đang đặt câu hỏi về chi tiêu cho cơ sở hạ tầng AI.
Đôi khi, kiên nhẫn nắm giữ những công ty có nền tảng vững chắc sẽ tốt hơn là liên tục cố gắng dự đoán đáy tiếp theo của thị trường.
#HuangExitNvidiaStrategyInFocus
1
523
Đã xác minh
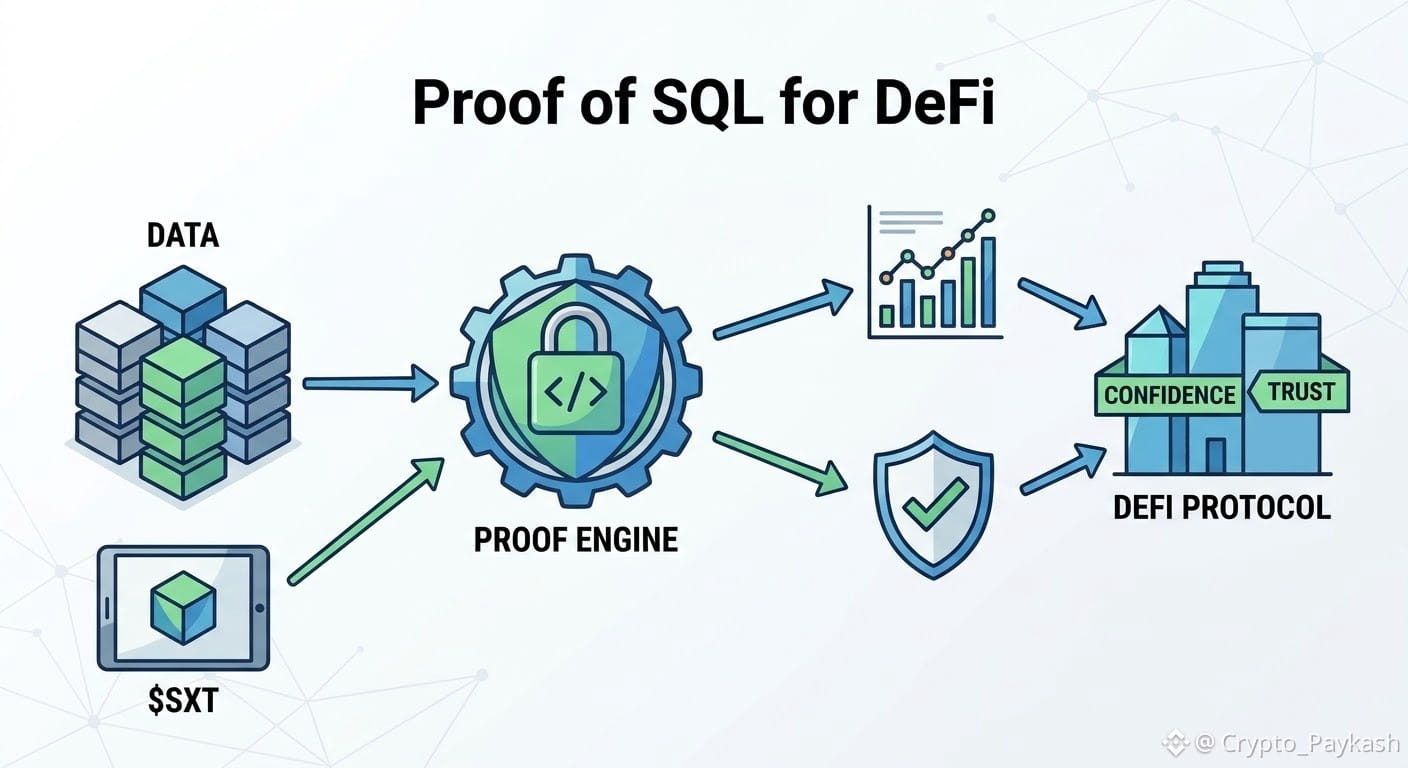
DeFi phụ thuộc vào dữ liệu trong hầu hết mọi hoạt động, từ tính toán tỷ lệ tài sản thế chấp đến xác định thanh lý và xác minh giao dịch. Nhưng làm sao các giao thức có thể tự tin đưa ra quyết định khi dữ liệu làm cơ sở cho những quyết định đó không thể được xác minh độc lập?
Đây là lúc @SpaceandTimeDB mang đến một điều thú vị. Dự án sử dụng công nghệ Proof of SQL để cho phép các ứng dụng truy vấn những tập dữ liệu lớn và tạo ra các bằng chứng mật mã nhằm xác minh tính chính xác của kết quả truy vấn.
Đối với DeFi, công nghệ này có thể giúp hợp đồng thông minh và ứng dụng sử dụng dữ liệu có thể xác minh, thay vì chỉ dựa vào những thông tin mà họ buộc phải tin tưởng.
Ngoài DeFi, cùng một cơ sở hạ tầng còn có tiềm năng ứng dụng trong AI và token hóa, nơi độ chính xác của dữ liệu và khả năng tính toán minh bạch cũng quan trọng không kém.
$SXT hỗ trợ các tiện ích của mạng lưới, bao gồm truy vấn dữ liệu, chèn dữ liệu và staking.
Khi DeFi ngày càng phát triển phức tạp, bạn nghĩ dữ liệu có thể được xác minh độc lập quan trọng đến mức nào trong việc xây dựng niềm tin vào các ứng dụng phi tập trung?
#SXT
DeFi phụ thuộc vào dữ liệu trong hầu hết mọi hoạt động, từ tính toán tỷ lệ tài sản thế chấp đến xác định thanh lý và xác minh giao dịch. Nhưng làm sao các giao thức có thể tự tin đưa ra quyết định khi dữ liệu làm cơ sở cho những quyết định đó không thể được xác minh độc lập?
Đây là lúc @SpaceandTime mang đến một điều thú vị. Dự án sử dụng công nghệ Proof of SQL để cho phép các ứng dụng truy vấn những tập dữ liệu lớn và tạo ra các bằng chứng mật mã nhằm xác minh tính chính xác của kết quả truy vấn.
Đối với DeFi, công nghệ này có thể giúp hợp đồng thông minh và ứng dụng sử dụng dữ liệu có thể xác minh, thay vì chỉ dựa vào những thông tin mà họ buộc phải tin tưởng.
Ngoài DeFi, cùng một cơ sở hạ tầng còn có tiềm năng ứng dụng trong AI và token hóa, nơi độ chính xác của dữ liệu và khả năng tính toán minh bạch cũng quan trọng không kém.
$SXT hỗ trợ các tiện ích của mạng lưới, bao gồm truy vấn dữ liệu, chèn dữ liệu và staking.
Khi DeFi ngày càng phát triển phức tạp, bạn nghĩ dữ liệu có thể được xác minh độc lập quan trọng đến mức nào trong việc xây dựng niềm tin vào các ứng dụng phi tập trung?
#SXT
Đây là lúc @SpaceandTime mang đến một điều thú vị. Dự án sử dụng công nghệ Proof of SQL để cho phép các ứng dụng truy vấn những tập dữ liệu lớn và tạo ra các bằng chứng mật mã nhằm xác minh tính chính xác của kết quả truy vấn.
Đối với DeFi, công nghệ này có thể giúp hợp đồng thông minh và ứng dụng sử dụng dữ liệu có thể xác minh, thay vì chỉ dựa vào những thông tin mà họ buộc phải tin tưởng.
Ngoài DeFi, cùng một cơ sở hạ tầng còn có tiềm năng ứng dụng trong AI và token hóa, nơi độ chính xác của dữ liệu và khả năng tính toán minh bạch cũng quan trọng không kém.
$SXT hỗ trợ các tiện ích của mạng lưới, bao gồm truy vấn dữ liệu, chèn dữ liệu và staking.
Khi DeFi ngày càng phát triển phức tạp, bạn nghĩ dữ liệu có thể được xác minh độc lập quan trọng đến mức nào trong việc xây dựng niềm tin vào các ứng dụng phi tập trung?
#SXT
3
370
H.C. Wainwright gần đây đã hạ giá mục tiêu của $IREN từ 74 USD xuống 56 USD sau báo cáo lợi nhuận mới nhất, dù vẫn giữ mức xếp hạng Mua.
Một điều khác đáng theo dõi là việc IREN trì hoãn mục tiêu ARR 4 tỷ USD. Mốc ban đầu dự kiến đạt được vào tháng 12 năm 2026 nay đã được lùi sang tháng 1 năm 2027, và tháng 2 cũng là một khả năng do các thay đổi về thiết kế mạng theo yêu cầu của khách hàng và vấn đề về thời gian giao hàng của nhà cung cấp.
Tôi vẫn đang theo dõi một vài điều trước khi thay đổi quan điểm lạc quan của mình. IREN tiếp tục dự kiến có thêm khoảng 6 tỷ USD từ các nguồn tài trợ để hỗ trợ phần chi tiêu vốn còn lại trong FY2027.
Điều khiến tôi lo ngại là công ty sẽ quản lý việc mở rộng này như thế nào mà không gây quá nhiều áp lực lên cổ đông thông qua việc pha loãng cổ phiếu thêm hoặc vay nợ. Khoản đầu tư chỉ có ý nghĩa nếu tăng trưởng doanh thu về sau đủ để biện minh cho số vốn được triển khai.
Một điều tôi học được khi theo dõi thị trường chứng khoán là cơ hội không biến mất chỉ vì tâm lý thị trường thay đổi. Thị trường vẫn tiếp tục vận động, nhưng những nhà đầu tư biết thích nghi, hiểu rõ rủi ro và không ngừng phát triển mới có thể theo kịp.
#HuangRisksOusterOverReportedAffairWithSubordinate
H.C. Wainwright gần đây đã hạ giá mục tiêu của $IREN từ 74 USD xuống 56 USD sau báo cáo lợi nhuận mới nhất, dù vẫn giữ mức xếp hạng Mua.
Một điều khác đáng theo dõi là việc IREN trì hoãn mục tiêu ARR 4 tỷ USD. Mốc ban đầu dự kiến đạt được vào tháng 12 năm 2026 nay đã được lùi sang tháng 1 năm 2027, và tháng 2 cũng là một khả năng do các thay đổi về thiết kế mạng theo yêu cầu của khách hàng và vấn đề về thời gian giao hàng của nhà cung cấp.
Tôi vẫn đang theo dõi một vài điều trước khi thay đổi quan điểm lạc quan của mình. IREN tiếp tục dự kiến có thêm khoảng 6 tỷ USD từ các nguồn tài trợ để hỗ trợ phần chi tiêu vốn còn lại trong FY2027.
Điều khiến tôi lo ngại là công ty sẽ quản lý việc mở rộng này như thế nào mà không gây quá nhiều áp lực lên cổ đông thông qua việc pha loãng cổ phiếu thêm hoặc vay nợ. Khoản đầu tư chỉ có ý nghĩa nếu tăng trưởng doanh thu về sau đủ để biện minh cho số vốn được triển khai.
Một điều tôi học được khi theo dõi thị trường chứng khoán là cơ hội không biến mất chỉ vì tâm lý thị trường thay đổi. Thị trường vẫn tiếp tục vận động, nhưng những nhà đầu tư biết thích nghi, hiểu rõ rủi ro và không ngừng phát triển mới có thể theo kịp.
#HuangRisksOusterOverReportedAffairWithSubordinate
Một điều khác đáng theo dõi là việc IREN trì hoãn mục tiêu ARR 4 tỷ USD. Mốc ban đầu dự kiến đạt được vào tháng 12 năm 2026 nay đã được lùi sang tháng 1 năm 2027, và tháng 2 cũng là một khả năng do các thay đổi về thiết kế mạng theo yêu cầu của khách hàng và vấn đề về thời gian giao hàng của nhà cung cấp.
Tôi vẫn đang theo dõi một vài điều trước khi thay đổi quan điểm lạc quan của mình. IREN tiếp tục dự kiến có thêm khoảng 6 tỷ USD từ các nguồn tài trợ để hỗ trợ phần chi tiêu vốn còn lại trong FY2027.
Điều khiến tôi lo ngại là công ty sẽ quản lý việc mở rộng này như thế nào mà không gây quá nhiều áp lực lên cổ đông thông qua việc pha loãng cổ phiếu thêm hoặc vay nợ. Khoản đầu tư chỉ có ý nghĩa nếu tăng trưởng doanh thu về sau đủ để biện minh cho số vốn được triển khai.
Một điều tôi học được khi theo dõi thị trường chứng khoán là cơ hội không biến mất chỉ vì tâm lý thị trường thay đổi. Thị trường vẫn tiếp tục vận động, nhưng những nhà đầu tư biết thích nghi, hiểu rõ rủi ro và không ngừng phát triển mới có thể theo kịp.
#HuangRisksOusterOverReportedAffairWithSubordinate
230
88% nhân viên $NVDA được khảo sát reportedly muốn Jensen Huang tiếp tục làm CEO, trong khi chỉ 1% muốn ông rời đi.
Đó là một sự tín nhiệm khá mạnh mẽ.
Jensen không chỉ đưa Nvidia trở thành một thế lực lớn trong ngành bán dẫn. Ông còn giúp định vị công ty ở trung tâm của cuộc cách mạng AI.
Khi nhu cầu về điện toán AI vẫn đang tăng, việc nhân viên tin tưởng vào người lãnh đạo công ty cũng là một tín hiệu đáng chú ý.
Lợi thế lớn nhất của Nvidia có thể không chỉ nằm ở chip, mà còn ở ban lãnh đạo đang thúc đẩy tầm nhìn dài hạn của công ty.
#CanNvidiaEarningsEaseMarketConcerns?
88% nhân viên $NVDA được khảo sát reportedly muốn Jensen Huang tiếp tục làm CEO, trong khi chỉ 1% muốn ông rời đi.
Đó là một sự tín nhiệm khá mạnh mẽ.
Jensen không chỉ đưa Nvidia trở thành một thế lực lớn trong ngành bán dẫn. Ông còn giúp định vị công ty ở trung tâm của cuộc cách mạng AI.
Khi nhu cầu về điện toán AI vẫn đang tăng, việc nhân viên tin tưởng vào người lãnh đạo công ty cũng là một tín hiệu đáng chú ý.
Lợi thế lớn nhất của Nvidia có thể không chỉ nằm ở chip, mà còn ở ban lãnh đạo đang thúc đẩy tầm nhìn dài hạn của công ty.
#CanNvidiaEarningsEaseMarketConcerns?
Đó là một sự tín nhiệm khá mạnh mẽ.
Jensen không chỉ đưa Nvidia trở thành một thế lực lớn trong ngành bán dẫn. Ông còn giúp định vị công ty ở trung tâm của cuộc cách mạng AI.
Khi nhu cầu về điện toán AI vẫn đang tăng, việc nhân viên tin tưởng vào người lãnh đạo công ty cũng là một tín hiệu đáng chú ý.
Lợi thế lớn nhất của Nvidia có thể không chỉ nằm ở chip, mà còn ở ban lãnh đạo đang thúc đẩy tầm nhìn dài hạn của công ty.
#CanNvidiaEarningsEaseMarketConcerns?
442
Một điều mà tôi nghĩ thị trường vẫn đang đánh giá thấp về các neocloud là sự cải thiện trong mức giá của các hợp đồng dài hạn.
Cơ hội chưa bao giờ chỉ nằm ở nhu cầu ngày càng tăng đối với năng lực tính toán AI. Cơ hội còn nằm ở việc liệu khoản phí cao mà khách hàng sẵn sàng trả cho năng lực ngắn hạn cuối cùng có chuyển thành các hợp đồng dài hạn tốt hơn hay không.
Chúng ta đang bắt đầu thấy điều đó xảy ra với $CRWV.
Nếu xu hướng này tiếp diễn, các công ty như CRWV và $NBIS có thể hưởng lợi từ khả năng dự báo doanh thu tốt hơn, hiệu quả kinh tế hợp đồng tốt hơn và tiềm năng được định giá cao hơn.
Tất nhiên, khả năng thực thi, việc huy động vốn và mở rộng năng lực trong tương lai vẫn rất quan trọng. Nhưng lập luận về sức mạnh định giá đang ngày càng khó bác bỏ hơn.
Luận điểm đầu tư vào neocloud đang phát triển, không còn chỉ xoay quanh việc có đủ GPU. Mà ngày càng tập trung vào việc họ có thể khai thác được bao nhiêu giá trị từ cơ sở hạ tầng mình xây dựng.
Một điều mà tôi nghĩ thị trường vẫn đang đánh giá thấp về các neocloud là sự cải thiện trong mức giá của các hợp đồng dài hạn.
Cơ hội chưa bao giờ chỉ nằm ở nhu cầu ngày càng tăng đối với năng lực tính toán AI. Cơ hội còn nằm ở việc liệu khoản phí cao mà khách hàng sẵn sàng trả cho năng lực ngắn hạn cuối cùng có chuyển thành các hợp đồng dài hạn tốt hơn hay không.
Chúng ta đang bắt đầu thấy điều đó xảy ra với $CRWV.
Nếu xu hướng này tiếp diễn, các công ty như CRWV và $NBIS có thể hưởng lợi từ khả năng dự báo doanh thu tốt hơn, hiệu quả kinh tế hợp đồng tốt hơn và tiềm năng được định giá cao hơn.
Tất nhiên, khả năng thực thi, việc huy động vốn và mở rộng năng lực trong tương lai vẫn rất quan trọng. Nhưng lập luận về sức mạnh định giá đang ngày càng khó bác bỏ hơn.
Luận điểm đầu tư vào neocloud đang phát triển, không còn chỉ xoay quanh việc có đủ GPU. Mà ngày càng tập trung vào việc họ có thể khai thác được bao nhiêu giá trị từ cơ sở hạ tầng mình xây dựng.
Cơ hội chưa bao giờ chỉ nằm ở nhu cầu ngày càng tăng đối với năng lực tính toán AI. Cơ hội còn nằm ở việc liệu khoản phí cao mà khách hàng sẵn sàng trả cho năng lực ngắn hạn cuối cùng có chuyển thành các hợp đồng dài hạn tốt hơn hay không.
Chúng ta đang bắt đầu thấy điều đó xảy ra với $CRWV.
Nếu xu hướng này tiếp diễn, các công ty như CRWV và $NBIS có thể hưởng lợi từ khả năng dự báo doanh thu tốt hơn, hiệu quả kinh tế hợp đồng tốt hơn và tiềm năng được định giá cao hơn.
Tất nhiên, khả năng thực thi, việc huy động vốn và mở rộng năng lực trong tương lai vẫn rất quan trọng. Nhưng lập luận về sức mạnh định giá đang ngày càng khó bác bỏ hơn.
Luận điểm đầu tư vào neocloud đang phát triển, không còn chỉ xoay quanh việc có đủ GPU. Mà ngày càng tập trung vào việc họ có thể khai thác được bao nhiêu giá trị từ cơ sở hạ tầng mình xây dựng.
386
Goldman Sachs hoạt động trong các lĩnh vực môi giới, tư vấn đầu tư và dịch vụ cho các tổ chức, vì vậy “quyền sở hữu hưởng lợi” có thể bao gồm cổ phiếu được nắm giữ hoặc quản lý thông qua các đơn vị báo cáo và tài khoản khách hàng khác nhau.
Hồ sơ này đáng được chú ý, nhưng tự nó chưa đủ để bác bỏ luận điểm lạc quan về $IREN. Tôi muốn xem dữ liệu 13F tương đương trước khi kết luận rằng Goldman đang giảm đáng kể vị thế của mình.
Điều tôi quan tâm hơn là liệu IREN có thực sự thực hiện được các cam kết về hạ tầng với Microsoft hay không, cũng như kế hoạch tài trợ cho khoản chi tiêu vốn 25–30 tỷ USD trong năm tài chính 2027 của công ty.
Goldman Sachs hoạt động trong các lĩnh vực môi giới, tư vấn đầu tư và dịch vụ cho các tổ chức, vì vậy “quyền sở hữu hưởng lợi” có thể bao gồm cổ phiếu được nắm giữ hoặc quản lý thông qua các đơn vị báo cáo và tài khoản khách hàng khác nhau.
Hồ sơ này đáng được chú ý, nhưng tự nó chưa đủ để bác bỏ luận điểm lạc quan về $IREN. Tôi muốn xem dữ liệu 13F tương đương trước khi kết luận rằng Goldman đang giảm đáng kể vị thế của mình.
Điều tôi quan tâm hơn là liệu IREN có thực sự thực hiện được các cam kết về hạ tầng với Microsoft hay không, cũng như kế hoạch tài trợ cho khoản chi tiêu vốn 25–30 tỷ USD trong năm tài chính 2027 của công ty.
Hồ sơ này đáng được chú ý, nhưng tự nó chưa đủ để bác bỏ luận điểm lạc quan về $IREN. Tôi muốn xem dữ liệu 13F tương đương trước khi kết luận rằng Goldman đang giảm đáng kể vị thế của mình.
Điều tôi quan tâm hơn là liệu IREN có thực sự thực hiện được các cam kết về hạ tầng với Microsoft hay không, cũng như kế hoạch tài trợ cho khoản chi tiêu vốn 25–30 tỷ USD trong năm tài chính 2027 của công ty.
325
$CRWV xác nhận rằng các khoản vay có kỳ hạn giải ngân theo yêu cầu có thể trang trải 70%–100% chi phí đầu tư vốn (CapEx) gắn với các hợp đồng khách hàng cụ thể.
Điều đó quan trọng vì có nghĩa là CoreWeave không nhất thiết phải dùng toàn bộ bảng cân đối kế toán của mình để tài trợ cho mọi đợt triển khai GPU mới.
Chi phí nợ bình quân gia quyền của công ty đã giảm xuống còn 7,9%, thấp hơn 250 điểm cơ bản so với cùng kỳ năm ngoái, và công ty đã trả hơn 4 tỷ USD nợ thông qua cơ chế tài trợ của mình.
Tôi cho rằng điều này củng cố đáng kể luận điểm đầu tư. Dù vậy, những rủi ro chính là tình trạng chậm trễ trong việc bàn giao hạ tầng, liệu dòng tiền từ khách hàng có đến như dự kiến hay không, và liệu biên lợi nhuận có cải thiện đủ để biện minh cho nhu cầu vốn khổng lồ hay không.
Một điều tôi sẽ theo dõi sát trong năm 2027 là liệu tăng trưởng doanh thu và dòng tiền từ hoạt động kinh doanh có bắt kịp chi phí đầu tư vốn (CapEx) và chi phí lãi vay hay không.
$CRWV xác nhận rằng các khoản vay có kỳ hạn giải ngân theo yêu cầu có thể trang trải 70%–100% chi phí đầu tư vốn (CapEx) gắn với các hợp đồng khách hàng cụ thể.
Điều đó quan trọng vì có nghĩa là CoreWeave không nhất thiết phải dùng toàn bộ bảng cân đối kế toán của mình để tài trợ cho mọi đợt triển khai GPU mới.
Chi phí nợ bình quân gia quyền của công ty đã giảm xuống còn 7,9%, thấp hơn 250 điểm cơ bản so với cùng kỳ năm ngoái, và công ty đã trả hơn 4 tỷ USD nợ thông qua cơ chế tài trợ của mình.
Tôi cho rằng điều này củng cố đáng kể luận điểm đầu tư. Dù vậy, những rủi ro chính là tình trạng chậm trễ trong việc bàn giao hạ tầng, liệu dòng tiền từ khách hàng có đến như dự kiến hay không, và liệu biên lợi nhuận có cải thiện đủ để biện minh cho nhu cầu vốn khổng lồ hay không.
Một điều tôi sẽ theo dõi sát trong năm 2027 là liệu tăng trưởng doanh thu và dòng tiền từ hoạt động kinh doanh có bắt kịp chi phí đầu tư vốn (CapEx) và chi phí lãi vay hay không.
Điều đó quan trọng vì có nghĩa là CoreWeave không nhất thiết phải dùng toàn bộ bảng cân đối kế toán của mình để tài trợ cho mọi đợt triển khai GPU mới.
Chi phí nợ bình quân gia quyền của công ty đã giảm xuống còn 7,9%, thấp hơn 250 điểm cơ bản so với cùng kỳ năm ngoái, và công ty đã trả hơn 4 tỷ USD nợ thông qua cơ chế tài trợ của mình.
Tôi cho rằng điều này củng cố đáng kể luận điểm đầu tư. Dù vậy, những rủi ro chính là tình trạng chậm trễ trong việc bàn giao hạ tầng, liệu dòng tiền từ khách hàng có đến như dự kiến hay không, và liệu biên lợi nhuận có cải thiện đủ để biện minh cho nhu cầu vốn khổng lồ hay không.
Một điều tôi sẽ theo dõi sát trong năm 2027 là liệu tăng trưởng doanh thu và dòng tiền từ hoạt động kinh doanh có bắt kịp chi phí đầu tư vốn (CapEx) và chi phí lãi vay hay không.
305
🚨 MỚI NHẤT: $SPCX, do Elon Musk lãnh đạo, đang lên kế hoạch mở rộng quy mô lớn tại Starbase, Texas, kết hợp một nhà máy chạy bằng khí tự nhiên với một cơ sở siêu máy tính.
Giai đoạn đầu tiên của dự án ước tính có chi phí khoảng 24 tỷ USD.
🚨 MỚI NHẤT: $SPCX, do Elon Musk lãnh đạo, đang lên kế hoạch mở rộng quy mô lớn tại Starbase, Texas, kết hợp một nhà máy chạy bằng khí tự nhiên với một cơ sở siêu máy tính.
Giai đoạn đầu tiên của dự án ước tính có chi phí khoảng 24 tỷ USD.
Giai đoạn đầu tiên của dự án ước tính có chi phí khoảng 24 tỷ USD.
1
537
Có tranh chấp
$CRWV sẽ công bố kết quả kinh doanh vào ngày mai, và tôi đặc biệt quan tâm đến cách công ty đang quản lý việc mở rộng cơ sở hạ tầng AI đầy tham vọng.
Tăng trưởng doanh thu và lượng đơn hàng tồn đọng khổng lồ cho thấy nhu cầu vẫn mạnh, nhưng câu hỏi lớn hơn là liệu mức tăng trưởng đó có chuyển thành lợi nhuận bền vững hay không.
Tôi sẽ theo dõi doanh thu, biên lợi nhuận, chi tiêu vốn, mức nợ và dự báo triển vọng.
Doanh thu vượt kỳ vọng sẽ là tín hiệu tích cực, nhưng chi phí tài chính tăng và áp lực dòng tiền vẫn có thể khiến triển vọng thêm phức tạp.
Với tôi, dự báo triển vọng và bảng cân đối kế toán cũng quan trọng không kém các con số lợi nhuận được công bố.
$CRWV sẽ công bố kết quả kinh doanh vào ngày mai, và tôi đặc biệt quan tâm đến cách công ty đang quản lý việc mở rộng cơ sở hạ tầng AI đầy tham vọng.
Tăng trưởng doanh thu và lượng đơn hàng tồn đọng khổng lồ cho thấy nhu cầu vẫn mạnh, nhưng câu hỏi lớn hơn là liệu mức tăng trưởng đó có chuyển thành lợi nhuận bền vững hay không.
Tôi sẽ theo dõi doanh thu, biên lợi nhuận, chi tiêu vốn, mức nợ và dự báo triển vọng.
Doanh thu vượt kỳ vọng sẽ là tín hiệu tích cực, nhưng chi phí tài chính tăng và áp lực dòng tiền vẫn có thể khiến triển vọng thêm phức tạp.
Với tôi, dự báo triển vọng và bảng cân đối kế toán cũng quan trọng không kém các con số lợi nhuận được công bố.
Tăng trưởng doanh thu và lượng đơn hàng tồn đọng khổng lồ cho thấy nhu cầu vẫn mạnh, nhưng câu hỏi lớn hơn là liệu mức tăng trưởng đó có chuyển thành lợi nhuận bền vững hay không.
Tôi sẽ theo dõi doanh thu, biên lợi nhuận, chi tiêu vốn, mức nợ và dự báo triển vọng.
Doanh thu vượt kỳ vọng sẽ là tín hiệu tích cực, nhưng chi phí tài chính tăng và áp lực dòng tiền vẫn có thể khiến triển vọng thêm phức tạp.
Với tôi, dự báo triển vọng và bảng cân đối kế toán cũng quan trọng không kém các con số lợi nhuận được công bố.
1
351
Cá nhân tôi cho rằng tình hình của Jensen Huang mang tính cá nhân nhiều hơn là điều trực tiếp ảnh hưởng đến hoạt động kinh doanh của NVIDIA. Rất nhiều người giàu có và có tầm ảnh hưởng vẫn có những mối quan hệ cá nhân phức tạp nhưng vẫn tiếp tục tiến lên trong sự nghiệp. Elon Musk là một ví dụ. Trừ khi có bằng chứng cho thấy điều đó thực sự ảnh hưởng đến hoạt động hoặc ban lãnh đạo công ty, tôi sẽ không tự động liên hệ hai chuyện này với nhau.
Điều khiến tôi quan tâm hơn là diễn biến thị trường gần đây của NVIDIA. Lo ngại về khả năng Đảng Dân chủ giành chiến thắng áp đảo trong cuộc bầu cử giữa kỳ đã làm dấy lên câu hỏi về việc liệu các quy định đối với trung tâm dữ liệu có bị siết chặt hơn hay không. Tuy vậy, hầu hết cổ phiếu AI đều tăng trong tuần này, còn $NVDA vẫn tiếp tục chật vật.
Đó mới là điều tôi chú ý hơn. Nếu toàn ngành AI đang diễn biến tốt, tại sao NVIDIA lại tụt lại phía sau?
Liệu có phải do lo ngại về định giá, hoạt động chốt lời, câu hỏi xoay quanh chi tiêu của các nhà cung cấp dịch vụ đám mây quy mô lớn, hay kỳ vọng thay đổi về nhu cầu AI trong tương lai?
Từ góc nhìn của mình, tôi cũng đang cân nhắc liệu đây có phải là thời điểm thích hợp để mua thêm NVDA khi giá giảm hay không.
Tôi vẫn xem NVIDIA là một khoản đầu tư AI dài hạn đầy triển vọng, nhưng tôi nghĩ đà suy yếu gần đây của cổ phiếu này đáng được xem xét kỹ hơn, thay vì chỉ đổ lỗi cho những tin tức xoay quanh Jensen Huang.
#NvidiaInvestigatesAfterHuang’sAffairApology
Cá nhân tôi cho rằng tình hình của Jensen Huang mang tính cá nhân nhiều hơn là điều trực tiếp ảnh hưởng đến hoạt động kinh doanh của NVIDIA. Rất nhiều người giàu có và có tầm ảnh hưởng vẫn có những mối quan hệ cá nhân phức tạp nhưng vẫn tiếp tục tiến lên trong sự nghiệp. Elon Musk là một ví dụ. Trừ khi có bằng chứng cho thấy điều đó thực sự ảnh hưởng đến hoạt động hoặc ban lãnh đạo công ty, tôi sẽ không tự động liên hệ hai chuyện này với nhau.
Điều khiến tôi quan tâm hơn là diễn biến thị trường gần đây của NVIDIA. Lo ngại về khả năng Đảng Dân chủ giành chiến thắng áp đảo trong cuộc bầu cử giữa kỳ đã làm dấy lên câu hỏi về việc liệu các quy định đối với trung tâm dữ liệu có bị siết chặt hơn hay không. Tuy vậy, hầu hết cổ phiếu AI đều tăng trong tuần này, còn $NVDA vẫn tiếp tục chật vật.
Đó mới là điều tôi chú ý hơn. Nếu toàn ngành AI đang diễn biến tốt, tại sao NVIDIA lại tụt lại phía sau?
Liệu có phải do lo ngại về định giá, hoạt động chốt lời, câu hỏi xoay quanh chi tiêu của các nhà cung cấp dịch vụ đám mây quy mô lớn, hay kỳ vọng thay đổi về nhu cầu AI trong tương lai?
Từ góc nhìn của mình, tôi cũng đang cân nhắc liệu đây có phải là thời điểm thích hợp để mua thêm NVDA khi giá giảm hay không.
Tôi vẫn xem NVIDIA là một khoản đầu tư AI dài hạn đầy triển vọng, nhưng tôi nghĩ đà suy yếu gần đây của cổ phiếu này đáng được xem xét kỹ hơn, thay vì chỉ đổ lỗi cho những tin tức xoay quanh Jensen Huang.
#NvidiaInvestigatesAfterHuang’sAffairApology
Điều khiến tôi quan tâm hơn là diễn biến thị trường gần đây của NVIDIA. Lo ngại về khả năng Đảng Dân chủ giành chiến thắng áp đảo trong cuộc bầu cử giữa kỳ đã làm dấy lên câu hỏi về việc liệu các quy định đối với trung tâm dữ liệu có bị siết chặt hơn hay không. Tuy vậy, hầu hết cổ phiếu AI đều tăng trong tuần này, còn $NVDA vẫn tiếp tục chật vật.
Đó mới là điều tôi chú ý hơn. Nếu toàn ngành AI đang diễn biến tốt, tại sao NVIDIA lại tụt lại phía sau?
Liệu có phải do lo ngại về định giá, hoạt động chốt lời, câu hỏi xoay quanh chi tiêu của các nhà cung cấp dịch vụ đám mây quy mô lớn, hay kỳ vọng thay đổi về nhu cầu AI trong tương lai?
Từ góc nhìn của mình, tôi cũng đang cân nhắc liệu đây có phải là thời điểm thích hợp để mua thêm NVDA khi giá giảm hay không.
Tôi vẫn xem NVIDIA là một khoản đầu tư AI dài hạn đầy triển vọng, nhưng tôi nghĩ đà suy yếu gần đây của cổ phiếu này đáng được xem xét kỹ hơn, thay vì chỉ đổ lỗi cho những tin tức xoay quanh Jensen Huang.
#NvidiaInvestigatesAfterHuang’sAffairApology
2
450
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
358,183 lượt xem
1,528 đang thảo luận
ĐỢT TĂNG LÃI SUẤT THÁNG 12 CỦA FED ĐÃ ĐƯỢC TÍNH VÀO GIÁ, VÌ VẬY BIÊN BẢN CUỘC HỌP HÔM THỨ TƯ QUAN TRỌNG VÌ MỘT LÝ DO KHÁC
Ngày 28 tháng 10, Fed giữ lãi suất ở mức 3,75% đến 4%, một tháng sau đợt tăng 0,25 điểm phần trăm vào tháng 9
Kết quả bỏ phiếu là 10-2, và cả hai người bất đồng, Lisa Cook và Beth Hammack, đều muốn tăng lãi suất thêm ngay lập tức
📅 Biên bản cuộc họp đó dự kiến được công bố vào thứ Tư, ngày 18 tháng 11, lúc 2:00 PM ET, tức 02:00 thứ Năm tại Việt Nam
$BTC
🔍 Các dự báo dựa trên hợp đồng tương lai đã xem việc tăng lãi suất vào tháng 12 là kịch bản cơ bản, vì vậy xác nhận điều đó cũng không bổ sung nhiều thông tin
Tín hiệu thực sự là có bao nhiêu quan chức khác nghiêng về phía tăng lãi suất, và liệu họ có đề cập đến nhiều hơn một lần tăng nữa hay không
Một danh sách dài những người tham gia ủng hộ việc thắt chặt hơn nữa sẽ đẩy lộ trình lãi suất lên cao hơn, chứ không chỉ riêng tháng 12
⚠️ Với các nhà giao dịch tiền mã hóa, thời điểm công bố mới là rủi ro
Thông tin được công bố vào khung giờ đêm khuya ít giao dịch ở châu Á, khi các vị thế sử dụng đòn bẩy có thể nhanh chóng bị thanh lý
Thay vào đó, nếu biên bản cho thấy nhiều người không muốn tiếp tục tăng lãi suất, áp lực có thể dịu bớt
$BTC #TinFed #TheoDõiFOMC #fomc
SanjiHunter — Crypto Market Intelligence
·0 lượt thích
·38 lượt xem
TinFed
420,744 lượt xem
1,281 đang thảo luận
A Packed Week of Earnings and Data Tests Markets
53,260 lượt xem
362 đang thảo luận