
#huangexitnvidiastrategyinfocus
huangexitnvidiastrategyinfocus
250,716 lượt xem
1,917 đang thảo luận
Phổ biến
Mới nhất


·
--
CỔ PHIẾU | Jensen Huang của Nvidia từ chức, Colette Kress được bổ nhiệm làm CEO tạm quyềnJensen Huang của Nvidia đã từ chức CEO, và Colette Kress, 58 tuổi, được bổ nhiệm làm CEO tạm quyền. Bà giữ chức phó chủ tịch điều hành kiêm giám đốc tài chính của công ty từ tháng 9 năm 2013. Theo Sina Finance, dẫn nguồn Newsweek, Jay Aldert, một lãnh đạo tại một công ty dịch vụ quốc tế, phát biểu trong cuộc phỏng vấn hôm thứ Ba rằng Nvidia không cần tìm kiếm một nhà lãnh đạo khác theo khuôn mẫu của nhà sáng lập. Aldert cho rằng công ty nên chia sẻ quyền hạn và trách nhiệm trong một đội ngũ quản lý vững mạnh hơn, đồng thời giảm sự phụ thuộc vào bất kỳ lãnh đạo cấp cao nào.
CỔ PHIẾU | Jensen Huang của Nvidia từ chức, Colette Kress được bổ nhiệm làm CEO tạm quyền
Jensen Huang của Nvidia đã từ chức CEO, và Colette Kress, 58 tuổi, được bổ nhiệm làm CEO tạm quyền. Bà giữ chức phó chủ tịch điều hành kiêm giám đốc tài chính của công ty từ tháng 9 năm 2013. Theo Sina Finance, dẫn nguồn Newsweek, Jay Aldert, một lãnh đạo tại một công ty dịch vụ quốc tế, phát biểu trong cuộc phỏng vấn hôm thứ Ba rằng Nvidia không cần tìm kiếm một nhà lãnh đạo khác theo khuôn mẫu của nhà sáng lập. Aldert cho rằng công ty nên chia sẻ quyền hạn và trách nhiệm trong một đội ngũ quản lý vững mạnh hơn, đồng thời giảm sự phụ thuộc vào bất kỳ lãnh đạo cấp cao nào.
alikumail111:
A major leadership change at Nvidia would certainly attract market attention. Colette Kress’s financial experience could bring valuable continuity, but strong leadership and execution will be crucial for maintaining investor confidence. 📊
8
1
38
46.6k

·
--
Bài viết
Jensen Huang Rời Ghế Lãnh Đạo, Cổ Phiếu Công Nghệ Tránh Được “Phí Chia Tay”Sau khi thông tin Jensen Huang rời vị trí lãnh đạo được công bố, cổ phiếu NVIDIA biến động mạnh nhưng thị trường chưa xuất hiện làn sóng bán tháo hoảng loạn.
Ngày 12/11, NVIDIA thông báo Jensen Huang từ chức CEO và thành viên hội đồng quản trị. Giám đốc tài chính Colette Kress được bổ nhiệm làm CEO tạm quyền. Ngay sau thông tin này, cổ phiếu NVIDIA có thời điểm lao dốc khoảng 14% trong phiên, nhưng mức giảm thu hẹp còn khoảng 4% khi đóng cửa.
Trong khi đó, chỉ số S&P 500 và Nasdaq Composite lần lượt giảm 0,35% và 0,39%. Dow Jones giảm 0,36%. Nasdaq 100 kết phiên giảm 0,30%, xuống 28.289,19 điểm.
Điều khiến nhà đầu tư lo ngại không chỉ là tương lai của NVIDIA, mà còn là khả năng cú sốc này lan rộng sang toàn bộ hệ sinh thái AI trên thị trường chứng khoán Mỹ.
Trong vài năm qua, NVIDIA không chỉ bán GPU cho khách hàng mà còn hỗ trợ họ thông qua đầu tư cổ phần, bảo lãnh tín dụng và các thỏa thuận hợp tác về năng lực tính toán. Nhờ đó, nhiều doanh nghiệp có thể mở rộng mua chip và xây dựng trung tâm dữ liệu.
Khả năng huy động vốn của khách hàng, đơn hàng chip của NVIDIA và tốc độ mở rộng hạ tầng AI ngày càng gắn chặt với nhau. Vì vậy, cách ban lãnh đạo mới điều chỉnh những thỏa thuận này sẽ quyết định mức độ ảnh hưởng đến toàn ngành.
1. Jensen Huang Rời Đi, Thị Trường Bắt Đầu Định Giá Lại Các Thương Vụ AI
Ngày 12/11, cổ phiếu NVIDIA giảm 4,3%, trong khi AMD và Broadcom đều tăng gần 6%.
Đà tăng của các đối thủ cho thấy một bộ phận nhà đầu tư vẫn nhìn thấy cơ hội từ nhu cầu chip AI, đồng thời đánh giá lại khả năng các nhà cung cấp khác giành thêm thị phần.
Ở chiều ngược lại, nhóm doanh nghiệp hạ tầng AI chịu áp lực lớn hơn:
CoreWeave giảm 6,9%.Nebius giảm 16,8%.IREN giảm 6,5%.Applied Digital giảm 5,4%.
Riêng Nebius còn công bố kết quả kinh doanh quý và triển vọng hoạt động trong ngày hôm đó. Vì vậy, biến động cổ phiếu của các doanh nghiệp này còn chịu ảnh hưởng từ tình hình kinh doanh, triển vọng huy động vốn và điều kiện thị trường riêng.
Mối liên hệ giữa những công ty này với NVIDIA không đơn thuần là quan hệ mua bán chip. Một số doanh nghiệp còn nhận được vốn đầu tư hoặc hỗ trợ thương mại từ NVIDIA, đồng thời phụ thuộc vào nguồn vốn bên ngoài để mở rộng hoạt động.
Do đó, điều thị trường cần đánh giá không chỉ là nhu cầu GPU có còn mạnh hay không, mà còn là liệu NVIDIA dưới thời ban lãnh đạo mới có tiếp tục hỗ trợ tài chính cho khách hàng như trước đây hay không.
Áp lực này cuối cùng cũng tác động đến thị trường chung. Trong phiên giao dịch ngày 12/11, cả ba chỉ số chứng khoán lớn của Mỹ đều giảm khoảng 0,4%, trong khi chỉ số bán dẫn Philadelphia giảm 0,5%. Ngược lại, nhóm năng lượng tăng 1,5%, phần nào bù đắp áp lực từ cổ phiếu công nghệ.
Diễn biến này cho thấy nhà đầu tư chưa từ bỏ câu chuyện AI. Thay vào đó, họ đang phân loại lại rủi ro: doanh nghiệp nào có thể hưởng lợi từ sự thay đổi thị phần, doanh nghiệp nào phụ thuộc nhiều vào môi trường huy động vốn và doanh nghiệp nào gắn chặt với sự hỗ trợ của NVIDIA.
2. NVIDIA – Không Chỉ Bán Chip Mà Còn Đóng Vai Trò Nhà Tài Trợ Vốn
Trong vài năm qua, việc xây dựng trung tâm dữ liệu AI đòi hỏi số lượng GPU khổng lồ. Tuy nhiên, ngoài chi phí mua chip, doanh nghiệp còn phải đầu tư rất lớn vào điện năng, đất đai, cơ sở hạ tầng và hệ thống mạng.
Đối với những công ty chuyên cho thuê năng lực tính toán AI như CoreWeave, Lambda và Nscale, khả năng huy động đủ vốn quyết định trực tiếp quy mô mua GPU và tốc độ xây dựng trung tâm dữ liệu.
NVIDIA dần hình thành một vai trò đặc biệt trong ngành: vừa là nhà cung cấp chip AI, vừa là nhà đầu tư và đơn vị hỗ trợ tài chính cho một số khách hàng.
Cụ thể, NVIDIA có thể cung cấp vốn đầu tư cổ phần, bảo lãnh tín dụng hoặc các hình thức hỗ trợ tài chính khác để giúp khách hàng huy động vốn. Sau đó, những doanh nghiệp này sử dụng nguồn tiền đó để mua GPU của NVIDIA và cho các công ty phát triển mô hình AI như OpenAI, Anthropic thuê lại năng lực tính toán.
Nói cách khác, dòng vốn hỗ trợ cuối cùng lại chuyển hóa thành nhu cầu mua chip NVIDIA.
Đây cũng chính là nguồn gốc của lo ngại về mô hình “tài trợ vốn tuần hoàn” (Circular Financing).
Một mặt, NVIDIA bán chip cho khách hàng. Mặt khác, hãng lại hỗ trợ khách hàng huy động số tiền cần thiết để mua chính những con chip đó.
Khách hàng càng mở rộng nhanh, đơn hàng của NVIDIA càng tăng. Tuy nhiên, nếu khách hàng không tạo ra đủ doanh thu để trả nợ, rủi ro tài chính có thể quay ngược trở lại NVIDIA.
Theo các thông tin tài chính mới nhất được bài viết đề cập, NVIDIA có tổng cộng khoảng 164,5 tỷ USD cam kết tài chính, bao gồm bảo lãnh thuê trung tâm dữ liệu, cam kết mua năng lực tính toán và nhiều nghĩa vụ liên quan khác. Ngoài ra, công ty còn trực tiếp đầu tư cổ phần vào các nhà cung cấp dịch vụ điện toán đám mây AI.
Mô hình này càng trở nên quan trọng khi cơ cấu khách hàng lớn của NVIDIA đang thay đổi.
Microsoft, Amazon và Google sở hữu hoạt động kinh doanh đám mây cùng dòng tiền khổng lồ, đồng thời phát triển chip riêng. Những tập đoàn này có thể sử dụng bảng cân đối kế toán của mình để tài trợ cho việc mở rộng năng lực tính toán.
Ngược lại, nhiều nhà cung cấp dịch vụ đám mây mới nổi không có dòng tiền lớn tương tự và phải phụ thuộc vào nguồn vốn bên ngoài để mua GPU.
Theo số liệu tài chính của NVIDIA, nhóm nhà cung cấp dịch vụ đám mây không thuộc nhóm siêu quy mô (Hyperscaler) và các khách hàng doanh nghiệp lớn đang đóng góp tỷ trọng ngày càng cao trong doanh thu trung tâm dữ liệu.
Trong quý kết thúc vào tháng 7, nhóm khách hàng này đóng góp khoảng 40 tỷ USD doanh thu trung tâm dữ liệu, tương đương khoảng 45% tổng doanh thu mảng, tăng đáng kể so với cùng kỳ năm trước.
Điều đó cho thấy họ đã trở thành một động lực tăng trưởng quan trọng của NVIDIA.
Vì vậy, rủi ro lớn nhất sau khi Jensen Huang rời đi không phải là khách hàng lập tức ngừng mua GPU, mà là liệu NVIDIA có còn sẵn sàng gánh vác những rủi ro tài chính và thương mại như trước đây hay không.
3. Sự Không Chắc Chắn Về Việc NVIDIA Có Tiếp Tục “Bơm Vốn” Cho Hệ Sinh Thái AI?
Nguồn hỗ trợ tài chính của NVIDIA đã thâm nhập sâu vào nhiều dự án AI. Tuy nhiên, các thương vụ đang ở những giai đoạn khác nhau, không thể xem mọi kế hoạch đầu tư đều là cam kết đã hoàn tất.
OpenAI là cái tên được quan tâm nhiều nhất.
Trước đó, NVIDIA cam kết hỗ trợ tài chính ít nhất 30 tỷ USD cho OpenAI. Thỏa thuận còn liên quan đến việc hỗ trợ tín dụng thuê cơ sở hạ tầng lên tới 105 tỷ USD cho dự án trung tâm dữ liệu tại bang Ohio.
NVIDIA cũng dự định tham gia IPO của Anthropic với khoản đầu tư khoảng 10 tỷ USD, đồng thời thảo luận về việc bảo lãnh tín dụng cho các trung tâm dữ liệu mà Anthropic thuê.
Đối với NVIDIA, những thương vụ này không chỉ đơn thuần là đầu tư tài chính mà còn giúp các công ty phát triển mô hình AI lớn tiếp tục tiếp cận năng lực tính toán và duy trì nhu cầu mua GPU.
Tuy nhiên, các công ty như OpenAI và Anthropic có mô hình huy động vốn khác với những nhà cung cấp dịch vụ đám mây mới nổi. Họ sở hữu nhu cầu tính toán lớn hơn và có nhiều nguồn vốn tiềm năng hơn.
Vì vậy, ngay cả khi NVIDIA thắt chặt hỗ trợ đối với các nhà cung cấp đám mây nhỏ, điều đó không đồng nghĩa hãng sẽ lập tức rút khỏi các hợp tác với những công ty AI lớn.
CoreWeave là trường hợp đáng chú ý khác.
Đây là một trong những nhà cung cấp dịch vụ đám mây AI được NVIDIA hỗ trợ mạnh mẽ. Hai bên không chỉ có quan hệ mua bán chip mà NVIDIA còn nhiều lần đầu tư vào CoreWeave và hỗ trợ tín dụng cho hoạt động thuê chip của công ty.
Mô hình kinh doanh của CoreWeave là huy động vốn để xây dựng trung tâm dữ liệu, mua GPU rồi cho các doanh nghiệp AI thuê năng lực tính toán.
Khi nhu cầu của khách hàng tiếp tục tăng, mô hình này có thể mở rộng liên tục. Nhưng nếu điều kiện huy động vốn xấu đi hoặc giá thuê năng lực tính toán giảm, áp lực nợ sẽ nhanh chóng bộc lộ.
Sau khi Jensen Huang rời đi, thị trường lo ngại liệu NVIDIA có tiếp tục đứng ra hỗ trợ CoreWeave khi doanh nghiệp này gặp khó khăn về tài chính hay không.
Ngay cả khi NVIDIA không rút lại những hỗ trợ đã cam kết, các khoản bảo lãnh mới trong tương lai có thể sẽ được xem xét thận trọng hơn.
Firmus cũng là một ví dụ đáng chú ý.
Công ty điện toán đám mây AI của Australia này từng lên kế hoạch IPO nhưng phải rút lui do nhà đầu tư nghi ngờ về mức định giá và triển vọng kinh doanh. Sau đó, Firmus chuyển sang tìm kiếm ít nhất 2 tỷ USD vốn đầu tư tư nhân.
NVIDIA trước đó đã tham gia nhiều vòng gọi vốn của Firmus và cung cấp hỗ trợ tín dụng cho việc mua máy chủ. Một số thỏa thuận còn liên quan đến việc NVIDIA nhận một phần doanh thu từ hoạt động kinh doanh đám mây để đổi lấy sự hỗ trợ.
Điều này cho thấy NVIDIA không chỉ cung cấp tiền mà còn giúp khách hàng vượt qua rào cản huy động vốn, từ đó tiếp tục triển khai các dự án mua GPU và xây dựng trung tâm dữ liệu vốn rất khó thực hiện nếu hoạt động độc lập.
Tuy nhiên, việc Firmus thất bại trong kế hoạch IPO cũng cho thấy một thực tế: ngay cả khi có sự hậu thuẫn của NVIDIA, thị trường vốn vẫn không sẵn sàng rót tiền vô điều kiện cho mọi doanh nghiệp hạ tầng AI.
Cần phân biệt hai vấn đề:
Những khoản đầu tư và bảo lãnh đã ký kết sẽ không tự động mất hiệu lực chỉ vì CEO từ chức.Những khoản đầu tư, hỗ trợ tín dụng và dự án hợp tác vẫn đang đàm phán sẽ dễ bị ảnh hưởng hơn bởi phong cách điều hành của ban lãnh đạo mới.
Colette Kress là người đã phụ trách các vấn đề tài chính của NVIDIA trong thời gian dài, vì vậy bà hiểu rõ dòng tiền, mức độ rủi ro và chiến lược phân bổ vốn của công ty.
Sau khi trở thành CEO tạm quyền, điều đáng theo dõi không phải là NVIDIA có lập tức dừng đầu tư hay không, mà là công ty có thay đổi tiêu chuẩn xét duyệt đầu tư hay không.
Những câu hỏi quan trọng sẽ là: Khách hàng nào đáng để tiếp tục hỗ trợ? Dự án nào cần thêm tài sản thế chấp và cam kết lợi nhuận? Những rủi ro nào NVIDIA sẽ không còn sẵn sàng gánh chịu?
4. “Phí Chia Tay” Vẫn Chưa Thực Sự Xuất Hiện
Tác động của việc Jensen Huang rời NVIDIA đối với thị trường chứng khoán Mỹ không thể chỉ đánh giá thông qua mức vốn hóa mà cổ phiếu NVIDIA đã mất đi.
Trước đây, NVIDIA từng chiếm hơn 6% tỷ trọng trong chỉ số S&P 500 và là một trong những động lực quan trọng thúc đẩy thị trường chứng khoán Mỹ tăng trưởng trong vài năm qua.
Biến động giá cổ phiếu NVIDIA vì thế có ảnh hưởng trực tiếp đến các chỉ số lớn. Tuy nhiên, việc S&P 500 và Nasdaq chỉ giảm nhẹ trong ngày 12/11 cho thấy thị trường không hoàn toàn phụ thuộc vào một doanh nghiệp duy nhất.
Đà tăng của AMD, Broadcom và một số cổ phiếu thuộc các ngành khác đã phần nào bù đắp áp lực từ NVIDIA.
Nếu NVIDIA bắt đầu thu hẹp các hoạt động hỗ trợ tín dụng, nhóm chịu ảnh hưởng đầu tiên có thể là các nhà cung cấp dịch vụ đám mây mới nổi và doanh nghiệp vận hành trung tâm dữ liệu.
Chi phí huy động vốn tăng có thể khiến họ:
Trì hoãn việc mua GPU.Làm chậm tiến độ xây dựng trung tâm dữ liệu.Đàm phán lại các hợp đồng thuê năng lực tính toán.Gặp khó khăn trong việc trả nợ và duy trì hoạt động mở rộng.
Sau đó, tác động mới có thể lan sang các nhà cung cấp chip, nhà sản xuất máy chủ, doanh nghiệp lưu trữ dữ liệu và các công ty cung cấp thiết bị điện cho trung tâm dữ liệu.
Đây cũng là lý do thị trường chứng kiến sự phân hóa rõ rệt trong ngày 12/11: CoreWeave và Nebius chịu áp lực vì mối liên hệ chặt chẽ với nguồn vốn hỗ trợ của NVIDIA, trong khi AMD và Broadcom tăng giá nhờ kỳ vọng giành thêm thị phần.
Nhà đầu tư không hẳn đã mất niềm tin vào AI. Họ chỉ đang đánh giá lại doanh nghiệp nào thực sự có thể kiếm tiền từ làn sóng đầu tư năng lực tính toán tiếp theo, và doanh nghiệp nào phải phụ thuộc vào nguồn vốn bên ngoài để duy trì tăng trưởng.
Một yếu tố khác cần chú ý là định giá cổ phiếu.
Trong thời gian qua, định giá của các doanh nghiệp hạ tầng AI phần lớn dựa trên kỳ vọng nhu cầu tính toán sẽ tiếp tục tăng trưởng mạnh trong tương lai.
Khi nguồn vốn còn dồi dào, doanh nghiệp có thể xây dựng trung tâm dữ liệu và mua GPU trước, sau đó sử dụng doanh thu từ hoạt động cho thuê năng lực tính toán trong tương lai để trả nợ.
Nhưng khi thị trường vốn bắt đầu đòi hỏi mức bù đắp rủi ro cao hơn, các yếu tố như thời gian hoàn vốn, chất lượng hợp đồng khách hàng và khả năng trả nợ sẽ bị xem xét kỹ lưỡng hơn.
Áp lực này không chỉ đến từ NVIDIA.
Ngày 12/11, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm tăng lên khoảng 5,07%. Giá dầu cũng đi lên do những rủi ro địa chính trị.
Lãi suất cao khiến chi phí huy động vốn cho các dự án trung tâm dữ liệu tăng lên, đồng thời gây áp lực giảm định giá đối với những công ty công nghệ có tỷ trọng dòng tiền kỳ vọng trong tương lai lớn.
Sự kết hợp giữa biến động nhân sự cấp cao tại NVIDIA và áp lực lãi suất vĩ mô có thể khiến định giá của nhóm doanh nghiệp hạ tầng AI đối mặt với thử thách lớn hơn.
Tuy nhiên, kết quả kinh doanh của chính NVIDIA vẫn là yếu tố quyết định.
Công ty dự kiến công bố báo cáo tài chính quý III vào ngày 17/11.
Điều thị trường muốn xác nhận không chỉ là đơn hàng GPU có tiếp tục tăng trưởng hay không, mà còn là:
Đơn hàng đến từ nhóm khách hàng nào?Khách hàng có đủ khả năng thanh toán lâu dài hay không?NVIDIA có còn phải dựa vào đầu tư và bảo lãnh tín dụng để thúc đẩy đơn hàng hay không?
Nếu báo cáo tài chính cho thấy nhu cầu từ các tập đoàn điện toán đám mây lớn và khách hàng doanh nghiệp vẫn đủ mạnh, NVIDIA có thể chứng minh rằng tăng trưởng của hãng không hoàn toàn phụ thuộc vào mạng lưới đầu tư do Jensen Huang xây dựng.
Ngược lại, nếu đơn hàng mới vẫn phụ thuộc nhiều vào những nhà cung cấp dịch vụ đám mây có năng lực tài chính yếu, nhà đầu tư sẽ càng chú ý đến khoản nợ của các doanh nghiệp này cũng như trách nhiệm bảo lãnh của NVIDIA.
Góc nhìn thị trường: Điều đáng lo ngại không đơn thuần là Jensen Huang rời NVIDIA, mà là liệu hệ sinh thái AI có thể tiếp tục tăng trưởng nếu NVIDIA thay đổi vai trò từ một nhà cung cấp chip kiêm nhà tài trợ vốn thành một doanh nghiệp thận trọng hơn trong việc phân bổ nguồn lực.
Nếu dòng vốn hỗ trợ bị thu hẹp, những doanh nghiệp AI phụ thuộc vào đòn bẩy tài chính có thể là nhóm chịu tác động đầu tiên. Khi đó, rủi ro không chỉ nằm ở cổ phiếu NVIDIA mà có thể lan rộng ra toàn bộ chuỗi giá trị AI. #huangexitnvidiastrategyinfocus
Jensen Huang Rời Ghế Lãnh Đạo, Cổ Phiếu Công Nghệ Tránh Được “Phí Chia Tay”
Sau khi thông tin Jensen Huang rời vị trí lãnh đạo được công bố, cổ phiếu NVIDIA biến động mạnh nhưng thị trường chưa xuất hiện làn sóng bán tháo hoảng loạn.
Ngày 12/11, NVIDIA thông báo Jensen Huang từ chức CEO và thành viên hội đồng quản trị. Giám đốc tài chính Colette Kress được bổ nhiệm làm CEO tạm quyền. Ngay sau thông tin này, cổ phiếu NVIDIA có thời điểm lao dốc khoảng 14% trong phiên, nhưng mức giảm thu hẹp còn khoảng 4% khi đóng cửa.
Trong khi đó, chỉ số S&P 500 và Nasdaq Composite lần lượt giảm 0,35% và 0,39%. Dow Jones giảm 0,36%. Nasdaq 100 kết phiên giảm 0,30%, xuống 28.289,19 điểm.
Điều khiến nhà đầu tư lo ngại không chỉ là tương lai của NVIDIA, mà còn là khả năng cú sốc này lan rộng sang toàn bộ hệ sinh thái AI trên thị trường chứng khoán Mỹ.
Trong vài năm qua, NVIDIA không chỉ bán GPU cho khách hàng mà còn hỗ trợ họ thông qua đầu tư cổ phần, bảo lãnh tín dụng và các thỏa thuận hợp tác về năng lực tính toán. Nhờ đó, nhiều doanh nghiệp có thể mở rộng mua chip và xây dựng trung tâm dữ liệu.
Khả năng huy động vốn của khách hàng, đơn hàng chip của NVIDIA và tốc độ mở rộng hạ tầng AI ngày càng gắn chặt với nhau. Vì vậy, cách ban lãnh đạo mới điều chỉnh những thỏa thuận này sẽ quyết định mức độ ảnh hưởng đến toàn ngành.
1. Jensen Huang Rời Đi, Thị Trường Bắt Đầu Định Giá Lại Các Thương Vụ AI
Ngày 12/11, cổ phiếu NVIDIA giảm 4,3%, trong khi AMD và Broadcom đều tăng gần 6%.
Đà tăng của các đối thủ cho thấy một bộ phận nhà đầu tư vẫn nhìn thấy cơ hội từ nhu cầu chip AI, đồng thời đánh giá lại khả năng các nhà cung cấp khác giành thêm thị phần.
Ở chiều ngược lại, nhóm doanh nghiệp hạ tầng AI chịu áp lực lớn hơn:
CoreWeave giảm 6,9%.Nebius giảm 16,8%.IREN giảm 6,5%.Applied Digital giảm 5,4%.
Riêng Nebius còn công bố kết quả kinh doanh quý và triển vọng hoạt động trong ngày hôm đó. Vì vậy, biến động cổ phiếu của các doanh nghiệp này còn chịu ảnh hưởng từ tình hình kinh doanh, triển vọng huy động vốn và điều kiện thị trường riêng.
Mối liên hệ giữa những công ty này với NVIDIA không đơn thuần là quan hệ mua bán chip. Một số doanh nghiệp còn nhận được vốn đầu tư hoặc hỗ trợ thương mại từ NVIDIA, đồng thời phụ thuộc vào nguồn vốn bên ngoài để mở rộng hoạt động.
Do đó, điều thị trường cần đánh giá không chỉ là nhu cầu GPU có còn mạnh hay không, mà còn là liệu NVIDIA dưới thời ban lãnh đạo mới có tiếp tục hỗ trợ tài chính cho khách hàng như trước đây hay không.
Áp lực này cuối cùng cũng tác động đến thị trường chung. Trong phiên giao dịch ngày 12/11, cả ba chỉ số chứng khoán lớn của Mỹ đều giảm khoảng 0,4%, trong khi chỉ số bán dẫn Philadelphia giảm 0,5%. Ngược lại, nhóm năng lượng tăng 1,5%, phần nào bù đắp áp lực từ cổ phiếu công nghệ.
Diễn biến này cho thấy nhà đầu tư chưa từ bỏ câu chuyện AI. Thay vào đó, họ đang phân loại lại rủi ro: doanh nghiệp nào có thể hưởng lợi từ sự thay đổi thị phần, doanh nghiệp nào phụ thuộc nhiều vào môi trường huy động vốn và doanh nghiệp nào gắn chặt với sự hỗ trợ của NVIDIA.
2. NVIDIA – Không Chỉ Bán Chip Mà Còn Đóng Vai Trò Nhà Tài Trợ Vốn
Trong vài năm qua, việc xây dựng trung tâm dữ liệu AI đòi hỏi số lượng GPU khổng lồ. Tuy nhiên, ngoài chi phí mua chip, doanh nghiệp còn phải đầu tư rất lớn vào điện năng, đất đai, cơ sở hạ tầng và hệ thống mạng.
Đối với những công ty chuyên cho thuê năng lực tính toán AI như CoreWeave, Lambda và Nscale, khả năng huy động đủ vốn quyết định trực tiếp quy mô mua GPU và tốc độ xây dựng trung tâm dữ liệu.
NVIDIA dần hình thành một vai trò đặc biệt trong ngành: vừa là nhà cung cấp chip AI, vừa là nhà đầu tư và đơn vị hỗ trợ tài chính cho một số khách hàng.
Cụ thể, NVIDIA có thể cung cấp vốn đầu tư cổ phần, bảo lãnh tín dụng hoặc các hình thức hỗ trợ tài chính khác để giúp khách hàng huy động vốn. Sau đó, những doanh nghiệp này sử dụng nguồn tiền đó để mua GPU của NVIDIA và cho các công ty phát triển mô hình AI như OpenAI, Anthropic thuê lại năng lực tính toán.
Nói cách khác, dòng vốn hỗ trợ cuối cùng lại chuyển hóa thành nhu cầu mua chip NVIDIA.
Đây cũng chính là nguồn gốc của lo ngại về mô hình “tài trợ vốn tuần hoàn” (Circular Financing).
Một mặt, NVIDIA bán chip cho khách hàng. Mặt khác, hãng lại hỗ trợ khách hàng huy động số tiền cần thiết để mua chính những con chip đó.
Khách hàng càng mở rộng nhanh, đơn hàng của NVIDIA càng tăng. Tuy nhiên, nếu khách hàng không tạo ra đủ doanh thu để trả nợ, rủi ro tài chính có thể quay ngược trở lại NVIDIA.
Theo các thông tin tài chính mới nhất được bài viết đề cập, NVIDIA có tổng cộng khoảng 164,5 tỷ USD cam kết tài chính, bao gồm bảo lãnh thuê trung tâm dữ liệu, cam kết mua năng lực tính toán và nhiều nghĩa vụ liên quan khác. Ngoài ra, công ty còn trực tiếp đầu tư cổ phần vào các nhà cung cấp dịch vụ điện toán đám mây AI.
Mô hình này càng trở nên quan trọng khi cơ cấu khách hàng lớn của NVIDIA đang thay đổi.
Microsoft, Amazon và Google sở hữu hoạt động kinh doanh đám mây cùng dòng tiền khổng lồ, đồng thời phát triển chip riêng. Những tập đoàn này có thể sử dụng bảng cân đối kế toán của mình để tài trợ cho việc mở rộng năng lực tính toán.
Ngược lại, nhiều nhà cung cấp dịch vụ đám mây mới nổi không có dòng tiền lớn tương tự và phải phụ thuộc vào nguồn vốn bên ngoài để mua GPU.
Theo số liệu tài chính của NVIDIA, nhóm nhà cung cấp dịch vụ đám mây không thuộc nhóm siêu quy mô (Hyperscaler) và các khách hàng doanh nghiệp lớn đang đóng góp tỷ trọng ngày càng cao trong doanh thu trung tâm dữ liệu.
Trong quý kết thúc vào tháng 7, nhóm khách hàng này đóng góp khoảng 40 tỷ USD doanh thu trung tâm dữ liệu, tương đương khoảng 45% tổng doanh thu mảng, tăng đáng kể so với cùng kỳ năm trước.
Điều đó cho thấy họ đã trở thành một động lực tăng trưởng quan trọng của NVIDIA.
Vì vậy, rủi ro lớn nhất sau khi Jensen Huang rời đi không phải là khách hàng lập tức ngừng mua GPU, mà là liệu NVIDIA có còn sẵn sàng gánh vác những rủi ro tài chính và thương mại như trước đây hay không.
3. Sự Không Chắc Chắn Về Việc NVIDIA Có Tiếp Tục “Bơm Vốn” Cho Hệ Sinh Thái AI?
Nguồn hỗ trợ tài chính của NVIDIA đã thâm nhập sâu vào nhiều dự án AI. Tuy nhiên, các thương vụ đang ở những giai đoạn khác nhau, không thể xem mọi kế hoạch đầu tư đều là cam kết đã hoàn tất.
OpenAI là cái tên được quan tâm nhiều nhất.
Trước đó, NVIDIA cam kết hỗ trợ tài chính ít nhất 30 tỷ USD cho OpenAI. Thỏa thuận còn liên quan đến việc hỗ trợ tín dụng thuê cơ sở hạ tầng lên tới 105 tỷ USD cho dự án trung tâm dữ liệu tại bang Ohio.
NVIDIA cũng dự định tham gia IPO của Anthropic với khoản đầu tư khoảng 10 tỷ USD, đồng thời thảo luận về việc bảo lãnh tín dụng cho các trung tâm dữ liệu mà Anthropic thuê.
Đối với NVIDIA, những thương vụ này không chỉ đơn thuần là đầu tư tài chính mà còn giúp các công ty phát triển mô hình AI lớn tiếp tục tiếp cận năng lực tính toán và duy trì nhu cầu mua GPU.
Tuy nhiên, các công ty như OpenAI và Anthropic có mô hình huy động vốn khác với những nhà cung cấp dịch vụ đám mây mới nổi. Họ sở hữu nhu cầu tính toán lớn hơn và có nhiều nguồn vốn tiềm năng hơn.
Vì vậy, ngay cả khi NVIDIA thắt chặt hỗ trợ đối với các nhà cung cấp đám mây nhỏ, điều đó không đồng nghĩa hãng sẽ lập tức rút khỏi các hợp tác với những công ty AI lớn.
CoreWeave là trường hợp đáng chú ý khác.
Đây là một trong những nhà cung cấp dịch vụ đám mây AI được NVIDIA hỗ trợ mạnh mẽ. Hai bên không chỉ có quan hệ mua bán chip mà NVIDIA còn nhiều lần đầu tư vào CoreWeave và hỗ trợ tín dụng cho hoạt động thuê chip của công ty.
Mô hình kinh doanh của CoreWeave là huy động vốn để xây dựng trung tâm dữ liệu, mua GPU rồi cho các doanh nghiệp AI thuê năng lực tính toán.
Khi nhu cầu của khách hàng tiếp tục tăng, mô hình này có thể mở rộng liên tục. Nhưng nếu điều kiện huy động vốn xấu đi hoặc giá thuê năng lực tính toán giảm, áp lực nợ sẽ nhanh chóng bộc lộ.
Sau khi Jensen Huang rời đi, thị trường lo ngại liệu NVIDIA có tiếp tục đứng ra hỗ trợ CoreWeave khi doanh nghiệp này gặp khó khăn về tài chính hay không.
Ngay cả khi NVIDIA không rút lại những hỗ trợ đã cam kết, các khoản bảo lãnh mới trong tương lai có thể sẽ được xem xét thận trọng hơn.
Firmus cũng là một ví dụ đáng chú ý.
Công ty điện toán đám mây AI của Australia này từng lên kế hoạch IPO nhưng phải rút lui do nhà đầu tư nghi ngờ về mức định giá và triển vọng kinh doanh. Sau đó, Firmus chuyển sang tìm kiếm ít nhất 2 tỷ USD vốn đầu tư tư nhân.
NVIDIA trước đó đã tham gia nhiều vòng gọi vốn của Firmus và cung cấp hỗ trợ tín dụng cho việc mua máy chủ. Một số thỏa thuận còn liên quan đến việc NVIDIA nhận một phần doanh thu từ hoạt động kinh doanh đám mây để đổi lấy sự hỗ trợ.
Điều này cho thấy NVIDIA không chỉ cung cấp tiền mà còn giúp khách hàng vượt qua rào cản huy động vốn, từ đó tiếp tục triển khai các dự án mua GPU và xây dựng trung tâm dữ liệu vốn rất khó thực hiện nếu hoạt động độc lập.
Tuy nhiên, việc Firmus thất bại trong kế hoạch IPO cũng cho thấy một thực tế: ngay cả khi có sự hậu thuẫn của NVIDIA, thị trường vốn vẫn không sẵn sàng rót tiền vô điều kiện cho mọi doanh nghiệp hạ tầng AI.
Cần phân biệt hai vấn đề:
Những khoản đầu tư và bảo lãnh đã ký kết sẽ không tự động mất hiệu lực chỉ vì CEO từ chức.Những khoản đầu tư, hỗ trợ tín dụng và dự án hợp tác vẫn đang đàm phán sẽ dễ bị ảnh hưởng hơn bởi phong cách điều hành của ban lãnh đạo mới.
Colette Kress là người đã phụ trách các vấn đề tài chính của NVIDIA trong thời gian dài, vì vậy bà hiểu rõ dòng tiền, mức độ rủi ro và chiến lược phân bổ vốn của công ty.
Sau khi trở thành CEO tạm quyền, điều đáng theo dõi không phải là NVIDIA có lập tức dừng đầu tư hay không, mà là công ty có thay đổi tiêu chuẩn xét duyệt đầu tư hay không.
Những câu hỏi quan trọng sẽ là: Khách hàng nào đáng để tiếp tục hỗ trợ? Dự án nào cần thêm tài sản thế chấp và cam kết lợi nhuận? Những rủi ro nào NVIDIA sẽ không còn sẵn sàng gánh chịu?
4. “Phí Chia Tay” Vẫn Chưa Thực Sự Xuất Hiện
Tác động của việc Jensen Huang rời NVIDIA đối với thị trường chứng khoán Mỹ không thể chỉ đánh giá thông qua mức vốn hóa mà cổ phiếu NVIDIA đã mất đi.
Trước đây, NVIDIA từng chiếm hơn 6% tỷ trọng trong chỉ số S&P 500 và là một trong những động lực quan trọng thúc đẩy thị trường chứng khoán Mỹ tăng trưởng trong vài năm qua.
Biến động giá cổ phiếu NVIDIA vì thế có ảnh hưởng trực tiếp đến các chỉ số lớn. Tuy nhiên, việc S&P 500 và Nasdaq chỉ giảm nhẹ trong ngày 12/11 cho thấy thị trường không hoàn toàn phụ thuộc vào một doanh nghiệp duy nhất.
Đà tăng của AMD, Broadcom và một số cổ phiếu thuộc các ngành khác đã phần nào bù đắp áp lực từ NVIDIA.
Nếu NVIDIA bắt đầu thu hẹp các hoạt động hỗ trợ tín dụng, nhóm chịu ảnh hưởng đầu tiên có thể là các nhà cung cấp dịch vụ đám mây mới nổi và doanh nghiệp vận hành trung tâm dữ liệu.
Chi phí huy động vốn tăng có thể khiến họ:
Trì hoãn việc mua GPU.Làm chậm tiến độ xây dựng trung tâm dữ liệu.Đàm phán lại các hợp đồng thuê năng lực tính toán.Gặp khó khăn trong việc trả nợ và duy trì hoạt động mở rộng.
Sau đó, tác động mới có thể lan sang các nhà cung cấp chip, nhà sản xuất máy chủ, doanh nghiệp lưu trữ dữ liệu và các công ty cung cấp thiết bị điện cho trung tâm dữ liệu.
Đây cũng là lý do thị trường chứng kiến sự phân hóa rõ rệt trong ngày 12/11: CoreWeave và Nebius chịu áp lực vì mối liên hệ chặt chẽ với nguồn vốn hỗ trợ của NVIDIA, trong khi AMD và Broadcom tăng giá nhờ kỳ vọng giành thêm thị phần.
Nhà đầu tư không hẳn đã mất niềm tin vào AI. Họ chỉ đang đánh giá lại doanh nghiệp nào thực sự có thể kiếm tiền từ làn sóng đầu tư năng lực tính toán tiếp theo, và doanh nghiệp nào phải phụ thuộc vào nguồn vốn bên ngoài để duy trì tăng trưởng.
Một yếu tố khác cần chú ý là định giá cổ phiếu.
Trong thời gian qua, định giá của các doanh nghiệp hạ tầng AI phần lớn dựa trên kỳ vọng nhu cầu tính toán sẽ tiếp tục tăng trưởng mạnh trong tương lai.
Khi nguồn vốn còn dồi dào, doanh nghiệp có thể xây dựng trung tâm dữ liệu và mua GPU trước, sau đó sử dụng doanh thu từ hoạt động cho thuê năng lực tính toán trong tương lai để trả nợ.
Nhưng khi thị trường vốn bắt đầu đòi hỏi mức bù đắp rủi ro cao hơn, các yếu tố như thời gian hoàn vốn, chất lượng hợp đồng khách hàng và khả năng trả nợ sẽ bị xem xét kỹ lưỡng hơn.
Áp lực này không chỉ đến từ NVIDIA.
Ngày 12/11, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm tăng lên khoảng 5,07%. Giá dầu cũng đi lên do những rủi ro địa chính trị.
Lãi suất cao khiến chi phí huy động vốn cho các dự án trung tâm dữ liệu tăng lên, đồng thời gây áp lực giảm định giá đối với những công ty công nghệ có tỷ trọng dòng tiền kỳ vọng trong tương lai lớn.
Sự kết hợp giữa biến động nhân sự cấp cao tại NVIDIA và áp lực lãi suất vĩ mô có thể khiến định giá của nhóm doanh nghiệp hạ tầng AI đối mặt với thử thách lớn hơn.
Tuy nhiên, kết quả kinh doanh của chính NVIDIA vẫn là yếu tố quyết định.
Công ty dự kiến công bố báo cáo tài chính quý III vào ngày 17/11.
Điều thị trường muốn xác nhận không chỉ là đơn hàng GPU có tiếp tục tăng trưởng hay không, mà còn là:
Đơn hàng đến từ nhóm khách hàng nào?Khách hàng có đủ khả năng thanh toán lâu dài hay không?NVIDIA có còn phải dựa vào đầu tư và bảo lãnh tín dụng để thúc đẩy đơn hàng hay không?
Nếu báo cáo tài chính cho thấy nhu cầu từ các tập đoàn điện toán đám mây lớn và khách hàng doanh nghiệp vẫn đủ mạnh, NVIDIA có thể chứng minh rằng tăng trưởng của hãng không hoàn toàn phụ thuộc vào mạng lưới đầu tư do Jensen Huang xây dựng.
Ngược lại, nếu đơn hàng mới vẫn phụ thuộc nhiều vào những nhà cung cấp dịch vụ đám mây có năng lực tài chính yếu, nhà đầu tư sẽ càng chú ý đến khoản nợ của các doanh nghiệp này cũng như trách nhiệm bảo lãnh của NVIDIA.
Góc nhìn thị trường: Điều đáng lo ngại không đơn thuần là Jensen Huang rời NVIDIA, mà là liệu hệ sinh thái AI có thể tiếp tục tăng trưởng nếu NVIDIA thay đổi vai trò từ một nhà cung cấp chip kiêm nhà tài trợ vốn thành một doanh nghiệp thận trọng hơn trong việc phân bổ nguồn lực.
Nếu dòng vốn hỗ trợ bị thu hẹp, những doanh nghiệp AI phụ thuộc vào đòn bẩy tài chính có thể là nhóm chịu tác động đầu tiên. Khi đó, rủi ro không chỉ nằm ở cổ phiếu NVIDIA mà có thể lan rộng ra toàn bộ chuỗi giá trị AI. #huangexitnvidiastrategyinfocus
Ngày 12/11, NVIDIA thông báo Jensen Huang từ chức CEO và thành viên hội đồng quản trị. Giám đốc tài chính Colette Kress được bổ nhiệm làm CEO tạm quyền. Ngay sau thông tin này, cổ phiếu NVIDIA có thời điểm lao dốc khoảng 14% trong phiên, nhưng mức giảm thu hẹp còn khoảng 4% khi đóng cửa.
Trong khi đó, chỉ số S&P 500 và Nasdaq Composite lần lượt giảm 0,35% và 0,39%. Dow Jones giảm 0,36%. Nasdaq 100 kết phiên giảm 0,30%, xuống 28.289,19 điểm.
Điều khiến nhà đầu tư lo ngại không chỉ là tương lai của NVIDIA, mà còn là khả năng cú sốc này lan rộng sang toàn bộ hệ sinh thái AI trên thị trường chứng khoán Mỹ.
Trong vài năm qua, NVIDIA không chỉ bán GPU cho khách hàng mà còn hỗ trợ họ thông qua đầu tư cổ phần, bảo lãnh tín dụng và các thỏa thuận hợp tác về năng lực tính toán. Nhờ đó, nhiều doanh nghiệp có thể mở rộng mua chip và xây dựng trung tâm dữ liệu.
Khả năng huy động vốn của khách hàng, đơn hàng chip của NVIDIA và tốc độ mở rộng hạ tầng AI ngày càng gắn chặt với nhau. Vì vậy, cách ban lãnh đạo mới điều chỉnh những thỏa thuận này sẽ quyết định mức độ ảnh hưởng đến toàn ngành.
1. Jensen Huang Rời Đi, Thị Trường Bắt Đầu Định Giá Lại Các Thương Vụ AI
Ngày 12/11, cổ phiếu NVIDIA giảm 4,3%, trong khi AMD và Broadcom đều tăng gần 6%.
Đà tăng của các đối thủ cho thấy một bộ phận nhà đầu tư vẫn nhìn thấy cơ hội từ nhu cầu chip AI, đồng thời đánh giá lại khả năng các nhà cung cấp khác giành thêm thị phần.
Ở chiều ngược lại, nhóm doanh nghiệp hạ tầng AI chịu áp lực lớn hơn:
CoreWeave giảm 6,9%.Nebius giảm 16,8%.IREN giảm 6,5%.Applied Digital giảm 5,4%.
Riêng Nebius còn công bố kết quả kinh doanh quý và triển vọng hoạt động trong ngày hôm đó. Vì vậy, biến động cổ phiếu của các doanh nghiệp này còn chịu ảnh hưởng từ tình hình kinh doanh, triển vọng huy động vốn và điều kiện thị trường riêng.
Mối liên hệ giữa những công ty này với NVIDIA không đơn thuần là quan hệ mua bán chip. Một số doanh nghiệp còn nhận được vốn đầu tư hoặc hỗ trợ thương mại từ NVIDIA, đồng thời phụ thuộc vào nguồn vốn bên ngoài để mở rộng hoạt động.
Do đó, điều thị trường cần đánh giá không chỉ là nhu cầu GPU có còn mạnh hay không, mà còn là liệu NVIDIA dưới thời ban lãnh đạo mới có tiếp tục hỗ trợ tài chính cho khách hàng như trước đây hay không.
Áp lực này cuối cùng cũng tác động đến thị trường chung. Trong phiên giao dịch ngày 12/11, cả ba chỉ số chứng khoán lớn của Mỹ đều giảm khoảng 0,4%, trong khi chỉ số bán dẫn Philadelphia giảm 0,5%. Ngược lại, nhóm năng lượng tăng 1,5%, phần nào bù đắp áp lực từ cổ phiếu công nghệ.
Diễn biến này cho thấy nhà đầu tư chưa từ bỏ câu chuyện AI. Thay vào đó, họ đang phân loại lại rủi ro: doanh nghiệp nào có thể hưởng lợi từ sự thay đổi thị phần, doanh nghiệp nào phụ thuộc nhiều vào môi trường huy động vốn và doanh nghiệp nào gắn chặt với sự hỗ trợ của NVIDIA.
2. NVIDIA – Không Chỉ Bán Chip Mà Còn Đóng Vai Trò Nhà Tài Trợ Vốn
Trong vài năm qua, việc xây dựng trung tâm dữ liệu AI đòi hỏi số lượng GPU khổng lồ. Tuy nhiên, ngoài chi phí mua chip, doanh nghiệp còn phải đầu tư rất lớn vào điện năng, đất đai, cơ sở hạ tầng và hệ thống mạng.
Đối với những công ty chuyên cho thuê năng lực tính toán AI như CoreWeave, Lambda và Nscale, khả năng huy động đủ vốn quyết định trực tiếp quy mô mua GPU và tốc độ xây dựng trung tâm dữ liệu.
NVIDIA dần hình thành một vai trò đặc biệt trong ngành: vừa là nhà cung cấp chip AI, vừa là nhà đầu tư và đơn vị hỗ trợ tài chính cho một số khách hàng.
Cụ thể, NVIDIA có thể cung cấp vốn đầu tư cổ phần, bảo lãnh tín dụng hoặc các hình thức hỗ trợ tài chính khác để giúp khách hàng huy động vốn. Sau đó, những doanh nghiệp này sử dụng nguồn tiền đó để mua GPU của NVIDIA và cho các công ty phát triển mô hình AI như OpenAI, Anthropic thuê lại năng lực tính toán.
Nói cách khác, dòng vốn hỗ trợ cuối cùng lại chuyển hóa thành nhu cầu mua chip NVIDIA.
Đây cũng chính là nguồn gốc của lo ngại về mô hình “tài trợ vốn tuần hoàn” (Circular Financing).
Một mặt, NVIDIA bán chip cho khách hàng. Mặt khác, hãng lại hỗ trợ khách hàng huy động số tiền cần thiết để mua chính những con chip đó.
Khách hàng càng mở rộng nhanh, đơn hàng của NVIDIA càng tăng. Tuy nhiên, nếu khách hàng không tạo ra đủ doanh thu để trả nợ, rủi ro tài chính có thể quay ngược trở lại NVIDIA.
Theo các thông tin tài chính mới nhất được bài viết đề cập, NVIDIA có tổng cộng khoảng 164,5 tỷ USD cam kết tài chính, bao gồm bảo lãnh thuê trung tâm dữ liệu, cam kết mua năng lực tính toán và nhiều nghĩa vụ liên quan khác. Ngoài ra, công ty còn trực tiếp đầu tư cổ phần vào các nhà cung cấp dịch vụ điện toán đám mây AI.
Mô hình này càng trở nên quan trọng khi cơ cấu khách hàng lớn của NVIDIA đang thay đổi.
Microsoft, Amazon và Google sở hữu hoạt động kinh doanh đám mây cùng dòng tiền khổng lồ, đồng thời phát triển chip riêng. Những tập đoàn này có thể sử dụng bảng cân đối kế toán của mình để tài trợ cho việc mở rộng năng lực tính toán.
Ngược lại, nhiều nhà cung cấp dịch vụ đám mây mới nổi không có dòng tiền lớn tương tự và phải phụ thuộc vào nguồn vốn bên ngoài để mua GPU.
Theo số liệu tài chính của NVIDIA, nhóm nhà cung cấp dịch vụ đám mây không thuộc nhóm siêu quy mô (Hyperscaler) và các khách hàng doanh nghiệp lớn đang đóng góp tỷ trọng ngày càng cao trong doanh thu trung tâm dữ liệu.
Trong quý kết thúc vào tháng 7, nhóm khách hàng này đóng góp khoảng 40 tỷ USD doanh thu trung tâm dữ liệu, tương đương khoảng 45% tổng doanh thu mảng, tăng đáng kể so với cùng kỳ năm trước.
Điều đó cho thấy họ đã trở thành một động lực tăng trưởng quan trọng của NVIDIA.
Vì vậy, rủi ro lớn nhất sau khi Jensen Huang rời đi không phải là khách hàng lập tức ngừng mua GPU, mà là liệu NVIDIA có còn sẵn sàng gánh vác những rủi ro tài chính và thương mại như trước đây hay không.
3. Sự Không Chắc Chắn Về Việc NVIDIA Có Tiếp Tục “Bơm Vốn” Cho Hệ Sinh Thái AI?
Nguồn hỗ trợ tài chính của NVIDIA đã thâm nhập sâu vào nhiều dự án AI. Tuy nhiên, các thương vụ đang ở những giai đoạn khác nhau, không thể xem mọi kế hoạch đầu tư đều là cam kết đã hoàn tất.
OpenAI là cái tên được quan tâm nhiều nhất.
Trước đó, NVIDIA cam kết hỗ trợ tài chính ít nhất 30 tỷ USD cho OpenAI. Thỏa thuận còn liên quan đến việc hỗ trợ tín dụng thuê cơ sở hạ tầng lên tới 105 tỷ USD cho dự án trung tâm dữ liệu tại bang Ohio.
NVIDIA cũng dự định tham gia IPO của Anthropic với khoản đầu tư khoảng 10 tỷ USD, đồng thời thảo luận về việc bảo lãnh tín dụng cho các trung tâm dữ liệu mà Anthropic thuê.
Đối với NVIDIA, những thương vụ này không chỉ đơn thuần là đầu tư tài chính mà còn giúp các công ty phát triển mô hình AI lớn tiếp tục tiếp cận năng lực tính toán và duy trì nhu cầu mua GPU.
Tuy nhiên, các công ty như OpenAI và Anthropic có mô hình huy động vốn khác với những nhà cung cấp dịch vụ đám mây mới nổi. Họ sở hữu nhu cầu tính toán lớn hơn và có nhiều nguồn vốn tiềm năng hơn.
Vì vậy, ngay cả khi NVIDIA thắt chặt hỗ trợ đối với các nhà cung cấp đám mây nhỏ, điều đó không đồng nghĩa hãng sẽ lập tức rút khỏi các hợp tác với những công ty AI lớn.
CoreWeave là trường hợp đáng chú ý khác.
Đây là một trong những nhà cung cấp dịch vụ đám mây AI được NVIDIA hỗ trợ mạnh mẽ. Hai bên không chỉ có quan hệ mua bán chip mà NVIDIA còn nhiều lần đầu tư vào CoreWeave và hỗ trợ tín dụng cho hoạt động thuê chip của công ty.
Mô hình kinh doanh của CoreWeave là huy động vốn để xây dựng trung tâm dữ liệu, mua GPU rồi cho các doanh nghiệp AI thuê năng lực tính toán.
Khi nhu cầu của khách hàng tiếp tục tăng, mô hình này có thể mở rộng liên tục. Nhưng nếu điều kiện huy động vốn xấu đi hoặc giá thuê năng lực tính toán giảm, áp lực nợ sẽ nhanh chóng bộc lộ.
Sau khi Jensen Huang rời đi, thị trường lo ngại liệu NVIDIA có tiếp tục đứng ra hỗ trợ CoreWeave khi doanh nghiệp này gặp khó khăn về tài chính hay không.
Ngay cả khi NVIDIA không rút lại những hỗ trợ đã cam kết, các khoản bảo lãnh mới trong tương lai có thể sẽ được xem xét thận trọng hơn.
Firmus cũng là một ví dụ đáng chú ý.
Công ty điện toán đám mây AI của Australia này từng lên kế hoạch IPO nhưng phải rút lui do nhà đầu tư nghi ngờ về mức định giá và triển vọng kinh doanh. Sau đó, Firmus chuyển sang tìm kiếm ít nhất 2 tỷ USD vốn đầu tư tư nhân.
NVIDIA trước đó đã tham gia nhiều vòng gọi vốn của Firmus và cung cấp hỗ trợ tín dụng cho việc mua máy chủ. Một số thỏa thuận còn liên quan đến việc NVIDIA nhận một phần doanh thu từ hoạt động kinh doanh đám mây để đổi lấy sự hỗ trợ.
Điều này cho thấy NVIDIA không chỉ cung cấp tiền mà còn giúp khách hàng vượt qua rào cản huy động vốn, từ đó tiếp tục triển khai các dự án mua GPU và xây dựng trung tâm dữ liệu vốn rất khó thực hiện nếu hoạt động độc lập.
Tuy nhiên, việc Firmus thất bại trong kế hoạch IPO cũng cho thấy một thực tế: ngay cả khi có sự hậu thuẫn của NVIDIA, thị trường vốn vẫn không sẵn sàng rót tiền vô điều kiện cho mọi doanh nghiệp hạ tầng AI.
Cần phân biệt hai vấn đề:
Những khoản đầu tư và bảo lãnh đã ký kết sẽ không tự động mất hiệu lực chỉ vì CEO từ chức.Những khoản đầu tư, hỗ trợ tín dụng và dự án hợp tác vẫn đang đàm phán sẽ dễ bị ảnh hưởng hơn bởi phong cách điều hành của ban lãnh đạo mới.
Colette Kress là người đã phụ trách các vấn đề tài chính của NVIDIA trong thời gian dài, vì vậy bà hiểu rõ dòng tiền, mức độ rủi ro và chiến lược phân bổ vốn của công ty.
Sau khi trở thành CEO tạm quyền, điều đáng theo dõi không phải là NVIDIA có lập tức dừng đầu tư hay không, mà là công ty có thay đổi tiêu chuẩn xét duyệt đầu tư hay không.
Những câu hỏi quan trọng sẽ là: Khách hàng nào đáng để tiếp tục hỗ trợ? Dự án nào cần thêm tài sản thế chấp và cam kết lợi nhuận? Những rủi ro nào NVIDIA sẽ không còn sẵn sàng gánh chịu?
4. “Phí Chia Tay” Vẫn Chưa Thực Sự Xuất Hiện
Tác động của việc Jensen Huang rời NVIDIA đối với thị trường chứng khoán Mỹ không thể chỉ đánh giá thông qua mức vốn hóa mà cổ phiếu NVIDIA đã mất đi.
Trước đây, NVIDIA từng chiếm hơn 6% tỷ trọng trong chỉ số S&P 500 và là một trong những động lực quan trọng thúc đẩy thị trường chứng khoán Mỹ tăng trưởng trong vài năm qua.
Biến động giá cổ phiếu NVIDIA vì thế có ảnh hưởng trực tiếp đến các chỉ số lớn. Tuy nhiên, việc S&P 500 và Nasdaq chỉ giảm nhẹ trong ngày 12/11 cho thấy thị trường không hoàn toàn phụ thuộc vào một doanh nghiệp duy nhất.
Đà tăng của AMD, Broadcom và một số cổ phiếu thuộc các ngành khác đã phần nào bù đắp áp lực từ NVIDIA.
Nếu NVIDIA bắt đầu thu hẹp các hoạt động hỗ trợ tín dụng, nhóm chịu ảnh hưởng đầu tiên có thể là các nhà cung cấp dịch vụ đám mây mới nổi và doanh nghiệp vận hành trung tâm dữ liệu.
Chi phí huy động vốn tăng có thể khiến họ:
Trì hoãn việc mua GPU.Làm chậm tiến độ xây dựng trung tâm dữ liệu.Đàm phán lại các hợp đồng thuê năng lực tính toán.Gặp khó khăn trong việc trả nợ và duy trì hoạt động mở rộng.
Sau đó, tác động mới có thể lan sang các nhà cung cấp chip, nhà sản xuất máy chủ, doanh nghiệp lưu trữ dữ liệu và các công ty cung cấp thiết bị điện cho trung tâm dữ liệu.
Đây cũng là lý do thị trường chứng kiến sự phân hóa rõ rệt trong ngày 12/11: CoreWeave và Nebius chịu áp lực vì mối liên hệ chặt chẽ với nguồn vốn hỗ trợ của NVIDIA, trong khi AMD và Broadcom tăng giá nhờ kỳ vọng giành thêm thị phần.
Nhà đầu tư không hẳn đã mất niềm tin vào AI. Họ chỉ đang đánh giá lại doanh nghiệp nào thực sự có thể kiếm tiền từ làn sóng đầu tư năng lực tính toán tiếp theo, và doanh nghiệp nào phải phụ thuộc vào nguồn vốn bên ngoài để duy trì tăng trưởng.
Một yếu tố khác cần chú ý là định giá cổ phiếu.
Trong thời gian qua, định giá của các doanh nghiệp hạ tầng AI phần lớn dựa trên kỳ vọng nhu cầu tính toán sẽ tiếp tục tăng trưởng mạnh trong tương lai.
Khi nguồn vốn còn dồi dào, doanh nghiệp có thể xây dựng trung tâm dữ liệu và mua GPU trước, sau đó sử dụng doanh thu từ hoạt động cho thuê năng lực tính toán trong tương lai để trả nợ.
Nhưng khi thị trường vốn bắt đầu đòi hỏi mức bù đắp rủi ro cao hơn, các yếu tố như thời gian hoàn vốn, chất lượng hợp đồng khách hàng và khả năng trả nợ sẽ bị xem xét kỹ lưỡng hơn.
Áp lực này không chỉ đến từ NVIDIA.
Ngày 12/11, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm tăng lên khoảng 5,07%. Giá dầu cũng đi lên do những rủi ro địa chính trị.
Lãi suất cao khiến chi phí huy động vốn cho các dự án trung tâm dữ liệu tăng lên, đồng thời gây áp lực giảm định giá đối với những công ty công nghệ có tỷ trọng dòng tiền kỳ vọng trong tương lai lớn.
Sự kết hợp giữa biến động nhân sự cấp cao tại NVIDIA và áp lực lãi suất vĩ mô có thể khiến định giá của nhóm doanh nghiệp hạ tầng AI đối mặt với thử thách lớn hơn.
Tuy nhiên, kết quả kinh doanh của chính NVIDIA vẫn là yếu tố quyết định.
Công ty dự kiến công bố báo cáo tài chính quý III vào ngày 17/11.
Điều thị trường muốn xác nhận không chỉ là đơn hàng GPU có tiếp tục tăng trưởng hay không, mà còn là:
Đơn hàng đến từ nhóm khách hàng nào?Khách hàng có đủ khả năng thanh toán lâu dài hay không?NVIDIA có còn phải dựa vào đầu tư và bảo lãnh tín dụng để thúc đẩy đơn hàng hay không?
Nếu báo cáo tài chính cho thấy nhu cầu từ các tập đoàn điện toán đám mây lớn và khách hàng doanh nghiệp vẫn đủ mạnh, NVIDIA có thể chứng minh rằng tăng trưởng của hãng không hoàn toàn phụ thuộc vào mạng lưới đầu tư do Jensen Huang xây dựng.
Ngược lại, nếu đơn hàng mới vẫn phụ thuộc nhiều vào những nhà cung cấp dịch vụ đám mây có năng lực tài chính yếu, nhà đầu tư sẽ càng chú ý đến khoản nợ của các doanh nghiệp này cũng như trách nhiệm bảo lãnh của NVIDIA.
Góc nhìn thị trường: Điều đáng lo ngại không đơn thuần là Jensen Huang rời NVIDIA, mà là liệu hệ sinh thái AI có thể tiếp tục tăng trưởng nếu NVIDIA thay đổi vai trò từ một nhà cung cấp chip kiêm nhà tài trợ vốn thành một doanh nghiệp thận trọng hơn trong việc phân bổ nguồn lực.
Nếu dòng vốn hỗ trợ bị thu hẹp, những doanh nghiệp AI phụ thuộc vào đòn bẩy tài chính có thể là nhóm chịu tác động đầu tiên. Khi đó, rủi ro không chỉ nằm ở cổ phiếu NVIDIA mà có thể lan rộng ra toàn bộ chuỗi giá trị AI. #huangexitnvidiastrategyinfocus
886
Đã xác minh
Bài viết
Nhà đầu tư nhỏ lẻ chẳng bao giờ học được, họ chỉ quên. CẢNH BÁO: MỘT ĐIỀU THỰC SỰ TỒI TỆ VỪA XẢY RA!!
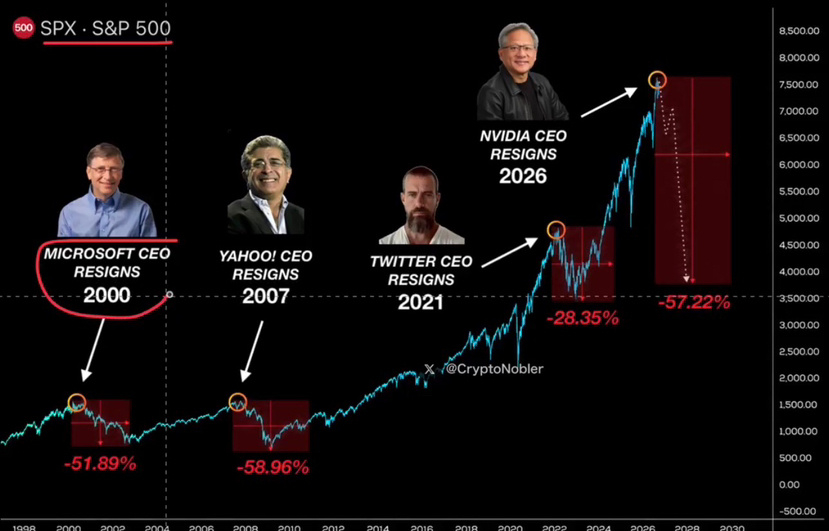
Jensen Huang đã chính thức TỪ CHỨC khỏi NVIDIA.
Trước đây, chúng ta từng chứng kiến CEO của những công ty hàng đầu thế giới từ chức.
Mỗi lần một CEO từ chức, thị trường lại SỤP ĐỔ.
Nếu hôm nay bạn đang nắm giữ bất kỳ tài sản nào, bạn phải đọc điều này NGAY LẬP TỨC:
Trở lại năm 2000, internet được kỳ vọng sẽ cách mạng hóa MỌI THỨ.
Và đúng là như vậy.
Nhưng điều đó không ngăn được bong bóng Dot-com thổi bay HÀNG NGHÌN TỶ đô la.
Tiếp đó là cú sụp đổ của thị trường nhà ở năm 2007–2008.
Cả một thị trường được xây dựng trên niềm tin rằng giá nhà sẽ KHÔNG BAO GIỜ giảm.
Nhà đầu tư nhỏ lẻ chẳng bao giờ học được, họ chỉ quên.
CẢNH BÁO: MỘT ĐIỀU THỰC SỰ TỒI TỆ VỪA XẢY RA!!
Jensen Huang đã chính thức TỪ CHỨC khỏi NVIDIA.
Trước đây, chúng ta từng chứng kiến CEO của những công ty hàng đầu thế giới từ chức.
Mỗi lần một CEO từ chức, thị trường lại SỤP ĐỔ.
Nếu hôm nay bạn đang nắm giữ bất kỳ tài sản nào, bạn phải đọc điều này NGAY LẬP TỨC:
Trở lại năm 2000, internet được kỳ vọng sẽ cách mạng hóa MỌI THỨ.
Và đúng là như vậy.
Nhưng điều đó không ngăn được bong bóng Dot-com thổi bay HÀNG NGHÌN TỶ đô la.
Tiếp đó là cú sụp đổ của thị trường nhà ở năm 2007–2008.
Cả một thị trường được xây dựng trên niềm tin rằng giá nhà sẽ KHÔNG BAO GIỜ giảm.
Jensen Huang đã chính thức TỪ CHỨC khỏi NVIDIA.
Trước đây, chúng ta từng chứng kiến CEO của những công ty hàng đầu thế giới từ chức.
Mỗi lần một CEO từ chức, thị trường lại SỤP ĐỔ.
Nếu hôm nay bạn đang nắm giữ bất kỳ tài sản nào, bạn phải đọc điều này NGAY LẬP TỨC:
Trở lại năm 2000, internet được kỳ vọng sẽ cách mạng hóa MỌI THỨ.
Và đúng là như vậy.
Nhưng điều đó không ngăn được bong bóng Dot-com thổi bay HÀNG NGHÌN TỶ đô la.
Tiếp đó là cú sụp đổ của thị trường nhà ở năm 2007–2008.
Cả một thị trường được xây dựng trên niềm tin rằng giá nhà sẽ KHÔNG BAO GIỜ giảm.
SHERAZ FAHEEM 01:
The real question is whether Nvidia can maintain its innovation pace under new leadership.
1
1
842
·
--
Tăng giá
Đã xác minh
🚨 $NVDA VỪA MẤT ĐI NGƯỜI ĐÃ XÂY DỰNG ĐẾ CHẾ AI CỦA MÌNH.
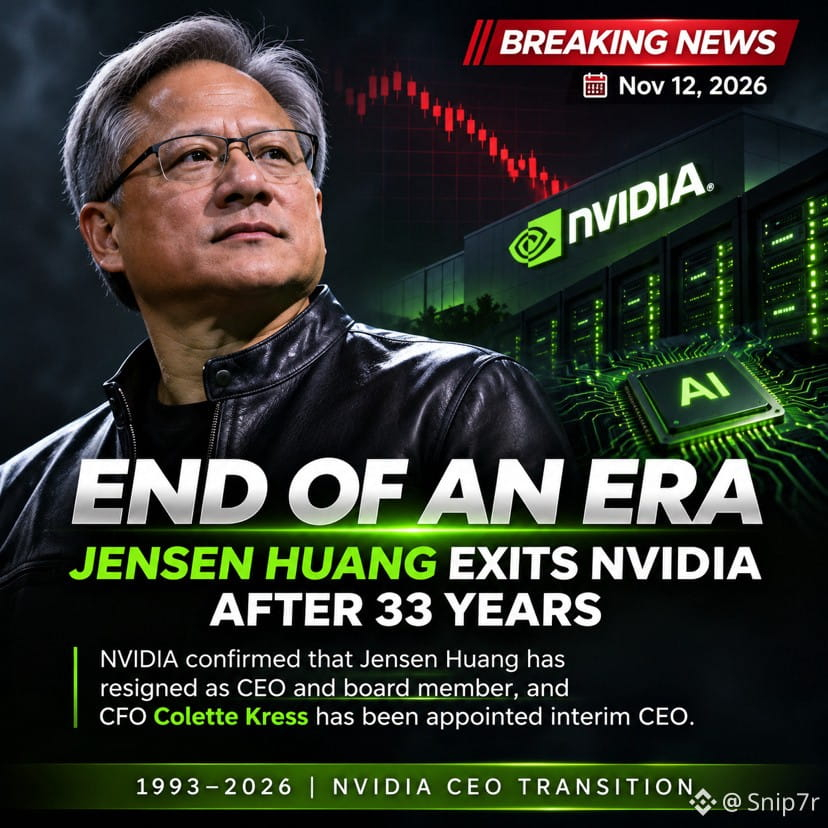
Sau 33 năm, Jensen Huang đã chính thức rời khỏi các vị trí Chủ tịch, CEO và thành viên hội đồng quản trị của NVIDIA, có hiệu lực ngay lập tức.
Colette Kress sẽ đảm nhiệm chức CEO tạm quyền trong khi hội đồng quản trị tìm kiếm người thay thế lâu dài, cân nhắc cả ứng viên nội bộ lẫn bên ngoài. Harvey C. Jones, cựu CEO của Synopsys, cũng được bổ nhiệm làm chủ tịch hội đồng quản trị đầu tiên trong lịch sử NVIDIA.
Phản ứng của thị trường rất dữ dội. $NVDA giảm 10,5% trước giờ mở cửa, xuống còn 155,43 USD, so với mức đóng cửa 173,73 USD hôm qua.
Nhưng thử thách lớn nhất vẫn còn ở phía trước.
Báo cáo lợi nhuận ngày 17 tháng 11 của NVIDIA sẽ là cơ hội lớn đầu tiên để ban lãnh đạo mới trấn an các nhà đầu tư. Doanh thu, dự báo và niềm tin vào lộ trình AI sẽ quan trọng hơn bao giờ hết.
Mối lo ngại của tôi rất đơn giản: Jensen không chỉ điều hành NVIDIA. Ông còn là gương mặt đại diện, tầm nhìn và động lực thúc đẩy vị thế thống trị AI của công ty. Giờ đây, các nhà đầu tư phải quyết định liệu công ty có thể duy trì đà phát triển đó khi không có ông hay không.
Sự giám sát liên tục và cuộc điều tra của FBI càng làm gia tăng bất ổn.
Tôi sẽ tiếp tục thận trọng cho đến khi ban lãnh đạo công bố kết quả kinh doanh mạnh mẽ, bảo vệ được các dự báo và đưa ra kế hoạch kế nhiệm rõ ràng.
Một câu hỏi vẫn còn đó: NVIDIA có lớn mạnh hơn Jensen Huang, hay chính Jensen mới là lợi thế cạnh tranh lớn nhất của công ty?
{future}(NVDAUSDT)
#stock
#TradFiForBeginners #HuangExitNvidiaStrategyInFocus
🚨 $NVDA VỪA MẤT ĐI NGƯỜI ĐÃ XÂY DỰNG ĐẾ CHẾ AI CỦA MÌNH.
Sau 33 năm, Jensen Huang đã chính thức rời khỏi các vị trí Chủ tịch, CEO và thành viên hội đồng quản trị của NVIDIA, có hiệu lực ngay lập tức.
Colette Kress sẽ đảm nhiệm chức CEO tạm quyền trong khi hội đồng quản trị tìm kiếm người thay thế lâu dài, cân nhắc cả ứng viên nội bộ lẫn bên ngoài. Harvey C. Jones, cựu CEO của Synopsys, cũng được bổ nhiệm làm chủ tịch hội đồng quản trị đầu tiên trong lịch sử NVIDIA.
Phản ứng của thị trường rất dữ dội. $NVDA giảm 10,5% trước giờ mở cửa, xuống còn 155,43 USD, so với mức đóng cửa 173,73 USD hôm qua.
Nhưng thử thách lớn nhất vẫn còn ở phía trước.
Báo cáo lợi nhuận ngày 17 tháng 11 của NVIDIA sẽ là cơ hội lớn đầu tiên để ban lãnh đạo mới trấn an các nhà đầu tư. Doanh thu, dự báo và niềm tin vào lộ trình AI sẽ quan trọng hơn bao giờ hết.
Mối lo ngại của tôi rất đơn giản: Jensen không chỉ điều hành NVIDIA. Ông còn là gương mặt đại diện, tầm nhìn và động lực thúc đẩy vị thế thống trị AI của công ty. Giờ đây, các nhà đầu tư phải quyết định liệu công ty có thể duy trì đà phát triển đó khi không có ông hay không.
Sự giám sát liên tục và cuộc điều tra của FBI càng làm gia tăng bất ổn.
Tôi sẽ tiếp tục thận trọng cho đến khi ban lãnh đạo công bố kết quả kinh doanh mạnh mẽ, bảo vệ được các dự báo và đưa ra kế hoạch kế nhiệm rõ ràng.
Một câu hỏi vẫn còn đó: NVIDIA có lớn mạnh hơn Jensen Huang, hay chính Jensen mới là lợi thế cạnh tranh lớn nhất của công ty?
#stock
#TradFiForBeginners #HuangExitNvidiaStrategyInFocus
Sau 33 năm, Jensen Huang đã chính thức rời khỏi các vị trí Chủ tịch, CEO và thành viên hội đồng quản trị của NVIDIA, có hiệu lực ngay lập tức.
Colette Kress sẽ đảm nhiệm chức CEO tạm quyền trong khi hội đồng quản trị tìm kiếm người thay thế lâu dài, cân nhắc cả ứng viên nội bộ lẫn bên ngoài. Harvey C. Jones, cựu CEO của Synopsys, cũng được bổ nhiệm làm chủ tịch hội đồng quản trị đầu tiên trong lịch sử NVIDIA.
Phản ứng của thị trường rất dữ dội. $NVDA giảm 10,5% trước giờ mở cửa, xuống còn 155,43 USD, so với mức đóng cửa 173,73 USD hôm qua.
Nhưng thử thách lớn nhất vẫn còn ở phía trước.
Báo cáo lợi nhuận ngày 17 tháng 11 của NVIDIA sẽ là cơ hội lớn đầu tiên để ban lãnh đạo mới trấn an các nhà đầu tư. Doanh thu, dự báo và niềm tin vào lộ trình AI sẽ quan trọng hơn bao giờ hết.
Mối lo ngại của tôi rất đơn giản: Jensen không chỉ điều hành NVIDIA. Ông còn là gương mặt đại diện, tầm nhìn và động lực thúc đẩy vị thế thống trị AI của công ty. Giờ đây, các nhà đầu tư phải quyết định liệu công ty có thể duy trì đà phát triển đó khi không có ông hay không.
Sự giám sát liên tục và cuộc điều tra của FBI càng làm gia tăng bất ổn.
Tôi sẽ tiếp tục thận trọng cho đến khi ban lãnh đạo công bố kết quả kinh doanh mạnh mẽ, bảo vệ được các dự báo và đưa ra kế hoạch kế nhiệm rõ ràng.
Một câu hỏi vẫn còn đó: NVIDIA có lớn mạnh hơn Jensen Huang, hay chính Jensen mới là lợi thế cạnh tranh lớn nhất của công ty?
#stock
#TradFiForBeginners #HuangExitNvidiaStrategyInFocus
majspace:
I think the team and the roadmap matter more than one person, but the market clearly disagrees for now. Nov 17 is the real test — if the numbers hold up, the stock should steady.
26
41
32k
·
--
Đã xác minh
{future}(BARDUSDT)
{future}(AKEUSDT)
Nhiều tổ chức tin tức lớn đưa tin rằng:
- Jensen Huang đã từ chức CEO của NVIDIA, có hiệu lực ngay lập tức.
- Colette Kress (CFO) đã được bổ nhiệm làm CEO tạm quyền trong khi NVIDIA tìm kiếm người kế nhiệm chính thức.
- Hashtag #HuangExitNvidiaStrategyInFocus đang thịnh hành vì sự thay đổi lãnh đạo này và tác động tiềm tàng của nó đối với NVIDIA và lĩnh vực AI.
$NVDA
#NVIDIA #AI #NVDA #HuangExitNvidiaStrategyInFocus
Nhiều tổ chức tin tức lớn đưa tin rằng:
- Jensen Huang đã từ chức CEO của NVIDIA, có hiệu lực ngay lập tức.
- Colette Kress (CFO) đã được bổ nhiệm làm CEO tạm quyền trong khi NVIDIA tìm kiếm người kế nhiệm chính thức.
- Hashtag #HuangExitNvidiaStrategyInFocus đang thịnh hành vì sự thay đổi lãnh đạo này và tác động tiềm tàng của nó đối với NVIDIA và lĩnh vực AI.
$NVDA
#NVIDIA #AI #NVDA #HuangExitNvidiaStrategyInFocus
Nhiều tổ chức tin tức lớn đưa tin rằng:
- Jensen Huang đã từ chức CEO của NVIDIA, có hiệu lực ngay lập tức.
- Colette Kress (CFO) đã được bổ nhiệm làm CEO tạm quyền trong khi NVIDIA tìm kiếm người kế nhiệm chính thức.
- Hashtag #HuangExitNvidiaStrategyInFocus đang thịnh hành vì sự thay đổi lãnh đạo này và tác động tiềm tàng của nó đối với NVIDIA và lĩnh vực AI.
$NVDA
#NVIDIA #AI #NVDA #HuangExitNvidiaStrategyInFocus
🟢 A) AI Dominance Continues
🔵 B) New CEO, New Era
🔴 C) Investor Confidence Drop
🟡 D) Competitors Gain
20 giờ còn lại

Follow 🎁
Từ MaheshJBG
1
5
343
·
--
Giảm giá
VÌ SAO MỘT VỤ NGOẠI TÌNH KHIẾN THỊ TRƯỜNG SỤP ĐỔ
👔 Nhân vật chủ chốt: Huang đã gây dựng Nvidia trong 33 năm. Với các nhà đầu tư, ông chính là Nvidia, trái tim của ngành AI.
📉 Hiệu ứng domino: Đà lao dốc của Nvidia kéo Nasdaq giảm 4,6%, còn làn sóng bán tháo cổ phiếu AI lan sang tiền mã hóa, khiến BTC và ETH giảm giá cùng với các vị thế mua dùng đòn bẩy.
⚖️ Quản trị: Hội đồng quản trị điều tra, niềm tin đổ vỡ, ông từ chức ngay lập tức, không có kế hoạch kế nhiệm, CFO tạm quyền.
🔥 Mồi lửa đã khô: Cú sốc giáng xuống một thị trường mong manh: CPI tăng nóng, khả năng tăng lãi suất vào tháng 12 gần 90%, các quỹ ETF bị rút 1,44 tỷ USD trong năm phiên.
Chuyện chưa bao giờ chỉ xoay quanh một vụ ngoại tình. Cả hệ thống vốn đã lung lay.
$NVDA $BTC $ETH #HuangExitNvidiaStrategyInFocus
VÌ SAO MỘT VỤ NGOẠI TÌNH KHIẾN THỊ TRƯỜNG SỤP ĐỔ
👔 Nhân vật chủ chốt: Huang đã gây dựng Nvidia trong 33 năm. Với các nhà đầu tư, ông chính là Nvidia, trái tim của ngành AI.
📉 Hiệu ứng domino: Đà lao dốc của Nvidia kéo Nasdaq giảm 4,6%, còn làn sóng bán tháo cổ phiếu AI lan sang tiền mã hóa, khiến BTC và ETH giảm giá cùng với các vị thế mua dùng đòn bẩy.
⚖️ Quản trị: Hội đồng quản trị điều tra, niềm tin đổ vỡ, ông từ chức ngay lập tức, không có kế hoạch kế nhiệm, CFO tạm quyền.
🔥 Mồi lửa đã khô: Cú sốc giáng xuống một thị trường mong manh: CPI tăng nóng, khả năng tăng lãi suất vào tháng 12 gần 90%, các quỹ ETF bị rút 1,44 tỷ USD trong năm phiên.
Chuyện chưa bao giờ chỉ xoay quanh một vụ ngoại tình. Cả hệ thống vốn đã lung lay.
$NVDA $BTC $ETH #HuangExitNvidiaStrategyInFocus
👔 Nhân vật chủ chốt: Huang đã gây dựng Nvidia trong 33 năm. Với các nhà đầu tư, ông chính là Nvidia, trái tim của ngành AI.
📉 Hiệu ứng domino: Đà lao dốc của Nvidia kéo Nasdaq giảm 4,6%, còn làn sóng bán tháo cổ phiếu AI lan sang tiền mã hóa, khiến BTC và ETH giảm giá cùng với các vị thế mua dùng đòn bẩy.
⚖️ Quản trị: Hội đồng quản trị điều tra, niềm tin đổ vỡ, ông từ chức ngay lập tức, không có kế hoạch kế nhiệm, CFO tạm quyền.
🔥 Mồi lửa đã khô: Cú sốc giáng xuống một thị trường mong manh: CPI tăng nóng, khả năng tăng lãi suất vào tháng 12 gần 90%, các quỹ ETF bị rút 1,44 tỷ USD trong năm phiên.
Chuyện chưa bao giờ chỉ xoay quanh một vụ ngoại tình. Cả hệ thống vốn đã lung lay.
$NVDA $BTC $ETH #HuangExitNvidiaStrategyInFocus
SHERAZ FAHEEM 01:
Nvidia's long-term strength will depend on its technology, execution, and leadership beyond one individual.
2
2.7k
·
--
Đã xác minh
🚨 KẾT THÚC MỘT KỶ NGUYÊN: JENSEN HUANG RỜI NVIDIA SAU 33 NĂM!
Năm 1993, khi mới 30 tuổi, Jensen Huang thành lập NVIDIA với tầm nhìn cách mạng hóa đồ họa máy tính.
33 năm sau, NVIDIA đã trở thành trụ cột của cuộc cách mạng AI, phát triển thành một công ty trị giá hàng nghìn tỷ đô la.
Nhưng hôm nay, chương đáng nhớ ấy đã khép lại ngoài dự đoán.
Huang từ chức sau hàng loạt tranh cãi cá nhân và các cuộc điều tra làm lung lay niềm tin của nhà đầu tư. NVIDIA đã bổ nhiệm Giám đốc tài chính Colette Kress làm CEO tạm quyền.
📉 Điều này có ý nghĩa gì với các nhà đầu tư?
NVIDIA không chỉ là một nhà sản xuất chip. Công ty cung cấp sức mạnh cho hạ tầng AI trên toàn thế giới, khiến sự thay đổi lãnh đạo của hãng trở thành mối quan tâm lớn của toàn ngành công nghệ.
Rủi ro lớn nhất không phải là nhu cầu AI đột ngột biến mất. Mà là liệu NVIDIA có thể duy trì khả năng đổi mới, các quan hệ đối tác chiến lược và niềm tin của nhà đầu tư khi thiếu vắng nhà lãnh đạo có tầm nhìn đã xây dựng nên công ty hay không.
Trong bối cảnh cổ phiếu NVDA vốn đã chịu áp lực nặng nề, sự bất ổn có thể lan rộng sang cổ phiếu AI, ETF ngành bán dẫn và các tài sản rủi ro, bao gồm cả tiền mã hóa.
Quan điểm của tôi: Công nghệ của NVIDIA vẫn rất mạnh, nhưng giờ đây thị trường cần bằng chứng cho thấy ban lãnh đạo và chiến lược kinh doanh của công ty vẫn có thể vững mạnh khi không có Jensen Huang.
33 năm để xây dựng một đế chế. Một cuộc khủng hoảng lãnh đạo để thử thách tương lai của nó.
Đây là dấu chấm hết cho thời kỳ hoàng kim của NVIDIA, hay là khởi đầu cho chương tiếp theo?
#HuangExitNvidiaStrategyInFocus #BinancePick
🚨 KẾT THÚC MỘT KỶ NGUYÊN: JENSEN HUANG RỜI NVIDIA SAU 33 NĂM!
Năm 1993, khi mới 30 tuổi, Jensen Huang thành lập NVIDIA với tầm nhìn cách mạng hóa đồ họa máy tính.
33 năm sau, NVIDIA đã trở thành trụ cột của cuộc cách mạng AI, phát triển thành một công ty trị giá hàng nghìn tỷ đô la.
Nhưng hôm nay, chương đáng nhớ ấy đã khép lại ngoài dự đoán.
Huang từ chức sau hàng loạt tranh cãi cá nhân và các cuộc điều tra làm lung lay niềm tin của nhà đầu tư. NVIDIA đã bổ nhiệm Giám đốc tài chính Colette Kress làm CEO tạm quyền.
📉 Điều này có ý nghĩa gì với các nhà đầu tư?
NVIDIA không chỉ là một nhà sản xuất chip. Công ty cung cấp sức mạnh cho hạ tầng AI trên toàn thế giới, khiến sự thay đổi lãnh đạo của hãng trở thành mối quan tâm lớn của toàn ngành công nghệ.
Rủi ro lớn nhất không phải là nhu cầu AI đột ngột biến mất. Mà là liệu NVIDIA có thể duy trì khả năng đổi mới, các quan hệ đối tác chiến lược và niềm tin của nhà đầu tư khi thiếu vắng nhà lãnh đạo có tầm nhìn đã xây dựng nên công ty hay không.
Trong bối cảnh cổ phiếu NVDA vốn đã chịu áp lực nặng nề, sự bất ổn có thể lan rộng sang cổ phiếu AI, ETF ngành bán dẫn và các tài sản rủi ro, bao gồm cả tiền mã hóa.
Quan điểm của tôi: Công nghệ của NVIDIA vẫn rất mạnh, nhưng giờ đây thị trường cần bằng chứng cho thấy ban lãnh đạo và chiến lược kinh doanh của công ty vẫn có thể vững mạnh khi không có Jensen Huang.
33 năm để xây dựng một đế chế. Một cuộc khủng hoảng lãnh đạo để thử thách tương lai của nó.
Đây là dấu chấm hết cho thời kỳ hoàng kim của NVIDIA, hay là khởi đầu cho chương tiếp theo?
#HuangExitNvidiaStrategyInFocus #BinancePick
Năm 1993, khi mới 30 tuổi, Jensen Huang thành lập NVIDIA với tầm nhìn cách mạng hóa đồ họa máy tính.
33 năm sau, NVIDIA đã trở thành trụ cột của cuộc cách mạng AI, phát triển thành một công ty trị giá hàng nghìn tỷ đô la.
Nhưng hôm nay, chương đáng nhớ ấy đã khép lại ngoài dự đoán.
Huang từ chức sau hàng loạt tranh cãi cá nhân và các cuộc điều tra làm lung lay niềm tin của nhà đầu tư. NVIDIA đã bổ nhiệm Giám đốc tài chính Colette Kress làm CEO tạm quyền.
📉 Điều này có ý nghĩa gì với các nhà đầu tư?
NVIDIA không chỉ là một nhà sản xuất chip. Công ty cung cấp sức mạnh cho hạ tầng AI trên toàn thế giới, khiến sự thay đổi lãnh đạo của hãng trở thành mối quan tâm lớn của toàn ngành công nghệ.
Rủi ro lớn nhất không phải là nhu cầu AI đột ngột biến mất. Mà là liệu NVIDIA có thể duy trì khả năng đổi mới, các quan hệ đối tác chiến lược và niềm tin của nhà đầu tư khi thiếu vắng nhà lãnh đạo có tầm nhìn đã xây dựng nên công ty hay không.
Trong bối cảnh cổ phiếu NVDA vốn đã chịu áp lực nặng nề, sự bất ổn có thể lan rộng sang cổ phiếu AI, ETF ngành bán dẫn và các tài sản rủi ro, bao gồm cả tiền mã hóa.
Quan điểm của tôi: Công nghệ của NVIDIA vẫn rất mạnh, nhưng giờ đây thị trường cần bằng chứng cho thấy ban lãnh đạo và chiến lược kinh doanh của công ty vẫn có thể vững mạnh khi không có Jensen Huang.
33 năm để xây dựng một đế chế. Một cuộc khủng hoảng lãnh đạo để thử thách tương lai của nó.
Đây là dấu chấm hết cho thời kỳ hoàng kim của NVIDIA, hay là khởi đầu cho chương tiếp theo?
#HuangExitNvidiaStrategyInFocus #BinancePick
Ben Cút tồ:
Please follow me back
4
10
18.8k
·
--
Giảm giá
Giao dịch 30D $SPCX 2.1K USDT
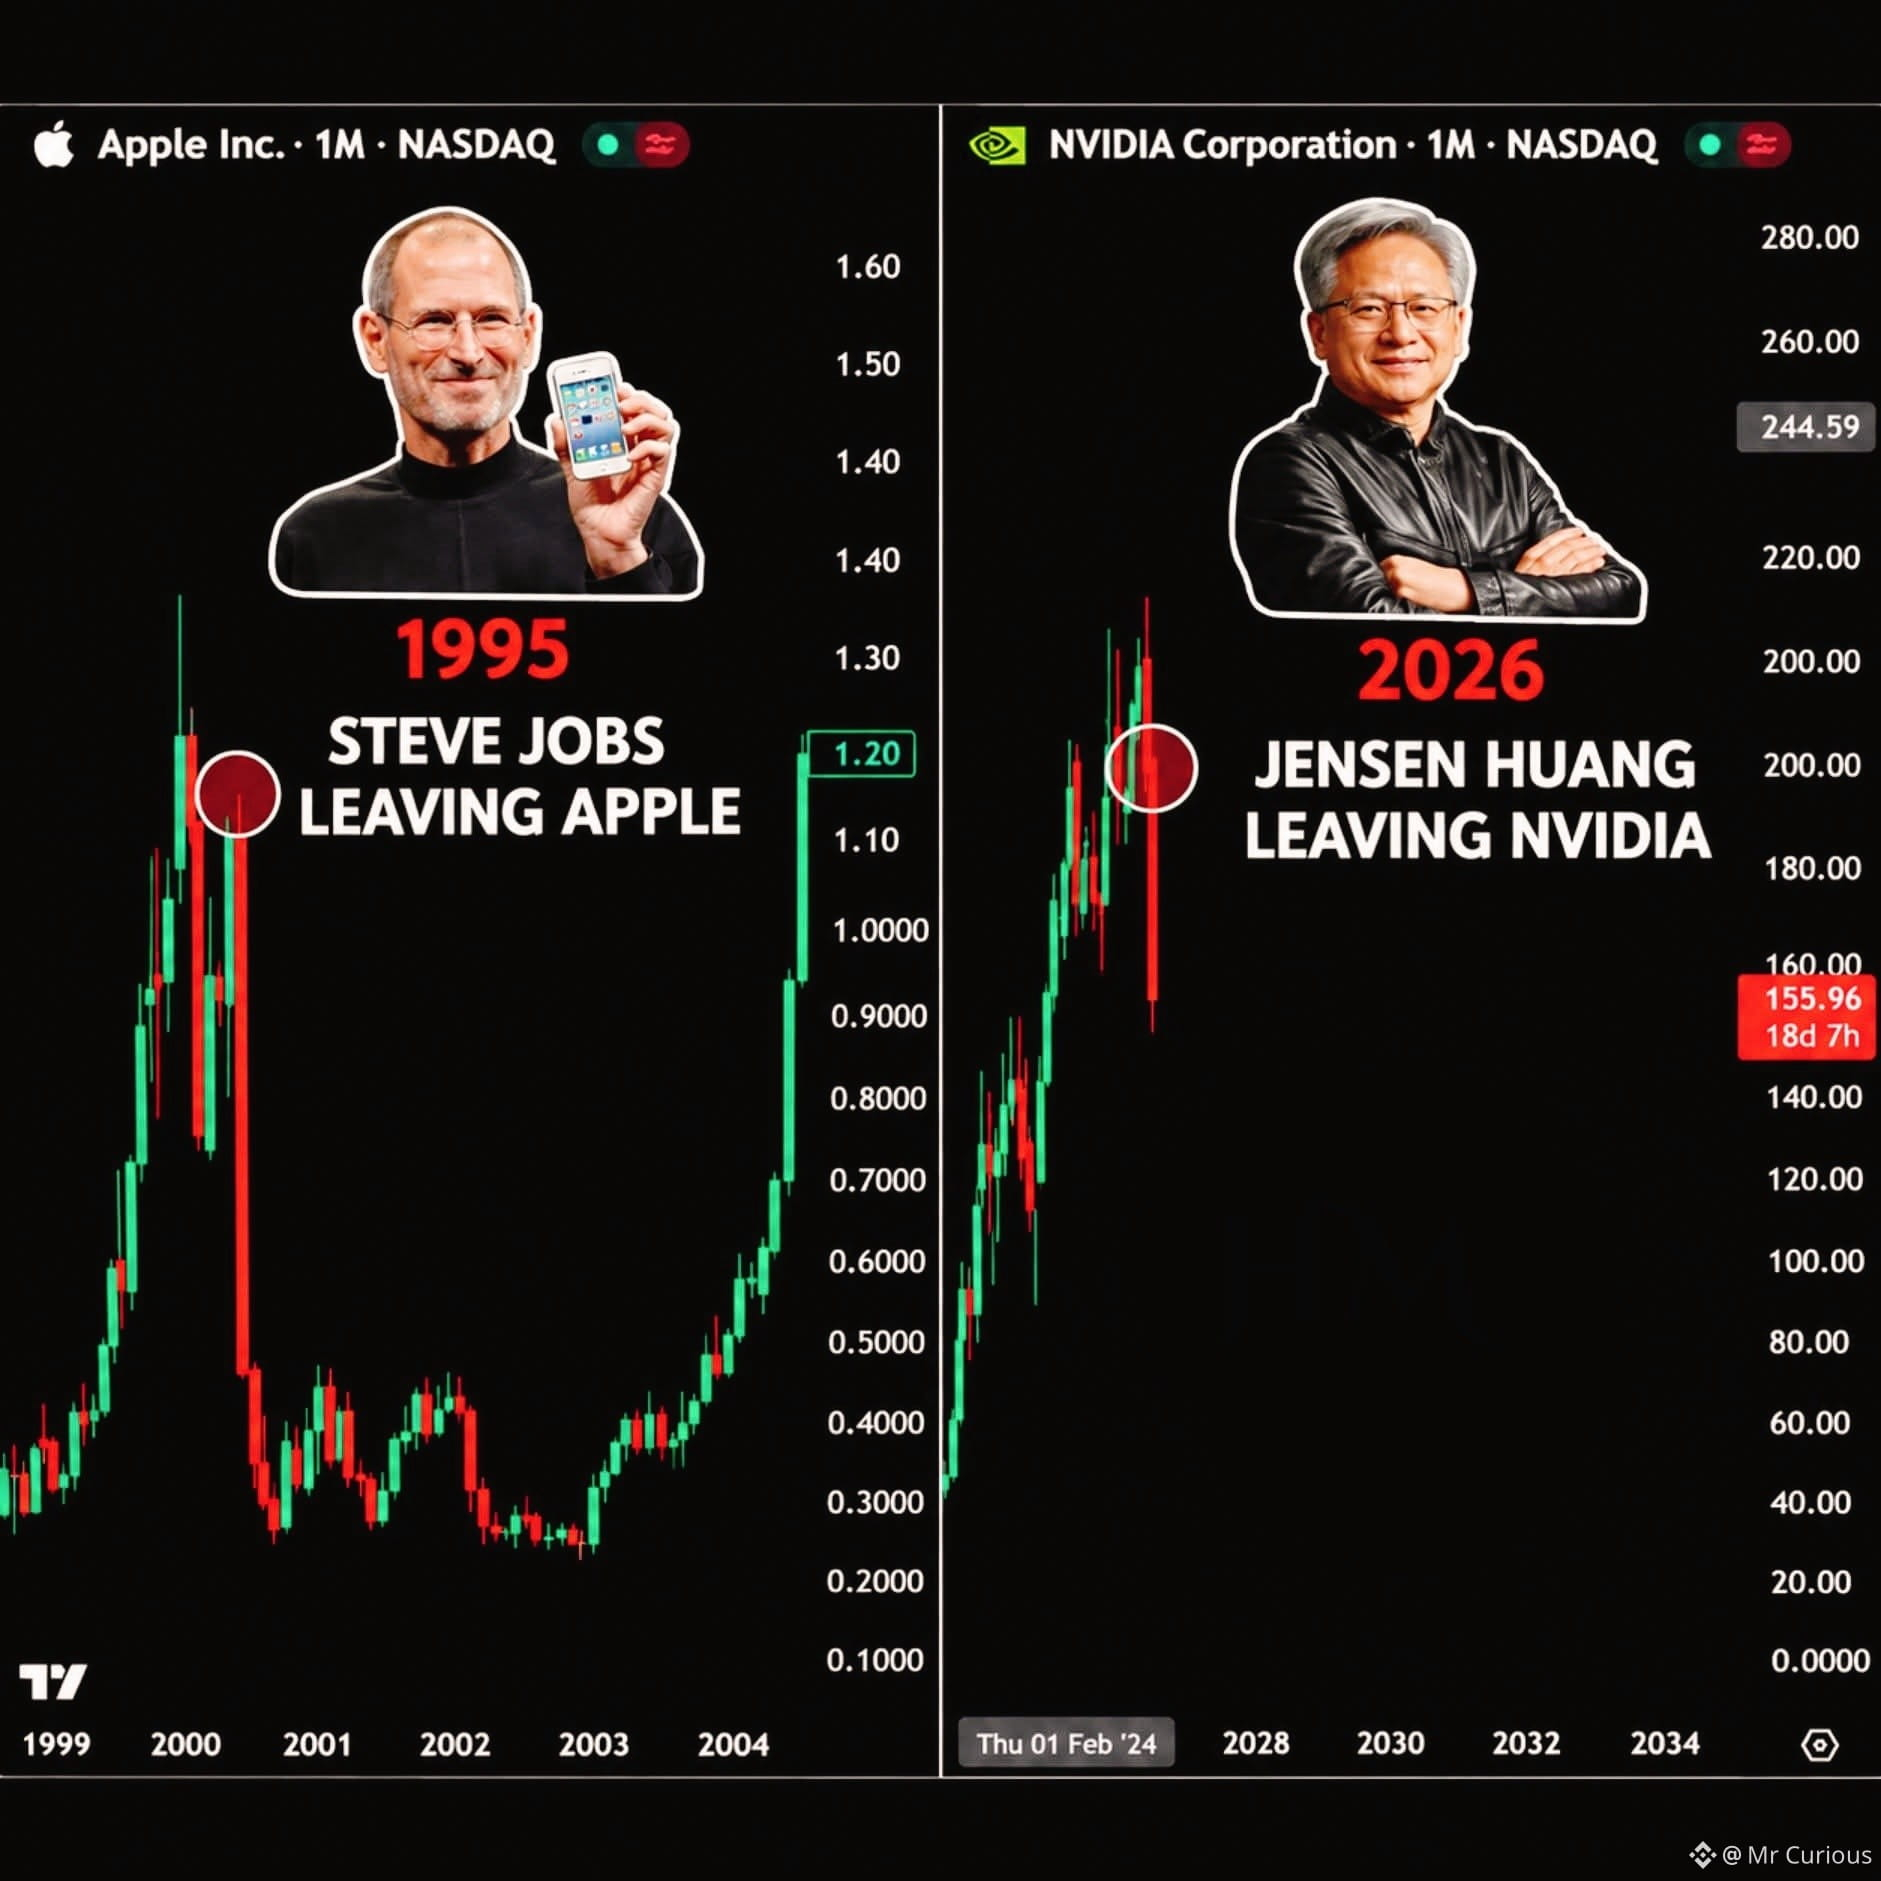
🚨 $NVDA : ĐIỀU GÌ XẢY RA VỚI CỔ PHIẾU KHI NHÀ SÁNG LẬP CÔNG TY RỜI ĐI?
Lịch sử mang đến một bài học quan trọng cho các nhà đầu tư công nghệ.
Năm 1985, Steve Jobs rời Apple sau cuộc tranh giành quyền lực với CEO John Sculley. Cổ phiếu Apple khi đó đã sụt giảm mạnh, cuối cùng mất khoảng 77% so với mức đỉnh năm 1983.
Nhưng sự ra đi của Jobs không phải vấn đề duy nhất. Xung đột trong ban quản lý, cạnh tranh và hiệu quả kinh doanh suy yếu cũng góp phần gây ra tình trạng này.
Giờ đây, một cú sốc lãnh đạo tương tự đang được bàn luận xoay quanh NVIDIA.
Theo những thông tin trong báo cáo này, Jensen Huang đã từ chức sau khi lãnh đạo công ty hơn ba thập kỷ. Colette Kress được cho là đang giữ chức CEO tạm quyền.
Điều này đặt ra một câu hỏi lớn:
NVIDIA có thể duy trì lợi thế cạnh tranh nếu thiếu người đã xây dựng chiến lược và văn hóa của công ty không?
LỜI CẢNH BÁO LỚN HƠN TỪ LỊCH SỬ: BONG BÓNG DOT-COM
Trong giai đoạn 2000–2002, chỉ số Nasdaq Composite mất khoảng 78% giá trị.
Internet không phải là một công nghệ thất bại. Nó tiếp tục làm thay đổi thế giới. Tuy nhiên, các nhà đầu tư mua cổ phiếu của những công ty bị định giá quá cao đã chịu tổn thất khổng lồ.
BÀI HỌC TƯƠNG TỰ CŨNG ÁP DỤNG VỚI AI:
1. AI có thể chuyển đổi nền kinh tế toàn cầu.
2. NVIDIA có thể tiếp tục là một doanh nghiệp hàng đầu trong ngành.
3. Dù vậy, cổ phiếu của công ty vẫn có thể trải qua một đợt điều chỉnh lớn nếu kỳ vọng trở nên quá mức.
NHÀ ĐẦU TƯ NVIDIA NÊN THEO DÕI ĐIỀU GÌ:
- Quá trình kế nhiệm lãnh đạo và năng lực điều hành của ban quản lý.
- Tăng trưởng doanh thu và khả năng sinh lời.
- Chi tiêu cho các trung tâm dữ liệu AI.
- Cạnh tranh từ các nhà sản xuất chip khác.
- Định giá so với kỳ vọng tăng trưởng trong tương lai.
QUAN ĐIỂM CỦA TÔI:
Tôi sẽ không tự động so sánh NVIDIA với những khó khăn của Apple trong thập niên 1980. Hai doanh nghiệp và điều kiện thị trường rất khác nhau.
Nhưng vẫn có một bài học còn nguyên giá trị:
Một công ty mang tính cách mạng không đồng nghĩa với việc đầu tư vào cổ phiếu của công ty đó ở bất kỳ mức giá nào cũng sẽ sinh lời.
Cuộc cách mạng AI có thể tiếp diễn, nhưng nhà đầu tư vẫn cần chú ý đến định giá và rủi ro.
Nhà đầu tư mua NVIDIA vì các yếu tố cơ bản của công ty, hay chỉ vì tin rằng cổ phiếu này không bao giờ có thể giảm?
{future}(NVDAUSDT)
$AAPL
{future}(AAPLUSDT)
$SPCX
{future}(SPCXUSDT)
🚨 $NVDA : ĐIỀU GÌ XẢY RA VỚI CỔ PHIẾU KHI NHÀ SÁNG LẬP CÔNG TY RỜI ĐI?
Lịch sử mang đến một bài học quan trọng cho các nhà đầu tư công nghệ.
Năm 1985, Steve Jobs rời Apple sau cuộc tranh giành quyền lực với CEO John Sculley. Cổ phiếu Apple khi đó đã sụt giảm mạnh, cuối cùng mất khoảng 77% so với mức đỉnh năm 1983.
Nhưng sự ra đi của Jobs không phải vấn đề duy nhất. Xung đột trong ban quản lý, cạnh tranh và hiệu quả kinh doanh suy yếu cũng góp phần gây ra tình trạng này.
Giờ đây, một cú sốc lãnh đạo tương tự đang được bàn luận xoay quanh NVIDIA.
Theo những thông tin trong báo cáo này, Jensen Huang đã từ chức sau khi lãnh đạo công ty hơn ba thập kỷ. Colette Kress được cho là đang giữ chức CEO tạm quyền.
Điều này đặt ra một câu hỏi lớn:
NVIDIA có thể duy trì lợi thế cạnh tranh nếu thiếu người đã xây dựng chiến lược và văn hóa của công ty không?
LỜI CẢNH BÁO LỚN HƠN TỪ LỊCH SỬ: BONG BÓNG DOT-COM
Trong giai đoạn 2000–2002, chỉ số Nasdaq Composite mất khoảng 78% giá trị.
Internet không phải là một công nghệ thất bại. Nó tiếp tục làm thay đổi thế giới. Tuy nhiên, các nhà đầu tư mua cổ phiếu của những công ty bị định giá quá cao đã chịu tổn thất khổng lồ.
BÀI HỌC TƯƠNG TỰ CŨNG ÁP DỤNG VỚI AI:
1. AI có thể chuyển đổi nền kinh tế toàn cầu.
2. NVIDIA có thể tiếp tục là một doanh nghiệp hàng đầu trong ngành.
3. Dù vậy, cổ phiếu của công ty vẫn có thể trải qua một đợt điều chỉnh lớn nếu kỳ vọng trở nên quá mức.
NHÀ ĐẦU TƯ NVIDIA NÊN THEO DÕI ĐIỀU GÌ:
- Quá trình kế nhiệm lãnh đạo và năng lực điều hành của ban quản lý.
- Tăng trưởng doanh thu và khả năng sinh lời.
- Chi tiêu cho các trung tâm dữ liệu AI.
- Cạnh tranh từ các nhà sản xuất chip khác.
- Định giá so với kỳ vọng tăng trưởng trong tương lai.
QUAN ĐIỂM CỦA TÔI:
Tôi sẽ không tự động so sánh NVIDIA với những khó khăn của Apple trong thập niên 1980. Hai doanh nghiệp và điều kiện thị trường rất khác nhau.
Nhưng vẫn có một bài học còn nguyên giá trị:
Một công ty mang tính cách mạng không đồng nghĩa với việc đầu tư vào cổ phiếu của công ty đó ở bất kỳ mức giá nào cũng sẽ sinh lời.
Cuộc cách mạng AI có thể tiếp diễn, nhưng nhà đầu tư vẫn cần chú ý đến định giá và rủi ro.
Nhà đầu tư mua NVIDIA vì các yếu tố cơ bản của công ty, hay chỉ vì tin rằng cổ phiếu này không bao giờ có thể giảm?
$AAPL
$SPCX
Lịch sử mang đến một bài học quan trọng cho các nhà đầu tư công nghệ.
Năm 1985, Steve Jobs rời Apple sau cuộc tranh giành quyền lực với CEO John Sculley. Cổ phiếu Apple khi đó đã sụt giảm mạnh, cuối cùng mất khoảng 77% so với mức đỉnh năm 1983.
Nhưng sự ra đi của Jobs không phải vấn đề duy nhất. Xung đột trong ban quản lý, cạnh tranh và hiệu quả kinh doanh suy yếu cũng góp phần gây ra tình trạng này.
Giờ đây, một cú sốc lãnh đạo tương tự đang được bàn luận xoay quanh NVIDIA.
Theo những thông tin trong báo cáo này, Jensen Huang đã từ chức sau khi lãnh đạo công ty hơn ba thập kỷ. Colette Kress được cho là đang giữ chức CEO tạm quyền.
Điều này đặt ra một câu hỏi lớn:
NVIDIA có thể duy trì lợi thế cạnh tranh nếu thiếu người đã xây dựng chiến lược và văn hóa của công ty không?
LỜI CẢNH BÁO LỚN HƠN TỪ LỊCH SỬ: BONG BÓNG DOT-COM
Trong giai đoạn 2000–2002, chỉ số Nasdaq Composite mất khoảng 78% giá trị.
Internet không phải là một công nghệ thất bại. Nó tiếp tục làm thay đổi thế giới. Tuy nhiên, các nhà đầu tư mua cổ phiếu của những công ty bị định giá quá cao đã chịu tổn thất khổng lồ.
BÀI HỌC TƯƠNG TỰ CŨNG ÁP DỤNG VỚI AI:
1. AI có thể chuyển đổi nền kinh tế toàn cầu.
2. NVIDIA có thể tiếp tục là một doanh nghiệp hàng đầu trong ngành.
3. Dù vậy, cổ phiếu của công ty vẫn có thể trải qua một đợt điều chỉnh lớn nếu kỳ vọng trở nên quá mức.
NHÀ ĐẦU TƯ NVIDIA NÊN THEO DÕI ĐIỀU GÌ:
- Quá trình kế nhiệm lãnh đạo và năng lực điều hành của ban quản lý.
- Tăng trưởng doanh thu và khả năng sinh lời.
- Chi tiêu cho các trung tâm dữ liệu AI.
- Cạnh tranh từ các nhà sản xuất chip khác.
- Định giá so với kỳ vọng tăng trưởng trong tương lai.
QUAN ĐIỂM CỦA TÔI:
Tôi sẽ không tự động so sánh NVIDIA với những khó khăn của Apple trong thập niên 1980. Hai doanh nghiệp và điều kiện thị trường rất khác nhau.
Nhưng vẫn có một bài học còn nguyên giá trị:
Một công ty mang tính cách mạng không đồng nghĩa với việc đầu tư vào cổ phiếu của công ty đó ở bất kỳ mức giá nào cũng sẽ sinh lời.
Cuộc cách mạng AI có thể tiếp diễn, nhưng nhà đầu tư vẫn cần chú ý đến định giá và rủi ro.
Nhà đầu tư mua NVIDIA vì các yếu tố cơ bản của công ty, hay chỉ vì tin rằng cổ phiếu này không bao giờ có thể giảm?
$AAPL
$SPCX
SHERAZ FAHEEM 01:
Nvidia's long-term strength will depend on its technology, execution, and leadership beyond one individual.
2
2
2.1k
#huangexitnvidiastrategyinfocus
🚨 Jensen Huang rời đi: Chiến lược tương lai của Nvidia đang được chú ý 📉
Hãy tưởng tượng bạn xây dựng một công ty trở thành một trong những tập đoàn công nghệ quyền lực nhất thế giới, trở thành gương mặt đại diện cho cả một ngành công nghiệp, rồi đột ngột rời khỏi vị trí đó. Thị trường hiện đang đối mặt với một câu hỏi khó: Nvidia có thể duy trì vị thế thống trị nếu không có Jensen Huang không?
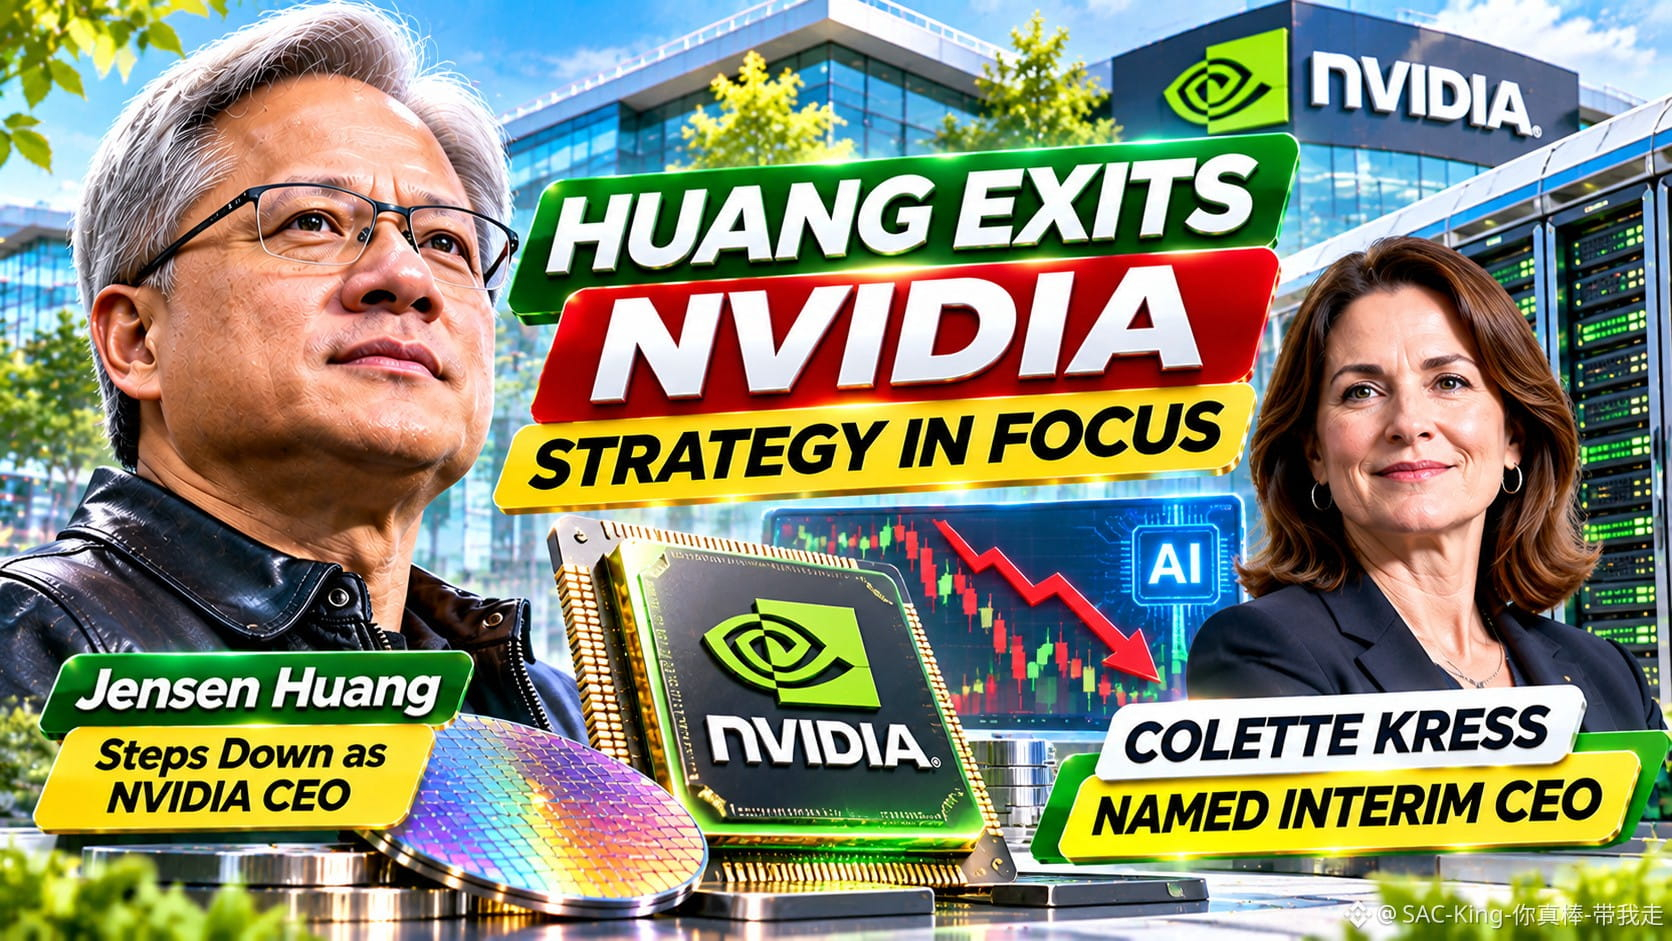
Ngày 12 tháng 11, Nvidia chính thức thông báo Huang từ chức CEO, chủ tịch và thành viên hội đồng quản trị, có hiệu lực ngay lập tức. Giám đốc tài chính Colette Kress được bổ nhiệm làm CEO lâm thời trong khi hội đồng quản trị tìm kiếm người kế nhiệm chính thức.
Huang đã dành hơn ba thập kỷ để xây dựng Nvidia thành nền tảng của cuộc cách mạng điện toán AI. Việc ông rời đi khiến nhiều người lo ngại về khả năng lãnh đạo, chiến lược sản phẩm, niềm tin của nhà đầu tư và các mối quan hệ với những khách hàng công nghệ lớn.
Nhưng còn một vấn đề quan trọng khác mà nhà đầu tư nên theo dõi: vai trò của Nvidia trong việc tài trợ và hỗ trợ hệ sinh thái hạ tầng AI rộng lớn hơn. Các khoản đầu tư và cam kết tài chính của công ty đã góp phần đẩy nhanh việc mở rộng các trung tâm dữ liệu. Bất kỳ thay đổi nào trong chiến lược này cũng có thể ảnh hưởng đến nhiều công ty khác ngoài Nvidia.
Theo tôi, thách thức lớn nhất của Nvidia không chỉ đơn giản là tìm người thay thế CEO. Công ty phải chứng minh rằng quy trình đổi mới, mối quan hệ với khách hàng và chiến lược AI dài hạn có thể hoạt động hiệu quả mà không cần người sáng lập lãnh đạo.
Colette Kress có kinh nghiệm về tài chính và vận hành, nhưng quyết định bổ nhiệm lãnh đạo chính thức sẽ có ý nghĩa then chốt.
Nvidia đã góp phần định hình kỷ nguyên AI bằng công nghệ của mình. Giờ đây, công ty phải chứng minh rằng tương lai của mình lớn hơn bất kỳ cá nhân nào.
Nvidia có thể duy trì vị thế dẫn đầu về AI nếu không có Jensen Huang không?
Tuyên bố miễn trừ trách nhiệm: Nội dung chỉ nhằm mục đích giáo dục. Đây không phải lời khuyên tài chính.
#Nvidia #AI #GrowWithSAC $NVDA $TSLA $DOLO
#HuangExitNvidiaStrategyInFocus
#huangexitnvidiastrategyinfocus
🚨 Jensen Huang rời đi: Chiến lược tương lai của Nvidia đang được chú ý 📉
Hãy tưởng tượng bạn xây dựng một công ty trở thành một trong những tập đoàn công nghệ quyền lực nhất thế giới, trở thành gương mặt đại diện cho cả một ngành công nghiệp, rồi đột ngột rời khỏi vị trí đó. Thị trường hiện đang đối mặt với một câu hỏi khó: Nvidia có thể duy trì vị thế thống trị nếu không có Jensen Huang không?
Ngày 12 tháng 11, Nvidia chính thức thông báo Huang từ chức CEO, chủ tịch và thành viên hội đồng quản trị, có hiệu lực ngay lập tức. Giám đốc tài chính Colette Kress được bổ nhiệm làm CEO lâm thời trong khi hội đồng quản trị tìm kiếm người kế nhiệm chính thức.
Huang đã dành hơn ba thập kỷ để xây dựng Nvidia thành nền tảng của cuộc cách mạng điện toán AI. Việc ông rời đi khiến nhiều người lo ngại về khả năng lãnh đạo, chiến lược sản phẩm, niềm tin của nhà đầu tư và các mối quan hệ với những khách hàng công nghệ lớn.
Nhưng còn một vấn đề quan trọng khác mà nhà đầu tư nên theo dõi: vai trò của Nvidia trong việc tài trợ và hỗ trợ hệ sinh thái hạ tầng AI rộng lớn hơn. Các khoản đầu tư và cam kết tài chính của công ty đã góp phần đẩy nhanh việc mở rộng các trung tâm dữ liệu. Bất kỳ thay đổi nào trong chiến lược này cũng có thể ảnh hưởng đến nhiều công ty khác ngoài Nvidia.
Theo tôi, thách thức lớn nhất của Nvidia không chỉ đơn giản là tìm người thay thế CEO. Công ty phải chứng minh rằng quy trình đổi mới, mối quan hệ với khách hàng và chiến lược AI dài hạn có thể hoạt động hiệu quả mà không cần người sáng lập lãnh đạo.
Colette Kress có kinh nghiệm về tài chính và vận hành, nhưng quyết định bổ nhiệm lãnh đạo chính thức sẽ có ý nghĩa then chốt.
Nvidia đã góp phần định hình kỷ nguyên AI bằng công nghệ của mình. Giờ đây, công ty phải chứng minh rằng tương lai của mình lớn hơn bất kỳ cá nhân nào.
Nvidia có thể duy trì vị thế dẫn đầu về AI nếu không có Jensen Huang không?
Tuyên bố miễn trừ trách nhiệm: Nội dung chỉ nhằm mục đích giáo dục. Đây không phải lời khuyên tài chính.
#Nvidia #AI #GrowWithSAC $NVDA $TSLA $DOLO
#HuangExitNvidiaStrategyInFocus
🚨 Jensen Huang rời đi: Chiến lược tương lai của Nvidia đang được chú ý 📉
Hãy tưởng tượng bạn xây dựng một công ty trở thành một trong những tập đoàn công nghệ quyền lực nhất thế giới, trở thành gương mặt đại diện cho cả một ngành công nghiệp, rồi đột ngột rời khỏi vị trí đó. Thị trường hiện đang đối mặt với một câu hỏi khó: Nvidia có thể duy trì vị thế thống trị nếu không có Jensen Huang không?
Ngày 12 tháng 11, Nvidia chính thức thông báo Huang từ chức CEO, chủ tịch và thành viên hội đồng quản trị, có hiệu lực ngay lập tức. Giám đốc tài chính Colette Kress được bổ nhiệm làm CEO lâm thời trong khi hội đồng quản trị tìm kiếm người kế nhiệm chính thức.
Huang đã dành hơn ba thập kỷ để xây dựng Nvidia thành nền tảng của cuộc cách mạng điện toán AI. Việc ông rời đi khiến nhiều người lo ngại về khả năng lãnh đạo, chiến lược sản phẩm, niềm tin của nhà đầu tư và các mối quan hệ với những khách hàng công nghệ lớn.
Nhưng còn một vấn đề quan trọng khác mà nhà đầu tư nên theo dõi: vai trò của Nvidia trong việc tài trợ và hỗ trợ hệ sinh thái hạ tầng AI rộng lớn hơn. Các khoản đầu tư và cam kết tài chính của công ty đã góp phần đẩy nhanh việc mở rộng các trung tâm dữ liệu. Bất kỳ thay đổi nào trong chiến lược này cũng có thể ảnh hưởng đến nhiều công ty khác ngoài Nvidia.
Theo tôi, thách thức lớn nhất của Nvidia không chỉ đơn giản là tìm người thay thế CEO. Công ty phải chứng minh rằng quy trình đổi mới, mối quan hệ với khách hàng và chiến lược AI dài hạn có thể hoạt động hiệu quả mà không cần người sáng lập lãnh đạo.
Colette Kress có kinh nghiệm về tài chính và vận hành, nhưng quyết định bổ nhiệm lãnh đạo chính thức sẽ có ý nghĩa then chốt.
Nvidia đã góp phần định hình kỷ nguyên AI bằng công nghệ của mình. Giờ đây, công ty phải chứng minh rằng tương lai của mình lớn hơn bất kỳ cá nhân nào.
Nvidia có thể duy trì vị thế dẫn đầu về AI nếu không có Jensen Huang không?
Tuyên bố miễn trừ trách nhiệm: Nội dung chỉ nhằm mục đích giáo dục. Đây không phải lời khuyên tài chính.
#Nvidia #AI #GrowWithSAC $NVDA $TSLA $DOLO
#HuangExitNvidiaStrategyInFocus
SHERAZ FAHEEM 01:
This is an important moment for the entire AI industry, not just Nvidia shareholders.
1
1
4.2k
·
--
Đã xác minh
#huangexitnvidiastrategyinfocus
🚨 TIN MỚI NHẤT: JENSEN HUANG TỪ CHỨC CEO NVIDIA — GIÁM ĐỐC TÀI CHÍNH COLETTE KRESS ĐƯỢC BỔ NHIỆM LÀM CEO TẠM QUYỀN, TRONG KHI CỔ PHIẾU NVDA
GIẢM HƠN 10%! ⚡📉
Cú sốc lan khắp thị trường công nghệ và AI toàn cầu: Nhà đồng sáng lập NVIDIA, Jensen Huang (63 tuổi), đã lập tức từ chức chủ tịch, tổng giám đốc điều hành và thành viên hội đồng quản trị, chấm dứt 33 năm lãnh đạo huyền thoại tại nhà sản xuất chip AI này.
Phó chủ tịch điều hành kiêm Giám đốc tài chính Colette Kress được bổ nhiệm làm CEO tạm quyền, đồng thời tiếp tục đảm nhiệm chức vụ Giám đốc tài chính; Harvey C. Jones, thành viên hội đồng quản trị lâu năm, được bổ nhiệm làm chủ tịch đầu tiên của hội đồng quản trị Nvidia. Sau thông báo được đưa ra vào sáng thứ Năm (ngày 12 tháng 11), cổ phiếu NVDA đã giảm hơn 10% trong phiên giao dịch trước giờ mở cửa thị trường.
📌 Điều gì đã khiến Huang đột ngột ra đi?
🔍 Các vấn đề quản trị leo thang và bê bối quan hệ: Huang ra đi chỉ vài ngày sau khi hội đồng quản trị Nvidia mở cuộc điều tra độc lập để xác định liệu ông có phải là mục tiêu của một chiến dịch tình báo nước ngoài liên quan đến Alice Huang, cựu lãnh đạo của Megaspeed, đối tác điện toán đám mây của Nvidia có trụ sở tại Singapore (cơ quan tình báo Mỹ nghi ngờ công ty này hoạt động gián điệp cho Trung Quốc
📅 Sắp công bố kết quả tài chính quan trọng (ngày 17 tháng 11): Huang ra đi chỉ năm ngày trước khi Nvidia công bố kết quả quý III của năm tài chính 2027, tạo áp lực lớn lên CEO tạm quyền Colette Kress.
$AKE
{future}(AKEUSDT)
$BARD
{future}(BARDUSDT)
$NVDA
{future}(NVDAUSDT)
#huangexitnvidiastrategyinfocus
🚨 TIN MỚI NHẤT: JENSEN HUANG TỪ CHỨC CEO NVIDIA — GIÁM ĐỐC TÀI CHÍNH COLETTE KRESS ĐƯỢC BỔ NHIỆM LÀM CEO TẠM QUYỀN, TRONG KHI CỔ PHIẾU NVDA
GIẢM HƠN 10%! ⚡📉
Cú sốc lan khắp thị trường công nghệ và AI toàn cầu: Nhà đồng sáng lập NVIDIA, Jensen Huang (63 tuổi), đã lập tức từ chức chủ tịch, tổng giám đốc điều hành và thành viên hội đồng quản trị, chấm dứt 33 năm lãnh đạo huyền thoại tại nhà sản xuất chip AI này.
Phó chủ tịch điều hành kiêm Giám đốc tài chính Colette Kress được bổ nhiệm làm CEO tạm quyền, đồng thời tiếp tục đảm nhiệm chức vụ Giám đốc tài chính; Harvey C. Jones, thành viên hội đồng quản trị lâu năm, được bổ nhiệm làm chủ tịch đầu tiên của hội đồng quản trị Nvidia. Sau thông báo được đưa ra vào sáng thứ Năm (ngày 12 tháng 11), cổ phiếu NVDA đã giảm hơn 10% trong phiên giao dịch trước giờ mở cửa thị trường.
📌 Điều gì đã khiến Huang đột ngột ra đi?
🔍 Các vấn đề quản trị leo thang và bê bối quan hệ: Huang ra đi chỉ vài ngày sau khi hội đồng quản trị Nvidia mở cuộc điều tra độc lập để xác định liệu ông có phải là mục tiêu của một chiến dịch tình báo nước ngoài liên quan đến Alice Huang, cựu lãnh đạo của Megaspeed, đối tác điện toán đám mây của Nvidia có trụ sở tại Singapore (cơ quan tình báo Mỹ nghi ngờ công ty này hoạt động gián điệp cho Trung Quốc
📅 Sắp công bố kết quả tài chính quan trọng (ngày 17 tháng 11): Huang ra đi chỉ năm ngày trước khi Nvidia công bố kết quả quý III của năm tài chính 2027, tạo áp lực lớn lên CEO tạm quyền Colette Kress.
$AKE
$BARD
$NVDA
🚨 TIN MỚI NHẤT: JENSEN HUANG TỪ CHỨC CEO NVIDIA — GIÁM ĐỐC TÀI CHÍNH COLETTE KRESS ĐƯỢC BỔ NHIỆM LÀM CEO TẠM QUYỀN, TRONG KHI CỔ PHIẾU NVDA
GIẢM HƠN 10%! ⚡📉
Cú sốc lan khắp thị trường công nghệ và AI toàn cầu: Nhà đồng sáng lập NVIDIA, Jensen Huang (63 tuổi), đã lập tức từ chức chủ tịch, tổng giám đốc điều hành và thành viên hội đồng quản trị, chấm dứt 33 năm lãnh đạo huyền thoại tại nhà sản xuất chip AI này.
Phó chủ tịch điều hành kiêm Giám đốc tài chính Colette Kress được bổ nhiệm làm CEO tạm quyền, đồng thời tiếp tục đảm nhiệm chức vụ Giám đốc tài chính; Harvey C. Jones, thành viên hội đồng quản trị lâu năm, được bổ nhiệm làm chủ tịch đầu tiên của hội đồng quản trị Nvidia. Sau thông báo được đưa ra vào sáng thứ Năm (ngày 12 tháng 11), cổ phiếu NVDA đã giảm hơn 10% trong phiên giao dịch trước giờ mở cửa thị trường.
📌 Điều gì đã khiến Huang đột ngột ra đi?
🔍 Các vấn đề quản trị leo thang và bê bối quan hệ: Huang ra đi chỉ vài ngày sau khi hội đồng quản trị Nvidia mở cuộc điều tra độc lập để xác định liệu ông có phải là mục tiêu của một chiến dịch tình báo nước ngoài liên quan đến Alice Huang, cựu lãnh đạo của Megaspeed, đối tác điện toán đám mây của Nvidia có trụ sở tại Singapore (cơ quan tình báo Mỹ nghi ngờ công ty này hoạt động gián điệp cho Trung Quốc
📅 Sắp công bố kết quả tài chính quan trọng (ngày 17 tháng 11): Huang ra đi chỉ năm ngày trước khi Nvidia công bố kết quả quý III của năm tài chính 2027, tạo áp lực lớn lên CEO tạm quyền Colette Kress.
$AKE
$BARD
$NVDA
3
5.5k
·
--
Khoản đầu tư 10 tỷ USD của Nvidia vào Anthropic đang trở thành tâm điểm chú ý sau khi Huang rời đi. 💰
🤝 Nvidia đồng ý mua khoảng 10 tỷ USD cổ phần Anthropic trong đợt phát hành riêng lẻ trị giá 26 tỷ USD diễn ra song song với IPO, trong đó Google cũng đầu tư 10 tỷ USD.
📈 Anthropic dự định định giá IPO vào ngày 18 tháng 11 và bắt đầu giao dịch trên Nasdaq với mã ANT vào ngày 19 tháng 11, chào bán 825 triệu cổ phiếu với giá từ 70 đến 78 USD mỗi cổ phiếu.
💵 Đợt huy động vốn đại chúng có thể đạt 64,4 tỷ USD; cộng với đợt phát hành riêng lẻ, tổng số tiền sẽ lên tới 90,4 tỷ USD, định giá Anthropic ở mức khoảng 1,4 nghìn tỷ USD sau khi tính cả cổ phiếu pha loãng hoàn toàn.
🔍 Các nhà đầu tư đang theo dõi xem sự thay đổi lãnh đạo tại Nvidia có làm lung lay niềm tin vào các thương vụ AI hay không, hay các nhà cung cấp kiêm nhà đầu tư sẽ giúp đợt IPO khổng lồ này tiếp tục đúng lộ trình.
Việc nhà cung cấp chip trở thành một trong những cổ đông lớn nhất của phòng thí nghiệm AI mà họ cung ứng là diện mạo mới của cuộc chơi AI, và việc Huang rời đi vừa khiến điều đó càng được chú ý.
$ANTHROPIC $NVDA #HuangExitNvidiaStrategyInFocus
Khoản đầu tư 10 tỷ USD của Nvidia vào Anthropic đang trở thành tâm điểm chú ý sau khi Huang rời đi. 💰
🤝 Nvidia đồng ý mua khoảng 10 tỷ USD cổ phần Anthropic trong đợt phát hành riêng lẻ trị giá 26 tỷ USD diễn ra song song với IPO, trong đó Google cũng đầu tư 10 tỷ USD.
📈 Anthropic dự định định giá IPO vào ngày 18 tháng 11 và bắt đầu giao dịch trên Nasdaq với mã ANT vào ngày 19 tháng 11, chào bán 825 triệu cổ phiếu với giá từ 70 đến 78 USD mỗi cổ phiếu.
💵 Đợt huy động vốn đại chúng có thể đạt 64,4 tỷ USD; cộng với đợt phát hành riêng lẻ, tổng số tiền sẽ lên tới 90,4 tỷ USD, định giá Anthropic ở mức khoảng 1,4 nghìn tỷ USD sau khi tính cả cổ phiếu pha loãng hoàn toàn.
🔍 Các nhà đầu tư đang theo dõi xem sự thay đổi lãnh đạo tại Nvidia có làm lung lay niềm tin vào các thương vụ AI hay không, hay các nhà cung cấp kiêm nhà đầu tư sẽ giúp đợt IPO khổng lồ này tiếp tục đúng lộ trình.
Việc nhà cung cấp chip trở thành một trong những cổ đông lớn nhất của phòng thí nghiệm AI mà họ cung ứng là diện mạo mới của cuộc chơi AI, và việc Huang rời đi vừa khiến điều đó càng được chú ý.
$ANTHROPIC $NVDA #HuangExitNvidiaStrategyInFocus
🤝 Nvidia đồng ý mua khoảng 10 tỷ USD cổ phần Anthropic trong đợt phát hành riêng lẻ trị giá 26 tỷ USD diễn ra song song với IPO, trong đó Google cũng đầu tư 10 tỷ USD.
📈 Anthropic dự định định giá IPO vào ngày 18 tháng 11 và bắt đầu giao dịch trên Nasdaq với mã ANT vào ngày 19 tháng 11, chào bán 825 triệu cổ phiếu với giá từ 70 đến 78 USD mỗi cổ phiếu.
💵 Đợt huy động vốn đại chúng có thể đạt 64,4 tỷ USD; cộng với đợt phát hành riêng lẻ, tổng số tiền sẽ lên tới 90,4 tỷ USD, định giá Anthropic ở mức khoảng 1,4 nghìn tỷ USD sau khi tính cả cổ phiếu pha loãng hoàn toàn.
🔍 Các nhà đầu tư đang theo dõi xem sự thay đổi lãnh đạo tại Nvidia có làm lung lay niềm tin vào các thương vụ AI hay không, hay các nhà cung cấp kiêm nhà đầu tư sẽ giúp đợt IPO khổng lồ này tiếp tục đúng lộ trình.
Việc nhà cung cấp chip trở thành một trong những cổ đông lớn nhất của phòng thí nghiệm AI mà họ cung ứng là diện mạo mới của cuộc chơi AI, và việc Huang rời đi vừa khiến điều đó càng được chú ý.
$ANTHROPIC $NVDA #HuangExitNvidiaStrategyInFocus
SHERAZ FAHEEM 01:
A company's fundamentals matter more than any single executive's presence.
3
2
3.9k
·
--
Đã xác minh
#huangexitnvidiastrategyinfocus
🧭 Sự ra đi của Huang khiến chiến lược Nvidia trở thành tâm điểm 🔍
Các nhà sáng lập hiếm khi ra đi trong im lặng, và lần này cũng không ngoại lệ. Hôm thứ Năm, Jensen Huang rời vị trí CEO Nvidia sau 33 năm, có hiệu lực ngay lập tức.
Hội đồng quản trị đã bổ nhiệm Giám đốc Tài chính Colette Kress làm CEO tạm quyền và lập thêm chức chủ tịch hội đồng quản trị. Hiện hội đồng đang tìm kiếm một lãnh đạo chính thức, từ nội bộ hoặc bên ngoài công ty.
Quan điểm của tôi: thị trường trước hết không nghi ngờ các sản phẩm của Nvidia, mà là người định hướng cho chúng. Huang nổi tiếng với việc kiểm soát chặt chẽ các ưu tiên; vì vậy, yếu tố chính ở đây là sự bất định liên quan đến ban lãnh đạo.
Nhu cầu dường như là yếu tố ổn định nhất. Một số nhà phân tích cho rằng các khách hàng lớn trong ngành công nghệ sẽ tiếp tục mở rộng năng lực AI, và TD Cowen cho biết họ không kỳ vọng kết quả ngắn hạn sẽ bị ảnh hưởng.
Vấn đề cốt lõi là nguồn vốn. Chiến lược gia của Saxo nhấn mạnh rằng người kế nhiệm sẽ phải trấn an các bên cho vay về lộ trình của Nvidia và mối quan hệ với khách hàng—những yếu tố quan trọng đối với các thỏa thuận liên quan đến cơ sở hạ tầng AI.
Kress có 13 năm kinh nghiệm tại công ty, và các nhà phân tích đánh giá việc bổ nhiệm bà là một tín hiệu tích cực. Dù vậy, một vị trí tạm quyền không thể thay thế hoàn toàn tiếng nói chiến lược dài hạn.
Một góc nhìn cân bằng: các tài liệu chiến lược và kế hoạch sản phẩm đã có sẵn, nên hoạt động triển khai có thể vẫn diễn ra suôn sẻ trong thời gian tới. Nhưng thị trường rất quan tâm đến người sẽ dẫn dắt chặng đường tiếp theo, và câu trả lời vẫn chưa có.
$AKE
{future}(AKEUSDT)
$BARD
{future}(BARDUSDT)
$NVDA
{future}(NVDAUSDT)
#huangexitnvidiastrategyinfocus
🧭 Sự ra đi của Huang khiến chiến lược Nvidia trở thành tâm điểm 🔍
Các nhà sáng lập hiếm khi ra đi trong im lặng, và lần này cũng không ngoại lệ. Hôm thứ Năm, Jensen Huang rời vị trí CEO Nvidia sau 33 năm, có hiệu lực ngay lập tức.
Hội đồng quản trị đã bổ nhiệm Giám đốc Tài chính Colette Kress làm CEO tạm quyền và lập thêm chức chủ tịch hội đồng quản trị. Hiện hội đồng đang tìm kiếm một lãnh đạo chính thức, từ nội bộ hoặc bên ngoài công ty.
Quan điểm của tôi: thị trường trước hết không nghi ngờ các sản phẩm của Nvidia, mà là người định hướng cho chúng. Huang nổi tiếng với việc kiểm soát chặt chẽ các ưu tiên; vì vậy, yếu tố chính ở đây là sự bất định liên quan đến ban lãnh đạo.
Nhu cầu dường như là yếu tố ổn định nhất. Một số nhà phân tích cho rằng các khách hàng lớn trong ngành công nghệ sẽ tiếp tục mở rộng năng lực AI, và TD Cowen cho biết họ không kỳ vọng kết quả ngắn hạn sẽ bị ảnh hưởng.
Vấn đề cốt lõi là nguồn vốn. Chiến lược gia của Saxo nhấn mạnh rằng người kế nhiệm sẽ phải trấn an các bên cho vay về lộ trình của Nvidia và mối quan hệ với khách hàng—những yếu tố quan trọng đối với các thỏa thuận liên quan đến cơ sở hạ tầng AI.
Kress có 13 năm kinh nghiệm tại công ty, và các nhà phân tích đánh giá việc bổ nhiệm bà là một tín hiệu tích cực. Dù vậy, một vị trí tạm quyền không thể thay thế hoàn toàn tiếng nói chiến lược dài hạn.
Một góc nhìn cân bằng: các tài liệu chiến lược và kế hoạch sản phẩm đã có sẵn, nên hoạt động triển khai có thể vẫn diễn ra suôn sẻ trong thời gian tới. Nhưng thị trường rất quan tâm đến người sẽ dẫn dắt chặng đường tiếp theo, và câu trả lời vẫn chưa có.
$AKE
$BARD
$NVDA
🧭 Sự ra đi của Huang khiến chiến lược Nvidia trở thành tâm điểm 🔍
Các nhà sáng lập hiếm khi ra đi trong im lặng, và lần này cũng không ngoại lệ. Hôm thứ Năm, Jensen Huang rời vị trí CEO Nvidia sau 33 năm, có hiệu lực ngay lập tức.
Hội đồng quản trị đã bổ nhiệm Giám đốc Tài chính Colette Kress làm CEO tạm quyền và lập thêm chức chủ tịch hội đồng quản trị. Hiện hội đồng đang tìm kiếm một lãnh đạo chính thức, từ nội bộ hoặc bên ngoài công ty.
Quan điểm của tôi: thị trường trước hết không nghi ngờ các sản phẩm của Nvidia, mà là người định hướng cho chúng. Huang nổi tiếng với việc kiểm soát chặt chẽ các ưu tiên; vì vậy, yếu tố chính ở đây là sự bất định liên quan đến ban lãnh đạo.
Nhu cầu dường như là yếu tố ổn định nhất. Một số nhà phân tích cho rằng các khách hàng lớn trong ngành công nghệ sẽ tiếp tục mở rộng năng lực AI, và TD Cowen cho biết họ không kỳ vọng kết quả ngắn hạn sẽ bị ảnh hưởng.
Vấn đề cốt lõi là nguồn vốn. Chiến lược gia của Saxo nhấn mạnh rằng người kế nhiệm sẽ phải trấn an các bên cho vay về lộ trình của Nvidia và mối quan hệ với khách hàng—những yếu tố quan trọng đối với các thỏa thuận liên quan đến cơ sở hạ tầng AI.
Kress có 13 năm kinh nghiệm tại công ty, và các nhà phân tích đánh giá việc bổ nhiệm bà là một tín hiệu tích cực. Dù vậy, một vị trí tạm quyền không thể thay thế hoàn toàn tiếng nói chiến lược dài hạn.
Một góc nhìn cân bằng: các tài liệu chiến lược và kế hoạch sản phẩm đã có sẵn, nên hoạt động triển khai có thể vẫn diễn ra suôn sẻ trong thời gian tới. Nhưng thị trường rất quan tâm đến người sẽ dẫn dắt chặng đường tiếp theo, và câu trả lời vẫn chưa có.
$AKE
$BARD
$NVDA
ABDUL_00:
ok
5
8
17.6k
¡TRUMP SE METIÓ! 📉
Tras el escándalo de espionaje y engaños $NVDAB , Jensen Huang deja la empresa después de más de 30 años.
Collette Kresses es la CEO interina, pero Trump se metió en este culebrón pidiendo el puesto de Tim Cook de #Apple
⚠️Token de IA en alerta
🚨¿Se imaginan a Cook en Nvidia?
¿Qué harían ustedes? ¿Compran o venden IA?
👇👇👇
#criptonews
#nosoyuntraderentable
#HuangExitNvidiaStrategyInFocus
@Binance_Square_Official
{spot}(NVDABUSDT)
¡TRUMP SE METIÓ! 📉
Tras el escándalo de espionaje y engaños $NVDAB , Jensen Huang deja la empresa después de más de 30 años.
Collette Kresses es la CEO interina, pero Trump se metió en este culebrón pidiendo el puesto de Tim Cook de #Apple
⚠️Token de IA en alerta
🚨¿Se imaginan a Cook en Nvidia?
¿Qué harían ustedes? ¿Compran o venden IA?
👇👇👇
#criptonews
#nosoyuntraderentable
#HuangExitNvidiaStrategyInFocus
@Binance Square Official
Tras el escándalo de espionaje y engaños $NVDAB , Jensen Huang deja la empresa después de más de 30 años.
Collette Kresses es la CEO interina, pero Trump se metió en este culebrón pidiendo el puesto de Tim Cook de #Apple
⚠️Token de IA en alerta
🚨¿Se imaginan a Cook en Nvidia?
¿Qué harían ustedes? ¿Compran o venden IA?
👇👇👇
#criptonews
#nosoyuntraderentable
#HuangExitNvidiaStrategyInFocus
@Binance Square Official
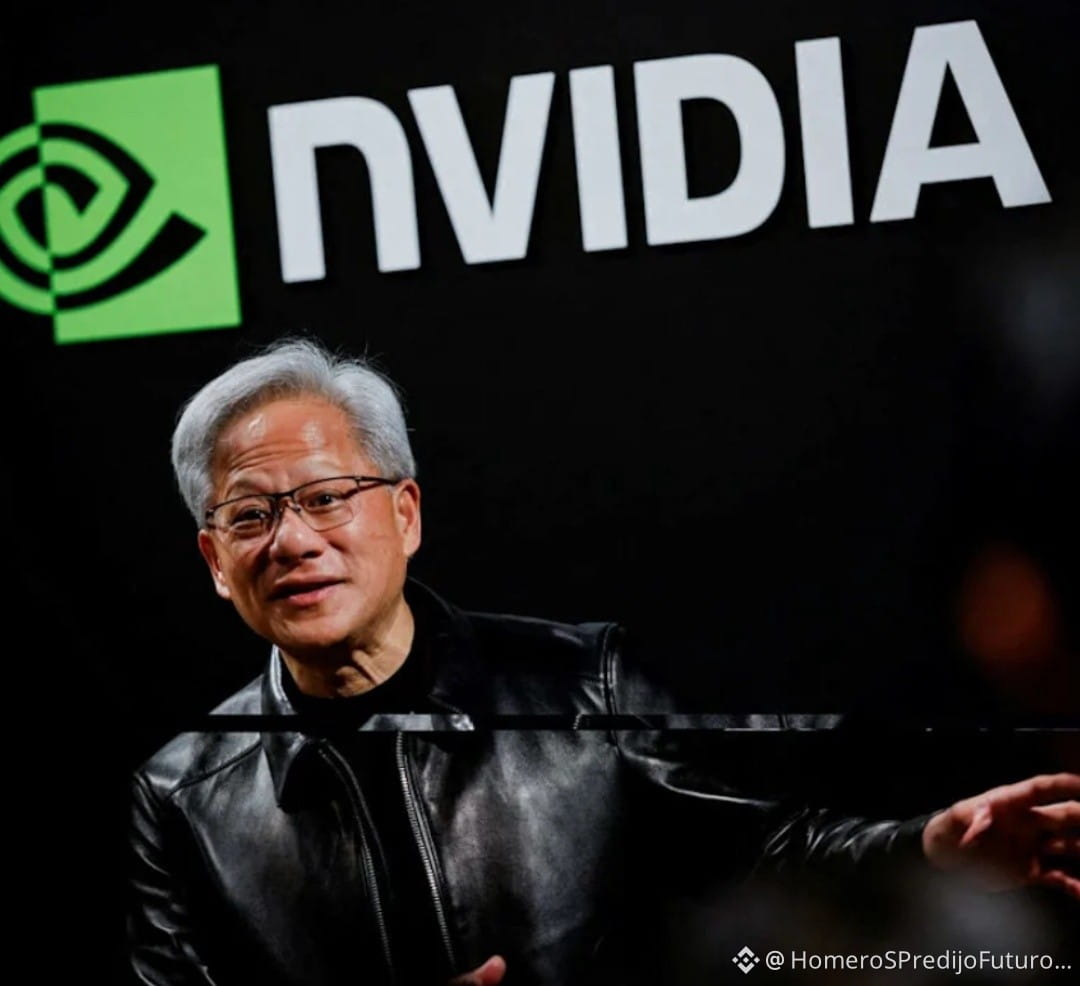
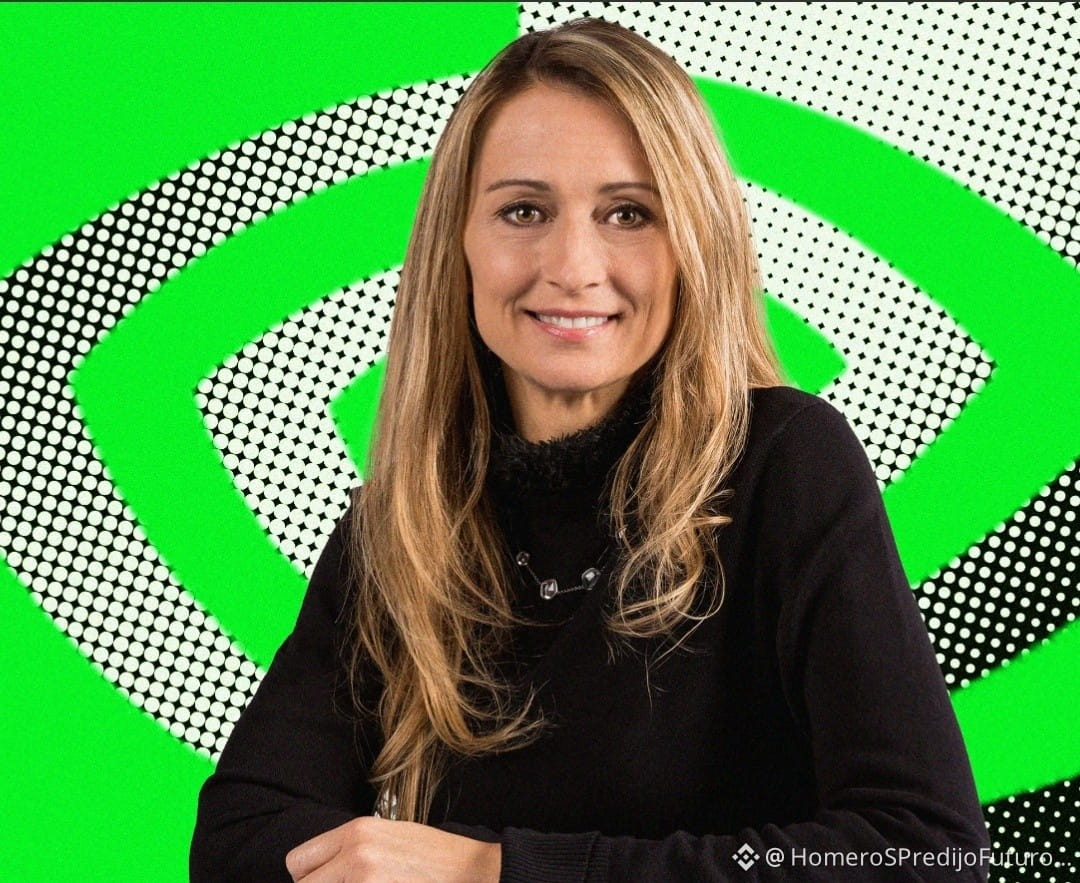
625
·
--
🚨 BRYAN JOHNSON MUỐN JENSEN HUANG TRỞ LẠI LÀM CEO NVIDIA!
Sau thông tin Huang từ chức, doanh nhân trong lĩnh vực tuổi thọ Bryan Johnson đang kêu gọi nhà sáng lập NVIDIA quay trở lại.
“Nhân loại đang cần tất cả mọi người chung tay, và NVIDIA cần người sáng lập chèo lái.”
Johnson tin rằng vai trò lãnh đạo của Huang quá quan trọng để có thể mất đi khi cuộc đua AI toàn cầu đang tăng tốc.
Bạn có đồng ý rằng NVIDIA cần Jensen Huang trở lại không? 👀
#NVIDIA #AI #HuangExitNvidiaStrategyInFocus
🚨 BRYAN JOHNSON MUỐN JENSEN HUANG TRỞ LẠI LÀM CEO NVIDIA!
Sau thông tin Huang từ chức, doanh nhân trong lĩnh vực tuổi thọ Bryan Johnson đang kêu gọi nhà sáng lập NVIDIA quay trở lại.
“Nhân loại đang cần tất cả mọi người chung tay, và NVIDIA cần người sáng lập chèo lái.”
Johnson tin rằng vai trò lãnh đạo của Huang quá quan trọng để có thể mất đi khi cuộc đua AI toàn cầu đang tăng tốc.
Bạn có đồng ý rằng NVIDIA cần Jensen Huang trở lại không? 👀
#NVIDIA #AI #HuangExitNvidiaStrategyInFocus
Sau thông tin Huang từ chức, doanh nhân trong lĩnh vực tuổi thọ Bryan Johnson đang kêu gọi nhà sáng lập NVIDIA quay trở lại.
“Nhân loại đang cần tất cả mọi người chung tay, và NVIDIA cần người sáng lập chèo lái.”
Johnson tin rằng vai trò lãnh đạo của Huang quá quan trọng để có thể mất đi khi cuộc đua AI toàn cầu đang tăng tốc.
Bạn có đồng ý rằng NVIDIA cần Jensen Huang trở lại không? 👀
#NVIDIA #AI #HuangExitNvidiaStrategyInFocus
SHERAZ FAHEEM 01:
The upcoming earnings report could provide useful insight into how the company is handling this transition.
4
6
5.7k
·
--
Đã xác minh
#huangexitnvidiastrategyinfocus
CEO Nvidia Jensen Huang đã từ chức vào ngày 12 tháng 11 năm 2026 do các bê bối cá nhân và cuộc điều tra tình báo, khiến chiến lược tương lai của công ty bị đặt dưới sự xem xét kỹ lưỡng. Sự ra đi của nhà lãnh đạo sáng lập đã gắn bó 33 năm tạo ra sự bất định lớn trên thị trường trí tuệ nhân tạo.
🚨 Khủng hoảng và Quản lý
Điều tra 🕵️♂️. Một cuộc điều tra độc lập đã được khởi động về các mối quan hệ của ông với một doanh nhân có liên hệ với tình báo Trung Quốc và một lãnh đạo nội bộ công ty.
Lãnh đạo mới 👩💼. Giám đốc tài chính Colette Kress trở thành CEO lâm thời, còn Harvey C. Jones được bổ nhiệm làm chủ tịch hội đồng quản trị.
Phản ứng của cổ phiếu 📉. Cổ phiếu Nvidia $NVDA
{future}(NVDAUSDT)
đã giảm tới 14% khi thị trường mở cửa sau khi ông từ chức.
🎯 Các trọng tâm chiến lược
Lịch trình sản phẩm 🚀. Các cam kết hiện tại về chip vẫn được duy trì, nhưng tầm nhìn sau năm 2028 vẫn chưa rõ ràng.
Đầu tư và mã nguồn mở 💰. Dự đoán các khoản đầu tư 99 tỷ đô la vào những công ty lớn như OpenAI và sự hỗ trợ cho mã nguồn mở có thể chậm lại.
Sức ép từ Trung Quốc 🇨🇳. Quốc hội Mỹ được dự đoán sẽ siết chặt các hạn chế đối với xuất khẩu chip.
📅 Tiếp theo là gì?
Lịch trình quan trọng 📊. Thị trường tập trung vào báo cáo tài chính quý ngày 17 tháng 11 và việc tìm kiếm CEO chính thức.
$BARD $DODO
{spot}(DODOUSDT)
{future}(BARDUSDT)
#huangexitnvidiastrategyinfocus
CEO Nvidia Jensen Huang đã từ chức vào ngày 12 tháng 11 năm 2026 do các bê bối cá nhân và cuộc điều tra tình báo, khiến chiến lược tương lai của công ty bị đặt dưới sự xem xét kỹ lưỡng. Sự ra đi của nhà lãnh đạo sáng lập đã gắn bó 33 năm tạo ra sự bất định lớn trên thị trường trí tuệ nhân tạo.
🚨 Khủng hoảng và Quản lý
Điều tra 🕵️♂️. Một cuộc điều tra độc lập đã được khởi động về các mối quan hệ của ông với một doanh nhân có liên hệ với tình báo Trung Quốc và một lãnh đạo nội bộ công ty.
Lãnh đạo mới 👩💼. Giám đốc tài chính Colette Kress trở thành CEO lâm thời, còn Harvey C. Jones được bổ nhiệm làm chủ tịch hội đồng quản trị.
Phản ứng của cổ phiếu 📉. Cổ phiếu Nvidia $NVDA
đã giảm tới 14% khi thị trường mở cửa sau khi ông từ chức.
🎯 Các trọng tâm chiến lược
Lịch trình sản phẩm 🚀. Các cam kết hiện tại về chip vẫn được duy trì, nhưng tầm nhìn sau năm 2028 vẫn chưa rõ ràng.
Đầu tư và mã nguồn mở 💰. Dự đoán các khoản đầu tư 99 tỷ đô la vào những công ty lớn như OpenAI và sự hỗ trợ cho mã nguồn mở có thể chậm lại.
Sức ép từ Trung Quốc 🇨🇳. Quốc hội Mỹ được dự đoán sẽ siết chặt các hạn chế đối với xuất khẩu chip.
📅 Tiếp theo là gì?
Lịch trình quan trọng 📊. Thị trường tập trung vào báo cáo tài chính quý ngày 17 tháng 11 và việc tìm kiếm CEO chính thức.
$BARD $DODO
CEO Nvidia Jensen Huang đã từ chức vào ngày 12 tháng 11 năm 2026 do các bê bối cá nhân và cuộc điều tra tình báo, khiến chiến lược tương lai của công ty bị đặt dưới sự xem xét kỹ lưỡng. Sự ra đi của nhà lãnh đạo sáng lập đã gắn bó 33 năm tạo ra sự bất định lớn trên thị trường trí tuệ nhân tạo.
🚨 Khủng hoảng và Quản lý
Điều tra 🕵️♂️. Một cuộc điều tra độc lập đã được khởi động về các mối quan hệ của ông với một doanh nhân có liên hệ với tình báo Trung Quốc và một lãnh đạo nội bộ công ty.
Lãnh đạo mới 👩💼. Giám đốc tài chính Colette Kress trở thành CEO lâm thời, còn Harvey C. Jones được bổ nhiệm làm chủ tịch hội đồng quản trị.
Phản ứng của cổ phiếu 📉. Cổ phiếu Nvidia $NVDA
đã giảm tới 14% khi thị trường mở cửa sau khi ông từ chức.
🎯 Các trọng tâm chiến lược
Lịch trình sản phẩm 🚀. Các cam kết hiện tại về chip vẫn được duy trì, nhưng tầm nhìn sau năm 2028 vẫn chưa rõ ràng.
Đầu tư và mã nguồn mở 💰. Dự đoán các khoản đầu tư 99 tỷ đô la vào những công ty lớn như OpenAI và sự hỗ trợ cho mã nguồn mở có thể chậm lại.
Sức ép từ Trung Quốc 🇨🇳. Quốc hội Mỹ được dự đoán sẽ siết chặt các hạn chế đối với xuất khẩu chip.
📅 Tiếp theo là gì?
Lịch trình quan trọng 📊. Thị trường tập trung vào báo cáo tài chính quý ngày 17 tháng 11 và việc tìm kiếm CEO chính thức.
$BARD $DODO
2
1.6k
·
--
Đã xác minh
🚨 JENSEN HUANG TỪ CHỨC: $NVDA SẼ RA SAO TIẾP THEO? ⚠️
Sau 33 năm, đồng sáng lập NVIDIA Jensen Huang đã từ chức Chủ tịch, CEO và thành viên hội đồng quản trị, có hiệu lực ngay lập tức.
🔹 Thay đổi lãnh đạo:
• Colette Kress, Giám đốc tài chính của NVIDIA, được bổ nhiệm làm CEO lâm thời.
• Harvey C. Jones trở thành chủ tịch hội đồng quản trị đầu tiên của công ty.
• Hội đồng quản trị sẽ tìm kiếm một CEO chính thức, cân nhắc các ứng viên nội bộ và bên ngoài.
📉 Thay đổi lãnh đạo đã làm dấy lên những câu hỏi về định hướng tương lai của NVIDIA và niềm tin của nhà đầu tư.
📅 Ngày 17 tháng 11: NVIDIA vẫn dự kiến công bố kết quả quý 3 năm tài chính 2027. Các nhà đầu tư sẽ theo dõi doanh thu, dự báo, nhu cầu chip AI và chiến lược dài hạn của công ty.
Hội đồng quản trị cũng đã công bố một cuộc điều tra độc lập sau các báo cáo cho biết Huang là mục tiêu của một hoạt động tình báo nước ngoài. Hội đồng cho biết họ không có lý do gì để tin rằng bí mật của NVIDIA hoặc an ninh quốc gia đã bị xâm phạm.
Jensen đóng vai trò quan trọng trong việc đưa NVIDIA trở thành công ty dẫn đầu về AI. Giờ đây, câu hỏi đặt ra là liệu công ty có thể duy trì đà phát triển dưới sự lãnh đạo mới hay không.
NVIDIA có lớn mạnh hơn Jensen Huang, hay chính ông là lợi thế cạnh tranh lớn nhất của công ty? 👀
$NVDAB - $BARD - $AKE
{spot}(NVDABUSDT)
{future}(BARDUSDT)
{future}(AKEUSDT)
#NVDIA #huangexitnvidiastrategyinfocus
"NVIDIA có thể duy trì đà phát triển không"!?
🚨 JENSEN HUANG TỪ CHỨC: $NVDA SẼ RA SAO TIẾP THEO? ⚠️
Sau 33 năm, đồng sáng lập NVIDIA Jensen Huang đã từ chức Chủ tịch, CEO và thành viên hội đồng quản trị, có hiệu lực ngay lập tức.
🔹 Thay đổi lãnh đạo:
• Colette Kress, Giám đốc tài chính của NVIDIA, được bổ nhiệm làm CEO lâm thời.
• Harvey C. Jones trở thành chủ tịch hội đồng quản trị đầu tiên của công ty.
• Hội đồng quản trị sẽ tìm kiếm một CEO chính thức, cân nhắc các ứng viên nội bộ và bên ngoài.
📉 Thay đổi lãnh đạo đã làm dấy lên những câu hỏi về định hướng tương lai của NVIDIA và niềm tin của nhà đầu tư.
📅 Ngày 17 tháng 11: NVIDIA vẫn dự kiến công bố kết quả quý 3 năm tài chính 2027. Các nhà đầu tư sẽ theo dõi doanh thu, dự báo, nhu cầu chip AI và chiến lược dài hạn của công ty.
Hội đồng quản trị cũng đã công bố một cuộc điều tra độc lập sau các báo cáo cho biết Huang là mục tiêu của một hoạt động tình báo nước ngoài. Hội đồng cho biết họ không có lý do gì để tin rằng bí mật của NVIDIA hoặc an ninh quốc gia đã bị xâm phạm.
Jensen đóng vai trò quan trọng trong việc đưa NVIDIA trở thành công ty dẫn đầu về AI. Giờ đây, câu hỏi đặt ra là liệu công ty có thể duy trì đà phát triển dưới sự lãnh đạo mới hay không.
NVIDIA có lớn mạnh hơn Jensen Huang, hay chính ông là lợi thế cạnh tranh lớn nhất của công ty? 👀
$NVDAB - $BARD - $AKE
#NVDIA #huangexitnvidiastrategyinfocus
"NVIDIA có thể duy trì đà phát triển không"!?
Sau 33 năm, đồng sáng lập NVIDIA Jensen Huang đã từ chức Chủ tịch, CEO và thành viên hội đồng quản trị, có hiệu lực ngay lập tức.
🔹 Thay đổi lãnh đạo:
• Colette Kress, Giám đốc tài chính của NVIDIA, được bổ nhiệm làm CEO lâm thời.
• Harvey C. Jones trở thành chủ tịch hội đồng quản trị đầu tiên của công ty.
• Hội đồng quản trị sẽ tìm kiếm một CEO chính thức, cân nhắc các ứng viên nội bộ và bên ngoài.
📉 Thay đổi lãnh đạo đã làm dấy lên những câu hỏi về định hướng tương lai của NVIDIA và niềm tin của nhà đầu tư.
📅 Ngày 17 tháng 11: NVIDIA vẫn dự kiến công bố kết quả quý 3 năm tài chính 2027. Các nhà đầu tư sẽ theo dõi doanh thu, dự báo, nhu cầu chip AI và chiến lược dài hạn của công ty.
Hội đồng quản trị cũng đã công bố một cuộc điều tra độc lập sau các báo cáo cho biết Huang là mục tiêu của một hoạt động tình báo nước ngoài. Hội đồng cho biết họ không có lý do gì để tin rằng bí mật của NVIDIA hoặc an ninh quốc gia đã bị xâm phạm.
Jensen đóng vai trò quan trọng trong việc đưa NVIDIA trở thành công ty dẫn đầu về AI. Giờ đây, câu hỏi đặt ra là liệu công ty có thể duy trì đà phát triển dưới sự lãnh đạo mới hay không.
NVIDIA có lớn mạnh hơn Jensen Huang, hay chính ông là lợi thế cạnh tranh lớn nhất của công ty? 👀
$NVDAB - $BARD - $AKE
#NVDIA #huangexitnvidiastrategyinfocus
"NVIDIA có thể duy trì đà phát triển không"!?
🟢 Yes — Strong team! 🚀
🔴 No — Jensen mattered! 👀
19 giờ còn lại
8
16
31.7k
·
--
Tăng giá
🚨TIN MỚI: NHÀ ĐẦU TƯ NVIDIA GỬI THÔNG ĐIỆP MẠNH MẼ!
Tỷ phú Leo KoGuan cho biết ông sẽ không đầu tư thêm tiền vào $NVDA nếu không có Jensen Huang.
Tuyên bố này làm nổi bật một điều: sự lãnh đạo của Jensen Huang là phần quan trọng trong câu chuyện đầu tư của NVIDIA.
Khi niềm tin vào một CEO trở thành một phần trong quyết định đầu tư, thị trường sẽ chú ý.
NVIDIA vẫn là một trong những cái tên lớn nhất trong lĩnh vực AI, nhưng niềm tin vào khả năng lãnh đạo cũng rất quan trọng.
Bạn vẫn sẽ đầu tư vào NVIDIA nếu không có Jensen Huang chứ?🤔
#WhatWillDriveCryptoandStocks’NextRebound? #HuangExitNvidiaStrategyInFocus #Anthropic’s6xIPODemandSignalsPotentialRecordRaise
🚨TIN MỚI: NHÀ ĐẦU TƯ NVIDIA GỬI THÔNG ĐIỆP MẠNH MẼ!
Tỷ phú Leo KoGuan cho biết ông sẽ không đầu tư thêm tiền vào $NVDA nếu không có Jensen Huang.
Tuyên bố này làm nổi bật một điều: sự lãnh đạo của Jensen Huang là phần quan trọng trong câu chuyện đầu tư của NVIDIA.
Khi niềm tin vào một CEO trở thành một phần trong quyết định đầu tư, thị trường sẽ chú ý.
NVIDIA vẫn là một trong những cái tên lớn nhất trong lĩnh vực AI, nhưng niềm tin vào khả năng lãnh đạo cũng rất quan trọng.
Bạn vẫn sẽ đầu tư vào NVIDIA nếu không có Jensen Huang chứ?🤔
#WhatWillDriveCryptoandStocks’NextRebound? #HuangExitNvidiaStrategyInFocus #Anthropic’s6xIPODemandSignalsPotentialRecordRaise
Tỷ phú Leo KoGuan cho biết ông sẽ không đầu tư thêm tiền vào $NVDA nếu không có Jensen Huang.
Tuyên bố này làm nổi bật một điều: sự lãnh đạo của Jensen Huang là phần quan trọng trong câu chuyện đầu tư của NVIDIA.
Khi niềm tin vào một CEO trở thành một phần trong quyết định đầu tư, thị trường sẽ chú ý.
NVIDIA vẫn là một trong những cái tên lớn nhất trong lĩnh vực AI, nhưng niềm tin vào khả năng lãnh đạo cũng rất quan trọng.
Bạn vẫn sẽ đầu tư vào NVIDIA nếu không có Jensen Huang chứ?🤔
#WhatWillDriveCryptoandStocks’NextRebound? #HuangExitNvidiaStrategyInFocus #Anthropic’s6xIPODemandSignalsPotentialRecordRaise
3
133
·
--
Tăng giá
🚨 TIN NÓNG: Trump muốn TIM COOK tiếp quản NVIDIA!
Sau khi Jensen Huang từ chức, Tổng thống Trump đã chọn cựu CEO Apple Tim Cook là ứng viên thay thế ưa thích của mình, tuyên bố:
“Người huyền thoại thay thế một huyền thoại!”
$NVIDIA hiện đang đối mặt với một cuộc xáo trộn lớn trong ban lãnh đạo. Giám đốc tài chính Colette Kress được bổ nhiệm làm CEO lâm thời trong khi hội đồng quản trị tìm kiếm người kế nhiệm chính thức.
Liệu Tim Cook có nắm quyền điều hành gã khổng lồ AI này? Quyết định cuối cùng thuộc về hội đồng quản trị NVIDIA.
Một đơn từ chức. Một cái tên bất ngờ. Một câu chuyện lớn của ngành công nghệ.
#HuangExitNvidiaStrategyInFocus
🚨 TIN NÓNG: Trump muốn TIM COOK tiếp quản NVIDIA!
Sau khi Jensen Huang từ chức, Tổng thống Trump đã chọn cựu CEO Apple Tim Cook là ứng viên thay thế ưa thích của mình, tuyên bố:
“Người huyền thoại thay thế một huyền thoại!”
$NVIDIA hiện đang đối mặt với một cuộc xáo trộn lớn trong ban lãnh đạo. Giám đốc tài chính Colette Kress được bổ nhiệm làm CEO lâm thời trong khi hội đồng quản trị tìm kiếm người kế nhiệm chính thức.
Liệu Tim Cook có nắm quyền điều hành gã khổng lồ AI này? Quyết định cuối cùng thuộc về hội đồng quản trị NVIDIA.
Một đơn từ chức. Một cái tên bất ngờ. Một câu chuyện lớn của ngành công nghệ.
#HuangExitNvidiaStrategyInFocus
Sau khi Jensen Huang từ chức, Tổng thống Trump đã chọn cựu CEO Apple Tim Cook là ứng viên thay thế ưa thích của mình, tuyên bố:
“Người huyền thoại thay thế một huyền thoại!”
$NVIDIA hiện đang đối mặt với một cuộc xáo trộn lớn trong ban lãnh đạo. Giám đốc tài chính Colette Kress được bổ nhiệm làm CEO lâm thời trong khi hội đồng quản trị tìm kiếm người kế nhiệm chính thức.
Liệu Tim Cook có nắm quyền điều hành gã khổng lồ AI này? Quyết định cuối cùng thuộc về hội đồng quản trị NVIDIA.
Một đơn từ chức. Một cái tên bất ngờ. Một câu chuyện lớn của ngành công nghệ.
#HuangExitNvidiaStrategyInFocus
1
1.5k
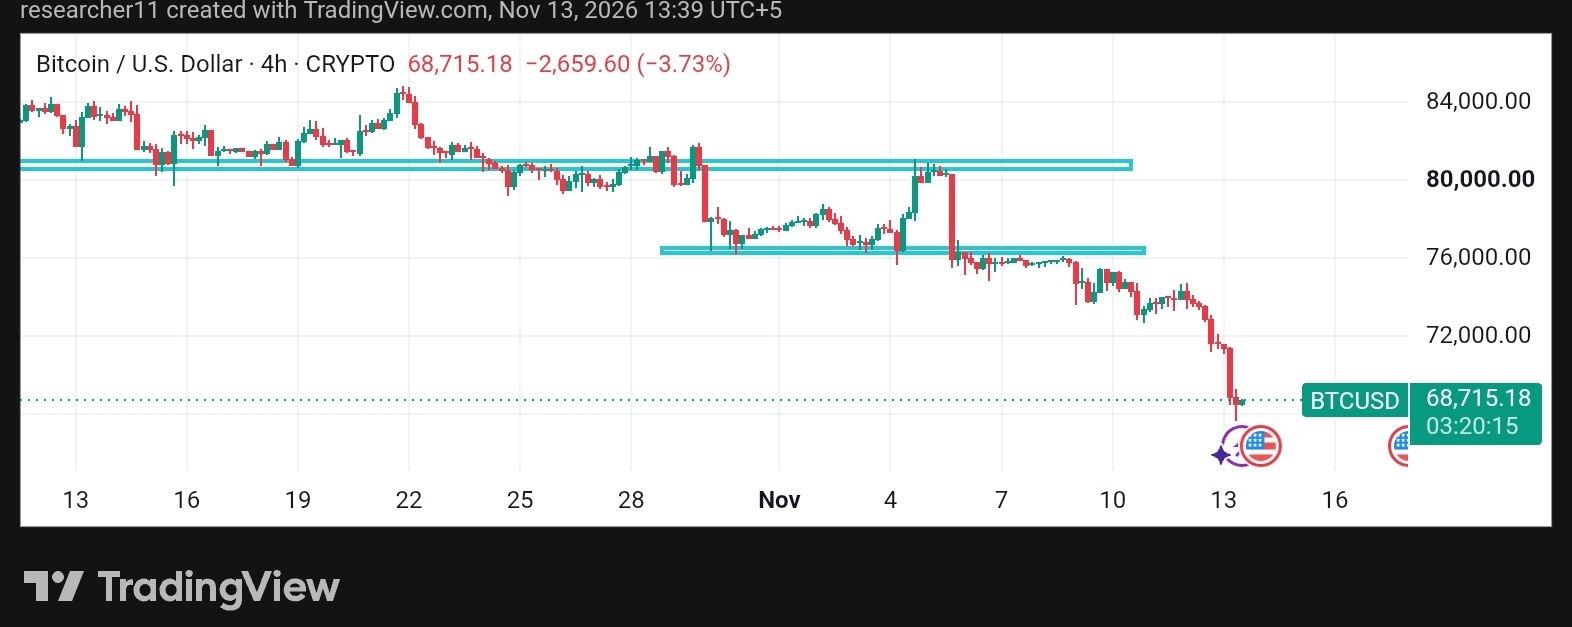
Bài viết
VÌ SAO BITCOIN ĐANG SỤP ĐỔ MẠNH ĐẾN VẬY? BTC RƠI XUỐNG DƯỚI 69.000 USD – PHÂN TÍCH TOÀN DIỆN━━━━━━━━━━━━━━━━━━
Bitcoin vừa ăn một cú đấm trời giáng.
Chỉ trong vài phiên, Bitcoin đã rơi từ vùng giữa 70.000 USD xuống dưới 69.000 USD. Biểu đồ 4 giờ trông rất xấu: các nến đỏ liên tiếp, những ngưỡng hỗ trợ bị phá vỡ và làn sóng thanh lý quen thuộc. Tính đến ngày 13 tháng 11 năm 2026, BTC đang giao dịch quanh **68.700–69.000 USD**, giảm khoảng **6–7% trong 24 giờ** và ở mức thấp nhất kể từ giữa tháng 8. Vốn hóa thị trường giảm rõ rệt, khối lượng giao dịch tăng cao và Chỉ số Sợ hãi & Tham lam đang ở sâu trong vùng cực kỳ sợ hãi.
VÌ SAO BITCOIN ĐANG SỤP ĐỔ MẠNH ĐẾN VẬY? BTC RƠI XUỐNG DƯỚI 69.000 USD – PHÂN TÍCH TOÀN DIỆN
━━━━━━━━━━━━━━━━━━
Bitcoin vừa ăn một cú đấm trời giáng.
Chỉ trong vài phiên, Bitcoin đã rơi từ vùng giữa 70.000 USD xuống dưới 69.000 USD. Biểu đồ 4 giờ trông rất xấu: các nến đỏ liên tiếp, những ngưỡng hỗ trợ bị phá vỡ và làn sóng thanh lý quen thuộc. Tính đến ngày 13 tháng 11 năm 2026, BTC đang giao dịch quanh **68.700–69.000 USD**, giảm khoảng **6–7% trong 24 giờ** và ở mức thấp nhất kể từ giữa tháng 8. Vốn hóa thị trường giảm rõ rệt, khối lượng giao dịch tăng cao và Chỉ số Sợ hãi & Tham lam đang ở sâu trong vùng cực kỳ sợ hãi.
Bitcoin vừa ăn một cú đấm trời giáng.
Chỉ trong vài phiên, Bitcoin đã rơi từ vùng giữa 70.000 USD xuống dưới 69.000 USD. Biểu đồ 4 giờ trông rất xấu: các nến đỏ liên tiếp, những ngưỡng hỗ trợ bị phá vỡ và làn sóng thanh lý quen thuộc. Tính đến ngày 13 tháng 11 năm 2026, BTC đang giao dịch quanh **68.700–69.000 USD**, giảm khoảng **6–7% trong 24 giờ** và ở mức thấp nhất kể từ giữa tháng 8. Vốn hóa thị trường giảm rõ rệt, khối lượng giao dịch tăng cao và Chỉ số Sợ hãi & Tham lam đang ở sâu trong vùng cực kỳ sợ hãi.
SHERAZ FAHEEM 01:
Nvidia has built a strong position in AI infrastructure. Maintaining that advantage will be the next challenge.
4
1
405
·
--
Theo thông tin, nhân viên Nvidia đang thúc giục công ty đưa Jensen Huang trở lại. Một bài đăng nội bộ đã nhận được hơn 1.600 bình luận, phần lớn ủng hộ ông quay lại.
Hội đồng quản trị vẫn chưa công bố quyết định nào, khiến tương lai ban lãnh đạo Nvidia vẫn chưa rõ ràng.
Jensen Huang có trở lại không?
#HuangExitNvidiaStrategyInFocus
Theo thông tin, nhân viên Nvidia đang thúc giục công ty đưa Jensen Huang trở lại. Một bài đăng nội bộ đã nhận được hơn 1.600 bình luận, phần lớn ủng hộ ông quay lại.
Hội đồng quản trị vẫn chưa công bố quyết định nào, khiến tương lai ban lãnh đạo Nvidia vẫn chưa rõ ràng.
Jensen Huang có trở lại không?
#HuangExitNvidiaStrategyInFocus
Hội đồng quản trị vẫn chưa công bố quyết định nào, khiến tương lai ban lãnh đạo Nvidia vẫn chưa rõ ràng.
Jensen Huang có trở lại không?
#HuangExitNvidiaStrategyInFocus
4
2.6k
🚨 KẾT THÚC MỘT KỶ NGUYÊN: JENSEN HUANG RỜI NVIDIA SAU 33 NĂM!
Năm 1993, khi mới 30 tuổi, Jensen Huang thành lập NVIDIA với tầm nhìn cách mạng hóa đồ họa máy tính.
33 năm sau, NVIDIA đã trở thành trụ cột của cuộc cách mạng AI, với mức định giá hàng nghìn tỷ đô la.
Nhưng hôm nay, chương đáng nhớ này đã khép lại theo cách không ai ngờ tới.
Huang từ chức sau một loạt tranh cãi cá nhân và các cuộc điều tra làm lung lay niềm tin của nhà đầu tư. NVIDIA đã bổ nhiệm giám đốc tài chính Colette Kress làm CEO lâm thời.
📉 Điều này có ý nghĩa gì với các nhà đầu tư?
NVIDIA không chỉ là một nhà sản xuất chip. Công ty cung cấp nền tảng cho cơ sở hạ tầng AI trên toàn thế giới, khiến sự chuyển giao lãnh đạo này trở thành mối quan ngại lớn đối với toàn ngành công nghệ.
Rủi ro chính không phải là nhu cầu về AI đột ngột biến mất. Câu hỏi đặt ra là liệu NVIDIA có thể duy trì đổi mới, quan hệ đối tác chiến lược và niềm tin của nhà đầu tư khi không còn nhà lãnh đạo có tầm nhìn đã gây dựng nên công ty hay không.
Trong khi cổ phiếu NVDA vốn đã chịu nhiều áp lực, tình trạng bất ổn có thể lan sang các cổ phiếu liên quan đến AI, ETF ngành bán dẫn và các tài sản rủi ro, bao gồm cả tiền mã hóa.
Theo tôi, công nghệ của NVIDIA vẫn rất mạnh, nhưng giờ đây thị trường cần bằng chứng cho thấy ban lãnh đạo và chiến lược kinh doanh của công ty vẫn có thể vững vàng khi không có Jensen Huang.
33 năm gây dựng một đế chế. Một cuộc khủng hoảng lãnh đạo đặt tương lai của đế chế ấy trước thử thách.
Đây là dấu chấm hết cho thời kỳ hoàng kim của NVIDIA, hay là khởi đầu của một chương mới?
#HuangExitNvidiaStrategyInFocus
$AKE
{future}(AKEUSDT)
$BARD
{future}(BARDUSDT)
$NVDA
{future}(NVDAUSDT)
🚨 KẾT THÚC MỘT KỶ NGUYÊN: JENSEN HUANG RỜI NVIDIA SAU 33 NĂM!
Năm 1993, khi mới 30 tuổi, Jensen Huang thành lập NVIDIA với tầm nhìn cách mạng hóa đồ họa máy tính.
33 năm sau, NVIDIA đã trở thành trụ cột của cuộc cách mạng AI, với mức định giá hàng nghìn tỷ đô la.
Nhưng hôm nay, chương đáng nhớ này đã khép lại theo cách không ai ngờ tới.
Huang từ chức sau một loạt tranh cãi cá nhân và các cuộc điều tra làm lung lay niềm tin của nhà đầu tư. NVIDIA đã bổ nhiệm giám đốc tài chính Colette Kress làm CEO lâm thời.
📉 Điều này có ý nghĩa gì với các nhà đầu tư?
NVIDIA không chỉ là một nhà sản xuất chip. Công ty cung cấp nền tảng cho cơ sở hạ tầng AI trên toàn thế giới, khiến sự chuyển giao lãnh đạo này trở thành mối quan ngại lớn đối với toàn ngành công nghệ.
Rủi ro chính không phải là nhu cầu về AI đột ngột biến mất. Câu hỏi đặt ra là liệu NVIDIA có thể duy trì đổi mới, quan hệ đối tác chiến lược và niềm tin của nhà đầu tư khi không còn nhà lãnh đạo có tầm nhìn đã gây dựng nên công ty hay không.
Trong khi cổ phiếu NVDA vốn đã chịu nhiều áp lực, tình trạng bất ổn có thể lan sang các cổ phiếu liên quan đến AI, ETF ngành bán dẫn và các tài sản rủi ro, bao gồm cả tiền mã hóa.
Theo tôi, công nghệ của NVIDIA vẫn rất mạnh, nhưng giờ đây thị trường cần bằng chứng cho thấy ban lãnh đạo và chiến lược kinh doanh của công ty vẫn có thể vững vàng khi không có Jensen Huang.
33 năm gây dựng một đế chế. Một cuộc khủng hoảng lãnh đạo đặt tương lai của đế chế ấy trước thử thách.
Đây là dấu chấm hết cho thời kỳ hoàng kim của NVIDIA, hay là khởi đầu của một chương mới?
#HuangExitNvidiaStrategyInFocus
$AKE
$BARD
$NVDA
Năm 1993, khi mới 30 tuổi, Jensen Huang thành lập NVIDIA với tầm nhìn cách mạng hóa đồ họa máy tính.
33 năm sau, NVIDIA đã trở thành trụ cột của cuộc cách mạng AI, với mức định giá hàng nghìn tỷ đô la.
Nhưng hôm nay, chương đáng nhớ này đã khép lại theo cách không ai ngờ tới.
Huang từ chức sau một loạt tranh cãi cá nhân và các cuộc điều tra làm lung lay niềm tin của nhà đầu tư. NVIDIA đã bổ nhiệm giám đốc tài chính Colette Kress làm CEO lâm thời.
📉 Điều này có ý nghĩa gì với các nhà đầu tư?
NVIDIA không chỉ là một nhà sản xuất chip. Công ty cung cấp nền tảng cho cơ sở hạ tầng AI trên toàn thế giới, khiến sự chuyển giao lãnh đạo này trở thành mối quan ngại lớn đối với toàn ngành công nghệ.
Rủi ro chính không phải là nhu cầu về AI đột ngột biến mất. Câu hỏi đặt ra là liệu NVIDIA có thể duy trì đổi mới, quan hệ đối tác chiến lược và niềm tin của nhà đầu tư khi không còn nhà lãnh đạo có tầm nhìn đã gây dựng nên công ty hay không.
Trong khi cổ phiếu NVDA vốn đã chịu nhiều áp lực, tình trạng bất ổn có thể lan sang các cổ phiếu liên quan đến AI, ETF ngành bán dẫn và các tài sản rủi ro, bao gồm cả tiền mã hóa.
Theo tôi, công nghệ của NVIDIA vẫn rất mạnh, nhưng giờ đây thị trường cần bằng chứng cho thấy ban lãnh đạo và chiến lược kinh doanh của công ty vẫn có thể vững vàng khi không có Jensen Huang.
33 năm gây dựng một đế chế. Một cuộc khủng hoảng lãnh đạo đặt tương lai của đế chế ấy trước thử thách.
Đây là dấu chấm hết cho thời kỳ hoàng kim của NVIDIA, hay là khởi đầu của một chương mới?
#HuangExitNvidiaStrategyInFocus
$AKE
$BARD
$NVDA
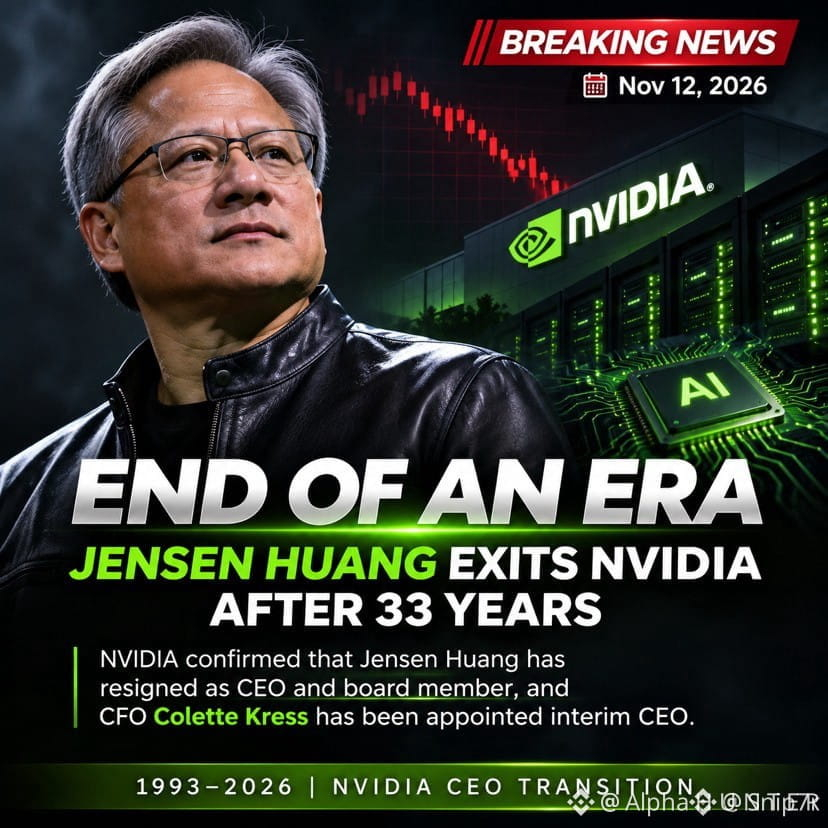
1
470
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TheoDõiFOMC
352,808 lượt xem
1,507 đang thảo luận
2
#TinFed
414,892 lượt xem
1,242 đang thảo luận
3
#USPPIMissMayEaseBTCPressure
7,052 lượt xem
295 đang thảo luận
4
#BitcoinCoreDisclosesTorTrafficVulnerability
861 lượt xem
85 đang thảo luận
5
#WhatWillDriveCryptoandStocks’NextRebound?
98,672 lượt xem
1,280 đang thảo luận
6
#BitcoinBreaksBelow200WeekMovingAverage
18,343 lượt xem
293 đang thảo luận
7
#SpaceXTeslaMergerTalksWouldCombine30220BTC
6,858 lượt xem
151 đang thảo luận
8
#Anthropic’s6xIPODemandSignalsPotentialRecordRaise
32,382 lượt xem
592 đang thảo luận
9
#USCryptoETFsLose$1.48BInFiveDays
1,303 lượt xem
34 đang thảo luận
10
#KoreaDigitalAssetBasicActFinalDraftExpectedEarlyJanuary
2,982 lượt xem
17 đang thảo luận