

#banking
banking
311,917 lượt xem
1,254 đang thảo luận
Phổ biến
Mới nhất

Xem bản dịch
El próximo gran producto de blockchain podría no ser una criptomoneda.
Podría ser el dinero que utilizamos todos los días.
Bancos y grandes instituciones están explorando depósitos tokenizados, stablecoins y sistemas de liquidación basados en blockchain.
La diferencia frente al ciclo anterior es enorme:
Antes se buscaba llevar las criptomonedas al sistema financiero.
Ahora, parte del sistema financiero está intentando llevar sus propios activos y dinero a redes blockchain.
#Tokenization #Stablecoins #Banking #crypto #fintech
2

·
--
REVOLUT GIÀNH ĐƯỢC PHÊ DUYỆT NGÂN HÀNG TẠI ARGENTINA KHI SỰ TIẾP NHẬN Ở LATAM TĂNG TỐC $BTC 🏦 ⚡
“Tiền thông minh” tiếp tục âm thầm xây dựng hạ tầng dài hạn sau cánh cửa pháp lý. 🔍 Revolut đã chính thức nhận được sự chấp thuận của Ngân hàng Trung ương để mua Banco Cetelem tại Argentina, đổi tên thành một pháp nhân ngân hàng được bản địa hóa sau thời gian chờ danh sách 150.000 người dùng.
Thương vụ chiến lược này phản ánh kế hoạch triển khai hoạt động của họ trên khắp Mexico, Brazil và Colombia. 📊 Trong khi thời điểm ra mắt thương mại dự kiến vào năm 2027, các tổ chức tham gia sớm đang định vị vị thế, thiết lập các cổng thanh toán fiat-to-crypto tuân thủ pháp lý trên các hành lang lạm phát cao, nơi nhu cầu mang tính cấu trúc cho $BTC vẫn chưa có gì thay thế.
💡 Các “đường ray” dành cho tổ chức cần nhiều năm để xây dựng, nhưng khi đã vận hành, chúng sẽ mở khóa tiềm năng dòng vốn lớn. 💬 Liệu LATAM có trở thành động cơ thống trị cho việc tiếp nhận bán lẻ và tổ chức trong thập kỷ này không? 👇
⚠️ Không phải lời khuyên tài chính. Hãy luôn quản lý rủi ro của bạn. 🛡️
🏷️ #BTC #Crypto #Banking #LatAm #Adoption
🏦 ⚡
7
·
--
🚨 $QNT SURGES 70% AS INSTITUTIONAL BANKING INFRASTRUCTURE EXPANDS ON-CHAIN 📈
Dòng tiền thông minh đã chuyển sự chú ý sang $QNT sau một đợt tăng 70% được thúc đẩy bởi việc tích hợp hạ tầng thanh toán của các tổ chức. Công nghệ này đang được triển khai trong các sáng kiến ngân hàng toàn cầu xử lý hàng nghìn tỷ khối lượng giao dịch mỗi ngày, đóng vai trò cầu nối giữa thanh toán truyền thống và tiền gửi được token hóa. 📊
Tuy nhiên, các nhà đầu tư tham gia thị trường ở mức độ tinh vi cần phân biệt giữa giá trị/tiện ích của giao thức và nhu cầu token trực tiếp. Dù việc xác thực khả năng tương tác cho doanh nghiệp mang lại nền tảng cơ bản rất lớn, các mốc triển khai mạng lưới lại kéo dài đến năm 2027 mà không có cơ chế mua-token từ phía người mua được xác nhận rõ ràng. 💡
Khi thanh khoản có cấu trúc hấp thụ làn sóng xung lực ban đầu này, bạn đang coi đà tăng này là một sự định giá lại của tổ chức hay chờ các lần kiểm tra lại hỗ trợ quan trọng? 👇
⚠️ Không phải lời khuyên tài chính. Luôn quản lý rủi ro của bạn. 🛡️
🏷️ #QNT #Tokenization #Banking #Crypto
🎯 🦈
150

·
--
Xem bản dịch
港股内银股集体走强,工行涨超3%,农行涨2.8%,邮储、中信涨2.6%,中行、建行涨2.3%。传统金融回暖,资金回流?#港股 #银行股 $ICBC $ABC
Hong Kong bank stocks on fire! ICBC +3%, ABC +2.8%, PSBC & CITIC +2.6%, BOC & CCB +2.3%. Is money flowing back to traditional finance? #HongKongStocks #Banking $ICBC $ABC
港股内银股集体走强,工行涨超3%,农行涨2.8%,邮储、中信涨2.6%,中行、建行涨2.3%。传统金融回暖,资金回流?#港股 #银行股 $ICBC $ABC
Hong Kong bank stocks on fire! ICBC +3%, ABC +2.8%, PSBC & CITIC +2.6%, BOC & CCB +2.3%. Is money flowing back to traditional finance? #HongKongStocks #Banking $ICBC $ABC
Hong Kong bank stocks on fire! ICBC +3%, ABC +2.8%, PSBC & CITIC +2.6%, BOC & CCB +2.3%. Is money flowing back to traditional finance? #HongKongStocks #Banking $ICBC $ABC

🚨 CÁC tác nhân AI VÀ $BTC ĐANG MỞ RA MỘT BƯỚC QUAY QUAN TRỌNG LỚN CHỐNG LẠI CÁC NGÂN HÀNG TRUYỀN THỐNG 💥
Chuyên gia kinh tế trưởng của Apollo vừa lên tiếng cảnh báo về một cuộc “gián đoạn dạng tác nhân” sắp tới, trong đó các động cơ AI thông minh tự động quét dòng tiền nhàn rỗi từ các tài khoản ngân hàng 0,1% truyền thống vào các “bể” thanh khoản có lợi suất cao. 📊 Khi các bot thanh khoản AI bắt đầu tối ưu hóa không ngừng mọi đô la, các ngân hàng truyền thống sẽ chịu áp lực chưa từng có lên nền tảng tiền gửi chi phí thấp của họ.
Đây là một bước chuyển dịch mang tính cấu trúc, như một cú rung chấn địa chấn khiến các “người gác cổng” tài chính truyền thống mất dần sự kiểm soát. 🔍 Cả tự động hóa bằng AI và các mạng không cần xin phép như $BTC đều đang tăng tốc hiệu quả sử dụng vốn và rút cạn các “đường ray” ngân hàng lỗi thời.
💬 Liệu việc AI tự động săn tìm lợi suất sẽ sớm đẩy dòng vốn lẻ trực tiếp vào các “đường ray” crypto phi tập trung tiếp theo chăng? 👇
⚠️ Không phải lời khuyên tài chính. Luôn quản lý rủi ro của bạn. 🛡️
🏷️ #BTC #Crypto #Banking #ArtificialIntelligence
⚡ 💎
51

·
--
Đây là những gì đã xảy ra khi Nga bắt đầu đưa crypto vào hệ thống ngân hàng được cấp phép thay vì xem nó như một thị trường bên ngoài.
Các nhà giao dịch đã mất quá nhiều trước những thay đổi quản lý đột ngột và các nền tảng không được kiểm soát rồi đột nhiên biến mất. Cảm giác FOMO liên tục trước tin tức, sau đó là các chiêu trò lừa đảo hoặc tài khoản bị đóng băng, thật sự rất mệt mỏi.
Nga đang chuyển crypto vào các mảng ngân hàng được cấp phép, lưu ký, môi giới và các kênh thanh toán/đối soát, đồng thời chủ ý giới hạn mức độ phơi nhiễm bảng cân đối kế toán của các ngân hàng. Điều này giúp các tổ chức không phải tự nắm giữ chính những thứ biến động đó.
Mô hình này khác với thử nghiệm “tiền tệ hợp pháp” toàn diện của El Salvador ($BTC legal tender) hay lộ trình của Mỹ với các ETF, nơi các bên tham gia truyền thống vẫn còn e ngại với việc tiếp xúc trực tiếp. Mô hình của Nga cho phép việc tiếp cận tăng trưởng mà không bắt buộc cơ quan quản lý phải đối mặt trực tiếp với rủi ro crypto.
Các quốc gia khác có thể rút kinh nghiệm. Nó mở ra cánh cửa cho việc đối soát theo quy mô bằng $USDT và tăng cường $ETH custody thông qua các kênh ngân hàng quen thuộc, đồng thời bản thân ngân hàng vẫn được che chắn.
Theo bạn, điều này sẽ đi về đâu tiếp theo?
#CryptoRegulation #RussiaCrypto #Banking
35

Tại sao không ai nói về việc các “ông lớn” ngân hàng truyền thống đang âm thầm xây dựng những “đường ray” crypto ngoài đời thực, trong khi nhà đầu tư bán lẻ lại chạy theo các sản phẩm hứa hẹn mơ hồ?
Hầu hết người tham gia thị trường đều mất vốn vì bị cuốn vào vòng xoay vô tận của câu chuyện và các đợt bơm memecoin, hoàn toàn bỏ lỡ những thay đổi hạ tầng thể chế thực sự đang diễn ra ngay trước mắt họ. Khi các tiêu đề chính thống vẫn rao giảng sự thận trọng dành cho nhà đầu tư bán lẻ, thì nguồn vốn thực tế đã và đang thiết lập các mạng lưới thanh toán vận hành.
Hãy nhìn vào Nga ngay lúc này. Trong khi ngân hàng trung ương thiết kế trần giới hạn rủi ro chặt chẽ ở mức 1% để giữ cho các tổ chức cho vay an toàn, Sberbank đã cho ra mắt dịch vụ thanh toán xuyên biên giới dựa trên crypto trực tuyến cho khách hàng doanh nghiệp. Các định chế tài chính lớn không chờ đến sự rõ ràng toàn cầu về quy định mới bắt đầu chuyển giá trị qua các mạng như $BTC và các tài sản thanh toán như $USDT. Họ đang phòng ngừa sự “kẹt” của các hệ thống thanh toán truyền thống bằng tính thanh khoản on-chain, vì thương mại toàn cầu đòi hỏi tốc độ mà các hệ thống chuyển khoản truyền thống không còn đáp ứng được nữa.
Khi các lãnh đạo ngân hàng hậu thuẫn bởi nhà nước tích hợp việc thanh toán tài sản số trực tiếp vào thương mại, thì mốc thời gian áp dụng ở tầm vĩ mô sẽ tăng tốc nhanh hơn hầu hết mọi người tưởng.
Theo bạn, thanh toán xuyên biên giới dành cho doanh nghiệp sẽ đi về đâu từ đây?
#CryptoAdoption #CrossBorderPayments #Ngân hàng
14

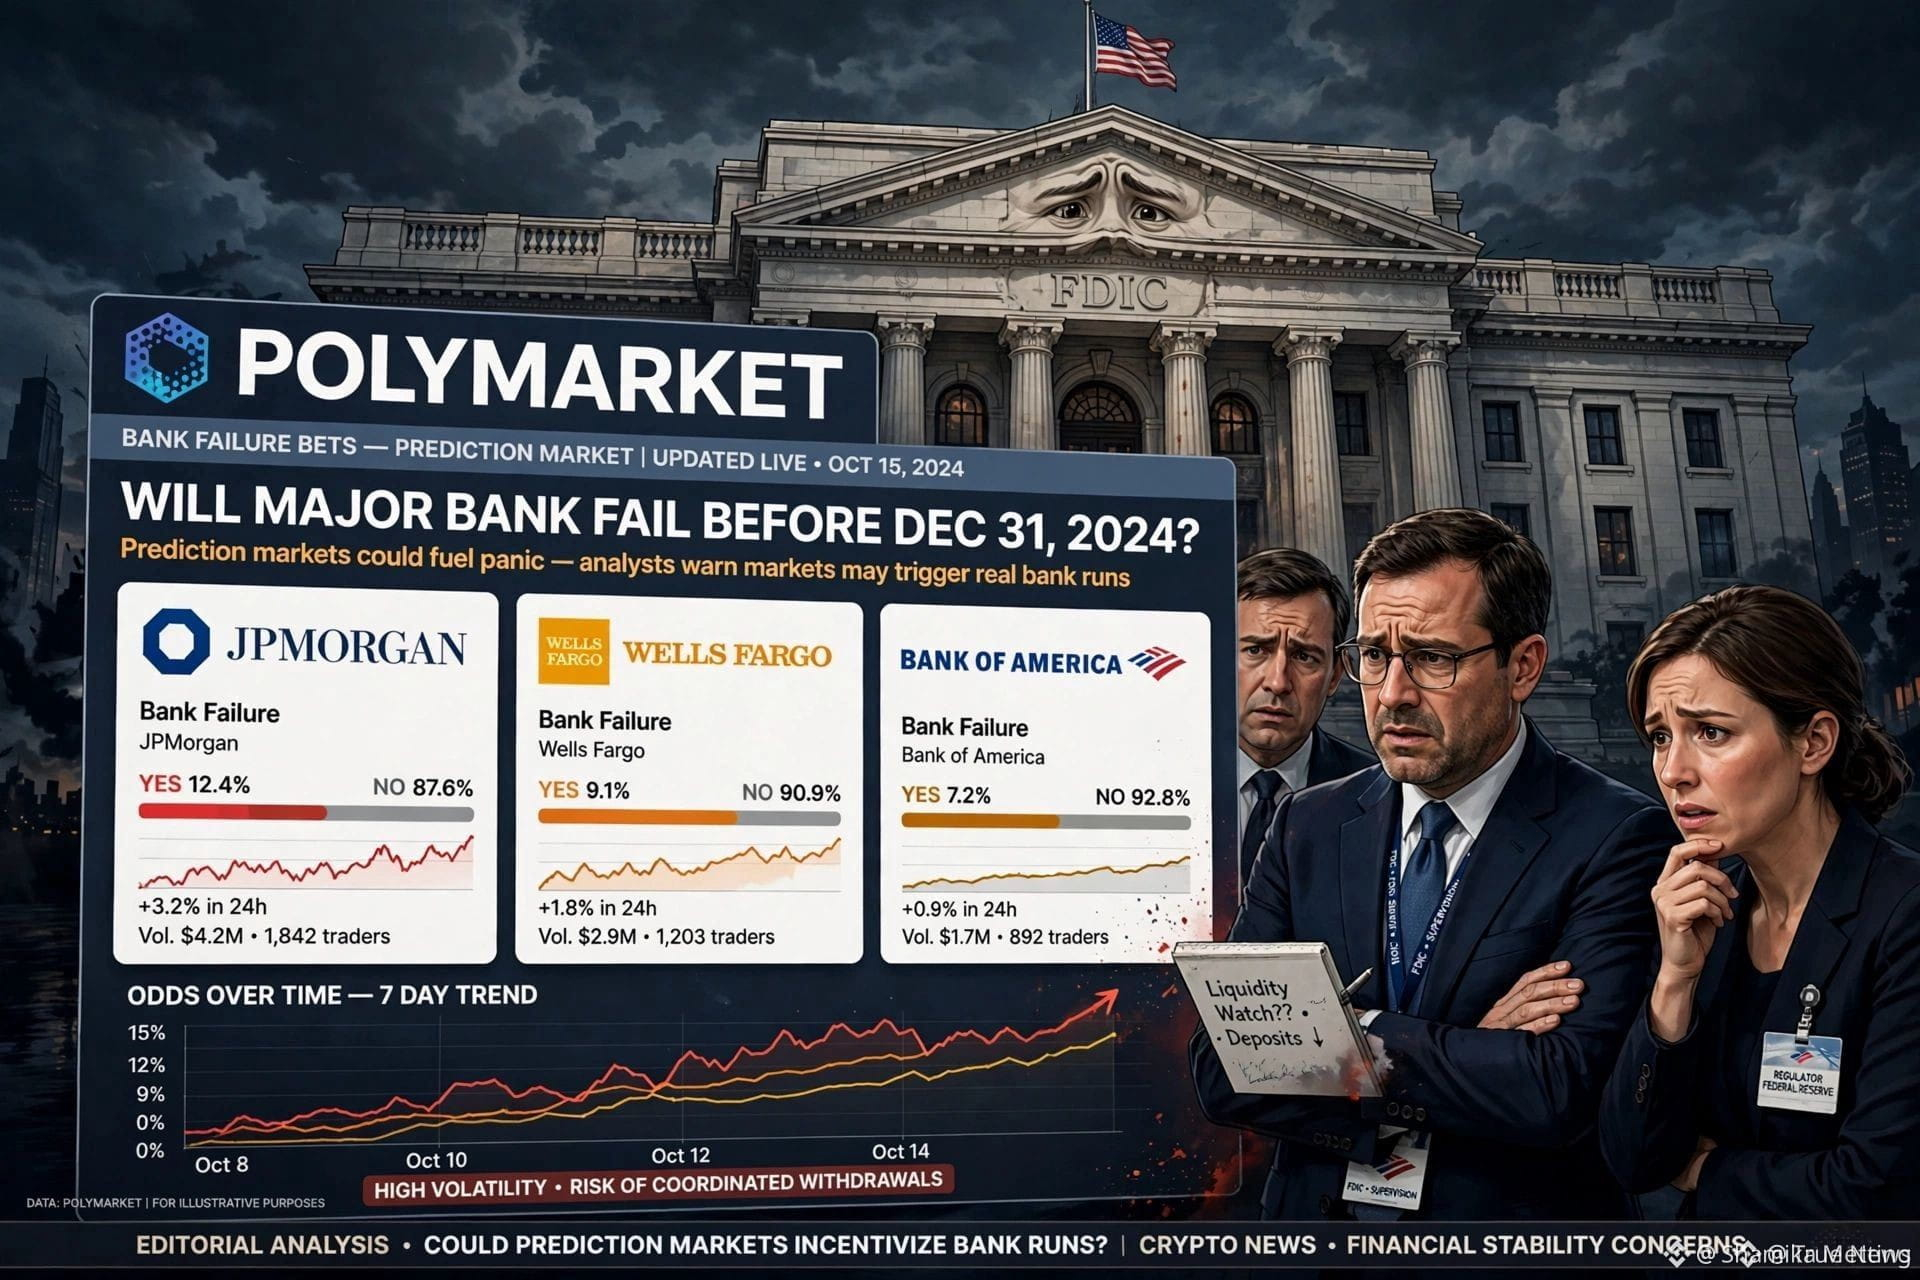
🚨 Polymarket hiện đang đặt cược vào các trường hợp vỡ nợ/đổ vỡ lớn của ngân hàng — và «FDIC» không hài lòng!
Theo Bloomberg ngày 26 tháng 9, nền tảng dự báo Polymarket có các hợp đồng liên quan đến mức độ thất bại của các “ông lớn” như JPMorgan, Wells Fargo và Bank of America.
FDIC và Quốc hội lo ngại: nếu một lượng đủ lớn người giao dịch đánh giá rằng các vụ vỡ nợ sẽ xảy ra, thì những khả năng đó có thể lan truyền trên mạng xã hội, làm hoảng sợ người gửi tiền và thực sự tạo ra «cuộc tấn công ngân hàng» mà những người đặt cược đang nhắm tới. 😱
Quy mô giao dịch hiện tại còn nhỏ (76 nghìn đô la), nhưng vòng phản hồi chính là mối nguy thực sự.
Ngay cả Kalshi cũng mô tả điều này là «không hợp khẩu vị», đồng thời cảnh báo rằng bà Sheila Bair, cựu chủ tịch FDIC, từng nêu ra sự tồn tại của các động cơ nguy hiểm.
Liệu thị trường dự báo đã đi quá xa? Và liệu các khoản thất bại của ngân hàng có nên được đem ra để đặt cược không?
Xin hãy theo dõi thêm
#Polymarket #FDIC #Banking $AAPLB $BTC #CryptoNews #polymarketbankfailurebetsdrawfdicconcern
1
1k
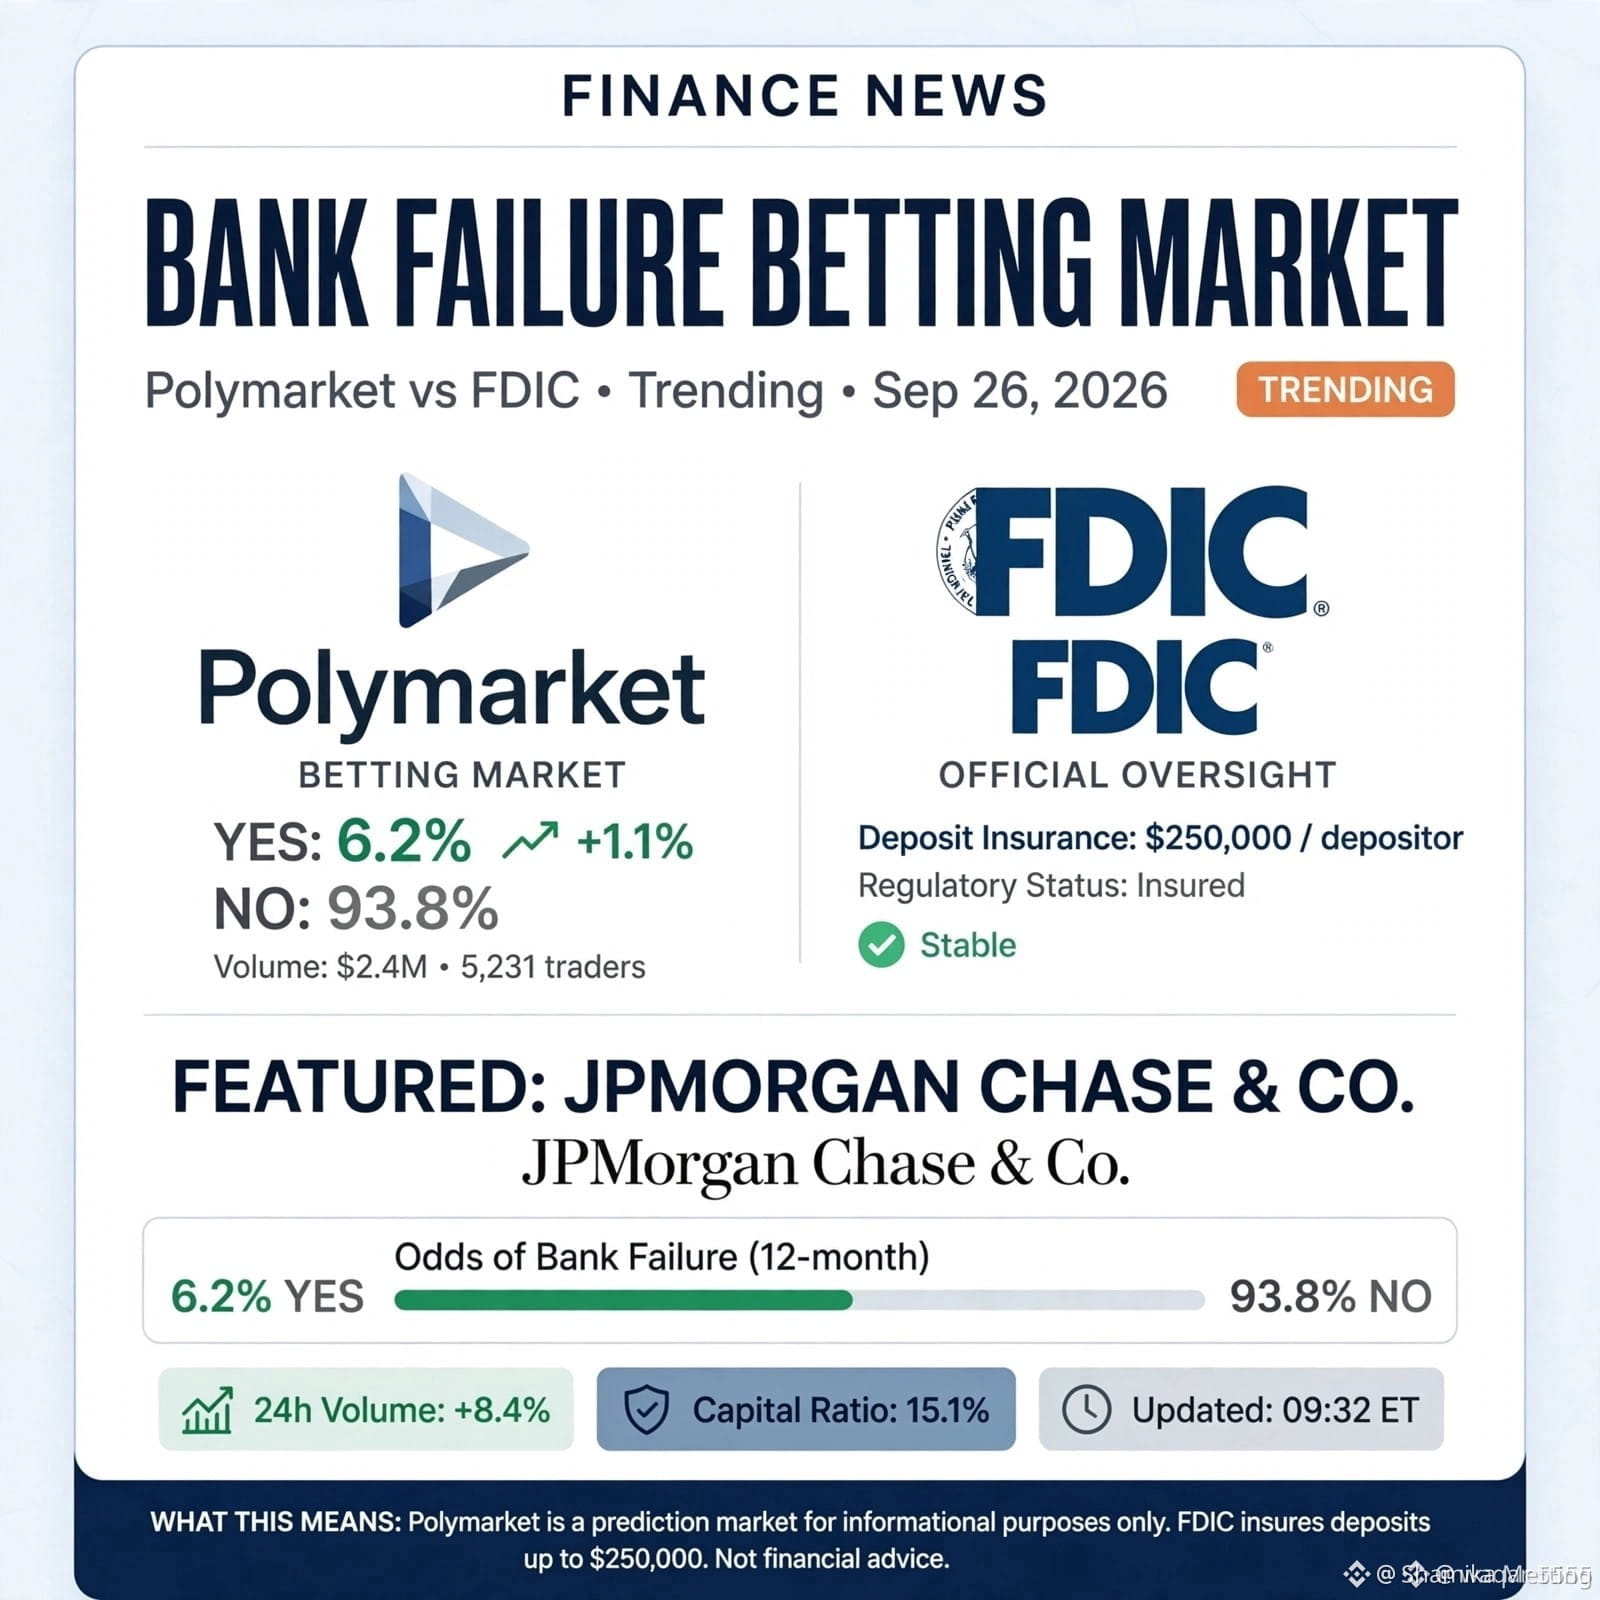
#PolymarketBankFailureBetsDrawFDICConcern 🚨 Polymarket mở cho mọi người cơ hội đặt cược về sự thất bại của JPMorgan, Wells Fargo và Bank of America — và FDIC đang lo lắng!
Đây không phải cốt truyện phim. Chuyện này đang xảy ra ngay bây giờ.
Polymarket có các thị trường: "JPMorgan có thất bại trước ngày 31 tháng 12 không?"
Quy mô: 76 nghìn USD cho cược cuối năm, và 591 nghìn USD cho cược tháng 7.
FDIC theo dõi vì:
- Nếu người chơi đặt cược mạnh rằng một ngân hàng sẽ sụp đổ, người gửi tiền sẽ nhìn thấy và bỏ chạy → tấn công/cuộc tháo chạy thật sự của các ngân hàng
- FDIC có danh sách «bí mật» về «các ngân hàng có nguy cơ gặp vấn đề» — liệu có rủi ro giao dịch nội gián không?
- Khác với việc đặt cược vào đà giảm của cổ phiếu, đây là cược trực tiếp vào sự thất bại
Các ngân hàng trong danh sách: JPMorgan Chase, Wells Fargo, Bank of America và Deutsche Bank.
Polymarket nói: "Cung cấp tín hiệu theo thời gian thực và giảm bớt nỗi sợ"
FDIC nói: "Có bất kỳ lợi ích thương mại hợp pháp nào từ việc đặt cược vào sự sụp đổ của một ngân hàng không?"
Thị trường dự đoán cho hệ thống ngân hàng — ai sẽ thắng?
Nếu điều này lan rộng, liệu một cược 100 USD có thể khuấy động một cuộc tháo chạy ngân hàng trị giá 1 tỷ USD không?
Ý kiến của các bạn là gì? 👇
Mời theo dõi thêm
#PolymarketBankFailureBetsDrawFDICConcern $BTC #Polymarket #FDIC #Banking
1
81

·
--
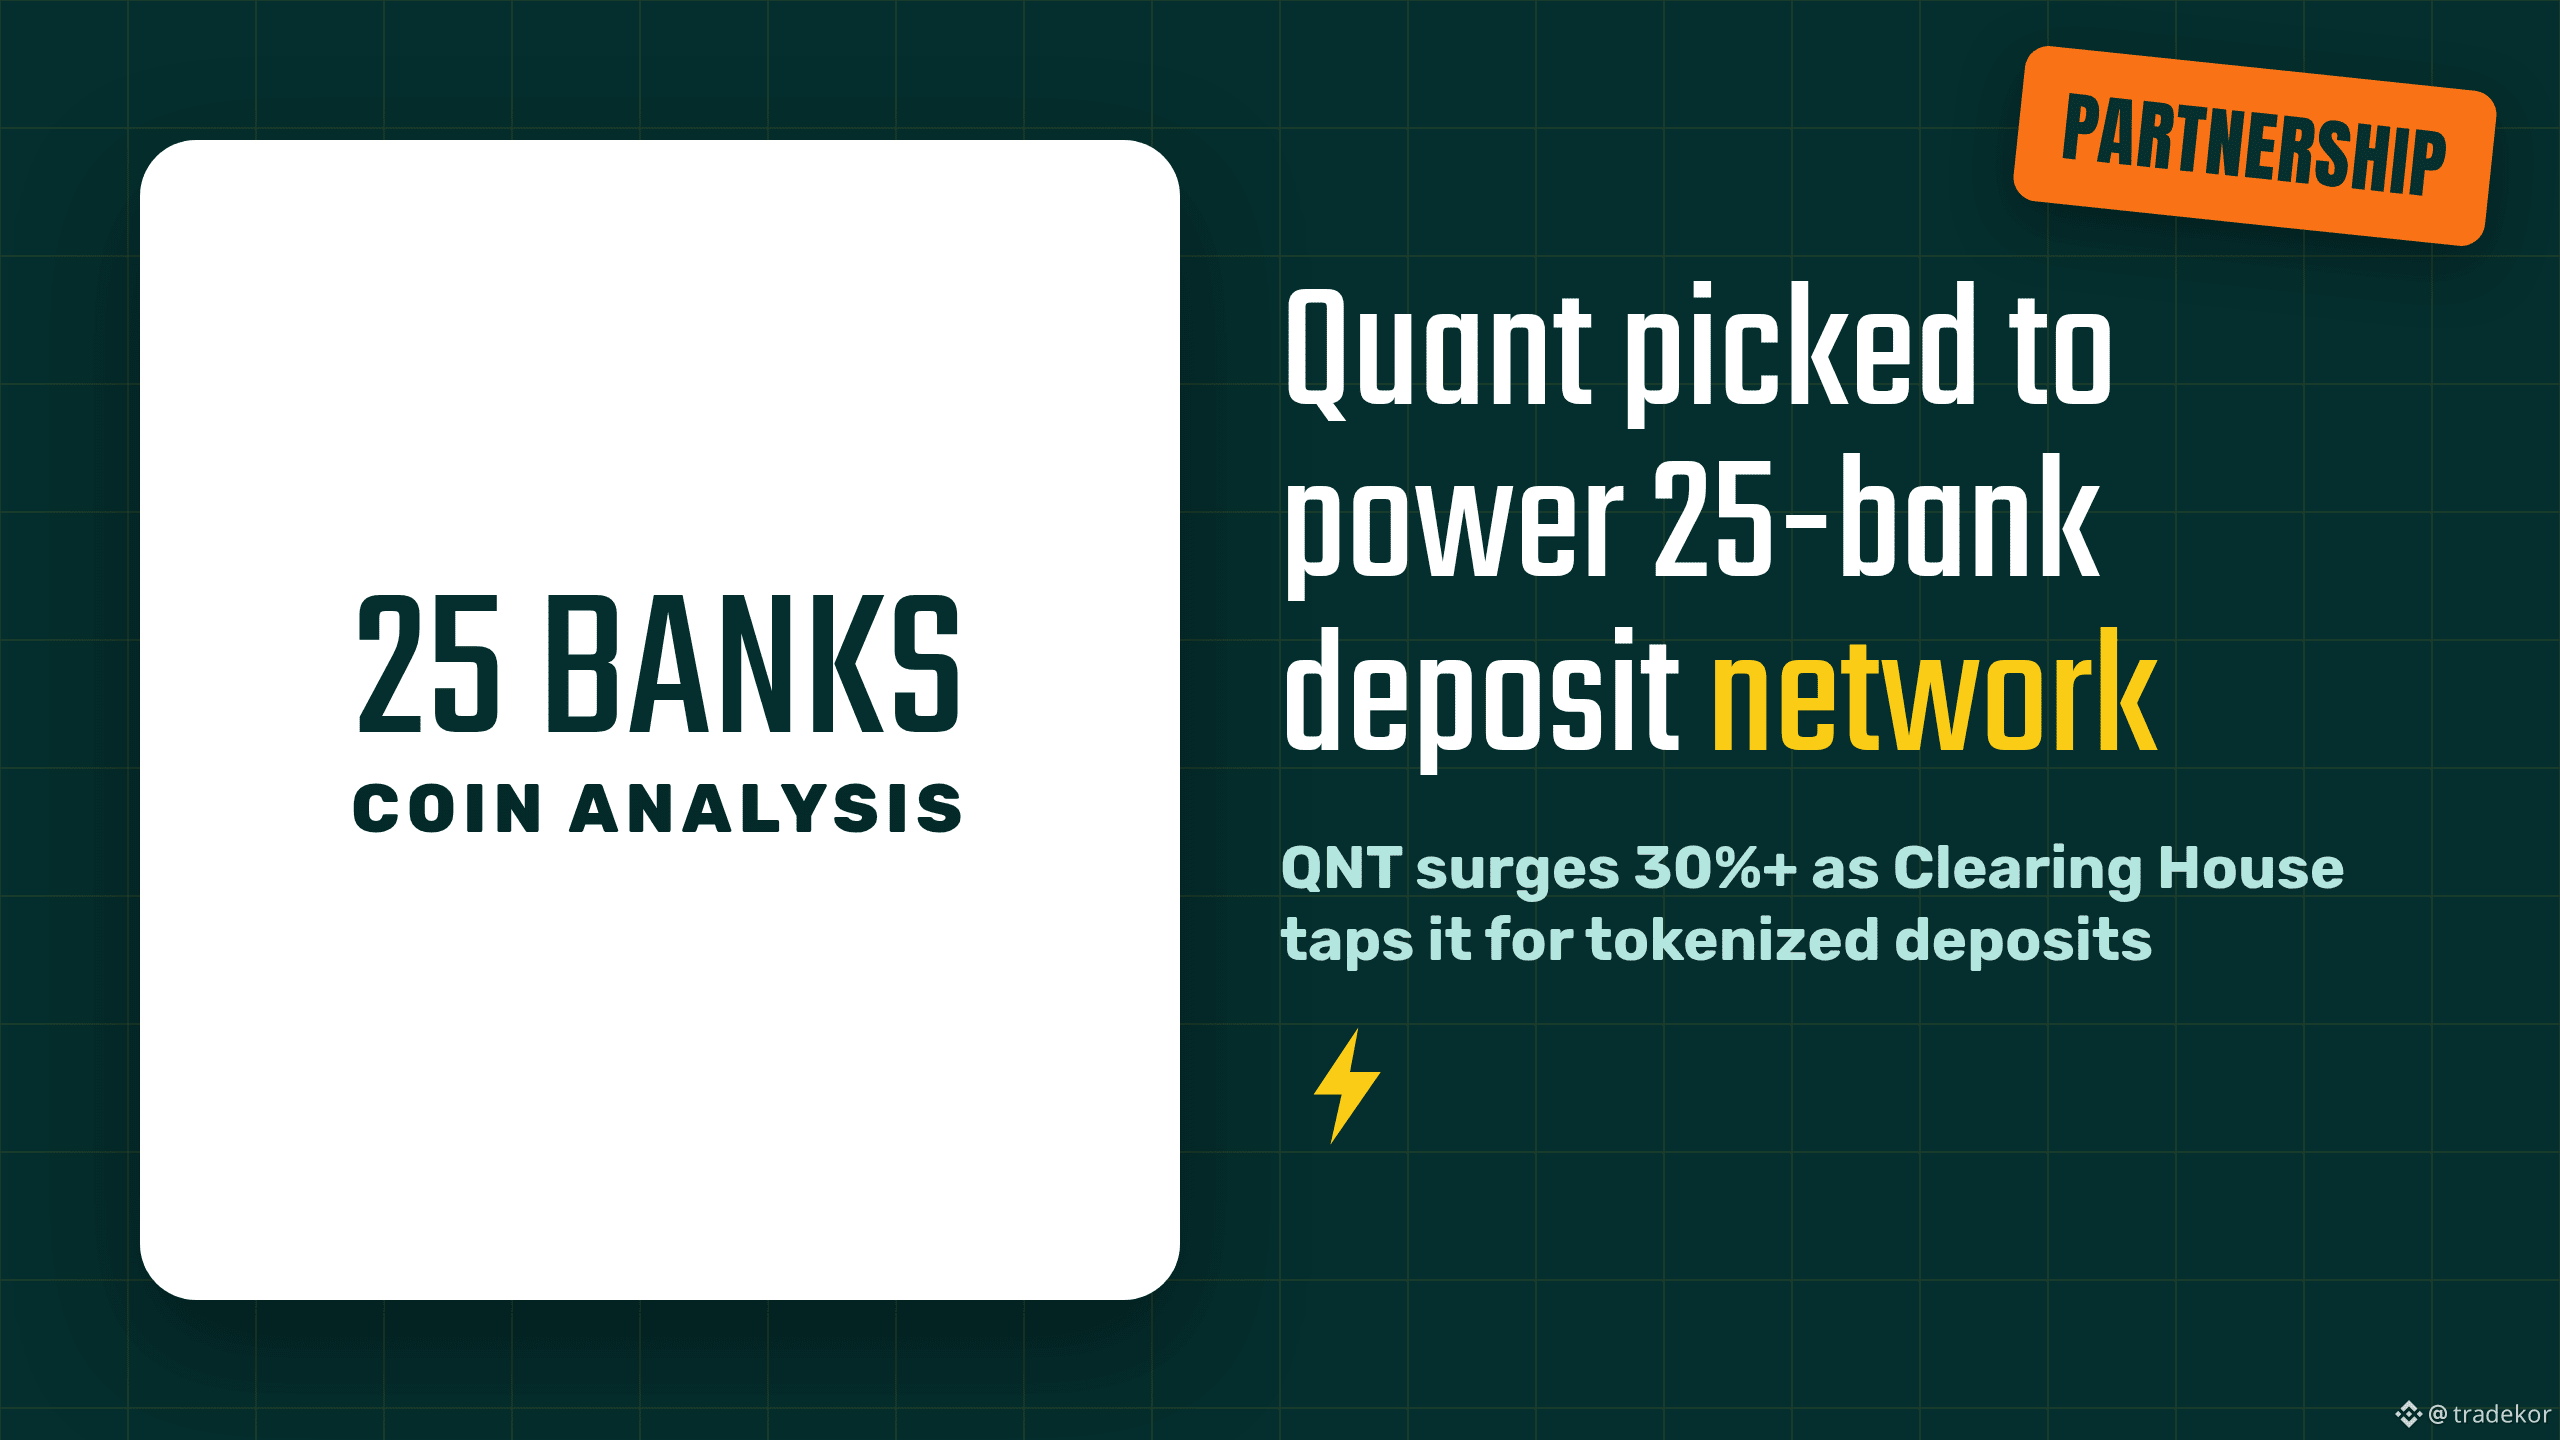
Quant vừa được chọn để vận hành một mạng tokenized-deposit gồm 25 ngân hàng, xử lý 2 nghìn tỷ USD mỗi ngày — và QNT đã tăng hơn 30% ngay khi có tin tức, vẫn giữ được đà tăng sau đó 1 ngày.
Tin tức: The Clearing House (TCH) — công ty tiện ích thuộc sở hữu ngân hàng đứng sau CHIPS và RTP, cùng nhau chuyển hơn 2 nghìn tỷ USD mỗi ngày — đã chỉ định Quant Network là lớp liên thông và điều phối cho "On-Chain Money Initiative" của họ. Danh sách bao gồm Bank of America, Citi, JPMorgan, Wells Fargo, HSBC, BNY, PNC, U.S. Bank và Truist, nhắm đến thời điểm ra mắt vận hành (go-live) vào nửa đầu năm 2027. Quant cung cấp lớp cơ chế điều phối cách tiền gửi ngân hàng được token hóa di chuyển giữa các tổ chức, đồng thời kết nối luồng di chuyển đó với các hệ thống thanh toán hiện có. Cũng trong ngày, bảy ngân hàng tại Anh (Barclays, HSBC UK, Lloyds, Monzo, Nationwide, NatWest, Santander) đã hoàn tất các giao dịch khách hàng chạy trực tiếp đầu tiên trên một nền tảng tokenized-sterling-deposit khác do Quant phát triển — đưa Quant trở thành một bên tham gia cả hai sáng kiến tokenized-deposit lớn của Mỹ và Anh cùng lúc. QNT đã vượt mốc 100 USD để đạt mức cao nhất trong năm (các báo cáo về mức dao động chính xác là 26–40% tùy theo khung đo) và sáng nay vẫn được giao dịch trong vùng 100–109 USD, tăng khoảng 10,8% trong 24 giờ gần nhất tính trên mức tăng ban đầu.
Điểm cần lưu ý: một nhà cung cấp công nghệ được nêu tên và mục tiêu go-live năm 2027 chưa phải là một mạng lưới sản xuất đang vận hành trực tiếp — đây là cam kết thực tế của các tổ chức, không phải bằng chứng rằng hệ thống sẽ được triển khai đúng tiến độ hoặc đạt khối lượng mà các ngân hàng đang dự phóng.
Nhận định của chúng tôi: Việc được chọn cho cả tiện ích thanh toán bù trừ lớn nhất tại Mỹ và một đợt ra mắt tokenized-deposit trực tiếp ở Vương quốc Anh trong cùng một tuần là một khoảnh khắc xác nhận rất đáng kể cho hạ tầng blockchain doanh nghiệp, bất kể giá QNT có giữ vững ở đây hay không.
Việc một tiện ích do ngân hàng sở hữu chính thức đặt tên một nhà cung cấp hạ tầng crypto có thay đổi cách bạn nghĩ về "sự áp dụng của tổ chức" không, hay mục tiêu năm 2027 vẫn quá xa để có thể định giá ngay hôm nay?
Không phải lời khuyên tài chính. DYOR.
$QNT #CryptoNews #Quant #Banking
200
·
--
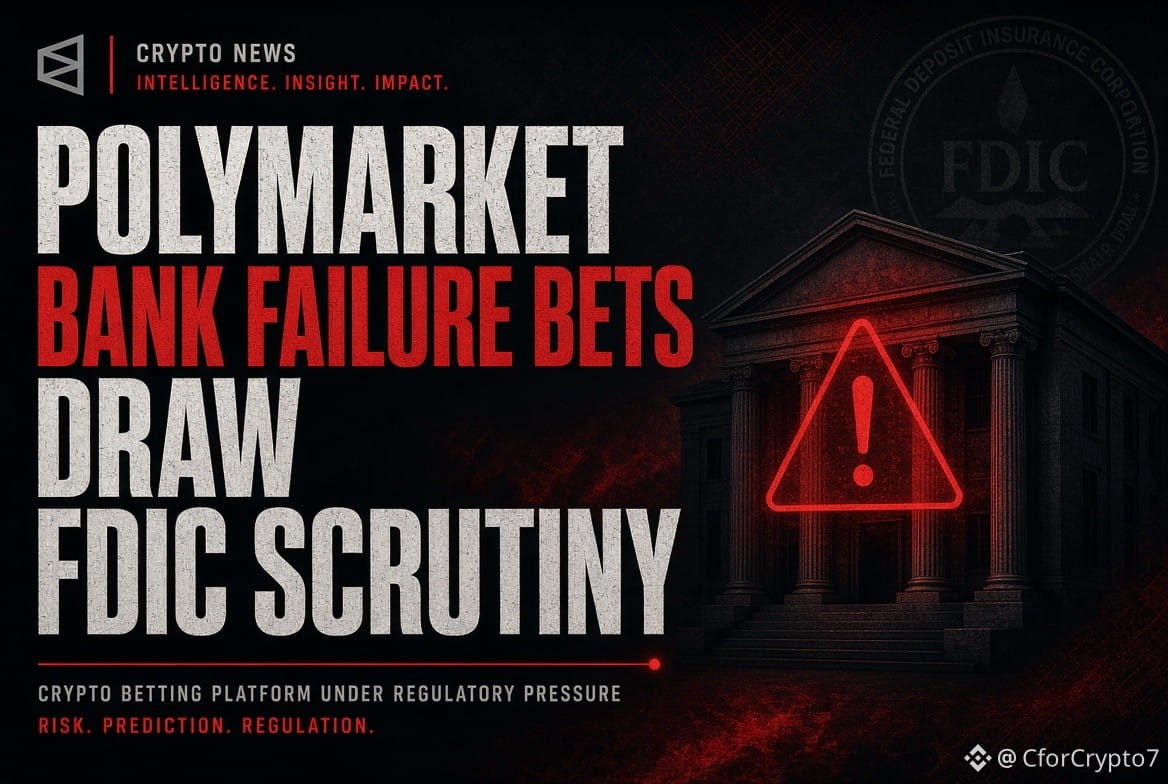
🚨 Các cược về nguy cơ đổ vỡ ngân hàng trên Polymarket khiến FDIC lo ngại
Các thị trường dự đoán về sự sụp đổ của Wells Fargo, JPMorgan và Bank of America đã làm dấy lên cảnh báo đối với các cơ quan quản lý của Mỹ.
Các quan chức FDIC và các nhà lập pháp lo ngại rằng các hợp đồng này có thể mở rộng và góp phần châm ngòi cho những đợt rút tiền ngân hàng thực sự.
Khối lượng hiện vẫn nhỏ — khoảng 76.000 USD cho các cược về thời điểm cuối năm sụp đổ.
Nền tảng cấm các nhà giao dịch tại Mỹ. FDIC cho biết các quy tắc đạo đức hiện hành đã ngăn chặn người trong cuộc tham gia.
Thị trường dự đoán chịu thêm áp lực quản lý mới.
$POLYX
{future}(POLYXUSDT)
$SOL
{future}(SOLUSDT)
$ETH
{future}(ETHUSDT)
#Polymarket #FDIC #Banking #PolymarketBankFailureBetsDrawFDICConcern
🚨 Các cược về nguy cơ đổ vỡ ngân hàng trên Polymarket khiến FDIC lo ngại
Các thị trường dự đoán về sự sụp đổ của Wells Fargo, JPMorgan và Bank of America đã làm dấy lên cảnh báo đối với các cơ quan quản lý của Mỹ.
Các quan chức FDIC và các nhà lập pháp lo ngại rằng các hợp đồng này có thể mở rộng và góp phần châm ngòi cho những đợt rút tiền ngân hàng thực sự.
Khối lượng hiện vẫn nhỏ — khoảng 76.000 USD cho các cược về thời điểm cuối năm sụp đổ.
Nền tảng cấm các nhà giao dịch tại Mỹ. FDIC cho biết các quy tắc đạo đức hiện hành đã ngăn chặn người trong cuộc tham gia.
Thị trường dự đoán chịu thêm áp lực quản lý mới.
$POLYX
$SOL
$ETH
#Polymarket #FDIC #Banking #PolymarketBankFailureBetsDrawFDICConcern
1
164
Đã xác minh
#polymarketbankfailurebetsdrawfdicconcern
Polymarket: đặt cược vào nguy cơ phá sản ngân hàng làm dấy lên lo ngại tại FDIC.
Khối lượng: ~76.000 USD trong các hợp đồng cuối năm.
Nền tảng offshore. Sở giao dịch Mỹ không cung cấp các cược này.
FDIC đặt câu hỏi liệu có lợi ích thương mại hợp pháp hay liệu các quy tắc đạo đức có ngăn chặn giao dịch nội gián hay không.
Polymarket cho rằng thị trường mở rộng khả năng tiếp cận thông tin.
Quan điểm của tôi: xác suất được giao dịch không phải là chẩn đoán về khả năng thanh toán. Tính thanh khoản hạn chế có thể làm méo mó các xác suất.
Cần quan sát: lịch sử giao dịch, mức độ tập trung người tham gia, và quy tắc thanh toán.
Các tài liệu chính thức vẫn luôn quan trọng.
Chất lượng của một thị trường dự báo phụ thuộc vào việc các hạn chế của nó được truyền đạt rõ ràng đến mức nào.
#PolymarketBankFailureBetsDrawFDICConcern #PredictionMarkets #Banking $PHA $ARK $SAGA
{spot}(ARKUSDT)
{spot}(PHAUSDT)
{spot}(SAGAUSDT)
#polymarketbankfailurebetsdrawfdicconcern
Polymarket: đặt cược vào nguy cơ phá sản ngân hàng làm dấy lên lo ngại tại FDIC.
Khối lượng: ~76.000 USD trong các hợp đồng cuối năm.
Nền tảng offshore. Sở giao dịch Mỹ không cung cấp các cược này.
FDIC đặt câu hỏi liệu có lợi ích thương mại hợp pháp hay liệu các quy tắc đạo đức có ngăn chặn giao dịch nội gián hay không.
Polymarket cho rằng thị trường mở rộng khả năng tiếp cận thông tin.
Quan điểm của tôi: xác suất được giao dịch không phải là chẩn đoán về khả năng thanh toán. Tính thanh khoản hạn chế có thể làm méo mó các xác suất.
Cần quan sát: lịch sử giao dịch, mức độ tập trung người tham gia, và quy tắc thanh toán.
Các tài liệu chính thức vẫn luôn quan trọng.
Chất lượng của một thị trường dự báo phụ thuộc vào việc các hạn chế của nó được truyền đạt rõ ràng đến mức nào.
#PolymarketBankFailureBetsDrawFDICConcern #PredictionMarkets #Banking $PHA $ARK $SAGA
4
3k


·
--
Tăng giá
Đã xác minh
#polymarketbankfailurebetsdrawfdicconcern
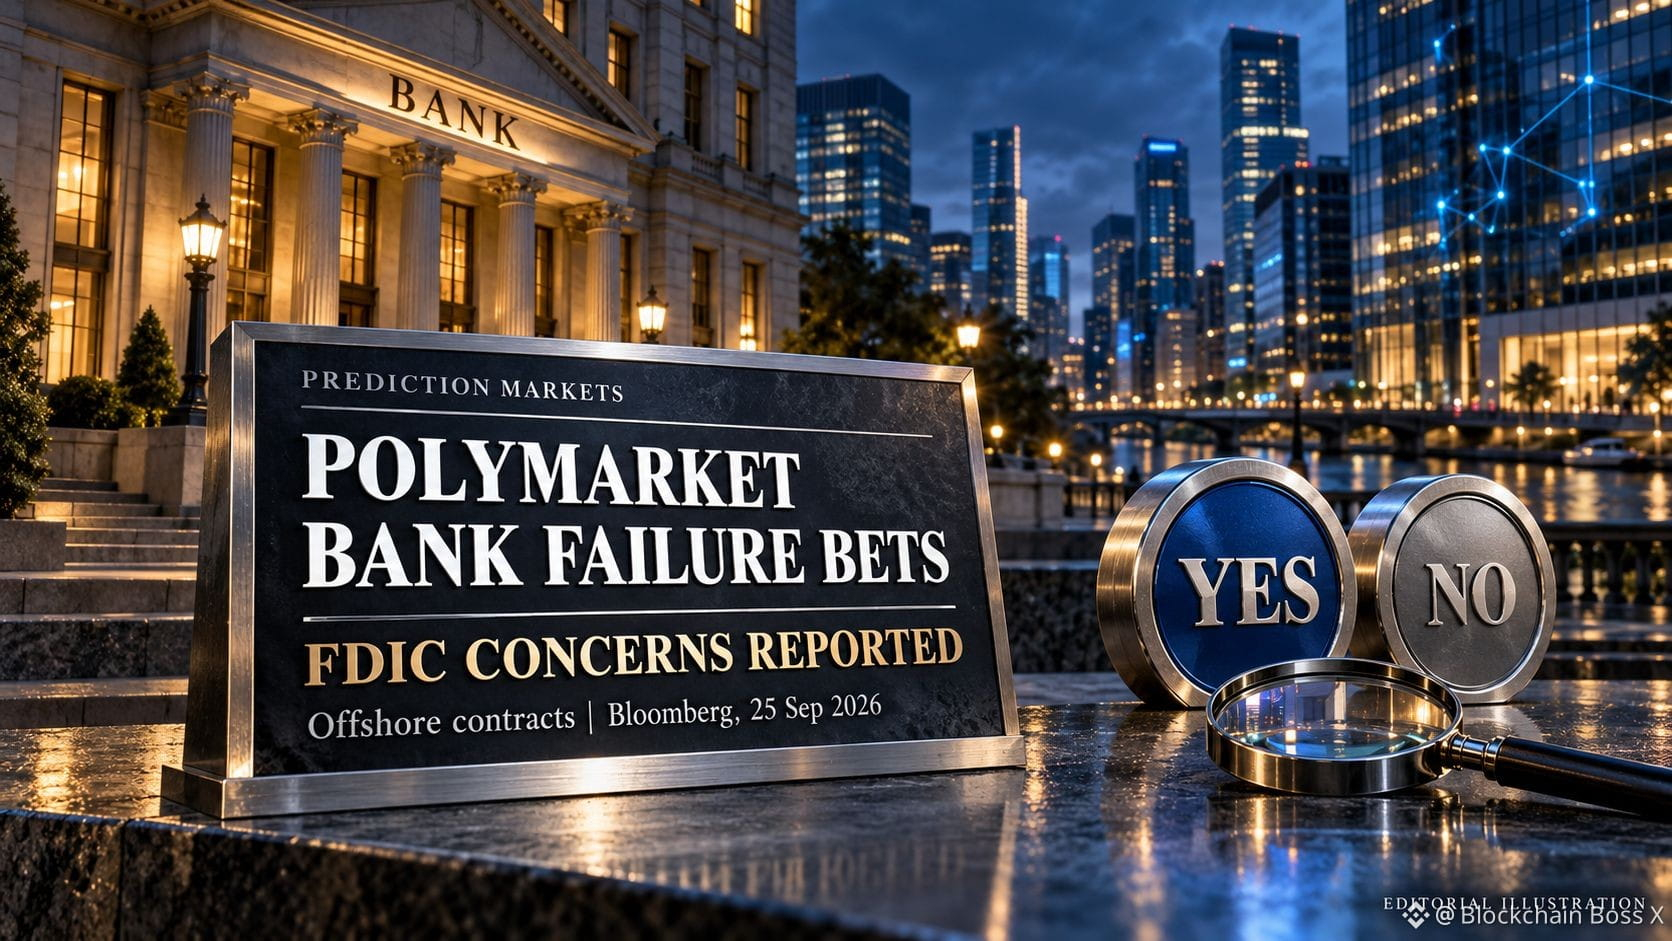
Các đồn cược “vỡ nợ ngân hàng” của Polymarket làm dấy lên câu hỏi về tín hiệu thị trường
Một thị trường được thiết kế để dự đoán căng thẳng ngân hàng cũng có thể tác động đến cách con người phản ứng với nó.
Bloomberg đưa tin ngày 25/9, dẫn lời những người quen thuộc với các cuộc thảo luận nội bộ, rằng các quan chức FDIC đã nêu lo ngại về các hợp đồng trên nền tảng hải ngoại của Polymarket gắn với từng vụ vỡ nợ ngân hàng. Một mối lo là liệu các thị trường lớn hơn về sau có thể khuếch đại nỗi sợ của người gửi tiền và góp phần gây ra tình trạng rút tiền ồ ạt (bank run) hay không. FDIC đã từ chối bình luận.
Bản báo cáo nêu rằng khối lượng giao dịch của các hợp đồng cho giai đoạn cuối năm vào khoảng 76.000 USD và cho biết sàn giao dịch riêng tại Mỹ của Polymarket không cung cấp các cược này. Polymarket lập luận rằng các thị trường của họ mở rộng khả năng tiếp cận thông tin và có thể giúp chống lại sự hoảng loạn không có cơ sở.
Quan điểm của tôi: Xác suất được giao dịch không phải là chẩn đoán về khả năng thanh toán của ngân hàng. Ở những thị trường thanh khoản hạn chế, một số ít giao dịch có thể ảnh hưởng đáng kể đến mức tỷ lệ (odds) được hiển thị. Việc chia sẻ các tỷ lệ đó mà không kèm khối lượng giao dịch, biên độ chênh lệch (spread) hay ngữ cảnh về thời điểm có thể khiến người đọc hiểu sai.
Tôi sẽ xem xét lịch sử giao dịch, mức độ tập trung trong số những người tham gia và các quy tắc thanh toán hợp đồng trước khi coi một biến động giá là thông tin có ý nghĩa. Hồ sơ ngân hàng và các công bố chính thức từ cơ quan quản lý vẫn là điều thiết yếu để kiểm tra câu chuyện nền tảng.
Chất lượng của một thị trường dự đoán phụ thuộc một phần vào việc các giới hạn của nó được truyền đạt rõ ràng đến mức nào.
Các nền tảng nên làm thế nào để lưu giữ thông tin thị trường hữu ích trong khi giảm rủi ro lan truyền hoảng loạn?
#PolymarketBankFailureBetsDrawFDICConcern #PredictionMarkets #Banking
$PHA $ARK $SAGA
{future}(SAGAUSDT)
{future}(ARKUSDT)
{future}(PHAUSDT)
#polymarketbankfailurebetsdrawfdicconcern
Các đồn cược “vỡ nợ ngân hàng” của Polymarket làm dấy lên câu hỏi về tín hiệu thị trường
Một thị trường được thiết kế để dự đoán căng thẳng ngân hàng cũng có thể tác động đến cách con người phản ứng với nó.
Bloomberg đưa tin ngày 25/9, dẫn lời những người quen thuộc với các cuộc thảo luận nội bộ, rằng các quan chức FDIC đã nêu lo ngại về các hợp đồng trên nền tảng hải ngoại của Polymarket gắn với từng vụ vỡ nợ ngân hàng. Một mối lo là liệu các thị trường lớn hơn về sau có thể khuếch đại nỗi sợ của người gửi tiền và góp phần gây ra tình trạng rút tiền ồ ạt (bank run) hay không. FDIC đã từ chối bình luận.
Bản báo cáo nêu rằng khối lượng giao dịch của các hợp đồng cho giai đoạn cuối năm vào khoảng 76.000 USD và cho biết sàn giao dịch riêng tại Mỹ của Polymarket không cung cấp các cược này. Polymarket lập luận rằng các thị trường của họ mở rộng khả năng tiếp cận thông tin và có thể giúp chống lại sự hoảng loạn không có cơ sở.
Quan điểm của tôi: Xác suất được giao dịch không phải là chẩn đoán về khả năng thanh toán của ngân hàng. Ở những thị trường thanh khoản hạn chế, một số ít giao dịch có thể ảnh hưởng đáng kể đến mức tỷ lệ (odds) được hiển thị. Việc chia sẻ các tỷ lệ đó mà không kèm khối lượng giao dịch, biên độ chênh lệch (spread) hay ngữ cảnh về thời điểm có thể khiến người đọc hiểu sai.
Tôi sẽ xem xét lịch sử giao dịch, mức độ tập trung trong số những người tham gia và các quy tắc thanh toán hợp đồng trước khi coi một biến động giá là thông tin có ý nghĩa. Hồ sơ ngân hàng và các công bố chính thức từ cơ quan quản lý vẫn là điều thiết yếu để kiểm tra câu chuyện nền tảng.
Chất lượng của một thị trường dự đoán phụ thuộc một phần vào việc các giới hạn của nó được truyền đạt rõ ràng đến mức nào.
Các nền tảng nên làm thế nào để lưu giữ thông tin thị trường hữu ích trong khi giảm rủi ro lan truyền hoảng loạn?
#PolymarketBankFailureBetsDrawFDICConcern #PredictionMarkets #Banking
$PHA $ARK $SAGA
3
3.4k

·
--
🚨 CÁC CƯỢC THẤT BẠI NGÂN HÀNG CỦA POLYMARKET, HỢP ĐỒNG DRAW KHIẾN FDIC LO NGẠI
Các hợp đồng Polymarket đặt cược vào khả năng các ngân hàng Mỹ thất bại đang thu hút sự giám sát từ các quan chức FDIC, những người lo ngại về các rủi ro tiềm ẩn đối với sự ổn định tài chính.
👀 Thị trường dự đoán đang bước vào một điểm soi rọi quản lý mới.
#Polymarket #Banking #FDIC $BTC
{spot}(BTCUSDT)
#polymarketbankfailurebetsdrawfdicconcern
🚨 CÁC CƯỢC THẤT BẠI NGÂN HÀNG CỦA POLYMARKET, HỢP ĐỒNG DRAW KHIẾN FDIC LO NGẠI
Các hợp đồng Polymarket đặt cược vào khả năng các ngân hàng Mỹ thất bại đang thu hút sự giám sát từ các quan chức FDIC, những người lo ngại về các rủi ro tiềm ẩn đối với sự ổn định tài chính.
👀 Thị trường dự đoán đang bước vào một điểm soi rọi quản lý mới.
#Polymarket #Banking #FDIC $BTC
#polymarketbankfailurebetsdrawfdicconcern
1
532
·
--
🔥 IBM kết nối 17 ngân hàng vào hệ thống SWIFT! Bộ chuyển đổi ISO 20022 của Digital Asset Haven hỗ trợ lệnh tiền gửi được token hóa, trong khi việc thanh toán cuối cùng vẫn được thực hiện trên các hệ thống hiện có. Tài chính truyền thống đang đón nhận blockchain, nhưng rủi ro trên nền tảng đám mây vẫn tồn tại. #区块链 #传统金融 $IBM $XRP
🔥 IBM kết nối 17 ngân hàng với SWIFT! Bộ chuyển đổi ISO 20022 của Digital Asset Haven hỗ trợ lệnh tiền gửi được token hóa, trong khi việc thanh toán cuối cùng vẫn được thực hiện trên các hệ thống hiện có. Tài chính truyền thống đang đón nhận blockchain, nhưng rủi ro trên nền tảng đám mây vẫn tồn tại. #SWIFT #banking $IBM $XRP
🔥 IBM kết nối 17 ngân hàng với SWIFT! Bộ chuyển đổi ISO 20022 của Digital Asset Haven hỗ trợ lệnh tiền gửi được token hóa, trong khi việc thanh toán cuối cùng vẫn được thực hiện trên các hệ thống hiện có. Tài chính truyền thống đang đón nhận blockchain, nhưng rủi ro trên nền tảng đám mây vẫn tồn tại. #SWIFT #banking $IBM $XRP
262
·
--
Nếu bạn vẫn đang phớt lờ cách các quốc gia có chủ quyền âm thầm đưa tài sản số vào “hệ sinh thái” của mình, hãy dừng lại ngay.
Phần lớn nhà đầu tư lẻ liên tục bị bất ngờ trước những thay đổi pháp lý đột ngột, ngồi ngoài cuộc trong khi các “đường ray” tổ chức đang được xây dựng ngay dưới mũi họ.
Trong khi các cơ quan quản lý ở phương Tây mất nhiều năm để bắt kịp với các ETF giao ngay, Nga đang đi thẳng bằng cách tích hợp $BTC và các tài sản số khác trực tiếp vào các luồng ngân hàng truyền thống. Từ ngày 1 tháng 9, các trung gian được quản lý đang mở cửa cho cả người chơi đủ điều kiện và nhà đầu tư lẻ, đồng thời giới hạn mức phơi nhiễm của nhà đầu tư lẻ ở mức trần 300.000 ₽ mỗi năm cho từng trung gian. Các khoản thanh toán trong nước vẫn bị cấm, nhưng thanh toán xuyên biên giới với $USDT và các tài sản lớn được nêu rõ là nằm trong phạm vi cho phép.
Bây giờ, ngân hàng trung ương đang “thả nổi” ngưỡng giới hạn rủi ro 1% để các ngân hàng thương mại nắm giữ $ETH và tài sản số trên bảng cân đối kế toán. Chúng tôi từng thấy những khung thận trọng tương tự khi các ngân hàng tư nhân Thụy Sĩ lần đầu chạm chân vào mảng lưu ký, và điều đó đã hoàn toàn thay đổi dòng chảy vốn của châu Âu trong chu kỳ thị trường tiếp theo.
Bạn nghĩ hoạt động tích hợp ngân hàng do nhà nước dẫn dắt này sẽ hướng tới đâu tiếp theo?
#CryptoRegulation #Bitcoin #Banking
22
·
--
Barclays, NatWest, HSBC và các ngân hàng khác tại Vương quốc Anh đã hoàn tất các giao dịch liên ngân hàng liên quan đến tài sản kỹ thuật số (tokenized deposits) đầu tiên trên thế giới. Các ngân hàng đang chuyển sang chuỗi (on-chain), không chống lại xu hướng này. #Tokenization #Crypto #Banking
Barclays, NatWest, HSBC và các ngân hàng khác tại Vương quốc Anh đã hoàn tất các giao dịch liên ngân hàng liên quan đến tài sản kỹ thuật số (tokenized deposits) đầu tiên trên thế giới. Các ngân hàng đang chuyển sang chuỗi (on-chain), không chống lại xu hướng này. #Tokenization #Crypto #Banking
60

🚨 VỪA MỚI: VƯƠNG QUỐC ANH VỪA HOÀN TẤT CÁC GIAO DỊCH LIÊN NGÂN HÀNG ĐẦU TIÊN TRÊN THẾ GIỚI BẰNG TIỀN GỬI BẰNG TOKEN HÓA ĐỊNH DANH BẰNG BẢNG ANH.
Lloyds, NatWest và Barclays cùng quản lý tổng cộng 1,52 nghìn tỷ bảng Anh đã sử dụng các phiên bản dựa trên blockchain của tiền gửi ngân hàng để hoàn tất các giao dịch thế chấp giữa các ngân hàng.
Hãy nghĩ xem vừa chuyện gì đã xảy ra.
Các khoản tiền gửi ngân hàng truyền thống được biểu diễn dưới dạng các token kỹ thuật số và được chuyển giữa các tổ chức tài chính.
Không có tiền mã hóa mới.
Không có stablecoin.
Tiền thật của ngân hàng đang di chuyển trên các “đường ray” blockchain.
Điều này có thể đánh dấu một bước tiến quan trọng nhằm đưa hạ tầng ngân hàng truyền thống lên chuỗi.
Và các khoản thanh toán thế chấp có thể chỉ mới là bước bắt đầu.
Nếu các ngân hàng có thể token hóa tiền gửi và chuyển qua các tổ chức hiệu quả hơn, thì cùng một hạ tầng về sau có thể hỗ trợ thanh toán nhanh hơn, thanh toán lập trình được và thị trường tài chính được token hóa rộng hơn.
Bước chuyển lớn nhất trong lĩnh vực crypto có thể không phải là việc người dùng thay thế ngân hàng.
Mà có thể là các ngân hàng lặng lẽ chuyển toàn bộ hệ thống tài chính hiện có của họ lên blockchain.
Cuộc đua token hóa đang trở nên rất thực chất.
#Crypto #Blockchain #Tokenization #Fintech #Banking
1
16
🚨 Mạng lưới đô la kỹ thuật số do 6 ngân hàng lớn của Canada cùng xây dựng 🧠
📊 | $BTC | $ETH | $BNB |
- Hãy theo dõi, bấm thích và để lại bình luận chia sẻ quan điểm của bạn về dự án này 📈
- RBC, TD, BMO, Scotiabank, CIBC và National Bank phối hợp khám phá hệ thống tiền gửi token hóa bằng đô la Canada
- Giai đoạn đầu tập trung vào chuyển khoản token giữa các ngân hàng, nhằm thực hiện thanh toán tức thời liên ngân hàng
- Hệ thống này dự kiến sẽ số hóa tài sản bằng đô la Canada, giúp khách hàng được cung cấp dịch vụ thanh khoản hiệu quả hơn
- Dự án vẫn đang ở giai đoạn chứng minh khái niệm; việc phê duyệt của cơ quan quản lý và các tiêu chuẩn kỹ thuật vẫn chưa được làm rõ 🔥
- Tâm lý thị trường đang yếu, dự kiến trong ngắn hạn toàn bộ thị trường tiền mã hóa sẽ chịu áp lực giảm
- Nếu dự án tiến triển chậm, có thể khiến nhà đầu tư rút vốn thêm, làm gia tăng biến động
- Mặt khác, các tài khoản cá voi xuất hiện hành vi bán tháo hoặc phân tán, có thể làm trầm trọng thêm mức giảm
- Nếu cơ quan quản lý đưa ra sự ủng hộ rõ ràng, dự kiến sẽ thu hút dòng vốn tổ chức tham gia, và có thể xuất hiện nhịp hồi ngắn hạn
- Theo bạn, những phương án token hóa do ngân hàng dẫn dắt như vậy sẽ tác động lâu dài thế nào đến thị trường crypto?
- Hãy tiếp tục theo dõi các phân tích chuyên sâu của chúng tôi, và mong chờ sự tương tác của bạn qua bình luận
#Crypto #Blockchain #Whales #DigitalDollar #Banking
1
193
·
--
Các ngân hàng hàng đầu Canada bắt tay xây dựng mạng lưới đô la số! RBC, TD, BMO và các ngân hàng khác đang khám phá hệ thống tiền gửi được mã hóa, bắt đầu với chuyển khoản liên ngân hàng. Các “ông lớn” tài chính cuối cùng cũng bắt đầu bước vào thế giới tiền mã hóa! #CBDC #Banking $CAD
Các ngân hàng hàng đầu Canada đang hợp tác để xây dựng mạng lưới đô la số! RBC, TD, BMO và các ngân hàng khác đang khám phá tiền gửi được mã hóa, bắt đầu với chuyển khoản liên ngân hàng. Tài chính truyền thống cuối cùng cũng đi vào số hóa! #CBDC #Banking $CAD
Các ngân hàng hàng đầu Canada đang hợp tác để xây dựng mạng lưới đô la số! RBC, TD, BMO và các ngân hàng khác đang khám phá tiền gửi được mã hóa, bắt đầu với chuyển khoản liên ngân hàng. Tài chính truyền thống cuối cùng cũng đi vào số hóa! #CBDC #Banking $CAD
7
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TheoDõiFOMC
106,519 lượt xem
630 đang thảo luận
2
#TinFed
88,634 lượt xem
432 đang thảo luận
3
#NvidiaApproves$150BBuyback
20 lượt xem
6 đang thảo luận
4
#OpenAIDelaysGPT6.1OverSafetyIssues
64 lượt xem
21 đang thảo luận
5
#AMDToAcquireWorldLabsFor$8.2B
9 lượt xem
12 đang thảo luận
6
#AnthropicIPOProspectusCouldValueItOver$2T
830 lượt xem
43 đang thảo luận
7
#HackersDrainOver12.4MXRPFromDCENTWallets
6,668 lượt xem
255 đang thảo luận
8
#SECSaysDecentralizedTokenBuybacksNotInvestmentContracts
284 lượt xem
17 đang thảo luận
9
#UKFCAWinsCourtOrderToRecover851400Pounds
63,696 lượt xem
1,143 đang thảo luận
10
#ChainlinkLaunchesCCIP2WithEnterpriseVerification
72,453 lượt xem
1,260 đang thảo luận