
Yammy天使
2.4k Публикации
Yammy天使
Отправить жалобу
Заблокировать пользователя
一枚菜菜的web3探索者 & BNB Hodler
Открытая сделка

Владелец BNB
Трейдер с регулярными сделками
4.7 г
71 подписок(и/а)
625 подписчиков(а)
1.6K+ понравилось
Посты
Портфель
Все
Цитирования
Видео
Активно
·
--
См. перевод
STRK 24小时价格飙涨57.178%至0.04445美元,资金费率0.00005000异常偏低,持仓量3.306亿。单信号判断:资金费率接近零显示合约市场杠杆谨慎,上涨可能由空头平仓或现货买盘驱动,爆仓风险较低。最强反证:若资金费率持续上升,将标志多头加杠杆,增加价格回调压力。二阶影响:空头进一步止损可能延续涨势,但低费率限制流动性冲击。
STRK 24小时价格飙涨57.178%至0.04445美元,资金费率0.00005000异常偏低,持仓量3.306亿。单信号判断:资金费率接近零显示合约市场杠杆谨慎,上涨可能由空头平仓或现货买盘驱动,爆仓风险较低。最强反证:若资金费率持续上升,将标志多头加杠杆,增加价格回调压力。二阶影响:空头进一步止损可能延续涨势,但低费率限制流动性冲击。
27
·
--
$AKE 在 24 小时内暴涨 76.511%,价格冲至 0.036815 美元,如同一场军事闪电战。
核心判断:这场价格突袭因资金费率高企而面临补给危机,多头部队很可能被迫后撤。
证据链:价格暴涨 76.511% 显示多头攻势凌厉,但正资金费率 0.00075600 意味着持仓方每 funding 周期需支付额外成本,构成持续性后勤压力。结合持仓量 OI 达 1332062776,表明战线(合约规模)庞大,高费率可能侵蚀多头弹药(保证金),迫使部分仓位平仓。
最强反证:若市场情绪持续狂热,或空头集中止损引发轧空,价格可能无视费率压力继续上攻,甚至突破当前价位。
二阶影响:资金费率 0.00075600 对多头构成直接成本负担。一旦价格停滞或回调,高费率将加速多头平仓,引发流动性挤兑,空头可能趁机反扑。成本由持有多头仓位的交易者承担,流动性可能从多头转向空头。
失效条件:本判断基于价格暴涨伴随正高资金费率。若资金费率转负,或价格在 0.036815 美元上方企稳并放量,则突袭可能转为持久战,判断失效。
动作:当前条件下建议减仓或观望。触发条件:若资金费率持续高于 0.00075600 或价格跌破 0.036815 美元,则执行撤退;若费率大幅下降且价格站稳,可考虑重新部署。
交易标签:#Crypto #合约交易 #AKEUSDT #山寨币
你认为这套判断最可能错在哪?
$AKE 在 24 小时内暴涨 76.511%,价格冲至 0.036815 美元,如同一场军事闪电战。
核心判断:这场价格突袭因资金费率高企而面临补给危机,多头部队很可能被迫后撤。
证据链:价格暴涨 76.511% 显示多头攻势凌厉,但正资金费率 0.00075600 意味着持仓方每 funding 周期需支付额外成本,构成持续性后勤压力。结合持仓量 OI 达 1332062776,表明战线(合约规模)庞大,高费率可能侵蚀多头弹药(保证金),迫使部分仓位平仓。
最强反证:若市场情绪持续狂热,或空头集中止损引发轧空,价格可能无视费率压力继续上攻,甚至突破当前价位。
二阶影响:资金费率 0.00075600 对多头构成直接成本负担。一旦价格停滞或回调,高费率将加速多头平仓,引发流动性挤兑,空头可能趁机反扑。成本由持有多头仓位的交易者承担,流动性可能从多头转向空头。
失效条件:本判断基于价格暴涨伴随正高资金费率。若资金费率转负,或价格在 0.036815 美元上方企稳并放量,则突袭可能转为持久战,判断失效。
动作:当前条件下建议减仓或观望。触发条件:若资金费率持续高于 0.00075600 或价格跌破 0.036815 美元,则执行撤退;若费率大幅下降且价格站稳,可考虑重新部署。
交易标签:#Crypto #合约交易 #AKEUSDT #山寨币
你认为这套判断最可能错在哪?
核心判断:这场价格突袭因资金费率高企而面临补给危机,多头部队很可能被迫后撤。
证据链:价格暴涨 76.511% 显示多头攻势凌厉,但正资金费率 0.00075600 意味着持仓方每 funding 周期需支付额外成本,构成持续性后勤压力。结合持仓量 OI 达 1332062776,表明战线(合约规模)庞大,高费率可能侵蚀多头弹药(保证金),迫使部分仓位平仓。
最强反证:若市场情绪持续狂热,或空头集中止损引发轧空,价格可能无视费率压力继续上攻,甚至突破当前价位。
二阶影响:资金费率 0.00075600 对多头构成直接成本负担。一旦价格停滞或回调,高费率将加速多头平仓,引发流动性挤兑,空头可能趁机反扑。成本由持有多头仓位的交易者承担,流动性可能从多头转向空头。
失效条件:本判断基于价格暴涨伴随正高资金费率。若资金费率转负,或价格在 0.036815 美元上方企稳并放量,则突袭可能转为持久战,判断失效。
动作:当前条件下建议减仓或观望。触发条件:若资金费率持续高于 0.00075600 或价格跌破 0.036815 美元,则执行撤退;若费率大幅下降且价格站稳,可考虑重新部署。
交易标签:#Crypto #合约交易 #AKEUSDT #山寨币
你认为这套判断最可能错在哪?
410
·
--
См. перевод
NEAR 24小时涨幅达30.358%,现价3.461美元。
我的核心判断是:这是由杠杆空头主导的、缺乏现货支撑的脆弱反弹,持续性存疑。
证据链:第一,价格暴涨30.358%,但永续合约资金费率仅0.00010000,表明多头并未支付高额溢价来维持头寸,市场狂热程度与价格涨幅严重不匹配。第二,持仓量高达53448797,在价格大涨后并未出现显著下降,说明大量空头仍未认输出局,多空在此位置形成对峙。
最强反证:如果这些顽固的空头在持续浮亏和低资金费率下被迫集体平仓,将引发短期剧烈轧空,推动价格快速冲高。
二阶影响:多头可能因资金成本极低而选择加仓,但空头的集体平仓会成为行情唯一的短期助推器,一旦其平仓结束,市场将失去关键买盘来源,波动性会迅速扩大。
失效条件:如果资金费率在24小时内快速上升并站稳在0.01以上,同时持仓量同步增加,则表明多头信心重建,我的脆弱反弹判断失效。
动作:不建议追多。
NEAR 24小时涨幅达30.358%,现价3.461美元。
我的核心判断是:这是由杠杆空头主导的、缺乏现货支撑的脆弱反弹,持续性存疑。
证据链:第一,价格暴涨30.358%,但永续合约资金费率仅0.00010000,表明多头并未支付高额溢价来维持头寸,市场狂热程度与价格涨幅严重不匹配。第二,持仓量高达53448797,在价格大涨后并未出现显著下降,说明大量空头仍未认输出局,多空在此位置形成对峙。
最强反证:如果这些顽固的空头在持续浮亏和低资金费率下被迫集体平仓,将引发短期剧烈轧空,推动价格快速冲高。
二阶影响:多头可能因资金成本极低而选择加仓,但空头的集体平仓会成为行情唯一的短期助推器,一旦其平仓结束,市场将失去关键买盘来源,波动性会迅速扩大。
失效条件:如果资金费率在24小时内快速上升并站稳在0.01以上,同时持仓量同步增加,则表明多头信心重建,我的脆弱反弹判断失效。
动作:不建议追多。
我的核心判断是:这是由杠杆空头主导的、缺乏现货支撑的脆弱反弹,持续性存疑。
证据链:第一,价格暴涨30.358%,但永续合约资金费率仅0.00010000,表明多头并未支付高额溢价来维持头寸,市场狂热程度与价格涨幅严重不匹配。第二,持仓量高达53448797,在价格大涨后并未出现显著下降,说明大量空头仍未认输出局,多空在此位置形成对峙。
最强反证:如果这些顽固的空头在持续浮亏和低资金费率下被迫集体平仓,将引发短期剧烈轧空,推动价格快速冲高。
二阶影响:多头可能因资金成本极低而选择加仓,但空头的集体平仓会成为行情唯一的短期助推器,一旦其平仓结束,市场将失去关键买盘来源,波动性会迅速扩大。
失效条件:如果资金费率在24小时内快速上升并站稳在0.01以上,同时持仓量同步增加,则表明多头信心重建,我的脆弱反弹判断失效。
动作:不建议追多。
46
·
--
См. перевод
$AVA 24小时飙涨50.374%,价格0.2615,但同期资金费率深度负值(-0.004)。
判断:这是典型的小市值币种空头挤压,而非健康多头驱动。
证据链:价格暴涨与资金费率严重背离,负费率表明空头持仓者正在向多头付费,结合高达50%的涨幅,指向空头止损盘被集中触发。
最强反证:若未平仓合约量在价格上涨中同步显著增加,则可能表明有持续的新多头资金入场。
$AVA 24小时飙涨50.374%,价格0.2615,但同期资金费率深度负值(-0.004)。
判断:这是典型的小市值币种空头挤压,而非健康多头驱动。
证据链:价格暴涨与资金费率严重背离,负费率表明空头持仓者正在向多头付费,结合高达50%的涨幅,指向空头止损盘被集中触发。
最强反证:若未平仓合约量在价格上涨中同步显著增加,则可能表明有持续的新多头资金入场。
判断:这是典型的小市值币种空头挤压,而非健康多头驱动。
证据链:价格暴涨与资金费率严重背离,负费率表明空头持仓者正在向多头付费,结合高达50%的涨幅,指向空头止损盘被集中触发。
最强反证:若未平仓合约量在价格上涨中同步显著增加,则可能表明有持续的新多头资金入场。
121
·
--
$ONE за последние 24 часа выросла на 62,288% — до 0,0015849 USDT. При этом ставка финансирования ушла в глубокие отрицательные значения: до -0,00208060, а объем открытых позиций составляет 5737961921 контракт.
Ключевой вывод: сочетание резкого роста цены и экстремально отрицательной ставки финансирования указывает на то, что продавцы (шорты) испытывают сдавливание. В краткосрочной перспективе резко возрастает риск ликвидаций, что может вынудить шорты закрываться, подталкивая цену вверх. Однако сам этот процесс содержит точку, в которой возможен разворот.
Доказательная цепочка строится на двух измерениях: движении цены и ставке финансирования. Рост за 24 часа на 62,288% отражает агрессивную атаку со стороны покупателей, тогда как ставка финансирования -0.00208060 означает, что держатели шортов вынуждены постоянно платить высокие комиссии покупателям — это типичный сигнал давления со стороны шортов. Оба показателя расходятся: цена резко растет, но ставка финансирования остается глубоко отрицательной. Это говорит о возможной чрезмерной концентрации шорт-позиций и приближении давления стоп-лоссов. Объем 5737961921 как абсолютная цифра не позволяет по входным данным без пересчета определить относительную значимость в долларах, однако сам факт нахождения на высоком уровне на фоне сильной волатильности указывает на «натянутость» структуры позиций на рынке.
Самое сильное опровержение: если в этом ралли не будет устойчивой поддержки со стороны покупателей, цена может быстро откатиться. Хотя шорты платят комиссию, при достаточно низком плече или при появлении внезапных негативных новостей они могут предпочесть «держать позицию», а не закрывать ее. Тогда давление ликвидаций может задержаться, и даже превратиться в нисходящую энергию движения. Один лишь факт резкого скачка цены не подтверждает разворот тренда, особенно для активов с небольшой капитализацией.
Второй порядок последствий: если шорты массово будут ликвидированы, принудительные ордеры биржи на закрытие (ликвидационные покупки) дадут краткосрочную ликвидность и дополнительно поднимут цену. Но это также означает, что у покупателей (лонгов) прибыль может спровоцировать распродажу — срабатывает типичный сценарий: шорт-сквиз, после чего следует фиксация и распродажа. Стоимость ляжет на высоколевериджные шорт-позиции, а ликвидность может сместиться с спот-рынка на рынок фьючерсов, усиливая ценовую волатильность.
Условия недействительности: ключевое условие, при котором этот вывод теряет актуальность, — если цена опустится ниже 0,0015 USDT (ниже текущей, но без предоставления более низких данных в составе входа, поэтому ориентир — нижняя граница по введенной цене) или если ставка финансирования в последующих периодах перейдет в положительную область (что будет означать ослабление давления шортов). Резкое обрушение объема позиций также может изменить логику «сдавливания».
Действия: с учетом соотношения риска и доходности рекомендуется стратегия «в основном наблюдать, и лишь с небольшим объемом пробовать лонг».
$ONE за последние 24 часа выросла на 62,288% — до 0,0015849 USDT. При этом ставка финансирования ушла в глубокие отрицательные значения: до -0,00208060, а объем открытых позиций составляет 5737961921 контракт.
Ключевой вывод: сочетание резкого роста цены и экстремально отрицательной ставки финансирования указывает на то, что продавцы (шорты) испытывают сдавливание. В краткосрочной перспективе резко возрастает риск ликвидаций, что может вынудить шорты закрываться, подталкивая цену вверх. Однако сам этот процесс содержит точку, в которой возможен разворот.
Доказательная цепочка строится на двух измерениях: движении цены и ставке финансирования. Рост за 24 часа на 62,288% отражает агрессивную атаку со стороны покупателей, тогда как ставка финансирования -0.00208060 означает, что держатели шортов вынуждены постоянно платить высокие комиссии покупателям — это типичный сигнал давления со стороны шортов. Оба показателя расходятся: цена резко растет, но ставка финансирования остается глубоко отрицательной. Это говорит о возможной чрезмерной концентрации шорт-позиций и приближении давления стоп-лоссов. Объем 5737961921 как абсолютная цифра не позволяет по входным данным без пересчета определить относительную значимость в долларах, однако сам факт нахождения на высоком уровне на фоне сильной волатильности указывает на «натянутость» структуры позиций на рынке.
Самое сильное опровержение: если в этом ралли не будет устойчивой поддержки со стороны покупателей, цена может быстро откатиться. Хотя шорты платят комиссию, при достаточно низком плече или при появлении внезапных негативных новостей они могут предпочесть «держать позицию», а не закрывать ее. Тогда давление ликвидаций может задержаться, и даже превратиться в нисходящую энергию движения. Один лишь факт резкого скачка цены не подтверждает разворот тренда, особенно для активов с небольшой капитализацией.
Второй порядок последствий: если шорты массово будут ликвидированы, принудительные ордеры биржи на закрытие (ликвидационные покупки) дадут краткосрочную ликвидность и дополнительно поднимут цену. Но это также означает, что у покупателей (лонгов) прибыль может спровоцировать распродажу — срабатывает типичный сценарий: шорт-сквиз, после чего следует фиксация и распродажа. Стоимость ляжет на высоколевериджные шорт-позиции, а ликвидность может сместиться с спот-рынка на рынок фьючерсов, усиливая ценовую волатильность.
Условия недействительности: ключевое условие, при котором этот вывод теряет актуальность, — если цена опустится ниже 0,0015 USDT (ниже текущей, но без предоставления более низких данных в составе входа, поэтому ориентир — нижняя граница по введенной цене) или если ставка финансирования в последующих периодах перейдет в положительную область (что будет означать ослабление давления шортов). Резкое обрушение объема позиций также может изменить логику «сдавливания».
Действия: с учетом соотношения риска и доходности рекомендуется стратегия «в основном наблюдать, и лишь с небольшим объемом пробовать лонг».
Ключевой вывод: сочетание резкого роста цены и экстремально отрицательной ставки финансирования указывает на то, что продавцы (шорты) испытывают сдавливание. В краткосрочной перспективе резко возрастает риск ликвидаций, что может вынудить шорты закрываться, подталкивая цену вверх. Однако сам этот процесс содержит точку, в которой возможен разворот.
Доказательная цепочка строится на двух измерениях: движении цены и ставке финансирования. Рост за 24 часа на 62,288% отражает агрессивную атаку со стороны покупателей, тогда как ставка финансирования -0.00208060 означает, что держатели шортов вынуждены постоянно платить высокие комиссии покупателям — это типичный сигнал давления со стороны шортов. Оба показателя расходятся: цена резко растет, но ставка финансирования остается глубоко отрицательной. Это говорит о возможной чрезмерной концентрации шорт-позиций и приближении давления стоп-лоссов. Объем 5737961921 как абсолютная цифра не позволяет по входным данным без пересчета определить относительную значимость в долларах, однако сам факт нахождения на высоком уровне на фоне сильной волатильности указывает на «натянутость» структуры позиций на рынке.
Самое сильное опровержение: если в этом ралли не будет устойчивой поддержки со стороны покупателей, цена может быстро откатиться. Хотя шорты платят комиссию, при достаточно низком плече или при появлении внезапных негативных новостей они могут предпочесть «держать позицию», а не закрывать ее. Тогда давление ликвидаций может задержаться, и даже превратиться в нисходящую энергию движения. Один лишь факт резкого скачка цены не подтверждает разворот тренда, особенно для активов с небольшой капитализацией.
Второй порядок последствий: если шорты массово будут ликвидированы, принудительные ордеры биржи на закрытие (ликвидационные покупки) дадут краткосрочную ликвидность и дополнительно поднимут цену. Но это также означает, что у покупателей (лонгов) прибыль может спровоцировать распродажу — срабатывает типичный сценарий: шорт-сквиз, после чего следует фиксация и распродажа. Стоимость ляжет на высоколевериджные шорт-позиции, а ликвидность может сместиться с спот-рынка на рынок фьючерсов, усиливая ценовую волатильность.
Условия недействительности: ключевое условие, при котором этот вывод теряет актуальность, — если цена опустится ниже 0,0015 USDT (ниже текущей, но без предоставления более низких данных в составе входа, поэтому ориентир — нижняя граница по введенной цене) или если ставка финансирования в последующих периодах перейдет в положительную область (что будет означать ослабление давления шортов). Резкое обрушение объема позиций также может изменить логику «сдавливания».
Действия: с учетом соотношения риска и доходности рекомендуется стратегия «в основном наблюдать, и лишь с небольшим объемом пробовать лонг».
117
·
--
См. перевод
$GENIUS 24小时暴涨33.333%,现价0.3992。
这轮上涨是交易特朗普叙事的典型投机,缺乏基本面支撑,资金费率异常是核心警示。
资金费率0.00001012几乎为零,在价格单日暴涨33.333%的背景下极不正常。这表明多头杠杆虽推高价格,但空头力量严重不足,持仓结构极度失衡。未平仓合约17194874,鉴于这是一个小市值代币,此OI水平已包含巨大杠杆。这种有价无率的状态,往往是轧空行情接近尾声的信号。
**最强反证**:若特朗普团队明确宣布将$GENIUS纳入某个具体的政策或支付框架,从而创造真实用例,则叙事可能获得基本面续命。
**二阶影响**:一旦买盘衰竭,零费率无法吸引新增空头来对冲,价格回调将缺乏缓冲。现有高杠杆多头将被迫主动平仓或触发连环爆仓,导致流动性快速抽离,价格可能急速回落。
**失效条件**:若价格稳守0.3992上方且资金费率攀升至0.01%以上,表明多空博弈趋于正常,当前判断失效。
$GENIUS 24小时暴涨33.333%,现价0.3992。
这轮上涨是交易特朗普叙事的典型投机,缺乏基本面支撑,资金费率异常是核心警示。
资金费率0.00001012几乎为零,在价格单日暴涨33.333%的背景下极不正常。这表明多头杠杆虽推高价格,但空头力量严重不足,持仓结构极度失衡。未平仓合约17194874,鉴于这是一个小市值代币,此OI水平已包含巨大杠杆。这种有价无率的状态,往往是轧空行情接近尾声的信号。
**最强反证**:若特朗普团队明确宣布将$GENIUS 纳入某个具体的政策或支付框架,从而创造真实用例,则叙事可能获得基本面续命。
**二阶影响**:一旦买盘衰竭,零费率无法吸引新增空头来对冲,价格回调将缺乏缓冲。现有高杠杆多头将被迫主动平仓或触发连环爆仓,导致流动性快速抽离,价格可能急速回落。
**失效条件**:若价格稳守0.3992上方且资金费率攀升至0.01%以上,表明多空博弈趋于正常,当前判断失效。
这轮上涨是交易特朗普叙事的典型投机,缺乏基本面支撑,资金费率异常是核心警示。
资金费率0.00001012几乎为零,在价格单日暴涨33.333%的背景下极不正常。这表明多头杠杆虽推高价格,但空头力量严重不足,持仓结构极度失衡。未平仓合约17194874,鉴于这是一个小市值代币,此OI水平已包含巨大杠杆。这种有价无率的状态,往往是轧空行情接近尾声的信号。
**最强反证**:若特朗普团队明确宣布将$GENIUS 纳入某个具体的政策或支付框架,从而创造真实用例,则叙事可能获得基本面续命。
**二阶影响**:一旦买盘衰竭,零费率无法吸引新增空头来对冲,价格回调将缺乏缓冲。现有高杠杆多头将被迫主动平仓或触发连环爆仓,导致流动性快速抽离,价格可能急速回落。
**失效条件**:若价格稳守0.3992上方且资金费率攀升至0.01%以上,表明多空博弈趋于正常,当前判断失效。
176
·
--
$LSK за последние 24 часа обвалился на 42,95%, текущая цена — 0,45657. Плата за финансирование -0,00474020 крайне отрицательная; в сочетании с непогашенными контрактами 39315228 это указывает, что в рынке бессрочных контрактов сила медведей крайне велика, а быки были в значительной степени вытеснены。
**Ключевое суждение:** В ближайшей перспективе цена может продолжить снижение, а доминирующая роль медведей сохраняется。
**Доказательства и вторичные эффекты:** Резкий обвал цены и глубокая отрицательная ставка финансирования — это два сигнала одновременно; рынок оказался во власти медвежьих настроений.
$LSK за последние 24 часа обвалился на 42,95%, текущая цена — 0,45657. Плата за финансирование -0,00474020 крайне отрицательная; в сочетании с непогашенными контрактами 39315228 это указывает, что в рынке бессрочных контрактов сила медведей крайне велика, а быки были в значительной степени вытеснены。
**Ключевое суждение:** В ближайшей перспективе цена может продолжить снижение, а доминирующая роль медведей сохраняется。
**Доказательства и вторичные эффекты:** Резкий обвал цены и глубокая отрицательная ставка финансирования — это два сигнала одновременно; рынок оказался во власти медвежьих настроений.
**Ключевое суждение:** В ближайшей перспективе цена может продолжить снижение, а доминирующая роль медведей сохраняется。
**Доказательства и вторичные эффекты:** Резкий обвал цены и глубокая отрицательная ставка финансирования — это два сигнала одновременно; рынок оказался во власти медвежьих настроений.
187
·
--
$AVA 24 часов рост составил 88,618%, цена достигла 0,2867. Этот рост вступает в противоречие с экстремально отрицательной ставкой финансирования на фьючерсном рынке (-0.00622527) и высоким объемом открытых позиций (25415495.0).
Ключевой вывод: в краткосрочной перспективе давление отката по цене $AVA крайне высоко; главными источниками риска являются отрицательная ставка финансирования и накопление позиций с высоким плечом.
Цепочка доказательств:
1. Ставка финансирования является заметно отрицательной (-0.00622527), что означает: продавцы в контрактах (шорты) должны платить покупателям (лонгам) высокие комиссии. Обычно это указывает на перегретые настроения лонгов, а значит, сила шортов не может долго подавлять цену. При этом такие условия также привлекают арбитражный капитал для шорт-стратегий и хеджирования, создавая сопротивление росту.
2. Объем открытых контрактов (25415495.0) высок; в сочетании с почти 90% ростом цены за один день это показывает, что накапливается большое количество маржинальных позиций. После быстрого ралли любая коррекция может запустить цепную ликвидацию у высокоплечевых лонгов.
Самое сильное опровержение: если $AVA продолжит стабильно привлекать новый спрос, переварит давление шорт-хеджа и подтолкнет цену к пробою предыдущего максимума, то экстремально отрицательная ставка финансирования заставит шортов признать убытки и закрыть позиции. Это может привести к «шорт-сквизу» и, наоборот, подтолкнуть к новой волне роста.
Вторичные эффекты:
1. Если цена откатится, в первую очередь придется закрывать высокоплечевые лонг-позиции; их стоп-заявки превратятся в рыночные sell-ордера, усиливая скорость и глубину снижения и ухудшая ликвидность в короткое время.
2. При текущей отрицательной ставке финансирования удержание шортов требует высокой оплаты; это может вынудить часть шортов фиксировать прибыль после небольшого падения, создавая при снижении кратковременную поддержку.
Условие аннулирования: данный вывод перестает быть актуальным, если $AVA в ключевой зоне (например, вблизи текущей цены 0.2867) получит сильную поддержку и быстро отскочит, а также если ставка финансирования перейдет из отрицательной в положительную. Это будет означать, что новые силы лонгов способны покрыть давление от продаж из-за закрытия шортов и ликвидаций с плечом.
Действия: настоятельно рекомендуется не гнаться за ценой и не открывать длинные позиции по текущим уровням. Трейдерам, имеющим уже открытые позиции, стоит рассмотреть сокращение объема или установку крайне коротких стоп-лоссов. Тем, кто еще не вошел, лучше воздержаться и дождаться одного из двух сигналов: 1) глубокая коррекция цены с перевариванием части маржинального плеча; 2) возврат ставки финансирования к нейтральному уровню (например, между -0.001 и 0.001), что будет указывать на очистку экстремальных позиций.
$AVA 24 часов рост составил 88,618%, цена достигла 0,2867. Этот рост вступает в противоречие с экстремально отрицательной ставкой финансирования на фьючерсном рынке (-0.00622527) и высоким объемом открытых позиций (25415495.0).
Ключевой вывод: в краткосрочной перспективе давление отката по цене $AVA крайне высоко; главными источниками риска являются отрицательная ставка финансирования и накопление позиций с высоким плечом.
Цепочка доказательств:
1. Ставка финансирования является заметно отрицательной (-0.00622527), что означает: продавцы в контрактах (шорты) должны платить покупателям (лонгам) высокие комиссии. Обычно это указывает на перегретые настроения лонгов, а значит, сила шортов не может долго подавлять цену. При этом такие условия также привлекают арбитражный капитал для шорт-стратегий и хеджирования, создавая сопротивление росту.
2. Объем открытых контрактов (25415495.0) высок; в сочетании с почти 90% ростом цены за один день это показывает, что накапливается большое количество маржинальных позиций. После быстрого ралли любая коррекция может запустить цепную ликвидацию у высокоплечевых лонгов.
Самое сильное опровержение: если $AVA продолжит стабильно привлекать новый спрос, переварит давление шорт-хеджа и подтолкнет цену к пробою предыдущего максимума, то экстремально отрицательная ставка финансирования заставит шортов признать убытки и закрыть позиции. Это может привести к «шорт-сквизу» и, наоборот, подтолкнуть к новой волне роста.
Вторичные эффекты:
1. Если цена откатится, в первую очередь придется закрывать высокоплечевые лонг-позиции; их стоп-заявки превратятся в рыночные sell-ордера, усиливая скорость и глубину снижения и ухудшая ликвидность в короткое время.
2. При текущей отрицательной ставке финансирования удержание шортов требует высокой оплаты; это может вынудить часть шортов фиксировать прибыль после небольшого падения, создавая при снижении кратковременную поддержку.
Условие аннулирования: данный вывод перестает быть актуальным, если $AVA в ключевой зоне (например, вблизи текущей цены 0.2867) получит сильную поддержку и быстро отскочит, а также если ставка финансирования перейдет из отрицательной в положительную. Это будет означать, что новые силы лонгов способны покрыть давление от продаж из-за закрытия шортов и ликвидаций с плечом.
Действия: настоятельно рекомендуется не гнаться за ценой и не открывать длинные позиции по текущим уровням. Трейдерам, имеющим уже открытые позиции, стоит рассмотреть сокращение объема или установку крайне коротких стоп-лоссов. Тем, кто еще не вошел, лучше воздержаться и дождаться одного из двух сигналов: 1) глубокая коррекция цены с перевариванием части маржинального плеча; 2) возврат ставки финансирования к нейтральному уровню (например, между -0.001 и 0.001), что будет указывать на очистку экстремальных позиций.
Ключевой вывод: в краткосрочной перспективе давление отката по цене $AVA крайне высоко; главными источниками риска являются отрицательная ставка финансирования и накопление позиций с высоким плечом.
Цепочка доказательств:
1. Ставка финансирования является заметно отрицательной (-0.00622527), что означает: продавцы в контрактах (шорты) должны платить покупателям (лонгам) высокие комиссии. Обычно это указывает на перегретые настроения лонгов, а значит, сила шортов не может долго подавлять цену. При этом такие условия также привлекают арбитражный капитал для шорт-стратегий и хеджирования, создавая сопротивление росту.
2. Объем открытых контрактов (25415495.0) высок; в сочетании с почти 90% ростом цены за один день это показывает, что накапливается большое количество маржинальных позиций. После быстрого ралли любая коррекция может запустить цепную ликвидацию у высокоплечевых лонгов.
Самое сильное опровержение: если $AVA продолжит стабильно привлекать новый спрос, переварит давление шорт-хеджа и подтолкнет цену к пробою предыдущего максимума, то экстремально отрицательная ставка финансирования заставит шортов признать убытки и закрыть позиции. Это может привести к «шорт-сквизу» и, наоборот, подтолкнуть к новой волне роста.
Вторичные эффекты:
1. Если цена откатится, в первую очередь придется закрывать высокоплечевые лонг-позиции; их стоп-заявки превратятся в рыночные sell-ордера, усиливая скорость и глубину снижения и ухудшая ликвидность в короткое время.
2. При текущей отрицательной ставке финансирования удержание шортов требует высокой оплаты; это может вынудить часть шортов фиксировать прибыль после небольшого падения, создавая при снижении кратковременную поддержку.
Условие аннулирования: данный вывод перестает быть актуальным, если $AVA в ключевой зоне (например, вблизи текущей цены 0.2867) получит сильную поддержку и быстро отскочит, а также если ставка финансирования перейдет из отрицательной в положительную. Это будет означать, что новые силы лонгов способны покрыть давление от продаж из-за закрытия шортов и ликвидаций с плечом.
Действия: настоятельно рекомендуется не гнаться за ценой и не открывать длинные позиции по текущим уровням. Трейдерам, имеющим уже открытые позиции, стоит рассмотреть сокращение объема или установку крайне коротких стоп-лоссов. Тем, кто еще не вошел, лучше воздержаться и дождаться одного из двух сигналов: 1) глубокая коррекция цены с перевариванием части маржинального плеча; 2) возврат ставки финансирования к нейтральному уровню (например, между -0.001 и 0.001), что будет указывать на очистку экстремальных позиций.
169
·
--
$ONEUSDT за последние 24 часа вырос на 51.766%, цена составляет 0.00101 — это наиболее прямая картина текущей обстановки на поле боя。
Ключевой вывод: нынешний резкий рост цены больше похож на спекулятивную внезапную атаку, которой не хватает устойчивой поддержки капитала, а не на прочное строительство позиций со стороны быков。
Цепочка доказательств: цена была грубо и резко поднята с низких уровней на 51.766%, что показывает, насколько агрессивны атаки быков. Но ключевое противоречие в том, что ставка финансирования составляет лишь 0.00005000. При таком масштабном росте эта величина ставки означает, что медведи (шорты) не загнаны в ситуацию, когда им приходится платить высокую цену, чтобы удерживать позиции. То есть огневая мощь быков (вложения средств) не создала подавляющего эффекта принуждения на шортистов. Это один сигнал, показывающий разрыв между ценовой атакой и фактической «ситуацией в фондах»。
Самое сильное опровержение: объем позиций (OI) достигает 6038006883, что указывает на то, что на это сражение привлеклось большое количество участников. Если в дальнейшем цена удержится выше 0.00101 и ставка финансирования начнет быстро расти, то это докажет, что медведи вынуждены постоянно наращивать поддержку, а атака быков может приобрести устойчивость。
Вторичные последствия: если цена не сможет удерживать текущий уровень, то первыми начнут фиксировать прибыль ранние «заложившиеся» быки; их уход напрямую ударит по ликвидности, из-за чего догоняющие рост краткосрочные длинные позиции станут теми, кто берет на себя издержки. А поскольку ставка финансирования сейчас для «воздуха» (шорт-сайд) крайне низкая, армии медведей нет необходимости в массовом вынужденном закрытии и отступлении。
$ONEUSDT за последние 24 часа вырос на 51.766%, цена составляет 0.00101 — это наиболее прямая картина текущей обстановки на поле боя。
Ключевой вывод: нынешний резкий рост цены больше похож на спекулятивную внезапную атаку, которой не хватает устойчивой поддержки капитала, а не на прочное строительство позиций со стороны быков。
Цепочка доказательств: цена была грубо и резко поднята с низких уровней на 51.766%, что показывает, насколько агрессивны атаки быков. Но ключевое противоречие в том, что ставка финансирования составляет лишь 0.00005000. При таком масштабном росте эта величина ставки означает, что медведи (шорты) не загнаны в ситуацию, когда им приходится платить высокую цену, чтобы удерживать позиции. То есть огневая мощь быков (вложения средств) не создала подавляющего эффекта принуждения на шортистов. Это один сигнал, показывающий разрыв между ценовой атакой и фактической «ситуацией в фондах»。
Самое сильное опровержение: объем позиций (OI) достигает 6038006883, что указывает на то, что на это сражение привлеклось большое количество участников. Если в дальнейшем цена удержится выше 0.00101 и ставка финансирования начнет быстро расти, то это докажет, что медведи вынуждены постоянно наращивать поддержку, а атака быков может приобрести устойчивость。
Вторичные последствия: если цена не сможет удерживать текущий уровень, то первыми начнут фиксировать прибыль ранние «заложившиеся» быки; их уход напрямую ударит по ликвидности, из-за чего догоняющие рост краткосрочные длинные позиции станут теми, кто берет на себя издержки. А поскольку ставка финансирования сейчас для «воздуха» (шорт-сайд) крайне низкая, армии медведей нет необходимости в массовом вынужденном закрытии и отступлении。
Ключевой вывод: нынешний резкий рост цены больше похож на спекулятивную внезапную атаку, которой не хватает устойчивой поддержки капитала, а не на прочное строительство позиций со стороны быков。
Цепочка доказательств: цена была грубо и резко поднята с низких уровней на 51.766%, что показывает, насколько агрессивны атаки быков. Но ключевое противоречие в том, что ставка финансирования составляет лишь 0.00005000. При таком масштабном росте эта величина ставки означает, что медведи (шорты) не загнаны в ситуацию, когда им приходится платить высокую цену, чтобы удерживать позиции. То есть огневая мощь быков (вложения средств) не создала подавляющего эффекта принуждения на шортистов. Это один сигнал, показывающий разрыв между ценовой атакой и фактической «ситуацией в фондах»。
Самое сильное опровержение: объем позиций (OI) достигает 6038006883, что указывает на то, что на это сражение привлеклось большое количество участников. Если в дальнейшем цена удержится выше 0.00101 и ставка финансирования начнет быстро расти, то это докажет, что медведи вынуждены постоянно наращивать поддержку, а атака быков может приобрести устойчивость。
Вторичные последствия: если цена не сможет удерживать текущий уровень, то первыми начнут фиксировать прибыль ранние «заложившиеся» быки; их уход напрямую ударит по ликвидности, из-за чего догоняющие рост краткосрочные длинные позиции станут теми, кто берет на себя издержки. А поскольку ставка финансирования сейчас для «воздуха» (шорт-сайд) крайне низкая, армии медведей нет необходимости в массовом вынужденном закрытии и отступлении。
160
·
--
$BR在 политическом контексте без ясности 24 часа резко вырос на 176.971%, текущая цена 0.58402。
Ключевой вывод: это типичный кратковременный импульсный рынок, движимый единым политическим ожиданием; высокая ставка финансирования вскрывает уязвимость。
Цепочка доказательств: дневной рост цены достигает 176.971% (факт), но ставка финансирования составляет 0.00036095, что находится на крайне высоком уровне (факт). Это означает, что быки платят огромные комиссии, чтобы удерживать позиции; спекулятивный настрой дошёл до крайней степени — это сигнал тревоги по риску, обусловленный одним сигналом.
$BR 在 политическом контексте без ясности 24 часа резко вырос на 176.971%, текущая цена 0.58402。
Ключевой вывод: это типичный кратковременный импульсный рынок, движимый единым политическим ожиданием; высокая ставка финансирования вскрывает уязвимость。
Цепочка доказательств: дневной рост цены достигает 176.971% (факт), но ставка финансирования составляет 0.00036095, что находится на крайне высоком уровне (факт). Это означает, что быки платят огромные комиссии, чтобы удерживать позиции; спекулятивный настрой дошёл до крайней степени — это сигнал тревоги по риску, обусловленный одним сигналом.
Ключевой вывод: это типичный кратковременный импульсный рынок, движимый единым политическим ожиданием; высокая ставка финансирования вскрывает уязвимость。
Цепочка доказательств: дневной рост цены достигает 176.971% (факт), но ставка финансирования составляет 0.00036095, что находится на крайне высоком уровне (факт). Это означает, что быки платят огромные комиссии, чтобы удерживать позиции; спекулятивный настрой дошёл до крайней степени — это сигнал тревоги по риску, обусловленный одним сигналом.
185
·
--
См. перевод
SPY永续合约(SPYUSDT)当前价格、24小时变动、资金费率及未平仓合约数据均显示为0。
**核心判断:** 当前SPY合约已进入非交易或彻底出清状态,市场功能完全停止。
**证据链:** 价格为0意味着没有有效买卖报价或交易发生;资金费率为0表明多空仓位之间没有利息结算,或合约已暂停;未平仓合约为0则确认市场内无任何持仓。三个核心市场参数同时归零,这是一个单信号但极其强烈的信号,指向合约处于深度休市、暂停或已实质下架的状态。
**最强反证:** 这些数据可能仅为系统数据源暂时中断或更新错误所致。若真如此,则意味着市场实际上仍在交易,只是未被正确捕获。一旦数据恢复,价格和活动度可能瞬间回归至此前水平。
**二阶影响:** 在此状态下,流动性提供者将完全撤出市场,试图进行跨市套利或对冲的交易者无法执行任何策略。对于此前持有仓位的用户,未平仓合约归零意味着他们的仓位要么已在数据清空前被主动平掉,要么被系统强制结算。最大的成本承担者是那些依赖此合约进行交易或对冲的参与者,其策略执行被硬性打断。
**失效条件:** 本判断基于所有数据为0这一现状。若未来任意时间点,SPYUSDT的**价格、资金费率或未平仓合约**出现非零的显著值,且能持续更新,则表明市场功能已恢复,本判断即刻失效。特别是,若价格恢复且资金费率开始正负波动,则表明多空博弈重启。
**动作:不碰。** 当前标的已无任何交易属性。触发条件为:持续观察该合约的盘口数据。只有当价格稳定在某一非零水平、且出现连续的成交和资金费率计算后,才可重新评估其交易机会。
交易标签:#TradFi #链上美股 #SPYUSDT #StockToken
你认为这套判断最可能错在哪?
SPY永续合约(SPYUSDT)当前价格、24小时变动、资金费率及未平仓合约数据均显示为0。
**核心判断:** 当前SPY合约已进入非交易或彻底出清状态,市场功能完全停止。
**证据链:** 价格为0意味着没有有效买卖报价或交易发生;资金费率为0表明多空仓位之间没有利息结算,或合约已暂停;未平仓合约为0则确认市场内无任何持仓。三个核心市场参数同时归零,这是一个单信号但极其强烈的信号,指向合约处于深度休市、暂停或已实质下架的状态。
**最强反证:** 这些数据可能仅为系统数据源暂时中断或更新错误所致。若真如此,则意味着市场实际上仍在交易,只是未被正确捕获。一旦数据恢复,价格和活动度可能瞬间回归至此前水平。
**二阶影响:** 在此状态下,流动性提供者将完全撤出市场,试图进行跨市套利或对冲的交易者无法执行任何策略。对于此前持有仓位的用户,未平仓合约归零意味着他们的仓位要么已在数据清空前被主动平掉,要么被系统强制结算。最大的成本承担者是那些依赖此合约进行交易或对冲的参与者,其策略执行被硬性打断。
**失效条件:** 本判断基于所有数据为0这一现状。若未来任意时间点,SPYUSDT的**价格、资金费率或未平仓合约**出现非零的显著值,且能持续更新,则表明市场功能已恢复,本判断即刻失效。特别是,若价格恢复且资金费率开始正负波动,则表明多空博弈重启。
**动作:不碰。** 当前标的已无任何交易属性。触发条件为:持续观察该合约的盘口数据。只有当价格稳定在某一非零水平、且出现连续的成交和资金费率计算后,才可重新评估其交易机会。
交易标签:#TradFi #链上美股 #SPYUSDT #StockToken
你认为这套判断最可能错在哪?
**核心判断:** 当前SPY合约已进入非交易或彻底出清状态,市场功能完全停止。
**证据链:** 价格为0意味着没有有效买卖报价或交易发生;资金费率为0表明多空仓位之间没有利息结算,或合约已暂停;未平仓合约为0则确认市场内无任何持仓。三个核心市场参数同时归零,这是一个单信号但极其强烈的信号,指向合约处于深度休市、暂停或已实质下架的状态。
**最强反证:** 这些数据可能仅为系统数据源暂时中断或更新错误所致。若真如此,则意味着市场实际上仍在交易,只是未被正确捕获。一旦数据恢复,价格和活动度可能瞬间回归至此前水平。
**二阶影响:** 在此状态下,流动性提供者将完全撤出市场,试图进行跨市套利或对冲的交易者无法执行任何策略。对于此前持有仓位的用户,未平仓合约归零意味着他们的仓位要么已在数据清空前被主动平掉,要么被系统强制结算。最大的成本承担者是那些依赖此合约进行交易或对冲的参与者,其策略执行被硬性打断。
**失效条件:** 本判断基于所有数据为0这一现状。若未来任意时间点,SPYUSDT的**价格、资金费率或未平仓合约**出现非零的显著值,且能持续更新,则表明市场功能已恢复,本判断即刻失效。特别是,若价格恢复且资金费率开始正负波动,则表明多空博弈重启。
**动作:不碰。** 当前标的已无任何交易属性。触发条件为:持续观察该合约的盘口数据。只有当价格稳定在某一非零水平、且出现连续的成交和资金费率计算后,才可重新评估其交易机会。
交易标签:#TradFi #链上美股 #SPYUSDT #StockToken
你认为这套判断最可能错在哪?
86
·
--
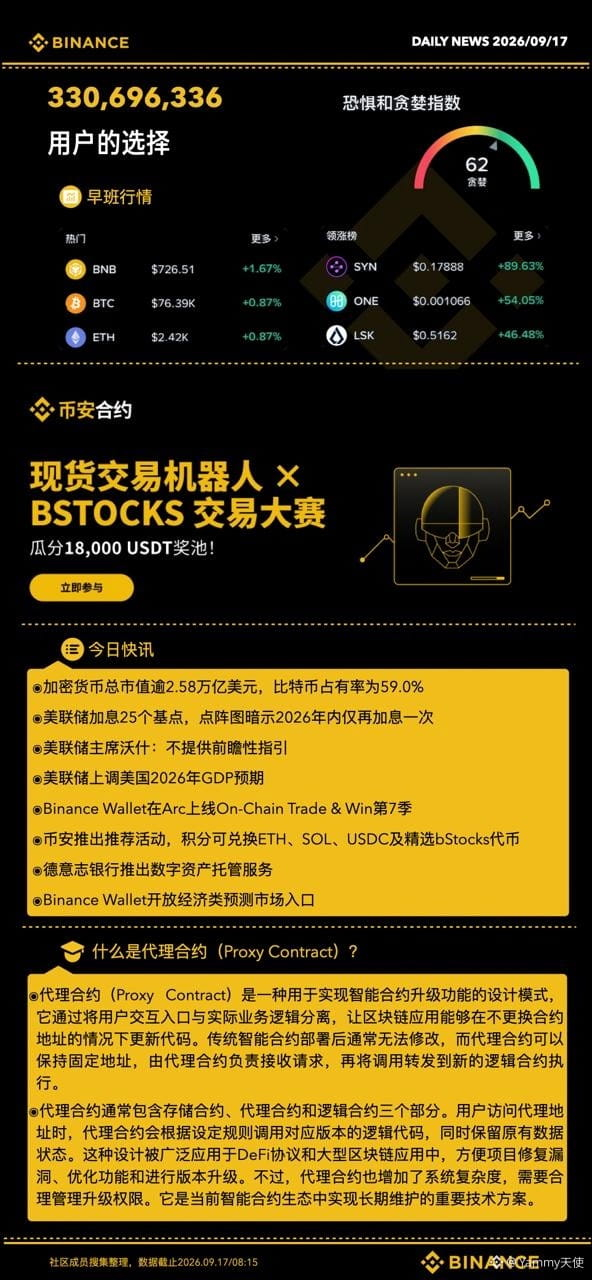
17 сентября, китайское утро-издание Binance
—— Ангел, сделано своими руками
17 сентября, китайское утро-издание Binance
—— Ангел, сделано своими руками
—— Ангел, сделано своими руками
95
·
--
В течение 24 часов цена $AIN обвалилась на 87,232%: сейчас 0,0232 USDT。
**Ключевой вывод**: это явный сигнал того, что длинные позиции (лонги) беспощадно выкашивают, а ускорение усиливает негативная обратная связь.
**Цепочка доказательств**:
По ценовому уровню: дневное падение -87,232% указывает на сплошные массовые продажи.
На рынке деривативов: ставка финансирования достигла 0,00120443, что означает — шортистам (лонг-сквизи/short) приходится платить огромные комиссии, чтобы удерживать позиции, а лонги «кровопускают». Это признак крайне экстремальных рыночных настроений и дисбаланса позиций.
**Самое сильное опровержение**: возможно, текущее резкое падение уже близко к завершению «волны» ликвидаций. Многочисленные маржинальные лонги уже были «очищены». При этом объем открытых контрактов (347,767,420) остается на месте после обвала цены — либо это намекает, что шортисты начали фиксировать прибыль, что может привести к кратковременному «мертвому коту» (отскоку).
**Вторичные последствия**: лонги, которые зашли на высоких уровнях, сталкиваются с огромными нереализованными убытками. Продолжительная положительная ставка финансирования будет дальше «съедать» их маржу, что приведет к еще большему числу вынужденных ликвидаций. Ликвидность может уйти из рынка контрактов, а атмосфера ожидания усилится.
**Условие недействительности**: если цена сможет закрепиться выше 0.0232 и при этом ставка финансирования быстро уйдет в отрицательную зону (ниже 0), то шорт-настроение истощится — этот вывод теряет актуальность.
**Действия**:**Не трогать**.
В течение 24 часов цена $AIN обвалилась на 87,232%: сейчас 0,0232 USDT。
**Ключевой вывод**: это явный сигнал того, что длинные позиции (лонги) беспощадно выкашивают, а ускорение усиливает негативная обратная связь.
**Цепочка доказательств**:
По ценовому уровню: дневное падение -87,232% указывает на сплошные массовые продажи.
На рынке деривативов: ставка финансирования достигла 0,00120443, что означает — шортистам (лонг-сквизи/short) приходится платить огромные комиссии, чтобы удерживать позиции, а лонги «кровопускают». Это признак крайне экстремальных рыночных настроений и дисбаланса позиций.
**Самое сильное опровержение**: возможно, текущее резкое падение уже близко к завершению «волны» ликвидаций. Многочисленные маржинальные лонги уже были «очищены». При этом объем открытых контрактов (347,767,420) остается на месте после обвала цены — либо это намекает, что шортисты начали фиксировать прибыль, что может привести к кратковременному «мертвому коту» (отскоку).
**Вторичные последствия**: лонги, которые зашли на высоких уровнях, сталкиваются с огромными нереализованными убытками. Продолжительная положительная ставка финансирования будет дальше «съедать» их маржу, что приведет к еще большему числу вынужденных ликвидаций. Ликвидность может уйти из рынка контрактов, а атмосфера ожидания усилится.
**Условие недействительности**: если цена сможет закрепиться выше 0.0232 и при этом ставка финансирования быстро уйдет в отрицательную зону (ниже 0), то шорт-настроение истощится — этот вывод теряет актуальность.
**Действия**:**Не трогать**.
**Ключевой вывод**: это явный сигнал того, что длинные позиции (лонги) беспощадно выкашивают, а ускорение усиливает негативная обратная связь.
**Цепочка доказательств**:
По ценовому уровню: дневное падение -87,232% указывает на сплошные массовые продажи.
На рынке деривативов: ставка финансирования достигла 0,00120443, что означает — шортистам (лонг-сквизи/short) приходится платить огромные комиссии, чтобы удерживать позиции, а лонги «кровопускают». Это признак крайне экстремальных рыночных настроений и дисбаланса позиций.
**Самое сильное опровержение**: возможно, текущее резкое падение уже близко к завершению «волны» ликвидаций. Многочисленные маржинальные лонги уже были «очищены». При этом объем открытых контрактов (347,767,420) остается на месте после обвала цены — либо это намекает, что шортисты начали фиксировать прибыль, что может привести к кратковременному «мертвому коту» (отскоку).
**Вторичные последствия**: лонги, которые зашли на высоких уровнях, сталкиваются с огромными нереализованными убытками. Продолжительная положительная ставка финансирования будет дальше «съедать» их маржу, что приведет к еще большему числу вынужденных ликвидаций. Ликвидность может уйти из рынка контрактов, а атмосфера ожидания усилится.
**Условие недействительности**: если цена сможет закрепиться выше 0.0232 и при этом ставка финансирования быстро уйдет в отрицательную зону (ниже 0), то шорт-настроение истощится — этот вывод теряет актуальность.
**Действия**:**Не трогать**.
360
·
--
$BULLA 24 часов стремительный рост на 72.052%, цена до 0.128074. Текущая ставка финансирования 0.00035599 аномально высокая, а непогашенные фьючерсные контракты достигли 133,851,394, что указывает на крайне возбужденное состояние маржинальных лонгов на фоне нарратива Трампа.
Ключевой вывод: сочетание столь высокой ставки и резкого ралли является сигналом перегрева, а не здорового тренда; с высокой вероятностью впереди ждет резкая коррекция.
$BULLA 24 часов стремительный рост на 72.052%, цена до 0.128074. Текущая ставка финансирования 0.00035599 аномально высокая, а непогашенные фьючерсные контракты достигли 133,851,394, что указывает на крайне возбужденное состояние маржинальных лонгов на фоне нарратива Трампа.
Ключевой вывод: сочетание столь высокой ставки и резкого ралли является сигналом перегрева, а не здорового тренда; с высокой вероятностью впереди ждет резкая коррекция.
Ключевой вывод: сочетание столь высокой ставки и резкого ралли является сигналом перегрева, а не здорового тренда; с высокой вероятностью впереди ждет резкая коррекция.
309
·
--
За 24 часа рост составил 120,732%, цена взлетела до 0,181, но ставка финансирования — всего 0,00001719. Открытые позиции (OI) при этом достигли 65197580. Это противоречивый набор сигналов, который $SYN демонстрирует на фьючерсном рынке Binance.
Мой ключевой вывод таков: текущий резкий рост вызван спот-рынком или позициями с низким плечом, при этом фьючерсный рынок не следует за ажиотажем. Рост цены и ставка финансирования, а также структура открытых позиций, сильно расходятся. Давление отката в дальнейшем будет огромным.
Цепочка доказательств основана на двух измерениях: во‑первых, ценовом. Переворот цены за 24 часа более чем вдвое — это сильный сигнал одностороннего роста. Во‑вторых, по ставке финансирования: она почти равна нулю (0,00001719). Это означает, что при таком насильственном росте на рынке бессрочных фьючерсов почти нет длинных позиций, которым нужно платить премию за удержание позиций в пользу шортов. Это совершенно не соответствует типичной картине шорт-сквиза, когда доминируют лонги. В сочетании с высоким OI (65197580) это указывает, что большое количество контрактных позиций “подсаживается” на рост практически за бесценок — и эти позиции крайне хрупкие.
Самое сильное опровержение — сама цена. Рост на 120,732% — это реальный и сильный результат покупательского давления. Покупательная способность спотового рынка может намного превосходить фьючерсный рынок, поэтому нельзя просто опровергать тренд, опираясь лишь на данные контрактов. Если спот-покупки будут продолжаться, фьючерсный рынок может быть вынужден догонять, а ставка финансирования быстро пойдёт вверх.
Вторичные эффекты: если цене не удастся продолжать атаковать вверх, спотовые продажи, выставленные высоко, запустят цепную реакцию. В первую очередь под давление попадут фьючерсные лонги с высоким плечом: из‑за низкой ставки финансирования их стоимость удержания почти нулевая, но это также означает, что рынок не компенсировал им уверенность. При откате цены эти позиции быстро уйдут в нереализованный убыток и могут спровоцировать ликвидации, усиливая падение. Ликвидность быстро перетечёт от фьючерсных лонгов, гнавшихся за хайпом, к спотовым продавцам или к тем, кто открывает шорты для арбитража.
Условия отмены: если в ближайшие несколько часов ставка финансирования быстро поднимется до 0,01% и выше и при этом OI продолжит расти, а цена будет уверенно держаться выше 0,181, то это будет означать, что лонги по контрактам действительно начинают “включаться” и платить премию — и логика шорта в этом случае будет опровергнута. И наоборот, если ставка финансирования продолжит оставаться ниже 0,0015 (ниже “万五” в исходном тексте), то это подтвердит, что настроения на контрактном рынке разошлись с ценой.
Действие: не трогать.
За 24 часа рост составил 120,732%, цена взлетела до 0,181, но ставка финансирования — всего 0,00001719. Открытые позиции (OI) при этом достигли 65197580. Это противоречивый набор сигналов, который $SYN демонстрирует на фьючерсном рынке Binance.
Мой ключевой вывод таков: текущий резкий рост вызван спот-рынком или позициями с низким плечом, при этом фьючерсный рынок не следует за ажиотажем. Рост цены и ставка финансирования, а также структура открытых позиций, сильно расходятся. Давление отката в дальнейшем будет огромным.
Цепочка доказательств основана на двух измерениях: во‑первых, ценовом. Переворот цены за 24 часа более чем вдвое — это сильный сигнал одностороннего роста. Во‑вторых, по ставке финансирования: она почти равна нулю (0,00001719). Это означает, что при таком насильственном росте на рынке бессрочных фьючерсов почти нет длинных позиций, которым нужно платить премию за удержание позиций в пользу шортов. Это совершенно не соответствует типичной картине шорт-сквиза, когда доминируют лонги. В сочетании с высоким OI (65197580) это указывает, что большое количество контрактных позиций “подсаживается” на рост практически за бесценок — и эти позиции крайне хрупкие.
Самое сильное опровержение — сама цена. Рост на 120,732% — это реальный и сильный результат покупательского давления. Покупательная способность спотового рынка может намного превосходить фьючерсный рынок, поэтому нельзя просто опровергать тренд, опираясь лишь на данные контрактов. Если спот-покупки будут продолжаться, фьючерсный рынок может быть вынужден догонять, а ставка финансирования быстро пойдёт вверх.
Вторичные эффекты: если цене не удастся продолжать атаковать вверх, спотовые продажи, выставленные высоко, запустят цепную реакцию. В первую очередь под давление попадут фьючерсные лонги с высоким плечом: из‑за низкой ставки финансирования их стоимость удержания почти нулевая, но это также означает, что рынок не компенсировал им уверенность. При откате цены эти позиции быстро уйдут в нереализованный убыток и могут спровоцировать ликвидации, усиливая падение. Ликвидность быстро перетечёт от фьючерсных лонгов, гнавшихся за хайпом, к спотовым продавцам или к тем, кто открывает шорты для арбитража.
Условия отмены: если в ближайшие несколько часов ставка финансирования быстро поднимется до 0,01% и выше и при этом OI продолжит расти, а цена будет уверенно держаться выше 0,181, то это будет означать, что лонги по контрактам действительно начинают “включаться” и платить премию — и логика шорта в этом случае будет опровергнута. И наоборот, если ставка финансирования продолжит оставаться ниже 0,0015 (ниже “万五” в исходном тексте), то это подтвердит, что настроения на контрактном рынке разошлись с ценой.
Действие: не трогать.
Мой ключевой вывод таков: текущий резкий рост вызван спот-рынком или позициями с низким плечом, при этом фьючерсный рынок не следует за ажиотажем. Рост цены и ставка финансирования, а также структура открытых позиций, сильно расходятся. Давление отката в дальнейшем будет огромным.
Цепочка доказательств основана на двух измерениях: во‑первых, ценовом. Переворот цены за 24 часа более чем вдвое — это сильный сигнал одностороннего роста. Во‑вторых, по ставке финансирования: она почти равна нулю (0,00001719). Это означает, что при таком насильственном росте на рынке бессрочных фьючерсов почти нет длинных позиций, которым нужно платить премию за удержание позиций в пользу шортов. Это совершенно не соответствует типичной картине шорт-сквиза, когда доминируют лонги. В сочетании с высоким OI (65197580) это указывает, что большое количество контрактных позиций “подсаживается” на рост практически за бесценок — и эти позиции крайне хрупкие.
Самое сильное опровержение — сама цена. Рост на 120,732% — это реальный и сильный результат покупательского давления. Покупательная способность спотового рынка может намного превосходить фьючерсный рынок, поэтому нельзя просто опровергать тренд, опираясь лишь на данные контрактов. Если спот-покупки будут продолжаться, фьючерсный рынок может быть вынужден догонять, а ставка финансирования быстро пойдёт вверх.
Вторичные эффекты: если цене не удастся продолжать атаковать вверх, спотовые продажи, выставленные высоко, запустят цепную реакцию. В первую очередь под давление попадут фьючерсные лонги с высоким плечом: из‑за низкой ставки финансирования их стоимость удержания почти нулевая, но это также означает, что рынок не компенсировал им уверенность. При откате цены эти позиции быстро уйдут в нереализованный убыток и могут спровоцировать ликвидации, усиливая падение. Ликвидность быстро перетечёт от фьючерсных лонгов, гнавшихся за хайпом, к спотовым продавцам или к тем, кто открывает шорты для арбитража.
Условия отмены: если в ближайшие несколько часов ставка финансирования быстро поднимется до 0,01% и выше и при этом OI продолжит расти, а цена будет уверенно держаться выше 0,181, то это будет означать, что лонги по контрактам действительно начинают “включаться” и платить премию — и логика шорта в этом случае будет опровергнута. И наоборот, если ставка финансирования продолжит оставаться ниже 0,0015 (ниже “万五” в исходном тексте), то это подтвердит, что настроения на контрактном рынке разошлись с ценой.
Действие: не трогать.
63
·
--
BRUSDT за 24 часа стремительно вырос на 125,063%, цена достигла 0,61656. Этот экстремальный рост сопровождается положительной ставкой финансирования 0,00047618 и открытыми фьючерсными контрактами на сумму 61112617, что указывает на чрезмерную перегруженность рынка плечевыми лонгами: риск ликвидаций уже прозвучал как предупреждение.
Ключевой вывод: краткосрочное ценовое поведение BR определяется заемными (маржинальными) средствами, а не фундаментальной поддержкой; риск отката существенно выше, чем потенциальная выгода от погони за ростом.
Цепочка доказательств основана на двух измерениях: во-первых, цена за 24 часа взлетела на 125,063% в сочетании со ставкой финансирования 0,00047618; положительная ставка означает, что лонги платят шортам, что демонстрирует сильный спрос со стороны плечевых лонгов и постоянное накапливание затрат; во-вторых, количество открытых позиций достигает 61112617 — после быстрого рывка цены вверх оно удерживается на высоком уровне, что намекает на скопление большого объема позиций на траектории роста; как только импульс ослабевает, давление по закрытию позиций высвобождается концентрированно.
Самое сильное опровержение: если цена продолжит уверенный пробой вверх, это может спровоцировать волну стоп-лоссов у шортов, что дополнительно поднимет цену. Однако ставка финансирования уже находится на высоком уровне, а стоимость входа для новых лонгов оказывается чрезмерно высокой — поэтому удерживать рост будет трудно.
Влияние второго порядка: если шорты будут вынуждены закрываться, в краткосрочной перспективе это может подстегнуть цену. Но ключевой риск — именно на стороне лонгов. Остановка движения цены запустит цепную волну ликвидаций: ликвидность быстро иссякнет, а убытки понесут участники с плечевой торговлей.
BRUSDT за 24 часа стремительно вырос на 125,063%, цена достигла 0,61656. Этот экстремальный рост сопровождается положительной ставкой финансирования 0,00047618 и открытыми фьючерсными контрактами на сумму 61112617, что указывает на чрезмерную перегруженность рынка плечевыми лонгами: риск ликвидаций уже прозвучал как предупреждение.
Ключевой вывод: краткосрочное ценовое поведение BR определяется заемными (маржинальными) средствами, а не фундаментальной поддержкой; риск отката существенно выше, чем потенциальная выгода от погони за ростом.
Цепочка доказательств основана на двух измерениях: во-первых, цена за 24 часа взлетела на 125,063% в сочетании со ставкой финансирования 0,00047618; положительная ставка означает, что лонги платят шортам, что демонстрирует сильный спрос со стороны плечевых лонгов и постоянное накапливание затрат; во-вторых, количество открытых позиций достигает 61112617 — после быстрого рывка цены вверх оно удерживается на высоком уровне, что намекает на скопление большого объема позиций на траектории роста; как только импульс ослабевает, давление по закрытию позиций высвобождается концентрированно.
Самое сильное опровержение: если цена продолжит уверенный пробой вверх, это может спровоцировать волну стоп-лоссов у шортов, что дополнительно поднимет цену. Однако ставка финансирования уже находится на высоком уровне, а стоимость входа для новых лонгов оказывается чрезмерно высокой — поэтому удерживать рост будет трудно.
Влияние второго порядка: если шорты будут вынуждены закрываться, в краткосрочной перспективе это может подстегнуть цену. Но ключевой риск — именно на стороне лонгов. Остановка движения цены запустит цепную волну ликвидаций: ликвидность быстро иссякнет, а убытки понесут участники с плечевой торговлей.
Ключевой вывод: краткосрочное ценовое поведение BR определяется заемными (маржинальными) средствами, а не фундаментальной поддержкой; риск отката существенно выше, чем потенциальная выгода от погони за ростом.
Цепочка доказательств основана на двух измерениях: во-первых, цена за 24 часа взлетела на 125,063% в сочетании со ставкой финансирования 0,00047618; положительная ставка означает, что лонги платят шортам, что демонстрирует сильный спрос со стороны плечевых лонгов и постоянное накапливание затрат; во-вторых, количество открытых позиций достигает 61112617 — после быстрого рывка цены вверх оно удерживается на высоком уровне, что намекает на скопление большого объема позиций на траектории роста; как только импульс ослабевает, давление по закрытию позиций высвобождается концентрированно.
Самое сильное опровержение: если цена продолжит уверенный пробой вверх, это может спровоцировать волну стоп-лоссов у шортов, что дополнительно поднимет цену. Однако ставка финансирования уже находится на высоком уровне, а стоимость входа для новых лонгов оказывается чрезмерно высокой — поэтому удерживать рост будет трудно.
Влияние второго порядка: если шорты будут вынуждены закрываться, в краткосрочной перспективе это может подстегнуть цену. Но ключевой риск — именно на стороне лонгов. Остановка движения цены запустит цепную волну ликвидаций: ликвидность быстро иссякнет, а убытки понесут участники с плечевой торговлей.
30
·
--
$AIN 24 часа обвал на 86,58% до 0,02487 — это разгром быков. Плата за финансирование 0,0014 положительная; в сочетании с огромным падением это указывает на «генеральное сражение», начатое медведями: высокий ОИ (3,38 млрд) означает, что ликвидационные позиции были сосредоточенно очищены.
Самое сильное опровержение: текущая ставка всё ещё положительная, и есть капитал, который платит, чтобы удерживать лонговые позиции — это не полное капитулирование.
Вторичные последствия: ликвидированная ликвидность лонгов перешла к шортам; выжившие сместятся к более консервативному управлению позициями.
$AIN 24 часа обвал на 86,58% до 0,02487 — это разгром быков. Плата за финансирование 0,0014 положительная; в сочетании с огромным падением это указывает на «генеральное сражение», начатое медведями: высокий ОИ (3,38 млрд) означает, что ликвидационные позиции были сосредоточенно очищены.
Самое сильное опровержение: текущая ставка всё ещё положительная, и есть капитал, который платит, чтобы удерживать лонговые позиции — это не полное капитулирование.
Вторичные последствия: ликвидированная ликвидность лонгов перешла к шортам; выжившие сместятся к более консервативному управлению позициями.
Самое сильное опровержение: текущая ставка всё ещё положительная, и есть капитал, который платит, чтобы удерживать лонговые позиции — это не полное капитулирование.
Вторичные последствия: ликвидированная ликвидность лонгов перешла к шортам; выжившие сместятся к более консервативному управлению позициями.
212
·
--
Факт: LSKUSDT за последние 24 часа резко вырос на 54,396%, текущая цена — 0,63074. Плата за финансирование (funding rate) глубоко отрицательная: -0,00039577. Стоимость открытых контрактов составляет 47227894.
Ключевой вывод: неопределенность в политике подталкивает к хеджированию и «перетоку» нарративов, что привело к крайне сильному дисбалансу спроса и предложения на рынке контрактов LSK. В краткосрочной перспективе риск спекулятивного противостояния крайне высок.
Цепочка доказательств поддерживается двумя измерениями. Во‑первых, цена за 24 часа выросла более чем на 54%, при этом funding rate демонстрирует глубокое отрицательное значение. На рынке бессрочных контрактов это обычно означает, что несмотря на рост цены, плательщиками для многом — являются шорты: то есть шорты платят лонгам огромные суммы. Это указывает на тяжелые и дорогие позиции шортов, ставящих на падение, что напрямую противоречит динамике цены. Во‑вторых, объем открытых позиций сейчас достигает 47227894; в сочетании с ценой величина стоимости позиций по контрактам огромна. На фоне отрицательного funding rate такой объем означает, что шорты сталкиваются с постоянным «съеданием» позиции финансированием и потенциальным давлением ликвидаций (squeeze). А догоняющие рост лонги несут риск «высокой покупки» и обратного воздействия отрицательной ставки.
Самое сильное опровержение: этот рост, вероятно, не обусловлен базовыми факторами LSK или техническим прогрессом, а может быть временным выбором в пользу避险/отражения политических рисков (например, ужесточение регулирования в определенном регионе). Если на глобальном фоне вдруг появятся отчетливые позитивные сигналы со стороны регулирования для криптовалют, особенно для проектов с средней капитализацией и «комплаенс»-нарративом (LSK ранее подчеркивал соблюдение требований), то текущая отрицательная ставка по funding rate может быстро перейти в плюс и привлечь долгосрочные средства в лонги, тем самым изменив расклад сил.
Влияние второго порядка: если текущий отрицательный funding rate сохранится, в первую очередь вынуждены действовать высоколевериджные шорты — они окажутся под двойным давлением «цена растет + нужно платить funding». Это может привести к массовому закрытию позиций (то есть покупке для закрытия шортов), что дополнительно поднимет цену и создаст краткосрочное squeeze. Но затем стоимость и последствия понесут догоняющие рост розничные лонги: им придется продолжать платить за funding шортам (при отрицательном funding rate по сути происходит оплата шортами лонгам — здесь логику важно прояснить: funding rate отрицательный, и шорты платят лонгам). Параллельно сохраняется риск отката цены, если спекулятивные деньги начнут выходить. Ликвидность уйдет из арбитража/игр с высоколевериджными контрактами и частично переместится в более устойчивые спот-рынки или другие инструменты.
Условия недействительности: данная оценка основана на несоответствии «рост цены + глубокий отрицательный funding rate».
Факт: LSKUSDT за последние 24 часа резко вырос на 54,396%, текущая цена — 0,63074. Плата за финансирование (funding rate) глубоко отрицательная: -0,00039577. Стоимость открытых контрактов составляет 47227894.
Ключевой вывод: неопределенность в политике подталкивает к хеджированию и «перетоку» нарративов, что привело к крайне сильному дисбалансу спроса и предложения на рынке контрактов LSK. В краткосрочной перспективе риск спекулятивного противостояния крайне высок.
Цепочка доказательств поддерживается двумя измерениями. Во‑первых, цена за 24 часа выросла более чем на 54%, при этом funding rate демонстрирует глубокое отрицательное значение. На рынке бессрочных контрактов это обычно означает, что несмотря на рост цены, плательщиками для многом — являются шорты: то есть шорты платят лонгам огромные суммы. Это указывает на тяжелые и дорогие позиции шортов, ставящих на падение, что напрямую противоречит динамике цены. Во‑вторых, объем открытых позиций сейчас достигает 47227894; в сочетании с ценой величина стоимости позиций по контрактам огромна. На фоне отрицательного funding rate такой объем означает, что шорты сталкиваются с постоянным «съеданием» позиции финансированием и потенциальным давлением ликвидаций (squeeze). А догоняющие рост лонги несут риск «высокой покупки» и обратного воздействия отрицательной ставки.
Самое сильное опровержение: этот рост, вероятно, не обусловлен базовыми факторами LSK или техническим прогрессом, а может быть временным выбором в пользу避险/отражения политических рисков (например, ужесточение регулирования в определенном регионе). Если на глобальном фоне вдруг появятся отчетливые позитивные сигналы со стороны регулирования для криптовалют, особенно для проектов с средней капитализацией и «комплаенс»-нарративом (LSK ранее подчеркивал соблюдение требований), то текущая отрицательная ставка по funding rate может быстро перейти в плюс и привлечь долгосрочные средства в лонги, тем самым изменив расклад сил.
Влияние второго порядка: если текущий отрицательный funding rate сохранится, в первую очередь вынуждены действовать высоколевериджные шорты — они окажутся под двойным давлением «цена растет + нужно платить funding». Это может привести к массовому закрытию позиций (то есть покупке для закрытия шортов), что дополнительно поднимет цену и создаст краткосрочное squeeze. Но затем стоимость и последствия понесут догоняющие рост розничные лонги: им придется продолжать платить за funding шортам (при отрицательном funding rate по сути происходит оплата шортами лонгам — здесь логику важно прояснить: funding rate отрицательный, и шорты платят лонгам). Параллельно сохраняется риск отката цены, если спекулятивные деньги начнут выходить. Ликвидность уйдет из арбитража/игр с высоколевериджными контрактами и частично переместится в более устойчивые спот-рынки или другие инструменты.
Условия недействительности: данная оценка основана на несоответствии «рост цены + глубокий отрицательный funding rate».
Ключевой вывод: неопределенность в политике подталкивает к хеджированию и «перетоку» нарративов, что привело к крайне сильному дисбалансу спроса и предложения на рынке контрактов LSK. В краткосрочной перспективе риск спекулятивного противостояния крайне высок.
Цепочка доказательств поддерживается двумя измерениями. Во‑первых, цена за 24 часа выросла более чем на 54%, при этом funding rate демонстрирует глубокое отрицательное значение. На рынке бессрочных контрактов это обычно означает, что несмотря на рост цены, плательщиками для многом — являются шорты: то есть шорты платят лонгам огромные суммы. Это указывает на тяжелые и дорогие позиции шортов, ставящих на падение, что напрямую противоречит динамике цены. Во‑вторых, объем открытых позиций сейчас достигает 47227894; в сочетании с ценой величина стоимости позиций по контрактам огромна. На фоне отрицательного funding rate такой объем означает, что шорты сталкиваются с постоянным «съеданием» позиции финансированием и потенциальным давлением ликвидаций (squeeze). А догоняющие рост лонги несут риск «высокой покупки» и обратного воздействия отрицательной ставки.
Самое сильное опровержение: этот рост, вероятно, не обусловлен базовыми факторами LSK или техническим прогрессом, а может быть временным выбором в пользу避险/отражения политических рисков (например, ужесточение регулирования в определенном регионе). Если на глобальном фоне вдруг появятся отчетливые позитивные сигналы со стороны регулирования для криптовалют, особенно для проектов с средней капитализацией и «комплаенс»-нарративом (LSK ранее подчеркивал соблюдение требований), то текущая отрицательная ставка по funding rate может быстро перейти в плюс и привлечь долгосрочные средства в лонги, тем самым изменив расклад сил.
Влияние второго порядка: если текущий отрицательный funding rate сохранится, в первую очередь вынуждены действовать высоколевериджные шорты — они окажутся под двойным давлением «цена растет + нужно платить funding». Это может привести к массовому закрытию позиций (то есть покупке для закрытия шортов), что дополнительно поднимет цену и создаст краткосрочное squeeze. Но затем стоимость и последствия понесут догоняющие рост розничные лонги: им придется продолжать платить за funding шортам (при отрицательном funding rate по сути происходит оплата шортами лонгам — здесь логику важно прояснить: funding rate отрицательный, и шорты платят лонгам). Параллельно сохраняется риск отката цены, если спекулятивные деньги начнут выходить. Ликвидность уйдет из арбитража/игр с высоколевериджными контрактами и частично переместится в более устойчивые спот-рынки или другие инструменты.
Условия недействительности: данная оценка основана на несоответствии «рост цены + глубокий отрицательный funding rate».
28
·
--
В течение $SYN 24 часов цена резко взлетела на 115,177%, сейчас 0,1758 доллара США. Плата за финансирование отрицательная: -0,00007587.
Ключевое суждение: резкий рост цены в сочетании с отрицательной ставкой финансирования указывает на чрезмерно бычий настрой на маржинальном рынке, риск отката крайне высок.
Цепочка доказательств: по ценовому измерению: рост за 24 часа на 115,177% показывает сильный спрос в краткосрочной перспективе; по измерению ставки финансирования: отрицательная ставка -0,00007587 означает, что шорты платят лонгам — это расходится с резким ростом цены, намекая на разногласия в рыночных настроениях или накопление позиций у шортистов. Открытый интерес (OI) — 66657816, отражает масштаб позиций, но без понимания единиц измерения нельзя делать количественные сравнения.
Самое сильное контрдоказательство: если импульс роста сохранится, ставка финансирования может быстро уйти в плюс, привлечь больше лонг-позиций и подтолкнуть цену к дальнейшему росту, игнорируя сигналы отката.
Вторичные эффекты: откат цены вынудит высоколевериджных лонгистов ликвидироваться, понеся убытки; ликвидность может перетечь к закрытию прибылей шортистами, усиливая волатильность и давление на снижение.
Условия недействительности: этот вывод считается неверным, если ставка финансирования станет положительной и при этом цена удержится выше 0,1758 доллара США без отката.
Действие: не ввязываться, ждать.
В течение $SYN 24 часов цена резко взлетела на 115,177%, сейчас 0,1758 доллара США. Плата за финансирование отрицательная: -0,00007587.
Ключевое суждение: резкий рост цены в сочетании с отрицательной ставкой финансирования указывает на чрезмерно бычий настрой на маржинальном рынке, риск отката крайне высок.
Цепочка доказательств: по ценовому измерению: рост за 24 часа на 115,177% показывает сильный спрос в краткосрочной перспективе; по измерению ставки финансирования: отрицательная ставка -0,00007587 означает, что шорты платят лонгам — это расходится с резким ростом цены, намекая на разногласия в рыночных настроениях или накопление позиций у шортистов. Открытый интерес (OI) — 66657816, отражает масштаб позиций, но без понимания единиц измерения нельзя делать количественные сравнения.
Самое сильное контрдоказательство: если импульс роста сохранится, ставка финансирования может быстро уйти в плюс, привлечь больше лонг-позиций и подтолкнуть цену к дальнейшему росту, игнорируя сигналы отката.
Вторичные эффекты: откат цены вынудит высоколевериджных лонгистов ликвидироваться, понеся убытки; ликвидность может перетечь к закрытию прибылей шортистами, усиливая волатильность и давление на снижение.
Условия недействительности: этот вывод считается неверным, если ставка финансирования станет положительной и при этом цена удержится выше 0,1758 доллара США без отката.
Действие: не ввязываться, ждать.
Ключевое суждение: резкий рост цены в сочетании с отрицательной ставкой финансирования указывает на чрезмерно бычий настрой на маржинальном рынке, риск отката крайне высок.
Цепочка доказательств: по ценовому измерению: рост за 24 часа на 115,177% показывает сильный спрос в краткосрочной перспективе; по измерению ставки финансирования: отрицательная ставка -0,00007587 означает, что шорты платят лонгам — это расходится с резким ростом цены, намекая на разногласия в рыночных настроениях или накопление позиций у шортистов. Открытый интерес (OI) — 66657816, отражает масштаб позиций, но без понимания единиц измерения нельзя делать количественные сравнения.
Самое сильное контрдоказательство: если импульс роста сохранится, ставка финансирования может быстро уйти в плюс, привлечь больше лонг-позиций и подтолкнуть цену к дальнейшему росту, игнорируя сигналы отката.
Вторичные эффекты: откат цены вынудит высоколевериджных лонгистов ликвидироваться, понеся убытки; ликвидность может перетечь к закрытию прибылей шортистами, усиливая волатильность и давление на снижение.
Условия недействительности: этот вывод считается неверным, если ставка финансирования станет положительной и при этом цена удержится выше 0,1758 доллара США без отката.
Действие: не ввязываться, ждать.
28
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 30,038
304 обсуждают
🚨 Сегодня FOMC — ждите волатильность 🚨
16 сентября Федеральная резервная система объявит решение по ставке.
⏰ Решение: 18:00 UTC
🎙️ Пресс-конференция: 18:30 UTC
Рынок уже заложил повышение на 0.25%. Главное — не само решение, а тон комментариев ФРС.
- Более «ястребиный» тон → давление на $BTC и альты
- Более мягкий тон → возможен отскок «на облегчении»
Важно:
• Не гонитесь за первой свечой
• Держите плечо низким
• Следите за BTC, DXY и доходностями
• Дождитесь, пока рынок успокоится после пресс-конференции
Дни FOMC — это про терпение, а не про FOMO.#ПротоколFOMC #fomcотслеживание #MSTRTradingVolumeSurpassesMorganStanley
Pandas
·Лайков: 2
·Просмотров: 111
ПротоколFOMC
Просмотров: 25,015
98 обсуждают
BTCBreaks80K
Просмотров: 70,282
1,457 обсуждают