
LIGHT WAGMII
2k Публикации
LIGHT WAGMII
Отправить жалобу
Заблокировать пользователя
Crypto And Blockchain Enthusiast | 🔍 Insights | 🚀 Latest Crypto Updates | IG X/Twitter : CryptoBySigma
Открытая сделка
Трейдер с регулярными сделками
4.2 г
190 подписок(и/а)
20.9K+ подписчиков(а)
6.5K+ понравилось
Посты
Портфель
Все
Цитирования
Видео
Активно
PINNED
·
--
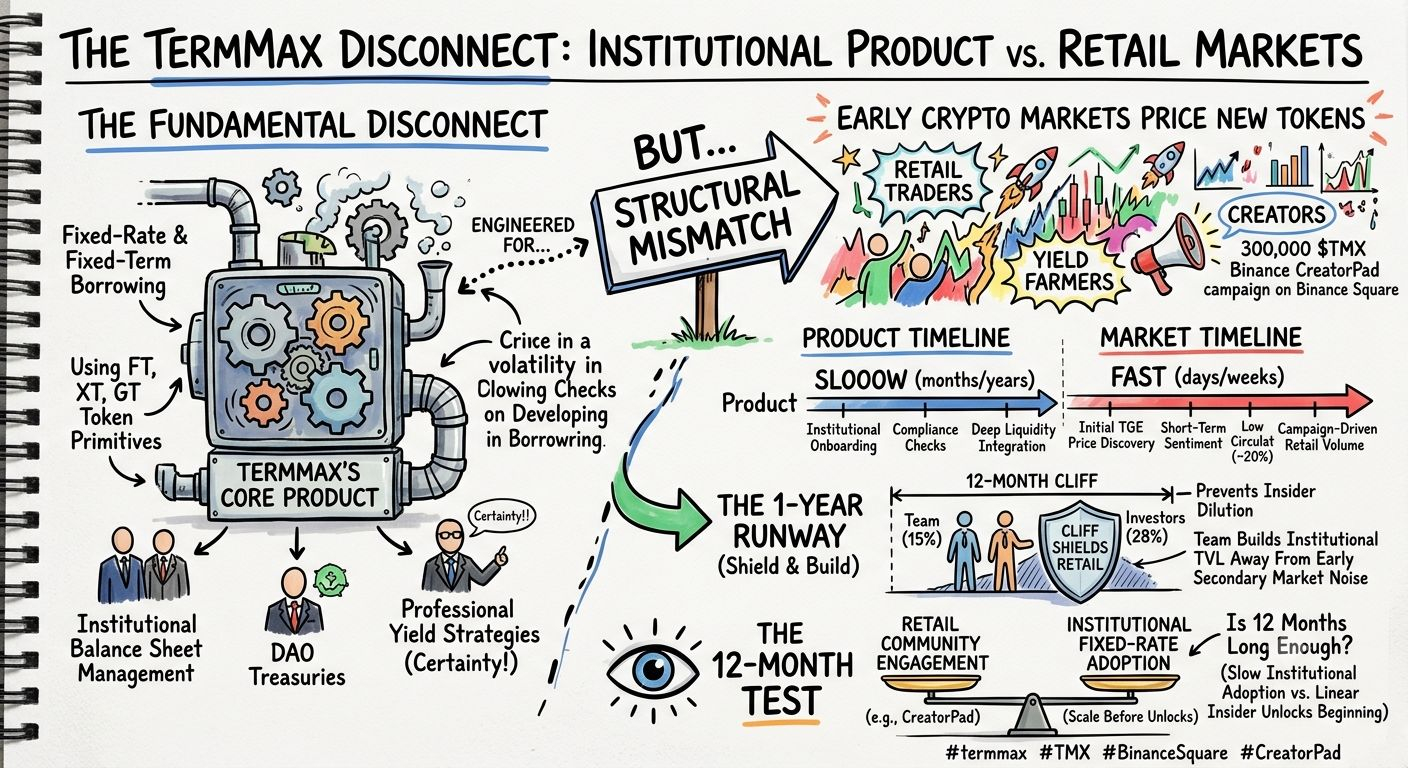
Существует фундаментальное расхождение между тем, что @termmax строит, и тем, как ранние крипторынки оценивают новые токены.
Базовый продукт TermMax — кредитование с фиксированной ставкой и фиксированным сроком с использованием токенных примитивов FT, XT и GT — спроектирован для управления балансом институциональных организаций, казначейств DAO и профессиональных стратегий доходности, которым требуется определенность по процентным ставкам. Однако во время первичного ценового открытия TGE основными участниками рынка выступают розничные трейдеры, фармеры доходности и создатели, участвующие в инициативах вроде кампании 300,000 $TMX Binance CreatorPad на Binance Square.
Это создает структурное несоответствие:
График продукта: институциональное подключение к DeFi с фиксированным доходом занимает время, требует проверок комплаенса и глубокой интеграции ликвидности.
График рынка: раннее ценовое движение определяется краткосрочными настроениями, низким объемом в обращении (~20%) и розничным объемом, стимулируемым кампанией.
12-месячный клиф, установленный для команды (15%) и инвесторов (28%), по сути покупает протоколу годовую «взлетную полосу». Он защищает розничных участников от инсайдерского размывания, одновременно давая основной команде время на наращивание институциональной TVL вдали от шума раннего вторичного рынка.
Контраргумент: институциональное внедрение в DeFi происходит крайне медленно. 12-месячного окна может быть недостаточно, чтобы достичь масштабного институционального масштаба до того, как линейные инсайдерские разблокировки начнут добавлять ежемесячное предложение.
То, как $TMX будет балансировать вовлечение розничного комьюнити на CreatorPad с институциональным внедрением кредитования с фиксированной ставкой, станет ключевым тестом в ближайшие 12 месяцев.
#termmax #TMX #BinanceSquare #CreatorPad
Существует фундаментальное расхождение между тем, что @TermMax строит, и тем, как ранние крипторынки оценивают новые токены.
Базовый продукт TermMax — кредитование с фиксированной ставкой и фиксированным сроком с использованием токенных примитивов FT, XT и GT — спроектирован для управления балансом институциональных организаций, казначейств DAO и профессиональных стратегий доходности, которым требуется определенность по процентным ставкам. Однако во время первичного ценового открытия TGE основными участниками рынка выступают розничные трейдеры, фармеры доходности и создатели, участвующие в инициативах вроде кампании 300,000 $TMX Binance CreatorPad на Binance Square.
Это создает структурное несоответствие:
График продукта: институциональное подключение к DeFi с фиксированным доходом занимает время, требует проверок комплаенса и глубокой интеграции ликвидности.
График рынка: раннее ценовое движение определяется краткосрочными настроениями, низким объемом в обращении (~20%) и розничным объемом, стимулируемым кампанией.
12-месячный клиф, установленный для команды (15%) и инвесторов (28%), по сути покупает протоколу годовую «взлетную полосу». Он защищает розничных участников от инсайдерского размывания, одновременно давая основной команде время на наращивание институциональной TVL вдали от шума раннего вторичного рынка.
Контраргумент: институциональное внедрение в DeFi происходит крайне медленно. 12-месячного окна может быть недостаточно, чтобы достичь масштабного институционального масштаба до того, как линейные инсайдерские разблокировки начнут добавлять ежемесячное предложение.
То, как $TMX будет балансировать вовлечение розничного комьюнити на CreatorPad с институциональным внедрением кредитования с фиксированной ставкой, станет ключевым тестом в ближайшие 12 месяцев.
#termmax #TMX #BinanceSquare #CreatorPad
Базовый продукт TermMax — кредитование с фиксированной ставкой и фиксированным сроком с использованием токенных примитивов FT, XT и GT — спроектирован для управления балансом институциональных организаций, казначейств DAO и профессиональных стратегий доходности, которым требуется определенность по процентным ставкам. Однако во время первичного ценового открытия TGE основными участниками рынка выступают розничные трейдеры, фармеры доходности и создатели, участвующие в инициативах вроде кампании 300,000 $TMX Binance CreatorPad на Binance Square.
Это создает структурное несоответствие:
График продукта: институциональное подключение к DeFi с фиксированным доходом занимает время, требует проверок комплаенса и глубокой интеграции ликвидности.
График рынка: раннее ценовое движение определяется краткосрочными настроениями, низким объемом в обращении (~20%) и розничным объемом, стимулируемым кампанией.
12-месячный клиф, установленный для команды (15%) и инвесторов (28%), по сути покупает протоколу годовую «взлетную полосу». Он защищает розничных участников от инсайдерского размывания, одновременно давая основной команде время на наращивание институциональной TVL вдали от шума раннего вторичного рынка.
Контраргумент: институциональное внедрение в DeFi происходит крайне медленно. 12-месячного окна может быть недостаточно, чтобы достичь масштабного институционального масштаба до того, как линейные инсайдерские разблокировки начнут добавлять ежемесячное предложение.
То, как $TMX будет балансировать вовлечение розничного комьюнити на CreatorPad с институциональным внедрением кредитования с фиксированной ставкой, станет ключевым тестом в ближайшие 12 месяцев.
#termmax #TMX #BinanceSquare #CreatorPad
2
244
·
--
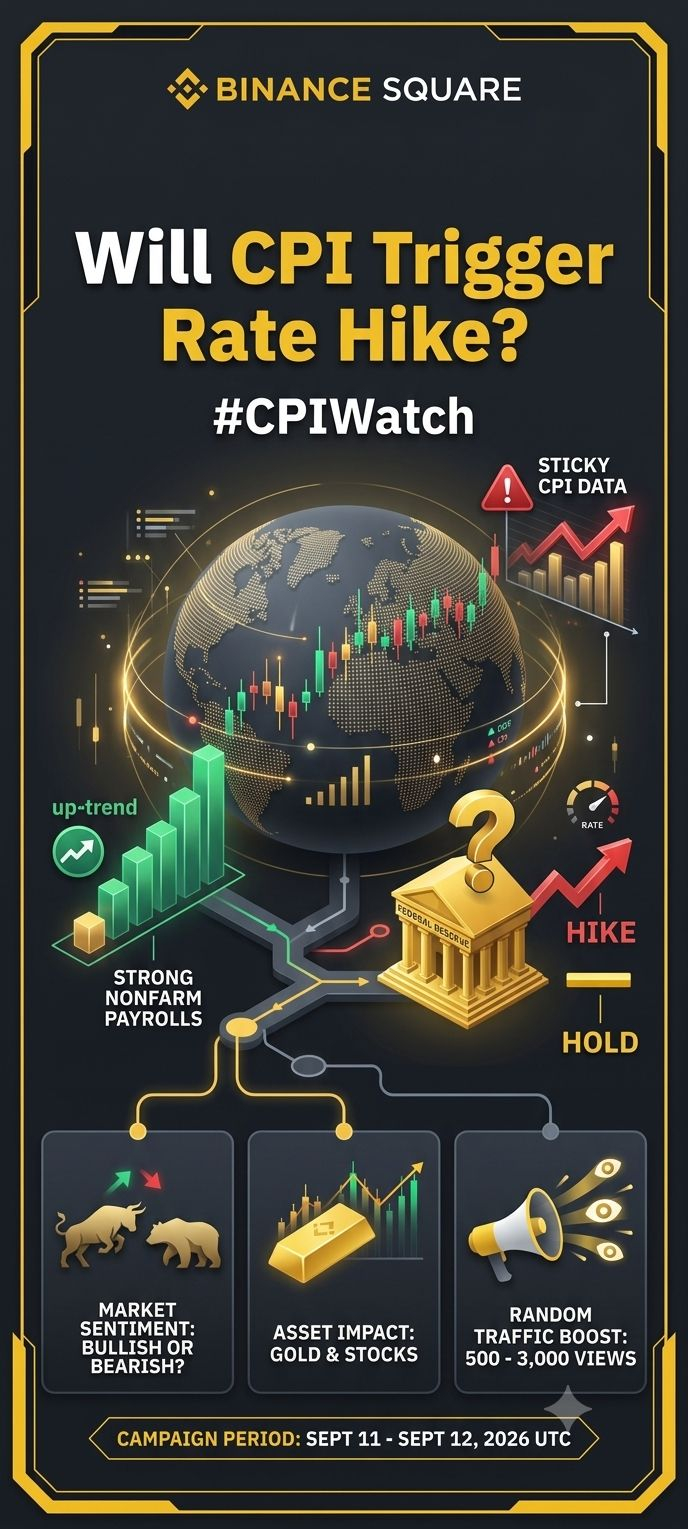
Макро-сдвиг: Сильные данные по занятости & CPI заставят ФРС действовать? 📊
Когда Nonfarm Payrolls (число занятых вне сельского хозяйства) превышают прогнозы и демонстрируют устойчивость рынка труда, все внимание переключается на предстоящий релиз CPI по инфляции. Сильная экономическая активность обычно усиливает инфляционные опасения, вызывая споры о том, сохранит ли Федеральная резервная система высокие процентные ставки или рассмотрит повышение ставки, чтобы сдержать ценовое давление.
Стратегия ФРС: Повышение или удержание?
Хотя недавняя устойчивость занятости указывает, что экономика остывает не так быстро, как ожидалось, повышение ставки остается маловероятным, если CPI не вырастет резко выше консенсуса. ФРС скорее будет держать ставки высокими дольше, чтобы отслеживать эффект с временной задержкой. Однако если CPI выйдет заметно «жарким», рыночные ожидания снижения ставок быстро исчезнут, что ужесточит условия глобальной ликвидности и окажет давление на риск-активы.
Реакция рынка & перспективы
Золото ($XAU /USD): Более высокие ставки или сильный курс доллара США обычно создают временное давление на золото, но макроэкономическая неопределенность продолжает поддерживать спрос на защитные активы.
Риск-активы & крипто: Постоянно высокие ставки сжимают традиционные фондовые рынки и оценки в крипто, поскольку капиталы возвращаются в приносящие доход облигации.
Если инфляция останется «липкой», ожидание долгосрочно высоких ставок — самый безопасный сценарий. Перед управлением плечевыми позициями внимательно следите за цифрами CPI!
#CPIWatch
Макро-сдвиг: Сильные данные по занятости & CPI заставят ФРС действовать? 📊
Когда Nonfarm Payrolls (число занятых вне сельского хозяйства) превышают прогнозы и демонстрируют устойчивость рынка труда, все внимание переключается на предстоящий релиз CPI по инфляции. Сильная экономическая активность обычно усиливает инфляционные опасения, вызывая споры о том, сохранит ли Федеральная резервная система высокие процентные ставки или рассмотрит повышение ставки, чтобы сдержать ценовое давление.
Стратегия ФРС: Повышение или удержание?
Хотя недавняя устойчивость занятости указывает, что экономика остывает не так быстро, как ожидалось, повышение ставки остается маловероятным, если CPI не вырастет резко выше консенсуса. ФРС скорее будет держать ставки высокими дольше, чтобы отслеживать эффект с временной задержкой. Однако если CPI выйдет заметно «жарким», рыночные ожидания снижения ставок быстро исчезнут, что ужесточит условия глобальной ликвидности и окажет давление на риск-активы.
Реакция рынка & перспективы
Золото ($XAU /USD): Более высокие ставки или сильный курс доллара США обычно создают временное давление на золото, но макроэкономическая неопределенность продолжает поддерживать спрос на защитные активы.
Риск-активы & крипто: Постоянно высокие ставки сжимают традиционные фондовые рынки и оценки в крипто, поскольку капиталы возвращаются в приносящие доход облигации.
Если инфляция останется «липкой», ожидание долгосрочно высоких ставок — самый безопасный сценарий. Перед управлением плечевыми позициями внимательно следите за цифрами CPI!
#CPIWatch
Когда Nonfarm Payrolls (число занятых вне сельского хозяйства) превышают прогнозы и демонстрируют устойчивость рынка труда, все внимание переключается на предстоящий релиз CPI по инфляции. Сильная экономическая активность обычно усиливает инфляционные опасения, вызывая споры о том, сохранит ли Федеральная резервная система высокие процентные ставки или рассмотрит повышение ставки, чтобы сдержать ценовое давление.
Стратегия ФРС: Повышение или удержание?
Хотя недавняя устойчивость занятости указывает, что экономика остывает не так быстро, как ожидалось, повышение ставки остается маловероятным, если CPI не вырастет резко выше консенсуса. ФРС скорее будет держать ставки высокими дольше, чтобы отслеживать эффект с временной задержкой. Однако если CPI выйдет заметно «жарким», рыночные ожидания снижения ставок быстро исчезнут, что ужесточит условия глобальной ликвидности и окажет давление на риск-активы.
Реакция рынка & перспективы
Золото ($XAU /USD): Более высокие ставки или сильный курс доллара США обычно создают временное давление на золото, но макроэкономическая неопределенность продолжает поддерживать спрос на защитные активы.
Риск-активы & крипто: Постоянно высокие ставки сжимают традиционные фондовые рынки и оценки в крипто, поскольку капиталы возвращаются в приносящие доход облигации.
Если инфляция останется «липкой», ожидание долгосрочно высоких ставок — самый безопасный сценарий. Перед управлением плечевыми позициями внимательно следите за цифрами CPI!
#CPIWatch
1
2
291
·
--
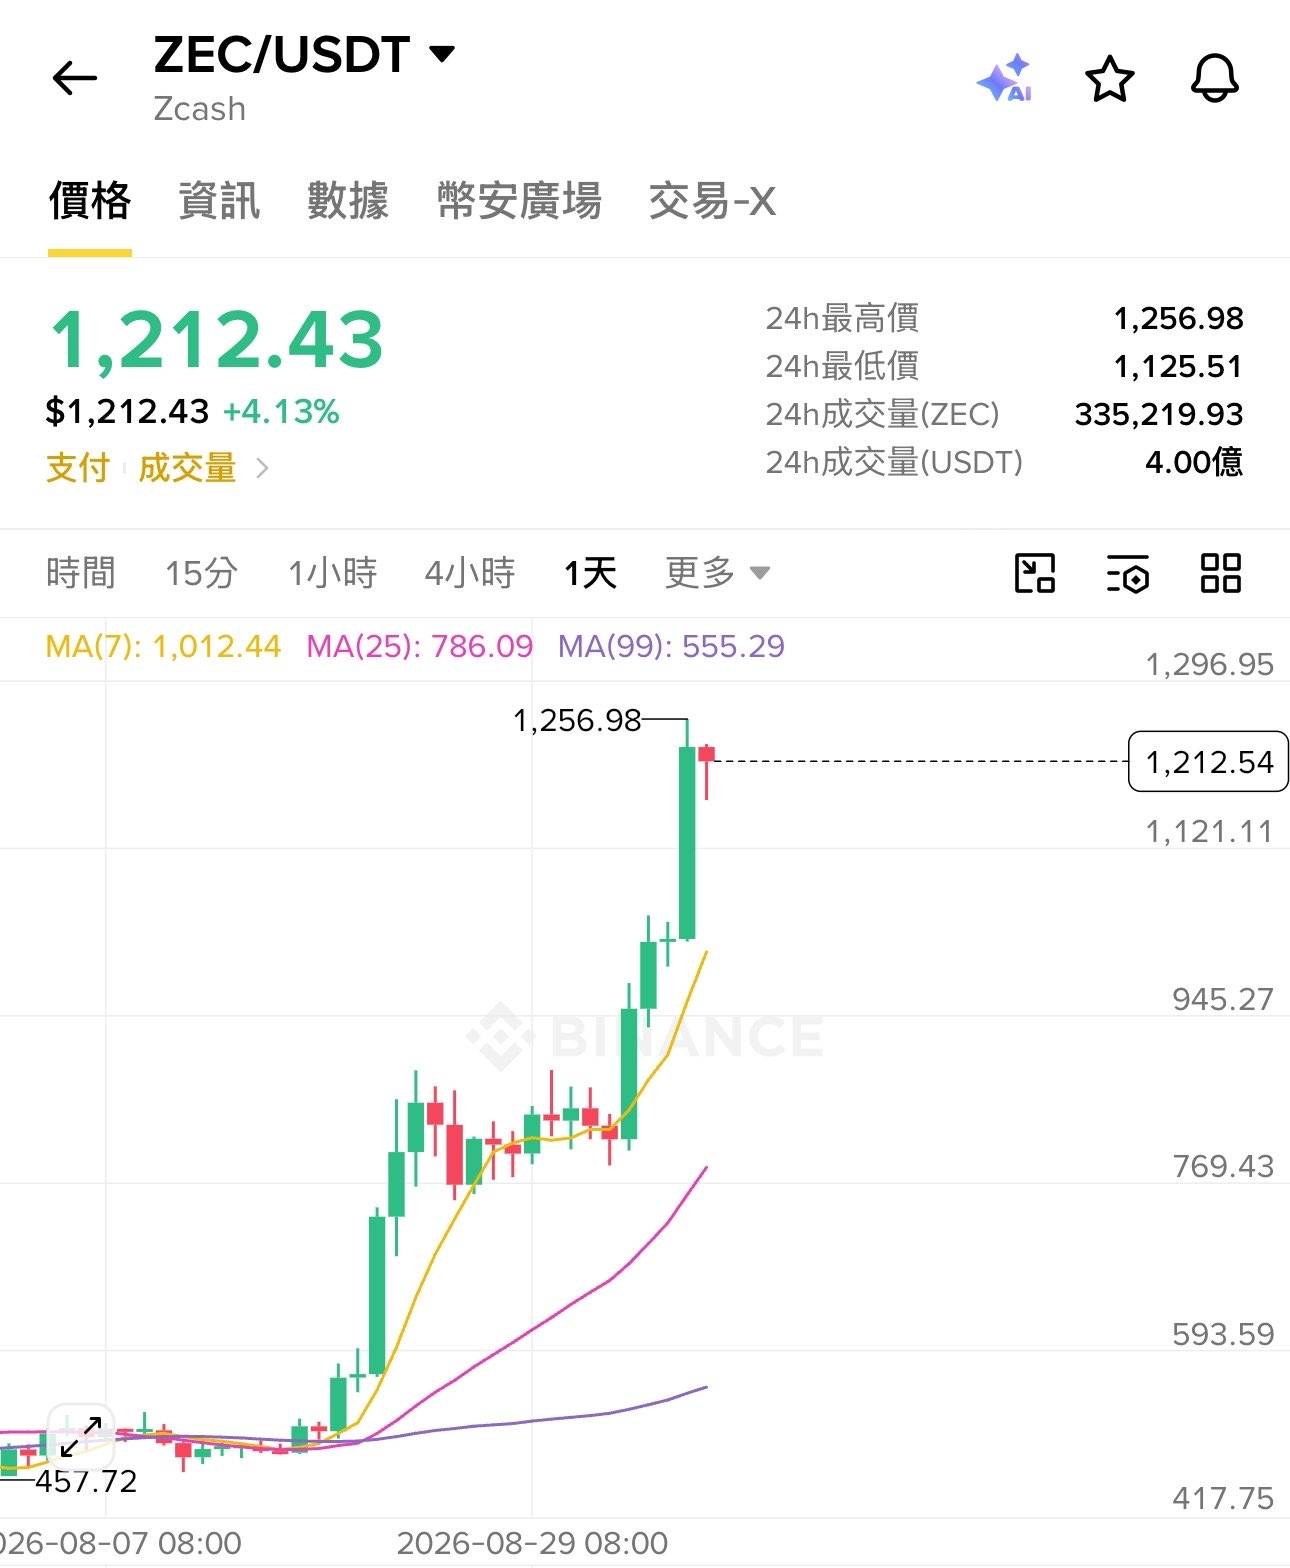
Я заметил, что многие монеты, которые пампятся или совершают пробой, являются майнинговыми монетами — например, недавно популярная zcash:native
Кроме того, $BTC и $ETH — два крупнейших “тяжеловеса” в криптокругах — тоже появились как майнинговые монеты: обе начинали с PoW-майнинга (позже ETH перешёл на PoS)
Также есть много похожих майнинговых монет и “звёздных” монет, таких как FIL, XCH и т. д. Они превращают электроэнергию в вычислительную мощность и производят результат благодаря майнингу с использованием этой вычислительной мощности
Некоторые продавцы майнингового оборудования часто разгоняют цены монет, чтобы достичь цели продать свои запасы. Я не знаю, как долго может продлиться этот раунд рыночного импульса ZEC
(Многие небольшие монеты заявляют очень короткий срок окупаемости до распродажи майнинговых машин, чтобы привлечь пользователей к покупке оборудования, но на практике, после того как пользователи получают машины, реальные дни окупаемости продолжают увеличиваться)
Я заметил, что многие монеты, которые пампятся или совершают пробой, являются майнинговыми монетами — например, недавно популярная zcash:native
Кроме того, $BTC и $ETH — два крупнейших “тяжеловеса” в криптокругах — тоже появились как майнинговые монеты: обе начинали с PoW-майнинга (позже ETH перешёл на PoS)
Также есть много похожих майнинговых монет и “звёздных” монет, таких как FIL, XCH и т. д. Они превращают электроэнергию в вычислительную мощность и производят результат благодаря майнингу с использованием этой вычислительной мощности
Некоторые продавцы майнингового оборудования часто разгоняют цены монет, чтобы достичь цели продать свои запасы. Я не знаю, как долго может продлиться этот раунд рыночного импульса ZEC
(Многие небольшие монеты заявляют очень короткий срок окупаемости до распродажи майнинговых машин, чтобы привлечь пользователей к покупке оборудования, но на практике, после того как пользователи получают машины, реальные дни окупаемости продолжают увеличиваться)
Кроме того, $BTC и $ETH — два крупнейших “тяжеловеса” в криптокругах — тоже появились как майнинговые монеты: обе начинали с PoW-майнинга (позже ETH перешёл на PoS)
Также есть много похожих майнинговых монет и “звёздных” монет, таких как FIL, XCH и т. д. Они превращают электроэнергию в вычислительную мощность и производят результат благодаря майнингу с использованием этой вычислительной мощности
Некоторые продавцы майнингового оборудования часто разгоняют цены монет, чтобы достичь цели продать свои запасы. Я не знаю, как долго может продлиться этот раунд рыночного импульса ZEC
(Многие небольшие монеты заявляют очень короткий срок окупаемости до распродажи майнинговых машин, чтобы привлечь пользователей к покупке оборудования, но на практике, после того как пользователи получают машины, реальные дни окупаемости продолжают увеличиваться)
1
383
·
--
🎙️ $DUSK АНАЛИЗ : при участии TRADE WITH ME
Завершено
01 ч 15 мин 24 сек
43

DUSK
Активы
0%
1
0

·
--
🎙️ $DUSK 24 часа новая стратегия: После долгого времени
Завершено
02 ч 00 мин 44 сек
121
DUSK
Активы
0%
0
0
·
--
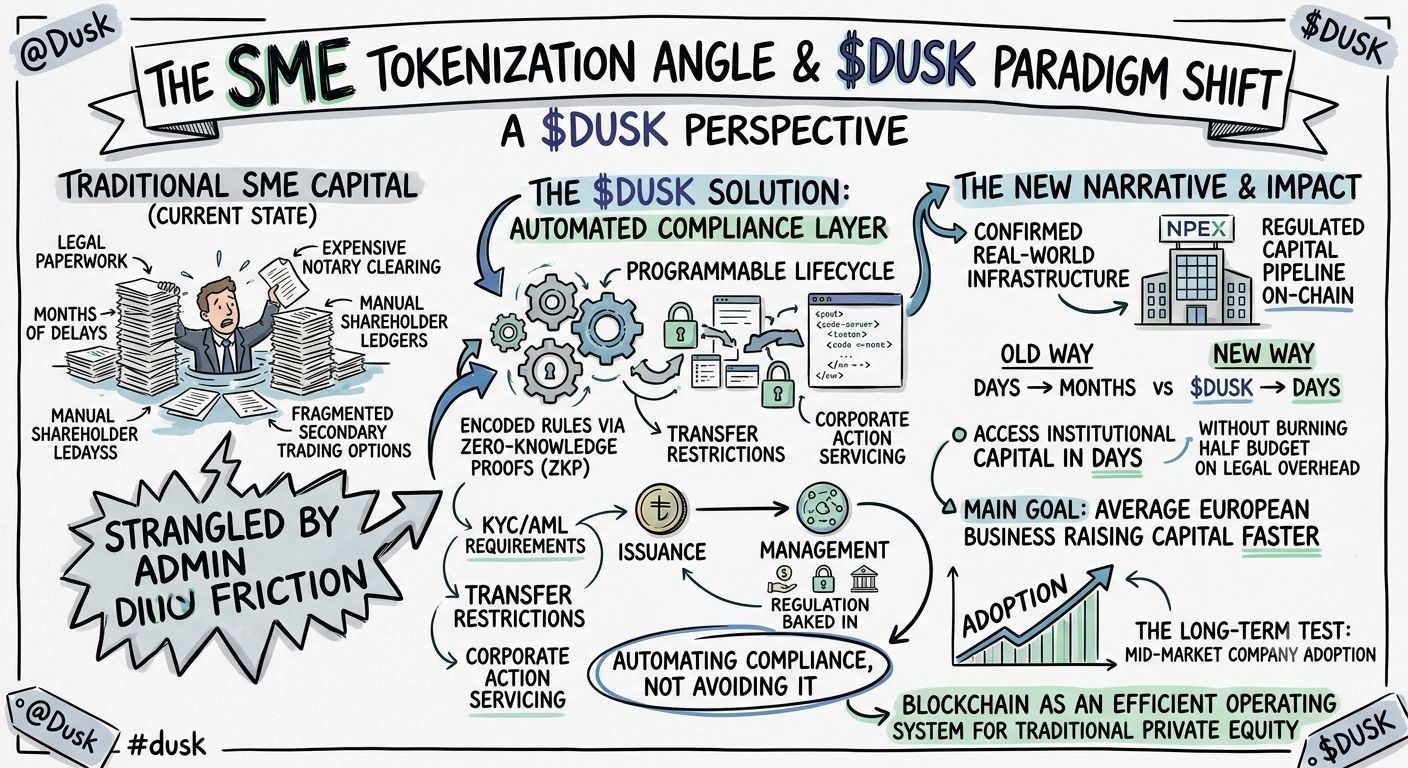
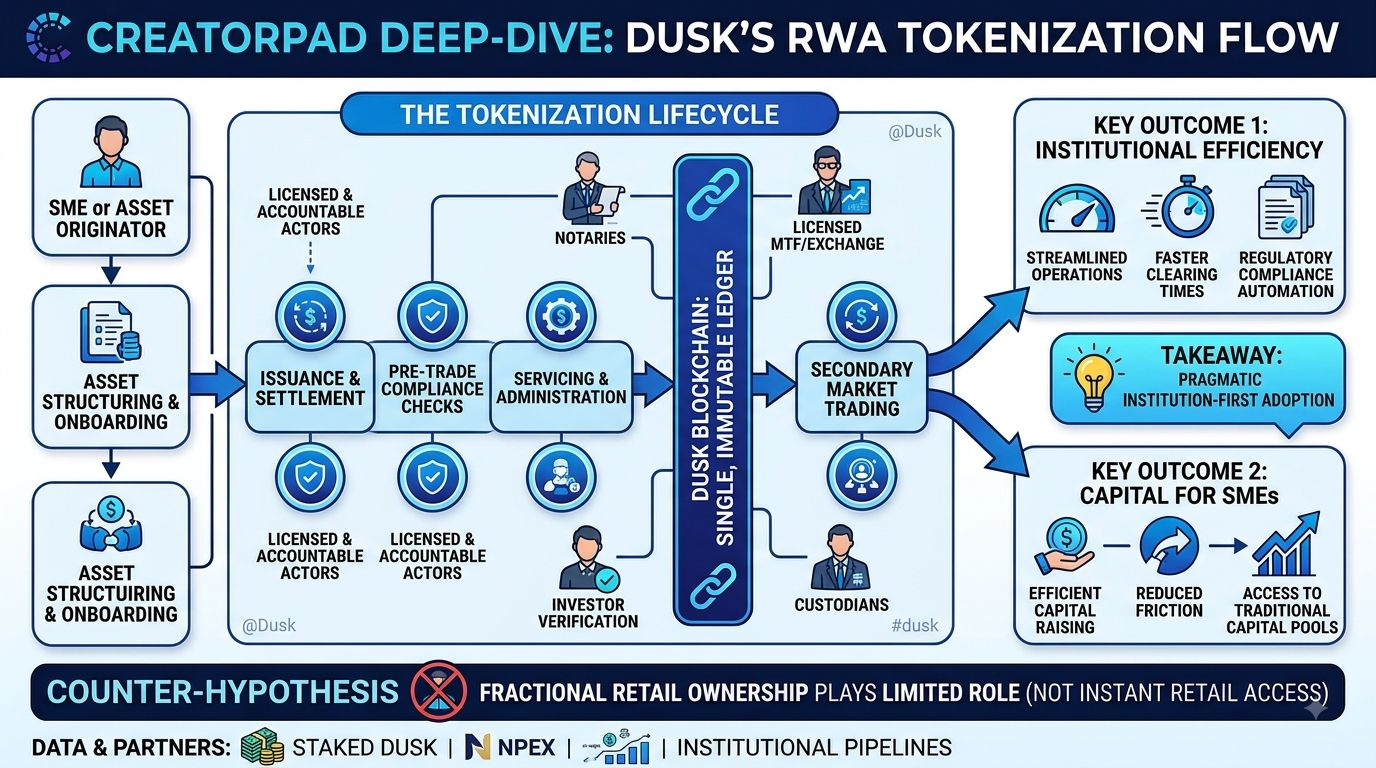
Смотря на угол токенизации для МСП (SME) из углубленного разбора CreatorPad по $DUSK , видишь интересный сдвиг парадигмы, который обычно теряется в привычном шуме вокруг RWA.
Большинство обсуждений Web3 о токенизации почти исключительно фокусируются на элитной недвижимости или на массивных институциональных долгах. Но если посмотреть на инфраструктуру, которую @Dusk строит, становится ясно, что реальная целевая аудитория — это миллионы небольших и средних частных компаний (МСП), которые сейчас задыхаются от традиционных административных трений.
Сейчас МСП, пытающееся выпустить долю в капитале или привлечь частный кредит, вынуждено проходить через месяцы юридической бумажной волокиты, дорогостоящие нотариальные процедуры, ручные обновления реестра акционеров и разрозненные варианты для вторичного трейдинга. Рамка Dusk не обещает обойти регулирование — она автоматизирует сам комплаенс-слой. Закладывая требования KYC/AML, ограничения на переводы и обслуживание корпоративных действий непосредственно в токен-слой через доказательства с нулевым разглашением (Zero-Knowledge proofs), весь жизненный цикл выпуска и управления становится программируемым.
С подтвержденной реальной инфраструктурой — например, NPEX, который прокладывает регулируемые каналы капитала в ончейн, — меняется и сам нарратив $DUSK . Речь не только о том, смогут ли розничные трейдеры покупать дробные доли в венчурных проектах; речь о том, сможет ли обычный европейский бизнес получать институциональный капитал за дни вместо месяцев — не сжигая половину бюджета на юридические накладные расходы.
Если комплаенс вшит в уровень протокола, блокчейн перестает ощущаться как беззаконие Дикого Запада и начинает работать как гораздо более эффективная операционная система для традиционного частного акционерного капитала. Долгосрочный тест для $DUSK won't будет заключаться не в спекулятивном хайпе, а в том, действительно ли компании среднего звена станут использовать этот канал, чтобы быстрее привлекать капитал.
@Dusk_Foundation
#dusk
Смотря на угол токенизации для МСП (SME) из углубленного разбора CreatorPad по $DUSK , видишь интересный сдвиг парадигмы, который обычно теряется в привычном шуме вокруг RWA.
Большинство обсуждений Web3 о токенизации почти исключительно фокусируются на элитной недвижимости или на массивных институциональных долгах. Но если посмотреть на инфраструктуру, которую @Dusk строит, становится ясно, что реальная целевая аудитория — это миллионы небольших и средних частных компаний (МСП), которые сейчас задыхаются от традиционных административных трений.
Сейчас МСП, пытающееся выпустить долю в капитале или привлечь частный кредит, вынуждено проходить через месяцы юридической бумажной волокиты, дорогостоящие нотариальные процедуры, ручные обновления реестра акционеров и разрозненные варианты для вторичного трейдинга. Рамка Dusk не обещает обойти регулирование — она автоматизирует сам комплаенс-слой. Закладывая требования KYC/AML, ограничения на переводы и обслуживание корпоративных действий непосредственно в токен-слой через доказательства с нулевым разглашением (Zero-Knowledge proofs), весь жизненный цикл выпуска и управления становится программируемым.
С подтвержденной реальной инфраструктурой — например, NPEX, который прокладывает регулируемые каналы капитала в ончейн, — меняется и сам нарратив $DUSK . Речь не только о том, смогут ли розничные трейдеры покупать дробные доли в венчурных проектах; речь о том, сможет ли обычный европейский бизнес получать институциональный капитал за дни вместо месяцев — не сжигая половину бюджета на юридические накладные расходы.
Если комплаенс вшит в уровень протокола, блокчейн перестает ощущаться как беззаконие Дикого Запада и начинает работать как гораздо более эффективная операционная система для традиционного частного акционерного капитала. Долгосрочный тест для $DUSK won't будет заключаться не в спекулятивном хайпе, а в том, действительно ли компании среднего звена станут использовать этот канал, чтобы быстрее привлекать капитал.
@Dusk
#dusk
Большинство обсуждений Web3 о токенизации почти исключительно фокусируются на элитной недвижимости или на массивных институциональных долгах. Но если посмотреть на инфраструктуру, которую @Dusk строит, становится ясно, что реальная целевая аудитория — это миллионы небольших и средних частных компаний (МСП), которые сейчас задыхаются от традиционных административных трений.
Сейчас МСП, пытающееся выпустить долю в капитале или привлечь частный кредит, вынуждено проходить через месяцы юридической бумажной волокиты, дорогостоящие нотариальные процедуры, ручные обновления реестра акционеров и разрозненные варианты для вторичного трейдинга. Рамка Dusk не обещает обойти регулирование — она автоматизирует сам комплаенс-слой. Закладывая требования KYC/AML, ограничения на переводы и обслуживание корпоративных действий непосредственно в токен-слой через доказательства с нулевым разглашением (Zero-Knowledge proofs), весь жизненный цикл выпуска и управления становится программируемым.
С подтвержденной реальной инфраструктурой — например, NPEX, который прокладывает регулируемые каналы капитала в ончейн, — меняется и сам нарратив $DUSK . Речь не только о том, смогут ли розничные трейдеры покупать дробные доли в венчурных проектах; речь о том, сможет ли обычный европейский бизнес получать институциональный капитал за дни вместо месяцев — не сжигая половину бюджета на юридические накладные расходы.
Если комплаенс вшит в уровень протокола, блокчейн перестает ощущаться как беззаконие Дикого Запада и начинает работать как гораздо более эффективная операционная система для традиционного частного акционерного капитала. Долгосрочный тест для $DUSK won't будет заключаться не в спекулятивном хайпе, а в том, действительно ли компании среднего звена станут использовать этот канал, чтобы быстрее привлекать капитал.
@Dusk
#dusk
1
301
·
--
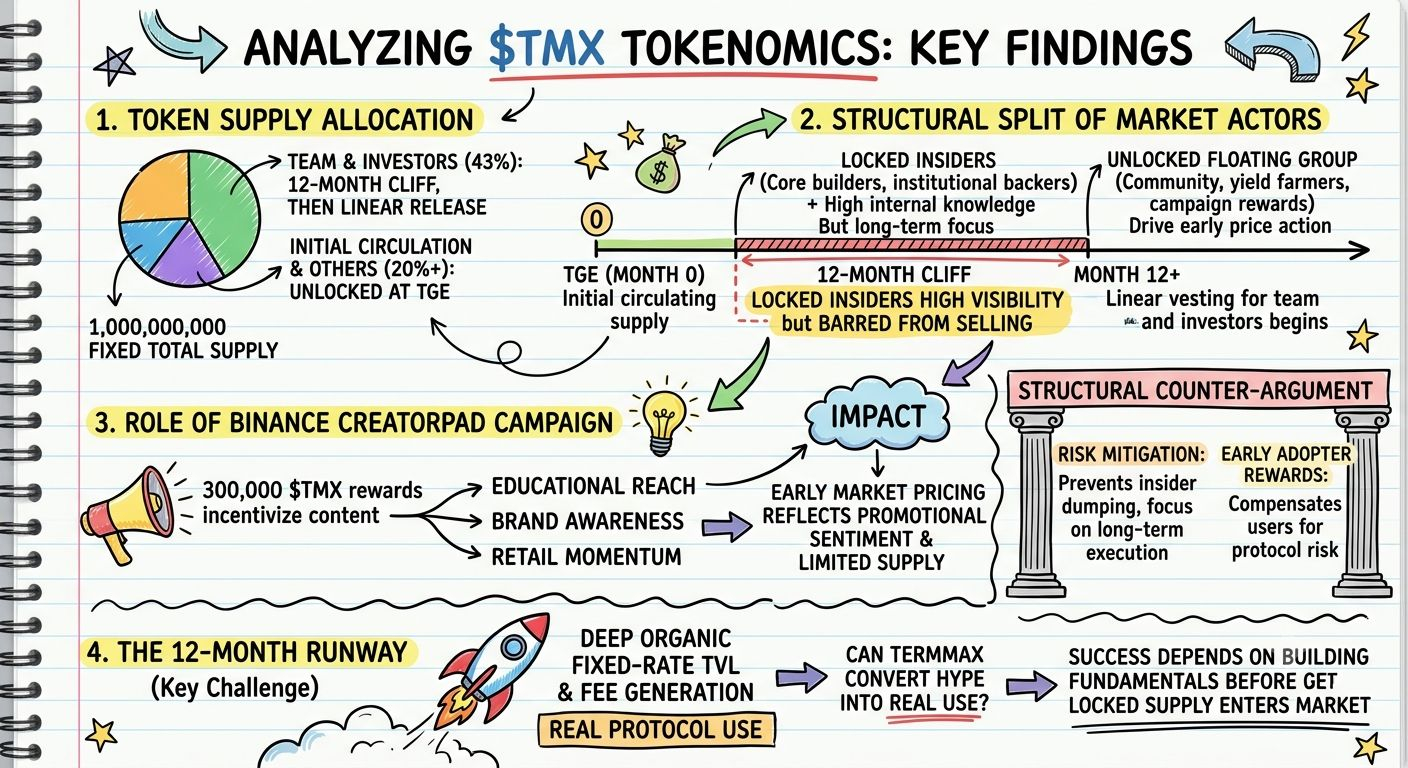
Анализ токеномики $TMX: асимметрия информации, вестинговые клиффы и динамика Binance CreatorPad
Структура генерации токенов TermMax ($TMX) представляет собой убедительный пример того, как устроены механизмы рынка, управление ликвидностью и раннее формирование цены. Из фиксированного общего предложения в 1 000 000 000 около 20% поступает в первоначальное обращение на TGE, при этом Команда (15%) и ранние Инвесторы (28%) сталкиваются с жестким 12-месячным клиффом, после которого начинается линейная ежемесячная раздача.
Эта архитектура формирует отчетливое структурное разделение между участниками рынка:
Закрытые инсайдеры: ключевые разработчики и институциональные бэкеры имеют самое ясное представление о внутренних операциях, реальных протокольных доходах и спросе со стороны заемщиков — однако они структурно ограничены в продаже в течение целого года.
Разблокированная «плавающая» группа: ранние участники сообщества, фермеры доходности, первые поставщики ликвидности и получатели наград за кампании формируют начальное ценообразование, до того как будет достаточно долгосрочных данных, чтобы подтвердить органический спрос на примитивы фиксированного кредитования.
Роль кампании Binance CreatorPad
Одним из важных факторов, формирующих ранние настроения розничной аудитории, является активная кампания 300 000 $TMX Binance CreatorPad, размещенная на Binance Square. Стимулируя создателей и аналитиков разбирать кастомные AMM-диапазонные ордера TermMax и механики фиксированной ставки, CreatorPad обеспечивает немедленный образовательный охват и узнаваемость бренда по всему Web3.
Однако с чисто аналитической точки зрения, эта схема означает, что раннее рыночное ценообразование в значительной степени отражает импульс розничной аудитории, обусловленный кампанией, ограниченность первоначального предложения и промо-настроения — а не полностью сформировавшиеся денежные потоки протокола. Ранние владельцы с разблокированными токенами могут снизить риски, заходя в тонкую первоначальную ликвидность, в то время как группа с самым высоким фундаментальным уровнем убежденности остается заблокированной на обочине.
Структурный контраргумент
Эта стратегия блокировки и распределения выполняет важную задачу. 12-месячный клифф — это проверенный инструмент снижения рисков: он предотвращает распродажи инсайдеров и заставляет ключевых участников сосредоточиться на исполнении в горизонте нескольких лет.
#TermMax #CreatorPad @termmax
Анализ токеномики $TMX: асимметрия информации, вестинговые клиффы и динамика Binance CreatorPad
Структура генерации токенов TermMax ($TMX) представляет собой убедительный пример того, как устроены механизмы рынка, управление ликвидностью и раннее формирование цены. Из фиксированного общего предложения в 1 000 000 000 около 20% поступает в первоначальное обращение на TGE, при этом Команда (15%) и ранние Инвесторы (28%) сталкиваются с жестким 12-месячным клиффом, после которого начинается линейная ежемесячная раздача.
Эта архитектура формирует отчетливое структурное разделение между участниками рынка:
Закрытые инсайдеры: ключевые разработчики и институциональные бэкеры имеют самое ясное представление о внутренних операциях, реальных протокольных доходах и спросе со стороны заемщиков — однако они структурно ограничены в продаже в течение целого года.
Разблокированная «плавающая» группа: ранние участники сообщества, фермеры доходности, первые поставщики ликвидности и получатели наград за кампании формируют начальное ценообразование, до того как будет достаточно долгосрочных данных, чтобы подтвердить органический спрос на примитивы фиксированного кредитования.
Роль кампании Binance CreatorPad
Одним из важных факторов, формирующих ранние настроения розничной аудитории, является активная кампания 300 000 $TMX Binance CreatorPad, размещенная на Binance Square. Стимулируя создателей и аналитиков разбирать кастомные AMM-диапазонные ордера TermMax и механики фиксированной ставки, CreatorPad обеспечивает немедленный образовательный охват и узнаваемость бренда по всему Web3.
Однако с чисто аналитической точки зрения, эта схема означает, что раннее рыночное ценообразование в значительной степени отражает импульс розничной аудитории, обусловленный кампанией, ограниченность первоначального предложения и промо-настроения — а не полностью сформировавшиеся денежные потоки протокола. Ранние владельцы с разблокированными токенами могут снизить риски, заходя в тонкую первоначальную ликвидность, в то время как группа с самым высоким фундаментальным уровнем убежденности остается заблокированной на обочине.
Структурный контраргумент
Эта стратегия блокировки и распределения выполняет важную задачу. 12-месячный клифф — это проверенный инструмент снижения рисков: он предотвращает распродажи инсайдеров и заставляет ключевых участников сосредоточиться на исполнении в горизонте нескольких лет.
#TermMax #CreatorPad @TermMax
Структура генерации токенов TermMax ($TMX) представляет собой убедительный пример того, как устроены механизмы рынка, управление ликвидностью и раннее формирование цены. Из фиксированного общего предложения в 1 000 000 000 около 20% поступает в первоначальное обращение на TGE, при этом Команда (15%) и ранние Инвесторы (28%) сталкиваются с жестким 12-месячным клиффом, после которого начинается линейная ежемесячная раздача.
Эта архитектура формирует отчетливое структурное разделение между участниками рынка:
Закрытые инсайдеры: ключевые разработчики и институциональные бэкеры имеют самое ясное представление о внутренних операциях, реальных протокольных доходах и спросе со стороны заемщиков — однако они структурно ограничены в продаже в течение целого года.
Разблокированная «плавающая» группа: ранние участники сообщества, фермеры доходности, первые поставщики ликвидности и получатели наград за кампании формируют начальное ценообразование, до того как будет достаточно долгосрочных данных, чтобы подтвердить органический спрос на примитивы фиксированного кредитования.
Роль кампании Binance CreatorPad
Одним из важных факторов, формирующих ранние настроения розничной аудитории, является активная кампания 300 000 $TMX Binance CreatorPad, размещенная на Binance Square. Стимулируя создателей и аналитиков разбирать кастомные AMM-диапазонные ордера TermMax и механики фиксированной ставки, CreatorPad обеспечивает немедленный образовательный охват и узнаваемость бренда по всему Web3.
Однако с чисто аналитической точки зрения, эта схема означает, что раннее рыночное ценообразование в значительной степени отражает импульс розничной аудитории, обусловленный кампанией, ограниченность первоначального предложения и промо-настроения — а не полностью сформировавшиеся денежные потоки протокола. Ранние владельцы с разблокированными токенами могут снизить риски, заходя в тонкую первоначальную ликвидность, в то время как группа с самым высоким фундаментальным уровнем убежденности остается заблокированной на обочине.
Структурный контраргумент
Эта стратегия блокировки и распределения выполняет важную задачу. 12-месячный клифф — это проверенный инструмент снижения рисков: он предотвращает распродажи инсайдеров и заставляет ключевых участников сосредоточиться на исполнении в горизонте нескольких лет.
#TermMax #CreatorPad @TermMax
1
1
159
·
--
#dusk $DUSK @Dusk_Foundation
Какую конкретную функцию в дизайне Dusk вы считаете наиболее обнадеживающей с точки зрения того, что финансовые организации смогут её внедрить?
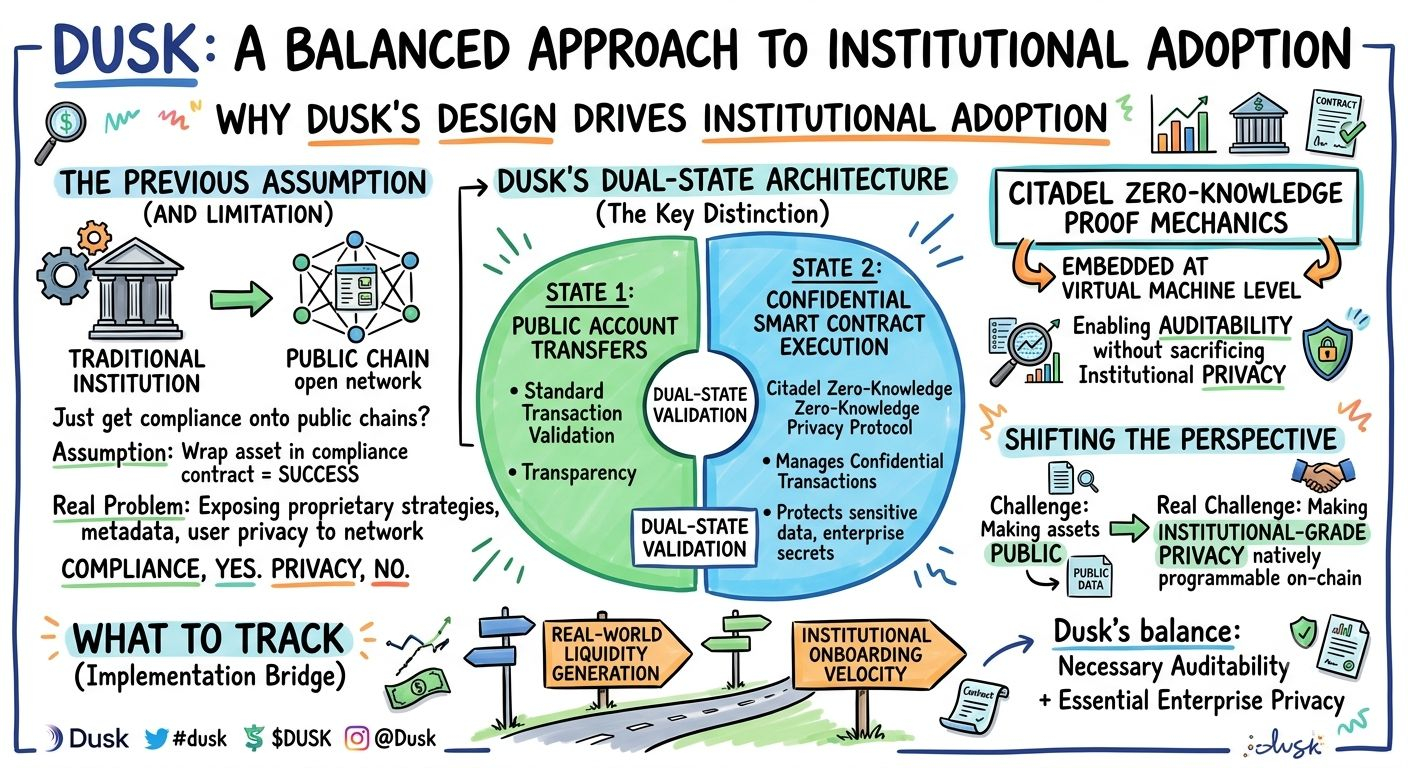
Долгое время я полагал, что главнейшим барьером для интеграции Web3 в финансовые организации является всего лишь необходимость перенести правовую рамку в blockchain. Если бы можно было упаковать традиционный финансовый актив в соответствующий требованиям смарт-контракт, то самая сложная часть, как мне казалось, уже была бы сделана.
Однако, проанализировав архитектуру Dusk, я вынужден был пересмотреть это предположение. Меня особенно привлекло то, как Dusk разделяет валидацию публичных транзакций и безопасное исполнение смарт-контрактов благодаря архитектуре двух состояний (dual-state architecture). С одной стороны, она обрабатывает транзакции переводов с публичных аккаунтов, а протокол безопасности zero-knowledge Citadel выполняет защищённые транзакции, не раскрывая чувствительные данные пользователей или коммерческие тайны компании.
Эта разница хоть и небольшая, но крайне важная. Если организация использует только публичные смарт-контракты, ей приходится сталкиваться с риском раскрытия внутренней финансовой стратегии, транзакционных данных и приватности пользователей для всей сети. И наоборот: если прозрачность полностью скрыта, это существенно ограничивает возможность проведения необходимого аудита. Dusk решает эту задачу, напрямую встраивая механизм доказательств без раскрытия информации (zero-knowledge proof) на уровень виртуальной машины, позволяя выполнять аудит без необходимости идти на компромисс с корпоративной приватностью.
#dusk $DUSK @Dusk
Какую конкретную функцию в дизайне Dusk вы считаете наиболее обнадеживающей с точки зрения того, что финансовые организации смогут её внедрить?
Долгое время я полагал, что главнейшим барьером для интеграции Web3 в финансовые организации является всего лишь необходимость перенести правовую рамку в blockchain. Если бы можно было упаковать традиционный финансовый актив в соответствующий требованиям смарт-контракт, то самая сложная часть, как мне казалось, уже была бы сделана.
Однако, проанализировав архитектуру Dusk, я вынужден был пересмотреть это предположение. Меня особенно привлекло то, как Dusk разделяет валидацию публичных транзакций и безопасное исполнение смарт-контрактов благодаря архитектуре двух состояний (dual-state architecture). С одной стороны, она обрабатывает транзакции переводов с публичных аккаунтов, а протокол безопасности zero-knowledge Citadel выполняет защищённые транзакции, не раскрывая чувствительные данные пользователей или коммерческие тайны компании.
Эта разница хоть и небольшая, но крайне важная. Если организация использует только публичные смарт-контракты, ей приходится сталкиваться с риском раскрытия внутренней финансовой стратегии, транзакционных данных и приватности пользователей для всей сети. И наоборот: если прозрачность полностью скрыта, это существенно ограничивает возможность проведения необходимого аудита. Dusk решает эту задачу, напрямую встраивая механизм доказательств без раскрытия информации (zero-knowledge proof) на уровень виртуальной машины, позволяя выполнять аудит без необходимости идти на компромисс с корпоративной приватностью.
Какую конкретную функцию в дизайне Dusk вы считаете наиболее обнадеживающей с точки зрения того, что финансовые организации смогут её внедрить?
Долгое время я полагал, что главнейшим барьером для интеграции Web3 в финансовые организации является всего лишь необходимость перенести правовую рамку в blockchain. Если бы можно было упаковать традиционный финансовый актив в соответствующий требованиям смарт-контракт, то самая сложная часть, как мне казалось, уже была бы сделана.
Однако, проанализировав архитектуру Dusk, я вынужден был пересмотреть это предположение. Меня особенно привлекло то, как Dusk разделяет валидацию публичных транзакций и безопасное исполнение смарт-контрактов благодаря архитектуре двух состояний (dual-state architecture). С одной стороны, она обрабатывает транзакции переводов с публичных аккаунтов, а протокол безопасности zero-knowledge Citadel выполняет защищённые транзакции, не раскрывая чувствительные данные пользователей или коммерческие тайны компании.
Эта разница хоть и небольшая, но крайне важная. Если организация использует только публичные смарт-контракты, ей приходится сталкиваться с риском раскрытия внутренней финансовой стратегии, транзакционных данных и приватности пользователей для всей сети. И наоборот: если прозрачность полностью скрыта, это существенно ограничивает возможность проведения необходимого аудита. Dusk решает эту задачу, напрямую встраивая механизм доказательств без раскрытия информации (zero-knowledge proof) на уровень виртуальной машины, позволяя выполнять аудит без необходимости идти на компромисс с корпоративной приватностью.
3
4
214
·
--
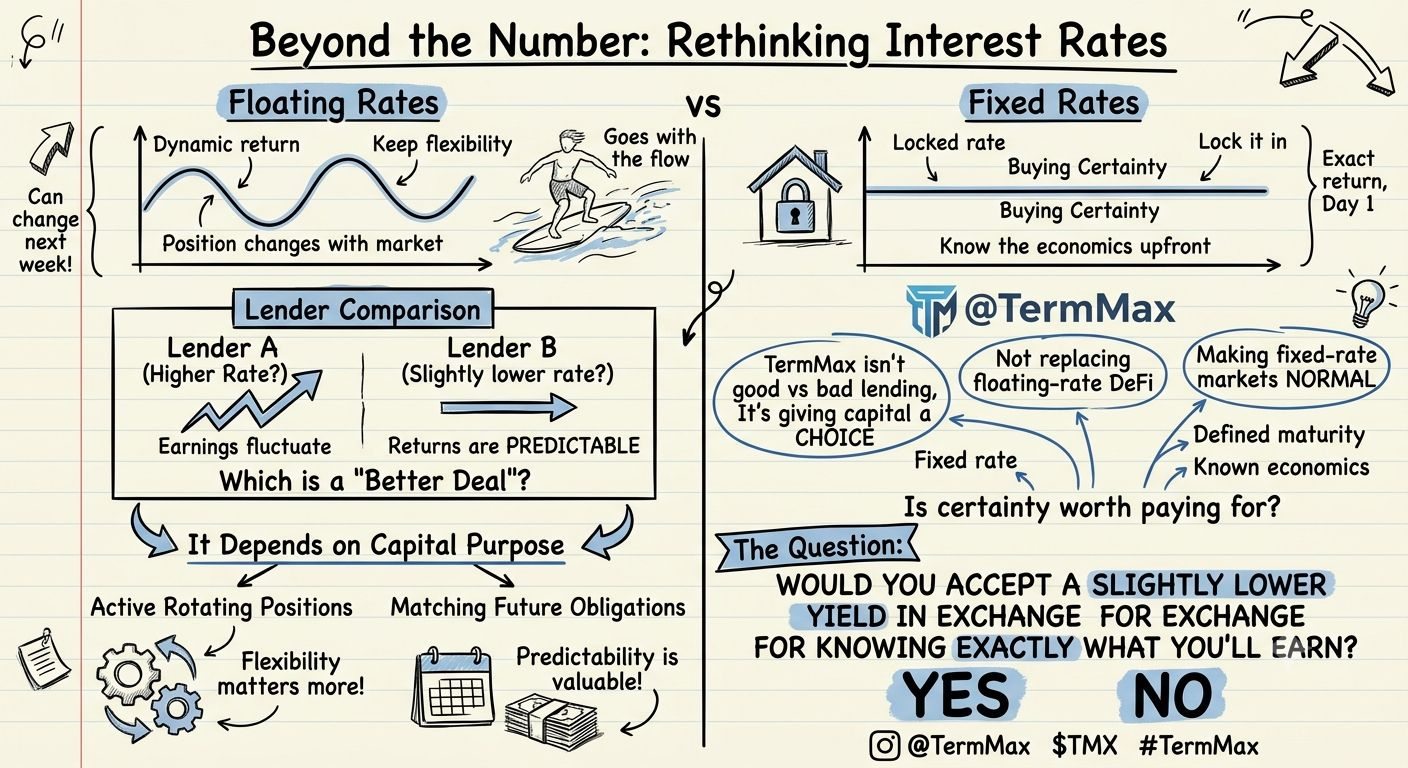
Раньше я думал, что процентные ставки — это в первую очередь просто число, чтобы сравнивать.
5% vs 7%.
8% vs 10%.
Обычно выигрывает более высокая.
Но чем больше я смотрю на рынки с фиксированной ставкой вроде @termmax , тем менее простой это кажется.
Ставка — это не только доход.
Это ещё и обязательство.
Если я выдам займ под плавающую ставку, я сохраняю гибкость.
Если рыночные условия меняются, моя позиция тоже меняется вместе с ними.
Но если я фиксирую ставку, я покупаю другое:
уверенность.
Я знаю экономику ещё до того, как начинается позиция.
Иногда это важнее, чем выжимать максимально возможную доходность.
Представьте двух кредиторов.
Кредитор А сегодня зарабатывает более высокую ставку, но ставка может измениться на следующей неделе.
Кредитор B зарабатывает чуть меньше, но с первого дня знает точную доходность и срок.
Кто из них на самом деле получает более выгодную сделку?
Я не думаю, что есть универсальный ответ.
Всё зависит от того, для чего предназначен капитал.
Если я активно перехожу между позициями, гибкость, вероятно, важнее.
Если я сопоставляю выдачу займов с будущим обязательством, предсказуемость становится намного ценнее.
Вот почему TermMax мне интересен.
Продукт по сути не просит DeFi выбирать между хорошим и плохим кредитованием.
Он даёт капиталу ещё один вариант выбора.
Фиксированная ставка.
Определённый срок.
Понятная экономика.
А затем рынок решает, когда эта уверенность стоит того, чтобы за неё платить.
Возможно, это и есть более крупная возможность.
Не замещать DeFi с плавающей ставкой.
Сделать рынки с фиксированной ставкой достаточно обычными, чтобы пользователи могли выбирать структуру финансирования, которая действительно подходит под их стратегию.
Так что мой вопрос:
Вы бы согласились на чуть меньшую доходность в обмен на то, что вы точно будете знать, сколько заработаете?
Да или нет?
@termmax $TMX #TermMax
Раньше я думал, что процентные ставки — это в первую очередь просто число, чтобы сравнивать.
5% vs 7%.
8% vs 10%.
Обычно выигрывает более высокая.
Но чем больше я смотрю на рынки с фиксированной ставкой вроде @TermMax , тем менее простой это кажется.
Ставка — это не только доход.
Это ещё и обязательство.
Если я выдам займ под плавающую ставку, я сохраняю гибкость.
Если рыночные условия меняются, моя позиция тоже меняется вместе с ними.
Но если я фиксирую ставку, я покупаю другое:
уверенность.
Я знаю экономику ещё до того, как начинается позиция.
Иногда это важнее, чем выжимать максимально возможную доходность.
Представьте двух кредиторов.
Кредитор А сегодня зарабатывает более высокую ставку, но ставка может измениться на следующей неделе.
Кредитор B зарабатывает чуть меньше, но с первого дня знает точную доходность и срок.
Кто из них на самом деле получает более выгодную сделку?
Я не думаю, что есть универсальный ответ.
Всё зависит от того, для чего предназначен капитал.
Если я активно перехожу между позициями, гибкость, вероятно, важнее.
Если я сопоставляю выдачу займов с будущим обязательством, предсказуемость становится намного ценнее.
Вот почему TermMax мне интересен.
Продукт по сути не просит DeFi выбирать между хорошим и плохим кредитованием.
Он даёт капиталу ещё один вариант выбора.
Фиксированная ставка.
Определённый срок.
Понятная экономика.
А затем рынок решает, когда эта уверенность стоит того, чтобы за неё платить.
Возможно, это и есть более крупная возможность.
Не замещать DeFi с плавающей ставкой.
Сделать рынки с фиксированной ставкой достаточно обычными, чтобы пользователи могли выбирать структуру финансирования, которая действительно подходит под их стратегию.
Так что мой вопрос:
Вы бы согласились на чуть меньшую доходность в обмен на то, что вы точно будете знать, сколько заработаете?
Да или нет?
@TermMax $TMX #TermMax
5% vs 7%.
8% vs 10%.
Обычно выигрывает более высокая.
Но чем больше я смотрю на рынки с фиксированной ставкой вроде @TermMax , тем менее простой это кажется.
Ставка — это не только доход.
Это ещё и обязательство.
Если я выдам займ под плавающую ставку, я сохраняю гибкость.
Если рыночные условия меняются, моя позиция тоже меняется вместе с ними.
Но если я фиксирую ставку, я покупаю другое:
уверенность.
Я знаю экономику ещё до того, как начинается позиция.
Иногда это важнее, чем выжимать максимально возможную доходность.
Представьте двух кредиторов.
Кредитор А сегодня зарабатывает более высокую ставку, но ставка может измениться на следующей неделе.
Кредитор B зарабатывает чуть меньше, но с первого дня знает точную доходность и срок.
Кто из них на самом деле получает более выгодную сделку?
Я не думаю, что есть универсальный ответ.
Всё зависит от того, для чего предназначен капитал.
Если я активно перехожу между позициями, гибкость, вероятно, важнее.
Если я сопоставляю выдачу займов с будущим обязательством, предсказуемость становится намного ценнее.
Вот почему TermMax мне интересен.
Продукт по сути не просит DeFi выбирать между хорошим и плохим кредитованием.
Он даёт капиталу ещё один вариант выбора.
Фиксированная ставка.
Определённый срок.
Понятная экономика.
А затем рынок решает, когда эта уверенность стоит того, чтобы за неё платить.
Возможно, это и есть более крупная возможность.
Не замещать DeFi с плавающей ставкой.
Сделать рынки с фиксированной ставкой достаточно обычными, чтобы пользователи могли выбирать структуру финансирования, которая действительно подходит под их стратегию.
Так что мой вопрос:
Вы бы согласились на чуть меньшую доходность в обмен на то, что вы точно будете знать, сколько заработаете?
Да или нет?
@TermMax $TMX #TermMax
214
·
--
Чуть глубже погрузился в то, как CreatorPad освещает Dusk и $DUSK сегодня, и один конкретный вывод из их разбора токенизации SME застал меня врасплох — аргумент, что «дробная собственность играет ограниченную роль» в реальном внедрении. Не тот стандартный спекулятивный хайп, который обычно ожидаешь вокруг токенизированных реальных активов (RWA).
Что заставляет задуматься, так это то, насколько приземлённой оказывается инфраструктура на практике. Судя по операционной архитектуре, описанной в материале CreatorPad — от структурирования активов и онбординга до выпуска, расчётов, сервиса и вторичной торговли — на каждом этапе всё по-прежнему «привязано» к лицензированным, ответственным участникам. Нотариусы, которые оформляют передачу корпоративных долей, лицензированные MTF/биржевые площадки и строгая верификация правомочности инвесторов до проведения расчётов. Блокчейн не выступает волшебной палочкой, стирающей регуляторные контрольные точки; он служит единым неизменяемым реестром, который снимает необходимость держать эти контрольные точки в десятках разрозненных записей баз данных.
Когда в DUSK уже поставлены сотни миллионов, и при этом подтверждены конвейеры институционального выпуска через лицензированных партнёров вроде NPEX, у этой схемы есть реальный вес.
Общее предположение всегда было таким: «токенизация частных рынков» означает мгновенное открытие розничного доступа к эксклюзивным сделкам в private equity. Реальная картина, обозначенная CreatorPad, гораздо более прагматична и ориентирована на институты: институциональные игроки получают более плавную операционную эффективность и более быстрые сроки клиринга, а местные правовые рамки всё так же определяют, кто может получить доступ в переговорную комнату. «Открытие рынков для SME» в итоге означает, что капитал доходит до растущих компаний при гораздо меньшем трении,
Сложно не согласиться с логикой — строить под действующее институциональное комплаенс-поведение, вероятно, единственный способ, чтобы транши частного капитала реально начинали двигаться on-chain. Но это оставляет интересный открытый вопрос: если традиционные «комплаенс-фильтры» контролируют каждый переходный этап, где именно конечный пользователь или обычный участник рынка начинает реально ощущать структурное отличие ончейн-экосистемы?
@Dusk_Foundation
#dusk
$DUSK
Чуть глубже погрузился в то, как CreatorPad освещает Dusk и $DUSK сегодня, и один конкретный вывод из их разбора токенизации SME застал меня врасплох — аргумент, что «дробная собственность играет ограниченную роль» в реальном внедрении. Не тот стандартный спекулятивный хайп, который обычно ожидаешь вокруг токенизированных реальных активов (RWA).
Что заставляет задуматься, так это то, насколько приземлённой оказывается инфраструктура на практике. Судя по операционной архитектуре, описанной в материале CreatorPad — от структурирования активов и онбординга до выпуска, расчётов, сервиса и вторичной торговли — на каждом этапе всё по-прежнему «привязано» к лицензированным, ответственным участникам. Нотариусы, которые оформляют передачу корпоративных долей, лицензированные MTF/биржевые площадки и строгая верификация правомочности инвесторов до проведения расчётов. Блокчейн не выступает волшебной палочкой, стирающей регуляторные контрольные точки; он служит единым неизменяемым реестром, который снимает необходимость держать эти контрольные точки в десятках разрозненных записей баз данных.
Когда в DUSK уже поставлены сотни миллионов, и при этом подтверждены конвейеры институционального выпуска через лицензированных партнёров вроде NPEX, у этой схемы есть реальный вес.
Общее предположение всегда было таким: «токенизация частных рынков» означает мгновенное открытие розничного доступа к эксклюзивным сделкам в private equity. Реальная картина, обозначенная CreatorPad, гораздо более прагматична и ориентирована на институты: институциональные игроки получают более плавную операционную эффективность и более быстрые сроки клиринга, а местные правовые рамки всё так же определяют, кто может получить доступ в переговорную комнату. «Открытие рынков для SME» в итоге означает, что капитал доходит до растущих компаний при гораздо меньшем трении,
Сложно не согласиться с логикой — строить под действующее институциональное комплаенс-поведение, вероятно, единственный способ, чтобы транши частного капитала реально начинали двигаться on-chain. Но это оставляет интересный открытый вопрос: если традиционные «комплаенс-фильтры» контролируют каждый переходный этап, где именно конечный пользователь или обычный участник рынка начинает реально ощущать структурное отличие ончейн-экосистемы?
@Dusk
#dusk
$DUSK
Что заставляет задуматься, так это то, насколько приземлённой оказывается инфраструктура на практике. Судя по операционной архитектуре, описанной в материале CreatorPad — от структурирования активов и онбординга до выпуска, расчётов, сервиса и вторичной торговли — на каждом этапе всё по-прежнему «привязано» к лицензированным, ответственным участникам. Нотариусы, которые оформляют передачу корпоративных долей, лицензированные MTF/биржевые площадки и строгая верификация правомочности инвесторов до проведения расчётов. Блокчейн не выступает волшебной палочкой, стирающей регуляторные контрольные точки; он служит единым неизменяемым реестром, который снимает необходимость держать эти контрольные точки в десятках разрозненных записей баз данных.
Когда в DUSK уже поставлены сотни миллионов, и при этом подтверждены конвейеры институционального выпуска через лицензированных партнёров вроде NPEX, у этой схемы есть реальный вес.
Общее предположение всегда было таким: «токенизация частных рынков» означает мгновенное открытие розничного доступа к эксклюзивным сделкам в private equity. Реальная картина, обозначенная CreatorPad, гораздо более прагматична и ориентирована на институты: институциональные игроки получают более плавную операционную эффективность и более быстрые сроки клиринга, а местные правовые рамки всё так же определяют, кто может получить доступ в переговорную комнату. «Открытие рынков для SME» в итоге означает, что капитал доходит до растущих компаний при гораздо меньшем трении,
Сложно не согласиться с логикой — строить под действующее институциональное комплаенс-поведение, вероятно, единственный способ, чтобы транши частного капитала реально начинали двигаться on-chain. Но это оставляет интересный открытый вопрос: если традиционные «комплаенс-фильтры» контролируют каждый переходный этап, где именно конечный пользователь или обычный участник рынка начинает реально ощущать структурное отличие ончейн-экосистемы?
@Dusk
#dusk
$DUSK
2
1
166
·
--
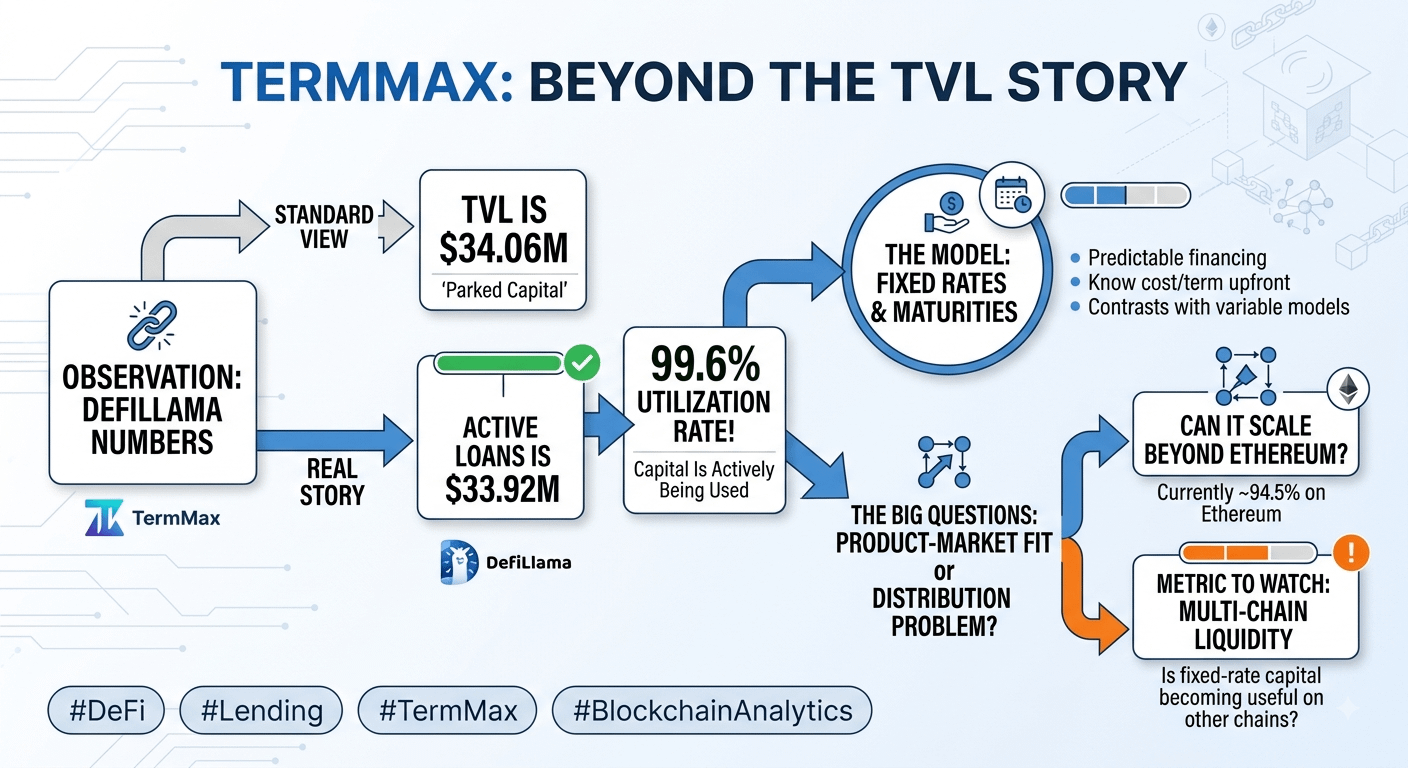
Я открыл текущие цифры TermMax в ожидании привычной истории про TVL.
Но меня вместо этого зацепило одно соотношение.
DeFiLlama показывает примерно $34,06 млн TVL и $33,92 млн по активным займам. Это означает, что активные займы сейчас составляют около 99,6% отслеживаемого TVL.
Это гораздо более интересная цифра, чем один лишь TVL.
Потому что она намекает: капитал, находящийся внутри протокола, не просто припаркован там в ожидании, пока появится нарратив.
Большая его часть реально используется.
И мне особенно интересно, как именно он используется.
TermMax не копирует обычную модель кредитования с переменной ставкой.
В его рынках используются фиксированные ставки и определённые сроки погашения, так что заёмщик заранее знает стоимость финансирования, а кредитор — договорной срок, а не наблюдает, как их ставка меняется каждые несколько часов.
Звучит скучно.
И я думаю, что именно поэтому это важно.
DeFi годами оптимизировали под гибкость.
Переменные ставки.
Открытые позиции.
Постоянный пересчёт цен.
Но предсказуемое финансирование полезно совершенно другому типу пользователя.
Текущий протокол работает в 9 цепочках, но при этом Ethereum всё ещё составляет около 94,5% отслеживаемого TVL.
Так что внутри цифр скрывается ещё один вопрос.
Есть ли у TermMax на самом деле проблема с соответствием продукт–рынок именно для фиксированных ставок...
или у него проблема с дистрибуцией?
Потому что модель кредитования выглядит как работающая с утилизацией.
То, что ещё не доказано на сопоставимом масштабе, — сможет ли спрос выйти за пределы Ethereum.
Это метрика, которую я бы отслеживал дальше.
Не только то, растёт ли TVL.
Но и то, начинает ли фиксированный капитал становиться ликвидным и полезным по всей остальной сети.
@termmax
#TermMax
Я открыл текущие цифры TermMax в ожидании привычной истории про TVL.
Но меня вместо этого зацепило одно соотношение.
DeFiLlama показывает примерно $34,06 млн TVL и $33,92 млн по активным займам. Это означает, что активные займы сейчас составляют около 99,6% отслеживаемого TVL.
Это гораздо более интересная цифра, чем один лишь TVL.
Потому что она намекает: капитал, находящийся внутри протокола, не просто припаркован там в ожидании, пока появится нарратив.
Большая его часть реально используется.
И мне особенно интересно, как именно он используется.
TermMax не копирует обычную модель кредитования с переменной ставкой.
В его рынках используются фиксированные ставки и определённые сроки погашения, так что заёмщик заранее знает стоимость финансирования, а кредитор — договорной срок, а не наблюдает, как их ставка меняется каждые несколько часов.
Звучит скучно.
И я думаю, что именно поэтому это важно.
DeFi годами оптимизировали под гибкость.
Переменные ставки.
Открытые позиции.
Постоянный пересчёт цен.
Но предсказуемое финансирование полезно совершенно другому типу пользователя.
Текущий протокол работает в 9 цепочках, но при этом Ethereum всё ещё составляет около 94,5% отслеживаемого TVL.
Так что внутри цифр скрывается ещё один вопрос.
Есть ли у TermMax на самом деле проблема с соответствием продукт–рынок именно для фиксированных ставок...
или у него проблема с дистрибуцией?
Потому что модель кредитования выглядит как работающая с утилизацией.
То, что ещё не доказано на сопоставимом масштабе, — сможет ли спрос выйти за пределы Ethereum.
Это метрика, которую я бы отслеживал дальше.
Не только то, растёт ли TVL.
Но и то, начинает ли фиксированный капитал становиться ликвидным и полезным по всей остальной сети.
@TermMax
#TermMax
Но меня вместо этого зацепило одно соотношение.
DeFiLlama показывает примерно $34,06 млн TVL и $33,92 млн по активным займам. Это означает, что активные займы сейчас составляют около 99,6% отслеживаемого TVL.
Это гораздо более интересная цифра, чем один лишь TVL.
Потому что она намекает: капитал, находящийся внутри протокола, не просто припаркован там в ожидании, пока появится нарратив.
Большая его часть реально используется.
И мне особенно интересно, как именно он используется.
TermMax не копирует обычную модель кредитования с переменной ставкой.
В его рынках используются фиксированные ставки и определённые сроки погашения, так что заёмщик заранее знает стоимость финансирования, а кредитор — договорной срок, а не наблюдает, как их ставка меняется каждые несколько часов.
Звучит скучно.
И я думаю, что именно поэтому это важно.
DeFi годами оптимизировали под гибкость.
Переменные ставки.
Открытые позиции.
Постоянный пересчёт цен.
Но предсказуемое финансирование полезно совершенно другому типу пользователя.
Текущий протокол работает в 9 цепочках, но при этом Ethereum всё ещё составляет около 94,5% отслеживаемого TVL.
Так что внутри цифр скрывается ещё один вопрос.
Есть ли у TermMax на самом деле проблема с соответствием продукт–рынок именно для фиксированных ставок...
или у него проблема с дистрибуцией?
Потому что модель кредитования выглядит как работающая с утилизацией.
То, что ещё не доказано на сопоставимом масштабе, — сможет ли спрос выйти за пределы Ethereum.
Это метрика, которую я бы отслеживал дальше.
Не только то, растёт ли TVL.
Но и то, начинает ли фиксированный капитал становиться ликвидным и полезным по всей остальной сети.
@TermMax
#TermMax
2
2
245
·
--
Потратил часть этого слота CreatorPad реально на перемещение токенов, а не на повторное перечитывание колод.
Сначала взял немного тестнет DUSK, снял unshielded всё, что нужно, открыл официальный Web Wallet, подключил инстанс MetaMask и сделал бридж с DuskDS на DuskEVM Testnet. Chain ID 745, RPC — тот самый стандартный тестнет. Газовый токен буквально просто DUSK. Депозит появляется в EVM-кошельке после того, как со стороны L1 всё обработается. Затем покопался в Blockscout и в обычном процессе перевода.
Учитывая всю публичную историю Dusk про приватность, конфиденциальные транзакции, zero-knowledge и инфраструктуру институционального уровня, я наполовину ожидал, что дефолтный опыт на стороне EVM будет чем-то иным. Что-то вроде встроенного шифрования, или хотя бы заметный переключатель приватности при обычной отправке.
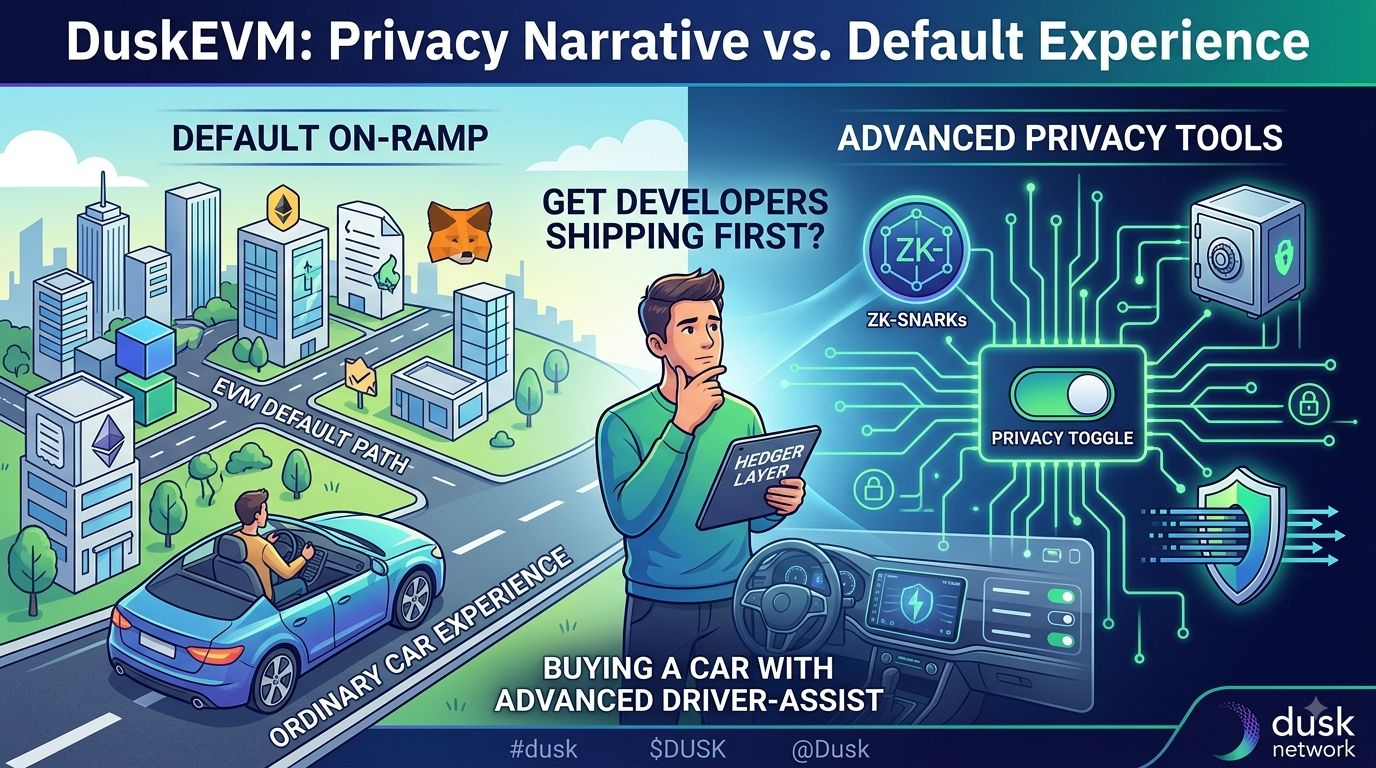
Но что я получил — это очень обычная EVM-среда. Те же инструменты Solidity, тот же пайплайн Hardhat/Foundry, та же публичная видимость транзакций в обозревателе. Газ платится в DUSK. Большинству контрактов не нужны вообще никакие Dusk-специфичные изменения. Приватность (Hedger) доступна как дополнительный уровень для конфиденциальных сценариев, когда она вам нужна, но это не тот путь, по которому вы идёте по умолчанию в момент, когда попадаете на DuskEVM.
Вот что застряло у меня в голове.
Приватность — это главный нарратив. Обычный EVM — это стандартный въезд.
Это тот же паттерн, который видно во многих стэках, пытающихся удовлетворить и институциональные требования, и существующую разработческую базу: сначала сделать привычный путь бесшовным, а затем показать расширенные инструменты приватности/комплаенса для тех случаев, где они действительно нужны.
Одна простая аналогия, которая всё время возвращается: это немного похоже на покупку автомобиля, в котором есть полный набор продвинутых систем помощи водителю, но стоит вам сесть на место по умолчанию — это всё равно просто обычная машина, на которой вы уже умеете ездить. Вся «крутая» функциональность есть, просто нужно включить её, когда она понадобится. (И да — я тот самый парень, который до последнего забывает, что половина кнопок вообще существует, пока кто-то не укажет на них.)
#dusk
$DUSK
@Dusk_Foundation
Потратил часть этого слота CreatorPad реально на перемещение токенов, а не на повторное перечитывание колод.
Сначала взял немного тестнет DUSK, снял unshielded всё, что нужно, открыл официальный Web Wallet, подключил инстанс MetaMask и сделал бридж с DuskDS на DuskEVM Testnet. Chain ID 745, RPC — тот самый стандартный тестнет. Газовый токен буквально просто DUSK. Депозит появляется в EVM-кошельке после того, как со стороны L1 всё обработается. Затем покопался в Blockscout и в обычном процессе перевода.
Учитывая всю публичную историю Dusk про приватность, конфиденциальные транзакции, zero-knowledge и инфраструктуру институционального уровня, я наполовину ожидал, что дефолтный опыт на стороне EVM будет чем-то иным. Что-то вроде встроенного шифрования, или хотя бы заметный переключатель приватности при обычной отправке.
Но что я получил — это очень обычная EVM-среда. Те же инструменты Solidity, тот же пайплайн Hardhat/Foundry, та же публичная видимость транзакций в обозревателе. Газ платится в DUSK. Большинству контрактов не нужны вообще никакие Dusk-специфичные изменения. Приватность (Hedger) доступна как дополнительный уровень для конфиденциальных сценариев, когда она вам нужна, но это не тот путь, по которому вы идёте по умолчанию в момент, когда попадаете на DuskEVM.
Вот что застряло у меня в голове.
Приватность — это главный нарратив. Обычный EVM — это стандартный въезд.
Это тот же паттерн, который видно во многих стэках, пытающихся удовлетворить и институциональные требования, и существующую разработческую базу: сначала сделать привычный путь бесшовным, а затем показать расширенные инструменты приватности/комплаенса для тех случаев, где они действительно нужны.
Одна простая аналогия, которая всё время возвращается: это немного похоже на покупку автомобиля, в котором есть полный набор продвинутых систем помощи водителю, но стоит вам сесть на место по умолчанию — это всё равно просто обычная машина, на которой вы уже умеете ездить. Вся «крутая» функциональность есть, просто нужно включить её, когда она понадобится. (И да — я тот самый парень, который до последнего забывает, что половина кнопок вообще существует, пока кто-то не укажет на них.)
#dusk
$DUSK
@Dusk
Сначала взял немного тестнет DUSK, снял unshielded всё, что нужно, открыл официальный Web Wallet, подключил инстанс MetaMask и сделал бридж с DuskDS на DuskEVM Testnet. Chain ID 745, RPC — тот самый стандартный тестнет. Газовый токен буквально просто DUSK. Депозит появляется в EVM-кошельке после того, как со стороны L1 всё обработается. Затем покопался в Blockscout и в обычном процессе перевода.
Учитывая всю публичную историю Dusk про приватность, конфиденциальные транзакции, zero-knowledge и инфраструктуру институционального уровня, я наполовину ожидал, что дефолтный опыт на стороне EVM будет чем-то иным. Что-то вроде встроенного шифрования, или хотя бы заметный переключатель приватности при обычной отправке.
Но что я получил — это очень обычная EVM-среда. Те же инструменты Solidity, тот же пайплайн Hardhat/Foundry, та же публичная видимость транзакций в обозревателе. Газ платится в DUSK. Большинству контрактов не нужны вообще никакие Dusk-специфичные изменения. Приватность (Hedger) доступна как дополнительный уровень для конфиденциальных сценариев, когда она вам нужна, но это не тот путь, по которому вы идёте по умолчанию в момент, когда попадаете на DuskEVM.
Вот что застряло у меня в голове.
Приватность — это главный нарратив. Обычный EVM — это стандартный въезд.
Это тот же паттерн, который видно во многих стэках, пытающихся удовлетворить и институциональные требования, и существующую разработческую базу: сначала сделать привычный путь бесшовным, а затем показать расширенные инструменты приватности/комплаенса для тех случаев, где они действительно нужны.
Одна простая аналогия, которая всё время возвращается: это немного похоже на покупку автомобиля, в котором есть полный набор продвинутых систем помощи водителю, но стоит вам сесть на место по умолчанию — это всё равно просто обычная машина, на которой вы уже умеете ездить. Вся «крутая» функциональность есть, просто нужно включить её, когда она понадобится. (И да — я тот самый парень, который до последнего забывает, что половина кнопок вообще существует, пока кто-то не укажет на них.)
#dusk
$DUSK
@Dusk
8
1
271
·
--
Я как-то раз поднимал @Dusk_Foundation номера, вместо того чтобы листать другую колоду. Не «whitepaper»-овскую историю, а реальную рыночную и сетевую сторону.
Постой.
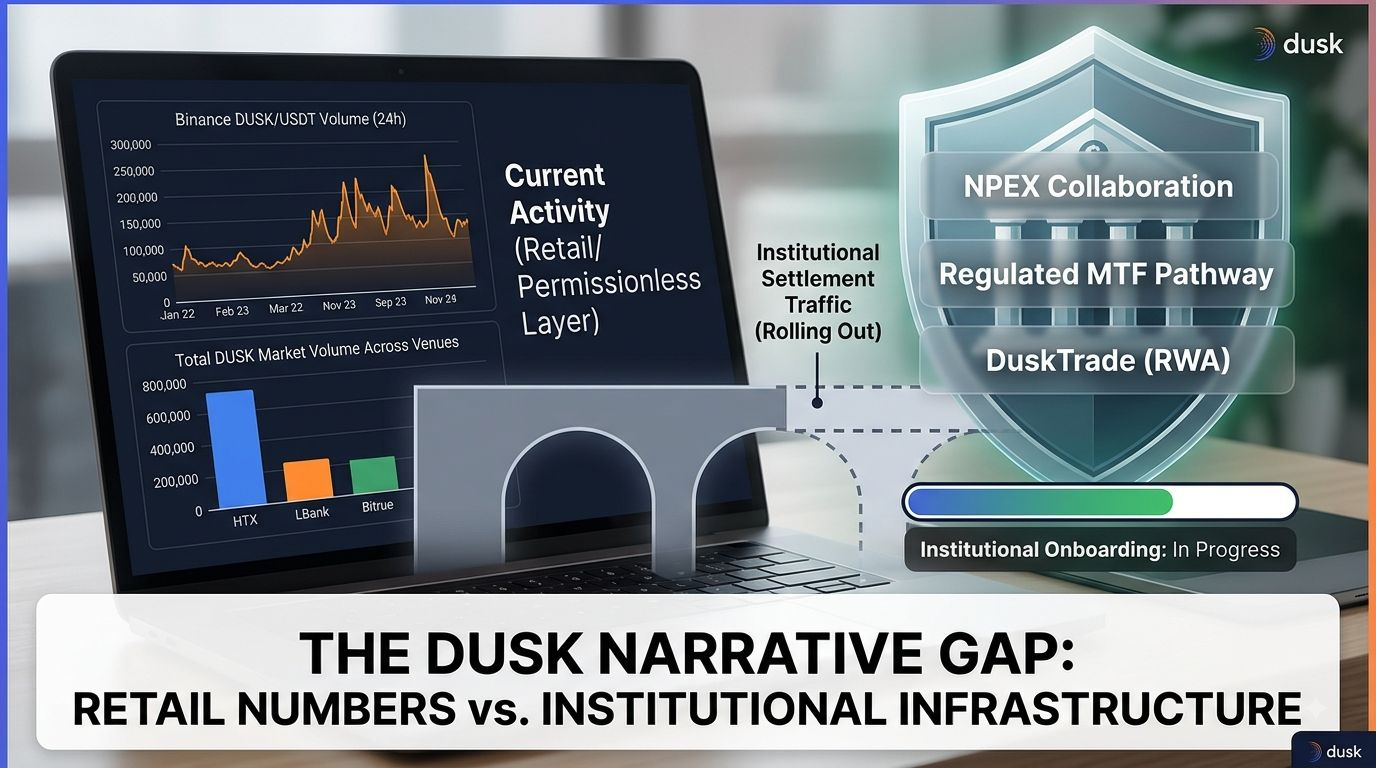
Объём Binance DUSK/USDT в последних просмотренных мной отчётах за 24 часа держался в низко-сотенных тысячах долларов. Общий объём рынка по площадкам часто выходил на диапазон $2–4M, при этом он был тонко размазан по HTX, LBank и остальным. Для проекта, который позиционирует себя вокруг институционального уровня финансов и регулируемых RWA-«рельс», такая активность всё ещё сильно похожа на розничную/permissionless торговлю.
Я продолжал ожидать, что второй показатель расскажет другую историю. Стейкинг вот что делает: примерно 207–210M DUSK заблокировано — около 36–40% от предложения — и при этом есть несколько сотен активных провайдеров. Минимум — 1,000 DUSK, и всё равно нужен синхронизированный нод (или более новая абстракция в стиле hyperstaking/Sozu). Это реальное и нетривиальное участие. Просто оно не выглядит как институциональный расчётный трафик, на который указывает нарратив. Количество ончейн-транзакций остаётся скромным — в одном недавнем снимке эксплорера за полный день было меньше 200 tx.
Разрыв — между тем, что уже работает, и тем, что строится. L1, стейкинг и текущая рыночная активность — это те части, которые реально запущены. Сотрудничество NPEX, регулируемый путь через MTF, токенизированные потоки для SME/частных рынков, DuskTrade и более широкий RWA-стек — это реальные инициативы с конкретной регуляторной рамкой, но видимая конверсия этого €300M-пайплайна в повторяющийся объём ончейн-расчётов пока не просматривается. Инфраструктура продвигается; институциональное использование, которое закрыло бы разрыв в нарративе, всё ещё разворачивается.
Так что вопрос, который у меня остаётся: текущая активность — это просто розничный permissionless слой, который существует, пока регулируемые институциональные «рельсы» заканчивают онбординг, или же институциональный нарратив пока в основном опережает измеримое внедрение. Не уверен, как это разрешится, но несоответствие трудно игнорировать.
#dusk $DUSK
Я как-то раз поднимал @Dusk номера, вместо того чтобы листать другую колоду. Не «whitepaper»-овскую историю, а реальную рыночную и сетевую сторону.
Постой.
Объём Binance DUSK/USDT в последних просмотренных мной отчётах за 24 часа держался в низко-сотенных тысячах долларов. Общий объём рынка по площадкам часто выходил на диапазон $2–4M, при этом он был тонко размазан по HTX, LBank и остальным. Для проекта, который позиционирует себя вокруг институционального уровня финансов и регулируемых RWA-«рельс», такая активность всё ещё сильно похожа на розничную/permissionless торговлю.
Я продолжал ожидать, что второй показатель расскажет другую историю. Стейкинг вот что делает: примерно 207–210M DUSK заблокировано — около 36–40% от предложения — и при этом есть несколько сотен активных провайдеров. Минимум — 1,000 DUSK, и всё равно нужен синхронизированный нод (или более новая абстракция в стиле hyperstaking/Sozu). Это реальное и нетривиальное участие. Просто оно не выглядит как институциональный расчётный трафик, на который указывает нарратив. Количество ончейн-транзакций остаётся скромным — в одном недавнем снимке эксплорера за полный день было меньше 200 tx.
Разрыв — между тем, что уже работает, и тем, что строится. L1, стейкинг и текущая рыночная активность — это те части, которые реально запущены. Сотрудничество NPEX, регулируемый путь через MTF, токенизированные потоки для SME/частных рынков, DuskTrade и более широкий RWA-стек — это реальные инициативы с конкретной регуляторной рамкой, но видимая конверсия этого €300M-пайплайна в повторяющийся объём ончейн-расчётов пока не просматривается. Инфраструктура продвигается; институциональное использование, которое закрыло бы разрыв в нарративе, всё ещё разворачивается.
Так что вопрос, который у меня остаётся: текущая активность — это просто розничный permissionless слой, который существует, пока регулируемые институциональные «рельсы» заканчивают онбординг, или же институциональный нарратив пока в основном опережает измеримое внедрение. Не уверен, как это разрешится, но несоответствие трудно игнорировать.
#dusk $DUSK
Постой.
Объём Binance DUSK/USDT в последних просмотренных мной отчётах за 24 часа держался в низко-сотенных тысячах долларов. Общий объём рынка по площадкам часто выходил на диапазон $2–4M, при этом он был тонко размазан по HTX, LBank и остальным. Для проекта, который позиционирует себя вокруг институционального уровня финансов и регулируемых RWA-«рельс», такая активность всё ещё сильно похожа на розничную/permissionless торговлю.
Я продолжал ожидать, что второй показатель расскажет другую историю. Стейкинг вот что делает: примерно 207–210M DUSK заблокировано — около 36–40% от предложения — и при этом есть несколько сотен активных провайдеров. Минимум — 1,000 DUSK, и всё равно нужен синхронизированный нод (или более новая абстракция в стиле hyperstaking/Sozu). Это реальное и нетривиальное участие. Просто оно не выглядит как институциональный расчётный трафик, на который указывает нарратив. Количество ончейн-транзакций остаётся скромным — в одном недавнем снимке эксплорера за полный день было меньше 200 tx.
Разрыв — между тем, что уже работает, и тем, что строится. L1, стейкинг и текущая рыночная активность — это те части, которые реально запущены. Сотрудничество NPEX, регулируемый путь через MTF, токенизированные потоки для SME/частных рынков, DuskTrade и более широкий RWA-стек — это реальные инициативы с конкретной регуляторной рамкой, но видимая конверсия этого €300M-пайплайна в повторяющийся объём ончейн-расчётов пока не просматривается. Инфраструктура продвигается; институциональное использование, которое закрыло бы разрыв в нарративе, всё ещё разворачивается.
Так что вопрос, который у меня остаётся: текущая активность — это просто розничный permissionless слой, который существует, пока регулируемые институциональные «рельсы» заканчивают онбординг, или же институциональный нарратив пока в основном опережает измеримое внедрение. Не уверен, как это разрешится, но несоответствие трудно игнорировать.
#dusk $DUSK
4
4
230
·
--
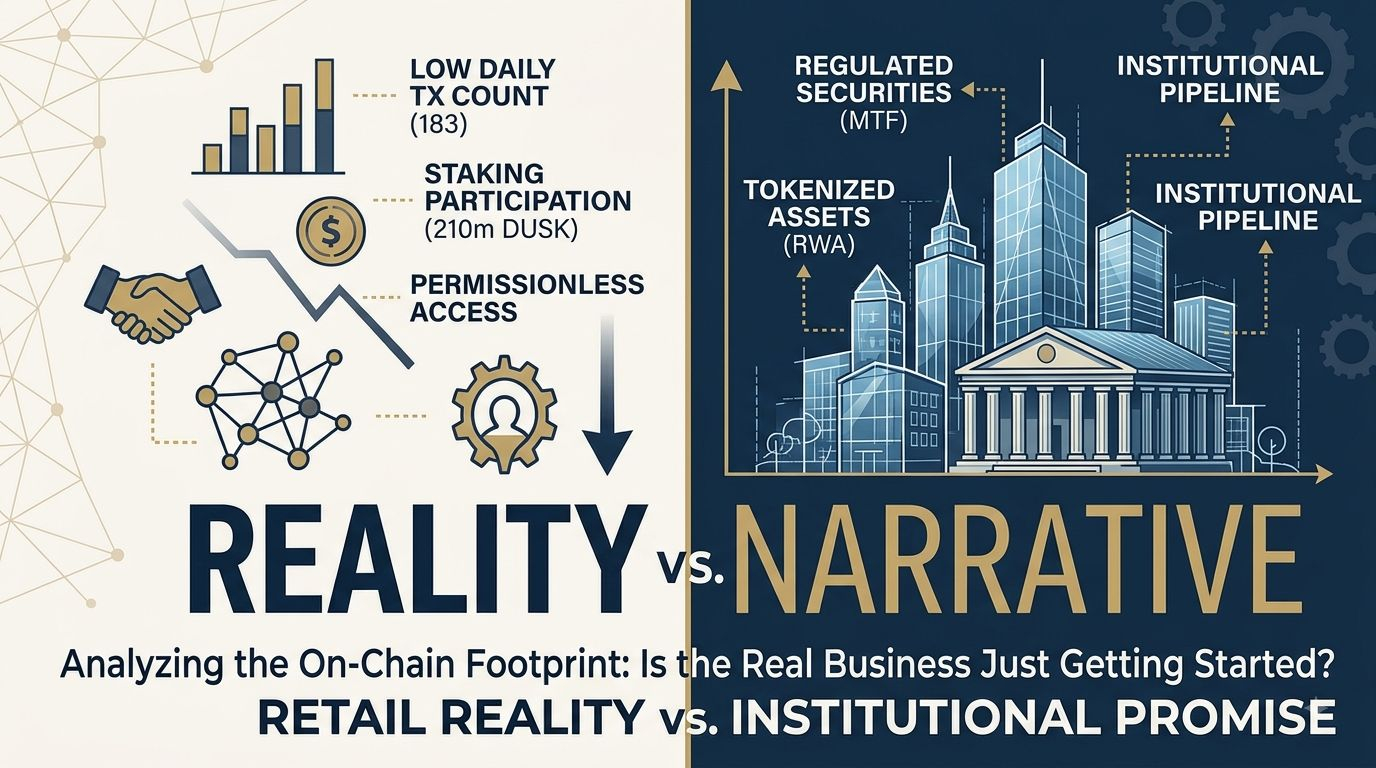
Я пролистывал обычные слайды-обзоры Dusk и решил просто вытащить живые цифры. Открыл эксплорер, посмотрел за последние 24 часа — и вот тебе на: только 183 транзакции закрылись по всему мейннету.
Для сети, которая годами позиционирует себя как регулируемый, ориентированный на приватность канал для институциональных RWA и европейских ценных бумаг, такая ежедневная цифра кажется довольно тонкой. Спотовый объём на Binance DUSK/USDT в последние дни держится в диапазоне от низких до средних сотен тысяч долларов, а остальное приходится на оставшуюся часть книги CEX и почти нулевую активность на DEX. Ничего, что бы явно кричало о крупномасштабном институциональном потоке или непрерывном расчёте токенизированных активов.
Так что я проверил другую сторону книги. Активный стейк сейчас примерно 207–210 миллионов @Dusk_Foundation при объёме примерно 208–211 валидаторов. Это значимая доля предложения, зафиксированная в стейкинге, а минимальная прямая ставка — всего 1 000 DUSK. Пулы существуют, а участие на практике без разрешений. С точки зрения стейкинга всё выглядит здорово и относительно открыто. По транзакционной части — нет.
Именно это различие продолжает всплывать. Наблюдаемая в реальном времени активность сейчас в основном сводится к стейкингу без разрешений и розничной торговле. Институциональные элементы — регулируемый MTF NPEX и лицензии брокера, планируемый нативный выпуск и пайплайн токенизации, DuskTrade, Chainlink CCIP и интеграции данных, переход DuskEVM с тестнета к более широкому использованию — это действительно реальные разработки, но они пока читаются скорее как инфраструктура, которую собирают, а не инфраструктура, которая уже несёт объём.
Я всё время ждал, что ончейн-след начнёт отражать хотя бы часть этого институционального нарратива. Пока — нет. Сегодня реально активны и измеримы именно розничные и permissionless-«рельсы». Регулируемая, более «тяжёлая» по комплаенсу сторона всё ещё находится в процессе подключения.
Текущая активность вообще уже отражает институциональный нарратив Dusk, или же розничная и permissionless-части просто единственный слой, который полностью работает, пока регулируемый институциональный стек продолжает подключаться?
#dusk $DUSK
Я пролистывал обычные слайды-обзоры Dusk и решил просто вытащить живые цифры. Открыл эксплорер, посмотрел за последние 24 часа — и вот тебе на: только 183 транзакции закрылись по всему мейннету.
Для сети, которая годами позиционирует себя как регулируемый, ориентированный на приватность канал для институциональных RWA и европейских ценных бумаг, такая ежедневная цифра кажется довольно тонкой. Спотовый объём на Binance DUSK/USDT в последние дни держится в диапазоне от низких до средних сотен тысяч долларов, а остальное приходится на оставшуюся часть книги CEX и почти нулевую активность на DEX. Ничего, что бы явно кричало о крупномасштабном институциональном потоке или непрерывном расчёте токенизированных активов.
Так что я проверил другую сторону книги. Активный стейк сейчас примерно 207–210 миллионов @Dusk при объёме примерно 208–211 валидаторов. Это значимая доля предложения, зафиксированная в стейкинге, а минимальная прямая ставка — всего 1 000 DUSK. Пулы существуют, а участие на практике без разрешений. С точки зрения стейкинга всё выглядит здорово и относительно открыто. По транзакционной части — нет.
Именно это различие продолжает всплывать. Наблюдаемая в реальном времени активность сейчас в основном сводится к стейкингу без разрешений и розничной торговле. Институциональные элементы — регулируемый MTF NPEX и лицензии брокера, планируемый нативный выпуск и пайплайн токенизации, DuskTrade, Chainlink CCIP и интеграции данных, переход DuskEVM с тестнета к более широкому использованию — это действительно реальные разработки, но они пока читаются скорее как инфраструктура, которую собирают, а не инфраструктура, которая уже несёт объём.
Я всё время ждал, что ончейн-след начнёт отражать хотя бы часть этого институционального нарратива. Пока — нет. Сегодня реально активны и измеримы именно розничные и permissionless-«рельсы». Регулируемая, более «тяжёлая» по комплаенсу сторона всё ещё находится в процессе подключения.
Текущая активность вообще уже отражает институциональный нарратив Dusk, или же розничная и permissionless-части просто единственный слой, который полностью работает, пока регулируемый институциональный стек продолжает подключаться?
#dusk $DUSK
Для сети, которая годами позиционирует себя как регулируемый, ориентированный на приватность канал для институциональных RWA и европейских ценных бумаг, такая ежедневная цифра кажется довольно тонкой. Спотовый объём на Binance DUSK/USDT в последние дни держится в диапазоне от низких до средних сотен тысяч долларов, а остальное приходится на оставшуюся часть книги CEX и почти нулевую активность на DEX. Ничего, что бы явно кричало о крупномасштабном институциональном потоке или непрерывном расчёте токенизированных активов.
Так что я проверил другую сторону книги. Активный стейк сейчас примерно 207–210 миллионов @Dusk при объёме примерно 208–211 валидаторов. Это значимая доля предложения, зафиксированная в стейкинге, а минимальная прямая ставка — всего 1 000 DUSK. Пулы существуют, а участие на практике без разрешений. С точки зрения стейкинга всё выглядит здорово и относительно открыто. По транзакционной части — нет.
Именно это различие продолжает всплывать. Наблюдаемая в реальном времени активность сейчас в основном сводится к стейкингу без разрешений и розничной торговле. Институциональные элементы — регулируемый MTF NPEX и лицензии брокера, планируемый нативный выпуск и пайплайн токенизации, DuskTrade, Chainlink CCIP и интеграции данных, переход DuskEVM с тестнета к более широкому использованию — это действительно реальные разработки, но они пока читаются скорее как инфраструктура, которую собирают, а не инфраструктура, которая уже несёт объём.
Я всё время ждал, что ончейн-след начнёт отражать хотя бы часть этого институционального нарратива. Пока — нет. Сегодня реально активны и измеримы именно розничные и permissionless-«рельсы». Регулируемая, более «тяжёлая» по комплаенсу сторона всё ещё находится в процессе подключения.
Текущая активность вообще уже отражает институциональный нарратив Dusk, или же розничная и permissionless-части просто единственный слой, который полностью работает, пока регулируемый институциональный стек продолжает подключаться?
#dusk $DUSK
3
2
232
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 27,557
301 обсуждают
🚨 Сегодня FOMC — ждите волатильность 🚨
16 сентября Федеральная резервная система объявит решение по ставке.
⏰ Решение: 18:00 UTC
🎙️ Пресс-конференция: 18:30 UTC
Рынок уже заложил повышение на 0.25%. Главное — не само решение, а тон комментариев ФРС.
- Более «ястребиный» тон → давление на $BTC и альты
- Более мягкий тон → возможен отскок «на облегчении»
Важно:
• Не гонитесь за первой свечой
• Держите плечо низким
• Следите за BTC, DXY и доходностями
• Дождитесь, пока рынок успокоится после пресс-конференции
Дни FOMC — это про терпение, а не про FOMO.#ПротоколFOMC #fomcотслеживание #MSTRTradingVolumeSurpassesMorganStanley
Pandas
·Лайков: 2
·Просмотров: 106
ПротоколFOMC
Просмотров: 22,278
98 обсуждают
BitcoinSurpasses$77000
Просмотров: 6,331
111 обсуждают