
HNIW30
6.6k Публикации
HNIW30
Отправить жалобу
Заблокировать пользователя
HNIW30 here: Crypto vet sharing no-BS insights from market trenches. Real tactics to beat volatility, minus the hype. 🚨 X: @HNIW30
Открытая сделка
Владелец PEPE
Трейдер с регулярными сделками
3.3 г
203 подписок(и/а)
12.2K+ подписчиков(а)
4.0K+ понравилось
Посты
Портфель
Все
Цитирования
Видео
Активно
·
--
Статья
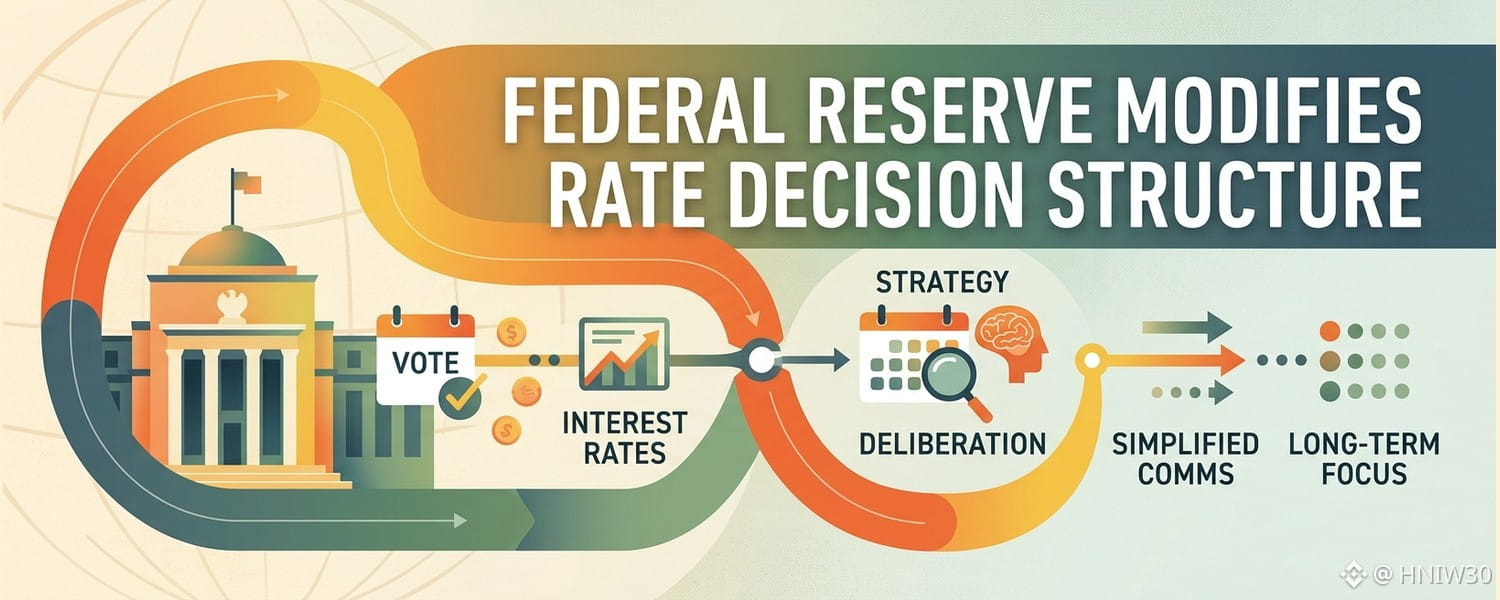
Федеральная резервная система меняет порядок принятия решений по ставкамФедеральная резервная система не будет проводить голосование по процентным ставкам на заседании в октябре 2027 года, что станет отступлением от её привычного графика принятия решений. Вместо этого Федеральный комитет по операциям на открытом рынке, устанавливающий ставки, посвятит заседание, запланированное на 26 и 27 октября, стратегическим обсуждениям широкого круга вопросов денежно-кредитной политики. Этот отход от стандартной процедуры является частью более масштабной инициативы председателя Кевина Уорша, заявленная цель которого — сократить присутствие центрального банка на финансовых рынках.
Согласно сложившейся практике, центральный банк проводит восемь заседаний в год, завершая каждое официальным голосованием по процентным ставкам и пресс-конференцией председателя. В 2027 году число заседаний с голосованием сократится до семи по сравнению с восемью в 2026 году. Октябрьское заседание 2027 года будет отведено для обсуждений между представителями денежно-кредитных властей и пройдёт без голосования по процентным ставкам и без публикации заявления по итогам заседания.
Федеральная резервная система меняет порядок принятия решений по ставкам
Федеральная резервная система не будет проводить голосование по процентным ставкам на заседании в октябре 2027 года, что станет отступлением от её привычного графика принятия решений. Вместо этого Федеральный комитет по операциям на открытом рынке, устанавливающий ставки, посвятит заседание, запланированное на 26 и 27 октября, стратегическим обсуждениям широкого круга вопросов денежно-кредитной политики. Этот отход от стандартной процедуры является частью более масштабной инициативы председателя Кевина Уорша, заявленная цель которого — сократить присутствие центрального банка на финансовых рынках.
Согласно сложившейся практике, центральный банк проводит восемь заседаний в год, завершая каждое официальным голосованием по процентным ставкам и пресс-конференцией председателя. В 2027 году число заседаний с голосованием сократится до семи по сравнению с восемью в 2026 году. Октябрьское заседание 2027 года будет отведено для обсуждений между представителями денежно-кредитных властей и пройдёт без голосования по процентным ставкам и без публикации заявления по итогам заседания.
Согласно сложившейся практике, центральный банк проводит восемь заседаний в год, завершая каждое официальным голосованием по процентным ставкам и пресс-конференцией председателя. В 2027 году число заседаний с голосованием сократится до семи по сравнению с восемью в 2026 году. Октябрьское заседание 2027 года будет отведено для обсуждений между представителями денежно-кредитных властей и пройдёт без голосования по процентным ставкам и без публикации заявления по итогам заседания.
108
·
--
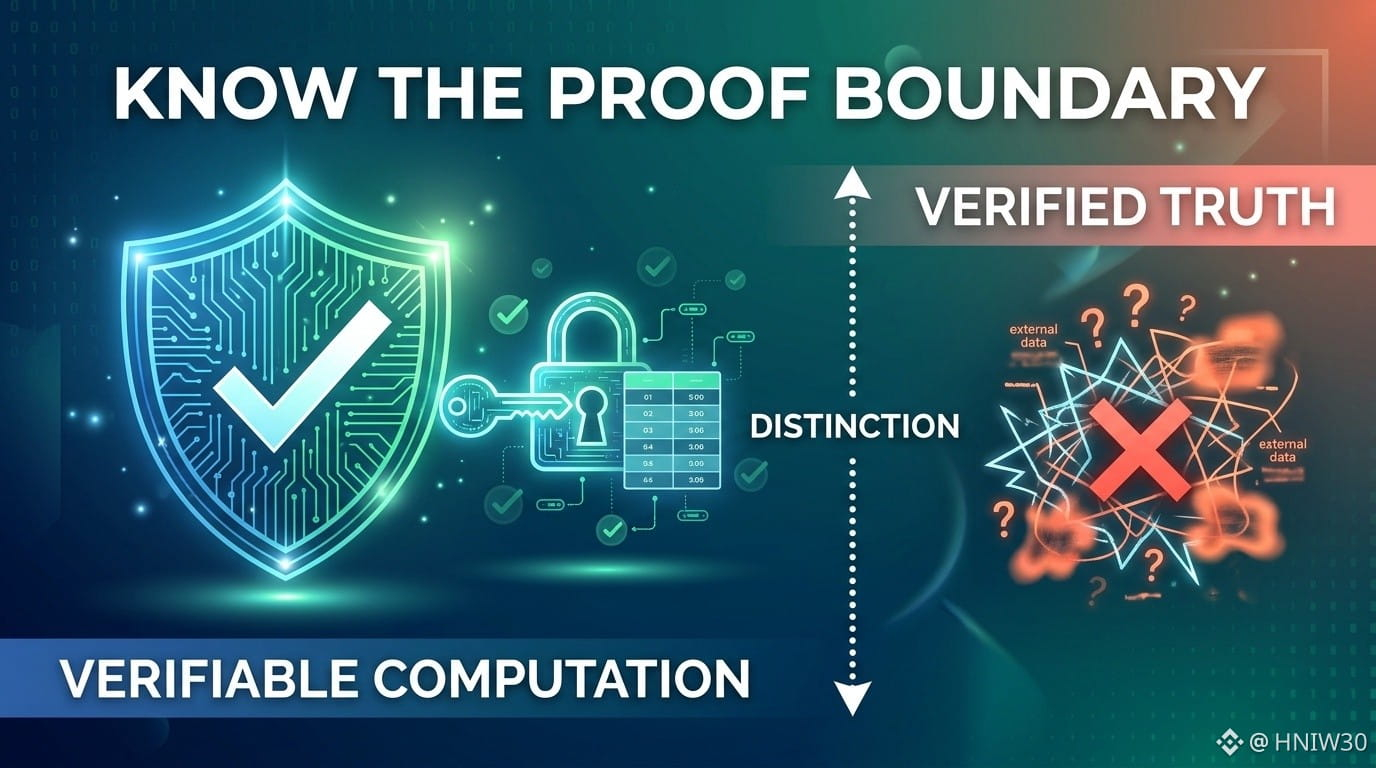
Верифицируемые вычисления и проверенная истинность — не одно и то же, и это различие важнее, чем думает большинство.
Space and Time разработала Proof of SQL — систему доказательств с нулевым разглашением, в которой доказывающая сторона выполняет SQL-запрос к криптографически зафиксированным данным и генерирует доказательство. Затем проверяющая сторона — будь то ончейн-смарт-контракт или офчейн-клиент — может убедиться, что результат соответствует заданному запросу и зафиксированному набору данных, не выполняя запрос повторно. Это устраняет реальный пробел в доверии на уровне вычислений.
Вот гипотетический пример, поясняющий границы: представьте, что токенизированный фонд недвижимости хранит данные о резервах в таблице Space and Time. В этом примере Proof of SQL может проверить запрос, суммирующий резервы, указанные для фонда. Но он не может установить, соответствуют ли эти записи реальным активам, хранящимся офчейн. Доказательство подтверждает целостность вычислений, но не то, отражают ли внешние данные действительность.
Это важно для ИИ, токенизации и DeFi, поскольку все три сферы зависят от получения данных в больших масштабах. ИИ-агент, запрашивающий ончейн-аналитику, получает гарантию, что результаты не были изменены при передаче из базы данных. То же касается протокола DeFi, проверяющего коэффициенты обеспечения. Уровень ввода данных остаётся отдельной задачей, которую должны решать оракулы, аудиты или другие механизмы. Понимание того, где проходят границы доказательства, отличает взвешенный анализ от шумихи.
#sxt $SXT @SpaceandTimeDB
Верифицируемые вычисления и проверенная истинность — не одно и то же, и это различие важнее, чем думает большинство.
Space and Time разработала Proof of SQL — систему доказательств с нулевым разглашением, в которой доказывающая сторона выполняет SQL-запрос к криптографически зафиксированным данным и генерирует доказательство. Затем проверяющая сторона — будь то ончейн-смарт-контракт или офчейн-клиент — может убедиться, что результат соответствует заданному запросу и зафиксированному набору данных, не выполняя запрос повторно. Это устраняет реальный пробел в доверии на уровне вычислений.
Вот гипотетический пример, поясняющий границы: представьте, что токенизированный фонд недвижимости хранит данные о резервах в таблице Space and Time. В этом примере Proof of SQL может проверить запрос, суммирующий резервы, указанные для фонда. Но он не может установить, соответствуют ли эти записи реальным активам, хранящимся офчейн. Доказательство подтверждает целостность вычислений, но не то, отражают ли внешние данные действительность.
Это важно для ИИ, токенизации и DeFi, поскольку все три сферы зависят от получения данных в больших масштабах. ИИ-агент, запрашивающий ончейн-аналитику, получает гарантию, что результаты не были изменены при передаче из базы данных. То же касается протокола DeFi, проверяющего коэффициенты обеспечения. Уровень ввода данных остаётся отдельной задачей, которую должны решать оракулы, аудиты или другие механизмы. Понимание того, где проходят границы доказательства, отличает взвешенный анализ от шумихи.
#sxt $SXT @SpaceandTime
Space and Time разработала Proof of SQL — систему доказательств с нулевым разглашением, в которой доказывающая сторона выполняет SQL-запрос к криптографически зафиксированным данным и генерирует доказательство. Затем проверяющая сторона — будь то ончейн-смарт-контракт или офчейн-клиент — может убедиться, что результат соответствует заданному запросу и зафиксированному набору данных, не выполняя запрос повторно. Это устраняет реальный пробел в доверии на уровне вычислений.
Вот гипотетический пример, поясняющий границы: представьте, что токенизированный фонд недвижимости хранит данные о резервах в таблице Space and Time. В этом примере Proof of SQL может проверить запрос, суммирующий резервы, указанные для фонда. Но он не может установить, соответствуют ли эти записи реальным активам, хранящимся офчейн. Доказательство подтверждает целостность вычислений, но не то, отражают ли внешние данные действительность.
Это важно для ИИ, токенизации и DeFi, поскольку все три сферы зависят от получения данных в больших масштабах. ИИ-агент, запрашивающий ончейн-аналитику, получает гарантию, что результаты не были изменены при передаче из базы данных. То же касается протокола DeFi, проверяющего коэффициенты обеспечения. Уровень ввода данных остаётся отдельной задачей, которую должны решать оракулы, аудиты или другие механизмы. Понимание того, где проходят границы доказательства, отличает взвешенный анализ от шумихи.
#sxt $SXT @SpaceandTime
1
1
181
·
--
Статья
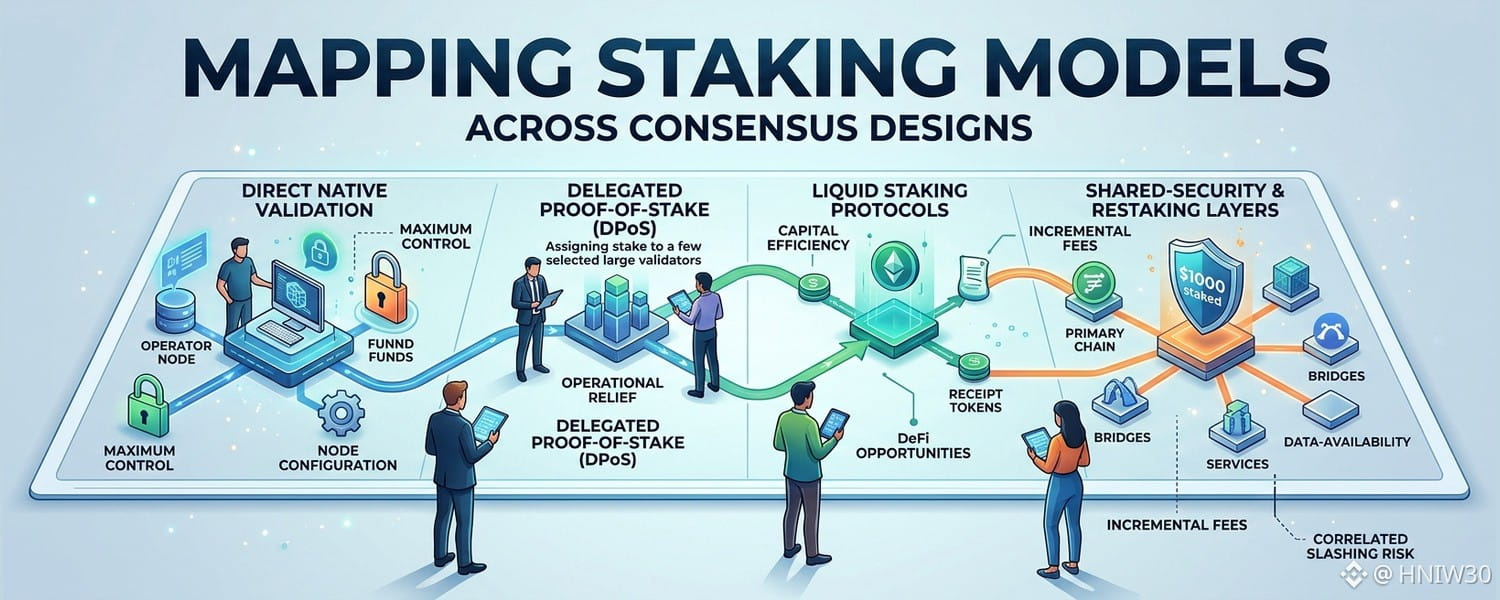
Обзор моделей стейкинга в различных консенсусных системахКонсенсусный дизайн определяет, как децентрализованная сеть упорядочивает транзакции, защищает реестр и оценивает участие. В системах с доказательством доли владения (PoS) связанный капитал заменяет вычислительную мощность в качестве основного средства защиты от поддельных идентификаторов валидаторов, превращая распределение активов в операционный выбор. Анализ этой сферы с точки зрения практической применимости помогает опытным участникам подобрать конкретные модели стейкинга с учётом допустимой задержки, потребности в ликвидности и целей управления.
На базовом уровне находится прямая нативная валидация: операторы блокируют активы, запускают узлы подписания и получают вознаграждения за эмиссию, а также комиссии за транзакции. Этот путь обеспечивает максимальный контроль над конфигурацией узлов и голосованием по вопросам управления, не подвергая риску, связанному с посредническими контрактами. Он лучше всего подходит технически подготовленным командам, способным поддерживать непрерывную работу, надёжно хранить ключи подписания и покрывать расходы на оборудование, а также выдерживать возможные штрафы за двойную подпись или длительный простой.
Обзор моделей стейкинга в различных консенсусных системах
Консенсусный дизайн определяет, как децентрализованная сеть упорядочивает транзакции, защищает реестр и оценивает участие. В системах с доказательством доли владения (PoS) связанный капитал заменяет вычислительную мощность в качестве основного средства защиты от поддельных идентификаторов валидаторов, превращая распределение активов в операционный выбор. Анализ этой сферы с точки зрения практической применимости помогает опытным участникам подобрать конкретные модели стейкинга с учётом допустимой задержки, потребности в ликвидности и целей управления.
На базовом уровне находится прямая нативная валидация: операторы блокируют активы, запускают узлы подписания и получают вознаграждения за эмиссию, а также комиссии за транзакции. Этот путь обеспечивает максимальный контроль над конфигурацией узлов и голосованием по вопросам управления, не подвергая риску, связанному с посредническими контрактами. Он лучше всего подходит технически подготовленным командам, способным поддерживать непрерывную работу, надёжно хранить ключи подписания и покрывать расходы на оборудование, а также выдерживать возможные штрафы за двойную подпись или длительный простой.
На базовом уровне находится прямая нативная валидация: операторы блокируют активы, запускают узлы подписания и получают вознаграждения за эмиссию, а также комиссии за транзакции. Этот путь обеспечивает максимальный контроль над конфигурацией узлов и голосованием по вопросам управления, не подвергая риску, связанному с посредническими контрактами. Он лучше всего подходит технически подготовленным командам, способным поддерживать непрерывную работу, надёжно хранить ключи подписания и покрывать расходы на оборудование, а также выдерживать возможные штрафы за двойную подпись или длительный простой.
1
131
·
--
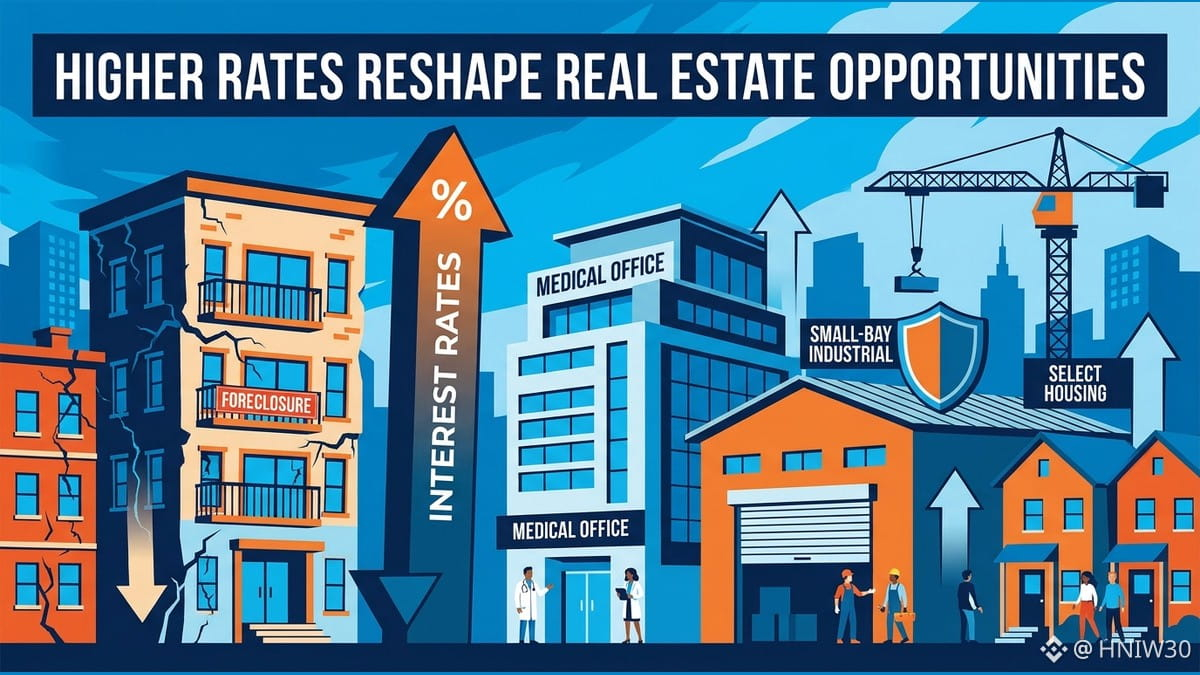
Распространённое представление о рынке недвижимости простое: когда процентные ставки растут, недвижимость повсеместно становится непривлекательной. Однако руководители Bridgepoint Group, управляющей активами на сумму 125 миллиардов долларов, и Kayne Anderson Real Estate, компании с активами свыше 22 миллиардов долларов, о приобретении которой объявила Bridgepoint, утверждают, что переоценка отделяет структуры капитала, испытывающие трудности, от устойчивых объектов недвижимости.
Фондам, вложившим капитал в 2021 году, когда ставки были близки к нулю, приходится нелегко: теперь они сталкиваются с более высокими расходами на заёмные средства, повышением ставок капитализации, снижением оценочной стоимости, замедлением числа сделок и ростом количества дефолтов. Генеральный директор Kayne Anderson Real Estate Эл Рабил отметил, что в 2021 и 2022 годах инвесторы вложили миллиарды долларов в многоквартирную недвижимость. Многие кредиты финансировались исходя из доходности 10-летних казначейских облигаций около 1%, и срок погашения значительной части этого долга теперь подходит.
Вместо того чтобы списывать рынок недвижимости со счетов, Рабил ожидает, что в результате встряски преимущество получат дисциплинированные инвесторы, специализирующиеся на отдельных сегментах. В качестве примера он привёл медицинские офисы: за более чем 20 лет их заполняемость ни разу не опускалась ниже 90%, а спрос значительно превышает предложение, поскольку людям в возрасте 65 лет и старше требуется в семь раз больше посещений врача, чем тем, кому 45 лет или меньше. Он также отметил небольшие промышленные помещения, используемые онлайн-магазинами и малым бизнесом, на долю которых, по его словам, приходится 47% ВВП.
Перспективы по-прежнему зависят от того, на каком уровне установятся ставки и как будет урегулирован вопрос погашения наступающего срока долга. Генеральный директор Bridgepoint Рауль Хьюз заявил, что стабилизация ставок предпочтительнее их дальнейшего повышения, и добавил, что, вероятно, ставки стабилизируются. Он также сказал, что более высокие ставки вряд ли повлияют на портфельные компании Bridgepoint в сфере прямого кредитования и прямых инвестиций: эти компании сосредоточены на быстрорастущем бизнесе с высокой рентабельностью, более устойчивом к колебаниям ставок. По мере наступления сроков погашения кредитов на многоквартирную недвижимость, выданных в 2021–2022 годах, Рабил видит возможности в качественных активах с нарушенными структурами капитала, а также допускает возможную коррекцию на рынке жилой недвижимости.
#RealEstate #InterestRates
Распространённое представление о рынке недвижимости простое: когда процентные ставки растут, недвижимость повсеместно становится непривлекательной. Однако руководители Bridgepoint Group, управляющей активами на сумму 125 миллиардов долларов, и Kayne Anderson Real Estate, компании с активами свыше 22 миллиардов долларов, о приобретении которой объявила Bridgepoint, утверждают, что переоценка отделяет структуры капитала, испытывающие трудности, от устойчивых объектов недвижимости.
Фондам, вложившим капитал в 2021 году, когда ставки были близки к нулю, приходится нелегко: теперь они сталкиваются с более высокими расходами на заёмные средства, повышением ставок капитализации, снижением оценочной стоимости, замедлением числа сделок и ростом количества дефолтов. Генеральный директор Kayne Anderson Real Estate Эл Рабил отметил, что в 2021 и 2022 годах инвесторы вложили миллиарды долларов в многоквартирную недвижимость. Многие кредиты финансировались исходя из доходности 10-летних казначейских облигаций около 1%, и срок погашения значительной части этого долга теперь подходит.
Вместо того чтобы списывать рынок недвижимости со счетов, Рабил ожидает, что в результате встряски преимущество получат дисциплинированные инвесторы, специализирующиеся на отдельных сегментах. В качестве примера он привёл медицинские офисы: за более чем 20 лет их заполняемость ни разу не опускалась ниже 90%, а спрос значительно превышает предложение, поскольку людям в возрасте 65 лет и старше требуется в семь раз больше посещений врача, чем тем, кому 45 лет или меньше. Он также отметил небольшие промышленные помещения, используемые онлайн-магазинами и малым бизнесом, на долю которых, по его словам, приходится 47% ВВП.
Перспективы по-прежнему зависят от того, на каком уровне установятся ставки и как будет урегулирован вопрос погашения наступающего срока долга. Генеральный директор Bridgepoint Рауль Хьюз заявил, что стабилизация ставок предпочтительнее их дальнейшего повышения, и добавил, что, вероятно, ставки стабилизируются. Он также сказал, что более высокие ставки вряд ли повлияют на портфельные компании Bridgepoint в сфере прямого кредитования и прямых инвестиций: эти компании сосредоточены на быстрорастущем бизнесе с высокой рентабельностью, более устойчивом к колебаниям ставок. По мере наступления сроков погашения кредитов на многоквартирную недвижимость, выданных в 2021–2022 годах, Рабил видит возможности в качественных активах с нарушенными структурами капитала, а также допускает возможную коррекцию на рынке жилой недвижимости.
#RealEstate #InterestRates
Фондам, вложившим капитал в 2021 году, когда ставки были близки к нулю, приходится нелегко: теперь они сталкиваются с более высокими расходами на заёмные средства, повышением ставок капитализации, снижением оценочной стоимости, замедлением числа сделок и ростом количества дефолтов. Генеральный директор Kayne Anderson Real Estate Эл Рабил отметил, что в 2021 и 2022 годах инвесторы вложили миллиарды долларов в многоквартирную недвижимость. Многие кредиты финансировались исходя из доходности 10-летних казначейских облигаций около 1%, и срок погашения значительной части этого долга теперь подходит.
Вместо того чтобы списывать рынок недвижимости со счетов, Рабил ожидает, что в результате встряски преимущество получат дисциплинированные инвесторы, специализирующиеся на отдельных сегментах. В качестве примера он привёл медицинские офисы: за более чем 20 лет их заполняемость ни разу не опускалась ниже 90%, а спрос значительно превышает предложение, поскольку людям в возрасте 65 лет и старше требуется в семь раз больше посещений врача, чем тем, кому 45 лет или меньше. Он также отметил небольшие промышленные помещения, используемые онлайн-магазинами и малым бизнесом, на долю которых, по его словам, приходится 47% ВВП.
Перспективы по-прежнему зависят от того, на каком уровне установятся ставки и как будет урегулирован вопрос погашения наступающего срока долга. Генеральный директор Bridgepoint Рауль Хьюз заявил, что стабилизация ставок предпочтительнее их дальнейшего повышения, и добавил, что, вероятно, ставки стабилизируются. Он также сказал, что более высокие ставки вряд ли повлияют на портфельные компании Bridgepoint в сфере прямого кредитования и прямых инвестиций: эти компании сосредоточены на быстрорастущем бизнесе с высокой рентабельностью, более устойчивом к колебаниям ставок. По мере наступления сроков погашения кредитов на многоквартирную недвижимость, выданных в 2021–2022 годах, Рабил видит возможности в качественных активах с нарушенными структурами капитала, а также допускает возможную коррекцию на рынке жилой недвижимости.
#RealEstate #InterestRates
1
196
·
--
Статья
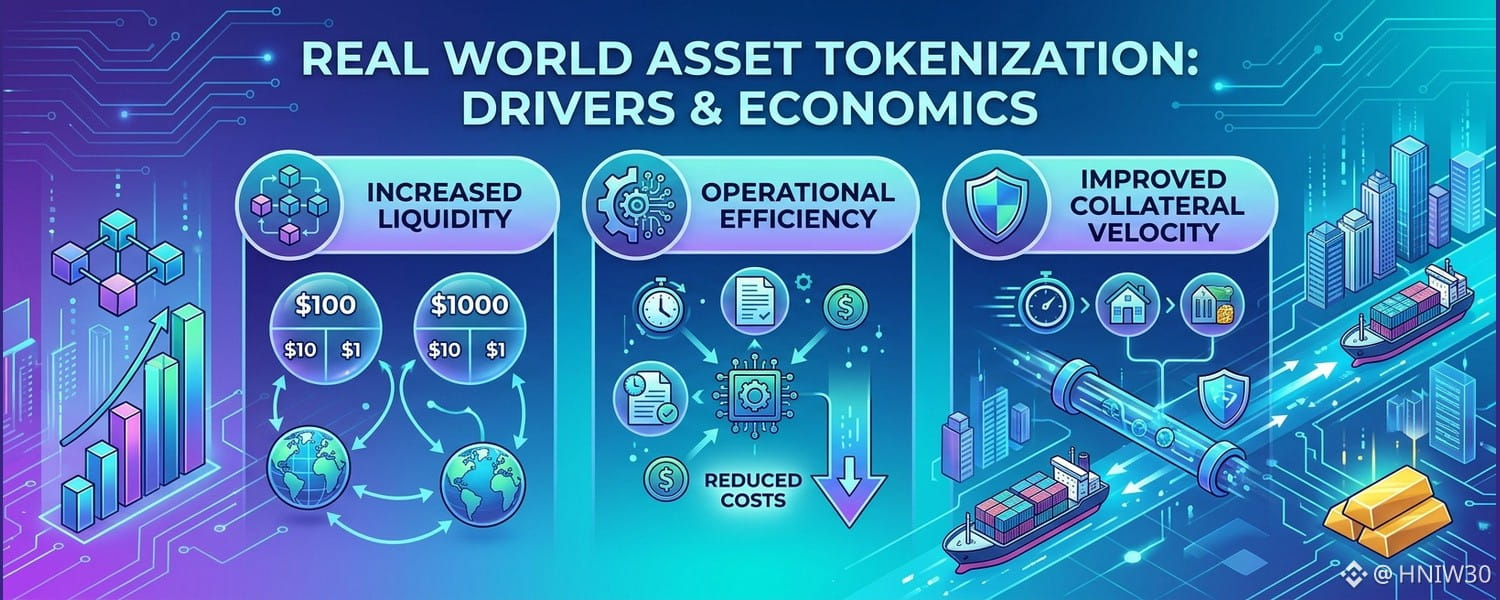
Экономические факторы токенизации реальных активовМодели распределения капитала оценивают структурные различия между администрированием традиционных реестров и представлением активов в блокчейне. В основе этой концепции лежит токенизация реальных активов, которая перестраивает финансовые механизмы, а не просто облекает требования в новые форматы. Сравнение распределённого учёта с традиционными клиринговыми системами показывает, как различные структурные стимулы влияют на первичное размещение, административные издержки и ликвидность вторичного рынка.
На традиционных неликвидных рынках часто требуются скидки за низкую ликвидность, поскольку передача долевых инструментов, долговых обязательств или материальных запасов предполагает масштабную ручную сверку. Токенизация меняет эту ситуацию, снижая минимальный размер сделки благодаря программной фракционализации. Возможность делить активы на микродоли без наращивания операционных расходов позволяет эмитентам расширить круг потенциальных источников капитала, а инвесторам — получить доступ к ранее недоступным структурам денежных потоков.
Экономические факторы токенизации реальных активов
Модели распределения капитала оценивают структурные различия между администрированием традиционных реестров и представлением активов в блокчейне. В основе этой концепции лежит токенизация реальных активов, которая перестраивает финансовые механизмы, а не просто облекает требования в новые форматы. Сравнение распределённого учёта с традиционными клиринговыми системами показывает, как различные структурные стимулы влияют на первичное размещение, административные издержки и ликвидность вторичного рынка.
На традиционных неликвидных рынках часто требуются скидки за низкую ликвидность, поскольку передача долевых инструментов, долговых обязательств или материальных запасов предполагает масштабную ручную сверку. Токенизация меняет эту ситуацию, снижая минимальный размер сделки благодаря программной фракционализации. Возможность делить активы на микродоли без наращивания операционных расходов позволяет эмитентам расширить круг потенциальных источников капитала, а инвесторам — получить доступ к ранее недоступным структурам денежных потоков.
На традиционных неликвидных рынках часто требуются скидки за низкую ликвидность, поскольку передача долевых инструментов, долговых обязательств или материальных запасов предполагает масштабную ручную сверку. Токенизация меняет эту ситуацию, снижая минимальный размер сделки благодаря программной фракционализации. Возможность делить активы на микродоли без наращивания операционных расходов позволяет эмитентам расширить круг потенциальных источников капитала, а инвесторам — получить доступ к ранее недоступным структурам денежных потоков.
166
·
--
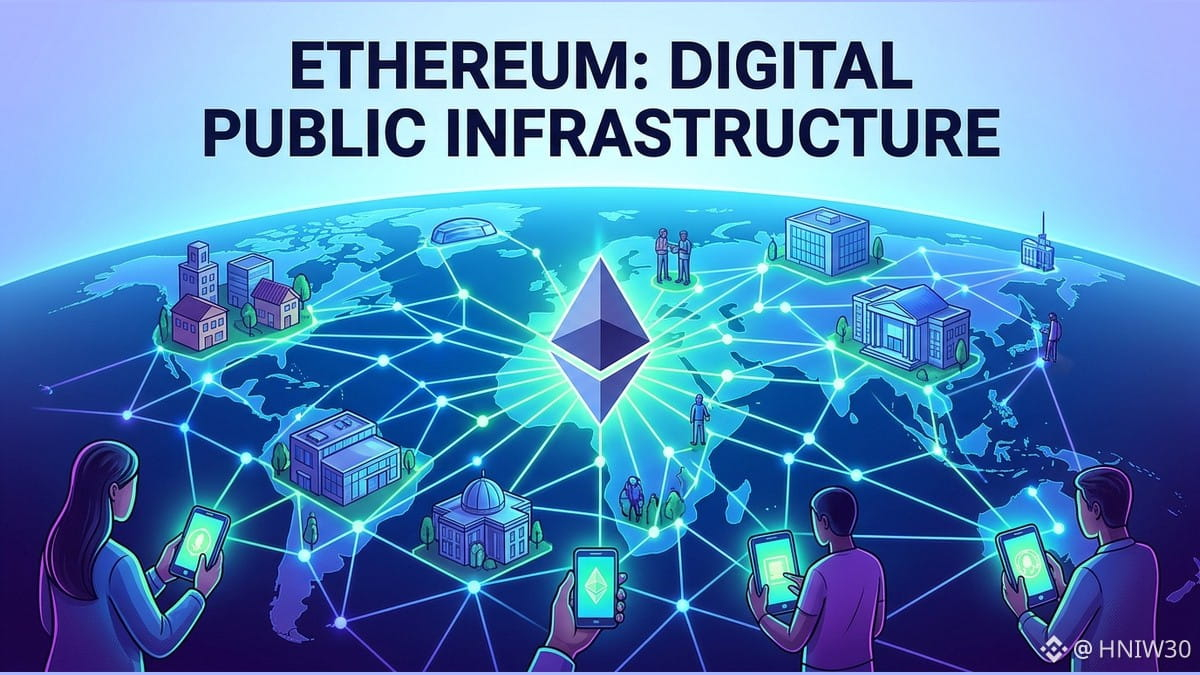
Сотрудничество государственного сектора всё чаще опирается на цифровые системы, пересекающие организационные и национальные границы, что вызывает вопросы о том, кто контролирует лежащую в их основе инфраструктуру. Ethereum предлагает альтернативную основу для цифровой общественной инфраструктуры — открытую глобальную сеть, не контролируемую какой-либо одной организацией. Такая структура позволяет учреждениям, работающим в интересах общества, совместно использовать инфраструктуру, сохраняя институциональный суверенитет и конфиденциальность отдельных лиц.
Когда общей инфраструктурой управляет одна организация, участвующие учреждения становятся зависимыми от неё в вопросах дальнейшего доступа и проверки данных. Используя Ethereum, организации могут самостоятельно проверять записи и получать доступ к сети через собственную инфраструктуру или выбранных поставщиков услуг, сохраняя полный контроль над собственной политикой. Люди могут хранить удостоверения непосредственно в личных кошельках, что позволяет службам проверять подлинность данных в блокчейне, не раскрывая личную информацию.
Практические примеры показывают, как работает эта модель. Национальная система цифровой идентификации Бутана поддерживает удалённую проверку данных для жителей общин, расположенных в гористой местности: граждане могут хранить удостоверения в личных кошельках, а не в централизованной базе данных, тогда как Ethereum служит реестром для проверки. В сфере гуманитарной помощи концепция объединяет децентрализованную идентификацию с конфиденциальными платежами, позволяя организациям по оказанию помощи координировать её предоставление без обмена конфиденциальными личными данными и без зависимости от единого оператора.
$ETH #DigitalPublicInfrastructure #DecentralizedIdentity
{future}(ETHUSDT)
Сотрудничество государственного сектора всё чаще опирается на цифровые системы, пересекающие организационные и национальные границы, что вызывает вопросы о том, кто контролирует лежащую в их основе инфраструктуру. Ethereum предлагает альтернативную основу для цифровой общественной инфраструктуры — открытую глобальную сеть, не контролируемую какой-либо одной организацией. Такая структура позволяет учреждениям, работающим в интересах общества, совместно использовать инфраструктуру, сохраняя институциональный суверенитет и конфиденциальность отдельных лиц.
Когда общей инфраструктурой управляет одна организация, участвующие учреждения становятся зависимыми от неё в вопросах дальнейшего доступа и проверки данных. Используя Ethereum, организации могут самостоятельно проверять записи и получать доступ к сети через собственную инфраструктуру или выбранных поставщиков услуг, сохраняя полный контроль над собственной политикой. Люди могут хранить удостоверения непосредственно в личных кошельках, что позволяет службам проверять подлинность данных в блокчейне, не раскрывая личную информацию.
Практические примеры показывают, как работает эта модель. Национальная система цифровой идентификации Бутана поддерживает удалённую проверку данных для жителей общин, расположенных в гористой местности: граждане могут хранить удостоверения в личных кошельках, а не в централизованной базе данных, тогда как Ethereum служит реестром для проверки. В сфере гуманитарной помощи концепция объединяет децентрализованную идентификацию с конфиденциальными платежами, позволяя организациям по оказанию помощи координировать её предоставление без обмена конфиденциальными личными данными и без зависимости от единого оператора.
$ETH #DigitalPublicInfrastructure #DecentralizedIdentity
Когда общей инфраструктурой управляет одна организация, участвующие учреждения становятся зависимыми от неё в вопросах дальнейшего доступа и проверки данных. Используя Ethereum, организации могут самостоятельно проверять записи и получать доступ к сети через собственную инфраструктуру или выбранных поставщиков услуг, сохраняя полный контроль над собственной политикой. Люди могут хранить удостоверения непосредственно в личных кошельках, что позволяет службам проверять подлинность данных в блокчейне, не раскрывая личную информацию.
Практические примеры показывают, как работает эта модель. Национальная система цифровой идентификации Бутана поддерживает удалённую проверку данных для жителей общин, расположенных в гористой местности: граждане могут хранить удостоверения в личных кошельках, а не в централизованной базе данных, тогда как Ethereum служит реестром для проверки. В сфере гуманитарной помощи концепция объединяет децентрализованную идентификацию с конфиденциальными платежами, позволяя организациям по оказанию помощи координировать её предоставление без обмена конфиденциальными личными данными и без зависимости от единого оператора.
$ETH #DigitalPublicInfrastructure #DecentralizedIdentity
259
·
--
Акции компаний здравоохранения растут и демонстрируют редкую устойчивость в ходе крайне тяжелой торговой сессии, когда бумаги технологических компаний и операторов центров обработки данных резко падают. На фоне такого расхождения динамики секторов активные управляющие портфелями часто предпочитают фиксировать прибыль, а не гнаться за затянувшимся ралли. Сокращение позиций в лидерах роста после существенного подъема на фоне сильной отчетности — практичный способ зафиксировать прибыль, сохраняя при этом общий баланс портфеля.
Недавние сделки отражают эту дисциплину: частично были проданы акции растущих компаний здравоохранения, в частности Cardinal Health и Eli Lilly. Акции Cardinal Health подорожали более чем на 4% после публикации квартальной отчетности, превзошедшей ожидания, и повышения прогноза на весь год; с конца сентября их рост превысил 20%. Продажа 50 акций примерно по $273 снизила их долю в портфеле с 3% до 2,75% и позволила зафиксировать прибыль в размере 20%. Аналогично, акции Eli Lilly выросли более чем на 20% с конца сентября после сильных квартальных результатов. Продажа 10 акций примерно по $1 420 снизила их долю с 3% до 2,6% и позволила зафиксировать прибыль в размере 500% по акциям, приобретенным в феврале 2022 года.
Эти действия демонстрируют стратегию сокращения позиций на фоне роста для управления риском чрезмерной концентрации, вместо того чтобы ждать, пока импульс иссякнет. В течение года активы сектора здравоохранения эффективно компенсировали значительную долю вложений в центры обработки данных. Однако, когда доля отдельных активов превышает целевой диапазон в два-три процента, частичная фиксация прибыли позволяет инвесторам увеличить денежные резервы, сохранив базовые позиции для долгосрочной диверсификации. Главная сложность — найти баланс между риском слишком ранней продажи растущих активов и опасностью сохранять чрезмерно разросшиеся позиции во время общерыночных колебаний.
$LLYB #HealthcareSector #PortfolioManagement
{spot}(LLYBUSDT)
Акции компаний здравоохранения растут и демонстрируют редкую устойчивость в ходе крайне тяжелой торговой сессии, когда бумаги технологических компаний и операторов центров обработки данных резко падают. На фоне такого расхождения динамики секторов активные управляющие портфелями часто предпочитают фиксировать прибыль, а не гнаться за затянувшимся ралли. Сокращение позиций в лидерах роста после существенного подъема на фоне сильной отчетности — практичный способ зафиксировать прибыль, сохраняя при этом общий баланс портфеля.
Недавние сделки отражают эту дисциплину: частично были проданы акции растущих компаний здравоохранения, в частности Cardinal Health и Eli Lilly. Акции Cardinal Health подорожали более чем на 4% после публикации квартальной отчетности, превзошедшей ожидания, и повышения прогноза на весь год; с конца сентября их рост превысил 20%. Продажа 50 акций примерно по $273 снизила их долю в портфеле с 3% до 2,75% и позволила зафиксировать прибыль в размере 20%. Аналогично, акции Eli Lilly выросли более чем на 20% с конца сентября после сильных квартальных результатов. Продажа 10 акций примерно по $1 420 снизила их долю с 3% до 2,6% и позволила зафиксировать прибыль в размере 500% по акциям, приобретенным в феврале 2022 года.
Эти действия демонстрируют стратегию сокращения позиций на фоне роста для управления риском чрезмерной концентрации, вместо того чтобы ждать, пока импульс иссякнет. В течение года активы сектора здравоохранения эффективно компенсировали значительную долю вложений в центры обработки данных. Однако, когда доля отдельных активов превышает целевой диапазон в два-три процента, частичная фиксация прибыли позволяет инвесторам увеличить денежные резервы, сохранив базовые позиции для долгосрочной диверсификации. Главная сложность — найти баланс между риском слишком ранней продажи растущих активов и опасностью сохранять чрезмерно разросшиеся позиции во время общерыночных колебаний.
$LLYB #HealthcareSector #PortfolioManagement
Недавние сделки отражают эту дисциплину: частично были проданы акции растущих компаний здравоохранения, в частности Cardinal Health и Eli Lilly. Акции Cardinal Health подорожали более чем на 4% после публикации квартальной отчетности, превзошедшей ожидания, и повышения прогноза на весь год; с конца сентября их рост превысил 20%. Продажа 50 акций примерно по $273 снизила их долю в портфеле с 3% до 2,75% и позволила зафиксировать прибыль в размере 20%. Аналогично, акции Eli Lilly выросли более чем на 20% с конца сентября после сильных квартальных результатов. Продажа 10 акций примерно по $1 420 снизила их долю с 3% до 2,6% и позволила зафиксировать прибыль в размере 500% по акциям, приобретенным в феврале 2022 года.
Эти действия демонстрируют стратегию сокращения позиций на фоне роста для управления риском чрезмерной концентрации, вместо того чтобы ждать, пока импульс иссякнет. В течение года активы сектора здравоохранения эффективно компенсировали значительную долю вложений в центры обработки данных. Однако, когда доля отдельных активов превышает целевой диапазон в два-три процента, частичная фиксация прибыли позволяет инвесторам увеличить денежные резервы, сохранив базовые позиции для долгосрочной диверсификации. Главная сложность — найти баланс между риском слишком ранней продажи растущих активов и опасностью сохранять чрезмерно разросшиеся позиции во время общерыночных колебаний.
$LLYB #HealthcareSector #PortfolioManagement
CAHUS+1,78%
LLYB-0,84%
2
229
·
--
Статья
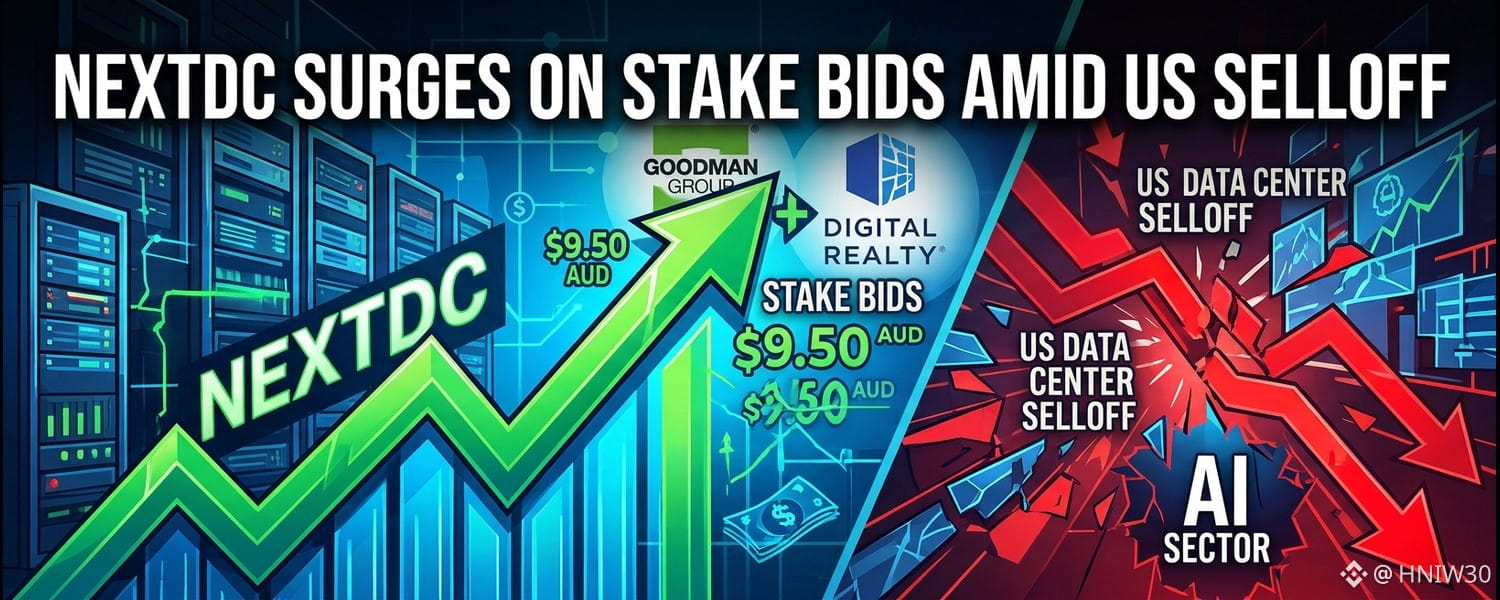
Акции NextDC растут на фоне заявок на долю в компании и распродажи в СШААкции австралийского оператора центров обработки данных NextDC в четверг утром подскочили более чем на 40% после того, как Goodman Group и Digital Realty решили приобрести доли в компании. Обе компании намеревались купить до 9,9% акций в рамках дополнительного сбора заявок, проведённого в среду. NextDC подтвердила подробности в регулирующей отчётности, отметив, что после первоначального обращения потенциальных покупателей цена предложенных к приобретению акций составила 9,50 австралийского доллара за штуку.
Согласно опубликованной в тот же день регулирующей отчётности, совет директоров NextDC официально назвал попытку приобретения доли оппортунистической. Руководство отметило, что предложение поступило через две недели после того, как компания сообщила о проблеме в операционной деятельности — задержке с электроснабжением центра обработки данных M3 в Мельбурне. После этой задержки NextDC пересмотрела прогноз на 2027 финансовый год, что и стало конкретным операционным фоном для покупки акций Goodman Group и Digital Realty.
Акции NextDC растут на фоне заявок на долю в компании и распродажи в США
Акции австралийского оператора центров обработки данных NextDC в четверг утром подскочили более чем на 40% после того, как Goodman Group и Digital Realty решили приобрести доли в компании. Обе компании намеревались купить до 9,9% акций в рамках дополнительного сбора заявок, проведённого в среду. NextDC подтвердила подробности в регулирующей отчётности, отметив, что после первоначального обращения потенциальных покупателей цена предложенных к приобретению акций составила 9,50 австралийского доллара за штуку.
Согласно опубликованной в тот же день регулирующей отчётности, совет директоров NextDC официально назвал попытку приобретения доли оппортунистической. Руководство отметило, что предложение поступило через две недели после того, как компания сообщила о проблеме в операционной деятельности — задержке с электроснабжением центра обработки данных M3 в Мельбурне. После этой задержки NextDC пересмотрела прогноз на 2027 финансовый год, что и стало конкретным операционным фоном для покупки акций Goodman Group и Digital Realty.
Согласно опубликованной в тот же день регулирующей отчётности, совет директоров NextDC официально назвал попытку приобретения доли оппортунистической. Руководство отметило, что предложение поступило через две недели после того, как компания сообщила о проблеме в операционной деятельности — задержке с электроснабжением центра обработки данных M3 в Мельбурне. После этой задержки NextDC пересмотрела прогноз на 2027 финансовый год, что и стало конкретным операционным фоном для покупки акций Goodman Group и Digital Realty.
163
·
--
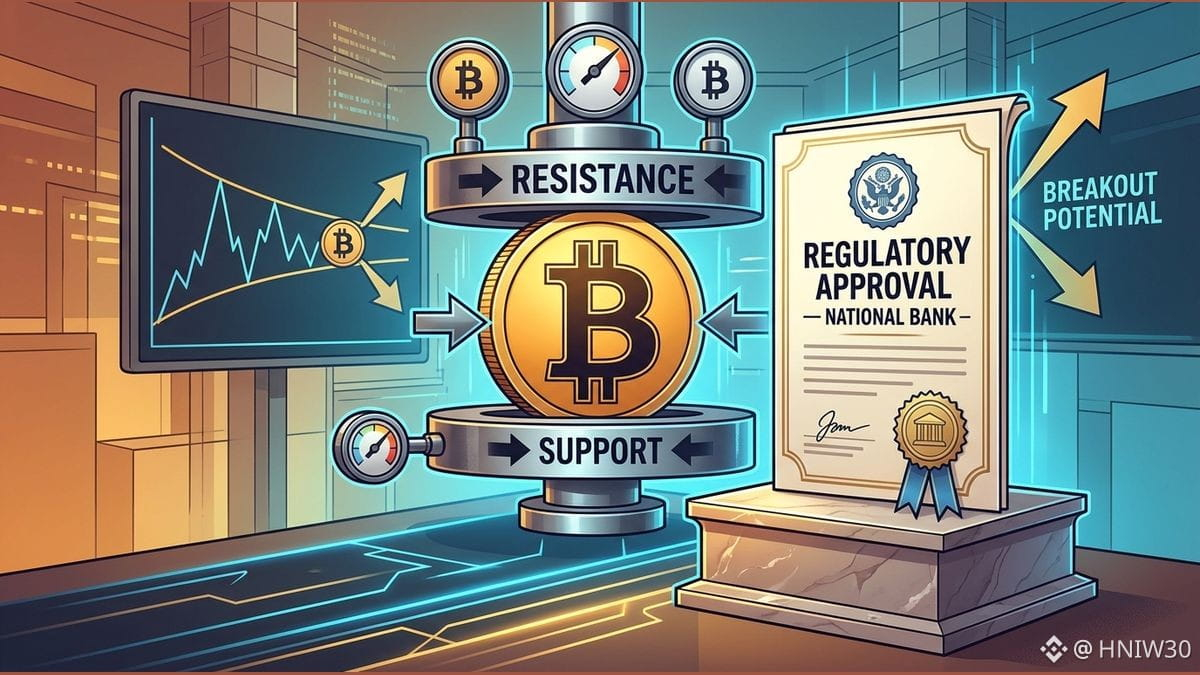
Биткоин опустился ниже ключевых технических уровней и торгуется ниже своей 50-дневной скользящей средней, несмотря на то что важные изменения в регулировании не смогли придать рынку немедленный импульс.
Крупнейшая криптовалюта две недели оставалась в диапазоне от 80 000 до 86 000 долларов, а ее 30-дневный диапазон сузился с 13 до 6 процентов. Торговля ниже 80 000 долларов означает, что актив оказался ниже зон сопротивления, которые ранее не смогли удержаться в качестве поддержки. Дальнейшее снижение может открыть путь к уровням 75 000 и 73 000 долларов. Сжатие волатильности такой силы в прошлом часто завершалось резкими направленными движениями.
Цены на деривативы указывают на умеренные краткосрочные колебания в преддверии предстоящих заседаний центральных банков. Стратегии с опционами на уровне цены исполнения оценивают ожидаемое изменение цены примерно в 3 процента в любую сторону к недельной экспирации, что свидетельствует о сдержанном позиционировании, а не о повышенной турбулентности.
Структурный прогресс в институциональной инфраструктуре также расходится с динамикой спотового рынка. Известная финтех-компания получила разрешение регулирующих органов на запуск национального трастового банка под федеральным надзором, что может укрепить инфраструктуру институционального хранения активов. Тем не менее банковская лицензия не обязывает покупать связанные с ней токены. После объявления связанный с проектом токен подешевел на 0,5 процента, проверив уровень поддержки вблизи 1,25 доллара.
Этот контраст подтверждает, что новости о важных институциональных достижениях не обязательно приводят к немедленному росту рынка: административные разрешения на банковскую деятельность не обязывают покупать соответствующие токены.
#RegulatoryApproval #TechnicalAnalysis
Биткоин опустился ниже ключевых технических уровней и торгуется ниже своей 50-дневной скользящей средней, несмотря на то что важные изменения в регулировании не смогли придать рынку немедленный импульс.
Крупнейшая криптовалюта две недели оставалась в диапазоне от 80 000 до 86 000 долларов, а ее 30-дневный диапазон сузился с 13 до 6 процентов. Торговля ниже 80 000 долларов означает, что актив оказался ниже зон сопротивления, которые ранее не смогли удержаться в качестве поддержки. Дальнейшее снижение может открыть путь к уровням 75 000 и 73 000 долларов. Сжатие волатильности такой силы в прошлом часто завершалось резкими направленными движениями.
Цены на деривативы указывают на умеренные краткосрочные колебания в преддверии предстоящих заседаний центральных банков. Стратегии с опционами на уровне цены исполнения оценивают ожидаемое изменение цены примерно в 3 процента в любую сторону к недельной экспирации, что свидетельствует о сдержанном позиционировании, а не о повышенной турбулентности.
Структурный прогресс в институциональной инфраструктуре также расходится с динамикой спотового рынка. Известная финтех-компания получила разрешение регулирующих органов на запуск национального трастового банка под федеральным надзором, что может укрепить инфраструктуру институционального хранения активов. Тем не менее банковская лицензия не обязывает покупать связанные с ней токены. После объявления связанный с проектом токен подешевел на 0,5 процента, проверив уровень поддержки вблизи 1,25 доллара.
Этот контраст подтверждает, что новости о важных институциональных достижениях не обязательно приводят к немедленному росту рынка: административные разрешения на банковскую деятельность не обязывают покупать соответствующие токены.
#RegulatoryApproval #TechnicalAnalysis
Крупнейшая криптовалюта две недели оставалась в диапазоне от 80 000 до 86 000 долларов, а ее 30-дневный диапазон сузился с 13 до 6 процентов. Торговля ниже 80 000 долларов означает, что актив оказался ниже зон сопротивления, которые ранее не смогли удержаться в качестве поддержки. Дальнейшее снижение может открыть путь к уровням 75 000 и 73 000 долларов. Сжатие волатильности такой силы в прошлом часто завершалось резкими направленными движениями.
Цены на деривативы указывают на умеренные краткосрочные колебания в преддверии предстоящих заседаний центральных банков. Стратегии с опционами на уровне цены исполнения оценивают ожидаемое изменение цены примерно в 3 процента в любую сторону к недельной экспирации, что свидетельствует о сдержанном позиционировании, а не о повышенной турбулентности.
Структурный прогресс в институциональной инфраструктуре также расходится с динамикой спотового рынка. Известная финтех-компания получила разрешение регулирующих органов на запуск национального трастового банка под федеральным надзором, что может укрепить инфраструктуру институционального хранения активов. Тем не менее банковская лицензия не обязывает покупать связанные с ней токены. После объявления связанный с проектом токен подешевел на 0,5 процента, проверив уровень поддержки вблизи 1,25 доллара.
Этот контраст подтверждает, что новости о важных институциональных достижениях не обязательно приводят к немедленному росту рынка: административные разрешения на банковскую деятельность не обязывают покупать соответствующие токены.
#RegulatoryApproval #TechnicalAnalysis
258
·
--
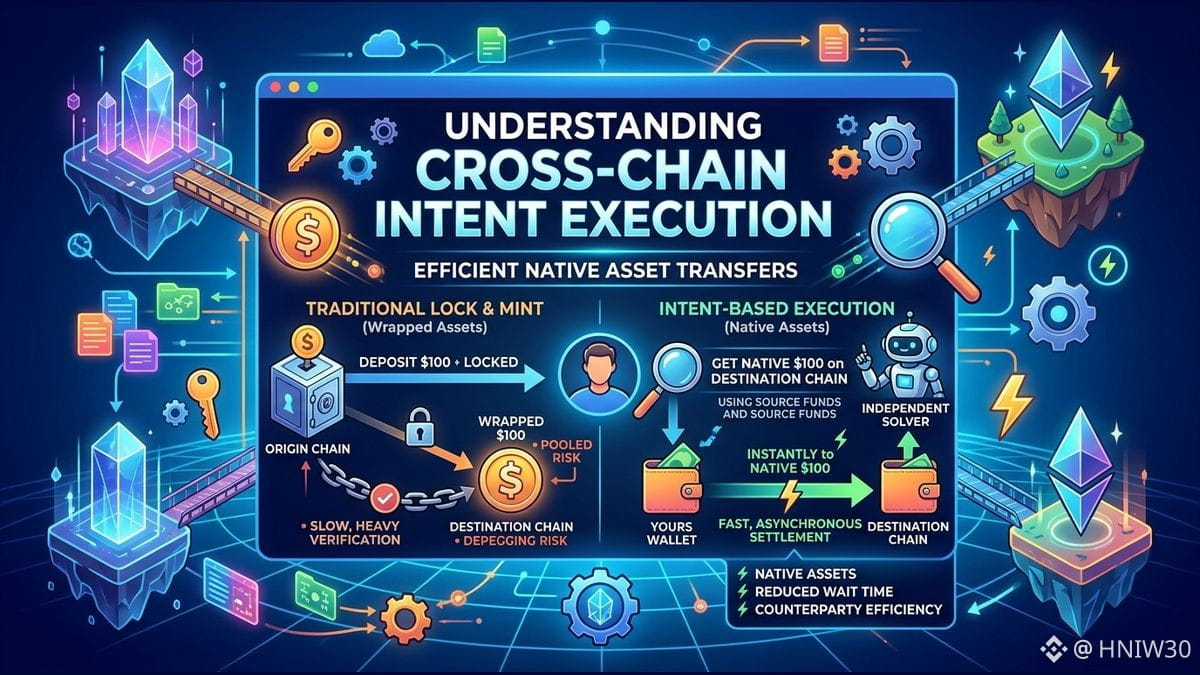
Традиционно для межсетевых переводов использовались модели блокировки и выпуска токенов: активы блокировались в обеспечительных хранилищах в исходной сети, чтобы выпустить синтетические представления в сети назначения. В рамках такой модели концентрация залоговых активов создает риски для пулов, а участники рискуют остаться с необеспеченными токенами, если базовые хранилища будут скомпрометированы. Скорость расчетов также ограничена финализацией блоков в исходной сети и проверкой данных между сетями.
Альтернативный механизм основан на маршрутизации по намерениям и исполнении вне сети. Вместо блокировки активов в общих пулах и ожидания проверки межсетевых сообщений пользователь задает желаемый результат, указывая входные активы в исходной сети и ожидаемые нативные активы в сети назначения. Независимые солверы или маркетмейкеры напрямую исполняют запрос, предоставляя собственные нативные активы в целевой сети. Расчет с солвером и его возмещение происходят асинхронно в исходной сети в соответствии с правилами протокола.
Такая модель меняет характер контрагентских рисков и исполнения операций. Поскольку получатель получает нативные активы, а не синтетические представления, снижается риск владения обернутыми токенами, утратившими привязку к базовому активу. Кроме того, исполнение может происходить быстрее: пользователю не нужно ждать расчетов по межсетевым сообщениям, чтобы получить доступ к ликвидности целевой сети.
Однако архитектуры, основанные на намерениях, сопряжены с определенными компромиссами. Солверы учитывают в своих котировках затраты на хранение активов, ребалансировку и блокировку капитала, что в условиях волатильности рынка может увеличить спреды. Если на определенных маршрутах участвует мало солверов, исполнение запросов может задерживаться или они могут остаться невыполненными. При оценке структурного риска и итоговых транзакционных издержек важно учитывать, использует ли механизм перевода пулы ликвидности, частное исполнение или нативный обмен сообщениями.
Традиционно для межсетевых переводов использовались модели блокировки и выпуска токенов: активы блокировались в обеспечительных хранилищах в исходной сети, чтобы выпустить синтетические представления в сети назначения. В рамках такой модели концентрация залоговых активов создает риски для пулов, а участники рискуют остаться с необеспеченными токенами, если базовые хранилища будут скомпрометированы. Скорость расчетов также ограничена финализацией блоков в исходной сети и проверкой данных между сетями.
Альтернативный механизм основан на маршрутизации по намерениям и исполнении вне сети. Вместо блокировки активов в общих пулах и ожидания проверки межсетевых сообщений пользователь задает желаемый результат, указывая входные активы в исходной сети и ожидаемые нативные активы в сети назначения. Независимые солверы или маркетмейкеры напрямую исполняют запрос, предоставляя собственные нативные активы в целевой сети. Расчет с солвером и его возмещение происходят асинхронно в исходной сети в соответствии с правилами протокола.
Такая модель меняет характер контрагентских рисков и исполнения операций. Поскольку получатель получает нативные активы, а не синтетические представления, снижается риск владения обернутыми токенами, утратившими привязку к базовому активу. Кроме того, исполнение может происходить быстрее: пользователю не нужно ждать расчетов по межсетевым сообщениям, чтобы получить доступ к ликвидности целевой сети.
Однако архитектуры, основанные на намерениях, сопряжены с определенными компромиссами. Солверы учитывают в своих котировках затраты на хранение активов, ребалансировку и блокировку капитала, что в условиях волатильности рынка может увеличить спреды. Если на определенных маршрутах участвует мало солверов, исполнение запросов может задерживаться или они могут остаться невыполненными. При оценке структурного риска и итоговых транзакционных издержек важно учитывать, использует ли механизм перевода пулы ликвидности, частное исполнение или нативный обмен сообщениями.
Альтернативный механизм основан на маршрутизации по намерениям и исполнении вне сети. Вместо блокировки активов в общих пулах и ожидания проверки межсетевых сообщений пользователь задает желаемый результат, указывая входные активы в исходной сети и ожидаемые нативные активы в сети назначения. Независимые солверы или маркетмейкеры напрямую исполняют запрос, предоставляя собственные нативные активы в целевой сети. Расчет с солвером и его возмещение происходят асинхронно в исходной сети в соответствии с правилами протокола.
Такая модель меняет характер контрагентских рисков и исполнения операций. Поскольку получатель получает нативные активы, а не синтетические представления, снижается риск владения обернутыми токенами, утратившими привязку к базовому активу. Кроме того, исполнение может происходить быстрее: пользователю не нужно ждать расчетов по межсетевым сообщениям, чтобы получить доступ к ликвидности целевой сети.
Однако архитектуры, основанные на намерениях, сопряжены с определенными компромиссами. Солверы учитывают в своих котировках затраты на хранение активов, ребалансировку и блокировку капитала, что в условиях волатильности рынка может увеличить спреды. Если на определенных маршрутах участвует мало солверов, исполнение запросов может задерживаться или они могут остаться невыполненными. При оценке структурного риска и итоговых транзакционных издержек важно учитывать, использует ли механизм перевода пулы ликвидности, частное исполнение или нативный обмен сообщениями.
2
151
·
--
Статья
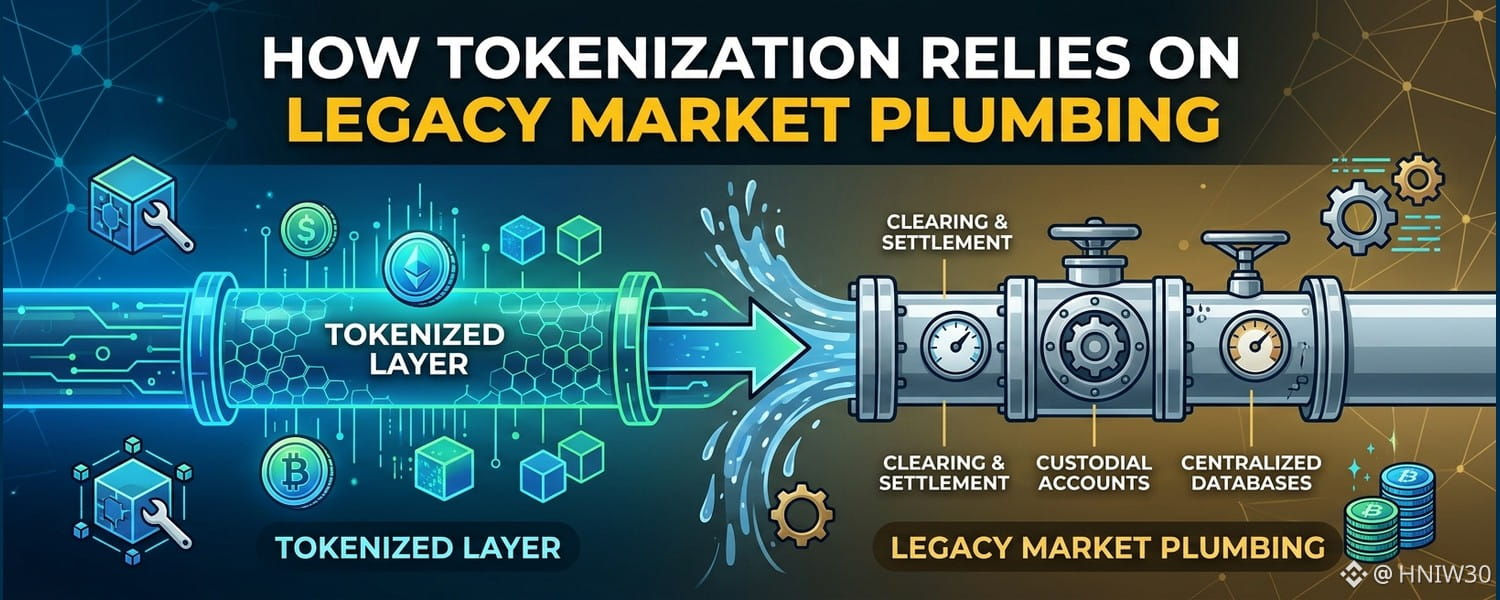
Как токенизация зависит от устаревшей рыночной инфраструктурыТокенизацию часто представляют как полную замену устаревших систем клиринга и расчётов, однако реальное устройство рыночной инфраструктуры выявляет глубокую структурную взаимозависимость. Традиционные посттрейдинговые системы продолжают обрабатывать юридические права, лежащие в основе цифровых представлений активов реального мира. По мере того как учреждения внедряют распределённые реестры, интеграция с существующими операционными сетями остаётся неизбежной.
Институциональное устройство рынков акций опирается на акции, учитываемые на имя номинального держателя у кастодианов и брокеров-дилеров. Бенефициарные владельцы не взаимодействуют напрямую с реестрами компаний, что создаёт сложный операционный уровень для обмена сообщениями и проведения корпоративных действий. В 2026 финансовом году Broadridge обработала сообщения по более чем одному миллиарду позиций в акциях, что подчёркивает масштабы инфраструктуры, необходимой для координации корпоративного управления.
Как токенизация зависит от устаревшей рыночной инфраструктуры
Токенизацию часто представляют как полную замену устаревших систем клиринга и расчётов, однако реальное устройство рыночной инфраструктуры выявляет глубокую структурную взаимозависимость. Традиционные посттрейдинговые системы продолжают обрабатывать юридические права, лежащие в основе цифровых представлений активов реального мира. По мере того как учреждения внедряют распределённые реестры, интеграция с существующими операционными сетями остаётся неизбежной.
Институциональное устройство рынков акций опирается на акции, учитываемые на имя номинального держателя у кастодианов и брокеров-дилеров. Бенефициарные владельцы не взаимодействуют напрямую с реестрами компаний, что создаёт сложный операционный уровень для обмена сообщениями и проведения корпоративных действий. В 2026 финансовом году Broadridge обработала сообщения по более чем одному миллиарду позиций в акциях, что подчёркивает масштабы инфраструктуры, необходимой для координации корпоративного управления.
Институциональное устройство рынков акций опирается на акции, учитываемые на имя номинального держателя у кастодианов и брокеров-дилеров. Бенефициарные владельцы не взаимодействуют напрямую с реестрами компаний, что создаёт сложный операционный уровень для обмена сообщениями и проведения корпоративных действий. В 2026 финансовом году Broadridge обработала сообщения по более чем одному миллиарду позиций в акциях, что подчёркивает масштабы инфраструктуры, необходимой для координации корпоративного управления.
2
82
·
--
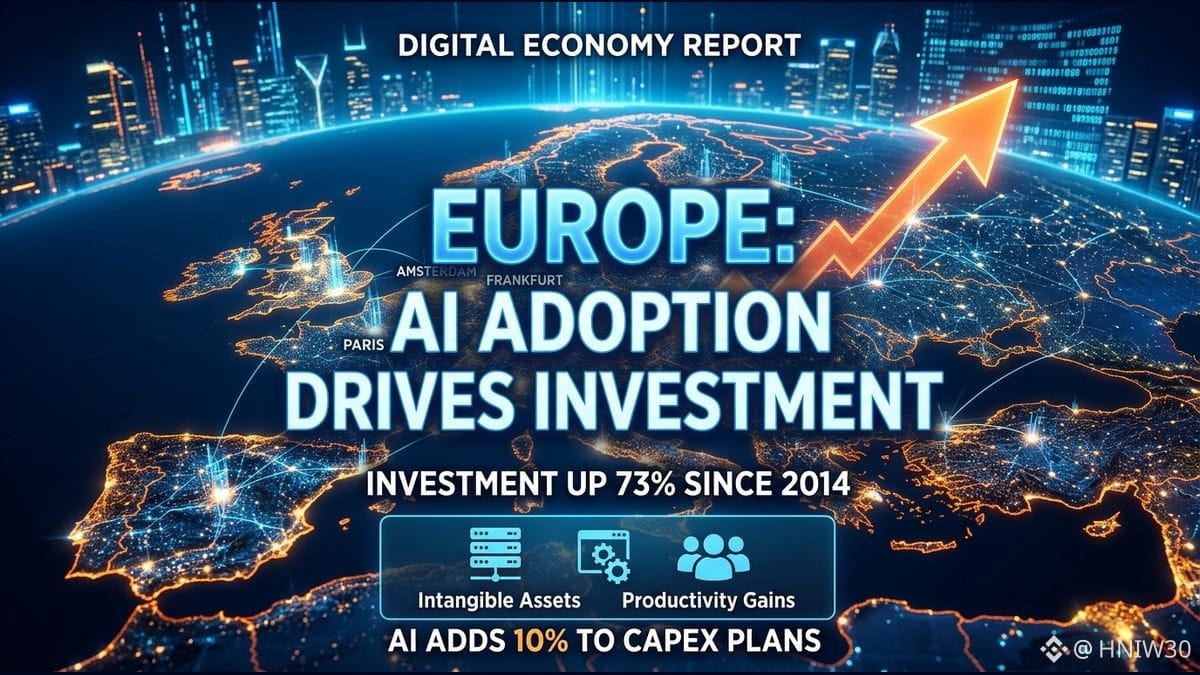
Хотя разработка передовых систем искусственного интеллекта по-прежнему сосредоточена в США и Китае, внедрение ИИ становится ключевым фактором будущего роста производительности в Европе. Реальные инвестиции в цифровые технологии в странах еврозоны с 2014 года выросли на 73 процента: с 2,3 до 3,3 процента валового внутреннего продукта. Несмотря на то что в США цифровые инвестиции росли быстрее, расходы на внедрение технологий обеспечивают ощутимый стимул экономической активности в Европе.
Европейские цифровые инвестиции преимущественно направляются в нематериальные активы, тогда как физические инвестиции в центры обработки данных составляют относительно небольшую долю. Согласно данным опросов компаний, в этом году искусственный интеллект увеличил запланированные капитальные расходы бизнеса примерно на 10 процентов. Отраслевые показатели отражают неравномерность этой динамики: производство технологического оборудования демонстрирует более высокие показатели выпуска, занятости и новых заказов, чем другие сегменты обрабатывающей промышленности. В сфере услуг программный сектор опережает смежные области по объёму выпуска, однако не показывает сопоставимого роста занятости или числа новых заказов.
Европейские компании также напрямую участвуют в международных цепочках поставок технологий, внося вклад в поставки оборудования, тогда как инвесторы помогают финансировать расширение инфраструктуры через рынки акций и облигаций, а также банковские каналы. Данные о торговле показывают быстрый рост экспорта и импорта ключевых товаров для центров обработки данных в странах еврозоны, включая оборудование для вычислений, хранения данных и сетевых мощностей. Станут ли эти тенденции внедрения технологий устойчивым источником роста совокупной производительности, зависит от того, насколько широко компании интегрируют эти инструменты в текущую деятельность.
#AIAdoption #DigitalInvestment
Хотя разработка передовых систем искусственного интеллекта по-прежнему сосредоточена в США и Китае, внедрение ИИ становится ключевым фактором будущего роста производительности в Европе. Реальные инвестиции в цифровые технологии в странах еврозоны с 2014 года выросли на 73 процента: с 2,3 до 3,3 процента валового внутреннего продукта. Несмотря на то что в США цифровые инвестиции росли быстрее, расходы на внедрение технологий обеспечивают ощутимый стимул экономической активности в Европе.
Европейские цифровые инвестиции преимущественно направляются в нематериальные активы, тогда как физические инвестиции в центры обработки данных составляют относительно небольшую долю. Согласно данным опросов компаний, в этом году искусственный интеллект увеличил запланированные капитальные расходы бизнеса примерно на 10 процентов. Отраслевые показатели отражают неравномерность этой динамики: производство технологического оборудования демонстрирует более высокие показатели выпуска, занятости и новых заказов, чем другие сегменты обрабатывающей промышленности. В сфере услуг программный сектор опережает смежные области по объёму выпуска, однако не показывает сопоставимого роста занятости или числа новых заказов.
Европейские компании также напрямую участвуют в международных цепочках поставок технологий, внося вклад в поставки оборудования, тогда как инвесторы помогают финансировать расширение инфраструктуры через рынки акций и облигаций, а также банковские каналы. Данные о торговле показывают быстрый рост экспорта и импорта ключевых товаров для центров обработки данных в странах еврозоны, включая оборудование для вычислений, хранения данных и сетевых мощностей. Станут ли эти тенденции внедрения технологий устойчивым источником роста совокупной производительности, зависит от того, насколько широко компании интегрируют эти инструменты в текущую деятельность.
#AIAdoption #DigitalInvestment
Европейские цифровые инвестиции преимущественно направляются в нематериальные активы, тогда как физические инвестиции в центры обработки данных составляют относительно небольшую долю. Согласно данным опросов компаний, в этом году искусственный интеллект увеличил запланированные капитальные расходы бизнеса примерно на 10 процентов. Отраслевые показатели отражают неравномерность этой динамики: производство технологического оборудования демонстрирует более высокие показатели выпуска, занятости и новых заказов, чем другие сегменты обрабатывающей промышленности. В сфере услуг программный сектор опережает смежные области по объёму выпуска, однако не показывает сопоставимого роста занятости или числа новых заказов.
Европейские компании также напрямую участвуют в международных цепочках поставок технологий, внося вклад в поставки оборудования, тогда как инвесторы помогают финансировать расширение инфраструктуры через рынки акций и облигаций, а также банковские каналы. Данные о торговле показывают быстрый рост экспорта и импорта ключевых товаров для центров обработки данных в странах еврозоны, включая оборудование для вычислений, хранения данных и сетевых мощностей. Станут ли эти тенденции внедрения технологий устойчивым источником роста совокупной производительности, зависит от того, насколько широко компании интегрируют эти инструменты в текущую деятельность.
#AIAdoption #DigitalInvestment
101
·
--
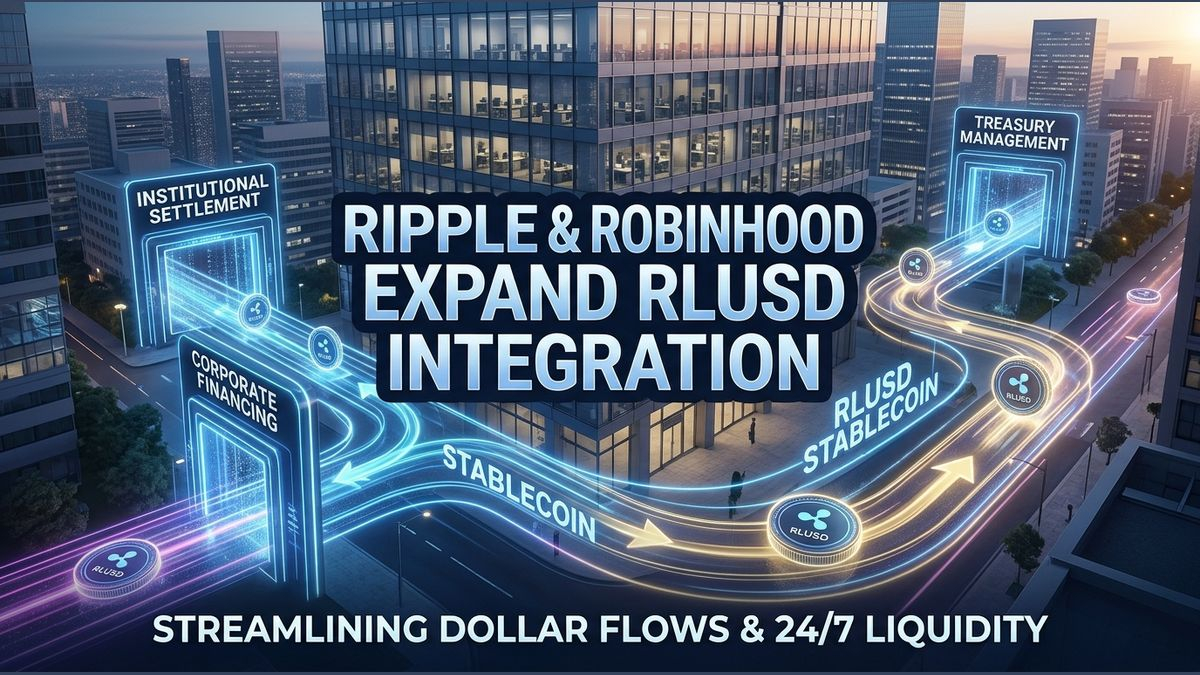
Стейблкоины стремительно превращаются из залога для торговли в ключевую финансовую инфраструктуру для институциональных операций. Недавнее соглашение между Ripple и Robinhood обеспечивает прямое использование цифрового доллара Ripple, RLUSD, для расчетов по институциональным сделкам, корпоративного финансирования и автоматизированного управления казначейством. Эта интеграция показывает, как круглосуточная ликвидность и почти мгновенные расчеты позволяют организациям управлять денежными средствами без привязки к традиционному графику работы банков.
Для Robinhood внедрение RLUSD поддерживает цель компании — создать глобальное финансовое суперап-приложение, объединяющее активность клиентов из розничного и институционального сегментов. Вместо того чтобы рассматривать привязанные к доллару токены лишь как статичные торговые пары, соглашение объединяет управление денежными средствами и технологии расчетов в единые внутренние рабочие процессы. Эмитенты всё чаще считают такую интегрированную модель необходимой, поскольку институциональные клиенты стремятся повысить операционную эффективность в условиях непрерывных рыночных циклов.
Несмотря на усилия по расширению, существенные рыночные препятствия сохраняются. Совокупная капитализация всего сектора стейблкоинов уже превышает 300 миллиардов долларов, однако USDT от Tether и USDC от Circle по-прежнему доминируют по ликвидности во всей отрасли. Рыночная капитализация RLUSD превысила 2,5 миллиарда долларов, но для вытеснения прочно закрепившихся лидеров необходимы устойчивое институциональное внедрение и бесшовная интеграция с сетями. Сможет ли инфраструктура, объединяющая множество сервисов, преодолеть устоявшиеся сети ликвидности стейблкоинов — вопрос, который пока остается открытым для участников рынка.
$RLUSD $HOODB #Stablecoins #TreasuryManagement
{spot}(HOODBUSDT)
{spot}(RLUSDUSDT)
Стейблкоины стремительно превращаются из залога для торговли в ключевую финансовую инфраструктуру для институциональных операций. Недавнее соглашение между Ripple и Robinhood обеспечивает прямое использование цифрового доллара Ripple, RLUSD, для расчетов по институциональным сделкам, корпоративного финансирования и автоматизированного управления казначейством. Эта интеграция показывает, как круглосуточная ликвидность и почти мгновенные расчеты позволяют организациям управлять денежными средствами без привязки к традиционному графику работы банков.
Для Robinhood внедрение RLUSD поддерживает цель компании — создать глобальное финансовое суперап-приложение, объединяющее активность клиентов из розничного и институционального сегментов. Вместо того чтобы рассматривать привязанные к доллару токены лишь как статичные торговые пары, соглашение объединяет управление денежными средствами и технологии расчетов в единые внутренние рабочие процессы. Эмитенты всё чаще считают такую интегрированную модель необходимой, поскольку институциональные клиенты стремятся повысить операционную эффективность в условиях непрерывных рыночных циклов.
Несмотря на усилия по расширению, существенные рыночные препятствия сохраняются. Совокупная капитализация всего сектора стейблкоинов уже превышает 300 миллиардов долларов, однако USDT от Tether и USDC от Circle по-прежнему доминируют по ликвидности во всей отрасли. Рыночная капитализация RLUSD превысила 2,5 миллиарда долларов, но для вытеснения прочно закрепившихся лидеров необходимы устойчивое институциональное внедрение и бесшовная интеграция с сетями. Сможет ли инфраструктура, объединяющая множество сервисов, преодолеть устоявшиеся сети ликвидности стейблкоинов — вопрос, который пока остается открытым для участников рынка.
$RLUSD $HOODB #Stablecoins #TreasuryManagement
Для Robinhood внедрение RLUSD поддерживает цель компании — создать глобальное финансовое суперап-приложение, объединяющее активность клиентов из розничного и институционального сегментов. Вместо того чтобы рассматривать привязанные к доллару токены лишь как статичные торговые пары, соглашение объединяет управление денежными средствами и технологии расчетов в единые внутренние рабочие процессы. Эмитенты всё чаще считают такую интегрированную модель необходимой, поскольку институциональные клиенты стремятся повысить операционную эффективность в условиях непрерывных рыночных циклов.
Несмотря на усилия по расширению, существенные рыночные препятствия сохраняются. Совокупная капитализация всего сектора стейблкоинов уже превышает 300 миллиардов долларов, однако USDT от Tether и USDC от Circle по-прежнему доминируют по ликвидности во всей отрасли. Рыночная капитализация RLUSD превысила 2,5 миллиарда долларов, но для вытеснения прочно закрепившихся лидеров необходимы устойчивое институциональное внедрение и бесшовная интеграция с сетями. Сможет ли инфраструктура, объединяющая множество сервисов, преодолеть устоявшиеся сети ликвидности стейблкоинов — вопрос, который пока остается открытым для участников рынка.
$RLUSD $HOODB #Stablecoins #TreasuryManagement
104
·
--
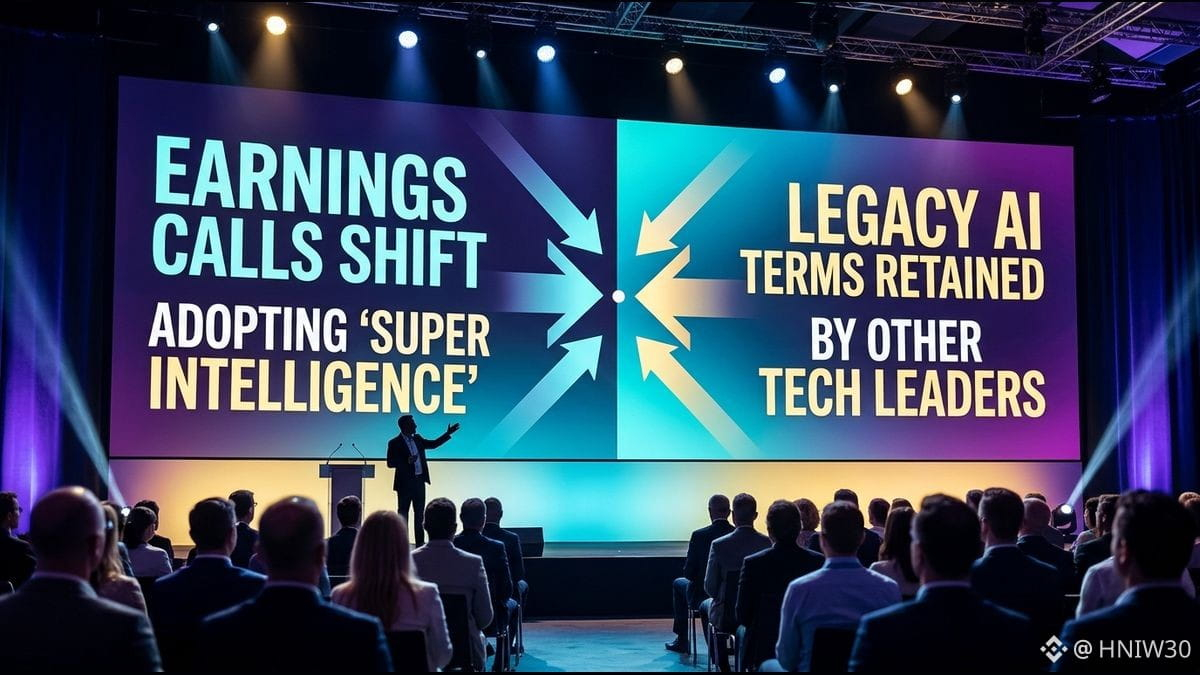
В отчетах о доходах крупнейших технологических компаний наметился языковой сдвиг: руководители решают, стоит ли использовать политически обусловленное новое название искусственного интеллекта.
Генеральный директор Meta Марк Цукерберг и генеральный директор Tesla Илон Маск употребили термин «сверхинтеллект» во время отчетных звонков по итогам третьего квартала. Это произошло после распоряжения, предписывающего ведомствам и агентствам исполнительной власти заменить термин «искусственный интеллект». Обсуждая человекоподобных роботов Tesla, Маск упомянул аббревиатуру SI; ранее ракетное подразделение компании сменило название на SpaceXSI. Цукерберг подчеркнул, что компания стремится предоставить пользователям персональный сверхинтеллект, развивая направление Meta Superintelligence Labs, созданное в прошлом году.
В то же время большинство руководителей других крупных технологических компаний в квартальных выступлениях придерживались привычной терминологии, связанной с ИИ. Генеральный директор Amazon Энди Джесси неоднократно употребил аббревиатуру AI во вступительном слове, генеральный директор Alphabet Сундар Пичаи отметил, что инвестиции в ИИ способствуют росту числа пользователей, а генеральный директор Microsoft Сатья Наделла обозначил приоритеты компании как разработку ИИ, расширяющего возможности людей.
Тем не менее новая терминология проникает и в корпоративную отчетность. Microsoft восемь раз упомянула сверхинтеллект в ежегодном обращении к акционерам, генеральный директор IBM Арвинд Кришна упомянул SI наряду с AI, а генеральный директор Intel Лип-Бу Тан указал на спрос на сверхинтеллект на фоне нехватки чипов в отрасли.
Хотя корпоративная риторика различается — от прямого принятия нового термина до сохранения прежних формулировок, — заявления руководителей по-прежнему связаны с коммерческими показателями, ограничениями инфраструктуры и спросом на аппаратное обеспечение.
$METAB $TSLAB #ArtificialIntelligence #Earnings
В отчетах о доходах крупнейших технологических компаний наметился языковой сдвиг: руководители решают, стоит ли использовать политически обусловленное новое название искусственного интеллекта.
Генеральный директор Meta Марк Цукерберг и генеральный директор Tesla Илон Маск употребили термин «сверхинтеллект» во время отчетных звонков по итогам третьего квартала. Это произошло после распоряжения, предписывающего ведомствам и агентствам исполнительной власти заменить термин «искусственный интеллект». Обсуждая человекоподобных роботов Tesla, Маск упомянул аббревиатуру SI; ранее ракетное подразделение компании сменило название на SpaceXSI. Цукерберг подчеркнул, что компания стремится предоставить пользователям персональный сверхинтеллект, развивая направление Meta Superintelligence Labs, созданное в прошлом году.
В то же время большинство руководителей других крупных технологических компаний в квартальных выступлениях придерживались привычной терминологии, связанной с ИИ. Генеральный директор Amazon Энди Джесси неоднократно употребил аббревиатуру AI во вступительном слове, генеральный директор Alphabet Сундар Пичаи отметил, что инвестиции в ИИ способствуют росту числа пользователей, а генеральный директор Microsoft Сатья Наделла обозначил приоритеты компании как разработку ИИ, расширяющего возможности людей.
Тем не менее новая терминология проникает и в корпоративную отчетность. Microsoft восемь раз упомянула сверхинтеллект в ежегодном обращении к акционерам, генеральный директор IBM Арвинд Кришна упомянул SI наряду с AI, а генеральный директор Intel Лип-Бу Тан указал на спрос на сверхинтеллект на фоне нехватки чипов в отрасли.
Хотя корпоративная риторика различается — от прямого принятия нового термина до сохранения прежних формулировок, — заявления руководителей по-прежнему связаны с коммерческими показателями, ограничениями инфраструктуры и спросом на аппаратное обеспечение.
$METAB $TSLAB #ArtificialIntelligence #Earnings
Генеральный директор Meta Марк Цукерберг и генеральный директор Tesla Илон Маск употребили термин «сверхинтеллект» во время отчетных звонков по итогам третьего квартала. Это произошло после распоряжения, предписывающего ведомствам и агентствам исполнительной власти заменить термин «искусственный интеллект». Обсуждая человекоподобных роботов Tesla, Маск упомянул аббревиатуру SI; ранее ракетное подразделение компании сменило название на SpaceXSI. Цукерберг подчеркнул, что компания стремится предоставить пользователям персональный сверхинтеллект, развивая направление Meta Superintelligence Labs, созданное в прошлом году.
В то же время большинство руководителей других крупных технологических компаний в квартальных выступлениях придерживались привычной терминологии, связанной с ИИ. Генеральный директор Amazon Энди Джесси неоднократно употребил аббревиатуру AI во вступительном слове, генеральный директор Alphabet Сундар Пичаи отметил, что инвестиции в ИИ способствуют росту числа пользователей, а генеральный директор Microsoft Сатья Наделла обозначил приоритеты компании как разработку ИИ, расширяющего возможности людей.
Тем не менее новая терминология проникает и в корпоративную отчетность. Microsoft восемь раз упомянула сверхинтеллект в ежегодном обращении к акционерам, генеральный директор IBM Арвинд Кришна упомянул SI наряду с AI, а генеральный директор Intel Лип-Бу Тан указал на спрос на сверхинтеллект на фоне нехватки чипов в отрасли.
Хотя корпоративная риторика различается — от прямого принятия нового термина до сохранения прежних формулировок, — заявления руководителей по-прежнему связаны с коммерческими показателями, ограничениями инфраструктуры и спросом на аппаратное обеспечение.
$METAB $TSLAB #ArtificialIntelligence #Earnings
123
·
--
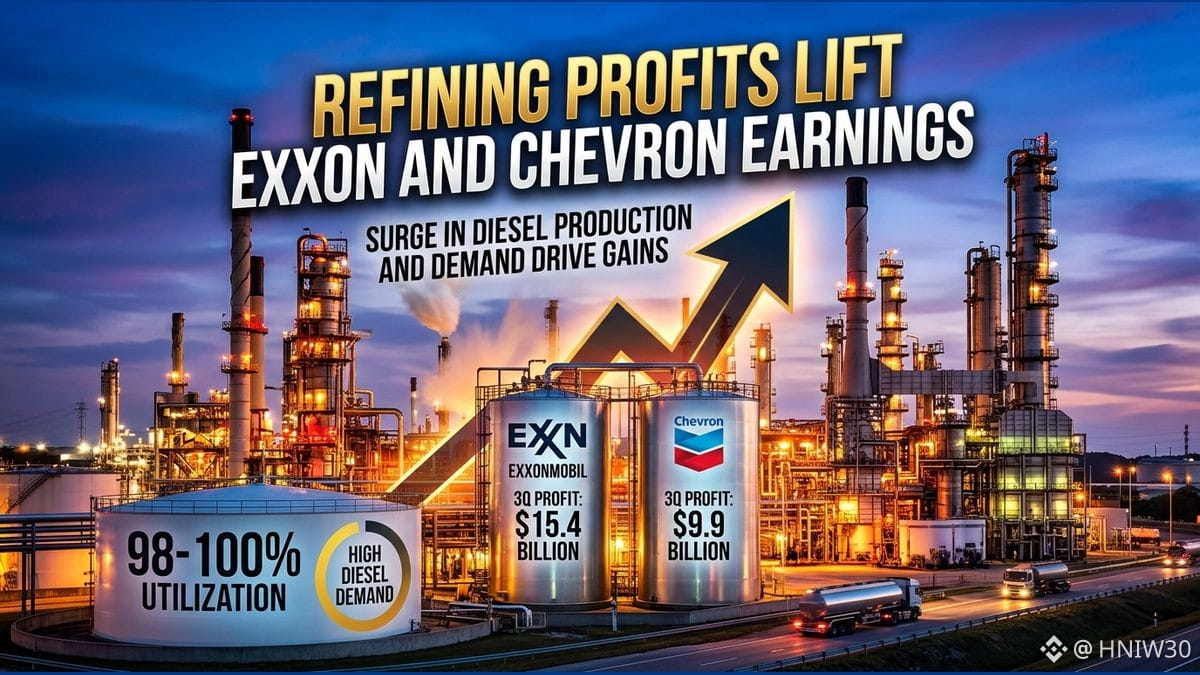
Высокие мировые цены на дизельное топливо привели к резкому росту прибыли Chevron и ExxonMobil в третьем квартале: обе компании загрузили отечественные нефтеперерабатывающие заводы почти на полную мощность. Атаки Украины и Ирана на НПЗ в России и на Ближнем Востоке нарушили международные поставки и привели к росту мировых цен на дизельное топливо, побудив нефтепереработчиков США нарастить производство, чтобы восполнить дефицит.
Chevron сообщила о чистой прибыли в третьем квартале в размере 9,9 млрд долларов — почти на 200 процентов больше, чем 3,5 млрд долларов за аналогичный период предыдущего года. Прибыль ее подразделения по переработке нефти выросла более чем на 300 процентов — с 1,1 млрд до 4,9 млрд долларов. НПЗ Chevron в США перерабатывали рекордные чуть более 1 млн баррелей сырой нефти в сутки, работая на 98 процентах мощности; выход дизельного топлива и авиационного керосина увеличился более чем на 10 процентов. Общий объем добычи компании немного снизился, составив 3,9 млн баррелей в сутки, из-за результатов международного подразделения и конфликта на Ближнем Востоке.
ExxonMobil удвоила прибыль за третий квартал — до 15,4 млрд долларов против 7,5 млрд долларов годом ранее. Ее подразделение по переработке нефти принесло около 7,2 млрд долларов, превысив прибыль добывающего бизнеса, составившую 7,1 млрд долларов. НПЗ ExxonMobil на побережье Мексиканского залива работали со стопроцентной загрузкой, обеспечив второй по величине объем производства дизельного топлива за всю историю компании.
Обе компании превзошли ожидания аналитиков по прибыли и выручке, несмотря на небольшое снижение общего объема добычи углеводородов. Скорректированная прибыль Chevron на акцию составила 5,28 доллара при выручке 67,8 млрд долларов, тогда как скорректированная прибыль ExxonMobil на акцию достигла 4,23 доллара при выручке 113,2 млрд долларов.
#Earnings #OilRefining
Высокие мировые цены на дизельное топливо привели к резкому росту прибыли Chevron и ExxonMobil в третьем квартале: обе компании загрузили отечественные нефтеперерабатывающие заводы почти на полную мощность. Атаки Украины и Ирана на НПЗ в России и на Ближнем Востоке нарушили международные поставки и привели к росту мировых цен на дизельное топливо, побудив нефтепереработчиков США нарастить производство, чтобы восполнить дефицит.
Chevron сообщила о чистой прибыли в третьем квартале в размере 9,9 млрд долларов — почти на 200 процентов больше, чем 3,5 млрд долларов за аналогичный период предыдущего года. Прибыль ее подразделения по переработке нефти выросла более чем на 300 процентов — с 1,1 млрд до 4,9 млрд долларов. НПЗ Chevron в США перерабатывали рекордные чуть более 1 млн баррелей сырой нефти в сутки, работая на 98 процентах мощности; выход дизельного топлива и авиационного керосина увеличился более чем на 10 процентов. Общий объем добычи компании немного снизился, составив 3,9 млн баррелей в сутки, из-за результатов международного подразделения и конфликта на Ближнем Востоке.
ExxonMobil удвоила прибыль за третий квартал — до 15,4 млрд долларов против 7,5 млрд долларов годом ранее. Ее подразделение по переработке нефти принесло около 7,2 млрд долларов, превысив прибыль добывающего бизнеса, составившую 7,1 млрд долларов. НПЗ ExxonMobil на побережье Мексиканского залива работали со стопроцентной загрузкой, обеспечив второй по величине объем производства дизельного топлива за всю историю компании.
Обе компании превзошли ожидания аналитиков по прибыли и выручке, несмотря на небольшое снижение общего объема добычи углеводородов. Скорректированная прибыль Chevron на акцию составила 5,28 доллара при выручке 67,8 млрд долларов, тогда как скорректированная прибыль ExxonMobil на акцию достигла 4,23 доллара при выручке 113,2 млрд долларов.
#Earnings #OilRefining
Chevron сообщила о чистой прибыли в третьем квартале в размере 9,9 млрд долларов — почти на 200 процентов больше, чем 3,5 млрд долларов за аналогичный период предыдущего года. Прибыль ее подразделения по переработке нефти выросла более чем на 300 процентов — с 1,1 млрд до 4,9 млрд долларов. НПЗ Chevron в США перерабатывали рекордные чуть более 1 млн баррелей сырой нефти в сутки, работая на 98 процентах мощности; выход дизельного топлива и авиационного керосина увеличился более чем на 10 процентов. Общий объем добычи компании немного снизился, составив 3,9 млн баррелей в сутки, из-за результатов международного подразделения и конфликта на Ближнем Востоке.
ExxonMobil удвоила прибыль за третий квартал — до 15,4 млрд долларов против 7,5 млрд долларов годом ранее. Ее подразделение по переработке нефти принесло около 7,2 млрд долларов, превысив прибыль добывающего бизнеса, составившую 7,1 млрд долларов. НПЗ ExxonMobil на побережье Мексиканского залива работали со стопроцентной загрузкой, обеспечив второй по величине объем производства дизельного топлива за всю историю компании.
Обе компании превзошли ожидания аналитиков по прибыли и выручке, несмотря на небольшое снижение общего объема добычи углеводородов. Скорректированная прибыль Chevron на акцию составила 5,28 доллара при выручке 67,8 млрд долларов, тогда как скорректированная прибыль ExxonMobil на акцию достигла 4,23 доллара при выручке 113,2 млрд долларов.
#Earnings #OilRefining
105
·
--
Недавние меры по обеспечению соблюдения законодательства выявили операционный риск для инвесторов в криптовалюты и показали, что публичные нормативные раскрытия информации могут использоваться для обмана участников рынка. Комиссия по ценным бумагам и биржам США предъявила обвинения компаниям BG Wealth Sharing Ltd и DSJ Exchange Pty Ltd, заявив, что они организовали предполагаемую мошенническую схему на сумму свыше 130 миллионов долларов, от которой пострадали десятки тысяч частных инвесторов в нескольких десятках юрисдикций.
Согласно иску, схема привлекала средства частных инвесторов рекламой программы распределения доходов, обещавшей необычайно высокую прибыль без риска благодаря торговым сигналам по криптоактивам. Чтобы создать видимость законности, BG Wealth утверждала, что является крупнейшим в мире хедж-фондом, зарегистрированным у регулятора, и сотрудничает с якобы лицензированной торговой платформой DSJ Exchange. Ответчики подавали ложные формы ADV и D, демонстрировали эти публичные записи и поддельные нормативные сертификаты, чтобы убедить пользователей в наличии официального одобрения.
Это дело показывает, насколько рискованно считать, что публичная регистрационная запись свидетельствует о проверке со стороны регулятора. Подача форм в публичную базу данных не означает официального одобрения, лицензирования или проверки инвестиционной программы. В данном случае ложные документы дополнялись рекламой в зашифрованных мессенджерах, видеоконференциями в прямом эфире, мобильным приложением и периодическими выплатами, чтобы поддерживать доверие, пока средства присваивались.
Инвесторам следует понимать, что обещания безрисковой прибыли в сочетании с заявлениями о торговых стратегиях остаются серьёзными тревожными сигналами. Оценивая платформы, пользователям следует проверять сведения о них по официальным источникам, а не доверять документам, печатям или регистрационным записям, которые демонстрируют промоутеры.
Недавние меры по обеспечению соблюдения законодательства выявили операционный риск для инвесторов в криптовалюты и показали, что публичные нормативные раскрытия информации могут использоваться для обмана участников рынка. Комиссия по ценным бумагам и биржам США предъявила обвинения компаниям BG Wealth Sharing Ltd и DSJ Exchange Pty Ltd, заявив, что они организовали предполагаемую мошенническую схему на сумму свыше 130 миллионов долларов, от которой пострадали десятки тысяч частных инвесторов в нескольких десятках юрисдикций.
Согласно иску, схема привлекала средства частных инвесторов рекламой программы распределения доходов, обещавшей необычайно высокую прибыль без риска благодаря торговым сигналам по криптоактивам. Чтобы создать видимость законности, BG Wealth утверждала, что является крупнейшим в мире хедж-фондом, зарегистрированным у регулятора, и сотрудничает с якобы лицензированной торговой платформой DSJ Exchange. Ответчики подавали ложные формы ADV и D, демонстрировали эти публичные записи и поддельные нормативные сертификаты, чтобы убедить пользователей в наличии официального одобрения.
Это дело показывает, насколько рискованно считать, что публичная регистрационная запись свидетельствует о проверке со стороны регулятора. Подача форм в публичную базу данных не означает официального одобрения, лицензирования или проверки инвестиционной программы. В данном случае ложные документы дополнялись рекламой в зашифрованных мессенджерах, видеоконференциями в прямом эфире, мобильным приложением и периодическими выплатами, чтобы поддерживать доверие, пока средства присваивались.
Инвесторам следует понимать, что обещания безрисковой прибыли в сочетании с заявлениями о торговых стратегиях остаются серьёзными тревожными сигналами. Оценивая платформы, пользователям следует проверять сведения о них по официальным источникам, а не доверять документам, печатям или регистрационным записям, которые демонстрируют промоутеры.
Согласно иску, схема привлекала средства частных инвесторов рекламой программы распределения доходов, обещавшей необычайно высокую прибыль без риска благодаря торговым сигналам по криптоактивам. Чтобы создать видимость законности, BG Wealth утверждала, что является крупнейшим в мире хедж-фондом, зарегистрированным у регулятора, и сотрудничает с якобы лицензированной торговой платформой DSJ Exchange. Ответчики подавали ложные формы ADV и D, демонстрировали эти публичные записи и поддельные нормативные сертификаты, чтобы убедить пользователей в наличии официального одобрения.
Это дело показывает, насколько рискованно считать, что публичная регистрационная запись свидетельствует о проверке со стороны регулятора. Подача форм в публичную базу данных не означает официального одобрения, лицензирования или проверки инвестиционной программы. В данном случае ложные документы дополнялись рекламой в зашифрованных мессенджерах, видеоконференциями в прямом эфире, мобильным приложением и периодическими выплатами, чтобы поддерживать доверие, пока средства присваивались.
Инвесторам следует понимать, что обещания безрисковой прибыли в сочетании с заявлениями о торговых стратегиях остаются серьёзными тревожными сигналами. Оценивая платформы, пользователям следует проверять сведения о них по официальным источникам, а не доверять документам, печатям или регистрационным записям, которые демонстрируют промоутеры.
2
225
·
--
Статья
Взлом поставщика Polymarket привёл к возврату средств на счетаВ четверг днём трейдеры, использующие международную платформу рынка прогнозов Polymarket, обнаружили несанкционированное списание средств со своих кошельков. Сначала пользователи сообщили в социальных сетях, что средства переводятся без их согласия. Из-за сбоя платформа децентрализованных финансов приостановила международную торговлю, пока устраняла проблему. После того как команда решила проблему со своей стороны, торговля возобновилась в 15:00 по восточному времени США, а её американская платформа осталась полностью защищённой.
Инцидент с безопасностью произошёл из-за взлома DebugBear — внешнего сервиса мониторинга производительности веб-сайтов, базирующегося в Великобритании. В четверг DebugBear признала в социальных сетях, что столкнулась с проблемой безопасности. Поскольку поставщик услуг зарегистрирован в Великобритании, дело передали правоохранительным органам этой страны. Polymarket подтвердила, что уязвимость возникла у этого внешнего поставщика, а не в результате атаки на собственную платформу компании.
Взлом поставщика Polymarket привёл к возврату средств на счета
В четверг днём трейдеры, использующие международную платформу рынка прогнозов Polymarket, обнаружили несанкционированное списание средств со своих кошельков. Сначала пользователи сообщили в социальных сетях, что средства переводятся без их согласия. Из-за сбоя платформа децентрализованных финансов приостановила международную торговлю, пока устраняла проблему. После того как команда решила проблему со своей стороны, торговля возобновилась в 15:00 по восточному времени США, а её американская платформа осталась полностью защищённой.
Инцидент с безопасностью произошёл из-за взлома DebugBear — внешнего сервиса мониторинга производительности веб-сайтов, базирующегося в Великобритании. В четверг DebugBear признала в социальных сетях, что столкнулась с проблемой безопасности. Поскольку поставщик услуг зарегистрирован в Великобритании, дело передали правоохранительным органам этой страны. Polymarket подтвердила, что уязвимость возникла у этого внешнего поставщика, а не в результате атаки на собственную платформу компании.
Инцидент с безопасностью произошёл из-за взлома DebugBear — внешнего сервиса мониторинга производительности веб-сайтов, базирующегося в Великобритании. В четверг DebugBear признала в социальных сетях, что столкнулась с проблемой безопасности. Поскольку поставщик услуг зарегистрирован в Великобритании, дело передали правоохранительным органам этой страны. Polymarket подтвердила, что уязвимость возникла у этого внешнего поставщика, а не в результате атаки на собственную платформу компании.
219
·
--
Компания Linde сообщила о рекордных квартальных продажах, операционной прибыли и доходах в третьем квартале благодаря спросу со стороны инфраструктуры искусственного интеллекта и коммерциализации космоса. Выручка выросла на 9,2%, до 9,4 млрд долларов, чему способствовали увеличение объемов и рост цен.
Скорректированная прибыль на акцию увеличилась на 9% в годовом выражении, до 4,59 доллара, превысив ожидания. Хотя прогноз Linde на четвертый квартал оказался немного ниже ожиданий, прогноз на весь год остался на их уровне. Рост выручки был обусловлен увеличением объемов на 2% и положительным эффектом цен и структуры продаж в размере 3%.
Среди конечных рынков наиболее устойчивый рост показал сегмент электроники: продажи выросли на 15% благодаря высокому спросу на газы для производства полупроводников, а доля сегмента достигла 10% от общего объема продаж. Продажи химической продукции и энергоносителей увеличились на 12%, составив 22% продаж; на обрабатывающую промышленность и металлургию с горнодобывающей отраслью пришлось 21% и 12% соответственно.
Продажи продуктов питания и напитков выросли на 3%, а продажи в сфере здравоохранения — на 2%. В географическом разрезе продажи в Азиатско-Тихоокеанском регионе увеличились на 12% за счет роста объемов и цен, в Америке — на 11%, а в Европе, на Ближнем Востоке и в Африке — на 7%. Отдельное инженерное подразделение Linde также показало рост на 12%.
Чтобы справиться с давлением на рентабельность подразделения домашнего медицинского обслуживания Lincare, Linde отразила расходы на реструктуризацию в размере 425 млн долларов, около половины из которых пришлось на выходные пособия. Руководство перевело Lincare в подчинение финансового директора и перенесло его отчетность в статью «Прочее», одновременно оценивая стратегические альтернативы.
Компания Linde сообщила о рекордных квартальных продажах, операционной прибыли и доходах в третьем квартале благодаря спросу со стороны инфраструктуры искусственного интеллекта и коммерциализации космоса. Выручка выросла на 9,2%, до 9,4 млрд долларов, чему способствовали увеличение объемов и рост цен.
Скорректированная прибыль на акцию увеличилась на 9% в годовом выражении, до 4,59 доллара, превысив ожидания. Хотя прогноз Linde на четвертый квартал оказался немного ниже ожиданий, прогноз на весь год остался на их уровне. Рост выручки был обусловлен увеличением объемов на 2% и положительным эффектом цен и структуры продаж в размере 3%.
Среди конечных рынков наиболее устойчивый рост показал сегмент электроники: продажи выросли на 15% благодаря высокому спросу на газы для производства полупроводников, а доля сегмента достигла 10% от общего объема продаж. Продажи химической продукции и энергоносителей увеличились на 12%, составив 22% продаж; на обрабатывающую промышленность и металлургию с горнодобывающей отраслью пришлось 21% и 12% соответственно.
Продажи продуктов питания и напитков выросли на 3%, а продажи в сфере здравоохранения — на 2%. В географическом разрезе продажи в Азиатско-Тихоокеанском регионе увеличились на 12% за счет роста объемов и цен, в Америке — на 11%, а в Европе, на Ближнем Востоке и в Африке — на 7%. Отдельное инженерное подразделение Linde также показало рост на 12%.
Чтобы справиться с давлением на рентабельность подразделения домашнего медицинского обслуживания Lincare, Linde отразила расходы на реструктуризацию в размере 425 млн долларов, около половины из которых пришлось на выходные пособия. Руководство перевело Lincare в подчинение финансового директора и перенесло его отчетность в статью «Прочее», одновременно оценивая стратегические альтернативы.
Скорректированная прибыль на акцию увеличилась на 9% в годовом выражении, до 4,59 доллара, превысив ожидания. Хотя прогноз Linde на четвертый квартал оказался немного ниже ожиданий, прогноз на весь год остался на их уровне. Рост выручки был обусловлен увеличением объемов на 2% и положительным эффектом цен и структуры продаж в размере 3%.
Среди конечных рынков наиболее устойчивый рост показал сегмент электроники: продажи выросли на 15% благодаря высокому спросу на газы для производства полупроводников, а доля сегмента достигла 10% от общего объема продаж. Продажи химической продукции и энергоносителей увеличились на 12%, составив 22% продаж; на обрабатывающую промышленность и металлургию с горнодобывающей отраслью пришлось 21% и 12% соответственно.
Продажи продуктов питания и напитков выросли на 3%, а продажи в сфере здравоохранения — на 2%. В географическом разрезе продажи в Азиатско-Тихоокеанском регионе увеличились на 12% за счет роста объемов и цен, в Америке — на 11%, а в Европе, на Ближнем Востоке и в Африке — на 7%. Отдельное инженерное подразделение Linde также показало рост на 12%.
Чтобы справиться с давлением на рентабельность подразделения домашнего медицинского обслуживания Lincare, Linde отразила расходы на реструктуризацию в размере 425 млн долларов, около половины из которых пришлось на выходные пособия. Руководство перевело Lincare в подчинение финансового директора и перенесло его отчетность в статью «Прочее», одновременно оценивая стратегические альтернативы.
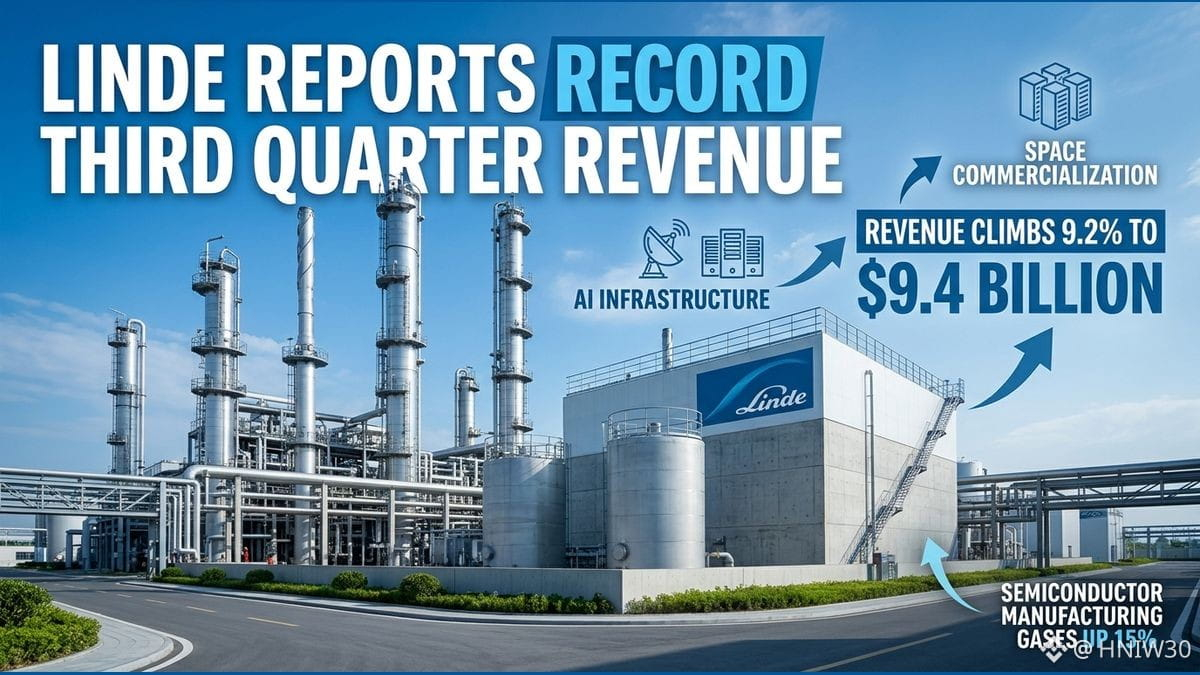
183
·
--
Технологические инновации и появление новых поставщиков платёжных услуг стремительно меняют современные платёжные системы. По мере развития новых форматов центральным банкам необходимо пересматривать свои инструменты политики, чтобы сохранять безопасность и эффективность систем, а также доверие общества к деньгам в условиях меняющейся среды.
Распространение систем быстрых платежей, небанковских поставщиков, токенизированных депозитов, стейблкоинов и программируемых платформ открывает очевидные возможности для развития конкуренции и повышения эффективности рынка. Однако эти новые структуры также создают новые взаимозависимости и меняют способы распространения кредитных, ликвидных, операционных и киберрисков.
Деньги центрального банка остаются фундаментальной опорой доверия во всей финансовой системе. Они обеспечивают наиболее безопасный и ликвидный расчётный актив для системно значимых сетей и поддерживают конвертируемость по номиналу между конкурирующими частными платёжными инструментами, удовлетворяющими разнообразные потребности пользователей.
Органы власти могут реагировать на эти изменения, выполняя четыре основные функции. Выступая в роли эмитентов, они определяют условия доступа к счетам. В качестве операторов они модернизируют расчётную инфраструктуру. В роли надзорных органов они оценивают системные риски и механизмы управления в новых структурах. Выступая катализаторами, они объединяют заинтересованные стороны для выработки общих стандартов.
Поскольку политика центральных банков может различаться в разных юрисдикциях, устойчивое и эффективное международное сотрудничество по-прежнему необходимо. Постоянное трансграничное взаимодействие помогает органам власти решать общие задачи и поддерживать финансовую стабильность в условиях всё более цифровой и взаимосвязанной платёжной экосистемы.
Технологические инновации и появление новых поставщиков платёжных услуг стремительно меняют современные платёжные системы. По мере развития новых форматов центральным банкам необходимо пересматривать свои инструменты политики, чтобы сохранять безопасность и эффективность систем, а также доверие общества к деньгам в условиях меняющейся среды.
Распространение систем быстрых платежей, небанковских поставщиков, токенизированных депозитов, стейблкоинов и программируемых платформ открывает очевидные возможности для развития конкуренции и повышения эффективности рынка. Однако эти новые структуры также создают новые взаимозависимости и меняют способы распространения кредитных, ликвидных, операционных и киберрисков.
Деньги центрального банка остаются фундаментальной опорой доверия во всей финансовой системе. Они обеспечивают наиболее безопасный и ликвидный расчётный актив для системно значимых сетей и поддерживают конвертируемость по номиналу между конкурирующими частными платёжными инструментами, удовлетворяющими разнообразные потребности пользователей.
Органы власти могут реагировать на эти изменения, выполняя четыре основные функции. Выступая в роли эмитентов, они определяют условия доступа к счетам. В качестве операторов они модернизируют расчётную инфраструктуру. В роли надзорных органов они оценивают системные риски и механизмы управления в новых структурах. Выступая катализаторами, они объединяют заинтересованные стороны для выработки общих стандартов.
Поскольку политика центральных банков может различаться в разных юрисдикциях, устойчивое и эффективное международное сотрудничество по-прежнему необходимо. Постоянное трансграничное взаимодействие помогает органам власти решать общие задачи и поддерживать финансовую стабильность в условиях всё более цифровой и взаимосвязанной платёжной экосистемы.
Распространение систем быстрых платежей, небанковских поставщиков, токенизированных депозитов, стейблкоинов и программируемых платформ открывает очевидные возможности для развития конкуренции и повышения эффективности рынка. Однако эти новые структуры также создают новые взаимозависимости и меняют способы распространения кредитных, ликвидных, операционных и киберрисков.
Деньги центрального банка остаются фундаментальной опорой доверия во всей финансовой системе. Они обеспечивают наиболее безопасный и ликвидный расчётный актив для системно значимых сетей и поддерживают конвертируемость по номиналу между конкурирующими частными платёжными инструментами, удовлетворяющими разнообразные потребности пользователей.
Органы власти могут реагировать на эти изменения, выполняя четыре основные функции. Выступая в роли эмитентов, они определяют условия доступа к счетам. В качестве операторов они модернизируют расчётную инфраструктуру. В роли надзорных органов они оценивают системные риски и механизмы управления в новых структурах. Выступая катализаторами, они объединяют заинтересованные стороны для выработки общих стандартов.
Поскольку политика центральных банков может различаться в разных юрисдикциях, устойчивое и эффективное международное сотрудничество по-прежнему необходимо. Постоянное трансграничное взаимодействие помогает органам власти решать общие задачи и поддерживать финансовую стабильность в условиях всё более цифровой и взаимосвязанной платёжной экосистемы.
1
171
·
--
Статья
Маркировочная цена и цена последней сделки по биткоинуМногие, глядя на цифру на экране, предполагают, что она отражает все аспекты бессрочного контракта на биткоин. На практике цена последней сделки и маркировочная цена — это разные ориентиры. Цена последней сделки фиксирует цену самой недавней завершённой сделки по инструменту на торговой площадке, а не ориентир, используемый при проверке условий ликвидации.
Маркировочная цена — это отдельный ориентир, рассчитываемый в соответствии с опубликованными правилами контракта торговой площадки и предназначенный именно для проверки условий ликвидации. Цена последней сделки и маркировочная цена могут различаться, и их нельзя считать одним и тем же показателем. Если спутать исполнение последней сделки с ориентиром для ликвидации, оценка контракта будет неверной.
Маркировочная цена и цена последней сделки по биткоину
Многие, глядя на цифру на экране, предполагают, что она отражает все аспекты бессрочного контракта на биткоин. На практике цена последней сделки и маркировочная цена — это разные ориентиры. Цена последней сделки фиксирует цену самой недавней завершённой сделки по инструменту на торговой площадке, а не ориентир, используемый при проверке условий ликвидации.
Маркировочная цена — это отдельный ориентир, рассчитываемый в соответствии с опубликованными правилами контракта торговой площадки и предназначенный именно для проверки условий ликвидации. Цена последней сделки и маркировочная цена могут различаться, и их нельзя считать одним и тем же показателем. Если спутать исполнение последней сделки с ориентиром для ликвидации, оценка контракта будет неверной.
Маркировочная цена — это отдельный ориентир, рассчитываемый в соответствии с опубликованными правилами контракта торговой площадки и предназначенный именно для проверки условий ликвидации. Цена последней сделки и маркировочная цена могут различаться, и их нельзя считать одним и тем же показателем. Если спутать исполнение последней сделки с ориентиром для ликвидации, оценка контракта будет неверной.
2
165
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
ПротоколFOMC
Просмотров: 145,521
328 обсуждают
Сейчас всё внимание приковано к решениям ФРС 🇺🇸
Рынок внимательно следит за сигналами от FOMC, ведь даже одно изменение в риторике представителей ФРС может повлиять на настроение инвесторов.
Особенно интересно наблюдать за реакцией BTC и ETH. Иногда рынок начинает двигаться ещё до официальных заявлений, а после публикации протокола волатильность может заметно вырасти.
$BTC
$ETH
Я бы сейчас не торопился с выводами. Лучше следить за новостями, объёмами и реакцией цены, чем пытаться угадать направление заранее.
А вы как думаете, чего сейчас больше ждёт рынок — снижения ставки или сохранения текущей политики?
#fomcотслеживание #ПротоколFOMC
Saymontop20
·Лайков: 0
·Просмотров: 49
fomcотслеживание
Просмотров: 120,829
589 обсуждают
WhoWillSucceedJensenHuangatNvidia?
Просмотров: 149,873
1,571 обсуждают