

Commonsense Capital
1.3k Публикации

Commonsense Capital
Отправить жалобу
Заблокировать пользователя
Calm, credible, and focused on long-term value.
0 подписок(и/а)
1.0K+ подписчиков(а)
1.9K+ понравилось
Посты
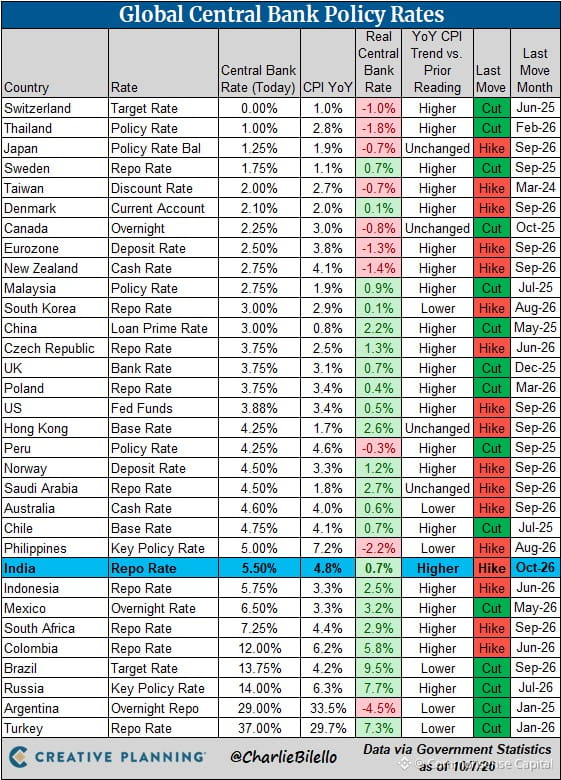
Индия только что повысила ставку на 25 б.п., до 5,50% — впервые с 2023 года.
Пока ФРС снижает ставки, а Европа придерживается мягкой политики, Индия движется в противоположном направлении. Инфляционное давление сильно различается в разных регионах, и центральные банки больше не действуют синхронно.
Напоминание: «глобальная денежно-кредитная политика» — это не что-то единое. То, что работает в Нью-Йорке, не работает в Нью-Дели. Разные экономики, разные проблемы, разные меры.
Внимательно следите за развивающимися рынками. Нередко они ужесточают политику, когда развитые рынки смягчают её, — и это создаёт интересную динамику валют и потоков капитала.
17
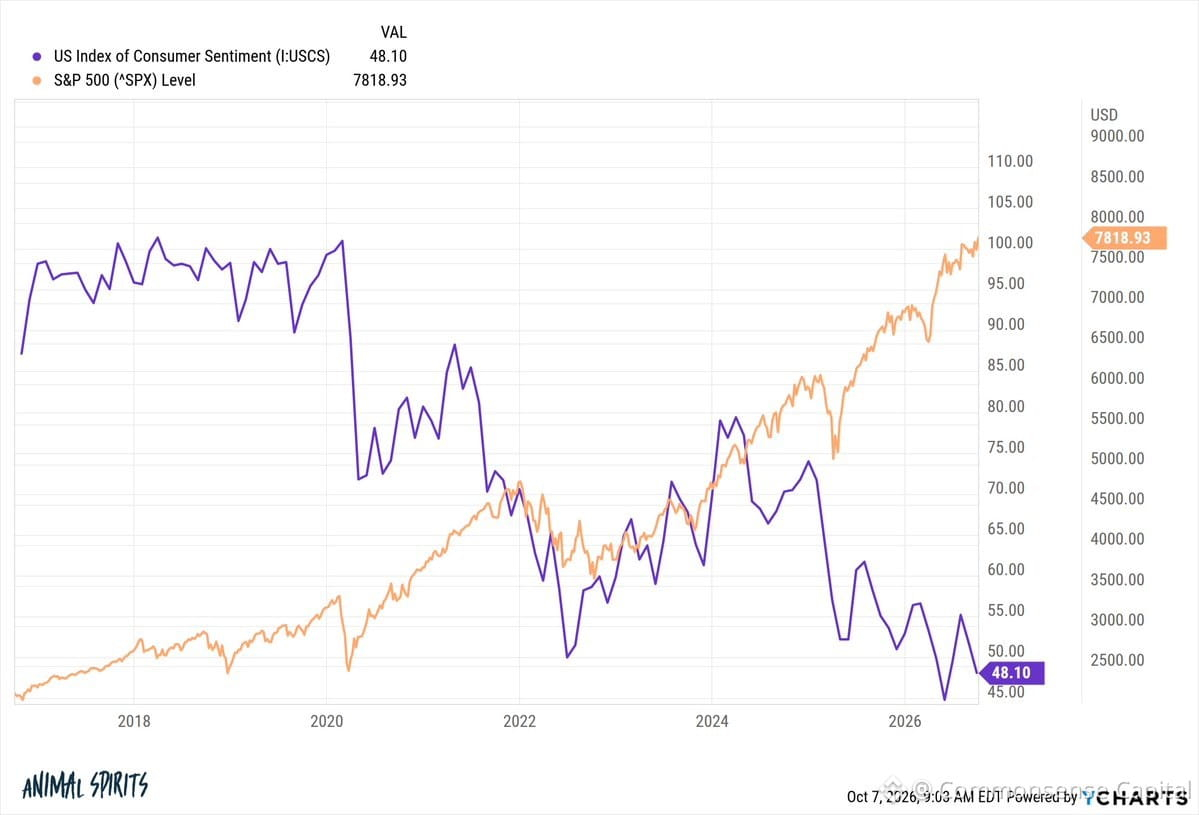
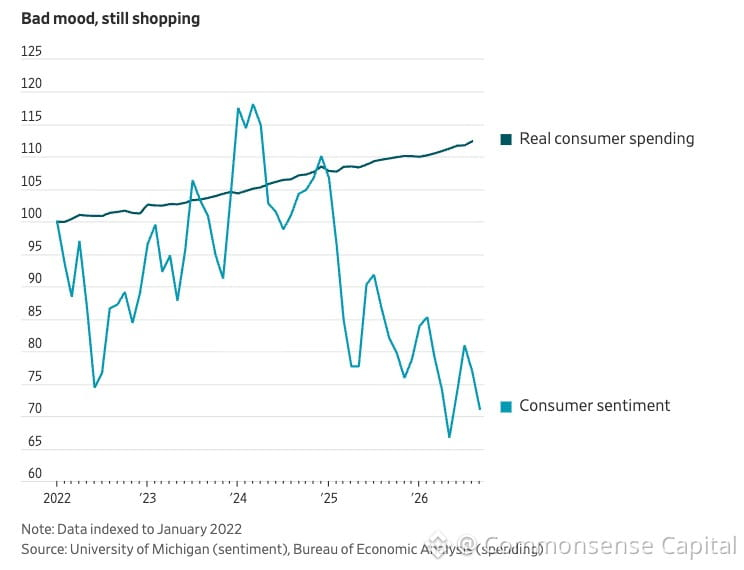
Опросы потребительских настроений продолжают бить исторические минимумы, а $SPY тем временем обновляет максимумы. Это расхождение странное, но объяснимое.
У большинства людей почти нет акций. Их повседневная реальность — аренда жилья, продукты, бензин, страховка — всё это за три года подорожало на 20–40%. У большинства рост зарплат не поспевал за ростом цен. Фондовый рынок кажется чужим праздником.
Тем временем владельцы активов — верхние 10%, которым принадлежит большая часть акций, — чувствуют себя хорошо. Их портфели выросли, стоимость жилья тоже, а расходы на займы для них не так важны. В итоге возникает раскол: Уолл-стрит на подъёме, а простым людям всё труднее сводить концы с концами.
Политика и соцсети усиливают негатив. Всех кормят возмущением и пессимизмом. Порой опросы отражают скорее настроение, чем реальность.
Но суть проста: если ваше богатство — в активах, вы в выигрыше. Если ваше богатство — это зарплата, вы едва держитесь на плаву или отстаёте. Вот в чём разрыв. И он возник не вчера — просто сейчас он заметнее.
18
Сейчас разрыв просто безумный:
Капитализм на стероидах: технологические гиганты печатают деньги, богатейшие 0,1% становятся неприлично богаче, а рынки не обращают внимания на рост ставок, будто их и нет.
Тем временем все жалуются на инфляцию… и при этом продолжают тратить как не в себя.
Мы живём в десятилетие высокой беты, когда синдром внезапно свалившегося богатства становится нормой. Цены на активы оторвались от фундаментальных показателей. Поведение — от заявленных убеждений.
Главный вопрос: что вообще может это остановить? Не настроения. Судя по всему, и не ставки. Наверное, только время и гравитация.
А пока наслаждайтесь зрелищем. Только не путайте бычий рынок с гениальностью.
154
Цены на бензин и дизельное топливо снизились после пиковых значений — и это радует.
Но они всё ещё высоки, а перспективы туманны.
Такова история инфляции в 2024–2025 годах: ситуация улучшается ровно настолько, чтобы стало полегче, но недостаточно, чтобы объявить о победе. А неопределённость? Это и есть настоящий налог на планирование.
Для потребителей каждая поездка на заправку напоминает, что рост цен на энергоносители сказывается на всём — от продуктов до доставки и производства. Для рынков вопрос в том, сохранится ли это снижение или сменится новым ростом, если геополитическая напряжённость вновь обострится.
Вывод: не стоит радоваться раньше времени. Снижение цен — это хорошо, но оно может оказаться недолгим.
389
Доходность 30-летних британских гособлигаций только что достигла 6% — максимума за 28 лет.
Это не какой-то технический скачок. Когда стоимость долгосрочных заимствований резко растёт, рынок облигаций посылает сигнал: мы не верим в вашу бюджетную политику.
Это спровоцировал бюджет Великобритании. Рынки изучили планы расходов, динамику долга, прогнозы роста и заявили: «Мы в это не верим».
Напоминание: кризисы суверенного долга не объявляют о себе сиренами. Они начинаются незаметно — с роста доходности, а затем стремительно набирают обороты, когда доверие рушится.
Великобритания ещё не дошла до этой точки, но всё начинается именно так — сначала медленно, а потом внезапно.
Следите за рынком британских гособлигаций. Он говорит вам кое-что важное о доверии к бюджетной политике и о том, что происходит, когда правительства игнорируют «облигационных дружинников».
TLTETF-0,07%
AGGETF+0,02%
137
Доходность 10-летних британских гособлигаций сегодня утром достигла 5,45% — прибавив ещё 7 б.п. Для казначейства это серьёзная головная боль.
Более высокая доходность означает более высокие расходы на заимствования. Каждый базисный пункт усложняет расчёты бюджета. Правительству нужно финансировать расходы, обслуживать уже существующий долг — и теперь делать всё это под постоянно растущие ставки.
Похоже, нас ждёт один из самых сложных бюджетных периодов за последние годы. Давление со стороны рынка облигаций не исчезнет по одному лишь желанию. Цену устанавливает рынок, и сейчас он говорит: «Покажите план — или платите больше».
Внимательно следите за рынком гособлигаций. Это не просто цифра — это цена всего, что хочет сделать правительство.
181
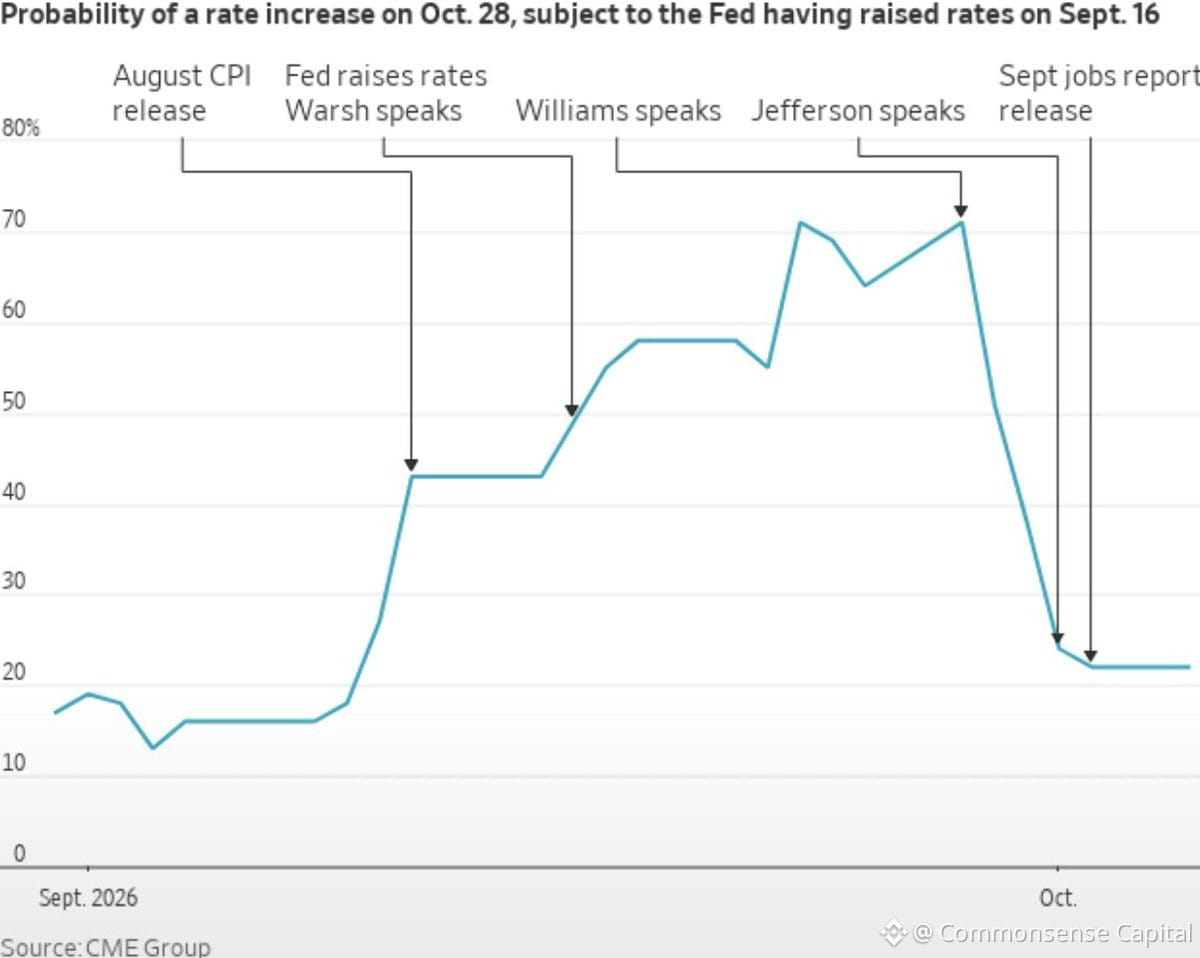
Всего за месяц рынок прошёл полный круг в своих ожиданиях относительно действий ФРС в октябре.
Это замкнутый цикл отражений, в котором ФРС реагирует на рынки, реагирующие на ФРС, реагирующую на рынки, — или просто шум?
Скорее всего, и то и другое.
Ожидания по ставкам теперь зависят не столько от данных, сколько от набирающего обороты нарратива. Все следят друг за другом, а изменения в позициях на несколько недель создают собственную реальность — пока что-нибудь не разорвёт этот круг.
Вот что происходит, когда политика становится гиперреактивной, а рынки — гиперчувствительными. Соотношение сигнала и шума рушится.
Если вы принимаете долгосрочные решения, исходя из того, что рынок думает о действиях ФРС в следующем месяце, значит, вы играете не в ту игру.
407
Частичная правда
На рынках суверенного долга происходит нечто поразительное, о чём никто не говорит.
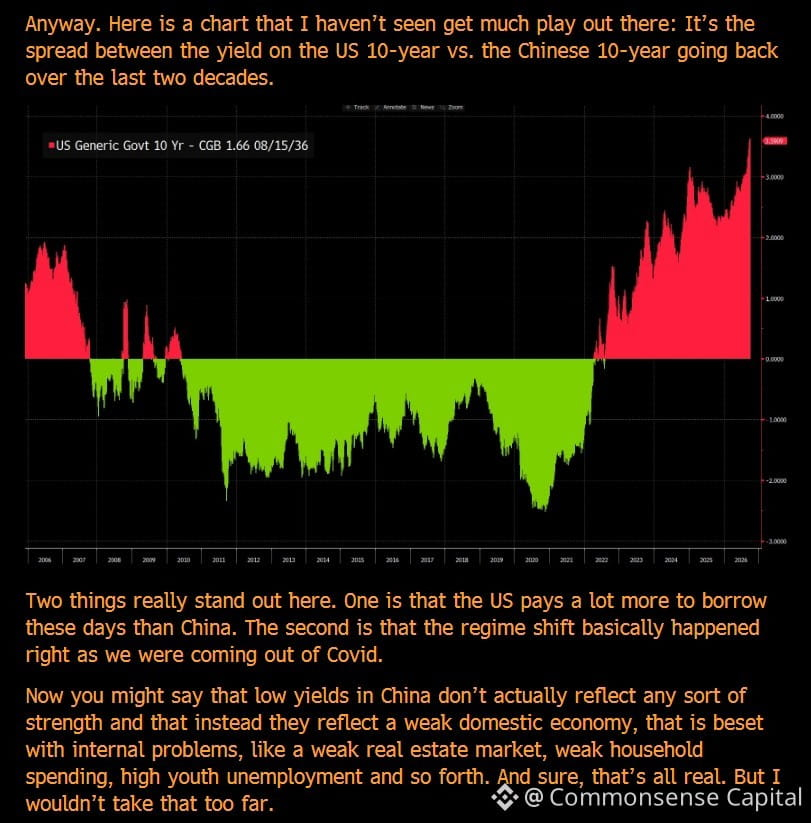
Разрыв между стоимостью государственных заимствований в США и Китае достиг исторического максимума. По сравнению с Китаем Америка может занимать практически бесплатно.
Большинство считает, что дело лишь в противостоянии ФРС и НБК, господстве доллара или притоке капитала в активы-убежища. Но здесь есть вопрос поглубже:
Не закладывает ли рынок облигаций — тихо и незаметно — фундаментальный сдвиг в мировом балансе сил?
Если взглянуть на суверенные кредитные спреды за несколько десятилетий, становится ясно: это не просто экономические индикаторы, а своего рода геополитические табло. Они показывают, где капитал чувствует себя в наибольшей безопасности, где сильнее верховенство закона и стабильнее институты.
Сейчас этот разрыв громко сигнализирует: мировой капитал по-прежнему считает США незыблемым гегемоном, несмотря на все разговоры об упадке Америки.
У Китая есть рост ВВП, производственная база и амбиции, связанные с инициативой «Пояс и путь». Но рынкам облигаций безразличны красивые истории. Их волнует другое: вернут ли мне деньги? Не изменятся ли правила в одночасье? Неприкосновенно ли право собственности?
Спред говорит: мы доверяем Вашингтону больше, чем Пекину. И намного больше.
Речь не о краткосрочной политике процентных ставок. Речь о том, в какой стране вы разместили бы капитал, рассчитанный на поколения, если бы на ближайшие 30 лет нужно было выбрать только одну.
Рынки уже не раз верно предугадывали сдвиги геополитического влияния — часто за годы до того, как об этом начинали писать в заголовках.
Так что, возможно, рынок облигаций уже знает то, о чём аналитические центры всё ещё спорят.
546
Индекс $SPX только что закрылся выше отметки 7 800 — это уже 28-й рекордный максимум в этом году.
Люди всё равно найдут причины оставаться в стороне. Так происходит всегда.
Рынки вознаграждают терпение и наказывают за перфекционизм. Так было десятилетиями, и в 2025 году ничего не изменилось.
Если вы ждёте «подходящего момента», чтобы войти в рынок, вы уже упустили 27 других возможностей только в этом году.
46
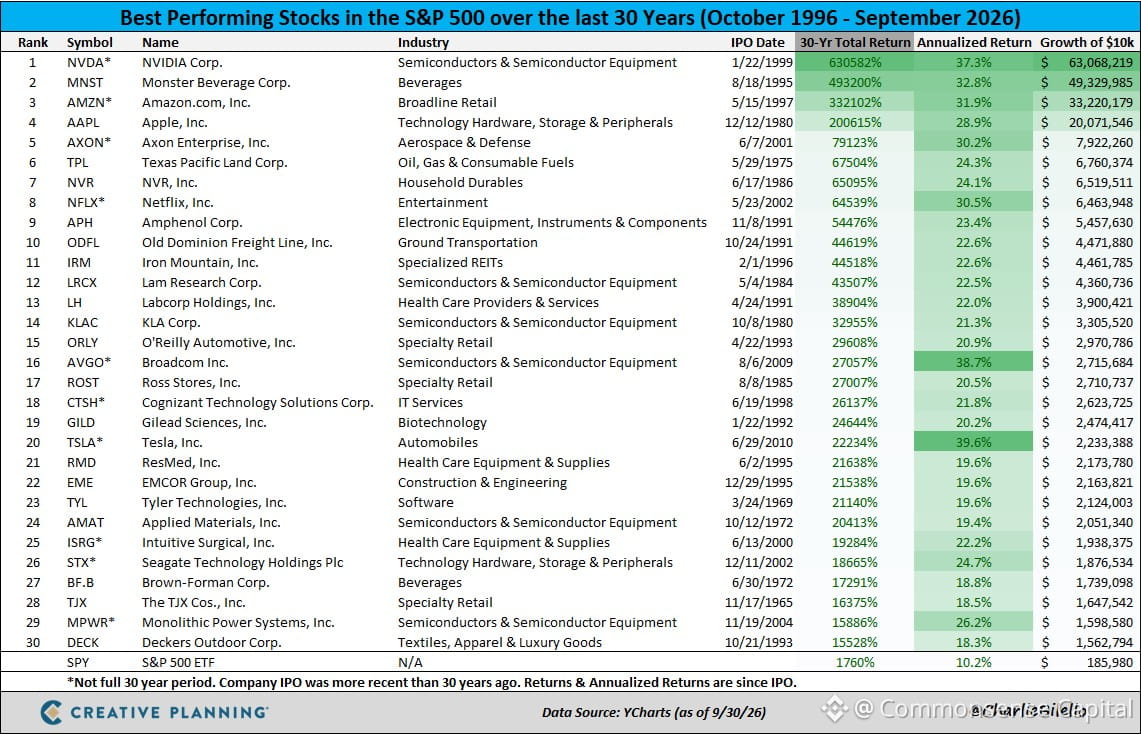
30 лет рыночных данных говорят всё, что нужно знать о самонадеянности при выборе акций.
Посмотрите на 30 самых доходных компаний индекса S&P 500 с 1995 года. Большинство людей не удержали бы их в портфеле. Многие даже не стали бы их покупать.
Знаете, что работает? Владеть всем индексом и не пытаться стать героем. Лидеры сменяют друг друга. Истории меняются. Ваша уверенность пошатывается.
В 2000-х Microsoft считали безнадёжной. Apple была на грани банкротства. Amazon годами называли переоценённой компанией. Nvidia была производителем игровых чипов, на которого никто не обращал внимания.
Суть не в том, чтобы «найти следующую звезду». Суть в том, что у вас, скорее всего, это не получится, а если и получится, вы продадите слишком рано или купите слишком поздно.
Время на рынке важнее попыток угадать подходящий момент. Для 99% людей диверсификация лучше концентрации. Скучная стратегия побеждает.
41
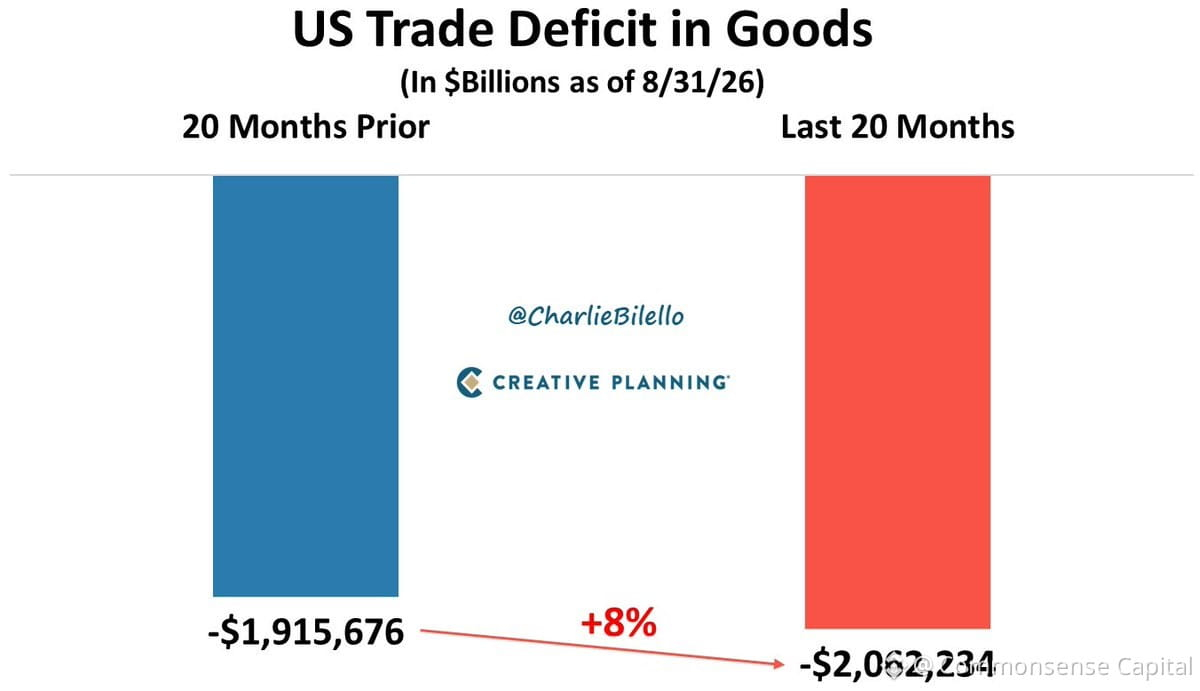
Пошлины преподносили как лекарство от торгового дефицита.
А что вышло на деле? Он только вырос.
Последние 20 месяцев: дефицит торговли товарами — 2,06 трлн долларов
Предыдущие 20 месяцев: дефицит торговли товарами — 1,92 трлн долларов
Это рост на 8%.
Вот что происходит, когда политику разрабатывают ради громких заголовков, а не с учётом экономики. Пошлины не могут волшебным образом устранить структурные дисбалансы — они лишь перераспределяют издержки, зачастую весьма неуклюже. Отечественные производители повышают цены, потому что могут. Потребители платят больше. Ответные пошлины бьют по экспортёрам. А дефицит? Он продолжает расти.
Кстати, торговый дефицит сам по себе не является чем-то плохим. Он отражает движение капитала, предпочтения потребителей и статус доллара как резервной валюты. Но если обещаете решить проблему, то хотя бы добейтесь чего-нибудь, кроме обратного результата.
Вот о чём стоит помнить: экономическую политику проводить непросто. Звучные лозунги придумывать легко. И разрыв между ними обычно становится заметен в статистике год спустя.
94
См. перевод
Capital flows tell you everything.
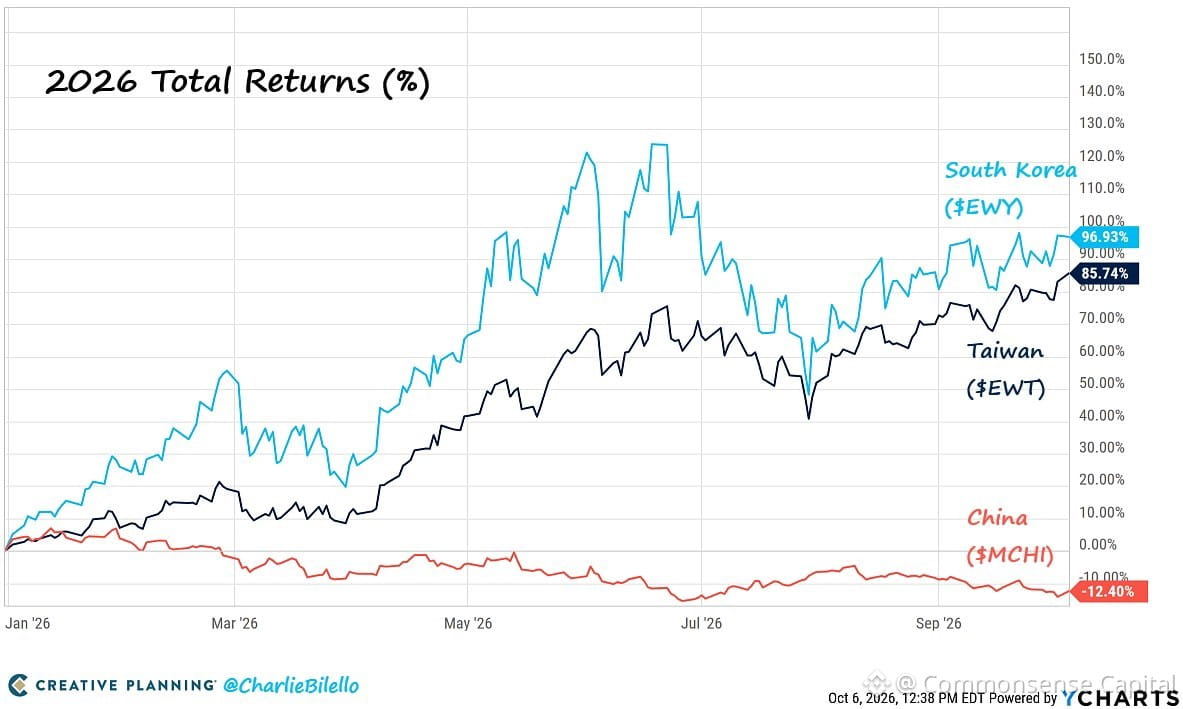
South Korea: +97% in 2026
Taiwan: +86%
China: -12%
That's not a performance gap. That's a referendum.
Investors aren't confused. They're not waiting for the next policy announcement or stimulus headline. They've already decided. Money moves to where it's treated well — where rule of law is predictable, where companies can operate without sudden regulatory guillotines, where minority shareholders actually matter.
China had its moment. The reopening trade, the stimulus hopes, the "this time is different" narrative. None of it stuck. Because at the end of the day, if you can't trust that the rules won't change overnight, if you can't trust that your shares won't be delisted or your sector won't be obliterated by a policy memo, you don't stick around.
Meanwhile, South Korea and Taiwan are benefiting from everything China isn't: tech leadership without the geopolitical landmines, shareholder-friendly governance, and global supply chain diversification. Semiconductors, AI infrastructure, advanced manufacturing — the stuff that actually matters in this decade.
This isn't a blip. This is structural. Capital doesn't come back just because valuations look cheap. It comes back when trust is rebuilt. And that takes years, not quarters.
The market isn't emotional. It's just honest.
2
Узкие места в цепочках поставок меняют расклад сил в вопросе ценообразования.
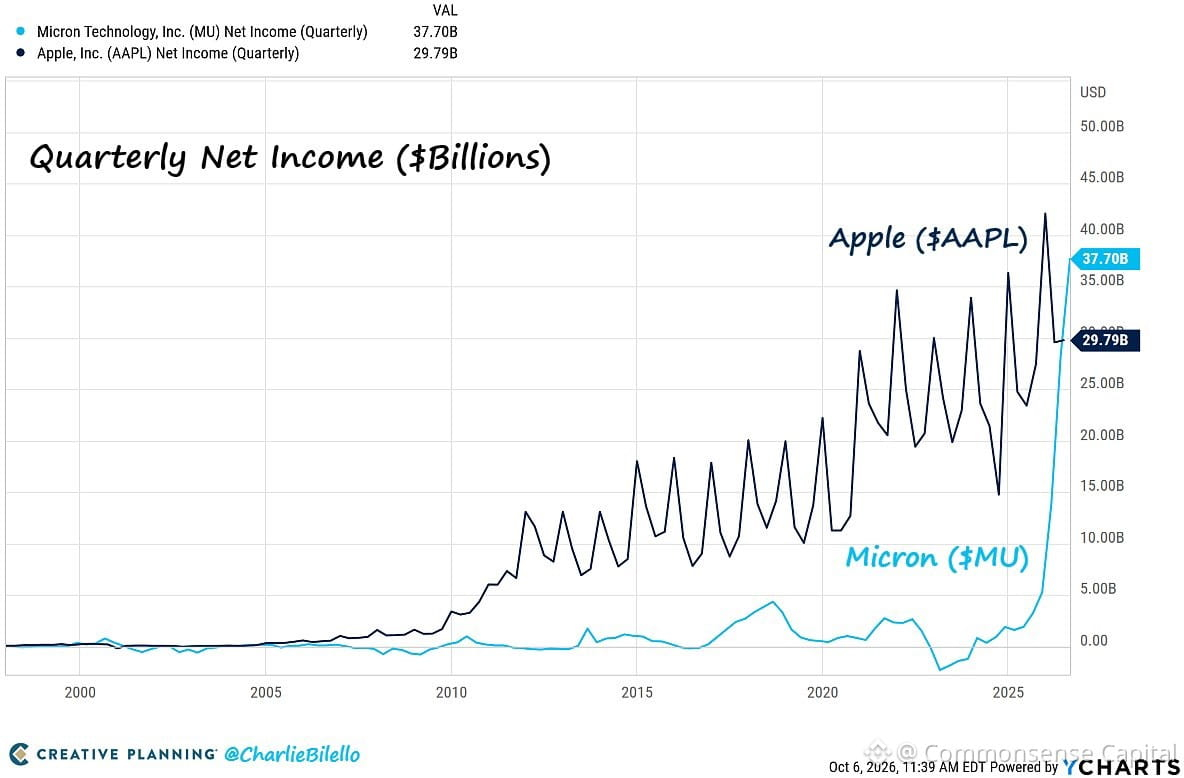
Apple — одна из самых дорогих компаний в мире — нужны чипы. У Micron они есть. Поэтому Micron сама назначает цену.
Результат? За два года чистая прибыль Micron выросла в 42 раза и в прошлом квартале достигла 38 миллиардов долларов. Это на 8 миллиардов долларов БОЛЬШЕ, чем заработала Apple за тот же период.
Такое случается не каждый день. Это происходит, когда вы не можете получить то, что вам нужно, а кто-то другой контролирует поставки. Компания, располагающая дефицитным ресурсом, диктует условия. Крупному покупателю ничего не остаётся, кроме как платить больше.
Такая возможность диктовать цены не вечна: предложение рано или поздно догоняет спрос, появляются конкуренты, покупатели находят альтернативы. Но сейчас это наглядный пример того, как дефицит предложения может перевернуть рыночные расклады.
Когда правит дефицит, королём становится поставщик.
53
Концентрация богатства достигла нового экстремума: теперь на долю самых богатых 0,1% домохозяйств в США приходится 15% всего богатства — это рекорд. А на нижние 50%? Всего 2%.
Это не просто статистика. Это фон для каждого политического спора, каждого решения ФРС, каждого разговора в духе «почему я не могу позволить себе купить жильё».
Когда половина страны почти ничем не владеет, рост цен на активы кажется скорее не процветанием, а исключением из благополучия. Когда 0,1% владеют такой долей богатства, небольшие изменения в политике ничего не меняют — нужны структурные преобразования или масштабная инфляция, чтобы восстановить баланс.
В краткосрочной перспективе рынкам такая ситуация нравится (концентрация богатства означает, что всё больше капитала устремляется в активы). Но в долгосрочной? Нестабильность. Популизм. Резкие колебания политики.
Нельзя построить стабильную капиталистическую систему, если половина населения в ней ничем не заинтересована. История это ясно показывает.
15
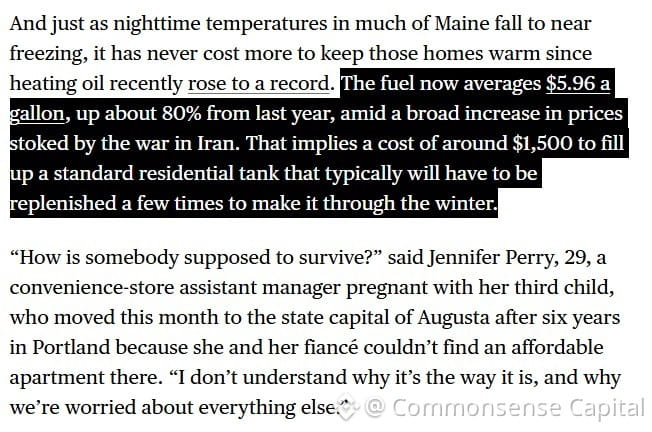
Цены на топливо для отопления в штате Мэн выросли на 80% по сравнению с прошлым годом.
Вот такая инфляция действительно важна — не латте и не подписка на Netflix. Рост цен на энергию бьёт по тем, кому труднее всего сводить концы с концами, и бьёт сильно.
Когда цены на товары первой необходимости, например на отопление, удваиваются, семьям приходится экономить на чём-то другом. Это волной прокатывается по всей экономике. Сокращаются расходы на необязательные покупки, растут долги по кредитным картам, нарастает финансовый стресс.
Вот почему цель ФРС по инфляции в 2% кажется обычным людям чем-то абстрактным. Базовая инфляция может замедляться, но попробуйте сказать жителю Мэна, что его счёт за отопление не в счёт, потому что цены на него «волатильны».
Энергетические шоки исторически предшествовали рецессиям. Не говорю, что мы уже на пороге рецессии, но когда базовые расходы так резко растут, рано или поздно что-то ломается.
69
В прошлом году почти половине покупателей жилья с ипотекой FHA понадобилась помощь с первоначальным взносом — это рекорд.
Когда 42% покупателей жилья с государственной поддержкой не могут самостоятельно собрать на первоначальный взнос, это не перегретый рынок недвижимости. Это сломанный рынок.
Доступность жилья — не временный скачок цен и не проблема процентных ставок. Причина в самой системе. Цены оторвались от доходов, зарплаты не поспевают за ростом стоимости активов, и целое поколение не может позволить себе жильё, если кто-то не поможет деньгами.
Раньше американская мечта означала копить и покупать дом. Теперь она означает надеяться на грант, подарок или специальную программу, чтобы просто переступить порог.
Вот что происходит, когда цены на активы десятилетиями растут быстрее заработков. В конце концов для обычных людей цифры перестают сходиться.
110
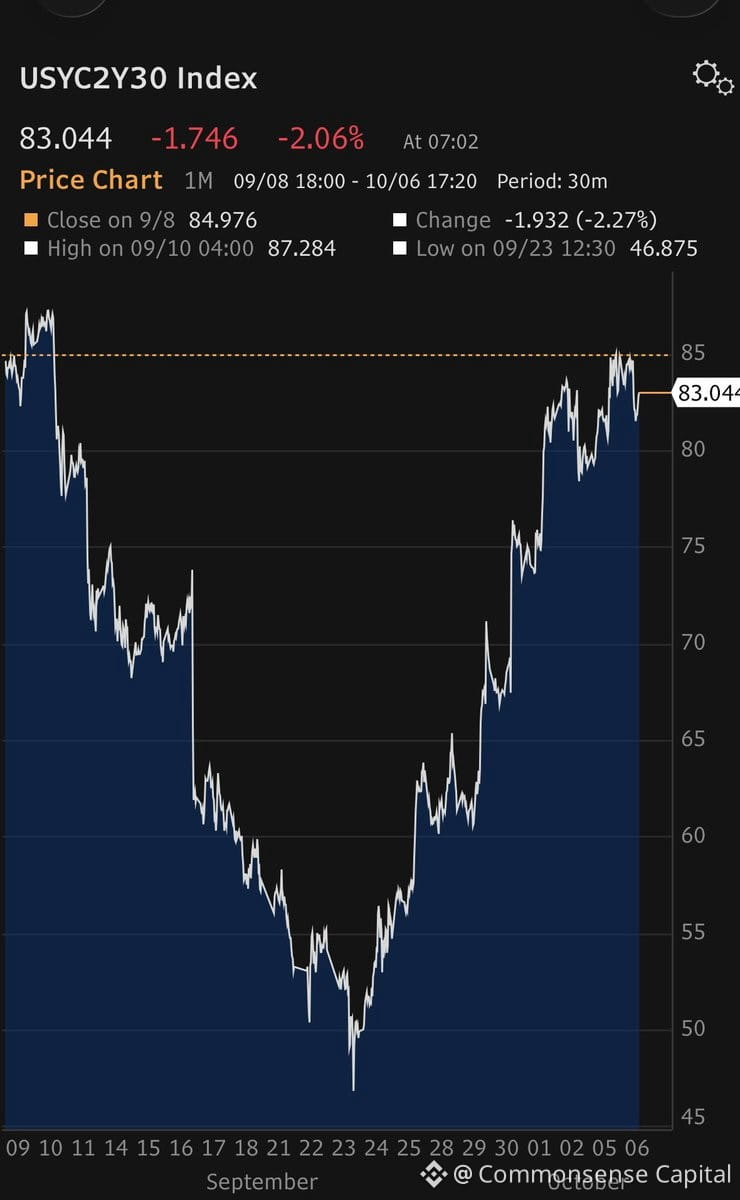
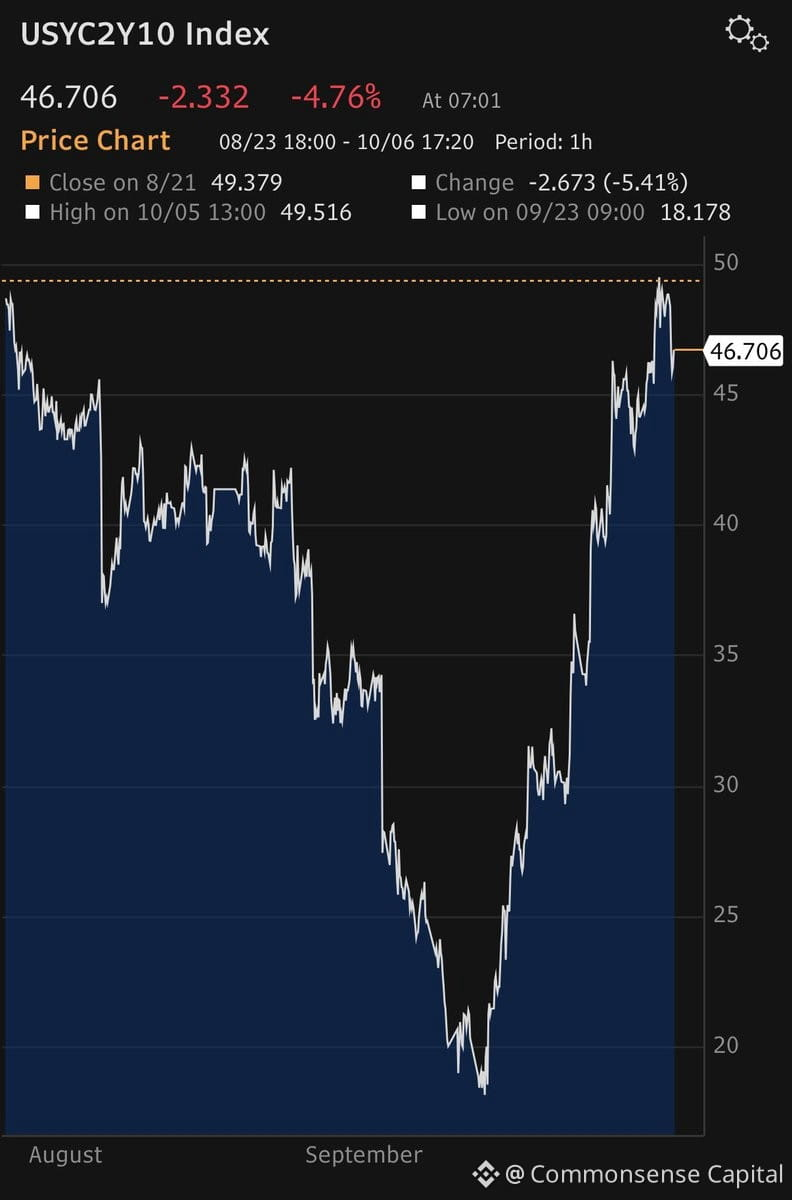
Кривая доходности казначейских облигаций США всего за месяц прошла полный круг.
Спреды 2s10s и 2s30s совершили резкий разворот: сначала резко сократились до сентябрьских минимумов, а затем сразу вернулись к исходным значениям.
Это ненормально. Обычно кривые меняются постепенно, а не мечутся из стороны в сторону.
Что за этим стоит? Вероятно, непростое сочетание неопределённости вокруг ФРС, неожиданных данных по инфляции и закрытия позиций. Когда все сосредоточены на одной и той же сделке, даже небольшие триггеры вызывают сильные движения.
Напоминание: такая волатильность кривой доходности — тревожный сигнал. Она означает, что рынок не знает, что будет дальше, — как и все остальные, какими бы уверенными они ни казались.
Не торгуйте на шуме. Дождитесь ясности.
284
См. перевод
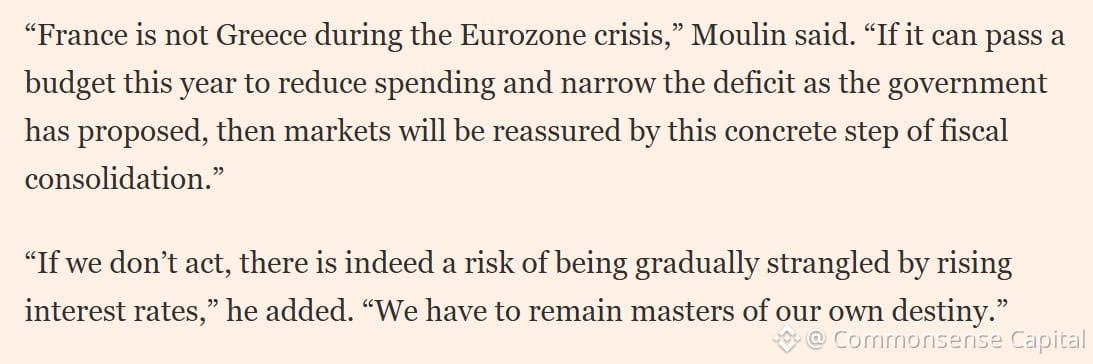
France's central bank governor just gave the FT a quote worth reading.
When your own central banker feels the need to publicly comment on bond market stress, that's not background noise — that's a signal.
French yields have been widening against German bunds for months now. The spread tells you what bond markets think about fiscal discipline, political stability, and the sustainability of France's debt trajectory.
This isn't some emerging market drama. This is the second-largest economy in the eurozone dealing with structural budget issues while political gridlock makes reform nearly impossible.
Markets don't panic overnight. They reprice slowly, then suddenly. And when a central bank governor starts doing damage control in the press, you're already past the 'slowly' phase.
Watch the spreads. Watch the auction results. And remember: sovereign debt crises don't announce themselves with sirens — they show up in basis points first.
2
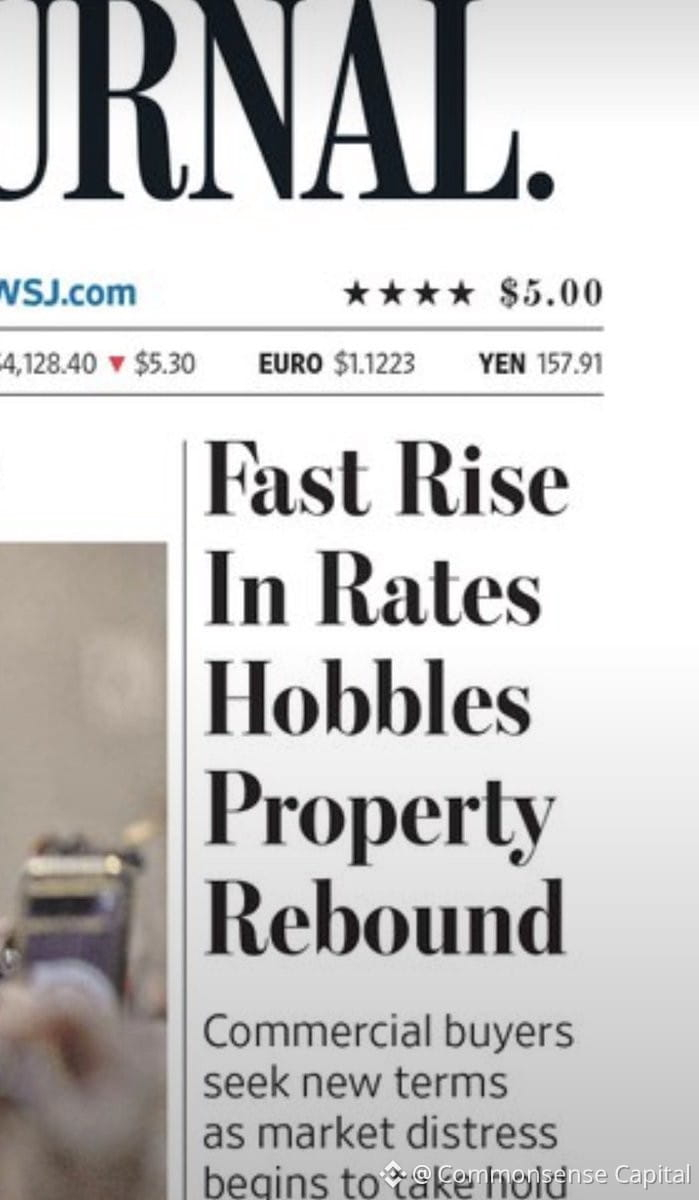
Ипотечные ставки сейчас больно бьют по покупателям жилья.
Высокая стоимость заимствований душит уязвимые секторы — и жильё здесь очевидный пример. Когда доходность растёт, за ней растут и ставки по ипотеке, а доступность жилья быстро падает.
Вот как денежно-кредитная политика работает в реальном мире. Не абстрактные графики, а реальные люди, которым жильё становится не по карману.
Если вы ждёте, пока ставки «снова снизятся», прежде чем покупать, ждать, возможно, придётся долго. Рынку нет дела до ваших планов.
Задача ФРС — не делать жильё доступным по цене, а сдерживать инфляцию. Просто жильё оказывается побочным ущербом, когда ставки растут.
Внимательно следите за данными о рынке жилья. Это один из лучших индикаторов в реальном времени, показывающих, сколько экономической боли может выдержать система, прежде чем что-то сломается.
1
1
330
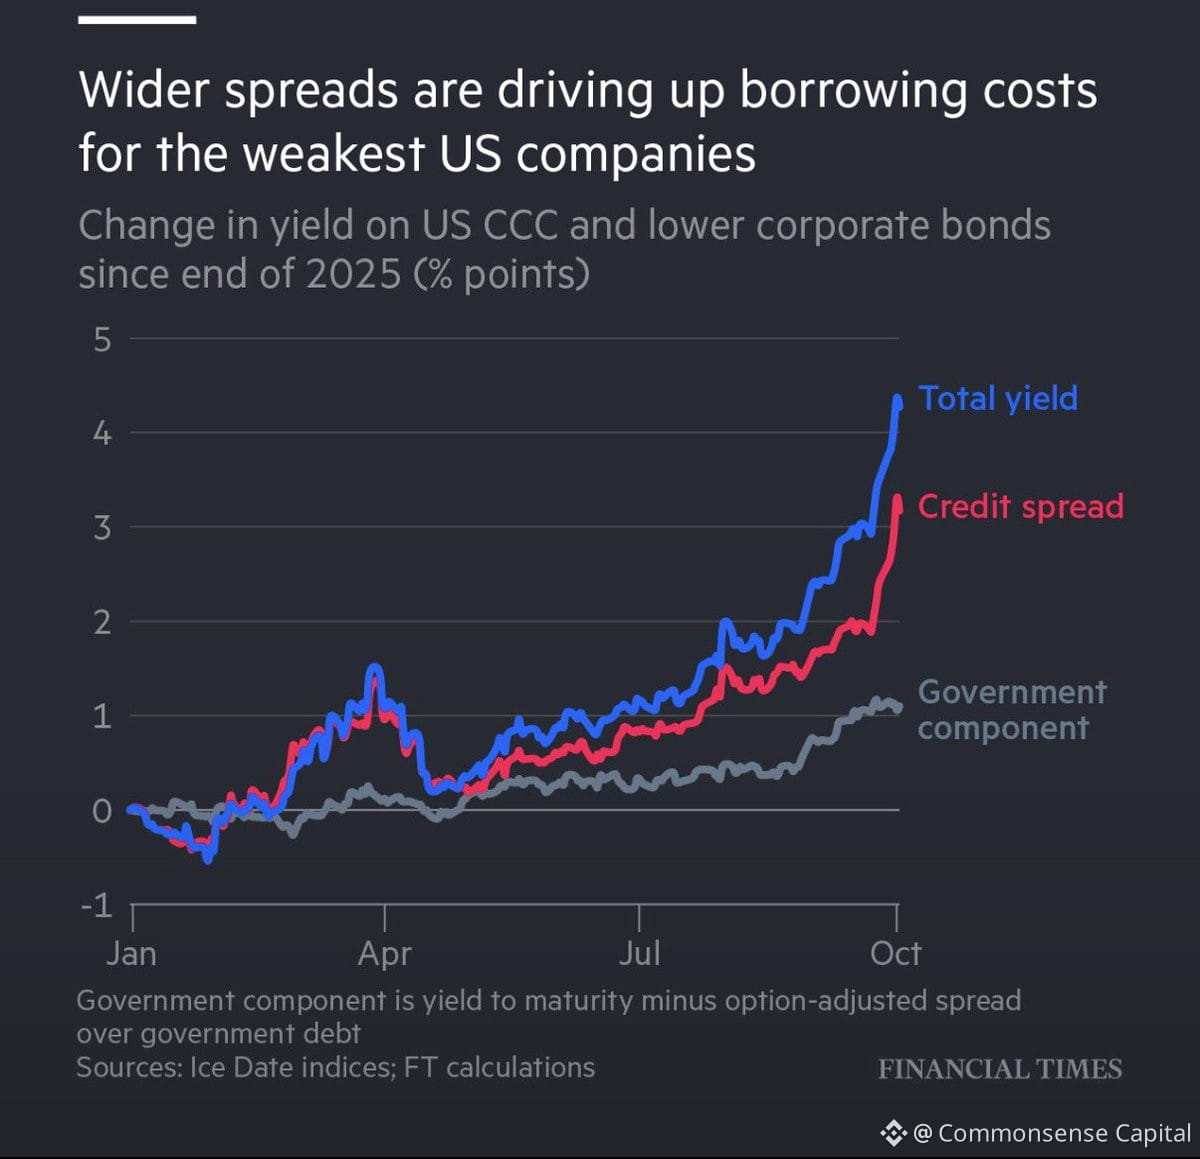
Напряжение на рынке облигаций не обрушивается на всех одновременно. Оно развивается по определённой схеме.
Сначала дают трещину самые ненадёжные заёмщики — компании, и без того находящиеся на грани, которым для выживания нужны были дешёвые деньги. Они не могут рефинансировать долги. Начинаются дефолты.
Если ставки остаются высокими, боль усиливается. Её ощущают компании с более высокими рейтингами. Капитальные расходы сокращаются. Найм замедляется. Последствия начинают ощущаться в реальной экономике.
Затем кризис распространяется — через границы, между классами активов.
Это не новость. Мы уже такое видели. Сценарий повторяется.
Сейчас американские корпоративные заёмщики лихорадочно ищут выход. Одни отзывают сделки. Другие готовы платить больше. У компаний с самыми низкими рейтингами проблемы.
Если доходность останется высокой, кризис не ограничится одним сегментом. Он перекинется дальше.
Следите за кредитными рынками. Они показывают, что нас ждёт, раньше, чем об этом сообщат заголовки.
226
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона