
Mohamed A. El-Erian Re-poster
1k Publicações
Mohamed A. El-Erian Re-poster
Denunciar
Bloquear Utilizador
Rene M Kern Prof of Prac at Wharton. Allianz Advisor. Gramercy Chair. Chair of UnderArmour Board. Former Pimco CEO/co-CIO and President of Queens' Col Cambridge
0 A seguir
647 Seguidores
1.1K+ Gostaram
Publicações
Tudo
Vídeos
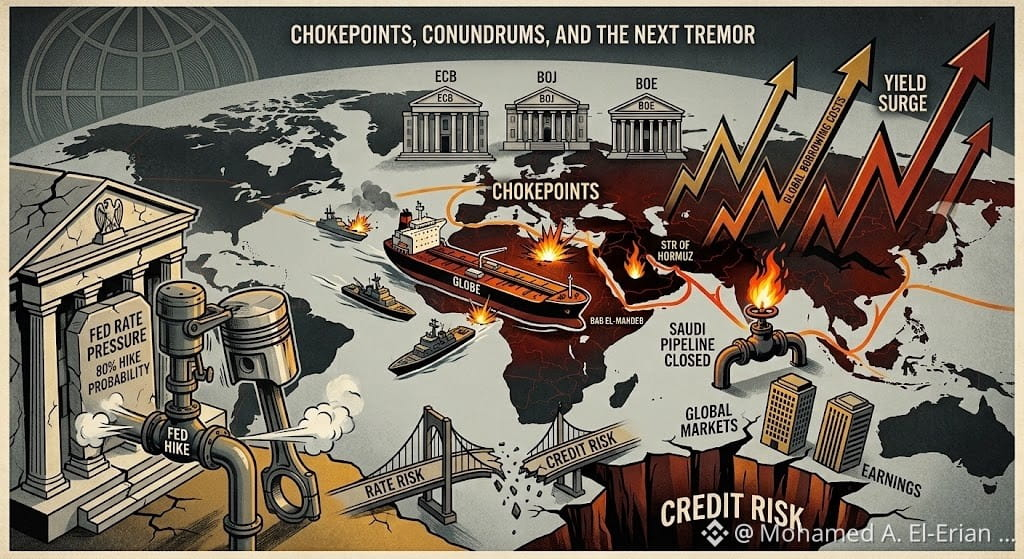
O Federal Reserve encontra-se a navegar uma potencial situação de “perder-perder” esta semana. Embora as mais recentes estatísticas do IPC dos EUA tenham correspondido perfeitamente às expectativas, os participantes no mercado estão atualmente a incorporar uma probabilidade superior a 80% de um aumento da taxa de juro na quarta-feira. Esta conjuntura desafiante surge no momento em que nos preparamos para uma agenda muito preenchida de próximas publicações de dados económicos, em conjunto com decisões críticas de política monetária pendentes do Banco de Inglaterra e do Banco do Japão.
A acrescentar a este quadro global complexo, as crescentes perturbações no Médio Oriente têm recentemente desencadeado um acentuado salto nos preços da energia e impulsionado as taxas de juro de dívida soberana em todo o mundo.
Se quiser explorar uma análise mais aprofundada destes acontecimentos e de mais temas, convido-o a ler a edição mais recente do Weekly Note on the Global Economy and Market. Pode aceder às conclusões completas através de qualquer uma das ligações abaixo.
https://www.linkedin.com/pulse/weekly-look-global-economy-markets-mohamed-el-erian-jzyuc/
https://mohamedelerian.substack.com/p/the-weekly-look-at-the-global-economy-e94?r=33wip&utm_campaign=post&utm_medium=web&showWelcomeOnShare=true
#eonomia #markets
O Federal Reserve encontra-se a navegar uma potencial situação de “perder-perder” esta semana. Embora as mais recentes estatísticas do IPC dos EUA tenham correspondido perfeitamente às expectativas, os participantes no mercado estão atualmente a incorporar uma probabilidade superior a 80% de um aumento da taxa de juro na quarta-feira. Esta conjuntura desafiante surge no momento em que nos preparamos para uma agenda muito preenchida de próximas publicações de dados económicos, em conjunto com decisões críticas de política monetária pendentes do Banco de Inglaterra e do Banco do Japão.
A acrescentar a este quadro global complexo, as crescentes perturbações no Médio Oriente têm recentemente desencadeado um acentuado salto nos preços da energia e impulsionado as taxas de juro de dívida soberana em todo o mundo.
Se quiser explorar uma análise mais aprofundada destes acontecimentos e de mais temas, convido-o a ler a edição mais recente do Weekly Note on the Global Economy and Market. Pode aceder às conclusões completas através de qualquer uma das ligações abaixo.
https://www.linkedin.com/pulse/weekly-look-global-economy-markets-mohamed-el-erian-jzyuc/
https://mohamedelerian.substack.com/p/the-weekly-look-at-the-global-economy-e94?r=33wip&utm_campaign=post&utm_medium=web&showWelcomeOnShare=true
#eonomia #markets
A acrescentar a este quadro global complexo, as crescentes perturbações no Médio Oriente têm recentemente desencadeado um acentuado salto nos preços da energia e impulsionado as taxas de juro de dívida soberana em todo o mundo.
Se quiser explorar uma análise mais aprofundada destes acontecimentos e de mais temas, convido-o a ler a edição mais recente do Weekly Note on the Global Economy and Market. Pode aceder às conclusões completas através de qualquer uma das ligações abaixo.
https://www.linkedin.com/pulse/weekly-look-global-economy-markets-mohamed-el-erian-jzyuc/
https://mohamedelerian.substack.com/p/the-weekly-look-at-the-global-economy-e94?r=33wip&utm_campaign=post&utm_medium=web&showWelcomeOnShare=true
#eonomia #markets
225
Verificado
Dando seguimento à nossa atualização anterior sobre a inflação nos EUA, temos alguns dados novos para compartilhar. Durante o mês de agosto, o CPI geral registrou um aumento de 0,4%, exatamente em linha com a expectativa geral. Por outro lado, a inflação subjacente ficou acima do esperado, chegando a 0,3% e superando as previsões iniciais.
Esses números provocaram uma reação rápida em todo o setor financeiro. Vimos imediatamente a alta das taxas, enquanto as expectativas do mercado para um aumento da taxa de juros na próxima semana agora subiram para acima de 80%.
#economia #inflacao #mercados #reservafederal
Dando seguimento à nossa atualização anterior sobre a inflação nos EUA, temos alguns dados novos para compartilhar. Durante o mês de agosto, o CPI geral registrou um aumento de 0,4%, exatamente em linha com a expectativa geral. Por outro lado, a inflação subjacente ficou acima do esperado, chegando a 0,3% e superando as previsões iniciais.
Esses números provocaram uma reação rápida em todo o setor financeiro. Vimos imediatamente a alta das taxas, enquanto as expectativas do mercado para um aumento da taxa de juros na próxima semana agora subiram para acima de 80%.
#economia #inflacao #mercados #reservafederal
Esses números provocaram uma reação rápida em todo o setor financeiro. Vimos imediatamente a alta das taxas, enquanto as expectativas do mercado para um aumento da taxa de juros na próxima semana agora subiram para acima de 80%.
#economia #inflacao #mercados #reservafederal
1
2
2.1k
Os Estados Unidos estão observando o CPI nesta sexta-feira, chegando pouco antes de uma decisão delicadamente equilibrada sobre a taxa de juros por parte do Federal Reserve na próxima semana. As previsões gerais do mercado estão antecipando um aumento mensal da inflação no índice principal de 0,4%, o que se traduz em uma taxa anual de 3,4%. Além disso, o consenso aponta para um valor mensal de inflação central de 0,2%, representando um ritmo anual de 2,4%.
Esta medição mensal de inflação central é o dado mais crítico para acompanhar agora. Se o número subir além do patamar de 0,2%, provavelmente voltará a desestabilizar as expectativas de taxas do mercado. Para dar contexto, as cotações atuais do mercado refletem uma probabilidade de pouco menos de 70% de um aumento de juros ainda este setembro. Por outro lado, ver o indicador central cair abaixo de 0,2% ajudaria a moderar aquelas mesmas previsões do mercado.
#economia #federalreserve #inflação #cpi #markegs
Os Estados Unidos estão observando o CPI nesta sexta-feira, chegando pouco antes de uma decisão delicadamente equilibrada sobre a taxa de juros por parte do Federal Reserve na próxima semana. As previsões gerais do mercado estão antecipando um aumento mensal da inflação no índice principal de 0,4%, o que se traduz em uma taxa anual de 3,4%. Além disso, o consenso aponta para um valor mensal de inflação central de 0,2%, representando um ritmo anual de 2,4%.
Esta medição mensal de inflação central é o dado mais crítico para acompanhar agora. Se o número subir além do patamar de 0,2%, provavelmente voltará a desestabilizar as expectativas de taxas do mercado. Para dar contexto, as cotações atuais do mercado refletem uma probabilidade de pouco menos de 70% de um aumento de juros ainda este setembro. Por outro lado, ver o indicador central cair abaixo de 0,2% ajudaria a moderar aquelas mesmas previsões do mercado.
#economia #federalreserve #inflação #cpi #markegs
Esta medição mensal de inflação central é o dado mais crítico para acompanhar agora. Se o número subir além do patamar de 0,2%, provavelmente voltará a desestabilizar as expectativas de taxas do mercado. Para dar contexto, as cotações atuais do mercado refletem uma probabilidade de pouco menos de 70% de um aumento de juros ainda este setembro. Por outro lado, ver o indicador central cair abaixo de 0,2% ajudaria a moderar aquelas mesmas previsões do mercado.
#economia #federalreserve #inflação #cpi #markegs
90
Desejando a todos uma manhã maravilhosa.
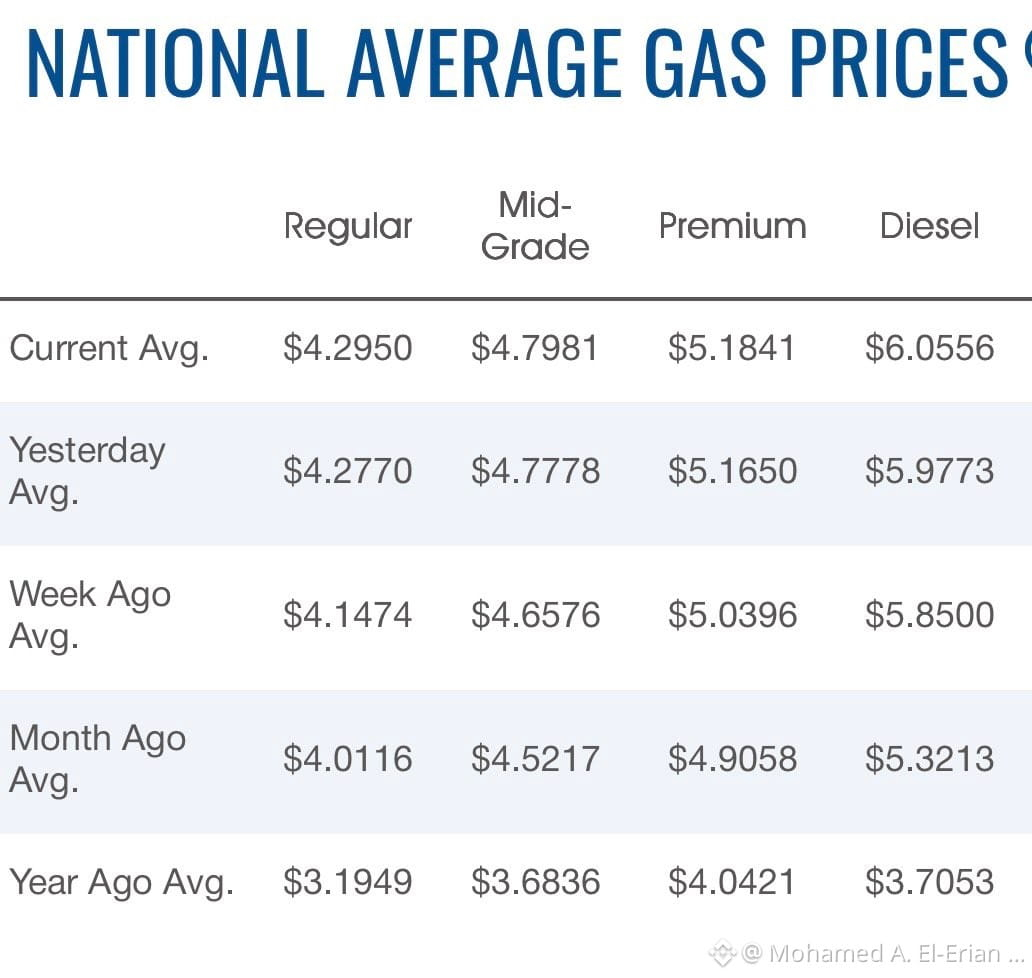
O preço médio nacional de um galão de diesel nos EUA acabou de estabelecer um novo recorde ao subir acima da marca de US$ 6, o que você pode consultar na tabela da AAA incluída abaixo.
A maioria de nós tende a se concentrar no preço da gasolina necessária para nossos carros pessoais, deixando o custo do diesel um tanto ignorado. Ainda assim, ele funciona como um componente absolutamente vital da nossa economia. Este combustível fornece a energia necessária para as máquinas agrícolas, os trens de carga e os caminhões que são utilizados para produzir e transportar uma grande parte das mercadorias que consumimos todos os dias.
#economy #gas #diesel #markets
Desejando a todos uma manhã maravilhosa.
O preço médio nacional de um galão de diesel nos EUA acabou de estabelecer um novo recorde ao subir acima da marca de US$ 6, o que você pode consultar na tabela da AAA incluída abaixo.
A maioria de nós tende a se concentrar no preço da gasolina necessária para nossos carros pessoais, deixando o custo do diesel um tanto ignorado. Ainda assim, ele funciona como um componente absolutamente vital da nossa economia. Este combustível fornece a energia necessária para as máquinas agrícolas, os trens de carga e os caminhões que são utilizados para produzir e transportar uma grande parte das mercadorias que consumimos todos os dias.
#economy #gas #diesel #markets
O preço médio nacional de um galão de diesel nos EUA acabou de estabelecer um novo recorde ao subir acima da marca de US$ 6, o que você pode consultar na tabela da AAA incluída abaixo.
A maioria de nós tende a se concentrar no preço da gasolina necessária para nossos carros pessoais, deixando o custo do diesel um tanto ignorado. Ainda assim, ele funciona como um componente absolutamente vital da nossa economia. Este combustível fornece a energia necessária para as máquinas agrícolas, os trens de carga e os caminhões que são utilizados para produzir e transportar uma grande parte das mercadorias que consumimos todos os dias.
#economy #gas #diesel #markets
74
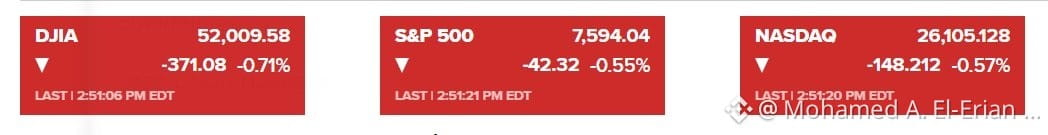
Os fortes lucros corporativos estão atuando atualmente como um amortecedor crucial para as ações, demonstrando a impressionante resiliência do mercado acionário dos Estados Unidos. Mesmo com o petróleo em alta de 6% e os rendimentos dos Treasuries de 10 anos subindo 11 bps, a atividade de negociação hoje mostra que as quedas das ações ficaram limitadas a menos de 1%. Outro fator que ajuda a proteger o mercado é que os riscos de taxa de juros praticamente não foram, até este momento, transferidos para os riscos de crédito. O cenário futuro será, em última instância, moldado pelos efeitos contínuos desses rendimentos mais elevados. A seguir, os principais pontos a observar são se esse ambiente de juros mais altos vai restringir o acesso ao financiamento, desencadear a desalavancagem em áreas específicas ou provocar um arrefecimento econômico mais amplo.
#economy #stocks #investing #investors #markets #bonds
Os fortes lucros corporativos estão atuando atualmente como um amortecedor crucial para as ações, demonstrando a impressionante resiliência do mercado acionário dos Estados Unidos. Mesmo com o petróleo em alta de 6% e os rendimentos dos Treasuries de 10 anos subindo 11 bps, a atividade de negociação hoje mostra que as quedas das ações ficaram limitadas a menos de 1%. Outro fator que ajuda a proteger o mercado é que os riscos de taxa de juros praticamente não foram, até este momento, transferidos para os riscos de crédito. O cenário futuro será, em última instância, moldado pelos efeitos contínuos desses rendimentos mais elevados. A seguir, os principais pontos a observar são se esse ambiente de juros mais altos vai restringir o acesso ao financiamento, desencadear a desalavancagem em áreas específicas ou provocar um arrefecimento econômico mais amplo.
#economy #stocks #investing #investors #markets #bonds
#economy #stocks #investing #investors #markets #bonds
29
A rápida tendência de alta nas taxas de juros dos títulos globais vai muito além das preocupações usuais dos mercados financeiros, trazendo impactos sociopolíticos diretos e imediatos. Uma ilustração clara desse desenvolvimento é a taxa média das hipotecas de 30 anos nos EUA, que recentemente ultrapassou o patamar de 7%. Mais detalhes podem ser encontrados na reportagem da CNBC disponibilizada abaixo.
#markets #economy #mortgages #housing #yields #bonds
A rápida tendência de alta nas taxas de juros dos títulos globais vai muito além das preocupações usuais dos mercados financeiros, trazendo impactos sociopolíticos diretos e imediatos. Uma ilustração clara desse desenvolvimento é a taxa média das hipotecas de 30 anos nos EUA, que recentemente ultrapassou o patamar de 7%. Mais detalhes podem ser encontrados na reportagem da CNBC disponibilizada abaixo.
#markets #economy #mortgages #housing #yields #bonds
#markets #economy #mortgages #housing #yields #bonds
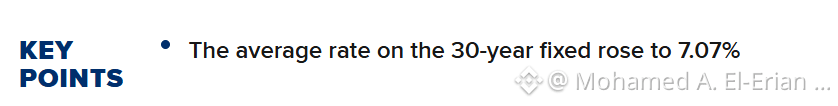
21
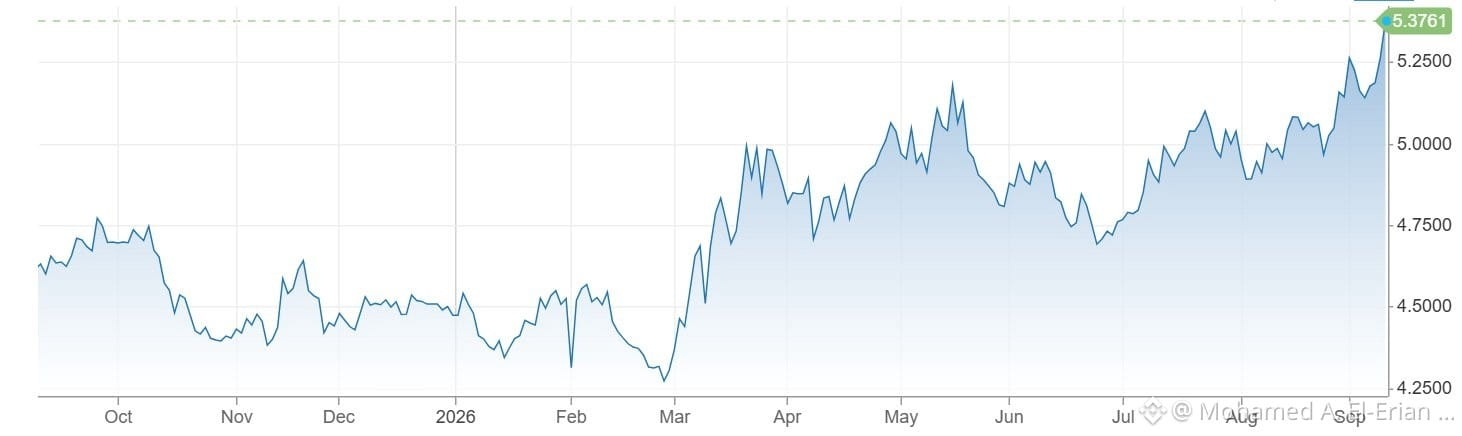
A elevada beta do mercado de gilts do Reino Unido é claramente visível novamente hoje, no meio de uma ampla venda generalizada a nível global. À medida que nos aproximamos da apresentação tão aguardada do primeiro orçamento do governo, em 28 de outubro, os rendimentos de 10 anos aumentaram acentuadamente para quase 5,40%.
Esta situação atual destaca uma fragilidade estrutural que vem se desenvolvendo ao longo de vários anos — um tema que analisei minuciosamente no meu artigo de abril no Financial Times intitulado “Who lost the UK bond market”. O link para essa publicação está abaixo. Essa vulnerabilidade já evoluiu para um ciclo autoperpetuante. A produtividade lenta está em choque com o aumento dos déficits governamentais, e uma dívida mais antiga, que inicialmente havia sido garantida a custos de captação muito mais baixos, agora precisa ser refinanciada. Em conjunto, esses fatores estão tornando muito mais difícil alcançar a sustentabilidade fiscal e um crescimento econômico mais amplo.
https://www.ft.com/content/4b258818-4935-4507-b554-bccc5fd05b66?syn-25a6b1a6=1
#economy #uk #markets #debt #bonds #yields
A elevada beta do mercado de gilts do Reino Unido é claramente visível novamente hoje, no meio de uma ampla venda generalizada a nível global. À medida que nos aproximamos da apresentação tão aguardada do primeiro orçamento do governo, em 28 de outubro, os rendimentos de 10 anos aumentaram acentuadamente para quase 5,40%.
Esta situação atual destaca uma fragilidade estrutural que vem se desenvolvendo ao longo de vários anos — um tema que analisei minuciosamente no meu artigo de abril no Financial Times intitulado “Who lost the UK bond market”. O link para essa publicação está abaixo. Essa vulnerabilidade já evoluiu para um ciclo autoperpetuante. A produtividade lenta está em choque com o aumento dos déficits governamentais, e uma dívida mais antiga, que inicialmente havia sido garantida a custos de captação muito mais baixos, agora precisa ser refinanciada. Em conjunto, esses fatores estão tornando muito mais difícil alcançar a sustentabilidade fiscal e um crescimento econômico mais amplo.
https://www.ft.com/content/4b258818-4935-4507-b554-bccc5fd05b66?syn-25a6b1a6=1
#economy #uk #markets #debt #bonds #yields
Esta situação atual destaca uma fragilidade estrutural que vem se desenvolvendo ao longo de vários anos — um tema que analisei minuciosamente no meu artigo de abril no Financial Times intitulado “Who lost the UK bond market”. O link para essa publicação está abaixo. Essa vulnerabilidade já evoluiu para um ciclo autoperpetuante. A produtividade lenta está em choque com o aumento dos déficits governamentais, e uma dívida mais antiga, que inicialmente havia sido garantida a custos de captação muito mais baixos, agora precisa ser refinanciada. Em conjunto, esses fatores estão tornando muito mais difícil alcançar a sustentabilidade fiscal e um crescimento econômico mais amplo.
https://www.ft.com/content/4b258818-4935-4507-b554-bccc5fd05b66?syn-25a6b1a6=1
#economy #uk #markets #debt #bonds #yields
4
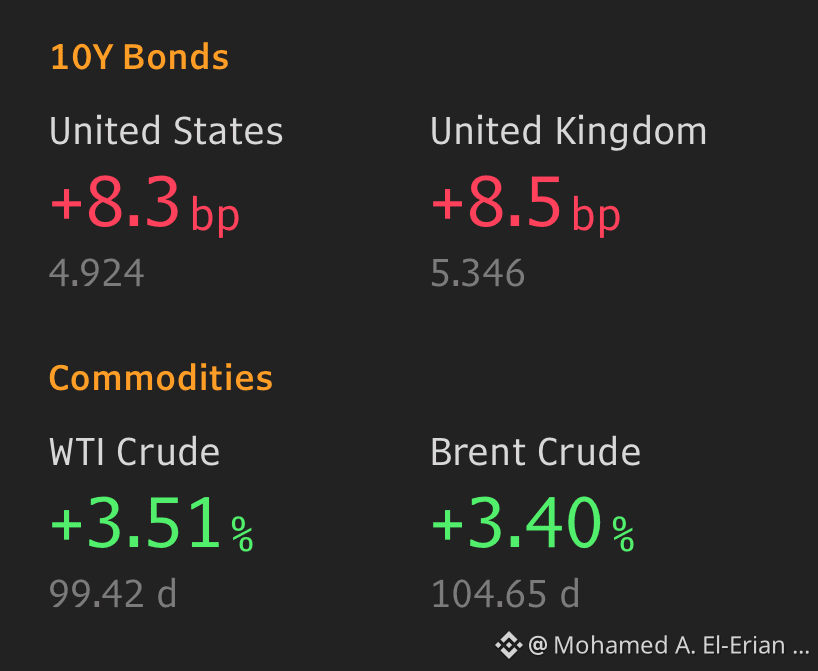
Se as mudanças e os níveis atuais do mercado permanecerem estáveis ou potencialmente se deteriorarem ainda mais, elas desencadearão uma séria preocupação na maior parte das economias globais. Permitir que essas condições continuem significa que veremos um aumento acentuado nas dificuldades de acessibilidade do dia a dia, juntamente com barreiras muito mais fortes à expansão econômica geral. Além de ampliar a lacuna de desigualdade, esse cenário prejudicaria severamente a saúde fiscal dos governos e aumentaria os riscos associados à instabilidade financeira generalizada.
#economia #mercados #petróleo #rendimentos
Se as mudanças e os níveis atuais do mercado permanecerem estáveis ou potencialmente se deteriorarem ainda mais, elas desencadearão uma séria preocupação na maior parte das economias globais. Permitir que essas condições continuem significa que veremos um aumento acentuado nas dificuldades de acessibilidade do dia a dia, juntamente com barreiras muito mais fortes à expansão econômica geral. Além de ampliar a lacuna de desigualdade, esse cenário prejudicaria severamente a saúde fiscal dos governos e aumentaria os riscos associados à instabilidade financeira generalizada.
#economia #mercados #petróleo #rendimentos
#economia #mercados #petróleo #rendimentos
379
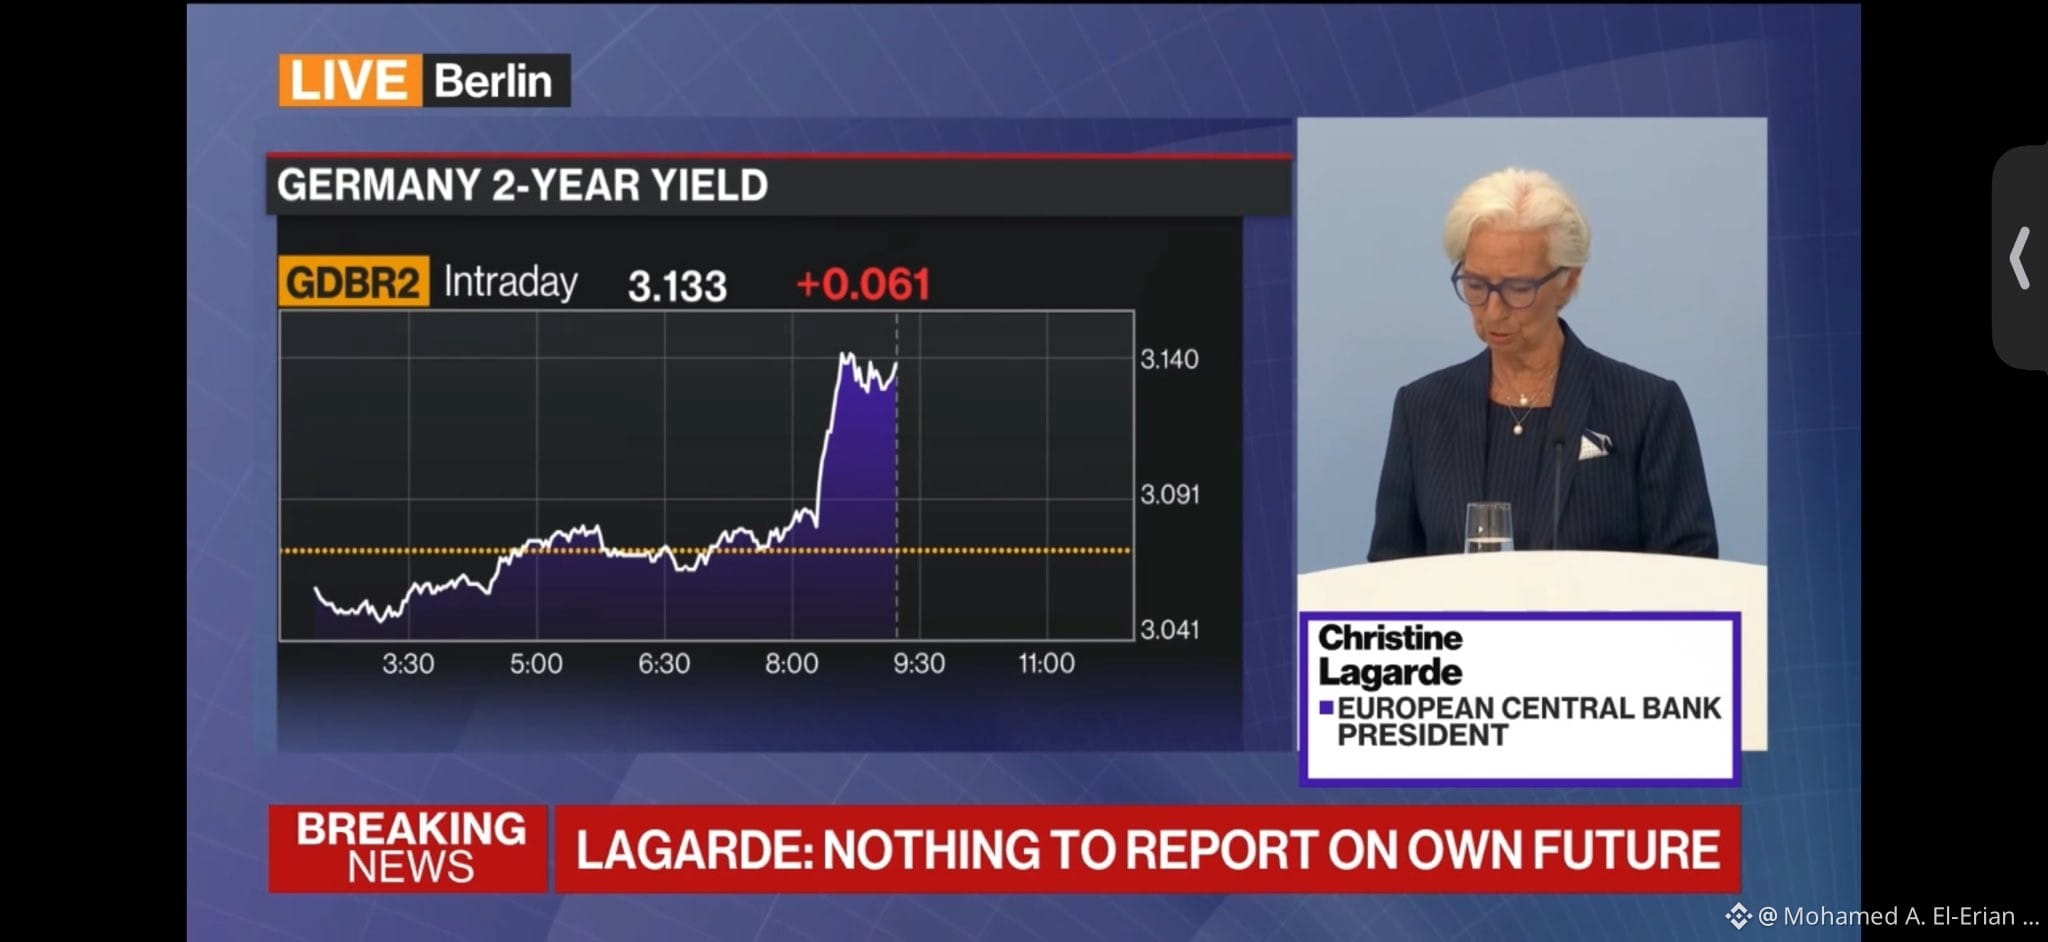
O banco central decidiu oficialmente aumentar as taxas de juros em 25 pontos-base. Ao abordar esta medida em sua coletiva de imprensa em curso, que continua altamente recomendada como sempre, a presidente do BCE, Christine Lagarde, afirmou: "A decisão que tomamos hoje foi uma escolha óbvia." Por favor, mantenha-se conectado, pois compartilharemos mais detalhes em breve.
#economy #markets #ecb @ecb @Lagarde #inflation #growth
O banco central decidiu oficialmente aumentar as taxas de juros em 25 pontos-base. Ao abordar esta medida em sua coletiva de imprensa em curso, que continua altamente recomendada como sempre, a presidente do BCE, Christine Lagarde, afirmou: "A decisão que tomamos hoje foi uma escolha óbvia." Por favor, mantenha-se conectado, pois compartilharemos mais detalhes em breve.
#economy #markets #ecb @ecb @Lagarde #inflation #growth
#economy #markets #ecb @ecb @Lagarde #inflation #growth
14
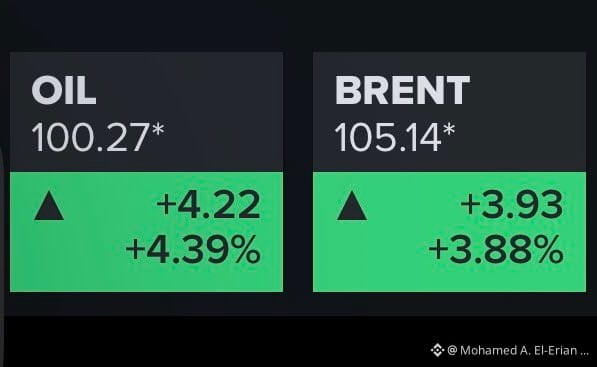
Atingindo o mesmo marco que Brent, o petróleo WTI está atualmente sendo negociado por mais de US$ 100 por barril no mercado.
#economy #oil #energy #markets
Atingindo o mesmo marco que Brent, o petróleo WTI está atualmente sendo negociado por mais de US$ 100 por barril no mercado.
#economy #oil #energy #markets
#economy #oil #energy #markets
337
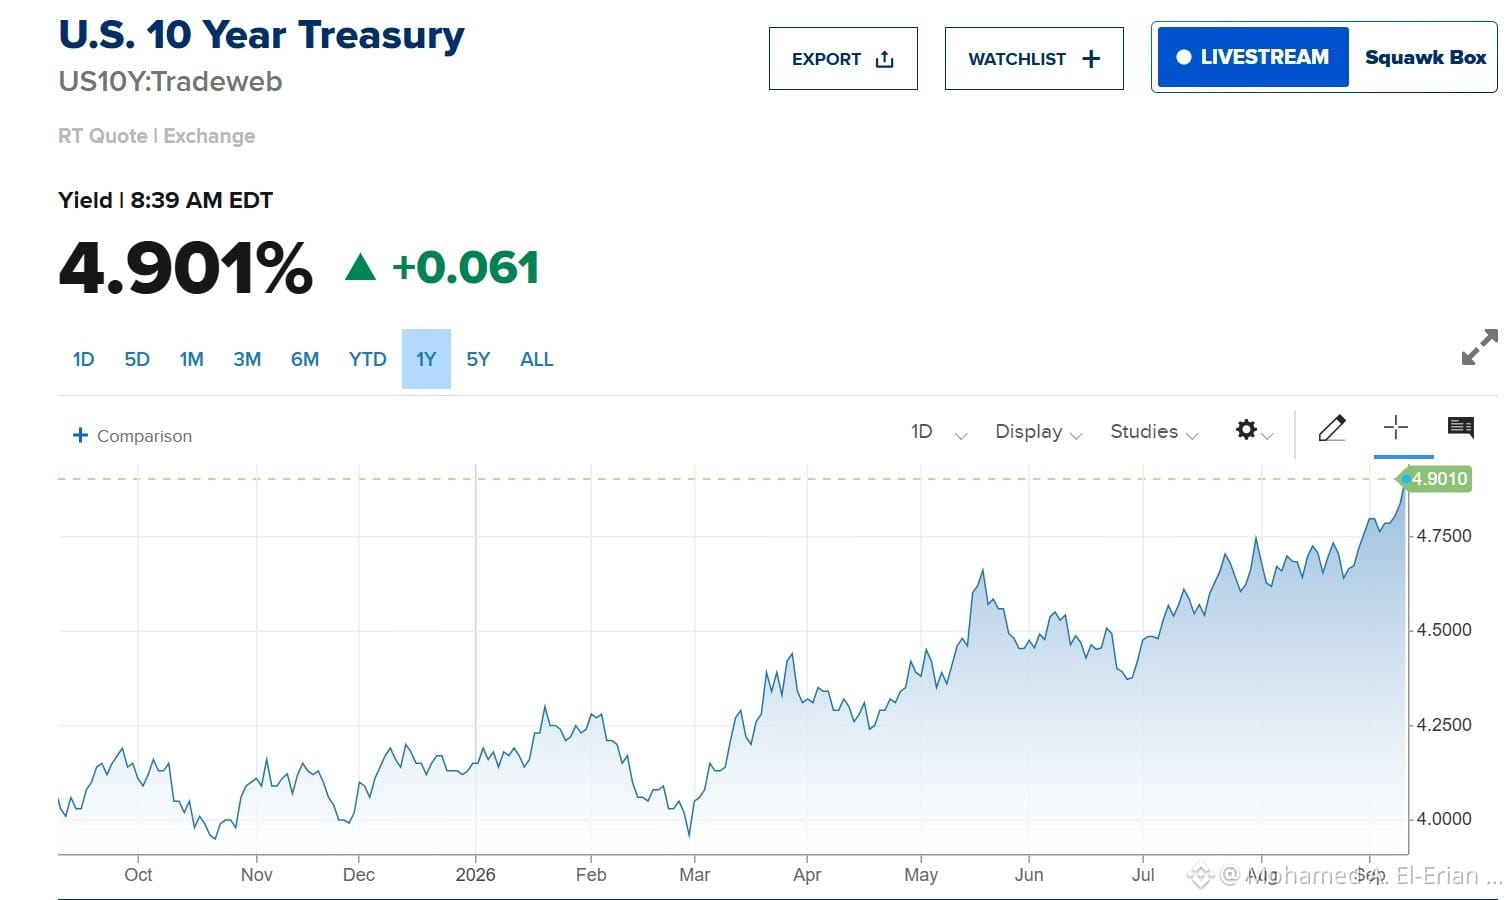
Parece que os investidores esperavam por dados econômicos mais “frescos” hoje. Embora as primeiras reivindicações semanais de seguro-desemprego e o PPI mensal tenham saído exatamente de acordo com as previsões do consenso, a rápida reação do mercado indicou uma busca por números menores. Após a notícia, a rentabilidade do Treasury de 10 anos disparou para 4,90%, um movimento que fica claramente ilustrado no gráfico do CNBC abaixo.
#markets #economy #ppi #yields #inflation
Parece que os investidores esperavam por dados econômicos mais “frescos” hoje. Embora as primeiras reivindicações semanais de seguro-desemprego e o PPI mensal tenham saído exatamente de acordo com as previsões do consenso, a rápida reação do mercado indicou uma busca por números menores. Após a notícia, a rentabilidade do Treasury de 10 anos disparou para 4,90%, um movimento que fica claramente ilustrado no gráfico do CNBC abaixo.
#markets #economy #ppi #yields #inflation
#markets #economy #ppi #yields #inflation
79
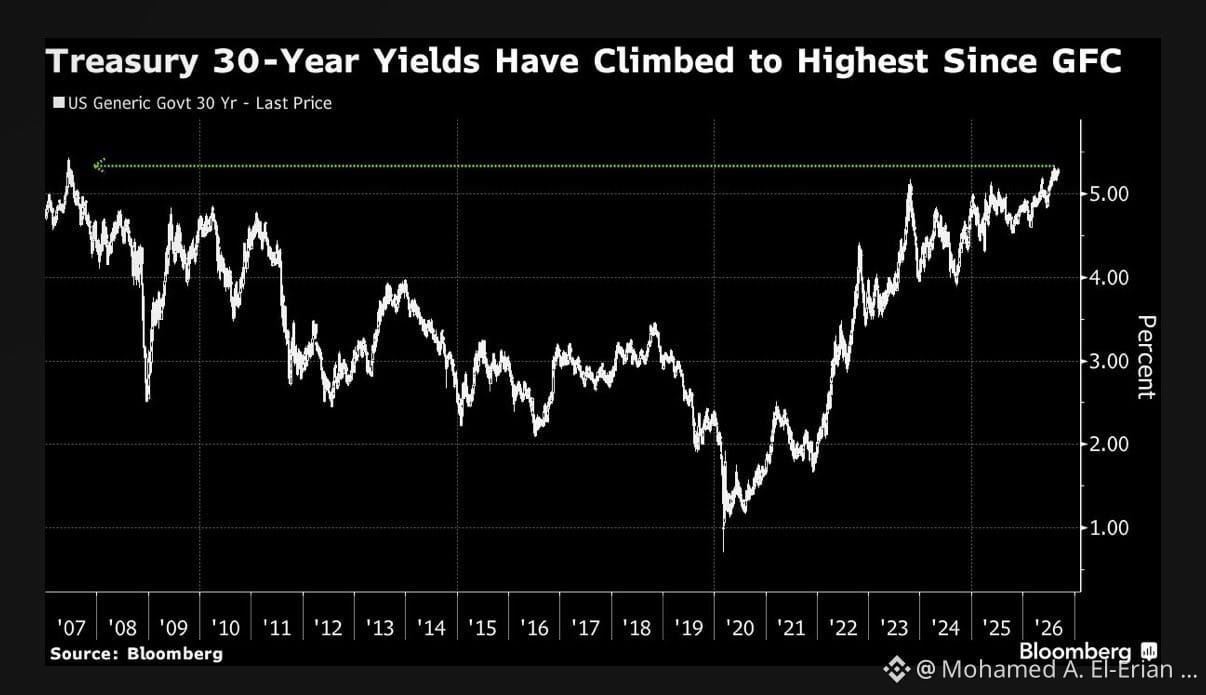
Aqui está uma visão das informações de contexto que estão moldando o leilão que acontece hoje, em que o Tesouro dos EUA emitirá US$ 22 bilhões em títulos de 30 anos. A representação visual desses dados é cortesia de um gráfico da Bloomberg.
#economia #mercados #bonds #rendimentos
Aqui está uma visão das informações de contexto que estão moldando o leilão que acontece hoje, em que o Tesouro dos EUA emitirá US$ 22 bilhões em títulos de 30 anos. A representação visual desses dados é cortesia de um gráfico da Bloomberg.
#economia #mercados #bonds #rendimentos
#economia #mercados #bonds #rendimentos
81
Aqui estão os principais acontecimentos que estão chamando a atenção da economia global e dos mercados financeiros hoje.
Começando pela política doméstica, os setores financeiros estão ativamente descartando o dividendo do eleitor de US$ 5.000 proposto pela administração. Os traders consideram que a implementação real desse plano seja altamente improvável. Esse ceticismo do mercado decorre de um déficit orçamentário de 6%, do crescimento econômico sólido e da pressão contínua exercida por taxas de títulos públicos (soberanos) elevadas.
Do outro lado do Atlântico, a próxima Decisão da Taxa do BCE está atraindo um interesse significativo. Embora um aumento de 25 pb na taxa seja amplamente esperado pelo público, o foco real estará nos comentários oficiais fornecidos junto com a medida. Os observadores estão, em particular, aguardando para saber como os banqueiros centrais europeus avaliam a dinâmica atual da inflação e se ainda há apetite por um aperto adicional.
De volta aos Estados Unidos, os dados críticos de Inflação do PPI dos EUA chegam esta manhã. A concordância do mercado aponta para um aumento mensal de 0,4% no PPI geral, um movimento que faria a taxa de inflação anual subir para 5,3%. Enquanto isso, o indicador central é projetado para subir 0,3% no mês, traduzindo-se em uma taxa anual de 4,6%. Esses números servirão como uma prévia importante antes da divulgação do relatório de inflação do CPI de amanhã.
#economia #mercados #ecb #inflação #ppi
Aqui estão os principais acontecimentos que estão chamando a atenção da economia global e dos mercados financeiros hoje.
Começando pela política doméstica, os setores financeiros estão ativamente descartando o dividendo do eleitor de US$ 5.000 proposto pela administração. Os traders consideram que a implementação real desse plano seja altamente improvável. Esse ceticismo do mercado decorre de um déficit orçamentário de 6%, do crescimento econômico sólido e da pressão contínua exercida por taxas de títulos públicos (soberanos) elevadas.
Do outro lado do Atlântico, a próxima Decisão da Taxa do BCE está atraindo um interesse significativo. Embora um aumento de 25 pb na taxa seja amplamente esperado pelo público, o foco real estará nos comentários oficiais fornecidos junto com a medida. Os observadores estão, em particular, aguardando para saber como os banqueiros centrais europeus avaliam a dinâmica atual da inflação e se ainda há apetite por um aperto adicional.
De volta aos Estados Unidos, os dados críticos de Inflação do PPI dos EUA chegam esta manhã. A concordância do mercado aponta para um aumento mensal de 0,4% no PPI geral, um movimento que faria a taxa de inflação anual subir para 5,3%. Enquanto isso, o indicador central é projetado para subir 0,3% no mês, traduzindo-se em uma taxa anual de 4,6%. Esses números servirão como uma prévia importante antes da divulgação do relatório de inflação do CPI de amanhã.
#economia #mercados #ecb #inflação #ppi
Começando pela política doméstica, os setores financeiros estão ativamente descartando o dividendo do eleitor de US$ 5.000 proposto pela administração. Os traders consideram que a implementação real desse plano seja altamente improvável. Esse ceticismo do mercado decorre de um déficit orçamentário de 6%, do crescimento econômico sólido e da pressão contínua exercida por taxas de títulos públicos (soberanos) elevadas.
Do outro lado do Atlântico, a próxima Decisão da Taxa do BCE está atraindo um interesse significativo. Embora um aumento de 25 pb na taxa seja amplamente esperado pelo público, o foco real estará nos comentários oficiais fornecidos junto com a medida. Os observadores estão, em particular, aguardando para saber como os banqueiros centrais europeus avaliam a dinâmica atual da inflação e se ainda há apetite por um aperto adicional.
De volta aos Estados Unidos, os dados críticos de Inflação do PPI dos EUA chegam esta manhã. A concordância do mercado aponta para um aumento mensal de 0,4% no PPI geral, um movimento que faria a taxa de inflação anual subir para 5,3%. Enquanto isso, o indicador central é projetado para subir 0,3% no mês, traduzindo-se em uma taxa anual de 4,6%. Esses números servirão como uma prévia importante antes da divulgação do relatório de inflação do CPI de amanhã.
#economia #mercados #ecb #inflação #ppi
81
Verificado
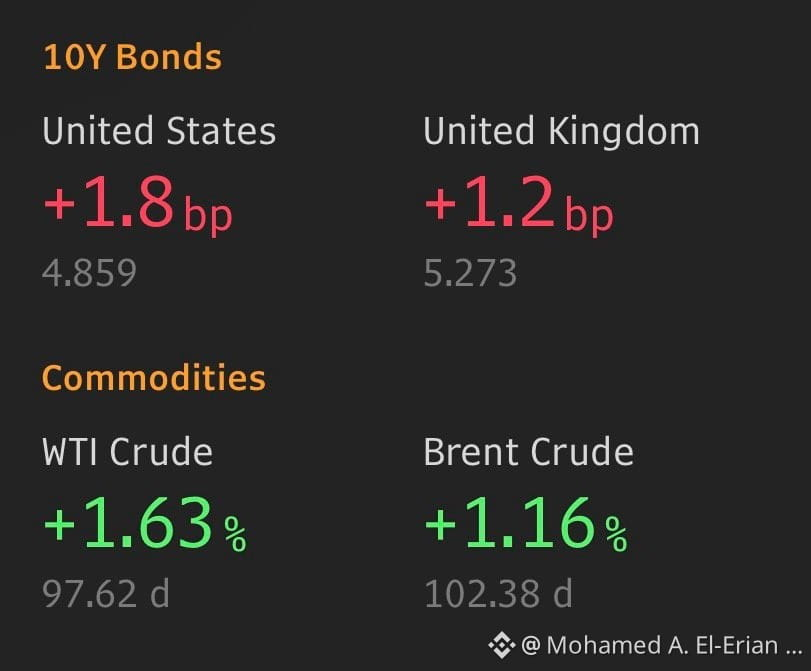
Desejamos a todos uma manhã maravilhosa. Os mercados financeiros estão exibindo hoje um padrão altamente reconhecível, caracterizado por um aumento nos custos do petróleo em conjunto com a alta das taxas de juros dos títulos.
#economia #mercados #petróleo #energia #títulos #rendimentos
Desejamos a todos uma manhã maravilhosa. Os mercados financeiros estão exibindo hoje um padrão altamente reconhecível, caracterizado por um aumento nos custos do petróleo em conjunto com a alta das taxas de juros dos títulos.
#economia #mercados #petróleo #energia #títulos #rendimentos
#economia #mercados #petróleo #energia #títulos #rendimentos
347
Para emprestar uma clássica exclamação ao povo da França, Sacré bleu.
Para emprestar uma clássica exclamação ao povo da França, Sacré bleu.
11
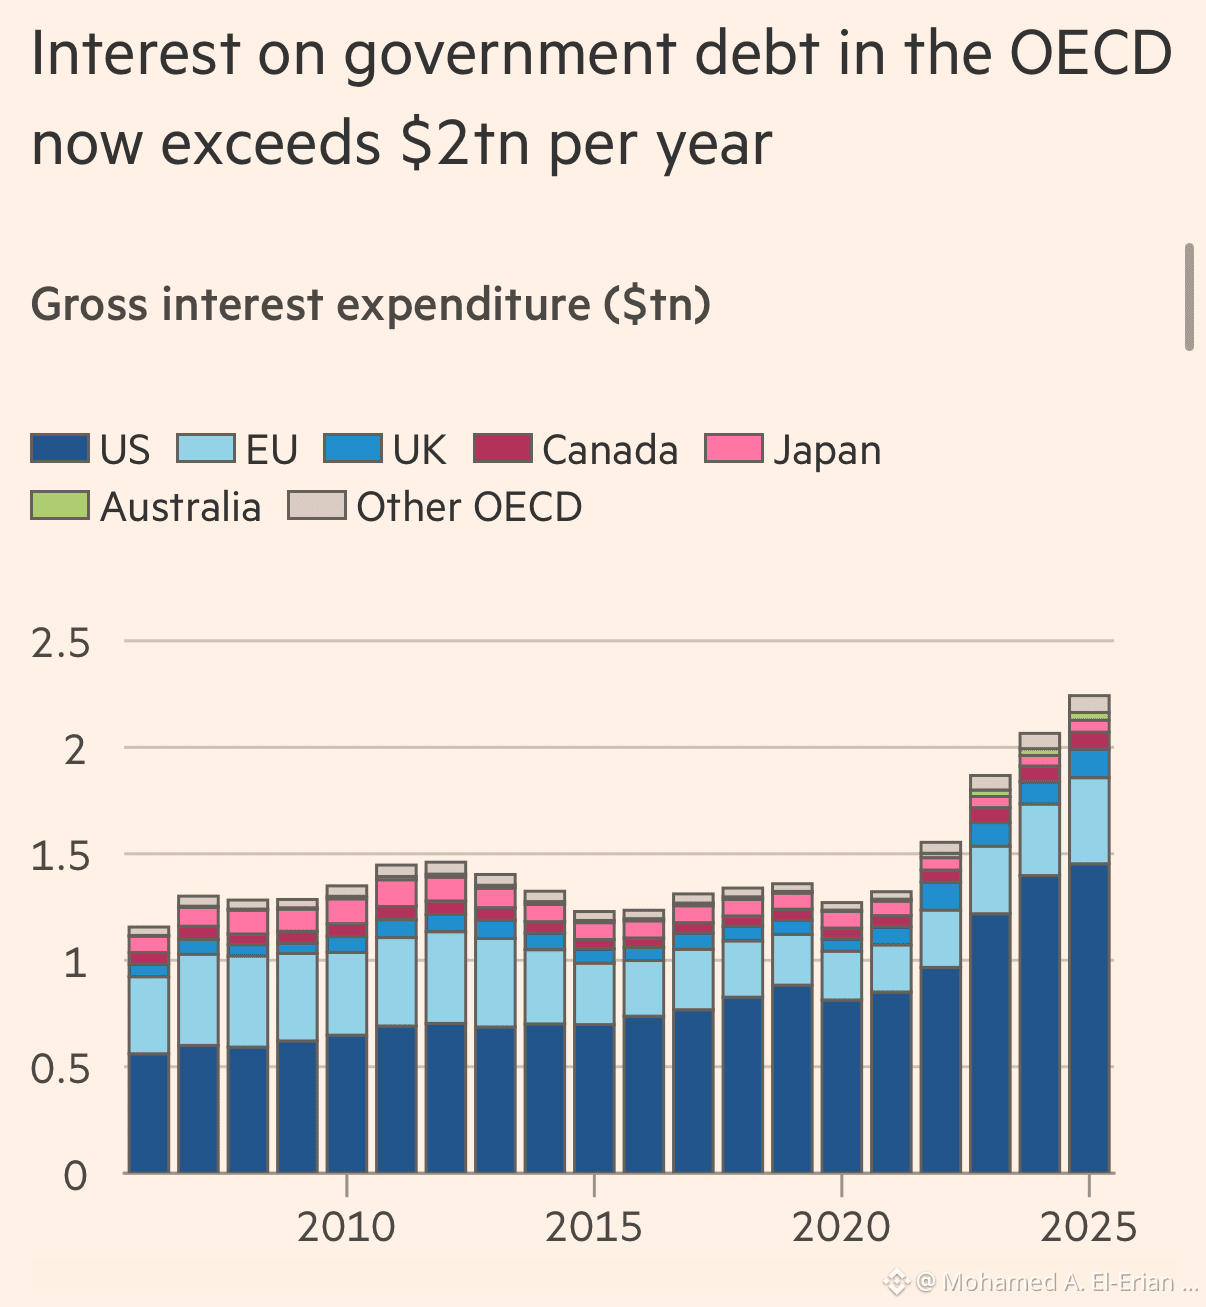
Ao analisar este gráfico específico do Financial Times, um resultado parece quase garantido. Podemos esperar que as colunas de dados mostradas aqui continuem sua escalada ascendente.
#economy #markets #debt @FT
Ao analisar este gráfico específico do Financial Times, um resultado parece quase garantido. Podemos esperar que as colunas de dados mostradas aqui continuem sua escalada ascendente.
#economy #markets #debt @FT
#economy #markets #debt @FT
21
Como observei em uma coluna anterior, o verdadeiro foco para a economia e os mercados financeiros deve ser o novo presidente do Federal Reserve, Kevin Warsh. A questão crucial é sua capacidade de reformar com sucesso as operações do Fed, a fim de minimizar o perigo de repetir os deslizes de política monetária verificados nos últimos anos.
Aponando para essas mudanças institucionais, fontes da mídia indicam que cresce o apoio interno para modificar o calendário do FOMC. Esse ajuste proposto reduziria o número de reuniões padrão de definição de taxas de oito para seis, abrindo espaço para sediar duas discussões dedicadas de estratégia em vez disso.
Mesmo com essas grandes mudanças estruturais no horizonte, é totalmente compreensível que os observadores de mercado estejam, neste momento, totalmente concentrados nas ações imediatas do banco central mais poderoso do mundo. O debate premente é se veremos um aumento de taxa na próxima semana e, em caso afirmativo, se ele atuará como uma medida de “uma vez e pronto” ou se dará início a um ciclo inteiramente novo.
#economia #federalreserve #mercados
Como observei em uma coluna anterior, o verdadeiro foco para a economia e os mercados financeiros deve ser o novo presidente do Federal Reserve, Kevin Warsh. A questão crucial é sua capacidade de reformar com sucesso as operações do Fed, a fim de minimizar o perigo de repetir os deslizes de política monetária verificados nos últimos anos.
Aponando para essas mudanças institucionais, fontes da mídia indicam que cresce o apoio interno para modificar o calendário do FOMC. Esse ajuste proposto reduziria o número de reuniões padrão de definição de taxas de oito para seis, abrindo espaço para sediar duas discussões dedicadas de estratégia em vez disso.
Mesmo com essas grandes mudanças estruturais no horizonte, é totalmente compreensível que os observadores de mercado estejam, neste momento, totalmente concentrados nas ações imediatas do banco central mais poderoso do mundo. O debate premente é se veremos um aumento de taxa na próxima semana e, em caso afirmativo, se ele atuará como uma medida de “uma vez e pronto” ou se dará início a um ciclo inteiramente novo.
#economia #federalreserve #mercados
Aponando para essas mudanças institucionais, fontes da mídia indicam que cresce o apoio interno para modificar o calendário do FOMC. Esse ajuste proposto reduziria o número de reuniões padrão de definição de taxas de oito para seis, abrindo espaço para sediar duas discussões dedicadas de estratégia em vez disso.
Mesmo com essas grandes mudanças estruturais no horizonte, é totalmente compreensível que os observadores de mercado estejam, neste momento, totalmente concentrados nas ações imediatas do banco central mais poderoso do mundo. O debate premente é se veremos um aumento de taxa na próxima semana e, em caso afirmativo, se ele atuará como uma medida de “uma vez e pronto” ou se dará início a um ciclo inteiramente novo.
#economia #federalreserve #mercados
7
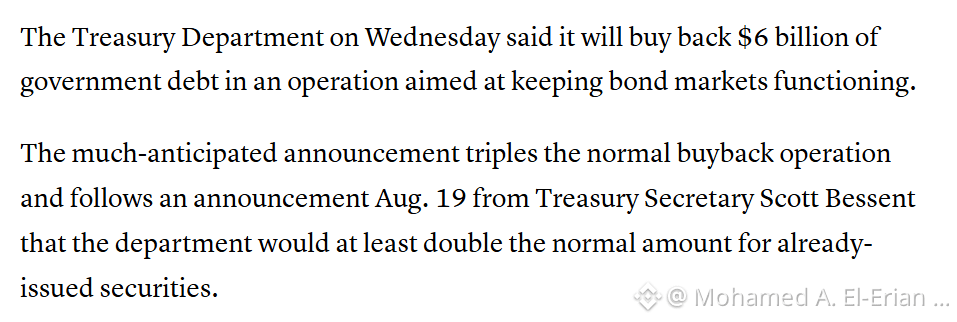
Mantendo o foco nas taxas dos títulos do governo, os resultados do último leilão são bastante notáveis. Apesar de ter havido uma demanda robusta por parte dos compradores, o Tesouro dos EUA emitiu uma nova dívida pagando uma taxa de 4,834%. Não observamos uma taxa de emissão tão alta há quase vinte anos, voltando a agosto de 2007.
#economy #markets #bonds #yields
Mantendo o foco nas taxas dos títulos do governo, os resultados do último leilão são bastante notáveis. Apesar de ter havido uma demanda robusta por parte dos compradores, o Tesouro dos EUA emitiu uma nova dívida pagando uma taxa de 4,834%. Não observamos uma taxa de emissão tão alta há quase vinte anos, voltando a agosto de 2007.
#economy #markets #bonds #yields
#economy #markets #bonds #yields
23
Conforme destacado na cobertura mais recente da CNBC, os mercados inicialmente responderam ao recente anúncio do Tesouro impulsionando os rendimentos para cima. O título de 10 anos registrou um aumento diário de 5 p.b. e atualmente está sendo negociado a 4,845%. Em paralelo, o título de 30 anos subiu 6 p.b. para atingir 5,302%.
#economia #mercados @CNBC #títulos #rendimentos
Conforme destacado na cobertura mais recente da CNBC, os mercados inicialmente responderam ao recente anúncio do Tesouro impulsionando os rendimentos para cima. O título de 10 anos registrou um aumento diário de 5 p.b. e atualmente está sendo negociado a 4,845%. Em paralelo, o título de 30 anos subiu 6 p.b. para atingir 5,302%.
#economia #mercados @CNBC #títulos #rendimentos
#economia #mercados @CNBC #títulos #rendimentos
32
Verificado
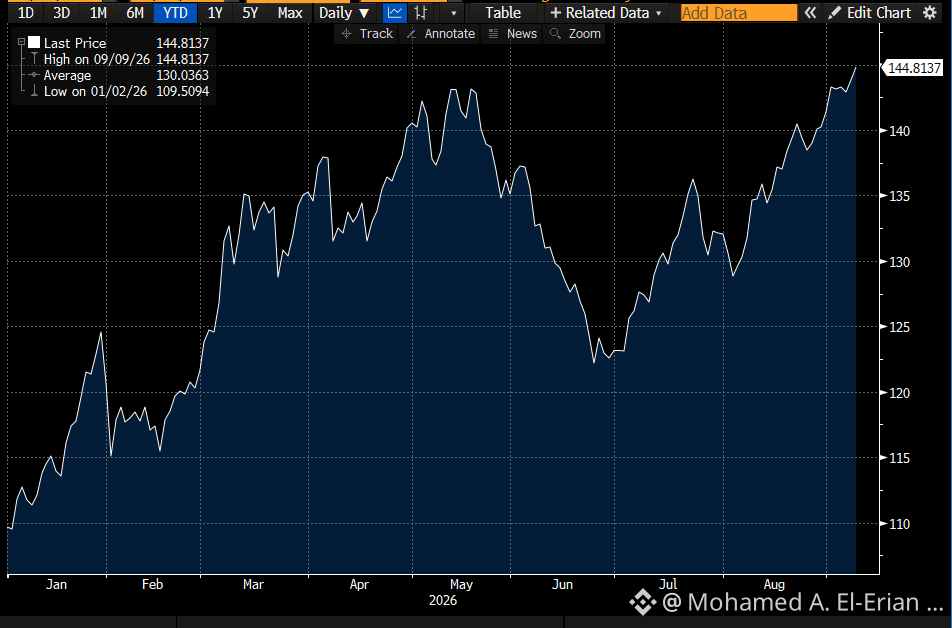
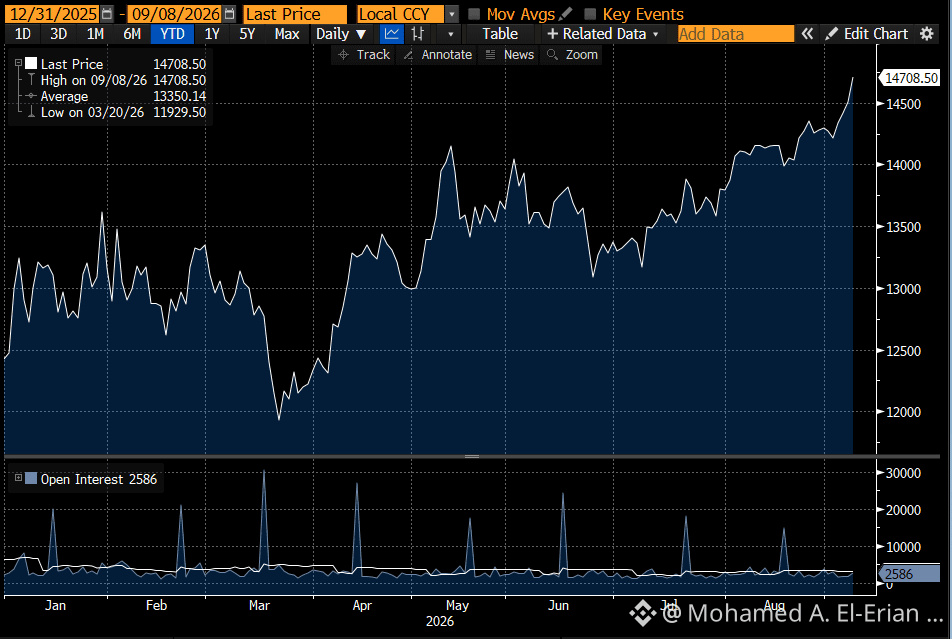
Embora o petróleo pareça estar recebendo toda a atenção ultimamente, o amplo aumento nos preços das matérias-primas conta uma história muito maior. Impulsionado por mudanças relevantes no mercado, como o cobre atingindo novas máximas históricas, o Bloomberg Commodity Index subiu para níveis que não víamos há mais de dez anos. Consulte os gráficos fornecidos abaixo para uma análise mais detalhada desses movimentos.
#economy #markets #copper #Oil #commodities
Embora o petróleo pareça estar recebendo toda a atenção ultimamente, o amplo aumento nos preços das matérias-primas conta uma história muito maior. Impulsionado por mudanças relevantes no mercado, como o cobre atingindo novas máximas históricas, o Bloomberg Commodity Index subiu para níveis que não víamos há mais de dez anos. Consulte os gráficos fornecidos abaixo para uma análise mais detalhada desses movimentos.
#economy #markets #copper #Oil #commodities
#economy #markets #copper #Oil #commodities
1
1.9k
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
ClarityActFacesProceduralVoteSept15
70,240 visualizações
909 a discutir
Pessoal, aqui vai a atualização da próxima semana para $BTC e os principais, as zonas de negociação, e os dados que vão fazer o movimento acontecer!
Vou explicar cada nível, por que poderíamos chegar até lá, por que ainda estou chamando um fundo abaixo de $50.000 para o BTC, e por que ainda não estou otimista com o BTC depois de um movimento tão explosivo!
Para o BTC, como vocês podem ver no meu gráfico, estou usando Fibonacci para encontrar os níveis de retração. E não se preocupem, eu uso Fib há bastante tempo, testei e acredito nesses níveis.
Então, o cenário otimista é o mercado chegar aos níveis 0.5 ou 0.618 do Fib. Esses dois níveis ficam por volta de $72.500 e $70.100 para o BTC. Essa zona precisa ser retracada se o BTC quiser um movimento explosivo e quiser validar esse avanço otimista.
Enquanto estamos analisando a parte técnica, a fundamental entra em cena!
Aqui vem a Lei CLARITY. As probabilidades para 15 de setembro estão atualmente altas, acima de 80%. Mas suponhamos que seja aprovada. O nível máximo que eu estou procurando, caso a Lei seja aprovada, é de $84.000–$86.000 em uma vela rápida.
Mas, no dia seguinte, 16 de setembro, tem FOMC, que eu pessoalmente acredito que pode trazer um aumento. Desta vez não tem jeito: eles vão apertar a política monetária. 25 bps precisam ser aumentados. Anote isso!
Quer saber qual será o impacto?
Uma queda absoluta de 7–10% naquele único dia, 16 de setembro!
E não vai parar por aí. No dia 18 de setembro, temos a decisão de taxa do BOJ, que também pode trazer um aumento de 25 bps.
Esses dois eventos podem facilmente nos levar abaixo de $60.000.
Motivo? Carry trade do iene.
Eles podem varrer a liquidez dos mercados de ações, o que terá impacto direto nos ativos de risco.
Os dois vão cair de uma vez…
Então, conclusão: não quero deixar isso mais longo
LEI CLARITY REJEITADA → FAIXA DE $70K–$72.5K
LEI CLARITY APROVADA → MÁXIMO DE $84K–$86K
Essas são razões específicas pelas quais ainda estou baixista nos principais, e além disso, a estrutura ainda não foi ajustada para um viés otimista nos time frames maiores.
Deixe um LIKE!
#ClarityActFacesProceduralVoteSept15
$ETH entrada de ETFs! Note isto: evite shorts em eth!
Crypto_LUX
·10 gostos
·3.6k visualizações
US2YearYieldRisesTo4.61%
43,273 visualizações
758 a discutir
US10YearTreasuryYieldNears5%
26,616 visualizações
460 a discutir