

Rajo C
577 Publicações
Rajo C
Denunciar
Bloquear Utilizador
4 A seguir
80 Seguidores
192 Gostaram
Publicações
Tudo
Cotações
·
--
Verificado
#kospipostsworstquartersince2020 🇺🇸
S&P 500
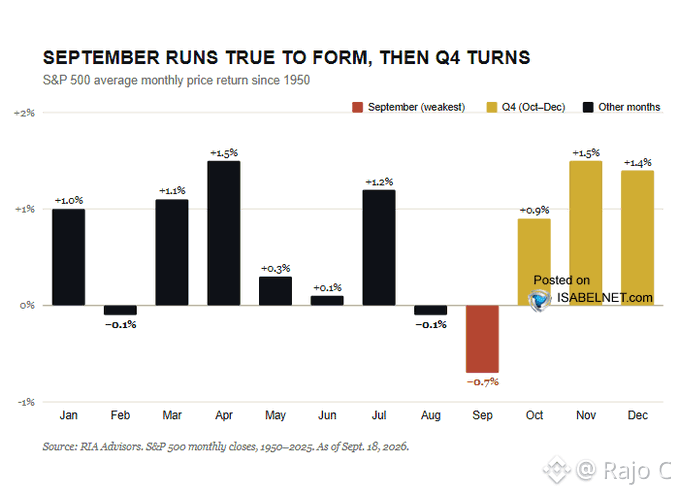
Setembro conquistou sua reputação como o pior mês do S&P 500, o único com retorno médio negativo desde 1950. Em seguida vem o último trimestre, historicamente um dos períodos mais recompensadores do mercado$POL $Q $AR
#kospipostsworstquartersince2020 🇺🇸
S&P 500
Setembro conquistou sua reputação como o pior mês do S&P 500, o único com retorno médio negativo desde 1950. Em seguida vem o último trimestre, historicamente um dos períodos mais recompensadores do mercado$POL $Q $AR
S&P 500
Setembro conquistou sua reputação como o pior mês do S&P 500, o único com retorno médio negativo desde 1950. Em seguida vem o último trimestre, historicamente um dos períodos mais recompensadores do mercado$POL $Q $AR
773
·
--
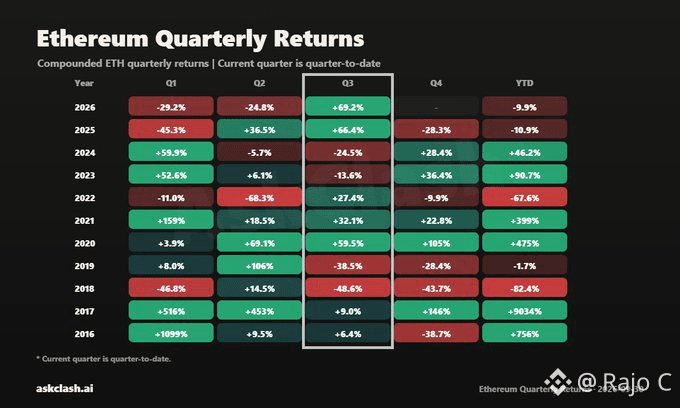
#kospipostsworstquartersince2020 Ethereum está a caminho de seu melhor 3º trimestre desde
pelo menos 2016.
A ETH subiu 69,2%
no acumulado do trimestre, superando os 66,4% do 3º trimestre de 2025 e os 59,5% do 3º trimestre de 2020, mesmo quando as taxas globais de títulos públicos dispararam neste trimestre
.
A ETH consegue fechar o 3º trimestre no topo?$ETH $DKNG $MET
pelo menos 2016.
A ETH subiu 69,2%
no acumulado do trimestre, superando os 66,4% do 3º trimestre de 2025 e os 59,5% do 3º trimestre de 2020, mesmo quando as taxas globais de títulos públicos dispararam neste trimestre
.
A ETH consegue fechar o 3º trimestre no topo?$ETH $DKNG $MET
7
·
--
Verificado
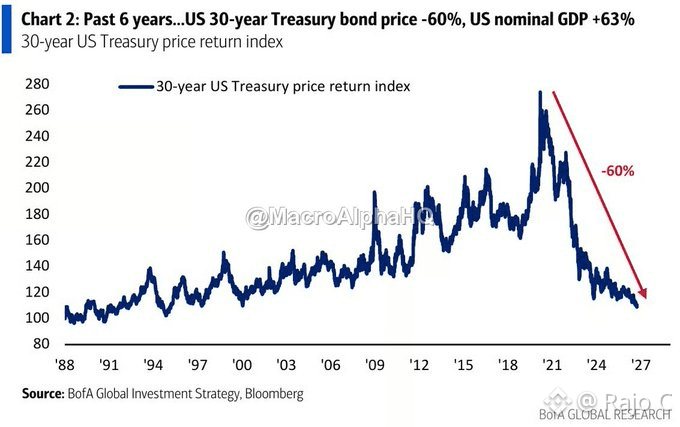
#kospipostsworstquartersince2020 O ÍNDICE DE PREÇOS DOS TÍTULOS DO TESOURO DE 30 ANOS CAIU 60 POR CENTO DESDE 2020
.
Agora, ele corresponde ao seu nível mais baixo
desde 2000 e apagou quase 20 anos de ganhos em seis anos. O PIB nominal dos EUA cresceu 63 por cento no mesmo período. A pior retração anterior
em quatro décadas foi de 35 por cento durante a crise de 2008. Os rendimentos subiram 478 pontos-base desde a mínima de março de 2020.
O governo dos EUA paga juros significativamente mais altos sobre seu crescente estoque de dívida. Esse custo adicional recai sobre orçamentos futuros, impostos ou cortes de gastos.$FIGHT $JASMY $AIN
535
·
--
#kospipostsworstquartersince2020 As obrigações globais do governo estão encerrando seu pior trimestre desde 2024, à medida que a Guerra no Irã impulsiona US$ 100 em petróleo e a inflação persistente para a economia mundial: Boletim da Noite Américas$UB $ZRO $MARSCOIN
#kospipostsworstquartersince2020 As obrigações globais do governo estão encerrando seu pior trimestre desde 2024, à medida que a Guerra no Irã impulsiona US$ 100 em petróleo e a inflação persistente para a economia mundial: Boletim da Noite Américas$UB $ZRO $MARSCOIN
12
·
--
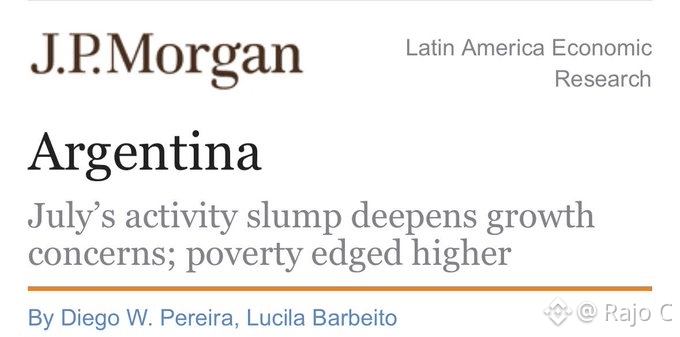
#kospipostsworstquartersince2020 JPMORGAN: “.. A economia da Argentina registrou seu pior desempenho mensal desde o lockdown de abril de 2020.
..
.. Quase um terço da população urbana da Argentina vivia abaixo da linha da pobreza no primeiro semestre de 2026.”
🇦🇷$BTW $SYN $DEEP
#kospipostsworstquartersince2020 JPMORGAN: “.. A economia da Argentina registrou seu pior desempenho mensal desde o lockdown de abril de 2020.
..
.. Quase um terço da população urbana da Argentina vivia abaixo da linha da pobreza no primeiro semestre de 2026.”
🇦🇷$BTW $SYN $DEEP
..
.. Quase um terço da população urbana da Argentina vivia abaixo da linha da pobreza no primeiro semestre de 2026.”
🇦🇷$BTW $SYN $DEEP
368
·
--
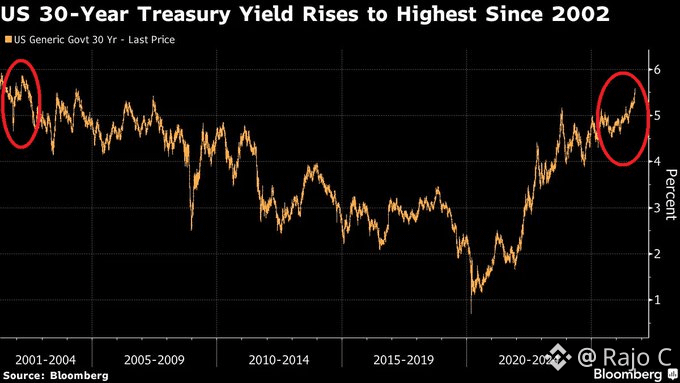
#kospipostsworstquartersince2020 US Treasuries estão encerrando um dos seus PIOR
trimestres em anos:
A rentabilidade do Tesouro de 10 anos disparou quase +85 pontos-base
eneste trimestre, o maior aumento trimestral desde
2016.
Ao mesmo tempo, a rentabilidade do prazo de 30 anos subiu quase +70 pontos-base,
o maior aumento trimestral em 2 anos.
A rentabilidade do 2 anos disparou +75 pontos-base,
registrando seu maior aumento trimestral desde o 2T 2023.
Como resultado, as rentabilidades dos Treasuries de 10 anos e de 30 anos atingiram
seus maiores níveis desde 2002, destacando a rara escala da
da liquidação.
Isso marca uma das mais acentuadas liquidações trimestrais
do mercado de Treasuries dos EUA em anos.
O maior mercado de títulos do mundo está fechando o 3T sob
intensa pressão.$Q $AR $STO
TLTETF+0,03%
SHYETF+0,22%
IEFETF+0,14%
2
·
--
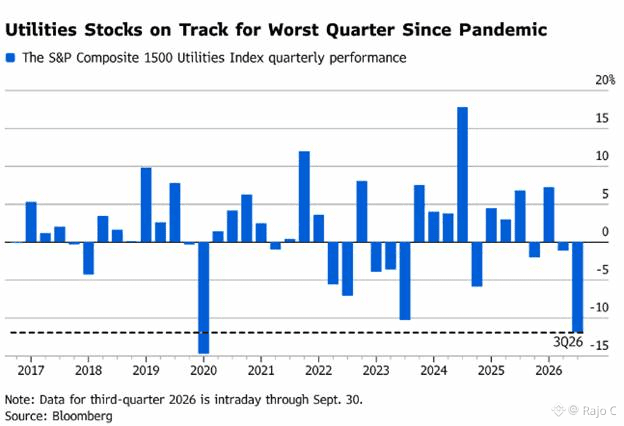
#kospipostsworstquartersince2020 Ações de utilities com desempenho em trajetória para o pior trimestre desde
pandemia.
Faz sentido: todos aqueles 150GW em data centers que nunca serão construídos serão alimentados por flatulência de unicórnio$LSK $ONE $SECZ
#kospipostsworstquartersince2020 Ações de utilities com desempenho em trajetória para o pior trimestre desde
pandemia.
Faz sentido: todos aqueles 150GW em data centers que nunca serão construídos serão alimentados por flatulência de unicórnio$LSK $ONE $SECZ
pandemia.
Faz sentido: todos aqueles 150GW em data centers que nunca serão construídos serão alimentados por flatulência de unicórnio$LSK $ONE $SECZ
977
·
--
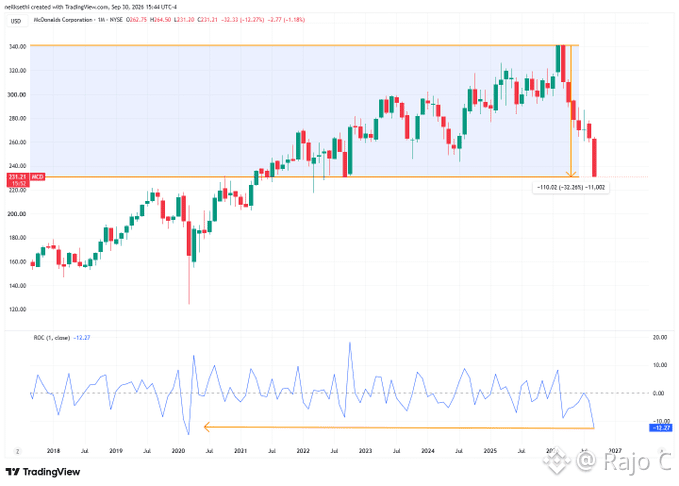
#kospipostsworstquartersince2020 $MCD.US McDonald's está em queda de -12% em setembro, seu pior mês desde março de 2020
.
Também é o 6º mês consecutivo de queda em 7 (a única exceção foi junho, quando foi +0,1%), caiu mais de 32% nesse período.$RARE $SKY
#kospipostsworstquartersince2020 $MCD.US McDonald's está em queda de -12% em setembro, seu pior mês desde março de 2020
.
Também é o 6º mês consecutivo de queda em 7 (a única exceção foi junho, quando foi +0,1%), caiu mais de 32% nesse período.$RARE $SKY
.
Também é o 6º mês consecutivo de queda em 7 (a única exceção foi junho, quando foi +0,1%), caiu mais de 32% nesse período.$RARE $SKY
MCDUS-0,03%
120
·
--
Verificado
#kospipostsworstquartersince2020 #SouthKorean ações reverteram ganhos iniciais e passaram a negociar em baixa na quarta-feira, enquanto os juros dos títulos mais elevados pesaram no sentimento dos investidores, colocando o índice de referência KOSPI
no caminho para sua maior queda trimestral em seis anos e meio, de acordo com um relatório da Reuters.
#ETMarkets $PLAY $MARA $APE
no caminho para sua maior queda trimestral em seis anos e meio, de acordo com um relatório da Reuters.
#ETMarkets $PLAY $MARA $APE
709
·
--
Verificado
#kospipostsworstquartersince2020 KOSPI POSTS WORST QUARTER SINCE Q1 2020
A KOSPI da Coreia do Sul
caiu 19,3% no 3T, fechando na quarta-feira em baixa de 0,48%, a 6.838,04. O índice Nikkei 225 do Japão subiu 1,94%, para 66.753,72.$TRIA $FOLKS $ALCH
#kospipostsworstquartersince2020 KOSPI POSTS WORST QUARTER SINCE Q1 2020
A KOSPI da Coreia do Sul
caiu 19,3% no 3T, fechando na quarta-feira em baixa de 0,48%, a 6.838,04. O índice Nikkei 225 do Japão subiu 1,94%, para 66.753,72.$TRIA $FOLKS $ALCH
A KOSPI da Coreia do Sul
caiu 19,3% no 3T, fechando na quarta-feira em baixa de 0,48%, a 6.838,04. O índice Nikkei 225 do Japão subiu 1,94%, para 66.753,72.$TRIA $FOLKS $ALCH
747
·
--
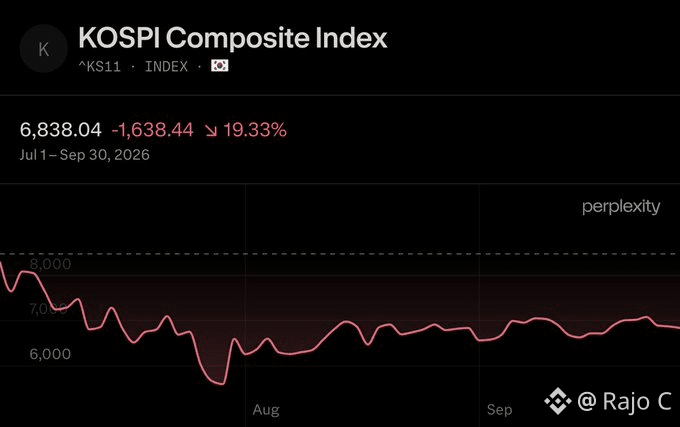
#kospipostsworstquartersince2020 Coreia do Sul’s
🇰🇷
KOSPI está em queda de 19% neste trimestre, a caminho da sua maior perda trimestral desde o 1º trimestre de 2020
e rompendo uma sequência de seis trimestres seguidos de ganhos.
O pior mercado acionário do mundo no 3º trimestre.$SOXS $HUT $HOOD
#kospipostsworstquartersince2020 Coreia do Sul’s
🇰🇷
KOSPI está em queda de 19% neste trimestre, a caminho da sua maior perda trimestral desde o 1º trimestre de 2020
e rompendo uma sequência de seis trimestres seguidos de ganhos.
O pior mercado acionário do mundo no 3º trimestre.$SOXS $HUT $HOOD
🇰🇷
KOSPI está em queda de 19% neste trimestre, a caminho da sua maior perda trimestral desde o 1º trimestre de 2020
e rompendo uma sequência de seis trimestres seguidos de ganhos.
O pior mercado acionário do mundo no 3º trimestre.$SOXS $HUT $HOOD
·
--
#kospipostsworstquartersince2020 Global government bonds are about to finish their worst quarter since 2024 as $100 oil revives the threat of an inflation shock to the world economy$ONE $CBRS $SECZ
#kospipostsworstquartersince2020 Global government bonds are about to finish their worst quarter since 2024 as $100 oil revives the threat of an inflation shock to the world economy$ONE $CBRS $SECZ
·
--
Verificado
#uscorepceeasesto3%inaugust PCE
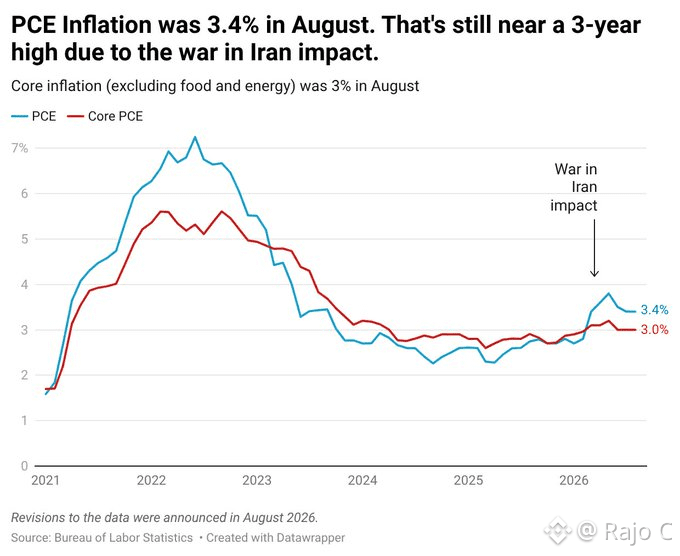
Os dados de inflação confirmam progresso no arrefecimento, mas a inflação desacelerou e estagnou (não é surpresa).
Inflação do PCE: 0,3% em agosto
Inflação do PCE a/a: 3,4% (igual a julho)
Inflação do PCE subjacente: 0,2% em agosto (era 0,1% em julho)
Inflação do PCE subjacente a/a: 3%
(same as July and June)
A linha de tendência é clara: a inflação — até o PCE subjacente — continua travada em 3% (ou mais). As revisões anuais deixaram os números um pouco mais “frios”, mas não alteraram a tendência.$LYN $PUMPBTC $1000000BOB
2
3.1k
·
--
#uscorepceeasesto3%inaugust 🚨
A INFLAÇÃO DOS EUA SURGIU
MAIS FRIA DO QUE O ESPERADO!
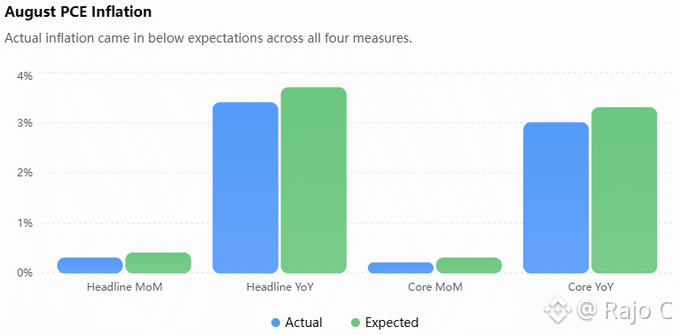
O PCE de agosto subiu 0,3% no mês e 3,4% no ano, ambos abaixo das estimativas de 0,4% e 3
.7%.
O PCE subiu 0,2% no mês e 3
.0% no ano, também abaixo das previsões.
Isso é bom para os mercados de risco. Os preços subiram menos do que se temia, o que tira parte do calor do Fed e deixa mais espaço para ações e cripto.$O $MRNA $COMP
·
--
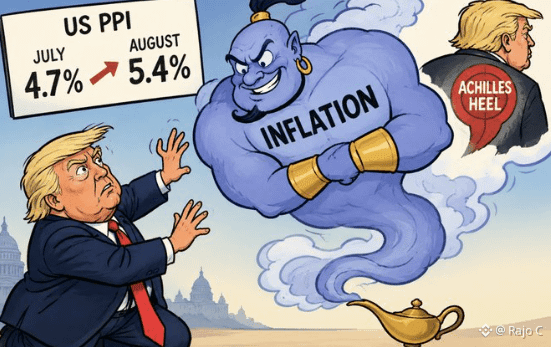
#uscorepceeasesto3%inaugust O índice de Preços ao Produtor (PPI) dos EUA SURGIU de 4,7% em julho para 5,4%/ano em agosto
.
Como eu disse há meses, o
GENI DA INFLAÇÃO DOS EUA ESTÁ FORA DA GARRAFA.$AGPU $ZEST $LDO
#uscorepceeasesto3%inaugust O índice de Preços ao Produtor (PPI) dos EUA SURGIU de 4,7% em julho para 5,4%/ano em agosto
.
Como eu disse há meses, o
GENI DA INFLAÇÃO DOS EUA ESTÁ FORA DA GARRAFA.$AGPU $ZEST $LDO
.
Como eu disse há meses, o
GENI DA INFLAÇÃO DOS EUA ESTÁ FORA DA GARRAFA.$AGPU $ZEST $LDO
330
·
--
Verificado
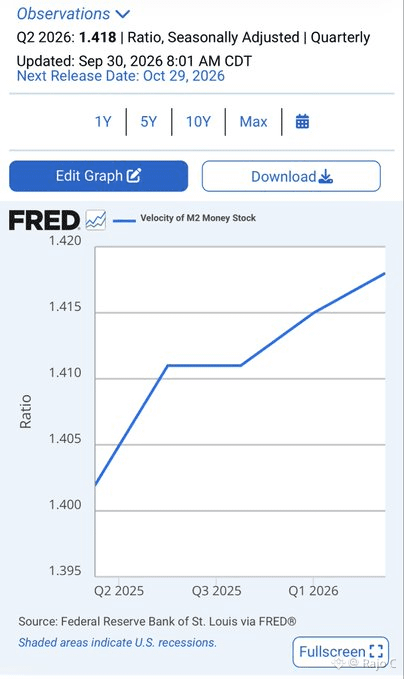
#uscorepceeasesto3%inaugust Aqui está o mais recente gráfico atualizado da velocidade do M2. A velocidade do M2 é simplesmente o PIB nominal dividido pela quantidade de dinheiro na
oferta monetária M2; portanto, ela mostra o quão efetivamente o estoque monetário existente está sendo transformado em atividade econômica. Em 30 de setembro, o BEA revisou o PIB real do 2T de 1,5% para 2,2% e o PIB nominal de 8,0% para 8,5%. Como o PIB nominal é o numerador no cálculo de velocidade, isso impulsionou mecanicamente a velocidade do M2 no 2T de 1,415 para 1,418.
É importante entender que essa leitura mais recente ainda é apenas do 2T de 2026, ou seja, cobre abril, maio e junho. Ela não inclui julho, agosto ou setembro. Assim, este gráfico ainda está olhando para trás a economia antes que a maior parte da deterioração mais recente do 3T, o aumento da taxa do Fed em setembro e as pressões mais recentes sobre a energia tivessem tempo de aparecer nos dados.
O dado do PIB do 2T mais forte também não foi amplamente disseminado. Grande parte da revisão veio de estoques, investimento fixo incluindo construção de data centers, gastos do consumidor revisados, estimativas de preços atualizadas e ajustes sazonais. Imóveis, informação, manufatura durável e finanças deram a maior parte do crescimento líquido, enquanto transporte, varejo, manufatura não durável e mineração já estavam em contração. O 2T não foi um trimestre fraco no geral, mas o crescimento estava se tornando cada vez mais concentrado por baixo do número principal.
É por isso que a tendência de velocidade ainda importa. Mesmo depois do PIB nominal ter sido revisado substancialmente para cima, a velocidade só subiu de 1,415 para 1,418 porque o próprio M2 estava se expandindo quase tão rapidamente. Em termos simples, mais dinheiro estava entrando no sistema, mas a economia mal estava ficando mais eficiente para transformar esse estoque monetário maior em mais atividade nominal.
A próxima leitura cobrirá de julho a setembro e, se o 3T e, especialmente, o 4T mostrarem que a velocidade mal se move, achata ou começa a cair, enquanto trabalho, crédito, renda das famílias e indústrias cíclicas continuarem enfraquecendo, isso seria uma evidência muito mais forte de que o robusto número de PIB está mascarando uma perda mais ampla de dinamismo econômico.$PROMPT $0G $MEW
602
·
--
#uscorepceeasesto3%inaugust August Core PCE: 3.0% vs. 3.3
% esperado.
A inflação veio
mais fraca
do que o temido, aliviando parte da pressão sobre o Fed à medida que entramos em outubro.
Uma alta ainda está na mesa, mas o argumento para agir novamente tão cedo ficou mais fraco.
Boa notícia para ativos de risco.
👀$2Z $POWER $BR
% esperado.
A inflação veio
mais fraca
do que o temido, aliviando parte da pressão sobre o Fed à medida que entramos em outubro.
Uma alta ainda está na mesa, mas o argumento para agir novamente tão cedo ficou mais fraco.
Boa notícia para ativos de risco.
👀$2Z $POWER $BR
969
·
--
Verificado
#uscorepceeasesto3%inaugust 🚨
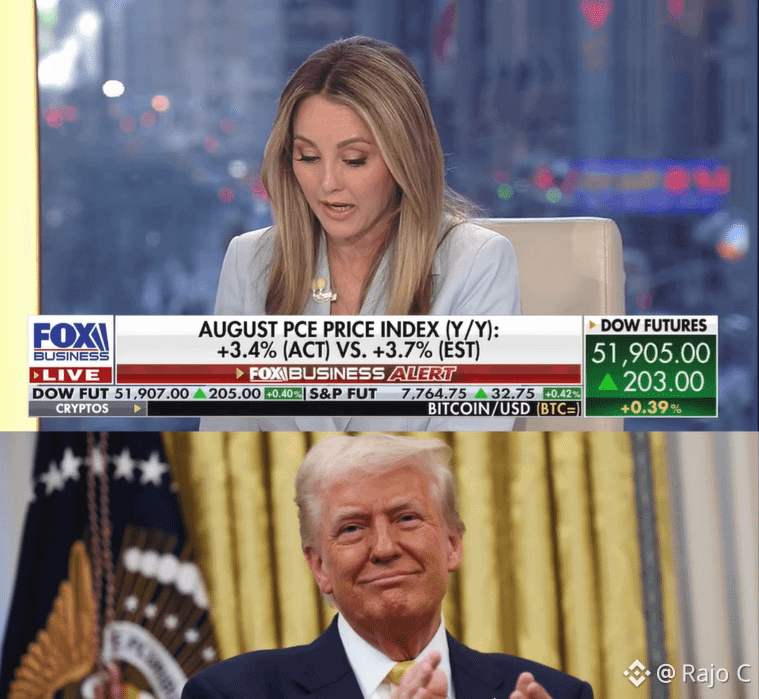
NOTÍCIA URGENTE: A inflação principal dos EUA fica ABAIXO das expectativas usando o indicador preferido do Fed em 3
%
"MENOS INFLAÇÃO do que pensamos!" — FOX Business
"MUITO mais leve do que o esperado" — CNBC
VAMOS NESSA!
🔥
Vamos manter isso até as eleições de meio de mandato.
O Federal Reserve NÃO deveria ter aumentado as taxas de juros. Ouça o presidente Trump e faça com que a gente pague o MENOR PREÇO do mundo$LYN $PUMPBTC $1000000BOB
981
·
--
#uscorepceeasesto3%inaugust August PCE
números
Título: +0.
3% m/m, 3
.4% a/a
Núcleo: +0.2% m/m, 3
.0% a/a
Mais frio do que o esperado de 0,5%. Os gastos reais ainda estavam fortes (+0,6%), então não é uma leitura claramente dovish.
Empregos na sexta-feira, CPI em 14 de outubro, serão mais impactantes na decisão do Fed no fim de outubro$KITE $PROM $SKYAI
362
·
--
#uscorepceeasesto3%inaugust U.S. CORE PCE
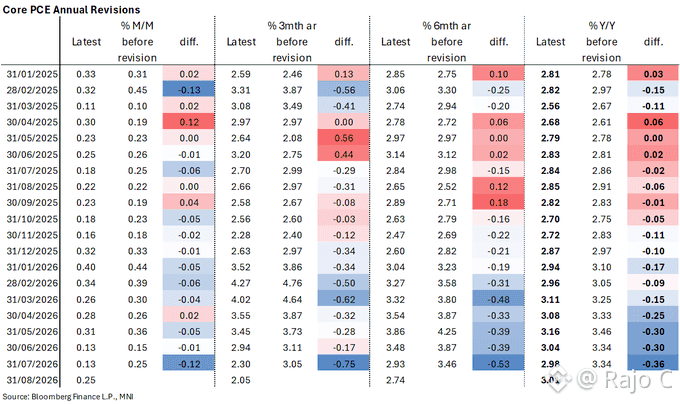
REVISÕES REVELAM DESINFlação MAIS ACENTUADA
As revisões para baixo concentraram-se em 2026, elevando o PCE subjacente anual para 3,0%, com o valor de julho revisado de 3,34% para
2,98%.
Mais importante ainda, o impulso da inflação subjacente enfraqueceu significativamente:
3
-mês anualizado: 2,05%
6-mês anualizado: 2,74%
As revisões sugerem que a inflação dos EUA estava desacelerando mais rapidamente do que o reportado anteriormente, além apenas da leitura mais fraca de agosto.$SCR $SPX $TAG
27
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
NFPWatch
10.8M visualizações
19,168 a discutir
Notícias de Cripto | Bitcoin se Aproxima de US$ 85 mil à medida que os Rendimento dos Treasuries Caem antes do Relatório NFP dos EUA
Binance News
·37 gostos
·49.1k visualizações
BitcoinFundingRateTriplesTo10%
151,540 visualizações
1,105 a discutir
BitcoinSurpasses$86KUp2.99%
48,680 visualizações
108 a discutir