
小斌冲鸭
1.7k Publicações
小斌冲鸭
Denunciar
Bloquear Utilizador
实时关注市场动向|资讯分析|关注我的人都暴富了
Aberto ao trading
Trader de Alta Frequência
10.1 mês(es)
53 A seguir
403 Seguidores
1.1K+ Gostaram
Publicações
Portfólio
Tudo
Cotações
Vídeos
·
--
Ver tradução
MU周四-17%我没接,周五+5%我也不追
周四那根阴线我盯了一整天,-17%砸下来的时候我手是痒的,但没动。
不是我怂,是这波跌的理由还没变:中期选举之后,民主党那边要卡数据中心建设的消息一出,费半一天-12%,2020年以来最惨的一天。
周五反弹是真反弹,数字都摆在这儿。
美光收690,+5.12%,盘中一度冲到724.8,等于从周四收盘价反弹了10.4%。
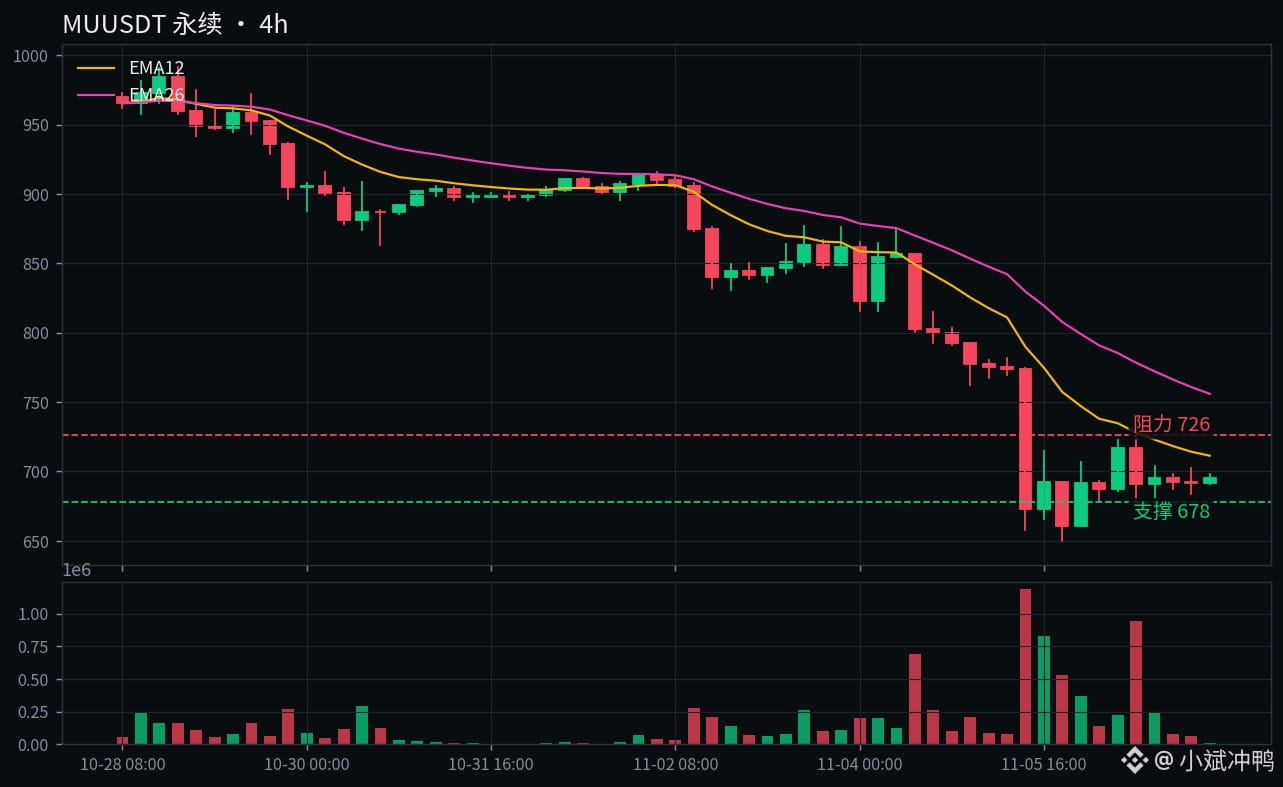
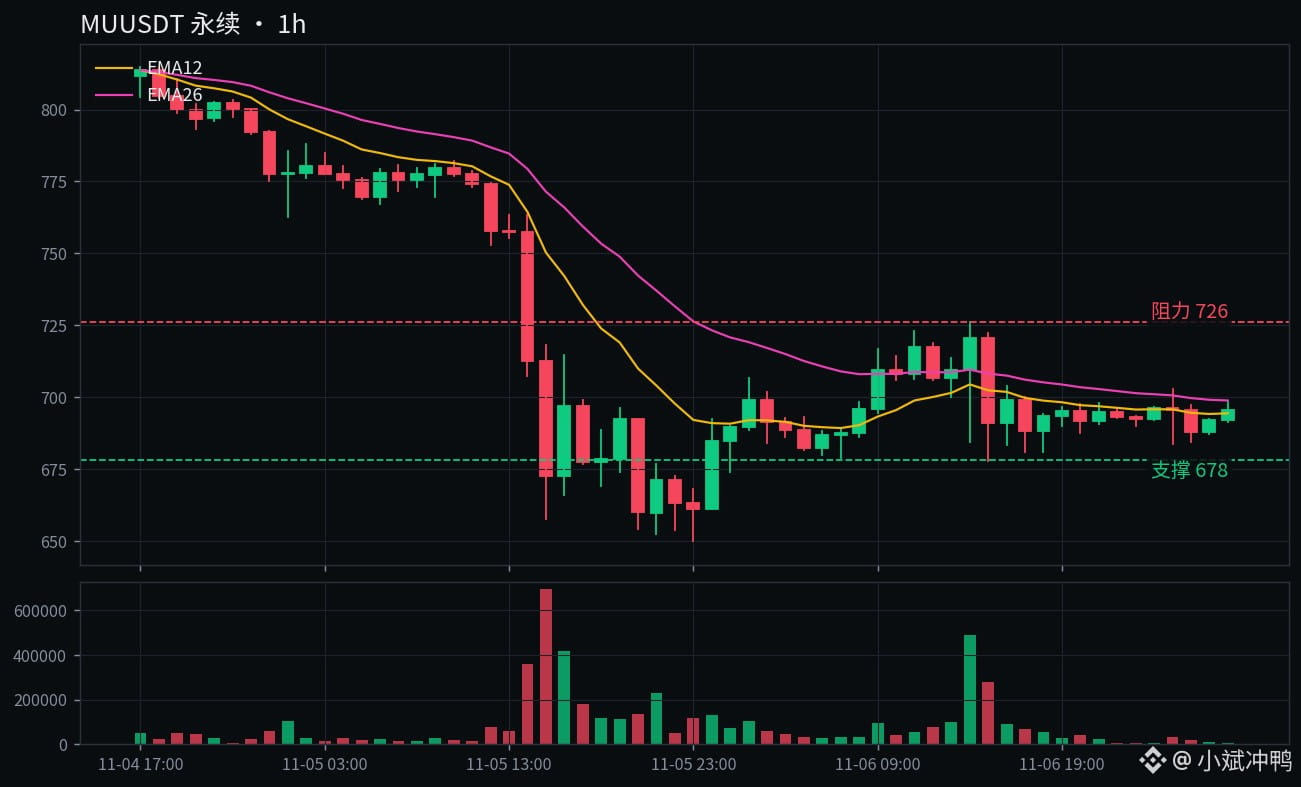
永续这边现价695.7,24h高点726.25、低点677.73,成交额11.7亿美元,量是真有人接。
不光它一家,AMD+8%到437.11,闪迪+10.87%到894.12,西数+9.13%,英特尔英伟达也都+5%上下。
整个芯片板块周五是齐刷刷往上顶的,纳指到现在还待在修正区里。
多头的牌,我得替他们说全。
便宜是真便宜,便宜到离谱:按周四收盘价算,美光只有2027财年预期盈利的3.7倍。
分析师那边28家买入1家持有,Strong Buy,均值目标价约1622美元,比周四收盘价高出147%。
长单也护着身,take-or-pay合同覆盖了35%以上的预测收入,一直到2030年,定金已经收了约320亿美元。
回购也在路上,12月9日起就能大规模回购,Barron's估算2027财年能回购1000亿美元。
需求端刚有个好消息,IREN一季度营收2.28亿,超了2.21亿的预期,AI基建的钱还没断流。
空头的牌,同样硬。
政策那把刀根本没落下来,数据中心限制的担忧还在,反弹靠的是超卖,不是有利好落地。
美光自己家还着着火:台湾45亿美元的新厂计划因为劳资纠纷被按了暂停,工会要拿走15%的经营利润分成,今天还在谈判。
长江存储还在扩NAND产能,内存下行周期可能比大家预期的2028年提前到。
最扎心的是位置:5天-26.15%,一个月-36.58%,52周高点1255,现在690,离高点还差45%。
而且周五冲高回落,724.8摸完收回690,上面抛压一点没轻。
我觉得吧,这5%就是跌多了喘口气,不是趋势翻过来了。
我站反弹不认反转这边,理由就一个:726那道坎周五摸了两次,两次都被按回来。
便宜是真便宜,3.7倍估值摆在那儿,但便宜能再便宜,政策不确定性没解除之前,估值修复没有锚。
真要我信反转,得先看到726被站稳收住,再看到数据中心那边的政策消息落地,二者缺一不可。
情景推演也简单。
站稳726收住,看795,那是11月4日的收盘价,再往上是800整数关,那才叫多头夺回一城。
跌破678,就是周五低点那条线,看656,周四收盘价,破656就是第二波杀跌,奔600去。
横在678到726之间磨,那就是等消息:等政策,等英伟达财报,那才是AI这条线真正的checkpoint。
这票我手里没有,726站不稳之前我不伸手。
真站稳726收住了,我再看要不要小仓跟一手;跌破678,我连看都不看。
反弹5%就喊抄底的人,周四-17%那天在哪儿呢?
是站稳726奔795算反弹成真,还是跌破678奔656说明这5%只是死猫跳?我站后者,你呢?
$MU $SNDK $AMD
#美股 #半导体
MU周四-17%我没接,周五+5%我也不追
周四那根阴线我盯了一整天,-17%砸下来的时候我手是痒的,但没动。
不是我怂,是这波跌的理由还没变:中期选举之后,民主党那边要卡数据中心建设的消息一出,费半一天-12%,2020年以来最惨的一天。
周五反弹是真反弹,数字都摆在这儿。
美光收690,+5.12%,盘中一度冲到724.8,等于从周四收盘价反弹了10.4%。
永续这边现价695.7,24h高点726.25、低点677.73,成交额11.7亿美元,量是真有人接。
不光它一家,AMD+8%到437.11,闪迪+10.87%到894.12,西数+9.13%,英特尔英伟达也都+5%上下。
整个芯片板块周五是齐刷刷往上顶的,纳指到现在还待在修正区里。
多头的牌,我得替他们说全。
便宜是真便宜,便宜到离谱:按周四收盘价算,美光只有2027财年预期盈利的3.7倍。
分析师那边28家买入1家持有,Strong Buy,均值目标价约1622美元,比周四收盘价高出147%。
长单也护着身,take-or-pay合同覆盖了35%以上的预测收入,一直到2030年,定金已经收了约320亿美元。
回购也在路上,12月9日起就能大规模回购,Barron's估算2027财年能回购1000亿美元。
需求端刚有个好消息,IREN一季度营收2.28亿,超了2.21亿的预期,AI基建的钱还没断流。
空头的牌,同样硬。
政策那把刀根本没落下来,数据中心限制的担忧还在,反弹靠的是超卖,不是有利好落地。
美光自己家还着着火:台湾45亿美元的新厂计划因为劳资纠纷被按了暂停,工会要拿走15%的经营利润分成,今天还在谈判。
长江存储还在扩NAND产能,内存下行周期可能比大家预期的2028年提前到。
最扎心的是位置:5天-26.15%,一个月-36.58%,52周高点1255,现在690,离高点还差45%。
而且周五冲高回落,724.8摸完收回690,上面抛压一点没轻。
我觉得吧,这5%就是跌多了喘口气,不是趋势翻过来了。
我站反弹不认反转这边,理由就一个:726那道坎周五摸了两次,两次都被按回来。
便宜是真便宜,3.7倍估值摆在那儿,但便宜能再便宜,政策不确定性没解除之前,估值修复没有锚。
真要我信反转,得先看到726被站稳收住,再看到数据中心那边的政策消息落地,二者缺一不可。
情景推演也简单。
站稳726收住,看795,那是11月4日的收盘价,再往上是800整数关,那才叫多头夺回一城。
跌破678,就是周五低点那条线,看656,周四收盘价,破656就是第二波杀跌,奔600去。
横在678到726之间磨,那就是等消息:等政策,等英伟达财报,那才是AI这条线真正的checkpoint。
这票我手里没有,726站不稳之前我不伸手。
真站稳726收住了,我再看要不要小仓跟一手;跌破678,我连看都不看。
反弹5%就喊抄底的人,周四-17%那天在哪儿呢?
是站稳726奔795算反弹成真,还是跌破678奔656说明这5%只是死猫跳?我站后者,你呢?
$MU $SNDK $AMD
#美股 #半导体
周四那根阴线我盯了一整天,-17%砸下来的时候我手是痒的,但没动。
不是我怂,是这波跌的理由还没变:中期选举之后,民主党那边要卡数据中心建设的消息一出,费半一天-12%,2020年以来最惨的一天。
周五反弹是真反弹,数字都摆在这儿。
美光收690,+5.12%,盘中一度冲到724.8,等于从周四收盘价反弹了10.4%。
永续这边现价695.7,24h高点726.25、低点677.73,成交额11.7亿美元,量是真有人接。
不光它一家,AMD+8%到437.11,闪迪+10.87%到894.12,西数+9.13%,英特尔英伟达也都+5%上下。
整个芯片板块周五是齐刷刷往上顶的,纳指到现在还待在修正区里。
多头的牌,我得替他们说全。
便宜是真便宜,便宜到离谱:按周四收盘价算,美光只有2027财年预期盈利的3.7倍。
分析师那边28家买入1家持有,Strong Buy,均值目标价约1622美元,比周四收盘价高出147%。
长单也护着身,take-or-pay合同覆盖了35%以上的预测收入,一直到2030年,定金已经收了约320亿美元。
回购也在路上,12月9日起就能大规模回购,Barron's估算2027财年能回购1000亿美元。
需求端刚有个好消息,IREN一季度营收2.28亿,超了2.21亿的预期,AI基建的钱还没断流。
空头的牌,同样硬。
政策那把刀根本没落下来,数据中心限制的担忧还在,反弹靠的是超卖,不是有利好落地。
美光自己家还着着火:台湾45亿美元的新厂计划因为劳资纠纷被按了暂停,工会要拿走15%的经营利润分成,今天还在谈判。
长江存储还在扩NAND产能,内存下行周期可能比大家预期的2028年提前到。
最扎心的是位置:5天-26.15%,一个月-36.58%,52周高点1255,现在690,离高点还差45%。
而且周五冲高回落,724.8摸完收回690,上面抛压一点没轻。
我觉得吧,这5%就是跌多了喘口气,不是趋势翻过来了。
我站反弹不认反转这边,理由就一个:726那道坎周五摸了两次,两次都被按回来。
便宜是真便宜,3.7倍估值摆在那儿,但便宜能再便宜,政策不确定性没解除之前,估值修复没有锚。
真要我信反转,得先看到726被站稳收住,再看到数据中心那边的政策消息落地,二者缺一不可。
情景推演也简单。
站稳726收住,看795,那是11月4日的收盘价,再往上是800整数关,那才叫多头夺回一城。
跌破678,就是周五低点那条线,看656,周四收盘价,破656就是第二波杀跌,奔600去。
横在678到726之间磨,那就是等消息:等政策,等英伟达财报,那才是AI这条线真正的checkpoint。
这票我手里没有,726站不稳之前我不伸手。
真站稳726收住了,我再看要不要小仓跟一手;跌破678,我连看都不看。
反弹5%就喊抄底的人,周四-17%那天在哪儿呢?
是站稳726奔795算反弹成真,还是跌破678奔656说明这5%只是死猫跳?我站后者,你呢?
$MU $SNDK $AMD
#美股 #半导体
59
·
--
Verificado
Ver tradução
数据炸了2.5倍,加息76.8%,BTC却没跌到7.3万
先说数据,非农这回是真炸了,我站偏空这边。
10月新增16.5万个岗位,预期才6.5万,直接翻了2.5倍。
失业率4.1%,比预期的4.2%还低,时薪环比+0.4%、同比+3.1%,全超预期。
私营部门新增15.9万,是3月以来最大单月增幅。
9月从2.9万上修到6万,8月从13.3万上修到18.6万,过去两个月又多算出8.4万人。
12月加息概率从昨天的69%弹到76.8%,离80%就差一口气。
BTC昨晚的反应我全程盯着。
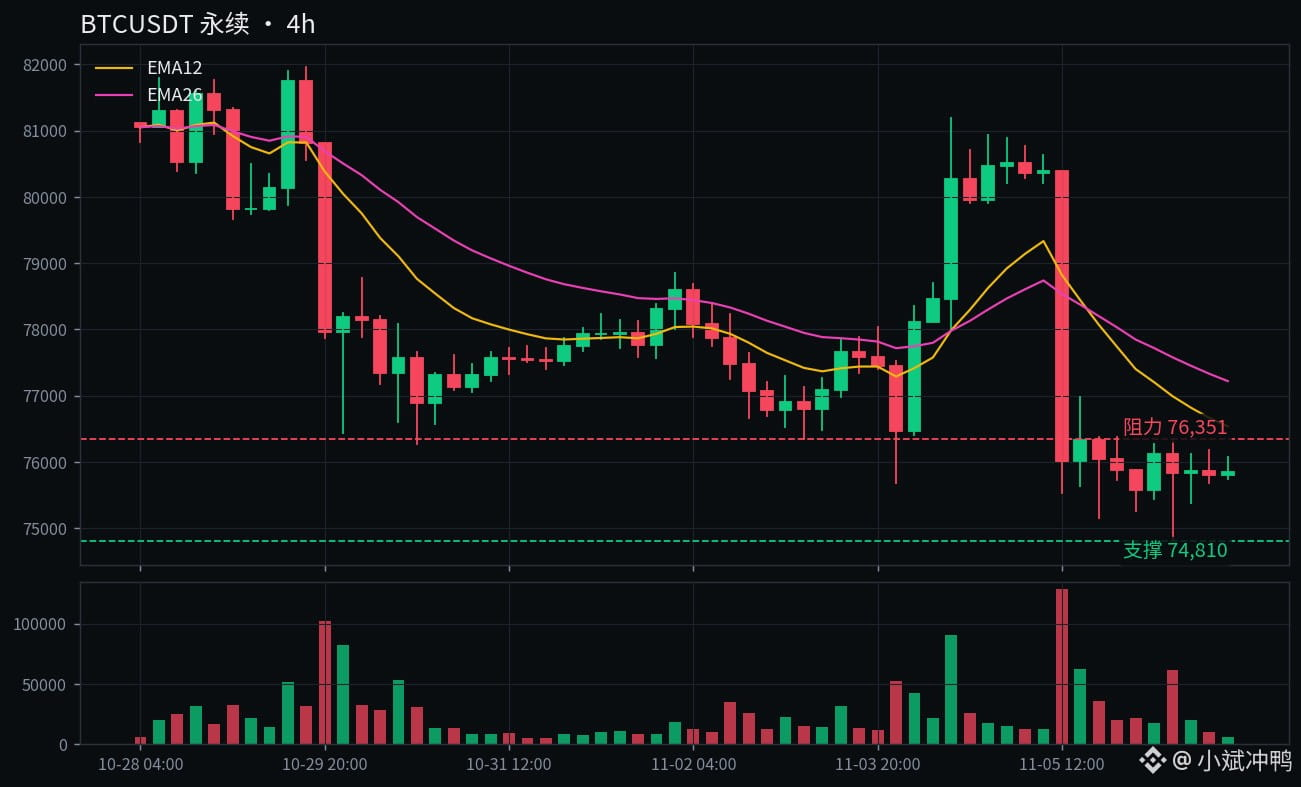
21点那根1小时线量直接翻了3倍,22点砸到75270,23点最低74810,破了我昨天说的75312。
但23点那根收回来75833,量2.63万枚是平时5倍,之后12小时就横在75400到76200之间,现在75858。
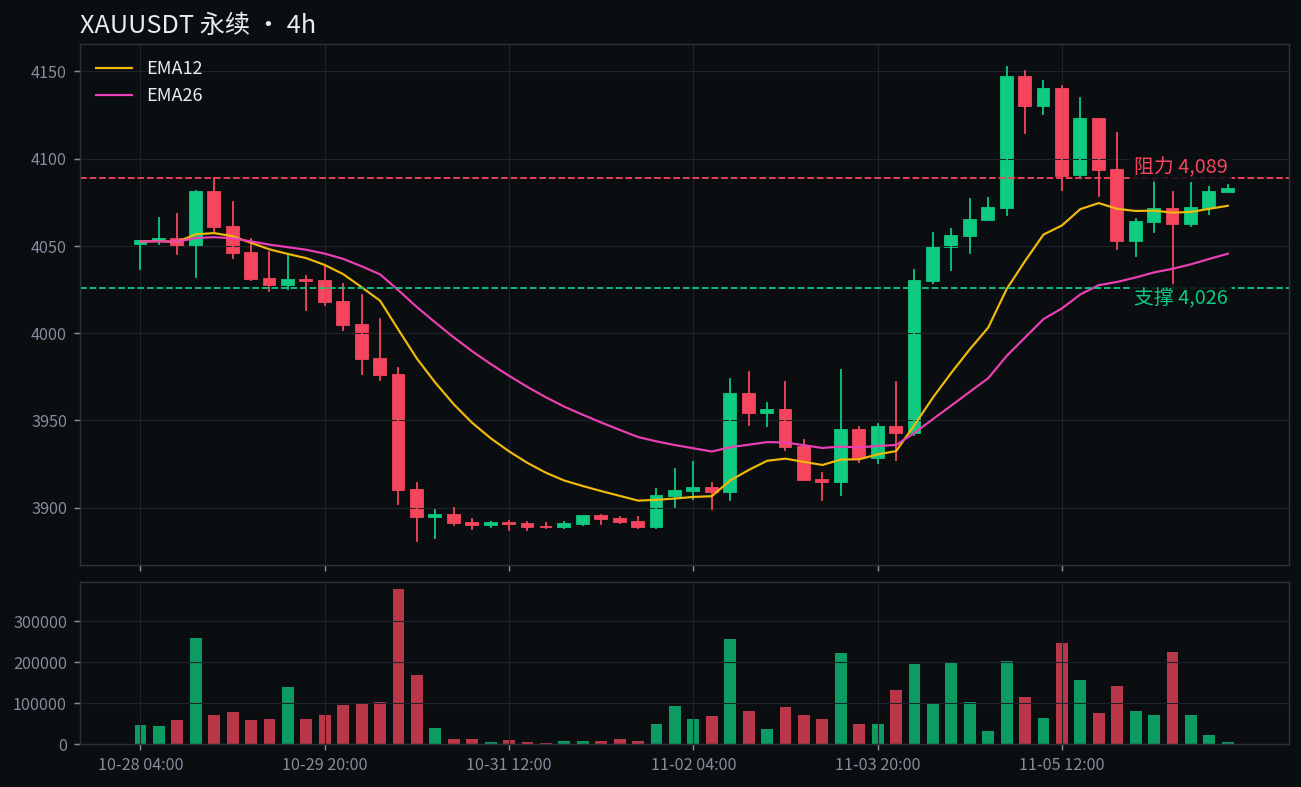
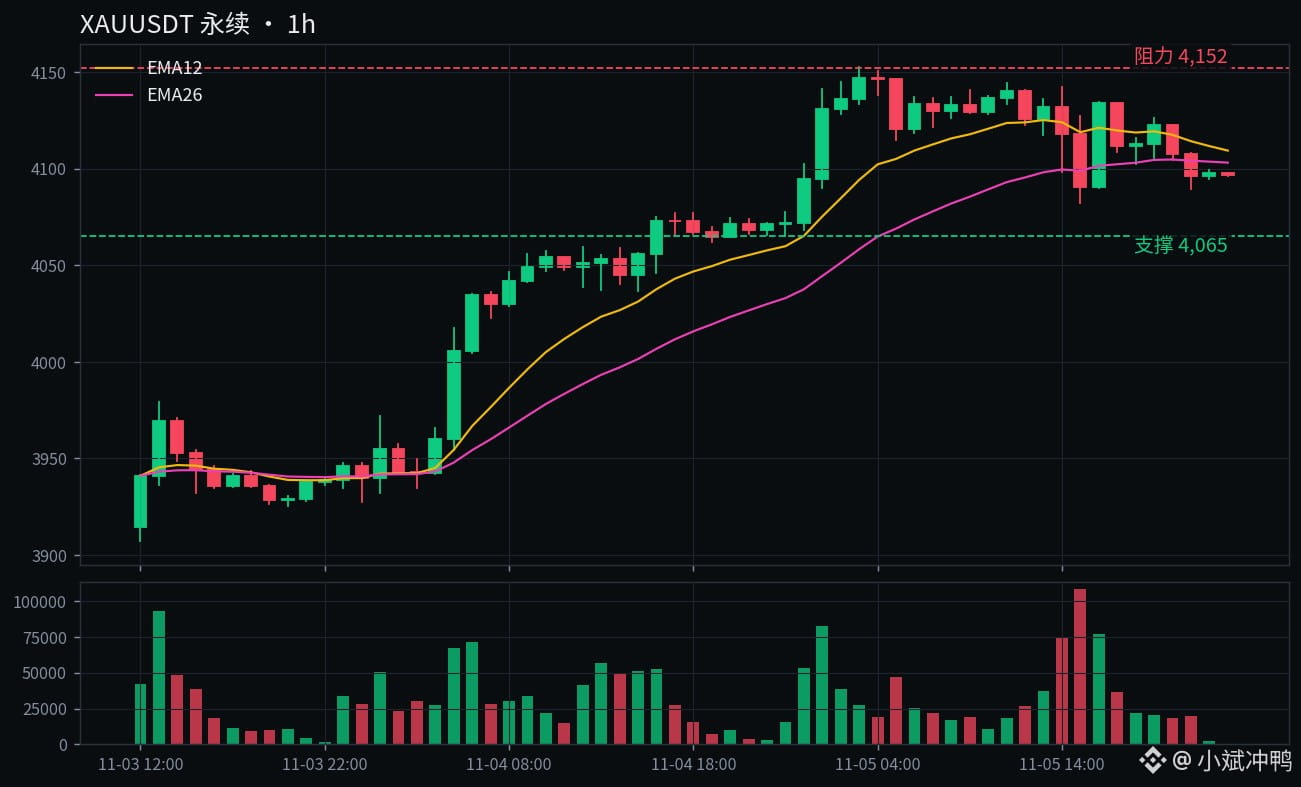
黄金也一样,24小时最低4026,破了我昨天说的4065,4000没破,现在4083又站回来了。
ETH 2244,+0.6%,24小时高点2253,同样没动静。
多头会说,数据炸成这样,BTC只砸到74810就收回来了,73179连碰都没碰。
资金费率0.0044%,空头根本没敢大规模进场,恐慌盘没出来。
报告里也有瑕疵,广义失业率U6从7.6%升到7.9%,因为经济原因打零工的人一口气多了33.9万,到484万。
就业人数是好看了,但质量打了折扣,加息不是铁板一块。
而且76.8%还没到80%,市场自己都在等周二CPI确认,没把话说死。
空头会说,数据硬到这个份上,12月加息基本是板上钉钉了。
时薪3.1%说明通胀粘性还在,美联储没有理由手软。
下周二11月10日还有10月CPI,万一CPI也超预期,加息概率奔90%去,BTC这75000根本守不住。
12月8号9号议息还带经济预测,万一SEP把明年加息路径也写硬了,那就不是一刀的事了。
8万上方套了一堆人,76351这个24小时高点都站不回去,多头拿什么翻身。
我觉得,空头剧本昨晚只演了一半,数据赢了,价格没跟。
这位置追空纯属送人头,74810假破收回,说明下面有人接货。
最关键的数字不是16.5万,是76.8%这个概率,它离80%还差一口气,真正的方向要等周二CPI。
早上那单小空我还拿着,收回8万我就平,非农夜我没加仓,现在也不加。
情景推演就两条线。
站回76351收稳,空头这口气就泄了,看77000到80000。
跌破74810,昨天那根假破就变成真破,看73179,破73179看7万整数关。
周二CPI之前,大概率还是75400到76200之间磨。
你们说,站回76351让空头先认错,还是砸穿74810直奔73179?
我站后者,数据都这么硬了,74810再破一次可就没人接了,你呢?
$BTC $XAU $ETH
#非农 #美联储
数据炸了2.5倍,加息76.8%,BTC却没跌到7.3万
先说数据,非农这回是真炸了,我站偏空这边。
10月新增16.5万个岗位,预期才6.5万,直接翻了2.5倍。
失业率4.1%,比预期的4.2%还低,时薪环比+0.4%、同比+3.1%,全超预期。
私营部门新增15.9万,是3月以来最大单月增幅。
9月从2.9万上修到6万,8月从13.3万上修到18.6万,过去两个月又多算出8.4万人。
12月加息概率从昨天的69%弹到76.8%,离80%就差一口气。
BTC昨晚的反应我全程盯着。
21点那根1小时线量直接翻了3倍,22点砸到75270,23点最低74810,破了我昨天说的75312。
但23点那根收回来75833,量2.63万枚是平时5倍,之后12小时就横在75400到76200之间,现在75858。
黄金也一样,24小时最低4026,破了我昨天说的4065,4000没破,现在4083又站回来了。
ETH 2244,+0.6%,24小时高点2253,同样没动静。
多头会说,数据炸成这样,BTC只砸到74810就收回来了,73179连碰都没碰。
资金费率0.0044%,空头根本没敢大规模进场,恐慌盘没出来。
报告里也有瑕疵,广义失业率U6从7.6%升到7.9%,因为经济原因打零工的人一口气多了33.9万,到484万。
就业人数是好看了,但质量打了折扣,加息不是铁板一块。
而且76.8%还没到80%,市场自己都在等周二CPI确认,没把话说死。
空头会说,数据硬到这个份上,12月加息基本是板上钉钉了。
时薪3.1%说明通胀粘性还在,美联储没有理由手软。
下周二11月10日还有10月CPI,万一CPI也超预期,加息概率奔90%去,BTC这75000根本守不住。
12月8号9号议息还带经济预测,万一SEP把明年加息路径也写硬了,那就不是一刀的事了。
8万上方套了一堆人,76351这个24小时高点都站不回去,多头拿什么翻身。
我觉得,空头剧本昨晚只演了一半,数据赢了,价格没跟。
这位置追空纯属送人头,74810假破收回,说明下面有人接货。
最关键的数字不是16.5万,是76.8%这个概率,它离80%还差一口气,真正的方向要等周二CPI。
早上那单小空我还拿着,收回8万我就平,非农夜我没加仓,现在也不加。
情景推演就两条线。
站回76351收稳,空头这口气就泄了,看77000到80000。
跌破74810,昨天那根假破就变成真破,看73179,破73179看7万整数关。
周二CPI之前,大概率还是75400到76200之间磨。
你们说,站回76351让空头先认错,还是砸穿74810直奔73179?
我站后者,数据都这么硬了,74810再破一次可就没人接了,你呢?
$BTC $XAU $ETH
#非农 #美联储
先说数据,非农这回是真炸了,我站偏空这边。
10月新增16.5万个岗位,预期才6.5万,直接翻了2.5倍。
失业率4.1%,比预期的4.2%还低,时薪环比+0.4%、同比+3.1%,全超预期。
私营部门新增15.9万,是3月以来最大单月增幅。
9月从2.9万上修到6万,8月从13.3万上修到18.6万,过去两个月又多算出8.4万人。
12月加息概率从昨天的69%弹到76.8%,离80%就差一口气。
BTC昨晚的反应我全程盯着。
21点那根1小时线量直接翻了3倍,22点砸到75270,23点最低74810,破了我昨天说的75312。
但23点那根收回来75833,量2.63万枚是平时5倍,之后12小时就横在75400到76200之间,现在75858。
黄金也一样,24小时最低4026,破了我昨天说的4065,4000没破,现在4083又站回来了。
ETH 2244,+0.6%,24小时高点2253,同样没动静。
多头会说,数据炸成这样,BTC只砸到74810就收回来了,73179连碰都没碰。
资金费率0.0044%,空头根本没敢大规模进场,恐慌盘没出来。
报告里也有瑕疵,广义失业率U6从7.6%升到7.9%,因为经济原因打零工的人一口气多了33.9万,到484万。
就业人数是好看了,但质量打了折扣,加息不是铁板一块。
而且76.8%还没到80%,市场自己都在等周二CPI确认,没把话说死。
空头会说,数据硬到这个份上,12月加息基本是板上钉钉了。
时薪3.1%说明通胀粘性还在,美联储没有理由手软。
下周二11月10日还有10月CPI,万一CPI也超预期,加息概率奔90%去,BTC这75000根本守不住。
12月8号9号议息还带经济预测,万一SEP把明年加息路径也写硬了,那就不是一刀的事了。
8万上方套了一堆人,76351这个24小时高点都站不回去,多头拿什么翻身。
我觉得,空头剧本昨晚只演了一半,数据赢了,价格没跟。
这位置追空纯属送人头,74810假破收回,说明下面有人接货。
最关键的数字不是16.5万,是76.8%这个概率,它离80%还差一口气,真正的方向要等周二CPI。
早上那单小空我还拿着,收回8万我就平,非农夜我没加仓,现在也不加。
情景推演就两条线。
站回76351收稳,空头这口气就泄了,看77000到80000。
跌破74810,昨天那根假破就变成真破,看73179,破73179看7万整数关。
周二CPI之前,大概率还是75400到76200之间磨。
你们说,站回76351让空头先认错,还是砸穿74810直奔73179?
我站后者,数据都这么硬了,74810再破一次可就没人接了,你呢?
$BTC $XAU $ETH
#非农 #美联储
12
·
--
Ver tradução
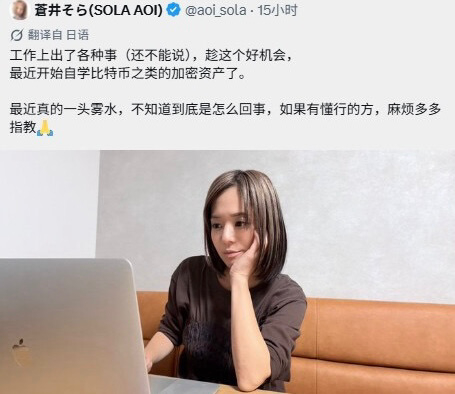
谁能想到,空老师也一头扎进加密圈自学了!
她最新发文透露,近期工作上出了一些变故,趁着空档开始啃比特币这类加密资产。坦言现在圈内玩法、行情节奏变得太快,自己看得一头雾水,专门发帖求懂行的朋友多多指点。
动态一出评论区直接炸开,不少人已经迫不及待追着问,是不是准备下场、看好哪个币。
讲句实在话,不管是谁,哪怕自带流量光环,新人入场顺序千万别搞反。入门第一课优先弄懂私钥、学会自托管;合约、埋伏山寨、短线博弈全都得往后放。币圈到处都是暴富传说,但绝大多数人进来第一件事,就是交一笔昂贵学费。热度从来不是上涨的保证书,盲目跟风最容易踩大坑。
如果轮到你给她做币圈入门引路人,第一件事你会教她什么?
$BTC
谁能想到,空老师也一头扎进加密圈自学了!
她最新发文透露,近期工作上出了一些变故,趁着空档开始啃比特币这类加密资产。坦言现在圈内玩法、行情节奏变得太快,自己看得一头雾水,专门发帖求懂行的朋友多多指点。
动态一出评论区直接炸开,不少人已经迫不及待追着问,是不是准备下场、看好哪个币。
讲句实在话,不管是谁,哪怕自带流量光环,新人入场顺序千万别搞反。入门第一课优先弄懂私钥、学会自托管;合约、埋伏山寨、短线博弈全都得往后放。币圈到处都是暴富传说,但绝大多数人进来第一件事,就是交一笔昂贵学费。热度从来不是上涨的保证书,盲目跟风最容易踩大坑。
如果轮到你给她做币圈入门引路人,第一件事你会教她什么?
$BTC
她最新发文透露,近期工作上出了一些变故,趁着空档开始啃比特币这类加密资产。坦言现在圈内玩法、行情节奏变得太快,自己看得一头雾水,专门发帖求懂行的朋友多多指点。
动态一出评论区直接炸开,不少人已经迫不及待追着问,是不是准备下场、看好哪个币。
讲句实在话,不管是谁,哪怕自带流量光环,新人入场顺序千万别搞反。入门第一课优先弄懂私钥、学会自托管;合约、埋伏山寨、短线博弈全都得往后放。币圈到处都是暴富传说,但绝大多数人进来第一件事,就是交一笔昂贵学费。热度从来不是上涨的保证书,盲目跟风最容易踩大坑。
如果轮到你给她做币圈入门引路人,第一件事你会教她什么?
$BTC
101
·
--
Ver tradução
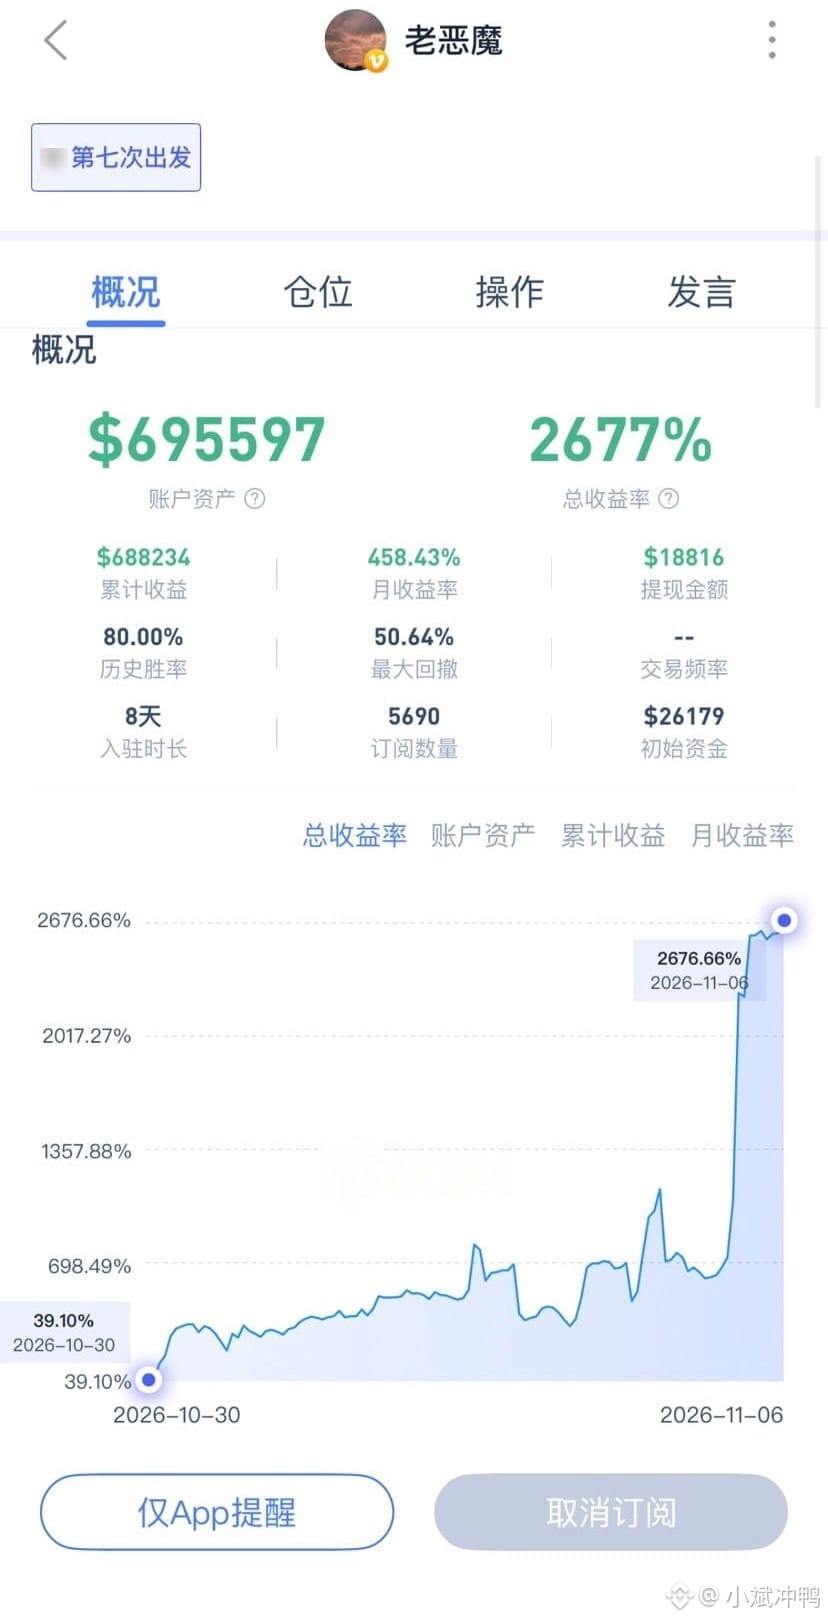
8天,就8天时间,从2.6wU翻到了70wU,币圈牛人还是多啊,敢操作,我胆子是越来越小了。
8天,就8天时间,从2.6wU翻到了70wU,币圈牛人还是多啊,敢操作,我胆子是越来越小了。
56
·
--
Ver tradução
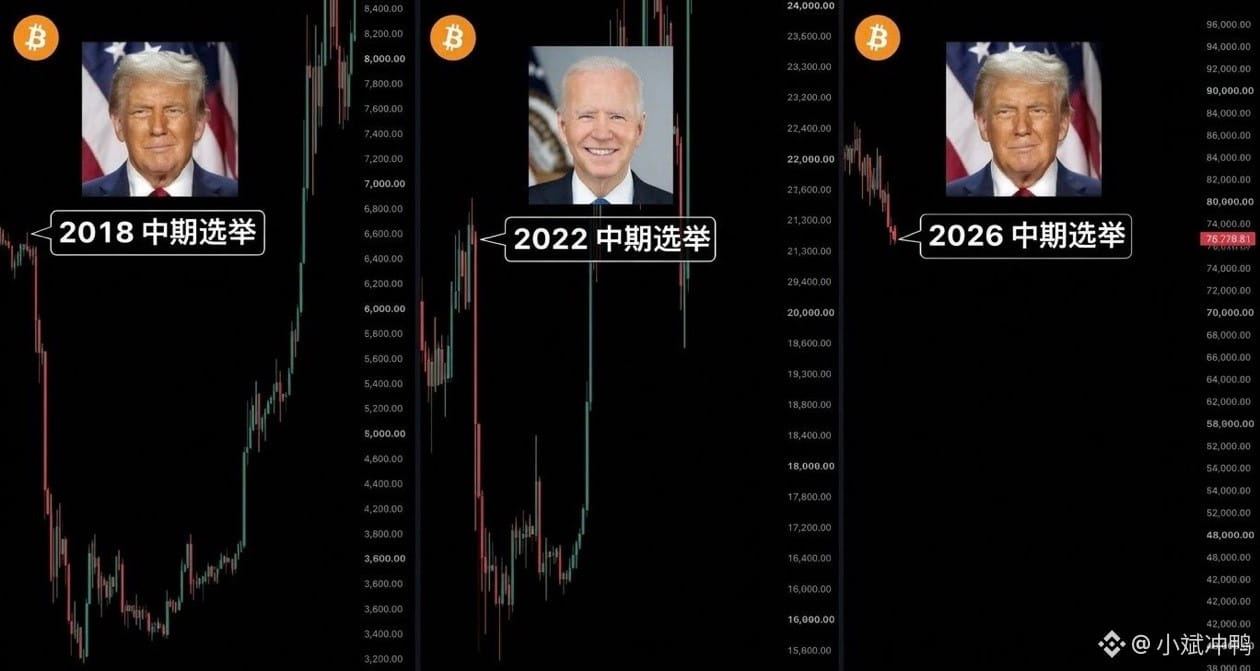
历史会重演,BTC又崩到76778
这张图,三次中期选举,同一个剧本。
美股先动,加密跟上,崩完一起涨回来。
2018年,投票第二天标普+2.1%,1982年以来最大涨幅,道指涨500多点。
然后美联储12月还加了息,12月标普崩9.18%,圣诞夜跌到2351,全年-6.24%。
BTC从6400砸到3122,腰斩,ETH从1500跌到80,跌95%。
一年后,BTC涨回7050,标普涨了近29%。
2022年,美联储一年加了425个基点,投票第二天标普跌2.1%。
第三天CPI降温,标普直接+5.54%,纳指+7.4%,2020年以来最大单日涨幅。
BTC投票那天18541,第二天15881,13天后15479见底,ETH从1680跌到1073,跌36%。
一年后,BTC涨92%,标普涨14.5%。
2026年,正在发生,芯片是导火索。
投票第二天道指+3%,1982年以来最大涨幅,标普+1.58%,纳指+1.44%。
但芯片已经先跌了,费半跌3.13%。
第二天全线崩,纳指砸5.5%,SOXL一天跌30%,NVDA跌8.7%,MU跌16%,SNDK跌21%。
民主党横扫之后,市场怕数据中心建设收紧审批,瑞银说2028年新增产能里有30%悬了。
BTC投票日收盘77345,现在75886,24小时爆仓108亿,21万人,88%是多头。
ETH 2212跌约8.7%,SOL 90.36跌5.66%,美股加密一个都没跑掉。
三次都一样,投票后先乱,美股加密一起崩。
12个月后,标普19次全涨,平均+15%,BTC三次全涨,+25%、+45%、+92%。
早上那单小空我还拿着,收回8万我就平,跌破73179看7万。
今晚21:30非农,数据弱才有喘气的机会。
三次剧本一模一样,这次你站哪边,抄底还是等7万?
$BTC $ETH $SOL
#比特币 #中期选举
历史会重演,BTC又崩到76778
这张图,三次中期选举,同一个剧本。
美股先动,加密跟上,崩完一起涨回来。
2018年,投票第二天标普+2.1%,1982年以来最大涨幅,道指涨500多点。
然后美联储12月还加了息,12月标普崩9.18%,圣诞夜跌到2351,全年-6.24%。
BTC从6400砸到3122,腰斩,ETH从1500跌到80,跌95%。
一年后,BTC涨回7050,标普涨了近29%。
2022年,美联储一年加了425个基点,投票第二天标普跌2.1%。
第三天CPI降温,标普直接+5.54%,纳指+7.4%,2020年以来最大单日涨幅。
BTC投票那天18541,第二天15881,13天后15479见底,ETH从1680跌到1073,跌36%。
一年后,BTC涨92%,标普涨14.5%。
2026年,正在发生,芯片是导火索。
投票第二天道指+3%,1982年以来最大涨幅,标普+1.58%,纳指+1.44%。
但芯片已经先跌了,费半跌3.13%。
第二天全线崩,纳指砸5.5%,SOXL一天跌30%,NVDA跌8.7%,MU跌16%,SNDK跌21%。
民主党横扫之后,市场怕数据中心建设收紧审批,瑞银说2028年新增产能里有30%悬了。
BTC投票日收盘77345,现在75886,24小时爆仓108亿,21万人,88%是多头。
ETH 2212跌约8.7%,SOL 90.36跌5.66%,美股加密一个都没跑掉。
三次都一样,投票后先乱,美股加密一起崩。
12个月后,标普19次全涨,平均+15%,BTC三次全涨,+25%、+45%、+92%。
早上那单小空我还拿着,收回8万我就平,跌破73179看7万。
今晚21:30非农,数据弱才有喘气的机会。
三次剧本一模一样,这次你站哪边,抄底还是等7万?
$BTC $ETH $SOL
#比特币 #中期选举
这张图,三次中期选举,同一个剧本。
美股先动,加密跟上,崩完一起涨回来。
2018年,投票第二天标普+2.1%,1982年以来最大涨幅,道指涨500多点。
然后美联储12月还加了息,12月标普崩9.18%,圣诞夜跌到2351,全年-6.24%。
BTC从6400砸到3122,腰斩,ETH从1500跌到80,跌95%。
一年后,BTC涨回7050,标普涨了近29%。
2022年,美联储一年加了425个基点,投票第二天标普跌2.1%。
第三天CPI降温,标普直接+5.54%,纳指+7.4%,2020年以来最大单日涨幅。
BTC投票那天18541,第二天15881,13天后15479见底,ETH从1680跌到1073,跌36%。
一年后,BTC涨92%,标普涨14.5%。
2026年,正在发生,芯片是导火索。
投票第二天道指+3%,1982年以来最大涨幅,标普+1.58%,纳指+1.44%。
但芯片已经先跌了,费半跌3.13%。
第二天全线崩,纳指砸5.5%,SOXL一天跌30%,NVDA跌8.7%,MU跌16%,SNDK跌21%。
民主党横扫之后,市场怕数据中心建设收紧审批,瑞银说2028年新增产能里有30%悬了。
BTC投票日收盘77345,现在75886,24小时爆仓108亿,21万人,88%是多头。
ETH 2212跌约8.7%,SOL 90.36跌5.66%,美股加密一个都没跑掉。
三次都一样,投票后先乱,美股加密一起崩。
12个月后,标普19次全涨,平均+15%,BTC三次全涨,+25%、+45%、+92%。
早上那单小空我还拿着,收回8万我就平,跌破73179看7万。
今晚21:30非农,数据弱才有喘气的机会。
三次剧本一模一样,这次你站哪边,抄底还是等7万?
$BTC $ETH $SOL
#比特币 #中期选举
22
·
--
Ver tradução
AAOI财报全超预期,股价反手-26%
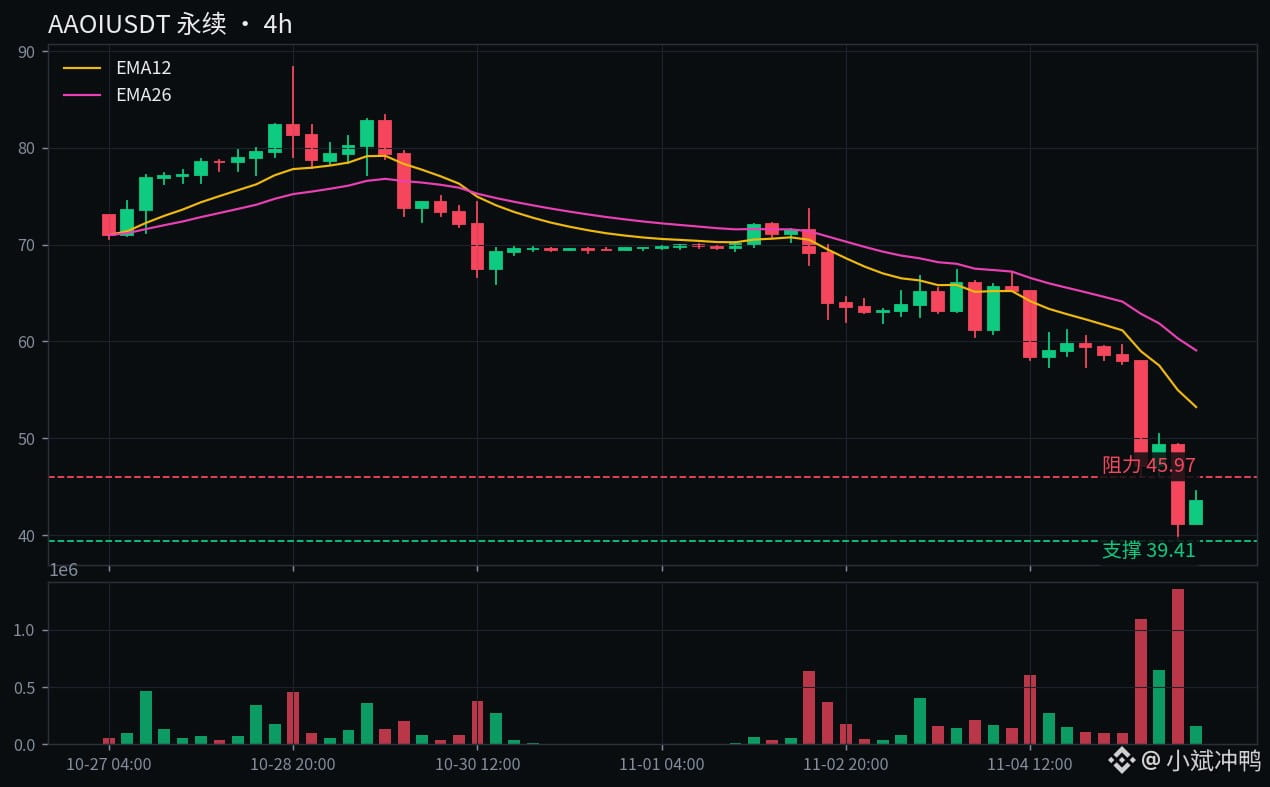
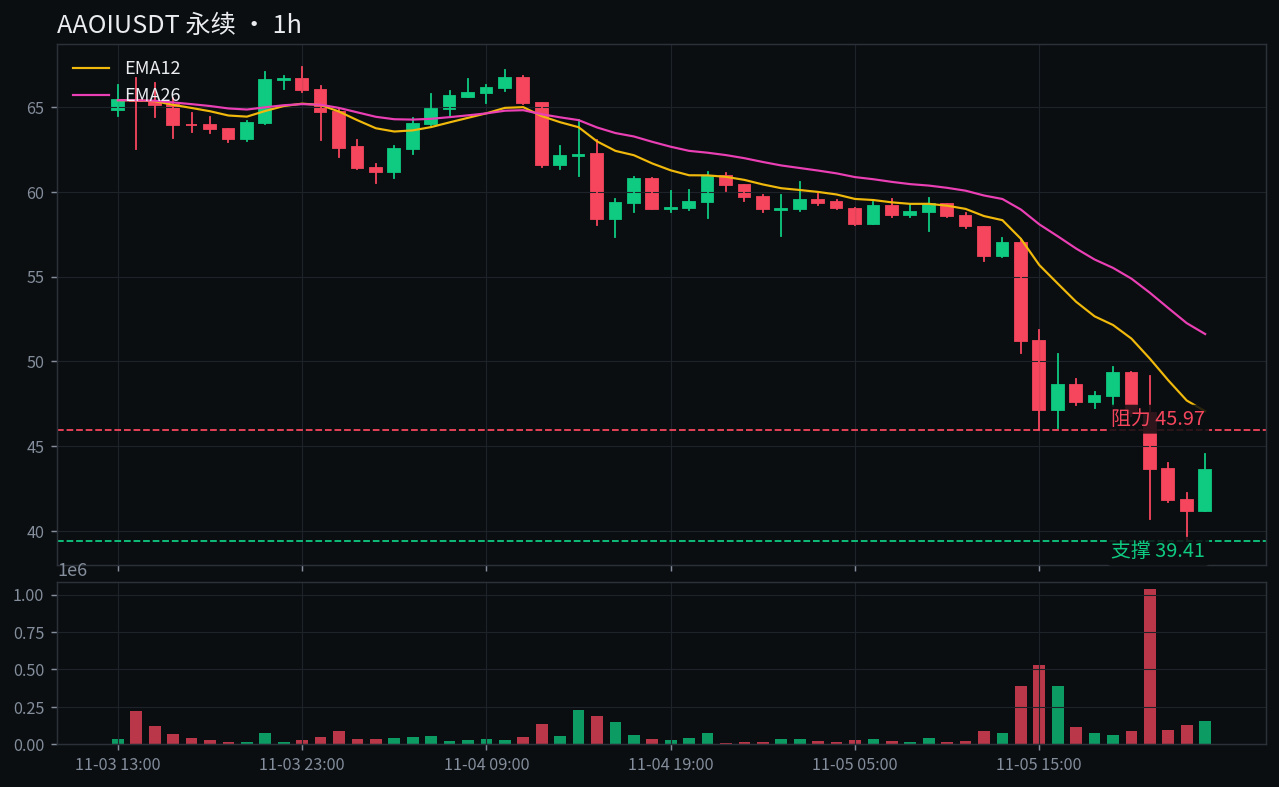
凌晨1点我刚写完AAOI财报前瞻,画的线是跌破45.97看40。
结果财报一出,45.97破了,40也被捅穿了,最低干到39.41。
现在43.3,24小时-26.5%,说白了,财报夜这票是真没扛住。
先说数据,财报本身其实不差。
EPS 0.17美元,预期0.14,超了21%。
营收2.699亿美元,预期2.681亿,也超了,同比+127.5%。
连续第六个季度创纪录营收,GAAP还扭亏了,净赚630万美元,去年同期是亏1790万。
数据中心收入1.556亿美元,同比+254%,这才是AI光模块真正的底子。
多头手里的牌确实不软。
Q4指引营收3.85到4.2亿美元,环比Q3涨43%到56%,EPS指引中点0.555美元,是Q3的3倍多。
Northland 11月3号刚给的目标价120美元,现价43.3,还不到目标价的四成。
管理层之前就说过,需求超过产能的局面要持续到2027年中,订单不是问题。
但财报夜的规矩就是只看下一季,过去再好看都是后视镜。
Q4营收指引中点4.025亿美元,分析师共识是4.27亿,差了将近6%。
非GAAP毛利率28.7%,连自己给的29%到30.5%都没够到,CFO自己认了,是低毛利的400G产品占比高了。
光模块全线在崩,LITE -14.8%,COHR -14.9%,MRVL -11.4%,不是AAOI一家倒霉。
再加上大盘,纳指100昨晚-6.4%,逆风局里一个指引小miss就被放大成-26%。
我觉得吧,这票今天站在空头这边没毛病。
营收只超了0.27%,EPS超21%听着挺响,但财报夜市场只认指引,指引差6%的坑,过去那点超预期填不平。
但我不追空,39.41捅穿40又收回来一点,这个位置追空,抽回来一下就能把人抽晕。
情景推演就两条线。
站回45.97,凌晨帖子的支撑破了变阻力,收回来算认错,看48.43的加权均价,再往上是53。
跌破39.41,今天的低点再破,35整数关就是下一站。
我手里没这票,45.97收不回来之前我不碰,跌破39.41我也不追空。
今晚21:30还有非农,大盘什么脸色还不知道,财报夜的坑我等它自己填平了再说。
站回45.97认错反弹,还是再探39.41奔35?
我站后者,你呢?
$AAOI $LITE $COHR
#财报 #光模块
AAOI财报全超预期,股价反手-26%
凌晨1点我刚写完AAOI财报前瞻,画的线是跌破45.97看40。
结果财报一出,45.97破了,40也被捅穿了,最低干到39.41。
现在43.3,24小时-26.5%,说白了,财报夜这票是真没扛住。
先说数据,财报本身其实不差。
EPS 0.17美元,预期0.14,超了21%。
营收2.699亿美元,预期2.681亿,也超了,同比+127.5%。
连续第六个季度创纪录营收,GAAP还扭亏了,净赚630万美元,去年同期是亏1790万。
数据中心收入1.556亿美元,同比+254%,这才是AI光模块真正的底子。
多头手里的牌确实不软。
Q4指引营收3.85到4.2亿美元,环比Q3涨43%到56%,EPS指引中点0.555美元,是Q3的3倍多。
Northland 11月3号刚给的目标价120美元,现价43.3,还不到目标价的四成。
管理层之前就说过,需求超过产能的局面要持续到2027年中,订单不是问题。
但财报夜的规矩就是只看下一季,过去再好看都是后视镜。
Q4营收指引中点4.025亿美元,分析师共识是4.27亿,差了将近6%。
非GAAP毛利率28.7%,连自己给的29%到30.5%都没够到,CFO自己认了,是低毛利的400G产品占比高了。
光模块全线在崩,LITE -14.8%,COHR -14.9%,MRVL -11.4%,不是AAOI一家倒霉。
再加上大盘,纳指100昨晚-6.4%,逆风局里一个指引小miss就被放大成-26%。
我觉得吧,这票今天站在空头这边没毛病。
营收只超了0.27%,EPS超21%听着挺响,但财报夜市场只认指引,指引差6%的坑,过去那点超预期填不平。
但我不追空,39.41捅穿40又收回来一点,这个位置追空,抽回来一下就能把人抽晕。
情景推演就两条线。
站回45.97,凌晨帖子的支撑破了变阻力,收回来算认错,看48.43的加权均价,再往上是53。
跌破39.41,今天的低点再破,35整数关就是下一站。
我手里没这票,45.97收不回来之前我不碰,跌破39.41我也不追空。
今晚21:30还有非农,大盘什么脸色还不知道,财报夜的坑我等它自己填平了再说。
站回45.97认错反弹,还是再探39.41奔35?
我站后者,你呢?
$AAOI $LITE $COHR
#财报 #光模块
凌晨1点我刚写完AAOI财报前瞻,画的线是跌破45.97看40。
结果财报一出,45.97破了,40也被捅穿了,最低干到39.41。
现在43.3,24小时-26.5%,说白了,财报夜这票是真没扛住。
先说数据,财报本身其实不差。
EPS 0.17美元,预期0.14,超了21%。
营收2.699亿美元,预期2.681亿,也超了,同比+127.5%。
连续第六个季度创纪录营收,GAAP还扭亏了,净赚630万美元,去年同期是亏1790万。
数据中心收入1.556亿美元,同比+254%,这才是AI光模块真正的底子。
多头手里的牌确实不软。
Q4指引营收3.85到4.2亿美元,环比Q3涨43%到56%,EPS指引中点0.555美元,是Q3的3倍多。
Northland 11月3号刚给的目标价120美元,现价43.3,还不到目标价的四成。
管理层之前就说过,需求超过产能的局面要持续到2027年中,订单不是问题。
但财报夜的规矩就是只看下一季,过去再好看都是后视镜。
Q4营收指引中点4.025亿美元,分析师共识是4.27亿,差了将近6%。
非GAAP毛利率28.7%,连自己给的29%到30.5%都没够到,CFO自己认了,是低毛利的400G产品占比高了。
光模块全线在崩,LITE -14.8%,COHR -14.9%,MRVL -11.4%,不是AAOI一家倒霉。
再加上大盘,纳指100昨晚-6.4%,逆风局里一个指引小miss就被放大成-26%。
我觉得吧,这票今天站在空头这边没毛病。
营收只超了0.27%,EPS超21%听着挺响,但财报夜市场只认指引,指引差6%的坑,过去那点超预期填不平。
但我不追空,39.41捅穿40又收回来一点,这个位置追空,抽回来一下就能把人抽晕。
情景推演就两条线。
站回45.97,凌晨帖子的支撑破了变阻力,收回来算认错,看48.43的加权均价,再往上是53。
跌破39.41,今天的低点再破,35整数关就是下一站。
我手里没这票,45.97收不回来之前我不碰,跌破39.41我也不追空。
今晚21:30还有非农,大盘什么脸色还不知道,财报夜的坑我等它自己填平了再说。
站回45.97认错反弹,还是再探39.41奔35?
我站后者,你呢?
$AAOI $LITE $COHR
#财报 #光模块
83
·
--
Ver tradução
今晚21:30,约6万个岗位决定BTC是8万还是7.3万
我站弱数据这边,今晚这份报告,赌的就是加息那刀落不落。
今晚21:30,美国10月非农就业报告出炉。
市场预期新增就业5.9万到6.5万,失业率4.2%,时薪环比+0.3%。
12月8日就要议息,今晚报告一出来,69%的加息概率马上就得变脸。
先说数据,9月新增只有2.9万,7、8月还合计下修6万。
2025年1月以来月均新增才3.5万,劳动力还缩了43.4万人。
就业早就不是“强”,只是“没崩”而已。
但反方也有牌,ADP新增8.6万,超预期的6.9万。
JOLTS空缺752.3万,一个月多了33.3万,裁员164.1万是去年3月以来最低。
Pantheon看10万、巴克莱看5万,区间拉到3.5万到12.5万,分歧大得很。
最有意思的是加息概率这条线。
10月28日决议后85%上下,11月4日81.2%,昨天已经滑到69%。
市场自己先降温了,今晚就是决定这69%往50%以下走、还是弹回80%的那一锤。
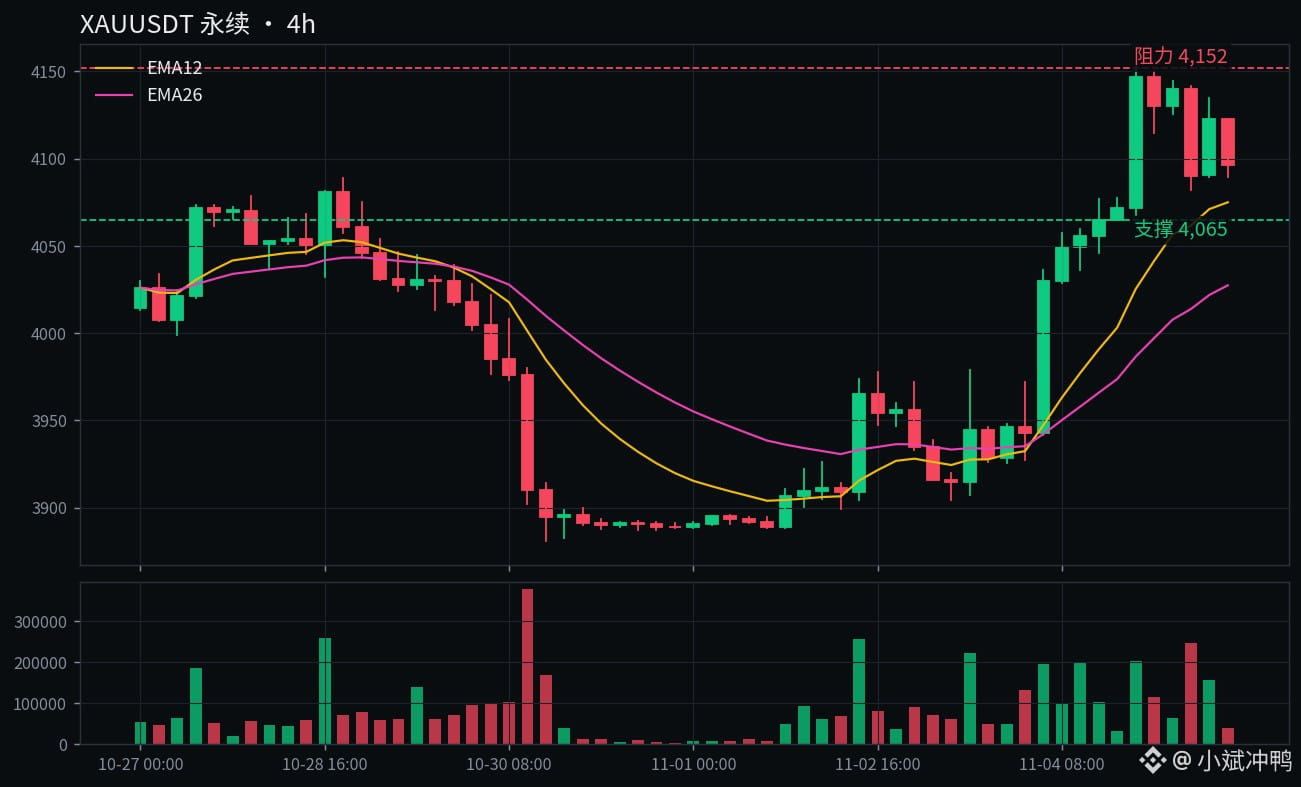
眼下黄金4095守在4100上下,BTC 75,513,昨晚低点75,525已经破了,ETH 2221一天跌了8.7%,昨晚那波砸盘还没缓过来。
多头怎么说,弱数据这边的牌挺顺。
预期本身已经很低了,6万出头,“弱”的门槛不高。
9月2.9万加下修的趋势摆在那,ADP和非农口径经常打架。
加息概率已经从85%滑到69%,市场在抢跑降温,弱数据只是顺水推舟。
真出弱数据,12月加息预期一松,风险资产先喘口气,BTC收回8万不是梦。
空头怎么说,强数据这边的牌也不虚。
ADP和JOLTS都偏强,职位空缺还在涨,裁员是去年3月以来最低。
哈马克昨天刚说,可能还得再加息,核心PCE 3.1%离2%目标还远。
穆萨莱姆和洛根上周也喊话:还得再加,而且要快。
失业率4.2%纹丝不动,强数据一出,加息锤子直接落下。
到时候BTC奔7.3万,黄金跌破4065看4000。
我为什么站弱数据这边,理由就一个:预期太低了,6万这个数,稍微一歪就是“不及预期”。
最关键的不是新增本身,是失业率和薪资。
失业率4.2%变4.3%,比新增少1万管用得多,加息预期直接打掉一截。
薪资要是超0.4%,那就是另一回事,通胀那根弦又绷紧了。
讲到底,今晚赌的不是就业,是12月那次加息到底加不加。
情景推演一下,弱数据,新增不到5万,或者失业率4.3%。
加息概率奔50%以下走,BTC收回8万看80,888,黄金站稳4152看4200。
强数据,新增超10万,或者失业率回落到4.1%。
概率弹回80%以上,BTC跌破75,312奔73,179,黄金跌破4065看4000。
符合预期,市场先看薪资,再等11月10日CPI,非农夜可能只是个假动作。
我打算咋办,早上那单小空我还拿着,收回8万我就平。
非农夜我不加仓也不反手,数据落地之前猜方向就是送钱。
数据出来我再看,69%这个数今晚之后肯定得挪地方。
新增不到5万、失业率4.3%,加息预期松了、BTC收回8万。
还是新增超10万、加息锤子落下、BTC奔7.3万?
我站前者,你呢?
$XAU $BTC $ETH
#非农 #美联储
今晚21:30,约6万个岗位决定BTC是8万还是7.3万
我站弱数据这边,今晚这份报告,赌的就是加息那刀落不落。
今晚21:30,美国10月非农就业报告出炉。
市场预期新增就业5.9万到6.5万,失业率4.2%,时薪环比+0.3%。
12月8日就要议息,今晚报告一出来,69%的加息概率马上就得变脸。
先说数据,9月新增只有2.9万,7、8月还合计下修6万。
2025年1月以来月均新增才3.5万,劳动力还缩了43.4万人。
就业早就不是“强”,只是“没崩”而已。
但反方也有牌,ADP新增8.6万,超预期的6.9万。
JOLTS空缺752.3万,一个月多了33.3万,裁员164.1万是去年3月以来最低。
Pantheon看10万、巴克莱看5万,区间拉到3.5万到12.5万,分歧大得很。
最有意思的是加息概率这条线。
10月28日决议后85%上下,11月4日81.2%,昨天已经滑到69%。
市场自己先降温了,今晚就是决定这69%往50%以下走、还是弹回80%的那一锤。
眼下黄金4095守在4100上下,BTC 75,513,昨晚低点75,525已经破了,ETH 2221一天跌了8.7%,昨晚那波砸盘还没缓过来。
多头怎么说,弱数据这边的牌挺顺。
预期本身已经很低了,6万出头,“弱”的门槛不高。
9月2.9万加下修的趋势摆在那,ADP和非农口径经常打架。
加息概率已经从85%滑到69%,市场在抢跑降温,弱数据只是顺水推舟。
真出弱数据,12月加息预期一松,风险资产先喘口气,BTC收回8万不是梦。
空头怎么说,强数据这边的牌也不虚。
ADP和JOLTS都偏强,职位空缺还在涨,裁员是去年3月以来最低。
哈马克昨天刚说,可能还得再加息,核心PCE 3.1%离2%目标还远。
穆萨莱姆和洛根上周也喊话:还得再加,而且要快。
失业率4.2%纹丝不动,强数据一出,加息锤子直接落下。
到时候BTC奔7.3万,黄金跌破4065看4000。
我为什么站弱数据这边,理由就一个:预期太低了,6万这个数,稍微一歪就是“不及预期”。
最关键的不是新增本身,是失业率和薪资。
失业率4.2%变4.3%,比新增少1万管用得多,加息预期直接打掉一截。
薪资要是超0.4%,那就是另一回事,通胀那根弦又绷紧了。
讲到底,今晚赌的不是就业,是12月那次加息到底加不加。
情景推演一下,弱数据,新增不到5万,或者失业率4.3%。
加息概率奔50%以下走,BTC收回8万看80,888,黄金站稳4152看4200。
强数据,新增超10万,或者失业率回落到4.1%。
概率弹回80%以上,BTC跌破75,312奔73,179,黄金跌破4065看4000。
符合预期,市场先看薪资,再等11月10日CPI,非农夜可能只是个假动作。
我打算咋办,早上那单小空我还拿着,收回8万我就平。
非农夜我不加仓也不反手,数据落地之前猜方向就是送钱。
数据出来我再看,69%这个数今晚之后肯定得挪地方。
新增不到5万、失业率4.3%,加息预期松了、BTC收回8万。
还是新增超10万、加息锤子落下、BTC奔7.3万?
我站前者,你呢?
$XAU $BTC $ETH
#非农 #美联储
我站弱数据这边,今晚这份报告,赌的就是加息那刀落不落。
今晚21:30,美国10月非农就业报告出炉。
市场预期新增就业5.9万到6.5万,失业率4.2%,时薪环比+0.3%。
12月8日就要议息,今晚报告一出来,69%的加息概率马上就得变脸。
先说数据,9月新增只有2.9万,7、8月还合计下修6万。
2025年1月以来月均新增才3.5万,劳动力还缩了43.4万人。
就业早就不是“强”,只是“没崩”而已。
但反方也有牌,ADP新增8.6万,超预期的6.9万。
JOLTS空缺752.3万,一个月多了33.3万,裁员164.1万是去年3月以来最低。
Pantheon看10万、巴克莱看5万,区间拉到3.5万到12.5万,分歧大得很。
最有意思的是加息概率这条线。
10月28日决议后85%上下,11月4日81.2%,昨天已经滑到69%。
市场自己先降温了,今晚就是决定这69%往50%以下走、还是弹回80%的那一锤。
眼下黄金4095守在4100上下,BTC 75,513,昨晚低点75,525已经破了,ETH 2221一天跌了8.7%,昨晚那波砸盘还没缓过来。
多头怎么说,弱数据这边的牌挺顺。
预期本身已经很低了,6万出头,“弱”的门槛不高。
9月2.9万加下修的趋势摆在那,ADP和非农口径经常打架。
加息概率已经从85%滑到69%,市场在抢跑降温,弱数据只是顺水推舟。
真出弱数据,12月加息预期一松,风险资产先喘口气,BTC收回8万不是梦。
空头怎么说,强数据这边的牌也不虚。
ADP和JOLTS都偏强,职位空缺还在涨,裁员是去年3月以来最低。
哈马克昨天刚说,可能还得再加息,核心PCE 3.1%离2%目标还远。
穆萨莱姆和洛根上周也喊话:还得再加,而且要快。
失业率4.2%纹丝不动,强数据一出,加息锤子直接落下。
到时候BTC奔7.3万,黄金跌破4065看4000。
我为什么站弱数据这边,理由就一个:预期太低了,6万这个数,稍微一歪就是“不及预期”。
最关键的不是新增本身,是失业率和薪资。
失业率4.2%变4.3%,比新增少1万管用得多,加息预期直接打掉一截。
薪资要是超0.4%,那就是另一回事,通胀那根弦又绷紧了。
讲到底,今晚赌的不是就业,是12月那次加息到底加不加。
情景推演一下,弱数据,新增不到5万,或者失业率4.3%。
加息概率奔50%以下走,BTC收回8万看80,888,黄金站稳4152看4200。
强数据,新增超10万,或者失业率回落到4.1%。
概率弹回80%以上,BTC跌破75,312奔73,179,黄金跌破4065看4000。
符合预期,市场先看薪资,再等11月10日CPI,非农夜可能只是个假动作。
我打算咋办,早上那单小空我还拿着,收回8万我就平。
非农夜我不加仓也不反手,数据落地之前猜方向就是送钱。
数据出来我再看,69%这个数今晚之后肯定得挪地方。
新增不到5万、失业率4.3%,加息预期松了、BTC收回8万。
还是新增超10万、加息锤子落下、BTC奔7.3万?
我站前者,你呢?
$XAU $BTC $ETH
#非农 #美联储
41
·
--
Ver tradução
21万人一夜爆仓10.8亿,BTC这8万是纸糊的
先说数据,昨天刚收回的8万,一夜又没了。
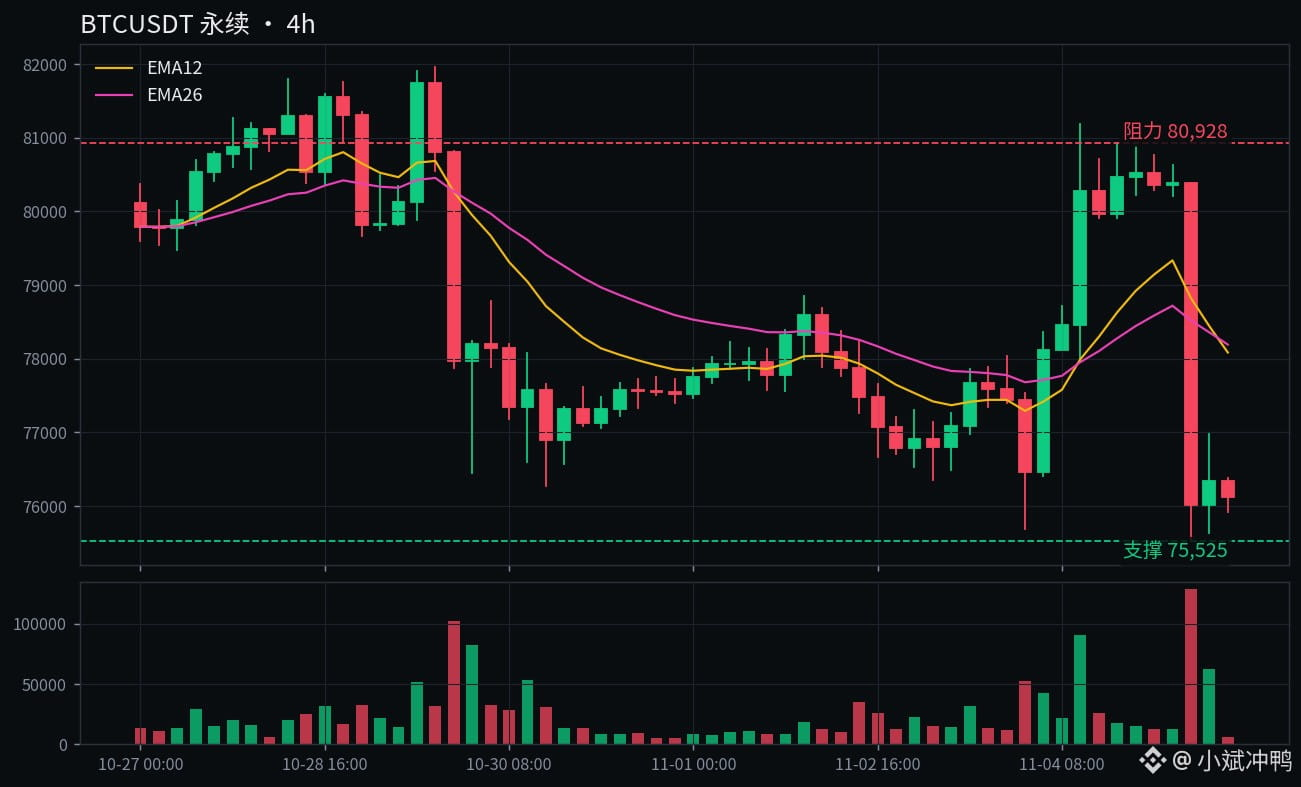
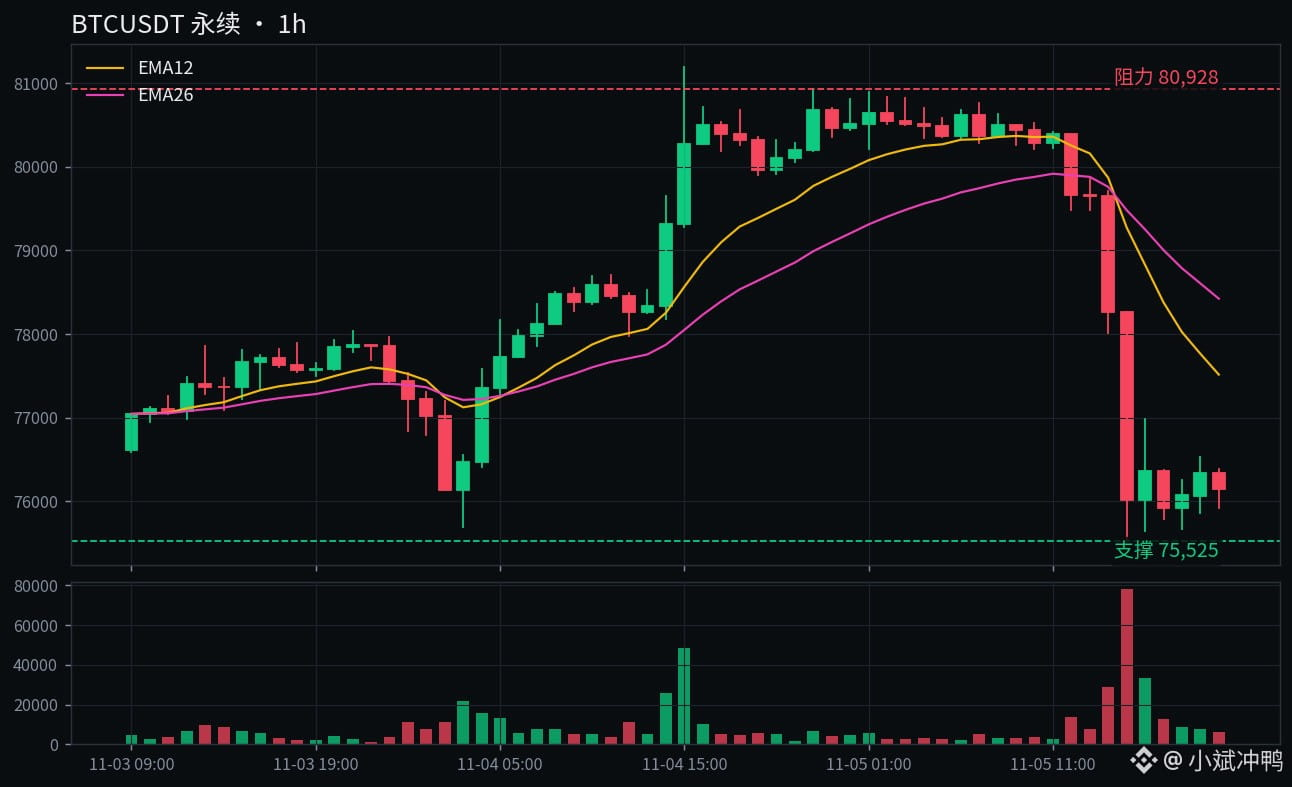
昨晚20点那根4小时线,开盘还在80,389,收盘只剩76,007,一根线砸掉4,865美元,量12.8万枚,是平时5倍。
现价76,116,24小时-4.95%,盘中最低75,525,七周新低。
ETH更惨,-6.78%失守2,400,现价2,250,SOL也-4.65%到90.19。
金子反倒涨了,XAU+1%到4,109,钱全往避险那头跑。
多头也不是没牌。
50周均线75,733就在脚底下,200日均线73,179也还没破,技术上这波还没到崩盘那一步。
再说选举利好是昨天才推上去的,基本面一夜之间也没变。
但我寻思,空头手里的牌更硬。
昨天涨那一下靠的是选举利好,今天美股纳指100直接-6.4%,芯片崩成那样,BTC跟着美股走,利好一天就吐光了。
再看爆仓,24小时全网爆了10.8亿美元,21万人被清算,88%是多头。
一小时内就爆了4.6亿,这哪是抄底,分明是多头在排队交钱。
我觉得8万这道坎就是纸糊的,昨天收回去是假突破,今天一砸就穿。
75,525是第一道坎,守不住就奔73,179的200日均线。
我刚开了个小空,仓位很轻,收回8万我就平。
今晚21点半非农,数据出来之前我不加仓,方向等数字说话。
收回8万算假摔,还是跌破75,525直奔73,179?
我站后者,你呢?
$BTC $ETH $SOL
#比特币 #爆仓
21万人一夜爆仓10.8亿,BTC这8万是纸糊的
先说数据,昨天刚收回的8万,一夜又没了。
昨晚20点那根4小时线,开盘还在80,389,收盘只剩76,007,一根线砸掉4,865美元,量12.8万枚,是平时5倍。
现价76,116,24小时-4.95%,盘中最低75,525,七周新低。
ETH更惨,-6.78%失守2,400,现价2,250,SOL也-4.65%到90.19。
金子反倒涨了,XAU+1%到4,109,钱全往避险那头跑。
多头也不是没牌。
50周均线75,733就在脚底下,200日均线73,179也还没破,技术上这波还没到崩盘那一步。
再说选举利好是昨天才推上去的,基本面一夜之间也没变。
但我寻思,空头手里的牌更硬。
昨天涨那一下靠的是选举利好,今天美股纳指100直接-6.4%,芯片崩成那样,BTC跟着美股走,利好一天就吐光了。
再看爆仓,24小时全网爆了10.8亿美元,21万人被清算,88%是多头。
一小时内就爆了4.6亿,这哪是抄底,分明是多头在排队交钱。
我觉得8万这道坎就是纸糊的,昨天收回去是假突破,今天一砸就穿。
75,525是第一道坎,守不住就奔73,179的200日均线。
我刚开了个小空,仓位很轻,收回8万我就平。
今晚21点半非农,数据出来之前我不加仓,方向等数字说话。
收回8万算假摔,还是跌破75,525直奔73,179?
我站后者,你呢?
$BTC $ETH $SOL
#比特币 #爆仓
先说数据,昨天刚收回的8万,一夜又没了。
昨晚20点那根4小时线,开盘还在80,389,收盘只剩76,007,一根线砸掉4,865美元,量12.8万枚,是平时5倍。
现价76,116,24小时-4.95%,盘中最低75,525,七周新低。
ETH更惨,-6.78%失守2,400,现价2,250,SOL也-4.65%到90.19。
金子反倒涨了,XAU+1%到4,109,钱全往避险那头跑。
多头也不是没牌。
50周均线75,733就在脚底下,200日均线73,179也还没破,技术上这波还没到崩盘那一步。
再说选举利好是昨天才推上去的,基本面一夜之间也没变。
但我寻思,空头手里的牌更硬。
昨天涨那一下靠的是选举利好,今天美股纳指100直接-6.4%,芯片崩成那样,BTC跟着美股走,利好一天就吐光了。
再看爆仓,24小时全网爆了10.8亿美元,21万人被清算,88%是多头。
一小时内就爆了4.6亿,这哪是抄底,分明是多头在排队交钱。
我觉得8万这道坎就是纸糊的,昨天收回去是假突破,今天一砸就穿。
75,525是第一道坎,守不住就奔73,179的200日均线。
我刚开了个小空,仓位很轻,收回8万我就平。
今晚21点半非农,数据出来之前我不加仓,方向等数字说话。
收回8万算假摔,还是跌破75,525直奔73,179?
我站后者,你呢?
$BTC $ETH $SOL
#比特币 #爆仓
27
·
--
Ver tradução
JCT前天才V反77%,今天直接-44%
前天我还说只看不追,今天底线全踩穿了,我更不敢碰了。
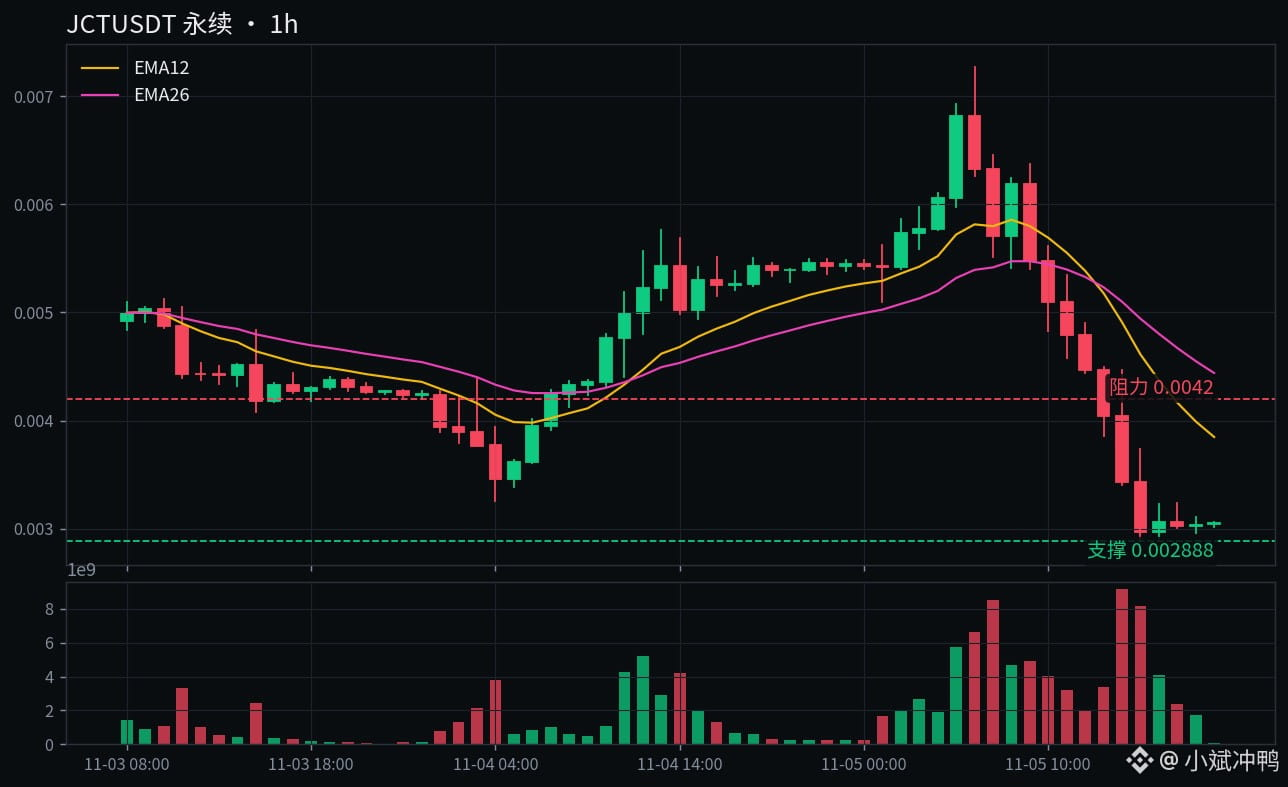
前天晚上我刚写完那篇,JCT中午砸到0.003254,晚上9小时V回77%摸0.005764,量是真的但费率没热起来,所以我只看不追。
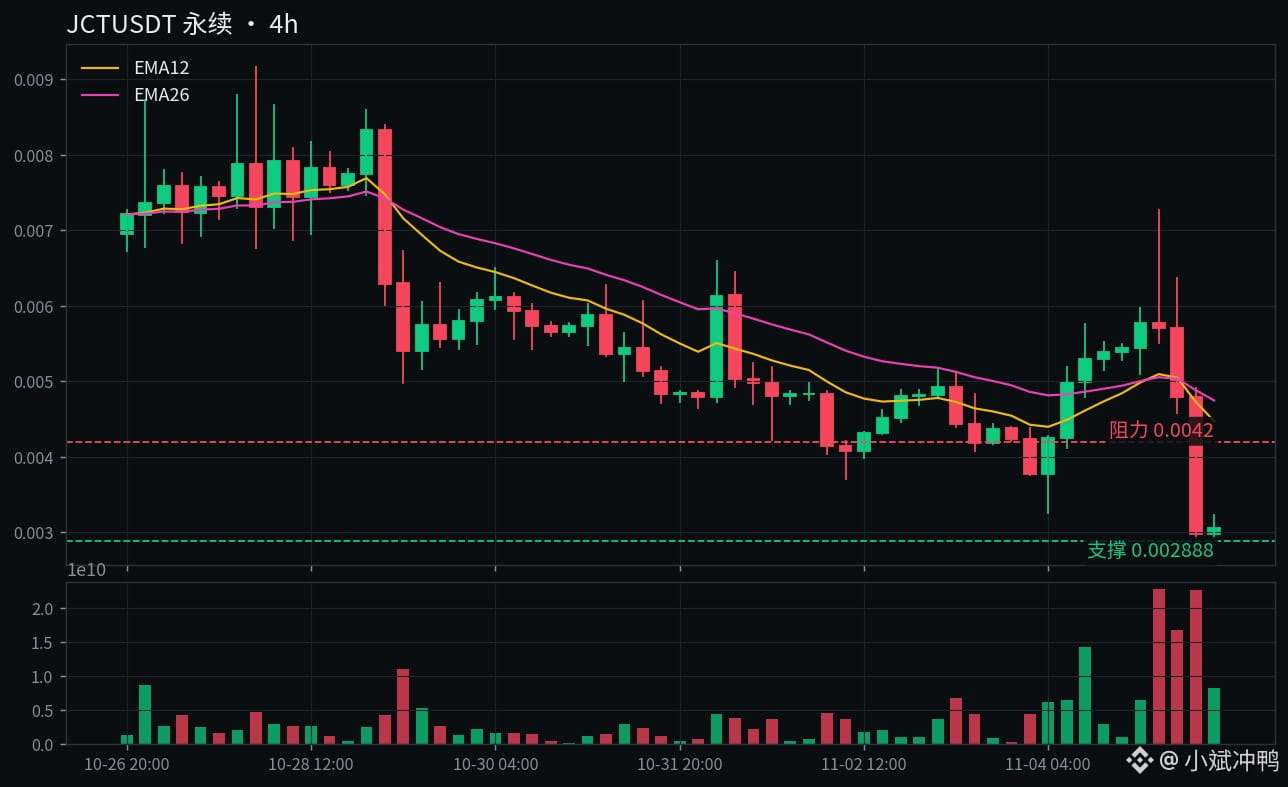
结果今天这票把那篇的线全验了一遍,先上破0.005764冲到0.007265,没站住,反手跌穿0.0042,再跌穿0.003254的前低。
现价0.003064,24小时-43.82%,今天开盘0.005446,最高0.007265,最低0.002888,单日振幅超过60%。
合约成交额3.9亿美元,差不多是流通市值的10倍出头,换手高得吓人,有人在跑,也有人在接。
资金费率0.005%,几乎归零,这波既不是空头挤仓,也没有多头在拼命加杠杆,就是纯情绪来、情绪走。
对照组是BTC,同期只跌了5.19%,现价76136,JCT这波是单飞跌,不是被大盘带下来的。
先说多头手里最硬的一张牌,成交量是真的,3.9亿美金一天换手10倍市值,有人在跑,但也有人在接,不是单边死盘。
还有一条,从10月初低点0.00131算,30天里最高冲到0.00916,差不多6倍,现价离低点还有一倍多,抛物线还没完全归零。
Janction毕竟是Jasmy孵化的去中心化GPU网络,AI加DePIN的叙事还在,板块情绪一回来,这种票反弹最快。
空头的牌更硬。
前天那篇我留的三条线,今天一天全验完了,上破没站住、0.0042跌穿、0.003254前低跌穿,现价连前低都没守住。
10月28日的高点0.00916到现在,跌了66.5%,抛物线顶上追进去的人全埋了。
结构上更扎心,77%的供应还锁着没放出来,FDV差不多是流通市值的4.4倍,头顶一直悬着一把刀。
而且10月底那波一个月近290%的涨幅,公开渠道查不到明确的产品或合作公告,纯叙事加情绪推上去的,情绪一散,跌起来不讲价。
说白了,我站空头这边,但不是无脑看空。
前天我写跌破0.0042看回0.003254,今天两条线全破了,谨慎被验证了,但这位置我也不敢追空,-44%之后追空等于接最后一棒。
最关键的数据是0.002888,今天的低点。
这个位置是今天多头仅剩的遮羞布,守不住,下一个能讲故事的价位就是0.001322,10月初的低点。
站回0.0042并且收稳,空头逻辑先废一半,上面先看0.005764,前天V反的高点。
跌破0.002888,今天的低点守不住,那就不是回调了,是破位加速,下看0.001322。
0.001322再破,抛物线这波就彻底归零,往0.001059的历史低点去也不是没可能。
这位置我不伸手。
0.0042没收回来之前,这票在我这儿就是观望,抄底等于接别人急着要卖的货,我没这个爱好。
真要我认错也简单,收回0.0042站稳,我就承认这波是洗盘不是见顶。
是站回0.0042洗盘反弹去摸0.005764,还是跌破0.002888破位加速奔0.001322?
我站后者,你呢?
$JCT $BTC
#山寨币 #AI
JCT前天才V反77%,今天直接-44%
前天我还说只看不追,今天底线全踩穿了,我更不敢碰了。
前天晚上我刚写完那篇,JCT中午砸到0.003254,晚上9小时V回77%摸0.005764,量是真的但费率没热起来,所以我只看不追。
结果今天这票把那篇的线全验了一遍,先上破0.005764冲到0.007265,没站住,反手跌穿0.0042,再跌穿0.003254的前低。
现价0.003064,24小时-43.82%,今天开盘0.005446,最高0.007265,最低0.002888,单日振幅超过60%。
合约成交额3.9亿美元,差不多是流通市值的10倍出头,换手高得吓人,有人在跑,也有人在接。
资金费率0.005%,几乎归零,这波既不是空头挤仓,也没有多头在拼命加杠杆,就是纯情绪来、情绪走。
对照组是BTC,同期只跌了5.19%,现价76136,JCT这波是单飞跌,不是被大盘带下来的。
先说多头手里最硬的一张牌,成交量是真的,3.9亿美金一天换手10倍市值,有人在跑,但也有人在接,不是单边死盘。
还有一条,从10月初低点0.00131算,30天里最高冲到0.00916,差不多6倍,现价离低点还有一倍多,抛物线还没完全归零。
Janction毕竟是Jasmy孵化的去中心化GPU网络,AI加DePIN的叙事还在,板块情绪一回来,这种票反弹最快。
空头的牌更硬。
前天那篇我留的三条线,今天一天全验完了,上破没站住、0.0042跌穿、0.003254前低跌穿,现价连前低都没守住。
10月28日的高点0.00916到现在,跌了66.5%,抛物线顶上追进去的人全埋了。
结构上更扎心,77%的供应还锁着没放出来,FDV差不多是流通市值的4.4倍,头顶一直悬着一把刀。
而且10月底那波一个月近290%的涨幅,公开渠道查不到明确的产品或合作公告,纯叙事加情绪推上去的,情绪一散,跌起来不讲价。
说白了,我站空头这边,但不是无脑看空。
前天我写跌破0.0042看回0.003254,今天两条线全破了,谨慎被验证了,但这位置我也不敢追空,-44%之后追空等于接最后一棒。
最关键的数据是0.002888,今天的低点。
这个位置是今天多头仅剩的遮羞布,守不住,下一个能讲故事的价位就是0.001322,10月初的低点。
站回0.0042并且收稳,空头逻辑先废一半,上面先看0.005764,前天V反的高点。
跌破0.002888,今天的低点守不住,那就不是回调了,是破位加速,下看0.001322。
0.001322再破,抛物线这波就彻底归零,往0.001059的历史低点去也不是没可能。
这位置我不伸手。
0.0042没收回来之前,这票在我这儿就是观望,抄底等于接别人急着要卖的货,我没这个爱好。
真要我认错也简单,收回0.0042站稳,我就承认这波是洗盘不是见顶。
是站回0.0042洗盘反弹去摸0.005764,还是跌破0.002888破位加速奔0.001322?
我站后者,你呢?
$JCT $BTC
#山寨币 #AI
前天我还说只看不追,今天底线全踩穿了,我更不敢碰了。
前天晚上我刚写完那篇,JCT中午砸到0.003254,晚上9小时V回77%摸0.005764,量是真的但费率没热起来,所以我只看不追。
结果今天这票把那篇的线全验了一遍,先上破0.005764冲到0.007265,没站住,反手跌穿0.0042,再跌穿0.003254的前低。
现价0.003064,24小时-43.82%,今天开盘0.005446,最高0.007265,最低0.002888,单日振幅超过60%。
合约成交额3.9亿美元,差不多是流通市值的10倍出头,换手高得吓人,有人在跑,也有人在接。
资金费率0.005%,几乎归零,这波既不是空头挤仓,也没有多头在拼命加杠杆,就是纯情绪来、情绪走。
对照组是BTC,同期只跌了5.19%,现价76136,JCT这波是单飞跌,不是被大盘带下来的。
先说多头手里最硬的一张牌,成交量是真的,3.9亿美金一天换手10倍市值,有人在跑,但也有人在接,不是单边死盘。
还有一条,从10月初低点0.00131算,30天里最高冲到0.00916,差不多6倍,现价离低点还有一倍多,抛物线还没完全归零。
Janction毕竟是Jasmy孵化的去中心化GPU网络,AI加DePIN的叙事还在,板块情绪一回来,这种票反弹最快。
空头的牌更硬。
前天那篇我留的三条线,今天一天全验完了,上破没站住、0.0042跌穿、0.003254前低跌穿,现价连前低都没守住。
10月28日的高点0.00916到现在,跌了66.5%,抛物线顶上追进去的人全埋了。
结构上更扎心,77%的供应还锁着没放出来,FDV差不多是流通市值的4.4倍,头顶一直悬着一把刀。
而且10月底那波一个月近290%的涨幅,公开渠道查不到明确的产品或合作公告,纯叙事加情绪推上去的,情绪一散,跌起来不讲价。
说白了,我站空头这边,但不是无脑看空。
前天我写跌破0.0042看回0.003254,今天两条线全破了,谨慎被验证了,但这位置我也不敢追空,-44%之后追空等于接最后一棒。
最关键的数据是0.002888,今天的低点。
这个位置是今天多头仅剩的遮羞布,守不住,下一个能讲故事的价位就是0.001322,10月初的低点。
站回0.0042并且收稳,空头逻辑先废一半,上面先看0.005764,前天V反的高点。
跌破0.002888,今天的低点守不住,那就不是回调了,是破位加速,下看0.001322。
0.001322再破,抛物线这波就彻底归零,往0.001059的历史低点去也不是没可能。
这位置我不伸手。
0.0042没收回来之前,这票在我这儿就是观望,抄底等于接别人急着要卖的货,我没这个爱好。
真要我认错也简单,收回0.0042站稳,我就承认这波是洗盘不是见顶。
是站回0.0042洗盘反弹去摸0.005764,还是跌破0.002888破位加速奔0.001322?
我站后者,你呢?
$JCT $BTC
#山寨币 #AI
28
·
--
Ver tradução
分析师喊120,AAOI一个月先腰斩62%
今晚盘后出Q3财报,股价先跌17%,这位置我下不去手。
共识是EPS 0.14美元、营收2.68亿美元,公司自己给的指引是营收2.55到2.9亿、EPS 0.11到0.26。
电话会北京时间明晨5点半。
财报还没出,股价先把自己砸穿了。
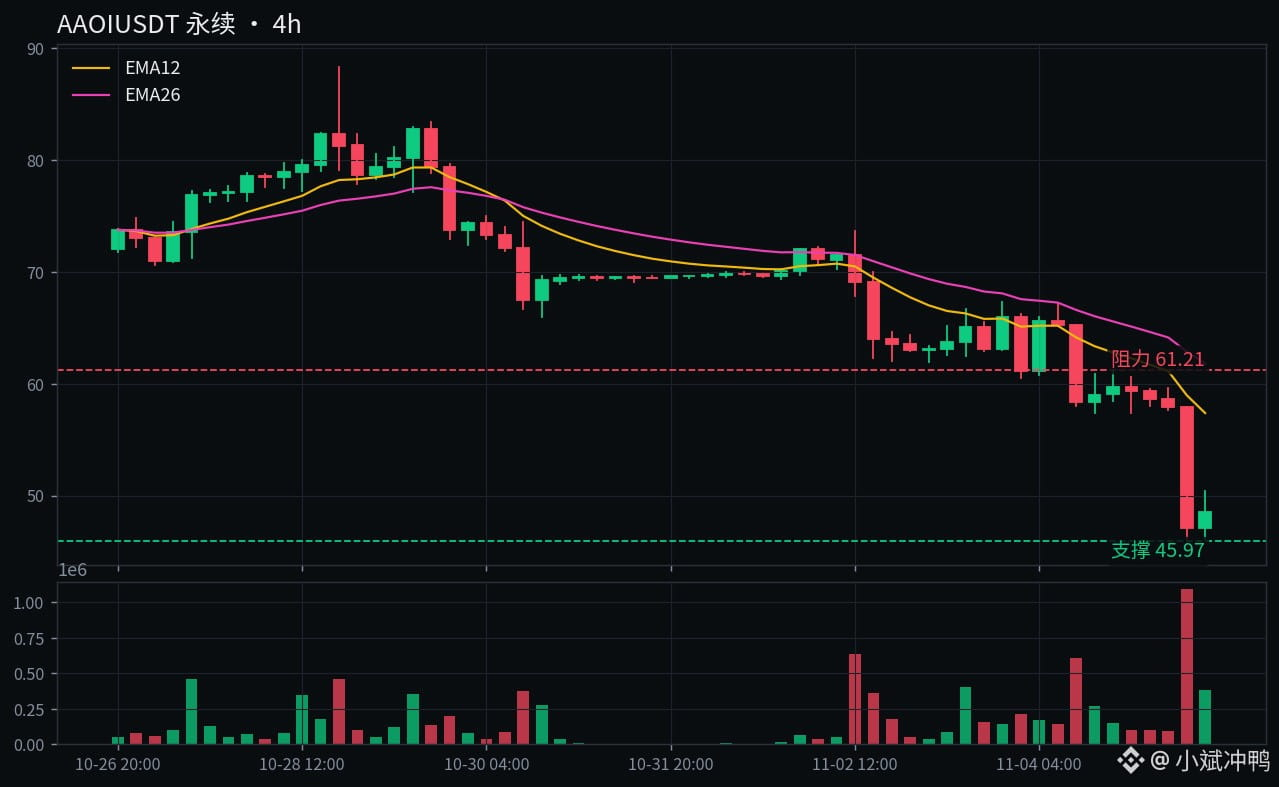
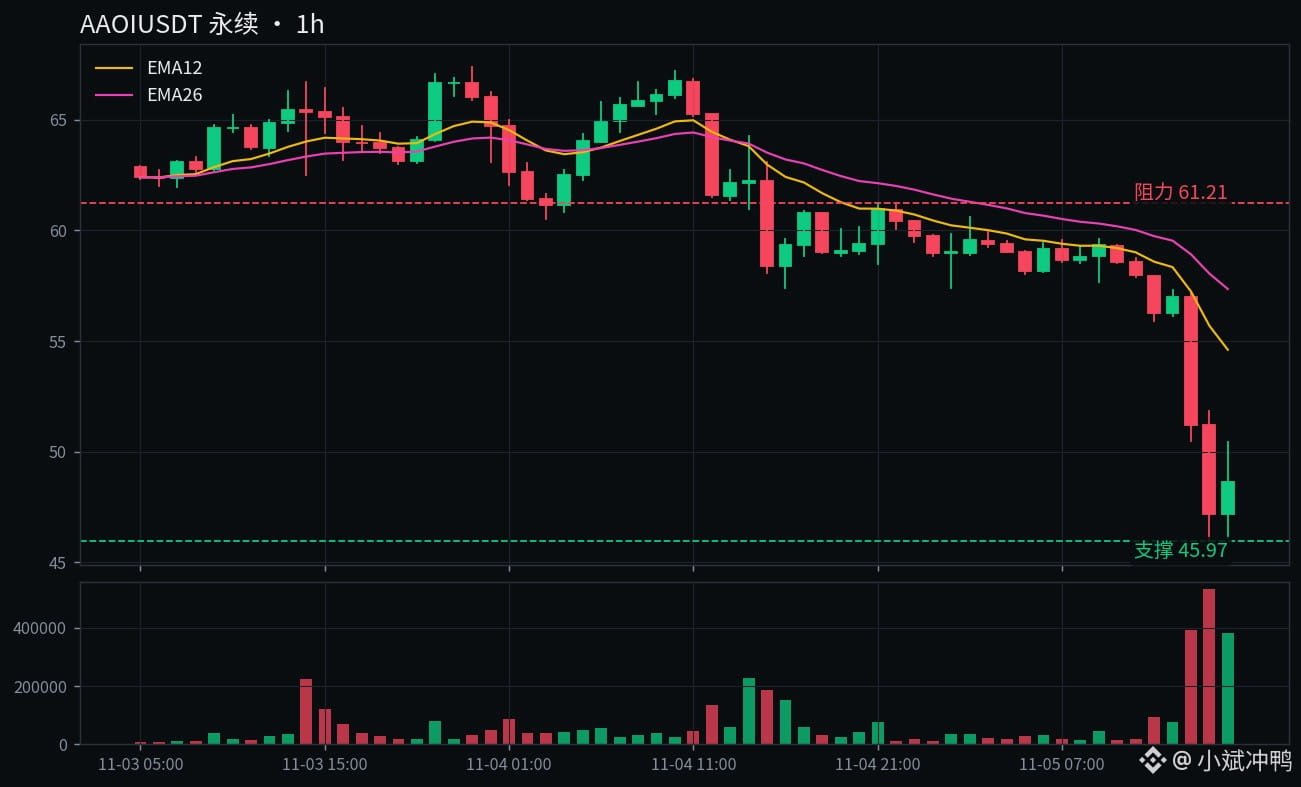
我查的时候现价48.86,24小时高点61.21、低点45.97,一天成交1.09亿美金。
一个月前这票还收在129.86,一个月跌了62%。
上周五收盘69.51,四个交易日跌了三成。
距52周高点234,跌了快八成。
今晚不光它一家,ABNB和IREN也一起盘后出,IREN永续先跌了16%到18.47。
整个光模块今晚全在挨揍,LITE -12.6%,COHR -12.6%,MRVL -12.2%,AAOI是跌得最狠的那个。
期权市场给今晚定价上下14%左右的波动,空头比例19%,资金费率0.027%,基本没人提前押轧空。
先说多头手里的牌。
11月3号Northland刚把它升到跑赢大盘,目标价120美元,比当时收盘63.97高出88%。
Needham也还给买入,目标价170美元。
管理层自己说的,需求超过产能,这种状态要持续到2027年中。
Q2营收1.92亿,同比+86%,连续两个季度创历史新高。
2027年共识营收26.6亿、EPS 4.6美元,照这个数算,10倍出头的 forward PE看着真不贵。
10月初刚融了6亿美元现金在手,账上不缺钱。
再说空头手里的牌,今晚这几张更扎手。
Q2营收超预期,但给的Q3 EPS指引只有0.11到0.26,营收在涨、利润跟不上,这是8月财报后就留下的老问题。
公司到现在还在亏钱,过去12个月EPS -0.75美元,毛利率29%上下。
10月5号刚完成的6亿美元增发,569万股、均价105.36美元。
现价48.86,增发价腰斩都不止,拿着增发股的人现在全在水下。
B. Riley已经把目标价砍到92美元,评级中性。
更大的背景是AI烧钱焦虑,亚马逊自由现金流转负点燃了这轮,整个光模块板块这周都在跌。
同链的MRVL、IREN今天也全崩了,AAOI今晚要是数字不硬,根本没人敢接。
我觉得吧,今晚赌的不是EPS那0.14美元,是订单和Q4指引。
营收共识2.68亿,公司指引上限2.9亿,超2.9亿才算真超预期。
更关键的是Q4指引和电话会上的订单口径,需求超产能这句话今晚必须拿出数字来撑。
要是只超一点点、指引还含糊,那就是利好出尽的老剧本。
站稳61.21,空头先认栽,往上看63.97到70。
跌破45.97,今天这根大阴线就不是底,是下一段的起点,往下看40整数关。
财报夜这刀我接不住,今晚我先看戏,等数字落地再说。
站回61.21我认错,跌破45.97逻辑就废了,我也不硬扛。
今晚是超预期站回61.21、19%空头被轧上70,还是miss跌破45.97、直接奔40砸坑?
我站后者,你呢?
$AAOI $LITE $IREN
#财报 #光模块
分析师喊120,AAOI一个月先腰斩62%
今晚盘后出Q3财报,股价先跌17%,这位置我下不去手。
共识是EPS 0.14美元、营收2.68亿美元,公司自己给的指引是营收2.55到2.9亿、EPS 0.11到0.26。
电话会北京时间明晨5点半。
财报还没出,股价先把自己砸穿了。
我查的时候现价48.86,24小时高点61.21、低点45.97,一天成交1.09亿美金。
一个月前这票还收在129.86,一个月跌了62%。
上周五收盘69.51,四个交易日跌了三成。
距52周高点234,跌了快八成。
今晚不光它一家,ABNB和IREN也一起盘后出,IREN永续先跌了16%到18.47。
整个光模块今晚全在挨揍,LITE -12.6%,COHR -12.6%,MRVL -12.2%,AAOI是跌得最狠的那个。
期权市场给今晚定价上下14%左右的波动,空头比例19%,资金费率0.027%,基本没人提前押轧空。
先说多头手里的牌。
11月3号Northland刚把它升到跑赢大盘,目标价120美元,比当时收盘63.97高出88%。
Needham也还给买入,目标价170美元。
管理层自己说的,需求超过产能,这种状态要持续到2027年中。
Q2营收1.92亿,同比+86%,连续两个季度创历史新高。
2027年共识营收26.6亿、EPS 4.6美元,照这个数算,10倍出头的 forward PE看着真不贵。
10月初刚融了6亿美元现金在手,账上不缺钱。
再说空头手里的牌,今晚这几张更扎手。
Q2营收超预期,但给的Q3 EPS指引只有0.11到0.26,营收在涨、利润跟不上,这是8月财报后就留下的老问题。
公司到现在还在亏钱,过去12个月EPS -0.75美元,毛利率29%上下。
10月5号刚完成的6亿美元增发,569万股、均价105.36美元。
现价48.86,增发价腰斩都不止,拿着增发股的人现在全在水下。
B. Riley已经把目标价砍到92美元,评级中性。
更大的背景是AI烧钱焦虑,亚马逊自由现金流转负点燃了这轮,整个光模块板块这周都在跌。
同链的MRVL、IREN今天也全崩了,AAOI今晚要是数字不硬,根本没人敢接。
我觉得吧,今晚赌的不是EPS那0.14美元,是订单和Q4指引。
营收共识2.68亿,公司指引上限2.9亿,超2.9亿才算真超预期。
更关键的是Q4指引和电话会上的订单口径,需求超产能这句话今晚必须拿出数字来撑。
要是只超一点点、指引还含糊,那就是利好出尽的老剧本。
站稳61.21,空头先认栽,往上看63.97到70。
跌破45.97,今天这根大阴线就不是底,是下一段的起点,往下看40整数关。
财报夜这刀我接不住,今晚我先看戏,等数字落地再说。
站回61.21我认错,跌破45.97逻辑就废了,我也不硬扛。
今晚是超预期站回61.21、19%空头被轧上70,还是miss跌破45.97、直接奔40砸坑?
我站后者,你呢?
$AAOI $LITE $IREN
#财报 #光模块
今晚盘后出Q3财报,股价先跌17%,这位置我下不去手。
共识是EPS 0.14美元、营收2.68亿美元,公司自己给的指引是营收2.55到2.9亿、EPS 0.11到0.26。
电话会北京时间明晨5点半。
财报还没出,股价先把自己砸穿了。
我查的时候现价48.86,24小时高点61.21、低点45.97,一天成交1.09亿美金。
一个月前这票还收在129.86,一个月跌了62%。
上周五收盘69.51,四个交易日跌了三成。
距52周高点234,跌了快八成。
今晚不光它一家,ABNB和IREN也一起盘后出,IREN永续先跌了16%到18.47。
整个光模块今晚全在挨揍,LITE -12.6%,COHR -12.6%,MRVL -12.2%,AAOI是跌得最狠的那个。
期权市场给今晚定价上下14%左右的波动,空头比例19%,资金费率0.027%,基本没人提前押轧空。
先说多头手里的牌。
11月3号Northland刚把它升到跑赢大盘,目标价120美元,比当时收盘63.97高出88%。
Needham也还给买入,目标价170美元。
管理层自己说的,需求超过产能,这种状态要持续到2027年中。
Q2营收1.92亿,同比+86%,连续两个季度创历史新高。
2027年共识营收26.6亿、EPS 4.6美元,照这个数算,10倍出头的 forward PE看着真不贵。
10月初刚融了6亿美元现金在手,账上不缺钱。
再说空头手里的牌,今晚这几张更扎手。
Q2营收超预期,但给的Q3 EPS指引只有0.11到0.26,营收在涨、利润跟不上,这是8月财报后就留下的老问题。
公司到现在还在亏钱,过去12个月EPS -0.75美元,毛利率29%上下。
10月5号刚完成的6亿美元增发,569万股、均价105.36美元。
现价48.86,增发价腰斩都不止,拿着增发股的人现在全在水下。
B. Riley已经把目标价砍到92美元,评级中性。
更大的背景是AI烧钱焦虑,亚马逊自由现金流转负点燃了这轮,整个光模块板块这周都在跌。
同链的MRVL、IREN今天也全崩了,AAOI今晚要是数字不硬,根本没人敢接。
我觉得吧,今晚赌的不是EPS那0.14美元,是订单和Q4指引。
营收共识2.68亿,公司指引上限2.9亿,超2.9亿才算真超预期。
更关键的是Q4指引和电话会上的订单口径,需求超产能这句话今晚必须拿出数字来撑。
要是只超一点点、指引还含糊,那就是利好出尽的老剧本。
站稳61.21,空头先认栽,往上看63.97到70。
跌破45.97,今天这根大阴线就不是底,是下一段的起点,往下看40整数关。
财报夜这刀我接不住,今晚我先看戏,等数字落地再说。
站回61.21我认错,跌破45.97逻辑就废了,我也不硬扛。
今晚是超预期站回61.21、19%空头被轧上70,还是miss跌破45.97、直接奔40砸坑?
我站后者,你呢?
$AAOI $LITE $IREN
#财报 #光模块
22
·
--
Ver tradução
标普跌2% SOXL跌32%,50块也守不住
先回答那个问题,到底是全线暴跌还是只是芯片。
答案还是只杀芯片,SOXL的跌幅是标普的13倍。
同一个24小时,标普的永续只跌2.41%,纳指100跌5.23%,SOXL跌32.28%。
这不是大盘崩了,是钱在精准撤离一条线。
周三现货市场更明显,道指涨3%,标普涨1.58%,纳指涨1.44%,费城半导体指数同一天跌3.13%。
今天盘前也一样,道指期货涨0.5%,标普期货基本持平,纳指期货跌0.6%,欧洲STOXX 600还涨了0.7%,离历史新高就差一步。
全世界都在涨,只有芯片在跳楼。
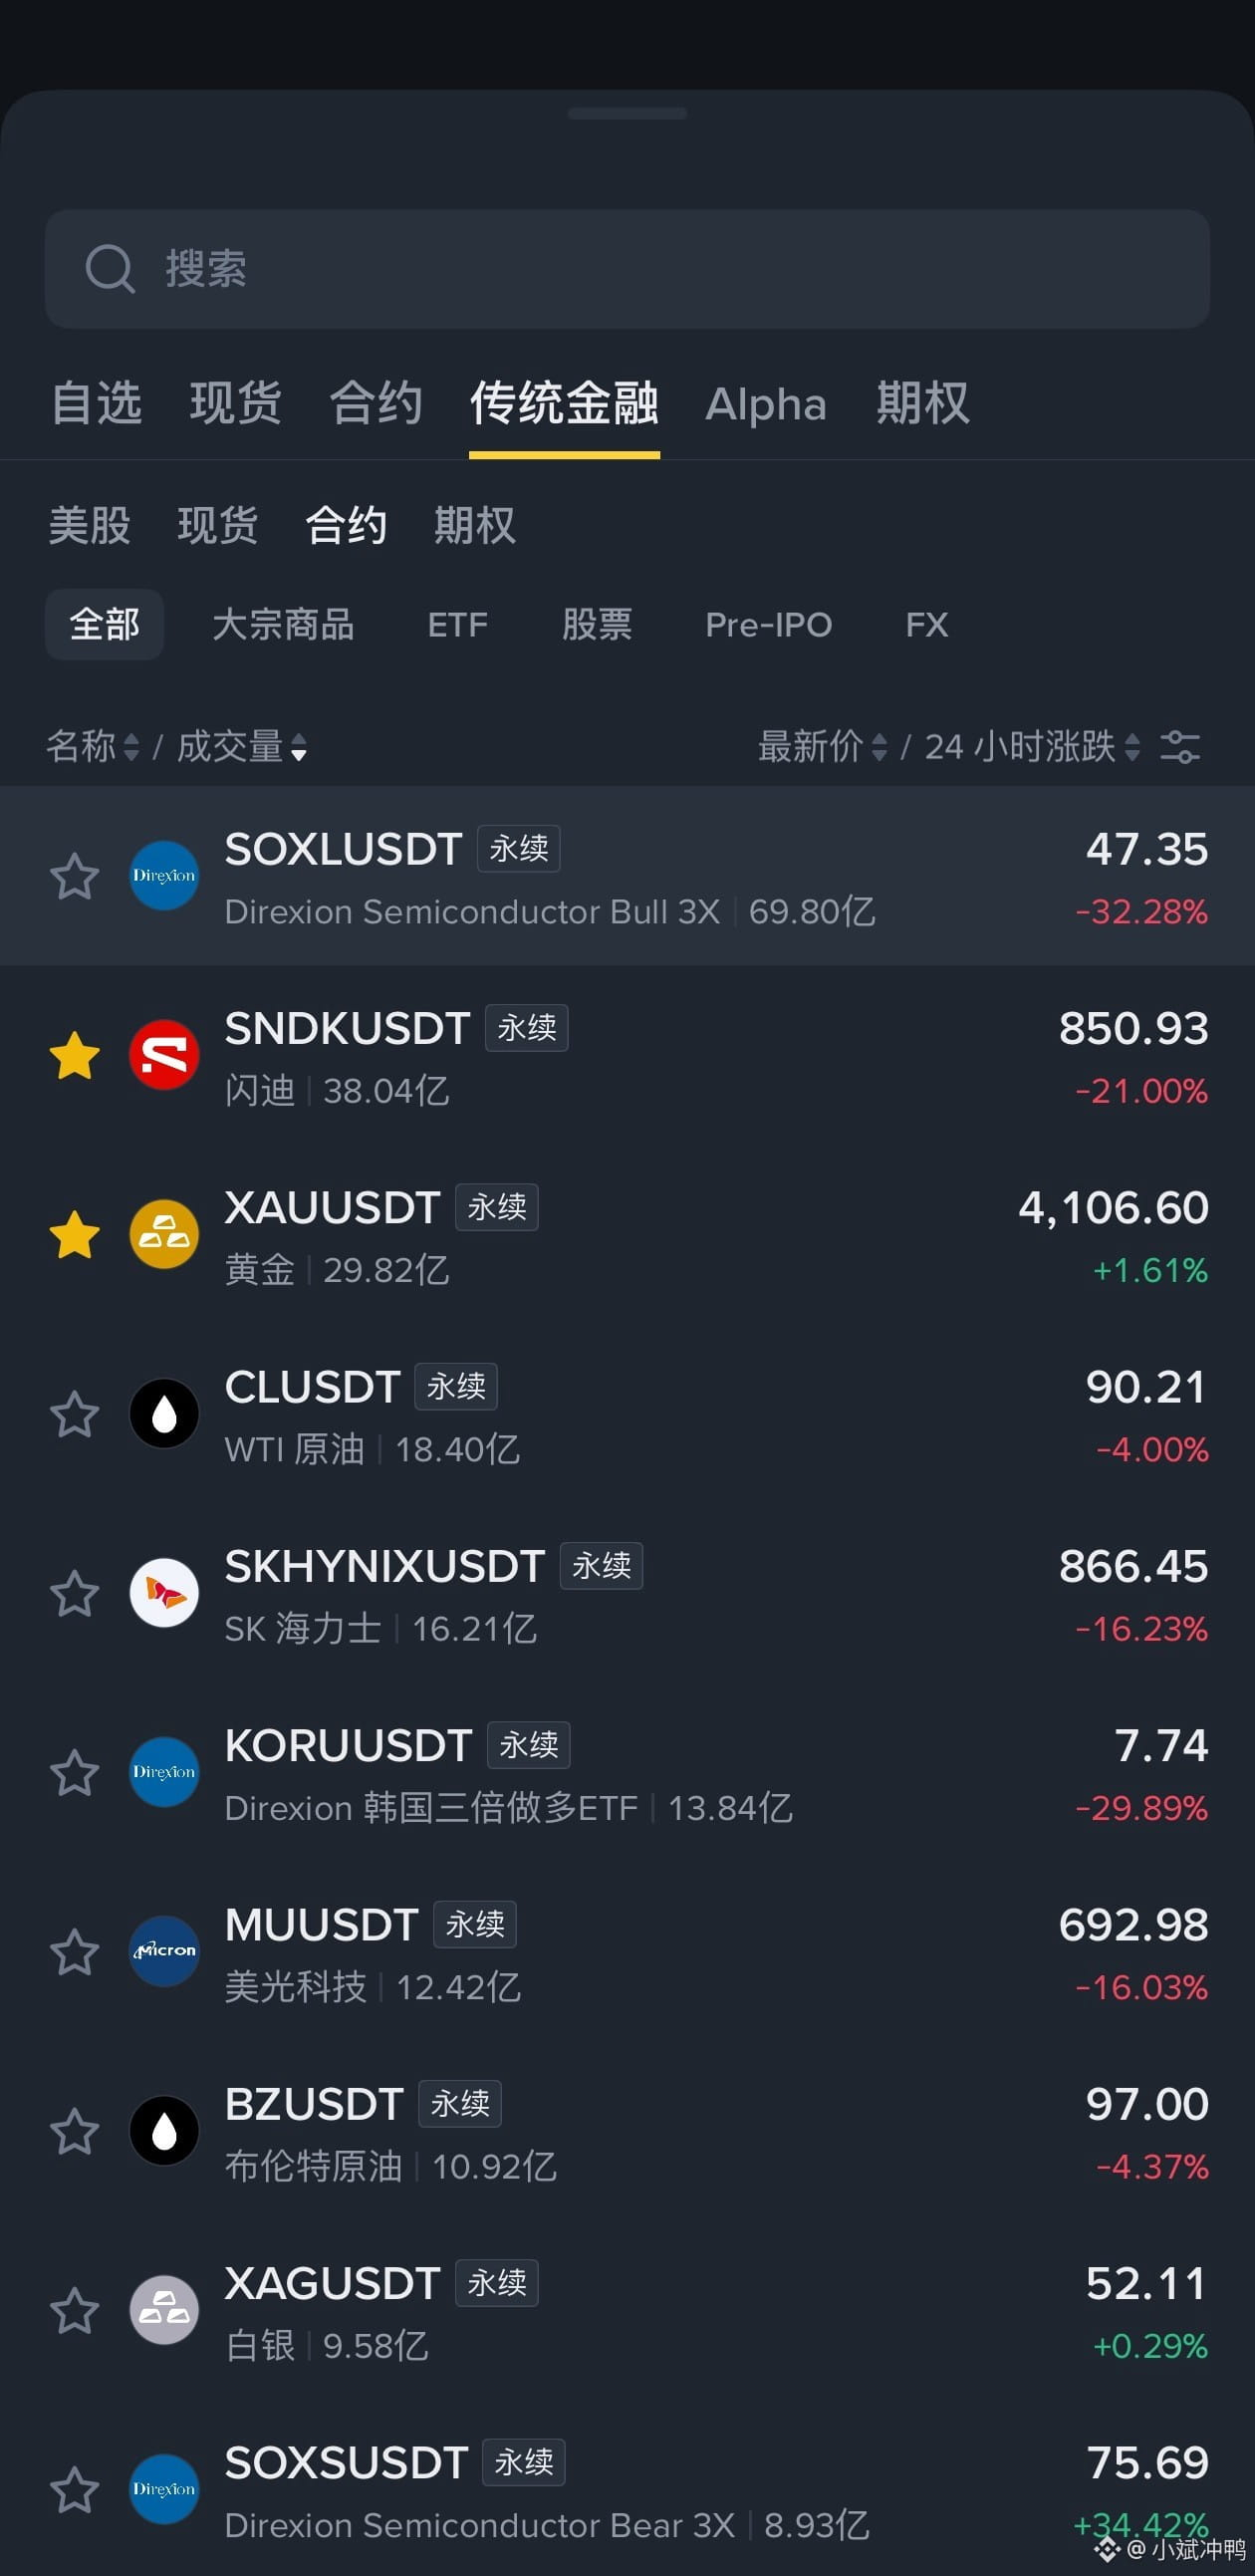
再看这张新图,23:28刚截的,SOXL 47.35美元跌32.28%,韩国三倍做多ETF跌29.89%,闪迪850.93美元跌21%,美光692.98美元跌16.03%,SK海力士866.45美元跌16.23%。
涨的还是那两样东西,黄金4106美元涨1.61%,三倍做空半导体的SOXS涨34.42%。
钱从芯片里出来,直接躲进黄金和空头里了。
而且37分钟前SOXL还在52美元,二十多分钟前还在50.71摸50,现在47.35,50这个整数关连半小时都没守住。
最魔幻的是,内存涨价涨到苹果新CEO周一都说“前所未有”,TrendForce预计四季度DRAM合约价还要涨10%到15%,NAND涨15%到20%。
价格在涨,股票在崩。
从6月高点算,闪迪已经跌了56%,SK海力士跌了51%,美光跌了37%,这不是回调,是把上半年那波内存牛市整个拆了。
为什么崩,我理了四个原因。
先说中期选举,民主党横扫两院,市场怕的是数据中心建设要收紧审批,地方限制、许可变严,AI基建的逻辑被抽了一根柴。
瑞银都出来算账了,数据中心建设放缓会拖到2028年,2028年预计新增产能里有30%悬了。
再说今天早上韩国先崩,KOSPI一天跌5.28%,SK海力士跌8.52%,三星跌6.65%,亚洲交易时段把跌幅又放大了一截。
然后是高通财报,EPS 2.17美元、营收103.2亿美元都超预期了,但手机业务同比跌26%,只剩51.4亿美元,盘后直接跌了约9%,今天盘前又跌10.1%。
手机卖不动,内存的需求故事就缺了一块。
最后是个股自己也在添乱,美光暂停了台湾45亿美元的建厂计划,劳工纠纷拖着,SK海力士大连厂的设备出口许可也被美国那边拖着。
这四件事凑一起,涨太多、预期太满、一个政策利空点火,拥挤的交易反向踩踏。
我说句实话,这波我不觉得是基本面崩了。
内存涨价是真的,AI需求是真的,AMD周二刚报了创纪录的季度,24小时照样跌15%,杀的是估值和持仓,不是业绩。
但话说回来,华尔街的目标价还在天上,美光平均目标价1621美元,比周三收盘高104%,闪迪目标价2080美元,高100%。
目标价救不了短期,跌的时候没人看目标价。
所以抄底这事,我不接飞刀。
SOXL这种三倍杠杆,一天就能吃掉你一个月的利润,50已经破了,下看45,站回55再谈企稳。
真想抄,等费城半导体指数先止跌,或者等今晚AAOI、ABNB、IREN三家财报出来,看看方向再说。
你觉得这是芯片牛市的最后一跌,还是AI泡沫开始破了?
$SOXL $MU $SNDK
#美股 #芯片
标普跌2% SOXL跌32%,50块也守不住
先回答那个问题,到底是全线暴跌还是只是芯片。
答案还是只杀芯片,SOXL的跌幅是标普的13倍。
同一个24小时,标普的永续只跌2.41%,纳指100跌5.23%,SOXL跌32.28%。
这不是大盘崩了,是钱在精准撤离一条线。
周三现货市场更明显,道指涨3%,标普涨1.58%,纳指涨1.44%,费城半导体指数同一天跌3.13%。
今天盘前也一样,道指期货涨0.5%,标普期货基本持平,纳指期货跌0.6%,欧洲STOXX 600还涨了0.7%,离历史新高就差一步。
全世界都在涨,只有芯片在跳楼。
再看这张新图,23:28刚截的,SOXL 47.35美元跌32.28%,韩国三倍做多ETF跌29.89%,闪迪850.93美元跌21%,美光692.98美元跌16.03%,SK海力士866.45美元跌16.23%。
涨的还是那两样东西,黄金4106美元涨1.61%,三倍做空半导体的SOXS涨34.42%。
钱从芯片里出来,直接躲进黄金和空头里了。
而且37分钟前SOXL还在52美元,二十多分钟前还在50.71摸50,现在47.35,50这个整数关连半小时都没守住。
最魔幻的是,内存涨价涨到苹果新CEO周一都说“前所未有”,TrendForce预计四季度DRAM合约价还要涨10%到15%,NAND涨15%到20%。
价格在涨,股票在崩。
从6月高点算,闪迪已经跌了56%,SK海力士跌了51%,美光跌了37%,这不是回调,是把上半年那波内存牛市整个拆了。
为什么崩,我理了四个原因。
先说中期选举,民主党横扫两院,市场怕的是数据中心建设要收紧审批,地方限制、许可变严,AI基建的逻辑被抽了一根柴。
瑞银都出来算账了,数据中心建设放缓会拖到2028年,2028年预计新增产能里有30%悬了。
再说今天早上韩国先崩,KOSPI一天跌5.28%,SK海力士跌8.52%,三星跌6.65%,亚洲交易时段把跌幅又放大了一截。
然后是高通财报,EPS 2.17美元、营收103.2亿美元都超预期了,但手机业务同比跌26%,只剩51.4亿美元,盘后直接跌了约9%,今天盘前又跌10.1%。
手机卖不动,内存的需求故事就缺了一块。
最后是个股自己也在添乱,美光暂停了台湾45亿美元的建厂计划,劳工纠纷拖着,SK海力士大连厂的设备出口许可也被美国那边拖着。
这四件事凑一起,涨太多、预期太满、一个政策利空点火,拥挤的交易反向踩踏。
我说句实话,这波我不觉得是基本面崩了。
内存涨价是真的,AI需求是真的,AMD周二刚报了创纪录的季度,24小时照样跌15%,杀的是估值和持仓,不是业绩。
但话说回来,华尔街的目标价还在天上,美光平均目标价1621美元,比周三收盘高104%,闪迪目标价2080美元,高100%。
目标价救不了短期,跌的时候没人看目标价。
所以抄底这事,我不接飞刀。
SOXL这种三倍杠杆,一天就能吃掉你一个月的利润,50已经破了,下看45,站回55再谈企稳。
真想抄,等费城半导体指数先止跌,或者等今晚AAOI、ABNB、IREN三家财报出来,看看方向再说。
你觉得这是芯片牛市的最后一跌,还是AI泡沫开始破了?
$SOXL $MU $SNDK
#美股 #芯片
先回答那个问题,到底是全线暴跌还是只是芯片。
答案还是只杀芯片,SOXL的跌幅是标普的13倍。
同一个24小时,标普的永续只跌2.41%,纳指100跌5.23%,SOXL跌32.28%。
这不是大盘崩了,是钱在精准撤离一条线。
周三现货市场更明显,道指涨3%,标普涨1.58%,纳指涨1.44%,费城半导体指数同一天跌3.13%。
今天盘前也一样,道指期货涨0.5%,标普期货基本持平,纳指期货跌0.6%,欧洲STOXX 600还涨了0.7%,离历史新高就差一步。
全世界都在涨,只有芯片在跳楼。
再看这张新图,23:28刚截的,SOXL 47.35美元跌32.28%,韩国三倍做多ETF跌29.89%,闪迪850.93美元跌21%,美光692.98美元跌16.03%,SK海力士866.45美元跌16.23%。
涨的还是那两样东西,黄金4106美元涨1.61%,三倍做空半导体的SOXS涨34.42%。
钱从芯片里出来,直接躲进黄金和空头里了。
而且37分钟前SOXL还在52美元,二十多分钟前还在50.71摸50,现在47.35,50这个整数关连半小时都没守住。
最魔幻的是,内存涨价涨到苹果新CEO周一都说“前所未有”,TrendForce预计四季度DRAM合约价还要涨10%到15%,NAND涨15%到20%。
价格在涨,股票在崩。
从6月高点算,闪迪已经跌了56%,SK海力士跌了51%,美光跌了37%,这不是回调,是把上半年那波内存牛市整个拆了。
为什么崩,我理了四个原因。
先说中期选举,民主党横扫两院,市场怕的是数据中心建设要收紧审批,地方限制、许可变严,AI基建的逻辑被抽了一根柴。
瑞银都出来算账了,数据中心建设放缓会拖到2028年,2028年预计新增产能里有30%悬了。
再说今天早上韩国先崩,KOSPI一天跌5.28%,SK海力士跌8.52%,三星跌6.65%,亚洲交易时段把跌幅又放大了一截。
然后是高通财报,EPS 2.17美元、营收103.2亿美元都超预期了,但手机业务同比跌26%,只剩51.4亿美元,盘后直接跌了约9%,今天盘前又跌10.1%。
手机卖不动,内存的需求故事就缺了一块。
最后是个股自己也在添乱,美光暂停了台湾45亿美元的建厂计划,劳工纠纷拖着,SK海力士大连厂的设备出口许可也被美国那边拖着。
这四件事凑一起,涨太多、预期太满、一个政策利空点火,拥挤的交易反向踩踏。
我说句实话,这波我不觉得是基本面崩了。
内存涨价是真的,AI需求是真的,AMD周二刚报了创纪录的季度,24小时照样跌15%,杀的是估值和持仓,不是业绩。
但话说回来,华尔街的目标价还在天上,美光平均目标价1621美元,比周三收盘高104%,闪迪目标价2080美元,高100%。
目标价救不了短期,跌的时候没人看目标价。
所以抄底这事,我不接飞刀。
SOXL这种三倍杠杆,一天就能吃掉你一个月的利润,50已经破了,下看45,站回55再谈企稳。
真想抄,等费城半导体指数先止跌,或者等今晚AAOI、ABNB、IREN三家财报出来,看看方向再说。
你觉得这是芯片牛市的最后一跌,还是AI泡沫开始破了?
$SOXL $MU $SNDK
#美股 #芯片
21
·
--
Verificado
Todo mundo está comprando chips na baixa, enquanto o SOXS sobe 29% hoje e conta dinheiro
A queda dos chips nesta rodada está ainda mais forte que ontem.
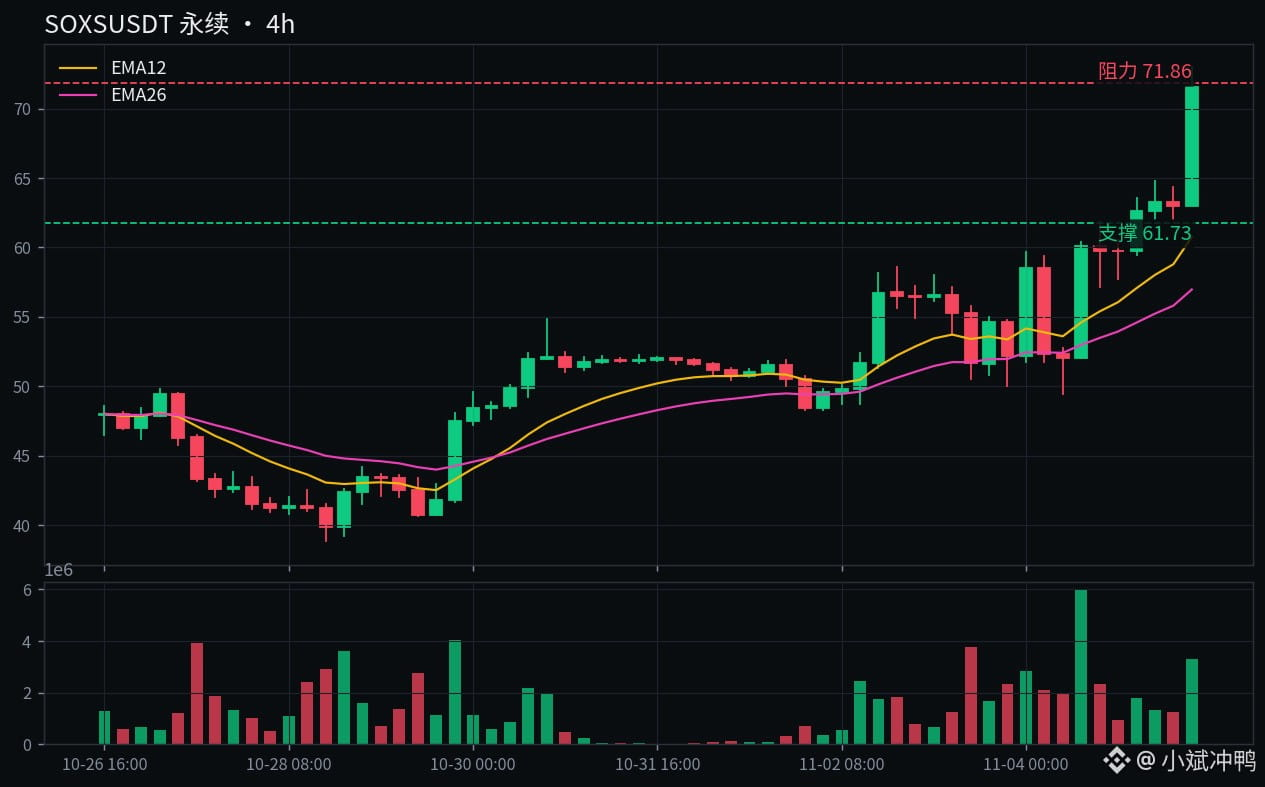
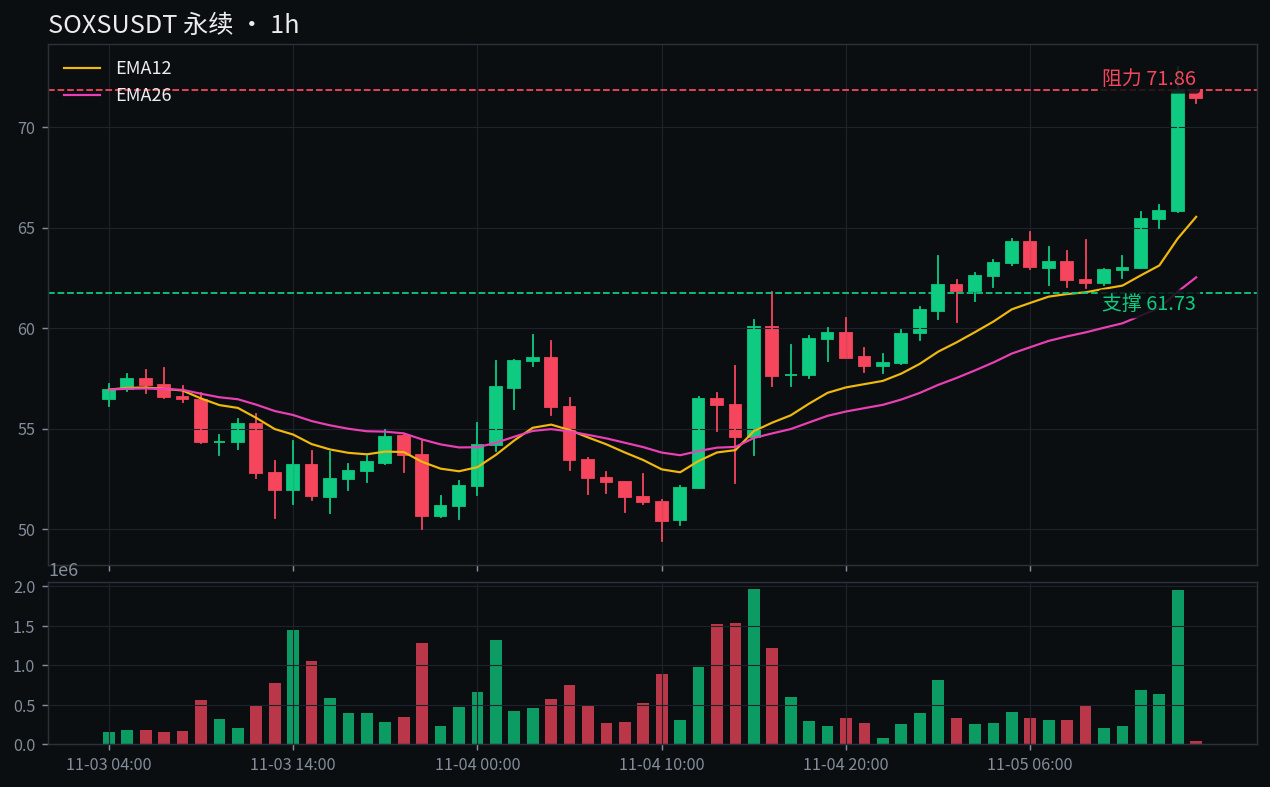
O SOXS sobe 29.4% hoje, está cotado a 71.62, com volume negociado de 780 milhões de dólares em 24 horas. O candle de uma hora das 22h de hoje disparou diretamente de 65.82 para 72.36.
Do outro lado, o SOXL caiu 28% em um dia e está cotado a 51.38. Em dois dias, despencou de 79.29 para 50.92, uma queda de 36%. O volume negociado em um dia foi de 6.2 bilhões de dólares; os compradores na baixa entraram, mas a queda continuou.
O estopim foi o balanço da Qualcomm: receita e lucro por ação superaram as expectativas, mas o negócio de celulares faturou 5.14 bilhões, queda anual de 26%, e o QCOM perpétuo recuou 7.8%.
No setor de memória, a situação é ainda pior: MU caiu 14.3%, SNDK 18.3%, AMD 14.2% e NVDA 7.2%. A Micron também suspendeu o plano de construir uma fábrica de 4.5 bilhões de dólares em Taiwan.
O índice Philadelphia Semiconductor caiu 3.13% ontem, atingindo a mínima de seis meses. A sul-coreana SK Hynix caiu 9.5% e a Samsung, 7.5%. Depois das eleições de meio de mandato, o mercado também teme um aperto nas aprovações de data centers.
O argumento mais forte dos otimistas é que Wall Street ainda não jogou a toalha: entre os 28 analistas que cobrem a Micron, 28 recomendam compra e 1 recomenda manutenção. O preço-alvo médio é de 1621 dólares, mais que o dobro do preço atual.
Na minha opinião, estou do lado dos vendidos: essa queda dos chips não vai estancar em um dia.
A queda de 26% no negócio de celulares da Qualcomm atinge a demanda, não apenas os resultados de uma empresa. Se os celulares não vendem, a história de alta nos preços de DRAM e NAND fica sob questionamento.
Mas o SOXS é um ETF inverso alavancado em 3x. Uma alta de 29% pode fazer você sorrir, mas a queda de volta também pode acontecer em um dia. Serve para assistir de longe, não para comprar depois da disparada.
Não consigo segurar esse SOXS: um ETF inverso 3x é quente demais para tocar. Vou esperar os chips estancarem a queda. Se cair abaixo de 61.73, saio da posição; se o SOXL voltar a 68.68, admito que errei.
O SOXS vai se firmar acima de 71.86 e continuar contando dinheiro, rumo a 75, ou vai cair abaixo de 61.73, perder força e voltar a 55? Aposto na primeira opção. Os chips ainda não terminaram de cair. E você?
$SOXS $SOXL $QCOM
#半导体 #AçõesdosEUA
Todo mundo está comprando chips na baixa, enquanto o SOXS sobe 29% hoje e conta dinheiro
A queda dos chips nesta rodada está ainda mais forte que ontem.
O SOXS sobe 29.4% hoje, está cotado a 71.62, com volume negociado de 780 milhões de dólares em 24 horas. O candle de uma hora das 22h de hoje disparou diretamente de 65.82 para 72.36.
Do outro lado, o SOXL caiu 28% em um dia e está cotado a 51.38. Em dois dias, despencou de 79.29 para 50.92, uma queda de 36%. O volume negociado em um dia foi de 6.2 bilhões de dólares; os compradores na baixa entraram, mas a queda continuou.
O estopim foi o balanço da Qualcomm: receita e lucro por ação superaram as expectativas, mas o negócio de celulares faturou 5.14 bilhões, queda anual de 26%, e o QCOM perpétuo recuou 7.8%.
No setor de memória, a situação é ainda pior: MU caiu 14.3%, SNDK 18.3%, AMD 14.2% e NVDA 7.2%. A Micron também suspendeu o plano de construir uma fábrica de 4.5 bilhões de dólares em Taiwan.
O índice Philadelphia Semiconductor caiu 3.13% ontem, atingindo a mínima de seis meses. A sul-coreana SK Hynix caiu 9.5% e a Samsung, 7.5%. Depois das eleições de meio de mandato, o mercado também teme um aperto nas aprovações de data centers.
O argumento mais forte dos otimistas é que Wall Street ainda não jogou a toalha: entre os 28 analistas que cobrem a Micron, 28 recomendam compra e 1 recomenda manutenção. O preço-alvo médio é de 1621 dólares, mais que o dobro do preço atual.
Na minha opinião, estou do lado dos vendidos: essa queda dos chips não vai estancar em um dia.
A queda de 26% no negócio de celulares da Qualcomm atinge a demanda, não apenas os resultados de uma empresa. Se os celulares não vendem, a história de alta nos preços de DRAM e NAND fica sob questionamento.
Mas o SOXS é um ETF inverso alavancado em 3x. Uma alta de 29% pode fazer você sorrir, mas a queda de volta também pode acontecer em um dia. Serve para assistir de longe, não para comprar depois da disparada.
Não consigo segurar esse SOXS: um ETF inverso 3x é quente demais para tocar. Vou esperar os chips estancarem a queda. Se cair abaixo de 61.73, saio da posição; se o SOXL voltar a 68.68, admito que errei.
O SOXS vai se firmar acima de 71.86 e continuar contando dinheiro, rumo a 75, ou vai cair abaixo de 61.73, perder força e voltar a 55? Aposto na primeira opção. Os chips ainda não terminaram de cair. E você?
$SOXS $SOXL $QCOM
#半导体 #AçõesdosEUA
A queda dos chips nesta rodada está ainda mais forte que ontem.
O SOXS sobe 29.4% hoje, está cotado a 71.62, com volume negociado de 780 milhões de dólares em 24 horas. O candle de uma hora das 22h de hoje disparou diretamente de 65.82 para 72.36.
Do outro lado, o SOXL caiu 28% em um dia e está cotado a 51.38. Em dois dias, despencou de 79.29 para 50.92, uma queda de 36%. O volume negociado em um dia foi de 6.2 bilhões de dólares; os compradores na baixa entraram, mas a queda continuou.
O estopim foi o balanço da Qualcomm: receita e lucro por ação superaram as expectativas, mas o negócio de celulares faturou 5.14 bilhões, queda anual de 26%, e o QCOM perpétuo recuou 7.8%.
No setor de memória, a situação é ainda pior: MU caiu 14.3%, SNDK 18.3%, AMD 14.2% e NVDA 7.2%. A Micron também suspendeu o plano de construir uma fábrica de 4.5 bilhões de dólares em Taiwan.
O índice Philadelphia Semiconductor caiu 3.13% ontem, atingindo a mínima de seis meses. A sul-coreana SK Hynix caiu 9.5% e a Samsung, 7.5%. Depois das eleições de meio de mandato, o mercado também teme um aperto nas aprovações de data centers.
O argumento mais forte dos otimistas é que Wall Street ainda não jogou a toalha: entre os 28 analistas que cobrem a Micron, 28 recomendam compra e 1 recomenda manutenção. O preço-alvo médio é de 1621 dólares, mais que o dobro do preço atual.
Na minha opinião, estou do lado dos vendidos: essa queda dos chips não vai estancar em um dia.
A queda de 26% no negócio de celulares da Qualcomm atinge a demanda, não apenas os resultados de uma empresa. Se os celulares não vendem, a história de alta nos preços de DRAM e NAND fica sob questionamento.
Mas o SOXS é um ETF inverso alavancado em 3x. Uma alta de 29% pode fazer você sorrir, mas a queda de volta também pode acontecer em um dia. Serve para assistir de longe, não para comprar depois da disparada.
Não consigo segurar esse SOXS: um ETF inverso 3x é quente demais para tocar. Vou esperar os chips estancarem a queda. Se cair abaixo de 61.73, saio da posição; se o SOXL voltar a 68.68, admito que errei.
O SOXS vai se firmar acima de 71.86 e continuar contando dinheiro, rumo a 75, ou vai cair abaixo de 61.73, perder força e voltar a 55? Aposto na primeira opção. Os chips ainda não terminaram de cair. E você?
$SOXS $SOXL $QCOM
#半导体 #AçõesdosEUA
810
·
--
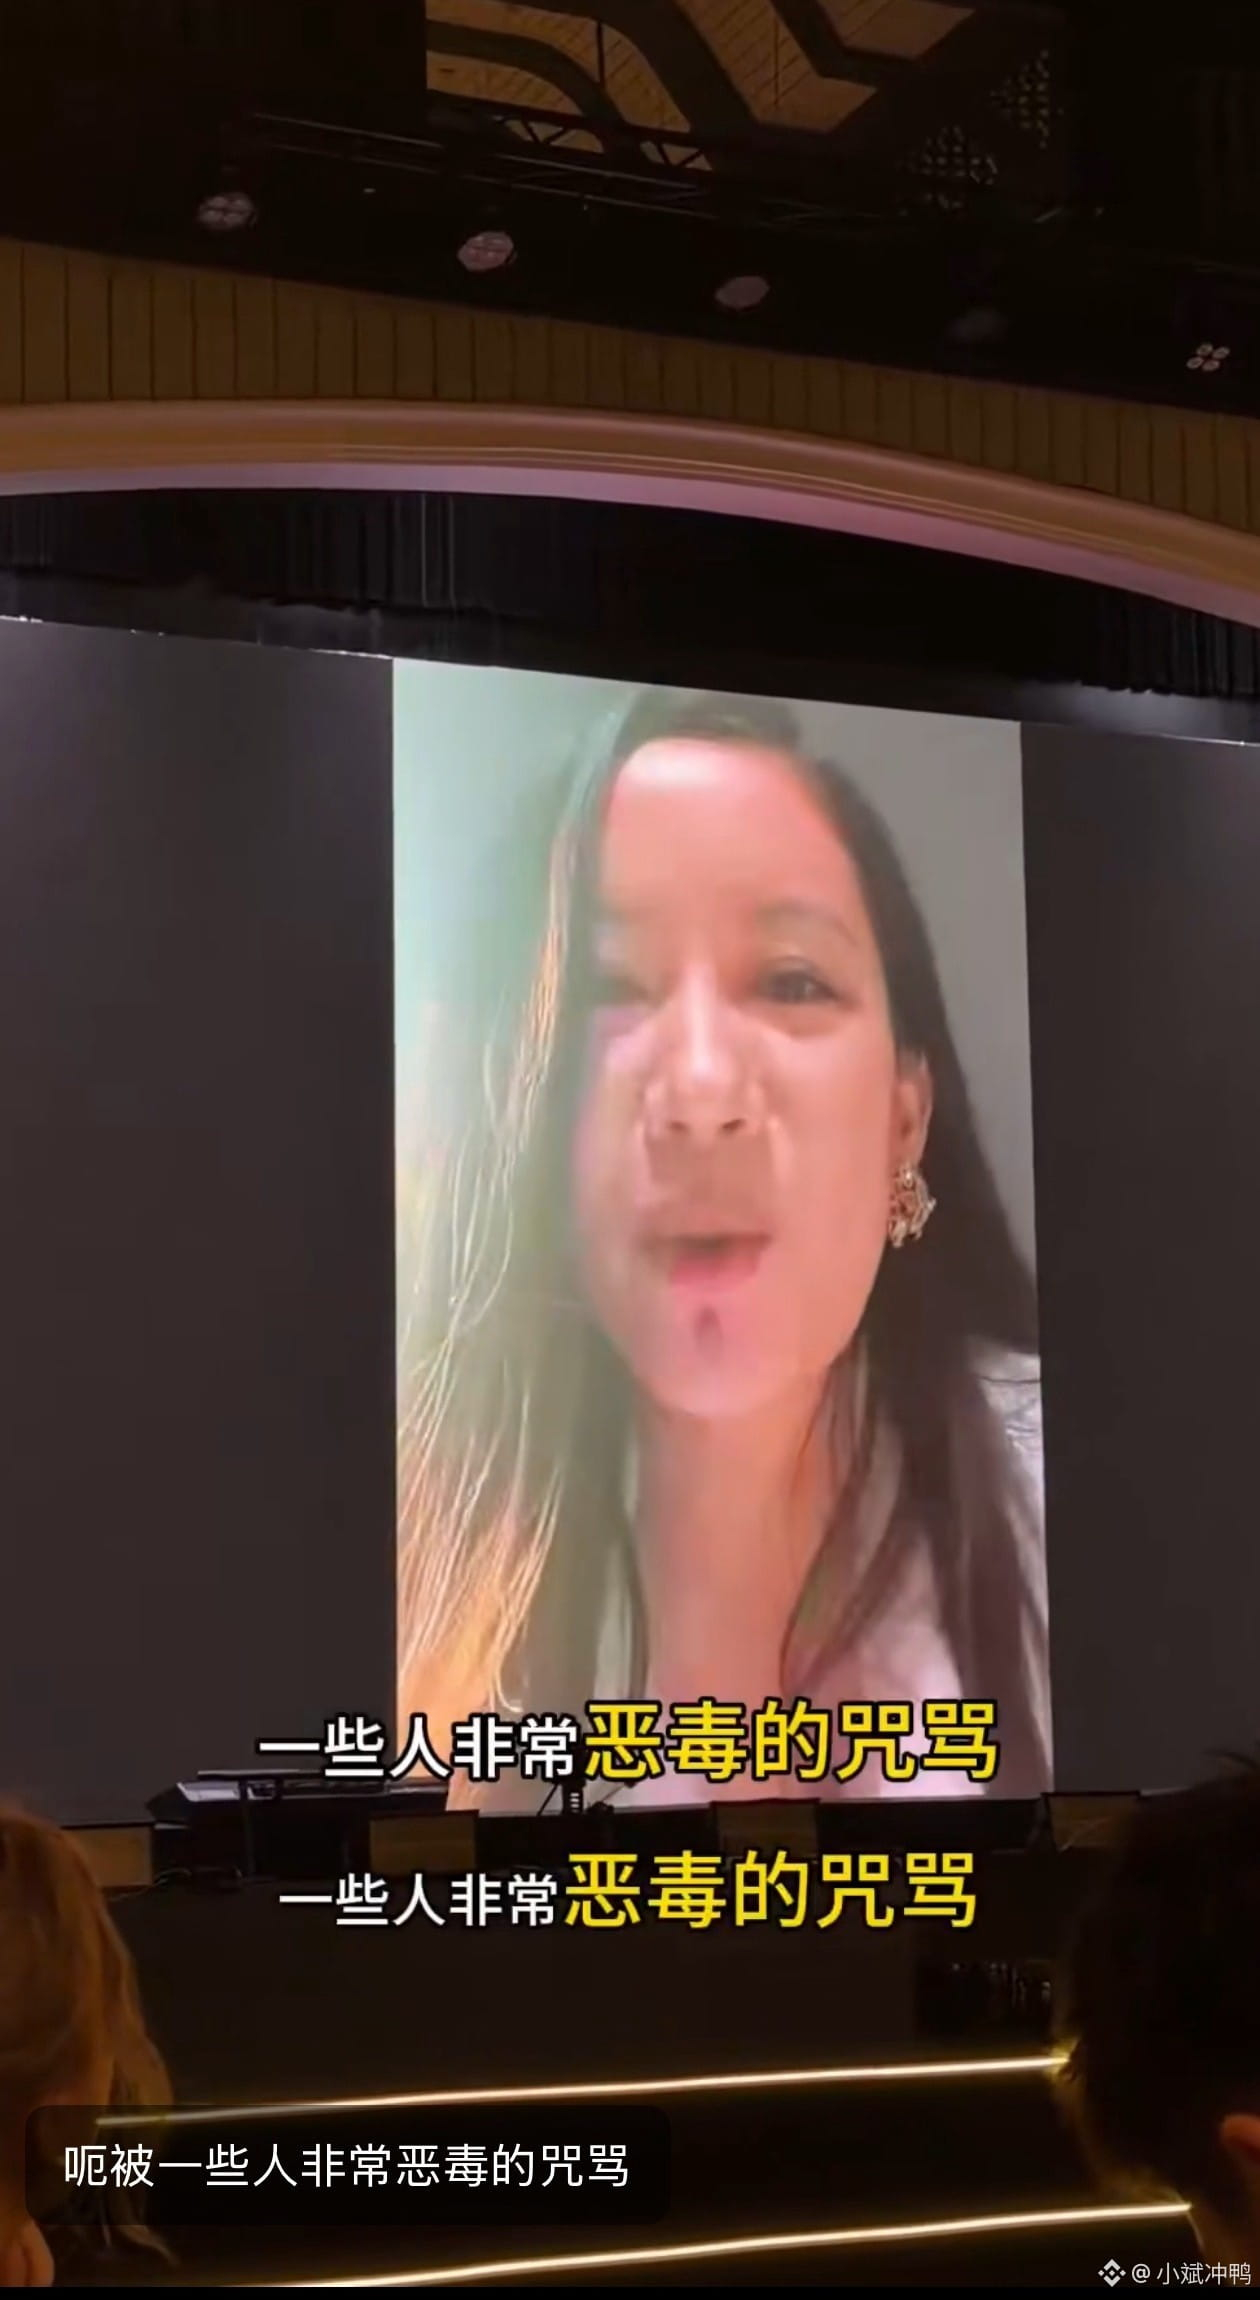
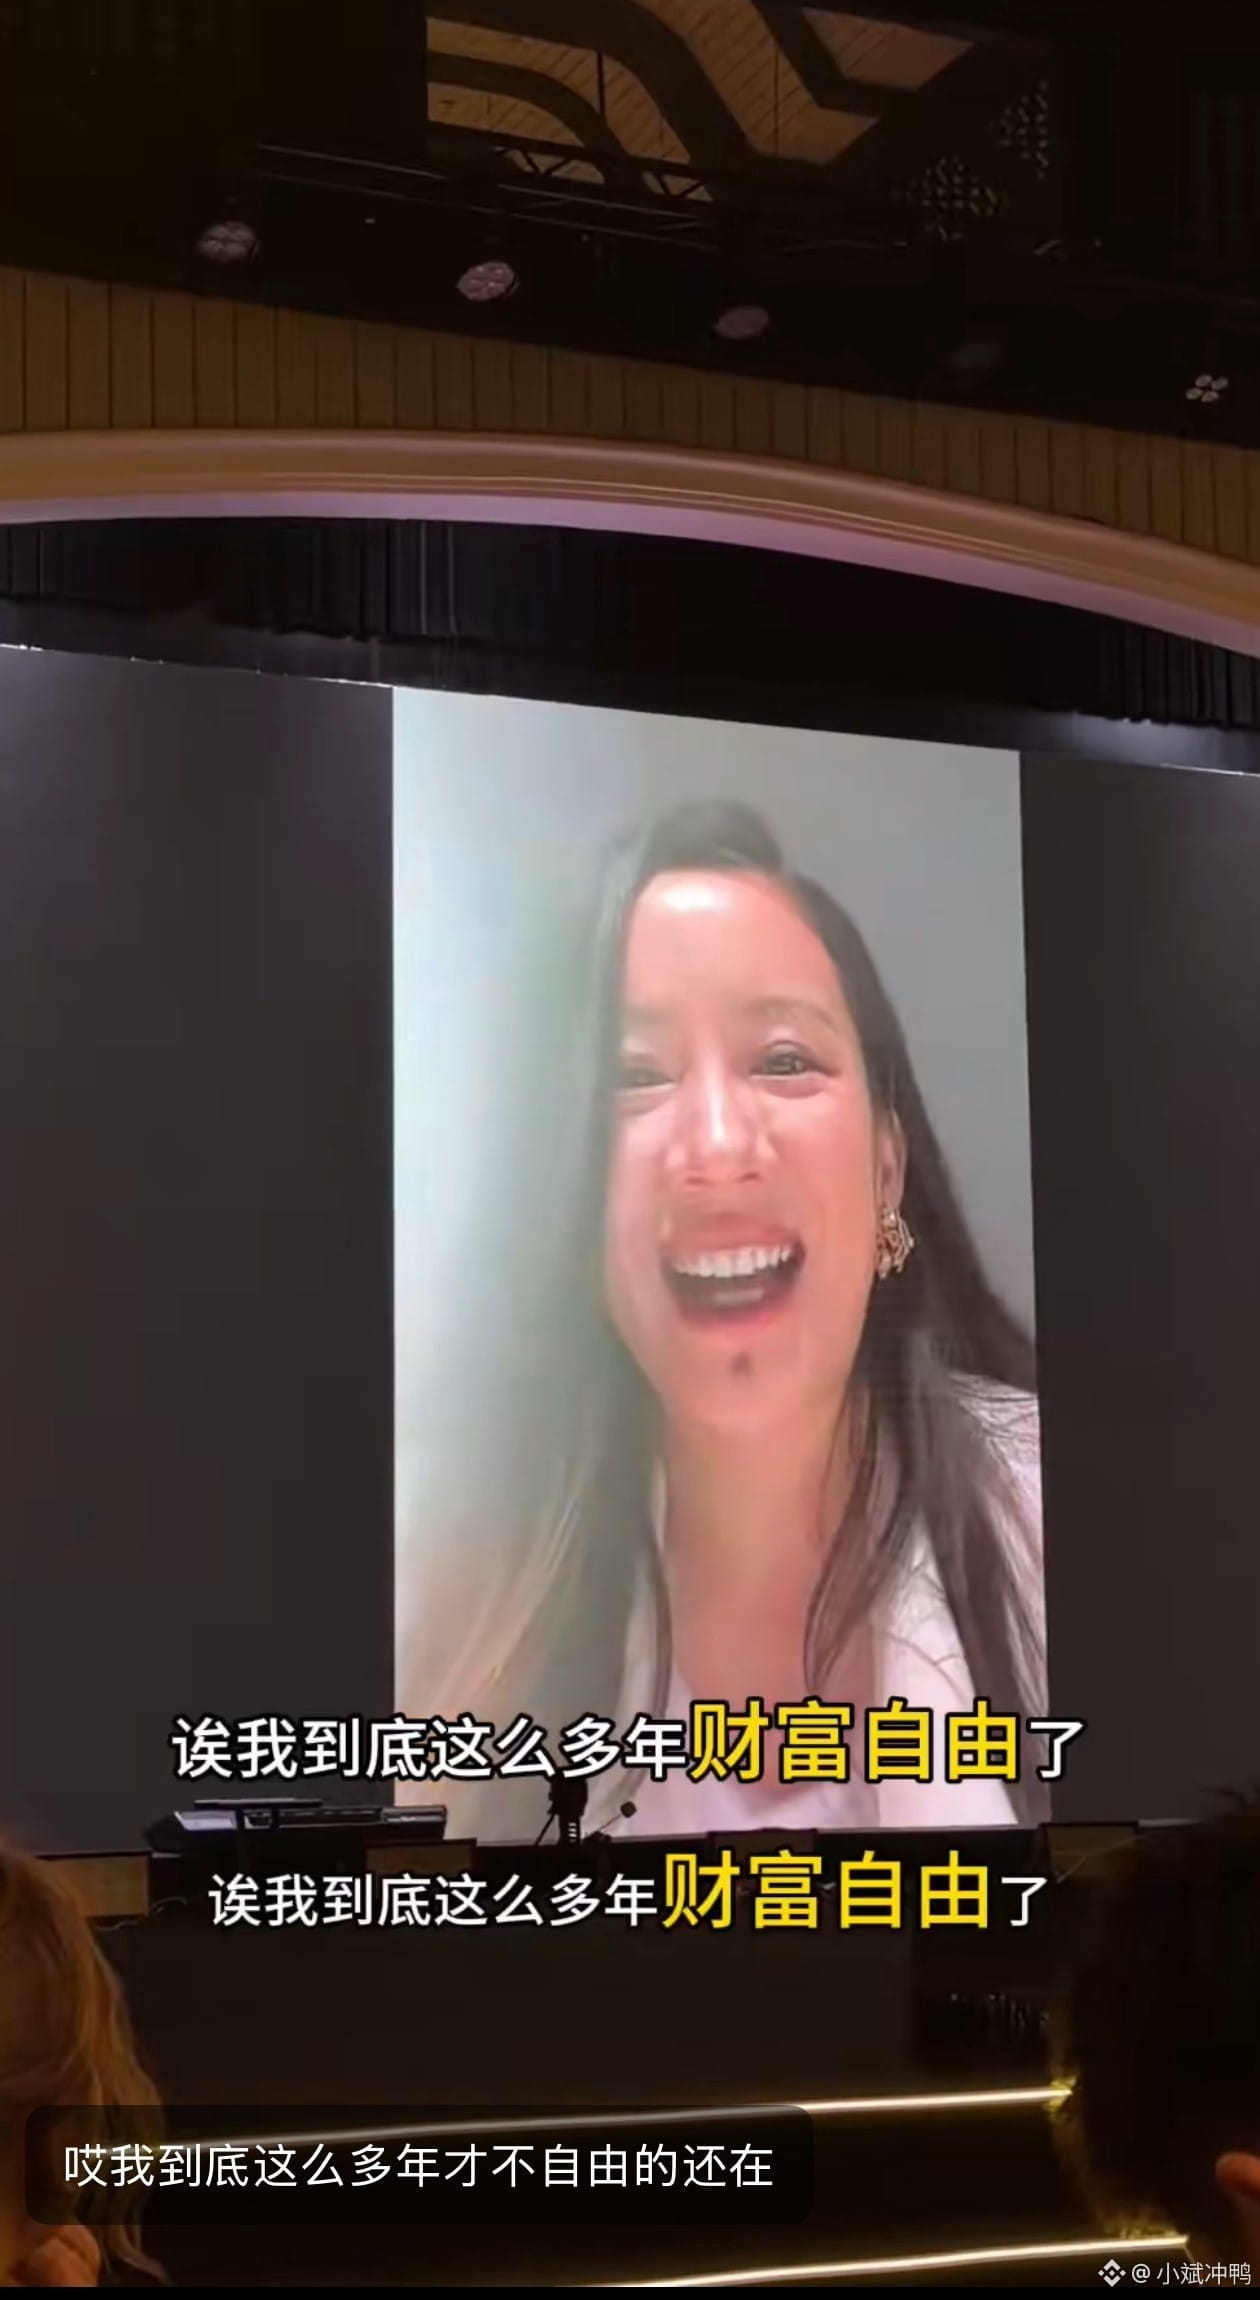
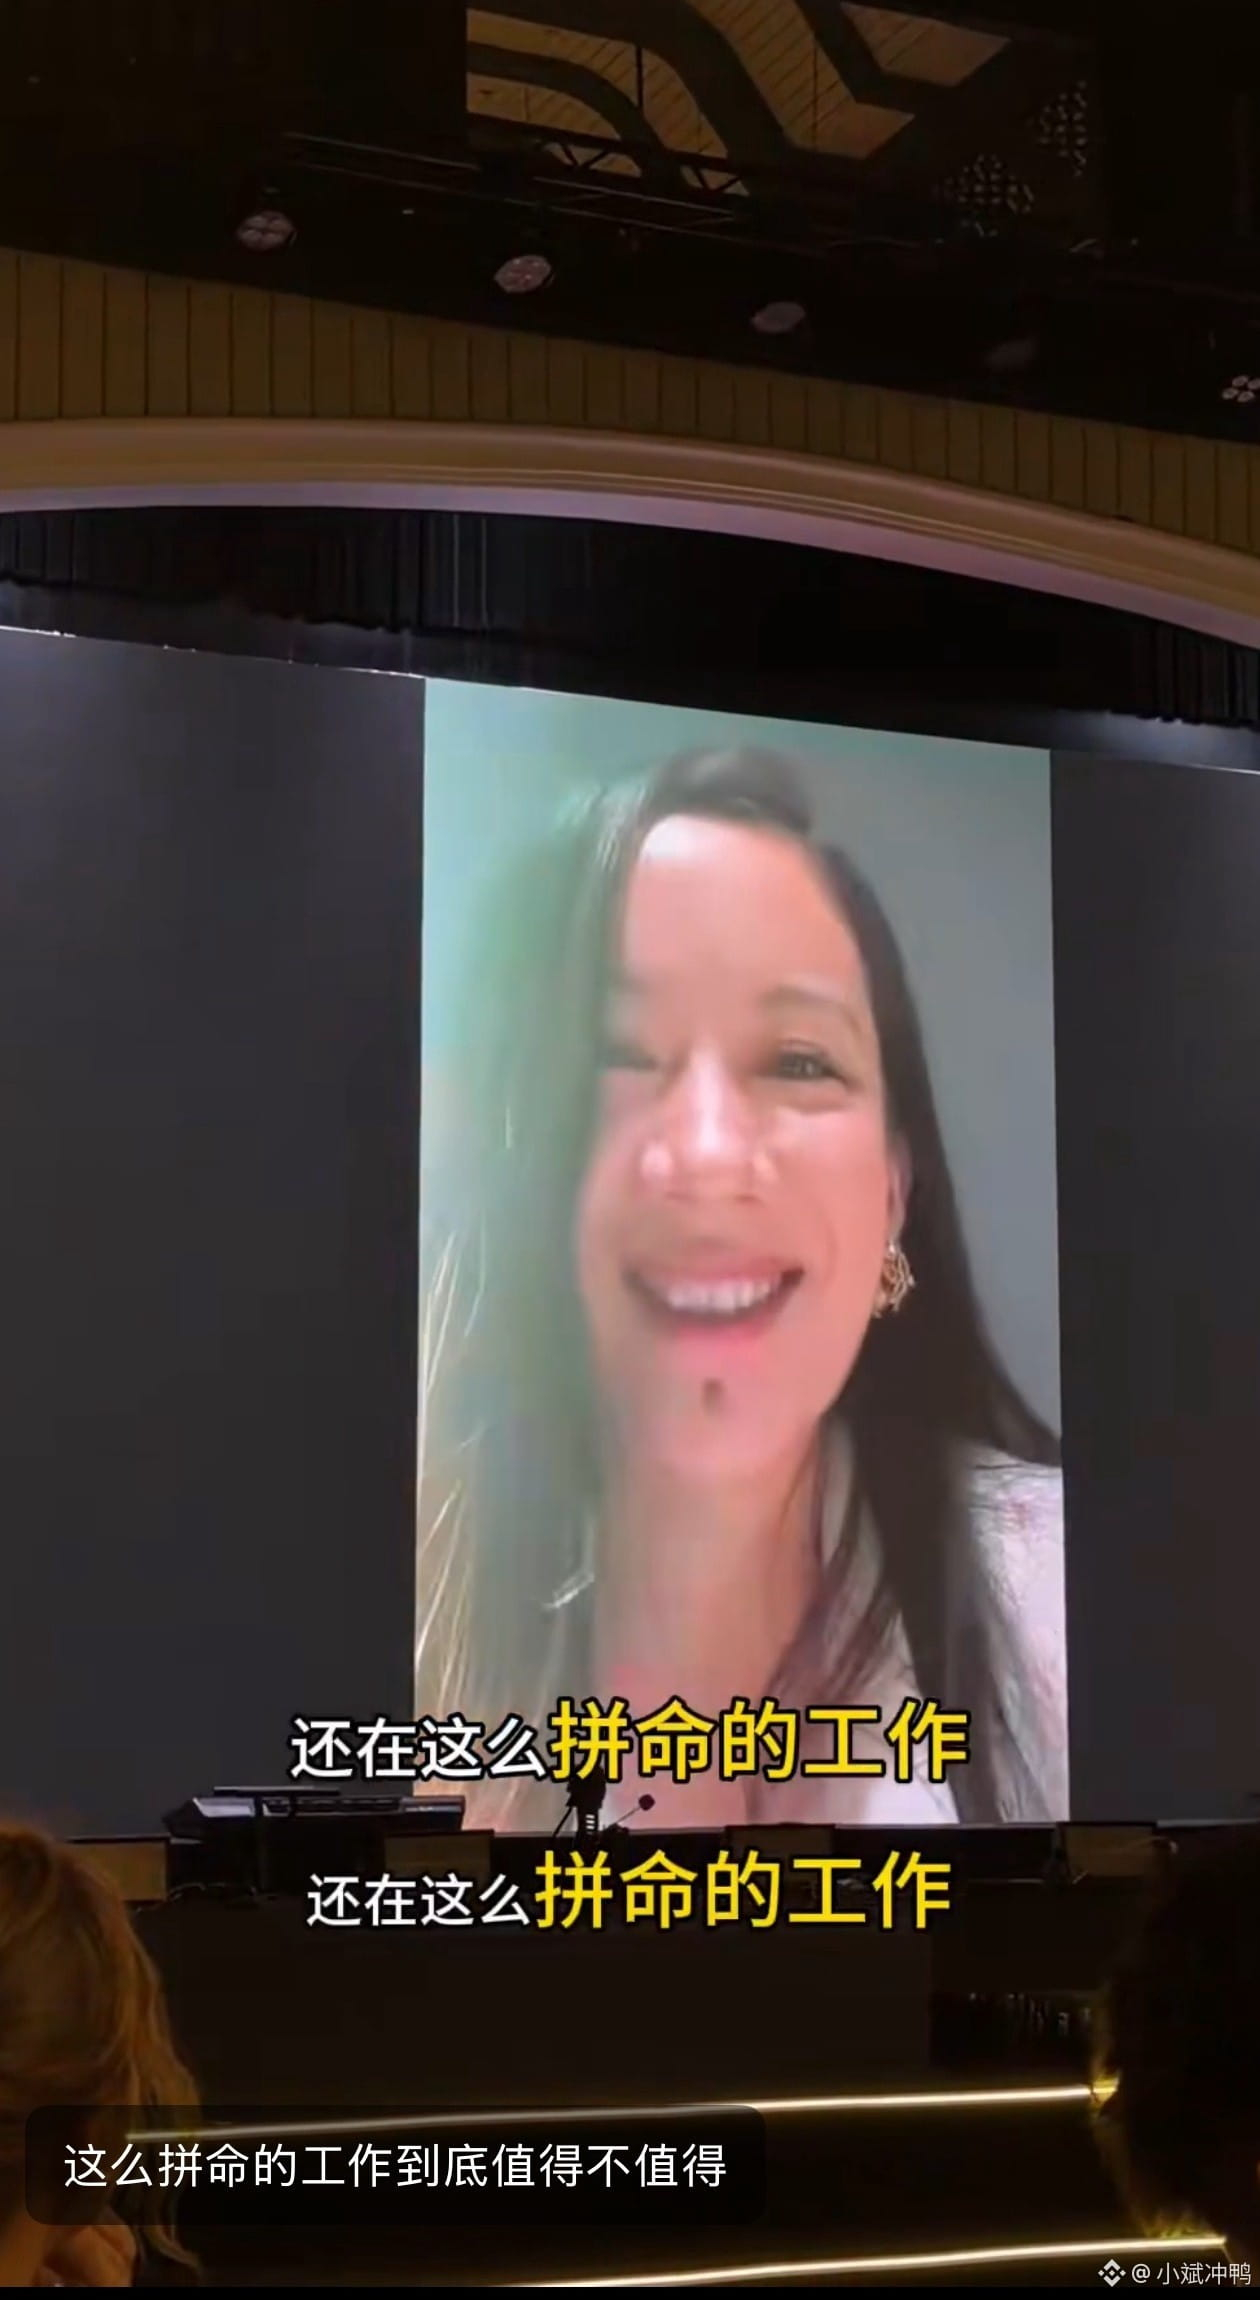
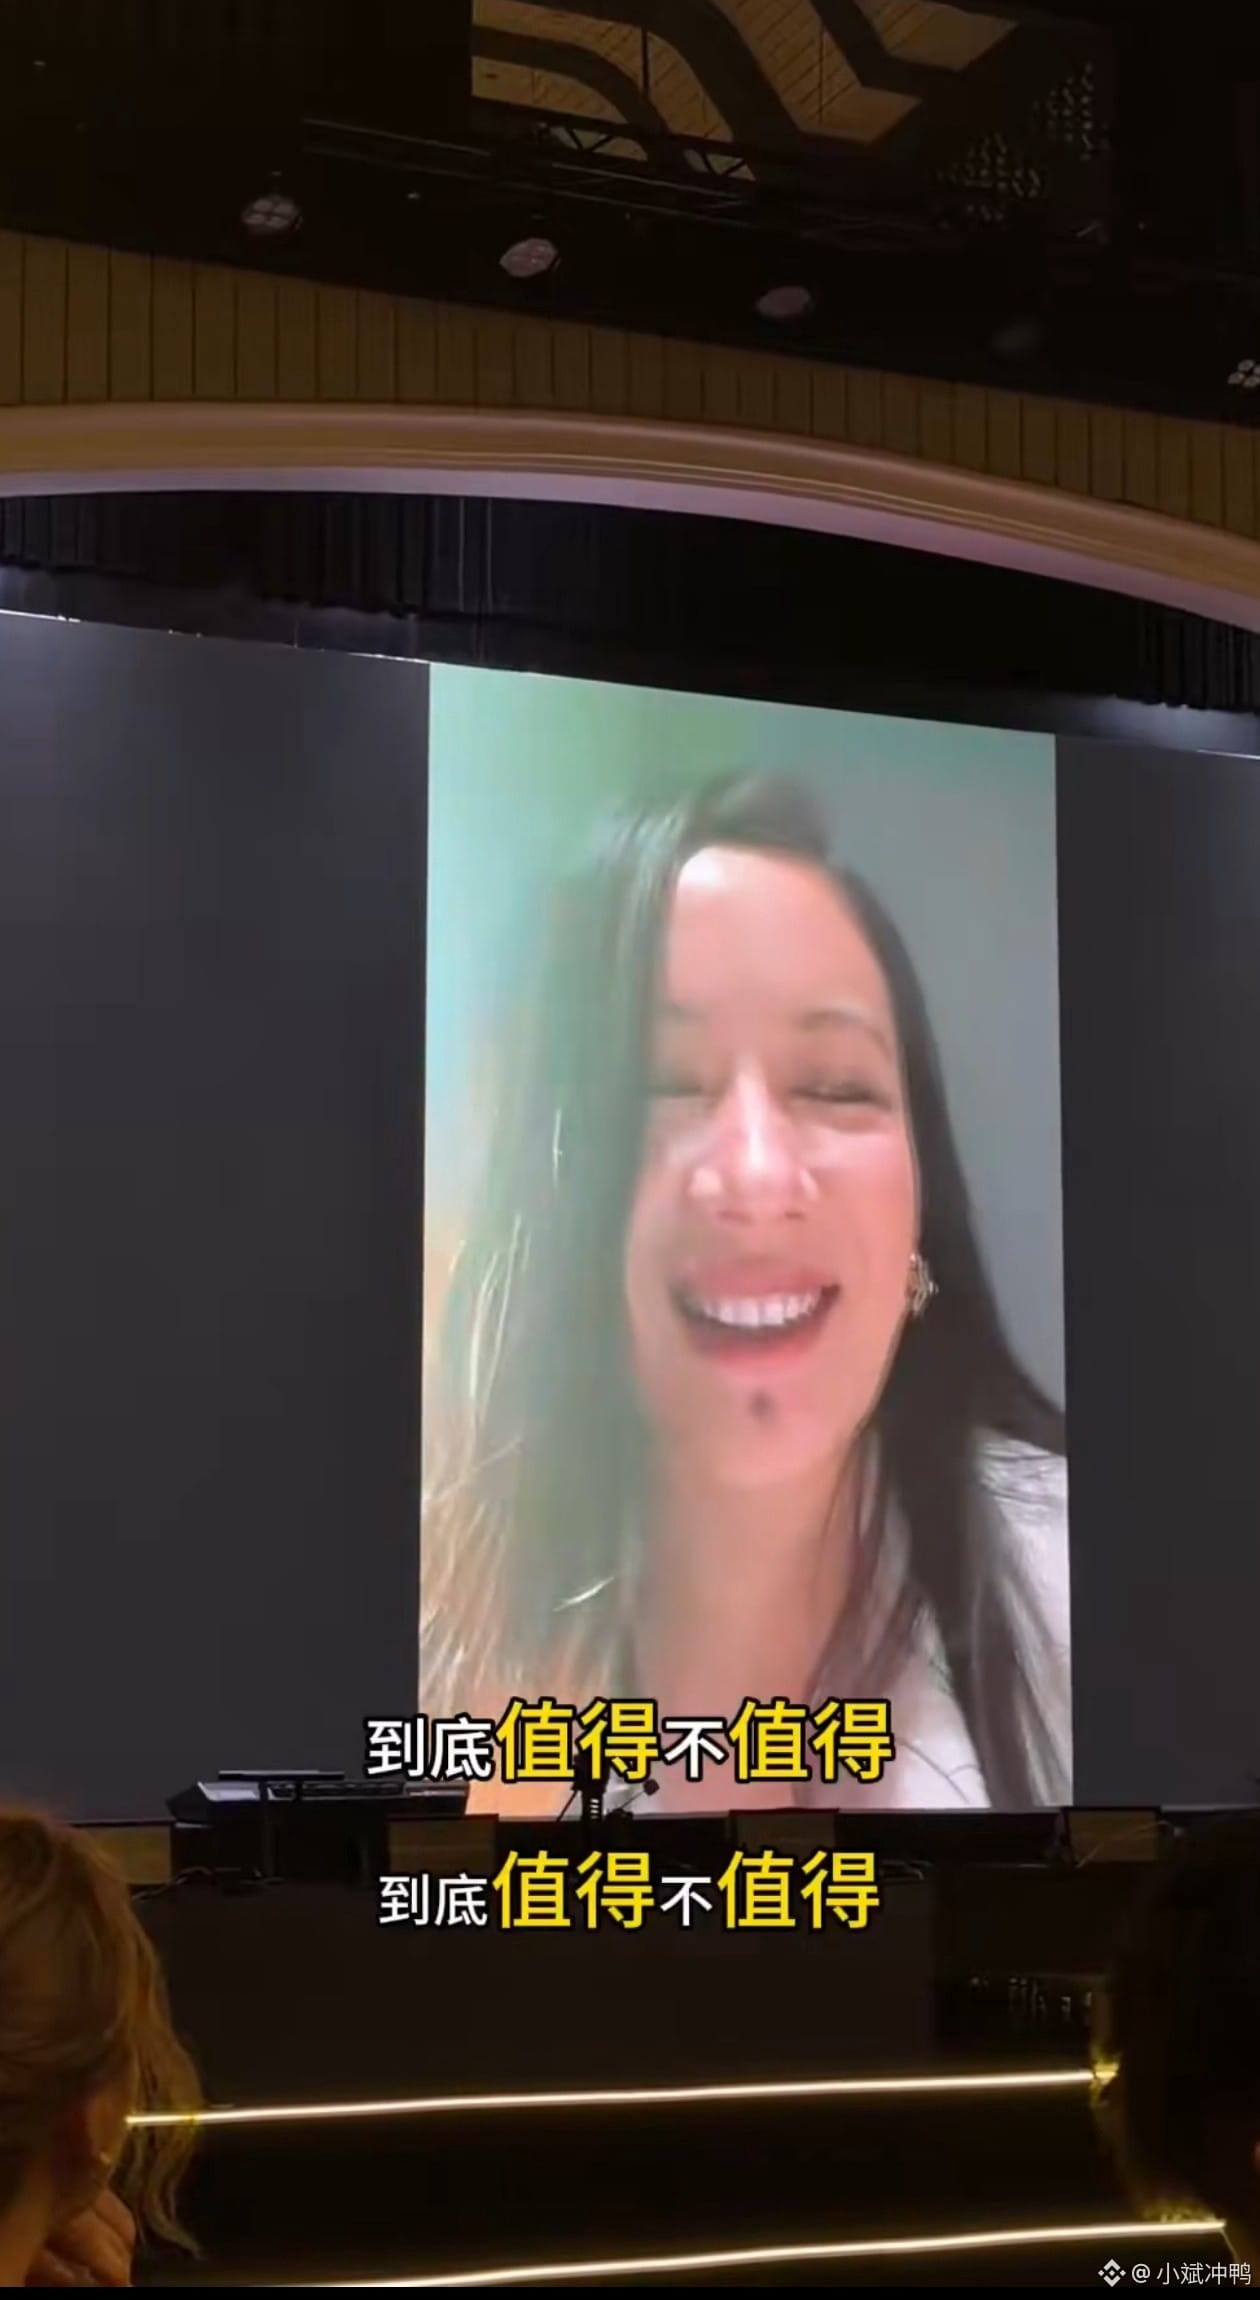
Já tinha alcançado a liberdade financeira há muito tempo e, mesmo assim, continuava sendo alvo de críticas. Ao chegar a esse ponto, a número um chegou a ficar com os olhos marejados.
Com tanta gente falando mal dela todos os dias, qualquer outra pessoa já teria ido embora há muito tempo. Mas ela continuava ali, trabalhando sem parar.
Olhem vocês mesmos estas quatro frases na imagem: mesmo tendo alcançado a liberdade financeira, ela continuava trabalhando sem parar. Será que valia a pena? Ela mesma já se fez essa pergunta.
A resposta dela foi uma só: os usuários da Binance lhe deram força.
Muita gente a critica, mas há ainda mais pessoas que confiam nela e a acompanham. Na minha opinião, talvez essa seja a resposta.
Você acha que ela ficou por causa dos usuários ou para provar algo a si mesma?
$BNB $BTC
#币安 #A número um
Já tinha alcançado a liberdade financeira há muito tempo e, mesmo assim, continuava sendo alvo de críticas. Ao chegar a esse ponto, a número um chegou a ficar com os olhos marejados.
Com tanta gente falando mal dela todos os dias, qualquer outra pessoa já teria ido embora há muito tempo. Mas ela continuava ali, trabalhando sem parar.
Olhem vocês mesmos estas quatro frases na imagem: mesmo tendo alcançado a liberdade financeira, ela continuava trabalhando sem parar. Será que valia a pena? Ela mesma já se fez essa pergunta.
A resposta dela foi uma só: os usuários da Binance lhe deram força.
Muita gente a critica, mas há ainda mais pessoas que confiam nela e a acompanham. Na minha opinião, talvez essa seja a resposta.
Você acha que ela ficou por causa dos usuários ou para provar algo a si mesma?
$BNB $BTC
#币安 #A número um
Com tanta gente falando mal dela todos os dias, qualquer outra pessoa já teria ido embora há muito tempo. Mas ela continuava ali, trabalhando sem parar.
Olhem vocês mesmos estas quatro frases na imagem: mesmo tendo alcançado a liberdade financeira, ela continuava trabalhando sem parar. Será que valia a pena? Ela mesma já se fez essa pergunta.
A resposta dela foi uma só: os usuários da Binance lhe deram força.
Muita gente a critica, mas há ainda mais pessoas que confiam nela e a acompanham. Na minha opinião, talvez essa seja a resposta.
Você acha que ela ficou por causa dos usuários ou para provar algo a si mesma?
$BNB $BTC
#币安 #A número um
5
2
5k
·
--
Ver tradução
IREN今晚财报,2.2亿共识和2.4亿测算只能活一个
先说一句,今晚这场财报我站偏多这边,但财报夜我不下场。
看见了:IREN今晚盘后出Q1财报,北京时间明晨5点左右见数字。
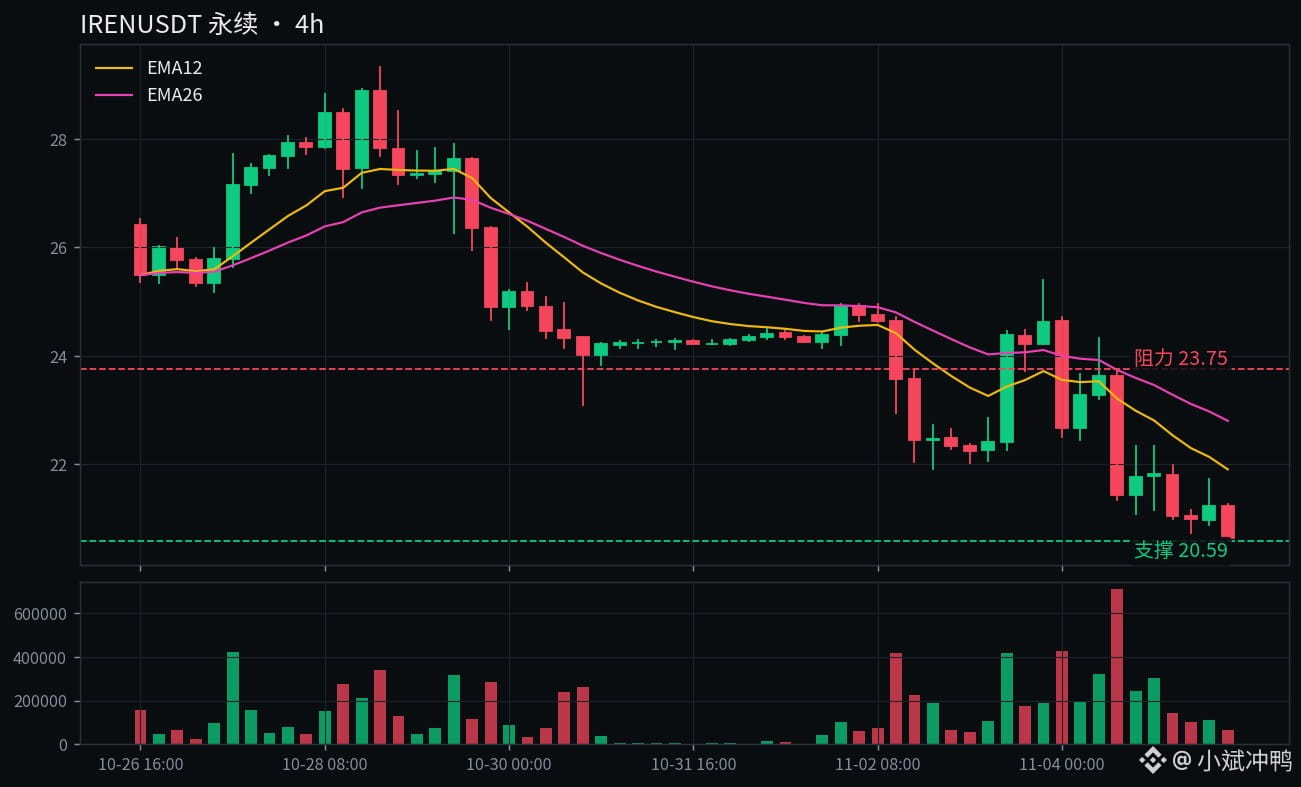
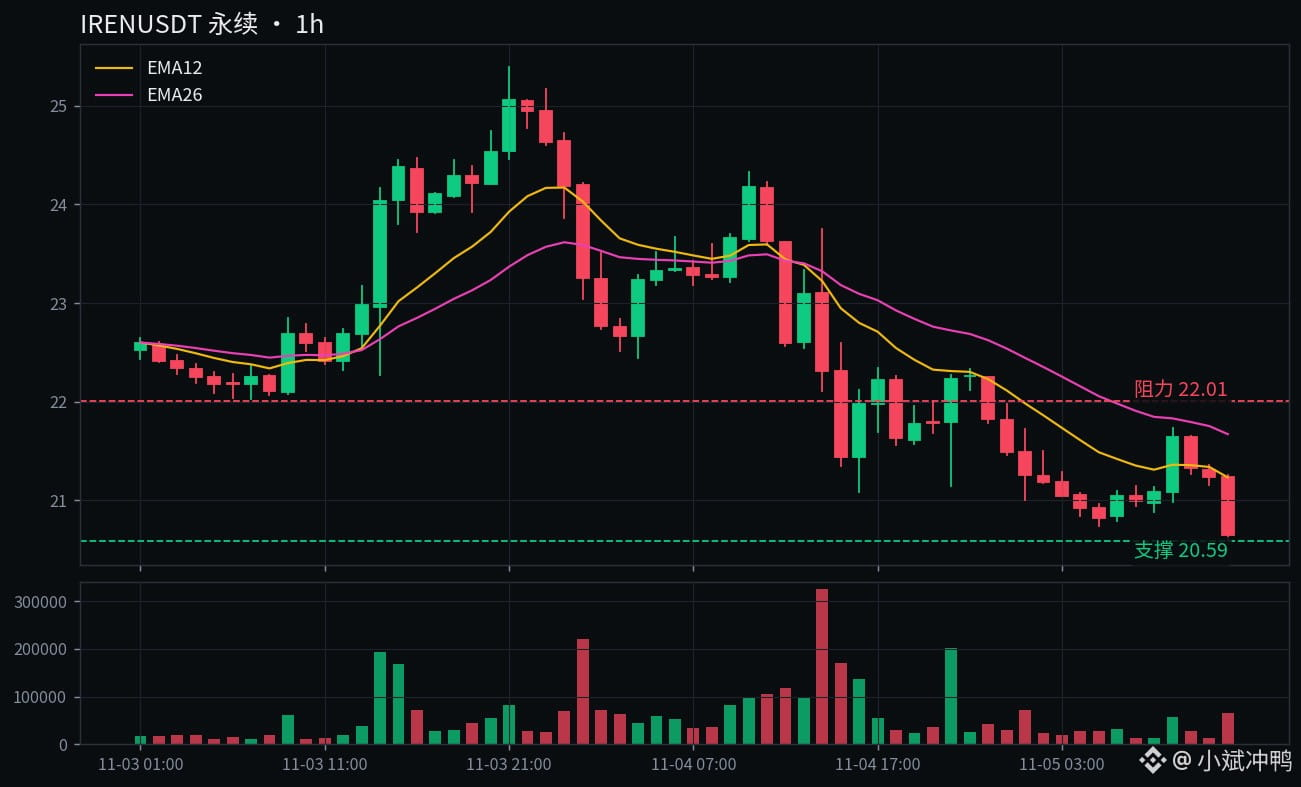
永续这边先跌为敬,现价20.64美元,24小时-9.00%,高点23.75美元,低点20.59美元。
资金费率+0.029%,多空都没下重注,都在等数字。
昨天现货收盘21.71美元,一天跌了11.24%,52周低点21.86美元已经被踩破了。
5天跌了21%,一个月跌了46%,52周高点76.87美元,现在离那儿还差73%。
今晚不只它一家,AAOI也盘后出,永续也跌了8.7%,ABNB也一起出。
比特币今天倒还行,+1.9%摸到7.97万美元,IREN这是自己往下掉,大盘没拖累它。
多头怎么说:微软那份97亿美元、5年的合同是真的,Horizon 1在8月13号已经验收,485M美元年化收入开始进账。
Q1是微软集群第一个赚钱的季度,管理层8月底亲口说运营年化收入8月中翻倍到了10亿美元。
按这个run-rate一笔笔算,有测算说Q1营收能到2.399亿美元,比2.2亿的共识高8.4%。
Zacks的ESP是+37%,意思就是分析师最近一直在往上修,beat的概率不低。
上季度已经miss过一次,这次预期打得够低了。
空头怎么说:一个月跌46%不是没原因的。
上季度营收1.372亿美元,预期是1.423亿,miss了。
每股亏0.74美元,预期只亏0.49,净亏6.84亿美元,里面4.5亿是非现金减值,挖矿硬件那摊子。
共识给的Q1营收同比还降8.5%,关矿机让位给GPU的阵痛还没过去。
真正的大问号是钱:FY27资本开支250到300亿美元,已落实的大概140亿,再加80亿GPU融资,缺口还得靠发股或者借债。
股价在新低发股最伤人,这才是电话会最该盯的。
还有昨天的教训:AMD财报涨10%才顶了一天,财报夜的利好现在保质期只有一天。
我觉得:数字上我更信2.4亿那头,微软合同已验收、年化收入翻倍是管理层亲口说的数,不是分析师拍脑袋。
但股价能不能涨,要看电话会怎么回答250亿的缺口,beat了也可能只顶一天。
所以财报夜我不下场,数字和电话会都落地之前,猜就是送钱。
情景推演:营收超2.35亿,电话会把融资方案说清楚了,站回23.75美元看24.72美元,昨天的高点。
营收低于2.2亿,或者融资方案含含糊糊,跌破20.59美元看19美元整数关。
最难受的剧本是数字beat了,电话会一提发股计划,照样砸,那23.75美元就是天花板。
营收超2.4亿站回23.75,还是miss了跌破20.59奔19?
我站前者,你呢?
$IREN $AAOI $BTC
#IREN #财报
IREN今晚财报,2.2亿共识和2.4亿测算只能活一个
先说一句,今晚这场财报我站偏多这边,但财报夜我不下场。
看见了:IREN今晚盘后出Q1财报,北京时间明晨5点左右见数字。
永续这边先跌为敬,现价20.64美元,24小时-9.00%,高点23.75美元,低点20.59美元。
资金费率+0.029%,多空都没下重注,都在等数字。
昨天现货收盘21.71美元,一天跌了11.24%,52周低点21.86美元已经被踩破了。
5天跌了21%,一个月跌了46%,52周高点76.87美元,现在离那儿还差73%。
今晚不只它一家,AAOI也盘后出,永续也跌了8.7%,ABNB也一起出。
比特币今天倒还行,+1.9%摸到7.97万美元,IREN这是自己往下掉,大盘没拖累它。
多头怎么说:微软那份97亿美元、5年的合同是真的,Horizon 1在8月13号已经验收,485M美元年化收入开始进账。
Q1是微软集群第一个赚钱的季度,管理层8月底亲口说运营年化收入8月中翻倍到了10亿美元。
按这个run-rate一笔笔算,有测算说Q1营收能到2.399亿美元,比2.2亿的共识高8.4%。
Zacks的ESP是+37%,意思就是分析师最近一直在往上修,beat的概率不低。
上季度已经miss过一次,这次预期打得够低了。
空头怎么说:一个月跌46%不是没原因的。
上季度营收1.372亿美元,预期是1.423亿,miss了。
每股亏0.74美元,预期只亏0.49,净亏6.84亿美元,里面4.5亿是非现金减值,挖矿硬件那摊子。
共识给的Q1营收同比还降8.5%,关矿机让位给GPU的阵痛还没过去。
真正的大问号是钱:FY27资本开支250到300亿美元,已落实的大概140亿,再加80亿GPU融资,缺口还得靠发股或者借债。
股价在新低发股最伤人,这才是电话会最该盯的。
还有昨天的教训:AMD财报涨10%才顶了一天,财报夜的利好现在保质期只有一天。
我觉得:数字上我更信2.4亿那头,微软合同已验收、年化收入翻倍是管理层亲口说的数,不是分析师拍脑袋。
但股价能不能涨,要看电话会怎么回答250亿的缺口,beat了也可能只顶一天。
所以财报夜我不下场,数字和电话会都落地之前,猜就是送钱。
情景推演:营收超2.35亿,电话会把融资方案说清楚了,站回23.75美元看24.72美元,昨天的高点。
营收低于2.2亿,或者融资方案含含糊糊,跌破20.59美元看19美元整数关。
最难受的剧本是数字beat了,电话会一提发股计划,照样砸,那23.75美元就是天花板。
营收超2.4亿站回23.75,还是miss了跌破20.59奔19?
我站前者,你呢?
$IREN $AAOI $BTC
#IREN #财报
先说一句,今晚这场财报我站偏多这边,但财报夜我不下场。
看见了:IREN今晚盘后出Q1财报,北京时间明晨5点左右见数字。
永续这边先跌为敬,现价20.64美元,24小时-9.00%,高点23.75美元,低点20.59美元。
资金费率+0.029%,多空都没下重注,都在等数字。
昨天现货收盘21.71美元,一天跌了11.24%,52周低点21.86美元已经被踩破了。
5天跌了21%,一个月跌了46%,52周高点76.87美元,现在离那儿还差73%。
今晚不只它一家,AAOI也盘后出,永续也跌了8.7%,ABNB也一起出。
比特币今天倒还行,+1.9%摸到7.97万美元,IREN这是自己往下掉,大盘没拖累它。
多头怎么说:微软那份97亿美元、5年的合同是真的,Horizon 1在8月13号已经验收,485M美元年化收入开始进账。
Q1是微软集群第一个赚钱的季度,管理层8月底亲口说运营年化收入8月中翻倍到了10亿美元。
按这个run-rate一笔笔算,有测算说Q1营收能到2.399亿美元,比2.2亿的共识高8.4%。
Zacks的ESP是+37%,意思就是分析师最近一直在往上修,beat的概率不低。
上季度已经miss过一次,这次预期打得够低了。
空头怎么说:一个月跌46%不是没原因的。
上季度营收1.372亿美元,预期是1.423亿,miss了。
每股亏0.74美元,预期只亏0.49,净亏6.84亿美元,里面4.5亿是非现金减值,挖矿硬件那摊子。
共识给的Q1营收同比还降8.5%,关矿机让位给GPU的阵痛还没过去。
真正的大问号是钱:FY27资本开支250到300亿美元,已落实的大概140亿,再加80亿GPU融资,缺口还得靠发股或者借债。
股价在新低发股最伤人,这才是电话会最该盯的。
还有昨天的教训:AMD财报涨10%才顶了一天,财报夜的利好现在保质期只有一天。
我觉得:数字上我更信2.4亿那头,微软合同已验收、年化收入翻倍是管理层亲口说的数,不是分析师拍脑袋。
但股价能不能涨,要看电话会怎么回答250亿的缺口,beat了也可能只顶一天。
所以财报夜我不下场,数字和电话会都落地之前,猜就是送钱。
情景推演:营收超2.35亿,电话会把融资方案说清楚了,站回23.75美元看24.72美元,昨天的高点。
营收低于2.2亿,或者融资方案含含糊糊,跌破20.59美元看19美元整数关。
最难受的剧本是数字beat了,电话会一提发股计划,照样砸,那23.75美元就是天花板。
营收超2.4亿站回23.75,还是miss了跌破20.59奔19?
我站前者,你呢?
$IREN $AAOI $BTC
#IREN #财报
8
·
--
Ver tradução
我靠黄金两天+5.3%,散户需求却掉19%
先说数据,这波反弹我站多头这边。
看见了:周三现货金一天拉了3.4%,报4061美元,是8月中旬以来最大单日涨幅。
今天接着涨1.7%,摸到4137美元,两周新高。
两天加起来,从11月3号的低点3929美元涨了5.3%。
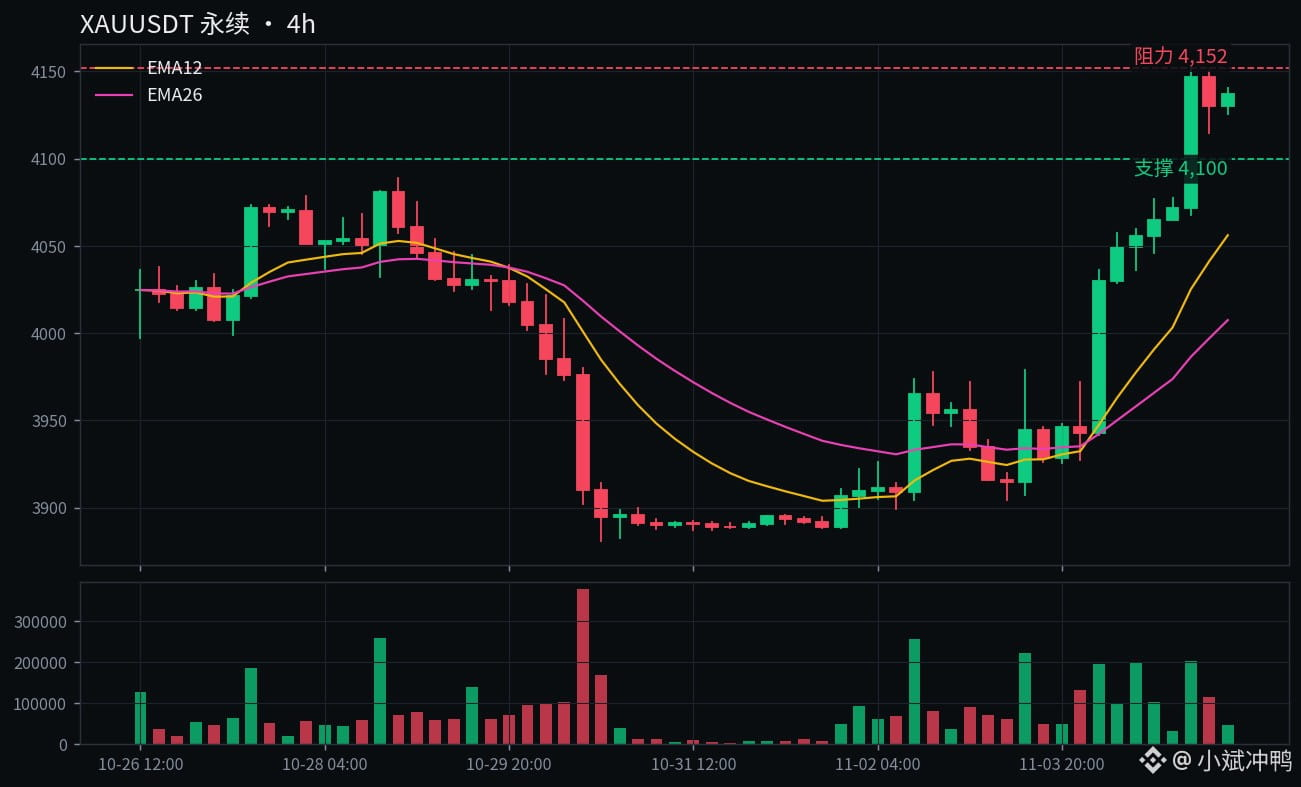
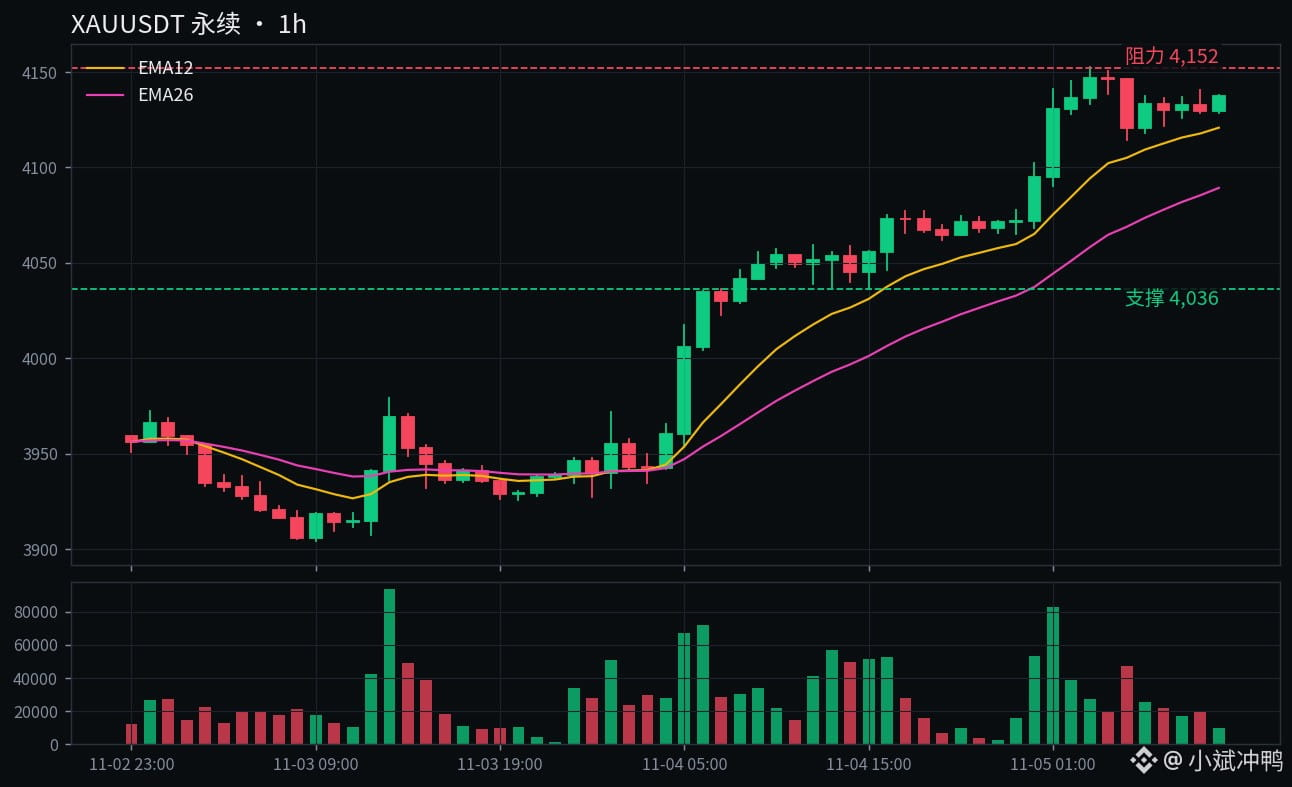
永续这边XAU现价4137美元,24小时+2.09%,高点4152.37美元,低点4036.43美元,成交额29.2亿美元。
白银也跟了一把,现价52.94美元,24小时+1.53%。
比特币今天也反弹,+2.16%收回8万美元,报80276美元。
但离1月高点还差得远,黄金1月29号收盘纪录是5379美元,现在还低23%。
白银1月纪录121.64美元,现在还低56%。
多头怎么说:世界黄金协会11月3号刚出的Q3报告,央行一个季度买了321.2吨,同比+42%,是2024年底以来最多。
中国央行一家就加了63吨,波兰40吨,今年前三季度官方总共买了675吨。
ETF那边也在抢,Q3净流入211吨,持仓冲到4256吨,创了历史纪录。
美元是另一只手,中期选举之后美元跌到一个多月最弱,10年期美债收益率从4.95%滑到4.87%,不生息的黄金一下子就不贵了。
花旗直接喊,三个月内能看到4500美元。
空头怎么说:先别急着开香槟,散户那边是反的。
金条金币需求Q3掉了19%,只剩267.8吨,首饰需求也掉了17%。
世界黄金协会自己都把2026年黄金投资需求增长预期从400吨砍到200吨,直接腰斩。
美联储上周按兵不动,利率3.75%到4%没变,还有两位官员当场支持立即加息,CME的工具显示12月加息概率82%。
更扎心的是,金价现在还在200日均线下面晃,那根线在4474美元附近,真正的压力在上面。
明天早上非农数据一出,加息预期要是再往上顶,今天这波突破分分钟被打回来。
我觉得:两边的账我都算了,我更信央行那本。
散户跑路、机构接盘,这种换手历史上从来不是顶,是底部的样子。
但我也得承认,现在这个位置不是闭眼追的价,4100美元是第一道坎,站不稳就是假突破。
我小仓位跟了一手,跌破4100我就跑,这话先放这儿。
情景推演:站稳4100美元,往上先看4152美元这个24小时高点。
破了看4200美元整数关,再往上是4250美元的斐波那契目标。
跌破4100美元,说明突破没站住,先看4036美元今天的低点。
再往下是4000美元心理关,破了看3980美元附近的50日均线。
最难受的剧本是明天非农超预期,美元反手拉回去,那黄金这波就是一日游。
站稳4100冲4200,还是非农一锤子砸回4000下方?
我站前者,你呢?
$XAU $BTC $XAG
#黄金 #美联储
我靠黄金两天+5.3%,散户需求却掉19%
先说数据,这波反弹我站多头这边。
看见了:周三现货金一天拉了3.4%,报4061美元,是8月中旬以来最大单日涨幅。
今天接着涨1.7%,摸到4137美元,两周新高。
两天加起来,从11月3号的低点3929美元涨了5.3%。
永续这边XAU现价4137美元,24小时+2.09%,高点4152.37美元,低点4036.43美元,成交额29.2亿美元。
白银也跟了一把,现价52.94美元,24小时+1.53%。
比特币今天也反弹,+2.16%收回8万美元,报80276美元。
但离1月高点还差得远,黄金1月29号收盘纪录是5379美元,现在还低23%。
白银1月纪录121.64美元,现在还低56%。
多头怎么说:世界黄金协会11月3号刚出的Q3报告,央行一个季度买了321.2吨,同比+42%,是2024年底以来最多。
中国央行一家就加了63吨,波兰40吨,今年前三季度官方总共买了675吨。
ETF那边也在抢,Q3净流入211吨,持仓冲到4256吨,创了历史纪录。
美元是另一只手,中期选举之后美元跌到一个多月最弱,10年期美债收益率从4.95%滑到4.87%,不生息的黄金一下子就不贵了。
花旗直接喊,三个月内能看到4500美元。
空头怎么说:先别急着开香槟,散户那边是反的。
金条金币需求Q3掉了19%,只剩267.8吨,首饰需求也掉了17%。
世界黄金协会自己都把2026年黄金投资需求增长预期从400吨砍到200吨,直接腰斩。
美联储上周按兵不动,利率3.75%到4%没变,还有两位官员当场支持立即加息,CME的工具显示12月加息概率82%。
更扎心的是,金价现在还在200日均线下面晃,那根线在4474美元附近,真正的压力在上面。
明天早上非农数据一出,加息预期要是再往上顶,今天这波突破分分钟被打回来。
我觉得:两边的账我都算了,我更信央行那本。
散户跑路、机构接盘,这种换手历史上从来不是顶,是底部的样子。
但我也得承认,现在这个位置不是闭眼追的价,4100美元是第一道坎,站不稳就是假突破。
我小仓位跟了一手,跌破4100我就跑,这话先放这儿。
情景推演:站稳4100美元,往上先看4152美元这个24小时高点。
破了看4200美元整数关,再往上是4250美元的斐波那契目标。
跌破4100美元,说明突破没站住,先看4036美元今天的低点。
再往下是4000美元心理关,破了看3980美元附近的50日均线。
最难受的剧本是明天非农超预期,美元反手拉回去,那黄金这波就是一日游。
站稳4100冲4200,还是非农一锤子砸回4000下方?
我站前者,你呢?
$XAU $BTC $XAG
#黄金 #美联储
先说数据,这波反弹我站多头这边。
看见了:周三现货金一天拉了3.4%,报4061美元,是8月中旬以来最大单日涨幅。
今天接着涨1.7%,摸到4137美元,两周新高。
两天加起来,从11月3号的低点3929美元涨了5.3%。
永续这边XAU现价4137美元,24小时+2.09%,高点4152.37美元,低点4036.43美元,成交额29.2亿美元。
白银也跟了一把,现价52.94美元,24小时+1.53%。
比特币今天也反弹,+2.16%收回8万美元,报80276美元。
但离1月高点还差得远,黄金1月29号收盘纪录是5379美元,现在还低23%。
白银1月纪录121.64美元,现在还低56%。
多头怎么说:世界黄金协会11月3号刚出的Q3报告,央行一个季度买了321.2吨,同比+42%,是2024年底以来最多。
中国央行一家就加了63吨,波兰40吨,今年前三季度官方总共买了675吨。
ETF那边也在抢,Q3净流入211吨,持仓冲到4256吨,创了历史纪录。
美元是另一只手,中期选举之后美元跌到一个多月最弱,10年期美债收益率从4.95%滑到4.87%,不生息的黄金一下子就不贵了。
花旗直接喊,三个月内能看到4500美元。
空头怎么说:先别急着开香槟,散户那边是反的。
金条金币需求Q3掉了19%,只剩267.8吨,首饰需求也掉了17%。
世界黄金协会自己都把2026年黄金投资需求增长预期从400吨砍到200吨,直接腰斩。
美联储上周按兵不动,利率3.75%到4%没变,还有两位官员当场支持立即加息,CME的工具显示12月加息概率82%。
更扎心的是,金价现在还在200日均线下面晃,那根线在4474美元附近,真正的压力在上面。
明天早上非农数据一出,加息预期要是再往上顶,今天这波突破分分钟被打回来。
我觉得:两边的账我都算了,我更信央行那本。
散户跑路、机构接盘,这种换手历史上从来不是顶,是底部的样子。
但我也得承认,现在这个位置不是闭眼追的价,4100美元是第一道坎,站不稳就是假突破。
我小仓位跟了一手,跌破4100我就跑,这话先放这儿。
情景推演:站稳4100美元,往上先看4152美元这个24小时高点。
破了看4200美元整数关,再往上是4250美元的斐波那契目标。
跌破4100美元,说明突破没站住,先看4036美元今天的低点。
再往下是4000美元心理关,破了看3980美元附近的50日均线。
最难受的剧本是明天非农超预期,美元反手拉回去,那黄金这波就是一日游。
站稳4100冲4200,还是非农一锤子砸回4000下方?
我站前者,你呢?
$XAU $BTC $XAG
#黄金 #美联储
24
·
--
Ver tradução
再次默念:
亏损 10%,需要盈利 11.1% 才能回本。
亏损 20%,需要盈利 25% 才能回本。
亏损 30%,需要盈利 42.9% 才能回本。
亏损 40%,需要盈利 66.7% 才能回本。
亏损 50%,需要盈利 100% 才能回本。
亏损 60%,需要盈利 150% 才能回本。
亏损 70%,需要盈利 233.3% 才能回本。
再次默念:
亏损 10%,需要盈利 11.1% 才能回本。
亏损 20%,需要盈利 25% 才能回本。
亏损 30%,需要盈利 42.9% 才能回本。
亏损 40%,需要盈利 66.7% 才能回本。
亏损 50%,需要盈利 100% 才能回本。
亏损 60%,需要盈利 150% 才能回本。
亏损 70%,需要盈利 233.3% 才能回本。
亏损 10%,需要盈利 11.1% 才能回本。
亏损 20%,需要盈利 25% 才能回本。
亏损 30%,需要盈利 42.9% 才能回本。
亏损 40%,需要盈利 66.7% 才能回本。
亏损 50%,需要盈利 100% 才能回本。
亏损 60%,需要盈利 150% 才能回本。
亏损 70%,需要盈利 233.3% 才能回本。
42
·
--
Verificado
Ver tradução
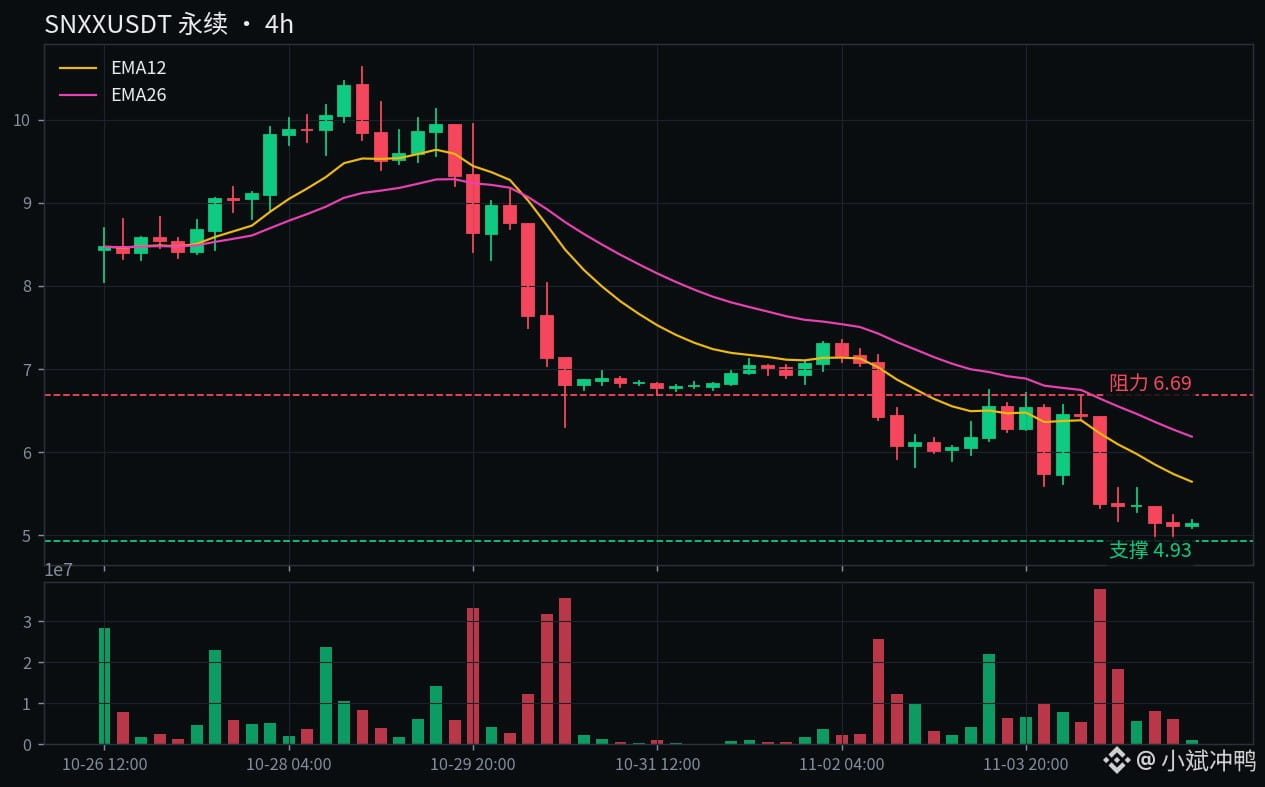
SNXX七天没了40%,这2倍杠杆我不碰
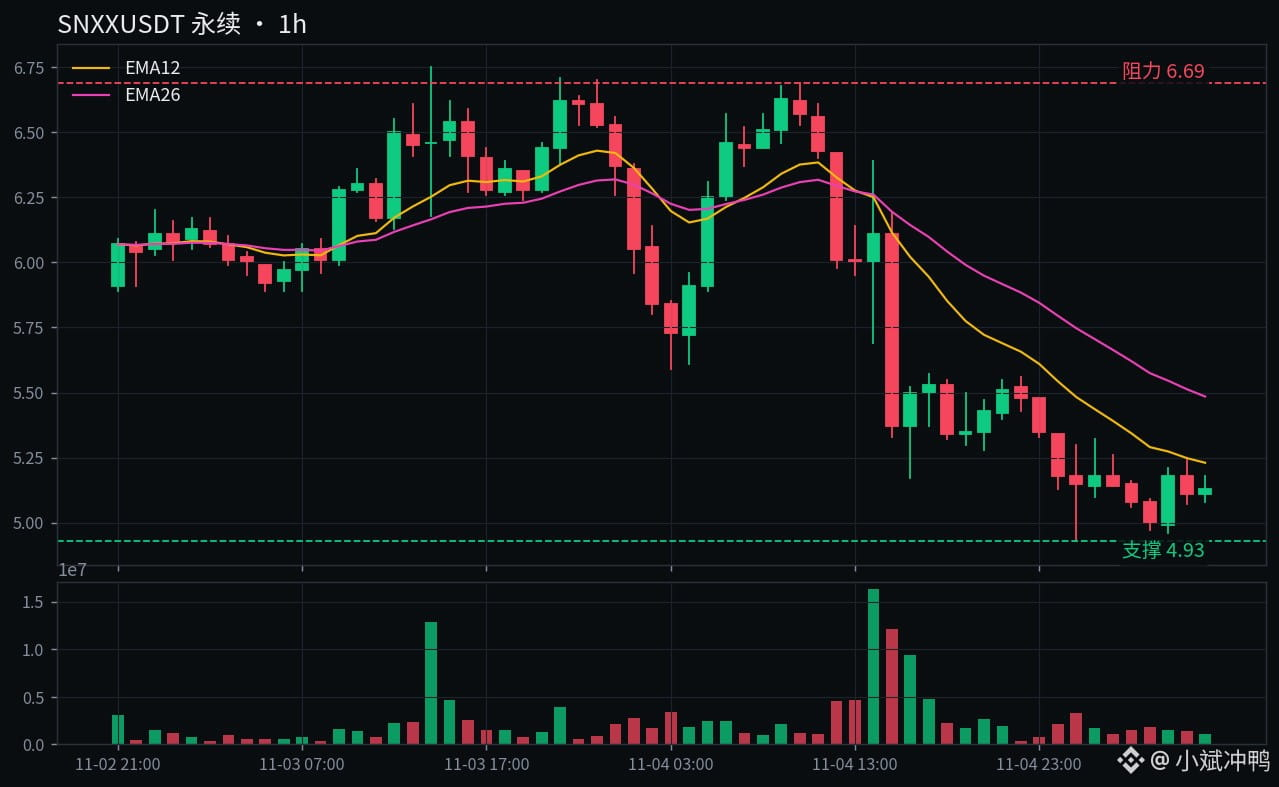
SNXX今天又-21%,现价5.14,高点6.69低点4.93,成交4.63亿美元。
这玩意是2倍做多SNDK的日内ETF,SNDK今天也-11%,盘中一度跌破1000摸到990.46。
七天-40%,一个月-66%,从52周高点49.34算已经没了89.6%。
SOXL今天也-19%,BTC却涨2.6%,大盘没崩,存储单崩。
资金费率还是+0.085%,多头一边挨打一边付费。
说白了这波不是SNDK一家在跌,是整个存储信仰在松动。
SNDK上周财报其实很能打,营收110.3亿同比暴涨378%,毛利率85.1%,数据中心收入48亿同比涨了17倍。
但代工厂Kioxia一句话把桌子掀了:闪存涨价幅度从70%放缓到20%出头,下个季度基本持平。
存储股炒的是涨价斜率,不是涨价本身,斜率一掉头,再好看的财报也顶不住。
多头也不是没牌,SNDK远期市盈率才4.4倍,过去一年均值11倍。
Q2指引122到126亿美元,11月20号还有个8拆1。
我寻思这就是最拧巴的地方:便宜是真便宜,趋势是真难看,涨价故事是真见顶了。
SNXX这种2倍杠杆,跌起来是按天复利磨损的,七天-40%就是这么来的。
现价5.14离低点4.93只剩4%出头,跌破4.93直接看52周低点3.14。
站回6.69才算喘口气,但这需要SNDK先站稳1003.45,跌破那个位,交易员盯的是777.98。
空我也不敢追,2倍杠杆一天能吞21%,这刀我接不住也追不动,等SNDK自己先站稳再说。
跌破4.93奔3.14继续找底,还是站回6.69喘口气?我站前者,你呢?
$SNXX $SNDK $SOXL
#存储芯片 #美股
SNXX七天没了40%,这2倍杠杆我不碰
SNXX今天又-21%,现价5.14,高点6.69低点4.93,成交4.63亿美元。
这玩意是2倍做多SNDK的日内ETF,SNDK今天也-11%,盘中一度跌破1000摸到990.46。
七天-40%,一个月-66%,从52周高点49.34算已经没了89.6%。
SOXL今天也-19%,BTC却涨2.6%,大盘没崩,存储单崩。
资金费率还是+0.085%,多头一边挨打一边付费。
说白了这波不是SNDK一家在跌,是整个存储信仰在松动。
SNDK上周财报其实很能打,营收110.3亿同比暴涨378%,毛利率85.1%,数据中心收入48亿同比涨了17倍。
但代工厂Kioxia一句话把桌子掀了:闪存涨价幅度从70%放缓到20%出头,下个季度基本持平。
存储股炒的是涨价斜率,不是涨价本身,斜率一掉头,再好看的财报也顶不住。
多头也不是没牌,SNDK远期市盈率才4.4倍,过去一年均值11倍。
Q2指引122到126亿美元,11月20号还有个8拆1。
我寻思这就是最拧巴的地方:便宜是真便宜,趋势是真难看,涨价故事是真见顶了。
SNXX这种2倍杠杆,跌起来是按天复利磨损的,七天-40%就是这么来的。
现价5.14离低点4.93只剩4%出头,跌破4.93直接看52周低点3.14。
站回6.69才算喘口气,但这需要SNDK先站稳1003.45,跌破那个位,交易员盯的是777.98。
空我也不敢追,2倍杠杆一天能吞21%,这刀我接不住也追不动,等SNDK自己先站稳再说。
跌破4.93奔3.14继续找底,还是站回6.69喘口气?我站前者,你呢?
$SNXX $SNDK $SOXL
#存储芯片 #美股
SNXX今天又-21%,现价5.14,高点6.69低点4.93,成交4.63亿美元。
这玩意是2倍做多SNDK的日内ETF,SNDK今天也-11%,盘中一度跌破1000摸到990.46。
七天-40%,一个月-66%,从52周高点49.34算已经没了89.6%。
SOXL今天也-19%,BTC却涨2.6%,大盘没崩,存储单崩。
资金费率还是+0.085%,多头一边挨打一边付费。
说白了这波不是SNDK一家在跌,是整个存储信仰在松动。
SNDK上周财报其实很能打,营收110.3亿同比暴涨378%,毛利率85.1%,数据中心收入48亿同比涨了17倍。
但代工厂Kioxia一句话把桌子掀了:闪存涨价幅度从70%放缓到20%出头,下个季度基本持平。
存储股炒的是涨价斜率,不是涨价本身,斜率一掉头,再好看的财报也顶不住。
多头也不是没牌,SNDK远期市盈率才4.4倍,过去一年均值11倍。
Q2指引122到126亿美元,11月20号还有个8拆1。
我寻思这就是最拧巴的地方:便宜是真便宜,趋势是真难看,涨价故事是真见顶了。
SNXX这种2倍杠杆,跌起来是按天复利磨损的,七天-40%就是这么来的。
现价5.14离低点4.93只剩4%出头,跌破4.93直接看52周低点3.14。
站回6.69才算喘口气,但这需要SNDK先站稳1003.45,跌破那个位,交易员盯的是777.98。
空我也不敢追,2倍杠杆一天能吞21%,这刀我接不住也追不动,等SNDK自己先站稳再说。
跌破4.93奔3.14继续找底,还是站回6.69喘口气?我站前者,你呢?
$SNXX $SNDK $SOXL
#存储芯片 #美股
1
1.9k
·
--
EPS de 0,84, 127% acima do esperado; CRCL vendeu tokens e faturou 182 milhões
Começando pelos números: nesta divulgação de resultados, estou do lado dos vendidos. Os números venceram, mas o negócio não.
Como vimos, a Circle divulgou os resultados do terceiro trimestre em 4 de novembro: EPS de US$ 0,84, contra apenas US$ 0,37 esperados pelo mercado, uma surpresa positiva de 127%. Parece uma grande vitória.
A receita foi de 865 milhões, alta anual de 17% e recorde trimestral; o lucro líquido foi de 226 milhões, e o EBITDA ajustado, de 317 milhões, uma disparada de 85%.
Mas, olhando mais de perto, 182 milhões dos 865 milhões vieram de uma receita não recorrente da pré-venda privada do token ARC. Excluindo esse valor, a receita cai para 683 milhões, uma queda anual de 7,7%.
O negócio principal parece ainda pior: a receita de reservas foi de 658 milhões, queda anual de 8%; o rendimento das reservas caiu 61 pontos-base, para 3,5%. Com os cortes de juros, há cada vez menos dinheiro para ganhar com juros.
A circulação média de USDC foi de 73,3 bilhões, alta anual de 8%; o volume de transações on-chain chegou a 13,9 trilhões, uma disparada de 49%. O volume aumentou, mas o dinheiro não veio junto.
Uma nota de rodapé do relatório também esconde uma informação: a empresa cortou 5% da equipe no terceiro trimestre e teve despesas de reestruturação de 9,1 milhões. Uma empresa lucrativa demitindo funcionários — algo não parece certo.
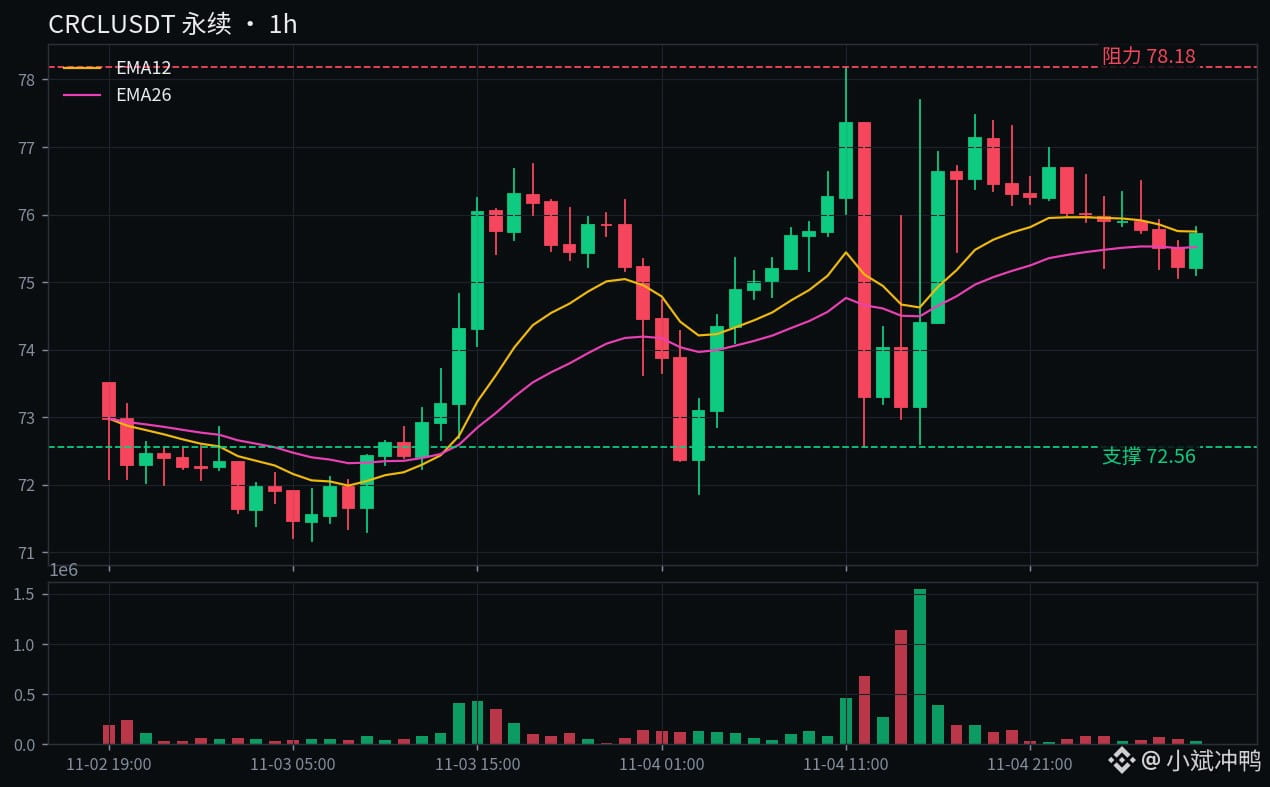
A reação das ações foi bastante sincera: após a divulgação dos resultados, caíram 3,35% no pré-mercado; durante o pregão, chegaram à mínima de 72,38 e só se recuperaram até 76,12 no fechamento, alta de apenas 1,2%.
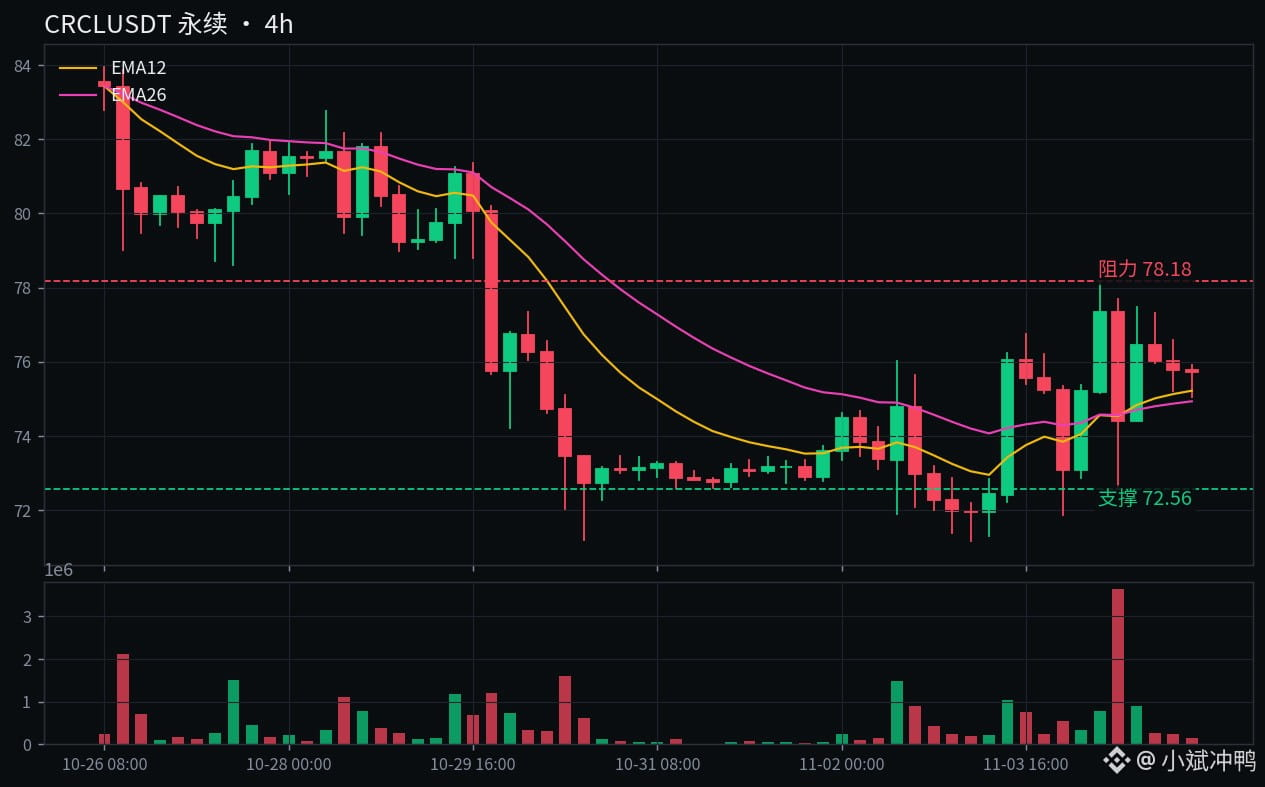
Nos contratos perpétuos, o preço atual é 75,70, alta de 0,89% em 24 horas; máxima de 78,18 e mínima de 72,56. O volume negociado em contratos foi de 454 milhões, com taxa de financiamento de 0,0209% — nem comprados nem vendidos fizeram apostas pesadas.
No mesmo período, o BTC estava em 80.604, alta de 3,33% em 24 horas. O mercado como um todo não desabou; os problemas desta vez vieram dos resultados da própria CRCL.
O que dizem os otimistas? Nem todos os argumentos são forçados.
O aumento de 49% no volume de transações de USDC é real. Cada vez mais pessoas usam stablecoins, e a Circle continua sendo uma líder regulada do setor.
A rede ARC lançou sua mainnet em 16 de setembro, captou 222 milhões em uma rodada privada, com avaliação de 3 bilhões e nomes como BlackRock e a16z por trás. No terceiro trimestre, também concluiu a emissão inicial de 10 bilhões de tokens ARC.
Com o EPS 127% acima das expectativas, olhando apenas para esse indicador, é difícil dizer que os resultados foram ruins. E a alta de 1,2% no fechamento pelo menos mostra que as ações não foram massacradas.
E o que dizem os pessimistas? Acho que o argumento deles é mais contundente.
O recorde de receita foi sustentado pelos 182 milhões de receita não recorrente; não haverá uma segunda parcela no quarto trimestre. A projeção de outras receitas para o ano inteiro é de 310 a 330 milhões; fazendo as contas, restam apenas 28 a 48 milhões para o quarto trimestre. Esse pilar desaparece já no próximo trimestre.
A queda de 8% na receita de reservas é que revela a verdade sobre o negócio principal. A participação de mercado do USDC está em 27%, 1,83 ponto percentual abaixo de um ano atrás. O volume cresceu, mas tanto a participação quanto o rendimento estão caindo.
Com o preço atual em 76,12, as médias móveis de 50 dias, em 87, e de 200 dias, em 86, estão ambas pesando sobre a ação. A máxima de 140 em 52 semanas ainda está longe. Enquanto o preço não recuperar as médias móveis, a tendência não terá mudado.
O corte de 5% da equipe aparece nas notas de rodapé, não nas declarações do CEO. Quanto mais positivos os resultados parecem, mais vale a pena ler as notas com atenção.
Na minha opinião, estes resultados são uma típica vitória no papel.
O EPS de 0,84 está correto, mas foi impulsionado pela venda antecipada de tokens. Não haverá como repetir isso no próximo trimestre; quando outras receitas somarem apenas algumas dezenas de milhões no quarto trimestre, o mercado fará as contas de novo.
Estou do lado dos vendidos. Se o preço se firmar acima de 78,18, reconheço que realmente resistiu, e aí podemos falar em 80 a 82. Se cair abaixo de 72,56, significa que o mercado não está comprando essa surpresa positiva; primeiro, olho para o nível redondo de 70.
Acabei de abrir uma posição vendida, pequena. Se voltar acima de 78,18, fecho; se cair abaixo de 72,56, avalio se aumento a posição.
Essa operação não aposta que a Circle vai desabar amanhã. A aposta é que, sem os 182 milhões de apoio no próximo trimestre, a avaliação será revisada para baixo.
O preço vai se manter acima de 78,18, confirmando que essa surpresa positiva foi mesmo ótima, ou cair abaixo de 72,56, mostrando que o mercado não está comprando a história?
Eu fico com a segunda opção. E você?
$CRCL $USDC $BTC
#Circle #resultados
EPS de 0,84, 127% acima do esperado; CRCL vendeu tokens e faturou 182 milhões
Começando pelos números: nesta divulgação de resultados, estou do lado dos vendidos. Os números venceram, mas o negócio não.
Como vimos, a Circle divulgou os resultados do terceiro trimestre em 4 de novembro: EPS de US$ 0,84, contra apenas US$ 0,37 esperados pelo mercado, uma surpresa positiva de 127%. Parece uma grande vitória.
A receita foi de 865 milhões, alta anual de 17% e recorde trimestral; o lucro líquido foi de 226 milhões, e o EBITDA ajustado, de 317 milhões, uma disparada de 85%.
Mas, olhando mais de perto, 182 milhões dos 865 milhões vieram de uma receita não recorrente da pré-venda privada do token ARC. Excluindo esse valor, a receita cai para 683 milhões, uma queda anual de 7,7%.
O negócio principal parece ainda pior: a receita de reservas foi de 658 milhões, queda anual de 8%; o rendimento das reservas caiu 61 pontos-base, para 3,5%. Com os cortes de juros, há cada vez menos dinheiro para ganhar com juros.
A circulação média de USDC foi de 73,3 bilhões, alta anual de 8%; o volume de transações on-chain chegou a 13,9 trilhões, uma disparada de 49%. O volume aumentou, mas o dinheiro não veio junto.
Uma nota de rodapé do relatório também esconde uma informação: a empresa cortou 5% da equipe no terceiro trimestre e teve despesas de reestruturação de 9,1 milhões. Uma empresa lucrativa demitindo funcionários — algo não parece certo.
A reação das ações foi bastante sincera: após a divulgação dos resultados, caíram 3,35% no pré-mercado; durante o pregão, chegaram à mínima de 72,38 e só se recuperaram até 76,12 no fechamento, alta de apenas 1,2%.
Nos contratos perpétuos, o preço atual é 75,70, alta de 0,89% em 24 horas; máxima de 78,18 e mínima de 72,56. O volume negociado em contratos foi de 454 milhões, com taxa de financiamento de 0,0209% — nem comprados nem vendidos fizeram apostas pesadas.
No mesmo período, o BTC estava em 80.604, alta de 3,33% em 24 horas. O mercado como um todo não desabou; os problemas desta vez vieram dos resultados da própria CRCL.
O que dizem os otimistas? Nem todos os argumentos são forçados.
O aumento de 49% no volume de transações de USDC é real. Cada vez mais pessoas usam stablecoins, e a Circle continua sendo uma líder regulada do setor.
A rede ARC lançou sua mainnet em 16 de setembro, captou 222 milhões em uma rodada privada, com avaliação de 3 bilhões e nomes como BlackRock e a16z por trás. No terceiro trimestre, também concluiu a emissão inicial de 10 bilhões de tokens ARC.
Com o EPS 127% acima das expectativas, olhando apenas para esse indicador, é difícil dizer que os resultados foram ruins. E a alta de 1,2% no fechamento pelo menos mostra que as ações não foram massacradas.
E o que dizem os pessimistas? Acho que o argumento deles é mais contundente.
O recorde de receita foi sustentado pelos 182 milhões de receita não recorrente; não haverá uma segunda parcela no quarto trimestre. A projeção de outras receitas para o ano inteiro é de 310 a 330 milhões; fazendo as contas, restam apenas 28 a 48 milhões para o quarto trimestre. Esse pilar desaparece já no próximo trimestre.
A queda de 8% na receita de reservas é que revela a verdade sobre o negócio principal. A participação de mercado do USDC está em 27%, 1,83 ponto percentual abaixo de um ano atrás. O volume cresceu, mas tanto a participação quanto o rendimento estão caindo.
Com o preço atual em 76,12, as médias móveis de 50 dias, em 87, e de 200 dias, em 86, estão ambas pesando sobre a ação. A máxima de 140 em 52 semanas ainda está longe. Enquanto o preço não recuperar as médias móveis, a tendência não terá mudado.
O corte de 5% da equipe aparece nas notas de rodapé, não nas declarações do CEO. Quanto mais positivos os resultados parecem, mais vale a pena ler as notas com atenção.
Na minha opinião, estes resultados são uma típica vitória no papel.
O EPS de 0,84 está correto, mas foi impulsionado pela venda antecipada de tokens. Não haverá como repetir isso no próximo trimestre; quando outras receitas somarem apenas algumas dezenas de milhões no quarto trimestre, o mercado fará as contas de novo.
Estou do lado dos vendidos. Se o preço se firmar acima de 78,18, reconheço que realmente resistiu, e aí podemos falar em 80 a 82. Se cair abaixo de 72,56, significa que o mercado não está comprando essa surpresa positiva; primeiro, olho para o nível redondo de 70.
Acabei de abrir uma posição vendida, pequena. Se voltar acima de 78,18, fecho; se cair abaixo de 72,56, avalio se aumento a posição.
Essa operação não aposta que a Circle vai desabar amanhã. A aposta é que, sem os 182 milhões de apoio no próximo trimestre, a avaliação será revisada para baixo.
O preço vai se manter acima de 78,18, confirmando que essa surpresa positiva foi mesmo ótima, ou cair abaixo de 72,56, mostrando que o mercado não está comprando a história?
Eu fico com a segunda opção. E você?
$CRCL $USDC $BTC
#Circle #resultados
Começando pelos números: nesta divulgação de resultados, estou do lado dos vendidos. Os números venceram, mas o negócio não.
Como vimos, a Circle divulgou os resultados do terceiro trimestre em 4 de novembro: EPS de US$ 0,84, contra apenas US$ 0,37 esperados pelo mercado, uma surpresa positiva de 127%. Parece uma grande vitória.
A receita foi de 865 milhões, alta anual de 17% e recorde trimestral; o lucro líquido foi de 226 milhões, e o EBITDA ajustado, de 317 milhões, uma disparada de 85%.
Mas, olhando mais de perto, 182 milhões dos 865 milhões vieram de uma receita não recorrente da pré-venda privada do token ARC. Excluindo esse valor, a receita cai para 683 milhões, uma queda anual de 7,7%.
O negócio principal parece ainda pior: a receita de reservas foi de 658 milhões, queda anual de 8%; o rendimento das reservas caiu 61 pontos-base, para 3,5%. Com os cortes de juros, há cada vez menos dinheiro para ganhar com juros.
A circulação média de USDC foi de 73,3 bilhões, alta anual de 8%; o volume de transações on-chain chegou a 13,9 trilhões, uma disparada de 49%. O volume aumentou, mas o dinheiro não veio junto.
Uma nota de rodapé do relatório também esconde uma informação: a empresa cortou 5% da equipe no terceiro trimestre e teve despesas de reestruturação de 9,1 milhões. Uma empresa lucrativa demitindo funcionários — algo não parece certo.
A reação das ações foi bastante sincera: após a divulgação dos resultados, caíram 3,35% no pré-mercado; durante o pregão, chegaram à mínima de 72,38 e só se recuperaram até 76,12 no fechamento, alta de apenas 1,2%.
Nos contratos perpétuos, o preço atual é 75,70, alta de 0,89% em 24 horas; máxima de 78,18 e mínima de 72,56. O volume negociado em contratos foi de 454 milhões, com taxa de financiamento de 0,0209% — nem comprados nem vendidos fizeram apostas pesadas.
No mesmo período, o BTC estava em 80.604, alta de 3,33% em 24 horas. O mercado como um todo não desabou; os problemas desta vez vieram dos resultados da própria CRCL.
O que dizem os otimistas? Nem todos os argumentos são forçados.
O aumento de 49% no volume de transações de USDC é real. Cada vez mais pessoas usam stablecoins, e a Circle continua sendo uma líder regulada do setor.
A rede ARC lançou sua mainnet em 16 de setembro, captou 222 milhões em uma rodada privada, com avaliação de 3 bilhões e nomes como BlackRock e a16z por trás. No terceiro trimestre, também concluiu a emissão inicial de 10 bilhões de tokens ARC.
Com o EPS 127% acima das expectativas, olhando apenas para esse indicador, é difícil dizer que os resultados foram ruins. E a alta de 1,2% no fechamento pelo menos mostra que as ações não foram massacradas.
E o que dizem os pessimistas? Acho que o argumento deles é mais contundente.
O recorde de receita foi sustentado pelos 182 milhões de receita não recorrente; não haverá uma segunda parcela no quarto trimestre. A projeção de outras receitas para o ano inteiro é de 310 a 330 milhões; fazendo as contas, restam apenas 28 a 48 milhões para o quarto trimestre. Esse pilar desaparece já no próximo trimestre.
A queda de 8% na receita de reservas é que revela a verdade sobre o negócio principal. A participação de mercado do USDC está em 27%, 1,83 ponto percentual abaixo de um ano atrás. O volume cresceu, mas tanto a participação quanto o rendimento estão caindo.
Com o preço atual em 76,12, as médias móveis de 50 dias, em 87, e de 200 dias, em 86, estão ambas pesando sobre a ação. A máxima de 140 em 52 semanas ainda está longe. Enquanto o preço não recuperar as médias móveis, a tendência não terá mudado.
O corte de 5% da equipe aparece nas notas de rodapé, não nas declarações do CEO. Quanto mais positivos os resultados parecem, mais vale a pena ler as notas com atenção.
Na minha opinião, estes resultados são uma típica vitória no papel.
O EPS de 0,84 está correto, mas foi impulsionado pela venda antecipada de tokens. Não haverá como repetir isso no próximo trimestre; quando outras receitas somarem apenas algumas dezenas de milhões no quarto trimestre, o mercado fará as contas de novo.
Estou do lado dos vendidos. Se o preço se firmar acima de 78,18, reconheço que realmente resistiu, e aí podemos falar em 80 a 82. Se cair abaixo de 72,56, significa que o mercado não está comprando essa surpresa positiva; primeiro, olho para o nível redondo de 70.
Acabei de abrir uma posição vendida, pequena. Se voltar acima de 78,18, fecho; se cair abaixo de 72,56, avalio se aumento a posição.
Essa operação não aposta que a Circle vai desabar amanhã. A aposta é que, sem os 182 milhões de apoio no próximo trimestre, a avaliação será revisada para baixo.
O preço vai se manter acima de 78,18, confirmando que essa surpresa positiva foi mesmo ótima, ou cair abaixo de 72,56, mostrando que o mercado não está comprando a história?
Eu fico com a segunda opção. E você?
$CRCL $USDC $BTC
#Circle #resultados
269
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BitcoinRebounds$75KAsChipsLead
12,969 visualizações
178 a discutir
Market Watch | Bitcoin se recupera para US$ 75.600 após cair abaixo de US$ 75.000, enquanto ações de empresas de chips lideram alta após relatório de empregos superar previsões
Binance News
·17 gostos
·5.3k visualizações
JobsReportRaisesHikeOdds
166,436 visualizações
1,433 a discutir
US Data Center Rules May Constrain AI Expansion
26,284 visualizações
136 a discutir