

FOMO港美股
400 Publicações
FOMO港美股
Denunciar
Bloquear Utilizador
关注港股与美股的重要财报、行业热点和交易主线,持续更新一图读懂、主题梳理和核心信息拆解。
19 A seguir
371 Seguidores
571 Gostaram
Publicações
Tudo
Cotações
Vídeos
PINNED
·
--
Verificado
【Resultados financeiros das ações dos EUA · Google】
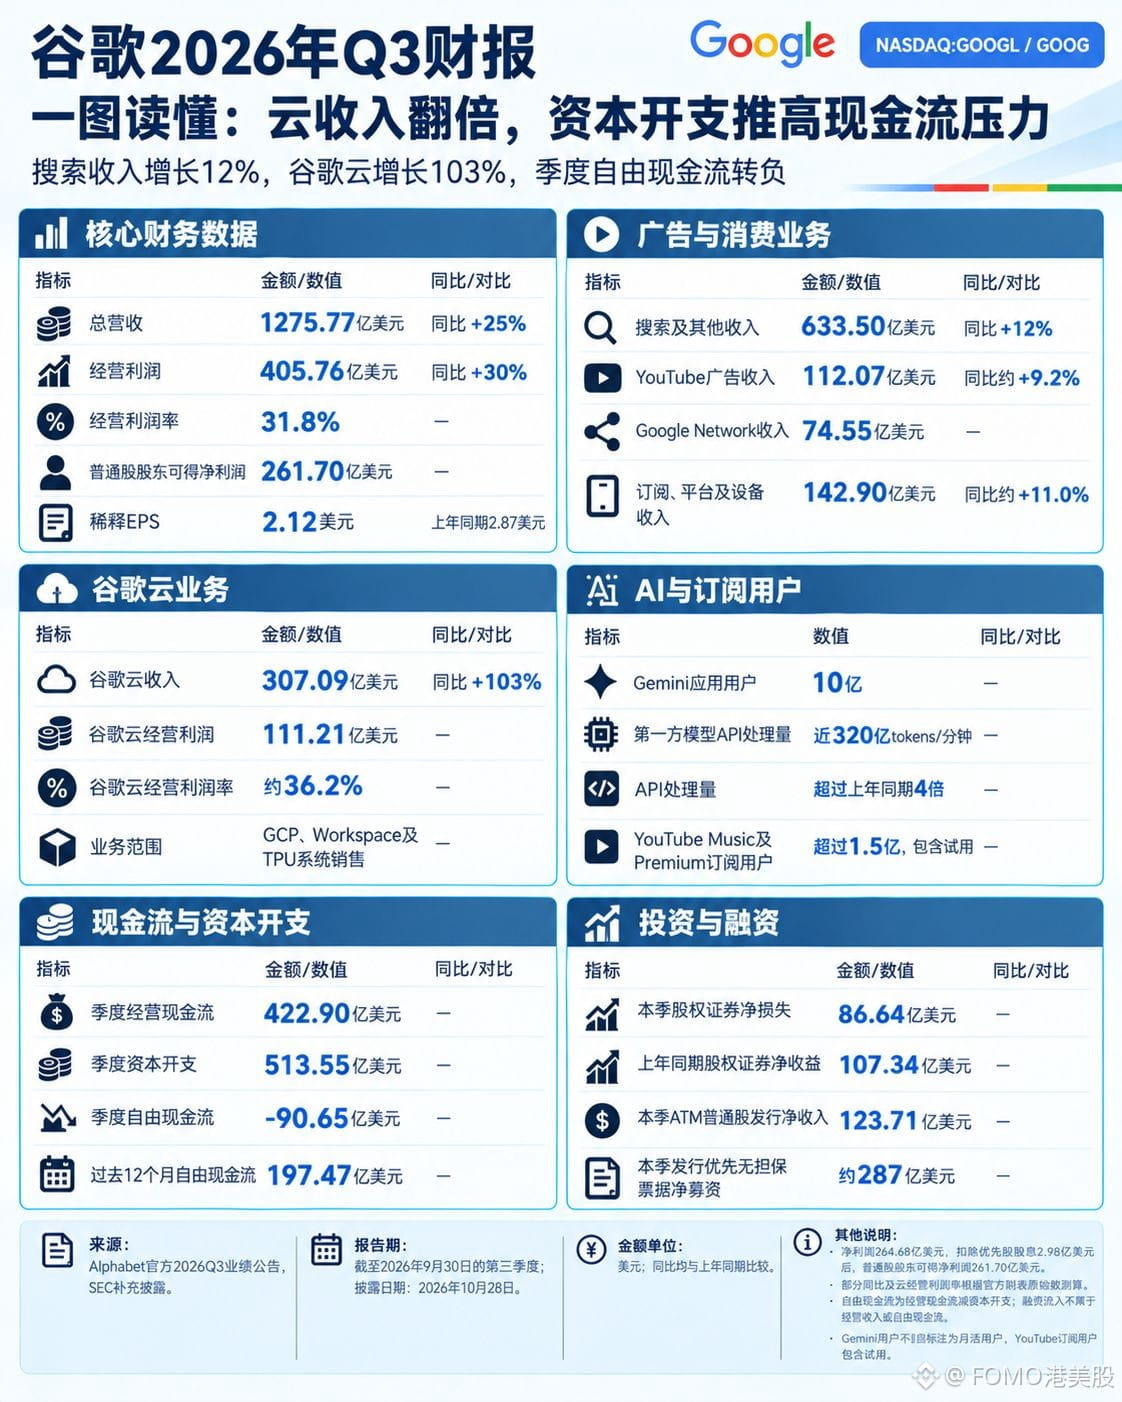
A Alphabet $GOOGLB registrou no 3º trimestre receita de US$ 127,577 bilhões, alta anual de 25%; lucro operacional de US$ 40,576 bilhões, alta de 30%; e margem operacional de 31,8%. O lucro líquido foi de apenas US$ 26,468 bilhões, queda anual de 24,3%.
O lucro operacional aumentou US$ 9,364 bilhões em relação ao ano passado, mas o lucro líquido caiu US$ 8,511 bilhões. A diferença veio de itens não operacionais: neste trimestre, os títulos de participação acionária deram prejuízo de US$ 8,664 bilhões, enquanto no mesmo período do ano passado geraram ganho de US$ 10,734 bilhões — uma oscilação de US$ 19,398 bilhões. Excluindo esse efeito, o lucro líquido das operações principais teria ficado em torno de US$ 42,6 bilhões.
A nuvem está de fato dando resultado. A receita foi de US$ 30,709 bilhões, alta anual de 103%; o lucro operacional, de US$ 11,121 bilhões, com margem de 36,2%. Já representa 27,4% do lucro operacional do grupo.
O caixa, porém, começa a ceder. As despesas de capital do trimestre foram de US$ 51,355 bilhões — 40,3% da receita e 1,67 vez a receita da nuvem. O fluxo de caixa operacional, de US$ 42,290 bilhões, não foi suficiente para cobri-las, e o fluxo de caixa livre ficou negativo em US$ 9,065 bilhões. No mesmo período, a empresa emitiu novas ações no valor de US$ 12,371 bilhões e captou US$ 28,7 bilhões em dívida.
A nuvem rendeu US$ 11,1 bilhões, mas o capex consumiu US$ 51,3 bilhões. Primeiro se paga pela capacidade computacional; só depois vem o dinheiro. No after-market, as ações caíram quase 10%. $GOOGL
{spot}(GOOGLBUSDT)
#谷歌财报能否守住基本盘 #BStocks #股票财报季
【Resultados financeiros das ações dos EUA · Google】
A Alphabet $GOOGLB registrou no 3º trimestre receita de US$ 127,577 bilhões, alta anual de 25%; lucro operacional de US$ 40,576 bilhões, alta de 30%; e margem operacional de 31,8%. O lucro líquido foi de apenas US$ 26,468 bilhões, queda anual de 24,3%.
O lucro operacional aumentou US$ 9,364 bilhões em relação ao ano passado, mas o lucro líquido caiu US$ 8,511 bilhões. A diferença veio de itens não operacionais: neste trimestre, os títulos de participação acionária deram prejuízo de US$ 8,664 bilhões, enquanto no mesmo período do ano passado geraram ganho de US$ 10,734 bilhões — uma oscilação de US$ 19,398 bilhões. Excluindo esse efeito, o lucro líquido das operações principais teria ficado em torno de US$ 42,6 bilhões.
A nuvem está de fato dando resultado. A receita foi de US$ 30,709 bilhões, alta anual de 103%; o lucro operacional, de US$ 11,121 bilhões, com margem de 36,2%. Já representa 27,4% do lucro operacional do grupo.
O caixa, porém, começa a ceder. As despesas de capital do trimestre foram de US$ 51,355 bilhões — 40,3% da receita e 1,67 vez a receita da nuvem. O fluxo de caixa operacional, de US$ 42,290 bilhões, não foi suficiente para cobri-las, e o fluxo de caixa livre ficou negativo em US$ 9,065 bilhões. No mesmo período, a empresa emitiu novas ações no valor de US$ 12,371 bilhões e captou US$ 28,7 bilhões em dívida.
A nuvem rendeu US$ 11,1 bilhões, mas o capex consumiu US$ 51,3 bilhões. Primeiro se paga pela capacidade computacional; só depois vem o dinheiro. No after-market, as ações caíram quase 10%. $GOOGL
#谷歌财报能否守住基本盘 #BStocks #股票财报季
A Alphabet $GOOGLB registrou no 3º trimestre receita de US$ 127,577 bilhões, alta anual de 25%; lucro operacional de US$ 40,576 bilhões, alta de 30%; e margem operacional de 31,8%. O lucro líquido foi de apenas US$ 26,468 bilhões, queda anual de 24,3%.
O lucro operacional aumentou US$ 9,364 bilhões em relação ao ano passado, mas o lucro líquido caiu US$ 8,511 bilhões. A diferença veio de itens não operacionais: neste trimestre, os títulos de participação acionária deram prejuízo de US$ 8,664 bilhões, enquanto no mesmo período do ano passado geraram ganho de US$ 10,734 bilhões — uma oscilação de US$ 19,398 bilhões. Excluindo esse efeito, o lucro líquido das operações principais teria ficado em torno de US$ 42,6 bilhões.
A nuvem está de fato dando resultado. A receita foi de US$ 30,709 bilhões, alta anual de 103%; o lucro operacional, de US$ 11,121 bilhões, com margem de 36,2%. Já representa 27,4% do lucro operacional do grupo.
O caixa, porém, começa a ceder. As despesas de capital do trimestre foram de US$ 51,355 bilhões — 40,3% da receita e 1,67 vez a receita da nuvem. O fluxo de caixa operacional, de US$ 42,290 bilhões, não foi suficiente para cobri-las, e o fluxo de caixa livre ficou negativo em US$ 9,065 bilhões. No mesmo período, a empresa emitiu novas ações no valor de US$ 12,371 bilhões e captou US$ 28,7 bilhões em dívida.
A nuvem rendeu US$ 11,1 bilhões, mas o capex consumiu US$ 51,3 bilhões. Primeiro se paga pela capacidade computacional; só depois vem o dinheiro. No after-market, as ações caíram quase 10%. $GOOGL
#谷歌财报能否守住基本盘 #BStocks #股票财报季
4
7
19.1k
PINNED
·
--
Fixado|O que há de principal nas atualizações de FOMO para ações de Hong Kong e EUA
Aqui é a FOMO para Hong Kong e EUA.
Este perfil foca principalmente em relatórios de empresas dos EUA e de Hong Kong, resultados do setor de tecnologia, além de conexões entre a BTC, a liquidez macro e os mercados tradicionais.
Vamos atualizar continuamente alguns tipos de conteúdo:
1) Análise de relatórios de empresas em alta e dados essenciais
2) Linhas principais do mercado de tecnologia dos EUA, semicondutores, IA etc.
3) Temas em alta, ações mais compradas por ETFs e mudanças nas posições de instituições
4) Observações sobre o mercado de BTC e ações dos EUA, juros, dólar, ouro e outros ativos
5) Acompanhamento de conteúdos relacionados à BStock e ao mercado de ações
Vou tentar usar textos e tabelas mais curtos para deixar claras duas coisas:
1) O que o mercado está negociando no momento
2) Quais dados ou eventos ainda precisam ser verificados depois
Se você também acompanha ações dos EUA, setor de tecnologia, BTC e temas em alta do mercado, fique à vontade para seguir e acompanhar junto.
Convite para negociação na Binance: [FOMOBSTOCK](https://www.bsmkweb.cc/register?ref=FOMOBSTOCK)
Operar envolve riscos; decida conforme sua situação.
Fixado|O que há de principal nas atualizações de FOMO para ações de Hong Kong e EUA
Aqui é a FOMO para Hong Kong e EUA.
Este perfil foca principalmente em relatórios de empresas dos EUA e de Hong Kong, resultados do setor de tecnologia, além de conexões entre a BTC, a liquidez macro e os mercados tradicionais.
Vamos atualizar continuamente alguns tipos de conteúdo:
1) Análise de relatórios de empresas em alta e dados essenciais
2) Linhas principais do mercado de tecnologia dos EUA, semicondutores, IA etc.
3) Temas em alta, ações mais compradas por ETFs e mudanças nas posições de instituições
4) Observações sobre o mercado de BTC e ações dos EUA, juros, dólar, ouro e outros ativos
5) Acompanhamento de conteúdos relacionados à BStock e ao mercado de ações
Vou tentar usar textos e tabelas mais curtos para deixar claras duas coisas:
1) O que o mercado está negociando no momento
2) Quais dados ou eventos ainda precisam ser verificados depois
Se você também acompanha ações dos EUA, setor de tecnologia, BTC e temas em alta do mercado, fique à vontade para seguir e acompanhar junto.
Convite para negociação na Binance: FOMOBSTOCK
Operar envolve riscos; decida conforme sua situação.
Aqui é a FOMO para Hong Kong e EUA.
Este perfil foca principalmente em relatórios de empresas dos EUA e de Hong Kong, resultados do setor de tecnologia, além de conexões entre a BTC, a liquidez macro e os mercados tradicionais.
Vamos atualizar continuamente alguns tipos de conteúdo:
1) Análise de relatórios de empresas em alta e dados essenciais
2) Linhas principais do mercado de tecnologia dos EUA, semicondutores, IA etc.
3) Temas em alta, ações mais compradas por ETFs e mudanças nas posições de instituições
4) Observações sobre o mercado de BTC e ações dos EUA, juros, dólar, ouro e outros ativos
5) Acompanhamento de conteúdos relacionados à BStock e ao mercado de ações
Vou tentar usar textos e tabelas mais curtos para deixar claras duas coisas:
1) O que o mercado está negociando no momento
2) Quais dados ou eventos ainda precisam ser verificados depois
Se você também acompanha ações dos EUA, setor de tecnologia, BTC e temas em alta do mercado, fique à vontade para seguir e acompanhar junto.
Convite para negociação na Binance: FOMOBSTOCK
Operar envolve riscos; decida conforme sua situação.
1
400
·
--
Verificado
【Resultados financeiros de ações dos EUA · AXT】
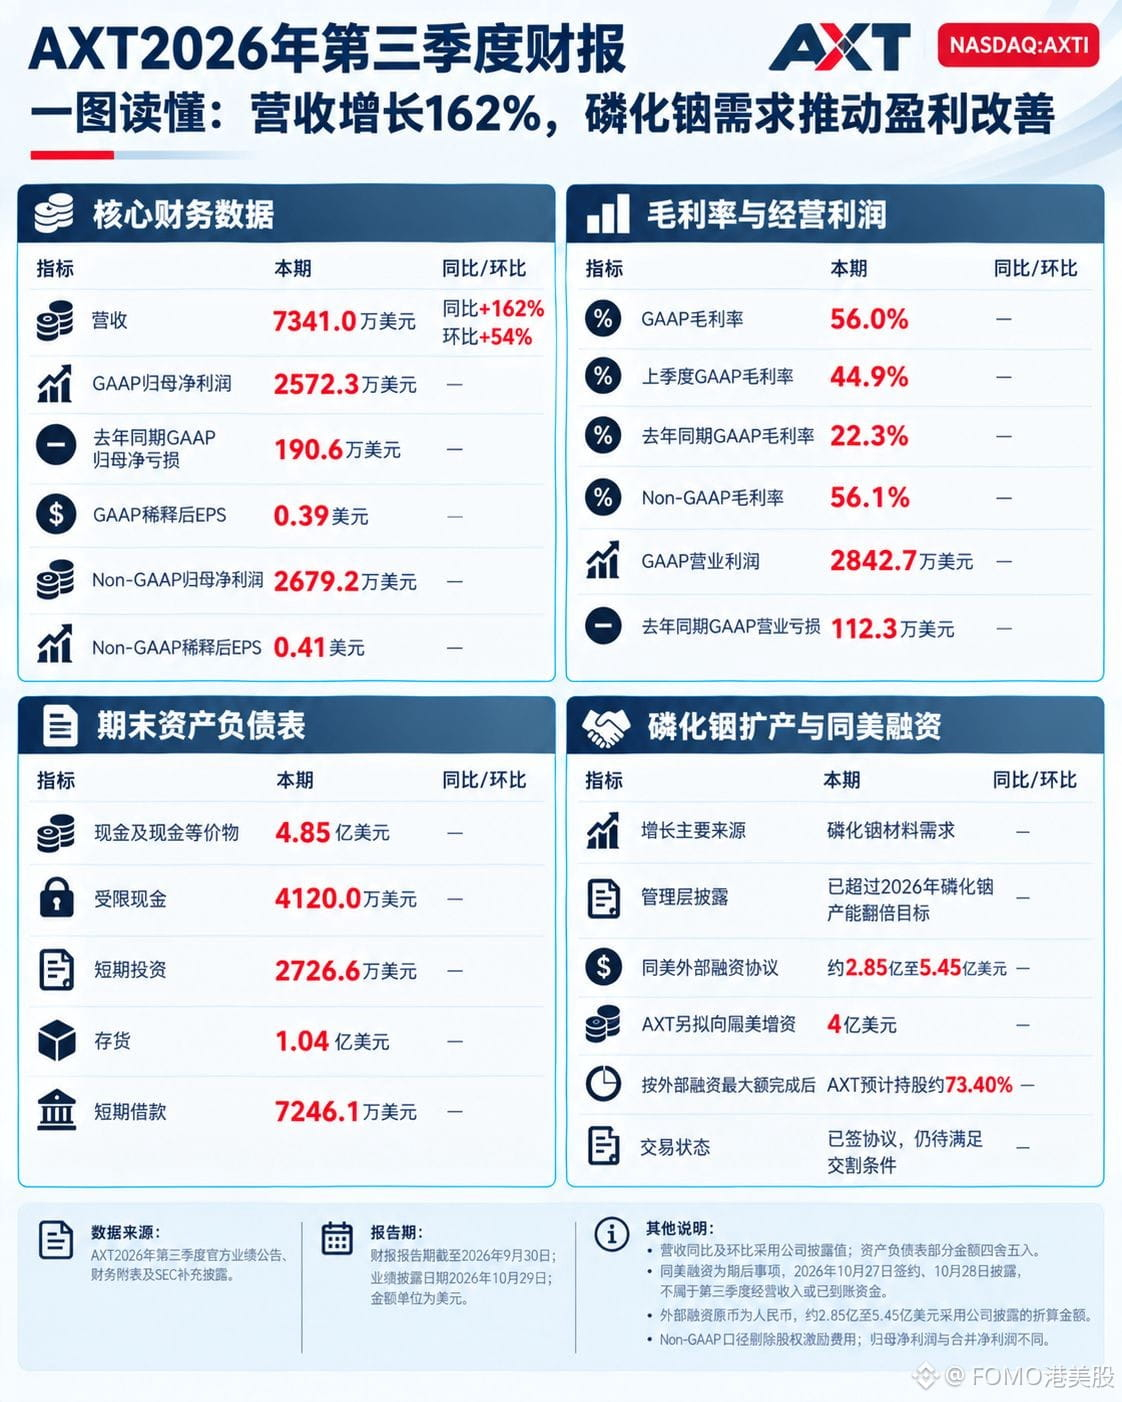
AXT $AXTIB Receita no 3.º trimestre de 73,41 milhões de dólares, alta de 162% em relação ao ano anterior e de 54% em relação ao trimestre anterior; lucro líquido GAAP atribuível à controladora de 25,723 milhões, ante prejuízo de 1,906 milhão no mesmo período do ano passado; EPS de 0,39. Margem bruta de 56,0%, ante 22,3% no ano passado.
A melhora veio das atividades principais. O lucro operacional GAAP foi de 28,427 milhões, ante prejuízo de 1,123 milhão no ano passado — uma variação de 29,55 milhões. A demanda por fosfeto de índio é o principal motivo; a empresa afirma que já superou a meta de dobrar a capacidade de produção estabelecida no início do ano. Mas o comunicado não detalha a receita de fosfeto de índio, então não se pode atribuir todo o crescimento à receita de IA.
O verdadeiro problema está no dinheiro. A empresa lucrou 25,72 milhões neste trimestre, mas precisa investir mais 400 milhões de dólares na Tongmei — 15,6 vezes o lucro líquido e 82,5% do caixa disponível. No mesmo período, investidores externos pretendem investir de 285 a 545 milhões; o limite superior equivale a 21 vezes o lucro líquido deste trimestre.
O lucro já foi comprovado neste trimestre; a capacidade de produção só deve aparecer nos próximos trimestres. A variável é o fechamento da operação: enquanto as condições não forem cumpridas, o dinheiro não pode ser considerado recebido.
{spot}(AXTIBUSDT)
#AXT #BStocks #股票财报季
【Resultados financeiros de ações dos EUA · AXT】
AXT $AXTIB Receita no 3.º trimestre de 73,41 milhões de dólares, alta de 162% em relação ao ano anterior e de 54% em relação ao trimestre anterior; lucro líquido GAAP atribuível à controladora de 25,723 milhões, ante prejuízo de 1,906 milhão no mesmo período do ano passado; EPS de 0,39. Margem bruta de 56,0%, ante 22,3% no ano passado.
A melhora veio das atividades principais. O lucro operacional GAAP foi de 28,427 milhões, ante prejuízo de 1,123 milhão no ano passado — uma variação de 29,55 milhões. A demanda por fosfeto de índio é o principal motivo; a empresa afirma que já superou a meta de dobrar a capacidade de produção estabelecida no início do ano. Mas o comunicado não detalha a receita de fosfeto de índio, então não se pode atribuir todo o crescimento à receita de IA.
O verdadeiro problema está no dinheiro. A empresa lucrou 25,72 milhões neste trimestre, mas precisa investir mais 400 milhões de dólares na Tongmei — 15,6 vezes o lucro líquido e 82,5% do caixa disponível. No mesmo período, investidores externos pretendem investir de 285 a 545 milhões; o limite superior equivale a 21 vezes o lucro líquido deste trimestre.
O lucro já foi comprovado neste trimestre; a capacidade de produção só deve aparecer nos próximos trimestres. A variável é o fechamento da operação: enquanto as condições não forem cumpridas, o dinheiro não pode ser considerado recebido.
#AXT #BStocks #股票财报季
AXT $AXTIB Receita no 3.º trimestre de 73,41 milhões de dólares, alta de 162% em relação ao ano anterior e de 54% em relação ao trimestre anterior; lucro líquido GAAP atribuível à controladora de 25,723 milhões, ante prejuízo de 1,906 milhão no mesmo período do ano passado; EPS de 0,39. Margem bruta de 56,0%, ante 22,3% no ano passado.
A melhora veio das atividades principais. O lucro operacional GAAP foi de 28,427 milhões, ante prejuízo de 1,123 milhão no ano passado — uma variação de 29,55 milhões. A demanda por fosfeto de índio é o principal motivo; a empresa afirma que já superou a meta de dobrar a capacidade de produção estabelecida no início do ano. Mas o comunicado não detalha a receita de fosfeto de índio, então não se pode atribuir todo o crescimento à receita de IA.
O verdadeiro problema está no dinheiro. A empresa lucrou 25,72 milhões neste trimestre, mas precisa investir mais 400 milhões de dólares na Tongmei — 15,6 vezes o lucro líquido e 82,5% do caixa disponível. No mesmo período, investidores externos pretendem investir de 285 a 545 milhões; o limite superior equivale a 21 vezes o lucro líquido deste trimestre.
O lucro já foi comprovado neste trimestre; a capacidade de produção só deve aparecer nos próximos trimestres. A variável é o fechamento da operação: enquanto as condições não forem cumpridas, o dinheiro não pode ser considerado recebido.
#AXT #BStocks #股票财报季
1
2.1k
·
--
Verificado
O Google $GOOGLB caiu 12,64% ontem à noite, fechando a US$ 283,82. Foi a maior queda diária desde a abertura de capital, em 2004 — mais acentuada do que durante a interrupção das negociações em março de 2020 e do que após a quebra do Lehman Brothers, em 2008.
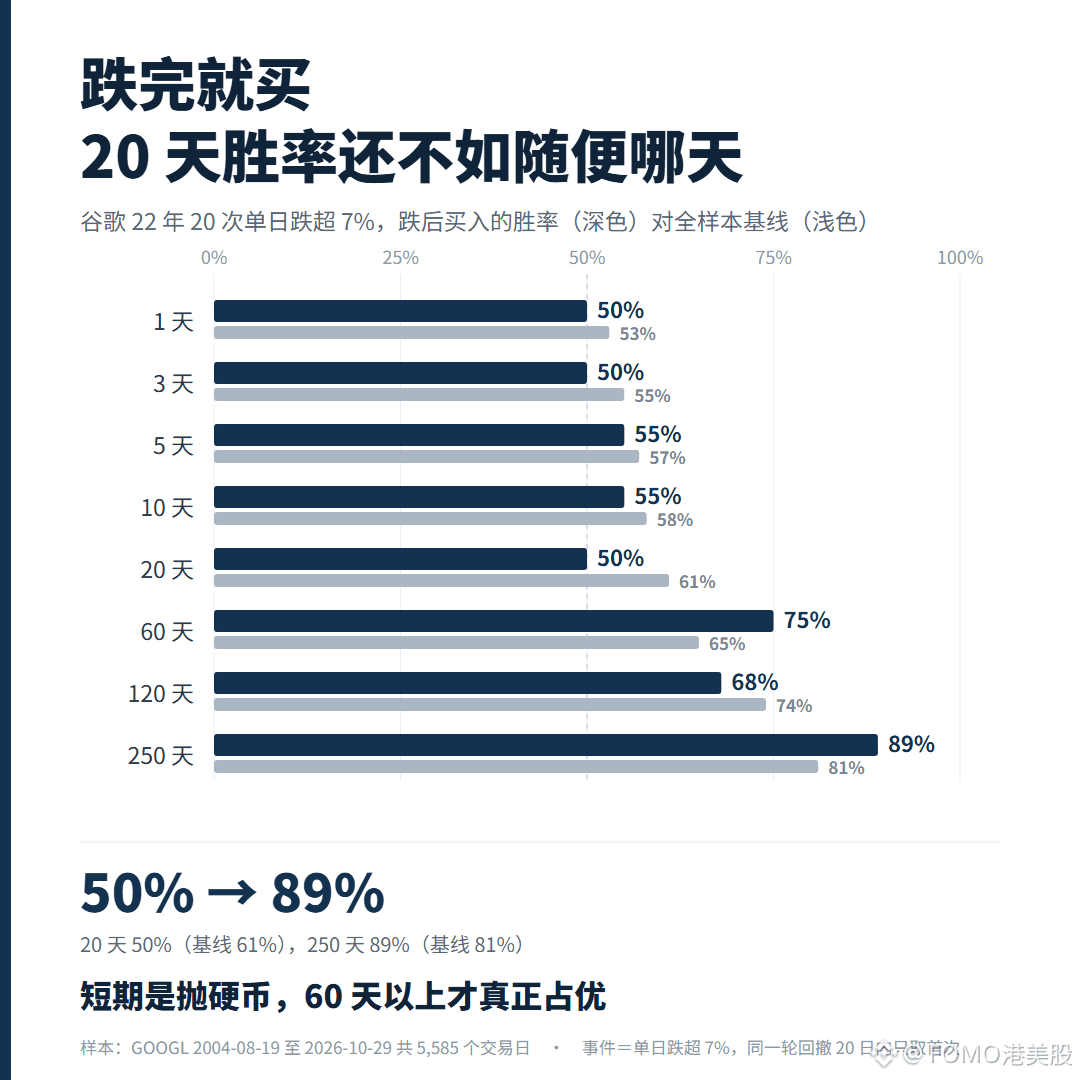
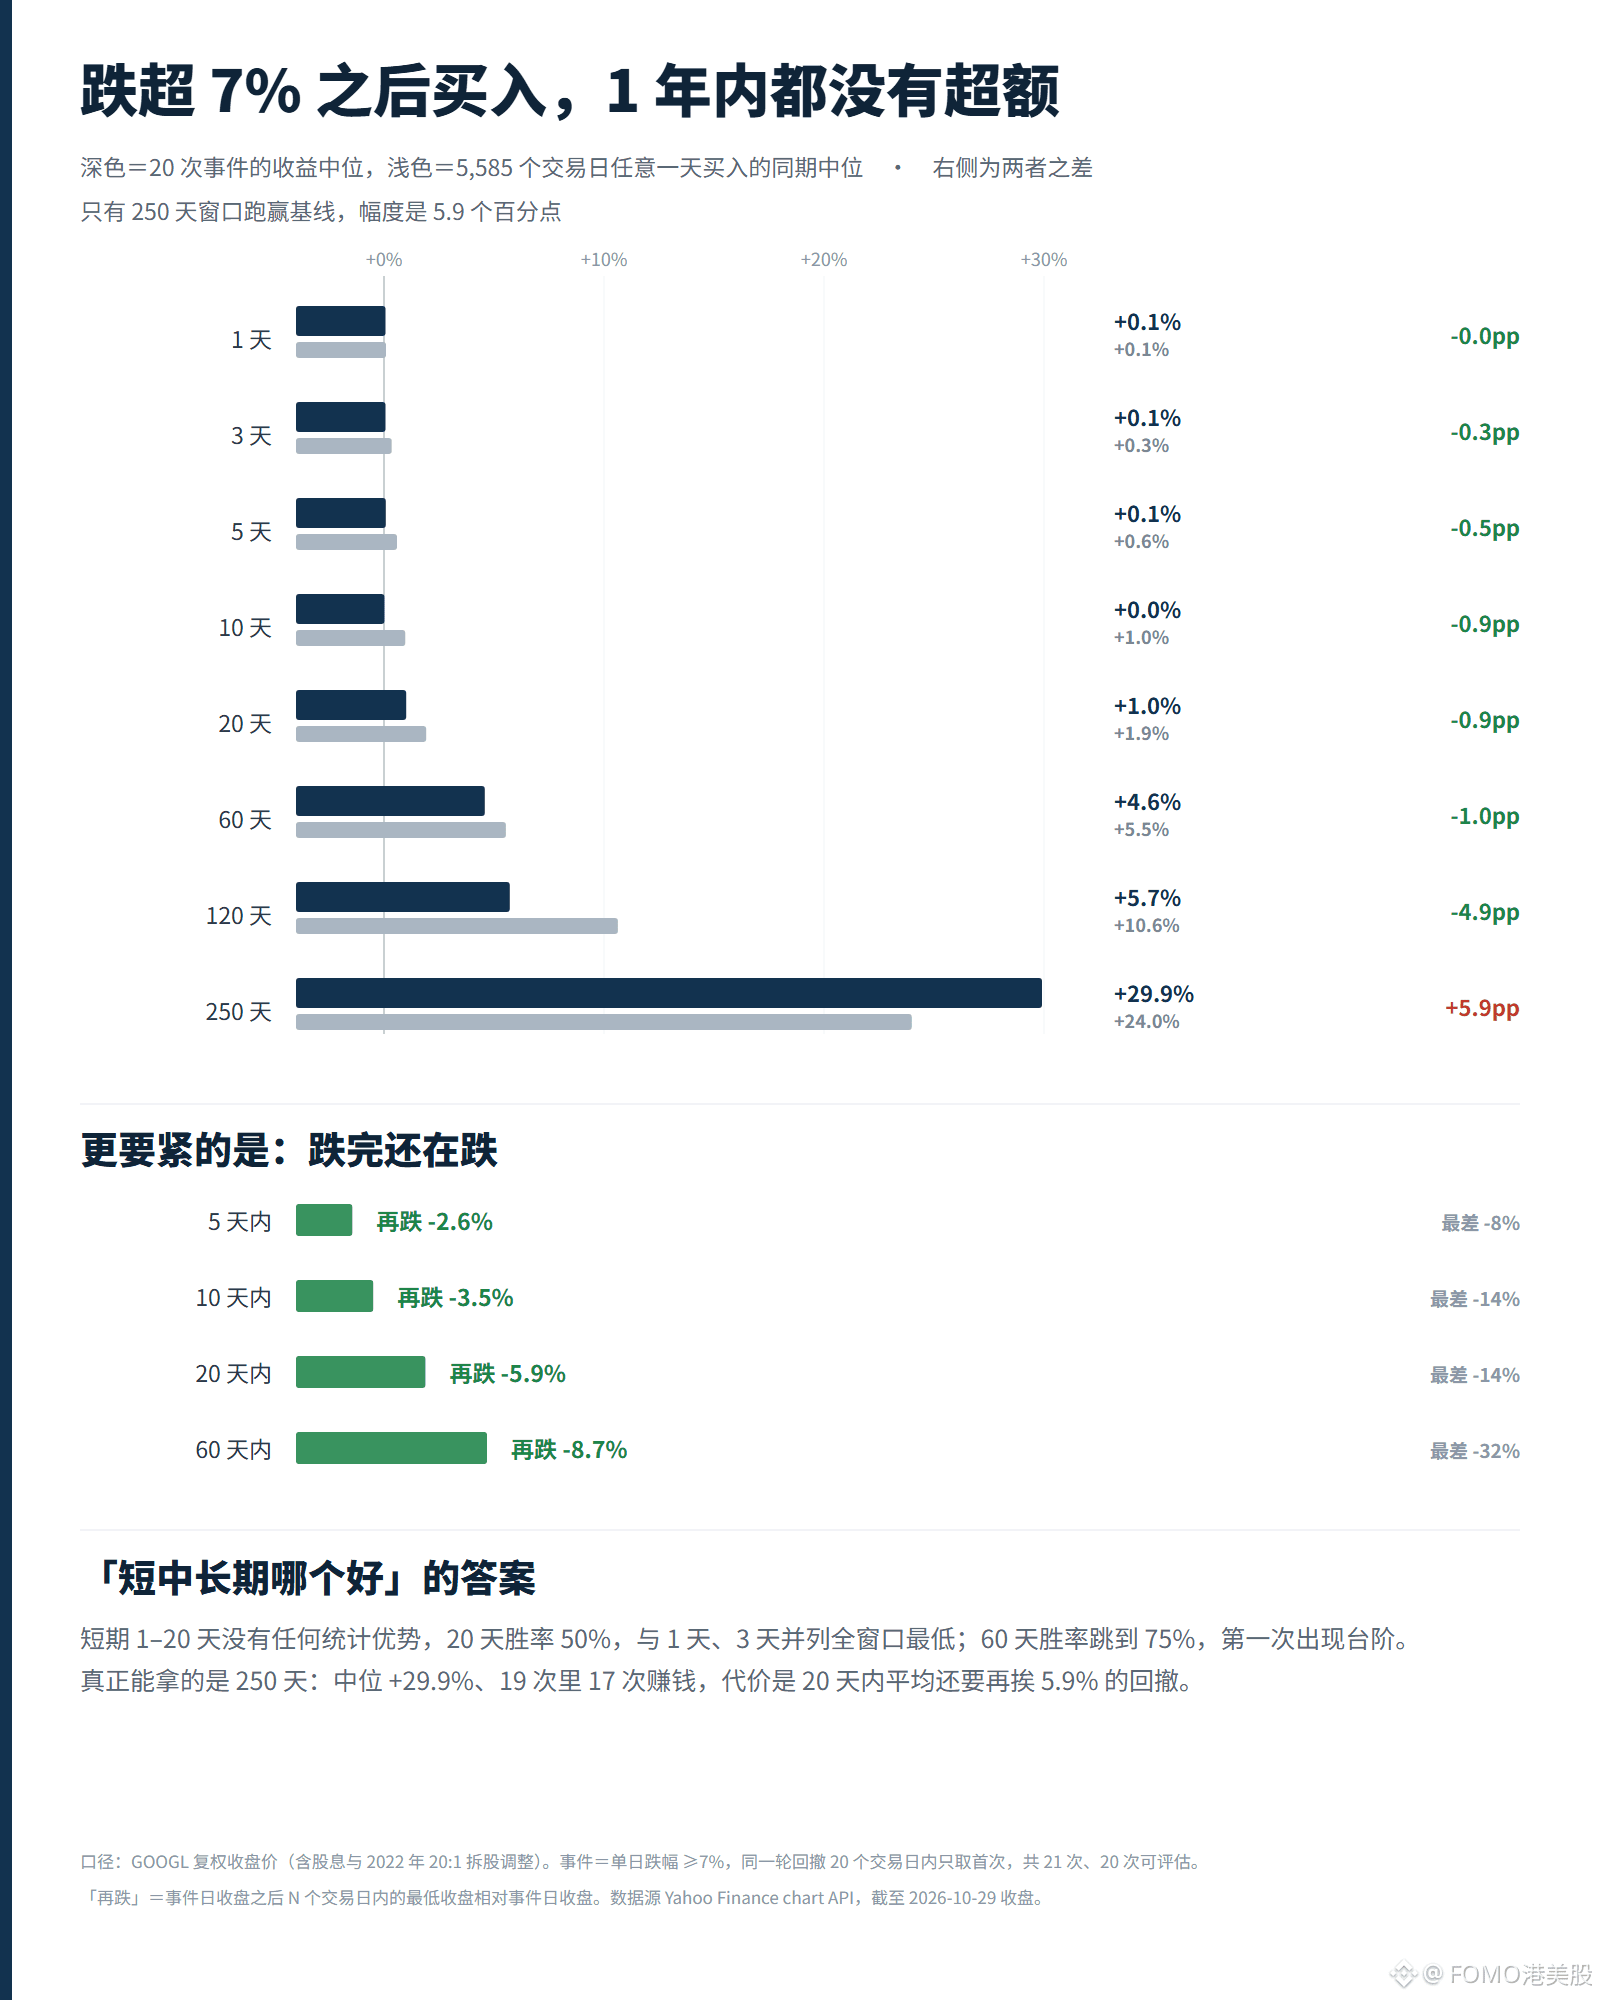
Em 22 anos e 5.585 pregões, houve apenas 3 quedas superiores a 10% — uma amostra insuficiente. Reduzindo o limite para 7%: foram 21 eventos, dos quais 20 puderam ser avaliados. O retorno mediano de 1 a 20 dias após a queda foi de +0,1%, com taxa de acerto de 50%; comprar em qualquer dia aleatório teria dado de 53% a 61%. A taxa de acerto em 20 dias foi de 50%, a mais baixa em todo o período analisado. Comprar logo após a queda é como jogar cara ou coroa.
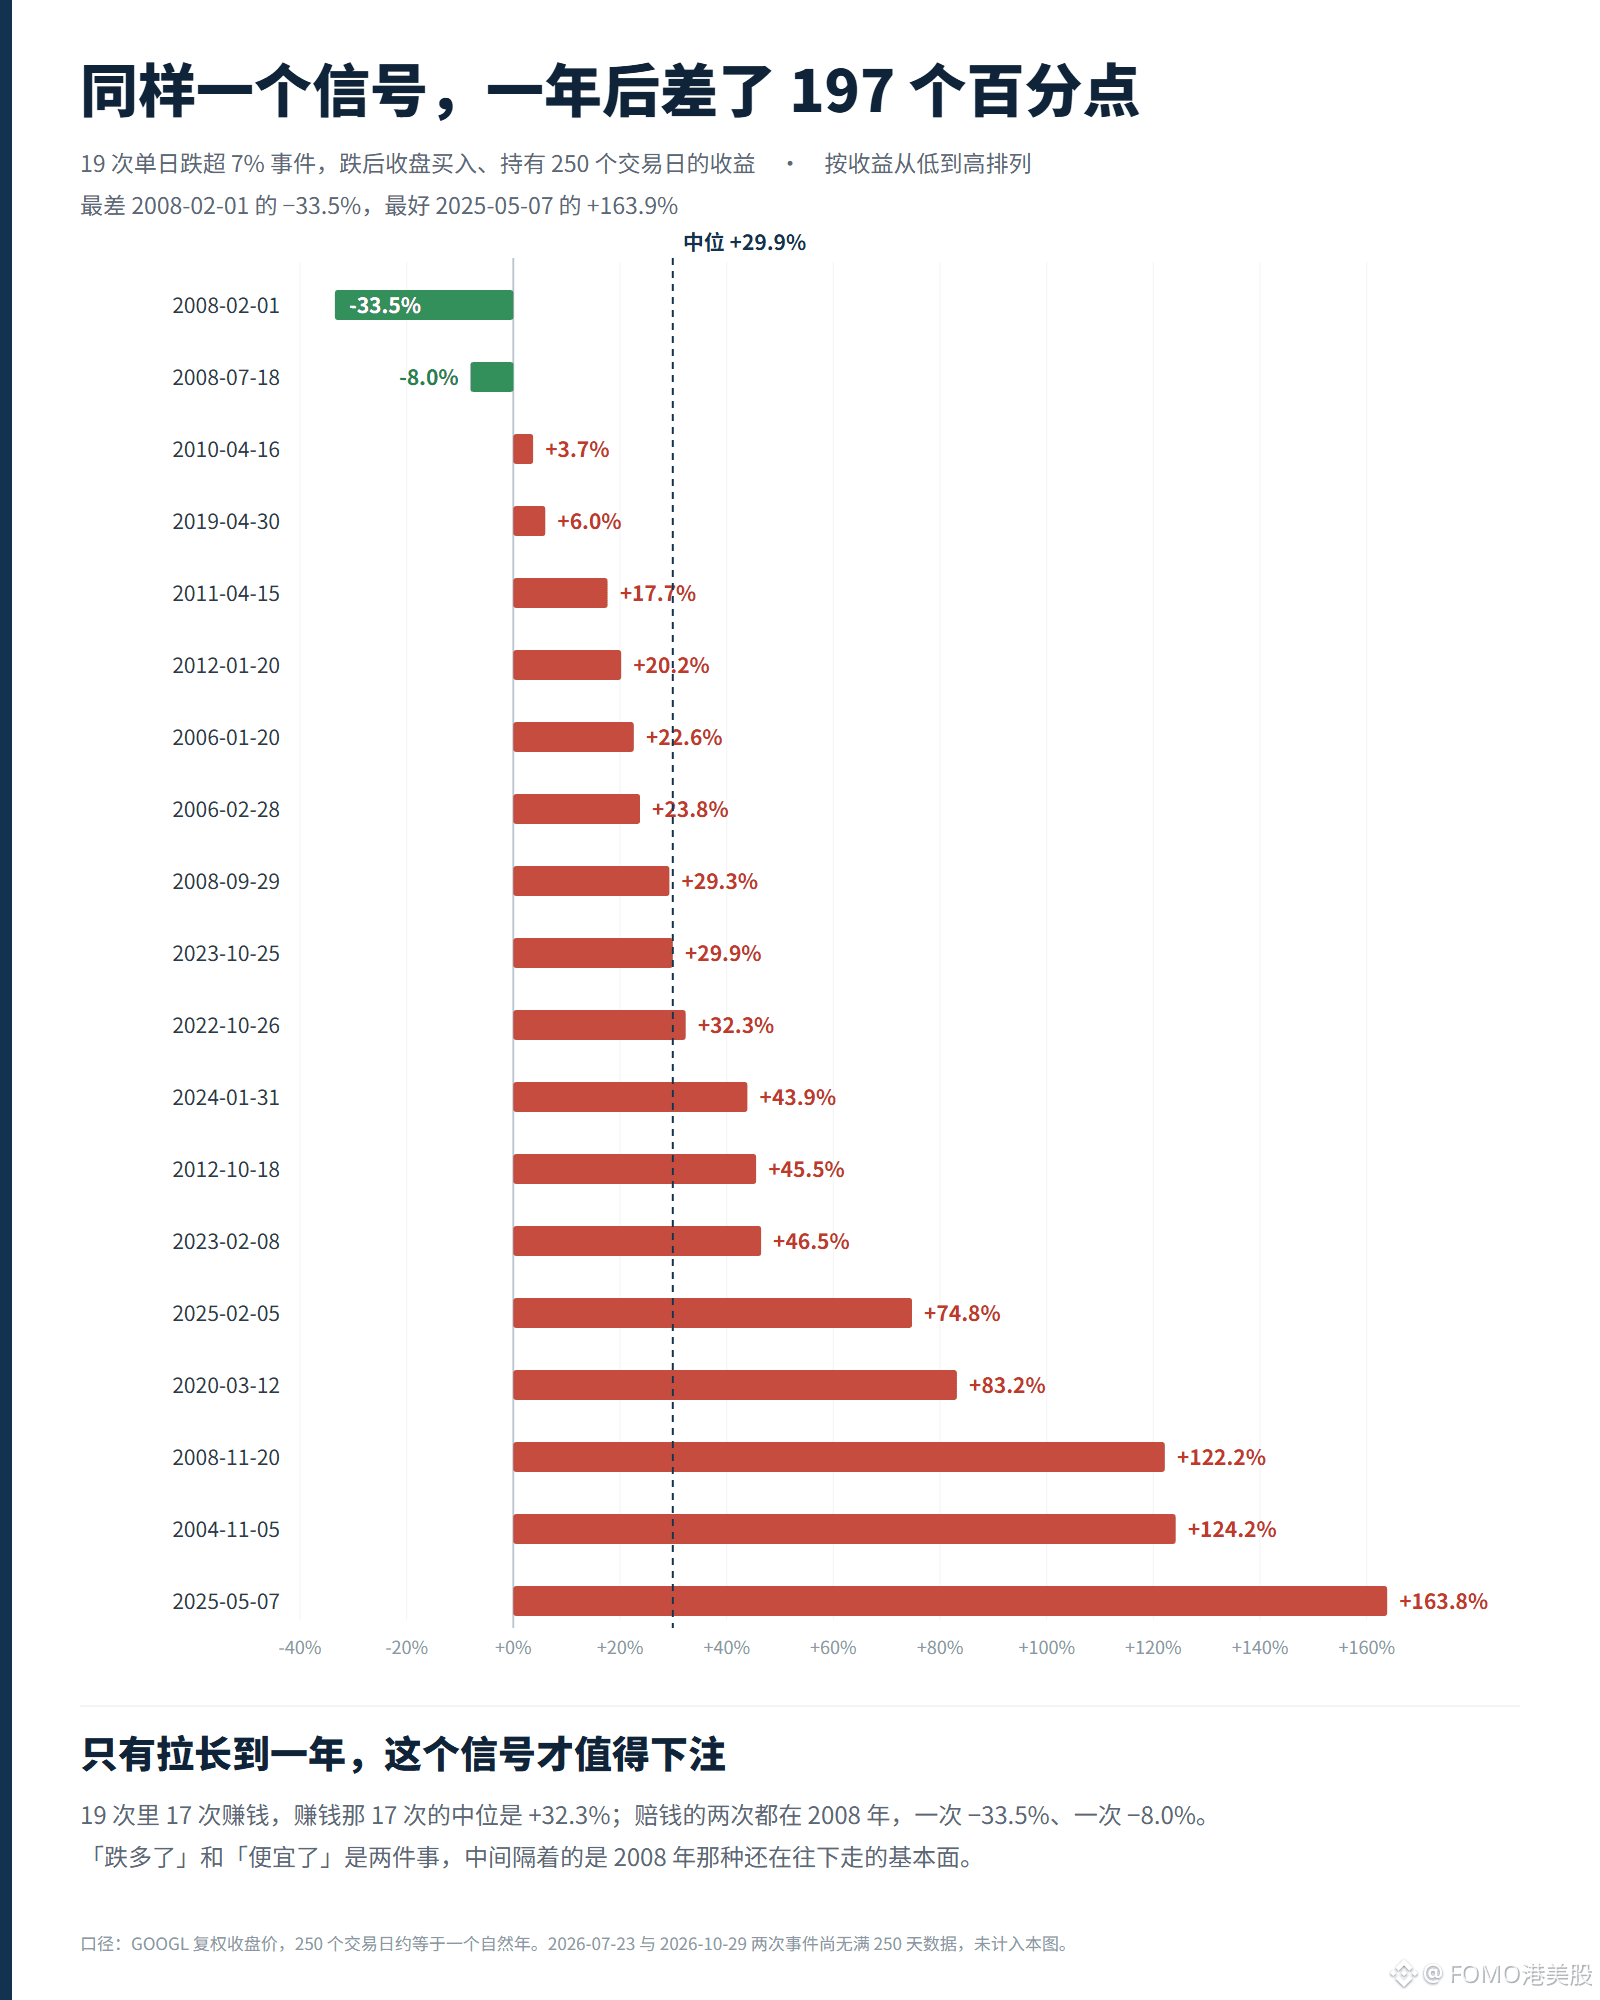
A virada acontece aos 60 dias, com taxa de acerto de 75%; aos 250 dias, chega a 89%, com retorno mediano de +29,9% — 17 dos 19 casos deram lucro. O custo: nos primeiros 20 dias, a ação sofreu, em média, uma queda adicional de 5,9%; em 18 dos 20 casos, fechou em uma nova mínima.
A variável não é o tamanho da queda, mas se a monetização da publicidade na Busca consegue se estabilizar. No terceiro trimestre, a receita da Busca cresceu 12%, mas ficou US$ 1,5 bilhão abaixo das expectativas; a administração admitiu que a monetização nos modos de IA é menor. No mesmo período, as despesas de capital foram de US$ 51,36 bilhões, e em 2027 ainda devem ultrapassar US$ 300 bilhões. Uma queda de 7% ou de 13% não faz diferença nos dados históricos; o que importa é a direção dessas duas tendências.
#谷歌 #BStocks #币安神算子
O Google $GOOGLB caiu 12,64% ontem à noite, fechando a US$ 283,82. Foi a maior queda diária desde a abertura de capital, em 2004 — mais acentuada do que durante a interrupção das negociações em março de 2020 e do que após a quebra do Lehman Brothers, em 2008.
Em 22 anos e 5.585 pregões, houve apenas 3 quedas superiores a 10% — uma amostra insuficiente. Reduzindo o limite para 7%: foram 21 eventos, dos quais 20 puderam ser avaliados. O retorno mediano de 1 a 20 dias após a queda foi de +0,1%, com taxa de acerto de 50%; comprar em qualquer dia aleatório teria dado de 53% a 61%. A taxa de acerto em 20 dias foi de 50%, a mais baixa em todo o período analisado. Comprar logo após a queda é como jogar cara ou coroa.
A virada acontece aos 60 dias, com taxa de acerto de 75%; aos 250 dias, chega a 89%, com retorno mediano de +29,9% — 17 dos 19 casos deram lucro. O custo: nos primeiros 20 dias, a ação sofreu, em média, uma queda adicional de 5,9%; em 18 dos 20 casos, fechou em uma nova mínima.
A variável não é o tamanho da queda, mas se a monetização da publicidade na Busca consegue se estabilizar. No terceiro trimestre, a receita da Busca cresceu 12%, mas ficou US$ 1,5 bilhão abaixo das expectativas; a administração admitiu que a monetização nos modos de IA é menor. No mesmo período, as despesas de capital foram de US$ 51,36 bilhões, e em 2027 ainda devem ultrapassar US$ 300 bilhões. Uma queda de 7% ou de 13% não faz diferença nos dados históricos; o que importa é a direção dessas duas tendências.
#谷歌 #BStocks #币安神算子
Em 22 anos e 5.585 pregões, houve apenas 3 quedas superiores a 10% — uma amostra insuficiente. Reduzindo o limite para 7%: foram 21 eventos, dos quais 20 puderam ser avaliados. O retorno mediano de 1 a 20 dias após a queda foi de +0,1%, com taxa de acerto de 50%; comprar em qualquer dia aleatório teria dado de 53% a 61%. A taxa de acerto em 20 dias foi de 50%, a mais baixa em todo o período analisado. Comprar logo após a queda é como jogar cara ou coroa.
A virada acontece aos 60 dias, com taxa de acerto de 75%; aos 250 dias, chega a 89%, com retorno mediano de +29,9% — 17 dos 19 casos deram lucro. O custo: nos primeiros 20 dias, a ação sofreu, em média, uma queda adicional de 5,9%; em 18 dos 20 casos, fechou em uma nova mínima.
A variável não é o tamanho da queda, mas se a monetização da publicidade na Busca consegue se estabilizar. No terceiro trimestre, a receita da Busca cresceu 12%, mas ficou US$ 1,5 bilhão abaixo das expectativas; a administração admitiu que a monetização nos modos de IA é menor. No mesmo período, as despesas de capital foram de US$ 51,36 bilhões, e em 2027 ainda devem ultrapassar US$ 300 bilhões. Uma queda de 7% ou de 13% não faz diferença nos dados históricos; o que importa é a direção dessas duas tendências.
#谷歌 #BStocks #币安神算子
2
1
2.4k
·
--
Verificado
【Resultados financeiros das ações dos EUA · SanDisk】
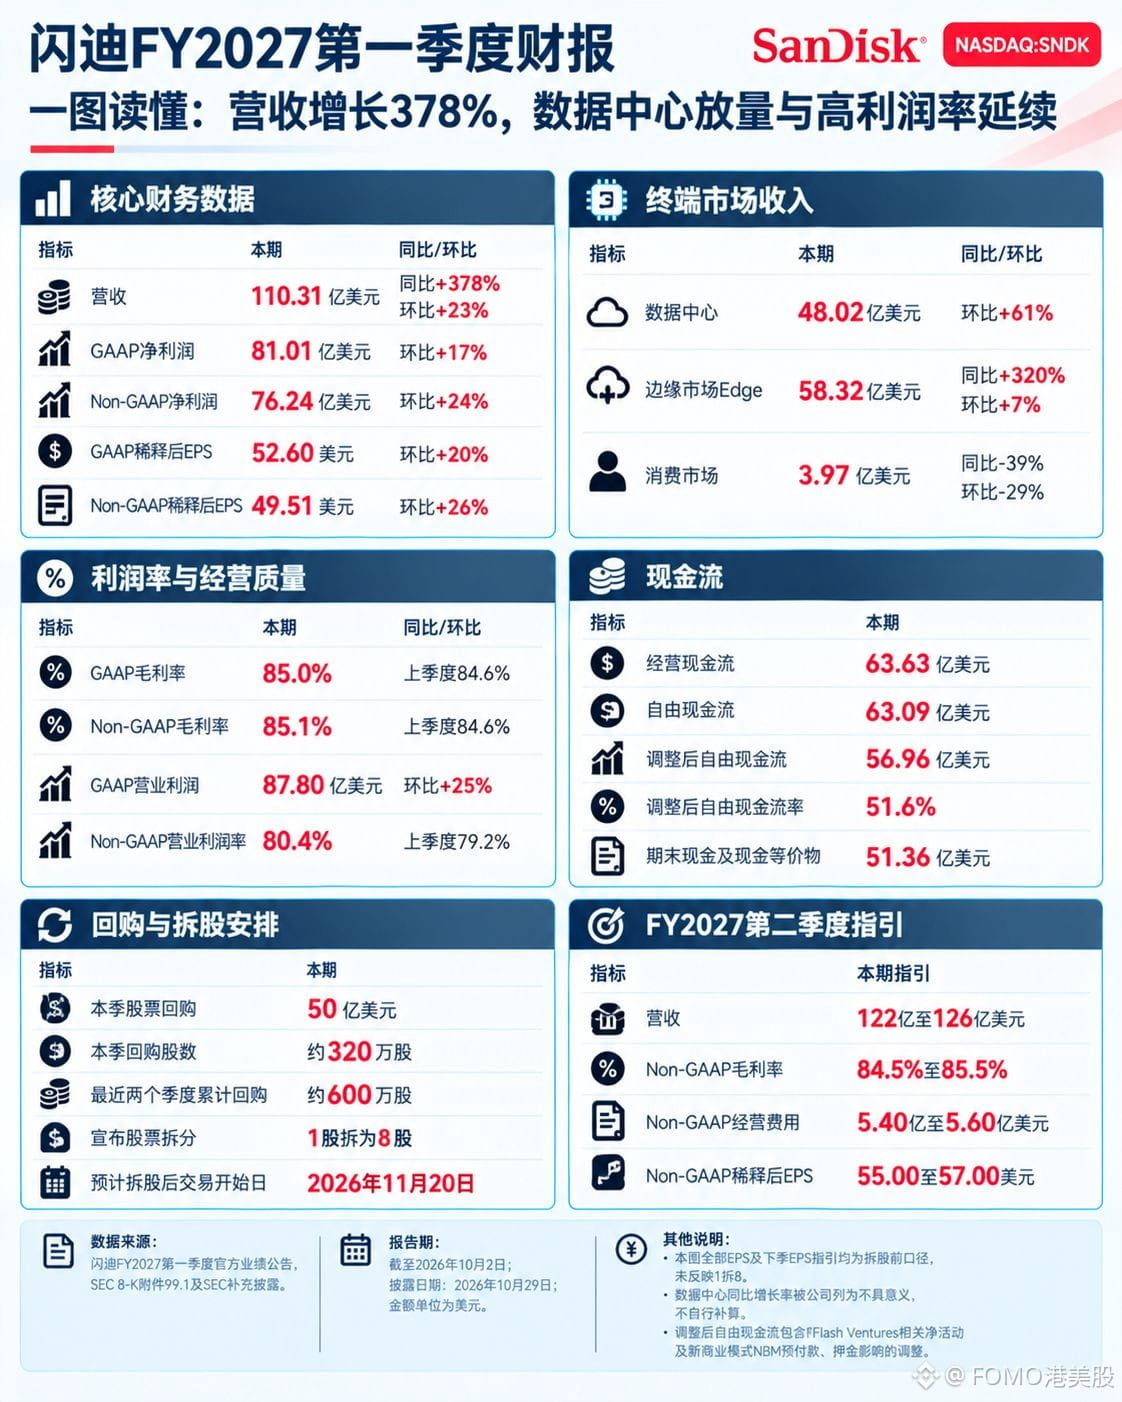
SanDisk $SNDKB : no 1º trimestre do ano fiscal de 2027, receita de US$ 11,031 bilhões, alta anual de 378%; lucro líquido GAAP de US$ 8,101 bilhões, margem líquida de 73,4% e margem bruta de 85,0%. As despesas representaram apenas 4,7 pontos percentuais.
Olhando apenas para o crescimento: data centers, US$ 4,802 bilhões, alta trimestral de 61%, equivalentes a 43,5% da receita, ante 33,3% no trimestre anterior. O segmento Edge faturou US$ 5,832 bilhões, alta anual de 320%, mas de apenas 7% na comparação trimestral; o segmento de consumo, US$ 397 milhões, queda anual de 39%. Os três segmentos somaram US$ 2,039 bilhões a mais na comparação trimestral, dos quais 89% vieram dos data centers.
Mas a orientação indica que o pico foi atingido. A margem bruta não deve mais subir; o ponto médio para o próximo trimestre é 85,0%, praticamente estável.
A orientação de receita é de US$ 12,2 bilhões a US$ 12,6 bilhões, alta trimestral de 12,4%: o volume ainda pode crescer, mas os preços não.
Neste trimestre, a empresa recomprou US$ 5 bilhões em ações, cerca de 3,2 milhões de papéis, a um preço médio de US$ 1.562 (US$ 195 após o desdobramento). Os dois indicadores de fluxo de caixa apontaram em direções opostas: o FCF convencional foi de US$ 6,309 bilhões, queda trimestral de 10,9%; o ajustado foi de US$ 5,696 bilhões, alta trimestral de 13,1%. O EPS e a orientação estão ambos expressos na base anterior ao desdobramento; em 20 de novembro, as ações passarão a ser negociadas após o desdobramento de 8 para 1.
#闪迪 #BStocks #股票财报季
【Resultados financeiros das ações dos EUA · SanDisk】
SanDisk $SNDKB : no 1º trimestre do ano fiscal de 2027, receita de US$ 11,031 bilhões, alta anual de 378%; lucro líquido GAAP de US$ 8,101 bilhões, margem líquida de 73,4% e margem bruta de 85,0%. As despesas representaram apenas 4,7 pontos percentuais.
Olhando apenas para o crescimento: data centers, US$ 4,802 bilhões, alta trimestral de 61%, equivalentes a 43,5% da receita, ante 33,3% no trimestre anterior. O segmento Edge faturou US$ 5,832 bilhões, alta anual de 320%, mas de apenas 7% na comparação trimestral; o segmento de consumo, US$ 397 milhões, queda anual de 39%. Os três segmentos somaram US$ 2,039 bilhões a mais na comparação trimestral, dos quais 89% vieram dos data centers.
Mas a orientação indica que o pico foi atingido. A margem bruta não deve mais subir; o ponto médio para o próximo trimestre é 85,0%, praticamente estável.
A orientação de receita é de US$ 12,2 bilhões a US$ 12,6 bilhões, alta trimestral de 12,4%: o volume ainda pode crescer, mas os preços não.
Neste trimestre, a empresa recomprou US$ 5 bilhões em ações, cerca de 3,2 milhões de papéis, a um preço médio de US$ 1.562 (US$ 195 após o desdobramento). Os dois indicadores de fluxo de caixa apontaram em direções opostas: o FCF convencional foi de US$ 6,309 bilhões, queda trimestral de 10,9%; o ajustado foi de US$ 5,696 bilhões, alta trimestral de 13,1%. O EPS e a orientação estão ambos expressos na base anterior ao desdobramento; em 20 de novembro, as ações passarão a ser negociadas após o desdobramento de 8 para 1.
#闪迪 #BStocks #股票财报季
SanDisk $SNDKB : no 1º trimestre do ano fiscal de 2027, receita de US$ 11,031 bilhões, alta anual de 378%; lucro líquido GAAP de US$ 8,101 bilhões, margem líquida de 73,4% e margem bruta de 85,0%. As despesas representaram apenas 4,7 pontos percentuais.
Olhando apenas para o crescimento: data centers, US$ 4,802 bilhões, alta trimestral de 61%, equivalentes a 43,5% da receita, ante 33,3% no trimestre anterior. O segmento Edge faturou US$ 5,832 bilhões, alta anual de 320%, mas de apenas 7% na comparação trimestral; o segmento de consumo, US$ 397 milhões, queda anual de 39%. Os três segmentos somaram US$ 2,039 bilhões a mais na comparação trimestral, dos quais 89% vieram dos data centers.
Mas a orientação indica que o pico foi atingido. A margem bruta não deve mais subir; o ponto médio para o próximo trimestre é 85,0%, praticamente estável.
A orientação de receita é de US$ 12,2 bilhões a US$ 12,6 bilhões, alta trimestral de 12,4%: o volume ainda pode crescer, mas os preços não.
Neste trimestre, a empresa recomprou US$ 5 bilhões em ações, cerca de 3,2 milhões de papéis, a um preço médio de US$ 1.562 (US$ 195 após o desdobramento). Os dois indicadores de fluxo de caixa apontaram em direções opostas: o FCF convencional foi de US$ 6,309 bilhões, queda trimestral de 10,9%; o ajustado foi de US$ 5,696 bilhões, alta trimestral de 13,1%. O EPS e a orientação estão ambos expressos na base anterior ao desdobramento; em 20 de novembro, as ações passarão a ser negociadas após o desdobramento de 8 para 1.
#闪迪 #BStocks #股票财报季
1.1k
·
--
【Resultados das empresas dos EUA · Amazon】
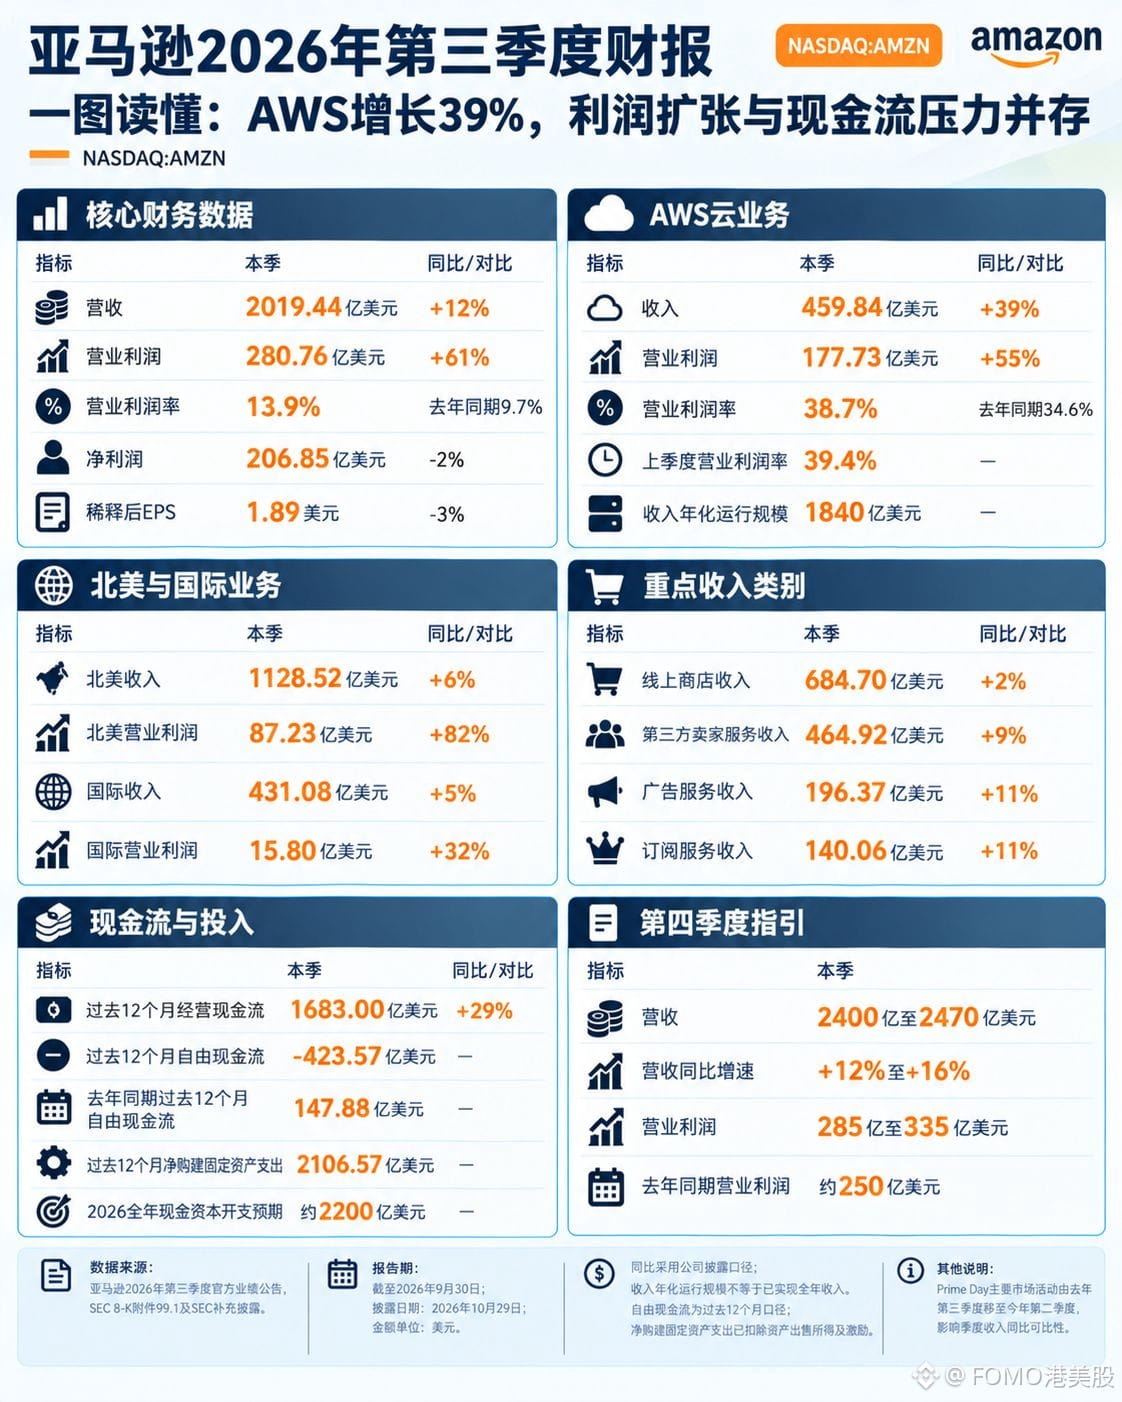
A Amazon $AMZNB registrou receita de US$ 201,944 bilhões no terceiro trimestre, alta anual de 12%; lucro operacional de US$ 28,076 bilhões, alta de 61%; e margem de 13,9%, ante 9,7% no mesmo período do ano passado — um recorde histórico.
O lucro líquido foi de US$ 20,685 bilhões, queda de 2%, pois o resultado do mesmo período do ano passado incluía US$ 9,5 bilhões em ganhos antes dos impostos com a Anthropic.
A AWS faturou US$ 45,984 bilhões, alta anual de 39%, e teve lucro operacional de US$ 17,773 bilhões, equivalente a 63,3% do total da empresa. Mas sua margem foi de 38,7%, recuo de 0,7 ponto percentual em relação ao trimestre anterior. O varejo está alcançando: o lucro operacional na América do Norte foi de US$ 8,723 bilhões, alta de 82%, e o internacional, de US$ 1,580 bilhão, alta de 32%. Juntos, representam 36,7% do total.
O dinheiro não dá para tudo. As despesas de capital equivalem a 1,25 vez o fluxo de caixa operacional.
Nos últimos 12 meses, o fluxo de caixa operacional foi de US$ 168,3 bilhões, alta de 29%; as compras líquidas de imobilizado somaram US$ 210,657 bilhões; e o fluxo de caixa livre foi negativo em US$ 42,357 bilhões. No mesmo período do ano passado, houve entrada líquida de US$ 14,788 bilhões. Para o quarto trimestre, a previsão de receita é de US$ 240 bilhões a US$ 247 bilhões, e a de lucro operacional, de US$ 28,5 bilhões a US$ 33,5 bilhões. O ponto médio, de US$ 31 bilhões, representa alta anual de 24% — uma desaceleração acentuada em relação aos 61% deste trimestre, pois a depreciação começa a pesar nos resultados e a base de comparação do quarto trimestre do ano passado também é elevada.
$AMZN também caiu mais de 10% após o fechamento do mercado. Os gastos de capital estão se tornando o ponto mais preocupante nos resultados das gigantes de tecnologia.
{spot}(AMZNBUSDT)
#亚马逊 #BStocks #股票财报季
【Resultados das empresas dos EUA · Amazon】
A Amazon $AMZNB registrou receita de US$ 201,944 bilhões no terceiro trimestre, alta anual de 12%; lucro operacional de US$ 28,076 bilhões, alta de 61%; e margem de 13,9%, ante 9,7% no mesmo período do ano passado — um recorde histórico.
O lucro líquido foi de US$ 20,685 bilhões, queda de 2%, pois o resultado do mesmo período do ano passado incluía US$ 9,5 bilhões em ganhos antes dos impostos com a Anthropic.
A AWS faturou US$ 45,984 bilhões, alta anual de 39%, e teve lucro operacional de US$ 17,773 bilhões, equivalente a 63,3% do total da empresa. Mas sua margem foi de 38,7%, recuo de 0,7 ponto percentual em relação ao trimestre anterior. O varejo está alcançando: o lucro operacional na América do Norte foi de US$ 8,723 bilhões, alta de 82%, e o internacional, de US$ 1,580 bilhão, alta de 32%. Juntos, representam 36,7% do total.
O dinheiro não dá para tudo. As despesas de capital equivalem a 1,25 vez o fluxo de caixa operacional.
Nos últimos 12 meses, o fluxo de caixa operacional foi de US$ 168,3 bilhões, alta de 29%; as compras líquidas de imobilizado somaram US$ 210,657 bilhões; e o fluxo de caixa livre foi negativo em US$ 42,357 bilhões. No mesmo período do ano passado, houve entrada líquida de US$ 14,788 bilhões. Para o quarto trimestre, a previsão de receita é de US$ 240 bilhões a US$ 247 bilhões, e a de lucro operacional, de US$ 28,5 bilhões a US$ 33,5 bilhões. O ponto médio, de US$ 31 bilhões, representa alta anual de 24% — uma desaceleração acentuada em relação aos 61% deste trimestre, pois a depreciação começa a pesar nos resultados e a base de comparação do quarto trimestre do ano passado também é elevada.
$AMZN também caiu mais de 10% após o fechamento do mercado. Os gastos de capital estão se tornando o ponto mais preocupante nos resultados das gigantes de tecnologia.
#亚马逊 #BStocks #股票财报季
A Amazon $AMZNB registrou receita de US$ 201,944 bilhões no terceiro trimestre, alta anual de 12%; lucro operacional de US$ 28,076 bilhões, alta de 61%; e margem de 13,9%, ante 9,7% no mesmo período do ano passado — um recorde histórico.
O lucro líquido foi de US$ 20,685 bilhões, queda de 2%, pois o resultado do mesmo período do ano passado incluía US$ 9,5 bilhões em ganhos antes dos impostos com a Anthropic.
A AWS faturou US$ 45,984 bilhões, alta anual de 39%, e teve lucro operacional de US$ 17,773 bilhões, equivalente a 63,3% do total da empresa. Mas sua margem foi de 38,7%, recuo de 0,7 ponto percentual em relação ao trimestre anterior. O varejo está alcançando: o lucro operacional na América do Norte foi de US$ 8,723 bilhões, alta de 82%, e o internacional, de US$ 1,580 bilhão, alta de 32%. Juntos, representam 36,7% do total.
O dinheiro não dá para tudo. As despesas de capital equivalem a 1,25 vez o fluxo de caixa operacional.
Nos últimos 12 meses, o fluxo de caixa operacional foi de US$ 168,3 bilhões, alta de 29%; as compras líquidas de imobilizado somaram US$ 210,657 bilhões; e o fluxo de caixa livre foi negativo em US$ 42,357 bilhões. No mesmo período do ano passado, houve entrada líquida de US$ 14,788 bilhões. Para o quarto trimestre, a previsão de receita é de US$ 240 bilhões a US$ 247 bilhões, e a de lucro operacional, de US$ 28,5 bilhões a US$ 33,5 bilhões. O ponto médio, de US$ 31 bilhões, representa alta anual de 24% — uma desaceleração acentuada em relação aos 61% deste trimestre, pois a depreciação começa a pesar nos resultados e a base de comparação do quarto trimestre do ano passado também é elevada.
$AMZN também caiu mais de 10% após o fechamento do mercado. Os gastos de capital estão se tornando o ponto mais preocupante nos resultados das gigantes de tecnologia.
#亚马逊 #BStocks #股票财报季
358
·
--
Verificado
【Resultados da bolsa dos EUA · Intel】
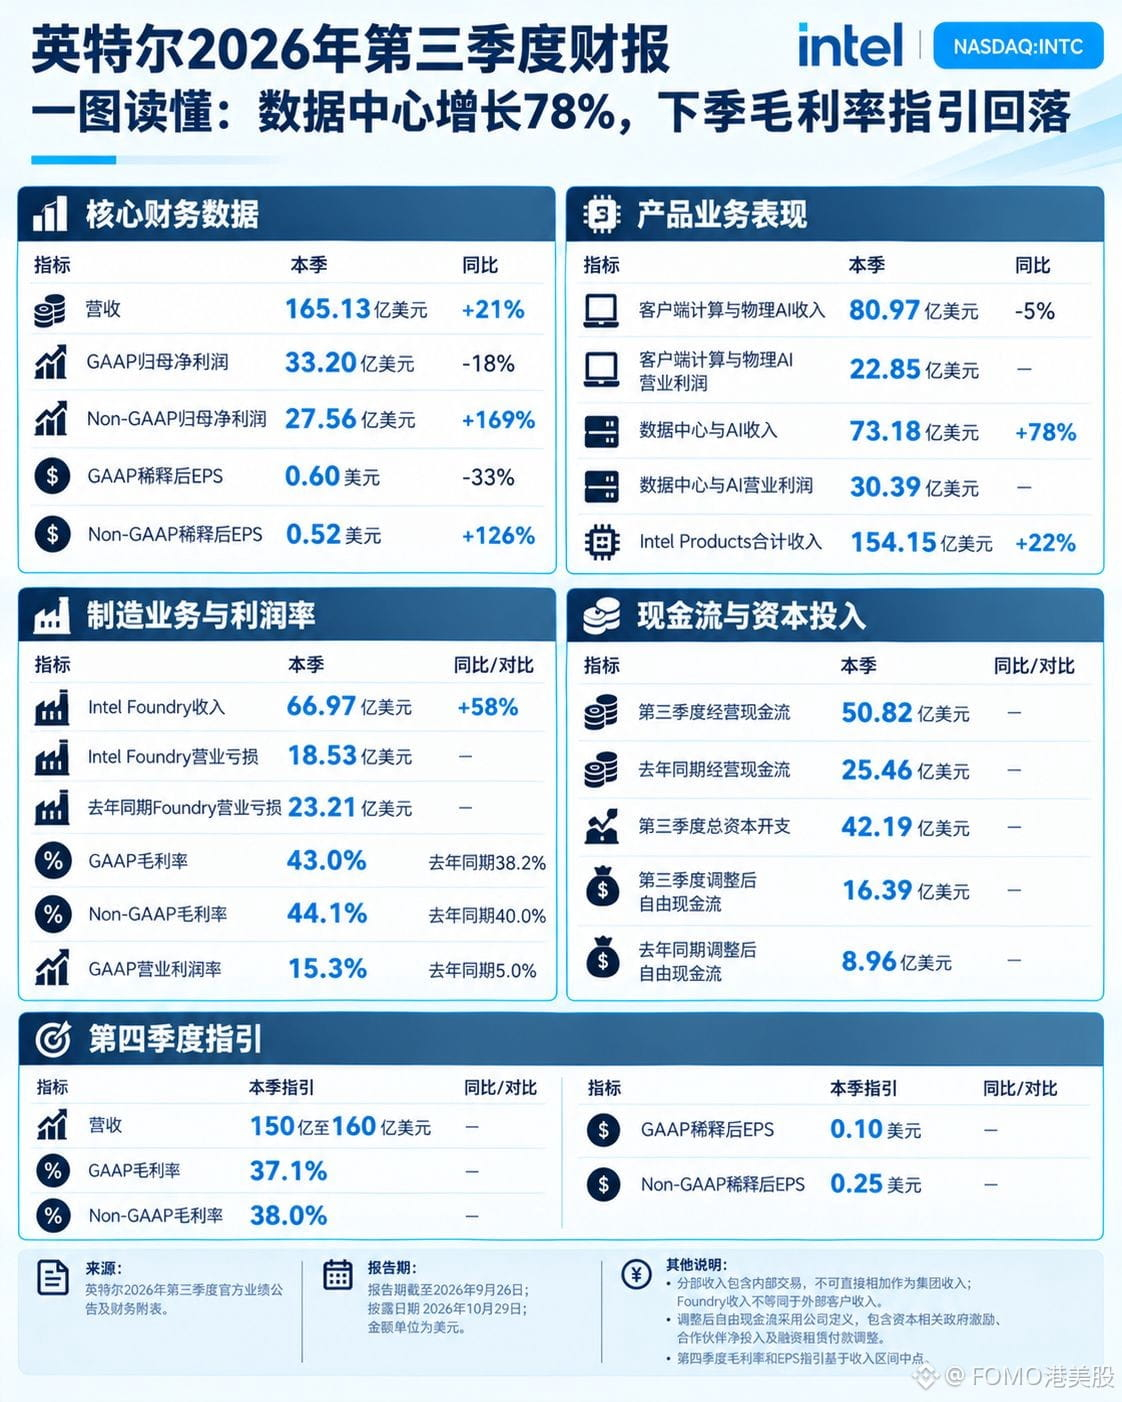
A Intel $INTCB registrou receita de US$ 16,513 bilhões no Q3, alta anual de 21%; o lucro operacional GAAP foi de US$ 2,522 bilhões, ante US$ 683 milhões no mesmo período do ano passado. Mas o lucro líquido GAAP foi de US$ 3,320 bilhões, queda anual de 18%, e o EPS ficou em US$ 0,60, recuo de 33%.
O desempenho foi sustentado pelo data center. A área de DC e IA gerou US$ 7,318 bilhões, alta anual de 78%, e lucro operacional de US$ 3,039 bilhões — acima até do lucro operacional total da empresa, de US$ 2,522 bilhões. A área de clientes faturou US$ 8,097 bilhões, queda anual de 5%, com lucro operacional de US$ 2,285 bilhões; a operação de fundição teve prejuízo de US$ 1,853 bilhão. Juntas, as áreas de clientes e de fundição foram um peso líquido.
Essa margem de lucro não deve ser extrapolada. Para o Q4, a empresa prevê receita entre US$ 15 bilhões e US$ 16 bilhões, queda de 6,1% em relação ao trimestre anterior, margem bruta GAAP de 37,1% — 5,9 pontos percentuais abaixo dos 43,0% deste trimestre — e EPS de US$ 0,10. A administração não espera que esse nível de desempenho se mantenha.
Outro dado contraintuitivo: o lucro líquido GAAP foi US$ 564 milhões maior que o Non-GAAP.
$INTC As ações caíram mais de 20% no after-market.
{spot}(INTCBUSDT)
#英特尔 #BStocks #半导体
【Resultados da bolsa dos EUA · Intel】
A Intel $INTCB registrou receita de US$ 16,513 bilhões no Q3, alta anual de 21%; o lucro operacional GAAP foi de US$ 2,522 bilhões, ante US$ 683 milhões no mesmo período do ano passado. Mas o lucro líquido GAAP foi de US$ 3,320 bilhões, queda anual de 18%, e o EPS ficou em US$ 0,60, recuo de 33%.
O desempenho foi sustentado pelo data center. A área de DC e IA gerou US$ 7,318 bilhões, alta anual de 78%, e lucro operacional de US$ 3,039 bilhões — acima até do lucro operacional total da empresa, de US$ 2,522 bilhões. A área de clientes faturou US$ 8,097 bilhões, queda anual de 5%, com lucro operacional de US$ 2,285 bilhões; a operação de fundição teve prejuízo de US$ 1,853 bilhão. Juntas, as áreas de clientes e de fundição foram um peso líquido.
Essa margem de lucro não deve ser extrapolada. Para o Q4, a empresa prevê receita entre US$ 15 bilhões e US$ 16 bilhões, queda de 6,1% em relação ao trimestre anterior, margem bruta GAAP de 37,1% — 5,9 pontos percentuais abaixo dos 43,0% deste trimestre — e EPS de US$ 0,10. A administração não espera que esse nível de desempenho se mantenha.
Outro dado contraintuitivo: o lucro líquido GAAP foi US$ 564 milhões maior que o Non-GAAP.
$INTC As ações caíram mais de 20% no after-market.
#英特尔 #BStocks #半导体
A Intel $INTCB registrou receita de US$ 16,513 bilhões no Q3, alta anual de 21%; o lucro operacional GAAP foi de US$ 2,522 bilhões, ante US$ 683 milhões no mesmo período do ano passado. Mas o lucro líquido GAAP foi de US$ 3,320 bilhões, queda anual de 18%, e o EPS ficou em US$ 0,60, recuo de 33%.
O desempenho foi sustentado pelo data center. A área de DC e IA gerou US$ 7,318 bilhões, alta anual de 78%, e lucro operacional de US$ 3,039 bilhões — acima até do lucro operacional total da empresa, de US$ 2,522 bilhões. A área de clientes faturou US$ 8,097 bilhões, queda anual de 5%, com lucro operacional de US$ 2,285 bilhões; a operação de fundição teve prejuízo de US$ 1,853 bilhão. Juntas, as áreas de clientes e de fundição foram um peso líquido.
Essa margem de lucro não deve ser extrapolada. Para o Q4, a empresa prevê receita entre US$ 15 bilhões e US$ 16 bilhões, queda de 6,1% em relação ao trimestre anterior, margem bruta GAAP de 37,1% — 5,9 pontos percentuais abaixo dos 43,0% deste trimestre — e EPS de US$ 0,10. A administração não espera que esse nível de desempenho se mantenha.
Outro dado contraintuitivo: o lucro líquido GAAP foi US$ 564 milhões maior que o Non-GAAP.
$INTC As ações caíram mais de 20% no after-market.
#英特尔 #BStocks #半导体
564
·
--
Verificado
【Resultados financeiros de ações dos EUA · ServiceNow】
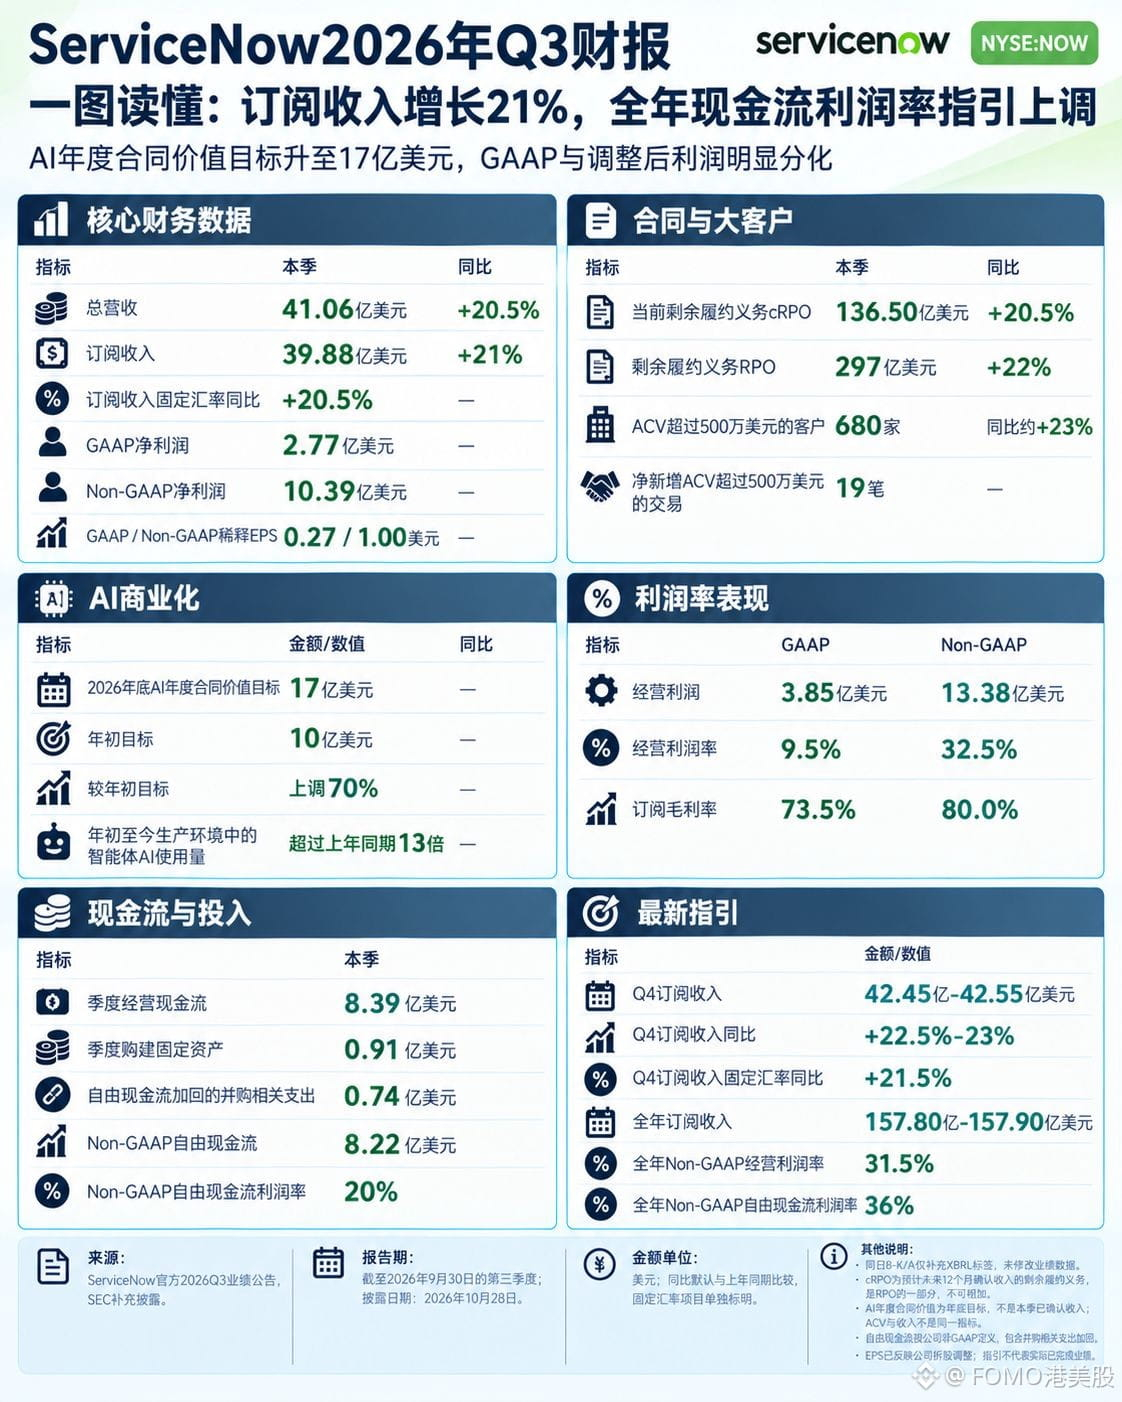
ServiceNow $NOW Q3: receita de US$ 4,106 milhões, alta de 20,5% em relação ao ano anterior; assinaturas somaram US$ 3,988 milhões, alta de 21%. No mesmo trimestre, o lucro líquido GAAP foi de apenas US$ 277 milhões, queda de 44,8% em relação ao ano anterior, enquanto o lucro Non-GAAP foi de US$ 1,039 milhão, alta de 4,7%.
A diferença está nos ajustes. O lucro operacional GAAP foi de US$ 385 milhões, e o Non-GAAP, de US$ 1,338 milhão; a diferença de US$ 953 milhões equivale a 23,2% da receita e se deve principalmente à remuneração baseada em ações. A margem bruta das assinaturas também está caindo: 73,5% no GAAP e 80,0% no Non-GAAP, ambas abaixo das do mesmo período do ano passado.
A meta de contratos de IA subiu de US$ 1 bilhão para US$ 1,7 bilhão; esse valor corresponde a apenas 10,8% das assinaturas do ano inteiro.
Do lado dos contratos, os números estão razoáveis: o cRPO foi de US$ 13,650 bilhões, alta de 20,5% em relação ao ano anterior; o RPO total, de US$ 29,7 bilhões, alta de 22%; e havia 680 clientes com contratos acima de US$ 5 milhões, alta de 23%.
O fluxo de caixa não bate. O fluxo de caixa livre neste trimestre foi de US$ 822 milhões, com margem de 20%; a meta anual é de 36% — os 16 pontos percentuais restantes precisam ser recuperados de uma só vez no Q4.
Durante o pregão, $NOW caiu mais de 25%.
{future}(NOWUSDT)
#ServiceNow #BStocks #股票财报季
【Resultados financeiros de ações dos EUA · ServiceNow】
ServiceNow $NOW Q3: receita de US$ 4,106 milhões, alta de 20,5% em relação ao ano anterior; assinaturas somaram US$ 3,988 milhões, alta de 21%. No mesmo trimestre, o lucro líquido GAAP foi de apenas US$ 277 milhões, queda de 44,8% em relação ao ano anterior, enquanto o lucro Non-GAAP foi de US$ 1,039 milhão, alta de 4,7%.
A diferença está nos ajustes. O lucro operacional GAAP foi de US$ 385 milhões, e o Non-GAAP, de US$ 1,338 milhão; a diferença de US$ 953 milhões equivale a 23,2% da receita e se deve principalmente à remuneração baseada em ações. A margem bruta das assinaturas também está caindo: 73,5% no GAAP e 80,0% no Non-GAAP, ambas abaixo das do mesmo período do ano passado.
A meta de contratos de IA subiu de US$ 1 bilhão para US$ 1,7 bilhão; esse valor corresponde a apenas 10,8% das assinaturas do ano inteiro.
Do lado dos contratos, os números estão razoáveis: o cRPO foi de US$ 13,650 bilhões, alta de 20,5% em relação ao ano anterior; o RPO total, de US$ 29,7 bilhões, alta de 22%; e havia 680 clientes com contratos acima de US$ 5 milhões, alta de 23%.
O fluxo de caixa não bate. O fluxo de caixa livre neste trimestre foi de US$ 822 milhões, com margem de 20%; a meta anual é de 36% — os 16 pontos percentuais restantes precisam ser recuperados de uma só vez no Q4.
Durante o pregão, $NOW caiu mais de 25%.
#ServiceNow #BStocks #股票财报季
ServiceNow $NOW Q3: receita de US$ 4,106 milhões, alta de 20,5% em relação ao ano anterior; assinaturas somaram US$ 3,988 milhões, alta de 21%. No mesmo trimestre, o lucro líquido GAAP foi de apenas US$ 277 milhões, queda de 44,8% em relação ao ano anterior, enquanto o lucro Non-GAAP foi de US$ 1,039 milhão, alta de 4,7%.
A diferença está nos ajustes. O lucro operacional GAAP foi de US$ 385 milhões, e o Non-GAAP, de US$ 1,338 milhão; a diferença de US$ 953 milhões equivale a 23,2% da receita e se deve principalmente à remuneração baseada em ações. A margem bruta das assinaturas também está caindo: 73,5% no GAAP e 80,0% no Non-GAAP, ambas abaixo das do mesmo período do ano passado.
A meta de contratos de IA subiu de US$ 1 bilhão para US$ 1,7 bilhão; esse valor corresponde a apenas 10,8% das assinaturas do ano inteiro.
Do lado dos contratos, os números estão razoáveis: o cRPO foi de US$ 13,650 bilhões, alta de 20,5% em relação ao ano anterior; o RPO total, de US$ 29,7 bilhões, alta de 22%; e havia 680 clientes com contratos acima de US$ 5 milhões, alta de 23%.
O fluxo de caixa não bate. O fluxo de caixa livre neste trimestre foi de US$ 822 milhões, com margem de 20%; a meta anual é de 36% — os 16 pontos percentuais restantes precisam ser recuperados de uma só vez no Q4.
Durante o pregão, $NOW caiu mais de 25%.
#ServiceNow #BStocks #股票财报季
843
·
--
Pode complementar com os dados e o gráfico K dos mais recentes tokens de airdrop Alpha lançados, para comprovar o gráfico de dados que enviei antes.
1. $AXIS - Lançado em 21 de outubro. O preço mais alto apareceu no dia 24, 0,39u, e no dia do lançamento foi vendido na faixa de 0,27-0,33u. Atualmente, o preço está em 0,14u, uma queda de mais de 50% em relação à faixa de preço estável após a abertura.
2. $DNA - Lançado em 16 de outubro. O preço mais alto apareceu no dia 17, 0,32u, e no dia do lançamento foi vendido na faixa de 0,2-0,3u. Atualmente, o preço está em 0,17u, uma queda de quase 50% em relação ao pico, ficando abaixo da faixa de venda do primeiro dia do airdrop.
3. $CT - Lançado em 30 de setembro. O preço mais alto apareceu em 2 de outubro, 0,63u, e no dia do lançamento foi vendido na faixa de 0,25-0,45u. Atualmente, o preço está em 0,13u, também muito abaixo da faixa do primeiro dia.
Em resumo, para tokens de airdrop Alpha, no curto prazo de 3 dias é possível fazer uma retenção curta com base na dimensão do projeto (estrutura de tokens, nível de operação do projeto, hype etc.), mas quanto mais o tempo passa, pior é em comparação com vender logo no primeiro dia do lançamento.
#币安Alpha #山寨币
Pode complementar com os dados e o gráfico K dos mais recentes tokens de airdrop Alpha lançados, para comprovar o gráfico de dados que enviei antes.
1. $AXIS - Lançado em 21 de outubro. O preço mais alto apareceu no dia 24, 0,39u, e no dia do lançamento foi vendido na faixa de 0,27-0,33u. Atualmente, o preço está em 0,14u, uma queda de mais de 50% em relação à faixa de preço estável após a abertura.
2. $DNA - Lançado em 16 de outubro. O preço mais alto apareceu no dia 17, 0,32u, e no dia do lançamento foi vendido na faixa de 0,2-0,3u. Atualmente, o preço está em 0,17u, uma queda de quase 50% em relação ao pico, ficando abaixo da faixa de venda do primeiro dia do airdrop.
3. $CT - Lançado em 30 de setembro. O preço mais alto apareceu em 2 de outubro, 0,63u, e no dia do lançamento foi vendido na faixa de 0,25-0,45u. Atualmente, o preço está em 0,13u, também muito abaixo da faixa do primeiro dia.
Em resumo, para tokens de airdrop Alpha, no curto prazo de 3 dias é possível fazer uma retenção curta com base na dimensão do projeto (estrutura de tokens, nível de operação do projeto, hype etc.), mas quanto mais o tempo passa, pior é em comparação com vender logo no primeiro dia do lançamento.
#币安Alpha #山寨币
1. $AXIS - Lançado em 21 de outubro. O preço mais alto apareceu no dia 24, 0,39u, e no dia do lançamento foi vendido na faixa de 0,27-0,33u. Atualmente, o preço está em 0,14u, uma queda de mais de 50% em relação à faixa de preço estável após a abertura.
2. $DNA - Lançado em 16 de outubro. O preço mais alto apareceu no dia 17, 0,32u, e no dia do lançamento foi vendido na faixa de 0,2-0,3u. Atualmente, o preço está em 0,17u, uma queda de quase 50% em relação ao pico, ficando abaixo da faixa de venda do primeiro dia do airdrop.
3. $CT - Lançado em 30 de setembro. O preço mais alto apareceu em 2 de outubro, 0,63u, e no dia do lançamento foi vendido na faixa de 0,25-0,45u. Atualmente, o preço está em 0,13u, também muito abaixo da faixa do primeiro dia.
Em resumo, para tokens de airdrop Alpha, no curto prazo de 3 dias é possível fazer uma retenção curta com base na dimensão do projeto (estrutura de tokens, nível de operação do projeto, hype etc.), mas quanto mais o tempo passa, pior é em comparação com vender logo no primeiro dia do lançamento.
#币安Alpha #山寨币
FOMO港美股
·
--
Depois de resgatar o airdrop, o pico chega em apenas 10 minutos, na mediana
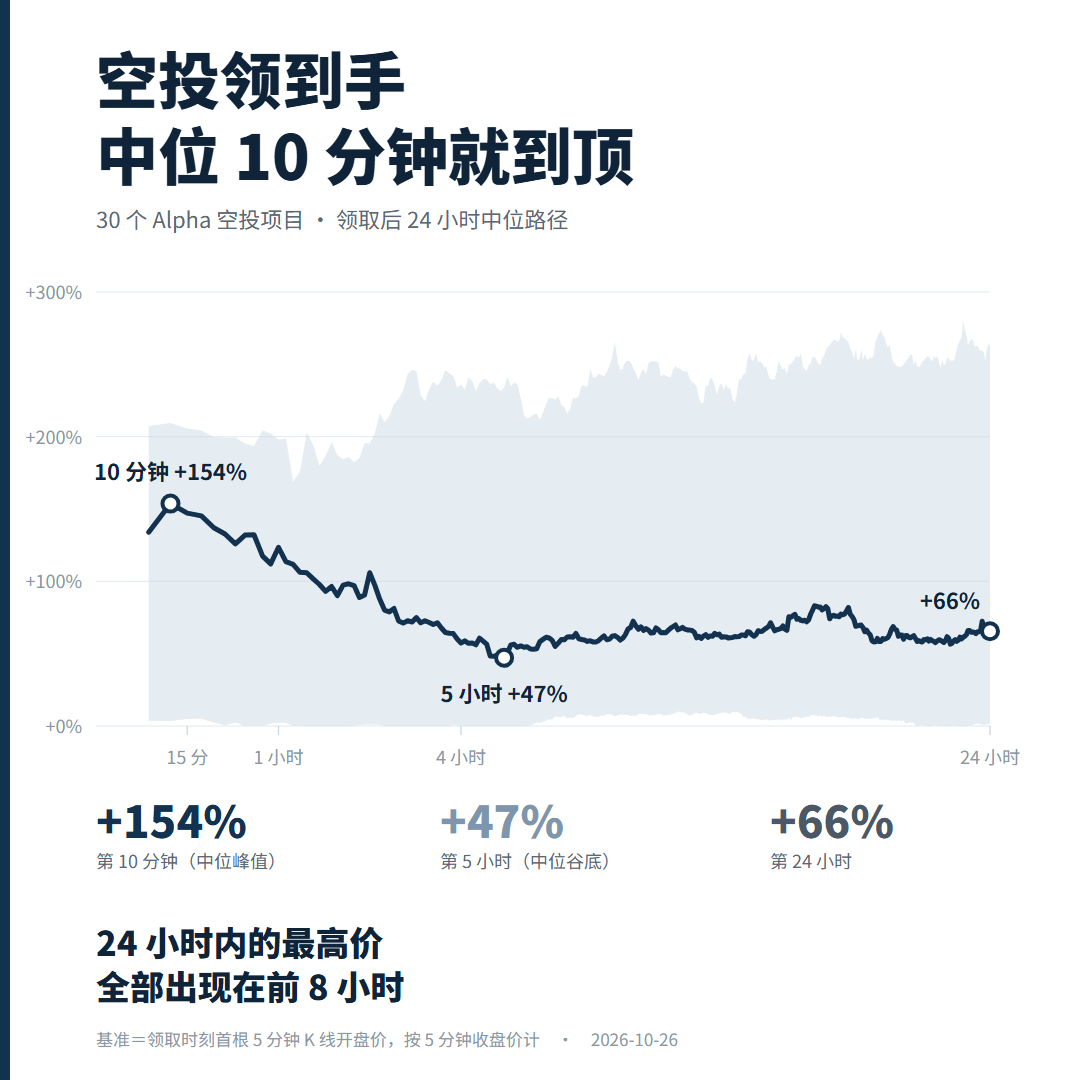
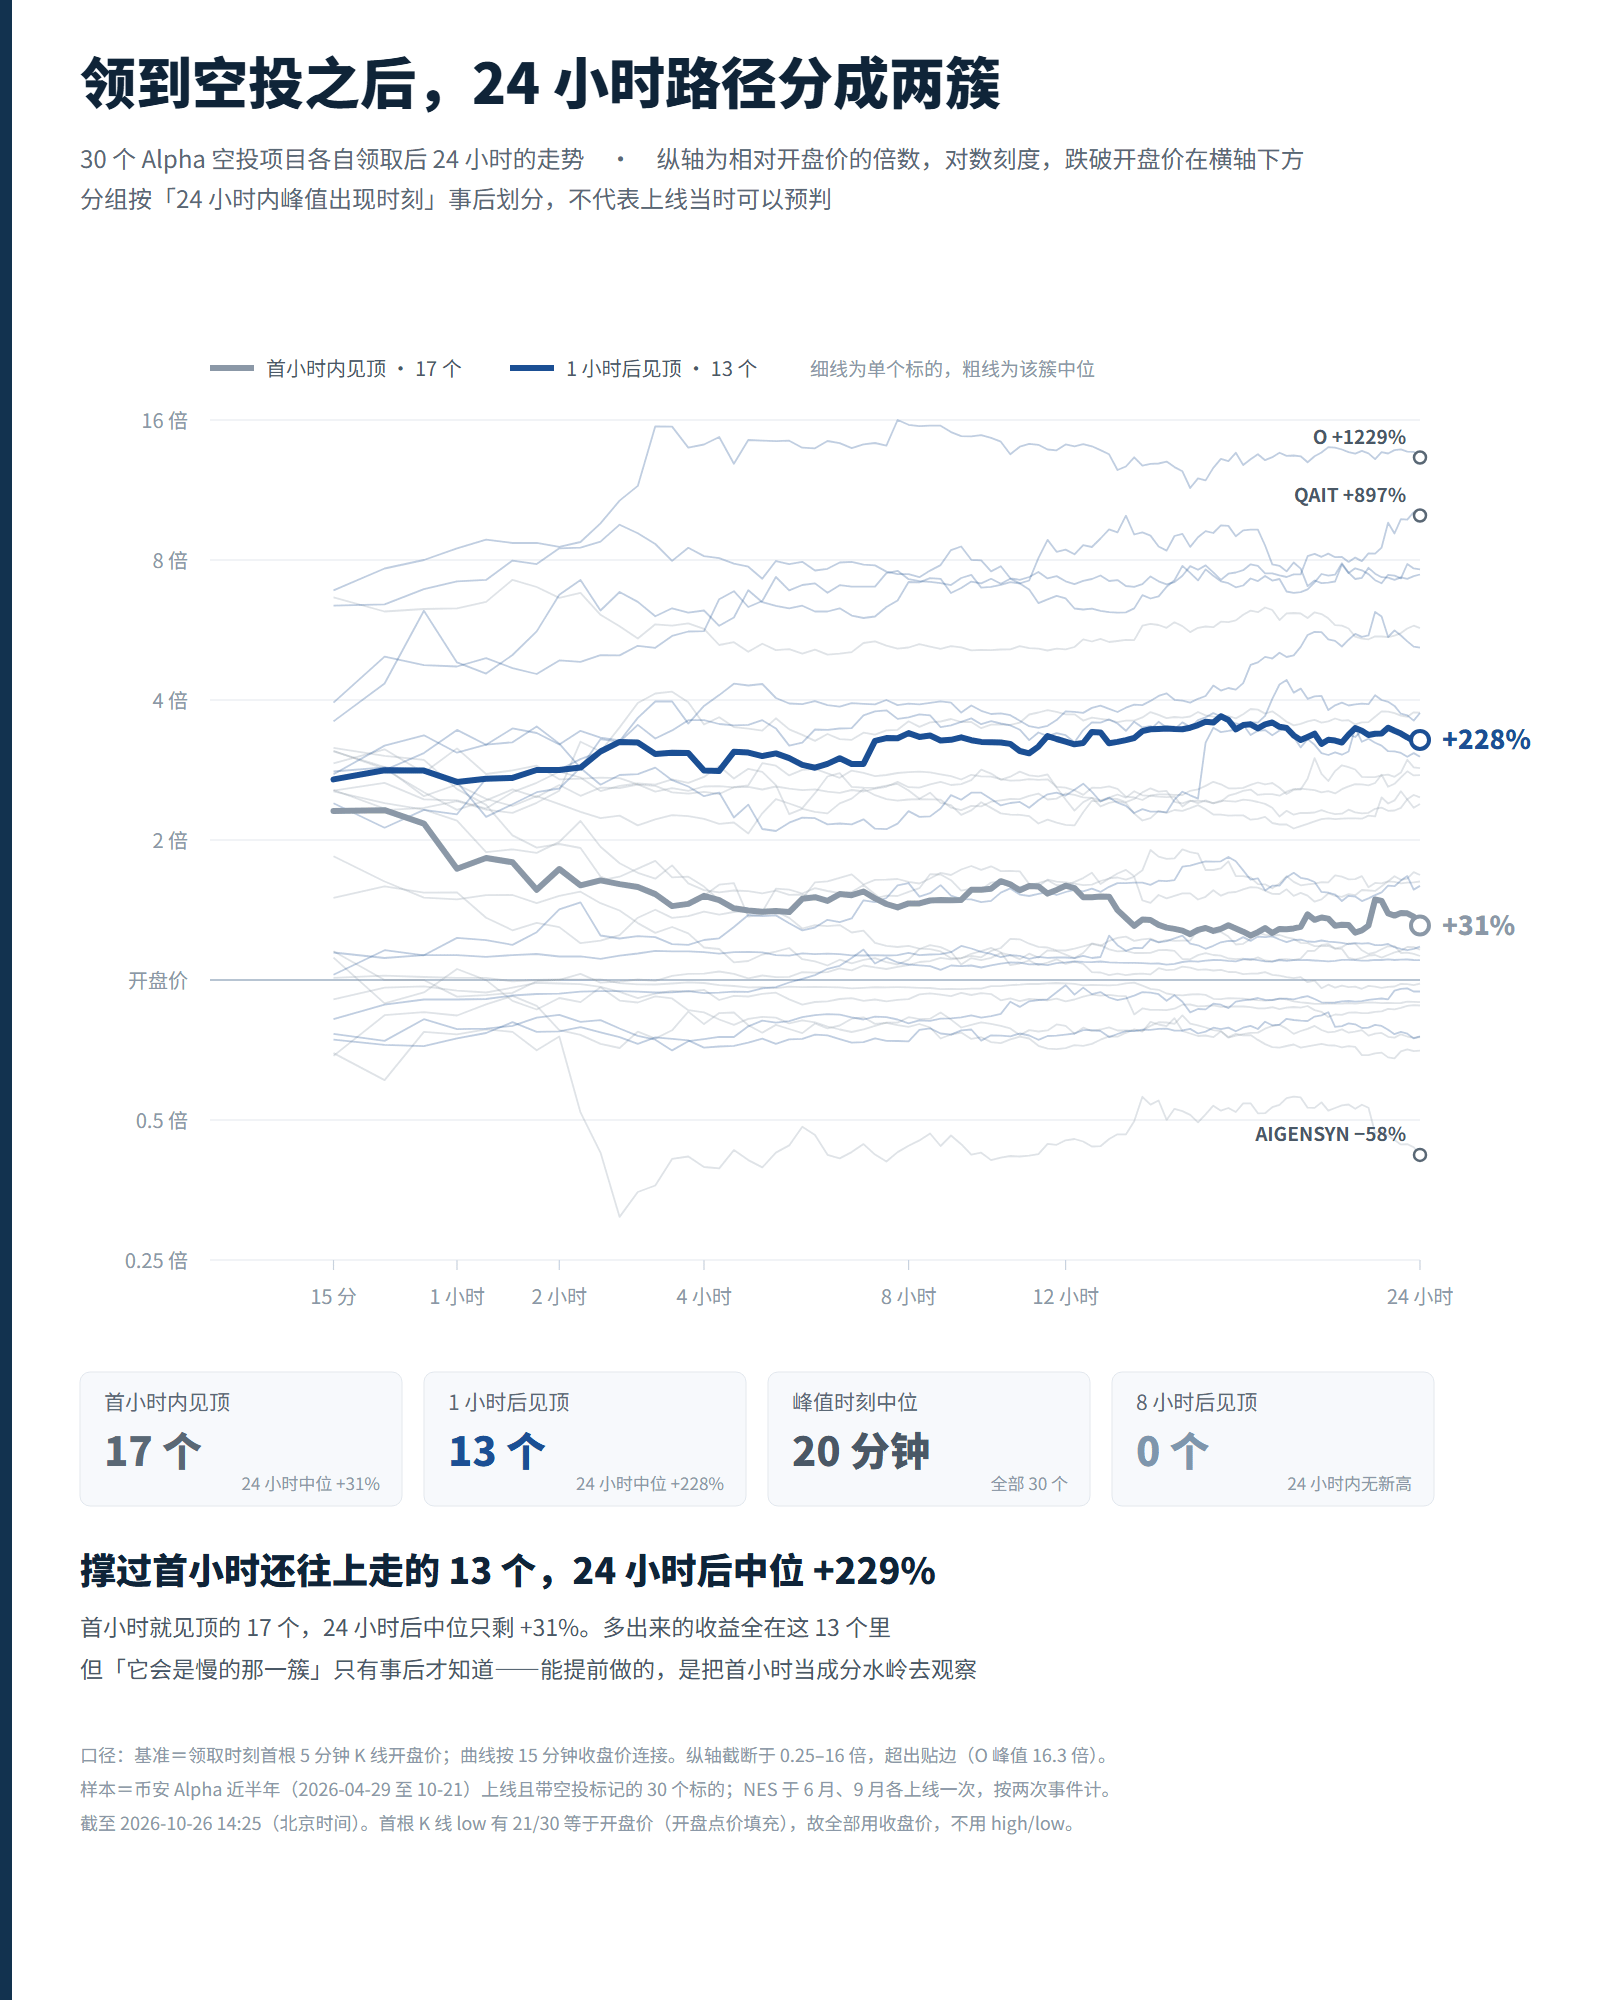
Na continuação do texto anterior sobre os airdrops de tokens da Binance Alpha, falei apenas dos preços de venda após 1 hora, 24 horas e 7 dias. Desta vez, ampliei a amostra de 18 para 30 tokens e o período para seis meses, analisando o percurso completo em gráficos de 5 minutos. Foram listados 47 tokens na Alpha, dos quais 30 tiveram airdrop. Considerando o preço de abertura do primeiro candle de 5 minutos no momento do resgate, o pico mediano foi atingido aos 10 minutos, em +154%; na quinta hora, caiu para +47%; e, após 24 horas, chegou a +66%.
O pico veio mais rápido do que se imaginava. 12 tokens atingiram o pico nos primeiros 5 minutos, e 17 não se sustentaram nem por uma hora. O preço máximo nas primeiras 24 horas foi atingido por todos os 30 tokens nas primeiras 8 horas; depois disso, nenhum deles voltou a fazer uma nova máxima.
Os que mais subiram foram justamente os que demoraram a engrenar. $AXIS foi listado em 21 de outubro; teve alta de +530% na primeira hora e de +471% após 24 horas. $DNA atingiu o pico de +687% na quarta hora e ainda estava em +644% após 24 horas. $QAIT chegou a +897% após 24 horas. Como contraponto, AIGENSYN caiu 58%, e SHARE e NES ficaram abaixo do preço de abertura logo de cara.
Dos 17 tokens que atingiram o pico já na primeira hora, a mediana após 24 horas era de apenas +31%; dos 13 que se mantiveram em alta depois da primeira hora, a mediana foi de +229%. Mas só dá para saber quais pertencem ao segundo grupo depois que tudo acontece.
#币安Alpha #山寨币 #币安
Na continuação do texto anterior sobre os airdrops de tokens da Binance Alpha, falei apenas dos preços de venda após 1 hora, 24 horas e 7 dias. Desta vez, ampliei a amostra de 18 para 30 tokens e o período para seis meses, analisando o percurso completo em gráficos de 5 minutos. Foram listados 47 tokens na Alpha, dos quais 30 tiveram airdrop. Considerando o preço de abertura do primeiro candle de 5 minutos no momento do resgate, o pico mediano foi atingido aos 10 minutos, em +154%; na quinta hora, caiu para +47%; e, após 24 horas, chegou a +66%.
O pico veio mais rápido do que se imaginava. 12 tokens atingiram o pico nos primeiros 5 minutos, e 17 não se sustentaram nem por uma hora. O preço máximo nas primeiras 24 horas foi atingido por todos os 30 tokens nas primeiras 8 horas; depois disso, nenhum deles voltou a fazer uma nova máxima.
Os que mais subiram foram justamente os que demoraram a engrenar. $AXIS foi listado em 21 de outubro; teve alta de +530% na primeira hora e de +471% após 24 horas. $DNA atingiu o pico de +687% na quarta hora e ainda estava em +644% após 24 horas. $QAIT chegou a +897% após 24 horas. Como contraponto, AIGENSYN caiu 58%, e SHARE e NES ficaram abaixo do preço de abertura logo de cara.
Dos 17 tokens que atingiram o pico já na primeira hora, a mediana após 24 horas era de apenas +31%; dos 13 que se mantiveram em alta depois da primeira hora, a mediana foi de +229%. Mas só dá para saber quais pertencem ao segundo grupo depois que tudo acontece.
#币安Alpha #山寨币 #币安
3
1.2k
·
--
Verificado
【Resultados das ações dos EUA · Microsoft】
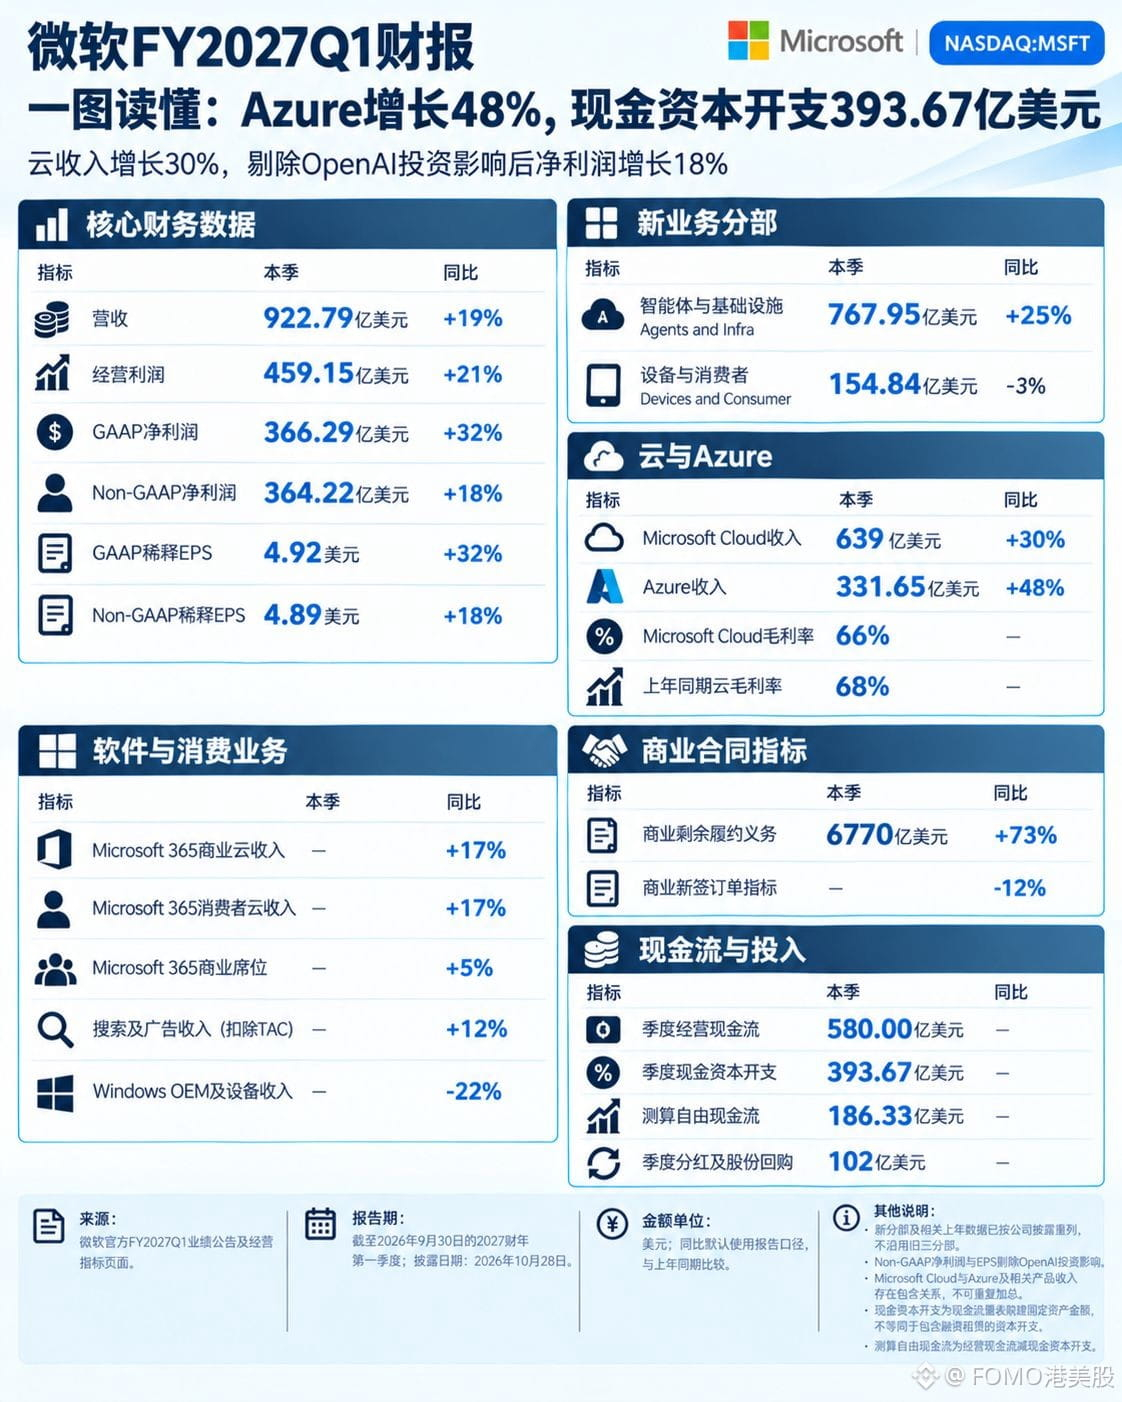
No 1.º trimestre do exercício fiscal de 2027, a Microsoft $MSFTB teve receitas de US$ 92 279 milhões, alta anual de 19%, e lucro operacional de US$ 45 915 milhões, alta de 21%.
O lucro líquido GAAP foi de US$ 36 629 milhões, alta anual de 32% — o resultado que parece mais impressionante, mas que foi inflado pelo efeito de comparação do investimento na OpenAI. O lucro líquido GAAP aumentou US$ 8 880 milhões, enquanto o Non-GAAP aumentou apenas US$ 5 556 milhões. Neste trimestre, o investimento na OpenAI gerou um ganho líquido de US$ 207 milhões; no mesmo período do ano passado, houve uma perda líquida de US$ 3 086 milhões. A diferença entre os períodos foi de US$ 3 293 milhões. O crescimento real foi de 18%.
A Azure teve receitas de US$ 33 165 milhões, alta anual de 48%, o equivalente a US$ 132 660 milhões em ritmo anualizado. Mas a margem bruta da nuvem foi de 66%, ante 68% no mesmo período do ano passado.
O mais importante é observar a tendência: as obrigações de desempenho remanescentes comerciais somaram US$ 677 mil milhões, alta anual de 73%, mas os novos pedidos caíram 12%. A carteira existente cresce, enquanto os novos contratos diminuem. As despesas de capital foram de US$ 39 367 milhões, ou 67,9% dos US$ 58 000 milhões de fluxo de caixa operacional. O fluxo de caixa livre foi de US$ 18 633 milhões, equivalente a 20,2% das receitas.
Quanto mais rápido a Azure cresce, mais tarde chega a depreciação.
{spot}(MSFTBUSDT)
#微软财报能否兑现ai红利 #BStocks #股票财报季
【Resultados das ações dos EUA · Microsoft】
No 1.º trimestre do exercício fiscal de 2027, a Microsoft $MSFTB teve receitas de US$ 92 279 milhões, alta anual de 19%, e lucro operacional de US$ 45 915 milhões, alta de 21%.
O lucro líquido GAAP foi de US$ 36 629 milhões, alta anual de 32% — o resultado que parece mais impressionante, mas que foi inflado pelo efeito de comparação do investimento na OpenAI. O lucro líquido GAAP aumentou US$ 8 880 milhões, enquanto o Non-GAAP aumentou apenas US$ 5 556 milhões. Neste trimestre, o investimento na OpenAI gerou um ganho líquido de US$ 207 milhões; no mesmo período do ano passado, houve uma perda líquida de US$ 3 086 milhões. A diferença entre os períodos foi de US$ 3 293 milhões. O crescimento real foi de 18%.
A Azure teve receitas de US$ 33 165 milhões, alta anual de 48%, o equivalente a US$ 132 660 milhões em ritmo anualizado. Mas a margem bruta da nuvem foi de 66%, ante 68% no mesmo período do ano passado.
O mais importante é observar a tendência: as obrigações de desempenho remanescentes comerciais somaram US$ 677 mil milhões, alta anual de 73%, mas os novos pedidos caíram 12%. A carteira existente cresce, enquanto os novos contratos diminuem. As despesas de capital foram de US$ 39 367 milhões, ou 67,9% dos US$ 58 000 milhões de fluxo de caixa operacional. O fluxo de caixa livre foi de US$ 18 633 milhões, equivalente a 20,2% das receitas.
Quanto mais rápido a Azure cresce, mais tarde chega a depreciação.
#微软财报能否兑现ai红利 #BStocks #股票财报季
No 1.º trimestre do exercício fiscal de 2027, a Microsoft $MSFTB teve receitas de US$ 92 279 milhões, alta anual de 19%, e lucro operacional de US$ 45 915 milhões, alta de 21%.
O lucro líquido GAAP foi de US$ 36 629 milhões, alta anual de 32% — o resultado que parece mais impressionante, mas que foi inflado pelo efeito de comparação do investimento na OpenAI. O lucro líquido GAAP aumentou US$ 8 880 milhões, enquanto o Non-GAAP aumentou apenas US$ 5 556 milhões. Neste trimestre, o investimento na OpenAI gerou um ganho líquido de US$ 207 milhões; no mesmo período do ano passado, houve uma perda líquida de US$ 3 086 milhões. A diferença entre os períodos foi de US$ 3 293 milhões. O crescimento real foi de 18%.
A Azure teve receitas de US$ 33 165 milhões, alta anual de 48%, o equivalente a US$ 132 660 milhões em ritmo anualizado. Mas a margem bruta da nuvem foi de 66%, ante 68% no mesmo período do ano passado.
O mais importante é observar a tendência: as obrigações de desempenho remanescentes comerciais somaram US$ 677 mil milhões, alta anual de 73%, mas os novos pedidos caíram 12%. A carteira existente cresce, enquanto os novos contratos diminuem. As despesas de capital foram de US$ 39 367 milhões, ou 67,9% dos US$ 58 000 milhões de fluxo de caixa operacional. O fluxo de caixa livre foi de US$ 18 633 milhões, equivalente a 20,2% das receitas.
Quanto mais rápido a Azure cresce, mais tarde chega a depreciação.
#微软财报能否兑现ai红利 #BStocks #股票财报季
4
8.1k
·
--
Verificado
【Macroeconomia · FOMC】
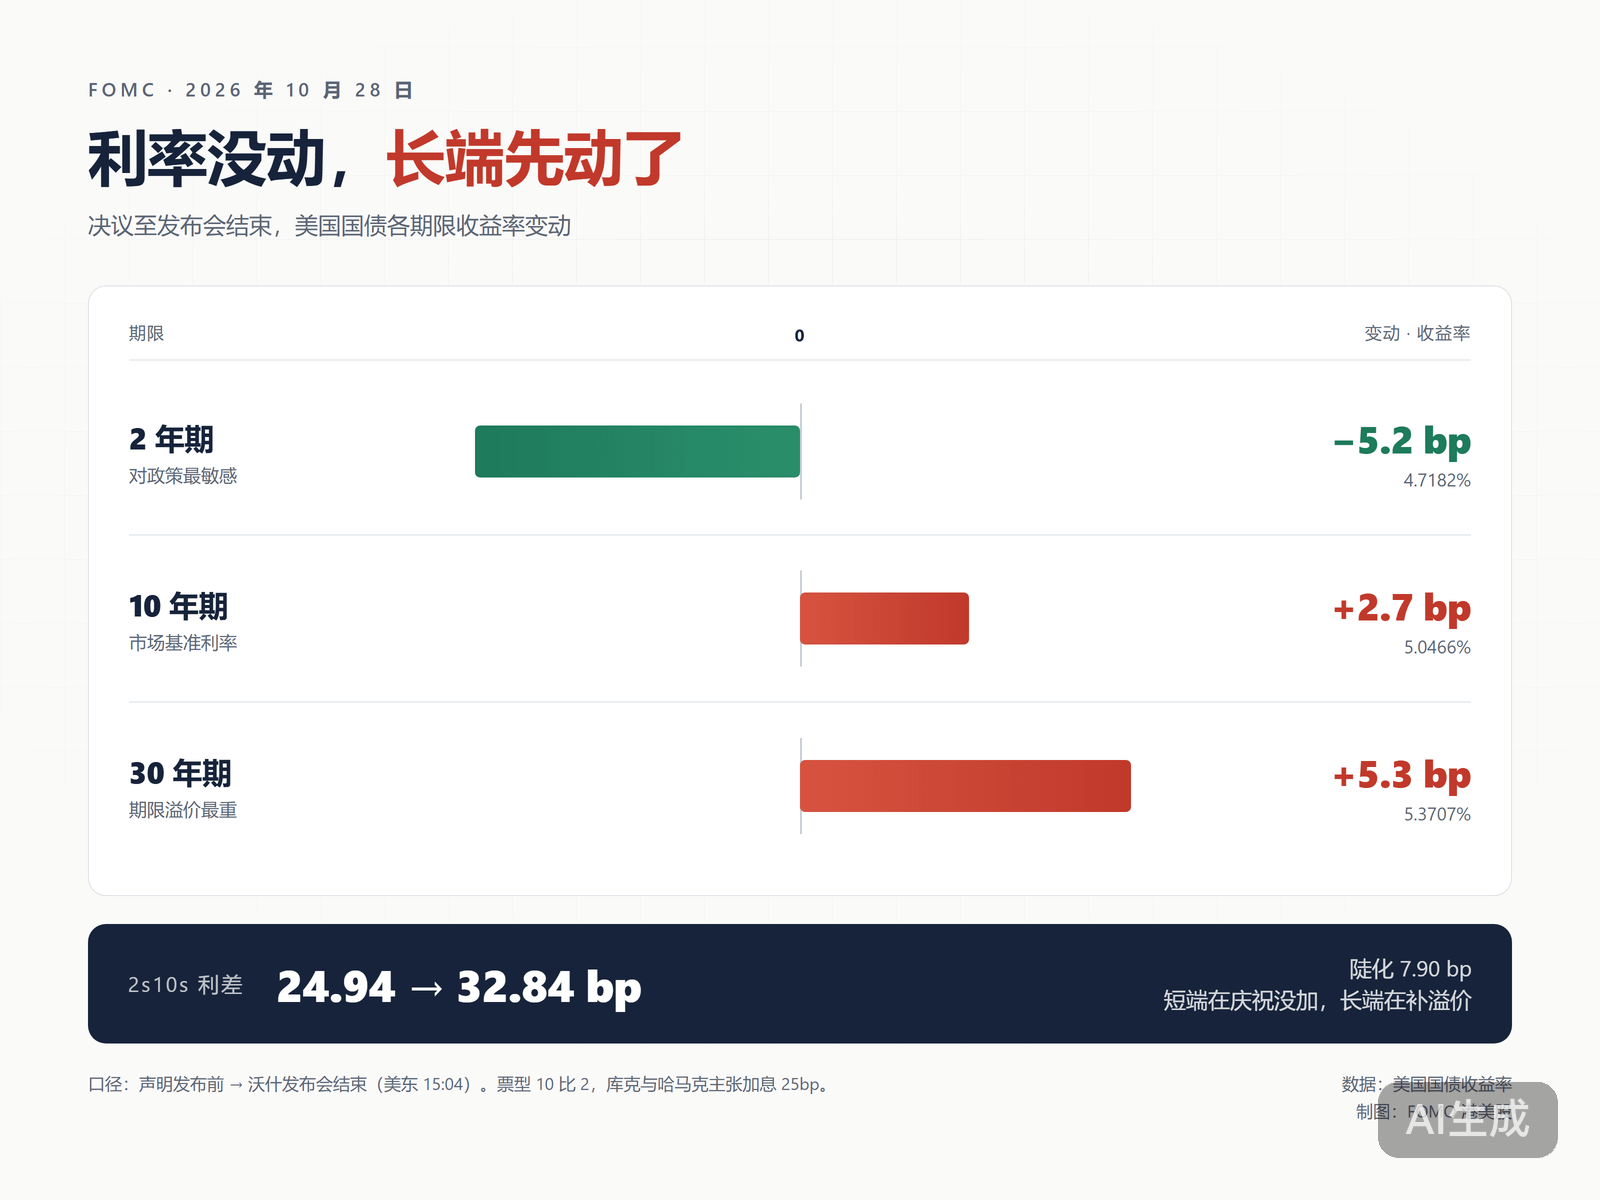
Em 28 de outubro, a Reserva Federal manteve as taxas de juro entre 3.75% e 4.00%, com uma votação de 10 a 2. Os votos contra foram da governadora Cook e de Beth Hammack, presidente da Reserva Federal de Cleveland; ambas queriam mais uma subida de 25 pontos base. Em setembro, a subida foi aprovada por unanimidade, com 12 votos a favor e nenhum contra.
Ninguém quer baixar as taxas; há quem ache que não estão suficientemente altas.
A reação do mercado foi a oposta. Após a decisão, o dólar caiu face a todas as principais moedas. A rendibilidade das Treasuries a 2 anos desceu de 4.7702% para 4.7182%, uma queda de 5.2 pontos base; mas a rendibilidade a 10 anos subiu 2.7 pontos base e a 30 anos subiu 5.3 pontos base, com o diferencial 2s10s a alargar 7.9 pontos base. As maturidades curtas festejaram a ausência de uma subida; as longas estão a incorporar um prémio de prazo maior. Nesse dia, o Nasdaq ainda fechou em alta de 0.19%.
Warsh falou em termos muito técnicos: os preços da energia e os preços relacionados voltaram a subir nas últimas semanas; «a responsabilidade é garantir que as variações dos preços relativos em certos setores não se propaguem a toda a economia». O dado a observar em dezembro é o PCE subjacente. Em agosto, foi de 3.0%; em setembro, o IPC subjacente foi de 2.6%. Após a reunião, o mercado atribuía uma probabilidade de 82% a uma subida das taxas em dezembro.
Também alteraram o calendário: em 2027, das 8 reuniões, haverá votações em apenas 7; na reunião restante, discutirão apenas a estratégia. Em 2028, o número de reuniões baixa para 6. Dar menos sinais é, por si só, um sinal.
#美联储将于2027年起缩减议息会议 #FOMC会议
【Macroeconomia · FOMC】
Em 28 de outubro, a Reserva Federal manteve as taxas de juro entre 3.75% e 4.00%, com uma votação de 10 a 2. Os votos contra foram da governadora Cook e de Beth Hammack, presidente da Reserva Federal de Cleveland; ambas queriam mais uma subida de 25 pontos base. Em setembro, a subida foi aprovada por unanimidade, com 12 votos a favor e nenhum contra.
Ninguém quer baixar as taxas; há quem ache que não estão suficientemente altas.
A reação do mercado foi a oposta. Após a decisão, o dólar caiu face a todas as principais moedas. A rendibilidade das Treasuries a 2 anos desceu de 4.7702% para 4.7182%, uma queda de 5.2 pontos base; mas a rendibilidade a 10 anos subiu 2.7 pontos base e a 30 anos subiu 5.3 pontos base, com o diferencial 2s10s a alargar 7.9 pontos base. As maturidades curtas festejaram a ausência de uma subida; as longas estão a incorporar um prémio de prazo maior. Nesse dia, o Nasdaq ainda fechou em alta de 0.19%.
Warsh falou em termos muito técnicos: os preços da energia e os preços relacionados voltaram a subir nas últimas semanas; «a responsabilidade é garantir que as variações dos preços relativos em certos setores não se propaguem a toda a economia». O dado a observar em dezembro é o PCE subjacente. Em agosto, foi de 3.0%; em setembro, o IPC subjacente foi de 2.6%. Após a reunião, o mercado atribuía uma probabilidade de 82% a uma subida das taxas em dezembro.
Também alteraram o calendário: em 2027, das 8 reuniões, haverá votações em apenas 7; na reunião restante, discutirão apenas a estratégia. Em 2028, o número de reuniões baixa para 6. Dar menos sinais é, por si só, um sinal.
#美联储将于2027年起缩减议息会议 #FOMC会议
Em 28 de outubro, a Reserva Federal manteve as taxas de juro entre 3.75% e 4.00%, com uma votação de 10 a 2. Os votos contra foram da governadora Cook e de Beth Hammack, presidente da Reserva Federal de Cleveland; ambas queriam mais uma subida de 25 pontos base. Em setembro, a subida foi aprovada por unanimidade, com 12 votos a favor e nenhum contra.
Ninguém quer baixar as taxas; há quem ache que não estão suficientemente altas.
A reação do mercado foi a oposta. Após a decisão, o dólar caiu face a todas as principais moedas. A rendibilidade das Treasuries a 2 anos desceu de 4.7702% para 4.7182%, uma queda de 5.2 pontos base; mas a rendibilidade a 10 anos subiu 2.7 pontos base e a 30 anos subiu 5.3 pontos base, com o diferencial 2s10s a alargar 7.9 pontos base. As maturidades curtas festejaram a ausência de uma subida; as longas estão a incorporar um prémio de prazo maior. Nesse dia, o Nasdaq ainda fechou em alta de 0.19%.
Warsh falou em termos muito técnicos: os preços da energia e os preços relacionados voltaram a subir nas últimas semanas; «a responsabilidade é garantir que as variações dos preços relativos em certos setores não se propaguem a toda a economia». O dado a observar em dezembro é o PCE subjacente. Em agosto, foi de 3.0%; em setembro, o IPC subjacente foi de 2.6%. Após a reunião, o mercado atribuía uma probabilidade de 82% a uma subida das taxas em dezembro.
Também alteraram o calendário: em 2027, das 8 reuniões, haverá votações em apenas 7; na reunião restante, discutirão apenas a estratégia. Em 2028, o número de reuniões baixa para 6. Dar menos sinais é, por si só, um sinal.
#美联储将于2027年起缩减议息会议 #FOMC会议
544
·
--
Verificado
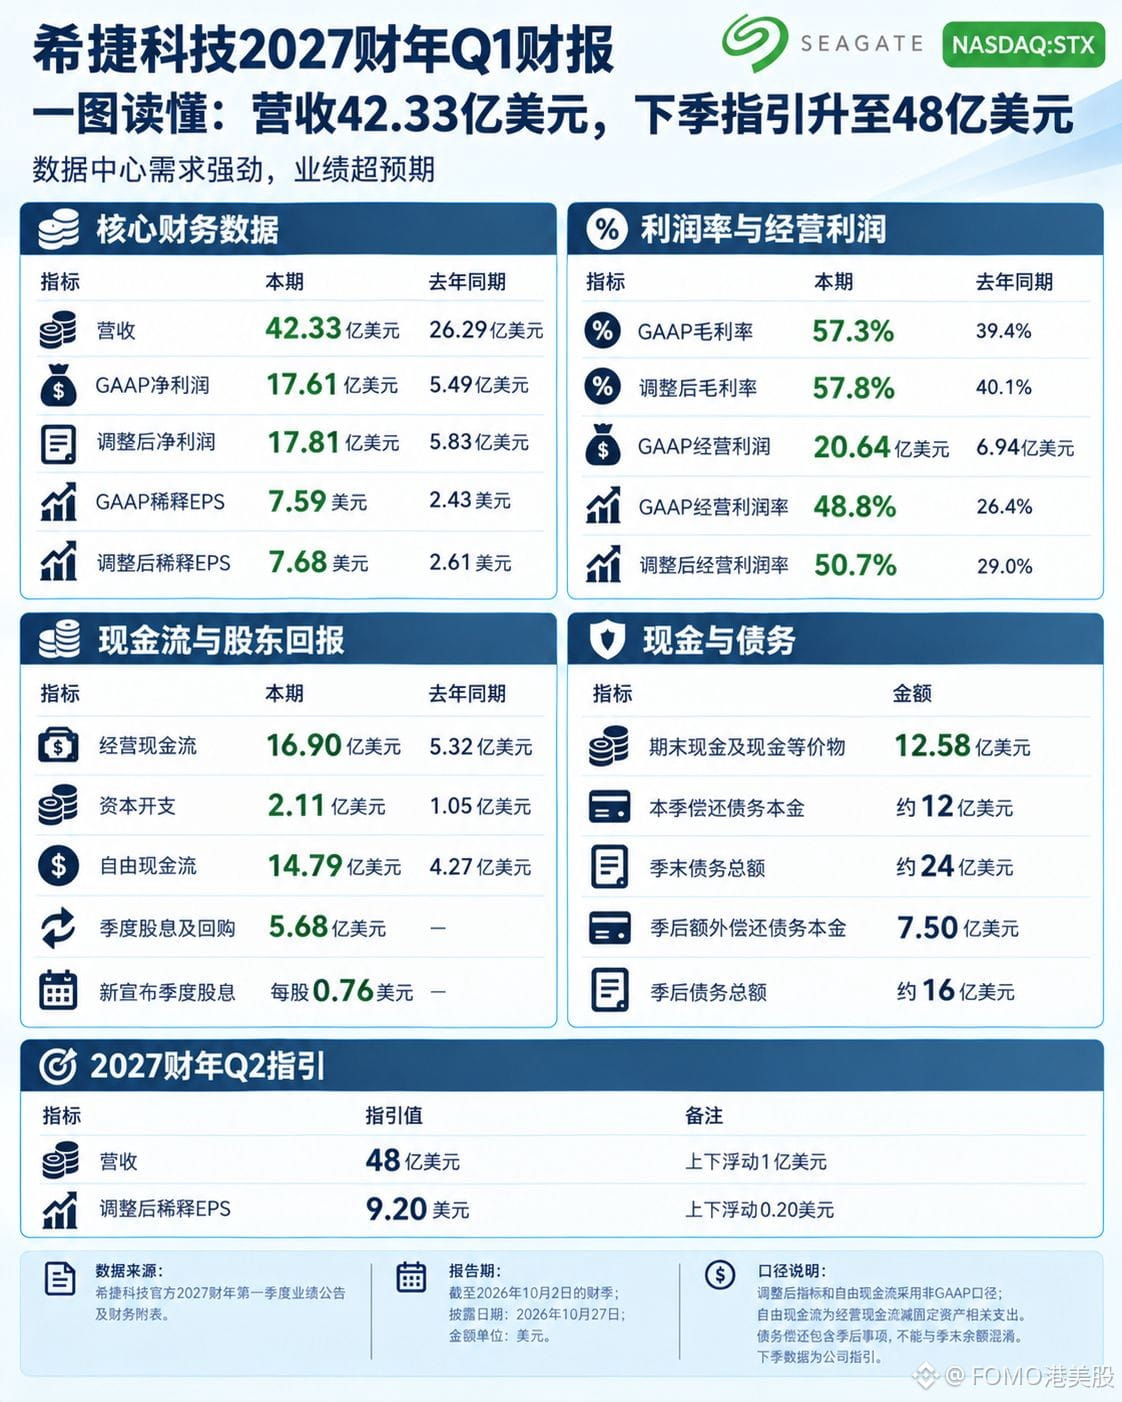
A Seagate Technology registrou, no Q1 do ano fiscal $STXB 2027, receita de US$ 4,233 bilhões, alta anual de 61%; lucro líquido GAAP de US$ 1,761 bilhão, alta de 221%; e margem bruta de 57,3%, ante 39,4% no mesmo período do ano passado. Este é o trimestre fiscal encerrado em 2 de outubro, não o primeiro trimestre do ano civil.
As margens subiram mais rápido que a receita: a margem operacional foi de 48,8%, ante 26,4% no ano passado. A empresa vendeu a um preço mais alto usando a mesma capacidade.
O lucro desta rodada não veio de novos investimentos. As despesas de capital neste trimestre foram de apenas US$ 211 milhões, ou 5,0% da receita, ante 4,0% no ano passado — a capacidade já havia sido construída. O fluxo de caixa livre foi de US$ 1,479 bilhão, ou 35% da receita, usado para pagar dívidas e recomprar ações: a dívida no fim do trimestre era de US$ 2,4 bilhões; depois do encerramento do trimestre, foram pagos mais US$ 750 milhões. Descontando os US$ 1,258 bilhão em caixa, restam apenas US$ 340 milhões em dívida líquida.
A projeção para o próximo trimestre é de receita de US$ 4,8 bilhões e lucro por ação ajustado de US$ 9,20, altas de 13% e 20% em relação a este trimestre. A demanda por armazenamento de alta capacidade é real, mas a margem bruta de 58% reflete os preços desta fase do ciclo, não uma vantagem de custos. Só há uma variável: quando os preços dos discos rígidos deixarão de subir.
{spot}(STXBUSDT)
#希捷科技 #BStocks #股票财报季
A Seagate Technology registrou, no Q1 do ano fiscal $STXB 2027, receita de US$ 4,233 bilhões, alta anual de 61%; lucro líquido GAAP de US$ 1,761 bilhão, alta de 221%; e margem bruta de 57,3%, ante 39,4% no mesmo período do ano passado. Este é o trimestre fiscal encerrado em 2 de outubro, não o primeiro trimestre do ano civil.
As margens subiram mais rápido que a receita: a margem operacional foi de 48,8%, ante 26,4% no ano passado. A empresa vendeu a um preço mais alto usando a mesma capacidade.
O lucro desta rodada não veio de novos investimentos. As despesas de capital neste trimestre foram de apenas US$ 211 milhões, ou 5,0% da receita, ante 4,0% no ano passado — a capacidade já havia sido construída. O fluxo de caixa livre foi de US$ 1,479 bilhão, ou 35% da receita, usado para pagar dívidas e recomprar ações: a dívida no fim do trimestre era de US$ 2,4 bilhões; depois do encerramento do trimestre, foram pagos mais US$ 750 milhões. Descontando os US$ 1,258 bilhão em caixa, restam apenas US$ 340 milhões em dívida líquida.
A projeção para o próximo trimestre é de receita de US$ 4,8 bilhões e lucro por ação ajustado de US$ 9,20, altas de 13% e 20% em relação a este trimestre. A demanda por armazenamento de alta capacidade é real, mas a margem bruta de 58% reflete os preços desta fase do ciclo, não uma vantagem de custos. Só há uma variável: quando os preços dos discos rígidos deixarão de subir.
#希捷科技 #BStocks #股票财报季
As margens subiram mais rápido que a receita: a margem operacional foi de 48,8%, ante 26,4% no ano passado. A empresa vendeu a um preço mais alto usando a mesma capacidade.
O lucro desta rodada não veio de novos investimentos. As despesas de capital neste trimestre foram de apenas US$ 211 milhões, ou 5,0% da receita, ante 4,0% no ano passado — a capacidade já havia sido construída. O fluxo de caixa livre foi de US$ 1,479 bilhão, ou 35% da receita, usado para pagar dívidas e recomprar ações: a dívida no fim do trimestre era de US$ 2,4 bilhões; depois do encerramento do trimestre, foram pagos mais US$ 750 milhões. Descontando os US$ 1,258 bilhão em caixa, restam apenas US$ 340 milhões em dívida líquida.
A projeção para o próximo trimestre é de receita de US$ 4,8 bilhões e lucro por ação ajustado de US$ 9,20, altas de 13% e 20% em relação a este trimestre. A demanda por armazenamento de alta capacidade é real, mas a margem bruta de 58% reflete os preços desta fase do ciclo, não uma vantagem de custos. Só há uma variável: quando os preços dos discos rígidos deixarão de subir.
#希捷科技 #BStocks #股票财报季
1.3k
·
--
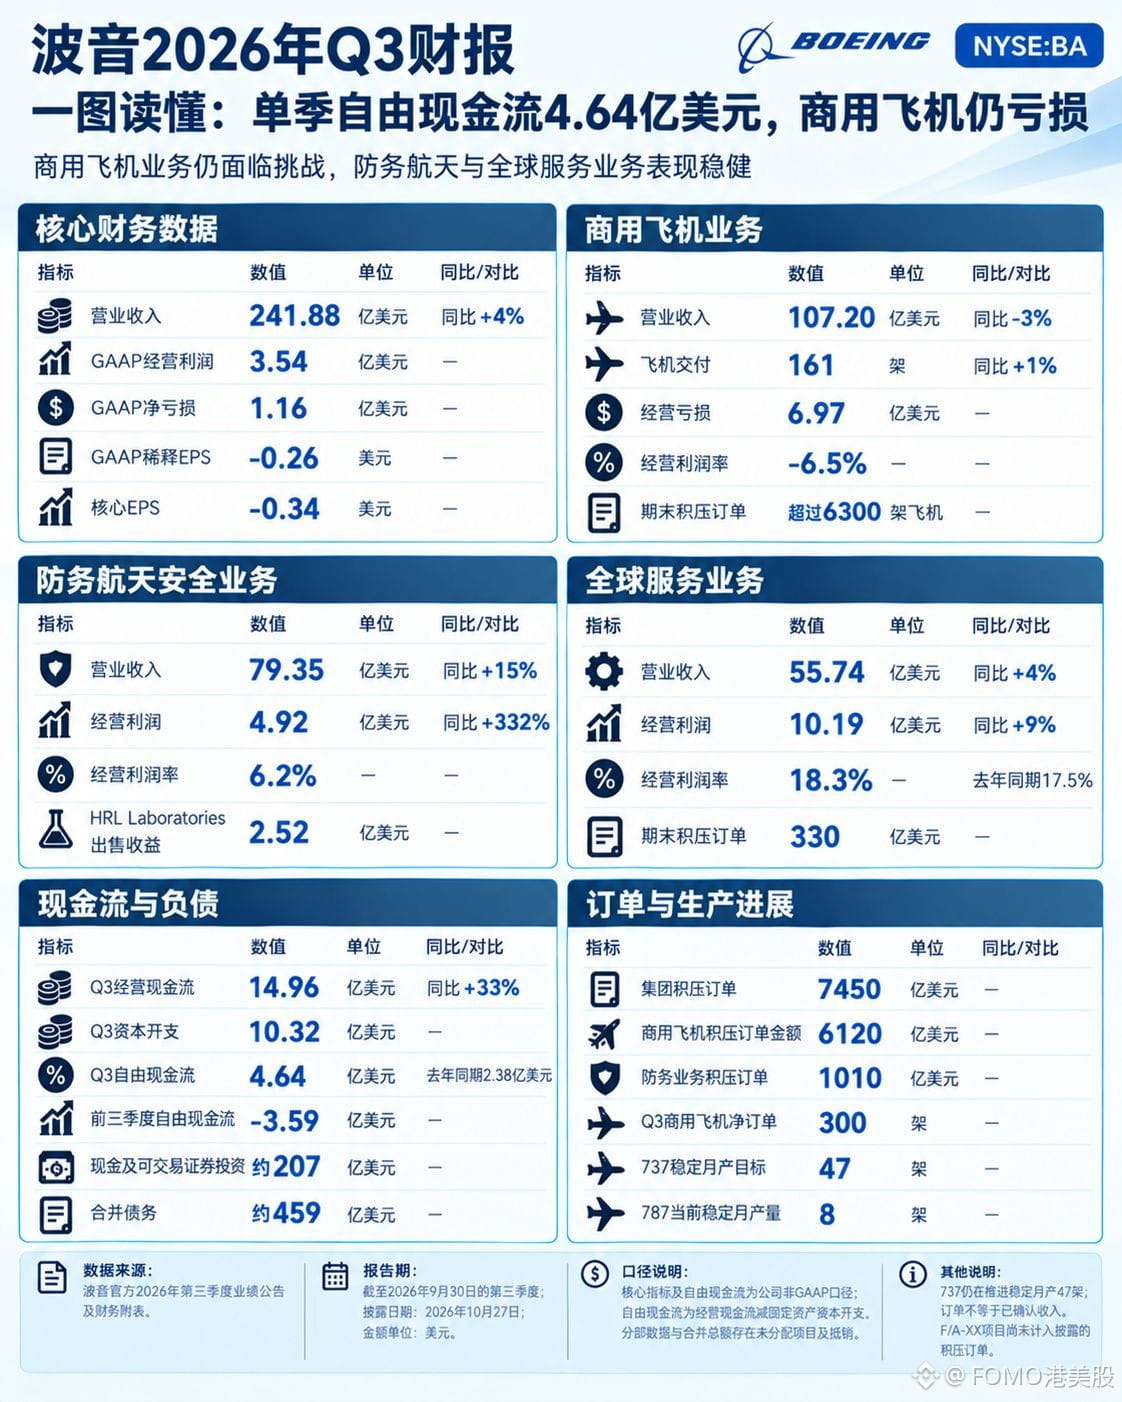
【Resultados financeiros dos EUA · Boeing】
No $BA.US Q3, a Boeing registrou receita de 24,188 bilhões de dólares, alta anual de 4%, e lucro operacional de 354 milhões, revertendo o prejuízo de 4,781 bilhões do mesmo período do ano passado. Os dois indicadores voltaram ao positivo.
Na aviação comercial, não houve melhora. Foram entregues 161 aeronaves, apenas 1% a mais, enquanto a receita caiu 3%, para 10,720 bilhões. O prejuízo operacional foi de 697 milhões, com margem de −6,5%. Dividindo os 10,720 bilhões pelas 161 aeronaves, chega-se a uma média de 66,58 milhões de dólares por avião; no mesmo período do ano passado, foram 159 aeronaves e 11,052 bilhões, ou 69,34 milhões por avião — uma queda de 4% em um ano. A produção do 737 está aumentando rumo a 47 aeronaves por mês, enquanto a do 787 está em apenas 8. A empresa está vendendo aeronaves menores, então o preço médio naturalmente cai.
Na área de defesa, é preciso fazer um ajuste. A receita foi de 7,935 bilhões, alta de 15%, e o lucro operacional, de 492 milhões, com margem de 6,2%. Esse resultado inclui 252 milhões com a venda dos laboratórios HRL. Excluindo esse valor, restam apenas 240 milhões, com margem de 3,0% — menos da metade do número divulgado. Já o caixa dá motivos para esperança: o fluxo de caixa livre acumulado nos três primeiros trimestres foi de −359 milhões. Se a empresa gerar 359 milhões no quarto trimestre, o resultado anual ficará positivo. E os 464 milhões do terceiro trimestre foram registrados mesmo após o pagamento de 700 milhões em acordos.
{stock_us}(BA.US)
#波音 #BStocks #美股财报季来袭
【Resultados financeiros dos EUA · Boeing】
No $BA.US Q3, a Boeing registrou receita de 24,188 bilhões de dólares, alta anual de 4%, e lucro operacional de 354 milhões, revertendo o prejuízo de 4,781 bilhões do mesmo período do ano passado. Os dois indicadores voltaram ao positivo.
Na aviação comercial, não houve melhora. Foram entregues 161 aeronaves, apenas 1% a mais, enquanto a receita caiu 3%, para 10,720 bilhões. O prejuízo operacional foi de 697 milhões, com margem de −6,5%. Dividindo os 10,720 bilhões pelas 161 aeronaves, chega-se a uma média de 66,58 milhões de dólares por avião; no mesmo período do ano passado, foram 159 aeronaves e 11,052 bilhões, ou 69,34 milhões por avião — uma queda de 4% em um ano. A produção do 737 está aumentando rumo a 47 aeronaves por mês, enquanto a do 787 está em apenas 8. A empresa está vendendo aeronaves menores, então o preço médio naturalmente cai.
Na área de defesa, é preciso fazer um ajuste. A receita foi de 7,935 bilhões, alta de 15%, e o lucro operacional, de 492 milhões, com margem de 6,2%. Esse resultado inclui 252 milhões com a venda dos laboratórios HRL. Excluindo esse valor, restam apenas 240 milhões, com margem de 3,0% — menos da metade do número divulgado. Já o caixa dá motivos para esperança: o fluxo de caixa livre acumulado nos três primeiros trimestres foi de −359 milhões. Se a empresa gerar 359 milhões no quarto trimestre, o resultado anual ficará positivo. E os 464 milhões do terceiro trimestre foram registrados mesmo após o pagamento de 700 milhões em acordos.
#波音 #BStocks #美股财报季来袭
No $BA.US Q3, a Boeing registrou receita de 24,188 bilhões de dólares, alta anual de 4%, e lucro operacional de 354 milhões, revertendo o prejuízo de 4,781 bilhões do mesmo período do ano passado. Os dois indicadores voltaram ao positivo.
Na aviação comercial, não houve melhora. Foram entregues 161 aeronaves, apenas 1% a mais, enquanto a receita caiu 3%, para 10,720 bilhões. O prejuízo operacional foi de 697 milhões, com margem de −6,5%. Dividindo os 10,720 bilhões pelas 161 aeronaves, chega-se a uma média de 66,58 milhões de dólares por avião; no mesmo período do ano passado, foram 159 aeronaves e 11,052 bilhões, ou 69,34 milhões por avião — uma queda de 4% em um ano. A produção do 737 está aumentando rumo a 47 aeronaves por mês, enquanto a do 787 está em apenas 8. A empresa está vendendo aeronaves menores, então o preço médio naturalmente cai.
Na área de defesa, é preciso fazer um ajuste. A receita foi de 7,935 bilhões, alta de 15%, e o lucro operacional, de 492 milhões, com margem de 6,2%. Esse resultado inclui 252 milhões com a venda dos laboratórios HRL. Excluindo esse valor, restam apenas 240 milhões, com margem de 3,0% — menos da metade do número divulgado. Já o caixa dá motivos para esperança: o fluxo de caixa livre acumulado nos três primeiros trimestres foi de −359 milhões. Se a empresa gerar 359 milhões no quarto trimestre, o resultado anual ficará positivo. E os 464 milhões do terceiro trimestre foram registrados mesmo após o pagamento de 700 milhões em acordos.
#波音 #BStocks #美股财报季来袭
BAUS-0,73%
431
·
--
Verificado
【Prévia dos resultados · Ações dos EUA · Microsoft】
Agora, vamos falar da Microsoft $MSFTB . A empresa divulga os resultados do 1.º trimestre do ano fiscal de 2027 hoje, após o fecho do mercado (às 4h da madrugada do dia 29, horário de Pequim). A ação fechou ontem a 531,33 dólares, acumula uma alta de cerca de 10% este ano e subiu 40% desde a divulgação dos resultados de julho. O mercado prevê receitas de 90,7 mil milhões, EPS de 4,72 e crescimento de 45% do Azure; a própria empresa indicou uma previsão de 89,85 a 90,95 mil milhões.
Os benefícios começam por aparecer nos contratos. As licenças pagas do Copilot ultrapassaram os 30 milhões e as obrigações de desempenho comerciais remanescentes somam 678 mil milhões, mas o prazo médio ponderado é de apenas 2,3 anos, e só cerca de 30% serão reconhecidos nos próximos 12 meses.
O que foi contratado ainda não é receita: o que conta é quando será reconhecido. Mais importante ainda, é preciso prestar atenção aos critérios contabilísticos: a partir do ano fiscal de 2027, a vida útil de depreciação dos centros de dados passa de 15 para 25 anos, e alguns contratos de locação passam de financiamento para operacionais. Assim, as despesas de capital do ano civil de 2026 passam de cerca de 190 mil milhões para 175 mil milhões. As despesas deste trimestre continuam acima de 50 mil milhões: não se está a gastar menos, apenas o impacto contabilístico é menor.
Antes dos resultados, não vou tentar adivinhar a direção. Se o crescimento do Azure cair para o limite inferior da faixa dos 44% e as despesas voltarem a superar os 50 mil milhões, os custos da IA começarão por pesar na demonstração de resultados. Só quando o crescimento ultrapassar os 45% e a margem bruta da cloud deixar de cair é que os benefícios se concretizarão. O Morgan Stanley prevê que a margem bruta ainda caia 2 pontos percentuais este ano, para 65,8%.
#微软财报能否兑现AI红利 #BStocks #股票财报季
{spot}(MSFTBUSDT)
【Prévia dos resultados · Ações dos EUA · Microsoft】
Agora, vamos falar da Microsoft $MSFTB . A empresa divulga os resultados do 1.º trimestre do ano fiscal de 2027 hoje, após o fecho do mercado (às 4h da madrugada do dia 29, horário de Pequim). A ação fechou ontem a 531,33 dólares, acumula uma alta de cerca de 10% este ano e subiu 40% desde a divulgação dos resultados de julho. O mercado prevê receitas de 90,7 mil milhões, EPS de 4,72 e crescimento de 45% do Azure; a própria empresa indicou uma previsão de 89,85 a 90,95 mil milhões.
Os benefícios começam por aparecer nos contratos. As licenças pagas do Copilot ultrapassaram os 30 milhões e as obrigações de desempenho comerciais remanescentes somam 678 mil milhões, mas o prazo médio ponderado é de apenas 2,3 anos, e só cerca de 30% serão reconhecidos nos próximos 12 meses.
O que foi contratado ainda não é receita: o que conta é quando será reconhecido. Mais importante ainda, é preciso prestar atenção aos critérios contabilísticos: a partir do ano fiscal de 2027, a vida útil de depreciação dos centros de dados passa de 15 para 25 anos, e alguns contratos de locação passam de financiamento para operacionais. Assim, as despesas de capital do ano civil de 2026 passam de cerca de 190 mil milhões para 175 mil milhões. As despesas deste trimestre continuam acima de 50 mil milhões: não se está a gastar menos, apenas o impacto contabilístico é menor.
Antes dos resultados, não vou tentar adivinhar a direção. Se o crescimento do Azure cair para o limite inferior da faixa dos 44% e as despesas voltarem a superar os 50 mil milhões, os custos da IA começarão por pesar na demonstração de resultados. Só quando o crescimento ultrapassar os 45% e a margem bruta da cloud deixar de cair é que os benefícios se concretizarão. O Morgan Stanley prevê que a margem bruta ainda caia 2 pontos percentuais este ano, para 65,8%.
#微软财报能否兑现AI红利 #BStocks #股票财报季
Agora, vamos falar da Microsoft $MSFTB . A empresa divulga os resultados do 1.º trimestre do ano fiscal de 2027 hoje, após o fecho do mercado (às 4h da madrugada do dia 29, horário de Pequim). A ação fechou ontem a 531,33 dólares, acumula uma alta de cerca de 10% este ano e subiu 40% desde a divulgação dos resultados de julho. O mercado prevê receitas de 90,7 mil milhões, EPS de 4,72 e crescimento de 45% do Azure; a própria empresa indicou uma previsão de 89,85 a 90,95 mil milhões.
Os benefícios começam por aparecer nos contratos. As licenças pagas do Copilot ultrapassaram os 30 milhões e as obrigações de desempenho comerciais remanescentes somam 678 mil milhões, mas o prazo médio ponderado é de apenas 2,3 anos, e só cerca de 30% serão reconhecidos nos próximos 12 meses.
O que foi contratado ainda não é receita: o que conta é quando será reconhecido. Mais importante ainda, é preciso prestar atenção aos critérios contabilísticos: a partir do ano fiscal de 2027, a vida útil de depreciação dos centros de dados passa de 15 para 25 anos, e alguns contratos de locação passam de financiamento para operacionais. Assim, as despesas de capital do ano civil de 2026 passam de cerca de 190 mil milhões para 175 mil milhões. As despesas deste trimestre continuam acima de 50 mil milhões: não se está a gastar menos, apenas o impacto contabilístico é menor.
Antes dos resultados, não vou tentar adivinhar a direção. Se o crescimento do Azure cair para o limite inferior da faixa dos 44% e as despesas voltarem a superar os 50 mil milhões, os custos da IA começarão por pesar na demonstração de resultados. Só quando o crescimento ultrapassar os 45% e a margem bruta da cloud deixar de cair é que os benefícios se concretizarão. O Morgan Stanley prevê que a margem bruta ainda caia 2 pontos percentuais este ano, para 65,8%.
#微软财报能否兑现AI红利 #BStocks #股票财报季
2
10.4k
·
--
Parcialmente verdadeiro
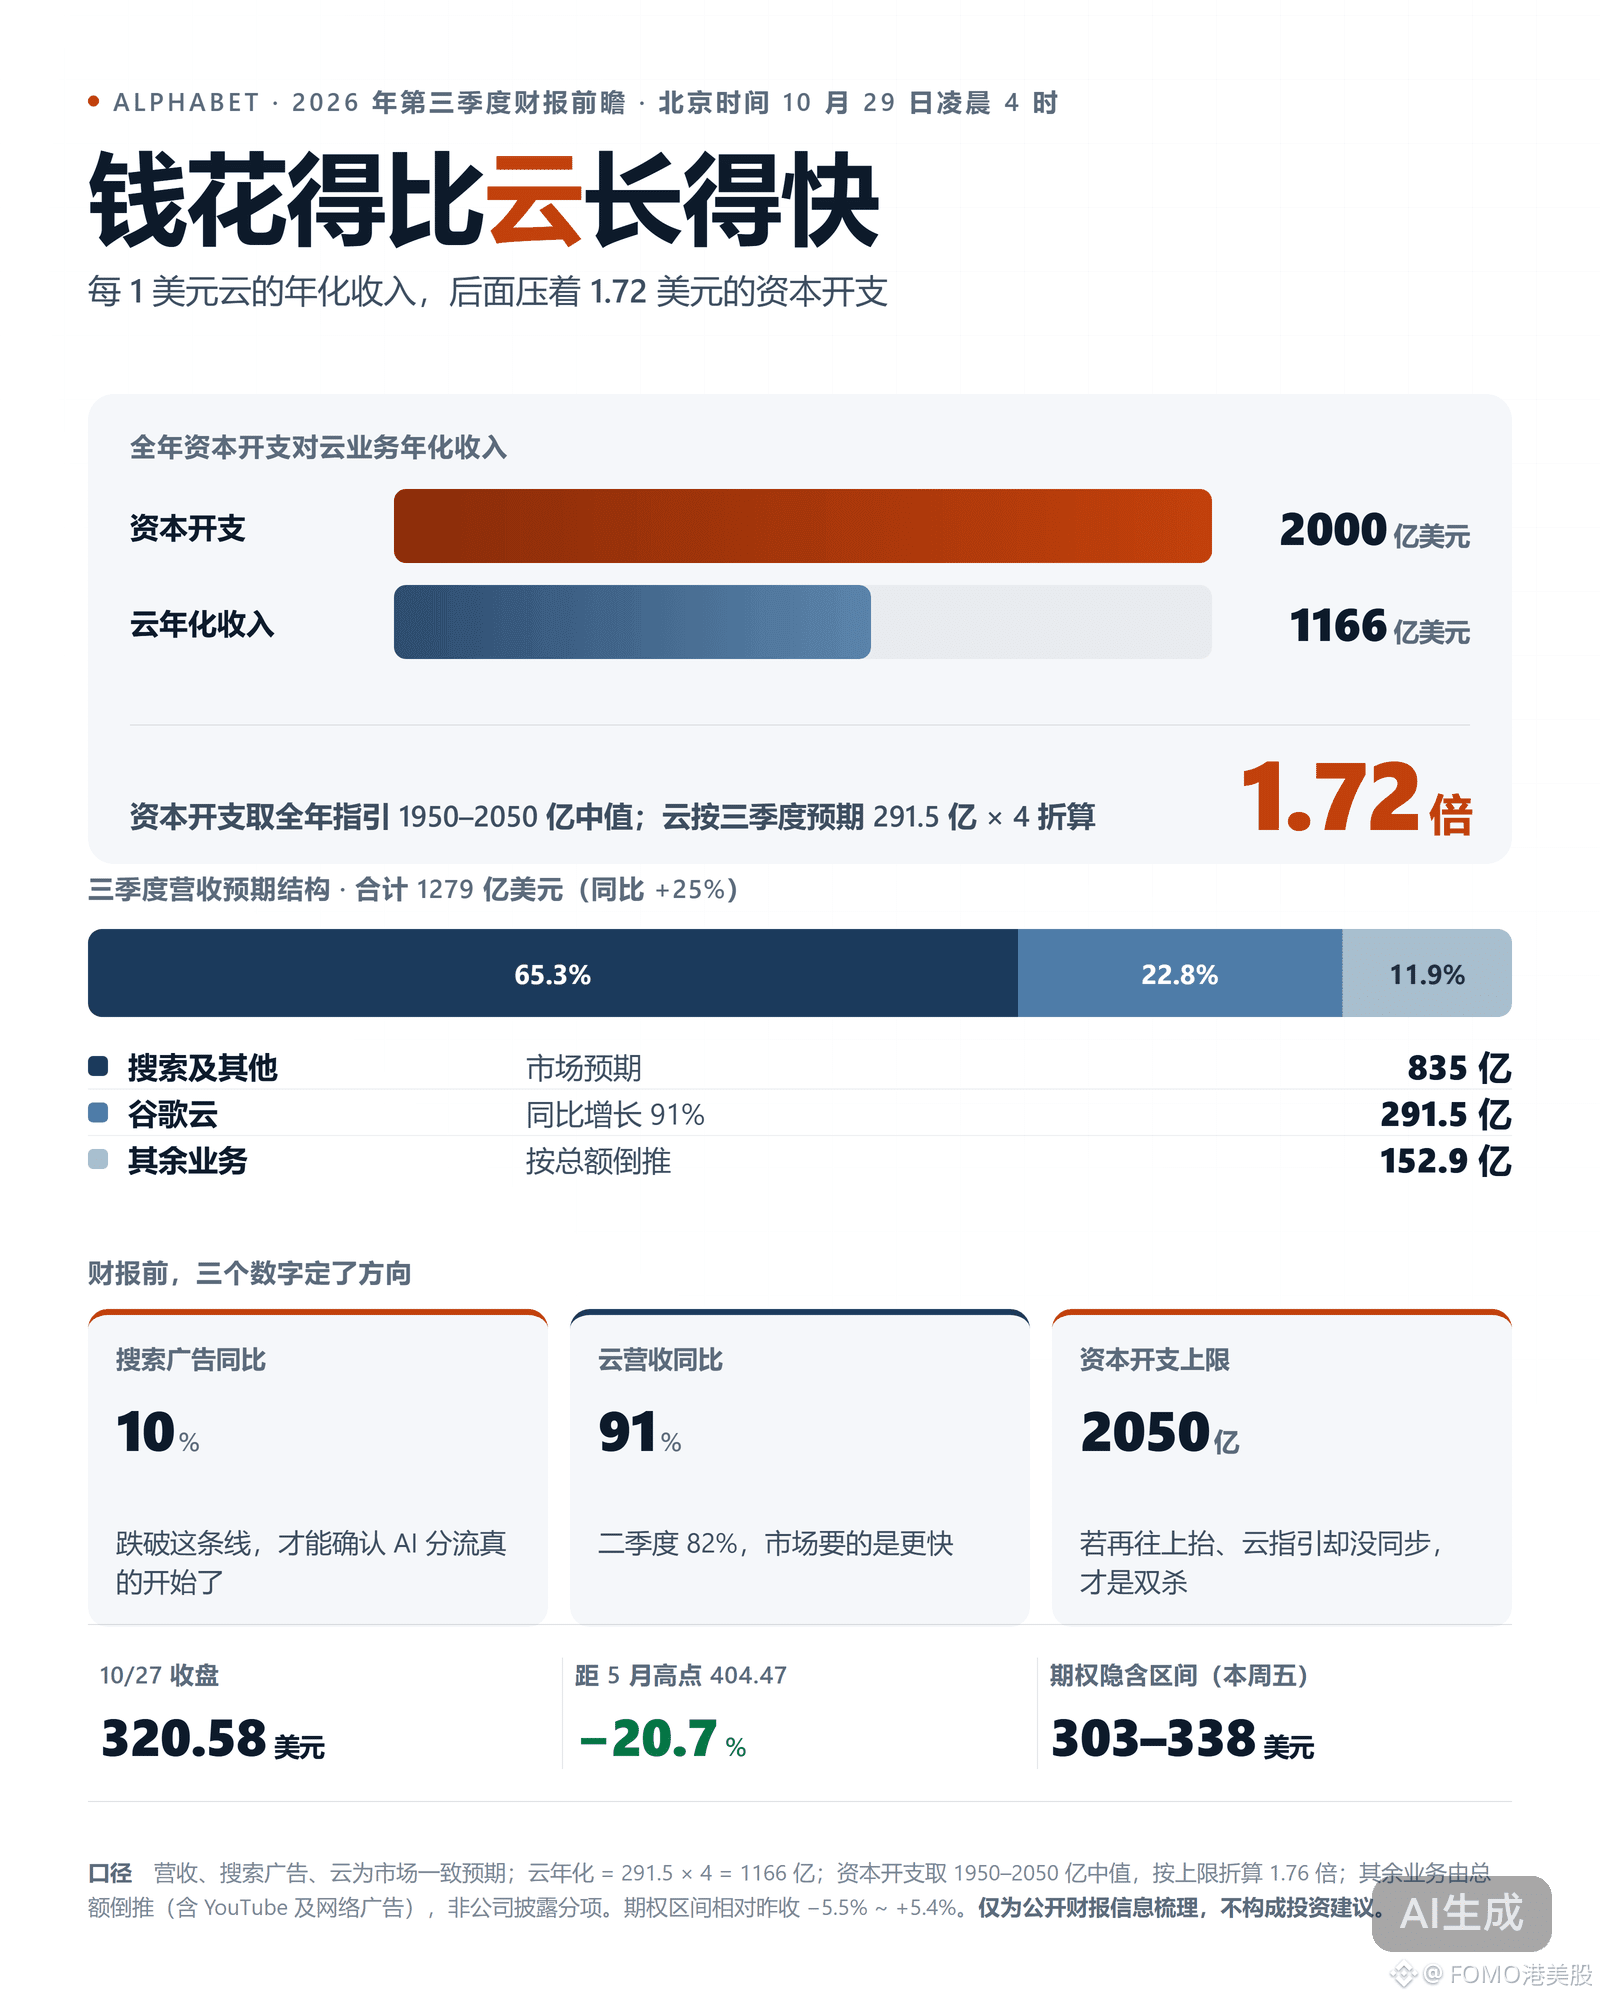
【Prévia dos resultados das ações dos EUA · Google】
A Alphabet $GOOGLB divulgará os resultados do 3º trimestre hoje após o fechamento do mercado (às 4h da madrugada do dia 29, horário de Pequim). A ação fechou ontem a US$ 320,58. O mercado espera receita de US$ 127,9 bilhões (alta anual de 25%), EPS entre US$ 2,96 e US$ 3,01 e receita de nuvem de US$ 29,15 bilhões (alta anual de 91%).
Os preços das opções refletem uma oscilação de cerca de 6% no preço da ação até esta sexta-feira, numa faixa de US$ 303 a US$ 338. A ação ainda está 21% abaixo da máxima de maio, de US$ 404, e subiu apenas 2% no acumulado do ano. Mas o negócio principal do Google não está aqui. A receita esperada com publicidade nas buscas é de US$ 83,5 bilhões, ou 65% da receita, enquanto os US$ 29,15 bilhões da nuvem representam apenas 23%. O crescimento anual da nuvem acelerou de 82% para 91%; a demanda é, de fato, real. Mas, no segundo trimestre, o crescimento das impressões de anúncios na rede caiu para 12%, e já surgiram os primeiros sinais de desvio de tráfego.
A pressão sobre o dinheiro está do outro lado. A previsão de capex para o ano inteiro é de US$ 195 bilhões a US$ 205 bilhões, com ponto médio de US$ 200 bilhões — 1,72 vez a receita anualizada da nuvem, de US$ 116,6 bilhões.
Antes dos resultados, não vou tentar adivinhar a direção. Basta acompanhar dois números: se o crescimento anual da publicidade nas buscas cair abaixo de 10%, isso indicará que o desvio de tráfego realmente começou; se o limite superior do capex subir acima de US$ 205 bilhões sem uma revisão para cima correspondente na previsão da nuvem, aí sim será um golpe duplo.
Esperar esses dois números saírem para então ajustar a posição é mais vantajoso do que tentar adivinhar a direção agora.
{spot}(GOOGLBUSDT)
#谷歌财报能否守住基本盘 #BStocks #股票财报季
【Prévia dos resultados das ações dos EUA · Google】
A Alphabet $GOOGLB divulgará os resultados do 3º trimestre hoje após o fechamento do mercado (às 4h da madrugada do dia 29, horário de Pequim). A ação fechou ontem a US$ 320,58. O mercado espera receita de US$ 127,9 bilhões (alta anual de 25%), EPS entre US$ 2,96 e US$ 3,01 e receita de nuvem de US$ 29,15 bilhões (alta anual de 91%).
Os preços das opções refletem uma oscilação de cerca de 6% no preço da ação até esta sexta-feira, numa faixa de US$ 303 a US$ 338. A ação ainda está 21% abaixo da máxima de maio, de US$ 404, e subiu apenas 2% no acumulado do ano. Mas o negócio principal do Google não está aqui. A receita esperada com publicidade nas buscas é de US$ 83,5 bilhões, ou 65% da receita, enquanto os US$ 29,15 bilhões da nuvem representam apenas 23%. O crescimento anual da nuvem acelerou de 82% para 91%; a demanda é, de fato, real. Mas, no segundo trimestre, o crescimento das impressões de anúncios na rede caiu para 12%, e já surgiram os primeiros sinais de desvio de tráfego.
A pressão sobre o dinheiro está do outro lado. A previsão de capex para o ano inteiro é de US$ 195 bilhões a US$ 205 bilhões, com ponto médio de US$ 200 bilhões — 1,72 vez a receita anualizada da nuvem, de US$ 116,6 bilhões.
Antes dos resultados, não vou tentar adivinhar a direção. Basta acompanhar dois números: se o crescimento anual da publicidade nas buscas cair abaixo de 10%, isso indicará que o desvio de tráfego realmente começou; se o limite superior do capex subir acima de US$ 205 bilhões sem uma revisão para cima correspondente na previsão da nuvem, aí sim será um golpe duplo.
Esperar esses dois números saírem para então ajustar a posição é mais vantajoso do que tentar adivinhar a direção agora.
#谷歌财报能否守住基本盘 #BStocks #股票财报季
A Alphabet $GOOGLB divulgará os resultados do 3º trimestre hoje após o fechamento do mercado (às 4h da madrugada do dia 29, horário de Pequim). A ação fechou ontem a US$ 320,58. O mercado espera receita de US$ 127,9 bilhões (alta anual de 25%), EPS entre US$ 2,96 e US$ 3,01 e receita de nuvem de US$ 29,15 bilhões (alta anual de 91%).
Os preços das opções refletem uma oscilação de cerca de 6% no preço da ação até esta sexta-feira, numa faixa de US$ 303 a US$ 338. A ação ainda está 21% abaixo da máxima de maio, de US$ 404, e subiu apenas 2% no acumulado do ano. Mas o negócio principal do Google não está aqui. A receita esperada com publicidade nas buscas é de US$ 83,5 bilhões, ou 65% da receita, enquanto os US$ 29,15 bilhões da nuvem representam apenas 23%. O crescimento anual da nuvem acelerou de 82% para 91%; a demanda é, de fato, real. Mas, no segundo trimestre, o crescimento das impressões de anúncios na rede caiu para 12%, e já surgiram os primeiros sinais de desvio de tráfego.
A pressão sobre o dinheiro está do outro lado. A previsão de capex para o ano inteiro é de US$ 195 bilhões a US$ 205 bilhões, com ponto médio de US$ 200 bilhões — 1,72 vez a receita anualizada da nuvem, de US$ 116,6 bilhões.
Antes dos resultados, não vou tentar adivinhar a direção. Basta acompanhar dois números: se o crescimento anual da publicidade nas buscas cair abaixo de 10%, isso indicará que o desvio de tráfego realmente começou; se o limite superior do capex subir acima de US$ 205 bilhões sem uma revisão para cima correspondente na previsão da nuvem, aí sim será um golpe duplo.
Esperar esses dois números saírem para então ajustar a posição é mais vantajoso do que tentar adivinhar a direção agora.
#谷歌财报能否守住基本盘 #BStocks #股票财报季
1
3
2.8k
·
--
Verificado
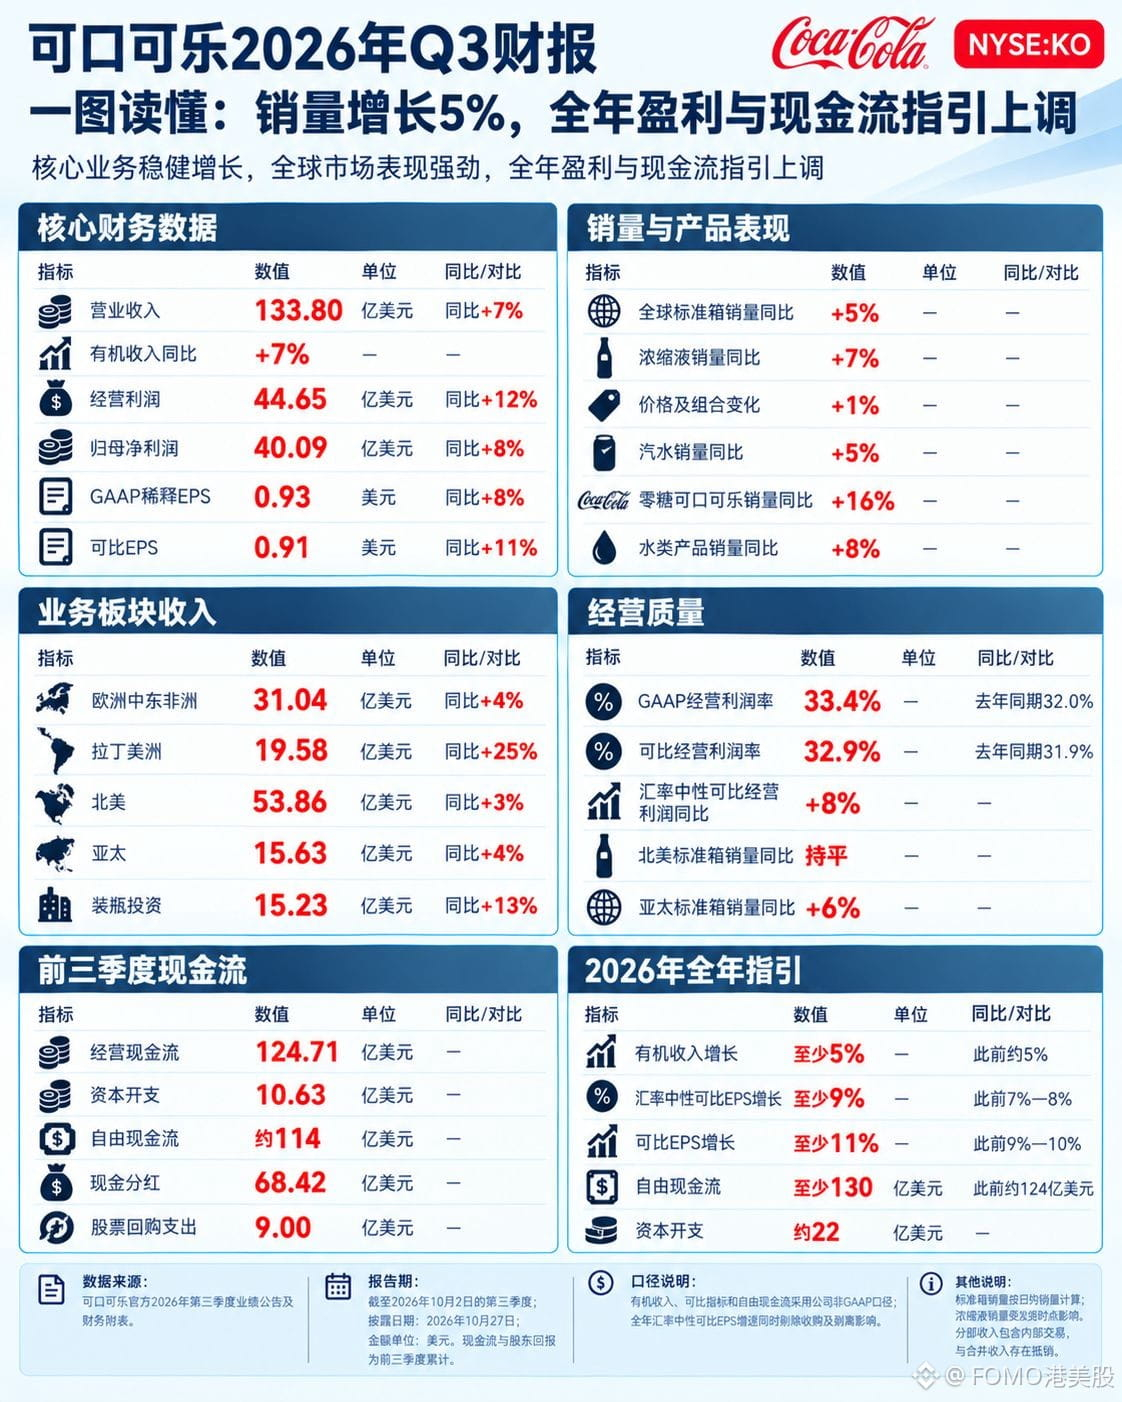
【Resultados financeiros das ações dos EUA · Coca-Cola】
No 3.º trimestre, a Coca-Cola $KO registou receitas de 13,38 mil milhões de dólares, +7% em termos homólogos, e +7% em termos orgânicos. O lucro operacional foi de 4,465 mil milhões, +12%. A qualidade do crescimento mudou: o volume global de caixas padrão aumentou 5%, enquanto os preços e o mix contribuíram apenas com 1 ponto percentual. Nos últimos anos, a empresa impulsionou as receitas sobretudo com aumentos de preços; neste trimestre, o crescimento veio do volume.
O problema está na alavancagem. O lucro operacional, a taxas de câmbio constantes, cresceu apenas 8%, face a um aumento de 7% das receitas orgânicas: 1,14 vezes. O volume subiu 5 pontos percentuais, mas o lucro aumentou apenas 8% — o crescimento, por si só, não está a gerar lucro.
As regiões seguem duas estratégias distintas. Na América do Norte, as receitas aumentaram 3% e o volume ficou estável: o crescimento veio inteiramente dos preços. Na Ásia-Pacífico, o volume subiu 6%, mas os preços e o mix caíram 2%: baixaram os preços para aumentar o volume. Na América Latina, o volume contribuiu apenas com 6 pontos percentuais para o crescimento orgânico de 16%. A Coca-Cola sem açúcar foi o único produto a destacar-se, com +16%; a água cresceu 8% e as bebidas desportivas caíram 3%. Se, no próximo ano, os preços continuarem a contribuir com apenas 1 ponto percentual, o crescimento das receitas terá de acompanhar o do volume, sem o apoio dos aumentos de preços.
{future}(KOUSDT)
#可口可乐 #BStocks #股票财报季
【Resultados financeiros das ações dos EUA · Coca-Cola】
No 3.º trimestre, a Coca-Cola $KO registou receitas de 13,38 mil milhões de dólares, +7% em termos homólogos, e +7% em termos orgânicos. O lucro operacional foi de 4,465 mil milhões, +12%. A qualidade do crescimento mudou: o volume global de caixas padrão aumentou 5%, enquanto os preços e o mix contribuíram apenas com 1 ponto percentual. Nos últimos anos, a empresa impulsionou as receitas sobretudo com aumentos de preços; neste trimestre, o crescimento veio do volume.
O problema está na alavancagem. O lucro operacional, a taxas de câmbio constantes, cresceu apenas 8%, face a um aumento de 7% das receitas orgânicas: 1,14 vezes. O volume subiu 5 pontos percentuais, mas o lucro aumentou apenas 8% — o crescimento, por si só, não está a gerar lucro.
As regiões seguem duas estratégias distintas. Na América do Norte, as receitas aumentaram 3% e o volume ficou estável: o crescimento veio inteiramente dos preços. Na Ásia-Pacífico, o volume subiu 6%, mas os preços e o mix caíram 2%: baixaram os preços para aumentar o volume. Na América Latina, o volume contribuiu apenas com 6 pontos percentuais para o crescimento orgânico de 16%. A Coca-Cola sem açúcar foi o único produto a destacar-se, com +16%; a água cresceu 8% e as bebidas desportivas caíram 3%. Se, no próximo ano, os preços continuarem a contribuir com apenas 1 ponto percentual, o crescimento das receitas terá de acompanhar o do volume, sem o apoio dos aumentos de preços.
#可口可乐 #BStocks #股票财报季
No 3.º trimestre, a Coca-Cola $KO registou receitas de 13,38 mil milhões de dólares, +7% em termos homólogos, e +7% em termos orgânicos. O lucro operacional foi de 4,465 mil milhões, +12%. A qualidade do crescimento mudou: o volume global de caixas padrão aumentou 5%, enquanto os preços e o mix contribuíram apenas com 1 ponto percentual. Nos últimos anos, a empresa impulsionou as receitas sobretudo com aumentos de preços; neste trimestre, o crescimento veio do volume.
O problema está na alavancagem. O lucro operacional, a taxas de câmbio constantes, cresceu apenas 8%, face a um aumento de 7% das receitas orgânicas: 1,14 vezes. O volume subiu 5 pontos percentuais, mas o lucro aumentou apenas 8% — o crescimento, por si só, não está a gerar lucro.
As regiões seguem duas estratégias distintas. Na América do Norte, as receitas aumentaram 3% e o volume ficou estável: o crescimento veio inteiramente dos preços. Na Ásia-Pacífico, o volume subiu 6%, mas os preços e o mix caíram 2%: baixaram os preços para aumentar o volume. Na América Latina, o volume contribuiu apenas com 6 pontos percentuais para o crescimento orgânico de 16%. A Coca-Cola sem açúcar foi o único produto a destacar-se, com +16%; a água cresceu 8% e as bebidas desportivas caíram 3%. Se, no próximo ano, os preços continuarem a contribuir com apenas 1 ponto percentual, o crescimento das receitas terá de acompanhar o do volume, sem o apoio dos aumentos de preços.
#可口可乐 #BStocks #股票财报季
2
5k
·
--
Verificado
#fomc会议
【Fed · Perspectivas do FOMC】
O Fed anunciará sua decisão em 28 de outubro (às 2h da madrugada do dia 29, horário de Pequim), e a probabilidade de manter a taxa entre 3,75% e 4,00% é de 90%. Não haverá gráfico de pontos nem projeções econômicas.
A informação está nos votos contrários. Em setembro, a alta dos juros foi aprovada por unanimidade, por 12 a 0. Agora, pausar significa que alguém entre os que votaram a favor naquela ocasião necessariamente mudou de opinião. Algumas instituições esperam de um a três votos contrários defendendo uma alta dos juros.
O número de votos é o que importa: o mercado atribui uma probabilidade de 70% a 80% a uma alta dos juros em dezembro. Outro detalhe é como o comunicado caracterizará a energia: o CPI de setembro subiu 3,7% em relação ao ano anterior, mas o índice subjacente ficou em apenas 2,6%; a diferença de 1,1 ponto percentual se deve quase toda à gasolina. Atribuir isso à energia deixa a porta aberta para dezembro; dizer apenas que a inflação continua elevada praticamente confirma uma alta em dezembro. Warsh não dará muitas pistas: ele defende o fim das orientações futuras, mas o comitê não acompanhou sua proposta. Desde setembro, 16 dirigentes participaram de 59 eventos públicos.
Os próximos dias serão consecutivos. A decisão sai na madrugada do dia 29; naquela mesma noite, serão divulgados o PIB do terceiro trimestre e o PCE de setembro. Em 3 de novembro, haverá eleições de meio de mandato; a próxima reunião será em 9 de dezembro. O PCE subjacente de agosto já estava em 3,0%. Se o número de setembro também ficar acima de 3%, uma alta em dezembro será inevitável; se cair para menos de 2,8%, a pausa se estenderá até o próximo ano.
#fomc会议
【Fed · Perspectivas do FOMC】
O Fed anunciará sua decisão em 28 de outubro (às 2h da madrugada do dia 29, horário de Pequim), e a probabilidade de manter a taxa entre 3,75% e 4,00% é de 90%. Não haverá gráfico de pontos nem projeções econômicas.
A informação está nos votos contrários. Em setembro, a alta dos juros foi aprovada por unanimidade, por 12 a 0. Agora, pausar significa que alguém entre os que votaram a favor naquela ocasião necessariamente mudou de opinião. Algumas instituições esperam de um a três votos contrários defendendo uma alta dos juros.
O número de votos é o que importa: o mercado atribui uma probabilidade de 70% a 80% a uma alta dos juros em dezembro. Outro detalhe é como o comunicado caracterizará a energia: o CPI de setembro subiu 3,7% em relação ao ano anterior, mas o índice subjacente ficou em apenas 2,6%; a diferença de 1,1 ponto percentual se deve quase toda à gasolina. Atribuir isso à energia deixa a porta aberta para dezembro; dizer apenas que a inflação continua elevada praticamente confirma uma alta em dezembro. Warsh não dará muitas pistas: ele defende o fim das orientações futuras, mas o comitê não acompanhou sua proposta. Desde setembro, 16 dirigentes participaram de 59 eventos públicos.
Os próximos dias serão consecutivos. A decisão sai na madrugada do dia 29; naquela mesma noite, serão divulgados o PIB do terceiro trimestre e o PCE de setembro. Em 3 de novembro, haverá eleições de meio de mandato; a próxima reunião será em 9 de dezembro. O PCE subjacente de agosto já estava em 3,0%. Se o número de setembro também ficar acima de 3%, uma alta em dezembro será inevitável; se cair para menos de 2,8%, a pausa se estenderá até o próximo ano.
【Fed · Perspectivas do FOMC】
O Fed anunciará sua decisão em 28 de outubro (às 2h da madrugada do dia 29, horário de Pequim), e a probabilidade de manter a taxa entre 3,75% e 4,00% é de 90%. Não haverá gráfico de pontos nem projeções econômicas.
A informação está nos votos contrários. Em setembro, a alta dos juros foi aprovada por unanimidade, por 12 a 0. Agora, pausar significa que alguém entre os que votaram a favor naquela ocasião necessariamente mudou de opinião. Algumas instituições esperam de um a três votos contrários defendendo uma alta dos juros.
O número de votos é o que importa: o mercado atribui uma probabilidade de 70% a 80% a uma alta dos juros em dezembro. Outro detalhe é como o comunicado caracterizará a energia: o CPI de setembro subiu 3,7% em relação ao ano anterior, mas o índice subjacente ficou em apenas 2,6%; a diferença de 1,1 ponto percentual se deve quase toda à gasolina. Atribuir isso à energia deixa a porta aberta para dezembro; dizer apenas que a inflação continua elevada praticamente confirma uma alta em dezembro. Warsh não dará muitas pistas: ele defende o fim das orientações futuras, mas o comitê não acompanhou sua proposta. Desde setembro, 16 dirigentes participaram de 59 eventos públicos.
Os próximos dias serão consecutivos. A decisão sai na madrugada do dia 29; naquela mesma noite, serão divulgados o PIB do terceiro trimestre e o PCE de setembro. Em 3 de novembro, haverá eleições de meio de mandato; a próxima reunião será em 9 de dezembro. O PCE subjacente de agosto já estava em 3,0%. Se o número de setembro também ficar acima de 3%, uma alta em dezembro será inevitável; se cair para menos de 2,8%, a pausa se estenderá até o próximo ano.
1
8.7k
·
--
Verificado
A Verizon $VZ.US Q3 registrou receita de US$ 34,313 bilhões, alta de 1,5% em relação ao ano anterior; o EPS ajustado foi de US$ 1,31, um aumento de 8,3%. A margem de EBITDA ajustado subiu de 37,8% no mesmo período do ano passado para 40,2%. A receita cresceu apenas 1,5%; o lucro, cerca de 8%.
A verdadeira mudança está nos clientes. As adições líquidas de linhas móveis pós-pagas chegaram a 406 mil, contra apenas 44 mil no mesmo período do ano passado; a taxa de cancelamento caiu de 0,98% para 0,94%. No mesmo período, os custos promocionais de aquisição de clientes diminuíram 41%, e os custos de retenção, 30%. Gastar menos para atrair mais clientes: isso funcionou neste trimestre.
Mas a projeção de fluxo de caixa contém um número implícito. A projeção para o fluxo de caixa livre do ano inteiro é de US$ 22,44–22,54 bilhões. Nos três primeiros trimestres, a empresa já gerou US$ 18,01 bilhões; portanto, no Q4, precisa gerar apenas mais US$ 4,43–4,53 bilhões. O Q3, por si só, gerou US$ 7,801 bilhões. Ou seja, essa projeção revisada para cima implica uma queda de mais de 40% no fluxo de caixa livre do Q4 em relação ao trimestre anterior. A projeção de investimentos de capital para o ano permanece inalterada, entre US$ 16 bilhões e US$ 16,5 bilhões; é provável que os gastos se concentrem no Q4. A projeção é realista, mas será preciso esperar para ver se o resultado final do Q4 confirma essa expectativa.
{stock_us}(VZ.US)
#Verizon #BStocks #股票财报季
A Verizon $VZ.US Q3 registrou receita de US$ 34,313 bilhões, alta de 1,5% em relação ao ano anterior; o EPS ajustado foi de US$ 1,31, um aumento de 8,3%. A margem de EBITDA ajustado subiu de 37,8% no mesmo período do ano passado para 40,2%. A receita cresceu apenas 1,5%; o lucro, cerca de 8%.
A verdadeira mudança está nos clientes. As adições líquidas de linhas móveis pós-pagas chegaram a 406 mil, contra apenas 44 mil no mesmo período do ano passado; a taxa de cancelamento caiu de 0,98% para 0,94%. No mesmo período, os custos promocionais de aquisição de clientes diminuíram 41%, e os custos de retenção, 30%. Gastar menos para atrair mais clientes: isso funcionou neste trimestre.
Mas a projeção de fluxo de caixa contém um número implícito. A projeção para o fluxo de caixa livre do ano inteiro é de US$ 22,44–22,54 bilhões. Nos três primeiros trimestres, a empresa já gerou US$ 18,01 bilhões; portanto, no Q4, precisa gerar apenas mais US$ 4,43–4,53 bilhões. O Q3, por si só, gerou US$ 7,801 bilhões. Ou seja, essa projeção revisada para cima implica uma queda de mais de 40% no fluxo de caixa livre do Q4 em relação ao trimestre anterior. A projeção de investimentos de capital para o ano permanece inalterada, entre US$ 16 bilhões e US$ 16,5 bilhões; é provável que os gastos se concentrem no Q4. A projeção é realista, mas será preciso esperar para ver se o resultado final do Q4 confirma essa expectativa.
#Verizon #BStocks #股票财报季
A verdadeira mudança está nos clientes. As adições líquidas de linhas móveis pós-pagas chegaram a 406 mil, contra apenas 44 mil no mesmo período do ano passado; a taxa de cancelamento caiu de 0,98% para 0,94%. No mesmo período, os custos promocionais de aquisição de clientes diminuíram 41%, e os custos de retenção, 30%. Gastar menos para atrair mais clientes: isso funcionou neste trimestre.
Mas a projeção de fluxo de caixa contém um número implícito. A projeção para o fluxo de caixa livre do ano inteiro é de US$ 22,44–22,54 bilhões. Nos três primeiros trimestres, a empresa já gerou US$ 18,01 bilhões; portanto, no Q4, precisa gerar apenas mais US$ 4,43–4,53 bilhões. O Q3, por si só, gerou US$ 7,801 bilhões. Ou seja, essa projeção revisada para cima implica uma queda de mais de 40% no fluxo de caixa livre do Q4 em relação ao trimestre anterior. A projeção de investimentos de capital para o ano permanece inalterada, entre US$ 16 bilhões e US$ 16,5 bilhões; é provável que os gastos se concentrem no Q4. A projeção é realista, mas será preciso esperar para ver se o resultado final do Q4 confirma essa expectativa.
#Verizon #BStocks #股票财报季
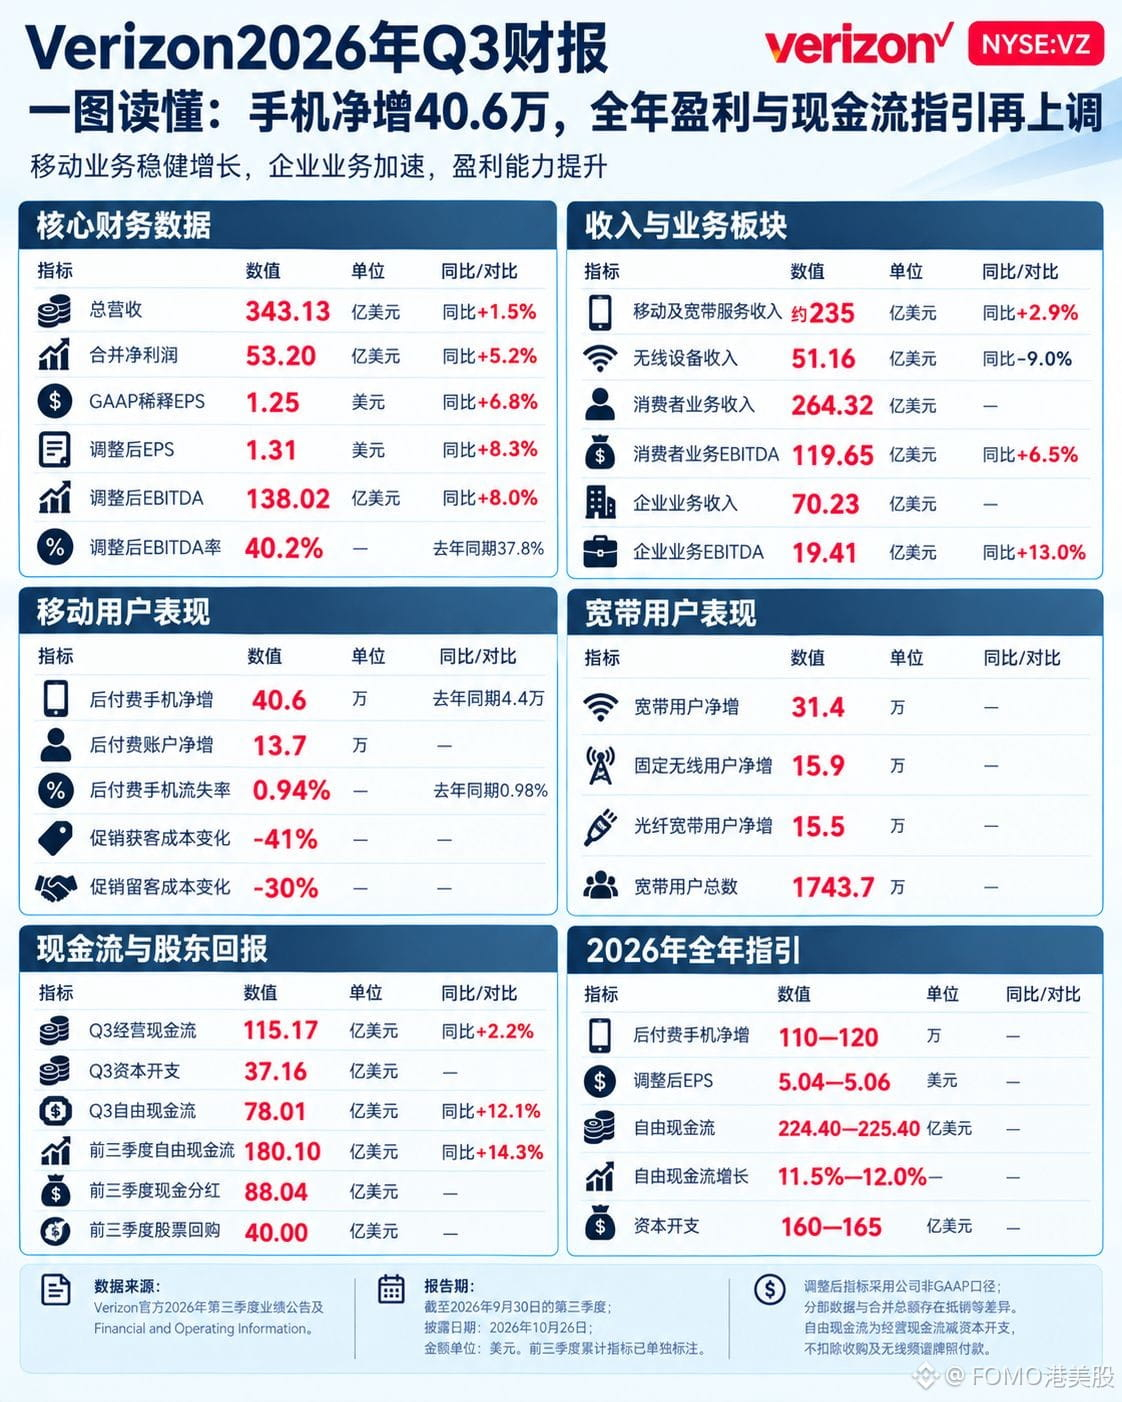
VZUS+2,47%
1.3k
·
--
A WuXi AppTec registrou receita de 45,537 bilhões de yuans nos três primeiros trimestres, alta de 38,6% em relação ao mesmo período do ano anterior; o lucro líquido ajustado atribuível aos acionistas da controladora, calculado segundo critérios não IFRS, foi de 18,380 bilhões de yuans, alta de 74,4%. O crescimento do lucro foi quase o dobro do crescimento da receita, e a previsão de receita para o ano inteiro foi elevada de 58,5–60,5 bilhões para 61–61,9 bilhões de yuans.
O crescimento está concentrado em poucos segmentos. O negócio de química gerou 39,360 bilhões de yuans, alta de 51,5%; desse total, a área de pequenas moléculas D&M somou 23,580 bilhões, com alta de 65,6%, e a TIDES, 11,520 bilhões, com alta de 46,9%. A margem bruta ajustada do segmento de química subiu de 51,3% para 57,1%.
Mas há um indicador que foi na direção oposta. A carteira de pedidos em aberto era de 76,740 bilhões de yuans, alta de 36,4% — abaixo tanto dos 46,3% de crescimento da receita das operações contínuas quanto dos 38,6% da receita total. Neste trimestre, os pedidos cresceram menos que a receita. A revisão para cima da previsão se deve à entrega dos pedidos no período, não a um novo acúmulo de encomendas: no quarto trimestre, a empresa precisa entregar entre 15,46 bilhões e 16,36 bilhões de yuans para alcançar o limite inferior da previsão. O fluxo de caixa livre ajustado foi de 12,199 bilhões de yuans, e os dividendos, de 6,220 bilhões — exatamente a metade. A carteira de pedidos é o único indicador em queda e merece mais atenção do que o volume de entregas do quarto trimestre.
#药明康德 #港股财报 #股票财报季
A WuXi AppTec registrou receita de 45,537 bilhões de yuans nos três primeiros trimestres, alta de 38,6% em relação ao mesmo período do ano anterior; o lucro líquido ajustado atribuível aos acionistas da controladora, calculado segundo critérios não IFRS, foi de 18,380 bilhões de yuans, alta de 74,4%. O crescimento do lucro foi quase o dobro do crescimento da receita, e a previsão de receita para o ano inteiro foi elevada de 58,5–60,5 bilhões para 61–61,9 bilhões de yuans.
O crescimento está concentrado em poucos segmentos. O negócio de química gerou 39,360 bilhões de yuans, alta de 51,5%; desse total, a área de pequenas moléculas D&M somou 23,580 bilhões, com alta de 65,6%, e a TIDES, 11,520 bilhões, com alta de 46,9%. A margem bruta ajustada do segmento de química subiu de 51,3% para 57,1%.
Mas há um indicador que foi na direção oposta. A carteira de pedidos em aberto era de 76,740 bilhões de yuans, alta de 36,4% — abaixo tanto dos 46,3% de crescimento da receita das operações contínuas quanto dos 38,6% da receita total. Neste trimestre, os pedidos cresceram menos que a receita. A revisão para cima da previsão se deve à entrega dos pedidos no período, não a um novo acúmulo de encomendas: no quarto trimestre, a empresa precisa entregar entre 15,46 bilhões e 16,36 bilhões de yuans para alcançar o limite inferior da previsão. O fluxo de caixa livre ajustado foi de 12,199 bilhões de yuans, e os dividendos, de 6,220 bilhões — exatamente a metade. A carteira de pedidos é o único indicador em queda e merece mais atenção do que o volume de entregas do quarto trimestre.
#药明康德 #港股财报 #股票财报季
O crescimento está concentrado em poucos segmentos. O negócio de química gerou 39,360 bilhões de yuans, alta de 51,5%; desse total, a área de pequenas moléculas D&M somou 23,580 bilhões, com alta de 65,6%, e a TIDES, 11,520 bilhões, com alta de 46,9%. A margem bruta ajustada do segmento de química subiu de 51,3% para 57,1%.
Mas há um indicador que foi na direção oposta. A carteira de pedidos em aberto era de 76,740 bilhões de yuans, alta de 36,4% — abaixo tanto dos 46,3% de crescimento da receita das operações contínuas quanto dos 38,6% da receita total. Neste trimestre, os pedidos cresceram menos que a receita. A revisão para cima da previsão se deve à entrega dos pedidos no período, não a um novo acúmulo de encomendas: no quarto trimestre, a empresa precisa entregar entre 15,46 bilhões e 16,36 bilhões de yuans para alcançar o limite inferior da previsão. O fluxo de caixa livre ajustado foi de 12,199 bilhões de yuans, e os dividendos, de 6,220 bilhões — exatamente a metade. A carteira de pedidos é o único indicador em queda e merece mais atenção do que o volume de entregas do quarto trimestre.
#药明康德 #港股财报 #股票财报季
349
·
--
【Resultados financeiros das ações dos EUA · Celestica】
Celestica $CLS.US registrou receita de US$ 5,83 bilhões no 3º trimestre, alta de 83% em relação ao ano anterior, superando a faixa de projeção anterior de US$ 5,25 bilhões a US$ 5,55 bilhões. O EPS ajustado foi de US$ 3,30, também acima do limite superior da projeção original, de US$ 3,08. A perspectiva de receita para 2027 é de US$ 40 bilhões, quase o dobro dos US$ 21 bilhões deste ano.
O crescimento veio quase todo dos segmentos de conectividade e nuvem. A receita de CCS foi de US$ 4,87 bilhões, alta anual de 102%, enquanto a de ATS chegou a US$ 960 milhões, um aumento de 23%.
O aumento do lucro veio da diluição das despesas. A margem operacional ajustada atingiu um recorde de 8,5%, mas a margem bruta caiu de 11,7% para 11,2%; a diluição das despesas impulsionou o lucro. O caixa, porém, não acompanhou: a projeção de fluxo de caixa livre para o ano foi reduzida de US$ 600 milhões para US$ 460 milhões, pois a empresa está antecipando o financiamento do capital de giro para 2027. O fluxo de caixa livre representa apenas 2,2% da receita de US$ 21 bilhões, enquanto o EPS ajustado é de US$ 11,55. A demonstração de resultados está avançando mais rápido que o caixa — algo normal durante a expansão da capacidade. No próximo ano, o que realmente precisará ser verificado é quando o capital de giro será recuperado; o ritmo de crescimento da receita é secundário.
{stock_us}(CLS.US)
As ações subiram mais de 16% após o fechamento do mercado.
#Celestica #BStocks #股票财报季
【Resultados financeiros das ações dos EUA · Celestica】
Celestica $CLS.US registrou receita de US$ 5,83 bilhões no 3º trimestre, alta de 83% em relação ao ano anterior, superando a faixa de projeção anterior de US$ 5,25 bilhões a US$ 5,55 bilhões. O EPS ajustado foi de US$ 3,30, também acima do limite superior da projeção original, de US$ 3,08. A perspectiva de receita para 2027 é de US$ 40 bilhões, quase o dobro dos US$ 21 bilhões deste ano.
O crescimento veio quase todo dos segmentos de conectividade e nuvem. A receita de CCS foi de US$ 4,87 bilhões, alta anual de 102%, enquanto a de ATS chegou a US$ 960 milhões, um aumento de 23%.
O aumento do lucro veio da diluição das despesas. A margem operacional ajustada atingiu um recorde de 8,5%, mas a margem bruta caiu de 11,7% para 11,2%; a diluição das despesas impulsionou o lucro. O caixa, porém, não acompanhou: a projeção de fluxo de caixa livre para o ano foi reduzida de US$ 600 milhões para US$ 460 milhões, pois a empresa está antecipando o financiamento do capital de giro para 2027. O fluxo de caixa livre representa apenas 2,2% da receita de US$ 21 bilhões, enquanto o EPS ajustado é de US$ 11,55. A demonstração de resultados está avançando mais rápido que o caixa — algo normal durante a expansão da capacidade. No próximo ano, o que realmente precisará ser verificado é quando o capital de giro será recuperado; o ritmo de crescimento da receita é secundário.
As ações subiram mais de 16% após o fechamento do mercado.
#Celestica #BStocks #股票财报季
Celestica $CLS.US registrou receita de US$ 5,83 bilhões no 3º trimestre, alta de 83% em relação ao ano anterior, superando a faixa de projeção anterior de US$ 5,25 bilhões a US$ 5,55 bilhões. O EPS ajustado foi de US$ 3,30, também acima do limite superior da projeção original, de US$ 3,08. A perspectiva de receita para 2027 é de US$ 40 bilhões, quase o dobro dos US$ 21 bilhões deste ano.
O crescimento veio quase todo dos segmentos de conectividade e nuvem. A receita de CCS foi de US$ 4,87 bilhões, alta anual de 102%, enquanto a de ATS chegou a US$ 960 milhões, um aumento de 23%.
O aumento do lucro veio da diluição das despesas. A margem operacional ajustada atingiu um recorde de 8,5%, mas a margem bruta caiu de 11,7% para 11,2%; a diluição das despesas impulsionou o lucro. O caixa, porém, não acompanhou: a projeção de fluxo de caixa livre para o ano foi reduzida de US$ 600 milhões para US$ 460 milhões, pois a empresa está antecipando o financiamento do capital de giro para 2027. O fluxo de caixa livre representa apenas 2,2% da receita de US$ 21 bilhões, enquanto o EPS ajustado é de US$ 11,55. A demonstração de resultados está avançando mais rápido que o caixa — algo normal durante a expansão da capacidade. No próximo ano, o que realmente precisará ser verificado é quando o capital de giro será recuperado; o ritmo de crescimento da receita é secundário.
As ações subiram mais de 16% após o fechamento do mercado.
#Celestica #BStocks #股票财报季
CLSUS-5,51%
285
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
167 visualizações
12 a discutir
🚨 A EQUAÇÃO DOS ATAQUES: 89% DE DOMÍNIO 🚨
Crypto With Faisal
·1 gostos
·95 visualizações
OpenAICutsFundraisingTargetBy$10B
93 visualizações
29 a discutir
ASICHasReceivedNoPredictionMarketApplications
4,761 visualizações
177 a discutir