

ChemistDeFi
27 Publicações
ChemistDeFi
 Binance Square verificado
Denunciar
Bloquear Utilizador
Software Engineer & Onchain Degen
Writing about Crypto & DeFi | AI is my slave, I'm the master
9 A seguir
1.4K+ Seguidores
374 Gostaram
Publicações
·
--
Aave está começando a parecer menos apenas um protocolo de empréstimos DeFi e mais uma instituição de crédito nativa de cripto.
Ontem, a Aave Labs propôs “Aave Institutional.”
A DAO autorizaria duas rotas de financiamento:
→ 25M de GHO por meio de um novo facilitador
→ até US$ 25M em USDC/USDT emprestados contra ativos do balanço patrimonial da DAO
Esse capital financiaria empréstimos com supercolateralização para instituições que apresentem BTC ou ETH com custodians qualificados, normalmente com 60–75% de LTV.
A economia é interessante.
Taxa do tomador: 6–8%
Custo de financiamento: ~4,5%
Margem líquida para a DAO: 1,5–3,5%
Com US$ 50M totalmente alocados, isso dá cerca de US$ 750K–US$ 1,75M de juros líquidos anuais.
Mas acho que a mudança mais importante é de onde vem o rendimento.
Não é mais um loop DeFi reciclando a mesma alavancagem e incentivos onchain.
O GHO se torna capital de financiamento para crédito institucional fora do DeFi.
Existe um trade-off.
A capacidade proposta de 25M de GHO é ~42% dos US$ 59,9M atualmente disponíveis no estoque de resgates do GHO Stability Module, então a liquidez do peg precisa ser gerida com cuidado. Cada autorização de financiamento exigiria aprovação do GHO Steward.
E ainda é uma proposta ARFC, não algo que já está em funcionamento.
Mas, se a governança aprovar, a Aave começa a exportar liquidez DeFi para mercados de crédito offchain.
Isso é um negócio muito maior do que simplesmente esperar que mais pessoas tomem stablecoins emprestadas onchain.
Aave está começando a parecer menos apenas um protocolo de empréstimos DeFi e mais uma instituição de crédito nativa de cripto.
Ontem, a Aave Labs propôs “Aave Institutional.”
A DAO autorizaria duas rotas de financiamento:
→ 25M de GHO por meio de um novo facilitador
→ até US$ 25M em USDC/USDT emprestados contra ativos do balanço patrimonial da DAO
Esse capital financiaria empréstimos com supercolateralização para instituições que apresentem BTC ou ETH com custodians qualificados, normalmente com 60–75% de LTV.
A economia é interessante.
Taxa do tomador: 6–8%
Custo de financiamento: ~4,5%
Margem líquida para a DAO: 1,5–3,5%
Com US$ 50M totalmente alocados, isso dá cerca de US$ 750K–US$ 1,75M de juros líquidos anuais.
Mas acho que a mudança mais importante é de onde vem o rendimento.
Não é mais um loop DeFi reciclando a mesma alavancagem e incentivos onchain.
O GHO se torna capital de financiamento para crédito institucional fora do DeFi.
Existe um trade-off.
A capacidade proposta de 25M de GHO é ~42% dos US$ 59,9M atualmente disponíveis no estoque de resgates do GHO Stability Module, então a liquidez do peg precisa ser gerida com cuidado. Cada autorização de financiamento exigiria aprovação do GHO Steward.
E ainda é uma proposta ARFC, não algo que já está em funcionamento.
Mas, se a governança aprovar, a Aave começa a exportar liquidez DeFi para mercados de crédito offchain.
Isso é um negócio muito maior do que simplesmente esperar que mais pessoas tomem stablecoins emprestadas onchain.
Ontem, a Aave Labs propôs “Aave Institutional.”
A DAO autorizaria duas rotas de financiamento:
→ 25M de GHO por meio de um novo facilitador
→ até US$ 25M em USDC/USDT emprestados contra ativos do balanço patrimonial da DAO
Esse capital financiaria empréstimos com supercolateralização para instituições que apresentem BTC ou ETH com custodians qualificados, normalmente com 60–75% de LTV.
A economia é interessante.
Taxa do tomador: 6–8%
Custo de financiamento: ~4,5%
Margem líquida para a DAO: 1,5–3,5%
Com US$ 50M totalmente alocados, isso dá cerca de US$ 750K–US$ 1,75M de juros líquidos anuais.
Mas acho que a mudança mais importante é de onde vem o rendimento.
Não é mais um loop DeFi reciclando a mesma alavancagem e incentivos onchain.
O GHO se torna capital de financiamento para crédito institucional fora do DeFi.
Existe um trade-off.
A capacidade proposta de 25M de GHO é ~42% dos US$ 59,9M atualmente disponíveis no estoque de resgates do GHO Stability Module, então a liquidez do peg precisa ser gerida com cuidado. Cada autorização de financiamento exigiria aprovação do GHO Steward.
E ainda é uma proposta ARFC, não algo que já está em funcionamento.
Mas, se a governança aprovar, a Aave começa a exportar liquidez DeFi para mercados de crédito offchain.
Isso é um negócio muito maior do que simplesmente esperar que mais pessoas tomem stablecoins emprestadas onchain.
2
526
·
--
$746M deixou de comprar ETFs de Bitcoin à vista em 15 e 16 de setembro. $BTC subiu ~7% desde.
Essa é toda a argumentação contra a previsão baseada em notícias, em duas linhas.
Como foram, na prática, aqueles dois dias ↓
- 15 de setembro: CLARITY Act passa na votação? fracassa 49-50, 60 eram necessários. $BTC -4,2%
- Fluxo do ETF em 15 de setembro: -$450,4M
- 16 de setembro: Fed eleva 25 bps para 3,75-4,00%, primeira alta desde julho de 2023, unânime
- Fluxo do ETF em 16 de setembro: -$295,9M
- Menor preço em 16 de setembro: $74.913
Aí virou ↓
- Fluxo dos ETFs em 17-18 de setembro: +$484,1M
- Liquidações em 24h: $547M, $469M deles shorts, 107K traders
- $BTC agora: ~$81.100, +25% no mês
- $ETH : +37% no mês
Cenário: os EUA 10Y acabou de marcar 5%, maior nível desde julho de 2007. Juros no patamar mais alto em 19 anos, principal “conta” da indústria morta, e cripto +25%.
Os análogos disseram o contrário. Março de 2022, primeira alta do Fed, $BTC 40% abaixo da máxima histórica (ATH); subiu 18% em 12 dias e depois caiu 50%. Esse é o gráfico exato que todo mundo postou esta semana.
Janeiro de 2024 foi o espelho. A manchete mais altista de cripto de todos os tempos: ETFs à vista aprovados, e $BTC perdeu 16,6% nos 12 dias seguintes.
Na minha opinião, os análogos agora são piores do que inúteis, porque são públicos. Se você e eu conseguimos abrir o overlay de 2022, o mercado (taxa de financiamento) também consegue. Ela é “posicionada” antes de resolver.
O maior dia deste mês prova isso. 20 de agosto: $BTC +8%, US$ 2,74B de shorts liquidados, recorde. Não foi demanda nova. Foi compra forçada.
O que ainda funciona: medir a diferença entre o que está precificado e o que acontece.
Polymarket tinha CLARITY em 12% no início de setembro, ~30% no dia anterior à morte. O resultado já era conhecido. Essa queda de 4,2% foi desmonte de posicionamento, não informação.
Notícias + história te dão um mapa de volatilidade, não uma meta de preço. Produtos diferentes.
Me convença do contrário.
$746M deixou de comprar ETFs de Bitcoin à vista em 15 e 16 de setembro. $BTC subiu ~7% desde.
Essa é toda a argumentação contra a previsão baseada em notícias, em duas linhas.
Como foram, na prática, aqueles dois dias ↓
- 15 de setembro: CLARITY Act passa na votação? fracassa 49-50, 60 eram necessários. $BTC -4,2%
- Fluxo do ETF em 15 de setembro: -$450,4M
- 16 de setembro: Fed eleva 25 bps para 3,75-4,00%, primeira alta desde julho de 2023, unânime
- Fluxo do ETF em 16 de setembro: -$295,9M
- Menor preço em 16 de setembro: $74.913
Aí virou ↓
- Fluxo dos ETFs em 17-18 de setembro: +$484,1M
- Liquidações em 24h: $547M, $469M deles shorts, 107K traders
- $BTC agora: ~$81.100, +25% no mês
- $ETH : +37% no mês
Cenário: os EUA 10Y acabou de marcar 5%, maior nível desde julho de 2007. Juros no patamar mais alto em 19 anos, principal “conta” da indústria morta, e cripto +25%.
Os análogos disseram o contrário. Março de 2022, primeira alta do Fed, $BTC 40% abaixo da máxima histórica (ATH); subiu 18% em 12 dias e depois caiu 50%. Esse é o gráfico exato que todo mundo postou esta semana.
Janeiro de 2024 foi o espelho. A manchete mais altista de cripto de todos os tempos: ETFs à vista aprovados, e $BTC perdeu 16,6% nos 12 dias seguintes.
Na minha opinião, os análogos agora são piores do que inúteis, porque são públicos. Se você e eu conseguimos abrir o overlay de 2022, o mercado (taxa de financiamento) também consegue. Ela é “posicionada” antes de resolver.
O maior dia deste mês prova isso. 20 de agosto: $BTC +8%, US$ 2,74B de shorts liquidados, recorde. Não foi demanda nova. Foi compra forçada.
O que ainda funciona: medir a diferença entre o que está precificado e o que acontece.
Polymarket tinha CLARITY em 12% no início de setembro, ~30% no dia anterior à morte. O resultado já era conhecido. Essa queda de 4,2% foi desmonte de posicionamento, não informação.
Notícias + história te dão um mapa de volatilidade, não uma meta de preço. Produtos diferentes.
Me convença do contrário.
Essa é toda a argumentação contra a previsão baseada em notícias, em duas linhas.
Como foram, na prática, aqueles dois dias ↓
- 15 de setembro: CLARITY Act passa na votação? fracassa 49-50, 60 eram necessários. $BTC -4,2%
- Fluxo do ETF em 15 de setembro: -$450,4M
- 16 de setembro: Fed eleva 25 bps para 3,75-4,00%, primeira alta desde julho de 2023, unânime
- Fluxo do ETF em 16 de setembro: -$295,9M
- Menor preço em 16 de setembro: $74.913
Aí virou ↓
- Fluxo dos ETFs em 17-18 de setembro: +$484,1M
- Liquidações em 24h: $547M, $469M deles shorts, 107K traders
- $BTC agora: ~$81.100, +25% no mês
- $ETH : +37% no mês
Cenário: os EUA 10Y acabou de marcar 5%, maior nível desde julho de 2007. Juros no patamar mais alto em 19 anos, principal “conta” da indústria morta, e cripto +25%.
Os análogos disseram o contrário. Março de 2022, primeira alta do Fed, $BTC 40% abaixo da máxima histórica (ATH); subiu 18% em 12 dias e depois caiu 50%. Esse é o gráfico exato que todo mundo postou esta semana.
Janeiro de 2024 foi o espelho. A manchete mais altista de cripto de todos os tempos: ETFs à vista aprovados, e $BTC perdeu 16,6% nos 12 dias seguintes.
Na minha opinião, os análogos agora são piores do que inúteis, porque são públicos. Se você e eu conseguimos abrir o overlay de 2022, o mercado (taxa de financiamento) também consegue. Ela é “posicionada” antes de resolver.
O maior dia deste mês prova isso. 20 de agosto: $BTC +8%, US$ 2,74B de shorts liquidados, recorde. Não foi demanda nova. Foi compra forçada.
O que ainda funciona: medir a diferença entre o que está precificado e o que acontece.
Polymarket tinha CLARITY em 12% no início de setembro, ~30% no dia anterior à morte. O resultado já era conhecido. Essa queda de 4,2% foi desmonte de posicionamento, não informação.
Notícias + história te dão um mapa de volatilidade, não uma meta de preço. Produtos diferentes.
Me convença do contrário.
1
3
299
·
--
Artigo
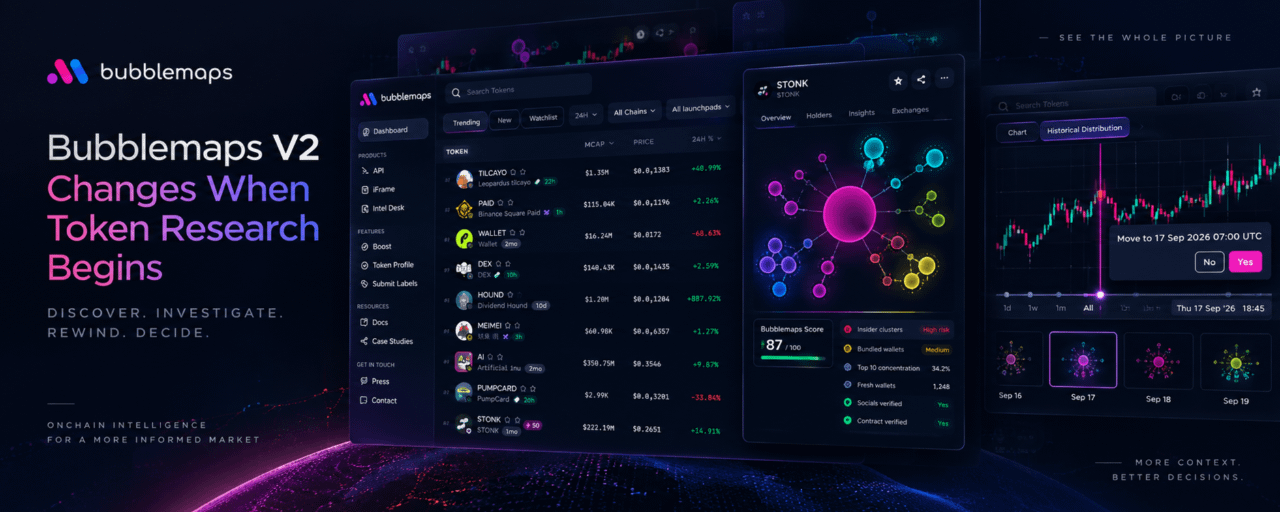
Mudanças do Bubblemaps V2 Quando a Pesquisa de Tokens ComeçaEu sempre usei @bubblemaps … mas talvez um pouco tarde no processo de pesquisa.
Encontre um token em outro lugar, perceba algo interessante e depois abra o Bubblemaps para descobrir quem realmente está mantendo o quê.
A nova versão inverte esse fluxo, porque agora ele começa na descoberta.
Há um feed ao vivo para tokens novos e em alta em várias cadeias, com filtros para launchpad, liquidez, volume, preço etc.
Passe o cursor sobre um token e você pode inspecionar o mapa de bolhas sem sair do feed.
Pode parecer uma pequena mudança de UX, mas acho que é provavelmente a parte mais importante da reformulação.
Mudanças do Bubblemaps V2 Quando a Pesquisa de Tokens Começa
Eu sempre usei @Bubblemaps.io … mas talvez um pouco tarde no processo de pesquisa.
Encontre um token em outro lugar, perceba algo interessante e depois abra o Bubblemaps para descobrir quem realmente está mantendo o quê.
A nova versão inverte esse fluxo, porque agora ele começa na descoberta.
Há um feed ao vivo para tokens novos e em alta em várias cadeias, com filtros para launchpad, liquidez, volume, preço etc.
Passe o cursor sobre um token e você pode inspecionar o mapa de bolhas sem sair do feed.
Pode parecer uma pequena mudança de UX, mas acho que é provavelmente a parte mais importante da reformulação.
Encontre um token em outro lugar, perceba algo interessante e depois abra o Bubblemaps para descobrir quem realmente está mantendo o quê.
A nova versão inverte esse fluxo, porque agora ele começa na descoberta.
Há um feed ao vivo para tokens novos e em alta em várias cadeias, com filtros para launchpad, liquidez, volume, preço etc.
Passe o cursor sobre um token e você pode inspecionar o mapa de bolhas sem sair do feed.
Pode parecer uma pequena mudança de UX, mas acho que é provavelmente a parte mais importante da reformulação.
9
9
21.1k
·
--
Verificado
A Ethena finalmente deu a $ENA um mecanismo de acumulação de valor que você realmente pode acompanhar.
E a métrica é bem simples: oferta de USDe.
O USDe está em torno de US$ 4,35 bilhões hoje.
O primeiro degrau do fee-switch só é acionado quando a média de 14 dias atinge US$ 7,5 bilhões. Nesse ponto, 5% da receita bruta do protocolo começa a ser direcionada para recompras de ENA.
Então o caminho é bem claro:
→ US$ 4,35 bilhões hoje
→ US$ 7,5 bilhões = primeiro degrau de recompra
→ US$ 10 bilhões = alocação maior
→ US$ 15 bilhões = 15% da receita bruta entrando no mecanismo
A estrutura é real. Só ainda depende de a Ethena continuar crescendo o USDe.
E, ultimamente, essa parte tem seguido na direção certa.
A compra dos investidores também ajuda.
A Ethena comprou 14 carteiras vendedoras, enquanto 30 investidores que não haviam vendido rejeitaram a oferta pelo valor nominal.
Essa é uma forma mais limpa de reduzir parte do excesso de oferta do que apenas falar sobre recompras futuras.
Ainda há oferta a ser observada, especialmente o desbloqueio de outubro e a vesting contínua da equipe/Fundação.
Mas, para mim, a principal հարցão é bem simples.
Se o USDe continuar crescendo, a recompra começa a importar mais.
Se ele estagnar, o mecanismo continua sendo majoritariamente teórico.
Então o gráfico que eu observaria aqui não é o $ENA.
É a oferta de USDe.
A Ethena finalmente deu a $ENA um mecanismo de acumulação de valor que você realmente pode acompanhar.
E a métrica é bem simples: oferta de USDe.
O USDe está em torno de US$ 4,35 bilhões hoje.
O primeiro degrau do fee-switch só é acionado quando a média de 14 dias atinge US$ 7,5 bilhões. Nesse ponto, 5% da receita bruta do protocolo começa a ser direcionada para recompras de ENA.
Então o caminho é bem claro:
→ US$ 4,35 bilhões hoje
→ US$ 7,5 bilhões = primeiro degrau de recompra
→ US$ 10 bilhões = alocação maior
→ US$ 15 bilhões = 15% da receita bruta entrando no mecanismo
A estrutura é real. Só ainda depende de a Ethena continuar crescendo o USDe.
E, ultimamente, essa parte tem seguido na direção certa.
A compra dos investidores também ajuda.
A Ethena comprou 14 carteiras vendedoras, enquanto 30 investidores que não haviam vendido rejeitaram a oferta pelo valor nominal.
Essa é uma forma mais limpa de reduzir parte do excesso de oferta do que apenas falar sobre recompras futuras.
Ainda há oferta a ser observada, especialmente o desbloqueio de outubro e a vesting contínua da equipe/Fundação.
Mas, para mim, a principal հարցão é bem simples.
Se o USDe continuar crescendo, a recompra começa a importar mais.
Se ele estagnar, o mecanismo continua sendo majoritariamente teórico.
Então o gráfico que eu observaria aqui não é o $ENA .
É a oferta de USDe.
E a métrica é bem simples: oferta de USDe.
O USDe está em torno de US$ 4,35 bilhões hoje.
O primeiro degrau do fee-switch só é acionado quando a média de 14 dias atinge US$ 7,5 bilhões. Nesse ponto, 5% da receita bruta do protocolo começa a ser direcionada para recompras de ENA.
Então o caminho é bem claro:
→ US$ 4,35 bilhões hoje
→ US$ 7,5 bilhões = primeiro degrau de recompra
→ US$ 10 bilhões = alocação maior
→ US$ 15 bilhões = 15% da receita bruta entrando no mecanismo
A estrutura é real. Só ainda depende de a Ethena continuar crescendo o USDe.
E, ultimamente, essa parte tem seguido na direção certa.
A compra dos investidores também ajuda.
A Ethena comprou 14 carteiras vendedoras, enquanto 30 investidores que não haviam vendido rejeitaram a oferta pelo valor nominal.
Essa é uma forma mais limpa de reduzir parte do excesso de oferta do que apenas falar sobre recompras futuras.
Ainda há oferta a ser observada, especialmente o desbloqueio de outubro e a vesting contínua da equipe/Fundação.
Mas, para mim, a principal հարցão é bem simples.
Se o USDe continuar crescendo, a recompra começa a importar mais.
Se ele estagnar, o mecanismo continua sendo majoritariamente teórico.
Então o gráfico que eu observaria aqui não é o $ENA .
É a oferta de USDe.
5
23
42k
·
--
Artigo
Inside Dusk: Como a Privacidade Programável Leva as Finanças Reguladas para o OnchainVamos decompor o que $DUSK está realmente construindo, porque "blockchain de privacidade para finanças reguladas" é jogado sem muita explicação sobre o que isso significa mecanicamente.
Vamos começar com o problema central: blockchains públicas mostram todas as transações para todos.
O que funciona para a maioria dos casos de uso em cripto serve, mas não para um sistema de liquidação de valores mobiliários, porque dados de negociação, identidade da contraparte e dimensionamento de posição são exatamente as informações que as finanças reguladas têm obrigações legais de proteger.
Então você pensaria que a resposta é uma cadeia de privacidade.
Inside Dusk: Como a Privacidade Programável Leva as Finanças Reguladas para o Onchain
Vamos decompor o que $DUSK está realmente construindo, porque "blockchain de privacidade para finanças reguladas" é jogado sem muita explicação sobre o que isso significa mecanicamente.
Vamos começar com o problema central: blockchains públicas mostram todas as transações para todos.
O que funciona para a maioria dos casos de uso em cripto serve, mas não para um sistema de liquidação de valores mobiliários, porque dados de negociação, identidade da contraparte e dimensionamento de posição são exatamente as informações que as finanças reguladas têm obrigações legais de proteger.
Então você pensaria que a resposta é uma cadeia de privacidade.
Vamos começar com o problema central: blockchains públicas mostram todas as transações para todos.
O que funciona para a maioria dos casos de uso em cripto serve, mas não para um sistema de liquidação de valores mobiliários, porque dados de negociação, identidade da contraparte e dimensionamento de posição são exatamente as informações que as finanças reguladas têm obrigações legais de proteger.
Então você pensaria que a resposta é uma cadeia de privacidade.
3
8
6.1k
·
--
Em Alta
Ainda acredito no $BTC.
Talvez, mais importante ainda, eu ainda quero acreditar.
Algumas negociações são sobre preço.
Algumas são sobre convicção.
Esta é as duas coisas.
NFA. Sempre faça sua própria pesquisa (DYOR).
Ainda acredito no $BTC.
Talvez, mais importante ainda, eu ainda quero acreditar.
Algumas negociações são sobre preço.
Algumas são sobre convicção.
Esta é as duas coisas.
NFA. Sempre faça sua própria pesquisa (DYOR).
Talvez, mais importante ainda, eu ainda quero acreditar.
Algumas negociações são sobre preço.
Algumas são sobre convicção.
Esta é as duas coisas.
NFA. Sempre faça sua própria pesquisa (DYOR).
2
11
4.6k
·
--
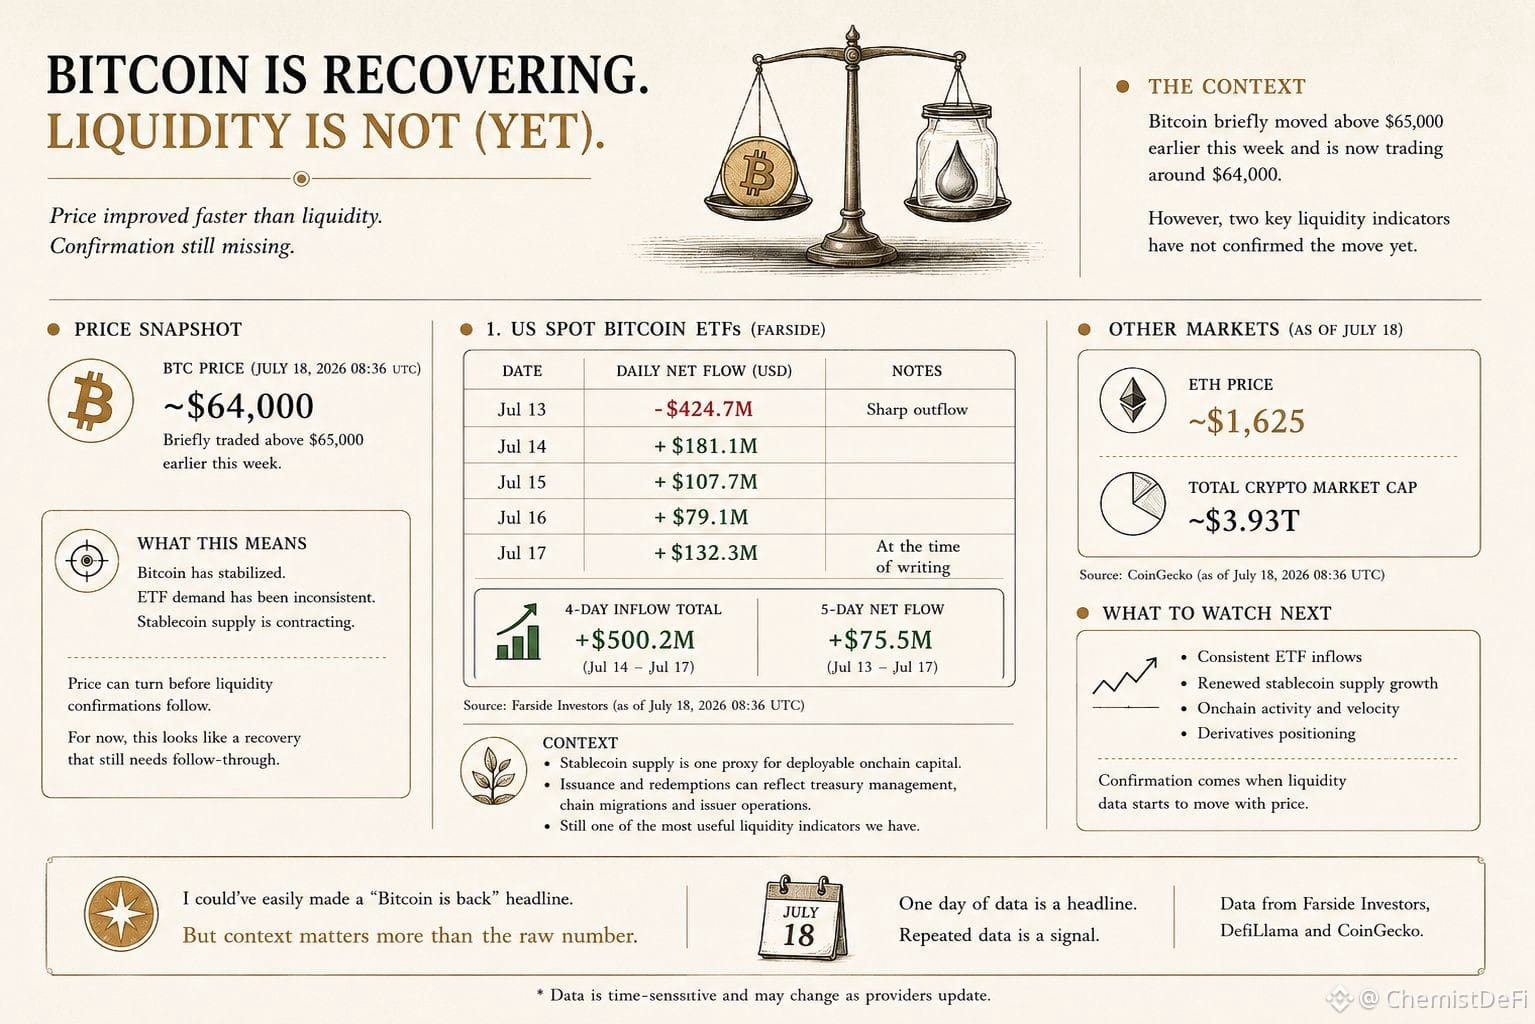
O Bitcoin está tentando se recuperar.
Os fluxos de curto prazo dos ETFs já se tornaram favoráveis.
A oferta de stablecoins não.
O BTC está sendo negociado por volta de US$ 64.000 no momento em que este texto é escrito.
No momento em que este texto é escrito, a Farside mostra os seguintes fluxos dos ETFs de Bitcoin spot dos EUA:
→ 13 de julho: -US$ 424,7M
→ 14 de julho: +US$ 181,1M
→ 15 de julho: +US$ 107,7M
→ 16 de julho: +US$ 79,1M
→ 17 de julho: +US$ 132,3M
Após a forte saída do dia 13 de julho, quatro sessões consecutivas de entrada totalizaram US$ 500,2M.
Ao longo da janela completa de cinco sessões, porém, as entradas líquidas somam apenas US$ 75,5M.
Eu classificaria a recuperação dos ETFs como encorajadora, mas ainda precisa de continuidade.
A DefiLlama mostra um lado diferente do quadro de liquidez:
→ Oferta total de stablecoins: US$ 309,99B
→ Variação em 7 dias: -US$ 1,572B (-0,50%)
→ Variação em 30 dias: -1,40%
Portanto, a oferta agregada de stablecoins está se contraindo tanto nas janelas semanais quanto nas mensais.
Esse indicador não é uma medida perfeita de liquidez.
Emissões e resgates também podem refletir gestão de tesouraria, migrações na blockchain e operações do emissor.
Ainda assim, a oferta de stablecoins permanece um bom proxy para capital on-chain disponível para alocação.
Isso nos deixa com sinais divergentes:
→ A demanda por ETFs spot dos EUA melhorou
→ A oferta agregada de stablecoins ainda está diminuindo
Esses sinais não se contradizem.
Eles medem canais diferentes de capital e partes diferentes do mercado.
Minha leitura:
A recuperação do Bitcoin agora tem apoio de curto prazo dos fluxos de ETFs spot dos EUA, mas a confirmação mais ampla de liquidez ainda está incompleta.
O próximo sinal que eu observaria é se as entradas nos ETFs persistem enquanto a oferta de stablecoins se estabiliza ou começa a voltar a expandir.
O Bitcoin está tentando se recuperar.
Os fluxos de curto prazo dos ETFs já se tornaram favoráveis.
A oferta de stablecoins não.
O BTC está sendo negociado por volta de US$ 64.000 no momento em que este texto é escrito.
No momento em que este texto é escrito, a Farside mostra os seguintes fluxos dos ETFs de Bitcoin spot dos EUA:
→ 13 de julho: -US$ 424,7M
→ 14 de julho: +US$ 181,1M
→ 15 de julho: +US$ 107,7M
→ 16 de julho: +US$ 79,1M
→ 17 de julho: +US$ 132,3M
Após a forte saída do dia 13 de julho, quatro sessões consecutivas de entrada totalizaram US$ 500,2M.
Ao longo da janela completa de cinco sessões, porém, as entradas líquidas somam apenas US$ 75,5M.
Eu classificaria a recuperação dos ETFs como encorajadora, mas ainda precisa de continuidade.
A DefiLlama mostra um lado diferente do quadro de liquidez:
→ Oferta total de stablecoins: US$ 309,99B
→ Variação em 7 dias: -US$ 1,572B (-0,50%)
→ Variação em 30 dias: -1,40%
Portanto, a oferta agregada de stablecoins está se contraindo tanto nas janelas semanais quanto nas mensais.
Esse indicador não é uma medida perfeita de liquidez.
Emissões e resgates também podem refletir gestão de tesouraria, migrações na blockchain e operações do emissor.
Ainda assim, a oferta de stablecoins permanece um bom proxy para capital on-chain disponível para alocação.
Isso nos deixa com sinais divergentes:
→ A demanda por ETFs spot dos EUA melhorou
→ A oferta agregada de stablecoins ainda está diminuindo
Esses sinais não se contradizem.
Eles medem canais diferentes de capital e partes diferentes do mercado.
Minha leitura:
A recuperação do Bitcoin agora tem apoio de curto prazo dos fluxos de ETFs spot dos EUA, mas a confirmação mais ampla de liquidez ainda está incompleta.
O próximo sinal que eu observaria é se as entradas nos ETFs persistem enquanto a oferta de stablecoins se estabiliza ou começa a voltar a expandir.
Os fluxos de curto prazo dos ETFs já se tornaram favoráveis.
A oferta de stablecoins não.
O BTC está sendo negociado por volta de US$ 64.000 no momento em que este texto é escrito.
No momento em que este texto é escrito, a Farside mostra os seguintes fluxos dos ETFs de Bitcoin spot dos EUA:
→ 13 de julho: -US$ 424,7M
→ 14 de julho: +US$ 181,1M
→ 15 de julho: +US$ 107,7M
→ 16 de julho: +US$ 79,1M
→ 17 de julho: +US$ 132,3M
Após a forte saída do dia 13 de julho, quatro sessões consecutivas de entrada totalizaram US$ 500,2M.
Ao longo da janela completa de cinco sessões, porém, as entradas líquidas somam apenas US$ 75,5M.
Eu classificaria a recuperação dos ETFs como encorajadora, mas ainda precisa de continuidade.
A DefiLlama mostra um lado diferente do quadro de liquidez:
→ Oferta total de stablecoins: US$ 309,99B
→ Variação em 7 dias: -US$ 1,572B (-0,50%)
→ Variação em 30 dias: -1,40%
Portanto, a oferta agregada de stablecoins está se contraindo tanto nas janelas semanais quanto nas mensais.
Esse indicador não é uma medida perfeita de liquidez.
Emissões e resgates também podem refletir gestão de tesouraria, migrações na blockchain e operações do emissor.
Ainda assim, a oferta de stablecoins permanece um bom proxy para capital on-chain disponível para alocação.
Isso nos deixa com sinais divergentes:
→ A demanda por ETFs spot dos EUA melhorou
→ A oferta agregada de stablecoins ainda está diminuindo
Esses sinais não se contradizem.
Eles medem canais diferentes de capital e partes diferentes do mercado.
Minha leitura:
A recuperação do Bitcoin agora tem apoio de curto prazo dos fluxos de ETFs spot dos EUA, mas a confirmação mais ampla de liquidez ainda está incompleta.
O próximo sinal que eu observaria é se as entradas nos ETFs persistem enquanto a oferta de stablecoins se estabiliza ou começa a voltar a expandir.
2
116
·
--
A GameFi realizou silenciosamente um dos maiores experimentos de UX da história do DeFi.
E eu ainda acho que os resultados são subestimados.
Por anos, as pessoas disseram que o DeFi continuou pequeno porque era complexo demais.
Frases-semente.
Gás.
Pontes.
Slippage.
Aprovações.
Então aconteceu o play to earn.
Pessoas que nunca tinham tocado em cripto aprenderam tudo isso em semanas.
As interfaces não ficaram, de repente, melhores.
O motivo para se importar era.
É essa a parte que a GameFi provou.
A complexidade é real, mas ela se comporta como um preço.
As pessoas vão pagá-la quando aquilo por trás dela parecer valer o esforço.
Claro que a primeira onda teve problemas.
Muitas economias dependeram demais de recompensas, emissões e da entrada de novos jogadores.
Quando os incentivos diminuíram, a atividade também diminuiu.
Mas isso não significa que a categoria esteja morta.
Isso apenas deixa a lição mais clara.
A próxima versão da GameFi não pode ser só DeFi com uma “pele” de jogo.
Ela precisa ser um jogo de verdade, onde propriedade, mercados, identidade e progressão tornem a experiência melhor.
E é aqui que o timing fica interessante.
A IA mudou o custo de construir.
Um jogo simples ou de nível intermediário não leva o mesmo tempo para ser lançado que levava antes.
Arte, prototipagem, lógica de NPC, construção de mundo, testes, iteração.
Muitas das partes lentas estão ficando mais rápidas.
Isso não cria magicamente bons jogos.
Mas torna a categoria mais difícil de ignorar.
Porque, se a GameFi já provou que as pessoas aprendem sistemas complexos quando se importam com o mundo por trás deles,
eu realmente quero saber o que acontece quando começarmos a ver produtos de GameFi que parecem mais próximos de experiências com qualidade AAA.
Ou até mesmo jogos de estratégia com a profundidade de algo como Age of Empires.
Não apenas recompensas com gráficos melhores.
Jogos de verdade.
Com economias que sustentam o mundo, em vez de substituí-lo.
A GameFi realizou silenciosamente um dos maiores experimentos de UX da história do DeFi.
E eu ainda acho que os resultados são subestimados.
Por anos, as pessoas disseram que o DeFi continuou pequeno porque era complexo demais.
Frases-semente.
Gás.
Pontes.
Slippage.
Aprovações.
Então aconteceu o play to earn.
Pessoas que nunca tinham tocado em cripto aprenderam tudo isso em semanas.
As interfaces não ficaram, de repente, melhores.
O motivo para se importar era.
É essa a parte que a GameFi provou.
A complexidade é real, mas ela se comporta como um preço.
As pessoas vão pagá-la quando aquilo por trás dela parecer valer o esforço.
Claro que a primeira onda teve problemas.
Muitas economias dependeram demais de recompensas, emissões e da entrada de novos jogadores.
Quando os incentivos diminuíram, a atividade também diminuiu.
Mas isso não significa que a categoria esteja morta.
Isso apenas deixa a lição mais clara.
A próxima versão da GameFi não pode ser só DeFi com uma “pele” de jogo.
Ela precisa ser um jogo de verdade, onde propriedade, mercados, identidade e progressão tornem a experiência melhor.
E é aqui que o timing fica interessante.
A IA mudou o custo de construir.
Um jogo simples ou de nível intermediário não leva o mesmo tempo para ser lançado que levava antes.
Arte, prototipagem, lógica de NPC, construção de mundo, testes, iteração.
Muitas das partes lentas estão ficando mais rápidas.
Isso não cria magicamente bons jogos.
Mas torna a categoria mais difícil de ignorar.
Porque, se a GameFi já provou que as pessoas aprendem sistemas complexos quando se importam com o mundo por trás deles,
eu realmente quero saber o que acontece quando começarmos a ver produtos de GameFi que parecem mais próximos de experiências com qualidade AAA.
Ou até mesmo jogos de estratégia com a profundidade de algo como Age of Empires.
Não apenas recompensas com gráficos melhores.
Jogos de verdade.
Com economias que sustentam o mundo, em vez de substituí-lo.
E eu ainda acho que os resultados são subestimados.
Por anos, as pessoas disseram que o DeFi continuou pequeno porque era complexo demais.
Frases-semente.
Gás.
Pontes.
Slippage.
Aprovações.
Então aconteceu o play to earn.
Pessoas que nunca tinham tocado em cripto aprenderam tudo isso em semanas.
As interfaces não ficaram, de repente, melhores.
O motivo para se importar era.
É essa a parte que a GameFi provou.
A complexidade é real, mas ela se comporta como um preço.
As pessoas vão pagá-la quando aquilo por trás dela parecer valer o esforço.
Claro que a primeira onda teve problemas.
Muitas economias dependeram demais de recompensas, emissões e da entrada de novos jogadores.
Quando os incentivos diminuíram, a atividade também diminuiu.
Mas isso não significa que a categoria esteja morta.
Isso apenas deixa a lição mais clara.
A próxima versão da GameFi não pode ser só DeFi com uma “pele” de jogo.
Ela precisa ser um jogo de verdade, onde propriedade, mercados, identidade e progressão tornem a experiência melhor.
E é aqui que o timing fica interessante.
A IA mudou o custo de construir.
Um jogo simples ou de nível intermediário não leva o mesmo tempo para ser lançado que levava antes.
Arte, prototipagem, lógica de NPC, construção de mundo, testes, iteração.
Muitas das partes lentas estão ficando mais rápidas.
Isso não cria magicamente bons jogos.
Mas torna a categoria mais difícil de ignorar.
Porque, se a GameFi já provou que as pessoas aprendem sistemas complexos quando se importam com o mundo por trás deles,
eu realmente quero saber o que acontece quando começarmos a ver produtos de GameFi que parecem mais próximos de experiências com qualidade AAA.
Ou até mesmo jogos de estratégia com a profundidade de algo como Age of Empires.
Não apenas recompensas com gráficos melhores.
Jogos de verdade.
Com economias que sustentam o mundo, em vez de substituí-lo.
3
149
·
--
A estratégia divulgada ontem informou que vendeu 3,588 $BTC por US$ 216 milhões.
{spot}(BTCUSDT)
A maior venda da história da empresa.
Mas o motivo importa mais do que o tamanho.
Os recursos foram para dividendos de suas ações preferenciais.
Esses dividendos são pagos em dinheiro.
Eles são contratuais.
E o negócio de software não cobre isso.
O desk de pesquisa da Grayscale estima que a conta anual fique em torno de US$ 1,5 bilhão.
Por anos, a máquina só funcionou em uma direção:
Emitir relatório.
Comprar bitcoin.
Repetir.
A promessa era simples:
Nunca vender.
Agora, uma das ações preferenciais é negociada abaixo do seu valor nominal de US$ 100.
Um novo relatório é mais difícil de colocar.
E a conta ainda chega a cada trimestre.
Assim, a estrutura criada para converter dólares em bitcoin começou a converter bitcoin de volta em dólares.
Em um cronograma.
No preço que estiver naquele dia.
A estratégia ainda mantém 843,775 BTC.
Isso não é uma história de colapso.
Mas um ativo que o mercado precificou como permanentemente fora de circulação agora se tornou um vendedor recorrente.
E o que eu continuo pensando é simples:
Quantas outras empresas de tesouraria copiaram essa máquina?
E quando as contas delas chegam?
A estratégia divulgada ontem informou que vendeu 3,588 $BTC por US$ 216 milhões.
A maior venda da história da empresa.
Mas o motivo importa mais do que o tamanho.
Os recursos foram para dividendos de suas ações preferenciais.
Esses dividendos são pagos em dinheiro.
Eles são contratuais.
E o negócio de software não cobre isso.
O desk de pesquisa da Grayscale estima que a conta anual fique em torno de US$ 1,5 bilhão.
Por anos, a máquina só funcionou em uma direção:
Emitir relatório.
Comprar bitcoin.
Repetir.
A promessa era simples:
Nunca vender.
Agora, uma das ações preferenciais é negociada abaixo do seu valor nominal de US$ 100.
Um novo relatório é mais difícil de colocar.
E a conta ainda chega a cada trimestre.
Assim, a estrutura criada para converter dólares em bitcoin começou a converter bitcoin de volta em dólares.
Em um cronograma.
No preço que estiver naquele dia.
A estratégia ainda mantém 843,775 BTC.
Isso não é uma história de colapso.
Mas um ativo que o mercado precificou como permanentemente fora de circulação agora se tornou um vendedor recorrente.
E o que eu continuo pensando é simples:
Quantas outras empresas de tesouraria copiaram essa máquina?
E quando as contas delas chegam?
A maior venda da história da empresa.
Mas o motivo importa mais do que o tamanho.
Os recursos foram para dividendos de suas ações preferenciais.
Esses dividendos são pagos em dinheiro.
Eles são contratuais.
E o negócio de software não cobre isso.
O desk de pesquisa da Grayscale estima que a conta anual fique em torno de US$ 1,5 bilhão.
Por anos, a máquina só funcionou em uma direção:
Emitir relatório.
Comprar bitcoin.
Repetir.
A promessa era simples:
Nunca vender.
Agora, uma das ações preferenciais é negociada abaixo do seu valor nominal de US$ 100.
Um novo relatório é mais difícil de colocar.
E a conta ainda chega a cada trimestre.
Assim, a estrutura criada para converter dólares em bitcoin começou a converter bitcoin de volta em dólares.
Em um cronograma.
No preço que estiver naquele dia.
A estratégia ainda mantém 843,775 BTC.
Isso não é uma história de colapso.
Mas um ativo que o mercado precificou como permanentemente fora de circulação agora se tornou um vendedor recorrente.
E o que eu continuo pensando é simples:
Quantas outras empresas de tesouraria copiaram essa máquina?
E quando as contas delas chegam?
2
238
·
--
Artigo
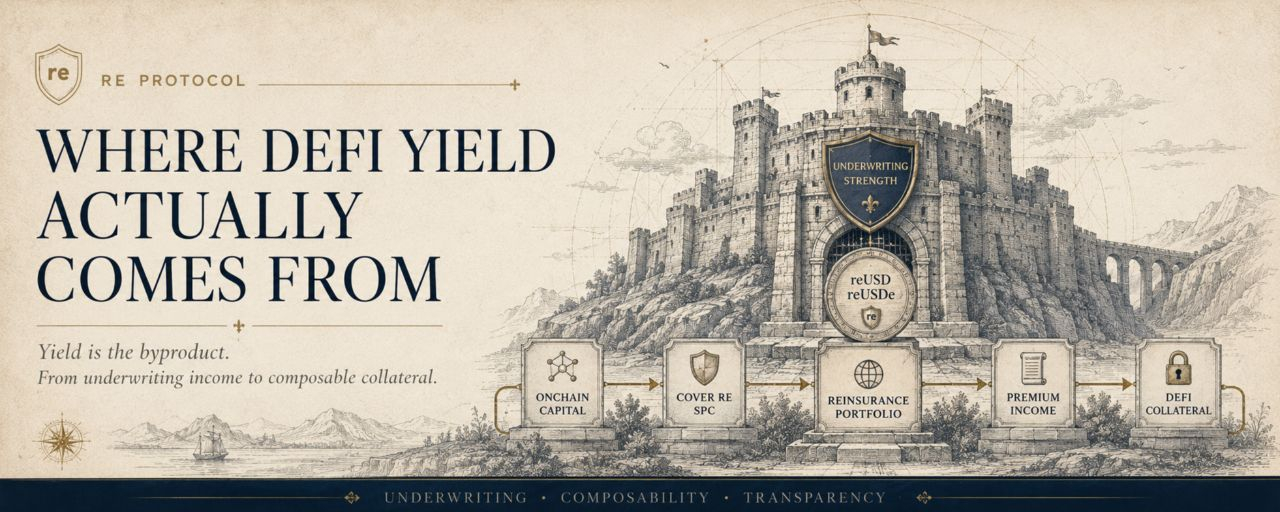
RE Protocol: Quando o Rendimento de Resseguro Vira Colateral Nativo do DeFiMuitos produtos de rendimento em DeFi tentam responder à mesma pergunta:
De onde, de fato, vem o retorno?
, o projeto por trás
/ $REUSDT responde isso de uma forma incomum.
O rendimento não é o produto.
É o subproduto.
O NEGÓCIO DE SUBSCRIÇÃO EM PRIMEIRO LUGAR
O Protocolo RE direciona capital on-chain para uma carteira operacional de resseguro por meio da Cover Re SPC, a entidade regulada de resseguro por trás da estrutura.
Não é uma simulação de resseguro. Não é apenas uma “camada” tokenizada sobre o rendimento de outra pessoa.
Uma carteira real de subscrição com US$ 510,5 milhões em 48 programas de seguros, 49 estados dos EUA e 700 mil+ segurados.
RE Protocol: Quando o Rendimento de Resseguro Vira Colateral Nativo do DeFi
Muitos produtos de rendimento em DeFi tentam responder à mesma pergunta:
De onde, de fato, vem o retorno?
, o projeto por trás
/ $REUSDT responde isso de uma forma incomum.
O rendimento não é o produto.
É o subproduto.
O NEGÓCIO DE SUBSCRIÇÃO EM PRIMEIRO LUGAR
O Protocolo RE direciona capital on-chain para uma carteira operacional de resseguro por meio da Cover Re SPC, a entidade regulada de resseguro por trás da estrutura.
Não é uma simulação de resseguro. Não é apenas uma “camada” tokenizada sobre o rendimento de outra pessoa.
Uma carteira real de subscrição com US$ 510,5 milhões em 48 programas de seguros, 49 estados dos EUA e 700 mil+ segurados.
De onde, de fato, vem o retorno?
, o projeto por trás
/ $REUSDT responde isso de uma forma incomum.
O rendimento não é o produto.
É o subproduto.
O NEGÓCIO DE SUBSCRIÇÃO EM PRIMEIRO LUGAR
O Protocolo RE direciona capital on-chain para uma carteira operacional de resseguro por meio da Cover Re SPC, a entidade regulada de resseguro por trás da estrutura.
Não é uma simulação de resseguro. Não é apenas uma “camada” tokenizada sobre o rendimento de outra pessoa.
Uma carteira real de subscrição com US$ 510,5 milhões em 48 programas de seguros, 49 estados dos EUA e 700 mil+ segurados.
15
1
158
16.5k
·
--
Cripto é o único grande mercado que não fecha no fim de semana.
Todo mercado antes dele teve descanso incorporado à estrutura.
O sino tocou.
A semana terminou.
Todo mundo se recuperou, quer tivesse planejado ou não.
A Cripto tirou o sino e transformou a recuperação, silenciosamente, em uma responsabilidade pessoal.
A maioria das pessoas nunca percebeu a transferência.
Aqui vai a parte da química.
Seu sistema de estresse foi construído para episódios curtos.
Reaja com força.
Volte ao nível de base.
O cortisol é útil em surtos e corrosivo como nível de fundo.
Um mercado sempre ativo, com posição aberta, mantém esse sistema levemente ativado o tempo todo.
Nada dramático acontece em qualquer verificação de gráfico.
É exatamente por isso que o custo permanece invisível.
E os fins de semana pioram a negociação.
Os livros de ofertas ficam mais finos.
Os movimentos são exagerados e, muitas vezes, se desfazem até segunda.
A ação de preço de fim de semana é a informação menos confiável da semana, oferecida a um preço emocional total.
A atenção de pico é gasta no sinal de menor qualidade do mercado.
O que mudou meu comportamento foi um teste simples:
Se nenhuma decisão puder sair dessa verificação de gráfico, isso não é gerenciamento de risco.
É apenas o estresse vestindo uma fantasia de produtividade.
Na maioria dos fins de semana, com um plano já escrito, esse teste falha uma vez após a outra.
O mercado não descansa.
Isso nunca esteve em questão.
A questão é se você ainda se lembra de que pode.
Cripto é o único grande mercado que não fecha no fim de semana.
Todo mercado antes dele teve descanso incorporado à estrutura.
O sino tocou.
A semana terminou.
Todo mundo se recuperou, quer tivesse planejado ou não.
A Cripto tirou o sino e transformou a recuperação, silenciosamente, em uma responsabilidade pessoal.
A maioria das pessoas nunca percebeu a transferência.
Aqui vai a parte da química.
Seu sistema de estresse foi construído para episódios curtos.
Reaja com força.
Volte ao nível de base.
O cortisol é útil em surtos e corrosivo como nível de fundo.
Um mercado sempre ativo, com posição aberta, mantém esse sistema levemente ativado o tempo todo.
Nada dramático acontece em qualquer verificação de gráfico.
É exatamente por isso que o custo permanece invisível.
E os fins de semana pioram a negociação.
Os livros de ofertas ficam mais finos.
Os movimentos são exagerados e, muitas vezes, se desfazem até segunda.
A ação de preço de fim de semana é a informação menos confiável da semana, oferecida a um preço emocional total.
A atenção de pico é gasta no sinal de menor qualidade do mercado.
O que mudou meu comportamento foi um teste simples:
Se nenhuma decisão puder sair dessa verificação de gráfico, isso não é gerenciamento de risco.
É apenas o estresse vestindo uma fantasia de produtividade.
Na maioria dos fins de semana, com um plano já escrito, esse teste falha uma vez após a outra.
O mercado não descansa.
Isso nunca esteve em questão.
A questão é se você ainda se lembra de que pode.
Todo mercado antes dele teve descanso incorporado à estrutura.
O sino tocou.
A semana terminou.
Todo mundo se recuperou, quer tivesse planejado ou não.
A Cripto tirou o sino e transformou a recuperação, silenciosamente, em uma responsabilidade pessoal.
A maioria das pessoas nunca percebeu a transferência.
Aqui vai a parte da química.
Seu sistema de estresse foi construído para episódios curtos.
Reaja com força.
Volte ao nível de base.
O cortisol é útil em surtos e corrosivo como nível de fundo.
Um mercado sempre ativo, com posição aberta, mantém esse sistema levemente ativado o tempo todo.
Nada dramático acontece em qualquer verificação de gráfico.
É exatamente por isso que o custo permanece invisível.
E os fins de semana pioram a negociação.
Os livros de ofertas ficam mais finos.
Os movimentos são exagerados e, muitas vezes, se desfazem até segunda.
A ação de preço de fim de semana é a informação menos confiável da semana, oferecida a um preço emocional total.
A atenção de pico é gasta no sinal de menor qualidade do mercado.
O que mudou meu comportamento foi um teste simples:
Se nenhuma decisão puder sair dessa verificação de gráfico, isso não é gerenciamento de risco.
É apenas o estresse vestindo uma fantasia de produtividade.
Na maioria dos fins de semana, com um plano já escrito, esse teste falha uma vez após a outra.
O mercado não descansa.
Isso nunca esteve em questão.
A questão é se você ainda se lembra de que pode.
23
189
·
--
No seu relatório semanal de 1º de julho, a Glassnode destacou que mais bitcoin estava sendo mantido com prejuízo do que com lucro.
Aproximadamente 10,8 milhões de BTC estavam “submersos” contra 9,2 milhões em lucro.
O último cruzamento aconteceu pela primeira vez no início de junho. Desde então, o preço vem oscilando em torno do nível de virada, entrando e saindo da faixa enquanto o mercado testa essa linha.
A maioria das publicações tratou o “flip” de junho como um sinal de fundo no dia em que ocorreu.
A história é mais honesta do que isso.
Sim, esse cruzamento apareceu perto de praticamente todas as grandes mínimas. Mas o tempo gasto dentro dele variou de forma drástica.
Cerca de seis meses em 2019.
Um mês no crash da covid.
Seis meses novamente em 2022.
Quase um ano em 2015.
Então, essa métrica responde uma pergunta e é citada como se respondesse outra.
Ela diz em qual faixa você está.
Não diz nada sobre quanto tempo você permanece lá.
Este ciclo já está provando o ponto. Ficamos um mês oscilando em torno da própria linha.
A parte para a qual eu continuo voltando é que esses mesmos dados fizeram as pessoas acertarem cedo em cada uma dessas janelas.
Estar certo sobre a faixa e errado sobre o relógio parece exatamente como estar errado.
Talvez a paciência seja o sinal real aqui.
No seu relatório semanal de 1º de julho, a Glassnode destacou que mais bitcoin estava sendo mantido com prejuízo do que com lucro.
Aproximadamente 10,8 milhões de BTC estavam “submersos” contra 9,2 milhões em lucro.
O último cruzamento aconteceu pela primeira vez no início de junho. Desde então, o preço vem oscilando em torno do nível de virada, entrando e saindo da faixa enquanto o mercado testa essa linha.
A maioria das publicações tratou o “flip” de junho como um sinal de fundo no dia em que ocorreu.
A história é mais honesta do que isso.
Sim, esse cruzamento apareceu perto de praticamente todas as grandes mínimas. Mas o tempo gasto dentro dele variou de forma drástica.
Cerca de seis meses em 2019.
Um mês no crash da covid.
Seis meses novamente em 2022.
Quase um ano em 2015.
Então, essa métrica responde uma pergunta e é citada como se respondesse outra.
Ela diz em qual faixa você está.
Não diz nada sobre quanto tempo você permanece lá.
Este ciclo já está provando o ponto. Ficamos um mês oscilando em torno da própria linha.
A parte para a qual eu continuo voltando é que esses mesmos dados fizeram as pessoas acertarem cedo em cada uma dessas janelas.
Estar certo sobre a faixa e errado sobre o relógio parece exatamente como estar errado.
Talvez a paciência seja o sinal real aqui.
Aproximadamente 10,8 milhões de BTC estavam “submersos” contra 9,2 milhões em lucro.
O último cruzamento aconteceu pela primeira vez no início de junho. Desde então, o preço vem oscilando em torno do nível de virada, entrando e saindo da faixa enquanto o mercado testa essa linha.
A maioria das publicações tratou o “flip” de junho como um sinal de fundo no dia em que ocorreu.
A história é mais honesta do que isso.
Sim, esse cruzamento apareceu perto de praticamente todas as grandes mínimas. Mas o tempo gasto dentro dele variou de forma drástica.
Cerca de seis meses em 2019.
Um mês no crash da covid.
Seis meses novamente em 2022.
Quase um ano em 2015.
Então, essa métrica responde uma pergunta e é citada como se respondesse outra.
Ela diz em qual faixa você está.
Não diz nada sobre quanto tempo você permanece lá.
Este ciclo já está provando o ponto. Ficamos um mês oscilando em torno da própria linha.
A parte para a qual eu continuo voltando é que esses mesmos dados fizeram as pessoas acertarem cedo em cada uma dessas janelas.
Estar certo sobre a faixa e errado sobre o relógio parece exatamente como estar errado.
Talvez a paciência seja o sinal real aqui.
37
258
·
--
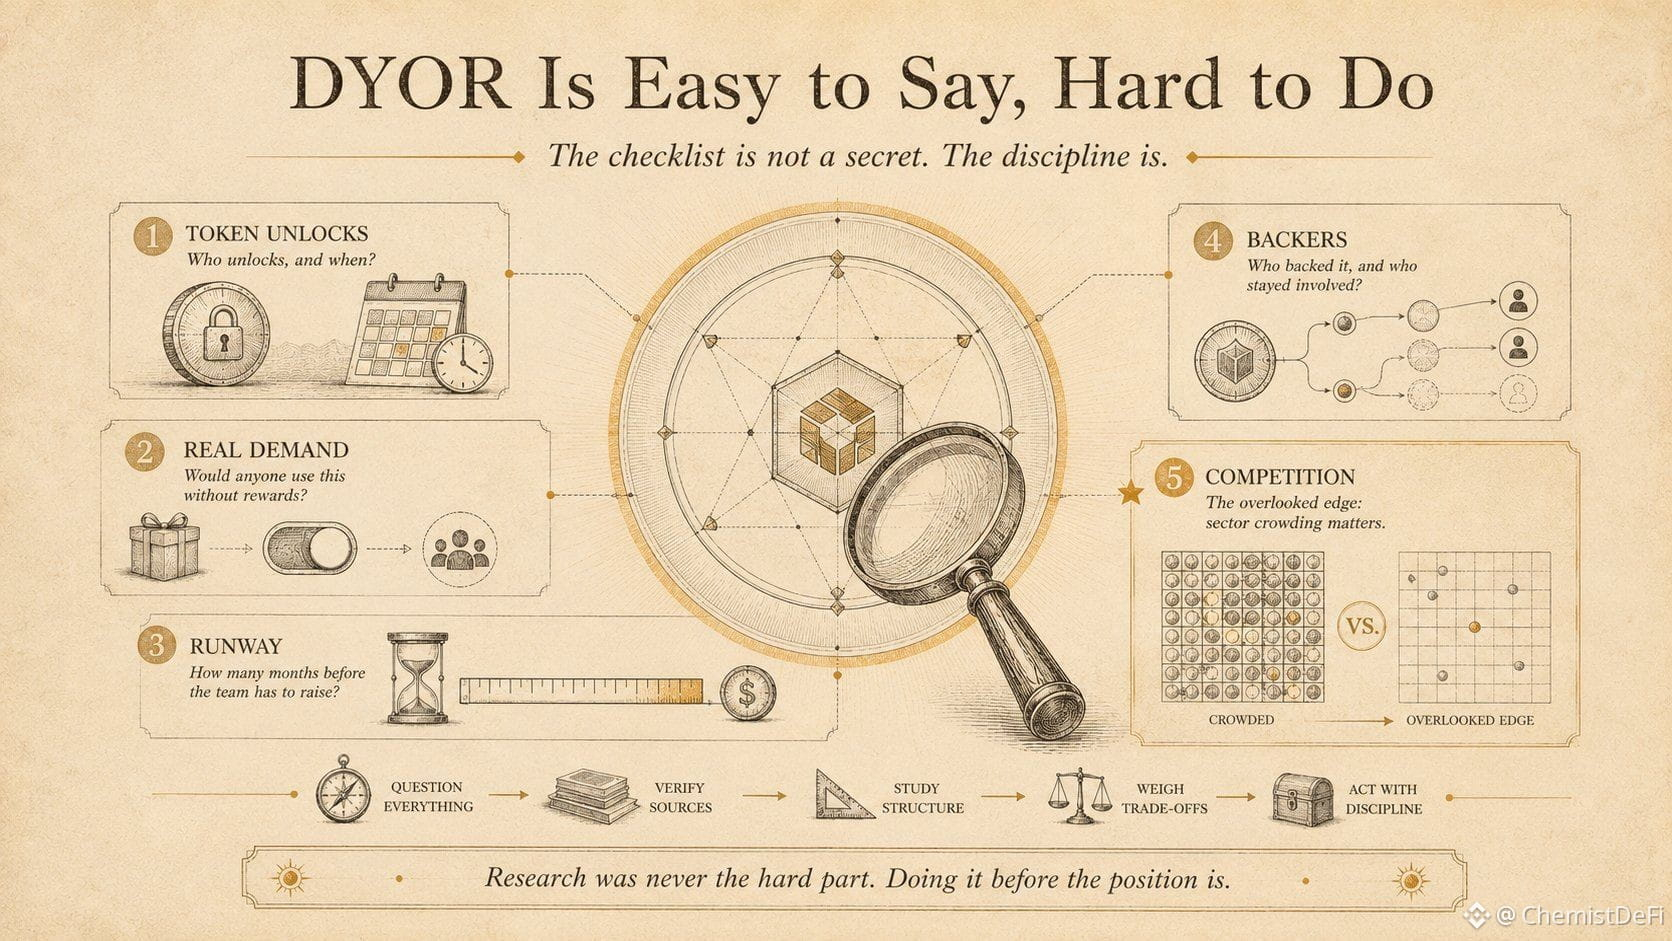
DYOR é o conselho mais repetido e menos explicado em cripto.
Aqui está a parte estranha. A própria lista de verificação não é um segredo.
→ quem desbloqueia tokens, e quando
→ quem usaria isso sem os recompensas
→ quantos meses de fôlego antes de o time precisar levantar mais recursos
→ quem apoiou e quem permaneceu envolvido depois que a verificação foi concluída
Qualquer pessoa pode escrever essa lista.
A maioria das pessoas que lê isso poderia.
A pergunta que realmente importa é por que quase ninguém a executa.
Minha resposta honesta:
a lista parece dever de casa, e comprar parece ação, olá dopamina.
Algumas horas de leitura têm um custo visível.
Pular isso tem um custo invisível, e custos invisíveis nunca vencem o argumento no momento.
O item que eu manteria se eu só pudesse manter um nem sequer está na maioria das listas.
A concorrência.
Um bom projeto em um setor lotado muitas vezes vale menos do que um projeto mediano em um setor vazio.
Qualidade não é precificada no vácuo.
Cada lição cara que eu aprendi neste mercado remete a uma pergunta que eu já sabia que tinha de fazer e decidi pular.
A pesquisa nunca foi a parte difícil.
Sentar para fazer isso antes da posição, em vez de depois, é.
DYOR é o conselho mais repetido e menos explicado em cripto.
Aqui está a parte estranha. A própria lista de verificação não é um segredo.
→ quem desbloqueia tokens, e quando
→ quem usaria isso sem os recompensas
→ quantos meses de fôlego antes de o time precisar levantar mais recursos
→ quem apoiou e quem permaneceu envolvido depois que a verificação foi concluída
Qualquer pessoa pode escrever essa lista.
A maioria das pessoas que lê isso poderia.
A pergunta que realmente importa é por que quase ninguém a executa.
Minha resposta honesta:
a lista parece dever de casa, e comprar parece ação, olá dopamina.
Algumas horas de leitura têm um custo visível.
Pular isso tem um custo invisível, e custos invisíveis nunca vencem o argumento no momento.
O item que eu manteria se eu só pudesse manter um nem sequer está na maioria das listas.
A concorrência.
Um bom projeto em um setor lotado muitas vezes vale menos do que um projeto mediano em um setor vazio.
Qualidade não é precificada no vácuo.
Cada lição cara que eu aprendi neste mercado remete a uma pergunta que eu já sabia que tinha de fazer e decidi pular.
A pesquisa nunca foi a parte difícil.
Sentar para fazer isso antes da posição, em vez de depois, é.
Aqui está a parte estranha. A própria lista de verificação não é um segredo.
→ quem desbloqueia tokens, e quando
→ quem usaria isso sem os recompensas
→ quantos meses de fôlego antes de o time precisar levantar mais recursos
→ quem apoiou e quem permaneceu envolvido depois que a verificação foi concluída
Qualquer pessoa pode escrever essa lista.
A maioria das pessoas que lê isso poderia.
A pergunta que realmente importa é por que quase ninguém a executa.
Minha resposta honesta:
a lista parece dever de casa, e comprar parece ação, olá dopamina.
Algumas horas de leitura têm um custo visível.
Pular isso tem um custo invisível, e custos invisíveis nunca vencem o argumento no momento.
O item que eu manteria se eu só pudesse manter um nem sequer está na maioria das listas.
A concorrência.
Um bom projeto em um setor lotado muitas vezes vale menos do que um projeto mediano em um setor vazio.
Qualidade não é precificada no vácuo.
Cada lição cara que eu aprendi neste mercado remete a uma pergunta que eu já sabia que tinha de fazer e decidi pular.
A pesquisa nunca foi a parte difícil.
Sentar para fazer isso antes da posição, em vez de depois, é.
20
249
·
--
A página inicial do DeFiLlama está contando duas histórias ao mesmo tempo, e a maioria das pessoas só lê uma delas.
O total do DeFi TVL está por volta de 70 bilhões, abaixo dos cerca de 114 no início do ano.
Essa é a história que todo mundo lê. DeFi está encolhendo.
Mas o TVL é uma métrica estranha. Ele mistura duas unidades diferentes dentro de um único número.
A maior parte é colateral cripto. ETH no Lido, ETH em restaking, moedas paradas em mercados de empréstimo. Quando os preços caem, esse TVL cai junto. Ninguém precisa sacar nada. As mesmas moedas apenas são reprecificadas.
Uma fatia menor é denominada em dólares. Tesouros tokenizados e crédito privado. Essa parte não é reprecificada quando o ETH cai. Ela só se move quando alguém realmente deposita ou realmente sai.
Abra a coluna de um mês e o gradiente fica difícil de não perceber.
→ Categorias de staking e restaking caíram de 15 a 25 por cento, acompanhando o ETH
→ Empréstimos caíram em dígitos altos, acompanhando o seu colateral
→ RWA caiu em dígitos baixos, a menor queda na tabela
Então a leitura honesta é que a maior parte da queda deste ano é um eco de preços, não uma fuga. Quanto mais uma categoria fica distante da exposição ao preço do cripto, menos ela caiu.
E dentro dessa categoria mais silenciosa, os nomes de crédito em dólares ainda estão crescendo. A Centrifuge subiu dois dígitos em um mês em que quase tudo o mais sangrou.
Para ser justo, manter-se estável é fácil quando a sua unidade não é reprecificada. Estabilidade não prova nada aqui. Crescimento sim.
Dinheiro novo escolhendo crédito tokenizado e tesouros no meio de uma queda é uma decisão que alguém tomou de propósito.
O valor on-chain do setor foi de cerca de 6 bilhões para mais de 25 bilhões em dezoito meses e não pausou por nada disso.
O que eu continuo me perguntando é sobre qual número eu realmente vou me importar daqui a dois anos.
O TVL que respira com o preço do ETH, ou o TVL que só se move quando alguém decide.
A página inicial do DeFiLlama está contando duas histórias ao mesmo tempo, e a maioria das pessoas só lê uma delas.
O total do DeFi TVL está por volta de 70 bilhões, abaixo dos cerca de 114 no início do ano.
Essa é a história que todo mundo lê. DeFi está encolhendo.
Mas o TVL é uma métrica estranha. Ele mistura duas unidades diferentes dentro de um único número.
A maior parte é colateral cripto. ETH no Lido, ETH em restaking, moedas paradas em mercados de empréstimo. Quando os preços caem, esse TVL cai junto. Ninguém precisa sacar nada. As mesmas moedas apenas são reprecificadas.
Uma fatia menor é denominada em dólares. Tesouros tokenizados e crédito privado. Essa parte não é reprecificada quando o ETH cai. Ela só se move quando alguém realmente deposita ou realmente sai.
Abra a coluna de um mês e o gradiente fica difícil de não perceber.
→ Categorias de staking e restaking caíram de 15 a 25 por cento, acompanhando o ETH
→ Empréstimos caíram em dígitos altos, acompanhando o seu colateral
→ RWA caiu em dígitos baixos, a menor queda na tabela
Então a leitura honesta é que a maior parte da queda deste ano é um eco de preços, não uma fuga. Quanto mais uma categoria fica distante da exposição ao preço do cripto, menos ela caiu.
E dentro dessa categoria mais silenciosa, os nomes de crédito em dólares ainda estão crescendo. A Centrifuge subiu dois dígitos em um mês em que quase tudo o mais sangrou.
Para ser justo, manter-se estável é fácil quando a sua unidade não é reprecificada. Estabilidade não prova nada aqui. Crescimento sim.
Dinheiro novo escolhendo crédito tokenizado e tesouros no meio de uma queda é uma decisão que alguém tomou de propósito.
O valor on-chain do setor foi de cerca de 6 bilhões para mais de 25 bilhões em dezoito meses e não pausou por nada disso.
O que eu continuo me perguntando é sobre qual número eu realmente vou me importar daqui a dois anos.
O TVL que respira com o preço do ETH, ou o TVL que só se move quando alguém decide.
O total do DeFi TVL está por volta de 70 bilhões, abaixo dos cerca de 114 no início do ano.
Essa é a história que todo mundo lê. DeFi está encolhendo.
Mas o TVL é uma métrica estranha. Ele mistura duas unidades diferentes dentro de um único número.
A maior parte é colateral cripto. ETH no Lido, ETH em restaking, moedas paradas em mercados de empréstimo. Quando os preços caem, esse TVL cai junto. Ninguém precisa sacar nada. As mesmas moedas apenas são reprecificadas.
Uma fatia menor é denominada em dólares. Tesouros tokenizados e crédito privado. Essa parte não é reprecificada quando o ETH cai. Ela só se move quando alguém realmente deposita ou realmente sai.
Abra a coluna de um mês e o gradiente fica difícil de não perceber.
→ Categorias de staking e restaking caíram de 15 a 25 por cento, acompanhando o ETH
→ Empréstimos caíram em dígitos altos, acompanhando o seu colateral
→ RWA caiu em dígitos baixos, a menor queda na tabela
Então a leitura honesta é que a maior parte da queda deste ano é um eco de preços, não uma fuga. Quanto mais uma categoria fica distante da exposição ao preço do cripto, menos ela caiu.
E dentro dessa categoria mais silenciosa, os nomes de crédito em dólares ainda estão crescendo. A Centrifuge subiu dois dígitos em um mês em que quase tudo o mais sangrou.
Para ser justo, manter-se estável é fácil quando a sua unidade não é reprecificada. Estabilidade não prova nada aqui. Crescimento sim.
Dinheiro novo escolhendo crédito tokenizado e tesouros no meio de uma queda é uma decisão que alguém tomou de propósito.
O valor on-chain do setor foi de cerca de 6 bilhões para mais de 25 bilhões em dezoito meses e não pausou por nada disso.
O que eu continuo me perguntando é sobre qual número eu realmente vou me importar daqui a dois anos.
O TVL que respira com o preço do ETH, ou o TVL que só se move quando alguém decide.
22
416
·
--
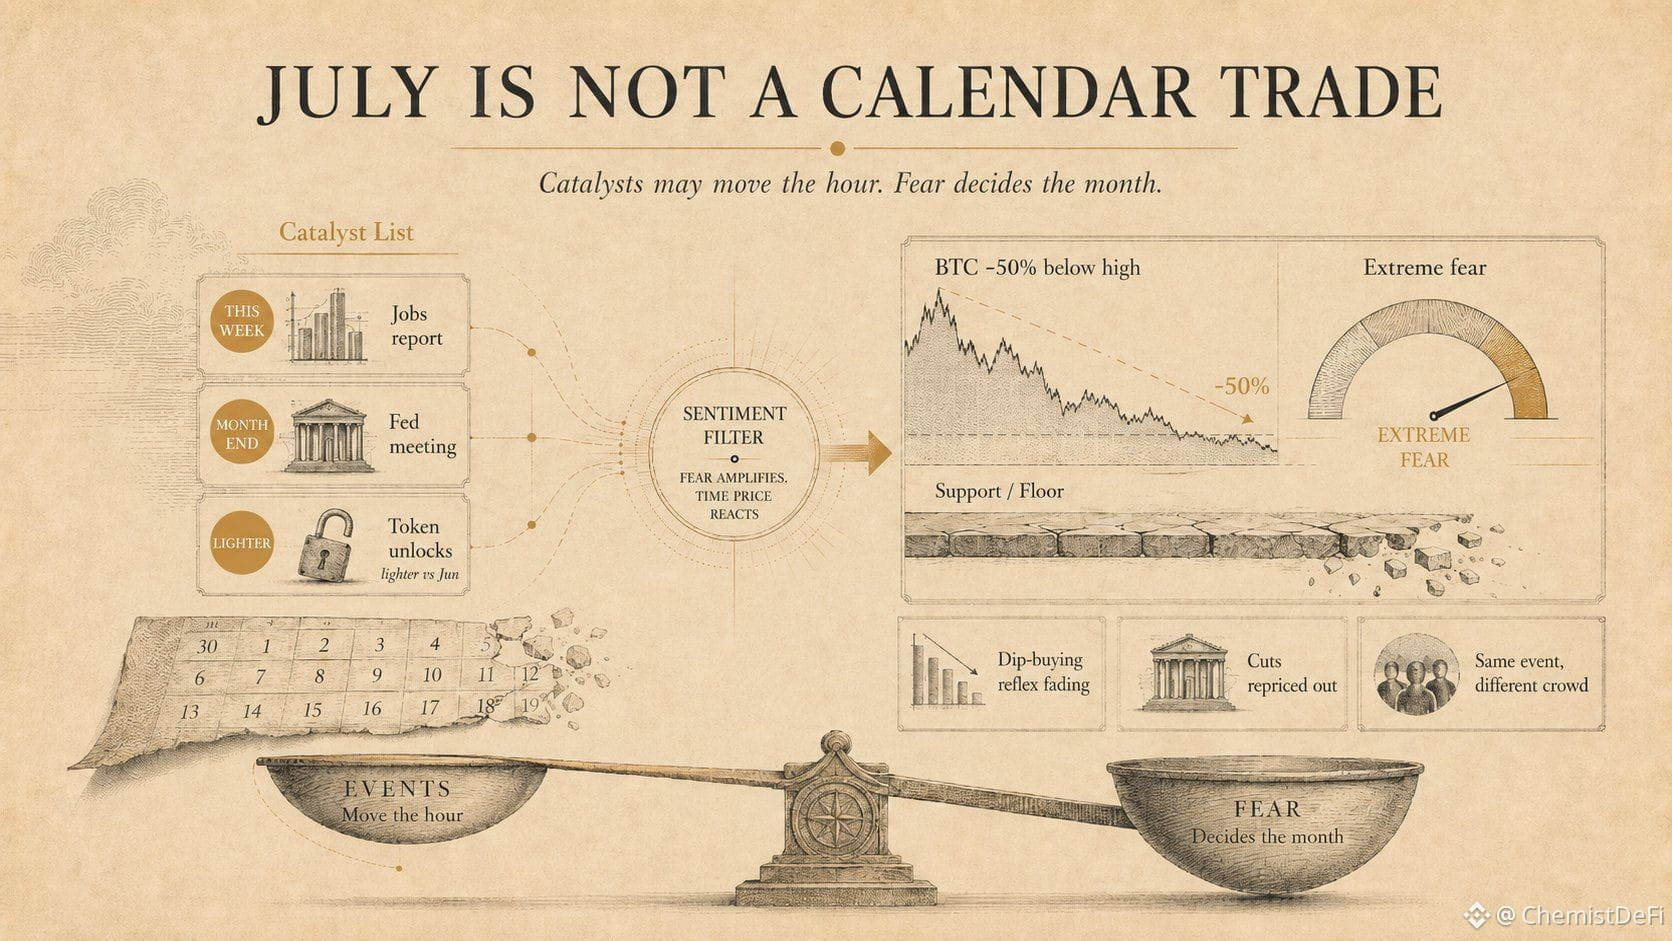
Estamos em um mês novo, e as threads do catalisador de julho já estão subindo.
Toda virada de mês funciona assim. Alguém lista as datas, o mercado concorda, e o calendário é tratado como uma previsão.
Desta vez, as datas também são reais.
→ sai um relatório de empregos esta semana
→ o Fed se reúne no fim do mês
→ o usual conjunto de desbloqueios de tokens, mais leve do que no mês passado
Nada disso é o que realmente decide julho.
O BTC entra neste mês já cerca de metade do seu topo, e o mercado ao redor está sentado num medo extremo.
Esse é o input que quase ninguém coloca na lista.
Nesse estado, os eventos deixam de definir a direção. Eles dão a uma plateia amedrontada permissão para fazer o que ela já queria fazer.
O mesmo número de empregos cai de um jeito num mercado confiante e do jeito oposto em um mercado assustado.
O evento não muda.
A multidão que o recebe é que muda.
E o reflexo que sustentou dois anos comprando quedas sumiu silenciosamente.
Para a maior parte deste ciclo, o cenário de alta se apoiava em uma suposição silenciosa. O dinheiro ficaria mais barato. Os cortes estavam chegando, a liquidez vinha a caminho, e cada queda tinha aquele piso por baixo.
O Fed passou junho removendo esse piso. As taxas se mantiveram, o tom ficou mais hawkish, e o mercado parou de precificar cortes para este ano.
Então, uma plateia assustada está sendo convidada a precificar este mercado sem a única história em que ele foi construído.
O que eu continuo voltando é que nada disso aparece numa lista de catalisadores.
As datas vão mover o preço por uma hora.
O medo é o que vai decidir o mês.
Estamos em um mês novo, e as threads do catalisador de julho já estão subindo.
Toda virada de mês funciona assim. Alguém lista as datas, o mercado concorda, e o calendário é tratado como uma previsão.
Desta vez, as datas também são reais.
→ sai um relatório de empregos esta semana
→ o Fed se reúne no fim do mês
→ o usual conjunto de desbloqueios de tokens, mais leve do que no mês passado
Nada disso é o que realmente decide julho.
O BTC entra neste mês já cerca de metade do seu topo, e o mercado ao redor está sentado num medo extremo.
Esse é o input que quase ninguém coloca na lista.
Nesse estado, os eventos deixam de definir a direção. Eles dão a uma plateia amedrontada permissão para fazer o que ela já queria fazer.
O mesmo número de empregos cai de um jeito num mercado confiante e do jeito oposto em um mercado assustado.
O evento não muda.
A multidão que o recebe é que muda.
E o reflexo que sustentou dois anos comprando quedas sumiu silenciosamente.
Para a maior parte deste ciclo, o cenário de alta se apoiava em uma suposição silenciosa. O dinheiro ficaria mais barato. Os cortes estavam chegando, a liquidez vinha a caminho, e cada queda tinha aquele piso por baixo.
O Fed passou junho removendo esse piso. As taxas se mantiveram, o tom ficou mais hawkish, e o mercado parou de precificar cortes para este ano.
Então, uma plateia assustada está sendo convidada a precificar este mercado sem a única história em que ele foi construído.
O que eu continuo voltando é que nada disso aparece numa lista de catalisadores.
As datas vão mover o preço por uma hora.
O medo é o que vai decidir o mês.
Toda virada de mês funciona assim. Alguém lista as datas, o mercado concorda, e o calendário é tratado como uma previsão.
Desta vez, as datas também são reais.
→ sai um relatório de empregos esta semana
→ o Fed se reúne no fim do mês
→ o usual conjunto de desbloqueios de tokens, mais leve do que no mês passado
Nada disso é o que realmente decide julho.
O BTC entra neste mês já cerca de metade do seu topo, e o mercado ao redor está sentado num medo extremo.
Esse é o input que quase ninguém coloca na lista.
Nesse estado, os eventos deixam de definir a direção. Eles dão a uma plateia amedrontada permissão para fazer o que ela já queria fazer.
O mesmo número de empregos cai de um jeito num mercado confiante e do jeito oposto em um mercado assustado.
O evento não muda.
A multidão que o recebe é que muda.
E o reflexo que sustentou dois anos comprando quedas sumiu silenciosamente.
Para a maior parte deste ciclo, o cenário de alta se apoiava em uma suposição silenciosa. O dinheiro ficaria mais barato. Os cortes estavam chegando, a liquidez vinha a caminho, e cada queda tinha aquele piso por baixo.
O Fed passou junho removendo esse piso. As taxas se mantiveram, o tom ficou mais hawkish, e o mercado parou de precificar cortes para este ano.
Então, uma plateia assustada está sendo convidada a precificar este mercado sem a única história em que ele foi construído.
O que eu continuo voltando é que nada disso aparece numa lista de catalisadores.
As datas vão mover o preço por uma hora.
O medo é o que vai decidir o mês.
2
24
443
·
--
GM, novo mês, nova plataforma.
Primeiro dia no Binance Square.
Mesmo caos, melhor foco.
Vou compartilhar como vejo cripto, DeFi, liquidez e narrativas de mercado a partir daqui também.
Vamos cozinhar 🧪
GM, novo mês, nova plataforma.
Primeiro dia no Binance Square.
Mesmo caos, melhor foco.
Vou compartilhar como vejo cripto, DeFi, liquidez e narrativas de mercado a partir daqui também.
Vamos cozinhar 🧪
Primeiro dia no Binance Square.
Mesmo caos, melhor foco.
Vou compartilhar como vejo cripto, DeFi, liquidez e narrativas de mercado a partir daqui também.
Vamos cozinhar 🧪
1
21
527
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BitwiseFilesFinalNEARSpotETFProspectus
31,243 visualizações
874 a discutir
#bitwisefilesfinalnearspotetfprospectus 🚀
O token NEAR pode atingir US$ 562?$NEAR
A Bitwise está preparando um ETF spot de NEAR, listado sob o ticker NRR na NYSE Arca. O gestor já estava discutindo metas de US$ 155, ou até US$ 562 até 2030.$RESOLV $DASH
Rajo C
·6 gostos
·3.6k visualizações
BitgetHackerMoves$83MStolenXRP
19,958 visualizações
121 a discutir
SOLSpotETFWeeklyInflow$188M
10,785 visualizações
91 a discutir