
000000000x
42 Publicações

000000000x
Denunciar
Bloquear Utilizador
一个小目标
4 A seguir
1 Seguidores
1 Gostaram
Publicações
Tudo
Vídeos
·
--
Ver tradução
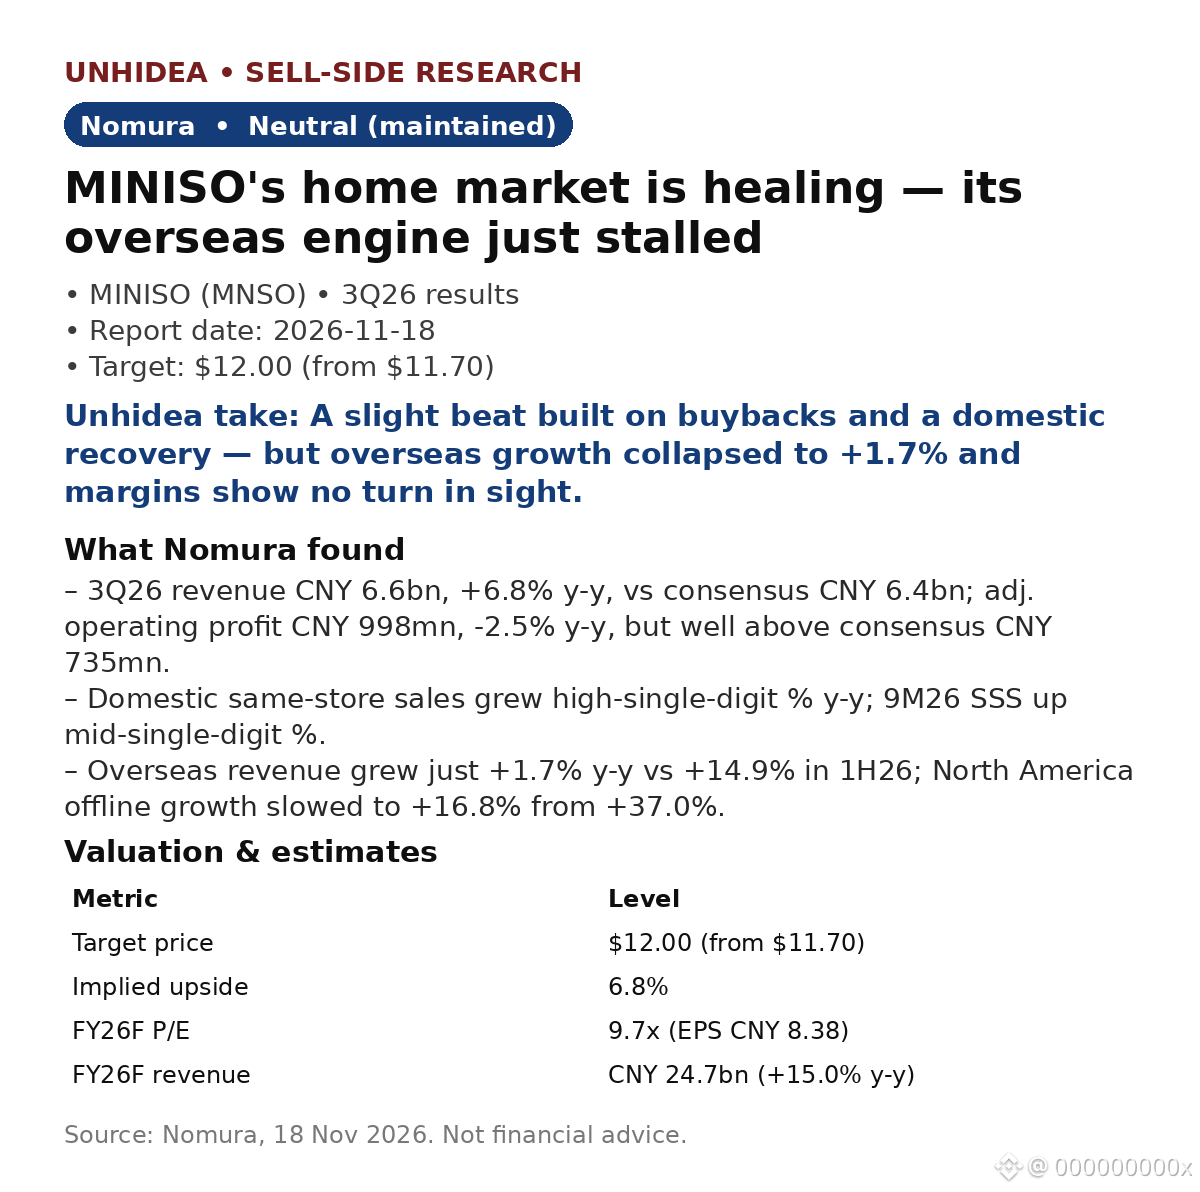
$MNSO: Nomura keeps Neutral — domestic recovery is real, but overseas growth just fell off a cliff
- 3Q26 revenue CNY 6.6bn, +6.8% y-y, ahead of consensus CNY 6.4bn; adj. operating profit CNY 998mn, -2.5% y-y but far above consensus CNY 735mn.
- Domestic same-store sales grew high-single-digit % y-y in 3Q26 (9M26: mid-single-digit %). The home market is healing.
- Overseas is the problem: revenue +1.7% y-y vs +14.9% in 1H26. North America offline growth slowed to +16.8% from +37.0%; overseas inventory hit 271 days (vs 212 a year ago).
- Margins: gross margin +0.6pp y-y, wiped out by sales & distribution costs +2.9pp y-y. Nomura sees no margin turnaround in 4Q26.
- Valuation: target $12.00 (from $11.70, 6.8% upside) at an unchanged 10.0x forward P/E; the stock trades at 9.7x FY26F P/E. FY26F revenue CNY 24.7bn, +15.0% y-y; FD normalized EPS CNY 8.38, -11.7% y-y.
Unhidea take: overseas was the growth story behind MINISO's premium — at +1.7% with 271 days of inventory, that story is on pause. Inventory ties up cash and forces discounting before it shows in margins.
Unhidea take: buybacks of >CNY 1bn (~4.5% of shares) are doing the heavy lifting while normalized EPS still falls 11.7% in FY26F. A cheap stock (9.7x) waiting for an overseas re-acceleration, not a turnaround yet.
Risks: domestic SSS slowdown, overseas uncertainty, intensifying competition.
Source: Nomura, 18 Nov 2026. Not financial advice.
$MNSO: Nomura keeps Neutral — domestic recovery is real, but overseas growth just fell off a cliff
- 3Q26 revenue CNY 6.6bn, +6.8% y-y, ahead of consensus CNY 6.4bn; adj. operating profit CNY 998mn, -2.5% y-y but far above consensus CNY 735mn.
- Domestic same-store sales grew high-single-digit % y-y in 3Q26 (9M26: mid-single-digit %). The home market is healing.
- Overseas is the problem: revenue +1.7% y-y vs +14.9% in 1H26. North America offline growth slowed to +16.8% from +37.0%; overseas inventory hit 271 days (vs 212 a year ago).
- Margins: gross margin +0.6pp y-y, wiped out by sales & distribution costs +2.9pp y-y. Nomura sees no margin turnaround in 4Q26.
- Valuation: target $12.00 (from $11.70, 6.8% upside) at an unchanged 10.0x forward P/E; the stock trades at 9.7x FY26F P/E. FY26F revenue CNY 24.7bn, +15.0% y-y; FD normalized EPS CNY 8.38, -11.7% y-y.
Unhidea take: overseas was the growth story behind MINISO's premium — at +1.7% with 271 days of inventory, that story is on pause. Inventory ties up cash and forces discounting before it shows in margins.
Unhidea take: buybacks of >CNY 1bn (~4.5% of shares) are doing the heavy lifting while normalized EPS still falls 11.7% in FY26F. A cheap stock (9.7x) waiting for an overseas re-acceleration, not a turnaround yet.
Risks: domestic SSS slowdown, overseas uncertainty, intensifying competition.
Source: Nomura, 18 Nov 2026. Not financial advice.
- 3Q26 revenue CNY 6.6bn, +6.8% y-y, ahead of consensus CNY 6.4bn; adj. operating profit CNY 998mn, -2.5% y-y but far above consensus CNY 735mn.
- Domestic same-store sales grew high-single-digit % y-y in 3Q26 (9M26: mid-single-digit %). The home market is healing.
- Overseas is the problem: revenue +1.7% y-y vs +14.9% in 1H26. North America offline growth slowed to +16.8% from +37.0%; overseas inventory hit 271 days (vs 212 a year ago).
- Margins: gross margin +0.6pp y-y, wiped out by sales & distribution costs +2.9pp y-y. Nomura sees no margin turnaround in 4Q26.
- Valuation: target $12.00 (from $11.70, 6.8% upside) at an unchanged 10.0x forward P/E; the stock trades at 9.7x FY26F P/E. FY26F revenue CNY 24.7bn, +15.0% y-y; FD normalized EPS CNY 8.38, -11.7% y-y.
Unhidea take: overseas was the growth story behind MINISO's premium — at +1.7% with 271 days of inventory, that story is on pause. Inventory ties up cash and forces discounting before it shows in margins.
Unhidea take: buybacks of >CNY 1bn (~4.5% of shares) are doing the heavy lifting while normalized EPS still falls 11.7% in FY26F. A cheap stock (9.7x) waiting for an overseas re-acceleration, not a turnaround yet.
Risks: domestic SSS slowdown, overseas uncertainty, intensifying competition.
Source: Nomura, 18 Nov 2026. Not financial advice.
MNSOUS-0,21%
12
·
--
Ver tradução
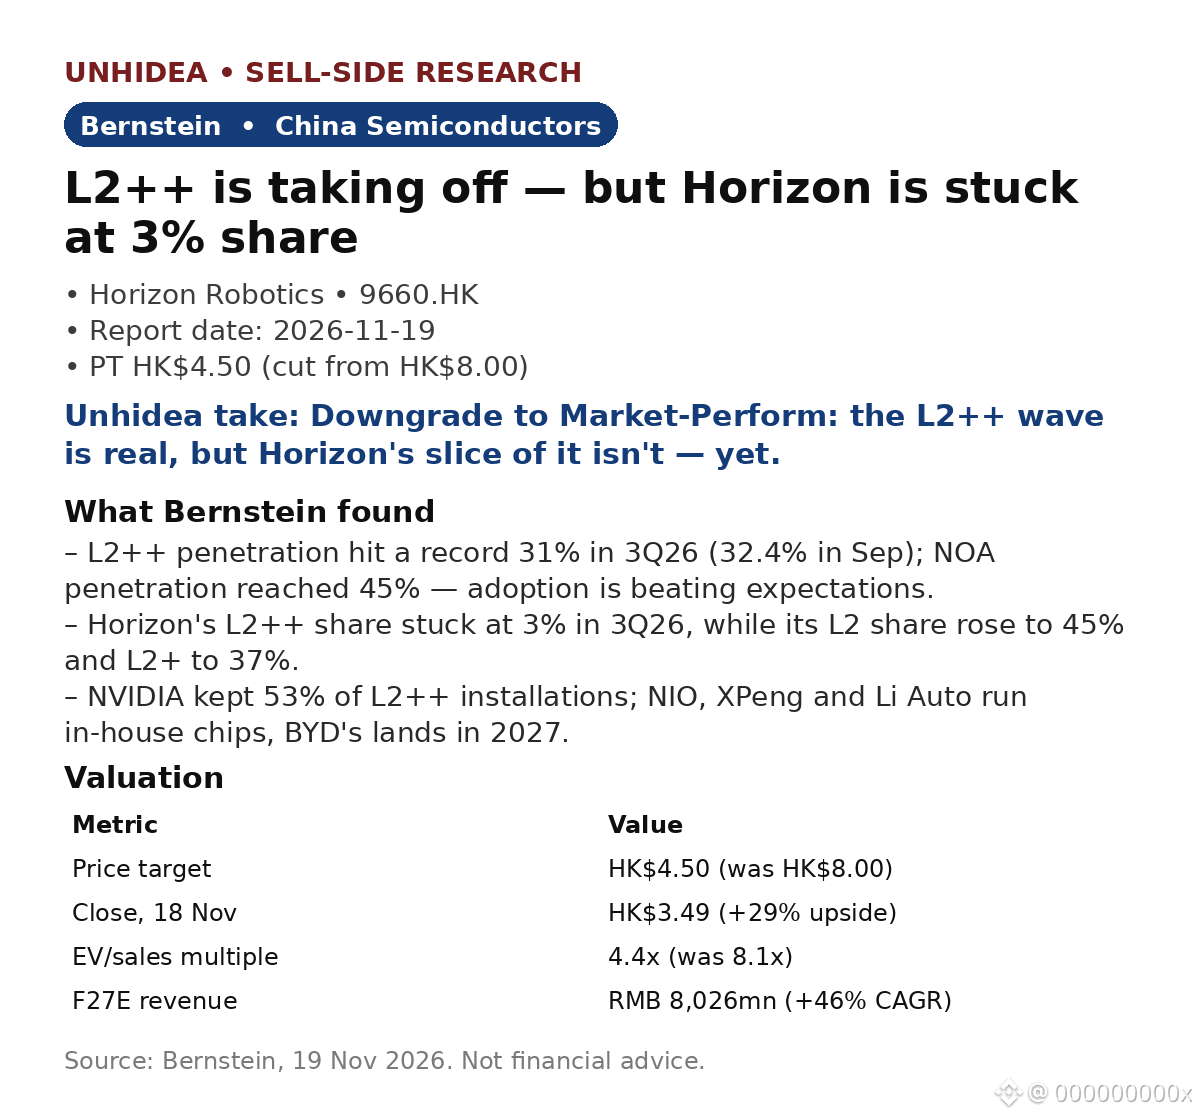
$9660.HK: Bernstein downgrades Horizon Robotics to Market-Perform, PT slashed HK$8.00 → HK$4.50 — L2++ is booming, but Horizon is missing it
- The wave is real: L2++ penetration hit a record 31% in 3Q26 (32.4% in September) and NOA reached 45% — adoption is running ahead of Bernstein's expectations.
- Horizon's slice isn't: its L2++ share stayed at 3% in 3Q26, even as L2 share rose to 45% and L2+ to 37%. Design wins and HSD-model sales keep missing.
- The squeeze: NVIDIA held 53% of L2++ installations in 3Q26; NIO, XPeng and Li Auto already run in-house chips, BYD's lands in 2027 and Chery is building its own.
- Headwinds on both sides: China PV sales fell 25% YoY in 3Q26, and Horizon is shifting toward a lower-visibility Licensing & Services model.
- Valuation: PT HK$4.50 is +29% vs the HK$3.49 close (18 Nov), on 4.4x EV/sales (was 8.1x) applied to 2BF revenue of RMB11.8bn. F27E revenue RMB8,026mn (+46.1% CAGR) — growth is not the problem, share is.
Unhidea take: the report frames this as a Horizon problem, but 31% penetration with NVIDIA at 53% says the merchant-chip race is consolidating around the incumbent — for every other merchant supplier, share is now won or lost at the OEM's in-house decision.
Unhidea take: if BYD's in-house SoC lands in 2027 as planned, Horizon's two key accounts (BYD, VW) become the whole thesis — watch design-win announcements, not quarterly revenue, as the leading indicator.
Risks: OEM in-house chips, weak China auto cycle, L2++ design-win conversion, licensing-model visibility.
Source: Bernstein, 19 Nov 2026. Not financial advice.
$9660.HK: Bernstein downgrades Horizon Robotics to Market-Perform, PT slashed HK$8.00 → HK$4.50 — L2++ is booming, but Horizon is missing it
- The wave is real: L2++ penetration hit a record 31% in 3Q26 (32.4% in September) and NOA reached 45% — adoption is running ahead of Bernstein's expectations.
- Horizon's slice isn't: its L2++ share stayed at 3% in 3Q26, even as L2 share rose to 45% and L2+ to 37%. Design wins and HSD-model sales keep missing.
- The squeeze: NVIDIA held 53% of L2++ installations in 3Q26; NIO, XPeng and Li Auto already run in-house chips, BYD's lands in 2027 and Chery is building its own.
- Headwinds on both sides: China PV sales fell 25% YoY in 3Q26, and Horizon is shifting toward a lower-visibility Licensing & Services model.
- Valuation: PT HK$4.50 is +29% vs the HK$3.49 close (18 Nov), on 4.4x EV/sales (was 8.1x) applied to 2BF revenue of RMB11.8bn. F27E revenue RMB8,026mn (+46.1% CAGR) — growth is not the problem, share is.
Unhidea take: the report frames this as a Horizon problem, but 31% penetration with NVIDIA at 53% says the merchant-chip race is consolidating around the incumbent — for every other merchant supplier, share is now won or lost at the OEM's in-house decision.
Unhidea take: if BYD's in-house SoC lands in 2027 as planned, Horizon's two key accounts (BYD, VW) become the whole thesis — watch design-win announcements, not quarterly revenue, as the leading indicator.
Risks: OEM in-house chips, weak China auto cycle, L2++ design-win conversion, licensing-model visibility.
Source: Bernstein, 19 Nov 2026. Not financial advice.
- The wave is real: L2++ penetration hit a record 31% in 3Q26 (32.4% in September) and NOA reached 45% — adoption is running ahead of Bernstein's expectations.
- Horizon's slice isn't: its L2++ share stayed at 3% in 3Q26, even as L2 share rose to 45% and L2+ to 37%. Design wins and HSD-model sales keep missing.
- The squeeze: NVIDIA held 53% of L2++ installations in 3Q26; NIO, XPeng and Li Auto already run in-house chips, BYD's lands in 2027 and Chery is building its own.
- Headwinds on both sides: China PV sales fell 25% YoY in 3Q26, and Horizon is shifting toward a lower-visibility Licensing & Services model.
- Valuation: PT HK$4.50 is +29% vs the HK$3.49 close (18 Nov), on 4.4x EV/sales (was 8.1x) applied to 2BF revenue of RMB11.8bn. F27E revenue RMB8,026mn (+46.1% CAGR) — growth is not the problem, share is.
Unhidea take: the report frames this as a Horizon problem, but 31% penetration with NVIDIA at 53% says the merchant-chip race is consolidating around the incumbent — for every other merchant supplier, share is now won or lost at the OEM's in-house decision.
Unhidea take: if BYD's in-house SoC lands in 2027 as planned, Horizon's two key accounts (BYD, VW) become the whole thesis — watch design-win announcements, not quarterly revenue, as the leading indicator.
Risks: OEM in-house chips, weak China auto cycle, L2++ design-win conversion, licensing-model visibility.
Source: Bernstein, 19 Nov 2026. Not financial advice.
NVDA-4,05%
LIUS-1,17%
125
·
--
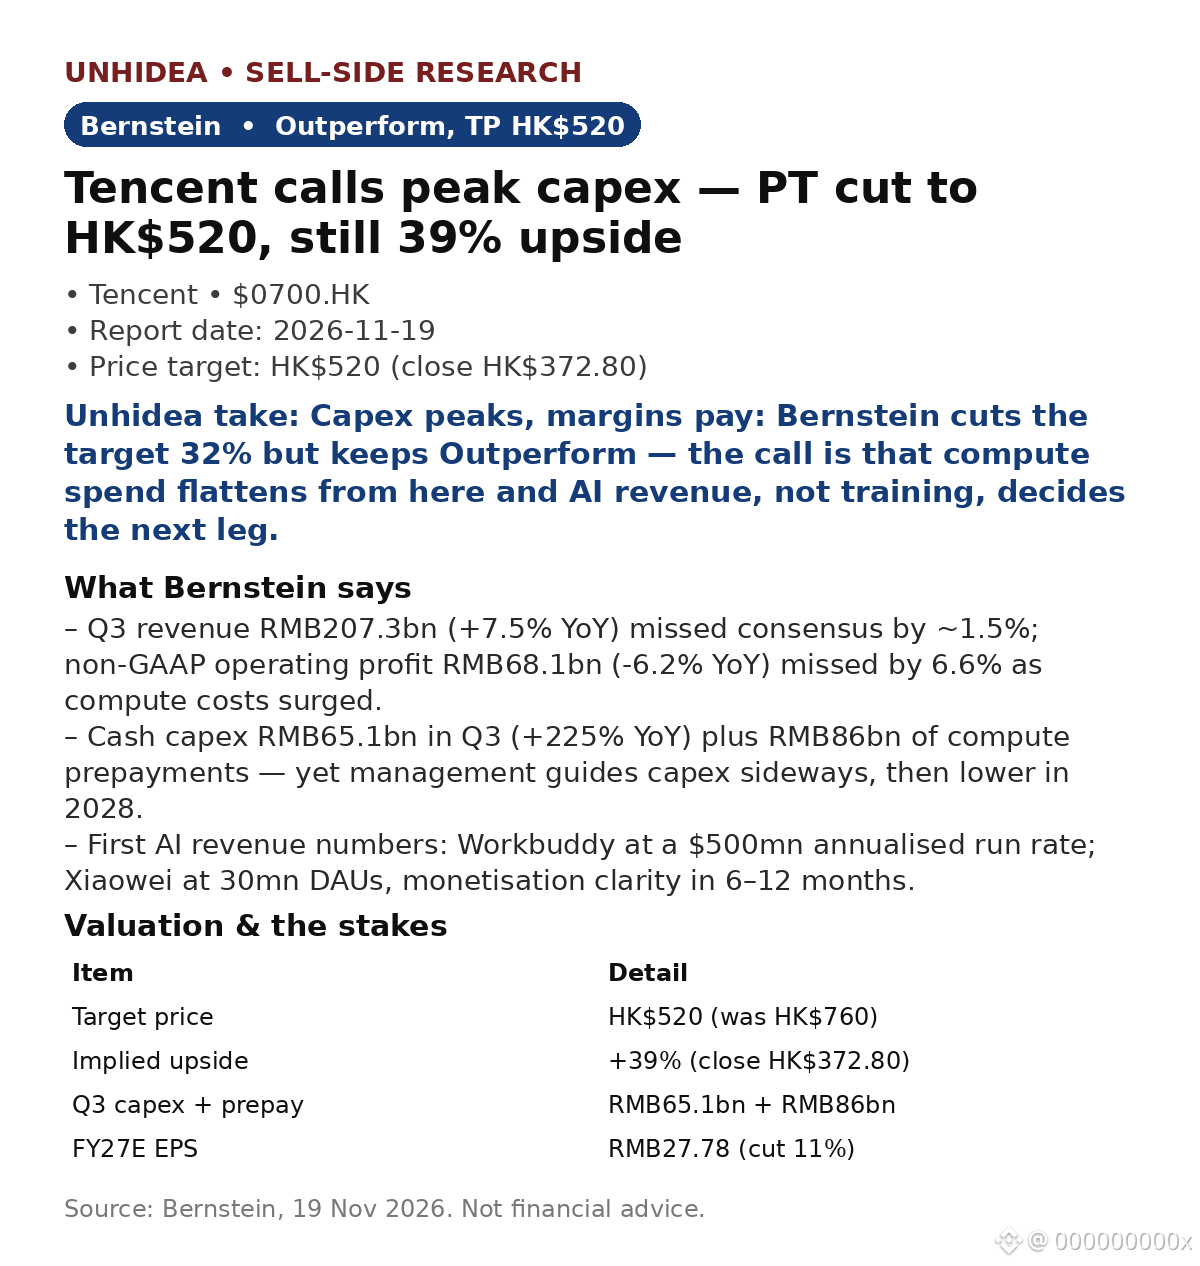
$0700.HK: Tencent afirma que o capex atingiu o pico — Bernstein mantém recomendação de desempenho superior, preço-alvo de HK$520 (reduzido de HK$760)
- Receita do 3.º trimestre: RMB207.3bn (+7.5% em termos homólogos), ~1.5% abaixo do consenso; lucro operacional não-GAAP de RMB68.1bn (-6.2% em termos homólogos), 6.6% abaixo do consenso — os custos de computação foram o fator decisivo.
- O capex é o tema central: RMB65.1bn no 3.º trimestre (+225% em termos homólogos), mais RMB86bn em pagamentos antecipados de computação — ainda assim, a administração afirma que o capex se manterá estável e depois cairá em 2028. Para a Bernstein, é a segunda empresa, depois da Sony, a considerar insustentáveis os custos de hardware.
- A fatura: custos de largura de banda e servidores +132% em termos homólogos; I&D não relacionado com pessoal +152%. A publicidade continua a crescer: +18.8%, para RMB43.0bn; jogos +4.6%, para RMB66.5bn; FBS +9.4%, para RMB63.7bn. O lucro operacional das atividades principais, excluindo os gastos com IA, aumentou 8%, para RMB83.3bn.
- Primeiros números de receita com IA: Workbuddy com uma taxa de receita anualizada de $500mn; Xiaowei com 30mn de utilizadores ativos diários, com monetização prevista para os próximos 6–12 meses. Segundo a Bernstein, as restrições dos EUA às exportações de chips atrasam o treino, mas não as receitas de inferência.
- Avaliação: o preço-alvo de HK$520 representa uma valorização de +39% face ao fecho de HK$372.80 (18 de novembro), perto do mínimo de HK$370 das últimas 52 semanas, com resultados dos últimos 12 meses a cerca de 11x após uma queda de 38% desde o início do ano; estimativa de EPS para o AF27 reduzida em 11%, para RMB27.78.
Opinião da Unhidea: o capex máximo é um tema de debate para além da Tencent — se um comprador desta dimensão estabilizar os gastos, a duração do ciclo de hardware de IA torna-se a questão central.
Opinião da Unhidea: a Tencent negoceia a cerca de 11x, enquanto a opção de IA ainda não está refletida no preço — Workbuddy e Xiaowei são os primeiros números concretos; se a monetização se concretizar, o múltiplo de 16x para o AF+1 da Bernstein poderá impulsionar uma reavaliação.
Riscos: restrições dos EUA às exportações de chips, conjuntura macroeconómica da China, comparações na área dos jogos, calendário da monetização da IA.
Fonte: Bernstein, 19 de novembro de 2026. Não constitui aconselhamento financeiro.
$0700.HK: Tencent afirma que o capex atingiu o pico — Bernstein mantém recomendação de desempenho superior, preço-alvo de HK$520 (reduzido de HK$760)
- Receita do 3.º trimestre: RMB207.3bn (+7.5% em termos homólogos), ~1.5% abaixo do consenso; lucro operacional não-GAAP de RMB68.1bn (-6.2% em termos homólogos), 6.6% abaixo do consenso — os custos de computação foram o fator decisivo.
- O capex é o tema central: RMB65.1bn no 3.º trimestre (+225% em termos homólogos), mais RMB86bn em pagamentos antecipados de computação — ainda assim, a administração afirma que o capex se manterá estável e depois cairá em 2028. Para a Bernstein, é a segunda empresa, depois da Sony, a considerar insustentáveis os custos de hardware.
- A fatura: custos de largura de banda e servidores +132% em termos homólogos; I&D não relacionado com pessoal +152%. A publicidade continua a crescer: +18.8%, para RMB43.0bn; jogos +4.6%, para RMB66.5bn; FBS +9.4%, para RMB63.7bn. O lucro operacional das atividades principais, excluindo os gastos com IA, aumentou 8%, para RMB83.3bn.
- Primeiros números de receita com IA: Workbuddy com uma taxa de receita anualizada de $500mn; Xiaowei com 30mn de utilizadores ativos diários, com monetização prevista para os próximos 6–12 meses. Segundo a Bernstein, as restrições dos EUA às exportações de chips atrasam o treino, mas não as receitas de inferência.
- Avaliação: o preço-alvo de HK$520 representa uma valorização de +39% face ao fecho de HK$372.80 (18 de novembro), perto do mínimo de HK$370 das últimas 52 semanas, com resultados dos últimos 12 meses a cerca de 11x após uma queda de 38% desde o início do ano; estimativa de EPS para o AF27 reduzida em 11%, para RMB27.78.
Opinião da Unhidea: o capex máximo é um tema de debate para além da Tencent — se um comprador desta dimensão estabilizar os gastos, a duração do ciclo de hardware de IA torna-se a questão central.
Opinião da Unhidea: a Tencent negoceia a cerca de 11x, enquanto a opção de IA ainda não está refletida no preço — Workbuddy e Xiaowei são os primeiros números concretos; se a monetização se concretizar, o múltiplo de 16x para o AF+1 da Bernstein poderá impulsionar uma reavaliação.
Riscos: restrições dos EUA às exportações de chips, conjuntura macroeconómica da China, comparações na área dos jogos, calendário da monetização da IA.
Fonte: Bernstein, 19 de novembro de 2026. Não constitui aconselhamento financeiro.
- Receita do 3.º trimestre: RMB207.3bn (+7.5% em termos homólogos), ~1.5% abaixo do consenso; lucro operacional não-GAAP de RMB68.1bn (-6.2% em termos homólogos), 6.6% abaixo do consenso — os custos de computação foram o fator decisivo.
- O capex é o tema central: RMB65.1bn no 3.º trimestre (+225% em termos homólogos), mais RMB86bn em pagamentos antecipados de computação — ainda assim, a administração afirma que o capex se manterá estável e depois cairá em 2028. Para a Bernstein, é a segunda empresa, depois da Sony, a considerar insustentáveis os custos de hardware.
- A fatura: custos de largura de banda e servidores +132% em termos homólogos; I&D não relacionado com pessoal +152%. A publicidade continua a crescer: +18.8%, para RMB43.0bn; jogos +4.6%, para RMB66.5bn; FBS +9.4%, para RMB63.7bn. O lucro operacional das atividades principais, excluindo os gastos com IA, aumentou 8%, para RMB83.3bn.
- Primeiros números de receita com IA: Workbuddy com uma taxa de receita anualizada de $500mn; Xiaowei com 30mn de utilizadores ativos diários, com monetização prevista para os próximos 6–12 meses. Segundo a Bernstein, as restrições dos EUA às exportações de chips atrasam o treino, mas não as receitas de inferência.
- Avaliação: o preço-alvo de HK$520 representa uma valorização de +39% face ao fecho de HK$372.80 (18 de novembro), perto do mínimo de HK$370 das últimas 52 semanas, com resultados dos últimos 12 meses a cerca de 11x após uma queda de 38% desde o início do ano; estimativa de EPS para o AF27 reduzida em 11%, para RMB27.78.
Opinião da Unhidea: o capex máximo é um tema de debate para além da Tencent — se um comprador desta dimensão estabilizar os gastos, a duração do ciclo de hardware de IA torna-se a questão central.
Opinião da Unhidea: a Tencent negoceia a cerca de 11x, enquanto a opção de IA ainda não está refletida no preço — Workbuddy e Xiaowei são os primeiros números concretos; se a monetização se concretizar, o múltiplo de 16x para o AF+1 da Bernstein poderá impulsionar uma reavaliação.
Riscos: restrições dos EUA às exportações de chips, conjuntura macroeconómica da China, comparações na área dos jogos, calendário da monetização da IA.
Fonte: Bernstein, 19 de novembro de 2026. Não constitui aconselhamento financeiro.
114
·
--
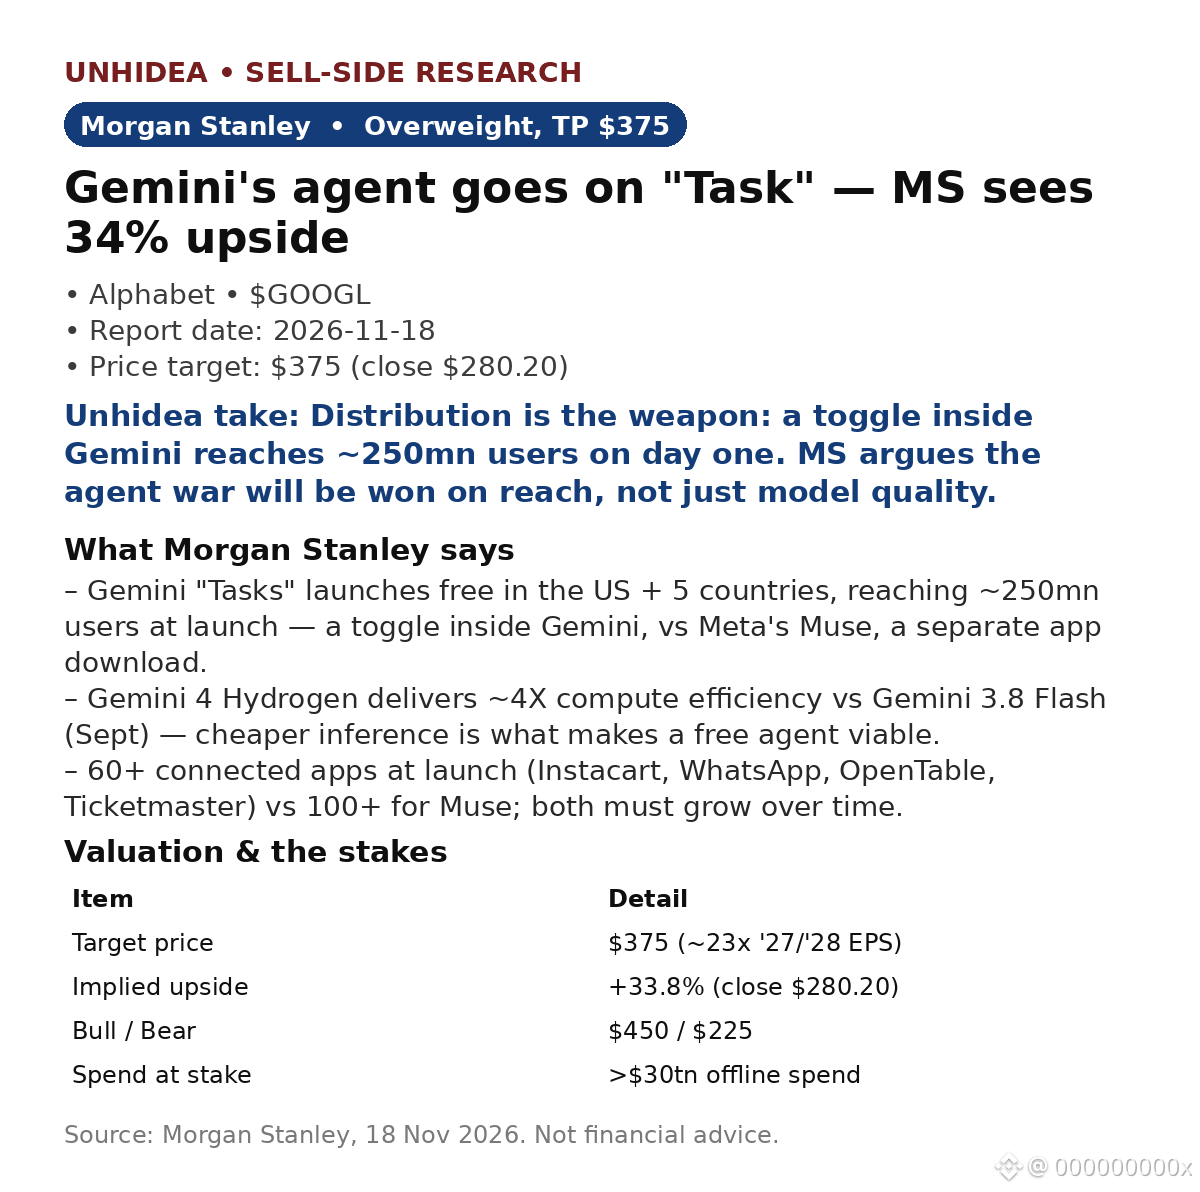
$GOOGL: o agente do Gemini agora está em “Task” — Morgan Stanley mantém recomendação Overweight, preço-alvo de US$ 375 (+34% em relação ao fechamento de US$ 280,20 em 17 de nov.)
- “Tasks” chega gratuitamente aos EUA e a mais 5 países, para cerca de 250 milhões de usuários — uma opção dentro do Gemini (mais de 1 bilhão de usuários ativos mensais), sem precisar baixar nada. O Muse, da Meta, é um aplicativo separado, com cerca de 12 milhões de usuários ativos mensais (dados de terceiros).
- O Gemini 4 Hydrogen oferece eficiência computacional cerca de 4 vezes maior que o Gemini 3.8 Flash (setembro). A Meta mira um ganho de eficiência de 10 vezes para o Muse em 2027 — a eficiência define quem pode oferecer um agente gratuito.
- Mais de 60 aplicativos conectados no lançamento (Instacart, WhatsApp, OpenTable), contra mais de 100 para o Muse. O Morgan Stanley afirma que os primeiros agentes a ganhar escala conquistarão mais adoção empresarial — isso favorece o Google.
- O porém: a busca monetiza cerca de 20–40% do valor das transações, contra comissões de agente na casa de poucos pontos percentuais. Se o Tasks desviar consultas sem aumentar os gastos, prejudicará a melhor margem do Google.
- O Morgan Stanley estima que há mais de US$ 30 trilhões em gastos presenciais em jogo; cenário otimista: US$ 450, pessimista: US$ 225. As ações subiram 0,8%, para US$ 282,44, em 18 de nov. (após o relatório, Finnhub), cerca de 31% abaixo da máxima de US$ 408,61.
Análise da Unhidea: a guerra dos agentes é uma guerra de distribuição — uma opção diante de um bilhão de usuários vale mais do que um download. O teste é saber se o Tasks vira um hábito ou fica só na demonstração.
Análise da Unhidea: observe a busca, não o Tasks. Se as compras por agentes crescerem enquanto a busca desacelera, o múltiplo será reduzido — os US$ 375 do Morgan Stanley pressupõem que a busca continuará resiliente.
Riscos: canibalização da busca, concorrência da Meta/Amazon, investimentos em IA/retorno sobre o capital investido, regulação.
Fonte: Morgan Stanley, 18 de nov. de 2026. Isto não é aconselhamento financeiro.
$GOOGL : o agente do Gemini agora está em “Task” — Morgan Stanley mantém recomendação Overweight, preço-alvo de US$ 375 (+34% em relação ao fechamento de US$ 280,20 em 17 de nov.)
- “Tasks” chega gratuitamente aos EUA e a mais 5 países, para cerca de 250 milhões de usuários — uma opção dentro do Gemini (mais de 1 bilhão de usuários ativos mensais), sem precisar baixar nada. O Muse, da Meta, é um aplicativo separado, com cerca de 12 milhões de usuários ativos mensais (dados de terceiros).
- O Gemini 4 Hydrogen oferece eficiência computacional cerca de 4 vezes maior que o Gemini 3.8 Flash (setembro). A Meta mira um ganho de eficiência de 10 vezes para o Muse em 2027 — a eficiência define quem pode oferecer um agente gratuito.
- Mais de 60 aplicativos conectados no lançamento (Instacart, WhatsApp, OpenTable), contra mais de 100 para o Muse. O Morgan Stanley afirma que os primeiros agentes a ganhar escala conquistarão mais adoção empresarial — isso favorece o Google.
- O porém: a busca monetiza cerca de 20–40% do valor das transações, contra comissões de agente na casa de poucos pontos percentuais. Se o Tasks desviar consultas sem aumentar os gastos, prejudicará a melhor margem do Google.
- O Morgan Stanley estima que há mais de US$ 30 trilhões em gastos presenciais em jogo; cenário otimista: US$ 450, pessimista: US$ 225. As ações subiram 0,8%, para US$ 282,44, em 18 de nov. (após o relatório, Finnhub), cerca de 31% abaixo da máxima de US$ 408,61.
Análise da Unhidea: a guerra dos agentes é uma guerra de distribuição — uma opção diante de um bilhão de usuários vale mais do que um download. O teste é saber se o Tasks vira um hábito ou fica só na demonstração.
Análise da Unhidea: observe a busca, não o Tasks. Se as compras por agentes crescerem enquanto a busca desacelera, o múltiplo será reduzido — os US$ 375 do Morgan Stanley pressupõem que a busca continuará resiliente.
Riscos: canibalização da busca, concorrência da Meta/Amazon, investimentos em IA/retorno sobre o capital investido, regulação.
Fonte: Morgan Stanley, 18 de nov. de 2026. Isto não é aconselhamento financeiro.
- “Tasks” chega gratuitamente aos EUA e a mais 5 países, para cerca de 250 milhões de usuários — uma opção dentro do Gemini (mais de 1 bilhão de usuários ativos mensais), sem precisar baixar nada. O Muse, da Meta, é um aplicativo separado, com cerca de 12 milhões de usuários ativos mensais (dados de terceiros).
- O Gemini 4 Hydrogen oferece eficiência computacional cerca de 4 vezes maior que o Gemini 3.8 Flash (setembro). A Meta mira um ganho de eficiência de 10 vezes para o Muse em 2027 — a eficiência define quem pode oferecer um agente gratuito.
- Mais de 60 aplicativos conectados no lançamento (Instacart, WhatsApp, OpenTable), contra mais de 100 para o Muse. O Morgan Stanley afirma que os primeiros agentes a ganhar escala conquistarão mais adoção empresarial — isso favorece o Google.
- O porém: a busca monetiza cerca de 20–40% do valor das transações, contra comissões de agente na casa de poucos pontos percentuais. Se o Tasks desviar consultas sem aumentar os gastos, prejudicará a melhor margem do Google.
- O Morgan Stanley estima que há mais de US$ 30 trilhões em gastos presenciais em jogo; cenário otimista: US$ 450, pessimista: US$ 225. As ações subiram 0,8%, para US$ 282,44, em 18 de nov. (após o relatório, Finnhub), cerca de 31% abaixo da máxima de US$ 408,61.
Análise da Unhidea: a guerra dos agentes é uma guerra de distribuição — uma opção diante de um bilhão de usuários vale mais do que um download. O teste é saber se o Tasks vira um hábito ou fica só na demonstração.
Análise da Unhidea: observe a busca, não o Tasks. Se as compras por agentes crescerem enquanto a busca desacelera, o múltiplo será reduzido — os US$ 375 do Morgan Stanley pressupõem que a busca continuará resiliente.
Riscos: canibalização da busca, concorrência da Meta/Amazon, investimentos em IA/retorno sobre o capital investido, regulação.
Fonte: Morgan Stanley, 18 de nov. de 2026. Isto não é aconselhamento financeiro.
89
·
--
Ver tradução
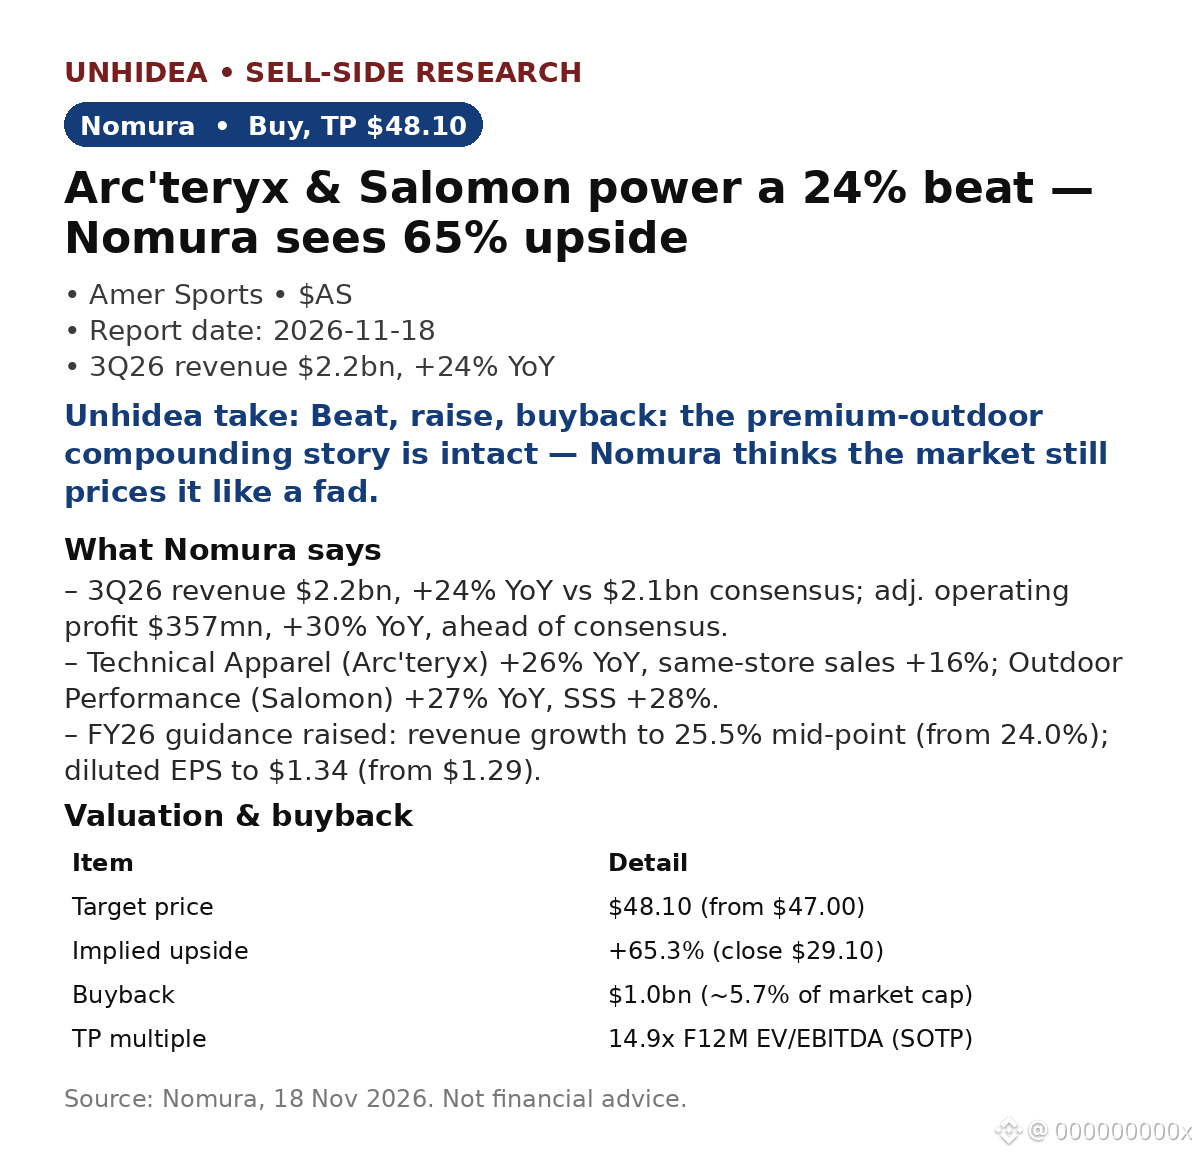
$AS: Arc'teryx & Salomon power a 24% beat — Nomura reiterates Buy, TP $48.10 (+65% upside)
- 3Q26 revenue $2.2bn, +24% YoY, vs $2.1bn consensus. Adj. operating profit $357mn, +30% YoY, ahead of consensus. Adj. EPS $0.42 vs $0.35 expected.
- Technical Apparel (Arc'teryx) +26% YoY, same-store sales +16%; Outdoor Performance (Salomon) +27% YoY, SSS +28%. Ball & Racquet +12%, but margin fell 2.1pp on Wilson investment.
- Guidance raised: FY26 revenue growth to 25.5% (from 24.0%); diluted EPS to $1.34 (from $1.29). A $1bn buyback (~5.7% of market cap) adds a floor.
- Shares +3.9% to $30.24 on 17 Nov while the S&P fell ~1%, then +2.3% to $30.95 on 18 Nov (post-report market data). SOTP target implies 14.9x forward EV/EBITDA.
Unhidea take: two brands growing 26–27% with DTC pricing power, plus a buyback floor — the market still prices Amer like a cyclical retailer; Nomura's 65% upside says brand platform.
Unhidea take: the Street is split — UBS cut its target to $56, Nomura holds $48.10, both Buy. That gap is the debate: what multiple for a 25% grower at 59.3% gross margin?
Risks: Wilson drag, DTC execution, tariffs/FX, premium-consumer slowdown.
Source: Nomura, 18 Nov 2026. Post-report prices: Finnhub/market data. Not financial advice.
$AS: Arc'teryx & Salomon power a 24% beat — Nomura reiterates Buy, TP $48.10 (+65% upside)
- 3Q26 revenue $2.2bn, +24% YoY, vs $2.1bn consensus. Adj. operating profit $357mn, +30% YoY, ahead of consensus. Adj. EPS $0.42 vs $0.35 expected.
- Technical Apparel (Arc'teryx) +26% YoY, same-store sales +16%; Outdoor Performance (Salomon) +27% YoY, SSS +28%. Ball & Racquet +12%, but margin fell 2.1pp on Wilson investment.
- Guidance raised: FY26 revenue growth to 25.5% (from 24.0%); diluted EPS to $1.34 (from $1.29). A $1bn buyback (~5.7% of market cap) adds a floor.
- Shares +3.9% to $30.24 on 17 Nov while the S&P fell ~1%, then +2.3% to $30.95 on 18 Nov (post-report market data). SOTP target implies 14.9x forward EV/EBITDA.
Unhidea take: two brands growing 26–27% with DTC pricing power, plus a buyback floor — the market still prices Amer like a cyclical retailer; Nomura's 65% upside says brand platform.
Unhidea take: the Street is split — UBS cut its target to $56, Nomura holds $48.10, both Buy. That gap is the debate: what multiple for a 25% grower at 59.3% gross margin?
Risks: Wilson drag, DTC execution, tariffs/FX, premium-consumer slowdown.
Source: Nomura, 18 Nov 2026. Post-report prices: Finnhub/market data. Not financial advice.
- 3Q26 revenue $2.2bn, +24% YoY, vs $2.1bn consensus. Adj. operating profit $357mn, +30% YoY, ahead of consensus. Adj. EPS $0.42 vs $0.35 expected.
- Technical Apparel (Arc'teryx) +26% YoY, same-store sales +16%; Outdoor Performance (Salomon) +27% YoY, SSS +28%. Ball & Racquet +12%, but margin fell 2.1pp on Wilson investment.
- Guidance raised: FY26 revenue growth to 25.5% (from 24.0%); diluted EPS to $1.34 (from $1.29). A $1bn buyback (~5.7% of market cap) adds a floor.
- Shares +3.9% to $30.24 on 17 Nov while the S&P fell ~1%, then +2.3% to $30.95 on 18 Nov (post-report market data). SOTP target implies 14.9x forward EV/EBITDA.
Unhidea take: two brands growing 26–27% with DTC pricing power, plus a buyback floor — the market still prices Amer like a cyclical retailer; Nomura's 65% upside says brand platform.
Unhidea take: the Street is split — UBS cut its target to $56, Nomura holds $48.10, both Buy. That gap is the debate: what multiple for a 25% grower at 59.3% gross margin?
Risks: Wilson drag, DTC execution, tariffs/FX, premium-consumer slowdown.
Source: Nomura, 18 Nov 2026. Post-report prices: Finnhub/market data. Not financial advice.
ASUS-0,25%
75
·
--
Ver tradução
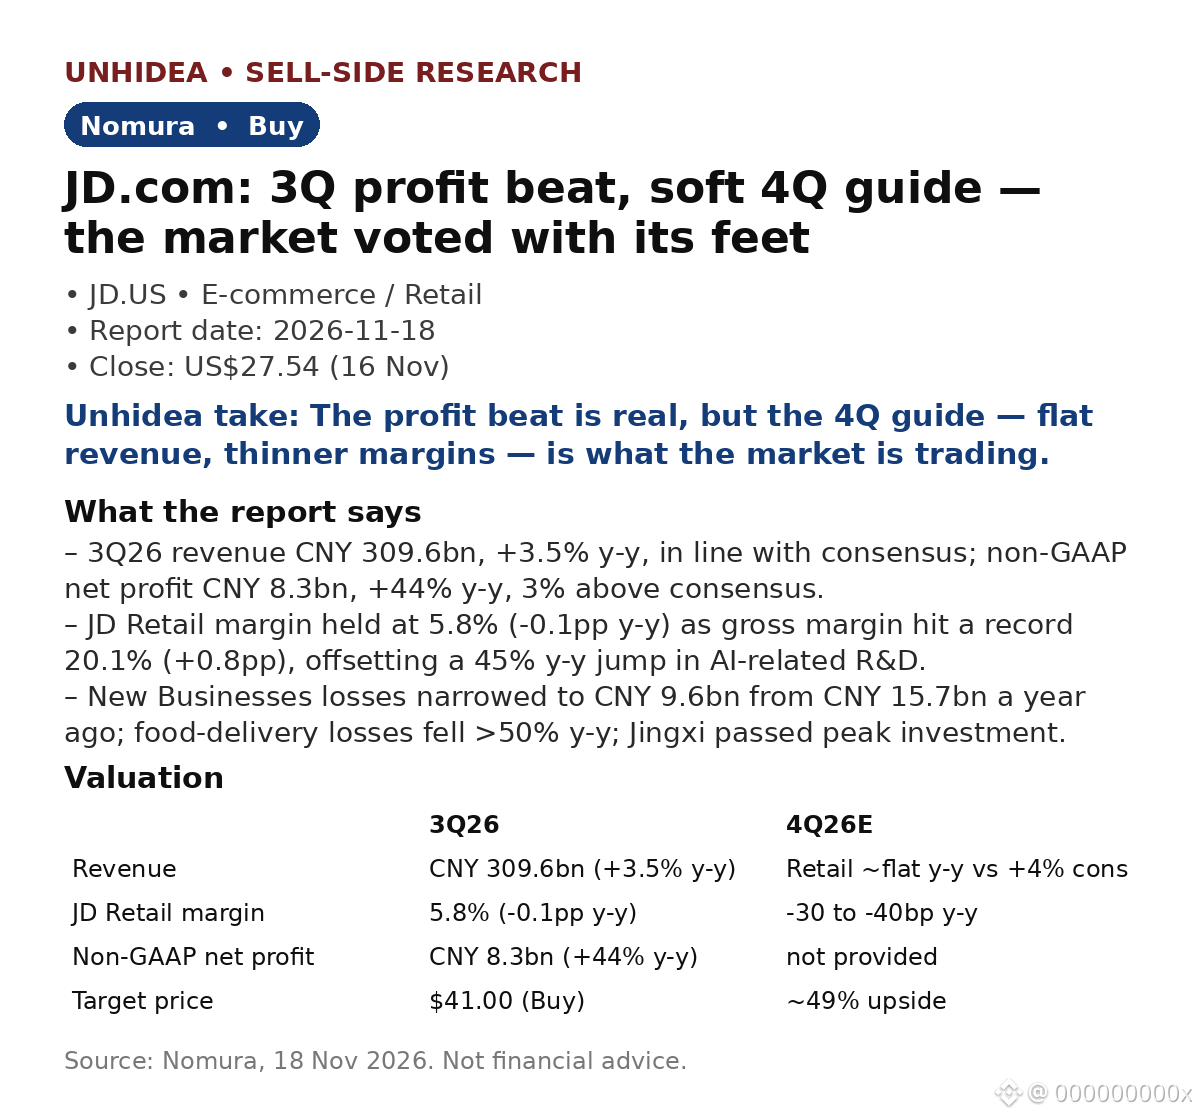
JD.com ($JD): Nomura stays Buy at $41 — a 3Q profit beat, a soft 4Q guide, and a market that voted with its feet
- 3Q26 revenue CNY 309.6bn, +3.5% y-y, in line; non-GAAP net profit CNY 8.3bn, +44% y-y, 3% above consensus; non-GAAP op profit CNY 7.3bn, 15% above consensus.
- JD Retail held a 5.8% margin (-0.1pp y-y); gross margin hit a record 20.1% (+0.8pp), offsetting a 45% y-y jump in AI R&D.
- New Businesses losses narrowed to CNY 9.6bn from CNY 15.7bn a year ago; food-delivery losses fell >50% y-y.
- But 4Q looks soft: JD Retail revenue seen flat y-y vs +4% consensus; margin -30 to -40bp y-y vs -10bp expected.
- Valuation: the $41 target implies 8.5x FY27E P/E vs 5.7x now — ~49% upside vs the $27.54 close on 16 Nov.
Unhidea take: the beat is real but backward-looking — the market is pricing the 4Q guide, not the 3Q print.
Unhidea take: JD's story is now margin discipline, not growth — shrinking losses matter more than a flat top line.
Market reaction: shares fell 7.7% on 17 Nov to $25.43, then 2.0% more on 18 Nov to $24.92 (Finnhub).
Risks: weak consumption; competition; CECONYOMY integration (deal closed 12 Nov).
Source: Nomura, 18 Nov 2026. Not financial advice.
JD.com ($JD): Nomura stays Buy at $41 — a 3Q profit beat, a soft 4Q guide, and a market that voted with its feet
- 3Q26 revenue CNY 309.6bn, +3.5% y-y, in line; non-GAAP net profit CNY 8.3bn, +44% y-y, 3% above consensus; non-GAAP op profit CNY 7.3bn, 15% above consensus.
- JD Retail held a 5.8% margin (-0.1pp y-y); gross margin hit a record 20.1% (+0.8pp), offsetting a 45% y-y jump in AI R&D.
- New Businesses losses narrowed to CNY 9.6bn from CNY 15.7bn a year ago; food-delivery losses fell >50% y-y.
- But 4Q looks soft: JD Retail revenue seen flat y-y vs +4% consensus; margin -30 to -40bp y-y vs -10bp expected.
- Valuation: the $41 target implies 8.5x FY27E P/E vs 5.7x now — ~49% upside vs the $27.54 close on 16 Nov.
Unhidea take: the beat is real but backward-looking — the market is pricing the 4Q guide, not the 3Q print.
Unhidea take: JD's story is now margin discipline, not growth — shrinking losses matter more than a flat top line.
Market reaction: shares fell 7.7% on 17 Nov to $25.43, then 2.0% more on 18 Nov to $24.92 (Finnhub).
Risks: weak consumption; competition; CECONYOMY integration (deal closed 12 Nov).
Source: Nomura, 18 Nov 2026. Not financial advice.
- 3Q26 revenue CNY 309.6bn, +3.5% y-y, in line; non-GAAP net profit CNY 8.3bn, +44% y-y, 3% above consensus; non-GAAP op profit CNY 7.3bn, 15% above consensus.
- JD Retail held a 5.8% margin (-0.1pp y-y); gross margin hit a record 20.1% (+0.8pp), offsetting a 45% y-y jump in AI R&D.
- New Businesses losses narrowed to CNY 9.6bn from CNY 15.7bn a year ago; food-delivery losses fell >50% y-y.
- But 4Q looks soft: JD Retail revenue seen flat y-y vs +4% consensus; margin -30 to -40bp y-y vs -10bp expected.
- Valuation: the $41 target implies 8.5x FY27E P/E vs 5.7x now — ~49% upside vs the $27.54 close on 16 Nov.
Unhidea take: the beat is real but backward-looking — the market is pricing the 4Q guide, not the 3Q print.
Unhidea take: JD's story is now margin discipline, not growth — shrinking losses matter more than a flat top line.
Market reaction: shares fell 7.7% on 17 Nov to $25.43, then 2.0% more on 18 Nov to $24.92 (Finnhub).
Risks: weak consumption; competition; CECONYOMY integration (deal closed 12 Nov).
Source: Nomura, 18 Nov 2026. Not financial advice.
JDUS+1,00%
4
·
--
Ver tradução
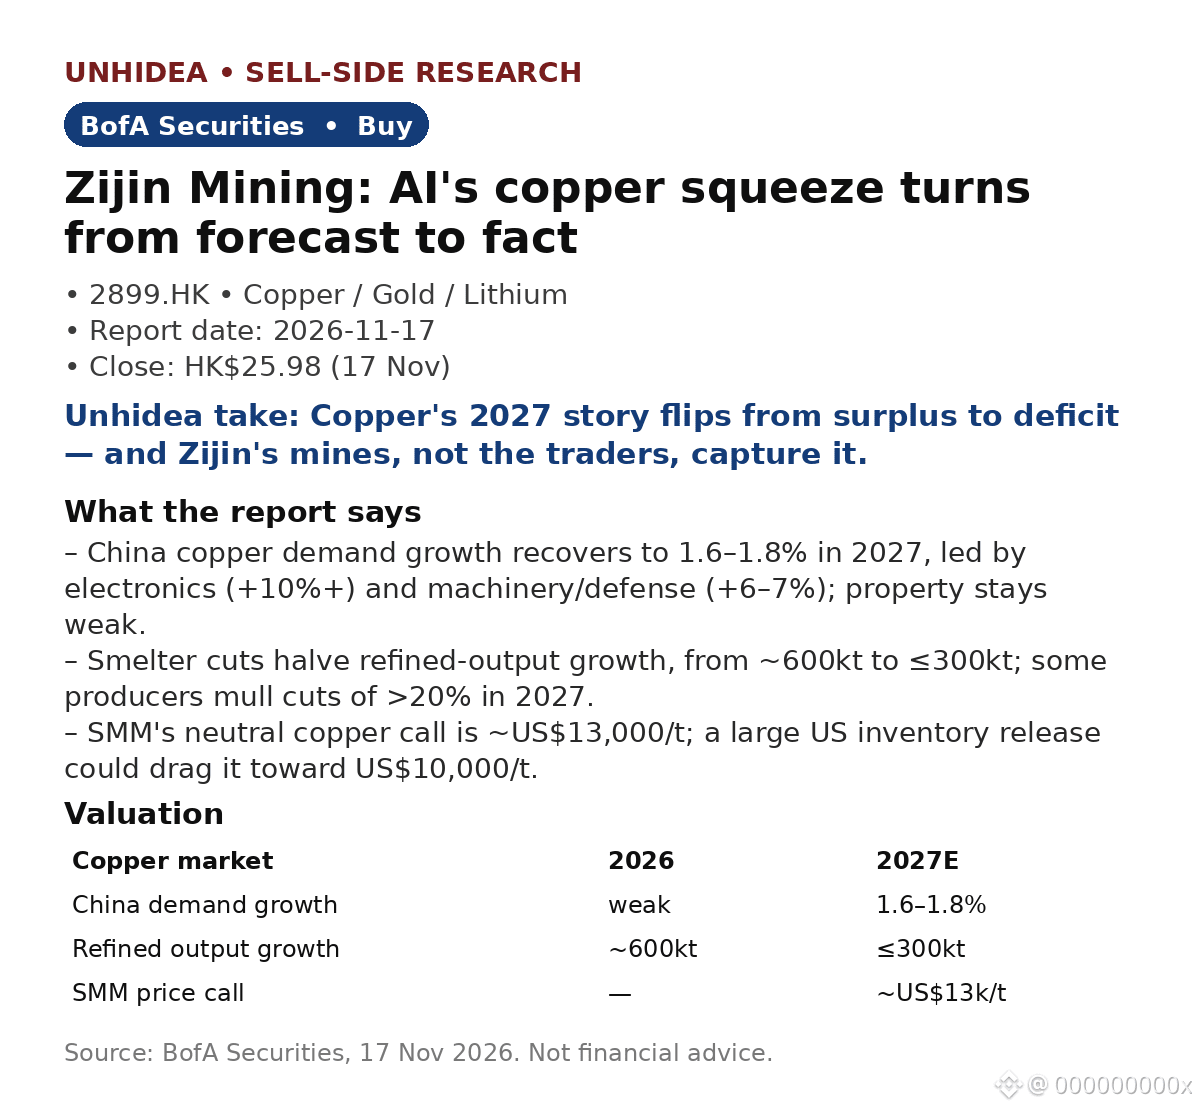
Zijin Mining (2899.HK): BofA stays Buy — China copper demand recovers as smelters cut
- China copper demand growth recovers to 1.6–1.8% in 2027, led by electronics (+10%+) and machinery/defense (+6–7%); property still weak.
- Smelter cuts halve refined-output growth, ~600kt to ≤300kt; SMM's neutral call is ~US$13,000/t, US inventory releases a risk toward US$10,000/t.
- Zijin keeps 2026 guidance (excl. ~50kt Kamoa-Kakula losses); existing mines deliver 1.40–1.45mnt in 2028 vs 1.50mnt target; Africa adds 300kt+.
- AI infra is the kicker: M8 CCL demand triples, 2.5mn to 7.5mn/month by end-2027; InP is >70% of Yunnan Germanium's net profit at >65% margin, orders locked thru 2027.
- Zijin rated Buy, HK$25.98 close on 17 Nov; price objective not restated in this note.
Unhidea take: copper is AI's forgotten bottleneck — the market debates GPUs while the metal wiring every data center flips from surplus to deficit.
Unhidea take: Zijin's edge is volume growth into a deficit — it grows while smelters shrink; in a tight market, tonnes beat multiples.
Risks: weak macro; US inventory releases; Kamoa-Kakula disruption.
Source: BofA Securities, 17 Nov 2026. Not financial advice.
Zijin Mining (2899.HK): BofA stays Buy — China copper demand recovers as smelters cut
- China copper demand growth recovers to 1.6–1.8% in 2027, led by electronics (+10%+) and machinery/defense (+6–7%); property still weak.
- Smelter cuts halve refined-output growth, ~600kt to ≤300kt; SMM's neutral call is ~US$13,000/t, US inventory releases a risk toward US$10,000/t.
- Zijin keeps 2026 guidance (excl. ~50kt Kamoa-Kakula losses); existing mines deliver 1.40–1.45mnt in 2028 vs 1.50mnt target; Africa adds 300kt+.
- AI infra is the kicker: M8 CCL demand triples, 2.5mn to 7.5mn/month by end-2027; InP is >70% of Yunnan Germanium's net profit at >65% margin, orders locked thru 2027.
- Zijin rated Buy, HK$25.98 close on 17 Nov; price objective not restated in this note.
Unhidea take: copper is AI's forgotten bottleneck — the market debates GPUs while the metal wiring every data center flips from surplus to deficit.
Unhidea take: Zijin's edge is volume growth into a deficit — it grows while smelters shrink; in a tight market, tonnes beat multiples.
Risks: weak macro; US inventory releases; Kamoa-Kakula disruption.
Source: BofA Securities, 17 Nov 2026. Not financial advice.
- China copper demand growth recovers to 1.6–1.8% in 2027, led by electronics (+10%+) and machinery/defense (+6–7%); property still weak.
- Smelter cuts halve refined-output growth, ~600kt to ≤300kt; SMM's neutral call is ~US$13,000/t, US inventory releases a risk toward US$10,000/t.
- Zijin keeps 2026 guidance (excl. ~50kt Kamoa-Kakula losses); existing mines deliver 1.40–1.45mnt in 2028 vs 1.50mnt target; Africa adds 300kt+.
- AI infra is the kicker: M8 CCL demand triples, 2.5mn to 7.5mn/month by end-2027; InP is >70% of Yunnan Germanium's net profit at >65% margin, orders locked thru 2027.
- Zijin rated Buy, HK$25.98 close on 17 Nov; price objective not restated in this note.
Unhidea take: copper is AI's forgotten bottleneck — the market debates GPUs while the metal wiring every data center flips from surplus to deficit.
Unhidea take: Zijin's edge is volume growth into a deficit — it grows while smelters shrink; in a tight market, tonnes beat multiples.
Risks: weak macro; US inventory releases; Kamoa-Kakula disruption.
Source: BofA Securities, 17 Nov 2026. Not financial advice.
53
·
--
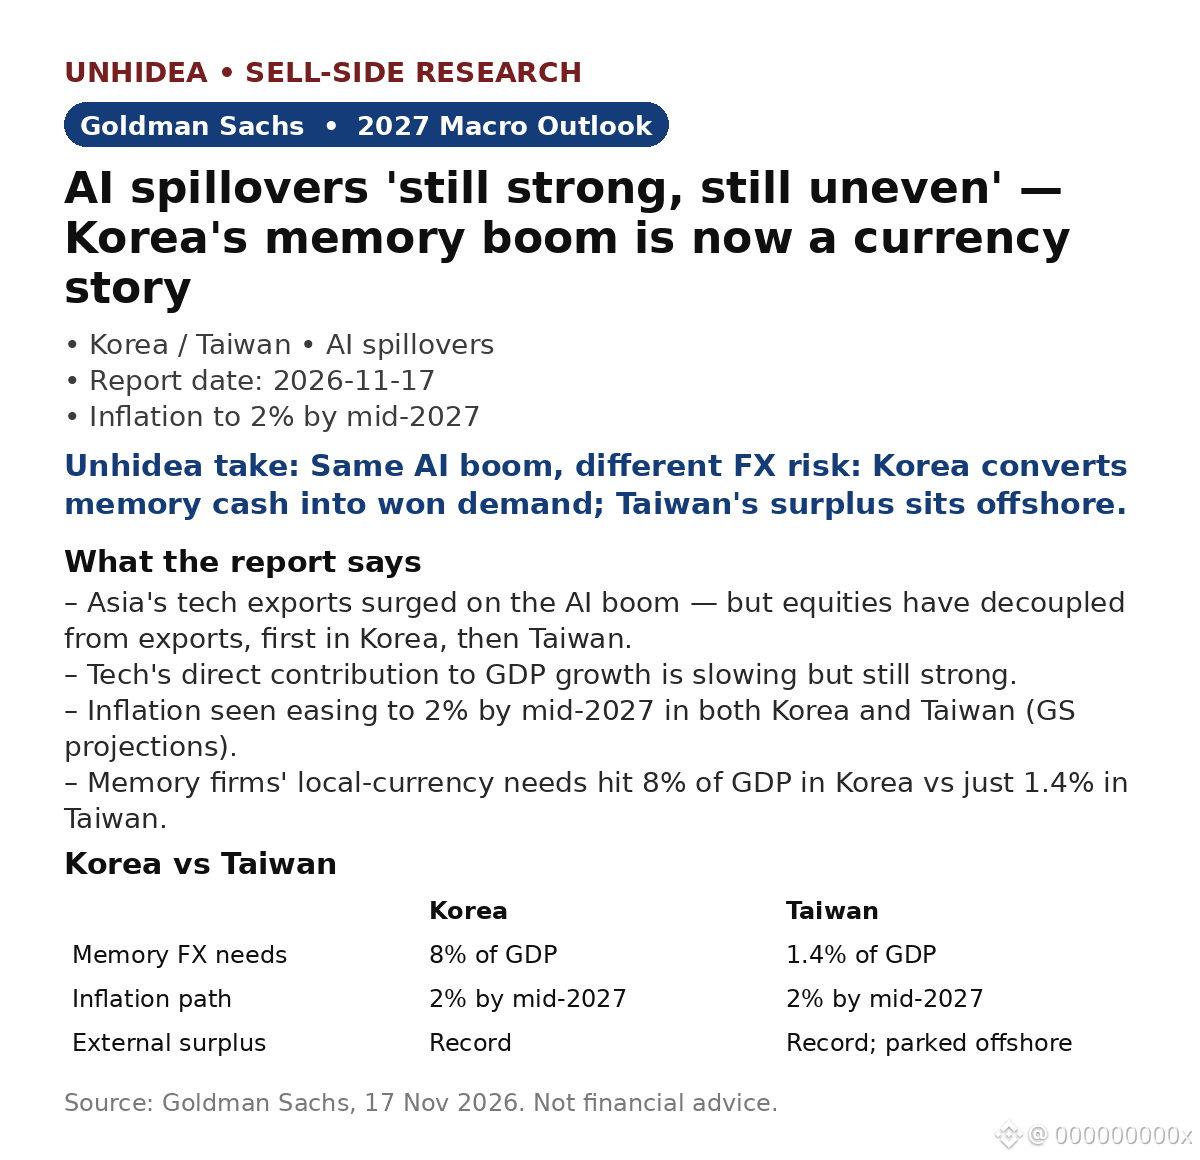
Efeitos indiretos da IA «ainda fortes, ainda desiguais»: perspectivas da Goldman Sachs para Coreia do Sul/Taiwan em 2027 — a bonança da Samsung com memória agora é uma história cambial
- As exportações de tecnologia da Ásia dispararam com o boom da IA, mas as ações se descolaram das exportações — primeiro na Coreia do Sul, depois em Taiwan. O índice já não é um indicador claro do ciclo de exportações.
- A contribuição direta da tecnologia para o crescimento do PIB está diminuindo, mas continua forte. A inflação deve recuar para 2% até meados de 2027 tanto na Coreia do Sul quanto em Taiwan (projeções da GS).
- As necessidades das empresas de memória em moeda local chegam a 8% do PIB na Coreia do Sul, contra apenas 1,4% em Taiwan. A Coreia do Sul converte o boom em demanda por won; o superávit recorde de Taiwan fica no exterior.
- Notícias de mercado após a divulgação dos resultados: a receita da Nvidia no 3º trimestre fiscal foi de US$ 115,84 bilhões, alta de 103% em relação ao ano anterior, contra cerca de US$ 109 bilhões esperados; a empresa projetou cerca de US$ 130 bilhões, contra cerca de US$ 125 bilhões esperados — e Samsung e SK Hynix subiram na Coreia do Sul após a divulgação.
Leitura da Unhidea: o descolamento é o sinal — as ações da Coreia do Sul/Taiwan agora acompanham a narrativa da IA e os preços da memória, não os volumes de exportação. Um resultado fraco das exportações já não significa um índice fraco, e vice-versa.
Leitura da Unhidea: a diferença entre 8% e 1,4% é a oportunidade real. O won da Coreia do Sul enfrenta uma demanda estrutural decorrente da conversão em moeda local dos ganhos com memória, enquanto o superávit de Taiwan fica no exterior — o mesmo boom da IA, pressões cambiais opostas. Acompanhe o KRW, não apenas o KOSPI.
Riscos: cortes nos investimentos em IA, reversão dos preços da memória, volatilidade cambial, controles de exportação entre EUA e China.
Fonte: Goldman Sachs, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
Efeitos indiretos da IA «ainda fortes, ainda desiguais»: perspectivas da Goldman Sachs para Coreia do Sul/Taiwan em 2027 — a bonança da Samsung com memória agora é uma história cambial
- As exportações de tecnologia da Ásia dispararam com o boom da IA, mas as ações se descolaram das exportações — primeiro na Coreia do Sul, depois em Taiwan. O índice já não é um indicador claro do ciclo de exportações.
- A contribuição direta da tecnologia para o crescimento do PIB está diminuindo, mas continua forte. A inflação deve recuar para 2% até meados de 2027 tanto na Coreia do Sul quanto em Taiwan (projeções da GS).
- As necessidades das empresas de memória em moeda local chegam a 8% do PIB na Coreia do Sul, contra apenas 1,4% em Taiwan. A Coreia do Sul converte o boom em demanda por won; o superávit recorde de Taiwan fica no exterior.
- Notícias de mercado após a divulgação dos resultados: a receita da Nvidia no 3º trimestre fiscal foi de US$ 115,84 bilhões, alta de 103% em relação ao ano anterior, contra cerca de US$ 109 bilhões esperados; a empresa projetou cerca de US$ 130 bilhões, contra cerca de US$ 125 bilhões esperados — e Samsung e SK Hynix subiram na Coreia do Sul após a divulgação.
Leitura da Unhidea: o descolamento é o sinal — as ações da Coreia do Sul/Taiwan agora acompanham a narrativa da IA e os preços da memória, não os volumes de exportação. Um resultado fraco das exportações já não significa um índice fraco, e vice-versa.
Leitura da Unhidea: a diferença entre 8% e 1,4% é a oportunidade real. O won da Coreia do Sul enfrenta uma demanda estrutural decorrente da conversão em moeda local dos ganhos com memória, enquanto o superávit de Taiwan fica no exterior — o mesmo boom da IA, pressões cambiais opostas. Acompanhe o KRW, não apenas o KOSPI.
Riscos: cortes nos investimentos em IA, reversão dos preços da memória, volatilidade cambial, controles de exportação entre EUA e China.
Fonte: Goldman Sachs, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
- As exportações de tecnologia da Ásia dispararam com o boom da IA, mas as ações se descolaram das exportações — primeiro na Coreia do Sul, depois em Taiwan. O índice já não é um indicador claro do ciclo de exportações.
- A contribuição direta da tecnologia para o crescimento do PIB está diminuindo, mas continua forte. A inflação deve recuar para 2% até meados de 2027 tanto na Coreia do Sul quanto em Taiwan (projeções da GS).
- As necessidades das empresas de memória em moeda local chegam a 8% do PIB na Coreia do Sul, contra apenas 1,4% em Taiwan. A Coreia do Sul converte o boom em demanda por won; o superávit recorde de Taiwan fica no exterior.
- Notícias de mercado após a divulgação dos resultados: a receita da Nvidia no 3º trimestre fiscal foi de US$ 115,84 bilhões, alta de 103% em relação ao ano anterior, contra cerca de US$ 109 bilhões esperados; a empresa projetou cerca de US$ 130 bilhões, contra cerca de US$ 125 bilhões esperados — e Samsung e SK Hynix subiram na Coreia do Sul após a divulgação.
Leitura da Unhidea: o descolamento é o sinal — as ações da Coreia do Sul/Taiwan agora acompanham a narrativa da IA e os preços da memória, não os volumes de exportação. Um resultado fraco das exportações já não significa um índice fraco, e vice-versa.
Leitura da Unhidea: a diferença entre 8% e 1,4% é a oportunidade real. O won da Coreia do Sul enfrenta uma demanda estrutural decorrente da conversão em moeda local dos ganhos com memória, enquanto o superávit de Taiwan fica no exterior — o mesmo boom da IA, pressões cambiais opostas. Acompanhe o KRW, não apenas o KOSPI.
Riscos: cortes nos investimentos em IA, reversão dos preços da memória, volatilidade cambial, controles de exportação entre EUA e China.
Fonte: Goldman Sachs, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
420
·
--
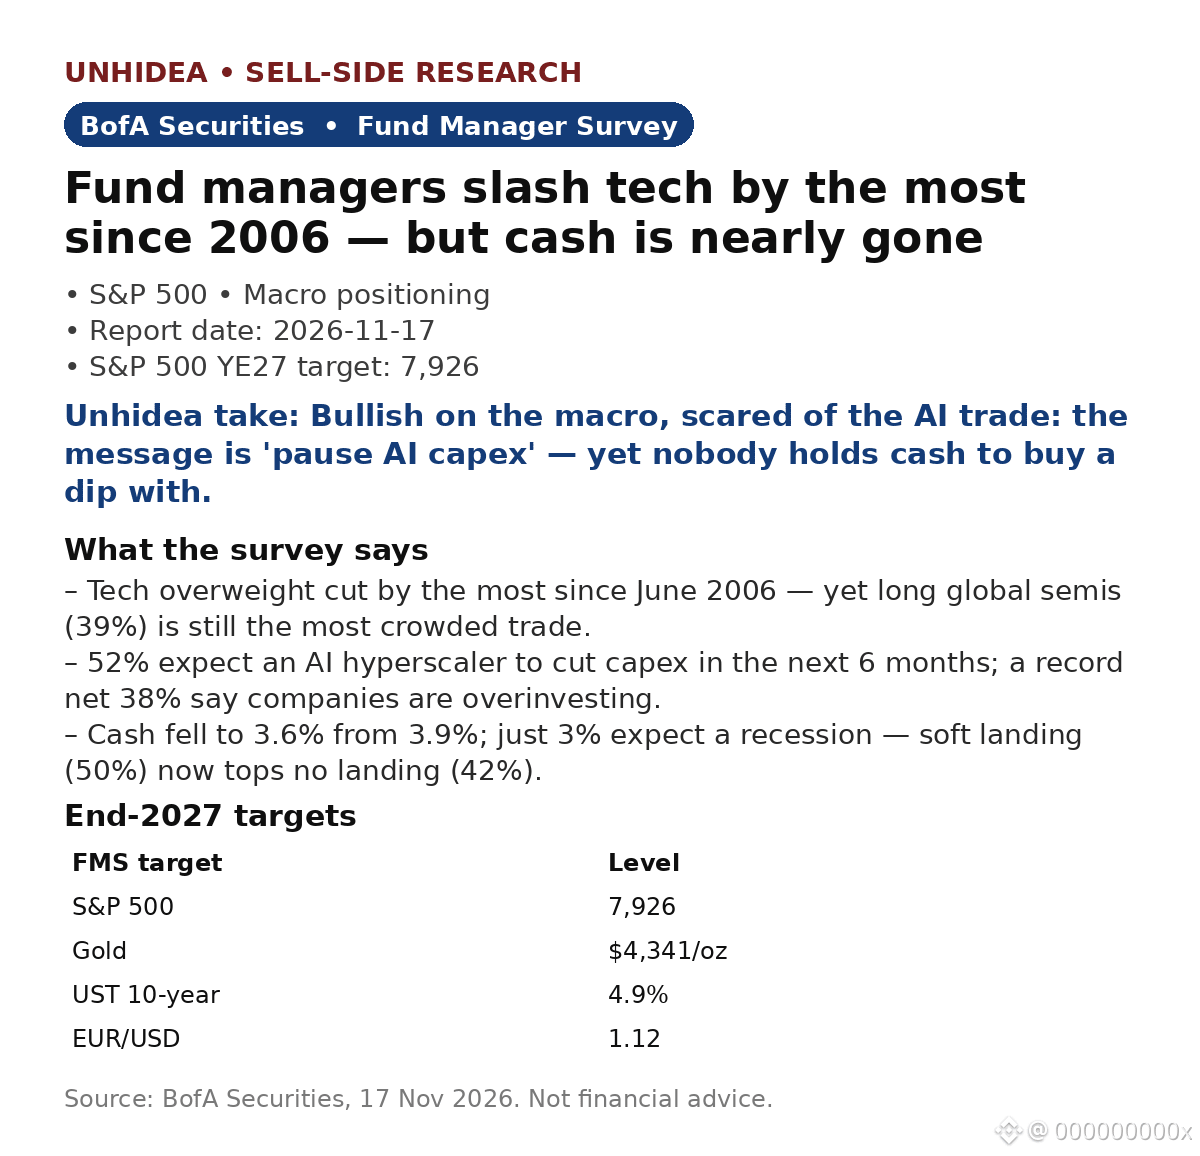
$SPX: Pesquisa da BofA com gestores de fundos — tecnologia sofreu o maior corte desde 2006, mas quase não resta caixa
- Investidores reduziram a posição acima do índice em tecnologia no maior nível desde junho de 2006, mas a posição comprada em semicondutores globais (39%) ainda é a operação mais concorrida. Pesquisa com 193 gestores, US$ 526 bi, realizada de 6 a 12 de novembro.
- 52% esperam que uma empresa de IA em hiperescala reduza os gastos de capital nos próximos 6 meses; um recorde líquido de 38% afirma que as empresas estão investindo demais; apenas 16% querem que as empresas aumentem os gastos de capital — o menor nível desde maio de 2020.
- O caixa caiu de 3,9% para 3,6%. A BofA mantém uma postura tática de aversão ao risco: não há “medo” suficiente para comprar. Apenas 3% esperam uma recessão; pela primeira vez desde junho, um pouso suave (50%) supera a ausência de pouso (42%).
- Principais riscos extremos: bolha de IA (34%) e evento de crédito envolvendo empresas de IA em hiperescala (31%). 38% apontam os títulos de empresas de IA em hiperescala como a fonte mais provável de um evento de crédito sistêmico, à frente do crédito privado (30%).
- Metas para o fim de 2027: S&P 500 a 7.926, ouro a US$ 4.341/onça — um recorde líquido de 23% considera o ouro subvalorizado — títulos do Tesouro dos EUA de 10 anos a 4,9%, EUR/USD a 1,12.
Visão da Unhidea: a pesquisa está posicionada a favor da operação de IA e, ao mesmo tempo, teme essa mesma operação — 39% veem uma posição comprada em semicondutores como concorrida, e 52% esperam um corte nos gastos de capital. Isso é uma armadilha de posicionamento, não uma previsão de bolha: o cenário mais doloroso é uma manchete sobre gastos de capital, não uma recessão.
Visão da Unhidea: com o caixa em 3,6%, não resta pólvora seca. O “medo insuficiente para comprar” da BofA significa que, se vier a próxima queda, não haverá compradores naturais. Fique de olho nos 52%: a expectativa vira profecia autorrealizável no instante em que uma empresa de hiperescala pisca.
Riscos: cortes nos gastos de capital com IA, estresse de crédito entre empresas de IA em hiperescala, inflação persistente, rendimentos dos títulos desordenados.
Fonte: BofA Securities, 17 de novembro de 2026. Não é aconselhamento financeiro.
$SPX : Pesquisa da BofA com gestores de fundos — tecnologia sofreu o maior corte desde 2006, mas quase não resta caixa
- Investidores reduziram a posição acima do índice em tecnologia no maior nível desde junho de 2006, mas a posição comprada em semicondutores globais (39%) ainda é a operação mais concorrida. Pesquisa com 193 gestores, US$ 526 bi, realizada de 6 a 12 de novembro.
- 52% esperam que uma empresa de IA em hiperescala reduza os gastos de capital nos próximos 6 meses; um recorde líquido de 38% afirma que as empresas estão investindo demais; apenas 16% querem que as empresas aumentem os gastos de capital — o menor nível desde maio de 2020.
- O caixa caiu de 3,9% para 3,6%. A BofA mantém uma postura tática de aversão ao risco: não há “medo” suficiente para comprar. Apenas 3% esperam uma recessão; pela primeira vez desde junho, um pouso suave (50%) supera a ausência de pouso (42%).
- Principais riscos extremos: bolha de IA (34%) e evento de crédito envolvendo empresas de IA em hiperescala (31%). 38% apontam os títulos de empresas de IA em hiperescala como a fonte mais provável de um evento de crédito sistêmico, à frente do crédito privado (30%).
- Metas para o fim de 2027: S&P 500 a 7.926, ouro a US$ 4.341/onça — um recorde líquido de 23% considera o ouro subvalorizado — títulos do Tesouro dos EUA de 10 anos a 4,9%, EUR/USD a 1,12.
Visão da Unhidea: a pesquisa está posicionada a favor da operação de IA e, ao mesmo tempo, teme essa mesma operação — 39% veem uma posição comprada em semicondutores como concorrida, e 52% esperam um corte nos gastos de capital. Isso é uma armadilha de posicionamento, não uma previsão de bolha: o cenário mais doloroso é uma manchete sobre gastos de capital, não uma recessão.
Visão da Unhidea: com o caixa em 3,6%, não resta pólvora seca. O “medo insuficiente para comprar” da BofA significa que, se vier a próxima queda, não haverá compradores naturais. Fique de olho nos 52%: a expectativa vira profecia autorrealizável no instante em que uma empresa de hiperescala pisca.
Riscos: cortes nos gastos de capital com IA, estresse de crédito entre empresas de IA em hiperescala, inflação persistente, rendimentos dos títulos desordenados.
Fonte: BofA Securities, 17 de novembro de 2026. Não é aconselhamento financeiro.
- Investidores reduziram a posição acima do índice em tecnologia no maior nível desde junho de 2006, mas a posição comprada em semicondutores globais (39%) ainda é a operação mais concorrida. Pesquisa com 193 gestores, US$ 526 bi, realizada de 6 a 12 de novembro.
- 52% esperam que uma empresa de IA em hiperescala reduza os gastos de capital nos próximos 6 meses; um recorde líquido de 38% afirma que as empresas estão investindo demais; apenas 16% querem que as empresas aumentem os gastos de capital — o menor nível desde maio de 2020.
- O caixa caiu de 3,9% para 3,6%. A BofA mantém uma postura tática de aversão ao risco: não há “medo” suficiente para comprar. Apenas 3% esperam uma recessão; pela primeira vez desde junho, um pouso suave (50%) supera a ausência de pouso (42%).
- Principais riscos extremos: bolha de IA (34%) e evento de crédito envolvendo empresas de IA em hiperescala (31%). 38% apontam os títulos de empresas de IA em hiperescala como a fonte mais provável de um evento de crédito sistêmico, à frente do crédito privado (30%).
- Metas para o fim de 2027: S&P 500 a 7.926, ouro a US$ 4.341/onça — um recorde líquido de 23% considera o ouro subvalorizado — títulos do Tesouro dos EUA de 10 anos a 4,9%, EUR/USD a 1,12.
Visão da Unhidea: a pesquisa está posicionada a favor da operação de IA e, ao mesmo tempo, teme essa mesma operação — 39% veem uma posição comprada em semicondutores como concorrida, e 52% esperam um corte nos gastos de capital. Isso é uma armadilha de posicionamento, não uma previsão de bolha: o cenário mais doloroso é uma manchete sobre gastos de capital, não uma recessão.
Visão da Unhidea: com o caixa em 3,6%, não resta pólvora seca. O “medo insuficiente para comprar” da BofA significa que, se vier a próxima queda, não haverá compradores naturais. Fique de olho nos 52%: a expectativa vira profecia autorrealizável no instante em que uma empresa de hiperescala pisca.
Riscos: cortes nos gastos de capital com IA, estresse de crédito entre empresas de IA em hiperescala, inflação persistente, rendimentos dos títulos desordenados.
Fonte: BofA Securities, 17 de novembro de 2026. Não é aconselhamento financeiro.
180
·
--
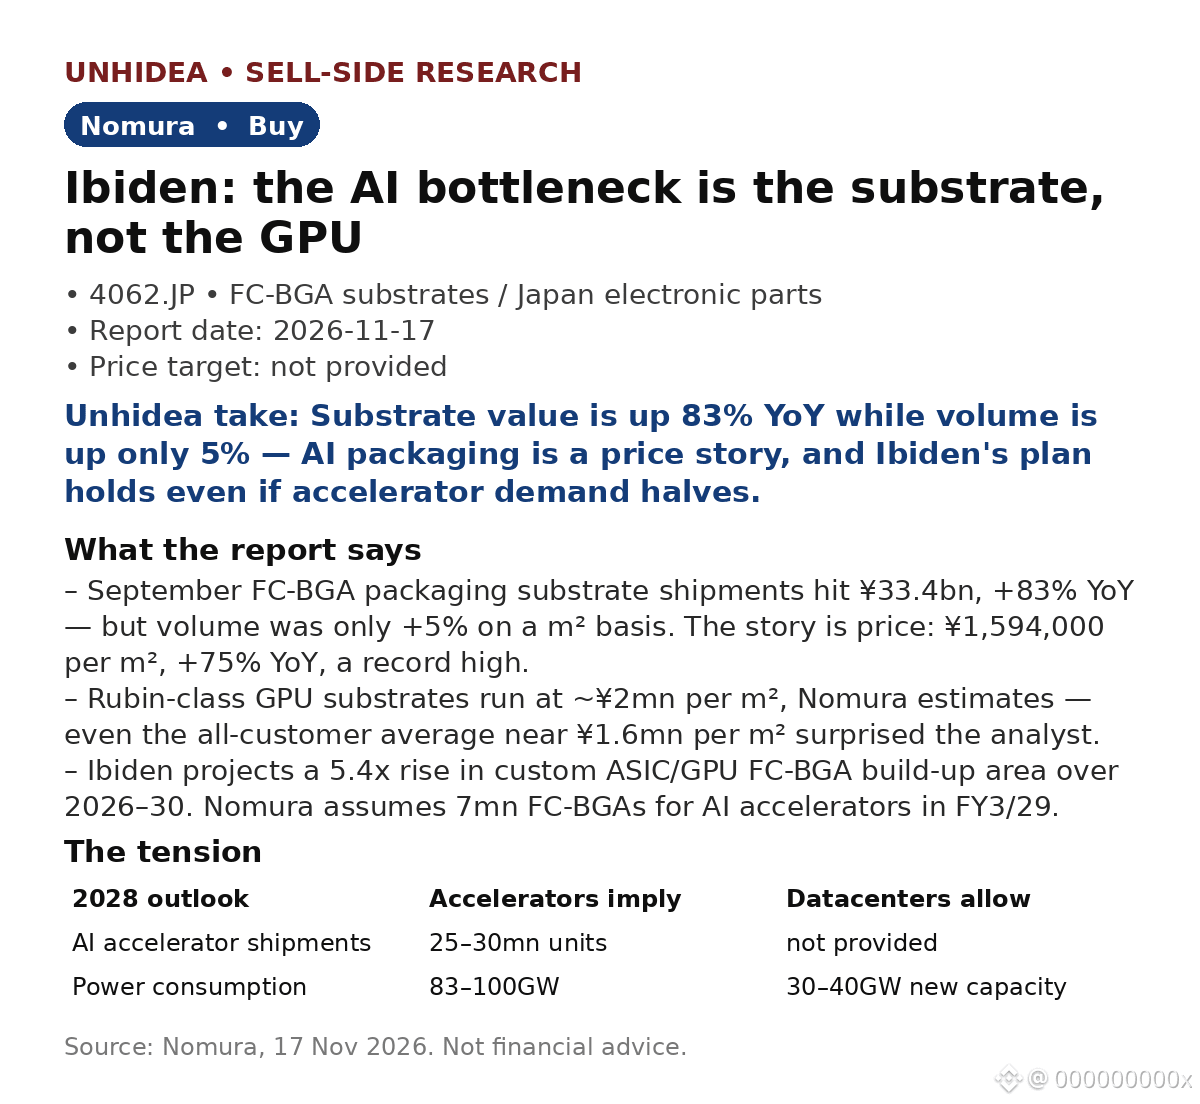
Ibiden (4062.JP): o gargalo da IA não é a GPU — é o substrato sobre o qual ela se apoia. A Nomura recomenda Compra, enquanto os embarques de FC-BGA do Japão saltam 83% em relação ao ano anterior.
- Em setembro, os substratos FC-BGA chegaram a ¥33.4bn, alta de 83% em relação ao ano anterior — mas o volume subiu apenas 5%. O destaque é o preço: ¥1,594,000/m², alta de 75% em relação ao ano anterior, um recorde. Os substratos para GPUs da classe Rubin custam cerca de ¥2mn/m².
- O alerta da Nomura: as projeções para aceleradores em 2028 (25–30mn de unidades) implicam uma demanda de 83–100GW de energia — mas o mercado espera apenas 30–40GW de nova capacidade de data centers nos EUA em 2028. Algo terá de ceder.
- A Ibiden projeta um aumento de 5.4x na área de build-up de FC-BGA entre 2026 e 2030; a Nomura estima 7mn de FC-BGAs para aceleradores de IA no FY3/29, um volume viável mesmo que os embarques de aceleradores caiam pela metade, para 12.5–15mn.
- Desde o relatório: resultados do FQ3 da NVDA (17 de novembro) — receita de $115.84bn, alta de 103% em relação ao ano anterior, previsão para o Q4 de cerca de $130bn — demanda versus preocupações com atrasos na construção. (Notícias do mercado após o relatório.)
Visão da Unhidea: é nos substratos que a demanda por IA se transforma em um gargalo físico com preço — o valor cresce com preços e mix, não com unidades.
Visão da Unhidea: a questão já não é se existe demanda por IA, mas se os data centers serão construídos rápido o suficiente para abrigá-la. O plano da Ibiden foi dimensionado para o cenário pessimista.
Riscos: a capacidade dos concorrentes pode aliviar a oferta restrita em relação à demanda; atrasos nos data centers e controles de exportação mais rigorosos nos EUA podem reduzir a demanda por aceleradores.
Fonte: Nomura, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
Ibiden (4062.JP): o gargalo da IA não é a GPU — é o substrato sobre o qual ela se apoia. A Nomura recomenda Compra, enquanto os embarques de FC-BGA do Japão saltam 83% em relação ao ano anterior.
- Em setembro, os substratos FC-BGA chegaram a ¥33.4bn, alta de 83% em relação ao ano anterior — mas o volume subiu apenas 5%. O destaque é o preço: ¥1,594,000/m², alta de 75% em relação ao ano anterior, um recorde. Os substratos para GPUs da classe Rubin custam cerca de ¥2mn/m².
- O alerta da Nomura: as projeções para aceleradores em 2028 (25–30mn de unidades) implicam uma demanda de 83–100GW de energia — mas o mercado espera apenas 30–40GW de nova capacidade de data centers nos EUA em 2028. Algo terá de ceder.
- A Ibiden projeta um aumento de 5.4x na área de build-up de FC-BGA entre 2026 e 2030; a Nomura estima 7mn de FC-BGAs para aceleradores de IA no FY3/29, um volume viável mesmo que os embarques de aceleradores caiam pela metade, para 12.5–15mn.
- Desde o relatório: resultados do FQ3 da NVDA (17 de novembro) — receita de $115.84bn, alta de 103% em relação ao ano anterior, previsão para o Q4 de cerca de $130bn — demanda versus preocupações com atrasos na construção. (Notícias do mercado após o relatório.)
Visão da Unhidea: é nos substratos que a demanda por IA se transforma em um gargalo físico com preço — o valor cresce com preços e mix, não com unidades.
Visão da Unhidea: a questão já não é se existe demanda por IA, mas se os data centers serão construídos rápido o suficiente para abrigá-la. O plano da Ibiden foi dimensionado para o cenário pessimista.
Riscos: a capacidade dos concorrentes pode aliviar a oferta restrita em relação à demanda; atrasos nos data centers e controles de exportação mais rigorosos nos EUA podem reduzir a demanda por aceleradores.
Fonte: Nomura, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
- Em setembro, os substratos FC-BGA chegaram a ¥33.4bn, alta de 83% em relação ao ano anterior — mas o volume subiu apenas 5%. O destaque é o preço: ¥1,594,000/m², alta de 75% em relação ao ano anterior, um recorde. Os substratos para GPUs da classe Rubin custam cerca de ¥2mn/m².
- O alerta da Nomura: as projeções para aceleradores em 2028 (25–30mn de unidades) implicam uma demanda de 83–100GW de energia — mas o mercado espera apenas 30–40GW de nova capacidade de data centers nos EUA em 2028. Algo terá de ceder.
- A Ibiden projeta um aumento de 5.4x na área de build-up de FC-BGA entre 2026 e 2030; a Nomura estima 7mn de FC-BGAs para aceleradores de IA no FY3/29, um volume viável mesmo que os embarques de aceleradores caiam pela metade, para 12.5–15mn.
- Desde o relatório: resultados do FQ3 da NVDA (17 de novembro) — receita de $115.84bn, alta de 103% em relação ao ano anterior, previsão para o Q4 de cerca de $130bn — demanda versus preocupações com atrasos na construção. (Notícias do mercado após o relatório.)
Visão da Unhidea: é nos substratos que a demanda por IA se transforma em um gargalo físico com preço — o valor cresce com preços e mix, não com unidades.
Visão da Unhidea: a questão já não é se existe demanda por IA, mas se os data centers serão construídos rápido o suficiente para abrigá-la. O plano da Ibiden foi dimensionado para o cenário pessimista.
Riscos: a capacidade dos concorrentes pode aliviar a oferta restrita em relação à demanda; atrasos nos data centers e controles de exportação mais rigorosos nos EUA podem reduzir a demanda por aceleradores.
Fonte: Nomura, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
245
·
--
Ver tradução
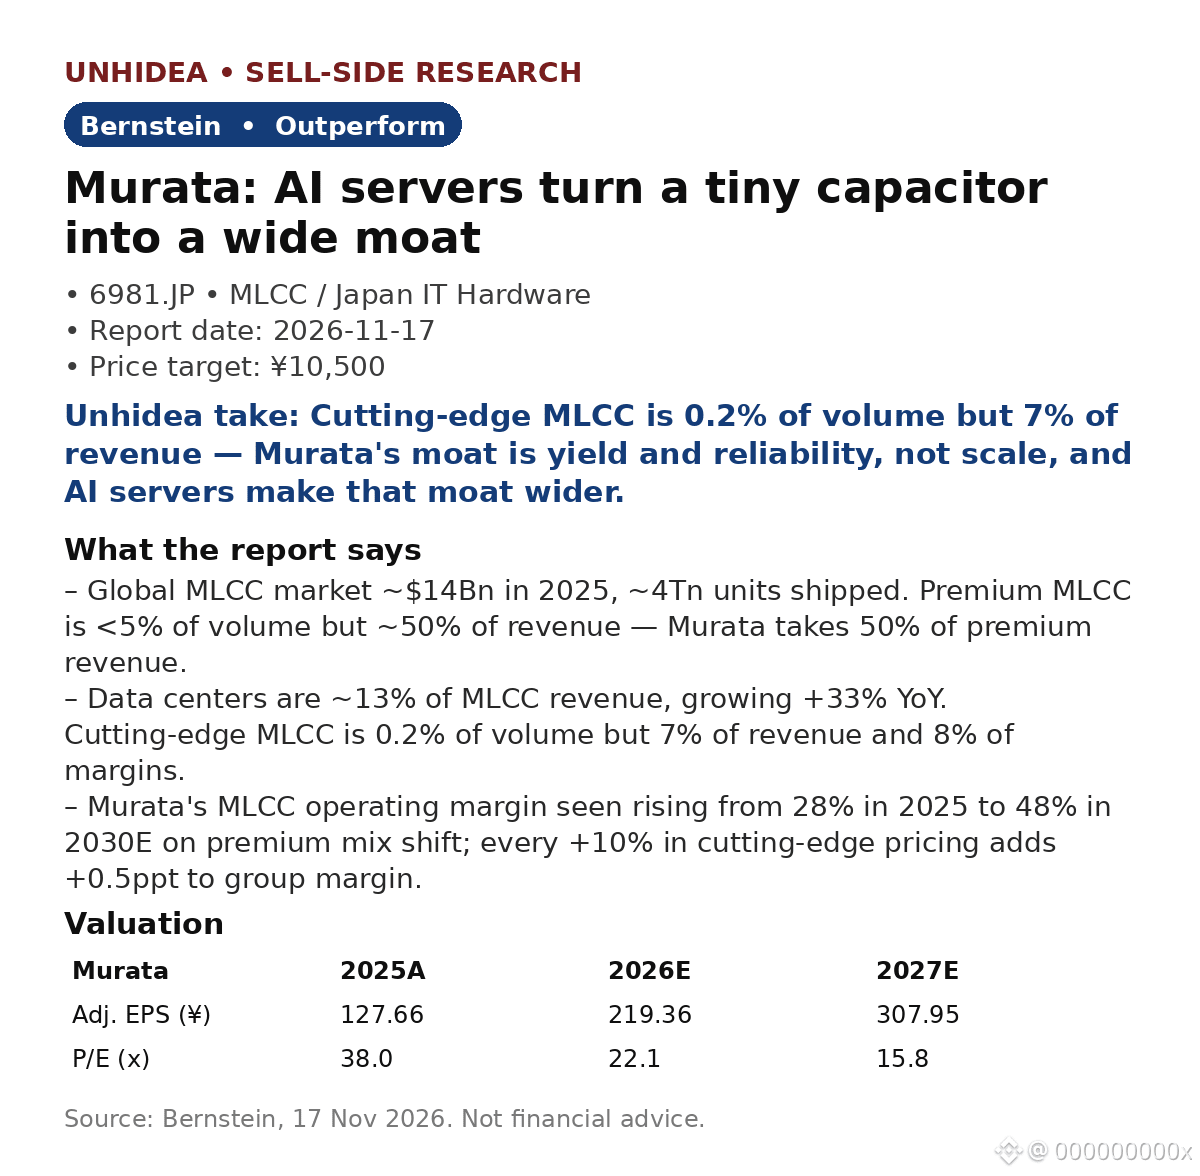
Murata (6981.JP): Bernstein sees ~116% upside as AI servers turn a tiny capacitor into a wide moat — target ¥10,500 vs ¥4,855 close on 16 Nov
- Global MLCC market ~$14Bn in 2025, ~4Tn units. Premium is <5% of volume but ~50% of revenue — Murata takes 50% of premium revenue.
- Data centers ~13% of MLCC revenue, +33% YoY. Cutting-edge MLCC: 0.2% of volume, 7% of revenue, 8% of margins.
- AI-server MLCCs must run 24/7 for 10+ years, near-zero failure — a bar most rivals can't clear at scale. Murata R&D is 9% of revenue vs 4–7% for peers.
- Mix shift, not price hikes: Murata MLCC margin seen rising 28% (2025) to 48% (2030E). Every +10% in cutting-edge pricing adds +0.5ppt to group margin.
- Bernstein reiterates Outperform, TP ¥10,500. Adj. EPS ¥219.36 in 2026E (+72% YoY), ¥307.95 in 2027E; 22.1x / 15.8x P/E.
Unhidea take: the AI trade has been about GPUs and power — but every AI rack needs thousands of MLCCs that cannot fail. Murata's edge is the boring, certified, yield-driven kind that compounds quietly.
Unhidea take: Bernstein gives China 5–10 years to catch up on premium MLCC. The AI buildout is happening now, and the qualified supplier list is effectively two names long — that window is the investment case.
Risks: Murata is reluctant to raise prices, so mix shift must deliver; an AI server slowdown or weak smartphone/auto demand would hit volumes.
Source: Bernstein, 17 Nov 2026. Not financial advice.
Murata (6981.JP): Bernstein sees ~116% upside as AI servers turn a tiny capacitor into a wide moat — target ¥10,500 vs ¥4,855 close on 16 Nov
- Global MLCC market ~$14Bn in 2025, ~4Tn units. Premium is <5% of volume but ~50% of revenue — Murata takes 50% of premium revenue.
- Data centers ~13% of MLCC revenue, +33% YoY. Cutting-edge MLCC: 0.2% of volume, 7% of revenue, 8% of margins.
- AI-server MLCCs must run 24/7 for 10+ years, near-zero failure — a bar most rivals can't clear at scale. Murata R&D is 9% of revenue vs 4–7% for peers.
- Mix shift, not price hikes: Murata MLCC margin seen rising 28% (2025) to 48% (2030E). Every +10% in cutting-edge pricing adds +0.5ppt to group margin.
- Bernstein reiterates Outperform, TP ¥10,500. Adj. EPS ¥219.36 in 2026E (+72% YoY), ¥307.95 in 2027E; 22.1x / 15.8x P/E.
Unhidea take: the AI trade has been about GPUs and power — but every AI rack needs thousands of MLCCs that cannot fail. Murata's edge is the boring, certified, yield-driven kind that compounds quietly.
Unhidea take: Bernstein gives China 5–10 years to catch up on premium MLCC. The AI buildout is happening now, and the qualified supplier list is effectively two names long — that window is the investment case.
Risks: Murata is reluctant to raise prices, so mix shift must deliver; an AI server slowdown or weak smartphone/auto demand would hit volumes.
Source: Bernstein, 17 Nov 2026. Not financial advice.
- Global MLCC market ~$14Bn in 2025, ~4Tn units. Premium is <5% of volume but ~50% of revenue — Murata takes 50% of premium revenue.
- Data centers ~13% of MLCC revenue, +33% YoY. Cutting-edge MLCC: 0.2% of volume, 7% of revenue, 8% of margins.
- AI-server MLCCs must run 24/7 for 10+ years, near-zero failure — a bar most rivals can't clear at scale. Murata R&D is 9% of revenue vs 4–7% for peers.
- Mix shift, not price hikes: Murata MLCC margin seen rising 28% (2025) to 48% (2030E). Every +10% in cutting-edge pricing adds +0.5ppt to group margin.
- Bernstein reiterates Outperform, TP ¥10,500. Adj. EPS ¥219.36 in 2026E (+72% YoY), ¥307.95 in 2027E; 22.1x / 15.8x P/E.
Unhidea take: the AI trade has been about GPUs and power — but every AI rack needs thousands of MLCCs that cannot fail. Murata's edge is the boring, certified, yield-driven kind that compounds quietly.
Unhidea take: Bernstein gives China 5–10 years to catch up on premium MLCC. The AI buildout is happening now, and the qualified supplier list is effectively two names long — that window is the investment case.
Risks: Murata is reluctant to raise prices, so mix shift must deliver; an AI server slowdown or weak smartphone/auto demand would hit volumes.
Source: Bernstein, 17 Nov 2026. Not financial advice.
4
·
--
Ver tradução
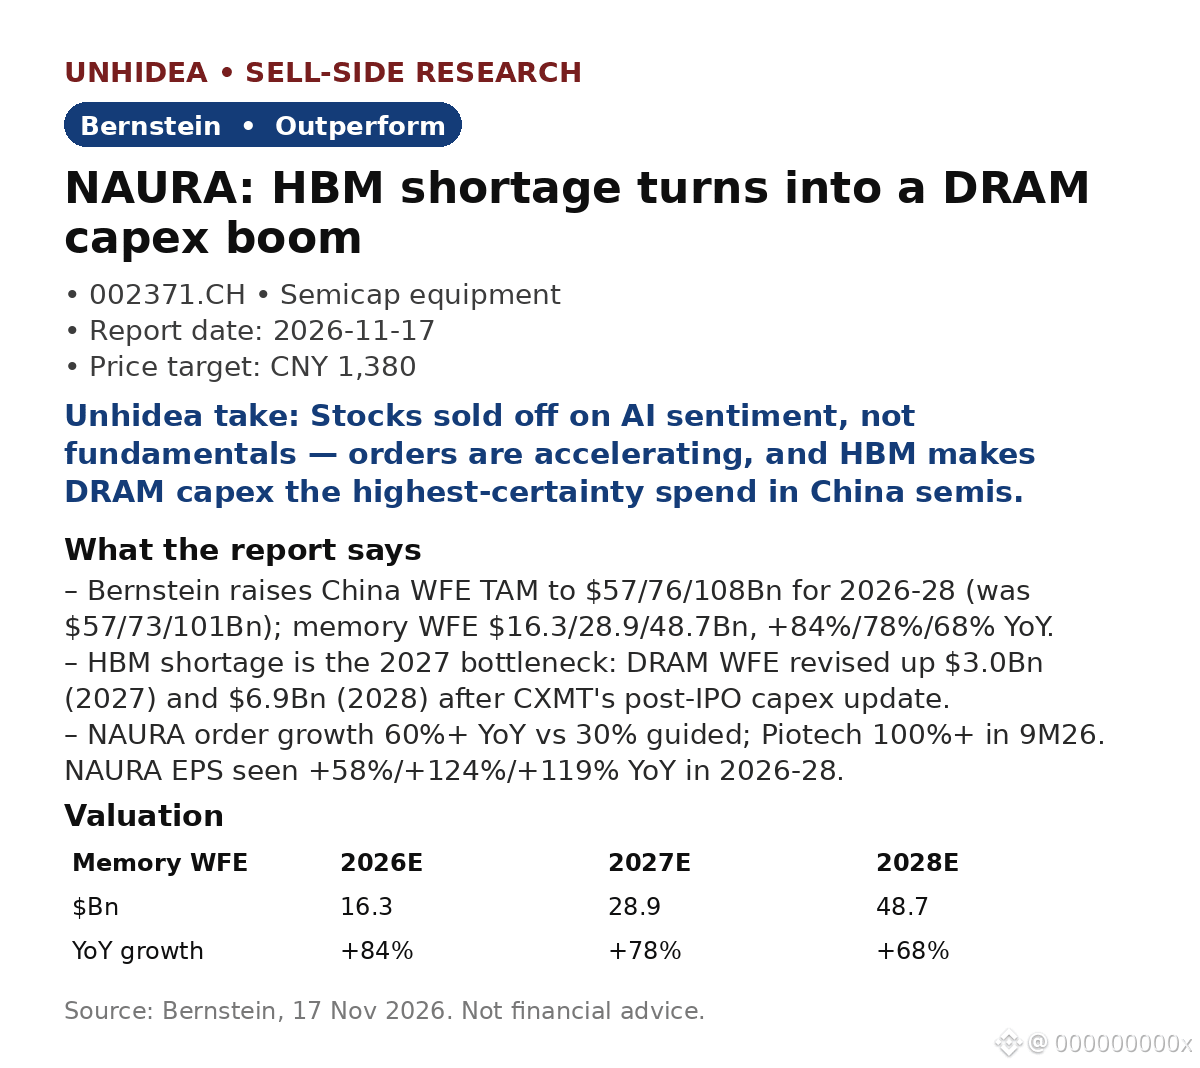
$NAURA: Bernstein's top pick as China's HBM shortage turns into a DRAM capex boom — target CNY 1,380 implies ~153% upside
- Bernstein raises China WFE TAM to $57/76/108Bn for 2026-28 (was $57/73/101Bn); memory WFE $16.3/28.9/48.7Bn, growing +84%/78%/68% YoY.
- HBM shortage is the 2027 bottleneck: DRAM WFE revised up $3.0Bn (2027) and $6.9Bn (2028) after CXMT's post-IPO capex update; YMTC DRAM expansion starts in 2027.
- NAURA order growth is 60%+ YoY vs 30% guided; EPS seen rising +58%/+124%/+119% YoY in 2026-28. Piotech orders 100%+ in 9M26.
- Localization steps up: mature-logic fabs' local-tool share jumps from <20% to 50%+ next year; Bernstein sees localization at 36%/49% in 2027/28.
- NAURA rated Outperform, target CNY 1,380 vs CNY 546.39 close on 16 Nov, at 32x 2028E P/E. AMEC CNY 660 and Piotech CNY 1,200, both Outperform.
Unhidea take: the market is pricing AI sentiment, not the order book — 60%+ order growth in a sector Bernstein says is "clearly not trading on fundamentals" is the disconnect; strong 1Q27 orders would be the re-rating trigger.
Unhidea take: HBM is the choke point that makes DRAM capex the most certain spend in semis — memory capacity can't be deferred if China wants AI self-sufficiency, so WFE is the purest localization play and NAURA's broadest portfolio captures the most of it.
Risks: no strong catalyst in 4Q26, near-term volatility; global AI sentiment.
Source: Bernstein, 17 Nov 2026. Not financial advice.
$NAURA: Bernstein's top pick as China's HBM shortage turns into a DRAM capex boom — target CNY 1,380 implies ~153% upside
- Bernstein raises China WFE TAM to $57/76/108Bn for 2026-28 (was $57/73/101Bn); memory WFE $16.3/28.9/48.7Bn, growing +84%/78%/68% YoY.
- HBM shortage is the 2027 bottleneck: DRAM WFE revised up $3.0Bn (2027) and $6.9Bn (2028) after CXMT's post-IPO capex update; YMTC DRAM expansion starts in 2027.
- NAURA order growth is 60%+ YoY vs 30% guided; EPS seen rising +58%/+124%/+119% YoY in 2026-28. Piotech orders 100%+ in 9M26.
- Localization steps up: mature-logic fabs' local-tool share jumps from <20% to 50%+ next year; Bernstein sees localization at 36%/49% in 2027/28.
- NAURA rated Outperform, target CNY 1,380 vs CNY 546.39 close on 16 Nov, at 32x 2028E P/E. AMEC CNY 660 and Piotech CNY 1,200, both Outperform.
Unhidea take: the market is pricing AI sentiment, not the order book — 60%+ order growth in a sector Bernstein says is "clearly not trading on fundamentals" is the disconnect; strong 1Q27 orders would be the re-rating trigger.
Unhidea take: HBM is the choke point that makes DRAM capex the most certain spend in semis — memory capacity can't be deferred if China wants AI self-sufficiency, so WFE is the purest localization play and NAURA's broadest portfolio captures the most of it.
Risks: no strong catalyst in 4Q26, near-term volatility; global AI sentiment.
Source: Bernstein, 17 Nov 2026. Not financial advice.
- Bernstein raises China WFE TAM to $57/76/108Bn for 2026-28 (was $57/73/101Bn); memory WFE $16.3/28.9/48.7Bn, growing +84%/78%/68% YoY.
- HBM shortage is the 2027 bottleneck: DRAM WFE revised up $3.0Bn (2027) and $6.9Bn (2028) after CXMT's post-IPO capex update; YMTC DRAM expansion starts in 2027.
- NAURA order growth is 60%+ YoY vs 30% guided; EPS seen rising +58%/+124%/+119% YoY in 2026-28. Piotech orders 100%+ in 9M26.
- Localization steps up: mature-logic fabs' local-tool share jumps from <20% to 50%+ next year; Bernstein sees localization at 36%/49% in 2027/28.
- NAURA rated Outperform, target CNY 1,380 vs CNY 546.39 close on 16 Nov, at 32x 2028E P/E. AMEC CNY 660 and Piotech CNY 1,200, both Outperform.
Unhidea take: the market is pricing AI sentiment, not the order book — 60%+ order growth in a sector Bernstein says is "clearly not trading on fundamentals" is the disconnect; strong 1Q27 orders would be the re-rating trigger.
Unhidea take: HBM is the choke point that makes DRAM capex the most certain spend in semis — memory capacity can't be deferred if China wants AI self-sufficiency, so WFE is the purest localization play and NAURA's broadest portfolio captures the most of it.
Risks: no strong catalyst in 4Q26, near-term volatility; global AI sentiment.
Source: Bernstein, 17 Nov 2026. Not financial advice.
2
·
--
Ver tradução
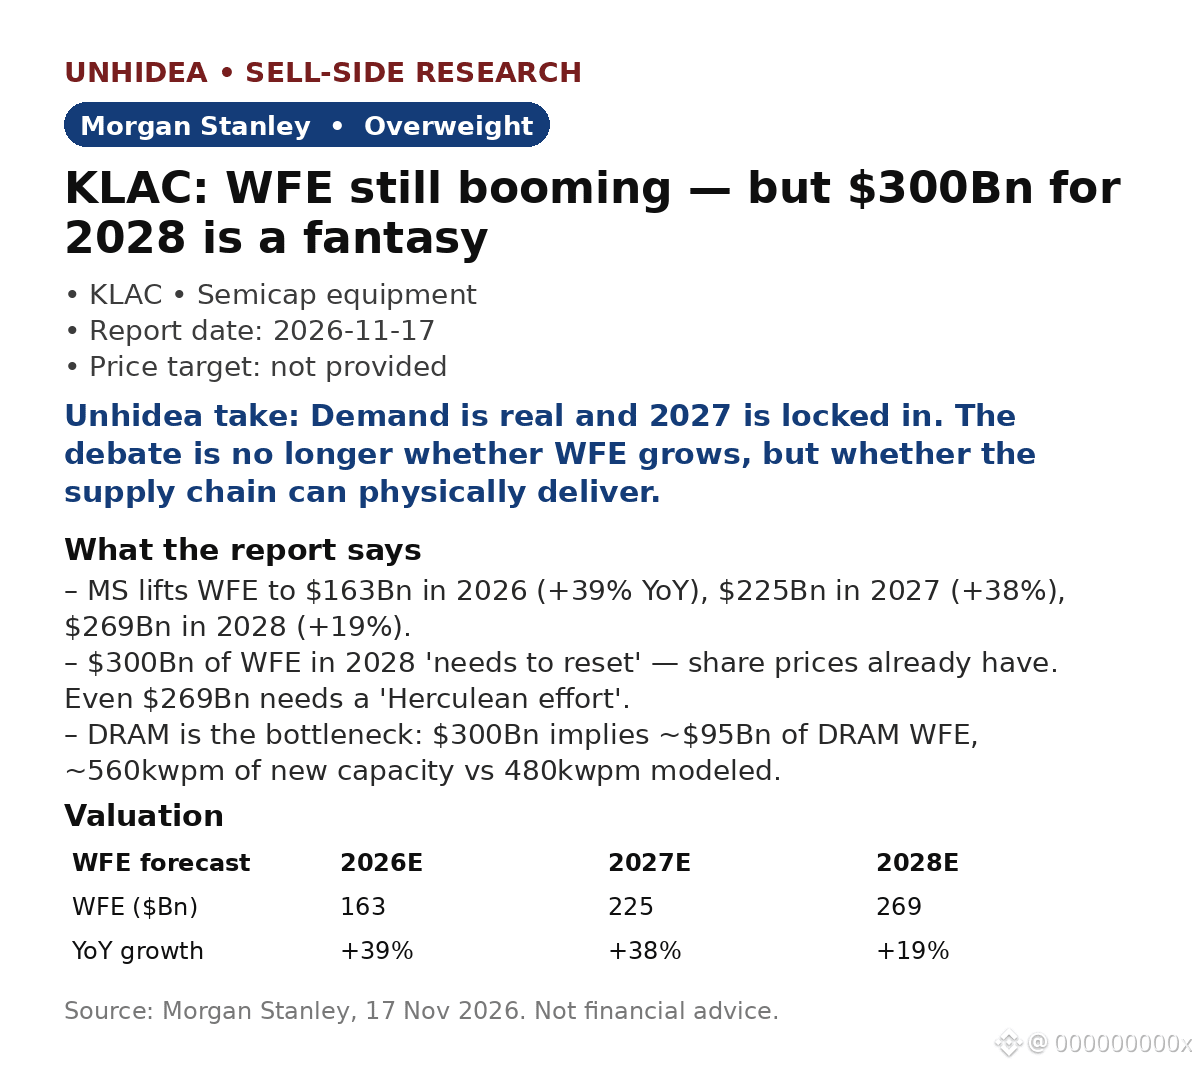
$KLAC: Morgan Stanley says the chip-equipment boom is real — but the $300Bn WFE dream for 2028 needs a reset
- MS lifts WFE to $163Bn in 2026 (+39% YoY), $225Bn in 2027 (+38%) and $269Bn in 2028 (+19%), up from $254Bn before.
- $300Bn in 2028 'needs to reset, as share prices have already done': expanding capacity 2.5x in 3 years is a stretch, and OEMs already miss shipments on component shortages.
- DRAM is the bottleneck: $300Bn implies ~$95Bn of DRAM WFE, needing ~560kwpm of new capacity vs 480kwpm modeled; NAND and mature logic would need >40% growth.
- Shipments are running at a $200–205Bn annualized WFE pace; the 2027 bull case has 'gradually materialized', incl. Intel spending $20Bn+ and ~500kwpm of DRAM greenfield adds.
- MS rates KLAC Overweight (no price target in this note); industry view In-Line.
- Since the report: NVIDIA beat FQ3 — $115.84Bn revenue vs ~$109Bn expected, adj EPS $2.68 vs $2.48, Q4 guide ~$130Bn (CNBC).
Unhidea take: the reset is about expectations, not demand — $269Bn in 2028 is still +19% growth; stocks fell because they were priced for $300Bn, not because fabs stopped ordering.
Unhidea take: the constraint has flipped from demand to physics — cleanroom space, components, 480kwpm vs 560kwpm. Every incremental wafer needs more inspection, so process-control demand scales with the ramp itself.
Risks: component shortages, DRAM pull-ins fading, further multiple compression.
Source: Morgan Stanley, 17 Nov 2026. Post-report news: CNBC. Not financial advice.
$KLAC : Morgan Stanley says the chip-equipment boom is real — but the $300Bn WFE dream for 2028 needs a reset
- MS lifts WFE to $163Bn in 2026 (+39% YoY), $225Bn in 2027 (+38%) and $269Bn in 2028 (+19%), up from $254Bn before.
- $300Bn in 2028 'needs to reset, as share prices have already done': expanding capacity 2.5x in 3 years is a stretch, and OEMs already miss shipments on component shortages.
- DRAM is the bottleneck: $300Bn implies ~$95Bn of DRAM WFE, needing ~560kwpm of new capacity vs 480kwpm modeled; NAND and mature logic would need >40% growth.
- Shipments are running at a $200–205Bn annualized WFE pace; the 2027 bull case has 'gradually materialized', incl. Intel spending $20Bn+ and ~500kwpm of DRAM greenfield adds.
- MS rates KLAC Overweight (no price target in this note); industry view In-Line.
- Since the report: NVIDIA beat FQ3 — $115.84Bn revenue vs ~$109Bn expected, adj EPS $2.68 vs $2.48, Q4 guide ~$130Bn (CNBC).
Unhidea take: the reset is about expectations, not demand — $269Bn in 2028 is still +19% growth; stocks fell because they were priced for $300Bn, not because fabs stopped ordering.
Unhidea take: the constraint has flipped from demand to physics — cleanroom space, components, 480kwpm vs 560kwpm. Every incremental wafer needs more inspection, so process-control demand scales with the ramp itself.
Risks: component shortages, DRAM pull-ins fading, further multiple compression.
Source: Morgan Stanley, 17 Nov 2026. Post-report news: CNBC. Not financial advice.
- MS lifts WFE to $163Bn in 2026 (+39% YoY), $225Bn in 2027 (+38%) and $269Bn in 2028 (+19%), up from $254Bn before.
- $300Bn in 2028 'needs to reset, as share prices have already done': expanding capacity 2.5x in 3 years is a stretch, and OEMs already miss shipments on component shortages.
- DRAM is the bottleneck: $300Bn implies ~$95Bn of DRAM WFE, needing ~560kwpm of new capacity vs 480kwpm modeled; NAND and mature logic would need >40% growth.
- Shipments are running at a $200–205Bn annualized WFE pace; the 2027 bull case has 'gradually materialized', incl. Intel spending $20Bn+ and ~500kwpm of DRAM greenfield adds.
- MS rates KLAC Overweight (no price target in this note); industry view In-Line.
- Since the report: NVIDIA beat FQ3 — $115.84Bn revenue vs ~$109Bn expected, adj EPS $2.68 vs $2.48, Q4 guide ~$130Bn (CNBC).
Unhidea take: the reset is about expectations, not demand — $269Bn in 2028 is still +19% growth; stocks fell because they were priced for $300Bn, not because fabs stopped ordering.
Unhidea take: the constraint has flipped from demand to physics — cleanroom space, components, 480kwpm vs 560kwpm. Every incremental wafer needs more inspection, so process-control demand scales with the ramp itself.
Risks: component shortages, DRAM pull-ins fading, further multiple compression.
Source: Morgan Stanley, 17 Nov 2026. Post-report news: CNBC. Not financial advice.
240
·
--
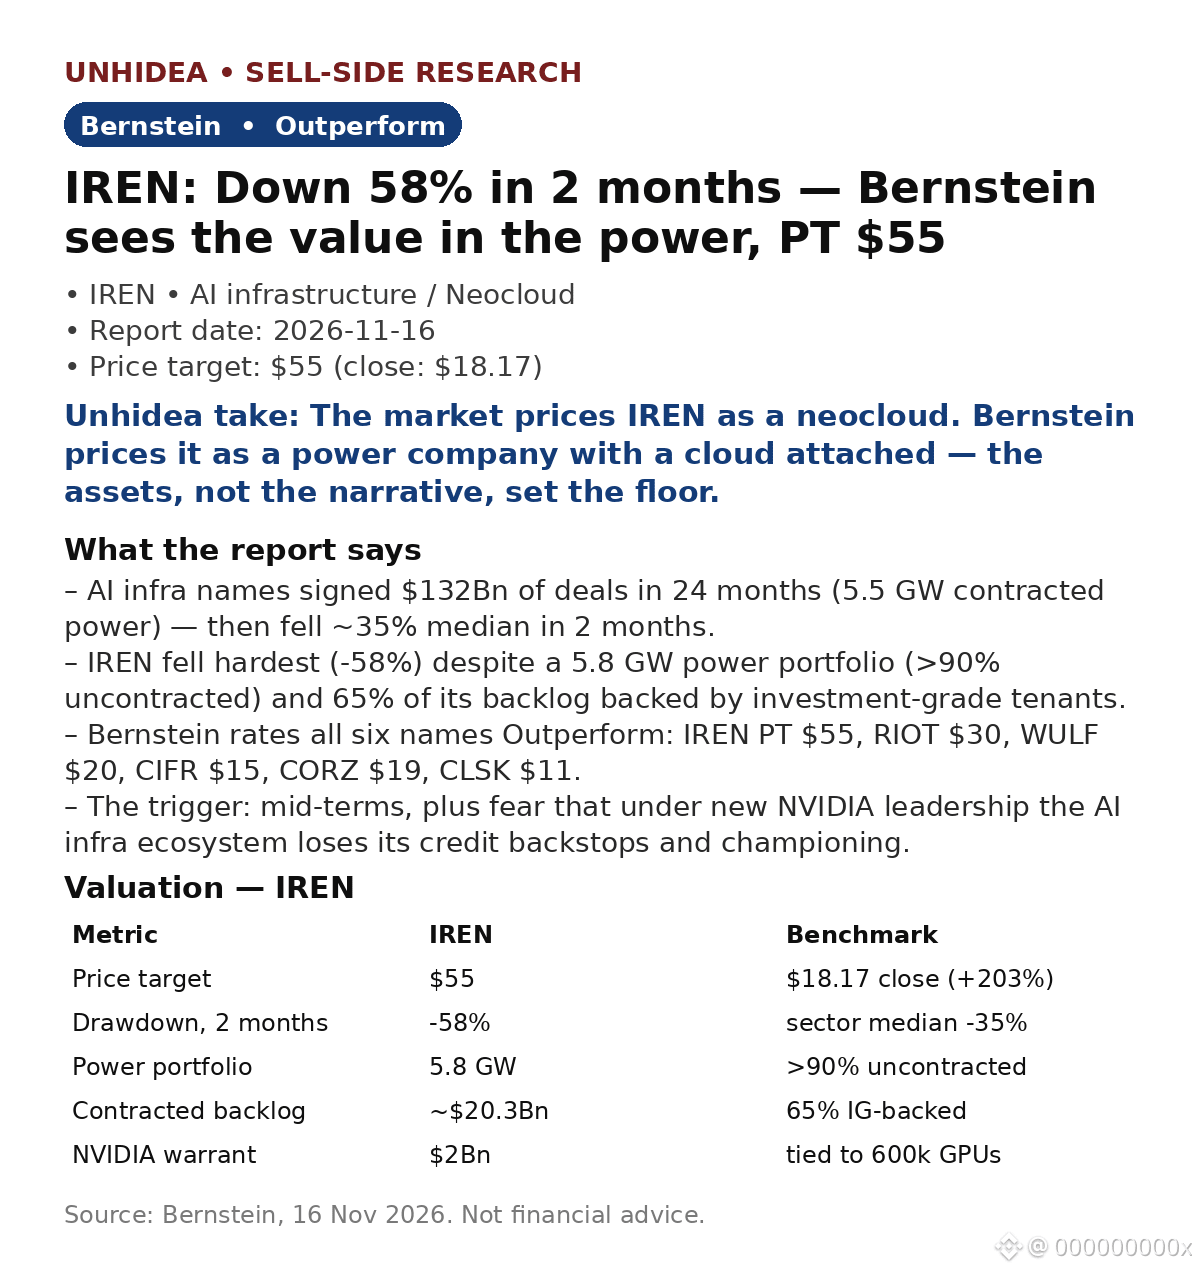
$IREN: Bernstein diz que o nome de infraestrutura de IA mais penalizado é uma tese de energia — queda de 58% em 2 meses, preço-alvo de $55 (+203% em relação ao fechamento de $18.17)
- O grupo assinou contratos de IA no valor de $132Bn em 24 meses (5.5 GW) — depois caiu ~35% em mediana em 2 meses, devido à apreensão com o médio prazo e ao temor de que a nova liderança da NVIDIA acabe com as garantias de crédito do ecossistema.
- A IREN caiu mais (-58%), embora 65% de sua carteira de pedidos de ~$20.3Bn tenha lastro de grau de investimento; a MSFT é o maior cliente (48%), e a NVIDIA, $3.4Bn.
- Seu diferencial: 5.8 GW de energia, com >90% sem contrato — a empresa pode ditar o ritmo da expansão da nuvem ou vender a energia. Além disso, tem um warrant de $2Bn da NVIDIA vinculado a 600,000 GPUs.
- Os seis nomes receberam recomendação Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); a RIOT é negociada ~50% abaixo do valor dos contratos, e a WULF, 22% abaixo.
- Desde o relatório: a NVIDIA superou as expectativas no FQ3 — receita de $115.84Bn contra ~$109Bn esperados, LPA ajustado de $2.68 contra $2.48, projeção para o Q4 de ~$130Bn (CNBC).
Opinião da Unhidea: o mercado precifica o risco de execução da nuvem da IREN como se a energia não valesse nada — mas energia é o ativo escasso, que pode ser vendido mesmo se a nuvem tropeçar.
Opinião da Unhidea: a queda de 58% é, ao mesmo tempo, uma oportunidade e um alerta — a tese depende de a IREN cumprir as entregas para a MSFT sem mais atrasos.
Riscos: atrasos na execução da nuvem, preços à vista de GPUs, maior parte da capacidade CY27e sem contrato, transição de liderança na NVIDIA.
Fonte: Bernstein, 16 de nov. de 2026. Notícias após o relatório: CNBC / Investing.com. Isto não é aconselhamento financeiro.
$IREN : Bernstein diz que o nome de infraestrutura de IA mais penalizado é uma tese de energia — queda de 58% em 2 meses, preço-alvo de $55 (+203% em relação ao fechamento de $18.17)
- O grupo assinou contratos de IA no valor de $132Bn em 24 meses (5.5 GW) — depois caiu ~35% em mediana em 2 meses, devido à apreensão com o médio prazo e ao temor de que a nova liderança da NVIDIA acabe com as garantias de crédito do ecossistema.
- A IREN caiu mais (-58%), embora 65% de sua carteira de pedidos de ~$20.3Bn tenha lastro de grau de investimento; a MSFT é o maior cliente (48%), e a NVIDIA, $3.4Bn.
- Seu diferencial: 5.8 GW de energia, com >90% sem contrato — a empresa pode ditar o ritmo da expansão da nuvem ou vender a energia. Além disso, tem um warrant de $2Bn da NVIDIA vinculado a 600,000 GPUs.
- Os seis nomes receberam recomendação Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); a RIOT é negociada ~50% abaixo do valor dos contratos, e a WULF, 22% abaixo.
- Desde o relatório: a NVIDIA superou as expectativas no FQ3 — receita de $115.84Bn contra ~$109Bn esperados, LPA ajustado de $2.68 contra $2.48, projeção para o Q4 de ~$130Bn (CNBC).
Opinião da Unhidea: o mercado precifica o risco de execução da nuvem da IREN como se a energia não valesse nada — mas energia é o ativo escasso, que pode ser vendido mesmo se a nuvem tropeçar.
Opinião da Unhidea: a queda de 58% é, ao mesmo tempo, uma oportunidade e um alerta — a tese depende de a IREN cumprir as entregas para a MSFT sem mais atrasos.
Riscos: atrasos na execução da nuvem, preços à vista de GPUs, maior parte da capacidade CY27e sem contrato, transição de liderança na NVIDIA.
Fonte: Bernstein, 16 de nov. de 2026. Notícias após o relatório: CNBC / Investing.com. Isto não é aconselhamento financeiro.
- O grupo assinou contratos de IA no valor de $132Bn em 24 meses (5.5 GW) — depois caiu ~35% em mediana em 2 meses, devido à apreensão com o médio prazo e ao temor de que a nova liderança da NVIDIA acabe com as garantias de crédito do ecossistema.
- A IREN caiu mais (-58%), embora 65% de sua carteira de pedidos de ~$20.3Bn tenha lastro de grau de investimento; a MSFT é o maior cliente (48%), e a NVIDIA, $3.4Bn.
- Seu diferencial: 5.8 GW de energia, com >90% sem contrato — a empresa pode ditar o ritmo da expansão da nuvem ou vender a energia. Além disso, tem um warrant de $2Bn da NVIDIA vinculado a 600,000 GPUs.
- Os seis nomes receberam recomendação Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); a RIOT é negociada ~50% abaixo do valor dos contratos, e a WULF, 22% abaixo.
- Desde o relatório: a NVIDIA superou as expectativas no FQ3 — receita de $115.84Bn contra ~$109Bn esperados, LPA ajustado de $2.68 contra $2.48, projeção para o Q4 de ~$130Bn (CNBC).
Opinião da Unhidea: o mercado precifica o risco de execução da nuvem da IREN como se a energia não valesse nada — mas energia é o ativo escasso, que pode ser vendido mesmo se a nuvem tropeçar.
Opinião da Unhidea: a queda de 58% é, ao mesmo tempo, uma oportunidade e um alerta — a tese depende de a IREN cumprir as entregas para a MSFT sem mais atrasos.
Riscos: atrasos na execução da nuvem, preços à vista de GPUs, maior parte da capacidade CY27e sem contrato, transição de liderança na NVIDIA.
Fonte: Bernstein, 16 de nov. de 2026. Notícias após o relatório: CNBC / Investing.com. Isto não é aconselhamento financeiro.
487
·
--
Ver tradução
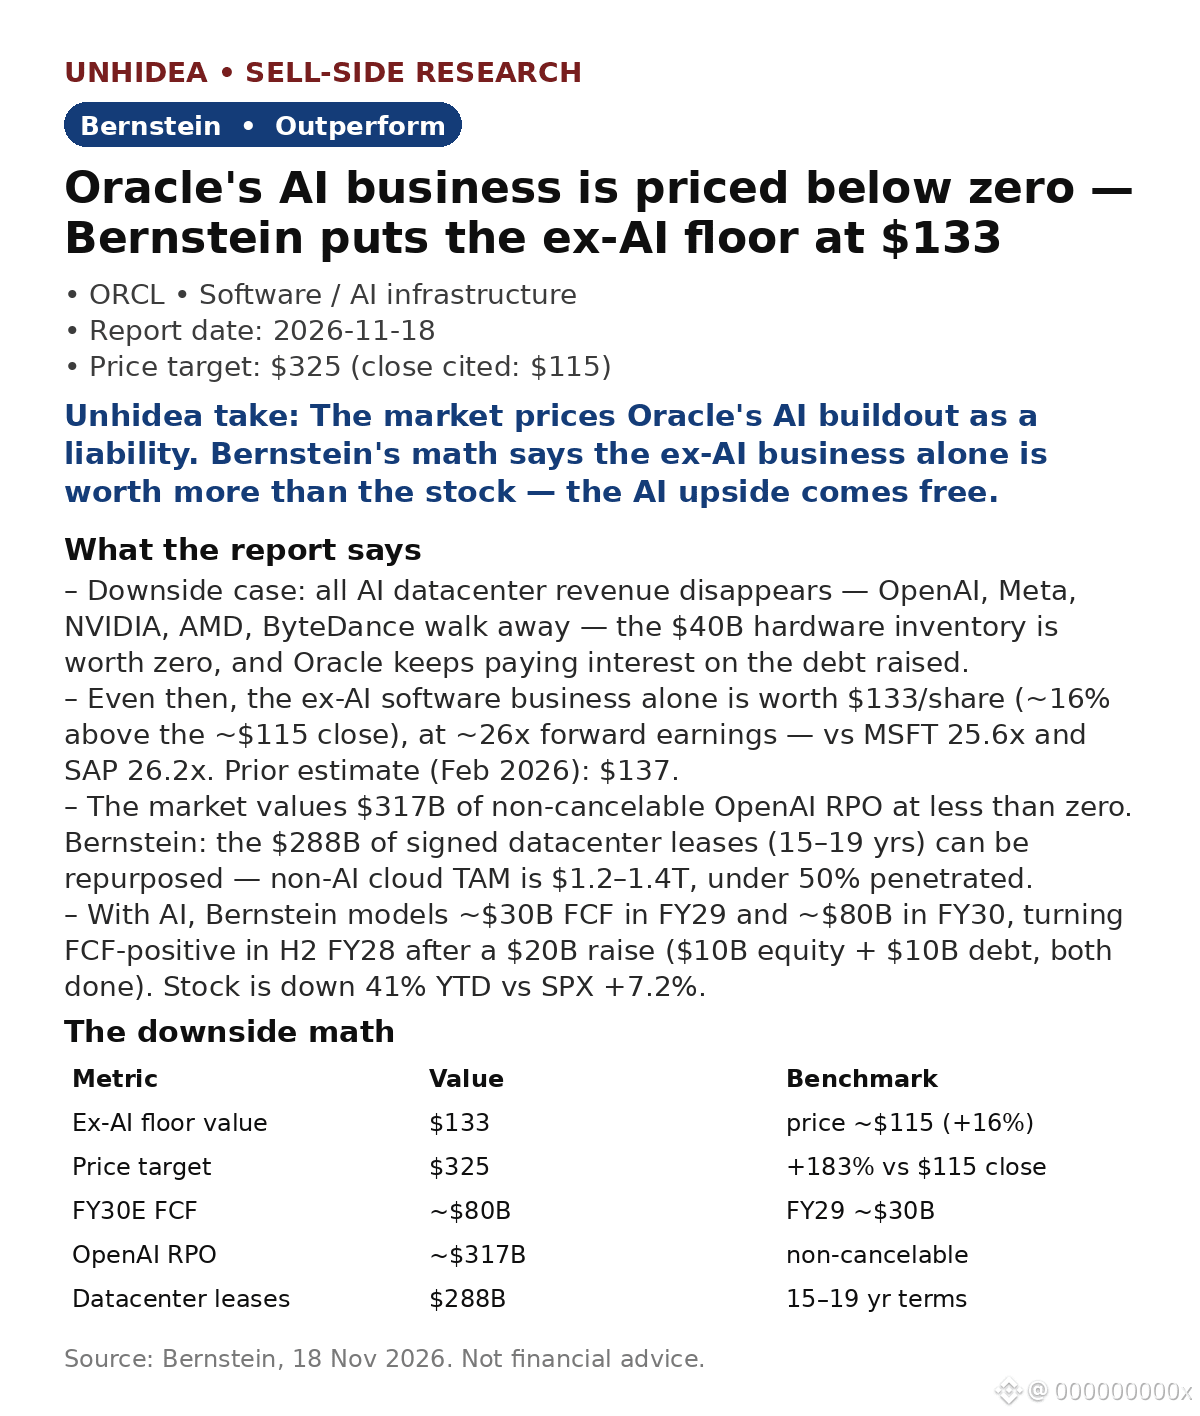
$ORCL: Bernstein says Oracle is worth $133 even if the AI buildout vanished — 16% above the $115 close — keeping Outperform, $325 target (+183%)
- Downside case: all AI datacenter revenue disappears — OpenAI, Meta, NVIDIA, AMD, ByteDance walk away — the $40B hardware is worth zero, and Oracle keeps paying the interest.
- Even then, the ex-AI software business alone is worth $133/share at ~26x forward earnings — in line with MSFT (25.6x) and SAP (26.2x). (Feb 2026: $137.)
- The market values $317B of non-cancelable OpenAI RPO at less than zero. The $288B of leases (15–19 yrs) can be repurposed — non-AI cloud TAM is $1.2–1.4T, under 50% penetrated.
- With AI, Bernstein models ~$30B FCF in FY29 and ~$80B in FY30, FCF-positive in H2 FY28 after a $20B raise ($10B equity + $10B debt, done).
Unhidea take: a mispricing story, not a growth story — ~16% protection to the ex-AI floor, AI optionality free.
Unhidea take: the $133 floor rests on the 26x multiple holding — if SaaS multiples compress, the floor falls too. Watch the multiple, not OpenAI headlines.
Risks: AI Winter, customers missing commitments, debt/interest burden, dilution.
Source: Bernstein, 18 Nov 2026. Not financial advice.
$ORCL : Bernstein says Oracle is worth $133 even if the AI buildout vanished — 16% above the $115 close — keeping Outperform, $325 target (+183%)
- Downside case: all AI datacenter revenue disappears — OpenAI, Meta, NVIDIA, AMD, ByteDance walk away — the $40B hardware is worth zero, and Oracle keeps paying the interest.
- Even then, the ex-AI software business alone is worth $133/share at ~26x forward earnings — in line with MSFT (25.6x) and SAP (26.2x). (Feb 2026: $137.)
- The market values $317B of non-cancelable OpenAI RPO at less than zero. The $288B of leases (15–19 yrs) can be repurposed — non-AI cloud TAM is $1.2–1.4T, under 50% penetrated.
- With AI, Bernstein models ~$30B FCF in FY29 and ~$80B in FY30, FCF-positive in H2 FY28 after a $20B raise ($10B equity + $10B debt, done).
Unhidea take: a mispricing story, not a growth story — ~16% protection to the ex-AI floor, AI optionality free.
Unhidea take: the $133 floor rests on the 26x multiple holding — if SaaS multiples compress, the floor falls too. Watch the multiple, not OpenAI headlines.
Risks: AI Winter, customers missing commitments, debt/interest burden, dilution.
Source: Bernstein, 18 Nov 2026. Not financial advice.
- Downside case: all AI datacenter revenue disappears — OpenAI, Meta, NVIDIA, AMD, ByteDance walk away — the $40B hardware is worth zero, and Oracle keeps paying the interest.
- Even then, the ex-AI software business alone is worth $133/share at ~26x forward earnings — in line with MSFT (25.6x) and SAP (26.2x). (Feb 2026: $137.)
- The market values $317B of non-cancelable OpenAI RPO at less than zero. The $288B of leases (15–19 yrs) can be repurposed — non-AI cloud TAM is $1.2–1.4T, under 50% penetrated.
- With AI, Bernstein models ~$30B FCF in FY29 and ~$80B in FY30, FCF-positive in H2 FY28 after a $20B raise ($10B equity + $10B debt, done).
Unhidea take: a mispricing story, not a growth story — ~16% protection to the ex-AI floor, AI optionality free.
Unhidea take: the $133 floor rests on the 26x multiple holding — if SaaS multiples compress, the floor falls too. Watch the multiple, not OpenAI headlines.
Risks: AI Winter, customers missing commitments, debt/interest burden, dilution.
Source: Bernstein, 18 Nov 2026. Not financial advice.
64
·
--
$TSM: BofA mantém recomendação de compra e preço-alvo de NT$3.260 — ~39% acima do preço citado de NT$2.350 — enquanto um acordo de energia no Arizona abre caminho para uma expansão muito maior nos EUA
- A TSMC assinou um contrato de energia de longo prazo com a Arizona Public Service: 1,88 GW quando a capacidade total estiver instalada, ante 1,2 GW, com um pagamento inicial de garantia de crédito em jan. de 2027.
- Com cerca de 10 MW por cada 1 mil wafers/mês de capacidade em nós avançados, a BofA estima que o Arizona possa chegar a cerca de 150 mil wafers/mês até 2035 (contra cerca de 50 mil no 4T27), gerando mais de US$ 60 bilhões por ano — frente à estimativa de receita da TSMC de US$ 176 bilhões para 2026.
- As fábricas do Arizona já são lucrativas: vendas de NT$ 50 bilhões no 3T26, +10% em relação ao trimestre anterior, +280% no acumulado do ano, 3% das vendas totais, com margens líquidas de cerca de 35% — abaixo dos 43% no 1S26 e dos cerca de 50% da empresa.
- Avaliação: múltiplos P/L de 15x/13x para 2027/28E, frente a uma faixa de 11x a 21x, com CAGR do LPA de 34%; o preço-alvo corresponde a 20x o P/L de 2027E.
- Contexto (notícias do mercado, após o relatório): a receita da Nvidia no 3T do ano fiscal foi de US$ 115,8 bilhões, +103% em relação ao ano anterior.
Opinião da Unhidea: a energia, não a demanda, era o principal fator limitante da fabricação de chips nos EUA — um compromisso de 1,88 GW transforma o Arizona de vitrine em uma segunda base de fornecimento de verdade.
Opinião da Unhidea: acompanhe a evolução das margens — margens de 35% no Arizona são o preço da resiliência dos EUA; a rapidez com que a diferença em relação aos cerca de 50% da empresa se fecha é o que importa.
Riscos: desaceleração nos segmentos de smartphones e consumo, ambições da Intel na fundição de chips, execução em nós avançados, tarifas.
Fonte: BofA Securities, 16 nov. 2026. Não constitui aconselhamento financeiro.
$TSM : BofA mantém recomendação de compra e preço-alvo de NT$3.260 — ~39% acima do preço citado de NT$2.350 — enquanto um acordo de energia no Arizona abre caminho para uma expansão muito maior nos EUA
- A TSMC assinou um contrato de energia de longo prazo com a Arizona Public Service: 1,88 GW quando a capacidade total estiver instalada, ante 1,2 GW, com um pagamento inicial de garantia de crédito em jan. de 2027.
- Com cerca de 10 MW por cada 1 mil wafers/mês de capacidade em nós avançados, a BofA estima que o Arizona possa chegar a cerca de 150 mil wafers/mês até 2035 (contra cerca de 50 mil no 4T27), gerando mais de US$ 60 bilhões por ano — frente à estimativa de receita da TSMC de US$ 176 bilhões para 2026.
- As fábricas do Arizona já são lucrativas: vendas de NT$ 50 bilhões no 3T26, +10% em relação ao trimestre anterior, +280% no acumulado do ano, 3% das vendas totais, com margens líquidas de cerca de 35% — abaixo dos 43% no 1S26 e dos cerca de 50% da empresa.
- Avaliação: múltiplos P/L de 15x/13x para 2027/28E, frente a uma faixa de 11x a 21x, com CAGR do LPA de 34%; o preço-alvo corresponde a 20x o P/L de 2027E.
- Contexto (notícias do mercado, após o relatório): a receita da Nvidia no 3T do ano fiscal foi de US$ 115,8 bilhões, +103% em relação ao ano anterior.
Opinião da Unhidea: a energia, não a demanda, era o principal fator limitante da fabricação de chips nos EUA — um compromisso de 1,88 GW transforma o Arizona de vitrine em uma segunda base de fornecimento de verdade.
Opinião da Unhidea: acompanhe a evolução das margens — margens de 35% no Arizona são o preço da resiliência dos EUA; a rapidez com que a diferença em relação aos cerca de 50% da empresa se fecha é o que importa.
Riscos: desaceleração nos segmentos de smartphones e consumo, ambições da Intel na fundição de chips, execução em nós avançados, tarifas.
Fonte: BofA Securities, 16 nov. 2026. Não constitui aconselhamento financeiro.
- A TSMC assinou um contrato de energia de longo prazo com a Arizona Public Service: 1,88 GW quando a capacidade total estiver instalada, ante 1,2 GW, com um pagamento inicial de garantia de crédito em jan. de 2027.
- Com cerca de 10 MW por cada 1 mil wafers/mês de capacidade em nós avançados, a BofA estima que o Arizona possa chegar a cerca de 150 mil wafers/mês até 2035 (contra cerca de 50 mil no 4T27), gerando mais de US$ 60 bilhões por ano — frente à estimativa de receita da TSMC de US$ 176 bilhões para 2026.
- As fábricas do Arizona já são lucrativas: vendas de NT$ 50 bilhões no 3T26, +10% em relação ao trimestre anterior, +280% no acumulado do ano, 3% das vendas totais, com margens líquidas de cerca de 35% — abaixo dos 43% no 1S26 e dos cerca de 50% da empresa.
- Avaliação: múltiplos P/L de 15x/13x para 2027/28E, frente a uma faixa de 11x a 21x, com CAGR do LPA de 34%; o preço-alvo corresponde a 20x o P/L de 2027E.
- Contexto (notícias do mercado, após o relatório): a receita da Nvidia no 3T do ano fiscal foi de US$ 115,8 bilhões, +103% em relação ao ano anterior.
Opinião da Unhidea: a energia, não a demanda, era o principal fator limitante da fabricação de chips nos EUA — um compromisso de 1,88 GW transforma o Arizona de vitrine em uma segunda base de fornecimento de verdade.
Opinião da Unhidea: acompanhe a evolução das margens — margens de 35% no Arizona são o preço da resiliência dos EUA; a rapidez com que a diferença em relação aos cerca de 50% da empresa se fecha é o que importa.
Riscos: desaceleração nos segmentos de smartphones e consumo, ambições da Intel na fundição de chips, execução em nós avançados, tarifas.
Fonte: BofA Securities, 16 nov. 2026. Não constitui aconselhamento financeiro.
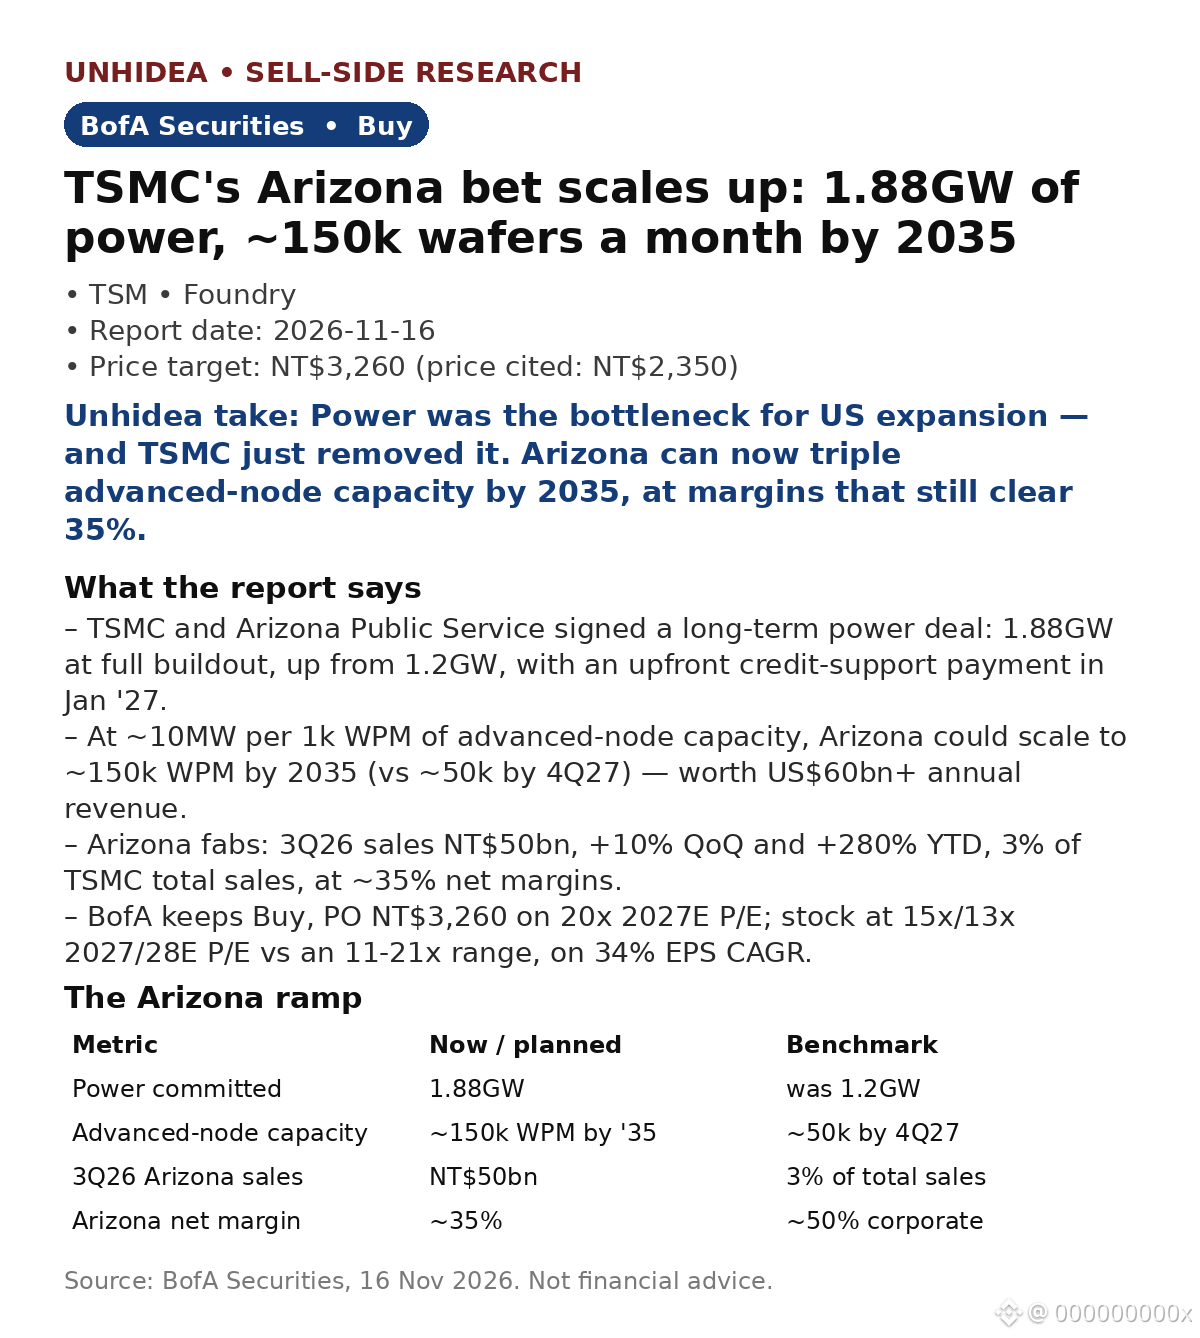
154
·
--
$TME: receita do 3.º trimestre abaixo do esperado — RMB8.94B, +6% em relação ao ano anterior, 2% abaixo das estimativas do mercado — mas HSBC mantém recomendação de Manter e preço-alvo de $10.00
- As assinaturas fizeram o trabalho: RMB4.99B, +9% em relação ao ano anterior, 1% acima das estimativas, com o SVIP aumentando o número de usuários pagantes e o ARPPU.
- O entretenimento social caiu 16% em relação ao ano anterior, para RMB1.26B; marketing e consumo cresceram 12%, mas ficaram 7% abaixo das estimativas.
- Lucro líquido não GAAP de RMB2.45B, +2% em relação ao ano anterior, 4% acima do consenso — mas a surpresa positiva veio de itens não operacionais, não do negócio.
- Margem bruta de 42.8%, -0.7 p.p. em relação ao ano anterior, com produtos e apresentações ao vivo ganhando maior participação no mix.
- Recompra de ações: 34.7m ADSs por aproximadamente $300M no 3.º trimestre — 2.1% da capitalização de mercado em um trimestre.
Avaliação: o preço-alvo de $10.00 está cerca de 13% acima do fechamento de $8.88 citado (16 de novembro).
Análise da Unhidea: uma “surpresa positiva” baseada em itens não operacionais não é uma surpresa positiva operacional — excluindo esses itens, o trimestre ficou abaixo do esperado, com o lucro operacional não GAAP estável em relação ao ano anterior.
Análise da Unhidea: a TME está se tornando discretamente uma empresa de assinaturas — o SVIP é o motor duradouro; avalie a empresa pelo ARPPU das assinaturas, não pela receita combinada.
Riscos: custos de integração da Ximalaya, queda do entretenimento social e pressão sobre o mix de margens.
Fonte: HSBC, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
$TME: receita do 3.º trimestre abaixo do esperado — RMB8.94B, +6% em relação ao ano anterior, 2% abaixo das estimativas do mercado — mas HSBC mantém recomendação de Manter e preço-alvo de $10.00
- As assinaturas fizeram o trabalho: RMB4.99B, +9% em relação ao ano anterior, 1% acima das estimativas, com o SVIP aumentando o número de usuários pagantes e o ARPPU.
- O entretenimento social caiu 16% em relação ao ano anterior, para RMB1.26B; marketing e consumo cresceram 12%, mas ficaram 7% abaixo das estimativas.
- Lucro líquido não GAAP de RMB2.45B, +2% em relação ao ano anterior, 4% acima do consenso — mas a surpresa positiva veio de itens não operacionais, não do negócio.
- Margem bruta de 42.8%, -0.7 p.p. em relação ao ano anterior, com produtos e apresentações ao vivo ganhando maior participação no mix.
- Recompra de ações: 34.7m ADSs por aproximadamente $300M no 3.º trimestre — 2.1% da capitalização de mercado em um trimestre.
Avaliação: o preço-alvo de $10.00 está cerca de 13% acima do fechamento de $8.88 citado (16 de novembro).
Análise da Unhidea: uma “surpresa positiva” baseada em itens não operacionais não é uma surpresa positiva operacional — excluindo esses itens, o trimestre ficou abaixo do esperado, com o lucro operacional não GAAP estável em relação ao ano anterior.
Análise da Unhidea: a TME está se tornando discretamente uma empresa de assinaturas — o SVIP é o motor duradouro; avalie a empresa pelo ARPPU das assinaturas, não pela receita combinada.
Riscos: custos de integração da Ximalaya, queda do entretenimento social e pressão sobre o mix de margens.
Fonte: HSBC, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
- As assinaturas fizeram o trabalho: RMB4.99B, +9% em relação ao ano anterior, 1% acima das estimativas, com o SVIP aumentando o número de usuários pagantes e o ARPPU.
- O entretenimento social caiu 16% em relação ao ano anterior, para RMB1.26B; marketing e consumo cresceram 12%, mas ficaram 7% abaixo das estimativas.
- Lucro líquido não GAAP de RMB2.45B, +2% em relação ao ano anterior, 4% acima do consenso — mas a surpresa positiva veio de itens não operacionais, não do negócio.
- Margem bruta de 42.8%, -0.7 p.p. em relação ao ano anterior, com produtos e apresentações ao vivo ganhando maior participação no mix.
- Recompra de ações: 34.7m ADSs por aproximadamente $300M no 3.º trimestre — 2.1% da capitalização de mercado em um trimestre.
Avaliação: o preço-alvo de $10.00 está cerca de 13% acima do fechamento de $8.88 citado (16 de novembro).
Análise da Unhidea: uma “surpresa positiva” baseada em itens não operacionais não é uma surpresa positiva operacional — excluindo esses itens, o trimestre ficou abaixo do esperado, com o lucro operacional não GAAP estável em relação ao ano anterior.
Análise da Unhidea: a TME está se tornando discretamente uma empresa de assinaturas — o SVIP é o motor duradouro; avalie a empresa pelo ARPPU das assinaturas, não pela receita combinada.
Riscos: custos de integração da Ximalaya, queda do entretenimento social e pressão sobre o mix de margens.
Fonte: HSBC, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
TMEUS+0,52%
51
·
--
Ver tradução
$NVDA: record Q3 — $115.8B revenue, +103% YoY — but Bernstein stays Market-Perform, $200 PT
FQ3 beat: revenue $115.8B (+103% YoY, +20% QoQ) vs Street $109.3B; EPS $2.68 vs $2.47. Data Center $107.6B, +110% YoY, vs $101.9B expected. Vera Rubin added ~$20B — the strongest ramp in company history.
- FQ4 guide $130B (±3%) vs Street $125.1B — but it includes an extra week (~$5–10B), so the normalized guide was likely light.
- FY28 sales growth raised to ~75% YoY (from ~70%), implying revenue >$740B, even with new BIS sanctions.
- Leadership: Huang resigned 12 Nov; Kress is interim CEO; the board does not want him back — near-term stable, long-term questions remain.
Valuation: $200 PT is ~29% above the $155.46 close cited (17 Nov); 52-week range $148.80–$243.37.
Unhidea take: the numbers say the AI buildout is still accelerating — Rubin alone did ~$20B in a quarter. The debate is no longer demand, it's the multiple without Jensen.
Unhidea take: ex the extra week, the Q4 guide is less heroic than the headline; the FY28 raise to ~75% is the real signal.
Risks: leadership transition, export controls, $390B supply commitments, margin trough.
Source: Bernstein, 18 Nov 2026. Not financial advice.
$NVDA : record Q3 — $115.8B revenue, +103% YoY — but Bernstein stays Market-Perform, $200 PT
FQ3 beat: revenue $115.8B (+103% YoY, +20% QoQ) vs Street $109.3B; EPS $2.68 vs $2.47. Data Center $107.6B, +110% YoY, vs $101.9B expected. Vera Rubin added ~$20B — the strongest ramp in company history.
- FQ4 guide $130B (±3%) vs Street $125.1B — but it includes an extra week (~$5–10B), so the normalized guide was likely light.
- FY28 sales growth raised to ~75% YoY (from ~70%), implying revenue >$740B, even with new BIS sanctions.
- Leadership: Huang resigned 12 Nov; Kress is interim CEO; the board does not want him back — near-term stable, long-term questions remain.
Valuation: $200 PT is ~29% above the $155.46 close cited (17 Nov); 52-week range $148.80–$243.37.
Unhidea take: the numbers say the AI buildout is still accelerating — Rubin alone did ~$20B in a quarter. The debate is no longer demand, it's the multiple without Jensen.
Unhidea take: ex the extra week, the Q4 guide is less heroic than the headline; the FY28 raise to ~75% is the real signal.
Risks: leadership transition, export controls, $390B supply commitments, margin trough.
Source: Bernstein, 18 Nov 2026. Not financial advice.
FQ3 beat: revenue $115.8B (+103% YoY, +20% QoQ) vs Street $109.3B; EPS $2.68 vs $2.47. Data Center $107.6B, +110% YoY, vs $101.9B expected. Vera Rubin added ~$20B — the strongest ramp in company history.
- FQ4 guide $130B (±3%) vs Street $125.1B — but it includes an extra week (~$5–10B), so the normalized guide was likely light.
- FY28 sales growth raised to ~75% YoY (from ~70%), implying revenue >$740B, even with new BIS sanctions.
- Leadership: Huang resigned 12 Nov; Kress is interim CEO; the board does not want him back — near-term stable, long-term questions remain.
Valuation: $200 PT is ~29% above the $155.46 close cited (17 Nov); 52-week range $148.80–$243.37.
Unhidea take: the numbers say the AI buildout is still accelerating — Rubin alone did ~$20B in a quarter. The debate is no longer demand, it's the multiple without Jensen.
Unhidea take: ex the extra week, the Q4 guide is less heroic than the headline; the FY28 raise to ~75% is the real signal.
Risks: leadership transition, export controls, $390B supply commitments, margin trough.
Source: Bernstein, 18 Nov 2026. Not financial advice.
35
·
--
Ver tradução
$9868.HK: XPeng's overseas cars earn ~2x domestic margins — Morgan Stanley says exports now fund the robot bet. Overweight, HK$70 target, 83% upside vs HK$38.28 close (17 Nov).
Overseas ASP is ~50% above domestic, at ~2x the gross margin. MS expects overseas to be 30% of 4Q26 revenue and over half of gross profit, holding vehicle GpM at 12–13% despite a richer MONA mix.
Production is sold out for months: L03 tops 20k/month, L05 10k/month, with 4+ and 2+ months of backlog, carrying deliveries through the 1Q27 low season.
Robotics is the next leg: auto R&D holds at ~Rmb5bn, robotics R&D rises in 2027, targeting several billion Rmb in revenue and gross profit, funded by positive FCF (Rmb3–4bn annual capex).
MS models 2027E revenue of Rmb103.3bn (+25% YoY) and a first profit in 2028E (EPS Rmb0.23 vs a Rmb0.37 loss in 2027E).
Unhidea take: overseas is the margin engine — every export car does the work of two at home, so the robot bet is funded by exports, not dilution.
Unhidea take: watch whether robotics revenue lands in 2027 — until then, XPeng is priced as a carmaker with a robot story.
Risks: competition; cash-flow pressure; slower demand. Source: Morgan Stanley, 17 Nov 2026. Not financial advice.
$9868.HK: XPeng's overseas cars earn ~2x domestic margins — Morgan Stanley says exports now fund the robot bet. Overweight, HK$70 target, 83% upside vs HK$38.28 close (17 Nov).
Overseas ASP is ~50% above domestic, at ~2x the gross margin. MS expects overseas to be 30% of 4Q26 revenue and over half of gross profit, holding vehicle GpM at 12–13% despite a richer MONA mix.
Production is sold out for months: L03 tops 20k/month, L05 10k/month, with 4+ and 2+ months of backlog, carrying deliveries through the 1Q27 low season.
Robotics is the next leg: auto R&D holds at ~Rmb5bn, robotics R&D rises in 2027, targeting several billion Rmb in revenue and gross profit, funded by positive FCF (Rmb3–4bn annual capex).
MS models 2027E revenue of Rmb103.3bn (+25% YoY) and a first profit in 2028E (EPS Rmb0.23 vs a Rmb0.37 loss in 2027E).
Unhidea take: overseas is the margin engine — every export car does the work of two at home, so the robot bet is funded by exports, not dilution.
Unhidea take: watch whether robotics revenue lands in 2027 — until then, XPeng is priced as a carmaker with a robot story.
Risks: competition; cash-flow pressure; slower demand. Source: Morgan Stanley, 17 Nov 2026. Not financial advice.
Overseas ASP is ~50% above domestic, at ~2x the gross margin. MS expects overseas to be 30% of 4Q26 revenue and over half of gross profit, holding vehicle GpM at 12–13% despite a richer MONA mix.
Production is sold out for months: L03 tops 20k/month, L05 10k/month, with 4+ and 2+ months of backlog, carrying deliveries through the 1Q27 low season.
Robotics is the next leg: auto R&D holds at ~Rmb5bn, robotics R&D rises in 2027, targeting several billion Rmb in revenue and gross profit, funded by positive FCF (Rmb3–4bn annual capex).
MS models 2027E revenue of Rmb103.3bn (+25% YoY) and a first profit in 2028E (EPS Rmb0.23 vs a Rmb0.37 loss in 2027E).
Unhidea take: overseas is the margin engine — every export car does the work of two at home, so the robot bet is funded by exports, not dilution.
Unhidea take: watch whether robotics revenue lands in 2027 — until then, XPeng is priced as a carmaker with a robot story.
Risks: competition; cash-flow pressure; slower demand. Source: Morgan Stanley, 17 Nov 2026. Not financial advice.
·
--
Goldman Sachs: a Hesai já não é uma história de peças automotivas — a robótica agora representa mais da metade da receita, e justamente a metade de maior valor.
O GS reitera recomendação de compra para $HSAI, com preço-alvo de US$ 28 em 12 meses, o que implica potencial de alta de 94%. A robótica superou 50% da receita total no 3T26; o GS projeta 62% até 2030E e CAGR da receita de 32% entre 2025 e 2030E.
Módulos de atuação: 23 mil enviados no 3T26, ante 12 mil no 2T26, com perspectiva de chegar a seis dígitos em 2027E. A margem EBIT de LiDAR atingiu 15,8% no 3T26, ante 6,4% no 1T26, com a estabilização dos preços de ADAS. O KOSMO, lançado em outubro de 2026, já gera receita recorrente — a Pixar RenderMan é usuária.
2027E: receita +39% (ADAS +27% na comparação anual, ante -5% em 2026E; não-ADAS +49%), EBIT não-GAAP +145% na comparação anual, margem de 13% ante 7%.
Após o relatório: a receita da Nvidia no 3T, de US$ 115,8 bilhões, superou as estimativas de consenso após o fechamento do mercado em 17 de novembro. Segundo o relatório, a Hesai é uma fornecedora-chave da plataforma humanoide da Nvidia.
Opinião da Unhidea: a mudança no mix é o ponto central — o LiDAR para robótica representa cerca de 15% das unidades, mas mais de 50% da receita de LiDAR; assim, os resultados agora acompanham os robôs, não os carros.
Opinião da Unhidea: acompanhe o ARR do KOSMO — a receita recorrente de dados espaciais poderia deixar de fazer o mercado avaliar a Hesai como uma fornecedora de hardware.
Riscos: adoção mais lenta do LiDAR; pressão sobre os preços; risco regulatório. Fonte: Goldman Sachs, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
Goldman Sachs: a Hesai já não é uma história de peças automotivas — a robótica agora representa mais da metade da receita, e justamente a metade de maior valor.
O GS reitera recomendação de compra para $HSAI, com preço-alvo de US$ 28 em 12 meses, o que implica potencial de alta de 94%. A robótica superou 50% da receita total no 3T26; o GS projeta 62% até 2030E e CAGR da receita de 32% entre 2025 e 2030E.
Módulos de atuação: 23 mil enviados no 3T26, ante 12 mil no 2T26, com perspectiva de chegar a seis dígitos em 2027E. A margem EBIT de LiDAR atingiu 15,8% no 3T26, ante 6,4% no 1T26, com a estabilização dos preços de ADAS. O KOSMO, lançado em outubro de 2026, já gera receita recorrente — a Pixar RenderMan é usuária.
2027E: receita +39% (ADAS +27% na comparação anual, ante -5% em 2026E; não-ADAS +49%), EBIT não-GAAP +145% na comparação anual, margem de 13% ante 7%.
Após o relatório: a receita da Nvidia no 3T, de US$ 115,8 bilhões, superou as estimativas de consenso após o fechamento do mercado em 17 de novembro. Segundo o relatório, a Hesai é uma fornecedora-chave da plataforma humanoide da Nvidia.
Opinião da Unhidea: a mudança no mix é o ponto central — o LiDAR para robótica representa cerca de 15% das unidades, mas mais de 50% da receita de LiDAR; assim, os resultados agora acompanham os robôs, não os carros.
Opinião da Unhidea: acompanhe o ARR do KOSMO — a receita recorrente de dados espaciais poderia deixar de fazer o mercado avaliar a Hesai como uma fornecedora de hardware.
Riscos: adoção mais lenta do LiDAR; pressão sobre os preços; risco regulatório. Fonte: Goldman Sachs, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
O GS reitera recomendação de compra para $HSAI, com preço-alvo de US$ 28 em 12 meses, o que implica potencial de alta de 94%. A robótica superou 50% da receita total no 3T26; o GS projeta 62% até 2030E e CAGR da receita de 32% entre 2025 e 2030E.
Módulos de atuação: 23 mil enviados no 3T26, ante 12 mil no 2T26, com perspectiva de chegar a seis dígitos em 2027E. A margem EBIT de LiDAR atingiu 15,8% no 3T26, ante 6,4% no 1T26, com a estabilização dos preços de ADAS. O KOSMO, lançado em outubro de 2026, já gera receita recorrente — a Pixar RenderMan é usuária.
2027E: receita +39% (ADAS +27% na comparação anual, ante -5% em 2026E; não-ADAS +49%), EBIT não-GAAP +145% na comparação anual, margem de 13% ante 7%.
Após o relatório: a receita da Nvidia no 3T, de US$ 115,8 bilhões, superou as estimativas de consenso após o fechamento do mercado em 17 de novembro. Segundo o relatório, a Hesai é uma fornecedora-chave da plataforma humanoide da Nvidia.
Opinião da Unhidea: a mudança no mix é o ponto central — o LiDAR para robótica representa cerca de 15% das unidades, mas mais de 50% da receita de LiDAR; assim, os resultados agora acompanham os robôs, não os carros.
Opinião da Unhidea: acompanhe o ARR do KOSMO — a receita recorrente de dados espaciais poderia deixar de fazer o mercado avaliar a Hesai como uma fornecedora de hardware.
Riscos: adoção mais lenta do LiDAR; pressão sobre os preços; risco regulatório. Fonte: Goldman Sachs, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
81
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
56,019 visualizações
725 a discutir
Ata do FOMC | Ata do Fed mostra que quase todos os dirigentes esperam novos aumentos dos juros, e alguns admitem uma alta maior em dezembro
Binance News
·48 gostos
·57.2k visualizações
AnthropicToDebutAfter$83IPOPricing
14,864 visualizações
76 a discutir
NvidiaBoardReportedlySplitOverHuang’sReturn
18,556 visualizações
315 a discutir