

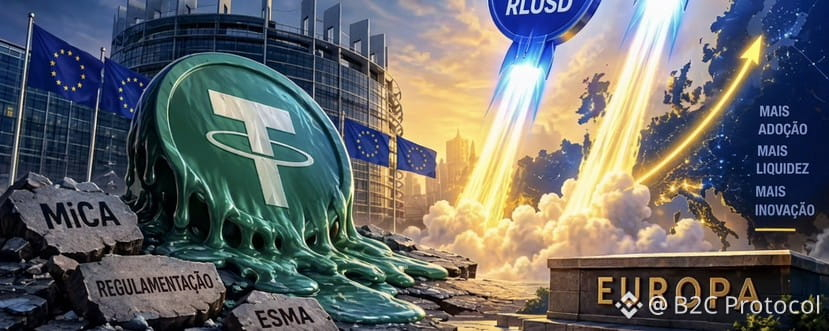
O escopo é amplíssimo: plataformas de negociação, serviços de câmbio, execução de ordens, transferências, custódia, consultoria de investimento e gestão de portfólio. Não se trata de uma simples "remoção de listagem", mas de uma exclusão sistemática de todo o sistema financeiro regulado.
O USDT é o alvo principal. Tem cerca de 184 bilhões de dólares em circulação, mas a Tether nunca solicitou autorização MiCA, alegando que a MiCA exig que emissores de stablecoin mantenham 60% das reservas em bancos da UE, o que, segundo a empresa, prenderia recursos em bancos europeus pequenos e sem seguro. A escolha da Tether é clara: prefere abandonar o mercado regulado da UE a alterar a estrutura de reservas.
Mais de 240 CASP autorizados pela MiCA serão afetados. Coinbase, Kraken, Bitstamp, Crypto.com e Binance já começaram a remover o USDT para usuarios do EEE.
Como a Ripple aproveitou com precisão a janela regulatória da MiCA
Dupla licença da Ripple na Europa
O caminho regulatório da Ripple na Europa é claro e antecipado:
Fevereiro de 2026: obtém a licença EMI completa de Luxemburgo, cobrindo moeda eletrônica e serviços de pagamento.
23 de junho de 2026: obtém a aprovação preliminar CASP da CSSF de Luxemburgo (a "carta verde").
6 de julho de 2026: obtém a licença CASP completa.
O ponto crítico: o período de transição da MiCA terminou em 1° de julho de
2026. Instituições sem licença não podiam mais servir legalmente a maioria dos clientes da UE a partir daquela data. A Ripple obteve a licença completa 5 dias após o prazo, entrando firmemente no grupo de "totalmente em conformidade na era pós-transição".
A declaração de Cassie Craddock, responsável europeia da Ripple, é reveladora: "Esta autorização CASP significa que a Ripple entra na era MiCA pós-transição totalmente em conformidade e pronta para escalar."
Uma licença cobre 30 países
O "efeito passaporte" da licença CASP significa que a autorização de um único país (Luxemburgo) cobre todos os 27 Estados-membros da UE + Islândia, Liechtenstein e Noruega, sem necessidade de solicitação país por país. A Ripple pode conectar simultaneamente o RLUSD e a infraestrutura do XRP aos fluxos de capital institucional europeus.
Em contraste, a Binance é o "exemplo negativo": retirou seu pedido CASP na Grécia e, a partir de 1º de julho, limitou serviços essenciais na França, Itália, Polônia e Espanha. Até 6 de julho de 2026, apenas 283 empresas em toda a Europa possuíam autorização CASP completa, contra mais de 3000 VASP registrados antes da MiCA.
A conformidade tornou-se uma barreira de entrada, e a Ripple está do lado certo!
A lógica do "benefício" para o RLUSD: o vácuo deixado pelo USDT
A dimensão do vácuo de mercado
A saída do USDT do mercado regulado europeu teoricamente cria um errme espaço de substituição para stablecoins conformes. O USDC da Circle foi a primeira grande stablecoin em conformidade, e o RLUSD da Ripple vem logo atrás.
Estado atual do RLUSD:
Valor de mercado de aproximadamente 2,52 bilhões de dólares (início de outubro de 2026)
Volume de negociação em 24h de cerca de 253,5 milhões de dólares
Mais de 12.650 detentores
Cerca de 1 bilhão de dólares em fornecimento emitido diretamente no XRP Ledger
Embora muito menor que os 184 bilhões do USDT, o crescimento é evidente. A Ripple afirma que "o RLUSD está apenas começando".
A adoção institucional está acelerando
O RLUSD é posicionado como ferramenta de liquidação institucional, não para negociação de varejo. Progressos importantes incluem:
Nuvion (plataforma de banco com IA) já integrou o RLUSD para liquidação transfronteiriça e gestão de liquidez
JPMorgan, Mastercard, Convera, Interactive Brokers e outras instituições já adotaram o RLUSD em operações de liquidação institucional. A Convera processa 190 bilhões de dólares em transações transfronteiriças por ano, agora roteadas via RLUSD.
A Ripple gastou quase 3 bilhões de dólares na aquisição da Hidden Road (corretora principal), Rail (pagamentos transfronteiriços com stablecoin) e Treasury (gestão de tesouraria para Fortune 500) para construir a infraestrutura do RLUSD
Para instituições financeiras e processadores de pagamento, a preferência por stablecoins é compreensível. Um ativo com preço estável reduz riscos contábeis e facilita liquidações internacionais. Nesse contexto, o RLUSD possui uma vantagem natural para operações corporativas.
Isso, porém, não significa que o XRP tenha perdido sua função estratégica.
O XRP permanece sendo o ativo nativo do XRP Ledger, utilizado para pagamento das taxas de transação e como elemento fundamental de segurança e funcionamento da rede. Cada operação realizada no XRPL consome uma pequena quantidade de XRP, que é permanentemente removida de circulação. Em outras palavras, quanto maior utilização da rede, maior tende a ser o consumo estrutural de XRP ao longo do tempo.
Riscos e controvérsias que precisam ser enfrentados: a ansiedade central dos detentores de XRP
"O RLUSD é o verdadeiro produto"
Não é crítica externa, mas um debate público dentro da própria comunidade
XRP. O crescimento acelerado do RLUSD não precisa necessariamente ser interpretado como uma substituição do XRP. Uma leitura alternativa é que a Ripple está expandindo o número de casos de uso do XRP Ledger. Quanto maior o volume de ativos, liquidações e aplicações construídas sobre a infraestrutura da rede, maior tende a ser a utilidade fundamental do ecossistema.
A análise de um pesquisador de cripto circulou aroplamente na comunidade: cada revisão importante que a Ripple adicionou ao XRP Ledger nos últimos anos gira em torno de funcionalidades do RLUSD com autorizaçãoKYC/AML, pools de liquidez inteligentes, ferramentas de conformidade. "O XRPL se tornou o trilho do RLUSD"
Uma afirmação muito ácida tem surgido entre os críticos do XRP "O XRP é o Altro de lixo das transações." Embora a frase tenha ganhado popularidade entre críticos do ecossistema, ela simplifica excessivamente o papel do XRP. O ativo não atua apenas como mecanismo anti-spam. Ele é a unidade nativa do XRP Ledger, responsável pelas taxas de rede, liquidação entre ativos e diversasfuncionalidades que permitem o funcionamento da infraestrutura utilizada pelo próprio RLUSD.
O comentário do advogado de XRP, Bill Morgan, é ainda mais representativo.
Quando a Ripple obteve a aprovação preliminar de Luxemburgo, ele disse:
"Boa notícia. O efeito habitual no preco do XRP. Nenhum. Na época, o XRP caiu cerca de 3%, acompanhando o mercado, sem reagir ao marco regulatório da Ripple.
Os dados justificam a preocupação, mas não encerram o debate
Uma comparação de dados-chave de 2026: o valor de mercado do RLUSDcresceu 1278%, enquanto o XRP caiu 27% no mesmo período.
Mudancas estruturais ainda mais preocupantes:
A proporção do fornecimento de RLUSD no XRP Ledger saltou de 18,4% no início do ano para 58,9%, com cerca de 963 milhões de dólares agora no XRPL e 1,1 bilhão no Ethereum
O XRP Ledger tem média de 2,4 milhões de transações diárias
(crescimento de 21% ano a ano), o volume de negociação na DEX cresceu 79%, mas as contas ativas caíram 40% ano a ano significando menos participantes, maior volume de negociação, instituicões fluindo via RLUSD, carteiras de varejo saindo ou dormentes
Em outras palavras: o XRP Ledger está crescendo e uma parcela cada vez maior dessa expansão passa pelo RLUSD. A questão que permanece em aberto é como esse crescimento institucional poderá se refletir na demanda de longo prazo pelo XRP.
Uma resposta honesta
A posição oficial da Ripple é: XRP e RLUSD são complementares, com o XRP atuando como ativo-ponte onde stablecoins não podem ser usadas. Essa lógica é válida em si. Mas a questão é: do fluxo de pagamentos europeu, quanto passa finalmente via XRP vs RLUSD? Esse número não é público, e é exatamente o que os detentores de varejo mais querem saber.
Outros riscos a considerar
1. O escrutínio regulatório do "duplo papel"
A ESMA classifica explicitamente "emitir uma stablecoin e simultaneamente fornecer serviços de cripto relacionados" como uma combinação de alto risco, pois os dois papéis podem gerar conflitos de interesse. A CSSF vai focar em como a Ripple estabelece mecanismos claros de isolamento entre emissor do RLUSD e prestador de serviços CASP. A Ripple terá que provar que sua entidade em Luxemburgo tem funcionários reais tomando decisões reais, e não sendo controlada remotamente de São Francisco. Esse ônus de conformidade é real e contínuo.
2. O RLUSD ainda é pequeno
Um valor de mercado de 2,5 bilhões de dólares não está na mesma escala que os bilhões do USDC e os 184 bilhões do USDT. Se os usuários do USDT migrarão para o RLUSD, em vez do mais maduro USDC, é uma incógnita.
Conformidade é o ingresso, não a garantia de participação de mercado.
3. A lógica de preço do XRP está desconectada dos fundamentos da empresa
De 2024 a 2026, um padrão recorrente: a Ripple anuncia uma grande vitória regulatória → o preço do XRP não reage ou cai. Se esse padrão persistir, mesmo que a Ripple obtenha grande sucesso na Europa, os detentores de XRP podem não compartilhar os ganhos. Não há mecanismo automático de transmissão entre o valor da empresa e o valor do token.
Resumo para a comunidade XRP/Ripple
A Ripple realmente acertou o timing regulatório ao obter a dupla licença antes do fechamento do período de transição da MiCA, tornou-se uma das pouquíssimas empresas na Europa capazes de oferecer serviços de pagamento cripto em conformidade de ponta a ponta. A saída do USDT cria uma oportunidade estrutural para stablecoins conformes, e o RLUSD é um beneficiário claro.
Mas "beneficiário" e "beneficiário do XRP" são dois conceitos diferentes. O centro de gravidade estratégico da Ripple visivelmente se voltou para o RLUSD e a infraestrutura de pagamentos institucionais. O XRPL está crescendo, mas o crescimento é cada vez mais denominado em RLUSD. A ansiedade central da comunidade - "qual é o papel do tokd que possuímos no futuro da empresa" ainda não tem uma resposta satisfatória para os detentores de varejo.
Isso não é pessimismo em relação à Ripple. É um lembrete: ao celebrar as vitórias regulatórias, é preciso encarar com honestidade a posição real do XRP nessas vitórias.
Conclusao
A Ripple provavelmente foi uma das empresas que melhor se posicionou para a era pós-MiCA. Enquanto parte da indústria ainda tenta se adaptar às exigências regulatórias europeias, a empresa já possui a estrutura necessária para operar em todo o Espaço Econômico Europeu e está pronta para expandir a presença do RLUSD.
O crescimento do RLUSD, contudo, não deve ser interpretado automaticamente como uma derrota para o XRP. As duas ferramentas cumprem funções diferentes. O RLUSD oferece estabilidade para instituições e pagamentos globais. O XRP continua sendo o ativo nativo que possibilita q funcionamento do XRP Ledger, paga as taxas de rede, ajuda a garantir eficiência operacional e possui um mecanismo deflacionário por meio da queima de taxas.
É verdade que muitos investidores gostariam de ver uma conexão mais direta entre o crescimento da Ripple e a valorização do XRP. Essa discussão continua válida e provavelmente permanecerá no centro dos debates da comunidade.
Porém, existe uma visão alternativa igualmente plausível: o sucesso do RLUSD pode não representar a substituição do XRP, mas sim a expansão do ecossistema no qual o XRP desempenha um papel fundamental.
Se a Europa se tornar um dos principais centros de adoção institucional do RLUSD, o verdadeiro vencedor poderá não ser apenas a stablecoin da Ripple, mas todo o XRP Ledger. E, nesse cenário, o XRP deixa de ser um ativo em segundo plano para se consolidar como a infraestrutura econômica que sustenta esse crescimento. #RLUSD #holder #Ripple #Xrp🔥🔥 #XRPGoal $XRP
