
O regulador impõe limites de oferta, mas não há um bloqueio federal baseado em tempo, enquanto senadores querem que alguns insiders sejam mantidos por 12 meses antes da descentralização da rede.
A nova proposta de captação de recursos em criptomoedas da SEC trata deliberadamente os tokens como livres para serem negociados assim que um comprador os adquire, a menos que o emissor ou outra lei diga o contrário.
Em geral, os insiders sabem mais do que o público enquanto um projeto de token ainda está sendo desenvolvido, e os seus incentivos nem sempre se alinham com os de todos os outros.
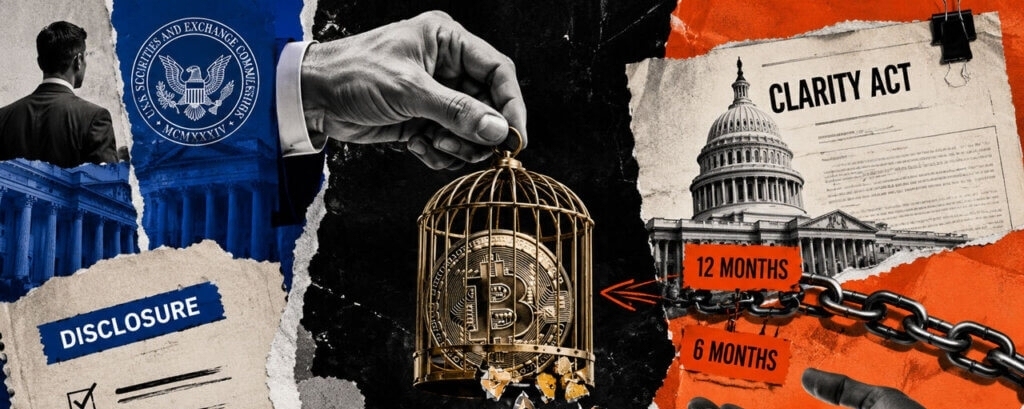
O rascunho de CLARITY do Senado de 22 de julho forçaria os insiders a manterem um token por um ano inteiro antes que a rede passe por um teste de controle específico e, depois, mais seis meses quando passar. O projeto de lei também limita quanto eles podem vender, mas a proposta da SEC ignora esses requisitos.
A Regulação de Ativos Cripto da SEC usa espaço para construir o caso para “cripto-travas” de insiders antes de deixar uma de lado. Ela discute a lacuna de informações entre insiders e compradores, revisa pesquisas que mostram que ofertas de tokens tendem a ir melhor com termos de vesting ou lockup, e então conclui pela divulgação como sua resposta.
A proposta ainda limita quanto os insiders podem vender, mesmo sem um período de retenção obrigatório. Uma oferta de Faixa 2 sob a isenção de captação de recursos da SEC pode arrecadar até US$ 75 milhões em um ano, e os afiliados do emissor podem fornecer até US$ 22,5 milhões disso. A Faixa 1 chega a um total de US$ 20 milhões, com US$ 6 milhões disponíveis para aqueles mesmos insiders.
Um limite separado entra em cena durante o primeiro ano de ofertas de um emissor, limitando os títulos vendidos por insiders a 30% do total arrecadado. Faça as contas em uma oferta completa de US$ 75 milhões da Faixa 2, e esse teto chega a US$ 22,5 milhões, o mesmo número do próprio limite para afiliados.
Os limites governam quanto os insiders podem vender por meio de uma oferta qualificada, deixando o timing como a questão realmente em aberto. Um insider pode vender no momento em que um token deixa de ser considerado um título restrito, sem exigência de um período mínimo de retenção.
O rascunho do Senado, em uma seção intitulada “Special Restrictions on Disposition”, exige que insiders mantenham um token abrangido por pelo menos 12 meses antes de a rede dele ser certificada como livre de controle coordenado.
O argumento do pior caso é que a abordagem da SEC, que começa pela divulgação, vira a realidade operacional enquanto a CLARITY permanece inacabada no Congresso. As “cripto-travas” se transformam em algo que os projetos optam por fazer para ganhar credibilidade, e um projeto sem nenhuma restrição pode, ainda assim, levantar dinheiro.
Ela só faz isso com um desconto maior, já que o risco de insiders sacarem cedo fica do lado do comprador no livro-razão.
Nenhuma das versões ainda é lei, e as duas estruturas definem “insider” de maneiras genuinamente diferentes. Elas concordam que o risco é real, mas divergem sobre com quem ele fica: o comprador, que recebe uma divulgação, ou o insider, que recebe um prazo.