
#afrique
afrique
21,513 visualizações
221 a discutir
Popular
Mais recente

·
--
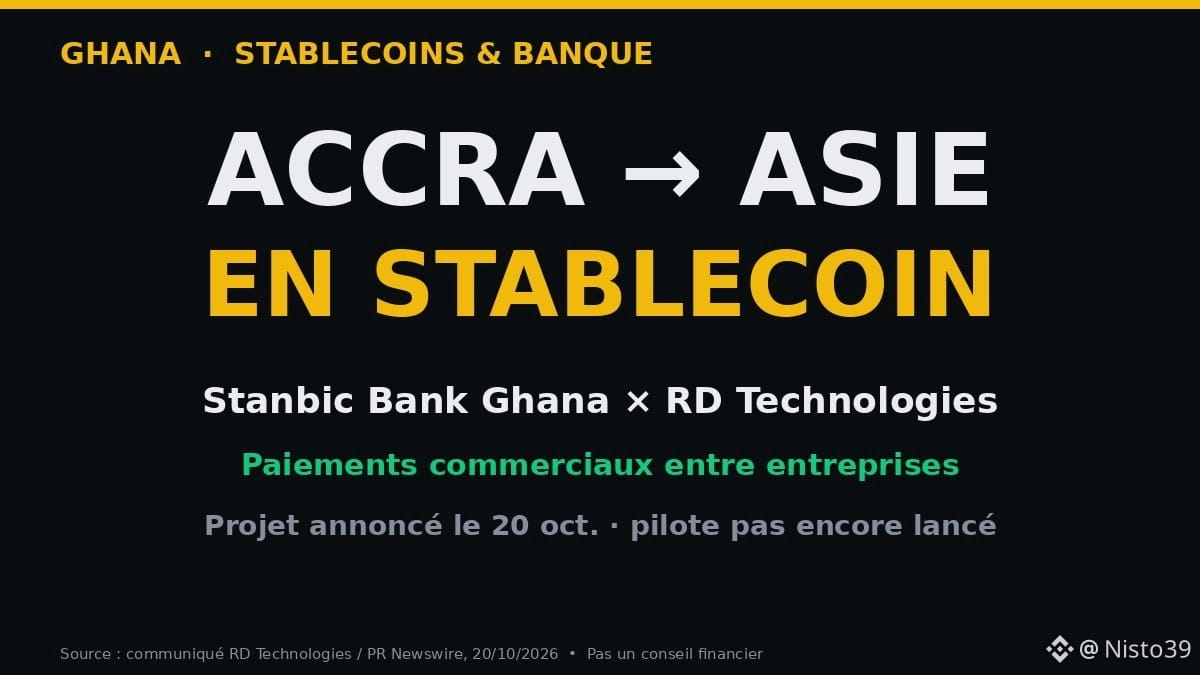
🇬🇭 Pagar a um fornecedor na China a partir de Acra… em stablecoin, mas através do banco? Esse é o projeto anunciado no Gana.
📌 Os factos (20 de outubro de 2026)
• O Stanbic Bank Ghana e a RD Technologies (Hong Kong) estão a estudar a liquidação de pagamentos comerciais Gana → Ásia com base na tecnologia de stablecoins
• Objetivo: pagamentos entre empresas (importadores ganeses a fornecedores asiáticos)
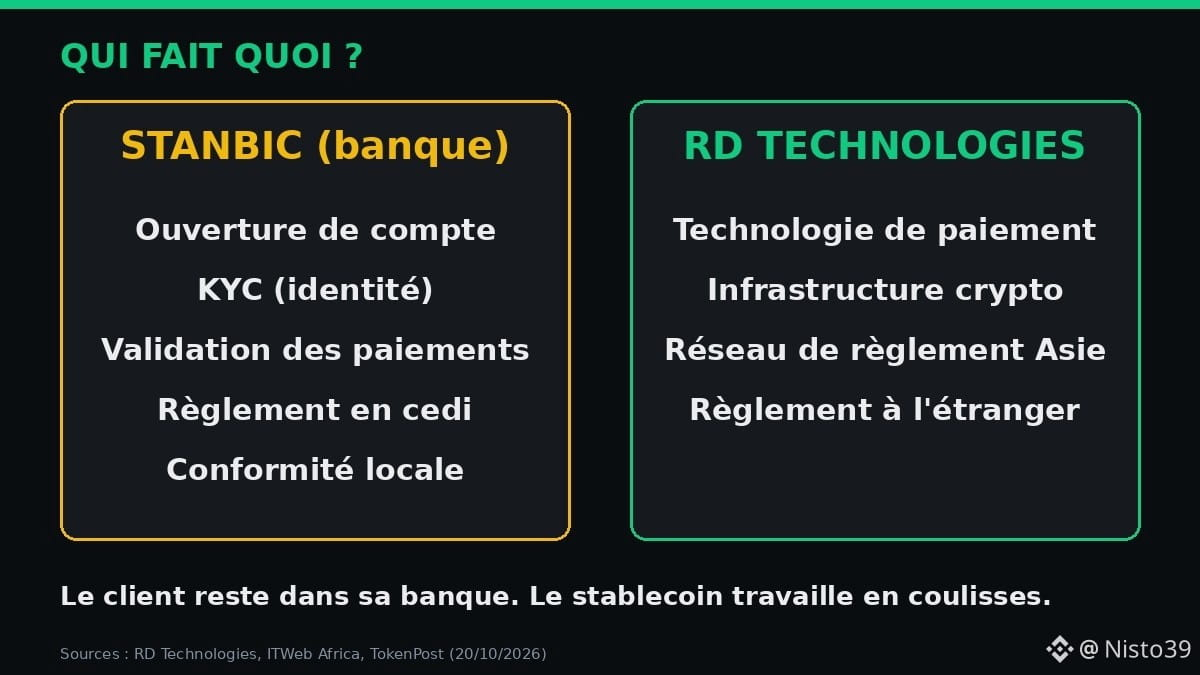
• O banco mantém a relação com o cliente: abertura de conta, KYC (verificação de identidade), validação dos pagamentos e liquidação em cedis
• A RD Technologies fornece a infraestrutura cripto e a sua rede de liquidação na Ásia
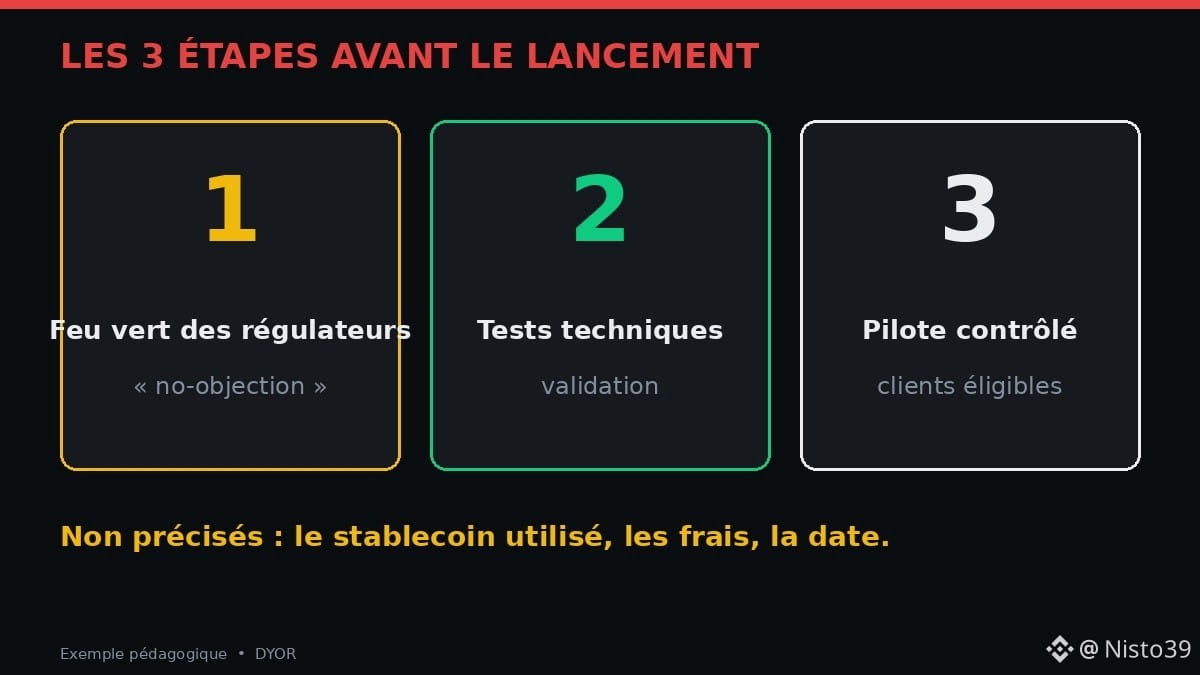
• Ainda não foi lançado: primeiro, é necessário obter um «no-objection» (luz verde) dos reguladores, seguindo-se testes e um projeto-piloto controlado
🔍 Porque é que isto importa?
Hoje, uma transferência Acra → Guangzhou passa muitas vezes por vários bancos intermediários (correspondentes), frequentemente em dólares. Cada etapa demora tempo, tem custos e torna o acompanhamento pouco claro. Uma stablecoin (token que acompanha o valor de uma moeda, como o dólar) pode fazer o percurso numa só etapa, 24 horas por dia.
⚖️ Nota
• A stablecoin utilizada não foi especificada
• Não foram anunciados quaisquer valores de custos ou prazos
• Não se trata de um serviço para particulares, nem foi anunciada uma data de lançamento
👤 Akosua (personagem fictícia) importa peças para motos em Kumasi. Se o projeto-piloto avançar, ela continuará a pagar a partir da sua conta bancária em cedis, sem mexer diretamente em cripto. A blockchain funcionará nos bastidores.
💡 A verdadeira mudança: a cripto a entrar no banco, em vez de ficar na informalidade.
💬 Prefere pagar aos seus fornecedores estrangeiros 🏦 através do banco ou 📱 diretamente em stablecoin? 👇
Isto não é aconselhamento financeiro. DYOR.
Fontes: comunicado da RD Technologies / PR Newswire (20/10), ITWeb Africa (20/10), TokenPost (20/10).
$USDT #CryptoNews #Ghana #Afrique
🇬🇭 Pagar a um fornecedor na China a partir de Acra… em stablecoin, mas através do banco? Esse é o projeto anunciado no Gana.
📌 Os factos (20 de outubro de 2026)
• O Stanbic Bank Ghana e a RD Technologies (Hong Kong) estão a estudar a liquidação de pagamentos comerciais Gana → Ásia com base na tecnologia de stablecoins
• Objetivo: pagamentos entre empresas (importadores ganeses a fornecedores asiáticos)
• O banco mantém a relação com o cliente: abertura de conta, KYC (verificação de identidade), validação dos pagamentos e liquidação em cedis
• A RD Technologies fornece a infraestrutura cripto e a sua rede de liquidação na Ásia
• Ainda não foi lançado: primeiro, é necessário obter um «no-objection» (luz verde) dos reguladores, seguindo-se testes e um projeto-piloto controlado
🔍 Porque é que isto importa?
Hoje, uma transferência Acra → Guangzhou passa muitas vezes por vários bancos intermediários (correspondentes), frequentemente em dólares. Cada etapa demora tempo, tem custos e torna o acompanhamento pouco claro. Uma stablecoin (token que acompanha o valor de uma moeda, como o dólar) pode fazer o percurso numa só etapa, 24 horas por dia.
⚖️ Nota
• A stablecoin utilizada não foi especificada
• Não foram anunciados quaisquer valores de custos ou prazos
• Não se trata de um serviço para particulares, nem foi anunciada uma data de lançamento
👤 Akosua (personagem fictícia) importa peças para motos em Kumasi. Se o projeto-piloto avançar, ela continuará a pagar a partir da sua conta bancária em cedis, sem mexer diretamente em cripto. A blockchain funcionará nos bastidores.
💡 A verdadeira mudança: a cripto a entrar no banco, em vez de ficar na informalidade.
💬 Prefere pagar aos seus fornecedores estrangeiros 🏦 através do banco ou 📱 diretamente em stablecoin? 👇
Isto não é aconselhamento financeiro. DYOR.
Fontes: comunicado da RD Technologies / PR Newswire (20/10), ITWeb Africa (20/10), TokenPost (20/10).
$USDT #CryptoNews #Ghana #Afrique
📌 Os factos (20 de outubro de 2026)
• O Stanbic Bank Ghana e a RD Technologies (Hong Kong) estão a estudar a liquidação de pagamentos comerciais Gana → Ásia com base na tecnologia de stablecoins
• Objetivo: pagamentos entre empresas (importadores ganeses a fornecedores asiáticos)
• O banco mantém a relação com o cliente: abertura de conta, KYC (verificação de identidade), validação dos pagamentos e liquidação em cedis
• A RD Technologies fornece a infraestrutura cripto e a sua rede de liquidação na Ásia
• Ainda não foi lançado: primeiro, é necessário obter um «no-objection» (luz verde) dos reguladores, seguindo-se testes e um projeto-piloto controlado
🔍 Porque é que isto importa?
Hoje, uma transferência Acra → Guangzhou passa muitas vezes por vários bancos intermediários (correspondentes), frequentemente em dólares. Cada etapa demora tempo, tem custos e torna o acompanhamento pouco claro. Uma stablecoin (token que acompanha o valor de uma moeda, como o dólar) pode fazer o percurso numa só etapa, 24 horas por dia.
⚖️ Nota
• A stablecoin utilizada não foi especificada
• Não foram anunciados quaisquer valores de custos ou prazos
• Não se trata de um serviço para particulares, nem foi anunciada uma data de lançamento
👤 Akosua (personagem fictícia) importa peças para motos em Kumasi. Se o projeto-piloto avançar, ela continuará a pagar a partir da sua conta bancária em cedis, sem mexer diretamente em cripto. A blockchain funcionará nos bastidores.
💡 A verdadeira mudança: a cripto a entrar no banco, em vez de ficar na informalidade.
💬 Prefere pagar aos seus fornecedores estrangeiros 🏦 através do banco ou 📱 diretamente em stablecoin? 👇
Isto não é aconselhamento financeiro. DYOR.
Fontes: comunicado da RD Technologies / PR Newswire (20/10), ITWeb Africa (20/10), TokenPost (20/10).
$USDT #CryptoNews #Ghana #Afrique
34
·
--
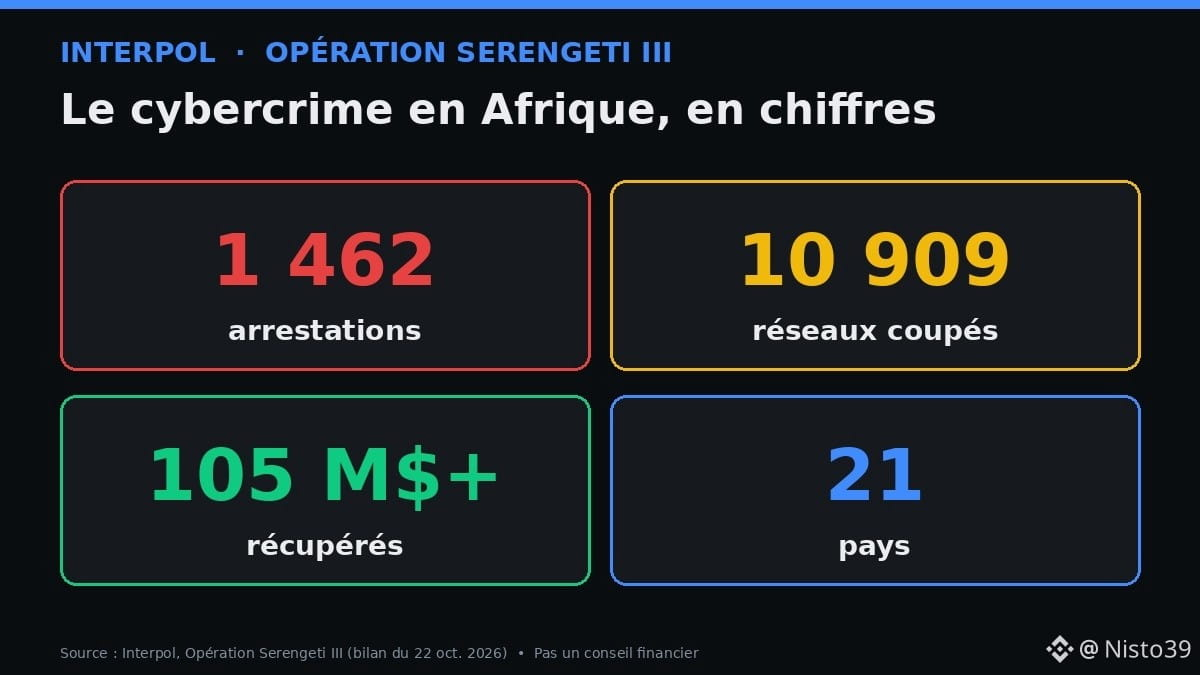
🚨 1 462 detenções, 10 909 redes maliciosas desmanteladas e mais de 105 milhões $ recuperados. A Interpol acaba de publicar o balanço de uma das maiores operações contra o cibercrime já realizadas em África.
📌 Os factos (Operação Serengeti III, balanço publicado em 22 de out. de 2026)
• 21 países, de 29 de junho a 31 de agosto de 2026
• 65 929 vítimas identificadas, mais de 385 M$ em perdas associadas
• Uganda: 365 estrangeiros detidos, sites de trading falsos que visavam reformados na Ásia
• Angola: 2 centros ilegais de mineração de criptomoedas encerrados, mais de 2 000 máquinas apreendidas (eletricidade roubada através de 6 transformadores clandestinos)
• Nigéria: um esquema de investimento através de aplicações de mensagens, mais de 2,4 M$ transferidos, em grande parte branqueados em criptomoedas
🧠 Como funcionam estes esquemas?
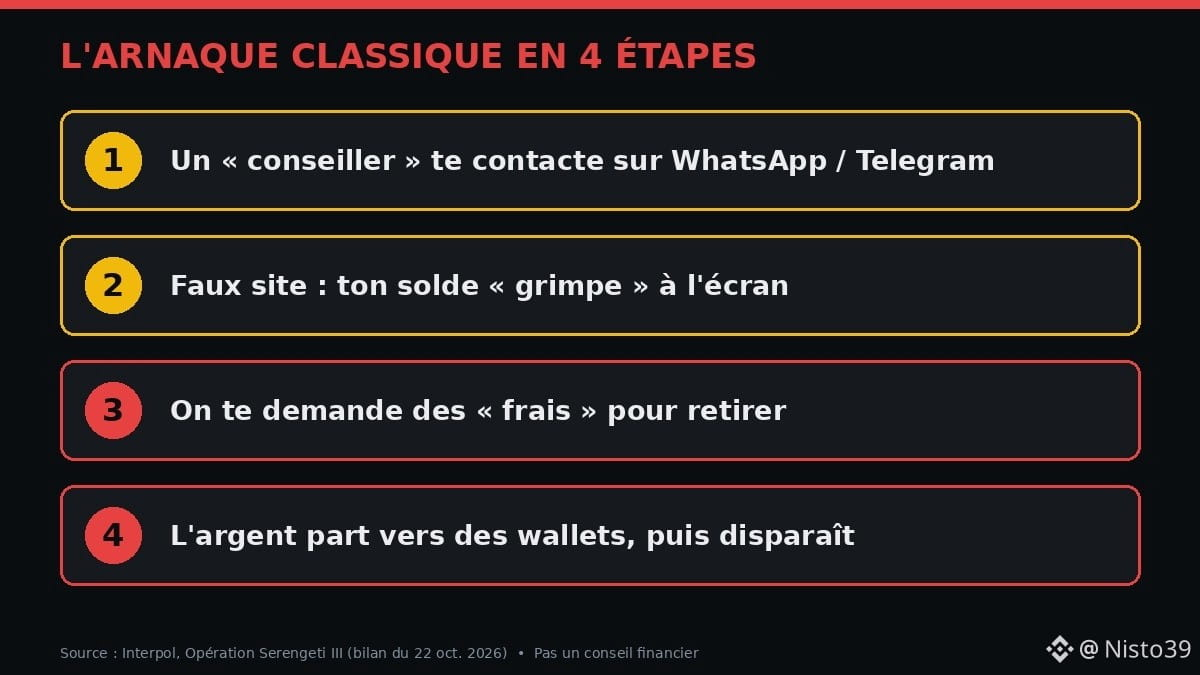
Um «consultor» entra em contacto contigo pelo WhatsApp ou Telegram, mostra-te um site falso onde o teu saldo aumenta e, depois, pede-te «taxas» para fazeres o levantamento. O dinheiro vai para uma carteira e, em seguida, as criptomoedas são usadas para o fazer circular rapidamente entre vários endereços.
👤 Imagina a Grâce (personagem fictícia), comerciante em Pointe-Noire. Prometem-lhe 30 % ao mês em $USDT. O ecrã mostra-lhe ganhos… que ela nunca poderá levantar. A blockchain não é o esquema: o falso intermediário é.
⚖️ Algumas ressalvas
• A detenção de suspeitos não significa que as vítimas serão reembolsadas
• As transações são públicas: isso também ajuda os investigadores a seguir o rasto dos fundos
• Várias investigações continuam em aberto; os números podem mudar
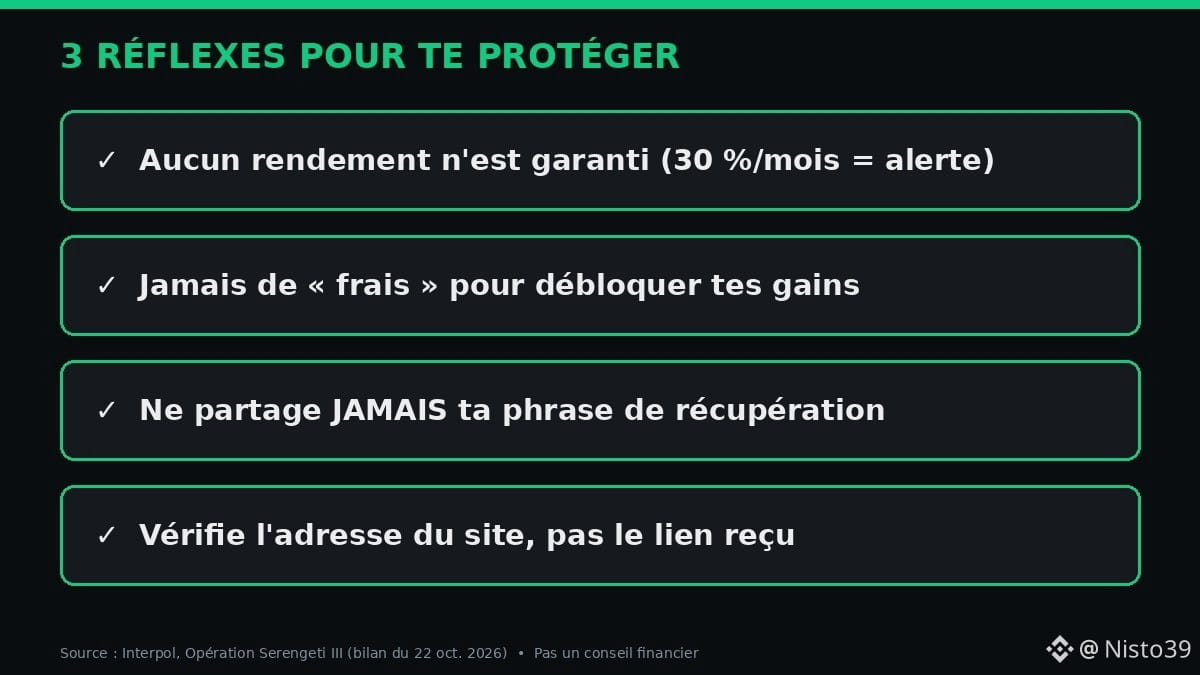
🛡️ Regra simples: nenhum rendimento é garantido, nunca pagues «taxas para desbloquear» os teus ganhos e nunca partilhes a tua frase de recuperação.
💬 Já recebeste uma mensagem deste género? 🟢 Sim / 🔴 Nunca 👇
Isto não é aconselhamento financeiro. DYOR.
Fontes: Interpol (22 de out. de 2026), Decrypt, Group-IB.
#CryptoNews #Afrique #Fraude
🚨 1 462 detenções, 10 909 redes maliciosas desmanteladas e mais de 105 milhões $ recuperados. A Interpol acaba de publicar o balanço de uma das maiores operações contra o cibercrime já realizadas em África.
📌 Os factos (Operação Serengeti III, balanço publicado em 22 de out. de 2026)
• 21 países, de 29 de junho a 31 de agosto de 2026
• 65 929 vítimas identificadas, mais de 385 M$ em perdas associadas
• Uganda: 365 estrangeiros detidos, sites de trading falsos que visavam reformados na Ásia
• Angola: 2 centros ilegais de mineração de criptomoedas encerrados, mais de 2 000 máquinas apreendidas (eletricidade roubada através de 6 transformadores clandestinos)
• Nigéria: um esquema de investimento através de aplicações de mensagens, mais de 2,4 M$ transferidos, em grande parte branqueados em criptomoedas
🧠 Como funcionam estes esquemas?
Um «consultor» entra em contacto contigo pelo WhatsApp ou Telegram, mostra-te um site falso onde o teu saldo aumenta e, depois, pede-te «taxas» para fazeres o levantamento. O dinheiro vai para uma carteira e, em seguida, as criptomoedas são usadas para o fazer circular rapidamente entre vários endereços.
👤 Imagina a Grâce (personagem fictícia), comerciante em Pointe-Noire. Prometem-lhe 30 % ao mês em $USDT. O ecrã mostra-lhe ganhos… que ela nunca poderá levantar. A blockchain não é o esquema: o falso intermediário é.
⚖️ Algumas ressalvas
• A detenção de suspeitos não significa que as vítimas serão reembolsadas
• As transações são públicas: isso também ajuda os investigadores a seguir o rasto dos fundos
• Várias investigações continuam em aberto; os números podem mudar
🛡️ Regra simples: nenhum rendimento é garantido, nunca pagues «taxas para desbloquear» os teus ganhos e nunca partilhes a tua frase de recuperação.
💬 Já recebeste uma mensagem deste género? 🟢 Sim / 🔴 Nunca 👇
Isto não é aconselhamento financeiro. DYOR.
Fontes: Interpol (22 de out. de 2026), Decrypt, Group-IB.
#CryptoNews #Afrique #Fraude
📌 Os factos (Operação Serengeti III, balanço publicado em 22 de out. de 2026)
• 21 países, de 29 de junho a 31 de agosto de 2026
• 65 929 vítimas identificadas, mais de 385 M$ em perdas associadas
• Uganda: 365 estrangeiros detidos, sites de trading falsos que visavam reformados na Ásia
• Angola: 2 centros ilegais de mineração de criptomoedas encerrados, mais de 2 000 máquinas apreendidas (eletricidade roubada através de 6 transformadores clandestinos)
• Nigéria: um esquema de investimento através de aplicações de mensagens, mais de 2,4 M$ transferidos, em grande parte branqueados em criptomoedas
🧠 Como funcionam estes esquemas?
Um «consultor» entra em contacto contigo pelo WhatsApp ou Telegram, mostra-te um site falso onde o teu saldo aumenta e, depois, pede-te «taxas» para fazeres o levantamento. O dinheiro vai para uma carteira e, em seguida, as criptomoedas são usadas para o fazer circular rapidamente entre vários endereços.
👤 Imagina a Grâce (personagem fictícia), comerciante em Pointe-Noire. Prometem-lhe 30 % ao mês em $USDT. O ecrã mostra-lhe ganhos… que ela nunca poderá levantar. A blockchain não é o esquema: o falso intermediário é.
⚖️ Algumas ressalvas
• A detenção de suspeitos não significa que as vítimas serão reembolsadas
• As transações são públicas: isso também ajuda os investigadores a seguir o rasto dos fundos
• Várias investigações continuam em aberto; os números podem mudar
🛡️ Regra simples: nenhum rendimento é garantido, nunca pagues «taxas para desbloquear» os teus ganhos e nunca partilhes a tua frase de recuperação.
💬 Já recebeste uma mensagem deste género? 🟢 Sim / 🔴 Nunca 👇
Isto não é aconselhamento financeiro. DYOR.
Fontes: Interpol (22 de out. de 2026), Decrypt, Group-IB.
#CryptoNews #Afrique #Fraude
43
·
--
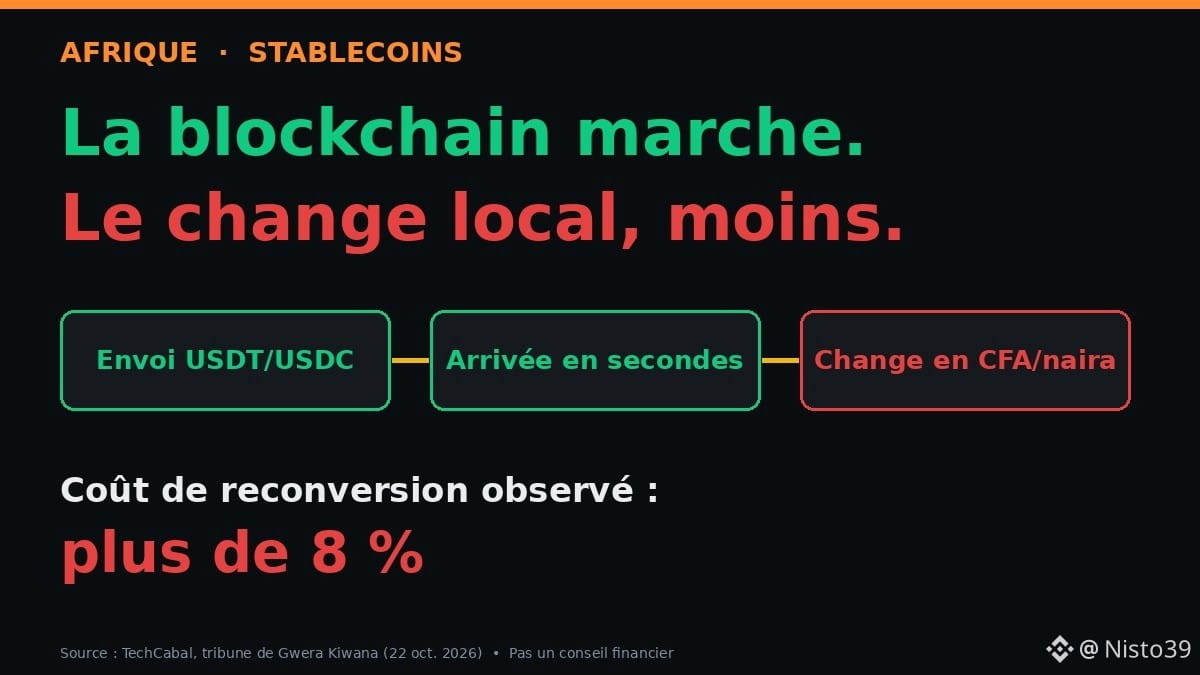
🌍 A stablecoin chega em poucos segundos… mas a parte mais cara começa quando é preciso convertê-la em francos CFA, nairas ou xelins.
📌 O que foi observado (TechCabal, 22 out. 2026)
• Três grandes provedores de pagamento africanos testaram sistemas de stablecoins durante três anos
• A promessa: reduzir em 10 vezes o custo das transferências internacionais
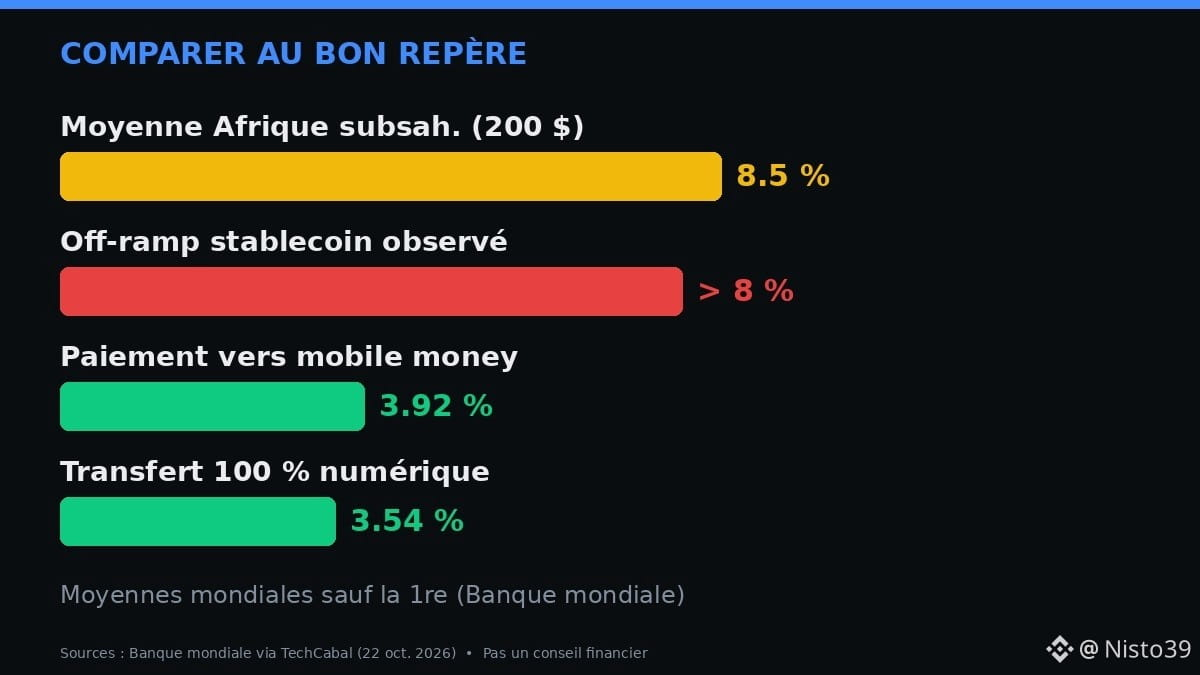
• O resultado: a blockchain funciona, mas a conversão para moeda local (« off-ramp ») custa mais de 8 %
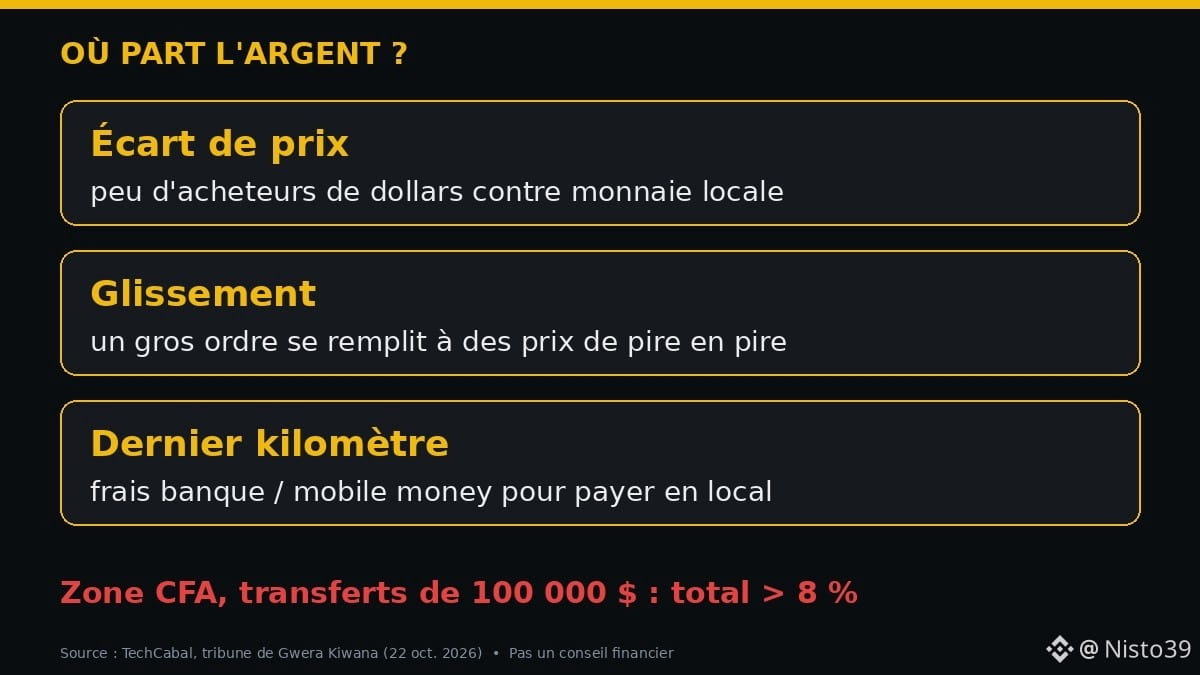
• Na zona CFA, em transferências de 100 000 $, a diferença de preço + a derrapagem + as taxas de pagamento ultrapassaram 8 %
• No fim, os três acabaram combinando stablecoins com transferências bancárias tradicionais
🧠 Como funciona
Um $USDT ou um $USDC é « final » em poucos segundos, mas não se paga o aluguel em USDT. É preciso encontrar alguém que tenha francos CFA, queira dólares e possa fazer a troca na hora, pelo volume certo. Quando há poucos compradores, o preço real fica muito abaixo do preço anunciado. Some a isso as taxas da última etapa (dinheiro móvel, banco) e a economia desaparece.
👤 Imagine Aminata (personagem fictícia), comerciante em Bamaco, que recebe o pagamento de um cliente europeu. A transferência chega rápido, mas, se ela perder 8 % na conversão, às vezes teria sido melhor usar um simples serviço de transferência para dinheiro móvel (cerca de 3,9 % em média mundial, segundo o Banco Mundial).
⚖️ Uma ressalva: trata-se de um artigo de opinião (Gwera Kiwana, Morse), não de um estudo oficial. As stablecoins continuam sendo úteis para poupar em dólares ou em corredores onde há bastante liquidez local.
✅ O verdadeiro desafio das stablecoins na África é a blockchain 🔵 ou o câmbio local 🟠? 👇
Isto não é aconselhamento financeiro. DYOR.
Fontes: TechCabal (artigo de opinião de Gwera Kiwana, 22 out. 2026), Banco Mundial, Chainalysis.
#Stablecoins #Afrique #CryptoNews
🌍 A stablecoin chega em poucos segundos… mas a parte mais cara começa quando é preciso convertê-la em francos CFA, nairas ou xelins.
📌 O que foi observado (TechCabal, 22 out. 2026)
• Três grandes provedores de pagamento africanos testaram sistemas de stablecoins durante três anos
• A promessa: reduzir em 10 vezes o custo das transferências internacionais
• O resultado: a blockchain funciona, mas a conversão para moeda local (« off-ramp ») custa mais de 8 %
• Na zona CFA, em transferências de 100 000 $, a diferença de preço + a derrapagem + as taxas de pagamento ultrapassaram 8 %
• No fim, os três acabaram combinando stablecoins com transferências bancárias tradicionais
🧠 Como funciona
Um $USDT ou um $USDC é « final » em poucos segundos, mas não se paga o aluguel em USDT. É preciso encontrar alguém que tenha francos CFA, queira dólares e possa fazer a troca na hora, pelo volume certo. Quando há poucos compradores, o preço real fica muito abaixo do preço anunciado. Some a isso as taxas da última etapa (dinheiro móvel, banco) e a economia desaparece.
👤 Imagine Aminata (personagem fictícia), comerciante em Bamaco, que recebe o pagamento de um cliente europeu. A transferência chega rápido, mas, se ela perder 8 % na conversão, às vezes teria sido melhor usar um simples serviço de transferência para dinheiro móvel (cerca de 3,9 % em média mundial, segundo o Banco Mundial).
⚖️ Uma ressalva: trata-se de um artigo de opinião (Gwera Kiwana, Morse), não de um estudo oficial. As stablecoins continuam sendo úteis para poupar em dólares ou em corredores onde há bastante liquidez local.
✅ O verdadeiro desafio das stablecoins na África é a blockchain 🔵 ou o câmbio local 🟠? 👇
Isto não é aconselhamento financeiro. DYOR.
Fontes: TechCabal (artigo de opinião de Gwera Kiwana, 22 out. 2026), Banco Mundial, Chainalysis.
#Stablecoins #Afrique #CryptoNews
📌 O que foi observado (TechCabal, 22 out. 2026)
• Três grandes provedores de pagamento africanos testaram sistemas de stablecoins durante três anos
• A promessa: reduzir em 10 vezes o custo das transferências internacionais
• O resultado: a blockchain funciona, mas a conversão para moeda local (« off-ramp ») custa mais de 8 %
• Na zona CFA, em transferências de 100 000 $, a diferença de preço + a derrapagem + as taxas de pagamento ultrapassaram 8 %
• No fim, os três acabaram combinando stablecoins com transferências bancárias tradicionais
🧠 Como funciona
Um $USDT ou um $USDC é « final » em poucos segundos, mas não se paga o aluguel em USDT. É preciso encontrar alguém que tenha francos CFA, queira dólares e possa fazer a troca na hora, pelo volume certo. Quando há poucos compradores, o preço real fica muito abaixo do preço anunciado. Some a isso as taxas da última etapa (dinheiro móvel, banco) e a economia desaparece.
👤 Imagine Aminata (personagem fictícia), comerciante em Bamaco, que recebe o pagamento de um cliente europeu. A transferência chega rápido, mas, se ela perder 8 % na conversão, às vezes teria sido melhor usar um simples serviço de transferência para dinheiro móvel (cerca de 3,9 % em média mundial, segundo o Banco Mundial).
⚖️ Uma ressalva: trata-se de um artigo de opinião (Gwera Kiwana, Morse), não de um estudo oficial. As stablecoins continuam sendo úteis para poupar em dólares ou em corredores onde há bastante liquidez local.
✅ O verdadeiro desafio das stablecoins na África é a blockchain 🔵 ou o câmbio local 🟠? 👇
Isto não é aconselhamento financeiro. DYOR.
Fontes: TechCabal (artigo de opinião de Gwera Kiwana, 22 out. 2026), Banco Mundial, Chainalysis.
#Stablecoins #Afrique #CryptoNews
74
·
--
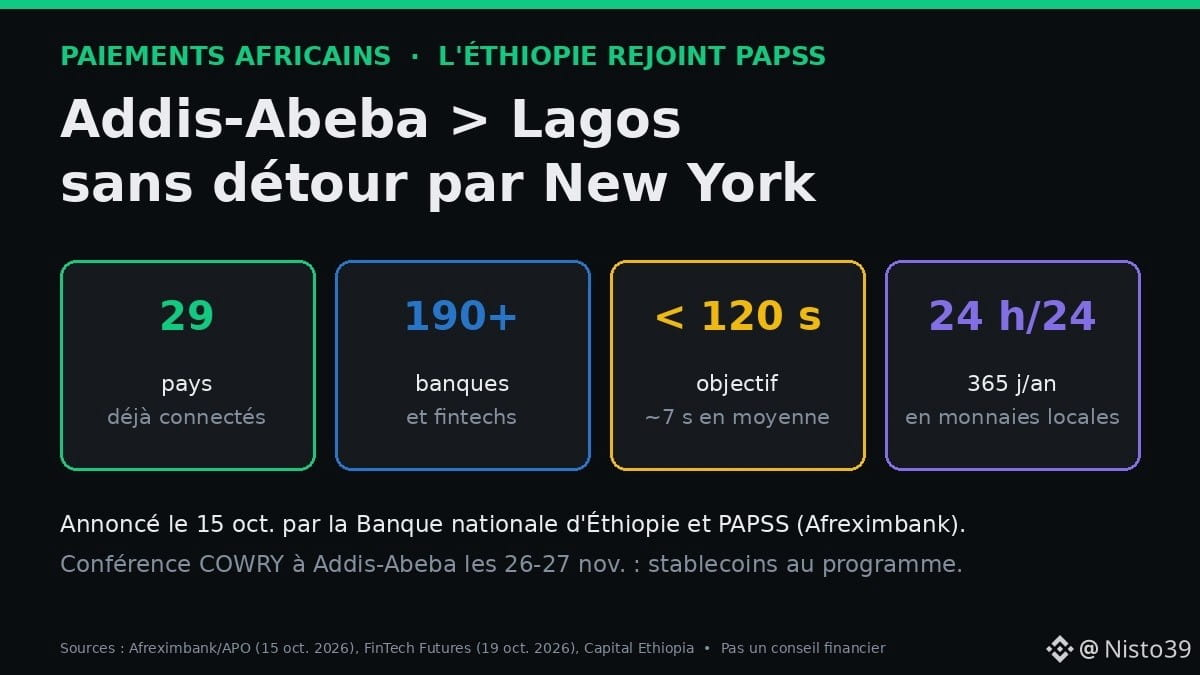
🌍 Um pagamento de Adis Abeba a Lagos em 120 segundos, em moedas africanas, sem passar por Nova York. A Etiópia acaba de aderir à rede que promete isso.
📌 Os fatos
• 15 de out.: o Banco Nacional da Etiópia anuncia sua entrada no PAPSS, o sistema pan-africano de pagamentos lançado em 2022 pelo Afreximbank, pela União Africana e pela ZCLCA
• O PAPSS já conecta 29 países e mais de 190 bancos e fintechs (FinTech Futures, 19 de out.)
• Objetivo declarado: liquidação em menos de 120 s, em média cerca de 7 s, 24 horas por dia
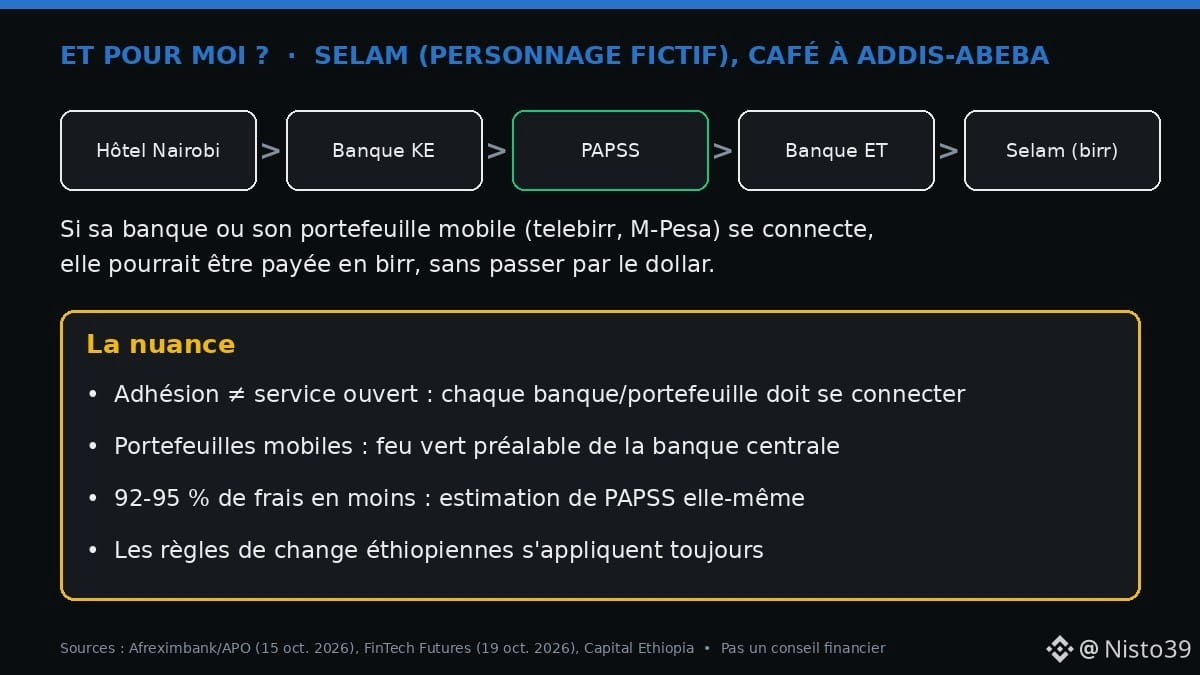
• As carteiras móveis (telebirr, M-Pesa) estão se preparando para se conectar por meio da EthSwitch, com aprovação prévia do banco central
• Adis Abeba sediará a conferência COWRY nos dias 26 e 27 de nov., com stablecoins e ativos digitais na programação
🧠 O mecanismo
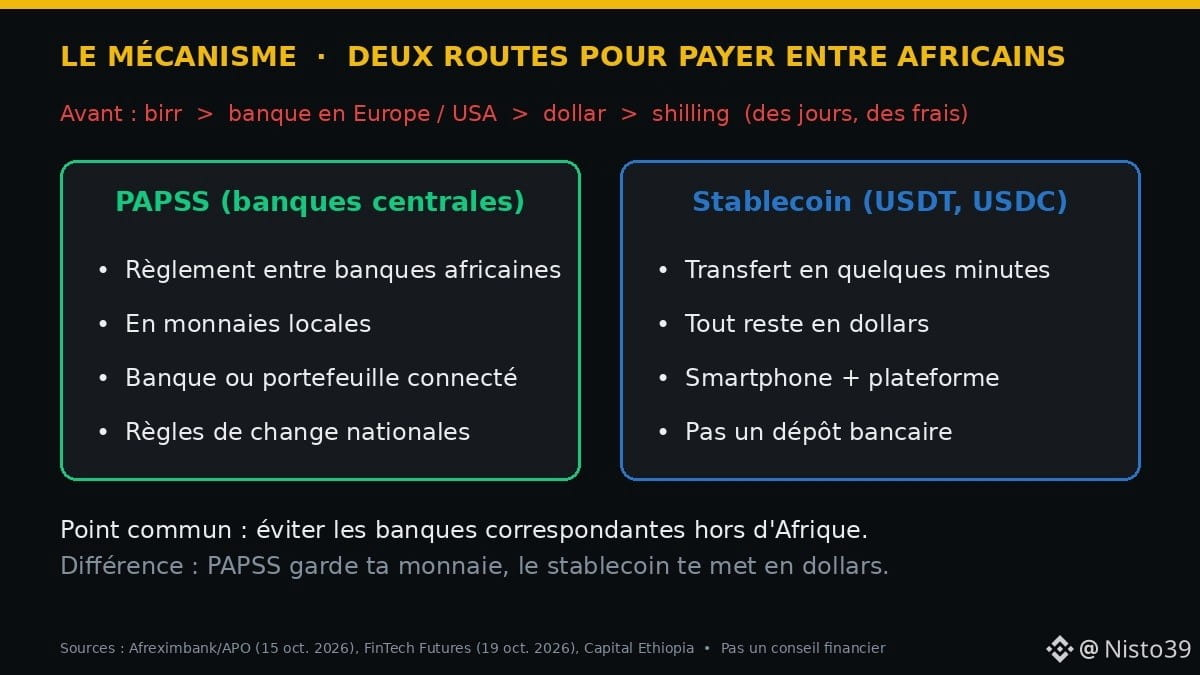
Hoje, um pagamento entre dois países africanos costuma passar por um banco na Europa ou nos Estados Unidos, com dupla conversão para dólares. O PAPSS liquida diretamente entre bancos africanos, em moedas locais. Uma stablecoin como $USDT também é rápida, mas tudo continua em dólares.
👤 Selam (personagem fictícia) torra café em Adis Abeba e vende para um hotel em Nairóbi. Se o banco ou a carteira móvel dela se conectar, ela poderá receber em birr sem passar pelo dólar.
⚖️ A ressalva
• Adesão ≠ serviço disponível: cada banco e cada carteira ainda precisa se conectar
• A economia de 92–95% nas taxas é uma estimativa do próprio PAPSS
• As regras cambiais da Etiópia continuam em vigor
✅ Duas rotas estão surgindo para fazer pagamentos entre africanos: os trilhos dos bancos centrais e as stablecoins.
Qual delas você escolheria para receber? 👇
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Fontes: Afreximbank/APO (15 de out.), FinTech Futures (19 de out.), Capital Ethiopia.
#Afrique #Paiements #Stablecoins #Etiópia
🌍 Um pagamento de Adis Abeba a Lagos em 120 segundos, em moedas africanas, sem passar por Nova York. A Etiópia acaba de aderir à rede que promete isso.
📌 Os fatos
• 15 de out.: o Banco Nacional da Etiópia anuncia sua entrada no PAPSS, o sistema pan-africano de pagamentos lançado em 2022 pelo Afreximbank, pela União Africana e pela ZCLCA
• O PAPSS já conecta 29 países e mais de 190 bancos e fintechs (FinTech Futures, 19 de out.)
• Objetivo declarado: liquidação em menos de 120 s, em média cerca de 7 s, 24 horas por dia
• As carteiras móveis (telebirr, M-Pesa) estão se preparando para se conectar por meio da EthSwitch, com aprovação prévia do banco central
• Adis Abeba sediará a conferência COWRY nos dias 26 e 27 de nov., com stablecoins e ativos digitais na programação
🧠 O mecanismo
Hoje, um pagamento entre dois países africanos costuma passar por um banco na Europa ou nos Estados Unidos, com dupla conversão para dólares. O PAPSS liquida diretamente entre bancos africanos, em moedas locais. Uma stablecoin como $USDT também é rápida, mas tudo continua em dólares.
👤 Selam (personagem fictícia) torra café em Adis Abeba e vende para um hotel em Nairóbi. Se o banco ou a carteira móvel dela se conectar, ela poderá receber em birr sem passar pelo dólar.
⚖️ A ressalva
• Adesão ≠ serviço disponível: cada banco e cada carteira ainda precisa se conectar
• A economia de 92–95% nas taxas é uma estimativa do próprio PAPSS
• As regras cambiais da Etiópia continuam em vigor
✅ Duas rotas estão surgindo para fazer pagamentos entre africanos: os trilhos dos bancos centrais e as stablecoins.
Qual delas você escolheria para receber? 👇
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Fontes: Afreximbank/APO (15 de out.), FinTech Futures (19 de out.), Capital Ethiopia.
#Afrique #Paiements #Stablecoins #Etiópia
📌 Os fatos
• 15 de out.: o Banco Nacional da Etiópia anuncia sua entrada no PAPSS, o sistema pan-africano de pagamentos lançado em 2022 pelo Afreximbank, pela União Africana e pela ZCLCA
• O PAPSS já conecta 29 países e mais de 190 bancos e fintechs (FinTech Futures, 19 de out.)
• Objetivo declarado: liquidação em menos de 120 s, em média cerca de 7 s, 24 horas por dia
• As carteiras móveis (telebirr, M-Pesa) estão se preparando para se conectar por meio da EthSwitch, com aprovação prévia do banco central
• Adis Abeba sediará a conferência COWRY nos dias 26 e 27 de nov., com stablecoins e ativos digitais na programação
🧠 O mecanismo
Hoje, um pagamento entre dois países africanos costuma passar por um banco na Europa ou nos Estados Unidos, com dupla conversão para dólares. O PAPSS liquida diretamente entre bancos africanos, em moedas locais. Uma stablecoin como $USDT também é rápida, mas tudo continua em dólares.
👤 Selam (personagem fictícia) torra café em Adis Abeba e vende para um hotel em Nairóbi. Se o banco ou a carteira móvel dela se conectar, ela poderá receber em birr sem passar pelo dólar.
⚖️ A ressalva
• Adesão ≠ serviço disponível: cada banco e cada carteira ainda precisa se conectar
• A economia de 92–95% nas taxas é uma estimativa do próprio PAPSS
• As regras cambiais da Etiópia continuam em vigor
✅ Duas rotas estão surgindo para fazer pagamentos entre africanos: os trilhos dos bancos centrais e as stablecoins.
Qual delas você escolheria para receber? 👇
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Fontes: Afreximbank/APO (15 de out.), FinTech Futures (19 de out.), Capital Ethiopia.
#Afrique #Paiements #Stablecoins #Etiópia
62
·
--
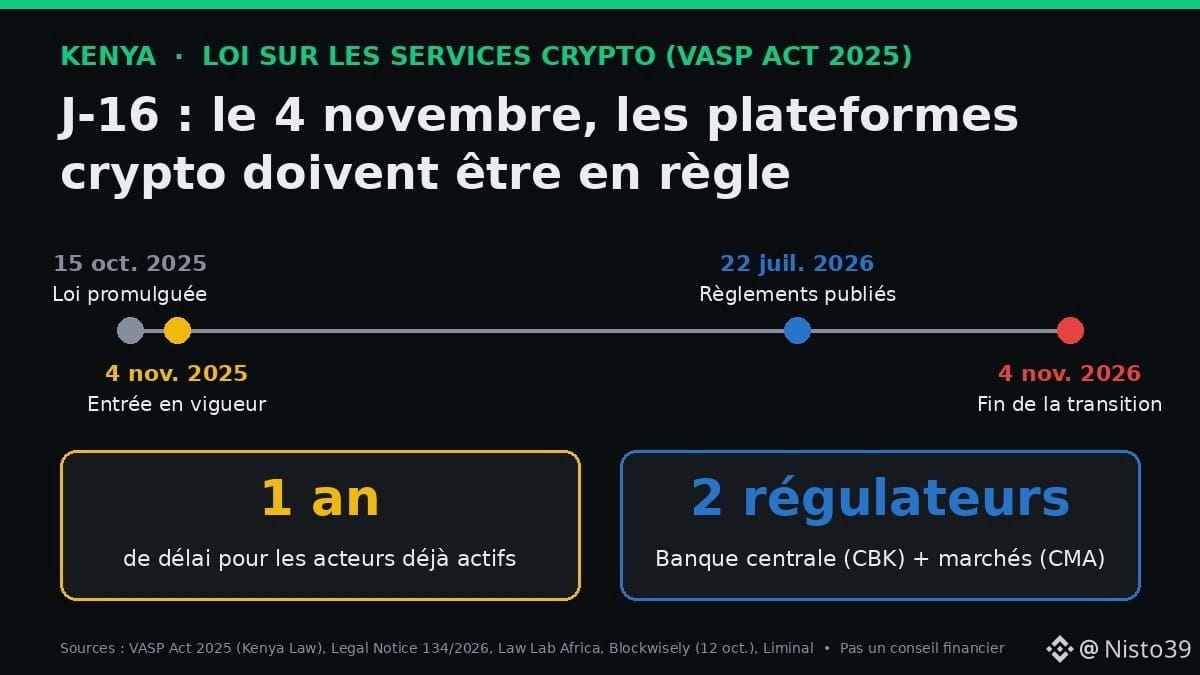
🇰🇪 D-16. Em 4 de novembro de 2026, as plataformas de cripto já ativas no Quénia terão de cumprir a nova lei. Depois, acaba a tolerância.
📌 Os factos (VASP Act 2025, Law Lab Africa, Blockwisely)
• A lei sobre os serviços de ativos virtuais (VASP) está em vigor desde 4 de nov. de 2025
• O artigo 47 dá 1 ano aos operadores já existentes: o prazo termina a 4 de nov. de 2026
• Os regulamentos detalhados só foram publicados a 22 de jul. de 2026, deixando cerca de 15 semanas para preparar os processos
• Até à data, não foi anunciado publicamente qualquer adiamento
🧠 O mecanismo
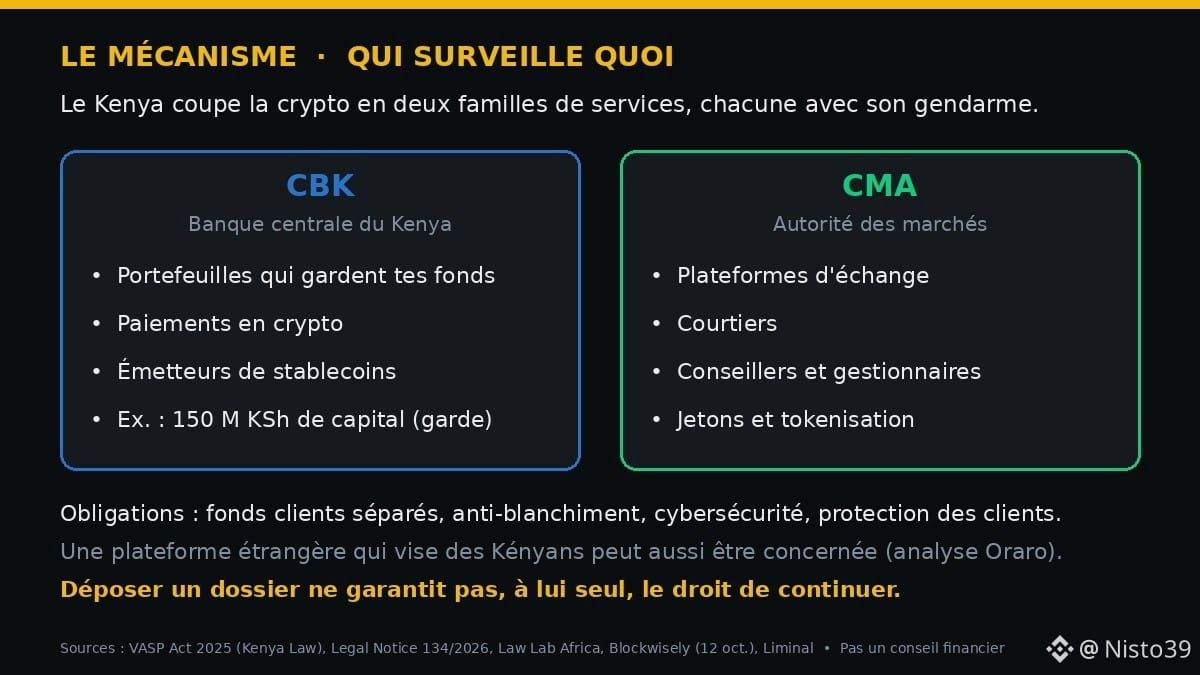
Dois tipos de serviços, dois reguladores:
• Banco Central (CBK): carteiras que guardam os teus fundos, pagamentos, emissores de stablecoins como $USDT. Ex.: 150 milhões de xelins de capital para custódia
• Autoridade dos Mercados de Capitais (CMA): plataformas de negociação, corretores, consultores
Obrigações: fundos dos clientes separados, combate ao branqueamento de capitais, cibersegurança. Segundo o escritório de advogados Oraro, uma plataforma estrangeira que se dirija a quenianos também pode estar abrangida.
⚖️ A nuance
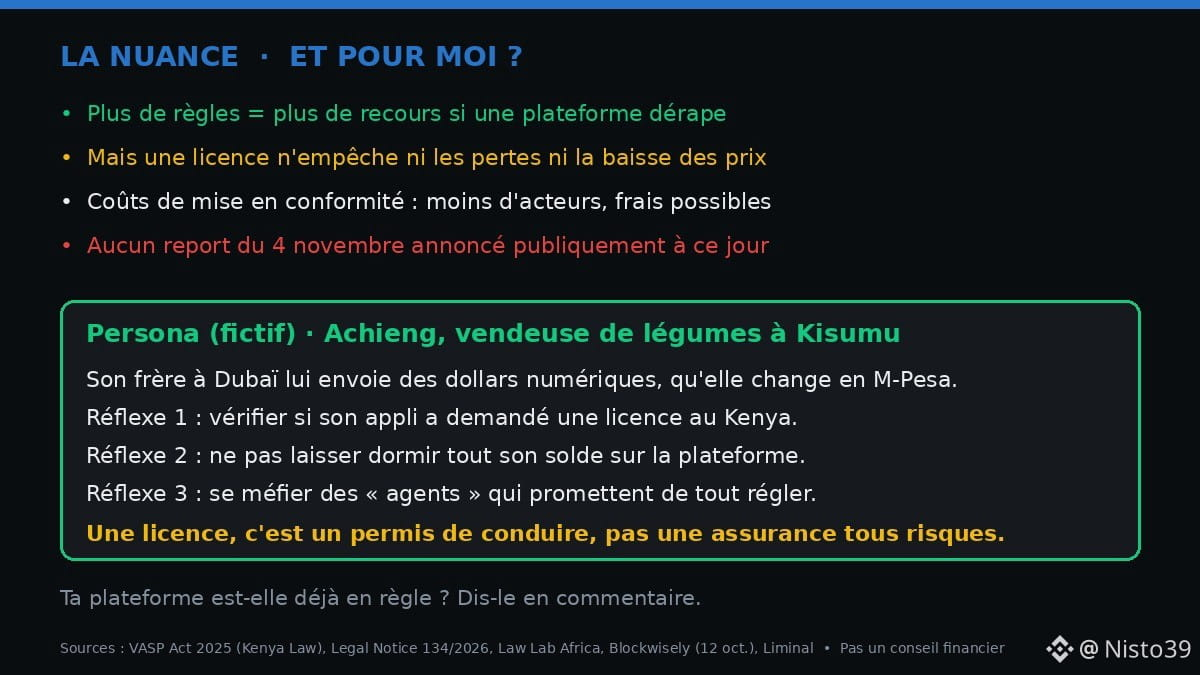
• Mais regras e mais recursos se uma plataforma agir mal
• Mas uma licença não impede perdas nem a queda dos preços
• É caro: alguns operadores mais pequenos poderão sair do mercado ou aumentar as comissões
• Apresentar um pedido, por si só, não garante o direito de continuar a operar
👤 Achieng (personagem fictícia), vendedora de legumes em Kisumu, recebe dólares digitais do irmão, no Dubai, e troca-os por M-Pesa. Os seus cuidados: verificar se a sua aplicação pediu uma licença no Quénia, não deixar todo o saldo parado nela e ignorar os «agentes» que prometem tratar de tudo em troca dos seus códigos.
✅ Uma licença é uma carta de condução, não um seguro contra todos os riscos.
O teu país deveria adotar este modelo? 👇
Isto não é aconselhamento financeiro. DYOR.
Fontes: VASP Act 2025, Legal Notice 134/2026, Law Lab Africa, Blockwisely, Liminal.
#Kenya #Régulation #Crypto #África
🇰🇪 D-16. Em 4 de novembro de 2026, as plataformas de cripto já ativas no Quénia terão de cumprir a nova lei. Depois, acaba a tolerância.
📌 Os factos (VASP Act 2025, Law Lab Africa, Blockwisely)
• A lei sobre os serviços de ativos virtuais (VASP) está em vigor desde 4 de nov. de 2025
• O artigo 47 dá 1 ano aos operadores já existentes: o prazo termina a 4 de nov. de 2026
• Os regulamentos detalhados só foram publicados a 22 de jul. de 2026, deixando cerca de 15 semanas para preparar os processos
• Até à data, não foi anunciado publicamente qualquer adiamento
🧠 O mecanismo
Dois tipos de serviços, dois reguladores:
• Banco Central (CBK): carteiras que guardam os teus fundos, pagamentos, emissores de stablecoins como $USDT. Ex.: 150 milhões de xelins de capital para custódia
• Autoridade dos Mercados de Capitais (CMA): plataformas de negociação, corretores, consultores
Obrigações: fundos dos clientes separados, combate ao branqueamento de capitais, cibersegurança. Segundo o escritório de advogados Oraro, uma plataforma estrangeira que se dirija a quenianos também pode estar abrangida.
⚖️ A nuance
• Mais regras e mais recursos se uma plataforma agir mal
• Mas uma licença não impede perdas nem a queda dos preços
• É caro: alguns operadores mais pequenos poderão sair do mercado ou aumentar as comissões
• Apresentar um pedido, por si só, não garante o direito de continuar a operar
👤 Achieng (personagem fictícia), vendedora de legumes em Kisumu, recebe dólares digitais do irmão, no Dubai, e troca-os por M-Pesa. Os seus cuidados: verificar se a sua aplicação pediu uma licença no Quénia, não deixar todo o saldo parado nela e ignorar os «agentes» que prometem tratar de tudo em troca dos seus códigos.
✅ Uma licença é uma carta de condução, não um seguro contra todos os riscos.
O teu país deveria adotar este modelo? 👇
Isto não é aconselhamento financeiro. DYOR.
Fontes: VASP Act 2025, Legal Notice 134/2026, Law Lab Africa, Blockwisely, Liminal.
#Kenya #Régulation #Crypto #África
📌 Os factos (VASP Act 2025, Law Lab Africa, Blockwisely)
• A lei sobre os serviços de ativos virtuais (VASP) está em vigor desde 4 de nov. de 2025
• O artigo 47 dá 1 ano aos operadores já existentes: o prazo termina a 4 de nov. de 2026
• Os regulamentos detalhados só foram publicados a 22 de jul. de 2026, deixando cerca de 15 semanas para preparar os processos
• Até à data, não foi anunciado publicamente qualquer adiamento
🧠 O mecanismo
Dois tipos de serviços, dois reguladores:
• Banco Central (CBK): carteiras que guardam os teus fundos, pagamentos, emissores de stablecoins como $USDT. Ex.: 150 milhões de xelins de capital para custódia
• Autoridade dos Mercados de Capitais (CMA): plataformas de negociação, corretores, consultores
Obrigações: fundos dos clientes separados, combate ao branqueamento de capitais, cibersegurança. Segundo o escritório de advogados Oraro, uma plataforma estrangeira que se dirija a quenianos também pode estar abrangida.
⚖️ A nuance
• Mais regras e mais recursos se uma plataforma agir mal
• Mas uma licença não impede perdas nem a queda dos preços
• É caro: alguns operadores mais pequenos poderão sair do mercado ou aumentar as comissões
• Apresentar um pedido, por si só, não garante o direito de continuar a operar
👤 Achieng (personagem fictícia), vendedora de legumes em Kisumu, recebe dólares digitais do irmão, no Dubai, e troca-os por M-Pesa. Os seus cuidados: verificar se a sua aplicação pediu uma licença no Quénia, não deixar todo o saldo parado nela e ignorar os «agentes» que prometem tratar de tudo em troca dos seus códigos.
✅ Uma licença é uma carta de condução, não um seguro contra todos os riscos.
O teu país deveria adotar este modelo? 👇
Isto não é aconselhamento financeiro. DYOR.
Fontes: VASP Act 2025, Legal Notice 134/2026, Law Lab Africa, Blockwisely, Liminal.
#Kenya #Régulation #Crypto #África
54
·
--
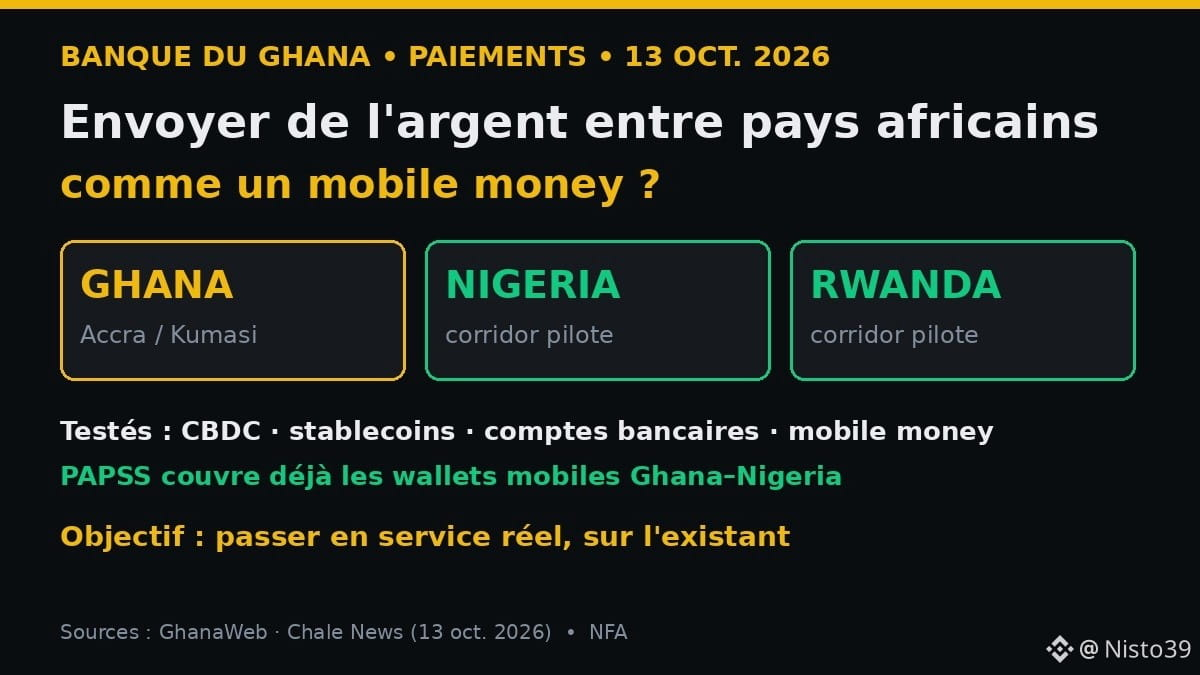
🌍 Enviar dinheiro do Gana para a Nigéria tão facilmente quanto usar dinheiro móvel? O Banco do Gana está testando isso agora, com stablecoins entre as ferramentas.
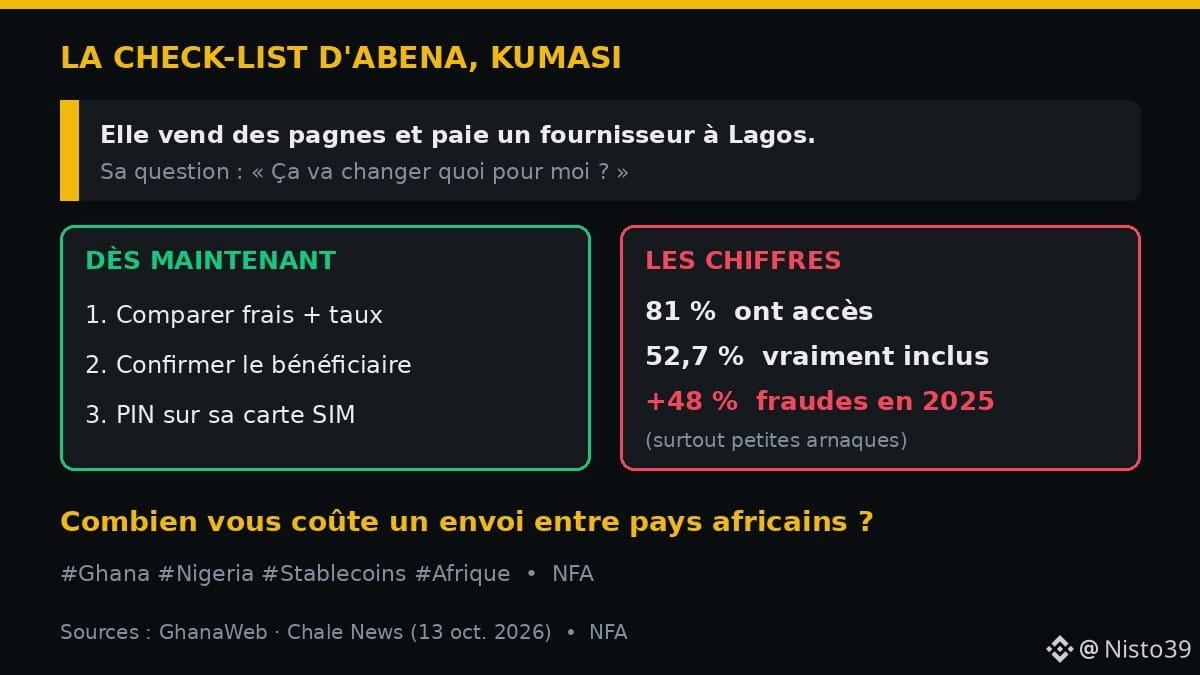
Abena vende tecidos tradicionais em Kumasi e paga seu fornecedor em Lagos. Hoje: uma transferência bancária cara ou um intermediário informal. A pergunta dela: «O que isso vai mudar para mim?»
📌 Os fatos (BoG, 13 out. 2026, reuniões do FMI e do Banco Mundial em Banguecoque)
• Dois corredores-piloto: Gana–Ruanda e Gana–Nigéria.
• Ferramentas testadas: moedas digitais de bancos centrais (CBDCs), stablecoins, contas bancárias e carteiras de dinheiro móvel.
• O sistema pan-africano PAPSS já abrange carteiras móveis no corredor Gana–Nigéria.
• Objetivo do governador Asiama: entrar em operação usando o que já existe, sem criar novos sistemas.
🧠 Como funciona
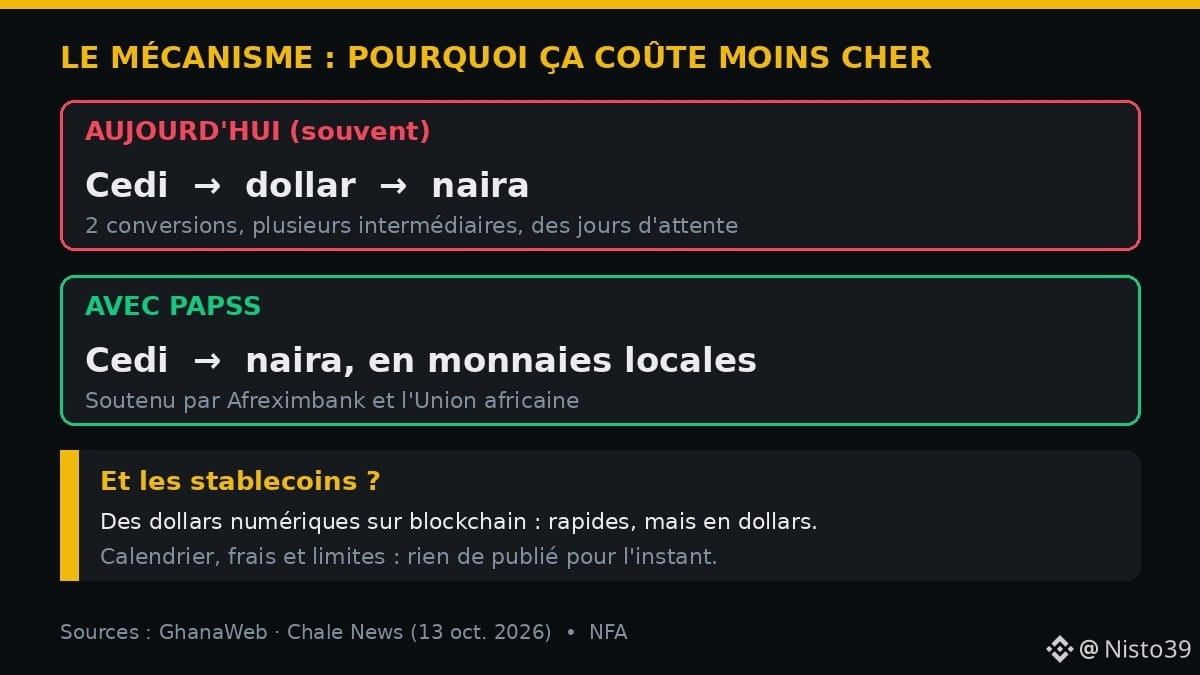
O PAPSS (apoiado pelo Afreximbank e pela União Africana) liquida pagamentos em moedas locais, sem passar pelo dólar. Menos conversões = menos taxas e menos espera. Uma stablecoin como $USDT faz algo parecido, mas por meio de uma blockchain e em dólares digitais.
⚖️ O que é preciso ter em conta
• Até ao momento, não foram divulgados cronogramas, taxas nem limites.
• 81 % dos adultos ganeses têm acesso a serviços financeiros, mas apenas 52,7 % estão realmente incluídos (uso efetivo).
• Fraudes denunciadas: +48 % em 2025, sobretudo pequenos golpes que visam pessoas comuns.
👉 O que Abena pode fazer desde já
1. Comparar as taxas e a taxa de câmbio antes de cada envio.
2. Confirmar o nome do beneficiário antes de confirmar a operação.
3. Proteger o cartão SIM (código PIN): a troca de SIM é um golpe clássico.
Envia dinheiro entre países africanos? Quanto isso lhe custa? 👇
Isto não é aconselhamento financeiro. Faça a sua própria pesquisa (DYOR).
Fontes: GhanaWeb; Chale News (13 out. 2026).
#Ghana #Nigeria #Stablecoins #Afrique
🌍 Enviar dinheiro do Gana para a Nigéria tão facilmente quanto usar dinheiro móvel? O Banco do Gana está testando isso agora, com stablecoins entre as ferramentas.
Abena vende tecidos tradicionais em Kumasi e paga seu fornecedor em Lagos. Hoje: uma transferência bancária cara ou um intermediário informal. A pergunta dela: «O que isso vai mudar para mim?»
📌 Os fatos (BoG, 13 out. 2026, reuniões do FMI e do Banco Mundial em Banguecoque)
• Dois corredores-piloto: Gana–Ruanda e Gana–Nigéria.
• Ferramentas testadas: moedas digitais de bancos centrais (CBDCs), stablecoins, contas bancárias e carteiras de dinheiro móvel.
• O sistema pan-africano PAPSS já abrange carteiras móveis no corredor Gana–Nigéria.
• Objetivo do governador Asiama: entrar em operação usando o que já existe, sem criar novos sistemas.
🧠 Como funciona
O PAPSS (apoiado pelo Afreximbank e pela União Africana) liquida pagamentos em moedas locais, sem passar pelo dólar. Menos conversões = menos taxas e menos espera. Uma stablecoin como $USDT faz algo parecido, mas por meio de uma blockchain e em dólares digitais.
⚖️ O que é preciso ter em conta
• Até ao momento, não foram divulgados cronogramas, taxas nem limites.
• 81 % dos adultos ganeses têm acesso a serviços financeiros, mas apenas 52,7 % estão realmente incluídos (uso efetivo).
• Fraudes denunciadas: +48 % em 2025, sobretudo pequenos golpes que visam pessoas comuns.
👉 O que Abena pode fazer desde já
1. Comparar as taxas e a taxa de câmbio antes de cada envio.
2. Confirmar o nome do beneficiário antes de confirmar a operação.
3. Proteger o cartão SIM (código PIN): a troca de SIM é um golpe clássico.
Envia dinheiro entre países africanos? Quanto isso lhe custa? 👇
Isto não é aconselhamento financeiro. Faça a sua própria pesquisa (DYOR).
Fontes: GhanaWeb; Chale News (13 out. 2026).
#Ghana #Nigeria #Stablecoins #Afrique
Abena vende tecidos tradicionais em Kumasi e paga seu fornecedor em Lagos. Hoje: uma transferência bancária cara ou um intermediário informal. A pergunta dela: «O que isso vai mudar para mim?»
📌 Os fatos (BoG, 13 out. 2026, reuniões do FMI e do Banco Mundial em Banguecoque)
• Dois corredores-piloto: Gana–Ruanda e Gana–Nigéria.
• Ferramentas testadas: moedas digitais de bancos centrais (CBDCs), stablecoins, contas bancárias e carteiras de dinheiro móvel.
• O sistema pan-africano PAPSS já abrange carteiras móveis no corredor Gana–Nigéria.
• Objetivo do governador Asiama: entrar em operação usando o que já existe, sem criar novos sistemas.
🧠 Como funciona
O PAPSS (apoiado pelo Afreximbank e pela União Africana) liquida pagamentos em moedas locais, sem passar pelo dólar. Menos conversões = menos taxas e menos espera. Uma stablecoin como $USDT faz algo parecido, mas por meio de uma blockchain e em dólares digitais.
⚖️ O que é preciso ter em conta
• Até ao momento, não foram divulgados cronogramas, taxas nem limites.
• 81 % dos adultos ganeses têm acesso a serviços financeiros, mas apenas 52,7 % estão realmente incluídos (uso efetivo).
• Fraudes denunciadas: +48 % em 2025, sobretudo pequenos golpes que visam pessoas comuns.
👉 O que Abena pode fazer desde já
1. Comparar as taxas e a taxa de câmbio antes de cada envio.
2. Confirmar o nome do beneficiário antes de confirmar a operação.
3. Proteger o cartão SIM (código PIN): a troca de SIM é um golpe clássico.
Envia dinheiro entre países africanos? Quanto isso lhe custa? 👇
Isto não é aconselhamento financeiro. Faça a sua própria pesquisa (DYOR).
Fontes: GhanaWeb; Chale News (13 out. 2026).
#Ghana #Nigeria #Stablecoins #Afrique
63
·
--
Artigo
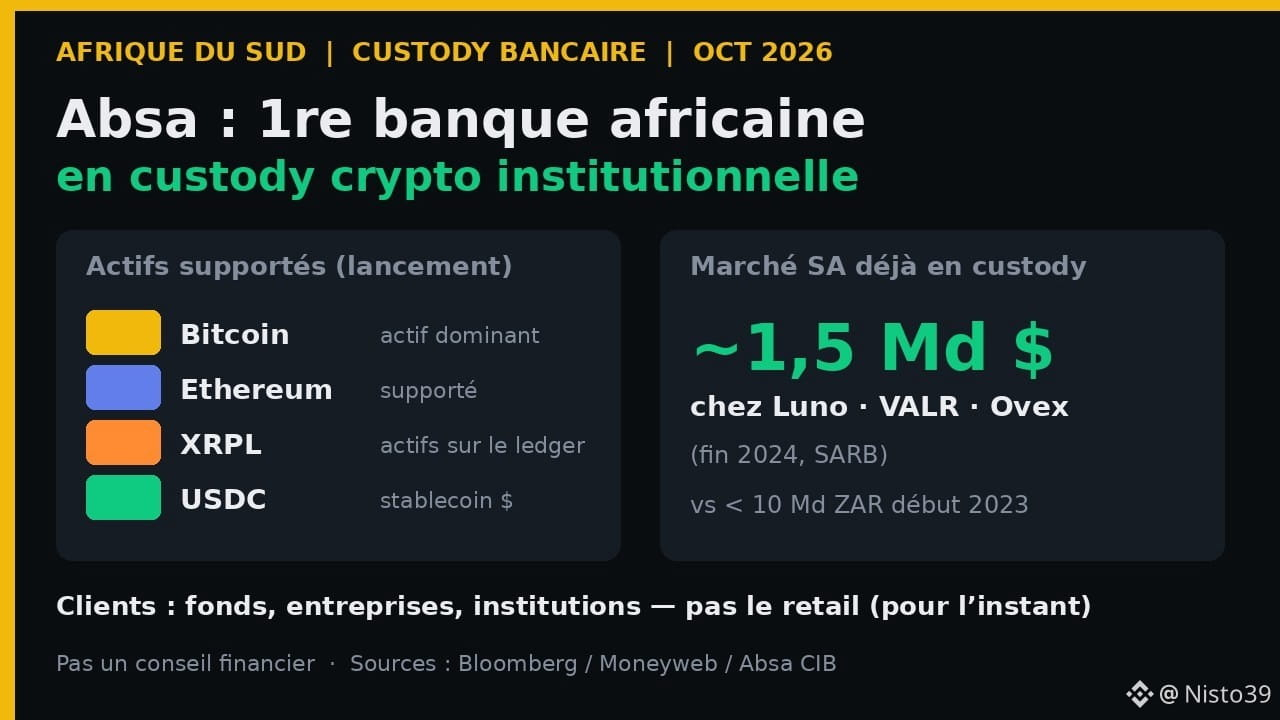
Absa: 1º banco africano a oferecer custódia de cripto (BTC, ETH, XRPL, USDC)A Absa acaba de cruzar uma linha simbólica: **o primeiro banco africano** a oferecer **custódia de ativos digitais** a clientes institucionais na África do Sul. A ideia principal: **um banco do continente agora pode custodiar Bitcoin, Ether, ativos XRPL e USDC em um cofre regulamentado** — mas, por enquanto, **não para pessoas físicas** que usam a Luno ou uma carteira digital.
📋 Os fatos (Bloomberg / Moneyweb / Absa CIB, 2 out. 2026; plataforma lançada no fim de set.)
Absa: 1º banco africano a oferecer custódia de cripto (BTC, ETH, XRPL, USDC)
A Absa acaba de cruzar uma linha simbólica: **o primeiro banco africano** a oferecer **custódia de ativos digitais** a clientes institucionais na África do Sul. A ideia principal: **um banco do continente agora pode custodiar Bitcoin, Ether, ativos XRPL e USDC em um cofre regulamentado** — mas, por enquanto, **não para pessoas físicas** que usam a Luno ou uma carteira digital.
📋 Os fatos (Bloomberg / Moneyweb / Absa CIB, 2 out. 2026; plataforma lançada no fim de set.)
📋 Os fatos (Bloomberg / Moneyweb / Absa CIB, 2 out. 2026; plataforma lançada no fim de set.)
31
·
--
Absa: primeiro banco africano a oferecer custódia de criptoNa África do Sul, a Absa torna-se o primeiro banco africano a oferecer custódia de ativos digitais a clientes institucionais. A ideia central não é «amanhã toda a gente poderá comprar Bitcoin na Absa». É uma mudança na infraestrutura: as chaves privadas dos grandes intervenientes (fundos, empresas, tesourarias) podem ser guardadas sob supervisão bancária — e não apenas em empresas de tecnologia financeira cripto.
📋 O que foi anunciado (final de setembro / início de outubro de 2026)
• Absa Digital Asset Custody: custódia, administração e transferências para clientes institucionais e grandes empresas na África do Sul
Absa: primeiro banco africano a oferecer custódia de cripto
Na África do Sul, a Absa torna-se o primeiro banco africano a oferecer custódia de ativos digitais a clientes institucionais. A ideia central não é «amanhã toda a gente poderá comprar Bitcoin na Absa». É uma mudança na infraestrutura: as chaves privadas dos grandes intervenientes (fundos, empresas, tesourarias) podem ser guardadas sob supervisão bancária — e não apenas em empresas de tecnologia financeira cripto.
📋 O que foi anunciado (final de setembro / início de outubro de 2026)
• Absa Digital Asset Custody: custódia, administração e transferências para clientes institucionais e grandes empresas na África do Sul
📋 O que foi anunciado (final de setembro / início de outubro de 2026)
• Absa Digital Asset Custody: custódia, administração e transferências para clientes institucionais e grandes empresas na África do Sul
50
·
--
Artigo
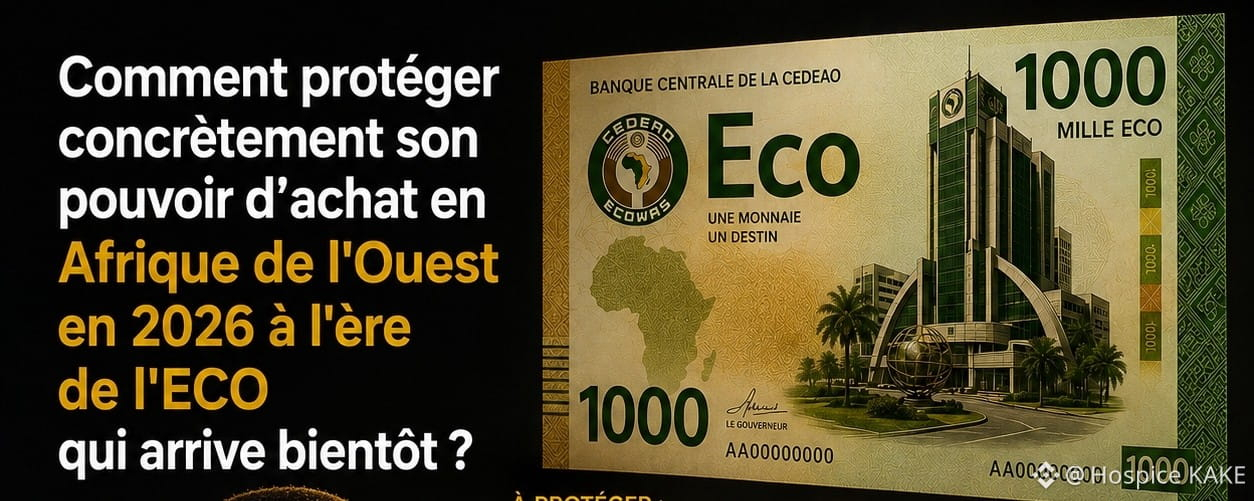
Como proteger concretamente o teu poder de compra na África Ocidental na era da L'ECO?Com a ECO a chegar e a inflação a corroer todas as moedas do mundo, uma pergunta torna-se urgente: como proteger concretamente o teu poder de compra na África Ocidental em 2026?
Aqui vai um quadro simples em 4 etapas.
Etapa 1 — Entender o que tu realmente tens.
A tua conta bancária não é riqueza.
Isso é dinheiro — que se desvaloriza.
A verdadeira riqueza é aquilo que tu tens em ativos: imóveis, ouro, ações, cripto.
Primeira pergunta que deves te fazer:
Que proporção do teu património está em moeda fiduciária — e que proporção está em ativos reais?
Como proteger concretamente o teu poder de compra na África Ocidental na era da L'ECO?
Com a ECO a chegar e a inflação a corroer todas as moedas do mundo, uma pergunta torna-se urgente: como proteger concretamente o teu poder de compra na África Ocidental em 2026?
Aqui vai um quadro simples em 4 etapas.
Etapa 1 — Entender o que tu realmente tens.
A tua conta bancária não é riqueza.
Isso é dinheiro — que se desvaloriza.
A verdadeira riqueza é aquilo que tu tens em ativos: imóveis, ouro, ações, cripto.
Primeira pergunta que deves te fazer:
Que proporção do teu património está em moeda fiduciária — e que proporção está em ativos reais?
Aqui vai um quadro simples em 4 etapas.
Etapa 1 — Entender o que tu realmente tens.
A tua conta bancária não é riqueza.
Isso é dinheiro — que se desvaloriza.
A verdadeira riqueza é aquilo que tu tens em ativos: imóveis, ouro, ações, cripto.
Primeira pergunta que deves te fazer:
Que proporção do teu património está em moeda fiduciária — e que proporção está em ativos reais?
1
179

Artigo
A África, futura superpotência mundial: O ouro e os recursos mudam o jogoO cenário financeiro global está em plena transformação. Enquanto o dólar americano perde força, o ouro se estabelece mais do que nunca como o ativo de refúgio definitivo. Não é mais uma tendência, é uma realidade matemática: o mundo está mudando.
A virada: O ouro destrona o dólar
Pela primeira vez em três décadas, a dominância do dólar está sendo desafiada. Se o dólar continua sendo uma moeda de transação importante, o ouro voltou a ser o ativo de reserva preferido dos bancos centrais.
A África, futura superpotência mundial: O ouro e os recursos mudam o jogo
O cenário financeiro global está em plena transformação. Enquanto o dólar americano perde força, o ouro se estabelece mais do que nunca como o ativo de refúgio definitivo. Não é mais uma tendência, é uma realidade matemática: o mundo está mudando.
A virada: O ouro destrona o dólar
Pela primeira vez em três décadas, a dominância do dólar está sendo desafiada. Se o dólar continua sendo uma moeda de transação importante, o ouro voltou a ser o ativo de reserva preferido dos bancos centrais.
A virada: O ouro destrona o dólar
Pela primeira vez em três décadas, a dominância do dólar está sendo desafiada. Se o dólar continua sendo uma moeda de transação importante, o ouro voltou a ser o ativo de reserva preferido dos bancos centrais.
121
·
--

Artigo
A África não está sem capital.Falta estrutura para fazer isso render. Não é a mesma coisa — e essa distinção muda absolutamente tudo.
Eis as provas.
O capital existe.
→ A diáspora africana envia mais de 100 bilhões de dólares para o continente todos os anos
→ Empreendedores africanos geram bilhões de FCFA de lucro a cada trimestre
→ PMEs africanas sentadas sobre tesourarias de dezenas de milhões de dólares sem saber o que fazer com isso
→ Famílias que herdam terras, imóveis, dinheiro em espécie — sem infraestrutura para otimizar isso
A África não está sem capital.
Falta estrutura para fazer isso render. Não é a mesma coisa — e essa distinção muda absolutamente tudo.
Eis as provas.
O capital existe.
→ A diáspora africana envia mais de 100 bilhões de dólares para o continente todos os anos
→ Empreendedores africanos geram bilhões de FCFA de lucro a cada trimestre
→ PMEs africanas sentadas sobre tesourarias de dezenas de milhões de dólares sem saber o que fazer com isso
→ Famílias que herdam terras, imóveis, dinheiro em espécie — sem infraestrutura para otimizar isso
Eis as provas.
O capital existe.
→ A diáspora africana envia mais de 100 bilhões de dólares para o continente todos os anos
→ Empreendedores africanos geram bilhões de FCFA de lucro a cada trimestre
→ PMEs africanas sentadas sobre tesourarias de dezenas de milhões de dólares sem saber o que fazer com isso
→ Famílias que herdam terras, imóveis, dinheiro em espécie — sem infraestrutura para otimizar isso
368
·
--
#MT Tecnologia Abidjan 😊
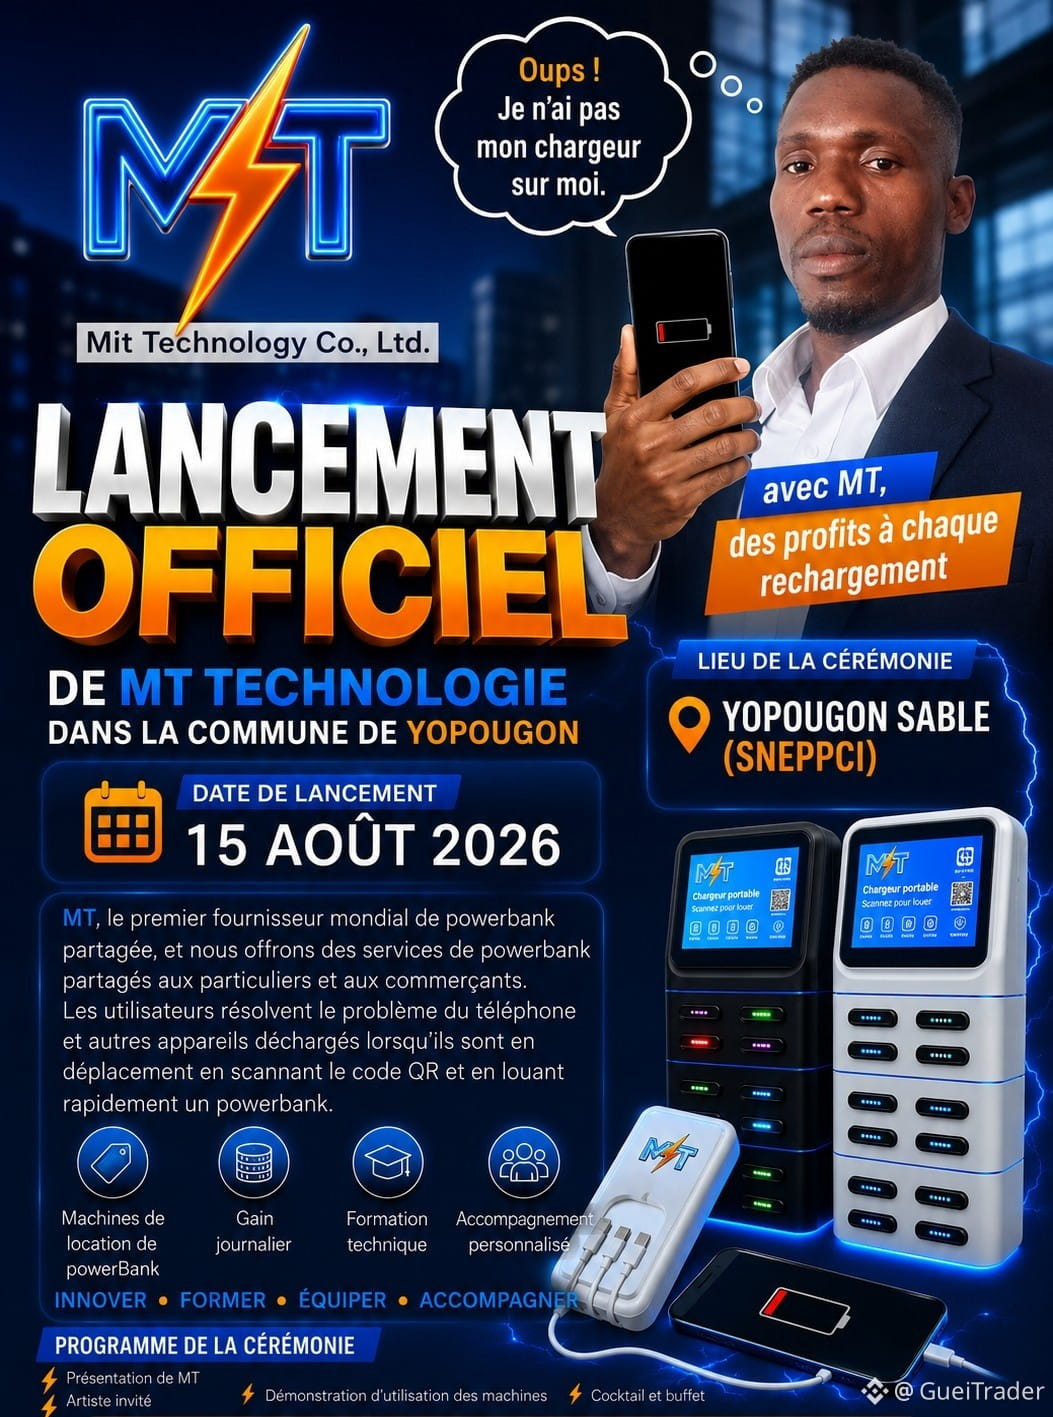
A MT TECHNOLOGY CHEGA A ABIDJAN! 🇨🇮
Uma nova dinâmica está sendo estabelecida na Costa do Marfim com a MT Technology.
Nossa ambição: contribuir para o desenvolvimento de uma rede moderna de serviços de recarga e criar novas oportunidades para parceiros e empreendedores marfinenses.
📍 Abidjan – Costa do Marfim
🚀 Uma visão voltada para a inovação
🤝 Oportunidades para descobrir
🌍 Uma ambição para a Costa do Marfim e a África Ocidental
MT Technology: construamos juntos o futuro.
📲 Para mais informações, fale conosco e descubra como participar dessa aventura.
#MTTechnology #Abidjan #CotedIvoire #Innovation #Entrepreneuriat #Opportunités #Afrique
#MT Tecnologia Abidjan 😊
A MT TECHNOLOGY CHEGA A ABIDJAN! 🇨🇮
Uma nova dinâmica está sendo estabelecida na Costa do Marfim com a MT Technology.
Nossa ambição: contribuir para o desenvolvimento de uma rede moderna de serviços de recarga e criar novas oportunidades para parceiros e empreendedores marfinenses.
📍 Abidjan – Costa do Marfim
🚀 Uma visão voltada para a inovação
🤝 Oportunidades para descobrir
🌍 Uma ambição para a Costa do Marfim e a África Ocidental
MT Technology: construamos juntos o futuro.
📲 Para mais informações, fale conosco e descubra como participar dessa aventura.
#MTTechnology #Abidjan #CotedIvoire #Innovation #Entrepreneuriat #Opportunités #Afrique
A MT TECHNOLOGY CHEGA A ABIDJAN! 🇨🇮
Uma nova dinâmica está sendo estabelecida na Costa do Marfim com a MT Technology.
Nossa ambição: contribuir para o desenvolvimento de uma rede moderna de serviços de recarga e criar novas oportunidades para parceiros e empreendedores marfinenses.
📍 Abidjan – Costa do Marfim
🚀 Uma visão voltada para a inovação
🤝 Oportunidades para descobrir
🌍 Uma ambição para a Costa do Marfim e a África Ocidental
MT Technology: construamos juntos o futuro.
📲 Para mais informações, fale conosco e descubra como participar dessa aventura.
#MTTechnology #Abidjan #CotedIvoire #Innovation #Entrepreneuriat #Opportunités #Afrique
1
493
·
--

Artigo
Binance investe na África. Coinbase abre escritórios em Lagos.A BlackRock observa o continente com interesse. Quando os gigantes globais chegam, isso significa uma coisa: o mercado existe. A questão é quem o vai estruturar localmente.
Vamos ver o que fazem esses gigantes.
Binance:
→ A Binance Academy expande seus programas educacionais no continente
→ As Binance Angels organizam-se em dezenas de países africanos
→ Turnês universitárias como a de Parakou em junho de 2026 e outras dezenas em Cotonou e Porto-Novo desde 2023.
→ Objetivo: captar o mercado africano de cripto durante a fase de adoção
Binance investe na África. Coinbase abre escritórios em Lagos.
A BlackRock observa o continente com interesse. Quando os gigantes globais chegam, isso significa uma coisa: o mercado existe. A questão é quem o vai estruturar localmente.
Vamos ver o que fazem esses gigantes.
Binance:
→ A Binance Academy expande seus programas educacionais no continente
→ As Binance Angels organizam-se em dezenas de países africanos
→ Turnês universitárias como a de Parakou em junho de 2026 e outras dezenas em Cotonou e Porto-Novo desde 2023.
→ Objetivo: captar o mercado africano de cripto durante a fase de adoção
Vamos ver o que fazem esses gigantes.
Binance:
→ A Binance Academy expande seus programas educacionais no continente
→ As Binance Angels organizam-se em dezenas de países africanos
→ Turnês universitárias como a de Parakou em junho de 2026 e outras dezenas em Cotonou e Porto-Novo desde 2023.
→ Objetivo: captar o mercado africano de cripto durante a fase de adoção
178
·
--
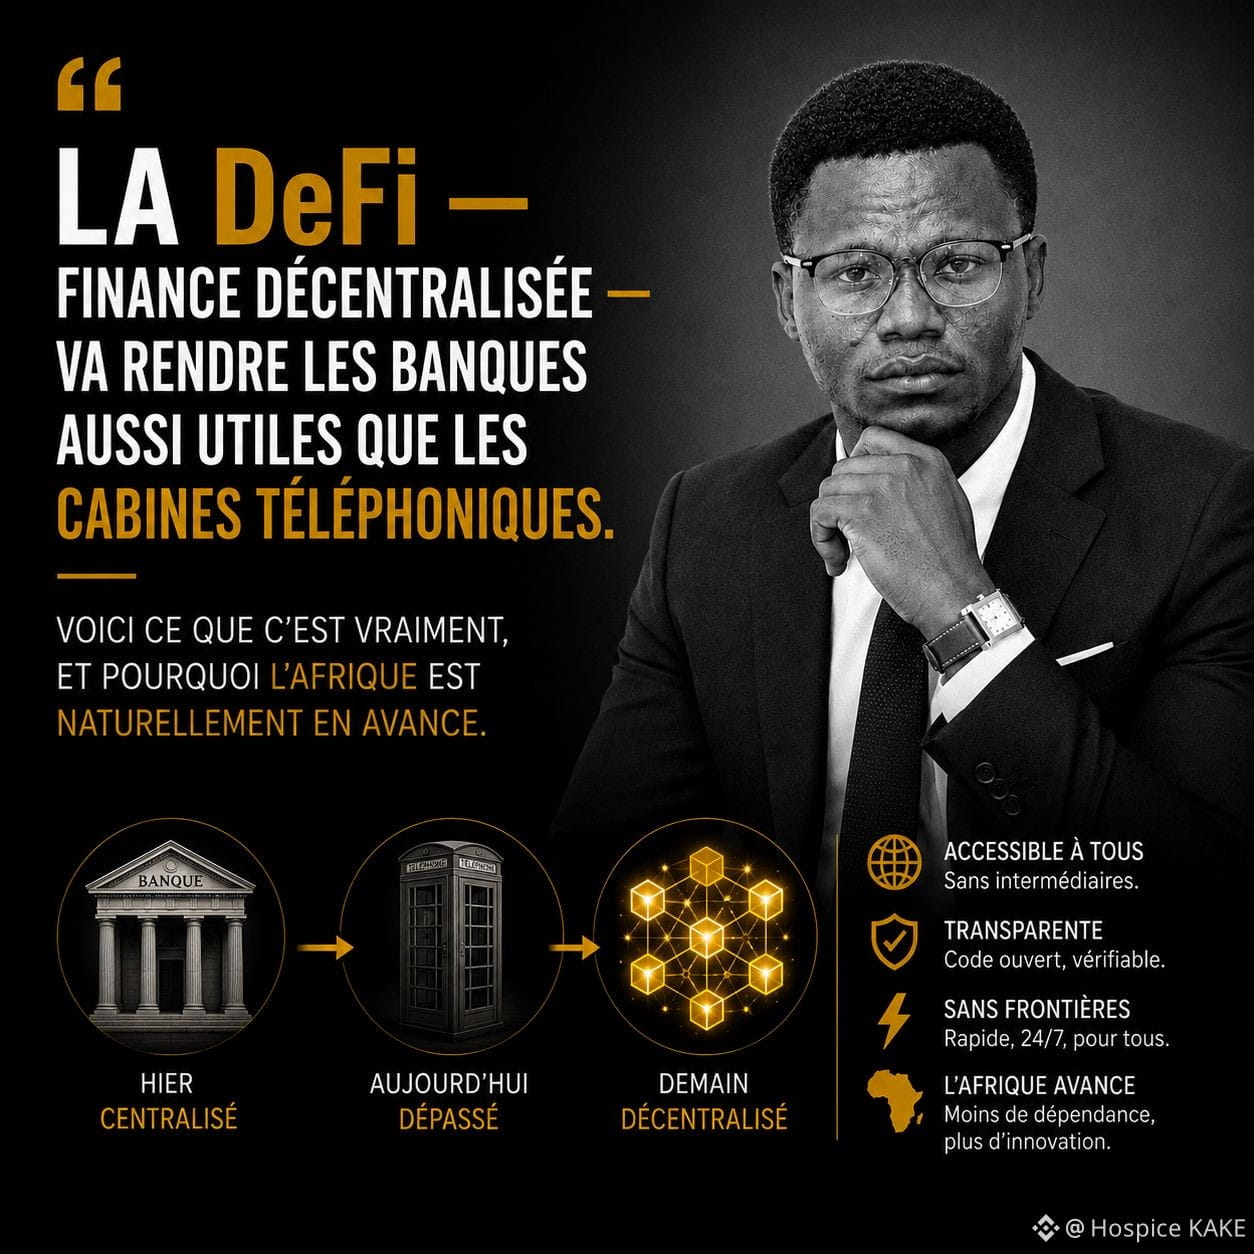
A DeFi — finanças descentralizadas — vai tornar os bancos tão úteis quanto cabines telefônicas. Aqui está o que realmente é, e por que a África está naturalmente à frente.
DeFi: definição simples.
A DeFi é o conjunto de serviços financeiros — empréstimos, poupança, trading, seguros —
que funcionam na blockchain, sem bancos, sem intermediários, sem permissão.
Tudo é gerido por contratos inteligentes. O código substitui o banqueiro.
Exemplos concretos do que você pode fazer em DeFi hoje.
Pegar emprestado sem banco.
Você deposita 1 milhão FCFA em Bitcoin como garantia.
Você pega emprestado 500 000 FCFA em stablecoin — imediatamente, sem documentação, sem comprovantes.
Taxa de juros definida pelo mercado em tempo real. Não por um comitê de crédito.
Emprestar e ganhar juros.
Você deposita suas criptos em um protocolo de empréstimo.
Outros usuários as pegam emprestadas. Você recebe juros — frequentemente entre 4 e 15% ao ano.
Trader sem intermediário.
Os DEX (exchanges descentralizados) permitem que você troque criptos
diretamente de wallet para wallet, sem uma plataforma centralizada que pode congelar seus fundos.
Por que a África está naturalmente à frente.
Na África, a desconfiança em relação às instituições financeiras tradicionais já é estrutural.
Os africanos desenvolveram reflexos de desintermediação com o mobile money.
Centenas de milhões de contas de moeda eletrônica — sem banco tradicional.
A DeFi é o próximo passo natural.
Não uma substituição drástica — uma evolução lógica.
O futuro das finanças africanas não está nas torres de vidro dos bancos centrais.
Está em protocolos que funcionam às 3 da manhã, sem nunca parar.
Você já tinha ouvido falar de DeFi? O que te atrai ou te preocupa nisso?
👇 Eu leio tudo.
#DeFi #Blockchain #Bitcoin #GoldenBridge #FinanceDecentralisée #Afrique #Web3Africa #Finanças #Crypto #Inovação
A DeFi — finanças descentralizadas — vai tornar os bancos tão úteis quanto cabines telefônicas. Aqui está o que realmente é, e por que a África está naturalmente à frente.
DeFi: definição simples.
A DeFi é o conjunto de serviços financeiros — empréstimos, poupança, trading, seguros —
que funcionam na blockchain, sem bancos, sem intermediários, sem permissão.
Tudo é gerido por contratos inteligentes. O código substitui o banqueiro.
Exemplos concretos do que você pode fazer em DeFi hoje.
Pegar emprestado sem banco.
Você deposita 1 milhão FCFA em Bitcoin como garantia.
Você pega emprestado 500 000 FCFA em stablecoin — imediatamente, sem documentação, sem comprovantes.
Taxa de juros definida pelo mercado em tempo real. Não por um comitê de crédito.
Emprestar e ganhar juros.
Você deposita suas criptos em um protocolo de empréstimo.
Outros usuários as pegam emprestadas. Você recebe juros — frequentemente entre 4 e 15% ao ano.
Trader sem intermediário.
Os DEX (exchanges descentralizados) permitem que você troque criptos
diretamente de wallet para wallet, sem uma plataforma centralizada que pode congelar seus fundos.
Por que a África está naturalmente à frente.
Na África, a desconfiança em relação às instituições financeiras tradicionais já é estrutural.
Os africanos desenvolveram reflexos de desintermediação com o mobile money.
Centenas de milhões de contas de moeda eletrônica — sem banco tradicional.
A DeFi é o próximo passo natural.
Não uma substituição drástica — uma evolução lógica.
O futuro das finanças africanas não está nas torres de vidro dos bancos centrais.
Está em protocolos que funcionam às 3 da manhã, sem nunca parar.
Você já tinha ouvido falar de DeFi? O que te atrai ou te preocupa nisso?
👇 Eu leio tudo.
#DeFi #Blockchain #Bitcoin #GoldenBridge #FinanceDecentralisée #Afrique #Web3Africa #Finanças #Crypto #Inovação
DeFi: definição simples.
A DeFi é o conjunto de serviços financeiros — empréstimos, poupança, trading, seguros —
que funcionam na blockchain, sem bancos, sem intermediários, sem permissão.
Tudo é gerido por contratos inteligentes. O código substitui o banqueiro.
Exemplos concretos do que você pode fazer em DeFi hoje.
Pegar emprestado sem banco.
Você deposita 1 milhão FCFA em Bitcoin como garantia.
Você pega emprestado 500 000 FCFA em stablecoin — imediatamente, sem documentação, sem comprovantes.
Taxa de juros definida pelo mercado em tempo real. Não por um comitê de crédito.
Emprestar e ganhar juros.
Você deposita suas criptos em um protocolo de empréstimo.
Outros usuários as pegam emprestadas. Você recebe juros — frequentemente entre 4 e 15% ao ano.
Trader sem intermediário.
Os DEX (exchanges descentralizados) permitem que você troque criptos
diretamente de wallet para wallet, sem uma plataforma centralizada que pode congelar seus fundos.
Por que a África está naturalmente à frente.
Na África, a desconfiança em relação às instituições financeiras tradicionais já é estrutural.
Os africanos desenvolveram reflexos de desintermediação com o mobile money.
Centenas de milhões de contas de moeda eletrônica — sem banco tradicional.
A DeFi é o próximo passo natural.
Não uma substituição drástica — uma evolução lógica.
O futuro das finanças africanas não está nas torres de vidro dos bancos centrais.
Está em protocolos que funcionam às 3 da manhã, sem nunca parar.
Você já tinha ouvido falar de DeFi? O que te atrai ou te preocupa nisso?
👇 Eu leio tudo.
#DeFi #Blockchain #Bitcoin #GoldenBridge #FinanceDecentralisée #Afrique #Web3Africa #Finanças #Crypto #Inovação
177
·
--
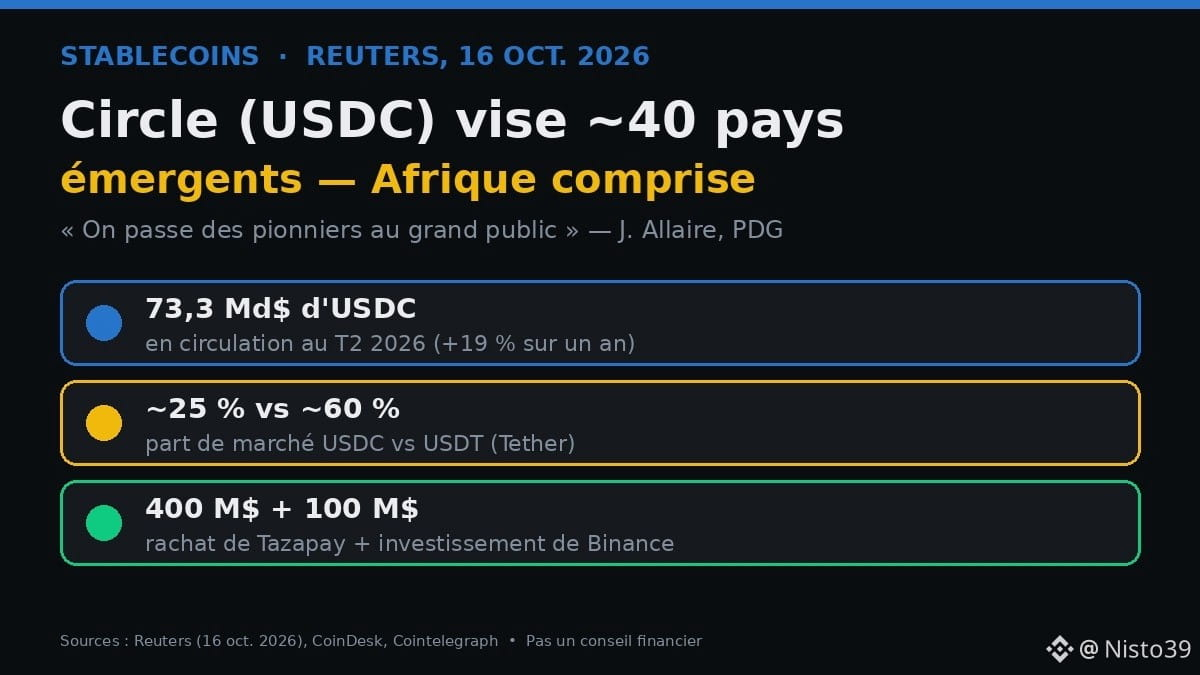
🌍 A Circle (emissora do $USDC) quer se estabelecer em cerca de 40 países emergentes, incluindo os da África. Mas o que isso muda para um comerciante de Douala ou Dakar?
📌 Os fatos (Reuters, 16 de out. de 2026, reuniões do FMI/Banco Mundial em Bangkok)
• Alvo: cerca de 40 mercados (Sudeste Asiático, América Latina, África, Oriente Médio)
• Jeremy Allaire (CEO): estamos passando dos «pioneiros» para o «grande público»
• USDC: US$ 73,3 bi em circulação no T2 (+19% em um ano), cerca de 25% do mercado, contra cerca de 60% do USDT
• Estratégias: aquisição da Tazapay (US$ 400 mi, redes de pagamento locais) + investimento de US$ 100 mi da Binance
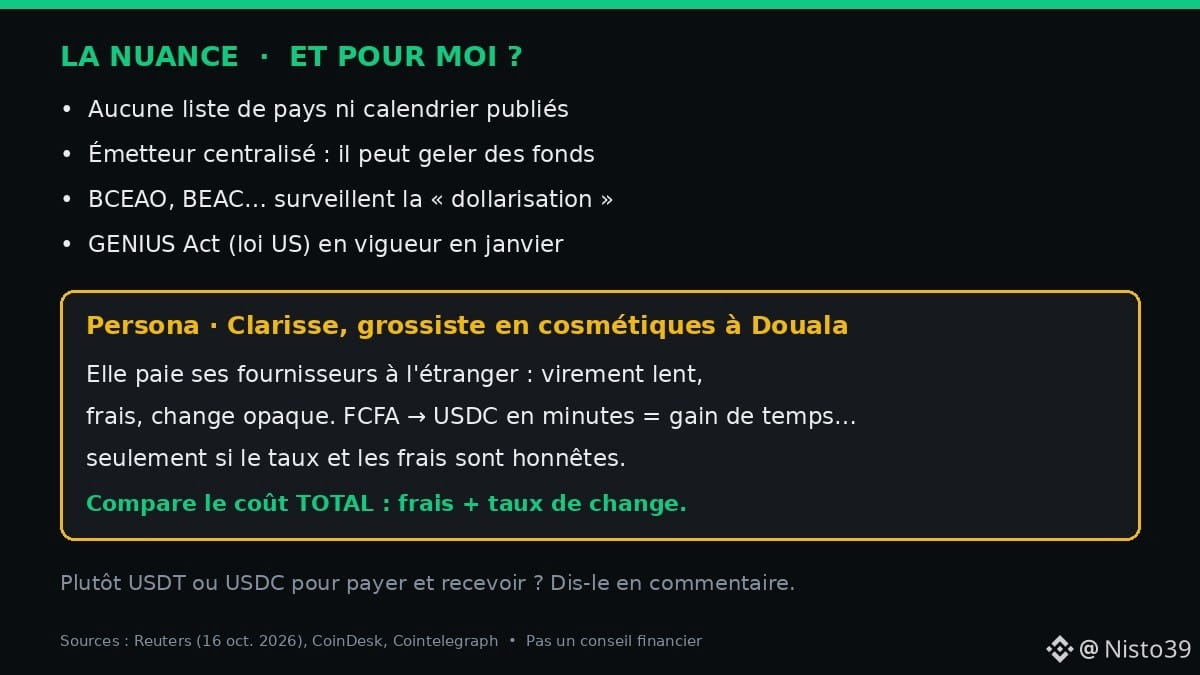
• O GENIUS Act americano deve entrar em vigor em janeiro
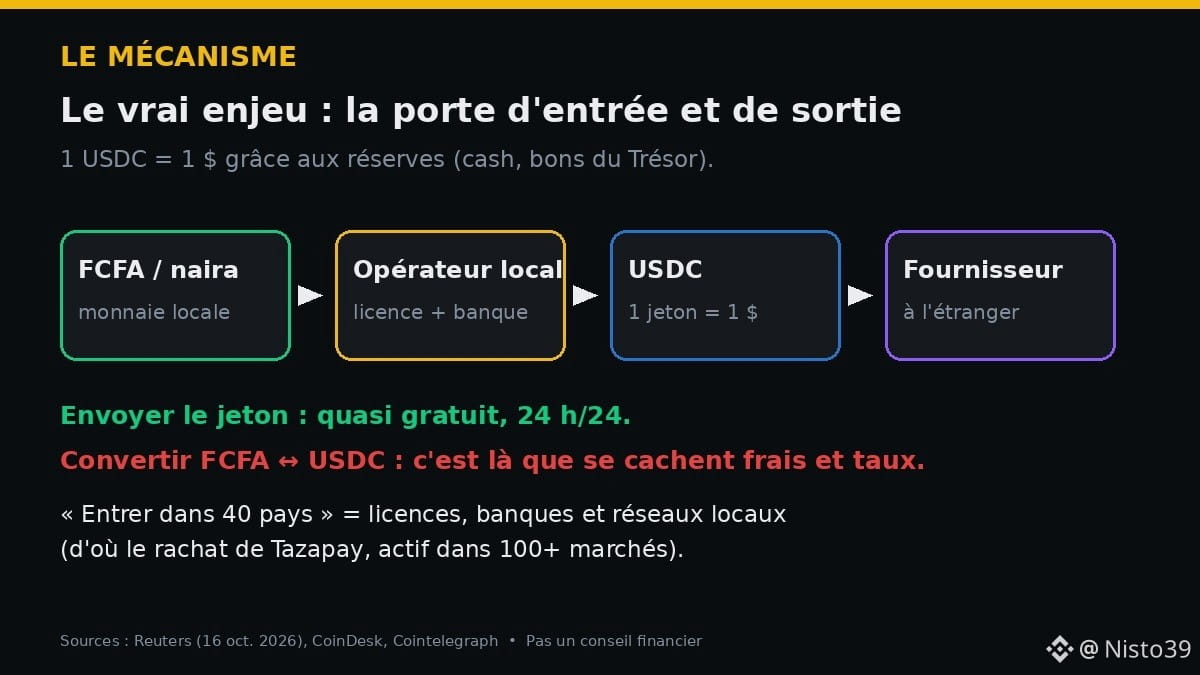
🧠 Como funciona
Uma stablecoin vale US$ 1 porque a emissora mantém o equivalente em reservas (dinheiro, títulos do Tesouro). «Entrar em um país» significa, acima de tudo, conseguir licenças, bancos e operadores locais para converter USDC ↔ FCFA, naira, cedi… É aí que tudo se decide.
⚖️ A ressalva
• Nenhuma lista de países ou cronograma foi divulgada
• Enviar o token custa pouco; convertê-lo para a moeda local, não
• Emissor centralizado: pode congelar fundos
• BCEAO, BEAC… monitoram a «dolarização»
👤 Clarisse, atacadista de cosméticos em Douala, paga fornecedores no exterior: transferência lenta, tarifas, câmbio pouco transparente. Converter FCFA → USDC em poucos minutos significa ganhar tempo… mas só se a taxa de câmbio e as tarifas forem justas.
✅ Sempre compare o custo total (tarifas + taxa de câmbio).
Você já paga ou recebe em stablecoins? Prefere USDT ou USDC? 👇
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Fontes: Reuters, CoinDesk, Cointelegraph (16–17 de out. de 2026).
#Stablecoins #USDC #Afrique #Cripto
🌍 A Circle (emissora do $USDC ) quer se estabelecer em cerca de 40 países emergentes, incluindo os da África. Mas o que isso muda para um comerciante de Douala ou Dakar?
📌 Os fatos (Reuters, 16 de out. de 2026, reuniões do FMI/Banco Mundial em Bangkok)
• Alvo: cerca de 40 mercados (Sudeste Asiático, América Latina, África, Oriente Médio)
• Jeremy Allaire (CEO): estamos passando dos «pioneiros» para o «grande público»
• USDC: US$ 73,3 bi em circulação no T2 (+19% em um ano), cerca de 25% do mercado, contra cerca de 60% do USDT
• Estratégias: aquisição da Tazapay (US$ 400 mi, redes de pagamento locais) + investimento de US$ 100 mi da Binance
• O GENIUS Act americano deve entrar em vigor em janeiro
🧠 Como funciona
Uma stablecoin vale US$ 1 porque a emissora mantém o equivalente em reservas (dinheiro, títulos do Tesouro). «Entrar em um país» significa, acima de tudo, conseguir licenças, bancos e operadores locais para converter USDC ↔ FCFA, naira, cedi… É aí que tudo se decide.
⚖️ A ressalva
• Nenhuma lista de países ou cronograma foi divulgada
• Enviar o token custa pouco; convertê-lo para a moeda local, não
• Emissor centralizado: pode congelar fundos
• BCEAO, BEAC… monitoram a «dolarização»
👤 Clarisse, atacadista de cosméticos em Douala, paga fornecedores no exterior: transferência lenta, tarifas, câmbio pouco transparente. Converter FCFA → USDC em poucos minutos significa ganhar tempo… mas só se a taxa de câmbio e as tarifas forem justas.
✅ Sempre compare o custo total (tarifas + taxa de câmbio).
Você já paga ou recebe em stablecoins? Prefere USDT ou USDC? 👇
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Fontes: Reuters, CoinDesk, Cointelegraph (16–17 de out. de 2026).
#Stablecoins #USDC #Afrique #Cripto
📌 Os fatos (Reuters, 16 de out. de 2026, reuniões do FMI/Banco Mundial em Bangkok)
• Alvo: cerca de 40 mercados (Sudeste Asiático, América Latina, África, Oriente Médio)
• Jeremy Allaire (CEO): estamos passando dos «pioneiros» para o «grande público»
• USDC: US$ 73,3 bi em circulação no T2 (+19% em um ano), cerca de 25% do mercado, contra cerca de 60% do USDT
• Estratégias: aquisição da Tazapay (US$ 400 mi, redes de pagamento locais) + investimento de US$ 100 mi da Binance
• O GENIUS Act americano deve entrar em vigor em janeiro
🧠 Como funciona
Uma stablecoin vale US$ 1 porque a emissora mantém o equivalente em reservas (dinheiro, títulos do Tesouro). «Entrar em um país» significa, acima de tudo, conseguir licenças, bancos e operadores locais para converter USDC ↔ FCFA, naira, cedi… É aí que tudo se decide.
⚖️ A ressalva
• Nenhuma lista de países ou cronograma foi divulgada
• Enviar o token custa pouco; convertê-lo para a moeda local, não
• Emissor centralizado: pode congelar fundos
• BCEAO, BEAC… monitoram a «dolarização»
👤 Clarisse, atacadista de cosméticos em Douala, paga fornecedores no exterior: transferência lenta, tarifas, câmbio pouco transparente. Converter FCFA → USDC em poucos minutos significa ganhar tempo… mas só se a taxa de câmbio e as tarifas forem justas.
✅ Sempre compare o custo total (tarifas + taxa de câmbio).
Você já paga ou recebe em stablecoins? Prefere USDT ou USDC? 👇
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Fontes: Reuters, CoinDesk, Cointelegraph (16–17 de out. de 2026).
#Stablecoins #USDC #Afrique #Cripto
97
·
--
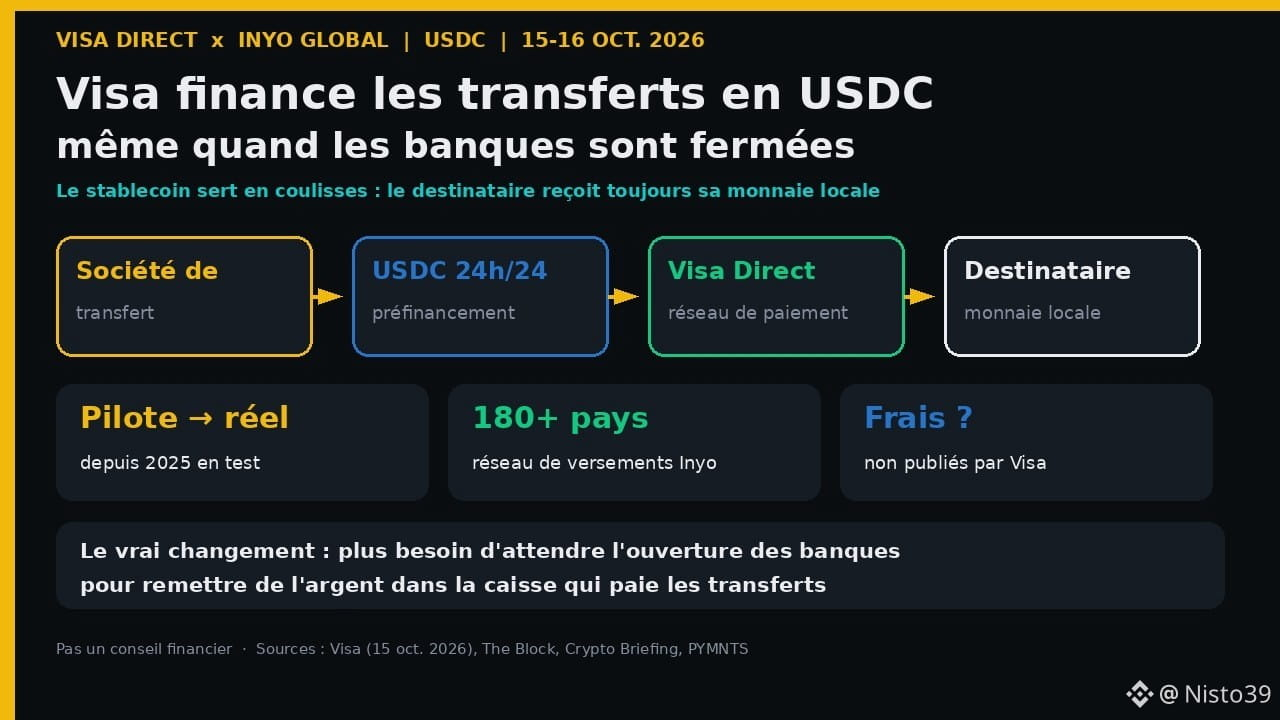
Artigo
A Visa agora usa USDC nos bastidores: o que isso muda nas transferências para a ÁfricaQuando você envia dinheiro para sua família do exterior, imagina que seu dinheiro «viaja». Na realidade, a empresa de transferência muitas vezes paga seu familiar com dinheiro que já tinha depositado no país. E é justamente essa etapa, invisível para você, que a Visa acaba de conectar a uma stablecoin, o $USDC. Não é mais um experimento: é um serviço em operação. Vamos explicar o que isso realmente muda — e o que não muda.
📋 Os fatos (comunicado da Visa de 15 out. 2026; The Block, Crypto Briefing, PYMNTS, 15–16 out. 2026)
A Visa agora usa USDC nos bastidores: o que isso muda nas transferências para a África
Quando você envia dinheiro para sua família do exterior, imagina que seu dinheiro «viaja». Na realidade, a empresa de transferência muitas vezes paga seu familiar com dinheiro que já tinha depositado no país. E é justamente essa etapa, invisível para você, que a Visa acaba de conectar a uma stablecoin, o $USDC . Não é mais um experimento: é um serviço em operação. Vamos explicar o que isso realmente muda — e o que não muda.
📋 Os fatos (comunicado da Visa de 15 out. 2026; The Block, Crypto Briefing, PYMNTS, 15–16 out. 2026)
📋 Os fatos (comunicado da Visa de 15 out. 2026; The Block, Crypto Briefing, PYMNTS, 15–16 out. 2026)
34
·
--
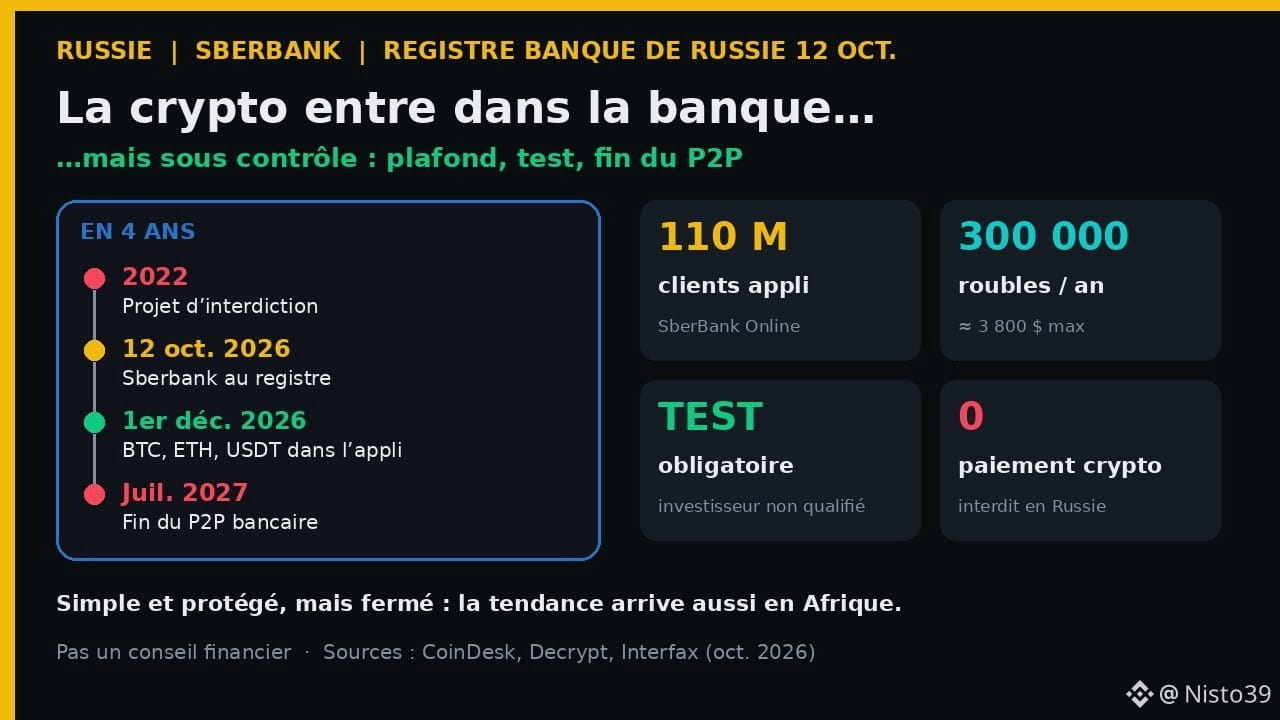
Artigo
Sberbank vende bitcoin: a cripto entra no banco, mas sob controleEm 2022, o Banco da Rússia queria proibir as criptomoedas. Em outubro de 2026, autoriza o maior banco do país, o Sberbank, a vendê-las aos seus clientes. Não é uma abertura total: é uma cripto «dentro do banco», com limites, teste obrigatório e fim do P2P. E este modelo se parece com o que vários países africanos estão começando a desenhar.
📋 Os fatos (CoinDesk, Decrypt, Interfax, Banco da Rússia)
• Em 12 de outubro de 2026, o Banco da Rússia incluiu o Sberbank em seu registro de operadores de câmbio de criptomoedas. O banco já havia sido incluído como «depositário digital» alguns dias antes.
Sberbank vende bitcoin: a cripto entra no banco, mas sob controle
Em 2022, o Banco da Rússia queria proibir as criptomoedas. Em outubro de 2026, autoriza o maior banco do país, o Sberbank, a vendê-las aos seus clientes. Não é uma abertura total: é uma cripto «dentro do banco», com limites, teste obrigatório e fim do P2P. E este modelo se parece com o que vários países africanos estão começando a desenhar.
📋 Os fatos (CoinDesk, Decrypt, Interfax, Banco da Rússia)
• Em 12 de outubro de 2026, o Banco da Rússia incluiu o Sberbank em seu registro de operadores de câmbio de criptomoedas. O banco já havia sido incluído como «depositário digital» alguns dias antes.
📋 Os fatos (CoinDesk, Decrypt, Interfax, Banco da Rússia)
• Em 12 de outubro de 2026, o Banco da Rússia incluiu o Sberbank em seu registro de operadores de câmbio de criptomoedas. O banco já havia sido incluído como «depositário digital» alguns dias antes.
95
·
--
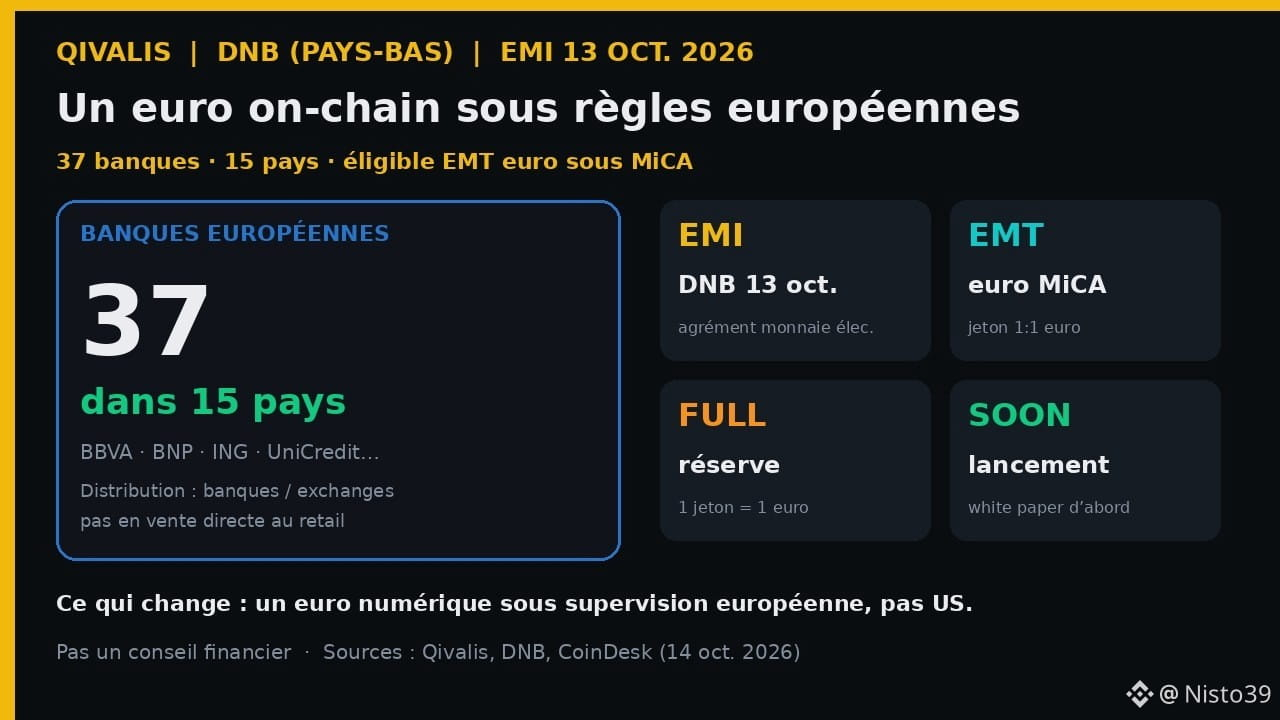
Artigo
Qivalis: 37 bancos apostam num euro on-chain ao abrigo do MiCAEnquanto o dólar ainda domina as stablecoins em África, um projeto europeu acaba de ultrapassar uma etapa rara: a Qivalis B.V. (Amesterdão) obteve, a 13 de outubro de 2026, a autorização de instituição de moeda eletrónica (EMI) junto do banco central neerlandês (DNB). Para um exportador em Abidjan que recebe euros de um cliente em Lyon, a ideia não é «mais uma cripto» — é um euro digital sujeito às regras europeias, em vez das regras americanas.
📋 Os factos (comunicado da Qivalis de 14 de outubro de 2026)
Qivalis: 37 bancos apostam num euro on-chain ao abrigo do MiCA
Enquanto o dólar ainda domina as stablecoins em África, um projeto europeu acaba de ultrapassar uma etapa rara: a Qivalis B.V. (Amesterdão) obteve, a 13 de outubro de 2026, a autorização de instituição de moeda eletrónica (EMI) junto do banco central neerlandês (DNB). Para um exportador em Abidjan que recebe euros de um cliente em Lyon, a ideia não é «mais uma cripto» — é um euro digital sujeito às regras europeias, em vez das regras americanas.
📋 Os factos (comunicado da Qivalis de 14 de outubro de 2026)
📋 Os factos (comunicado da Qivalis de 14 de outubro de 2026)
107
·
--
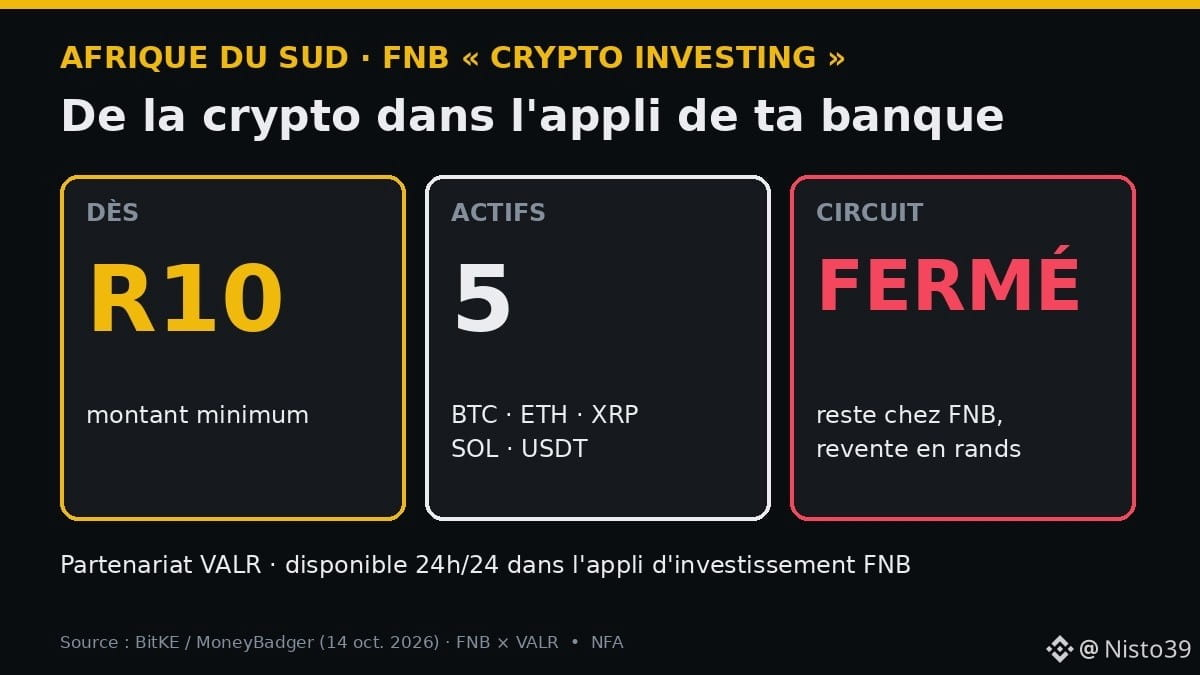
🏦 Compre bitcoin no app do seu banco a partir de 10 rands… mas sem poder sacar. Esse é o novo “Crypto Investing” do FNB na África do Sul.
📌 Os fatos
• Serviço lançado pelo banco FNB em parceria com a plataforma VALR
• 5 ativos: Bitcoin, Ethereum, XRP, Solana e USDT, a partir de R10
• Disponível 24 horas por dia no app de investimentos do FNB, que milhões de clientes já usam
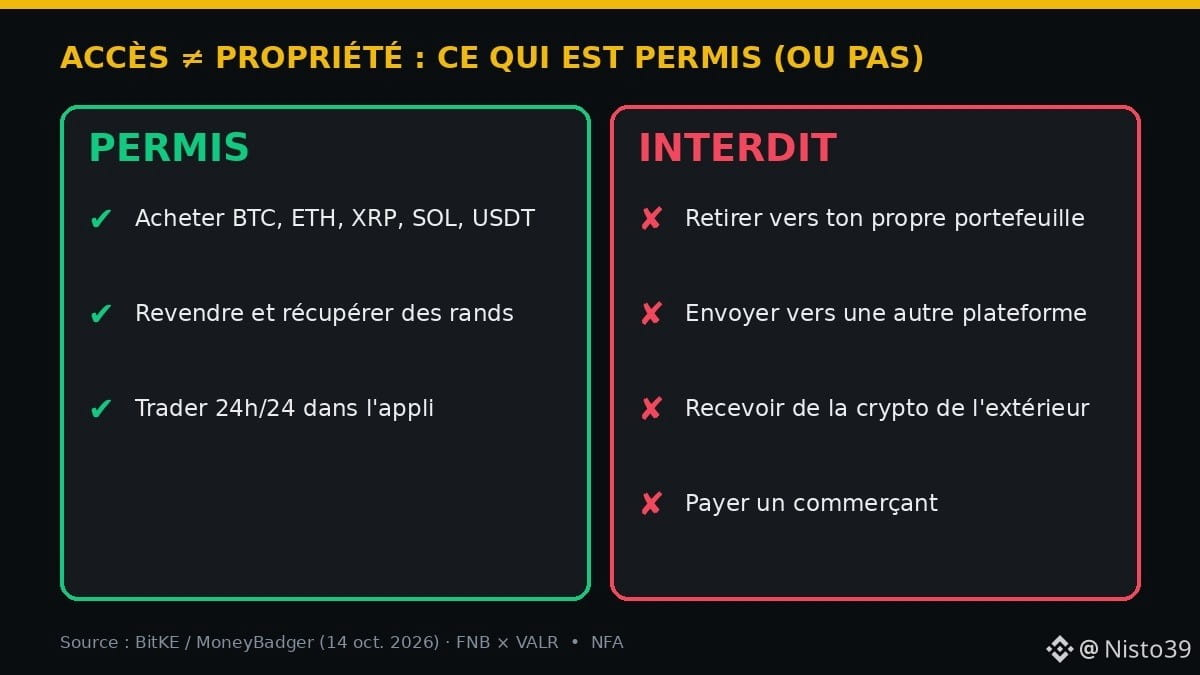
🚫 O que você NÃO pode fazer: sacar para sua própria carteira, enviar para outra plataforma, receber criptomoedas de fora ou pagar um comerciante. Você só pode vender de volta por rands.
🧠 Como funciona
É um “circuito fechado”: o banco guarda as criptomoedas para você (custódia). A autocustódia é o oposto: VOCÊ controla as chaves privadas e, por isso, pode enviar suas moedas para onde quiser — mas é o único responsável pela segurança delas.
⚖️ A nuance
Acesso ≠ propriedade. Você ganha praticidade, mas perde o direito de movimentar suas criptomoedas. Segundo a BitKE/MoneyBadger (uma empresa de pagamentos em cripto, portanto, não é imparcial), a incerteza em torno das regras de fluxo de capitais do Tesouro e do SARB pode explicar essa escolha.
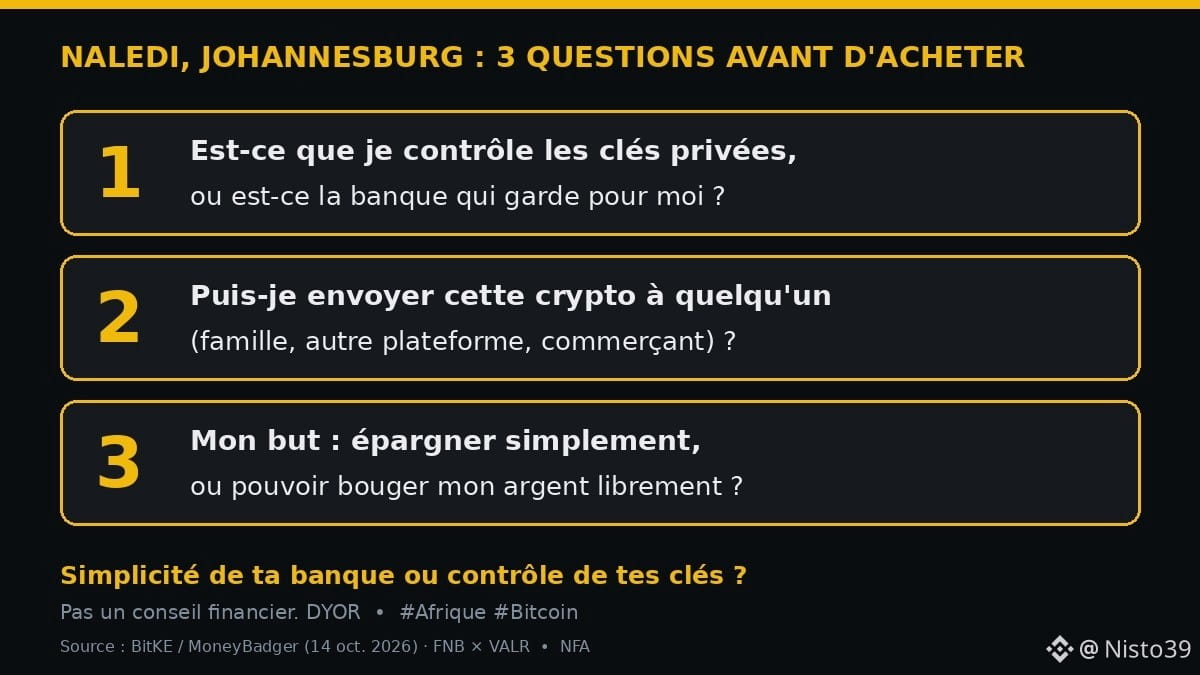
👤 Naledi, em Joanesburgo, investe R10 por semana pelo app do banco. Para poupar, é simples. Mas, se um dia ela quiser enviar USDT para o irmão em Maputo, esse produto não permite.
E você: prefere a praticidade do seu banco ou o controle das suas chaves? 👇
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Fontes: BitKE / MoneyBadger (14 out. 2026), FNB × VALR.
#Afrique #Bitcoin
🏦 Compre bitcoin no app do seu banco a partir de 10 rands… mas sem poder sacar. Esse é o novo “Crypto Investing” do FNB na África do Sul.
📌 Os fatos
• Serviço lançado pelo banco FNB em parceria com a plataforma VALR
• 5 ativos: Bitcoin, Ethereum, XRP, Solana e USDT, a partir de R10
• Disponível 24 horas por dia no app de investimentos do FNB, que milhões de clientes já usam
🚫 O que você NÃO pode fazer: sacar para sua própria carteira, enviar para outra plataforma, receber criptomoedas de fora ou pagar um comerciante. Você só pode vender de volta por rands.
🧠 Como funciona
É um “circuito fechado”: o banco guarda as criptomoedas para você (custódia). A autocustódia é o oposto: VOCÊ controla as chaves privadas e, por isso, pode enviar suas moedas para onde quiser — mas é o único responsável pela segurança delas.
⚖️ A nuance
Acesso ≠ propriedade. Você ganha praticidade, mas perde o direito de movimentar suas criptomoedas. Segundo a BitKE/MoneyBadger (uma empresa de pagamentos em cripto, portanto, não é imparcial), a incerteza em torno das regras de fluxo de capitais do Tesouro e do SARB pode explicar essa escolha.
👤 Naledi, em Joanesburgo, investe R10 por semana pelo app do banco. Para poupar, é simples. Mas, se um dia ela quiser enviar USDT para o irmão em Maputo, esse produto não permite.
E você: prefere a praticidade do seu banco ou o controle das suas chaves? 👇
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Fontes: BitKE / MoneyBadger (14 out. 2026), FNB × VALR.
#Afrique #Bitcoin
📌 Os fatos
• Serviço lançado pelo banco FNB em parceria com a plataforma VALR
• 5 ativos: Bitcoin, Ethereum, XRP, Solana e USDT, a partir de R10
• Disponível 24 horas por dia no app de investimentos do FNB, que milhões de clientes já usam
🚫 O que você NÃO pode fazer: sacar para sua própria carteira, enviar para outra plataforma, receber criptomoedas de fora ou pagar um comerciante. Você só pode vender de volta por rands.
🧠 Como funciona
É um “circuito fechado”: o banco guarda as criptomoedas para você (custódia). A autocustódia é o oposto: VOCÊ controla as chaves privadas e, por isso, pode enviar suas moedas para onde quiser — mas é o único responsável pela segurança delas.
⚖️ A nuance
Acesso ≠ propriedade. Você ganha praticidade, mas perde o direito de movimentar suas criptomoedas. Segundo a BitKE/MoneyBadger (uma empresa de pagamentos em cripto, portanto, não é imparcial), a incerteza em torno das regras de fluxo de capitais do Tesouro e do SARB pode explicar essa escolha.
👤 Naledi, em Joanesburgo, investe R10 por semana pelo app do banco. Para poupar, é simples. Mas, se um dia ela quiser enviar USDT para o irmão em Maputo, esse produto não permite.
E você: prefere a praticidade do seu banco ou o controle das suas chaves? 👇
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Fontes: BitKE / MoneyBadger (14 out. 2026), FNB × VALR.
#Afrique #Bitcoin
1
69
·
--
Artigo
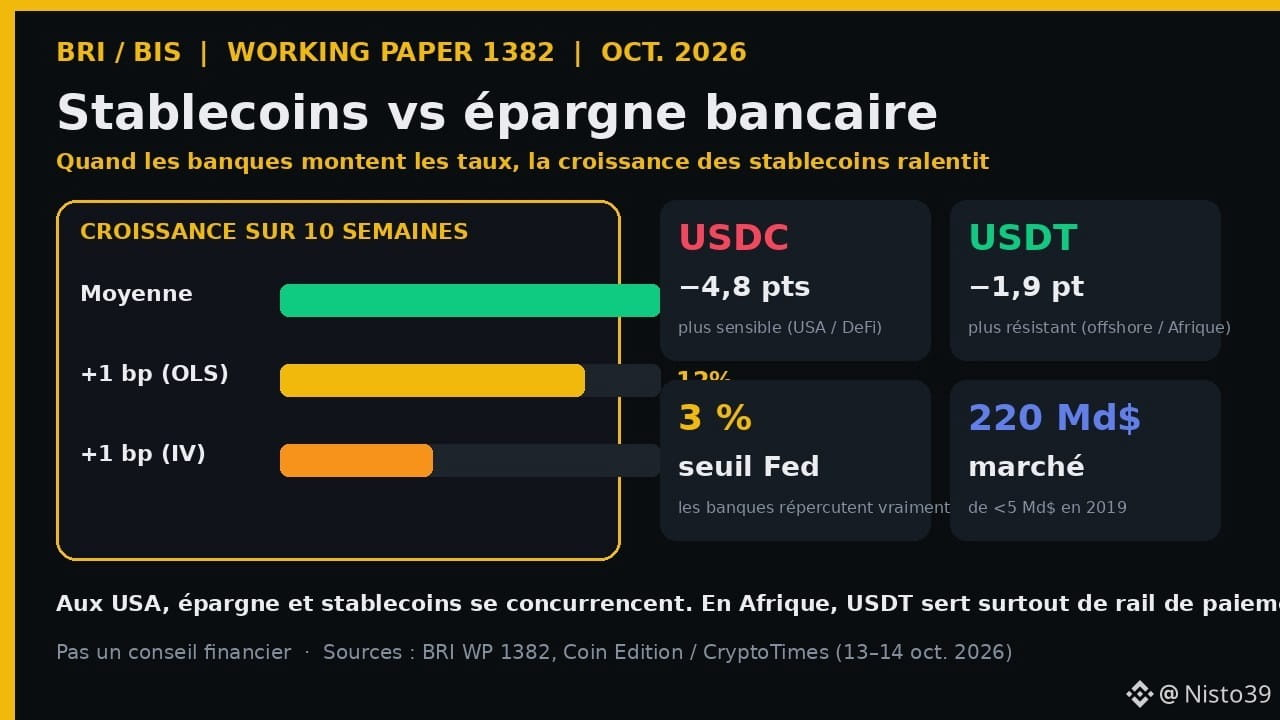
Stablecoins vs. poupança bancária: o que diz o BIS (e porque é que o USDT resiste melhor em África)Colocas parte do teu dinheiro numa conta poupança no banco. Um amigo teu guarda dólares digitais (as «stablecoins») numa aplicação de criptomoedas. Quando o banco aumenta um pouco a taxa de juro da poupança, quem ganha? Um estudo do Banco de Compensações Internacionais (BIS), publicado recentemente, dá uma resposta quantificada: os dois concorrem entre si. E o $USDT, muito utilizado em África e na diáspora, resiste melhor do que o $USDC.
📋 Os factos (BIS Working Paper 1382, divulgação de 13–14 out. 2026)
Stablecoins vs. poupança bancária: o que diz o BIS (e porque é que o USDT resiste melhor em África)
Colocas parte do teu dinheiro numa conta poupança no banco. Um amigo teu guarda dólares digitais (as «stablecoins») numa aplicação de criptomoedas. Quando o banco aumenta um pouco a taxa de juro da poupança, quem ganha? Um estudo do Banco de Compensações Internacionais (BIS), publicado recentemente, dá uma resposta quantificada: os dois concorrem entre si. E o $USDT, muito utilizado em África e na diáspora, resiste melhor do que o $USDC .
📋 Os factos (BIS Working Paper 1382, divulgação de 13–14 out. 2026)
📋 Os factos (BIS Working Paper 1382, divulgação de 13–14 out. 2026)
17
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#HuangExitNvidiaStrategyInFocus
2,133 visualizações
164 a discutir
2
#AnthropicRejectsIPODelayValuationinQuestion
556,623 visualizações
4,601 a discutir
3
#BitMineReports$6.3BNetLossForFiscal2026
1,141 visualizações
52 a discutir
4
#ChipStocksExtendLossesAfterNvidiaCEOChange
381 visualizações
82 a discutir
5
#CoreWeaveJumps10%On168%RevenueGrowth
112,701 visualizações
1,310 a discutir
6
#ZcashFallsBelow$1000ForFirstTimeSinceSeptember
60,271 visualizações
243 a discutir
7
#MSCIRemovalMayCurbStrategy’sBitcoinBuying
20,546 visualizações
357 a discutir
8
#TradFiForBeginners
494,475 visualizações
3,390 a discutir
9
#USJoblessClaimsRise
19.1M visualizações
7,543 a discutir
10
#PythAddsNYSERealTimeDataToMarketplace
9,813 visualizações
195 a discutir