
AI 加密事件分析
1.5k Posting
AI 加密事件分析
Laporkan
Blokir Pengguna
每天用 AI 分析加密市场重要新闻,帮你判断:这条消息到底是利好、利空,还是短期噪音。
0 Mengikuti
46 Pengikut
25 Disukai
Posting
Semua
Video
·
--
Lihat terjemahan
上周出门把卡弄丢了,第一时间打电话挂失,心里还算踏实,想着手机钱包里绑着同一张卡,出门还能凑合刷。结果第二天在便利店一碰,提示交易失败,我才发现:实体卡挂失后,手机钱包里的那张卡不一定跟着停,也不一定还能用——不同银行处理方式不一样,有的同步冻结,有的要单独处理,猜不得。
后来我给自己定了个丢卡后的处理顺序:第一步先挂失冻结,不管钱包里那张显示什么状态;第二步打开手机钱包,确认这张卡是不是已经停用,显示异常就手动移除;第三步补卡到手后重新绑进钱包,顺手设回默认卡;第四步把绑在旧卡上的自动扣费一项项迁过去,别等扣费失败才想起来;第五步检查旧手机、平板这些不常用设备,钱包里是不是还躺着这张卡。
卡丢了最怕的不是补卡麻烦,是以为手机里还有一张能用的卡,结果在收银台前才发现刷不过。你们丢过卡吗?挂失之后手机钱包里的卡还能刷吗?
(关联披露:PayAll 是我平时对照多张卡结算路径的工具之一,仅作参考。)
#日常支付 #银行卡 #支付安全
上周出门把卡弄丢了,第一时间打电话挂失,心里还算踏实,想着手机钱包里绑着同一张卡,出门还能凑合刷。结果第二天在便利店一碰,提示交易失败,我才发现:实体卡挂失后,手机钱包里的那张卡不一定跟着停,也不一定还能用——不同银行处理方式不一样,有的同步冻结,有的要单独处理,猜不得。
后来我给自己定了个丢卡后的处理顺序:第一步先挂失冻结,不管钱包里那张显示什么状态;第二步打开手机钱包,确认这张卡是不是已经停用,显示异常就手动移除;第三步补卡到手后重新绑进钱包,顺手设回默认卡;第四步把绑在旧卡上的自动扣费一项项迁过去,别等扣费失败才想起来;第五步检查旧手机、平板这些不常用设备,钱包里是不是还躺着这张卡。
卡丢了最怕的不是补卡麻烦,是以为手机里还有一张能用的卡,结果在收银台前才发现刷不过。你们丢过卡吗?挂失之后手机钱包里的卡还能刷吗?
(关联披露:PayAll 是我平时对照多张卡结算路径的工具之一,仅作参考。)
#日常支付 #银行卡 #支付安全
后来我给自己定了个丢卡后的处理顺序:第一步先挂失冻结,不管钱包里那张显示什么状态;第二步打开手机钱包,确认这张卡是不是已经停用,显示异常就手动移除;第三步补卡到手后重新绑进钱包,顺手设回默认卡;第四步把绑在旧卡上的自动扣费一项项迁过去,别等扣费失败才想起来;第五步检查旧手机、平板这些不常用设备,钱包里是不是还躺着这张卡。
卡丢了最怕的不是补卡麻烦,是以为手机里还有一张能用的卡,结果在收银台前才发现刷不过。你们丢过卡吗?挂失之后手机钱包里的卡还能刷吗?
(关联披露:PayAll 是我平时对照多张卡结算路径的工具之一,仅作参考。)
#日常支付 #银行卡 #支付安全
2
·
--
Lihat terjemahan
前两天看到一条消息:蚂蚁的 Alipay+ 接了巴西的 Pix,50 多个钱包和银行 App 去巴西旅游,扫个 Pix 二维码就能在店里、餐厅直接付,不用再下当地 App。巴西去年来了 930 万游客,比前一年涨了 37%,Pix 在当地有 1.7 亿多用户,基本人人都在用。
我出门前想的其实就一件事:手里的 U 到当地怎么变成能花的钱。我的习惯是先在 PayAll 里确认到账、看清状态,再提现到银行,费率以官方为准,到账了再动。扫码直付是方便,但钱先落袋、看得见,我心里才踏实。
#稳定币 #跨境支付
前两天看到一条消息:蚂蚁的 Alipay+ 接了巴西的 Pix,50 多个钱包和银行 App 去巴西旅游,扫个 Pix 二维码就能在店里、餐厅直接付,不用再下当地 App。巴西去年来了 930 万游客,比前一年涨了 37%,Pix 在当地有 1.7 亿多用户,基本人人都在用。
我出门前想的其实就一件事:手里的 U 到当地怎么变成能花的钱。我的习惯是先在 PayAll 里确认到账、看清状态,再提现到银行,费率以官方为准,到账了再动。扫码直付是方便,但钱先落袋、看得见,我心里才踏实。
#稳定币 #跨境支付
我出门前想的其实就一件事:手里的 U 到当地怎么变成能花的钱。我的习惯是先在 PayAll 里确认到账、看清状态,再提现到银行,费率以官方为准,到账了再动。扫码直付是方便,但钱先落袋、看得见,我心里才踏实。
#稳定币 #跨境支付
58
·
--
Artikel
Lihat terjemahan
卡越来越多,难的从来不是发卡:我刷卡前只看这 3 件事这几个月我数了一下,稳定币卡的消息几乎每周都有:这家上线、那家扩到几十个市场。卡越来越多,我反而越来越关心一件事——刷卡那一下,背后到底要过几关。
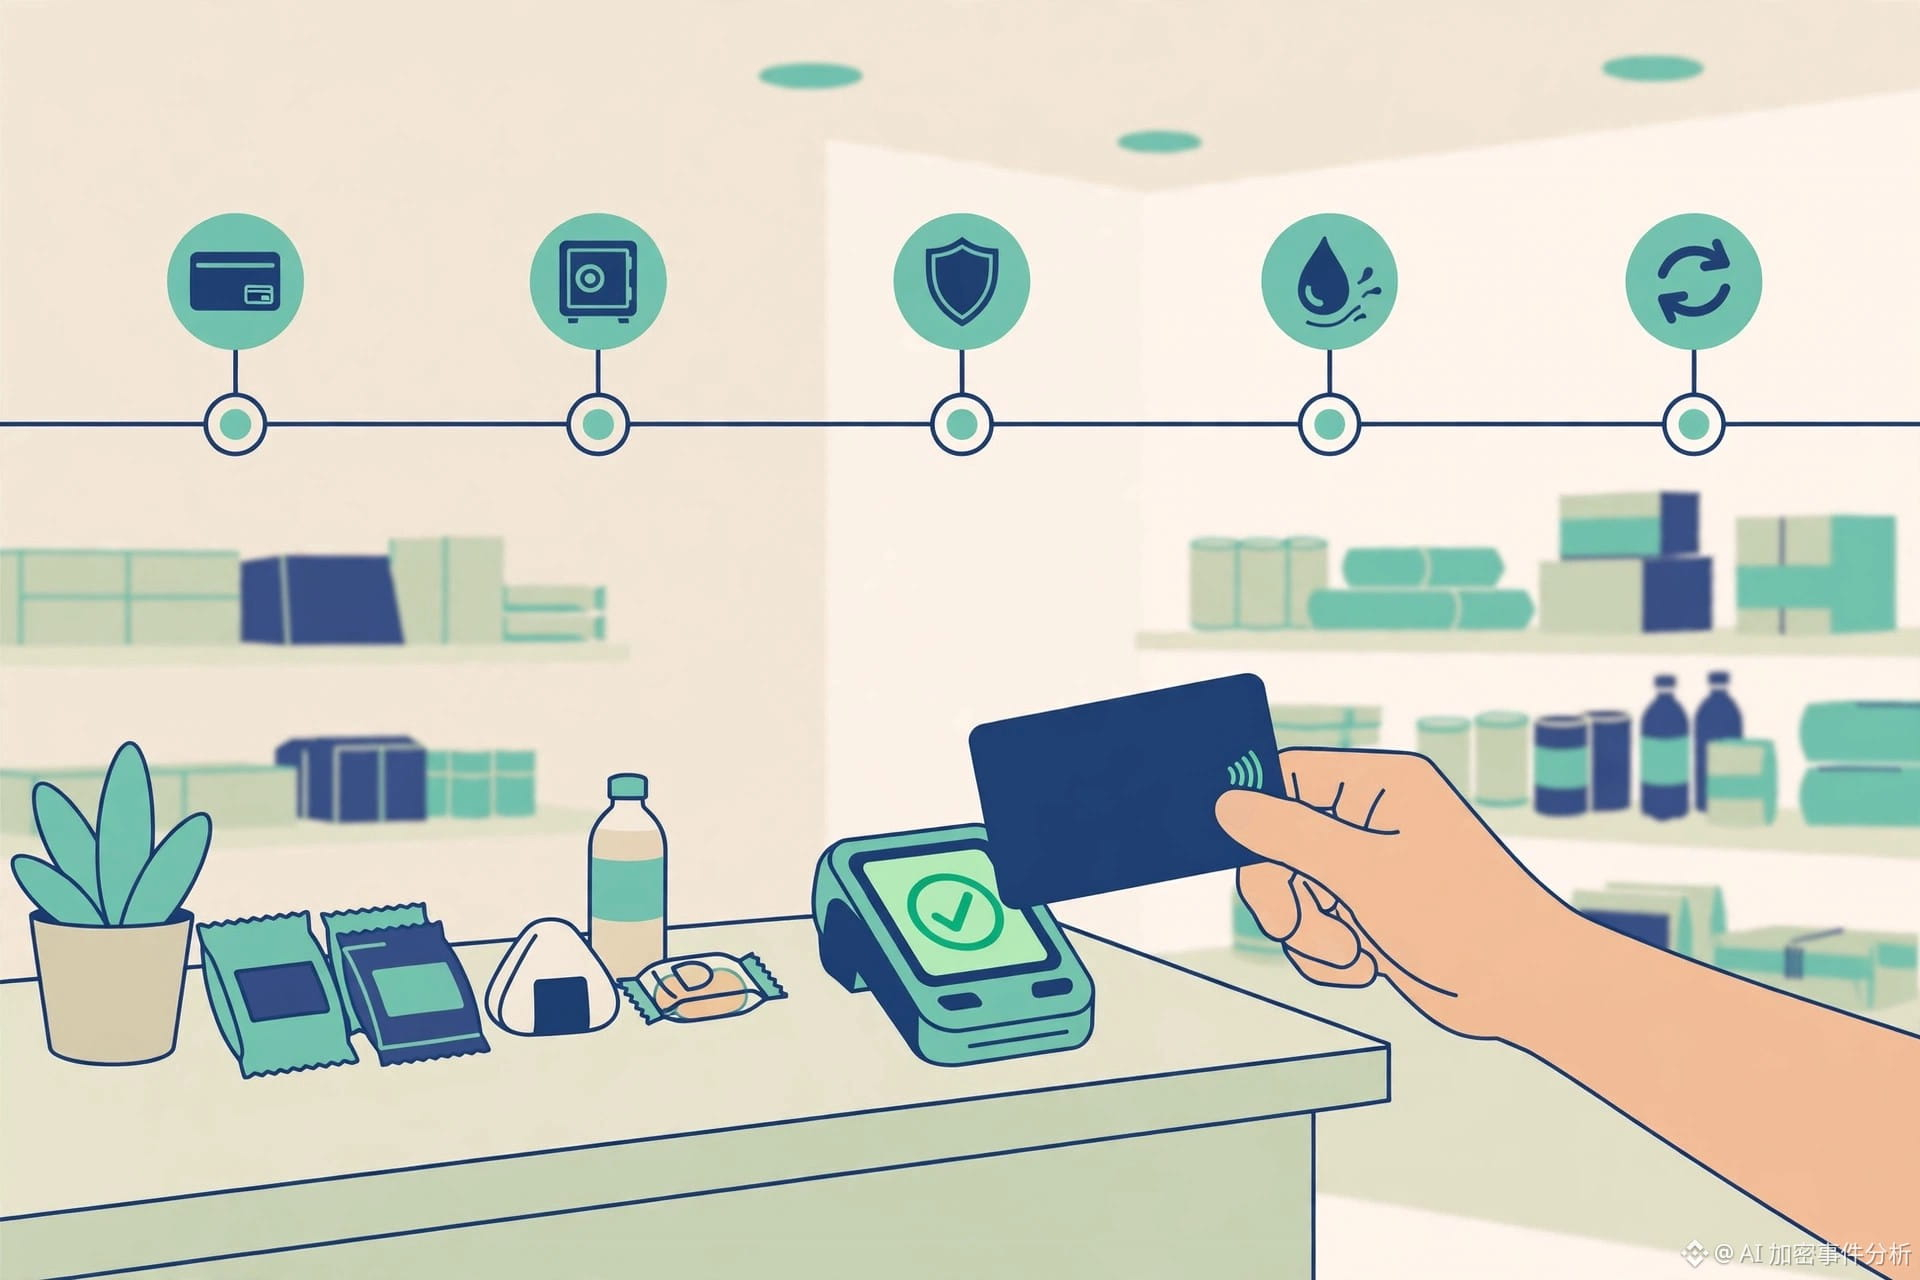
11 月 19 日,印度支付公司 Pine Labs 在新加坡金融科技节上发布了一个叫 Staq Web3 Orchestrator 的平台。它不是又发了一张新卡,而是把发一张稳定币卡背后要过的五关打包成了一个产品:发卡、托管、合规、流动性、换汇。据 PaySpace Magazine、Fintech News SG 等 11 月 19 日的报道,首批合作里,香港的 Reap 做发卡方和 BIN 赞助,走 Visa 网络;Pine Labs 自己说,同样一套东西自己搭,要 12 到 18 个月、找 5 到 6 家供应商。
这个数字让我想起 Allium Labs 的《State of Stablecoins and Payments Q3 2026》报告:今年前三季度,稳定币支付做到 4820 亿美元,同比涨 45%;而稳定币联名卡的消费一年涨了 10 倍,到 39 亿美元。卡的增速很猛,但 39 亿对比 4820 亿,刷卡还是小头——说明卡发出来只是第一步,真正难的是让它稳定地刷出去。
我的判断是:卡多不等于好花。刷卡那一下看起来只要一秒,背后是发卡方、托管、合规、流动性、换汇五关全通才行。以前每家新卡都要自己过一遍五关,所以有的卡只对 VIP 开放,有的卡上线没多久就停了。Staq 这类平台的意义,就是把五关从"每家重搭"变成"一次接好"——基建越打包,卡越好发。但卡再多,落到我自己头上,刷卡前要对的三件事一直没变。
第一,卡里是什么币、走哪条链。充之前先对清楚,别等刷不过才发现充错了链。
第二,卡里留多少钱。我现在的做法是按需充值,花多少充多少,订阅扣费前一天补足,扣完对一遍账,不提前压大笔在卡里。卡是花钱的工具,不是放钱的地方。
第三,扣错了能不能找回来。卡片管理得跟上:订阅对账、冻卡解冻。卡丢了、扣费不对劲,先冻住再说,别等钱流出去再找人。
我现在用 PayAll 的 U 卡就是这个路子:按需充值和兑换,订阅扣费前后对账,不对劲先冻卡。Staq 这类基建越多,以后能选的卡只会越多;但选卡的标准不会变——不是看谁家卡多,而是看刷卡前这三件事,我自己能不能对得清楚。费率和资格以各家官方为准,新卡先小额试一笔再说。
#稳定币 #U卡 #Visa
卡越来越多,难的从来不是发卡:我刷卡前只看这 3 件事
这几个月我数了一下,稳定币卡的消息几乎每周都有:这家上线、那家扩到几十个市场。卡越来越多,我反而越来越关心一件事——刷卡那一下,背后到底要过几关。
11 月 19 日,印度支付公司 Pine Labs 在新加坡金融科技节上发布了一个叫 Staq Web3 Orchestrator 的平台。它不是又发了一张新卡,而是把发一张稳定币卡背后要过的五关打包成了一个产品:发卡、托管、合规、流动性、换汇。据 PaySpace Magazine、Fintech News SG 等 11 月 19 日的报道,首批合作里,香港的 Reap 做发卡方和 BIN 赞助,走 Visa 网络;Pine Labs 自己说,同样一套东西自己搭,要 12 到 18 个月、找 5 到 6 家供应商。
这个数字让我想起 Allium Labs 的《State of Stablecoins and Payments Q3 2026》报告:今年前三季度,稳定币支付做到 4820 亿美元,同比涨 45%;而稳定币联名卡的消费一年涨了 10 倍,到 39 亿美元。卡的增速很猛,但 39 亿对比 4820 亿,刷卡还是小头——说明卡发出来只是第一步,真正难的是让它稳定地刷出去。
我的判断是:卡多不等于好花。刷卡那一下看起来只要一秒,背后是发卡方、托管、合规、流动性、换汇五关全通才行。以前每家新卡都要自己过一遍五关,所以有的卡只对 VIP 开放,有的卡上线没多久就停了。Staq 这类平台的意义,就是把五关从"每家重搭"变成"一次接好"——基建越打包,卡越好发。但卡再多,落到我自己头上,刷卡前要对的三件事一直没变。
第一,卡里是什么币、走哪条链。充之前先对清楚,别等刷不过才发现充错了链。
第二,卡里留多少钱。我现在的做法是按需充值,花多少充多少,订阅扣费前一天补足,扣完对一遍账,不提前压大笔在卡里。卡是花钱的工具,不是放钱的地方。
第三,扣错了能不能找回来。卡片管理得跟上:订阅对账、冻卡解冻。卡丢了、扣费不对劲,先冻住再说,别等钱流出去再找人。
我现在用 PayAll 的 U 卡就是这个路子:按需充值和兑换,订阅扣费前后对账,不对劲先冻卡。Staq 这类基建越多,以后能选的卡只会越多;但选卡的标准不会变——不是看谁家卡多,而是看刷卡前这三件事,我自己能不能对得清楚。费率和资格以各家官方为准,新卡先小额试一笔再说。
#稳定币 #U卡 #Visa
11 月 19 日,印度支付公司 Pine Labs 在新加坡金融科技节上发布了一个叫 Staq Web3 Orchestrator 的平台。它不是又发了一张新卡,而是把发一张稳定币卡背后要过的五关打包成了一个产品:发卡、托管、合规、流动性、换汇。据 PaySpace Magazine、Fintech News SG 等 11 月 19 日的报道,首批合作里,香港的 Reap 做发卡方和 BIN 赞助,走 Visa 网络;Pine Labs 自己说,同样一套东西自己搭,要 12 到 18 个月、找 5 到 6 家供应商。
这个数字让我想起 Allium Labs 的《State of Stablecoins and Payments Q3 2026》报告:今年前三季度,稳定币支付做到 4820 亿美元,同比涨 45%;而稳定币联名卡的消费一年涨了 10 倍,到 39 亿美元。卡的增速很猛,但 39 亿对比 4820 亿,刷卡还是小头——说明卡发出来只是第一步,真正难的是让它稳定地刷出去。
我的判断是:卡多不等于好花。刷卡那一下看起来只要一秒,背后是发卡方、托管、合规、流动性、换汇五关全通才行。以前每家新卡都要自己过一遍五关,所以有的卡只对 VIP 开放,有的卡上线没多久就停了。Staq 这类平台的意义,就是把五关从"每家重搭"变成"一次接好"——基建越打包,卡越好发。但卡再多,落到我自己头上,刷卡前要对的三件事一直没变。
第一,卡里是什么币、走哪条链。充之前先对清楚,别等刷不过才发现充错了链。
第二,卡里留多少钱。我现在的做法是按需充值,花多少充多少,订阅扣费前一天补足,扣完对一遍账,不提前压大笔在卡里。卡是花钱的工具,不是放钱的地方。
第三,扣错了能不能找回来。卡片管理得跟上:订阅对账、冻卡解冻。卡丢了、扣费不对劲,先冻住再说,别等钱流出去再找人。
我现在用 PayAll 的 U 卡就是这个路子:按需充值和兑换,订阅扣费前后对账,不对劲先冻卡。Staq 这类基建越多,以后能选的卡只会越多;但选卡的标准不会变——不是看谁家卡多,而是看刷卡前这三件事,我自己能不能对得清楚。费率和资格以各家官方为准,新卡先小额试一笔再说。
#稳定币 #U卡 #Visa
4
·
--
Artikel
Lihat terjemahan
同一张卡刷出去,我却分不清花的是自己的钱还是借的钱11 月 21 日,UCard Observer 核实了 ether.fi Cash 的一套规则,我盯着看了很久:同一张 Visa 卡,里面装着两种花钱的方式。一种叫 Direct Pay,直接扣你存进去的稳定币,一比一花,不产生利息;另一种叫 Borrow Mode,拿你抵押的 weETH、eETH 或 USDe 去借钱花,利息从刷卡那天就开始算,抵押品跌多了还有清算风险。免费的 Core 档,每月前 2000 美元消费返 3%,之后降到 1% 和 0.5%,返现以 ETHFI 发放,还要锁 7 天才能领。
说实话,看到“两种模式”这四个字,我第一反应不是方便,是后背一凉。因为刷卡成功的那一秒,终端只会告诉你“支付成功”,它不会告诉你这笔钱到底从哪出。同样一笔消费,走 Direct Pay,花的是你自己的钱,刷完就结了;走 Borrow Mode,花的是借来的钱,账单上多了一笔从当天起息的贷款。卡还是那张卡,钱已经不是同一笔钱了。
最容易中招的恰恰是日常消费。订阅续费、买机票、超市结账,这些一两百美元的小额支出,平时根本不会多想。可如果卡默认在 Borrow Mode 上,每一笔都在悄悄计息;更麻烦的是,退款也不会自动帮你把借款抵掉——钱退回来是一回事,借的那笔账还在另一条线上等着你还。等月底对账才发现,几笔小钱的利息加起来,比返现多得多,那 3% 的返现拿在手里也不香了。
所以我给自己立了个规矩:用这种“借记加借贷”二合一的卡之前,先问自己三个问题。第一,这笔走哪种模式?刷卡前先在 App 里确认当前模式,别把默认当成自己的选择,模式切错了,刷出去就改不回来。第二,如果走借贷,利息从哪天起算、利率是浮动还是固定、抵押品跌多少会触发清算?这三个数没搞清楚,就等于签了一份没读完的合同。第三,退款和还款各回哪条路?退款是退回余额还是抵借款?还款从哪个账户扣、会不会自动扣到你没留钱的那个账户?这三问答不上来,这张卡就不值得随身带。
除此之外,我还有两条日常做法。日常小额和订阅续费,只走 Direct Pay,花自己的钱,账算得清;借贷只留给那种“不想卖掉手里的币、又必须马上付”的大额支出,而且下单前先把还款来源想好——下个月哪笔收入来还、抵押品再跌一成扛不扛得住。算不清楚,就别借。还有一个细节:选卡的时候,别只盯着返现那一行。BIN、结算通道、汇率都会影响最终成本,选卡多看一层,返现 3% 听起来再好,也得先看它有没有被利息和换汇费悄悄吃掉。
我现在对卡的态度很简单:卡可以有很多种花法,但我得在刷卡之前就知道,这一笔到底花的是谁的钱。我用 PayAll 的时候也是这个思路,充值、消费、出金三条路放在一起对照,每笔钱从哪来、到哪去、最后回哪条路,都能看得见,账才对得上。卡本身不复杂,复杂的是它把两种钱装进了一个动作里。把模式问清楚,把还款想明白,再刷卡,就没那么容易踩坑了。
关联披露:我与文中提到的 PayAll 有关联,以上只是个人经验分享,不构成投资或财务建议。
同一张卡刷出去,我却分不清花的是自己的钱还是借的钱
11 月 21 日,UCard Observer 核实了 ether.fi Cash 的一套规则,我盯着看了很久:同一张 Visa 卡,里面装着两种花钱的方式。一种叫 Direct Pay,直接扣你存进去的稳定币,一比一花,不产生利息;另一种叫 Borrow Mode,拿你抵押的 weETH、eETH 或 USDe 去借钱花,利息从刷卡那天就开始算,抵押品跌多了还有清算风险。免费的 Core 档,每月前 2000 美元消费返 3%,之后降到 1% 和 0.5%,返现以 ETHFI 发放,还要锁 7 天才能领。
说实话,看到“两种模式”这四个字,我第一反应不是方便,是后背一凉。因为刷卡成功的那一秒,终端只会告诉你“支付成功”,它不会告诉你这笔钱到底从哪出。同样一笔消费,走 Direct Pay,花的是你自己的钱,刷完就结了;走 Borrow Mode,花的是借来的钱,账单上多了一笔从当天起息的贷款。卡还是那张卡,钱已经不是同一笔钱了。
最容易中招的恰恰是日常消费。订阅续费、买机票、超市结账,这些一两百美元的小额支出,平时根本不会多想。可如果卡默认在 Borrow Mode 上,每一笔都在悄悄计息;更麻烦的是,退款也不会自动帮你把借款抵掉——钱退回来是一回事,借的那笔账还在另一条线上等着你还。等月底对账才发现,几笔小钱的利息加起来,比返现多得多,那 3% 的返现拿在手里也不香了。
所以我给自己立了个规矩:用这种“借记加借贷”二合一的卡之前,先问自己三个问题。第一,这笔走哪种模式?刷卡前先在 App 里确认当前模式,别把默认当成自己的选择,模式切错了,刷出去就改不回来。第二,如果走借贷,利息从哪天起算、利率是浮动还是固定、抵押品跌多少会触发清算?这三个数没搞清楚,就等于签了一份没读完的合同。第三,退款和还款各回哪条路?退款是退回余额还是抵借款?还款从哪个账户扣、会不会自动扣到你没留钱的那个账户?这三问答不上来,这张卡就不值得随身带。
除此之外,我还有两条日常做法。日常小额和订阅续费,只走 Direct Pay,花自己的钱,账算得清;借贷只留给那种“不想卖掉手里的币、又必须马上付”的大额支出,而且下单前先把还款来源想好——下个月哪笔收入来还、抵押品再跌一成扛不扛得住。算不清楚,就别借。还有一个细节:选卡的时候,别只盯着返现那一行。BIN、结算通道、汇率都会影响最终成本,选卡多看一层,返现 3% 听起来再好,也得先看它有没有被利息和换汇费悄悄吃掉。
我现在对卡的态度很简单:卡可以有很多种花法,但我得在刷卡之前就知道,这一笔到底花的是谁的钱。我用 PayAll 的时候也是这个思路,充值、消费、出金三条路放在一起对照,每笔钱从哪来、到哪去、最后回哪条路,都能看得见,账才对得上。卡本身不复杂,复杂的是它把两种钱装进了一个动作里。把模式问清楚,把还款想明白,再刷卡,就没那么容易踩坑了。
关联披露:我与文中提到的 PayAll 有关联,以上只是个人经验分享,不构成投资或财务建议。
说实话,看到“两种模式”这四个字,我第一反应不是方便,是后背一凉。因为刷卡成功的那一秒,终端只会告诉你“支付成功”,它不会告诉你这笔钱到底从哪出。同样一笔消费,走 Direct Pay,花的是你自己的钱,刷完就结了;走 Borrow Mode,花的是借来的钱,账单上多了一笔从当天起息的贷款。卡还是那张卡,钱已经不是同一笔钱了。
最容易中招的恰恰是日常消费。订阅续费、买机票、超市结账,这些一两百美元的小额支出,平时根本不会多想。可如果卡默认在 Borrow Mode 上,每一笔都在悄悄计息;更麻烦的是,退款也不会自动帮你把借款抵掉——钱退回来是一回事,借的那笔账还在另一条线上等着你还。等月底对账才发现,几笔小钱的利息加起来,比返现多得多,那 3% 的返现拿在手里也不香了。
所以我给自己立了个规矩:用这种“借记加借贷”二合一的卡之前,先问自己三个问题。第一,这笔走哪种模式?刷卡前先在 App 里确认当前模式,别把默认当成自己的选择,模式切错了,刷出去就改不回来。第二,如果走借贷,利息从哪天起算、利率是浮动还是固定、抵押品跌多少会触发清算?这三个数没搞清楚,就等于签了一份没读完的合同。第三,退款和还款各回哪条路?退款是退回余额还是抵借款?还款从哪个账户扣、会不会自动扣到你没留钱的那个账户?这三问答不上来,这张卡就不值得随身带。
除此之外,我还有两条日常做法。日常小额和订阅续费,只走 Direct Pay,花自己的钱,账算得清;借贷只留给那种“不想卖掉手里的币、又必须马上付”的大额支出,而且下单前先把还款来源想好——下个月哪笔收入来还、抵押品再跌一成扛不扛得住。算不清楚,就别借。还有一个细节:选卡的时候,别只盯着返现那一行。BIN、结算通道、汇率都会影响最终成本,选卡多看一层,返现 3% 听起来再好,也得先看它有没有被利息和换汇费悄悄吃掉。
我现在对卡的态度很简单:卡可以有很多种花法,但我得在刷卡之前就知道,这一笔到底花的是谁的钱。我用 PayAll 的时候也是这个思路,充值、消费、出金三条路放在一起对照,每笔钱从哪来、到哪去、最后回哪条路,都能看得见,账才对得上。卡本身不复杂,复杂的是它把两种钱装进了一个动作里。把模式问清楚,把还款想明白,再刷卡,就没那么容易踩坑了。
关联披露:我与文中提到的 PayAll 有关联,以上只是个人经验分享,不构成投资或财务建议。
6
·
--
Lihat terjemahan
新加坡金管局这周在金融科技节上说了件事:以后 AI 代理要帮人管钱、付钱,得先过一道「认识你的代理」——银行要先核对它是谁、替谁办事、被授权干什么,钱才能动。连央行都在给 AI 立规矩,我倒觉得这方向是对的。
我自己用 PayAll 的 Agent 也是这个习惯:查订阅到期、算续费、对账这些琐事可以一句话交给它,但动钱那一下永远是我自己点确认。授权中心里写得也很清楚,一次授权管哪些事、边界在哪,超出范围的它做不了。
AI 帮我省时间可以,帮我花钱不行——这条线划清楚了,才敢放心用。
$USDC #稳定币
新加坡金管局这周在金融科技节上说了件事:以后 AI 代理要帮人管钱、付钱,得先过一道「认识你的代理」——银行要先核对它是谁、替谁办事、被授权干什么,钱才能动。连央行都在给 AI 立规矩,我倒觉得这方向是对的。
我自己用 PayAll 的 Agent 也是这个习惯:查订阅到期、算续费、对账这些琐事可以一句话交给它,但动钱那一下永远是我自己点确认。授权中心里写得也很清楚,一次授权管哪些事、边界在哪,超出范围的它做不了。
AI 帮我省时间可以,帮我花钱不行——这条线划清楚了,才敢放心用。
$USDC #稳定币
我自己用 PayAll 的 Agent 也是这个习惯:查订阅到期、算续费、对账这些琐事可以一句话交给它,但动钱那一下永远是我自己点确认。授权中心里写得也很清楚,一次授权管哪些事、边界在哪,超出范围的它做不了。
AI 帮我省时间可以,帮我花钱不行——这条线划清楚了,才敢放心用。
$USDC #稳定币
105
·
--
Beberapa hari lalu saya membaca sebuah berita: pada Singapore FinTech Festival tanggal 19 November, Otoritas Moneter Singapura (MAS) mengatakan akan meluncurkan protokol “know-your-agent”. Sederhananya, AI agent akan diberi “kartu identitas”—agar kelak saat agent mengurus keperluan bank atas nama Anda, bank bisa mengetahui siapa agent itu, siapa yang diwakilinya, dan berapa banyak uang yang diizinkan untuk dibelanjakan.
Hal ini langsung menyentuh pengalaman nyata saya belakangan ini: saya makin sering meminta bantuan AI untuk mengurus hal-hal yang melibatkan uang, seperti memperpanjang langganan, membandingkan harga, atau melakukan pemesanan. Namun setiap kali AI membayar atas nama saya, pihak bank sebenarnya hanya melihat nomor kartu, tanpa tahu “siapa yang sedang melakukan transaksi”. Jika pembayarannya benar, itu memang sesuai keinginan saya; jika salah, nama saya juga yang tercantum di tagihan. Tidak ada cara untuk membedakan apakah saat itu AI salah memahami instruksi atau saya yang kurang jelas.
Pendekatan MAS kali ini sangat praktis: alih-alih membahas berapa banyak uang yang boleh dibelanjakan agent, mereka terlebih dahulu menetapkan “identitas”. Protokol ini akan memberi tahu bank empat hal: siapa agent tersebut, siapa yang diwakilinya, kewenangan apa yang dimilikinya, dan berdasarkan otorisasi apa agent itu beroperasi. Dalam sandbox pendukungnya, AI agent milik nasabah dapat melakukan pembayaran menggunakan deposito yang ditokenisasi atau stablecoin, tetapi setiap langkah harus terlebih dahulu melewati verifikasi identitas, kewenangan, dan risiko oleh bank.
Menurut saya, hambatan sebenarnya agar AI bisa membelanjakan uang atas nama manusia bukanlah teknologi, melainkan apakah “bank berani mengakuinya”. Berbagai produk sudah lama menyediakan kontrol seperti batas transaksi, limit, dan pembekuan. Namun, jika bank tidak bisa membedakan apakah yang berada di balik layar adalah manusia atau agent, berapa pun banyaknya limit hanya akan menjadi langkah penanganan setelah kejadian.
Apakah kalian sekarang merasa nyaman membiarkan AI membayar atas nama kalian? Jika ya, mana yang paling ingin kalian lihat terlebih dahulu: tabel batas transaksi, atau bukti identitas yang bisa menunjukkan bahwa “agent ini memang dikirim oleh kalian”?
#AI支付 #稳定币 #OtoritasMoneterSingapura
Beberapa hari lalu saya membaca sebuah berita: pada Singapore FinTech Festival tanggal 19 November, Otoritas Moneter Singapura (MAS) mengatakan akan meluncurkan protokol “know-your-agent”. Sederhananya, AI agent akan diberi “kartu identitas”—agar kelak saat agent mengurus keperluan bank atas nama Anda, bank bisa mengetahui siapa agent itu, siapa yang diwakilinya, dan berapa banyak uang yang diizinkan untuk dibelanjakan.
Hal ini langsung menyentuh pengalaman nyata saya belakangan ini: saya makin sering meminta bantuan AI untuk mengurus hal-hal yang melibatkan uang, seperti memperpanjang langganan, membandingkan harga, atau melakukan pemesanan. Namun setiap kali AI membayar atas nama saya, pihak bank sebenarnya hanya melihat nomor kartu, tanpa tahu “siapa yang sedang melakukan transaksi”. Jika pembayarannya benar, itu memang sesuai keinginan saya; jika salah, nama saya juga yang tercantum di tagihan. Tidak ada cara untuk membedakan apakah saat itu AI salah memahami instruksi atau saya yang kurang jelas.
Pendekatan MAS kali ini sangat praktis: alih-alih membahas berapa banyak uang yang boleh dibelanjakan agent, mereka terlebih dahulu menetapkan “identitas”. Protokol ini akan memberi tahu bank empat hal: siapa agent tersebut, siapa yang diwakilinya, kewenangan apa yang dimilikinya, dan berdasarkan otorisasi apa agent itu beroperasi. Dalam sandbox pendukungnya, AI agent milik nasabah dapat melakukan pembayaran menggunakan deposito yang ditokenisasi atau stablecoin, tetapi setiap langkah harus terlebih dahulu melewati verifikasi identitas, kewenangan, dan risiko oleh bank.
Menurut saya, hambatan sebenarnya agar AI bisa membelanjakan uang atas nama manusia bukanlah teknologi, melainkan apakah “bank berani mengakuinya”. Berbagai produk sudah lama menyediakan kontrol seperti batas transaksi, limit, dan pembekuan. Namun, jika bank tidak bisa membedakan apakah yang berada di balik layar adalah manusia atau agent, berapa pun banyaknya limit hanya akan menjadi langkah penanganan setelah kejadian.
Apakah kalian sekarang merasa nyaman membiarkan AI membayar atas nama kalian? Jika ya, mana yang paling ingin kalian lihat terlebih dahulu: tabel batas transaksi, atau bukti identitas yang bisa menunjukkan bahwa “agent ini memang dikirim oleh kalian”?
#AI支付 #稳定币 #OtoritasMoneterSingapura
Hal ini langsung menyentuh pengalaman nyata saya belakangan ini: saya makin sering meminta bantuan AI untuk mengurus hal-hal yang melibatkan uang, seperti memperpanjang langganan, membandingkan harga, atau melakukan pemesanan. Namun setiap kali AI membayar atas nama saya, pihak bank sebenarnya hanya melihat nomor kartu, tanpa tahu “siapa yang sedang melakukan transaksi”. Jika pembayarannya benar, itu memang sesuai keinginan saya; jika salah, nama saya juga yang tercantum di tagihan. Tidak ada cara untuk membedakan apakah saat itu AI salah memahami instruksi atau saya yang kurang jelas.
Pendekatan MAS kali ini sangat praktis: alih-alih membahas berapa banyak uang yang boleh dibelanjakan agent, mereka terlebih dahulu menetapkan “identitas”. Protokol ini akan memberi tahu bank empat hal: siapa agent tersebut, siapa yang diwakilinya, kewenangan apa yang dimilikinya, dan berdasarkan otorisasi apa agent itu beroperasi. Dalam sandbox pendukungnya, AI agent milik nasabah dapat melakukan pembayaran menggunakan deposito yang ditokenisasi atau stablecoin, tetapi setiap langkah harus terlebih dahulu melewati verifikasi identitas, kewenangan, dan risiko oleh bank.
Menurut saya, hambatan sebenarnya agar AI bisa membelanjakan uang atas nama manusia bukanlah teknologi, melainkan apakah “bank berani mengakuinya”. Berbagai produk sudah lama menyediakan kontrol seperti batas transaksi, limit, dan pembekuan. Namun, jika bank tidak bisa membedakan apakah yang berada di balik layar adalah manusia atau agent, berapa pun banyaknya limit hanya akan menjadi langkah penanganan setelah kejadian.
Apakah kalian sekarang merasa nyaman membiarkan AI membayar atas nama kalian? Jika ya, mana yang paling ingin kalian lihat terlebih dahulu: tabel batas transaksi, atau bukti identitas yang bisa menunjukkan bahwa “agent ini memang dikirim oleh kalian”?
#AI支付 #稳定币 #OtoritasMoneterSingapura
·
--
Artikel
Lihat terjemahan
银行也能直接换 U 了:我换币前,先比了三条路这周银行圈连着两条新闻,让我这个普通用户也坐不住了。
11 月 18 日,DBS 和 Circle 官宣:东南亚最大的银行 DBS,让合资格的机构客户直接在银行里铸造和赎回 USDC,美元和 USDC 之间近乎实时结算,一天 24 小时都能走,不用等银行上班。11 月 19 日,汇丰也把自家的港元稳定币 RedCoin 推进了一步:香港客户从 100 港元起,就能在手机银行里用 RedCoin 申购一只代币化的港元货币基金,份额先记在以太坊上。(以上来自 Circle 官网公告与南华早报报道)
听起来,银行已经把换 U 这件事修到家门口了。但我先冷静了一下:这两条路,今天都不是给我准备的。DBS 那条只对合资格机构客户开放;汇丰这条只对香港客户、只认 RedCoin,而且基金只有一级市场申赎,没有二级交易。
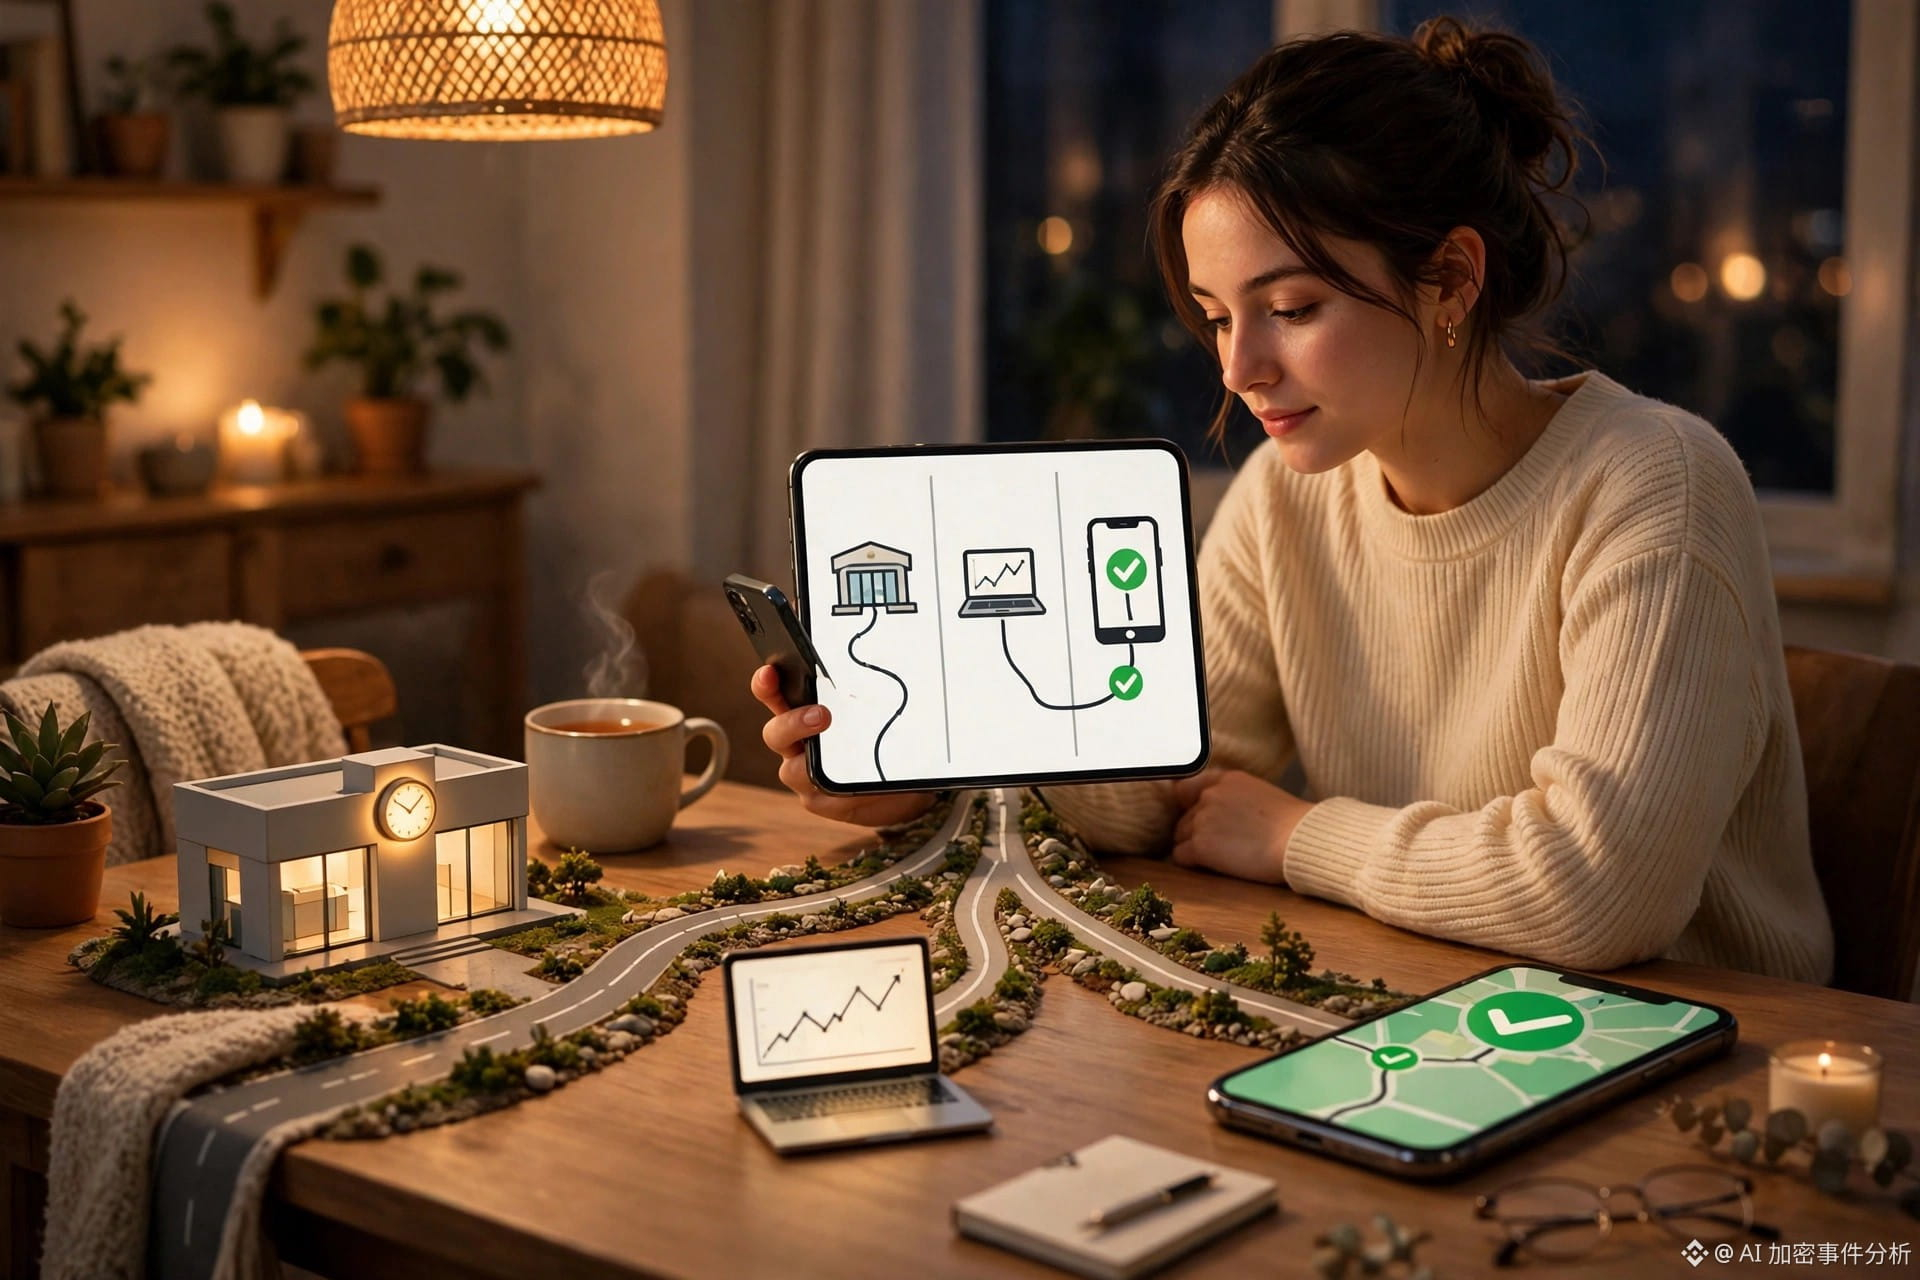
所以我还是回到自己真正能走的三条路,认真比了一遍:
第一条,银行直通。优点是合规、稳,钱从银行账上直接变 U;缺点是门槛高、币种少,不是人人能进。对我来说,现阶段更多是看个方向。
第二条,自己在交易所换。自由度最高,币种、链都能自己选。但每一步都得自己对:链选错了钱可能找不回来,手续费和滑点要自己算,到账慢也得自己扛。
第三条,让聚合工具先比价再换。我现在用 PayAll 的「怎么获得」最优兑换路径:想换哪个币,它先把几条路线摆出来比一遍,费用和到账写清楚了,我再点。换之前,我还会在 AI 选币里先筛一遍:安全评分、五维雷达、AI 研报摘要都看一眼,评分低的先跳过——币本身没看明白,路线再便宜我也不急着换。
银行进场是好事,说明换 U 正在从「币圈的活」变成「银行也做的生意」。但对普通人来说,路修好了,不等于每条路都适合自己。我的习惯没变:先看币,再比价,最后才动手。费率以各平台官方口径为准,不承诺收益。
$USDC #稳定币
银行也能直接换 U 了:我换币前,先比了三条路
这周银行圈连着两条新闻,让我这个普通用户也坐不住了。
11 月 18 日,DBS 和 Circle 官宣:东南亚最大的银行 DBS,让合资格的机构客户直接在银行里铸造和赎回 USDC,美元和 USDC 之间近乎实时结算,一天 24 小时都能走,不用等银行上班。11 月 19 日,汇丰也把自家的港元稳定币 RedCoin 推进了一步:香港客户从 100 港元起,就能在手机银行里用 RedCoin 申购一只代币化的港元货币基金,份额先记在以太坊上。(以上来自 Circle 官网公告与南华早报报道)
听起来,银行已经把换 U 这件事修到家门口了。但我先冷静了一下:这两条路,今天都不是给我准备的。DBS 那条只对合资格机构客户开放;汇丰这条只对香港客户、只认 RedCoin,而且基金只有一级市场申赎,没有二级交易。
所以我还是回到自己真正能走的三条路,认真比了一遍:
第一条,银行直通。优点是合规、稳,钱从银行账上直接变 U;缺点是门槛高、币种少,不是人人能进。对我来说,现阶段更多是看个方向。
第二条,自己在交易所换。自由度最高,币种、链都能自己选。但每一步都得自己对:链选错了钱可能找不回来,手续费和滑点要自己算,到账慢也得自己扛。
第三条,让聚合工具先比价再换。我现在用 PayAll 的「怎么获得」最优兑换路径:想换哪个币,它先把几条路线摆出来比一遍,费用和到账写清楚了,我再点。换之前,我还会在 AI 选币里先筛一遍:安全评分、五维雷达、AI 研报摘要都看一眼,评分低的先跳过——币本身没看明白,路线再便宜我也不急着换。
银行进场是好事,说明换 U 正在从「币圈的活」变成「银行也做的生意」。但对普通人来说,路修好了,不等于每条路都适合自己。我的习惯没变:先看币,再比价,最后才动手。费率以各平台官方口径为准,不承诺收益。
$USDC #稳定币
11 月 18 日,DBS 和 Circle 官宣:东南亚最大的银行 DBS,让合资格的机构客户直接在银行里铸造和赎回 USDC,美元和 USDC 之间近乎实时结算,一天 24 小时都能走,不用等银行上班。11 月 19 日,汇丰也把自家的港元稳定币 RedCoin 推进了一步:香港客户从 100 港元起,就能在手机银行里用 RedCoin 申购一只代币化的港元货币基金,份额先记在以太坊上。(以上来自 Circle 官网公告与南华早报报道)
听起来,银行已经把换 U 这件事修到家门口了。但我先冷静了一下:这两条路,今天都不是给我准备的。DBS 那条只对合资格机构客户开放;汇丰这条只对香港客户、只认 RedCoin,而且基金只有一级市场申赎,没有二级交易。
所以我还是回到自己真正能走的三条路,认真比了一遍:
第一条,银行直通。优点是合规、稳,钱从银行账上直接变 U;缺点是门槛高、币种少,不是人人能进。对我来说,现阶段更多是看个方向。
第二条,自己在交易所换。自由度最高,币种、链都能自己选。但每一步都得自己对:链选错了钱可能找不回来,手续费和滑点要自己算,到账慢也得自己扛。
第三条,让聚合工具先比价再换。我现在用 PayAll 的「怎么获得」最优兑换路径:想换哪个币,它先把几条路线摆出来比一遍,费用和到账写清楚了,我再点。换之前,我还会在 AI 选币里先筛一遍:安全评分、五维雷达、AI 研报摘要都看一眼,评分低的先跳过——币本身没看明白,路线再便宜我也不急着换。
银行进场是好事,说明换 U 正在从「币圈的活」变成「银行也做的生意」。但对普通人来说,路修好了,不等于每条路都适合自己。我的习惯没变:先看币,再比价,最后才动手。费率以各平台官方口径为准,不承诺收益。
$USDC #稳定币
USDC+0,04%
HSBCUS-3,62%
31
·
--
Lihat terjemahan
快到年底了,今晚翻了一下手机里几个 App 的积分和里程,才发现有好几笔都标着 12 月 31 日到期。
说实话,攒的时候都挺有动力的,结账时多看一眼能积多少分,换卡前还要比比哪张返得多。可攒到最后,真正换出去的没几样:有的要凑够一个门槛才兑得上,有的能换的东西根本用不上,还有的干脆忘了,过期了才在账单里看到一行小字。
后来想明白一件事:积分的价值不在数字有多大,而在有没有一个兑得出去的出口。攒不出去的积分,跟抽屉里过期的优惠券没什么区别,都是当时觉得“以后用得上”,最后悄悄就没了。
所以我给自己定了个年底的小习惯:每年 11 月底,花十分钟把各家积分翻一遍,哪些年底到期、哪些能换成真正会用的东西,先兑掉;兑不掉的,就别再为了攒它多花一分钱。
你们今年攒的积分,最后都换成什么了?有没有哪一笔是过期了才想起来的?
#年底清点 #积分过期 #消费复盘
快到年底了,今晚翻了一下手机里几个 App 的积分和里程,才发现有好几笔都标着 12 月 31 日到期。
说实话,攒的时候都挺有动力的,结账时多看一眼能积多少分,换卡前还要比比哪张返得多。可攒到最后,真正换出去的没几样:有的要凑够一个门槛才兑得上,有的能换的东西根本用不上,还有的干脆忘了,过期了才在账单里看到一行小字。
后来想明白一件事:积分的价值不在数字有多大,而在有没有一个兑得出去的出口。攒不出去的积分,跟抽屉里过期的优惠券没什么区别,都是当时觉得“以后用得上”,最后悄悄就没了。
所以我给自己定了个年底的小习惯:每年 11 月底,花十分钟把各家积分翻一遍,哪些年底到期、哪些能换成真正会用的东西,先兑掉;兑不掉的,就别再为了攒它多花一分钱。
你们今年攒的积分,最后都换成什么了?有没有哪一笔是过期了才想起来的?
#年底清点 #积分过期 #消费复盘
说实话,攒的时候都挺有动力的,结账时多看一眼能积多少分,换卡前还要比比哪张返得多。可攒到最后,真正换出去的没几样:有的要凑够一个门槛才兑得上,有的能换的东西根本用不上,还有的干脆忘了,过期了才在账单里看到一行小字。
后来想明白一件事:积分的价值不在数字有多大,而在有没有一个兑得出去的出口。攒不出去的积分,跟抽屉里过期的优惠券没什么区别,都是当时觉得“以后用得上”,最后悄悄就没了。
所以我给自己定了个年底的小习惯:每年 11 月底,花十分钟把各家积分翻一遍,哪些年底到期、哪些能换成真正会用的东西,先兑掉;兑不掉的,就别再为了攒它多花一分钱。
你们今年攒的积分,最后都换成什么了?有没有哪一笔是过期了才想起来的?
#年底清点 #积分过期 #消费复盘
29
·
--
Artikel
Lihat terjemahan
跌破 6 万美元的傍晚:大户钱包里的 U 少了 218 亿,我的复盘不在猜底傍晚刷了一眼行情,比特币约 58174 美元(CoinMarketCap,11 月 21 日约 03:08 UTC),24 小时跌 6.09%、7 天跌 13.92%、30 天跌 29.74%。周五它收在约 58806 美元,盘中最低约 57661 美元,是 2024 年 9 月以来最低(Blockchain Reporter 11 月 21 日)。跌破 6 万这件事本身不新鲜,新鲜的是这次的跌法。
第一层,这次是跟着美股一起跌的。纳指周五跌 5.28%,标普跌 3.70%,费城半导体指数跌 10.73%;英伟达一周跌 23%,是 2008 年 10 月以来最差的一周;美股一周蒸发约 7 万亿美元(CoinStats 11 月 21 日)。10 月美联储会议纪要说几乎所有官员都认为还需继续加息——加息预期一回来,风险资产先挨刀。恐惧贪婪指数 12,极度恐慌。
第二层,ETF 在放血。11 月 19 日美国现货比特币 ETF 单日净流出 5.823 亿美元,贝莱德 IBIT 一家就流出 5.411 亿美元,创它 2024 年 1 月上线以来最大单日流出;11 月累计净流出约 34.7 亿美元(截至 11 月 19 日)。周五又流出约 1.245 亿美元,IBIT 的数据还没公布(Farside Investors)。机构不是在抄底,是在撤。
第三层,也是我今晚复盘真正盯的:稳定币的“干火药”在变少。Santiment 今天的数据:以太坊上 USDT 前 100 个大户钱包,年初以来余额少了约 151.4 亿美元(-21.1%);USDC 前 100 个钱包少了约 67.2 亿美元(-23.7%)。两边合计约 218.6 亿美元。RWA.xyz 口径稳定币总量约 2830 亿美元,一个月缩约 165 亿美元,是 2022 年熊市以来最快的收缩(CryptoNews 11 月 20 日);USDT 约 1750 亿美元(30 天 -4.3%),USDC 约 686 亿美元(-5%)。
钱去哪了?一部分回了法币现金,一部分在换地方。周四 Sky Protocol 一天处理了超 20 亿美元 USDS 赎回——用户把 USDS 经 PSM 换成 USDC,USDS 供应量一日缩近 40% 至约 32 亿枚(ChainScoop 11 月 21 日)。导火索是 CoinDesk 11 月 19 日的报道:Inca Digital 称 5 年里约 5.18 亿美元经该协议的交易涉及非法钱包。但有意思的是另一面:USDS 全程守住 1 美元锚定,PSM 里的 USDC 没低于过 8 亿美元,周五又回升到 11 亿美元以上;Sky 称约 93 亿美元资产对应约 61.1 亿美元 USDS 加 DAI 流通量。赎回通道被挤兑式检验了一次,没垮——这本身就是一条信息。
还有个细节:币安 11 月 19 日拿到阿布扎比 ADGM 法院授予的 65 亿美元全球冻结令,针对 10 月 29 日安全事件的幕后方(CoinStats 11 月 21 日)。钱在链上跑得掉,但也在被追回来。
所以我的判断不在猜底上。跌破 6 万之后,我看三样:稳定币总量止不止跌、大户钱包补不补仓、ETF 流出收不收窄。这三样没转向前,谈底没有意义。而且我看总量从来不看单个数——不同来源差几十亿美元是常事,只看方向是不是一致。赎回顺不顺畅,比币价本身更值得盯:Sky 这次 20 亿美元一天赎完且没脱锚,和“赎不回来”是两回事。
这也是我现在每天傍晚先打开 PayAll 稳定币总览的原因:榜单上每个币的价格都标了来源和更新时间,不同口径并排看,总量是在缩还是在稳,一眼就有数。碰上这种波动大的傍晚,我还会让 PayAll Agent 一句话帮我查一遍:我钱包里的 U 在哪些币、哪些链上,状态对不对——动钱之前先对账,确认是我自己点。
下一窗口是 12 月 8 日至 9 日的 FOMC。在那之前,我不追方向,先把手里的 U 理清楚。
$BTC $USDT #稳定币
跌破 6 万美元的傍晚:大户钱包里的 U 少了 218 亿,我的复盘不在猜底
傍晚刷了一眼行情,比特币约 58174 美元(CoinMarketCap,11 月 21 日约 03:08 UTC),24 小时跌 6.09%、7 天跌 13.92%、30 天跌 29.74%。周五它收在约 58806 美元,盘中最低约 57661 美元,是 2024 年 9 月以来最低(Blockchain Reporter 11 月 21 日)。跌破 6 万这件事本身不新鲜,新鲜的是这次的跌法。
第一层,这次是跟着美股一起跌的。纳指周五跌 5.28%,标普跌 3.70%,费城半导体指数跌 10.73%;英伟达一周跌 23%,是 2008 年 10 月以来最差的一周;美股一周蒸发约 7 万亿美元(CoinStats 11 月 21 日)。10 月美联储会议纪要说几乎所有官员都认为还需继续加息——加息预期一回来,风险资产先挨刀。恐惧贪婪指数 12,极度恐慌。
第二层,ETF 在放血。11 月 19 日美国现货比特币 ETF 单日净流出 5.823 亿美元,贝莱德 IBIT 一家就流出 5.411 亿美元,创它 2024 年 1 月上线以来最大单日流出;11 月累计净流出约 34.7 亿美元(截至 11 月 19 日)。周五又流出约 1.245 亿美元,IBIT 的数据还没公布(Farside Investors)。机构不是在抄底,是在撤。
第三层,也是我今晚复盘真正盯的:稳定币的“干火药”在变少。Santiment 今天的数据:以太坊上 USDT 前 100 个大户钱包,年初以来余额少了约 151.4 亿美元(-21.1%);USDC 前 100 个钱包少了约 67.2 亿美元(-23.7%)。两边合计约 218.6 亿美元。RWA.xyz 口径稳定币总量约 2830 亿美元,一个月缩约 165 亿美元,是 2022 年熊市以来最快的收缩(CryptoNews 11 月 20 日);USDT 约 1750 亿美元(30 天 -4.3%),USDC 约 686 亿美元(-5%)。
钱去哪了?一部分回了法币现金,一部分在换地方。周四 Sky Protocol 一天处理了超 20 亿美元 USDS 赎回——用户把 USDS 经 PSM 换成 USDC,USDS 供应量一日缩近 40% 至约 32 亿枚(ChainScoop 11 月 21 日)。导火索是 CoinDesk 11 月 19 日的报道:Inca Digital 称 5 年里约 5.18 亿美元经该协议的交易涉及非法钱包。但有意思的是另一面:USDS 全程守住 1 美元锚定,PSM 里的 USDC 没低于过 8 亿美元,周五又回升到 11 亿美元以上;Sky 称约 93 亿美元资产对应约 61.1 亿美元 USDS 加 DAI 流通量。赎回通道被挤兑式检验了一次,没垮——这本身就是一条信息。
还有个细节:币安 11 月 19 日拿到阿布扎比 ADGM 法院授予的 65 亿美元全球冻结令,针对 10 月 29 日安全事件的幕后方(CoinStats 11 月 21 日)。钱在链上跑得掉,但也在被追回来。
所以我的判断不在猜底上。跌破 6 万之后,我看三样:稳定币总量止不止跌、大户钱包补不补仓、ETF 流出收不收窄。这三样没转向前,谈底没有意义。而且我看总量从来不看单个数——不同来源差几十亿美元是常事,只看方向是不是一致。赎回顺不顺畅,比币价本身更值得盯:Sky 这次 20 亿美元一天赎完且没脱锚,和“赎不回来”是两回事。
这也是我现在每天傍晚先打开 PayAll 稳定币总览的原因:榜单上每个币的价格都标了来源和更新时间,不同口径并排看,总量是在缩还是在稳,一眼就有数。碰上这种波动大的傍晚,我还会让 PayAll Agent 一句话帮我查一遍:我钱包里的 U 在哪些币、哪些链上,状态对不对——动钱之前先对账,确认是我自己点。
下一窗口是 12 月 8 日至 9 日的 FOMC。在那之前,我不追方向,先把手里的 U 理清楚。
$BTC $USDT #稳定币
第一层,这次是跟着美股一起跌的。纳指周五跌 5.28%,标普跌 3.70%,费城半导体指数跌 10.73%;英伟达一周跌 23%,是 2008 年 10 月以来最差的一周;美股一周蒸发约 7 万亿美元(CoinStats 11 月 21 日)。10 月美联储会议纪要说几乎所有官员都认为还需继续加息——加息预期一回来,风险资产先挨刀。恐惧贪婪指数 12,极度恐慌。
第二层,ETF 在放血。11 月 19 日美国现货比特币 ETF 单日净流出 5.823 亿美元,贝莱德 IBIT 一家就流出 5.411 亿美元,创它 2024 年 1 月上线以来最大单日流出;11 月累计净流出约 34.7 亿美元(截至 11 月 19 日)。周五又流出约 1.245 亿美元,IBIT 的数据还没公布(Farside Investors)。机构不是在抄底,是在撤。
第三层,也是我今晚复盘真正盯的:稳定币的“干火药”在变少。Santiment 今天的数据:以太坊上 USDT 前 100 个大户钱包,年初以来余额少了约 151.4 亿美元(-21.1%);USDC 前 100 个钱包少了约 67.2 亿美元(-23.7%)。两边合计约 218.6 亿美元。RWA.xyz 口径稳定币总量约 2830 亿美元,一个月缩约 165 亿美元,是 2022 年熊市以来最快的收缩(CryptoNews 11 月 20 日);USDT 约 1750 亿美元(30 天 -4.3%),USDC 约 686 亿美元(-5%)。
钱去哪了?一部分回了法币现金,一部分在换地方。周四 Sky Protocol 一天处理了超 20 亿美元 USDS 赎回——用户把 USDS 经 PSM 换成 USDC,USDS 供应量一日缩近 40% 至约 32 亿枚(ChainScoop 11 月 21 日)。导火索是 CoinDesk 11 月 19 日的报道:Inca Digital 称 5 年里约 5.18 亿美元经该协议的交易涉及非法钱包。但有意思的是另一面:USDS 全程守住 1 美元锚定,PSM 里的 USDC 没低于过 8 亿美元,周五又回升到 11 亿美元以上;Sky 称约 93 亿美元资产对应约 61.1 亿美元 USDS 加 DAI 流通量。赎回通道被挤兑式检验了一次,没垮——这本身就是一条信息。
还有个细节:币安 11 月 19 日拿到阿布扎比 ADGM 法院授予的 65 亿美元全球冻结令,针对 10 月 29 日安全事件的幕后方(CoinStats 11 月 21 日)。钱在链上跑得掉,但也在被追回来。
所以我的判断不在猜底上。跌破 6 万之后,我看三样:稳定币总量止不止跌、大户钱包补不补仓、ETF 流出收不收窄。这三样没转向前,谈底没有意义。而且我看总量从来不看单个数——不同来源差几十亿美元是常事,只看方向是不是一致。赎回顺不顺畅,比币价本身更值得盯:Sky 这次 20 亿美元一天赎完且没脱锚,和“赎不回来”是两回事。
这也是我现在每天傍晚先打开 PayAll 稳定币总览的原因:榜单上每个币的价格都标了来源和更新时间,不同口径并排看,总量是在缩还是在稳,一眼就有数。碰上这种波动大的傍晚,我还会让 PayAll Agent 一句话帮我查一遍:我钱包里的 U 在哪些币、哪些链上,状态对不对——动钱之前先对账,确认是我自己点。
下一窗口是 12 月 8 日至 9 日的 FOMC。在那之前,我不追方向,先把手里的 U 理清楚。
$BTC $USDT #稳定币
141
·
--
Artikel
Lihat terjemahan
银行开始自己发稳定币了,我收钱先看这三件事昨天看到一条消息:11月20日,Payoneer宣布拿到了美国货币监理署(OCC)的初步有条件批准,要成立一家全国性信托银行PAYO Digital Bank,专门做稳定币业务。拿到最终批准之后,它计划发行自己的稳定币PAYO-USD:足额储备、符合GENIUS法案,而且明确不会上交易所,只在Payoneer自己的体系里当余额用。Payoneer的CEO还顺带说了一句:现在已经有超过三分之一的客户在用稳定币。
我看到这条消息的第一反应,不是“银行终于进场了”,而是想起自己前几次收跨境款的经历。钱从国外打过来,链上到账那一刻我还挺高兴,觉得这回总算快了。可真到要花的时候才发现:到账快,不等于能花。钱包里躺着一串数字,换成本地货币、提到银行卡里,才是真正收完钱。中间要过几道手、每道按什么价算、最后到手的是什么,通稿里从来不写,账单上却一笔都不少。
这也是我看Payoneer这条新闻的角度:银行自己开始发稳定币,变的不是“多了一个币”,而是收钱的终点从钱包挪回了银行体系。终点挪了,问题没少。收钱之前,我先问自己三件事。
第一件,钱到账时是什么形态。Payoneer这次的说法是:客户可以把稳定币余额放在银行认可的数字钱包里,银行直接兜底那一段;PAYO-USD只在体系内当余额,不上交易所。形态这件事值得先问清楚,因为“银行余额”和“钱包里的代币”是两回事:前者出了问题知道找谁,后者出了问题先得弄清钱到底在谁手里。而且这次只是初步有条件批准,银行还在组织筹备阶段,最终批准还没拿到——别把它当成已经上线了。
第二件,换成本地货币要过几道手、按谁的价。Payoneer说它在190多个市场都能付本地货币,这句话的含金量在“本地货币”四个字上:钱最后变成当地能花的钱,才算收完。以前我收稳定币,最绕的就是这一段:钱包里是一种币,平台换汇是一种价,提到银行卡又是另一种价,固定费和价差各算各的。银行把稳定币收进自己的体系,理论上能把这几道手并成一道,但换汇价谁定、何时定、固定费多少,这三行没写清之前,到账数字都只是中间数。
第三件,最后到手的是什么。法币进银行卡,还是又一个只能在体系内流转的余额?PAYO-USD不上交易所、只在体系内当余额,这一点它自己写得很明白。余额能不能随时换出去、换出去按什么价、换的过程中要不要再等一道审核,是收钱之前就要问的。钱的形态变了,出口也得跟着重新问一遍。
这么看,银行发稳定币这件事,真正的变化不在发币本身,而在“谁兜底、谁定价”被写进了受监管的框架里。以前收跨境款,银行电汇慢但路径清楚;稳定币收款快,但最后一公里藏在各家自己的规则里。现在银行进场,是把最后一公里也放进了框架——但框架还在搭,条件批准不等于开业,余额能不能自由换出去、换汇价怎么定,都还得等它真正开门之后再看。
我自己现在的做法,是把几张卡的结算路径和出金路径放在一起对照:同一笔钱,刷卡走哪条结算、出金走哪条回路、每段按什么价换算,先对一遍再决定走哪条。刷卡那一段,我还是按BIN、结算通道、汇率这三层看成本。PayAll的卡聚合对比帮我把这几条路并排看清楚,省得每次现算。
银行开始自己发稳定币,收钱这件事不会自动变便宜,也不会自动变简单。它只是把问题换了一个地方:从“钱包里的币怎么花出去”,变成了“银行体系里的余额怎么换回来”。三件事问清楚了,再谈快不快、便宜不便宜,都不晚。
(披露:作者与文中提到的产品有关联,本文仅为个人经验分享,不构成投资或财务建议。)
银行开始自己发稳定币了,我收钱先看这三件事
昨天看到一条消息:11月20日,Payoneer宣布拿到了美国货币监理署(OCC)的初步有条件批准,要成立一家全国性信托银行PAYO Digital Bank,专门做稳定币业务。拿到最终批准之后,它计划发行自己的稳定币PAYO-USD:足额储备、符合GENIUS法案,而且明确不会上交易所,只在Payoneer自己的体系里当余额用。Payoneer的CEO还顺带说了一句:现在已经有超过三分之一的客户在用稳定币。
我看到这条消息的第一反应,不是“银行终于进场了”,而是想起自己前几次收跨境款的经历。钱从国外打过来,链上到账那一刻我还挺高兴,觉得这回总算快了。可真到要花的时候才发现:到账快,不等于能花。钱包里躺着一串数字,换成本地货币、提到银行卡里,才是真正收完钱。中间要过几道手、每道按什么价算、最后到手的是什么,通稿里从来不写,账单上却一笔都不少。
这也是我看Payoneer这条新闻的角度:银行自己开始发稳定币,变的不是“多了一个币”,而是收钱的终点从钱包挪回了银行体系。终点挪了,问题没少。收钱之前,我先问自己三件事。
第一件,钱到账时是什么形态。Payoneer这次的说法是:客户可以把稳定币余额放在银行认可的数字钱包里,银行直接兜底那一段;PAYO-USD只在体系内当余额,不上交易所。形态这件事值得先问清楚,因为“银行余额”和“钱包里的代币”是两回事:前者出了问题知道找谁,后者出了问题先得弄清钱到底在谁手里。而且这次只是初步有条件批准,银行还在组织筹备阶段,最终批准还没拿到——别把它当成已经上线了。
第二件,换成本地货币要过几道手、按谁的价。Payoneer说它在190多个市场都能付本地货币,这句话的含金量在“本地货币”四个字上:钱最后变成当地能花的钱,才算收完。以前我收稳定币,最绕的就是这一段:钱包里是一种币,平台换汇是一种价,提到银行卡又是另一种价,固定费和价差各算各的。银行把稳定币收进自己的体系,理论上能把这几道手并成一道,但换汇价谁定、何时定、固定费多少,这三行没写清之前,到账数字都只是中间数。
第三件,最后到手的是什么。法币进银行卡,还是又一个只能在体系内流转的余额?PAYO-USD不上交易所、只在体系内当余额,这一点它自己写得很明白。余额能不能随时换出去、换出去按什么价、换的过程中要不要再等一道审核,是收钱之前就要问的。钱的形态变了,出口也得跟着重新问一遍。
这么看,银行发稳定币这件事,真正的变化不在发币本身,而在“谁兜底、谁定价”被写进了受监管的框架里。以前收跨境款,银行电汇慢但路径清楚;稳定币收款快,但最后一公里藏在各家自己的规则里。现在银行进场,是把最后一公里也放进了框架——但框架还在搭,条件批准不等于开业,余额能不能自由换出去、换汇价怎么定,都还得等它真正开门之后再看。
我自己现在的做法,是把几张卡的结算路径和出金路径放在一起对照:同一笔钱,刷卡走哪条结算、出金走哪条回路、每段按什么价换算,先对一遍再决定走哪条。刷卡那一段,我还是按BIN、结算通道、汇率这三层看成本。PayAll的卡聚合对比帮我把这几条路并排看清楚,省得每次现算。
银行开始自己发稳定币,收钱这件事不会自动变便宜,也不会自动变简单。它只是把问题换了一个地方:从“钱包里的币怎么花出去”,变成了“银行体系里的余额怎么换回来”。三件事问清楚了,再谈快不快、便宜不便宜,都不晚。
(披露:作者与文中提到的产品有关联,本文仅为个人经验分享,不构成投资或财务建议。)
我看到这条消息的第一反应,不是“银行终于进场了”,而是想起自己前几次收跨境款的经历。钱从国外打过来,链上到账那一刻我还挺高兴,觉得这回总算快了。可真到要花的时候才发现:到账快,不等于能花。钱包里躺着一串数字,换成本地货币、提到银行卡里,才是真正收完钱。中间要过几道手、每道按什么价算、最后到手的是什么,通稿里从来不写,账单上却一笔都不少。
这也是我看Payoneer这条新闻的角度:银行自己开始发稳定币,变的不是“多了一个币”,而是收钱的终点从钱包挪回了银行体系。终点挪了,问题没少。收钱之前,我先问自己三件事。
第一件,钱到账时是什么形态。Payoneer这次的说法是:客户可以把稳定币余额放在银行认可的数字钱包里,银行直接兜底那一段;PAYO-USD只在体系内当余额,不上交易所。形态这件事值得先问清楚,因为“银行余额”和“钱包里的代币”是两回事:前者出了问题知道找谁,后者出了问题先得弄清钱到底在谁手里。而且这次只是初步有条件批准,银行还在组织筹备阶段,最终批准还没拿到——别把它当成已经上线了。
第二件,换成本地货币要过几道手、按谁的价。Payoneer说它在190多个市场都能付本地货币,这句话的含金量在“本地货币”四个字上:钱最后变成当地能花的钱,才算收完。以前我收稳定币,最绕的就是这一段:钱包里是一种币,平台换汇是一种价,提到银行卡又是另一种价,固定费和价差各算各的。银行把稳定币收进自己的体系,理论上能把这几道手并成一道,但换汇价谁定、何时定、固定费多少,这三行没写清之前,到账数字都只是中间数。
第三件,最后到手的是什么。法币进银行卡,还是又一个只能在体系内流转的余额?PAYO-USD不上交易所、只在体系内当余额,这一点它自己写得很明白。余额能不能随时换出去、换出去按什么价、换的过程中要不要再等一道审核,是收钱之前就要问的。钱的形态变了,出口也得跟着重新问一遍。
这么看,银行发稳定币这件事,真正的变化不在发币本身,而在“谁兜底、谁定价”被写进了受监管的框架里。以前收跨境款,银行电汇慢但路径清楚;稳定币收款快,但最后一公里藏在各家自己的规则里。现在银行进场,是把最后一公里也放进了框架——但框架还在搭,条件批准不等于开业,余额能不能自由换出去、换汇价怎么定,都还得等它真正开门之后再看。
我自己现在的做法,是把几张卡的结算路径和出金路径放在一起对照:同一笔钱,刷卡走哪条结算、出金走哪条回路、每段按什么价换算,先对一遍再决定走哪条。刷卡那一段,我还是按BIN、结算通道、汇率这三层看成本。PayAll的卡聚合对比帮我把这几条路并排看清楚,省得每次现算。
银行开始自己发稳定币,收钱这件事不会自动变便宜,也不会自动变简单。它只是把问题换了一个地方:从“钱包里的币怎么花出去”,变成了“银行体系里的余额怎么换回来”。三件事问清楚了,再谈快不快、便宜不便宜,都不晚。
(披露:作者与文中提到的产品有关联,本文仅为个人经验分享,不构成投资或财务建议。)
2
·
--
Lihat terjemahan
收稳定币之前,我现在会先在 PayAll 上查三样东西:综合评分、五维雷达、脱锚状态。USDC 这一页写得很全:评分 99,五维都在 80 分以上,脱锚表里也没有它。提醒一句:页面上的数要看更新时间,旧数据只能参考,不能当今天的行情。你们收 U 之前会先查吗?#稳定币 #USDC
收稳定币之前,我现在会先在 PayAll 上查三样东西:综合评分、五维雷达、脱锚状态。USDC 这一页写得很全:评分 99,五维都在 80 分以上,脱锚表里也没有它。提醒一句:页面上的数要看更新时间,旧数据只能参考,不能当今天的行情。你们收 U 之前会先查吗?#稳定币 #USDC
145
·
--
Lihat terjemahan
上周在一家境外网站买东西,结账点下去,页面直接弹了个支付失败。我愣了一下:这张卡上个月刚用过,怎么突然不行了?翻到付款详情才发现,浏览器自动填进去的,是我半年前就换掉的那张旧卡,卡号后四位都不对。
自动填充平时省事,关键时刻最容易坑人。卡换了、搬了家、手机号改了,它可不会跟着更新,还照着老信息往表单里填。更麻烦的是,有些网站一键支付根本不给二次确认,点一下就按默认卡扣了,扣错了再退,又是一轮等。
我现在境外结账前多花十秒钟,只看三处:第一,自动填的卡号后四位,是不是我想用的那张;第二,有效期和账单地址是不是最新的,换卡搬家之后最容易在这里翻车;第三,浏览器和手机钱包里存着的旧卡,不用的就删掉,只留常用的,默认卡也设成最常用的那张。
如果已经点下去被拒了,先别急着连点。先看提示,再对一遍卡号、有效期和地址,确认没问题再换一张卡试。连续失败三次以上,直接问发卡行,比自己反复刷管用。
顺带提一句,我平时用 PayAll 把几张卡的结算路径和账单地址放一起对照,省得每次结账现翻。(关联披露:我参与 PayAll 的日常运营,提到它是因为自己在用。)
你们有没有被自动填充坑过?最后是怎么发现的?
#境外支付 #支付小技巧 #银行卡
上周在一家境外网站买东西,结账点下去,页面直接弹了个支付失败。我愣了一下:这张卡上个月刚用过,怎么突然不行了?翻到付款详情才发现,浏览器自动填进去的,是我半年前就换掉的那张旧卡,卡号后四位都不对。
自动填充平时省事,关键时刻最容易坑人。卡换了、搬了家、手机号改了,它可不会跟着更新,还照着老信息往表单里填。更麻烦的是,有些网站一键支付根本不给二次确认,点一下就按默认卡扣了,扣错了再退,又是一轮等。
我现在境外结账前多花十秒钟,只看三处:第一,自动填的卡号后四位,是不是我想用的那张;第二,有效期和账单地址是不是最新的,换卡搬家之后最容易在这里翻车;第三,浏览器和手机钱包里存着的旧卡,不用的就删掉,只留常用的,默认卡也设成最常用的那张。
如果已经点下去被拒了,先别急着连点。先看提示,再对一遍卡号、有效期和地址,确认没问题再换一张卡试。连续失败三次以上,直接问发卡行,比自己反复刷管用。
顺带提一句,我平时用 PayAll 把几张卡的结算路径和账单地址放一起对照,省得每次结账现翻。(关联披露:我参与 PayAll 的日常运营,提到它是因为自己在用。)
你们有没有被自动填充坑过?最后是怎么发现的?
#境外支付 #支付小技巧 #银行卡
自动填充平时省事,关键时刻最容易坑人。卡换了、搬了家、手机号改了,它可不会跟着更新,还照着老信息往表单里填。更麻烦的是,有些网站一键支付根本不给二次确认,点一下就按默认卡扣了,扣错了再退,又是一轮等。
我现在境外结账前多花十秒钟,只看三处:第一,自动填的卡号后四位,是不是我想用的那张;第二,有效期和账单地址是不是最新的,换卡搬家之后最容易在这里翻车;第三,浏览器和手机钱包里存着的旧卡,不用的就删掉,只留常用的,默认卡也设成最常用的那张。
如果已经点下去被拒了,先别急着连点。先看提示,再对一遍卡号、有效期和地址,确认没问题再换一张卡试。连续失败三次以上,直接问发卡行,比自己反复刷管用。
顺带提一句,我平时用 PayAll 把几张卡的结算路径和账单地址放一起对照,省得每次结账现翻。(关联披露:我参与 PayAll 的日常运营,提到它是因为自己在用。)
你们有没有被自动填充坑过?最后是怎么发现的?
#境外支付 #支付小技巧 #银行卡
36
·
--
Lihat terjemahan
黑五还有 6 天,我今年学乖了:先不抢,先备卡。
去年黑五我就是临时换币,折扣码都到手了,钱还没到账,眼睁睁看着过期。今年我提前用手里闲着的 USDT 换了几张要买那几家的礼品卡,按需面额、不多囤,地区也对好了,27 号开抢直接用卡付,不用再折腾换币到账。
我是在 PayAll 里买的礼品卡:挑店、挑面额,换好先放着,黑五当天只管花。
提醒一句:礼品卡本身不打折,省的是那家店自己的黑五价;别囤太多,地区对不上用不了。
$USDT #稳定币 #黑五
黑五还有 6 天,我今年学乖了:先不抢,先备卡。
去年黑五我就是临时换币,折扣码都到手了,钱还没到账,眼睁睁看着过期。今年我提前用手里闲着的 USDT 换了几张要买那几家的礼品卡,按需面额、不多囤,地区也对好了,27 号开抢直接用卡付,不用再折腾换币到账。
我是在 PayAll 里买的礼品卡:挑店、挑面额,换好先放着,黑五当天只管花。
提醒一句:礼品卡本身不打折,省的是那家店自己的黑五价;别囤太多,地区对不上用不了。
$USDT #稳定币 #黑五
去年黑五我就是临时换币,折扣码都到手了,钱还没到账,眼睁睁看着过期。今年我提前用手里闲着的 USDT 换了几张要买那几家的礼品卡,按需面额、不多囤,地区也对好了,27 号开抢直接用卡付,不用再折腾换币到账。
我是在 PayAll 里买的礼品卡:挑店、挑面额,换好先放着,黑五当天只管花。
提醒一句:礼品卡本身不打折,省的是那家店自己的黑五价;别囤太多,地区对不上用不了。
$USDT #稳定币 #黑五
53
·
--
Artikel
Platform pembayaran juga akan menerbitkan stablecoin sendiri: sebelum uangnya masuk ke rekening saya, ada tiga hal yang ingin saya pahamiKemarin saya melihat sebuah berita saat menelusuri linimasa, lalu berhenti sejenak untuk membacanya lebih saksama: Payoneer, penyedia layanan pembayaran lintas negara, mengumumkan telah memperoleh persetujuan bersyarat awal dari Office of the Comptroller of the Currency (OCC) Amerika Serikat untuk mendirikan bank perwalian nasional bernama PAYO Digital Bank, yang nantinya akan menerbitkan stablecoin sendiri, PAYO-USD (menurut siaran pers perusahaan tertanggal 20 November).
Saya pernah menerima pembayaran lintas negara untuk usaha kecil saya. Bagi saya, platform seperti Payoneer hanyalah “alat untuk menerima uang”. Sekarang alat untuk menerima uang ini akan menerbitkan koin sendiri. Reaksi pertama saya bukanlah bersemangat, melainkan ingin memahami tiga hal terlebih dahulu.
Hal pertama: persetujuan bersyarat bukan berarti banknya sudah mulai beroperasi, apalagi berarti koinnya sudah diterbitkan.
Platform pembayaran juga akan menerbitkan stablecoin sendiri: sebelum uangnya masuk ke rekening saya, ada tiga hal yang ingin saya pahami
Kemarin saya melihat sebuah berita saat menelusuri linimasa, lalu berhenti sejenak untuk membacanya lebih saksama: Payoneer, penyedia layanan pembayaran lintas negara, mengumumkan telah memperoleh persetujuan bersyarat awal dari Office of the Comptroller of the Currency (OCC) Amerika Serikat untuk mendirikan bank perwalian nasional bernama PAYO Digital Bank, yang nantinya akan menerbitkan stablecoin sendiri, PAYO-USD (menurut siaran pers perusahaan tertanggal 20 November).
Saya pernah menerima pembayaran lintas negara untuk usaha kecil saya. Bagi saya, platform seperti Payoneer hanyalah “alat untuk menerima uang”. Sekarang alat untuk menerima uang ini akan menerbitkan koin sendiri. Reaksi pertama saya bukanlah bersemangat, melainkan ingin memahami tiga hal terlebih dahulu.
Hal pertama: persetujuan bersyarat bukan berarti banknya sudah mulai beroperasi, apalagi berarti koinnya sudah diterbitkan.
Saya pernah menerima pembayaran lintas negara untuk usaha kecil saya. Bagi saya, platform seperti Payoneer hanyalah “alat untuk menerima uang”. Sekarang alat untuk menerima uang ini akan menerbitkan koin sendiri. Reaksi pertama saya bukanlah bersemangat, melainkan ingin memahami tiga hal terlebih dahulu.
Hal pertama: persetujuan bersyarat bukan berarti banknya sudah mulai beroperasi, apalagi berarti koinnya sudah diterbitkan.
59
·
--
Artikel
Lihat terjemahan
一年涨了十五次,我才把订阅按年算了一遍11月看到一篇2026年的流媒体价格盘点,数字挺扎眼:七家公司,一年里十五次调价。文章里还算了一笔总账——八个主流服务的无广告版全开,一个月144.41美元,一年1732.92美元,税前。这个数字本身倒不吓人,吓人的是它怎么来的:没有哪一次是“大涨”,全是一两美元的小步子。
我顺手按自己的账单套了一遍,越算越不是滋味。就拿盘点里列的那几项来说:Netflix 标准版从17.99美元涨到19.99美元,一个月多两美元,一年就是24美元;Disney+ 无广告版从18.99美元涨到21.49美元,一个月多两块五,一年30美元;Apple TV 从12.99美元涨到14.99美元,一年24美元;Peacock 含广告版从10.99美元涨到12.99美元,一年也是24美元。只这四项加起来,一年就比去年多付102美元。还没算 Prime Video 去广告那一项,从2.99美元涨到4.99美元,一年又是24美元。
单看任何一次,都不值得专门去较真。两美元,少喝半杯咖啡的事。可订阅最狡猾的地方就在这里:它不一次涨到位,它一年涨五次、每次涨一点,等你回过神,账单已经不是去年的账单了。而且涨价从来不挑日子,通知发在邮箱里,扣费发生在下一个续费日,中间隔着的时间差,正好够你忘掉这件事。
更麻烦的是,订阅不是越买越划算,是越买越碎。今年还有平台在把套餐拆开卖:以前一个套餐全包的内容,现在拆成几个单独的服务各收各的钱。Disney+ 把 Hulu 并进去、ESPN 又单独成了一个 App,名义上是整合,实际是你得重新数一遍:同一个内容,我现在到底在几个地方付钱?套餐的名字还在,里面的东西已经不是当初那一份了。
所以我现在改了一个习惯:每年年底之前,把所有订阅按年算一遍总账。方法就三步。
第一步,列一张表。把所有在扣费的订阅全写下来,别只写月费,月费乘以十二,写成年价。月费看起来都小,年价一写出来,重的那个立刻就显眼了。顺手把扣费卡也标上,哪张卡在扣哪几项,扣费日是哪天。
第二步,在表上标两类。一类是今年涨过价的,对着新价想一想:这个服务今年涨了多少,我的使用频率配不配得上这个价。另一类是过去三个月没打开过的——没打开过,等于在为空气付费,这类最优先处理。
第三步,每一项只做三选一:留、降档、轮换。确实每周都在用的,留;有广告版能接受的,降一档,Disney+、Hulu 这些含广告版和无广告版一个月能差九美元,一年就是一百多美元;只为追某一季才开的,追完就停,下季回来再开,轮换着用比常年挂着便宜得多。还有一个小细节:年付通常比按月付十二个月便宜,以 HBO Max 为例,年付比按月付能省 21.89 到 45.89 美元,确定会留满一年的服务,改成年付也是一笔钱。
这套总账算完,我才发现真正该管的不是某一次涨价,而是订阅这件事本身没有“总价”这个概念。月费是按月收的,涨价是按次来的,套餐是按个拆的,每一笔都小到不值得停下来想,可它们加在一起,就是一年一千七百多美元。没有人会替你把这笔总账算出来,只能自己动手。
我现在是把订阅都放在 PayAll 里一起看,续费节点和到期提醒在我的设定权限内由它帮我整理好,到了该算账的时候翻出来一目了然,续不续、降不降档,还是我自己定。扣费走哪张卡,我也会顺手对照一下 BIN、结算通道、汇率这三层——订阅的钱是按月扣的,卡的成本是按笔算的,两本账都得有人看。
说明一下:我和文中提到的 PayAll 有关联,以上只是个人经验分享,不构成投资或财务建议。
一年涨了十五次,我才把订阅按年算了一遍
11月看到一篇2026年的流媒体价格盘点,数字挺扎眼:七家公司,一年里十五次调价。文章里还算了一笔总账——八个主流服务的无广告版全开,一个月144.41美元,一年1732.92美元,税前。这个数字本身倒不吓人,吓人的是它怎么来的:没有哪一次是“大涨”,全是一两美元的小步子。
我顺手按自己的账单套了一遍,越算越不是滋味。就拿盘点里列的那几项来说:Netflix 标准版从17.99美元涨到19.99美元,一个月多两美元,一年就是24美元;Disney+ 无广告版从18.99美元涨到21.49美元,一个月多两块五,一年30美元;Apple TV 从12.99美元涨到14.99美元,一年24美元;Peacock 含广告版从10.99美元涨到12.99美元,一年也是24美元。只这四项加起来,一年就比去年多付102美元。还没算 Prime Video 去广告那一项,从2.99美元涨到4.99美元,一年又是24美元。
单看任何一次,都不值得专门去较真。两美元,少喝半杯咖啡的事。可订阅最狡猾的地方就在这里:它不一次涨到位,它一年涨五次、每次涨一点,等你回过神,账单已经不是去年的账单了。而且涨价从来不挑日子,通知发在邮箱里,扣费发生在下一个续费日,中间隔着的时间差,正好够你忘掉这件事。
更麻烦的是,订阅不是越买越划算,是越买越碎。今年还有平台在把套餐拆开卖:以前一个套餐全包的内容,现在拆成几个单独的服务各收各的钱。Disney+ 把 Hulu 并进去、ESPN 又单独成了一个 App,名义上是整合,实际是你得重新数一遍:同一个内容,我现在到底在几个地方付钱?套餐的名字还在,里面的东西已经不是当初那一份了。
所以我现在改了一个习惯:每年年底之前,把所有订阅按年算一遍总账。方法就三步。
第一步,列一张表。把所有在扣费的订阅全写下来,别只写月费,月费乘以十二,写成年价。月费看起来都小,年价一写出来,重的那个立刻就显眼了。顺手把扣费卡也标上,哪张卡在扣哪几项,扣费日是哪天。
第二步,在表上标两类。一类是今年涨过价的,对着新价想一想:这个服务今年涨了多少,我的使用频率配不配得上这个价。另一类是过去三个月没打开过的——没打开过,等于在为空气付费,这类最优先处理。
第三步,每一项只做三选一:留、降档、轮换。确实每周都在用的,留;有广告版能接受的,降一档,Disney+、Hulu 这些含广告版和无广告版一个月能差九美元,一年就是一百多美元;只为追某一季才开的,追完就停,下季回来再开,轮换着用比常年挂着便宜得多。还有一个小细节:年付通常比按月付十二个月便宜,以 HBO Max 为例,年付比按月付能省 21.89 到 45.89 美元,确定会留满一年的服务,改成年付也是一笔钱。
这套总账算完,我才发现真正该管的不是某一次涨价,而是订阅这件事本身没有“总价”这个概念。月费是按月收的,涨价是按次来的,套餐是按个拆的,每一笔都小到不值得停下来想,可它们加在一起,就是一年一千七百多美元。没有人会替你把这笔总账算出来,只能自己动手。
我现在是把订阅都放在 PayAll 里一起看,续费节点和到期提醒在我的设定权限内由它帮我整理好,到了该算账的时候翻出来一目了然,续不续、降不降档,还是我自己定。扣费走哪张卡,我也会顺手对照一下 BIN、结算通道、汇率这三层——订阅的钱是按月扣的,卡的成本是按笔算的,两本账都得有人看。
说明一下:我和文中提到的 PayAll 有关联,以上只是个人经验分享,不构成投资或财务建议。
我顺手按自己的账单套了一遍,越算越不是滋味。就拿盘点里列的那几项来说:Netflix 标准版从17.99美元涨到19.99美元,一个月多两美元,一年就是24美元;Disney+ 无广告版从18.99美元涨到21.49美元,一个月多两块五,一年30美元;Apple TV 从12.99美元涨到14.99美元,一年24美元;Peacock 含广告版从10.99美元涨到12.99美元,一年也是24美元。只这四项加起来,一年就比去年多付102美元。还没算 Prime Video 去广告那一项,从2.99美元涨到4.99美元,一年又是24美元。
单看任何一次,都不值得专门去较真。两美元,少喝半杯咖啡的事。可订阅最狡猾的地方就在这里:它不一次涨到位,它一年涨五次、每次涨一点,等你回过神,账单已经不是去年的账单了。而且涨价从来不挑日子,通知发在邮箱里,扣费发生在下一个续费日,中间隔着的时间差,正好够你忘掉这件事。
更麻烦的是,订阅不是越买越划算,是越买越碎。今年还有平台在把套餐拆开卖:以前一个套餐全包的内容,现在拆成几个单独的服务各收各的钱。Disney+ 把 Hulu 并进去、ESPN 又单独成了一个 App,名义上是整合,实际是你得重新数一遍:同一个内容,我现在到底在几个地方付钱?套餐的名字还在,里面的东西已经不是当初那一份了。
所以我现在改了一个习惯:每年年底之前,把所有订阅按年算一遍总账。方法就三步。
第一步,列一张表。把所有在扣费的订阅全写下来,别只写月费,月费乘以十二,写成年价。月费看起来都小,年价一写出来,重的那个立刻就显眼了。顺手把扣费卡也标上,哪张卡在扣哪几项,扣费日是哪天。
第二步,在表上标两类。一类是今年涨过价的,对着新价想一想:这个服务今年涨了多少,我的使用频率配不配得上这个价。另一类是过去三个月没打开过的——没打开过,等于在为空气付费,这类最优先处理。
第三步,每一项只做三选一:留、降档、轮换。确实每周都在用的,留;有广告版能接受的,降一档,Disney+、Hulu 这些含广告版和无广告版一个月能差九美元,一年就是一百多美元;只为追某一季才开的,追完就停,下季回来再开,轮换着用比常年挂着便宜得多。还有一个小细节:年付通常比按月付十二个月便宜,以 HBO Max 为例,年付比按月付能省 21.89 到 45.89 美元,确定会留满一年的服务,改成年付也是一笔钱。
这套总账算完,我才发现真正该管的不是某一次涨价,而是订阅这件事本身没有“总价”这个概念。月费是按月收的,涨价是按次来的,套餐是按个拆的,每一笔都小到不值得停下来想,可它们加在一起,就是一年一千七百多美元。没有人会替你把这笔总账算出来,只能自己动手。
我现在是把订阅都放在 PayAll 里一起看,续费节点和到期提醒在我的设定权限内由它帮我整理好,到了该算账的时候翻出来一目了然,续不续、降不降档,还是我自己定。扣费走哪张卡,我也会顺手对照一下 BIN、结算通道、汇率这三层——订阅的钱是按月扣的,卡的成本是按笔算的,两本账都得有人看。
说明一下:我和文中提到的 PayAll 有关联,以上只是个人经验分享,不构成投资或财务建议。
117
·
--
Lihat terjemahan
昨天看到 Pulsar 宣布支持 TRON 上的 USDT 充值,充进去就能用虚拟卡刷日常消费和订阅,官方说充币不收平台费,链上和第三方费用另算。
我自己的习惯是:订阅扣费前一天,先看一眼这笔钱在哪个币、哪条链,再决定充多少。TRC20 的 USDT 我平时用得不少,但换币之前,我会先在 PayAll 的币种详情页对一下这条链支不支持、锚定和发行方写没写清楚,确认了再充,卡里只留要花的钱。
卡是用来花钱的,不是用来囤钱的。
$USDT #稳定币 #U卡
昨天看到 Pulsar 宣布支持 TRON 上的 USDT 充值,充进去就能用虚拟卡刷日常消费和订阅,官方说充币不收平台费,链上和第三方费用另算。
我自己的习惯是:订阅扣费前一天,先看一眼这笔钱在哪个币、哪条链,再决定充多少。TRC20 的 USDT 我平时用得不少,但换币之前,我会先在 PayAll 的币种详情页对一下这条链支不支持、锚定和发行方写没写清楚,确认了再充,卡里只留要花的钱。
卡是用来花钱的,不是用来囤钱的。
$USDT #稳定币 #U卡
我自己的习惯是:订阅扣费前一天,先看一眼这笔钱在哪个币、哪条链,再决定充多少。TRC20 的 USDT 我平时用得不少,但换币之前,我会先在 PayAll 的币种详情页对一下这条链支不支持、锚定和发行方写没写清楚,确认了再充,卡里只留要花的钱。
卡是用来花钱的,不是用来囤钱的。
$USDT #稳定币 #U卡
2
·
--
Lihat terjemahan
昨天翻到一条 11 月 20 日的消息:RedotPay 更新了条款,每月前 3 笔被拒交易免收,从第 4 笔起,每被拒一次收约 0.5 美元;要是费用没缴清、账户出现负余额,卡和账户功能会立刻被停,直到补上为止。来源是 UCard Observer 对官方条款的核实。
这件事戳中了一个我以前没算过的账:刷卡失败原来也是要花钱的。以前我总觉得,支付失败最坏的结果就是换张卡再刷一次,顶多耽误几分钟。但现在看,失败本身有了明码标价——而且它最容易发生在最不该发生的时候:余额刚好差一点、网络抖了一下、商户那边风控抽风,连刷两三次,第四次还没成功,账单上先多了一笔被拒费。
更扎心的是后半句:欠着这笔小钱不处理,卡会直接被停。等于一次没刷成的消费,能把整张卡锁住。
我的判断是,选卡的时候,费率表不能只看「刷成了收多少」,还得看「刷不成收多少」:被拒收不收费、每月免费几次、负余额会不会直接停卡,这三行比返现比例更值得先看。刷卡前先确认余额够不够、别在不稳的网络下连刷,也能少交这种冤枉钱。
你们有没有遇到过「明明没买成,账单上却多了一笔钱」的情况?
#加密卡 #稳定币支付 #消费避坑
昨天翻到一条 11 月 20 日的消息:RedotPay 更新了条款,每月前 3 笔被拒交易免收,从第 4 笔起,每被拒一次收约 0.5 美元;要是费用没缴清、账户出现负余额,卡和账户功能会立刻被停,直到补上为止。来源是 UCard Observer 对官方条款的核实。
这件事戳中了一个我以前没算过的账:刷卡失败原来也是要花钱的。以前我总觉得,支付失败最坏的结果就是换张卡再刷一次,顶多耽误几分钟。但现在看,失败本身有了明码标价——而且它最容易发生在最不该发生的时候:余额刚好差一点、网络抖了一下、商户那边风控抽风,连刷两三次,第四次还没成功,账单上先多了一笔被拒费。
更扎心的是后半句:欠着这笔小钱不处理,卡会直接被停。等于一次没刷成的消费,能把整张卡锁住。
我的判断是,选卡的时候,费率表不能只看「刷成了收多少」,还得看「刷不成收多少」:被拒收不收费、每月免费几次、负余额会不会直接停卡,这三行比返现比例更值得先看。刷卡前先确认余额够不够、别在不稳的网络下连刷,也能少交这种冤枉钱。
你们有没有遇到过「明明没买成,账单上却多了一笔钱」的情况?
#加密卡 #稳定币支付 #消费避坑
这件事戳中了一个我以前没算过的账:刷卡失败原来也是要花钱的。以前我总觉得,支付失败最坏的结果就是换张卡再刷一次,顶多耽误几分钟。但现在看,失败本身有了明码标价——而且它最容易发生在最不该发生的时候:余额刚好差一点、网络抖了一下、商户那边风控抽风,连刷两三次,第四次还没成功,账单上先多了一笔被拒费。
更扎心的是后半句:欠着这笔小钱不处理,卡会直接被停。等于一次没刷成的消费,能把整张卡锁住。
我的判断是,选卡的时候,费率表不能只看「刷成了收多少」,还得看「刷不成收多少」:被拒收不收费、每月免费几次、负余额会不会直接停卡,这三行比返现比例更值得先看。刷卡前先确认余额够不够、别在不稳的网络下连刷,也能少交这种冤枉钱。
你们有没有遇到过「明明没买成,账单上却多了一笔钱」的情况?
#加密卡 #稳定币支付 #消费避坑
1
·
--
Artikel
Lihat terjemahan
钱包里的 U 怎么变成手里的现金:我取现前先对的 5 件事这周看到一条很实在的消息:11 月 16 日,MoneyGram 宣布 Solana 钱包 Solflare 接入了它的 Ramps 服务——钱包里的 USDC 能直接在参与活动的 MoneyGram 网点换成当地现金,覆盖 170 多个国家和地区。按官方说法,合资格用户在 2026 年 12 月 31 日前取现免手续费(有条款和资格限制)。
说实话,币圈天天讲"上链",但真正卡住普通人的往往是最后一步:链上的 U,怎么变成手里能花的现金。以前这条路要先过交易所、再等银行到账,现在多了一条"钱包直通柜台"的路。路是多了,但我取现之前,还是会先对这 5 件事。
第一,先看币有没有偏锚。换现金默认按 1 美元算,但币价真偏了的时候,亏的是自己。我现在换之前先打开 PayAll 的脱锚监测看一眼:这个币现在偏了多少、偏离的方向、严重程度。偏得厉害就先暂停,或者先换到更稳的币,别在偏锚的时候按 1 美元算账。监测到脱锚还会推送,告诉我继续、暂停还是立即兑换——决定权在我手里,但得先看见数字。
第二,先对链和币。这条路只认 Solana 链上的 USDC,别的链、别的币走不通。转之前先确认两件事:我要取的是不是 USDC,在不在 Solana 上。链错了,钱就去了别的地方,找回来的成本比手续费贵得多。
第三,先看清费用和汇率。"0 手续费"只到 12 月 31 日,而且有资格和条款限制,不是所有人都免、也不是永远免。真正决定到手多少的,是那一刻的换汇报价——以官方给出的报价为准,别只盯着"0 手续费"三个字,汇率里藏的差价才是大头。
第四,先确认身份和网点。170 多个国家和地区是网点的覆盖范围,不等于每家店都能取。取现要过身份核验,带好证件;出门前先确认好附近哪家参与活动的网点支持、营业到几点。别到了柜台才发现这家不支持,白跑一趟。
第五,转完先查状态,再动身。USDC 转出去之后,我会在 PayAll 里让 Agent 一句话查一下这笔的状态和对账——确认钱到了、金额对得上,再出门取。顺序别反了:先确认,再动身。以前我吃过亏,钱转了就默认到了,结果在柜台等了半天。
说到底,稳定币走到今天,拼的已经不是谁的币更新,而是谁把"最后一步"修得更顺。从链上到现金,中间每一步都有坑:偏锚、错链、汇率、网点、到账状态。把这 5 件事对一遍,取现这件事就没那么玄了。
今晚的清单就这 5 条,明天出门取现前,我会再按这个顺序过一遍。
#稳定币 $USDC
钱包里的 U 怎么变成手里的现金:我取现前先对的 5 件事
这周看到一条很实在的消息:11 月 16 日,MoneyGram 宣布 Solana 钱包 Solflare 接入了它的 Ramps 服务——钱包里的 USDC 能直接在参与活动的 MoneyGram 网点换成当地现金,覆盖 170 多个国家和地区。按官方说法,合资格用户在 2026 年 12 月 31 日前取现免手续费(有条款和资格限制)。
说实话,币圈天天讲"上链",但真正卡住普通人的往往是最后一步:链上的 U,怎么变成手里能花的现金。以前这条路要先过交易所、再等银行到账,现在多了一条"钱包直通柜台"的路。路是多了,但我取现之前,还是会先对这 5 件事。
第一,先看币有没有偏锚。换现金默认按 1 美元算,但币价真偏了的时候,亏的是自己。我现在换之前先打开 PayAll 的脱锚监测看一眼:这个币现在偏了多少、偏离的方向、严重程度。偏得厉害就先暂停,或者先换到更稳的币,别在偏锚的时候按 1 美元算账。监测到脱锚还会推送,告诉我继续、暂停还是立即兑换——决定权在我手里,但得先看见数字。
第二,先对链和币。这条路只认 Solana 链上的 USDC,别的链、别的币走不通。转之前先确认两件事:我要取的是不是 USDC,在不在 Solana 上。链错了,钱就去了别的地方,找回来的成本比手续费贵得多。
第三,先看清费用和汇率。"0 手续费"只到 12 月 31 日,而且有资格和条款限制,不是所有人都免、也不是永远免。真正决定到手多少的,是那一刻的换汇报价——以官方给出的报价为准,别只盯着"0 手续费"三个字,汇率里藏的差价才是大头。
第四,先确认身份和网点。170 多个国家和地区是网点的覆盖范围,不等于每家店都能取。取现要过身份核验,带好证件;出门前先确认好附近哪家参与活动的网点支持、营业到几点。别到了柜台才发现这家不支持,白跑一趟。
第五,转完先查状态,再动身。USDC 转出去之后,我会在 PayAll 里让 Agent 一句话查一下这笔的状态和对账——确认钱到了、金额对得上,再出门取。顺序别反了:先确认,再动身。以前我吃过亏,钱转了就默认到了,结果在柜台等了半天。
说到底,稳定币走到今天,拼的已经不是谁的币更新,而是谁把"最后一步"修得更顺。从链上到现金,中间每一步都有坑:偏锚、错链、汇率、网点、到账状态。把这 5 件事对一遍,取现这件事就没那么玄了。
今晚的清单就这 5 条,明天出门取现前,我会再按这个顺序过一遍。
#稳定币 $USDC
说实话,币圈天天讲"上链",但真正卡住普通人的往往是最后一步:链上的 U,怎么变成手里能花的现金。以前这条路要先过交易所、再等银行到账,现在多了一条"钱包直通柜台"的路。路是多了,但我取现之前,还是会先对这 5 件事。
第一,先看币有没有偏锚。换现金默认按 1 美元算,但币价真偏了的时候,亏的是自己。我现在换之前先打开 PayAll 的脱锚监测看一眼:这个币现在偏了多少、偏离的方向、严重程度。偏得厉害就先暂停,或者先换到更稳的币,别在偏锚的时候按 1 美元算账。监测到脱锚还会推送,告诉我继续、暂停还是立即兑换——决定权在我手里,但得先看见数字。
第二,先对链和币。这条路只认 Solana 链上的 USDC,别的链、别的币走不通。转之前先确认两件事:我要取的是不是 USDC,在不在 Solana 上。链错了,钱就去了别的地方,找回来的成本比手续费贵得多。
第三,先看清费用和汇率。"0 手续费"只到 12 月 31 日,而且有资格和条款限制,不是所有人都免、也不是永远免。真正决定到手多少的,是那一刻的换汇报价——以官方给出的报价为准,别只盯着"0 手续费"三个字,汇率里藏的差价才是大头。
第四,先确认身份和网点。170 多个国家和地区是网点的覆盖范围,不等于每家店都能取。取现要过身份核验,带好证件;出门前先确认好附近哪家参与活动的网点支持、营业到几点。别到了柜台才发现这家不支持,白跑一趟。
第五,转完先查状态,再动身。USDC 转出去之后,我会在 PayAll 里让 Agent 一句话查一下这笔的状态和对账——确认钱到了、金额对得上,再出门取。顺序别反了:先确认,再动身。以前我吃过亏,钱转了就默认到了,结果在柜台等了半天。
说到底,稳定币走到今天,拼的已经不是谁的币更新,而是谁把"最后一步"修得更顺。从链上到现金,中间每一步都有坑:偏锚、错链、汇率、网点、到账状态。把这 5 件事对一遍,取现这件事就没那么玄了。
今晚的清单就这 5 条,明天出门取现前,我会再按这个顺序过一遍。
#稳定币 $USDC
1
36
·
--
Lihat terjemahan
今晚下单买日用品,本来只想买一瓶洗发水,六十多块。结账页跳出来一行字:再买35元,立减20。我盯着那行字看了半天,鬼使神差地加了一瓶根本不急着用的护手霜。付款的时候我还挺得意,觉得自己薅到了羊毛。翻账单才反应过来:我本来只打算花六十多,最后花了八十多。所谓的立减20,是建立在我多花35的基础上的。更扎心的是,那瓶护手霜家里其实还有一瓶没开封的。
这事我以前干过不止一次。满减、满赠、凑单,这些玩法最厉害的地方不是让你少花钱,而是让你在「省了」的心情里,多花一笔本来不会花的钱。省钱的感觉是真的,多花的钱也是真的。后来我给自己定了个小规矩:凑单之前先问一句,这件多买的东西,我下周会不会主动去买?如果答案是不会,那就直接付原价走人。算下来,省下的那点满减,还真没几次比得过多买的那件东西。
你们有没有过这种「为了省钱反而多花钱」的时刻?是凑满减,还是为了免运费加的东西?
#日常消费 #满减 #理性消费
今晚下单买日用品,本来只想买一瓶洗发水,六十多块。结账页跳出来一行字:再买35元,立减20。我盯着那行字看了半天,鬼使神差地加了一瓶根本不急着用的护手霜。付款的时候我还挺得意,觉得自己薅到了羊毛。翻账单才反应过来:我本来只打算花六十多,最后花了八十多。所谓的立减20,是建立在我多花35的基础上的。更扎心的是,那瓶护手霜家里其实还有一瓶没开封的。
这事我以前干过不止一次。满减、满赠、凑单,这些玩法最厉害的地方不是让你少花钱,而是让你在「省了」的心情里,多花一笔本来不会花的钱。省钱的感觉是真的,多花的钱也是真的。后来我给自己定了个小规矩:凑单之前先问一句,这件多买的东西,我下周会不会主动去买?如果答案是不会,那就直接付原价走人。算下来,省下的那点满减,还真没几次比得过多买的那件东西。
你们有没有过这种「为了省钱反而多花钱」的时刻?是凑满减,还是为了免运费加的东西?
#日常消费 #满减 #理性消费
这事我以前干过不止一次。满减、满赠、凑单,这些玩法最厉害的地方不是让你少花钱,而是让你在「省了」的心情里,多花一笔本来不会花的钱。省钱的感觉是真的,多花的钱也是真的。后来我给自己定了个小规矩:凑单之前先问一句,这件多买的东西,我下周会不会主动去买?如果答案是不会,那就直接付原价走人。算下来,省下的那点满减,还真没几次比得过多买的那件东西。
你们有没有过这种「为了省钱反而多花钱」的时刻?是凑满减,还是为了免运费加的东西?
#日常消费 #满减 #理性消费
·
--
Artikel
Lihat terjemahan
跌破 6.2 万美元的傍晚:稳定币一个月缩水 160 亿,我的复盘在看钱往哪走今天傍晚打开行情,第一眼是比特币一度跌到 6.13 万美元上下——7 月初以来的最低点。恐惧贪婪指数 12,还是极度恐慌那档。
导火索不在币圈。Anthropic 昨天上市,发行价 83 美元,开盘冲到 111.5 美元,收盘回落到 97.17 美元,首日涨 17%,但盘中那波冲高回落把美股情绪带崩了:纳指从涨 2% 翻到跌 2.25%。今天亚盘接着跌,日经一度跌 4.85%,一天蒸发约 57 万亿日元(约 3580 亿美元);韩国 KOSPI 跌 5%,交易所直接暂停了 5 分钟程序化卖出。比特币跟着跌到 6.13 万美元附近,截至发稿约 6.18 万美元,24 小时跌约 1.5%(news.bitcoin.com,北京时间今天下午口径)。
但我今晚复盘看的不是 K 线,是稳定币总量。
Nansen 今天的数据:过去 30 天,全球稳定币供应量缩水约 160 亿美元,降到约 2860 亿美元。USDT 约 1750 亿美元,30 天缩 4.3%;USDC 约 686 亿美元,缩 5%。另一家口径(CryptoNews 引 RWA.xyz)总量约 2830 亿美元,数字不一样,方向一致——都在缩。Glassnode 11 月 11 日的报告说,这是 2022 年 6 月以来最快的 30 天收缩。
缩水不可怕,可怕的是不知道钱去了哪。这次 Nansen 说得很直白:离场的钱大头是回了法币现金,不是换进了别的代币。以太坊一处就占了约 120 亿美元的缩水,大户是直接找发行方赎回;Hyperliquid 上的稳定币余额一个月也少了 17%。ETF 那边同步在流出:11 月 18 日一天净流出约 3.06 亿美元,11 月累计约 28.9 亿美元,而 10 月全月才 5.16 亿美元。
但有一个细节让我稍微松了口气:赎回的速度在放慢。最近 7 天约 30 亿美元,上一周约 40 亿美元。恐慌还在,但抛压的加速度下来了。6 万美元是下一道坎,Glassnode 提示那里集中了大量清算单,Wintermute 这周也提醒过可能跌破 6 万——我不猜守不守得住,只记着这个位置。
所以我今晚做的事很简单,就两件。
第一,打开 PayAll 的稳定币总览,把几个口径并排看一眼。总量、USDT、USDC 各自的数字和变化,来源和更新时间都标在页面上。只看一家的数据容易被单一口径带偏,并排看才知道缩水是全市场的事,还是某一家在动。
第二,如果真要动——比如把手里波动大的币换成更稳的,或者换回法币——我先在 PayAll 的「怎么获得」里比一遍最优兑换路径。看清到账和费用再动手,不在恐慌里市价乱换。钱要走可以走,但别在最慌的那一分钟里,为滑点和手续费多付一笔。
另外两条今天的消息,我记在备忘里,不急着下结论:美国商品期货交易委员会(CFTC)今天表态,Hyperliquid 这类链上交易所要服务美国散户,得注册或与持牌交易所合作;渣打和新加坡华侨银行(OCBC)完成了银行间快速美元支付试验,不用再等传统银行截点。规则在收紧,银行那条路也在修,两条线是并行的。
今晚我不猜底。只记三件事:稳定币总量还在缩,但赎回在放慢;6 万美元是下一道坎;真要动钱,先看清路再动手。
下一窗口:11 月 25 日美国 PCE,12 月 8 日至 9 日美联储议息会。
#稳定币 #比特币
跌破 6.2 万美元的傍晚:稳定币一个月缩水 160 亿,我的复盘在看钱往哪走
今天傍晚打开行情,第一眼是比特币一度跌到 6.13 万美元上下——7 月初以来的最低点。恐惧贪婪指数 12,还是极度恐慌那档。
导火索不在币圈。Anthropic 昨天上市,发行价 83 美元,开盘冲到 111.5 美元,收盘回落到 97.17 美元,首日涨 17%,但盘中那波冲高回落把美股情绪带崩了:纳指从涨 2% 翻到跌 2.25%。今天亚盘接着跌,日经一度跌 4.85%,一天蒸发约 57 万亿日元(约 3580 亿美元);韩国 KOSPI 跌 5%,交易所直接暂停了 5 分钟程序化卖出。比特币跟着跌到 6.13 万美元附近,截至发稿约 6.18 万美元,24 小时跌约 1.5%(news.bitcoin.com,北京时间今天下午口径)。
但我今晚复盘看的不是 K 线,是稳定币总量。
Nansen 今天的数据:过去 30 天,全球稳定币供应量缩水约 160 亿美元,降到约 2860 亿美元。USDT 约 1750 亿美元,30 天缩 4.3%;USDC 约 686 亿美元,缩 5%。另一家口径(CryptoNews 引 RWA.xyz)总量约 2830 亿美元,数字不一样,方向一致——都在缩。Glassnode 11 月 11 日的报告说,这是 2022 年 6 月以来最快的 30 天收缩。
缩水不可怕,可怕的是不知道钱去了哪。这次 Nansen 说得很直白:离场的钱大头是回了法币现金,不是换进了别的代币。以太坊一处就占了约 120 亿美元的缩水,大户是直接找发行方赎回;Hyperliquid 上的稳定币余额一个月也少了 17%。ETF 那边同步在流出:11 月 18 日一天净流出约 3.06 亿美元,11 月累计约 28.9 亿美元,而 10 月全月才 5.16 亿美元。
但有一个细节让我稍微松了口气:赎回的速度在放慢。最近 7 天约 30 亿美元,上一周约 40 亿美元。恐慌还在,但抛压的加速度下来了。6 万美元是下一道坎,Glassnode 提示那里集中了大量清算单,Wintermute 这周也提醒过可能跌破 6 万——我不猜守不守得住,只记着这个位置。
所以我今晚做的事很简单,就两件。
第一,打开 PayAll 的稳定币总览,把几个口径并排看一眼。总量、USDT、USDC 各自的数字和变化,来源和更新时间都标在页面上。只看一家的数据容易被单一口径带偏,并排看才知道缩水是全市场的事,还是某一家在动。
第二,如果真要动——比如把手里波动大的币换成更稳的,或者换回法币——我先在 PayAll 的「怎么获得」里比一遍最优兑换路径。看清到账和费用再动手,不在恐慌里市价乱换。钱要走可以走,但别在最慌的那一分钟里,为滑点和手续费多付一笔。
另外两条今天的消息,我记在备忘里,不急着下结论:美国商品期货交易委员会(CFTC)今天表态,Hyperliquid 这类链上交易所要服务美国散户,得注册或与持牌交易所合作;渣打和新加坡华侨银行(OCBC)完成了银行间快速美元支付试验,不用再等传统银行截点。规则在收紧,银行那条路也在修,两条线是并行的。
今晚我不猜底。只记三件事:稳定币总量还在缩,但赎回在放慢;6 万美元是下一道坎;真要动钱,先看清路再动手。
下一窗口:11 月 25 日美国 PCE,12 月 8 日至 9 日美联储议息会。
#稳定币 #比特币
导火索不在币圈。Anthropic 昨天上市,发行价 83 美元,开盘冲到 111.5 美元,收盘回落到 97.17 美元,首日涨 17%,但盘中那波冲高回落把美股情绪带崩了:纳指从涨 2% 翻到跌 2.25%。今天亚盘接着跌,日经一度跌 4.85%,一天蒸发约 57 万亿日元(约 3580 亿美元);韩国 KOSPI 跌 5%,交易所直接暂停了 5 分钟程序化卖出。比特币跟着跌到 6.13 万美元附近,截至发稿约 6.18 万美元,24 小时跌约 1.5%(news.bitcoin.com,北京时间今天下午口径)。
但我今晚复盘看的不是 K 线,是稳定币总量。
Nansen 今天的数据:过去 30 天,全球稳定币供应量缩水约 160 亿美元,降到约 2860 亿美元。USDT 约 1750 亿美元,30 天缩 4.3%;USDC 约 686 亿美元,缩 5%。另一家口径(CryptoNews 引 RWA.xyz)总量约 2830 亿美元,数字不一样,方向一致——都在缩。Glassnode 11 月 11 日的报告说,这是 2022 年 6 月以来最快的 30 天收缩。
缩水不可怕,可怕的是不知道钱去了哪。这次 Nansen 说得很直白:离场的钱大头是回了法币现金,不是换进了别的代币。以太坊一处就占了约 120 亿美元的缩水,大户是直接找发行方赎回;Hyperliquid 上的稳定币余额一个月也少了 17%。ETF 那边同步在流出:11 月 18 日一天净流出约 3.06 亿美元,11 月累计约 28.9 亿美元,而 10 月全月才 5.16 亿美元。
但有一个细节让我稍微松了口气:赎回的速度在放慢。最近 7 天约 30 亿美元,上一周约 40 亿美元。恐慌还在,但抛压的加速度下来了。6 万美元是下一道坎,Glassnode 提示那里集中了大量清算单,Wintermute 这周也提醒过可能跌破 6 万——我不猜守不守得住,只记着这个位置。
所以我今晚做的事很简单,就两件。
第一,打开 PayAll 的稳定币总览,把几个口径并排看一眼。总量、USDT、USDC 各自的数字和变化,来源和更新时间都标在页面上。只看一家的数据容易被单一口径带偏,并排看才知道缩水是全市场的事,还是某一家在动。
第二,如果真要动——比如把手里波动大的币换成更稳的,或者换回法币——我先在 PayAll 的「怎么获得」里比一遍最优兑换路径。看清到账和费用再动手,不在恐慌里市价乱换。钱要走可以走,但别在最慌的那一分钟里,为滑点和手续费多付一笔。
另外两条今天的消息,我记在备忘里,不急着下结论:美国商品期货交易委员会(CFTC)今天表态,Hyperliquid 这类链上交易所要服务美国散户,得注册或与持牌交易所合作;渣打和新加坡华侨银行(OCBC)完成了银行间快速美元支付试验,不用再等传统银行截点。规则在收紧,银行那条路也在修,两条线是并行的。
今晚我不猜底。只记三件事:稳定币总量还在缩,但赎回在放慢;6 万美元是下一道坎;真要动钱,先看清路再动手。
下一窗口:11 月 25 日美国 PCE,12 月 8 日至 9 日美联储议息会。
#稳定币 #比特币
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BTCReboundsAbove$60KAmidWhaleDipBuying
2,679 penayangan
38 Berdiskusi
Abraxas Capital dan Paus Lainnya Membeli Saat Harga BTC Turun, Ketika Bitcoin Sesaat Kembali Menembus $60.000
Binance News
·Disukai 11 Kali
·7.8k penayangan
NvidiaLoses$2.7TrillionInMonthAndAHalf
40,238 penayangan
195 Berdiskusi
GlobalStocksFaceLongestLosingStreakSince2023
379,093 penayangan
2,476 Berdiskusi