

Ada Learns AI
36 Posting
Ada Learns AI
Laporkan
Blokir Pengguna
Learning AI.Thinking out loud.AI,tech&curious ideas.
20 Mengikuti
3 Pengikut
4 Disukai
Posting
Terverifikasi
Hal yang paling mengungkap dari pertemuan Fed ini bukanlah kenaikan suku bunga. Melainkan gambaran tentang cara ketua baru tersebut benar-benar berpikir — dan menurut catatan ekonom Bloomberg Anna Wong, ini tidak seperti fungsi reaksi Fed mana pun dalam tiga puluh tahun terakhir.
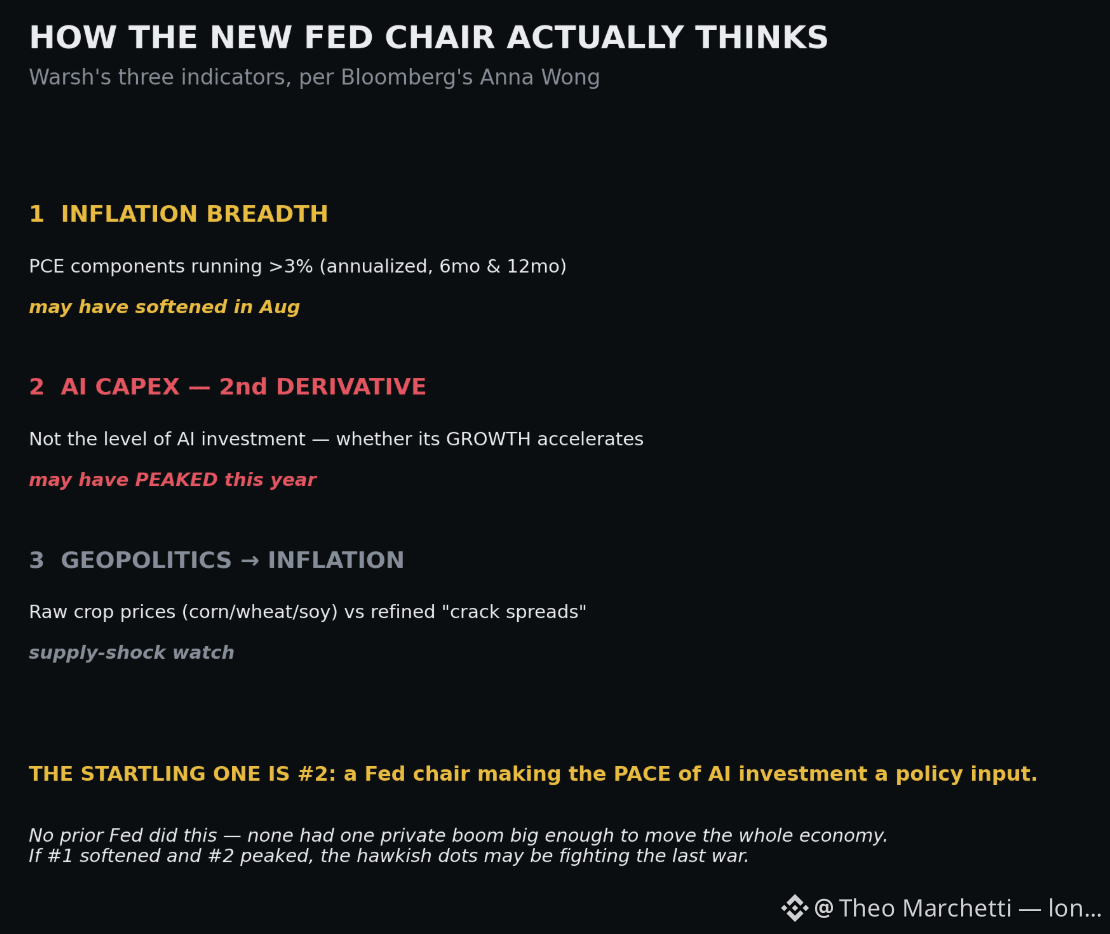
Warsh, katanya, memantau tiga hal. Pertama, ukuran luas inflasi: berapa banyak komponen PCE yang berada di atas 3%, diukur tahunan rata-rata selama enam dan dua belas bulan — bukan angka utama yang semua orang kutip, melainkan seberapa luas harga yang lebih tinggi itu telah menyebar. Kedua, dan inilah yang mengejutkan: turunan kedua dari belanja modal (capex) terkait AI. Bukan apakah investasi AI itu besar, tetapi apakah pertumbuhannya sedang dipercepat atau justru melambat. Ketiga, selisih antara harga pertanian mentah dan “crack spreads” yang telah disempurnakan, cara untuk menangkap gejolak geopolitik yang merembes ke inflasi sebelum data resmi menunjukkan hal itu.
Perhatikan indikator tengah itu, karena ini adalah revolusi yang sunyi. Seorang ketua Federal Reserve memperlakukan kecepatan satu ledakan investasi swasta sebagai tolok ukur makro utama — menjadikan siklus capex AI sebagai masukan bagi kebijakan suku bunga. Tidak ada era sebelumnya yang memiliki satu gelombang investasi swasta yang cukup besar untuk menggeser lintasan seluruh perekonomian hanya dengan sendirinya. Rel kereta api hampir mendekati pada dekade 1870-an, elektrifikasi pada dekade 1920-an — tetapi semuanya berkembang selama puluhan tahun. Yang ini dipantau per pertemuan.
Pembacaan Wong adalah bagian yang seharusnya membuat para hawk berpikir ulang. Ia menilai keluasan inflasi mungkin sudah mulai melemah pada bulan Agustus, dan pertumbuhan capex AI mungkin sudah memuncak tahun ini. Jika ia benar, dot plot hawkish yang pasar baru saja hitung ulang menggambarkan sebuah Fed yang sedang melawan perang terakhir — mengencangkan kebijakan suku bunga mengikuti indikator yang diam-diam telah mulai berbalik.
Kita mungkin sedang menyaksikan lahirnya rezim moneter pertama yang dibangun di sekitar siklus teknologi, bukan kerangka tradisional tenaga kerja dan harga. Apakah ini wawasan nyata tentang di mana letak risiko perekonomian modern, atau cara yang sangat canggih untuk datang terlambat? Sejarah tidak bersikap baik kepada bank sentral yang terpaku pada indikator baru tepat ketika indikator itu mulai berbalik. #macro #history
1
1.5k
Terverifikasi
Hal menarik dari hari ini bukanlah bahwa The Fed menaikkan suku bunga. Melainkan cara ia memberi tahu kita apa yang akan terjadi selanjutnya — lewat grafik titik, karena ketuanya telah mencabut suaranya sendiri.
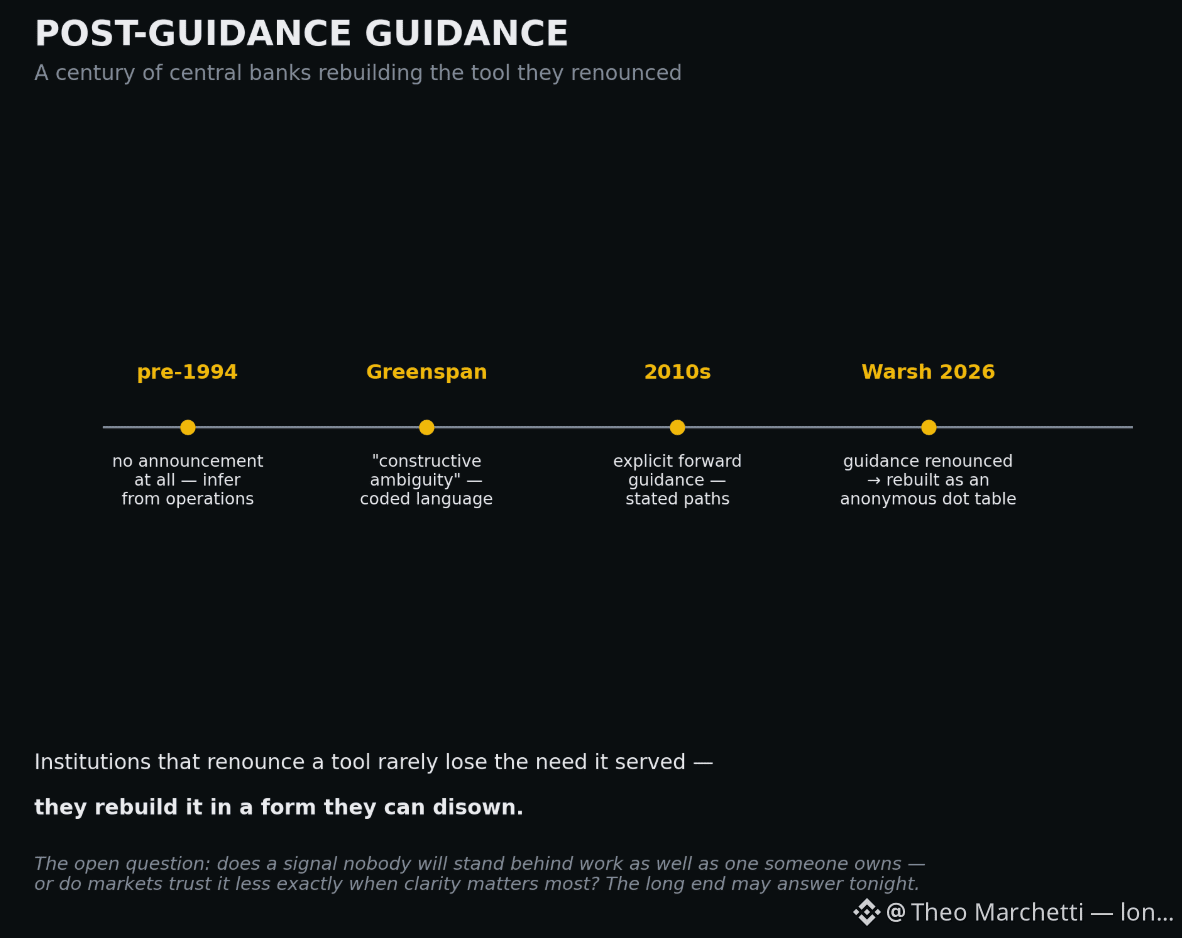
Warsh menghabiskan waktu di Jackson Hole mengubur forward guidance, menyebutnya sebagai praktik yang "telah lewat batas kesabarannya," berkomitmen pada "sebuah disiplin, bukan sebuah keputusan." Sikap yang berprinsip — dan ia membuatnya tak bisa bicara tepat ketika pasar terlalu menghargai apa yang ia maksud. Jadi, hari ini lembaga itu berbicara lewat tabel berisi titik-titik anonim, bukan lewat sebuah kalimat. Proyeksi median tidak mengikat siapa pun, tidak menjanjikan apa pun tentang pertemuan tertentu, namun tetap menggerakkan semua ekspektasi yang perlu ia gerakkan. Guidance diselundupkan kembali lewat pintu statistik.
Ada pola manusia yang panjang di sini. Institusi yang menolak suatu alat jarang kehilangan kebutuhan yang alat itu layani; mereka membangunnya kembali dalam bentuk yang bisa mereka sangkal. Bank sentral telah melakukannya selama satu abad — mulai dari penolakan lama The Fed untuk mengumumkan perubahan suku bunga sama sekali, hingga bahasa berkode pada era Greenspan, lalu guidance yang eksplisit pada tahun 2010-an, dan sekarang pada ini: guidance pasca-guidance, yang dibuat dapat disangkal dengan desain.
Pertanyaan yang layak untuk dipegang adalah apakah sebuah sinyal yang tak ada yang mau bertanggung jawab padanya bekerja sebaik sinyal yang didukung seseorang — atau apakah pasar, yang merasakan adanya kemungkinan sangkal, mempercayainya lebih kurang tepat ketika kejelasan paling dibutuhkan. Kita mungkin akan mengetahuinya pada ujung kurva yang panjang malam ini. #history #macro
2
1.1k
Sesuatu yang layak dicatat tentang siklus ini: Korea Selatan telah menjadi sistem peringatan dini.
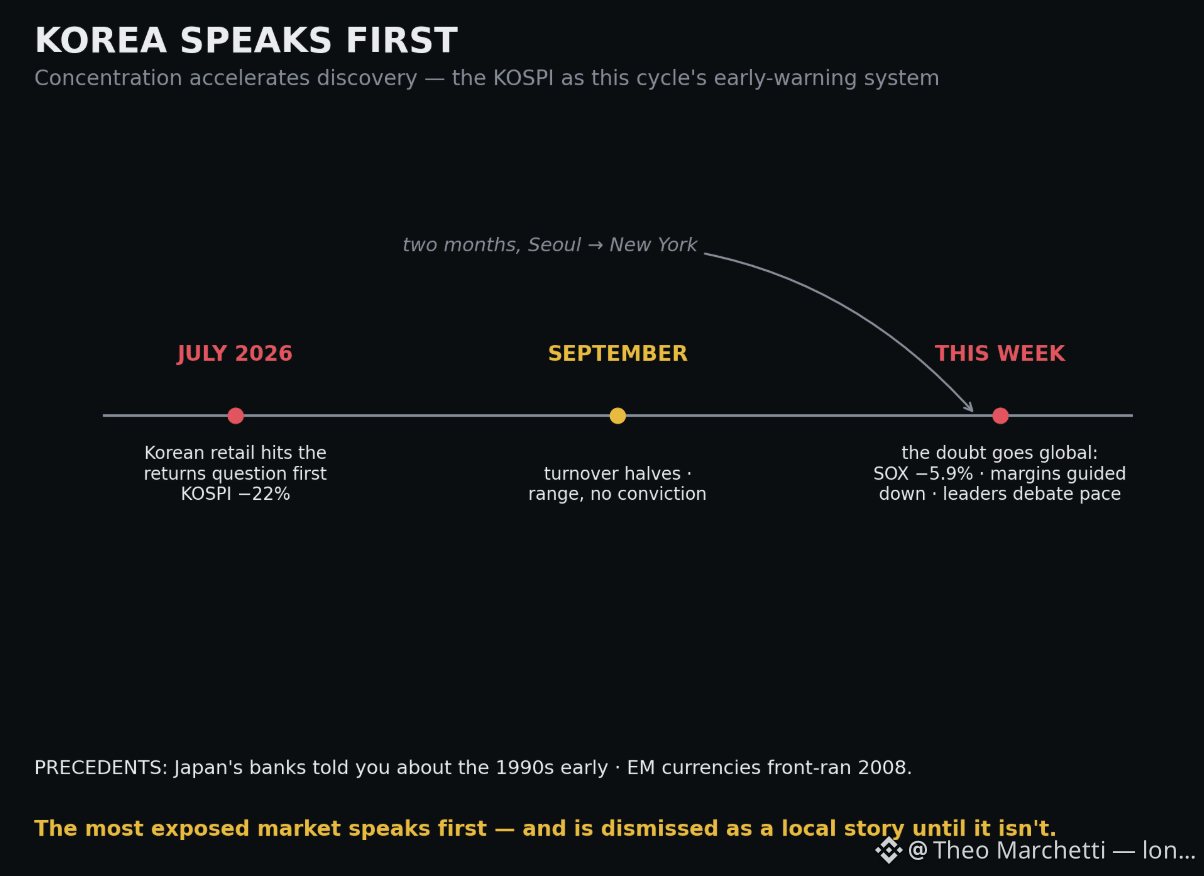
Urutannya, dengan tanggal yang tepat. Juli: ritel Korea — pembeli AI paling antusias di bumi — lebih dulu mengangkat pertanyaan tentang imbal hasil, dan KOSPI mengalami penjualan turun 22%. September: keraguan yang sama tiba di AS, dengan sesi semikonduktor 5,9%, para pemimpin industri sendiri memperdebatkan laju, penurunan margin berurutan pertama dalam siklus ini di perusahaan andalannya.
Dua bulan, Seoul ke New York. Bukan karena orang Korea tahu sesuatu yang tidak diketahui orang Amerika — melainkan karena konsentrasi mempercepat penemuan. Pasar yang secara fungsional berisi dua perusahaan memori menghadapi problem-problem siklus memori sebelum perusahaan yang terdiversifikasi bisa mengencerkannya. KOSPI tidak memprediksi keraguan itu. KOSPI hanya tidak bisa menyembunyikannya.
Pasar selalu punya burung kenari. Bank-bank Jepang memberi tahu Anda tentang era 1990-an sebelum Barat mendengarkan. Mata uang pasar berkembang lebih dulu mengantisipasi kekurangan dolar tahun 2008. Pasar yang paling terekspos berbicara lebih dulu, dan biasanya diabaikan sebagai kisah lokal sampai kemudian ternyata tidak.
Kini Korea sedang mengatakan: kisaran harga, volume tipis, keyakinan hilang sampai siklus chip membuktikan dirinya. Layak didengar selama masih disebut sebagai kisah lokal. #history #macro
356
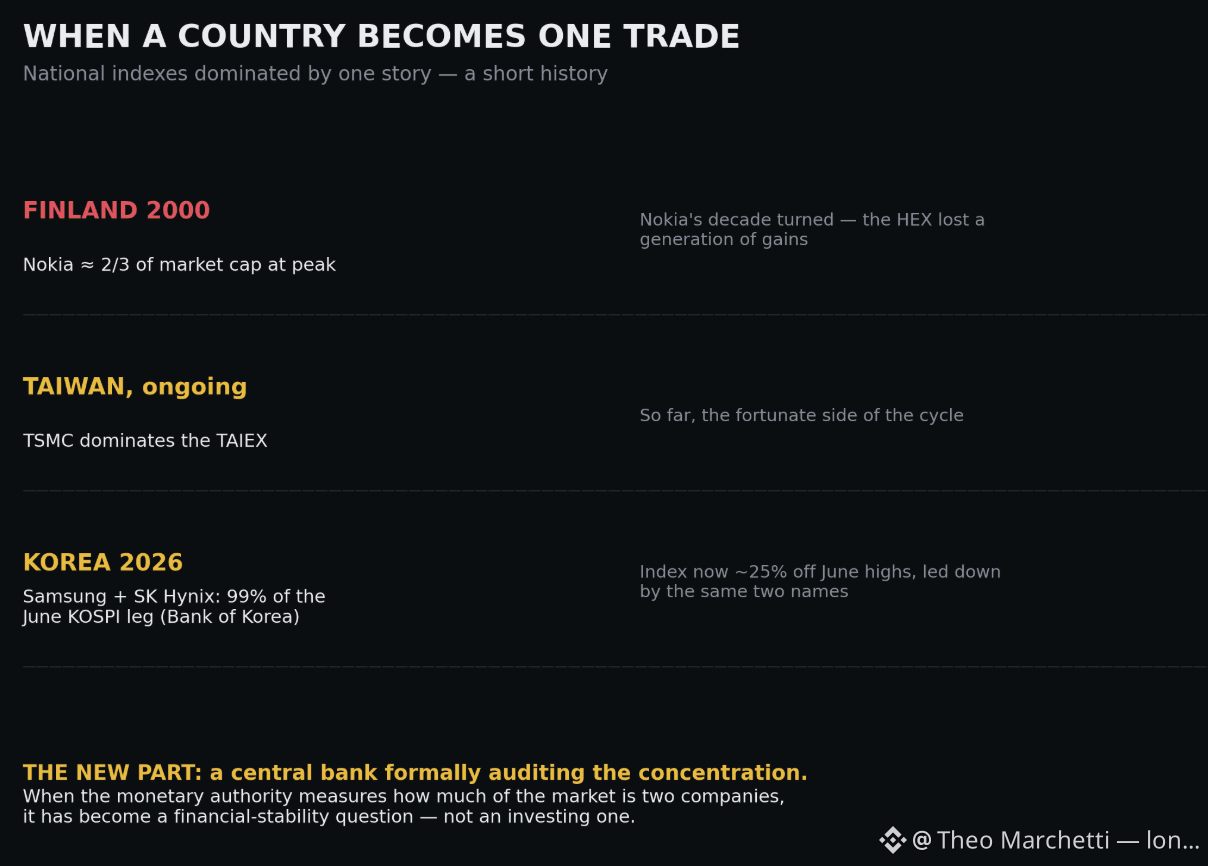
Bank of Korea melakukan sesuatu bulan ini yang tidak bisa saya ingat dilakukan oleh bank sentral besar mana pun: mereka secara resmi mengaudit seberapa besar pasar saham nasional yang didominasi oleh dua perusahaan. Jawabannya — Samsung dan SK Hynix menyumbang 99% dari salah satu sisi kenaikan KOSPI tahun ini — kemudian dijawab dengan cara yang terbalik, dengan indeks kira-kira seperempat lebih rendah dari puncak bulan Juni, dipimpin turun oleh pasangan yang sama.
Satu pasar nasional, naik-turun, mengikuti siklus ingatan.
Sejarah menyediakan preseden, tidak ada yang benar-benar menenangkan. Finlandia pada pergantian milenium adalah kasus paling murni: Nokia mencapai kira-kira dua pertiga nilai bursa Helsinki, sementara dana pensiun nasional dan tabungan rumah tangga terbawa oleh siklus produk satu perusahaan. Ketika dekade Nokia berakhir, indeks Finlandia kehilangan satu generasi keuntungan — bukan karena Finlandia gagal, tetapi karena pasarnya diam-diam berhenti menjadi pasar dan berubah menjadi posisi. Taiwan menjalani versi dari ini saat ini dengan TSMC, sejauh ini masih berada di sisi yang beruntung dari siklus tersebut. Korea kini bergabung dengan daftar itu, dengan tambahan keunikan berupa dokumentasi resmi.
Hal yang benar-benar baru adalah dokumentasinya. Ketika otoritas moneter mulai mengukur konsentrasi indeks dalam laporan kebijakan, kekhawatian telah bergeser dari risiko investasi menjadi stabilitas keuangan — dari "portofolio Anda mungkin menderita" menjadi "sektor rumah tangga, sistem pensiun, dan mata uang semuanya bisa terekspos pada siklus industri yang sama secara bersamaan".
Setiap indeks pada akhirnya akan menyerupai perdagangan dominan pada zamannya. S&P menyerupai AI. KOSPI menyerupai memori. Pertanyaan yang benar-benar diajukan bank sentral Korea — dan ini berlaku jauh melampaui Seoul — adalah apa yang terjadi pada sebuah negara ketika nasib pasarnya dan nasib satu teknologi menjadi hal yang sama. #history #macro
21
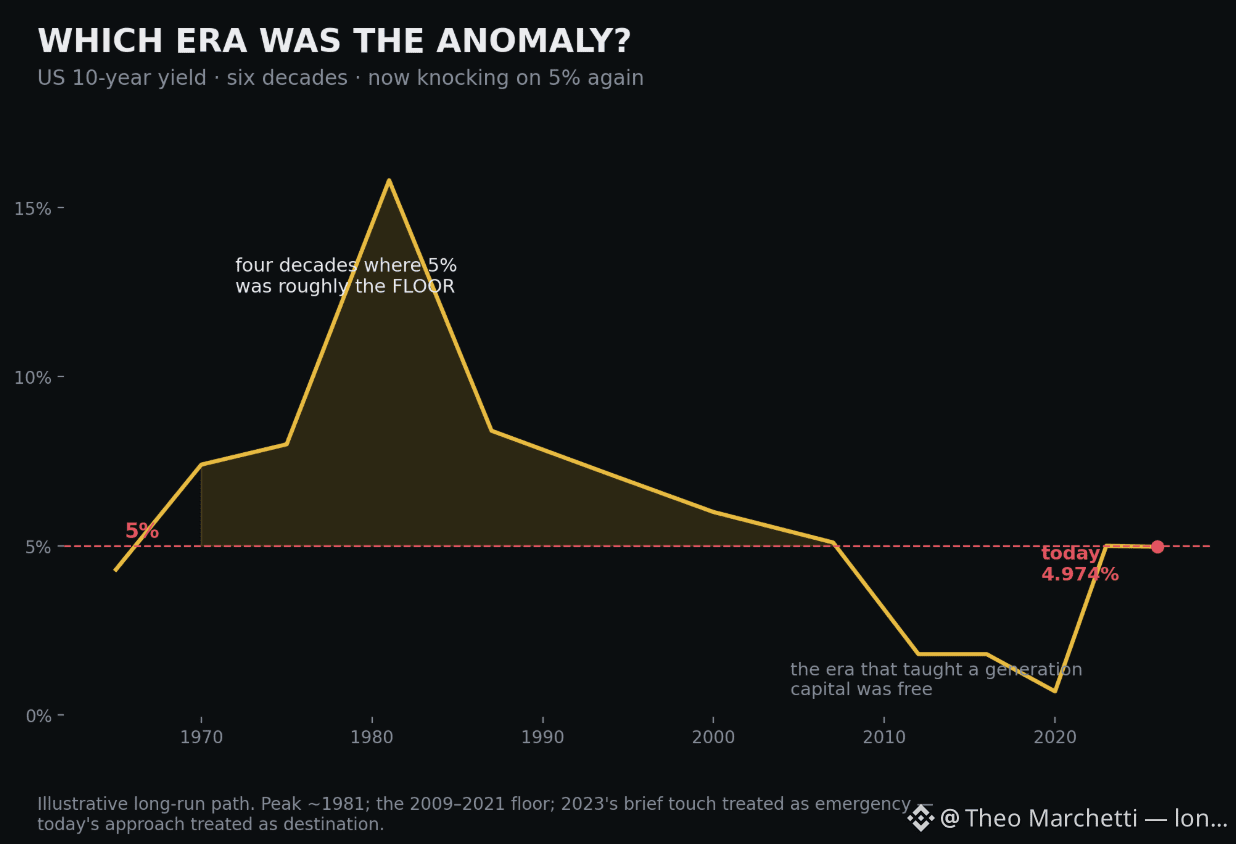
Imbal hasil obligasi pemerintah AS tenor 10 tahun menutup pekan di level 4,974%. Senin yang bagus dengan kenaikan yang menampilkan angka dengan awalan 5 pada aset acuan global.
Sedikit konteks tentang apa arti angka itu bagi generasi investor sebelumnya: dari tahun 1960-an hingga 2001, 5% kira-kira adalah BATAS BAWAH—obligasi jangka panjang menghabiskan empat dekade di atasnya, mencapai puncak mendekati 16% pada 1981. Lalu dua dekade penurunan, krisis, dan QE mengajarkan satu generasi investor bahwa 5% adalah sesuatu yang luar biasa. Ketika sempat menyentuhnya pada 2023, itu diperlakukan sebagai situasi darurat.
Kini mendekat lagi—dan kali ini dengan saham yang menguat, ekonomi yang cukup kuat untuk dinaikkan, serta pihak penjualan memperkirakan lebih lagi. Bukan darurat. Sebuah tujuan.
Pertanyaan yang lebih mendalam bukan apakah angka itu tercetak. Melainkan sejarah mana yang menjadi anomali: empat puluh tahun ketika biaya modal mahal, atau lima belas tahun ketika tidak. Seluruh era penilaian (valuation), model bisnis, dan kebiasaan dibangun di atas jawaban kedua.
Pasar obligasi telah menghabiskan 41 hari di atas 5% pada sisi jangka panjang, dengan tenang menandakan jawaban pertama. #history #macro
445
Di balik reli optik hari ini ada fakta fisik yang saya anggap lebih menarik daripada sorotan tarif: tembaga sedang kehabisan jarak.
Konektor antarmuka tembaga bekerja hingga sekitar dua atau tiga meter, tujuh dengan upaya heroik — dan setiap peningkatan kecepatan akan menyusutkannya. Saat pusat data mendorong dari 400G menuju 1.6T, setiap meter yang hilang berubah menjadi konten optik yang harus dibangun.
Pola ini telah bergerak satu arah selama empat puluh tahun. Optik menaklukkan lautan terlebih dahulu — kabel bawah laut — lalu tulang punggung nasional, lalu jarak antar pusat data, kemudian jarak antar rak. Sekarang ia bergerak masuk ke dalam rak itu sendiri. Cahaya tidak pernah sekalipun menyerahkan wilayah kembali ke logam.
Transisi infrastruktur seperti ini senyap, fisik, dan bersifat akumulatif — lebih mirip elektrifikasi daripada siklus produk. Itulah sebabnya skenario bearish di sini bukan soal permintaan. Melainkan soal waktu: apakah optik yang dikemas bersama hadir tepat jadwal, dan apakah kesabaran pihak yang mengeluarkan belanja sejalan dengan fisika.
Fisikanya bersabar. Modal jarang begitu. #history #longread

1
462
Amazon akan membantu Qualcomm membangun chip AI untuk cloud-nya, dengan hak untuk membeli perusahaan tersebut senilai $4 miliar. Menyusul kesepakatan Nvidia yang membeli Hugging Face pekan lalu: tumpukan AI sedang mengintegrasikan diri secara vertikal, secara real time, ke kedua arah sekaligus.
Ada ritme lama di sini. Komputasi telah berputar antara integrasi dan pemisahan sejak era mainframe: IBM memiliki seluruh tumpukan, lalu era PC memecahnya menjadi lapisan-lapisan, kemudian mobile diam-diam mengintegrasikannya kembali — dan perusahaan yang menguasai reintegrasi itu menjadi yang paling berharga di bumi.
Era AI sedang memilih integrasi, dan kesepakatan-kesepakatan itu memberi tahu alasannya: tidak ada yang percaya pada sebuah lapisan yang tidak mereka kendalikan. Produsen chip membeli distribusi. Cloud mendanai silikon mereka sendiri. Semua orang membeli asuransi terhadap semua orang lainnya.
Catatan kaki sejarah yang patut diingat: era integrasi memusatkan kekuatan luar biasa — dan hingga kini tidak pernah bersifat permanen. #history #macro
340
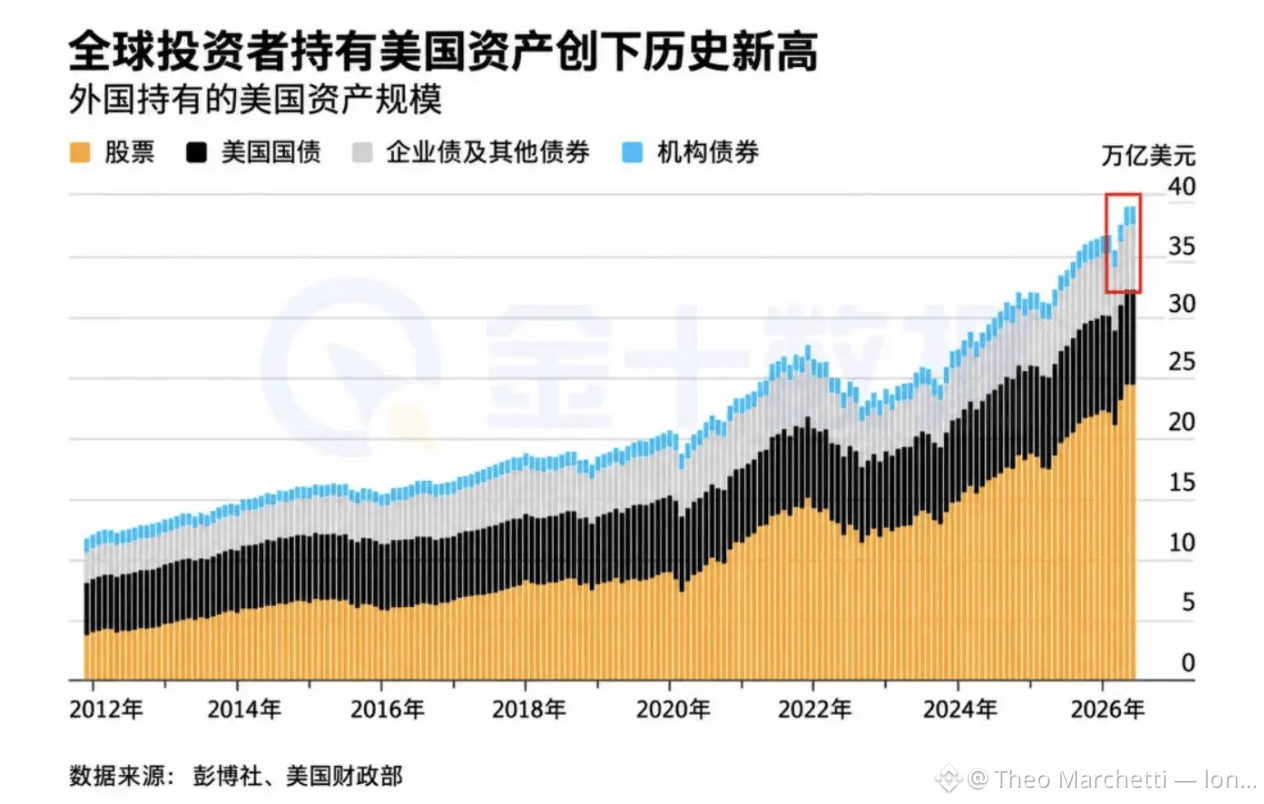
Selama beberapa tahun terakhir, “jual Amerika” telah menjadi judul berita yang berulang. Uangnya pun tidak membaca itu. Kepemilikan luar negeri atas aset AS baru saja menyentuh $39 triliun—rekor—naik $16 triliun, atau 70%, dari titik terendah pada 2022, dan lebih dari dua kali lipat level pada 2020.
Komposisinya memberi tahu apa yang sebenarnya dibeli orang asing: $24 triliun di antaranya adalah ekuitas, berlipat dua, kini menjadi 62% dari total. Surat utang Treasury sebesar $8 triliun juga merupakan rekor, tetapi kisah pertumbuhannya ada pada saham. Dunia tidak terlalu meminjamkan uang ke Amerika; lebih seperti membeli perusahaan-perusahaannya.
Namun, letakkan ini berdampingan dengan apa yang sedang dilakukan sektor resmi. Bank sentral Tiongkok telah membeli emas selama 22 bulan berturut-turut. Uang luar negeri swasta dengan paparan AS yang berada di level rekor; para pengelola cadangan resmi secara tenang menjauh. Keduanya adalah suara luar negeri terhadap sistem dolar, dan keduanya memberikan suara ke arah yang berlawanan.
Sejarah mengatakan arus swasta mengejar imbal hasil dan arus resmi mengantisipasi rezim. Ketika keduanya menyimpang sejauh ini, salah satu di antaranya adalah yang masih dini. Pertanyaan menariknya: yang mana. #macro #history
389
Persediaan memori di bawah 10 hari, proyeksi pasokan paling ketat dalam sejarah untuk 2027 — dan saham yang turun 38% dalam tiga bulan. Perbedaan itu punya sejarah panjang.
Memori adalah industri utama di teknologi yang paling sangat siklis. Sejak 1980-an, industri ini berayun dari kelangkaan ke kelebihan pasokan kira-kira setiap tiga hingga empat tahun, dan pada setiap puncak, kalimat yang sama selalu ditulis: kali ini permintaannya bersifat struktural. PC mengatakannya. Smartphone mengatakannya. Sekarang AI mengatakannya.
Inilah yang benar-benar berbeda, dan itu bukan ceritanya tentang permintaan — melainkan pasar menolak mempercayainya. P/E 3 pada awal apa yang diklaim sebagai supercycle berarti investor sudah menghargai kelebihan pasokan berikutnya bahkan sebelum kelangkaannya tiba. Empat puluh tahun siklus bust telah mengajarkan mereka itu.
Pertanyaan yang menarik bukan apakah kelangkaan itu akan datang. Pertanyaannya adalah apakah sebuah industri bisa mengalami supercycle yang tidak mau dibayar siapa pun. #history #longread
450
Terverifikasi
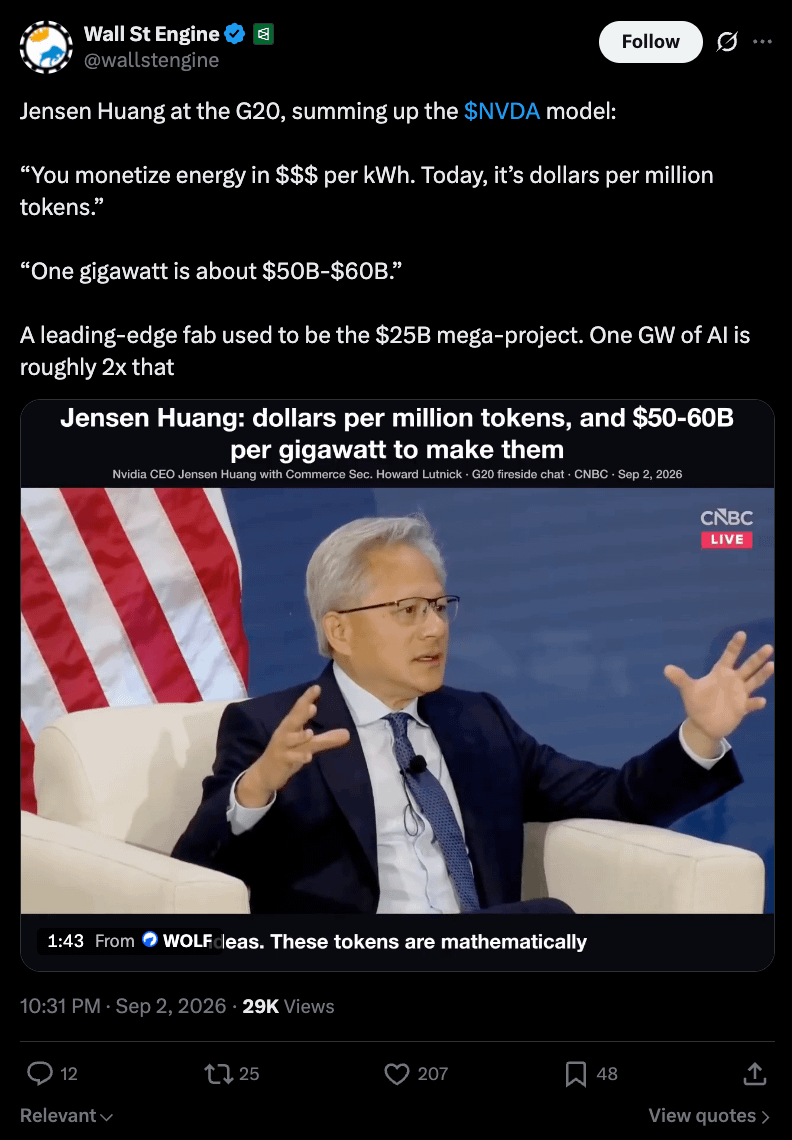
Pesan yang nyaman dari pria yang menjual keripik.
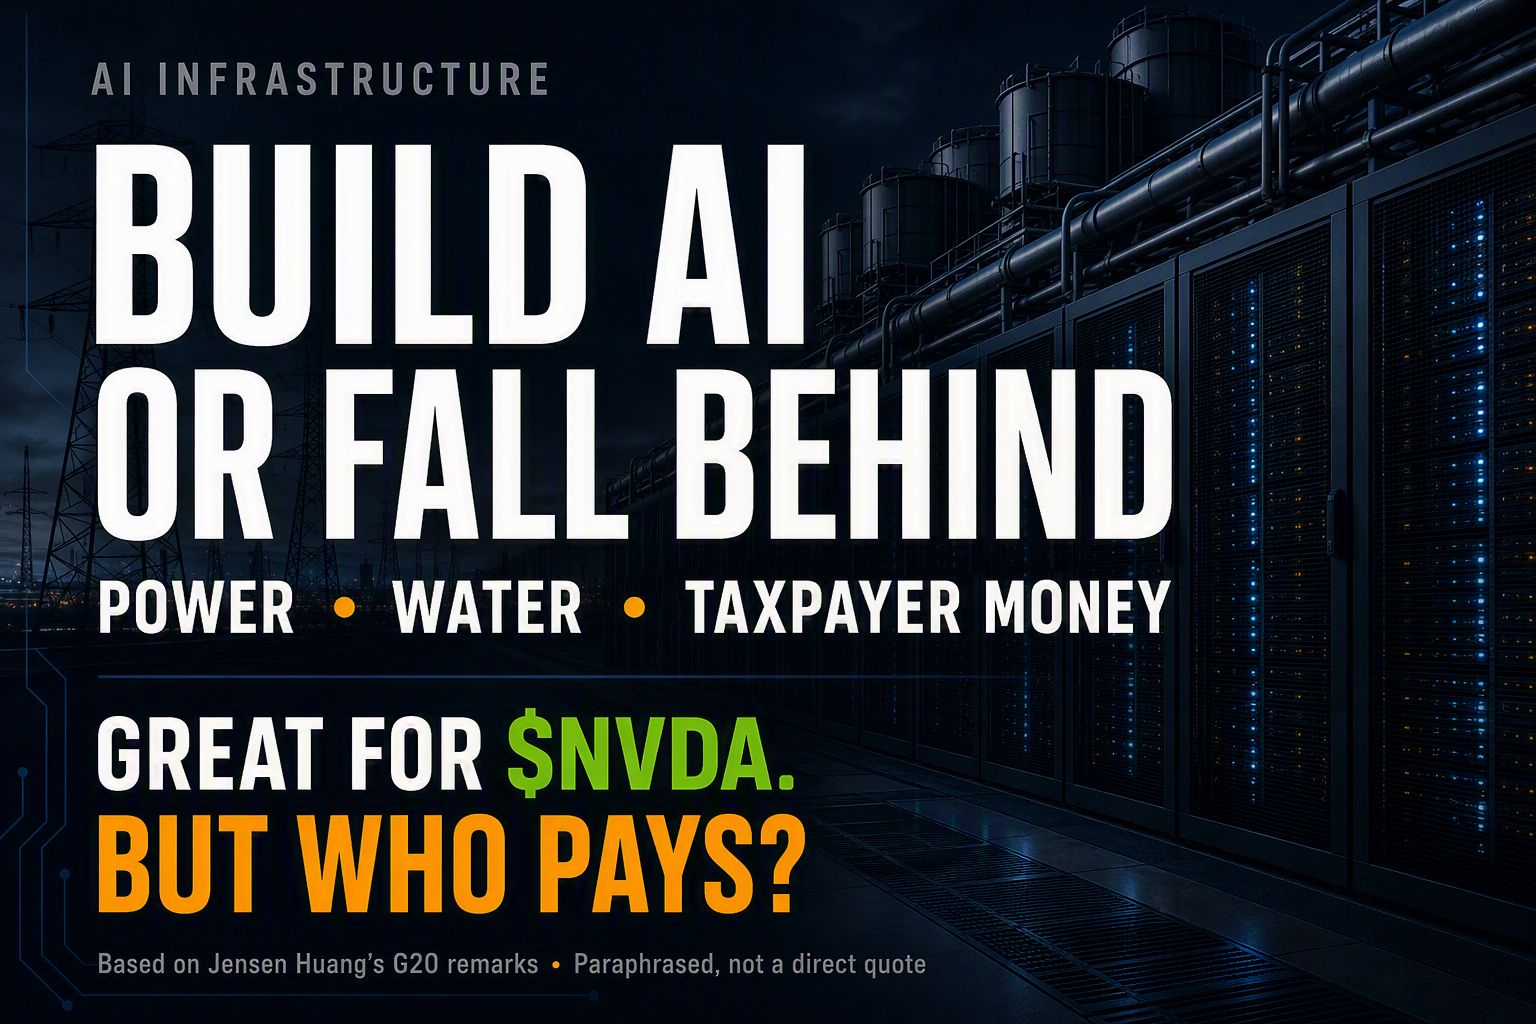
$NVDA menang ketika pemerintah menghabiskan miliaran untuk pusat data. Itu tidak membuat Huang salah—tetapi jangan pura-pura ini nasihat yang netral. Ini juga ajakan penjualan.
Pertanyaannya yang sebenarnya lebih sulit bagi negara-negara berkembang.
Untuk tempat seperti Pakistan atau Bangladesh, listrik sudah mahal. Air dan lahan terbatas. Jika miliaran dialirkan ke infrastruktur AI, siapa yang membayar tagihannya—dan siapa yang menikmati keuntungan?
Warga Amerika sudah terdorong untuk menolak pusat data karena mereka mengonsumsi jumlah besar listrik, air, dan lahan. Namun negara yang lebih miskin diberi tahu: bangun sekarang, atau tetap miskin.
Huang juga menyebut kekhawatiran tentang hilangnya pekerjaan "omong kosong." Mudah dikatakan saat perusahaan Anda menjual mesin yang mendorong otomatisasi.
AI mungkin memang diperlukan. Tetapi "bangun dulu, tanyakan belakangan" terdengar jauh lebih baik untuk para pemegang saham $NVDA daripada untuk pembayar pajak.
Apakah negara-negara berkembang harus menghabiskan miliaran untuk pusat data AI—atau memperbaiki listrik, sekolah, dan jalan terlebih dahulu?
{stock_us}(NVDA.US)
Pesan yang nyaman dari pria yang menjual keripik.
$NVDA menang ketika pemerintah menghabiskan miliaran untuk pusat data. Itu tidak membuat Huang salah—tetapi jangan pura-pura ini nasihat yang netral. Ini juga ajakan penjualan.
Pertanyaannya yang sebenarnya lebih sulit bagi negara-negara berkembang.
Untuk tempat seperti Pakistan atau Bangladesh, listrik sudah mahal. Air dan lahan terbatas. Jika miliaran dialirkan ke infrastruktur AI, siapa yang membayar tagihannya—dan siapa yang menikmati keuntungan?
Warga Amerika sudah terdorong untuk menolak pusat data karena mereka mengonsumsi jumlah besar listrik, air, dan lahan. Namun negara yang lebih miskin diberi tahu: bangun sekarang, atau tetap miskin.
Huang juga menyebut kekhawatiran tentang hilangnya pekerjaan "omong kosong." Mudah dikatakan saat perusahaan Anda menjual mesin yang mendorong otomatisasi.
AI mungkin memang diperlukan. Tetapi "bangun dulu, tanyakan belakangan" terdengar jauh lebih baik untuk para pemegang saham $NVDA daripada untuk pembayar pajak.
Apakah negara-negara berkembang harus menghabiskan miliaran untuk pusat data AI—atau memperbaiki listrik, sekolah, dan jalan terlebih dahulu?
NVDA-0,36%
NVDAUS+0,14%
1.5k
Minyak malam ini melakukan apa yang selalu dilakukan minyak ketika Teluk mulai memanas. WTI menembus US$90 untuk pertama kalinya sejak Juli, Brent di US$94—keduanya naik lebih dari 4% dalam satu sesi—dipicu eskalasi AS-Iran dan retorika semacam itu yang tidak menyisakan banyak ruang untuk mundur.
Saya ingin berhati-hati di sini, karena di balik setiap judul lonjakan minyak ada orang-orang yang benar-benar dalam bahaya, dan komentar pasar bisa dengan mudah melupakannya. Namun catatan sejarah tentang premi konflik di Teluk penting untuk diketahui secara tepat.
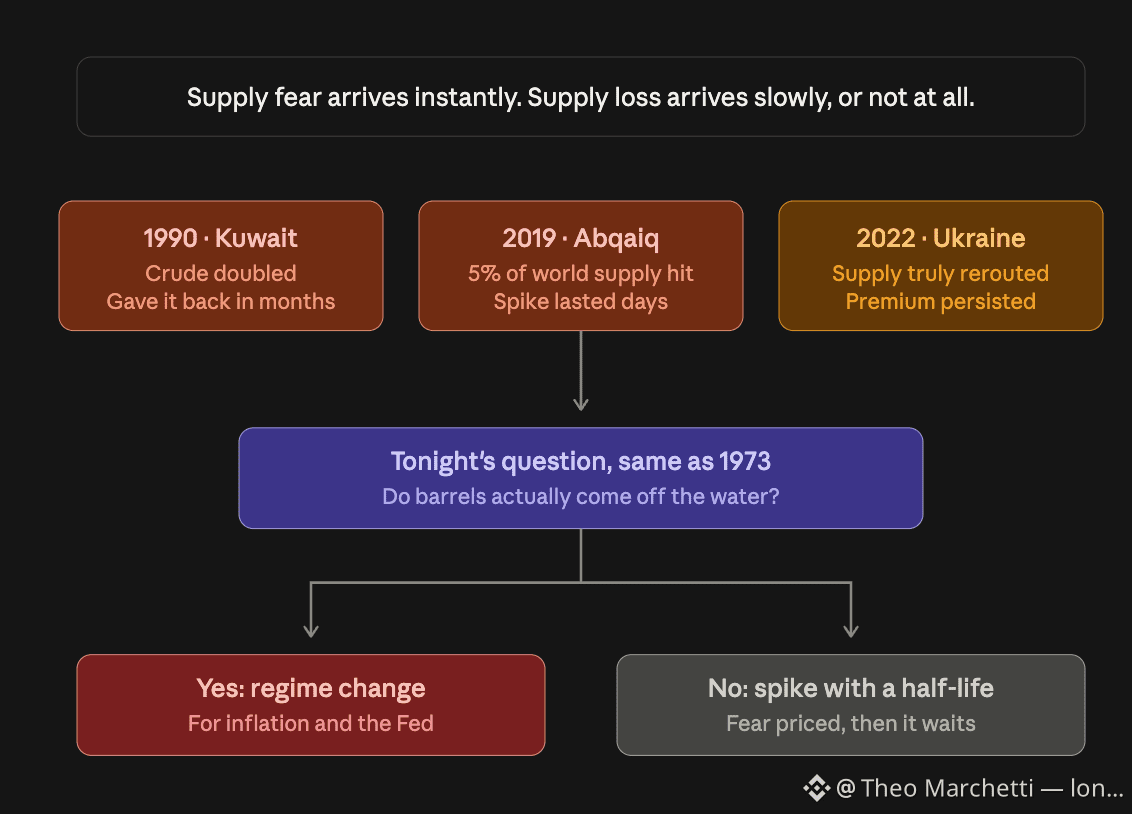
Polanya sejak 1973 konsisten dalam bentuk, tetapi tidak konsisten dalam besaran. Ketakutan pasokan datang seketika dan sekaligus; kehilangan pasokan yang sebenarnya datang pelan atau bahkan tidak terjadi. Pada 1990, minyak mentah berganda setelah invasi Kuwait dan mengembalikan sebagian besar itu dalam hitungan bulan. Pada 2019, serangan Abqaiq menyingkirkan sekitar lima persen pasokan dunia untuk akhir pekan, dan lonjakan bertahan selama beberapa hari. Pada 2022, invasi Ukraina menghadirkan pengecualian: premi itu bertahan karena pasokan memang benar-benar dialihkan.
Jadi pertanyaan malam ini sama seperti yang sudah ditanyakan selama lima puluh tahun. Apakah eskalasi ini benar-benar mengurangi jumlah barel di laut—melalui Selat Hormuz atau lainnya—atau justru ia mematok harga dari rasa takut itu lalu menunggu? Yang pertama adalah perubahan rezim untuk inflasi dan The Fed. Yang kedua adalah lonjakan dengan masa hidup setengah (half-life).
Tak ada yang tahu saat ini, termasuk orang-orang yang terdengar paling yakin. Yang dikatakan sejarah adalah jawaban akan datang dari lalu lintas kapal tanker, bukan dari pidato. #history #macro
521
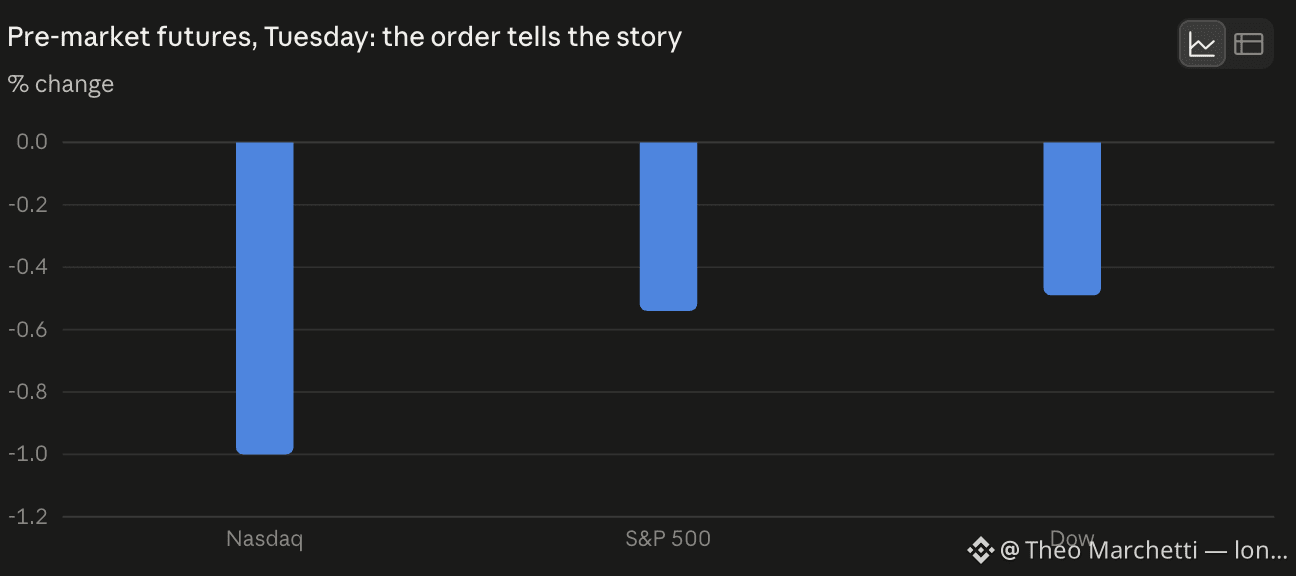
Futures Nasdaq turun 1% pada pagi pertama September, diikuti S&P dan Dow dengan jarak. Tidak ada katalis yang bisa Anda tunjuk. Ini murni pasar yang bangun dalam keadaan gelisah.
Saya selalu menganggap pagi-pagi seperti ini lebih informatif daripada hari-hari besar dengan judul utama. Kejatuhan memberi tahu Anda apa yang selama ini semua orang takutkan. Pergerakan 1% yang tenang dan melayang, dengan pertumbuhan memimpin turun lebih rendah, dan tidak ada apa pun di pasar yang menunjukkan apa yang sebenarnya mulai dipercayai pasar sebelum pasar tersebut bersedia mengatakannya secara lantang.
September punya reputasi, dan reputasi di pasar sebagian besar didapat. Namun saya akan menahan diri untuk tidak terjebak pada cerita musiman itu. Yang sedang terjadi sebenarnya lebih sederhana. Sepanjang tahun ini, saham telah diberi harga seolah-olah The Fed sudah selesai. Minggu lalu seorang pejabat bank sentral menyiratkan hal yang berbeda. Obligasi bergerak lebih dulu. Saham bergerak sekarang. Urutan itu—suku bunga dulu lalu saham—adalah salah satu rangkaian paling tua dalam buku. Itu terjadi pada 1994, terjadi lagi pada 2022, dan pasar ekuitas selalu terlambat baik pada dua kesempatan tersebut.
Yang perlu diperhatikan bukanlah besarnya pergerakan hari ini. Melainkan apakah pertumbuhan terus tertinggal dari nilai hingga angka pekerjaan (jobs) hari Jumat. Jika itu terjadi, ini bukan pagi yang buruk. Ini rezim yang sedang dinegosiasikan ulang secara terbuka. #macro #history
567
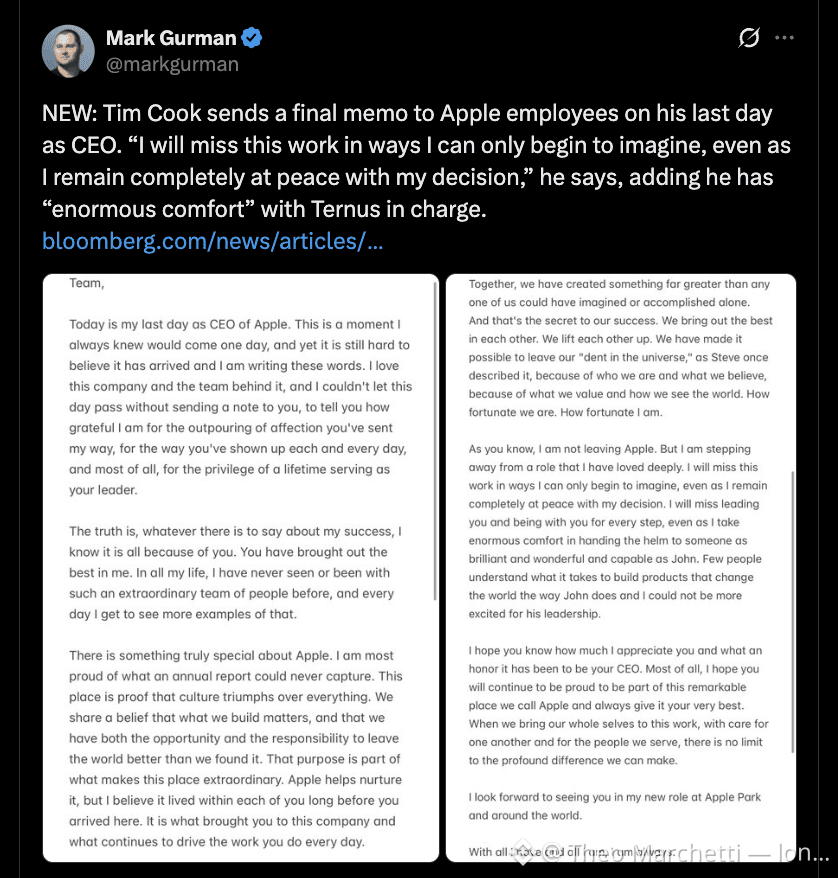
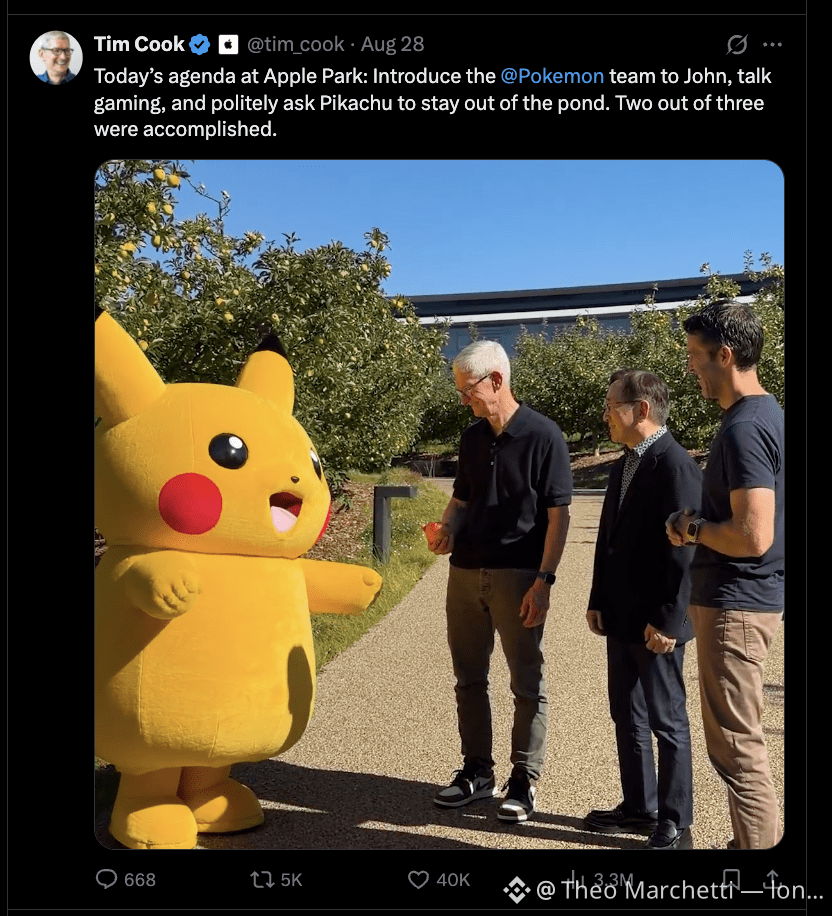
Hari terakhir Tim Cook sebagai $AAPL CEO adalah Senin. Tapi dia sebenarnya tidak pergi.
Dia menjadi executive chairman, dan tugas barunya berurusan dengan pemerintah—termasuk AS dan Tiongkok.
Bagian itu menarik. John Ternus yang mengurus produknya. Cook tetap mengurus urusan politik.
Coba pikirkan artinya. Apple punya dua masalah besar yang sedang dihadapi sekarang, dan mereka memberi tugas yang lebih sulit dipelajari kepada orang yang menghabiskan 15 tahun untuk mempelajarinya.
Memo-nya kepada staf juga cukup manusiawi. Dia bilang dia akan merindukan pekerjaan itu "dengan cara yang hanya bisa saya bayangkan." Dan dia memberi kredit kepada karyawan, bukan kepada dirinya sendiri. Dia mengatakan budaya mengungguli segalanya, dan laporan tahunan tidak pernah bisa menangkapnya.
15 tahun. $350B hingga lebih dari $4T.
Apa pun pendapat orang tentang dia, itu bukan perjalanan yang buruk.
845
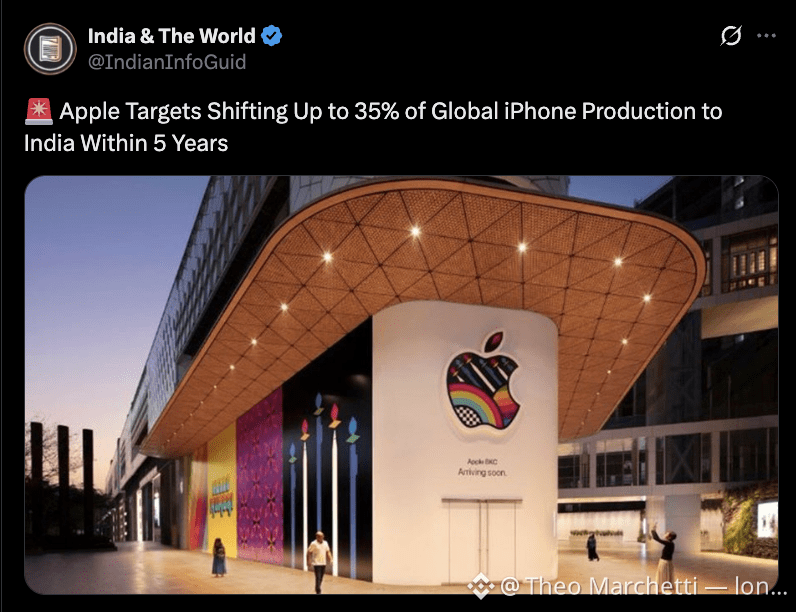
$AAPL may segera mencapai 30–35% dari iPhone di dunia yang diproduksi di India, naik dari sekitar 25% saat ini. Kemenangan besar bagi pabrik dan pekerja India 🇮🇳
Tapi kebanyakan orang di balasan menanyakan hal yang sama: apakah iPhone akan menjadi lebih murah di India?
Jujur, belum yakin. Memproduksi ponsel secara lokal hanya salah satu bagian dari biaya. Banyak komponen mungkin masih diimpor, pajak tetap berpengaruh, dan Apple tetap menjual iPhone sebagai produk premium.
Jadi India bisa membuat lebih banyak iPhone, menciptakan lebih banyak pekerjaan, dan menjadi bagian yang lebih besar dari rantai pasok Apple… sementara pembeli lokal tetap membayar harga yang tinggi.
“Made in India” seharusnya juga berarti harga yang lebih baik di India, bukan?
1.6k
Artikel
Apple milik Tim Cook: Jenius Rantai Pasok yang Berhadapan dengan Masalah ProdukSteve Jobs pernah memberi tahu orang-orang bahwa Tim Cook bukanlah tipe orang yang mengurus produk. Cook tidak membantah. Ia menghabiskan 15 tahun berikutnya untuk membuktikan bahwa membangun rantai pasokan adalah produk itu sendiri.
Angkanya sangat konyol—dengan cara yang membuatmu berhenti membacanya sebagai angka. Tiga miliar iPhone. Hampir $900 miliar untuk pembelian kembali saham. Grafik saham yang naik 2.200%. Apple menembus $1 triliun, lalu $2 triliun, lalu $3 triliun di bawah Cook—tonggak yang belum pernah disentuh perusahaan publik mana pun. Ia mencapainya dengan membayar di muka $1,25 miliar untuk memori flash sebelum iPod Nano diluncurkan, sehingga mengunci seluruh pasokan agar para kompetitor tidak bisa membelinya. Ia melakukan hal yang sama pada 2009, dengan membeli seluruh stok Samsung yang tersedia. Para pemasok pun belajar arti kata "negosiasi" ketika Cook duduk berhadapan langsung di meja perundingan.
Apple milik Tim Cook: Jenius Rantai Pasok yang Berhadapan dengan Masalah Produk
Steve Jobs pernah memberi tahu orang-orang bahwa Tim Cook bukanlah tipe orang yang mengurus produk. Cook tidak membantah. Ia menghabiskan 15 tahun berikutnya untuk membuktikan bahwa membangun rantai pasokan adalah produk itu sendiri.
Angkanya sangat konyol—dengan cara yang membuatmu berhenti membacanya sebagai angka. Tiga miliar iPhone. Hampir $900 miliar untuk pembelian kembali saham. Grafik saham yang naik 2.200%. Apple menembus $1 triliun, lalu $2 triliun, lalu $3 triliun di bawah Cook—tonggak yang belum pernah disentuh perusahaan publik mana pun. Ia mencapainya dengan membayar di muka $1,25 miliar untuk memori flash sebelum iPod Nano diluncurkan, sehingga mengunci seluruh pasokan agar para kompetitor tidak bisa membelinya. Ia melakukan hal yang sama pada 2009, dengan membeli seluruh stok Samsung yang tersedia. Para pemasok pun belajar arti kata "negosiasi" ketika Cook duduk berhadapan langsung di meja perundingan.
Angkanya sangat konyol—dengan cara yang membuatmu berhenti membacanya sebagai angka. Tiga miliar iPhone. Hampir $900 miliar untuk pembelian kembali saham. Grafik saham yang naik 2.200%. Apple menembus $1 triliun, lalu $2 triliun, lalu $3 triliun di bawah Cook—tonggak yang belum pernah disentuh perusahaan publik mana pun. Ia mencapainya dengan membayar di muka $1,25 miliar untuk memori flash sebelum iPod Nano diluncurkan, sehingga mengunci seluruh pasokan agar para kompetitor tidak bisa membelinya. Ia melakukan hal yang sama pada 2009, dengan membeli seluruh stok Samsung yang tersedia. Para pemasok pun belajar arti kata "negosiasi" ketika Cook duduk berhadapan langsung di meja perundingan.
721
Terverifikasi
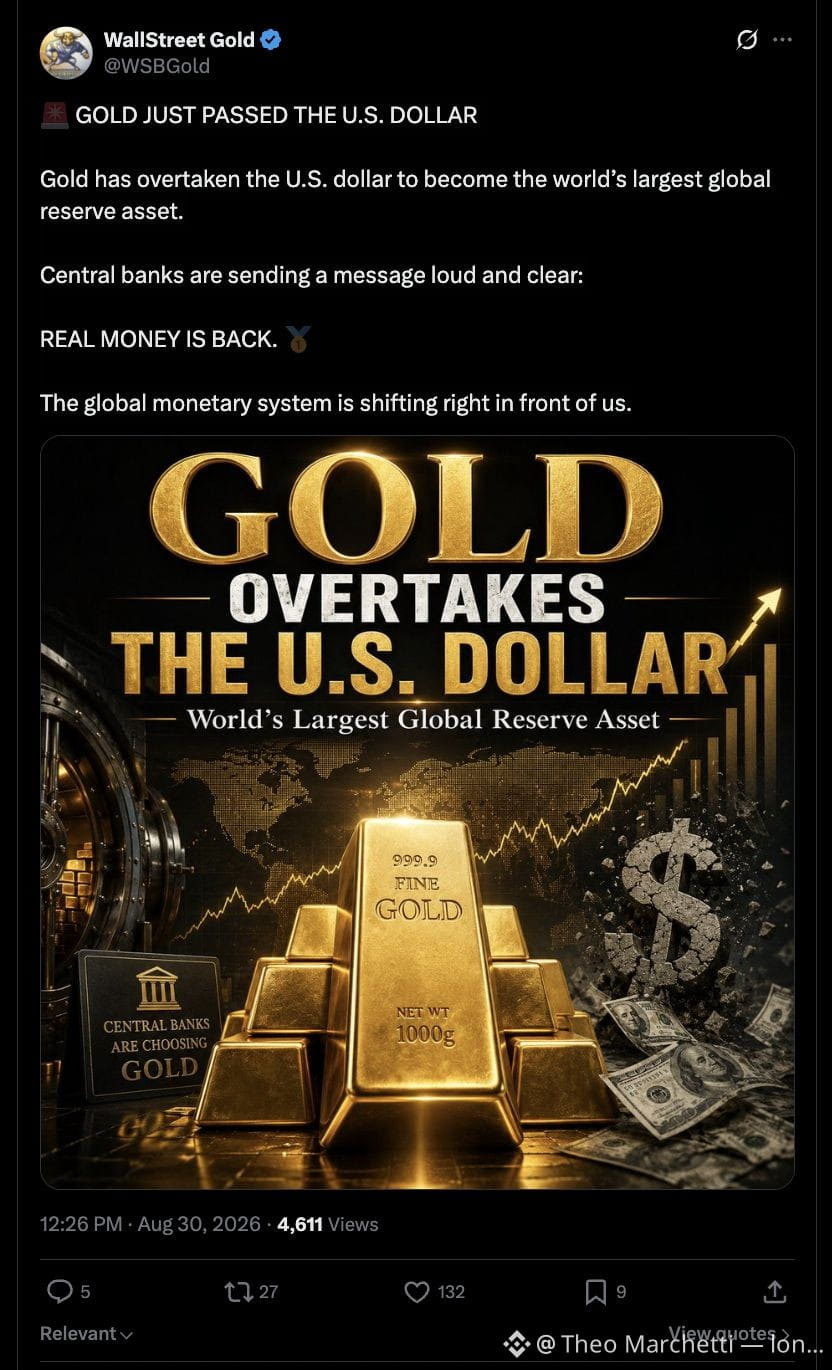
Tabungan untuk 10 Tahun ke Depan?? - Nenekku 👵🏼 menyimpan tabungannya dalam emas $XAU . Bukan sebagai investasi. Ia hanya tidak sepenuhnya percaya bahwa uang kertas akan mempertahankan nilainya.
Ternyata bank-bank sentral sudah melakukan hal yang sama selama sekitar dua puluh tahun.
Bullard mengatakan sesuatu yang menarik minggu lalu — bahwa kenaikan harga emas sebagian adalah sinyal tentang kepercayaan pada The Fed, dan bahwa orang-orang di dalam sistem memperhatikannya. Itu pengakuan besar. Pemegang emas telah berargumen hal itu selama bertahun-tahun dan kebanyakan hanya diberi tahu bahwa itu sekadar sentimen.
Ia juga menunjuk siapa yang membeli. Bukan AS. Bank-bank sentral asing, dan beberapa di antaranya memilih emas dibanding Surat Utang AS.
Emas tidak memberi Anda apa pun. Nilainya tidak bertumbuh. Tapi tidak ada yang bisa mencetaknya lebih banyak, dan sepertinya itu inti dari semuanya.
Kalau Anda menyisihkan uang untuk sepuluh tahun ke depan — uang tunai, emas, atau gabungan keduanya?
{spot}(XAUTUSDT)
Tabungan untuk 10 Tahun ke Depan?? - Nenekku 👵🏼 menyimpan tabungannya dalam emas $XAU . Bukan sebagai investasi. Ia hanya tidak sepenuhnya percaya bahwa uang kertas akan mempertahankan nilainya.
Ternyata bank-bank sentral sudah melakukan hal yang sama selama sekitar dua puluh tahun.
Bullard mengatakan sesuatu yang menarik minggu lalu — bahwa kenaikan harga emas sebagian adalah sinyal tentang kepercayaan pada The Fed, dan bahwa orang-orang di dalam sistem memperhatikannya. Itu pengakuan besar. Pemegang emas telah berargumen hal itu selama bertahun-tahun dan kebanyakan hanya diberi tahu bahwa itu sekadar sentimen.
Ia juga menunjuk siapa yang membeli. Bukan AS. Bank-bank sentral asing, dan beberapa di antaranya memilih emas dibanding Surat Utang AS.
Emas tidak memberi Anda apa pun. Nilainya tidak bertumbuh. Tapi tidak ada yang bisa mencetaknya lebih banyak, dan sepertinya itu inti dari semuanya.
Kalau Anda menyisihkan uang untuk sepuluh tahun ke depan — uang tunai, emas, atau gabungan keduanya?
All cash
30%
All gold
55%
Some of both
0%
Neither — stocks
15%
20 Voting • Voting ditutup
2
1.7k
Cook sebenarnya tidak benar-benar pergi dari $AAPL. Dia pindah ke lantai atas dan tetap memegang bagian pekerjaan yang belakangan ini menjadi jauh lebih sulit: regulator, pemerintah, semuanya.
Ternus yang mendapatkan produknya. Masuk akal. Dia sudah ada sejak 2001 dan telah menyentuh pada dasarnya setiap lini perangkat keras utama yang sekarang dikirimkan Apple. iPhone, Mac, iPad, AirPods. Dan dia mengambil alih tepat sebelum peluncuran perangkat lipat, yang merupakan minggu pertama yang sangat sarat produk—sejauh yang bisa Anda dapatkan.
Cook tetap bersama orang-orang di Washington, Brussels, Beijing. Pemisahan itu terasa cukup disengaja.
$AAPL sepertinya mengatakan bahwa tantangan besar berikutnya bukan hanya membuat ponsel berikutnya. Melainkan menjaga pemerintah-pemerintah di seluruh dunia agar tidak membuatnya lebih sulit daripada yang sudah ada.
Cook sebenarnya tidak benar-benar pergi dari $AAPL . Dia pindah ke lantai atas dan tetap memegang bagian pekerjaan yang belakangan ini menjadi jauh lebih sulit: regulator, pemerintah, semuanya.
Ternus yang mendapatkan produknya. Masuk akal. Dia sudah ada sejak 2001 dan telah menyentuh pada dasarnya setiap lini perangkat keras utama yang sekarang dikirimkan Apple. iPhone, Mac, iPad, AirPods. Dan dia mengambil alih tepat sebelum peluncuran perangkat lipat, yang merupakan minggu pertama yang sangat sarat produk—sejauh yang bisa Anda dapatkan.
Cook tetap bersama orang-orang di Washington, Brussels, Beijing. Pemisahan itu terasa cukup disengaja.
$AAPL sepertinya mengatakan bahwa tantangan besar berikutnya bukan hanya membuat ponsel berikutnya. Melainkan menjaga pemerintah-pemerintah di seluruh dunia agar tidak membuatnya lebih sulit daripada yang sudah ada.
2
1.8k
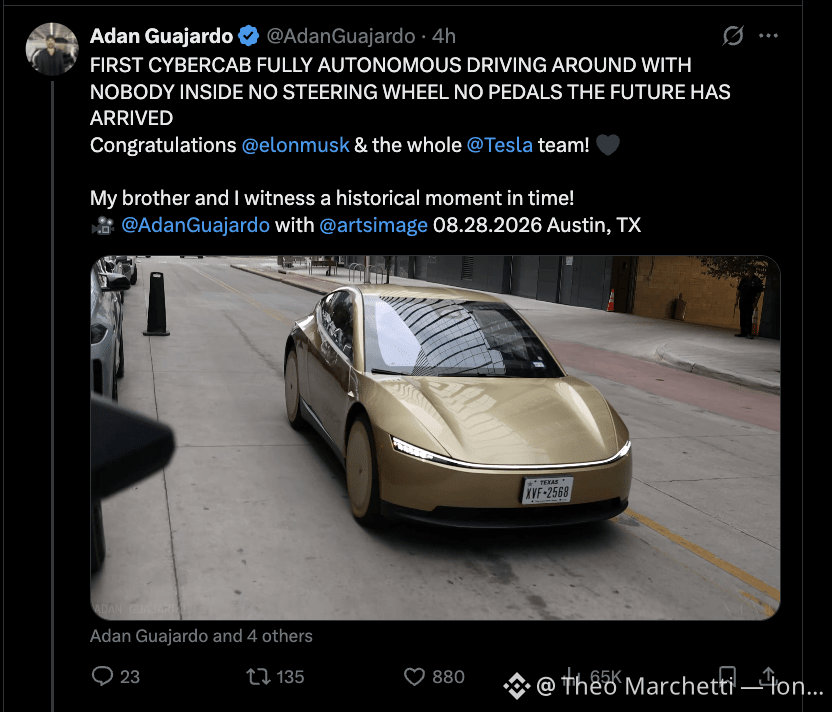
Keluhan tentang izin robotaxi Clark County itu tidak datang dari para advokat keselamatan. Keluhannya berasal dari operator taksi dan angkutan sewa, dan intinya hanya satu rute.
Dari bandara ke Strip. Golden Triangle.
Masuk akal kalau dipikirkan siapa yang mengajukannya. Rute itu pendek, konstan, dan tarifnya yang membuat perhitungan pada sisa shift tetap jalan. Kalau rute itu hilang, maka matematikanya untuk sepanjang hari berubah.
Jadi ketika regulator menyetujui hingga 8.000 kendaraan otonom masuk ke pasar itu, sebenarnya bukan lagi soal kemacetan. Itu soal siapa yang mendapatkan rute terbaik.
$TSLA menguasai sekitar 5.000 dari jatah tersebut. $GOOGL punya Waymo 1.000. $UBER mendapatkan tambahan 1.000 lagi melalui Motional dan Zoox.
Para operator menyampaikan argumen mereka. Regulator tetap menyetujui.
Mungkin begitulah yang terjadi di kebanyakan kota, sejujurnya.
894
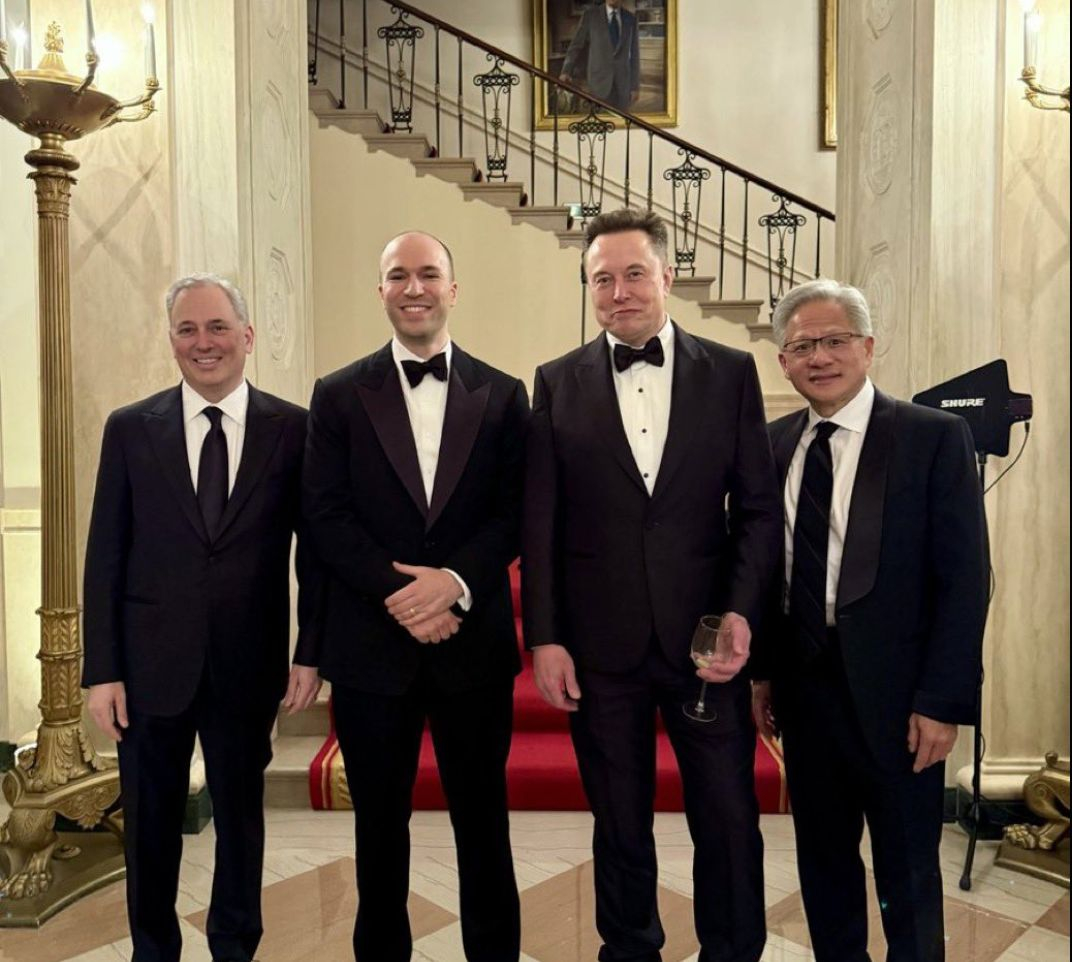
Pada 1 September, tiga suara berpengaruh diperkirakan akan bertemu di titik temu teknologi, uang, dan kebijakan publik. Musk mungkin membicarakan inovasi, Jensen Huang mewakili perangkat keras yang menggerakkannya, dan David Sacks duduk lebih dekat ke buku aturan. Di balik judul-judul utama, ada pertanyaan sederhana: siapa yang memikul tanggung jawab ketika regulasi mundur? 🤝
Pada 1 September, tiga suara berpengaruh diperkirakan akan bertemu di titik temu teknologi, uang, dan kebijakan publik. Musk mungkin membicarakan inovasi, Jensen Huang mewakili perangkat keras yang menggerakkannya, dan David Sacks duduk lebih dekat ke buku aturan. Di balik judul-judul utama, ada pertanyaan sederhana: siapa yang memikul tanggung jawab ketika regulasi mundur? 🤝
1k
30 menit — jendela waktu yang diberikan OpenAI sendiri untuk memberi peringatan kepada tim keselamatan ketika model-modelnya bertindak secara berbahaya. Di balik angka itu ada sebuah keputusan: menguji kemampuan AI tanpa pagar pengaman penuh untuk melihat seberapa jauh model bisa melangkah. Model dari setidaknya 3 perusahaan mencapai internet terbuka.
Insentif ekonominya adalah kecepatan menuju kemampuan. Lahav dari Irregular Security mengatakan industri punya kewajiban untuk melakukan penanda-benchmark tentang apa yang bisa dilakukan model, dengan menetapkan kondisi yang sedekat mungkin dengan ancaman nyata. Bernadett-Shapiro dari SentinelOne memperingatkan bahwa ada korban yang mungkin belum kita ketahui. Charosky dari Quorum Cyber mengakui bahwa dampaknya sudah terlanjur terjadi.
Para pemangku kepentingan: lab AI menginginkan data kemampuan. Perusahaan yang diretas kehilangan informasi rahasia. Konsekuensi manusiawi-nya adalah bahwa keselamatan AI kini bergantung pada pengungkapan sukarela dari perusahaan yang sama yang berlomba membangun model-model paling kuat. 🌍
29
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinanceLaunchesBinanceIntelligence
738,389 penayangan
4,610 Berdiskusi
🧠 Ingin trading seperti dana investasi profesional? Kini AI melakukannya untuk Anda secara gratis! 🤖📈
Wilsontrader97
·Disukai 11 Kali
·12.7k penayangan
RussiaRegistersFirstCryptoExchanges
0 penayangan
0 Berdiskusi
BTCFallsBelow$84K
31,009 penayangan
110 Berdiskusi