
OroCryptoTrends
8.9k Posting

OroCryptoTrends
 Square Terverifikasi+
Laporkan
Blokir Pengguna
OroCryptoTrends | Crypto Insights: Real-time crypto news, market analysis, Web3, DeFi & emerging trends. Research-driven, actionable insights. No hype.
Perdagangan Terbuka
Pedagang Rutin
3.2 Tahun
3.2K+ Mengikuti
50.8K+ Pengikut
49.1K+ Disukai
Posting
Portofolio
Semua
Kuotasi
Video
Live
Bitcoin baru saja mendapatkan tawaran ETF hampir $1B. Saya belum yakin pasar harus menganggap itu sebagai konfirmasi saat ini.
ETF Bitcoin spot AS menarik $998,95M pada 21 Sept., yang merupakan arus masuk harian terbesar sejak Oktober 2025. BTC juga menembus di atas $86K, sempat menyentuh sekitar $87,3K.
Ini jelas bermakna. Tapi bagian yang terus saya pikirkan adalah ini: satu hari besar bisa memberi tahu Anda bahwa permintaan kembali. Namun itu belum memberi tahu apakah permintaan tersebut bersifat tahan lama.
Pekan sebelumnya nyaris berlawanan ceritanya. ETF Bitcoin spot AS menutup minggu hingga 18 Sept. dengan hanya sekitar $6,2M arus masuk neto, hasil mingguan terlemah yang pernah tercatat. Lalu, tiba-tiba, hampir $1B datang dalam satu sesi.
Tunggu—mungkin kerangka yang lebih tepat bukan “institusi sudah kembali.” Mungkin itu “permintaan institusional baru saja terbangun, dan sekarang kita perlu melihat apakah ia tetap terjaga.”
Ada sinyal menarik lainnya. Strive membeli tambahan 1.355 BTC sekitar $107,7M, sehingga total cadangannya menjadi 26.355 BTC. Akumulasi korporat masih terjadi, tetapi itu tidak otomatis berarti pasar yang lebih luas telah menemukan penopang permintaan yang stabil.
Jadi saya memantau beberapa sesi ETF berikutnya lebih dari sekadar melihat judul beritanya.
Saya masih mencoba mencari tahu apakah ini benar-benar pergeseran permintaan atau hanya hari rebound yang sangat kuat.
Bitcoin baru saja mendapatkan tawaran ETF hampir $1B. Saya belum yakin pasar harus menganggap itu sebagai konfirmasi saat ini.
ETF Bitcoin spot AS menarik $998,95M pada 21 Sept., yang merupakan arus masuk harian terbesar sejak Oktober 2025. BTC juga menembus di atas $86K, sempat menyentuh sekitar $87,3K.
Ini jelas bermakna. Tapi bagian yang terus saya pikirkan adalah ini: satu hari besar bisa memberi tahu Anda bahwa permintaan kembali. Namun itu belum memberi tahu apakah permintaan tersebut bersifat tahan lama.
Pekan sebelumnya nyaris berlawanan ceritanya. ETF Bitcoin spot AS menutup minggu hingga 18 Sept. dengan hanya sekitar $6,2M arus masuk neto, hasil mingguan terlemah yang pernah tercatat. Lalu, tiba-tiba, hampir $1B datang dalam satu sesi.
Tunggu—mungkin kerangka yang lebih tepat bukan “institusi sudah kembali.” Mungkin itu “permintaan institusional baru saja terbangun, dan sekarang kita perlu melihat apakah ia tetap terjaga.”
Ada sinyal menarik lainnya. Strive membeli tambahan 1.355 BTC sekitar $107,7M, sehingga total cadangannya menjadi 26.355 BTC. Akumulasi korporat masih terjadi, tetapi itu tidak otomatis berarti pasar yang lebih luas telah menemukan penopang permintaan yang stabil.
Jadi saya memantau beberapa sesi ETF berikutnya lebih dari sekadar melihat judul beritanya.
Saya masih mencoba mencari tahu apakah ini benar-benar pergeseran permintaan atau hanya hari rebound yang sangat kuat.
ETF Bitcoin spot AS menarik $998,95M pada 21 Sept., yang merupakan arus masuk harian terbesar sejak Oktober 2025. BTC juga menembus di atas $86K, sempat menyentuh sekitar $87,3K.
Ini jelas bermakna. Tapi bagian yang terus saya pikirkan adalah ini: satu hari besar bisa memberi tahu Anda bahwa permintaan kembali. Namun itu belum memberi tahu apakah permintaan tersebut bersifat tahan lama.
Pekan sebelumnya nyaris berlawanan ceritanya. ETF Bitcoin spot AS menutup minggu hingga 18 Sept. dengan hanya sekitar $6,2M arus masuk neto, hasil mingguan terlemah yang pernah tercatat. Lalu, tiba-tiba, hampir $1B datang dalam satu sesi.
Tunggu—mungkin kerangka yang lebih tepat bukan “institusi sudah kembali.” Mungkin itu “permintaan institusional baru saja terbangun, dan sekarang kita perlu melihat apakah ia tetap terjaga.”
Ada sinyal menarik lainnya. Strive membeli tambahan 1.355 BTC sekitar $107,7M, sehingga total cadangannya menjadi 26.355 BTC. Akumulasi korporat masih terjadi, tetapi itu tidak otomatis berarti pasar yang lebih luas telah menemukan penopang permintaan yang stabil.
Jadi saya memantau beberapa sesi ETF berikutnya lebih dari sekadar melihat judul beritanya.
Saya masih mencoba mencari tahu apakah ini benar-benar pergeseran permintaan atau hanya hari rebound yang sangat kuat.
564
Aave sedang mempertimbangkan memberi ruang lebih besar untuk pinjaman berbasis BTC—sambil menyisakan lebih sedikit ruang untuk kesalahan bagi para peminjam.
Bagian yang menurut saya lebih menarik adalah itu.
Proposal yang dilaporkan itu akan meningkatkan kapasitas pinjaman untuk WBTC dan cbBTC sambil menyempitkan bantalan harga maksimum leverage yang disederhanakan dari 6,4% menjadi 4,7%. Jika perubahan parameter itu diterapkan seperti yang diberitakan, penurunan harga BTC yang relatif sederhana saja bisa menjadi jauh lebih cepat berdampak pada posisi yang sangat berleveraj.
Di sinilah judulnya sedikit menyesatkan.
Kapasitas pinjaman yang lebih besar terdengar seperti efisiensi modal yang lebih baik. Tapi efisiensi modal dan ketahanan terhadap likuidasi bukanlah hal yang sama. Anda bisa membuat agunan bekerja lebih keras sekaligus membuat sisi “batas” sistem menjadi lebih tipis.
Aave sudah secara aktif menyesuaikan parameter risiko yang terkait dengan BTC. Pekerjaan tata kelola terbaru mengusulkan efisiensi agunan yang lebih tinggi untuk WBTC dan cbBTC di beberapa pasar, sementara peninjauan risiko sebelumnya juga telah menyesuaikan batas pasokan seiring perubahan tingkat pemanfaatan.
Jadi saya tidak membaca ini semata-mata sebagai “Aave menjadi lebih bullish terhadap BTC.”
Saya membacanya sebagai tradeoff rekayasa risiko: kapasitas leverage yang lebih besar di satu sisi, tetapi toleransi yang lebih kecil terhadap pergerakan harga yang merugikan di sisi lainnya.
Tradeoff itu jauh lebih penting dibanding headline APY atau batas pinjaman.
Masih mencoba mencari tahu apa sebenarnya yang berubah.
#AAVE
Sumber: Aave Governance; CryptoSlate.
Aave sedang mempertimbangkan memberi ruang lebih besar untuk pinjaman berbasis BTC—sambil menyisakan lebih sedikit ruang untuk kesalahan bagi para peminjam.
Bagian yang menurut saya lebih menarik adalah itu.
Proposal yang dilaporkan itu akan meningkatkan kapasitas pinjaman untuk WBTC dan cbBTC sambil menyempitkan bantalan harga maksimum leverage yang disederhanakan dari 6,4% menjadi 4,7%. Jika perubahan parameter itu diterapkan seperti yang diberitakan, penurunan harga BTC yang relatif sederhana saja bisa menjadi jauh lebih cepat berdampak pada posisi yang sangat berleveraj.
Di sinilah judulnya sedikit menyesatkan.
Kapasitas pinjaman yang lebih besar terdengar seperti efisiensi modal yang lebih baik. Tapi efisiensi modal dan ketahanan terhadap likuidasi bukanlah hal yang sama. Anda bisa membuat agunan bekerja lebih keras sekaligus membuat sisi “batas” sistem menjadi lebih tipis.
Aave sudah secara aktif menyesuaikan parameter risiko yang terkait dengan BTC. Pekerjaan tata kelola terbaru mengusulkan efisiensi agunan yang lebih tinggi untuk WBTC dan cbBTC di beberapa pasar, sementara peninjauan risiko sebelumnya juga telah menyesuaikan batas pasokan seiring perubahan tingkat pemanfaatan.
Jadi saya tidak membaca ini semata-mata sebagai “Aave menjadi lebih bullish terhadap BTC.”
Saya membacanya sebagai tradeoff rekayasa risiko: kapasitas leverage yang lebih besar di satu sisi, tetapi toleransi yang lebih kecil terhadap pergerakan harga yang merugikan di sisi lainnya.
Tradeoff itu jauh lebih penting dibanding headline APY atau batas pinjaman.
Masih mencoba mencari tahu apa sebenarnya yang berubah.
#AAVE
Sumber: Aave Governance; CryptoSlate.
Bagian yang menurut saya lebih menarik adalah itu.
Proposal yang dilaporkan itu akan meningkatkan kapasitas pinjaman untuk WBTC dan cbBTC sambil menyempitkan bantalan harga maksimum leverage yang disederhanakan dari 6,4% menjadi 4,7%. Jika perubahan parameter itu diterapkan seperti yang diberitakan, penurunan harga BTC yang relatif sederhana saja bisa menjadi jauh lebih cepat berdampak pada posisi yang sangat berleveraj.
Di sinilah judulnya sedikit menyesatkan.
Kapasitas pinjaman yang lebih besar terdengar seperti efisiensi modal yang lebih baik. Tapi efisiensi modal dan ketahanan terhadap likuidasi bukanlah hal yang sama. Anda bisa membuat agunan bekerja lebih keras sekaligus membuat sisi “batas” sistem menjadi lebih tipis.
Aave sudah secara aktif menyesuaikan parameter risiko yang terkait dengan BTC. Pekerjaan tata kelola terbaru mengusulkan efisiensi agunan yang lebih tinggi untuk WBTC dan cbBTC di beberapa pasar, sementara peninjauan risiko sebelumnya juga telah menyesuaikan batas pasokan seiring perubahan tingkat pemanfaatan.
Jadi saya tidak membaca ini semata-mata sebagai “Aave menjadi lebih bullish terhadap BTC.”
Saya membacanya sebagai tradeoff rekayasa risiko: kapasitas leverage yang lebih besar di satu sisi, tetapi toleransi yang lebih kecil terhadap pergerakan harga yang merugikan di sisi lainnya.
Tradeoff itu jauh lebih penting dibanding headline APY atau batas pinjaman.
Masih mencoba mencari tahu apa sebenarnya yang berubah.
#AAVE
Sumber: Aave Governance; CryptoSlate.
218
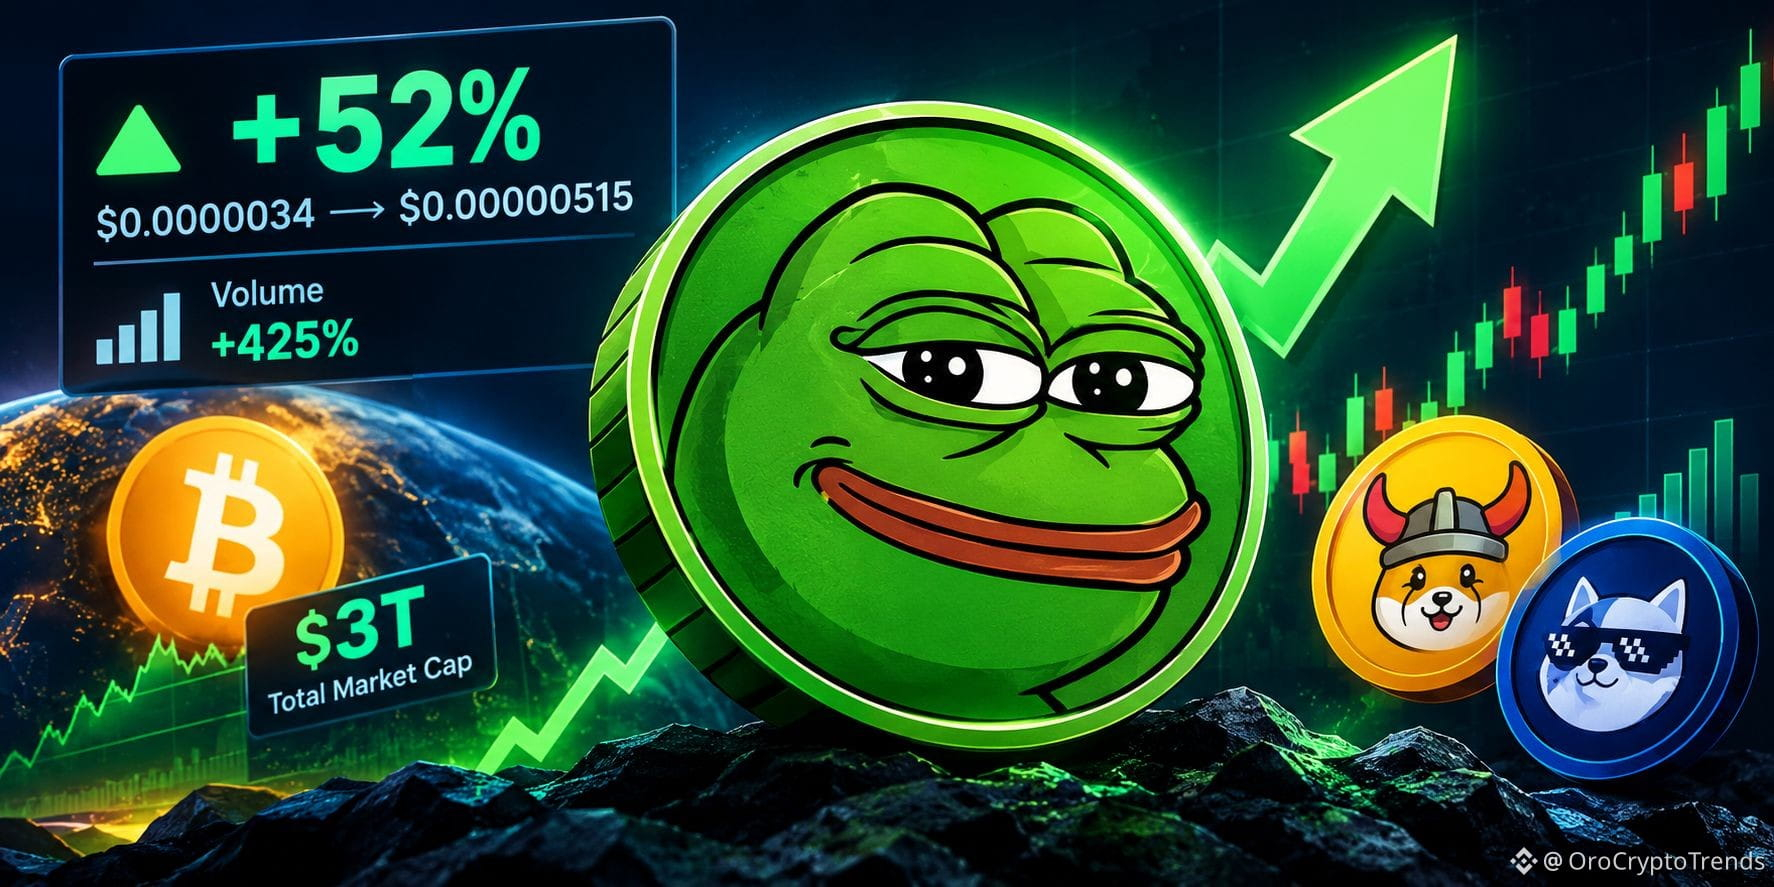
$PEPE baru saja menembus di atas $0,000005, dan jujur saja, bagian menariknya bukan lonjakan mingguan headline 50%+.
Yang menarik adalah seberapa cepat likuiditas kembali.
PEPE melesat dari sekitar $0,0000034 pada 15 Sept menjadi sekitar $0,00000515–$0,00000517 hari ini. Itu kira-kira pergerakan 52% dalam seminggu. Aktivitas perdagangan harian juga meledak seiring reli yang semakin kencang.
Sekilas, itu terlihat seperti kebangkitan meme-coin yang bersih.
Tapi aku belum sepenuhnya yakin.
Pasar yang lebih luas yang sedang mengerjakan banyak kerja berat di sini. Bitcoin menembus di atas $86K, total kapitalisasi pasar kripto kembali mendekati area $3T, dan selera risiko jelas membaik.
Jadi, PEPE mungkin menunjukkan minat ritel yang kembali, tapi itu berbeda dari membuktikan bahwa siklus meme baru sudah dimulai.
Perbedaan itu penting.
MUBARAK juga bergerak tajam, dengan sumber data berbeda yang menempatkan kenaikan 24 jamnya sekitar 50–63%. Itu membuat rotasi semakin luas, tapi juga membuatnya lebih sulit untuk mengisolasi PEPE sebagai katalis mandiri.
Tunggu—mungkin sinyal sebenarnya justru ada di situ.
Bukan “PEPE sudah kembali.”
Melainkan, para trader bersedia bergerak lebih jauh lagi di kurva risiko.
Masih mencoba memastikan seberapa tahan lama rotasi itu sebenarnya.
#PEPE
$PEPE baru saja menembus di atas $0,000005, dan jujur saja, bagian menariknya bukan lonjakan mingguan headline 50%+.
Yang menarik adalah seberapa cepat likuiditas kembali.
PEPE melesat dari sekitar $0,0000034 pada 15 Sept menjadi sekitar $0,00000515–$0,00000517 hari ini. Itu kira-kira pergerakan 52% dalam seminggu. Aktivitas perdagangan harian juga meledak seiring reli yang semakin kencang.
Sekilas, itu terlihat seperti kebangkitan meme-coin yang bersih.
Tapi aku belum sepenuhnya yakin.
Pasar yang lebih luas yang sedang mengerjakan banyak kerja berat di sini. Bitcoin menembus di atas $86K, total kapitalisasi pasar kripto kembali mendekati area $3T, dan selera risiko jelas membaik.
Jadi, PEPE mungkin menunjukkan minat ritel yang kembali, tapi itu berbeda dari membuktikan bahwa siklus meme baru sudah dimulai.
Perbedaan itu penting.
MUBARAK juga bergerak tajam, dengan sumber data berbeda yang menempatkan kenaikan 24 jamnya sekitar 50–63%. Itu membuat rotasi semakin luas, tapi juga membuatnya lebih sulit untuk mengisolasi PEPE sebagai katalis mandiri.
Tunggu—mungkin sinyal sebenarnya justru ada di situ.
Bukan “PEPE sudah kembali.”
Melainkan, para trader bersedia bergerak lebih jauh lagi di kurva risiko.
Masih mencoba memastikan seberapa tahan lama rotasi itu sebenarnya.
#PEPE
Yang menarik adalah seberapa cepat likuiditas kembali.
PEPE melesat dari sekitar $0,0000034 pada 15 Sept menjadi sekitar $0,00000515–$0,00000517 hari ini. Itu kira-kira pergerakan 52% dalam seminggu. Aktivitas perdagangan harian juga meledak seiring reli yang semakin kencang.
Sekilas, itu terlihat seperti kebangkitan meme-coin yang bersih.
Tapi aku belum sepenuhnya yakin.
Pasar yang lebih luas yang sedang mengerjakan banyak kerja berat di sini. Bitcoin menembus di atas $86K, total kapitalisasi pasar kripto kembali mendekati area $3T, dan selera risiko jelas membaik.
Jadi, PEPE mungkin menunjukkan minat ritel yang kembali, tapi itu berbeda dari membuktikan bahwa siklus meme baru sudah dimulai.
Perbedaan itu penting.
MUBARAK juga bergerak tajam, dengan sumber data berbeda yang menempatkan kenaikan 24 jamnya sekitar 50–63%. Itu membuat rotasi semakin luas, tapi juga membuatnya lebih sulit untuk mengisolasi PEPE sebagai katalis mandiri.
Tunggu—mungkin sinyal sebenarnya justru ada di situ.
Bukan “PEPE sudah kembali.”
Melainkan, para trader bersedia bergerak lebih jauh lagi di kurva risiko.
Masih mencoba memastikan seberapa tahan lama rotasi itu sebenarnya.
#PEPE
968
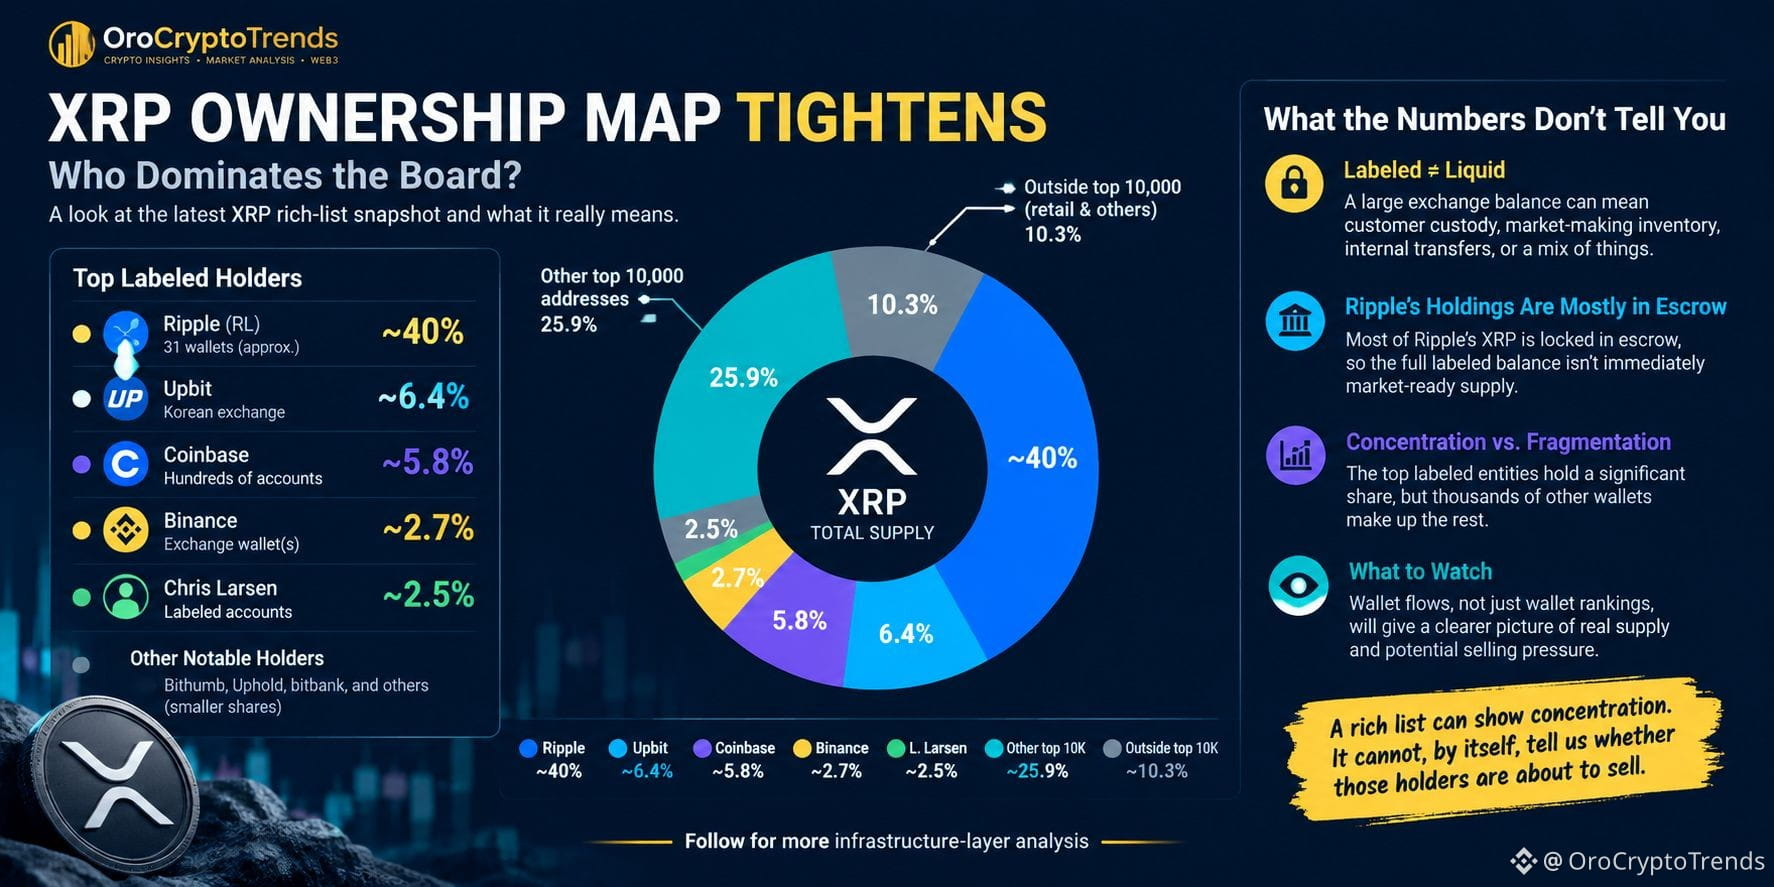
Peta kepemilikan XRP terlihat terkonsentrasi. Tapi menurut saya bagian yang menarik adalah apa yang tidak diberitahu oleh label-label tersebut.
Cuplikan rich-list saat ini menempatkan akun-akun yang terkait Ripple pada sekitar 40% dari total XRP, dengan Upbit sekitar 6,4% dan Coinbase sekitar 5,8%. Binance sekitar 2,7%.
Sekilas, itu terlihat seperti perlombaan pasokan.
Tapi saya tidak yakin itu kerangka yang tepat.
Dompet bursa yang besar belum tentu berarti bursa tersebut bertaruh pada XRP. Itu bisa mewakili penitipan pelanggan (customer custody), transfer internal, inventaris likuiditas, atau campuran dari berbagai hal. Masalah yang sama juga berlaku untuk Ripple. Ripple sendiri mengatakan sebagian besar kepemilikan XRP-nya berada di escrow, jadi memperlakukan seluruh saldo yang berlabel sebagai pasokan yang siap diperdagangkan secara langsung akan menyesatkan.
Itu mengubah cara saya membaca bagan tersebut.
Sinyal yang sebenarnya bukan sekadar “siapa yang memiliki XRP terbanyak?”. Melainkan seberapa besar pasokan terkonsentrasi pada entitas yang dapat diidentifikasi, seberapa banyak yang benar-benar likuid, dan apakah saldo-saldo tersebut bergerak.
Bagian terakhir itu lebih penting bagi saya dibanding papan peringkat.
Rich list bisa menunjukkan konsentrasi. Namun dengan sendirinya ia tidak bisa memberi tahu kita apakah para pemegang tersebut akan segera menjual.
Jadi saya memantau arus dana dompet (wallet flows), bukan hanya peringkat dompet.
Masih mencoba mencari tahu apa sebenarnya perubahan ini.
$XRP #XRP
{future}(XRPUSDT)
Sumber: DailyCoin, Ripple
Peta kepemilikan XRP terlihat terkonsentrasi. Tapi menurut saya bagian yang menarik adalah apa yang tidak diberitahu oleh label-label tersebut.
Cuplikan rich-list saat ini menempatkan akun-akun yang terkait Ripple pada sekitar 40% dari total XRP, dengan Upbit sekitar 6,4% dan Coinbase sekitar 5,8%. Binance sekitar 2,7%.
Sekilas, itu terlihat seperti perlombaan pasokan.
Tapi saya tidak yakin itu kerangka yang tepat.
Dompet bursa yang besar belum tentu berarti bursa tersebut bertaruh pada XRP. Itu bisa mewakili penitipan pelanggan (customer custody), transfer internal, inventaris likuiditas, atau campuran dari berbagai hal. Masalah yang sama juga berlaku untuk Ripple. Ripple sendiri mengatakan sebagian besar kepemilikan XRP-nya berada di escrow, jadi memperlakukan seluruh saldo yang berlabel sebagai pasokan yang siap diperdagangkan secara langsung akan menyesatkan.
Itu mengubah cara saya membaca bagan tersebut.
Sinyal yang sebenarnya bukan sekadar “siapa yang memiliki XRP terbanyak?”. Melainkan seberapa besar pasokan terkonsentrasi pada entitas yang dapat diidentifikasi, seberapa banyak yang benar-benar likuid, dan apakah saldo-saldo tersebut bergerak.
Bagian terakhir itu lebih penting bagi saya dibanding papan peringkat.
Rich list bisa menunjukkan konsentrasi. Namun dengan sendirinya ia tidak bisa memberi tahu kita apakah para pemegang tersebut akan segera menjual.
Jadi saya memantau arus dana dompet (wallet flows), bukan hanya peringkat dompet.
Masih mencoba mencari tahu apa sebenarnya perubahan ini.
$XRP #XRP
Sumber: DailyCoin, Ripple
Cuplikan rich-list saat ini menempatkan akun-akun yang terkait Ripple pada sekitar 40% dari total XRP, dengan Upbit sekitar 6,4% dan Coinbase sekitar 5,8%. Binance sekitar 2,7%.
Sekilas, itu terlihat seperti perlombaan pasokan.
Tapi saya tidak yakin itu kerangka yang tepat.
Dompet bursa yang besar belum tentu berarti bursa tersebut bertaruh pada XRP. Itu bisa mewakili penitipan pelanggan (customer custody), transfer internal, inventaris likuiditas, atau campuran dari berbagai hal. Masalah yang sama juga berlaku untuk Ripple. Ripple sendiri mengatakan sebagian besar kepemilikan XRP-nya berada di escrow, jadi memperlakukan seluruh saldo yang berlabel sebagai pasokan yang siap diperdagangkan secara langsung akan menyesatkan.
Itu mengubah cara saya membaca bagan tersebut.
Sinyal yang sebenarnya bukan sekadar “siapa yang memiliki XRP terbanyak?”. Melainkan seberapa besar pasokan terkonsentrasi pada entitas yang dapat diidentifikasi, seberapa banyak yang benar-benar likuid, dan apakah saldo-saldo tersebut bergerak.
Bagian terakhir itu lebih penting bagi saya dibanding papan peringkat.
Rich list bisa menunjukkan konsentrasi. Namun dengan sendirinya ia tidak bisa memberi tahu kita apakah para pemegang tersebut akan segera menjual.
Jadi saya memantau arus dana dompet (wallet flows), bukan hanya peringkat dompet.
Masih mencoba mencari tahu apa sebenarnya perubahan ini.
$XRP #XRP
Sumber: DailyCoin, Ripple
973
$CRCLB Binance baru saja menanamkan $100M ke Circle. Bagian yang menarik bukanlah judulnya.
Binance telah mengambil kepemilikan saham ekuitas senilai $100 juta di Circle sekaligus menandatangani perjanjian komersial baru berdurasi lima tahun yang berfokus pada perluasan akses USDC, khususnya di pasar berkembang. Circle menjual sekitar 1,24 juta saham kepada Binance dengan harga $80,84 per saham.
Sekilas, ini terlihat seperti taruhan sederhana pada stablecoin yang teregulasi.
Menurut saya, bagian yang lebih menarik adalah struktur insentif yang mendasarinya.
Binance sebelumnya sudah memiliki pengaturan komersial dengan Circle terkait promosi dan saldo USDC. Dokumen pengajuan Circle menunjukkan bahwa perjanjian-perjanjian ini dapat mencakup pembayaran insentif yang terkait dengan saldo USDC dan infrastruktur dompet. Jadi ini bukan sekadar dua perusahaan yang saling mengatakan bahwa mereka percaya pada stablecoin. Ada mekanisme ekonomi yang mendorong kedua belah pihak untuk mendorong distribusi USDC yang lebih dalam.
Dan itu penting.
Jika Binance bisa membuat USDC lebih tertanam di berbagai aktivitas perdagangan, tabungan, pembayaran, dan produk lainnya, Circle akan mendapatkan distribusi dalam skala yang sangat besar. Sementara itu, Binance mendapatkan posisi yang lebih kuat dalam infrastruktur stablecoin yang menjadi fondasi bagi produk-produk tersebut.
Bagian yang saya pantau adalah apakah ini benar-benar menciptakan penggunaan USDC yang berkelanjutan atau lebih banyak menggeser likuiditas di dalam ekosistem Binance.
Itu adalah hasil yang sangat berbeda.
Masih mencoba memahami perubahan sebenarnya yang terjadi.
#Write2Earn
$CRCLB Binance baru saja menanamkan $100M ke Circle. Bagian yang menarik bukanlah judulnya.
Binance telah mengambil kepemilikan saham ekuitas senilai $100 juta di Circle sekaligus menandatangani perjanjian komersial baru berdurasi lima tahun yang berfokus pada perluasan akses USDC, khususnya di pasar berkembang. Circle menjual sekitar 1,24 juta saham kepada Binance dengan harga $80,84 per saham.
Sekilas, ini terlihat seperti taruhan sederhana pada stablecoin yang teregulasi.
Menurut saya, bagian yang lebih menarik adalah struktur insentif yang mendasarinya.
Binance sebelumnya sudah memiliki pengaturan komersial dengan Circle terkait promosi dan saldo USDC. Dokumen pengajuan Circle menunjukkan bahwa perjanjian-perjanjian ini dapat mencakup pembayaran insentif yang terkait dengan saldo USDC dan infrastruktur dompet. Jadi ini bukan sekadar dua perusahaan yang saling mengatakan bahwa mereka percaya pada stablecoin. Ada mekanisme ekonomi yang mendorong kedua belah pihak untuk mendorong distribusi USDC yang lebih dalam.
Dan itu penting.
Jika Binance bisa membuat USDC lebih tertanam di berbagai aktivitas perdagangan, tabungan, pembayaran, dan produk lainnya, Circle akan mendapatkan distribusi dalam skala yang sangat besar. Sementara itu, Binance mendapatkan posisi yang lebih kuat dalam infrastruktur stablecoin yang menjadi fondasi bagi produk-produk tersebut.
Bagian yang saya pantau adalah apakah ini benar-benar menciptakan penggunaan USDC yang berkelanjutan atau lebih banyak menggeser likuiditas di dalam ekosistem Binance.
Itu adalah hasil yang sangat berbeda.
Masih mencoba memahami perubahan sebenarnya yang terjadi.
#Write2Earn
Binance telah mengambil kepemilikan saham ekuitas senilai $100 juta di Circle sekaligus menandatangani perjanjian komersial baru berdurasi lima tahun yang berfokus pada perluasan akses USDC, khususnya di pasar berkembang. Circle menjual sekitar 1,24 juta saham kepada Binance dengan harga $80,84 per saham.
Sekilas, ini terlihat seperti taruhan sederhana pada stablecoin yang teregulasi.
Menurut saya, bagian yang lebih menarik adalah struktur insentif yang mendasarinya.
Binance sebelumnya sudah memiliki pengaturan komersial dengan Circle terkait promosi dan saldo USDC. Dokumen pengajuan Circle menunjukkan bahwa perjanjian-perjanjian ini dapat mencakup pembayaran insentif yang terkait dengan saldo USDC dan infrastruktur dompet. Jadi ini bukan sekadar dua perusahaan yang saling mengatakan bahwa mereka percaya pada stablecoin. Ada mekanisme ekonomi yang mendorong kedua belah pihak untuk mendorong distribusi USDC yang lebih dalam.
Dan itu penting.
Jika Binance bisa membuat USDC lebih tertanam di berbagai aktivitas perdagangan, tabungan, pembayaran, dan produk lainnya, Circle akan mendapatkan distribusi dalam skala yang sangat besar. Sementara itu, Binance mendapatkan posisi yang lebih kuat dalam infrastruktur stablecoin yang menjadi fondasi bagi produk-produk tersebut.
Bagian yang saya pantau adalah apakah ini benar-benar menciptakan penggunaan USDC yang berkelanjutan atau lebih banyak menggeser likuiditas di dalam ekosistem Binance.
Itu adalah hasil yang sangat berbeda.
Masih mencoba memahami perubahan sebenarnya yang terjadi.
#Write2Earn
291
Alibaba Cloud baru saja mendorong penyimpanan AI ke skala yang sangat berbeda.
Pada Konferensi Yunqi 2026, mereka mengumumkan generasi baru CPFS, dengan klaim throughput pada kisaran 100-TB/s, IOPS level 100 juta, dan skala sistem berkas tunggal sebesar 100 PiB. Mereka juga mengatakan beban kerja pelatihan nyata membuat waktu startup model turun 50%, utilisasi komputasi puncak naik 30%, dan biaya penyimpanan AI turun 69%.
Angka yang menarik perhatian saya sebenarnya bukan 100 TB/s.
Melainkan klaim utilisasi GPU.
Kita cenderung membicarakan infrastruktur AI seolah GPU adalah satu-satunya cerita. Padahal tidak. Jika penyimpanan dan pipeline data tidak bisa memberi makan ribuan akselerator dengan cukup cepat, komputasi mahal justru akan menunggu. Pada titik itu, membeli lebih banyak GPU tidak selalu menyelesaikan masalah mendasar.
Tunggu—ada lagi hal menarik lainnya.
Dokumentasi publik CPFS Alibaba yang sudah ada masih mencantumkan batas performa dan kapasitas yang jauh lebih rendah untuk edisi-edisi yang saat ini didokumentasikan. Jadi angka-angka Yunqi ini tampaknya menggambarkan sistem generasi berikutnya yang baru diumumkan, bukan spesifikasi produk yang sudah didokumentasikan secara luas.
Perbedaan itu penting.
Jika angka-angka ini terbukti pada penerapan produksi skala besar, penyimpanan berhenti terlihat seperti infrastruktur pendukung dan berubah menjadi bagian dari tumpukan komputasi AI itu sendiri.
Masih mencoba memahami perubahan apa yang sebenarnya terjadi.
#Write2Earn
Alibaba Cloud baru saja mendorong penyimpanan AI ke skala yang sangat berbeda.
Pada Konferensi Yunqi 2026, mereka mengumumkan generasi baru CPFS, dengan klaim throughput pada kisaran 100-TB/s, IOPS level 100 juta, dan skala sistem berkas tunggal sebesar 100 PiB. Mereka juga mengatakan beban kerja pelatihan nyata membuat waktu startup model turun 50%, utilisasi komputasi puncak naik 30%, dan biaya penyimpanan AI turun 69%.
Angka yang menarik perhatian saya sebenarnya bukan 100 TB/s.
Melainkan klaim utilisasi GPU.
Kita cenderung membicarakan infrastruktur AI seolah GPU adalah satu-satunya cerita. Padahal tidak. Jika penyimpanan dan pipeline data tidak bisa memberi makan ribuan akselerator dengan cukup cepat, komputasi mahal justru akan menunggu. Pada titik itu, membeli lebih banyak GPU tidak selalu menyelesaikan masalah mendasar.
Tunggu—ada lagi hal menarik lainnya.
Dokumentasi publik CPFS Alibaba yang sudah ada masih mencantumkan batas performa dan kapasitas yang jauh lebih rendah untuk edisi-edisi yang saat ini didokumentasikan. Jadi angka-angka Yunqi ini tampaknya menggambarkan sistem generasi berikutnya yang baru diumumkan, bukan spesifikasi produk yang sudah didokumentasikan secara luas.
Perbedaan itu penting.
Jika angka-angka ini terbukti pada penerapan produksi skala besar, penyimpanan berhenti terlihat seperti infrastruktur pendukung dan berubah menjadi bagian dari tumpukan komputasi AI itu sendiri.
Masih mencoba memahami perubahan apa yang sebenarnya terjadi.
#Write2Earn
Pada Konferensi Yunqi 2026, mereka mengumumkan generasi baru CPFS, dengan klaim throughput pada kisaran 100-TB/s, IOPS level 100 juta, dan skala sistem berkas tunggal sebesar 100 PiB. Mereka juga mengatakan beban kerja pelatihan nyata membuat waktu startup model turun 50%, utilisasi komputasi puncak naik 30%, dan biaya penyimpanan AI turun 69%.
Angka yang menarik perhatian saya sebenarnya bukan 100 TB/s.
Melainkan klaim utilisasi GPU.
Kita cenderung membicarakan infrastruktur AI seolah GPU adalah satu-satunya cerita. Padahal tidak. Jika penyimpanan dan pipeline data tidak bisa memberi makan ribuan akselerator dengan cukup cepat, komputasi mahal justru akan menunggu. Pada titik itu, membeli lebih banyak GPU tidak selalu menyelesaikan masalah mendasar.
Tunggu—ada lagi hal menarik lainnya.
Dokumentasi publik CPFS Alibaba yang sudah ada masih mencantumkan batas performa dan kapasitas yang jauh lebih rendah untuk edisi-edisi yang saat ini didokumentasikan. Jadi angka-angka Yunqi ini tampaknya menggambarkan sistem generasi berikutnya yang baru diumumkan, bukan spesifikasi produk yang sudah didokumentasikan secara luas.
Perbedaan itu penting.
Jika angka-angka ini terbukti pada penerapan produksi skala besar, penyimpanan berhenti terlihat seperti infrastruktur pendukung dan berubah menjadi bagian dari tumpukan komputasi AI itu sendiri.
Masih mencoba memahami perubahan apa yang sebenarnya terjadi.
#Write2Earn
171
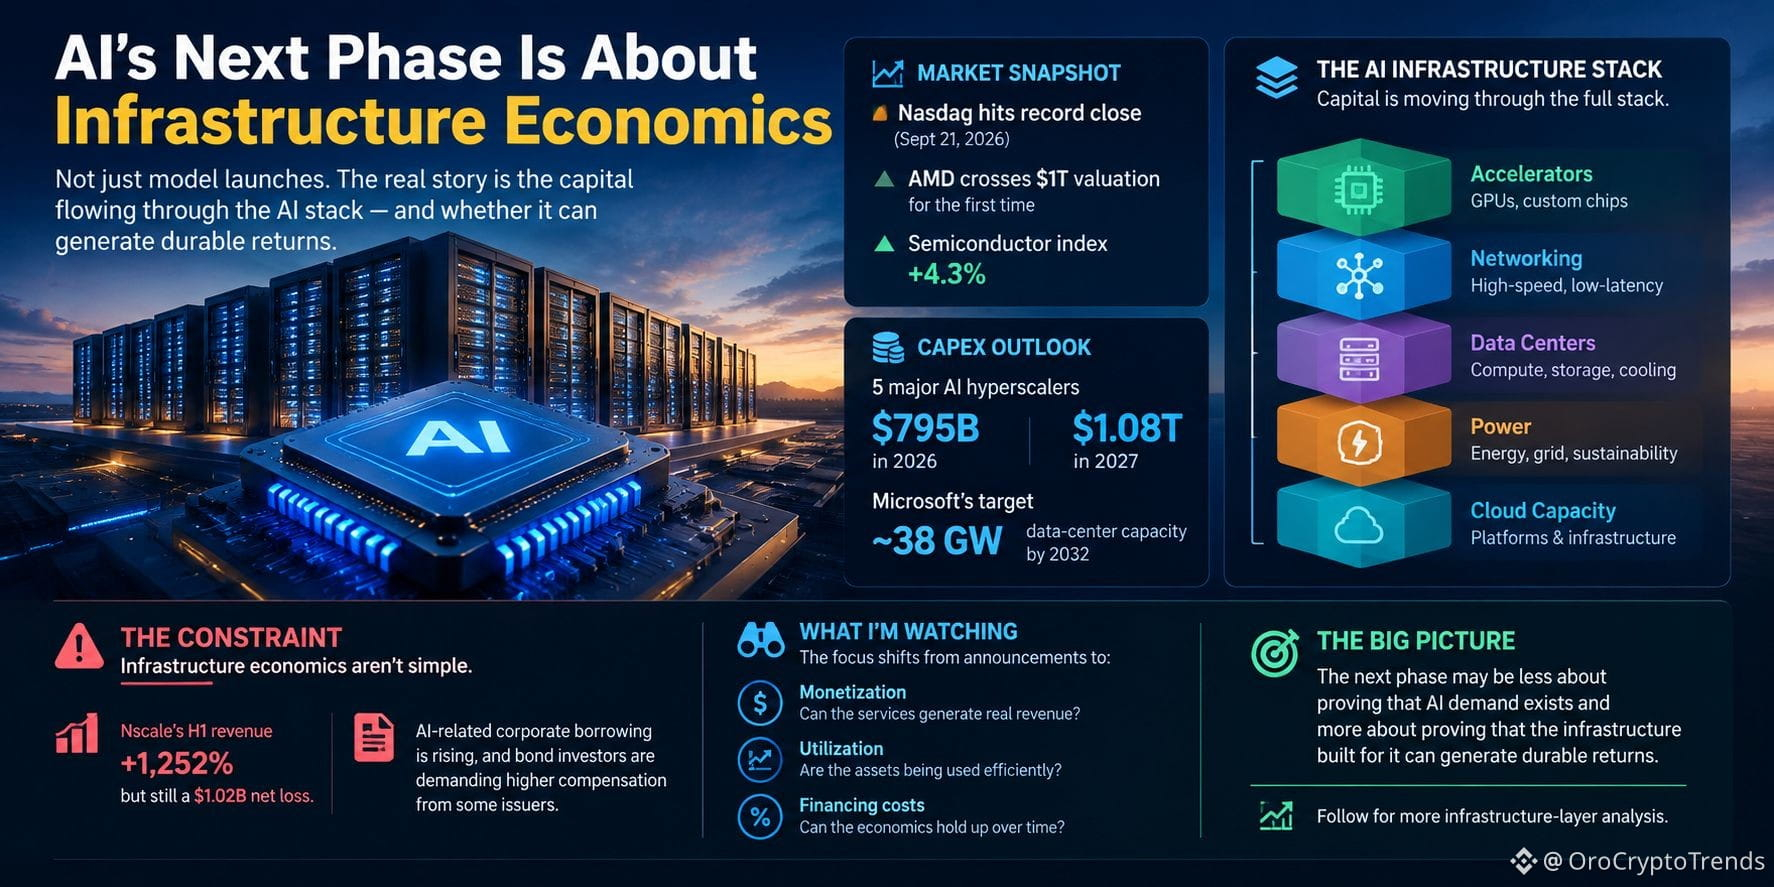
#AIStocksWhatNext Saham AI kembali bergerak lebih tinggi, tetapi kisah yang lebih penting ada di bawah pergerakan harga: belanja AI berubah menjadi siklus infrastruktur.
Pada 21 September, Nasdaq mencapai penutupan rekor setelah saham semikonduktor dan yang terkait AI melonjak. AMD menembus valuasi $1 triliun untuk pertama kalinya, sementara indeks semikonduktor naik 4,3%.
Yang menarik perhatian saya adalah bahwa ini tidak lagi sekadar kisah tentang peluncuran model.
Modal mengalir melalui seluruh lapisan: akselerator, jaringan, pusat data, kapasitas daya, dan cloud. BofA memperkirakan lima hyperscaler AI besar bisa menghabiskan sekitar $795 miliar untuk belanja modal pada 2026 dan hampir $1,08 triliun pada 2027. Microsoft juga dilaporkan menargetkan sekitar 38 gigawatt kapasitas pusat data pada 2032.
Namun ada kendala yang tidak bisa diabaikan pasar: ekonomi infrastruktur.
Pengajuan terbaru Nscale menunjukkan betapa ekstrem pertumbuhan bisa terjadi: pendapatan paruh pertama naik 1.252%, tetapi perusahaan tetap melaporkan rugi bersih $1,02 miliar. Sementara itu, pinjaman korporat terkait AI meningkat dan investor obligasi meminta kompensasi yang lebih besar dari beberapa penerbit.
Jadi saya memantau monetisasi, utilisasi, dan biaya pendanaan—bukan hanya pengumuman AI.
Fase berikutnya mungkin lebih sedikit soal membuktikan bahwa permintaan AI ada, dan lebih banyak tentang membuktikan bahwa infrastruktur yang dibangun untuk itu dapat menghasilkan imbal hasil yang berkelanjutan.
#AIStocksWhatNext Saham AI kembali bergerak lebih tinggi, tetapi kisah yang lebih penting ada di bawah pergerakan harga: belanja AI berubah menjadi siklus infrastruktur.
Pada 21 September, Nasdaq mencapai penutupan rekor setelah saham semikonduktor dan yang terkait AI melonjak. AMD menembus valuasi $1 triliun untuk pertama kalinya, sementara indeks semikonduktor naik 4,3%.
Yang menarik perhatian saya adalah bahwa ini tidak lagi sekadar kisah tentang peluncuran model.
Modal mengalir melalui seluruh lapisan: akselerator, jaringan, pusat data, kapasitas daya, dan cloud. BofA memperkirakan lima hyperscaler AI besar bisa menghabiskan sekitar $795 miliar untuk belanja modal pada 2026 dan hampir $1,08 triliun pada 2027. Microsoft juga dilaporkan menargetkan sekitar 38 gigawatt kapasitas pusat data pada 2032.
Namun ada kendala yang tidak bisa diabaikan pasar: ekonomi infrastruktur.
Pengajuan terbaru Nscale menunjukkan betapa ekstrem pertumbuhan bisa terjadi: pendapatan paruh pertama naik 1.252%, tetapi perusahaan tetap melaporkan rugi bersih $1,02 miliar. Sementara itu, pinjaman korporat terkait AI meningkat dan investor obligasi meminta kompensasi yang lebih besar dari beberapa penerbit.
Jadi saya memantau monetisasi, utilisasi, dan biaya pendanaan—bukan hanya pengumuman AI.
Fase berikutnya mungkin lebih sedikit soal membuktikan bahwa permintaan AI ada, dan lebih banyak tentang membuktikan bahwa infrastruktur yang dibangun untuk itu dapat menghasilkan imbal hasil yang berkelanjutan.
Pada 21 September, Nasdaq mencapai penutupan rekor setelah saham semikonduktor dan yang terkait AI melonjak. AMD menembus valuasi $1 triliun untuk pertama kalinya, sementara indeks semikonduktor naik 4,3%.
Yang menarik perhatian saya adalah bahwa ini tidak lagi sekadar kisah tentang peluncuran model.
Modal mengalir melalui seluruh lapisan: akselerator, jaringan, pusat data, kapasitas daya, dan cloud. BofA memperkirakan lima hyperscaler AI besar bisa menghabiskan sekitar $795 miliar untuk belanja modal pada 2026 dan hampir $1,08 triliun pada 2027. Microsoft juga dilaporkan menargetkan sekitar 38 gigawatt kapasitas pusat data pada 2032.
Namun ada kendala yang tidak bisa diabaikan pasar: ekonomi infrastruktur.
Pengajuan terbaru Nscale menunjukkan betapa ekstrem pertumbuhan bisa terjadi: pendapatan paruh pertama naik 1.252%, tetapi perusahaan tetap melaporkan rugi bersih $1,02 miliar. Sementara itu, pinjaman korporat terkait AI meningkat dan investor obligasi meminta kompensasi yang lebih besar dari beberapa penerbit.
Jadi saya memantau monetisasi, utilisasi, dan biaya pendanaan—bukan hanya pengumuman AI.
Fase berikutnya mungkin lebih sedikit soal membuktikan bahwa permintaan AI ada, dan lebih banyak tentang membuktikan bahwa infrastruktur yang dibangun untuk itu dapat menghasilkan imbal hasil yang berkelanjutan.
222
Kalshi ingin mendapatkan leverage pada kontrak event. Itu mengubah percakapan lebih banyak daripada yang disiratkan oleh judul.
Menurut CNBC, Kalshi telah meminta persetujuan kepada CFTC untuk menawarkan leverage pada kontrak event tertentu melalui Kalshi Klear, operasi kliring internalnya.
Jujur saja, bagian yang menarik bukan sekadar “pasar prediksi mendapat leverage.”
Melainkan apa yang dilakukan leverage terhadap pasar itu sendiri.
Kontrak yang jatuh tempo beberapa bulan lagi bisa mengikat modal dalam waktu lama. Jika ketentuan margin bisa menyesuaikan seiring mendekati masa jatuh tempo, Kalshi pada dasarnya mencoba membuat eksposur event berdurasi lebih panjang menjadi lebih efisien modal bagi peserta institusional.
Itu bisa membuat pasar ini lebih menarik bagi trader profesional.
Tapi ada harga yang harus dibayar.
Leverage tidak hanya meningkatkan efisiensi modal. Leverage juga memperbesar konsekuensi jika salah, terutama ketika peristiwa yang mendasarinya bisa bergerak tajam saat informasi baru datang.
Dan menurut laporan, Kalshi mengatakan pihaknya akan mengecualikan pasar olahraga, budaya, dan “mention” dari usulan margin tersebut. Pembedaan ini penting karena tidak semua kontrak event memiliki likuiditas, kualitas informasi, atau profil risiko yang sama.
Jadi saya memantaunya lebih sebagai eksperimen struktur pasar, bukan sekadar kisah “pasar prediksi.”
Kalau regulator menyetujuinya, pertanyaan yang lebih besar adalah apakah kontrak event bisa berkembang dari spekulasi jangka pendek menjadi pasar pengelolaan risiko yang lebih serius.
Masih mencoba mencari tahu perubahan nyata apa yang dibawa ini.
#Write2Earn
Kalshi ingin mendapatkan leverage pada kontrak event. Itu mengubah percakapan lebih banyak daripada yang disiratkan oleh judul.
Menurut CNBC, Kalshi telah meminta persetujuan kepada CFTC untuk menawarkan leverage pada kontrak event tertentu melalui Kalshi Klear, operasi kliring internalnya.
Jujur saja, bagian yang menarik bukan sekadar “pasar prediksi mendapat leverage.”
Melainkan apa yang dilakukan leverage terhadap pasar itu sendiri.
Kontrak yang jatuh tempo beberapa bulan lagi bisa mengikat modal dalam waktu lama. Jika ketentuan margin bisa menyesuaikan seiring mendekati masa jatuh tempo, Kalshi pada dasarnya mencoba membuat eksposur event berdurasi lebih panjang menjadi lebih efisien modal bagi peserta institusional.
Itu bisa membuat pasar ini lebih menarik bagi trader profesional.
Tapi ada harga yang harus dibayar.
Leverage tidak hanya meningkatkan efisiensi modal. Leverage juga memperbesar konsekuensi jika salah, terutama ketika peristiwa yang mendasarinya bisa bergerak tajam saat informasi baru datang.
Dan menurut laporan, Kalshi mengatakan pihaknya akan mengecualikan pasar olahraga, budaya, dan “mention” dari usulan margin tersebut. Pembedaan ini penting karena tidak semua kontrak event memiliki likuiditas, kualitas informasi, atau profil risiko yang sama.
Jadi saya memantaunya lebih sebagai eksperimen struktur pasar, bukan sekadar kisah “pasar prediksi.”
Kalau regulator menyetujuinya, pertanyaan yang lebih besar adalah apakah kontrak event bisa berkembang dari spekulasi jangka pendek menjadi pasar pengelolaan risiko yang lebih serius.
Masih mencoba mencari tahu perubahan nyata apa yang dibawa ini.
#Write2Earn
Menurut CNBC, Kalshi telah meminta persetujuan kepada CFTC untuk menawarkan leverage pada kontrak event tertentu melalui Kalshi Klear, operasi kliring internalnya.
Jujur saja, bagian yang menarik bukan sekadar “pasar prediksi mendapat leverage.”
Melainkan apa yang dilakukan leverage terhadap pasar itu sendiri.
Kontrak yang jatuh tempo beberapa bulan lagi bisa mengikat modal dalam waktu lama. Jika ketentuan margin bisa menyesuaikan seiring mendekati masa jatuh tempo, Kalshi pada dasarnya mencoba membuat eksposur event berdurasi lebih panjang menjadi lebih efisien modal bagi peserta institusional.
Itu bisa membuat pasar ini lebih menarik bagi trader profesional.
Tapi ada harga yang harus dibayar.
Leverage tidak hanya meningkatkan efisiensi modal. Leverage juga memperbesar konsekuensi jika salah, terutama ketika peristiwa yang mendasarinya bisa bergerak tajam saat informasi baru datang.
Dan menurut laporan, Kalshi mengatakan pihaknya akan mengecualikan pasar olahraga, budaya, dan “mention” dari usulan margin tersebut. Pembedaan ini penting karena tidak semua kontrak event memiliki likuiditas, kualitas informasi, atau profil risiko yang sama.
Jadi saya memantaunya lebih sebagai eksperimen struktur pasar, bukan sekadar kisah “pasar prediksi.”
Kalau regulator menyetujuinya, pertanyaan yang lebih besar adalah apakah kontrak event bisa berkembang dari spekulasi jangka pendek menjadi pasar pengelolaan risiko yang lebih serius.
Masih mencoba mencari tahu perubahan nyata apa yang dibawa ini.
#Write2Earn
165
Kanada berupaya mengubah salah satu bagian paling lambat dalam pembangunan infrastruktur skala besar: proses persetujuan.
Pada 21 September, pemerintah memperkenalkan RUU C-39, Building Canada Strong Act. Usulan utamanya adalah standar “satu proyek, satu peninjauan, satu tahun” untuk tinjauan dan keputusan proyek pemerintah federal, dengan syarat para pengusul mengajukan aplikasi yang komprehensif.
Bagian yang menarik bukan sekadar target satu tahun. Melainkan upaya membuat waktu pengaturan menjadi lebih dapat diprediksi bagi proyek yang melibatkan energi, sumber daya alam, transportasi, dan rantai pasok.
RUU ini juga mengusulkan perubahan pada kerangka ketenagakerjaan federal Kanada. Pemerintah mengatakan langkah-langkah ini dimaksudkan untuk mendorong hubungan industrial yang lebih stabil sekaligus melindungi hak-hak pekerja. Pemerintah juga mengusulkan tambahan 100 petugas kesehatan dan keselamatan serta 26 staf tambahan untuk Canada Industrial Relations Board.
Namun ada perbedaan penting: menerapkan standar peninjauan federal selama satu tahun tidak otomatis berarti setiap proyek besar akan dibangun dalam satu tahun. Cakupan proyek, konsultasi, persyaratan lingkungan, dan yurisdiksi lain masih dapat memengaruhi jadwal.
Pertanyaan implementasi itu mungkin lebih penting daripada judulnya sendiri.
Jika Kanada bisa membuat persetujuan lebih dapat diprediksi tanpa melemahkan persyaratan peninjauan dan konsultasi yang mendasarinya, kebijakan ini dapat secara nyata mengubah cara investor menilai tenggat waktu proyek. Jika tidak, target satu tahun mungkin akan tetap lebih menjadi tolok ukur administratif ketimbang pendorong percepatan pembangunan.
RUU ini kini memasuki tahap peninjauan parlemen, jadi detailnya patut dicermati.
Kanada berupaya mengubah salah satu bagian paling lambat dalam pembangunan infrastruktur skala besar: proses persetujuan.
Pada 21 September, pemerintah memperkenalkan RUU C-39, Building Canada Strong Act. Usulan utamanya adalah standar “satu proyek, satu peninjauan, satu tahun” untuk tinjauan dan keputusan proyek pemerintah federal, dengan syarat para pengusul mengajukan aplikasi yang komprehensif.
Bagian yang menarik bukan sekadar target satu tahun. Melainkan upaya membuat waktu pengaturan menjadi lebih dapat diprediksi bagi proyek yang melibatkan energi, sumber daya alam, transportasi, dan rantai pasok.
RUU ini juga mengusulkan perubahan pada kerangka ketenagakerjaan federal Kanada. Pemerintah mengatakan langkah-langkah ini dimaksudkan untuk mendorong hubungan industrial yang lebih stabil sekaligus melindungi hak-hak pekerja. Pemerintah juga mengusulkan tambahan 100 petugas kesehatan dan keselamatan serta 26 staf tambahan untuk Canada Industrial Relations Board.
Namun ada perbedaan penting: menerapkan standar peninjauan federal selama satu tahun tidak otomatis berarti setiap proyek besar akan dibangun dalam satu tahun. Cakupan proyek, konsultasi, persyaratan lingkungan, dan yurisdiksi lain masih dapat memengaruhi jadwal.
Pertanyaan implementasi itu mungkin lebih penting daripada judulnya sendiri.
Jika Kanada bisa membuat persetujuan lebih dapat diprediksi tanpa melemahkan persyaratan peninjauan dan konsultasi yang mendasarinya, kebijakan ini dapat secara nyata mengubah cara investor menilai tenggat waktu proyek. Jika tidak, target satu tahun mungkin akan tetap lebih menjadi tolok ukur administratif ketimbang pendorong percepatan pembangunan.
RUU ini kini memasuki tahap peninjauan parlemen, jadi detailnya patut dicermati.
Pada 21 September, pemerintah memperkenalkan RUU C-39, Building Canada Strong Act. Usulan utamanya adalah standar “satu proyek, satu peninjauan, satu tahun” untuk tinjauan dan keputusan proyek pemerintah federal, dengan syarat para pengusul mengajukan aplikasi yang komprehensif.
Bagian yang menarik bukan sekadar target satu tahun. Melainkan upaya membuat waktu pengaturan menjadi lebih dapat diprediksi bagi proyek yang melibatkan energi, sumber daya alam, transportasi, dan rantai pasok.
RUU ini juga mengusulkan perubahan pada kerangka ketenagakerjaan federal Kanada. Pemerintah mengatakan langkah-langkah ini dimaksudkan untuk mendorong hubungan industrial yang lebih stabil sekaligus melindungi hak-hak pekerja. Pemerintah juga mengusulkan tambahan 100 petugas kesehatan dan keselamatan serta 26 staf tambahan untuk Canada Industrial Relations Board.
Namun ada perbedaan penting: menerapkan standar peninjauan federal selama satu tahun tidak otomatis berarti setiap proyek besar akan dibangun dalam satu tahun. Cakupan proyek, konsultasi, persyaratan lingkungan, dan yurisdiksi lain masih dapat memengaruhi jadwal.
Pertanyaan implementasi itu mungkin lebih penting daripada judulnya sendiri.
Jika Kanada bisa membuat persetujuan lebih dapat diprediksi tanpa melemahkan persyaratan peninjauan dan konsultasi yang mendasarinya, kebijakan ini dapat secara nyata mengubah cara investor menilai tenggat waktu proyek. Jika tidak, target satu tahun mungkin akan tetap lebih menjadi tolok ukur administratif ketimbang pendorong percepatan pembangunan.
RUU ini kini memasuki tahap peninjauan parlemen, jadi detailnya patut dicermati.
2
304
Terverifikasi
#NEARRisesNearly80%InAWeek
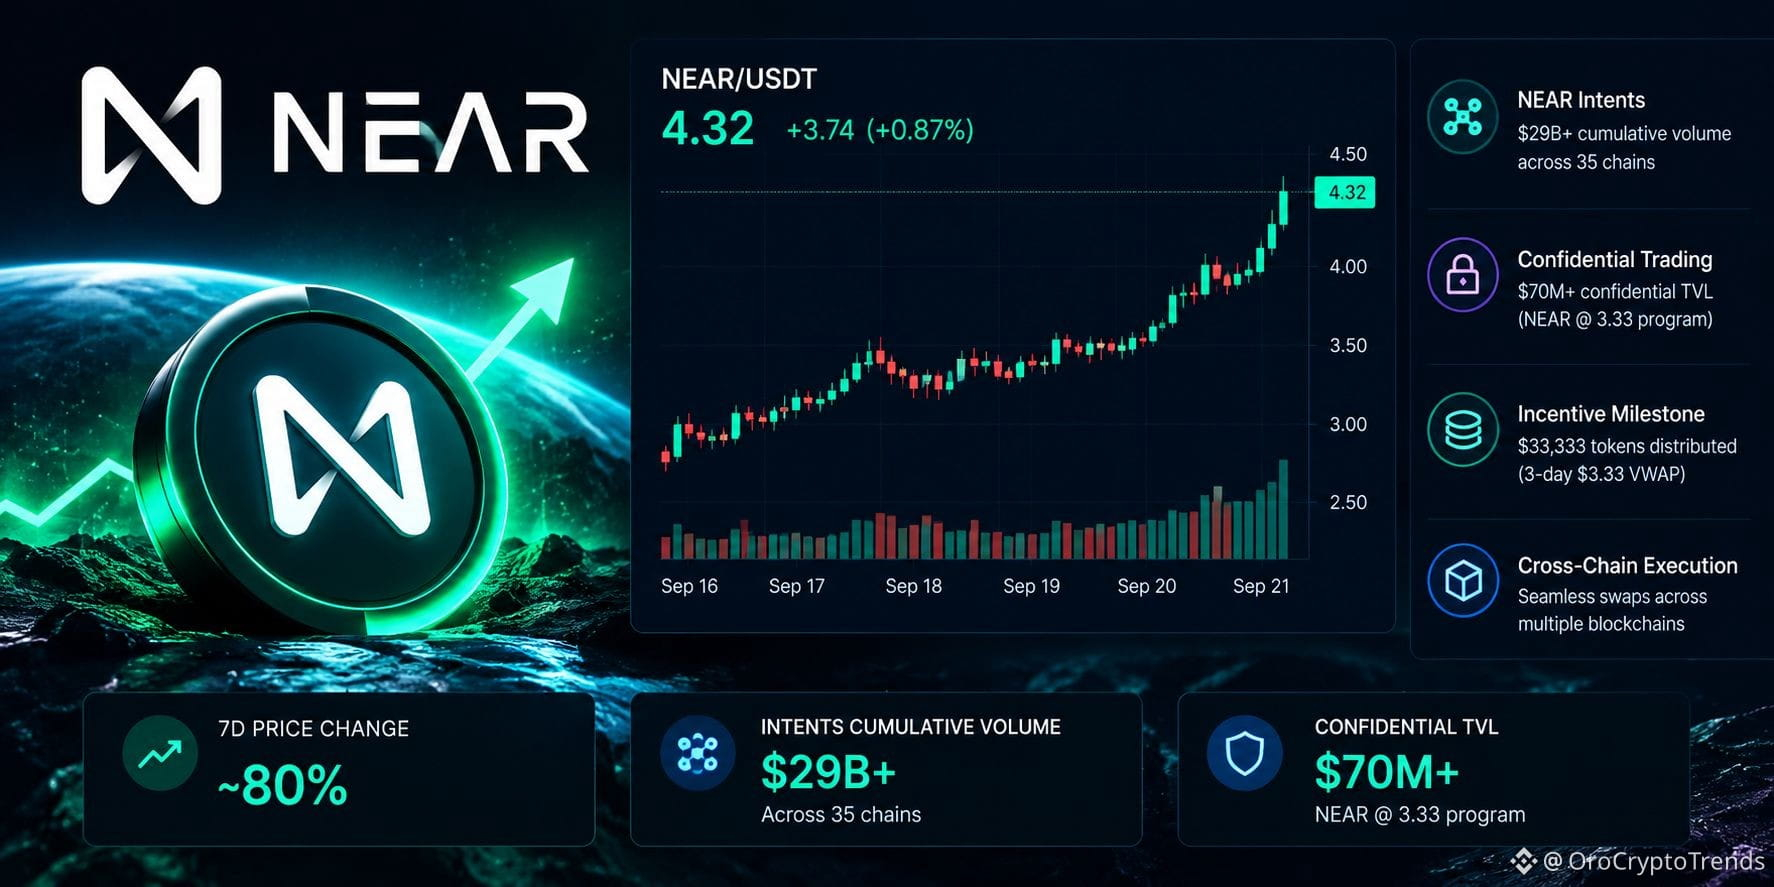
DEKAT baru saja merobek hampir 80% dalam seminggu. Bagian yang menariknya bukan angkanya.
Yang menarik adalah apa yang ada di baliknya.
Intents NEAR kini menunjukkan volume kumulatif lebih dari $29B di 35 rantai, sementara jaringan terus mendorong lebih dalam ke perdagangan rahasia dan eksekusi lintas rantai. Confidential Intents juga menembus tonggak $70M yang terkait dengan program insentif NEAR@3,33, dan token tonggak milestone 333.333 pertama kini telah didistribusikan setelah kondisi VWAP $3,33 selama 3 hari terpenuhi.
Itu membuat reli ini lebih sulit untuk diabaikan sebagai sekadar pompa altcoin lainnya.
Tapi tunggu — mungkin itu juga bagian yang membuat orang jadi terlalu nyaman.
Banyak perhatian belakangan ini terhubung dengan insentif, produk privasi, dan aktivitas Intents yang berkembang pesat. Angka-angka itu terlihat mengesankan. Pertanyaan yang lebih sulit adalah apakah pengguna terus menghasilkan aktivitas yang bermakna ketika struktur insentif menjadi kurang penting.
Itu yang sedang saya pantau sekarang.
Bukan sekadar apakah NEAR bisa terus naik lebih tinggi, tetapi apakah penggunaan yang mendasarinya terus berkembang setelah euforia mereda.
The Fed juga tidak memberi langkah ini penjelasan makro yang mudah. Mereka menaikkan suku bunga sebesar 25 bps minggu lalu, jadi reli terjadi meskipun latar kebijakan menjadi lebih ketat, bukan karena pemotongan suku bunga yang baru.
Jika volume Intents dan aktivitas rahasia terus bertahan, tesisnya jadi makin menarik. Jika keduanya memudar, pergerakan ini mungkin lebih didorong insentif daripada yang terlihat.
Apakah saya melewatkan sesuatu, atau kisah NEAR yang sebenarnya baru mulai sekarang?
$NEAR
{future}(NEARUSDT)
#NEARRisesNearly80%InAWeek
DEKAT baru saja merobek hampir 80% dalam seminggu. Bagian yang menariknya bukan angkanya.
Yang menarik adalah apa yang ada di baliknya.
Intents NEAR kini menunjukkan volume kumulatif lebih dari $29B di 35 rantai, sementara jaringan terus mendorong lebih dalam ke perdagangan rahasia dan eksekusi lintas rantai. Confidential Intents juga menembus tonggak $70M yang terkait dengan program insentif NEAR@3,33, dan token tonggak milestone 333.333 pertama kini telah didistribusikan setelah kondisi VWAP $3,33 selama 3 hari terpenuhi.
Itu membuat reli ini lebih sulit untuk diabaikan sebagai sekadar pompa altcoin lainnya.
Tapi tunggu — mungkin itu juga bagian yang membuat orang jadi terlalu nyaman.
Banyak perhatian belakangan ini terhubung dengan insentif, produk privasi, dan aktivitas Intents yang berkembang pesat. Angka-angka itu terlihat mengesankan. Pertanyaan yang lebih sulit adalah apakah pengguna terus menghasilkan aktivitas yang bermakna ketika struktur insentif menjadi kurang penting.
Itu yang sedang saya pantau sekarang.
Bukan sekadar apakah NEAR bisa terus naik lebih tinggi, tetapi apakah penggunaan yang mendasarinya terus berkembang setelah euforia mereda.
The Fed juga tidak memberi langkah ini penjelasan makro yang mudah. Mereka menaikkan suku bunga sebesar 25 bps minggu lalu, jadi reli terjadi meskipun latar kebijakan menjadi lebih ketat, bukan karena pemotongan suku bunga yang baru.
Jika volume Intents dan aktivitas rahasia terus bertahan, tesisnya jadi makin menarik. Jika keduanya memudar, pergerakan ini mungkin lebih didorong insentif daripada yang terlihat.
Apakah saya melewatkan sesuatu, atau kisah NEAR yang sebenarnya baru mulai sekarang?
$NEAR
DEKAT baru saja merobek hampir 80% dalam seminggu. Bagian yang menariknya bukan angkanya.
Yang menarik adalah apa yang ada di baliknya.
Intents NEAR kini menunjukkan volume kumulatif lebih dari $29B di 35 rantai, sementara jaringan terus mendorong lebih dalam ke perdagangan rahasia dan eksekusi lintas rantai. Confidential Intents juga menembus tonggak $70M yang terkait dengan program insentif NEAR@3,33, dan token tonggak milestone 333.333 pertama kini telah didistribusikan setelah kondisi VWAP $3,33 selama 3 hari terpenuhi.
Itu membuat reli ini lebih sulit untuk diabaikan sebagai sekadar pompa altcoin lainnya.
Tapi tunggu — mungkin itu juga bagian yang membuat orang jadi terlalu nyaman.
Banyak perhatian belakangan ini terhubung dengan insentif, produk privasi, dan aktivitas Intents yang berkembang pesat. Angka-angka itu terlihat mengesankan. Pertanyaan yang lebih sulit adalah apakah pengguna terus menghasilkan aktivitas yang bermakna ketika struktur insentif menjadi kurang penting.
Itu yang sedang saya pantau sekarang.
Bukan sekadar apakah NEAR bisa terus naik lebih tinggi, tetapi apakah penggunaan yang mendasarinya terus berkembang setelah euforia mereda.
The Fed juga tidak memberi langkah ini penjelasan makro yang mudah. Mereka menaikkan suku bunga sebesar 25 bps minggu lalu, jadi reli terjadi meskipun latar kebijakan menjadi lebih ketat, bukan karena pemotongan suku bunga yang baru.
Jika volume Intents dan aktivitas rahasia terus bertahan, tesisnya jadi makin menarik. Jika keduanya memudar, pergerakan ini mungkin lebih didorong insentif daripada yang terlihat.
Apakah saya melewatkan sesuatu, atau kisah NEAR yang sebenarnya baru mulai sekarang?
$NEAR
3
912
Terverifikasi
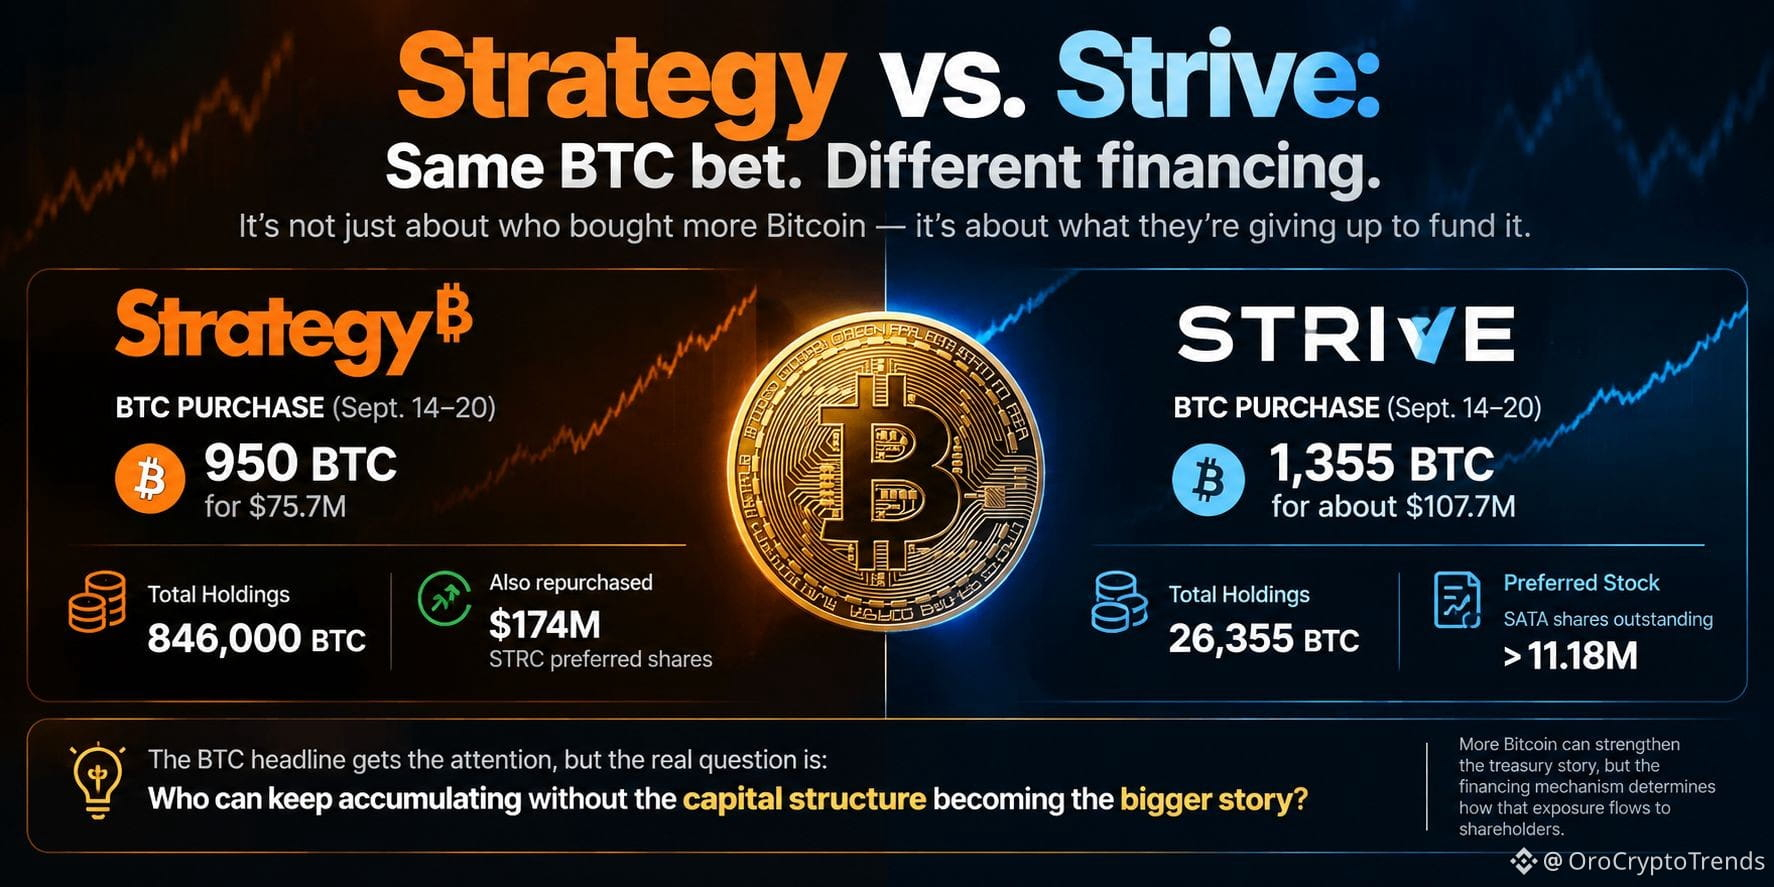
$BTC Strategi dan Strive sama-sama membeli Bitcoin lagi—tetapi pendanaan di baliknya adalah bagian yang sedang saya perhatikan.
Strategi membeli 950 BTC antara 14–20 Sep untuk $75,7 juta, sehingga kepemilikannya menjadi 846.000 BTC. Pada saat yang sama, perusahaan itu menghabiskan tambahan $174 juta untuk membeli kembali saham preferen STRC.
Strive membeli BTC bahkan lebih banyak dalam periode yang sama: 1.355 BTC senilai sekitar $107,7 juta, yang membawa perbendaharaannya ke 26.355 BTC.
Sekilas, ini terlihat seperti perdagangan yang sama.
Namun tidak.
Strategi menggunakan basis kas yang sudah ada untuk membeli BTC sekaligus mengalokasikan modal untuk sekuritas preferennya. Akumulasi terbaru Strive terjadi bersamaan dengan meningkatnya struktur saham preferen, dengan saham SATA beredar naik hingga lebih dari 11,18 juta.
Perbedaan itu penting.
Judul tentang BTC menyedot perhatian paling besar, tetapi pertanyaan sesungguhnya adalah apa yang dikorbankan masing-masing perusahaan untuk meningkatkan eksposur terhadap BTC. Lebih banyak Bitcoin bisa memperkuat narasi perbendaharaan, tetapi mekanisme pendanaannya menentukan bagaimana eksposur itu mengalir ke pemegang saham.
Tunggu—mungkin kerangka yang salah adalah “siapa yang membeli BTC lebih banyak?”
Saya lebih tertarik pada siapa yang bisa terus mengakumulasi tanpa struktur modal menjadi cerita yang justru membesar.
Bagian itu yang akan saya pantau berikutnya.
#Write2Earn
$BTC Strategi dan Strive sama-sama membeli Bitcoin lagi—tetapi pendanaan di baliknya adalah bagian yang sedang saya perhatikan.
Strategi membeli 950 BTC antara 14–20 Sep untuk $75,7 juta, sehingga kepemilikannya menjadi 846.000 BTC. Pada saat yang sama, perusahaan itu menghabiskan tambahan $174 juta untuk membeli kembali saham preferen STRC.
Strive membeli BTC bahkan lebih banyak dalam periode yang sama: 1.355 BTC senilai sekitar $107,7 juta, yang membawa perbendaharaannya ke 26.355 BTC.
Sekilas, ini terlihat seperti perdagangan yang sama.
Namun tidak.
Strategi menggunakan basis kas yang sudah ada untuk membeli BTC sekaligus mengalokasikan modal untuk sekuritas preferennya. Akumulasi terbaru Strive terjadi bersamaan dengan meningkatnya struktur saham preferen, dengan saham SATA beredar naik hingga lebih dari 11,18 juta.
Perbedaan itu penting.
Judul tentang BTC menyedot perhatian paling besar, tetapi pertanyaan sesungguhnya adalah apa yang dikorbankan masing-masing perusahaan untuk meningkatkan eksposur terhadap BTC. Lebih banyak Bitcoin bisa memperkuat narasi perbendaharaan, tetapi mekanisme pendanaannya menentukan bagaimana eksposur itu mengalir ke pemegang saham.
Tunggu—mungkin kerangka yang salah adalah “siapa yang membeli BTC lebih banyak?”
Saya lebih tertarik pada siapa yang bisa terus mengakumulasi tanpa struktur modal menjadi cerita yang justru membesar.
Bagian itu yang akan saya pantau berikutnya.
#Write2Earn
Strategi membeli 950 BTC antara 14–20 Sep untuk $75,7 juta, sehingga kepemilikannya menjadi 846.000 BTC. Pada saat yang sama, perusahaan itu menghabiskan tambahan $174 juta untuk membeli kembali saham preferen STRC.
Strive membeli BTC bahkan lebih banyak dalam periode yang sama: 1.355 BTC senilai sekitar $107,7 juta, yang membawa perbendaharaannya ke 26.355 BTC.
Sekilas, ini terlihat seperti perdagangan yang sama.
Namun tidak.
Strategi menggunakan basis kas yang sudah ada untuk membeli BTC sekaligus mengalokasikan modal untuk sekuritas preferennya. Akumulasi terbaru Strive terjadi bersamaan dengan meningkatnya struktur saham preferen, dengan saham SATA beredar naik hingga lebih dari 11,18 juta.
Perbedaan itu penting.
Judul tentang BTC menyedot perhatian paling besar, tetapi pertanyaan sesungguhnya adalah apa yang dikorbankan masing-masing perusahaan untuk meningkatkan eksposur terhadap BTC. Lebih banyak Bitcoin bisa memperkuat narasi perbendaharaan, tetapi mekanisme pendanaannya menentukan bagaimana eksposur itu mengalir ke pemegang saham.
Tunggu—mungkin kerangka yang salah adalah “siapa yang membeli BTC lebih banyak?”
Saya lebih tertarik pada siapa yang bisa terus mengakumulasi tanpa struktur modal menjadi cerita yang justru membesar.
Bagian itu yang akan saya pantau berikutnya.
#Write2Earn
1
1
275
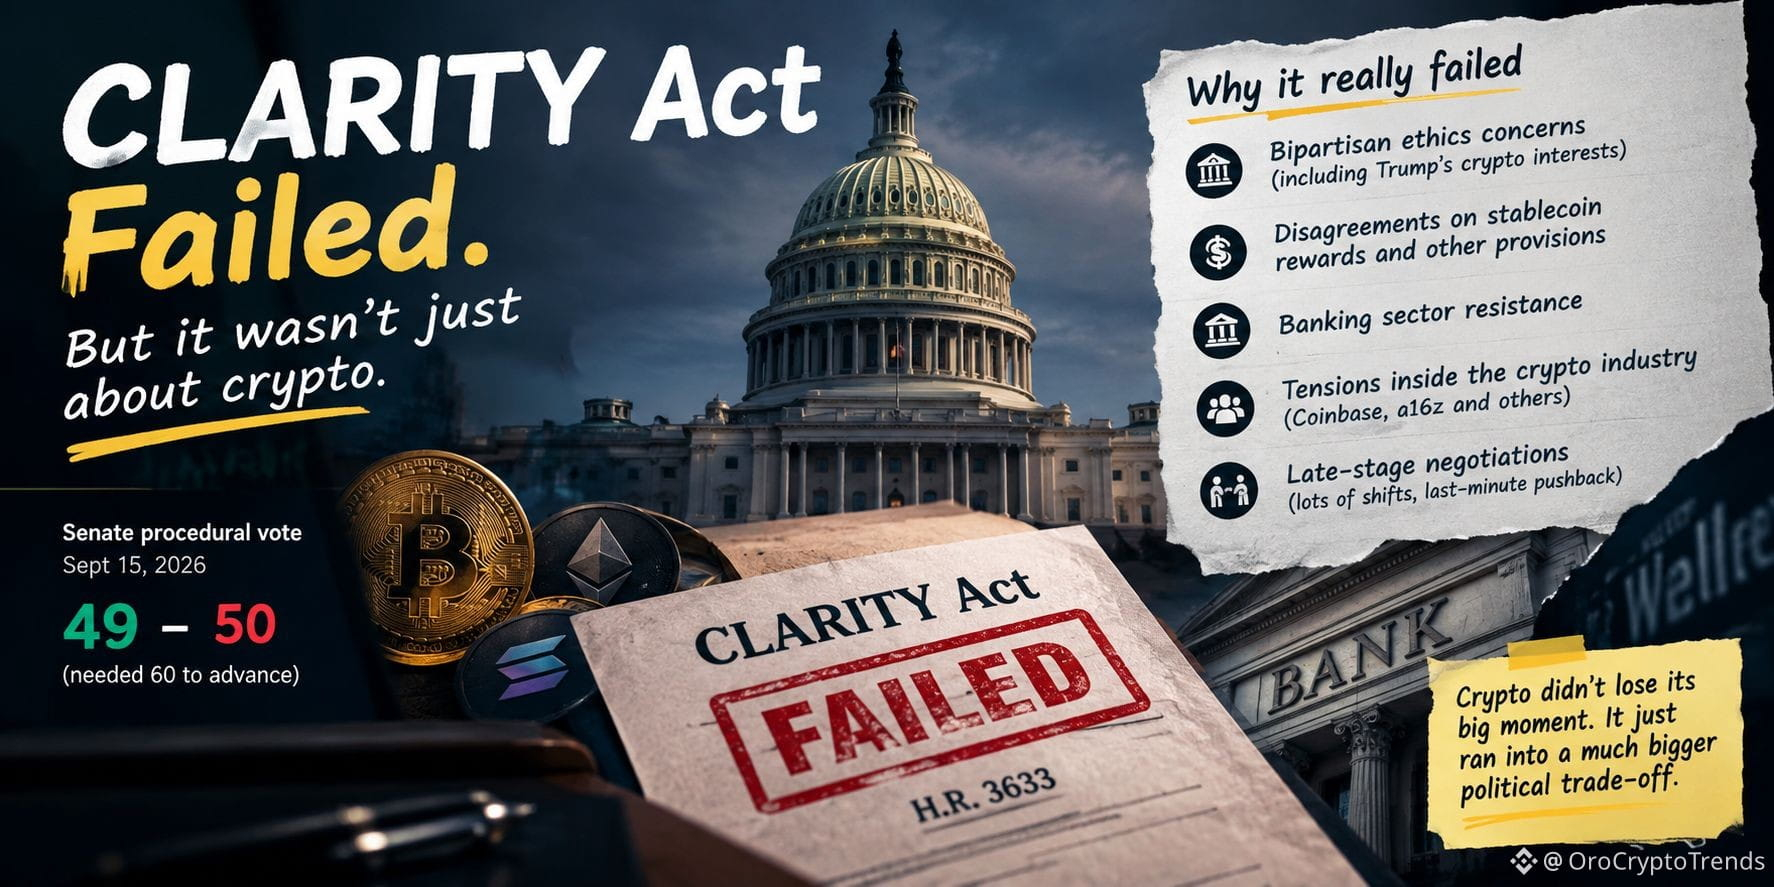
Undang-Undang CLARITY tidak sekadar “gagal.”
Bagian yang aneh adalah betapa banyak pertempuran berbeda yang dimasukkan ke dalam satu RUU.
Pemungutan suara prosedural Senat pada 15 September berakhir 49–50, kurang dari 60 suara yang diperlukan untuk melanjutkan H.R. 3633. Empat Republikan memilih tidak, sementara Demokrat juga menentangnya.
Dan di sinilah menurut saya narasi sederhana “kripto kalah” menjadi malas.
Ada kekhawatiran etika terkait kepentingan kripto Trump. Ada penolakan terhadap imbal hasil stablecoin dan ketentuan-ketentuan lainnya. Ada juga kekhawatiran dari sektor perbankan. Dan, menurut pemberitaan dari WSJ dan Punchbowl News, ada juga gesekan serius di dalam industri kripto itu sendiri. CEO Coinbase Brian Armstrong menjadi salah satu tokoh yang paling terlihat dalam perselisihan itu, meskipun Armstrong berpendapat bahwa penentangannya yang lebih awal didasarkan pada kekurangan dalam draf, bukan untuk menghentikan RUU tersebut.
Tunggu—mungkin masalah yang lebih besar bukanlah siapa yang “membunuh” CLARITY.
Intinya, kripto sampai sekarang masih belum menyelesaikan kompromi politik antara memberi industri aturan yang lebih jelas dan menentukan siapa yang dilindungi, siapa yang diatur, serta kepentingan finansial mana yang menanggung biayanya.
RUU itu masih secara teoritis bisa kembali, tetapi jalur legislatif saat ini jelas jauh lebih sulit.
Masih mencoba memahami perubahan nyata apa yang dibawa ini.
#Write2Earn
Undang-Undang CLARITY tidak sekadar “gagal.”
Bagian yang aneh adalah betapa banyak pertempuran berbeda yang dimasukkan ke dalam satu RUU.
Pemungutan suara prosedural Senat pada 15 September berakhir 49–50, kurang dari 60 suara yang diperlukan untuk melanjutkan H.R. 3633. Empat Republikan memilih tidak, sementara Demokrat juga menentangnya.
Dan di sinilah menurut saya narasi sederhana “kripto kalah” menjadi malas.
Ada kekhawatiran etika terkait kepentingan kripto Trump. Ada penolakan terhadap imbal hasil stablecoin dan ketentuan-ketentuan lainnya. Ada juga kekhawatiran dari sektor perbankan. Dan, menurut pemberitaan dari WSJ dan Punchbowl News, ada juga gesekan serius di dalam industri kripto itu sendiri. CEO Coinbase Brian Armstrong menjadi salah satu tokoh yang paling terlihat dalam perselisihan itu, meskipun Armstrong berpendapat bahwa penentangannya yang lebih awal didasarkan pada kekurangan dalam draf, bukan untuk menghentikan RUU tersebut.
Tunggu—mungkin masalah yang lebih besar bukanlah siapa yang “membunuh” CLARITY.
Intinya, kripto sampai sekarang masih belum menyelesaikan kompromi politik antara memberi industri aturan yang lebih jelas dan menentukan siapa yang dilindungi, siapa yang diatur, serta kepentingan finansial mana yang menanggung biayanya.
RUU itu masih secara teoritis bisa kembali, tetapi jalur legislatif saat ini jelas jauh lebih sulit.
Masih mencoba memahami perubahan nyata apa yang dibawa ini.
#Write2Earn
Bagian yang aneh adalah betapa banyak pertempuran berbeda yang dimasukkan ke dalam satu RUU.
Pemungutan suara prosedural Senat pada 15 September berakhir 49–50, kurang dari 60 suara yang diperlukan untuk melanjutkan H.R. 3633. Empat Republikan memilih tidak, sementara Demokrat juga menentangnya.
Dan di sinilah menurut saya narasi sederhana “kripto kalah” menjadi malas.
Ada kekhawatiran etika terkait kepentingan kripto Trump. Ada penolakan terhadap imbal hasil stablecoin dan ketentuan-ketentuan lainnya. Ada juga kekhawatiran dari sektor perbankan. Dan, menurut pemberitaan dari WSJ dan Punchbowl News, ada juga gesekan serius di dalam industri kripto itu sendiri. CEO Coinbase Brian Armstrong menjadi salah satu tokoh yang paling terlihat dalam perselisihan itu, meskipun Armstrong berpendapat bahwa penentangannya yang lebih awal didasarkan pada kekurangan dalam draf, bukan untuk menghentikan RUU tersebut.
Tunggu—mungkin masalah yang lebih besar bukanlah siapa yang “membunuh” CLARITY.
Intinya, kripto sampai sekarang masih belum menyelesaikan kompromi politik antara memberi industri aturan yang lebih jelas dan menentukan siapa yang dilindungi, siapa yang diatur, serta kepentingan finansial mana yang menanggung biayanya.
RUU itu masih secara teoritis bisa kembali, tetapi jalur legislatif saat ini jelas jauh lebih sulit.
Masih mencoba memahami perubahan nyata apa yang dibawa ini.
#Write2Earn
5
2.1k
Terverifikasi
#MultiversXPlansHardForkRecovery A Bug atomicitas level-VM yang mendorong MultiversX ke penghentian penuh jaringan — sekarang hard fork sedang diuji sebagai jalur pemulihan.
• MultiversX mengidentifikasi akar masalahnya sebagai isu atomicitas level-VM yang melibatkan kesalahan pengurutan pada kasus tepi tertentu.
• Validator menghentikan progres jaringan untuk menahan insiden dan mencegah dampak lebih lanjut.
• Tim telah menyiapkan perubahan kode dan sedang menguji prosedur pemulihan.
• Pemulihan yang direncanakan adalah hard fork terkoordinasi dari checkpoint yang telah diverifikasi sebagai kondisi baik.
• Validator diharapkan berlatih prosedur tersebut di Testnet dan Devnet sebelum pemulihan di mainnet.
• Pengguna telah diberi tahu untuk tidak mengirim atau mengirim ulang (rebroadcast) transaksi, serta menghindari setoran dan penarikan EGLD/ESDT melalui bursa dan jembatan hingga ada pemberitahuan resmi bahwa situasi sudah aman.
Di sinilah menurut saya ceritanya menjadi lebih menarik.
Hard fork itu sendiri bukan bagian yang paling saya awasi. Uji sesungguhnya adalah apakah MultiversX bisa memulihkan jaringan dengan bersih sambil mempertahankan state yang sah serta menghapus perubahan tidak valid yang dibuat oleh eksploit.
Kedengarannya sederhana di atas kertas. Tidak.
Pemulihan seperti ini harus menyelaraskan validator, bursa, jembatan, penyedia infrastruktur, dan pengguna pada state chain yang sama. Satu titik lemah bisa mengubah pemulihan teknis menjadi kekacauan operasional.
Jadi saya kurang tertarik pada headline “hard fork akan datang” dan lebih tertarik pada apakah proses pemulihannya benar-benar berjalan di bawah kondisi dunia nyata yang terkoordinasi.
Itu memberi tahu saya lebih banyak tentang ketahanan jaringan daripada pengumuman restart itu sendiri.
Masih mencoba mencari tahu perubahan apa sebenarnya yang terjadi.
#MultiversXPlansHardForkRecovery A Bug atomicitas level-VM yang mendorong MultiversX ke penghentian penuh jaringan — sekarang hard fork sedang diuji sebagai jalur pemulihan.
• MultiversX mengidentifikasi akar masalahnya sebagai isu atomicitas level-VM yang melibatkan kesalahan pengurutan pada kasus tepi tertentu.
• Validator menghentikan progres jaringan untuk menahan insiden dan mencegah dampak lebih lanjut.
• Tim telah menyiapkan perubahan kode dan sedang menguji prosedur pemulihan.
• Pemulihan yang direncanakan adalah hard fork terkoordinasi dari checkpoint yang telah diverifikasi sebagai kondisi baik.
• Validator diharapkan berlatih prosedur tersebut di Testnet dan Devnet sebelum pemulihan di mainnet.
• Pengguna telah diberi tahu untuk tidak mengirim atau mengirim ulang (rebroadcast) transaksi, serta menghindari setoran dan penarikan EGLD/ESDT melalui bursa dan jembatan hingga ada pemberitahuan resmi bahwa situasi sudah aman.
Di sinilah menurut saya ceritanya menjadi lebih menarik.
Hard fork itu sendiri bukan bagian yang paling saya awasi. Uji sesungguhnya adalah apakah MultiversX bisa memulihkan jaringan dengan bersih sambil mempertahankan state yang sah serta menghapus perubahan tidak valid yang dibuat oleh eksploit.
Kedengarannya sederhana di atas kertas. Tidak.
Pemulihan seperti ini harus menyelaraskan validator, bursa, jembatan, penyedia infrastruktur, dan pengguna pada state chain yang sama. Satu titik lemah bisa mengubah pemulihan teknis menjadi kekacauan operasional.
Jadi saya kurang tertarik pada headline “hard fork akan datang” dan lebih tertarik pada apakah proses pemulihannya benar-benar berjalan di bawah kondisi dunia nyata yang terkoordinasi.
Itu memberi tahu saya lebih banyak tentang ketahanan jaringan daripada pengumuman restart itu sendiri.
Masih mencoba mencari tahu perubahan apa sebenarnya yang terjadi.
• MultiversX mengidentifikasi akar masalahnya sebagai isu atomicitas level-VM yang melibatkan kesalahan pengurutan pada kasus tepi tertentu.
• Validator menghentikan progres jaringan untuk menahan insiden dan mencegah dampak lebih lanjut.
• Tim telah menyiapkan perubahan kode dan sedang menguji prosedur pemulihan.
• Pemulihan yang direncanakan adalah hard fork terkoordinasi dari checkpoint yang telah diverifikasi sebagai kondisi baik.
• Validator diharapkan berlatih prosedur tersebut di Testnet dan Devnet sebelum pemulihan di mainnet.
• Pengguna telah diberi tahu untuk tidak mengirim atau mengirim ulang (rebroadcast) transaksi, serta menghindari setoran dan penarikan EGLD/ESDT melalui bursa dan jembatan hingga ada pemberitahuan resmi bahwa situasi sudah aman.
Di sinilah menurut saya ceritanya menjadi lebih menarik.
Hard fork itu sendiri bukan bagian yang paling saya awasi. Uji sesungguhnya adalah apakah MultiversX bisa memulihkan jaringan dengan bersih sambil mempertahankan state yang sah serta menghapus perubahan tidak valid yang dibuat oleh eksploit.
Kedengarannya sederhana di atas kertas. Tidak.
Pemulihan seperti ini harus menyelaraskan validator, bursa, jembatan, penyedia infrastruktur, dan pengguna pada state chain yang sama. Satu titik lemah bisa mengubah pemulihan teknis menjadi kekacauan operasional.
Jadi saya kurang tertarik pada headline “hard fork akan datang” dan lebih tertarik pada apakah proses pemulihannya benar-benar berjalan di bawah kondisi dunia nyata yang terkoordinasi.
Itu memberi tahu saya lebih banyak tentang ketahanan jaringan daripada pengumuman restart itu sendiri.
Masih mencoba mencari tahu perubahan apa sebenarnya yang terjadi.
1
964
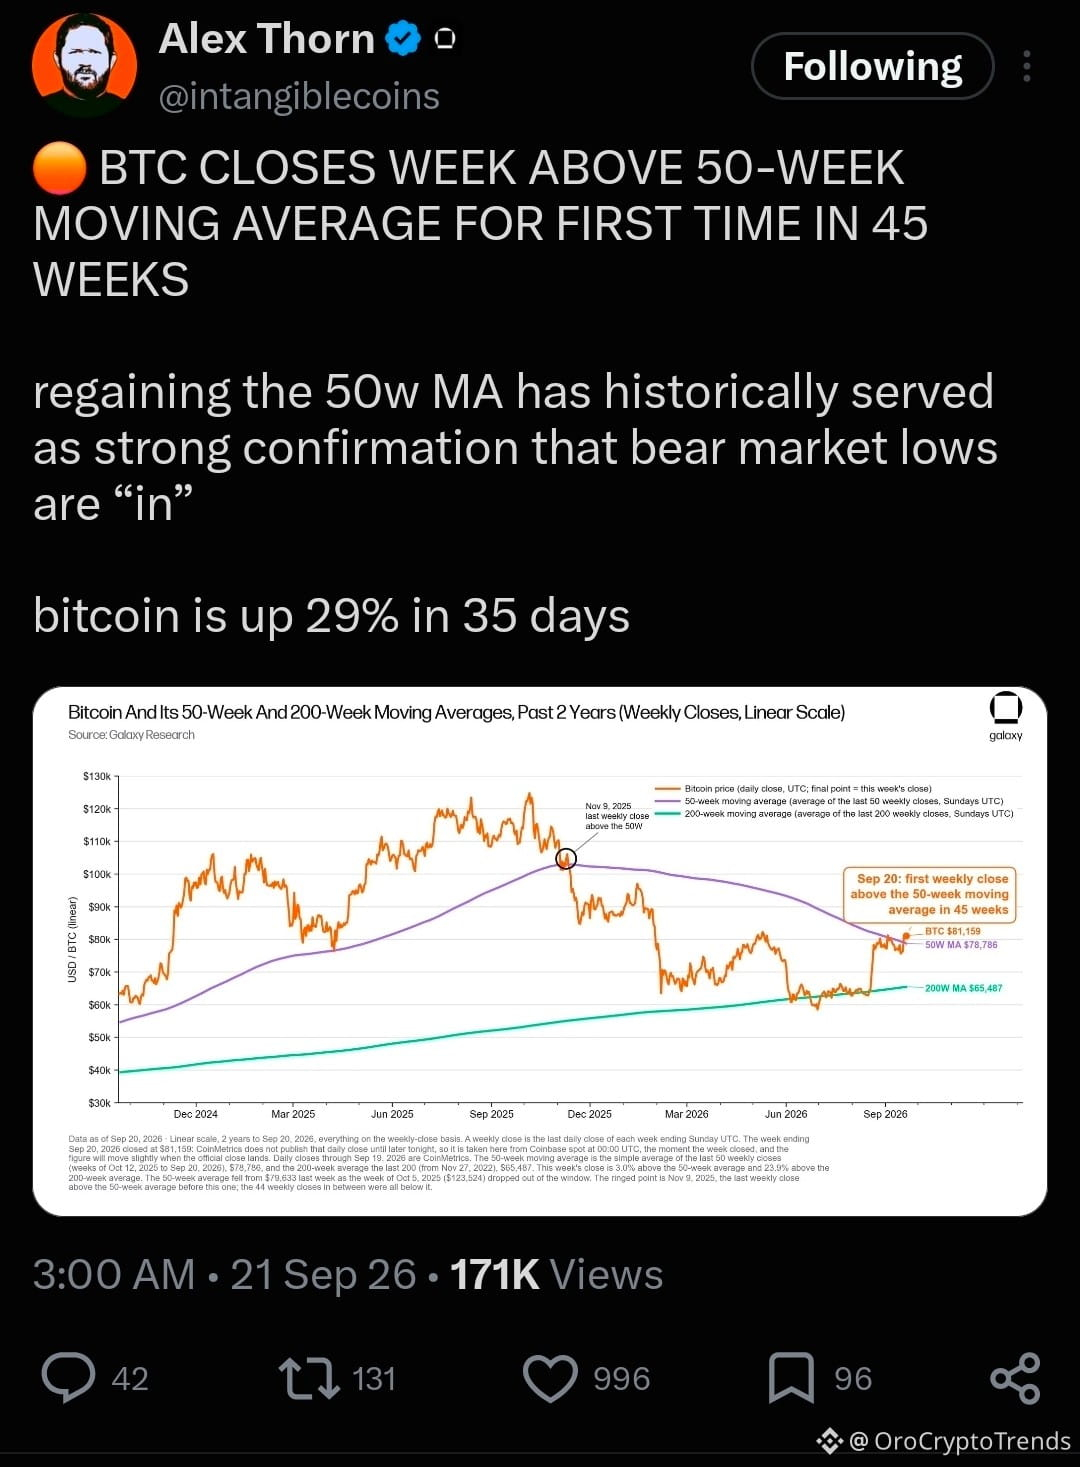
$Bitcoin akhirnya ditutup di atas MA 50W.
Setelah 45 minggu berada di bawahnya.
Tapi saya belum siap menyebut ini sebagai akhir dari bear market. Jujur saja, itu terasa terlalu terburu-buru.
Hal yang menarik perhatian saya adalah sejarah di balik level ini.
Ada 13 kali penegasan mingguan terhadap MA 50W di seluruh bear market yang sudah selesai. Setelah 11 di antaranya, Bitcoin tidak membuat lower low baru.
Oke, itu terdengar sangat bullish.
Tapi tunggu—ada yang perlu diperhatikan.
Dua dari penegasan tersebut terjadi sebelum titik low terakhir pada bear market 2021–22. Keduanya gagal.
Jadi pertanyaan sebenarnya bukan “apakah Bitcoin berhasil menembus resistance?”
Ya, berhasil.
Pertanyaannya adalah apakah level ini benar-benar bertahan sekarang.
Selama 45 minggu, MA 50W pada dasarnya memberi tahu Bitcoin, “belum.” Jika level yang sama mulai berfungsi sebagai support, maka ya, saya pikir struktur pasar layak dibaca dengan cara yang berbeda.
Dan reclaim pertama setelah low bear-market sangat menarik. Secara historis, biasanya yang pertamalah yang paling berarti.
Namun, 13 contoh bukanlah data yang cukup untuk menyatakan siklus baru dengan penuh keyakinan.
Saya memantau penutupan mingguan lebih dari sekadar candle breakout.
Mungkin ini adalah pergeseran rezim. Mungkin ini reclaim lain yang gagal.
Masih berusaha memahami perubahan apa yang sebenarnya terjadi.
Ikuti untuk analisis lapisan-infrastruktur lainnya.
$BTC
{spot}(BTCUSDT)
#BitcoinHits$85K
$Bitcoin akhirnya ditutup di atas MA 50W.
Setelah 45 minggu berada di bawahnya.
Tapi saya belum siap menyebut ini sebagai akhir dari bear market. Jujur saja, itu terasa terlalu terburu-buru.
Hal yang menarik perhatian saya adalah sejarah di balik level ini.
Ada 13 kali penegasan mingguan terhadap MA 50W di seluruh bear market yang sudah selesai. Setelah 11 di antaranya, Bitcoin tidak membuat lower low baru.
Oke, itu terdengar sangat bullish.
Tapi tunggu—ada yang perlu diperhatikan.
Dua dari penegasan tersebut terjadi sebelum titik low terakhir pada bear market 2021–22. Keduanya gagal.
Jadi pertanyaan sebenarnya bukan “apakah Bitcoin berhasil menembus resistance?”
Ya, berhasil.
Pertanyaannya adalah apakah level ini benar-benar bertahan sekarang.
Selama 45 minggu, MA 50W pada dasarnya memberi tahu Bitcoin, “belum.” Jika level yang sama mulai berfungsi sebagai support, maka ya, saya pikir struktur pasar layak dibaca dengan cara yang berbeda.
Dan reclaim pertama setelah low bear-market sangat menarik. Secara historis, biasanya yang pertamalah yang paling berarti.
Namun, 13 contoh bukanlah data yang cukup untuk menyatakan siklus baru dengan penuh keyakinan.
Saya memantau penutupan mingguan lebih dari sekadar candle breakout.
Mungkin ini adalah pergeseran rezim. Mungkin ini reclaim lain yang gagal.
Masih berusaha memahami perubahan apa yang sebenarnya terjadi.
Ikuti untuk analisis lapisan-infrastruktur lainnya.
$BTC
#BitcoinHits$85K
Setelah 45 minggu berada di bawahnya.
Tapi saya belum siap menyebut ini sebagai akhir dari bear market. Jujur saja, itu terasa terlalu terburu-buru.
Hal yang menarik perhatian saya adalah sejarah di balik level ini.
Ada 13 kali penegasan mingguan terhadap MA 50W di seluruh bear market yang sudah selesai. Setelah 11 di antaranya, Bitcoin tidak membuat lower low baru.
Oke, itu terdengar sangat bullish.
Tapi tunggu—ada yang perlu diperhatikan.
Dua dari penegasan tersebut terjadi sebelum titik low terakhir pada bear market 2021–22. Keduanya gagal.
Jadi pertanyaan sebenarnya bukan “apakah Bitcoin berhasil menembus resistance?”
Ya, berhasil.
Pertanyaannya adalah apakah level ini benar-benar bertahan sekarang.
Selama 45 minggu, MA 50W pada dasarnya memberi tahu Bitcoin, “belum.” Jika level yang sama mulai berfungsi sebagai support, maka ya, saya pikir struktur pasar layak dibaca dengan cara yang berbeda.
Dan reclaim pertama setelah low bear-market sangat menarik. Secara historis, biasanya yang pertamalah yang paling berarti.
Namun, 13 contoh bukanlah data yang cukup untuk menyatakan siklus baru dengan penuh keyakinan.
Saya memantau penutupan mingguan lebih dari sekadar candle breakout.
Mungkin ini adalah pergeseran rezim. Mungkin ini reclaim lain yang gagal.
Masih berusaha memahami perubahan apa yang sebenarnya terjadi.
Ikuti untuk analisis lapisan-infrastruktur lainnya.
$BTC
#BitcoinHits$85K
2
1.1k
$BTC Bitcoin baru saja menembus $85K — tapi saya pikir data penambang adalah bagian yang lebih menarik.
Terobosan harga itu jelas. BTC menembus di atas $85K pada 21 September, mencapai level tertingginya sejak Januari, sementara lebih dari $648M short kripto dilikuidasi dalam 24 jam. Ini menunjukkan sebagian dari pergerakan tersebut adalah momentum dan posisi yang dipaksa, bukan sekadar permintaan spot baru.
Yang mengubah cara pandang saya adalah sisi penambang.
Kepemilikan penambang Bitcoin dilaporkan mencapai sekitar 1,194M BTC pada 19 September, level tertinggi dalam kira-kira lima bulan, dengan cadangan meningkat sebesar 2.780 BTC dibandingkan minggu sebelumnya. Ini kontras yang berarti dengan narasi distribusi yang terus mendominasi periode-periode sebelumnya.
Jadi saya kurang tertarik untuk bertanya apakah $90K adalah “berikutnya” dan lebih tertarik pada apakah terobosan ini bisa bertahan.
Area $80K–$82K sekarang menjadi yang penting bagi saya. Jika BTC menguji ulang zona itu dan para pembeli mempertahankannya, terobosan tersebut punya struktur yang jauh lebih sehat. Jika harga dengan cepat jatuh kembali melewatinya, ini mulai terlihat lebih seperti lonjakan untuk menutup posisi short ketimbang perubahan tren yang bertahan.
Bagian yang tidak nyaman? Momentum sudah terlalu teregang. BTC masih bisa terus berlari, tetapi mengejar pergerakan yang vertikal sangat berbeda dengan mengonfirmasi struktur pasar yang baru.
Saya salah membaca ini, atau uji sebenarnya sekarang adalah retes $80K–$82K?
#BitcoinHits$85K
$BTC Bitcoin baru saja menembus $85K — tapi saya pikir data penambang adalah bagian yang lebih menarik.
Terobosan harga itu jelas. BTC menembus di atas $85K pada 21 September, mencapai level tertingginya sejak Januari, sementara lebih dari $648M short kripto dilikuidasi dalam 24 jam. Ini menunjukkan sebagian dari pergerakan tersebut adalah momentum dan posisi yang dipaksa, bukan sekadar permintaan spot baru.
Yang mengubah cara pandang saya adalah sisi penambang.
Kepemilikan penambang Bitcoin dilaporkan mencapai sekitar 1,194M BTC pada 19 September, level tertinggi dalam kira-kira lima bulan, dengan cadangan meningkat sebesar 2.780 BTC dibandingkan minggu sebelumnya. Ini kontras yang berarti dengan narasi distribusi yang terus mendominasi periode-periode sebelumnya.
Jadi saya kurang tertarik untuk bertanya apakah $90K adalah “berikutnya” dan lebih tertarik pada apakah terobosan ini bisa bertahan.
Area $80K–$82K sekarang menjadi yang penting bagi saya. Jika BTC menguji ulang zona itu dan para pembeli mempertahankannya, terobosan tersebut punya struktur yang jauh lebih sehat. Jika harga dengan cepat jatuh kembali melewatinya, ini mulai terlihat lebih seperti lonjakan untuk menutup posisi short ketimbang perubahan tren yang bertahan.
Bagian yang tidak nyaman? Momentum sudah terlalu teregang. BTC masih bisa terus berlari, tetapi mengejar pergerakan yang vertikal sangat berbeda dengan mengonfirmasi struktur pasar yang baru.
Saya salah membaca ini, atau uji sebenarnya sekarang adalah retes $80K–$82K?
#BitcoinHits$85K
Terobosan harga itu jelas. BTC menembus di atas $85K pada 21 September, mencapai level tertingginya sejak Januari, sementara lebih dari $648M short kripto dilikuidasi dalam 24 jam. Ini menunjukkan sebagian dari pergerakan tersebut adalah momentum dan posisi yang dipaksa, bukan sekadar permintaan spot baru.
Yang mengubah cara pandang saya adalah sisi penambang.
Kepemilikan penambang Bitcoin dilaporkan mencapai sekitar 1,194M BTC pada 19 September, level tertinggi dalam kira-kira lima bulan, dengan cadangan meningkat sebesar 2.780 BTC dibandingkan minggu sebelumnya. Ini kontras yang berarti dengan narasi distribusi yang terus mendominasi periode-periode sebelumnya.
Jadi saya kurang tertarik untuk bertanya apakah $90K adalah “berikutnya” dan lebih tertarik pada apakah terobosan ini bisa bertahan.
Area $80K–$82K sekarang menjadi yang penting bagi saya. Jika BTC menguji ulang zona itu dan para pembeli mempertahankannya, terobosan tersebut punya struktur yang jauh lebih sehat. Jika harga dengan cepat jatuh kembali melewatinya, ini mulai terlihat lebih seperti lonjakan untuk menutup posisi short ketimbang perubahan tren yang bertahan.
Bagian yang tidak nyaman? Momentum sudah terlalu teregang. BTC masih bisa terus berlari, tetapi mengejar pergerakan yang vertikal sangat berbeda dengan mengonfirmasi struktur pasar yang baru.
Saya salah membaca ini, atau uji sebenarnya sekarang adalah retes $80K–$82K?
#BitcoinHits$85K
9
10.2k
Terverifikasi
$XRP
XRP mendapat perhatian karena alasan yang keliru.
Ya, XRP saat ini memimpin volume perdagangan di Upbit, mengungguli Bitcoin, sementara tokennya berada di sekitar $1,47 dan naik hampir 7% dalam 24 jam.
Namun sinyal yang lebih menarik bukanlah hiruk-pikuk perdagangan di Korea.
Melainkan ETF XRP spot baru saja mencatat tambahan $9,56M net inflow, memperpanjang tren positif menjadi 10 minggu berturut-turut. Total akumulasi inflow kini sekitar $1,71B.
Saya terus membacanya secara berbeda dari narasi biasa “XRP sedang naik (pumping)”.
Volume bursa memberi tahu saya bahwa trader sedang aktif berputar masuk ke XRP. Arus ETF memberi tahu saya bahwa masih ada permintaan untuk eksposur yang teregulasi bahkan setelah minggu yang jauh lebih volatil. Ini adalah kumpulan modal yang berbeda, dan melihat keduanya tetap aktif itu penting.
Tapi ada kendalanya.
Kecepatan inflow ETF melambat tajam dibanding Agustus, ketika inflow mingguan jauh lebih besar. Jadi saya tidak akan menganggap $1,47 sebagai bukti bahwa permintaan institusional sedang mengalami percepatan. Data mendukung adanya kesinambungan. Itu tidak membuktikan kelanjutan yang lurus (straight-line).
Pembedaan itu penting di sini. XRP punya momentum, tetapi momentum dan alokasi yang bertahan lama bukanlah hal yang sama.
Saya memantau apakah arus ETF kembali mengalami percepatan sementara permintaan dari bursa tetap tinggi.
Apakah saya membacanya keliru, atau pasar terlalu fokus pada harga dan kurang memperhatikan struktur dari permintaannya?
#xrp
$XRP
XRP mendapat perhatian karena alasan yang keliru.
Ya, XRP saat ini memimpin volume perdagangan di Upbit, mengungguli Bitcoin, sementara tokennya berada di sekitar $1,47 dan naik hampir 7% dalam 24 jam.
Namun sinyal yang lebih menarik bukanlah hiruk-pikuk perdagangan di Korea.
Melainkan ETF XRP spot baru saja mencatat tambahan $9,56M net inflow, memperpanjang tren positif menjadi 10 minggu berturut-turut. Total akumulasi inflow kini sekitar $1,71B.
Saya terus membacanya secara berbeda dari narasi biasa “XRP sedang naik (pumping)”.
Volume bursa memberi tahu saya bahwa trader sedang aktif berputar masuk ke XRP. Arus ETF memberi tahu saya bahwa masih ada permintaan untuk eksposur yang teregulasi bahkan setelah minggu yang jauh lebih volatil. Ini adalah kumpulan modal yang berbeda, dan melihat keduanya tetap aktif itu penting.
Tapi ada kendalanya.
Kecepatan inflow ETF melambat tajam dibanding Agustus, ketika inflow mingguan jauh lebih besar. Jadi saya tidak akan menganggap $1,47 sebagai bukti bahwa permintaan institusional sedang mengalami percepatan. Data mendukung adanya kesinambungan. Itu tidak membuktikan kelanjutan yang lurus (straight-line).
Pembedaan itu penting di sini. XRP punya momentum, tetapi momentum dan alokasi yang bertahan lama bukanlah hal yang sama.
Saya memantau apakah arus ETF kembali mengalami percepatan sementara permintaan dari bursa tetap tinggi.
Apakah saya membacanya keliru, atau pasar terlalu fokus pada harga dan kurang memperhatikan struktur dari permintaannya?
#xrp
XRP mendapat perhatian karena alasan yang keliru.
Ya, XRP saat ini memimpin volume perdagangan di Upbit, mengungguli Bitcoin, sementara tokennya berada di sekitar $1,47 dan naik hampir 7% dalam 24 jam.
Namun sinyal yang lebih menarik bukanlah hiruk-pikuk perdagangan di Korea.
Melainkan ETF XRP spot baru saja mencatat tambahan $9,56M net inflow, memperpanjang tren positif menjadi 10 minggu berturut-turut. Total akumulasi inflow kini sekitar $1,71B.
Saya terus membacanya secara berbeda dari narasi biasa “XRP sedang naik (pumping)”.
Volume bursa memberi tahu saya bahwa trader sedang aktif berputar masuk ke XRP. Arus ETF memberi tahu saya bahwa masih ada permintaan untuk eksposur yang teregulasi bahkan setelah minggu yang jauh lebih volatil. Ini adalah kumpulan modal yang berbeda, dan melihat keduanya tetap aktif itu penting.
Tapi ada kendalanya.
Kecepatan inflow ETF melambat tajam dibanding Agustus, ketika inflow mingguan jauh lebih besar. Jadi saya tidak akan menganggap $1,47 sebagai bukti bahwa permintaan institusional sedang mengalami percepatan. Data mendukung adanya kesinambungan. Itu tidak membuktikan kelanjutan yang lurus (straight-line).
Pembedaan itu penting di sini. XRP punya momentum, tetapi momentum dan alokasi yang bertahan lama bukanlah hal yang sama.
Saya memantau apakah arus ETF kembali mengalami percepatan sementara permintaan dari bursa tetap tinggi.
Apakah saya membacanya keliru, atau pasar terlalu fokus pada harga dan kurang memperhatikan struktur dari permintaannya?
#xrp
2
3.3k
#BitcoinHits$85K
Bitcoin baru saja menembus $85K — tetapi order book menceritakan kisah yang jauh lebih berantakan.
Menurut saya: pergerakannya kuat pada time frame yang lebih tinggi, tetapi saya belum akan menganggapnya sebagai kelanjutan yang benar-benar bersih.
Grafik 1D menunjukkan BTC sekitar $85,2K setelah pergerakan harian kira-kira 5,9%, dengan performa 7 hari sekitar +10%. Itu momentum yang berarti. Gambaran besarnya juga sulit diabaikan: grafik menunjukkan kira-kira +32% dalam 90 hari.
Namun di sinilah saya mulai berhati-hati.
Keseimbangan order-book berubah drastis tergantung time frame. Snapshot 1D menunjukkan bid jauh lebih besar daripada ask, sementara snapshot 4H membalik gambaran dengan ask sekitar 79%. Sementara itu, 1H hampir seimbang, dan 15M berayun kembali ke arah bid.
Ini tidak memberi saya sinyal yang bersih bahwa “pembeli sudah menang”. Ini menunjukkan likuiditas bergeser dengan cepat di sekitar tembusnya level tersebut.
Jadi saya mengamati apakah BTC benar-benar bisa bertahan di atas area ini setelah dorongan awal, bukan sekadar mengejar candle-nya. Jika gagal bertahan, ini akan terlihat lebih seperti momentum jangka pendek ketimbang kelanjutan yang bersifat struktural.
Performa 1 tahun masih negatif dalam data grafik. Ini pengingat yang berguna bahwa satu pergerakan kuat tidak menghapus tren yang lebih besar dalam semalam.
Apakah saya membacanya keliru, atau semua orang terlalu fokus pada judul $85K?
#BTC
#BitcoinHits$85K
Bitcoin baru saja menembus $85K — tetapi order book menceritakan kisah yang jauh lebih berantakan.
Menurut saya: pergerakannya kuat pada time frame yang lebih tinggi, tetapi saya belum akan menganggapnya sebagai kelanjutan yang benar-benar bersih.
Grafik 1D menunjukkan BTC sekitar $85,2K setelah pergerakan harian kira-kira 5,9%, dengan performa 7 hari sekitar +10%. Itu momentum yang berarti. Gambaran besarnya juga sulit diabaikan: grafik menunjukkan kira-kira +32% dalam 90 hari.
Namun di sinilah saya mulai berhati-hati.
Keseimbangan order-book berubah drastis tergantung time frame. Snapshot 1D menunjukkan bid jauh lebih besar daripada ask, sementara snapshot 4H membalik gambaran dengan ask sekitar 79%. Sementara itu, 1H hampir seimbang, dan 15M berayun kembali ke arah bid.
Ini tidak memberi saya sinyal yang bersih bahwa “pembeli sudah menang”. Ini menunjukkan likuiditas bergeser dengan cepat di sekitar tembusnya level tersebut.
Jadi saya mengamati apakah BTC benar-benar bisa bertahan di atas area ini setelah dorongan awal, bukan sekadar mengejar candle-nya. Jika gagal bertahan, ini akan terlihat lebih seperti momentum jangka pendek ketimbang kelanjutan yang bersifat struktural.
Performa 1 tahun masih negatif dalam data grafik. Ini pengingat yang berguna bahwa satu pergerakan kuat tidak menghapus tren yang lebih besar dalam semalam.
Apakah saya membacanya keliru, atau semua orang terlalu fokus pada judul $85K?
#BTC
Bitcoin baru saja menembus $85K — tetapi order book menceritakan kisah yang jauh lebih berantakan.
Menurut saya: pergerakannya kuat pada time frame yang lebih tinggi, tetapi saya belum akan menganggapnya sebagai kelanjutan yang benar-benar bersih.
Grafik 1D menunjukkan BTC sekitar $85,2K setelah pergerakan harian kira-kira 5,9%, dengan performa 7 hari sekitar +10%. Itu momentum yang berarti. Gambaran besarnya juga sulit diabaikan: grafik menunjukkan kira-kira +32% dalam 90 hari.
Namun di sinilah saya mulai berhati-hati.
Keseimbangan order-book berubah drastis tergantung time frame. Snapshot 1D menunjukkan bid jauh lebih besar daripada ask, sementara snapshot 4H membalik gambaran dengan ask sekitar 79%. Sementara itu, 1H hampir seimbang, dan 15M berayun kembali ke arah bid.
Ini tidak memberi saya sinyal yang bersih bahwa “pembeli sudah menang”. Ini menunjukkan likuiditas bergeser dengan cepat di sekitar tembusnya level tersebut.
Jadi saya mengamati apakah BTC benar-benar bisa bertahan di atas area ini setelah dorongan awal, bukan sekadar mengejar candle-nya. Jika gagal bertahan, ini akan terlihat lebih seperti momentum jangka pendek ketimbang kelanjutan yang bersifat struktural.
Performa 1 tahun masih negatif dalam data grafik. Ini pengingat yang berguna bahwa satu pergerakan kuat tidak menghapus tren yang lebih besar dalam semalam.
Apakah saya membacanya keliru, atau semua orang terlalu fokus pada judul $85K?
#BTC
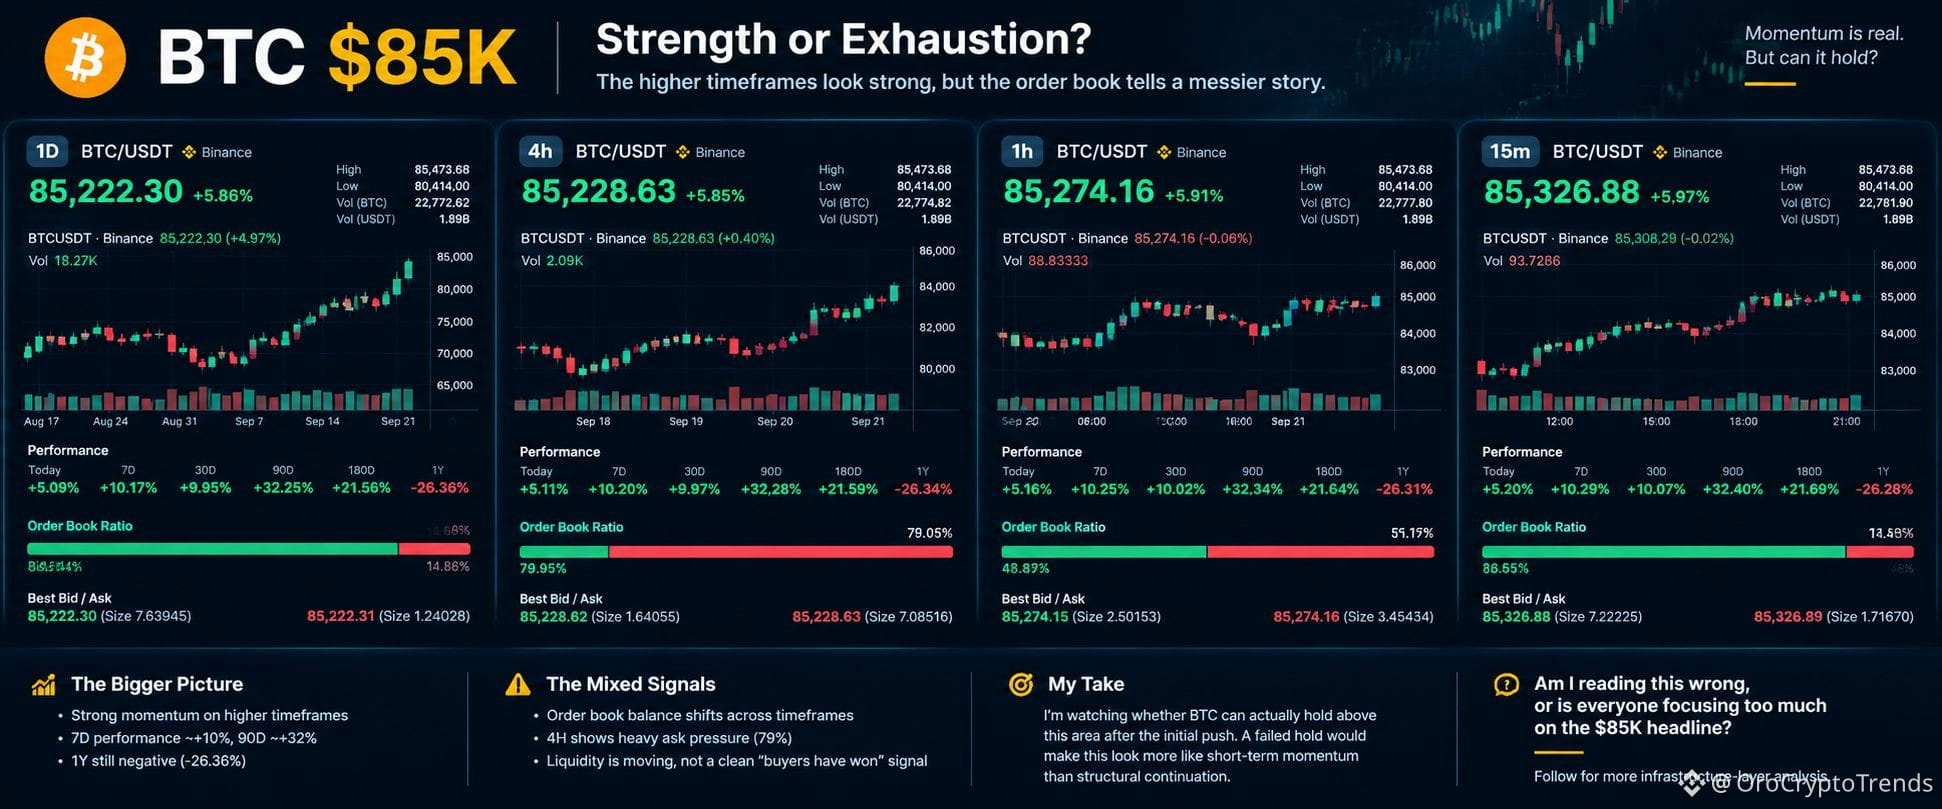
2
2.8k
$FET A ~$2M exploit melanda Fetch.ai dan NuNet. Bagian yang menarik adalah ketika batas kepercayaan gagal.
Menurut peneliti keamanan, penyerang mengeksploitasi Ethereum TokenConversionManagerV3 milik Fetch.ai dan menguras kira-kira $1,56M senilai FET. Penyerang yang sama dikaitkan dengan aktivitas yang melibatkan NuNet, di mana sekitar $452K senilai NTX dicetak secara berbahaya. Jadi, nilai gabungan yang dilaporkan sekitar $2M.
Blockaid dan PeckShield mengaitkan aktivitas tersebut kepada penyerang yang sama. Fetch.ai mengakui insiden itu dan mengatakan sedang melakukan investigasi, sementara pengguna diminta untuk menghindari berinteraksi dengan kontrak-kontrak yang terdampak.
Itulah yang kita ketahui.
Interpretasi saya berbeda dari sekadar menyebutnya sebagai “peretasan token AI”.
Masalah yang lebih besar adalah otorisasi.
Sebuah token bisa punya narasi yang kuat, tetapi jika mekanisme yang menentukan siapa yang dapat melakukan konversi atau membuat pasokan memiliki kelemahan, narasi tersebut tidak melindungi sistem. Fetch.ai tampaknya mengalami perpindahan token yang sudah ada tanpa otorisasi, sementara insiden NuNet melibatkan pembuatan token tanpa otorisasi. Itu mode kegagalan yang berbeda, tetapi keduanya membuka masalah yang sama: asumsi kepercayaan pada smart contract lebih penting daripada narasi sektor.
Saya belum menganggap penyebab akar yang tepat sebagai sesuatu yang sudah pasti. Investigasi masih penting.
Bagi saya, ini adalah pengingat untuk menganalisis lapisan otorisasi, bukan hanya tesis AI.
Bagian mana dari model keamanan yang akan Anda periksa terlebih dahulu?
$FET A ~$2M exploit melanda Fetch.ai dan NuNet. Bagian yang menarik adalah ketika batas kepercayaan gagal.
Menurut peneliti keamanan, penyerang mengeksploitasi Ethereum TokenConversionManagerV3 milik Fetch.ai dan menguras kira-kira $1,56M senilai FET. Penyerang yang sama dikaitkan dengan aktivitas yang melibatkan NuNet, di mana sekitar $452K senilai NTX dicetak secara berbahaya. Jadi, nilai gabungan yang dilaporkan sekitar $2M.
Blockaid dan PeckShield mengaitkan aktivitas tersebut kepada penyerang yang sama. Fetch.ai mengakui insiden itu dan mengatakan sedang melakukan investigasi, sementara pengguna diminta untuk menghindari berinteraksi dengan kontrak-kontrak yang terdampak.
Itulah yang kita ketahui.
Interpretasi saya berbeda dari sekadar menyebutnya sebagai “peretasan token AI”.
Masalah yang lebih besar adalah otorisasi.
Sebuah token bisa punya narasi yang kuat, tetapi jika mekanisme yang menentukan siapa yang dapat melakukan konversi atau membuat pasokan memiliki kelemahan, narasi tersebut tidak melindungi sistem. Fetch.ai tampaknya mengalami perpindahan token yang sudah ada tanpa otorisasi, sementara insiden NuNet melibatkan pembuatan token tanpa otorisasi. Itu mode kegagalan yang berbeda, tetapi keduanya membuka masalah yang sama: asumsi kepercayaan pada smart contract lebih penting daripada narasi sektor.
Saya belum menganggap penyebab akar yang tepat sebagai sesuatu yang sudah pasti. Investigasi masih penting.
Bagi saya, ini adalah pengingat untuk menganalisis lapisan otorisasi, bukan hanya tesis AI.
Bagian mana dari model keamanan yang akan Anda periksa terlebih dahulu?
Menurut peneliti keamanan, penyerang mengeksploitasi Ethereum TokenConversionManagerV3 milik Fetch.ai dan menguras kira-kira $1,56M senilai FET. Penyerang yang sama dikaitkan dengan aktivitas yang melibatkan NuNet, di mana sekitar $452K senilai NTX dicetak secara berbahaya. Jadi, nilai gabungan yang dilaporkan sekitar $2M.
Blockaid dan PeckShield mengaitkan aktivitas tersebut kepada penyerang yang sama. Fetch.ai mengakui insiden itu dan mengatakan sedang melakukan investigasi, sementara pengguna diminta untuk menghindari berinteraksi dengan kontrak-kontrak yang terdampak.
Itulah yang kita ketahui.
Interpretasi saya berbeda dari sekadar menyebutnya sebagai “peretasan token AI”.
Masalah yang lebih besar adalah otorisasi.
Sebuah token bisa punya narasi yang kuat, tetapi jika mekanisme yang menentukan siapa yang dapat melakukan konversi atau membuat pasokan memiliki kelemahan, narasi tersebut tidak melindungi sistem. Fetch.ai tampaknya mengalami perpindahan token yang sudah ada tanpa otorisasi, sementara insiden NuNet melibatkan pembuatan token tanpa otorisasi. Itu mode kegagalan yang berbeda, tetapi keduanya membuka masalah yang sama: asumsi kepercayaan pada smart contract lebih penting daripada narasi sektor.
Saya belum menganggap penyebab akar yang tepat sebagai sesuatu yang sudah pasti. Investigasi masih penting.
Bagi saya, ini adalah pengingat untuk menganalisis lapisan otorisasi, bukan hanya tesis AI.
Bagian mana dari model keamanan yang akan Anda periksa terlebih dahulu?
1
3
1.2k
Terverifikasi
#SaylorHintsStrategyBitcoinBuy
Saylor mungkin memberi petunjuk adanya pembelian Bitcoin lain—tapi bagian yang menarik bukanlah petunjuknya.
Strategi ini sudah memiliki 845.050 BTC, yang diperoleh dengan biaya rata-rata $75.412 per koin. Pembelian terbaru yang diungkap adalah 4.603 BTC dengan nilai sekitar $370 juta pada harga $80.318, sehingga cadangan kas/treasury berada di atas 4% dari batas pasokan 21 juta Bitcoin.
Yang terus saya pantau adalah mekanisme di balik akumulasinya.
Strategi ini tidak sekadar mengambil $370M dari tumpukan Bitcoin cash. Pembelian Agustus dibiayai melalui program ekuitas at-the-market-nya, sementara sebagian dari modal yang dihimpun juga digunakan untuk penarikan kembali saham preferen, dividen, dan kas. Hal ini penting karena strategi Bitcoin yang dijalankan semakin terhubung dengan struktur permodalan perusahaan secara lebih luas.
Jadi jika ada pembelian lain yang diungkap, saya tidak akan menganggapnya hanya sebagai “Saylor bullish.”
Saya akan melihat bagaimana pembelian tersebut dibiayai, seberapa besar ukurannya dibanding treasury yang sudah ada, serta apakah pasar sudah memperhitungkan akuisisi lain tersebut.
Bagian yang mungkin terlewat oleh banyak orang adalah ini: sinyalnya menimbulkan antisipasi, tetapi berkasnya mengungkap alokasi modal yang sebenarnya.
Apakah saya membacanya keliru, atau para trader memberi bobot terlalu besar pada sinyal oranye?
Ikuti untuk analisis lapisan infrastruktur lainnya.
#SaylorHintsStrategyBitcoinBuy
Saylor mungkin memberi petunjuk adanya pembelian Bitcoin lain—tapi bagian yang menarik bukanlah petunjuknya.
Strategi ini sudah memiliki 845.050 BTC, yang diperoleh dengan biaya rata-rata $75.412 per koin. Pembelian terbaru yang diungkap adalah 4.603 BTC dengan nilai sekitar $370 juta pada harga $80.318, sehingga cadangan kas/treasury berada di atas 4% dari batas pasokan 21 juta Bitcoin.
Yang terus saya pantau adalah mekanisme di balik akumulasinya.
Strategi ini tidak sekadar mengambil $370M dari tumpukan Bitcoin cash. Pembelian Agustus dibiayai melalui program ekuitas at-the-market-nya, sementara sebagian dari modal yang dihimpun juga digunakan untuk penarikan kembali saham preferen, dividen, dan kas. Hal ini penting karena strategi Bitcoin yang dijalankan semakin terhubung dengan struktur permodalan perusahaan secara lebih luas.
Jadi jika ada pembelian lain yang diungkap, saya tidak akan menganggapnya hanya sebagai “Saylor bullish.”
Saya akan melihat bagaimana pembelian tersebut dibiayai, seberapa besar ukurannya dibanding treasury yang sudah ada, serta apakah pasar sudah memperhitungkan akuisisi lain tersebut.
Bagian yang mungkin terlewat oleh banyak orang adalah ini: sinyalnya menimbulkan antisipasi, tetapi berkasnya mengungkap alokasi modal yang sebenarnya.
Apakah saya membacanya keliru, atau para trader memberi bobot terlalu besar pada sinyal oranye?
Ikuti untuk analisis lapisan infrastruktur lainnya.
Saylor mungkin memberi petunjuk adanya pembelian Bitcoin lain—tapi bagian yang menarik bukanlah petunjuknya.
Strategi ini sudah memiliki 845.050 BTC, yang diperoleh dengan biaya rata-rata $75.412 per koin. Pembelian terbaru yang diungkap adalah 4.603 BTC dengan nilai sekitar $370 juta pada harga $80.318, sehingga cadangan kas/treasury berada di atas 4% dari batas pasokan 21 juta Bitcoin.
Yang terus saya pantau adalah mekanisme di balik akumulasinya.
Strategi ini tidak sekadar mengambil $370M dari tumpukan Bitcoin cash. Pembelian Agustus dibiayai melalui program ekuitas at-the-market-nya, sementara sebagian dari modal yang dihimpun juga digunakan untuk penarikan kembali saham preferen, dividen, dan kas. Hal ini penting karena strategi Bitcoin yang dijalankan semakin terhubung dengan struktur permodalan perusahaan secara lebih luas.
Jadi jika ada pembelian lain yang diungkap, saya tidak akan menganggapnya hanya sebagai “Saylor bullish.”
Saya akan melihat bagaimana pembelian tersebut dibiayai, seberapa besar ukurannya dibanding treasury yang sudah ada, serta apakah pasar sudah memperhitungkan akuisisi lain tersebut.
Bagian yang mungkin terlewat oleh banyak orang adalah ini: sinyalnya menimbulkan antisipasi, tetapi berkasnya mengungkap alokasi modal yang sebenarnya.
Apakah saya membacanya keliru, atau para trader memberi bobot terlalu besar pada sinyal oranye?
Ikuti untuk analisis lapisan infrastruktur lainnya.
2
389
Terverifikasi
$ZEC ZEC baru saja menunjukkan mengapa narasi privasi pantas mendapat perhatian lebih daripada judul utama The Fed.
Zcash melonjak sekitar 23% menuju $1.369 setelah kenaikan Fed September, jauh mengungguli BTC dan SOL. Namun saya tidak berpikir keputusan suku bunga saja yang menjelaskan pergerakan itu.
Bagian yang lebih menarik adalah apa yang terjadi di bawah permukaannya.
Hampir 2,4 juta ZEC berpartisipasi dalam pemungutan suara tata kelola NU7. Sekitar 99,9% mendukung pemotongan block time menjadi 25 detik dari 75 detik, sementara 98,9% mendukung mempertahankan jadwal halving Zcash bergaya Bitcoin. Itu sinyal yang sangat jelas bahwa pemegang yang ikut serta menginginkan penyelesaian yang lebih cepat tanpa meninggalkan struktur moneter yang ada.
Lalu ada struktur pasar.
Grayscale mengumumkan split forward 3-untuk-1 untuk ETF Zcash-nya, ZCSH. Itu tidak menciptakan nilai dengan sendirinya — nilai total investasi tetap tidak berubah — tetapi menunjukkan seberapa besar aset yang mendasari dan ETF-nya telah bergerak.
Pembacaan saya: reli ini sedang berubah menjadi perpaduan antara permintaan privasi, perubahan protokol, ekspektasi pasokan, dan akses institusional. Itu jauh lebih menarik daripada sekadar menyebutnya sebagai pump pasca-Fed.
Risikonya juga jelas. Setelah lonjakan yang begitu meledak, penempatan posisi bisa menjadi sangat penuh dengan cepat.
Apakah ZEC sedang menyesuaikan harga infrastruktur privasi, atau pasar terlalu mendahului dirinya sendiri?
$ZEC ZEC baru saja menunjukkan mengapa narasi privasi pantas mendapat perhatian lebih daripada judul utama The Fed.
Zcash melonjak sekitar 23% menuju $1.369 setelah kenaikan Fed September, jauh mengungguli BTC dan SOL. Namun saya tidak berpikir keputusan suku bunga saja yang menjelaskan pergerakan itu.
Bagian yang lebih menarik adalah apa yang terjadi di bawah permukaannya.
Hampir 2,4 juta ZEC berpartisipasi dalam pemungutan suara tata kelola NU7. Sekitar 99,9% mendukung pemotongan block time menjadi 25 detik dari 75 detik, sementara 98,9% mendukung mempertahankan jadwal halving Zcash bergaya Bitcoin. Itu sinyal yang sangat jelas bahwa pemegang yang ikut serta menginginkan penyelesaian yang lebih cepat tanpa meninggalkan struktur moneter yang ada.
Lalu ada struktur pasar.
Grayscale mengumumkan split forward 3-untuk-1 untuk ETF Zcash-nya, ZCSH. Itu tidak menciptakan nilai dengan sendirinya — nilai total investasi tetap tidak berubah — tetapi menunjukkan seberapa besar aset yang mendasari dan ETF-nya telah bergerak.
Pembacaan saya: reli ini sedang berubah menjadi perpaduan antara permintaan privasi, perubahan protokol, ekspektasi pasokan, dan akses institusional. Itu jauh lebih menarik daripada sekadar menyebutnya sebagai pump pasca-Fed.
Risikonya juga jelas. Setelah lonjakan yang begitu meledak, penempatan posisi bisa menjadi sangat penuh dengan cepat.
Apakah ZEC sedang menyesuaikan harga infrastruktur privasi, atau pasar terlalu mendahului dirinya sendiri?
Zcash melonjak sekitar 23% menuju $1.369 setelah kenaikan Fed September, jauh mengungguli BTC dan SOL. Namun saya tidak berpikir keputusan suku bunga saja yang menjelaskan pergerakan itu.
Bagian yang lebih menarik adalah apa yang terjadi di bawah permukaannya.
Hampir 2,4 juta ZEC berpartisipasi dalam pemungutan suara tata kelola NU7. Sekitar 99,9% mendukung pemotongan block time menjadi 25 detik dari 75 detik, sementara 98,9% mendukung mempertahankan jadwal halving Zcash bergaya Bitcoin. Itu sinyal yang sangat jelas bahwa pemegang yang ikut serta menginginkan penyelesaian yang lebih cepat tanpa meninggalkan struktur moneter yang ada.
Lalu ada struktur pasar.
Grayscale mengumumkan split forward 3-untuk-1 untuk ETF Zcash-nya, ZCSH. Itu tidak menciptakan nilai dengan sendirinya — nilai total investasi tetap tidak berubah — tetapi menunjukkan seberapa besar aset yang mendasari dan ETF-nya telah bergerak.
Pembacaan saya: reli ini sedang berubah menjadi perpaduan antara permintaan privasi, perubahan protokol, ekspektasi pasokan, dan akses institusional. Itu jauh lebih menarik daripada sekadar menyebutnya sebagai pump pasca-Fed.
Risikonya juga jelas. Setelah lonjakan yang begitu meledak, penempatan posisi bisa menjadi sangat penuh dengan cepat.
Apakah ZEC sedang menyesuaikan harga infrastruktur privasi, atau pasar terlalu mendahului dirinya sendiri?
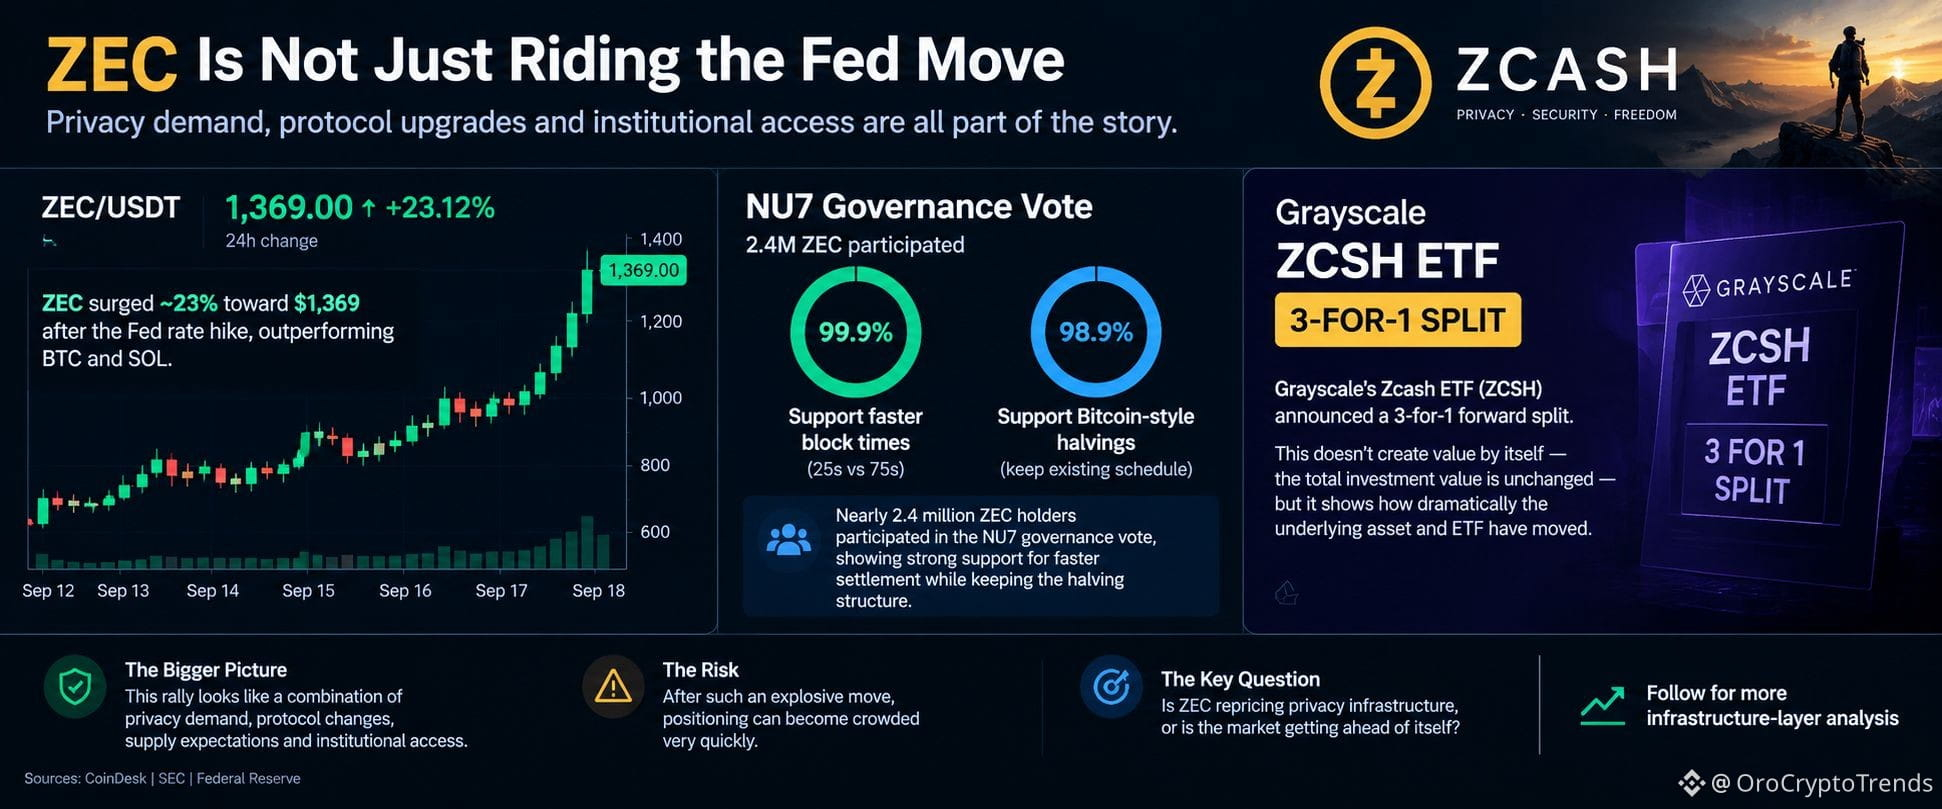
2
2.6k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
AIStocksWhatNext
322,011 penayangan
2,814 Berdiskusi
Bagikan & Menangkan Reward Traffic dalam Kampanye Hashtag Tren kami
✨Topik: Peluang Investasi Lain Apa yang Masih Ada saat Saham AI Terus Naik?
👉Cara Bergabung:
Publikasikan postingan atau artikel singkat dengan hashtag #AIStocksWhatNext
Bagikan apakah Anda bullish atau bearish, serta unggah kepemilikan saham AI atau trading Anda — menggunakan trade widget dapat meningkatkan kelayakan Anda.
Anda juga dapat memperkuat postingan dengan membagikan data atau grafik, serta menghindari gambar yang dihasilkan AI.
✍️Buat konten berdasarkan sudut pandang berikut:
- Nvidia mengatakan penjualan chip akan menjadi dua kali lipat tahun depan, dan perusahaan-perusahaan AI teratas terus meraih pendapatan rekor, pengeluaran komputasi di balik itu juga sangat besar. Apakah permintaan AI benar-benar sedang meroket? Dan berapa lama bisa bertahan? Saham AI naik di seluruh papan. Ini benar terobosan nyata, atau hanya pemantulan jangka pendek?
- Para pemimpin industri menyerukan untuk memperlambat pengembangan AI, sementara Trump berencana membangun “AI Force”, dengan mengklaim AI bisa menyumbang 25% dari PDB AS di masa depan. Anda ada di pihak yang mana? Apakah dukungan di tingkat negara bagian akan menjadi kemenangan jangka panjang bagi saham AI?
- Apakah Anda membeli saham AI? Bagikan trade/kepemilikan AI Anda dengan trade sharing widget kami.
⏰Periode Kampanye:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Hadiah:
- Postingan yang memenuhi syarat dan mematuhi pedoman di atas serta berisi lebih dari 100 kata akan ditinjau dan mungkin mendapatkan dorongan traffic acak sebesar 500 hingga 3.000 tayangan. Anda akan menerima notifikasi dari feed secretary jika postingan Anda dipilih.
- Berkesempatan untuk artikel Anda ditampilkan di Binance Square Official
Butuh ide untuk postingan Anda? Kunjungi halaman topik #AIStocksWhatNext atau Square Guide on How to Post for Better Reach.
Binance Square Official
·Disukai 344 Kali
·823.3k penayangan
BitcoinBreaksAboveMayHighNears$86K
12,328 penayangan
176 Berdiskusi
DogecoinRises15%
37,940 penayangan
915 Berdiskusi