

NoDiligence
19 Posting
NoDiligence
Laporkan
Blokir Pengguna
rates. chips. compute.

KOL TradFi
7 Mengikuti
188 Pengikut
59 Disukai
1 Lencana
Posting
Semua
Kuotasi
·
--
Bullish
Terverifikasi
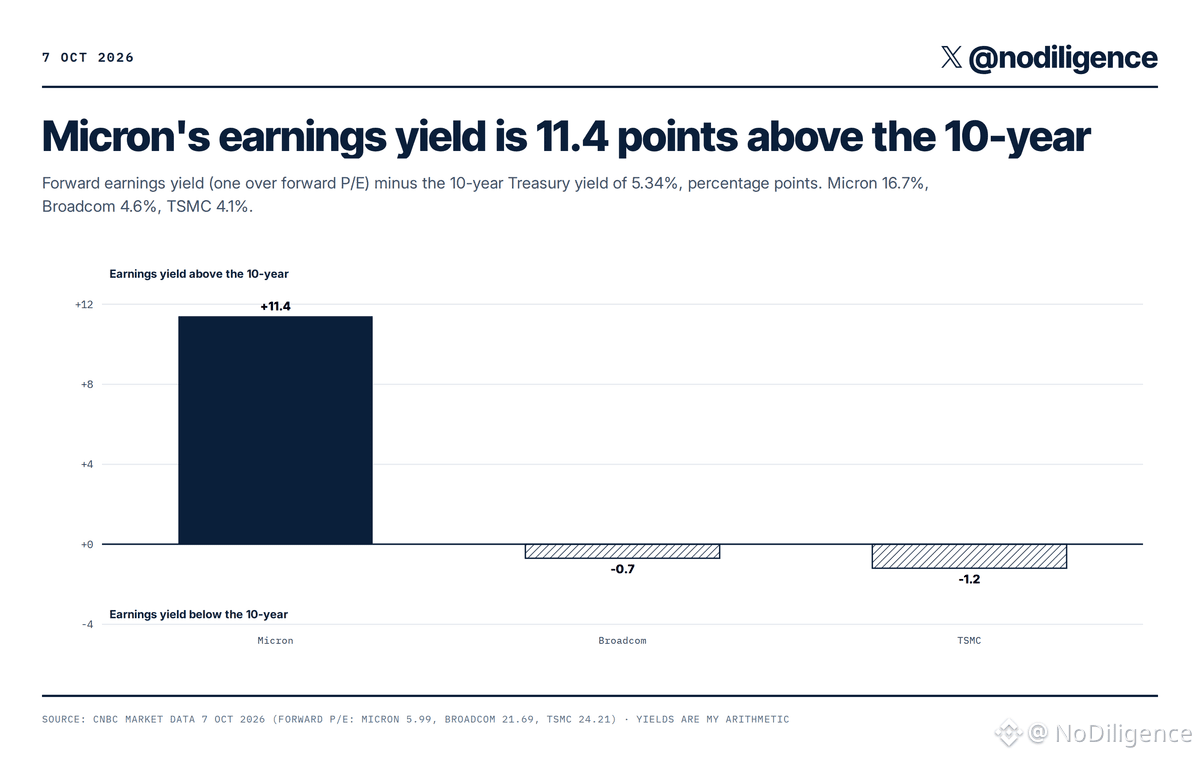
Micron diperdagangkan sekitar 6x laba tahun depan, Broadcom sekitar 22x, dan TSMC sekitar 24x. Jika diubah menjadi imbal hasil laba, nilainya sekitar 16,7% untuk Micron, 4,6% untuk Broadcom, dan 4,1% untuk TSMC—keduanya di bawah imbal hasil obligasi Treasury 10 tahun yang pagi ini berada di 5,34%.
Jadi, pasar menilai laba Broadcom dan TSMC lebih aman daripada obligasi Treasury, sementara laba Micron dianggap sebagai puncak yang akan segera berlalu, meskipun ketiganya menjual produk untuk anggaran belanja modal AI yang sama.
Valuasi 6x untuk memori berarti bertaruh bahwa harga memori akan turun tajam dalam satu atau dua tahun. Namun, saat ini pembicaraan di Korea justru menyebutkan harga HBM akan lebih dari dua kali lipat pada 2027.
Jika harga memori bertahan, Micron adalah cara termurah untuk mendapatkan eksposur ke belanja yang sama persis. Dan jika harga tidak bertahan, itu karena perusahaan hyperscaler berhenti membayar mahal demi kapasitas. Hal itu juga akan memengaruhi anggaran chip kustom Broadcom dan pesanan wafer TSMC. Jadi, imbal hasil laba 4% tidak seaman kelihatannya jika dibandingkan dengan obligasi Treasury yang memberikan 5,34%.
Saya masih optimistis. Menurut saya, pasar perlahan-lahan mulai memahami ekonomi bisnis memori dan cara kerjanya. Micron masih merupakan taruhan paling aman di luar sana.
$MUB $AVGOB
{spot}(AVGOBUSDT)
{spot}(MUBUSDT)
Micron diperdagangkan sekitar 6x laba tahun depan, Broadcom sekitar 22x, dan TSMC sekitar 24x. Jika diubah menjadi imbal hasil laba, nilainya sekitar 16,7% untuk Micron, 4,6% untuk Broadcom, dan 4,1% untuk TSMC—keduanya di bawah imbal hasil obligasi Treasury 10 tahun yang pagi ini berada di 5,34%.
Jadi, pasar menilai laba Broadcom dan TSMC lebih aman daripada obligasi Treasury, sementara laba Micron dianggap sebagai puncak yang akan segera berlalu, meskipun ketiganya menjual produk untuk anggaran belanja modal AI yang sama.
Valuasi 6x untuk memori berarti bertaruh bahwa harga memori akan turun tajam dalam satu atau dua tahun. Namun, saat ini pembicaraan di Korea justru menyebutkan harga HBM akan lebih dari dua kali lipat pada 2027.
Jika harga memori bertahan, Micron adalah cara termurah untuk mendapatkan eksposur ke belanja yang sama persis. Dan jika harga tidak bertahan, itu karena perusahaan hyperscaler berhenti membayar mahal demi kapasitas. Hal itu juga akan memengaruhi anggaran chip kustom Broadcom dan pesanan wafer TSMC. Jadi, imbal hasil laba 4% tidak seaman kelihatannya jika dibandingkan dengan obligasi Treasury yang memberikan 5,34%.
Saya masih optimistis. Menurut saya, pasar perlahan-lahan mulai memahami ekonomi bisnis memori dan cara kerjanya. Micron masih merupakan taruhan paling aman di luar sana.
$MUB $AVGOB
2
928
·
--
Bullish
Terverifikasi
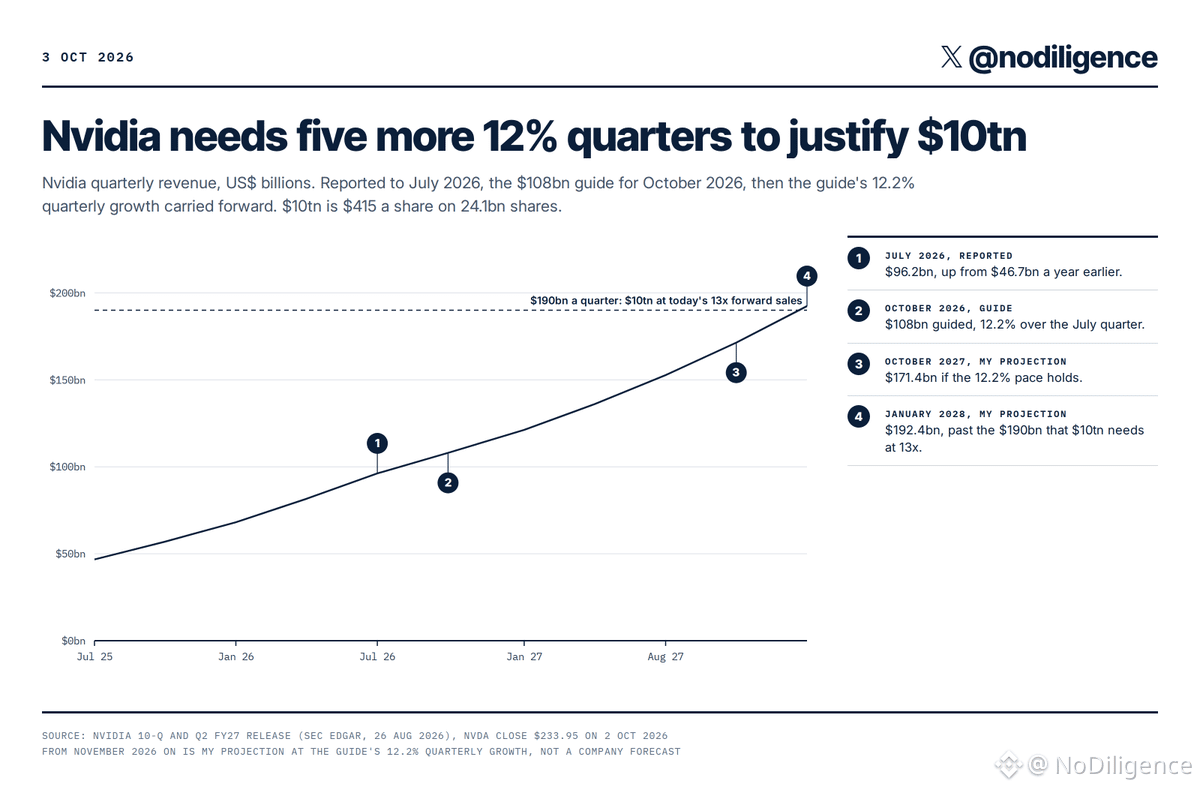
nvidia diperdagangkan pada $5,6tn pada $233,95, jadi $10tn adalah $415 per saham.
pada penjualan forward 13x hari ini, itu berarti sekitar $190bn pendapatan per kuartal, dan panduannya adalah $108bn.
pendapatan naik dari $46,7bn menjadi $96,2bn dalam setahun dan panduannya 12% lebih tinggi, jadi jika terus menambah 12% tiap kuartal, nilainya mencapai $192bn pada kuartal yang berakhir januari 2028.
komponennya sebagian besar sudah dipesan; ada $92bn komitmen pasokan yang jatuh tempo dalam dua kuartal berikutnya dibanding $24bn biaya pendapatan pada kuartal lalu.
saya pikir kas adalah faktor penentu, karena arus kas operasi turun setengah menjadi $24bn pada kuartal lalu sementara piutang melonjak $22bn.
dan saya pikir ini mungkin.
$NVDAB
{spot}(NVDABUSDT)
nvidia diperdagangkan pada $5,6tn pada $233,95, jadi $10tn adalah $415 per saham.
pada penjualan forward 13x hari ini, itu berarti sekitar $190bn pendapatan per kuartal, dan panduannya adalah $108bn.
pendapatan naik dari $46,7bn menjadi $96,2bn dalam setahun dan panduannya 12% lebih tinggi, jadi jika terus menambah 12% tiap kuartal, nilainya mencapai $192bn pada kuartal yang berakhir januari 2028.
komponennya sebagian besar sudah dipesan; ada $92bn komitmen pasokan yang jatuh tempo dalam dua kuartal berikutnya dibanding $24bn biaya pendapatan pada kuartal lalu.
saya pikir kas adalah faktor penentu, karena arus kas operasi turun setengah menjadi $24bn pada kuartal lalu sementara piutang melonjak $22bn.
dan saya pikir ini mungkin.
$NVDAB
4
10
9.5k
·
--
Bullish
Terverifikasi
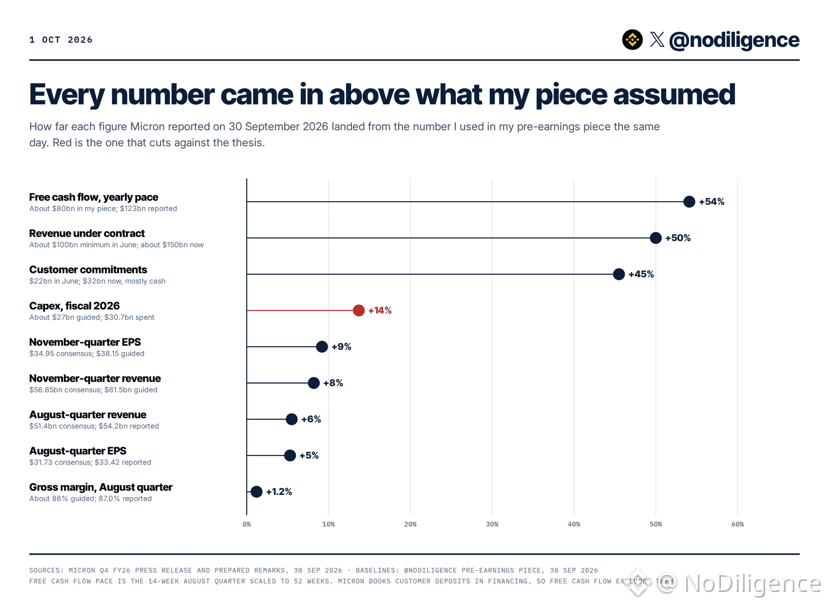
setiap angka yang dilaporkan semalam masuk di atas apa yang saya kira sebelumnya. analisis saya sangat tepat.
total kas sebesar $33,2 miliar yang dihasilkan kuartal lalu tidak memiliki simpanan pelanggan di dalamnya, sehingga bisnis itu saja berjalan pada tingkat sekitar $123 miliar per tahun. kesepakatan jangka panjang naik dari 16 menjadi 26, pendapatan yang berkontraktual naik dari sekitar $100 miliar menjadi sekitar $150 miliar, dan harga untuk kesepakatan baru mengacu pada pasar saat ini.
belanja juga lebih tinggi. sebagian besar digunakan untuk gedung yang tidak akan menghasilkan memori hingga akhir 2028.
saham bergerak sekitar 2% dan diperdagangkan kira-kira 7 kali dibanding kuartal November dalam periode setahun penuh. tetap bullish.
$MUB
#EarningsSeason
{spot}(MUBUSDT)
setiap angka yang dilaporkan semalam masuk di atas apa yang saya kira sebelumnya. analisis saya sangat tepat.
total kas sebesar $33,2 miliar yang dihasilkan kuartal lalu tidak memiliki simpanan pelanggan di dalamnya, sehingga bisnis itu saja berjalan pada tingkat sekitar $123 miliar per tahun. kesepakatan jangka panjang naik dari 16 menjadi 26, pendapatan yang berkontraktual naik dari sekitar $100 miliar menjadi sekitar $150 miliar, dan harga untuk kesepakatan baru mengacu pada pasar saat ini.
belanja juga lebih tinggi. sebagian besar digunakan untuk gedung yang tidak akan menghasilkan memori hingga akhir 2028.
saham bergerak sekitar 2% dan diperdagangkan kira-kira 7 kali dibanding kuartal November dalam periode setahun penuh. tetap bullish.
$MUB
#EarningsSeason
NoDiligence
·
--
Kenaikan memori Micron masih jauh dari selesai
Tesis Saya
Saat ini, Micron menahan lebih banyak dari setiap dolar penjualan dibanding NVIDIA, sekaligus mengalokasikan porsi pendapatan yang lebih kecil untuk kapasitas baru daripada pada titik mana pun dalam satu dekade terakhir. Saya optimistis pada Micron menjelang malam ini. Sahamnya masih di bawah 7x dari perkiraan laba tahun depan—yang terasa terlalu murah jika siklus memori ini masih punya waktu untuk berlanjut.
Memori telah menjadi bagian paling langka dalam pembangunan AI. Ketersediaan pun tidak mengejar dengan cepat. Micron menghabiskan porsi pendapatan yang lebih kecil untuk pabrik baru dibandingkan kapan pun dalam satu dekade terakhir, sementara pelanggan sudah menyerahkan sekitar $18 miliar dalam bentuk kas untuk mengunci ketersediaan selama lima tahun. Anda tidak memberi pemasok uang gratis sebanyak itu dalam waktu selama itu jika Anda mengharapkan harga akan anjlok.
2
4
1.1k
·
--
Terverifikasi
dalam tulisan saya sebelum pendapatan, saya mengatakan pemulihan Micron masih jauh dari selesai.
malam lalu, saham tersebut mengungguli di setiap metrik dan mengarahkan kuartal November ke $61,5 miliar, 8% di atas perkiraan analis, dan harga saham hampir tidak bergerak.
target harga $1600 akan segera hadir.
#EarningsSeason
$MUB
{spot}(MUBUSDT)
dalam tulisan saya sebelum pendapatan, saya mengatakan pemulihan Micron masih jauh dari selesai.
malam lalu, saham tersebut mengungguli di setiap metrik dan mengarahkan kuartal November ke $61,5 miliar, 8% di atas perkiraan analis, dan harga saham hampir tidak bergerak.
target harga $1600 akan segera hadir.
#EarningsSeason
$MUB
malam lalu, saham tersebut mengungguli di setiap metrik dan mengarahkan kuartal November ke $61,5 miliar, 8% di atas perkiraan analis, dan harga saham hampir tidak bergerak.
target harga $1600 akan segera hadir.
#EarningsSeason
$MUB
NoDiligence
·
--
Kenaikan memori Micron masih jauh dari selesai
Tesis Saya
Saat ini, Micron menahan lebih banyak dari setiap dolar penjualan dibanding NVIDIA, sekaligus mengalokasikan porsi pendapatan yang lebih kecil untuk kapasitas baru daripada pada titik mana pun dalam satu dekade terakhir. Saya optimistis pada Micron menjelang malam ini. Sahamnya masih di bawah 7x dari perkiraan laba tahun depan—yang terasa terlalu murah jika siklus memori ini masih punya waktu untuk berlanjut.
Memori telah menjadi bagian paling langka dalam pembangunan AI. Ketersediaan pun tidak mengejar dengan cepat. Micron menghabiskan porsi pendapatan yang lebih kecil untuk pabrik baru dibandingkan kapan pun dalam satu dekade terakhir, sementara pelanggan sudah menyerahkan sekitar $18 miliar dalam bentuk kas untuk mengunci ketersediaan selama lima tahun. Anda tidak memberi pemasok uang gratis sebanyak itu dalam waktu selama itu jika Anda mengharapkan harga akan anjlok.
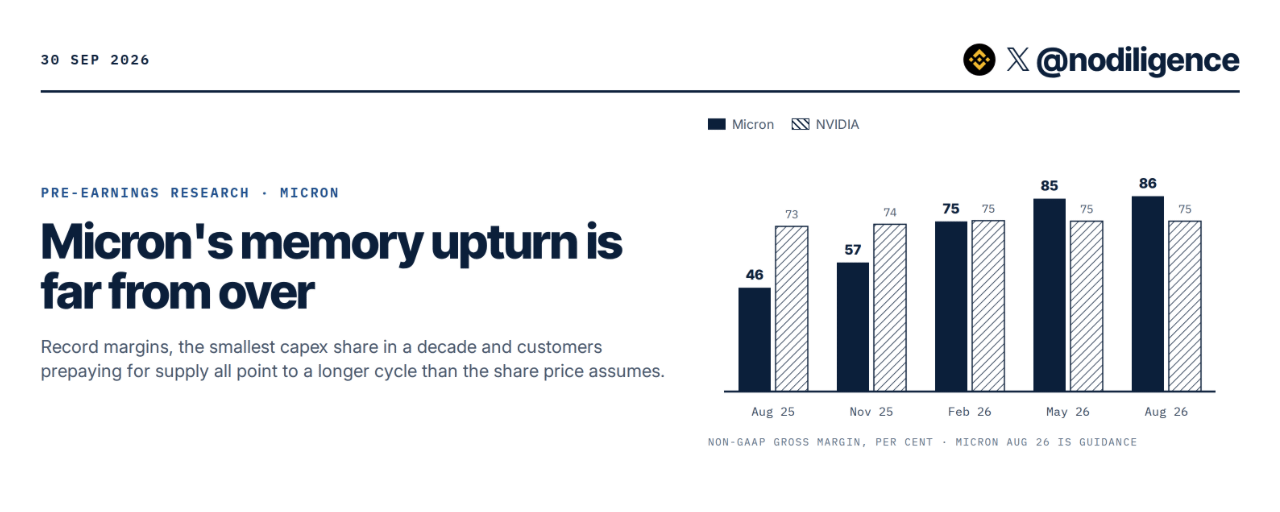
Saat ini, Micron menahan lebih banyak dari setiap dolar penjualan dibanding NVIDIA, sekaligus mengalokasikan porsi pendapatan yang lebih kecil untuk kapasitas baru daripada pada titik mana pun dalam satu dekade terakhir. Saya optimistis pada Micron menjelang malam ini. Sahamnya masih di bawah 7x dari perkiraan laba tahun depan—yang terasa terlalu murah jika siklus memori ini masih punya waktu untuk berlanjut.
Memori telah menjadi bagian paling langka dalam pembangunan AI. Ketersediaan pun tidak mengejar dengan cepat. Micron menghabiskan porsi pendapatan yang lebih kecil untuk pabrik baru dibandingkan kapan pun dalam satu dekade terakhir, sementara pelanggan sudah menyerahkan sekitar $18 miliar dalam bentuk kas untuk mengunci ketersediaan selama lima tahun. Anda tidak memberi pemasok uang gratis sebanyak itu dalam waktu selama itu jika Anda mengharapkan harga akan anjlok.
3
1
1.7k
·
--
Sebagian Benar
Micron saat ini menyimpan lebih banyak dari setiap dolar penjualan dibanding NVIDIA, sekaligus mengalokasikan porsi pendapatan yang lebih kecil untuk kapasitas baru dibanding pada titik mana pun dalam dekade terakhir. Saya optimistis terhadap Micron menjelang malam ini. Sahamnya masih di bawah 7x dari perkiraan laba tahun depan, yang terasa jauh terlalu murah jika siklus memori ini masih punya waktu untuk berjalan cukup lama.
Memori telah menjadi bagian paling langka dalam pembangunan infrastruktur AI. Pasokan juga belum mengejar dengan cepat. Micron membelanjakan porsi pendapatan yang lebih kecil untuk pabrik-pabrik baru dibanding pada titik mana pun dalam dekade terakhir, sementara para pelanggan bahkan sudah menyerahkan sekitar $18 miliar kas untuk mengunci pasokan selama lima tahun. Anda tidak memberikan uang gratis sebesar itu kepada pemasok selama waktu selama itu jika Anda mengharapkan harga runtuh.
HBM juga masih menghasilkan lebih sedikit per wafer dibanding DRAM biasa, jadi kemungkinan besar harga tersebut masih harus bergerak lebih tinggi. Lalu program pembelian kembali saham mulai pada bulan Desember.
Bahkan jika siklus ini pada akhirnya berbalik, angka tahun terburuk saya tetap sekitar 6x dari laba yang Micron peroleh pada tahun fiskal 2025. Itulah mengapa saya tidak berpikir kelipatan saat ini sedang menghargai bisnis dengan semestinya.
$MUB Micron. #EarningsSeason
{spot}(MUBUSDT)
Micron saat ini menyimpan lebih banyak dari setiap dolar penjualan dibanding NVIDIA, sekaligus mengalokasikan porsi pendapatan yang lebih kecil untuk kapasitas baru dibanding pada titik mana pun dalam dekade terakhir. Saya optimistis terhadap Micron menjelang malam ini. Sahamnya masih di bawah 7x dari perkiraan laba tahun depan, yang terasa jauh terlalu murah jika siklus memori ini masih punya waktu untuk berjalan cukup lama.
Memori telah menjadi bagian paling langka dalam pembangunan infrastruktur AI. Pasokan juga belum mengejar dengan cepat. Micron membelanjakan porsi pendapatan yang lebih kecil untuk pabrik-pabrik baru dibanding pada titik mana pun dalam dekade terakhir, sementara para pelanggan bahkan sudah menyerahkan sekitar $18 miliar kas untuk mengunci pasokan selama lima tahun. Anda tidak memberikan uang gratis sebesar itu kepada pemasok selama waktu selama itu jika Anda mengharapkan harga runtuh.
HBM juga masih menghasilkan lebih sedikit per wafer dibanding DRAM biasa, jadi kemungkinan besar harga tersebut masih harus bergerak lebih tinggi. Lalu program pembelian kembali saham mulai pada bulan Desember.
Bahkan jika siklus ini pada akhirnya berbalik, angka tahun terburuk saya tetap sekitar 6x dari laba yang Micron peroleh pada tahun fiskal 2025. Itulah mengapa saya tidak berpikir kelipatan saat ini sedang menghargai bisnis dengan semestinya.
$MUB Micron. #EarningsSeason
NoDiligence
·
--
Kenaikan memori Micron masih jauh dari selesai
Tesis Saya
Saat ini, Micron menahan lebih banyak dari setiap dolar penjualan dibanding NVIDIA, sekaligus mengalokasikan porsi pendapatan yang lebih kecil untuk kapasitas baru daripada pada titik mana pun dalam satu dekade terakhir. Saya optimistis pada Micron menjelang malam ini. Sahamnya masih di bawah 7x dari perkiraan laba tahun depan—yang terasa terlalu murah jika siklus memori ini masih punya waktu untuk berlanjut.
Memori telah menjadi bagian paling langka dalam pembangunan AI. Ketersediaan pun tidak mengejar dengan cepat. Micron menghabiskan porsi pendapatan yang lebih kecil untuk pabrik baru dibandingkan kapan pun dalam satu dekade terakhir, sementara pelanggan sudah menyerahkan sekitar $18 miliar dalam bentuk kas untuk mengunci ketersediaan selama lima tahun. Anda tidak memberi pemasok uang gratis sebanyak itu dalam waktu selama itu jika Anda mengharapkan harga akan anjlok.
Saat ini, Micron menahan lebih banyak dari setiap dolar penjualan dibanding NVIDIA, sekaligus mengalokasikan porsi pendapatan yang lebih kecil untuk kapasitas baru daripada pada titik mana pun dalam satu dekade terakhir. Saya optimistis pada Micron menjelang malam ini. Sahamnya masih di bawah 7x dari perkiraan laba tahun depan—yang terasa terlalu murah jika siklus memori ini masih punya waktu untuk berlanjut.
Memori telah menjadi bagian paling langka dalam pembangunan AI. Ketersediaan pun tidak mengejar dengan cepat. Micron menghabiskan porsi pendapatan yang lebih kecil untuk pabrik baru dibandingkan kapan pun dalam satu dekade terakhir, sementara pelanggan sudah menyerahkan sekitar $18 miliar dalam bentuk kas untuk mengunci ketersediaan selama lima tahun. Anda tidak memberi pemasok uang gratis sebanyak itu dalam waktu selama itu jika Anda mengharapkan harga akan anjlok.
6
6
5.3k
·
--
Artikel
Kenaikan memori Micron masih jauh dari selesaiTesis Saya
Saat ini, Micron menahan lebih banyak dari setiap dolar penjualan dibanding NVIDIA, sekaligus mengalokasikan porsi pendapatan yang lebih kecil untuk kapasitas baru daripada pada titik mana pun dalam satu dekade terakhir. Saya optimistis pada Micron menjelang malam ini. Sahamnya masih di bawah 7x dari perkiraan laba tahun depan—yang terasa terlalu murah jika siklus memori ini masih punya waktu untuk berlanjut.
Memori telah menjadi bagian paling langka dalam pembangunan AI. Ketersediaan pun tidak mengejar dengan cepat. Micron menghabiskan porsi pendapatan yang lebih kecil untuk pabrik baru dibandingkan kapan pun dalam satu dekade terakhir, sementara pelanggan sudah menyerahkan sekitar $18 miliar dalam bentuk kas untuk mengunci ketersediaan selama lima tahun. Anda tidak memberi pemasok uang gratis sebanyak itu dalam waktu selama itu jika Anda mengharapkan harga akan anjlok.
Kenaikan memori Micron masih jauh dari selesai
Tesis Saya
Saat ini, Micron menahan lebih banyak dari setiap dolar penjualan dibanding NVIDIA, sekaligus mengalokasikan porsi pendapatan yang lebih kecil untuk kapasitas baru daripada pada titik mana pun dalam satu dekade terakhir. Saya optimistis pada Micron menjelang malam ini. Sahamnya masih di bawah 7x dari perkiraan laba tahun depan—yang terasa terlalu murah jika siklus memori ini masih punya waktu untuk berlanjut.
Memori telah menjadi bagian paling langka dalam pembangunan AI. Ketersediaan pun tidak mengejar dengan cepat. Micron menghabiskan porsi pendapatan yang lebih kecil untuk pabrik baru dibandingkan kapan pun dalam satu dekade terakhir, sementara pelanggan sudah menyerahkan sekitar $18 miliar dalam bentuk kas untuk mengunci ketersediaan selama lima tahun. Anda tidak memberi pemasok uang gratis sebanyak itu dalam waktu selama itu jika Anda mengharapkan harga akan anjlok.
Saat ini, Micron menahan lebih banyak dari setiap dolar penjualan dibanding NVIDIA, sekaligus mengalokasikan porsi pendapatan yang lebih kecil untuk kapasitas baru daripada pada titik mana pun dalam satu dekade terakhir. Saya optimistis pada Micron menjelang malam ini. Sahamnya masih di bawah 7x dari perkiraan laba tahun depan—yang terasa terlalu murah jika siklus memori ini masih punya waktu untuk berlanjut.
Memori telah menjadi bagian paling langka dalam pembangunan AI. Ketersediaan pun tidak mengejar dengan cepat. Micron menghabiskan porsi pendapatan yang lebih kecil untuk pabrik baru dibandingkan kapan pun dalam satu dekade terakhir, sementara pelanggan sudah menyerahkan sekitar $18 miliar dalam bentuk kas untuk mengunci ketersediaan selama lima tahun. Anda tidak memberi pemasok uang gratis sebanyak itu dalam waktu selama itu jika Anda mengharapkan harga akan anjlok.
6
3
11
26.8k
·
--
Bearish
Terverifikasi
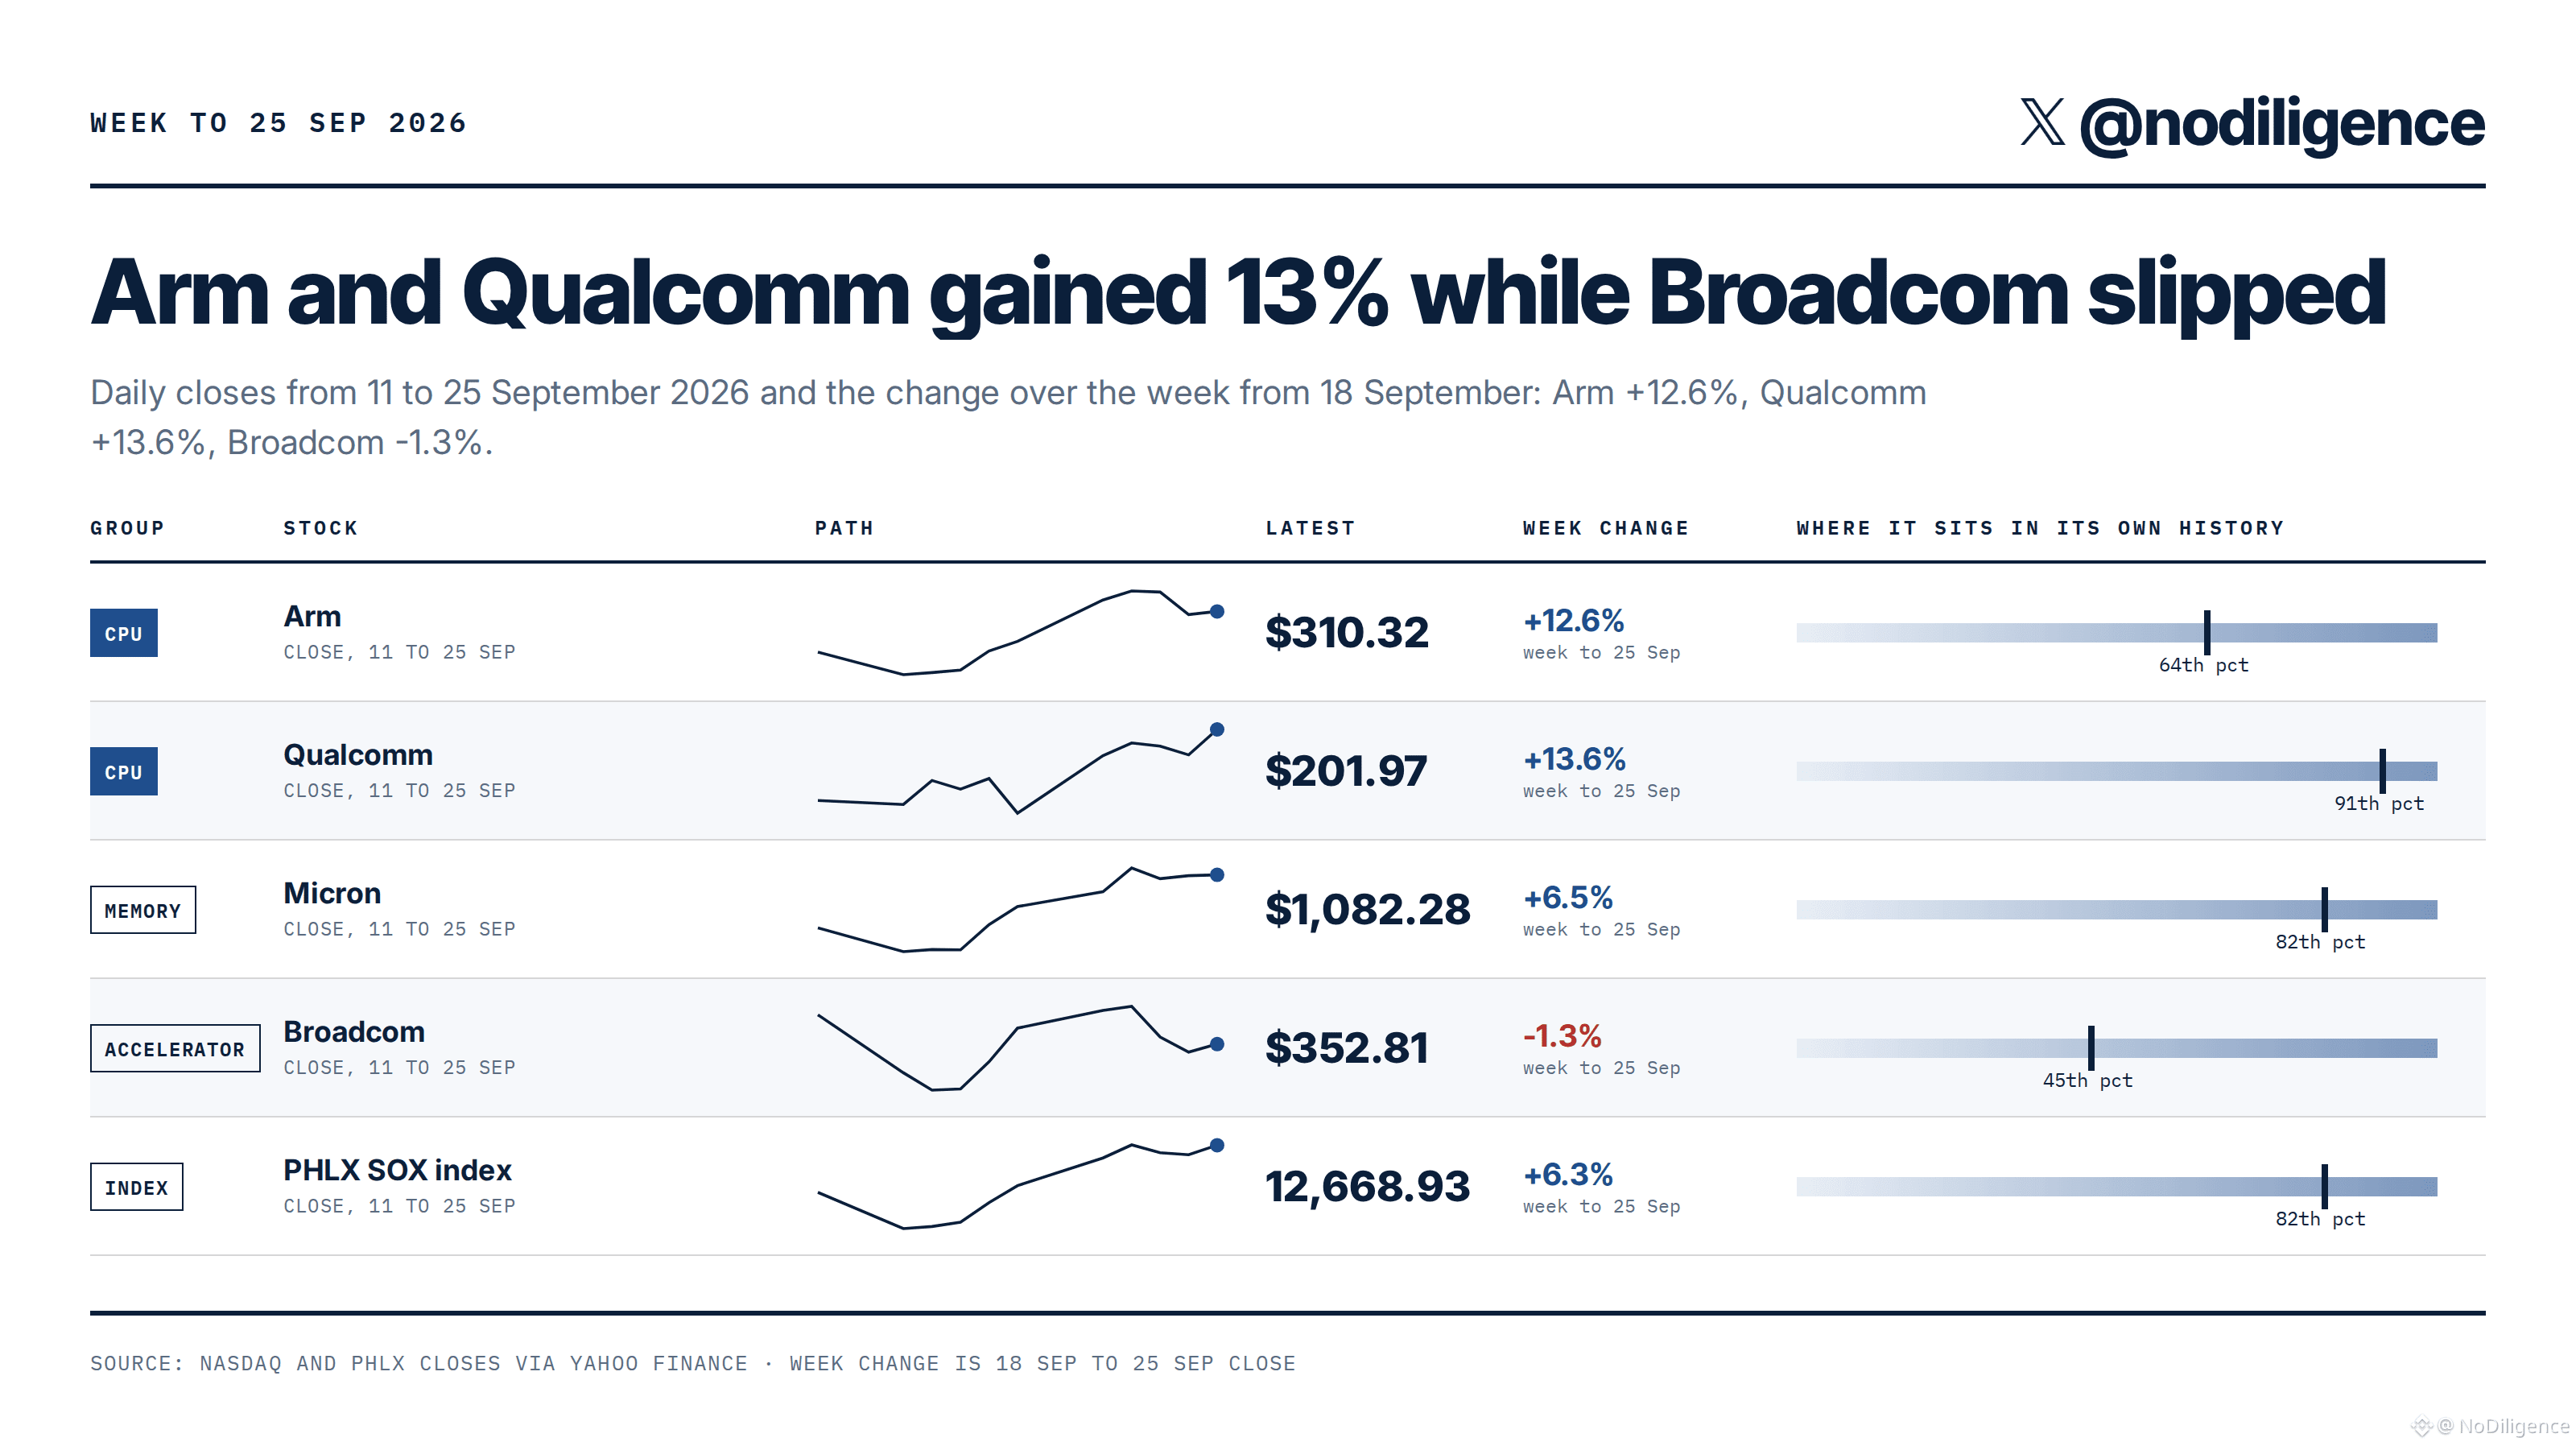
saya akan mengurangi beberapa saham untuk permainan jangka pendek.
$ARMB dan qualcomm keduanya melonjak sekitar 13% minggu lalu. broadcom turun 1,3%.
-- arm naik dari $275,61 menjadi $310,32.
-- qualcomm naik dari $177,72 menjadi $201,97.
-- sox naik 6,3%, micron naik 6,5%.
orang-orang pada dasarnya bertaruh bahwa lalu lintas agen membutuhkan banyak CPU lagi untuk setiap akselerator. mungkin itu benar, tapi saya belum melihat buku pesanan yang menunjukkan rasio itu benar-benar berubah.
$MU melaporkan pada hari Rabu. jika agen memang benar-benar menarik lebih banyak chip, itu seharusnya mulai terlihat di angka-angkanya. kalau tidak, minggu lalu kemungkinan besar lebih banyak dipengaruhi oleh perubahan kelipatan.
{spot}(ARMBUSDT)
{future}(MUUSDT)
saya akan mengurangi beberapa saham untuk permainan jangka pendek.
$ARMB dan qualcomm keduanya melonjak sekitar 13% minggu lalu. broadcom turun 1,3%.
-- arm naik dari $275,61 menjadi $310,32.
-- qualcomm naik dari $177,72 menjadi $201,97.
-- sox naik 6,3%, micron naik 6,5%.
orang-orang pada dasarnya bertaruh bahwa lalu lintas agen membutuhkan banyak CPU lagi untuk setiap akselerator. mungkin itu benar, tapi saya belum melihat buku pesanan yang menunjukkan rasio itu benar-benar berubah.
$MU melaporkan pada hari Rabu. jika agen memang benar-benar menarik lebih banyak chip, itu seharusnya mulai terlihat di angka-angkanya. kalau tidak, minggu lalu kemungkinan besar lebih banyak dipengaruhi oleh perubahan kelipatan.
5
2
6.5k
·
--
Bearish
Terverifikasi
microsoft adalah contoh yang langka di mana Anda bisa menghabiskan lebih banyak untuk belanja modal (capex) dan tetap menjaga margin Anda YoY. saya pikir $MSFT adalah permainan jangka pendek untuk beberapa bulan ke depan.
{future}(MSFTUSDT)
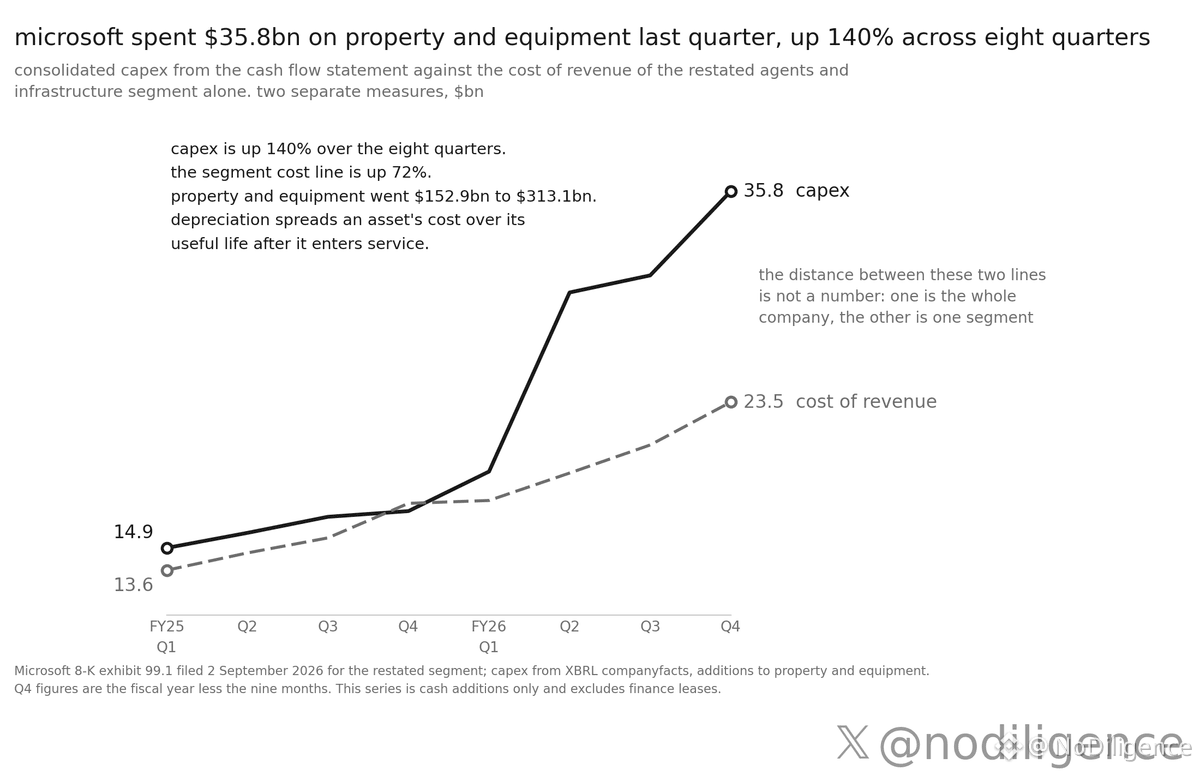
microsoft bisa memperlambat pembangunan dan tetap membuat marginnya memburuk.
belanja kas kuartalan untuk properti dan peralatan naik dari $14,9 miliar menjadi $35,8 miliar selama delapan kuartal terakhir. dalam rentang waktu yang sama, biaya pendapatan pada segmen agen dan infrastruktur yang baru saja disajikan ulang naik dari $13,6 miliar menjadi $23,5 miliar.
ealatyang sudah dibeli akan terus mengalami penyusutan setelah pembelian baru melambat. jika microsoft menarik diri dari pembangunan, saya perkirakan arus kas akan membaik sebelum bantuan itu terlihat pada laba. para pemasok akan kehilangan pesanan baru sementara microsoft masih membebankan aset lama yang sudah dibeli terhadap pendapatan.
$MSFTB
{spot}(MSFTBUSDT)
microsoft adalah contoh yang langka di mana Anda bisa menghabiskan lebih banyak untuk belanja modal (capex) dan tetap menjaga margin Anda YoY. saya pikir $MSFT adalah permainan jangka pendek untuk beberapa bulan ke depan.
microsoft bisa memperlambat pembangunan dan tetap membuat marginnya memburuk.
belanja kas kuartalan untuk properti dan peralatan naik dari $14,9 miliar menjadi $35,8 miliar selama delapan kuartal terakhir. dalam rentang waktu yang sama, biaya pendapatan pada segmen agen dan infrastruktur yang baru saja disajikan ulang naik dari $13,6 miliar menjadi $23,5 miliar.
ealatyang sudah dibeli akan terus mengalami penyusutan setelah pembelian baru melambat. jika microsoft menarik diri dari pembangunan, saya perkirakan arus kas akan membaik sebelum bantuan itu terlihat pada laba. para pemasok akan kehilangan pesanan baru sementara microsoft masih membebankan aset lama yang sudah dibeli terhadap pendapatan.
$MSFTB
2
2
1.5k
·
--
Bearish
Terverifikasi
banyak analis cenderung bullish pada Intel, tetapi saya akan sedikit berhati-hati untuk beberapa bulan ke depan.
{future}(INTCUSDT)
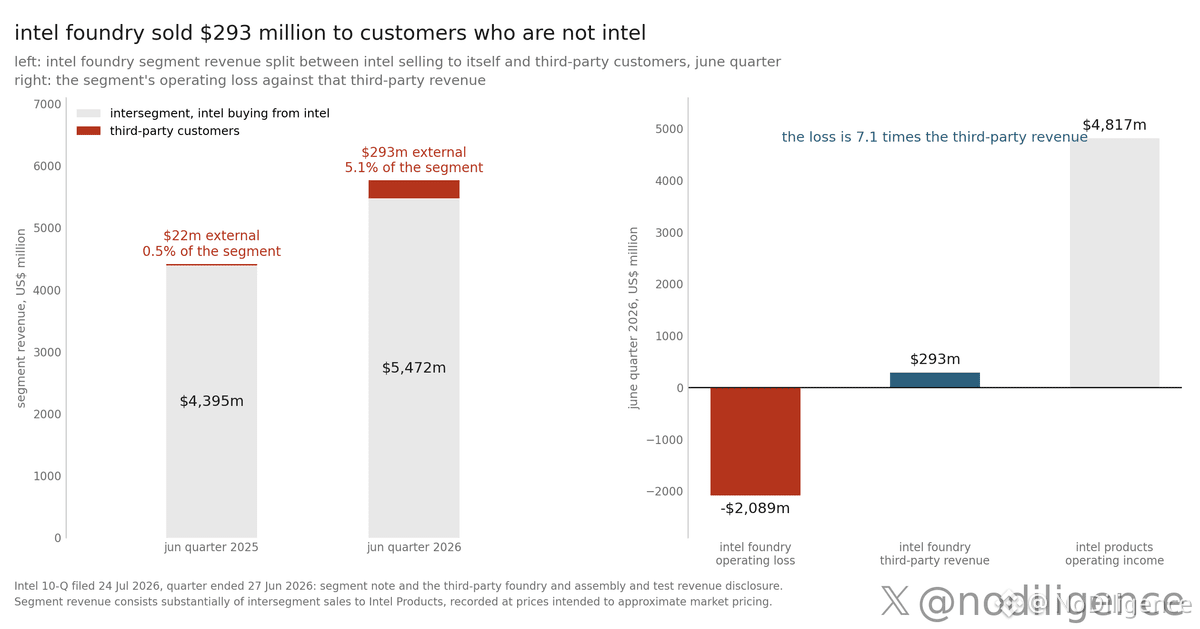
Intel Foundry mencatat penjualan $293 juta kepada pelanggan eksternal di luar perusahaan pada kuartal lalu.
namun seluruh segmen membukukan $5.765 juta, dan pada dasarnya semuanya itu ($5.472 juta) adalah Intel “membeli” dari Intel. mereka mengatakan transfer pricing dimaksudkan agar terlihat seperti harga pasar, tetapi itu tetap sebagian besar internal.
beberapa konteks:
- pendapatan eksternal setahun lalu adalah $22 juta
- rugi operasi segmen adalah $2.089 juta
- laba operasi produk Intel adalah $4.817 juta
dan jadi, kerugian foundry sekitar 7,1x lebih besar daripada pendapatan pihak ketiga, dan bagian pelanggan luar negeri hanya 5,1% dari segmen.
itulah sebabnya cerita “mag7 akan membayar $400 miliar untuk mengamankan rantai pasokan mereka sendiri” terasa masih terlalu dini. pada suatu titik, seseorang harus benar-benar membeli wafer. $293 juta naik 13x dibanding tahun lalu, dan itu tetap… $293 juta.
bahkan dengan pertumbuhan tahunan 13x pada pendapatan eksternal, mereka masih berada di angka $293 juta, dibanding narasi bahwa hyperscaler akan menghabiskan ratusan miliar untuk mendiversifikasi pasokan chip mereka. angkanya tidak mendukung cerita tersebut.
banyak analis cenderung bullish pada Intel, tetapi saya akan sedikit berhati-hati untuk beberapa bulan ke depan.
Intel Foundry mencatat penjualan $293 juta kepada pelanggan eksternal di luar perusahaan pada kuartal lalu.
namun seluruh segmen membukukan $5.765 juta, dan pada dasarnya semuanya itu ($5.472 juta) adalah Intel “membeli” dari Intel. mereka mengatakan transfer pricing dimaksudkan agar terlihat seperti harga pasar, tetapi itu tetap sebagian besar internal.
beberapa konteks:
- pendapatan eksternal setahun lalu adalah $22 juta
- rugi operasi segmen adalah $2.089 juta
- laba operasi produk Intel adalah $4.817 juta
dan jadi, kerugian foundry sekitar 7,1x lebih besar daripada pendapatan pihak ketiga, dan bagian pelanggan luar negeri hanya 5,1% dari segmen.
itulah sebabnya cerita “mag7 akan membayar $400 miliar untuk mengamankan rantai pasokan mereka sendiri” terasa masih terlalu dini. pada suatu titik, seseorang harus benar-benar membeli wafer. $293 juta naik 13x dibanding tahun lalu, dan itu tetap… $293 juta.
bahkan dengan pertumbuhan tahunan 13x pada pendapatan eksternal, mereka masih berada di angka $293 juta, dibanding narasi bahwa hyperscaler akan menghabiskan ratusan miliar untuk mendiversifikasi pasokan chip mereka. angkanya tidak mendukung cerita tersebut.
1
2
879
·
--
Bullish
Terverifikasi
saya mengerti mengapa sebagian besar bank punya target harga yang lebih tinggi pada $MU
tesis mereka berbeda-beda, tapi milik saya sangat sederhana.
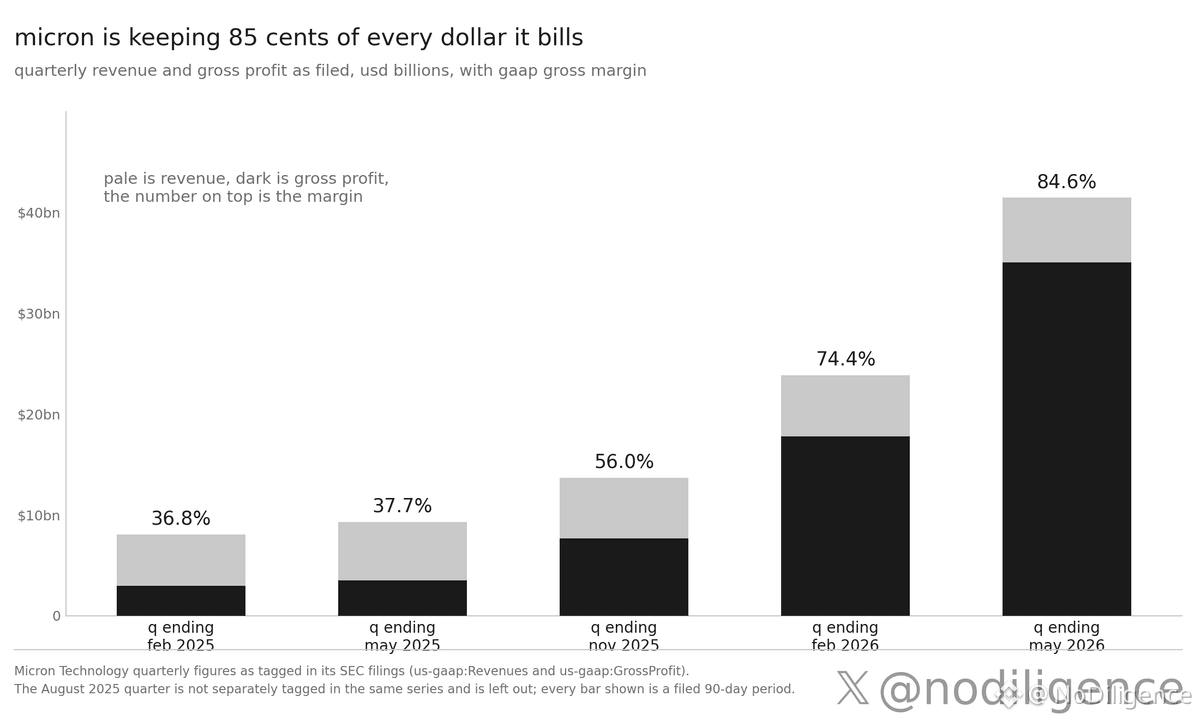
micron menyimpan 84,6 sen dari setiap dolar yang ditagihnya pada kuartal lalu. setahun sebelumnya, mereka menyimpan 37,7 sen.
pasar ini terlalu meremehkan potensi generasi arus kas masa depan micron.
pendapatan naik dari $9,3 miliar menjadi $41,5 miliar dalam setahun itu, jadi laba kotor naik sepuluh kali lipat.
-- kenaikan harga itu adalah alasan utama kioxia menempatkan NAND yang ditingkatkan di balik CXL untuk menggantikan sebagian DRAM.
-- dan alasan CXMT memiliki peta jalan 3D DRAM sama sekali. risiko produksi 2028, produksi massal 2029.
-- setiap solusi pengganti tersebut muncul setelah kontrak yang ditandatangani tahun ini sudah dihitung ulang harganya.
nobody engineers around a normal margin.
pertanyaan sebenarnya adalah apa yang mereka lakukan dengan kas setelah pembatasan dari aturan CHIPS act dicabut pada bulan desember:
-- mengembalikan ke pemegang saham (mereka sudah mengatakan 100% dari kas berlebih, pembelian kembali dulu) atau
-- terus menuangkannya ke kapasitas agar 85 sen per dolar tersebut tetap bekerja di luar kontrak yang sudah mulai ditandatangani
-- atau menjalankan permainan ekosistem yang lebih besar (lebih seperti yang
$NVDA lakukan dengan strategi frontier lab + neocloud)
{future}(NVDAUSDT)
{future}(MUUSDT)
saya mengerti mengapa sebagian besar bank punya target harga yang lebih tinggi pada $MU
tesis mereka berbeda-beda, tapi milik saya sangat sederhana.
micron menyimpan 84,6 sen dari setiap dolar yang ditagihnya pada kuartal lalu. setahun sebelumnya, mereka menyimpan 37,7 sen.
pasar ini terlalu meremehkan potensi generasi arus kas masa depan micron.
pendapatan naik dari $9,3 miliar menjadi $41,5 miliar dalam setahun itu, jadi laba kotor naik sepuluh kali lipat.
-- kenaikan harga itu adalah alasan utama kioxia menempatkan NAND yang ditingkatkan di balik CXL untuk menggantikan sebagian DRAM.
-- dan alasan CXMT memiliki peta jalan 3D DRAM sama sekali. risiko produksi 2028, produksi massal 2029.
-- setiap solusi pengganti tersebut muncul setelah kontrak yang ditandatangani tahun ini sudah dihitung ulang harganya.
nobody engineers around a normal margin.
pertanyaan sebenarnya adalah apa yang mereka lakukan dengan kas setelah pembatasan dari aturan CHIPS act dicabut pada bulan desember:
-- mengembalikan ke pemegang saham (mereka sudah mengatakan 100% dari kas berlebih, pembelian kembali dulu) atau
-- terus menuangkannya ke kapasitas agar 85 sen per dolar tersebut tetap bekerja di luar kontrak yang sudah mulai ditandatangani
-- atau menjalankan permainan ekosistem yang lebih besar (lebih seperti yang
$NVDA lakukan dengan strategi frontier lab + neocloud)
1
2
1.6k
·
--
Bullish
Terverifikasi
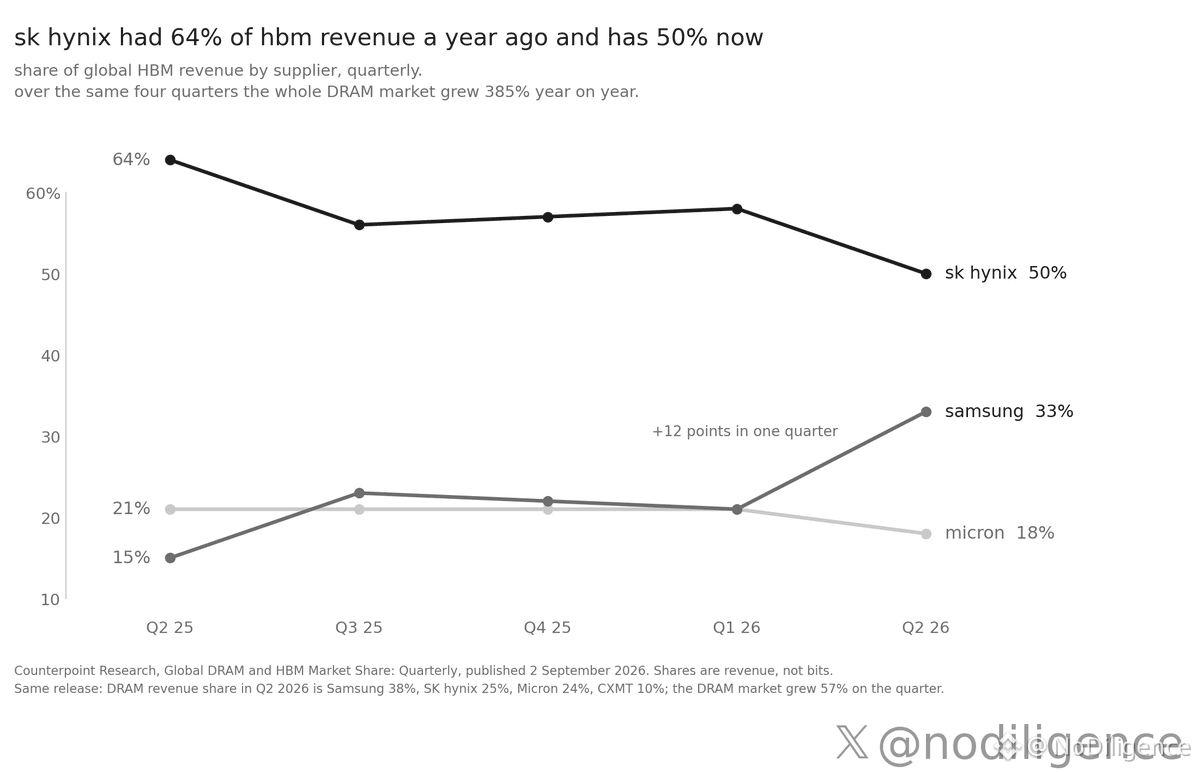
samsung naik dari 15% pendapatan hbm menjadi 33% dalam setahun. sk hynix turun dari 64% menjadi 50%.
apa sebenarnya yang akan terjadi untuk kontrak berikutnya... jika ada pembeli dengan pemasok lain yang dapat benar-benar memenuhi syarat, mereka punya opsi untuk mengalihkan pesanan. bahkan ketika setiap pemasok sedang kehabisan stok, menurut saya itu hal yang signifikan.
tapi saya tidak sedang menyebut perang harga hanya dari pembagian pendapatan. samsung bisa meraih keuntungan lewat volume, bauran produk, atau harga yang lebih tinggi juga. tabel pangsa tidak memberi tahu kita yang mana.
saya masih sangat optimistis pada $SKHY karena saat mereka berinvestasi capex pada hal-hal yang tepat.
risiko sk hynix adalah jika kekurangan pasokan bertahan, laba tetap kuat, dan pelanggan masih mendapatkan kekuatan tawar lebih besar daripada harga yang dibayarkan saham tersebut.
{future}(SKHYUSDT)
samsung naik dari 15% pendapatan hbm menjadi 33% dalam setahun. sk hynix turun dari 64% menjadi 50%.
apa sebenarnya yang akan terjadi untuk kontrak berikutnya... jika ada pembeli dengan pemasok lain yang dapat benar-benar memenuhi syarat, mereka punya opsi untuk mengalihkan pesanan. bahkan ketika setiap pemasok sedang kehabisan stok, menurut saya itu hal yang signifikan.
tapi saya tidak sedang menyebut perang harga hanya dari pembagian pendapatan. samsung bisa meraih keuntungan lewat volume, bauran produk, atau harga yang lebih tinggi juga. tabel pangsa tidak memberi tahu kita yang mana.
saya masih sangat optimistis pada $SKHY karena saat mereka berinvestasi capex pada hal-hal yang tepat.
risiko sk hynix adalah jika kekurangan pasokan bertahan, laba tetap kuat, dan pelanggan masih mendapatkan kekuatan tawar lebih besar daripada harga yang dibayarkan saham tersebut.
2
1.2k
·
--
Bearish
Terverifikasi
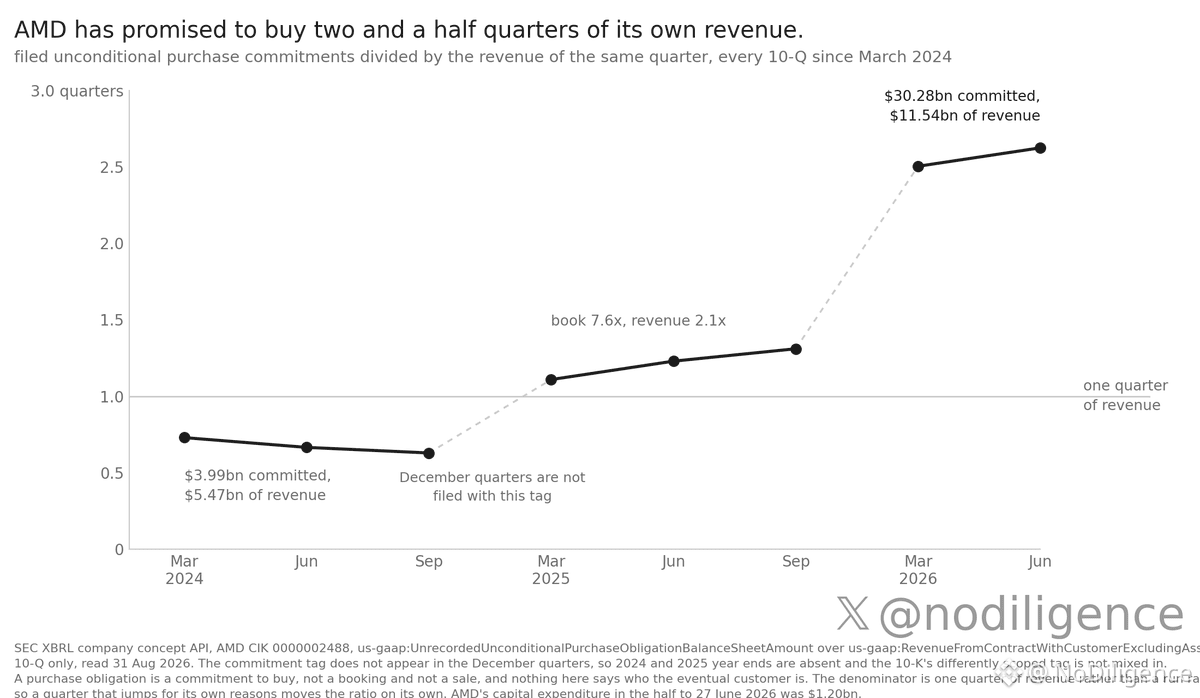
AMD telah berjanji untuk membayar $30,28 miliar untuk wafer dan packaging yang belum pernah diterimanya. AMD menghasilkan pendapatan sebesar $11,54 miliar pada kuartal ketika ia melaporkan angka tersebut.
{future}(AMDUSDT)
AMD tidak memiliki pabrik. Semua yang dijualnya diproduksi oleh pihak lain—kebanyakan TSMC—dan cara mendapatkan slot produksi yang jadinya dua atau tiga tahun ke depan adalah dengan menjanjikan bahwa perusahaan akan mengambil hasil produksinya dan membayarnya, apakah pada akhirnya Anda membutuhkannya atau tidak. Janji itu bukanlah pinjaman dan tidak tampak di neraca. Janji tersebut hanya satu baris di catatan kaki pada laporan 10Q.
yang nilainya adalah $3,99 miliar pada Maret 2024 dan sekarang menjadi $30,28 miliar—7,6 kali lebih besar. Pendapatan kira-kira berlipat dua selama delapan pengajuan yang sama. Jadi, janjinya naik dari sekitar dua pertiga dari penjualan satu kuartal menjadi dua setengah kuartal dari jumlah tersebut. AMD menghabiskan $1,2 miliar untuk PP&E miliknya sendiri selama paruh tahun dan mengikat $30 miliar untuk pihak lain.
“tanpa syarat” dalam catatan itu melakukan banyak pekerjaan. itu pada dasarnya mengunci satu sisi. AMD berutang kepada rantai pasok, apakah rak mi355x yang dikirim ke Arab Saudi akan diulang atau tidak, dan tidak ada apa pun di situ yang membuat pelanggan menanggung kewajiban dengan syarat yang sama.
di dua setengah kuartal penjualan, satu kuartal yang lemah mengubah kapasitas yang sudah dipesan menjadi komponen yang harus diterima AMD dan tidak bisa dipindahkan. Intel dan Samsung menjalankan risiko inventori yang sama, tetapi mereka memiliki pabriknya dan membukukannya selama bertahun-tahun. AMD menanggungnya tanpa fab dan tanpa apa pun yang bisa menyebarkannya.
{future}(SAMSUNGUSDT)
{future}(INTCUSDT)
kewajiban pembelian adalah janji untuk membeli. jadi tidak ada apa pun dalam catatan yang menyebut siapa calon pelanggan akhirnya, atau apakah memang ada pelanggan. seharusnya ada buku pesanan yang bisa terlihat.
AMD telah berjanji untuk membayar $30,28 miliar untuk wafer dan packaging yang belum pernah diterimanya. AMD menghasilkan pendapatan sebesar $11,54 miliar pada kuartal ketika ia melaporkan angka tersebut.
AMD tidak memiliki pabrik. Semua yang dijualnya diproduksi oleh pihak lain—kebanyakan TSMC—dan cara mendapatkan slot produksi yang jadinya dua atau tiga tahun ke depan adalah dengan menjanjikan bahwa perusahaan akan mengambil hasil produksinya dan membayarnya, apakah pada akhirnya Anda membutuhkannya atau tidak. Janji itu bukanlah pinjaman dan tidak tampak di neraca. Janji tersebut hanya satu baris di catatan kaki pada laporan 10Q.
yang nilainya adalah $3,99 miliar pada Maret 2024 dan sekarang menjadi $30,28 miliar—7,6 kali lebih besar. Pendapatan kira-kira berlipat dua selama delapan pengajuan yang sama. Jadi, janjinya naik dari sekitar dua pertiga dari penjualan satu kuartal menjadi dua setengah kuartal dari jumlah tersebut. AMD menghabiskan $1,2 miliar untuk PP&E miliknya sendiri selama paruh tahun dan mengikat $30 miliar untuk pihak lain.
“tanpa syarat” dalam catatan itu melakukan banyak pekerjaan. itu pada dasarnya mengunci satu sisi. AMD berutang kepada rantai pasok, apakah rak mi355x yang dikirim ke Arab Saudi akan diulang atau tidak, dan tidak ada apa pun di situ yang membuat pelanggan menanggung kewajiban dengan syarat yang sama.
di dua setengah kuartal penjualan, satu kuartal yang lemah mengubah kapasitas yang sudah dipesan menjadi komponen yang harus diterima AMD dan tidak bisa dipindahkan. Intel dan Samsung menjalankan risiko inventori yang sama, tetapi mereka memiliki pabriknya dan membukukannya selama bertahun-tahun. AMD menanggungnya tanpa fab dan tanpa apa pun yang bisa menyebarkannya.
kewajiban pembelian adalah janji untuk membeli. jadi tidak ada apa pun dalam catatan yang menyebut siapa calon pelanggan akhirnya, atau apakah memang ada pelanggan. seharusnya ada buku pesanan yang bisa terlihat.
3
1k
·
--
Bullish
Saya benar-benar optimis tentang NVIDIA jika akuisisi ini berjalan. bahkan jika tidak, sekarang kita tahu bahwa NVIDIA mulai agresif dalam operasinya. secara keseluruhan, mereka berada di arah yang benar.
$NVDA
{future}(NVDAUSDT)
Saya benar-benar optimis tentang NVIDIA jika akuisisi ini berjalan. bahkan jika tidak, sekarang kita tahu bahwa NVIDIA mulai agresif dalam operasinya. secara keseluruhan, mereka berada di arah yang benar.
$NVDA
$NVDA
NoDiligence
·
--
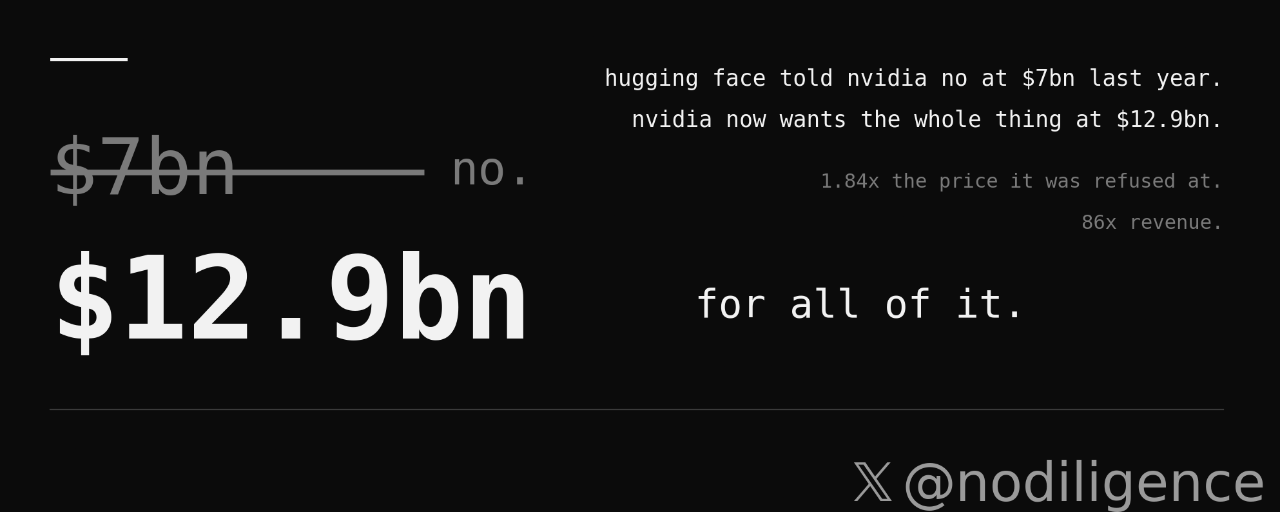
Hugging Face bilang tidak ke Nvidia senilai $7 miliar tahun lalu. Sekarang Nvidia ingin semuanya dengan nilai $12,9 miliar.
NVIDIA masuk ke putaran tahun 2023 bersama Google, Amazon, AMD, Intel, Qualcomm, IBM, dan Salesforce.
Sejak itu, mereka menempatkan pelatihan di DGX Cloud di situs tersebut, lalu container inference generatifnya, kemudian klaster pelatihan sebagai layanan di atas marketplace Lepton yang dibelinya pada April 2025.
Menjelang pertengahan 2025, Nvidia memiliki komputasi di bawah Hugging Face dan container di atasnya. Mereka tidak memiliki Hugging Face.
Hugging Face sekarang melakukan sekitar $150 juta per tahun, jadi pada nilai $12,9 miliar, Nvidia membayar 86x pendapatan.
-- putaran 2023 itu bernilai 129x pendapatan saat estimasinya sekitar ~$35 juta untuk tahun tersebut.
1
351
·
--
Artikel
Hugging Face bilang tidak ke Nvidia senilai $7 miliar tahun lalu. Sekarang Nvidia ingin semuanya dengan nilai $12,9 miliar.NVIDIA masuk ke putaran tahun 2023 bersama Google, Amazon, AMD, Intel, Qualcomm, IBM, dan Salesforce.
Sejak itu, mereka menempatkan pelatihan di DGX Cloud di situs tersebut, lalu container inference generatifnya, kemudian klaster pelatihan sebagai layanan di atas marketplace Lepton yang dibelinya pada April 2025.
Menjelang pertengahan 2025, Nvidia memiliki komputasi di bawah Hugging Face dan container di atasnya. Mereka tidak memiliki Hugging Face.
Hugging Face sekarang melakukan sekitar $150 juta per tahun, jadi pada nilai $12,9 miliar, Nvidia membayar 86x pendapatan.
-- putaran 2023 itu bernilai 129x pendapatan saat estimasinya sekitar ~$35 juta untuk tahun tersebut.
Hugging Face bilang tidak ke Nvidia senilai $7 miliar tahun lalu. Sekarang Nvidia ingin semuanya dengan nilai $12,9 miliar.
NVIDIA masuk ke putaran tahun 2023 bersama Google, Amazon, AMD, Intel, Qualcomm, IBM, dan Salesforce.
Sejak itu, mereka menempatkan pelatihan di DGX Cloud di situs tersebut, lalu container inference generatifnya, kemudian klaster pelatihan sebagai layanan di atas marketplace Lepton yang dibelinya pada April 2025.
Menjelang pertengahan 2025, Nvidia memiliki komputasi di bawah Hugging Face dan container di atasnya. Mereka tidak memiliki Hugging Face.
Hugging Face sekarang melakukan sekitar $150 juta per tahun, jadi pada nilai $12,9 miliar, Nvidia membayar 86x pendapatan.
-- putaran 2023 itu bernilai 129x pendapatan saat estimasinya sekitar ~$35 juta untuk tahun tersebut.
Sejak itu, mereka menempatkan pelatihan di DGX Cloud di situs tersebut, lalu container inference generatifnya, kemudian klaster pelatihan sebagai layanan di atas marketplace Lepton yang dibelinya pada April 2025.
Menjelang pertengahan 2025, Nvidia memiliki komputasi di bawah Hugging Face dan container di atasnya. Mereka tidak memiliki Hugging Face.
Hugging Face sekarang melakukan sekitar $150 juta per tahun, jadi pada nilai $12,9 miliar, Nvidia membayar 86x pendapatan.
-- putaran 2023 itu bernilai 129x pendapatan saat estimasinya sekitar ~$35 juta untuk tahun tersebut.
1
2
1.7k
·
--
Terverifikasi
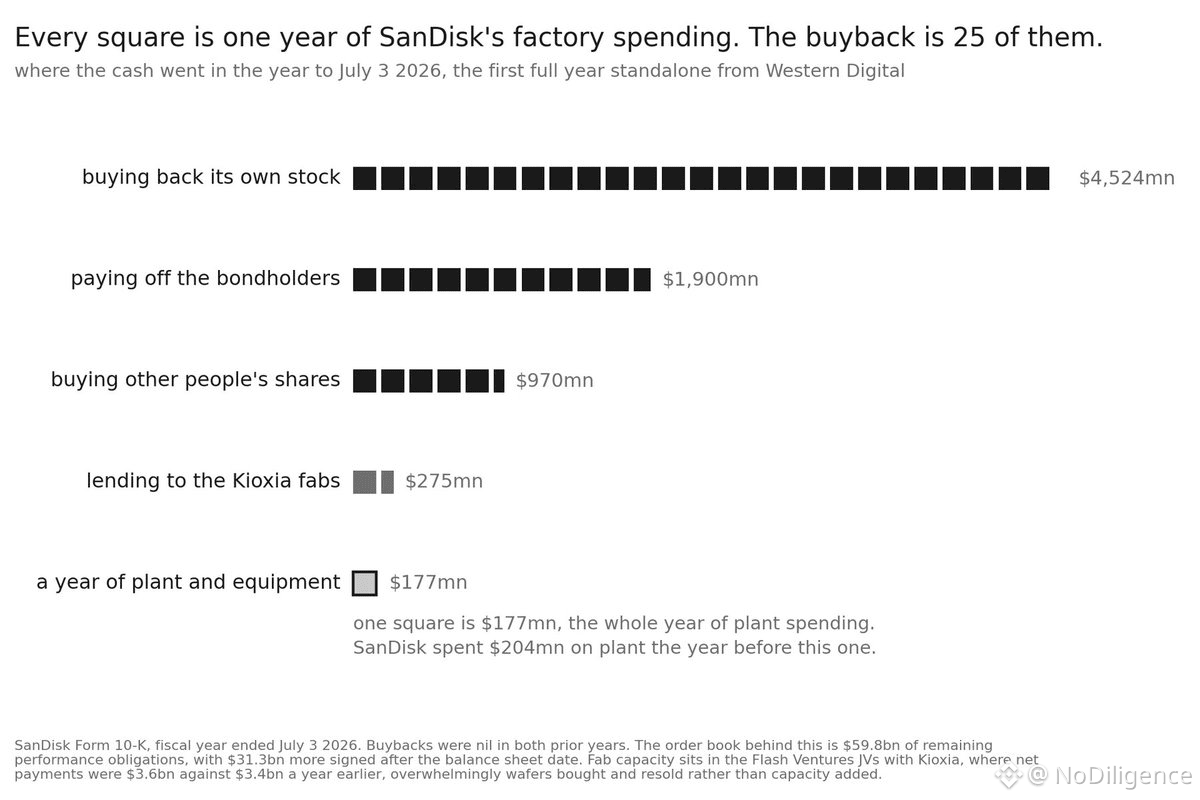
sandisk $SNDKB $SNDK memasukkan 25 dolar ke sahamnya sendiri untuk setiap dolar yang dimasukkannya ke pabrik tahun ini.
tidak membeli kembali apa pun sama sekali di dua tahun sebelumnya, jadi tahun ini mereka memulainya dengan pencatatan yang sama seperti saat mereka mendapat $59,8 miliar cadangan flash di pembukuan.
dan mereka bahkan tidak memiliki pabriknya, JVs milik kioxia yang memilikinya.
{future}(SNDKUSDT)
sandisk $SNDKB $SNDK memasukkan 25 dolar ke sahamnya sendiri untuk setiap dolar yang dimasukkannya ke pabrik tahun ini.
tidak membeli kembali apa pun sama sekali di dua tahun sebelumnya, jadi tahun ini mereka memulainya dengan pencatatan yang sama seperti saat mereka mendapat $59,8 miliar cadangan flash di pembukuan.
dan mereka bahkan tidak memiliki pabriknya, JVs milik kioxia yang memilikinya.
tidak membeli kembali apa pun sama sekali di dua tahun sebelumnya, jadi tahun ini mereka memulainya dengan pencatatan yang sama seperti saat mereka mendapat $59,8 miliar cadangan flash di pembukuan.
dan mereka bahkan tidak memiliki pabriknya, JVs milik kioxia yang memilikinya.
3
1.1k
·
--
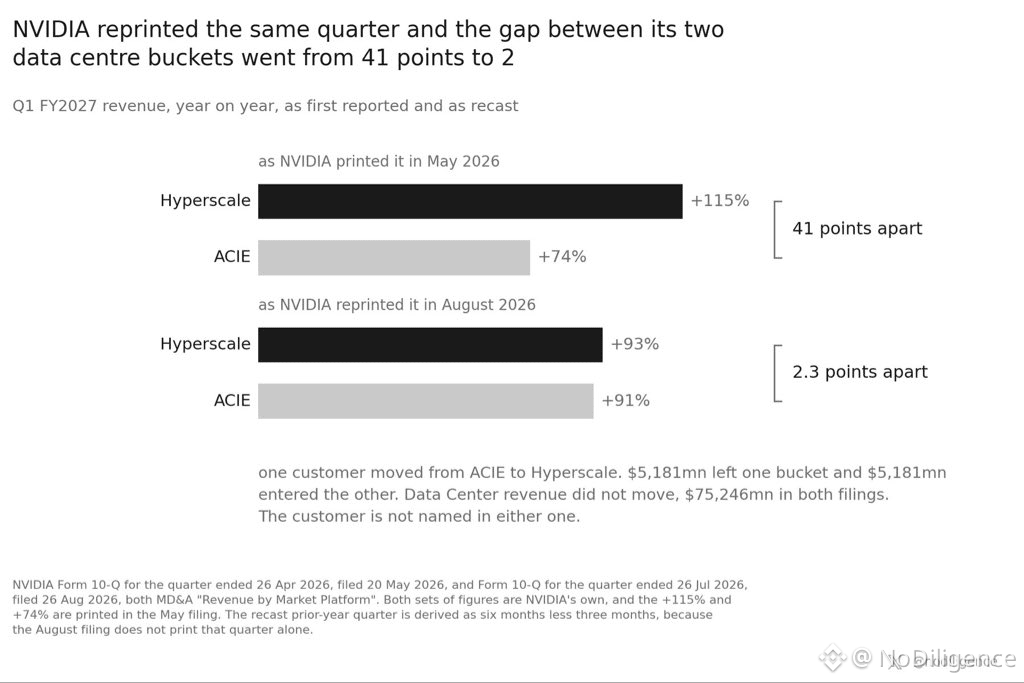
nvidia $NVDAB menyortir penjualan pusat data-nya menjadi dua tumpukan: perusahaan cloud besar dan semua yang lainnya.
-- pada bulan Mei, mereka mengatakan tumpukan cloud tumbuh 115% dan tumpukan lainnya 74%.
-- pada bulan Agustus, mereka menerbitkan kuartal yang sama lagi dan angkanya menjadi 93% dan 91%.
uangnya tidak pernah berubah, baik bagaimanapun tetap $75,2 juta. satu pelanggan senilai $5,18 juta dipindahkan dari satu tumpukan ke tumpukan lainnya dalam angka tahun lalu.
https://x.com/nodiligence/status/2093645958777335981
2
759
·
--
Bearish
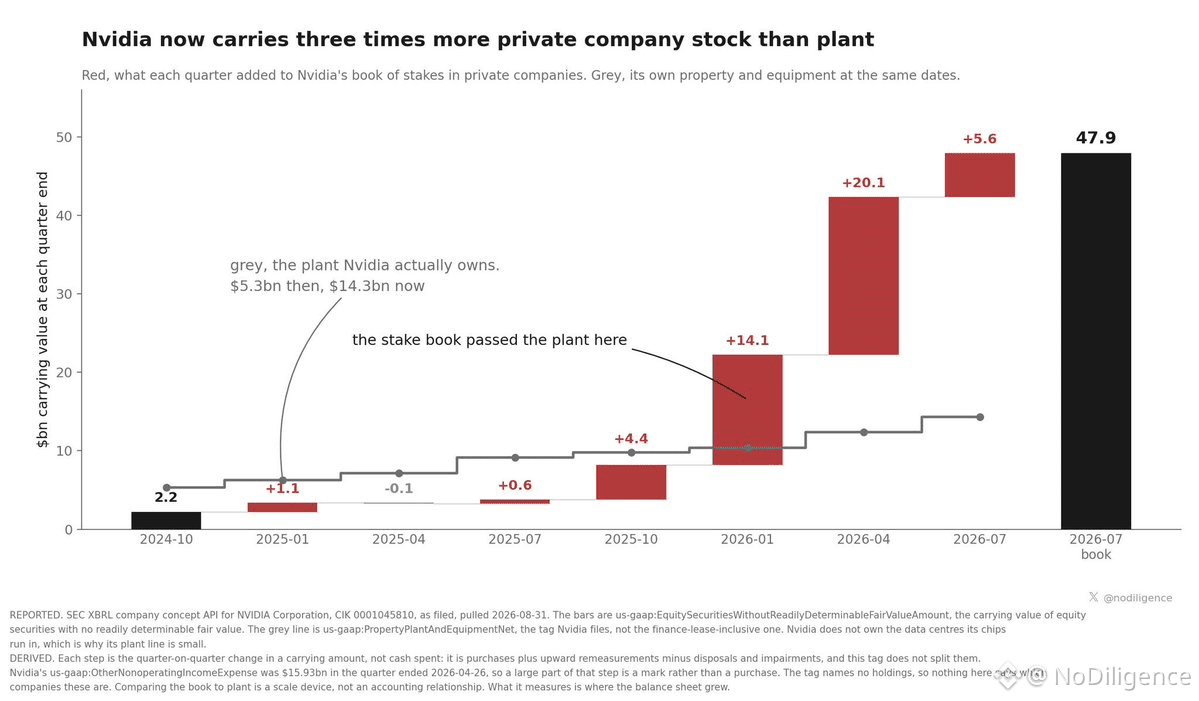
nvidia $NVDAB now kini memiliki saham senilai $47,9 miliar di perusahaan-perusahaan swasta, naik dari $3,8 miliar setahun lalu. kepemilikan itu kini bernilai sekitar 3,4 kali lipat dari nilai properti dan peralatan yang dimiliki nvidia.
sebagian besar kenaikan terlihat hanya dalam dua kuartal: $14,1 miliar pada kuartal januari dan tambahan $20,1 miliar pada kuartal april.
ini adalah nilai tercatat, bukan uang kas yang dikeluarkan, dan nvidia melaporkan $15,9 miliar dalam pendapatan “lain-lain non-operasional” pada kuartal april, yang menunjukkan bahwa sebagian besar lonjakan tersebut adalah penilaian ulang atas posisi yang sudah dimilikinya.
dokumen pengajuan tidak menyebutkan salah satu kepemilikan yang mendasarinya.
https://x.com/nodiligence/status/2094368992278565094
2
966
·
--
Sebagian Benar
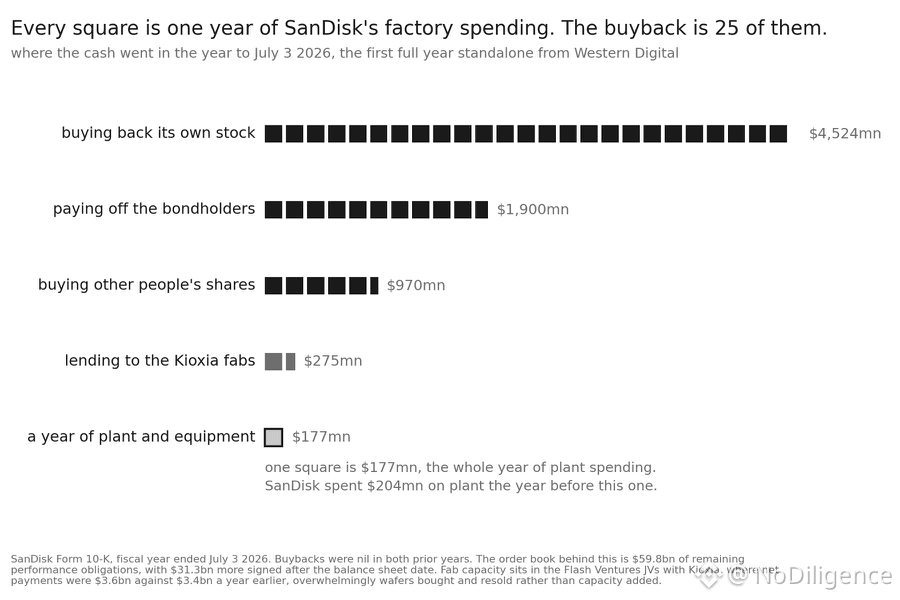
$SNDK menanamkan 25 dolar ke sahamnya sendiri untuk setiap dolar yang diinvestasikannya ke pabrik tahun ini.
sama sekali tidak membeli kembali apa pun dalam dua tahun sebelumnya, jadi itu dimulai pada tahun yang sama mereka mendapatkan reservasi kilat sebesar $59,8 miliar dalam pembukuan.
{future}(SNDKUSDT)
dan mereka bahkan tidak memiliki fab-nya, yang dimiliki oleh JV Kioxia.
ikuti saya di X di @nodiligence.
$SNDK menanamkan 25 dolar ke sahamnya sendiri untuk setiap dolar yang diinvestasikannya ke pabrik tahun ini.
sama sekali tidak membeli kembali apa pun dalam dua tahun sebelumnya, jadi itu dimulai pada tahun yang sama mereka mendapatkan reservasi kilat sebesar $59,8 miliar dalam pembukuan.
dan mereka bahkan tidak memiliki fab-nya, yang dimiliki oleh JV Kioxia.
ikuti saya di X di @nodiligence.
sama sekali tidak membeli kembali apa pun dalam dua tahun sebelumnya, jadi itu dimulai pada tahun yang sama mereka mendapatkan reservasi kilat sebesar $59,8 miliar dalam pembukuan.
dan mereka bahkan tidak memiliki fab-nya, yang dimiliki oleh JV Kioxia.
ikuti saya di X di @nodiligence.
2
253
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
FedMinutesFocusOnOctoberPause
185,999 penayangan
1,349 Berdiskusi
PANTAU TERUS
$BTC $ETH $SOL
The Fed kembali memberi pasar petunjuk penting soal arah suku bunga berikutnya. 👀
Risalah FOMC September jadi perhatian utama malam ini. Pertanyaannya sederhana:
Oktober bakal hike lagi atau PAUSE?
Saat ini, peluang Fed menahan suku bunga di Oktober sudah mencapai sekitar 79,3%, sementara peluang kenaikan 25 bps hanya sekitar 20,7%.
Menariknya, setelah Fed menaikkan suku bunga ke 3,75%–4,00% pada September, data tenaga kerja terbaru justru menunjukkan pelemahan.
Kalau minutes malam ini menunjukkan Fed mulai lebih berhati-hati, PAUSE Oktober bisa semakin kuat.
Dan ini penting buat crypto. 👀
Jeda kenaikan suku bunga bisa memberi sedikit ruang bagi aset berisiko seperti BTC untuk bernapas.
Tapi kalau minutes justru terdengar hawkish…
BTC bisa kembali kena tekanan. 📉
Malam ini bakal menarik. 👀🔥
#FedMinutesFocusOnOctoberPause
erlandd
·Disukai 1 Kali
·550 penayangan
BinanceLaunchesBinanceIntelligence
1.1M penayangan
6,555 Berdiskusi
EvernorthDelaysNasdaqDebutToOct12
15,833 penayangan
311 Berdiskusi